
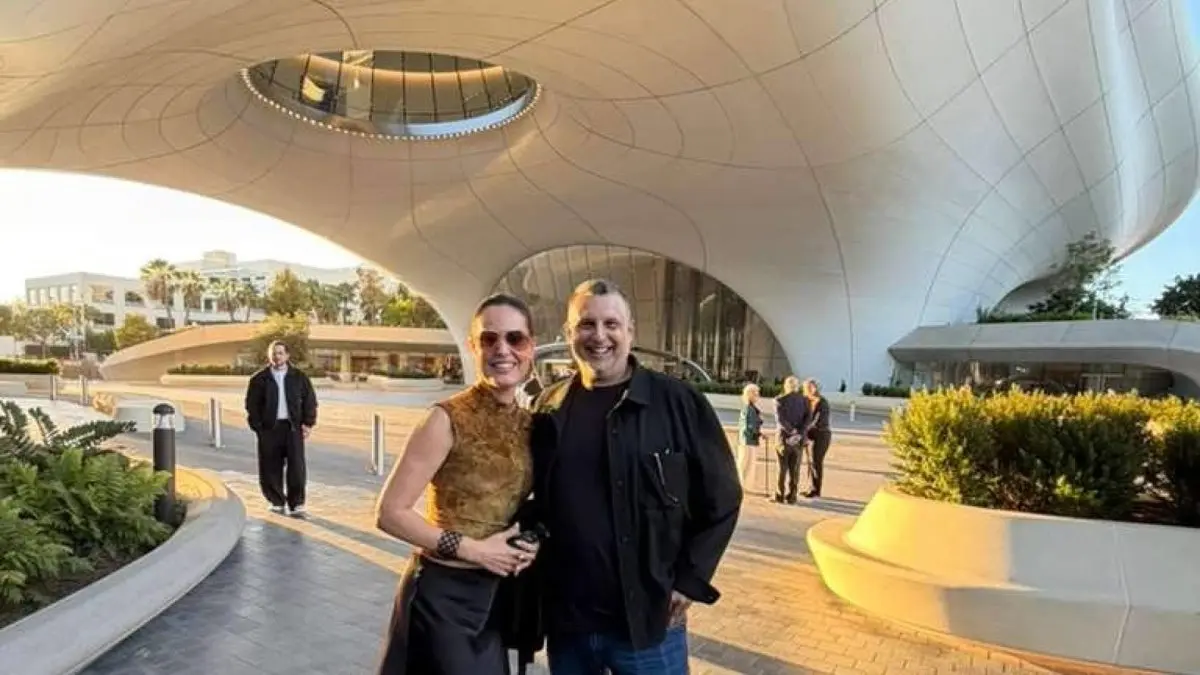
El Lucas Museum of Narrative Art abre en Los Ángeles y reordena una categoría que el mercado trataba como menor.
El proyecto acumulaba años de gestación. La institución fundada por los coleccionistas George Lucas y Mellody Hobson, ambos presentes en la lista Top 200 Collectors de ARTnews, ya tiene sede, discurso curatorial y fondos propios en sala. Para el inversor en activos tangibles eso es algo más que una noticia cultural: es la validación institucional de un segmento que hasta ahora se negociaba en los márgenes.
He seguido durante años el rastro de las colecciones narrativas y pocas veces he visto una operación de legitimación tan limpia. El museo no compra el canon. Lo fabrica.
Del cómic al storyboard: qué entra en el canon
La clave está en la etiqueta que los fundadores han impuesto: narrative art, entendido como cualquier disciplina creativa que practique la narración visual. Bajo ese paraguas caben la ilustración original, la historieta, el storyboard, el diseño de producción, la fotografía de rodaje y el dibujo preparatorio. La colección combina las piezas que Lucas y Hobson han reunido durante décadas con materiales vinculados al universo Star Wars, ese segundo mercado dentro del mercado que nunca ha necesitado presentación.
El comisario Ryan Linkof, responsable de colecciones y de programas de cine de la institución, ha seleccionado once tesoros para explicar el perímetro real de ese canon. Es una cifra pequeña y deliberada. No se trata de exhibir volumen, sino de fijar jerarquía: cuando un museo decide qué once objetos representan una categoría entera, está emitiendo una señal de precio al mercado secundario.
Conviene recordar cómo funciona ese mecanismo. El comprador de arte narrativo suele ser un profesional de la industria audiovisual o un coleccionista que llega desde el cómic, no desde la inversión financiera. Eso explica que los precios se hayan movido por afinidad emocional y no por múltiplos comparables. Un museo con el apellido de su fundador cambia el marco: introduce criterio externo, archivo y trazabilidad donde antes solo había gusto personal.
Un museo no descubre categorías: las convierte en obligatorias. Y cuando algo pasa a ser obligatorio, el precio deja de discutirse y empieza a justificarse.
El efecto museo y la trampa de la liquidez
La entrada de una institución de referencia produce tres movimientos reconocibles. El coleccionista vivo se vuelve reacio a vender, porque nadie quiere desprenderse de una obra que acaba de ser canonizada. El comprador nuevo entra sin referencias de precio, lo que ensancha el diferencial entre lo que se pide y lo que se transacciona. Y el mercado secundario se estrecha justo cuando más miradas recibe.
Esa paradoja es la que debería vigilar un family office antes de asignar capital al segmento. El coleccionismo narrativo se ha revalorizado más rápido que su propia liquidez. Las piezas de primera fila encuentran comprador con relativa facilidad. Por debajo de ese umbral, el mercado es fino y el tiempo de venta se mide en meses, no en semanas.

Qué exige el comprador antes de entrar
Mi lectura es que el arte narrativo ofrece hoy dos perfiles de inversor muy distintos. Para quien busca preservación de capital, la exposición museística funciona como un seguro de larga duración: los objetos canonizados rara vez pierden valor nominal, aunque su revalorización sea lenta y dependa de que la institución mantenga el relato durante la próxima década.
Para quien busca revalorización agresiva, la ventana está en las categorías adyacentes que el museo todavía no ha tocado, y ahí el riesgo de selección es alto.
Cabe recordar que los activos alternativos se mueven en ciclos largos. El arte contemporáneo tardó casi una década en digerir el exceso de oferta posterior a 2008; el mercado de la ilustración original aún no ha vivido su primera corrección seria. La ausencia de volatilidad no equivale a ausencia de riesgo, sino a falta de precios públicos con los que medirlo.
Hay un detalle operativo que suele pasarse por alto. Buena parte del valor de estas obras reside en el papel, la tinta y el estado de conservación, categorías donde la restauración destruye valor en lugar de crearlo. Antes de comprar, el inversor europeo debería exigir procedencia documentada, historial de exposición y una valoración independiente. Sin esos tres elementos, la prima de museo se convierte en una prima de relato.
La etiqueta del museo no crea liquidez: crea demanda cualificada. Y eso, en un mercado fino, es exactamente lo que separa una pieza vendible de un objeto inmovilizado.
El horizonte razonable para esta clase de activo no baja de siete años. El próximo hito a seguir es la temporada de subastas de otoño, donde se verá si el mercado empieza a cotizar la etiqueta de la institución en los lotes de ilustración y cómic original, o si el efecto se queda en la sala del museo.
💎 Veredicto Wealth
El arte narrativo es hoy una pieza de diversificación para patrimonios que ya tienen arte contemporáneo, no una apuesta de revalorización rápida. Exija procedencia documentada, obras de autor canonizado y un horizonte mínimo de siete años con liquidez limitada.








