Las recompras de acciones en España superaron los 3.100 millones de dólares en el segundo trimestre de 2026. La cifra coloca a BBVA en la cima nacional y confirma un cambio de fondo en la retribución al accionista.
El banco presidido por Carlos Torres se situó como el segundo mayor comprador de títulos propios de Europa, solo por detrás de Shell, según el Índice Global de Dividendos y Recompras de Janus Henderson publicado hoy. Endesa y Repsol completaron los puestos destacados del capítulo español.
El contexto global: 572.000 millones de dólares
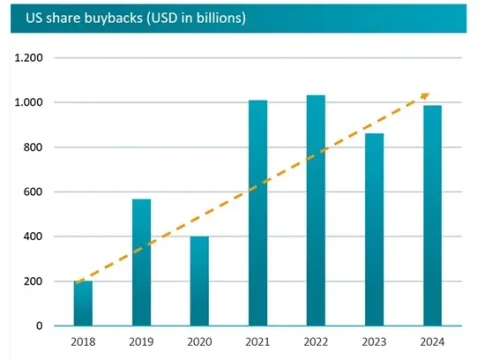
Las recompras a nivel mundial se dispararon un 26,8% en el segundo trimestre, hasta los 572.000 millones de dólares (493.000 millones de euros). Salesforce, Apple, Toyota y Nvidia lideraron el ránking trimestral por importe absoluto.
El sector tecnológico superó al financiero como principal comprador al destinar más de 121.000 millones de dólares a recomprar títulos. La solidez de los resultados permite a estas compañías combinar retribución al accionista con inversión creciente en infraestructura de inteligencia artificial, según la gestora británica.
Detrás de Nvidia se situaron Citi, JPMorgan y Bank of America en un ránking dominado por los gigantes estadounidenses. El estudio considera la actividad de 1.500 de las mayores empresas del mundo por capitalización, repartidas en 45 mercados.
BBVA, Endesa y Repsol dominan el capítulo español
Las grandes cotizadas españolas movilizaron 3.100 millones de dólares, equivalentes a 2.700 millones de euros, en recompras durante el trimestre. España se situó como el segundo mayor contribuyente de las recompras de la zona euro, por detrás de Alemania. BBVA fue el líder nacional, Endesa y Repsol destacaron entre los que más millones destinaron a recomprar sus propios títulos, y los expertos confían en que bancos y petroleras sigan protagonizando esta tendencia durante los próximos trimestres.
La recompra no es un instrumento financiero más: es la respuesta flexible a un entorno en el que los directivos prefieren devolver capital sin comprometerse a pagos fijos.
Análisis: la flexibilidad como nueva prioridad
Janus Henderson prevé que los dividendos aumenten entre un 5% y un 6% en 2026, mientras que las recompras crecerán entre un 7% y un 8%. La justificación es la solidez de los resultados empresariales y la fuerte generación de efectivo de los sectores líderes: el financiero y el tecnológico. La recompra se ha convertido en la herramienta preferida para ajustar las necesidades de inversión sin renunciar a la retribución al accionista.
El sector financiero mantiene su liderazgo como el mayor pagador de dividendos a nivel mundial, con más de 239.700 millones de dólares repartidos en el trimestre, un 8,1% más. Las tecnológicas crecen más deprisa en este capítulo, con un alza del 23,5% hasta los 70.500 millones de dólares. En España, Inditex encabeza la clasificación por importe absoluto de dividendos repartidos, ocupando el puesto 19 en Europa y el 38 en el mundo.
Le siguen Sabadell y CaixaBank junto a Santander, Telefónica, Ferrovial y Mapfre. Las empresas de la Bolsa española han repartido cerca de 34.000 millones de euros en dividendos entre enero y julio, según BME. Por rentabilidad estimada a doce meses en el Ibex destacan Sabadell, Unicaja, Colonial, Naturgy y Enagás, que superan el 6%.
En el sector bancario español, BBVA lidera una dinámica que se refuerza con el ciclo de resultados. Las entidades españolas no solo recompran títulos, sino que mantienen dividendos con rendimientos superiores al 6% en algunos casos. Es una combinación que, a mi juicio, no refleja fielmente el mercado en las valoraciones actuales. La flexibilidad tiene un precio.
Los bancos recurren cada vez más a la recompra para devolver capital excedente sin comprometerse a pagos elevados de forma permanente. Aplicado a BBVA, el liderazgo en recompras españolas no solo se explica por la generación de capital, sino por la imposibilidad de mantener ratios de payout elevados con un escenario regulatorio incierto. Es la otra cara de la moneda.
El riesgo principal es la concentración de la recompra en pocos valores y la dependencia de la generación de efectivo en sectores cíclicos. Si el ciclo bancario o el tecnológico se enfría, la recompra se reducirá más rápido que los dividendos. La próxima prueba llegará con los resultados trimestrales de octubre, cuando las cotizadas españolas actualicen sus planes de retribución.
Veredicto Merca2
Cotización al cierre o apertura: BBVA cotiza hoy sin movimientos bruscos tras la publicación del informe de Janus Henderson. Las recompras de 3.100 millones de dólares de las cotizadas españolas en el trimestre ya están descontadas por un mercado que premia la previsibilidad del flujo de capital.
Clave técnica: La recompra de 2.700 millones de euros reduce el free float y sostiene el BPA de las compañías implicadas. En el Ibex, la rentabilidad por dividendo estimada supera el 6% en Sabadell, Unicaja, Colonial, Naturgy y Enagás, lo que refuerza la demanda estructural de estos valores.
Apunte macro: Las empresas de la Bolsa española repartieron cerca de 34.000 millones de euros en dividendos entre enero y julio, según BME. Si se suman los 2.700 millones de euros trimestrales en recompras, el desembolso total refuerza la posición de España como uno de los mercados con mayor foco en el accionista del entorno eurozone.