Laguna Beach: el real estate prime costero resiste con una mansión de 26,5 millones

0

El real estate prime costero de California acaba de recibir un test de precio de 26,5 millones de dólares. La mansión de Laguna Beach que sirvió de plató a la serie homónima de MTV ha vuelto al mercado por primera vez desde 2008.

Es la casa familiar de Lauren Conrad, un compuesto mediterráneo de 11 acres —unas 4,45 hectáreas— que su padre, el arquitecto James Conrad, diseñó en 2004 sobre un acantilado con vistas al Pacífico. Seis habitaciones, 8.000 pies cuadrados (743 metros cuadrados), suelos de travertino y vigas de madera. La comercializa el bróker de Sotheby’s International Realty Richard Trey Dewey.

La cifra que importa no es el precio de salida, sino el de la última transmisión. Los Conrad vendieron la finca en 2008 por 11,9 millones de dólares, en plena contracción del crédito. Dieciocho años después, el nuevo precio multiplica por 2,23 aquel importe.

De 11,9 a 26,5 millones: la aritmética real de la operación

La revalorización nominal alcanza el 122,7%, equivalente a un 4,55% anual compuesto. Sobre el papel, por debajo del retorno histórico del S&P 500 y muy lejos de lo que una cesta diversificada de renta variable global habría rentado en el mismo periodo. Eso sí, la comparación bruta esconde dos matices.

El primero es el momento de la venta. Los Conrad salieron del activo en el peor punto del ciclo crediticio, y ese precio de partida deprimido infla la tasa anualizada. Quien compre hoy no parte de una base castigada, sino de un máximo histórico de la zona. El segundo matiz es el uso: un inmueble así rinde en habitabilidad y privacidad, partidas que no aparecen en ninguna serie de datos.

El precio por pie cuadrado —3.312 dólares— sitúa la operación en la banda media-alta del litoral californiano. No es un récord. Y ahí está la noticia: el segmento aguanta sin necesidad de batir marcas.

Un 123% en 18 años equivale a un 4,5% anual: menos que el S&P 500, pero sobre un activo que se habita y no cotiza cada mañana.

SoHo y Hudson Valley: dos spreads que miden la liquidez del segmento

Las otras cinco propiedades de la selección que publica ELLE Decor permiten triangular el mercado. El ático de Thierry Henry en el SoHo neoyorquino salió en febrero de 2025 por 26,75 millones. Hoy pide 25. Son 1,75 millones de recorte, un 6,5%, tras veinte meses sin comprador.

La ficha del inmueble explica parte del problema: 5.600 pies cuadrados interiores y 4.600 exteriores en cuatro terrazas. Aun así, el precio por pie cuadrado interior, 4.464 dólares, supera el de Laguna Beach: en Manhattan el comprador no paga vistas, paga producto irrepetible.

En el Hudson Valley, el arquitecto Gil Schafer vendió su finca Middlefield el año pasado por 6,18 millones, casi el doble de lo que pedía. Ahora vuelve al mercado por 6,5 millones. Un 5,2% de prima en meses sobre 45 acres y una casa de 4.000 pies cuadrados con paisajismo de Deborah Nevins.

Por debajo, la lista ordena la escala. La residencia de Dorothy Dandridge que comercializa Christie’s pide 5,5 millones por 4.400 pies cuadrados y 1.250 dólares el pie. La antigua casa de Dolly Parton en Los Ángeles, reconstruida en 2009, sale por 8 millones. Y el bungaló de Beverly Hills que Taylor Swift compró en 2011, con 22 años, ronda esa misma cifra.
propiedades de lujo

Qué compra de verdad el patrimonio europeo en el prime costero

Tres operaciones no son un índice, pero dibujan un patrón que vengo siguiendo desde 2023: el prime residencial ha dejado de ser un activo de revalorización y se ha convertido en un activo de preservación con coste de oportunidad. Entre 2000 y 2021, el litoral premium estadounidense subió a un ritmo que justificaba endeudarse. Con tipos reales positivos, el 4,5% anual de Laguna Beach es rentabilidad de refugio.

Para un tenedor de patrimonio europeo hay tres fricciones. La primera es el tipo de cambio: comprar en dólares con pasivos en euros añade una volatilidad que el ladrillo no controla. La segunda es fiscal: la retención federal sobre el vendedor extranjero y la estructura societaria recortan el retorno neto.

La tercera es el seguro. Las aseguradoras californianas llevan dos años renegociando coberturas en zonas de riesgo de incendio, y una prima inasumible convierte un activo prime en un pasivo ilíquido, por muy bien que esté la finca sobre el acantilado.

Mi lectura es que Laguna Beach encaja en carteras con horizonte superior a diez años, con vocación de uso y como ancla de un patrimonio diversificado, no como motor de rentabilidad. Quien busque revalorización agresiva tiene mejores vehículos: arte contemporáneo de segundo nivel, relojería de referencia descatalogada o deuda privada.

El lujo inmobiliario ya no se mide por lo que sube, sino por lo que tarda en venderse: veinte meses en SoHo son la advertencia.

El siguiente dato llegará antes de que acabe el año. Si la finca de Conrad no recibe una oferta firme al cierre del cuarto trimestre de 2026, la primera revisión de precio será la señal que siga el resto del litoral. La temporada de transacciones de primavera de 2027 dirá si el prime californiano resiste o capitula.

💎 Veredicto Wealth

La finca de Laguna Beach es un activo de preservación de capital con horizonte superior a diez años, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: por encima de 20 millones de dólares, el comprador tarda entre 12 y 24 meses en aparecer.
Evaluación preliminar de Kefuri registra más donantes efectivos en seis hospitales

0

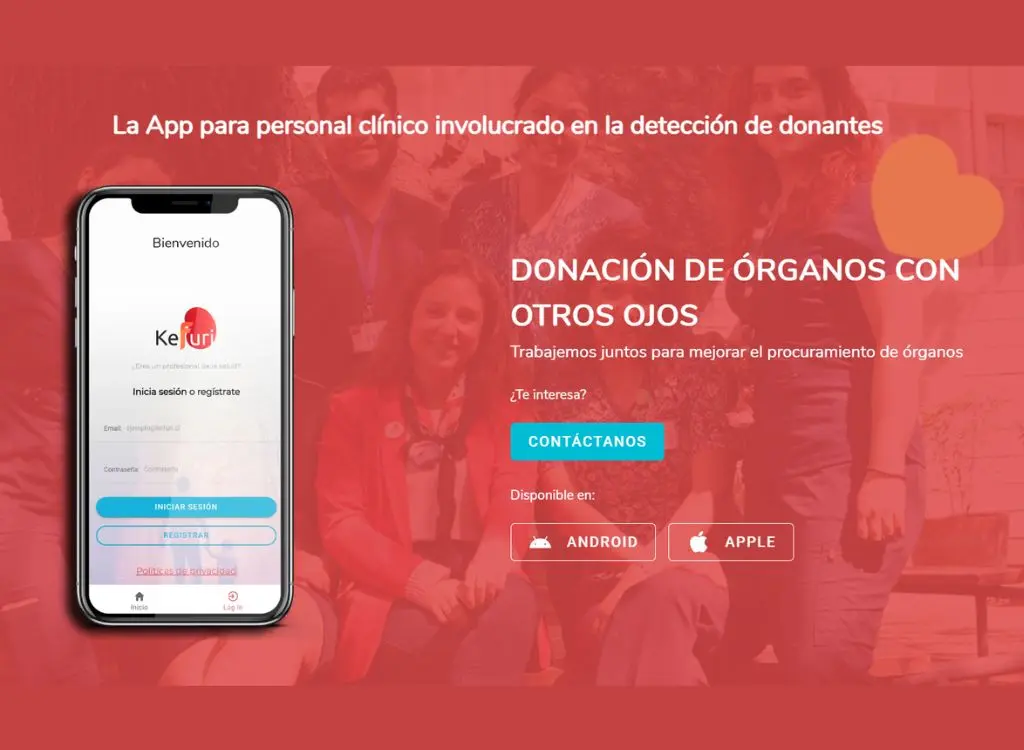
Una evaluación preliminar de Kefuri en seis hospitales registró un aumento promedio del 166% en los donantes efectivos, al comparar un año de uso de la plataforma con el promedio de los dos años anteriores. El equipo investigador advirtió que el resultado no puede atribuirse completamente a la aplicación y que se necesitan evaluaciones más amplias.

La herramienta, desarrollada por equipos de las facultades de Medicina y de Ciencias Físicas y Matemáticas de la Universidad de Chile, busca mejorar la detección y notificación de posibles donantes y apoyar la gestión de los procedimientos clínicos. En 2026, la Facultad de Medicina se adjudicó un proyecto FONDEF IDeA para ampliar sus funcionalidades e incorporar inteligencia artificial.

Una plataforma para el proceso de procuramiento

Kefuri comenzó a desarrollarse hace una década, ante dificultades en la detección oportuna de posibles donantes. La primera versión facilitó la comunicación entre los equipos asistenciales y las unidades de procuramiento; etapas posteriores añadieron herramientas para abordar otros cuellos de botella y las diferencias entre establecimientos.

El nuevo proyecto, de dos años, contempla unificar las aplicaciones previas y trabajar en colaboración con la Coordinación Nacional de Procuramiento y Trasplante del Ministerio de Salud. Según el equipo, las etapas incluyen codiseño, integración tecnológica, automatización y validación hospitalaria, con reuniones de seguimiento y pruebas con los hospitales.

Automatización y evaluación de órganos

La iniciativa explorará la integración con fichas clínicas electrónicas y el uso de inteligencia artificial para extraer información clínica de documentos PDF, incluidos resultados de exámenes. La automatización busca reducir el ingreso manual de datos que actualmente realizan los equipos de procuramiento.

También se prevé desarrollar modelos predictivos para evaluar la calidad de otros órganos destinados a trasplante. El equipo cuenta con un índice de calidad del donante renal elaborado en una investigación anterior y evalúa aplicar herramientas similares al hígado, el pulmón o el corazón.

Resultados preliminares y proyección

Kefuri está implementada en seis establecimientos: los hospitales del Salvador y Luis Tisné, en Santiago; San Camilo, en San Felipe; Gustavo Fricke, en Viña del Mar; San Pablo, en Coquimbo; y Guillermo Grant Benavente, en Concepción. El aumento promedio del 166% observado en los donantes efectivos corresponde a una evaluación preliminar y, según la investigadora Francisca González, no puede atribuirse por completo a la plataforma.

El equipo plantea que una mayor disponibilidad de órganos podría ampliar las posibilidades de trasplante renal y contribuir a reducir la dependencia de tratamientos prolongados como la diálisis. También señaló que investigaciones en curso indican que, si se mantienen las tendencias observadas, la plataforma podría ser costo-efectiva.

A largo plazo, se espera transferir Kefuri al sistema público y avanzar hacia una implementación progresiva, comenzando por hospitales con unidades de procuramiento. La proyección del equipo es que la plataforma pueda funcionar a nivel nacional en diez años; se trata de una expectativa, no de una fecha garantizada. Más información en kefuri.cl.

Tractian se convierte en unicornio latinoamericano: la lección del software industrial con IA

Tractian se convierte en el nuevo unicornio latinoamericano tras cerrar una Serie D de 130 millones de dólares que la valora en 1.400 millones. Su software industrial con IA deja una lección para cualquier founder que quiera escalar desde LatAm.

La ronda la lideró Sapphire Ventures, la gestora que nació como SAP Ventures y que tiene a SAP como principal inversionista. La codirigieron Catalyst, el brazo de growth equity de la británica M&G, y SoftBank. En el capital entran además N47, General Catalyst, Bosch Ventures, 53 Stations, Monashees, Endeavor Catalyst, Norte Ventures y Y Combinator. Traducido: no es una ronda de amigos, es capital global comprando tesis industrial.

La ronda que convierte a Tractian en la startup de IA más valiosa de la región

Hay un detalle que importa más que el titular. Sapphire ya había liderado la Serie C, de 120 millones de dólares, anunciada a finales de 2024. El fondo repite, y cuando un inversor repite en la ronda siguiente está diciendo dos cosas: que el plan se cumplió y que el precio sigue teniendo sentido. Anders Ranum, socio de Sapphire, apunta en la misma dirección: el boom de la IA está levantando infraestructura física a escala y quien la opera no puede permitirse máquinas paradas.

Con 1.400 millones de valoración, Tractian supera a Enter, la brasileña que llegó a 1.200 millones el pasado mayo, y se coloca como la startup de IA más valiosa de América Latina. Tampoco llega de la nada: en febrero de 2025 ya figuraba entre las doce startups latinoamericanas más cerca de cruzar el umbral de los 1.000 millones.

La compañía nació en Brasil en 2019 y hoy tiene sede en Atlanta. Fabrica sensores de vibración, ultrasonido y otras modalidades que monitorizan equipos industriales de forma continua. Sobre esos datos corre una capa de agentes de IA que diagnostica fallas, identifica la causa raíz y sugiere planes de de acción. Ese matiz es el que separa un panel bonito de una herramienta de mantenimiento predictivo que el jefe de planta usa a diario.

Un sensor que solo envía datos es un gasto; un sensor que anticipa qué máquina va a romperse es una línea de ingresos.

Los números que acompañan a la ronda explican el resto. Los ingresos anualizados superaron los 100 millones de dólares en septiembre, frente a unos 40 millones en 2024. La mitad llega de fuera de Brasil, sobre todo de Estados Unidos y México. Atiende a más de 2.000 compañías: Eli Lilly, McKesson, Whirlpool, plantas embotelladoras de Coca-Cola, Cummins o Embraer; en Brasil, Suzano, Dexco, EMS y Thyssenkrupp. Vamos a los números: duplicar ingresos en menos de dos años con clientes de ese tamaño no es suerte, es ciclo de venta bien diseñado.

El mercado latinoamericano no es el techo: es el campo de pruebas donde Tractian afinó un producto que después vendió en dólares.

El modelo de negocio detrás: hardware propio, datos propietarios y suscripción de IA

El modelo tiene tres capas y conviene entenderlas antes de intentar copiarlo. Primera, el sensor: un componente físico con coste de fabricación, instalación y mantenimiento. Segunda, el dato bruto, que en la práctica es la barrera de entrada, porque nadie más tiene el historial de vibración de esa máquina concreta. Tercera, la capa de IA que traduce ese historial en una decisión de mantenimiento. A efectos prácticos, Tractian cobra por evitar una parada de planta, y una parada en una embotelladora se mide en miles de euros por hora.

Vender a un director de operaciones es vender a alguien que no cambia de proveedor por gusto, así que el coste de adquisición es alto. El churn, en cambio, es bajo cuando el sensor ya está atornillado y el modelo conoce la máquina. Esa combinación, hardware pegado al suelo y software recurrente, es la que sostiene la valoración.

📦 Caso de estudio: Tractian

  • El reto: convencer a la industria pesada de que un sensor conectado y un modelo de IA ahorran más que un plan de mantenimiento tradicional.
  • La jugada: fabricar su propio hardware, acumular datos propietarios de cada máquina y montar encima agentes de IA que diagnostican la causa raíz.
  • El resultado: 130 millones de dólares en Serie D, valoración de 1.400 millones e ingresos anualizados por encima de 100 millones.
  • La lección: el dato industrial sin hardware propio se copia; el hardware instalado en 2.000 fábricas, no.

El plan de I+D absorbe buena parte de la ronda durante cinco años: entrenamiento de modelos sobre infraestructura de Oracle, nuevos sensores y compra de procesadores de Nvidia. La empresa quiere crecer en Estados Unidos y acelerar en Europa, donde abrió oficina en Polonia este 2026. A eso se suman los 120,1 millones de reales, unos 24 millones de dólares, que el BNDES le concedió en agosto, su primera financiación pública, para desarrollar asistentes robóticos de inspección.

La plantilla supera los 700 empleados, con oficinas en São Paulo, Monterrey y Polonia, y el centro de I+D se queda en São Paulo. El CEO y cofundador, Igor Marinelli, espera que la empresa empiece a generar caja antes de finales de 2027. Traducción: todavía quema dinero, y la ronda no es un premio, es combustible para llegar a rentabilidad sin frenar el crecimiento. El hardware no perdona.

Lo que la ronda dice del mercado y qué puede copiar un founder español

Con unos 100 millones de dólares de ingresos anualizados y una valoración de 1.400, el múltiplo ronda las 14 veces ventas. Para una compañía de hardware con capa de software no es una barbaridad: el SaaS puro cotiza más alto, pero aquí hay inventario, fabricación y ciclos de venta largos. El precio se defiende mientras el crecimiento aguante por encima del 50% anual. Si se frena, la corrección llega rápido, porque el inversor de growth no tiene paciencia infinita con el capex.

El precedente inmediato es Enter, que marcó 1.200 millones en mayo, y el patrón se repite: startup nacida en LatAm, producto con talento local, sede comercial en Estados Unidos y venta en dólares. No es una moda, es una estructura de costes. Para un founder español la lectura es incómoda y útil: España tiene talento industrial y buenos ingenieros, pero le falta la escala de cliente del mercado americano; quien quiera una valoración de cuatro cifras tendrá que vender fuera en el año uno, no en el cuatro.

La segunda lección es de foco. Tractian no intentó ser una plataforma de mantenimiento para todo: se especializó en maquinaria crítica, la que al pararse cuesta dinero por minuto. Ese encaje producto-mercado no se diseña en una pizarra, se descubre escuchando a los jefes de planta. El runway no perdona a quien confunde mercado grande con mercado dispuesto a pagar.

🚀 Hoja de Ruta para Emprender

  • Vende fuera pronto: si tu producto compite en un mercado global, abre la primera vía comercial en el exterior antes de la Series A; la escala de cliente no llega sola.
  • Construye el foso con datos propietarios: el software copiable se protege con historial que nadie más tiene, sea de máquinas, de clientes o de operaciones.
  • Elige un nicho donde la avería cueste dinero: el mantenimiento predictivo se paga porque una parada se mide en euros por hora; busca el equivalente en tu sector.
  • Calcula el múltiplo antes de celebrar: una valoración de 14 veces ventas exige crecer y demorar la caja hasta 2027; revisa tu burn rate y tu runway con esa hipótesis.

La Junta inspeccionará el etiquetado de al menos 75 productos ibéricos hasta finales de noviembre

0

La Dirección General de Consumo de la Junta de Andalucía tiene programada una nueva campaña autonómica para inspeccionar el etiquetado de productos ibéricos. Los Servicios de Consumo de Cádiz, Córdoba y Granada tienen prevista la revisión de al menos 75 productos hasta finales de noviembre.

La campaña comprende jamones, paletas y cañas de lomo, tanto en piezas enteras como deshuesados o loncheados, y estén preenvasados o envasados en el establecimiento.

Raza, alimentación y etiquetado

La normativa diferencia los productos 100 % ibéricos, procedentes de animales con pureza genética ibérica completa y cuyos progenitores deben cumplir ese mismo requisito y estar inscritos en el libro genealógico correspondiente, de los productos ibéricos, que proceden de animales con al menos un 50 % de genética de raza porcina ibérica. En estos últimos casos, el porcentaje debe aparecer en la etiqueta.

Según la alimentación y el manejo, las categorías son de bellota, de cebo de campo y de cebo. La expresión “pata negra” está reservada a los productos de bellota 100 % ibéricos. La normativa prohíbe las menciones “recebo” e “ibérico puro” y establece que “Dehesa” o “Montanera” corresponden a productos de bellota.

Identificación y trazabilidad

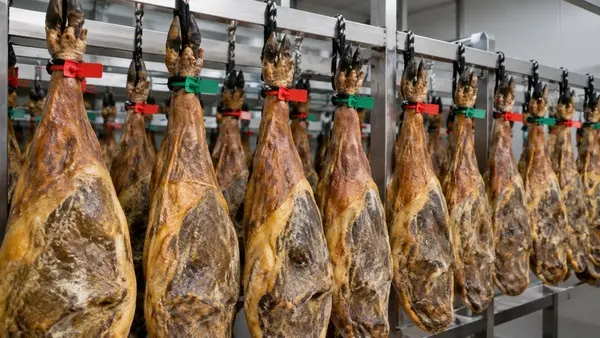
Los jamones y paletas deben llevar un precinto inviolable, con numeración individual y única. El color identifica la categoría: negro para bellota 100 % ibérico o “pata negra”; rojo para bellota ibérico; verde para cebo de campo ibérico, y blanco para cebo ibérico. Los productos que no sean ibéricos no pueden utilizar estos precintos de colores.

La caña de lomo ibérica debe contar con una identificación inviolable, indeleble y legible, del color correspondiente a su denominación de venta. En los productos loncheados o porcionados, el envase debe incluir una etiqueta del mismo color que el precinto de la pieza de origen y un número que permita rastrear el producto.

El etiquetado también debe cumplir las disposiciones generales aplicables a los alimentos, además de informar sobre la raza, la alimentación y el sistema de manejo. El director general de Consumo, Sergio Romero, indicó que en la campaña de 2025 se estudió el etiquetado de 96 productos en 64 establecimientos y se detectaron 26 irregularidades, un 27,08 % del total de actuaciones realizadas.

Incumplimientos detectados y consultas

Romero señaló como deficiencias errores u omisiones sobre ingredientes, cantidad neta, fechas de duración mínima o caducidad, y condiciones de conservación y consumo tras la apertura. También mencionó problemas en la presentación de la información nutricional.

Asimismo, el director general apuntó a incumplimientos en la identificación y trazabilidad, entre ellos el uso incorrecto o la ausencia del precinto inviolable del color correspondiente y la imposibilidad de relacionar piezas o porciones con el animal o lote de procedencia. También indicó que algunos jamones y paletas ibéricas no están identificados individualmente con un sistema inviolable y legible que señale, al menos, la semana y el año de entrada en salazón.

La ciudadanía puede contactar con Consumo Responde, servicio gratuito de información y asesoramiento de la Consejería de Presidencia, Sanidad y Emergencias de la Junta de Andalucía, en el teléfono 900 21 50 80 o por correo electrónico en consumoresponde@juntadeandalucia.es. La atención telefónica y por correo está disponible de lunes a viernes, de 8 a 20 horas, y los sábados, de 8 a 15 horas, salvo festivos.

También se puede acceder al servicio en la web https://www.consumoresponde.es y en sus perfiles de X (@consumoresponde), Facebook (www.facebook.com/consumoresponde) e Instagram (@consumoresponde). Otra opción es acudir a los Servicios Provinciales de Consumo, las Oficinas Municipales de Información al Consumidor (OMIC) o las organizaciones de personas consumidoras y usuarias.

El comercio agéntico: 14 fundadores repetidores como Marc Lore crean las startups que dejan comprar a los agentes de IA

El comercio agéntico mueve capital: 14 fundadores repetidores, de Marc Lore a Scot Wingo, construyen las startups que permiten a los agentes de IA comprar por el usuario. La lección: producto legible por máquina o fuera del canal.

CB Insights ha mapeado a esos 14 fundadores repetidores en 9 startups de comercio agéntico que han cerrado operaciones en los últimos meses. No es un experimento de laboratorio. Son nombres que construyeron el e-commerce y que ahora venden identidad, pagos y catálogos a los agentes. La definición clásica de agente inteligente se queda corta: estos firman compras.

Los números: 14 fundadores, 9 startups y una cohorte de Mastercard

Doce de los catorce fundadores, repartidos en siete de las nueve compañías, entraron en septiembre de 2026 en el programa inaugural de Mastercard Start Path dedicado al comercio agéntico, una cohorte de 22 empresas. El dato importa: la red de pagos no quiere ser espectadora del canal, quiere ser la autopista. Y cobra peaje.

Las dos excepciones dibujan el resto del mapa. COFE Tech cerró en septiembre una Serie C con una valoración de 178 millones de dólares liderada por WAED Venture, el brazo inversor de Aramco, y apunta a cotizar en el Saudi Exchange en 2029. Azoma recibió una inversión estratégica de dunnhumby ventures.

Quién construye qué: los raíles de pago, el catálogo y el agente que compra

Cuatro de las nueve compañías —Skyfire, Nevermined, PayOS y SolvaPay— levantan infraestructura de pago o de identidad para agentes. Sus fundadores vienen de Ripple, Visa, el mercado de datos Ocean Protocol, y la escena Web3 de Estocolmo. Skyfire y Nevermined nacieron con raíces cripto y hoy enrutan los pagos tanto por redes de tarjetas como por stablecoins. El raíl se está estandarizando y ahí se decide quién gana.

El agente no sustituye al comprador: sustituye la interfaz. Quien controla la identidad y el medio de pago cobra el peaje de todo el canal.

Skyfire ilustra el otro lado del raíl: Amir Sarhangi vendió Jibe Mobile a Google en 2015 y Craig DeWitt pasó siete años en Ripple. Su apuesta no es el pago, es la identidad verificable del agente, con un seed de 8,5 millones de dólares en 2024 en el que entraron Ripple y Circle, y después Coinbase Ventures. En 2026 cerraron acuerdos con F5 y Fastly para que los sitios comprueben quién llama antes de dejar pasar el tráfico.

Un protocolo de pago no es una función del producto: es la aduana por la que pasa cada transacción que no controlas.

PayOS completó en septiembre de 2025 el primer pago agéntico en vivo con un token de agente de Mastercard. SolvaPay levantó en abril de 2026 una pre-seed de 2,8 millones de dólares liderada por Redstone y MS&AD Ventures para que SaaS, APIs y servidores MCP cobren a los agentes por acceso.

agentes de IA compras

Los currículos explican el mapa mejor que las cifras. Timur Luguev, CTO de Azoma, investigó en Fraunhofer IIS y dirigió equipos en 4AG Robotics antes de pasar por Entrepreneur First. Ali Al Ebrahim convirtió una app de café en Kuwait en COFE Tech, que hoy vende agentes de procurement a más de mil empresas del Golfo. Damien Balsan, treinta años en pagos en Orange, Nokia, PayPal y Samsung, dirige firmly.

En el otro extremo está quien habla con el consumidor final. Marc Lore —Diapers.com vendida a Amazon con una valoración de 545 millones de dólares, Jet comprada por Walmart en 2016— preside Wizard, con Melissa Bridgeford como CEO. Wizard levantó 51 millones de dólares en una Serie A liderada por NEA en 2021, pasó casi cinco años en beta privada y no abrió al público hasta febrero de 2026, con checkout nativo en Best Buy. En marzo se sumó como socio temprano del Agentic Commerce Protocol de Stripe.

📦 Caso de estudio: Wizard

  • El reto: un comprador que quiere delegar la compra completa sin ceder el control del pago.
  • La jugada: cinco años de beta privada y entrada temprana en el protocolo de comercio agéntico de Stripe.
  • El resultado: lanzamiento público en febrero de 2026 con checkout nativo en Best Buy y 51 millones de dólares levantados.
  • La lección: la integración con el raíl de pago pesa más que la app del agente.

Scot Wingo representa la tercera vía: vender a las marcas. ChannelAdvisor, su anterior compañía, salió a bolsa en 2013 y se vendió a CommerceHub en 2022. Ahora dirige ReFiBuy, que optimiza catálogos para que los agentes encuentren y recomienden cada SKU; levantó 13,6 millones de dólares en una seed en mayo de 2026. Su lectura del mercado: el supermercado fue la primera categoría en encenderse, después llegaron electrónica, mascotas y deporte, y el recambio de automóvil sigue rezagado.

Lo que este mapa enseña a un founder español

Vamos a los números. Nueve compañías, catorce fundadores y una red de pagos que sienta a doce en su cohorte. La lectura es que el comercio agéntico se construye desde la infraestructura hacia arriba, no desde la tienda hacia abajo. Sin estándar no hay canal. Para un founder con e-commerce o con negocio físico, la conclusión es incómoda: el escaparate ya no es tu web, es la respuesta que un modelo genera cuando alguien pregunta por tu categoría.

El precedente más cercano es el SEO de 2003. Las marcas que entendieron que Google era un canal construyeron ventaja durante una década; las que lo ignoraron pagaron tráfico. Azoma ya mide cómo los agentes descubren y recomiendan producto para L’Oréal, Unilever y Mars, y ReFiBuy hace lo propio con catálogos completos. Para una pyme ese servicio es caro; para una marca mediana, es la diferencia entre aparecer y no existir. Ojo: nadie ha demostrado todavía que la conversión agéntica supere a la del buscador, y quien afirme lo contrario vende humo.

La segunda lección es de capital. Doce de catorce fundadores entraron en un programa corporativo, no en una ronda. Las aceleradoras han visto antes que los fondos que el valor está en el estándar. Un founder que quiera levantar en este vertical en 2027 tendrá que responder dos preguntas: qué protocolo usa y por qué su producto es legible por un agente que no ve imágenes ni lee tu copy. El resto es product-market fit de manual, con un runway más corto de lo que parece.

🚀 Hoja de Ruta para Emprender

  • Audita tu catálogo: comprueba si un agente puede extraer atributos, stock y precio de tus fichas sin abrir imágenes. Si no puede, no existes en ese canal.
  • Elige protocolo antes que proveedor: documenta con qué estándar de checkout o identidad vas a integrarte antes de firmar con una agencia.
  • Mide por separado: separa el tráfico agéntico del orgánico en tu analítica desde el primer día; mezclarlos te oculta la conversión real.
  • No confundas programa con ronda: entrar en una cohorte corporativa abre puertas, pero no alarga el runway. Sigue vendiendo.

Glashütte Original recupera los 70 y revaloriza la relojería alemana frente a los grupos suizos

0

Hay una cifra en la nueva colección de Glashütte Original que explica la estrategia mejor que cualquier adjetivo: 500 unidades. Son las que producirá del Vinyl Record, la única referencia limitada de la línea ’70s que la firma sajona acaba de presentar dentro de su colección Vintage, acompañada del Stereo Panel y el Tweed Amp.

Las otras dos piezas entran en catálogo sin techo declarado, y en la presentación no se han confirmado precios de salida. Esa asimetría, una referencia cerrada y dos abiertas, es una decisión comercial y no estética. Conviene leerla con atención antes de asignar capital a una marca cuyo mercado secundario se mueve con menos frecuencia de la que sugiere su escaparate.

Tres diales que traducen el audio analógico al acero

La base técnica es común a los tres modelos. Caja cuadrada de acero inoxidable con aristas suavemente redondeadas, dial con patrón de hexágridos y calibre automático de manufactura 36, con hasta 100 horas de reserva de marcha y espiral de silicio para proteger el movimiento frente a campos magnéticos y oscilaciones térmicas.

Lo que cambia es la superficie. El Vinyl Record reproduce el negro texturizado de un elepé, con agujas e índices en oro blanco y un calibre 36-10 con acabado de rodio negro a juego. El Stereo Panel traduce los mandos metálicos de una cadena de los setenta en un dial plateado, con agujas y aplicaciones en oro recubierto de negro. El Tweed Amp traslada el tejido marrón de los amplificadores de guitarra al dial, con agujas e índices en oro rojo macizo sobre caja de acero.

El movimiento queda a la vista en los tres casos a través del fondo de zafiro: placa de tres cuartos, caracol de volante grabado a mano y componentes acabados. Es relojería mecánica tradicional con una estética deliberadamente setentera.

El Groove Lock y la escasez declarada como argumentos de mercado

El detalle técnico con más recorrido comercial no está en el dial. Es el sistema patentado Groove Lock, que permite cambiar correa y brazalete sin herramientas: del acero a la correa de caucho, negra en dos modelos y arena en el Tweed Amp, en cuestión de segundos.

Limitar a 500 unidades una referencia de acero no es una concesión al coleccionista: es la vía más barata de sostener el precio en el secundario.

Para el comprador, esa versatilidad tiene lectura financiera. Una pieza que alterna registros de uso permanece más tiempo en la muñeca y acumula menos horas de caja fuerte, lo que en el mercado de pre-owned se traduce en ejemplares mejor conservados y con historial de servicio más completo.

Mi lectura: escasez declarada frente a escasez fabricada

Glashütte Original remonta su historia a 1845 en la localidad homónima de Sajonia, y su relato de marca se apoya en una producción más corta y un catálogo más estrecho que el de los grandes grupos suizos.

Esa diferencia no es folclore. Los grupos helvéticos compiten por volumen y por rotación de referencias; la relojería alemana lo hace por profundidad de movimiento y por una ingeniería que rara vez se exhibe con este nivel de acabado en el mismo tramo de escaparate.

Llevo años señalando el mismo problema en los lanzamientos de estética retro: son ejercicios de diseño con una etiqueta de edición limitada pegada encima. Aquí no ocurre del todo. El calibre es propio, la reserva de 100 horas es real y el límite de 500 piezas del Vinyl Record está declarado por la marca, no sugerido por el distribuidor. Eso no crea un activo, pero sí un suelo.

Comprar escasez declarada no es comprar escasez real: la diferencia se paga en el mercado secundario y se llama liquidez.

Y el riesgo está precisamente ahí. El mercado secundario de Glashütte Original es profundo en Alemania y muy fino fuera de ella, y una pieza de acero con dial texturizado tarda más en encontrar comprador que un deportivo suizo equivalente. Quien compre pensando en revender en doce meses se equivoca de horizonte y de activo.

El primer test objetivo llegará con la temporada de subastas de Ginebra de mayo de 2027, cuando el mercado empiece a cruzar precios de realización de estas referencias. Hasta entonces, la única señal disponible es la velocidad con la que se cierre la producción del Vinyl Record.

💎 Veredicto Wealth

El Vinyl Record es la única pieza de la línea con recorrido real de revalorización: 500 unidades y calibre propio bastan para sostener el precio, no para multiplicarlo. Horizonte mínimo de cinco años y un riesgo evidente de liquidez en un mercado secundario alemán mucho más estrecho que el suizo.

Dinamarca compra el misil Anthem de Covenant: el primer cliente-estado que valida a una startup de defensa de Israel

El cuello de botella de toda startup de defensa de Israel no es la tecnología: es el primer Estado que firma. Dinamarca elige el misil Anthem de Covenant y convierte la compra en la validación comercial que el sector esperaba.

Dinamarca comprará sus primeros misiles de precisión de largo alcance y lo hará con el Anthem de Covenant, una compañía estadounidense con centro de I+D y fabricación en el norte de Israel. La noticia la avanzó CTech y la empresa la confirmó después en LinkedIn. Es la primera vez que un Gobierno hace público un pedido de este sistema.

Dinamarca no compra un misil: compra la capacidad de devolver el golpe

El paquete tiene dos patas. La primera es el misil de crucero Anthem, lanzado desde tierra. La segunda es el Joint Strike Missile de la noruega Kongsberg, un sistema que puede portar el F-35 danés. Copenhague no elige un proveedor: elige dos capas de disuasión y las ata al mismo marco presupuestario.

Jeppe Bruus, ministro de Defensa, justificó la decisión en la recomendación del jefe del Estado Mayor y en la necesidad de disuadir ataques y, llegado el caso, golpear objetivos en profundidad dentro de territorio enemigo. Su diagnóstico, recogido por CTech, es que el país afronta una situación de seguridad grave y en deterioro. La cartera danesa lo traduce a términos de disuasión nacional y colectiva.

Falta lo importante para cualquier analista: cantidades y precio. Bruus declinó detallarlas y Kongsberg aseguró que el alcance y el valor de su contrato todavía no se han negociado. Lo que hoy existe es una selección, no un pedido en firme, y esa distinción cambia la lectura del anuncio.

Una selección no es una caja: el contrato se convierte en ingreso cuando se firma, y en defensa eso puede tardar años.

El paraguas es la OTAN: el ministerio sostiene que las armas fueron solicitadas por la Alianza, que empuja a sus miembros hacia el ataque de precisión profundo. Dinamarca sería el séptimo país en seleccionar el misil de Kongsberg. Para Covenant el movimiento es distinto: es el primer cliente estatal que trasciende públicamente, aunque la compañía dice tener unos 150 millones de dólares en pedidos cuyos compradores no ha desvelado.

La tecnología abre la puerta; el primer Estado que compra la deja abierta para los demás. Ese es el activo real de una defensa tech.

El modelo de negocio detrás de Covenant: 250 millones levantados y un misil de seis cifras

Covenant nació en 2024 de la mano del emprendedor israelo-estadounidense Michael Kaufman y de Ofir Dayan. Salió del modo sigiloso en septiembre, y lo hizo con una ronda que ya la situaba en otra liga.

La compañía ha levantado algo más de 250 millones de dólares con una lista de inversores que sirve de mapa del capital tecnológico: Andreessen Horowitz, Founders Fund, Lux, 8VC, Lightspeed y el fondo israelí Aleph. CTech apuntó entonces que la última ronda valoraba la empresa por encima de los 1.000 millones de dólares, siempre según estimaciones. Unicornio en dos años y medio. Vamos a los números.

El producto es un misil de crucero lanzado desde tierra, con una carga útil superior a los 200 kilos y un precio objetivo en la horquilla media de las seis cifras: en torno al medio millón de dólares por unidad. Covenant asegura haberlo volado más de 200 veces y no confirma el alcance, que la prensa sitúa en unos 1.200 kilómetros. El argumento comercial no es la precisión, es el coste por disparo.

La huella industrial explica la apuesta. Covenant emplea a más de 200 personas en Estados Unidos, en Alemania, y en Israel, donde opera una planta de I+D y fabricación de unos 32.000 pies cuadrados en el norte del país. Reuters calcula capacidad para unas 2.000 unidades anuales allí, frente a las 5.000 de Dallas y de Sajonia. La planta israelí no es la fábrica principal: es el nodo de ingeniería y el argumento tecnológico.

📦 Caso de estudio: Covenant

  • El reto: Lanzar un misil de crucero sin ningún cliente estatal que avalara el diseño ante los ojos de la OTAN.
  • La jugada: Capital privado masivo, precio objetivo de seis cifras y capacidad industrial dimensionada para producir en serie, no por encargo.
  • El resultado: Dinamarca selecciona el Anthem y la compañía declara una cartera de pedidos de unos 150 millones de dólares.
  • La lección: En hardware de defensa, el primer contrato público vale más que cualquier ronda: es la referencia que desbloquea las siguientes.

Lo que revela el precio: la defensa se convierte en un negocio de volumen

Hagamos la cuenta que importa. Una valoración por encima de 1.000 millones sobre una cartera de 150 millones equivale a pagar casi siete veces el backlog declarado. Para un negocio de hardware, con márgenes de industrial y ciclos de venta de años, ese múltiplo solo se sostiene si la producción escala y si el coste unitario baja. La tesis del inversor no está en el misil: está en la línea de montaje.

Ahí Covenant compite con una lógica que el sector ya conoce. Anduril en Estados Unidos o Helsing en Alemania venden algo parecido: software de defensa con producción industrial, contratos públicos como ancla y una promesa de entregas rápidas que los fabricantes tradicionales no pueden igualar. La OTAN no pide un prototipo brillante: pide inventario disponible.

El riesgo también es evidente. Un cliente estatal abre puertas y las cierra con la misma facilidad: el calendario lo marca el Gobierno de turno, los plazos de adjudicación se alargan y el capital se quema mientras la fábrica espera. Para una compañía de dos años con 200 empleados, el runway mental del founder tiene que ser más largo que el ciclo político de su cliente.

Qué puede copiar un emprendedor que no fabrica misiles

  • El cliente ancla como producto: un contrato público no es solo ingreso, es la referencia que reduce el coste de venta del siguiente.
  • El precio como estrategia: Covenant no vende el misil más avanzado, vende el que se puede comprar en cantidad.
  • La capacidad antes que la demanda: dimensionar la planta para el volumen es una apuesta de capital, no de marketing.

La lección se aplica igual a una empresa de software que a un obrador artesanal: hasta que un cliente grande no firma, todo lo demás es hipótesis. La diferencia es que en defensa ese cliente es un Estado y la hipótesis se llama disuasión. El día que Dinamarca cierre el contrato, Covenant dejará de ser una promesa israelí con acento estadounidense y pasará a ser un proveedor de la OTAN. Ese salto, y no la ronda, es el que cambia la valoración.

🚀 Hoja de Ruta para Emprender

  • Define tu cliente ancla: identifica qué institución o gran cuenta puede validar tu producto con una sola firma y diseña el roadmap para llegar a ella.
  • Diseña para el volumen: si tu producto es hardware o servicio intensivo, calcula el coste unitario a escala antes de vender la primera unidad.
  • Cobra por disponibilidad: en sectores críticos, el cliente paga por tener el producto listo, no por la funcionalidad más brillante.
  • Alarga el runway: un ciclo de venta pública puede durar más que tu caja; negocia plazos o busca ingresos puente mientras esperas.

El mercado de reventa de lujo se ordena: The RealReal publica ‘Real Style’ y marca el precio del bolso de colección

0

El mercado de reventa de lujo acaba de recibir su primer manual de estilo. The RealReal publica Real Style: Dressing with Intention & Expressing Yourself Through Style, un volumen que funciona a la vez como guía práctica y como colección de ensayos sobre el gusto personal. La noticia parece cultural. No lo es.

He seguido la trayectoria de la compañía desde su salida al Nasdaq en 2019 y este movimiento encaja con una estrategia reconocible: quien controla el vocabulario con el que se describe una pieza controla también la horquilla de precio a la que se intercambia. En un mercado sin cámara de compensación ni fixing diario, el relato es infraestructura.

Del catálogo al libro: cómo se ordena el discurso del resale

La plataforma opera desde 2011 y publica miles de referencias nuevas cada día. Sus compradores más activos han convertido la rutina en disciplina: alarmas programadas para los dos drops diarios, a las 10:00 y a las 19:00, hora de la costa este. Ese calendario no es una anécdota de fandom. Es microestructura de mercado.

Kristen Naiman, directora de marca de la firma, sitúa el origen del libro en una conversación interna sobre cómo ha cambiado la forma de comprar. El dato que más debería interesar a un analista es otro: los términos de búsqueda. Los usuarios ya no buscan marcas, buscan estéticas —de la academia oscura al abrigo de piel de Betty White—, y el buscador se ha vuelto un sondeo de demanda en tiempo real.

El volumen se divide en dos mitades: definir el estilo propio y construir el armario. Hay ejercicios, preguntas incómodas y voces invitadas —Rachel Tashjian, Jia Tolentino, Janicza Bravo, LaTonya Yvette y un extracto de Chloë Sevigny—. El formato imita a un libro de bienestar, y ese detalle es comercial: un comprador formado acepta tickets más altos y discute menos el precio.

El fenómeno de fondo es la cultura del archivo. Los revivals de Pucci y de Roberto Cavalli del último verano no nacieron en una pasarela, sino en el inventario de segunda mano que los coleccionistas documentaron en redes. Cuando la demanda se forma así, la plataforma deja de ser un canal de salida y se convierte en un formador de precio.

Una plataforma de segunda mano que publica un manual de estilo no vende ropa usada: fija el criterio con el que se valorará el inventario de la década.

El precio del bolso de colección ya no lo fija la boutique

Durante décadas, el precio de referencia de un bolso de lujo era el de la etiqueta. Ya no. El mercado mira hoy el precio de realización —lo que alguien paga por una pieza disponible— y lo compara con el retail. En las referencias más buscadas ese diferencial es positivo; en el resto, un descuento que rara vez baja del 30%.

Ahí está la utilidad real: una plataforma con inventario diario genera series de precios comparables. Un inversor puede seguir la evolución de una referencia semana a semana, algo imposible en el arte o en el vino, donde las transacciones son puntuales y opacas. Y como la compañía cotiza en el Nasdaq, el volumen bruto de mercancía queda a la vista de cualquiera.

lujo de segunda mano

El coste de esa transparencia es el spread. El modelo de consignación retiene una comisión sobre cada venta y el comprador asume además el descuento implícito de comprar sin garantía de boutique. La suma de ambos es el precio exacto de la liquidez, y conviene tenerlo presente antes de contabilizar rentabilidades teóricas.

En el segmento de colección, el descuento frente a la boutique no es una ganga: es el precio exacto de la liquidez.

El bolso como activo: qué compra realmente el inversor de patrimonio

Aquí conviene ser preciso. El bolso de colección no es una clase de activo homogénea. Solo un subconjunto estrecho —Hermès Birkin y Kelly con lista de espera activa, Chanel clásico anterior a la escalada de precios de 2020, alguna pieza de archivo documentada— ha sostenido revalorización en la última década. El resto se comporta como un bien de consumo duradero con depreciación rápida.

Cuando Knight Frank incorporó los bolsos a su índice de inversiones alternativas, la serie mostraba una revalorización superior al 100% en diez años. La cifra es correcta y también engañosa: mide una cesta curada, no el mercado entero, y no descuenta comisiones ni almacenamiento. Quien compre la referencia equivocada puede perder dinero con el mismo activo que otro conserva veinte años.

Mi lectura es que el bolso de colección funciona como satélite de una cartera de alternativos, con un peso que rara vez debería superar el 3% y horizonte mínimo de cinco años. Su ventaja es la portabilidad y el uso; su desventaja, la ausencia de flujo de caja y la dependencia de un único canal de liquidez. La autenticidad y el estado —caja, factura, herrajes sin desgaste— mueven el precio más que la marca.

El próximo hito para calibrar todo esto es la temporada de subastas de bolsos de diciembre, donde Sotheby’s contrastará los precios de realización con los del canal digital, y la publicación de resultados del cuarto trimestre de The RealReal a comienzos de 2027. Ahí se verá si el libro es solo branding o el primer paso de una infraestructura de precios.

💎 Veredicto Wealth

El bolso de colección de primer nivel funciona como preservación de capital con horizonte de cinco a diez años, no como activo de trading. El riesgo a vigilar es la liquidez del segmento medio, donde el descuento frente a la boutique se amplía con rapidez en cada corrección.

El observatorio detecta subidas y bajadas dispares en los precios de la cesta de la compra

0

El Observatorio de Precios en Consumo de Castilla-La Mancha publicó su informe de octubre, que analiza los precios registrados en septiembre. El estudio lo elaboran la Facultad de Ciencias Sociales de Cuenca y la Unidad de Transferencia del Conocimiento ‘Innovación Abierta’ de la Universidad de Castilla-La Mancha, en colaboración con CAVE-CLM.

El informe detecta una evolución desigual en la cesta de la compra: algunas frutas y hortalizas subieron con fuerza, mientras que otros alimentos bajaron. En las carnes predominó la estabilidad y el aceite de oliva y ciertos productos de despensa registraron descensos.

Subidas y bajadas en frescos

Entre las frutas y verduras, el calabacín aumentó un 24,7%, el brócoli un 22,9% y el pepino un 21,9%. También subió la naranja de mesa, un 18,6%, mientras que el tomate de ensalada y las judías verdes se encarecieron alrededor de un 11,5%. En cambio, la uva verde sin semilla bajó un 21,5% y el limón, un 13,8%. El informe relaciona la evolución de la uva con el avance de la campaña de recolección.

El estudio señala que las diferencias entre supermercados pueden ser muy amplias, en particular para las judías verdes, el brócoli y la naranja, cuyos precios pueden llegar a duplicarse según el establecimiento. En carnes predominó la estabilidad: las chuletas de cordero subieron cerca de un 4%, mientras que el jamón cocido, la pechuga de pavo y la cinta de lomo registraron descensos moderados. La costilla fresca de cerdo y los cuartos traseros de pollo también presentaron diferencias importantes entre tiendas.

Descensos en pescado y productos de despensa

En pescados, el boquerón bajó un 14% y la lubina, la dorada y el salmón tuvieron descensos más moderados. Las sardinas, por su parte, subieron un 2,7%. El informe recuerda que los precios de este grupo, especialmente los de los productos frescos, están condicionados por la temporada y las capturas.

El aceite de oliva virgen extra se abarató un 5,4% en las marcas de fabricante y un 4,9% en las de distribuidor. También bajaron el arroz redondo de marca de distribuidor, un 7,4%, y los huevos, un 4,4%. En sentido contrario, la caballa en aceite de oliva subió un 3,9% y el queso manchego con denominación de origen protegida, un 2,8%.

Entre los productos de temporada, el melocotón amarillo bajó un 13,8% y el melón piel de sapo, un 7,5%. La sandía subió un 10,4%, en un contexto de menor oferta al final de su temporada. El informe cierra el seguimiento de estos productos y prevé incorporar nuevas referencias estacionales en próximos boletines. En los artículos del hogar no hubo variaciones destacadas: el detergente líquido para lavadora aumentó un 1,7%, mientras que el lavavajillas manual y el gel de ducha registraron ligeras bajadas.

Seguimiento de la cesta de referencia

El Observatorio sigue una cesta de referencia de 61 productos en 36 establecimientos de las cinco provincias de Castilla-La Mancha y Talavera de la Reina, pertenecientes a las principales cadenas de supermercados. El análisis permite observar la evolución de los precios y las diferencias entre establecimientos, con el objetivo de favorecer decisiones de compra más informadas y contribuir a una mayor transparencia en el mercado.

El informe advierte de que los productos frescos empiezan a mostrar señales de encarecimiento que podrían intensificarse en los próximos meses. También señala que la evolución de los carburantes, las dificultades en el transporte internacional y la situación geopolítica son factores que podrían trasladar nuevas presiones al conjunto de los precios. El Observatorio continuará vigilando la cesta básica y las posibles alertas que afecten a los consumidores de Castilla-La Mancha.

Repsol se dispara un 4% y sostiene al Ibex 35 con el Brent en 117 dólares, máximos desde abril

Repsol se anotó un rebote superior al 4% este viernes y sostuvo al Ibex 35 en una sesión marcada por el Brent en 116,9 dólares, máximos desde el 30 de abril, tras los ataques hutíes contra infraestructuras saudíes.

El crudo de referencia en Europa llegó a rozar los 117 dólares por barril con una subida intradía del 3,3% y recuperó una cota que no pisaba desde el 30 de abril, semanas antes de que arrancara la ofensiva estadounidense-israelí sobre Irán. El West Texas Intermediate (WTI), referencia en Estados Unidos, marcó 103 dólares, un 3,5% más en la jornada. Dos referencias, la europea y la americana, escalando a la vez y por encima del 3%: no es un movimiento de inventarios, es un movimiento de miedo.

La traducción bursátil fue inmediata. Repsol, el valor del Ibex 35 con mayor correlación con el precio del crudo, lideró las ganancias del índice con un avance superior al 4%. Sin ese empujón, el selectivo español habría cerrado la semana con un balance mucho más negativo. En Europa, BP, Shell, TotalEnergies y Eni cotizan con la misma lógica de beta al crudo.

Hutíes, Irán y las urnas del 3 de noviembre

El detonante no está en los inventarios. Los rebeldes hutíes de Yemen confirmaron cuatro operaciones militares en 48 horas con misiles balísticos y drones contra objetivos saudíes: la sede del Ministerio de Defensa en Riad, los aeropuertos de Dammam y Abha y la refinería de Yanbu, una de las principales instalaciones petroleras del país, a orillas del mar Rojo. Su portavoz militar, Yahya Sari, habló de impacto directo e incendio en la instalación.

Al frente saudí se suma Irán. El Ejército estadounidense sostiene que el bloqueo a los puertos iraníes cumple cien días y ha impedido exportaciones por valor de al menos 25.000 millones de dólares (unos 22.120 millones de euros). El tráfico en el Estrecho de Ormuz sigue siendo moderado, pero la Casa Blanca descartó esta semana cualquier negociación y Donald Trump advirtió de que ‘algo’ ocurrirá ‘relativamente pronto’. El presidente ha prometido no atacar antes de las elecciones de medio mandato del 3 de noviembre, que él mismo ha convertido en la fecha clave del conflicto.

El mercado no paga el petróleo que hay, sino el que podría faltar: una prima geopolítica que se construye en horas y se deshace igual de rápido.

Los analistas de ING Think, Warren Patterson y Ewa Manthey, lo resumen sin adornos: el repunte responde ‘menos a los fundamentos actuales que a la creciente preocupación por el suministro’. Su escenario de un Brent promediando 80 dólares en el cuarto trimestre de 2026 lo dan ya por inalcanzable.

ReferenciaNivelVariación intradíaLectura
Brent116,9 dólares+3,3%Máximos desde el 30 de abril
WTI103 dólares+3,5%Impulso superior al del Brent
Previsión de ING para el cuarto trimestre80 dólares—Escenario que la casa da por inalcanzable
Brent 117 dólares

El reverso de la moneda se ve en el mismo índice. Las compañías intensivas en combustible absorben el encarecimiento del queroseno y del gasóleo con márgenes más ajustados, y son las primeras en notar el frenazo cuando el crudo se instala por encima de los 100 dólares durante varias semanas. En una cartera Ibex, la subida de Repsol es cobertura; en el resto de sectores, es coste.

Qué gana y qué pierde Repsol con el crudo en 117 dólares

El efecto sobre la cuenta de resultados tiene dos velocidades. En exploración y producción, cada dólar de más en el Brent se traslada casi íntegro a la caja, porque los costes de extracción están contratados y el barril se vende a precio de mercado. En refino la lectura es más matizada: un crudo caro tensiona el circulante y encarece la materia prima, aunque con demanda firme también ensancha los márgenes de los destilados medios. La petroquímica, más expuesta al ciclo, es la pata que peor digiere un encarecimiento brusco.

Conviene separar el movimiento de hoy de una revalorización estructural. Repsol no sube porque el mercado haya revisado al alza su plan de negocio, sino porque cotiza como beta del crudo. Es el patrón que ya se vio en el episodio de 2022 tras la invasión de Ucrania: rebotes verticales en las petroleras europeas que se desinflan en cuanto la prima de riesgo se normaliza. Los grandes institucionales presentes en el capital de las petroleras del continente —BlackRock, Vanguard o Norges Bank— vuelven entonces la mirada al retorno de caja y no al titular del crudo. El propio ING admite que, incluso sin escalada, la mera posibilidad de un corte de suministro mantendrá ‘una prima de riesgo geopolítico considerable’ en los precios.

El flanco regulatorio español añade un descuento extra. El gravamen temporal a las energéticas sigue siendo el descuento que el mercado exige a a las petroleras del Ibex frente a sus comparables del Euro Stoxx 50, y limita el múltiplo que los inversores están dispuestos a pagar por cada barril de reserva. La retribución al accionista —dividendo y recompras— se sostiene sobre la generación de caja libre, de modo que un Brent alto da aire al payout, pero no cambia la tesis de fondo si el precio regresa a 80 dólares.

📊 Las Claves para el Inversor

  • Qué vigilar: la cita electoral del 3 de noviembre en Estados Unidos y cualquier decisión de la Casa Blanca sobre Irán, además del tráfico marítimo en el estrecho de Ormuz.
  • Reacción del valor: Repsol ha actuado como cobertura dentro del Ibex; el mercado descuenta una prima geopolítica que se deshará si baja la tensión en el Golfo.
  • Precedente sectorial: el 30 de abril, con el Brent en esta misma cota antes de la ofensiva sobre Irán, y los rebotes de 2022 tras la invasión de Ucrania.

El Gobierno propone 17,45 millones en ayudas a Telefónica y Orange para llevar 5G al medio rural

El Ministerio para la Transformación Digital y de la Función Pública ha propuesto adjudicar 17,45 millones de euros en ayudas a Orange España y Telefónica para llevar 5G a 129 emplazamientos de zonas muy rurales que hoy no tienen cobertura de ningún operador.

El reparto provisional: Orange se lleva siete de cada diez euros

La propuesta de resolución provisional la ha formulado la Subdirección General de Planificación y Gestión del Espectro Radioeléctrico, adscrita a la Secretaría de Estado de Telecomunicaciones, en el marco de la primera convocatoria del programa ‘5G Redes muy rurales’, con un presupuesto financiable conjunto de 26,08 millones de euros. El departamento que dirige Óscar López publicó este 23 de octubre el listado de proyectos con propuesta estimatoria y la relación de emplazamientos afectados.

Orange España concentra 12.250.242 euros en seis expedientes regionales para 72 emplazamientos. Telefónica Móviles España percibe 5.204.262,96 euros en ocho proyectos aprobados que dan servicio a 57 emplazamientos. Entre ambas suman los 129 emplazamientos asignados y las 358 zonas elegibles que cubre la convocatoria.

El objeto de la subvención es el equipamiento activo y la infraestructura auxiliar. Es decir, la parte de la red que ningún operador instala por su cuenta cuando el retorno no llega nunca.

MagnitudOrange EspañaTelefónica Móviles
Importe propuesto12.250.242 euros5.204.262,96 euros
Peso sobre el total70,2%29,8%
Expedientes aprobados68
Emplazamientos7257

Galicia, Canarias y Castilla-La Mancha concentran la mayor dotación

Galicia encabeza la dotación autonómica con 4,83 millones de euros entre ambas compañías, muy por encima de Castilla y León (270.157 euros) o Extremadura (161.699,75). El reparto sigue el mapa de la cofinanciación europea: las regiones con menor renta por habitante son las que concentran los fondos.

Orange España 5G
  • Galicia: 4,83 millones de euros
  • Canarias: 3,48 millones
  • Castilla-La Mancha: 3,38 millones
  • Región de Murcia: 2,22 millones
  • Asturias: 782.592,80 euros
  • Castilla y León: 270.157 euros
  • Extremadura: 161.699,75 euros
  • Ámbito no FEDER: 2,30 millones

Los 2,30 millones del ámbito no FEDER quedan al margen de esa lógica y cubren aquellos proyectos que no encajan en el Fondo Europeo de Desarrollo Regional, la vía por la que llega buena parte del dinero a las comunidades con menor renta.

Galicia, Canarias y Castilla-La Mancha se llevan más de la mitad de los 17,45 millones: la cofinanciación europea dibuja el mapa del reparto.

Diez días hábiles para alegar antes de que la resolución sea definitiva

Los solicitantes disponen de diez días hábiles desde el día siguiente a la publicación para presentar alegaciones mediante firma electrónica del representante legal en la sede electrónica del Ministerio. El calendario sitúa el cierre del plazo en torno al 6 de noviembre.

Sin alegaciones, la resolución provisional se convierte de forma automática en definitiva. Con alegaciones, el expediente regresa a la Subdirección General y la adjudicación queda en el aire hasta que se resuelvan.

Ahí se juega el calendario del despliegue.

Qué mide de verdad el programa y dónde está la letra pequeña

El primer dato que chirría es el presupuesto sin adjudicar. De los 26,08 millones financiables, la propuesta provisional reparte 17,45, el 66,9% del total. Quedan 8,63 millones sobre la mesa y ningún documento oficial aclara todavía si se reasignarán en una segunda convocatoria o quedarán desiertos.

El segundo es la escala real. Hay 358 zonas elegibles para 129 emplazamientos, casi tres áreas atendidas por cada infraestructura. Esa ratio es la que explica el coste: no se trata de encender una antena por pueblo, sino de diseñar cobertura compartida en territorios donde la densidad de clientes no paga ni el mantenimiento.

El tercero es el coste unitario. Orange sale a 170.142 euros por emplazamiento y Telefónica, a 91.303. La diferencia puede explicarse por la tipología de los seis expedientes de Orange, con ubicaciones más aisladas y más transporte, o por proyectos técnicamente más sencillos en el caso de Telefónica. El expediente no lo detalla, y esa es precisamente la letra pequeña que conviene vigilar.

En el plano competitivo, la propuesta solo incluye a Orange y Telefónica. Ni Vodafone ni Masorange figuran en este primer reparto, de modo que el mapa de zonas blancas queda en manos de dos operadores y Orange asume el 70,2% del esfuerzo público.

El precedente ayuda a calibrar. Los programas de extensión de cobertura en zonas remotas han funcionado históricamente como complemento de las obligaciones que acompañan a las subastas de espectro, no como sustituto de ellas. Aquí no hay subasta: hay una convocatoria directa de 26,08 millones, una cifra modesta frente al coste real de llevar radio a un municipio de 200 habitantes.

Para el inversor, lo relevante no es el importe sino la señal. El Estado asume que hay territorio que no se cubre sin dinero público y que lo hará pagando a los operadores. En un negocio donde el coste por cliente rural siempre fue el problema, es ingreso con margen en la parte más difícil del mapa.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del plazo de alegaciones, en torno al 6 de noviembre, y el detalle de los seis expedientes de Orange y los ocho de Telefónica.
  • Reacción del valor: Los 5,2 millones de Telefónica son irrelevantes para su cotización; el mercado descuenta la política de cobertura rural, no el ingreso.
  • Precedente sectorial: La extensión de cobertura en zonas remotas ha ido ligada a obligaciones de espectro; aquí llega vía subvención directa.

Consumo exige a dos plataformas retirar 8.318 anuncios turísticos ilegales de alquiler

El Ministerio de Consumo ha requerido a dos plataformas la retirada de 8.318 anuncios de viviendas turísticas camufladas como alquiler de temporada, 6.523 de ellos en Madrid, y abre la puerta a expedientes sancionadores.

Qué hay realmente detrás de los 8.318 anuncios señalados

La Dirección General de Consumo, dependiente del departamento que dirige Pablo Bustinduy, ha identificado 8.318 fichas que comercializan viviendas de uso turístico bajo la etiqueta de alquiler de temporada con reservas inferiores a 31 días. Ese umbral es, desde la reforma, la frontera entre el arrendamiento temporal y el alojamiento turístico.

El marco es el Real Decreto-ley 29/2026, aprobado en Consejo de Ministros el pasado 6 de octubre, que modificó la Ley de Arrendamientos Urbanos y limitó la oferta de alquileres de temporada a estancias mínimas de 31 días. La norma convierte en irregular la comercialización de una vivienda turística disfrazada de arrendamiento temporal y desplaza el control al momento de publicar el anuncio, no al de firmar el contrato.

Consumo sostiene que las fichas podrían constituir una práctica de comunicación desleal por engañosa, tipificada en el artículo 47 del TRLGDCU. El requerimiento se ha cursado a través de los mecanismos de notificación previstos en el Reglamento de Servicios Digitales, la vía europea que obliga a los portales a actuar cuando una autoridad nacional les comunica contenidos ilícitos.

Una vez informadas, las plataformas asumen responsabilidad directa sobre los ilícitos notificados. Si no retiran los anuncios ni bloquean su acceso, se exponen a la apertura de un expediente.

Cambiar el nombre del contrato no cambia el uso del inmueble. La etiqueta de temporada era el último refugio del alquiler turístico sin licencia.

El mapa de la infracción es inequívoco. De los 8.318 anuncios señalados, 6.772 se ubican en la Comunidad de Madrid y 6.523 en la capital. La mayoría de estos anuncios se concentra en una sola autonomía, mientras el resto se reparte entre territorios que el Ministerio no ha desglosado.

Cómo queda el pulso entre Consumo y los portales

El Ministerio no ha desvelado en su comunicación la identidad de las dos plataformas requeridas. Sí ha detallado el historial de actuaciones, que marca el terreno de juego y fija la proporción de las sanciones.

El antecedente más contundente es la multa de 64 millones de euros a Airbnb, que derivó en la retirada de más de 65.000 anuncios. Booking eliminó más de 4.000 tras un requerimiento oficial y la inmobiliaria Alquiler Seguro acumuló una sanción de 3,6 millones por prácticas abusivas contra sus inquilinos, con seis infracciones tipificadas como muy graves y una grave.

ActuaciónCompañíaImporteAnuncios retirados
Sanción por alojamientos ilegalesAirbnb64 millones de eurosMás de 65.000
Requerimiento oficialBookingSin multaMás de 4.000
Prácticas abusivas a inquilinosAlquiler Seguro3,6 millones de eurosNo aplica
Requerimiento por alquiler de temporadaDos plataformasEn tramitación8.318 reclamados

La comparación importa. La vía sancionadora tradicional exige instruir un expediente completo y probar la infracción; la notificación bajo el Reglamento de Servicios Digitales traslada la carga al portal en cuestión de días. Consumo gana velocidad y el portal, margen para alegar.

alquiler turístico ilegal

En el sector operan mayoritariamente Airbnb y Booking, que ya han pasado por el mismo trámite y conocen el coste de la vía sancionadora. La diferencia, esta vez, es la escala del fenómeno en el centro de Madrid, donde el alquiler de temporada compite con la vivienda residencial por el mismo parque de pisos.

Las plataformas disponen de margen para contestar la notificación y alegar que actuaron con diligencia. El Reglamento de Servicios Digitales no impone una retirada automática: exige una respuesta motivada. Ahí se libra el primer pulso jurídico de la nueva norma.

De la multa de 64 millones al nuevo modelo de responsabilidad

La secuencia dibuja un cambio de método. Entre la sanción récord a Airbnb y el requerimiento actual media una diferencia clave: Consumo ya no persigue el anuncio uno a uno, sino que responsabiliza al intermediario que lo publica. Es la misma lógica que aplicó a Booking con 4.000 fichas, pero con un respaldo jurídico más sólido tras el Real Decreto-ley 29/2026.

El precedente de Alquiler Seguro, con 3,6 millones y seis infracciones muy graves, demuestra que el Ministerio también aprieta en el eslabón inmobiliario. Hay además un expediente abierto contra otra gran inmobiliaria que alquila miles de inmuebles en España. El perímetro no se limita, por tanto, a los portales de alquiler vacacional.

Queda la incógnita regulatoria. Los 8.318 anuncios son una fracción de un parque mucho mayor y el criterio de los 31 días deja fuera del radar las estancias que se fragmentan en contratos sucesivos. La clave está en si la retirada se ejecuta sin resistencia o si algún operador fuerza un expediente que fije doctrina sobre el reparto de responsabilidad entre plataforma y propietario.

📊 Las Claves para el Inversor

  • Qué vigilar: El plazo de respuesta de los dos portales al requerimiento y la eventual apertura de expediente si no retiran los 8.318 anuncios.
  • Reacción del valor: No hay cotizada española afectada; el foco está en Airbnb y Booking, donde cada requerimiento añade riesgo regulatorio en Europa.
  • Precedente sectorial: La multa de 64 millones a Airbnb marca el techo sancionador; los 3,6 millones a Alquiler Seguro, el suelo.

El Euríbor hoy frena en el 3,262% a seis sesiones del cierre de octubre: así cambiará tu cuota en noviembre

El Euríbor hoy se queda en el 3,267% y la media de octubre se sitúa en el 3,227%: si tu revisión cae en noviembre, prepárate para pagar más. Te lo traduzco a euros antes del cierre del día 30.

Llevo todo el mes siguiendo la serie diaria y el dato de hoy no rompe la tendencia, solo la suaviza. El índice ha dejado de escalar al ritmo de principios de octubre, pero sigue muy por encima de donde estaba hace un año. Y eso, en una hipoteca variable, se traduce en euros.

El Euríbor de hoy frena su escalada, pero octubre sigue un punto por encima de 2025

Ayer cerró en el 3,262% y hoy ha marcado el 3,267%: cinco milésimas de nada. El miércoles, 3,263%; el martes, 3,245%. Para encontrar un movimiento de verdad hay que irse al 20 de octubre, cuando pasó del 3,233% al 3,245%, y sobre todo a los dos primeros días del mes, con un 3,303% y un 3,323% que marcaron el pico.

La media mensual, que es la que manda, se coloca en el 3,227%. Son dos centésimas menos que el 3,247% de septiembre, de modo que octubre rompe tres meses seguidos de subidas. El alivio es anecdótico: frente al 2,187% de octubre de 2025, el índice cotiza 1,04 puntos más alto.

Para entender el recorrido, mira la serie de los últimos meses: la media estaba en el 2,245% en enero, en el 2,798% en junio y en el 2,954% en agosto, hasta llegar al 3,247% de septiembre. El salto fuerte se concentró en verano, y lo que estamos viendo ahora es una meseta más que una bajada.

El cierre definitivo llega el viernes 30 de octubre. Hasta entonces, cada sesión mueve el promedio unas pocas milésimas: el valor oficial se publica a las 11:00 de lunes a viernes y se recoge en el Boletín Oficial del Estado, mientras que la serie histórica completa está disponible en la web del Banco de España.

El dato diario es ruido: la media del mes de referencia es la que decide cuánto pagas de hipoteca.

Porque una hipoteca variable no se revisa con el Euríbor de hoy, sino con la media del mes que fija la escritura. En las revisiones anuales de noviembre, lo habitual es tomar la media de octubre frente a la de octubre de 2025. Ahí está el golpe: de 2,187% a 3,227%.

Quien revise en noviembre se enfrenta a un punto entero más de tipo que hace doce meses: la cuota sube sí o sí.

Cuánto sube tu cuota en la revisión de noviembre

Euríbor octubre 2026

Vamos con un caso tipo: 150.000 euros a 25 años, diferencial del 1% y revisión anual. Con el Euríbor de octubre de 2025, el tipo se quedaba en el 3,187% y la cuota rondaba los 726 euros. Con el 3,227% de este octubre, el tipo salta al 4,227% y la mensualidad se va a unos 811 euros. Son 85 euros más al mes, algo más de 1.020 euros al año.

El efecto se escala con el capital pendiente, pero no cambia de sentido:

Capital pendienteCuota con Euríbor al 2,187%Cuota con Euríbor al 3,227%Diferencia al mes
100.000 euros484 euros540 euros+56 euros
150.000 euros726 euros811 euros+85 euros
200.000 euros968 euros1.081 euros+113 euros
250.000 euros1.210 euros1.351 euros+141 euros

Cálculo propio con diferencial del 1%, plazo de 25 años y sistema de amortización francés, el habitual en las hipotecas españolas.

Dos avisos antes de que hagas números. El diferencial manda: con un 0,60% o con un 1,40% la cuota se mueve en otra escala, aunque el salto del índice sea idéntico para todos. Y el mes de referencia también cuenta: hay escrituras que usan el Euríbor del mes anterior al de la revisión y otras que aplican el del mes en curso si ya está publicado.

La letra pequeña que decide si la subida te afecta

No todos los hipotecados beben del mismo índice. La mayoría van con el Euríbor a 12 meses, pero los hay con el de 6 o el de 3, y la periodicidad puede ser anual o semestral. Si tu revisión es en noviembre pero el índice firmado es otro, el cálculo de arriba no te sirve: mira qué plazo figura en tu escritura y qué mes se toma como referencia.

El Banco de España publica la serie diaria y las medias mensuales; el BCE marca el terreno con su política de tipos, que es la que acaba moviendo el interbancario; y el INE aporta la inflación con la que comparar si tu cuota sube más o menos que tu sueldo. Para el bolsillo, la única cifra que manda es la de tu mes de referencia. Si quieres el detalle técnico de cómo se calcula, la entrada de Wikipedia sobre el Euríbor lo explica sin rodeos.

Mi lectura: amortizar, negociar o esperar

Hace un año el Euríbor estaba en el 2,187% y muchos dábamos por hecho que la senda era de bajada. En 2026 el índice ha pasado del 2,245% de enero al 3,227% de octubre, casi un punto de recorrido, y las hipotecas firmadas en 2024 y 2025 con diferenciales ajustados son las que ahora notan la revisión.

¿Qué haría con la subida? Amortizar parcialmente sigue siendo la palanca más rentable para la mayoría. Si reduces plazo, recortas intereses futuros; si reduces cuota, alivias la mensualidad. Comprueba la comisión por amortización anticipada: en las variables firmadas tras la ley de 2019 está limitada al 0,25% durante los tres primeros años y desaparece después, así que el ahorro suele superar el coste.

La alternativa es comparar. Si tu hipoteca se queda en el 4,2% y ese dinero parado te renta menos, amortizar gana. Y cuidado con la ficha de tipo fijo que te ofrezcan en plena subida: la fija se paga con prima, y la comparación honesta no es con la cuota de noviembre, sino con el tipo que te va a quedar en variable durante los próximos diez años.

Si tu revisión es en diciembre o enero, el mes de referencia será noviembre o diciembre, todavía sin fijar. Lo que pase en las últimas sesiones de octubre solo te toca si tu contrato apunta a este mes. Para el resto, la película continúa.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza en tu escritura el índice, el diferencial y el mes de referencia, y calcula tu cuota con el 3,227% antes de que llegue la carta del banco.
  • Qué vigilar: La media definitiva de octubre, que se cierra el viernes 30, y las próximas decisiones del BCE, que marcarán el tono del Euríbor de noviembre.
  • El error a evitar: Firmar la novación a tipo fijo que te ofrece el banco sin comparar el coste real con lo que te ahorrarías amortizando.

La convocatoria para una mesa electoral puede obligar a cancelar viajes del 29 de noviembre

0

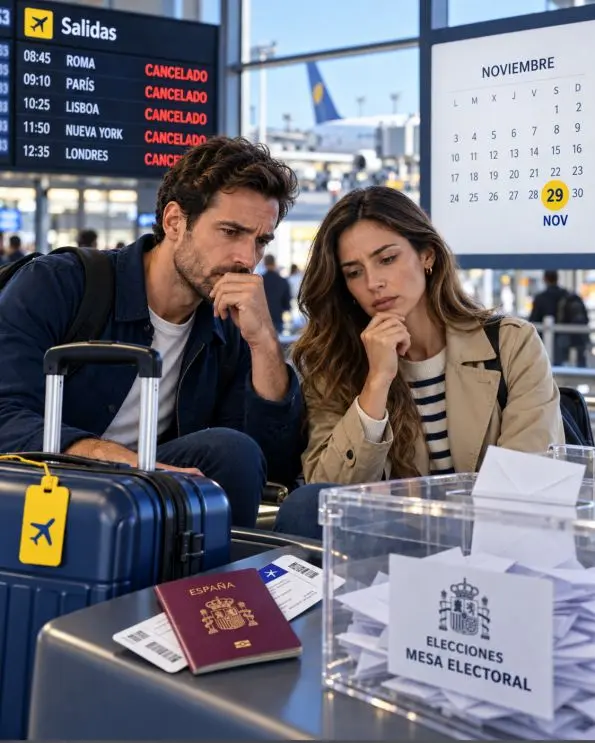
Una convocatoria para integrar una mesa electoral puede obligar a cancelar el viaje previsto para el 29 de noviembre. Tener la reserva hecha antes del sorteo no exime de presentarse: la obligación alcanza tanto a titulares como a suplentes.

RACE Seguros advierte de que disponer de un seguro no garantiza por sí solo el reembolso. La póliza debe incluir expresamente la convocatoria electoral y estar en vigor antes de que se conozca el resultado del sorteo.

Contratar antes de conocer el resultado

Los sorteos pueden celebrarse entre el 31 de octubre y el 4 de noviembre. Según la información de RACE Seguros, todavía es posible asegurar un viaje ya reservado con algunas pólizas, siempre que se contrate antes de conocer la circunstancia que podría motivar la cancelación y se respete el periodo de carencia.

En el seguro de viaje de RACE Seguros, la garantía de anulación entra en vigor 72 horas después de la contratación. Por ese plazo, la compañía recomienda contratar antes del 28 de octubre, ante el posible inicio de los sorteos el día 31. Si se contrata después de conocer el resultado, la convocatoria ya no sería un riesgo futuro e imprevisto y no estaría cubierta por esa póliza.

Qué revisar en la póliza

El seguro debe incluir una garantía de anulación; la asistencia médica, la repatriación o la cobertura de equipaje no implican necesariamente que se cubra la cancelación antes de la salida. También hay que comprobar que la convocatoria como miembro de una mesa electoral figure expresamente entre las causas cubiertas.

El capital asegurado debe ajustarse al perjuicio económico de cada viajero. Para calcularlo, se suman billetes, alojamiento, traslados y otros servicios pagados por adelantado, y se restan las cantidades que los proveedores deban devolver. La garantía cubre, dentro del límite contratado, los gastos de cancelación que no puedan recuperarse; no supone la devolución automática del precio íntegro del viaje.

Acompañantes y documentación

La convocatoria de una persona no permite cancelar automáticamente el viaje de toda la pareja, familia o grupo. Antes de contratar, conviene comprobar quiénes están asegurados y en qué condiciones se extiende la cobertura a los acompañantes. RACE Seguros indica que su póliza contempla la anulación de un acompañante asegurado e inscrito en el mismo viaje y la de los hijos menores asegurados e inscritos, cuando la persona afectada deba cancelar por una causa cubierta.

Si llega la convocatoria, RACE Seguros recomienda contactar con la aseguradora antes de cancelar vuelos, alojamiento u otros servicios y seguir el procedimiento de la póliza. Entre los documentos que conviene conservar están la convocatoria electoral, la póliza, las reservas, las facturas, los justificantes de pago y la información sobre penalizaciones e importes recuperados o pendientes de devolución.

Las condiciones de la póliza de RACE Seguros establecen que el siniestro debe comunicarse inmediatamente o, como máximo, dentro de los siete días siguientes a tener conocimiento de él. Además, los gastos de la garantía de anulación deben solicitarse y tramitarse previamente a través de la Central de Asistencia.

La hipoteca media ya supera el 3%: cuánto ahorras al fijar cuota con Sabadell, Ibercaja o CaixaBank

La hipoteca media en España ya supera el 3%: con 180.785 euros a 26 años, la cuota se va a 836 euros al mes. Fijar cuota con las ofertas de octubre recorta la factura hasta 75 euros.

He revisado los tipos bonificados que recoge Bayteca para este mes y la conclusión es incómoda para quien firmó hace un año: la media del mercado ha dejado de ser el suelo y se ha convertido en el punto de partida. Entre negociar y conformarse hay miles de euros de diferencia.

El 3,01% del INE: qué ha cambiado y cuánto te cuesta

El último dato publicado por el INE, correspondiente a julio, sitúa el tipo medio de las hipotecas nuevas en el 3,01%, frente al 2,96% de junio. Es la primera vez que se supera esa barrera desde enero de 2025, después de 17 meses consecutivos por debajo. No es un récord histórico, pero sí un cambio de tendencia: el dinero para comprar casa vuelve a encarecerse.

En julio se constituyeron 43.372 hipotecas sobre vivienda, un 3,5% menos que en el mismo mes de 2025 y la mayor caída desde junio de 2024. El acumulado del año, en cambio, sigue en positivo: un 5,4% más de préstamos firmados que en el mismo tramo del ejercicio anterior.

El importe medio no baja: 180.785 euros, un 10,9% más interanual y nuevo máximo de la serie. Con un plazo medio de 26 años, esa hipoteca media se traduce en una cuota de 836 euros al mes aplicando el tipo del 3,01%.

La media del 3% no es el precio del mercado: es el precio de quien no compara. La diferencia con la mejor oferta fija supera los 23.000 euros.

Hay un detalle que explica por qué el 62,3% de las hipotecas nuevas se firma a tipo fijo y solo el 37,7% a variable. El tipo medio de partida de las fijas se quedó en el 3,03% en julio, apenas dos centésimas por encima de la media general, y eso deja margen para negociar a la baja con las entidades que están afinando sus ofertas.

El tipo bonificado no es un regalo: es un precio condicionado. Si no cumples la letra pequeña, ese 2,20% se convierte en otra cosa.

Quién te deja pagar menos que la media este octubre

Con esas condiciones, hemos hecho las cuentas con las hipotecas fijas más competitivas de octubre según Bayteca, todas por debajo del 3,03% de partida del mercado. Unicaja baja al 2,20%, Sabadell se queda en el 2,35% e Ibercaja en el 2,45%. CaixaBank, la más cara de la lista, apenas recorta la cuota media en 20 euros.

mejores hipotecas 2026

El ahorro no es cosmético. Firmar al 2,20% de Unicaja en lugar del tipo medio supone pagar unos 75 euros menos al mes y ahorrarse más de 23.000 euros en intereses a lo largo de los 26 años del préstamo. Sabadell deja la cuota 61 euros por debajo de la media e Ibercaja, 52 euros.

EntidadTipo bonificadoCuota mensualAhorro al mes
Media del INE (julio)3,01%836 euros—
Unicaja2,20%761 euros75 euros
Sabadell2,35%775 euros61 euros
Ibercaja2,45%784 euros52 euros
CaixaBankn.d.816 euros20 euros

CaixaBank tiene la peor letra del grupo y la mejor condición: solo exige domiciliar la nómina. En una hipoteca de 180.785 euros, 20 euros al mes son 6.240 euros a lo largo de 26 años. Parece poco, hasta que se compara con los 75 euros mensuales que separan a Unicaja de la media. Las cuotas de la tabla están calculadas para la hipoteca media de julio.

La letra pequeña: TIN no es TAE y el 2,20% tiene condiciones

Aquí viene lo importante. Los tipos de la tabla son bonificados, y ninguna entidad regala una bonificación. Cada una exige contrapartidas que van de la domiciliación de la nómina a los seguros de hogar, de vida o los planes de pensiones; si dejas de cumplirlas, el tipo sube y la cuota se descoloca.

Por eso conviene comparar la TAE y no el TIN. El TIN es el interés que anuncia el cartel; la TAE incorpora comisiones y gastos y es el número que dice lo que de verdad te cuesta el préstamo. Puedes ver la definición completa en la entrada de Wikipedia sobre la TAE, aunque la regla práctica es más simple: cuanto mayor sea la distancia entre TIN y TAE, más caro te sale cumplir la vinculación.

Un ejemplo con los números de arriba. Entre Unicaja (2,20%) e Ibercaja (2,45%) hay 25 puntos básicos de diferencia, unos 23 euros al mes. Pon que el seguro de hogar vinculado de una de las dos cueste 400 euros al año: el ahorro se esfuma. Antes de firmar, pide la ficha europea de información personalizada de cada entidad y compara TAE contra TAE.

Mi criterio: por qué fijar cuota pesa más que esperar

Vengo de una racha en la que el tipo medio llevaba 17 meses por debajo del 3% y la tentación era esperar. Ese escenario se ha cerrado con el dato del INE. Cuando la alternativa variable depende de las revisiones del Euríbor y de lo que decida el BCE en sus próximas reuniones, la fija compra certidumbre.

La certidumbre tiene precio y hay que ponerlo en la balanza. Una fija al 2,35% te blinda la cuota durante 26 años; una variable puede salir más barata si el Euríbor cede, pero cada revisión puede encarecerte el recibo. No hay bola de cristal: hay cuentas.

Mi lectura, que es criterio y no una orden: si tu perfil aguanta la cuota actual con holgura y te quedan más de 20 años por delante, una fija por debajo de la media es la opción con menos sorpresas. Si el préstamo está en la recta final, amortizar puede rendir más que cambiar de tipo. Y si vas a firmar, negocia primero las vinculaciones: la mayoría de los hipotecados firma pensando en el tipo y descubre la TAE al final.

El mapa también cuenta si estás buscando. Cataluña (11.169), Andalucía (10.642), Madrid (7.480) y la Comunitat Valenciana (6.960) concentraron el mayor volumen de firmas en julio, mientras Baleares (+8,6%), Asturias (+8,1%) y Galicia (+7,1%) lideraron las subidas. En el otro extremo quedaron Cantabria (-26,9%), Aragón (-20,5%) y La Rioja (-19,7%). Más competencia entre entidades en tu zona suele traducirse en mejores ofertas.

Puedes consultar la estadística completa en la web del INE y simular tu propia cuota con las herramientas de el Banco de España. Y un aviso que no sobra: esto es análisis divulgativo, no una recomendación personalizada. La última firma es tuya.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: pide la TAE y la ficha de información personalizada de tu hipoteca actual y compárala con las fijas de octubre por debajo del 3%.
  • Qué vigilar: el próximo dato del INE y el cierre de las ofertas de octubre, porque los tipos bonificados de Sabadell e Ibercaja ya han subido este mes.
  • El error a evitar: firmar mirando solo el TIN y aceptar vinculaciones que, sumadas, cuestan más que los 23 euros al mes que separan una oferta buena de una mediocre.

Alicante inicia los trámites del convenio para cubrir las vías del Parque Central

0

El Ayuntamiento de Alicante ha iniciado la tramitación del convenio con el Ministerio de Transportes y Movilidad Sostenible, la Generalitat Valenciana y ADIF para integrar las vías ferroviarias en el Parque Central. Las administraciones han acordado el contenido, que todavía debe pasar por la supervisión y aprobación interna de cada una antes de su firma.

En el consistorio, el expediente debe recabar informes de Urbanismo, Intervención y Asesoría Jurídica. Además, está pendiente la aprobación de la consignación presupuestaria municipal, prevista en 55,10 millones de euros durante diez años.

Actuaciones y financiación

El convenio contempla cubrir y adaptar la playa de vías de la estación, manteniendo su cota actual. La solución busca permitir la continuidad peatonal de las calles adyacentes, conectar los barrios situados a ambos lados del ferrocarril y enlazar a través de la calle de Bono Guarner.

El coste de las obras se estima en 220,40 millones de euros. La financiación prevista se distribuiría entre ADIF, con el 50 %, y el Ayuntamiento de Alicante y la Generalitat, con un 25 % cada uno. Los pagos se han establecido en un calendario de diez años.

El concejal de Urbanismo, Antonio Peral, señaló que se ha alcanzado un acuerdo entre las administraciones sobre las condiciones y la financiación. También indicó que la actuación permitiría desarrollar una zona verde lineal y continua desde Vía Parque hasta la Estación Intermodal.

Responsabilidades previstas

La intervención se coordinará con la urbanización del sector OI/2, la urbanización sobre la losa de cubrimiento y otros desarrollos, como la nueva estación de Renfe, la estación del TRAM, el aparcamiento subterráneo y la futura estación de autobuses. Estas actuaciones no forman parte del convenio.

El Ayuntamiento colaborará en la definición de necesidades urbanísticas, de intermodalidad y movilidad, adecuará el planeamiento a la solución acordada y tramitará los documentos necesarios para su aprobación definitiva. ADIF tendrá a su cargo la licitación, adjudicación y dirección de los proyectos y obras previstos en el convenio.

La Generalitat colaborará en la definición de las necesidades de intermodalidad y movilidad e impulsará, dentro de sus competencias, las tramitaciones necesarias para aprobar los documentos urbanísticos o ambientales requeridos. Para firmar el convenio, ADIF, la Generalitat y el Ayuntamiento deberán emitir certificados de disposición de fondos y consignarlos en sus presupuestos. También se prevé crear una comisión de seguimiento con representantes del Ministerio, ADIF, la Generalitat y el Ayuntamiento, que se reunirá al menos cada seis meses.

Consumo abre expediente a una teleco por posibles prácticas abusivas y recuerda el prefijo 400 para llamadas comerciales

0

El Ministerio de Derechos Sociales, Consumo y Agenda 2030 ha abierto un expediente sancionador a una gran empresa de telecomunicaciones por posibles prácticas abusivas. Según el departamento, estas podrían haber perjudicado a personas consumidoras vulnerables sin su consentimiento expreso.

La apertura del expediente no confirma que se hayan cometido esas prácticas. De acuerdo con la ley, las cláusulas abusivas comprenden estipulaciones no negociadas individualmente y prácticas no consentidas expresamente que, contra las exigencias de la buena fe, causen un desequilibrio importante en perjuicio de consumidores y usuarios.

Multas posibles si se confirman las prácticas

Si se confirmara que las prácticas son abusivas, las multas podrían alcanzar hasta 1.000.000 de euros por cada una, o situarse entre seis y ocho veces el beneficio ilícito.

El ministerio recuerda que, desde el sábado 17 de octubre, las empresas que ofrezcan productos o servicios por teléfono deberán identificar sus números con el prefijo 400, conforme a la Ley de Servicios de Atención a la Clientela. Así, las personas consumidoras podrán reconocer las llamadas comerciales y decidir si responden. Los números con ese prefijo solo podrán realizar llamadas, no recibirlas.

Identificación de las llamadas comerciales

La ley establece que debe haber una diferencia entre las comunicaciones destinadas a vender o promocionar productos y las dirigidas a atender reclamaciones, resolver incidencias u otras gestiones.

También establece la nulidad de los contratos cerrados en llamadas telefónicas no consentidas. La medida busca evitar que las personas consumidoras se sientan presionadas y desincentivar las llamadas no deseadas, ya que los contratos obtenidos mediante esas comunicaciones quedarían anulados.

Aplicación del prefijo

La puesta en marcha del prefijo culmina un proceso legislativo iniciado en mayo de 2025 con la reforma de la Ley de Servicios de Atención a la Clientela, aprobada definitivamente en el Congreso en diciembre, según la información difundida por Consumo.

Consumo

Consumo recuerda que las reparaciones en garantía no deben costar al comprador

0

Con motivo del Día Mundial de la Reparación, celebrado el 17 de octubre, la Dirección General de Consumo de la Consejería de Presidencia, Sanidad y Emergencias recuerda los derechos de las personas consumidoras cuando un producto presenta defectos o no se ajusta a lo acordado durante la garantía legal.

Ante una falta de conformidad con el contrato, la persona consumidora puede elegir entre la reparación y la sustitución del producto, salvo que alguna de esas opciones sea imposible o desproporcionada.

Si el defecto está cubierto por la garantía legal, la reparación debe ser gratuita. No se pueden cargar a la persona consumidora los gastos necesarios para resolver el problema, incluidos el envío, el transporte, la mano de obra y los materiales. Además, debe hacerse en un plazo razonable y sin ocasionar mayores inconvenientes.

Justificantes y plazos de garantía

La obligación de reparar sin coste también se aplica a productos instalados antes de que aparezca el defecto. Si para repararlos hay que retirarlos, la empresa responsable debe asumir la retirada y, cuando corresponda, su posterior instalación.

Para tramitar la reparación, conviene conservar el tique o la factura de compra y, cuando corresponda, el albarán de entrega. Al entregar el producto, es importante pedir un justificante que recoja la fecha y describa el defecto o la falta de conformidad.

Una vez reparado, la empresa debe facilitar un segundo justificante con la fecha de devolución y la medida correctora realizada. La garantía legal de los productos nuevos es, con carácter general, de tres años. Para los de segunda mano, empresa y persona consumidora pueden acordar otro plazo, nunca inferior a un año. La garantía comercial puede añadirse a la obligatoria y, mientras el producto está en reparación, se suspende el cómputo de esos plazos.

Defectos recurrentes y repuestos

Si el mismo problema reaparece durante el año siguiente a la entrega del producto reparado, se presume que se trata del mismo defecto que ya tenía antes de la reparación.

Los fabricantes deben garantizar la disponibilidad de un servicio técnico adecuado y de repuestos durante un mínimo de diez años desde que el producto deja de fabricarse.

La reparación permite alargar la vida útil de los productos, reducir residuos y favorecer un consumo más sostenible. Conocer los derechos vinculados a las reparaciones en garantía ayuda a las personas consumidoras a tomar decisiones informadas y a utilizar la protección que ofrece la normativa.

Consumo Responde

Para resolver dudas o realizar consultas, la ciudadanía puede recurrir a Consumo Responde, servicio gratuito de información y asesoramiento impulsado por la Consejería de Presidencia, Sanidad y Emergencias de la Junta de Andalucía.

Se puede contactar con el servicio en el teléfono gratuito 900 21 50 80 o mediante el correo consumoresponde@juntadeandalucia.es. Ambos canales atienden de lunes a viernes, de 8:00 a 20:00 horas, y los sábados, de 8:00 a 15:00 horas, salvo festivos.

También hay información en la página web https://www.consumoresponde.es y en los perfiles de Consumo Responde en redes sociales: X (@consumoresponde), Facebook (www.facebook.com/consumoresponde) e Instagram (@consumoresponde).

La ciudadanía también puede solicitar asesoramiento en los Servicios Provinciales de Consumo de las delegaciones territoriales de Sanidad y Consumo, presentes en todas las capitales de provincia; en las Oficinas Municipales de Información al Consumidor (OMIC); y en las organizaciones de personas consumidoras y usuarias.

La OMIC de Toledo atendió a 2.930 personas entre enero y septiembre de 2026

0

La Oficina Municipal de Información al Consumidor (OMIC) de Toledo atendió a 2.930 personas durante los tres primeros trimestres de 2026. El concejal de Promoción Económica y Empleo, Juan Marín, dio a conocer el dato este lunes y señaló que los sectores con más reclamaciones fueron las compras, el comercio electrónico y la electricidad y el gas.

La información recoge dos cifras distintas sobre los expedientes: en un primer balance habla de 230 tramitados y, más adelante, indica que fueron 430. También detalla 2.500 consultas presenciales, telefónicas o telemáticas, incluidas las recibidas por la sede electrónica y el correo electrónico.

Reclamaciones y mediaciones

Las compras —incluidas las garantías y devoluciones— encabezaron la lista con 62 reclamaciones. Les siguieron el comercio electrónico, con 60; la electricidad y el gas, con 44; los viajes y la telefonía, con 43 cada uno; los seguros, con 30; los talleres, con 29; los bancos, con 17, y los servicios técnicos, con 11. El resto correspondió a otros sectores.

Ana de la Fuente, técnica de la OMIC, indicó que las mediaciones entre consumidores y empresas permitieron recuperar 291.506,18 euros durante 2026.

Marín acudió al colegio Ángel del Alcázar junto al concejal de Educación, Daniel Morcillo, donde se desarrolló un taller de alimentación saludable organizado por la OMIC. Participaron 50 alumnos de tercero y cuarto de Primaria, que practicaron hábitos de consumo mediante un bingo y prepararon productos con fruta y yogur.

Arbitraje y actividades formativas

En el Colegio Arbitral de Consumo se dictaron ocho laudos hasta septiembre de 2026: seis sobre electricidad y gas, uno sobre telefonía y otro sobre una compra online. Desde que el órgano comenzó a funcionar en 2024, se han dictado 30 laudos: 10 en 2024, 12 en 2025 y ocho hasta septiembre de este año.

El Colegio Arbitral está integrado por tres árbitros acreditados: uno propuesto por la Administración, otro por las asociaciones de consumidores y un tercero por las organizaciones empresariales. Interviene en asuntos de cuantía superior a 600 euros; los laudos de cuantía inferior los dicta el Órgano Arbitral unipersonal del Ayuntamiento.

De la Fuente explicó que «hasta la fecha todos los laudos dictados han sido acatados por ambas partes y ninguno ha sido recurrido ante el Tribunal Superior de Justicia, lo que es un indicador positivo para medir la calidad de este organismo». La información recuerda que el laudo arbitral tiene la misma validez que una sentencia judicial y que, si no se recurre, la decisión adquiere firmeza.

Próxima charla sobre estafas telefónicas

La OMIC también ha organizado charlas y talleres informativos para distintos sectores de la población. Entre las actividades mencionadas figuran sesiones sobre la factura electrónica, información a estudiantes sobre el funcionamiento de la oficina y «El Trivial del Consumidor», con escolares de Toledo, con motivo del Día del Consumidor.

La información anuncia para el 22 de octubre una charla en el centro cívico de Buenavista para ayudar a los consumidores a reconocer estafas telefónicas.

Grandvalira lleva sus forfaits y actividades a la Feria de Andorra la Vella

0

Grandvalira Resorts participará con un estand en la 47.ª Feria de Andorra la Vella, que se celebrará del 23 al 25 de octubre. El encuentro marca el inicio de la cuenta atrás para la temporada de esquí, cuyo comienzo está previsto para el 4 de diciembre, siempre que las condiciones meteorológicas lo permitan, y que se prolongaría hasta el 4 de abril.

Durante la feria se podrán adquirir distintas modalidades de forfait y consultar los programas de las escuelas de esquí de temporada. Los pases Andorra Pass y Nord Pass están disponibles a precio promocional hasta el 9 de noviembre, con descuentos que en algunos casos pueden superar los 400 euros. Quienes compren esos pases recibirán una funda para los esquís; la compra del forfait de temporada infantil para no residentes incluye un gorro de invierno.

Novedades y modalidades de forfait

Como novedad de esta temporada, el Andorra Pass y el Nord Pass se ofrecerán también en formato Mobile Pass. Esta modalidad permite llevar el forfait en el teléfono y acceder a los remontadores sin tarjeta física; hasta ahora se había estrenado con los pases de día.

El Andorra Pass permite esquiar sin límite en las estaciones andorranas, con un total de 308 kilómetros esquiables, y ofrece acceso a estaciones internacionales de Europa, América y Asia. Entre ellas figuran Les 3 Vallées, Norway home of skiing, Mammoth Mountain, Deer Valley, Steamboat y Verbier. La Parva, en Chile, se incorpora este año a sus destinos, lo que amplía las opciones para esquiar durante el verano europeo.

El Nord Pass da acceso ilimitado durante la temporada a Pal Arinsal y Ordino Arcalís, que suman 93 kilómetros esquiables. Incluye hasta cuatro días en Grandvalira para los no residentes en Andorra y dos para los residentes, además de destinos internacionales como Nevis Range, Masella, Saint-Lary-Soulan, Font-Romeu, Hautacam y Gavarnie-Gèdre.

Precios y ventajas de temporada

Los dos pases de temporada también serán válidos durante el verano de 2027 para acceder a los remontadores habilitados, incluidos los del Bike Park de Pal Arinsal. Además, ofrecen ventajas como descuentos en algunos servicios de las estaciones y tiendas asociadas, e invitaciones para amigos; las condiciones se pueden consultar en las webs de las estaciones.

El precio promocional del Andorra Pass y del Nord Pass está activo hasta el 9 de diciembre, según la información sobre tarifas de la temporada. Para el Andorra Pass, el descuento puede superar los 400 euros respecto al precio PVP, vigente a partir del 10 de diciembre. Grandvalira Resorts aplica también un 5 % de descuento a quienes renuevan su pase.

Durante el periodo promocional, el Andorra Pass cuesta 512 euros para clientes fieles residentes en Andorra y 539 euros para nuevos clientes. Para los no residentes, los precios son de 968 euros y 1.019 euros, respectivamente; para estos últimos, el precio indicado tras la promoción será de 1.433 euros. El Nord Pass cuesta 312,55 euros para clientes fieles residentes y 329 euros para nuevos clientes residentes; para los no residentes, 748,60 y 788 euros, respectivamente.

Ambos forfaits tienen reducciones complementarias según la edad. También se pueden pagar a plazos durante el periodo promocional; esta modalidad dejará de estar disponible al terminar la promoción.

Otros pases y escuelas de esquí

En la feria también se podrá solicitar el Mountain Pass, válido para actividades de nieve alternativas al esquí alpino en Grandvalira, Pal Arinsal, Ordino Arcalís y Naturland. Permite acceder a circuitos de esquí de montaña y raquetas de nieve, así como utilizar los remontadores incluidos en las condiciones del producto. Cuesta 182 euros e incluye socorro y traslado al centro médico de la estación en caso de accidente en los circuitos y pistas habilitados para esta actividad.

También se ofrecerá el Andorra Pass Peatón, dirigido a quienes no practican deportes de nieve y quieren acceder a determinados puntos de las estaciones o a restaurantes mediante los remontadores habilitados. El pase cuesta 191 euros y es válido durante toda la temporada.

Grandvalira Resorts pondrá a la venta los Forfaits de Temporada Extraescolar, Universitario y Acompañante, que dan acceso a las estaciones del país y a los remontadores de verano, incluidos los del Bike Park de Pal Arinsal. Sus precios son de 183,73 euros, 257,57 euros y 244,85 euros, respectivamente.

Actividades para los más pequeños

En el estand se podrán contratar servicios de las escuelas de temporada Club Magic Ski, en Grandvalira Pas de la Casa–Grau Roig y Ordino Arcalís; Avet Center , en Grandvalira Soldeu–El Tarter, y Avet Center Snowplus, en Pal Arinsal. El precio especial de feria de Snowplus estará vigente hasta el 25 de octubre y el de Avet Center, hasta el 16 de noviembre.

En el exterior del recinto habrá actividades dirigidas principalmente a los niños. La escuela de snowboard y freestyle de Grandvalira ofrecerá pruebas de iniciación con material Burton Riglet para niños de 4 a 10 años y talleres de freestyle de esquí y snowboard para quienes tengan entre 8 y 15 años. La oferta incluirá camas elásticas, una novedad de esta edición, y los inflables de Pal Arinsal.

Canarias convoca patrocinios para eventos de 2027 con 6,5 millones de euros

0

La Consejería de Turismo y Empleo del Gobierno de Canarias, a través de Turismo de Islas Canarias, ha convocado por séptimo año el proceso de selección de eventos que podrán recibir patrocinio en 2027. La dotación vuelve a ser de 6,5 millones de euros de fondos propios: seis millones para actividades promovidas por entidades privadas y 500.000 euros para las impulsadas por entidades públicas.

La convocatoria incluye eventos culturales, deportivos, de negocios, científicos o académicos, gastronómicos y turísticos. Para esta edición, aumenta un 25% el retorno mínimo de la inversión publicitaria (ROI) exigido, calculado en relación con el patrocinio y la difusión de la marca en los canales y medios requeridos según el importe.

Los retornos mínimos establecidos son del 125% para patrocinios de hasta 50.000 euros; del 150% para importes de entre 50.001 y 60.000 euros; del 175% para cantidades de entre 60.001 y 75.000 euros, y del 200% para los patrocinios de entre 75.001 y 100.000 euros. La convocatoria incorpora también una guía con criterios, fórmulas y evidencias documentales para elaborar y calcular el ROI.

Fechas y presentación de solicitudes

Los eventos deberán celebrarse presencialmente en Canarias entre el 2 de enero y el 30 de diciembre de 2027. Las solicitudes se presentarán por vía electrónica a través del Portal de licitación de Turismo de Islas Canarias.

Los plazos varían según el periodo del evento: para enero y febrero, la fecha límite es el 30 de octubre de 2026; para marzo y abril, el 30 de noviembre; para mayo y junio, el 27 de diciembre; para julio y agosto, el 31 de enero de 2027; para septiembre y octubre, el 31 de marzo, y para noviembre y diciembre, el 31 de mayo de 2027.

La consejera de Turismo y Empleo, Jéssica de León, afirmó que la estrategia de patrocinios busca vincular el destino Islas Canarias con una agenda diversa de eventos, proyectar las islas en el exterior, generar actividad en el archipiélago y ampliar la oferta de propuestas de calidad para la ciudadanía.

Balance de patrocinios desde 2021

Entre el inicio de los patrocinios en 2021 y octubre de 2026, se presentaron 2.004 solicitudes y recibieron patrocinio 1.049 eventos: 980 de entidades privadas y 69 de entidades públicas. Turismo de Islas Canarias destinó a ellos 58,8 millones de euros.

Según la información difundida, a esa cantidad se suman más de 300 millones de euros aportados por entidades privadas y 33 millones de las administraciones públicas. La colaboración permitió beneficiar a más de 600 entidades y sacar adelante eventos por un valor total de 333 millones de euros.

La cultura concentró más de 38,8 millones de euros destinados a 597 actos, mientras que el deporte recibió más de 14,4 millones para 316 actos. Además, una encuesta del Instituto Canario de Estadística realizada en el segundo trimestre de 2026 indica que el 59% de los residentes canarios percibe que el turismo contribuye a aumentar la oferta de eventos culturales, dos puntos porcentuales más que en 2024.

La Asamblea de Madrid aprueba una ley de turismo que reconoce hosterías y áreas para autocaravanas

0

El Pleno de la Asamblea de Madrid ha aprobado una nueva Ley de Ordenación del Turismo que sustituye la normativa vigente desde 1999. El texto actualiza la regulación del sector e incorpora nuevas modalidades de alojamiento, además de ampliar los derechos de los viajeros y regular las obligaciones de las empresas y los establecimientos turísticos.

La ley reconoce las hosterías, también conocidas como hostels, y las áreas para la acogida y pernocta de autocaravanas, vehículos cámper y similares.

Derechos y obligaciones en los alojamientos

La norma amplía los derechos y deberes de los clientes y las garantías que deben ofrecer los profesionales del sector. También incluye disposiciones sobre seguros y otras coberturas, recoge la libertad de precios y actualiza las condiciones de acceso y permanencia en los alojamientos.

Asimismo, revisa el régimen sancionador para adaptarlo a la Ley de Defensa de Consumidores y Usuarios e introduce cambios en materia de inspección y disciplina turística. Según el texto, estas modificaciones buscan ofrecer mayor seguridad jurídica y facilitar la aplicación de las normas.

REAJ ofrece avistamiento de aves en albergues de Reservas de la Biosfera

0

La Red Española de Albergues Juveniles (REAJ) ofrece a los jóvenes la posibilidad de observar aves en albergues situados en Reservas de la Biosfera y acercarse a la naturaleza.

La actividad permite recorrer paisajes de valor ecológico y observar especies autóctonas y migratorias en su hábitat natural. Está planteada como una propuesta medioambiental, educativa y accesible para todas las edades.

Una experiencia adaptada a distintos niveles

El avistamiento puede realizarse de forma autónoma, siguiendo rutas y recomendaciones adaptadas a cada entorno, o con guías especializados que ayudan a identificar especies e interpretar los ecosistemas y la avifauna local.

La propuesta está dirigida tanto a personas aficionadas como a quienes se inician en la observación de aves, con una experiencia adaptada a cada nivel.

Accesibilidad y ecoturismo

La mayoría de los albergues participantes cuentan con instalaciones y servicios accesibles para personas con discapacidad. REAJ enmarca esta apuesta en su compromiso con un turismo más inclusivo, para facilitar que más personas disfruten del avistamiento y de los entornos naturales en igualdad de condiciones.

La iniciativa forma parte de Naturaleza Conectada, un proyecto impulsado por REAJ junto a otras entidades especializadas en sostenibilidad, accesibilidad y conservación ambiental. El proyecto promueve experiencias de ecoturismo accesible en las Reservas de la Biosfera de España y fomenta un turismo responsable que combina naturaleza, biodiversidad, accesibilidad e innovación.

Más información en REAJ.

Navarra cerrará la ruta del Camino por Lepoeder desde el 1 de noviembre

0

El Gobierno de Navarra activará el 1 de noviembre el cierre de la variante este del Camino de Santiago entre Saint Jean Pied-de-Port y Orreaga / Roncesvalles por el collado de Lepoeder. La medida estará vigente hasta el 31 de marzo de 2027 y busca garantizar la seguridad de las personas peregrinas y del personal de emergencias en el tramo más afectado por la niebla y la nieve.

Durante ese periodo, quienes recorran el Camino deberán utilizar la variante oeste, que parte de Saint Jean Pied-de-Port, pasa por Luzaide / Valcarlos y el puerto de Ibañeta, y llega a Roncesvalles.

Un cierre por las condiciones del recorrido

La medida se adoptó por primera vez en 2015, después de que el Servicio de Bomberos / Nafarroako Suhiltzaileak realizara numerosos rescates en la zona durante el invierno. El itinerario presenta un desnivel de más de 1.200 metros: desde los 154 metros sobre el nivel del mar de Saint Jean Pied-de-Port hasta los 1.432 metros del puerto de Lepoeder, con desniveles intermedios.

El tramo exige preparación física, que, según se ha comprobado en los últimos años, no tiene un alto porcentaje de las personas que hacen el Camino. El esfuerzo aumenta con la nieve o el mal tiempo, condiciones que también requieren material adecuado, del que muchas personas peregrinas carecen.

Intervenciones de emergencia

Pese a las mejoras de señalización realizadas en años anteriores, los servicios de emergencias siguen interviniendo en la zona por desfallecimientos y por falta de información o preparación de algunas personas peregrinas.

Los rescates pueden poner en riesgo la vida de los equipos de salvamento debido a la orografía, la climatología y las dificultades de acceso, localización y evacuación. Por este motivo, la Dirección General de Interior ha decidido cerrar otro año la variante este en el punto situado junto al collado de Bentartea, en las coordenadas 43º3’2,02’’N y 1º16’6,04’’W.

El lujo inmobiliario elige Madrid: el prime madrileño concentra el capital internacional

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Madrid se consolida en el Global Luxury Properties Forum como destino global de la vivienda de lujo, con precios que tocan los 27.000 euros por metro cuadrado y un techo estimado en 30.000.
  • ¿Quién está detrás? Banyan Group, Impar Capital, Marriott y Savills, con el capital latinoamericano como principal comprador y las branded residences como producto estrella del segmento.
  • ¿Qué impacto tiene? La escasez de oferta prime en Salamanca, Chamberí, el centro y el CBD presiona los precios y convierte a Madrid en el polo residencial de lujo del sur de Europa.

Madrid se ha consolidado como plaza de referencia global para la vivienda de lujo. El prime madrileño alcanza los 27.000 euros por metro cuadrado y compite de tú a tú con Londres y París por el capital internacional.

La capital se ha ganado el apodo de ‘el Miami de Europa’ sin renunciar a gastronomía, cultura, clima y calidad de vida. Durante el Global Luxury Properties Forum, empresas y grandes inversores coincidieron en que Madrid ofrece hoy todo lo que se demanda, también en fiscalidad, regulación y seguridad.

Lo resumió Javier de Villanueva, director de adquisiciones y desarrollo para Europa de Banyan Group: Madrid ‘tiene un atractivo enorme’ y es uno de los polos más fuertes del continente en residencial de lujo. Carmen Panedero, presidenta de Wires y directora general de Impar Capital, subrayó que los fundamentales ‘están todos a favor’, con economía y población al alza.

El perfil del comprador muta. Si la inversión pura dominó la pasada década, cada vez pesan más las operaciones destinadas a residir. Santiago de Miguel, director residencial prime de Savills en Madrid, apunta que muchos compradores ‘se quieren quedar a vivir en Madrid y montar su empresa’. El capital latinoamericano, con la seguridad como prioridad, lidera esa corriente.

El otro gran motor son las branded residences, viviendas con marca hotelera y servicios exclusivos. El modelo, importado de Miami y Dubái, se implanta ahora en el centro de Madrid con el aval de las grandes cadenas internacionales.

Madrid ya no compite por ser la alternativa barata a Londres o París: compite por ser la primera opción de quien busca un activo refugio con marca, servicios y seguridad jurídica en el sur de Europa.

El techo del prime madrileño: 27.000 euros por metro cuadrado y camino a los 30.000

La escasez es el gran argumento. Madrid cuenta con poca oferta residencial premium en el centro, el CBD, Salamanca, y Chamberí frente a una demanda creciente. Ese desequilibrio ha empujado los precios de la vivienda de lujo a un ritmo de 1.500 euros por metro cuadrado al año, hasta los 27.000 euros en los activos más exclusivos.

El sector no descarta que el techo siga subiendo. Varios operadores sitúan el próximo hito en los 30.000 euros por metro cuadrado, una cifra que colocaría a Madrid en el club de las plazas prime globales. La lectura tiene trampa: a ese nivel, el comprador deja de mirar la rentabilidad por alquiler y prioriza el capital, la marca y la calidad del activo por encima de la renta corriente.

Banyan Tree, Palacio Sagasta y la fiebre de las branded residences

El primero es Banyan Tree, el estreno de la marca hotelera asiática en Europa. Ocupa un edificio de 1948 de Luis Gutiérrez Soto en la calle Padilla y comercializa 24 residencias con precios de hasta 16 millones de euros. El segundo es Palacio Residencial Sagasta, de Marriott e Impar Capital: 17 viviendas en un inmueble histórico de más de 10.000 metros cuadrados que albergó la sede de McKinsey.

A estos desarrollos se suman Mandarin Oriental Residences en Recoletos y Four Seasons Private Residences en Canalejas. El patrón es común: amenities —zonas comunes y servicios exclusivos—, marca hotelera y ubicaciones irrepetibles. Madrid es hoy una de las localizaciones más relevantes del mundo para este producto, y el comprador internacional lo paga.

La Ficha del Inversor

La métrica clave es el precio por metro cuadrado: 27.000 euros en el prime más exclusivo, con una revalorización de 1.500 euros anuales y un techo estimado en 30.000. Madrid compite con la Costa del Sol, cuyo recorrido empieza a ser limitado. Marbella y La Zagaleta siguen entre los destinos más demandados, con Cádiz y Sevilla asomando como nuevos polos.

La tendencia a seis meses apunta a más presión sobre el precio y más producto con marca. Si la oferta prime no se amplía —y los suelos finalistas de Salamanca y Chamberí son finitos—, el mercado seguirá tenso. El riesgo es la dependencia del capital latinoamericano y de un contexto fiscal que no está garantizado; cualquier giro regulatorio en la fiscalidad de la vivienda de lujo frenaría el flujo.

El perfil recomendado es doble. Para el family office latinoamericano y el comprador de residencia, Madrid ofrece un activo refugio con seguridad jurídica y servicios. Para el inversor patrimonial, la ecuación es menos de renta y más de preservación de capital. La historia invita a la cautela: el boom de 1997-2007 también empezó con precios que ‘nunca bajarían’. La próxima cita será ver si los 30.000 euros llegan antes de que el ciclo se enfríe.

Publicidad