El consejero de Medio Ambiente y Turismo del Gobierno de Aragón, Luis Biendicho, participó en la bienvenida institucional de la VI Convención Turespaña, celebrada en Zaragoza del 20 al 22 de octubre bajo el lema Do You Speak Global? El turismo internacional como palanca de transformación.
El encuentro reunió a cerca de 600 profesionales, empresas y responsables de promoción turística nacional e internacional para intercambiar experiencias y analizar las oportunidades de los destinos españoles en los mercados exteriores. En la bienvenida también participaron la alcaldesa de Zaragoza, Natalia Chueca, y el ministro de Industria y Turismo, Jordi Hereu. El cantante aragonés Juanjo Bona interpretó varios temas.
Turismo y desarrollo rural
En su intervención, Biendicho vinculó la trayectoria de Aragón como punto de encuentro entre territorios, culturas y personas con su relación con el turismo. También señaló que la convención ofrecía una oportunidad para compartir conocimientos sobre la evolución del sector, conocer tendencias internacionales y establecer contactos de trabajo.
El turismo generó en Aragón un impacto económico de 4.107 millones de euros durante 2025, equivalente al 10,7% del producto interior bruto autonómico, y sostuvo 67.500 empleos. Biendicho relacionó el peso económico de la actividad con la diversidad territorial y la economía de los municipios, así como con su contribución a la vida de los pueblos y a la conservación del patrimonio y las tradiciones.
Recursos y promoción turística
El consejero repasó entre los recursos turísticos de Aragón la nieve y la montaña, los espacios naturales y el patrimonio histórico, artístico y religioso. Mencionó Zaragoza y la Basílica y Catedral del Pilar, además del santuario de Torreciudad y el monasterio de San Juan de la Peña.
Turespaña, organismo responsable de la promoción turística de España en los mercados internacionales, cuenta con oficinas españolas de turismo en el exterior que colaboran con destinos y empresas. La convención incluyó reuniones bilaterales, sesiones plenarias, ponencias y mesas redondas sobre competitividad, inteligencia artificial aplicada al marketing turístico, sostenibilidad y gestión de la demanda.
El Gobierno de Aragón, a través del Departamento de Medio Ambiente y Turismo, se encargó de la jornada de bienvenida del día 20 en el Auditorio de Zaragoza. El Ayuntamiento de Zaragoza, mediante Zaragoza Turismo, organizó el acto previsto para el día 21 en el Mercado Central.
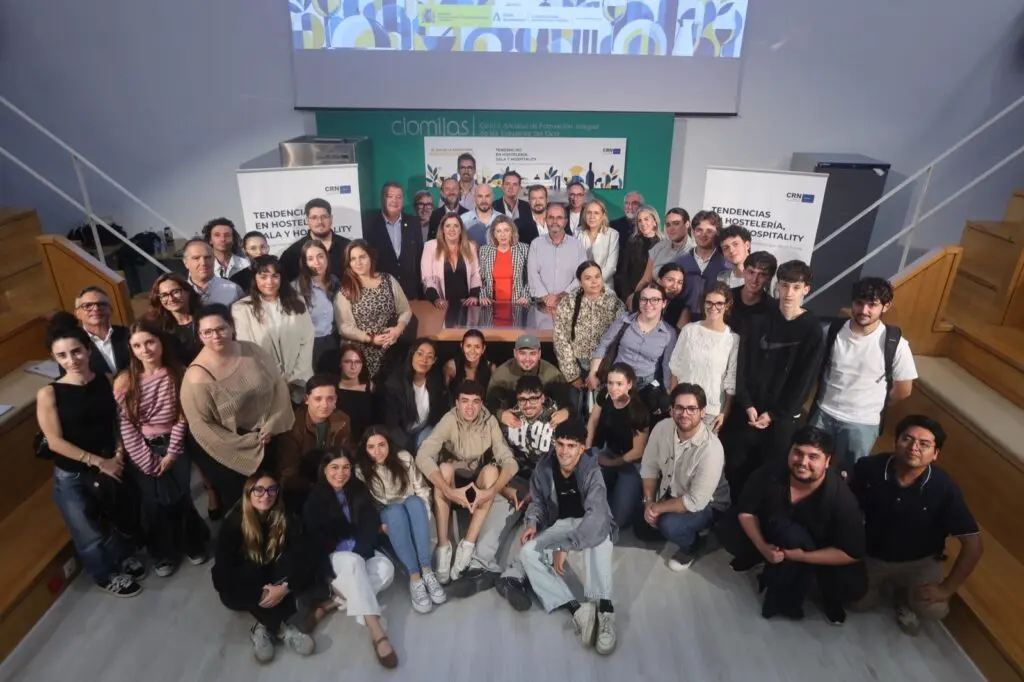
El CIO Mijas, Centro Andaluz de Formación Integral de las Industrias del Ocio, dependiente del Servicio Andaluz de Empleo (SAE), celebró una jornada por el Día de la Hostelería para abordar la transformación del sector y los nuevos hábitos de los clientes. El encuentro combinó formación y networking.
La cita reunió a más de 100 participantes, entre empresarios, operadores, representantes institucionales, alumnos y formadores. El programa incluyó una ponencia, tres mesas redondas y reconocimientos a profesionales, con debates sobre atención al cliente, hospitalidad, recursos humanos, captación de talento e innovación basada en inteligencia artificial.
La organización planteó la jornada con el objetivo de empezar a diseñar la hostelería del futuro. Según los datos incluidos en la convocatoria, el sector representa un 5,5 del PIB provincial de Málaga y el empleo ha aumentado un 46% en la última década. La directora del CIO Mijas, Raquel Hidalgo, señaló que el encuentro buscaba conectar talento y acercar la formación a la realidad empresarial.
Debate sobre los retos del sector
Rebeca Muñoz, CEO de LIVIT, firma especializada en conceptos de Food & Beverage y hospitality, habló sobre los cambios en las preferencias de los clientes y la importancia de ofrecer experiencias de interés. También sostuvo que la transformación de las propuestas debe ser constante para mejorar el servicio y la satisfacción del público.
El debate sobre el concepto de sala contó con Joan Escarabajal, directivo de H10 Hotels y miembro del Club CLAVE; Joan Camatxo, especialista en diseño de identidad, y Christopher Manchado, COO del Grupo Marcos Granda. La conversación abordó las tendencias en restauración.
Antoni Peláez, decano de la Facultad de Turismo de la Universidad de Málaga; Eugeni Serranos, del Hotel Miramar; José Simón, vicepresidente de MAHOS Málaga, y Alberto Cárdenas, profesor de IA e Innovación Empresarial del Centro Les Roches, participaron en el análisis de experiencias personalizadas en hospitality.
Empleo y reconocimientos
La mesa sobre recursos humanos reunió a José Luis Mejías, vicepresidente de Alianzas Estratégicas; Guadalupe Alejo, responsable de Recursos Humanos de Meliá Hotels International en Málaga; y Juanjo Martínez y Narcís Fernández, presidente y asesor especial, respectivamente, del Club CLAVE F&B.
La delegada territorial de Empleo, Empresa y Trabajo Autónomo de la Junta de Andalucía, Carmen Sánchez, clausuró la jornada. En su intervención, defendió la necesidad de adaptar las dinámicas de empleo a las necesidades de la hostelería y el turismo, priorizar la calidad del servicio y la estabilidad, y consolidar el modelo turístico.
El premio a la Trayectoria en Hostelería recayó en Marcos Granda, cuya carrera incluye formación hostelera, especialización en sumillería, experiencia profesional y proyectos de restauración. La noticia señala que gestiona cinco restaurantes que suman seis Estrellas Michelin.
En la categoría de Innovación y Transformación fue reconocido Alberto de Cárdenas, profesor de Les Roches Global Hospitality Education, por su labor de divulgación y transferencia de conocimientos sobre inteligencia artificial e innovación empresarial. El reconocimiento Talento y Futuro de la Hostelería fue para Antonio Peláez Verdet, decano de la Facultad de Turismo de la Universidad de Málaga, por su labor docente y su participación en espacios de intercambio entre la formación y el sector empresarial.
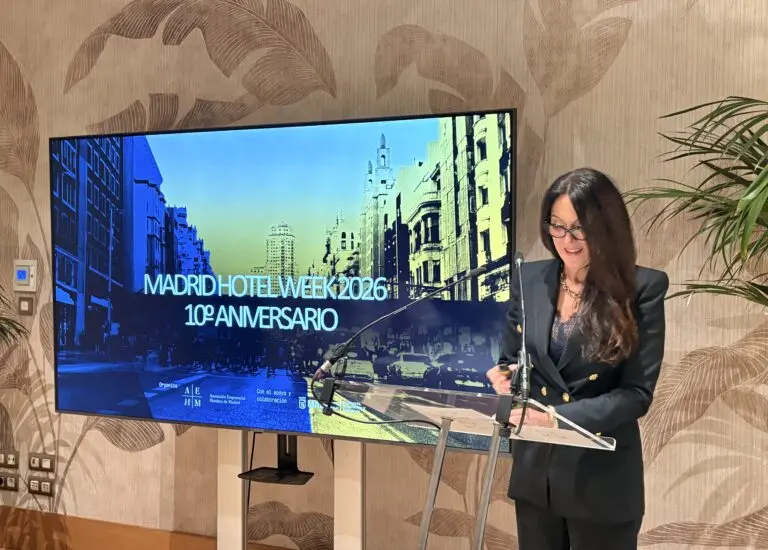
La Asociación Empresarial Hotelera de Madrid (AEHM) celebrará del 6 al 15 de noviembre la décima edición de Madrid Hotel Week. La cita reunirá más de un centenar de experiencias en más de 50 hoteles para acercar a madrileños y visitantes las propuestas que ofrecen estos espacios más allá del alojamiento.
Bajo el lema «10 años, mucho Madrid», la programación incluirá gastronomía y coctelería, arte y moda, historia, música en directo, bienestar y actividades para distintos públicos. La iniciativa cuenta con el apoyo y la colaboración del Área de Gobierno de Economía, Innovación y Hacienda del Ayuntamiento de Madrid.
Una programación en nueve categorías
La propuesta nació hace una década con la idea de que los hoteles también son espacios abiertos a quienes viven, trabajan o estudian en la ciudad. La AEHM señala que, tras diez ediciones, Madrid Hotel Week se ha consolidado como una cita del calendario madrileño y ha reforzado la conexión entre los hoteles y la ciudad. El evento forma parte de Impulsa by AEHM, un conjunto de iniciativas de la asociación desarrolladas a lo largo del año.
Las actividades se organizan en nueve categorías: Gastro y coctelería; Arte y literatura; Deporte y bienestar; Experiencia y alojamiento; Familia; Futuro; Moda, compras y barrio; Música y escena, y Patrimonio e historia.
En gastronomía y coctelería figuran, entre otras propuestas, el cocido madrileño a dos manos de Wellington Hotel & Spa Madrid y Lhardy; una clase magistral sobre la Corona de la Almudena en Brach Madrid; una experiencia de gildas y vermut con Hermanos Vinagre en VP Sognio Metropolitano, y una cena cantada madrileña en Hotel Ópera. También se anuncian actividades en torno al vino, la pizza, las degustaciones a ciegas, menús, brunch y propuestas en barras y terrazas de distintos hoteles.
Arte, bienestar y experiencias
La categoría de arte y literatura incluye actividades de Hotel Puerta de Toledo, Wellington Hotel & Spa Madrid, H10 Puerta de Alcalá, 7 Islas Hotel y Avani Alonso Martínez. También habrá propuestas vinculadas al Museo Nacional Thyssen-Bornemisza, una exposición en el Hotel Emperador, un recorrido por el arte y la arquitectura de VP Plaza España y un taller de encuadernación artesanal organizado por CoolRooms.
En deporte y bienestar se anuncian sesiones de yoga y pilates, actividades de cuidado y spa, experiencias de barre y brunch, y propuestas de aromacología y tratamientos. Participan, entre otros, Gran Hotel Attica21 Las Rozas, Hotel Galaico, Hyatt Regency Hesperia Madrid, Wellington Hotel & Spa Madrid, Four Seasons Hotel Madrid, Nômade Temple, The Madrid EDITION, VP Plaza España, Urso Hotel & Spa y CoolRooms.
La categoría de experiencia y alojamiento reúne una oferta de descuento en Hospes Puerta de Alcalá, una experiencia ibérica en Hotel Europa, una jornada de puertas abiertas de Four Seasons Hotel Madrid y una actividad para crear minijardines en VP Sognio Madroño. Se suman una visita guiada por el jardín colgante de Inhala Garden y propuestas de Hotel Relais & Châteaux Orfila y Hotel Relais & Châteaux Heritage.
Propuestas para distintos públicos
Para las familias, Brach Madrid propone «La merienda Brach, del obrador a la mesa», una experiencia dedicada a la avellana. En la categoría Futuro, Hospes Puerta de Alcalá presenta «Brunch in the Night», una propuesta que plantea alterar los horarios y códigos habituales del brunch.
La programación de moda, compras y barrio incluye una actividad sobre sastrería de Wellington Hotel & Spa Madrid junto a Sastrería Prats, un taller de sombreros en CoolRooms con la artesana Alexia Álvarez de Toledo y rutas por Madrid dedicadas a la moda española de autor, organizadas por la Asociación de Creadores de Moda de España (ACME).
En música y escena, H10 Puerta de Alcalá anuncia sesiones de DJ y actuaciones en directo en El Cielo de Alcalá, mientras que Pestana Plaza Mayor Madrid propone «Jazz & Spritz en la Plaza Mayor». El apartado de patrimonio e historia incluye una visita al Palacio de Liria con brunch castizo, un recorrido por la historia del edificio de NH Madrid Nacional, una charla sobre la Ciudad Universitaria y una actividad sobre la memoria del Barrio de las Letras.
Entidades colaboradoras
En esta edición colaboran Mastercard, el Museo Nacional Thyssen-Bornemisza, Las Rozas Village, ACME y Las Llaves de Oro Españolas. El museo participará con una visita a su colección permanente titulada Placeres de la vida y una experiencia gourmet junto a Four Seasons Hotel Madrid. ACME organizará rutas de moda de autor; Las Llaves de Oro Españolas plantea recorridos por cuatro hoteles; Mastercard trabaja en seis actividades y Las Rozas Village se sumará con una propuesta.
Mar de Miguel, vicepresidenta ejecutiva de AEHM, explicó que la iniciativa busca que los hoteles sean también espacios para quienes viven, trabajan o estudian en Madrid y que los madrileños los sientan como parte de la ciudad.
Olga María Ruiz, directora general de Comercio y Hostelería del Ayuntamiento de Madrid, afirmó que el sector hotelero contribuye al dinamismo económico y de los barrios, y que iniciativas como Madrid Hotel Week multiplican el dinamismo de la ciudad.
El detalle de las propuestas estará disponible a partir del 28 de octubre en www.madridhotelweek.com.
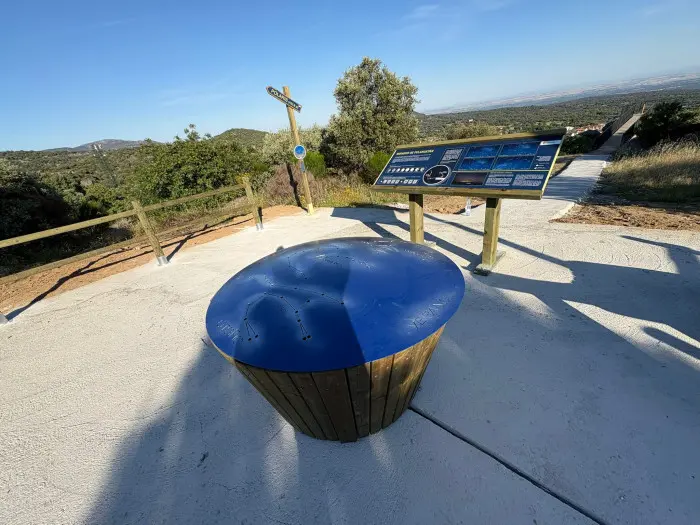
La Junta de Gobierno de la Diputación de Toledo ha aprobado incorporar cuatro nuevos espacios a la Red de Miradores y Observatorios de la provincia. Con estas adhesiones, la iniciativa suma 26 recursos repartidos por distintas comarcas.
Los espacios añadidos son el mirador estelar Fuente de la Guinda, en Fuensalida; el observatorio de aves Laguna 3, en La Guardia; el mirador astronómico de Pelahustán y el mirador del castillo de Polán.
Observación del paisaje, la biodiversidad y el cielo
La red provincial busca acercar a vecinos y visitantes al patrimonio natural, paisajístico, histórico y medioambiental de los municipios. Incluye lugares para contemplar paisajes y elementos históricos, observar aves y conocer la biodiversidad, además de espacios destinados a la astronomía.
La Diputación creó la iniciativa para promover infraestructuras dedicadas a la observación y al conocimiento del patrimonio histórico, el paisaje, el espacio astrofísico y la biodiversidad, entre otros elementos del medio natural.
Turismo y desarrollo local
La institución provincial enmarca la red en su apuesta por generar oportunidades en los municipios, especialmente en el medio rural, mediante el turismo sostenible vinculado a los recursos locales y la puesta en valor del patrimonio natural y cultural.
A través del Servicio de Medio Ambiente y Mundo Rural, la Diputación gestiona, promociona y difunde la red, en coordinación con los ayuntamientos, para el mantenimiento y la seguridad de las instalaciones. Los espacios ofrecen propuestas relacionadas con la observación de aves, los paisajes, el patrimonio histórico, la actividad cinegética y la astronomía.
Una red que puede seguir creciendo
La Diputación señala que continuará ampliando la red a medida que los ayuntamientos impulsen nuevos proyectos o soliciten incorporarse. La iniciativa cuenta ya con recursos en localidades como Villacañas, Los Navalucillos, Noez, Almonacid de Toledo, La Iglesuela del Tiétar, Lillo, El Real de San Vicente, San Pablo de los Montes, Madridejos, Navamorcuende, Dosbarrios, Miguel Esteban, La Villa de Don Fadrique y Menasalbas.
¿Qué ha pasado? Naiz Homes ha sacado a la venta las primeras 173 viviendas de Térmica Beach, en primera línea de la playa de la Misericordia (Málaga), con precios de 680.000 euros a casi 5 millones.
¿Quién está detrás? La promotora Naiz Homes y la gestora de inversión Azora, que en verano compraron Nueva Marina Real Estate, la sociedad que hasta entonces compartían Aedas Homes, Ginkgo y la constructora San José.
¿Qué impacto tiene? Fija un nuevo techo para el mercado prime malagueño y anticipa el resto del barrio de La Térmica: 870 viviendas previstas, 273 de ellas asequibles, sobre 120.000 metros cuadrados edificables.
Naiz Homes pone a la venta las primeras viviendas de Térmica Beach Málaga entre 680.000 euros y casi 5 millones. El anuncio, publicado en el portal Idealista, llega apenas cuatro meses después de que la promotora y la gestora Azora cerraran la compra de la sociedad propietaria del complejo.
Esa sociedad es Nueva Marina Real Estate, hasta este verano participada por Aedas Homes, Ginkgo y la constructora San José. La operación incluía las dos parcelas principales del ámbito, la R3 y la R5, con capacidad conjunta para más de 600 viviendas. Naiz y Azora se quedaron así con el control del suelo residencial con mayor proyección del litoral malagueño.
Las 173 primeras unidades se levantarán en primera línea de la playa de la Misericordia, sobre el Paseo Marítimo Antonio Banderas, repartidas en siete portales. Los pisos van de 120 a 515 metros cuadrados y de uno a cuatro dormitorios. El abanico de precios es igual de amplio: de 680.000 euros en el formato más contenido a casi 5 millones en las viviendas grandes volcadas al mar.
Qué se compra por 680.000 euros y qué por casi 5 millones en Térmica Beach
El ticket de entrada da acceso a una vivienda de 120 metros cuadrados con derecho a todas las zonas comunes del complejo. La promoción incluye una piscina exterior infinita sobre un solárium de más de 450 metros cuadrados con vistas al mar y bar, zona de coworking, un área wellness con spa, piscina climatizada, sauna, baño turco y zona de hielo, gimnasio privado con espacios para yoga, zonas infantiles, cuidado de mascotas, y aparcamiento de bicicletas.
En el extremo alto, los casi 5 millones compran las viviendas más grandes y mejor orientadas, con opción de personalizar distribución, acabados, instalaciones y mobiliario. El edificio se ha diseñado con criterios bioclimáticos para aprovechar la luz natural y la brisa marina, un argumento comercial que en el litoral malagueño se ha convertido en estándar de facto para todo lo que se vende por encima del millón de euros.
La primera línea de playa en Málaga ya no se paga por metros cuadrados, sino por la certeza de que enfrente no habrá otra torre.
Térmica Beach es solo la punta del proyecto. La actuación completa sobre los antiguos terrenos de la central térmica de Endesa prevé 870 viviendas, 273 de ellas asequibles, dentro de un nuevo barrio que mezclará usos residencial, hotelero, terciario y dotacional sobre 120.000 metros cuadrados edificables. Naiz y Azora controlan 60.000 de esos metros. El planeamiento del ámbito depende del Ayuntamiento de Málaga, que todavía debe cerrar el calendario de licencias de las siguientes fases.
De Aedas a Naiz y Azora: quién manda ahora en la antigua central térmica
El movimiento dibuja un relevo en el mapa promotor de la Costa del Sol. Aedas Homes, que había apostado por este suelo a través de Nueva Marina, sale del capital y se queda fuera de la fase de comercialización. Ginkgo y San José también han cedido el testigo. Azora aporta el músculo inversor y Naiz, la estructura comercial de una promotora especializada en producto premium.
La pregunta que se hacen en el sector es si ese relevo se traduce en velocidad o en precios. Naiz ha tardado cuatro meses en abrir la primera fase, un ritmo rápido para un ámbito de esta escala y para una operación de suelo que aún tiene que urbanizar. En paralelo, el comprador extranjero sigue concentrando la demanda del tramo alto: segunda residencia europea y family offices que buscan activo real en la costa con rentabilidad de alquiler vacacional.
Conviene mirar el detalle del producto antes que el titular. La promoción se vende como un complejo cerrado con servicios de hotel, pero es residencial libre y sin explotación hotelera asociada, lo que limita el uso turístico formal y acerca el perfil del comprador al de usuario final o rentista de larga temporada. Ese matiz importa: en la Costa del Sol, la etiqueta de lujo sin licencia turística se paga con descuento en el mercado secundario.
La Ficha del Inversor
La métrica que resume la operación es el precio por metro cuadrado. Los 680.000 euros del formato más pequeño, divididos entre 120 metros cuadrados, arrojan unos 5.667 euros por metro cuadrado. El techo de casi 5 millones por 515 metros se va por encima de los 9.700 euros. Esa horquilla sitúa a Térmica Beach en el segmento prime de Málaga capital y en línea con las operaciones de lujo de la costa, sin necesidad de recurrir al descuento para colocar las primeras unidades.
Para los próximos seis meses esperamos una absorción selectiva. Las viviendas de 120 a 180 metros cuadrados tienen el público más amplio; las de más de 400 metros dependen de un comprador muy concreto, poco sensible al Euríbor y muy sensible a la privacidad y a las vistas. El calendario de licencias municipales y la urbanización del ámbito son el riesgo real del proyecto, no la demanda. Un ámbito de 120.000 metros cuadrados que debe resolver accesos, aparcamientos y cesiones de suelo dotacional siempre llega al mercado con plazos elásticos.
El perfil al que habla esta promoción es el del comprador patrimonial de segunda residencia con capacidad de pago al contado o con financiación muy holgada, el family office europeo que busca ladrillo prime en el Mediterráneo y el inversor internacional que compara Málaga con Marbella o Mallorca. El precedente invita a la prudencia: la Costa del Sol acumuló en la burbuja de 1997-2007 miles de viviendas premium sin comprador y tardó casi una década en digerir el stock tras 2008. La diferencia esta vez es el suelo, no el producto: La Térmica es una reconversión industrial en suelo urbano consolidado, no una urbanización nueva en mitad de la nada. El siguiente hito llega con la comercialización de las parcelas R3 y R5 y con el calendario de licencias que fije el Ayuntamiento.
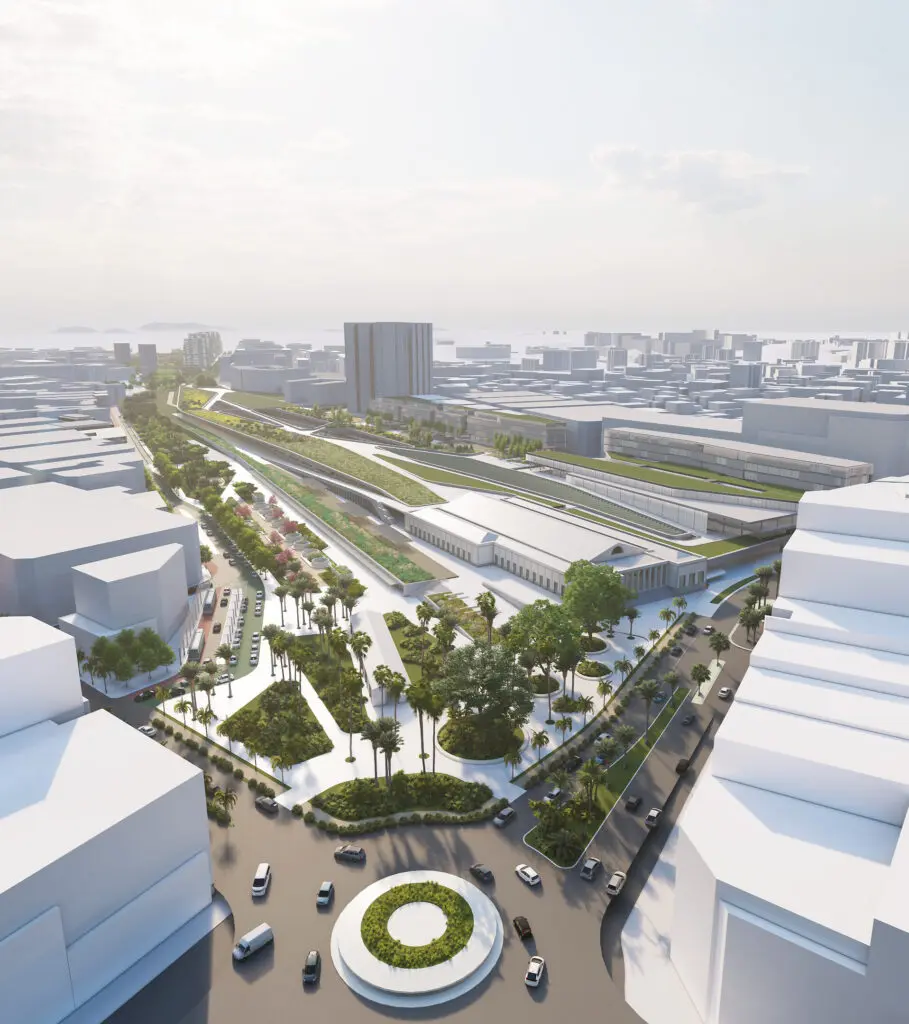
El Ayuntamiento de Alicante ha iniciado la tramitación del convenio con el Ministerio de Transportes y Movilidad Sostenible, la Generalitat y ADIF para integrar las vías ferroviarias en el Parque Central. El contenido del acuerdo entre las administraciones está consensuado, pero aún debe pasar por la supervisión y aprobación interna de cada organismo antes de su firma.
En el consistorio, el expediente debe recabar informes de Urbanismo, Intervención y Asesoría Jurídica. También está pendiente la aprobación de la consignación presupuestaria municipal, que asciende a 55,10 millones de euros en diez años. El concejal de Urbanismo, Antonio Peral, señaló que el acuerdo sobre las condiciones y la financiación supone un momento decisivo para el proyecto y que permitirá desarrollar una zona verde lineal desde Vía Parque hasta la Estación Intermodal.
Coste y financiación de las obras
El convenio contempla el cubrimiento y la adaptación de la playa de vías de la estación, que mantendría su cota actual. La solución permitiría la continuidad peatonal de las calles adyacentes y la conexión mediante la calle Bono Guarner. El coste estimado de estas obras es de 220,40 millones de euros.
La financiación se distribuiría entre ADIF, que asumiría el 50 %, el Ayuntamiento de Alicante, con el 25 %, y la Generalitat Valenciana, con el 25 %. La aportación municipal prevista es de 55,10 millones de euros, distribuidos en distintos plazos durante diez años.
Responsabilidades y actuaciones relacionadas
La actuación se coordinará con la urbanización del sector OI/2, la urbanización sobre la losa de cubrimiento y otros desarrollos, entre ellos la nueva estación de Renfe, la estación del TRAM y un aparcamiento subterráneo. También se cita una futura estación de autobuses. Estas actuaciones no forman parte del convenio.
El Ayuntamiento colaborará en la definición de las necesidades urbanísticas, de intermodalidad y movilidad, y tramitará los documentos de planeamiento necesarios hasta su aprobación definitiva. También coordinará el convenio con la ordenación pormenorizada del Plan Especial OI/2. ADIF tendrá a su cargo la licitación, adjudicación y dirección de los proyectos y las obras previstas en el acuerdo.
La Generalitat colaborará en la definición de las necesidades de intermodalidad y movilidad y, dentro de sus competencias, impulsará y apoyará los trámites urbanísticos o ambientales necesarios. Para la firma, ADIF, la Generalitat y el Ayuntamiento deberán emitir certificados de disposición de fondos e incluirlos en sus presupuestos.
Seguimiento del convenio
El acuerdo prevé crear una Comisión de Seguimiento para velar por el cumplimiento de las obligaciones de las partes y la correcta ejecución de las actuaciones. Estaría integrada por representantes del Ministerio de Transportes y Movilidad Sostenible, ADIF, la Generalitat y el Ayuntamiento, y se reuniría al menos cada seis meses.
La Red de Cooperación para la Protección de los Consumidores (Red CPC) ha puesto en marcha actuaciones coordinadas en la Unión Europea dirigidas a nueve empresas de videojuegos. El objetivo es reforzar la protección de los derechos de las personas usuarias en las compras de objetos virtuales de pago, como gemas, esmeraldas o doblones de oro.
Las medidas buscan que las empresas cumplan la normativa europea de consumo y respeten principios como la transparencia en los precios y el derecho de desistimiento. La Red CPC también ha aprobado una declaración conjunta que establece un enfoque común para proteger a quienes juegan en la Unión Europea.
Principios que se busca garantizar
Las actuaciones pretenden que se muestre el precio real en dinero de los objetos y monedas virtuales necesarios para el desarrollo del juego, y que no se oculten los costes mediante el uso de varios objetos o conversiones entre divisas virtuales que dificulten conocer el importe real.
También buscan evitar diseños que empujen a comprar objetos virtuales de pago para avanzar o disfrutar del juego, y que la información sobre la compra sea clara, comprensible y accesible antes de realizarla.
En cuanto al desistimiento, se debe informar de que las transacciones efectuadas dentro del videojuego, tanto con dinero real como con objetos, permiten desistir de la compra en un plazo de 14 días, incluida la devolución de importes de objetos virtuales no utilizados. Los términos y condiciones deben ser justos y claros.
Protección de las personas vulnerables
Las empresas deben garantizar medidas de protección adecuadas para las personas en situación de vulnerabilidad, especialmente para la infancia.
La Red CPC reúne a autoridades nacionales de los Estados miembros encargadas de velar por el cumplimiento de la legislación europea de consumo. Coordinadas por la Comisión Europea, colaboran ante infracciones que afectan a personas consumidoras de varios países de la UE.
En 2025, la Red inició un diálogo con el sector para promover el cumplimiento de los Principios clave sobre los objetos de pago en videojuegos. Al considerar que los resultados no eran satisfactorios, analizó el mercado e identificó nueve títulos para examinarlos con más detalle: Hunt: Showdown 1896, Forge of Empires, Candy Crush Saga, Minecraft, Mech Arena, Gardenscapes, Valorant, Clash of Clans y For Honor.
Empresas señaladas
Las actuaciones anunciadas se dirigen a las empresas responsables de esos juegos: Crytek GmbH, InnoGames GmbH, King.com Operations (Malta) Limited, Mojang AB, Plarium Europe S.à r.l., PLR Worldwide Sales Limited, Riot Games Limited, Supercell Oy y Ubisoft EMEA SAS.
La Dirección General de Consumo de la Consejería de Presidencia, Sanidad y Emergencias de la Junta de Andalucía recuerda, con motivo del Día Internacional de la Resolución de Conflictos, que se celebra el 15 de octubre, que la mediación y el arbitraje son vías para resolver controversias entre personas consumidoras y empresas o profesionales sin acudir a los tribunales.
En Andalucía, más de 5.000 empresas y profesionales están adheridos al Sistema Arbitral de Consumo. Una vez admitida la solicitud y aceptado el arbitraje, la Junta Arbitral puede intentar primero que las partes lleguen a un acuerdo mediante mediación.
Dos mecanismos distintos
En la mediación, una persona neutral facilita la comunicación para que las partes puedan alcanzar un acuerdo por sí mismas. Si no lo logran, la persona consumidora puede valorar otras vías, como el arbitraje o la judicial. Con carácter general, desde abril de 2025, tras la entrada en vigor de la Ley Orgánica 1/2025, para que una demanda civil sea admisible es necesario intentar previamente un medio adecuado de solución de controversias (MASC), salvo las excepciones legales.
El arbitraje de consumo es un servicio público, gratuito e imparcial para resolver determinadas reclamaciones. El procedimiento concluye con un laudo vinculante y ejecutivo que obliga a las partes y tiene efectos equivalentes a los de una resolución judicial. No pueden someterse a arbitraje los conflictos relativos a intoxicación, lesión o muerte, ni aquellos en los que haya indicios racionales de delito, incluida la responsabilidad por daños y perjuicios directamente derivados.
Cómo solicitar el arbitraje
El laudo tiene efectos de cosa juzgada y, como regla general, no se puede presentar otra demanda para que un juez vuelva a decidir sobre la misma controversia resuelta por el órgano arbitral.
Para solicitar el arbitraje, la persona consumidora debe haber reclamado previamente a la empresa o profesional. Si no recibe respuesta o esta no resuelve satisfactoriamente el problema, podrá solicitarlo.
El arbitraje es voluntario con carácter general. Si la empresa está adherida al Sistema Arbitral de Consumo, deberá aceptar el arbitraje solicitado; si no lo está, podrá aceptar o rechazar la invitación a participar.
Información y asesoramiento
La mediación y el arbitraje permiten abordar conflictos de consumo y pueden evitar un procedimiento judicial. Reclamar primero a la empresa, conocer las vías disponibles y guardar las pruebas de las gestiones realizadas son pasos para defender los derechos de las personas consumidoras.
También se puede solicitar asesoramiento en los Servicios Provinciales de Consumo de las delegaciones territoriales de Sanidad y Consumo, presentes en todas las capitales de provincia, en las Oficinas Municipales de Información al Consumidor (OMIC) y en las organizaciones de personas consumidoras y usuarias.
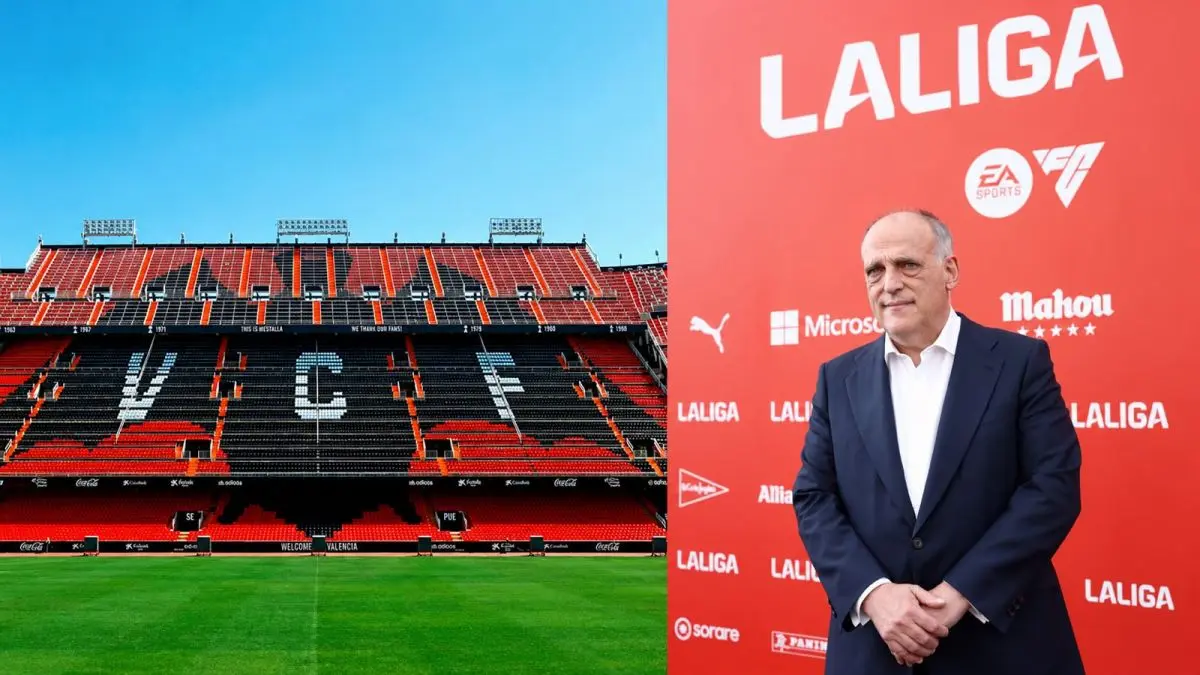
El presidente de LaLiga, Javier Tebas, destacó este viernes que la entrada de Pitchwise Holdings en el accionariado del Valencia CF refuerza el atractivo del fútbol profesional español para los grandes inversores internacionales y pone en valor la sostenibilidad económica de la competición que preside.
“Es importante destacar que inversores de este nivel no solo confíen en el Valencia CF, sino que decidan invertir en clubes de LaLiga”, afirmó Tebas, quien enmarcó el acuerdo en los movimientos accionariales que está registrando el sector.
A su juicio, esta operación “vuelve a poner en valor a LaLiga como una competición atractiva y sostenible económicamente para la gran inversión internacional a largo plazo”. El presidente de la organización vinculó así la llegada de nuevos socios al club valenciano con la confianza del capital internacional en la competición española.
“Es una noticia muy positiva para el Valencia CF y también para toda la ciudad de Valencia. Esta alianza no solo aporta capital, sino que incorpora socios con una enorme experiencia en gestión deportiva e inversores de primer nivel mundial”, señaló.
El acuerdo contempla que Pitchwise Holdings, liderado por Ann Rodriguez y Corey Woolfolk, adquiera acciones a Meriton Holdings y aporte 100 millones de euros de nuevo capital. El consorcio llegará a ostentar el 42% del accionariado, mientras Meriton conservará la mayoría y Kiat Lim continuará como presidente. La operación establece un valor de empresa de 1.250 millones de euros y está pendiente de las autorizaciones regulatorias correspondientes.
Tebas subrayó que esa valoración “refleja la fortaleza y el potencial de todos los activos del Valencia, desde sus equipos masculino y femenino hasta el nuevo estadio”.
Asimismo, respaldó la gestión de Kiat Lim y calificó la alianza como “un paso decisivo en el relevo” liderado por el presidente del club. “Desde que asumió la presidencia en 2025, ha conseguido asegurar la financiación del Nou Mestalla y ahora incorpora socios de máximo prestigio internacional”, manifestó.
El máximo responsable de LaLiga consideró que la combinación de capital, experiencia deportiva y vocación inversora a largo plazo constituye una noticia positiva tanto para el proyecto valencianista como para el conjunto de la competición.
“Esta operación, en la línea de los últimos movimientos accionariales que estamos viendo, no hace sino acreditar el gran trabajo realizado en el Valencia en los últimos años”, concluyó.
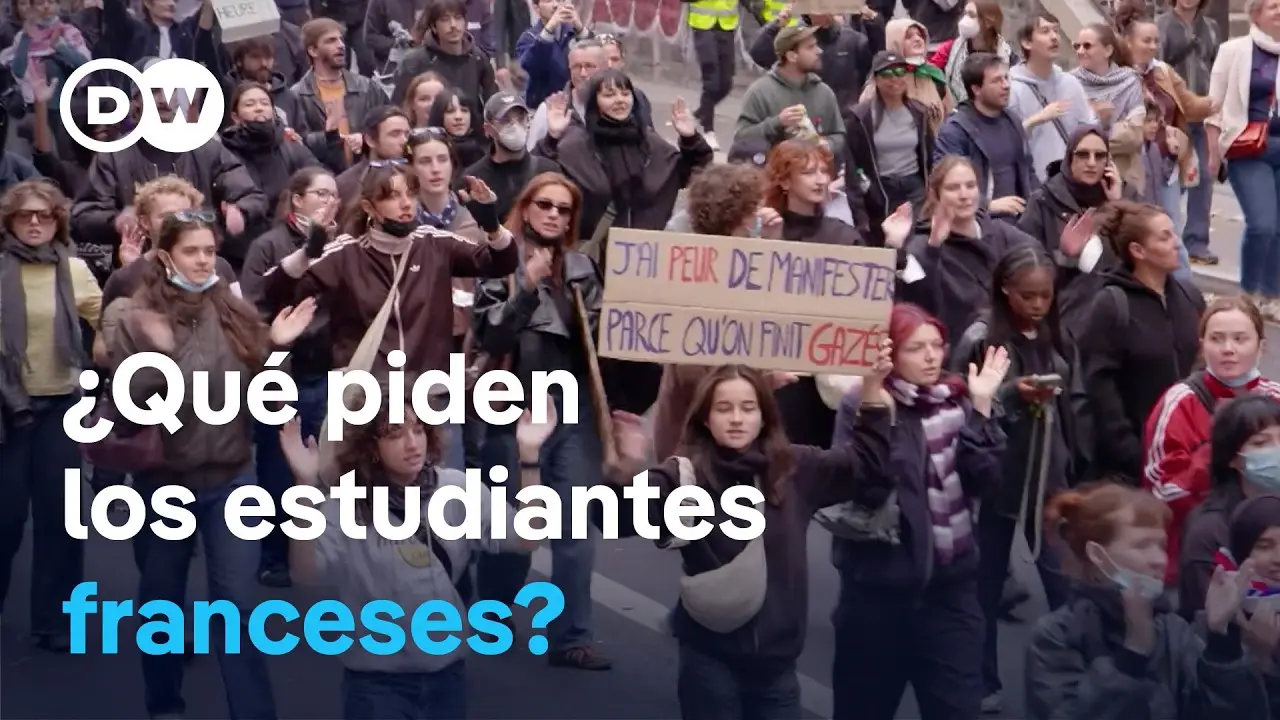
Francia vuelve a mirar sus calles con inquietud. Lo que comenzó como semanas de protestas estudiantiles pacíficas por el estado de las escuelas ha derivado en enfrentamientos, gases lacrimógenos y detenciones en París y otras ciudades, y en una pregunta incómoda: qué ocurre cuando una generación entera siente que nadie la escucha. El reportaje de DW Español en su formato Enfoque Europa reconstruye ese malestar con nombres, aulas y barrios concretos.
El diagnóstico de partida no es abstracto. Según el reportaje, en los suburbios más pobres de la periferia parisina los estudiantes conviven con edificios en condiciones deplorables: filtraciones de agua, calefacción averiada y aulas que se convierten en hornos durante el verano. Lina Mechi, de 17 años, es una de las caras visibles de esa realidad. Su queja, tal como la recoge el canal, es que solo reciben atención cuando la calle arde.
De las aulas precarias a la primera línea
DW Español insiste en un matiz que los titulares suelen borrar: las movilizaciones no nacieron violentas. Durante semanas fueron protestas mayormente pacíficas, a las que se sumaron estudiantes de barrios distintos, hasta toparse con el silencio del gobierno. Idris, de 18 años, que acaba de dejar el instituto para entrar en la universidad, lo explica con una idea que resume el ambiente: siente que a los jóvenes no se les escucha ni se intenta comprenderlos, y que se les trata como enemigos más que como ciudadanos.
La indignación, sin embargo, no es solo material. Hay también una mezcla de agotamiento y orgullo: el de quienes crecieron entre humedades y quieren que los que vengan después estudien en aulas dignas. Lina lo plantea como una herencia, no como una venganza.
El dilema de la violencia y el derecho a ser visto
Uno de los momentos más tensos del vídeo es el que aborda la violencia. Los estudiantes entrevistados no la justifican, pero tampoco la desvinculan del bloqueo institucional. Idris defiende que hay que mostrar descontento aunque sea incómodo, y el reportaje deja claro que esa ambivalencia recorre todo el movimiento: la mayoría quiere protestar sin destrozar, pero la falta de respuestas empuja a algunos a cruzar líneas que otros no comparten.
Los estudiantes no justifican la violencia, pero sostienen que el silencio ya no es una opción: solo cuando la calle arde el gobierno parece mirarlos.
Ese es, probablemente, el núcleo del reportaje. No hay una organización única detrás de las protestas ni un líder que negocie en nombre de todos, lo que dificulta cualquier mesa de diálogo y facilita la lectura política interesada de lo que ocurre en la calle.
La política entra en escena: LFI y Agrupación Nacional
El reportaje señala que La Francia Insumisa buscó ganar protagonismo acompañando a los estudiantes, lo que le valió críticas de otras formaciones. Lina agradece el apoyo pero marca distancia: no necesitan a nadie para protestar, dice, aunque celebran que los respalden y piden que todos los partidos lo hagan. Su afinidad con las ideas de la izquierda radical es real, y también lo es el recelo hacia quien llegue buscando rédito electoral.
El otro extremo aparece con fuerza en el análisis. DW Español advierte de que estas protestas pueden polarizar aún más a un país ya dividido y reforzar a los dos polos: la izquierda radical, por un lado, y la Agrupación Nacional, que intenta presentarse como garante del orden en las calles, por otro. La sensación que recoge el canal es la de unas élites que se perpetúan mientras las condiciones de vida de los franceses no cambian.
Por primera vez, élites y suburbios del mismo lado
Hay un elemento que el reportaje califica de inédito. Tradicionalmente existía una separación nítida entre los jóvenes de los suburbios desfavorecidos y los de París; ahora, estudiantes de escuelas de élite se solidarizan con los de barrios pobres. El analista consultado por el canal lo atribuye a un sentimiento profundo de unión ante un futuro incierto en lo económico y en lo ambiental, y subraya que esta generación se está politizando con una intensidad que recordará toda la vida.
En el plano identitario, Lina encarna otra capa del conflicto. Sus padres emigraron de Argelia en los años noventa y ella reivindica las dos cosas a la vez: sentirse francesa y no olvidar sus raíces. Frente al discurso de la extrema derecha, defiende que su identidad no está reñida con la de nadie y que estar presente en las manifestaciones es también una forma de cuidarse.
Una Francia que ya conocía esta película
El país no es ajeno a este guion. Los disturbios en los suburbios de 2005, las protestas de los chalecos amarillos entre 2018 y 2019 y el malestar agrícola posterior dibujan una misma tensión de fondo: la distancia entre las decisiones que se toman en París y la vida cotidiana de quienes viven fuera del centro. La novedad aquí es el protagonismo estudiantil y la alianza simbólica entre centros de élite y barrios populares, algo que en ciclos anteriores no se produjo con esta claridad.
El reportaje también deja entrever el coste económico del descontento: un pequeño restaurante familiar que cada vez sobrevive con más dificultades porque los productos suben y los clientes gastan menos. No es casual que a la manifestación se sumen agricultores, desempleados y antiguos chalecos amarillos. La protesta estudiantil funciona como un paraguas bajo el que caben muchos cansancios.
Qué significa esto para lo que viene
Para el lector, la clave no está en los gases lacrimógenos de portada, sino en lo que revelan. Una generación que se politiza en la calle, que mezcla precariedad material y miedo al futuro climático, y que desconfía de las instituciones tanto como de los extremos. Si esa desconfianza se canaliza, puede traducirse en participación electoral; si se bloquea, en más confrontación.
Existe además un riesgo evidente de lectura interesada. Cada bloque político intentará rentabilizar el movimiento: unos como prueba de una Francia que exige redistribución, otros como evidencia de que hace falta mano dura. Lina, que apenas alcanzará la edad para votar en los próximos comicios, lo tiene claro: espera que mucha gente se sume cuando vea que están unidos contra la extrema derecha, y sueña con que los estudiantes que vengan después estudien en escuelas en buenas condiciones, sin calor asfixiante ni filtraciones de agua.
Mientras el gobierno no se comprometa con una inversión fuerte en educación, su plan es seguir protestando en las próximas semanas. Es la parte menos espectacular del reportaje y, quizá, la más importante: detrás de cada noche de disturbios hay un aula con goteras y una adolescente que lleva meses pidiendo algo tan poco revolucionario como un techo que no se caiga.
¿Cuánto tiempo más puede sostenerse esa distancia entre lo que se promete y lo que se invierte?
El análisis a seis años del estudio de fase III Natalee, desarrollado en España, ha mostrado que el tratamiento con Kisqali (ribociclib) más terapia endocrina reduce en casi un 20% (un 19,1%) el riesgo de muerte frente a la terapia endocrina sola en pacientes con cáncer de mama precoz HR+/HER2- en estadios II y III con alto riesgo de recaída.
Los resultados, presentados por Novartis en el Congreso de la Sociedad Europea de Oncología Médica (ESMO) 2026, que se celebra estos días en Madrid, muestran un beneficio clínicamente relevante en supervivencia global, consistente en los principales subgrupos analizados.
El estudio incluyó a la población más amplia de pacientes con cáncer de mama precoz HR+/HER2- con alto riesgo de recaída, tanto pacientes sin afectación ganglionar pero con características de alto riesgo, como pacientes con afectación ganglionar.
En el momento del análisis, las pacientes llevaban una mediana de tres años sin recibir el tratamiento. El beneficio absoluto en supervivencia libre de enfermedad invasiva aumentó del 4,1% a los cinco años al 5,3% a los seis años, mientras que la diferencia absoluta en supervivencia global pasó del 1,2% al 2,1% en ese mismo periodo. Asimismo, se observaron menos recaídas metastásicas entre las pacientes tratadas con ribociclib más terapia endocrina.
Estos datos refuerzan el beneficio clínico del tratamiento a largo plazo. El doctor Dennis J. Slamon, jefe de la División de Hematología/Oncología del Departamento de Medicina de UCLA explicó que “los datos de Natalee a seis años demuestran claramente una mejora clínicamente relevante en la supervivencia global con el tratamiento más terapia endocrina. Estos resultados tienen importantes implicaciones tanto para las pacientes como para los profesionales sanitarios de todo el mundo y refuerzan aún más el papel de esta terapia en el tratamiento del cáncer de mama precoz HR+/HER2- con alto riesgo de recaída”.
“Los resultados a seis años de Natalee suponen un hito muy relevante porque demuestran que añadir este tratamiento a la terapia endocrina no solo reduce el riesgo de recaída, sino que también se traduce en un beneficio clínicamente relevante en supervivencia global, siendo, sobre todo, la reducción más importante en el riesgo de muerte por cáncer de mama”, señaló la doctora Josefina Cruz, oncóloga médica del Hospital Universitario de Canarias e investigadora de Geicam. Además, “este beneficio continúa aumentando con el tiempo y se mantiene años después de finalizar el tratamiento, lo que refuerza el valor de intervenir de forma precoz para mejorar el pronóstico a largo plazo de las pacientes,” añadió.
España es un país clave en el desarrollo del estudio Nataleee, que está siendo desarrollado en 20 países de todo el mundo y su coordinación en España la realiza el Grupo Español de Investigación en Cáncer de Mama (Geicam).
“Nuestro país es el primer país europeo y el segundo del mundo en aportación de pacientes al estudio, con 761 participantes, el 15% de la muestra total, solo Estados Unidos supera esta cifra, aportando un total de 819 pacientes. Desde Geicam hemos coordinado el ensayo clínico internacional Natalee en 47 hospitales de 12 comunidades autónomas”, destacó el doctor Ander Urruticoechea, oncólogo médico de la del Hospital Universitario Donostia- Biogipuzkoa, Osakidetza y presidente de Geicam.
“Estos resultados son especialmente relevantes porque responden a uno de los principales retos que todavía tenemos en cáncer de mama precoz: reducir el riesgo de recaída. A pesar de los importantes avances alcanzados, algunas pacientes pueden volver a presentar la enfermedad años después del diagnóstico inicial y, cuando esto ocurre, puede hacerlo en una fase avanzada. Por eso, contar con opciones que permitan reducir ese riesgo y ofrecer a todas las pacientes el mejor tratamiento posible para evitar que la enfermedad vuelva, es fundamental. Quiero hacer una mención especial a la generosidad y solidaridad de las pacientes y a la contribución de los investigadores clínicos que participan en el ensayo, así es como la ciencia avanza,” añadió el doctor Urruticoechea.
Con un seguimiento más prolongado, el perfil de seguridad se mantuvo consistente con los análisis previos y no se identificaron nuevas señales de seguridad.
Grayscale ha publicado un ranking que mide el rendimiento real que llega al bolsillo de quien tiene un token de DeFi. Y la respuesta, en varios casos, es incómoda: de los diez activos analizados, cinco destruyen valor para sus tenedores. Entre los elegidos hay cuatro protocolos nacidos en Ethereum —Aave, Uniswap, Pendle y Curve—, aunque no todos salen igual de bien parados.
La tesis es sencilla de enunciar y complicada de aplicar. Zach Pandl, jefe de investigación de la gestora, sostiene que bitcoin se parece al oro digital mientras muchos otros criptoactivos pueden valorarse por sus flujos de efectivo, igual que se analiza una acción. Para quien invierte en ether o participa en finanzas descentralizadas (DeFi), el ejercicio tiene una consecuencia práctica: obliga a separar los protocolos que reparten de los que solo prometen.
Qué mide exactamente el informe de Grayscale
El primer ranking es el de tokenholder yield, el rendimiento que acaba en manos del tenedor. Se calcula sumando las recompensas de staking (bloquear tokens para ayudar a operar la red a cambio de un pago) y las recompras que ejecuta el protocolo, y restando después los tokens nuevos que se ponen en circulación. Si la emisión supera esos beneficios, el saldo sale negativo aunque el protocolo facture. Hyperliquid (HYPE) lidera con un 8,0%, seguido de Lighter (7,9%) y PancakeSwap (2,6%).
La segunda lista mide el earnings yield ajustado, una aproximación a la relación entre precio y beneficio que se usa en bolsa. Aquí PancakeSwap encabeza con un 14,4%, por delante de Lighter (14,1%) y de Hyperliquid (9,8%). El caso más revelador es Jupiter: su rendimiento ajustado de ganancias es del 3,5%, pero el rendimiento para el tenedor sigue en negativo, con un -2,6%. Ahí está el problema.
Un protocolo rentable no es automáticamente un token que compense tener. Grayscale lo explica con dos mecanismos: las recompras y las quemas trasladan valor al holder, mientras que la emisión de nuevas monedas lo diluye. Su conclusión, publicada en su cuenta de X el 22 de octubre, es que ‘las valoraciones de las criptomonedas no tienen que depender solo de narrativas’.
Un protocolo puede facturar millones y aun así empobrecer a quien compró su token: la dilución se come lo que las comisiones reparten.
Los cuatro protocolos de Ethereum que entran en la lista
Aave aparece en los dos rankings, algo que no consigue cualquiera. Es uno de los mayores protocolos de préstamos sobre Ethereum: unos usuarios depositan ether u otras monedas y cobran intereses, y otros piden prestado pagando por ello. Sus comisiones son recurrentes y fáciles de medir, y eso encaja con la metodología del informe.
Uniswap es uno de los mayores intercambiadores descentralizados de Ethereum, un DEX donde las operaciones se cruzan contra un fondo común de liquidez y no contra una mesa de intermediación. Su token lleva años en el centro de un debate incómodo: si captura o no las comisiones que genera el protocolo. Que aparezca en ambos listados indica que, con la vara de Grayscale, algo sí llega al tenedor. Pendle, centrado en negociar con rendimientos futuros de otros activos, también figura en los dos.
Curve Finance cierra la lista del rendimiento para el tenedor con un -5,5%. El protocolo, pieza central del intercambio entre stablecoins (monedas diseñadas para mantener un valor estable), arrastra un modelo donde la emisión de CRV como incentivo pesa más que lo que se reparte. No es que Curve no genere comisiones. Es que el titular del token apenas participa de ellas. Ojo con la letra pequeña.
La dilución, el agujero que la narrativa tapó durante años
Conviene poner esto en perspectiva. El DeFi summer de 2020 popularizó los tokens de gobernanza como fórmula para repartir el control de un protocolo entre sus usuarios; en la práctica, muchos se diseñaron con emisiones agresivas para atraer liquidez y acabaron funcionando como una renta que pagan los recién llegados. Las guerras del veCRV, el sistema con el que Curve orientaba sus incentivos hacia unos u otros pares, fueron el ejemplo más visible: capital peleando por decidir dónde iba la emisión, no por las comisiones generadas.
El informe tiene el mérito de poner cifra a esa tensión, aunque su marco presenta límites que conviene señalar. Las recompras dependen de decisiones de gobernanza que pueden cambiar de un trimestre a otro, la métrica se apoya en supuestos de la propia gestora y no en una norma contable auditada, y compara protocolos con estructuras de incentivos muy distintas. Aun así, el dato grueso es difícil de discutir: cinco de los diez nombres de la primera lista tiene rendimiento negativo para el tenedor.
Para el inversor de a pie, la utilidad está en la pregunta que queda abierta. Si Aave, Uniswap o Curve activan un reparto real de comisiones, el mapa de estos rankings puede moverse en un trimestre. Si no lo hacen, el token seguirá siendo una papeleta de voto y el flujo de caja se quedará donde está. Ya veremos.
Iberdrola capitaliza 145.074 millones de euros y la distancia con NextEra se ha estrechado hasta los 6.762 millones de dólares. La eléctrica cotiza a 21,74 euros después de anotarse un 0,93% en la última sesión, la segunda consecutiva en positivo.
El dato no es aislado. La compañía llega a esta cota con el respaldo de buena parte de la primera línea de análisis y con unos resultados del tercer trimestre que mejoran un 9,6% en el acumulado del ejercicio. Ese cóctel —cuentas, objetivos y recomendaciones— explica el comportamiento del valor mejor que cualquier lectura de gráfico.
La revisión al alza de las perspectivas no es un gesto cosmético. Implica comprometer capital, elevar la inversión y sostener la retribución al accionista con cargo a un beneficio que todavía no se ha generado. El mercado, de momento, compra el relato.
Los objetivos de 2030 que han movido al consenso
El eje del plan es una promesa concreta: crecimiento medio anual del beneficio del 10% hasta 2030. Eso sitúa las ganancias del grupo en torno a 10.000 millones de euros a final de década, cerca de un 10% por encima de lo que proyecta el consenso de analistas. La cifra supone elevar el beneficio a un ritmo que el mercado no descontaba hace seis meses.
Tres palancas sostienen el discurso. La primera es la base de activos regulados, que supera los 90.000 millones de euros y concentra un 65% en Estados Unidos, y Reino Unido. La segunda son los ahorros por eficiencias ligadas a inteligencia artificial, que la propia compañía cifra en hasta 500 millones. La tercera es la aportación de más de 15 gigavatios adicionales en renovables.
El dividendo acompaña. La retribución a cuenta sube un 8,7% hasta los 0,275 euros por acción, una progresión coherente con el crecimiento del beneficio y con el compromiso de sostener la política de reparto en el tiempo.
La previsibilidad del negocio regulado vale más en bolsa que un gigavatio adicional: por eso el mercado compra un plan a cinco años sin exigir garantías.
Bank of America, Goldman Sachs, UBS y Bankinter figuran entre las firmas que recomiendan invertir. La tesis que comparten es sencilla: activos regulados, contratos de largo plazo y un beneficio predecible. El banco estadounidense añade un argumento de calendario, el del 125º aniversario del grupo, como telón de fondo para aspirar al liderazgo mundial del sector por capitalización.
De 145.074 a 169.672 millones: la distancia con NextEra
Al cierre de la sesión del 22 de octubre, Iberdrola valía 145.074 millones de euros —162.910 millones de dólares— frente a los 169.672 millones de dólares del gigante americano. La brecha se ha quedado en 6.762 millones de dólares, menos de un 4% del valor de NextEra. El consenso otorga además a la compañía estadounidense un potencial del 18%, de modo que la carrera no está decidida en un solo sentido.
El terreno de juego, eso sí, no es idéntico. Iberdrola compite por capitalización con una utility cuyo negocio se concentra en Florida y que cotiza con múltiplos distintos a los europeos. La comparación sirve como titular y como argumento comercial, no como tesis de inversión cerrada.
En España, mientras tanto, la presión llega por el flanco minorista. Moeve y Naturgy han abierto una guerra de precios en electricidad y gas que afecta de lleno a las comercializadoras de Repsol e Iberdrola. Es el recordatorio de que el negocio regulado no aísla del todo al grupo de la competencia doméstica.
Activos regulados, inteligencia artificial y el trono de la utility global
A mi juicio, el plan es creíble en la parte regulada y bastante más discutible en la renovable. Los 90.000 millones de base de activos regulados son una foto, no una promesa: ya están en el balance y producen caja con independencia del precio de la luz. Los 500 millones de ahorro por inteligencia artificial y los 15 gigavatios adicionales son, en cambio, objetivos de ejecución. Se pueden cumplir, pero dependen de permisos, de cadena de suministro y de tipos de interés.
El riesgo verdadero no está en la película operativa, sino en el mapa regulatorio. Con el 65% de la base de activos regulados en Estados Unidos y Reino Unido, dos marcos ajenos a España deciden buena parte del beneficio. Cualquier revisión de las fórmulas de retribución en ambos países movería la valoración más que un trimestre flojo de renovables.
Hay una segunda contradicción que el consenso está dejando pasar. El plan a 2030 se apoya en un crecimiento del 10% anual y ese ritmo exige inversión bruta récord cada ejercicio. Si el coste de la deuda no baja o si las subastas de renovables no acompañan, la alternativa es financiar el crecimiento con más capital o con más deuda. Ninguna de las dos cosas es neutra para el accionista que ya está dentro.
La lectura sectorial ayuda a ordenar el ruido. Las utilities europeas cotizan con descuentos que ya son estructurales frente a sus comparables americanas: menor crecimiento de la demanda, mayor intervención regulatoria y un mercado de capitales más fragmentado. Iberdrola es la excepción parcial, y esa excepción es precisamente lo que el mercado está pagando. Lo que no conviene confundir es el atractivo del valor con la certeza del resultado.
El próximo examen llega con los resultados anuales, previsiblemente en febrero de 2027, cuando la compañía detalle el dividendo complementario, el grado de avance del plan de inversión y la evolución de la base de activos regulados. Ahí se verá si el 10% anual es un compromiso sostenido o una declaración de intenciones. Los títulos, mientras tanto, seguirán respondiendo a cada décima que mueva el cruce euro/dólar.
Veredicto Merca2
Cotización al cierre o apertura: Iberdrola cerró la sesión del 22 de octubre en 21,74 euros, con una subida del 0,93% y dos jornadas consecutivas al alza. La capitalización se sitúa en 145.074 millones de euros.
Clave técnica: La brecha con NextEra es de 6.762 millones de dólares, menos de un 4% del valor del grupo americano. El catalizador inmediato no es de gráfico sino de calendario: los resultados anuales de febrero de 2027 y el detalle del dividendo complementario.
Apunte macro: Con el 65% de la base de activos regulados en EEUU y Reino Unido, el cruce euro/dólar pesa en la comparación: cada 1% de variación mueve la distancia en unos 1.630 millones de dólares.
La demanda eléctrica de los centros de datos suma 22.142 megavatios solicitados a la red de transporte. En servicio, cero.
La cifra procede de la primera entrega del informe que firman Foro Industria y Energía y Opina 360, con datos actualizados a 30 de septiembre. No es un inventario de anuncios empresariales: es el volumen de peticiones de acceso que se acumulan ante Red Eléctrica, gestor de la red de transporte. El contraste entre lo pedido y lo enchufado describe, en palabras del propio estudio, uno de los fenómenos más impactantes del sistema eléctrico español.
De esos 22.142 MW, 6.329 MW ya tienen permisos concedidos. Casi un tercio del volumen ha superado el filtro administrativo y, aun así, no ha inyectado un solo kilovatio. El resto permanece en fases previas: solicitudes presentadas, anteproyectos y estudios de acceso pendientes de respuesta.
El informe advierte de que la evolución de esa sala de espera estará fuertemente condicionada por el marco normativo. La lectura es directa: lo que ocurra con estos 22 gigavatios no depende solo del apetito de los centros de procesamiento de datos, sino de la capacidad administrativa para ordenar la cola, priorizar proyectos y descartar los que nunca se construirán.
Una cola de 22.142 MW frente a los 6.857 MW que ya mueve la industria
El contraste con el resto de sectores ayuda a dimensionar el fenómeno. La industria acumula 6.857 MW de demanda ante la red de transporte y ya opera 4.345 MW, el 63% del total. Es el único gran consumidor con una tasa de conversión razonable. Los centros de datos, en cambio, triplican esa demanda agregada y todavía no han conectado nada.
Las infraestructuras ferroviarias solicitan 3.551 MW y funcionan con 2.836 MW operativos. La producción de hidrógeno y gases renovables pide 6.672 MW y apenas sostiene 27 MW en servicio, un 0,4% del total. Ninguno de los dos se parece al negocio del dato en volumen, pero los tres comparten el mismo cuello de botella: la distancia entre la solicitud y el enchufe.
España acumula 22.142 megavatios de centros de datos en papel y ninguno en servicio: la brecha no está en la demanda, sino en la conversión.
La diferencia entre sectores está en el ritmo. La industria tardó años en pasar de la solicitud al contador; el ferrocarril electrificado lo hizo con planificación pública detrás; el hidrógeno verde, con toda su ambición, apenas ha arrancado. El negocio del dato ha comprimido ese ciclo a la velocidad con la que se firma un alquiler de nave industrial.
Resultará determinante, apunta el estudio, monitorizar la tasa de conversión real, es decir, con qué agilidad los megavatios en curso logran transformarse en permisos concedidos. Es la métrica que separa una política industrial de un buzón de solicitudes.
Andalucía concentra el 80% de la potencia industrial en tramitación
El reparto geográfico también deja lecturas. Andalucía aglutina 814 MW industriales en tramitación, el 80% de todo el volumen nacional en esa fase. Ninguna otra comunidad se acerca a ese peso en la antesala del permiso, lo que convierte al sur peninsular en el epicentro administrativo del proceso.
La potencia industrial actualmente en servicio dibuja la huella de los polos tradicionales: País Vasco (853 MW), Galicia (719 MW), Cataluña (694 MW) y Asturias (546 MW).
El dinamismo futuro, sin embargo, apunta hacia otras zonas. Castilla-La Mancha registra 500 MW con permisos concedidos y Castilla y León acumula 205 MW en curso sin potencia asociada. El mapa que viene no se parecerá al que hay.
El cuello de botella ya no está en la red de transporte: vive en la distribución
La conclusión del informe va más allá del reparto geográfico. El cruce entre el mapa de transporte y el de distribución evidencia que el sistema eléctrico no puede analizarse en compartimentos estancos, porque la micro-red y la macro-red condicionan el mismo permiso. El caso del País Vasco lo ilustra con crudeza: 497 subestaciones de distribución aparecen completamente saturadas y la comunidad ofrece cero megavatios de capacidad firme disponible.
Ese es el punto que la cola de los centros de datos todavía no ha interiorizado. Un proyecto puede declarar 100 MW sobre el papel y encontrarse con que el nudo que le corresponde no admite ni una fracción de esa cifra. La capacidad firme, no la solicitada, es la moneda que de verdad se negocia en el acceso a la red.
Un nudo de distribución saturado invalida cualquier megavatio declarado en alta tensión: lo que decide no es lo pedido, sino lo que la red puede entregar.
Para el operador y para el regulador, ese cruce de mapas obliga a cambiar la metodología. Planificar solo por grandes corredores de transporte deja fuera la última milla, precisamente donde se juega la viabilidad de un centro de datos. La consecuencia práctica es que dos proyectos idénticos sobre el plano pueden tener suertes opuestas según la subestación a la que se asomen.
El marco que debe ordenar ese aluvión sigue pendiente. El Gobierno ha anticipado su intención de aprobar un real decreto específico para los centros de datos, una norma llamada a fijar plazos, garantías y criterios de prioridad en el acceso. Hasta que llegue, el sector opera con reglas diseñadas para otra década y para otro tipo de consumidor.
El riesgo evidente es la reserva defensiva. El conjunto de los 22.142 MW pendientes apuntan a un peligro concreto: si una empresa puede mantener su posición en la cola sin comprometer inversión firme, el sistema termina gestionando expectativas en lugar de proyectos. El precedente de los nudos de renovables, donde la capacidad de acceso llegó a circular como activo, aconseja mirar esta lista con desconfianza.
Queda una pregunta que el informe no responde y que condiciona todo lo demás: cuántos de esos 22.142 MW acabarán en naves con servidores y cuántos se quedarán en una casilla administrativa. La siguiente entrega del estudio y la letra final del real decreto darán la primera señal seria sobre la velocidad del sistema. De momento, el único dato firme es el cero.
Tubos Reunidos no considera vinculante el informe europeo sobre la quita de deuda de la SEPI. Y sin ese aval, la venta de la compañía se ha quedado sin comprador dispuesto a firmar.
Los oferentes que se han acercado al concurso de acreedores han puesto la misma condición sobre la mesa: no asumir el pasivo que arrastra el préstamo público. Sin ese blindaje no hay oferta en firme. Sin oferta en firme, el proceso pierde su única salida ordenada.
La compañía sostiene que el documento de Bruselas es un análisis técnico y no una resolución con efectos jurídicos. En su lectura, el informe no altera el marco del concurso ni obliga al juez a recalificar el crédito. Es una posición defendible en términos formales y, al mismo tiempo, un problema práctico de primer orden: si quienes compran creen que el informe condiciona la quita, la quita deja de valer.
El informe que nadie quiere firmar
El nudo está en qué ocurre con el crédito de la SEPI dentro del procedimiento. No es un acreedor cualquiera: su préstamo nació de un rescate público tramitado por la vía del marco temporal de ayudas de Estado habilitado durante la pandemia, y esa genealogía lo somete a reglas distintas de las del resto de la masa.
De ahí el choque. La ley concursal permite quitas y esperas aprobadas por mayoría de acreedores y homologadas por el juez. Las normas europeas de competencia exigen, en cambio, que cualquier condonación de deuda pública pase antes por Bruselas. Dos procedimientos, dos lógicas y un mismo dinero en el centro.
Una quita que Bruselas no ha autorizado no es una quita: es una ayuda de Estado pendiente de devolución con otro nombre.
El contenido íntegro del informe no se ha hecho público, y ahí empieza otro problema. Se está negociando sobre interpretaciones y no sobre un texto cerrado. Cuando eso ocurre en un concurso, el pasivo se convierte en materia opinable y el comprador, en prudente.
El comprador hereda el problema
Quien adquiera la unidad productiva quiere saber si dentro de dos años recibirá una carta de la Comisión Europea reclamando la devolución de la ayuda. Esa duda tiene traducción económica inmediata: menos precio, más garantías o, directamente, ninguna oferta. Los oferentes han pedido que el perímetro de la operación excluya de forma expresa el crédito público.
Quedan pocas alternativas sobre la mesa. Un convenio con quita y espera exige el visto bueno de la mayoría de la masa y, sobre todo, el aval europeo que hoy no existe. Una liquidación ordenada destruiría valor industrial y dejaría a la SEPI con la misma nada que quiere evitar. Y una venta troceada de activos resolvería el balance sin resolver el negocio, que es justo lo que llevó a la compañía hasta aquí.
Mientras el perímetro no se aclare, el calendario corre en contra. Cada semana que pasa sin comprador encarece la financiación del día a día de una planta que trabaja con hornos que no se apagan por decreto. Y el mercado de tubos sin soldadura para la industria del petróleo y del gas no está para esperar: los aranceles estadounidenses sobre el acero llevan años estrechando el margen de los fabricantes europeos.
El rescate que se cobra dos veces
Aquí conviene mirar el mapa completo. El perímetro de SEPI acumula desde 2020 una cartera de préstamos participativos y participaciones en compañías rescatadas: Air Europa, Plus Ultra, Duro Felguera, Ávoris. Tubos Reunidos es la pieza que mejor expone la contradicción de diseño del sistema. El fondo se creó para inyectar liquidez a empresas estratégicas en un shock de demanda; no para arreglar estructuras de capital que ya venían rotas. Cuatro años después, varias de esas compañías siguen con la misma deuda que motivó el rescate y con un acreedor nuevo sentado en la mesa del concurso.
Mi lectura es que Bruselas tiene razón en el fondo y no en el tempo. Una condonación de deuda pública sin control europeo es una subvención encubierta y, si se generaliza, rompe el mercado único. Eso es cierto. También es cierto que el procedimiento de ayudas de Estado, pensado para litigios entre Estados y empresas solventes, se atasca cuando el deudor está en concurso y la alternativa a la quita es cero euros de recuperación. El Estado no cobra, la planta no se vende y el empleo industrial de Álava y Bizkaia queda en tierra de nadie.
El precedente importa más que el caso. Si el Gobierno fuerza la quita sin pasar por Bruselas, y Bruselas lo tolera, el resto de rescatadas pedirá lo mismo con el mismo argumento. Si Bruselas la bloquea, la SEPI tendrá que asumir ante el juez que su crédito es incobrable en la práctica. Ninguna de las dos salidas es cómoda. Ambas son inevitables.
Queda un hito concreto: cuando el juzgado que instruye el concurso fije la calificación del crédito de la SEPI, se sabrá si el informe europeo pesa o solo adorna. Hasta entonces, la venta seguirá bloqueada por un documento que nadie considera vinculante y que, sin embargo, nadie se atreve a ignorar.
Los vertidos renovables en España alcanzaron los 19,7 TWh en el sistema peninsular durante 2025, un 55,2% más que el año anterior. El dato llega en un ejercicio que batió el récord histórico de instalación de nueva potencia y que, a la vez, desaprovechó energía suficiente para abastecer a 6,3 millones de hogares durante doce meses.
La paradoja se explica con dos cifras que rara vez se leen juntas. El país incorporó 12.520 MW de nueva capacidad renovable, el mayor registro de su historia, pero la producción renovable apenas creció un 1,3%, hasta los 151,1 TWh. Instalar no es generar. Generar no es consumir.
El desglose del Estudio del Impacto Macroeconómico de las Energías Renovables en España 2025, elaborado por Deloitte para APPA Renovables y presentado este viernes, separa tres bolsas. Los vertidos técnicos, ligados a restricciones de red y necesidades de operación del sistema, sumaron 11,41 TWh y crecieron un 85,5% interanual. Los vertidos de mercado, energía ofertada que no encontró comprador, se quedaron en 7,19 TWh (+17,9%). Otros 1,09 TWh se perdieron en tiempo real.
Vertidos renovables en España: instalar mucho y aprovechar poco
La potencia renovable cerró 2025 en 104,5 GW sin contar el autoconsumo. La fotovoltaica concentró cerca del 90% de las incorporaciones, con 11,3 GW nuevos hasta 50,4 GW instalados; la eólica añadió 1,2 GW y se quedó en 33,3 GW; el autoconsumo sumó 1.214 MW y elevó su parque a 9.590 MW. Las renovables ya representan el 69% de la potencia del sistema, almacenamiento incluido, que alcanzó los 3.485 MW y fue mayoritariamente bombeo.
El calendario agrava el desajuste. Marzo, abril y mayo acumularon el 55% del volumen anual de vertidos de mercado, porque la producción solar punta coincide con una demanda todavía baja. Sin flexibilidad para desplazar consumo hacia esas horas, ni capacidad para transportar la electricidad desde los nudos con más generación, el excedente se queda en el camino. Las congestiones de determinados tramos y la concentración geográfica de las plantas completan el diagnóstico.
El sistema español ya tiene potencia de sobra para producir electricidad barata; lo que no tiene es red suficiente para llevarla hasta el consumo.
La operación reforzada posterior al apagón añade presión al sistema
El otro factor es operativo. Las condiciones adoptadas tras el apagón del 28 de abril de 2025 reforzaron el uso de generación síncrona gestionable, sobre todo ciclos combinados de gas natural, para sostener el control de tensión. El resultado se ve en el mix: la generación con ciclos combinados creció un 27,9% y la cuota renovable sobre la producción nacional bajó del 55,7% al 54,3%.
El coste de ese esquema también aparece en el informe. Los servicios de ajuste se llevaron 3.823 millones de euros, equivalentes al 19% de de los costes de energía y ajuste contabilizados, frente al 15% de 2024.
APPA considera que el mecanismo ya puede retirarse por fases. A comienzos de octubre había cerca de 15.000 MW renovables habilitados para prestar control dinámico de tensión, de los aproximadamente 37.000 MW con potencial identificado, algo más del 40%. Su director general, José María González Moya, defiende volver a una operación ordinaria siempre que se preserve la seguridad del suministro, y lamenta que no exista un calendario confirmado para ese cambio.
La asociación pide criterios técnicos transparentes, un calendario explícito y reglas que permitan a las renovables participar en los servicios de ajuste en condiciones equivalentes a las de las tecnologías convencionales. Con ese paso, sostiene, el sistema ganaría margen de operación sin renunciar a la estabilidad.
17.501 millones al PIB y récord de empleo en pleno atasco
El impacto económico del sector crece al margen del embudo. Las renovables aportaron 17.501 millones de euros corrientes al PIB en 2025, el 1,04% de la economía, con un avance real del 7,2% sobre 2024. La aportación directa fue de 9.958 millones (+8,2%) y la indirecta de 3.778 (+4,6%).
El empleo marcó un máximo histórico: 140.621 puestos, de ellos 90.797 directos y 49.824 indirectos, un 5,6% más. La fotovoltaica de venta a red añadió 3.793 empleos y la eólica 1.731.
González Moya advirtió de que esas cifras corresponden a un ejercicio de fuerte instalación y no reflejan todavía el deterioro de rentabilidad que provoca no poder vender toda la producción. El aviso importa: si los ingresos por proyecto caen, la financiación de la siguiente oleada se encarece y el ritmo de despliegue se frena por la vía del coste, no por la del permiso.
El efecto sobre el precio mayorista fue el contrario. La generación renovable redujo en 7.589 millones el coste de adquisición en el mercado diario, un 8,8% más; descontados los 3.249 millones de retribución específica, el ahorro neto se queda en 4.340 millones. El precio medio del pool subió, eso sí, de 63,03 a 65,28 euros/MWh.
El balance energético suma otras partidas. Las renovables evitaron importar 24,9 millones de toneladas equivalentes de petróleo en combustibles fósiles, con un ahorro estimado de 14.814 millones: 6.802 en generación eléctrica, 4.315 en usos térmicos y 3.697 en biocarburantes. También evitaron 69,2 millones de toneladas de CO2 equivalente, valoradas en 5.115 millones en derechos de emisión. El saldo comercial del sector fue positivo en 652 millones, con superávit de 886 en equipos eólicos y déficit de 988 en fotovoltaicos.
Cada teravatio hora vertido es una inversión que no se cobra: el récord de instalación empieza a tener un coste financiero que el mercado aún no ha descontado.
El cuello de botella que decidirá la próxima década
La lectura fácil es que España tiene un problema de red. La lectura exacta es más incómoda: tiene un problema de ritmo entre cuatro variables que deberían moverse a la vez —generación, transporte, almacenamiento y demanda— y solo una de ellas ha corrido. El parque renovable creció un 14% en potencia mientras la producción subía un 1,3%. Ese diferencial no es un accidente estadístico. Es la definición del embudo.
El riesgo tiene dos caras. La primera es financiera: un proyecto que no puede evacuar parte de su producción ve caer sus horas equivalentes y, con ellas, la caja disponible para servir deuda. La segunda es regulatoria: si la operación reforzada se consolida sin fecha de salida, el sistema paga más por seguridad y deja menos espacio a la tecnología que abarata la factura. Los 3.823 millones de servicios de ajuste son la factura visible de esa tensión, y el salto del 15% al 19% sobre el coste total marca una tendencia, no una anomalía puntual.
Conviene mirar el precedente. Otros sistemas con alta penetración solar han atravesado esta misma fase: primero se instala, después se descubren los límites de evacuación y solo cuando maduran los mercados de flexibilidad y el almacenamiento el desperdicio empieza a ceder. La particularidad española es la velocidad del despliegue frente a la lentitud de la electrificación industrial, del transporte y de la climatización. El país presume de tener una de las electricidades más baratas de Europa mientras tira parte de ella. La contradicción no es retórica: es contable.
El hito a vigilar es concreto. La habilitación de los 37.000 MW renovables para control dinámico de tensión y la publicación de los datos de vertidos del cierre de 2026 por parte de Red Eléctrica dirán si el sistema empieza a desatascar o si el récord de instalación solo sirvió para medir el límite. Si el porcentaje de energía desperdiciada no baja entonces, la conclusión será difícil de esquivar: España no tiene un problema de generación, tiene un problema de sistema.
La Audiencia Nacional ha suspendido cautelarmente el pago de 120,3 millones de euros a Repsol por el gravamen temporal energético de 2024. La acción de la energética ha rebotado un 2,5% en el Ibex tras conocerse el auto de la sala de lo contencioso-administrativo.
Qué dice el auto de la Audiencia Nacional
El auto, adelantado por El Economista y Cinco Días y al que ha tenido acceso EFE, suspende la ejecutividad del acto impugnado a la espera de resolver el recurso que Repsol interpuso contra el impuesto temporal aprobado por el Gobierno durante la crisis energética. La sala de lo contencioso-administrativo condiciona la medida a la suficiencia del aval bancario presentado en la vía administrativa.
El fallo recoge que ‘no existiendo oposición a la adopción de la medida cautelar y analizadas las circunstancias del caso, procede suspender la ejecutividad del acto impugnado’. La Abogacía del Estado no se ha opuesto a la pretensión de la compañía, lo que despeja el principal obstáculo procesal y explica la rapidez con la que el tribunal ha movido ficha.
La suspensión se condiciona a que se presente un aval por el principal, el recargo y los intereses de demora que se devenguen durante dos años desde la admisión a trámite del recurso. Es un matiz relevante: Repsol no queda exonerada del pago, sino que se paraliza la ejecución mientras el tribunal resuelve el fondo. La cifra queda, de momento, en el limbo contable.
El gravamen energético y el recurso de la petrolera
El gravamen temporal energético nació como una figura excepcional para gravar los ingresos de las grandes compañías del sector durante la crisis de precios. Repsol lo recurrió al considerar que la figura no encajaba en el ordenamiento y que penalizaba a un grupo inmerso en fuertes inversiones en descarbonización y en la modernización de sus refinerías. El desenlace de ese pulso jurídico marcará doctrina para todo el ramo.
La decisión del tribunal llega en un momento delicado. En el radar del inversor, la resolución afecta a la lectura del riesgo regulatorio de todo el sector, desde Iberdrola y Endesa hasta Naturgy, expuestas al mismo tipo de figura fiscal. El Gobierno, por su parte, defendía el impuesto como una herramienta de equidad en un ejercicio de márgenes extraordinarios para el sector.
La suspensión no perdona la factura: Repsol esquiva el desembolso inmediato, pero el aval mantiene intacta la contingencia hasta que se resuelva el fondo.
Análisis: qué gana Repsol y qué queda pendiente
La lectura fría de la cifra ayuda a dimensionar el alivio. Los 120,3 millones suspendidos dejan de detraerse de la tesorería de forma inmediata, aunque el aval obliga a inmovilizar garantías durante al menos dos años, con el coste financiero que ello conlleva. Para una compañía que pelea por el retorno del capital y por financiar su transición energética, cada euro inmovilizado cuenta.
El precedente importa más que la cifra. Si el tribunal acaba dando la razón a Repsol en el fondo, la decisión abriría la puerta a reclamaciones sectoriales y a una revisión del encaje jurídico de la figura. Si, por el contrario, desestima el recurso, el aval se ejecutará y la compañía habrá ganado tiempo, no dinero. Es la diferencia entre respirar y ganar.
El reto de Repsol no se agota en lo fiscal. La petrolera compagina el litigio con la ejecución de su plan de inversión y con la vigilancia de un precio del crudo que condiciona sus márgenes de refino. Un desenlace favorable del recurso le daría aire, pero no cambiaría el pulso del negocio ni su exposición al ciclo. La caja es la caja, y el tribunal todavía no ha dicho la última palabra.
Conviene mirar también al resto del sector. Iberdrola, Endesa y Naturgy afrontan la misma arquitectura fiscal y cualquier giro jurisprudencial las afectaría por igual. La lectura de Repsol como caso aislado se queda corta: lo que está en juego es la seguridad jurídica de todo un gravamen.
Para el inversor, el movimiento del 2,5% en el Ibex refleja una lectura de alivio a corto plazo, no un cambio estructural en la tesis de inversión. La acción sigue expuesta al ciclo del refino, al precio del crudo, y a la incertidumbre regulatoria que rodea al gravamen. Los números del balance mandan; el titular alcista, no. Alivio procesal, sí; cambio de tesis, no.
📊 Las Claves para el Inversor
Qué vigilar: La resolución del recurso de fondo y una eventual extensión de la doctrina al resto de energéticas afectadas por el mismo gravamen.
Reacción del valor: El rebote del 2,5% descuenta alivio de caja, pero el aval mantiene viva la contingencia y limita el recorrido alcista.
Precedente sectorial: La evolución del gravamen energético marcará el riesgo regulatorio de Iberdrola, Endesa y Naturgy, expuestas al mismo tipo de figura.
Volvo Cars se desplomó un 27% en la apertura de la sesión de este viernes en la Bolsa de Estocolmo tras anunciar un recorte estructural de 2.500 empleos y un ahorro adicional de 5.000 millones de coronas suecas, unos 450 millones de euros.
El fabricante sueco anunció este viernes un plan que combina la rescisión de contratos de consultoría, la rotación natural de la plantilla y planes de indemnización específicos, junto a otros programas de reducción de costes que la empresa asegura tener ya implementados con éxito. De las 2.500 salidas globales, 2.000 corresponden a Suecia, donde el grupo concentra su base industrial y administrativa.
El mercado no esperó matices. La acción abrió con un descenso del 27%, un correctivo que mide la desconfianza en el ritmo de la recuperación industrial más que el tamaño del ahorro anunciado.
Hakan Samuelsson, presidente y consejero delegado de la compañía, justificó la decisión en la debilidad de la demanda: ‘A corto plazo, con volúmenes de venta muy reducidos, necesitamos reforzar nuestro plan de recuperación con acciones decisivas adicionales, reduciendo nuestro punto de equilibrio y mejorando los flujos de caja para aumentar nuestra resiliencia’.
Del anuncio al castigo: 27% y 2.500 salidas
El ahorro perseguido es de 5.000 millones de coronas adicionales, equivalentes a 450 millones de euros, que se suman a la reducción de gastos indirectos y costes variables ya en marcha. El efecto financiero pleno no llegará hasta el cierre de 2027.
Recortar mediante consultoría y rotación natural abarata la salida, pero retrasa el ahorro: el balance no notará el alivio hasta el cierre de 2027.
La compañía descarta por ahora un expediente de regulación masivo y apoya la reducción en tres palancas: finalización de contratos de consultoría externa, rotación natural —no reponer las salidas voluntarias— y planes de indemnización. Es un ajuste más lento, menos visible en el titular y más llevadero en caja que un ERE clásico, pero también más difícil de ejecutar en plazo.
Cómo se ejecuta el recorte y dónde está el ahorro
El objetivo declarado es que a finales de 2027 el gasto indirecto total sea casi un 25% inferior al del ejercicio 2024. Eso deja dos ejercicios completos de transición en los que la cuenta de resultados seguirá cargando con la estructura actual mientras la plantilla se ajusta por goteo.
Un recorte basado en consultoría y rotación no genera el ahorro de golpe, sino que lo distribuye en el tiempo; y en un fabricante con márgenes tensionados por los precios, cada trimestre de retraso se nota en la caja libre. El detalle importa.
Beneficio al alza y Asia en caída libre: el balance que explica el ajuste
El contraste con las cuentas es notable. Volvo Cars registró un beneficio neto de 29.459 millones de coronas (2.651 millones de euros) en los nueve primeros meses del ejercicio, un 17,4% más interanual, según las cifras difundidas por la compañía. Los ingresos alcanzaron 356.563 millones de coronas (32.091 millones de euros), un 3% por encima del mismo periodo del año anterior.
Por regiones, el mapa explica por qué el mercado no compró la foto del beneficio:
Asia: la facturación se contrae un 29%.
China: los ingresos caen cerca de un 50% interanual, con competencia feroz de las marcas locales y presión sobre los precios.
Norteamérica: descenso del 3%, lastrada por los aranceles y por la retirada de incentivos a la compra de coches eléctricos.
Europa y Sudamérica: las dos únicas plazas en positivo, con un 8% de crecimiento en cada una.
Concepto
Cifra
Ingresos enero-septiembre
356.563 millones de coronas (+3% interanual)
Beneficio neto enero-septiembre
29.459 millones de coronas (+17,4% interanual)
Salidas previstas
2.500 empleos, de ellos 2.000 en Suecia
Ahorro adicional
5.000 millones de coronas (450 millones de euros)
Efecto pleno en resultados
Cierre de 2027
Caída bursátil en la apertura
27%
La lectura es incómoda. El beneficio aguanta por Europa y Sudamérica, mientras el mercado que debía sostener el crecimiento del sector se ha convertido en el principal lastre. China no es un problema de costes: es un problema de precio y de producto.
Qué descuenta el mercado y qué precedente tiene el sector
Los 450 millones de ahorro equivalen a en torno al 1,4% de la facturación de los nueve primeros meses. Ese dato, por sí solo, no justifica un desplome del 27%. Lo que castiga el mercado es la confesión que acompaña al plan: la dirección sostiene que los volúmenes de venta siguen ‘muy reducidos’ y que el ajuste de estructura no basta sin mejorar la generación de caja.
El sector europeo lleva varios ejercicios ajustando capacidad y plantilla. Stellantis, Renault y Volkswagen han recorrido ese camino con planes de recorte sucesivos, y ninguno ha logrado desacoplar su cuenta de resultados de la evolución de los volúmenes. El caso de Volvo Cars añade dos capas propias: la exposición a China, donde compite con BYD y con una nueva generación de marcas locales a precios muy agresivos, y la dependencia del mercado estadounidense, sometido a aranceles y al fin de los incentivos al vehículo eléctrico.
La Bolsa sueca ha reaccionado con la lógica del inversor industrial: no premia el ahorro, penaliza la falta de demanda. Queda la incógnita arancelaria.
📊 Las Claves para el Inversor
Qué vigilar: La evolución de los volúmenes en el cuarto trimestre y el desglose del ahorro que la compañía detallará en la presentación de resultados anuales.
Reacción del valor: La caída del 27% descuenta ya un deterioro de demanda; el mercado no está premiando el recorte de costes, está penalizando la debilidad de las ventas.
Precedente sectorial: Los ajustes de plantilla del automóvil europeo han necesitado varios trimestres para reflejarse en el margen operativo y ninguno ha frenado por sí solo la caída de ingresos.
La libertad de los arrendadores en España logra 42,03 puntos sobre 100 en el índice de Fundalib, penúltimo de la UE.
El informe, elaborado por la Fundación para el Avance de la Libertad, compara la libertad económica y contractual de los propietarios para ofrecer viviendas en alquiler en 26 Estados miembros de la Unión Europea y el Reino Unido. Chipre queda fuera por insuficiencia de datos. Solo Francia puntúa peor, con 25,61 puntos.
La clasificación la encabeza Polonia, con 80,08 puntos, seguida de Grecia (79,76), Malta (74,59), Letonia (73,82) y Hungría (72,63). Ocho países presentan una libertad considerada muy alta, once alta, cuatro media, tres baja y uno muy baja. Ninguno alcanza los 90 puntos que la fundación fija para la categoría máxima.
Los cinco pilares: dónde España saca cero y dónde se salva
El índice evalúa cinco ámbitos con un peso del 20% cada uno: fijación de rentas, resolución de contratos y recuperación de las viviendas, libertad contractual, alquiler turístico y de corta duración, y fiscalidad recurrente sobre los inmuebles. La metodología combina fuentes internacionales e información normativa nacional mediante reglas de conversión propias de la fundación.
En el caso español, el informe asigna cero puntos a los indicadores de resolución contractual y recuperación de viviendas, y de alquiler turístico y de corta duración. En cambio, obtiene 15,91 puntos sobre 20 en fijación de rentas, 12,62 en libertad contractual y 13,50 en fiscalidad inmobiliaria. España suspende donde el marco legal protege al inquilino y a la vivienda habitual.
El estudio precisa que la puntuación española en libertad contractual corresponde a la media de los países con datos válidos, que los autores le atribuyen por no disponer de información suficiente para establecer una valoración propia. Además, el indicador de recuperación evalúa el marco jurídico, no los plazos efectivos de los tribunales ni la ocupación sin una relación arrendaticia previa.
El índice mide cuánto pesa la ley sobre el propietario, pero sus autores admiten que no dice nada sobre el precio del alquiler ni la asequibilidad.
La letra pequeña: un think tank liberal que no mide precios ni oferta
El propio informe aclara que el índice no mide directamente los precios, la rentabilidad, la asequibilidad ni el volumen de oferta, y que tampoco pretende evaluar la calidad general de los mercados residenciales. Su objetivo es comparar las restricciones que afectan a los arrendadores y facilitar el análisis posterior de sus posibles consecuencias.
El secretario general de Fundalib y coautor del estudio, Juan Pina, ha reclamado un cambio de política de vivienda que favorezca la construcción, elimine trabas a la transmisión de inmuebles y ofrezca mayor seguridad y flexibilidad a los propietarios para evitar que retiren sus viviendas del mercado. Pina atribuye a las medidas que considera ‘coercitivas e intervencionistas’ un encarecimiento del alquiler, mayores dificultades para encontrar vivienda y una creciente concentración de de la propiedad en fondos.
La afirmación encaja con la tesis clásica del think tank, pero el índice no la demuestra: mide restricciones, no resultados. La correlación entre más intervención y más precio no se sostiene solo con este ranking, porque ordena marcos legales y no mercados. Y la coincidencia con los países del sur de Europa o con Francia no es una prueba causal.
La lectura equilibrada es otra. El índice sirve como mapa de la presión regulatoria sobre el propietario, especialmente tras la Ley de Vivienda de 2023 y la generalización de las zonas tensionadas que impulsa el Ministerio de Vivienda y Agenda Urbana. Pero cualquier conclusión sobre precios o asequibilidad exige contrastar con el INE, el Banco de España o Sociedad de Tasación, no con un indicador que sus autores presentan como punto de partida, no como sentencia.
La Ficha del Inversor
La métrica clave es el 42,03 sobre 100 que Fundalib otorga a España: el segundo peor registro de la UE y a más de 38 puntos de Polonia. El dato grueso esconde el detalle importante: dos de los cinco pilares puntúan cero. Para un pequeño propietario que duda entre alquilar en zona tensionada o retirar la vivienda, el índice confirma una percepción: la norma pesa más aquí que en el resto de Europa. Para el institucional, en cambio, el mensaje es ambiguo, porque la concentración de propiedad que denuncia Pina es precisamente la que el índice no mide.
De cara a los próximos seis meses, la tendencia es de estabilización normativa con ruido político. La Ley de Vivienda no se va a derogar, pero el pulso entre autonomías por declarar zonas tensionadas seguirá vivo y cada nueva declaración alimentará este tipo de informes. La lectura estratégica es que el índice se convertirá en munición política tanto para los partidarios de flexibilizar el alquiler como para los que defienden el control de rentas.
El perfil al que interesa este informe es doble. Al arrendador minorista que sopesa salir del mercado le ofrece un argumento para revisar su cartera. Al inversor institucional, en cambio, le recuerda que la seguridad jurídica pesa tanto como el yield bruto (la rentabilidad anual del alquiler antes de impuestos y gastos). El informe no resuelve la pregunta de fondo —cómo bajar el precio del alquiler sin expulsar oferta—, pero la plantea con crudeza.
Hay un precedente que ilumina el debate: el mietendeckel berlinés, el control de alquiler que Alemania tumbó en 2021 por invasión de competencias, demostró que congelar rentas sin construir más vivienda traslada el problema al stock. España mira ahora ese espejo con la Ley de Vivienda en la mano. El próximo hito: cuántas autonomías activan nuevas zonas tensionadas antes de que cierre el año.
¿Qué ha pasado? El informe Visión Málaga de Savills identifica casi 30.000 viviendas potenciales en la ciudad y calcula que solo un 10%, unas 3.000, podrá desarrollarse en los próximos cinco años.
¿Quién está detrás? La consultora Savills firma el análisis; los plazos dependen de la Junta de Andalucía y del Ayuntamiento de Málaga, que aprueban planes parciales y licencias.
¿Qué impacto tiene? El comprador de obra nueva seguirá pagando precios de escasez y el inquilino competirá por un parque de alquiler que no crece.
La burocracia urbanística de Málaga convierte un plan de 30.000 viviendas en apenas 3.000 en los próximos cinco años. La demanda no es el problema. La tramitación, sí.
El informe Visión Málaga, presentado esta semana por la consultora Savills, identifica casi 30.000 viviendas nuevas en los principales ámbitos de desarrollo de la ciudad. De ellas, 12.579 serán protegidas o asequibles, el 42% del total. El dato ha circulado estos días en portales como Idealista y ha reabierto el debate sobre el déficit de vivienda en la Costa del Sol.
Por qué solo el 10% de esas 30.000 viviendas llega a la grúa
El primer cuello de botella es el plan parcial, el instrumento que ordena un sector concreto y que debe aprobarse antes de pedir una sola licencia de obra. A eso se suman la licencia municipal, la urbanización del suelo y la conexión eléctrica. Savills sitúa entre el 45% y el 50% el suelo en gestión que puede transformarse en vivienda durante la próxima década, y solo en un escenario que califica de muy favorable.
Para los próximos cinco años la estimación es mucho más dura: un 10%. Unas 3.000 viviendas de las 30.000 identificadas. La consultora añade que, con una reducción efectiva de los plazos urbanísticos, podrían incorporarse al mercado entre 8.000 y 10.000 viviendas adicionales en ese mismo horizonte. La diferencia no la marca el hormigón, sino el papel.
Ni siquiera el escenario máximo resuelve el problema demográfico. El INE proyecta un incremento de 253.903 personas en la provincia de Málaga y el propio informe reconoce que, aun transformando todo el suelo potencial en oferta efectiva, no habría viviendas suficientes. A eso se suman los costes de urbanización, la escasez de mano de obra, y la incertidumbre sobre el suministro eléctrico.
Málaga no tiene un problema de demanda ni de suelo: tiene un problema de calendario, y cada año de retraso se paga en el precio final.
La salida que propone Savills pasa por el segmento living y, en concreto, por el modelo flex: la variante del Build to Rent (promociones concebidas desde el origen para alquilar) que se construye sobre suelo terciario, se tramita más rápido y libera tensión del alquiler tradicional. El modelo nació en el norte de Europa y en España depende de que el planeamiento municipal acepte el uso residencial en suelo terciario.
Del flex a unas oficinas un 24% más caras en un solo año
El informe repasa el resto de mercados malagueños y dibuja una ciudad donde la escasez de producto manda. La renta media de oficinas ha subido un 24% en un año, hasta 26 euros por metro cuadrado al mes, y Savills prevé cerrar 2026 en máximos de 27,5 euros. Para el inversor patrimonial la lectura es doble: rentas al alza y un yield (la rentabilidad anual del alquiler dividida entre el precio del activo) que se comprime a medida que sube el precio de compra.
El retail alcanza los 245 euros por metro cuadrado y mes con disponibilidad mínima. El sector hotelero suma un 45% más de planta que hace una década, con unos 155 establecimientos y 7.400 plazas en 2026. La logística cierra en 5,5 euros por metro cuadrado al mes con un stock de 524.131 metros cuadrados y sin apenas naves modernas. Cuatro mercados, un mismo diagnóstico: falta producto.
La Ficha del Inversor
La métrica que resume la noticia es el 10%. Sobre un suelo en gestión de casi 30.000 viviendas, el mercado malagueño verá unas 3.000 en cinco años: un comprador que paga obra nueva a precio de escasez y un inquilino que compite por un parque de alquiler que no crece. La proporción de vivienda protegida prevista, 12.579 unidades, mide el tamaño del ajuste pendiente. Si su tramitación se retrasa, el desplome de la oferta asequible será lo primero que se note.
En los próximos seis meses no esperamos un giro en los plazos. La aprobación de planes parciales depende de la Junta de Andalucía y del Ayuntamiento, y ninguna de las dos tiene hoy un calendario público que permita anticipar un acelerón. El mercado seguirá absorbiendo stock de obra nueva terminada y el precio aguantará por falta de alternativas. El único vector que puede moverse rápido es el flex sobre suelo terciario.
El perfil al que le encaja este mercado es el inversor patrimonial de renta media-alta con horizonte a diez años, el comprador de segunda residencia y el fondo especializado en living. El comprador de vivienda habitual lo tiene más difícil: la obra nueva escasa se paga y el alquiler no da tregua. El riesgo está en dar por hecho que la Administración acelerará. El boom de 1997-2007 se construyó sobre planeamiento aprobado de antemano, no sobre promesas de agilización.
El hito que mirará el sector es la aprobación, o el bloqueo, de los planes parciales ya en tramitación en los ámbitos que Savills identifica. Mientras no haya fechas firmes, el suelo seguirá valiendo más por lo que promete que por lo que permite construir.
Banco Sabadell anticipa un beneficio neto atribuido de 1.347 millones de euros entre enero y septiembre, un 3,1% menos que en el mismo periodo de 2025, antes de publicar sus cuentas el próximo 29 de octubre.
El consenso cifra el beneficio en 1.347 millones antes de las cuentas del 29 de octubre
El consenso de analistas sitúa el resultado neto atribuido de los nueve primeros meses en 1.347 millones de euros, frente a los 1.390 millones del mismo tramo de 2025. En términos de variación, un descenso interanual del 3,1% que llega con el mercado pendiente de comprobar si la entidad sostiene los ingresos bancarios sin la aportación británica.
La comparación arrastra un problema de perímetro. La venta de TSB a Banco Santander se cerró el 1 de mayo, de modo que la filial británica aportó 242 millones al beneficio del grupo en los nueve primeros meses de 2025 y solo 79 millones este ejercicio, correspondientes a los cuatro meses en que permaneció dentro del perímetro de consolidación.
Descontada esa contribución operativa, el beneficio de Sabadell alcanzaría los 1.268 millones en 2026 frente a los 1.148 millones de 2025, lo que arrojaría un avance del 10,5%. El dato obliga a leer la cuenta al revés de lo que sugiere la cifra bruta del consenso, aunque exige una cautela inmediata: el resultado de este ejercicio incluye la plusvalía neta de 322 millones generada por la propia desinversión.
De ahí que el tercer trimestre sea el primero que permite mirar el negocio sin ese ruido contable. Deutsche Bank sostiene que las cuentas ofrecerán «una visión mucho más limpia del comportamiento subyacente de Sabadell», con ingresos principales estables, menos costes no recurrentes y una calidad de activos sin sobresaltos.
Descontar TSB deja un beneficio un 10,5% mayor, pero esa foto todavía contiene 322 millones de plusvalía y no mide el negocio recurrente.
Sin TSB, el margen de intereses cae un 25,6%: la tabla del perímetro roto
El margen de intereses acumulado se sitúa, según el consenso, en 2.698 millones frente a los 3.628 millones de los nueve primeros meses de 2025, un 25,6% menos. La cifra es engañosa por construcción: la filial británica aportaba una parte relevante del balance y su salida distorsiona cualquier comparación directa.
Las comisiones netas caen un 5,6%, hasta 974 millones desde 1.032 millones, y el margen bruto se contrae hasta 3.748 millones desde 4.740 millones. El margen antes de provisiones pasa de 2.458 a 1.943 millones.
Magnitud (enero-septiembre)
2026
2025
Variación
Resultado neto atribuido
1.347 millones
1.390 millones
-3,1%
Resultado sin aportación de TSB
1.268 millones
1.148 millones
+10,5%
Margen de intereses
2.698 millones
3.628 millones
-25,6%
Comisiones netas
974 millones
1.032 millones
-5,6%
Margen bruto
3.748 millones
4.740 millones
-20,9%
Margen antes de provisiones
1.943 millones
2.458 millones
-20,9%
La pregunta que importa no es la foto acumulada, sino la secuencia. En julio, la entidad subrayó que el margen de intereses había crecido un 3,4% respecto al trimestre anterior y las comisiones un 4%. El consejero delegado, Marc Armengol, defendió entonces que los resultados confirmaban la fortaleza del proyecto y que los ingresos «se incrementan y lo harán más en los próximos trimestres gracias al fuerte impulso de nuestra actividad comercial».
Solvencia, el acuerdo con BPCE y la prueba de fuego del negocio recurrente
La solvencia será el otro termómetro. El consenso sitúa la ratio CET1 fully loaded en el 13,13%, apenas dos puntos básicos por encima del 13,11% de junio. Deutsche Bank espera una generación orgánica de capital sólida, aunque advierte de que los movimientos de valoración de la cartera de deuda podrían frenar la mejora de la ratio.
En la conferencia de resultados, la atención se desplazará al reciente acuerdo con el banco francés BPCE y a las oportunidades que abre en banca de inversión. «Aunque no esperamos grandes detalles al encontrarse en plenas negociaciones, podrían ofrecer algo más de visibilidad sobre los nichos de mercado o productos donde creen que podrían obtener más ventajas», señala Nuria Álvarez, analista de Renta 4.
El ejercicio de comparación tiene un precedente claro en el sector: cada vez que una entidad española vende una filial extranjera, el primer trimestre sin ella en el perímetro produce una caída aparente de ingresos que el mercado tarda en digerir. Aquí ocurre con TSB y ocurrirá con cualquier otra desinversión. La diferencia es que Sabadell afronta el examen justo cuando el mercado exige pruebas de que la franquicia doméstica genera ingresos por sí sola, con BBVA, Santander y CaixaBank como referencia de competitividad y con el BCE vigilando la rentabilidad estructural del negocio minorista.
La valoración del consenso es exigente en un punto concreto: se da por hecho que el margen de intereses crecerá de forma secuencial durante la segunda mitad del año mientras la política de tipos deja de ofrecer viento de cola. Si el tercer trimestre confirma el +3,4% trimestral de julio, la tesis del negocio recurrente se sostiene. Si no, el 10,5% homogéneo se quedará en un artefacto estadístico. Las cuentas que la entidad remitirá a la CNMV el 29 de octubre son, en la práctica, el primer balance limpio de la nueva Sabadell. Para más contexto sobre la trayectoria del grupo, puede consultarse la ficha histórica de Banco Sabadell.
📊 Las Claves para el Inversor
Qué vigilar: Las cuentas del 29 de octubre y, sobre todo, la evolución trimestral del margen de intereses y de las comisiones sin TSB en el perímetro.
Reacción del valor: El mercado ya descuenta la caída del 3,1% como efecto perímetro; el detalle que puede mover la cotización es la calidad de la ratio CET1 y la lectura del acuerdo con BPCE.
Precedente sectorial: Las desinversiones de filiales extranjeras en la banca española han generado siempre una distorsión de comparables que se resuelve en dos trimestres de perímetro homogéneo.
El petróleo Brent supera los 114 dólares por barril y firma su nivel más alto desde la frontera entre abril y mayo, con una subida del 0,7% en la sesión y tres semanas consecutivas de avances. El crudo de referencia en Europa vuelve a ser el eje sobre el que giran los mercados. Y en España el efecto tiene nombre propio: Repsol, que repite como principal sostén del IBEX 35 en su asalto a los 19.000 puntos.
La tercera semana consecutiva de ganancias ha bastado para conquistar máximos de más de cinco meses y para reabrir un debate que los inversores españoles conocen bien: cuánto de esa subida responde a fundamentales de oferta y demanda y cuánto a la prima geopolítica que el mercado está dispuesto a pagar por el riesgo de Oriente Medio. En el último mes, el Brent acumula un rally del 16%.
El Brent supera los 114 dólares y encadena tres semanas de subidas
El detonante vuelve a estar en el Golfo Pérsico. Los rebeldes hutíes, alineados con Irán, han intensificado sus ataques en las últimas fechas y han señalado objetivos concretos: Arabia Saudí y, en particular, instalaciones petroleras de Aramco, el gigante saudí. Son activos que el mercado conoce bien. Una operación con impacto real sobre la producción no tardaría en reflejarse en los precios con independencia de lo que decida la OPEP+.
Hay un escenario todavía más exigente. Las últimas declaraciones de Israel apuntan a una nueva ofensiva bélica contra Irán orientada a derrocar el régimen de Teherán. Los analistas sitúan esa hipotética operación después del 3 de noviembre, la fecha de las elecciones de mitad de mandato en Estados Unidos, y barajan un bloqueo prolongado del tránsito por el estrecho de Ormuz, por donde sale una parte sustancial del crudo que consume Europa. Los informes de la Agencia Internacional de la Energía llevan meses insistiendo en la fragilidad de esa ruta.
Los analistas de ING lo resumen sin adornos: ‘los mercados están cada vez más preocupados por una nueva escalada en el Golfo Pérsico, un escenario que podría amenazar los flujos de petróleo, los cuales, hasta ahora, se han mantenido notablemente resilientes’. La clave está en ese matiz. El flujo no se ha interrumpido; lo que ha cambiado es lo que el mercado cobra por el riesgo de que se interrumpa. El crudo cotiza hoy un seguro, no una escasez.
El suministro no se ha cortado en ningún momento: lo que ha subido no es la falta de barriles, sino el precio del miedo a que algún día falten.
Repsol vuelve a tirar del IBEX 35 hacia los 19.000 puntos
La lectura bursátil es directa. Repsol repite como principal sostén del selectivo español en una sesión en la que el IBEX 35 pelea por recuperar los 19.000 puntos. Cada dólar que suma el Brent mejora la valoración de las reservas de una petrolera integrada y ensancha el margen del negocio de refino, aunque encarece la factura de la química y tensiona la caja del área de clientes.
El resto del bloque energético acompaña con más matices que certezas. Las compañías con exposición directa al crudo suben; las grandes utilities, que compiten con otra referencia de precio y arrastran una deuda sensible a los tipos, se miran en el espejo del mercado de deuda, donde el repunte del petróleo vuelve a tensar las expectativas de inflación. Esa es la contradicción de la jornada.
En el mercado de bonos nadie es espectador. Un petróleo por encima de 114 dólares complica la desinflación europea y reduce el margen del BCE para seguir bajando tipos al ritmo que el consenso descontaba hace apenas un trimestre. El impacto es doble para el inversor español: encarece la financiación de las cotizadas endeudadas y modula la prima de riesgo que exige el mercado a la deuda periférica. Ninguna compañía del selectivo ha remitido por ahora un hecho relevante que altere el guion, según el registro público de la CNMV.
Prima geopolítica: la parte del precio que no se puede modelizar
Conviene separar dos componentes en el Brent de 114 dólares. El primero es el fundamental: una demanda que se ha mantenido firme y una OPEP+ que administra su capacidad excedentaria con disciplina. El segundo es la prima de riesgo geopolítica, esa capa de precio que no responde a barriles físicos sino a la probabilidad, siempre difícil de cuantificar, de que un día los barriles dejen de llegar. Hoy manda la segunda. Y eso tiene una consecuencia incómoda para quien construye cartera: los modelos de valoración no sirven para estimar miedos.
El precedente más cercano lo dejó el ataque a las instalaciones de Abqaiq, en Arabia Saudí, en septiembre de 2019. Bastó una operación con drones para que el crudo registrara su mayor subida intradía de la historia y para que la recuperación posterior fuera igual de rápida. La lección de aquel episodio es doble: el mercado sobrerreacciona cuando el suministro físico está en juego y olvida con la misma velocidad cuando el flujo se restablece.
La mayoría de los operadores descuenta una ofensiva después del 3 de noviembre, pero nadie descuenta cuánto duraría un cierre del estrecho de Ormuz.
Hay otro elemento que, en mi lectura, está infravalorado. Un Brent instalado por encima de 114 dólares durante varios meses acaba actuando contra sí mismo: encarece la factura energética de hogares y empresas, frena el consumo y enfría la demanda que sostiene el precio. Es el mecanismo clásico que termina corrigiendo los picos. Nadie sabe cuándo, pero el propio nivel de 114 dólares es a la vez la señal de fortaleza y el germen de su propia moderación.
Para el inversor español, la cuestión práctica no es adivinar el techo del crudo, sino discernir qué parte del movimiento de Repsol es estructural y qué parte es reflejo. La petrolera cotiza con descuento frente a los grandes comparables europeos del sector desde hace años, una brecha que responde a la composición de su negocio y a su política de retribución al accionista, no al precio del barril de esta semana. Cuando el petróleo se relaje, y se relajará si Ormuz sigue abierto, la prima geopolítica se deshará y quedará la foto de siempre.
El riesgo evidente es el contrario: que el escenario de bloqueo se materialice. Ahí no hablamos de 114 dólares, sino de un shock de oferta con efecto directo sobre la inflación europea, los tipos y, por extensión, sobre todo el IBEX. La condición que conviene vigilar es concreta: el 3 de noviembre. Hasta esa fecha, el mercado cotiza hipótesis. Después, cotizará decisiones.
Veredicto Merca2
Cotización al cierre o apertura: Repsol repite como principal sostén del IBEX 35 en una sesión en la que el selectivo pelea por los 19.000 puntos, con el Brent de diciembre avanzando un 0,7% hasta superar los 114 dólares.
Clave técnica: El crudo rompe máximos de más de cinco meses y acumula un 16% en el último mes, con la tercera semana consecutiva de subidas como señal de continuidad. En el selectivo, la referencia operativa es la cota de los 19.000 puntos, zona que el mercado vigila como resistencia de corto plazo.
Apunte macro: Un encarecimiento del 16% en un mes reaviva las tensiones inflacionistas en la eurozona y estrecha el margen del BCE en sus próximas reuniones. Cada repunte del crudo encarece la factura energética y presiona al alza el coste de financiación de la deuda periférica.
El empresario argentino José Luis Manzano ha adquirido el 21% de Right News Media, el grupo internacional de medios dirigido por Javier Negre que integra cabeceras y proyectos audiovisuales en España y Estados Unidos.
El alcance de la operación
La transacción incorpora a Manzano al accionariado del conglomerado que dirige Negre y amplía una cartera mediática que hasta ahora se concentraba en Argentina, Ecuador y Perú. El acuerdo se ha conocido este 23 de octubre, en coincidencia con la visita a Madrid del presidente argentino Javier Milei, y sitúa al inversor dentro de una estructura con presencia en dos mercados: el español y el estadounidense.
El grupo reúne seis marcas: Estado de Emergencia TV (EDATV), Informa Radio, UHN Plus, VisegradES, Nexjournal y The Energy Post. La operación, sin embargo, tiene un perímetro definido. La Derecha Diario, el portal de orientación libertaria próximo a Milei, queda fuera del acuerdo. Según la explicación que el propio Negre trasladó a Clarín, la participación adquirida no alcanza a ese medio ni a los negocios vinculados con Argentina, pese a que el periodista es propietario de ambas sociedades.
La entrada se circunscribe, por tanto, al resto de las marcas que componen la estructura internacional del grupo. Manzano desembarca como socio minoritario en un holding de medios digitales con actividad en televisión, radio y publicaciones especializadas. El perímetro de la operación excluye, así, cualquier activo editorial radicado en Argentina.
La operación convierte a Manzano en socio minoritario de un grupo con seis marcas activas y deja fuera el portal argentino vinculado a Milei.
La cartera del inversor y su repliegue en La Séptima
El movimiento no es aislado. Manzano participa en el Grupo América y en Telefe en Argentina, y este 2026 ha ampliado posiciones en Ecuador, con la compra del diario El Universo, y en Perú, mediante la adquisición de la filial regional de Telefónica. Sus inversiones se extienden además a la energía, las telecomunicaciones, la minería, e infraestructuras. La trayectoria del inversor en el negocio mediático incluye los siguientes hitos:
Argentina: participación en el Grupo América y en Telefe, dos operadores de referencia del mercado audiovisual.
Ecuador: compra del diario El Universo durante este ejercicio.
Perú: adquisición de la filial regional de Telefónica.
España: entrada en Right News Media con el 21% y mantenimiento de un 25% en La Séptima.
El perfil del inversor combina la gestión empresarial con una red de relaciones políticas que trasciende una sola sensibilidad. Manzano ha estrechado vínculos con el presidente argentino en los últimos años y mantiene relación con figuras de distintos signos, según la información publicada. En el negocio mediático, esa doble red de contactos se traduce en acceso a mercados donde la regulación y las licencias pesan tanto como el capital.
En el mercado español, la operación coincide con un repliegue en La Séptima, el canal impulsado por Andrés Varela Entrecanales y José Miguel Contreras cuyo estreno está previsto para el 5 de noviembre.
Manzano conservará su 25% en el proyecto y, según la información conocida, ha renunciado a la opción que le permitía elevar su posición otro 20%. El reparto accionarial queda con Varela al 65% y Contreras al 10%. Distintas informaciones publicadas en España han apuntado a diferencias sobre el encaje del proyecto, sin que exista confirmación pública concluyente sobre el motivo de la decisión.
La lectura de negocio
El acuerdo apunta a una reordenación de la exposición del inversor en el mercado español. Entre un 25% en un canal que aún no ha estrenado y un 21% en un grupo con seis marcas operativas, Manzano prioriza la estructura en funcionamiento frente a la posibilidad de elevar su posición hasta el 45% en un proyecto en fase de lanzamiento. La renuncia a esa opción es, en términos de cartera, el dato más relevante de la operación.
El perímetro elegido también delimita el modelo: la participación se limita a las marcas de Right News Media y deja fuera La Derecha Diario y los negocios argentinos, de modo que la operación se concentra en plataformas con actividad en España y Estados Unidos. Al tratarse de una participación minoritaria en una sociedad no cotizada, no consta comunicación de hecho relevante a la CNMV ni expediente ante la CNMC.
En el tablero español, el movimiento se sitúa en el segmento de los medios nativos digitales, un espacio distinto al de los grandes grupos cotizados —Atresmedia, Mediaset, Prisa, Vocento o Unidad Editorial—, que compiten con estructuras de coste y modelos de ingresos diferentes. Para Right News Media, la entrada de un socio con inversiones en televisión, radio y prensa incorpora un perfil industrial al accionariado. El 5 de noviembre, fecha de estreno de La Séptima, queda como el primer hito del calendario del sector.
📡 El Radar del Sector
El vacío que llena: Un socio con recorrido en televisión, radio y prensa para un grupo digital en fase de expansión internacional.
El reto por delante: Encajar la participación del 21% sin alterar el control que Negre mantiene sobre las seis marcas.
El tablero competitivo: Manzano reduce su exposición en La Séptima y refuerza su posición en medios nativos digitales frente a los grandes grupos cotizados.
El 31 de octubre de 1936, unos estudiantes de Caltech encendieron un cohete en un cauce seco de Pasadena.
Aquella prueba en el Arroyo Seco, la noche de Halloween, fue el acto fundacional del Jet Propulsion Laboratory. Nadie lo sabía entonces. El grupo había ido a comprobar si su motor de combustible líquido aguantaba, y aguantó. Noventa años después, ese laboratorio gestiona para la NASA algunas de las misiones más ambiciosas del programa espacial y diseña la siguiente tanda: tres helicópteros que se desplegarán sobre Marte, drones propulsados en el polo sur lunar y sondas que seguirán alejándose hacia el espacio interestelar.
La efeméride llega con balance y con agenda. «A lo largo de 90 años, las misiones únicas del JPL han transformado nuestra comprensión del universo y de nuestro lugar en él», dijo Dave Gallagher, director del centro desde 2025, en la nota publicada por el propio laboratorio. Él mismo entró como ingeniero y en 1992 dirigió el equipo que construyó y probó la cámara planetaria de campo amplio 2 del telescopio Hubble, responsable de varias de las imágenes más reconocibles de la misión.
Del cauce seco al Explorer 1: los años que fundaron el JPL
El primer salto grande llegó en 1958, cuando el laboratorio puso en órbita el Explorer 1, el primer satélite de Estados Unidos. No fue una copia del Sputnik soviético: llevaba a bordo un contador Geiger que descubrió los cinturones de radiación que envuelven la Tierra y se convirtió, con eso, en la primera nave espacial dedicada a hacer ciencia. Ese mismo año el centro se integró en la NASA recién creada, que desde entonces lo mantiene bajo gestión de Caltech.
Seis años más tarde, en 1964, el Ranger 7 dio al país su primera misión lunar. Después vinieron el primer sobrevuelo de otro planeta, la primera sonda que visitó los cuatro gigantes gaseosos, el primer telescopio infrarrojo, los primeros vehículos que rodaron por Marte y el primer helicóptero que voló en otro mundo. Contada así, la lista parece una sucesión de golpes de suerte,, y no lo es. Es el resultado de un patrón repetido durante nueve décadas: aceptar el riesgo de un diseño que nadie ha probado y ocuparse después de que el dato llegue a casa.
Nueve décadas después, el gesto sigue siendo el mismo: encender algo y comprobar si responde.
Esa infraestructura tiene nombre. La Red de Espacio Profundo, que el JPL desarrolló en la era Apolo para hablar con las naves más allá de la Luna, sigue siendo la antena que recibe las señales de las dos Voyager, que cumplirán 50 años en 2027. Su responsable histórico, Ed Stone, dirigió la misión durante medio siglo, fue director del laboratorio durante diez años y murió en 2024 sin ver el final del viaje.
Las dos Voyager siguen contestando desde un lugar al que ninguna otra máquina ha llegado jamás.
Tres helicópteros sobre Marte y drones en el polo sur lunar
La próxima década se parece poco a la anterior. La misión SkyFall, gestionada por el JPL y prevista para 2028, desplegará tres helicópteros durante el descenso sobre Marte. No volarán para batir un récord: lo harán para cartografiar depósitos de hielo enterrados y analizar patrones meteorológicos donde un rover no puede detenerse. La herencia directa es Ingenuity, el pequeño rotor que demostró que se puede volar en una atmósfera con menos del 1% de la densidad de la terrestre.
Ese mismo año, MoonFall aterrizará un grupo de drones propulsados de gran tamaño en el polo sur de la Luna, dentro del programa que prepara la base estadounidense en la superficie. Para 2027 está previsto el lanzamiento de SunRISE: seis satélites del tamaño de un horno tostador que volarán en formación para construir entre todos una antena de radio de kilómetros de ancho y estudiar la actividad solar. De ahí saldrá información para proteger a las tripulaciones de las tormentas de partículas.
En paralelo, el NEO Surveyor rastreará asteroides peligrosos que otros telescopios no detectan, y PRIMA, una misión recién anunciada por la NASA, observará la energía que solo se manifiesta en el infrarrojo lejano.
Cerca de casa, el laboratorio que lanzó el primer satélite oceanográfico en 1978 trabaja en instrumentos que miden el movimiento del agua a partir de variaciones mínimas de la gravedad y en cómo afecta a la salud cada tipo de contaminación del aire. Participa además en NISAR, la misión conjunta con la India que detecta cambios en la superficie tras un desastre natural, y en el espectrómetro aerotransportado AVIRIS, salido del mismo laboratorio de microdispositivos donde se inventó la cámara en un chip que hoy llevan los teléfonos.
Lo que 90 años de primicias dicen del futuro de la exploración
Conviene resistir la tentación de leer estas nueve décadas como una línea recta. La lista de primicias oculta las curvas: proyectos que nunca despegaron, misiones redefinidas a mitad de camino, prioridades que cambiaron con cada administración. Y oculta algo más simple. El JPL depende de un presupuesto federal que no controla.
Las misiones que vienen lo dicen a su manera. SkyFall y MoonFall no son grandes observatorios de miles de millones; son enjambres de aparatos pequeños y relativamente baratos que asumen que alguno se perderá. SunRISE aplica la misma lógica: seis satélites del tamaño de un electrodoméstico cuestan menos que uno grande y, si falla uno, quedan cinco. Es una forma de hacer ciencia distinta de la del Voyager, y probablemente la que domine la próxima década.
Queda una pregunta que ningún aniversario resuelve. El JPL sabe llegar lejos, y lo ha demostrado con dos naves que ya viajan por el espacio interestelar. Lo que no está claro es si la exploración tripulada y la robótica seguirán compartiendo presupuesto o si una se comerá a la otra. La respuesta no está ahí, en los planos del laboratorio. Está en las cuentas que se aprueban cada año en Washington.
El calendario tiene ya dos citas. El 31 de octubre, el centro sopla las velas de sus primeros 90 años. Dieciocho días después, el 18 de noviembre, la Voyager 1 alcanzará un día luz de distancia de la Tierra: unos 26.000 millones de kilómetros, lo que la luz recorre en 24 horas. A la velocidad de un coche de carretera, cubrir esa distancia llevaría más de 24.000 años. La cifra no tiene consecuencias físicas. Sirve para medir el camino recorrido desde aquel cohete encendido en un cauce seco.
🔬 Ficha del Descubrimiento
Qué se conmemora: el 90.º aniversario de la primera prueba de cohete que dio origen al Jet Propulsion Laboratory.
Dónde: el cauce seco del Arroyo Seco, en Pasadena (California), punto de partida de una red de misiones que hoy operan en Marte, la Luna y el espacio interestelar.
Institución responsable: NASA Jet Propulsion Laboratory, gestionado por Caltech para la NASA.
Cuándo: primera prueba el 31 de octubre de 1936; aniversario el 31 de octubre de 2026.
Impacto a futuro: SkyFall y MoonFall (2028), SunRISE (2027) y NEO Surveyor amplían la defensa planetaria y la exploración lunar y marciana.
La publicidad de Spotify acelera su crecimiento del 3% al 9% en el tercer trimestre y alcanza los 482 millones de euros, impulsada por la compra automatizada y el podcast, según las cuentas presentadas por la compañía sueca.
El giro publicitario: del 3% al 9%
Entre julio y septiembre, la plataforma ha pasado de crecimientos del 3% a tipo de cambio constante en los dos primeros trimestres del ejercicio al 9% registrado en el periodo. El dato confirma la previsión que la propia compañía manejaba para el segundo semestre: la reactivación del mercado publicitario. Christian Luiga, director financiero de Spotify, explicó durante la presentación de resultados que la mejora de esos ingresos va camino de recuperar los dos dígitos. La reactivación llega.
Dentro de esos 482 millones de euros, las pujas automatizadas y el podcast ya representan el 40% del total. Cuatro de cada diez euros que la plataforma ingresa por publicidad llegan por dos vías que la compañía sitúa en el centro de su estrategia comercial. El consejero delegado Alex Norström apeló a facilitar la compra automatizada, mejorar la medición y simplificar la creación de anuncios de audio como palancas para sostener el ritmo.
La facturación general del trimestre ascendió a 4.969 millones de euros, un 16% más que en el mismo periodo del año anterior, con un beneficio neto de 518 millones. El beneficio acompaña. Son cifras que confirman el cambio de tono respecto al arranque del ejercicio.
La publicidad recupera el pulso en Spotify: del 3% de los dos primeros trimestres al 9% del tercero, con el cuarto trimestre apuntando a los dos dígitos.
El peso del podcast y la compra automatizada
El cuarto trimestre, según la compañía con sede en Estocolmo, cerrará con un crecimiento de dos dígitos en publicidad, apoyado en tres frentes: la automatización de la compra, la mejora de la medición y la producción de formatos publicitarios de audio más sencillos de crear. La evolución de esas tres palancas determinará si el 9% es un punto de llegada o un escalón intermedio.
Estos son los principales indicadores del trimestre:
Publicidad: 482 millones de euros, con un crecimiento del 9% a tipo de cambio constante frente al 3% de los dos trimestres previos.
Suscripciones: 4.487 millones de euros, el motor principal del negocio, con 306 millones de usuarios de pago.
Facturación total: 4.969 millones de euros, un 16% más, y 518 millones de beneficio neto.
Audiolibros: el consumo crece un 40% interanual en los mercados donde el formato ya operaba antes de la expansión internacional.
Los antecedentes sectoriales ayudan a leer la cifra. El contexto importa. Spotify llega a este trimestre después de dos periodos de crecimiento plano en publicidad a tipo de cambio constante. La compañía ha respondido ampliando su catálogo de podcast, abriendo la compra programática a más anunciantes y extendiendo el formato de audiolibros de 22 a más de 180 mercados, una expansión anunciada, hace unos días.
En paralelo, el audio digital compite por la misma bolsa publicitaria con actores como iHeartMedia o Amazon Music, y en España con grupos como Prisa y Atresmedia, que han reforzado sus catálogos de podcast en los últimos ejercicios. El contexto del grupo sueco, en su entrada de Wikipedia.
El negocio de las suscripciones sigue mandando
La lectura corporativa del trimestre es inequívoca: Spotify sigue siendo una compañía de suscripciones con una división publicitaria en aceleración, no al contrario. De los 4.969 millones facturados, 4.487 proceden del pago de los usuarios, con 306 millones de clientes premium. La publicidad aporta 482 millones, cerca del 10% del total. Ese es el perímetro real del negocio y también el que marca la hoja de ruta.
De cara a los próximos trimestres, la compañía anticipa nuevas subidas de precio, complementos de pago y modalidades de suscripción adicionales. El argumento es la tracción de los audiolibros y el efecto multiplicador que la expansión a más de 180 mercados debería tener sobre la retención de los clientes de pago. Gustav Söderström, consejero delegado, apuntó que más de 100 millones de suscriptores utilizan el servicio al menos 28 días al mes, por encima del 30% de los clientes de pago.
El precedente inmediato invita a la prudencia con las expectativas. Los dos primeros trimestres del ejercicio se cerraron con un crecimiento publicitario del 3%, y la hipótesis de reactivación no se materialó hasta el tercer periodo. Para el cuarto, la compañía vuelve a manejar los dos dígitos. La comparativa con el resto del sector del audio decidirá si Spotify consolida el 9% como nuevo suelo o regresa a la franja del dígito bajo. El margen es estrecho.
📡 El Radar del Sector
El vacío que llena: la publicidad pasa a ser la segunda palanca de crecimiento tras dos trimestres de avance plano.
El reto por delante: sostener el 9% en el cuarto trimestre y consolidar los dos dígitos sin depender del precio.
El tablero competitivo: el audio digital se disputa la misma bolsa con iHeartMedia, Amazon Music, Prisa y Atresmedia.