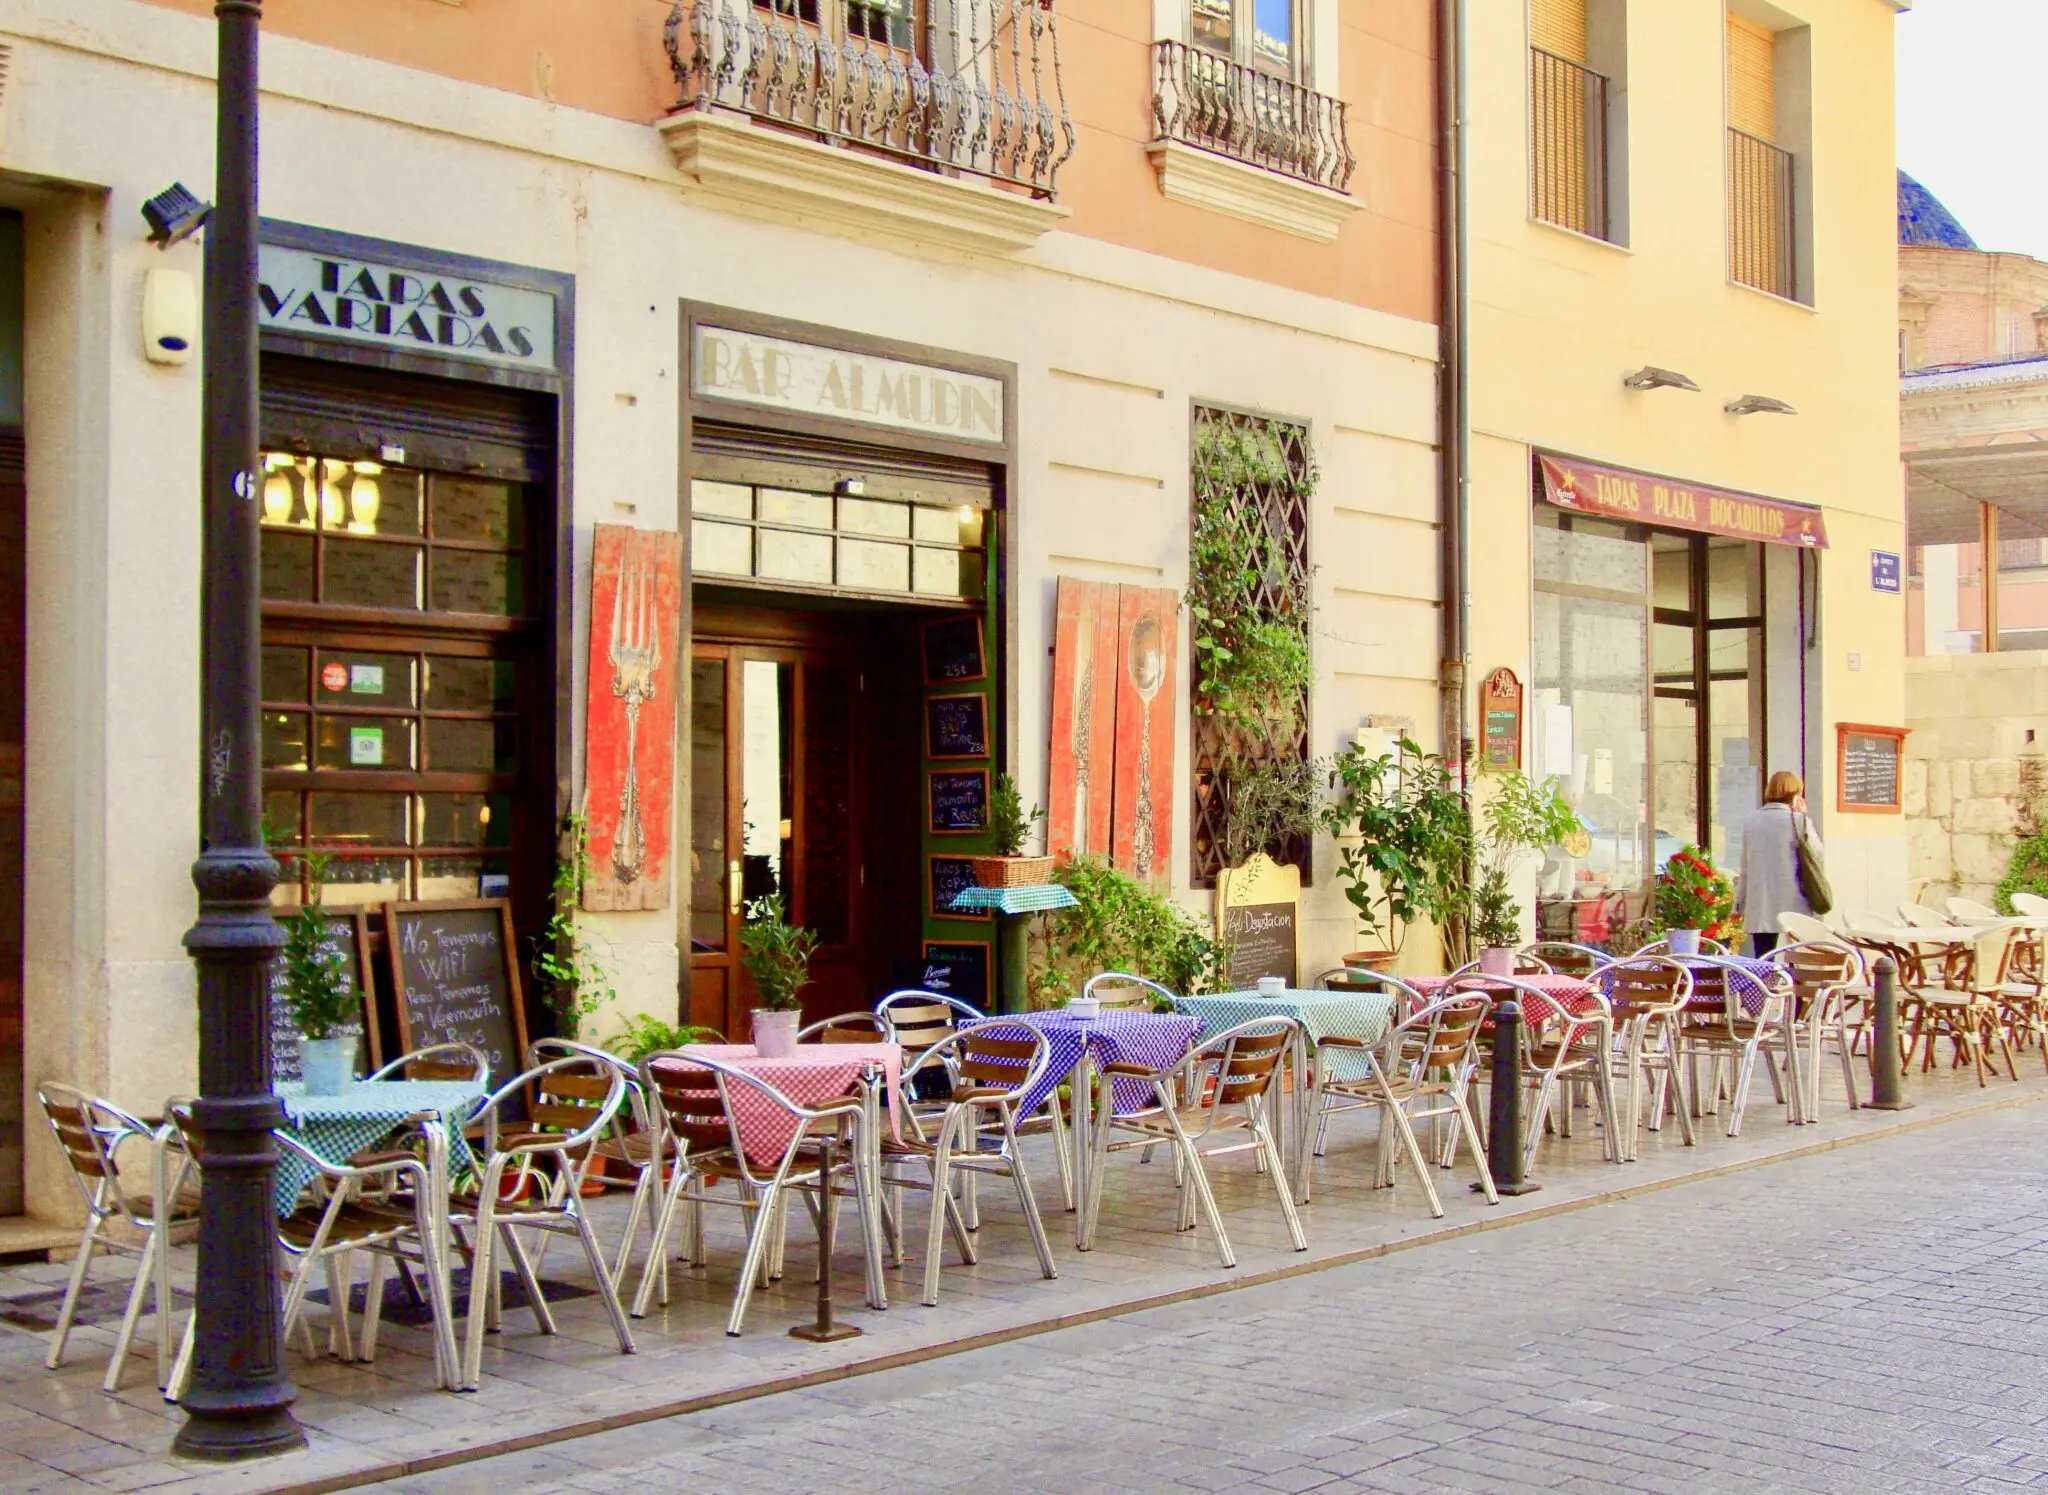
Domino’s Pizza podría abandonar Francia tras años de dificultades en uno de sus mercados más problemáticos

La cadena de restauración Domino’s Pizza ha conseguido crecer con unas ventas en positivo en el tercer trimestre fiscal de 2026, pero los directivos siguen pidiendo cautela. Las últimas lecturas operativas de la matriz en Estados Unidos han dejado una huella indeleble en la percepción de los expertos tanto de Citi como de Jefferies sobre la evolución de su principal franquiciado internacional, Domino’s Pizza Enterprises.

En este contexto, las ventas en tiendas comparables siguen viéndose afectadas negativamente por parte de Domino’s Pizza, y no se prevé una mejora operativa o financiera significativa hasta 2027. Si bien, a pesar de los continuos desafíos en las ventas en tiendas comparables y la incertidumbre geopolítica que arrastran a varios mercados clave, es probable que la llegada de la nueva dirección general y la reestructuración del modelo operativo abran una ventana de oportunidad estratégica a medio plazo.

Sin ir más lejos, los expertos de Jefferies liderados por Michael Simotas explican que el CEO de la matriz, «se mostró más optimista que nunca sobre Domino’s Pizza, respaldando el enfoque de la gerencia en un volumen rentable y sugiriendo que algunos mercados podrían migrar a otros operadores. Vemos potencial alcista para la compañía y el progreso de la gerencia en la estabilización de las ganancias y pérdidas es alentador».

Domino's Pizza
Fuente: Agencias

Domino’s Pizza: entre el lastre operativo a corto plazo y el catalizador de la nueva dirección

En este contexto, el desempeño del tercer trimestre fiscal de Domino’s Pizza Inc. ratificó que las operaciones internacionales gestionadas a través de su franquiciado continúan siendo un freno para el conjunto del grupo. Si bien hay que destacar que las ventas comparables internacionales registraron un leve repunte del 0,2% frente al -0,1% del segundo trimestre. Dicha estabilidad lleva a la compañía a revisar a la baja sus previsiones para el conjunto del ejercicio fiscal, situando la perspectiva de ventas comparables internacionales en un nivel prácticamente plano.

Siguiendo esta línea, los ingresos totales alcanzaron los 1.185,6 millones de dólares estadounidenses, es decir, un aumento del 3,4% interanual, con un beneficio operativo que creció un 8,3% hasta los 241,8 millones de dólares y un beneficio diluido por acción de 4,60 dólares. Centrándonos en las aperturas, la red global de Domino’s sumó 175 aperturas netas de tiendas, 26 en Estados Unidos y 149 a nivel internacional.

«La guía para aproximadamente 800 nuevas tiendas netas internacionales se mantiene sin cambios»

Michael Simotas, Jefferies

Los expertos de Jefferies subrayan que «el mercado internacional de Domino’s Pizza Inc. se vio arrastrado principalmente por su compañía franquiciadora internacional, mientras que otras regiones avanzaron de forma alineada con lo previsto. La dirección ha vuelto a señalar que la franquiciadora internacional fue un lastre, junto con la incertidumbre macro y geopolítica. Los mercados fuera de la matriz se comportaron en su mayoría de acuerdo con las expectativas, especialmente en India y China«.

El gran punto tras la presentación de los resultados es el respaldo brindado por la cúpula ejecutiva de la compañía al nuevo director ejecutivo de Domino’s Pizza, Andrew Gregory. Concretamente, Gregory cuenta con una trayectoria consolidada en McDonald’s a nivel internacional, y ahora ha asumido el mando con el objetivo prioritario de restaurar el volumen de pedidos antes que buscar márgenes de precio a corto plazo.
director ejecutivo de Domino's Pizza, Andrew Gregory
Director ejecutivo de Domino’s Pizza, Andrew Gregory

Fuente: Domino’s Pizza

No obstante, al igual que hay un punto positivo de la presentación de resultados de la cadena de restauración estadounidense, también hay que hablar de la parte que más preocupa a los expertos, el punto negativo. Sin ir más lejos, los recortes en las promociones de Domino’s Pizza habían afectado de manera significativa el número de pedidos y respaldó su nuevo enfoque en impulsar la rentabilidad mediante un alto volumen como el ‘modelo adecuado’.

Una reestructuración geográfica que podría afectar a Francia

Más allá de la gestión operativa diaria, el análisis geográfico revela decisiones estratégicas de calado en el horizonte de Domino’s Pizza. La operación en Francia, afectada históricamente por rendimientos inferiores a los del resto del portafolio y castigada por recientes deterioros de valor, se encuentra bajo escrutinio directo.

Sin ir más lejos, la cúpula directiva de la compañía de restauración estadounidense, encabezada por Joseph Jordan y su director financiero, Sandeep Reddy, mantuvo una reunión presencial con Andrew Gregory en territorio francés, lo que ha alimentado las especulaciones sobre una inminente desinversión o traspaso de la red de tiendas en ese país, tal y como detallan los analistas de Jefferies, abriendo el debate de una posible salida de Domino’s del territorio galo.

Interior establecimiento Domino's Pizza.
Interior establecimiento Domino’s Pizza.
Fuente: Agencias

No obstante, los analistas de Citi ya anteriormente habían señalado que la compañía podría plantearse la desinversión de su negocio en Francia, teniendo en cuenta las recientes amortizaciones de valor. «Consideraríamos positiva una desinversión en Francia para Domino’s Pizza, dados los desafíos que la compañía ha ido enfrentando en dicho país a lo largo del tiempo», afirma el experto de Citi, Sam Teeger.

Asimismo, esta posibilidad cuenta con la flexibilidad expresada por la propia matriz en Estados Unidos. Según señalan desde Jefferies sobre las declaraciones de la dirección de Domino’s, «si Domino’s puede ser el propietario de esos mercados, entonces excelente… si no es lo adecuado para ellos, trabajaremos con ellos para asegurarnos de que esos mercados puedan tener éxito en manos de otra persona».

El ejercicio fiscal de 2026 continuará reflejando las dificultades del ajuste de precios y la caída en el número de pedidos; las bases sentadas por la nueva gestión de Andrew Gregory, el respaldo operativo y financiero de la matriz y la eventual racionalización de mercados complejos como el francés perfilan a 2027 como el ejercicio decisivo para la recuperación del crecimiento comparable y la revalorización de la acción.
El plan de Bolt para desplegar 100.000 robotaxis en Europa frente al empuje de Uber y Waymo

La carrera por el robotaxi en España entra en su recta final. Aunque es cierto que de momento las unidades deben seguir contando con un conductor a bordo por motivos regulatorios, Uber, Bolt y Cabify dan pasos para poder ofrecer la opción a los usuarios lo antes posible. Cada una ha buscado su propio socio y ahora Bolt ha alcanzado un acuerdo con Nvidia para acelerar la llegada de esta alternativa en el corto plazo.

El programa comenzará en Madrid en 2027, mientras que Alemania y Francia se han identificado como mercados clave para futuros despliegues. También sentará las bases para desplegar al menos 25.000 vehículos Lucid preparados para el nivel 4 de autonomía y equipados con la arquitectura Nvidia Hyperion. El programa constituye una parte central del plan más amplio de Bolt de desplegar 100.000 vehículos autónomos en Europa y en la región UNECE para 2035.

Según la información que ha compartido la empresa de la «nueva movilidad», Bolt, Nvidia y Lucid están integrando una cadena de suministro tecnológica global en un único producto para las ciudades europeas. El objetivo es crear un servicio de transporte autónomo bajo demanda que pueda ampliarse más allá de programas concretos, con múltiples fabricantes de vehículos y en distintos mercados.

Nvidia previsiones ventas

Está previsto que el programa de Madrid arranque en 2027 con vehículos de la marca Lucid. Inicialmente, recopilará datos de conducción en condiciones reales para contribuir al desarrollo y la validación de la tecnología de conducción autónoma, sujeto a la previa aprobación regulatoria.

Lucid y Nvidia como socios estratégicos

Lo cierto es que Bolt ha presentado a Lucid y Nvidia como piezas clave de sus planes en el corto plazo. Según su comunicado, sus nuevos vehículos operarán con software de Lucid con Nvidia Hyperion y Alpamayo Stack. Bolt y Nvidia trabajarán para adaptar el software de conducción a las carreteras europeas e integrarlo en vehículos de varios fabricantes, empezando por Lucid. Alpamayo Stack, que se ejecuta sobre Nvidia Hyperion, combina IA de razonamiento con percepción y planificación clásicas, apoyadas por las capacidades de seguridad de Nvidia Halos.

«La conducción autónoma cambiará la forma en que las personas se desplazan por las ciudades, y Europa debe desempeñar un papel relevante en la construcción de ese futuro», afirma Jevgeni Kabanov, presidente y responsable de Conducción Autónoma de Bolt. «Nuestra ambición no se limita a llevar la conducción autónoma a unas pocas ciudades. Queremos hacer que el transporte autónomo bajo demanda esté disponible a gran escala en toda Europa, con 100.000 vehículos en nuestra plataforma para 2035. Estamos reuniendo algunas de las mejores tecnologías del mundo para hacerlo posible», añade.

«Tras nuestro primer lanzamiento de movilidad autónoma en Luxemburgo, el siguiente paso con Nvidia y Lucid es iniciar un programa en Madrid en 2027. La Comunidad de Madrid está impulsando un marco estructurado para la movilidad autónoma comercial, en coordinación con las autoridades nacionales. Alemania también será prioritaria en la siguiente fase, con ciudades que ya han establecido objetivos claros en materia de movilidad autónoma», sentencia el directivo.

Un paso clave para Bolt

Lo cierto es que no han sido pocos los movimientos hechos por la empresa de transporte para llevar el vehículo autónomo a las calles españolas. Aunque todo apunta a que Uber será la primera en ofrecer este servicio a los usuarios —puesto que ya se encuentra realizando pruebas en Madrid— Bolt considera que esta alianza puede permitirle llegar a tiempo al mercado para competir por los usuarios y lograr que los viajeros se acostumbren a vehículos que operan sin la presencia física de un conductor.

robotaxis Madrid Uber

Por otro lado, la reciente llegada de Waymo al mercado español ha vuelto a reconfigurar el mapa de la movilidad. La plataforma, que en su momento fue colaboradora de Uber en el desarrollo de esta tecnología, ha abierto su sede en territorio ibérico y prevé sumarse a la carrera por el robotaxi. De momento no cuenta con un socio claro, aunque Cabify se perfila como la opción más evidente.

La importancia del nuevo mercado para Nvidia

Para Nvidia representa una oportunidad estratégica relevante con el objetivo de diversificar sus líneas de negocio y aproximar su tecnología al público general. No es casual el optimismo mostrado por la multinacional de semiconductores de cara a la movilidad autónoma, ni cómo ha celebrado la firma del acuerdo con Bolt.

«Los robotaxis se desplegarán a escala cuando cada vehículo se construya sobre una base común diseñada con criterios de seguridad. Nvidia Hyperion estandariza la arquitectura de computación y sensores en las distintas plataformas de vehículos, mientras que Nvidia Alpamayo Stack y Halos aportan la inteligencia de conducción y la base de seguridad. La plataforma europea de Bolt, su experiencia operativa y su trabajo con ciudades y reguladores la convierten en un socio sólido para llevar el transporte autónomo bajo demanda al mercado a gran escala en Europa», afirma Rishi Dhall, vicepresidente de Automoción de Nvidia.

El mercado global de M&A alcanza máximos históricos impulsado por el auge de las grandes operaciones

El valor medio de las operaciones de fusiones y adquisiciones creció un 23,9% en los nueve primeros meses del año, pasando de 1.330 millones a 1.650 millones de dólares en comparación con el mismo período de 2025, según los datos de operaciones completadas del Quarterly Deal Performance Monitor (QDPM) de WTW.

Las megaoperaciones -aquellas valoradas en más de 10.000 millones de dólares- han registrado el mejor arranque de nueve meses de su historia, con 24 transacciones completadas que superan los máximos del anterior ciclo alcista. Según los datos de WTW elaborados en colaboración con el M&A Research Centre de la Bayes Business School, este período también representa el mayor acumulado de nueve meses jamás registrado. El impulso se aceleró en el trimestre más reciente, con nueve megaoperaciones completadas, frente a solo tres en el trimestre anterior.

El volumen acumulado de operaciones en lo que va de año ascendió a 614, frente a las 529 transacciones completadas en el mismo período de 2025, lo que supone un incremento del 16,1%. Sin embargo, el número de grandes operaciones se moderó en el tercer trimestre de 2026, cayendo a 45 desde las 48 del trimestre anterior. Además, el volumen total de operaciones también cedió ligeramente, con 200 transacciones frente a las 202 del período equivalente.

Iberia es uno de los destinos de inversión más atractivos de Europa pese al desplome en M&A

Varias manos sostienen grandes piezas beige de un rompecabezas sobre un fondo claro. Operaciones de M&A. Fuente: Unsplash

Operaciones de M&A: Se acortan los plazos de ejecución

Del mismo modo, los datos de M&A también indican que los compradores están acortando los plazos de ejecución: las operaciones rápidas -completadas en menos de 70 días desde el anuncio- representaron el 43% de las transacciones del tercer trimestre, frente al 35% del trimestre anterior. En el mismo período, las operaciones complejas entre sectores distintos -habitualmente orientadas a impulsar el crecimiento inorgánico o a incorporar nuevas tecnologías- subieron hasta el 35% del total, frente al 25% de los tres meses anteriores.

Jana Mercereau, responsable de M&A Consulting para Europa en WTW, declara: “Las megaoperaciones siguen redefiniendo el panorama global del M&A, a medida que las empresas actúan con decisión para ganar escala, cerrar brechas de capacidad y asegurarse tecnologías críticas en un mercado cada vez más competitivo”.

Si bien la mayor rapidez en la ejecución refleja el dinamismo creciente del entorno actual de M&A -marcado por la transformación impulsada por la IA, las tensiones geopolíticas y la incertidumbre macroeconómica-, la velocidad no puede ir en detrimento de una diligencia debida rigurosa. Las empresas que priorizan el ritmo sobre la disciplina corren el riesgo de comprometer la creación de valor a largo plazo y de enfrentarse a mayores dificultades tras el cierre de la operación”.

Escasa rentabilidad frente a las empresas que no participaron en M&A

De las 200 operaciones completadas en el trimestre más reciente, 121 transacciones, el 60,5% del total, obtuvieron un rendimiento inferior al índice, mientras que 79 compradores, el 39,5%, lo superaron.

Medido por la evolución bursátil, los compradores globales obtuvieron un rendimiento inferior al de las empresas que no participaron en operaciones de M&A por segundo trimestre consecutivo. Las operaciones superiores a 100 millones de dólares completadas en los últimos tres meses registraron un rendimiento 10,3 puntos porcentuales por debajo del índice.

Asimismo, el rendimiento regional siguió bajo presión en el tercer trimestre de 2026, con compradores en Norteamérica, Europa y Asia-Pacífico por debajo de sus respectivos índices regionales.

Goldman Sachs cree que las M&As podrían acelerarse incluso con incertidumbre actual

Dos personas se estrechan la mano en una oficina, con el fondo desenfocado. M&A. Fuente: Unsplash

En el caso de los compradores norteamericanos, obtuvieron un rendimiento 13,8 puntos porcentuales inferior al índice, completando 109 operaciones durante el trimestre, frente a las 103 del período anterior. Por otro lado, los compradores europeos se quedaron 5 puntos porcentuales por debajo de su índice regional en el tercer trimestre de 2026, completando 37 operaciones. Este resultado marca el cuarto trimestre consecutivo de caída del volumen de operaciones en Europa desde las 47 transacciones completadas en el tercer trimestre de 2025. En cambio, los compradores británicos fueron a contracorriente de la tendencia regional y registraron un sólido rendimiento superior al índice.

Victoria Lebed, responsable de Riesgo Transaccional en M&A para Iberia en WTW, señala: “El mercado europeo es cada vez más selectivo. Aunque el volumen global de operaciones sigue moderándose, los inversores mantienen el apetito por las adquisiciones que les permiten reforzar su posición de mercado, ampliar capacidades o entrar en segmentos adyacentes”.

En cuanto a los compradores de Asia-Pacífico se quedaron 18,7 puntos porcentuales por debajo de su índice regional en el tercer trimestre de 2026, completando 43 operaciones frente a las 51 del trimestre anterior. Sin embargo, los compradores chinos registraron un notable repunte de actividad, con 21 operaciones completadas, frente a las siete del segundo trimestre de 2026.

Por último, Mercereau añade: “Los compradores corporativos siguen mostrando una resiliencia notable pese a las persistentes presiones del mercado. Incluso en un entorno de tipos de interés al alza, costes energéticos disparados y las elecciones de medio mandato en Estados Unidos en noviembre, se espera que los operadores sigan adelante con transacciones estratégicas, especialmente en el segmento de mayor valor.

A medida que las empresas busquen ganar escala, la planificación temprana de la integración durante la fase de diligencia debida será clave para capturar el valor de las operaciones más complejas y garantizar un crecimiento sostenible a largo plazo”.

Márgenes de refino y geopolítica: por qué el coste real del petróleo supera los 140 dólares

María Shkolnik, Investment Specialist de UBP, analiza cómo los elevados márgenes de refino están amplificando el impacto de las tensiones geopolíticas sobre los precios de la energía. 

Los precios del petróleo suelen cotizarse como el precio futuro del petróleo crudo, siendo Brent y WTI los principales índices de referencia. Sin embargo, la economía depende de productos refinados como el diésel, la gasolina y el combustible de aviación, más que del propio petróleo crudo, y el coste de transformar uno en los otros es el margen de refino, o crack spread.

Al añadir este diferencial al Brent se obtiene una aproximación de lo que realmente paga el consumidor final y, sobre esa base, el precio medio se sitúa actualmente en torno a los 140-180 dólares por barril.

El petróleo Brent rebasa los 111 dólares tras el ataque a Saudi Aramco y hunde al Ibex

Bomba extractora de petróleo en un campo bajo un cielo anaranjado. Fuente: Pexels

Por qué los márgenes de refino son elevados

La oferta tanto de petróleo crudo como de productos refinados está limitada simultáneamente en varios puntos. Los márgenes de refino en Europa alcanzaron este verano un récord de 50 dólares por barril, mientras que los márgenes del diésel llegaron a 100 dólares por barril, situando el coste final total del diésel en un récord de 200 dólares por barril. Se espera que estos márgenes permanezcan elevados, ya que actualmente existe un déficit mundial de más del 10 % de la capacidad de refino.

  • Las operaciones de las refinerías de Oriente Medio se sitúan aproximadamente un 25 % por debajo de los niveles previos a febrero debido a daños físicos y a restricciones a las exportaciones a través del estrecho de Ormuz y Bab el-Mandeb.
  • Las refinerías rusas operan alrededor de un 40 % por debajo de su capacidad tras repetidos ataques con drones, y las exportaciones de productos refinados fueron prohibidas en julio, una prohibición que posteriormente se amplió hasta finales de octubre. Rusia suministra aproximadamente el 10 % del diésel mundial.
  • China ha restringido las exportaciones de productos refinados desde marzo y mantiene las refinerías operando muy por debajo de su capacidad.
  • Estados Unidos representa más del 20 % de las exportaciones mundiales de diésel y se está debatiendo una restricción de estas exportaciones, aunque todavía no se ha anunciado ninguna medida; el mercado tendría dificultades para absorber una restricción de este tipo.

El precio del petróleo crudo y los factores geopolíticos

En 2026, dos factores han dominado el precio del petróleo crudo: si el petróleo puede salir físicamente del Golfo y las perspectivas de paz en la región. El Brent superó los 100 dólares por barril cuando los tránsitos de petroleros se desplomaron, cayó hasta la franja baja de los 70 dólares por barril con el alto el fuego del verano y el regreso de los petroleros, antes de volver a acercarse a los 100 dólares por barril tras la expiración del memorando de entendimiento sin que se alcanzara un acuerdo de paz.

Cualquier resultado es binario y depende de decisiones geopolíticas, lo que significa que cualquier previsión sobre el precio del petróleo está condicionada a la hipótesis de una resolución del conflicto, una posibilidad que todavía no se vislumbra en el horizonte.

Casi 1.000 petroleros: así esquiva la flota fantasma rusa el tope del G7

Plataforma petrolífera iluminada sobre el mar bajo un cielo naranja al atardecer. Fuente: Unsplash

Por qué los precios podrían mantenerse elevados

Los precios deberían seguir siendo altos incluso después de que se reanuden los suministros de petróleo. Los suministros de Oriente Medio se han recuperado hasta al menos tres cuartas partes de sus niveles previos al conflicto, y aun así el Brent continúa cotizando en torno a los 100 dólares por barril.

Además, los contratos de entrega inmediata, y no los contratos de futuros, en el Mar del Norte y Oriente Medio registraron una media de 125-135 dólares por barril, una prima significativa respecto a los futuros, lo que respalda la idea de que los precios se han revalorizado incorporando una prima de riesgo más elevada.

Las reservas estratégicas y los inventarios comerciales de muchos países se encuentran en mínimos de varias décadas y continúan reduciéndose cada día que persiste la disrupción. China, el mayor importador del mundo, ha reducido drásticamente sus compras y sigue recurriendo a sus propias reservas.

También debe señalarse que, de forma más general, las reservas estratégicas se han reducido y los inventarios comerciales se encuentran en mínimos históricos. Por tanto, la reconstrucción de las existencias mundiales de petróleo constituye una nueva fuente de demanda, a la que debe añadirse la necesidad de aquellos países que no disponen de reservas estratégicas de establecerlas para reforzar su propia seguridad energética.

La logística también añade costes: las escoltas navales, el incremento de los costes de transporte e impuestos de seguro, junto con unos tiempos de tránsito más largos, añaden más de 30 dólares por barril al precio de entrega.

En definitiva, el análisis de UBP pone de relieve que el precio del crudo (como el Brent) no refleja por sí solo la realidad a la que se enfrenta el consumidor final. La combinación de unos márgenes de refino históricamente elevados —impulsados por un déficit global de capacidad de refino y restricciones de oferta en Oriente Medio, Rusia y China— sitúa el coste real de productos clave como el diésel entre los 140 y 200 dólares por barril.

A esto se suman el agotamiento de las reservas estratégicas mundiales, el incremento de los costes logísticos y una prima de riesgo geopolítico persistente, factores que garantizan que los precios de la energía se mantengan elevados incluso si se reanudan los flujos de suministro tradicionales.

El insólito caso de las dos Finetwork en España tras el choque judicial entre Vodafone y Wewi

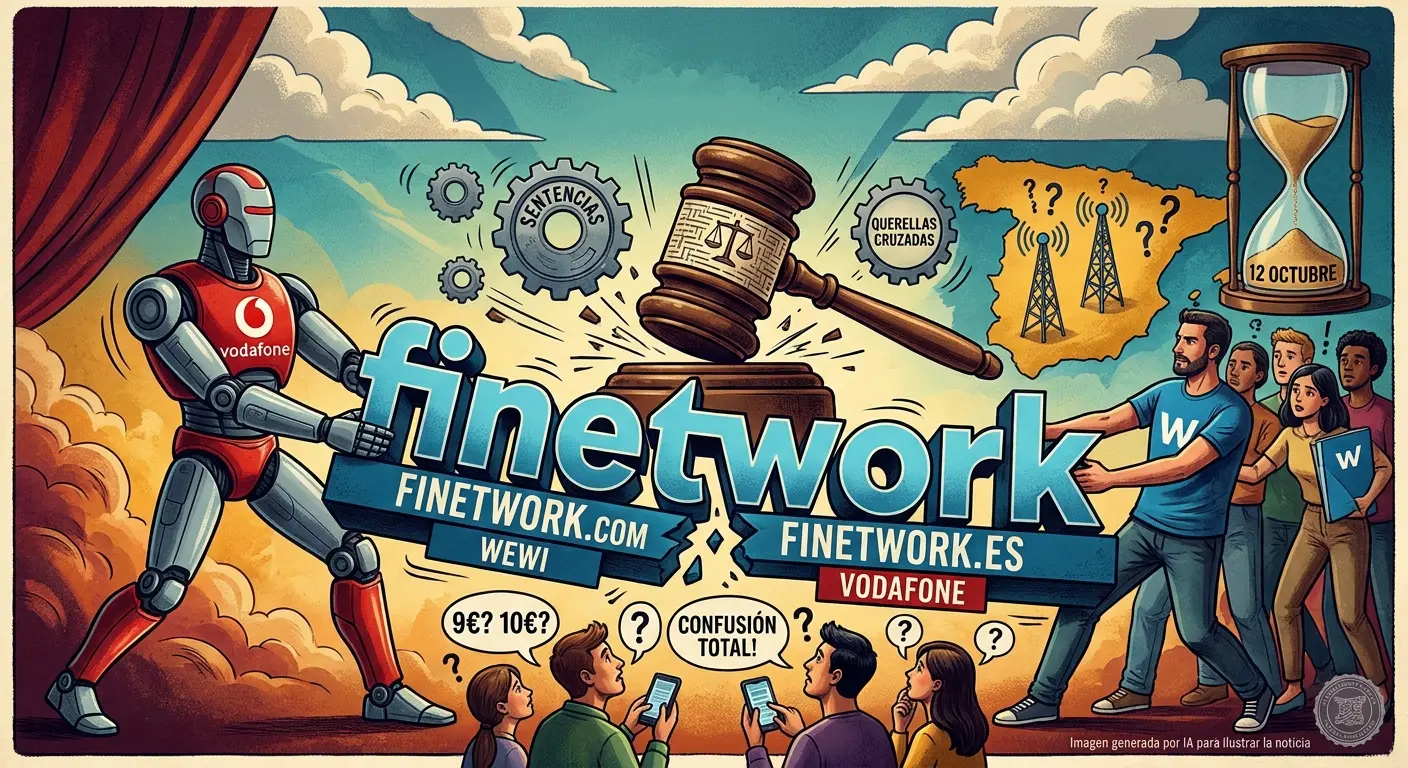
Pasan los días y el mercado español de las telecomunicaciones se sigue encontrando con una sorpresa: a pesar de la orden judicial, continúa habiendo dos empresas comercializando su oferta de bajo coste bajo la marca Finetwork. Tanto Wewi como Vodafone mantienen sus propuestas bajo este nombre y no hay señales de que ninguna de las dos tenga intención de ceder; al contrario, todo indica que ambas se preparan para la batalla legal.

Ambas compañías han presentado querellas cruzadas, tanto por el proceso de compra que en su momento se tradujo en que Vodafone se hiciera con el control de Wewi, como posteriormente cuando los accionistas de la firma instalada en Alicante quisieron recuperar las riendas de la mercantil y de la marca.

A finales del año pasado Vodafone se hizo con el 90% de las acciones de Wewi y gestionó la empresa hasta abril de este año, cuando la Audiencia Provincial de Alicante anuló el plan de reestructuración que había permitido a Vodafone tomar el control de Wewi y devolvió la compañía a sus antiguos accionistas, según informó El Confidencial. La resolución no afectó, sin embargo, a la compraventa de la marca, que continuó en manos de Vodafone.

Fachada de una tienda de Finetwork. Fuente: Agencias

En el proceso, Vodafone mantuvo el control de la marca Finetwork, aunque llegó a un acuerdo con Wewi para que siguiesen usando la enseña de bajo coste siempre y cuando mantuvieran el 51% de las acciones de la empresa. Sin embargo, tras la resolución judicial, insistieron en recuperar el control total del activo intangible y, cuando los jueces acabaron por darles la razón, fijaron como fecha límite a Wewi el 12 de octubre para dejar de explotar la marca, un plazo vencido hace más de 10 días sin que la situación haya cambiado.

El duelo legal por Finetwork se sigue alargando

Mientras tanto, ambas empresas no solo mantienen vivas sus respectivas querellas, sino que ya se registran nuevos movimientos. El Confidencial ha confirmado que Vodafone ha iniciado un procedimiento de negociación extrajudicial contra Wewi. Se trata de uno de los conocidos como Medios Adecuados de Solución de Controversias (MASC), un trámite necesario previo a la adopción de nuevas acciones judiciales.

De momento, la coyuntura se traduce en que un usuario puede contratar dos servicios diferentes bajo la misma denominación comercial: por un lado Finetwork.com, que gestiona Wewi, y por otro Finetwork.es, controlada por Vodafone. El problema es que los consumidores pueden desconocer este escenario dual y encontrarse con diferencias en precios o en la calidad de la prestación. Se trata de una fricción sin solución evidente en el corto plazo, atada a los tiempos de los tribunales.

De hecho, la diferencia de precio ya existe. Aunque ambas ofrecen la misma tarifa base en el móvil, la oferta de Vodafone tiene un tope de 9 euros al mes, con 100 GB de navegación y llamadas ilimitadas, mientras que la de Wewi, por 10 euros, incluye tanto datos como llamadas ilimitadas.

«En telefonía, la confianza pesa casi tanto como el precio. Aunque las tarifas sigan funcionando con normalidad, la incertidumbre sobre quién está detrás de la marca puede empujar a algunos clientes a cambiar de compañía para evitar posibles problemas», explica Ana de la Torre, experta en telefonía de la plataforma Roams.

El problema para Wewi

Para Wewi resulta crucial retener la presencia de su marca de bajo coste. En la última auditoría de la empresa, firmada por Deloitte y consultada por Merca2, se advertía de la existencia de dudas sobre la capacidad de la sociedad para continuar como empresa en funcionamiento. Según el auditor, a 31 de diciembre de 2023 el pasivo corriente superaba al activo corriente en 33.862 miles de euros (un incremento sustancial frente al desfase de 24.755 miles de euros registrado en 2022).

Estos datos contables explican por qué se vieron obligados a buscar financiación externa a través de un comprador, a pesar de que los fundadores hayan decidido posteriormente defender por vía judicial el activo de la marca. Perder el sello comercial sería especialmente perjudicial, puesto que la cifra de negocios por servicios de telecomunicaciones prestados por cuenta ajena ascendió a más de 127 millones de euros en 2023 (frente a los casi 118 millones de euros de 2022).

Por su parte, Vodafone defiende su posición apoyándose en las resoluciones judiciales favorables. Para la operadora británica, contar con una marca de bajo coste de fuerte penetración resulta fundamental para sostener la tensión competitiva frente a Digi, la enseña de bajo coste de mayor crecimiento en el mercado español de las telecomunicaciones.

Un duelo sin solución inmediata

La realidad para ambas compañías indica que el pleito se prolongará durante meses. Tras la decisión de Wewi de agotar los plazos fijados, la resolución definitiva queda supeditada a los tribunales, a menos que se alcance un pacto de última hora antes de que se adopten nuevas medidas cautelares, un escenario que en la práctica se anticipa complejo.

Por ahora, corresponde a los usuarios revisar con detenimiento las dos opciones de contratación disponibles, mientras el sector vigila de cerca si la duplicidad comercial impactará en las tarifas o en la calidad de la red prestada por cada operadora.

Ence dispara su EBITDA un 158% pese a la presión de los costes y las paradas en Pontevedra

Ence encara la presentación de sus resultados del tercer trimestre con una fuerte recuperación de la rentabilidad, pese a los obstáculos operativos en su fábrica de Pontevedra y al encarecimiento de la energía y la logística. Renta 4 prevé que el EBITDA alcance los 32 millones de euros, un 158% más que en el mismo periodo del año anterior, impulsado por la mejora del negocio de celulosa y el repunte de la división energética.

Ence publica los resultados correspondientes al tercer trimestre de 2026 el día 27 de octubre de 2026 tras el cierre del mercado y celebrará una conference call el 28 a las 16:30.

Pablo Fernández de Mosteyrín, equity research analyst en Renta 4, recomiendan Mantener las acciones de Ence en base a un precio objetivo de 2,75 euros por acción.
“Esperamos que los resultados de Ence reflejen la parada anual de mantenimiento en Pontevedra, efectuada durante el mes de septiembre, y el impacto provocado por el reducido caudal del río Lérez durante los meses de julio y agosto, mitigado por el sistema de recuperación del agua del efluente puesto en marcha en 2023”, explica el analista.

“Además de la menor producción, esperamos un incremento en cash cost, derivado de la menor dilución de costes fijos y el encarecimiento de la energía, con efecto sobre los costes logísticos y de transporte. Por su parte, en energía, los elevados precios del pool deberían apoyar el negocio”, añade Fernández de Mosteyrín.

Ence vuelve a los beneficios en el semestre por el repunte del precio de la celulosa

Vista de una instalación industrial junto a la ría, con muelle y playa en primer plano. Fuente: Ence

Tesis de inversión de Renta 4 en Ence

– Fuerte recuperación de la rentabilidad: Renta 4 prevé que el EBITDA consolidado de Ence alcance los 32 millones de euros en el tercer trimestre de 2026, un 158% más interanual.

– La celulosa mejora gracias a los precios: pese a una caída estimada del 8% en los volúmenes vendidos, el aumento del 19% en los precios medios permitiría elevar un 10% las ventas de esta división.

– La energía impulsa los resultados: la normalización de la producción y los elevados precios de la electricidad favorecerían un crecimiento del 59% en el EBITDA del negocio energético, hasta los 13 millones de euros.

– Persisten las dificultades operativas: la parada de mantenimiento en Pontevedra, el bajo caudal del río Lérez durante el verano y el encarecimiento de la energía y la logística presionarán los costes.

– Mejora prevista de la generación de caja: Renta 4 estima que la deuda neta se reducirá hasta los 479 millones de euros, frente a los 493 millones del segundo trimestre, pese al esfuerzo inversor.

– La evolución futura sigue siendo una incógnita: el analista vigilará la corrección del precio de la celulosa, la evolución de los costes y los avances en proyectos de diversificación como el biometano, la fibra fluff y el calor industrial.

Ence ve los primeros signos de recuperación tras tres trimestres de debilidad

Por último, Mosteyrín apunta que -de cara a la conferencia de prestará especial atención a:

  1. las expectativas sobre el mercado de la celulosa, una vez que los precios de la fibra corta han corregido un 7% desde los máximos del junio (1.410 usd/t);
  2. la confirmación de la guía de cash cost para 2026 en un contexto inflacionario y de elevada incertidumbre económica y geopolítica;
  3. la evolución de los diferentes proyectos de crecimiento y diversificación en los que trabaja la Compañía (línea fluff, biometano, calor industrial);
  4. la guía de ventas de CAEs para el 4T26 y 2027, donde aún deberían entrar ingresos adicionales.

En conclusión, Ence podría registrar un fuerte rebote de rentabilidad en el tercer trimestre gracias a la recuperación de los precios de la celulosa y al negocio energético. Sin embargo, los costes operativos, la evolución del mercado de la pulpa y el elevado endeudamiento seguirán siendo factores clave para consolidar esta mejora.

Entre las últimas noticias publicadas por Ence, destaca que Magnon, su filial de energías renovables, ha reforzado su programa de visitas escolares en el complejo energético de Huelva con la incorporación de una nueva actividad educativa de ciencia aplicada, orientada a facilitar la comprensión de los principales retos de la transición energética y del papel que va a desempeñar la biomasa, el CO₂ biogénico y los combustibles renovables dentro de un nuevo modelo energético, orientado a reducir la dependencia de los combustibles fósiles.

Y unos días antes, Ence inauguró tres proyectos en su biofábrica de Navia que refuerzan su apuesta por las celulosas especiales, la eficiencia industrial y la reducción de emisiones que incrementan la competitividad de la compañía. Estas actuaciones forman parte de una nueva etapa de inversión e innovación con la que Ence posiciona a Asturias como referente en Europa, gracias a los avances que está acometiendo en el sector de la celulosa.

Dia reduce su deuda un 18% y prepara otro trimestre de crecimiento por encima del 8%

La cadena de distribución española Dia presentará su avance de ventas del tercer trimestre fiscal el próximo lunes 26 de octubre. No hay que olvidar que en la última presentación de resultados pudimos observar cómo dejó atrás su crisis con un crecimiento que ya supera ampliamente al del resto del sector. Asimismo, en cuanto a la deuda financiera neta del grupo, lograron reducirla en un 18% en el periodo, situándose en 206 millones de euros a cierre de junio de 2026.

En este sentido, según las proyecciones del análisis de los expertos de Renta 4, las ventas consolidadas del grupo de distribución español experimentarán para el tercer trimestre de 2026 un crecimiento superior al 8% interanual tanto en términos brutos como netos, confirmando la sostenibilidad de su plan de expansión y el fortalecimiento de su cuota de mercado.

«Esperamos que las cifras de ventas del tercer trimestre continúen mostrando la exitosa estrategia de Dia, con un sólido crecimiento en volúmenes, incrementos de cuota de mercado y continuado con la importante expansión de tiendas, aunque mostrando una desaceleración estacional propia de los meses de verano frente al primer semestre de 2026″, explica el analista de Renta 4, Pablo Fernández de Mosteyrín.

dia supermercado 1 Merca2
Fuente: Dia

Dia puede conseguir un tercer trimestre con crecimiento sostenible

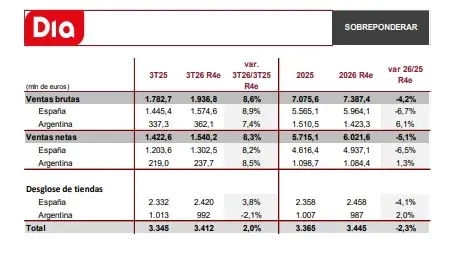
En este contexto, el desempeño de Dia en el mercado español se sitúa como el principal motor de los resultados de la cadena de distribución española. Sin ir más lejos, Renta 4 prevé un incremento de las ventas brutas en España del 8,9% interanual, alcanzando los 1.574,6 millones de euros, y del 8,2% en ventas netas, es decir, 1.302,5 millones de euros. La cadena de supermercados proyecta un incremento superior al 8% en sus ventas consolidadas para el tercer trimestre de 2026.

Concretamente, este crecimiento se produce a pesar del ligero deterioro registrado en la confianza de los consumidores durante los meses de verano, un factor que ha provocado una previsible desaceleración estacional respecto al primer semestre del año. No obstante, Dia ha logrado mantener un comportamiento muy saludable en sus volúmenes de comercialización y una destacada estabilidad de precios, evitando la necesidad de recurrir a promociones agresivas o sacrificios excesivos en los márgenes comerciales.

«la red comercial en España continúa ampliándose a un ritmo sostenido»

Pablo Fernández de Mosteyrín

Siguiendo esta línea, durante el tercer trimestre se incorporaron 14 nuevos establecimientos a la red, elevando el total de tiendas en el país a 2.420. Si bien este ritmo de apertura supone un escalonamiento frente a las 33 incorporaciones registradas en el segundo trimestre, la estrategia de expansión geográfica de Dia sigue aportando una contribución directa y decisiva al volumen global de ingresos.

Por otro lado, si hablamos del negocio de Dia en Argentina, las operaciones en el país continúan condicionadas por la alta volatilidad económica y las complejas dinámicas macroeconómicas del país sudamericano. Las estimaciones de los expertos de Renta 4 contemplan una inflación anual cercana al 35% durante el tercer trimestre de 2026; eso sí, factor que compensará la depreciación del peso argentino frente al euro, la contracción del 20% en los volúmenes de venta y el cierre neto de cuatro tiendas en dicho periodo.

Dia
Establecimiento de Dia en Argentina
Fuente: Dia

«Con estos ajustes, el negocio argentino para Dia registrará una subida de las ventas brutas del 7,4%, es decir, 362,1 millones de euros, y del 8,5% en ventas netas (237,7 millones). De este modo, la cifra consolidada de ventas brutas del grupo ascenderá a 1.936,8 millones de euros, un 8,6% interanual, mientras que las ventas netas globales alcanzarán los 1.540,2 millones de euros, representando un 8,3% interanual.

España compensa los vientos en contra en Latinoamérica y los catalizadores clave

La trayectoria proyectada para el tercer trimestre pone de manifiesto la efectividad del plan estratégico 2025-2029 puesto en marcha por el equipo directivo de Dia. La combinación entre el rediseño de las tiendas de proximidad, el impulso a la marca propia y una gestión más eficiente de la cadena de suministro ha permitido a la cadena captar cuota de mercado frente a sus competidores en España.

Sin ir más lejos, los analistas de Renta 4 destacan que el éxito de la propuesta de valor reside en ofrecer una cesta de la compra competitiva sin deteriorar la rentabilidad ni depender en exceso de descuentos temporales. En el ámbito internacional, la reestructuración del portfolio sigue siendo una prioridad operativa. En este ámbito hemos visto el cierre selectivo de tiendas con menor rendimiento en Argentina, donde la red se sitúa en 992 establecimientos, y responde a una estrategia deliberada de optimización del capital y focalización en activos rentables.

Previsiones RENTA 4 para Dia
Previsiones ventas tercer trimestre Dia
Fuente: Renta 4

Si pasamos a fijarnos en los catalizadores a corto plazo, el proceso de refinanciación de la deuda corporativa, programado para el ejercicio 2027, representa la cita más relevante en el horizonte de la compañía. Un acuerdo favorable en este ámbito permitiría reestructurar el perfil de vencimientos y generar un ahorro directo en costes financieros estimado entre 20 y 30 millones de euros anuales, un flujo de caja adicional que reforzaría significativamente la capacidad inversora de la empresa.

No obstante, el mercado anticipa una actualización del Plan Estratégico, dado que Dia podría alcanzar una proporción sustancial de sus objetivos operativos antes de lo previsto originalmente. Entre las alternativas estratégicas que cobran mayor fuerza entre los analistas se encuentra la eventual desinversión del negocio en Argentina. Una operación de este tipo permitiría a la alta dirección simplificar la estructura corporativa, eliminar la exposición al riesgo cambiario latinoamericano y centrar el 100% de los recursos financieros y de gestión en el mercado ibérico, donde el retorno sobre el capital invertido resulta sensiblemente superior.

El horizonte de 2027 presenta también desafíos operativos de envergadura. El principal reto para la compañía consistirá en sostener el acelerado ritmo de aperturas ejecutado durante 2026, garantizando al mismo tiempo que las nuevas tiendas alcancen los niveles de rentabilidad exigidos. A ello se suma la necesidad de continuar sesgando la mezcla de ventas hacia los productos de marca propia, un segmento clave para fidelizar al cliente y mantener márgenes sólidos. Por último, la optimización de las cadenas logísticas en un contexto condicionado por los elevados costes energéticos obligará a extremar las medidas de eficiencia en la distribución.
Setas o champiñones: qué aporta cada uno por 100 g y cuál elegir según tu objetivo

Elegir entre setas o champiñones apenas mueve las calorías del plato: más del 90% de ambos es agua. Cambia, en cambio, el perfil de niacina, potasio y vitamina D que llega a la mesa.

Vamos a los datos. Los dos comparten el rasgo que lo explica casi todo: el agua ronda el 90% del peso, su valor energético está entre los más bajos del reino vegetal y sus macronutrientes se quedan en cifras mínimas. Eso los convierte en un comodín excelente para dar volumen al plato sin cargarlo de calorías.

Qué aportan 100 gramos de setas y qué aportan 100 gramos de champiñones

La Fundación Española de la Nutrición describe las setas como un alimento con cantidades muy reducidas de proteína, lípidos e hidratos de carbono; de ahí su bajo valor energético. Los champiñones (Agaricus bisporus) siguen una lógica parecida con un matiz: después del agua, su componente principal son los hidratos de carbono. En ambos casos hablamos de un vegetal ligero, con fibra moderada y variable según la especie.

Conviene desactivar un mito: los hongos no son una fuente relevante de proteína. Aportan pocos gramos por 100 gramos y funcionan como verdura, no como filete. Cuando un plato de setas presume de proteína, casi siempre viene del huevo del revuelto, del jamón o del queso gratinado.

En vitaminas sí hay diferencias. Las setas son fuente de vitamina A y riboflavina —vitamina B2—. Los champiñones se lucen en las del grupo B, y la FEN los sitúa entre los vegetales con mayor contenido en niacina. El matiz importa: niacina y riboflavina participan en el metabolismo energético normal, es decir, en cómo el cuerpo obtiene y aprovecha la energía de los nutrientes.

La diferencia entre setas y champiñones no está en las calorías, sino en las vitaminas del grupo B y en el mineral que decidas priorizar.

Una cifra resume la ventaja del champiñón: una ración cubre el 27% de las ingestas recomendadas de niacina y riboflavina para hombres de entre 20 y 39 años con actividad física moderada, según los datos de referencia de la FEN. Es un porcentaje potente, aunque se refiere a un grupo de población concreto y no se puede extrapolar a todos.

En minerales, empate. Setas y champiñones aportan potasio y selenio, entre otros. El potasio participa en el funcionamiento normal de los músculos; el selenio colabora en la protección de las células frente al estrés oxidativo.

Al fósforo le toca el otro empate: interviene en el metabolismo energético y en el mantenimiento de huesos y dientes, y una ración de setas y una de champiñones cubren el 20% de las ingestas recomendadas de fósforo en la población de estudio. Ninguno gana.

Cómo cocinar setas y champiñones para no arruinar sus cifras

El alimento es ligero; el plato, no siempre. La FEN insiste en que el valor nutricional final depende de la preparación. A la plancha con poco aceite, salteados a fuego fuerte o dentro de un guiso de verduras, ambos suman. Con nata, salsas grasas o una capa generosa de queso, las cifras se multiplican y el interés se diluye.
champiñones valores nutricionales

La letra pequeña está en la compra y en el origen. Los ejemplares deben estar firmes, secos y sin olor ácido; el plástico cerrado y la humedad los degrada en dos días. Y hay un detalle con la vitamina D: las setas pueden sintetizarla cuando reciben luz ultravioleta, porque transforman el ergosterol en vitamina D2. La cantidad varía muchísimo según la exposición, así que conviene tratarla como un extra, no como una fuente fiable.

📊 La pauta en cifras

  • Ración de referencia: Una ración de champiñones cubre el 27% de las ingestas recomendadas de niacina y riboflavina en hombres de 20 a 39 años con actividad moderada.
  • Empate en minerales: Una ración de setas y una de champiñones cubren en torno al 20% de las ingestas recomendadas de fósforo.
  • Cómo y cuándo: Plancha o salteado con poco aceite, fuego alto y tiempo corto; la nata y el queso grueso cambian la ecuación.
  • Calidad a buscar: Ejemplares firmes, secos y con las láminas intactas; mejor sueltos que en bandeja cerrada con humedad.
  • A tener en cuenta: La proteína del hongo es marginal; la del plato llega del huevo, el pescado o el jamón.

Qué elegir según tu objetivo: el veredicto con los datos de la FEN

La comparación entre setas y champiñones lleva años circulando en las guías de alimentación, casi siempre con la misma pregunta de fondo: cuál es mejor. La respuesta honesta es que ninguno gana en todos los apartados. Si tu objetivo es exprimir las vitaminas del grupo B, el champiñón tiene ventaja y su condición de vegetal rico en niacina es una de las mejores bazas del lineal. Si lo que buscas es variedad de perfil, la seta suma vitamina A y una textura más firme que aguanta mejor el fuego. Y si el objetivo es potasio, fósforo o selenio, la elección da exactamente igual. El matiz importante: el famoso 27% está calculado sobre un grupo de población concreto —hombres de 20 a 39 años con actividad moderada—, así que no lo tomes como una cifra universal. Lo que de verdad mueve la aguja es alternarlos en el menú semanal, cuidar la ración y no tapar el alimento con nata o queso. Ahí se decide el plato.
⚡ Rutina de Optimización Diaria

  • Elige por objetivo: Si buscas vitaminas del grupo B, pon champiñón; si quieres sumar vitamina A y textura firme, tira de setas.
  • Cocina a fuego alto: Plancha o salteado con una cucharada de aceite y sin nata; el queso, mejor testimonial.
  • Alterna cada semana: Reparte setas y champiñones entre dos comidas y elige ejemplares firmes, secos y sin olor.

Proteína vegana: cómo combinar legumbre y cereal para cubrir la dosis diaria sin huevo ni carne

Combinar legumbre y cereal a lo largo del día cubre la dosis de proteína vegana sin huevo ni carne y mantiene la energía y la saciedad estables. La clave no está en la perfección de cada plato, sino en el reparto.

Cuánta proteína vegana necesitas de verdad cada día

La referencia de la Sociedad Alemana de Nutrición (DGE) sitúa la necesidad en 0,8 gramos de proteína por kilo de peso corporal al día entre los 19 y los 65 años, calculados sobre el peso normal. Para alguien de 70 kilos, eso son 56 gramos diarios. A partir de los 65, el valor sube a 1,0 gramo por kilo, un matiz que importa porque la respuesta del músculo a la proteína se vuelve algo menos eficiente con la edad.

El Bundeszentrum für Ernährung (BZfE) desglosa las cantidades por alimento, y con esas piezas el puzzle encaja rápido:

  • Tofu: 100 gramos aportan unos 16 gramos de proteína.
  • Legumbres cocidas (lentejas, garbanzos, alubias, guisantes): entre 5 y 11 gramos por cada 100 gramos según la variedad.
  • Copos de avena: 60 gramos suman alrededor de 8 gramos.
  • Cacahuetes: una ración de 25 gramos llega a los 7 gramos.

Un día normal cierra la cuenta sin suplementos: 60 gramos de avena en el desayuno (8 gramos), 100 gramos de tofu a la plancha en la comida (16) y 200 gramos de lentejas cocidas en la cena (unos 14) ya dejan el contador en 38 gramos. Súmale un puñado de cacahuetes y un par de vasos de bebida de soja: el día termina por encima de los 50.

Cómo combinar legumbre y cereal para cerrar el perfil de aminoácidos

Ningún vegetal gana solo. Las legumbres van cortas de metionina y los cereales lo están de lisina; puestas en el mismo día, las piezas se encajan como un tetris. Lentejas con arroz, garbanzos con cuscús, alubias con maíz o boloñesa de lentejas sobre pasta integral son combinaciones clásicas que reparten los aminoácidos esenciales sin necesidad de calculadora. Más contexto sobre esos ladrillos que el cuerpo no fabrica, en la entrada sobre aminoácidos esenciales.

proteína vegetal completa

Aquí llega el matiz que cambia todo: no hace falta que legumbre y cereal coincidan en el mismo plato. La DGE es clara en que basta con que las fuentes se repartan a lo largo del día, con una dieta variada y energía suficiente. La mayoría de las revisiones apunta en la misma dirección: lo que mueve la aguja es el total diario, no la coreografía de cada comida.

La proteína vegetal no falla por el alimento elegido, sino por el reparto: tres o cuatro tomas bien construidas baten cualquier plato perfecto aislado.

La segunda letra pequeña es la digestibilidad. La fibra, los fitatos y los compuestos fenólicos de las legumbres reducen algo el aprovechamiento de su proteína, así que conviene jugar con los procesos: remojar 8-12 horas, cocinar hasta que estén tiernas, tirar del tempeh o el miso fermentados y acompañar con vitamina C (pimiento, tomate, cítricos) ayuda a que el conjunto se absorba mejor. No es una barrera, es una palanca.

📊 La pauta en cifras

  • Dosis diaria de referencia: 0,8 gramos por kilo de peso hasta los 65 años; 1,0 gramo por kilo a partir de ahí.
  • Reparto: tres o cuatro tomas con una fuente vegetal en cada una, alternando legumbre, cereal, soja y frutos secos.
  • Calidad a buscar: variedad semanal, legumbre bien remojada y cocinada, fermentados de soja y cereales integrales.
  • A tener en cuenta: los polvos proteicos son comodidad, no requisito, cuando el total diario ya está cubierto.

La letra pequeña de los productos proteicos: cuándo sí y cuándo no

El mercado empuja la idea contraria: que sin un bote de proteína no hay margen. La evidencia va por otro lado. Los servicios de consumo alemanes señalan que el aporte extra de proteína es innecesario cuando la dieta ya cubre la necesidad, e incluso con una demanda elevada los alimentos convencionales suelen bastar. Donde sí tienen sentido los aislados vegetales es en la logística: un día de reuniones, un viaje o una comida que se ha caído del calendario.

Ahí toca leer la etiqueta con lupa. Los polvos vegetales del mercado mueven entre 20 y 21 gramos de proteína por cada 30 gramos de producto, una cifra decente que conviene comparar con el precio por ración y con la lista de ingredientes: algunos recurren al sucralosa como edulcorante y otros lo evitan, y no todos declaran la misma mezcla de guisante, arroz o soja. Los formatos de conveniencia engañan más: un muesli proteico de 50 gramos puede aportar 15 gramos de proteína, sí, pero con azúcar añadido, trigo y almendra en la lista; y un brownie vegano de 50 gramos suma 11,1 gramos de proteína junto a 6,2 gramos de grasa saturada. Snack, no pilar.

El análisis honesto deja dos conclusiones. La primera: la proteína no es el nutriente que más guerra da en una mesa vegetal; la vitamina B12 sí, porque los vegetales prácticamente no la aportan y la DGE recomienda una suplementación continuada, con revisión periódica de la pauta. La segunda: antes de comprar un bote, revisa tu semana. Si el total ronda los valores dietéticos de referencia de la autoridad europea, el polvo es un lujo logístico, no una necesidad nutricional. Esta información es divulgativa y no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Calcula tu cifra: multiplica tu peso por 0,8 (o por 1,0 si pasas de 65 años) y apunta el resultado en la puerta de la nevera.
  • Duplica el ancla: mete legumbre y cereal en dos comidas del día, aunque sean platos distintos y separados por horas.
  • Revisa la etiqueta: compara gramos de proteína por ración, azúcar añadido y edulcorante antes de pagar de más por un bote.

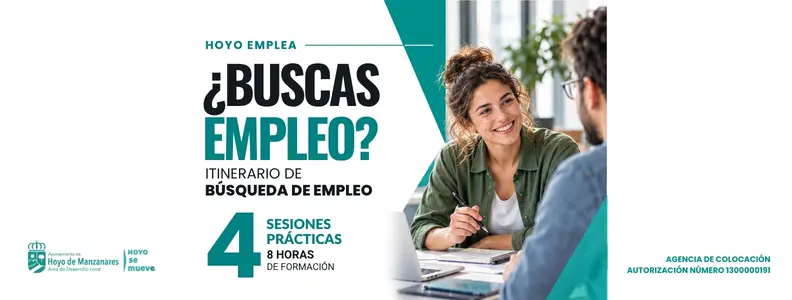
Hoyo de Manzanares organiza un curso gratuito de búsqueda de empleo

El Ayuntamiento de Hoyo de Manzanares, mediante el servicio Hoyo Emplea, organiza un nuevo Itinerario de Búsqueda de Empleo para personas que buscan trabajo y quieren reforzar sus herramientas para acceder al mercado laboral.

La formación incluye cuatro sesiones prácticas de dos horas. Se tratarán la elaboración del currículum y la carta de presentación, la preparación de entrevistas, el uso de portales de empleo y herramientas de inteligencia artificial, además de estrategias para organizar una búsqueda activa.

Fechas y contenidos del curso

Las sesiones están previstas para los martes 3, 10, 17 y 24 de noviembre de 2026, de 10:00 a 12:00 horas, en el Aula Alcántara, con entrada por Paseo Mayor, 3.

La actividad es gratuita y las plazas son limitadas. Se recomienda asistir a las cuatro sesiones para aprovechar el itinerario completo.

Información e inscripciones

Las personas interesadas pueden solicitar información e inscribirse a través de Hoyo Emplea, en el teléfono o WhatsApp 641 390 253, o mediante el correo electrónico empleo@hoyodemanzanares.es.

La iniciativa se enmarca en los recursos de orientación y formación que ofrece el Ayuntamiento para apoyar a las personas del municipio en su búsqueda de empleo.

L-teanina y cafeína: el stack de foco que rinde dos horas y la dosis que lo respalda

La L-teanina y la cafeína forman el stack de foco más replicado de la suplementación: 200 miligramos de teanina con 100 a 160 de cafeína sostienen la atención unas dos horas con menos inquietud que un café solo.

Qué dosis de L-teanina y cafeína tiene respaldo científico

Los ensayos con resultados más consistentes combinan 200 miligramos de L-teanina con 100 a 160 miligramos de cafeína. Esa proporción, con más teanina que cafeína en miligramos, es la que se asocia a mejor atención selectiva y a un cambio de tarea más limpio. Para ponerlo en perspectiva: un café de especialidad ronda los 80-120 miligramos de cafeína; un doble se va por encima de 150.

La cafeína hace el trabajo pesado. Bloquea los receptores de adenosina y rebaja la percepción de esfuerzo, y por eso las primeras horas de trabajo salen más fáciles. La teanina, un aminoácido que aparece de forma natural en el té verde, no la potencia: la modula. Atraviesa la barrera hematoencefálica y se relaciona con un aumento de la actividad de ondas alfa, ese estado de calma alerta que te deja hablar en una reunión sin que la voz se acelere.

A efectos prácticos, la ventana útil se queda en dos horas largas. Es justo lo que describe el usuario que originó esta pieza: 1 gramo diario de L-teanina y 1 gramo de L-tirosina repartidos junto a la cafeína, más soltura al hablar durante unas dos horas y el efecto diluido hacia la cuarta. Su percepción encaja con la farmacocinética. Su dosis, no tanto. Volveremos a eso.

La referencia de cafeína que conviene tener a mano es la de la autoridad europea de seguridad alimentaria: dosis únicas de hasta 200 miligramos no generan preocupación en adultos sanos y el consumo habitual se mantiene razonable hasta 400 miligramos al día. El umbral de rendimiento cognitivo se mueve entre 1 y 3 miligramos por kilo de peso; el de rendimiento físico sube a 3-6 miligramos por kilo.

El stack no funciona por sumar gramos, sino por respetar una proporción: la teanina justa para amortiguar el borde de la cafeína.

La letra pequeña: por qué 1 gramo de teanina no es cinco veces mejor

Los estudios manejan una horquilla de 100 a 400 miligramos de L-teanina por toma. Por encima de ahí no aparece una mejora proporcional: la curva se aplana y lo que sube es la factura. Un gramo diario, como el del foro, equivale a cinco veces la dosis con respaldo. No es peligroso. Tampoco es mejor.

Un gramo de tirosina no compensa lo que pide la evidencia: los estudios dosifican por kilo de peso, no por gramos a secas.

La teanina tiene además una ventaja de formato. Se absorbe rápido, no compite con otros aminoácidos neutros grandes y su efecto se nota entre 30 y 60 minutos después. Eso permite colocarla justo antes del bloque de trabajo profundo o de la sesión de fuerza, no al levantarse por inercia.

Ojo con la etiqueta. Muchos botes mezclan teanina y cafeína en proporción 1:1 o 2:1 sin declarar cuánta cafeína añaden, y ahí es donde el stack se descontrola. Busca L-teanina pura o Suntheanine, con los miligramos escritos por cápsula. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Dosis eficaz de teanina: 200 miligramos por toma, con un rango documentado de 100 a 400 miligramos.
  • Ratio con la cafeína: 200 de teanina con 100 a 160 de cafeína es el punto clásico de los ensayos.
  • Timing: 30 a 60 minutos antes del bloque de foco; evita la segunda toma después de las 16:00 si te acuestas antes de las 23:00.
  • Calidad a buscar: teanina pura o Suntheanine y cafeína anhidra con miligramos declarados, no extractos sin cuantificar.
  • A tener en cuenta: la respuesta individual varía mucho; con 400 miligramos hay quien nota más modorra de la deseada.
L-tirosina dosis

Antes de añadir nada, suma la cafeína que ya entra por otras vías. Un café de máquina, un matcha y una bebida energética pueden dejar el total diario por encima de los 400 miligramos sin que lo notes. Entonces el problema no es el stack: es la aritmética.

L-tirosina: la dosis de los estudios no es la del foro

La L-tirosina es el precursor de la dopamina y la noradrenalina, y por eso se vende como acelerador del foco. La idea tiene lógica. La dosis del foro, bastante menos. Los trabajos que muestran efecto en atención y memoria de trabajo bajo demanda alta usan 100 a 150 miligramos por kilo de peso, es decir, entre 7 y 10 gramos para alguien de 70 kilos. Un gramo queda lejísimos de esa horquilla.

Hay un segundo matiz que casi nadie mira. La tirosina compite con otros aminoácidos neutros grandes por el mismo transportador de membrana. Tomada con un desayuno proteico, su absorción relativa baja; tomada en ayunas, entra más limpia. Ese es el motivo por el que los protocolos serios la separan de la comida.

Y un tercero, el más honesto. La evidencia de la tirosina es sólida en situaciones de demanda extrema —frío, falta de sueño, carga cognitiva sostenida— y bastante más floja en un martes normal de oficina. Si tu problema es el foco de media mañana, la teanina con cafeína tiene más recorrido que un gramo de tirosina.

Lo que la evidencia sostiene y lo que es anécdota de foro

El stack de teanina y cafeína no es una moda reciente. Lleva más de una década en la literatura de atención sostenida, y ahí está su fuerza: los ensayos son pequeños, pero apuntan en la misma dirección y el perfil de seguridad es benigno en dosis razonables. Más contexto sobre el compuesto, en su entrada de Wikipedia.

La tirosina merece un veredicto más frío. Es un aminoácido interesante, con mecanismos claros, pero la mayoría de los estudios que la respaldan usa dosis cinco a diez veces mayores que las que circulan por los foros, y las prueba en condiciones que un oficinista no reproduce cualquier mañana. Eso no la convierte en inútil: la convierte en una pieza de contexto, no en el motor del stack.

Al final, la conclusión práctica es incómoda y útil a la vez. Si buscas dos horas de foco limpio para una mañana densa o para entrenar fuerza, la combinación de 200 miligramos de teanina con 100 a 160 de cafeína es la apuesta con mejor respaldo y la más barata de todo el botiquín. Si esperas que un gramo de cada cosa te transforme, la evidencia no te va a acompañar. Esto es divulgación sobre optimización del estilo de vida, no consejo médico: ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Ajusta la proporción: 200 miligramos de L-teanina con 100 a 160 de cafeína, 30-60 minutos antes del bloque de foco.
  • Suma la cafeína del día: cuenta café, té y energéticas; no pases de 400 miligramos ni tomes cafeína después de las 16:00.
  • Mueve la tirosina: si la usas, sepárala de la comida proteica y no esperes gran cosa de 1 gramo aislado.

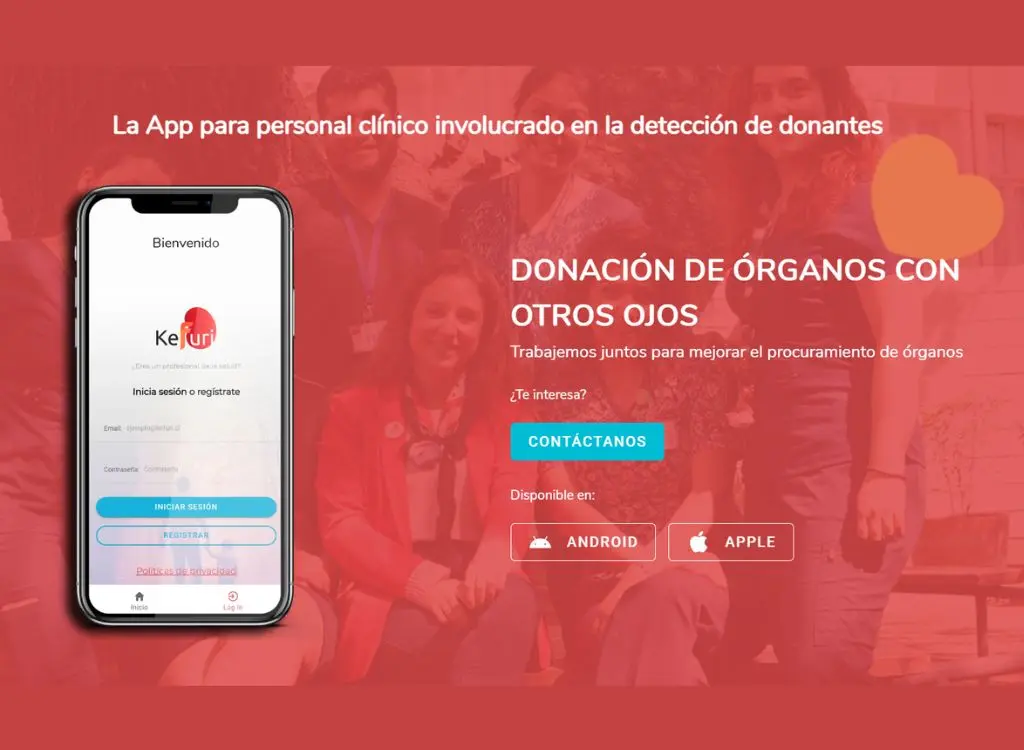
Evaluación preliminar de Kefuri detecta un alza promedio del 166% en donantes efectivos en seis hospitales

0

Una evaluación preliminar de Kefuri en seis hospitales registró un aumento promedio del 166% en los donantes efectivos, al comparar un año de uso de la plataforma con el promedio de los dos años anteriores. El equipo investigador advirtió que el resultado no puede atribuirse por completo a la aplicación y señaló que hacen falta evaluaciones con más hospitales y períodos de seguimiento más extensos.

La Facultad de Medicina de la Universidad de Chile se adjudicó en 2026 un proyecto FONDEF IDeA para ampliar la herramienta, que busca mejorar la detección y notificación de posibles donantes de órganos. La iniciativa contempla unificar aplicaciones desarrolladas previamente e incorporar, entre otras funciones, herramientas de inteligencia artificial.

Una plataforma para apoyar el proceso de procuramiento

Kefuri fue impulsada hace una década por el Departamento de Medicina Interna Oriente de la Facultad de Medicina y el Web Intelligence Centre de la Facultad de Ciencias Físicas y Matemáticas. Su desarrollo inicial se centró en facilitar la comunicación entre equipos asistenciales y unidades de procuramiento; posteriormente, el equipo amplió sus funciones para abordar otros puntos del proceso.

La profesora Francisca González, directora operativa de Kefuri, explicó que la investigación del equipo identificó dificultades en la detección oportuna de posibles donantes. Según indicó, cerca del 80% de los pacientes no se notificaba en la primera etapa, cuando ingresaban graves a urgencias.

El nuevo proyecto, de dos años de duración, se realizará en colaboración con la Coordinación Nacional de Procuramiento y Trasplante del MINSAL. Sus etapas contemplan codiseño, integración tecnológica, automatización y validación hospitalaria, además de reuniones de revisión y pruebas con los establecimientos participantes.

Funciones previstas y evaluación

El equipo buscará integrar las dos aplicaciones anteriores en una plataforma única que permita dar continuidad al proceso desde el ingreso del paciente a urgencias o a la UCI hasta su salida del procuramiento. La propuesta también apunta a que la herramienta se comunique directamente con la Coordinación Nacional de Procuramiento y Trasplante del MINSAL.

Entre las funciones que se explorarán está la automatización del registro de información clínica. El proyecto evaluará la posibilidad de integrar Kefuri con fichas clínicas electrónicas de algunos hospitales o, en su defecto, utilizar inteligencia artificial para extraer datos de documentos PDF, especialmente resultados de exámenes. Estas son alternativas previstas para el desarrollo, no funciones cuya implementación ya esté confirmada.

La iniciativa también buscará desarrollar modelos predictivos para evaluar la calidad de órganos destinados a trasplante. Tras elaborar un índice de calidad del donante renal mediante técnicas de aprendizaje automático, el equipo estudiará alternativas para aplicar herramientas similares a otro órgano; entre las opciones mencionadas están el hígado, el pulmón y el corazón.

Resultados preliminares y proyección

Kefuri está implementada en seis establecimientos: los hospitales del Salvador y Luis Tisné, en Santiago; San Camilo, en San Felipe; Gustavo Fricke, en Viña del Mar; San Pablo, en Coquimbo, y Guillermo Grant Benavente, en Concepción. La evaluación preliminar comparó un año de uso con el promedio de los dos años anteriores y observó un incremento promedio del 166% en donantes efectivos, aunque el equipo señaló que no puede atribuir el resultado exclusivamente a la plataforma.

La investigación plantea que una mayor disponibilidad de órganos podría ampliar las posibilidades de trasplante renal y reducir la dependencia de tratamientos prolongados como la diálisis. González señaló que el equipo está realizando investigaciones sobre la posible costo-efectividad de la plataforma si se mantienen las tendencias de uso; esa posibilidad no se presenta como un resultado definitivo.

A largo plazo, el equipo espera transferir Kefuri al sistema público y ampliar gradualmente su implementación. La proyección mencionada por González es que la plataforma pueda funcionar a nivel nacional en diez años; la fuente no presenta ese calendario como una garantía. También indicó que esperan completar y validar la plataforma y, si es posible, alcanzar un acuerdo con el MINSAL.

Más información sobre la plataforma en kefuri.cl.

Precio del menú del día: sube un 3,5% hasta 14,70 euros de media en España

El precio del menú del día ha subido un 3,5% y alcanza los 14,70 euros de media en España, según los datos que recogen El Diario Vasco y La Vanguardia. La cifra consolida el encarecimiento de la restauración de los últimos años y deja la barrera psicológica de los 15 euros a un paso. La brecha territorial, eso sí, es mayor que la subida: Euskadi cocina unos tres euros por encima de Canarias y Murcia.

Ningún índice oficial mide lo que cuesta comer de mediodía un martes cualquiera. Lo mide la pizarra de cualquier bar de barrio. Y esa pizarra, en 2026, marca 14,70 euros por primero, segundo, pan, bebida y postre o café. Pocos termómetros del poder adquisitivo resultan tan honestos como esta fórmula de precio cerrado, nacida en la segunda mitad del siglo XX al calor del despegue turístico y convertida hoy en costumbre diaria de millones de trabajadores.

El mapa del menú: Euskadi arriba, Canarias y Murcia abajo

El reparto geográfico es el dato que mejor explica el fenómeno. Euskadi se sitúa unos tres euros por encima de Canarias y Murcia, las comunidades más asequibles de la comparativa. Galicia, con 14,5 euros de media, se queda ligeramente por debajo de la media nacional, según los datos que publica La Voz de Galicia. En el extremo alto, el menú roza ya los 15 euros en los territorios donde el alquiler del local y el salario del cocinero compiten directamente con el precio final del plato.

Detrás de la subida hay tres partidas que no dan tregua: la energía, el alquiler del local y el coste laboral. El menú del día es un producto de margen estrecho por definición. El hostelero fija un precio cerrado que debe cubrir mermas, personal y suministros, y lo fija con meses de antelación, cuando todavía no sabe cuánto pagará por el aceite en primavera. Cuando cualquiera de esas tres patas se mueve, el margen desaparece antes de que la carta se reimprima.

El enemigo tampoco llega solo desde el recibo de la luz. El Mundo ha descrito el avance del mercaurante, ese híbrido de supermercado y bar donde se come por seis euros lo que en un restaurante cuesta quince. La comparación tiene trampa —no es el mismo servicio ni el mismo producto—, pero cala en el consumidor y presiona a la baja sobre el ticket medio del mediodía.

Sobre el papel, el cálculo es sencillo: quien come de menú cinco días a la semana paga ahora medio euro más por servicio, alrededor de once euros al mes. No es una ruina. Es, sin embargo, la clase de ajuste que se nota en la cuesta de enero y que en las rentas bajas obliga a elegir entre el bar y el táper.

El menú del día no mide la inflación de España: mide cuánto aguanta la clase media antes de buscarse otra mesa.

Del margen al ticket: quién paga realmente la subida

menú del día 14,70 euros

La respuesta corta es que la subida se reparte. El restaurante absorbe una parte vía margen y el cliente absorbe otra vía precio. La respuesta larga depende del tipo de establecimiento. En las zonas tensionadas, el hostelero ha optado por una de dos salidas: retirar el menú de la carta y empujar al cliente hacia la oferta libre, más rentable, o reconvertirlo en un menú ejecutivo con suplemento por plato principal.

El consumidor, mientras tanto, cambia de hábitos antes que de presupuesto. Aumenta la demanda en la franja más temprana del mediodía, crece el pedido para llevar y se consolida la costumbre de compartir el primer plato. Son ajustes pequeños que, sumados, sostienen la cuenta de resultados de miles de negocios familiares.

La barrera de los 15 euros y el coste de perder la costumbre

Hay una anomalía en el dato que conviene subrayar. España es uno de los pocos países europeos donde sigue existiendo una fórmula de precio cerrado con pan, bebida y postre incluidos a mediodía. Francia conserva el menu du jour y en Italia resiste el menú a precio fijo en las zonas turísticas, pero en ambos casos con menor penetración y sin la función social que aquí cumple. Ese carácter cotidiano explica por qué el menú es un indicador tan sensible y, a la vez, tan frágil.

Mi lectura es que el riesgo no está en los 15 euros. Está en la tentación de dejar de ofrecerlo. Cuando un restaurante retira el menú de la pizarra no solo cambia de producto: cambia de cliente. Y ese cliente, el que come solo, con prisa y con presupuesto tasado, es el que sostiene la caja de lunes a viernes. El Instituto Nacional de Estadística publicará a mediados de noviembre el IPC de restaurantes y hoteles, la serie que mejor correlaciona con esta pizarra; ahí se verá si el 3,5% fue un ajuste puntual o el penúltimo escalón antes de la barrera.

El menú aguanta. La paciencia, menos. La pregunta que queda abierta no es cuánto costará en 2027, sino cuántos bares seguirán colgando uno en la puerta.

Meta retrasa al 20 de noviembre sus condiciones comerciales para el rastreo de webs de medios

Meta ha aplazado del 30 de octubre al 20 de noviembre la entrada en vigor de sus nuevas condiciones comerciales, que permitirían el rastreo automatizado de páginas web de medios, tras las protestas de las asociaciones de editores.

Del 30 de octubre al 20 de noviembre

La nueva fecha ya figura en la página de ayuda para empresas de Facebook. La compañía no ha explicado las razones del cambio ni ha anunciado modificación alguna en las disposiciones cuestionadas por las organizaciones de editores de varios países.

El aplazamiento concede tres semanas adicionales para abordar las reclamaciones del sector, pero no implica que Meta haya renunciado a las facultades de recopilación de contenidos que pretende incorporar a sus contratos. El texto sigue en pie.

La controversia afecta a las condiciones aplicables a las empresas que utilizan comercialmente Facebook, Instagram, WhatsApp y Messenger. Es decir, a casi toda la industria informativa: prácticamente ninguna empresa periodística opera hoy sin alguno de esos servicios.

Tres semanas de margen, pero el texto contractual que habilita el rastreo automatizado sigue intacto y sin cambios públicos.

Según WAN-IFRA, la nueva redacción permitiría a Meta emplear rastreadores automáticos y credenciales de prueba para acceder a las webs vinculadas a esas empresas y recopilar sus actualizaciones. El alcance no se limitaría a lo que los medios publican en las plataformas: podría extenderse a los artículos de sus propias webs.

Qué exigen los editores antes del 20 de noviembre

Antes de conocerse el aplazamiento, WAN-IFRA remitió una carta al director de Asuntos Globales de Meta, Joel Kaplan, en la que reclamaba la suspensión de la disposición y la apertura de negociaciones. El documento está firmado por la presidenta, Ladina Heimgartner; la presidenta de su Comité de Directores de Asociaciones Miembro, Irene Lanzaco, y su consejero delegado, Stig Ørskov.

condiciones comerciales Meta

Las peticiones del sector se concretan en cinco puntos:

  • Suspensión de la cláusula y apertura de una negociación formal con los editores.
  • Prohibición de usar contenidos periodísticos para entrenar sistemas de inteligencia artificial sin licencia expresa.
  • Eliminación de las credenciales de prueba que permiten eludir muros de pago.
  • Garantías contractuales de respeto al archivo robots.txt.
  • Derecho a rechazar la cláusula sin perder las herramientas comerciales de Meta.

Meta ha señalado que los propietarios de las páginas web pueden expresar sus preferencias de rastreo mediante el archivo robots.txt. WAN-IFRA advierte de que esa garantía no figura expresamente en el contrato y reclama que ese mecanismo tenga carácter vinculante.

El frente europeo: Bruselas, la DMA y el artículo 102

La Asociación de Medios de Información (AMI) ha respaldado la solicitud de medidas cautelares presentada ante la Comisión Europea por EMMA, ENPA, EPC y News Media Europe. Las asociaciones consideran que la imposición unilateral de estas condiciones podría vulnerar las normas europeas de competencia y agravar el desequilibrio entre las plataformas tecnológicas y las empresas que producen información periodística.

El escrito apunta a posibles incompatibilidades con el artículo 6.12 de la Ley de Mercados Digitales y con el artículo 102 del Tratado de Funcionamiento de la Unión Europea, relativo al abuso de posición dominante. AMI exige que cualquier utilización comercial de contenidos periodísticos se realice mediante acuerdos voluntarios, transparentes y remunerados, con consentimiento expreso y verificable.

Las reclamaciones se han extendido fuera de la Unión. En Estados Unidos, News/Media Alliance ha condenado las condiciones; en Reino Unido, News Media Association ha pedido la intervención de la Autoridad de Competencia y Mercados para conseguir su suspensión.

A ese frente se suma otra práctica comercial: según WAN-IFRA, Meta prueba límites por los que algunas páginas de Facebook tendrían que contratar Meta One para publicar más de dos enlaces mensuales a sus propias webs. La compañía ha indicado de forma informal que los editores de prensa quedarían excluidos, pero la asociación reclama una garantía escrita.

Qué se juega el negocio informativo

El movimiento no altera el fondo del debate, sino el calendario. Meta ya reconoce el valor de las noticias: ha firmado acuerdos de pago con varios editores, como subraya Heimgartner en su carta a Kaplan. Si existen acuerdos voluntarios y remunerados para una parte del sector, la vía contractual general no debería servir para obtener ese mismo valor sin coste del resto.

La lectura de negocio tiene dos planos. El primero es el control editorial: los editores advierten de que se verían obligados a aceptar condiciones que afectan a sus contenidos para mantener su presencia en canales fundamentales para distribuir información. El segundo es la escala: la situación es especialmente delicada para los periódicos locales y los medios independientes.

El precedente más próximo es la propia prueba del límite de dos enlaces mensuales para las páginas que no contraten Meta One. Coincide en el tiempo y en la lógica: una condición comercial general que reordena la relación entre el medio y su canal de distribución.

📡 El Radar del Sector

  • El vacío que llena: Un margen de tres semanas para negociar garantías sobre rastreo, robots.txt y uso de contenidos en sistemas de IA.
  • El reto por delante: Meta debe aclarar por escrito qué cláusulas mantiene y si habrá exclusiones formales para los medios.
  • El tablero competitivo: Bruselas, Londres y Washington examinan la misma cláusula y convierten el caso en un test regulatorio.

Borrasca Austen activa el aviso naranja en 7 provincias: olas de 8 metros y rachas de 100 km/h

La borrasca Austen ha obligado a la AEMET a activar el aviso naranja en siete provincias del norte. La agencia estatal anticipa un temporal marítimo con olas de siete a ocho metros y rachas que pueden llegar a los 100 kilómetros por hora en los puntos más expuestos del Cantábrico, en una ventana que va de este viernes 23 al domingo 25 de octubre.

El centro de la borrasca no va a cruzar España. Su trayectoria apunta a las islas británicas y al norte de Europa, y de ahí viene el nombre: lo bautizó el Met Office, el servicio meteorológico del Reino Unido. Sus frentes asociados, eso sí, rozarán la fachada atlántica y dejarán los efectos más serios en Galicia, Asturias, Cantabria y el País Vasco.

La propia AEMET ha subrayado la escala del episodio: en España será menor que en otras zonas del norte del continente. No hay aquí una borrasca histórica ni una DANA de las que dejan coches flotando en los bajos. Es un temporal otoñal de manual, con mar de fondo, viento racheado y lluvia persistente en la cornisa cantábrica.

Siete provincias en aviso naranja y un Cantábrico desatado

El aviso naranja por fenómenos costeros cubre siete provincias del extremo norte. Las comunidades más castigadas son Galicia, Asturias, Cantabria y el País Vasco, según el detalle que la agencia ha ido publicando en sus boletines. Los Pirineos entran en el mapa por precipitación, y el nordeste de Cataluña queda en el aire para las últimas horas del viernes.

En el agua, el dato que manda es la altura de ola. La AEMET habla de olas de entre cinco y siete metros en amplias zonas del Cantábrico, con picos de siete a ocho metros en los tramos más expuestos. Ocho metros es más de dos pisos de altura: suficiente para que el agua salte por encima del mobiliario de cualquier paseo marítimo y para que un espigón deje de ofrecer abrigo.

El viento añade la otra mitad del problema. Los primeros boletines situaban rachas de unos 74 kilómetros por hora en varias de estas zonas, y la previsión eleva el techo hasta los 100 kilómetros por hora en cabos y zonas altas del litoral. Con esa intensidad, una racha desestabiliza a una persona y convierte cualquier saliente rocoso en un lugar peligroso.

Una ola de ocho metros no es una anécdota de paseo marítimo: es agua con energía sobrada para arrastrar un coche aparcado contra la acera.

La jornada del viernes concentra el mayor impacto, pero el temporal no se apaga de golpe. La AEMET mantiene la inestabilidad en el norte y el nordeste durante el fin de semana, con lluvias que perderán intensidad en el área cantábrica, los Pirineos y el extremo noreste catalán, y algún chubasco suelto que no se descarta en Baleares.

De borrasca común a ciclogénesis explosiva en un día

Austen no nació violenta. Se hizo. El término que manejan los meteorólogos es la ciclogénesis explosiva: un descenso de presión en el centro de la borrasca superior a 24 hectopascales en 24 horas, el umbral clásico que la literatura meteorológica fija para estas latitudes. Traducido: el sistema se profundiza tan rápido que sus vientos se aceleran antes de que dé tiempo a reaccionar.

aviso naranja AEMET

El mecanismo de fondo es un choque de masas de aire. Una lengua de aire cálido y húmedo subtropical se encuentra con aire polar frío que baja desde el norte, mientras la corriente en chorro actúa como acelerador en altura. Cuanto mayor es el contraste térmico, más rápido cae la presión y más fuerte sopla el viento en superficie.

De ahí que el nombre lo pusiera el Met Office y no la AEMET. El servicio británico bautiza los sistemas que van a golpear las islas con intensidad, y este lo hará. La agencia española participa desde la temporada 2018-2019 en el grupo del suroeste de Europa que nombra borrascas de alto impacto, pero Austen no entra en esa lista: su firma en España es costera, no generalizada.

La predicción tiene un margen. Un desplazamiento de cien kilómetros en la trayectoria del centro cambia la altura de ola y el reparto de las lluvias, y por eso los avisos se revisan cada pocas horas. Los modelos coinciden en el Cantábrico y discrepan en los detalles del nordeste. Ahí está la incertidumbre real del episodio.

Un aviso naranja que también habla del otoño español

Más allá del parte, Austen dice algo sobre el otoño español. Las borrascas atlánticas profundas son el patrón dominante entre octubre y diciembre en la fachada norte, y su encadenamiento —una detrás de otra, con dos o tres días de tregua— es lo que marca la diferencia entre un otoño tranquilo y uno con daños acumulados. La variable crítica no es la ola de un día, sino la suma: playas que ya perdieron arena, paseos con socavones, y rías que drenan mal la lluvia.

Conviene ser prudente con la atribución climática. Un episodio concreto no se explica por el calentamiento global, aunque la física sí apunta a que, con más vapor de agua disponible en la atmósfera, las lluvias intensas ganan probabilidad. Lo que la AEMET ha publicado con más solidez no es una teoría, sino un calendario: qué zonas, con qué intensidad y en qué franja horaria. Y lo ha hecho con un matiz que se pierde en muchos titulares, el de aviso naranja por fenómenos costeros, no por lluvia generalizada.

El siguiente hito es fácil de seguir. Los avisos se actualizan en la web de la AEMET, y la evolución del sábado 24 y el domingo 25 dirá si el temporal se queda en susto o en daños en primera línea de costa. Las temperaturas, mientras tanto, subirán: el lunes 26 y los días siguientes devolverán termómetros propios de la época en buena parte del país.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: aviso naranja por fenómenos costeros en siete provincias del norte por la borrasca Austen, con olas de siete a ocho metros y rachas de hasta 100 kilómetros por hora.
  • Dónde: Galicia, Asturias, Cantabria y País Vasco, con los Pirineos y el nordeste de Cataluña dentro del radio de las lluvias.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET); la borrasca fue nombrada por el Met Office británico.
  • Cuándo: del viernes 23 al domingo 25 de octubre de 2026.
  • Impacto a futuro: temporal marítimo con riesgo de daños en primera línea de costa e incidentes por viento en cabos y zonas altas del litoral.

Moody’s decide sobre la deuda francesa: el spread con Alemania roza máximos de 2011

El spread entre la deuda francesa y el Bund ronda los 185 puntos básicos horas antes del veredicto de Moody’s. La agencia publica su revisión del rating soberano al cierre de los mercados europeos y el consenso descuenta una rebaja desde Aa2 o, en el mejor de los casos, la apertura de una perspectiva negativa.

Moody’s es la última de las tres grandes agencias que mantiene a Francia en el doble A. S&P y Fitch la colocaron en la categoría simple hace meses y el mercado de renta fija lleva desde el verano descontando que la tercera acabe cediendo. La prima de riesgo francesa, el diferencial entre su bono a diez años y el alemán, se ha movido esta semana en una banda de 180 a 190 puntos básicos, según la nota previa de Renta 4 y los niveles que manejan las mesas de deuda.

El spread con Alemania acaricia el récord de noviembre de 2011

El máximo del diferencial OAT-Bund se registró en noviembre de 2011, con la crisis del euro en su punto más agudo: 190 puntos básicos. Quince años después, la curva dibuja un gesto demasiado parecido. El bono francés a diez años se paga en el entorno del 4,5% frente al 2,6% del Bund. Ahí está la diferencia con la anterior crisis: entonces el nivel absoluto era más bajo, pero el mercado dudaba de la supervivencia de la moneda; ahora nadie duda del euro, y sin embargo se duda de la capacidad de París para cerrar su déficit.

Los números que alimentan la desconfianza no son nuevos. La deuda pública francesa ronda el 114% del PIB, según Eurostat, y el déficit cerró el ejercicio 2025 por encima del 5%, lejos del 3% que exige Bruselas. El Gobierno se comprometió a bajarlo al 4,6% durante este ejercicio y el cuadro macro que sostiene esa promesa se apoya en un crecimiento del 1,1% que buena parte de los economistas consultados considera optimista.

El Tesoro francés, a través de la Agence France Trésor, tiene que colocar en torno a 300.000 millones de euros brutos a lo largo del año. Cada décima que sube el rendimiento encarece esa factura. Un cálculo rápido: 100 puntos básicos adicionales sobre un stock de deuda cercano a los 3,3 billones de euros equivalen a unos 33.000 millones de euros anuales en intereses, el presupuesto de un ministerio entero.

Francia no paga más porque sea más pobre que Alemania, sino porque cada punto de déficit se ha convertido en una hipoteca política que nadie quiere firmar.

Bancos y empresas ya pagan la prima francesa

El contagio al sector privado es la parte que menos titulares genera y más preocupa en Fráncfort. Los spreads de la deuda senior de BNP Paribas, Société Générale, y Crédit Agricole se han abierto entre 15 y 25 puntos básicos frente a sus comparables alemanes desde el verano, según las mesas de crédito. Las empresas del CAC 40 no lo tienen mejor: el coste de emitir un bono a siete años para una gran utility francesa ha pasado de 90 a 130 puntos sobre el midswap, el tipo de referencia del mercado.

La Bolsa lo ha descontado a su manera. El CAC 40 acumula caídas en la semana y los bancos son los valores más castigados del índice, mientras el Bund y el bono estadounidense absorben las órdenes de refugio. Ese trasvase explica por qué la rentabilidad del Treasury ha cedido en plena tormenta francesa: no es una huida hacia la calidad europea, es una huida desde Francia.

prima de riesgo Francia

Por qué 2026 no es 2011, y por qué da igual

La comparación con 2011 es inevitable y, en parte, engañosa. Entonces el BCE subía tipos para contener la inflación y el euro se jugaba su existencia. Hoy el banco central lleva más de un año relajando su política y no hay debate sobre la moneda. Pero hay un elemento que se repite con precisión incómoda: la ausencia de un comprador de última instancia para la deuda de un Estado miembro que pierde el favor del mercado. El BCE no puede comprar déficit, solo puede comprar tiempo. Y el tiempo, en París, lleva dos años agotándose.

El riesgo real no es una rebaja de Moody’s. Su decisión está descontada y el mercado rara vez reacciona a lo que ya espera. El riesgo es que la rebaja se convierta en la excusa para que los fondos de renta fija recorten la exposición estructural a Francia, no ya por el rating, sino por mandato. Muchos folletos internos exigen una nota mínima de doble A alta para las carteras soberanas del euro. Una rebaja a Aa3 deja al bono francés al borde de esos criterios y abre un proceso de venta que no se mide en días, sino en trimestres.

Hay también una lectura menos dramática, y me parece la honesta: Francia coloca su deuda sin problemas, la prima se ha estabilizado en la última semana y el ahorro nacional galo sigue siendo una base de compradores enorme. La OAT no es el bono griego de 2011 y nadie serio sostiene lo contrario. Lo que se está discutiendo no es la solvencia del país, sino el precio que va a pagar por su falta de mayoría política para reformar unas cuentas que no cierran.

Moody’s comunicará su decisión al cierre de la sesión europea. Después vendrá lo de siempre: comunicado, reacción en los futuros y una semana de ajustes en las carteras. El hito que de verdad cuenta está en otro calendario, el del Tesoro: la próxima subasta de OAT a diez años, programada para principios de noviembre, dirá si el mercado acepta el nuevo precio o si exige una prima adicional que todavía no aparece en los gráficos. Ahí se sabrá si esto es un susto o el principio de algo más largo.

El Norte de Castilla reserva a sus suscriptores premium la lectura y publicación de comentarios

El Norte de Castilla, cabecera de Vocento en Castilla y León, ha reservado la lectura y la publicación de comentarios en su web a los suscriptores premium, una función que se integra desde ahora en el modelo de pago del diario.

Los comentarios pasan a la zona de pago

La medida implica que los usuarios sin suscripción de pago ya no podrán consultar las opiniones de otros lectores ni participar en las conversaciones que se generan alrededor de las informaciones. La restricción alcanza, por tanto, a quien quiere opinar y también a quien solo desea leer lo que escriben los demás.

Hasta ahora, la posibilidad de leer las intervenciones ajenas no estaba sometida a esa limitación. El diario, que cuenta con 7.000 suscriptores digitales, incorpora los comentarios al conjunto de servicios exclusivos de su modelo de pago y los convierte en un beneficio reservado a los abonados, no únicamente en una funcionalidad abierta para generar interacción alrededor de los contenidos periodísticos.

Según la explicación de la cabecera, el cambio responde al objetivo de reforzar la relación con sus lectores y ofrecer a los suscriptores un espacio exclusivo de participación. El acceso a a los comentarios pasa a formar parte de una oferta que combina los contenidos informativos con servicios adicionales.

La participación deja de ser una funcionalidad abierta y se convierte en una pieza más de la propuesta de valor de la suscripción digital.

El movimiento se apoya en una lógica de producto. Cuanto más se concentra el valor en la comunidad de abonados, más razones encuentra el lector para mantener el pago.

La decisión se circunscribe a la participación y no altera el resto de la jerarquía de acceso del diario, que ya ofrece a los abonados el acceso completo a sus contenidos informativos.

Qué incluye la suscripción digital del diario

La suscripción digital de El Norte de Castilla va más allá del acceso a las noticias. La oferta actual del diario reúne los siguientes servicios:

  • Acceso ilimitado a noticias, reportajes y contenidos multimedia.
  • Edición impresa en PDF y acceso a los suplementos del diario.
  • Hemeroteca histórica con publicaciones de sus 172 años de trayectoria.
  • Newsletters exclusivas sobre actualidad, política, agricultura y el Real Valladolid.
  • Dos cuentas de correo electrónico para acceder al servicio.
  • Club del Suscriptor, con eventos, experiencias y descuentos.
  • Regalo de hasta diez artículos al mes a personas sin suscripción.
comentarios suscriptores premium

La oferta se completa con ventajas que no dependen del contenido informativo y que buscan elevar la permanencia del abonado en el ecosistema del diario. El Club del Suscriptor y el regalo de hasta diez artículos al mes funcionan como palancas de captación: el abonado puede compartir piezas con lectores que aún no pagan, una vía de entrada al modelo de pago.

El grupo Vocento agrupa cabeceras regionales como El Correo, Ideal, La Verdad o El Diario Vasco, y el modelo de suscripción se ha convertido en el eje de la estrategia digital de la prensa de proximidad. En paralelo, los grandes grupos nacionales —Prisa, Unidad Editorial, Godó— han ido cerrando el acceso a sus contenidos con muros de pago y han trasladado parte de su oferta de participación a la zona de abonados. La conversación pública, antes un motor de tráfico abierto, se ha ido integrando en la propuesta comercial de los medios.

El negocio de la comunidad de pago

La decisión se apoya en una cifra concreta: 7.000 suscriptores digitales. Sobre esa base, la cabecera no persigue volumen inmediato, sino elevar el valor percibido de cada suscripción y dar al abonado una razón adicional para renovar.

El precedente inmediato es el propio proceso de digitalización de la prensa regional. Durante años, las páginas de comentarios funcionaron como un mecanismo de participación abierto que multiplicaba el tiempo de permanencia y la página vista. Con el desplazamiento de la conversación a las redes sociales, ese tráfico dejó de tener el mismo retorno publicitario y la moderación adquirió un peso creciente en la operación diaria de las redacciones.

La lectura comparativa es de negocio. Frente al comentario abierto, que maximiza alcance, el modelo de pago prioriza recurrencia del ingreso y calidad del registro. El Norte de Castilla suma aquí un activo diferencial: 172 años de trayectoria y una comunidad lectora muy asentada en su territorio, dos palancas que sostienen la conversión a suscripción.

El reto es de producto, no de contenido. La cabecera tendrá que sostener una conversación viva con una base de 7.000 abonados y evitar que el debate pierda volumen al restringirse el acceso.

En el tablero del sector, la decisión confirma que la suscripción ha dejado de venderse solo como acceso a noticias y se comercializa como pertenencia a una comunidad.

📡 El Radar del Sector

  • El vacío que llena: Los comentarios dejan de ser tráfico abierto y pasan a ser un servicio de comunidad reservado a quien paga.
  • El reto por delante: Sostener la conversación con una base de 7.000 suscriptores y evitar que el debate pierda volumen al restringirse el acceso.
  • El tablero competitivo: La prensa regional de Vocento anticipa un movimiento que los grandes grupos nacionales observan para sus ediciones digitales.

50.000 muertes por calor en Europa en 2026: dos tercios las causó el cambio climático

El verano de 2026 mató a más de 50.000 personas en Europa. Es el peor registro de muertes por calor en Europa desde que existe una serie comparable, y dos de cada tres fallecimientos son atribuibles al cambio climático, según dos estudios revisados por otros expertos y publicados en Nature Health por equipos del Imperial College London y de la London School of Hygiene & Tropical Medicine.

El verano más letal de la serie: 50.000 muertes frente a las 29.000 de 2022

La cifra supera con holgura las dos crisis que hasta ahora marcaban la referencia. Los mismos modelos sitúan el verano de 2022 en unas 29.000 muertes y el de 2003, el episodio que instaló la canícula en la agenda política europea, en unas 28.000. Son casi el doble. Y la comparación se hace sobre el mismo conjunto de áreas urbanas de los treinta países analizados, no sobre el total continental, de modo que las tres cifras hablan el mismo idioma metodológico.

El mapa de la mortalidad sigue al mapa de las temperaturas. El sur y el oeste de Europa registraron los valores más altos del verano y también las tasas estimadas más elevadas. La novedad incómoda está en el norte: países habitualmente frescos acumularon alrededor de 4.500 muertes en sus áreas urbanas, un dato que rompe la intuición de que el calor extremo es un asunto mediterráneo.

La cronología del verano dibuja una huella nítida. Un tercio de todas las muertes se concentró entre el 17 de junio y el 1 de julio, la ventana en la que la temperatura media diaria de buena parte de la región superó en más de 5 °C su promedio histórico. Sostener cinco grados de anomalía sobre un territorio entero durante dos semanas no es un día caluroso: es, en términos climáticos, como empujar ese territorio varios cientos de kilómetros hacia el sur.

La edad sigue siendo el factor de riesgo dominante, aunque no el único. Alrededor de 6.000 de los fallecidos tenían menos de 65 años, uno de cada ocho. El resto eran personas mayores, muchas viviendo solas en pisos sin refrigeración, el perfil que los servicios de emergencia europeos conocen de memoria desde 2003.

Un tercio de las muertes del verano se concentró en dos semanas de junio, con la temperatura media cinco grados por encima del promedio histórico de medio continente.

La proporción de muertes que se carga a la cuenta del clima ha crecido con los años. A principios de siglo, los estudios de atribución situaban el cambio climático detrás de alrededor del 40% de la mortalidad asociada al calor; en 2026 esa proporción ronda los dos tercios. Dicho de otro modo: dos de cada tres de las personas que murieron por calor este verano no habrían muerto en un planeta sin la carga añadida de gases de efecto invernadero.

La distancia entre el clima que hay y el que habría sin emisiones es, en la práctica, la cuenta de la mortalidad evitable.

Cómo se estiman 50.000 muertes sin contar un solo certificado de defunción

verano 2026 calor

El trabajo no cuenta ataúdes, cuenta probabilidades. Los investigadores reunieron registros de temperatura y los cruzaron con la relación histórica entre calor y mortalidad en 854 áreas urbanas de los veintisiete países de la Unión Europea, Reino Unido, Noruega y Suiza. Esas áreas concentran alrededor del 40% de la población de los treinta países incluidos: cuatro de cada diez europeos de esa franja viven en las ciudades analizadas.

A partir de ahí, el equipo estimó el exceso de muertes atribuible al calor verano a verano, de 2000 a 2026, y comparó esos resultados con las estadísticas oficiales de exceso de mortalidad que las autoridades sanitarias nacionales publican después. Según los autores, la metodología produce resultados coherentes con esas series.

La atribución al cambio climático sigue una lógica distinta y algo más fina: comparar las temperaturas registradas en cada ciudad con las que se habrían dado sin la carga añadida de gases de efecto invernadero. La diferencia entre ambos mundos —el real y el contrafactual— es la porción de mortalidad que se carga al clima.

Dos tercios del problema tienen una causa identificable

Hay una solidez de fondo en estos resultados y una cautela que conviene no saltarse. La solidez viene de la escala: 854 ciudades, treinta países, una serie de 26 años y dos artículos que han pasado revisión por otros expertos. La cautela viene del método: son estimaciones modeladas, no recuentos forenses, y la cifra de atribución depende del escenario que se construya para el mundo sin emisiones. La propia serie histórica sirve de aval, porque en veranos anteriores estas estimaciones han coincidido con los recuentos oficiales que las autoridades sanitarias nacionales publicaron meses después. Esa comprobación, la que aún falta para 2026, dirá cuánto se desvía el modelo.

El problema tiene además una geografía muy concreta dentro de las ciudades. El asfalto y el ladrillo retienen calor durante la noche, el fenómeno que se conoce como isla de calor urbana, y esa diferencia con el entorno rural explica parte del exceso de mortalidad. El profesor asistente y epidemiólogo de la London School of Hygiene & Tropical Medicine, Pierre Masselot, lo resumió así: el calentamiento global es ‘un problema de todos’ y ‘toda la población se ve afectada’. Su receta pasa por enfriar las ciudades con más espacios verdes, menos contaminación, y atención médica para los afectados.

La doctora Clair Barnes, investigadora de meteorología extrema y cambio climático en el Centre for Environmental Policy del Imperial College London, afirmó que puede sostenerse ‘con bastante seguridad’ que el verano de 2026 ha sido el peor registrado en mortalidad asociada al calor en buena parte de Europa. Y añadió el recordatorio que suele perderse entre decimales: ‘Detrás de estas estadísticas hay personas reales que perdieron la vida y familias reales que las lloran’.

Queda un hito concreto en el calendario: la publicación de los registros oficiales de exceso de mortalidad de cada país, que permitirá medir el acierto del modelo verano a verano. Y una pregunta que ningún artículo resuelve: cuántas de esas 50.000 muertes se habrían evitado con las intervenciones que ya existen, de los refugios climáticos a las visitas a mayores que viven solos. La adaptación no detiene la próxima ola de calor. Solo decide quién la atraviesa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: dos estudios estiman más de 50.000 muertes por calor en Europa en el verano de 2026, la cifra más alta de la serie, con dos tercios atribuibles al cambio climático.
  • Dónde: 854 áreas urbanas de la Unión Europea, Reino Unido, Noruega y Suiza, con el sur y el oeste del continente como zonas más afectadas.
  • Institución responsable: Imperial College London y London School of Hygiene & Tropical Medicine, con publicación en Nature Health tras revisión por otros expertos.
  • Cuándo: el verano de 2026, con los dos artículos ya publicados en Nature Health.
  • Impacto a futuro: fija la referencia para medir la adaptación urbana y el peso del cambio climático en la salud pública europea.

Apple acecha a Nvidia: récord en 348,25 dólares y el Nasdaq cae un 3% por la venta masiva de IA

Apple ha alcanzado los 348,25 dólares por acción, un máximo histórico, y ya huele el trono de Nvidia. La distancia entre las dos compañías más valiosas del mundo se ha estrechado en las últimas semanas, justo cuando el mercado ha empezado a desconfiar de la otra mitad del negocio: los chips que sostienen la fiebre de la inteligencia artificial. El Nasdaq cedió un 3% en la misma jornada.

Máximo histórico en 348,25 dólares y asalto a la órbita de los 5 billones

La acción de Apple firmó un récord avalado por semanas de compras sostenidas. Con ese precio, la capitalización de la compañía se instala en el entorno de los 5 billones de dólares, la misma liga en la que compite Nvidia desde que la IA generativa se convirtió en el motor del mercado. Melius Research ha bautizado el movimiento como ‘el rally que nadie quiso’, una fórmula que retrata bien el desconcierto: sube el valor al que menos se le exigía.

Lo llamativo es el momento. Apple no ha presentado un producto disruptivo ni ha revisado al alza sus previsiones. Ha subido porque el dinero ha empezado a buscar refugio lejos de los semiconductores. Y en ese refugio, la empresa de Cupertino es la parada más obvia: caja neta abultada, recompra de títulos sostenida y una división de servicios que crece a ritmo de un dígito alto.

Ni siquiera las críticas recibidas por el lanzamiento del iPhone Duo han frenado la cotización. En otro contexto habrían pesado. Aquí no. Los flujos mandan más que las reseñas de producto, y eso dice bastante del estado del mercado.

El Nasdaq cae un 3% por la venta masiva de chips de IA

El otro lado del relato es menos amable. El Nasdaq perdió un 3% en una sesión que cierra además otra semana mala para los fabricantes de semiconductores ligados a la inteligencia artificial. Los inversores han empezado a exigir retorno tangible a las inversiones en centros de datos y a revisar los múltiplos de quienes fabrican el hardware.

La rotación no es nueva, pero sí su intensidad. Cuando un fabricante de chips decepciona, el dinero no abandona el mercado: cambia de sitio. Buena parte de ese capital está aterrizando en valores con balance sólido y flujos de caja previsibles. De ahí el récord de Apple en una jornada de caídas generalizadas.

El mercado no premia a Apple por lo que promete, sino por lo que ya ha demostrado cobrar cada trimestre.

El episodio recuerda, salvando las distancias, a otros giros de ciclo. En 2000, el dinero empezó a salir de las telecos y de los portales antes de que el Nasdaq tocara techo. En 2022, la huida de los valores de crecimiento precedió a un ejercicio negro para el índice. En ambos casos el refugio inicial fue el mismo: compañías con caja y sin deuda.

empresa más valiosa del mundo

Conviene, eso sí, no confundir refugio con inmunidad. Apple vende hardware y depende del ciclo de consumo como cualquier otra. Si la economía se enfría, el iPhone lo nota antes que los servicios. Nada nuevo bajo el sol. Cambia el pasillo, no el edificio.

La burbuja de la IA y el precio real de la calma

Hay una lectura más útil que el duelo de capitalizaciones. Durante tres ejercicios, el mercado ha pagado una prima extraordinaria por el crecimiento futuro de la IA. Ahora empieza a pedir la factura: cuándo llega el beneficio, con qué margen y para quién. La caída del 3% del Nasdaq no responde a un dato macro concreto, sino a esa pregunta formulada en voz alta.

Frente a una promesa, Apple ofrece certeza. Una base instalada de más de dos mil millones de dispositivos, una división de servicios con margen bruto muy superior al del hardware y un programa de recompra que lleva una década reduciendo el número de acciones en circulación. Los detalles están en la página de relación con inversores de la compañía. Para un gestor que ve cómo sus posiciones en semiconductores se despeñan, ese perfil funciona como bálsamo.

El trono, sin embargo, tiene trampa. Si Apple recupera el título de empresa más valiosa del mundo, lo hará con un crecimiento de ingresos que no se parece al de Nvidia en sus mejores trimestres. No es una historia de expansión acelerada; es una historia de rentabilidad y disciplina de capital. Con múltiplos exigentes, ese relato se sostiene peor que el de las infraestructuras.

Mi impresión es que el mercado está comprando defensa, no crecimiento, y que confunde ambas cosas cuando el pánico aprieta. La rotación hacia Apple durará lo que dure la desconfianza en los semiconductores. Ni un día más. Y cuando vuelva el apetito por el riesgo, el dinero hará el camino inverso con la misma velocidad con la que ha llegado.

El primer examen llega pronto: la compañía presentará previsiblemente sus resultados del cuarto trimestre fiscal en la última semana de octubre. Ahí se verá si los servicios sostienen el margen y si el iPhone Duo aporta o resta. Si las cuentas acompañan, el sorpasso a Nvidia puede certificarse en cuestión de sesiones. Si no, el récord de los 348,25 dólares quedará como lo que a veces es: una foto.

La CNMC acredita que la audiencia de RTVE alcanza a más de la mitad de los españoles

El Panel de Hogares de la CNMC correspondiente al segundo trimestre de 2026 sitúa en el 55,7% el porcentaje de españoles que siguió habitualmente alguno de los canales de RTVE, frente al 52,1% de la oleada anterior.

El 55,7% de los españoles sigue habitualmente los canales de RTVE

El dato, recogido en el panel semestral que el regulador elabora con encuestas a hogares e individuos, mide el seguimiento declarado de La 1, La 2, Canal 24 horas, Teledeporte y Clan TV. El informe se confecciona con una muestra de 6.009 hogares y 8.853 individuos y tiene carácter multisectorial.

La encuesta de esta oleada se realizó en el segundo trimestre de 2026 y forma parte de una herramienta que la Comisión Nacional de los Mercados y la Competencia utiliza para recopilar información directamente de los ciudadanos, junto al análisis de las facturas de los servicios que supervisa.

Los informativos de la televisión pública estatal registran un seguimiento del 37,7% de los españoles. Por franjas de edad, el público mayoritario continúa siendo el de mayores de 65 años, con un 69,9%, que también es el grupo que más sigue los informativos, con un 52,9%.

El incremento más pronunciado se produce en el tramo de 16 a 24 años, que alcanza el 56,2% de seguimiento de los canales del grupo público. La horquilla más joven se sitúa así por encima de la media general del 55,7%.

El seguimiento declarado de los canales públicos avanza 3,6 puntos en un año: del 52,1% al 55,7% de la población, según el panel del regulador.

El panel también recoge la percepción sobre la información. El 31,1% de los individuos considera objetiva la información de los informativos de RTVE, mientras que el 27,7% manifiesta la opinión contraria. Entre los espectadores habituales de esos informativos, el porcentaje de quienes la consideran objetiva asciende al 60,6%.

Clan TV y la percepción de la oferta infantil

CNMC sector audiovisual

La oleada incorpora datos sobre la programación infantil de Clan TV: casi cuatro de cada diez hogares con menores, o que se hacen cargo de ellos, la consideran variada y de calidad. Un 14% sostiene lo contrario.

Entre los motivos de la valoración negativa aparecen la escasa calidad (44,3%) y la falta de contenidos de carácter educativo y cultural (38,1%). También se señalan la ausencia de contenidos informativos dirigidos a menores (21,9%) y la falta de contenidos sociales y cívicos (21,7%).

La cifra del 55,7% llega en un contexto de reordenación del consumo audiovisual en España. El panel se publica en paralelo a los registros de audiencia que elaboran medidores como Barlovento o el Estudio General de Medios, referencias que los grupos privados —Mediaset y Atresmedia— emplean para medir su cuota de pantalla mensual, un indicador distinto del que recoge la CNMC.

En ese tablero conviven las cadenas en abierto, los operadores de pago y las plataformas internacionales, que han reordenado los hábitos de consumo en la última década.

Para la Corporación de Radio y Televisión Española, el seguimiento del 55,7% se suma a las métricas de alcance de sus canales y de su división digital. El organismo supervisor del sector audiovisual obtiene, con esta herramienta, una lectura de hábitos y percepciones que complementa su función de regulación y de seguimiento de la competencia en el mercado televisivo.

Qué mide el dato y cómo se lee para el sector

El 55,7% no equivale a cuota de pantalla ni a minutos de consumo: mide el porcentaje de personas que declaran haber visto habitualmente alguno de los canales públicos en el periodo de referencia. Esa diferencia metodológica explica por qué el panel de la CNMC y los informes de audiencia de los operadores pueden arrojar cifras distintas sobre un mismo mercado sin contradecirse.

En términos comparativos, el avance de 3,6 puntos en un año sitúa el seguimiento en el 55,7% de la población. La lectura de negocio es doble: consolida el alcance del operador público en un mercado fragmentado por las plataformas y señala el peso del público mayor de 65 años como núcleo de la audiencia televisiva tradicional.

El informe deja además un mapa de percepción que las áreas de comunicación de los grupos utilizan en sus presentaciones institucionales: la valoración de objetividad, la de la programación infantil y el seguimiento por edades. La CNMC publica estas oleadas con periodicidad semestral, de modo que la próxima entrega permitirá comparar la evolución de todos los indicadores.

El dato queda fijado.

📡 El Radar del Sector

  • El vacío que llena: El panel aporta una medición de seguimiento declarado que no cubren las curvas de audiencia: alcanza a hogares e individuos, no solo a espectadores de televisión lineal.
  • El reto por delante: La corporación pública deberá sostener el alcance entre los menores de 35 años, el tramo donde compite con las plataformas, y mantener la percepción de objetividad de sus informativos.
  • El tablero competitivo: El indicador convive con la cuota de pantalla que publican Barlovento y el EGM, referencias que Mediaset y Atresmedia emplean en sus presentaciones ante anunciantes.

La parada de autobuses de Consuegra cambia de ubicación del 23 al 25 de octubre

0

La parada de autobuses de Consuegra se trasladará temporalmente del viernes 23 al domingo 25 de octubre de 2026 con motivo de la celebración de la Fiesta Rosa del Azafrán 2026, según informa la Policía Local.

Durante esas fechas, el servicio tendrá parada en la avenida de la Constitución, frente al número 3, junto a la antigua báscula. En ese espacio estará prohibido estacionar durante el periodo señalado.

Regreso a la parada habitual

La información municipal indica que, una vez finalizado el evento, a partir del lunes 26 de octubre se volvería a la parada oficial de la Estación de Autobuses, situada en la avenida Castilla-La Mancha.

Se abre la inscripción de comercios para los bonos Abonem Castelló

0

El Ayuntamiento de Castellón ha informado de una nueva edición de la campaña de bonos comerciales Abonem Castelló. Los comercios interesados pueden inscribirse desde el día anterior al anuncio. El periodo para utilizar los bonos será del 26 de octubre al 24 de noviembre de 2026.

La campaña permitirá comprar en los establecimientos adheridos mediante bonos de 20, 50, 100 y 200 euros. Los consumidores pagarán la mitad del valor y el Ayuntamiento aportará la otra mitad. Cada persona podrá recibir una subvención máxima de 200 euros.

Canje y condiciones de uso

Los bonos podrán canjearse en los establecimientos participantes durante el periodo establecido. La lista de comercios se podrá consultar en la web oficial de la campaña. Para acceder a los bonos, será necesario presentar el DNI de la persona titular, con el que se comprobarán electrónicamente los requisitos y el límite máximo de subvención.

Cada bono deberá utilizarse íntegramente en una sola compra y no podrá dividirse en varias operaciones. En una misma compra solo se podrá utilizar un bono, y el importe de la adquisición deberá ser igual o superior a su valor nominal. No se devolverá el importe del bono ni la diferencia entre su valor y el de la compra.

Validación y compensación

Para validar el canje, los establecimientos adheridos deberán acceder a la plataforma habilitada con su identificación, vincular el código del bono a la operación correspondiente y aportar la factura de venta. Esta deberá incluir los datos fiscales y la dirección del comercio, la fecha, el número de factura, el concepto y el importe total. Además, los comerciantes comprobarán que la dirección que figura en el DNI del comprador corresponde a Castellón.

Confecomerç compensará a los establecimientos participantes el importe de los bonos canjeados, conforme al procedimiento establecido para la campaña.

Información e inscripción

Los comercios interesados en participar y los consumidores que quieran consultar las condiciones, los establecimientos adheridos y el funcionamiento de los bonos pueden acceder a la página web oficial de la campaña.

El proyecto de presupuesto de Castilla y León para 2027 asciende a 16.472 millones de euros

0

El consejero de Economía y Hacienda, Carlos Fernández Carriedo, presentó en la Comisión de Economía y Hacienda de las Cortes de Castilla y León el Proyecto de Ley de Presupuestos Generales de la Comunidad para 2027 y el Proyecto de Ley de Medidas tributarias, financieras y administrativas. El escenario macroeconómico del proyecto cuenta con el aval de la Autoridad Independiente de Responsabilidad Fiscal (AIReF).

El proyecto presupuestario asciende a 16.472 millones de euros, un 13,11 % más que el último presupuesto aprobado por las Cortes autonómicas, lo que supone 1.910 millones adicionales. Prevé 920 millones de euros en beneficios fiscales para 704.000 contribuyentes y una reducción del tipo mínimo de la tarifa del IRPF que beneficiaría a 1.450.000 personas.

Prioridades y cuentas de la consejería

El 82 % de los recursos no financieros gestionados por las consejerías se destina a sanidad, educación, cultura y protección y promoción social. El proyecto también plantea apoyar a sectores productivos mediante inversiones e innovación, impulsar el desarrollo rural y reforzar la cooperación económica con ayuntamientos y diputaciones. Asimismo, recoge una previsión de moderación del endeudamiento público y racionalización del gasto.

El presupuesto de la Consejería de Economía y Hacienda asciende a 433,4 millones de euros, un 4 % más que en el ejercicio anterior y el 2,63 % del gasto total de las consejerías. De esa cantidad, 174,24 millones serán gestionados por los servicios de la Administración General. Se consignan 11,7 millones para aplicaciones y sistemas informáticos; 9,7 millones para obras de reparación, reforma y eficiencia energética en edificios administrativos y delegaciones territoriales, y 2 millones para auditoría y seguimiento de fondos europeos.

El proyecto asigna 11,14 millones de euros a actuaciones de política económica: 7 millones para planes de desarrollo económico territorial en Tierra de Campos, La Raya y Alto Tiétar/Alberche/Pinares, y 4 millones para programas de competitividad e innovación empresarial en colaboración con centros tecnológicos y clústeres.

Financiación y actividad empresarial

El Instituto para la Competitividad Empresarial de Castilla y León (ICECYL) gestionará 259,14 millones de euros. Su área de financiación empresarial dispone de 80,6 millones: 8,6 millones para subvenciones a fondo perdido destinadas a crear empresas y 25,1 millones para la consolidación y el crecimiento de pymes; el resto se orienta a instrumentos financieros.

Se prevén casi 30 millones de euros para cuatro convocatorias de ayudas a empresas y pymes: creación de empresas, inversiones de pymes, apoyo al sector turístico de León y Palencia con cargo al Fondo de Transición Justa, y ayudas a inversiones de grandes empresas industriales en esas dos provincias. La intensidad prevista es del 35 % para la línea de creación, ampliable hasta el 50 % en proyectos rurales o según criterios de empleo y calidad; para las ayudas turísticas, del 50 % al 70 %, y para las industriales, del 15 %.

El Programa de Crecimiento Innovador para Pymes y Midcaps, desarrollado con Empresa Familiar y SODICAL y con apoyo financiero del BEI, recibirá una aportación de 25 millones de euros en 2027 y alcanzará un volumen acumulado de 310 millones. Además, se reservan 25 millones para fondos procedentes del programa FEDER (5 millones), fondos autónomos (9 millones) y reembolsos (11 millones).

Fondos y proyección exterior

El ICECYL seguirá desarrollando el Fondo para la Reindustrialización, de 111 millones de euros; el Fondo para Recursos Endógenos, de 33,7 millones; el Fondo para la Internacionalización Empresarial, de 2,6 millones; el Fondo de emprendimiento vinculado al Plan Soria Conectada y Saludable, de 4 millones, y el Fondo de Capital-Semilla, también de 4 millones. El texto contempla asimismo un nuevo Fondo para la Continuidad Empresarial. El programa ICECYL Financia aporta 8 millones para cubrir 15 líneas de apoyo a la liquidez en colaboración con Iberaval.

El programa de internacionalización empresarial contará con 11 millones de euros, un 53 % más que en el ejercicio anterior. De ellos, 2,7 millones se destinan a ayudas individuales para la participación en ferias y proyectos de expansión internacional, con un límite de 150.000 euros por proyecto; otros 8,3 millones, a promoción comercial y captación de inversiones, una partida que aumenta un 63 % y contempla el acceso a licitaciones internacionales, asesoramiento, apoyo a la red exterior y formación.

Está prevista la presentación de la Estrategia de Captación de Inversiones Exteriores en Castilla y León, que se integrará en el nuevo Plan de Internacionalización 2028-2031.

Innovación e infraestructuras

El presupuesto para emprendimiento, innovación y digitalización supera los 37,5 millones de euros: 4,5 millones para digitalizar el tejido empresarial, 2,5 millones para formación y asesoramiento en emprendimiento y 30,5 millones para políticas de innovación y transferencia. La aceleradora de empresas tecnológicas Wolaria prevé que en 2027 funcione una red de aceleradoras verticales de sectores estratégicos en todas las provincias.

El proyecto incluye 5,6 millones para el Plan de Impulso a la Digitalización de la Pyme. En investigación e innovación, contempla 20,7 millones en subvenciones directas para I+D empresarial, 8 millones para la red de centros tecnológicos, 2,5 millones para proyectos de I+D en zonas afectadas por el cierre de minas y centrales térmicas, y 1,3 millones para el Plan de Sostenibilidad para Pymes.

El ICECYL consigna 72,7 millones de euros para crear y mejorar infraestructuras empresariales. La información prevé 58 actuaciones en las nueve provincias en polígonos, parques empresariales e infraestructuras industriales. También se destinan 4,2 millones a apoyar inversiones en suelo industrial de ayuntamientos de menos de 20.000 habitantes; se contabilizan 38 proyectos locales impulsados, con una inversión asociada cercana a 20 millones. Se establecen bonificaciones del 50 % en el precio del suelo vinculado a planes territoriales y pagos aplazados de hasta el 80 % durante 15 años.

Deuda pública

Los créditos de la sección de Deuda Pública para 2027 ascienden a 1.701 millones de euros, un 4,69 % menos que en las cuentas anteriores. Es la única sección presupuestaria que reduce su importe. Los pasivos financieros suman 1.291 millones, un descenso del 10,49 %.

La reducción se vincula en el texto con la política de alargamiento de plazos aplicada en periodos de tipos de interés bajos. Los créditos permitirán atender dos emisiones de deuda de 2017, por 453 millones de euros, y amortizar préstamos con entidades financieras por 837 millones.

Google cambia su privacidad: usará datos de Gmail y Photos en anuncios desde el 16 de octubre

La política de privacidad de Google ya permite usar Gmail, Drive y Photos en anuncios desde el 16 de octubre. La compañía añadió una coletilla a la promesa que llevaba años repitiendo a sus usuarios, y con esa frase reabre el debate sobre hasta dónde llega el consentimiento en la publicidad digital.

Claves de la operación

  • La excepción entra por la puerta de la IA. El texto ahora introduce un matiz: Google no usará esos servicios para anuncios personalizados ‘a menos que el usuario decida poner sus datos a disposición de otros servicios que admiten publicidad personalizada’.
  • Solo alcanza a quien activa funciones personalizadas. El cambio afecta a los usuarios que han conectado Drive, Gmail o Photos con AI Mode y otras herramientas de Búsqueda, no al conjunto completo de cuentas.
  • Europa es el frente regulatorio más incómodo. El RGPD exige finalidad determinada y consentimiento informado; el margen que Google se atribuye con esta redacción tendrá que sostenerse ante el EDPB y las autoridades nacionales.

La letra pequeña que convierte el correo en inventario publicitario

El detalle lo detectó Android Authority y lo recogió The Verge. Hasta el 16 de octubre, la política de privacidad de Google afirmaba sin matices que no utilizaría Drive, Gmail ni Photos para personalizar anuncios. Ese mismo día apareció la excepción que cambia el alcance de la frase y, de paso, el valor comercial de tres productos con dos décadas de datos acumulados.

La lógica que hay detrás es la de la inteligencia personal: asistentes que leen el correo, ordenan la galería y responden preguntas sobre documentos propios. Cuanto mejor funciona esa capa de IA, más depende de los datos privados del usuario. Y cuanto más depende, más difícil resulta sostener la ficción de que esos datos nunca tocan el sistema publicitario. Quien activa la función acepta un intercambio que casi nadie lee en detalle.

Google no vende datos: vende la capacidad de inferir intenciones. Esa distinción, repetida en cada comparecencia pública de la compañía, sigue siendo formalmente cierta y comercialmente irrelevante. Al anunciante no le interesa el correo, le interesa el segmento que se deduce de él. Y ese segmento es justo lo que la nueva redacción habilita cuando media una función de IA personalizada.

El anuncio personalizado vale más que cualquier suscripción

La publicidad aporta en torno a tres cuartas partes de la facturación de Alphabet. Cualquier ampliación del inventario dirigible presiona los precios por impresión, y esta es una ampliación de manual: más superficie, más señales y más contextos donde colocar un anuncio. No es una decisión menor de producto. Es una decisión de cuenta de resultados, tomada en el trimestre en el que la compañía vuelve a presentar cuentas.

La privacidad dejó de ser un muro hace años; hoy es una palanca de precios que se acciona con una frase añadida al contrato.

El movimiento llega, además, en plena competencia con OpenAI y Meta por el mismo presupuesto. Si el asistente de Google conoce el correo y el de sus rivales no, la ventaja se traduce en campañas mejor atribuidas. Ahí está la batalla real: no en quién protege más, sino en quién demuestra mejor que el anuncio funcionó.

En España el efecto es indirecto, pero real. Google y Meta concentran la mayor parte de la inversión digital en España, según los informes sectoriales que publica IAB Spain, y cualquier ampliación de señal en el lado de Google reduce el margen de negociación de agencias y editores. Operadores como Telefónica llevan años intentando monetizar sus propios datos de red para no depender por completo de ese mercado. La asimetría es evidente: el operador pide consentimiento explícito, la plataforma lo integra en los términos de uso.

El riesgo que Google no ha querido cuantificar en Europa

El RGPD no prohíbe usar datos personales en publicidad. Exige base jurídica, finalidad determinada y minimización. La pregunta que abrirán las autoridades es si una excepción redactada en términos tan amplios cumple el principio de finalidad o si, por el contrario, traslada al usuario una carga de configuración que en la práctica nadie ejerce. La CNIL francesa ya ha sancionado a Google en varias ocasiones por la gestión del consentimiento en cookies, y ese precedente marca el terreno de juego.

La comparación con el mercado español resulta útil. La AEPD ha construido en en los últimos años una doctrina estricta sobre consentimiento y rastreo, con resoluciones que obligaron a rediseñar los avisos de buena parte del sector editorial. Si la excepción de Google se interpreta como un consentimiento implícito derivado de activar una función de IA, el choque con ese criterio está servido. Y el coste no sería solo una multa.

El verdadero riesgo es de relato: cada excepción erosiona la confianza. Google ha construido su discurso de IA sobre la idea de que el asistente trabaja para el usuario y no para el anunciante. Una línea en la política de privacidad no destruye ese relato, pero lo deja expuesto a la primera filtración incómoda o al primer expediente que llegue desde Bruselas al amparo del Reglamento de Mercados Digitales.

La próxima cita para medirlo es la presentación de resultados de Alphabet, prevista para finales de este mes, donde la dirección tendrá que explicar si la IA personalizada se está monetizando ya o si sigue siendo un centro de coste. La segunda, la revisión que el EDPB haga de las bases jurídicas del sector. Hasta entonces, la letra pequeña hace su trabajo en silencio.

Madrid estrena ordenador cuántico: Telefónica e IQM eligen la Politécnica

La Comunidad de Madrid tendrá su primer ordenador cuántico operativo antes de que termine 2026. Telefónica e IQM Quantum Computers han cerrado una alianza para instalar un sistema de cómputo superconductor en la Universidad Politécnica de Madrid (UPM), una operación que la región vende como palanca científica y que el sector lee, sobre todo, como una jugada de posicionamiento industrial.

El equipo elegido es el IQM Spark, un sistema que el fabricante finlandés describe como equipamiento de entrada para investigación, docencia y desarrollo en fases iniciales. No es una máquina de producción masiva. Es, según la propia compañía, una puerta de acceso a hardware real para quien hasta ahora solo había trabajado con simuladores y con acceso remoto a laboratorios ajenos.

Acceso real, no simulación: quién podrá usarlo

La instalación abrirá el acceso a universidades, hospitales, centros de investigación y startups. El objetivo declarado es que esos usuarios prueben algoritmos cuánticos sobre hardware físico y acumulen la experiencia que hoy es el verdadero cuello de botella. Faltan ingenieros capaces de programar una máquina cuántica porque faltan máquinas cuánticas en las que aprender.

Con este movimiento, la Politécnica suma un activo que no existía en la región. Madrid tenía grupos de investigación, empresas del sector y proyectos europeos, pero ningún ordenador cuántico propio al que conectarse. Queda por saber cómo se repartirá el tiempo de máquina y con qué criterios, porque ese detalle no aparece en la información facilitada por las partes.

La cifra de la inversión tampoco se ha publicado. Ninguna de las dos compañías ha detallado el coste del sistema ni el modelo de financiación, un silencio habitual en este tipo de despliegues, en los que la Administración regional suele aparecer como cliente final a través de convenios con la operadora.

Telefónica busca ecosistema, IQM busca mercado

Las dos partes han vendido el acuerdo como un paso hacia la soberanía tecnológica europea. Borja Ochoa, presidente de Telefónica España y director general de B2B, ha situado la operación en la línea de colaboración que la compañía mantiene con el Gobierno regional en redes, cifrado y blindaje de datos críticos en sanidad y seguridad. Jan Goetz, consejero delegado y cofundador de IQM, ha subrayado que la computación cuántica alcanza su valor ‘cuando deja de estar confinada a entornos remotos de laboratorio’.

Un ordenador cuántico de acceso local no resuelve problemas nuevos por sí solo. Cambia quién puede intentar resolverlos y a qué velocidad aprende el ecosistema.

Para Telefónica, el negocio inmediato no está en la máquina. Está en lo que la rodea: conectividad, seguridad y servicios gestionados. La operadora es la primera de España en ofrecer comunicaciones entre centros de datos protegidas con los nuevos estándares de criptografía postcuántica, el escudo que la industria prepara ante la posibilidad de que un ordenador cuántico rompa los cifrados actuales. Vender esa capa exige tener algo que proteger.

En el caso de IQM, el acuerdo es expansión pura. El fabricante finlandés ya opera sistemas en Europa, Asia y Norteamérica, incluidos varios centros de supercomputación, y necesita contratos con usuarios finales para convertir la experimentación en aplicaciones vendibles. La Comunidad de Madrid entra así en el mapa de un proveedor que compite en el terreno superconductor con los grandes nombres estadounidenses del sector.

Telefónica IQM

La carrera cuántica se gana en el sótano, no en el titular

España lleva una década anunciando estrategias cuánticas y muy pocos metros cuadrados de sala blanca. El CESGA gallego fue el primer movimiento serio, con dos equipos ya operativos. Madrid llega después y llega con una máquina modesta. Esa modestia no es un defecto: los países que están construyendo capacidades reales acumulan sistemas pequeños en universidades, no compran un único ordenador estrella que luego nadie sabe usar.

La comparación europea ayuda a calibrar el retraso. Alemania, Países Bajos, y Finlandia han tejido sus capacidades a base de equipos instalados en centros de supercomputación y campus universitarios, con financiación pública sostenida y una regla no escrita: primero el aparato, después el uso. España llega a esa lógica más tarde y con un presupuesto más corto, pero llega.

El otro cuello de botella es el de siempre, el talento. Un sistema de este tipo solo rinde si hay equipos de investigación con proyectos financiados y horas garantizadas. Sin eso, la máquina se convierte en una visita de colegio con láseres fríos.

Hay un riesgo en la dirección contraria. La computación cuántica arrastra años de promesas incumplidas y cualquier anuncio corre el peligro de leerse como operación de imagen. Lo que separa un despliegue serio de una nota de prensa es aburrido y verificable: cuántos usuarios acceden al sistema, cuántos artículos publican, cuántas empresas obtienen un resultado que no habrían logrado con un servidor convencional.

Mientras tanto, conviene mirar el mapa completo. La banca, las aseguradoras y la sanidad no compran experimentos: compran no despertarse un día con sus datos cifrados descifrados. Ese mercado, el de la seguridad, existe hoy y paga hoy. El cuántico aplicado llegará después, si llega, y con él la factura de verdad.

El primer examen será prosaico. Cuando el IQM Spark lleve un año funcionando se sabrá si las solicitudes de acceso superan la oferta y si los proyectos que salgan de la Politécnica aguantan una revisión por pares. Para entonces, Madrid habrá comprado capacidad o habrá comprado un titular.

Publicidad