El Niño 2026 contra 1997: la NASA compara 35 años de altimetría satelital y el Pacífico no responde igual

El Niño 2026 ha devuelto al Pacífico ecuatorial la misma firma de altura del mar que dejó el episodio de 1997. Lo ha visto la NASA al poner una imagen junto a la otra, separadas por 29 años y por dos generaciones de satélites, y el resultado es a la vez tranquilizador e incómodo: el dibujo del océano se parece mucho, pero este evento llegó antes y con menos aviso.

La comparación la firma el Earth Observatory de la NASA dentro de su serie Imagen del Día, con mapas elaborados por Lauren Dauphin a partir de datos de altimetría procesados en el Jet Propulsion Laboratory. A la izquierda, el 13 de octubre de 1997, medido por TOPEX/Poseidón. A la derecha, el 12 de octubre de 2026, medido por Sentinel-6 Michael Freilich.

El código de color es sencillo y engañosamente inocente. El rojo marca las zonas donde la superficie del mar está por encima de su media; el blanco, la normalidad; el azul, los hundimientos. Antes de pintar, los científicos eliminan el ciclo estacional y la tendencia de largo plazo para que solo quede la anomalía: lo que el océano hace de más, no lo que hace siempre.

Ahí está el parecido. En ambos octubres, el agua alta y caliente se apila en el Pacífico central y oriental y se estira hasta tocar la costa de Sudamérica, mientras el extremo occidental se queda por debajo de su nivel habitual. Es la inclinación clásica del Pacífico en fase cálida, el desnivel que delata que el motor atmosférico ha dejado de empujar el agua hacia Asia.

Conviene recordar por qué la altura del mar sirve como termómetro. El agua, al calentarse, se expande. Ocupa más volumen, sube unos centímetros y esos centímetros viajan con ella. La altimetría satelital no mide la temperatura: mide su consecuencia física, una capa de agua tibia que flota más alto que el resto del océano.

Una anomalía de altura de pocos centímetros es el océano apuntando su propia fiebre en un termómetro que se lee desde el espacio.

La serie incluye una tercera fecha que ayuda a entender lo que este año no es. En octubre de 2015, con Jason-2 como testigo, el Pacífico también estaba muy cálido, pero el agua alta no llegó a chocar con Sudamérica con la misma insistencia. Aquel episodio repartió sus lluvias de otra manera, más sobre Centroamérica y el sureste de Estados Unidos, con inundaciones notables en México.

En 2015 el océano también ardía, pero la cresta de agua cálida se quedó a medio camino y el calendario de lluvias cambió de continente.

1997 fue otra cosa. Entonces las lluvias torrenciales cayeron sobre California y la franja sur de Estados Unidos, los incendios arrasaron Indonesia, y la Amazonia, y la sequía arruinó cosechas en el sur de África. La NASA sostiene que el episodio actual rivaliza con aquellos pesos pesados de la serie.

Cómo funciona una cinta métrica de 35 años sobre el océano

Lo que hace posible la comparación no es un satélite, sino una cadena. Josh Willis, científico de proyecto de las misiones de nivel del mar en el JPL, lo resume así: el registro de altimetría acumula 35 años de datos tomados por satélites casi idénticos que sobrevuelan una traza casi idéntica, con cada misión solapada con la siguiente. Esa continuidad permite restar una época de otra sin que el instrumento contamine la resta.

La analogía médica funciona: es como tener 35 años de analíticas del mismo paciente hechas siempre en el mismo laboratorio y con los mismos reactivos. Así se distingue una fiebre de una simple variación de temporada.
altimetría satelital

«Podemos mirar atrás y comparar este El Niño con lo que ocurrió en 1997», añade Willis. «Y ahora mismo, este va camino de ser aún mayor.»

Ahí aparece la primera grieta en el espejo. El fenómeno de 2026 se instaló mucho más de golpe que el de 1997-98: la fase cálida se aceleró en semanas, y eso desplaza el calendario de los impactos aunque el mapa de octubre sea casi un calco del de hace tres décadas. El Pacífico no responde igual porque no ha tardado lo mismo en responder.

Lo que la comparación todavía no permite afirmar

La NOAA publicó el 8 de octubre de 2026 su diagnóstico del ENSO: un 83 % de probabilidad de que el episodio se mantenga fuerte o muy fuerte durante el primer trimestre de 2027. Es una cifra alta, pero no es un pronóstico de impactos. Ahí empieza el terreno resbaladizo.

Willis lo dijo sin rodeos: «Siempre hay algo de tirada de dados. Que este El Niño se parezca al de 1997 no significa que vaya a ser exactamente igual; es solo nuestra mejor apuesta ahora mismo». La razón es física. La señal oceánica es ordenada y medible, pero su influencia se propaga por una atmósfera caótica y se difumina en cuanto sale del trópico.

Mi lectura es que la comparación de la NASA vale sobre todo como marco de referencia, no como profecía. Sabemos que el océano tiene el calor colocado justo donde más daño hizo en 1997-98. No sabemos si la atmósfera va a responder con la misma coreografía. De hecho, el arranque repentino de este año sugiere que la secuencia no será idéntica.

Hay una limitación más, y es de escala temporal. La altimetría mide lo que hay en la superficie; no ve directamente el contenido de calor de las capas profundas ni la forma en que el viento reorganiza esa energía semana a semana. Por eso los mapas se leen en serie y se actualizan, no como una foto fija de un solo octubre.

Tampoco conviene perder de vista el fondo. El nivel del mar global lleva décadas subiendo por el calor acumulado, y estos mapas restan precisamente esa tendencia para que podamos ver el latido del fenómeno. La misma operación estadística que aclara la señal oculta el elefante de la habitación. Eso sí, el registro de vigilancia del nivel del mar del JPL permite hacer las dos cosas a la vez, algo impensable en 1997.

Queda un hilo abierto que merece seguimiento: el invierno 2026-27. Si el patrón se sostiene, la NOAA y el JPL actualizarán sus diagnósticos mes a mes, y la comparación con 1997 dejará de ser una curiosidad de calendario para convertirse en la prueba de si el océano y la atmósfera, esta vez, avanzan al mismo compás.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que las anomalías de altura del mar de octubre de 2026 reproducen la estructura del episodio de octubre de 1997, con el agua cálida apilada hasta la costa de Sudamérica.
  • Dónde: Pacífico central y oriental, a lo largo del ecuador y hasta el litoral sudamericano.
  • Institución responsable: NASA Earth Observatory, con datos de altimetría procesados por el Jet Propulsion Laboratory (TOPEX/Poseidón, Jason-2 y Sentinel-6 Michael Freilich).
  • Cuándo: mapas del 13 de octubre de 1997, 12 de octubre de 2015 y 12 de octubre de 2026; diagnóstico de la NOAA del 8 de octubre de 2026.
  • Impacto a futuro: entre el 83 % de probabilidad de un episodio fuerte o muy fuerte hasta marzo de 2027 y el riesgo de lluvias torrenciales en California, sequía en el sur de África e incendios en Indonesia.

RTVE confirma el orden de actuación de España en Eurovisión Junior 2026 con Lucas Paulano

RTVE ha confirmado el orden de actuación de Lucas Paulano en Eurovisión Junior 2026: el representante español subirá al escenario en decimosexta y última posición, en una gala que se celebra esta noche en Malta.

España cerrará la gala en Ta’ Qali

El Malta Fairs & Conventions Centre, en Ta’ Qali, reunirá a los 16 artistas que compiten en la 24 edición del certamen. La noche arrancará con la actuación de Países Bajos y España quedará justo después de Georgia, de modo que Lucas Paulano pondrá el broche a la ronda de candidaturas. La cita es hoy, sábado 24 de octubre.

La retransmisión comenzará a las 21:00 horas y podrá seguirse en directo en La 1 y en RTVE Play, las dos ventanas con las que la corporación pública cubre el acontecimiento. El equipo de la emisión española lo forman Tony Aguilar y Julia Varela, con Víctor Escudero como asesor.

Estas son las 16 actuaciones, en orden:

  • Países Bajos
  • Chipre
  • Portugal
  • Montenegro
  • San Marino
  • Francia
  • Polonia
  • Armenia
  • Malta
  • Italia
  • Ucrania
  • Macedonia del Norte
  • Irlanda
  • Albania
  • Georgia
  • España

El público podrá votar de forma gratuita por tres canciones, entre ellas la de España, ya que el certamen infantil permite respaldar la candidatura del propio país. Gonzalo Pinillos, representante español en 2025, será el encargado de anunciar los puntos del jurado nacional.

La posición de cierre admite una lectura de parrilla: España será la última candidatura que vea el público antes de que se abra la votación, un lugar que en los formatos de concurso concentra la atención del espectador.

Dieciséis actuaciones repartidas en dos mitades sitúan a la candidatura española en la última plaza del bloque final, que encadena quince propuestas antes de ‘Cuore Bello (Te quiero, te quiero)’.

España cerrará el telón de la 24 edición en Ta’ Qali: será la última actuación antes de que el público abra la votación.

La candidatura: ‘Cuore Bello (Te quiero, te quiero)’

Lucas Paulano, de 10 años y natural de Jaén, defenderá ‘Cuore Bello (Te quiero, te quiero)’, una canción sobre el amor y los recuerdos que firma junto a Blas Cantó, Dangelo Ortega y Carlos Almazán.

El formato infantil exige adaptar la escenografía, la preparación vocal y el estilismo a intérpretes en edad escolar. De ahí el peso del equipo artístico en una candidatura que se organiza en tres frentes.

  • Escenografía: Javier Pageo, responsable del diseño de la puesta en escena.
  • Preparación vocal: Verónica Ferreiro, coach vocal del intérprete.
  • Estilismo: Raúl Amor, encargado de la imagen del artista durante la gala.

RTVE Eurovisión Junior

Organizado por la Unión Europea de Radiodifusión, el festival de Eurovisión Junior alcanza su 24 edición con 16 cadenas participantes y una final única que se resuelve en una sola gala, sin semifinales. Malta ejerce de país anfitrión y la organización concentra en Ta’ Qali el montaje de la noche.

Emisión dual y valor de marca para la corporación

La programación simultánea en La 1 y en RTVE Play responde al modelo de emisión dual que la corporación aplica a sus grandes citas: una ventana generalista para el consumo lineal y una plataforma digital para el directo y el registro de usuarios. En un formato que se sigue en tiempo real y en horario de máxima audiencia, ese doble canal cubre perfiles distintos sin duplicar la producción del espectáculo.

El precedente inmediato dentro de la franquicia es el de Gonzalo Pinillos: el representante de 2025 reaparece en 2026 como portavoz del jurado español. La mecánica de voto —gratuita, con tres canciones y con la posibilidad de apoyar la candidatura nacional— funciona además como palanca de participación en el mercado español, donde el certamen se emite en abierto.

En el tablero audiovisual, RTVE se apoya en una franquicia internacional ya construida, mientras los grupos privados, como Atresmedia y Mediaset, concentran su estrategia de entretenimiento en formatos propios y en sus plataformas de pago. La corporación pública compite en el terreno de los acontecimientos en directo, donde la marca del festival, aporta notoriedad y el cierre de la gala sitúa a España en el tramo decisivo.

El formato infantil suma además un público familiar que consume el directo acompañado y que después recurre al catálogo bajo demanda. Para RTVE Play, la cita funciona como escaparate de la plataforma en una franja de edad en la que la corporación refuerza su oferta infantil.

Todo se resolverá esta noche, cuando se cierre la votación y se conozca el fallo conjunto del jurado y del público. La cobertura quedará completa en las dos ventanas de RTVE.

📡 El Radar del Sector

  • El vacío que llena: La última plaza de la noche sitúa a España en el tramo de máxima atención de la gala y da a RTVE un cierre de emisión con el foco del público.
  • El reto por delante: Convertir el directo en registros y consumo posterior en RTVE Play, con una audiencia familiar que llega por el evento y no por la plataforma.
  • El tablero competitivo: RTVE se posiciona en el entretenimiento en directo con una franquicia internacional frente a los formatos propios de Atresmedia y Mediaset.

Moderna y Merck se hunden en bolsa pese al 82,2% de eficacia de su vacuna contra el melanoma

La vacuna contra el melanoma de Moderna y Merck deja libre de recaída al 82,2% de los pacientes a los dos años. La bolsa, en cambio, ha decidido castigar a las dos compañías.

Los datos se filtraron antes de la presentación formal y la reacción del mercado fue inmediata: descensos severos en las acciones de ambas farmacéuticas en la sesión posterior. Moderna y Merck desarrollan el producto a partes iguales —la alianza se cerró en 2022 y reparte costes y beneficios al 50%— y el resultado clínico es el mejor que ha publicado hasta la fecha su programa de vacunas oncológicas.

Qué dicen los datos: 82,2% libre de recaída y más del 40% menos de riesgo de muerte

El ensayo es de fase 2b y se aplica a pacientes ya operados de melanoma de alto riesgo. Es decir, a personas a las que se les ha extirpado el tumor y en las que el objetivo es evitar que vuelva. La vacuna se fabrica con la secuencia genética del tumor de cada paciente —de ahí el apellido de personalizada— y se administra junto a inmunoterapia adyuvante.

Los resultados conocidos ahora sitúan al 82,2% de los pacientes libre de recaída a los dos años y apuntan a una reducción del riesgo de muerte superior al 40%. En melanoma resecado la reaparición del tumor sigue siendo la norma en una parte relevante de los casos, de modo que cualquier mejora en la supervivencia libre de enfermedad se traduce en años de vida. Por eso los oncólogos leen estas cifras con atención y no con escepticismo.

La filtración, y no una nota de prensa, está en el origen del dato. Eso explica buena parte del movimiento en los parqués. Cuando la información llega antes de la presentación en congreso y antes de la publicación revisada por pares, el mercado descuenta dos cosas a la vez: el titular y el ruido que lo rodea.

La ciencia ha entregado el dato. La industria todavía no ha entregado la fábrica, y ahí se decide quién cobra y cuándo.

El resultado es sólido. La recompensa, por ahora, no llega.

Por qué la bolsa castiga un resultado que la oncología celebra

La paradoja tiene una explicación bastante prosaica. Un ensayo de fase 2b no es una aprobación. Faltan la fase 3, un tamaño muestral mayor, la revisión del regulador y, sobre todo, la capacidad de fabricar a escala un producto distinto para cada paciente. Ahí es donde el entusiasmo clínico se topa con la aritmética industrial.

Cada dosis exige secuenciar el tumor, diseñar el ARN, producir el lote y devolverlo al hospital en semanas. No es una vacuna de almacén ni se fabrica por millones de unidades. El cuello de botella no es científico, sino logístico, y eso tiene una traducción inmediata en el coste final de cada tratamiento.

Pura aritmética industrial.

Después está la lectura de cada compañía. Moderna acumula varios ejercicios consecutivos de caída de ingresos desde el pico de la pandemia —las cuentas trimestrales pueden consultarse en su página de relación con inversores— y una estructura de costes dimensionada para un volumen que ya no existe. Merck, en cambio, depende de una franquicia que perderá la exclusividad a finales de la década. Para ambas, la vacuna oncológica es la pieza llamada a sostener el próximo ciclo de valor.

Cuando una pieza así se filtra sin el envoltorio habitual —sin presentación, sin consenso de analistas y sin guía de la compañía— el mercado aplica descuento por defecto. No distingue entre un buen dato mal comunicado y un mal dato. Y esa ambigüedad, en una acción que ya cotiza como compañía en transición, se paga caro.

El contexto tampoco acompaña. El sector biotecnológico acumula dos ejercicios de tipos altos y de mayor exigencia por parte de los inversores, que han desplazado el foco de la promesa científica al flujo de caja. Las compañías de ARN mensajero arrastran, además, el desgaste de la etapa pospandemia y un entorno político en Estados Unidos que los analistas describen como menos receptivo a la plataforma que hace tres años.

El negocio de la vacuna personalizada: mucho valor, poca escala

Durante años, la industria oncológica ha construido su modelo sobre fármacos de uso amplio, fáciles de escalar y con precios negociados por volumen. La vacuna personalizada rompe ese esquema en tres frentes. Es un tratamiento adyuvante, dirigido solo a pacientes operados de alto riesgo, lo que reduce el mercado potencial desde el primer día. Es distinto en cada caso, lo que elimina la economía de escala. Y es caro de producir, lo que complica la negociación con los sistemas públicos de salud.

Conviene recordarlo porque el debate público se ha centrado en la caída bursátil y no en el fondo. Que una vacuna funcione no significa que sea un buen negocio. Que no sea un buen negocio hoy no significa que no lo sea nunca. Las dos cosas pueden ser ciertas al mismo tiempo, y de hecho lo son.

Mi lectura es que el mercado no está castigando el 82,2%. Está castigando la ausencia de un plan industrial visible para un producto que, si confirma los datos en fase 3, exigirá una red de fabricación distribuida que ninguna de las dos compañías ha construido todavía. La próxima batalla será de capacidad. Y esa se libra con capital, con plantas, y con acuerdos de precio que aún no existen.

Habrá que leer la letra pequeña cuando el ensayo se presente completo y, sobre todo, cuando arranque la fase 3. Ahí se sabrá si el 82,2% era un titular o el principio de una franquicia. Hasta entonces, la bolsa y la oncología seguirán mirando el mismo número y viendo cosas distintas.
RTVE refuerza su oferta de deportes en directo en RTVE.es con la Liga F y el Mundial de Gimnasia

RTVE amplía la oferta de deporte en directo de RTVE.es con la Liga F Moeve y el Mundial de Gimnasia Artística 2026, dos competiciones que se incorporan al catálogo digital del grupo público.

El directo deportivo gana peso en el portal

La parrilla en directo del portal suma la octava jornada de la Liga F Moeve, que se disputa desde Logroño, y la cobertura del Mundial de Gimnasia Artística 2026. Ambas citas pueden seguirse a través de RTVE.es, según la programación que publica el propio portal, que ordena por franjas horarias las conexiones disponibles y distingue entre la emisión en curso y las que están por llegar.

Se trata de la máxima competición del fútbol femenino en España, que ocupa un lugar creciente en las parrillas en abierto. La retransmisión de la octava jornada se enmarca en esa tendencia y añade una ventana más al ecosistema digital de la corporación, que combina la emisión lineal con el acceso a la carta desde cualquier dispositivo. El calendario de competiciones se reparte a lo largo de la temporada y ofrece a la corporación una parrilla recurrente, un factor relevante para fidelizar al usuario.

El acceso es abierto y gratuito, sin suscripción, y funciona tanto en el navegador como en los dispositivos conectados. Esa sencillez de entrada distingue al operador público de las plataformas de pago y le permite competir por la atención en igualdad de condiciones en el momento de la emisión.

El deporte en directo se consolida como la palanca más eficaz para llevar audiencia al entorno digital de un grupo de televisión.

Junto al fútbol y la gimnasia, el portal mantiene activas otras ventanas de baloncesto. Es el caso del encuentro entre el Baxi Ferrol y el Inversus Gernika, correspondiente a la Liga femenina Endesa, y del cuarto partido de la final del playoff de la WNBA entre Golden State Valkyries y Atlanta Dream, que se disputa en Atlanta. A ellos se suma el espacio Tablero Deportivo, con Miguel Ángel Méndez, Silvia Verde y Pablo López, que ordena la actualidad deportiva en la franja de tarde.
La parrilla se completa así.

Cómo queda la parrilla digital

La oferta que muestra el portal se articula en cuatro frentes, con el deporte femenino como eje principal de la programación:

  • Fútbol: octava jornada de la Liga F Moeve, con emisión desde Logroño.
  • Baloncesto: Liga femenina Endesa y final del playoff de la WNBA.
  • Gimnasia: Mundial de Gimnasia Artística 2026.
  • Actualidad: Tablero Deportivo, con Miguel Ángel Méndez, Silvia Verde y Pablo López.

Esta combinación de disciplinas y formatos responde a un modelo reconocible. El directo actúa como puerta de entrada al ecosistema digital y, desde ahí, el usuario accede a resúmenes, piezas de análisis y contenidos a la carta. El deporte cumple en ese esquema la función de contenido con mayor capacidad de convocatoria en una franja horaria concreta, y su valor para el grupo no depende solo del minuto de emisión, sino de lo que ocurre después. El modelo se apoya en la ubicuidad: la misma señal llega al ordenador, al móvil y al televisor conectado.

RTVE.es streaming

El movimiento se produce en un contexto de competencia creciente por los derechos deportivos. Atresmedia y Mediaset España han reforzado sus divisiones digitales en los últimos ejercicios, y las plataformas de pago como DAZN y Movistar Plus+ concentran buena parte de las licencias de mayor valor. La corporación pública opera con otra lógica: acceso abierto, sin suscripción, y un mandato de servicio público que condiciona la selección de contenidos. Esa diferencia marca el terreno.

Por qué el directo sostiene el catálogo digital

Hay una propiedad poco frecuente en el consumo audiovisual del deporte en directo: exige presencia y no admite el consumo diferido sin pérdida de valor. Esa característica lo convierte en la herramienta más eficiente para captar tráfico recurrente y explica por qué los grupos lo sitúan en el centro de sus estrategias digitales. Para un operador público que no cobra suscripción, el retorno se mide en alcance, en frecuencia de uso y en la capacidad de arrastrar a la audiencia hacia el resto del catálogo.

El cálculo no es solo económico. La comparación con el sector privado ayuda a entender el encaje. Los grupos comerciales emplean el deporte como argumento de venta publicitaria o de suscripción; la corporación pública lo emplea como servicio.

Ambos marcos conviven en un mismo mercado de licencias, donde cada ventana adicional intensifica la puja. La gimnasia y el fútbol femenino se mueven en una franja de derechos menos expuesta a las pujas más altas, un factor que encaja con un presupuesto acotado. El coste de las licencias y la capacidad de producir señal propia ordenan las decisiones de compra del sector.

El reto inmediato está en la ejecución. Sostener una parrilla multicanal exige equipos técnicos coordinados y una señal estable en los picos de audiencia. El deporte no perdona la interrupción. Ahí se juega la credibilidad del directo y también la del resto del catálogo.

📡 El Radar del Sector

  • El vacío que llena: refuerza el catálogo de deporte en directo y cubre franjas con demanda recurrente sin coste para el usuario.
  • El reto por delante: sostener la calidad de emisión en los picos de audiencia y justificar el coste de las licencias.
  • El tablero competitivo: compite por la atención con Atresmedia, Mediaset y las plataformas de pago en un mercado con el directo como reclamo.

El lenguaje el cerebro y la inteligencia artificial: eLife revela que la IA no construye el significado como el cerebro

Un estudio publicado en eLife ha sentado a los modelos de lenguaje frente a cerebros humanos y el resultado incomoda: la inteligencia artificial copia el vocabulario, pero no la forma en que el cerebro ensambla el significado. Treinta personas leyeron 108 frases dentro de un escáner de resonancia magnética de 7 teslas. Ocho transformers y once modelos semánticos compitieron por parecerse a su actividad neuronal. Ninguno lo logró del todo.

La pregunta que late detrás no es menor. Si un sistema entrenado con billones de palabras produce frases que suenan humanas, ¿está haciendo lo mismo que hace un cerebro cuando lee? El trabajo responde con una distinción precisa: los transformers capturan mejor que los modelos que ignoran el orden de las palabras, sí, pero se hunden justo donde el lenguaje se vuelve estructural, en esas oraciones donde todo cambia según quién hace qué a quién.

El punto exacto donde la IA deja de parecerse al cerebro

El diseño experimental es quirúrgico. Las 108 frases se construyeron para separar la estructura sintáctica del significado de las palabras sueltas, de manera que fuera posible saber si el patrón cerebral responde a la gramática o al simple eco del léxico. Con esos datos, el equipo aplicó un análisis de similitud representacional, una técnica que compara matrices de representación y mide cuánto se parecen dos maneras distintas de organizar la misma información. El trabajo completo puede consultarse en el artículo publicado en eLife.

El patrón se repitió en los ocho transformers evaluados. Todos superaron a los modelos que tratan el texto como una bolsa de palabras sin orden. Todos, en cambio, se quedaron cortos ante las frases que exigen sensibilidad a las relaciones estructurales, los llamados roles semánticos. En ese terreno, los modelos diseñados explícitamente para codificar esas relaciones ganaron con una ventaja significativa.

Un ejemplo aclara el tamaño del problema. En ‘el perro muerde al cartero’ y en ‘el cartero muerde al perro’ aparecen las mismas palabras y el mundo cambia por completo. Un sistema ciego al orden no puede distinguirlas; uno sensible al orden puede, pero todavía puede quedarse con la estadística de quién muerde a quién en lugar de con la relación que la frase afirma.

Hay un matiz que conviene no perder. Que los transformers batan a los modelos ciegos al orden no significa que se acerquen al cerebro; significa que el listón de partida estaba muy bajo. La comparación exigente es la otra, la que los enfrenta a arquitecturas que sí representan la estructura, y ahí la distancia se abre.

Treinta cerebros y diecinueve modelos después, la conclusión es sobria: parecerse en las palabras no es parecerse en las estructuras.

Cómo se compara un transformer con un cerebro, paso a paso

El método tiene tres piezas. La primera son las personas: 30 participantes que leen dentro del escáner, una cifra habitual en neuroimagen funcional y corta para extraer conclusiones universales sobre el lenguaje humano. La segunda es la máquina: ocho transformers, la arquitectura que sostiene a los grandes modelos de lenguaje actuales, y once modelos semánticos de otras familias. La tercera es la métrica: el análisis de similitud representacional, que no busca correlaciones frase a frase sino geometrías compartidas, el modo en que se agrupan y se separan los significados en un espacio de muchas dimensiones.

La resolución del escáner merece su propio párrafo. Un equipo de 7 teslas no es el aparato del hospital de barrio: los clínicos habituales trabajan a 1,5 o 3 teslas, y subir el campo magnético se traduce en imágenes capaces de separar milímetros de corteza. Ese detalle lo cambia todo, porque las áreas del lenguaje ocupan franjas de dos o tres milímetros en el giro temporal superior. Sin esa precisión, buscar diferencias finas entre representaciones sería como intentar leer una novela con prismáticos. Ciento ocho frases, por cierto, son menos de dos páginas de un libro: el experimento entero cabe en una tarde de lectura.

modelos de lenguaje

Qué significa que la IA no construya el significado como el cerebro

La lectura pesimista es tentadora y conviene frenarla. El estudio no dice que los grandes modelos de lenguaje no entiendan nada; dice que su forma de representar el significado se aparta de la humana precisamente en el eje que más importa para la sintaxis. La lectura pragmática tampoco sale indemne: si la herramienta sirve para traducir, resumir o programar sin representar los roles semánticos como los representa un cerebro, el desacuerdo es sobre el verbo entender y no sobre la utilidad del invento.

Lo interesante es el contraste con la última década de neurociencia del lenguaje computacional. Varios trabajos han encontrado parecidos notables entre las capas internas de estos sistemas y la respuesta cortical de personas que escuchan relatos. Este experimento afina el disparo: al separar estructura y léxico en el diseño de las frases, el parecido se mantiene donde manda el vocabulario y se rompe donde manda la gramática. Un hallazgo así no derriba esa línea de investigación, pero le pone condiciones.

Hay límites a la vista. Treinta participantes es una muestra razonable para resonancia funcional, y escasa para hablar de el cerebro en general. El análisis de similitud representacional mide parecido entre geometrías, no causalidad: sabemos que las representaciones se ordenan distinto, no por qué. Y las regiones de interés se definen de antemano, lo que siempre introduce decisiones humanas en el resultado.

Sobre una duda mayor no hay respuesta todavía. ¿La brecha estructural se cierra con más parámetros y más datos, o es un rasgo de la arquitectura que ningún escalado va a corregir? Los resultados apuntan a lo segundo sin demostrarlo. Las arquitecturas híbridas que incorporan la sintaxis de forma explícita tienen aquí una invitación clara, y la próxima tanda de comparaciones entre modelos y cerebros dirá si alguien la acepta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: los transformers igualan o superan a los modelos ciegos al orden de las palabras, pero se alejan de las representaciones cerebrales en las frases que exigen distinguir quién hace qué a quién.
  • Dónde: datos de resonancia magnética funcional de 7 teslas en 30 participantes; el resumen consultado no especifica la ciudad del centro de neuroimagen.
  • Institución responsable: equipo de investigación cuyo trabajo publica la revista eLife, con revisión por pares.
  • Cuándo: artículo de eLife con referencia 108442; la fecha exacta de publicación no consta en el extracto consultado.
  • Impacto a futuro: cuestiona que la fluidez de los grandes modelos de lenguaje implique una comprensión del significado equiparable a la humana y empuja el diseño hacia arquitecturas sensibles a la estructura.

El precio del aceite de oliva virgen extra, cadena a cadena: de Mercadona a Lupa pasando por Carrefour y Consum

El aceite de oliva virgen extra se vende entre 4,15 euros el litro de Consum y los 4,75 euros de Alcampo, una horquilla de 60 céntimos que obliga a mirar la etiqueta antes de llenar la cesta.

El producto pesa en la compra. Cada español consumió 5,6 litros de aceite de oliva el año pasado y gastó 44,9 euros en él, según el anuario Alimentación en España de Mercasa. Sale a unos 8 euros por litro de media si se suman todas las categorías. Ahí está la clave: el aceite no es un producto más, es el termómetro del ticket.

Este 24 de octubre, las botellas de un litro se concentran en una banda muy estrecha. Cinco cadenas venden a 4,35 euros y solo Consum (4,15) y Carrefour (4,34) rompen por abajo, mientras Alcampo se queda en 4,75. Entre el más barato y el más caro hay 60 céntimos por litro.

El litro de AOVE, cadena por cadena

Precios recogidos en las webs de las cadenas, correspondientes a la botella de un litro:

  • Consum: 4,15 euros (AOVE Consum, 1 litro).
  • Carrefour: 4,34 euros (Carrefour Extra, 1 litro).
  • Mercadona: 4,35 euros (Hacendado, 1 litro).
  • Dia: 4,35 euros (La Almazara del Olivar, 1 litro).
  • Eroski: 4,35 euros (Eroski, 1 litro).
  • Hipercor: 4,35 euros (El Corte Inglés, 1 litro).
  • Lupa: 4,35 euros (Alteza, 1 litro).
  • Alcampo: 4,75 euros (Alcampo, 1 litro).

Con estos números, cambiar de cadena por la botella más barata ahorra 0,60 euros por litro. En un hogar que gaste seis litros al mes son 3,60 euros mensuales y 43,20 euros al año. No es una fortuna, pero el aceite está en la lista casi todas las semanas.

La diferencia entre el litro más caro y el más barato no llega a 60 céntimos, pero repetida en cada compra pesa más que cualquier folleto.

El formato decide: la garrafa cambia el precio por litro

La botella no es la única forma de comprar. Cuando el precio se pasa a euros por litro, la garrafa reordena la clasificación y deja en evidencia que el precio de góndola engaña. La de Carrefour Extra de 5 litros sale a 4,04 euros el litro; las de Mercadona y Eroski de 3 litros, a 4,05 euros. Las tres quedan por debajo de los 4,15 de la botella más barata.

aceite de oliva virgen extra precio

📊 La comparativa de un vistazo

CadenaBotella de 1 litroGarrafa (euros por litro)
Consum4,15 euros4,27 (3 litros, 12,80 euros)
Carrefour4,34 euros4,04 (5 litros, 20,22 euros)
Mercadona4,35 euros4,05 (3 litros, 12,15 euros)
Alcampo4,75 euros4,55 (5 litros, 22,75 euros)
Lupa4,35 euros4,99 (3 litros Coosur, 14,97 euros)

La mayoría de los compradores mira solo el precio de la botella y no repara en el formato. Ahí aparecen las excepciones que rompen la lógica del envase grande. En Consum, la garrafa de 3 litros (12,80 euros) sale más cara por litro que su propia botella: 4,27 frente a 4,15. Y en Lupa, la garrafa es de Coosur, marca de fabricante, a 14,97 euros los 3 litros: 4,99 euros por litro, el registro más alto de la tabla. Comparar formatos no es lo mismo que comparar productos.

La letra pequeña: qué hay detrás de un AOVE a 4,35 euros

Las ocho botellas de un litro del listado son de marca de distribuidor: Hacendado en Mercadona, Carrefour Extra, Alteza en Lupa, La Almazara del Olivar en Dia, El Corte Inglés en Hipercor. La única referencia de fabricante es la garrafa de Coosur que vende Lupa, y es también la más cara por litro. La marca blanca no siempre es la opción más barata, pero en el formato de litro domina el lineal con diferencia.

Tres comprobaciones antes de pagar

  • Categoría. El aceite de oliva virgen extra es zumo de aceituna sin refinar; la denominación ‘oliva’ mezcla refinado y virgen y suele costar menos. No son el mismo producto.
  • Precio por litro. Divide el importe de la garrafa entre sus litros. En la tabla, Carrefour baja a 4,04 euros y Alcampo se queda en 4,55 pese a vender envases de 5 litros.
  • Conservación. El aceite se degrada con la luz y el calor. Una garrafa de 5 litros abierta durante meses pierde propiedades antes de vaciarse.

La CNMC avisa: retirar aceite encarecería la cesta

El precio de hoy no es el único factor en juego. La CNMC ha advertido de que la posible retirada obligatoria de aceite de oliva que plantea el Gobierno para la campaña 2026/2027 es una ‘restricción relevante a la competencia’ que puede traducirse en un incremento de precios para el comprador final.

La medida es preventiva y condicional. Solo se activaría si las existencias iniciales y las estimaciones de producción superan el 120% de la media de las últimas seis campañas. En ese escenario, Agricultura podría ordenar la retirada de hasta un 20% de la cosecha estimada mediante resolución antes del 15 de noviembre de 2026, según Europa Press.

El argumento de Competencia se traslada fácil al carro: quitar producto del mercado reduce la oferta disponible y presiona el precio hacia arriba. La CNMC cuestiona además que se pretenda amortiguar las subidas en campañas futuras de escasez a costa de limitar las bajadas en las de cosecha abundante. El mecanismo protege al productor en los años malos y recorta el alivio del comprador en los buenos.

Con la vista puesta en el calendario, el sector mira una fecha: si la resolución llega, tendrá que estar antes del 15 de noviembre. Mientras tanto, manda la comparativa, con el litro por debajo de los 4,5 euros en todas las cadenas salvo Alcampo en botella.

Conviene recordar que estos precios son de un día concreto y varían por establecimiento, formato y promoción. La información es divulgativa y de análisis de consumo, no un consejo financiero ni una previsión de mercado.

🛒 El Veredicto de Compra

  • Calcula el precio por litro: la garrafa de 5 litros de Carrefour deja el litro a 4,04 euros, frente a los 4,15 de la botella más barata.
  • Lee la categoría en la etiqueta: virgen extra, virgen y ‘oliva’ no son el mismo producto y explican buena parte de la diferencia de precio.
  • No hagas acopio por la CNMC: la retirada es condicional y se decide, si llega, antes del 15 de noviembre de 2026.

DGT activa radares que multan el móvil: 200 euros y 6 puntos del carnet al volante

La DGT ya multa con 200 euros y seis puntos mediante radares que multan el móvil al volante. Lo que hasta hace poco se probaba en contadas ciudades es hoy una red de cinemómetros con inteligencia artificial que detecta la distracción sin que ningún agente tenga que dar el alto: la sanción llega por correo semanas después y con la misma cuantía que si la hubiera firmado un guardia civil en el arcén.

El problema va a más. Las distracciones aparecen en alrededor del 30% de los siniestros mortales en carretera y el teléfono es la primera causa dentro de ese bloque, según los datos que maneja Tráfico. La última campaña especial de vigilancia lo dejó por escrito: con casi 423.000 vehículos controlados en una semana de octubre, las denuncias superaron las 9.200 y cuatro de cada diez correspondieron al móvil. El resto se repartió entre cascos y auriculares conectados a reproductores de sonido, cinturones sin abrochar y conductores comiendo, leyendo o fumando al volante.

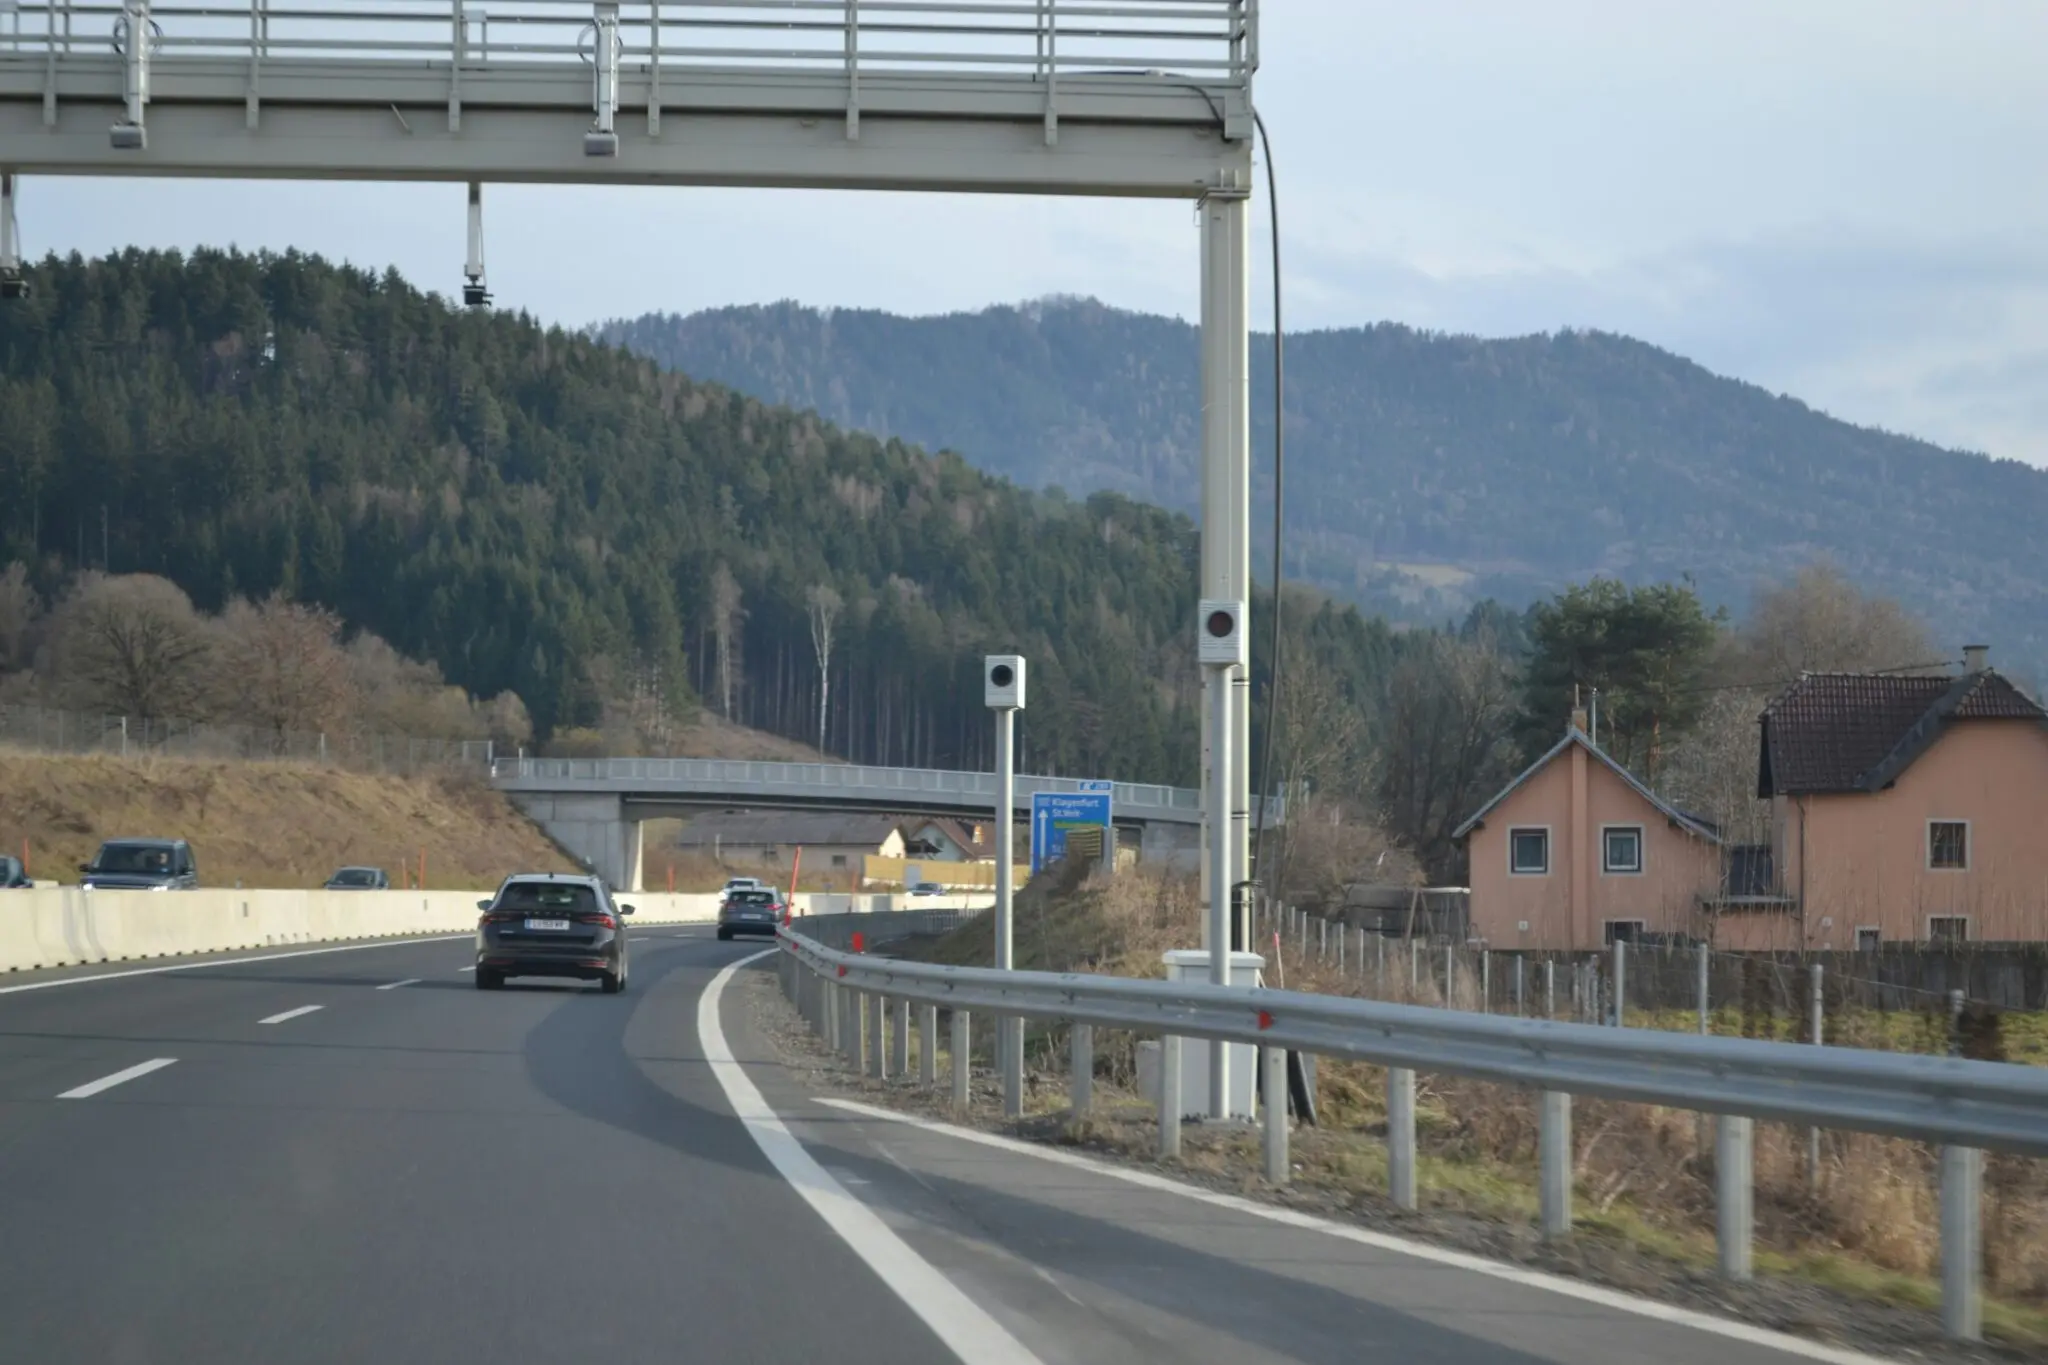
El caso más avanzado está en Pamplona. El Ayuntamiento instaló este verano cuatro radares con inteligencia artificial y lectura de matrículas, y ya tiene en cartera otros cuatro más. No solo miden la velocidad. También sancionan hasta nueve conductas distintas que hasta ahora exigían la presencia física de un agente.

Qué cambia y a quién afecta: del exceso de velocidad a la distracción

La lista de lo que capturan estos dispositivos en ciudad es amplia:

  • Uso del teléfono móvil al volante, con 200 euros y seis puntos del carnet.
  • No llevar abrochado el cinturón de seguridad.
  • Estacionar en zonas prohibidas.
  • Realizar giros prohibidos.
  • No respetar el paso de cebra.
  • Saltarse un semáforo en rojo.
  • Cambios de carril antirreglamentarios.
  • Detenerse sobre el cebreado amarillo.
  • Circular en sentido contrario.

Ninguna de esas conductas es nueva en el Reglamento General de Circulación. Lo nuevo es quién las vigila y con qué margen de error.

El radar ya no solo mide la velocidad: detecta el móvil en la mano y la multa llega sin que ningún agente te dé el alto.

Cuándo llega a más ciudades y qué excepciones contempla

No hay una fecha única de despliegue, y ahí empieza el problema para el conductor. La Dirección General de Tráfico mantiene activos los radares de stop en cruces de riesgo, que comprueban si el vehículo se detiene ante la señal, y los de línea continua estrenados en varias carreteras de Madrid. La siguiente pieza serán los radares de ocupación en carriles BUS-VAO, capaces de contar cuántos viajan dentro del coche. Puedes seguir las campañas en la web oficial de la DGT.

Ahí está la letra pequeña. La asociación de defensa del automovilista Dvuelta sostiene que los radares de línea continua de Madrid sancionan sin la fotografía que acredite la infracción, un extremo que considera imprescindible para que la denuncia sea firme. Es el flanco por el que se están ganando alegaciones, y conviene tenerlo presente antes de pagar sin mirar.

Fuera de España el ensayo más llamativo está en Calabria (Italia), donde funciona el primer radar de adelantamientos de Europa: sensores, cámaras de alta resolución y un software que graba en vídeo quince segundos de la maniobra. La tendencia es la misma en todas partes. Del cinemómetro aislado que medía una sola cosa se ha pasado al aparato que lo vigila todo.

multa usar el móvil

Cómo evitar la multa: qué debe hacer el conductor

El margen de actuación existe y pasa por no dar motivos a la cámara. La Ley de Tráfico sanciona sujetar el teléfono con la mano mientras se conduce; un navegador anclado en un soporte homologado y sin manipular queda fuera de esa definición. También son infracción los auriculares conectados a un reproductor de sonido y cualquier gesto que aparte la vista de la carretera, como comer, leer o fumar, que se castiga como conducción sin la diligencia y la atención debidas.

Cuatro gestos resuelven la papeleta:

  1. Fijar el móvil en el soporte antes de arrancar y no tocarlo en marcha.
  2. Activar el modo conducción o el no molestar del teléfono.
  3. Abrocharse el cinturón antes de mover el coche, también en trayectos de dos calles.
  4. Detenerse por completo ante un stop: el radar distingue entre parar y solo aminorar.

Si la sanción llega igualmente, el plazo para pagar con un 50% de descuento es de veinte días naturales desde la notificación, y ese descuento implica renunciar a alegar. Merece la pena revisar la prueba antes de decidir.

Análisis: control real de distracciones o nueva vía de recaudación

Hay dos lecturas y las dos tienen fundamento. La primera es de seguridad vial y no admite discusión: cuatro de cada diez denuncias por distracción tienen el móvil detrás, y las distracciones están en el 30% de los siniestros mortales. Un coche lanzado a 50 km/h recorre catorce metros por segundo; mirar la pantalla durante tres segundos equivale a conducir más de cuarenta metros con los ojos cerrados. Ninguna campaña de velocidad consigue ese impacto con una sola conducta.

La segunda lectura tiene que ver con la proporcionalidad. Sujetar el móvil cuesta seis puntos, dos más que viajar sin cinturón, y el radar que lo detecta trabaja veinticuatro horas sin descanso, sin criterio humano y sin margen para la duda razonable. Que un mismo aparato multe por nueve motivos distintos abarata el coste por denuncia y multiplica la exposición del conductor. El riesgo real no es que la cámara se equivoque: es que el ciudadano reciba una notificación que no entiende, con una imagen poco nítida o directamente sin imagen, y acabe pagando por no discutir.

También hay una condición a vigilar que casi nadie menciona. Los radares de Pamplona cubren cuatro intersecciones concretas, no la ciudad entera, y cada ordenanza municipal fija sus propios criterios de señalización. Lo que vale en una capital no se aplica en la de al lado. Antes de dar por firme una multa, revisa fecha, vía y prueba gráfica; si vas a recurrir, hazlo dentro de plazo y no renuncies al 50% hasta tener claro que el error es suyo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Uso del teléfono móvil al volante y otras distracciones detectadas de forma automática por radares con inteligencia artificial.
  • Sanción económica: 200 euros.
  • Puntos del carnet: 6 puntos.
  • Entrada en vigor: Ya vigente; los nuevos dispositivos se despliegan de forma progresiva según el municipio.

AESAN alerta de Salmonella en claras de huevo pasteurizadas: lotes afectados y cómo reclamar o devolver el producto

La alerta por Salmonella en claras de huevo pasteurizadas ya tiene ficha: la AESAN ha ordenado retirar el lote 6265 de la marca Casa de Castrelo, con caducidad del 27 de octubre de 2026 y distribución inicial desde Andalucía.

El aviso se comunicó el 23 de octubre por las autoridades sanitarias andaluzas y se ha trasladado a las comunidades autónomas a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI), con la referencia ES2026/642. Traducido al carro de la compra: si tienes una botella de esta marca en la nevera, no la abras.

Qué lote está afectado y cómo comprobarlo en la nevera

El producto retirado es una clara de huevo pasteurizada en botella de plástico de 500 mililitros, de conservación refrigerada. No es un formato exótico: comparte lineal con los huevos frescos o con la zona de refrigerados, y se compra sobre todo por comodidad, para repostería, tortillas o batidos.

La identificación es doble. Primero, la marca: Casa de Castrelo. Después, el lote, impreso en el lateral o en el tapón del envase. Hay que buscar el lote 6265 junto a la fecha de caducidad del 27 de octubre de 2026. Si ambos coinciden, el producto entra en la alerta aunque la botella siga precintada: la Salmonella no se ve, no huele y no altera el sabor.

📊 La ficha del producto retirado

DatoDetalle
MarcaCasa de Castrelo
Lote afectado6265
Caducidad27 de octubre de 2026
FormatoBotella de plástico de 500 mililitros, refrigerada
Referencia de la alertaES2026/642

A efectos prácticos, si el lote no coincide no hay motivo para deshacerse del producto. Y si coincide, tampoco conviene tirarlo sin más al contenedor: lo útil es devolverlo al punto de venta para que la cadena lo saque del circuito y el comprador recupere el importe.

Una alerta alimentaria no se resuelve mirando el folleto del súper: se resuelve leyendo el lote del envase que ya está en tu nevera.

Dónde se ha vendido y por qué puede aparecer fuera de Andalucía

La distribución localizada hasta ahora está en Andalucía, según la información trasladada por la AESAN. Pero la propia agencia advierte de que no se descarta que las unidades se hayan redistribuido a otras comunidades autónomas, algo habitual en cadenas con plataformas logísticas centralizadas.

Eso significa que un comprador de Madrid, Cataluña o Galicia no puede descartar el producto solo por no haberlo adquirido en el sur. La comprobación útil es la etiqueta, no la provincia. Y si el envase ya está en la basura, la referencia sigue sirviendo: ES2026/642, marca Casa de Castrelo.

Qué hacer si ya has consumido el producto

La recomendación oficial es clara: no consumir el producto. Si ya se ha ingerido, la AESAN pide estar atento a los síntomas compatibles con la salmonelosis y acudir a un centro de salud en cuanto aparezcan.

Los signos que recoge la alerta son cuatro:

  • Diarrea.
  • Vómitos.
  • Fiebre.
  • Dolor de cabeza.

Estas señales pueden aparecer horas después del consumo, así que una botella tomada el viernes puede explicar una molestia del sábado. En menores, personas mayores o con las defensas bajas, la vigilancia debe ser mayor y la consulta médica, más rápida. Nada de automedicarse con antibióticos que quedaron en el cajón.

Cómo reclamar o devolver el producto: qué derecho te asiste

Aquí conviene separar dos cosas que suelen mezclarse en el mostrador. Una alerta sanitaria no es un cambio de opinión del comprador: no se aplica el desistimiento comercial, sino la responsabilidad por un producto no conforme, recogida en la normativa de consumo (Real Decreto Legislativo 1/2007, la LGDCU). Traducido: la cadena no te hace un favor, responde a una obligación.

  • Guarda el tique o el justificante digital. Sin él, la devolución depende del criterio del establecimiento, aunque muchas cadenas la aceptan igualmente con el código de barras.
  • Pide la devolución del importe en el punto de venta, no un vale. Estamos ante un problema de seguridad, no ante una promoción.
  • Si ponen problemas, solicita la hoja de reclamaciones, obligatoria en el establecimiento, y traslada el caso al servicio de consumo de tu comunidad autónoma. FACUA y OCU también canalizan estas quejas.
  • Si ha habido daños, conserva el informe médico y los justificantes de gastos: la reclamación ya no va solo del precio de una botella.

Un detalle que se pasa por alto: el calendario. La caducidad del 27 de octubre de 2026 no recorta el derecho a reclamar, pero sí marca la fecha a partir de la cual ese envase deja de ser un producto en condiciones. Si lo tienes, resuélvelo antes.

Pasteurizado no significa estéril: el matiz que explica la alerta

La pasteurización reduce la carga microbiana, no la elimina por completo. Un producto puede salir correcto del tratamiento térmico y contaminarse después, en la manipulación o el envasado, o quedarse corto en el binomio tiempo-temperatura. De ahí que la trazabilidad sea la parte más valiosa del sistema: la alerta llega al lote concreto, no a toda la categoría.

El precedente ayuda a dimensionar el caso. Las alertas por huevo y ovoproductos son recurrentes en la red europea de intercambio rápido de información, y la mayoría se cierra sin incidentes graves precisamente porque la retirada es rápida. El riesgo real no está en el lineal del supermercado, sino en la nevera de casa: una botella abierta sin mirar el lote es el eslabón que rompe la cadena.

Con criterio: no hay motivo para dejar de comprar claras pasteurizadas ni para desconfiar de la categoría entera. La alerta está acotada a una marca y un lote, y la información de la propia AESAN permite verificarlo en un minuto. Lo que sí compensa es coger la costumbre de leer el lote antes de abrir, igual que se mira la fecha. Más contexto sobre la infección, en la entrada de Wikipedia sobre la salmonelosis.

🛒 El Veredicto de Compra

  • Lote y caducidad, juntos: la marca sola no basta; busca el 6265 y el 27 de octubre de 2026 en el envase antes de abrirlo.
  • No lo consumas ni lo cocines: la recomendación oficial es no ingerirlo, tampoco en repostería o tortilla.
  • Tique y hoja de reclamaciones: pide el reembolso en el punto de venta y, si lo niegan, deja constancia por escrito antes de salir de la tienda.

Hasta 30.000 euros por el traspaso de fondos de inversión: los bancos reabren la guerra del ahorro

Hasta 30.000 euros por mover el dinero de un banco a otro. Esa es la cifra máxima que algunas entidades españolas están dispuestas a pagar por el traspaso de fondos de inversión procedente de la competencia, una práctica habitual en las campañas de planes de pensiones de final de año y casi inédita, hasta ahora, en el negocio de los fondos.

El contexto explica la prisa. Las entradas de dinero en fondos muestran signos de debilidad y se han registrado reembolsos puntuales, según recoge Expansión. Con ese panorama, la bonificación se convierte en un anticipo de la rentabilidad: se cobra en efectivo, no depende de cómo se comporte el mercado y basta con trasladar el patrimonio de una entidad a otra.

Bankinter, Self Bank y BBVA: del 1% al 2% por traer el dinero del competidor

Bankinter es la entidad que ha movido ficha con más ruido. La campaña, activada este mes con motivo del 40º aniversario de su gestora, abona el 1% en efectivo sobre el volumen neto traspasado desde otras entidades a fondos de Bankinter Gestión de Activos. Exige una inversión mínima de 5.000 euros, mantenerla dos años y tiene un techo de 30.000 euros por cliente. El plazo para acogerse termina el 30 de noviembre.

Self Bank, el banco digital de Singular Bank, remunera con otro 1% la llegada de dinero o de fondos procedentes de otras entidades a los productos de su plataforma, con los ETF excluidos, hasta un máximo de 5.000 euros por cuenta. No hay mínimo de inversión y la campaña admite compras, traspasos y cambios de comercializador. El pago se reparte en cuatro entregas a lo largo de 2027 y el cliente puede retirar su dinero cuando quiera, eso sí, perdiendo las cantidades pendientes.

BBVA sube la apuesta hasta el 2% bruto para los traspasos que procedan de fondos ajenos al grupo, aunque restringe la oferta a una lista cerrada de productos y exige mantener la inversión tres años. La promoción está vigente hasta el 31 de diciembre y el límite es de 20.000 euros por partícipe. El incentivo puede abonarse en efectivo o como aportación al propio fondo del banco. Si el partícipe rescata antes de cumplir la permanencia, devuelve la parte proporcional en función del importe rescatado y del tiempo que quede por delante.

La ofensiva alcanza también a las carteras gestionadas, el negocio con el que los bancos buscan reforzar la vinculación del cliente. Abanca bonifica con un 2% las nuevas contrataciones de su servicio de gestión discrecional, con un máximo de 6.000 euros, vigencia hasta final de año y una permanencia de 30 meses; el desembolso mínimo parte de 20.000 euros y varía según la cartera. En el segmento cooperativo, Caixa Popular premia con otro 2% los traspasos a determinados fondos de Gescooperativo, incluidos los perfilados y los sostenibles. Exige mover al menos 4.000 euros, mantenerlos tres años y tiene un techo de 10.000 euros por partícipe, con plazo hasta el 31 de diciembre.

El porcentaje de bonificación es el gancho de la campaña, pero rara vez es el dato que decide si la operación sale a cuenta.

La letra pequeña que pesa más que el porcentaje

Hay tres variables que importan más que la cifra grande del folleto. La primera es la permanencia: dos años en Bankinter, tres en BBVA y en Caixa Popular, 30 meses en Abanca. La segunda, el coste del producto de destino, porque una comisión de gestión alta se come el incentivo en pocos ejercicios. La tercera, la lista de fondos elegibles, que en algunos casos se limita a una selección concreta y deja fuera el resto de la gama. Conviene comparar la clase del fondo, el TER y la rentabilidad histórica antes de firmar el traspaso, y no al revés.

Hay un detalle operativo que suele pasar desapercibido: el traspaso entre gestoras no tributa, pero el rescate posterior sí. Cobrar ahora una bonificación y deshacer la posición el año que viene puede salir más caro que haber elegido un fondo con menores comisiones desde el principio.

Por qué vuelven los incentivos justo ahora

La vuelta del premio tiene una lectura sencilla y otra incómoda. La sencilla es que, cuando el flujo de entrada se enfría, el precio del dinero nuevo sube. La incómoda es que pagar un 2% por captar patrimonio resulta caro si el fondo que lo recibe cobra alrededor del 1% anual y el cliente permanece tres años: la entidad recupera la inversión, pero solo si el ahorrador no se marcha. En ese cálculo, el incentivo funciona como un coste de adquisición de cliente, no como un regalo.

Aquí está el riesgo que menos se comenta. El ahorrador que cambia de fondo por cobrar el premio puede acabar en un producto peor que el que tenía, y la bonificación, un pago único, no compensa años de comisiones más altas o de una gestión menos afinada. El incentivo premia el movimiento, no la calidad de la decisión. Y en un mercado donde el patrimonio se ha convertido en el campo de batalla, esa distinción se diluye con facilidad.

Las condiciones completas de cada promoción están publicadas en la web corporativa de cada entidad, y ahí conviene leer el apartado de permanencia antes que el titular del porcentaje. El 30 de noviembre se cierra la ventana de Bankinter; el 31 de diciembre, las de BBVA y Caixa Popular. Con esas fechas sobre la mesa se verá si el incentivo ha movido patrimonio de verdad o si solo ha adelantado traspasos que se habrían producido igual. Lo primero sería una señal de competencia real. Lo segundo, puro maquillaje comercial.

La puja por Deoleo entra en la recta final: Coricelli, Dcoop y Acesur presentan su oferta el lunes

La puja por Deoleo entra en su tramo decisivo. Coricelli, Dcoop y Acesur tienen hasta el lunes 26 de octubre para presentar su oferta vinculante por el mayor envasador de aceite de oliva de España, una operación que decide quién negocia el precio en origen y qué marcas acaban en el lineal.

Los tres precios sobre la mesa y por qué el lunes es la fecha

Los fondos propietarios de la compañía, CVC y Alchemy, cerraron la puerta a las propuestas del verano. Aquellas cartas no tenían carácter definitivo. Ahora los candidatos tienen que confirmar por escrito cuánto ponen, y ahí las distancias se ven con claridad.

La italiana Coricelli parte como favorita con una oferta de 500 millones de euros. Presenta la propuesta a través del holding Farmers Elite, domiciliado en Sevilla, y ya tiene cerrada la financiación con un grupo de bancos liderados por Unicredit. El grupo factura en torno a 1.100 millones de euros, está controlado por la tercera generación familiar y tiene a Lorenzo Coricelli como presidente y primer accionista.

Acesur, propiedad de la familia Guillén y dueña de Coosur y La Española, ha planteado una cifra cercana a esos 500 millones. Su sede está en Dos Hermanas (Sevilla), acumula más de 180 años de recorrido y cerró el último ejercicio con una facturación de 1.106 millones de euros. Su peso en el mercado estadounidense es uno de sus argumentos.

La cooperativa andaluza Dcoop, que preside Antonio Luque, llega con alrededor de 460 millones de euros. No es la cifra más alta, pero su interés es mayúsculo: tiene la financiación cerrada y estaría dispuesta incluso a vender su 50% en Pompeian, la marca que comparte en Estados Unidos con la familia Devico, para despejar cualquier duda de Competencia.

A finales de agosto, Coricelli pidió un acuerdo de negociación en exclusiva. CVC y Alchemy lo aceptaron de entrada y después lo desestimaron. El motivo era evidente: dejar la puerta abierta a que Acesur y Dcoop subieran sus respectivas ofertas.

La exclusiva que parecía cerrada en agosto se cayó en silencio, y ese detalle explica mejor que ninguna cifra cómo se está jugando esta puja.

El frente político también pesa. La Junta de Andalucía y el Gobierno han mostrado su oposición a que un accionariado italiano controle el primer envasador español, mientras el ministro de Agricultura en funciones, Luis Planas, ha garantizado que no interferirá en la operación. Dcoop ha llegado a pedir al Ejecutivo que la impida y ha estado analizando en en las últimas semanas todas sus opciones.

Conviene recordar que Coricelli ya ha comprado en España. Adquirió Aceites Abasa en la denominación de origen Baena y la convirtió, según su propia versión, en una de las mayores empresas del sector: más de 400 millones de euros de facturación, 140 empleados y exportación a más de 60 países. Desde 2015 la sede del grupo está en Sevilla. Ese historial es su principal argumento frente a quienes rechazan al comprador extranjero.

La letra pequeña: marcas, surtido y el precio que sale del olivar

Deoleo no es un nombre de góndola. Lo que se compra aquí es la cartera que hay detrás: Carbonell, Koipe, Bertolli y Carapelli. Quien controle esa canasta controla una parte importante de la negociación con las almazaras y las cooperativas que venden el aceite a granel.

Ahí está el punto que de verdad toca al comprador. La concentración en el envasado reduce el número de compradores de aceite a granel, y eso acaba trasladándose al precio en origen. No de golpe ni de un día para otro, pero las reglas del juego cambian.

El comprador de a pie notará poco en la etiqueta y mucho en el ticket.

Deoleo oferta definitiva

📊 La comparativa de un vistazo

CandidatoOfertaDato clave
Coricelli (Farmers Elite)500 millones de eurosFinanciación cerrada con Unicredit
AcesurCercana a 500 millonesCoosur y La Española; 1.106 millones de facturación
DcoopAlrededor de 460 millonesDispuesta a vender su 50% de Pompeian

Para el resto de la cadena, el resultado redibuja el mapa. Un comprador industrial con 1.100 millones de facturación no negocia igual que una cooperativa andaluza ni que un grupo familiar sevillano con fuerte implantación en Estados Unidos. Cada uno se sienta de forma distinta frente al olivar.

Lo que esta puja cambia en el precio del aceite que pagas

Vamos a los números que se conocen, sin adornos. Coricelli ofrece 500 millones, Acesur se mueve cerca de esa cifra y Dcoop ronda los 460. La horquilla entre la primera y la tercera ronda los 40 millones, un margen que en una operación de esta escala se cierra o se abre en una sola reunión.

El precedente de concentración en el sector oleícola no invita al optimismo en el bolsillo. Cada operación de este tipo se ha justificado con escala, eficiencia y exportación, y cada una ha estrechado un poco más el número de interlocutores que fijan el precio de la materia prima. La CNMC tiene aquí un papel que no es menor: cualquier posición de dominio resultante afecta a la cadena entera.

Hay un matiz que conviene no perder de vista. Deoleo envasa, pero no produce el aceite: lo compra. Si el nuevo dueño reduce costes o gana poder de negociación, la presión cae primero sobre el precio que percibe el agricultor y después sobre el que paga el consumidor. En qué dirección, depende de la competencia que quede en pie.

Para el comprador, la lectura práctica es otra. Las marcas del grupo son las mismas de siempre, con los mismos formatos y las mismas promociones, y es poco probable que el lineal se mueva de forma inmediata por esta puja. Lo que sí conviene vigilar es el precio por litro de las marcas blancas de aceite, que son las que marcan el suelo del mercado.

A efectos prácticos, la operación se decide en un despacho y se paga en la caja del súper. Con meses de retraso, eso sí.

🛒 El Veredicto de Compra

  • Mira el precio por litro: las marcas del grupo compiten en el mismo lineal y el envase grande no siempre sale mejor por litro que la botella pequeña.
  • Revisa la etiqueta: con una operación abierta, los cambios de origen y de denominación en el envase pueden llegar antes que cualquier ajuste de precio.
  • No adelantes la compra: nada indica un salto inmediato en góndola; llenar la despensa por miedo cuesta más que esperar a la próxima oferta del folleto.

Nuevos radares DGT: controlan móvil y cinturón y multan con 200 euros y 6 puntos

Los nuevos radares de la DGT ya detectan el móvil al volante y el cinturón, además de la velocidad. Usar el teléfono con la mano sigue castigándose con 200 euros y seis puntos del carnet, y la nueva generación de cinemómetros está diseñada para cazar esa conducta sin necesidad de un agente en el arcén.

La cifra no es teórica. En la campaña especial de vigilancia de distracciones que la DGT desplegó durante una semana de este mes de octubre se controlaron casi 423.000 vehículos y se levantaron más de 9.200 denuncias. Cuatro de cada diez sanciones tuvieron el teléfono como protagonista.

Las distracciones aparecen en torno al 30% de los siniestros mortales en carretera, según los datos que maneja Tráfico. Ese porcentaje explica el giro: la velocidad deja de ser el único objetivo y el radar pasa a mirar dentro del habitáculo.

Qué controlan los nuevos radares y a quién multan

El experimento más completo está en Pamplona. El Ayuntamiento ha instalado cuatro radares con inteligencia artificial que, además de la velocidad, sancionan hasta nueve infracciones distintas: no llevar el cinturón, usar el móvil, aparcar en zona prohibida, hacer giros prohibidos, saltarse un paso de cebra o un semáforo en rojo, cambiar de carril de forma antirreglamentaria, detenerse sobre el cebreado amarillo y circular en sentido contrario.

Un radar que lee la matrícula y graba el interior del coche puede multar por el móvil sin que ningún agente te haya visto.

La ampliación ya está anunciada: otros cuatro aparatos se sumarán a los que funcionan en la ciudad. La tecnología combina cámaras de alta resolución con lectores de matrícula, de modo que cada denuncia llega con imagen y titular identificado.

En carretera, la DGT tiene en servicio los radares de Stop, que comprueban si el conductor detiene el vehículo por completo ante la señal, y los radares de línea continua, instalados en varias vías de Madrid para detectar a quien se incorpora antes de tiempo saltándose la línea.

El radar no avisa.

A esa familia se sumarán los radares de ocupación en carriles BUS-VAO, que la DGT ha confirmado que activará para verificar si el vehículo lleva dos o más ocupantes. Fuera de España, en Calabria (Italia), ya funciona un radar de adelantamientos que graba quince segundos de vídeo de la maniobra irregular.

Cuándo entra en vigor cada control y qué excepciones hay

No todo está operativo al mismo tiempo. Conviene separar lo que ya sanciona de lo que sigue pendiente:

  • Radares de inteligencia artificial de Pamplona: cuatro en servicio desde este verano y otros cuatro anunciados.
  • Radares de Stop: ya multan en cruces considerados de riesgo.
  • Radares de línea continua: operan en varias carreteras de Madrid.
  • Radares de ocupación en carriles BUS-VAO: activación confirmada por la DGT, todavía sin fecha cerrada.

multa 200 euros

Hay un flanco abierto. La asociación de defensa del automovilista Dvuelta sostiene que los radares de línea continua de Madrid sancionan de forma ilegal porque no acreditan la infracción mediante fotografías. Es la letra pequeña de una tecnología que funciona, pero cuya prueba aún se discute en los recursos.

Cómo evitar la multa de 200 euros y seis puntos

Sujetar el teléfono mientras el coche está detenido en un semáforo o en un atasco también cuenta como uso del móvil. La DGT lo repite en cada campaña: la infracción no depende de que el vehículo se mueva. Lo único que libra de la sanción es el manos libres sin manipulación, y escribir o leer mensajes en la pantalla sigue estando prohibido en cualquier circunstancia.

El cinturón es la otra vía rápida de multa. No llevarlo abrochado cuesta 200 euros y cuatro puntos, una sanción que ahora puede captar la cámara sin que medie control policial. Y no hay excepción por trayectos cortos: en el momento en que el vehículo circula, el cinturón es obligatorio en todos los asientos.

La campaña de octubre también dejó denuncias por conducir con cascos o auriculares conectados a un reproductor, por comer o leer al volante e incluso por fumar desatendiendo la carretera. Todas esas conductas entran en el mismo saco de distracciones y varias se acreditan ya con una simple grabación.

Puedes consultar el saldo de puntos y el estado de tus sanciones en la web oficial de la DGT, donde también se publica la relación de cinemómetros y su ubicación.

Análisis: vigilancia total y el riesgo de la sanción automática

La lógica del sistema es impecable sobre el papel. Si la distracción está detrás de casi un tercio de los muertos en carretera, tiene sentido vigilar la distracción y no solo el acelerador. El problema es de proporción y de pedagogía. Un radar de velocidad se entiende: hay una cifra, un límite y una señal que lo anuncia. Un dispositivo que detecta si el cinturón va suelto o si la mano toca el teléfono exige un nivel de certeza probatoria mucho mayor, y ahí aparecen las grietas.

Hay tres frentes que conviene vigilar. El primero es la señalización: el conductor debe saber que ese tramo concreto está vigilado por un multifunción y no solo por un cinemómetro. El segundo es la notificación: una denuncia por móvil sin imagen clara del habitáculo es recurrible, y el conductor tiene derecho a ver la prueba. El tercero es la acumulación, porque en un mismo trayecto urbano de dos kilómetros pueden coincidir cuatro dispositivos y sumar varias sanciones por conductas que se solapan.

No defiendo la impunidad de quien escribe un mensaje mientras conduce. La multa de 200 euros y seis puntos me parece incluso corta para el riesgo que genera. Lo que pido es que la tecnología se aplique con el mismo rigor que se exige al conductor: prueba visible, aviso previo y criterio homogéneo en toda España. Mientras eso no llegue, la mejor defensa sigue siendo la de siempre: teléfono en el bolsillo, cinturón abrochado y las dos manos en el volante.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Los nuevos radares multifunción detectan el uso del móvil, el cinturón y otras conductas, además de la velocidad.
  • Sanción económica: 200 euros por usar el móvil al volante.
  • Puntos del carnet: 6 puntos por el móvil; 4 puntos por no llevar el cinturón.
  • Entrada en vigor: Los radares de inteligencia artificial de Pamplona, los de Stop y los de línea continua ya están operativos; los de ocupación en BUS-VAO están pendientes de activación.

Wall Street cierre semanal: el Dow se deja 653 puntos con el petróleo en 116 dólares

0

El cierre semanal de Wall Street deja una contradicción difícil de sostener: el Dow Jones perdió 652,82 puntos el viernes, un 1,23%, hasta 52.215,16, mientras el Brent se disparaba un 3,14% y cerraba en 116,72 dólares, su nivel más alto desde el 29 de abril. Los tres índices acabaron en rojo. El Dow, sin embargo, encadena tres semanas al alza y el Russell 2000 se anotó cerca de un 2% semanal. El mercado no cae: se parte.

El Dow cede 653 puntos y el petróleo manda en la sesión

El S&P 500 cedió un 0,52% hasta 7.623,68 puntos y el Nasdaq Composite limitó el daño al 0,21%, en 25.955,34, pese a que el sector tecnológico del S&P 500 subió un 0,4% y el índice de semiconductores acompañó con otro 0,4%, según el informe de mercado de Reuters. La resistencia de la tecnología evitó una sesión peor. No la evitó del todo.

El crudo fue el gran protagonista. El Brent sumó 3,55 dólares por barril hasta 116,72 y el West Texas Intermediate avanzó un 3,8% hasta 103,27 dólares, con un balance semanal del 6% para el Brent y del 2,3% para el WTI. Los ataques hutíes en Arabia Saudí y un vertido declarado por las autoridades de Emiratos Árabes Unidos reavivaron el riesgo sobre el suministro en Oriente Medio. El sector energético del S&P 500 subió un 2,5% y marcó máximos históricos mientras el resto del mercado se desangraba. Ese es el mapa.

El bono estadounidense a diez años subió 3,7 puntos básicos hasta el 4,99%. Con el petróleo en tres dígitos y la deuda rozando el 5%, el inversor exige pruebas antes de seguir pagando múltiplos de crecimiento.

La Fed y las tecnológicas se juegan la semana en cinco días

El lunes 26 arranca el tramo decisivo. Alphabet, Microsoft y Amazon publican resultados y el Comité Federal de Mercado Abierto cierra su reunión de dos días el miércoles 28 de octubre. Los mercados descuentan que la Reserva Federal mantendrá los tipos sin cambios, pero el comunicado y la rueda de prensa de Jerome Powell pesarán más que la decisión en sí: el mercado quiere saber qué opina el banco central de una inflación que no cede con el crudo en 116 dólares. El calendario completo está en la web oficial de la Reserva Federal.

El petróleo ha dejado de ser un dato macro para convertirse en el árbitro silencioso de cada múltiplo que se paga en bolsa.

Las expectativas no son modestas. Las estimaciones de LSEG IBES citadas en los informes de mercado sitúan el crecimiento del beneficio del S&P 500 en el tercer trimestre por encima del 32% interanual. La otra cifra que sobrevuela la semana es la de Goldman Sachs Research: los grandes hiperescaladores de la IA gastarían alrededor de 800.000 millones de dólares en inversión de capital en 2026, casi el doble que el año anterior. Es una previsión, no una cuenta cerrada.

El consumo tampoco construye un relato cómodo. La confianza del consumidor de la Universidad de Michigan cerró octubre en 48,0 puntos frente a 48,1 de septiembre, el segundo registro más bajo de la serie histórica, según los datos publicados por la propia encuesta. El subíndice de condiciones actuales cayó a 46,7 desde 50,9 y las expectativas de inflación a un año subieron al 4,7%.

La prueba real de la IA: de pagar expectativas a exigir caja

Llevo meses insistiendo en lo mismo: la anomalía de este ciclo no es que la IA se pague cara, sino que se esté pagando con el dinero que antes financiaba otras cosas. Con el bono a diez años al 4,99% y el Brent por encima de 116 dólares, el capital tiene alternativas y mucha menos paciencia. La temporada de resultados que empieza el lunes es la primera oportunidad seria de demostrar que el gasto en centros de datos se convierte en caja. Si Alphabet, Microsoft y Amazon elevan sus previsiones de inversión sin enseñar retorno, la reacción no será un desplome: será una rotación silenciosa hacia el sector energético, que ya cotiza en máximos históricos mientras el Nasdaq se queda sin fuelle.

Ahí está el riesgo que menos se está descontando. Una Fed más dura de lo esperado el miércoles 28 golpearía precisamente a las compañías cuyos beneficios se esperan a años vista, y lo haría con la inflación de fondo todavía al 4,7% en las expectativas de los hogares. El precedente de 2022, cuando el bono al 5% deshizo el rally de los valores de crecimiento, sigue fresco en las mesas. Aquí se añade una variable que entonces no existía: el coste energético.

La pregunta que dejo abierta es concreta y tiene fecha. Si el miércoles, tras la Fed, las cuentas de Alphabet y Microsoft sostienen el gasto sin prometer retorno visible, el mercado tendrá que elegir entre creer en la IA o protegerse en los dividendos del petróleo. Esa elección se verá en los flujos de la primera semana de noviembre, no en los titulares del viernes.

Reental firma con Estating y dispara la tokenización inmobiliaria al 18% en hoteles

La tokenización inmobiliaria suma un nuevo tramo: Reental llevará hoteles a su plataforma con una rentabilidad objetivo del 18%.

La compañía española ha firmado un acuerdo con Estating, una fintech luxemburguesa especializada en inmobiliario institucional que desembarcó en España en septiembre de 2026. El objetivo declarado es llevar a su plataforma inversión hotelera fraccionada y, después, extender el modelo a otros tipos de inmueble. Los importes de entrada arrancan en 100 euros o dólares, según la documentación que la firma publica de cada operación.

El ladrillo es una de las formas de inversión preferidas por los ahorradores españoles, pero el coste de entrada lo mantiene fuera del alcance de muchos. La tecnología de registro distribuido permite dividir la propiedad económica de un inmueble en participaciones y colocarlas entre minoristas. España se ha situado entre los mercados pioneros de esa fórmula en Europa, con varias plataformas compitiendo por el mismo inversor.

El reparto de funciones es nítido. Estating identifica oportunidades inmobiliarias y las estructura como valores desde Luxemburgo; Reental incorpora esos activos como subyacente de sus tokens y los distribuye en paquetes pequeños. ‘El token aporta lo que buscan los inversores digitales: importes más reducidos y más flexibilidad para entrar y salir’, explica Martin Halblaub, consejero delegado de Estating.

La alianza arranca por el sector hotelero. ‘Empezamos por el sector hotelero porque es donde nuestra trayectoria conjunta es más sólida’, sostiene Halblaub, que habla de una cartera activa de nuevas inversiones hoteleras. En ese segmento la creación de valor no depende solo de la revalorización del edificio: también de la renovación de instalaciones, el reposicionamiento comercial o una explotación más eficiente.

Un 18% objetivo sobre hoteles es una promesa; el 13% medio de Reental en 51 proyectos cerrados es el dato que se puede auditar.

El historial: 13% de media y un 39% en Salta 1

Reental no llega nuevo a este tipo de operaciones. En mayo de 2026 anunció un proyecto de 1,7 millones de euros para renovar uno de los hoteles de lujo de la cadena Hilton en Estados Unidos. De media, en los 51 proyectos cerrados hasta la fecha, la rentabilidad anualizada se ha situado en torno al 13%; el mejor de todos, Salta 1 en Argentina, alcanzó el 39% anualizado.

Ese 13% medio es la referencia más útil para juzgar el 18% que ahora se promete en hoteles. No es una cifra imposible, pero exige que la estrategia de mejora del activo funcione operación por operación y que el inversor acepte un calendario de salida que no controla. La plataforma de Reental permite revisar la documentación de de cada proyecto: activo, estrategia, rentabilidad estimada, plazo y riesgos.

El consejero delegado de Reental, Eric Sánchez, insiste en la selección: ‘Nos interesan las operaciones en las que existe una estrategia concreta para mejorar el negocio y capturar ese valor en los ingresos y en una futura venta’. De ahí que la ubicación y la experiencia del operador sean determinantes, y de ahí también el valor de acceder a propietarios y gestores consolidados con capacidad para ejecutar el plan.

Lo que falta para que el ladrillo tokenizado deje de ser un nicho

Las proyecciones que maneja el sector sitúan el mercado de la tokenización inmobiliaria en cuatro billones de dólares en 2035, con una tasa anual compuesta del 27%. Es una cifra que conviene mirar con distancia: estos ejercicios suelen medir el universo de activos susceptibles de tokenizarse, no los que acabarán colocados entre inversores. Aun así, la dirección del viento es clara.

Halblaub enumera las tres condiciones para que el nicho se integre en los canales habituales: un producto con estándar institucional (instrumento jurídico claro, emisor identificado y alguien que responda durante toda la vida de la inversión), un marco regulatorio que siga madurando y un puente operativo con la custodia tradicional que funcione en los dos sentidos. El token abarata la entrada, no mejora el activo subyacente. Un hotel con una reforma mal ejecutada pierde valor igual en un registro distribuido que en una escritura notarial.

Ahí está la contradicción que el sector prefiere no discutir en público. La liquidez del mercado secundario de estos productos sigue siendo fina y depende de que aparezca comprador justo cuando el inversor quiere salir. Después de años cubriendo este segmento, me parece que el debate ya no es si el ladrillo se tokeniza, sino quién responde cuando el activo no rinde lo prometido y a qué precio se puede salir.

La alianza tiene sentido industrial: Estating aporta los inmuebles y la estructura luxemburguesa, Reental pone el canal minorista y la experiencia de 51 operaciones cerradas. El test real no será la firma, sino el primer hotel colocado y el primer ciclo completo de compra, reforma y venta con dinero devuelto al inversor.

Si el 18% se sostiene en la fase de explotación, con ocupación y márgenes auditables, la tokenización hotelera dejará de ser un experimento. Si se queda en rentabilidad estimada sobre el papel, una corrección del ladrillo se encargará de separar a las plataformas serias de las que venden folletos.

Mortalidad motoristas sube un 30% en una década: casi 500 fallecidos al año en España

La mortalidad motoristas se ha disparado un 30% en la última década. España roza los 500 fallecidos al año en moto, el mayor repunte entre todos los colectivos que comparten la vía: coches, furgonetas, camiones, bicicletas y peatones.

El dato lo expuso el director general de Tráfico, Pere Navarro, en la II Conferencia Internacional de Seguridad Vial de la Motocicleta celebrada en Zaragoza. El encuentro, promovido por la Dirección General de Tráfico y la patronal ANESDOR, reunió a 47 ponentes nacionales e internacionales con una pregunta sobre la mesa: cómo se frena esta sangría.

La respuesta que salió de las sesiones no admite atajos. Nadie cree ya que baste con pedir prudencia al conductor. Formación, carreteras rediseñadas, cascos más seguros, control de la velocidad y asistencia rápida a las víctimas: las cinco patas tienen que moverse a la vez.

Casi 500 motoristas muertos al año: qué dice Tráfico y a quién afecta

Los usuarios de moto y ciclomotor son el colectivo vulnerable que peor evolución muestra. Un 30% más de fallecidos que hace diez años, con cerca de medio millar de muertos anuales. Ningún otro grupo de la carretera presenta un retroceso así.

Fuera de España el patrón se repite con otra escala. En Iberoamérica los motoristas concentran más del 40% de las víctimas mortales de tráfico. En Asia, región que acumula cerca del 60% de las muertes mundiales en carretera, los vehículos de dos ruedas llegan al 46% de los fallecidos.

Ninguna campaña de prudencia ha frenado la cifra: la moto es hoy el único colectivo que mata más que hace diez años.

Navarro defendió que España comparta su experiencia y aspire a ser referente internacional en seguridad de motoristas. Para eso reclamó colaboración entre administraciones, fabricantes y usuarios.

Zaragoza: la letra pequeña del casco y de las carreteras

La protección de la cabeza ocupó buena parte del programa. Mazdak Ghajari, catedrático de Biomecánica Cerebral en el Imperial College London, pidió que los ensayos de homologación reproduzcan mejor los accidentes reales. Impactos oblicuos y fuerzas de rotación, los que provocan las lesiones cerebrales que de verdad matan. También se presentaron avances en airbag para motoristas y simulaciones digitales para medir su eficacia.

accidentes motos España

Las prioridades que salieron del encuentro se pueden ordenar:

  • Extender la homologación técnica de los cascos y garantizar que se llevan bien colocados.
  • Mejorar la formación práctica y la vigilancia policial.
  • Diseñar infraestructuras que cuenten con la vulnerabilidad de la moto.
  • Controlar la velocidad en los tramos de riesgo.

El otro frente es la información. Abdulgafoor M. Bachani, director de la Johns Hopkins International Injury Research Unit y miembro del grupo de expertos de la OMS, advirtió de que solo 36 países tienen registros de traumatismos cruzados con datos policiales y sanitarios. Sin ese cruce, el alcance real de los accidentes se desconoce y no hay forma de comprobar qué medida funciona.

El reparto en moto: cuando el plazo de entrega pesa más que la vida

La conferencia puso el foco en los desplazamientos laborales, sobre todo en el reparto de mercancías. La presión por cumplir los tiempos de entrega dispara el riesgo. Los participantes reclamaron más implicación de las empresas: plazos realistas, planes de seguridad que incluyan a las subcontratas y la posibilidad de suspender rutas cuando haya alertas meteorológicas.

Gina Magnolia Riaño, secretaria general de la Organización Iberoamericana de Seguridad Social, advirtió de que las exigencias de las plataformas y las penalizaciones ligadas a los tiempos de descanso pueden poner en peligro a los trabajadores. El negocio no es menor. En Colombia han muerto 30.000 motoristas en siniestros de tráfico en los últimos años, la mayoría menores de 30 años, según los datos de Daniel Villaveces, cofundador de RidePro Mobility. Allí unos dos millones de personas viven de la moto.

La prisa mata.

Análisis: por qué la cifra no baja aunque se pida prudencia

Hay un matiz que la nota oficial deja en el aire y que explica buena parte del problema. La mortalidad de motoristas no sube porque los conductores sean hoy más imprudentes que hace diez años, sino porque el parque de motos ha cambiado de uso: menos ocio de fin de semana y más desplazamiento diario, más reparto y más moto como primer vehículo en ciudad y en el extrarradio.

En mi lectura, el objetivo de reducir a la mitad las muertes y las lesiones graves para 2030 que recordó Jean Todt, enviado especial del secretario general de la ONU, es alcanzable en coche y muy exigente en moto. Los avances actuales son insuficientes. Y ahí aparece el primer riesgo a vigilar: sin datos fiables y comparables, cualquier balance que se publique dentro de cuatro años será discutible.

El segundo riesgo tiene que ver con la homologación. Cambiar los ensayos significa que muchos modelos del mercado tendrán que rediseñarse, y eso ni es gratis ni es inmediato. Sí es la vía más rentable: la cabeza sigue siendo el punto donde se decide la vida o la muerte en un siniestro de moto. Un casco homologado con pruebas que no reproducen los golpes reales protege menos de lo que promete la etiqueta.

Desde la industria, ANESDOR defendió que la moto ayuda a resolver la movilidad urbana, pero reconoció que hace falta reforzar su seguridad con conectividad, sistemas de seguridad activa, equipamiento y formación. Tiene razón en el diagnóstico y también en la advertencia: la moto no va a desaparecer de la ciudad.

Con las medidas todavía en el aire, a un motorista le quedan tres gestos concretos: comprobar que el casco está homologado y bien ajustado, no aceptar plazos de reparto que obliguen a correr y exigir infraestructuras seguras en los tramos donde se juega la vida. Poco más está en su mano.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Balance de siniestralidad de motoristas presentado en la II Conferencia Internacional de Seguridad Vial de la Motocicleta: cerca de 500 muertos al año y un 30% más en una década.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: No aplica: son datos de siniestralidad, sin norma sancionadora asociada.

Alianza NVIDIA-Alemania: 200 ejecutivos y un plan para reimpulsar la IA europea

Alemania ha dejado de hablar de inteligencia artificial como promesa de futuro y ha empezado a tratarla como infraestructura económica. Esa es, al menos, la lectura que deja la cumbre que el Gobierno alemán clausuró el martes en Berlín, con unos doscientos altos ejecutivos de grandes compañías internacionales sentados en la misma sala. Según DW Español, el eje de la jornada fue el anuncio de una alianza con el gigante estadounidense NVIDIA para acelerar el uso de la IA en la industria del país.

Un cónclave de 200 ejecutivos para atraer capital

La cifra no es un detalle. Reunir a doscientos directivos de primer nivel en un mismo espacio requiere una señal política muy clara, y el Ejecutivo de Friedrich Merz quiso darla: Alemania sigue siendo un destino razonable para invertir. El objetivo declarado, siempre según el relato del vídeo de DW Español, era doble, captar inversión extranjera y dar un nuevo impulso a una economía que lleva demasiado tiempo dando señales de agotamiento.

Lo llamativo del formato es que no se trata de una feria sectorial ni de un congreso técnico. Es una operación de seducción institucional, con el canciller como anfitrión. En ese tipo de encuentros, lo que se escenifica importa tanto como lo que se firma.

La alianza con NVIDIA para industrializar la IA

El anuncio con más recorrido fue el acuerdo con NVIDIA. Durante la cumbre, Merz se reunió con el consejero delegado de la compañía, Jensen Huang, para cerrar una colaboración orientada a que la inteligencia artificial aterrice en la cadena de producción alemana. No hablamos de chatbots, hablamos de fábricas, de maquinaria, de procesos industriales que compiten por coste y por precisión.

El encaje tiene lógica. NVIDIA dejó de ser un fabricante de tarjetas gráficas para convertirse en proveedor de la infraestructura de cómputo sobre la que se construye casi todo el ecosistema de IA. Que ese proveedor se siente con la cancillería alemana dice mucho de dónde se libra hoy la partida tecnológica.

Merz apuesta por la tecnología como palanca

El canciller presentó la cita como una muestra de confianza en el país, y ahí hay una decisión política evidente: desplazar el foco del debate sobre competitividad hacia el terreno tecnológico. No es solo discurso. Alemania arrastra años de produccion industrial débil, costes energéticos altos y una competencia asiática que aprieta en sectores clave como el automóvil.

DW Español insiste en un matiz importante, y conviene retenerlo: lo anunciado es un marco de colaboración, no un paquete de inversiones cerrado con cifras sobre la mesa. La cumbre genera titulares y credibilidad, pero la traducción en euros y en puestos de trabajo todavía está por ver.

La cumbre no se mide en discursos sino en si Alemania logra convertir la inteligencia artificial en ventaja industrial antes de que lo hagan otros.

— DW Español

Del anuncio a la fábrica: las dudas abiertas

Sin embargo la distancia entre un comunicado y una planta de producción sigue siendo considerable. La adopción industrial de la IA exige datos ordenados, formación técnica y una capacidad de cómputo que en Europa es más escasa y más cara que en Estados Unidos. Ese es el cuello de botella real, no la falta de voluntad política.

Queda también la pregunta incómoda sobre la soberanía. Si Berlín quiere que su industria sea más inteligente, el primer paso parece pasar por depender de un proveedor externo. No es una contradicción exclusivamente alemana, es la ecuación europea completa.

Una economía que lleva tiempo en el alambre

El contexto ayuda a entender la urgencia. La economía alemana ha sido durante dos años la más rezagada de las grandes del euro, con la producción industrial por debajo de sus niveles prepandemia y un sector exportador sacudido por la competencia china en vehículos eléctricos. Cualquier anuncio que sugiera reactivación tiene un valor político inmediato.

En paralelo, Bruselas lleva tiempo intentando articular una política común de IA que combine inversión y regulación. La alianza con NVIDIA se inscribe en esa lógica, aunque Berlín prefiere presentarla como una iniciativa propia, con sello nacional y velocidad ejecutiva.

Qué significa para el lector

Para quien sigue la actualidad económica desde Europa, la cumbre de Berlín deja tres ideas que merecen atención. La primera, que los gobiernos han asumido que la política industrial ya no se hace solo con aranceles y subvenciones sino sentando a los proveedores tecnológicos en la mesa de decisiones. La segunda, que el discurso de la competitividad ha cambiado de vocabulario: menos ajuste fiscal, más cómputo y automatización. Y la tercera, la más relevante, que Alemania está intentando comprar tiempo con anuncios mientras resuelve problemas estructurales que ningún acuerdo resuelve por sí solo.

Conviene además no confundir el entusiasmo del escaparate con resultados verificables. DW Español presenta la cumbre como un impulso, no como un balance. Ese matiz debería acompañarnos las próximas semanas, cuando toque comprobar cuántas de esas conversaciones acaban en contratos, en inversiones concretas o simplemente en una fotografía más.

Lo que sí parece claro es que la carrera por la inteligencia artificial industrial ya no se libra únicamente en Silicon Valley. Se libra también en Berlín, en una sala con doscientos ejecutivos y un canciller que necesita demostrar que Alemania vuelve a ser un lugar donde merece la pena construir cosas. Si eso se convierte en fábricas o se queda en una buena semana de prensa es la pregunta que queda abierta.

Puedes ver el vídeo completo aquí: el resumen económico semanal de DW Español en YouTube.

Sabotaje ruso en Europa: de reclutas baratos a células de élite que alarman a la OTAN

El 11 de octubre saltaron todas las alarmas en Varsovia. El Ministerio del Interior polaco anunció que manejaba información sobre un plan para atentar contra el primer ministro, Donald Tusk, y contra su ministro de Defensa, Wladyslaw Kosiniak-Kamysz. Es el punto de partida que elige VisualPolitik en su último análisis: el sabotaje ruso en Europa ha dejado de ser un tema de tertulia y se ha convertido en una amenaza con nombres, apellidos y objetivos concretos.

El canal no afirma que Moscú esté detrás del caso polaco. Lo trata con prudencia: por ahora no hay pruebas y conviene no confundir sospecha con sentencia. Aun así, viene a decir que, con el clima actual, casi nadie se atreve a descartarlo.

Polonia, donde la sospecha tiene memoria

El detenido era un vecino de la región de Breslavia, un hombre de 66 años que lideraba un grupúsculo ultranacionalista y antiucraniano. Su discurso, apunta el vídeo, se parecía demasiado al que sale de Moscú, hasta el punto de que la fiscalía le acusa, entre otras cosas, de propaganda de guerra contra Ucrania.

VisualPolitik enlaza ese episodio con una herida abierta: el accidente del avión presidencial polaco en Smolensk en 2010, en el que murieron Lech Kaczynski y buena parte de la cúpula del Estado. La versión oficial habla de accidente, pero el canal recuerda que en Polonia mucha gente sigue pensando otra cosa. Y añade la cifra que da escala al fenómeno: según el Centro Internacional de Contraterrorismo de La Haya, desde el inicio de la guerra de Ucrania Rusia acumula 141 ataques en Europa —asesinatos, incendios, bombas, disturbios— y otros 45 planes frustrados.

El aviso del Financial Times que cambia el objetivo

La novedad no es que Rusia sabotee. Es a quién quiere sabotear. Cinco servicios de inteligencia europeos filtraron al Financial Times una advertencia: el Kremlin estaría preparando asesinatos de altos directivos de la industria de defensa europea. Los objetivos ya no son espías ni desertores, sino ejecutivos a los que las compañías están empezando a blindar con seguridad personal.

Detrás de ese aviso, insiste el canal, no hay aficionados. Recuerda que una de esas unidades llegó a intentar un golpe de Estado en Montenegro en 2016, con asalto al Parlamento y asesinato del primer ministro en el guion, para frenar la entrada del país en la OTAN. Y sostiene que ahora Moscú les ha pedido apretar todavía más.

Rusia no necesita ganar la guerra a base de sabotajes: le basta con que los europeos se cansen de pagarla y de mirar hacia otro lado.

— VisualPolitik

Infraestructuras viejas, conectadas y protegidas a la dispar

El vídeo dedica buena parte del análisis a la vulnerabilidad europea, y no la busca en los tanques, sino en algo mucho menos vistoso. La red eléctrica, por ejemplo, tiene activos con una media de unos 40 años. Trenes, agua y comunicaciones van por el mismo camino. Para colmo, todo está interconectado: si cae una pieza, puede arrastrar a las demás.

El ejemplo que usa VisualPolitik es el apagón del 28 de abril de 2025, cuando en cuestión de segundos media España se quedó a oscuras y arrastró a Portugal y a zonas del sur de Francia. Nadie lo provocó, fue una reacción en cadena. La pregunta implícita es evidente: qué pasaría si alguien buscara ese punto débil a propósito.

A eso se suma la falta de un estándar común. Ni la Unión Europea ni la OTAN tienen una regla única, y cada país protege lo suyo como puede. La conclusión del canal es que la seguridad de una red que cruza medio continente depende siempre del eslabón más débil.

La Unidad 29155 y el oficio de matar fuera de casa

Aquí el vídeo se pone didáctico. El KGB desapareció, pero su trabajo lo heredaron el FSB, el SVR y, sobre todo, la inteligencia militar. Dentro del GRU hay una unidad reservada para los encargos delicados en Europa: la Unidad 29155, especializada en sabotajes, asesinatos y golpes de Estado.

El perfil que traza VisualPolitik no es el de un espía de cine. Habla de veteranos condecorados en Chechenia y Ucrania. Pone un nombre: Anatoli Chepiga, coronel distinguido como Héroe de Rusia que en 2018 apareció en Salisbury con un pasaporte falso a nombre de Ruslan Boshirov. El Reino Unido le señala como uno de los dos hombres que envenenaron al exespía Serguei Skripal. A eso el canal suma el estallido de depósitos de munición en la República Checa en 2014, el envenenamiento del empresario Emilijan Gebrev en Bulgaria en 2015 y tambien los ciberataques contra organismos ucranianos semanas antes de la invasión.

GUGI: la amenaza que duerme bajo el agua

El otro gran pilar es el GUGI, la dirección de aguas profundas del Ministerio de Defensa ruso. Su base está en Olenya Guba, en la península de Kola, a un paso de Finlandia y Noruega. Desde allí operan grandes submarinos nucleares que llevan enganchados minisubmarinos capaces de descender miles de metros hasta cualquier cable o tubería.

No es teoría. Esta primavera, el Reino Unido reveló que había seguido durante más de un mes a tres submarinos rusos en el Atlántico Norte, uno de ellos ejerciendo de señuelo. Por esos cables pasa alrededor del 95% de los datos del planeta. El propio gobierno británico, según el vídeo, da por hecho que esos sumergibles estudian la infraestructura en tiempos de paz para sabotearla en caso de guerra.

Del recluta de Telegram a la célula profesional

Toda esa maquinaria de élite tiene un problema: es escasa. Por eso Moscú completó la estructura con reclutas. Tras la invasión de 2022, Europa expulsó a unos 600 funcionarios rusos, de los cuales unos 400 eran operativos sobre el terreno. La solución llegó vía Telegram: anuncios en foros de empleo, encargos pequeños y una escalada progresiva hasta el sabotaje.

El caso que cita VisualPolitik es el de Dylan Earl, contactado en 2024 en nombre del grupo Wagner, que acabó quemando un almacén en Leyton, al este de Londres, con material destinado a Ucrania. Pero el modelo de aficionados comete errores, y de ahí el salto siguiente: apoyarse en el crimen organizado, que ya tiene armas, rutas y experiencia en no dejar rastro. En Polonia, subraya el canal, se abrieron entre 2024 y 2025 tantas investigaciones por espionaje como entre 1991 y 2023. Tres décadas condensadas en dos años.

El daño real: cansar a Europa, no destruirla

La parte más interesante del análisis es la que mide el impacto. VisualPolitik distingue dos tipos de daño. El militar, frenar las armas que llegan al frente, choca con un límite: cada golpe ruso debe estar calculado al milímetro para no activar una respuesta de la OTAN. El político, en cambio, no necesita ni apretar el gatillo.

Basta con que un ministro se pregunte si ayudar a Ucrania puede costarle la vida. Basta con que millones de europeos teman que la guerra llame a su puerta. Ese miedo, sostiene el canal, presiona a los políticos para que levanten el pie del acelerador, y el momento es especialmente sensible: la AfD alemana y el BSW piden cortar la ayuda, y Marine Le Pen ha prometido hacerlo en Francia.

Mi lectura es que el vídeo acierta al separar capacidad de resultado. Rusia tiene medios para hacer daño y, sobre todo, para encarecerlo. Lo que no está demostrado es que pueda traducir ese daño en un cambio de rumbo europeo. Pero, como recuerda el propio canal, con cuatro reclutas de saldo ya han llegado hasta aquí. La pregunta queda en el aire: qué ocurriría si decidieran sacar toda la artillería.

Puedes ver el análisis completo aquí:

Solana Mobile Seeker dispara el TVL de SKR a 152 millones y proyecta su precio hasta 2032

El token SKR de Solana Mobile Seeker cotiza en torno a 0,0151 dólares, con una subida del 1,71% en las últimas 24 horas, mientras su valor total bloqueado se ha instalado en 152 millones de dólares. Detrás de la cifra hay un teléfono y una idea: que el móvil deje de ser una tienda cerrada y pase a ser una cartera con escaparate propio.

SKR es el token nativo de Solana Mobile, la filial de Solana Labs —el equipo que construyó la blockchain de Solana— dedicada a llevar Web3 al bolsillo. El dispositivo es un Android con Seed Vault, un almacén de claves criptográficas aislado del sistema operativo que impide que una aplicación comprometida lea la clave privada de la cartera.

El reparto inicial sigue siendo la referencia de Solana Mobile Seeker. El 21 de enero se distribuyeron cerca de 2.000 millones de SKR entre 100.908 usuarios del teléfono y 188 desarrolladores del ecosistema. Aquel día el token tocó su mínimo histórico de 0,005423 dólares; al siguiente marcó máximos en 0,060. En apenas 24 horas, su valoración totalmente diluida superó los 400 millones.

Qué explica un TVL de 152 millones en un token de 76 millones de capitalización

Hoy la capitalización ronda los 76,21 millones de dólares, con un volumen diario de 4,55 millones y 5.020 millones de tokens en circulación. El precio acumula más del 44% desde el lanzamiento, pero sigue un 75% por debajo del máximo de enero. En un activo con siete meses de historia, esa distancia resume el recorrido entero: euforia y aterrizaje.

A corto plazo, el gráfico diario muestra un activo que respira entre el soporte de 0,0144 dólares y la resistencia de 0,0156. La media móvil de 50 sesiones está en 0,01811, por encima del precio actual; la de 200, en 0,01331, por debajo. El impulso inmediato se ha enfriado; la tendencia larga no se ha roto.

La plataforma de análisis Stockchain apunta a que parte del dinero grande ha empezado a soltar posición, con el inversor minorista absorbiendo la oferta. Es el patrón clásico de los tokens recién listados: el entusiasmo del reparto se topa con la primera toma de beneficios.

Un TVL de 152 millones sobre una capitalización de 76 no demuestra fortaleza por sí solo: obliga a preguntar qué hay dentro y a qué precio.

El otro pilar es la economía de la tienda. El Solana dApp Store 2.0, la tienda descentralizada que se estrena junto al terminal, aplica un 0% de comisión a los desarrolladores frente al 30% que retienen Apple y Google. Para un estudio pequeño, esa diferencia separa publicar o no publicar. SKR funciona además como token de gobernanza sobre las decisiones del ecosistema.

Las previsiones de precio: 0,0421 dólares en 2026 y 0,1285 en 2032

Las proyecciones que maneja el sector sitúan el techo de SKR en 0,0421 dólares al cierre de 2026, con una media de 0,0237 y un suelo posible de 0,00383. Para 2028 el rango va de 0,0616 a 0,0685, con media de 0,0644; para 2032, de 0,1205 a 0,1285, con media de 0,1249.

Conviene tomarse esas cifras como lo que son: extrapolaciones, no promesas. Cualquier modelo que proyecte seis años de precio sobre un token con siete meses de vida asume que la adopción del terminal crece de forma sostenida y que el mercado cripto no repite un invierno como el de 2022.

Lo que sí se puede medir son los mimbres. En septiembre, Solana Mobile cerró una alianza con la plataforma de predicciones TapTapTap para integrar apuestas rápidas sobre cripto y bolsa dentro del Seeker, con recompensas para los usuarios más activos. Es el tipo de integración que convierte un teléfono en producto de uso diario.

El precedente del Saga y los tres riesgos que el gráfico no muestra

Solana Mobile ya jugó esta partida. Su primer teléfono, el Saga, se vendió con dificultad hasta que el reparto de tokens a sus compradores convirtió el dispositivo en una lotería rentable. Aquel episodio fijó la expectativa que hoy sostiene al Seeker: parte de su atractivo no está en el hardware, sino en lo que el ecosistema reparta a quien lo habite.

El problema de apoyarse en esa expectativa es que se renueva cada temporada. El airdrop de Jito en diciembre de 2023 y el de Jupiter en enero de 2024 enseñaron al mercado a comprar el rumbo y no el destino. Cuando el flujo de repartos se enfría, el precio del token que los acompaña también.

Hay tres riesgos que merecen estar sobre la mesa. El primero es la dependencia de la red matriz: SKR respira al ritmo de Solana, y un episodio de congestión o una caída del precio de SOL arrastran al token y a lo depositado en su entorno. El segundo es la competencia: romper el duopolio de Apple y Google exige desarrolladores dispuestos a publicar fuera de las tiendas mayoritarias.

El tercero es la presión de la oferta. Casi 2.000 millones de SKR, cerca del 40% del circulante actual, fueron a parar a manos de usuarios y desarrolladores en un único reparto. Es una base de tenedores con incentivos para vender en cada rebote, y eso se nota en el gráfico.

Con todo, el Seeker ha logrado algo poco habitual en el hardware cripto: un producto que se vende con argumento propio y no como accesorio de una red. La pregunta abierta es si una tienda sin comisiones atrae suficientes aplicaciones antes de que las previsiones pidan cuentas. Ahí, y no en el gráfico de esta semana, se decide el precio de 2032.

Visa y Mastercard conectan stablecoins y dinero tokenizado: HSBC lanza su dólar de Hong Kong

Las stablecoins y el dinero tokenizado suman dos mercados más: Malasia y Tailandia se han adherido esta semana a BLOOM, la alianza que Singapur pilota junto a Visa y Mastercard. En paralelo, HSBC ha estrenado RedCoin, su depósito tokenizado en dólares de Hong Kong, para los 3,3 millones de usuarios de su aplicación PayMe.

Qué es BLOOM y por qué dos bancos centrales cambian el mapa

BLOOM responde a las siglas de Borderless, Liquid, Open, Online, Multi-currency. Dicho sin siglas: dinero que cruza fronteras sin fricción, disponible al instante, abierto a varios emisores y denominado en distintas divisas. Es una iniciativa público-privada que lidera la Autoridad Monetaria de Singapur (MAS) con un objetivo muy concreto: que las entidades financieras usen stablecoins y depósitos tokenizados en pagos transfronterizos sin tener que pactar un acuerdo bilateral con cada contraparte y cada mercado.

Conviene fijar los dos términos, porque se confunden a diario. Una stablecoin es un token emitido por una empresa que promete mantener paridad uno a uno con una divisa, normalmente con reservas en efectivo o deuda a corto plazo. Un depósito tokenizado es otra cosa: la representación digital del dinero que un cliente ya tiene depositado en un banco, con su balance y su supervisión intactos, pero con la capacidad de moverse y programarse como si fuera software.

El ahorro es la clave de todo. Abrir una corresponsalía nueva entre dos países cuesta meses de papeleo, auditorías y comisiones. Si diez bancos se enchufan a un mismo riel, dejan de necesitar diez conexiones cruzadas.

La entrada de Malasia y Tailandia se produce por la vía regulatoria. Bank Negara Malaysia y el Bank of Thailand se suman como miembros decisores de políticas, no como operadores. No aportan liquidez: aportan marco normativo. Y en pagos internacionales, el marco era justo lo que faltaba.

El movimiento de HSBC apunta al otro extremo del tubo, el usuario final. RedCoin convierte el saldo de PayMe, la aplicación de pagos entre particulares que el banco británico opera en Hong Kong, en dinero programable dentro de un entorno controlado por la propia entidad. No compite con un wallet cripto: compite con AlipayHK y con WeChat Pay por el mismo gesto de pagar el café con el móvil. Y lo hace con 3,3 millones de clientes que no necesitan saber qué es una cadena de bloques para usarlo.

Queda el papel de Visa y Mastercard. Ambas aportan lo único que ninguna red joven ha construido en cincuenta años: aceptación en decenas de millones de comercios. También llevan tiempo ensayando con la liquidación en stablecoins. Su función en BLOOM no es la de meros socios tecnológicos, sino la de puente entre el riel digital y el comercio real.

La batalla del dinero tokenizado no se decidirá en la cadena de bloques, sino en la cuenta de resultados de cada banco emisor.

Dónde encaja Solana en este tablero

Visa stablecoin

Solana no aparece en el comunicado de BLOOM. Tampoco en el de RedCoin. Y, sin embargo, es una de las redes con más que ganar si el dinero tokenizado deja de ser una prueba de concepto. La razón es aritmética: es una de las plazas donde más USDC —el token de Circle que replica el dólar— circula, y lleva tres años vendiéndose como el sitio donde un pago cuesta una fracción de céntimo y se confirma antes de que apartes el dedo del móvil.

El precedente más citado es Visa. En 2023 la compañía amplió a Solana su programa de liquidación con USDC y desde entonces lo ha extendido a más emisores. PayPal hizo lo propio al desembarcar con su stablecoin, PYUSD. Y Solana Pay, el protocolo de pagos nativo de la red, permite que un comercio cobre con un código QR sin pasarela de por medio.

Ninguna de esas piezas necesita que BLOOM funcione. Pero todas ganan si funciona. Cuanto más dinero tokenizado circule, más sentido tiene liquidarlo en una cadena barata que en un sistema de mensajería interbancaria diseñado en los años setenta.

El análisis: la letra pequeña que puede dejar a Solana fuera

Hay un escenario incómodo que conviene poner sobre la mesa. BLOOM nace dentro de la banca y su prioridad es el cumplimiento, no la descentralización. Nada impide que el consorcio acabe operando sobre libros contables permissionados, donde cada banco vea solo su tramo y ningún saldo quede expuesto en una cadena pública. Singapur ya ensayó esa vía con Project Guardian, la serie de pilotos de tokenización que la MAS puso en marcha en 2022 con entidades como JPMorgan y DBS. Aquellos proyectos demostraron que la tecnología funciona; también que la mayoría de los bancos prefiere jardines cerrados.

Solana tiene, además, un lastre propio que cualquier comité de riesgos sacará en la primera reunión: las paradas de red de septiembre de 2021 y febrero de 2022, cuando el protocolo dejó de producir bloques durante horas por fallos en su cliente de validación. Es la objeción número uno de cualquier institución. La respuesta técnica lleva nombre: Firedancer, el segundo cliente validador desarrollado desde cero por Jump Crypto en C++, busca precisamente que un error de software no pueda tumbar la red entera. Su despliegue progresivo en mainnet es la pieza que más puede mover la aguja institucional en los próximos trimestres.

Dicho esto, el dinero tokenizado avanza por una razón muy poco ideológica: sale más barato. Y en esa comparación, las redes públicas de alto rendimiento parten con ventaja sobre los sistemas propietarios, aunque sea solo porque ya tienen liquidez, herramientas y desarrolladores.

Lo que toca vigilar no es el titular de esta semana, sino el estándar. Si el consorcio publica un marco técnico que admita cadenas públicas, Solana tiene argumentos para ser una de las primeras en entrar. Si el marco nace cerrado, la fiesta seguirá siendo de los bancos y el ecosistema cripto se quedará mirando desde fuera.

Mercadona Bizum Pay: la cadena prueba el pago móvil de la banca en cajas de varias tiendas

El Mercadona Bizum Pay ya se prueba en varias tiendas: la mayor cadena de España mueve ficha en pagos. Lo hace con la banca española como socio y con Visa y Mastercard en el punto de mira.

Claves de la operación

  • Prueba en cajas reales, no en laboratorio: el sistema funciona en tiendas seleccionadas, como algunas de Soria, para medir la fluidez del cobro antes de extenderlo.
  • La mayor caja registradora del país: Mercadona es la cadena que más ingresos registra en España, y su criterio sobre el pago condiciona la cuota del resto del sector.
  • El negocio que se esconde tras cada cobro: Bizum Pay esquiva las tasas de los esquemas de tarjeta, un terreno que Bruselas regula desde 2015.

La línea de caja, nuevo campo de batalla entre la banca y las tarjetas

La compañía valenciana, que ya aceptaba Bizum en su tienda online, ha llevado la modalidad presencial a un puñado de establecimientos en lo que plantea como una prueba de tiempos. Según adelantó El Confidencial, el objetivo es medir la rapidez y la fluidez en la caja. El diario económico Expansión apunta a un estadio más avanzado: tras meses de test, la previsión es arrancar el despliegue generalizado en las próximas semanas. El piloto mide segundos en la línea de caja, que es donde se decide la experiencia de compra.

El movimiento tiene más recorrido del que sugiere una prueba. Mercadona es la cadena de supermercados que más dinero ingresa en España, de modo que su decisión sobre cómo se cobra condiciona la cuota de todo el ecosistema de pagos. Un sí de Mercadona vale más que cien campañas de la banca.

Conviene fijar el punto de partida. Hasta ahora, las cajas se resolvían con efectivo o con tarjeta, y Bizum solo existía en el canal online. El salto al lineal físico cierra el círculo y coloca el sistema de la banca en el corazón del negocio: el pago diario de la compra.

Quién gana y quién pierde cuando el móvil sustituye a la tarjeta

pago con Bizum supermercado

El funcionamiento es sencillo para el cliente y algo más exigente para el comercio. Quien compra paga directamente desde su cuenta bancaria, sin tarjeta de crédito ni de débito: basta con acercar el móvil al datáfono o escanear un código QR. A cambio, el banco del comprador debe estar integrado en el protocolo presencial. Entre las entidades que ya lo ofrecen figuran CaixaBank, Sabadell, Bankinter, Unicaja y Abanca.

Mercadona no va primera, ni mucho menos sola. Bizum, nacido en 2016 como herramienta para saldar cuentas entre particulares, se ha colado en la caja de Lidl —que ya lo aceptaba en su tienda online desde 2023 y lleva semanas haciéndolo en tiendas físicas— y en las de Eroski y Burger King. Según Expansión, la banca empuja el despliegue en Inditex, Ikea, Carrefour, El Corte Inglés Alcampo, Caprabo y Lidl, con ritmos muy desiguales.

El pago diario de la compra es el último territorio donde la tarjeta manda sin discusión. Perderlo se mide en millones de comisiones, no en una transacción.

La barrera cultural, además, es baja. El usuario español lleva una década usando Bizum para devolver cenas y compartir regalos; el gesto de pagar con el móvil no exige aprendizaje, solo confianza en que la caja lo acepte. La adopción no depende de aprender nada nuevo.

Detrás hay una razón económica fácil de seguir. Cada compra con tarjeta pasa por esquemas internacionales que cobran una comisión al comercio. El Reglamento (UE) 2015/751 puso techo a una parte de ese peaje: las tasas de intercambio no superan el 0,2% y el 0,3%, según la norma europea. Aun así, el coste sigue ahí. Bizum Pay desplaza la liquidación a una transferencia inmediata entre cuentas, un circuito que sobre el papel abarata el coste por operación y reduce la dependencia de Visa y Mastercard.

La contradicción que la banca española todavía no ha resuelto

Aquí aparece la paradoja que conviene vigilar. Bizum es propiedad de la banca, y esa misma banca emite tarjetas y cobra por ellas. Cada operación que migra del plástico al móvil mejora el coste del comercio, pero erosiona una fuente de ingresos de las entidades. CaixaBank, uno de los mayores emisores de tarjetas del mercado español y parte del accionariado del sistema, se sienta a los dos lados de la mesa.

Observamos un patrón conocido en el sector: cuando la banca controla la infraestructura, prefiere canibalizar su propio negocio antes de que lo haga un tercero. El riesgo de esperar es mayor que el de adelantarse, porque las tarjetas pierden peso relativo en el día a día. Quien no esté en la caja se queda fuera de la rutina.

El despliegue, sin embargo, no es homogéneo. Que el banco del comprador esté integrado o no determina que el gesto funcione en el terminal, y esa desigualdad genera fricción justo donde no conviene. Un piloto lento se convierte en cola en hora punta, y Mercadona, por volumen, no puede permitirse ese coste reputacional.

Su reputación se ha construido sobre la eficiencia operativa, y eso explica que la compañía pruebe antes de desplegar. El pago con móvil en caja tiene, además, un efecto de escaparate: si funciona en el sitio donde más gente compra cada semana, el resto de la distribución pierde la excusa para retrasar su propia integración.

Queda por ver el alcance real del despliegue y si la compañía publica datos de uso cuando presente sus cuentas. La prueba de fuego llegará en Navidad, cuando el tráfico en caja se multiplica y cualquier segundo de más se nota. Ahí se sabrá si Bizum Pay es un experimento de laboratorio o el nuevo estándar del carrito.

Google y OpenAI asaltan el negocio de los viajes: la IA pone en jaque a Amadeus

La IA en la industria de viajes ya canaliza el 1,4% del tráfico hotelero, el doble que hace seis meses. Google, OpenAI y Anthropic pujan por quedarse con la reserva y Amadeus se juega el 40% del mercado aéreo que gestiona.

Claves de la operación

  • El negocio en juego son 11,6 billones de dólares. Es el volumen anual que el WTTC atribuye al turismo mundial, y la intermediación es el tramo donde se concentra el margen.
  • Amadeus firma con Anthropic para no quedar fuera. El acuerdo, cerrado a comienzos de octubre, busca llevar su inventario a los agentes conversacionales que ya redactan itinerarios.
  • Los hoteles españoles reaccionan antes que las aerolíneas. El ITH, que asesora a 16.000 inmuebles, ha lanzado una herramienta para aparecer dentro de las respuestas de la IA.

El viajero ya no empieza en Google: empieza en un chat

El Consejo Mundial de Viajes y Turismo (WTTC) sitúa el negocio global en 11,6 billones de dólares anuales. Ese es el pastel. La pregunta es quién cobra el peaje de entrada.

Hasta ahora lo cobraban los GDS, los sistemas globales de reserva que conectan agencias y aerolíneas. El viajero ha dejado de empezar en un buscador y arranca en una conversación. Juanjo Rodríguez, director de IA de Lighthouse, plataforma que maneja datos de 80.000 hoteles, lo mide: el 1,4% del tráfico de sus hoteles llega ya desde la IA. ‘A lo mejor no parece un porcentaje muy elevado, pero es el doble que hace seis meses’.

La cifra, sin embargo, se queda corta. Muchos usuarios copian la respuesta de la IA y la pegan después en un buscador para cerrar la compra. Sumando ambos caminos, el tráfico real escalaría al 5% y creciendo, según la propia plataforma.

El sector lo sabe. Quien no aparece en la respuesta de la IA queda fuera del radar antes incluso de competir por el clic. Álvaro Carrillo de Albornoz, director general del Instituto Tecnológico Hotelero, lo explica así: el esquema de posicionamiento es ‘radicalmente diferente’ al de los buscadores, porque la IA solo cita lo que encuentra y descarta lo que no entiende.

De ahí nace GEO, el Motor de Optimización Generativa que el Instituto Tecnológico Hotelero ha repartido entre sus 16.000 inmuebles asociados en España. La lista de deberes es incómoda: horarios, política de mascotas, idiomas de atención, planes para parejas. Datos que antes vivían en un folleto y que ahora condicionan la visibilidad.

El intermediario que no sea legible para una máquina dejará de existir para el viajero mucho antes de perder una sola reserva.

La contraofensiva: Booking se alía y eDreams prueba la voz

Booking minimiza el riesgo. La mayor agencia online del mundo, con 23 millones de anuncios, sostiene que seguirá gestionando la transacción y la atención al cliente. Colabora con OpenAI y Anthropic para que el viajero busque alojamiento dentro de la conversación en Claude y cierre allí la reserva. El volumen de inventario es su principal escudo frente al modelo que lo cuestiona.

eDreams eligió otro camino: la voz. Su acuerdo con Alexa+, el asistente de Amazon, se apoya en MCP, un estándar abierto que conecta los modelos de IA con la base de datos de la compañía sin pasar por la web. TripAdvisor ya tiene el suyo operativo. La agencia defiende que su ventaja no es estar, sino ser la mejor opción del catálogo.

En el alojamiento, Eurostars —la división hotelera de Hotusa— estrenó Guido a principios de año, un asistente conversacional integrado en su canal directo. La compañía admite el riesgo de que la IA sustituya la intermediación tradicional y traslade el control del cliente a las grandes plataformas. También ve la oportunidad: conectar, disponibilidad, precios y reservas con los agentes inteligentes para depender menos de los intermediarios.

Amadeus inteligencia artificial

Amadeus: del GDS de 1987 al agente que puede sustituirlo

Amadeus no es ajena a las disrupciones de su propia cadena de valor. Amadeus IT Group, nacida en 1987 como consorcio de Iberia, Air France, Lufthansa y SAS, salió a bolsa en 2010 y hoy procesa más del 40% de las reservas aéreas que hacen las agencias en todo el mundo. Ese porcentaje es su fortaleza y su punto de exposición.

El acuerdo con Anthropic de comienzos de octubre se lee en clave defensiva tanto como ofensiva. Amadeus quiere que su inventario alimente a Claude antes de que otro lo haga. Su condición de proveedor mayorista le da una ventaja difícil de replicar: contratos con aerolíneas, contenido tarifario y capacidad de liquidación. Nada de eso lo resuelve un modelo de lenguaje.

Hay un riesgo concreto de tarifa, no de tecnología. Amadeus cobra por segmento procesado; si el agente conversacional cierra la reserva contra el sistema de la aerolínea, el peaje desaparece. Las compañías aéreas llevan años empujando conexiones directas para recortar ese coste y ahora tienen un aliado inesperado.

Los datos del propio informe de Amadeus matizan el pánico. El 74% de los viajeros ya ha usado IA para planificar un viaje y cerca de siete de cada diez recibieron recomendaciones que consideraron útiles. Pero más de la mitad prefiere combinar IA y supervisión humana. David Vidal, director general para España y Portugal, insiste en esa línea: la confianza sigue siendo el activo que se paga.

El próximo examen serán las cuentas trimestrales, donde el mercado mirará si el negocio de distribución crece al mismo ritmo que el tráfico que dice atender. Si el segmento aéreo se estanca mientras los asistentes ganan peso, la respuesta estará en el balance antes que en la nota de prensa.

Italia conecta 4,83 GW de fotovoltaica repartidos en 147.632 instalaciones y eleva el parque solar a 48,35 GW

Italia ha conectado 4,83 GW de fotovoltaica entre enero y septiembre de 2026, con 147.632 nuevas instalaciones que elevan el parque solar del país a 48,35 GW acumulados, según los datos publicados por la asociación Italia Solare.

El dato cambia de escala cuando se mira la serie. En el mismo periodo de 2025 se conectaron 4,08 GW repartidos en 161.962 sistemas: un 18,4% más de potencia con 14.330 instalaciones menos. La fotovoltaica en Italia ya no crece por acumulación de tejados, sino por el tamaño medio de cada proyecto.

La fuente no es un anuncio de promotores. Las cifras salen del análisis que Italia Solare hace de la base de datos Gaudì de Terna, el gestor de la red eléctrica italiana, y recogen solo instalaciones conectadas a red hasta el 30 de septiembre. Capacidad operativa, no cartera de proyectos.

El tercer trimestre confirma el giro hacia la planta de gran escala

Entre julio y septiembre se conectaron 1,74 GW, un 5% más que los 1,65 GW del segundo trimestre y un 37% por encima de los 1,27 GW del mismo trimestre de 2025. Las nuevas conexiones crecieron aún más rápido: de 38.660 a 58.459 sistemas, un 51% intertrimestral.

El reparto por segmentos de los nueve primeros meses deja tres velocidades muy distintas:

  • Utility scale (1 MW o más): 2,24 GW en 473 instalaciones, el 46% de toda la nueva capacidad.
  • Comercial e industrial: 1,70 GW en 11.905 instalaciones, el 35%.
  • Residencial (hasta 20 kW): 897 MW en 135.254 sistemas, el 19% restante.

El mercado italiano ya no crece por número de tejados, sino por potencia media por proyecto: menos instalaciones y un 18% más de megavatios.

El detalle trimestral lo confirma. Los proyectos de 1 MW o más sumaron 858 MW entre julio y septiembre, frente a 457 MW del mismo periodo de 2025, un 88% interanual. Dentro de ese bloque, 394 MW correspondieron a plantas de entre 1 y 10 MW y 464 MW a instalaciones por encima de los 10 MW. El segmento comercial e industrial añadió 543 MW (+9%) y el residencial 341 MW, también un 9% más que un año antes.

Casi la mitad de la potencia conectada en el trimestre salió de plantas de más de un megavatio: el resto se reparte entre miles de cubiertas industriales y tejados.

La letra pequeña del dato: la potencia se concentra donde hay suelo y red

Hay una letra pequeña que conviene leer despacio. El 46% de la capacidad nueva está en 473 instalaciones; el otro 54% se reparte entre más de 147.000 sistemas. La inversión grande explica casi la mitad del resultado con el 0,32% de los proyectos.

Esa asimetría tiene consecuencias prácticas. Una planta de 50 MW se tramita y se financia con un equipo de ingeniería; 10.000 tejados exigen una cadena de instaladores y distribuidoras mucho más fragmentada. Cuando el mercado se inclina a la planta grande, el cuello de botella se traslada a la capacidad de evacuación en alta tensión.

📊 Impacto ecológico en cifras

  • Capacidad nueva: 4,83 GW conectados entre enero y septiembre de 2026, un 18,4% más que en el mismo periodo de 2025.
  • Parque acumulado: 48,35 GW distribuidos en 2.314.113 sistemas al cierre del tercer trimestre.
  • Almacenamiento conectado: 19,98 GWh y 8,34 GW de potencia en 984.829 sistemas.
  • Magnitud tangible: solo el segmento residencial suma 135.254 tejados nuevos, el 19% de la potencia añadida.
capacidad solar instalada

Sicilia y Lombardía, dos modelos opuestos de la misma transición

Sicilia lideró las conexiones por potencia con 686 MW, de los que 476 MW proceden de proyectos de más de 10 MW. Lombardía quedó segunda en potencia, con 644 MW, pero primera en número de instalaciones: 22.999 conexiones y un peso claro del autoconsumo industrial, con 405 MW de capacidad nueva comercial e industrial.

Por detrás aparecen Piamonte (498 MW), Véneto (463 MW y 18.099 conexiones), Emilia-Romaña (443 MW y 13.405 conexiones) y Lacio (432 MW). El patrón es nítido: el sur aporta suelo y radiación para la planta utility scale; el norte, cubierta industrial y consumo en el punto de generación. La mayoría de las instalaciones nuevas se concentró en las regiones septentrionales.

El almacenamiento roza los 20 GWh y ya sostiene 8,34 GW

Italia cerró septiembre con 19,98 GWh y 8,34 GW de almacenamiento energético conectado en 984.829 sistemas. De ese total, 12,55 GWh están asociados a instalaciones fotovoltaicas y 7,37 GWh corresponden a baterías autónomas, proyectos independientes que ya no necesitan una planta solar detrás para justificarse.

En los nueve primeros meses se añadieron 1,95 GWh y 907 MW en 98.197 sistemas nuevos. Casi todo, por número, va acoplado a la fotovoltaica: 98.186 instalaciones con 1,49 GWh y 773 MW. El segmento autónomo apenas registró 11 altas, pero aportó 467 MWh y 134 MW, lo que dice mucho del tamaño de esos proyectos.

El tercer trimestre se movió en otra dirección. Las baterías acopladas a solar sumaron 480 MWh y 252 MW en 31.039 sistemas: un 5% menos de capacidad, un 10% menos de potencia y un 6% menos de instalaciones que en el segundo trimestre. Frente al tercer trimestre de 2025, la capacidad acoplada creció un 15%, desde los 417 MWh de entonces. El retroceso es de ritmo, no de modelo.

Por tamaño, los sistemas ligados a instalaciones de hasta 6 kW aportaron 481 MWh; los de 6 a 20 kW, 596 MWh; y los de más de 20 kW, 409 MWh. El grueso del almacenamiento nuevo sigue siendo doméstico de pequeño formato, la parte del mercado más sensible a la fiscalidad.

Lo que este dato dice de la factura energética europea

Italia se consolida como uno de los mercados solares de referencia del sur de Europa y lo hace con una particularidad: crece a base de proyectos grandes. El precedente inmediato es 2025, cuando el país conectó 4,08 GW en nueve meses con más instalaciones y menos potencia. La comparación no es cosmética: mide un cambio de modelo en el que la planta utility scale sustituye al tejado como motor de crecimiento, en línea con el marco del Fit for 55 y con los objetivos del plan climático italiano (PNIEC).

Hay dos puntos débiles que el dato deja al descubierto. El primero es la ratio de almacenamiento: con 48,35 GW solares y 8,34 GW de baterías, la potencia de respaldo equivale al 17% del parque solar, una cifra aún corta para un sistema con tanta generación intermitente en las horas centrales. El segundo es la desaceleración del 5% en capacidad de baterías conectadas durante el tercer trimestre, justo cuando más planta grande se instala.

La transición no se decide solo en Bruselas. Se decide en la capacidad de evacuación de una subestación siciliana y en la línea de crédito de un instalador lombardo. Italia ha demostrado que sabe atraer inversión solar; el paso siguiente, el que de verdad mueve la aguja de emisiones, es que esa potencia llegue a la red con respaldo suficiente para desplazar al gas en la curva diaria.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 4,83 GW nuevos en nueve meses elevan el parque solar italiano a 48,35 GW, con 1,95 GWh adicionales de almacenamiento conectado.
  • Modelo que cambia: el tejado deja de ser el motor y la planta utility scale pasa a explicar el 46% de la nueva capacidad.
  • Para las próximas generaciones: un sistema con casi 20 GWh de baterías puede desplazar gas en las horas punta y abaratar la factura estructural del país.

Google AI Overviews: un tribunal alemán le obliga a responder por sus resúmenes sin fuentes

Un tribunal alemán convierte Google AI Overviews en una declaración propia de la empresa: hasta 250.000 euros por infracción. La decisión de Aquisgrán, aún cautelar, abre una grieta en el modelo de responsabilidad que Google había construido en Europa.

Claves de la operación

  • Multa de hasta 250.000 euros por infracción. El tribunal de Aquisgrán impone una medida cautelar: Google debe impedir que su IA difunda afirmaciones falsas sobre el demandante. Cada incumplimiento abre una sanción nueva.
  • El resumen de IA deja de ser un enlace. La justicia alemana considera que el AI Overview es una declaración autocontenida de Google y no un simple agregador de fuentes. El argumento del ‘puedes comprobar los enlaces’ queda descartado.
  • El precedente tensiona el DSA europeo. Si el resumen es voz de Google, la exención de responsabilidad por alojamiento de contenido quebraría para las respuestas generativas. Bruselas y los reguladores nacionales observan.

El caso arranca con un médico que fue jefe de servicio en un hospital alemán hasta el verano pasado. A finales de agosto, un compañero le avisó de que al buscar su nombre junto a la palabra ‘exención’ en el modo de IA de Google aparecía un relato inquietante.

El resumen afirmaba que había acosado a su secretaria en un viaje de negocios, que había sido despedido y que había recibido una condena condicional por agresión sexual, además de una indemnización por despido de seis cifras. La IA atribuyó a la persona equivocada un delito real. Nada de eso le había ocurrido a él.

Los hechos, según el medio jurídico Beck-Aktuell, correspondían a otro antiguo directivo de la misma clínica. Los artículos enlazados por Google como fuentes nunca mencionaban el nombre del demandante. La IA cosió un relato verosímil, detallado y falso sobre una persona inocente.

El médico reclamó a Google por correo a finales de agosto. La compañía revisó el caso y respondió que no tomaría ninguna medida. Una carta de advertencia del bufete Höcker, de Colonia, enviada el mismo día, tampoco movió la posición de la empresa.

El AI Overview no cita a un culpable. Lo inventa, lo atribuye a la persona equivocada y lo publica como si fuera un hecho verificado.

El resumen que Google no retiró y que un juez convirtió en su voz

El tribunal de Aquisgrán dictaminó que los textos generados por la IA vulneraban el derecho general de la personalidad del médico. Le atribuían acusaciones penales y consecuencias laborales que correspondían a otra persona. La orden se emitió en procedimiento de urgencia, sin escuchar primero a Google, alegando el daño reputacional.

La base jurídica no es nueva. El Tribunal Regional I de Múnich ya había sentado en mayo que Google puede ser directamente responsable de sus resúmenes de IA. Aquella sentencia trató el AI Overview como declaración propia. Allí los demandantes eran dos editoriales vinculadas erróneamente con estafas de suscripción.

Google argumentó entonces que los usuarios podían comprobar las fuentes a través de los enlaces y sabían que no debían confiar ciegamente en la IA. El tribunal rechazó el argumento: el resumen era una declaración autocontenida y no ofrecía ningún indicio de que pudiera no ser fiable. Google anunció un recurso que nunca se resolvió. El caso terminó con un acuerdo extrajudicial del que no trascendieron condiciones.

El precedente de Múnich que Google prefirió cerrar en silencio

La diferencia esta vez es la contundencia. Aquisgrán no esperó a oír a Google y fijó una multa de hasta 250.000 euros por cada infracción. La medida no es firme: la compañía puede apelar. Pero el daño reputacional para su producto estrella de búsqueda ya está hecho.

Los AI Overviews son la principal apuesta de Google para retener consultas frente a ChatGPT y Perplexity. La función apareció en España en 2025 y se ha extendido a la mayoría de búsquedas en español. Cada resumen sustituye clics que antes iban a medios y a webs especializadas.

AI Overviews responsabilidad

La respuesta de Google en este caso fue tibia. Primero revisó la reclamación y decidió no actuar. Después, la carta de advertencia del bufete tampoco cambió nada. La justicia resolvió en urgencia. Ahora la multa pende sobre cada nuevo resumen que repita el relato falso.

Lo que Google se juega en Europa: del escudo del DSA a la responsabilidad editorial

La sentencia abre una pregunta que Bruselas había esquivado. Si un AI Overview es una declaración propia, ¿qué queda de la exención de responsabilidad por alojamiento que el DSA concede a las plataformas? La Comisión Europea no ha fijado un criterio sobre los resúmenes generativos. Aquisgrán lo hace por la vía judicial.

El impacto para los medios españoles es directo. Los editores llevan años denunciando que los resúmenes de Google capturan tráfico sin compensación, y sin trazabilidad de fuentes. Si la doctrina alemana se extiende, los editores podrían exigir responsabilidad por contenidos generados que los perjudiquen, algo que hasta ahora solo ocurría con el contenido indexado.

El precedente tiene un límite. La resolución es cautelar y no firme. Google apelará, y el recorrido judicial en Alemania puede durar años. La duda razonable es si Aquisgrán crea doctrina o si se queda en un susto. Lo que sí está claro es que la compañía ya no puede escudarse solo en que ‘el usuario puede pinchar los enlaces’.

Hay un riesgo que Google no puede ignorar. Si cada AI Overview con una afirmación falsa se convierte en una infracción de hasta 250.000 euros, el coste de mantener el producto abierto crece sin freno. La alternativa —revisar cada resumen con filtros de exactitud— encarece un servicio que Google ofrece gratis para preservar cuota de búsqueda.

El próximo hito será la respuesta de Google a la orden de Aquisgrán: acatar, retirar el contenido o recurrir. La compañía no ha anunciado todavía si apelará. En paralelo, Bruselas tiene sobre la mesa la revisión del DSA y el despliegue escalonado del AI Act. Si Europa quiere responsabilizar a las respuestas generativas, ya tiene una sentencia alemana que enseña el camino.

Madrid amplía con 3 millones las ayudas Tarifa Cero para nuevos autónomos y contratación indefinida

Madrid amplía con 3 millones la Tarifa Cero para nuevos autónomos y los incentivos a la contratación indefinida: 45 millones en 2026.

El Consejo de Gobierno de la Comunidad de Madrid ha autorizado ese incremento, que se reparte en dos líneas gestionadas por la Consejería de Economía, Hacienda y Empleo. Una va a quien empieza a trabajar por cuenta propia y otra a quien contrata. Las dos convocatorias están activas y se pueden solicitar en cualquier momento del año.

Aquí está el detalle que cambia todo: la Tarifa Cero no rebaja la cuota, la devuelve. Tú pagas a la Seguridad Social y la Comunidad te reembolsa después lo abonado.

Cuánto dinero hay y cómo se reparte

El paquete total son 45 millones de euros. De ellos, 13 van a la línea de autoempleo, que recibe 2 millones adicionales, y 32 a la de fomento de la contratación, con un millón más. El resto hasta los 3 millones aprobados se explica por esas dos subidas.

La ampliación suma 3 millones al presupuesto de 2026 y busca cubrir las solicitudes que se presenten hasta el cierre del ejercicio. Ese matiz importa: si el crédito se agota, la ayuda se acaba. No hay una bolsa infinita detrás.

La subvención llega después del desembolso: quien empieza tiene que adelantar hasta 24 meses de cuota antes de ver un euro de vuelta.

Quién cobra la Tarifa Cero y cuántos meses te devuelven

La convocatoria devuelve a los nuevos emprendedores las cuotas que hayan abonado a la Seguridad Social durante sus doce primeros meses de actividad. El plazo se prolonga hasta los 24 meses en tres supuestos concretos: ingresos inferiores al salario mínimo, discapacidad acreditada y situaciones de vulnerabilidad.

Hay un cuarto colectivo que también entra: los mayores de 52 años que dejan el subsidio por desempleo para darse de alta como autónomos. En su caso, el paso de la prestación al RETA no les deja fuera de la subvención.

Ojo con la confusión más habitual. La Tarifa Cero de Madrid no es la tarifa plana estatal del RETA, esa cuota reducida para nuevos autónomos que se pide en el momento del alta. Son dos cosas distintas, de administraciones distintas y con trámites distintos: confundir la Tarifa Cero con la tarifa plana estatal retrasa la solicitud y, con el crédito limitado, puede dejarte fuera.

ayudas nuevos autónomos Madrid

De 5.500 a 11.000 euros por cada contrato indefinido

La segunda línea paga entre 5.500 y 11.000 euros por cada empleo indefinido que se genere. La horquilla depende de las circunstancias del trabajador contratado. Pueden pedirla empresas, profesionales independientes y entidades sin ánimo de lucro.

¿Quién cuenta como perfil subvencionable? Parados de larga o muy larga duración, desempleados de más de 45 años y personas que vayan a trabajar en municipios rurales de menos de 5.000 habitantes. La condición es una sola: hay que mantener el puesto durante un mínimo de doce meses.

Si el contrato se rompe antes de ese año, toca devolver. Es el error que más disgustos genera en este tipo de incentivos: se cobra la subvención, la relación laboral no aguanta y la Comunidad reclama el importe íntegro.

Lo que la ampliación no arregla

La proporción dice bastante: el dinero para contratar multiplica por 2,5 el destinado al autoempleo, 32 millones frente a 13. Ambas líneas resuelven problemas distintos, aunque se presenten como un paquete único.

El diseño de la Tarifa Cero tiene una virtud y un defecto. La virtud es que se adapta a cualquier cuota: reembolsa lo que hayas pagado, no una cantidad fija, así que no pierdes nada si cotizas por la base mínima. El defecto es la tesorería. Un autónomo que arranca tiene que adelantar entre 12 y 24 meses de cuota antes de ver el reembolso, y ese adelanto es justo lo que más cuesta cuando el negocio todavía no ha facturado.

Tampoco es una novedad. El programa lleva varias convocatorias en marcha y las ampliaciones a mitad de ejercicio suelen responder a que la demanda supera la previsión inicial. Con 3 millones más, la Comunidad cubre las solicitudes que lleguen hasta diciembre, pero eso no convierte la partida en ilimitada.

Lo práctico: si te diste de alta este año y cumples los requisitos, pide la Tarifa Cero antes de que cierre el ejercicio. Y si vas a contratar, revisa primero si el candidato encaja en alguno de los tres perfiles subvencionables, porque la diferencia entre 5.500 y 11.000 euros por contrato está exactamente ahí. Toda la información de la convocatoria se publica en el portal de la Comunidad de Madrid.

Guía rápida del trámite

  • 📅 Plazos: ambas convocatorias están abiertas todo el año y admiten solicitudes hasta el cierre del ejercicio 2026 (31/12/2026).
  • ✅ Requisitos clave: ser nuevo autónomo en tus primeros meses de actividad; en la otra línea, contrato indefinido con parado de larga duración, mayor de 45 años o residente en municipio rural.
  • 🌐 Dónde solicitarlo: por vía telemática en la Administración Digital del Gobierno regional, con certificado digital o Cl@ve; la información difundida no detalla ventana exacta de solicitud.
  • 💰 Importe o coste: devolución de la cuota de autónomos de 12 meses (24 en casos vulnerables) y de 5.500 a 11.000 euros por contrato. Subvención a fondo perdido.
  • ⚠️ Error a evitar: confundir la Tarifa Cero autonómica con la tarifa plana estatal del RETA; se piden en sitios distintos y no son el mismo trámite.

Planificación fiscal de fin de año: los ajustes que rebajan el IRPF de autónomos y pymes antes del 31 de diciembre

Quedan 68 días para que cierre el ejercicio y la mayoría de ajustes fiscales caducan el 31 de diciembre. Amortizaciones, facturas devengadas y aportaciones a planes de pensiones siguen en tu mano; a partir de enero solo queda declarar y pagar.

Qué se puede tocar todavía y qué ya no admite marcha atrás

El criterio que manda no es el del banco, es el del devengo. Un gasto entra en 2026 si nace en 2026, aunque lo pagues en enero de 2027; y no entra si el servicio se prestó en 2027, aunque lo abones ahora. Lo fija el artículo 14 de la Ley del IRPF y, en la práctica, es la frontera entre lo que Hacienda acepta y lo que te corrige en la revisión.

La primera parada es la facturación. Si has entregado mercancía o has terminado un trabajo antes del 31 de diciembre y no has emitido la factura, este es el momento. Si el trabajo se entrega en enero, la factura es de 2027 y no hay nada que rascar. Adelantar una factura por un servicio que no existe no es planificación fiscal: es una operación inexistente y se regulariza con recargo.

Segunda parada: la amortización de lo que has comprado este año. Ordenadores, herramienta, mobiliario o un vehículo afecto generan una cuota anual que muchos autónomos no aplican nunca. Si el bien está en condiciones de funcionamiento antes de fin de año, esa cuota se imputa a 2026 y no se traslada al siguiente.

Tercera: el inventario. Si tienes existencias, la valoración a 31 de diciembre cambia el resultado y, con él, el impuesto. Y si eres sociedad, el cierre exige lo mismo por el otro lado: facturas del trimestre sin contabilizar, provisiones y dotaciones que se deciden ahora, no en junio.

El gasto de diciembre pagado en enero sigue siendo deducible; la factura que no existe no se arregla cambiando la fecha.

Los gastos que sí rebajan el IRPF y los que Hacienda rechaza

rebajar impuestos diciembre

Para que un gasto cuente tienen que darse tres cosas a la vez: que esté vinculado a la actividad, que exista factura a tu nombre y que quede anotado en el libro registro de ingresos y gastos. Falla una y el gasto desaparece del modelo 130, ese pago a cuenta del 20% del rendimiento neto que presentas cada trimestre.

Hay dos partidas que se olvidan casi siempre. La primera, los suministros de casa: si trabajas en una vivienda declarada como afecta, puedes deducir el 30% de la parte proporcional de luz, agua, gas e internet que corresponda a los metros cuadrados afectos. La segunda, las dietas, con los mismos límites que la exención: 26,67 euros al día con factura y pago electrónico, y 53,34 si pernoctas fuera de tu municipio.

El coche merece un aviso aparte. Hacienda presume que solo el 50% está afecto a la actividad y eres tú quien tiene que demostrar lo contrario con registros de kilometraje, agenda o facturas de mantenimiento. El IVA soportado en turismos arrastra además su propia limitación. Y ojo con las facturas a nombre de un familiar o de otra sociedad: no son deducibles y acaban en regularización.

La última palanca del año son las aportaciones a planes de pensiones. Reducen la base imponible del IRPF, pero solo si el dinero sale de tu cuenta antes del 31 de diciembre: el límite general es de 1.500 euros anuales. En el mismo paquete, comprueba si tienes pendiente la deducción por maternidad: 1.200 euros al año si eres autónoma con un hijo menor de 3 años.

Y no pierdas de vista las deducciones autonómicas. Cada comunidad tiene las suyas y muchas exigen que el gasto esté pagado dentro del año. Si la factura cae en enero, la deducción vuela.

Hay una decisión que también caduca en diciembre y casi nadie tiene en el calendario: la renuncia al sistema de módulos caduca el 31 de diciembre y afecta a todo 2027. Si tus gastos deducibles superan lo que te reconoce el módulo, la estimación directa te sale mejor y este es el momento de cambiarlo.

El cierre se decide en octubre y noviembre, no en junio

La asesora fiscal Mercedes Rico, de Rico Asesores, lo resume así en la información publicada por La Voz de Almería: no es lo mismo calcular el impuesto cuando el año ha terminado que analizar con antelación qué se puede hacer cuando todavía hay margen. Con tres trimestres cerrados ya se intuye el resultado y, sobre todo, se sabe cuánto queda para optimizarlo.

La experiencia de ejercicios anteriores lo confirma. Cada campaña llegan a las asesorías contribuyentes que descubren en junio incentivos a los que podrían haberse acogido y que ya no están disponibles. En el Impuesto de Sociedades ocurre con la reserva de capitalización, que premia el incremento de fondos propios y obliga a dotar una reserva indisponible. En el IRPF ocurre con las amortizaciones y con las aportaciones que había que haber pagado en diciembre.

El tipo también pesa. En el Impuesto de Sociedades el tipo general es el 25%, con tipos reducidos para entidades de nueva creación y para entidades de reducida dimensión que exigen cumplir requisitos de cifra de negocio y de ejercicio: conviene verificar cuál aplica antes de hacer números. En IRPF el ahorro depende del tramo marginal, así que un gasto de 1.000 euros vale bastante más para quien tributa al 37% que para quien tributa al 19%.

Queda algo más de dos meses. Lo útil ahora es coger la previsión de ingresos y gastos, marcar las tres o cuatro partidas que aún se mueven y decidir con la cifra delante. El 1 de enero esas decisiones ya no las toma nadie.

Guía rápida del trámite

  • 📅 Plazos: el cierre del ejercicio es el 31/12/2026. El modelo 130 y el 303 del cuarto trimestre se presentan del 1 al 30 de enero de 2027.
  • ✅ Requisitos clave: estar en estimación directa o ser sociedad; gasto devengado en 2026, con factura a tu nombre y anotado en el libro registro; aportaciones pagadas antes de fin de año.
  • 🌐 Dónde se hace: no existe un trámite de cierre, se ajusta en la contabilidad y los libros registro. Los modelos se presentan en la sede electrónica de la AEAT con certificado o Cl@ve.
  • 💰 Importe o coste: variable. En IRPF el ahorro depende del tramo marginal; en el Impuesto de Sociedades, del tipo aplicable, con el 25% como tipo general.
  • ⚠️ Error a evitar: meter facturas de gastos no devengados o sin factura. Hacienda las rechaza y regulariza con recargo e intereses de demora.

Industria abre 9 millones en ayudas a eficiencia energética para pymes industriales

Navarra abre el 27 de octubre el plazo para repartir más de 9 millones de euros en ayudas a eficiencia energética entre pymes industriales. El dinero llega del Fondo Nacional de Eficiencia Energética y cubre hasta el 50% de la inversión, siempre que la empresa tenga la auditoría energética hecha antes de pedirla.

Cuánto subvenciona cada empresa: del 30% al 55% de la inversión

El departamento de Industria, Transición Ecológica y Digital Empresarial del Gobierno de Navarra ha publicado la convocatoria con cargo al Fondo Nacional de Eficiencia Energética, dotado con 300 millones de euros en toda España. A la Comunidad Foral le corresponden más de 9 millones, en torno al 3% del total estatal.

Pueden pedirla las pymes y grandes empresas industriales incluidas en los CNAE que fija la convocatoria, y también las empresas de servicios energéticos (ESEs) que tengan contratos vigentes en el sector industrial. Ojo con esto: no es una ayuda para cualquier pyme. Una tienda, una asesoría o un taller de servicios se quedan fuera si su actividad no figura en esa lista de CNAE. Ni una más.

Hay dos líneas de actuación subvencionables. La primera es la mejora de la tecnología en equipos y procesos industriales. La segunda, la implantación de sistemas de gestión energética, esa que mide, controla y detecta dónde se escapa la factura eléctrica.

El porcentaje subvencionable depende del tamaño de la empresa. Con carácter general, el 50% de la inversión para la pequeña empresa, el 40% para la mediana y el 30% para la gran empresa. En las zonas asistidas esos tres porcentajes suben cinco puntos: 55%, 45% y 35% respectivamente.

La diferencia entre cobrar el 50% y no cobrar nada no está en el proyecto: está en el orden en que se firman los papeles.

Plazo, auditoría previa y el error que deja la ayuda sin efecto

Las solicitudes se presentan por la sede electrónica del Gobierno de Navarra desde el 27 de octubre de 2026 hasta el 30 de junio de 2027. Ocho meses de ventana dan para mucho, pero no para improvisar: quien tenga que encargar la auditoría energética desde cero va a consumir buena parte de ese tiempo.

subvención pyme industrial

Una vez concedida, la empresa dispone de 24 meses desde la notificación para ejecutar la actuación. Y hay una fecha que no admite discusión: el tope absoluto para ejecutar es el 30 de junio de 2030. Pasado ese día no se paga nada, aunque el proyecto esté a medias.

Aquí está la trampa de la convocatoria. Las actuaciones no pueden haberse iniciado antes de presentar la solicitud, porque la ayuda tiene carácter incentivador. La firma del contrato o el pedido al proveedor es el hito que marca el comienzo irreversible de la inversión. Traducido: si firmas el pedido antes de solicitar, pierdes la subvención. Sin excepciones.

Y luego está la auditoría energética previa, que la convocatoria exige antes de la solicitud. Es el trámite que más se infravalora y el que deja gente fuera. Sin ese papel, no hay solicitud. Si su coste es subvencionable o no, hay que comprobarlo en las bases: la información publicada no lo detalla.

Una convocatoria foral dentro de un fondo estatal de 300 millones

El Fondo Nacional de Eficiencia Energética se reparte por comunidades autónomas. Cada una publica su convocatoria con su propio calendario y sus propios criterios sobre una dotación estatal de 300 millones. Navarra activa ahora algo más de 9 millones, en torno al 3% del total, una proporción razonable para el peso de su industria manufacturera.

La lectura práctica es esta. Si tu empresa no es industrial o no aparece en los CNAE de la convocatoria, aquí no hay nada que rascar, pero merece la pena mirar la convocatoria equivalente de tu comunidad, porque el fondo es el mismo y los porcentajes suelen moverse en la misma horquilla. Si eres pyme industrial pequeña y estás en zona asistida, el 55% es de las coberturas más altas que se ven en ayudas a inversión productiva.

Lo que menos convence es el orden de los deberes. Exigir auditoría previa y prohibir mover un tornillo antes de la solicitud filtra a las empresas más ordenadas, no a las que más ahorran. Una pyme que detecta el derroche energético en septiembre no puede dimensionar la inversión en tres días. La ventana de ocho meses lo compensa a medias. Poco, pero real.

Lo que sí está claro es quién parte con ventaja: la empresa que ya tiene la auditoría en el cajón y el pedido sin firmar. En los próximos días toca revisar los CNAE de la convocatoria y decidir si el proyecto va por la línea de equipos y procesos o por la de gestión energética. Después, la auditoría. Y solo entonces, el pedido.

Guía rápida del trámite

  • 📅 Plazos: solicitudes del 27/10/2026 al 30/06/2027. Ejecución de 24 meses desde la notificación, con tope absoluto el 30/06/2030.
  • ✅ Requisitos clave: pyme o gran empresa industrial en los CNAE de la convocatoria, o ESE con contrato vigente; auditoría energética previa y actuación no iniciada.
  • 🌐 Dónde solicitarlo: sede electrónica del Gobierno de Navarra, con certificado digital o Cl@ve. Información del fondo, en la web del IDAE.
  • 💰 Importe o coste: subvención a fondo perdido del 30% al 55% de la inversión según tamaño y zona; más de 9 millones para Navarra.
  • ⚠️ Error a evitar: firmar el contrato o el pedido antes de presentar la solicitud anula la ayuda, porque deja de tener carácter incentivador.
Publicidad