CME lanza futuros de volatilidad de Bitcoin: la nueva era del trading cripto

El Chicago Mercantile Exchange (CME), la mayor bolsa de derivados del mundo, planea lanzar contratos de futuros sobre la volatilidad del bitcoin. Por primera vez, los inversores podrán tomar posiciones directas sobre cuán agitado será el precio del BTC en el futuro, sin necesidad de apostar a si subirá o bajará. La noticia, adelantada por la prensa especializada, amplía el catálogo de productos de CME, que ya incluye futuros, microfuturos y opciones sobre la criptomoneda.

Qué son los futuros sobre la volatilidad y por qué resultan tan novedosos

Cuando hablamos de futuros pensamos en contratos que fijan un precio para una fecha futura. Los que ya existen sobre bitcoin sirven para cubrirse de una subida o una bajada, o para especular con la dirección. Los futuros sobre la volatilidad cambian el enfoque: lo relevante no es el precio final, sino la magnitud de los movimientos del activo en un periodo determinado. En términos sencillos, quien contrata un futuro de este tipo apuesta a que el bitcoin tendrá muchos sobresaltos —o, por contra, a que se mantendrá más tranquilo de lo habitual—.

Una analogía útil es pensar en el índice VIX de los mercados bursátiles, que mide la volatilidad esperada del S&P 500. De forma parecida, CME ha desarrollado un índice de referencia para calcular la volatilidad del bitcoin a partir de  los precios de las opciones que ya cotizan. Los nuevos contratos se liquidarán en efectivo y permitirán expresar una visión sobre el riesgo de mercado, sin tener que predecir si el precio subirá o bajará.

El producto aún no tiene fecha concreta de salida, pero según la información disponible el lanzamiento es inminente. El regulador estadounidense, la CFTC, supervisa este tipo de instrumentos, y CME ya cuenta con la infraestructura necesaria tras años gestionando otros derivados de bitcoin.

Un traje a medida para el inversor institucional

La gran pregunta es: ¿quién necesita estos contratos? Principalmente, los grandes fondos y los profesionales de la gestión de riesgos. Para una mesa de derivados de un banco o un hedge fund que ya tiene exposición a bitcoin, la volatilidad no es una simple anécdota: puede forzar desinversiones en mal momento, disparar el cálculo del capital regulatorio o hacer saltar las coberturas.

Con estos futuros, un fondo que mantiene bitcoin en cartera puede comprar protección contra sobresaltos, como quien contrata un seguro de hogar sin esperar a que la casa se derrumbe. También puede vender volatilidad cuando la percibe como demasiado elevada, es decir, apostar por una vuelta a la calma. En ambos casos, el producto permite separar el riesgo direccional del riesgo de agitación, algo muy cotizado en los mercados tradicionales y que, hasta ahora, en el ámbito cripto solo se podía recrear de forma imperfecta.

La incorporación de este tipo de contratos en el mercado de futuros de Bitcoin del CME no es casual: en los últimos dos años, la volatilidad del bitcoin ha sido, en sí misma, un activo de interés. Eventos como el halving de 2024 o la aprobación de los ETF al contado generaron picos históricos que muchos quisieran haber cubierto.

Madurez del mercado de derivados: más allá del precio direccional

La llegada de los futuros sobre volatilidad representa, a nuestro juicio, un salto cualitativo importante. El mercado de derivados de bitcoin está completando su transición hacia una estructura comparable a la de los activos maduros. Empezó con futuros simples en 2017, luego llegaron los microfuturos, las opciones reguladas… y ahora el siguiente escalón es la volatilidad como categoría de inversión independiente.

Esto no es solo una cuestión de nomenclatura. Cada nuevo eslabón amplía la base de participantes y, con ella, la profundidad del ecosistema. Más cobertura significa más confianza para que inversores conservadores den el paso. En paralelo, una mayor sofisticación puede reducir los movimientos bruscos puramente especulativos —algo que suele beneficiar precisamente a la adopción general—.

Ahora bien, conviene poner los pies en el suelo. La volatilidad del bitcoin sigue siendo, en promedio, muy superior a la de los grandes índices bursátiles, y un producto nuevo no la elimina por sí solo. Además, un mercado de derivados más complejo también introduce nuevos focos de riesgo, como el posible contagio si un actor relevante se equivoca de lado. El precedente de las crisis de liquidez en el mercado de repós de 2019 o la caída de Archegos en 2021 nos recuerdan que la sofisticación financiera puede ser un arma de doble filo.

Dicho lo anterior, el movimiento de CME parece bien calibrado. Aporta una herramienta que realmente faltaba en el ecosistema y que, usada con prudencia, puede ayudar a estabilizar el mercado. La incógnita que queda por despejar es la demanda real en los primeros meses: si los volúmenes de contratación son sólidos y sostenidos, podríamos estar ante una nueva capa de infraestructura que consolide aún más al bitcoin como activo financiero global.
El BCE alerta: los riesgos de la IA obligan a revisar la infraestructura financiera, según Escrivá

El Banco Central Europeo (BCE) eleva el tono sobre la inteligencia artificial. José Luis Escrivá, miembro español del Consejo de Gobierno, ha urgido a revisar la resiliencia de toda la infraestructura financiera ante el avance de la IA y ha alertado sobre la necesidad de que los bancos centrales defiendan su papel como garantes últimos frente a los riesgos de las stablecoins.

Claves de la operación

  • La IA obliga a revisar los cimientos del sistema financiero. Escrivá advierte de que los modelos de IA pueden amplificar la velocidad de contagio en los mercados y exigir una arquitectura operativa más robusta en los bancos centrales.
  • Las stablecoins se convierten en un desafío directo a la soberanía monetaria. El banquero español defiende el ‘papel último’ del BCE como garante, en un escenario donde los tokens privados ganan volumende transacciones.
  • España, en el centro del debate por su peso en la supervisión. La intervención de Escrivá refuerza la posición española en el diseño de la futura regulación sobre IA y criptoactivos, con un sector bancario que ya invierte en sistemas de prevención.

La advertencia, recogida en un encuentro celebrado este viernes 9 de mayo de 2026, no es una reflexión teórica. Es un aviso de que la estabilidad financiera depende de actualizar los sistemas con los que los supervisores vigilan el pulso de los mercados, ahora expuestos a una velocidad algorítmica desconocida hasta hace unos años.

La IA plantea un dilema entre eficiencia y riesgo para los supervisores

El propio Escrivá ha subrayado que el auge de la IA no solo mejora la capacidad de análisis de los bancos, sino que introduce nuevas vías de contagio que los actuales marcos de supervisión no contemplan plenamente. En su opinión, es imprescindible revisar la infraestructura que sostiene desde los pagos mayoristas hasta las operaciones de política monetaria, porque un fallo en cadena podría propagarse a una velocidad nunca vista.

Esta llamada de atención encaja con los trabajos que el BCE lleva meses desarrollando para mapear los riesgos tecnológicos. En paralelo, la Autoridad Bancaria Europea ya ha comenzado a evaluar en sus pruebas de estrés la dependencia de los sistemas bancarios de modelos de aprendizaje automático. El objetivo es evitar que una decisión automatizada en un banco sistémico desencadene una reacción en milisegundos en los mercados de deuda o en las cámaras de compensación.

En este sentido, la propuesta de Escrivá de revisar toda la infraestructura financiera no se limita a los grandes bancos. Incluye también las plataformas de negociación, los sistemas de liquidación y los futuros desarrollos del euro digital, que el BCE espera lanzar de forma masiva en los próximos dos años.

El frente de las stablecoins: una lucha por la soberanía monetaria

Junto a la IA, Escrivá ha apuntado a las criptomonedas estables como el otro gran vector de riesgo. Las stablecoins —tokens digitales vinculados a una moneda fiduciaria— han crecido de forma exponencial en el último año, impulsadas por su adopción en pagos transfronterizos y plataformas de finanzas descentralizadas. El banquero español ha sido claro: el BCE debe convertirse en el ‘garante último’ de la confianza frente a instrumentos que, en su visión, operan al margen de los mecanismos de protección tradicionales.

No es la primera vez que el BCE se posiciona sobre esta cuestión. Desde 2025, la institución ha acelerado los trabajos para que el euro digital ofrezca una alternativa pública a los tokens privados. Sin embargo, la intervención de un miembro del Consejo de Gobierno con el perfil de Escrivá —antiguo presidente de la AIReF y reconocido por su ortodoxia fiscal— otorga un peso adicional al mensaje.

En el sector financiero español, la advertencia se lee con cautela. Grandes entidades como Santander o BBVA llevan tiempo invirtiendo en plataformas basadas en ‘blockchain’ para pagos institucionales. El reto, según fuentes del sector que han participado en los grupos de trabajo del BCE, es que el regulador no imponga una carga tan elevada que termine expulsando la innovación hacia jurisdicciones más laxas.

De hecho, nos llama la atención que el diagnóstico de Escrivá combine la preocupación por la IA con la defensa del monopolio emisor del euro. dos problemas que, en la práctica, se retroalimentan: los modelos de IA se entrenan con datos de mercado y las stablecoins circulan en canales cada vez más opacos a los ojos del supervisor.

O se blinda la arquitectura financiera para la era de la IA, o el próximo colapso en cascada no llegará desde un banco tradicional, sino desde un algoritmo liquidando garantías en segundos.

El eslabón español en la nueva arquitectura del BCE

La comparecencia de Escrivá no es un hecho aislado. En el último año, el BCE ha intensificado las consultas con los supervisores nacionales para unificar criterios sobre riesgos tecnológicos, y España se ha convertido en un laboratorio adelantado gracias a la experiencia de la CNMV y el Banco de España en la supervisión de plataformas de criptoactivos. El antecedente histórico pesa: tras el rescate bancario de 2012, Madrid reforzó de forma notable su capacidad de supervisión y hoy sus inspectores son consultados con frecuencia por los equipos del Mecanismo Único de Supervisión.

En esta redacción entendemos que la apuesta de Escrivá por situar la infraestructura financiera en el centro del debate regulatorio tiene una doble lectura. Por un lado, refleja la preocupación real del BCE por la velocidad de evolución de la IA y su capacidad para invalidar los actuales mecanismos de control; por otro, consolida a España como un interlocutor relevante en la futura regulación de los criptoactivos y la inteligencia artificial aplicada a las finanzas. El próximo paso, previsiblemente, será la inclusión de escenarios de colapso algorítmico en las pruebas de estrés de 2027.

El riesgo de no actuar, como ha recordado Escrivá, es que la brecha entre la infraestructura tradicional y los nuevos canales digitales termine por diluir el papel estabilizador del banco central. Y en ese escenario, la economía española, con un sector bancario todavía muy concentrado, sería especialmente vulnerable a un choque de liquidez generado por la combinación de stablecoins y modelos de IA sin apenas supervisión operativa.

El bloqueo en Irán vacía las reservas mundiales de petróleo al ritmo más rápido de la historia

Las reservas de petróleo del planeta se evaporan a una velocidad que no tiene precedentes. Según datos adelantados por Bloomberg, la guerra en Irán y el bloqueo efectivo en el estrecho de Ormuz están vaciando los inventarios mundiales de crudo al ritmo más rápido de la historia, erosionando el mismo colchón que debería amortiguar los shocks de oferta.

No es una metáfora. La cifra diaria de drenaje supera incluso las marcas de los picos de consumo de la pandemia de 2020 y de la crisis financiera de 2008. Cada día que pasa, el mundo se acerca un poco más a un escenario de escasez aguda. Los analistas que cubren el mercado energético no recuerdan una reducción tan abrupta de las existencias desde que existen registros fiables.

Las cifras de la sangría de reservas de petróleo

El informe de Bloomberg, basado en datos de seguimiento de satélites y fuentes del sector, estima que la quema de inventarios alcanza los 2,5 millones de barriles diarios, una tasa que duplica el ritmo de la crisis de 2014 y triplica el promedio histórico. Las reservas comerciales de los países de la OCDE han caído por debajo de los 2.800 millones de barriles, su nivel más bajo en una década.

Buena parte de los estrategas empieza a preguntarse cuánto aguantará el sistema. Las reservas estratégicas de crudo, las mismas que liberaron Estados Unidos y la Unión Europea para estabilizar los precios tras la invasión rusa de Ucrania en 2022, están hoy en niveles peligrosamente reducidos. Y esta vez la válvula de la OPEP no ofrece un alivio claro: Arabia Saudí, el único productor con capacidad ociosa real, ha optado por preservar su cojín para proteger su propia seguridad energética en un entorno de guerra regional.

La Agencia Internacional de la Energía todavía no ha publicado su revisión de mayo, pero técnicos consultados en privado califican la situación de ‘insostenible’ y barajan convocar una reunión extraordinaria de los países miembros para autorizar liberaciones de emergencia si el bloqueo se extiende más allá de final de mes.

El estrecho de Ormuz, por donde transita una quinta parte del crudo mundial, es un cuello de botella en el que la tensión militar ha detenido casi por completo las operaciones de los grandes petroleros. Los seguros no cubren los riesgos y las navieras no se atreven a cruzar. Algunas estimaciones apuntan a que hasta un 80 % de los cargamentos habituales del Golfo Pérsico está varado o desviado, con un coste adicional que se traslada directamente a los futuros del crudo.

Impacto inmediato en el precio del crudo y los consumidores

El precio del barril de Brent ha superado los 135 dólares, niveles que no se veían desde el verano de 2008, y los futuros a corto plazo anticipan nuevos máximos en las próximas sesiones. En las gasolineras españolas, el litro de diésel roza los 2,10 euros y empieza a ser un lastre para la recuperación económica. El fantasma de la estanflación —bajo crecimiento con inflación disparada— ha vuelto a las mesas de los bancos centrales.

Las refinerías operan al límite de su capacidad técnica para procesar crudo almacenado, pero si el bloqueo se prolonga más de seis semanas, varias de ellas podrían verse obligadas a parar. Eso dispararía aún más los precios de los carburantes y, por contagio, los de los polímeros, fertilizantes y todos los derivados que alimentan la industria manufacturera.

Yo esperaba un movimiento más contundente de los grandes productores, pero por ahora hay más miedo que solidaridad. Los Emiratos Árabes e Irak tienen limitaciones de capacidad y, además, la geografía juega en su contra: su salida al mar también depende de un estrecho de Ormuz abierto y seguro. Nadie quiere arriesgar sus buques.

Lecciones de la historia: ¿por qué este vaciado es distinto?

No es la primera vez que una crisis geopolítica dispara la demanda de inventarios. En 1990, la invasión de Kuwait drenó las reservas a un ritmo superior al 3 % semanal durante casi un mes. En 2011, la guerra de Libia forzó a la Agencia Internacional de la Energía a autorizar liberaciones de emergencia sin precedentes. Sin embargo, lo de ahora es diferente por velocidad y por la magnitud del bloqueo: no solo se pierde el crudo iraní —alrededor de 2 millones de barriles diarios—, sino que se interrumpe el tránsito de todos los países del Golfo Pérsico que dependen del estrecho. Es como si de repente se cerrara el grifo de la mitad de la oferta mundial transportada por mar.

La mayoría de los modelos económicos consultados por esta redacción apunta a que, si el bloqueo dura más de dos meses, el agotamiento de las reservas estratégicas de petróleo podría alcanzar niveles críticos a finales de junio, forzando racionamientos en varios continentes. Creo que los mercados están subestimando la rapidez con la que el tiempo juega en contra. La confianza en que la diplomacia resuelva el conflicto antes de que se produzcan daños irreparables roza la ingenuidad.

El verdadero pánico no vendrá cuando el barril toque los 150 dólares, sino cuando se empiecen a ver colas de vehículos en las gasolineras del sur de Europa. Entonces sabremos, sin necesidad de gráficos, que el colchón que creíamos infinito se ha gastado. Y las preguntas que vendrán serán incómodas: ¿estamos preparados para una recesión por escasez energética? ¿Alguien tiene un plan B que no sea rezar para que la diplomacia funcione?

Delivery Hero acelera su transformación y dispara un 170% la publicidad mientras crece un 18% en ingresos

La compañía de entregas a domicilio Delivery Hero consiguió un fuerte ritmo de crecimiento en ventas comparables durante el primer trimestre de 2026, confirmando así un sólido comienzo del año para la matriz de Glovo. No obstante, la compañía debió de hacer frente a un conflicto en MENA, pero siguió entregando un fuerte crecimiento de los pedidos.

Delivery Hero ha reportado un crecimiento acelerado durante el primer trimestre de 2026, con un aumento del Valor Bruto de Mercancía (GMV) del 8,8% en términos comparables (LfL), superando el 7,9% registrado en el trimestre anterior. Este impulso proviene en gran medida del segmento de «Quick Commerce», que creció un 30% LfL y ya representa el 18% del GMV total del grupo.

«Al construir una plataforma de entrega que abarca alimentos, comestibles y otros artículos esenciales para el hogar, capturamos más de las necesidades de nuestros clientes para convertirnos en la aplicación a la que alcanzan todos los días. Nuestra revisión estratégica está progresando, con un enfoque en agudizar nuestra huella y ofrecer un crecimiento alto y rentable«, certifica el CEO y cofundador de Delivery Hero, Niklas Östberg.

La matriz de Glovo, Delivery Hero busca deshacerse de Baemin Fuente: Agencias
Delivery Hero logo. Fuente: Agencias

DELIVERY HERO SIGUE CON REVISIONES ESTRATÉGICAS

En este contexto, centrándonos en los términos financieros globales, la compañía de reparto, Delivery Hero alcanzó unos ingresos de 3.700 millones de euros, lo que supone un incremento del 18% de ventas comparables, mientras que el GMV total del grupo se situó en los 12.500 millones de euros.

Siguiendo esta línea, la directora financiera de Delivery Hero, Marie-Anne Popp, expresa que, «hemos tenido un fuerte comienzo de año, y nuestras inversiones específicas en Corea, Mena y ‘Quick Commerce’ están produciendo resultados. Esto nos da confianza para lograr el ajuste de un ebitda en la mitad superior de nuestro rango de orientación para 2026.

Como parte de una revisión estratégica para optimizar su estructura de capital, la compañía ha acordado la venta de su negocio en Taiwán por 600 millones de dólares

Mirando los resultados conseguidos por Delivery Hero en Europa, el Valor Bruto de Mercancías creció en un 6,8% interanual con una participación de entrega propia que se expandió al 83%, lo que impulsó el rendimiento superior de los ingresos sobre el valor bruto de mercancías. Asimismo, los expertos esperan una reaceleración del crecimiento en el segundo trimestre a medida que disminuyan los efectos de eficiencia a corto plazo relacionados con el cambio del modelo de pasajeros en España.

No obstante,Delivery Hero está acelerando su transformación tecnológica mediante inteligencia artificial, con el 100% de sus equipos de desarrollo implementando funciones de IA y la integración de más de 130 ingenieros virtuales, lo que ha contribuido a un crecimiento del 170% anual en los ingresos por publicidad de palabras clave.

Rider de Glovo en 2025. Agencias

La estrategia de la empresa se centra actualmente en la consolidación de su «Everyday App», una plataforma diseñada para el uso diario y frecuente de servicios de comida, farmacia y otros productos básicos, donde ya el 55% de los clientes utiliza múltiples categorías de servicios en sus plataformas como Glovo en España.

DELIVERY HERO CONFÍA EN MEJORAR A MEDIO PLAZO

Para el cierre del año 2026, la dirección ha confirmado sus perspectivas financieras y confía en alcanzar un EBITDA ajustado en la mitad superior del rango previsto, de entre 910 y 960 millones de euros. Se prevé que la rentabilidad experimente una aceleración significativa en la segunda mitad del año, manteniendo un flujo de caja libre proyectado superior a los 200 millones de euros. 

Sin ir más lejos, mirando hacia el futuro, Delivery Hero mantiene su ambición a largo plazo de superar los 200.000 millones de euros en GMV y alcanzar un margen de EBITDA ajustado de entre el 5% y el 8% para 2030.

Delivery Hero
Fuente: Agencias

La ejecución de su revisión estratégica y la optimización de la estructura de capital permitirán a la empresa de reparto a domicilio cerrar el año 2026 con un modelo de negocio autofinanciado y un balance más robusto, sentando las bases para alcanzar sus ambiciosos objetivos de rentabilidad a largo plazo.

Desde RBC Capital Markets explican, «reducimos nuestra estimación de ebitda ajustado para el año fiscal 2026 porque tenemos en cuenta su inversión planificada y una estimación de ingresos más baja. Nuestro precio objetivo derivado del flujo de caja descontado cae a 30 euros, desde los 35 euros anteriormente».


El efecto Trump golpea los ingresos de los parques de Disney

Por mucho tiempo, pasara lo que pasara con sus películas o con sus negocios en el streaming y la televisión, los parques de Disney han sido su fuente de ingresos más segura. En particular, los dos parques en Estados Unidos, tanto el original de California como el Disney World de Orlando, siempre han servido para cubrir los problemas de sus negocios de producción audiovisual, un sector siempre impredecible y donde es complicado saber qué puede generar ingresos en el corto plazo.

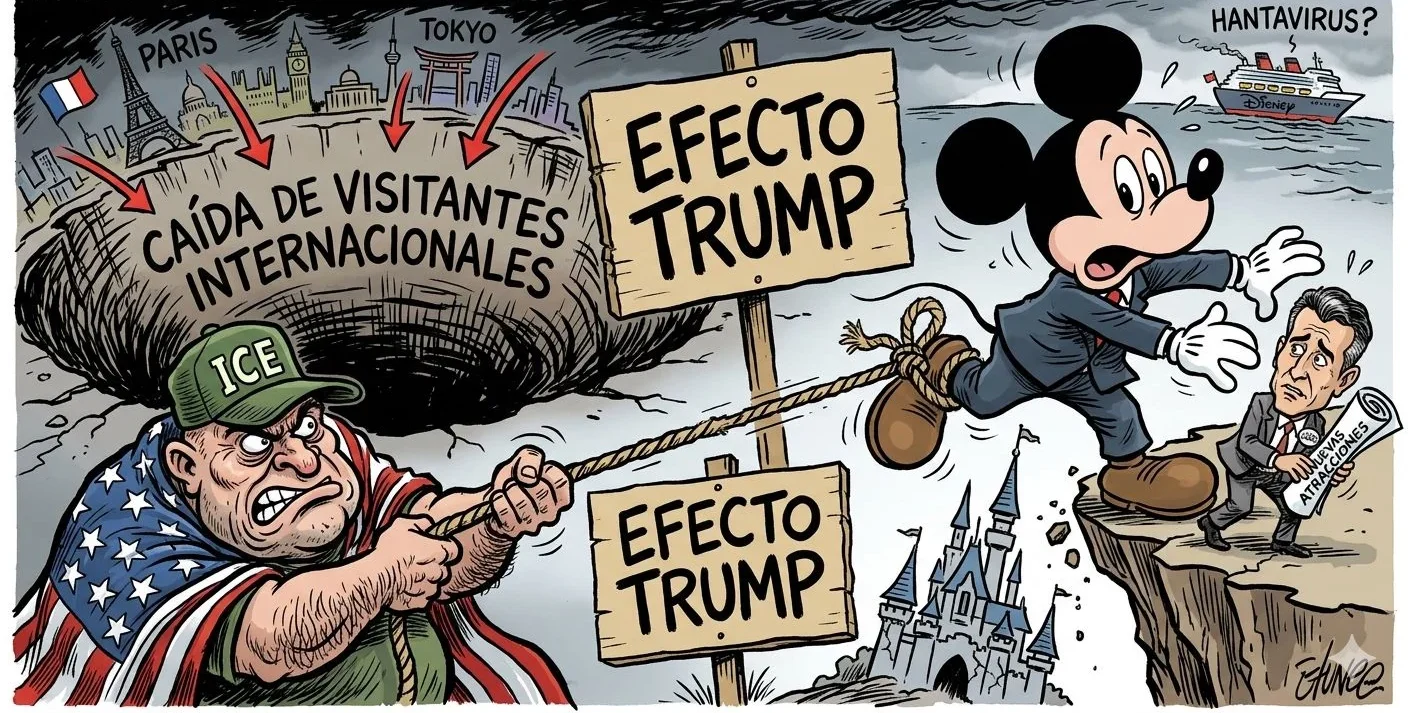
Pero su última presentación de resultados ha cambiado esta realidad. La empresa de Mickey Mouse ha mejorado sus datos en el streaming y ha tenido un buen inicio del año en la taquilla, empujada por los números de la animada ‘Hoppers‘ al inicio del año y con los de ‘El diablo viste de Prada 2‘ en las últimas semanas. Sin embargo, los analistas mostraron preocupación ante la caída en las visitas internacionales de sus parques en Estados Unidos en el primer trimestre, en comparación con el mismo periodo del año anterior.

El castillo de Cenicienta en Disney Orlando. Creative Commons

Es la primera vez que el dato de visitantes internacionales de los parques estadounidenses de Disney cae desde la pandemia. El flamante nuevo consejero delegado de la empresa, Josh D’Amaro, ha asegurado que ya se preparan para responder, invirtiendo en nuevas atracciones y espacios que atraigan a los espectadores basados en los éxitos recientes de la empresa en salas y plataformas. Al mismo tiempo, hay problemas más graves que el directivo no puede controlar, como el efecto que el gobierno de Donald Trump ha tenido en la percepción de los posibles visitantes, o directamente el miedo que generan los reportes sobre las acciones de el ICE entre viajeros interesados.

Y es que los parques de Disney no son los únicos que han sufrido. Los datos de las reservas hoteleras en las ciudades que recibirán los partidos del Mundial desde el mes de junio tampoco muestran el pico esperado por el evento, y ciudades como Las Vegas o Nueva York señalan que no han tenido los visitantes de otros años. Sumado ahora a los problemas de la aviación comercial nacidos de la crisis en Oriente Medio, lo cierto es que hay una preocupación real sobre los parques en los próximos años.

LA BASE DEL NEGOCIO DE DISNEY EN MOMENTOS DE CRISIS

Lo cierto es que los parques se habían convertido en la base del negocio de la empresa en momentos de crisis. No solo en los últimos años, sino que, cuando la empresa tuvo horas bajas en las salas de cine en los años 80 o en la primera mitad de la década de los 2000, los parques servían como un ingreso confiable que evitaba que la situación interna fuese catastrófica. No es casual que entre los últimos CEO de la empresa varios de ellos hayan estado en esta vertical de la empresa, incluyendo al propio D’Amaro.

También es cierto que no todo el vertical de parques y experiencias esté sufriendo. Aunque los visitantes internacionales se hayan reducido en sus parques norteamericanos, los datos de otros países siguen siendo positivos y la división de cruceros sigue bien encaminada, a la espera de saber si la situación del hantavirus cambia la percepción de los posibles pasajeros. Además, los visitantes estadounidenses han mantenido su flujo normal de visitas, como lo muestran las reservas para la segunda mitad del año. Aun así, es una primera alerta de problemas a futuro.

LA TAQUILLA Y EL STREAMING SOPORTAN EL GOLPE A LOS PARQUES

En cualquier caso, si la empresa llega a tener una crisis real con sus parques, esta llega en el mejor momento posible, o al menos en el menos malo. Los datos de taquilla de sus últimos estrenos han sido positivos, todo indica que Disney+ sigue creciendo y que finalmente suma a los beneficios de la empresa norteamericana, junto a los estrenos para el resto del año, que incluyen ‘Avengers: Doomsday‘, el remake de ‘Vaiana‘ y la más reciente entrega de la saga ‘Toy Story‘.

Disney cuentas
Logo de Disney +

Al mismo tiempo, la experiencia reciente de la industria es que no se pueden predecir realmente los nuevos éxitos de las salas de cine o de las plataformas. Por tanto, deben tomar medidas para mantener los buenos datos de sus parques y evitar un desplome que les quite un salvavidas que tiene décadas manteniendo a la compañía a flote en momentos complicados.

La transición energética disparará la demanda de litio superando las 13 millones de toneladas

La transición energética tiene minerales críticos claves para su desarrollo como es el caso del litio, pues para 2050 su demanda superará los 13 millones de toneladas, debido al desarrollo de una economía más electrificada y menos dependiente del carbón. No obstante, de darse esta situación sería necesario aumentar la inversión ya que podría para 2028 darse un escenario de déficit de litio. 

La transición energética afronta una desequilibrio entre la oferta y demanda del litio

Así lo advierte la consultora energética Wood Mackenzie en su informe Energy Transition Outlook for Lithium, donde analiza cómo evolucionará el mercado en función del ritmo de electrificación global y del cumplimiento de los objetivos climáticos. El estudio plantea distintos escenarios y concluye que cuanto más rápida sea la descarbonización, mayor será la presión sobre la oferta de este mineral estratégico.

En el escenario más ambicioso, alineado con metas de cero emisiones netas a mediados de siglo, la demanda alcanzaría los 13,2 millones de toneladas equivalentes de carbonato de litio (LCE) en 2050, más del doble que en un escenario de transición más lenta. Este crecimiento estará impulsado fundamentalmente por la electrificación del transporte. Los vehículos eléctricos concentrarán entre el 72% y el 80% del consumo total de litio en las próximas décadas, consolidándose así como el principal motor estructural del mercado.

No obstante, según la consulta, este no sería el único factor. El despliegue de energías renovables exigirá mayores capacidades de almacenamiento energético para garantizar la estabilidad de las redes eléctricas. Las baterías destinadas a almacenamiento estacionario, junto con otras aplicaciones industriales y tecnológicas, reforzarán la tendencia alcista de la demanda hasta convertir a las baterías recargables en responsables de prácticamente todo el consumo mundial de litio hacia 2050.

Cadena de montaje de baterias de iones de litio Merca2
Cadena de montaje de baterías de iones de litio. Fuente: Merca2

El problema, según subraya Wood Mackenzie, es que la oferta no está creciendo al mismo ritmo que las previsiones de consumo. Incluso bajo supuestos moderados, los proyectos actualmente en desarrollo no bastarán para satisfacer la demanda más allá de mediados de la década de 2030. En un escenario de transición acelerada, el mercado podría entrar en déficit ya en 2028 si no se aprueban y financian nuevas iniciativas extractivas y de refinación.

El cobre llega a máximos históricos a pesar de que su mercado esté cayendo en la incertidumbre 

La consultora destaca que el desarrollo de nuevos proyectos de litio no es inmediato. Desde la fase de exploración hasta la puesta en marcha comercial pueden transcurrir entre cinco y diez años, dependiendo de la jurisdicción, la complejidad geológica y los procesos regulatorios. Esta realidad obliga a anticipar decisiones de inversión si se quiere evitar un cuello de botella en el suministro justo cuando la transición energética gane mayor tracción.

Por otro lado, Wood Mackenzie estima que serán necesarias inversiones acumuladas de entre 104.000 y 276.000 millones de dólares hasta 2050 para desarrollar nueva capacidad minera, ampliar plantas de refinado y reforzar la cadena de suministro global. La cifra dependerá del escenario de transición que finalmente se imponga, pero en todos los casos implica un esfuerzo financiero sostenido durante las próximas décadas.

A esto se le suma a que la producción de litio está concentrada en un número limitado de países y empresas, lo que aumenta la sensibilidad del mercado ante posibles disrupciones. La diversificación de la oferta y el fortalecimiento de cadenas de valor regionales serán claves para reducir riesgos y garantizar seguridad de suministro en un contexto de creciente competencia industrial.

Inversión en transición energética
Inversión en transición energética. Fuente: Merca2

Por ello, medidas como el reciclaje de baterías aparecen como una solución complementaria, pero no inmediata. Aunque su peso aumentará progresivamente, la consultora señala que su contribución relevante no llegará hasta la década de 2040, cuando un volumen significativo de baterías de vehículos eléctricos alcance el final de su vida útil. Hasta entonces, el equilibrio del mercado dependerá principalmente de la expansión de la minería y de la capacidad de procesamiento.

En definitiva, el litio se consolida como uno de los pilares materiales de la transición energética. La magnitud de la demanda prevista no sólo redefine el mapa de inversiones del sector minero, sino que también plantea interrogantes sobre la rapidez con la que la industria podrá responder. Sin una aceleración clara en nuevos proyectos y financiación, el riesgo de tensiones estructurales en el mercado podría convertirse en uno de los principales desafíos de la economía electrificada del futuro.

Los expertos coinciden: existe el riesgo de endurecer demasiado la política monetaria

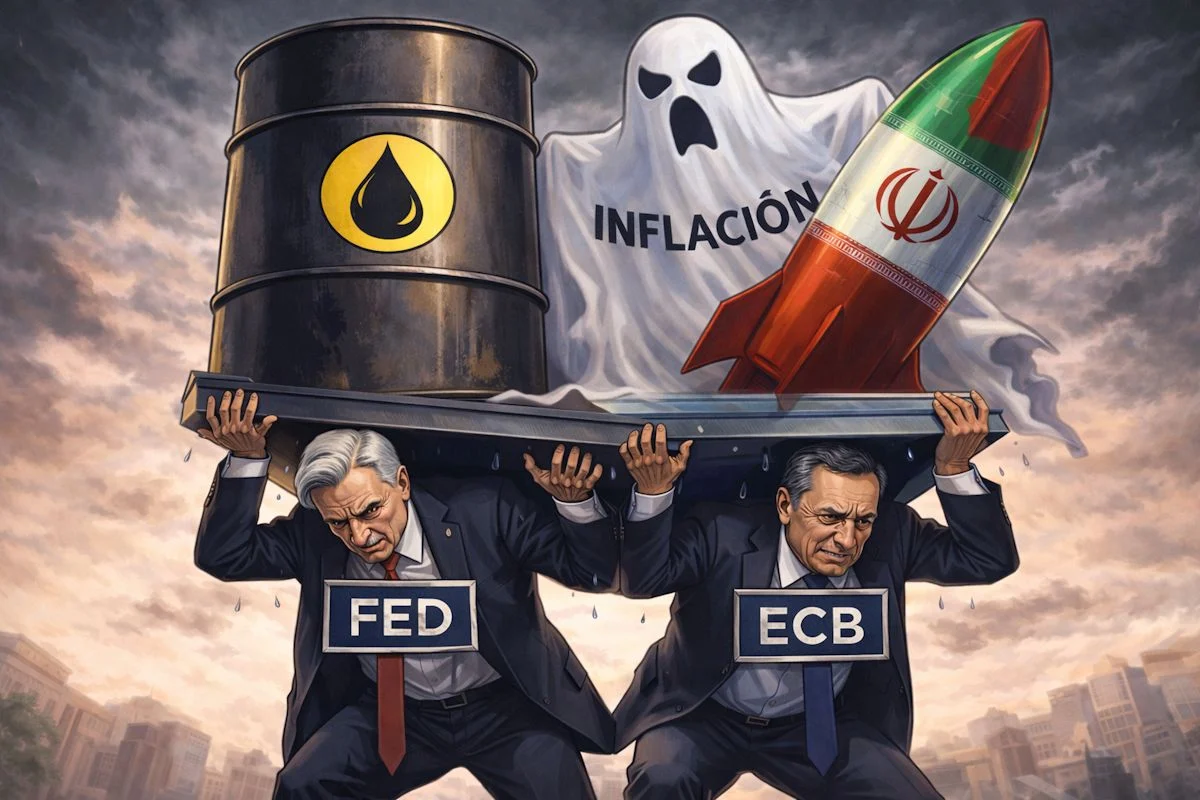
Los expertos consultados por Merca2 coinciden en que existe el riesgo de endurecer demasiado la política monetaria, pero no tanto en si el sesgo dominante en los bancos centrales ya es más restrictivo.

Conviene recordar que esta semana, el Norges Bank ha subido los tipos al 4,25% ante una inflación «demasiado alta» y el impacto de Oriente Medio, que el Riksbank los ha mantenido ante la incertidumbre por la guerra y que el RBA australiano los ha subido   0,25 puntos porcentuales en su tercera subida consecutiva en 2026 para contener la inflación, que sigue por encima del objetivo del 2–3% en una decisión que fue adoptada por mayoría del comité (8 de 9 miembros).

Como recuerdan en MFS Investment Management, la semana pasada, cuatro de los principales bancos centrales: la Reserva Federal, el BCE, el Banco de Inglaterra y el Banco de Japón— mantuvieron sin cambios los tipos de interés oficiales. Sin embargo, las decisiones distaron mucho de ser unánimes: el descontento va en aumento y el centro de gravedad se está desplazando hacia una postura más restrictiva.

En la Reserva Federal hubo cuatro votos en contra, una cifra inusualmente alta que no se registraba desde 1992. Un miembro abogó por un recorte, mientras que tres se opusieron a un lenguaje que dejaba la puerta abierta a la flexibilización, una señal que los mercados interpretaron como menos moderada de lo esperado.

En la Reserva Federal hubo cuatro votos en contra, una cifra inusualmente alta que no se registraba desde 1992. Imagen: Merca2

¿Qué es una recesión y cómo puede el conflicto en Irán meternos en una?

El Banco de Inglaterra y el Banco de Japón también vieron cómo algunos miembros defendían una subida, alegando riesgos de inflación relacionados con la energía.

El BCE se mantuvo unido en la votación, pero la presidenta Lagarde señaló un «debate saludable» sobre la subida de tipos, manteniendo junio firmemente en juego, en función de la geopolítica y los datos que se vayan conociendo.

Puntos donde el diagnóstico sobre la política monetaria coincide

MFS Investment Management y Muzinich reconocen que la incertidumbre macro sigue siendo muy elevada, especialmente por factores geopolíticos y energéticos y su posible impacto en inflación y crecimiento, o los ligados a la energía y la volatilidad macro.

Las gestoras también coindicen en que los bancos centrales están en una posición incómoda porque afrontan decisiones difíciles y poco claras. Para Mzinich es la dificultad de actuar sin suficiente evidencia económica, mientras que para MFS son las divisiones internas crecientes dentro de las propias entidades.

“Las divisiones internas se están ampliando en los principales bancos centrales, y la tendencia se inclina hacia una política más restrictiva. Esa combinación es un terreno fértil para una mayor volatilidad macroeconómica. En la Fed, en particular, el próximo presidente podría enfrentarse a la difícil tarea de reconstruir el consenso”, explican en MFS.

¿Qué es la estanflación y por qué la crisis en Oriente Medio nos acerca a ella?

El punto clave, no obstante, es el riesgo de endurecer demasiado la política monetaria, pero mientras que Muzinich recuerda el error del BCE en 2011 al subir tipos prematuramente y MFS afirma que el centro de gravedad se hace más hawkish.

Por último, para ambas casas, el precio de la energía puede alterar el escenario monetario: Muzinich habla del impacto del conflicto con Irán en inflación y crecimiento en tanto que MFS menciona explícitamente riesgos inflacionarios derivados de la energía.

El precio de la energía puede alterar el escenario monetario. Imagen: Merca2

Puntos donde el diagnóstico no coincide

En lo que respecta a la idea de esperar o prepararse para más endurecimiento, Muzinich defiende la prudencia y la flexibilidad (esperar y ver) porque creen que todavía no hay suficientes datos y sugieren evitar errores de política monetaria.

“La pregunta es si los inversores europeos se han precipitado —o, de hecho, si los propios bancos centrales se han perdido por completo la señal de salida—, ya que los inversores están descontando ahora un ciclo de endurecimiento significativo tanto para el Banco de Inglaterra como para el BCE. Esto contrasta radicalmente con las expectativas de política monetaria en EE. UU., donde es probable que los tipos se mantengan sin cambios, una divergencia transatlántica que tiene un incómodo eco histórico”, explican.

“Esto ocurrió por última vez en 2011, tras la crisis financiera global, cuando el BCE subió los tipos dos veces mientras que la Fed los mantuvo en cero, una medida que ahora es ampliamente considerada como un error, ya que el BCE endureció la política en un entorno económico frágil”, añaden.

MFS, por su parte, interpreta que el sesgo dominante ya es más restrictivo, ve una inclinación clara hacia tipos más altos y considera probable más volatilidad por esa deriva hawkish

Por el lado de la lectura de esas divisiones internas, Muzinich se centra en el riesgo de mercado y de diagnóstico macro, mientras que MFS hace de la fragmentación interna el tema principal, destaca desacuerdos históricos en la Fed, tensiones también en BoE y BoJ y advierte sobre problemas futuros para construir consenso.

Por último, en lo que respecta a la interpretación del paralelismo histórico, Muzinich utiliza 2011 como advertencia contra subidas prematuras, mientras que MFS interpreta que los bancos centrales están reaccionando a riesgos inflacionarios persistentes.

Fed tipos interés 2026: Goldman Sachs retrasa el recorte a diciembre y alerta de inflación persistente

Goldman Sachs ya no espera que la Reserva Federal baje los tipos de interés en junio ni en septiembre. Su nuevo pronóstico traslada el primer recorte a diciembre de 2026, con una segunda bajada en marzo de 2027, según un informe que ha circulado hoy entre inversores institucionales y del que se hace eco Bloomberg.

Nuevo cronograma: Goldman Sachs aleja dos trimestres el descenso de los tipos

Hasta ahora, el grueso del mercado apostaba por ver el primer movimiento a la baja en el tercer trimestre del año. La actualización de la firma de inversión retrasa esa expectativa hasta el último mes de 2026 y añade un segundo ajuste al inicio de 2027. El banco estadounidense prevé dos reducciones consecutivas de 25 puntos básicos, lo que situaría el tipo de los fondos federales en el rango del 4,50 % al 4,75 % a final de año y en el 4,25 % al 4,50 % en la primavera de 2027.

La Goldman Sachs justifica el cambio por un dato clave: la inflación subyacente se resiste a ceder. El indicador de precios del gasto en consumo personal, el favorito de la Fed, se mantiene por encima del 2,8 % en tasa interanual. Los analistas del banco calculan que cerrará 2026 en torno al 2,5 %, todavía medio punto por encima del objetivo del 2 % que persigue el banco central.

El fantasma de una inflación que se resiste a bajar del 3 %

«La rigidez de los precios en servicios y la presión salarial están haciendo que la senda de desinflación sea más larga de lo que los mercados habían descontado», apunta el informe. La persistencia en componentes como la vivienda y los seguros de automóvil está impidiendo que la lectura general se acerque al umbral que el Comité Federal de Mercado Abierto (FOMC) considera aceptable para empezar a relajar la política monetaria.

Los datos conocidos esta semana refuerzan esa lectura: el índice de precios al productor de abril repuntó tres décimas en tasa mensual y el IPC adelantado se colocó en el 3,1 %. Con esas cifras sobre la mesa, la posibilidad de un recorte antes del verano de 2026 quedó descartada hace semanas. Ahora, Goldman Sachs extiende esa pausa hasta finales de año.

Análisis: el dilema de la Fed entre crecimiento y precios

El escenario que dibuja Goldman Sachs coloca a la Reserva Federal en una encrucijada. Por un lado, mantener los tipos altos durante más meses puede enfriar la economía más de lo necesario justo cuando los indicadores adelantados de actividad empiezan a mostrar fatiga. La producción industrial, los pedidos de bienes duraderos y la confianza del consumidor han dado señales de agotamiento en el primer cuatrimestre de 2026. Por otro lado, rebajar las tasas con la inflación aún por encima del 2,5 % corre el riesgo de desanclar las expectativas de precios y obligar a subidas posteriores, un error que la Fed ya cometió en los años setenta y que su actual presidente, Jerome Powell, ha prometido no repetir.

La tensión comercial añade otra capa de incertidumbre. Los aranceles anunciados a comienzos de año sobre importaciones asiáticas están trasladándose a los precios al consumo, según los datos de la Oficina de Estadísticas Laborales. Si la guerra comercial escala, la Fed puede verse forzada a actuar antes de lo previsto para amortiguar un frenazo, incluso si la inflación no ha vuelto al 2 %. Ese conflicto es, precisamente, el que introduce un sesgo a la baja en el pronóstico rígido de Goldman Sachs: una recesión ligera en el segundo semestre haría saltar por los aires el calendario de diciembre.

Yo creo que el mercado ha sido demasiado complaciente al asumir que los tipos bajarían sí o sí antes de que acabara 2026. Los datos de inflación publicados en abril y mayo —con repuntes en los componentes más rígidos— avalan el retraso que propone Goldman Sachs. Eso no significa que sea un hecho consumado: basta con dos malos informes de empleo consecutivos para que el discurso de la Fed gire en cuestión de semanas. La reunión del FOMC de junio, con la actualización de proyecciones económicas, será la primera gran prueba de fuego. Si el gráfico de puntos refleja menos recortes de los que espera el consenso, las primas de riesgo en deuda corporativa van a tensarse rápido.

La cuestión ya no es si la Fed bajará tipos en 2026, sino cuánto daño económico está dispuesta a tolerar antes de mover ficha.

Gestamp resiste un primer trimestre adverso gracias a la mejora de márgenes

La multinacional española especializada en el diseño, desarrollo y fabricación de componentes metálicos de alta ingeniería para la industria de la automoción Gestamp resiste un trimestre adverso gracias a la mejora de márgenes y mantiene un potencial alcista del 20%, según Renta 4.

La nota previa a resultados que firma Álvaro Arístegui Echevarría, analista de Renta 4, habla de un entorno complicado con una caída global de las producciones y un fuerte impacto negativo de las divisas. Pese a ello, el analista recuerda que una parte importante del descenso se debe a una comparación difícil frente al buen primer trimestre de 2025, más que a un deterioro real de la demanda.

Gestamp hará públicos los resultados correspondientes al primer trimestre de 2026 el próximo miércoles 13 de mayo al cierre del mercado, y seguidamente mantendrá una conferencia telefónica a las 18:30 p.pm.

Arístegui percibe una mejora relativa en geografías clave: Europa y NAFTA registran caídas moderadas y mejores que en trimestres anteriores, y la mayor debilidad se concentra en China, donde Gestamp tiene menor exposición.

Gestamp registrará la estacionalidad habitual y una menor producción en los resultados

Con vistas a 2026, Renta 4 percibe unas perspectivas más favorables porque espera una mejora frente al primer trimestre, tanto en mercado como en divisas y considera que incluso podría haber margen para revisiones al alza.

No obstante, las estimaciones del banco están por debajo del consenso, especialmente en beneficio neto, por ajustes relacionados con minoritarios tras la operación con Santander.

La recomendación de Renta 4 sobre Gestamp es de Sobre ponderar con un precio objetivo de 3,88 euros por acción, que supone un potencial alcista cercano al 20%.

Gestamp ha tenido que lidiar con unas condiciones de mercado adversas, con caídas de las producciones a nivel global

Renta 4 sobre el primer trimestre de Gestamp

La firma madrileña apunta que el primero será un trimestre más en el que Gestamp ha tenido que lidiar con unas condiciones de mercado adversas, con caídas de las producciones a nivel global del entorno del -4% y unas variaciones de los tipos de cambio de las distintas divisas que han jugado en contra (Renta 4 estimado -6,8% o -200 millones de euros).

Si bien es cierto que la caída del 4% en las producciones es significativa, esta se ha debido en gran medida a la difícil comparativa con el positivo primer trimestre de 2025 y no tanto por la debilidad del mercado.

Adicionalmente, la distribución geográfica de la evolución de las producciones ha sido más benigna que en trimestres anteriores, con sus principales mercados de Europa y NAFTA en negativo (-2%/-3%), pero moderando las caídas de trimestres anteriores, y que en este trimestre se han concentrado más en China (-9%) donde su presencia es inferior.

En cuanto a la evolución de las divisas, la cobertura natural de la que goza Gestamp por ser un jugador local en los mercados en los que opera, protegen sus márgenes en gran medida, y si bien es cierto los ingresos se ven aminorados, el impacto a nivel de EBITDA es limitado.

Gestamp: el efecto divisa penalizará los resultados del cuarto trimestre de 2025

Adicionalmente, prevemos que continúe mejorando el margen en la región de NAFTA donde viene implementando su plan Phoenix ya desde hace más de dos años.

Así, Renta 4 estima que el trimestrecerrará con una caída de ventas del entorno del 7,4% (frente al consenso -4,9%), que refleja la negativa evolución de las divisas (-6,8%) y un posicionamiento geográfico que permite a Gestamp superar la evolución del mercado (-0,6% frente al -4%).

Por otro lado, prevén una mejora del margen EBITDA del entorno de 50 pbs hasta 10,6%, que permite limitar la caída del EBITDA hasta el –2,7% (consenso -0,8%), y que procede de las mencionadas mejoras en NAFTA y una política comercial más selectiva que prima la rentabilidad vs los volúmenes.

De cara al conjunto del ejercicio, Arístegui prevé cierta mejora con respecto al primer trimestre, que por otro lado no es el más relevante del ejercicio. Estiman que tanto la evolución del mercado (IHS 2026 -1%) como de las divisas superará lo visto en el primer trimestre, limitando la caída de ventas.

“Nuestra previsión de mejora del margen EBITDA (Renta 4 2026e +10 pbs, hasta el 11,6%) puede mostrarse conservadora, margen de subida según avance el ejercicio. También para el conjunto del ejercicio nuestras cifras se sitúan por debajo del consenso, que sobre todo en la parte baja de la cuenta de PyG creemos que se encuentra algo desfasado (en Renta 4 Banco hemos ajustado a la baja el beneficio neto para reflejar un mayor resultado destinado a intereses minoritarios tras la operación con Santander).

Cobro pensiones mayo 2026: todas las fechas de ingreso por banco

Si cobras una pensión contributiva del sistema de la Seguridad Social, el ingreso de mayo de 2026 se produce entre el 25 y el 28 de este mes, en función de la entidad bancaria en la que tengas domiciliada la prestación. No es una fecha caprichosa: el Instituto Nacional de la Seguridad Social (INSS) emite la orden de pago el día 24 de cada mes, y a partir de ahí cada banco aplica su propia política de abono.

En mayo de 2026 el día 24 cae en domingo, así que la orden de pago se procesa el lunes 25. Algunas entidades mantienen el ingreso ese mismo lunes; otras lo hacen el martes 26, el miércoles 27 o incluso el jueves 28. Vamos por partes para que sepas cuándo esperar el dinero según tu banco.

Por qué cobras en una fecha distinta a la de tu vecino

No es que Hacienda o la Seguridad Social paguen a unos antes que a otros. La Tesorería General de la Seguridad Social transfiere el importe global de las pensiones a las entidades financieras el día 24 (o el siguiente día hábil si el 24 cae en festivo o fin de semana). A partir de ese momento, cada banco decide cuándo lo abona en la cuenta del pensionista.

Los motivos son comerciales y operativos. Algunos bancos adelantan el ingreso para fidelizar clientes; otros respetan la fecha valor del día 25 y ya está. En mayo de 2026, con el domingo 24 como fecha de transferencia real al lunes 25, verás diferencias notables entre entidades. Incluso dentro del mismo banco, la hora del abono puede variar: hay quien lo recibe a primera hora de la mañana y quien lo ve reflejado a media tarde.

Calendario orientativo de ingreso por banco en mayo de 2026

Las fechas que te damos a continuación son las que manejan las propias entidades en sus comunicaciones a clientes y las que hemos podido contrastar con la información recabada por diversos medios. Aun así, conviene que confirmes con tu oficina o en la app de tu banco, sobre todo si tienes un cargo domiciliado justo el día 25.

  • Bankinter: viernes 22 de mayo. Es, junto con CaixaBank, de los que más se adelantan.
  • CaixaBank: viernes 22 de mayo. Suele adelantar el pago cuando el día 25 no es hábil o cuando el fin de semana queda muy próximo.
  • Santander: viernes 22 de mayo. Mantiene la práctica de anticipar el abono al último día hábil anterior cuando el 25 cae en lunes.
  • BBVA: lunes 25 de mayo. Respeta la fecha de emisión de la orden de pago.
  • Sabadell: lunes 25 de mayo. Como BBVA, abona el mismo día en que el INSS procesa la transferencia.
  • Unicaja: lunes 25 de mayo. En la misma línea, sin adelanto.
  • Ibercaja: lunes 25 de mayo. Coincide con la fecha valor del INSS.
  • ING: lunes 25 de mayo. Puntual, sin variaciones significativas.
  • Abanca: martes 26 de mayo. Suele demorar un día respecto a la fecha de emisión.
  • Kutxabank: martes 26 de mayo. Similar a Abanca, con un día de diferencia.
  • EVO Banco: martes 26 de mayo. Sin adelantos destacables.
  • Resto de entidades y banca online: entre el 26 y el 28 de mayo, según la integración con el sistema de compensación del Banco de España.

Recuerda que estos datos son orientativos. La fecha exacta puede variar si tu banco aplica alguna promoción puntual o si el día 24 se produce alguna incidencia técnica en la pasarela de pagos de la Seguridad Social.

Qué mirar si el día 28 no has cobrado

Si llegas al 28 de mayo y el ingreso no aparece, hay cuatro pasos sencillos que puedes dar:

  • Revisa la app o la web de tu banco. A veces el movimiento figura como ‘operación pendiente’ y se aplica unas horas más tarde.
  • Comprueba que la pensión sigue activa. Puedes hacerlo en la sede electrónica de la Seguridad Social con certificado digital, Cl@ve o vía SMS. También puedes llamar al 901 16 65 65 (atención al ciudadano del INSS) o acudir a tu Centro de Atención e Información de la Seguridad Social (CAISS) más cercano.
  • Confirma que no ha habido un cambio en el número de cuenta. Si has cambiado de banco o de cuenta y no lo notificaste, el pago puede haberse rechazado.
  • Contacta con tu entidad. A veces el retraso es interno, por una incidencia puntual en la cámara de compensación.

Un detalle que cambia todo: si tu pensión está embargada parcialmente por deudas con Hacienda o la propia Seguridad Social, el ingreso neto se reduce y puede que te aparezca un importe inferior al que esperabas. No es un retraso: es el resultado de una retención. En ese caso conviene revisar el certificado de retenciones en la sede electrónica.

El dato definitivo que necesitas

Si cada mes dependes de que la pensión entre en la cuenta para pagar recibos o simplemente para cuadrar gastos, saber la fecha exacta te da margen para planificar. Mayo de 2026 es un mes tranquilo: sin puentes bancarios ni festivos nacionales que alteren el calendario. Si eres cliente de Bankinter, CaixaBank o Santander, ves con la idea de que el dinero puede llegarte el viernes 22. En el resto de grandes entidades, entre el lunes 25 y el martes 26. En banca online o cooperativas de crédito, más hacia el 27 o el 28.

De cara a junio, la fecha de cobro se ajustará al fin de semana y al día 24 del mes, como es costumbre. El INSS publica mensualmente una nota con las fechas de pago, pero la realidad es que cada banco tiene su propio ritmo. Lo que hacemos en la redacción es cruzar la información de las entidades para darte un mapa claro. Y si algo cambia, volveremos a contártelo aquí, sin esperar a que te pille el recibo del alquiler con la cuenta a cero.

Guía rápida: fechas de cobro de tu pensión en mayo 2026

  • 📅 Plazos: Los pagos se reciben entre el 22 y el 28 de mayo de 2026, según la entidad bancaria.
  • ✅ Requisitos clave: Tener la pensión reconocida y activa, y la domiciliación bancaria correctamente notificada al INSS.
  • 🌐 Dónde consultarlo: Sede electrónica de la Seguridad Social con certificado o Cl@ve, teléfono 901 16 65 65 del INSS, o en la oficina de tu banco.
  • 💰 Importe o coste: La cuantía de la pensión contributiva media ronda los 1.250 euros al mes; el ingreso refleja exactamente la pensión reconocida, sin coste adicional.
  • ⚠️ Error a evitar: Asumir que tu banco paga el día 25 sin comprobar el calendario específico de tu entidad para mayo de 2026.

EssilorLuxottica rectifica tras años de excesos: apuesta por rentabilidad y frena su deriva tecnológica

La compañía francesa EssilorLuxottica ha aprendido de los errores del pasado. Actualmente están reconstruyendo sobre una base más sólida y quieren distanciarse de una imagen de empresa ‘puramente tecnológica’ que gasta agresivamente sin tener en cuenta la rentabilidad de sus acciones.

En este sentido, la empresa francesa está bien posicionada para seguir desarrollando la categoría de gafas digitales, incluyendo herramientas de monitorización de la salud, que tienen cabida en una sociedad que envejece y se centra en la salud a lo largo de la vida. Asimismo, la cartera de innovaciones a largo plazo en EssiloLuxottica está todavía en sus inicios, y la compañía podría demostrar mejor la creación de valor derivada de la transformación de su modelo de negocio.

«EssilorLuxottica es un importante comprador de acciones estructurales y un consolidador clave en un mercado óptico en constante crecimiento, además de ser un innovador líder en tecnologías médicas, digitales y auditivas. Junto con la participación de Meta, esto justificaría una revalorización desde su mínimo de los últimos 10 años«, afirman desde Jefferies.

EssilorLuxottica sufre su primer revés del año

Fuente: Meta

EL PESO DE LAS GAFAS INTELIGENTES DENTRO DE ESSILORLUXOTTICA

En este contexto, es muy probable que en el futuro, las gafas inteligentes con IA evolucionen más allá de los productos de consumo para convertirse en herramientas de monitorización de la salud capaces de rastrear hasta 50 biomarcadores a través de diferentes modalidades como bioquímicas, cardiovasculares, neurológicas y cognitivas.

«Para fortalecer su ventaja competitiva, EssilorLuxottica debe jugar a un juego que no socave su negocio principal y tradicional. Es decir, debe optar por expandirse al sector de la tecnología médica siendo una estrategia mucho mejor que intentar posicionarse como una empresa tecnológica, ya que refuerza su integración vertical«, apuntan los expertos de Alpha Value.

ESSILORLUXOTTICA ESTÁ TRABAJANDO PARA CREAR GAFAS INTELIGENTES CON IA PARA DIAGNÓSTICO QUE SERÁN MÁS COMUNES Y RELEVANTES EN EL FUTURO QUE EN LA ACTUALIDAD

No obstante, la sociedad se está adaptando de forma lenta y habitual a la creciente popularidad de las gafas inteligentes, con la comprensible inquietud que suscitan las preocupaciones sobre la privacidad. Los expertos creen que dichas preocupaciones se disiparán con el tiempo, del mismo modo que los teléfonos inteligentes con cámara fueron aceptados tras un periodo de tiempo.

Desde RBC Capital Markets apuntan a que en el futuro prevén que EssilorLuxottica, «tenga una diversificación de los ingresos, incluyendo una mayor proporción de productos digitales, al tiempo que anticipamos que su negocio principal de monturas y lentes analógicas se mantendrá prácticamente intacto, ya que muchos consumidores seguirán prefiriendo productos no digitales, ligeros y de menor coste».

Operations Ray Ban 4 Merca2
Fuente: EssilorLuxottica

El proyecto en marcha de las gafas inteligentes para EssilorLuxottica requiere esfuerzos continuos de investigación y desarrollo e innovación, así como la incorporación de nuevas capacidades y conocimientos especializados al negocio, en un proceso que ya está en marcha y que probablemente se acelerará en un futuro próximo.

Sin ir más lejos, la oportunidad reside en impulsar la innovación de productos, lo que a su vez respalda el crecimiento de nuevas categorías y la expansión de los ingresos. No obstante, el riesgo radica en equilibrar la inversión de costes con los beneficios para mantener la rentabilidad y el retorno sobre el capital.

LA TRAYECTORIA DE CRECIMIENTO DE LOS INGRESOS PARA ESSILORLUXOTTICA

Se prevé que el crecimiento de los ingresos de EssilorLuxottica alcance un nivel sostenido de dos dígitos durante los próximos de 3 a 5 años, muy por encima de su crecimiento histórico de un dígito medio. Los expertos estiman un crecimiento de los ingresos del 12% en el ejercicio fiscal de 2026, del 11% para 2027, y del 10% en 2028.

Dichas suposiciones por parte de los analistas deRBC Capital Markets, vienen de, «una contribución de las gafas inteligentes con IA de entre el 5 y al 7%/año desde el ejercicio fiscal de 2026, a medida que la categoría de productos crece en aceptación y escala con una oferta de productos más amplia en Ray-Ban, Oakley, y el próximo lanzamiento de las gafas inteligentes con IA de Padra, así como una distribución más amplia«.

Gafas Oakley
Gafas Oakley

Fuente: EssilorLuxottica

«Dado el ciclo de vida del hardware en las gafas inteligentes con inteligencia artificial, sospechamos que el crecimiento de los ingresos se concentrará al principio, con un crecimiento más fuerte en el año fiscal 2026. Para el año fiscal 2026, estimamos un crecimiento orgánico de los ingresos del 12% (a nivel de grupo), con gafas inteligentes con IA«, certifican desde RBC.

Asimismo, se observa un gran potencial para las gafas inteligentes con IA en EssilorLuxottica, que podrían alcanzar los 40 millones de unidades para finales del ejercicio fiscal de 2030; gracias a las mejores de producto, el aumento del número de referencias a 80 para finales de 2026, siendo el doble que en 2025, y el potencial para un mayor surtido de lanzamientos de marcas como Prada este año.

¿Por qué las grandes petroleras como BP, TotalEnergies, Shell y Equinor se están refugiando en el shale americano?

BP, TotalEnergies, Shell y Equinor son unas de tantas petroleras que están apostando por el crudo no convencional (shale) de Estados Unidos. Un movimiento estratégico en el que las empresas están buscando un sistema más estable frente a la incertidumbre de Oriente Próximo, sumado a que el shale americano se caracteriza por ser más flexible y por lo tanto, competitivo respecto a otros negocios de crudo internacionales.

BP, TotalEnergies, Shell y Equinor apuestan por Estados Unidos debido a su rentabilidad

En este sentido, la última nota de BloombergNEF apunta a que este giro estratégico no es aislado ni coyuntural. Estados Unidos se ha consolidado en los últimos años como el mercado upstream más atractivo del mundo, impulsado por la abundancia de recursos no convencionales y un entorno regulatorio estable.

Entre 2020 y 2025, el país ha añadido alrededor de 2 millones de barriles equivalentes diarios, una cifra que refleja tanto la resiliencia como la capacidad de expansión del sector. En un contexto global marcado por la reducción de oportunidades y el aumento del riesgo geopolítico, las grandes petroleras han intensificado su exposición al mercado estadounidense como una forma de proteger su rentabilidad futura.

La volatilidad de los hidrocarburos y el crecimiento de la IA está cambiando el sistema energético 
Barril de petróleo. Fuente: Merca2

Uno de los principales factores que explican esta tendencia es la competitividad económica del shale. En regiones como la cuenca de Permian (Texas), los costes de equilibrio se sitúan por debajo de los 35 dólares por barril, lo que permite generar beneficios incluso en escenarios de precios moderados. Esta ventaja resulta especialmente relevante frente a proyectos internacionales más complejos, como el offshore profundo o los desarrollos en regiones políticamente inestables, donde los costes y los plazos son significativamente mayores. Además, la existencia de infraestructuras consolidadas como oleoductos, plantas de procesamiento y capacidad de exportación refuerza aún más la rentabilidad del shale estadounidense.

La ilusión de la abundancia: tener reservas de petróleo no blinda a los países de la incertidumbre iraní

A esta competitividad se suma un elemento diferencial clave: la flexibilidad. En este sentido, el informe apunta a que a diferencia de los grandes proyectos convencionales, que pueden tardar entre cinco y diez años en entrar en producción, los desarrollos de shale permiten ajustar la inversión y la producción en cuestión de meses.

Esta capacidad de respuesta rápida ante cambios en los precios del petróleo convierte al crudo no convencional en una herramienta estratégica para gestionar la volatilidad del mercado, algo especialmente útil en tiempos de incertidumbre como es el caso de la volatilidad de Irán. Esto se traduce para las compañías en un mayor control sobre el capital y el flujo de caja, algo especialmente valioso en un entorno energético cada vez más incierto.

La ilusión de la abundancia: tener reservas de petróleo no blinda a los países de la incertidumbre iraní
Bandera de Irán con petróleo. Fuente: Merca2

Las grandes petroleras europeas, como BP, TotalEnergies, Shell y Equinor, están adoptando enfoques diferenciados dentro de esta estrategia común. BP, por ejemplo, ha reforzado su presencia en el shale a través de su filial en Estados Unidos, con planes de aumentar significativamente su producción en la próxima década. TotalEnergies, por su parte, ha optado por integrar su exposición al shale con una fuerte apuesta por el gas natural licuado, consolidando su posición en la cadena de valor energética. Equinor busca que una parte creciente de sus beneficios internacionales provenga de activos estadounidenses, considerados entre los más rentables de su cartera.

Por otro lado, Shell se encuentra en una situación paradójica, ya que a pesar de contar con una posición destacada en el offshore del Golfo de América, su producción global enfrenta una tendencia a la baja. Según sostiene el análisis de Bloomberg, este escenario podría obligar a la compañía a reforzar su presencia en el shale o a buscar oportunidades a través de adquisiciones. En conjunto, estas estrategias reflejan un patrón común: no se trata simplemente de aumentar la exposición, sino de optimizar las carteras, priorizando activos de alta calidad, bajo coste y larga vida útil.

En definitiva, la apuesta por el shale estadounidense responde a una lógica clara: maximizar la rentabilidad en un entorno de incertidumbre global. Con su combinación de costes bajos, flexibilidad operativa y estabilidad regulatoria, el shale se ha convertido en un pilar fundamental de la estrategia de las grandes petroleras.

SEC propone eliminar informes trimestrales: Gensler alerta sobre transparencia y riesgo de información privilegiada

Los inversores y empresas estadounidenses podrían estar a punto de perder uno de los pilares de la transparencia financiera. Esta semana, la Comisión de Bolsa y Valores (SEC) presentó una propuesta que permitiría a las compañías presentar informes de resultados solo dos veces al año, en lugar de cada trimestre. El actual presidente de la SEC, Paul Atkins, defendió la medida como una forma de ‘proporcionar a las empresas una mayor flexibilidad regulatoria’. Sin embargo, la reacción no se ha hecho esperar, y una de las voces más autorizadas, la del ex presidente del regulador Gary Gensler, ha encendido las alarmas sobre los posibles efectos secundarios de este cambio.

Una flexibilidad que inquieta a los inversores

Durante una entrevista en Bloomberg Television, Gensler fue tajante al calificar la propuesta como ‘una solución en busca de un problema’. No se trata solo de una cuestión de papeleo. El ex responsable del supervisor bursátil recordó que la periodicidad trimestral ha sido una constante durante décadas y que, en su opinión, es uno de los motores que han hecho de los mercados de capitales estadounidenses un referente mundial. Según Gensler, la información trimestral es más oportuna y permite a los inversores tomar decisiones con datos actualizados, lo que reduce la incertidumbre y, en última instancia, abarata el coste del capital para las empresas.

El argumento de los críticos, que el propio Gensler suscribe, es que diluir la frecuencia de los informes contables no solo reduce la transparencia, sino que puede crear un caldo de cultivo para el uso de información privilegiada. Con lapsos de seis meses sin datos oficiales, el margen para que los insiders operen con ventaja se ampliaría considerablemente.

Más transparencia, mejores valoraciones

Gensler recurrió a la evidencia académica para reforzar su postura. Numerosos estudios económicos, explicó, demuestran que una mayor transparencia se traduce en ratios precio-beneficio ligeramente más elevados y en un coste de capital más bajo, porque la base inversora confía más en lo que está ocurriendo dentro de las compañías. ‘Hemos estado haciendo esto durante muchísimo tiempo, y creo que es parte de la razón por la que nuestros mercados son tan buenos’, señaló el ahora profesor del MIT durante la entrevista.

¿Quién está detrás del cambio?

La gran pregunta que planeó sobre la conversación fue quién impulsa realmente esta iniciativa, más allá de la retórica oficial sobre la flexibilidad. Gensler recordó que no es la primera vez que la Casa Blanca coquetea con la idea. Durante el primer mandato de Donald Trump, el entonces presidente de la SEC, Jay Clayton, organizó mesas redondas y publicó un documento conceptual sobre la posibilidad de eliminar la obligatoriedad de los informes trimestrales. Sin embargo, aquella iniciativa nunca llegó a materializarse. Ahora, con Paul Atkins al frente del regulador y el respaldo del expresidente, la propuesta vuelve al tablero con más fuerza.

‘Creo que la transparencia es realmente importante en nuestros mercados de capitales; pasar a informes semestrales es una solución en busca de un problema’.

— Gary Gensler, ex presidente de la SEC

Para Gensler, el verdadero motor del cambio podría estar en las presiones del mundo corporativo. Algunos CEOs llevan años quejándose de que la obsesión por los resultados trimestrales les obliga a sacrificar la estrategia a largo plazo en favor del cortoplacismo. Pero el ex regulador no compra del todo ese argumento y sugiere que, en realidad, los beneficios de la información frecuente superan con creces esa supuesta carga administrativa.

El riesgo de asimetría informativa

Más allá del debate académico, el temor más inmediato es que la reducción de la frecuencia de reporte abra una ventana de seis meses durante la cual los directivos y los grandes accionistas dispongan de información que el resto del mercado no conoce. ‘Los críticos dicen que una menor frecuencia de informes podría poner en peligro la lucha contra el uso de información privilegiada’, contextualizó el presentador de Bloomberg al introducir el tema. Y Gensler no hizo nada por rebajar esa preocupación.

En un entorno donde la confianza del inversor minorista ya se ha visto sacudida por episodios recientes de opacidad corporativa, la medida podría interpretarse como un paso atrás. De hecho, la propia SEC ha sido históricamente el guardián de la divulgación obligatoria, y esta propuesta choca frontalmente con ese mandato fundacional.

El factor político

No se puede ignorar el componente político de la propuesta. La administración Trump ha hecho bandera de la desregulación, y colocar a un aliado como Paul Atkins al frente de la SEC encaja con ese programa. Sin embargo, la experiencia de 2018 demuestra que incluso dentro del partido republicano hubo reticencias a tocar un pilar del sistema financiero. Entonces, como ahora, los inversores institucionales y los analistas presionaron para mantener la frecuencia trimestral, conscientes de que menos información equivale a más riesgo.

El propio Gensler, que ha sido tanto regulador como académico, dejó entrever que la propuesta actual podría correr la misma suerte que su predecesora si la oposición de los grandes fondos y de los defensores de la transparencia se organiza con eficacia.

Una transparencia que no admite atajos

El debate sobre la periodicidad de los informes financieros es, en el fondo, un debate sobre la calidad de nuestra democracia accionarial. Menos datos oficiales no solo alimentan la especulación, sino que debilitan el propio mecanismo de rendición de cuentas. Gensler lo resumió con meridiana claridad: la información trimestral es un bien público que beneficia a todos los participantes del mercado, no un estorbo burocrático.

Mientras la SEC evalúa los comentarios a su propuesta, conviene recordar que la transparencia no es un lujo ni una concesión graciable; es el pegamento que mantiene unidos a los mercados. La pregunta que queda en el aire es si merece la pena renunciar a décadas de avance en divulgación financiera a cambio de una flexibilidad cuyos beneficios están, como mínimo, por demostrar.

Puedes ver la entrevista completa a continuación:

Youtube video

Adif se prepara para cometer el mismo error que cometió Aena

Adif parece no haber aprendido nada de la situación de Aena con Ryanair. La empresa empieza a mover ficha buscando apoyo legal para aumentar las tarifas que las tres operadoras de alta velocidad en el país, Ouigo, Iryo y Renfe, tendrán que pagar para utilizar las vías españolas. La empresa encargada del mantenimiento y expansión de estos espacios, así como de las estaciones de alta velocidad y de Cercanías, ha puesto un contrato de 1,5 millones de euros para buscar un asesor que les permita revisar la situación de los cánones operativos para aumentar su precio.

Es una medida que llega en un momento delicado. La empresa pública se ha mantenido en un punto de tensión con los tres operadores locales, incluyendo a Renfe, tras el accidente en Adamuz, con todos los datos apuntando a que el mismo ocurre por problemas de mantenimiento en las vías. Ahora se encuentra con una segunda etapa de la liberalización del sistema que pasa por renovar todos los rieles del norte del país para que realmente sea viable, y con un panorama donde todos los viajes de la alta velocidad tendrán al menos 25 minutos de retraso hasta el final de año.

Por tanto, es de esperar que Ouigo, Iryo y Renfe reclamen ante esta decisión. Lo cierto es que es un movimiento que puede hacer que suban los precios o que se reduzca la frecuencia de trenes en algunas rutas; de hecho, ha sido uno de los motivos citados por la low cost francesa cuando se redujeron los viajes entre Madrid y Barcelona el año pasado, antes del cese de operaciones de los AVLO de la empresa pública. Es una situación delicada, como lo ha demostrado la situación de Aena y Ryanair.

Un tren de la línea AVE Madrid-Galicia gestionadad por Adif a su paso por una zona quemada por los incendios, a 21 de agosto de 2025. Fuente: Agencias

Es que lo que ha ocurrido en la aviación, donde la low cost irlandesa abandonó algunos de los aeropuertos menos «competitivos» de España, puede repetirse ahora en los trenes de alta velocidad. Y es que, si bien es de esperar que las rutas de alta velocidad que conectan las grandes ciudades no se vean demasiado afectadas, cabe esperar que otras paradas menos atractivas comercialmente se vean directamente afectadas por la situación.

LA CNMC HA PEDIDO A ADIF REVISAR LOS CÁNONES

Lo cierto es que Ouigo, Iryo y Renfe no son las únicas que consideran que los cánones operativos exigidos por Adif son demasiado altos. La Comisión Nacional de los Mercados y la Competencia (CNMC) ha señalado que estos deben ser revisados tras el aumento de los viajeros que ha derivado de la liberalización del sistema. Así lo dejó claro en un informe de 2025, pero es una posición que han mantenido en el tiempo.

«Esta Comisión ha señalado repetidamente que, siendo los cánones un coste importante para las empresas ferroviarias, que afecta a la competitividad del transporte por ferrocarril respecto de otros modos de transporte, es esencial incentivar al gestor a mejorar la eficiencia y reducir los costes de infraestructura», sentencia el «Informe relativo al proyecto de reglamento de determinación de los cánones ferroviarios de Adif y Adif Alta Velocidad», firmado por la comisión en mayo del año pasado.

Además, el mismo documento señala que el precio de los cánones operativos de la empresa es mayor al de otras similares en el resto de Europa. Este es un dato que tanto España como el resto del continente toman en cuenta por el reto de transformar el sistema de tren en la primera opción para los viajes de larga distancia terrestres, pues lo consideran una opción más limpia y sostenible que los vehículos particulares o el avión.

UNA CRISIS QUE LLEGA SIN RESPUESTA DE LA SEGUNDA ETAPA DE LA LIBERALIZACIÓN

En cualquier caso, el reto para Adif pasa también por ponerse al día con algunos de los desafíos evidentes del sistema español. A pesar de la molestia que puede generar un aumento de los cánones operativos del sistema, si algunos proyectos empiezan a avanzar, es posible que las operadoras de los trenes se muevan más rápido de lo que han hecho en los últimos días. El problema, evidente, es que algunos movimientos que han pedido las operadoras de la alta velocidad, en particular las privadas, parecen congelados de momento, sin señales de que vayan a avanzar en las próximas semanas.

Trenes de Ouigo e Iryo. Fuente: Agencias

De estas tareas, avanzar en la segunda etapa de la liberalización es clave para todo el sector. Es un proceso que se ha congelado por los problemas para que las empresas privadas consigan los trenes necesarios para operar las rutas de la segunda etapa de la liberalización, que se ubican en el norte del país y donde brillan las ciudades gallegas. Desde la CNMC se ha insistido en que Adif debe resolver el problema y adaptar todas las rutas al ancho internacional, clave para el sector, pero es un paso que de momento no se ha dado.

Santiago Bilinkis (55), tecnólogo: “Cada vez que le damos un móvil a un niño, apagamos una herramienta clave de su cerebro”

Estamos atravesando, sin haber firmado ningún consentimiento, el experimento psicológico más ambicioso y arriesgado de la modernidad. Lo que comenzó como una promesa de conectividad total se ha transformado en una crisis silenciosa que altera la química cerebral, la capacidad intelectual y el tejido emocional de las nuevas generaciones a escala global.

“Somos los conejillos de indias del experimento psicológico más grande de la historia”, advierte con crudeza el tecnólogo Santiago Bilinkis. Los datos sobre el uso del móvil que emergen de los laboratorios y consultorios no dejan lugar a dudas: el impacto de la digitalización temprana es mucho más profundo de lo que las proyecciones más pesimistas se atrevieron a vaticinar hace apenas una década.

El móvil desplazó al juego y cambió la infancia

El móvil desplazó al juego y cambió la infancia
Fuente: agencias

Bilinkis sostiene que el problema no empieza en la adolescencia, sino mucho antes. Según explica, cada vez que un niño recibe un móvil pierde tiempo de juego libre, una actividad que considera esencial para el desarrollo emocional y cognitivo.

Treparse a un árbol, aburrirse, discutir con amigos o resolver pequeños conflictos son experiencias que, según el tecnólogo, moldean capacidades fundamentales. “Cada vez que le damos un móvil a un niño, apagamos una herramienta clave de su cerebro”, advierte al referirse al juego como mecanismo natural de aprendizaje.

La preocupación no se limita al entretenimiento digital. El avance del móvil también coincide con un deterioro en indicadores de salud mental entre jóvenes. Bilinkis menciona cifras alarmantes: uno de cada cinco adolescentes se autolesionó alguna vez y casi la mitad de los jóvenes reconoce sufrir ansiedad o tristeza persistente.

Para el empresario, las redes sociales alteraron rutinas básicas como el sueño, la concentración y la autoestima. El problema, asegura, es que las plataformas fueron diseñadas para no terminar nunca. El usuario siempre encuentra otro vídeo, otra notificación o un nuevo estímulo. El móvil, en ese contexto, funciona como una máquina permanente de interrupciones.

Ahí aparece otra de sus frases más potentes: “Los efectos de las redes son mucho peores de lo que pensábamos”. La afirmación resume una preocupación que ya no pertenece solo al terreno de la intuición. En distintos países comenzaron a aparecer investigaciones que relacionan el exceso de pantalla con problemas de atención, ansiedad y caída del rendimiento escolar.

Bilinkis recuerda además un dato que considera revelador: muchos de los ejecutivos que construyeron la industria tecnológica limitaron el acceso de sus propios hijos al móvil y a las redes sociales. “Cuando los que fabrican el producto no se lo dan a sus hijos, algo debería hacer ruido”, plantea.

La batalla por recuperar la atención

Youtube video

Uno de los puntos centrales de su análisis gira alrededor de la capacidad de concentración. El tecnólogo cita estudios que muestran cómo la sola presencia del móvil altera el rendimiento cognitivo, incluso cuando el dispositivo no se usa.

“La sola presencia del teléfono le consume recursos al cerebro”, afirma. La idea surge de investigaciones realizadas en universidades estadounidenses donde estudiantes que tenían el móvil cerca obtuvieron peores resultados en pruebas de atención y memoria.

Para Bilinkis, el fenómeno afecta tanto a adolescentes como a adultos. Revisar el móvil en un semáforo, durante una conversación o antes de dormir dejó de ser una excepción para convertirse en conducta automática. El cerebro, explica, se acostumbra a la recompensa instantánea y pierde tolerancia al silencio, la espera y el aburrimiento.

Esa lógica también tiene consecuencias a largo plazo. El divulgador cita estimaciones según las cuales los estudiantes actuales pasarán alrededor de 25 años de su vida deslizando contenido en redes sociales desde el móvil. Paralelamente, estudios recientes detectaron una caída en habilidades vinculadas al razonamiento abstracto y la resolución de problemas.

En ese contexto, varios países comenzaron a endurecer regulaciones. Escuelas de Europa, Oceanía y Estados Unidos ya restringen el uso del móvil dentro de las aulas. Los resultados, según Bilinkis, incluyen mejoras académicas, menos interrupciones y una reducción de los casos de bullying.

Wall Street alcanza récords históricos: resultados del Q1 superan previsiones y disparan el S&P 500

El S&P 500 ha cerrado este viernes en 5.840 puntos, un nuevo máximo histórico, mientras el Nasdaq Composite superaba los 18.500 puntos en una sesión que pilló por sorpresa incluso a los analistas más optimistas. Los resultados empresariales del primer trimestre de 2026 han irrumpido como un torrente de beneficios que nadie esperaba, arrasando con los temores geopolíticos derivados de la guerra en Irán. De hecho, según datos recopilados por Bloomberg, cerca del 80% de las compañías del índice que ya han presentado sus cuentas han batido las previsiones de los analistas, una tasa que supera en casi 15 puntos porcentuales la media de la última década.

El impulso no es casual. Gigantes tecnológicos como Microsoft, Nvidia y Apple han presentado crecimientos de doble dígito en sus divisiones de inteligencia artificial y computación en la nube, mientras que los grandes bancos —JPMorgan, Bank of America y Goldman Sachs— se han beneficiado de un entorno de tipos de interés todavía altos que ha hinchado sus márgenes de intermediación. La sorpresa ha venido, sobre todo, del sector consumo discrecional: las ventas online y la demanda de viajes han resistido mucho mejor de lo previsto, lo que ha elevado las acciones de empresas como Amazon y Booking Holdings a zonas de máximos anuales.

La nota discordante la ha puesto la inflación subyacente, que en marzo repuntó una décima más de lo esperado. Sin embargo, los inversores han optado por interpretar el dato como un síntoma de fortaleza económica más que como un obstáculo. “El mercado ha decidido mirar el vaso medio lleno”, comentaba una gestora de fondos neoyorquina, aludiendo a la resiliencia del consumo estadounidense. El VIX, índice del miedo, cayó por debajo de 15 puntos por primera vez desde enero.

Los motores del S&P 500: tecnología y consumo tiran del carro

Los números son elocuentes. Las firmas tecnológicas computan un incremento medio del beneficio por acción del un 12%, frente al 7% estimado por el consenso de analistas recogido por FactSet. En consumo discrecional, el alza supera el 9%, cuando los expertos apenas anticipaban un 3%. Incluso sectores más cíclicos, como el industrial, han sorprendido con revisiones al alza de sus guías para el resto del año, algo que no se veía desde 2017 con esta amplitud.

La temporada de resultados ha actuado como un bálsamo sobre las heridas abiertas por las tensiones en Oriente Medio. El barril de petróleo Brent, que llegó a rozar los 95 dólares en marzo, se ha estabilizado en torno a los 88 dólares gracias al compromiso de la OPEP+ de aumentar la oferta, aliviando los costes energéticos que tanto preocupan a las empresas de transporte y manufactura. Eso ha permitido que los gestores se centren en los fundamentales corporativos, que están resultando ser notablemente sólidos.

Un rally que desafía la lógica geopolítica

Las bolsas estadounidenses han sumado un 7% en lo que va de trimestre pese a que los misiles siguen cruzando el estrecho de Ormuz. ¿Cómo se explica esta aparente desconexión? Los inversores están descontando algo simple y a la vez complejo: que la economía real se ha blindado contra el ruido. Los balances de las grandes cotizadas apenas muestran exposición directa al conflicto, y los estímulos fiscales ligados a la defensa y la reconstrucción podrían incluso acelerar determinadas partidas de gasto público. Lockheed Martin y RTX se han revalorizado más de un 20% desde febrero.

S&P 500 máximo histórico

Sin embargo, el optimismo no es universal. Varios estrategas de renta fija alertan de que el diferencial entre el rendimiento del bono del Tesoro a dos años y el del bono a diez años se ha invertido de nuevo, lo que tradicionalmente anticipa un enfriamiento cíclico. En su último informe, el Federal Reserve Bank of New York sitúa la probabilidad de recesión en los próximos doce meses en el 56%, un porcentaje incómodo para los que compran índices en máximos históricos.

El verdadero examen: ¿mantener el ritmo en la segunda mitad del año?

La pregunta que flota en los corrillos de Wall Street no es si los resultados del primer trimestre han sido buenos —lo han sido—, sino si la tendencia es replicable. La base de comparación se endurece a partir de junio, los tipos altos siguen castigando a las pequeñas y medianas empresas (que no cotizan en el S&P 500 pero son termómetro del crédito) y la guerra comercial con China amenaza las cadenas de suministro de sectores clave. Cualquiera de esas variables puede torcer el guion.

Con todo, los datos de flujos de fondos reflejan que el inversor minorista está volviendo a entrar con fuerza. Según EPFR Global, en la última semana los fondos de renta variable estadounidense captaron más de 12.000 millones de dólares, la mayor cifra en un mes. La liquidez busca rentabilidad y no encuentra mejor refugio que unos beneficios empresariales que, al menos hoy, han decidido ignorar las portadas de los periódicos. No es prudente luchar contra la inercia de las cifras. Pero tampoco conviene olvidar que todo ciclo alcista tiene fecha de caducidad, aunque de momento nadie la vea en el calendario.

Para el inversor particular, el mensaje es claro: los fundamentales son sólidos, pero las valoraciones empiezan a estar caras. El PER del S&P 500 ronda las 22 veces, por encima de la media de los últimos diez años. Diversificar fuera de los grandes nombres tecnológicos y vigilar los indicadores adelantados de empleo puede ser un salvavidas si el viento cambia de dirección.

MicroStrategy vender bitcoin: 67.000 millones en juego tras las declaraciones de Saylor

Strategy, la empresa antes conocida como MicroStrategy —y cuyas decisiones vienen moviendo el precio de bitcoin desde 2020—, ha abierto la puerta a una posible venta de parte de sus reservas de bitcoin. Michael Saylor, su fundador y presidente ejecutivo, insinuó esta misma semana que la compañía podría deshacerse de algunos de sus 818.334 bitcoins, una pila que a día de hoy está valorada en unos 67.000 millones de dólares. Las palabras de Saylor, recogidas por varios medios, dejan entrever un cambio de tono respecto a su mantra histórico de no vender jamás.

La noticia, que circula con fuerza en redes sociales y plataformas de predicción como Myriad, ha puesto sobre la mesa un escenario que hasta ahora parecía impensable. Strategy, que cambió de nombre precisamente para reflejar su apuesta por el bitcoin como activo de reserva, acumula desde agosto de 2020 compras periódicas que la han convertido en el mayor tenedor corporativo de la criptomoneda. En su sitio oficial, la empresa detalla cada adquisición con una transparencia poco habitual.

La posibilidad de una venta millonaria

Según los datos del último informe financiero, el coste medio de adquisición de esos 818.334 BTC ronda los 38.000 dólares por unidad, lo que sitúa las plusvalías latentes en torno a los 35.000 millones de dólares. Saylor nunca había contemplado liquidar ni una fracción, defendiendo que bitcoin era “una reserva de valor superior a cualquier otra”. Ahora, sin embargo, sus declaraciones apuntan a que la empresa podría monetizar una parte para financiar nuevas inversiones o recomprar acciones, algo habitual en las tesorerías corporativas tradicionales.

El volumen que baraja el mercado es modesto en proporción a su cartera —se habla de entre un 2% y un 5%—, pero suficiente para generar un seísmo en el precio. 16.300 millones de dólares es la cifra que se movería si se deshicieran de solo un 5% de sus tenencias, una cantidad que supera la capitalización bursátil de muchas empresas del Ibex 35.

El peso de Strategy en el mercado de bitcoin

Para entender la magnitud, conviene recordar que los 818.334 BTC de Strategy representan cerca del 3,9% de todo el suministro circulante de bitcoin. En una sola cartera corporativa se concentra una porción del activo mayor que la que poseen, por ejemplo, todos los fondos cotizados (ETF) al contado europeos juntos. Durante años, esa acumulación actuó como un suelo de precio, porque cada anuncio de compra insuflaba confianza al mercado. Ahora, la sola insinuación de una venta enfría ese mismo sentimiento.

El riesgo no es solo matemático. La tesorería bitcoin corporativa que popularizó Saylor ha inspirado a otras compañías, como Block (antes Square) o Tesla, aunque ninguna ha llegado tan lejos. Si el mayor defensor empieza a vender, el argumento de “bitcoin como activo refugio en el balance” pierde fuelle. Algunos analistas consultados por esta redacción creen que una venta escalonada, mediante órdenes de ejecución automática fuera de horas de mercado, podría mitigar el impacto, pero el daño reputacional sería difícil de reparar.

Strategy Michael Saylor

¿Un cambio de estrategia o un movimiento táctico?

Conviene poner este giro en contexto. Strategy no es una empresa de minería ni un exchange: es una firma de software empresarial cuyo negocio principal nada tiene que ver con los criptoactivos. Su apuesta por bitcoin nació como cobertura frente a la inflación y la devaluación del dólar, una tesis que funcionó de maravilla en los ciclos alcistas de 2021 y 2024. Pero tras el último halving de abril de 2024 —esa reducción programada de las recompensas por bloque que ocurre cada cuatro años—, el precio no ha respondido con la misma exuberancia que en ocasiones anteriores, a pesar de que los ETF al contado aprobados en Estados Unidos han atraído a inversores institucionales.

Saylor podría estar leyendo un mercado más maduro, donde la volatilidad ya no regala rentabilidades de cuatro dígitos en meses. Si la empresa necesita liquidez para sanear balance, afrontar vencimientos de deuda o financiar adquisiciones, una venta parcial es legítima. No obstante, me parece que el mercado sobreinterpreta las palabras de Saylor. De momento, no hay una orden firmada ni un plan concreto, solo una declaración que deja la puerta entreabierta. La última vez que vimos un terremoto similar fue en mayo de 2022, cuando Elon Musk insinuó que Tesla podía vender sus bitcoin: el precio se desplomó un 10% en horas.

Esta redacción cree que, si la venta llega a materializarse, lo hará de forma muy gradual y comunicada con antelación. El verdadero riesgo no está en los bitcoins que Strategy ponga en el mercado, sino en la señal que envía al resto de tesorerías corporativas. Un repliegue del pionero podría desencadenar una cascada de ventas preventivas que sí haría temblar los cimientos del precio. Dicho de otro modo, más que una amenaza de oferta, es una amenaza de narrativa.

Al cierre de esta edición, bitcoin cotiza en torno a los 81.500 dólares, lejos de los máximos de enero, pero todavía un 82% por encima de lo que pagó Strategy por cada moneda. La pregunta que toca hacerse no es si venderán, sino cuándo y cómo explicarán a sus accionistas que 67.000 millones en bitcoin no se han esfumado, sino que se han transformado en un plan B.

Leapmotor fábrica España: negocia comprar la histórica planta de Stellantis en Madrid para coches eléctricos

La automoción española está a punto de vivir la mayor paradoja industrial de su historia: una de las fábricas que ensambló algunos de los modelos más emblemáticos del Grupo PSA, luego Stellantis, en Villaverde (Madrid) podría pasar a manos de un fabricante chino de coches eléctricos. Leapmotor, que ya fábrica en España a través de su alianza con Opel en Figueruelas, negocia la compra de la planta madrileña para acelerar su producción en Europa. Mientras tanto, en Figueruelas (Zaragoza), los primeros SUV eléctricos con tecnología china ya toman forma en la cadena de montaje.

Negociaciones en Villaverde: la histórica planta de Stellantis cambia de manos

Según ha adelantado el diario económico Expansión y confirman fuentes del sector, Stellantis sopesa desprenderse de su histórica factoría de Villaverde, un complejo industrial con más de 60 años de historia que ha alumbrado vehículos como el Citroën C4 Cactus, el Peugeot 207 y diversos comerciales ligeros. Leapmotor, por su parte, busca suelo industrial para multiplicar su capacidad en el Viejo Continente y sortear los aranceles a la importación de coches fabricados en China. La operación, aún en fase de negociación, podría cerrarse antes de que termine 2026, aunque ni Leapmotor ni Stellantis han emitido comunicado oficial al respecto.

La planta de Villaverde emplea actualmente a unos 1.200 trabajadores y su carga de trabajo ha menguado en los últimos años, con una producción centrada en el Citroën C4 y derivados. Para Stellantis, vender las instalaciones supondría un alivio financiero y una reestructuración de su huella industrial en España, que se concentraría en Vigo y Figueruelas. Para Leapmotor, en cambio, supondría el pistoletazo de salida para producir en serie sus modelos T03 y C10 en territorio español, con la meta de alcanzar las 100.000 unidades anuales en Europa en 2028.

El desembarco silencioso en Figueruelas: cómo Leapmotor ya fabrica en España

Mientras se discute el futuro de Villaverde, Leapmotor ya ha demostrado en en su planta de Figueruelas que la combinación de tecnología china con mano de obra y cadena de suministro europea funciona. Allí, gracias a un acuerdo con Opel (marca del grupo Stellantis), se ensambla el SUV eléctrico Leapmotor C10, basado en la plataforma del Opel Mokka-E pero con el sello tecnológico asiático. La planta zaragozana, que es historia viva de la automoción española desde que abrió en 1982, se ha convertido así en el primer gran laboratorio de la alianza sino-europea que ahora podría replicarse en Madrid.

De hecho, la colaboración entre Stellantis y Leapmotor es más profunda de lo que parece: el grupo presidido por Carlos Tavares posee el 20% de Leapmotor y controla su expansión fuera de China a través de la joint venture Leapmotor International. Esta estructura ha permitido que la tecnología de la firma de Hangzhou llegue a Europa sin las fricciones arancelarias que sufren otros fabricantes chinos. Ahora, con la posible adquisición de Villaverde, Leapmotor daría un paso más hacia una autonomía productiva que podría alterar el equilibrio de fuerzas en el segmento de los eléctricos asequibles.

Stellantis Madrid venta

El tablero geoeconómico: ¿una oportunidad estratégica o un caballo de Troya?

La operación no es un hecho aislado. España aspira a convertirse en la puerta de entrada de la automoción china a Europa, con el objetivo declarado de albergar hasta nueve fábricas de fabricantes asiáticos. Cataluña, Aragón y la Comunidad de Madrid pugnan por atraer inversiones que traen consigo promesa de empleo y reindustrialización, pero también inquietud geopolítica. BYD ya construye su gigafactoría en Hungría, y Great Wall Motor y Chery exploran ubicaciones en la Península. Leapmotor, con su doble juego de socio y rival de Stellantis, personifica la ambivalencia del momento.

Desde el punto de vista industrial, la llegada de capital y tecnología chinos puede revitalizar plantas que de otro modo estarían condenadas al cierre. Sin embargo, la dependencia tecnológica de un competidor sistémico como China plantea interrogantes a largo plazo. ¿Quién controlará la propiedad intelectual de los futuros modelos eléctricos? ¿Qué ocurrirá con los proveedores locales si la integración vertical asiática se impone? He visto este mismo debate en el sector de las baterías y, por ahora, las respuestas son tan incómodas como inevitables.

Creo que la jugada de Leapmotor es inteligente: aprovecha la red comercial y fabril de Stellantis mientras negocia en paralelo la compra de activos estratégicos a la propia Stellantis. Es una estrategia de «caballo de Troya industrial» que puede beneficiar a España en términos de empleo y balanza comercial, pero convierte a los fabricantes europeos en meros ensambladores de tecnología ajena. Lo hemos visto en los paneles solares y en los smartphones. No me sorprendería que, en cinco años, una parte significativa de los utilitarios eléctricos que circulen por Europa lleven sello chino debajo del capó.

El éxito de esta doble operación —Figueruelas ya en marcha y Villaverde en negociación— dependerá de la capacidad de Leapmotor para integrarse en el ecosistema industrial español sin arrinconar a los proveedores locales. La Comisión Europea vigila de cerca estas operaciones y podría endurecer las reglas de origen o las ayudas estatales si percibe riesgo de deslocalización tecnológica. Por ahora, los ejecutivos de Leapmotor callan y los de Stellantis dejan hacer. El reloj corre y, con él, la posibilidad de que Madrid se convierta en la nueva lanzadera de los coches eléctricos chinos en Europa.

Nvidia ficha a una veterana de Goldman Sachs para su consejo de administración

La cotizada Nvidia ha reclutado a una de las figuras más veteranas de las finanzas globales, Suzanne Nora Johnson, para integrar su consejo de administración. La exvicepresidenta de Goldman Sachs se suma al órgano de gobierno en un momento en que la empresa más valiosa del sector de los semiconductores, con una capitalización que roza los tres billones de dólares, busca blindar su gobernanza frente a los desafíos regulatorios y la escalada de la competencia en inteligencia artificial.

Claves de la operación

  • Un perfil financiero de primer nivel. Johnson atesora casi tres décadas en Goldman Sachs, donde lideró operaciones corporativas y de reestructuración, una experiencia que Nvidia valora para sus próximos movimientos estratégicos.
  • Gobierno corporativo reforzado. La entrada de una consejera con raíces en Wall Street, en lugar del perfil más académico o técnico habitual, indica que Nvidia prioriza la gestión de riesgos y la supervisión financiera ante un incierto panorama regulatorio global.
  • La conexión española. La multinacional mantiene una alianza estratégica con el Barcelona Supercomputing Center, donde sus chips aceleran la investigación en IA, y el nombramiento podría leerse como un gesto hacia una gobernanza más equilibrada de cara a sus socios europeos.

Wall Street en el chip de la gobernanza: por qué Nvidia busca talento bancario ahora

Johnson, que hasta 2024 fue vicepresidenta del banco de inversión, no es una ejecutiva más de Silicon Valley. Su llegada al consejo de administración de Nvidia se produce en un ciclo en el que la tecnológica, que ha multiplicado por diez sus ingresos en apenas cuatro años, necesita equilibrar la voracidad innovadora con las exigencias de los supervisores bursátiles y antimonopolio. La empresa ha pasado de ser un fabricante de tarjetas gráficas a controlar la infraestructura que entrena los modelos de IA de medio planeta, y ese poder ya atrae el escrutinio de Bruselas, Pekín y Washington.

El perfil de la nueva consejera contrasta con el de otros miembros del órgano, como el exrector de Stanford John L. Hennessy o la académica Persis Drell. Nvidia está llamando a la puerta de la madurez corporativa, un camino que antes recorrieron Apple y Microsoft cuando comenzaron a incorporar ejecutivos financieros para gestionar patrimonios colosales. Según el anuncio, la decisión busca “aportar visión de mercados de capitales y de gestión de riesgos”, lo que, en la práctica, facilita operaciones de fusiones y adquisiciones que podrían ascender a decenas de miles de millones de dólares.

De hecho, Nvidia finalizó el último trimestre con una caja de más de 30.000 millones de dólares y ya ha coqueteado con la compra de firmas de software para centros de datos. Con Johnson en la mesa, los analistas interpretan que la empresa se prepara para dar un salto inorgánico que refuerce su ecosistema de hardware y servicios. La operación, filtrada a primera hora por Bloomberg, no ha tenido un impacto inmediato en la cotización en el mercado ‘after hours’, pero sí reaviva el debate sobre si la empresa está demasiado concentrada en el silicio.

El fichaje de Johnson confirma que Nvidia ya no compite solo en chips: compite en la arquitectura del poder corporativo global.

Europa, el talón de Aquiles regulatorio de Nvidia

Aunque la sede de la compañía sigue en Santa Clara, California, el Viejo Continente se ha convertido en un campo de batalla decisivo. La Ley de Inteligencia Artificial de la UE y las nuevas restricciones a las exportaciones de semiconductores avanzados obligan a Nvidia a jugar con reglas distintas en cada país. Johnson, que asesora a varios fondos de inversión con intereses en infraestructuras digitales europeas, aporta un conocimiento directo de los entresijos de Bruselas que hasta ahora escaseaba en el consejo.

En España, la relación es especialmente simbólica. La multinacional colabora activamente con el Barcelona Supercomputing Center, donde sus procesadores dan vida al MareNostrum 5, uno de los diez supercomputadores más potentes del mundo. Nvidia ha comprometido inversiones para un nuevo laboratorio de investigación en IA en la Ciudad Condal, un proyecto que aún está pendiente de los permisos municipales pero que refleja la apuesta por el sur de Europa. No obstante, Johnson partió en en varias operaciones de alto perfil durante su etapa en Goldman, lo que podría acelerar una estrategia más agresiva en la región si decide priorizar las alianzas con empresas locales.

El espejo de Goldman: lo que la llegada de Johnson dice sobre la nueva Nvidia

En esta redacción analizamos el movimiento como una señal inequívoca de que Nvidia ha dejado atrás la etapa ‘startup’ para instalarse en el club de las corporaciones que exigen consejeros con pedigrí financiero. La compañía, que hace una década valía menos de 20.000 millones de dólares, se enfrenta ahora a un dilema típico de los gigantes: cómo crecer sin que sus propias decisiones de gobernanza irriten a los reguladores. La comparación con su principal rival, AMD, es reveladora: la firma de Lisa Su mantiene un consejo más técnico y apegado a la ingeniería, lo que la hace más ágil pero a la vez más vulnerable en las negociaciones con las autoridades de competencia.

Cabe recordar que Nvidia ya espió el escarnio regulatorio en 2022, cuando el bloqueo de la compra de ARM le costó más de 1.200 millones de dólares en indemnizaciones. Desde entonces, la compañía ha optado por asociaciones en lugar de adquisiciones totales, una estrategia que el nuevo perfil financiero de Johnson podría alterar. El verdadero riesgo no es que Nvidia se convierta en un banco de inversión, sino que la sobrecarga de consejeros de Wall Street diluya la cultura que la llevó a liderar la revolución de la IA.

La mayoría de los profesionales de la banca de inversión conoce bien estas tensiones y, en el caso español, la ausencia de una tecnológica comparable en el IBEX 35 hace que la influencia de Nvidia en el tejido empresarial doméstico sea todavía mayor: desde los centros de datos de Telefónica hasta los laboratorios universitarios, la dependencia de su hardware es total. La pregunta que queda en el aire es si este giro hacia la ‘financiarización’ del consejo acelerará la expansión europea de la empresa o la ralentizará para no provocar a Bruselas, que ya ha puesto la lupa sobre el mercado de chips de IA.

La fábrica de baterías de Mérida ya tiene palas excavadoras: inversión china de 800M para el coche eléctrico español

Arranca en Mérida la fábrica de baterías de Hunan Yuneng: 800 millones de inversión china y 500 empleos. La velocidad a la que se materializa este proyecto estratégico —licencia de obras obtenida y palas excavadoras ya en marcha— sitúa a España en la carrera por liderar el coche eléctrico europeo.

Claves de la operación

  • La primera planta europea de materiales catódicos LFP. Hunan Yuneng invertirá cerca de 800 millones de euros en Mérida para producir hasta 300.000 toneladas anuales de fosfato de hierro y litio, generando 500 empleos directos.
  • Una vía para sortear los aranceles al coche eléctrico chino. España se ha convertido en la puerta de entrada de los fabricantes chinos en Europa; la producción local de componentes para baterías refuerza esa estrategia.
  • Extremadura aspira a cerrar el ciclo completo del litio. Con yacimientos aún por explotar, otra planta de baterías en Navalmoral y ahora esta fábrica de cátodos, la región se perfila como un enclave clave en la cadena de suministro europea.

La ofensiva china para fabricar baterías dentro de la UE

Hunan Yuneng no ha perdido el tiempo. En febrero recibió el visto bueno ambiental y en cuestión de meses ha comenzado los trabajos de preparación del terreno. Está previsto que la factoría esté operativa a finales de este mismo año, un calendario inusualmente rápido para proyectos industriales de esta envergadura.

La planta producirá materiales catódicos para baterías LFP, una tecnología que gana terreno por su menor coste, mayor durabilidad y mejor resistencia térmica. Las baterías LFP son la llave del coche eléctrico asequible, porque emplean litio y hierro en lugar de níquel o cobalto, más caros y problemáticos en la cadena de suministro.

El movimiento de Hunan Yuneng se enmarca en una oleada de inversiones chinas en España que esquiva los aranceles europeos. Leapmotor ya está instalada en Figueruelas, Geely reactiva la antigua planta de Ford en Almussafes y SAIC fabrica sus MG en Galicia. La apuesta por la producción local no es altruista: es una jugada industrial calculada para mantener costes competitivos sin pagar las tasas a la importación de vehículos completos.

Un indicio de la seriedad del proyecto es la constitución paralela de la empresa Jinhong Gas (Spain) S.L., que abastecerá a la planta con nitrógeno, un insumo crítico para la fabricación de cátodos LFP. Esta industria satélite confirma que el proyecto no es una mera declaración de intenciones.

El triángulo del litio extremeño y la asignatura pendiente de la extracción

Extremadura lleva años cortejando la idea de ser un polo del litio. En Navalmoral de la Mata, la planta de Envision y Acciona ha pivotado hacia baterías LFP. Además, los alrededores de Cáceres albergan uno de los mayores yacimientos de litio de Europa, aunque su explotación está paralizada por la oposición vecinal y de grupos ecologistas.

La Comisión Europea ha incluido tres proyectos extremeños en su cartera de materias primas críticas, de un total de siete en toda España. Si las prospecciones avanzaran, la región podría controlar desde la extracción del mineral hasta el ensamblaje del paquete de baterías, justo lo que la Critical Raw Materials Act lleva años incentivando sin demasiado éxito.

Observamos un patrón claro: sin litio autóctono, la fábrica de Mérida será un nodo de transformación de materias primas importadas, no un eslabón de soberanía industrial.

inversion china España

Lo que no dice la foto: dependencia del litio importado y el debate del empleo

Pese al entusiasmo institucional, el punto débil es evidente. El litio que procesará la planta no procederá de Extremadura; la planta dependerá en en gran medida de importaciones de Australia, Chile o la propia China. Según la Agencia Internacional de la Energía, el gigante asiático controla más del 60% del refinado mundial de litio, por lo que la autonomía estratégica es, como mínimo, relativa.

Además, la experiencia de otras plantas chinas en Europa ha generado debate sobre la proporción de personal cualificado que llega del país inversor. En la gigafactoría de CATL en Zaragoza ya se ha discutido este punto. En el caso de Hunan Yuneng, las cifras de empleo local serán la verdadera prueba de cuánto valor añadido se queda en la región.

En esta redacción entendemos que el proyecto es un paso adelante importante para la industrialización extremeña, pero nos preocupa que se repita el patrón de otras inversiones extranjeras: una planta de transformación que depende de materias primas y tecnología externas. Para que Mérida se convierta en un referente europeo del coche eléctrico, la extracción del litio cacereño tendrá que desatascarse y las condiciones laborales definirse con transparencia.

La próxima cita será a finales de 2026, cuando Hunan Yuneng espera poner en marcha la producción. Entonces veremos si la promesa de los 500 empleos se traduce en contratos locales y si el litio que entre por la puerta lleva sello extremeño o no.

Cerebras sube el precio de su OPV por la fuerte demanda de chips de IA

Cerebras Systems, el fabricante de chips de inteligencia artificial que ultima su salida a bolsa en el Nasdaq, ha decidido elevar el precio de su oferta pública de venta (OPV). Según fuentes cercanas a la operación consultadas por Bloomberg, la compañía prevé anunciar el próximo lunes 12 de mayo un aumento del rango de precios para sus acciones, reflejo de un apetito inversor que desborda las previsiones iniciales. La medida, que no ha sido confirmada oficialmente, subraya la necesidad del mercado por diversificar la oferta de semiconductores para IA más allá de Nvidia.

Claves de la operación

  • Un salto en la valoración implícita. Cerebras ya había cerrado una ronda de 1.100 millones de dólares en 2025, valorando la compañía en 8.100 millones. Con la nueva horquilla de precios, la firma podría superar los 10.000 millones en su debut bursátil.
  • El mercado ansía un segundo espada en chips de IA. Mientras Nvidia controla más del 80% del mercado de aceleradores para centros de datos, los inversores ven en Cerebras una alternativa viable gracias a sus procesadores de gran superficie.
  • Financiación para una expansión urgente. La OPV proporcionará los recursos para construir nuevos centros de datos y escalar la producción del chip WSE-3, en un entorno en el que los gigantes tecnológicos demandan una capacidad de cómputo sin precedentes.

La batalla por el segundo puesto frente a Nvidia

El dominio de Nvidia en el segmento de procesadores para inteligencia artificial es abrumador. Según la consultora Omdia, la compañía que dirige Jensen Huang acapara más del 80% de los ingresos por chips de IA en centros de datos, una posición que ha llevado su capitalización bursátil por encima de los 4 billones de dólares. Sin embargo, la demanda es tan elevada que los clientes —desde los hyperscalers hasta los laboratorios de investigación— buscan activamente proveedores alternativos que reduzcan la dependencia de un único fabricante. Los gigantes Nvidia, AMD Intel y otros aspirantes libran una lucha sin cuartel por cada punto de cuota.

Cerebras se ha labrado un nicho con una arquitectura radicalmente distinta. Sus chips WSE, con superficies del tamaño de una oblea de silicio casi completa, integran cientos de miles de núcleos y una memoria en chip masiva. Esta especialización les permite entrenar modelos de lenguaje de gran tamaño con una eficiencia que, según la empresa, compite directamente con las GPU de Nvidia. La firma ha firmado acuerdos con centros de supercomputación en Estados Unidos y Europa, y la propia Cerebras ha entrado en en el segmento de los centros de datos como operador, no solo como diseñador de silicio. La valoración podría escalar hasta los 10.500 millones de dólares con el nuevo precio. Renaissance Capital, firma especializada en OPV, sitúa la horquilla ajustada entre los 20 y los 22 dólares por acción, lo que dejaría a la compañía al borde de duplicar la recaudación inicialmente prevista.

A la carrera por destronar a Nvidia se han sumado otros contendientes: AMD con sus aceleradores Instinct, Intel con los Gaudi, los diseños personalizados de Google y Amazon, e incluso compañías emergentes como Graphcore o SambaNova. No obstante, ninguna ha logrado arañar una cuota significativa. El movimiento de Cerebras al subir el precio de su OPV sugiere que los inversores institucionales apuestan porque existe espacio para al menos un segundo actor de peso en este mercado, que IDC estima moverá más de 200.000 millones de dólares en 2027.

El tramo final del proceso de salida a bolsa, sin embargo, no está exento de riesgos. Cerebras ha mostrado pérdidas en sus últimos ejercicios, y su dependencia de un producto tan especializado la hace vulnerable a cualquier cambio técnico que Nvidia o sus rivales puedan introducir. De hecho, el catálogo de la compañía es muy reducido frente a la amplia gama de soluciones de Nvidia.

El repunte en el precio de la OPV confirma que el mercado no solo busca un rival para Nvidia, sino un ecosistema de chips de IA diversificado que reduzca riesgos de dependencia.

La demanda institucional acelera la subida de precios

El aumento del rango de precios no es inusual en OPV de alta demanda, pero sí es una señal de fortaleza en un sector donde las valoraciones han sufrido ajustes en los últimos meses. Fondos como BlackRock y gestoras especializadas en tecnología han mostrado interés por la operación, según fuentes del mercado. Cerebras había fijado inicialmente un rango indicativo de entre 17 y 19 dólares por acción; las fuentes citadas por Bloomberg sugieren que el nuevo rango se situará entre los 20 y los 22 dólares, lo que elevaría la recaudación prevista por encima de los 750 millones de dólares.

La ventana de salida a bolsa coincide con un renovado apetito por los valores tecnológicos en Wall Street, tras la corrección del primer trimestre. El Nasdaq acumula una subida del 12% desde los mínimos de marzo, y las empresas de semiconductores han liderado la recuperación. La operación de Cerebras se ha convertido en el termómetro del mercado para medir la confianza en las alternativas a Nvidia. Si la OPV se cierra con éxito y las acciones suben en su primer día de cotización, se espera que otras compañías del sector —como Lightmatter o Groq— aceleren sus propios planes de debut bursátil.

El espejo español: un sector de semiconductores en fase embrionaria

En España, la industria de los semiconductores no cuenta con un representante directo en el IBEX 35, pero la ola de la inteligencia artificial está empezando a permear en los planes estratégicos de las grandes empresas del índice. Indra, por ejemplo, ha reforzado su división de ciberseguridad y sistemas de misión crítica con inversiones en IA, aunque depende de proveedores externos para el hardware. Telefónica, por su parte, despliega infraestructura de edge computing que, en última instancia, necesita chips de última generación. Ambos competidores, sin embargo, no fabrican silicio propio, lo que les deja expuestos a las tensiones de la cadena de suministro global.

La ambición del Gobierno español de crear un ecosistema de semiconductores propio se plasmó en el PERTE Chip, dotado con 12.250 millones de euros de fondos europeos. Sin embargo, la iniciativa avanza a un ritmo lento: la fábrica de chips prevista en Málaga aún no ha cristalizado en un proyecto concreto, y las empresas españolas del sector —como Amper o las filiales de diseño de ingeniería— carecen de la escala necesaria para competir en la fabricación de procesadores de IA. El éxito de una OPV como la de Cerebras refleja precisamente la oportunidad perdida por Europa en la vanguardia del silicio.

No obstante, la fiebre inversora por los chips de IA también puede beneficiar indirectamente a la economía española. Los centros de datos que se están construyendo en Aragón, Cataluña y Madrid requerirán suministros masivos de procesadores, y la disponibilidad de alternativas a Nvidia podría abaratar los costes de infraestructura para los operadores españoles. Observamos que el mercado laboral de ingenieros de semiconductores en España está tensionado, con salarios al alza, lo que está empujando a las universidades a ampliar sus programas de microelectrónica.

La salida a bolsa de Cerebras es, en definitiva, un síntoma más de la transformación que vive el mercado de chips de IA. El próximo lunes, cuando la compañía anuncie su nuevo rango de precios, los inversores tendrán una señal más clara de si la burbuja de los semiconductores tiene recorrido o si la corrección que muchos esperan está a la vuelta de la esquina. En cualquier caso, la competencia a Nvidia es, hoy por hoy, una apuesta que el mercado está dispuesto a respaldar con dinero real.
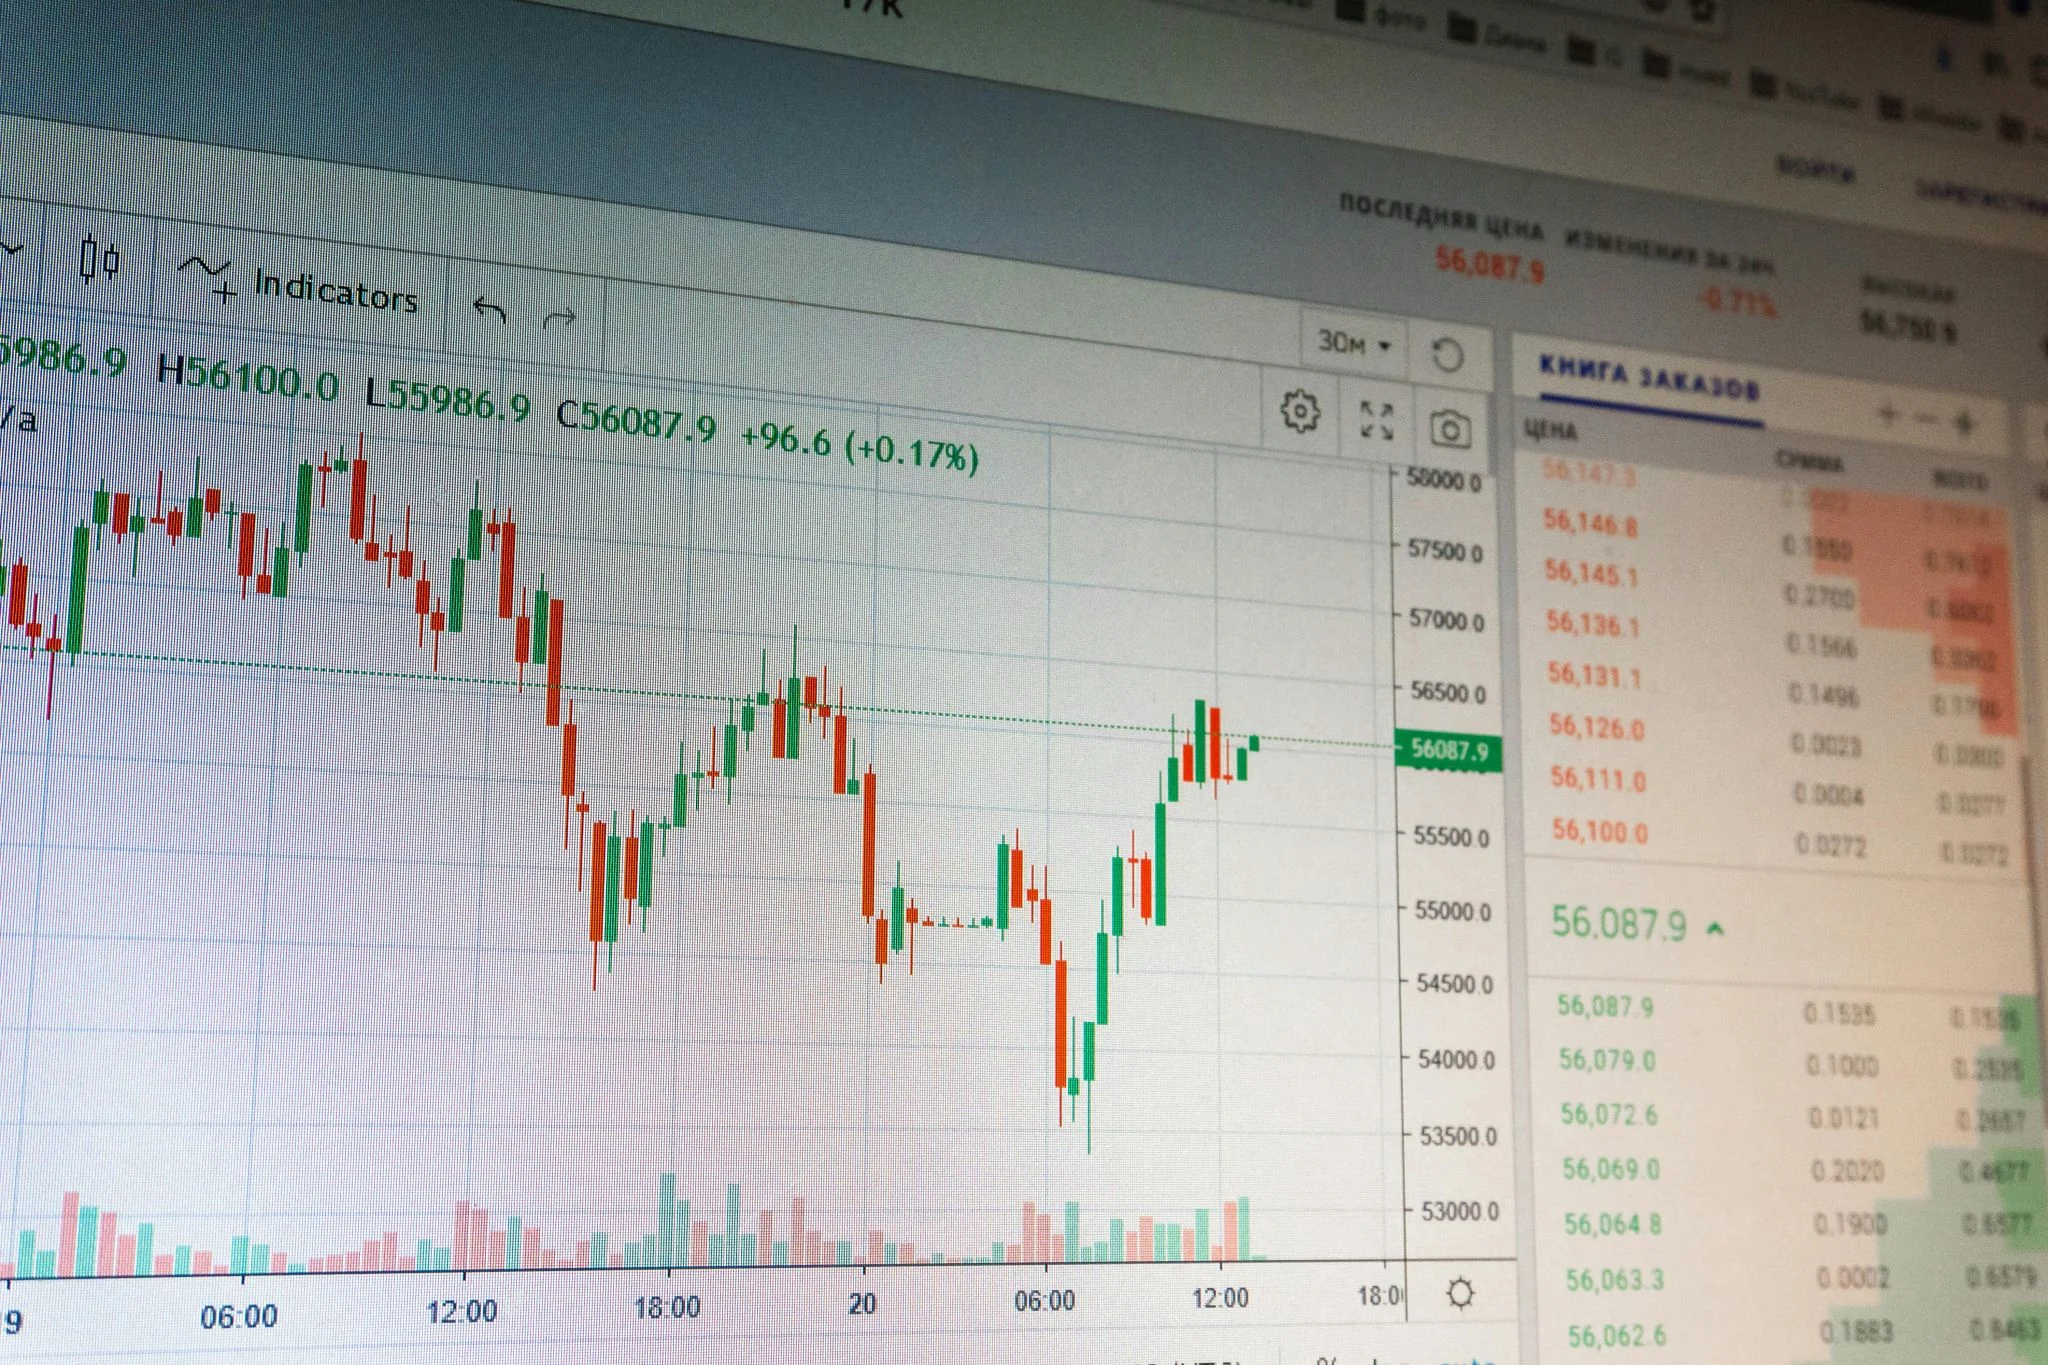
La guerra en Irán dispara los fertilizantes y frena el potencial agrícola de África

África carga sobre sus hombros el 60% de la tierra cultivable aún sin explotar del planeta y una fuerza laboral volcada en la agricultura. Pero esa promesa de convertirse en potencia agroalimentaria mundial vuelve a chocar con un enemigo inesperado: el encarecimiento fulminante de los fertilizantes provocado por la guerra en Irán. En su último análisis, Bloomberg Television radiografía una crisis que ya está forzando a los agricultores africanos a elegir entre gastar menos insumos o asumir cosechas raquíticas justo cuando arranca la temporada de siembra en el hemisferio norte.

Un potencial agrícola por explotar

Según los datos que recoge la cadena, la FAO sitúa en el continente el 60% de las tierras arables sin cultivar del mundo. Es un recurso que permanece infrautilizado mientras la agricultura ya da empleo a alrededor del 60% de la mano de obra africana. Se producen desde cultivos básicos como maíz y arroz hasta exportaciones globales como el cacao y el café. Sin embargo, la infraestructura limitada y el bajo uso de fertilizantes frenan un crecimiento que podría ser explosivo. Bloomberg Television sostiene que la brecha entre lo que África produce y lo que podría producir es hoy un imán para los inversores internacionales.

Las inversiones del Golfo, una oportunidad en pausa

Los países del Consejo de Cooperación del Golfo importan entre el 80 y el 90% de los alimentos que consumen, una dependencia que buscan aliviar mirando al continente vecino. Arabia Saudí, Emiratos Árabes Unidos, Catar y Kuwait están invirtiendo en proyectos agrícolas en África que van desde fincas y sistemas de riego hasta logística y procesamiento de alimentos. El objetivo: construir cadenas de suministro diversificadas y, de paso, aprovechar el potencial productivo africano. Según el Banco Africano de Desarrollo, citado por la cadena, el mercado agroalimentario del continente podría pasar de unos 280.000 millones de dólares actuales a un billón de dólares en 2030. Pero ese salto depende de convertir la ventaja natural en producción real, y la guerra en Irán amenaza con frenar esa carrera.

El coste oculto del conflicto en Irán

Con el estallido de las hostilidades, el precio de los fertilizantes se ha duplicado desde el inicio de la guerra, según explica Alexis Maxwell, analista sénior de agricultura de Bloomberg Intelligence. Los agricultores no pueden conseguir el producto o sencillamente no pueden pagarlo. La consecuencia inmediata es una menor aplicación de nutrientes en el suelo y, por tanto, rendimientos más bajos. Como subraya la experta en el programa, esta crisis no será pasajera: el ciclo temporal de la decisión —usar o no esa última tonelada de fertilizante— extenderá sus efectos hasta 2027. Si el conflicto se alarga, la producción de la segunda mitad de este año y la del próximo ejercicio quedarán seriamente comprometidas.

Decisiones críticas en plena siembra

Agneeshka De Souza, líder del equipo de agricultura para la región EMEA, advierte que el comportamiento de los agricultores en las próximas semanas definirá el mapa alimentario de los próximos meses. Mayo y junio son cruciales: es ahora cuando muchos productores del hemisferio norte deciden si cambian a cultivos que requieran menos fertilizantes o si mantienen sus planes asumiendo cosechas más pobres. De Souza recuerda que estamos en modo de espera, vigilando cada movimiento de los agricultores. Pero la lógica económica es tozuda: con los precios disparados, menos insumos significa menos desarrollo de las plantas y más incertidumbre sobre el volumen final de la cosecha.

La paradoja de los exportadores africanos

En el continente hay países exportadores netos de fertilizantes, como Marruecos, Nigeria o Egipto, que podrían cubrir parte del déficit que sufren sus vecinos. Sin embargo, Bloomberg Television advierte de que la distancia que separa esas fuentes de las zonas agrícolas más necesitadas convierte cualquier solución en un rompecabezas logístico y de costes. Redirigir la producción hacia los agricultores que la demandan no es sencillo. Ante la falta de alternativas, algunos recurrirán al estiércol u otras fuentes orgánicas, pero son parches que no sustituyen al fertilizante comercial.

Si el conflicto continúa, estamos sentados sobre una bomba de relojería.

— Agneeshka De Souza, analista de agricultura de Bloomberg Intelligence

La experta pone el foco en el impacto sobre los precios mundiales de los alimentos. Aunque el índice de la FAO se mantenía estable hasta marzo, el organismo ya anticipa que la presión se intensificará a lo largo de este mes y el próximo, con un pico visible hacia finales de 2026 y a lo largo de 2027. No es solo una cuestión de fertilizantes; los mayores costes energéticos derivados de la guerra también están empujando al alza toda la cadena alimentaria. De Souza habla de una “bomba de relojería” que, si el conflicto no remite, acabará explotando en los mercados internacionales.

El continente que alberga la mayor reserva de tierra cultivable virgen del planeta se enfrenta así a una paradoja cruel: tiene los recursos naturales, la mano de obra y la demanda interna y externa para dar un salto productivo, pero la perturbación de un conflicto que se libra a miles de kilómetros amenaza con arrebatarle la oportunidad. Las inversiones del Golfo, el interés de los grandes actores mundiales y el propio mercado de un billón de dólares dependerán en buena medida de si los agricultores pueden acceder a un insumo tan elemental como el fertilizante. La pregunta, como dejan caer los analistas de Bloomberg Television, es cuántas siembras se pueden perder antes de que la factura se cobre en desabastecimiento y hambre.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Ferrovial dividendo 2026: dispara un 75% y repartirá 400 millones tras superar expectativas

Ferrovial ha comenzado 2026 con un mensaje claro. Los resultados del primer trimestre, publicados el pasado jueves, reflejaron un nuevo récord de ingresos y, como respuesta, la compañía anunció un dividendo flexible de 400 millones de euros. La cifra supone un incremento del 75% respecto al año anterior y despeja cualquier duda sobre la fortaleza de su caja.

El salto en la retribución al accionista no llega solo. Las cuentas trimestrales confirman que el centro de gravedad del grupo se ha desplazado definitivamente a Norteamérica. Estados Unidos y Canadá ya generan la mayor parte de los ingresos y del flujo de caja operativo, una tendencia que no ha hecho más que acelerarse tras la venta de activos europeos en años anteriores. Los resultados completos muestran que la apuesta por las autopistas de peaje en Texas, Virginia, Carolina del Norte y la mítica 407 ETR de Toronto sigue dando frutos.

Un primer trimestre de cifras récord impulsado por Norteamérica

Los ingresos del primer trimestre de 2026 alcanzaron un nuevo máximo histórico, con un avance del 2% frente al mismo periodo de 2025. El crecimiento interanual se explica casi en su totalidad por el dinamismo de las concesiones norteamericanas. Las tarifas, el aumento del tráfico y un dólar fuerte han jugado a favor de Ferrovial. Las autopistas managed lanes de Texas, como la LBJ Express o la NTE, registraron incrementos notables de vehículos, mientras que la 407 ETR canadiense consolidó su recuperación tras los años de pandemia.

En paralelo, el negocio de construcción, que en otros tiempos lastraba las cuentas, ha pasado a un segundo plano estratégico. Ferrovial ya no depende de grandes contratos de obra pública en España o Polonia; la prioridad es rotar activos maduros y reinvertir en nuevas concesiones con alta visibilidad de ingresos. Norteamérica aporta ya más del 80% de los ingresos totales del grupo, una proporción que hace diez años habría sonado a sueño.

400 millones en dividendo flexible: un salto del 75%

El dividendo anunciado se instrumentará a través de la fórmula del scrip dividend, que permite al accionista elegir entre cobrar en efectivo o recibir acciones liberadas. El importe total que Ferrovial prevé destinar a esta remuneración asciende a 400 millones de euros, frente a los aproximadamente 228 millones del ejercicio anterior. La junta general de accionistas deberá aprobar la propuesta en las próximas semanas, pero el visto bueno del consejo ya está dado.

Según los datos recabados por Finect y XTB, el mercado recibió la noticia con optimismo: las acciones de Ferrovial subieron más del 3% en la sesión posterior al anuncio. No es para menos. Un incremento del 75% en el dividendo suele interpretarse como una señal inequívoca de que la dirección ve un horizonte de caja holgado. Y cuando ese incremento se produce tras un trimestre de ingresos récord, el mensaje es doble: los números actuales son sólidos y la visibilidad hacia adelante es alta. La nota de prensa difundida por la compañía recalca que el dividendo flexible refleja el compromiso con la creación de valor para el accionista y la confianza en la generación de flujo de caja libre.

resultados Ferrovial primer trimestre

Norteamérica como pilar estratégico: la apuesta de Ferrovial se consolida

Ferrovial lleva años reordenando su cartera con un foco obsesivo en Norteamérica. Vendió su participación en Heathrow, redujo exposición a servicios en Reino Unido y trasladó su sede social a Países Bajos en un movimiento controvertido, pero que le ha permitido cotizar también en Estados Unidos. Ahora, el pago del dividendo flexible de 400 millones y el récord de ingresos trimestrales demuestran que la estrategia no era brindis al sol.

El plan de infraestructuras del gobierno estadounidense, los fondos del Inflation Reduction Act y una regulación concesional predecible ofrecen un escenario difícil de encontrar en Europa. Mientras otros grandes grupos de infraestructuras lidian con la lentitud de los procesos administrativos en el Viejo Continente, Ferrovial ha sabido leer el ciclo. Creo que la empresa ha acertado al concentrar sus inversiones donde el retorno es más seguro y la demanda estructural más clara.

Sin embargo, el modelo no está exento de riesgos. Una buena parte de los ingresos procede de autopistas de peaje, un negocio cíclico que se resiente cuando la economía se frena. Además, la exposición al dólar añade volatilidad al beneficio en euros, aunque Ferrovial mantiene coberturas. La gran pregunta para los próximos trimestres es si el tráfico en las autopistas de Texas seguirá creciendo al mismo ritmo si la Reserva Federal mantiene los tipos altos y la actividad industrial se enfría. El mercado da por hecho que sí, pero conviene no perder de vista la letra pequeña de los próximos registros de tráfico. De momento, los números cantan y el dividendo habla por sí solo.

Cómo hacer pan casero sin amasado: la guía para principiantes que siempre sale bien

¿Por qué seguimos creyendo que para conseguir un pan casero digno de obrador es imprescindible sudar sobre la encimera durante veinte minutos? Esta idea, heredada de la producción industrial acelerada, ignora que el gluten se organiza solo si le damos el tiempo suficiente de hidratación constante.

Los últimos estudios de reología panadera confirman que una hidratación superior al 70% permite que las proteínas de la harina se alineen sin ayuda externa. Esto significa que puedes obtener una miga abierta y elástica simplemente mezclando ingredientes y dejando que la física haga su magia en la nevera.

El secreto científico de la hidratación

Youtube video

El proceso detrás del pan casero moderno no requiere técnica, sino precisión en las proporciones de agua y harina de fuerza. Cuando el líquido entra en contacto con el cereal, las moléculas de glutenina comienzan a crear enlaces naturales de forma autónoma.

Este fenómeno, conocido como autólisis extendida, permite que la masa gane estructura sin recibir un solo golpe. Si respetas el reposo, verás cómo una mezcla pegajosa se transforma en una membrana sedosa y resistente sin apenas intervención humana.

La importancia del factor tiempo

Hacer pan casero sin amasar exige cambiar el esfuerzo por la espera, generalmente en ciclos que superan las doce horas de reposo. La fermentación lenta no solo mejora la textura, sino que permite que las enzimas descompongan los fitatos de la harina.

Este proceso de degradación enzimática resulta en un producto mucho más digestible y con un índice glucémico ligeramente inferior al pan rápido. El tiempo es el ingrediente invisible que aporta ese aroma complejo y ligeramente ácido que todos buscamos.

Equipamiento mínimo para resultados máximos

Muchos entusiastas abandonan el pan casero porque creen necesitar hornos de vapor o amasadoras profesionales de alto coste. La realidad es que una simple olla de hierro o «Dutch Oven» sustituye cualquier tecnología cara al retener la humedad propia de la masa.

Al hornear dentro de un recipiente cerrado, el vapor que suelta el propio pan mantiene la superficie húmeda, permitiendo una expansión máxima. El resultado es una corteza extremadamente fina y crujiente que protege un interior tierno y perfectamente alveolado.

Variables críticas en el control de calidad

VariableImpacto en el panRecomendación 2026
HidrataciónAlveolatura de la migaMantener entre 72% y 75%
TemperaturaVelocidad de levadoFermentación en frío (4°C)
Tipo de SalSabor y fuerzaSal marina fina (2% del peso)
HarinaVolumen finalHarina de fuerza (>12% proteína)

Previsión del sector y el valor de lo artesano

Youtube video

El mercado de los fermentos naturales y el pan casero seguirá creciendo un 15% anual debido a la saturación de ultraprocesados en los supermercados españoles. Los consumidores buscan ahora transparencia alimentaria y el control total sobre los aditivos que ingieren en su día a día.

El consejo de los expertos es migrar hacia harinas de variedades antiguas, como la espelta o el kamut, que responden excepcionalmente bien al método sin amasado. Estas harinas aportan perfiles nutricionales superiores y sabores que conectan con la memoria gastronómica tradicional.

Reflexiones finales sobre la soberanía alimentaria

Dominar la técnica del pan casero es mucho más que un hobby; es recuperar una parcela de autonomía en nuestra nutrición básica. Entender cómo tres ingredientes básicos se transforman en alimento vital nos reconecta con procesos naturales que la industria ha intentado simplificar en exceso.

Al final del día, sacar una hogaza dorada del horno es un acto de resistencia frente a la inmediatez vacía de contenido. El pan sin amasado nos enseña que las cosas más valiosas requieren paciencia, observación y el respeto absoluto por los tiempos de la naturaleza.

José Luis Marín (75), psiquiatra: “En España mueren casi 4.000 personas por suicidio al año, y nadie lo trata como una urgencia”

Cada año, miles de muertes en España ocurren en silencio. El suicidio sigue siendo una de las principales causas de fallecimiento, pero apenas ocupa espacio en la conversación pública o en la agenda política.

“En España mueren casi 4.000 personas al año por suicidio, el doble que en accidentes de tráfico”, advierte el psiquiatra José Luis Marín. Una cifra contundente que contrasta con la escasa visibilidad del problema y con una prevención que, según los expertos, sigue llegando tarde.

Una urgencia que no se trata como tal

Youtube video

El suicidio no solo plantea un desafío sanitario, sino también cultural. La falta de campañas sostenidas, la ausencia de protocolos visibles para la ciudadanía y el tratamiento desigual respecto a otras causas de muerte revelan una anomalía estructural. Como señala Marín, “hay temas que colectivamente seguimos eligiendo no mirar”.

Durante décadas, el enfoque dominante ha sido reactivo. Se han reforzado los dispositivos de atención en crisis, los recursos hospitalarios y las líneas de ayuda, pero los datos apenas han mejorado. En este contexto, el problema no parece estar solo en la falta de medios, sino en la forma de abordarlo.

La psicología de emergencias, representada por especialistas como Pedro Martín Barrajón, plantea un giro relevante: pasar de la gestión del episodio agudo a la prevención real. Esto implica entender el suicidio más allá del momento crítico y atender las condiciones que lo hacen posible. Factores como el aislamiento, la precariedad o el trauma acumulado pesan tanto o más que cualquier diagnóstico clínico.

El propio Marín sintetiza esta idea con claridad: “Hemos confundido gestionar la urgencia con prevenir que llegue”. La consecuencia es un sistema que actúa cuando el riesgo ya es extremo, pero que no logra intervenir antes, cuando aún hay margen.

Más allá del trastorno mental: claves para entender el suicidio

Más allá del trastorno mental: claves para entender el suicidio
Fuente: agencias

Uno de los consensos más recientes en la literatura científica es que el suicidio no puede explicarse únicamente desde la enfermedad mental. Durante años, se asumió que la mayoría de los casos estaban vinculados a trastornos diagnosticables. Hoy, esa premisa ha sido matizada.

“No todo el mundo que se suicida tiene un trastorno mental”, subraya Barrajón. Este cambio de enfoque obliga a ampliar la mirada y a incorporar variables sociales, relacionales y biográficas. La conducta suicida, en muchos casos, emerge como respuesta a situaciones de sufrimiento extremo, no siempre encuadrables en una categoría clínica.

De hecho, los llamados factores de riesgo clásicos —como antecedentes psiquiátricos o consumo de sustancias— han demostrado una capacidad predictiva limitada. Esto complica la identificación precoz, pero también abre la puerta a nuevas estrategias de prevención centradas en el entorno.

El elemento común, según los expertos, es el sufrimiento. “Alguien en esas circunstancias no busca la muerte, quiere terminar con un sufrimiento insoportable”, explica Barrajón. Esta distinción resulta clave para intervenir: no se trata de combatir una idea abstracta, sino de aliviar una experiencia concreta.

En ese contexto, la escucha activa emerge como una herramienta central. Frente a la tendencia a medicalizar o a ofrecer soluciones rápidas, los especialistas insisten en la importancia de generar espacios donde la persona pueda expresar lo que le ocurre sin juicio ni interrupciones. Escuchar, en muchos casos, no resuelve el problema, pero sí puede desactivar el impulso inmediato.

Otro aspecto crítico es el reconocimiento de las señales previas. Cambios bruscos de comportamiento, conductas de cierre —como despedidas inusuales o entrega de objetos personales— o una aparente mejora repentina tras un periodo de angustia pueden indicar un riesgo inminente. Sin embargo, estas señales suelen pasar desapercibidas tanto en el entorno familiar como en el profesional.

A todo ello se suma el estigma. La dificultad para hablar abiertamente del suicidio no solo afecta a quienes lo contemplan, sino también a quienes han perdido a alguien. El silencio, en este caso, perpetúa el problema. Como resume Marín, “la muerte por suicidio no tiene voz”.

Romper ese silencio implica asumir que el suicidio es un fenómeno complejo, que no admite soluciones simples ni explicaciones únicas. También requiere integrar la prevención en todos los niveles: desde la educación emocional en las aulas hasta la formación específica de profesionales sanitarios y de emergencias.

Publicidad