Si tu sociedad financia maquinaria con leasing, puedes deducir sus cuotas en el Impuesto de Sociedades, pero Hacienda limita la recuperación del coste.
Vamos al grano: no basta con pagar la cuota y llevarla a gasto. La deducción del leasing depende de separar dos conceptos fiscalmente distintos: la recuperación del coste del bien y los intereses.
Qué exige Hacienda para deducir el leasing en el Impuesto de Sociedades
El leasing o arrendamiento financiero permite a la sociedad usar un bien pagando cuotas periódicas y, al final, ejercer una opción de compra. Para que sea deducible, el contrato debe cumplir cuatro condiciones: que lo conceda una entidad de crédito o establecimiento financiero, que dure al menos dos años en bienes muebles, que las cuotas distingan entre recuperación del coste e intereses y que la parte de recuperación del coste sea igual o creciente.
Además, el bien debe estar afecto a la actividad al 100%. Una máquina para fabricar o una furgoneta de reparto no plantean dudas; un coche de uso mixto sí puede provocar ajustes.
La mayoría de los contratos incluye la opción de compra desde el inicio. Eso diferencia al leasing del renting, donde no hay opción de compra.
El caso práctico parte de una pyme que firmó mediante leasing una máquina el 1 de enero de 2026. El contrato recoge un coste de 60.000 euros, tres años de duración, una opción de compra final de 1.000 euros y una recuperación anual del coste de 20.000 euros. Los intereses suman 2.400 euros el primer año, 1.500 el segundo y 600 el tercero. La sociedad es una entidad de reducida dimensión.
El leasing no regala una deducción: adelanta el gasto fiscal y, en ejercicios posteriores, quedará menos cantidad pendiente de deducir.
Paso 1: separar intereses y recuperación del coste. Los intereses son gasto financiero deducible, y la parte de recuperación del coste también puede deducirse, pero con límite.
Caso práctico: cuánto se deduce con una máquina de 60.000 euros
La maquinaria tiene un coeficiente lineal máximo de amortización del 12% en las tablas oficiales. La regla del leasing permite deducir hasta el doble de ese coeficiente y, para entidades de reducida dimensión, el límite se multiplica por 1,5 adicional. Es decir, el máximo llega al triple del coeficiente lineal: 12% por 3 igual a 36%.
Sobre una máquina de 60.000 euros, el 36% da 21.600 euros. La sociedad puede deducir hasta 21.600 euros anuales de recuperación del coste. En el ejemplo paga 20.000 euros, así que esa cuota cabe completa.
En 2026, la sociedad deduce 20.000 euros por recuperación del coste y 2.400 de intereses: en total, 22.400 euros de gasto fiscal deducible.
Si la sociedad hubiera comprado la máquina directamente, la amortización fiscal ordinaria sería del 12% de 60.000 euros, es decir, 7.200 euros. Con leasing deduce 20.000 euros el primer año; la diferencia es de 12.800 euros.
Según el planteamiento del ejemplo, para 2026 la entidad de reducida dimensión tributa al 23% y el tipo general se mantiene en el 25%. Conviene confirmar en cada ejercicio el tipo aplicable, porque los regímenes de reducida dimensión y micropymes tienen reglas propias.
Aplicando el 23% a esos 12.800 euros de diferencia, la pyme mejora su factura fiscal del ejercicio en 2.944 euros.
Ojo: es una ventaja de liquidez, no una rebaja definitiva del impuesto.
La letra pequeña: por qué el leasing es ventaja de liquidez, no un regalo fiscal
Si la cuota de recuperación fuera de 25.000 euros, el límite fiscal seguiría siendo 21.600 euros. La empresa solo podría deducir 21.600 ese año; los 3.400 restantes no se pierden, pero se deducen en ejercicios posteriores respetando el límite.
El error más común es deducir toda la cuota sin comprobar el límite. Hacienda lo ajusta en la liquidación y, según el caso, puede generar intereses.
En las comprobaciones de la AEAT, la separación entre carga financiera y recuperación del coste es un punto habitual de ajuste. Por eso, el contrato debe recoger de forma expresa qué parte es interés y qué parte es recuperación del coste.
El leasing puede ser interesante para una pyme que necesita invertir sin hacer un gran desembolso inicial, pero conviene revisar el uso real del bien, el calendario de cuotas y el impacto en el Impuesto de Sociedades.
La opción de compra por sí sola no otorga el beneficio fiscal; la afectación real del bien a la actividad es el filtro principal.
Frente a la amortización ordinaria del 12%, el leasing permite acercarse al 36% anual en entidades de reducida dimensión. Esa diferencia no crea gasto nuevo: lo concentra en los primeros años. Para una inversión de 60.000 euros, la mejora de liquidez del primer año es de 2.944 euros.
Guía rápida del trámite
📅 Plazos: Sin plazo cerrado: la deducción se aplica en la liquidación anual del Impuesto de Sociedades (modelo 200) del ejercicio en que se pagan las cuotas.
✅ Requisitos clave: Contrato con entidad financiera, duración mínima de dos años en bienes muebles, bien afecto al 100% y cuotas que separen intereses y recuperación del coste.
🌐 Dónde solicitarlo: Se refleja en la contabilidad y en el modelo 200 a través de la sede electrónica de la AEAT; no hay un trámite previo específico para el leasing.
💰 Importe o coste: En el ejemplo, la sociedad deduce 22.400 euros el primer año y mejora su factura fiscal en 2.944 euros por el adelanto de deducción.
⚠️ Error a evitar: Deducir toda la cuota de recuperación sin comprobar el límite (en el ejemplo, 21.600 euros) o mezclar intereses con recuperación del coste.
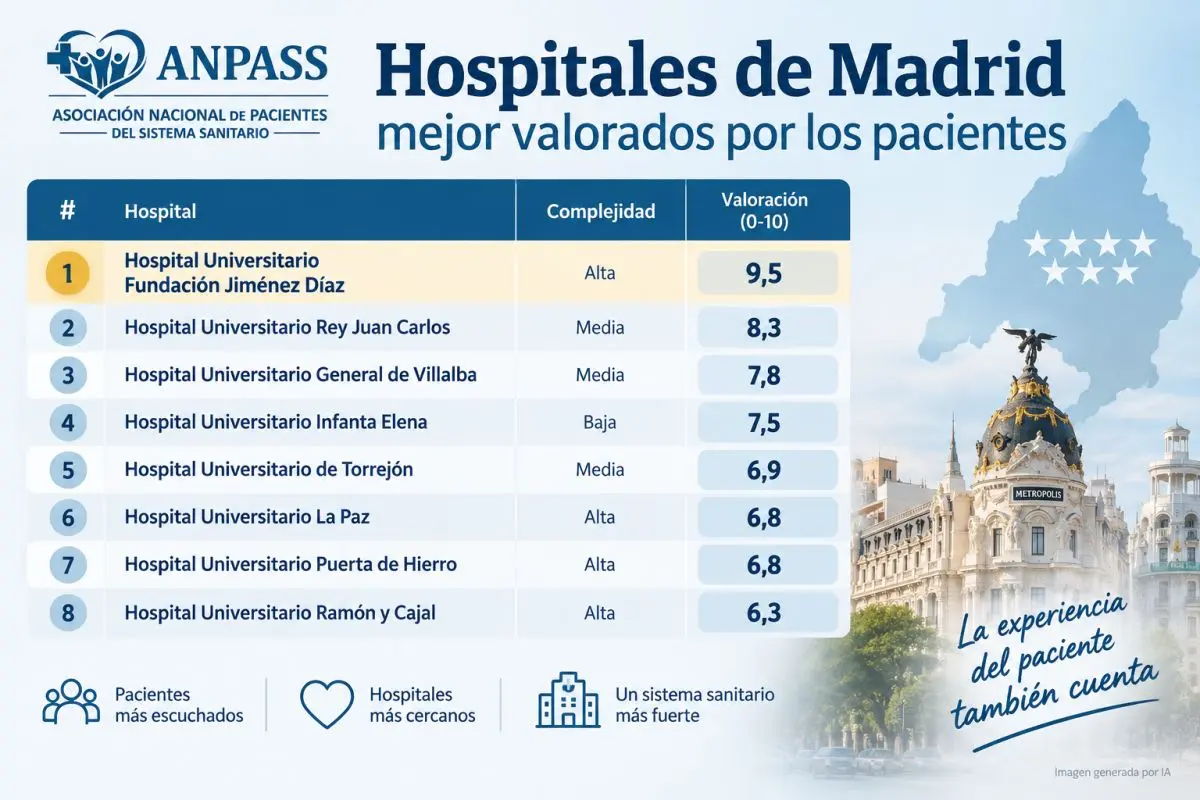
La Asociación Nacional de Pacientes del Sistema Sanitario (ANPASS) ha identificado los hospitales de la Comunidad de Madrid con mejor experiencia del paciente, cruzando la valoración de los propios ciudadanos con los indicadores oficiales de satisfacción y reclamaciones del Servicio Madrileño de Salud.
La Fundación Jiménez Díaz lidera la región con un 9,5 sobre 10, al combinar la mejor valoración de los pacientes con una satisfacción del 91% y muy pocas reclamaciones. Le siguen el Rey Juan Carlos, el General de Villalba, el Infanta Elena y el de Torrejón. Dos datos destacan especialmente: el Rey Juan Carlos registra la satisfacción más alta de Madrid (93%) y el General de Villalba, las menos reclamaciones de toda la región (2,6 por cada 10.000 actos). Entre los grandes hospitales públicos de referencia sobresalen La Paz, Puerta de Hierro y Ramón y Cajal, que se sitúan también en la zona alta de la tabla.
Los cinco hospitales que encabezan el índice compuesto —Fundación Jiménez Díaz, Rey Juan Carlos, General de Villalba, Infanta Elena y Torrejón— comparten un rasgo común: responden a un modelo de gestión mixta de colaboración público-privada. Más allá de la titularidad, lo que los une en los datos es su desempeño en los indicadores oficiales: una satisfacción declarada en el entorno del 90% y, en la mayoría, un número de reclamaciones muy bajo —el General de Villalba anota las menores de toda la región y el Rey Juan Carlos, la satisfacción más alta—. Para ANPASS, la lectura útil no es tanto el modelo de gestión como identificar qué prácticas concretas hacen que estos centros conecten mejor con sus pacientes —trato cercano, agilidad, información clara— y trasladarlas al conjunto del sistema.
“Es una buena noticia que Madrid cuente con hospitales que cuidan de verdad la experiencia del paciente, y merece la pena reconocerlo. Los mejores combinan una alta satisfacción con muy pocas reclamaciones: esa es la referencia que todos los centros deberían perseguir. Pedimos que las buenas prácticas de estos hospitales se compartan y se extiendan al conjunto del sistema», declaró Mercedes López, presidenta de ANPASS.
Este análisis, que aplica un zoom sobre Madrid al ser la comunidad con mayor número de hospitales y unidades de referencia de alta complejidad, forma parte de un informe más amplio sobre la experiencia de los pacientes a nivel nacional. Sobre la misma base —las valoraciones que los pacientes comparten públicamente, ponderadas por su volumen—, el análisis se enriquece aquí con dos indicadores oficiales por hospital: el índice de satisfacción y el índice de reclamaciones del Observatorio de Resultados del Servicio Madrileño de Salud.
Con esas variables, ANPASS construye un índice compuesto que las integra en una escala de 0 a 10 —las reclamaciones, de forma inversa— y agrupa los hospitales por su nivel de complejidad oficial (alta, media y baja) para comparar entre iguales. El indicador refleja la experiencia percibida por los pacientes, no la calidad clínica, que depende de otros factores.
Comparando cada hospital con los de su misma categoría, el estudio reconoce a un referente en cada nivel de complejidad: la Fundación Jiménez Díaz en alta complejidad, el Rey Juan Carlos en la media y el Infanta Elena en la baja. Esta mirada ‘entre iguales’ evita comparaciones injustas —un gran hospital terciario no es equiparable a un centro pequeño— y permite premiar a quien mejor lo hace en su ámbito.
En la máxima complejidad —los grandes hospitales que atienden la casuística más grave— la Fundación Jiménez Díaz se despega con claridad (9,5), mientras el resto de los referentes se agrupan entre el 6 y el 7; entre los públicos destacan La Paz y Puerta de Hierro. La satisfacción es alta y homogénea en todo el grupo (88-91%), de modo que las diferencias las marcan sobre todo las reclamaciones: el 12 de Octubre cierra el nivel por ese motivo.
La complejidad media es el grupo más numeroso y en él encabezan tres hospitales de gestión mixta —Rey Juan Carlos, General de Villalba y Torrejón—. El Rey Juan Carlos es, de hecho, el mejor valorado de todo el nivel (8,3), con la satisfacción más alta de Madrid (93%), y el General de Villalba registra las menores reclamaciones de la región. En la parte baja se sitúan hospitales públicos del sur y el este; destaca la anomalía del Hospital de Móstoles, con 110,9 reclamaciones por cada 10.000 actos —unas cinco veces la mediana regional—, un dato que ANPASS pide revisar.
Entre los hospitales de menor complejidad, el Infanta Elena —también de gestión mixta— es el mejor valorado (7,5), seguido de El Escorial. En la cola aparecen el Henares y, sobre todo, el Sureste (1,3), el peor situado de toda la región: combinan la satisfacción más baja con un elevado número de reclamaciones y son, para ANPASS, la prioridad de mejora.
Canadá ha activado esta madrugada una batería de aranceles del 15% al 50% sobre importaciones estadounidenses por valor de 27.600 millones de dólares canadienses. La medida, que entró en vigor a las 00:01 hora local de este martes, es la respuesta directa al último golpe comercial de Washington y confirma que la guerra comercial entre Canadá y EE.UU. ha entrado en una fase nueva.
He revisado el detalle de la orden canadiense y me detengo en un dato de fondo: no se trata de una represalia simbólica. Ottawa ha calibrado el alcance para golpear sectores con peso electoral en Estados Unidos, justo cuando la Casa Blanca redobla su estrategia proteccionista.
El alcance de la respuesta canadiense
Las contramedidas cubren bienes por valor de 27.600 millones de dólares canadienses. El tipo aplicado varía según el producto: desde un 15% para ciertas líneas de electrónica y electrodomésticos hasta un 50% para sectores más sensibles.
Acero: uno de los ejes de la disputa desde la primera etapa arancelaria de Trump.
Productos lácteos: sector históricamente protegido por el sistema canadiense de gestión de la oferta y foco de críticas de Washington.
Maquinaria agrícola: un guiño directo a la industria del medio oeste estadounidense.
Pasta y papel: industria con gran presencia en provincias canadienses y dependencia de insumos estadounidenses.
Electrodomésticos y electrónica: bienes de consumo donde el impacto en precios puede notarse con rapidez.
No es la primera respuesta de Ottawa. La diferencia es la amplitud: se pasa de medidas puntuales a una cobertura que toca la cadena de suministro industrial y agrícola de Estados Unidos.
El primer ministro canadiense, Mark Carney, ha situado la respuesta en una lógica de defensa de la industria nacional: no se busca una escalada, pero sí una señal de firmeza ante cada movimiento arancelario de Washington.
La administración estadounidense había anunciado aranceles del 50% sobre productos canadienses en los días previos. La réplica de Ottawa llega con un diseño que evita una respuesta uniforme: prefiere tipos diferenciados para maximizar la presión sobre bienes políticamente sensibles.
Más allá de los aranceles: la disputa por Bombardier
El frente aeroespacial introduce un elemento adicional de riesgo. La prensa internacional ha recogido que la administración Trump ha planteado vetar a Bombardier en el mercado estadounidense. La simple amenaza afecta a una de las grandes empresas manufactureras de Canadá y amplía el perímetro de la confrontación.
Lo que veo en esta secuencia es una escalada que deja de ser puramente arancelaria. Si Washington confirma el veto a los aviones canadienses, la respuesta de Ottawa podría ir más allá de los aranceles y tocar inversiones, contratos públicos o cooperación en defensa. El riesgo de un daño económico mutuo aumenta.
El precedente no es menor. En disputas comerciales anteriores, Canadá ha recurrido a aranceles quirúrgicos sobre productos agrícolas y manufactureros para castigar a estados concretos. Ahora, la amenaza sobre Bombardier introduce una variable industrial que puede acelerar la respuesta canadiense.
🌍 El impacto en España y Europa
El efecto directo sobre España es limitado: el intercambio comercial con Canadá y Estados Unidos no determina la evolución del Euríbor ni el coste de las hipotecas variables españolas. Sin embargo, el conflicto sí puede filtrarse a través de los precios de materias primas como el acero y la pasta de papel, y presionar al alza algunos insumos industriales europeos.
El Euríbor no se mueve de forma mecánica por esta disputa; la referencia clave sigue siendo la política del BCE y la inflación de la eurozona.
Las empresas españolas con cadenas de suministro expuestas a Norteamérica pueden sufrir retrasos y sobrecostes en sectores como la automoción o la maquinaria.
El efecto más relevante es indirecto: una desaceleración del comercio norteamericano puede restar impulso a la demanda global y al crecimiento exportador europeo.
Mientras tanto, la próxima señal llegará de la reacción oficial de Washington y de si la administración Trump convierte la amenaza contra Bombardier en una decisión formal.
La RTVA convoca 228 plazas de empleo público en Canal Sur, las primeras oposiciones en casi 20 años. El anuncio lo hizo el consejero de la Presidencia, Antonio Sanz, en una entrevista en Canal Sur Televisión.
Las bases reguladoras se someterán a aprobación este miércoles 9 de septiembre en el Consejo de Administración de la Radio y Televisión de Andalucía. Después, la convocatoria se publicará en el Boletín Oficial de la Junta de Andalucía (BOJA), el paso obligado para abrir el plazo de instancias.
Sanz calificó el proceso como un hito histórico para la RTVA. No es para menos: desde 2008, la radiotelevisión pública andaluza no celebraba un proceso selectivo de este calado. La plantilla acumula años de demandas de estabilidad y rejuvenecimiento.
Por qué Canal Sur convoca ahora una oferta de 228 plazas
El Gobierno autonómico articula esta oferta de empleo público de forma progresiva. El objetivo es doble: estabilizar a los profesionales del ente y reforzar el servicio público audiovisual andaluz. Según detalló el Ejecutivo, el proceso se desarrollará en varias fases encadenadas.
Primero se facilitará el retorno del personal en excedencia y se habilitarán traslados definitivos para trabajadores fijos. Después llegará la promoción interna, pensada para que los empleados actuales puedan crecer. En último lugar, el turno de concurso-oposición libre abrirá las plazas a nuevos candidatos. También se constituirán nuevas bolsas de empleo temporal asociadas a estas pruebas.
Dicho de otro modo: no todas las 228 plazas irán a parar al turno libre. Una parte se reserva para quienes ya forman parte de la casa. Eso rebaja el número efectivo de vacantes para aspirantes externos, un matiz importante antes de echar cuentas sobre la dificultad real del proceso.
El turno de concurso-oposición libre no reparte las 228 plazas completas: traslados y promoción interna se llevan una parte del cupo.
Requisitos para presentarse a las 228 plazas de Canal Sur
Las bases que se aprueban este miércoles fijarán los requisitos exactos. Aun así, el anuncio deja algunos elementos bastante claros y conviene prepararse con tiempo.
Lo esperable en un ente público autonómico como la RTVA:
Nacionalidad española o de un Estado miembro de la Unión Europea, salvo excepciones de acceso al empleo público.
Titulación mínima adaptada a cada categoría: desde graduado en ESO para puestos de apoyo hasta grados universitarios para perfiles técnicos y de redacción.
Capacidad funcional para el desempeño del puesto.
No haber sido separado del servicio público mediante expediente disciplinario.
Estos puntos son los estándar del empleo público andaluz. No obstante, el desglose real por categorías (periodismo, realización, producción, administración) se conocerá con las bases. Cabe recordar que la RTVA no convocaba desde 2008, por lo que no hay un patrón reciente al que agarrarse. Preparar un calendario de estudio con antelación es la mejor estrategia, sobre todo en especialidades muy demandadas.
Cómo será el proceso selectivo de Canal Sur
La convocatoria se articula como concurso-oposición en su turno libre. Eso implica dos fases: una fase de oposición (pruebas de conocimiento y, en su caso, ejercicios prácticos) y una fase de concurso (méritos: antigüedad, formación, experiencia previa). El peso de cada una lo fijarán las bases.
En la práctica, el modelo protege a quien ya tiene trayectoria en el sector audiovisual. La experiencia en medios públicos o privados, los idiomas y la formación complementaria pueden marcar la diferencia en la fase de méritos. Quien parta desde cero competirá sobre todo con el examen.
La promoción interna y los traslados se gestionarán antes del turno libre. Es una estructura escalonada que retrasa, pero no impide, la llegada de savia nueva. Las bolsas de empleo temporal, por su parte, servirán para cubrir necesidades coyunturales sin pasar por todo el proceso.
Análisis Merca2: una convocatoria histórica con letra pequeña
Que una empresa pública autonómica saque 228 plazas tras dos décadas de sequía es, objetivamente, una noticia relevante. La escasez de convocatorias convierte a Canal Sur en un foco de atracción para profesionales del periodismo y la comunicación en Andalucía, una comunidad con una tasa de paro juvenil todavía elevada.
Sin embargo, hay que leer la letra pequeña. La convocatoria es escalonada: una parte importante del proceso va dirigida a excedencias, traslados y promoción interna. El turno libre puede quedarse con una fracción menor de esas 228 plazas. Eso incrementa la competencia real para los aspirantes externos.
Otro riesgo es el calendario. Las bases se aprueban este miércoles, pero la publicación en el BOJA y la apertura del plazo de instancias pueden demorarse. En la Administración andaluza, entre la aprobación de bases y la publicación oficial suele mediar un margen de semanas. El consejo práctico: suscribirse al BOJA y no dejar la preparación para el día que salga la convocatoria.
A favor juega la estabilidad: un contrato indefinido en un ente público con las condiciones del sector público andaluz es un activo nada desdeñable. A la contra, la incertidumbre sobre el desglose por categorías y la competencia previsiblemente alta. No es una oposición para presentarse a probar suerte.
📨 Cómo presentar la solicitud
El proceso aún no ha abierto plazo. Las bases se aprueban este miércoles y después se publicarán en el BOJA. Mientras tanto, estos son los pasos preparatorios para no llegar tarde.
Paso 1: Entra en el BOJA y activa alertas con la referencia RTVA o Canal Sur.
Paso 2: Prepara la documentación básica: DNI o NIE, titulación oficial y certificado de méritos.
Paso 3: Cuando se publique la convocatoria, lee las bases completas y comprueba los requisitos de tu categoría.
Paso 4: Presenta la solicitud en la sede electrónica de la Junta de Andalucía o en el portal que indiquen las bases.
Paso 5: Abona la tasa si procede y conserva el justificante de presentación antes del cierre.
📋 Ficha de la Convocatoria
Organismo / País: Radio y Televisión de Andalucía (RTVA) / Canal Sur.
Número de plazas: 228.
Sueldo estimado: Pendiente de publicar en las bases.
Fecha límite de inscripción: Pendiente de publicación; las bases se aprueban el miércoles 9 de septiembre de 2026.
Dónde inscribirse: BOJA y sede electrónica de la RTVA (enlace pendiente de publicación).
Kraken ha presentado ante la CFTC una solicitud para lanzar futuros perpetuos regulados de Solana (SOL) en Estados Unidos, un movimiento que sitúa a la red en el reducido club de criptoactivos con derivados bajo supervisión federal junto a bitcoin, ether, XRP y ADA.
El anuncio, difundido por la propia plataforma de intercambio, aclara un punto esencial: la negociación aún no está activa. La propuesta debe superar un procedimiento de autocertificación ante la CFTC, el regulador estadounidense de los mercados de derivados, y el desenlace no está garantizado.
Qué son los futuros perpetuos y por qué importa la inclusión de Solana
Los futuros perpetuos son contratos de derivados que no tienen fecha de vencimiento, a diferencia de los futuros convencionales. Permiten a los operadores tomar exposición al precio de un activo con apalancamiento, cubrir posiciones y aplicar estrategias de arbitraje sin renovar el contrato cada mes.
En el mercado global de criptoactivos, los perpetuos concentran una parte decisiva del volumen de derivados. Estados Unidos, no obstante, ha ofrecido históricamente menos vías reguladas para este tipo de producto. Muchos operadores estadounidenses han recurrido a plataformas offshore, con reglas distintas y menos transparencia.
Que SOL aparezca en la solicitud junto a bitcoin, ether, XRP y ADA cambia la conversación. No se trata de un producto aislado: es una señal de que la infraestructura regulada empieza a mirar más allá de los dos criptoactivos más líquidos y trata a Solana como un subyacente apto para derivados institucionales.
Dicho de otro modo, no es un ETF ni un producto al contado. Es un instrumento para operadores que quieren exposición apalancada al precio de SOL dentro de un mercado vigilado por la CFTC.
La negociación no está activa, pero el expediente ya produce un efecto: SOL se sienta por primera vez en la mesa de los derivados regulados estadounidenses.
Bitnomial, la vía regulada que evita el atajo offshore
La solicitud no la tramita directamente Kraken como simple portal de compraventa. El vehículo es Bitnomial, un mercado de contratos designado (DCM) registrado ante la CFTC y adquirido por Payward, la matriz de Kraken.
La diferencia es más que un detalle jurídico. Un DCM debe cumplir estándares de vigilancia, publicación de reglas y gestión de conflictos. Los operadores que accedan a estos perpetuos lo harían dentro de una infraestructura regulada, no en un apéndice offshore de la plataforma.
La propuesta entra ahora en un periodo de autocertificación de 30 días. Durante ese plazo, la CFTC puede revisar el cumplimiento normativo y, en su caso, suspender la puesta en marcha si detecta deficiencias. No existe todavía una fecha de lanzamiento oficial.
La vía ya no es offshore.
Qué significa la puerta abierta para el ecosistema de Solana
La inclusión de SOL en esta solicitud no garantiza volumen, pero refuerza una narrativa con recorrido. A diferencia de bitcoin y ether, Solana arrastra un historial regulatorio menos asentado. La Comisión de Bolsa y Valores (SEC) ha discutido en el pasado si varios tokens debían registrarse como valores, y la calificación legal de SOL ha aparecido en esa conversación. Un derivado regulado por la CFTC se apoya en la idea de que el subyacente opera más cerca de un commodity digital, sin prejuzgar ningún contencioso.
Conviene mantener la prudencia. Un documento de autocertificación no es una decisión final. La CFTC puede pedir cambios, y el mercado no debería dar por hecha la aprobación. Los perpetuos regulados, además, convivirán con los servicios globales offshore que siguen dominando el apalancamiento extremo y sobre los que los supervisores han mostrado recelos.
El dato de fondo es que el perímetro regulado del cripto estadounidense se está ampliando de forma gradual. Primero llegaron los futuros listados de bitcoin y ether, después los ETFs al contado y ahora los derivados perpetuos ensayan su encaje legal. La presencia de SOL en esa lista amplía el radio de acción de un activo que todavía está definiendo su papel en las carteras reguladas.
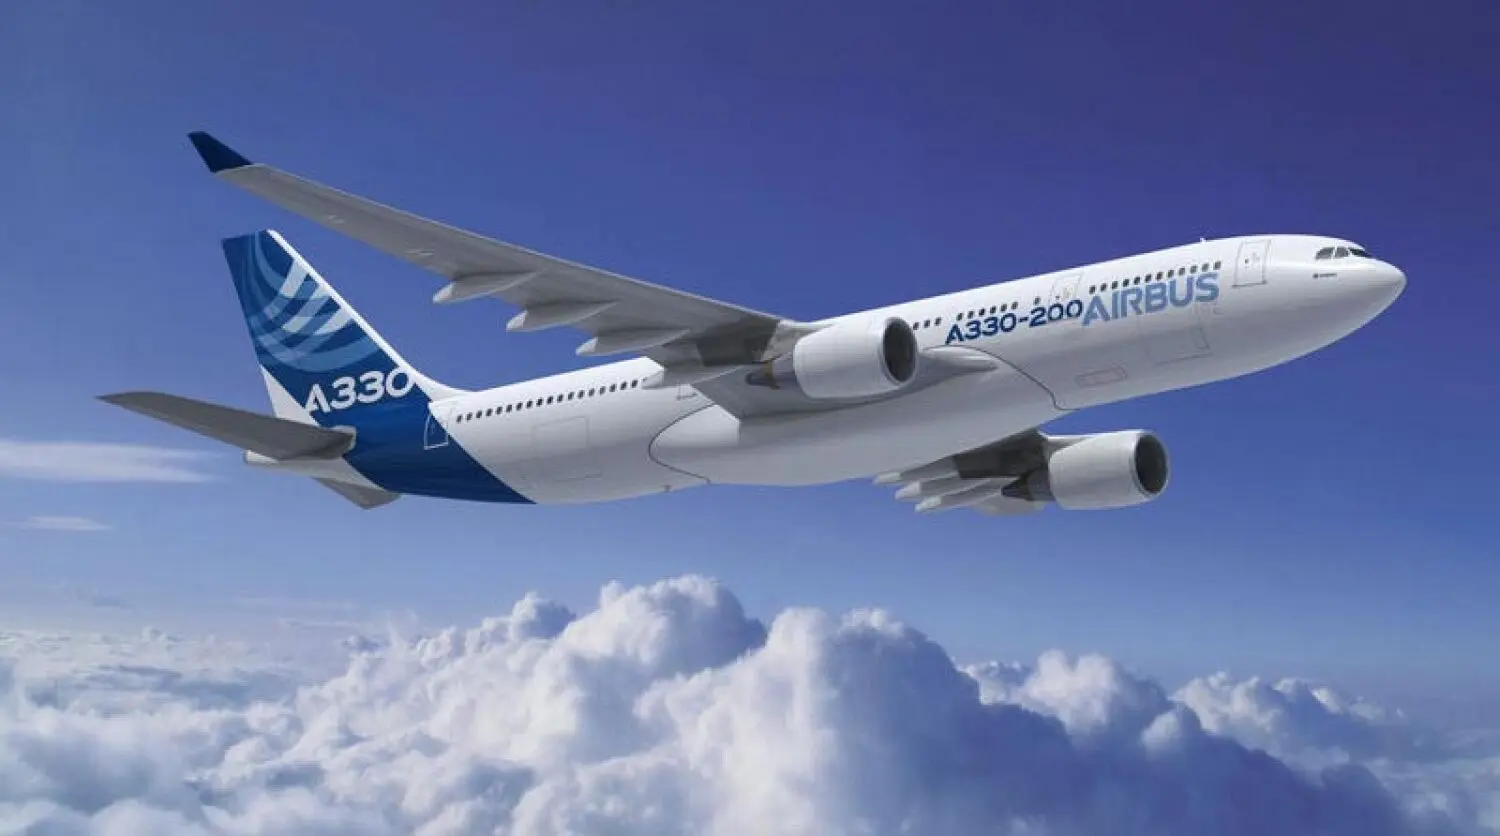
La plantilla de Airbus en las plantas de Cádiz, Tablada e Illescas ha votado este lunes suspender provisionalmente la huelga indefinida iniciada el 25 de agosto, mientras que Getafe, el mayor centro productivo en España, mantiene los paros tras el preacuerdo alcanzado con la mediación del Ministerio de Industria.
Votación por centros: tres plantas frenan, Getafe mantiene
En las asambleas celebradas este 7 de septiembre, los trabajadores de Cádiz, Tablada e Illescas han optado por pausar la movilización de forma provisional, una decisión que se remite al resultado global de todas las plantas. En cambio, la de Getafe ha decidido continuar con los paros indefinidos que arrancaron a finales de agosto. La disparidad geográfica rompe la unidad inicial del conflicto y deja al centro madrileño como el único gran foco de presión sobre la dirección de Airbus España.
El centro de Albacete ya había votado el pasado viernes pausar la movilización, según fuentes sindicales, y la planta de San Pablo no pudo acudir hoy a las urnas por problemas técnicos; los empleados decidirán mañana. En la jornada de este lunes ha votado menos del 10% de la plantilla. El resultado de las asambleas se sumará para que la decisión sobre la huelga sea colectiva, no el resultado de una sola fábrica.
El preacuerdo con Industria y el papel de los sindicatos
La nueva propuesta de Airbus recoge el compromiso de pagar el IPC real y recuperar un 7,95% de poder adquisitivo durante cuatro años, hasta 2029, distribuido de forma proporcional. El preacuerdo mantiene además el actual acuerdo de teletrabajo sin cambios, una de las líneas rojas de la representación social. El contenido llega después de semanas de paros en la cadena de producción aeronáutica española y de la mediación abierta por el Ministerio de Industria.
El principio de acuerdo se anunció el pasado 4 de septiembre. El ministro de Industria, Jordi Hereu, lo calificó de ‘magnífico’, con un mensaje de equilibrio: los trabajadores mejoran sus condiciones salariales y laborales, al tiempo que se preservan la competitividad y la viabilidad industrial de Airbus España. La compañía, en un comunicado, valoró el entendimiento alcanzado con los sindicatos ATP, CCOO, SIPA y UGT y lo sometió a referéndum vinculante de todos los empleados.
El encaje de UGT en el preacuerdo ha tensado la negociación. El sindicato expresó su ‘rechazo absoluto’ al supuesto intento de manipulación de la dirección y aseguró que no ha firmado acuerdo ni preacuerdo alguno. También criticó que el comité de huelga no estuviera al completo en la reunión del viernes, al no estar presentes CGT y ÚTIL. La ausencia de estas dos organizaciones sindicales abre una brecha de representatividad que puede condicionar el resultado del refrendo.
Centro
Decisión sobre la huelga
Fecha de votación
Cádiz
Suspender provisionalmente
7 de septiembre
Tablada
Suspender provisionalmente
7 de septiembre
Illescas
Suspender provisionalmente
7 de septiembre
Getafe
Continuar con los paros
7 de septiembre
Albacete
Suspender la movilización
4 de septiembre
San Pablo
Vota mañana por problemas técnicos
7 de septiembre
La decisión de Getafe, principal planta de Airbus en España, concentra ahora toda la presión sobre el resultado del referéndum de septiembre.
Qué está en juego en el referéndum de la plantilla
Más allá de la votación de este lunes, la decisión final recaerá en el referéndum vinculante de este mes. La participación registrada hoy, inferior al 10%, no anticipa el respaldo real del conjunto de la plantilla, porque el sistema de suma de asambleas obliga a ponderar el voto de cada centro. La continuidad de la huelga en Getafe presiona a favor del no o de una revisión de las condiciones, mientras la suspensión en Cádiz, Tablada, Illescas y Albacete refleja el cansancio de una parte de la plantilla con un conflicto que se alarga desde finales de agosto.
La propuesta salarial, con una recuperación del 7,95% escalonada hasta 2029, aspira a atar la evolución de las condiciones a la inflación real, un compromiso poco habitual en la industria española. La mediación del Ministerio de Industria eleva el perfil político de la negociación y refuerza la tesis de estabilizar los grandes centros productivos. La continuidad de la huelga en Getafe, núcleo de producción de estructuras y componentes, mantiene la presión sobre los calendarios de entrega de Airbus.
El resultado del refrendo medirá además la capacidad de los sindicatos para convertir un preacuerdo firmado por una parte de la mesa en un consenso amplio de plantilla.
El desenlace en Getafe condiciona, además, la relación de Airbus con sus comités en otras plantas europeas. Una salida pactada en España podría servir de plantilla para las mesas de Alemania y Francia, donde la rotación de modelos y la carga de trabajo de la familia A320 también tensionan la negociación colectiva.
📊 Las Claves para el Inversor
Qué vigilar: El resultado del referéndum vinculante de septiembre y la votación pendiente de San Pablo mañana.
Reacción del valor: Airbus no cotiza en el Ibex 35, pero la prolongación de los paros en Getafe puede alterar los calendarios de producción y la confianza de clientes y proveedores.
Precedente sectorial: La mediación gubernamental en conflictos salariales del sector aeronáutico europeo suele acelerar acuerdos, aunque deja abierta la brecha si no hay consenso sindical amplio.
SINTEF estima que el silicio recuperado de paneles solares retirados sostendría entre 35,6 y 62,9 GW de nueva fotovoltaica en la Unión Europea en 2040, según el estudio del instituto noruego.
La estimación, basada en módulos de silicio cristalino al final de su vida útil, traduce el residuo en materia prima: la UE podría generar entre 71,4 y 125,8 kilotoneladas de silicio secundario para esa fecha. Es el rango que, según los autores, permite fabricar una capacidad equivalente.
SINTEF es uno de los mayores institutos de investigación independientes de Europa, con sede en Noruega. Su equipo no habla de una promesa: habla de un flujo de material recuperable que, con las condiciones industriales adecuadas, reduciría la dependencia del silicio primario.
La cifra: hasta 63 GW de fotovoltaica con silicio recuperado
Nagarajan Somi Ganesan, investigador de SINTEF Industry, detalla que los módulos retirados contienen un silicio útil si la recogida y el refinado alcanzan los niveles proyectados. El estudio convierte residuos en capacidad de fabricación solar. La letra pequeña manda.
No se trata de una central ni de un parque: son gigavatios de capacidad de fabricación. La diferencia importa. El dato mide cuánta nueva producción fotovoltaica podría sostenerse con silicio recuperado en la UE, no cuánta electricidad generará un proyecto concreto.
El cuello de botella no es el reciclaje, son los lingotes y las obleas
El estudio lo dice sin rodeos: la capacidad europea de lingotes y obleas sigue siendo el freno principal. Sunwaf planea 20 GW en España, con construcción prevista para 2027 y operación comercial a principios de 2029. En Italia, la planta de 3 GW ligada a BEE Solar o Huasun no ha podido confirmarse.
La actividad documentada de Huasun en Italia ronda 1 GW de producción de módulos y células tándem, no capacidad de lingotes y obleas. Para el investigador, si estos proyectos se materializan, el silicio recuperado ayudaría a reducir la dependencia del silicio primario que hoy concentra la cadena global.
El material recuperado tiene una pureza actual de 2N-3N, válida para aleaciones de aluminio-silicio y siliconas. Llevarlo a grado polisilicio exige construir capacidad de mejora y refinado a a escala industrial. Esa es la condición que separa el uso de bajo valor del de alto valor fotovoltaico.
El silicio ya está en Europa; lo que falta es la cadena de lingotes y obleas que lo devuelva al panel solar.
El trabajo asume una eficiencia de recuperación del 75% y de refinado del 75% para elevar el material a grado polisilicio. No es la práctica actual. Los propios autores aclaran que son valores plausibles basados en literatura publicada. El dashboard interactivo EoL-PV permite variar ambas cifras y observar el efecto sobre las proyecciones.
📊 Impacto ecológico en cifras
Silicio secundario: entre 71,4 y 125,8 kilotoneladas se podrían recuperar en la UE para 2040.
Capacidad potencial: de 35,6 a 62,9 GW de nueva fabricación fotovoltaica con ese silicio.
Residuos brutos: entre 4,63 y 10,63 millones de toneladas de módulos al final de su vida útil en 2040.
Equivalencia tangible: la mitad de los módulos recogidos con menos de 15 años se destinaría a una segunda vida de al menos 10 años.
Residuos netos frente a residuos brutos: la metodología importa
Los autores reportan residuos netos, no brutos. La diferencia es relevante: los residuos brutos estimados van de 4,63 a 10,63 millones de toneladas en 2040, en línea con los 5,0 a 9,8 millones de toneladas de otras previsiones.
Para calcular el neto asumen un 85% de tasa de recogida y que la mitad de los módulos recogidos con menos de 15 años se reacondiciona para una segunda vida de al menos 10 años. Esos paneles no entran en el flujo de residuos del periodo 2020-2040, lo que reduce las cifras finales.
Preguntado por qué supuesto pesa más, Somi Ganesan responde que la segunda vida manda: retrasa la generación de residuos más allá de 2040, mientras que la recogida solo afecta a la fracción que entra en el sistema formal.
Lo que este hallazgo empuja en la cadena solar europea
El trabajo se publicará en el volumen de diciembre de 2026 de Solar Energy Materials and Solar Cells. El equipo firma con Birgit Ryningen, Berhane Darsene Dimd, Yijiang Xu y Martin Bellmann. Aporta una base cuantitativa a la conversación sobre autonomía industrial y economía circular fotovoltaica.
Europa ya tiene demanda solar y una base de reciclaje incipiente. El reto no está en la falta de residuos, sino en que la fabricación de lingotes, obleas y el refinado a grado polisilicio siguen sin despegar. La comparación con las previsiones de Kastanaki muestra que el estudio no es optimista por generación bruta, sino más afinado en la metodología neta.
El matiz de las eficiencias separa este hallazgo de un titular triunfalista: un 75% de recuperación y un 75% de refinado no es la práctica vigente. Es una hoja de ruta plausible. El compromiso no es la acción. Si la cadena europea no invierte en esa capacidad, el silicio recuperado acabará en aleaciones y siliconas, no en nuevos paneles.
Un panel fabricado con silicio recuperado reduce presión minera y residuos, siempre que exista la industria que cierre el ciclo. El dato de SINTEF es la palanca: hasta 63 GW de capacidad aguardan a que esa cadena exista.
🌍 El Impacto Real para el Futuro
Beneficio medible: entre 71,4 y 125,8 kilotoneladas de silicio secundario podrían sostener de 35,6 a 62,9 GW de nueva fotovoltaica en la UE en 2040.
Modelo que cambia: el residuo de panel solar deja de ser un problema para convertirse en materia prima de la propia industria fotovoltaica.
Para las próximas generaciones: cada panel reciclado reduce la dependencia del silicio primario y alarga la vida útil de los recursos, con datos verificables sobre la cadena.
Si empezaste como autónomo en estimación directa en los últimos cuatro años, puedes rectificar el IRPF y aplicar la reducción del 20% por inicio de actividad.
No es una deducción en la cuota, sino una reducción sobre el rendimiento neto positivo. Eso significa que tributas por una base menor, con un ahorro que puede llegar a miles de euros, y que Hacienda puede devolverte el exceso con intereses de demora.
Cómo funciona la reducción del 20% por inicio de actividad
La normativa del IRPF permite restar un 20% al rendimiento neto positivo del primer periodo impositivo en el que la actividad da beneficios y del siguiente. El límite es de 100.000 euros anuales de rendimiento neto sobre el que se puede aplicar la reducción.
Un ejemplo con 30.000 euros de beneficio anual: tributas por 24.000 euros, no por 30.000. Esos 6.000 euros reducen la base imponible y salen del tramo más alto del IRPF, lo que maximiza el impacto fiscal.
La clave está en que la reducción se aplica durante dos ejercicios consecutivos con rendimientos netos positivos, no automáticamente en los dos primeros años naturales de alta. Si en tu primer año no tuviste beneficios, el reloj empieza cuando los tengas.
Dejar de aplicar esta reducción equivale a regalar a Hacienda hasta un 20% de tu beneficio en dos ejercicios, y nadie te va a avisar.
Requisitos exactos y quién puede reclamarla
Para aplicar la reducción del 20% por inicio de actividad tienes que cumplir estos puntos:
Haber iniciado una actividad económica nueva.
Determinar el rendimiento neto mediante el régimen de estimación directa, no en módulos.
Tener un rendimiento neto positivo en el primer periodo impositivo y en el siguiente.
No superar los 100.000 euros anuales de rendimiento neto.
Solo pueden aplicarla quienes están en estimación directa. Si estás en estimación objetiva (módulos), esta reducción no te aplica. Es una de las razones por las que conviene valorar el régimen de estimación antes de darse de alta.
Cómo reclamar a Hacienda el IRPF no aplicado en los últimos cuatro años
Si no aplicaste la reducción y tenías derecho, puedes rectificar las autoliquidaciones de los últimos cuatro ejercicios. Se solicita presentando una solicitud de rectificación de autoliquidación ante en en la sede electrónica de la AEAT, con Cl@ve, certificado digital o DNI electrónico.
La devolución del exceso pagado puede incluir intereses de demora porque Hacienda ha dispuesto de tu dinero durante ese tiempo. Es lo que marca el procedimiento de ingresos indebidos.
El error más común es mirar solo la declaración del año pasado. Revisa también los ejercicios anteriores: si iniciaste la actividad hace dos o tres años y no la aplicaste, todavía estás a tiempo.
Por qué conviene revisar ahora y qué puede fallar
La reducción por inicio de actividad es una de las ventajas fiscales más desconocidas entre los nuevos autónomos. Los asesores la conocen, pero muchos contribuyentes que se dieron de alta sin gestor la pasan por alto. El precedente de años anteriores muestra un patrón claro: Hacienda no avisa cuando te falta una reducción, solo cuando te falta un ingreso.
Hay un matiz importante: no es un cheque automático del 20% del beneficio. Si tu ahorro efectivo depende de tu tipo marginal, la reducción de 6.000 euros del ejemplo puede traducirse en 1.000, 2.000 o más euros según tu base imponible total. Por eso, lo que se recupera varía entre casos.
Mi recomendación es revisar los datos fiscales y los borradores de los años en los que iniciaste la actividad. Si hubo rendimiento positivo y no consta la reducción, reclama. El coste de no hacerlo es un dinero que ya es tuyo y que Hacienda no tiene por qué retener.
Guía rápida del trámite
📅 Plazos: Abierto de forma permanente para rectificar los últimos cuatro ejercicios no prescritos.
✅ Requisitos clave: Autónomo en estimación directa con rendimiento neto positivo en el primer ejercicio y el siguiente, sin superar 100.000 euros anuales.
🌐 Dónde solicitarlo: Sede electrónica de la AEAT, con certificado digital, Cl@ve o DNI electrónico.
💰 Importe o coste: Reducción del 20% del rendimiento neto; el ahorro efectivo depende del tipo marginal del IRPF y puede incluir intereses de demora.
⚠️ Error a evitar: No confundir la reducción con una deducción ni aplicarla si estás en módulos.
La estrategia de foco en la empresa no pasa por acumular más iniciativas, sino por filtrar mejor: Jotform demuestra que decir no a la dispersión protege la ventaja competitiva.
El coste silencioso de querer hacerlo todo
En los negocios, igual que en la vida, es tentador medir el éxito por el volumen: lanzar nuevos productos, abrazar cada tecnología que aparece o decir sí a cada oportunidad que cruza la mesa. Con el tiempo, esa actividad diluye el foco estratégico. Intentar acertar a diez objetivos a la vez es la forma más rápida de no acertar en el que importa.
Steve Jobs lo explicó con crudeza: centrarse no significa decir sí a lo que importa, sino decir no a las otras cien buenas ideas que existen. La innovación, añadía, es decir no a mil cosas.
La investigación que recoge Fast Company apunta en la misma dirección: el consenso estratégico dentro del equipo directivo mejora el rendimiento organizativo. Cuando todos comparten objetivos y prioridades, el negocio rinde mejor. No se trata de que todos piensen igual, sino de que exista una visión compartida.
El diagnóstico obliga a responder preguntas incómodas: qué quiere conseguir la organización, en qué se diferencia de verdad, qué estrategias respaldan esa diferencia, qué vamos a dejar de hacer y cómo distribuimos recursos y atención.
Qué nos diferencia: la ventaja competitiva no es lo que haces bien, sino lo que haces mejor que nadie.
Qué lo respalda: identifica las iniciativas que sostienen esa diferencia y las que solo consumen capacidad.
Qué descartamos: escribir lo que no vas a perseguir es tan importante como fijar objetivos.
El origen del problema suele ser cultural: premiamos la actividad, no el impacto. En muchas empresas, quien lanza una iniciativa nueva recibe más reconocimiento que quien mantiene el rumbo. Eso crea un incentivo perverso hacia la dispersión.
El foco real exige rechazar buenas ideas para que las decisiones diferenciales tengan aire suficiente y se ejecuten sin ruido.
La paradoja de la elección también se paga en energía. Menos frentes abiertos significa menos ruido, menos reuniones sin dueño y más margen para ejecutar con constancia.
Construir sistemas para no depender de la fuerza de voluntad
Una vez existe visión compartida, el reto es evitar que las prioridades se las lleve la urgencia diaria. Harvard Business Review recuerda que muchas organizaciones carecen de mecanismos para identificar, medir y gestionar la carga que las iniciativas imponen a los equipos.
Los buenos sistemas marcan la diferencia. Flujos claros, responsabilidades definidas y herramientas automatizadas eliminan fricción. Menos tiempo reinventando la rueda y más energía para el trabajo que crea valor. El fundador de Jotform, Aytekin Tank, compara estos mecanismos con un flywheel: cuesta ponerlos en marcha, pero cuando giran generan impulso y convierten las ganancias pequeñas en ventaja acumulada.
El problema aparece cuando entran peticiones dispersas: las tareas urgentes, las nuevas funciones, y los proyectos paralelos compiten por atención sin pasar un filtro estratégico.
La tensión es conocida para cualquier empleado: saber hacia dónde va el equipo y, a la vez, verse absorbido por tareas tediosas que poco tienen que ver con esos objetivos. Eso genera estrés y roba la energía que debería dedicarse al trabajo con sentido.
La conexión con metodologías ágiles es directa: Agile y Lean Startup no solo sirven para construir productos, también para revisar prioridades cada pocas semanas. Un sprint mal enfocado es un desperdicio de runway.
Aquí no basta con pedir esfuerzo. Los flujos documentados y las herramientas de seguimiento permiten saber qué hay que hacer, quién es responsable y cómo se ejecuta. No se trata de añadir burocracia, sino de liberar atención para lo esencial.
📦 Caso de estudio: Jotform
El reto: Mantener el foco en una plataforma con peticiones entrantes constantes y tentaciones de expansión hacia nuevas herramientas.
La jugada: Convertir la priorización en sistema con flujos claros, responsabilidades definidas y automatización del seguimiento.
El resultado: Equipos con menos fricción diaria y mayor capacidad para dedicar tiempo a lo que crea valor.
La lección: El foco no es un eslogan; se sostiene con procesos y revisiones periódicas.
Lo que enseña este caso a quienes quieren escalar sin dispersión
La lección no es solo para plataformas digitales. Una chocolatería artesanal que defina su product-market fit alrededor de un catálogo corto y una recurrencia clara puede rechazar encargos que no encajen, por tentadores que sean. Las métricas de retención importan más que la facturación esporádica de un pedido grande que rompe el flujo.
Las metodologías de validación como Lean Startup o los OKR ayudan a lo mismo: convertir la priorización en un sistema de decisión. En aceleradoras como Lanzadera, Wayra o Y Combinator se insiste en el foco porque los mentores saben que la dispersión mata más proyectos que la falta de talento.
Hay que decirlo sin dulcificar: la mayoría de las startups que se dispersa en tres verticales a la vez acaba quemando runway en iniciativas que no son product-market fit.
Harvard Business Review recomienda ir más allá y dar a cada iniciativa una cláusula de caducidad o sunset clause, con fecha clara de fin de financiación y recursos. Eso obliga a revisar si el proyecto sigue creando valor o simplemente sigue porque siempre estuvo ahí.
En contraste con la cultura de Silicon Valley de perseguir el próximo gran mercado, los equipos más sólidos suelen parecerse más a una fábrica de chocolate artesanal que a un explorador sin brújula: pocos productos, hechos de forma diferencial y con una base de clientes que repite.
Y aquí está el matiz que muchos founders pasan por alto: los sistemas de revisión no sirven para que el equipo haga siempre lo mismo, sino para asegurar que cada trimestre dedica el tiempo a lo que más importa. La ventaja competitiva se mantiene por lo que eliges no hacer, no por la cantidad de frentes abiertos.
🚀 Hoja de Ruta para Emprender
Fija criterios antes de decir sí: define qué refuerza tu ventaja competitiva y qué métricas medirás antes de aceptar una iniciativa nueva.
Revisa tus prioridades cada trimestre: crea una revisión con cláusulas de caducidad para que cada proyecto tenga una fecha de fin y no sobreviva por inercia.
Documenta los flujos de trabajo: asigna responsabilidades claras y automatiza tareas para liberar atención del equipo hacia lo que crea valor.
Aplica la lógica de startup a lo tangible: si diriges un negocio físico, usa el mismo filtro y rechaza encargos que no encajen con tu producto diferencial.
Vamos al grano: el software Verifactu se aplaza a 2027. Sociedades entran el 1 de enero; autónomos, el 1 de julio.
El criterio no es el tamaño, ni el sector. Decide cómo tributas y si facturas con un programa informático.
Quién está obligado y qué fechas le tocan
Las sociedades limitadas entran el 1 de enero de 2027, tengan un empleado o cincuenta. La forma jurídica manda sobre el volumen: si tributas por el Impuesto de Sociedades, esa es tu fecha.
Los autónomos y profesionales que tributen por IRPF por actividad económica entran el 1 de julio de 2027. Da igual que emitas cuatro facturas al mes o cuatrocientas, porque el reglamento no fija ningún umbral de facturación.
Comercios con TPV o caja registradora: el ticket es una factura simplificada y el sistema debe cumplir.
Venta online: la plataforma que emite las facturas de tus pedidos tiene que adaptarse.
Si tu asesoría te lleva la facturación, ese despacho no asume la obligación; el obligado sigues siendo tú.
Facturar con hoja de cálculo también entra, porque una plantilla se considera sistema informático de facturación.
Quien se queda fuera es un grupo concreto: los acogidos al Suministro Inmediato de Información (SII) y quienes tributan en régimen foral. El SII alcanza a empresas con facturación superior a 6 millones, grupos de IVA, inscritos en el REDEME y voluntarios del modelo 036.
Con tres preguntas resuelves tu fecha: ¿tributas por Sociedades? Enero. ¿Tributas por IRPF de actividad económica? Julio. ¿Usas software, TPV u hoja de cálculo para facturar? Entonces no hay excepción.
El segundo aplazamiento regala tiempo, pero no cambia una línea técnica: el registro inalterable, la huella encadenada y el QR son exigencias simultáneas, no a la carta.
Qué exige Hacienda a tu programa de facturación
Cuando llegue tu fecha, el programa tendrá que cumplir registro inalterable, huella encadenada, QR y remisión a la AEAT a la vez. El reglamento no acepta tres de cuatro: cada factura se registra, se enlaza con la anterior, incluye un código QR verificable y se comunica a Hacienda al emitirse.
Un dato juega a tu favor: desde el 29 de julio de 2025 los comercializadores de software están obligados a emitir una declaración responsable. Puedes pedirla hoy mismo a tu proveedor. Si no te la da, tienes una respuesta muy clara.
El calendario sí importa. Si te toca enero de 2027, decide tu cambio de programa en el último trimestre de 2026. Para julio de 2027, empezar en primavera de 2027 evita migraciones con los datos a medio cargar.
Existe un régimen sancionador por usar programas no certificados o manipulables que alcanza tanto al usuario como al fabricante. Las cuantías dependen del supuesto; conviene consultarlas en la sede electrónica de la Agencia Tributaria. No se detallan en la fuente oficial de este artículo.
El mapa del riesgo: quién se queda fuera y qué hacer hoy mismo
Este es el segundo aplazamiento de Verifactu. El Real Decreto 1007/2023 marcaba 2025, un primer ajuste lo llevó a 2026 y el Real Decreto-ley 15/2025 fijó 2027. La letra pequeña no cambió: solo el calendario.
La trampa no es el tamaño. Facturar poco no te exime de Verifactu. El reglamento no diferencia entre quien emite diez facturas y quien emite diez mil: si usas un programa y tributas por actividad económica, estás dentro salvo SII o régimen foral.
Mi recomendación es pedir ya la declaración responsable a tu proveedor y revisar si tu asesoría tiene el programa adaptado. Cambiarlo a mitad de ejercicio complica el cierre contable y deja dos históricos que reconciliar.
Guía rápida del trámite
📅 Plazos: Sociedades, 1 de enero de 2027; autónomos y profesionales, 1 de julio de 2027.
✅ Requisitos clave: Tributar por Sociedades o IRPF por actividad económica y emitir facturas con un programa informático; quedan fuera SII y régimen foral.
🌐 Dónde solicitarlo: No es una solicitud: adapta tu programa y pide la declaración responsable al proveedor; revisa los detalles en la sede electrónica de la AEAT.
💰 Importe o coste: No hay coste oficial del trámite; depende del software. Las sanciones por programas no certificados varían según el supuesto.
⚠️ Error a evitar: Creer que facturar poco exime o que la asesoría asume tu obligación.
La adquisición de una startup de IA no es un exit hasta la firma: Anthropic acaba de retirar la compra de Decart, startup israelí, en una operación que pudo rondar 6.000 millones de dólares.
Anthropic, la compañía detrás del chatbot Claude, había avanzado lo suficiente en el proceso como para realizar una revisión en profundidad del negocio y la tecnología de Decart. Tras esa fase, decidió no seguir adelante. No hubo documento firmado. No hubo transferencia. Y esto es lo que convierte la noticia en una lección de manual para founders.
Según Bloomberg, la operación habría valorado a la startup en torno a 6.000 millones de dólares. Un precio que representaba una apuesta relevante por la infraestructura de cómputo, no por una simple app más. Decart ya había levantado 450 millones de dólares y su última valoración conocida rondaba los 4.000 millones de dólares. Puedes seguir su historial de rondas en su ficha de Crunchbase.
El activo que estaba sobre la mesa: eficiencia de cómputo para la IA generativa
Decart desarrolla software que mejora la eficiencia de los chips de inteligencia artificial y reduce el coste de entrenar y ejecutar modelos. Fundada en 2023, emplea alrededor de 100 personas. Para una compañía como Anthropic, que quema capacidad de cómputo para entrenar y servir modelos cada vez más grandes, la tecnología tocaba el corazón del negocio.
El apetito por Decart no es casualidad. La eficiencia de cómputo se ha convertido en una obsesión de la industria: entrenar y servir modelos de IA generativa cuesta cientos de millones al año, y cualquier mejora en el rendimiento por chip reduce directamente la factura de infraestructura. Por eso el precio discutido era mucho más que una prima estratégica: era una apuesta por la contención de costes de una compañía que se prepara para competir en bolsa.
Anthropic está elevando su gasto en cómputo mientras prepara una potencial salida a bolsa. La compra no era un capricho de portafolio: parecía una inversión directa en la economía operativa de la IA. Si el precio se confirmaba, habría sido una de las operaciones israelíes de inteligencia artificial más relevantes del ecosistema.
El exit no se celebra con la oferta en la prensa: se celebra cuando el contrato está firmado y el dinero en la cuenta.
Due diligence y retirada: cómo un comprador se cae sin quebrar la relación
Las negociaciones pasaron la criba de la due diligence, la fase en la que el comprador revisa tecnología, contratos, clientes y propiedad intelectual. Ahí Anthropic decidió que la compra no era el camino. La firma no se produjo. Pero la opción de colaborar de otra manera sigue abierta, lo que sugiere que el rechazo no es a la tecnología de Decart, sino a la vía de integrarla mediante adquisición.
Pese a la retirada, las dos compañías podrían seguir trabajando juntas de otras maneras. Ese matiz indica que Anthropic no rechaza la tecnología de Decart: solo descarta comprarla. Para una startup, esa salida intermedia evita una ruptura total y deja abierta una vía de ingresos o licencia.
La lección para founders e inversores: el exit no existe hasta la firma
📦 Caso de estudio: Decart
El reto: La startup israelí tenía que elegir entre avanzar con Nvidia o con Anthropic y gestionar un proceso de venta en fase avanzada.
La jugada: Detuvo la negociación con Nvidia tras la oferta de Anthropic, una apuesta por el comprador con mayor encaje tecnológico.
El resultado: Anthropic se retiró tras la due diligence; la operación de 6.000 millones no se firmó, aunque la puerta a colaborar sigue abierta.
La lección: No pongas todo tu proceso de exit en un único pretendiente: mantén compradores alternativos calientes hasta el cierre.
El precedente es claro: Decart ya había recibido acercamientos de otros compradores y llegó a avanzar con Nvidia. Detuvo ese proceso cuando llegó la oferta de Anthropic. El desenlace demuestra el riesgo de concentrar la estrategia en un único pretendiente, una regla que en Silicon Valley se repite más de lo que se documenta y que en España también ha dejado casos de negociaciones rotas tras meses de exclusividad.
La due diligence no busca solo confirmar promesas: busca encontrar razones para no pagar. Un comprador como Anthropic, con presiones de inversión y preparación de OPV, puede retirarse sin que ello signifique que la startup vale menos. La lección operativa es que un term sheet, una oferta en prensa o una exclusividad no son un cierre. Ni siquiera un acuerdo verbal blindado. El riesgo de ruptura se mantiene hasta la firma y, a veces, incluso durante la integración.
Para un founder español, el caso invita a aplicar una lógica idéntica a la de un negocio físico. Si una fábrica de chocolate artesanal negocia con un gran retailer su entrada en cadenas nacionales, no anuncia el acuerdo ni contrata personal hasta la firma del contrato y la primera orden de compra en firme. La métrica de éxito no es el interés del comprador: es el pedido firmado y el cobro ejecutado. Esto también es product-market fit aplicado a la gestión del riesgo.
🚀 Hoja de Ruta para Emprender
No anuncies el exit hasta la firma: Trata el term sheet como una opción abierta, no como un hecho. Comunica solo cuando el contrato esté firmado y el dinero en la cuenta.
Mantén más de un comprador: Nunca detengas conversaciones alternativas hasta que el cierre sea irreversible. Decart dejó a Nvidia por Anthropic y se quedó sin transacción.
Prepara la due diligence: Documenta propiedad intelectual, contratos y métricas de churn o mantenimiento para que una revisión no se convierta en la excusa de la retirada.
Convierte el fracaso en opción: Si la compra se cae, explora acuerdos de licencia, partnerships o clientes que generen caja; no todo es integración.
El BOE publica las listas provisionales de las oposiciones del Parque Móvil del Estado para conductor E2. La resolución de la Subsecretaría de Hacienda, firmada el 3 de septiembre, aprueba los listados de aspirantes admitidos y excluidos y fija la fecha del primer ejercicio.
La convocatoria arrancó con la resolución de 8 de julio y no exige titulación universitaria para participar. Ahora el proceso entra en la fase de verificación de solicitudes. Es decir, no se abren nuevas inscripciones, pero sí se pueden corregir errores.
Las listas, el plazo de subsanación y la fecha del examen
Los listados de admitidos están expuestos en la página web del Ministerio de Hacienda y en el punto de acceso general del BOE. La propia resolución recuerda que conviene comprobar no solo que no figuras en la lista de excluidos, sino también que tu nombre aparece en la de admitidos.
Los aspirantes excluidos u omitidos disponen de diez días hábiles desde el día siguiente a la publicación para subsanar. Las alegaciones deben dirigirse al director general del Parque Móvil del Estado, en la calle Cea Bermúdez 5, 28003 Madrid.
El primer ejercicio será el 22 de noviembre a las 10:30 horas en la Facultad de Geografía e Historia de la Universidad Complutense de Madrid. Hay que acudir con bolígrafo de tinta negra o azul y con DNI, permiso de conducción o pasaporte. Los dispositivos electrónicos deberán permanecer apagados.
Las listas provisionales no son un trámite menor: si tu nombre no aparece en admitidos y no alegas dentro del plazo, quedas excluido del proceso sin examen.
Quién queda excluido y qué errores se repiten
El anexo de excluidos detalla la causa concreta en cada caso. Las más habituales suelen estar relacionadas con la acreditación del pago de la tasa y con los requisitos económicos o de demandante de empleo. En este proceso destacan las causas 01, 04, 06 y 12, vinculadas a la tasa, la inscripción como demandante, el límite de rentas y la presentación formal de la solicitud.
La causa 06 y la causa 07 se relacionan con la condición de carecer de rentas superiores al SMI. La causa 12 hace referencia a no haber presentado la solicitud en forma. No son filtros opacos: la resolución detalla los motivos y permite argumentar.
El puesto se encuadra en el grupo profesional E2, especialidad conducción de vehículos de transporte por carretera, sujeto al IV Convenio colectivo único del personal laboral de la AGE. Se trata de personal laboral fijo, no funcionario, pero con estabilidad y relación indefinida.
Una oposición accesible, aunque con filtros económicos
En el cuadro de oposiciones de la Administración General del Estado, las plazas de conductor del Parque Móvil suelen generar mucha demanda por una razón clara: no piden titulación superior y el puesto es de personal laboral fijo. La exigencia de carecer de rentas superiores al SMI actúa como filtro de colectivo; no es irrelevante, sobre todo si estás en paro y percibiendo prestaciones.
El proceso se rige por el Real Decreto 364/1995 en lo relativo a listas, alegaciones y tribunal. La convocatoria se publicó en julio, y la de de admitidos provisionales llega ahora con poco margen para reaccionar.
En mi lectura, lo más delicado es el plazo de diez días: no se interrumpe por festivos y exige presentar la documentación correcta. Quien detecte un error debe reunir el justificante que desvirtúe la causa y presentarlo antes del cierre. Si no se subsana, la exclusión se convierte en definitiva.
📝 Cómo enviar el currículum
Aunque en esta fase ya no se admiten nuevas solicitudes, los aspirantes que figuren como excluidos u omitidos pueden presentar alegaciones; el resto debe conservar la documentación y preparar el examen.
Paso 1: Accede a la resolución publicada en el BOE y localiza el anexo I de excluidos.
Paso 2: Comprueba si tu nombre aparece en admitidos y revisa la causa de exclusión si corresponde.
Paso 3: Prepara la documentación que acredite el cumplimiento del requisito señalado (pago de tasa, demanda de empleo, rentas o solicitud formal).
Paso 4: Dirige las alegaciones al director general del Parque Móvil del Estado, calle Cea Bermúdez 5, 28003 Madrid, dentro de los diez días hábiles.
Paso 5: Conserva el justificante de presentación y consulta las listas definitivas en el Ministerio de Hacienda o en administracion.gob.es.
Plazo de inscripción: cerrado para nuevas solicitudes; subsanación abierta solo durante diez días hábiles desde la publicación en el BOE. Requisito mínimo: figurar en la lista de admitidos y, si hay causa de exclusión, subsanarla a tiempo.
El petróleo Brent roza los 100 dólares y el Ibex pierde los 20.000.
El barril de referencia en Europa cotiza cerca de 99 dólares, un nuevo máximo desde julio, tras encadenar su tercera sesión consecutiva al alza. La escalada entre Irán y Estados Unidos es el detonante directo.
Según datos recogidos por Europa Press en la apertura, el Ibex 35 cede un 0,2% y se sitúa por debajo de la barrera de los 20.000 puntos. La presión del crudo reactiva las alertas inflacionistas.
El Brent se revaloriza en torno a un 25% en poco más de un mes. A comienzos de agosto marcaba 78 dólares. Ahora está a un paso de un número redondo.
El conflicto en Oriente Próximo ha entrado en una nueva dimensión. Washington amenaza con destruir infraestructura clave de Irán. Teherán responde apuntando a objetivos petroleros de países aliados de EEUU en el Golfo.
La reacción de Goldman Sachs no se ha hecho esperar. El banco de inversión ha elevado sus previsiones para el precio del petróleo al cierre de año, según el seguimiento de Expansión. No se ha detallado una cifra exacta en esta actualización. La dirección del movimiento es inequívoca.
El petróleo por encima de 100 dólares deja de ser un repunte técnico y se convierte en una variable nueva para los bancos centrales.
El Brent encadena tres sesiones al alza y se revaloriza un 25% desde agosto
El avance del crudo no es un movimiento aislado. El barril de Brent, la referencia para la mayor parte de las importaciones europeas, suma ya tres jornadas consecutivas al alza y firma máximos desde el pasado mes de julio. La subida alcanza un 25% en poco más de un mes, desde los 78 dólares que marcaba a comienzos de agosto.
Las noticias procedentes de Oriente Próximo alimentan la espiral. La reactivación de los ataques cruzados entre Irán y Estados Unidos ha dado paso a una escalada retórica que los operadores ya no interpretan como un simple intercambio de amenazas. El riesgo físico sobre la infraestructura energética del Golfo está en el precio.
Goldman Sachs revisa al alza sus estimaciones para el cierre de año
La firma estadounidense ha reaccionado a la escalada con una revisión al alza de sus estimaciones para el cierre de año. El movimiento confirma que las mesas de análisis empiezan a tratar los 100 dólares como un nivel plausible, no como un techo.
La cuenta atrás para las reuniones del Banco Central Europeo, la Reserva Federal y el Banco de Japón queda condicionada por estos máximos. Si el crudo consolida por encima de los 100 dólares, el margen para nuevos recortes de tipos se estrecha. Eso presiona a las valoraciones de la renta variable europea y, en especial, a un Ibex 35 cargado de utilities y compañías sensibles al coste del dinero.
El selectivo español abre con una caída del 0,2% y pierde los 20.000 puntos. El golpe es contenido en la apertura, pero simbólico: la cota redonda se rompe justo cuando el petróleo se acerca a la suya.
La presión inflacionista vuelve a la agenda de los bancos centrales
En mi lectura, el verdadero problema para el mercado ya no es el nivel del Brent. Es la velocidad con la que se ha movido. Un avance del 25% en poco más de un mes introduce una perturbación de oferta que la política monetaria no puede ignorar, sobre todo en la eurozona, que importa la mayor parte de su energía.
La mayoría de los analistas considera que una escalada prolongada complicaría las reuniones de bancos centrales previstas para las próximas semanas. No es un asunto menor: en 2022 el petróleo caro fue el factor que obligó al BCE y a la Reserva Federal a acelerar el ajuste de tipos. Ahora el punto de partida inflacionista es distinto, pero el mecanismo de transmisión sigue siendo el mismo.
Las empresas energéticas del selectivo podrían verse favorecidas por el repunte del crudo. Sin embargo, el impacto dominante sobre el Ibex es negativo: el encarecimiento de la energía presiona los costes industriales, retrasa la moderación del IPC y devuelve la prima de riesgo a un terreno más exigente. Ese es el matiz que el inversor minorista debe vigilar.
El riesgo de este movimiento es la reacción asimétrica. Si el conflicto se enfría, el Brent podría devolver una parte del rally con la misma rapidez con la que lo ha construido. Si la escalada sigue, la barrera de los 100 dólares se convierte en un imán. En cualquier caso, Goldman Sachs ya mueve ficha. Las próximas semanas serán una prueba de estrés sobre el consenso inflacionista de otoño.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 cede un 0,2% en la apertura y pierde los 20.000 puntos, mientras el Brent se queda a un paso de los 100 dólares. La sesión aún no descuenta una escalada mayor.
Clave técnica: El Ibex 35 tenía en el entorno de los 20.000 puntos un soporte psicológico relevante. Perderlo en apertura deja la referencia en los 19.850 puntos; recuperarlo al cierre evitaría una señal de agotamiento.
Apunte macro: El Brent se revaloriza un 25% desde los 78 dólares de comienzos de agosto. Si la escalada persiste, la inflación energética de la eurozona tendrá un repunte en el último tramo del año.
Indra da un paso al frente en los microlanzadores europeos con una alianza que desarrollará el motor Garnet. Se trata de un programa industrial que une a Alpha Impulsion, CT Ingenieros y Mecano ID bajo la etiqueta ‘2030+’ y que nace con una ambición concreta: abaratar la puesta en órbita de cargas pequeñas.
Las cuatro compañías han confirmado este martes la creación de la alianza en un comunicado recogido por Europa Press. El proyecto busca construir un sistema industrial integrado entre Francia, Italia y España, capaz de fabricar, integrar y lanzar con el menor coste marginal posible. Para Indra, la operación refuerza su división espacial, que aportará décadas de experiencia en Guiado, Navegación y Control (GNC).
El contexto del anuncio pesa. Hasta 2026, SpaceX ofrecía servicios de lanzamiento compartido —rideshare— desde 7.000 dólares por kilogramo para cargas útiles superiores a 50 kilos. La interrupción de ese servicio ha dejado una ventana de oportunidad para actores europeos, según subrayan desde la alianza.
Así es Garnet: 15 toneladas de empuje y tecnología autófaga
El corazón del programa es Garnet, un motor cohete de 15 toneladas de empuje basado en la propulsión autófaga. Esa tecnología consume progresivamente parte de la estructura del propulsor como combustible durante el vuelo, lo que reduce la masa a transportar y mejora la eficiencia global del lanzador.
Alpha Impulsion estima que esta vía puede recortar los costes de lanzamiento hasta un 80% frente a las soluciones convencionales. La meta de la alianza es ofrecer un servicio competitivo con un coste objetivo de puesta en órbita de 4.600 dólares por kilogramo, una cifra que no habría alcanzado hasta ahora ningún microlanzador.
El reparto de tareas no es menor. Alpha Impulsion lidera un programa de I+D sobre combustión autófaga con un banco de ensayos en su filial italiana. CT Ingenieros participará en el diseño preliminar de la arquitectura del lanzador y del motor Garnet, mientras Mecano ID asume los sistemas de inserción autófaga. Indra aportará análisis de misión y GNC para estimar las prestaciones del vehículo.
El coste objetivo de 4.600 dólares por kilo sitúa a este consorcio europeo en una franja a la que los microlanzadores no han llegado hasta ahora.
Qué aporta Indra y hacia dónde se extiende la alianza
Simone Centuori, director de misiones espaciales de Indra, ha enmarcado el pacto en el compromiso de la compañía con la innovación espacial europea. ‘El motor autófago podría suponer un cambio radical para la industria de los lanzadores, por lo que será necesario reunir a las mejores organizaciones en sus respectivos ámbitos’, ha señalado. En su lectura, Indra aporta décadas de experiencia en GNC, ‘uno de los sistemas más importantes de un lanzador, al mismo nivel que la propulsión’.
La cooperación también tiene una geografía concreta. Alpha Impulsion prevé invertir en Francia e Italia, en este último país a través de su filial Alpha Impulsion Italia, junto a sus socios españoles y franceses. La alianza mantiene conversaciones con otros actores para ampliarse al norte de Europa, sobre todo en equipamiento y emplazamientos de lanzamiento.
El calendario tecnológico es exigente. Las cuatro compañías buscan alcanzar un nivel de madurez tecnológica 6 mediante un ensayo del motor previsto para 2029. Esa prueba deberá validar la estabilidad de la combustión, la integridad del fuselaje y parámetros como el impulso específico o la relación empuje-peso. El servicio pleno queda fijado para la década de 2030.
Análisis: un mercado de 12.600 millones de dólares y la presión de SpaceX
Según el Report on the Space Economy 2025 de la Agencia Espacial Europea, los lanzadores europeos tienen acceso a un tercio de un mercado global de lanzamientos valorado en 12.600 millones de dólares. Sin embargo, los actores europeos captan hoy una parte muy reducida de esa tarta. La alianza 2030+ quiere entrar precisamente ahí, con una solución competitiva desde el primer lanzamiento.
Mi lectura es que el movimiento tiene sentido industrial, pero no es un catalizador bursátil inmediato. La tecnología autófaga promete una reducción de costes agresiva —hasta un 80%—, aunque aún debe superar la validación de 2029. El riesgo no está en la idea, sino en la ejecución: los programas espaciales europeos suelen acumular retrasos de calendario y tensiones presupuestarias entre países.
La interrupción del rideshare de SpaceX deja un hueco real, pero también eleva el listón competitivo. Si la alianza no consigue alinear a los socios industriales antes de 2029, el coste objetivo de 4.600 dólares por kilo puede quedar como una referencia teórica. Habrá que seguir la ampliación al norte de Europa y la definición final de emplazamientos de lanzamiento.
Por eso la comparación con SpaceX no debería leerse solo como una amenaza. La retirada de su servicio compartido ha abierto un segmento de lanzadores para cargas de 50 kilos en adelante que Europa puede ocupar si consigue industrializar el autófago. El eslabón débil es la financiación plurianual de una tecnología que no generará ingresos hasta bien entrada la década de 2030.
Veredicto Merca2
Cotización al cierre o apertura: La noticia no aporta cifras de inversión ni de ingresos, por lo que el impacto bursátil inmediato es limitado. En la apertura de este martes, la acción de Indra se mueve sin variaciones confirmadas superiores al 1%.
Clave técnica: El proyecto no generará ingresos hasta la década de 2030, de modo que el hito real es el ensayo de 2029. Un retraso superior a 12 meses en esa validación enfriaría la tesis industrial y, probablemente, el recorrido del valor.
Apunte macro: El mercado global de lanzamientos se sitúa en 12.600 millones de dólares y los actores europeos captan hoy una cuota todavía reducida. El coste objetivo de 4.600 dólares por kilogramo es la principal palanca competitiva de la alianza.
El agua sale del manantial a 52,5 grados centígrados en pleno valle del Segura y se convierte en el hilo conductor de un complejo de más de 200.000 metros cuadrados. Es el Balneario de Archena, en Murcia, y resume una idea que en España no ha dejado de funcionar desde la época romana: el agua mineromedicinal no necesita artificios para imponer una pausa.
Los balnearios suelen aparecer en las búsquedas como una promesa de tregua: apagar el móvil, sumergirse en aguas a temperatura corporal y dejar que los minerales trabajen. La presente guía recorre diez balnearios españoles por provincias, con datos de altitud, tipo de aguas, circuitos y distancias para que la elección resulte más sencilla.
La tradición del agua mineromedicinal
El termalismo ha sido en España mucho más que una moda de bienestar. El agua con composición mineromedicinal ha marcado la vida de muchas comarcas, ha creado una cultura del descanso asociada a los manantiales y ha convertido pequeños valles en centros de peregrinación para quienes buscan aliviar dolencias, depurar el organismo o simplemente dormir mejor. La ventaja de esta tradición es que no exige convencer al viajero: basta con entrar en una piscina termal, notar la presión de un chorro sobre la espalda y salir con la sensación de haber soltado peso.
Los diez destinos seleccionados comparten una base común: aguas de origen natural, instalaciones pensadas para el uso terapéutico y un entorno que favorece el silencio. Aun así, el mapa es amplio y diverso. Hay balnearios de alta montaña, complejos urbanos con arquitectura modernista, piscinas activas al aire libre y pequeños circuitos privados para dos personas. En todos ellos el agua manda, pero la experiencia cambia según la altitud, la temperatura y el tipo de sales minerales presentes.
Archena y el valle del Segura
El Balneario de Archena se enclava en el Paraje Natural del Valle de Ricote, junto al río Segura. Su complejo termal supera los 200.000 metros cuadrados, una superficie equivalente a decenas de piscinas olímpicas colocadas una tras otra, y su carta de tratamientos resulta tan amplia que admite estancias de día completo sin repetir circuito. Las aguas se clasifican como sulfuradas, sulfatadas, cloruradas, sódicas y cálcicas, y emanan del manantial a 52,5 grados centígrados.
La propuesta incluye circuitos de hidroterapia, la piscina Termalium y una piscina termal activa en el exterior, semicubierta, que permite notar el contraste entre el agua caliente y el aire del valle. Hay también una piscina termal infantil, lo que convierte a este balneario en una opción cómoda para familias que no quieren renunciar al wellness mientras los más pequeños se entretienen en el agua.
Panticosa y el agua del Pirineo
El Balneario de Panticosa se sitúa a 1.636 metros de altitud, en medio del Pirineo Aragonés. La altura no es un simple dato de ficha: condiciona la temperatura exterior, el paisaje que rodea el vaso de agua y la sensación de aislamiento que se percibe al salir del circuito termal. El complejo utiliza el agua de la Fuente de Tiberio y se organiza en tres espacios: las Termas de Tiberio, el Balneario del Quiñón y el Espacio Termal Gran Hotel.
Las Termas de Tiberio son la zona más amplia. El circuito incluye una piscina central con chorros, cuellos de cisne y géiseres, una piscina de contrastes, la piscina de la tranquilidad abierta al exterior, piedra caliente, sauna finlandesa y pediluvio. La variedad de estímulos permite diseñar un recorrido de menos a más, alternando calor seco, agua caliente y contrastes fríos que activan la circulación.
Lanjarón, entre Sierra Nevada y la Alpujarra
El Balneario de Lanjarón es uno de los destinos termales más atractivos por su ubicación: se extiende en plena Sierra Nevada, cerca de los pueblos blancos de la Alpujarra granadina. El entorno cuenta con numerosos manantiales mineromedicinales y sus aguas presentan indicaciones variadas: efecto sedante, depurativo y diurético, capacidad para facilitar la digestión y para abrir el apetito.
El circuito Aquatherma combina relax y diversión, mientras que el Circuito Termas al Lanchar es un espacio privado para dos personas, pensado para parejas que buscan una sesión sin interrupciones. Quien salga desde Madrid debe asumir un trayecto de unos 460 kilómetros, algo menos de cinco horas en coche, pero la recompensa es una estampa de montaña mediterránea que cambia con cada curva.
Alhama de Aragón y la tradición romana
El Balneario de Alhama de Aragón, en Zaragoza, es uno de los más antiguos de cuantos aparecen en esta selección. Surge de las Termas San Roque y Cantarero y su oferta de circuitos responde a una idea clara: aprovechar al máximo las propiedades de sus aguas mineromedicinales. En la lista de instalaciones figuran la Piscina Termal Activa, el Circuito Contrastes Aqualhama, el Baño del Moro y La Mora, el Baño Romántico, la Ducha Circular, la nebulización, las inhalaciones y la sauna húmeda.
La proximidad a Madrid es uno de sus argumentos prácticos. A unos 200 kilómetros de la capital, algo así como dos horas en coche, Alhama de Aragón funciona bien como escapada de fin de semana sin necesidad de planificar un viaje largo. Su ambiente, además, remite a una manera de viajar pausada, en la que el balneario no es un paréntesis dentro de la escapada, sino el motivo principal.
Puente Viesgo, templo cántabro del agua
En Cantabria, el Balneario de Puente Viesgo se presenta como un templo del agua. El circuito principal dura unas dos horas y se divide en tres partes: una piscina con chorros, cuellos de cisne, volcanes de agua, jacuzzis y bancos calientes; una sauna que combina calor seco y húmedo con duchas de contrastes; y una sala de relajación con aromas, música y colores, pensada para bajar pulsaciones después del estímulo térmico.
Para quienes buscan tratamientos más específicos, el balneario dispone de carta termal, masajes, fangoterapia y programas de uno a tres días de duración. Desde Madrid se alcanza en unas cuatro horas y media de coche, una distancia que puede aprovecharse para combinar la visita con otras paradas del interior de Cantabria.
Caldes de Boí y las fuentes del valle
El Balneario de Caldes de Boí, en Lleida, presume de tener la mayor variedad de fuentes termales del mundo. Está ubicado en el Valle de Boí, a 1.470 metros de altitud, a orillas del río Noguera del Tor y en medio del bosque, un escenario que convierte el acceso en una experiencia en sí misma. Se tiene constancia de las propiedades terapéuticas de este lugar desde la época romana.
Dentro del balneario, las grutas naturales envueltas en vapor, los fangos y la carta de programas de salud y bienestar permiten alargar la visita sin caer en la repetición. La sensación de saturación de vapor en espacios semienterrados despierta una calma difícil de explicar sin haberla vivido: el calor húmedo se pega a la respiración y el bosque parece más cercano al salir de nuevo al aire libre.
Vichy Catalan y el termalismo modernista
El Balneario Vichy Catalan, en Girona, es uno de los balnearios cerca de Barcelona en los que se puede disfrutar del bienestar en unas instalaciones modernistas propias de la arquitectura de finales del siglo XIX. El edificio no es un simple contenedor: aporta al circuito una atmósfera que recuerda que el termalismo catalán creció ligado a una burguesía viajera y curiosa por las virtudes del agua.
Su spa termal trabaja con aguas a una temperatura de 32 a 35 grados centígrados y ofrece circuitos de 50 minutos, masajes, rituales y programas de wellness. Entre los tratamientos destacan los masajes con piedras calientes, las envolturas con algas, las duchas escocesas, las inhalaciones Vichy y las exfoliaciones cítricas. Cada técnica puede reservarse por separado o combinarse en una jornada más larga.
Termes de Montbrió y Caldes de Montbui
Las Termes de Montbrió, en Tarragona, trabajan con aguas termales que proceden de fuentes cuya temperatura oscila entre los 41 y los 81 grados centígrados. Son aguas isotermales e hipertermales, lo que significa que desarrollan acciones terapéuticas que ayudan a depurar el organismo, a estabilizar el ánimo y a regular el sistema neuromuscular. El salto térmico entre unas zonas y otras forma parte del atractivo del circuito.
El balneario, situado a poca distancia de Barcelona, pone a disposición de los visitantes una piscina termal para aliviar tensiones, jacuzzi para soltar el estrés, sauna y baño turco para purificar cuerpo y mente, y cabina infrarroja para aliviar dolores musculares. La combinación de calor seco, vapor y agua en movimiento permite completar una sesión de descanso sin necesidad de recorrer grandes distancias entre instalaciones.
Termes Victoria: el depósito del siglo XVIII
En Caldes de Montbui, Barcelona, las Termes Victoria recogen una tradición de balnearios que incluye la Font del Lleó y las termas romanas. Hablar de este municipio es adentrarse en una de las zonas termales con más historia de Cataluña, donde las aguas ricas en minerales se han utilizado durante siglos. Las Termes Victoria ofrecen dos espacios: el Balneario Clásico, con una piscina termal con burbujas, rayos y cascada con vistas a la montaña, y el Espai Cel, construido en los antiguos depósitos termales empleados desde el siglo XVIII.
El Espai Cel alberga siete piscinas con diferentes sensaciones y temperaturas. Pasar de una piscina a otra equivale a recorrer un mapa de estímulos graduados, donde el agua puede salir de un chorro y convertirse en una cascada suave o en una cama de burbujas. La vista a la montaña desde el balneario clásico refuerza la sensación de estar en un lugar pensado para frenar.
Spa La Collada y el descanso del esquí
El Spa La Collada se encuentra en pleno Pirineo catalán, en el valle de la Cerdanya, y está considerado el más grande de la comarca con 2.500 metros cuadrados dedicados al bienestar. Está en La Molina, lo que lo convierte en un complemento natural para quienes regresan de la nieve con los músculos cargados y buscan desentumecer las piernas antes de la cena.
La ubicación no solo interesa en invierno. El valle de la Cerdanya mantiene durante el resto del año un ritmo tranquilo que invita a caminar, a mirar el paisaje y a entrar en el circuito sin prisa. Las instalaciones permiten alternar zonas de agua, calor y reposo, con espacio suficiente para no sentirse agobiado ni en los momentos de mayor afluencia.
Cómo elegir el balneario y qué esperar
La elección depende de tres variables: la distancia, el tipo de agua y el plan de viaje. Quien busque una escapada rápida desde Madrid tiene en Alhama de Aragón una opción a unas dos horas de coche y en Lanjarón una alternativa de montaña a menos de cinco horas. Quien prefiera el Pirineo, con altura y silencio, puede comparar Panticosa y Caldes de Boí sin perder de vista que La Molina permite unir esquí y termalismo en la misma escapada.
También conviene fijarse en la temperatura del agua y en la composición química cuando se busca un efecto concreto. Las aguas sulfuradas, sulfatadas y cálcicas de Archena no trabajan igual que las hipertermales de Montbrió. Un médico o el equipo del balneario pueden orientar sobre las indicaciones más adecuadas, sobre todo cuando el objetivo no es solo relajarse, sino tratar una dolencia concreta. La mayoría de los complejos ofrecen paquetes que combinan hotel y entradas al circuito, lo que simplifica la reserva y reduce el tiempo dedicado a la logística.
La experiencia de un balneario no se mide únicamente por el número de piscinas. El entorno, la temperatura del manantial, la arquitectura y la posibilidad de permanecer en silencio marcan la diferencia entre una sesión de agua caliente y una pausa que deja huella. En España, con diez destinos tan distintos, el viajero puede elegir la versión que mejor se adapte a su manera de descansar.
El agua mineromedicinal no promete milagros, pero sí algo más modesto y necesario: una tregua. En un valle de Murcia, a 1.636 metros de altitud o dentro de un depósito termal del siglo XVIII, la pausa se impone con la misma naturalidad con la que sube el vapor desde la lámina de agua. Y cuando el móvil vuelve a encenderse, el cuerpo se acuerda de que existió un momento en el que no hubo prisa.
Los Premios 4YFN27 startups ya tienen abierta su convocatoria: 20.000 euros y visibilidad ante inversores esperan a los proyectos que se inscriban antes del 26 de octubre.
Si tu proyecto está en fase seed o pre-seed y busca su primer gran escaparate, esta convocatoria tiene plazos y premios concretos.
Premios 4YFN27 startups: cinco categorías y 20.000 euros en juego
La edición 2027 de 4YFN se celebrará en Barcelona del 1 al 4 de marzo de 2027, integrada en el ecosistema de MWC Barcelona. La organización busca startups digitales de cualquier país y ha abierto el plazo en cinco áreas concretas. No se trata solo de exponer: el programa reparte dinero real y acceso estructurado a inversores, corporates y prescriptores del sector.
Las cinco categorías de la convocatoria cubren los vectores con mayor tracción del ecosistema tech actual y cada una pide un encaje distinto.
Climate Tech: startups que aceleren el impacto climático con soluciones listas para inversores y responsables de la transición ecológica.
Conectividad:tecnología que impulse el mundo conectado de hoy y del mañana.
Digital Horizons: soluciones de vanguardia en la próxima generación de tecnología digital.
Fintech: productos que reinventen la gestión financiera para inversores, entidades y socios de innovación.
Health Tech:salud digital, biotecnología, diagnóstico o tecnología médica aplicada a la transformación sanitaria.
Un jurado de inversores revisará las candidaturas y seleccionará a 20 startups preseleccionadas. Cada una recibirá 1.500 euros y un espacio expositivo gratuito durante los cuatro días del 4YFN27. Es el primer empujón de liquidez, pero no el argumento principal.
El ganador absoluto se lleva 20.000 euros, aportados por GSMA Foundry. No es una cifra que cambie la tesorería de una startup, pero el acceso a la comunidad de inversores del MWC sí puede cambiar su hoja de ruta.
El cheque de 20.000 euros importa, pero la exposición ante MWC Barcelona trabaja más tiempo para la startup que logra entrar.
El camino del pitch: de la preselección a la final en Barcelona
Las 20 startups preseleccionadas entrarán en la plataforma de datos e insights de 4YFN Startup, desarrollada junto a Dealroom.co. Ese repositorio queda a disposición de inversores y asistentes VIP del evento, lo que convierte la participación en una forma de ensanchar el dealflow cualificado.
Después llegan las semifinales: las 20 startups presentan su proyecto en el escenario del 4YFN ante inversores, líderes tecnológicos y founders. De ahí salen cinco finalistas, uno por categoría, que compiten en la ceremonia de entrega y lanzan su pitch en directo en el escenario principal ante un jurado.
Cada finalista recibe 2.500 euros. La estructura escalonada del premio obliga a pensar en el pitch como un proceso, no como un solo envío del formulario: si pasas a las 20, toca defender el proyecto; si llegas a los cinco, toca defenderlo ante una audiencia compradora.
Qué implica esta convocatoria para una startup española
Visto en frío, el esquema de 4YFN27 recuerda al de otras competiciones de ecosistema: un premio final atractivo y una selección amplia de proyectos con acceso a inversores. En citas como South Summit o en convocatorias de aceleradoras como Lanzadera o Wayra, el valor real no suele estar en el cheque, sino en las conversaciones que se abren después con fondos y corporates.
Para una startup española o latina, entrar en el radar de 4YFN y MWC Barcelona tiene una lectura estratégica clara: es una validación de mercado que no exige levantar capital. No sustituye a una ronda, pero acorta el ciclo comercial con inversores y obliga a ordenar datos como el MRR, el burn rate o el pipeline de clientes. La conexión con Dealroom.co premia a quien llega con las métricas claras.
Un error recurrente en convocatorias de este tipo es presentar una tecnología vistosa sin modelo de negocio ni tracción. El jurado está formado por inversores, no por académicos: pedirá claridad sobre el mercado, la propuesta de valor y la capacidad de ejecución. Las startups que lo entienden preparan la candidatura como si fuera un pitch deck de ronda seed.
La marca 4YFN actúa como nodo de referencia para el ecosistema europeo y latino. Una startup finalista gana visibilidad mediática y atractivo para relaciones públicas, reclutamiento y alianzas; el mismo efecto que consigue una buena posición en South Summit, pero con la audiencia añadida de MWC Barcelona.
El matiz de calendario no es menor: el formulario cierra el 26 de octubre y no se mueve. La organización busca propuestas con propuesta de valor clara y solución lista para presentar ante inversores. Quien arrastre materiales antiguos del pitch llega tarde, por mucho que el producto sea bueno.
🚀 Hoja de Ruta para Emprender
Elige bien la categoría: Revisa Climate Tech, Conectividad, Digital Horizons, Fintech y Health Tech; presenta el proyecto donde tu propuesta de valor encaje con más precisión.
Prepara el formulario antes del 26 de octubre: La deadline no se mueve; repasa bases, materiales y datos de tracción antes de enviar.
Ordena tus métricas clave: La plataforma de Dealroom va a leer tu empresa; ten claros MRR, burn rate y clientes para inversores.
Diseña ya el pitch de semifinales: No dejes el mensaje para enero; si pasas, tendrás poco margen para afinar el relato para inversores.
Los expertos piden vigilancia al contratar a pensionistas en jubilación activa por el riesgo de que se cuelen falsos autónomos para compatibilizar pensión y trabajo.
Tal y como recoge El Economista, la reforma de la jubilación activa podría generar incentivos que favorezcan la aparición de falsos autónomos. La razón hay que buscarla en las diferencias entre asalariados y autónomos a la hora de compatibilizar empleo y pensión.
Un falso autónomo es un profesional que firma un contrato de autónomo cuando en realidad trabaja para una empresa con horario, medios materiales y órdenes propias de un asalariado. La empresa se ahorra las cotizaciones sociales completas y el trabajador pierde derechos como vacaciones, despido o paro.
Con la jubilación activa el incentivo se multiplica. Firmar un falso contrato de autónomo ahorra a la empresa las cotizaciones de la relación laboral y permite al pensionista sumar ingresos sin perder la pensión, al menos sobre el papel.
El problema no es solo laboral, también es de Seguridad Social. La Inspección de Trabajo cruza datos entre la pensión reconocida, el alta en el RETA y la actividad real declarada. Si detecta dependencia, el contrato se reconstruye como relación laboral y llegan las cuotas impagadas.
La jubilación activa es una puerta legal para seguir facturando, pero usarla para disfrazar una relación laboral convierte un derecho en un fraude.
A efectos prácticos, lo que distingue un autónomo real de un falso autónomo es la dependencia. Si el pensionista pone su propia clientela, sus herramientas y su horario, la cosa cambia. Si acude cada día al mismo centro de trabajo, con tarjeta de acceso y turnos fijos, el modelo correcto es un contrato laboral, no un alta en el RETA.
Por qué la reforma preocupa a los expertos
La reforma de la jubilación activa busca animar a los profesionales a alargar su actividad más allá de la edad ordinaria de jubilación. El problema es que para los autónomos las reglas de compatibilidad no son idénticas a las de un asalariado, y esa asimetría crea un incentivo perverso.
Si un autónomo puede compatibilizar la totalidad de su pensión con el trabajo en determinadas condiciones, mientras un asalariado ve reducida la suya o necesita ajustes, el fraude se vuelve rentable. La diferencia entre asalariados y autónomos es la puerta que los falsos autónomos aprovechan.
Jubilación activa en España: una figura con dos caras
La jubilación activa no es nueva. Permite a un pensionista seguir trabajando y percibir un porcentaje de la pensión, con reglas que varían según se opte por actividad por cuenta propia o ajena. Para un autónomo, el alta en el RETA es el requisito de acceso, pero no convierte en legal cualquier relación.
La vertiente legítima tiene sentido: un profesional senior que factura a varios clientes, sin dependencia, puede aportar valor y complementar su pensión sin perder derechos. La vertiente fraudulenta es justo la contraria: una empresa disfrazada de cliente único que impone horario y tareas.
Por eso los expertos piden vigilancia, no una prohibición. La reforma puede funcionar si se aplica a profesionales independientes, no a relaciones laborales maquilladas.
El riesgo de cruzar la línea al contratar a un pensionista
La Inspección de Trabajo ha intensificado en los últimos años el control de los falsos autónomos, y la reforma de la jubilación activa llega justo cuando el foco está puesto en las altas en el RETA. No es una novedad absoluta: ya en reformas anteriores de pensiones se debatió cómo evitar que las bonificaciones se conviertan en fábrica de altas ficticias.
El error que más sanciones genera es dar de alta a un pensionista con horario y medios ajenos como si fuera un colaborador externo. La Seguridad Social y la Inspección de Trabajo cruzan datos, y el cruce no prescinde de la realidad material.
Además, quien acepta un falso alta pierde protección. No cotiza al desempleo, no acumula vacaciones pagadas y su jubilación futura no mejora con esa actividad. El ahorro momentáneo se paga en derechos.
El riesgo real no está en la jubilación activa, sino en la falta de control de la relación material. Si cada alta se revisa con criterio de dependencia, la reforma puede ser útil para los autónomos senior que facturan de verdad. Si se utiliza como atajo para pagar menos, las sanciones acabarán comiéndose el ahorro.
Habrá que mirar la letra pequeña de la reforma: si incluye controles de dependencia o cruces con la Inspección. Quien esté pensando en contratar a un pensionista en este modelo haría bien en revisar antes la realidad del vínculo y no solo el tipo de contrato.
Guía rápida del trámite
📅 Plazos: Sin plazo único cerrado en la fuente consultada. La solicitud de jubilación activa se presenta en el INSS al cumplir la edad ordinaria.
✅ Requisitos clave: Tener derecho a la pensión y darse de alta en el RETA si es por cuenta propia. La dependencia real define la legalidad del alta.
El BOE del 8 de septiembre publica nuevas convocatorias de empleo público, admitidos y fechas de examen de la Administración General del Estado (AGE).
El sumario del día, disponible en el Boletín Oficial del Estado, concentra decenas de resoluciones dirigidas a opositores y empleados públicos. No todas son convocatorias de gran volumen, pero en conjunto definen el ritmo de septiembre para miles de aspirantes.
Por qué el BOE del 8 de septiembre concentra novedades de empleo público
La vuelta al año administrativo se nota. La Subsecretaría de la AGE publica varias resoluciones que marcan el calendario inmediato de procesos selectivos. Entre ellas destaca la aprobación de la lista provisional de personas admitidas y excluidas del proceso para personal laboral fijo en el grupo profesional E2, especialidad Conducción de vehículos de transporte por carretera, en el Parque Móvil del Estado. La misma resolución anuncia ya fecha, hora y lugar del primer ejercicio.
También se publica la lista provisional de admitidos para los grupos profesionales M2, M1, E2 y E1, con convocatoria de primer y segundo ejercicio. Son procesos de personal laboral fijo que buscan estabilizar puestos de mantenimiento y oficios en la Administración General del Estado.
En paralelo, el BOE recoge la modificación del tribunal del Cuerpo Superior de Administradores Civiles del Estado y varias convocatorias de libre designación en la Secretaría de Estado de Digitalización e Inteligencia Artificial y en la Subsecretaría. El sumario local es aún más amplio: aparecen anuncios de ayuntamientos como Garafía, Albarracín, Santa Pola, Lalín, A Guarda, Sant Boi de Llobregat, Lucena o Las Palmas de Gran Canaria, además de diputaciones provinciales como Valencia, Tenerife, Zaragoza o Ávila.
Requisitos para presentarse a estas convocatorias
No existe un requisito único para todo el sumario. Cada anuncio remite a sus propias bases, pero hay patrones que conviene tener en cuenta antes de invertir tiempo.
Acceso general: cumplir los requisitos de la convocatoria específica según las bases publicadas.
Titulación: depende del grupo profesional; los puestos E2 y E1 suelen pedir graduado en ESO o equivalente, mientras que los grupos M1 y M2 pueden exigir formación profesional o superior.
Nacionalidad y edad: mayoría de edad y, según el puesto, nacionalidad española o de un Estado miembro de la Unión Europea.
Documentación adicional: en el caso de conducción en Parque Móvil, conviene comprobar si se exige carnet profesional de clase C; en concursos locales, se valoran méritos de experiencia.
Cómo es el proceso de selección: admitidos, exámenes y concursos
Los procesos de la AGE publicados hoy siguen el esquema de oposición. Primero se publica la lista provisional de personas admitidas y excluidas; después, el tribunal anuncia fecha, hora y lugar del primer y, en su caso, segundo ejercicio. La lista es provisional, no definitiva. Si detectas un error en tus datos o en tu exclusión, debes reclamar dentro del plazo que fije la resolución.
En las convocatorias locales, el sistema cambia. La mayoría de anuncios de ayuntamientos y diputaciones se refieren a provisión por concurso o concurso-oposición, donde el baremo de méritos tiene tanto peso como la prueba. Por eso conviene leer con calma si se trata de una plaza fija, interina o de una bolsa de trabajo.
La lista provisional de admitidos no es un trámite menor: un error no alegado a tiempo puede dejarte fuera del examen.
Análisis Merca2: qué vigilar antes de presentar la solicitud
Este BOE confirma que septiembre no es un mes de transición para el empleo público. Hay dos lecturas. La primera, para quien busca una oposición concreta de la AGE: las fechas de examen se acercan y la publicación de admitidos obliga a organizar el calendario de estudio. La segunda, para quien prefiere el entorno local: muchos ayuntamientos pequeños sacan pocas plazas y la demanda es menor que en los grandes cuerpos, pero el plazo de alegaciones o de instancias puede ser muy corto.
El punto débil es la dispersión. Algunos municipios de menos de 5.000 habitantes publican anuncios con una sola vacante, sin que el BOE detalle el salario, el temario o la tasa de examen. Eso exige acudir a la sede electrónica de cada entidad. La tasa no está armonizada: puede ir desde importes simbólicos hasta 30 o 40 euros según la administración. Y, en los procesos de estabilización, la fase de méritos puede ser tan decisiva como el temario.
Mi lectura es que el aspirante debe priorizar. Si estás preparando un cuerpo de la AGE, revisa hoy mismo si estás en la lista de admitidos. Si buscas un puesto local, no te disperses entre diez ayuntamientos: elige dos o tres donde la plaza encaje con tu perfil y revisa las bases completas antes de pagar ninguna tasa.
📨 Cómo presentar la solicitud
La inscripción no se realiza en un único portal, sino en la sede electrónica de cada administración convocante. Estos son los pasos generales para no perder tiempo.
Paso 1: Localiza la convocatoria en el sumario del BOE y anota el organismo, el código del anuncio y el plazo.
Paso 2: Accede a la sede electrónica o al portal de empleo público de la administración convocante.
Paso 3: Identifícate con Cl@ve, certificado digital o DNI electrónico y localiza el formulario de la convocatoria.
Paso 4: Adjunta la documentación requerida (titulación, DNI, méritos o carnet profesional si procede) y abona la tasa de examen si la base lo exige.
Paso 5: Presenta la solicitud dentro del plazo y guarda el justificante de registro. Si la lista te excluye, comprueba el plazo de alegaciones.
📋 Ficha de la Convocatoria
Organismo / País: Varias administraciones: Administración General del Estado, universidades, diputaciones y ayuntamientos.
Número de plazas: No consolidado; decenas de convocatorias locales y varios procesos de la AGE.
Sueldo estimado: Pendiente de publicación en las bases específicas de cada convocatoria.
Fecha límite de inscripción: Varía según la convocatoria; se recomienda consultar cada resolución en el BOE.
Dónde inscribirse: Sede electrónica de cada administración convocante; sumario en el BOE del 8 de septiembre.
El Mundo ha superado por primera vez los 200.000 suscriptores digitales y sitúa la cifra conjunta de Unidad Editorial por encima de los 350.000 abonados, según los datos facilitados por la propia cabecera a 31 de agosto de 2026.
Una base de 203.020 abonados digitales
El diario contabiliza 203.020 suscriptores digitales al cierre de agosto, un 12% más que al comienzo del ejercicio. En lo que va de año suma 21.749 altas netas. Frente a agosto de 2025, el avance es de 28.813 suscriptores, un 16,5% interanual.
El dato eleva el conjunto de suscriptores digitales de las principales cabeceras del grupo por encima de 350.000. Expansión aporta alrededor de 148.000 abonados según las cifras difundidas por la compañía, en un cálculo que excluye las suscripciones a las ediciones impresas.
El Mundo implantó su modelo de pago digital en octubre de 2019, en un contexto en el que los grandes diarios españoles aceleraban la transición hacia esquemas que combinan audiencia, publicidad y pago directo de los lectores.
El crecimiento actual se apoya sobre todo en contratos anuales: el 85% de la base mantiene una suscripción de carácter anual. Ese indicador diferencia las altas de mayor recorrido de las promociones o suscripciones de corto plazo.
El avance interanual del 16,5% consolida la suscripción digital como palanca de ingresos del grupo, con la fidelización como principal activo.
La distribución geográfica de la base
La mayor parte de los abonados digitales reside en España. Aproximadamente el 94% del total, unos 190.000 lectores de pago, se localiza en el país. Madrid, Andalucía, Cataluña y la Comunidad Valenciana concentran más de la mitad de las suscripciones.
Por ciudades, Madrid lidera en volumen de abonados, seguida de Barcelona y Valencia. Si se pondera la cifra sobre la población, A Coruña ocupa la primera posición, por delante de Bilbao, Alicante, Valladolid y Palma.
El director de El Mundo, Joaquín Manso, vinculó el dato con la disposición de una parte de los lectores a pagar por información. ‘Superar los 200.000 suscriptores nos confirma que hay cientos de miles de lectores dispuestos a apostar cada día por un periodismo exigente, vivo y comprometido con la verdad’, señaló.
La cabecera subraya que el avance del modelo de pago no ha reducido su alcance entre los usuarios no abonados. El Mundo afirma haber ocupado la primera posición por páginas vistas entre los diarios españoles durante todos los meses de 2026, según datos de GfK citados por el propio periódico.
El encaje del dato en el negocio digital del sector
El ritmo de crecimiento de El Mundo se sitúa en línea con la maduración de los modelos de pago de las grandes cabeceras españolas. En los últimos cinco ejercicios, los diarios han consolidado la suscripción digital como una palanca de ingresos complementaria a la publicidad, en un contexto de transformación del negocio editorial.
La cifra de Unidad Editorial coloca al grupo entre los actores relevantes de la prensa de pago en España. La base de 203.020 abonados de El Mundo equivale a un 58% de los 350.000 suscriptores conjuntos del grupo, mientras Expansión aporta el resto con sus cerca de 148.000 abonados digitales.
El elevado peso de los contratos anuales, un 85%, tiene implicaciones directas sobre la previsibilidad de los ingresos. Las suscripciones de carácter anual reducen la dependencia de las promociones puntuales y estabilizan el valor de ciclo de vida del cliente, una métrica clave en la industria digital de contenidos.
Como parte de su estrategia para reforzar el valor de la suscripción, el diario ha ampliado en los últimos años su oferta de contenidos y servicios exclusivos. Entre ellos figuran más de veinte boletines informativos, suplementos, juegos destinados a suscriptores y una reducción de determinados formatos publicitarios para los usuarios de pago.
Otros grupos de prensa en España han desarrollado modelos similares. El avance de El Mundo se produce en un mercado en el que la suscripción digital compite por la misma cartera de lectores dispuestos a pagar, sin que los datos difundidos permitan por sí solos extraer conclusiones sobre la evolución del resto de actores.
El desglose geográfico también revela una implantación urbana. La ponderación por población desplaza el liderazgo hacia mercados medianos como A Coruña o Bilbao, mientras Madrid mantiene el mayor volumen absoluto de de abonados. Esa distribución condiciona la estrategia comercial y la evolución de la captación fuera de las tres grandes ciudades.
En paralelo, la dirección del diario ha señalado que la ampliación de la oferta exclusiva busca reforzar la retención de los abonados actuales. Los productos no informativos, como los juegos y los boletines, actúan como palancas complementarias de fidelización una vez superada la barrera del pago.
📡 El Radar del Sector
El vacío que llena: La superación de los 350.000 abonados digitales refuerza la estabilidad del modelo de ingresos de Unidad Editorial frente al descenso histórico de la publicidad impresa.
El reto por delante: Sostener el crecimiento de doble dígito y mantener el alcance entre los usuarios no registrados mientras se amplía la oferta exclusiva de pago.
El tablero competitivo: El dato posiciona a El Mundo como una de las cabeceras españolas con mayor base de suscripción digital, en paralelo a otros grupos que consolidan sus propios muros de pago.
Andalucía abre las bolsas de interinos docentes con casi 2.000 vacantes en institutos y llamamiento inmediato.
Por qué se activan ahora los llamamientos de interinos en Andalucía
La vuelta a las aulas obliga a la Consejería de Desarrollo Educativo a cerrar todas las sustituciones sin cubrir. Bajas médicas, excedencias, permisos por paternidad o maternidad, jubilaciones y comisiones de servicio dejan cada septiembre un reguero de vacantes en Primaria y Secundaria.
Este jueves arrancan las clases en los colegios públicos andaluces y la semana siguiente comienzan los institutos. Para llegar con plantilla completa, la Consejería de Desarrollo Educativo ha activado el Sistema de Provisión de Interinidades, conocido como Sipri, con dos convocatorias encadenadas.
La primera, abierta el pasado jueves, suma 1.118 plazas de maestros de Educación Infantil y Primaria entre vacantes y sustituciones. Su adjudicación está prevista para este miércoles, de modo que los docentes puedan incorporarse a los colegios el primer día de clase.
La segunda llegará el miércoles 9 de septiembre con alrededor de 2.000 plazas centradas en Secundaria y Bachillerato. También recogerá bajas de última hora de Primaria no detectadas en la primera convocatoria.
El objetivo, según ha trasladado la Consejería de Desarrollo Educativo, es cubrir todas las vacantes existentes y todas las sustituciones registradas por los centros. No se trata de un proceso abierto desde cero: solo pueden participar quienes ya figuran en la bolsa.
La clave de este llamamiento es la velocidad: adjudicación en 24 horas e incorporación antes del primer día de clase para la mayoría de los puestos.
Requisitos para entrar en el llamamiento
No hay examen ni nuevo proceso de solicitud. El Sipri parte de las bolsas de interinos docentes ya constituidas, así que el primer filtro es figurar en la bolsa de la especialidad correspondiente.
Estar en la bolsa docente andaluza de la especialidad convocada. El llamamiento no es una convocatoria abierta a nuevos aspirantes.
Participación obligatoria para quienes sean convocados. Si la persona citada no participa, pasará a figurar como inactiva de oficio.
Los docentes convocados por más de una especialidad deben participar en todas, pero pueden marcar un orden de preferencia.
Quienes no hayan sido llamados podrán optar a puestos voluntarios: jornadas reducidas, plazas itinerantes, educación permanente, equipos de orientación educativa o centros penitenciarios.
El B2 de inglés no basta para una plaza bilingüe. Estos destinos se reservan a integrantes de las bolsas bilingües.
Cómo funciona el proceso del Sipri
El Sipri se mantiene activo durante todo el curso con llamamientos cada martes y jueves hasta junio del año próximo. En esta primera semana de septiembre, el proceso se ha movido al miércoles porque el martes es festivo en muchos municipios andaluces.
La mecánica de adjudicación combina vacantes y sustituciones. Los interinos convocados reciben un listado de puestos asociados a su bolsa y deben confirmar su disponibilidad. Luego, el sistema asigna destino según el orden de la bolsa.
Para los puestos voluntarios, el trámite es distinto: se ofertan destinos con características singulares por su ubicación, entorno social o jornada. Aquí puede participar quien esté en la bolsa aunque no haya sido llamado de forma obligatoria.
Una vez adjudicada la plaza, la toma de posesión es prácticamente inmediata. Por eso la Consejería insiste en que los llamados consulten la bandeja de avisos del Sipri a diario.
Análisis: una bolsa ágil, pero con obligaciones que conviene no perder de vista
La noticia es positiva para el aspirante porque el sistema Sipri funciona como un atajo real: sin examen, sin fase de méritos adicional y con adjudicación casi inmediata en en esta época del año. Para quien ya está en la bolsa, el coste de oportunidad es bajo.
El riesgo principal es administrativo. La participación es obligatoria para las personas convocadas. Si se pasa la notificación o no se confirma a tiempo, la consecuencia es dura: el docente pasa a situación de inactivo de oficio y pierde su posición en el llamamiento. Quien esté de baja, de viaje o sin acceso durante el fin de semana debe revisar el sistema.
Hay otro matiz: no se trata de una nueva convocatoria abierta. Solo accede quien ya está en bolsa. Para quienes todavía no se han apuntado a una bolsa docente, este llamamiento no es una vía de entrada; la oportunidad real llegará en la próxima apertura de bolsas autonómicas.
Aun así, la incorporación inmediata es una ventaja. Cubrir una vacante en Secundaria a mediados de septiembre permite empezar a cotizar antes de que acabe el primer trimestre y, sobre todo, hace visible el nombre en el sistema para futuras vacantes. La recomendación práctica es simple: consultar el Sipri cada día, confirmar en los plazos y no asumir que el B2 abre destinos bilingües.
📨 Cómo presentar la solicitud
El trámite se realiza exclusivamente por vía telemática en el Sistema de Provisión de Interinidades (Sipri).
Paso 2: Identifícate con tus credenciales de docente de la bolsa.
Paso 3: Revisa las convocatorias asignadas a tu especialidad y el listado de vacantes disponibles para tu orden de bolsa.
Paso 4: Marca tu disponibilidad y, si procede, ordena las preferencias entre especialidades. No olvides solicitar puestos voluntarios si quieres optar a ellos.
Paso 5: Confirma tu participación antes del cierre del llamamiento del 9 de septiembre. Guarda el justificante o captura de pantalla.
📋 Ficha de la Convocatoria
Organismo / País: Consejería de Desarrollo Educativo de la Junta de Andalucía.
Número de plazas: Alrededor de 2.000 vacantes de Secundaria y Bachillerato, más bajas de Primaria; 1.118 plazas de Infantil y Primaria en la primera convocatoria.
Sueldo estimado: Pendiente de publicar en las bases; retribución docente interina según tablas autonómicas.
Fecha límite de inscripción: Convocatoria de Secundaria: miércoles 9 de septiembre de 2026; el Sipri sigue activo todo el curso.
Dónde inscribirse: Sistema de Provisión de Interinidades (Sipri) en la web de la Consejería de Desarrollo Educativo.
La muerte de Geles Cabrera a los 100 años activa una revisión inmediata del mercado de arte latinoamericano.
La noticia, confirmada por el Instituto Nacional de Bellas Artes y Literatura (INBAL), coloca el foco sobre una producción escultórica que ha permanecido al margen de las grandes valoraciones. Su fallecimiento el 1 de septiembre convierte la trayectoria en un catálogo cerrado, un factor que en el coleccionismo tiende a endurecer la oferta disponible.
Pionera profesional de la escultura en México y vinculada a la Generación de la Ruptura, Cabrera desarrolló durante más de siete décadas una obra centrada en la figura humana. Trabajó la terracota, la madera, el bronce y, sobre todo, la piedra volcánica recinto, de superficie porosa y deliberadamente sin pulir.
Una obra histórica sin mercado de subastas consolidado
El punto de partida no es un precio de martillo, sino su ausencia.
La escultura de Cabrera no figura con regularidad en los catálogos internacionales de subastas. Esa escasez de referencias tiene una lectura doble: falta de liquidez, pero también margen de descubrimiento para quien entre antes de la catalogación.
La artista realizó su primera exposición individual en 1949 en la Mont-Orendáin Gallery, con 22 años, y fundó ese mismo año el Salón de la Plástica Mexicana junto a 52 creadores. En 1966 abrió el Museo Escultórico de Coyoacán, el primer museo independiente dirigido por una artista viva en México, que mantuvo hasta 2006.
El reconocimiento institucional llegó de forma tardía. En 2018 el Museo Experimental El Eco le dedicó una muestra individual; en 2022 la Americas Society de Nueva York presentó su trabajo por primera vez en Estados Unidos; y en 2025 el Museo del Palacio de Bellas Artes organizó una retrospectiva. En 2023 recibió la Medalla de Bellas Artes, el máximo galardón mexicano a la trayectoria artística.
La escultura de Cabrera no cotiza aún en las grandes subastas; ahí reside la oportunidad y también el riesgo de liquidez.
El desfase entre relevancia histórica y visibilidad comercial es precisamente lo que atrae al inversor en arte emergente y de redescubrimiento.
Impacto para el inversor: el efecto de la validación institucional
En el arte latinoamericano, la validación institucional suele anticipar la formación de precios.
La retrospectiva en el Palacio de Bellas Artes y la exposición en Nueva York generaron un archivo crítico que antes no existía. La muerte de la artista añade ahora el factor de cierre de catálogo, que históricamente reduce la oferta en manos privadas.
La galería OMR, que ha trabajado con la artista, describió su figura como la de una creadora que no esperó a que el sistema le abriera espacio. Para un family office o un coleccionista institucional, la obra escultórica de Cabrera ofrece una doble lectura: activo tangible de baja correlación y reposicionamiento de una firma femenina pionera dentro del arte mexicano.
El riesgo principal no es la autenticidad, documentada por el museo y la galería, sino la liquidez.
La mayor parte de la producción permanece en colecciones privadas mexicanas o en manos de la familia. Las oportunidades de compra no aparecerán por goteo; cuando lo hagan, el precio de entrada dependerá de la primera referencia sólida en subasta.
Lectura Wealth: el valor de la escasez no cotizada
He seguido durante años el comportamiento de los artistas de la Ruptura y hay un patrón que se repite. Cuando el mercado institucional consolida a una figura tardíamente, los precios de su obra no se ajustan de inmediato; necesitan entre tres y cinco años de exposiciones y catálogos razonados para que las casas de subastas establezcan referencias.
La escultura de Cabrera se encuentra en ese punto de inflexión.
Su producción en piedra volcánica recinto, áspera y sin pulir, se distingue de la oferta decorativa. Es una obra de museo con precios todavía anclados al circuito galerístico local, no al mercado internacional.
Para un inversor patrimonial, el atractivo no reside en la revalorización inmediata, sino en la compra durante la fase previa a la catalogación internacional. El horizonte razonable se sitúa entre cinco y diez años; la prima de iliquidez exige no comprometer más del 3 % al 5 % de una cartera alternativa dedicada a arte emergente.
El próximo hito observable será la primera aparición relevante de una escultura mayor en subasta internacional. Ese precio de martillo actuará como referencia de valoración para toda la serie.
💎 Veredicto Wealth
La escultura de Geles Cabrera en piedra volcánica es una apuesta de revalorización agresiva a largo plazo para inversores que toleren iliquidez. El horizonte recomendado es de cinco a diez años, vigilando la primera venta internacional como catalizador de precios.
Grupo Godó ha anunciado dos nombramientos en su cúpula directiva: Óscar Rodríguez será el nuevo director general de Godó Media y Francesc Cano asumirá la dirección de RAC1 y RAC105. Ambos cambios serán efectivos el 1 de octubre.
Dos relevos en la dirección de Godó Media y RAC1
Rodríguez procede de la dirección general de Godó Strategies, la división encargada de comercializar los espacios publicitarios de los medios del grupo. Sustituye a Xavier de Pol, que ha estado al frente de la dirección general de Godó Media durante los últimos cuatro años y que emprende nuevos proyectos empresariales en el ámbito audiovisual, según el comunicado del grupo. Desde Godó Strategies, ha coordinado la comercialización publicitaria de las cabeceras y emisoras del grupo, lo que le otorga una visión transversal del negocio.
Francesc Cano se incorpora como director de RAC1 y RAC105. Releva a Eulàlia Carbonell, vinculada al grupo desde el inicio de las actividades de RAC1 y CityTV (8tv) en 1999. La directiva deja el cargo después de consolidar la emisora como líder de audiencia en Catalunya.
El relevo será efectivo el 1 de octubre.
Trayectorias de continuidad y una radio consolidada
El grupo catalán, editor de La Vanguardia, sitúa los relevos en la división que agrupa sus cabeceras, sus emisoras de radio y su actividad audiovisual. RAC1 compite en Catalunya con Cadena SER, Onda Cero y otros operadores, y llega al cambio de dirección con más de un millón de oyentes diarios, según los datos que difunde el propio grupo. El mantenimiento de esa posición es uno de los principales activos que hereda el nuevo equipo. La radio pública catalana no es ajena a esa competencia.
El grupo encadena dos relevos de calado en la división que sostiene La Vanguardia y la radio líder en Catalunya.
La reciente renovación tecnológica de las emisoras del grupo, con nuevas instalaciones inauguradas en marzo de 2026, precede al cambio de dirección. En el ámbito audiovisual español, otros grupos como Atresmedia, Mediaset y Prisa también mantienen procesos de reorganización en sus direcciones de contenidos y de radio, en un mercado donde la digitalización y la inversión publicitaria definen la estrategia. La inversión publicitaria y la digitalización marcan las prioridades del próximo ejercicio. El grupo prepara así el terreno para la nueva etapa.
Las trayectorias de los nuevos directivos suman experiencia en publicidad y en la creación audiovisual:
Óscar Rodríguez: hasta ahora director general de Godó Strategies, la división publicitaria del grupo.
Francesc Cano: periodista con formación ejecutiva en el IESE y directivo del sector audiovisual catalán.
Etapa previa de Cano: director de Informativos de Catalunya Ràdio y, en la actualidad, dirige la productora audiovisual La Manchester.
Eulàlia Carbonell: en el grupo desde 1999, deja RAC1 como líder de audiencia en Catalunya.
En su etapa como director de Informativos de Catalunya Ràdio, Cano lideró la redacción de la radio pública catalana; más tarde, en La Manchester, ha impulsado formatos de actualidad y entretenimiento para televisión, radio y medios digitales.
El encaje de la operación en el tablero audiovisual
Los relevos se producen tras un ciclo de estabilidad. Xavier de Pol ha dirigido Godó Media durante cuatro años, y Eulàlia Carbonell entrega una radio que ha batido récords de audiencia y que acometió una renovación tecnológica en marzo de 2026. El grupo opta por perfiles internos y del sector catalán para dar continuidad al modelo, en lugar de buscar un giro brusco.
La llegada de Rodríguez desde Godó Strategies refuerza la conexión entre la explotación publicitaria y la dirección de los medios del grupo. En paralelo, el nombramiento de Cano incorpora un perfil con experiencia en informativos y en producción de formatos, útil para la competencia con Cadena SER, Onda Cero y los operadores digitales. El movimiento confirma el el respaldo del grupo a la continuidad y a la integración comercial en una etapa de digitalización.
El reto por delante no será menor. RAC1 deberá defender su posición en un mercado de radio cada vez más fragmentado, mientras Godó Media avanza en la coordinación de cabeceras, operador audiovisual y negocio publicitario. La operación deja un organigrama claro: Rodríguez al frente de los medios y Cano al frente de la radio. Cadena SER y Onda Cero mantienen sus propias apuestas en Catalunya, y los operadores digitales presionan con nuevas formas de consumo: por eso la radio catalana se juega tanto la credibilidad informativa como la monetización.
El organigrama queda así.
📡 El Radar del Sector
El vacío que llena: el grupo cubre la dirección de Godó Media y la de RAC1 y RAC105 con perfiles internos y del sector audiovisual catalán.
El reto por delante: mantener el liderazgo de RAC1 en Catalunya y consolidar la renovación tecnológica y comercial del grupo.
El tablero competitivo: Godó Media refuerza su posición frente a Prisa, Atresmedia y el resto de operadores de radio y publicidad en España.
¿Qué ha pasado? Alemania lidera las solicitudes de hipotecas de no residentes en España con un 15,6% en el segundo trimestre de 2026, según idealista/hipotecas.
¿Quién está detrás? El bróker hipotecario de Idealista, con datos de solicitudes y firmas de compradores extranjeros no residentes.
¿Qué impacto tiene? La costa mediterránea concentra la demanda y la renta media de los firmantes supera los 10.300 euros, con hipotecas fijas en el 85% de los casos.
Alemania repite como primer origen de las hipotecas de extranjeros en España: los ciudadanos germanos concentran el 15,6% de las solicitudes de no residentes del bróker hipotecario de Idealista en el segundo trimestre. La cifra amplía la ventaja sobre Reino Unido, que se mantiene segundo con un 10,6% del total.
El informe trimestral de idealista/hipotecas sitúa a Suiza en el tercer puesto con un 9,6% de las solicitudes, por delante de Francia (9,1%), Países Bajos (8,3%) y Estados Unidos (5,9%). Completan el ‘top 10’ Irlanda (4,5%), Bélgica (3,6%), Suecia (3,6%) e Italia (2,3%).
El peso de los no residentes en el conjunto de la demanda gestionada por el bróker hipotecario de Idealista representó el 3% del total en el segundo trimestre, con la compra de primera vivienda (81,8%), las segundas residencias (8,9%) y la mejora de condiciones (4,5%) como principales motivos. En las firmas formalizadas, el porcentaje de no residentes también se situó en el 3%.
Cuánto pesan Alemania y Suiza en la demanda extranjera
El mapa de la demanda extranjera mira al mar. La Comunidad Valenciana absorbe el 32,3% de las solicitudes, seguida de Andalucía (19,9%) y Cataluña (14%). Madrid (6,5%), Canarias (6,3%), Baleares (5,8%) y Murcia (5,4%) completan los principales focos.
La preferencia foránea por la costa contrasta con la demanda nacional, donde Madrid (16,7%) y Barcelona (13,1%) lideran las solicitudes, seguidas de Valencia (7,8%) y Alicante (5,6%). La lectura es clara: el comprador extranjero no busca vivienda cerca del empleo, sino sol, playa y servicios turísticos.
La renta media de los extranjeros que firman hipoteca se dispara por encima de los 10.000 euros mensuales, el doble que la media nacional.
La costa mediterránea, la renta y el perfil real que firma
El precio de compra solicitado por no residentes se situó en 265.093 euros de media en primavera, un 3,6% más que un año antes y por encima de la media nacional (207.569 euros). Casi el 70% de las solicitudes se concentra en importes inferiores a 200.000 euros, mientras solo el 2,7% pide financiación para inmuebles de más de medio millón.
La renta disponible media de los solicitantes foráneos alcanzó los 6.779 euros mensuales por hogar, el doble que la media nacional de 3.385 euros. Casi la mitad supera los 6.000 euros, con Suiza a la cabeza (más de 9.300 euros) y Estados Unidos en segundo lugar (8.514 euros). Reino Unido, Irlanda y Suecia también superan los 6.600 euros, mientras que que Alemania y Países Bajos quedan ligeramente por debajo de esa cota.
El comprador que materializa la firma es más solvente que el que la solicita. La renta media de los hogares que firman hipoteca es de 10.320 euros mensuales, el precio de compra roza los 403.000 euros y el importe financiado ronda los 235.000 euros, un 15% más que un año antes. Son las mayores cifras de la serie histórica del bróker, iniciada en 2022.
La financiación media sobre el precio de compra baja al 62% entre los firmantes y solo el 12,8% de las operaciones supera el Loan to Value (LTV) entre el 70% y el 80%. La edad media de los que firman es de 41 años, tres menos que la de los solicitantes. En el reparto por tipo de interés, las hipotecas fijas dominan con un 85% de las operaciones, frente al 15% de mixtas; las variables no tienen representación.
La Ficha del Inversor
Para el inversor, la métrica clave es el diferencial de renta: los extranjeros que firman hipoteca ingresan 10.320 euros mensuales frente a los 3.385 euros de media nacional. Ese poder adquisitivo explica que la costa mediterránea, con precios medios superiores, concentre la demanda foránea.
La tendencia a seis meses es de estabilidad con sesgo alcista en la demanda de no residentes. La cuota del 3% sobre el total de hipotecas es modesta, pero el incremento interanual del importe financiado (+15%) y la ampliación de la brecha de Alemania sugieren que el segmento sigue ganando tracción.
El perfil recomendado para este mercado es el comprador de segunda residencia o pequeño inversor patrimonial con rentas altas y financiación parcial. No es un producto para el ahorrador medio español: la banca exige rentas dobles y precios de compra por encima de la media.
La próxima actualización trimestral del bróker hipotecario de Idealista, prevista para el cierre de 2026, dirá si Suiza desbanca la tradicional rivalidad entre Alemania y Reino Unido. De momento, el mercado confirma un patrón: el extranjero que hipoteca en España compra costa y paga más de lo que pide el residente.
¿Qué ha pasado? Casa 47, la nueva entidad estatal de vivienda, ha abierto su primer portal del parque público con unas 600 viviendas disponibles en toda España.
¿Quién está detrás? El Ministerio de Vivienda y Agenda Urbana, con el respaldo directo de Pedro Sánchez y de la ministra Isabel Rodríguez.
¿Qué impacto tiene? Los hogares podrán consultar y solicitar viviendas protegidas de forma permanente, con alquileres limitados al 30% de los ingresos y contratos iniciales de 14 años.
El Gobierno ha estrenado este lunes Casa 47, el portal público de alquiler del parque estatal, con una oferta inicial de apenas 600 viviendas en toda España. La cifra matiza la primera versión oficial, que hablaba de 800 inmuebles disponibles.
De las 800 anunciadas a las 600 reales: el arranque de Casa 47
Pedro Sánchez clausuró el lunes 7 de septiembre la presentación del portal de Casa 47, la Entidad Estatal de Vivienda y Suelo creada hace unos meses. El presidente defendió que se han movilizado más de 120.000 inmuebles asequibles en los últimos años y avanzó que ‘muy pronto’ se incorporarán otras 1.500 viviendas repartidas por el territorio nacional.
Sin embargo, la primera hornada del portal se queda en algo más de 600 viviendas, pese a que Sánchez mencionó 800 durante su intervención. La diferencia refleja la fase inicial del proyecto: un parque todavía reducido frente a la demanda estructural de vivienda asequible en España.
La lectura política no es menor. El Gobierno multiplicó por ocho el presupuesto de vivienda y aprobó la primera Ley de Vivienda, pero el inventario público sigue lejos de absorber la presión del alquiler en las grandes capitales. La oferta, que en realidad apenas supera las 600 unidades repartidas por todo el país, ilustra el punto de partida real y no el deseo.
La elección del portal como primer escaparate no es casual. Permite al Ejecutivo mostrar un procedimiento ágil y transparente, aunque el catálogo sea de momento testimonial: 600 viviendas repartidas por toda España equivalen a una fracción mínima de las más de 120.000 que el Gobierno dice haber movilizado.
El arranque de Casa 47 evidencia una verdad incómoda: el parque público estatal es hoy una promesa de escala, no todavía un mercado real.
Contratos de 14 años y tope del 30%: así funciona el primer portal público estatal
Los contratos tendrán una duración inicial de de 14 años, con posibilidad de ampliarse hasta los 75 años. Las viviendas quedarán protegidas para siempre y su precio se ajustará a las características de cada inmueble y a la realidad económica de cada municipio.
El precio del alquiler tomará en cuenta, las características de cada vivienda y la realidad económica de cada territorio. Quienes accedan nunca destinarán más del 30% de sus ingresos, una regla de esfuerzo financiero que el Ministerio defiende como clave para blindar la asequibilidad.
En su intervención, Sánchez arremetió contra los gobiernos que vendieron patrimonio público a fondos buitre y defendió la intervención del mercado ‘con todas las herramientas posibles’. La ministra Isabel Rodríguez pidió a comunidades y ayuntamientos que incrementen la oferta de alquiler asequible o congelen precios, y envió un mensaje directo al Congreso para aprobar nuevas medidas.
La Ficha del Inversor
La métrica central de este estreno no es un yield, sino un ratio de esfuerzo: las rentas de Casa 47 se limitarán al 30% de los ingresos familiares. Para una hipoteca media de 140.000 euros a 25 años, la cuota actual ronda los 720 euros al mes, cifra que supera ese umbral en muchos hogares. En este contexto, el mecanismo de alquiler público se convierte en un activo político y social más que financiero.
A seis meses, el inventario debería engordar con las 1.500 viviendas anunciadas y las siguientes licitaciones. La tendencia del parque público es alcista, pero lenta. El Plan Estatal de Vivienda 2026-2030, dotado con 7.000 millones de euros, dará la verdadera medida: si las autonomías convierten esos fondos en suelo y licencias, la oferta podrá despegar; si no, el portal quedará como un escaparate simbólico.
El precedente histórico es claro. Tras la crisis de 2008, buena parte del patrimonio público residencial acabó en manos de fondos oportunistas. Hoy Sánchez reivindica la compra pública y la protección permanente para evitar que aquello se repita.
El riesgo inmediato es el desfase entre expectativa y ejecución. Un portal con 600 inmuebles y 1.500 adicionales no cambia por sí solo la tensión del mercado del alquiler. Lo relevante será la incorporación trimestral de nuevas promociones y la colaboración público-privada que Casa 47 anunciará en breve.
La moda de lujo ha perdido 50 millones de compradores en tres años por la vía más paradójica: sus propios incrementos de precio.
El dato procede de Bain & Company y sitúa la contracción entre 2022 y 2025. La causa no hay que buscarla en una recesión del deseo, sino en la estrategia comercial de las grandes casas.
Desde 2019, el precio del Chanel Classic Flap en piel negra y tamaño clásico se ha duplicado hasta los 10.500 euros, según la web de la marca. Chanel acumula una subida del 59% en los últimos años; Dior se acerca con un 51% y el resto de la industria aplica un 36%.
Las subidas no estrecharon la pirámide de clientes; la rompieron. Los bolsos que antes rondaban entre 1.000 y 2.000 euros y se podían planificar sumando una o varias pagas extra han dado paso a referencias que superan los 4.000 euros. El producto aspiracional ha dejado de ser una meta financiera realista para buena parte del comprador ocasional.
Guillermo Román, fundador y director creativo de Candelas y Felipa, describe la contradicción actual: “ahora, casi todos podemos acceder a comprar ciertos productos de las grandes casas de moda, como una camiseta, un cinturón o una gorra”. El problema es que el público joven no valora ese merchandising de la misma forma que un bolso, y ya compara con el mercado secundario, donde los iconos se adquieren por debajo del precio de tienda.
Cuando el precio del lujo se duplica y la capacidad de compra se estanca, el cliente aspiracional no se convierte en comprador: se convierte en espectador.
La paradoja del precio: márgenes protegidos, base de clientes rota
El mecanismo descrito no es un accidente. Subir el precio del bolso estrella mientras se encarece la colección completa fue una manera de defender el margen unitario en un contexto de costes al alza. Sin embargo, la elasticidad de la demanda ha terminado por imponerse: la base de compradores no se ha desplazado hacia arriba, sino que se ha reducido.
The Business of Fashion advierte de que la mayor atención mediática generada por los nuevos directores creativos no se convierte automáticamente en ventas. La razón es estructural: quienes desean los productos, en muchos casos no pueden permitírselos.
La estrategia de Chanel y Dior: reconstruir la entrada al lujo sin tocar los iconos
Las casas están girando el discurso. En lugar de bajar precios —lo que devaluaría sus líneas emblemáticas—, buscan reconstruir el nivel de entrada con pequeña marroquinería, charms y nuevos modelos de bolso más accesibles. El objetivo declarado es que el lujo vuelva a comprarse por convicción, respeto al trabajo artesano y deseo genuino, no únicamente para obtener visibilidad.
No obstante, el equilibrio es delicado. Las firmas necesitan captar al comprador joven ocasional que genera volumen y deseo sin erosionar el estatus de los iconos. Si la estrategia funciona, parte de esos clientes podrían migrar en el futuro hacia categorías superiores. Si falla, el margen unitario no compensará la ausencia de rotación.
La lección de este ciclo es clara: el lujo no puede subir precios indefinidamente sin reconstruir antes su puerta de entrada.
Lectura para el inversor: riesgo de margen y liquidez en el mercado secundario
Para un inversor en marcas de lujo, la crisis de precios de la moda de lujo es un aviso sobre la sostenibilidad del crecimiento basado únicamente en el ticket medio. El segmento depende de una pirámide de compradores; cuando se rompe la base, el flujo de caja se concentra en un número reducido de clientes de altísimo patrimonio. Eso reduce la diversificación del ingreso y aumenta la sensibilidad a cualquier desaceleración de las grandes fortunas.
En el mercado secundario, la situación es distinta. Quien compró un clásico de Chanel hace cinco años ha visto revalorizarse el precio oficial, pero la liquidez real depende del diferencial entre boutique y reventa. Si el comprador aspiracional se retira, la demanda de iconos tiende a polarizarse: las referencias con lista de espera activa mantienen valor, mientras que los modelos de difusión pierden profundidad de compradores.
El próximo punto de observación no es estético, sino numérico: la temporada de resultados del tercer trimestre de 2026 mostrará si las colecciones de los nuevos directores creativos han conseguido reactivar las ventas o si el sector sigue pagando el exceso de precio.
💎 Veredicto Wealth
El bolso de lujo como activo de entrada ya no protege capital a corto plazo: la rentabilidad se ha desplazado al mercado secundario, donde el descuento marca el precio real. El riesgo a vigilar es una corrección adicional si Chanel y Dior no frenan la pérdida de volumen.