BDO Audiberia Abogados y Asesores Tributarios, S.L.P. cerró el ejercicio 2024/2025 con un beneficio neto de 545.704,99 euros, un 7,05% más que en el ejercicio anterior, y destina la totalidad del resultado a reservas, según consta en el Registro Mercantil. La firma refuerza sus fondos propios sin repartir dividendo.
Las cuentas anuales, formuladas por el consejo de administración, fijan la ganancia en 545.704,99 euros frente a los 509.788,98 euros registrados un año antes. La mejora interanual asciende a 35.916,01 euros y equivale al 7,05%.
Qué dice el depósito del Registro Mercantil
El ejercicio fiscal comprende el periodo concluido el 31 de agosto de 2025. La sociedad depositó las cuentas ante el Registro Mercantil, lo que permite observar la evolución de una firma que no cotiza en bolsa y cuya visibilidad financiera queda limitada a este tipo de presentaciones formales.
La sociedad opera dentro de la red BDO International, una de las mayores redes globales de servicios profesionales. En España, BDO Audiberia compite con las grandes firmas de servicios profesionales —Deloitte, PwC, EY y KPMG— y con despachos medianos de asesoría fiscal y legal.
La política de retención a reservas
El beneficio se asigna íntegramente a reservas voluntarias, según la propuesta del consejo de administración. No hay reparto de dividendos entre los socios profesionales, una práctica que consolida los recursos propios de la sociedad y le da margen para financiar la operativa sin recurrir a deuda externa.
Magnitud
Ejercicio 2024/2025
Ejercicio precedente
Variación
Beneficio neto
545.704,99 euros
509.788,98 euros
+7,05%
La lectura del balance es clara: BDO Audiberia prefiere retener el beneficio y acumular una base patrimonial más sólida, en lugar de distribuirlo. Es una decisión frecuente en firmas de abogados y asesores fiscales, donde la fluctuación de los honorarios aconseja mantener colchones de liquidez.
Retener el 100% del beneficio no es una debilidad: es la política prudente de una firma profesional que prefiere fondos propios a deuda.
En el segmento de los servicios profesionales la comparación con las grandes auditoras no puede hacerse por tamaño, sino por política de retención. Las firmas medianas, como BDO Audiberia, suelen priorizar la estabilidad del despacho y la capacidad de inversión en talento y tecnología.
El ecosistema profesional español sigue marcado por la concentración de clientes corporativos en las conocidas como Big Four y por la fragmentación del resto del mercado. La retención del resultado en reservas voluntarias también lee como una señal de continuidad y de apuesta por la retención de socios y equipos, no como una mera decisión contable.
La actividad de asesoría fiscal está expuesta a los cambios normativos que se han sucedido en España y en la Unión Europea, incluida la nueva legislación sobre facturación electrónica y la evolución de los tipos impositivos. Aunque BDO Audiberia no especifica el impacto de estas normas en sus cuentas, la retención a reservas constituye un amortiguador para afrontar inversiones de adaptación tecnológica y regulatoria.
La forma jurídica de sociedad limitada profesional explica una parte de la gestión del beneficio. Las S.L.P. permiten limitar la responsabilidad de los socios por las deudas sociales, pero trasladan la responsabilidad profesional al socio que firma cada asunto. La retención del resultado en reservas voluntarias es coherente con este esquema, porque refuerza la solvencia patrimonial de la entidad ante terceros.
Firmas profesionales: consolidar antes que repartir
El depósito de las cuentas tiene una lectura más amplia para el sector. Las sociedades profesionales no cotizan, por lo que sus estados financieros solo emergen cuando el Registro Mercantil publica el depósito. Eso convierte el dato en una referencia para calibrar la salud de las firmas de asesoramiento fiscal y jurídico en España. La retención total del beneficio es un precedente consistente con la necesidad de mantener una base patrimonial que respalde la actividad.
Conviene matizar que un beneficio neto de 545.704,99 euros no es comparable con las cifras de las grandes consultoras globales, que facturan miles de millones. La métrica relevante en una firma de este segmento es la capacidad de retener beneficios y no depender de financiación ajena. En ese sentido, destinar el 100% del resultado a reservas voluntarias refuerza la posición de la sociedad ante un ciclo económico que presiona los honorarios y eleva la competencia por clientes, por talento, y por cuota de mercado.
El contraste con el ejercicio anterior es moderado. La firma crece por encima del 7% sin apoyarse en extraordinarios, lo que apunta a una evolución orgánica de la facturación. No hay exposición al vaivén regulatorio del sector cotizado, pero sí a variables como la presión fiscal, la competencia de las Big Four y la retención del talento en un mercado laboral exigente.
La distancia frente a las grandes redes de servicios profesionales es una constante estructural. Deloitte, PwC, EY y KPMG dominan la auditoría y el asesoramiento estratégico de las compañías del Ibex 35, mientras que firmas como BDO Audiberia disputan el segmento intermedio de asesoría fiscal y legal. La retención de beneficios es su vía natural para competir en formación, tecnología y captación de socios.
📊 Las Claves para el Inversor
Qué vigilar: Los próximos depósitos de cuentas de BDO Audiberia y de firmas comparables para detectar cambios en la política de reservas o en la evolución del beneficio.
Reacción del valor: No hay cotización bursátil al tratarse de una sociedad limitada profesional; la señal es patrimonial y refuerza la estabilidad de la firma.
Precedente sectorial: Las firmas profesionales medianas combinan retención de beneficios con planes de expansión; BDO Audiberia sella un ejercicio de consolidación.
Ethereum sube un 3,04% y su volumen spot se multiplica por siete frente al de Bitcoin, mientras el mercado mira de nuevo los 3.000 dólares. La criptomoneda cotiza en 2.532,73 dólares en la jornada del 12 de septiembre y acumula un rebote que, según los datos de mercado, se apoya en dos fuerzas: la liquidación de 303,98 millones de dólares en posiciones cortas y un dato de inflación en Estados Unidos que animó a los activos de riesgo.
El volumen spot, es decir, el dinero que se mueve en operaciones al contado y no en derivados, creció cerca de un 50% en 24 horas hasta los 6,53 mil millones de dólares. Ese impulso supera en siete veces al registrado por Bitcoin en el mismo periodo, una señal de que la demanda por ether no es solo apalancada, sino que hay compra directa en el mercado.
Las liquidaciones de posiciones cortas —las apuestas de que el precio bajaría— explican parte de la subida. Cuando el exchange cierra forzosamente estas posiciones apalancadas contra el movimiento del precio, se generan compras automáticas que empujan el activo aún más arriba. En total se liquidaron 303,98 millones de dólares en cortos de Ethereum en las últimas 24 horas, según los reportes recogidos por esta redacción.
A primera hora, el ether llegó a tocar los 2.660 dólares, el techo de Fibonacci de los últimos 90 días, antes de consolidar en el rango de 2.510 a 2.543 dólares. Aun así, el activo sigue cotizando un 48,81% por debajo de su máximo histórico de 4.948 dólares, marcado el 24 de agosto de 2025. No estamos ante euforia, sino ante una recuperación parcial.
El rally se produce después de que el dato de inflación CPI en Estados Unidos saliera más suave de lo esperado, según las coberturas de mercado. Menos inflación suele leerlo el mercado como un argumento para que la Reserva Federal no suba tipos con dureza, lo que beneficia a los activos con más riesgo, como las criptomonedas. Esta conexión es plausible, aunque no está confirmada por un análisis causal propio.
El mercado no solo está comprando por apalancamiento: hay volumen real detrás del rebote de Ethereum.
Por qué sube Ethereum y qué dicen los indicadores técnicos
El análisis técnico muestra una imagen mixta pero sesgada al alza en el corto plazo. El precio cotiza por encima de las medias móviles simples de 5, 10, 20 y 200 días, lo que confirma que la tendencia de fondo sigue siendo alcista. El RSI, un indicador que mide la fuerza del movimiento sin caer en sobrecompra, se sitúa en 64,4 puntos, lejos del umbral de 70 que suele anticipar retrocesos.
Sin embargo, el MACD, que mide el momentum de mediano plazo, permanece en negativo con un histograma de -15,11. Esto sugiere que el rebote actual todavía está reparando una fase de corrección previa y no confirma un cambio de tendencia definitivo. Tampoco ayuda que el precio se pegue a la banda superior de Bollinger, un indicador de volatilidad, con un %B de 93,0. Eso deja poco margen para subir sin una pausa o un retroceso.
La VWAP intradía —el precio promedio ponderado por volumen— se ubica en 2.529 dólares, apenas un 0,13% por encima del precio actual. Esta cercanía indica equilibrio entre compradores y vendedores tras el impulso inicial, no una distribución agresiva. Los niveles clave a vigilar son el soporte en 2.493 a 2.510 dólares y la resistencia en 2.660 dólares.
Una señal de fondo alcista con contradicciones que invitan a la prudencia
El telón de fondo es más interesante que el movimiento de un solo día. La oferta de ether en los exchanges sigue reduciéndose, un patrón de acumulación que históricamente antecede a fases de expansión de precio, porque hay menos monedas disponibles para vender de inmediato. En paralelo, Ethereum acumula una rentabilidad del 47,47% en los últimos 90 días, aunque pierde un 45,72% en el último año.
La narrativa tecnológica también juega. Vitalik Buterin impulsa la propuesta EIP-8288, que reduciría más del 99% el coste de la privacidad cuántica en Ethereum. No mueve el precio hoy de forma directa, pero refuerza el relato de que la red sigue evolucionando frente a competidores y riesgos de seguridad. Para un inversor minorista, esto pesa más a medio plazo que un rebote puntual.
Mi lectura es prudente. El rebote es real, con volumen y liquidaciones detrás, pero el MACD bajista y la proximidad a la banda superior de Bollinger desaconsejan perseguir el precio a mercado. Mantener posiciones y comprar escalonado en retrocesos hacia 2.493 dólares parece una estrategia más sensata que entrar agresivamente. La volatilidad anualizada del 70,5% recuerda que en horas pueden borrarse ganancias de varios días sin que cambie la tesis de fondo.
Los ETF al contado de Ethereum captaron 216 millones de dólares en la sesión del jueves, mientras los fondos equivalentes de Bitcoin sufrían salidas netas de 13,29 millones. La jornada invierte el guion de la semana y apunta a una rotación de capital dentro del propio mercado cripto.
Los ETF, o fondos cotizados en bolsa, permiten exposición al activo sin custodiarlo directamente. En este caso, hablamos de productos al contado: los gestores guardan ether o bitcoin real y ponen esa propiedad a cotizar en el mercado tradicional. El dato de Ethereum, recogido por el rastreador SoSoValue, es el mejor en dos semanas, según TradingView y CoinGape. A la vez, el precio de ether rebotó cerca de un 3% tras la liquidación de posiciones cortas.
El giro del capital: de Bitcoin a Ethereum en una sola sesión
La lectura simple es clara: los ETF de Bitcoin sufrieron una salida neta de 13,29 millones de dólares, pero esa cifra conviene situarla. En los tres días previos, esos productos ya habían perdido unos 450 millones de dólares. El 3 de septiembre, sin ir más lejos, registraron una entrada diaria de 730,9 millones. De ahí que la cifra del jueves parezca menos una recuperación que una hemorragia reducida a goteo.
Los datos no siempre cuentan la misma historia. Otros proveedores cifraron las salidas de Bitcoin en 3.391 BTC, equivalentes a unos 267 millones de dólares al precio de entonces. Para Ethereum, algunos rastreadores anotaron salidas de 17.723 ETH, cerca de 46 millones al cambio, lo que choca con el flujo positivo de 216 millones de SoSoValue. La diferencia tiene que ver con los cortes horarios y el cálculo del valor liquidativo, pero obliga a mirar los flujos con prudencia.
Rotación o salida real: qué dice el movimiento del dinero
El matiz no es menor. Que Bitcoin pierda dinero y Ethereum lo capture el mismo día sugiere que las instituciones no están abandonando el ecosistema cripto, sino recolocando posiciones. Una salida real del mercado habría drenado capital de ambos productos casi por igual.
El contexto macro tampoco fue neutral. La inflación y el calendario de la Reserva Federal mantenían a los asignadores institucionales en modo defensivo. En semanas así, el posicionamiento sensible a los tipos suele asomarse antes a los flujos que a los precios.
El capital no ha salido del cripto; ha cambiado de plato dentro de la misma mesa.
Qué significa para Ethereum y qué vigilar de aquí a final de septiembre
Conviene recordar que los ETF de Ethereum al contado existen desde julio de 2024, cuando la SEC dio luz verde a estos productos en Estados Unidos. Son, por tanto, más jóvenes que los de Bitcoin y parten de una base de capital más reducida. Los fondos de Bitcoin acumulan desde su lanzamiento en enero de 2024 más de 55.000 millones de dólares en entradas netas, con un patrimonio gestionado que ronda los 97.000 a 99.000 millones.
La otra cara de esa diferencia es la concentración. BlackRock, Fidelity, Grayscale y ARK 21Shares dominan el segmento de los ETF de Bitcoin, con el iShares Bitcoin Trust de BlackRock a la cabeza por volumen. Esa estructura no cambia de la noche a la mañana, y en Ethereum la competencia entre emisores es todavía más joven.
Ese desfase es al mismo tiempo una limitación y una oportunidad. Un giro sostenido de las entradas hacia Ethereum tendría que superar una contradicción: la falta de un historial tan largo, la dependencia de unos pocos emisores y la mayor sensibilidad del ether a los flujos especulativos. El rebote del precio tras las liquidaciones de cortos añade combustible, pero no cambia por sí solo la foto de fondo.
La próxima decisión de la Reserva Federal puede marcar el ritmo. Si el capital institucional sigue rotando hacia Ethereum, la pregunta no será si los 216 millones son una anécdota, sino si se convierten en una tendencia de varias semanas.
Las exportaciones agroalimentarias catalanas cayeron un 8,7% en el primer semestre, pero el fine food concentra ya el 44% del valor total, con 3.043 millones. El giro hacia el producto premium cambia el tablero del sector.
El dato que cambia el tablero: el fine food manda
El informe de Promotora dels Aliments Catalans (Prodeca) confirma un cambio de composición más que un desplome plano. El producto gourmet sumó 3.043 millones de euros, el 44% de los 6.918 millones exportados, y se consolida como primer motor del comercio exterior catalán mientras la industria cárnica pierde fuelle y los precios se normalizan a escala global.
Dentro del fine food, los dulces, y la confitería reportaron 818,6 millones y las bebidas y zumos 555,2 millones. El matiz es relevante: ambos subsectores vendieron más volumen, entre un 1% y un 3%, pero ingresaron menos, con caídas de valor de entre el 5% y el 8%.
El propio organismo enmarca el momento como de menor dinamismo del comercio internacional, tras un ciclo excepcional de tensiones sobre los precios agroalimentarios vivido entre 2022 y 2023 y una normalización progresiva durante 2024 y 2025. El dato importa: ya no basta con vender más toneladas si el precio afloja.
El desplome de la carne y la normalización del aceite
La industria cárnica protagonizó el mayor recorte del semestre: cayó un 18% interanual, de los 2.702 millones en 2025 a los 2.214 millones en 2026. El detonante tiene nombre, la peste porcina africana, que bloqueó más de un centenar de certificados de exportación desde noviembre del año anterior.
La normalización de precios ha tirado el valor total sin tumbar el músculo exportador: la clave está en qué se vende, no solo en cuánto.
El golpe en el porcino se traduce en 487 millones menos, con una pérdida del 22% del valor exportado y del 7,6% del volumen entre semestres. China, principal importador extracomunitario de carne de cerdo con 486,4 millones en 2024, aceptó comprar solo carne española de fuera del radio de 20 kilómetros del brote, un alivio parcial que no compensa la caída.
La industria de los aceites vegetales también se contrajo un 14,9%, hasta 501 millones, con un volumen un 16,4% menor. El kilo de aceite de oliva virgen extra catalán pasó de 8,9 euros a finales de 2023 a 3,6 euros en la última semana de agosto de 2026, según el Ministerio de Agricultura. El vino redujo su valor un 7,6% con el mismo argumento de normalización de precios y menor consumo global.
El pescado y el marisco fueron la excepción, con ingresos al alza, mientras la fruta y la verdura se quedó prácticamente en el mismo lugar.
El mapa de la exportación: Asia ya pesa más
La Unión Europea sigue siendo el gran cliente del sector y concentra ya el 65,5% de las ventas agroalimentarias catalanas. Sin embargo, mercados como Corea del Sur, Vietnam, Singapur o Arabia Saudí ganan peso en la estrategia exportadora de las empresas catalanas.
En 2025 Cataluña superó los 16.900 millones de exportaciones agroalimentarias, un récord absoluto tras crecer un 7,48% interanual. La comunidad representa el 25% de todo el valor exportado por España y firma un superávit agroalimentario del 104%.
El año pasado, 317 empresas catalanas vendieron por primera vez al extranjero y 3.225 exportaron de forma regular durante todo el ejercicio. En conjunto, una de cada cuatro empresas agroalimentarias exportadoras de España está en Cataluña.
📊 La comparativa de un vistazo
Subsector
Valor exportado
Variación interanual
Fine food
3.043 millones
Líder, con caídas de valor del 5% al 8% en dulces y bebidas
Industria cárnica
2.214 millones
-18%
Aceites vegetales
501 millones
-14,9%
Fruta y verdura
Prácticamente estable
Sin cambio relevante
Pescado y marisco
Al alza
Único que mejora ingresos
Qué cambia en el súper y en el bolsillo
El precedente inmediato es la sequía de 2023, que disparó el aceite de oliva y castigó la cesta de la compra. Ahora el precio del virgen extra catalán se sitúa en 3,6 euros el kilo, un nivel que devuelve margen al consumidor y presiona a la baja el ticket en origen, aunque el traslado al lineal no sea automático ni uniforme.
El riesgo es pensar que todo lo premium aguanta cualquier ciclo. Los datos desmontan esa idea: los dulces, y la confitería crecieron en volumen pero perdieron valor en un contexto de precios a la baja, lo que obliga a mirar etiquetas y proporciones reales antes de pagar más por envoltorio gourmet.
El matiz que deja la coyuntura, a efectos prácticos, es doble. Para el consumidor, la normalización de precios del aceite y del vino abre una ventana de compra más racional; para las empresas, el foco se desplaza a mercados asiáticos que exigen trazabilidad y capacidad logística. Ni todo el premium es refugio ni todo el volumen es sinónimo de beneficio.
🛒 El Veredicto de Compra
Compara el precio por kilo: la bajada del aceite de oliva virgen extra hasta 3,6 euros en agosto de 2026 no llega igual a todos los lineales; compara marcas y formatos antes de decidir.
Revisa la etiqueta del fine food: más volumen exportado con menos valor significa que el envoltorio premium no siempre justifica el sobreprecio.
Vigila el origen y la trazabilidad: el desplome de la carne por la peste porcina africana convierte la procedencia en un criterio de seguridad y de precio, no en un simple reclamo.
Las ZBE ya restringen a los coches con etiqueta B y C. Son 19,5 millones de vehículos afectados. Durante 2026, Vigo y Avilés han formalizado limitaciones que, pese a sus periodos de adaptación, dibujan un calendario de prohibiciones progresivas para la pegatina amarilla y la verde.
La DGT clasifica los turismos por su potencial contaminante, pero son los ayuntamientos quienes deciden qué distintivos circulan por sus Zonas de Bajas Emisiones. Puedes comprobar la etiqueta de tu coche en la web de la DGT. Hasta ahora, el veto se centraba sobre todo en los coches sin etiqueta; la novedad es que la amarilla y la verde entran en la lista negra de cada vez más ciudades.
Qué cambia y a quién afecta: la etiqueta B y C entran en las restricciones
El calendario no es uniforme. Cada ordenanza fija su propio ritmo y sus propias excepciones, lo que complica circular por el centro de varias ciudades si viajas con un turismo gasolina o diésel con etiqueta B o C. Los últimos acuerdos de pleno en Vigo y Avilés confirman que 2026 ha sido el año en que las ZBE han puesto el foco en estos distintivos.
La ausencia de etiqueta ya no es el único problema. La etiqueta B y la C concentran la mayor parte del parque móvil español y son, desde ahora, el siguiente límite que muchas ZBE empiezan a marcar sobre el asfalto.
La ausencia de etiqueta ya no es el único problema: B y C suman 19,5 millones de coches con fecha de salida en cada ordenanza.
Así quedan las restricciones en Vigo y Avilés
Vigo ha dividido su ZBE en cuatro ámbitos: ZBE Centro, ZBE Plaza de Portugal, ZBE Calvario y ZBE Bouzas. La señalización ya es visible en calles como Urzaiz, Colón, Llorente o Beiramar.
La ordenanza concede un año de adaptación sin multas. Después, la etiqueta B no podrá circular por estas calles a partir de 2027; la etiqueta C tendrá margen hasta 2030. El alcalde Abel Caballero ha asegurado que habrá excepciones para evitar que los vecinos se vean obligados a cambiar de coche.
Avilés, por su parte, ha sumado una Zona de Bajas Emisiones ampliada al casco histórico peatonal aprobado en 2008. El Ayuntamiento prohíbe ahora el acceso a los vehículos sin distintivo. La etiqueta B se quedará fuera en 2029 y la etiqueta C, en 2030, con autorizaciones específicas para los casos más sensibles hasta 2031.
Calendario de prohibiciones en otras ciudades
Vigo y Avilés no están solos. La tendencia se repite en municipios que ya aplican restricciones a la etiqueta B durante 2026:
Bilbao, Madrid, Getafe, Estepona, San Fernando y Huelva ya limitan la circulación de los coches con etiqueta B en sus ZBE.
Valladolid ha pedido a los conductores de etiqueta B, de forma voluntaria, que no circulen por la ZBE.
Málaga prepara la prohibición para el 30 de noviembre de 2026, salvo que prospere el recurso judicial de Vox.
Palma de Mallorca la aplicará en 2027 y Reus, a finales de ese mismo año.
La Generalitat de Cataluña ha instado a todos los ayuntamientos afectados a vetar la etiqueta amarilla a partir de 2028. San Sebastián también ha fijado ese año para aplicar las mismas restricciones.
Para la etiqueta C, el calendario es algo más laxo:
Cádiz limitará su acceso desde 2027.
Huelva exigirá autorización a los propietarios para entrar en la ZBE.
Getafe permitirá solo parkings en 2029 y prohibirá la circulación total en 2030.
Valladolid y Palma aplicarán la restricción en 2030.
Madrid ya no permite la entrada de etiqueta C en la Zona Centro.
La clave no es solo el año, sino la autorización: varias ciudades están diferenciando entre residentes, comercios y visitantes. Conviene mirar la ordenanza del destino antes de cruzar la señal.
La lectura de Merca2: adaptación frente a confusión
La fragmentación normativa es el principal dolor de cabeza. Cada municipio fija fases, excepciones y fechas distintas, de modo que un conductor con etiqueta B puede circular sin problema en una ciudad y quedar vetado en la vecina. La ordenanza de Vigo, por ejemplo, promete un año sin sanciones, pero deja claro que la restricción llegará. Esa combinación de moratoria y calendario es la que permite a los ayuntamientos aprobar ZBEs sin un estallido social.
Conviene no confundir el distintivo con un salvoconducto. La etiqueta C sigue siendo válida hoy en la mayoría de centros urbanos, pero su fecha de salida ya está aprobada en Avilés, Getafe o Valladolid. Quien esté pensando en cambiar de coche debería mirar el horizonte 2029-2030 antes de comprar otro gasolina o diésel con etiqueta C: puede encontrarse con que en pocos años su acceso al centro queda restringido.
Desde Merca2.es creemos que extender las restricciones a los coches con etiqueta B y C era previsible en los planes de calidad del aire, pero la transición exige coordinación. Un conductor de Vigo no debería necesitar un máster en ordenanzas municipales para saber si puede entrar a su calle. La DGT y los ayuntamientos harían bien en homogeneizar la señalización y los criterios, sobre todo ahora que más de 19,5 millones de vehículos están afectados.
🚨 Ficha de la Normativa
Infracción / Novedad: Las ZBE amplían las restricciones de circulación a los vehículos con etiqueta ambiental B y C.
Sanción económica: No aplica (en Vigo se prevé un año de adaptación sin multas; en el resto, la sanción depende de cada ordenanza).
Puntos del carnet: No aplica.
Entrada en vigor: Por fases: etiqueta B desde 2027 en Vigo y 2029 en Avilés; etiqueta C desde 2030 en ambas ciudades y en otros municipios.
El techo del 35%: con 1.800 € netos, tu cuota no puede pasar de 630 €
El Banco de España recomienda que las cuotas de todas las deudas no superen el 35% de los ingresos netos mensuales del hogar, una referencia recogida en su Guía de Acceso al Préstamo Hipotecario y que la mayoría de entidades aplica como filtro antes de aprobar una operación. No es una norma legal rígida —algunos bancos bajan al 30% para perfiles prudentes o suben al 38-40% para clientes muy solventes—, pero marca la línea que rara vez se cruza. Con 1.800 € netos al mes, ese 35% equivale a 630 €, y ahí está el techo. El detalle que mucha gente pasa por alto es que el límite no es solo para la hipoteca: el banco suma dentro de esos mismos 630 € el préstamo del coche, la financiación de un móvil o una tarjeta revolving. Si ya se pagan 200 € al mes por otro préstamo, el margen real para la nueva hipoteca cae a 430 €.
El problema es lo que esos 630 € compran. A 25 o 30 años y con un tipo fijo en torno al 3%, cada 100 € de cuota equivalen a unos 23.700 € de capital a 30 años, de modo que una cuota de 630 € apenas permite aspirar a una hipoteca de entre 136.000 y 142.000 €, según el plazo y el interés. Como el banco financia como máximo el 80% del valor de tasación, esa capacidad se traduce en viviendas de unos 170.000-180.000 €, y aun así habría que aportar aparte entre un 10% y un 12% para impuestos, notaría y registro. En muchas ciudades ese presupuesto se queda por debajo del precio de un piso medio, así que el techo del 35% no es un cálculo teórico: es la cifra que decide si alguien con contrato indefinido puede firmar o no antes de cumplir los 40.
Los precios de la vivienda suben el doble que los salarios desde 2015
Los datos desmienten la idea de que basta con un contrato estable. En la última década la vivienda se ha encarecido más del doble que los salarios. El Colegio de Registradores calcula un alza acumulada del precio de la vivienda del 68,4% entre 2016 y 2025, frente a un aumento del salario medio del 34% en ese mismo periodo, según el INE. Eurostat lo confirma en clave europea: entre 2015 y 2024 el precio de la vivienda en relación con el salario creció en España un 29,2%, casi el doble que la media de la UE (+15,2%), un registro solo superado por Portugal (+49,5%) e Irlanda (+34,2%). En términos brutos, los precios acumulan una subida del 81% desde 2015, más de diecisiete puntos por encima del conjunto europeo (+63,6%). No es una mala racha puntual: es una divergencia sostenida durante una década entera.
Esa brecha se convierte en un muro a la hora de firmar. El hogar medio destinaba el 30,3% de sus ingresos a comprar una casa en 2016; en 2025 necesita ya el 34,6%, a un paso del umbral del 35% que marcan los organismos internacionales. El desajuste se repite cada año: en 2022, el metro cuadrado se encareció un 9,3% mientras el salario medio subía un 4,1%. El precio medio alcanzó los 2.164 euros por metro cuadrado en 2025 —5.157 en Madrid—, frente a los 1.285 de una década antes, y comprar una casa exige ya 7,6 años de salario íntegro, uno más que en 2015. La oferta tampoco compensa: en cuatro años se crearon 886.336 hogares y solo se construyeron 394.997 viviendas, un desfase que sigue empujando los precios hacia arriba mientras los ingresos avanzan a otro ritmo.
La entrada real no es el 20%: con impuestos y gastos necesitas cerca de un 30%
El banco no financia todo. La regla general es que la entidad preste como máximo el 80% del menor valor entre el precio de compra y la tasación, lo que deja en manos del comprador el 20% que todo el mundo identifica con la entrada. Ese porcentaje, sin embargo, no es el desembolso real: a la firma hay que sumar impuestos y gastos de la operación, que en 2025 se mueven entre el 10% y el 13% del precio. El grueso es el tributo principal. En vivienda de segunda mano se paga el ITP, que va del 6% de Madrid, Navarra, Ceuta y Melilla al 11% de Cataluña y la Comunidad Valenciana; en obra nueva, el IVA del 10% más el AJD, de entre el 0,5% y el 1,5% según la autonomía. A eso se añaden notaría (600-1.200 euros), Registro de la Propiedad (300-900), gestoría (150-500) y tasación obligatoria (250-600).
Traducido a euros, el ahorro previo se dispara muy por encima de lo que sugiere el 20% inicial. Para un piso de 180.000 euros hacen falta unos 54.000 euros; para una vivienda media de 300.000, en torno a 120.000, según los cálculos que manejan analistas y entidades. Esa diferencia entre la entrada teórica y el dinero que hay que tener en la cuenta es lo que convierte el 20% en un espejismo: mucha gente puede asumir la cuota mensual, pero no reunir el pago inicial. Los avales públicos para jóvenes (línea ICO) pueden elevar la financiación por encima del 80%, pero no eximen de abonar impuestos y gastos, de modo que el colchón sigue siendo imprescindible.
El test de estrés: el banco calcula tu cuota con un tipo 2 o 3 puntos más alto
Antes de firmar, el banco no se limita a comprobar si puedes pagar la cuota que te ofrecen hoy. Aplica un test de estrés: recalcula ese pago como si el tipo de interés subiera dos o tres puntos y analiza si tu nómina seguiría aguantando. En las hipotecas variables es frecuente simular el esfuerzo con el euríbor más tres puntos; en las fijas y mixtas, con escenarios de subida que rondan ese margen. No es un cálculo decorativo. Sobre esa cuota tensionada la entidad mide tu tasa de esfuerzo, el porcentaje de ingresos netos que se llevaría la hipoteca junto al resto de tus deudas, y decide con esa cifra si concede el préstamo o lo recorta. De poco sirve tener contrato indefinido si la simulación no cuadra.
El listón habitual es que la suma de cuotas no supere en torno al 30-35% de los ingresos netos mensuales, una referencia que el Banco de España recomienda y que casi todas las entidades aplican. Si tu cuota, ya tensionada por el test, se acerca a ese umbral, la respuesta suele ser recortar el capital prestado. El resultado es que puedes pagar 700 euros sin apuros y, aun así, el banco solo te deja optar a una vivienda más barata o te exige más entrada. Para quien quiere firmar antes de los 40, con menos antigüedad y menos ahorro acumulado, ese ejercicio se convierte en una barrera silenciosa. A ello se suma que la Ley 5/2019 obliga a evaluar la capacidad de pago durante toda la vida del préstamo, incluidos los ingresos previstos para cuando buena parte de la deuda siga viva tras la jubilación.
Cada año que cumples te acorta el plazo y te sube la cuota
No existe ninguna norma que fije una edad máxima para firmar una hipoteca: ni el Banco de España, ni el BCE ni la autoridad bancaria europea la establecen. Pero la práctica del sector sí impone un techo que casi ninguna entidad discute: la suma de la edad del titular y los años de amortización no debería superar los 75, un umbral que algunas entidades estiran hasta los 80 al vencimiento. A eso se añade la recomendación del Banco de España de no pasar de 30 años de plazo. El resultado es una cuenta sencilla y muy incómoda: quien aspire a firmar a 30 años no debería tener más de 40 o 45. Cada cumpleaños recorta un año disponible, aunque el contrato sea indefinido y la nómina no tenga una sola mancha.
Menos años para devolver el mismo capital se traduce en una cuota mensual más alta. Quien a los 50 años solo puede optar a unos 25 años, o a los 60 a unos 15, asume mensualidades muy superiores a las de un treintañero, con el añadido de que la entidad exige que esa cuota no supere en torno al 35% de los ingresos netos. El banco también penaliza el riesgo de vejez: a partir de los 60 es más probable estar jubilado o cobrar pensión. Por eso los solicitantes de entre 46 y 55 años apenas representan el 14,43% del total, según el Índice iAhorro del primer trimestre de 2025. La vía más habitual para esquivarlo es sumar un cotitular más joven, porque entonces se toma su edad como referencia para calcular el plazo.
El alquiler te come exactamente lo que necesitas ahorrar
En 2025 los alquileres cerraron en 14,21 euros por metro cuadrado al mes, un 6,9% más que el año anterior, mientras el salario bruto medio apenas subió un 1%, hasta los 27.336 euros anuales. El inquilino medio dedica ya la mitad de su sueldo bruto a una vivienda de 80 metros cuadrados (1.136,8 euros al mes), el mayor esfuerzo desde 2019 y veinte puntos por encima del 30% que recomienda el Banco de España. En Madrid se va el 71% del salario, en Cataluña el 70% y en la provincia de Barcelona el 76%. El diagnóstico que hace Fotocasa es que, cuando la mitad del sueldo sirve solo para pagar la renta, la capacidad de ahorro desaparece. Y sin capacidad de ahorro no hay entrada, por mucho contrato indefinido que se tenga.
Ese ahorro que se evapora es justo el que exige la banca para dar una hipoteca. La financiación habitual cubre el 80% del valor, de modo que el comprador aporta el 20% de entrada más cerca de un 10% para impuestos y gastos: en torno al 27% del precio total de la operación. Qualis Credit Risk cifra el ahorro medio necesario en casi 44.000 euros, una cifra que en Madrid y Baleares se dispara por encima de los 74.000 y los 78.000. Un informe de pisos.com calcula que un hogar medio tendría que guardar el 20% de su salario (unos 506 euros al mes) durante 11 años para cubrir la entrada de un piso de 90 metros cuadrados, y 20 y 23 años en Madrid y Baleares. La paradoja es que el alquiler medio (1.136,8 euros) más que duplica esa cuota mensual de ahorro: lo que debería ir destinado a la entrada acaba cada mes en manos del arrendador.
Indefinido no es estable: antigüedad, sector y fijos discontinuos
El contrato indefinido abre la puerta, pero no es el salvoconducto. Las entidades cruzan el tipo de contrato con la antigüedad real en el puesto, el sector y la solvencia del empleador. Lo habitual es exigir entre seis meses y un año en la empresa actual y una trayectoria laboral de alrededor de dos años, así que un indefinido firmado hace pocas semanas sigue siendo un perfil frágil. Si además no se ha superado el periodo de prueba, algunas entidades rechazan la operación o piden documentación de refuerzo y esperar a consolidar el puesto. También pesa el sector: sanidad, educación o empleo público generan más confianza, mientras que la hostelería, el turismo o las actividades muy estacionales activan las alertas por su exposición a los vaivenes económicos. Y aunque el contrato sea fijo, si la empresa es pequeña o su futuro es incierto, el banco lo descuenta en su scoring.
El caso más incómodo es el de los fijos discontinuos, que sumaban 841.000 trabajadores al cierre de 2025, apenas un 0,24% más que un año antes, y que representan en torno al 4% de los indefinidos, según los datos de la Seguridad Social. Aunque su contrato es indefinido, alternan periodos de alta y baja según la temporada, y el banco lo lee como un ingreso intermitente. Si en el momento del estudio están parados, sus ingresos directamente no computan y la solicitud cae: en el sector se admite que ir solo hace la operación muy difícil y que lo aconsejable es solicitarla en plena temporada. Cuando sí trabajan, algunas entidades rebajan el nivel de ingresos que reconocen, piden más ahorro o financian un porcentaje menor. Sumar un segundo titular con indefinido estable mejora el expediente, pero el límite de esfuerzo sigue siendo el 35% de la renta familiar.
Un recibo impagado o un ‘compra ahora, paga después’ basta para que te digan no
Que se te devuelva un recibo puede parecer una anécdota doméstica, pero en un expediente hipotecario pesa mucho más de lo que la mayoría calcula. Cualquier acreedor —no solo un banco— puede comunicar esa deuda al fichero de morosidad ASNEF, gestionado por Equifax, siempre que supere los 50 euros y que antes te haya reclamado el pago. La entidad que estudia tu hipoteca no entra a valorar si fue un descuido de un mes o una factura que creías cancelada: cuando consulta los ficheros de solvencia y el recibo aparece registrado, lo habitual es que el filtro automático corte la operación. Da igual el contrato indefinido y que tengas la entrada ahorrada. Los movimientos de tu propia cuenta también dejan ver las devoluciones. Y el registro no se borra al pagar: la normativa permite mantenerlo hasta unos cinco años desde el vencimiento, y aunque saldes la deuda tienes que pedir expresamente la baja, un trámite que puede tardar hasta un mes.
El «compra ahora, paga después» añade un riesgo que el banco no siempre ve a tiempo. Más del 15% de los españoles utiliza al menos un préstamo de este tipo, y en la banca digital la proporción sube a uno de cada cinco clientes. Equifax, que interviene en el 95% de las solicitudes de financiación BNPL en España, lanzó en 2025 un modelo de scoring específico para estos microcréditos. El problema no es financiar unas zapatillas: es que, por su importe, buena parte de estas operaciones se mueve por debajo de los umbrales con los que la CIRBE traslada la información a las entidades, así que el informe de riesgos puede parecer impoluto mientras el consumidor encadena plazos. Basta con que una cuota no se pueda cobrar para que la financiera active el requerimiento y el impago acabe registrado en ASNEF. Igual que un recibo de la luz devuelto, ese apunte pesa lo suficiente como para tumbar la hipoteca de alguien con nómina fija y ahorros.
El banco presta sobre la tasación, no sobre lo que tú pagas
Cuando firmas las arras ya has acordado un precio con el vendedor, pero el banco no financia ese precio: financia, como máximo, el 80% del valor de tasación. Es el llamado LTV (loan to value), la ratio que mide préstamo sobre valor y que se ha convertido en la referencia real de cualquier operación. Hay un matiz que sorprende a muchos compradores primerizos: la mayoría de entidades calcula ese porcentaje sobre el menor de los dos valores, es decir, sobre la tasación o sobre el precio de compra, el que sea más bajo. Si compras por 200.000 euros y el tasador valora la vivienda en 180.000, el banco no prestará 160.000, sino 144.000. La tasación es obligatoria y la paga el comprador, entre 250 y 500 euros según la vivienda, tal como fija la Ley 5/2019 de crédito inmobiliario.
Ese desfase es lo que convierte la tasación en una barrera y no en un trámite. Los datos del Consejo General del Notariado sitúan la financiación media concedida en torno al 72% del valor del inmueble, por debajo del teórico 80% que se repite en las simulaciones. Traducido a la práctica: para un piso de 200.000 euros necesitas aportar unos 56.000 de entrada más los gastos e impuestos, que rondan otro 10-15%. Y si la tasación cae por debajo del precio pactado, el ahorro exigido crece de golpe o la operación se rompe: puedes llegar a perder la señal entregada en las arras. Un contrato indefinido acredita ingresos estables, pero no resuelve el problema de tener la liquidez disponible hoy.
El aval ICO cubre la entrada, pero no los impuestos: sigues necesitando ahorro
El aval del ICO resuelve un problema muy concreto: la entrada. El Estado se coloca como avalista del 20% del valor del inmueble —hasta el 25% si la vivienda tiene calificación energética D o superior—, lo que permite al banco conceder una hipoteca por el 100% del precio y elimina la necesidad de tener ahorrados esos decenas de miles de euros. Es la vía más directa para quien tiene ingresos estables pero no ha podido acumular un colchón, y no cuesta nada al solicitante. Pero el programa tiene un límite que muchas simulaciones pasan por alto: no es una subvención ni un préstamo para gastos, sino una garantía frente al banco. Los impuestos y los costes de la operación quedan fuera de la cobertura y los paga íntegramente el comprador.
Ese paquete —Impuesto de Transmisiones Patrimoniales o IVA según sea vivienda usada o nueva, notaría, Registro de la Propiedad, gestoría y tasación— ronda el 10% del precio de compraventa y varía según la comunidad autónoma. Traducido a cifras, para un piso de 225.000 euros el comprador sigue necesitando unos 22.500 euros disponibles antes de firmar; para uno de 300.000, alrededor de 30.000. Sin ese dinero en la cuenta, el aval no desbloquea la operación por mucho que exista un contrato indefinido y capacidad de pago mensual. A esto se añade que la hipoteca al 100% es más cara mes a mes, porque se devuelve un capital mayor, y que el aval exige cumplir requisitos como tener menos de 35 años, no superar los 37.800 euros brutos anuales por titular y respetar el precio máximo fijado por cada comunidad.
2,99 euros: qué cantidad trae y cuánto sale el litro frente al champú viral que imita
El champú reparador de la gama PLEX que Lidl comercializa bajo su marca Secret Code se presenta en un bote de 500 mililitros, el doble del formato habitual en los champús de alta gama. Tomando el precio de referencia que la cadena fijó en el lanzamiento —2,79 euros el champú reparador y 2,99 euros el tratamiento intensivo—, el litro de producto sale entre 5,58 y 5,98 euros, una cifra que apenas roza los seis euros. La rutina completa de la línea, formada por champú, tratamiento intensivo, acondicionador sin aclarado y aceite reparador, suma 14,76 euros. La colección llegó en enero de 2025 en exclusiva a las cerca de 700 tiendas que Lidl tiene repartidas por España, entre ellas las de Madrid, donde el producto ya puede encontrarse en las estanterías.
El referente al que se parece esta fórmula es Olaplex Nº4 Bond Maintenance, uno de los champús más virales en Instagram y gran exponente de los tratamientos de reconstrucción capilar. Su formato habitual es de 250 mililitros, la mitad que el de Lidl, con un precio recomendado que ronda los 29,50 euros, equivalente a unos 118 euros por litro; en ofertas y tiendas online baja cerca de los 20 euros, pero incluso entonces el litro supera los 80 euros. Por cada litro del producto de Lidl se pagarían, así, entre trece y veinte veces más por el de la firma de lujo. La versión low cost conserva los ingredientes estrella de estos tratamientos —queratina vegetal, aminoácidos de origen natural y pantenol o provitamina B5—, se formula sin sulfatos ni parabenos, es 100% vegana y no se testa en animales.
A qué champú de Instagram copia y en qué se le parece (y en qué no)
El champú que Lidl imita es el de Olaplex, la marca que convirtió el llamado bond repair en un fenómeno de redes sociales y cuyo champú reparador es uno de los productos capilares más etiquetados y buscados en Instagram, con frascos que rondan los 20 euros. La alternativa de la cadena alemana llega bajo su marca propia Secret Code, dentro de la línea Plex, con un envase de 500 ml por 2,79 euros (el tratamiento intensivo de la misma gama se queda en 2,99 euros). El parecido arranca en el planteamiento: ambas fórmulas prometen reparar el cabello dañado desde el interior de la fibra y no solo maquillar la superficie, y las dos se presentan sin sulfatos ni parabenos, además de ser 100% veganas y estar libres de crueldad animal. La propia Lidl reconoce que con esta gama busca acercar la cosmética de calidad profesional a precios mucho más bajos, y varias publicaciones especializadas no han dudado en calificar la línea Plex como un clon directo de Olaplex.
Ahí acaban buena parte de las coincidencias. Olaplex basa su fama en una tecnología patentada de reconstrucción de enlaces (el bis-aminopropil diglicol dimaleato), mientras la apuesta de Lidl se sostiene sobre queratina vegetal, aminoácidos de origen natural y pantenol o provitamina B5, un activo que ayuda a reparar y fortalecer el pelo, pero que no es la misma molécula ni promete la misma química. La otra gran diferencia es el precio: la rutina Plex completa —champú reparador, tratamiento intensivo, acondicionador sin aclarado y aceite reparador— sale por 14,76 euros, frente a los cerca de 20 euros que cuesta un solo frasco de la marca de referencia. La línea se vende en las 700 tiendas que Lidl tiene en España, Madrid incluida, lo que la convierte en una alternativa de compra física frente al pedido online del producto viral.
Disponible en Madrid: en qué tiendas Lidl concretas y cómo comprobar el stock antes de ir
El champú reparador de la nueva gama de cuidado capilar profesional de Lidl no se vende en un puñado de tiendas escogidas: forma parte del surtido fijo de la cadena y se reparte por los alrededor de 700 establecimientos que la empresa tiene en España, adonde llegó en enero de 2025 con el lanzamiento en exclusiva de las líneas PLEX y Curly. En Madrid, por tanto, puede buscarse en toda la red regional, que ya supera los 90 supermercados. Entre las incorporaciones más recientes figuran la tienda de la calle Campezo, 10 (San Blas-Canillejas), la de la calle General Díaz Porlier, 8 (distrito de Salamanca), la del Paseo del Doctor Vallejo-Nájera, 48 (inaugurada en enero de 2026) o la de la calle Duratón, 3, en Mejorada del Campo, además del primer punto de venta de Pinto, en el Centro Comercial Plaza Éboli. Lidl también tiene presencia en municipios como Leganés, Fuenlabrada, Majadahonda, Navalcarnero, Villalbilla y Aranjuez.
Cómo comprobar el stock antes de salir de casa. Lidl no publica la disponibilidad por tienda de los artículos de surtido permanente como este champú —la herramienta de semáforo que la compañía usa en otros mercados se limita a los productos de bazar y a las ofertas semanales—, así que la vía más práctica es la aplicación Lidl Plus. La app permite fijar «mi tienda» y, con la función de reserva, consultar si un artículo está disponible en ese establecimiento concreto y cambiar a otro si no lo está; la reserva no es vinculante, se confirma desde la cesta y el cliente recibe un aviso por correo cuando el producto está listo para recoger. El localizador de tiendas de la web y de la aplicación sirve para dar con el centro más cercano y consultar su horario: en la Comunidad de Madrid, la mayoría abre de lunes a domingo entre las 9:00 y las 22:00. Para cualquier duda, el teléfono gratuito de atención al cliente es el 900 958 311.
La etiqueta, al detalle: ingredientes, sulfatos, siliconas y actives reparadores
La etiqueta del champú reparador PLEX de Secret Code, la marca que Lidl comercializa en exclusiva en sus 700 tiendas en España, abre con una declaración que explica buena parte de su gancho: fórmula sin sulfatos, sin parabenos, 100% vegana y libre de crueldad animal. En un segmento, el de la cosmética capilar de peluquería, donde los envases suelen esconder tensioactivos agresivos y conservantes cuestionados, que el propio fabricante subraye esas ausencias se convierte en un argumento tan potente como el precio. A continuación, la lista de ingredientes destaca sus tres activos reparadores: queratina vegetal, aminoácidos de origen natural y pantenol (provitamina B5), la combinación con la que la marca promete reparar, fortalecer y nutrir el cabello.
El punto donde conviene leer con lupa es el de las siliconas. La información oficial de la gama insiste en la ausencia de sulfatos y parabenos, pero no detalla una declaración equivalente sobre las siliconas, de modo que quien las evite por cuero cabelludo sensible o por preferencia ‘clean’ tendrá que revisar el listado INCI completo del envase antes de comprarlo. Lo que sí precisa la etiqueta es el papel del llamado cóctel de proteínas de origen vegetal: la queratina vegetal y los aminoácidos actúan desde la raíz para reforzar la estructura del cabello y, en superficie, para acondicionarlo y protegerlo frente a la sequedad, mientras el pantenol ayuda a reparar y aportar resistencia. Todo dentro de una rutina de cuatro productos que suma 14,76 euros, con el champú a 2,79 y el tratamiento intensivo a 2,99.
¿Para qué tipo de cabello sirve? Teñido, rizado, dañado o fino
La línea PLEX que Lidl vende bajo la marca Secret Code —disponible en exclusiva en las cerca de 700 tiendas que la cadena tiene en España, Madrid incluida— está formulada de forma específica para cabellos dañados y secos, y ahí es donde encaja de lleno su champú reparador. Su fórmula combina queratina vegetal, aminoácidos de origen natural y pantenol (provitamina B5), un cóctel pensado para actuar desde la raíz, reforzando la estructura del cabello, y también sobre la superficie, acondicionándola y protegiéndola frente a la sequedad. La marca atribuye al producto una triple función: reparar, fortalecer y nutrir, además de ayudar a prevenir la rotura provocada por el peinado y el cepillado y la aparición de puntas abiertas. Se presenta en un envase de 500 ml, sin sulfatos ni parabenos, 100% vegano y libre de crueldad animal, a un precio que ronda los 2,79 euros por bote.
Para el cabello teñido, la propia gama incorpora activos que ayudan a proteger el color, y en el catálogo de Lidl existen champús específicos para cabellos coloreados con queratina, aceite de argán y filtro UV. Con el rizado conviene hacer una matización: el champú reparador no es el producto diseñado para ese tipo de cabello, porque la cadena comercializa en paralelo la línea Curly, pensada para rizos flexibles y definidos con extracto de manzana, leche de coco y panela, y libre de alcoholes secantes. El cabello fino también puede recurrir a él, ya que su textura no resulta pesada ni deja residuos que apaguen el volumen, aunque quien busque controlar el encrespamiento o mantener la definición del rizo obtendrá mejores resultados con las referencias específicas para cada necesidad.
Prueba real frente al original: brillo, frizz y sensación tras el lavado
Quien ha comparado lavado a lavado el champú reparador de Lidl con el original coincide en lo esencial: la sensación al salir de la ducha. El bote de 500 ml —sin sulfatos ni parabenos, con queratina vegetal, aminoácidos de origen natural y pantenol— hace espuma suficiente para limpiar sin dejar el pelo áspero, y en las pruebas publicadas por usuarias que usan a la vez el producto de referencia la melena queda igual de suave o incluso más. En un test grabado sobre pelo rizado tipo 4C, el champú se describió como sorprendentemente suave e hidratante, y el acondicionador aportaba un deslizamiento que dejaba pasar el cepillo sin tirones. Sobre el frizz, los comentarios tras el lavado hablan de un pelo más manejable y menos seco. Eso sí, la fórmula no es idéntica: Lidl recurre al PG-propil silanetriol y no a la molécula patentada del original.
El brillo es el apartado donde la rutina completa pesa más que un solo producto. El champú deja una base limpia, pero el acabado luminoso llega con los pasos siguientes: el tratamiento intensivo antifrizz (2,99 euros) y, sobre todo, el acondicionador sin aclarado y el aceite con oliva, argán y moringa, formulados para aportar brillo y suavidad inmediatos. Ahí está el argumento del clon económico: un kit de reparación mini del original arranca por encima de los 60 euros, mientras la línea de Lidl se cierra por menos de 15. La advertencia de quienes han comparado etiquetas es que no es una copia exacta —el original trabaja con una molécula patentada—, sino una alternativa que, en sensación tras el lavado y control del encrespamiento, se acerca bastante. La gama ya se vende en los alrededor de 700 Lidl de España, Madrid incluida.
Cómo conseguirlo online y en la app Lidl Plus, y aviso sobre la reventa
Conseguirlo pasa, de momento, por la tienda física. Lidl lanzó en enero de 2025 la línea PLEX de Secret Code en exclusiva para sus cerca de 700 establecimientos en España, y el champú reparador (2,79 euros el bote de 500 ml, con queratina vegetal, aminoácidos de origen natural y pantenol) forma parte de ese surtido de tienda, no del catálogo de la web. La plataforma lidlonline.es, activa desde 2018, solo comercializa artículos de bazar —moda, hogar o bricolaje— con un gasto de envío fijo de 3,99 euros para la Península, así que no permite pedir cosmética capilar. La app Lidl Plus es la otra vía que queda: hay que descargarla, registrarse y activar los cupones antes de escanear la tarjeta digital en caja. En ella se publica el folleto semanal y se acumulan los descuentos personalizados, un canal en el que la cadena ha llegado a aplicar rebajas del 20% en otras promociones de cuidado del cabello.
Aviso con la reventa. Cuando un producto de supermercado se viraliza, lo habitual es que se agote en pocos días y reaparezca en plataformas de segunda mano a precios muy superiores a los 2,79 euros oficiales. Conviene tener claro que Lidl no vende a través de intermediarios y que un bote adquirido a un particular queda fuera de cualquier garantía, cambio o devolución en tienda: no hay manera de comprobar el lote, la caducidad ni que el envase no haya sido manipulado. Si el precio se dispara o el vendedor no ofrece factura, lo sensato es esperar la reposición y preguntar en el establecimiento más cercano por la próxima entrega. La disponibilidad depende de cada tienda y la cadena no ofrece reserva online de cosmética, de modo que la compra en reventa añade coste y riesgo sin ninguna ventaja real.
Si se agota: alternativas reparadoras similares en Mercadona, Aldi y Primor
Mercadona cubre el hueco con dos champús de Deliplus de 400 ml que rondan los 1,90 euros. El Plex Repair está indicado para cabello muy dañado con tendencia a romperse —decoloraciones y mechas— y comparte con la propuesta de Lidl ese enfoque tipo «plex»; la mascarilla de la misma gama, de 200 ml, cuesta 2,10 euros y completa el ritual. El Repair & Nutrition, también a 1,90 euros, apunta a pelo seco y apagado que no llega a partirse y suma ocho agentes reparadores con la queratina entre los ingredientes destacados. En Aldi la alternativa es el champú reparador de Lacura, formulado con semilla de casia, vitamina E y pantenol y dirigido a cabellos dañados; la cadena alemana lo coloca en torno a 1,49 euros, por debajo del precio del producto de Lidl. Como refuerzo, Aldi suele listar el Elvive Total Repair de L’Oréal a 1,72 euros la primera unidad.
En Primor, la franja reparadora de gran consumo se mueve entre los 3 y los 4,5 euros. El champú Original Remedies Tesoros de Miel, de Garnier, se queda en 2,87 euros (su precio habitual es 2,99) en formato de 425 ml, pensado para reforzar y proteger el cabello dañado. El de aceite de argán de Herbal Essences, de 350 ml, baja a 3,98 euros tras el descuento y está certificado como vegano. También aparece el Pantene Pro-V Repara & Protege Miracle Artist Edition por unos 3 euros. Para quien quiera subir de escala sin irse a precios de peluquería, Primor rebaja el L’Oréal Expert Absolut Repair Molecular (500 ml, formato recarga) a unos 24 euros y deja el Wella Professionals Ultimate Repair de un litro en torno a 31.
Construir deltoides completos sin mancuernas no es misión imposible. Los doce ejercicios de hombros sin pesas que seleccionamos usan la palanca corporal y el rango de movimiento para replicar el press vertical y progresar en casa.
El press vertical con barra o mancuernas es el movimiento rey para los hombros. Sin peso, el pino en la pared ocupa ese papel: coloca el cuerpo boca abajo y obliga a los deltoides y tríceps a empujar un alto porcentaje del peso corporal. La dificultad no es un defecto; es el estímulo.
Para construir deltoides completos debes tocar sus tres haces. El haz anterior trabaja en cada empuje sobre la cabeza; el lateral responde a la estabilidad y a los apoyos laterales; el posterior exige algún tipo de tirón o apoyo tras el cuerpo. La mayoría de los movimientos caseros se quedan solo en el primero.
La progresión por palanca es la herramienta que sustituye a la carga. Al subir los pies, acercar el torso a la vertical o elevar las manos en déficit, aumentas el porcentaje del peso corporal que deben mover los hombros. Esa es la variable que debes manipular semana a semana.
Cómo usar la palanca para construir deltoides sin pesas
La clave no tiene que ver con la cantidad de ejercicios, sino con la geometría. Un pino con los pies elevados o una flexión pica sitúan el torso más cerca de la vertical, y eso desplaza el trabajo hacia el haz anterior del deltoides. Por eso no hace falta mancuerna: basta con cambiar el ángulo de tus caderas.
Además de la palanca, el rango de movimiento decide el estímulo. Apoyar las manos en una superficie elevada y dejar que la cabeza baje por debajo de ellas convierte el pino en una versión con déficit, muy próxima a la del press vertical profundo con barra. Su curva de exigencia es similar a a la de un press vertical con carga, con la ventaja de no necesitar material.
El pino no es un truco de gimnasia: es un press vertical en el que el peso eres tú. Si controlas la bajada, ya tienes la mitad del estímulo.
Los 12 movimientos que cubren los tres haces del deltoides
La fuente original propone una selección de doce ejercicios de hombros sin pesas organizados por progresión y por haces. Los agrupamos por su función principal, no por su dificultad.
Pino en pared: press vertical completo con manos separadas y bajada controlada hasta tocar el suelo; usa una almohadilla para acortar el rango mientras dominas el movimiento.
Flexión pica: eleva las caderas y acerca el torso a la vertical; trabaja el deltoides y te acerca al pino.
Flexión pica con pies elevados: apoya los pies en una caja o silla para desplazar más peso sobre las manos; aumenta la altura a medida que progresas.
Negativa de pino: sube con apoyo de pared y baja lo más lento que puedas; carga la fase excéntrica y prepara la fuerza para la subida.
Flexión hindú: combina empuje y movilidad, pasando de cadera alta a posición de cobra; menos específica de hombro, pero muy útil como base sin material.
Pino isométrico: mantén el cuerpo vertical con brazos extendidos y hombros empujados hacia las orejas; construye estabilidad de apoyo.
Paseo en pared: empieza en plancha con pies en la pared y avanza con las manos hacia atrás hasta acercar el pecho al muro; dosifica el reto de subir boca abajo.
Plank con toques al hombro: estabiliza el deltoides y exige control antirrotación del torso; no es un constructor de masa, pero sí de control.
Remo facial con peso corporal: cuélgate de una barra baja o anillas y tira del pecho hacia las manos con codos abiertos; es el movimiento de tirón más eficaz para el haz posterior.
Elevación lateral en plancha: apoyo lateral con la palma bajo el hombro; suma isometría lateral y trabajo de oblicuos.
Plancha inversa: apoya las manos detrás y eleva las caderas; aporta estímulo posterior y equilibrio postural.
Pino en déficit: coloca las manos en una superficie elevada y deja que la cabeza baje por debajo de las palmas; maximiza el rango y el estímulo del deltoides.
Con esa docena cubres el empuje vertical, la estabilidad lateral y el tirón posterior sin una sola mancuerna. El orden que elijas importa menos que la progresión: trata de moverte desde las versiones asistidas hacia el pino en déficit a lo largo de las semanas.
Para integrar la rutina, entrena los hombros en su propio día o dentro de un entrenamiento de tren superior dos veces por semana. Esa es la frecuencia práctica que mejor encaja con la recuperación del deltoides, un músculo que ya trabaja en cada empuje diario.
📊 La pauta en cifras
Volumen semanal: entre 8 y 14 series por entrenamiento para los movimientos principales, con descansos de 90 a 120 segundos.
Rango de repeticiones: de 5 a 15 según la progresión; versiones avanzadas como el pino en déficit se quedan en 3 a 8.
Frecuencia: dos veces por semana, dejando al menos 48 horas entre sesiones de hombro.
Progresión: si el movimiento es demasiado difícil, acorta el rango o reduce la altura de los pies; si es fácil, aumenta el déficit o el tiempo isométrico.
Qué criterio separa una rutina de hombros en casa que funciona de otra que no
La evidencia en entrenamiento con peso corporal es clara cuando existe sobrecarga progresiva. No importa que la resistencia sea tu propio cuerpo; si cada semana aumentas la palanca, el rango o la dificultad del apoyo, el estímulo muscular sigue. El pino no es un adorno de gimnasia: es un press vertical en el que el peso eres tú.
La diferencia entre un plan mediocre y uno eficaz está en la coherencia de los tres planos. Los doce movimientos solo rinden si tocas el haz anterior, el lateral y el posterior. Muchas rutinas de casa se quedan en empujes y olvidan el tirón facial; por eso el deltoides posterior suele ser la gran deuda.
No hay promesa de cambio en siete días; hay una pauta de optimización: empieza por la flexión pica, gana control en el pino isométrico y no subas al déficit hasta tener una bajada limpia de tres segundos. Esa es la regla de oro del entrenamiento de hombros sin material.
Recuerda que esta información es divulgativa y no sustituye el acompañamiento de un profesional si tienes alguna limitación previa o dudas sobre la ejecución técnica.
⚡ Rutina de Optimización Diaria
Comienza mañana: calienta con flexiones pica con pies elevados y añade una plancha con toques al hombro para despertar la estabilidad del deltoides.
Programa dos días: deja 48 horas de recuperación entre sesiones y alterna un día de empuje vertical con un bloque de remos faciales y plancha inversa.
Ajusta la dificultad: si el pino es demasiado exigente, acorta el rango con una almohadilla o mantén la posición isométrica; la progresión manda sobre la prisa.
La Dirección General de Tráfico activa el 1 de octubre las nuevas normas para circular con nieve en autopistas: nada de adelantar y 200 euros de multa si incumples.
La modificación del Reglamento General de Circulación, recogida en el Real Decreto 518/2026 y publicada en el BOE, llega con una consigna clara: mantener libres los carriles de la izquierda cuando la nieve apriete. Es la primera vez que la DGT regula de forma tan explícita los adelantamientos en autovías y autopistas por causa meteorológica.
En la práctica, no podrás adelantar cuando la nieve dificulte la circulación. Tampoco podrás rebasar a las máquinas quitanieves mientras trabajan. La restricción afecta a todos los vehículos: coches, camiones y autobuses.
Los turismos y vehículos pesados deberán circular por el carril situado más a la derecha. Solo en vías con tres o más carriles por sentido se permite ocupar el carril contiguo al derecho; el resto quedará libre para emergencias y quitanieves.
Adelantar con nieve en autopista no es solo una imprudencia: desde octubre es una infracción grave de 200 euros.
Qué cambia el 1 de octubre y a quién afecta
La nueva regulación introduce dos obligaciones simultáneas. Primero, queda prohibido adelantar cuando las condiciones de la calzada, a causa de la nieve, dificulten la circulación en autopistas y autovías. Segundo, los vehículos deben utilizar obligatoriamente el carril más a la derecha.
La intención es liberar los carriles de la izquierda para para los vehículos de emergencia y las quitanieves, según el texto publicado en el BOE. En vías con tres o más carriles por sentido hay un matiz: se podrá circular por el carril contiguo al derecho. Los carriles adicionales quedan reservados.
Coches y motocicletas, salvo que las condiciones impidan su circulación.
Camiones y autobuses, con las mismas limitaciones de carril.
Vehículos de emergencia y quitanieves quedan fuera de la prohibición de adelantar: no se les puede rebasar.
La norma no distingue por tipo de vía dentro de las autopistas y autovías. Da igual que haya dos, tres o más carriles: adelantar estará vetado con nieve en la calzada.
Cuándo entra en vigor y qué excepciones contempla
La entrada en vigor se fija el 1 de octubre de 2026, sin periodo de adaptación. La DGT no ha anunciado una fase informativa previa, así que el primer temporal de nieve posterior a esa fecha activará las sanciones.
Las excepciones son limitadas. Además del carril contiguo en vías de tres o más carriles, la prohibición solo aplica cuando la nieve dificulta de verdad la circulación. Si la calzada está despejada, se mantienen las reglas generales de adelantamiento.
Vías con tres o más carriles: se permite circular por el carril contiguo al derecho.
Máquinas quitanieves: no se pueden adelantar, punto.
Condiciones sin nieve: no hay restricción adicional.
Cómo evitar la multa y circular sin riesgos
La regla básica es de puro sentido común: con nieve, quédate en el carril derecho y no adelantes. La sanción de 200 euros se aplica por cada infracción, de acuerdo con el artículo 76.c de la Ley de Tráfico.
Si recibes la multa, el pago voluntario dentro del plazo establecido reduce el importe a 100 euros. No hay pérdida de puntos asociada en la información publicada, pero la infracción grave sí consta en el expediente del conductor.
Antes de salir, consulta el parte meteorológico y el estado de las carreteras. Si la nieve obliga a activar el protocolo, evita los carriles izquierdos y asume que los adelantamientos están prohibidos.
Análisis: ¿es proporcional una multa de 200 euros por adelantar con nieve?
La medida tiene una lógica de seguridad vial difícil de rebatir. Mantener despejados los carriles de la izquierda agiliza el trabajo de las quitanieves y el acceso de las ambulancias en momentos críticos. En ese sentido, la sanción de 200 euros se alinea con otras infracciones graves del mismo artículo, como no respetar la ordenación de carriles por razones de seguridad o fluidez.
Sin embargo, la aplicación práctica plantea dudas. La definición de cuándo la nieve dificulta la circulación puede dar lugar a criterios dispares entre un agente y otro. Un conductor puede considerar despejado un tramo que, minutos después, se cubre. La ausencia de un periodo de adaptación tampoco ayuda: conviene que la propia DGT refuerce la comunicación antes del 1 de octubre.
La multa no conlleva detracción de puntos, y el pronto pago reduce el importe a la mitad. Ahora bien, la infracción grave queda registrada y, en un contexto de reincidencia, puede influir en futuras decisiones. Nevar en la calzada no exime: los camiones y autobuses también quedan bajo la prohibición. La recomendación más práctica es no llenar los carriles izquierdos con nieve y olvidarse de adelantar.
🚨 Ficha de la Normativa
Infracción / Novedad: Prohibido adelantar con nieve en autopistas y autovías; uso obligatorio del carril derecho.
Sanción económica: 200 euros (100 euros con reducción por pronto pago).
Entrenar modelos de IA con los datos de teclado y ratón de la plantilla parecía una ventaja competitiva, y Meta tardó dos meses en descubrir que era un polvorín cultural.
El plan que encendió la mecha en la plantilla de Meta
El detonante fue la Model Capability Initiative (MCI), un programa impulsado por el equipo de investigación en IA. Se presentó como obligatorio y sin opción de exclusión. La respuesta no se hizo esperar: una petición interna recogió más de 1.800 firmas, y los empleados repartieron folletos físicos recordando que protestar por las condiciones de trabajo es una actividad protegida.
Cuando una ingeniera de ciberseguridad señaló que la privacidad parecía una idea tardía, el CTO Andrew Bosworth respondió a la defensiva: la seguridad era un sistema controlado. El problema es que el temor no iba de teoría. La mayoría de los empleados veían riesgo real de que MCI capturara contraseñas, datos de tarjetas o formularios de inmigración.
En junio, la empresa intentó contener el malestar con una concesión: excluirse de la captura durante 30 minutos para gestiones sensibles. No funcionó. La plantilla siguió pidiendo la cancelación total del programa.
El aviso se volvió certeza a finales de junio. Un ingeniero descubrió que los datos recopilados, incluso de conversaciones privadas, quedaban accesibles para toda la compañía. La filtración interna confirmó los peores temores. Meta suspendió el programa casi de inmediato y dejó la puerta abierta a una reintroducción voluntaria.
La confianza no se recupera con una nota interna: se sostiene con sistemas que limitan el acceso desde el primer día.
Las versiones sobre el uso real de los datos siguen enfrentadas. Un ejecutivo aseguró que la información no se utilizó para entrenar modelos, mientras Bosworth sostuvo que resultó más útil de lo previsto. Esa contradicción alimentó la desconfianza, porque el equipo ya no podía distinguir la verdad de una narrativa de control.
El fallo no fue querer datos: fue imponerlos sin consentimiento, alcance ni auditoría de acceso.
En una grabación filtrada, Bosworth afirmó que quienes se opusieron abiertamente a MCI ‘empeoraron a toda la compañía’. La frase refleja un giro arriesgado: culpar a la plantilla por reaccionar ante un sistema que se había demostrado inseguro.
Cultura y adopción de IA: qué falló en la ejecución
El programa nació en el equipo de investigación en IA, bastante aislado del resto de la organización. Ese aislamiento explica parte del desastre: los investigadores pensaron en la capacidad del modelo, no en la gobernanza del dato. La lección para cualquier equipo que quiera desplegar IA es directa: la tecnología no puede avanzar más rápido que la confianza de las personas que la alimentan. Cuando el consentimiento es obligatorio y el acceso por defecto es amplio, el riesgo operativo se convierte en crisis cultural.
📦 Caso de estudio: Meta y el programa MCI
El reto: Entrenar modelos de IA con datos de interacción real de empleados sin un consentimiento realmente libre.
La jugada: Lanzar MCI como programa obligatorio, con captura de teclado y ratón, y sin mecanismos claros de exclusión.
El resultado: 1.800 firmas en contra, una filtración de datos accesibles a toda la empresa y cancelación en dos meses.
La lección: La adopción de IA en equipos se gana con transparencia y consentimiento, no con imposición.
La lección para founders: desplegar IA sin romper la confianza
Este caso no es un rechazo a la IA, sino a la mala gestión del cambio. En el ecosistema emprendedor se repite la misma tensión en proyectos más pequeños: una startup quiere entrenar un modelo de productividad con datos de su equipo y lo anuncia sin definir límites. El precedente de Meta sirve de vacuna. Si el dato puede contener información sensible, hay que anonimizarlo desde el origen. Si el acceso por defecto permite ver conversaciones privadas, hay que cerrar los permisos antes de lanzar. Y si la plantilla protesta, hay que escuchar como lo que es: una señal temprana de que el producto interno no encaja.
Conviene recordar que la vigilancia del teclado no es nueva. Muchas empresas monitorizan la actividad en remoto, pero suelen presentarlo como control de productividad, no como insumo de IA. Lo distinto aquí es que el dato se concebía como combustible para entrenar algoritmos, lo que eleva el estándar de transparencia.
La reacción de los empleados de Meta, con petición y folletos incluidos, muestra que la cultura de empresa es el primer sistema de seguridad. Para un founder, el riesgo no es solo legal ni reputacional: un equipo que desconfía deja de compartir el contexto que hace valiosos los datos. Y sin contexto, el modelo se queda en un espejismo de precisión. La gobernanza del dato y la comunicación honesta no son burocracia: son la diferencia entre un piloto de IA que escala y otro que estalla en dos meses.
🚀 Hoja de Ruta para Emprender
Define el alcance antes de capturar: Decide qué datos necesitas, descarta contraseñas y datos sensibles, y documenta para qué se usarán.
Diseña un consentimiento real: Permite el opt-out y separa los datos de identidad; la confianza es la métrica que sostiene el proyecto.
Audita el acceso por defecto: Si un dato privado puede abrirse desde cualquier cuenta, el sistema está mal diseñado.
Comunica con datos, no con autoridad: Cuando el equipo proteste, responde con evidencia y límites, no con descalificaciones.
Un total de 201,7 millones en ayudas activa el Gobierno para construir 2.425 viviendas de alquiler asequible de Casa 47. La obra se reparte en 29 actuaciones y movilizará empleo en el sector de la construcción durante los próximos años.
Por qué el Gobierno subvenciona al sector privado
El Ministerio de Vivienda prepara un real decreto que regula las subvenciones de Casa 47. El Estado aportará el suelo y una ayuda media de 83.000 euros por inmueble para que empresas privadas o fondos levanten y gestionen las promociones. Según el proyecto normativo, el alquiler asequible limita los beneficios y no asegura una rentabilidad razonable sin inyección pública.
El texto pasó por audiencia pública, que cerró el pasado 8 de septiembre, y ahora el Ejecutivo responde a las alegaciones. El Ministerio defiende el interés público, social y económico de las actuaciones. Vincula la medida con el derecho constitucional a una vivienda digna, la cohesión social y la corrección de las tensiones del mercado residencial.
Las cifras de la convocatoria
Una vez aprobado, el real decreto moverá 201,7 millones en ayudas directas para que el sector privado edifique 2.425 pisos en 29 promociones.
2.425 viviendas de alquiler asequible en 29 actuaciones repartidas por España.
83.000 euros de ayuda media por inmueble para hacer viable la rentabilidad.
50 años de concesión del alquiler; después, las viviendas revierten al Estado.
30% de la renta mediana como tope máximo del coste de cada alquiler, según el INE.
800 viviendas ya disponibles en el portal de Casa 47, con el objetivo de sumar 1.500 antes de que termine 2026.
Casa 47, creada en 2025, ha movilizado esta semana las primeras 638 viviendas asequibles de su portal, que se unen a las 170 ya entregadas. La mayoría proceden de la Sareb. Antes de que acabe el año, espera incorporar más segunda mano procedente de otras administraciones públicas.
Qué implica para el empleo en la construcción
La construcción necesita mano de obra cualificada. Las 2.425 viviendas de obra nueva activarán perfiles de albañilería, encofrado, electricidad, fontanería y carpintería, además de técnicos en edificación y logística de materiales. Los convenios provinciales del sector suelen fijar salarios por encima del SMI, con pluses por obra y turnicidad.
Eso sí: los contratos en promociones de vivienda protegida tienden a ser temporales, vinculados a la duración de cada fase de obra. Aún no se conocen las empresas que se adjudicarán las 29 actuaciones. El proceso está en fase de alegaciones y el texto definitivo puede sufrir modificaciones. El volumen real de empleo dependerá de cuántas promociones arranquen antes de que cierre 2027 y de si las adjudicatarias subcontratan parte de los trabajos.
La ayuda media de 83.000 euros por piso y los alquileres limitados al 30% de la renta mediana no garantizan contratación indefinida para todos los oficios. Sí dibujan un escenario de carga de trabajo estable para empresas que ya operan en vivienda pública, especialmente en un sector donde la falta de perfiles cualificados presiona al alza los salarios.
El impulso público al alquiler asequible mueve obra nueva y empleo, pero los contratos serán, en su mayoría, temporales y ligados a cada promoción.
📝 Cómo enviar el currículum
La contratación de personal se activará cuando las empresas privadas asuman cada promoción; aún no hay listado oficial de adjudicatarias.
Paso 1: Prepara un currículum que destaque formación en albañilería, instalaciones, electricidad, fontanería o gestión de obra.
Paso 2: Sigue el apartado de transparencia y contratación de Casa 47 para conocer las 29 actuaciones y sus localizaciones.
Paso 3: Inscribe tu perfil en los portales de empleo de las principales constructoras españolas que participan en vivienda pública.
Paso 4: Consulta las convocatorias del BOE y del portal del Ministerio de Vivienda para enterarte de las adjudicaciones.
Paso 5: Mantén al día la tarjeta profesional de la construcción (TPC), obligatoria en la mayoría de las obras.
Plazo de inscripción: No hay plazo de candidatura abierto para trabajadores; el proyecto normativo sigue en fase de alegaciones. Requisito mínimo: Formación o experiencia acreditable en oficios de la construcción.
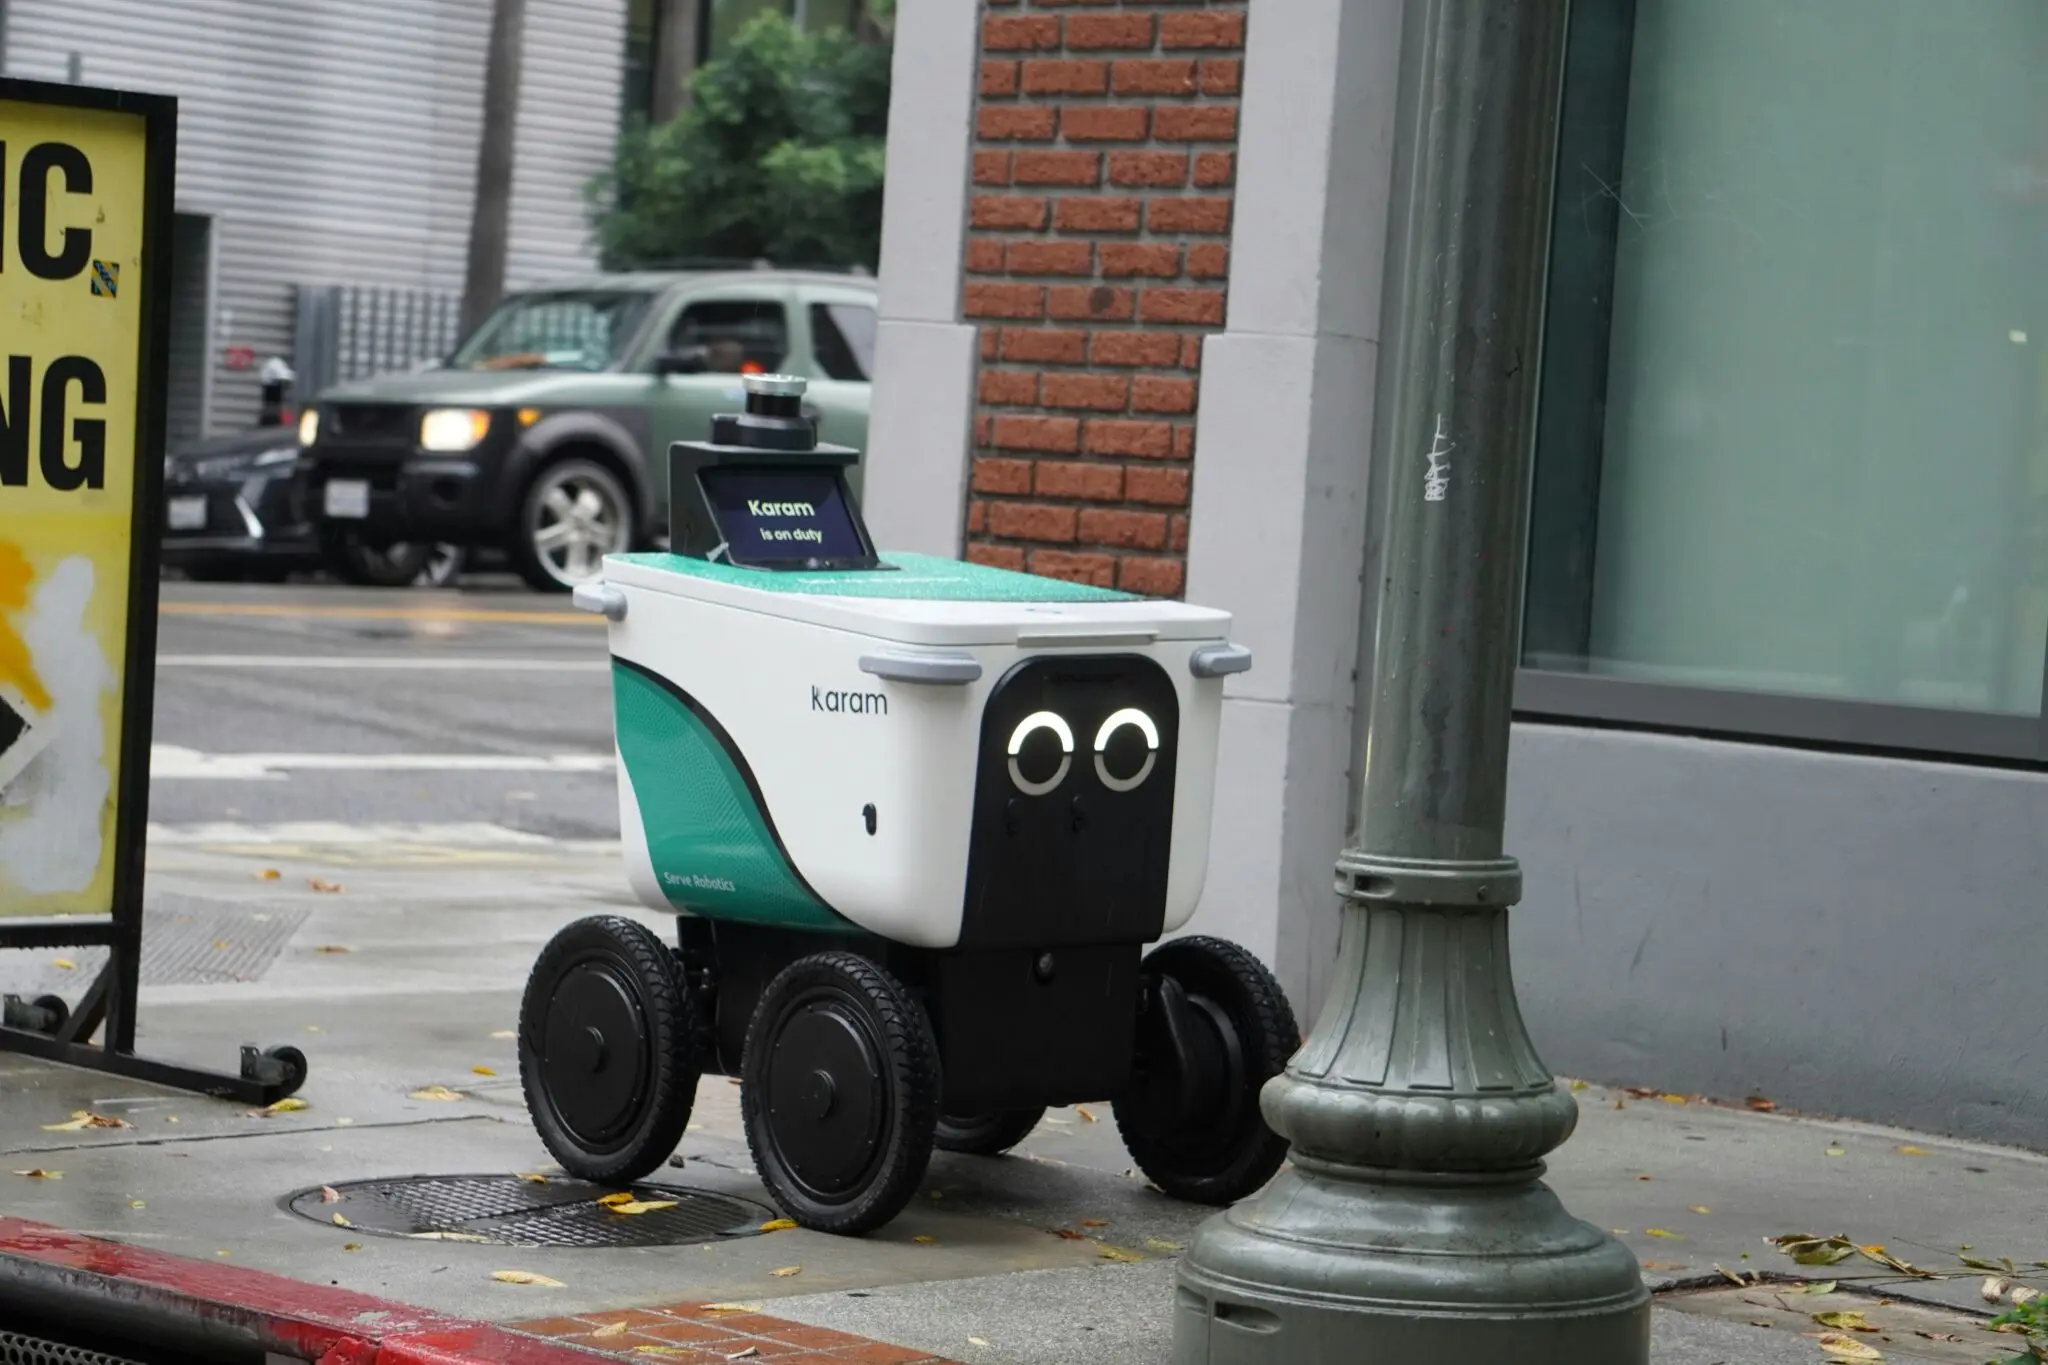
Yangs Technology despliega en Europa miles de robots de reparto con 20 kilos de carga y 12 horas de autonomía. El anuncio sitúa la logística automatizada china ante un mercado europeo sin estandarizar y con el empleo de reparto en el centro.
El contexto industrial pesa más que la máquina. El 15º Plan Quinquenal chino fija la robótica como prioridad hasta 2030, y los avances se notan: en los World Humanoid Robot Games de agosto, el campeón rebajó el registro de 100 metros a 9,39 segundos, por delante del récord humano de Usain Bolt. Este músculo tecnológico se traduce en escala de fabricación y costes reducidos.
Claves de la operación
Yangs Technology exporta miles de unidades desde Chengdu a Europa con un robot de nivel 4 y baterías intercambiables.
El mercado de última milla moverá 8.000 millones de dólares en 2030, con un crecimiento anual del 20%, según la IFR.
Europa carece de homologación unificada para robots en el espacio público, lo que fragmenta los despliegues y ralentiza la adopción.
El músculo industrial chino en la última milla
La compañía, con sede en Chengdu, no pertenece a la primera línea de fabricantes como Unitree o Pudu. Aun así, ha comunicado un despliegue de miles de unidades sin precisar países ni redes concretas. La cadena de suministro china permite que actores de segundo nivel escalen exportaciones que en Europa son impensables.
El robot se mueve en acera y centro comercial, no en carretera. Tiene 60 litros de capacidad, admite cargas de hasta 20 kilos y opera más de 12 horas por batería. Integra ultrasonidos, cámaras y LiDAR, y permite sustituir el paquete de energía sin tiempos muertos. La clasificación SAE de nivel 4 lo encuadra en la automatización más avanzada sin conductor, con trayectos cortos y velocidad de paseo.
Las proyecciones del sector justifican el movimiento. El mercado global de reparto de última milla crecerá un 20% anual y moverá 8.000 millones de dólares en 2030, según los datos que recoge la International Federation of Robotics. China ya instala más de la mitad de los robots industriales del planeta y fabrica cerca del 90% de los humanoides.
Un fabricante chino de segundo nivel exporta ya miles de unidades mientras Europa sigue discutiendo quién homologa cada acera.
Europa lleva años ejerciendo de laboratorio. Starship, que opera entre Europa y Estados Unidos, ha superado los 10 millones de entregas comerciales desde 2014. La experiencia existe, pero no ha cuajado en una norma común. Estonia, Finlandia y partes del Reino Unido lideran la adopción; la mayoría de los países europeos no ha tomado medidas.
El vídeo difundido por China Daily no detalla países. Las imágenes parecen grabadas en Moscú y la rotulación de los robots corresponde a Yandex, la tecnológica rusa. Este matiz obliga a leer el despliegue como una suma de acuerdos locales con plataformas y supermercados, no como una entrada continental en bloque.
Europa frena la homogeneización que exige la escala
Es la misma ruta que siguieron los competidores occidentales. Starship no se expandió por el Reino Unido de golpe, sino cadena a cadena. Yangs Technology probablemente persiga contratos cerrados con operadores logísticos capaces de absorber el parque de robots sin esperar a una directiva europea.
En España, el reparto autónomo ha tenido pruebas puntuales en ciudades como Zaragoza o Alcobendas, impulsadas por Goggo Network y cadenas de alimentación. La logística automatizada avanza en proyectos piloto, pero no alcanza la escala industrial china. Si la fragmentación regulatoria persiste, el salto se quedará en proyectos piloto y el empleo de reparto absorberá el ajuste en condiciones desiguales.
El empleo de reparto, la variable que más pesa en la ecuación
La presión laboral es la lectura de fondo. Un robot que trabaja 12 horas y solo se detiene para cambiar una batería compite de forma directa con el repartidor de plataforma. El despliegue de miles de unidades interpela a la última milla europea antes de que exista una homologación continental.
Europa no discute si los robots pueden circular, sino quién autoriza cada acera. La ausencia de un marco común encarece los despliegues y favorece a los fabricantes que pueden estandarizar en origen. China ha comprendido esa asimetría y exporta desde la escala, no desde la excepción.
Las empresas europeas no están excluidas del tablero, pero sí del volumen. El riesgo no radica en la capacidad tecnológica, sino en una cadena industrial que no acompaña. Habrá que seguir la pista a los primeros contratos confirmados de Yangs Technology con operadores europeos durante 2027; si esos acuerdos incluyen a cadenas de supermercados españolas, la conversación laboral cambiará.
La misión Crew-12 prepara su regreso de la ISS con una rueda de prensa en directo el 16 de septiembre. La NASA ha convocado a los medios para escuchar a Jessica Meir, Jack Hathaway, Sophie Adenot y Andrey Fedyaev antes de su vuelta a la Tierra.
La cita que recoge el comunicado oficial de la NASA se celebrará a las 20:45, hora peninsular española (2:45 p.m. hora del este). Los cuatro tripulantes responderán desde la Estación Espacial Internacional a las preguntas de los medios sobre su misión y sobre el calendario del descenso.
La retransmisión podrá seguirse a través de NASA Live, la plataforma oficial de vídeo de la agencia. Los periodistas que quieran intervenir deben contactar con el centro Johnson de la NASA en Houston antes de las 17:00, hora local del martes 15 de septiembre.
Crew-12 responde desde la ISS: la cuenta atrás del regreso
Los nombres confirman una tripulación con experiencia y un reparto internacional de responsabilidades. Jessica Meir y Jack Hathaway, de la NASA, comparten nave con la astronauta de la ESA Sophie Adenot y con el cosmonauta de Roscosmos Andrey Fedyaev. Los cuatro llegaron a la estación tras el lanzamiento del 13 de febrero de 2026 desde el Centro Espacial Kennedy.
Una de las cosas que más me interesan de esta comparecencia es que no será un simple trámite de despedida. La NASA recuerda que la Crew-12 se integró en las expediciones 74 y 75 y acumuló cientos de experimentos, varios de ellos pensados para preparar la exploración humana más allá de la órbita baja terrestre.
El trabajo a bordo incluyó líneas de investigación que en la Tierra pasan desapercibidas. Por ejemplo, generar suero intravenoso bajo demanda es una necesidad de farmacia mínima para una misión lejana; estudiar bacterias que causan neumonía puede traducirse en mejores tratamientos cardiovasculares en la Tierra. La microgravedad convierte cada pequeño protocolo médico en un ensayo sobre cómo volar más lejos sin depender de cada cargamento.
Antes de encender los motores de vuelta, la estación obliga a cerrar una coreografía de traspaso, ciencia y meteorología que rara vez vemos desde tierra.
Seis meses de ciencia en microgravedad
La lista completa de experimentos es mucho más amplia, pero estos tres ejemplos del comunicado muestran la doble vía de la estación: resolver problemas médicos de los astronautas y, al mismo tiempo, generar conocimiento útil para los hospitales terrestres. El estudio de las bacterias causantes de neumonía, la generación de suero intravenoso y el análisis del flujo sanguíneo en microgravedad son el tipo de ciencia que la NASA quiere extender durante los próximos relevos.
El hecho de que estas investigaciones se presenten ahora, justo antes del regreso, no es casual. La NASA suele publicar los resultados preliminares cuando la tripulación aún puede explicar en primera persona qué funcionó, qué falló y qué protocolo médico se ajustaría en una futura nave lunar. Ese relato oral complementa los datos que tardarán meses en consolidarse en publicaciones científicas.
Qué frena o acelera el amerizaje: Crew-13 y el clima
El regreso no tiene aún una fecha cerrada. La agencia explica que la Crew-12 abandonará la estación después de la llegada de la Crew-13 y de un breve periodo de traspaso. Antes de la partida, los equipos de misión revisarán las condiciones meteorológicas en las zonas de amerizaje frente a la costa de California.
El relevo es más que una cortesía operativa. La Crew-13 debe llegar antes de que la Crew-12 pueda desacoplarse y solo cuando los traspasos de mando estén cerrados se dará luz verde al descenso. Así se evita dejar la estación sin el número mínimo de manos expertas.
Esa es la parte menos glamurosa del vuelo espacial y, al mismo tiempo, la más decisiva. Una cápsula Dragon puede ser impecable, pero si el viento o el oleaje no acompañan en el Pacífico, el descenso espera. La NASA prefiere asumir ese margen antes que forzar una ventana con datos meteorológicos poco estables.
Durante más de 25 años, la ISS ha mantenido presencia humana continua y ha servido como laboratorio para afrontar los problemas de los vuelos de larga duración. Esta rueda de prensa es una ventana pequeña pero honesta a la rutina orbital: la vida a bordo depende de relevos, de naves que llegan, de experimentos y de ventanas meteorológicas exactas.
En mi lectura, la comparecencia llega en un momento útil para separar lo ya conseguido de lo que todavía está sujeto a condiciones externas. No se trata solo de traer a cuatro personas a casa, sino de afianzar el modelo de relevos comerciales que la NASA quiere utilizar como base para los viajes a la Luna y, más tarde, a Marte.
Cuando la Dragon se desprenda del puerto de atraque, el dato que yo seguiré no será solo la hora del descenso. Será la decisión final del equipo de misión sobre el amerizaje: una combinación de ingeniería orbital, meteorología y relevos humanos que define la madurez de esta fase de la exploración.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: La NASA celebra una rueda de prensa con la tripulación Crew-12 para detallar su inminente regreso desde la ISS.
Dónde: En directo desde la Estación Espacial Internacional; el amerizaje previsto frente a la costa de California.
Institución responsable: NASA, con participación de la ESA y Roscosmos.
Cuándo: Rueda de prensa el 16 de septiembre de 2026; regreso sin fecha cerrada tras la llegada de la Crew-13.
Impacto a futuro: Cierra una misión de cientos de experimentos y refuerza el modelo de relevos para la Luna y Marte.
Scope Ratings elevó la calificación de la deuda a largo plazo de España de A a A+, con perspectiva estable, una mejora que abarata la financiación del Tesoro y de las cotizadas del Ibex 35.
El movimiento de la agencia europea supone pasar a A+, un nivel que certifica una mayor capacidad para hacer frente a las obligaciones de deuda. La decisión llega tras revisar el sólido crecimiento económico, la mejora de las finanzas públicas y la reducción de las vulnerabilidades externas, según publicó Europa Press.
Las proyecciones de la calificadora acompañan la mejora de la nota. La economía española crecerá un 2,6% en 2026 y un 2,1% en 2027, con un promedio cercano al 2% entre 2026 y 2031. Son cifras por encima del crecimiento potencial, calculado en el 1,7%, sustentado en la demanda interna, la evolución del empleo, la inversión y los flujos migratorios.
En el frente fiscal, el déficit pasó del 3,3% del PIB en 2023 al 2,4% en 2025, y Scope espera que se mantenga en el entorno del 2,3% hasta 2031. La deuda pública se situó en el 100,7% del PIB en 2025 y bajaría del 92% en 2031 si se consolida la senda.
En términos acumulados, la ratio de deuda ha caído casi 26 puntos desde el máximo de principios de 2021, y el déficit ha mejorado en 7,5 puntos desde 2020, según datos del Ministerio de Economía. Son avances no lineales, pero refuerzan la señal de la agencia.
Con todo, Scope mantiene los retos sobre la mesa: un elevado nivel de deuda, desempleo estructural, gastos ligados al envejecimiento y una fragmentación parlamentaria que puede limitar la capacidad de respuesta ante ante shocks. La agencia no ha eliminado el riesgo estructural; lo ha descontado en una calificación algo más confortable.
La A+ no certifica que la deuda haya dejado de ser vulnerable; confirma que los mercados ya se financian con ese colchón de mejora en los precios.
El traslado a las cotizadas y a la banca del Ibex 35
La mejora de la calificación soberana importa mucho más allá del Tesoro. El rating de un estado actúa como referencia para la curva de crédito corporativa: si el emisor soberano paga menos, las grandes empresas y los bancos pueden captar deuda sindicada y emisiones de cédulas con diferenciales más reducidos. En el caso español, el Ministerio de Economía ya sitúa el coste de financiación por debajo del de Francia e Italia.
El coste medio de la cartera de deuda se ha reducido al 2,43%, frente al 4,07% de 2011, una caída que libera margen fiscal y abarata la referencia de emisión para el sector corporativo.
Ese abaratamiento de la referencia libre de riesgo permite a emisores como Santander, BBVA y CaixaBank financiar sus balances y sus planes de capital en mejores términos. También las grandes utilities del Ibex 35, con necesidades de inversión recurrentes, miden su coste marginal contra la curva soberana. La demanda récord registrada en las últimas emisiones sindicadas del Tesoro apunta a una cartera institucional con apetito sostenido por el riesgo español.
Qué mantiene el riesgo pese a la mejora de la nota
Detrás de la mejora permanecen los desequilibrios. La deuda pública sigue por encima del 100% del PIB, aunque la senda apunte a bajarla. El desempleo estructural, la presión del envejecimiento y la fragmentación parlamentaria podrían limitar la capacidad del Gobierno para aprobar ajustes en una fase adversa. Para las cotizadas, ese riesgo político se traduce en una eventual prima de ejecución en las alianzas público-privadas y en la financiación de infraestructuras.
Análisis: lo que la nota A+ no descuenta
La lectura técnica tiene matices. La mejora de Scope Ratings llega con la economía creciendo por encima de su potencial, pero también con una deuda que todavía supera el 92% al que apunta el escenario de 2031. En términos de prima de riesgo, el movimiento está en línea con la senda que ya descontaban las curvas de crédito: el inversor no se sorprende, pero sí gana un argumento adicional para mantener exposiciones largas a activos españoles.
En la comparativa europea, el bajo coste de financiación frente a Francia e Italia añade un soporte tangible. No es una mejora simbólica. La estructura de financiación del Ibex 35 se beneficia de una base soberana más sólida y de un inversor institucional que ha validado esa tendencia con demandas récord. Toca vigilar la próxima ronda de emisiones y la revisión del cuadro macroeconómico.
📊 Las Claves para el Inversor
Qué vigilar: La próxima emisión sindicada del Tesoro y la revisión del cuadro macroeconómico, que confirmará si la demanda institucional mantiene el ritmo.
Reacción del valor: El mercado ya descuenta la mejora de la prima de riesgo, pero la base A+ da soporte a los emisores corporativos frente a Francia e Italia.
Precedente sectorial: El coste medio de la cartera de deuda en el 2,43% y la demanda récord en subastas definen un entorno de financiación favorable no visto desde 2011.
RTVE emite en abierto la etapa 20 de La Vuelta a España 2026, con victoria de Mikel Landa en el Collado del Alguacil y Enric Mas al frente de la general, según la retransmisión oficial de RTVE.es.
La apuesta de RTVE por la ronda española
La cadena pública volvió a incluir la penúltima jornada de la ronda en su programación en abierto. El recorrido, un encadenado de puertos en las cercanías de Granada, se ofreció en directo por RTVE y a través de la plataforma RTVE Play. La cobertura mantuvo la fórmula habitual del grupo para los grandes eventos deportivos: señal única, narración en abierto y soporte digital complementario. Según los datos de la retransmisión, la etapa congregó a los primeros clasificados en torno a la disputa por la general.
En este contexto, la última jornada de la ronda se emitirá mañana por RTVE Play. Se trata de una etapa de 112 kilómetros con salida y llegada en Granada, pensada para una llegada masiva y para la coronación del ganador de la 81.ª edición de La Vuelta.
Tras recorrer varios municipios del área metropolitana, el pelotón entrará en Granada a falta de 47 kilómetros para afrontar un circuito urbano con cinco pasos por el Paseo del Salón, pasando también por el entorno de la Alhambra. El tercer paso por meta, a 19,6 kilómetros del final, servirá además como sprint intermedio.
La doble vía de distribución, lineal y digital, responde al posicionamiento de RTVE como operador de servicio público. La cobertura en abierto permite mantener los grandes eventos deportivos en la parrilla generalista.
El triunfo de Landa en la etapa reina refuerza el atractivo mediático de una ronda que llega a Granada con la general resuelta a favor de Mas.
Resultado de la etapa y situación de la general
Mikel Landa (Soudal-Quick Step) rompió la fuga en la cima del Collado del Alguacil y logró su segunda victoria en La Vuelta, once años después de la conseguida en Andorra. El corredor alavés no ganaba desde la Vuelta a Burgos de 2021. La victoria llegó en su penúltima aparición con el equipo, tras anunciar en agosto su incorporación al Euskaltel-Euskadi para las dos próximas temporadas.
Por detrás, Enric Mas defendió el liderato con el apoyo del Movistar. El balear cedió solo 15 segundos ante el ataque de Felix Gall en el tramo final, pero amplió su ventaja sobre Primoz Roglic, cuatro veces vencedor de la ronda. El grupo de favoritos llegó roto a los últimos kilómetros, con una ofensiva previa de Sepp Kuss y Richard Carapaz que no desplazó al podio. Enric Mas gestionó la jornada sin perder el control de la clasificación.
La fuga tomó forma en la primera ascensión a El Purche, con un grupo numeroso liderado por seis corredores del Uno-X. Landa alcanzó la cabeza en la segunda subida a El Purche y, junto a Tobias Halland Johannessen y Ramses Debruyne, abrió la etapa en El Duque. Debruyne cedió en el Collado del Alguacil; Johannessen aguantó unos kilómetros, pero Landa impuso su ritmo. La dureza del recorrido reordenó la carrera mucho antes de los últimos 90 kilómetros.
La jornada arrancó con movimiento desde el inicio. Wout Van Aert intentó asaltar el maillot de lunares, aunque Santiago Buitrago mantuvo el liderato de la montaña. Detrás, un grupo de seis ciclistas del Uno-X tomó la cabeza con más de diez minutos de ventaja al iniciarse la primera ascensión a El Purche. Esa fuga fue la base sobre la que Landa construyó su victoria.
Derechos deportivos y oferta en abierto de RTVE
La emisión de La Vuelta se integra en la estrategia de RTVE de mantener los grandes eventos del ciclismo dentro de su parrilla generalista. Frente a los modelos de pago, el operador público apuesta por la distribución en abierto y el respaldo de RTVE Play como ventana digital. Esta fórmula permite combinar lineal y streaming y refuerza la función de servicio público en el negocio audiovisual.
El cierre de la ronda, con la etapa de Granada, dejará una última oportunidad a los velocistas. RTVE completará así una cobertura que ha integrado las etapas de montaña, el desarrollo de la general y el desenlace en un circuito urbano. La retransmisión de este tipo de eventos resulta clave para estabilizar la audiencia deportiva del grupo, sin depender de contenidos de pago.
La cobertura en abierto de estas citas amplía el alcance y ofrece una vitrina para el ecosistema asociado al evento. En un mercado donde los derechos deportivos se reparten entre múltiples operadores, RTVE mantiene una ventana generalista que complementa el entorno digital de RTVE Play. Esa arquitectura de distribución es coherente con la misión de servicio público.
📡 El Radar del Sector
El vacío que llena: La cobertura en abierto cubre la demanda de grandes eventos deportivos sin muro de pago y refuerza el acceso generalista.
El reto por delante: Mantener la audiencia hasta la última etapa y reforzar la oferta digital, sin alejarse del servicio público.
El tablero competitivo: RTVE consolida su posición en el ciclismo frente a plataformas deportivas de pago, con RTVE Play como eje digital.
El capital privado español afronta 2026 con una confianza poco habitual en un entorno todavía marcado por la incertidumbre geopolítica y económica. El 80% de los gestores españoles prevé aumentar sus inversiones durante los próximos doce meses, frente a solo un 14% que contempla reducirlas, según el Private EquityPulse 2026 elaborado por Grant Thornton.
El dato dibuja un mercado con dinero disponible y disposición para ponerlo a trabajar. El Private Equity español cerró 2025 con 440 operaciones, 145 desinversiones y 35.600 millones de euros de capital invertido, en un ejercicio en el que las operaciones ganaron tamaño pese a la volatilidad macroeconómica y geopolítica.
El incremento de la inversión, además, no apunta a un movimiento puntual. Grant Thornton habla de un crecimiento moderado y sostenible: un 30% de los encuestados espera elevar su inversión entre un 6% y un 10%, mientras que un 18% contempla aumentos de entre el 26% y el 35%. Solo el 14% prevé reducir su nivel de inversión, por debajo de la media global.
“En 2025, el crédito privado continuó aportando soluciones flexibles y estructuras a medida, dando soporte a la ejecución de nuevas operaciones, refinanciaciones y necesidades de cartera, con disposición a ampliar su participación en la estructura de capital cuando la operación así lo requería”, Carlos Asensio, socio de Deuda y Reestructuración de Grant Thornton
Private Equity: España se convierte en refugio para la inversión europea gracias a su ventaja energética Imagen: Agencias
Más activos en venta y más dinero disponible
Uno de los principales motores de este nuevo ciclo será precisamente la aparición de más compañías susceptibles de ser adquiridas. El 42% de los gestores españoles identifica el aumento de activos que salen al mercado como uno de los principales factores que impulsarán el volumen de operaciones, frente al 34% global.
La mayor captación de fondos también juega a favor. El 30% de los encuestados señala el incremento del fundraising como un elemento que favorecerá las operaciones, en un contexto en el que la financiación se ha visto favorecida por la evolución de los tipos de interés.
España llega así a este nuevo ciclo con una bolsa de capital preparada para buscar oportunidades. De hecho, el 64% de los gestores considera que captar fondos es ahora menos complejo que hace un año, mientras que las nuevas estructuras de inversión, una mayor transparencia y una base más amplia de inversores están ayudando a mejorar el acceso al capital.
Tecnología y finanzas, en el punto de mira
¿Dónde irá ese dinero? El mapa de preferencias de los fondos ofrece una respuesta clara. Tecnología y servicios financieros son los sectores que concentran un mayor interés, con un 24% de los gestores españoles señalando cada uno de ellos como prioritario.
“Tecnología y servicios financieros siguen siendo los sectores de referencia, pero lo más relevante es el peso creciente de la energía y la sostenibilidad en las preferencias del Private Equity. España tiene una ventaja competitiva estructural en la transición energética que el capital privado puede y debe aprovechar”, Eduard Gellida, Socio de Financial Advisory en Grant Thornton
En tecnología, el interés no se limita a las empresas puramente tecnológicas, sino que se extiende a compañías capaces de aplicar la digitalización a sectores tradicionales, como los servicios empresariales, la logística o las infraestructuras digitales. En servicios financieros, el foco se sitúa especialmente en seguros, gestión patrimonial y fintech.
La energía y la sostenibilidad aparecen inmediatamente después, con un 22% de los gestores identificando cada sector como una fuente prioritaria de oportunidades, por encima de las cifras globales. El inmobiliario, por su parte, alcanza el 20%.
La fotografía revela que los fondos no solo buscan empresas con potencial de crecimiento, sino también sectores capaces de ofrecer tendencias estructurales que faciliten posteriormente su venta.
Imagen: Mercado secundario de deuda privada, generada por IA
El gran problema: comprar es más fácil que vender
Aquí aparece la principal contradicción del mercado español. Mientras los fondos preparan más dinero para invertir, las desinversiones siguen siendo el gran cuello de botella del sector.
El 42% de las gestoras españolas señala las condiciones para realizar exits como una preocupación, cuatro puntos más que la media global. Además, el 52% considera que las salidas a Bolsa se han enfriado significativamente y la mitad de los gestores anticipa periodos de permanencia más largos para sus participadas. La consecuencia es que los fondos pueden encontrar más oportunidades para comprar, pero tendrán que asumir que el dinero puede permanecer más tiempo atrapado en las compañías de cartera.
La recuperación de las valoraciones aparece como la principal condición para mejorar las desinversiones: un 26% de los gestores españoles la identifica como el factor clave, seguida de la reapertura de las salidas a Bolsa, con un 18%.
“El entorno de riesgos es manejable, pero no puede ignorarse. Las gestoras que hayan construido carteras resistentes al ciclo estarán mejor posicionadas para capear una eventual desaceleración. La disciplina en la selección de activos que ha caracterizado al mercado español en los últimos años es hoy su mejor seguro”, Ramón Bustamante, socio de Transacciones de Grant Thornton
La IA entra también en la estrategia de los fondos
El nuevo ciclo inversor también tiene un componente tecnológico. El 58% de los gestores españoles asegura que la inteligencia artificial ya tiene un impacto real en su negocio, frente al 39% global.
La IA se incorpora así a una estrategia más amplia de transformación de las empresas participadas. Seis de cada diez gestores reconocen estar llevando a cabo una transformación operativa, mientras que el 42% sitúa la digitalización y la actualización tecnológica entre sus prioridades.
El objetivo del Private Equity ya no pasa únicamente por comprar una compañía y esperar a que aumente su valoración. La creación de valor dentro de las participadas adquiere cada vez más importancia, mediante transformación operativa, digitalización, ESG y tecnología.
Private equity. Fuente: Pexels
La recesión, el principal riesgo del Private Equity
El optimismo inversor no significa que los fondos hayan dejado de mirar los riesgos. El 30% de los gestores españoles identifica una posible recesión como la principal amenaza para el rendimiento del sector en los próximos doce meses, nueve puntos por encima de la media global.
La saturación del mercado preocupa al 22%, mientras que solo un 8% sitúa las restricciones de liquidez de los inversores como principal riesgo, frente al 18% global.
El mensaje que deja el informe es, por tanto, bastante claro: el problema del Private Equity español en 2026 no parece ser la falta de dinero para comprar, sino encontrar los activos adecuados y, sobre todo, crear suficiente valor para poder venderlos cuando se abra la ventana de salida.
España afronta así un nuevo ciclo con capital, apetito inversor y sectores capaces de atraer operaciones. Pero los fondos tendrán que convivir con una paradoja: cuanto más capital desplieguen ahora, mayor será la presión futura para demostrar que esas inversiones han generado valor y pueden convertirse en rentabilidad para sus inversores.
El ejercicio fiscal de 2026 cierra el año de transición de Pernod Ricard sin ofrecer una clara señal de recuperación. Siguiendo esta línea, las ventas se situaron en el extremo inferior de las previsiones y el cuarto trimestre perdió impulso, si bien la defensa de los márgenes y la conversión de efectivo mejoraron. Asimismo, se espera que el crecimiento mejore de cara al ejercicio fiscal de 2027, acercándose así a la estabilidad.
En este sentido, el año fiscal 2027 comienza con cautela, ante la expectativa de ventas orgánicas estables y la continua presión en Estados Unidos y China. El comunicado de resultados por parte de la compañía es decepcionante, pero no contiene grandes sorpresas y no modifica la tesis de los expertos de AlphaValue. Por lo tanto, la reacción del precio de las acciones parece amplificada por el fracaso en la ruptura de su reciente rango de cotización.
Tal y como explican los directivos de Pernod Ricard, «el año fiscal 2026 se caracterizó por un entorno contrastante, con una persistente debilidad en Estados Unidos, amplificada por ajustes de inventario y una débil demanda en China, compensada por la mejora de las tendencias y el crecimiento en el resto del mundo, aunque afectada por el conflicto en Oriente Medio durante el cuarto trimestre».
Una de las bebidas de Pernod Ricard en su extenso catálogo de bebidas espirituosas. Fuente: Pernod Ricard
Pernod no consigue llenar el vaso todavía
En este contexto, el principal problema de Pernod Ricard sigue siendo Estados Unidos. Las ventas cerraron el año fiscal 2026 con una caída del 14%, a pesar de la continua reducción de la brecha entre las ventas al por mayor y las del mercado. Las ventas al por mayor fueron aproximadamente un 7% inferiores a las ventas al por menor, que cayeron un 14%, lo que ilustra la continua reducción de existencias por parte de los minoristas.
Sin ir más lejos, se prevé que este efecto se prolongue hasta el primer trimestre del año fiscal 2027, aunque la dirección espera un impacto menor que en el año fiscal 2026. La reorganización de la estrategia de distribución ya está en marcha, pero persisten los efectos residuales en el inventario comercial. Desde Jefferies apuntan a que el problema de Pernod en Estados Unidos se debe a que creen que, «la asequibilidad sigue siendo la principal limitación: los consumidores continúan participando en la categoría, pero la presión sobre el ingreso disponible está afectando qué, cuándo y cómo compran».
«Pernod se centra en los activos controlables para proteger los márgenes e impulsar un flujo de caja libre más sólido, al tiempo que ajusta su modelo para salir fortalecido cuando se reactive el crecimiento»
Jefferies
En segundo lugar se encuentra China, que cerró el año con un -19%. La dirección de Pernod Ricard mencionó cierta mejora en las tendencias subyacentes y una retroalimentación comercial cautelosamente optimista, aunque se mantuvo muy prudente respecto a la recuperación. La situación aún no muestra un cambio claro, sobre todo porque se prevé que la reducción de existencias siga afectando al primer trimestre.
Por último, pero no menos importante, Europa no brindó el apoyo esperado. Tras recuperar el crecimiento orgánico positivo del 1% en el tercer trimestre, la región retrocedió al -5% en el cuarto trimestre, debido a la debilidad en Francia, España y Alemania, que contrarrestó el crecimiento en el este. India, el segundo mercado más importante de Pernod Ricard, a pesar de ser un foco de crecimiento evidente, no es suficiente para compensar la debilidad en Estados Unidos y China.
Jefferies ve margen de revalorización en Pernod Ricard si se consolida la recuperación en 2027
Fuente: Agencias
Por otro lado, los directivos de Pernod Ricard también han querido destacar la evolución de los hábitos de consumo de alcohol en torno a la conveniencia (bebidas listas para consumir), la asequibilidad (formatos pequeños) o la moderación consciente (aperitivos y bebidas con bajo o nulo contenido alcohólico).
El mensaje general coincide con el panorama general de las bebidas espirituosas: los consumidores son más sensibles al precio y más selectivos a la hora de elegir la ocasión para beber, mientras que la conveniencia y la moderación cobran cada vez más importancia. Por lo tanto, la cartera de productos de Pernod sigue estando bien posicionada para responder a estas tendencias.
Previsiones a medio plazo para Pernod Ricard
Entre los ejercicios fiscales 2027 y 2029, la empresa prevé que el crecimiento de las ventas netas de la organización se sitúe, en promedio, cerca del extremo inferior del rango actual de 3% a 6%, con una expansión del margen EBIT orgánico durante dicho período. Las perspectivas de ventas más cautelosas reflejan principalmente la persistente debilidad del mercado estadounidense, ya que la dirección no prevé una recuperación sustancial en Estados Unidos durante los próximos tres años ni confía en un repunte significativo en China.
En cuanto al programa de eficiencia operativa de 1.000 millones de euros, se ha acelerado, con aproximadamente 500 millones de euros entregados en el ejercicio fiscal 2026 y la entrega total prevista para el ejercicio fiscal 2028, con el apoyo de Fit for Future, una estricta disciplina de costes y la transformación digital. Se prevé una conversión de efectivo de aproximadamente el 90%, una inversión estratégica de no más de 700 millones de euros y un ratio ND/EBITDA inferior a 3 veces para el ejercicio fiscal 2029″, afirman desde Jefferies.
Progresión de ventas de la organización del grupo
Fuente: Jefferies
El programa de ahorro de costes es integral y abarca los costes de compras, fabricación, publicidad y promoción, así como los costes estructurales, mientras que la dirección ya está desarrollando nuevas oportunidades más allá del ejercicio fiscal 2028 mediante la transformación digital, los procesos comunes y la mejora de los datos. Los expertos prevén otra importante contribución en materia de ahorros en el ejercicio fiscal 2027, junto con un control estricto y continuo de los costes estructurales.
Será necesaria esta autoayuda. El margen bruto sigue bajo presión debido a una combinación geográfica y de precios desfavorable, la inflación de los activos líquidos y una menor absorción de costes fijos, con una presión adicional en el ejercicio fiscal 2027 derivada de los costes logísticos y de materias primas relacionados con Oriente Medio. No obstante, ya han comenzado los reembolsos de aranceles estadounidenses, mientras que el TLC entre el Reino Unido e India debería compensar parcialmente la presión arancelaria en otros lugares.
Por lo tanto, el marco se basa en un crecimiento sostenido en India y el resto del mundo, una moderación de los obstáculos relacionados con los inventarios y medidas internas que respalden los márgenes, el flujo de caja y la reducción del apalancamiento, sin necesidad de una recuperación sustancial en EE. UU. o China.
La revisión de las perspectivas de Hermès por parte de firmas como RBC Capital Markets pone de relieve los nuevos retos a los que se enfrenta la casa francesa, desde la normalización de su política de precios hasta una mayor dependencia de su emblemática división de artículos de cuero. Si bien, lejos de empañar su sólido posicionamiento a largo plazo, estos factores anticipan un escenario de menor diferencial de crecimiento frente a sus comparables y un mercado que exige mayor selectividad.
En este sentido, si nos centramos en la estabilización del mercado secundario, de reventa, podemos observar cómo los datos de Sotheby’s muestran que el volumen del listado de bolsos Birkin y Kelly se ha estabilizado durante lo que llevamos de ejercicio fiscal de 2026; y los precios medios en el mercado de la reventa ahora han empezado a repuntar, fijando eso sí un suelo saludable para la boutique de lujo.
Tal y como explica el analista de RBC Capital Markets, Piral Dadhania, «la valoración actual de 32 veces P/E para el ejercicio fiscal de 2027 refleja adecuadamente algunas de estas dinámicas, con un equilibrio entre riesgo y recompensa para Hermès en nuestra opinión, con un potencial alcista/bajista más limitado, dadas las estimaciones bien fundamentadas y una valoración que probablemente esté limitada en ausencia de un crecimiento acelerado o mejoras en la calificación«.
Número de productos Hermès Kelly y Birkin listados en el sitio web de Sotheby’s (marzo de 2025 a agosto de 2026)
Fuente: RBC
El crecimiento de Hermès y su dependencia del cuero
En este contexto, el negocio de artículos de cuero de Hermès, que supone el 45% de los ingresos del grupo, es líder en la industria, dada la herencia de la marca, la calidad, la artesanía y el liderazgo en precios, así como los desequilibrios entre la oferta y la demanda que impulsan el valor de la escasez y la dinámica de las listas de espera. En la práctica, esto le permite a Hermès el lujo de suavizar la ciclicidad de los ingresos entre las categorías de cuero y no cuero a lo largo del tiempo, lo que se refleja en la correlación inversa entre las dos categorías.
Sin ir más lejos, durante los períodos de mayor demanda de artículos de lujo, observamos que el negocio de artículos que no son de cuero de Hermès generalmente supera a su negocio de artículos de cuero, lo cual ha sido el caso en el año fiscal 2021. No obstante, desde el año fiscal 2024, la división de artículos de cuero de Hermès está superando al resto del negocio, lo que sugiere una desaceleración en la parte más cíclica del negocio de Hermès (artículos que no son de cuero).
«Hermès depende cada vez más de su negocio de marroquinería para impulsar un crecimiento incremental en esta parte del ciclo, lo que también podría reflejarse en una menor duración de las listas de espera para productos con suministro limitado»
RBC Capital Markets
Según las estimaciones de los analistas de RBC Capital Markets, se espera que el sector del cuero genere un crecimiento incremental de 2/3 por categoría hasta el ejercicio fiscal de 2030 desde eso sí 2025, en comparación con el 40% en el período 2020-2025, lo que apunta a una creciente dependencia de su categoría insignia y sugiere que la parte cíclica del negocio de Hermès se está debilitando.
Este cambio en la relevancia de la categoría refuerza la fortaleza del negocio de artículos de cuero de Hermès, pero al mismo tiempo pone de relieve la ciclicidad de su negocio de productos que no son de cuero. Si bien, en el caso de que el sector del lujo blando en general se recupere, los expertos prevén que el negocio de artículos distintos al cuero de Hermès se beneficiará. Pero, lo que no está claro es hasta qué punto el mercado y la valoración de las acciones de Hermès se beneficiarían de esta dinámica, existiendo formas más directas de obtener exposición a través de acciones más cíclicas del sector.
Fuente: Hermès
«Desde RBC Capital Markets, seguimos creyendo que Hermès puede mantener una contribución base del 6%/volumen en artículos de cuero, lo que actúa como un nivel mínimo. Sin embargo, es probable que el componente de precios se modere, quizás hasta un 34%, lo que, en ausencia de una aceleración subyacente de la demanda (volumen), implicaría una tasa de crecimiento del 910% en artículos de cuero en el año fiscal 2027″, afirma el equipo de investigación de Piral Dadhania.
Los precios y volúmenes de reventa de los bolsos Birkin y Kelly se estabilizarán en 2026
Tal y como hemos adelantado al inicio del artículo, la oferta de bolsos Hermès Kelly y Birkin en el mercado de segunda mano se ha estabilizado en niveles elevados en 2026 y, para algunas referencias, ha comenzado a disminuir ligeramente, tras un período de expansión de varios años, como ilustran los datos de listado de productos de Sotheby’s.
Siguiendo esta línea, los analistas de RBC Capital Markets consideran que «esto supone un apoyo gradual, ya que sugiere un aumento limitado de la oferta de productos en los canales de reventa, lo que a su vez debería ayudar a estabilizar el margen de beneficio minorista/de reventa de los productos de Hermès cuya oferta está restringida«. Los precios medios están aumentando ahora desde un punto bajo, lo cual es alentador, ya que sugiere que los precios de reventa de los artículos de cuero de Hermès han alcanzado un nivel natural por el momento, lo que refleja una dinámica de oferta y demanda más equilibrada.
Los precios de los bolsos grandes Hermès Kelly y Birkin han comenzado a aumentar nuevamente en el mercado de reventa. Fuente: RBC Capital Markets
En cuanto al multiplicador de venta minorista a reventa, los analistas observan un ligero aumento en 2026 a 2,0 veces, una cifra superior al nivel medio de 1,8 veces en 2025, pero aún por debajo del pico de 2,3 veces alcanzado en 2023. Por tamaño, los bolsos más pequeños siguen teniendo un precio superior al de sus homólogos más grandes. No obstante, la estabilización del multiplicador del precio de reventa general es alentadora y esperamos que establezca un nivel mínimo, lo cual resulta útil para la demanda del consumidor en términos de factores de inversión y retención de valor que, en nuestra opinión, influyen en la decisión de compra de algunos clientes.
Así, el posicionamiento de Hermès como marca de lujo discreto es líder en el mercado, y su liderazgo en la categoría de artículos de cuero ofrece cierta ventaja defensiva dada la naturaleza limitada de la oferta de algunos de sus productos.
La farmacéutica española Almirall tiene todavía mucho terreno por conquistar con Ebglyss. Jefferies destaca que menos del 20% de los pacientes europeos con dermatitis atópica que podrían recibir terapias biológicas ya las utilizan, mientras que seis de cada diez nuevas prescripciones de Ebglyss corresponden a pacientes que nunca habían recibido un biológico.
La firma estadounidense ve así margen para que el fármaco supere los 450 millones de euros de ventas máximas y mantiene una recomendación de compra sobre Almirall.
Carlos Gallardo, presidente y CEO de Almirall, durante la Junta de Accionistas 2025
Shan Hama, Equity Analyst en Jefferies y su equipo organizaron una charla informal con el director general, Carlos Gallardo Piqué, y con el director financiero y el director de estrategia de Almirall. Estas son las claves de esa reunión:
Ebglyss es el principal motor de crecimiento: Jefferies espera que acelere en el segundo semestre tras los problemas temporales de distribución en Alemania.
Gran mercado potencial: menos del 20% de los pacientes europeos elegibles para biológicos en dermatitis atópica recibe actualmente estas terapias.
Más de 450 millones de euros de ventas potenciales: Almirall mantiene su objetivo de ventas máximas para Ebglyss.
Crecimiento que no depende solo de robar cuota: el 60% de las nuevas prescripciones de Ebglyss corresponde a pacientes que nunca habían utilizado un biológico.
Ilumetri mantiene su posición: conserva alrededor del 20% de cuota en la clase IL-23 y mantiene un objetivo de 300 millones de euros de ventas máximas.
Pipeline con potencial: Jefferies destaca especialmente IL-1RAP para hidradenitis supurativa e IL-2 para dermatitis atópica y alopecia areata.
Alemania es el principal riesgo: el aumento del reembolso obligatorio de los medicamentos podría presionar las ventas desde 2027, aunque Almirall negocia posibles excepciones.
Los márgenes pueden mejorar, pero hay incertidumbre: la compañía ya alcanzó en el primer semestre de 2026 su objetivo de margen operativo del 25% previsto para 2028, aunque nuevas inversiones en ensayos podrían limitar una revisión al alza.
Jefferies mantiene el optimismo: recomendación de Comprar, con un precio objetivo de 16 euros frente a los 10,08 euros del informe, lo que implica un potencial cercano al 59%.
Jefferies señala en su nota que prevé que el crecimiento de los gastos generales y administrativos de Almirall se mantenga por debajo del crecimiento de las ventas netas, lo que respaldará el apalancamiento operativo continuado.
“Se destacó que Almirall ya ha alcanzado en el primer semestre de 2026 el objetivo de margen para 2028, fijado en el 25%. Sin embargo, se abstuvo de apuntar a una mayor expansión de los márgenes, señalando que las posibles inversiones en la Fase III de seis programas de prueba de concepto (POC) para finales del ejercicio 2026 hacen que sea demasiado pronto para reevaluar el marco de rentabilidad”, explican.
Sede de Almirall
Estos son los puntos clave de la reunión que señala Hama:
(1) Se espera que el crecimiento de Ebglyss se acelere en el segundo semestre, con una penetración de los productos biológicos en la UE de apenas menos del 20%, lo que respalda el objetivo de alcanzar unas ventas máximas superiores a 450 millones de euros;
(2) Ilumetri mantiene una cuota de mercado de aproximadamente el 20 % en el segmento de la IL-23;
(3) Los inhibidores de IL-1RAP y IL-2 siguen siendo oportunidades diferenciadas en la cartera de productos en desarrollo;
(4) Es necesario esperar a los resultados de los estudios antes de reevaluar el objetivo de un margen de alrededor del 25 % para 2028;
(5) Las posibles exclusiones podrían mitigar el aumento de los descuentos en Alemania.
La conclusión de Jefferies es claramente positiva para Almirall, aunque con varios interrogantes a medio plazo. La firma considera que Ebglyss todavía tiene un amplio recorrido gracias a la baja penetración de los biológicos en Europa, mientras que Ilumetri y el pipeline ofrecen nuevas vías de crecimiento. El principal riesgo está en el impacto del aumento de los descuentos obligatorios en Alemania y en el coste de llevar los nuevos programas clínicos a fases avanzadas.
En conjunto, Jefferies ve más potencial en el crecimiento de Almirall que riesgos inmediatos, hasta el punto de mantener una recomendación de compra y un precio objetivo que implica cerca de un 59% de recorrido.
El Rolex Daytona “Le Mans” de Alcaraz tensa el mercado secundario durante el US Open 2026. La pieza de oro amarillo de 18 quilates con contador de 24 horas ha sido la más comentada del torneo y su prima de reventa sigue ensanchándose frente al precio de lista.
Oro amarillo, bisel Cerachrom y calibre 4132: la configuración que sostiene la prima
El reloj que lució Carlos Alcaraz durante su paso por el Arthur Ashe Stadium es el Cosmograph Daytona “Le Mans” en oro amarillo de 18 quilates. Monta una caja de 40 mm, un bisel Cerachrom negro con el marcador rojo “100” que alude al centenario de las 24 Horas de Le Mans y el calibre 4132, una evolución del movimiento Daytona con contador cronográfico de 24 horas.
Esa configuración explica, en parte, el diferencial que mantiene en el mercado secundario de Rolex. No se trata de una referencia descatalogada, sino de una pieza de producción actual con asignación muy restringida en los puntos de venta oficiales y una lista de espera que rara vez se abre para nuevos clientes.
La presencia de Alcaraz con esta referencia en el torneo no alteró la curva de precios a corto plazo. Lo que hace es reactivar la demanda de una configuración que ya cotizaba con sobreprecio antes de la pieza. Alcaraz, Testimonee de Rolex desde 2022, cayó en cuartos de final ante Ben Shelton, pero su reloj siguió acaparando titulares durante toda la semana.
El mapa de muñecas del US Open y la lectura para el coleccionista
El circuito masculino no fue el único escaparate. Anthony Mackie apareció con un Rolex Land-Dweller; Jimmy Fallon optó por un Daytona “Paul Newman”; y Roger Federer, embajador histórico de la marca, lució un Oyster Perpetual con esfera “Jubilee”. João Fonseca, que se retiró del torneo antes de competir, había alternado en apariciones anteriores un Daytona “Panda” y un Yacht-Master 42.
En términos de asignación, la señal relevante es la convivencia de una referencia deportiva clásica, el Daytona Le Mans, con el posicionamiento más reciente del Land-Dweller. El mercado interpreta el contraste entre tradición y novedad como una confirmación de que Rolex mantiene dos canales diferenciados de valor: la escasez histórica del Daytona y la prima especulativa de modelos de lanzamiento reciente.
La aparición en el US Open no crea valor por sí sola, pero consolida la prima de referencias que ya eran escasas antes del torneo.
Desde la óptica de un family office, conviene separar ambas narrativas. El Daytona Le Mans es un activo de referencia en el índice del mercado secundario relojero, con compradores que lo consideran un activo de preservación más que una vía de revalorización rápida. El Land-Dweller, en cambio, depende todavía de su comportamiento en el mercado gris durante los próximos trimestres.
La lectura del asesor: prima, liquidez y horizonte para el Rolex Daytona Le Mans
He seguido con atención la evolución de los cronógrafos de oro en subasta y en plataformas de reventa. La configuración del Le Mans presenta una paradoja propia de la alta relojería contemporánea: su demanda es global y su volumen de transacción efectiva es bajo. Eso sostiene el precio, pero estrecha la liquidez si se necesita ejecutar una salida rápida.
Los precedentes de piezas Rolex con contador de 24 horas no son numerosos. La exclusividad mecánica de este calibre, unida a la codificación visual del “100” en el bisel, introduce una barrera de sustitución que otros Daytona de acero no tienen. En mercados con presión vendedora, esa diferenciación suele traducirse en caídas menos profundas que las que registran referencias de producción más amplia.
En mi opinión, estamos ante un activo de preservación de capital con exposición mediática recurrente, no ante un generador de rentabilidad a doce meses. El inversor que compre a prima elevada asume que parte del sobreprecio recoge el valor de disponibilidad inmediata y que la revalorización futura dependerá de la política de producción que Rolex decida mantener.
El próximo observatorio será la configuración exacta del podio del US Open y, sobre todo, la publicación de los datos de reventa del tercer trimestre en las plataformas especializadas. Habrá que comprobar si la exposición de Alcaraz se convierte en cierre de ventas en el mercado gris o en un pico de atención sin transacciones que lo respalden.
💎 Veredicto Wealth
El Daytona Le Mans refuerza su papel como activo de preservación de capital para coleccionistas con horizonte superior a cinco años. El riesgo principal es la liquidez del mercado secundario en tramos de precio muy por encima del retail oficial.
He analizado los nuevos listados de real estate prime de lujo: el pedigrí fija el precio. La antigua casa de Jessica Lange en el French Quarter de Nueva Orleans ha vuelto al mercado con un precio de salida de 1,875 millones de dólares.
El mercado estadounidense concentra la oferta con firma de autor
La propiedad, una casa criolla de la década de 1830 con 3.900 pies cuadrados (362 metros cuadrados), perteneció a Jessica Lange entre 2013 y 2018. Incluye una casa principal de dos plantas, un patio con piscina rodeado de jazmines y una casa de carruajes reformada con cocina nueva y superficies de mármol italiano. La comercializa Shelley Lawrence, de Ricci Real Estate.
La finca vecina al último domicilio de Georgia O’Keeffe en Santa Fe, Nuevo México, sale al mercado por 13,75 millones de dólares. Perteneció a Juan Hamilton, uno de los confidentes más cercanos de la pintora, y no se vendía desde hace 20 años. El conjunto suma casi ocho acres, residencia principal de tres dormitorios, casita de invitados, piscina, pista de tenis y cocina exterior. La agencia es Sotheby’s International Realty.
John Lautner solo dejó una casa en Pasadena, y ahora pide 2,675 millones de dólares. La Dahlstrom House, de 1949, tiene 1.900 pies cuadrados, dos dormitorios y dos baños, con chimenea circular, muros de cristal y un despacho revestido de teca. La lista Compass, con Robert Moore como agente.
En Fire Island, la Pyramid House, diseñada por el arquitecto argentino Julio Kaufman en 1960, se ofrece por 3,3 millones de dólares. Son 2.100 pies cuadrados, tres dormitorios, piscina de agua salada y un gran salón con vistas al Atlántico. La comercializa Esteban Gomez, de Compass.
Un loft diseñado por Frank Gehry en un edificio de Santa Monica de 1992 ha salido por 2,39 millones de dólares. El triplex de 2.600 pies cuadrados, tres dormitorios, forma parte de un complejo de solo seis unidades. En paralelo, la finca de Angelina Jolie en Laughlin Park, el antiguo hogar de Cecil B. DeMille, sigue disponible por 29,85 millones de dólares; Madonna, según la prensa, ha mostrado interés. Gehry falleció en 2025 a los 96 años y dejó inacabado el Guggenheim Abu Dabi.
En el real estate prime, la firma del arquitecto no es un adorno: es un activo de escasez comparable a la edición limitada en relojería.
Qué debe evaluar un inversor en propiedades exclusivas
Para el inversor, la primera regla es separar el valor mediático del valor de reventa. La casa de Jessica Lange se paga por debajo de dos millones, mientras que la finca vecina a O’Keeffe supera los trece. La diferencia no es solo superficie: es la barrera de entrada en un mercado sin inventario y la singularidad del vínculo cultural.
Las propiedades con arquitecto de autor o vínculo con una figura cultural deben comprarse por escasez y no por expectativa de flujo de caja. Los costes de mantenimiento, los impuestos locales y la rotación lenta exigen un horizonte de al menos siete años. La diversificación dentro del sector inmobiliario funciona cuando se combinan geografías y grados de pedigree distintos.
Lectura de mercado: la prima del pedigrí y el riesgo de liquidez
En los ciclos históricos del real estate prime de lujo, la prima de autor ha funcionado como un estabilizador de valor en mercados en contracción. Cuando la liquidez general cae, las casas singulares aguantan mejor que las de lujo genérico; sin embargo, su venta puede demorarse trimestres. No son activos para revalorización agresiva a corto plazo, sino vehículos de preservación de capital para patrimonios diversificados.
El inversor debe vigilar el precio por metro cuadrado en comparación con el mercado local y la exclusividad de la autoría. Un Lautner en Pasadena no es comparable a una vivienda de alto standing: es una pieza de inventario irrepetible.
El próximo punto de control es la evolución de las fichas de Sotheby’s International Realty y Compass en el cuarto trimestre: si la finca de O’Keeffe se retira o cambia de agencia, será la señal de que los vendedores han aceptado una corrección de precio. Seguir esos movimientos dice más del mercado que cualquier índice agregado.
💎 Veredicto Wealth
El real estate prime con pedigree arquitectónico es un activo de diversificación patrimonial para inversores con horizonte superior a siete años. El principal riesgo a vigilar es la liquidez: la rotación en este segmento se mide en trimestres, no en semanas.
Tom Sachs abrió ayer en el Soho una boutique de Chanel hecha de contrachapado y Lego. La instalación, titulada 31 Rue Cambon, no vende moda: convierte el imaginario de la maison en escultura. He seguido este tipo de proyectos durante años y pocas veces la apropiación de una marca ha planteado preguntas tan directas sobre el valor del objeto y su representación. La muestra, comisariada junto a la historiadora de moda Colby Mugrabi, ocupa Tom Sachs Studio en 245 Centre Street y permanecerá abierta al público hasta el 10 de octubre de 2026.
De Elizabeth Taylor a Marge Simpson: la iconografía como materia prima
Las piezas que cuelgan en la instalación reproducen los trajes de tweed que vistieron figuras como Elizabeth Taylor, Sofia Coppola, Linda Evangelista o Marge Simpson. No son prendas usables. Sachs las define como esculturas y establece una línea con The Store de Claes Oldenburg: una hamburguesa que no se come, un televisor que no se ve, un vestido que no se viste.
El contrachapado se pinta y se raspa para imitar la textura del tweed; los botones con leones de la maison se convierten en pintura aplicada con jeringuilla y los accesorios, incluidos los bolsos flap, se fabrican con Lego. Todo remite al lujo y, al mismo tiempo, lo desactiva. La instalación incluye una antecámara octogonal de espejos y una lámpara fabricada con reflectores de bicicleta: los materiales humildes imitan la escenografía del comercio de alta gama.
Junto a Mugrabi, Sachs ha seleccionado piezas inspiradas en la princesa Diana, Naomi Campbell, Liza Minnelli o Margot Robbie como Barbie. La elección convierte a Chanel en un sistema de iconos reconocibles. Mugrabi subraya que los códigos de la casa—tipografías, etiquetas, diferencias entre costura y prêt-à-porter—funcionan como repertorio de signos que el artista puede manipular sin depender del producto físico.
La instalación no vende ropa; vende la distancia entre el deseo de marca y el objeto inutilizable, que es exactamente lo que el mercado del arte contemporáneo sabe monetizar.
El coleccionismo de marca como activo alternativo
El proyecto Tom Sachs Chanel tiene una lectura de mercado más profunda que la provocación. Chanel es una de las pocas casas cuyo repertorio visual se reconoce sin logotipo: el tweed, la cadena dorada, el bolsillo con doble C. Sachs no reproduce un anuncio; construye una boutique simulada que expone la mecánica del deseo. Por eso interesa al inversor en arte de marca: no se compra una prenda, sino la representación de su estatus.
En términos de asignación, estas obras funcionan como satélites de una cartera de arte contemporáneo. No aportan dividendo ni alquiler y su liquidez es reducida. Aportan, en cambio, exposición a un artista estadounidense consolidado y a un tema —el lujo como sistema de signos— que ha mostrado estabilidad en ciclos de consumo débil. El coleccionista que adquiere obra de Sachs no está comprando Chanel; está comprando la capacidad del arte para comentar la maquinaria que Chanel representa.
Lectura de inversión: qué aporta esta obra a una cartera de arte
En mi lectura, este tipo de instalaciones no debe evaluarse con los parámetros de un flip de subasta. Su valor es de doble capa. Primero, como documento de un artista que llevó la lógica del consumo a la escultura y que, con esta boutique, refina un lenguaje propio. Segundo, como bien posicional para coleccionistas que buscan diversificar arte y lujo sin caer en el almacenamiento de inventario de moda.
La obra de Sachs no depende de la casa Chanel; depende del diferencial entre el objeto real y su réplica inutilizable. Ese diferencial es, en buena medida, lo que el mercado del arte contemporáneo paga desde el pop: la idea por encima del material. Claes Oldenburg abrió The Store en 1961 y hoy es un referente institucional; no es descabellado que el mercado secundario de Sachs siga una pauta similar de institucionalización lenta. La diferencia es que el componente de marca añade un vector de visibilidad que puede acortar los tiempos de validación cultural.
El riesgo está en la liquidez. Una obra de gran formato o una instalación completa no se vende con la misma facilidad que un dibujo o una edición. Habrá que seguir la documentación que genere la muestra y si Sachs traslada esta serie a formatos portátiles. El cierre del 10 de octubre será el primer termómetro.
💎 Veredicto Wealth
La muestra de Tom Sachs no es un activo de liquidez inmediata, pero funciona como pieza de diversificación cultural para coleccionistas de arte contemporáneo y de marca. El horizonte razonable es de cinco a diez años, con el riesgo principal en la baja rotación del formato instalación y en la volatilidad del mercado del arte joven.
Las ballenas de Ethereum, esos monederos capaces de mover decenas de millones de dólares de una sola vez, no arrastran al mercado con la misma rapidez que las de Bitcoin. Esa es la conclusión de un documento de trabajo de la Reserva Federal de Filadelfia publicado este mes, del que se ha hecho eco Cryptonews.net. El estudio cruza miles de transferencias millonarias con las alertas públicas del servicio Whale Alert, un rastreador que avisa en tiempo real de los grandes movimientos en las principales criptomonedas. El resultado importa porque mide cómo digieren los dos grandes criptoactivos la actividad de sus grandes carteras.
Los autores definen una ballena como un monedero que ha realizado al menos una transferencia de más de 50 millones de dólares, excluyendo las carteras asociadas a plataformas de intercambio (exchanges) o a contratos inteligentes, los programas que automatizan operaciones en Ethereum. Tras filtrar los avisos sin otras operaciones de ballena en las dos horas anteriores o posteriores, quedaron 6.645 transacciones de ballenas de Bitcoin y 5.075 de ether. En total, 11.720 episodios analizados hasta finales de 2025.
Bitcoin reacciona en 15 minutos; Ethereum se mantiene estable
El patrón de Bitcoin fue contundente. La participación de compra de los monederos pequeños subió 14,81 puntos porcentuales en los primeros 15 minutos tras una compra de una ballena; la de los medianos, 23,72 puntos. Después de una venta, la reacción vendedora de los medianos alcanzó 29,52 puntos. Esa respuesta se desvaneció hacia la normalidad en aproximadamente una hora.
Ethereum no mostró una reacción tan amplia. La actividad se mantuvo relativamente estable en todos los tamaños de monedero. Lo más claro apareció entre los mayores no ballenas después de ventas de ballenas. Los vendedores medianos de ether solo alcanzaron un umbral de significación estadística del 10%, más débil que en Bitcoin.
La volatilidad también se comportó de forma distinta. Las alertas de ballenas se asociaron con un repunte temporal de la volatilidad realizada (la que se calcula a partir de los movimientos efectivos del precio) en horizontes cortos de Bitcoin. A las 24 horas, el efecto sobre el bitcoin procedente de avisos de BTC y de ETH se había revertido. En cambio, la volatilidad realizada de Ethereum fue menor tras las alertas.
La reacción de Bitcoin es rápida y visible; la de Ethereum, más difusa. Son dos velocidades para dos mercados que conviven en el mismo sector, pero con arquitecturas muy distintas.
Por qué Ethereum se comporta distinto: capas 2 y agregación
Los autores apuntan a una explicación de estructura de mercado. Muchas transacciones de Ethereum pasan por exchanges, contratos inteligentes y redes de segunda capa (las llamadas capas 2, que procesan operaciones fuera de la red principal y luego las resumen en Ethereum para abaratar costes). En esas plataformas, numerosos movimientos pequeños pueden agruparse en transferencias de balance más grandes.
Esa diferencia se mantuvo incluso tras The Merge, la transición de Ethereum de la prueba de trabajo a la prueba de participación en septiembre de 2022. El mecanismo de consenso no explica por sí solo la brecha, según el documento. La manera en que se mueven los fondos en cada red sí parece determinarla.
El análisis incluyó Wrapped Bitcoin (WBTC), la versión tokenizada de Bitcoin que opera dentro de Ethereum. Los avisos relacionados con WBTC no produjeron un impacto estadísticamente distinguible de cero en la volatilidad, algo coherente con la menor reacción que muestra la red de Ethereum.
Qué nos dice el estudio sobre la madurez del mercado de ETH
Conviene leer el trabajo con cautela. Los grupos de monederos por tamaño son aproximaciones basadas en transacciones, no identidades: una misma persona puede controlar varias direcciones. Las operaciones de exchanges quedaron fuera y el estudio es observacional. Es decir, detecta patrones en la actividad y la volatilidad alrededor de las alertas, no prueba que cada alerta causara cada reacción.
Aun así, la imagen que deja es valiosa para quien sigue Ethereum. La red ya no es solo un libro mayor: es una plataforma con derivados, capas 2 y aplicaciones descentralizadas. Que las ballenas no provoquen réplicas inmediatas no significa que el mercado sea ineficiente; puede significar que el ether se negocia en un entorno con más intermediación y liquidez distribuida.
La comparación con Bitcoin tiene precedentes. Históricamente, la menor reacción de Ethereum a las transferencias de ballenas se ha leído como una señal de que los grandes movimientos de ether suelen ejecutarse en momentos de calma. La Fed de Filadelfia lo confirma ahora con una muestra amplia y una metodología más fina.
El estudio matiza una narrativa repetida: que el cambio de consenso de Ethereum en 2022 lo cambió todo. No fue así. La persistencia de la brecha antes y después de The Merge apunta a que los exchanges, las capas 2 y los contratos inteligentes pesan más que el mecanismo de validación. Dicho de otro modo, Ethereum se ha convertido en un ecosistema financiero con dinámicas propias.
Para el inversor medio, la implicación es clara. Si las ballenas de Bitcoin pueden marcar el ritmo en minutos, en Ethereum la información se diluye más. No elimina el riesgo: las caídas bruscas siguen existiendo. Pero sugiere que el precio del ether incorpora de forma más gradual la actividad de los grandes monederos.
El documento queda como una fotografía académica de dos mercados que maduran a ritmos diferentes. Y deja una pregunta abierta: a medida que las capas 2 sigan absorbiendo actividad, ¿se acentuará aún más la calma relativa de Ethereum? Habrá que observarlo.
Roberto Herrera deja la presentación de ‘Cerca de ti’ en RTVE Canarias después de 15 años al frente del programa. La salida responde a una decisión personal, no a un relevo impuesto, según ha explicado el propio comunicador.
Una salida voluntaria tras una larga etapa
El presentador ha detallado en sus perfiles oficiales que cierra esta etapa después de un proceso largo de reflexión y que la cadena ha entendido y respetado su decisión. ‘Me voy porque así lo he decidido, después de mucho tiempo de reflexión’, señaló en su mensaje de despedida. Para Herrera, el programa ha sido ‘una parte fundamental’ de su vida.
Roberto Herrera ha centrado su balance en el recorrido de un formato que nació para acercarse a la ciudadanía y contar historias de personas anónimas. ‘Han sido quince años de historias, de emociones, de encuentros, de momentos difíciles y también de muchísimas alegrías’, ha recordado. En esa despedida, ha subrayado que el espacio permitió estar cerca de la gente, escucharla y acompañarla.
El comunicador ha agradecido especialmente el trabajo de los los profesionales que han formado parte del programa durante este tiempo, tanto quienes estuvieron desde sus primeros pasos como quienes se incorporaron posteriormente. También ha reconocido la labor de quienes trabajaron delante y detrás de las cámaras para hacer posible cada emisión.
En su mensaje, Herrera ha reservado un espacio especial para la audiencia. ‘Gracias a ustedes, nuestra audiencia, por acompañarnos durante estos quince años, por abrirnos las puertas de sus casas y por hacer que todo este camino tuviera sentido’, ha escrito. El presentador cierra así una etapa ligada a uno de los espacios más reconocibles de la televisión pública en Canarias.
El presentador cierra una etapa de 15 años con un reconocimiento mutuo y deja paso a una nueva conducción en un formato que mantiene su marca.
Relevo de Sara Fez y nueva etapa de la parrilla
La marcha de Roberto Herrera coincide con un proceso de renovación de la programación territorial de RTVE Canarias. La dirección del centro ha anunciado cambios en varios de sus formatos con el objetivo de atraer a nuevos públicos y actualizar sus contenidos. Dentro de esa remodelación, la periodista Sara Fez será la nueva presentadora de ‘Cerca de ti’.
El director de RTVE Canarias, Miguel Ángel Guerra, presentó la nueva programación como una ‘pequeña revolución’ de la parrilla. El nuevo ‘Cerca de ti’ incorpora una orientación más vinculada a la actualidad diaria, con conexiones en directo y mesas de análisis. Los informativos se mantienen como uno de los pilares principales de la oferta territorial.
La trayectoria de Roberto Herrera al frente de ‘Cerca de ti’ incluye los siguientes hitos:
15 años al frente del espacio: presentador y director del programa de Televisión Española en Canarias, basado en testimonios y cercanía con la audiencia.
Formato de proximidad: el espacio convirtió el contacto directo con los espectadores en su seña principal.
Renovación pactada: la decisión de salir fue propia y RTVE Canarias la respetó, según confirmó el presentador.
El relevo se produce sin ruptura: Herrera agradeció a RTVE Canarias que entendiera la decisión y el centro territorial inició una nueva etapa del formato. La audiencia, a la que el presentador dedicó un mensaje específico de gratitud, acompaña la transición entre dos perfiles de conducción.
El encaje del relevo en la estrategia de RTVE Canarias
El programa ha permanecido 15 años con el mismo presentador, un periodo prolongado para un espacio de proximidad. La decisión de renovar la conducción y el tono se enmarca en el plan de programación que ha presentado Miguel Ángel Guerra. El cambio no altera el título ni la franja, pero introduce una orientación más pegada a la actualidad. La incorporación de Sara Fez busca mantener el reconocimiento del espacio y, al mismo tiempo, modernizar su mirada.
La salida pactada y el agradecimiento mutuo reducen el ruido de una transición siempre sensible en los formatos de cercanía. Para RTVE Canarias, la incorporación de Sara Fez aporta un perfil alineado con los nuevos objetivos de la parrilla. No se trata de una ruptura, sino de un relevo planificado dentro del rediseño del centro territorial. Este tipo de gestión comunicativa evita lecturas de fractura interna y refuerza la continuidad de la marca.
En el sector televisivo de proximidad, los cambios de presentador suelen acompañar a las renovaciones de formato. La continuidad del título y de la franja permite mantener el reconocimiento de la marca, mientras el giro de contenido busca ampliar la conexión con la audiencia actual. El centro territorial gana margen para consolidar la nueva etapa sin distracciones corporativas.
📡 El Radar del Sector
El vacío que llena: La llegada de Sara Fez cubre la salida pactada de Roberto Herrera y aporta un perfil más vinculado a la actualidad diaria.
El reto por delante: RTVE Canarias debe mantener la conexión con la audiencia que consolidó ‘Cerca de ti’ durante 15 años mientras despliega su nueva parrilla.
El tablero competitivo: El centro territorial refuerza su apuesta por los formatos de proximidad y los informativos sin disrupciones en la gestión del relevo.
La misión española en Saqqara acaba de sacar a la luz una tumba de 4.400 años con sus pinturas originales. El descubrimiento lo firma un equipo hispano-egipcio dirigido por el egiptólogo Josep Cervelló, de la Universidad Autónoma de Barcelona.
Lo que apareció bajo la arena de Saqqara
El monumento salió a la luz durante la campaña de excavación de este verano en la necrópolis de Saqqara, al suroeste de El Cairo. El Ministerio de Turismo y Antigüedades de Egipto ha confirmado que se trata de una mastaba de finales de la dinastía V, dentro del Reino Antiguo, datada entre 2494 y 2345 a.C. y construida durante el reinado de Djedkare Isesi.
No es una tumba cualquiera. Tiene dos capillas funerarias encargadas por Yunmen, un alto funcionario de la administración central, que quiso compartir destino con su padre Iti. La doble capilla resume una historia de movilidad social poco común en la época.
Una doble tumba que revela el ascenso social de Yunmen
La mastaba doble era una declaración familiar. Yunmen, hijo de un funcionario provincial, había ascendido hasta un puesto de confianza en la corte y decidió enterrarse junto a su padre. Para los egiptólogos, esa decisión no es casual: convierte el monumento en un retrato de la administración del final de la quinta dinastía.
El Ministerio egipcio destaca un arquitrabe de gran factura y textos funerarios adaptados a los cargos de cada difunto. La decoración incluye escenas de actividades agrícolas, procesiones de ofrendas, y representaciones de burros y otros animales.
Lo más llamativo, sin embargo, es que muchos relieves conservan sus colores originales. En una mastaba de 4.400 años, el pigmento suele llegar desvanecido o perdido. Aquí la paleta ha quedado con una frescura inusual, según el comunicado oficial de las autoridades egipcias.
Encontrar un relieve con color en una mastaba de la dinastía V es raro. Encontrarlo casi intacto, con su escena agrícola reconocible, es otra historia.
El color no era decoración en el arte egipcio: tenía una función simbólica y religiosa que conectaba la imagen con el mundo funerario. Encontrarlo tan bien preservado permite leer las escenas tal y como fueron concebidas, sin la pérdida de matices habitual en las tumbas del Reino Antiguo.
El hallazgo se produjo en un sector conocido desde las excavaciones de Auguste Mariette en el siglo XIX. El proyecto hispano-egipcio no buscaba únicamente una sepultura: reconstruía la topografía de la necrópolis de Saqqara para entender cómo funcionaba como espacio vivo, con calles, plazas, ofrendas y ritos.
Esa mirada urbanística cambia la escala del descubrimiento. Una mastaba no era un simple enterramiento: era un punto de actividad ritual constante, visitado por sacerdotes, familiares y trabajadores. Para situar la antigüedad, conviene recordar que esta tumba ya se alzaba cuando Egipto ponía por escrito los primeros corpus religiosos de las pirámides, y más de mil años antes de que Tutankamón subiera al trono.
En la dinastía V, el culto solar ganó peso y los altos funcionarios consolidaron sus propias necrópolis en Saqqara. La tumba de Yunmen se inserta en ese paisaje de promoción administrativa, donde la arquitectura funeraria reflejaba el lugar que cada persona ocupaba en la maquinaria del Estado.
Por qué este hallazgo cambia la lectura de la necrópolis
Para la egiptología, el valor del descubrimiento no está solo en la belleza de sus pinturas. La mastaba doble de Yunmen e Iti aporta datos muy concretos sobre la administración del final de la quinta dinastía, un momento en que el Estado centralizado convivía con la promoción de funcionarios de origen provincial. Es la historia de un hombre que no quiso borrar de dónde venía, y convirtió su tumba en una declaración familiar.
Conviene subrayar la limitación: no estamos ante una publicación académica cerrada, sino ante los resultados de una campaña de excavación en curso. Quedan al menos dos estructuras cercanas por excavar, y solo las próximas temporadas permitirán confirmar si formaron parte del mismo programa funerario.
Lo que sí puede afirmarse es que Saqqara aún no ha agotado su relato. Cada campaña demuestra que bajo la arena de la meseta el Reino Antiguo sigue hablando, con colores inesperados.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Una mastaba doble de finales de la dinastía V, con dos capillas funerarias y relieves policromados en buen estado.
Dónde: Necrópolis de Saqqara, al suroeste de El Cairo, en el sector de Mariette.
Institución responsable: Universidad Autónoma de Barcelona (UAB) y el Consejo Supremo de Antigüedades de Egipto.
Cuándo: Hallazgo anunciado en 2026 tras la campaña de excavación de verano; la tumba data de 2494-2345 a.C.
Impacto a futuro: Aporta datos nuevos sobre la arquitectura, el arte y la administración del final de la dinastía V.