¿Qué ha pasado? El Institut Català de Finances (ICF) negocia con el Banco Europeo de Inversiones (BEI) un préstamo de 330 millones de euros para financiar 4.500 viviendas de alquiler asequible.
¿Quién está detrás? La Generalitat de Cataluña, a través de su brazo financiero, busca replicar la operación de 1.000 millones cerrada en 2024.
¿Qué impacto tiene? La inversión total prevista es de 660 millones. El ICF canalizará los fondos en condiciones blandas para promotores públicos y privados.
El Institut Català de Finances (ICF), el brazo financiero de la Generalitat, ha solicitado un préstamo de 330 millones de euros al Banco Europeo de Inversiones (BEI) para impulsar la construcción y rehabilitación de cerca de 4.500 viviendas de alquiler asequible en territorio catalán. La operación se enmarca en la estrategia del Govern de Salvador Illa para aumentar la oferta residencial.
Según el proyecto presentado al organismo europeo, la inversión total prevista alcanzaría los 660 millones de euros. Aproximadamente la mitad de ese importe procedería del préstamo solicitado al BEI, mientras que el resto se movilizaría a través de la colaboración público-privada que busca incentivar el ICF.
El objetivo es que el ICF pueda ofrecer financiación a largo plazo y en condiciones favorables a los operadores interesados en desarrollar promociones de alquiler asequible. La iniciativa se alinea con el compromiso de legislatura de alcanzar las 50.000 viviendas asequibles antes de 2030, una meta ambiciosa si se tiene en cuenta el ritmo actual de inicio de obras.
Una colaboración con el BEI que ya dio frutos en 2024
No es la primera vez que el ICF recurre a Luxemburgo. En julio de 2024, bajo el mandato de Pere Aragonès, la entidad cerró una operación similar que permitió movilizar 1.000 millones de euros, de los cuales 490 millones fueron aportados directamente por el BEI. Aquel acuerdo facilitó la construcción de unas 4.600 viviendas públicas.
La nueva negociación supone una continuación de esa senda, aunque con una ligera reducción en la escala del préstamo directo solicitado. La documentación recuerda que la oferta actual de vivienda asequible sigue siendo insuficiente para cubrir la demanda existente, una situación que ha contribuido a tensionar el mercado en los últimos años.
La repetición del esquema con el BEI certifica que la Generalitat ve en la financiación europea su principal palanca para esquivar el bloqueo presupuestario doméstico.
La Ficha del Inversor
Desde la óptica del análisis, el préstamo de 330 millones confirma varias tendencias. La métrica clave es el coste medio por vivienda, que se sitúa en torno a los 146.000 euros si calculamos la inversión total sobre las 4.500 unidades previstas. Es una cifra ajustada a los costes de construcción actuales en Cataluña, lo que sugiere que las promociones se ubicarán sobre suelo público o dotacional para evitar que el precio del solar dispare el presupuesto.
En cuanto a la tendencia a seis meses, la concesión del préstamo no será inmediata. La experiencia de 2024 aconseja esperar varios meses de negociación técnica. Sin embargo, el apetito del BEI por la vivienda social es elevado y las comunidades autónomas españolas son emisores recurrentes. El riesgo no está en la aprobación, sino en la capacidad de gestión posterior del ICF para colocar los fondos entre promotores solventes que ejecuten en plazo.
El perfil recomendado para esta operación es el de promotoras medianas con experiencia en vivienda protegida que busquen una financiación paciente complementaria a la banca tradicional. Para el inversor institucional, la noticia tiene una lectura indirecta: cada nuevo operador que accede a financiación pública refuerza la capacidad de producción de un segmento que compite por suelo finalista con el residencial libre, modulando la oferta a medio plazo.
El pulso entre agentes es claro. La Generalitat marca el paso con el BEI mientras el Gobierno central debate los Presupuestos Generales del Estado. La vivienda asequible se consolida como el eje de la política territorial catalana, y el ICF asume un papel de banco de desarrollo que en otras autonomías aún está por construir.
València convoca 28 plazas de personal laboral para la Orquesta de València y reactiva las oposiciones en la Banda Municipal y el Conservatorio José Iturbi, en la mayor renovación musical pública en 20 años. Las bases ya están publicadas y los primeros exámenes arrancan en julio.
Por qué se convoca ahora: la Oferta Extraordinaria de Empleo Público
El Organismo Autónomo Palau de la Música, Congresos y Orquesta de València ha aprobado su Oferta Extraordinaria de Empleo Público 2025, que incluye 28 plazas laborales. El objetivo es doble: reforzar la estructura artística y administrativa de la institución y acelerar la reducción de la temporalidad, cumpliendo con la normativa estatal de estabilización del empleo público. De las 28 plazas, 24 corresponden a instrumentistas de la Orquesta: cuatro de violín, cuatro de viola, tres de violonchelo, tres de contrabajo, una de oboe/corno inglés, dos de clarinete, una de fagot, una de trompa, una de trompeta, una de trombón, una de trombón bajo, una de timbal y una de percusión. Las cuatro restantes son una plaza de técnico de Administración General, una de Ingeniería Técnica Industrial y dos de administrativo.
Este impulso se enmarca en la estrategia València Music City, que busca no solo programar eventos, sino también generar oportunidades profesionales sólidas para músicos y docentes.
Requisitos para presentarse: lo que debes cumplir
Al tratarse de plazas de personal laboral, los requisitos son los habituales del empleo público, con las especificidades propias de cada especialidad. De acuerdo con las bases publicadas parcialmente, se exige:
Titulación: estar en posesión del título superior de música en la especialidad instrumental o docente correspondiente, o el título que habilite para su ejercicio según el plan de estudios. Para las plazas administrativas se requiere titulación universitaria de la rama correspondiente.
Edad: tener al menos 16 años y no superar la edad de jubilación forzosa.
Nacionalidad: ser español o nacional de un Estado miembro de la Unión Europea, o de un país con el que España haya suscrito tratado de libre circulación.
Capacidad funcional: no padecer enfermedad o limitación que impida el desempeño de la función.
Habilitación: no haber sido separado del servicio de ninguna administración pública ni estar inhabilitado para el empleo público.
Algunas plazas docentes valoran la experiencia previa en la enseñanza musical.
Cómo es el proceso de selección: oposición libre y audiciones
Las convocatorias de la Orquesta son de concurso-oposición (o oposición libre, según la plaza), mientras que las de la Banda Municipal se están desarrollando por oposición libre. En el Conservatorio, las primeras oposiciones en 20 años incluirán ejercicios específicos para las especialidades de Piano, Música de Cámara, Clarinete, Oboe, Violín, Violonchelo y Guitarra.
En general, el proceso para instrumentistas consiste en una o varias audiciones en las que se interpreta un programa de obras obligatorias y de libre elección, más una prueba de lectura a primera vista. Para las plazas docentes se añade una prueba pedagógica o una clase práctica. La Banda Sinfónica Municipal está realizando en este momento los ejercicios de la oposición para una plaza de profesor de fagot y otra de profesor de trompeta-fliscorno.
El Conservatorio José Iturbi empezará sus pruebas en julio de 2026, un hito que rompe dos décadas sin plazas fijas para el profesorado del centro.
Una oportunidad que rompe la precariedad musical
El sector musical, especialmente el interpretativo, arrastra una elevada tasa de temporalidad y trabajo por cuenta propia mal remunerado. Conseguir una plaza fija en una orquesta o banda profesional es un salto cualitativo enorme: a la estabilidad laboral se suma la posibilidad de desarrollar una carrera artística de largo recorrido sin la incertidumbre del freelance. Si bien el Ayuntamiento no ha detallado el sueldo en el anuncio, las retribuciones de un músico de la Orquesta de València se mueven en el entorno de los 1.800 euros brutos mensuales en 14 pagas, según los convenios del sector público cultural, una cifra que supera el SMI y aporta una seguridad contractual que el mundo privado rara vez ofrece.
La plaza fija en una orquesta pública es uno de los destinos más codiciados por los intérpretes, y esta convocatoria supone una oportunidad real que no se repetirá a corto plazo.
Esta convocatoria combina, además, la vertiente interpretativa con la docente y la gestora, lo que abre el abanico a perfiles muy diversos. Los aspirantes a las plazas de instrumento se enfrentan a una competencia muy alta, ya que no hay muchas ofertas de este tipo y la calidad de los candidatos suele ser excepcional. Por eso, quien quiera optar debe preparar con antelación el repertorio y, en su caso, la prueba de lectura a primera vista. La nota de corte, aunque no es eliminatoria en la oposición, decide la plaza, así que cada décima cuenta.
Para los docentes del Conservatorio, la novedad es aún mayor: hacía 20 años que no se convocaban oposiciones. Esto significa que decenas de profesores interinos llevan esperando una estabilización que por fin llega, aunque el número de plazas es reducido. Quien conozca el temario de la especialidad y tenga experiencia didáctica parte con ventaja.
La estabilidad laboral y la posibilidad de dedicarse en exclusiva a la música con un contrato fijo en el sector público convierten estas plazas en un bien escaso y muy deseado.
📨 Cómo presentar la solicitud
Las inscripciones para las diferentes plazas se gestionan a través de la sede electrónica del Ayuntamiento de València o del propio Palau de la Música, dependiendo de la convocatoria. Estos son los pasos generales:
Paso 1: Accede a la sede electrónica del Ayuntamiento de Valencia o al portal de transparencia del Palau de la Música y localiza la convocatoria de tu especialidad.
Paso 2: Identifícate con certificado digital, DNI electrónico o sistema Cl@ve. Si no lo tienes, solicítalo con antelación.
Paso 3: Rellena el modelo de instancia específico de cada proceso y adjunta la documentación requerida (titulación, curriculum vitae, certificado de experiencia, etc.).
Paso 4: Abona la tasa de examen, cuyo importe varía según la plaza (consulta las bases). Normalmente se realiza mediante el modelo 046 o autoliquidación.
Paso 5: Presenta y registra la solicitud dentro del plazo indicado en cada convocatoria. Conserva el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Valencia (Organismo Autónomo Palau de la Música).
Número de plazas: 24 plazas instrumentales, 4 administrativas (Orquesta), más procesos en Banda (2) y Conservatorio (varias especialidades).
Sueldo estimado: Alrededor de 1.800 euros brutos mensuales en 14 pagas (estimación según convenio del sector).
Fecha límite de inscripción: Varía por plaza; las ya convocadas (trompeta, trompa, violín, técnico) tienen plazo abierto en junio/julio; el resto se publicarán próximamente.
Dónde inscribirse: Sede electrónica del Ayuntamiento de Valencia o web del Palau de la Música.
Despertar a la misma hora todos los días, sin excepciones, es la palanca más potente para sincronizar tu energía diurna y regular tu ritmo circadiano. Un testimonio reciente en la comunidad del biohacking lo confirma: forzarse a levantarse a las seis de la mañana, incluso tras una noche corta, construye una presión de sueño que transforma las siguientes noches en un descanso profundo y reparador.
El reloj interno que dicta tu energía diaria
El cuerpo humano no entiende de fines de semana. El ritmo circadiano —ese reloj biológico de aproximadamente 24 horas alojado en el núcleo supraquiasmático del hipotálamo— gobierna la liberación de cortisol, melatonina y la temperatura corporal para orquestar los ciclos de vigilia y descanso. Su sincronización más eficaz no viene de la hora a la que te acuestas, sino del momento en que abres los ojos cada mañana.
Cuando te despiertas a horas erráticas, el reloj interno se desorienta. La producción de melatonina se retrasa, la energía se fragmenta y la sensación de fatiga diurna se vuelve crónica. Por el contrario, un despertar fijo actúa como un ancla: refuerza el pico matutino de cortisol que te activa y programa el inicio de la secreción de melatonina al caer la tarde.
La cronobiología moderna insiste en que la regularidad del despertar es la señal más fiable para calibrar el sistema circadiano. Mientras que la hora de acostarse puede variar por motivos sociales o laborales, el primer estímulo del día —la exposición a la luz y el movimiento al levantarse— envía un mensaje inequívoco al cerebro: «empieza el día».
Junto a ese anclaje matutino, la presión de sueño construye el segundo pilar. Esta presión, generada por la acumulación de adenosina en el cerebro, crece desde que te despiertas hasta que alcanza un umbral que te invita a dormir. Si respetas la misma hora de despertar, esa acumulación se vuelve predecible y la somnolencia nocturna aparece con puntualidad.
La hora fija como ancla del ritmo circadiano
El principio es sencillo: elige una hora de despertar que puedas mantener los siete días de la semana y apégate a ella con disciplina. No importa si la noche anterior te acostaste tarde o dormiste menos de lo habitual; la alarma suena igual y tú te levantas sin negociar con el despertador. Este gesto, en apariencia brusco, es el que permite que la presión de sueño se acumule durante el día y que la siguiente noche el descanso llegue profundo y sin interrupciones.
Un biohacker lo describió con claridad en un foro especializado: tras trasnochar hasta la medianoche, se obligó a despertar a las seis de la mañana del día siguiente. Sin siestas de por medio, sus párpados empezaron a pesar hacia las nueve de la noche. A las diez estaba profundamente dormido y a la mañana siguiente recuperó una energía que no sentía desde hacía semanas. El cuerpo, al no recibir horas extra de sueño por la mañana, activó su sistema de compensación natural: adelantó el inicio del sueño nocturno en lugar de fragmentar el descanso.
La consistencia en la hora de despertar es la señal que tu cerebro necesita para organizar la liberación de cortisol, la melatonina y los picos de energía a lo largo del día.
Ese testimonio refleja lo que los laboratorios de cronobiología han comprobado en condiciones controladas: la constancia del despertar sincroniza el reloj maestro y optimiza la arquitectura del sueño. Sin necesidad de pastillas ni rituales complejos, el simple hecho de respetar la misma hora de apertura diaria entrena al sistema nervioso para segregar melatonina en el momento justo.
Una ventaja añadida es que este hábito reduce el llamado jet-lag social, el desfase que sufrimos al trasnochar los fines de semana y pegarnos un atracón de sueño el sábado y el domingo. Cuando mantienes la misma alarma también en días libres, tu reloj interno no se descoloca y la transición al lunes laboral se vuelve mucho más suave.
Para que el anclaje sea efectivo, conviene exponerse a luz natural en los primeros minutos tras despertar. La luz activa directamente las células ganglionares de la retina que proyectan al núcleo supraquiasmático y refuerzan la señal circadiana. Bastan diez minutos junto a una ventana o un breve paseo para que el cerebro registre la hora de inicio y programe el resto de funciones del día.
Más allá del despertador: qué dice la evidencia sobre la regularidad
La mayoría de los estudios cronobiológicos apunta a que la regularidad del despertar pesa más que la hora de acostarse a la hora de predecir la calidad del sueño y la estabilidad de la energía diurna. En entornos controlados, los participantes que mantenían horarios de levantarse fijos presentaban una latencia de sueño más corta y una mayor proporción de sueño profundo, incluso cuando el tiempo total de cama variaba.
Este hallazgo matiza la recomendación clásica de «acostarse siempre a la misma hora». Si bien una rutina nocturna estable suma puntos a la higiene del sueño, el verdadero director de orquesta es el despertar constante. La razón fisiológica es simple: la producción de melatonina se sincroniza a partir del momento en que cesa la exposición a la luz al final del día, pero su ritmo se ajusta principalmente por la exposición matutina y por la hora a la que el cuerpo anticipa el amanecer.
No obstante, la regla de la hora fija no es un martillo que deba aplicarse sin matices. Cuando la deuda de sueño acumulada es muy grande —por varias noches consecutivas de recorte—, el organismo necesita recuperar horas de descanso. La estrategia más inteligente no es dormir hasta tarde a la mañana siguiente, sino acostarse antes la noche que toca. De ese modo, el reloj circadiano no se desfasa y la presión de sueño se descarga de forma natural.
En definitiva, el hábito de despertar a la misma hora cada día es una herramienta gratuita y respaldada por la ciencia del ritmo circadiano que mejora la energía, la concentración y la capacidad de recuperación. No exige dispositivos avanzados ni protocolos complejos: solo un despertador y la determinación de no posponerlo.
⚡ Rutina de Optimización Diaria
Define tu hora de despertar: Elige una hora que puedas mantener de lunes a domingo, incluso los días festivos. Programa la alarma y no uses el botón de repetición.
Activa el interruptor circadiano: Al levantarte, busca luz natural al menos diez minutos. Un paseo matutino o desayunar junto a una ventana envía al cerebro la señal de que el día ha arrancado.
Recupera con inteligencia: Si has dormido poco, no alargues la mañana. Acuéstate más temprano esa noche y deja que la presión de sueño haga el resto sin alterar la hora de despertar del día siguiente.
Esta mañana, la Royal Navy ha interceptado en el canal de la Mancha al buque ‘Smyrtos’, un petrolero integrante de la denominada flota fantasma rusa. La operación, desarrollada en colaboración con fuerzas francesas, es la primera de este tipo liderada por el Reino Unido y marca un endurecimiento sin precedentes en la aplicación de las sanciones internacionales contra Moscú. El primer ministro británico, Keir Starmer, ha calificado la acción de «éxito» que «propina un nuevo golpe a Rusia».
Una operación inédita en el canal de la Mancha
Según el comunicado del Ministerio de Defensa, el ‘Smyrtos’ fue abordado por comandos de la Infantería de Marina Real y agentes de la Agencia Nacional contra el Crimen. El petrolero será trasladado a un fondeadero frente a la costa sur de Inglaterra y permanecerá bajo vigilancia. Se trata del primer buque sancionado interceptado por el Reino Unido en esta ruta estratégica.
«En la primera operación de este tipo liderada por el Reino Unido, el buque ‘Smyrtos’ fue abordado por comandos de la Infantería de Marina Real y agentes de la Agencia Nacional contra el Crimen especialmente entrenados, a pesar de los esfuerzos de Rusia por eludir las sanciones y continuar su guerra brutal en Ucrania» — Ministerio de Defensa británico
La intercepción se produce después de que Starmer diera luz verde en marzo a que las fuerzas armadas pudieran abordar cualquier barco sospechoso de violar las sanciones. Desde entonces, más de 500 buques han sido identificados y sancionados, lo que les impide atracar en puertos británicos o recibir servicios de compañías del país. La operación llega además en un momento de creciente presión sobre la financiación de la defensa, que llevó el pasado jueves a la dimisión por sorpresa del ministro de Defensa, John Healey. Starmer aprovechó para elogiar a las fuerzas armadas por «dar seguridad a este país 24 horas al día y 365 días al año».
La flota fantasma y el cerco internacional
La flota fantasma rusa, compuesta por unos 700 buques, exporta aproximadamente el 75% del petróleo y derivados de Moscú. Lo que veo en esta interceptación es un salto cualitativo: los aliados occidentales pasan de la sanción administrativa a la acción física para interrumpir ese flujo comercial. Es un mensaje inequívoco de que Occidente está dispuesto a asfixiar la financiación de la guerra, y esto introduce una nueva prima de riesgo geopolítico en los mercados energéticos globales.
Rusia ha reaccionado con dureza. El enviado económico del Kremlin, Kiril Dmitriev, acusó a un «desesperado» Starmer de intentar distraer a los británicos de sus problemas migratorios y calificó la operación de «actos de piratería». Moscú ha advertido que tomará medidas. Los futuros del Brent cotizan con subidas moderadas esta mañana, reflejando la incertidumbre sobre futuros episodios de interrupción de la cadena de suministro petrolera rusa.
🌍 El impacto en España y Europa
La tensión geopolítica que genera esta operación tiene un efecto directo en el bolsillo del consumidor español. Cada barril de Brent que sube encarece la gasolina y el gasóleo que repostamos, y alimenta las expectativas de inflación en la eurozona. Si el precio del crudo se mantiene elevado, el BCE podría verse forzado a retrasar nuevos recortes de tipos, lo que mantendría al Euríbor por encima de lo esperado y aliviaría menos las cuotas hipotecarias variables en España. Para las empresas exportadoras del IBEX, el endurecimiento de las sanciones y las posibles represalias rusas añaden un nuevo factor de inseguridad logística y regulatoria. Aunque el episodio del ‘Smyrtos’ puede parecer aislado, señala el camino hacia una Europa que necesita diversificar sus fuentes energéticas con más urgencia que nunca.
Mientras, los mercados de materias primas digieren el nuevo escenario. Los futuros del Brent cotizan con subidas moderadas y los analistas sitúan el nivel de los 85 dólares como próximo objetivo técnico. En mi opinión, cualquier acción adicional que limite el tránsito de la flota fantasma tendrá un impacto directo en los precios de la energía que pagan familias y empresas en toda la eurozona.
El arroz, uno de los productos más básicos de la cesta de la compra, ha pasado de costar 0,80 euros el kilo en 2021 a tocar los 1,35 euros hace apenas un año. Ahora la competencia entre supermercados ha rebajado el precio del arroz redondo de marca blanca hasta los 1,07 euros el kilo, devolviendo al consumidor opciones de ahorro real. Las principales cadenas —Mercadona, Carrefour, Día, Consum, Alcampo y Eroski— fijan sus precios en una horquilla que puede suponer hasta 80 céntimos de diferencia por kilo.
Una montaña rusa de precios: del 0,80 al 1,35 y vuelta a bajar
En apenas tres años, el arroz redondo de marca blanca vivió una escalada cercana al 70%. En 2021 era habitual encontrarlo por 0,80 euros/kg; en 2024 había tocado un máximo de entre 1,30 y 1,35 euros. La fuerte sequía que redujo las cosechas y la tensión inflacionista que disparó los costes de la energía y los fertilizantes empujaron el precio al alza sin tregua.
Sin embargo, a principios de 2025 el producto empezó a dar un respiro. Lidl y Carrefour abrieron la mano con promociones que situaron el arroz redondo de su marca de distribuidor por debajo de los 1,10 euros/kg, y otras cadenas siguieron la estela. Hoy, la opción más económica está en Alcampo, que vende su arroz redondo de categoría primera a 1,07 euros/kg.
Precios actualizados al 15 de junio: la comparativa definitiva
Hemos repasado las webs de los seis supermercados con mayor presencia nacional para localizar el arroz más barato de cada uno. La tabla muestra el pack de 1 kg más económico, sin contar ofertas puntuales que puedan estar activas en tienda física:
📊 La comparativa de un vistazo
Supermercado
Producto más económico (1 kg)
Precio (euros/kg)
Alcampo
Arroz redondo económica
1,07
Eroski
Arroz largo
1,09
Mercadona
Arroz redondo Hacendado
1,20
Carrefour
Arroz categoría primera
1,20
Dia
Arroz extra Arozona
1,20
Consum
Arroz largo
1,20
Más arriba quedan las marcas de fabricante. El arroz redondo SOS se mantiene en 1,88 euros/kg tanto en Dia como en Carrefour, y la referencia La Fallera cuesta 1,69 euros en Mercadona y Consum. Son casi 80 céntimos de diferencia frente al producto más barato de Alcampo.
El regreso del IVA al 4%: el impacto real en el ticket
Durante casi dos años, el Gobierno eliminó el IVA de los alimentos de primera necesidad, entre ellos el arroz, para amortiguar la inflación. Desde enero de 2025, el tipo superreducido del 4% ha vuelto a aplicarse. Para el consumidor, eso supone alrededor de 4 céntimos de euro por cada kilo de arroz respecto al período con IVA al 0%.
Aunque la vuelta del impuesto no ha frenado la tendencia bajista del precio, es un pequeño coste añadido que conviene tener en cuenta al comparar el ticket de este año con el de 2024. Si ahorramos 20 céntimos por kilo gracias a la competencia entre supermercados, el efecto neto sigue siendo favorable.
Elegir el arroz más barato del lineal puede ahorrar hasta 80 céntimos por kilo, lo que en una familia que consume tres kilos al mes son casi 29 euros al año.
¿Guerra de precios o ajuste temporal? El análisis
La bajada del arroz no es un movimiento aislado. Detrás hay un patrón que ya vimos con el aceite de girasol o la leche: cuando una categoría básica se encarece, los consumidores reducen su compra o cambian de marca. Las cadenas que consiguen bajar primero el precio de su marca propia captan al cliente más sensible al bolsillo y fuerza a los competidores a reaccionar.
En este caso, Alcampo y Eroski han sido los más agresivos, situando su arroz por debajo del umbral psicológico de los 1,10 euros. Mercadona, que solía marcar el paso, se ha quedado en 1,20 euros con su marca Hacendado, probablemente para no erosionar margen mientras observa la respuesta de Lidl, que ya había movido ficha antes. Lo relevante para el comprador es que, por primera vez en dos años, el precio vuelve a estar cerca de la referencia que ya quisieran muchos hogares.
El arroz es un producto de consumo recurrente y la diferencia de precio es muy visible en el lineal. Por eso los supermercados lo convierten en un reclamo de imagen, aunque su peso en el ticket total sea limitado. La OCU suele aconsejar comparar el precio por kilo, no el del envase, y en este análisis se ve la razón: dos productos con aspecto similar pueden tener una diferencia de precio de casi el 40%.
🛒 El Veredicto de Compra
Compara el precio por kilo: El arroz redondo de marca blanca se mueve entre 1,07 y 1,25 euros. Revisa siempre la etiqueta para no pagar más por un envase que parece igual.
Las marcas de fabricante salen caras: SOS o La Fallera duplican casi el coste por kilo. Solo compensan si buscas una denominación de origen concreta o una textura muy específica.
El ahorro real está en la cesta semanal: Si compras tres kilos de arroz al mes y eliges la opción más barata, puedes ahorrar más de 28 euros al año. Parece poco, pero sumado a otros básicos, el descenso del ticket es notable.
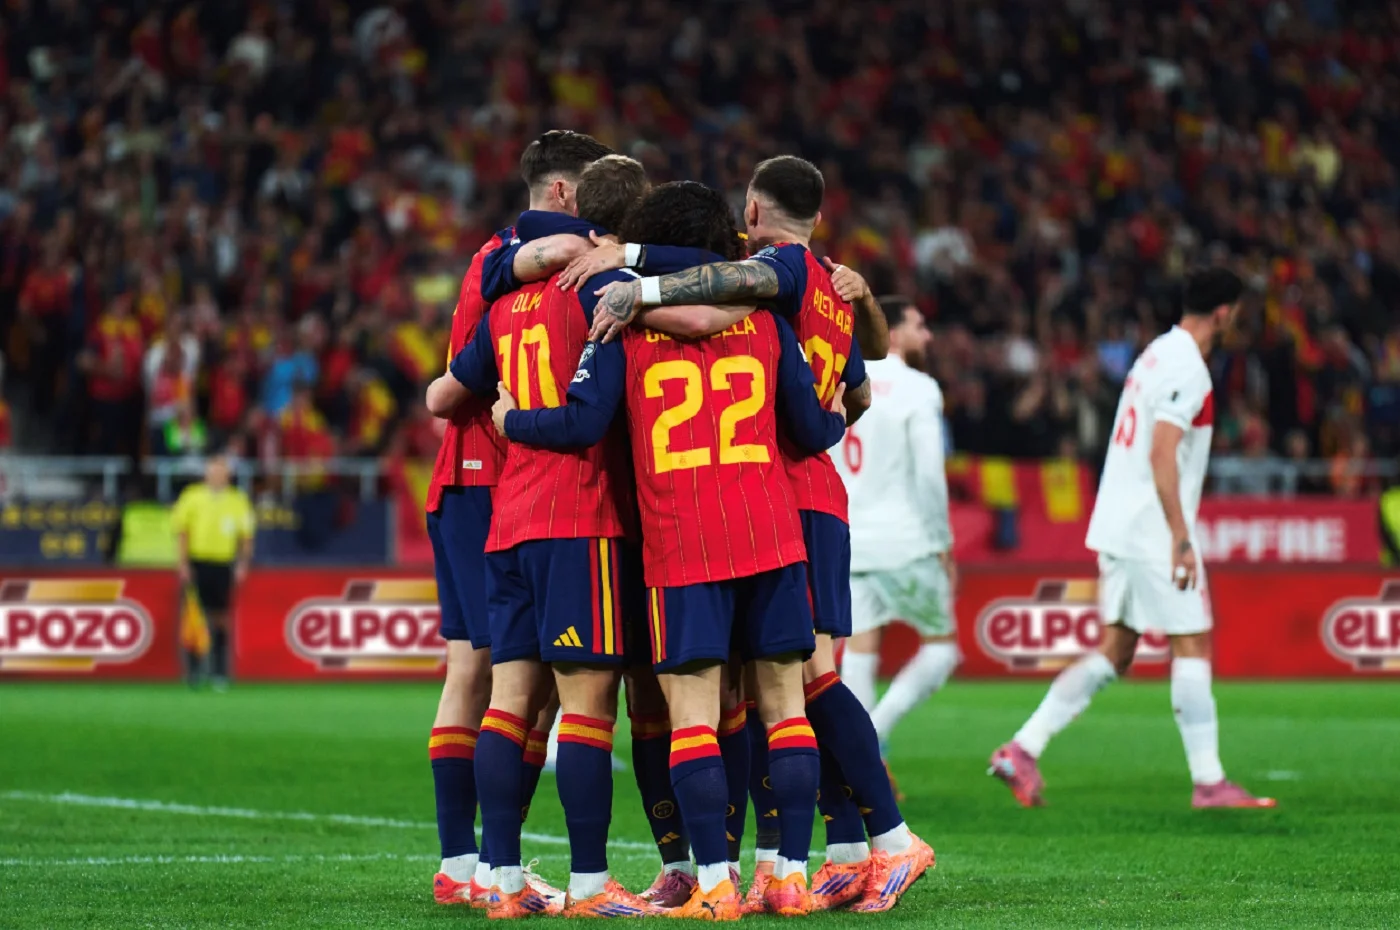
La 1 estrenó anoche los dos primeros capítulos del documental ‘Denominación de Origen’, centrado en la selección española de fútbol y que incluye entrevistas exclusivas a los jugadores. Según los datos de audiencia de Kantar Media, la producción de RTVE reunió 975.000 espectadores y alcanzó una cuota de pantalla del 9,1%, convirtiéndose en la opción más vista de la noche del domingo.
El estreno, que se produjo en la noche del 14 de junio, abre una serie documental con acceso al vestuario y perfiles personales de los internacionales. Este primer contacto con la audiencia confirma el interés por los contenidos vinculados al Mundial 2026 que arrancará en las próximas semanas.
El estreno de ‘Denominación de Origen’
La emisión en La 1 de ‘Denominación de Origen’ logró imponerse en su franja frente a una competencia directa que incluía formatos consolidados. Con 975.000 espectadores y un 9,1% de cuota, el documental superó al debate final de Supervivientes en Telecinco, que anotó un 9,7% y 744.000 seguidores.
En la misma franja, Antena 3 emitió un nuevo episodio de Una nueva vida, que alcanzó un 9,7% de share y 808.000 espectadores. Por su parte, laSexta consiguió un 5,2% con Anatomía de… y 604.000 espectadores. La noche dominical quedó liderada por la televisión pública con un producto que compitió de tú a tú con las grandes ofertas comerciales.
El documental de la selección española logró imponerse en una noche dominada por formatos consolidados y la atracción del Mundial 2026.
El dominio de La 1 en el cómputo diario
El liderazgo de La 1 en la noche del domingo se extendió a toda la jornada. El canal obtuvo una media diaria del 13,3%, apoyada en parte por el partido del Mundial 2026 entre Alemania y Curazao, que marcó un 25,5% de cuota de pantalla. Este empujón deportivo situó a la cadena pública claramente por delante del resto.
Antena 3 quedó en segunda posición con un 9,4% de media en el día, mientras que Telecinco se situó en un 7,8% mientras que Cuatro registró un 6,9% y laSexta un 4,8%, según los mismos datos de Kantar Media. El rendimiento del documental «Denominación de Origen» y el choque mundialista refuerzan la apuesta de RTVE por los contenidos audiovisuales vinculados al deporte en este ciclo competitivo.
La apuesta de RTVE por el contenido deportivo
El buen dato de ‘Denominación de Origen’ se enmarca en una estrategia de RTVE que busca capitalizar la atención generada por el Mundial 2026. La corporación pública ha apostado por complementar la retransmisión de los partidos con producciones documentales propias, un formato que ya dio resultados en citas anteriores. En esta ocasión, el acceso directo a los jugadores y el tono íntimo del documental ofrecen un valor diferencial frente a la oferta de las cadenas privadas.
El movimiento refuerza la posición de La 1 en la parrilla dominical y permite a la cadena mantener un perfil competitivo incluso cuando no hay fútbol en directo. Mientras Atresmedia y Mediaset continúan con sus apuestas consolidadas, el grupo público explora nuevos ángulos de explotación de los derechos audiovisuales del fútbol. La audiencia de ayer sugiere que la fórmula funciona.
📡 El Radar del Sector
El vacío que llena: El documental cubre la demanda de contenido exclusivo de la selección en las fechas previas al Mundial, un nicho en el que RTVE tiene ventaja competitiva como titular de los derechos de emisión.
El reto por delante: Mantener el interés de la audiencia en los siguientes capítulos sin el respaldo directo de un partido de fútbol en antena será el principal desafío de la cadena pública.
El tablero competitivo: La noche dominical se fragmenta entre las grandes apuestas de las cadenas comerciales y la oferta deportivo-documental de RTVE, que gana peso en las cifras de audiencia.
El Tribunal Supremo ha limitado las situaciones en las que Hacienda puede negar la reducción del 30% en el IRPF a profesionales autónomos que cobran de golpe ingresos generados durante varios años. La sentencia, del 29 de mayo de 2026, deja claro que la Agencia Tributaria no puede vetar este beneficio fiscal de forma automática a un colectivo entero —como los abogados— sin analizar antes la situación concreta de cada contribuyente.
Qué es la reducción del 30% y por qué importa a los autónomos
La Ley del IRPF permite que, cuando un profesional cobra en un solo año ingresos que ha generado en dos o más ejercicios, se aplique una reducción del 30% sobre esos rendimientos. El objetivo es que no salga perjudicado por la progresividad del impuesto: declarar todo de golpe le haría saltar de tramo y pagar más, en vez de ir repartiendo la carga en los años en los que realmente generó el dinero.
Esta reducción no es nueva, pero tiene una excepción: no se puede aplicar cuando procede de una actividad que «de forma regular o habitual» obtiene este tipo de rendimientos. Es decir, si tu trabajo suele facturarse a golpe de sentencia o de proyecto largo, Hacienda puede decirte que no tienes derecho.
La cuestión es: ¿cuándo es habitual hacerlo? Hasta ahora, el fisco solía denegárselo de oficio a colectivos como los abogados, asumiendo que en su profesión es normal cobrar de forma irregular.
Qué dice el Supremo: no vale con decir «eres abogado» para negar la reducción
La sentencia del Alto Tribunal, basada en doctrina previa de 2018, aclara que no se puede presuponer de forma abstracta que por el hecho de ejercer una determinada profesión liberal sea ya habitual la percepción de ingresos irregulares. Hacienda debe estudiar cada caso individualmente y motivar por qué deniega la reducción.
Para ello, tiene que analizar al contribuyente concreto, su ejercicio profesional específico y las notas distintivas de los rendimientos que obtiene. Si tras ese examen concluye que en su actividad sí es habitual recibir pagos de esta forma, podrá rechazar la reducción, pero tendrá que justificarlo de forma pormenorizada.
El tribunal también recuerda que la carga de demostrar que los ingresos se han generado en dos o más años recae sobre el profesional. No basta con su palabra: debe aportar pruebas de que ese trabajo se desarrolló a lo largo de varios ejercicios.
Por qué esta sentencia cambia las cosas para muchos autónomos
La doctrina del Supremo abre una puerta a miles de profesionales que veían rechazada esta reducción casi por defecto. Arquitectos, consultores, artistas, ejecutivos o cualquier autónomo que facture proyectos largos y cobre al final tiene ahora un argumento más sólido para aplicársela, siempre que documente bien la generación de los ingresos.
De hecho, la sentencia señala que no se puede excluir de esta ventaja a un colectivo profesional al completo, pero tampoco se puede aplicar de forma generalizada a todos los que ejercen una misma profesión. Es decir, ni barra libre ni veto automático: caso por caso.
La Agencia Tributaria ya no puede rechazar la reducción del 30% solo porque seas abogado; tiene que probar que en tu concreta actividad es habitual cobrar así.
Este cambio de criterio llega en un momento en el que Hacienda intensifica el control sobre deducciones y beneficios fiscales de autónomos, en especial los que afectan a rendimientos altos o de carácter extraordinario. La recomendación, por tanto, es clara: si cumples los requisitos y puedes documentar el origen plurianual de tus ingresos, solicita la reducción y conserva toda la documentación que lo acredite.
Guía rápida del trámite
📅 Plazos: No hay un plazo concreto; la reducción se aplica en la declaración de la Renta del ejercicio en el que se perciben los ingresos.
✅ Requisitos clave: Ser profesional autónomo en estimación directa, cobrar en un año rendimientos generados a lo largo de dos o más ejercicios, y poder acreditarlo documentalmente.
🌐 Dónde solicitarlo: En la propia declaración del IRPF (modelo 100), marcando la casilla correspondiente a rendimientos irregulares. No se necesita un trámite separado.
💰 Importe o coste: Reducción del 30% sobre los rendimientos netos que cumplan el requisito, con un límite máximo de 300.000 euros.
⚠️ Error a evitar: No guardar justificantes (contratos, hitos de facturación, informes de trabajo) que demuestren que los ingresos se generaron en varios años. Sin pruebas, Hacienda puede denegarla.
El talento femenino choca contra un muro invisible que ni los mejores expedientes ni las jornadas interminables logran derribar. El informe Women in the Workplace 2025 de McKinsey confirma que por cada 100 hombres que ascienden a su primer puesto directivo, solo 93 mujeres lo logran, y la cifra se desploma hasta 74 mujeres de color. La buena noticia es que el problema tiene nombre —falta de visibilidad estratégica— y, sobre todo, tiene solución. Vamos a las tres estrategias que la consultora ha destilado en su investigación y que cualquier profesional puede activar esta misma semana.
El verdadero freno: no te ve quien decide
No basta con entregar los proyectos en plazo, por debajo del presupuesto y con el equipo motivado. Si el liderazgo de la organización no percibe esa contribución, la promoción no llega. McKinsey identifica tres síntomas claros de esa invisibilidad. El primero es un manager demasiado saturado para registrar los logros del equipo. Las estructuras se aplanan, los mandos intermedios acumulan reportes directos y apenas tienen tiempo de levantar la cabeza. Confían en que sigas haciendo un buen trabajo precisamente porque nunca das un problema, sin darse cuenta de que la frustración crece en silencio.
El segundo síntoma es más estructural: no tienes patrocinadores. Un mentor puede aconsejarte; un patrocinador, en cambio, te abre la puerta desde dentro. Son directivos sénior que apuestan por ti en las conversaciones donde se reparten las promociones y los proyectos de alta visibilidad. McKinsey lo cuantifica con rotundidad: cada nuevo patrocinador incrementa un 10% las probabilidades de ascenso.
El tercer síntoma tiene raíces culturales profundas: el miedo a que hablar de los logros propios se interprete como arrogancia. La autopromoción se percibe como fanfarronería, y muchas mujeres prefieren esperar a que el trabajo hable por sí solo. El problema es que el trabajo no habla; hablan quienes lo ponen sobre la mesa en el momento y ante la persona adecuados.
Las tres estrategias que McKinsey propone (y cómo activarlas hoy)
El estudio no se queda en el diagnóstico. Propone tres movimientos concretos que cualquier profesional puede ejecutar para recuperar el control de su trayectoria. Aquí viene la lección práctica.
1. Declara tus aspiraciones (sin ambigüedad)
Tu responsable no es adivino. Decir «quiero llegar a X puesto en el próximo año» en una conversación one-to-one cambia el guion por completo. McKinsey recomienda integrar esta conversación en las reuniones mensuales o trimestrales de seguimiento, no dejarla para la revisión anual de desempeño. La fórmula es sencilla: «Quiero trabajar para conseguir el rol Y. ¿Qué pasos me recomiendas y qué competencias debo reforzar?» Y preguntar sin miedo: «¿Cuento con tu apoyo?». Esa pregunta transforma una aspiración difusa en un compromiso mutuo.
2. Cultiva dos o tres patrocinadores estratégicos
Aquí está el giro más potente. Un patrocinador no aparece por casualidad; hay que construirlo. McKinsey subraya que el patrocinio se gana, no se concede. ¿Cómo? Identifica a líderes sénior conocidos por impulsar talento femenino. Preséntate voluntaria para proyectos de alta visibilidad donde puedan verte trabajar. Asiste a sus reuniones abiertas, comenta sus publicaciones internas y busca formas de añadir valor a su agenda. Luego, envía un correo breve solicitando una conversación para conocer su trayectoria, sin pedir patrocinio de entrada. Cuando recibas un consejo, aplícalo y vuelve con resultados; esa es la moneda del patrocinador.
3. Conecta tu trabajo con el impacto del negocio
El mérito abstracto no escala; el impacto medible, sí. McKinsey sugiere un sistema casi artesanal pero efectivo: un simple registro semanal donde documentes logros concretos, resultados de negocio asociados y reconocimientos de compañeros. «Reduje un 15% el coste de adquisición de cliente en el canal digital» vende mucho más que «gestioné campañas de marketing». Cuando tu responsable o tu patrocinador necesiten argumentos para defender tu promoción, tendrán los datos servidos. La visibilidad deja de ser un problema cuando tu contribución se traduce en cifras.
📦 Caso de estudio: Cómo una directora de producto activó el patrocinio en cuatro meses
El reto: Llevaba dos años sin promoción a pesar de duplicar la retención de usuarios. Su responsable valoraba su trabajo, pero no conectaba con los decisores del comité de talento.
La jugada: Se presentó voluntaria para la expansión a un nuevo mercado, un proyecto que dependía directamente de la directora general. Entregó resultados en el primer trimestre y pidió una reunión de seguimiento.
El resultado: La directora general se convirtió en su patrocinadora y la propuso para liderar un área nueva en la siguiente ronda de promociones internas.
La lección: El patrocinio se construye con exposición deliberada a líderes que deciden, no esperando a que el mérito se descubra por sí solo.
La promoción no es un reconocimiento al mérito pasado, sino una apuesta por el impacto futuro que quien decide cree que puedes generar.
Lo que el ecosistema emprendedor puede aprender de McKinsey
Si trasladamos este informe al mundo de las startups y las scaleups, la lección es aún más urgente. Las organizaciones planas eliminan barreras jerárquicas, pero también difuminan los caminos de promoción. Aquí el patrocinio se convierte en la única palanca real de crecimiento, porque no hay escalafones automáticos. Y las mujeres fundadoras enfrentan una doble brecha: levantan menos capital y además carecen de los patrocinadores internos que sí tienen sus homólogos masculinos en el ecosistema inversor.
El dato de McKinsey sobre las mujeres de color —solo 74 promociones por cada 100 de hombres— es un aviso de que el sesgo de género se cruza con otros factores estructurales. Para una startup que aspira a escalar con diversidad real, el mensaje es claro: los sistemas de promoción transparentes no se diseñan solos. Hay que incorporar métricas, procesos de patrocinio formal y revisiones de sesgo en cada ronda de evaluaciones. Si no lo haces en la fase de 50 empleados, el desequilibrio se enquistará cuando alcances los 500.
La metodología que McKinsey destila para el ámbito corporativo —declarar aspiraciones, buscar patrocinadores y medir el impacto— es, en esencia, un product-market fit aplicado a la carrera profesional. Se trata de entender qué demanda el mercado interno de la organización (el comité de promoción) y articular una oferta de valor que encaje. Las reglas del juego están escritas; la cuestión es decidir si juegas o esperas a que cambien solas.
🚀 Hoja de Ruta para Emprender
Haz explícitas tus aspiraciones: Comunica a tu responsable el puesto al que quieres llegar en los próximos doce meses y pide un plan de desarrollo con hitos concretos.
Construye dos patrocinadores este trimestre: Identifica a los líderes sénior que apoyan talento y gana visibilidad con proyectos que dependan directamente de ellos.
Documenta tu impacto: Lleva un registro semanal de logros con resultados de negocio medibles y compártelo con tu responsable antes de la revisión formal.
Diseña procesos de promoción justos en tu propia empresa: Si eres fundador, incorpora métricas objetivas, patrocinio formal y revisiones de sesgo desde las primeras contrataciones.
Peñafiel, la capital de la Ribera del Duero en la provincia de Valladolid, despliega un paisaje singular: un cerro testigo coronado por un castillo almenado y, bajo su superficie, un laberinto de galerías excavadas en la roca caliza. Son las bodegas subterráneas, herencia de siglos de tradición vitivinícola. Mientras que el castillo y el Museo Provincial del Vino concentran las miradas del turismo masivo, a pocos metros, en la Cuesta de la Olmilla, una de esas cuevas ha mutado en un espacio que conjuga arqueología industrial, museo etnográfico y un diminuto auditorio. Se trata de la Bodega Museo La Olmilla, una propuesta de enoturismo que huye de los recorridos comerciales para ofrecer un encuentro íntimo con la cultura del vino.
El laberinto de bodegas bajo el castillo
El viajero que se adentra en Peñafiel descubre enseguida que la población vive volcada hacia su montaña. El castillo, con su silueta de nave varada, es visible desde kilómetros, pero lo realmente fascinante discurre en el subsuelo. Toda la ladera está perforada por bodegas tradicionales excavadas a pico, muchas de ellas centenarias. Algunas conservan su uso original: pequeños productores que elaboran vino de manera artesanal o particulares que guardan sus garrafones. Otras se han reconvertido en merenderos donde las cuadrillas de amigos se reúnen para comer y beber al fresco de la cueva. La única gran bodega que ocupa el cerro es Protos, que nació precisamente en una de estas cavidades y, al crecer, acabó desbordándose hacia la base del monte.
En este ecosistema de bodegas comunitarias y familiares, la Olmilla es una rara avis. Pertenece en su totalidad a una sola propiedad y, además, ha sido objeto de una metamorfosis que la diferencia de sus vecinas. Desde que Silvia, una andaluza que llegó al pueblo por amor, asumió la gestión a petición de los dueños, la vieja bodega dejó de ser un mero almacén para convertirse en un centro cultural y de recepción de visitantes. «La familia propietaria prefería ceder el mantenimiento a cambio de que alguien mantuviera vivo el espacio», explica ella. Y vaya si lo ha conseguido.
La metamorfosis de una bodega centenaria
La transformación de la Olmilla ilustra una tendencia que gana terreno en la Ribera del Duero: la puesta en valor del patrimonio vernáculo asociado al vino más allá de las grandes bodegas de diseño. Silvia, nacida en Sevilla, no tenía vínculo previo con el negocio vitivinícola, pero su mirada foránea detectó el potencial de una estructura que los vecinos daban por descontada. Tras negociar con los propietarios, invirtió tiempo y recursos en adecentar la galería, rescatar aperos antiguos y montar un discurso museográfico que explica de forma sencilla y amena cómo se elaboraba el vino en la comarca antes de la mecanización.
El resultado es una experiencia que no tiene nada que ver con la visita industrial al uso. Aquí no hay pasarelas sobre depósitos de acero ni salas de barricas climatizadas con música ambiental. En su lugar, el visitante se sumerge en un viaje a los orígenes, con la única compañía de la luz tenue, el olor a tierra húmeda y el tacto áspero de la roca.
Un museo entre tinajas y aromas
El recorrido arranca en la parte exterior, un patio cercado que da acceso a la zona moderna de la bodega. Se trata de un espacio diáfano y bien iluminado, que sirve como recibidor y tienda gourmet. Las paredes albergan una pequeña colección etnográfica: maquetas a escala de un lagar tradicional, útiles de labranza y de vinificación, fotografías antiguas de vendimias familiares. Con apenas unos paneles explicativos, el visitante entiende el ciclo completo: desde la recogida de la uva hasta el prensado y la fermentación en los viejos cubetos de barro.
En esta misma estancia, una vitrina refrigerada exhibe productos de la tierra: alubias de Ibeas, garbanzos de Fuentesaúco, quesos curados de oveja y, por supuesto, botellas de vinos de las bodegas de Peñafiel y de la comarca. La selección, aunque modesta, está cuidada y permite llevarse un recuerdo que va más allá del souvenir impersonal.
Descenso a las entrañas de la tierra
Una escalera estrecha conduce desde la luminosa sala de acogida hasta el corazón de la bodega. Los peldaños, gastados por décadas de pisadas, descienden bruscamente y, en cuestión de segundos, la temperatura cae varios grados y la luz natural desaparece. Lo primero que se percibe es el silencio, roto apenas por el goteo esporádico de alguna filtración. Luego, conforme los ojos se adaptan a la penumbra, la galería se revela en todo su esplendor rústico: un cañón excavado en la roca de unos tres metros de ancho y techo abovedado, sostenido sin más armazón que la propia tierra.
A la derecha, una pequeña sisa —el término local para los nichos donde antiguamente se almacenaban las garrafas— muestra aún los restos de una antigua tinaja. Más adelante, el pasillo se ensancha ligeramente y deja paso a un espacio alargado, hoy acondicionado con mesas y sillas. Es aquí donde la Olmilla revela su faceta más inesperada: un auditorio sacado de una novela de Julio Verne.
El escenario secreto de la Ribera
Al fondo de la galería, un telón rojo marca el límite de un diminuto escenario. Detrás, una cortina oculta los camerinos y un almacén. No hay bambalinas ni foso de orquesta: el teatro se reduce a lo esencial, y precisamente esa austeridad lo convierte en un lugar fascinante. La acústica natural de la cueva, con su reverberación justa, envuelve la voz del artista sin necesidad de amplificación excesiva, y las condiciones de humedad y temperatura constantes invitan a espectáculos que requieren cercanía y recogimiento.
La programación de la Olmilla se compone de funciones pensadas para un aforo de apenas treinta o cuarenta personas: monólogos, conciertos acústicos, tributos a cantautores, magia de cerca. La cartelera se actualiza periódicamente en la página web de la bodega, y aunque la oferta no es diaria, la originalidad del espacio garantiza que cada velada tenga algo de irrepetible. La sensación de estar asistiendo a una actuación en el vientre de la tierra, rodeado de siglos de memoria vinícola, añade un poso casi iniciático a la experiencia.
Aunque el aforo es íntimo, la acústica permite que hasta el susurro de un monologuista llegue nítido a todos los rincones. No es extraño ver a los espectadores conteniendo la respiración para no romper la magia del momento.
La cata que vuelve a los orígenes
Cada visita a la Bodega Museo La Olmilla concluye con una cata que huye del protocolo estándar. Nada de copas de cristal tallado ni escupideras plateadas. Aquí el vino se sirve en jara de barro, como se ha hecho durante generaciones en las bodegas familiares, para que el líquido mantenga frescura y para que los aromas primarios se expresen sin filtros. El vino elegido suele ser un tinto joven o un rosado de la Ribera del Duero, de producción local y, en temporada, a veces fruto de elaboraciones propias de la casa o de pequeños viticultores vecinos.
La cata se acompaña con una tapa sencilla: una rebanada de pan de hogaza con queso curado o una loncha de lomo embuchado. El contraste entre la acidez afrutada del vino y la untuosidad del queso se potencia en el ambiente fresco de la cueva, y la conversación fluye de manera natural. Es en ese instante cuando el viajero comprende que la Olmilla no es un museo al uso, sino un lugar donde el vino sigue vivo y se comparte con la hospitalidad de quien abre las puertas de su casa.
Peñafiel, más allá de la bodega
Quien se acerque a la Olmilla hará bien en reservar al menos un día completo para explorar Peñafiel. El castillo, del siglo X, alberga en su interior el Museo Provincial del Vino de Valladolid, una visita casi obligada para entender la cultura vinícola de la zona. Desde sus almenas se obtiene una panorámica de la vega del Duero y de la montaña horadada que justifica el viaje. La iglesia de Santa María de Mediavilla, con su esbelta torre mudéjar, y la Casa de la Ribera completan un paseo que se recorre a pie en una mañana.
La oferta gastronómica de la localidad merece mención aparte. En los bares de la plaza del Coso se puede tapear con soltura: croquetas caseras, torreznos crujientes y raciones de oreja a la plancha regadas con vinos de la tierra. Para quienes busquen mesa y mantel, el restaurante Chicopa ofrece menús del día sabrosos y a precios razonables, y El Barco de Bolas ha ganado fama entre los viajeros por sus carnes a la brasa. Otra opción que suena con fuerza entre los lugareños es el restaurante A la Brasa, aunque conviene confirmar su horario porque no siempre resulta fácil encontrar información actualizada.
El alojamiento en Peñafiel es limitado y, en temporada alta, conviene reservar con antelación. El Hotel Convento Las Claras, ubicado en un antiguo cenobio, es la opción con más encanto, aunque sus tarifas reflejan la exclusividad. Para presupuestos más ajustados, el Hostal Infante proporciona una estancia sencilla pero limpia y céntrica. La alternativa más práctica para quienes deseen recorrer la comarca con libertad es alojarse en Valladolid o en Aranda de Duero y desplazarse en coche hasta Peñafiel por la carretera N-122 (kilómetro 311). La aplicación DiscoverCars permite alquilar vehículos sin costes adicionales ocultos y facilita la recogida en la estación de tren de Valladolid.
Un modelo de enoturismo que gana terreno
La Bodega Museo La Olmilla representa un ejemplo de cómo los pequeños proyectos personales pueden revitalizar el patrimonio rural sin traicionar su esencia. Mientras la Ribera del Duero se asocia en el imaginario colectivo a bodegas de autor firmadas por arquitectos estrella o a visitas masificadas en las que se degusta un vino de gama alta entre paneles de metacrilato, la Olmilla propone un viaje al revés: menos diseño y más verdad, menos tecnología y más memoria. Es una opción que conecta especialmente con un tipo de viajero que busca experiencias auténticas, alejadas de las rutas trilladas, y que valora el contacto directo con las personas que mantienen viva la tradición.
Quizá la clave del éxito de este espacio radica en que no se limita a mostrar una bodega, sino que la habita. La cueva no es un escenario congelado en el tiempo, sino un organismo vivo que alberga arte, cultura y oficio. Cada función teatral, cada cata, cada conversación con Silvia y su equipo va tejiendo una nueva capa de significado sobre los muros de roca. Y es precisamente esa superposición de tiempos —el medieval, el preindustrial, el contemporáneo— lo que convierte la visita en algo más que un simple alto en la ruta del vino.
En un sector en el que a menudo se corre el peligro de uniformizar las experiencias, la Olmilla demuestra que un proyecto pequeño, profundamente arraigado y gestionado con pasión puede ofrecer una vivencia inolvidable. Basta con bajar la escalera, acostumbrar los ojos a la penumbra y dejarse envolver por el eco de las jaras de barro para entenderlo.
La mayoría de las startups invierten en modelos de IA punteros pero terminan con pilotos que no escalan y una adopción desigual que lastra la velocidad. Melissa Reeve, ex VP de marketing de Scaled Agile y cofundadora de la Agile Marketing Alliance, ofrece en su libro Hyperadaptive un camino para convertirse en una organización IA nativa, arrancando por el sistema operativo interno antes que por la tecnología.
1. El sistema operativo industrial no puede ejecutar inteligencia artificial
La mayoría de las empresas, incluidas las emergentes, siguen funcionando con un modelo operativo diseñado para la era industrial. La estrategia fluye de arriba abajo a través de capas de aprobación; el trabajo se desplaza lateralmente entre silos funcionales. La jerarquía ralentiza las decisiones y cada traspaso pierde información.
Cuando se añade una «iniciativa de IA» sobre esa estructura, aparece lo que Ethan Mollick llama el borde dentado: algunos equipos avanzan rápido mientras otros se atascan. Reeve lo compara con la transformación digital que liquidó a Blockbuster, Kodak y Nokia. «. Con la IA, la ventana de adaptación se ha acortado de diez años a 18 meses.
La propuesta de Hyperadaptive es una hoja de ruta de cinco etapas que sustituye el sistema operativo subyacente —personas, procesos y cultura— de forma incremental, pieza a pieza, empezando desde donde se encuentre cada startup sin pretender un cambio de golpe.
2. La IA no se instala sola: la lección de Moderna
Cuando los ordenadores personales llegaron a la oficina en los 90, no pusimos uno en cada mesa y dijimos «diviértete». Formamos a la gente, rediseñamos procesos y reconstruimos la manera de trabajar. Con la IA estamos intentando saltarnos esos pasos.
«La IA es engañosamente simple», repite Reeve citando a Brad Miller, que fuera CIO de Moderna durante su transformación. Miller sostiene que el 90 % de las empresas quiere hacer IA generativa pero solo el 10 % lo consigue. La razón no es la tecnología, sino la falta de mecanismos para transformar la plantilla.
El caso de Moderna es paradigmático. A principios de 2023, su CEO, Stéphane Bancel, planteó un objetivo casi imposible: lanzar 15 nuevos fármacos en cinco años cuando un solo fármaco tarda una década y cuesta más de 2.000 millones de dólares. No pidió trabajar más, sino trabajar distinto con la IA como coworker, asesor estratégico y acelerador. Dejaron de preguntarse «¿cómo encaja la IA en nuestra forma actual de trabajar?» y empezaron a preguntarse «¿cuál es la mejor forma de trabajar en un mundo impulsado por IA?».
A los seis meses, Moderna había alcanzado el 100 % de adopción de IA generativa en toda la organización. Lo consiguió construyendo los mecanismos: formación continua, coaching, rediseño de procesos y una cultura que trata la fluidez en IA como una capacidad central, no como una habilidad opcional.
📦 Caso de estudio: Moderna
El reto: Acelerar radicalmente el desarrollo de fármacos sin aumentar plantilla, en un sector donde un solo producto puede costar 2.000 millones y diez años.
La jugada: Tratar la IA como un compañero de trabajo integrado en todos los procesos, con formación, rediseño de flujos y un cambio cultural desde la alta dirección.
El resultado: 100 % de adopción de IA generativa en seis meses y la capacidad de plantearse 15 nuevos fármacos en cinco años.
La lección: La tecnología es solo el 10 %; el 90 % restante es la inversión en personas y procesos que traducen la IA en ventaja competitiva.
La IA es como un piano: cualquiera puede golpear las teclas, pero tocar una canción exige práctica deliberada y estructura.
3. El flywheel de aprendizaje: por qué un catálogo de cursos no basta
Los modelos de IA no se quedan quietos. El modelo con el que tu equipo entrenó hace seis meses ya ha sido reemplazado dos veces. Los prompts que funcionaban en enero no sirven en abril. Construir un currículo estático para un objetivo móvil es inútil.
Reeve propone sustituir la formación corporativa tradicional por arenas de aprendizaje: espacios donde la gente experimenta, comparte y construye sobre los experimentos de otros en tiempo real. PwC, por ejemplo, organiza prompting parties, sesiones cruzadas en las que equipos multidisciplinares resuelven problemas reales de negocio con IA y se enseñan entre sí, mucho más rápido de lo que podría hacerlo un departamento de formación clásico.
Pero el aprendizaje entre pares no basta. Se necesita lo que la autora denomina flywheel de aprendizaje bidireccional de IA. Los AI Activation Hubs son pequeños pods multifuncionales que operacionalizan la IA en una función, ejecutan experimentos y capturan lo que funciona. Los AI Leads, campeones internos y traductores de automatización, llevan ese aprendizaje a primera línea. Y, críticamente, la primera línea empuja sus propios hallazgos de vuelta a los hubs, donde se refinan y se extienden al resto de la organización. El aprendizaje viaja en ambas direcciones y se compone, porque la propia IA se actualiza. Si tu plan de formación parece un catálogo de cursos, ya has perdido.
4. El error de mover solo una dimensión: actos aleatorios de IA
La mayoría de las iniciativas de IA se centran en herramientas: elige el modelo adecuado, despliégalo, forma a la gente. Pero una organización es un sistema. Cambiar solo una parte genera lo que Reeve llama actos aleatorios de IA: pilotos que no escalan, equipos que aceleran mientras otros siguen atascados, ganancias de productividad que desaparecen al coordinarse entre funciones.
El libro identifica nueve dimensiones que deben moverse en concierto, muy influido por la experiencia de marcos como el Sistema de Producción Toyota, Agile y DevOps. Entre las que casi nadie toca están:
Incentivos: Si tu sistema de recompensa todavía paga por tener razón en lugar de por aprender rápido, la organización no se volverá hiperadaptativa porque la IA implica incertidumbre.
Derechos de decisión: La IA colapsa las jerarquías de decisión; un analista junior con el modelo adecuado puede tomar decisiones que antes requerían tres niveles de aprobación. Si no has rediseñado quién decide qué, dejas mucha velocidad sobre la mesa.
Cómo te organizas: Funciones frente a cadenas de valor, equipos permanentes frente a equipos dinámicos. La estructura debe responder al trabajo tal como existe hoy, no como hace 20 años.
El roadmap de cinco etapas permite mover las dimensiones que estén listas en cada fase, sin forzar un paso de bloqueo perfecto, pero impidiendo que una dimensión rezagada bloquee el avance del resto. Tratar la IA como una iniciativa de herramientas da resultados de herramienta; tratarla como un sistema a reinventar da resultados organizacionales.
5. La pregunta de los empleos: ¿quién ayuda a las personas a cruzar el puente?
El Foro Económico Mundial proyecta que 92 millones de empleos se desplazarán para 2030, pero también que se crearán 170 millones de nuevos puestos, un saldo neto positivo de 78 millones según su informe Future of Jobs. Titulares sobre despidos masivos acaparan la atención, pero la pregunta real es hacia dónde se mueve el trabajo y si las empresas están prestando atención.
La historia sigue un patrón: electricidad, automatización industrial, DevOps, la llegada del PC. Las personas dejaron de hacer la tarea manualmente y pasaron a construir, monitorizar y mantener los sistemas que la ejecutaban. Los empleos evolucionaron y, en el macro, el crecimiento neto fue positivo.
La decisión de quién asume la responsabilidad de cruzar ese puente define a las compañías inteligentes. Unilever, por ejemplo, utiliza IA para identificar qué empleados actuales pueden ser recualificados para los nuevos roles emergentes y hace la inversión. Está tratando la transición como una estrategia de largo plazo, con el mismo rigor que cualquier otra apuesta de inversión, porque calcula que sale más rentable que despedir a una plantilla y contratar otra, perdiendo conocimiento institucional y relaciones con clientes. «Las compañías que eligen responsabilizarse de su gente lo hacen por la misma razón que cualquier otra apuesta a largo plazo: porque sale a cuenta», resume Reeve.
Análisis: ¿Es la metodología hiperadaptativa otro marco vacío o una necesidad de supervivencia?
El ecosistema emprendedor español ha abrazado la IA con entusiasmo, pero el ruido de los actos aleatorios de IA ya es audible. Startups que corren a integrar un chatbot sin replantearse sus flujos de decisión, aceleradoras que financian pilotos que mueren a los tres meses y founders que confunden adopción de herramienta con transformación de empresa. La experiencia de marcos como Lean Startup ya enseñó que la metodología no sustituye al criterio, pero un buen sistema evita que un equipo brillante se estrelle por falta de foco.
El enfoque hiperadaptativo tiene el mérito de ser profundamente sistémico en un momento en que todos miran la tecnología. Si comparamos con la ola de transformación digital de la pasada década, las startups que solo digitalizaron la fachada —una web, una app— pero mantuvieron procesos analógicos internos, fueron las que se quedaron por el camino. La lección para los founders españoles es clara: el product-market fit con IA no se consigue comprando suscripciones a modelos de lenguaje, sino rediseñando el operating system de la compañía. La ventana de los 18 meses que menciona Reeve comprime el margen de error, pero también premia a quien mueva varias dimensiones a la vez antes que sus competidores.
El reto no es menor: requiere que el fundador se convierta en arquitecto organizacional, no solo en visionario de producto. Pero la salida a bolsa o la ronda Serie A ya no se ganan con el mejor algoritmo; se ganan con la organización que aprende más rápido que la tecnología.
🚀 Hoja de Ruta para Emprender
Audita tu sistema operativo: Antes de invertir en IA, mapea cómo fluyen las decisiones y dónde se atascan. Elimina al menos un punto de aprobación innecesario esta semana.
Construye arenas de aprendizaje, no catálogos de cursos: Organiza una prompting party con dos equipos distintos y un problema real de negocio. El aprendizaje social acelera más que cualquier plataforma.
Designa un AI Lead interno: Elige a una persona que traduzca la IA a la operativa diaria y recoja lo que funciona en primera línea para llevarlo de vuelta al sistema.
Al menos dos dimensiones a la vez: Si vas a lanzar una herramienta de IA, mueve también los incentivos —premia el aprendizaje rápido, no solo el acierto— y revisa quién tiene derecho a decidir cuando la IA ya da la respuesta.
El vertical de IA en RRHH crece rápido, pero pocos founders dominan las métricas de eficiencia. La Serie A de 21 millones de dólares de Orbio AI, liderada por Dawn Capital, deja lecciones sobre cómo escalar sin quemar caja.
Una Serie A de 21 millones en tiempo récord
Orbio AI, fundada en 2025 por Sergi Bastardas, Nacho Travesí y Antonio Melé, ha cerrado una ronda Serie A de 21 millones de dólares liderada por Dawn Capital, el fondo británico especializado en software B2B que gestiona más de 2.000 millones de dólares. La operación incluye follow-on de Visionaries VC, Plus Partners y Enzo Ventures, inversores que ya respaldaron a la compañía en su ronda semilla de 7 millones de dólares en septiembre de 2025.
En menos de doce meses, Orbio AI ha captado 28 millones de dólares, una velocidad de financiación que la sitúa entre las startups de IA más rápidas del ecosistema español. Dawn Capital, con exits de la talla de iZettle y Tink, encuentra en la startup un encaje perfecto con su tesis: software B2B con tracción global y métricas de eficiencia probadas.
Agentes de IA al servicio de la contratación masiva
El producto de Orbio gira en torno a agentes de inteligencia artificial generativa que automatizan procesos de recursos humanos: captación, selección, onboarding e incluso retención en sectores con alta rotación como retail, hostelería, sanidad y staffing. La plataforma procesa ya más de un millón de candidatos al año, con un crecimiento mensual del 70%.
Según los datos de la compañía, la automatización ha reducido los tiempos de contratación un 60% (de 20 días a menos de una semana en perfiles operativos). La rotación en los primeros seis meses cae un 20% y la tasa de finalización de entrevistas alcanza el 69%, con un 98% de satisfacción declarada por los candidatos.
📦 Caso de estudio: Orbio AI
El reto: RRHH en sectores con alta rotación y contratación masiva seguía siendo manual y lento, con equipos atrapados en tareas administrativas.
La jugada: Desplegar agentes de IA generativa que cubren todo el ciclo (captación, selección, onboarding) y ponen el foco en métricas de reducción de tiempos y retención.
El resultado: 1 millón de candidatos procesados al año, aceleración mensual del 70%, 60% menos tiempo de contratación y 20% menos rotación inicial. La Serie A de 21 millones, liderada por Dawn Capital, llegó en menos de un año.
La lección: Una vertical SaaS con métricas de eficiencia sólidas atrae capital de fondos B2B de primer nivel. La velocidad de ejecución cuenta tanto como la disrupción tecnológica.
Una Serie A no la gana el producto, la ganan las métricas de eficiencia que el fondo puede proyectar a escala.
Entre sus clientes figuran gigantes como Ribera Salud, Atento y Yum! Brands —el grupo detrás de KFC, Taco Bell y Pizza Hut—, multinacionales que gestionan decenas de miles de contrataciones al año. La promesa: liberar a los equipos de RRHH de las tareas tediosas y conectar a los empleados con oportunidades de desarrollo.
El cofundador y CEO, Sergi Bastardas, explica que el modelo tradicional de RRHH sufre una crisis de productividad: «Hasta ahora, los equipos dedicaban gran parte de su jornada a tareas administrativas de poco valor; los empleados se sentían desconectados y la rotación y el absentismo estaban al alza». Con Orbio, defiende, la gestión se vuelve «fluida, 24/7 y autónoma».
Las métricas que sedujeron a Dawn Capital
La entrada de Dawn Capital no responde solo a la ola de IA agéntica. El fondo londinense, que en 2023 cerró un vehículo de 700 millones de dólares para software B2B, buscaba una startup con unit economics claros y capacidad de escalar en verticales poco digitalizadas. Orbio ofrecía justo eso: un producto que ataca el cuello de botella de la rotación de personal y demuestra con cifras la mejora de productividad.
Henry Mason, socio principal de Dawn Capital, lo resumió así: «En cuestión de meses, algunos de los mayores empleadores del mundo han adoptado una gestión de personal de primera línea impulsada por IA». Para el fondo, la tracción no se mide solo en crecimiento de usuarios, sino en la reducción de costes operativos que Orbio ya ha documentado: una contratación seis veces más rápida y una caída del 20% en la rotación inicial.
El caso deja una enseñanza clave para cualquier founder que aspire a escalar una vertical SaaS: los fondos de Serie A no compran visiones grandilocuentes, compran métricas de eficiencia que les permitan proyectar retornos. Orbio no ha esperado a tener cientos de clientes para demostrar sus números; con poco más de 20 empleados y presencia en 20 países, ha conseguido que sus agentes procesen ya un millón de candidaturas anuales con un crecimiento mensual del 70%.
Para el ecosistema español, la operación también marca un hito: una startup que, en apenas un año, atrae al mayor fondo B2B europeo y se sitúa como referencia en IA para RRHH. La lección no es que la IA esté de moda, sino que la combinación de nicho vertical, métricas de productividad y velocidad de ejecución sigue siendo la fórmula más segura para levantar capital sin regalar la compañía.
🚀 Hoja de Ruta para Emprender
Valida tus métricas de eficiencia antes de salir a buscar capital: No basta con crecer; necesitas datos de reducción de costes, de retención o de productividad que el inversor pueda proyectar a escala.
Elige un vertical ruidoso pero con datos operativos claros: RRHH, logística o atención al cliente son nichos con mucho ruido pero también con procesos medibles. Demuestra que tu IA reduce tiempos y errores, no solo que es “innovadora”.
Selecciona un inversor que entienda tu sector: Dawn Capital apostó por Orbio porque ya había estudiado software B2B y sabía valorar métricas de RRHH. Un fondo generalista puede no entender por qué tu crecimiento mensual del 70% importa más que un ARR hinchado.
Escala sin diluirte de más: Levantar una Serie A de 21 millones en menos de un año exige tener los números listos y no perder el control. Orbio cerró con follow-on de inversores previos, lo que mantiene cierta continuidad en el cap table.
Matador Secondary Private Equity AG (Matador) ha comenzado a cotizar hoy en SIX Swiss Exchange, la principal bolsa suiza, bajo el símbolo SQL. La compañía, ya presente en BX Swiss, refuerza su presencia en los mercados de capitales con un precio de referencia de 3,85 francos suizos por acción, lo que sitúa su capitalización bursátil en aproximadamente 57,7 millones de francos.
No se han emitido nuevas acciones. Las 14.995.742 acciones al portador actualmente en circulación han sido admitidas a cotización en el segmento Sparks de SIX, dedicado a pequeñas y medianas empresas. El capital social permanece inalterado, compuesto por esas acciones al portador con valor nominal de 1 franco y 3 millones de acciones nominativas con valor nominal de 0,10 francos.
La operación es un uplisting natural: Matador ya cotizaba en BX Swiss, una plaza más modesta. Debutar en SIX supone un salto cualitativo en visibilidad y liquidez, aunque el tamaño modesto de la empresa —poco más de 57 millones de capitalización— la sitúa en el radar de inversores especializados, no de grandes flujos institucionales.
Un doble listing con vocación internacional
La incorporación al Swiss All Share Index y al Investment Index a partir del 16 de junio de 2026 amplificará su exposición entre inversores suizos e internacionales. La compañía, fundada en 2005 y especializada en private equity secundario, busca que el nuevo escaparate facilite el acceso a esta clase de activo para un público más amplio.
Florian Dillinger, presidente del Consejo de Administración, ha calificado el debut como “otro hito en la historia de Matador”. El directivo confía en que la cotización en SIX “ayudará a aumentar aún más el alcance y la visibilidad entre los inversores suizos e internacionales”.
Tomas Kindler, responsable global de Exchanges de SIX, destacó que “ampliar su presencia en el mercado público es el siguiente paso natural” y que el movimiento confirma a SIX como “una sede de cotización de primera categoría para empresas de una amplia gama de tamaños y sectores”.
Lectura más allá del debut: el secondary PE busca su espacio líquido
El movimiento de Matador no es aislado. En los últimos dos años, varias gestoras de activos ilíquidos han tanteado fórmulas para ofrecer exposición cotizada a sus vehículos. La combinación BX Swiss + SIX permite un ‘puente’ entre el inversor sofisticado de mercados privados y el accionista minorista que opera en un entorno regulado y con market makers.
Ahora bien, la capitalización de 57,7 millones de francos y el hecho de que no se hayan captado fondos frescos con la admisión recortan el alcance inmediato. La empresa depende de que los brokers y las plataformas de trading den cobertura al valor; sin un research de intermediarios, la liquidez puede ser testimonial. El segmento Sparks de SIX, pensado para pymes, tiene un historial irregular en cuanto a volúmenes.
Para el inversor español, la operación tiene un interés más conceptual que práctico. Muestra cómo empresas con raíces en mercados locales pueden usar un doble listing para ampliar base accionarial sin diluir. En BME Growth, varias cotizadas han explorado vías similares —algunas con éxito, otras con más ruido que negocio—. Matador ofrece un termómetro útil: si en los próximos meses el valor gana contratación y atrae algún market maker de peso, la fórmula podría replicarse en otras plazas europeas.
Veredicto Merca2
Cotización al cierre o apertura: La acción debuta en SIX con un precio de referencia de 3,85 francos suizos. Al no tratarse de una OPV sino de una admisión de acciones existentes, la evolución intradía dependerá de las órdenes de compraventa que fluyan desde BX Swiss —donde ya cotizaba— hacia el nuevo parqué.
Clave técnica: Con una capitalización de 57,7 millones de francos y sin nuevas acciones emitidas, el free float real puede ser muy reducido. Cualquier flujo de compra o venta concentrado moverá el precio con facilidad. El valor necesita sumar al menos dos market makers activos para que el spread no ahuyente al inversor minorista.
Apunte macro: La inclusión en el Swiss All Share Index a partir del 16 de junio dará exposición pasiva al valor, pero el peso en el índice será ínfimo. El movimiento coincide con un momento en que las small caps suizas buscan recuperar atractivo frente a los blue chips defensivos que dominan el SMI. La referencia para el sentimiento hacia el private equity cotizado sigue siendo el índice LPX Europe, que en lo que va de año cae un 4%.
La Fundación Pfizer ha celebrado en el Museo de la Ciencia CosmoCaixa la gala final y la ceremonia de entrega de los premios de la 6ª edición de ‘Health Guardians’, una iniciativa que busca acercar la ciencia y la innovación a los estudiantes de Educación Secundaria (hasta 3º de ESO) de toda España.
En esta ocasión, el objetivo principal ha sido sensibilizar a los jóvenes sobre la importancia de investigar e innovar en el ámbito de la salud; promover el interés por la ciencia; fomentar las vocaciones STEAM (Ciencia, Tecnología, Ingeniería, Arte y Matemáticas); y estimular el desarrollo de habilidades clave para un investigador/a, como son la capacidad para resolver problemas, la resiliencia, el pensamiento crítico y analítico y el trabajo colaborativo.
El evento, conducido por el grupo Big Van Ciencia, ha puesto de manifiesto el ingenio y el compromiso de los jóvenes con la ciencia, la innovación y la tecnología. Los 3.340 estudiantes que han participado en la edición de este año han podido aprender cómo la Inteligencia Artificial (IA) está transformando la forma en que se realiza la investigación en salud. A través del videojuego Minecraft Education, los participantes han trabajado en 845 equipos, repartidos en 18 provincias de España, experimentando el impacto de la IA dentro de un contexto científico. Tras afrontar distintos retos, cada equipo participante ha entregado un proyecto de investigación, denominado proyecto guardián, relacionado con el programa.
Durante la gala, se han entregado los galardones de esta edición a los centros educativos más destacados del programa: Premio al Mejor Proyecto de Investigación Científica para el Col·legi Montserrat (Barcelona); Premio a la Mejor Entrevista para el IES Miguel Delibes (Madrid); Premio Minecrafter para Gabrielistes Ripollet (Ripollet, Barcelona); y Mención Especial al Colegio Sorolla (Valencia).
Sergio Rodríguez, presidente de la Fundación Pfizer, ha señalado que “la IA ha sido la protagonista en esta edición de Health Guardians. Desde la Fundación hemos querido crear un espacio de aprendizaje donde los estudiantes pudieran ser conscientes y experimentar como los avances tecnológicos tienen un papel fundamental en el desarrollo de la investigación científica y de nuevas soluciones en el ámbito de la salud”. “En la Fundación tenemos como objetivo acercar la ciencia a la sociedad y, con proyectos como Health Guardians, buscamos despertar entre los jóvenes la curiosidad científica, fomentar la innovación y estimular el aprendizaje mediante las nuevas tecnologías”, ha añadido.
Por su parte, Jordi Carrasco, director de IGNITE Serious Play, entidad colaboradora en el proyecto, ha destacado que “en esta edición, Health Guardians se ha convertido en una experiencia radicalmente nueva, en la que el alumnado de Educación Secundaria ha podido vivir en primera persona el rol de investigador científico en un campo tan puntero como el de la genómica asistida por IA. En el mundo real han tenido la oportunidad de conocer a científicos de referencia e investigar sobre su trabajo mientras que en el mundo de Minecraft han actuado como un equipo bien coordinado que ha sabido descubrir mutaciones en secuencias genéticas, recomponer los errores detectados en las cadenas de ADN y ver cómo el genotipo y el fenotipo se expresan en forma de biodiversidad. Una aventura extraordinaria que esperamos contribuya a despertar nuevas vocaciones científicas y tecnológicas».
En su último vídeo, el analista Pablo Gil desmenuza una operación que ha disparado todas las alarmas del mercado. No se trata solo de la descomunal demanda por la salida a bolsa de SpaceX. Lo que realmente pone sobre la mesa es una pregunta mucho más incómoda: ¿qué ocurre cuando una parte creciente del dinero mundial depende de que un puñado de historias salga exactamente como se espera?
Pablo Gil, desde su canal Pablo Gil Trader, no se limita a enumerar cifras astronómicas. La demanda triplicó las acciones disponibles, la valoración ronda los 1,8 billones de dólares y las principales instituciones del planeta se pelean por conseguir papel desde el primer día. Es, sencillamente, la mayor operación de este tipo de la historia. Pero está concentración no ha surgido de la nada. Gil conecta los puntos: OpenAI ha iniciado trámites para su futura salida a bolsa y Anthropic sigue el mismo camino. El capital, sencillamente, se agolpa alrededor de una misma tesis.
La fiebre por SpaceX: magnitudes que redefinen el mercado
Según desgrana el analista, la operación de SpaceX no tiene parangón. Se habla de una captación cercana a los 75.000 millones de dólares, muy por encima de los 29.000 millones que consiguió Meta o los 25.000 millones de Alibaba en sus respectivos estrenos bursátiles. La voracidad es tal que, solo para ponerlo en perspectiva, las cifras de SpaceX, OpenAI y Anthropic sumarían una valoración conjunta de 3,6 billones de dólares.
Gil insiste en que la pregunta equivocada es «¿debo comprar SpaceX?». La correcta es por qué cantidades tan inmensas de capital confluyen en historias casi idénticas. Y para responderla, el creador de Pablo Gil Trader retrocede dos décadas.
La progresiva concentración que ha fraguado dos décadas
El gráfico que muestra Pablo Gil es revelador: el sector tecnológico ha ido engullendo progresivamente el peso del S&P 500. Cada nueva revolución ha atraído más dinero, y el resultado ha sido espectacular. Pero, como advierte, ese flujo tiene una cara B: lo que no va a tecnología deja de ir a otros sectores. Y eso ha provocado que el índice más diverso del mundo dependa cada vez más de unas pocas compañías.
Nasdaq y S&P 500: caminos divergentes
El Nasdaq, explica Gil, ha adaptado sus reglas para incorporar cuanto antes a las megaempresas tecnológicas. El S&P 500, en cambio, mantiene una postura conservadora que exige beneficios consistentes durante varios trimestres. Ni SpaceX, ni OpenAI, ni Anthropic los tienen. Según estimaciones de Bloomberg que cita el vídeo, la entrada automática de SpaceX en el S&P 500 habría generado flujos superiores a 14.000 millones de dólares. Al retrasarse esa inclusión, los fondos indexados y los ETFs no reciben el mandato de comprar, pero el riesgo de concentración no hace más que crecer.
Grandes empresas, malas inversiones… al menos al principio
Gil recuerda una lección que pocos quieren oír: Meta perdió más de un 50% tras salir a bolsa y, sin embargo, se convirtió en una de las mayores historias de éxito. Nvidia pareció demasiado cara durante años antes de dispararse. «Identificar una gran empresa ya es difícil, valorarla correctamente es mucho más difícil», resume el analista. La historia demuestra que el precio lo puede todo.
«Cuanto más dinero se concentra en unas pocas historias, más depende el conjunto del mercado de que esas historias sigan funcionando exactamente igual de bien.»
— Pablo Gil
El ecosistema circular de la inteligencia artificial
Uno de los conceptos más reveladores del análisis es el «ecosistema circular». Microsoft financia OpenAI, Amazon respalda a Anthropic, Nvidia vende los chips imprescindibles, todos necesitan centros de datos y una energía que aún no está garantizada. La reflexión de Gil es inquietante: el verdadero riesgo no es que la inteligencia artificial fracase, sino que las expectativas corran más rápido que los resultados y el capital deje de fluir con la misma facilidad. En ese momento, cumplir las valoraciones actuales se volvería casi imposible.
Implicaciones para el inversor pasivo: la concentración que nadie comenta
Como inversor, uno no puede evitar preguntarse qué significaría para una cartera basada en ETFs o fondos indexados que las cinco o seis empresas que sostienen al índice tropezaran. Pablo Gil no lo dice con estas palabras, pero la conclusión brota sola: la diversificación aparente del S&P 500 es hoy una ilusión cada vez más frágil. La dependencia de un puñado de historias no solo afecta a quienes compran directamente SpaceX; se cuela en los planes de pensiones y en los ahorros de millones de personas.
¿Qué ven los grandes inversores? Apuesta por el siglo XXI
Gil cierra con una reflexión que da sentido a todo: los inversores que se pelean por SpaceX no están comprando una empresa de cohetes. Compran exposición a la economía espacial, las comunicaciones satelitales, la inteligencia artificial, la robótica y la defensa. Puede que sea una apuesta excesivamente optimista, pero, como él mismo recuerda, los mercados nunca han sabido poner precio a una revolución tecnológica en pleno auge. La cuestión final no es si SpaceX es una buena inversión. La pregunta, mucho más incómoda, es hasta qué punto estamos dispuestos a asumir que la historia saldrá exactamente como esperamos. De eso dependerá, en buena medida, la salud de muchas carteras durante la próxima década.
La Asociación Española de Consumidores ha publicado el ‘Informe Nacional de Fotoprotección 2026’, una guía orientada a ayudar a los consumidores a identificar los productos solares más recomendables del mercado español. Entre las marcas y categorías analizadas, la asociación ha seleccionado el producto Fusion Water Magic SPF 50 de la multinacional española ISDIN como el mejor fotoprotector facial urbano.
El informe de la Asociación Española de Consumidores evalúa aspectos como la protección frente a la radiación UV, la tolerancia dermatológica, la facilidad de aplicación, la experiencia de uso, la disponibilidad en el mercado y la relación calidad-precio, con el objetivo de ofrecer una orientación práctica para los consumidores durante la temporada estival.
El ranking del estudio en la categoría ‘Mejores Fotoprotectores Faciales Urbanos 2026’ es: 1. ISDIN Fusion Water Magic SPF 50; 2. La Roche-Posay Anthelios UVMune 400 Fluido Invisible SPF 50+; 3. Eucerin Sun Oil Control Dry Touch SPF 50+; 4. Heliocare 360 Gel Oil-Free SPF 50; y 5. Bioderma Photoderm Aquafluide SPF 50+.
En ‘Mejores Fotoprotectores Familiares 2026’: 1. Nivea Sun Protect & Hydrate SPF 50+; 2. ISDIN Gel Cream Wet Skin SPF 50; 3. Avène Intense Protect SPF 50+; 4. La Roche-Posay Anthelios Family Spray SPF 50+; y
‘Mejores Fotoprotectores para Piel Sensible 2026’: 1. Avène Intense Protect SPF 50+; 2. Heliocare 360º Mineral Tolerance Fluid SPF 50; 3. Bioderma Photoderm AR SPF 50+; 4. Eucerin Sensitive Protect SPF 50+; y 5. A-Derma Protect AD SPF 50+.
‘Mejores Fotoprotectores Deportivos 2026’: 1. Heliocare 360 Sport Stick SPF 50+; 2. ISDIN Fusion Gel Sport SPF 50; 3. La Roche-Posay Anthelios UVMune 400 Fluido Invisible SPF 50+; 4. Avène Sport Fluid SPF 50+; y 5. Eucerin Actinic Control MD SPF 100.
‘Mejores Fotoprotectores Capilares 2026’; 1. René Furterer Solaire Fluido de Verano Protector KPF 50+; 2. Kérastase Soleil Huile Sirène; 3. ISDIN Scalp & Hair Spray SPF 50; 4. Phyto Plage Voile Protecteur; y 5. Nuxe Sun Aceite Protector Solar Cabello.
Para realizar este estudio, la Asociación Española de Consumidores explicó que la selección de los productos se ha elaborado mediante análisis documental, revisión de etiquetado, disponibilidad en el mercado español, posicionamiento dermatológico, características declaradas por el fabricante, experiencia de uso, relación calidad-precio y adecuación a perfiles concretos de consumidor. Además, la asociación aclara que el informe no sustituye a un ensayo de laboratorio propio, ya que para una certificación definitiva de SPF y UVA sería necesario realizar pruebas independientes conforme a normativa ISO.
En este sentido, entre los criterios de evaluación para el estudio se incluyen: Protección UVB / SPF; protección UVA; resistencia al agua y al sudor; tolerancia dermatológica; claridad del etiquetado; facilidad de aplicación; textura y experiencia de uso; relación calidad-precio; disponibilidad en España; y adecuación al perfil de uso.
Cuando hablamos del boom de la inteligencia artificial las miradas se centran en los algoritmos, los semiconductores de última generación y las gigantescas inversiones en centros de datos. Pero hay un eslabón que sigue pasando desapercibido y que amenaza con frenar toda esta maquinaria: los electricistas. Sin ellos la nube se queda literalmente a oscuras.
España se ha convertido en uno de los destinos más atractivos de Europa para los hiperescaladores. Meta, Amazon Web Services, Microsoft y Google han desplegado miles de millones de euros en proyectos que prometen transformar regiones enteras — desde Talavera de la Reina hasta el corredor del Ebro. Pero cada uno de esos centros de datos, con potencias que pueden superar los 100 MW, necesita un ejército de profesionales capaces de instalar, conectar y mantener la infraestructura eléctrica que los alimenta. Y ahí está el problema: faltan electricistas, técnicos de red y soldadores en una proporción que el sistema educativo actual no puede cubrir a corto plazo.
Un análisis reciente de Oilprice.com ha puesto el dedo en la llaga con un titular que debería encender todas las alarmas: Silicon Valley’s AI Dreams Face a Blue‑Collar Reality. La pieza señala con claridad que la expansión de la inteligencia artificial no solo necesita más chips o más renovables, sino tambien trabajadores cualificados de cuello azul que hoy escasean en todo el mundo occidental. Y España, lejos de ser ajena a esa tendencia, podría estar ante su propia tormenta perfecta.
La demanda de electricistas en el sector de centros de datos coincide además con la fiebre de las renovables y con la electrificación del transporte. Son tres vectores que compiten por el mismo perfil profesional: un técnico capaz de montar una subestación, tender líneas de media tensión y cablear una sala de servidores con la fiabilidad que exige un negocio que no puede permitirse ni un segundo de interrupción. Las empresas de instalaciones eléctricas llevan meses advirtiendo de que hay miles de vacantes sin cubrir en toda la geografía española, pero el mensaje no ha calado con la urgencia necesaria.
Según datos recabados por distintas patronales del sector, la instalación y puesta en marcha de los centros de datos previstos hasta 2030 podría requerir más de 15.000 nuevos profesionales vinculados directamente a la alta tensión, la refrigeración eléctrica y los sistemas redundantes de seguridad. La cifra multiplica la capacidad actual de formación reglada del país. La paradoja es cruel: mientras el Gobierno alardea de España como hub digital, la FP eléctrica apenas ha ajustado sus contenidos a las necesidades reales de la industria.
Sin electricistas, la nube se queda sin enchufe.
El problema no es solo de cantidad, sino de tiempo. Un electricista industrial no se improvisa con un curso de tres meses. Se necesitan entre dos y tres años de formación entre el título de FP, el certificado de cualificación para trabajar en alta tensión y la experiencia práctica que permita operar en un entorno crítico donde un error puede costar millones. Mientras tanto, los plazos de entrega de los centros de datos no se detienen: los contratos con clientes corporativos obligan a poner los megavatios en servicio en fechas muy ajustadas, y cada mes de retraso erosiona las condiciones financieras de los proyectos.
Este estrangulamiento de la cadena de suministro humana amenaza el plan de digitalización de la economía española. Empresas como Repsol o Endesa han tenido que reforzar sus propias plantillas internas de técnicos para atender los contratos de suministro a los centros de datos, y en no pocos casos recurren a la subcontratación externa, cada vez mas cara y saturada. El precio de la mano de obra cualificada en el sector eléctrico ha subido más de un 30 % en tres años —según fuentes del sector— sin que eso haya logrado aumentar significativamente la disponibilidad de profesionales.
El verdadero cuello de botella de la inteligencia artificial no está en los chips, sino en la formación profesional que no se ha modernizado.
Falta de electricistas: el cuello de botella que nadie está contando
La conversación pública sobre la inteligencia artificial se ha centrado en el acceso a los semiconductores y en la enorme hambre eléctrica de los algoritmos generativos. Pero la logística humana de los centros de datos permanece en un segundo plano. En el corredor de la A-2, donde se concentran varios de los mayores proyectos de la península, los promotores reconocen en privado que encontrar empresas instaladoras con capacidad para asumir nuevos contratos se ha vuelto una tarea casi tan compleja como obtener los permisos administrativos.
Los perfiles más demandados son los de electricista industrial, montador de subestaciones blindadas y especialista en sistemas de alimentación ininterrumpida (SAI). Son perfiles que también necesita con urgencia el despliegue de plantas fotovoltaicas y parques eólicos, lo que provoca un efecto canibalización entre sectores que, paradójicamente, forman parte de la misma transición energética que los centros de datos dicen apoyar. Las universidades y los centros de FP gradúan cada año apenas unos pocos cientos de técnicos con la especialización adecuada, muy lejos de los miles que harían falta.
Más de 5.000 vacantes sin cubrir: el drama silencioso de la formación profesional
Los números oficiales que maneja el Ministerio de Educación no reflejan todavía la magnitud del desajuste porque la oferta de FP se planifica con años de antelación. Fuentes del sector estiman que solo en el entorno de Madrid, Cataluña y Aragón —donde se concentra el 70 % de la inversión en centros de datos— hay más de 5.000 puestos vacantes que no logran cubrirse con la bolsa de empleo actual. La brecha es aún mayor si se incluyen los puestos de soldador y de técnico de refrigeración, imprescindibles para la climatización de las salas de servidores.
Además, la pirámide demográfica juega en contra. Una parte muy significativa de los electricistas y montadores experimentados tiene más de 50 años y se jubilará en la próxima década. La reposición generacional es insuficiente, y los jóvenes siguen viendo la FP eléctrica como una opción de segunda categoría, pese a que los salarios de entrada en el sector han subido sensiblemente y hoy pueden superar los 30.000 euros anuales nada más obtener el certificado de cualificación. El problema es cultural y de orientación, no tanto de remuneración.
Por qué España tiene una ventana de oportunidad que podría cerrarse sin mano de obra cualificada
España reúne todas las condiciones para ser el gran polo europeo de centros de datos: suelo disponible, energía renovable cada vez más barata y una posición geográfica privilegiada como punto de amarre de cables submarinos. Pero el eslabón humano está fallando, y si no se toman medidas urgentes, la inversión podría desviarse a otros países donde la formación profesional esté mejor alineada con las necesidades de la industria digital.
Varios informes internos de grandes consultoras energéticas que circulan en el sector señalan que el coste de la mano de obra cualificada en España podría encarecerse otro 20 % durante 2027 debido a la competencia entre proyectos. Eso empezará a hacer menos atractivos los retornos financieros de los centros de datos españoles frente a alternativas en el norte de Europa, donde los sistemas de FP dual —como el alemán o el danés— generan cada año miles de técnicos listos para incorporarse al mercado.
El Gobierno ha anunciado este año un plan de choque para modernizar la Formación Profesional, pero los cambios tardarán al menos un lustro en producir efectos visibles. Mientras tanto, los centros de datos que se empiezan a construir hoy necesitan electricistas mañana. Y mañana, en el calendario de un hiperescalador, puede ser menos de dieciocho meses.
La paradoja final es que la inteligencia artificial, esa tecnología que promete automatizar hasta las tareas más complejas, depende todavía de oficios que no se pueden delegar en un algoritmo. No hay neurona artificial capaz de tender un cable de media tensión con el aislamiento adecuado, ni un robot que fije los armarios de baterías de un SAI en tiempo y forma. La brecha de talento azul es, hoy por hoy, el eslabón más frágil de la cadena de suministro digital.
He pasado los últimos días analizando la operación bursátil que más conversación ha generado en los family offices con los que colaboro: la salida a bolsa de SpaceX. La compañía de Elon Musk ha alcanzado una valoración que supera los 200.000 millones de dólares y, más allá del entusiasmo tecnológico, encuentro una divergencia que merece un análisis pausado. Por un lado, los grandes patrimonios la perciben como una puerta de entrada a la economía espacial y de defensa. Por otro, basta con leer el folleto y hacer unas cuentas elementales sobre el plan Marte para que surjan preguntas que ningún banco de inversión parece haber formulado con suficiente insistencia.
Una OPI que redefine la exposición al espacio y la defensa
SpaceX ha estructurado su salida a bolsa como un vehículo que combina contratos de lanzamiento comercial, la red Starlink y un ambicioso programa de exploración tripulada a Marte. La cifra de 200.000 millones de dólares no es una proyección: es la capitalización bursátil con la que la compañía ha debutado en el mercado, según los datos recogidos por Monocle y confirmados en los documentos de la operación. Para ponerla en contexto, equivale aproximadamente a la suma de las tres mayores empresas de defensa europeas. No obstante, el atractivo para el inversor de altísimo patrimonio no reside en los comparables industriales tradicionales, sino en la escasez percibida de activos cotizados que ofrezcan exposición directa al espacio.
Los grandes patrimonios llevan años diversificando hacia activos tangibles y alternativos —relojes de colección, arte contemporáneo, real estate prime, vinos de Borgoña— porque buscan descorrelación frente a la renta variable convencional. La OPI de SpaceX introduce una clase de activo distinta: tecnología con componente de defensa, alto componente especulativo y una narrativa de crecimiento que se mide en décadas. Ese perfil de riesgo-recompensa es precisamente el que encuentro en muchas de las conversaciones con oficinas familiares que ya han asignado o están evaluando asignar una posición.
La OPI de SpaceX no es una apuesta por los próximos resultados trimestrales, sino una posición de ciclo largo en la infraestructura de la economía espacial.
La letra pequeña del viaje a Marte: logística, costes y preguntas incómodas
El proyecto marciano es el elemento que diferencia a SpaceX de cualquier otro operador aeroespacial. Pero también es el que más dudas de valoración plantea cuando se examina con la frialdad que exige la gestión patrimonial. Los planes contemplan un viaje de tres meses en una nave —Starship— con capacidad para unas cien personas y hasta cien toneladas de carga. La aritmética del aprovisionamiento no cierra con facilidad: incluso con supuestos optimistas de reciclaje de recursos, el volumen de alimentos, agua y equipamiento necesario roza lo inverosímil para una misión de esa duración y escala.
Leo en la columna de Monocle un apunte que comparto: si uno suma el peso del cargamento vital, el equipamiento de soporte y lo que los pasajeros querrán llevar —desde objetos personales hasta documentación o colecciones—, las cien toneladas de capacidad de carga útil empiezan a parecer insuficientes. Ningún analista de la operación ha ofrecido un desglose detallado de la logística de consumibles ni ha respondido a una cuestión más incómoda: ¿qué harán exactamente cien personas durante tres meses en una cápsula de nueve metros de diámetro? El folleto de la OPI es rico en proyecciones financieras y escasea en respuestas sobre la vida cotidiana a bordo.
A esto se suma el contexto regulatorio y político. Mientras la compañía planea colonizar el planeta rojo, países como Suiza votan medidas para limitar su población a diez millones de habitantes. La paradoja es evidente: el planeta Tierra gestiona el exceso de población con restricciones legales, mientras el sector privado espacial promete una alternativa habitable a la que llegar requiere una odisea de tres meses. Para un inversor que busca preservar capital a largo plazo, estas contradicciones no pueden ignorarse.
Qué significa esta OPI para la asignación de activos del UHNWI
Llevo años siguiendo los movimientos de las grandes fortunas hacia activos alternativos y, en mi lectura, la OPI de SpaceX marca un punto de inflexión. Hasta ahora, la exposición a la economía espacial estaba limitada a fondos de capital riesgo, inversiones privadas en rondas pre-IPO o exchange-traded funds con un componente aeroespacial limitado. Con esta salida a bolsa, el inversor privado accede por primera vez a un activo cotizado con exposición directa a la exploración tripulada y a la red de satélites de comunicaciones. Sin embargo, la pregunta que me formulo no es si el espacio será una industria relevante en 2040 —lo será—, sino si el precio de entrada actual compensa el riesgo de ejecución de un plan que, en su parte más mediática, roza la ciencia ficción.
Comprar SpaceX hoy es pagar por el monopolio de los lanzamientos orbitales y, de paso, por una opción de compra sobre la colonización marciana cuyo valor razonable nadie sabe calcular.
Los precedentes históricos muestran que las grandes infraestructuras —ferrocarriles, telecomunicaciones, energía nuclear— recompensaron al capital paciente que entró en las primeras fases, pero también castigaron con severidad a quienes sobreestimaron la velocidad de adopción. SpaceX comparte elementos con aquellos ciclos: una posición tecnológica dominante, una necesidad de financiación masiva y una rentabilidad que depende de hitos que se medirán en lustros, no en trimestres. El perfil del inversor adecuado para esta operación es el del family office que puede asumir iliquidez emocional —porque la volatilidad será alta— y que entiende que el retorno no llegará hasta que los contratos de defensa y la red Starlink generen flujos de caja recurrentes y predecibles.
Lo que está por venir en los próximos meses es crucial: la primera presentación trimestral de resultados como empresa cotizada, la evolución del backlog de contratos con el Departamento de Defensa estadounidense y, sobre todo, cualquier actualización sobre el cronograma de la misión a Marte. Son hitos que recomiendo seguir muy de cerca antes de aumentar exposición.
💎 Veredicto Wealth
La OPI de SpaceX es una apuesta de revalorización agresiva adecuada solo para patrimonios con un horizonte superior a diez años y tolerancia muy alta a la volatilidad. El riesgo principal a vigilar es la desconexión entre la valoración actual y la incertidumbre logística del programa marciano, que podría generar correcciones severas en el corto plazo.
Si tienes una reserva en un hotel de cinco estrellas en San Sebastián este verano, prepárate para ver una línea extra en la factura. El País Vasco ha dado el paso que muchos esperaban desde hace años: la nueva tasa turística ya es una realidad, y Donostia ha pasado a la historia como la primera ciudad vasca en activarla. El impuesto puede alcanzar los 7,50 euros por persona y noche en los establecimientos más lujosos, lo que coloca a la ciudad al nivel de las grandes capitales europeas que ya cobran por el derecho a dormir en ellas.
Las tres Diputaciones Forales —Álava, Bizkaia y Gipuzkoa— aprobaron a principios de 2026 una normativa homogénea para todo Euskadi, algo inédito en el sistema foral vasco. Los ayuntamientos disponen de un plazo máximo de seis meses desde la entrada en vigor de la Norma Foral para adaptar sus ordenanzas fiscales, lo que explica el despliegue escalonado: San Sebastián primera, Bilbao antes de que acabe el año, y plena vigencia en todos los municipios del País Vasco prevista para 2027.
Cuánto pagarás en el País Vasco: la escala de tarifas
La horquilla del impuesto va de los 0,75 euros por noche en los alojamientos más básicos hasta los 5 euros fijados por la Diputación de Gipuzkoa como tarifa máxima base. Sin embargo, los municipios con más de 750 plazas turísticas pueden sumar un recargo del 50%, lo que en el caso de San Sebastián eleva la cifra a los 7,50 euros en hoteles de lujo. En el extremo opuesto, los municipios pequeños con 25 plazas o menos pueden aplicar una bonificación del 100% —es decir, no cobrar nada.
El impuesto tiene además un tope claro: se aplica sobre un máximo de cinco noches por estancia. A partir de la sexta, el contador se detiene. Están exentos los menores de 18 años —el umbral más alto de España—, las personas con discapacidad reconocida del 65% o superior, quienes viajan por motivos de salud y sus acompañantes, así como quienes están de paso por programas de estudios o de talento organizados por administraciones públicas de Euskadi.
El País Vasco y el modelo Donostia: un impuesto finalista y negociado
El ejemplo de País Vasco y el papel de Donostia dentro de ese modelo merecen una lectura detenida. Lo que diferencia al nuevo impuesto donostiarra del que existe en otras ciudades españolas es su carácter finalista y negociado con el sector: el dinero recaudado debe revertir en mejoras concretas para la ciudad. Una propuesta que ha estado sobre la mesa es ampliar la frecuencia del transporte público en los horarios en que los trabajadores del sector terminan sus turnos. No es un impuesto más; es, al menos sobre el papel, un pacto entre la ciudad y su industria turística.
El alcalde de Donostia, Eneko Goia, ha insistido en que la recaudación tiene que servir para mejorar servicios y calidad de vida, sin cerrar la puerta a que una parte revierta también en el propio sector turístico. Con una estimación de hasta 8,5 millones de euros anuales, la cifra no es menor para una ciudad de tamaño medio que ha visto cómo el turismo se convertía en uno de sus principales activos económicos y también en una fuente creciente de tensión con los residentes.
Bilbao prepara su propia tasa turística
Bilbao ha dejado claro que no quiere quedarse atrás. La capital vizcaína prepara su propio modelo de tasa turística con el objetivo de tenerlo operativo antes del cierre de 2026. La ciudad del Guggenheim y de la gastronomía de primer nivel recibe millones de visitantes al año y su potencial recaudatorio no se aleja demasiado del de San Sebastián. El modelo foral permite que cada territorio ajuste los detalles, aunque el marco normativo es común para las tres diputaciones.
La diferencia vasca respecto a otras comunidades como Cataluña o Baleares está en la arquitectura foral: es la diputación de cada territorio quien fija el marco, no el gobierno autonómico, lo que añade una capa de variación que gestores y viajeros habituales con estancias en más de un territorio vasco deberán tener en cuenta. Con la incorporación del País Vasco en 2026, ya son cuatro las comunidades autónomas españolas con este impuesto en vigor.
Quién paga y quién queda exento
El turista, no el hotel
El impuesto lo paga el visitante, pero es el establecimiento el responsable de cobrarlo en el momento del alojamiento y de liquidarlo ante la Hacienda Foral correspondiente. La tasa se devengará al inicio de la estancia y aparecerá desglosada en la factura final. Ignorar esa línea no la elimina: los establecimientos que no apliquen el impuesto se exponen a sanciones.
Reservas antiguas y reservas nuevas
Las reservas formalizadas antes del 5 de febrero de 2026 —fecha en que arrancó la fase de alegaciones de la Norma Foral— quedaron libres del pago. La medida busca evitar reclamaciones sobre contratos cerrados antes de que el impuesto fuera de conocimiento público. Para todo lo reservado a partir de esa fecha, la tasa aplica con normalidad desde que el ayuntamiento correspondiente active su ordenanza.
Por qué el País Vasco apuesta por este modelo y qué viene después
El debate lleva años sobre la mesa en Euskadi. El sector turístico tardó en aceptarlo, pero el proceso negociado y colaborativo impulsado desde el Gobierno Vasco y las diputaciones terminó por generar un consenso difícil de cuestionar. La clave fue diseñar un impuesto progresivo —más estrellas, más euros— y con destino claro: los ingresos van directamente a los ayuntamientos para que repercutan en los residentes y en la mejora de infraestructuras y servicios.
La hoja de ruta a partir de aquí es clara. Donostia abre el camino este verano, Bilbao se suma antes de que acabe el año y todos los municipios del País Vasco operarán bajo la misma norma en 2027. Las ciudades que han logrado que sus vecinos convivan con el turismo masivo son las que han sabido demostrar que ese dinero vuelve al barrio. Donostia, con su historia de consensos difíciles tejidos desde la política local, tiene las condiciones para convertirse en un referente de gestión turística responsable que otras ciudades del norte de España ya observan con atención.
La FAA ultima la regulación Part 108 para vuelos de drones más allá de la línea visual (BVLOS), un cambio que desbloqueará aplicaciones comerciales masivas valoradas en miles de millones de dólares. La lección para las startups es clara: quien se posicione ahora, antes de que la norma entre en vigor en 2027, capturará la ventaja del primer movimiento en un mercado que apenas empieza.
La norma que desbloquea los cielos: qué cambia con la Part 108
Hoy, casi cualquier persona que vuele un dron debe mantener contacto visual directo con la aeronave, una práctica conocida como línea de visión visual (VLOS). Esta restricción limita a unos pocos cientos de metros el alcance de estos aparatos. La FAA, la autoridad de aviación estadounidense, está a punto de dar un vuelco a esa realidad con la futura Parte 108, que permitirá los vuelos más allá de la línea visual (BVLOS). Según el artículo original de Fast Company, la norma definitiva podría implementarse en 2027, en menos de un año.
La regulación actual, la Parte 107, ya abrió el camino para los drones comerciales de menos de 55 libras (unos 25 kilogramos), pero siempre con la obligación de que el piloto pueda ver el dron en todo momento. La nueva Parte 108 dará un salto cualitativo: autorizará vuelos totalmente autónomos, sin contacto visual, y abrirá la puerta a aeronaves más pesadas y a operaciones en espacio aéreo controlado, siempre que cumplan con estrictos requisitos de seguridad y navegabilidad. En juego hay más de 800.000 drones ya registrados en Estados Unidos, una flota que hoy opera casi en su totalidad en espacio aéreo no controlado.
La integración de drones autónomos en el Sistema Nacional del Espacio Aéreo no es trivial. Requiere tecnologías avanzadas de detección y evasión de obstáculos, sistemas anticolisión y comunicaciones fiables con los centros de control. Varios actores ya trabajan en ello: la alianza Northeast UAS Airspace Integration Research Alliance, la empresa AURA Network Systems y General Atomics Aeronautical Systems colaboran con la FAA para desarrollar las capacidades que harán posible el vuelo autónomo seguro. La ingeniería está madura; la regulación es lo que falta.
De la agricultura a la entrega de órganos: las verticales que explotan las startups
Los vuelos BVLOS no solo amplían el alcance de un dron: cambian por completo su modelo de negocio. Imagina un dron que inspecciona cientos de kilómetros de vías de tren por delante de un convoy, o que fumiga de forma autónoma enormes extensiones de cultivo con precisión milimétrica. Estos escenarios, junto con la entrega de paquetes (desde comida rápida hasta órganos para trasplantes), la inspección de infraestructuras críticas (oleoductos, líneas eléctricas), la búsqueda y rescate o la vigilancia de fronteras y puertos, pasan de ser pruebas piloto a industrias rentables.
Ya hay startups que están construyendo su ventaja competitiva sobre esta futura realidad. La californiana Zipline, por ejemplo, lleva años entregando suministros médicos con drones en Ruanda y Ghana, y su expansión a Estados Unidos espera el visto bueno regulatorio. Empresas como Matternet o Wing (de Alphabet) también cuentan con plataformas de reparto que operan bajo exenciones limitadas. Pero el verdadero salto llegará cuando la Parte 108 permita el vuelo autónomo sin restricciones de línea visual, y los drones diseñado para operar sin piloto puedan cubrir rutas largas a costes muy inferiores a los actuales.
📦 Caso de estudio: Cómo una startup de inspección industrial se adelantó a la regulación
El reto: Una empresa de inspección de torres de alta tensión quería ofrecer un servicio continuo a sus clientes, pero la norma VLOS le obligaba a desplazar equipos humanos cada pocos kilómetros, encareciendo el servicio un 60 %.
La jugada: Invirtió 18 meses en desarrollar un dron autónomo con sensor LiDAR y sistema anticolisión, listo para BVLOS, y cerró acuerdos con dos grandes eléctricas para pruebas en entorno controlado.
El resultado: Antes incluso de que se apruebe la nueva norma, ha duplicado su cartera de clientes potenciales y ha levantado una ronda de financiación de 10 millones de dólares liderada por un fondo de deep tech.
La lección:Preparar la tecnología y los contratos clave antes del cambio regulatorio te permite arrancar a pleno rendimiento desde el día uno, sin perder el tiempo en desarrollos que tus competidores iniciarán más tarde.
El tiempo corre: la regulación no espera, pero tampoco premia a quien improvisa. Las startups que inviertan hoy en autonomía y seguridad marcarán la diferencia cuando se abran los cielos.
La conexión española: cómo las startups de nuestro ecosistema pueden aprovechar el nuevo marco
El cambio normativo en Estados Unidos tiene implicaciones directas para el ecosistema emprendedor español. Empresas como DroneTools, UAV Works o Alpha Unmanned Systems desarrollan soluciones de inspección, pulverización agrícola y logística con drones que, hasta ahora, tenían el mercado europeo como principal destino. La Parte 108 les abre las puertas del mercado estadounidense, siempre que adapten sus sistemas a los requisitos de la FAA.
Para una startup española, el plan es claro: participar en programas de aceleración con presencia en Estados Unidos, como los que ofrecen Lanzadera o Wayra, y establecer alianzas con socios locales que ya estén trabajando en la integración del espacio aéreo. La Oficina Española de Patentes y Marcas y los fondos de ENISA pueden ser palancas para financiar el desarrollo tecnológico, mientras que la Ley de Startups española ofrece beneficios fiscales a las empresas que inviertan en I+D. La ventana de oportunidad se mide en meses, no en años.
Análisis E-E-A-T: ¿Burbuja o mercado real?
No es la primera vez que una regulación dispara un sector. En 2016, la implantación de la Parte 107 de la FAA multiplicó por cinco el número de drones comerciales en dos años. La historia se repite ahora con la Parte 108, pero con un matiz importante: la tecnología de vuelo autónomo y la inteligencia artificial han madurado lo suficiente como para que la promesa de valor no sea humo. Según el artículo de Fast Company, los casos de uso ya están validados en entornos controlados; el último eslabón es el permiso para volar sin supervisión visual.
Desde la redacción, vemos paralelismos con lo que ocurrió con los vehículos autónomos en carretera: hubo un hype inicial que se desinfló cuando los reguladores pusieron condiciones duras. Aquí, la diferencia es que la FAA ha optado por una norma específica para drones (la Parte 108) en lugar de adaptar la existente, lo que agiliza el proceso y da certidumbre a los inversores. Para los business angels y los fondos de venture capital especializados en deep tech, el mensaje es nítido: hay un mercado real detrás de la regulación, pero solo sobrevivirán las startups que hayan hecho los deberes técnicos y comerciales antes del cambio.
🚀 Hoja de Ruta para Emprender
Audita tu tecnología ahora: Revisa si tus drones pueden integrar sensores LiDAR y sistemas anticolisión para operar BVLOS. Si no, invierte en I+D antes de que la competencia lo haga.
Cierra alianzas con clientes piloto: Las eléctricas, agricultores y operadores logísticos necesitan ver resultados en entornos controlados para confiar en un servicio a gran escala. Un contrato de prueba te dará credibilidad para levantar capital.
Apunta al mercado estadounidense con un socio local: Busca aceleradoras con sede en EEUU o colabora con un integrador de sistemas que conozca la normativa de la FAA. La entrada en ese mercado no se improvisa.
Prepara una ronda puente por si la regulación se retrasa: Aunque la norma parece inminente, ten un margen de runway de al menos 12 meses para no ahogarte si la FAA tarda más de lo previsto. El capital paciente es tu mejor aliado.
La irrupción de los llamados Digital Workers —trabajadores digitales capaces de ejecutar tareas, coordinar procesos, gestionar información y colaborar con equipos humanos— está dando lugar a nuevos modelos organizativos en los que la inteligencia ya no reside únicamente en las personas, sino también en una nueva capa operativa integrada dentro de la empresa.
Estos modelos buscan resolver uno de los principales desafíos que afrontan las organizaciones en crecimiento: cómo absorber una mayor complejidad sin necesidad de que la estructura crezca al mismo ritmo. Olimpfruit, empresa especializada en producción y comercialización agroalimentaria, se encontró precisamente ante este reto. La compañía operaba en un entorno donde convergían pedidos, logística, documentación, coordinación comercial y atención al cliente. A medida que crecía la actividad, cada nueva operación exigía más seguimiento manual, más coordinación y una mayor dependencia de las personas para mantener la continuidad del negocio.
«El reto era absorber crecimiento y complejidad sin aumentar la estructura administrativa», explicó Franesc Pena, de Olimpfruit. La compañía identificó que el problema no era tecnológico, sino organizativo. La cuestión no pasaba por incorporar más software, sino por crear una nueva capa operativa capaz de coordinar procesos fragmentados sobre un contexto compartido.
Para ello, implantó un modelo híbrido en el que trabajadores digitales especializados colaboran con los equipos humanos en ámbitos como la coordinación de pedidos, la gestión logística, la atención al cliente, el control de stock y la relación operativa con el personal de campo. «Hoy contamos con una estructura capaz de coordinar operaciones de forma transversal, con mayor visibilidad, continuidad organizativa y menos dependencia de procesos manuales», señaló Francesc Pena.
Un desafío diferente, aunque con un trasfondo similar, fue el que afrontó Parlem Telecom. La operadora convivía con múltiples áreas operativas, atención al cliente, gestión comercial, incidencias, reporting y operaciones técnicas. Según la compañía, el reto no era incorporar más herramientas de inteligencia artificial, sino encontrar una forma de integrarlas dentro de una misma arquitectura operativa.
«El reto no era incorporar IA. Era estructurar cómo operar con IA de forma real y gobernada», manifestó Ernest Perez-Mas, presidente de Parlem. La organización detectó que las iniciativas de IA aisladas generaban nuevos silos, fragmentación y pérdida de contexto entre departamentos. Para resolverlo, apostó por un modelo basado en trabajadores digitales capaces de coordinar información, mantener continuidad operativa y compartir contexto entre diferentes áreas de la compañía.
«Necesitábamos contexto compartido, coordinación, memoria organizativa y continuidad operativa transversal. El objetivo era construir una arquitectura preparada para escalar la inteligencia artificial de forma estructural dentro de toda la organización», afirma Ernest. Mediante esta implementación, Parlem ha logrado mejorar la coordinación transversal, aumentar la capacidad organizativa, reforzar la trazabilidad de las operaciones y construir una infraestructura preparada para integrar nuevos trabajadores digitales bajo criterios de gobernanza y supervisión.
Detrás de ambos proyectos se encuentra NODUS, compañía especializada en infraestructuras operativas híbridas basadas en Digital Workers. Su propuesta se sustenta en el despliegue de trabajadores digitales dentro de la estructura operativa de la organización para que colaboren con las personas y los sistemas corporativos en el desarrollo de procesos reales de negocio.
La compañía ha desarrollado NODUS OS, el sistema que ordena y gobierna la inteligencia artificial dentro de la organización. No se limita a ejecutar tareas, sino que establece el marco operativo que permite coordinar personas, procesos y trabajadores digitales dentro de una misma arquitectura.
Caminar unas pocas calles, detenerse por dolor o sensación de pesadez en las piernas y volver a reanudar la marcha tras unos minutos de descanso. Para muchas personas mayores esta situación forma parte de su día a día y suele asumirse como una consecuencia inevitable de la edad. Sin embargo, detrás de estos síntomas puede encontrarse una patología frecuente y tratable: la estenosis de canal lumbar.
Esta enfermedad se produce cuando el canal vertebral se estrecha progresivamente y comprime las estructuras nerviosas que discurren por la columna. Como consecuencia, aparecen dolor lumbar, hormigueos, debilidad o una sensación de cansancio en las piernas que limita progresivamente la capacidad para caminar.
«Uno de los principales problemas es que muchos pacientes normalizan los síntomas y retrasan la consulta médica durante años. Asumen que dejar de caminar determinadas distancias es una consecuencia lógica del envejecimiento, cuando en realidad puede tratarse de una patología perfectamente identificable y, en muchos casos, tratable», explica el Dr. Francisco Villarejo, jefe del Servicio de Neurocirugía del Hospital Universitario La Luz, del grupo Quirónsalud.
El llamado «síndrome del escaparate»
La manifestación más característica de la estenosis de canal lumbar es la denominada claudicación neurógena. Los pacientes se ven obligados a detenerse cada pocos metros porque aparece dolor, adormecimiento o pérdida de fuerza en las piernas. Curiosamente, estos síntomas mejoran al sentarse o inclinar el tronco hacia delante.
«Tradicionalmente se conoce como síndrome del escaparate porque quienes lo padecen suelen parar con frecuencia durante sus paseos, como si estuvieran observando los escaparates de las tiendas. En realidad, necesitan detenerse porque los síntomas les impiden continuar caminando», señala el especialista.
Según el neurocirujano, cuando una persona que antes caminaba con normalidad empieza a reducir progresivamente las distancias que puede recorrer sin molestias, es recomendable realizar una valoración especializada.
No todo es consecuencia de la edad
Aunque la estenosis de canal lumbar es más frecuente a partir de los 60 años debido al desgaste natural de la columna, los expertos insisten en que perder autonomía funcional no debe considerarse una consecuencia inevitable del envejecimiento.
«Envejecer no significa resignarse a dejar de caminar. Muchas personas llegan a consulta después de años limitando sus actividades, evitando viajes o reduciendo sus paseos porque creen que no existe solución. Nuestro mensaje es que estos síntomas deben estudiarse porque pueden tener tratamiento», afirma el Dr. Villarejo.
La repercusión sobre la calidad de vida puede ser considerable. Actividades tan cotidianas como salir a pasear, hacer la compra o viajar pueden convertirse en un desafío para quienes padecen esta enfermedad.
Cirugías menos agresivas y recuperaciones más rápidas
El tratamiento inicial suele incluir medidas conservadoras como fisioterapia, ejercicio adaptado, control del peso o infiltraciones. Sin embargo, cuando la compresión nerviosa progresa y limita significativamente la movilidad del paciente, puede ser necesaria la cirugía.
En este sentido, los avances registrados en los últimos años han permitido desarrollar procedimientos cada vez menos invasivos.
«Hace años muchas intervenciones requerían cirugías más amplias y periodos de recuperación prolongados. Actualmente disponemos de técnicas mínimamente invasivas que permiten descomprimir las estructuras nerviosas preservando en mayor medida la anatomía de la columna y favoreciendo una recuperación más rápida», explica el jefe de Neurocirugía del Hospital Universitario La Luz.
El objetivo principal de estos procedimientos es aliviar la compresión de los nervios y permitir que el paciente recupere su capacidad funcional y su autonomía.
Consultar a tiempo marca la diferencia
Los especialistas recuerdan que el diagnóstico precoz es clave para evitar que la limitación funcional avance y afecte de forma significativa a la calidad de vida.
«Cuando una persona tiene que detenerse repetidamente al caminar, nota debilidad progresiva en las piernas o ve reducida su autonomía, no debería asumir que es algo normal para su edad. Una valoración especializada puede identificar la causa y determinar qué opciones terapéuticas existen en cada caso», concluye el Dr. Villarejo.
Porque, aunque muchas personas lo desconozcan, dejar de caminar no siempre es una consecuencia inevitable del paso del tiempo.
BitMine Immersion Technologies, la antigua minera de bitcoin reconvertida en la mayor tesorería corporativa de ether, debuta este martes en la Bolsa de Nueva York con su nueva acción preferente. Bajo el ticker BMNP, el título ofrece un rendimiento anualizado del 9,5% en dividendos, justo cuando Ethereum encadena un desplome del 66% desde sus máximos históricos y se dirige a su peor primer semestre desde el criptoinvierno de 2022.
BitMine debuta en la NYSE con una preferente que paga el 9,5%
El movimiento no es menor. La compañía ha fijado un dividendo inicial de 0,316667 dólares por acción, que cubre el período desde la emisión original del 10 de junio y que se abonará el próximo 22 de junio a quienes figuren en el registro al cierre del día 12. A partir de ahí, BitMine ha comprometido un pago semanal regular de 0,105556 dólares por título, que se hará efectivo el 26 de junio para los accionistas registrados a fecha 16 de junio. Equiniti Trust Company ejercerá de agente de transferencias, registrador y pagador.
La operación no escapa al sentir del inversor minorista. Las acciones ordinarias de BitMine (BMNR) cerraron el viernes con una caída del 2%, y en la red social Stocktwits el sentimiento hacia el valor permanece en zona ‘bajista’ desde hace días. Pero la jugada de la preferente responde a una estrategia de más largo aliento: consolidar a BitMine como el principal vehículo cotizado de exposición a ether.
La compañía, pilotada por el presidente Tom Lee, aplica una filosofía que él mismo bautiza como «alquimia del 5%» y que sitúa al ether como su activo de reserva central. Además, la empresa ha lanzado la red de validadores Made-in-America (MAVAN), una infraestructura de staking dedicada a sus propias tenencias de ether. Para quien no esté familiarizado, un validador de Ethereum es un ordenador que bloquea 32 ETH como garantía y ayuda a asegurar la red, recibiendo recompensas periódicas a cambio de su trabajo; algo así como un depósito bancario que genera interés, pero con riesgo de penalización si se incumplen las reglas.
BitMine emite deuda para seguir acumulando ether justo cuando el activo está en su peor racha desde el criptoinvierno de 2022.
El peor primer semestre de Ethereum desde 2022
El lanzamiento de la preferente se produce en un contexto de mercado muy deteriorado para la segunda criptomoneda por capitalización. Según los datos de CoinGlass, Ethereum registró una rentabilidad del -29,26% en el primer trimestre de 2026 y del -20,43% en el segundo. Es solo la segunda vez en la historia que el activo encadena dos trimestres consecutivos en rojo en la primera mitad del año; la anterior fue en 2022, cuando el ether se dejó más de un 67% en el segundo trimestre.
La debilidad actual viene de lejos: el cuarto trimestre de 2025 ya había cerrado con un retroceso del 28%, lo que abre la puerta a tres trimestres seguidos con pérdidas superiores al 20%, algo que no se veía desde el mercado bajista de hace cuatro años. En la mañana del sábado, el ether cotizaba a 1.664 dólares, un 0,8% menos en 24 horas. En Stocktwits, el sentimiento minorista pasó de ‘neutral’ a ‘bajista’, con el volumen de conversación cayendo a niveles bajos.
¿Confianza a largo plazo o apuesta arriesgada?
La decisión de BitMine resulta llamativa por varias razones. En plena corrección, con el activo de referencia perdiendo dos tercios de su valor desde máximos, la empresa no solo no reduce su exposición a ether, sino que busca financiarse mediante una emisión de preferentes para seguir ampliando su tesorería. Es una jugada que respira convicción institucional, pero que también ilustra los riesgos de concentrar el balance en un solo criptoactivo volátil y vinculado al apetito por el riesgo global.
El equipo de Tom Lee sostiene que la red Ethereum, tras la transición a Proof of Stake y las sucesivas mejoras de escalado (Pectra, y ahora el inicio de la era Fusaka), está preparada para consolidarse como la capa de liquidación del sistema financiero descentralizado. La MAVAN, en concreto, refuerza ese argumento: no basta con tener ether; hay que ponerlo a trabajar en la propia seguridad de la red. Sin embargo, la incertidumbre regulatoria —especialmente en Estados Unidos— y las dudas sobre el crecimiento de la demanda de staking institucional en un entorno de tipos de interés más altos atenúan el optimismo.
La cuestión que queda sobre la mesa es si este semestre marca ya un suelo de mercado. BitMine apuesta a que sí, con una estructura de dividendo semanal que exige flujos de caja estables. Para el inversor medio en ether, la señal es doble: hay quien está dispuesto a comprar cuando todo parece ir cuesta abajo, pero eso no elimina el vértigo de un activo que puede esfumar un 66% en menos de siete meses. Como poco, el debut de BMNP da una pista de hacia dónde mira el capital paciente.
El Boletín Oficial del Estado publica hoy la mayor convocatoria de la historia de la Justicia en España: 700 plazas para las carreras judicial y fiscal. De esas 700, 575 serán cubiertas por el sistema de oposición libre y 125 mediante el cuarto turno, reservado a juristas de reconocido prestigio con al menos una década de ejercicio profesional. El plazo de presentación de instancias comienza este 15 de junio y se extiende durante un mes.
Por qué se convoca ahora
La dimensión de la oferta responde a dos urgencias: la renovación generacional y la lucha contra la interinidad. En los últimos años, el Consejo General del Poder Judicial ha advertido de que el déficit de jueces se agrava, con vacantes que superan el 10% en comunidades como Cataluña o Baleares. La tasa de reposición clásica no bastaba; esta macroconvocatoria busca un punto de inflexión.
Con 700 plazas en juego, esta convocatoria ofrece la cifra de acceso más generosa en décadas, pero la oposición a juez sigue siendo tan selectiva que muchos candidatos invierten cinco años de estudio a tiempo completo.
Requisitos para presentarse
Nacionalidad española.
Licenciatura o Grado en Derecho (o título de abogado, según el turno).
Ser mayor de edad y no estar inhabilitado para el ejercicio de funciones públicas.
No haber sido condenado por delito doloso ni hallarse procesado.
Para el cuarto turno: diez años de ejercicio profesional en materias propias del orden jurisdiccional correspondiente y reconocida competencia.
Cómo son las pruebas selectivas
Las pruebas para acceder a las carreras judicial y fiscal comparten estructura, aunque el temario y las calificaciones se desglosan por cuerpos. El sistema es el de oposición clásica oral, considerado uno de los más duros del empleo público. El cuarto turno, en cambio, se rige por un baremo de méritos y una entrevista ante la Comisión de Selección.
Turno libre (oposición):
Primer ejercicio: exposición oral durante una hora sobre cinco temas extraídos al azar de un temario que ronda los 300 epígrafes, abarcando Derecho Civil, Penal, Procesal, Constitucional, Administrativo, Mercantil y Laboral.
Segundo ejercicio: desarrollo escrito de un caso práctico, seguido de una lectura pública y debate ante el tribunal.
Tercer ejercicio: prueba de lengua extranjera (inglés o francés), con traducción y conversación.
Cuarto turno: valoración de los méritos profesionales, científicos y docentes, complementada con una entrevista que evalúa la idoneidad para la función judicial o fiscal.
Una oportunidad histórica con una dureza extrema: análisis E-E-A-T
Esta convocatoria quiebra todos los récords. Nunca antes se habían ofertado 700 plazas de juez y fiscal de forma conjunta, y la combinación de turno libre y cuarto turno abre una ventana de oportunidad real tanto para recién licenciados como para abogados consolidados. Sin embargo, la dificultad de las pruebas se mantiene intacta.
La retribución de entrada de un juez se sitúa en torno a los 50.000 euros brutos anuales, muy por encima de la media de la abogacía en los primeros años de ejercicio, y con una progresión salarial predecible. La estabilidad es absoluta: la inamovilidad judicial blinda la carrera frente a vaivenes políticos. Pero el camino es una carrera de fondo. Quienes aprueban el turno libre suelen acumular entre cuatro y seis años de preparación a jornada completa, con una dedicación que exige memorizar centenares de epígrafes y entrenar la oratoria hasta dominar el pánico escénico.
El cuarto turno, aunque no exige el examen oral clásico, no es un atajo. La competencia entre juristas de prestigio es feroz, y la entrevista se convierte en el filtro definitivo. Mi lectura es que esta convocatoria masiva puede elevar la tasa de aprobados —porque hay más sillas que ocupar—, pero no rebajará la exigencia. Quien aspire a una de estas plazas debe planificar el estudio con la misma minuciosidad de siempre, sabiendo que el oral continúa siendo el Everest de las oposiciones españolas.
📨 Cómo presentar la solicitud
La inscripción se realiza a través de la sede electrónica del Consejo General del Poder Judicial, siguiendo las instrucciones de la resolución publicada en el BOE. Estos son los pasos principales:
Paso 1: Accede a la sede electrónica del CGPJ o al punto de inscripción que figure en la convocatoria.
Paso 2: Identifícate con certificado digital, Cl@ve o rellena el modelo oficial de solicitud (modelo 790, si procede).
Paso 3: Selecciona la convocatoria “Acceso a las Carreras Judicial y Fiscal” y la modalidad (turno libre o cuarto turno).
Paso 4: Abona la tasa de examen —en convocatorias anteriores rondaba los 30 euros— y adjunta la documentación requerida (título de Derecho, méritos para el cuarto turno).
Paso 5: Presenta la solicitud dentro del plazo (hasta el 15 de julio de 2026) y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Comisión de Selección del Consejo General del Poder Judicial / Ministerio de Justicia.
Número de plazas: 700 (575 oposición libre + 125 cuarto turno).
Sueldo estimado: A partir de 50.000 euros brutos anuales en catorce pagas, según destino y antigüedad.
Fecha límite de inscripción: 15 de julio de 2026.
Dónde inscribirse: Sede electrónica del Consejo General del Poder Judicial (BOE del 15 de junio).
Con el 14 de junio ya sobre la mesa, quedan apenas 16 días para presentar la declaración de la Renta sin recargos. La Agencia Tributaria cierra el plazo ordinario el 30 de junio, pero olvidarse puede salirte mucho más caro que el impuesto que tengas que pagar. He repasado las sanciones, los recargos y los plazos intermedios que la AEAT aplica para que midas el riesgo de postergarlo.
Las fechas clave que no puedes ignorar en junio
El primer aviso serio llega el 25 de junio. Ese día finaliza la posibilidad de domiciliar el pago de la cuota a ingresar. Si sabes que la declaración te sale a pagar, tienes que marcar esa casilla antes de esa fecha, o tendrás que abonar el importe íntegro en una sola transferencia al presentar.
El 29 de junio es la última jornada para pedir cita previa si prefieres hacer la declaración por teléfono (plan ‘Le Llamamos’) o de manera presencial en las oficinas de la Agencia. Ambos canales requieren ese paso, y sin cita no te atenderán. Pasado ese día, solo te queda la vía telemática.
Por último, el 30 de junio concluye el plazo ordinario. Si presentas el mismo día 30, asegúrate de hacerlo por internet y, si te sale a pagar y no has domiciliado, tendrás que realizar el ingreso en el momento. Cualquier presentación posterior activa recargos automáticos.
El coste de presentar la declaración con retraso (sin requerimiento)
La buena noticia es que si te das cuenta del olvido antes de que Hacienda te envíe una notificación, puedes presentar una declaración extemporánea sin requerimiento. Eso evita las sanciones más altas, aunque implica un recargo. El recargo depende de si la declaración sale a devolver o a ingresar.
Si la declaración resultaba a devolver, la penalización es fija: 100 euros, que se quedan en 60 euros si pagas en los plazos del procedimiento voluntario. Eso sí, pierdes el derecho a que Hacienda te devuelva el importe que te pudiera tocar, y además puede que te embarguen esos 60 si no pagas rápido.
Si la declaración sale a ingresar, el recargo es del 1% del importe a pagar por cada mes completo de retraso, sin sanción ni intereses de demora. Por ejemplo, si debías 2.000 euros y presentas dos meses después, pagarás 40 euros más. Una vez han transcurrido 12 meses desde el fin del plazo, el recargo salta al 15% fijo.
Lo resumo en una tabla para que lo veas claro:
Situación
Recargo o sanción
Extemporánea a devolver
100 € (60 € con pago voluntario)
Extemporánea a ingresar (1 mes de retraso)
1% del importe a pagar
Extemporánea a ingresar (4 meses de retraso)
4% del importe
Tras 12 meses de plazo vencido
15% fijo del importe
Resumiendo: si presentas tarde pero por iniciativa propia, el coste es manejable. El verdadero problema llega cuando es Hacienda quien te reclama. Por eso conviene no tentar a la suerte y presentar cuanto antes, incluso si ya has sobrepasado el 30 de junio.
Una declaración fuera de plazo presentada voluntariamente es un aviso; ignorar a Hacienda convierte un pequeño recargo en una sanción que puede alcanzar el 150% de la deuda.
Cuando es Hacienda quien te reclama: las sanciones se multiplican
Si la Agencia Tributaria detecta que no has presentado y te envía un requerimiento, abre un procedimiento sancionador. Además de exigirte el pago de la deuda, puede imponer una multa de entre el 50% y el 150% de la cantidad que dejaste de ingresar. En casos de deudas muy elevadas, la sanción puede superar los 150.000 euros que mencionan los titulares.
Incluso si la declaración era a devolver y no existía deuda, Hacienda te penaliza con una multa fija de 200 euros por no presentar a tiempo. No hay excusa: la obligación de declarar existe aunque no tengas que pagar.
Si después del requerimiento sigues sin presentar, el recargo del 15% se suma a la sanción, más los intereses de demora. Al final, una deuda original de 2.000 euros puede convertirse en 4.500 euros o más, en función de los meses transcurridos y de la sanción que aplique el órgano de gestión tributaria.
Una tendencia que no conviene probar
En campañas anteriores, la Agencia Tributaria ha reforzado los cruces de datos con entidades bancarias, pagadores y registros de la Seguridad Social. Eso significa que Hacienda sabe cada vez más de tus ingresos reales antes de que tú le digas nada. Si tu borrador ya está disponible, la Administración tiene la foto de tu situación fiscal; olvidarte solo activa el contador de recargos. La probabilidad de que te ‘pillen’ es muy alta, sobre todo si tienes ingresos declarados por un pagador.
Llevo varias temporadas viendo cómo contribuyentes que piensan que ‘no pasará nada’ reciben meses después una carta con una sanción que triplica el importe original. El coste económico y el mal trago no compensan. La Agencia Tributaria dispone de cuatro años para comprobar, así que un olvido de 2026 te puede perseguir hasta 2030. No vale la pena el ahorro a corto plazo.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Si todavía no has presentado la declaración, hazlo por internet. Si te sale a pagar y no domiciliaste, prepárate para realizar el ingreso antes del 30 de junio.
Qué vigilar: El 29 de junio es el último día para pedir cita previa si optas por el teléfono o la oficina. Si no tienes cita ya, la vía telemática es tu única opción.
El error a evitar: Dejar pasar el plazo y esperar a que Hacienda te reclame. Presentar una extemporánea voluntaria, incluso con recargo, sale mucho más barato que enfrentar una sanción.
OpenAI ha confirmado que abrirá en Madrid su primera oficina en España durante la segunda mitad de 2026. El factor que ha inclinado la balanza no es otro que el consumo: según fuentes de la compañía, el uso de sus productos de inteligencia artificial en el país creció un 40% respecto a 2025, la tasa más alta entre los grandes mercados europeos.
El anuncio, del que se han hecho eco varios medios nacionales, cierra un rompecabezas geográfico que la empresa de Sam Altman llevaba meses encajando. Madrid se suma a Londres, París, Berlín y Dublín en el mapa europeo de OpenAI, y lo hace justo cuando la firma prepara su salida a bolsa, prevista para 2027. El movimiento, más que un gesto cosmético, responde a la necesidad de contar con presencia física en un país que ya demanda sus servicios como ningún otro en el continente.
Marc Vidal, inversor y analista tecnológico, lo ha resumido con crudeza: “ChatGPT no va a abrir una oficina en España por nuestra legislación, lamento decirlo, sino porque consumimos sus productos un 40% más que en 2025”. La frase, difundida por COPE, desnuda una realidad que el Gobierno trata de matizar. El ministro para la Transformación Digital, Óscar López, ha afirmado que “apostar por la regulación de la IA, lejos de alejar la inversión, nos hace más competitivos”, citando la futura oficina madrileña como prueba de que la normativa no espanta al capital extranjero.
España consume un 40% más de inteligencia artificial que en 2025, y ese es el verdadero motivo que trae a OpenAI a Madrid, no un giro en la regulación.
Por qué Madrid y por qué ahora
La decisión no es casual. OpenAI lleva meses evaluando mercados y Madrid se ha impuesto a otras capitales del sur de Europa por el empuje del consumo. La compañía, que ya tiene presencia en Londres, París y Dublín, completa así una red que le permite estar más cerca de sus clientes empresariales y administraciones públicas. El dato del 40%, que la empresa ha confirmado a través de su web oficial, es el mejor ritmo de adopción de su historia en el continente.
Se espera que la apertura tenga un impacto moderado pero simbólico en el ecosistema español de IA. Hasta ahora, las grandes empresas del sector —Google, Microsoft, Meta— han preferido operar desde hubs en Irlanda o Países Bajos. Que OpenAI elija Madrid refuerza la idea de que la capital puede competir como polo de atracción de inversión tecnológica, aunque queda por ver si se traduce en más contrataciones o si será solo una oficina de representación.
La regulación de la IA en España, ¿un escollo o un acelerador?
La llegada de OpenAI reaviva un debate que divide a empresarios y legisladores. La Ley de Inteligencia Artificial de la Unión Europea, que entró en vigor en 2025, establece obligaciones estrictas para los sistemas de alto riesgo y exige transparencia en los modelos generativos. Algunos sectores temían que ese corsé legal disuadiera a las empresas estadounidenses de instalarse en Europa, pero el caso de OpenAI contradice esa hipótesis. De hecho, la compañía ya ha colaborado con la Oficina Europea de IA en Bruselas para ajustar sus modelos a la normativa.
Óscar López, en declaraciones recogidas por La Moncloa, ha defendido que España está “demostrando que la regulación no es un freno, sino un activo”. La Secretaría de Estado de Digitalización e Inteligencia Artificial ha señalado que la oficina madrileña se beneficiará de incentivos fiscales y de la Agenda España Digital 2030. Sin embargo, voces como la de Marc Vidal insisten en que el factor determinante no es el marco legal, sino la pujanza del consumo privado y empresarial de herramientas de IA.
La dualidad de discursos no es nueva. Mientras el Gobierno exhibe la oficina como un logro de su estrategia reguladora, los analistas más escépticos recuerdan que OpenAI ya operaba en España sin sede física y que el crecimiento del 40% se debe más a la popularidad de ChatGPT entre pymes y autónomos que a un cambio normativo. La verdad, como suele ocurrir, probablemente se encuentre en un punto intermedio.
Análisis: Un hito que mide la temperatura del mercado español de IA
La decisión de OpenAI tiene una lectura estratégica que va más allá del número concreto de la oficina. Al poner un pie en Madrid, la empresa de Sam Altman está calibrando la temperatura de un mercado que, en solo dos años, ha pasado de ser un consumidor marginal a uno de los más dinámicos de Europa. La cifra del 40% no es solo un dato de consumo: es un termómetro de la velocidad a la que empresas, administraciones públicas y particulares están integrando los modelos de lenguaje en su día a día.
Conviene poner ese crecimiento en perspectiva. En 2025, el gasto en soluciones de IA generativa en España rondaba los 220 millones de euros, según estimaciones de Gartner. Si el ritmo actual se mantiene, 2026 podría cerrar por encima de los 300 millones, un salto que explicaría el interés de OpenAI por tener presencia directa. Además, la futura salida a bolsa de la compañía —que podría valorarla en torno a los 90.000 millones de dólares— añade presión por demostrar a los inversores que su crecimiento en Europa es sólido y diversificado, no dependiente solo de Estados Unidos y Asia.
Con todo, el movimiento no está exento de riesgos. La competencia en el mercado de la IA generativa es feroz. Google DeepMind tiene un centro de investigación en Barcelona, y Meta ha reforzado su equipo de ingeniería en Madrid. Si OpenAI no logra convertir su oficina en un hub de innovación y se limita a tareas comerciales, el impacto reputacional podría diluirse. Además, la regulación europea, aunque por ahora no ha sido un obstáculo, podría endurecerse si la Comisión decide imponer requisitos adicionales a los modelos fundacionales.
El verdadero test llegará en 2027, cuando la oficina lleve un año operando y la salida a bolsa de OpenAI haya puesto sobre la mesa expectativas concretas de rentabilidad. Hasta entonces, la oficina de Madrid será un símbolo más que una revolución. Un símbolo, eso sí, de que España ha aprendido a consumir IA al ritmo que marcan los gigantes tecnológicos. Y de que, al menos por ahora, esos gigantes quieren estar más cerca del cliente que ha disparado su demanda. La incógnita, como siempre, es si esa cercanía se traducirá en inversión real o en un simple cambio de dirección postal.