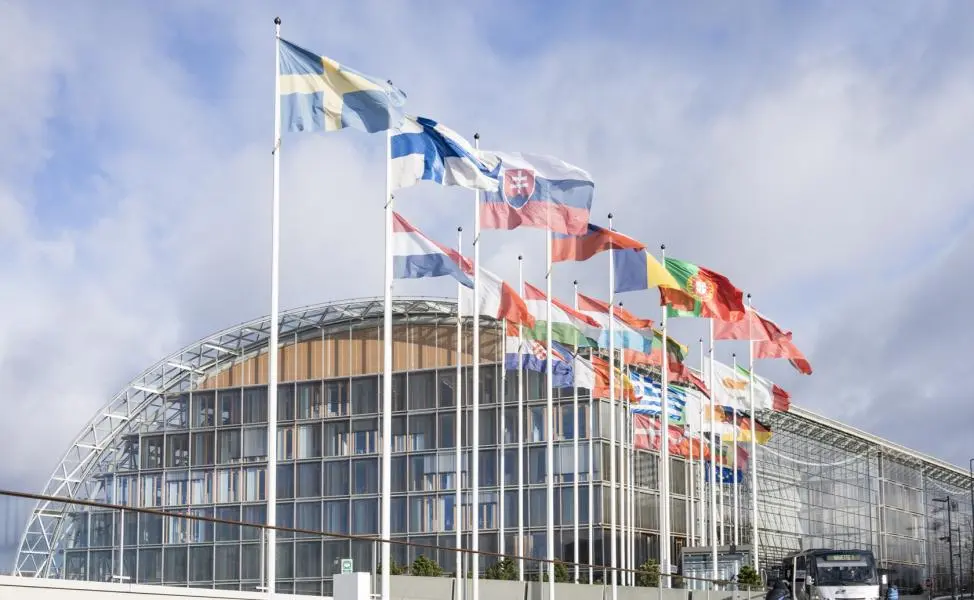
El Banco Europeo de Inversiones (BEI) y el Gobierno de Canadá firmaron un acuerdo marco en la cumbre UE-Canadá celebrada en Montreal. El documento establece la base para que el banco pueda invertir en el país y respalda la cooperación entre ambas partes en materia de inversión, comercio y seguridad económica.
Las materias primas críticas figuran entre las áreas previstas para una primera etapa de colaboración. La UE y Canadá buscan acelerar la inversión en proyectos mineros y diversificar el acceso a los recursos que necesitan sus economías.
Financiación sujeta a evaluación
El acuerdo da continuidad a la carta de intención que el BEI y Canadá firmaron en Toronto en marzo. Establece un marco para que el banco pueda estudiar financiación y asesoramiento para proyectos en Canadá mediante préstamos, garantías, inversiones de capital y cuasicapital, además de asistencia técnica.
El BEI ya ha empezado a contactar con empresas canadienses y entidades financieras públicas y privadas para identificar posibles oportunidades de inversión en materias primas críticas, con atención a proyectos que respalden objetivos estratégicos europeos. El banco también prevé establecer una presencia en Ottawa.
Canadá dispone de recursos minerales y conocimientos especializados; por su parte, Europa busca diversificar sus suministros y establecer alianzas que cumplan altos estándares ambientales y sociales. La cooperación podría contribuir a inversiones en proyectos de extracción, procesamiento, refinado y reciclaje.
Condiciones para las operaciones
El acuerdo proporciona la base jurídica para la financiación del BEI y la asistencia técnica a proyectos admisibles en Canadá, así como para las actividades de financiación y tesorería del banco en el país. Las operaciones individuales seguirán sujetas a los procedimientos habituales de evaluación y aprobación del BEI.
La entidad forma parte del Grupo BEI, brazo financiero de la Unión Europea, propiedad de sus 27 Estados miembros y uno de los mayores bancos multilaterales de desarrollo del mundo. En 2025, el Grupo firmó 100.000 millones de euros en nueva financiación y servicios de asesoramiento para más de 870 proyectos de alto impacto, dentro de ocho prioridades centrales vinculadas a los objetivos políticos de la UE.
Iniciativa sobre materias primas críticas
En marzo de 2025, el BEI aprobó su Iniciativa Estratégica sobre Materias Primas Críticas, que fija una mayor ambición para la financiación y la inversión a lo largo de la cadena de valor. Incluye una ventanilla única y un grupo de trabajo para apoyar el desarrollo de proyectos.
La iniciativa respalda la aplicación de la Ley Europea de Materias Primas Fundamentales y la inversión en cadenas de suministro seguras y sostenibles.
El Cabildo de La Gomera y la Federación de Áreas Urbanas de Canarias (FAUCA) abrirán el martes 3 de noviembre el plazo para que los establecimientos se adhieran a la campaña Bono Consumo Navidad 2026 de «Yo Compro en La Gomera». La iniciativa busca impulsar las compras navideñas en el comercio local y favorecer la actividad económica en los seis municipios de la isla.
Los comercios podrán inscribirse en www.yocomproenlagomera.com. Los participantes de la edición anterior recibirán un correo electrónico con información sobre la nueva convocatoria. Los establecimientos que quieran sumarse por primera vez pueden solicitar más información en yocomproenlagomera@fauca.org.
Bonos y condiciones por municipio
La campaña pondrá a disposición de la ciudadanía más de 100.000 bonos, cada uno con un valor de 20 euros, para utilizar como medio de pago en los comercios adheridos. El Cabildo y FAUCA dan continuidad así a esta iniciativa de apoyo al tejido empresarial insular y de incentivo al consumo en establecimientos de proximidad.
Se mantendrá la segmentación por municipios, con distintos porcentajes de bonificación. En Alajeró, Agulo, Hermigua y Vallehermoso, el Cabildo financiará el 60 % del bono, que podrá adquirirse por 8 euros. En San Sebastián de La Gomera y Valle Gran Rey, la bonificación será del 50 % y el precio de compra, de 10 euros.
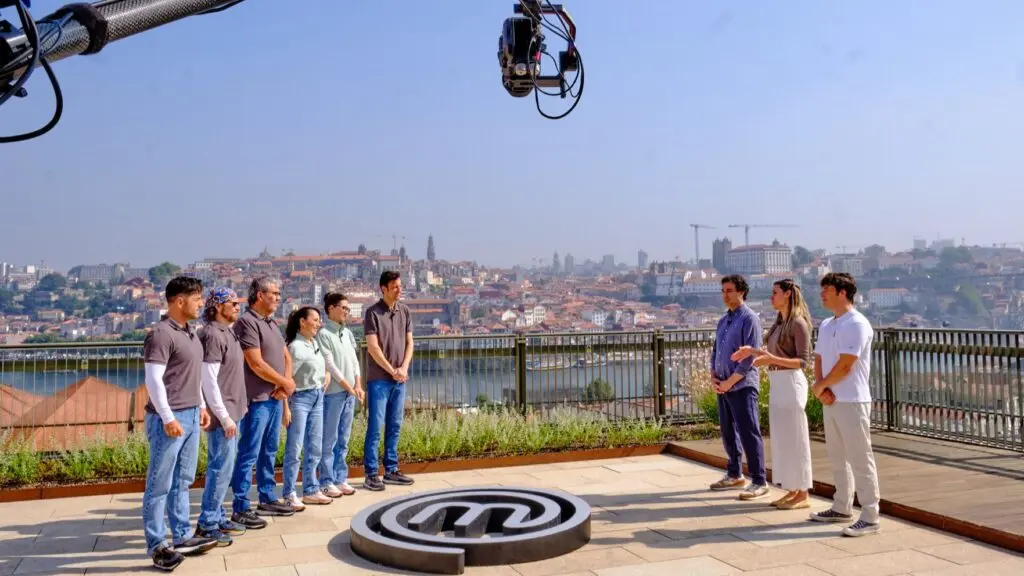
En la recta final de MasterChef Celebrity Legends, los aspirantes cocinarán junto a sus familiares y recibirán mensajes de Toñi Moreno y Blanca Romero, exconcursantes de MasterChef Celebrity 8. En el reto, cada participante reinterpretará el plato favorito de su familiar aplicando lo aprendido durante el programa.
La prueba contará también con el chef Rafa Zafra, distinguido con dos Soles Repsol, y su madre, Conchi, quien le enseñó a amar la cocina. La competición está a un paso de la semifinal.
Reto por equipos en Oporto
Los concursantes viajarán a Oporto, Portugal, para cocinar en el Hotel Tivoli Kopke Porto Gaia, ubicado en Vila Nova de Gaia. Allí, los equipos reproducirán un menú del chef Nacho Manzano, asesor culinario de los restaurantes del establecimiento, para 50 huéspedes. Francisco Viana Brito, director del hotel, les explicará las claves para alcanzar el estándar de calidad del alojamiento, y uno de los aspirantes asumirá la doble capitanía.
En la prueba de eliminación, los delantales negros deberán preparar un postre de bola de nieve: llevará bizcocho de limón, un insert de frambuesa, un árbol de chocolate, nata montada, una cúpula fina y delicada de isomalt y decoración de fondant. Boris Izaguirre, finalista de la cuarta edición de MasterChef Celebrity, y Camilla Angelucci, ganadora de MasterChef 14, acompañarán a los participantes.
El Consejo de Dirección del Consorcio Alta Velocidad-Comarca de Pamplona ha suscrito el convenio de encomienda de gestión para tramitar derribos anticipados por razones de seguridad en el ámbito de la modificación del Plan Sectorial de Incidencia Supramunicipal (PSIS) de Etxabakoitz.
El acuerdo habilita a la Dirección General de Obras Públicas e Infraestructuras para iniciar la tramitación de las licencias de obras y, posteriormente, licitar los derribos en cuatro parcelas. Una de ellas es la que alberga la antigua Ikastola Jaso.
La encomienda tiene por objeto prestar asistencia para ejecutar algunos derribos anticipados de construcciones incluidas en la urbanización del PSIS, que comprende el desarrollo del área de la nueva estación de alta velocidad y la zona de la antigua estación de tren de Pamplona.
Costes y proyectos de urbanización
El Departamento de Cohesión Territorial anticipará los costes de las actuaciones que se contraten para realizar los derribos. La partida presupuestaria cubrirá tanto esos trabajos como su dirección facultativa; el departamento recuperará los importes al inicio de las obras de urbanización.
El Consejo de Dirección del Consorcio también ha aprobado un acuerdo de encomienda de gestión con el Departamento de Cohesión Territorial para el seguimiento de la redacción de los proyectos de urbanización y reparcelación del desarrollo urbanístico del PSIS.
Modificación definitiva del PSIS
El Gobierno de Navarra aprobó definitivamente la modificación del PSIS de Etxabakoitz el 21 de octubre. El plan contempla suelo para 11.500 viviendas y para la nueva estación de tren de alta velocidad de Pamplona.
El área de intervención abarca 2,3 millones de metros cuadrados en Pamplona, Zizur Mayor / Zizur Nagusia, Cendea de Cizur y Barañáin / Barañain, según lo aprobado por la Comisión de Ordenación del Territorio.
La modificación establece dos ámbitos de actuación. El primero está delimitado por Barañáin, el río Elorz, el Camino de Santiago y la A-15. Incluye la nueva estación para el TAV, el nuevo trazado ferroviario y el desarrollo de una zona residencial, terciaria y de actividad económica. También plantea abordar carencias de comunicación viaria, especialmente las conexiones de Barañáin con la Ronda Oeste (A-15), la avenida Aróstegui y la Autovía del Camino (A-12).
El segundo ámbito corresponde al espacio que resultará del futuro desmantelamiento del bucle ferroviario y del traslado de la actual estación, situada entre San Jorge y Buztintxuri. El plan plantea allí una zona residencial, propiciada por la recuperación del espacio que ocupa la estación.
El secretario general de Vivienda y Urbanismo, Heriberto García Porto, detalló que la Sociedad de Vivienda Pública de Galicia (Vipugal) incrementa en 2026 su presupuesto un 188%, hasta los 224,3 millones de euros, para trabajar en la construcción de nuevos hogares.
Durante su comparecencia en el Parlamento sobre los Presupuestos de 2027 en materia de vivienda, García Porto informó de que la Xunta destinará el próximo año casi 520 millones de euros a estas políticas. La partida se orientará a construir nuevos hogares, obtener más suelo residencial y abordar modificaciones normativas para agilizar la puesta a disposición de viviendas.
Partidas para vivienda y rehabilitación
De esos casi 520 millones, 293 millones corresponden al presupuesto del Instituto Galego de Vivenda e Solo, un 8,5% más que en 2026. El Consorcio del Casco Vello de Vigo, participado en un 90% por la Xunta y en un 10% por el Ayuntamiento, dispondrá de 2,7 millones para políticas de rehabilitación en ese municipio.
Del presupuesto total, financiado en un 80% con fondos propios autonómicos, se reservarán 326 millones a la construcción de nuevas viviendas de promoción pública, una cantidad que duplica la apuesta del ejercicio anterior.
Reservas y ayudas de acceso
García Porto trasladó las medidas de la Xunta para facilitar el acceso a la vivienda pública. Entre ellas figura una nueva reserva del 20% de las nuevas promociones para personas inscritas durante más de cinco años en el Registro de Demandantes. También se mantienen las reservas del 25% de las viviendas protegidas en compra para menores de 36 años y del 30% para personas de entre 36 y 45 años con hijos, así como la del 40% de las viviendas en alquiler para jóvenes.
Se mantiene el límite de ingresos para acceder a estas viviendas en cuatro veces el IPREM, o 4,5 veces en el caso de las familias numerosas. Además, las ayudas específicas para facilitar el acceso a la vivienda aumentan un 5,5%, hasta superar los 46 millones de euros. Incluyen, entre otras, el Bono Alugueiro Social, ayudas al alquiler y ayudas específicas para jóvenes o para la adquisición de vivienda.
El IBIT de BlackRock registró el 2 de noviembre una salida neta de 405,3 millones de dólares, la mayor en un solo día desde el 26 de junio. Las salidas de ETF bitcoin vuelven así al centro del debate, aunque el gestor no esté vendiendo por cuenta propia. Quien reembolsa es el cliente.
La confusión nace de cómo funciona un fondo cotizado al contado. Un ETF spot de bitcoin no compra contratos ni promesas: mantiene las monedas reales en custodia. Cuando un inversor quiere salir, el fondo destruye participaciones y devuelve el dinero correspondiente, lo que obliga a liberar bitcoins al mercado. Es el mecanismo que en la industria se conoce como creación y redención de participaciones, y funciona en las dos direcciones.
Por eso la cifra de 405,3 millones describe una decisión de los clientes de BlackRock, no un cambio de criterio de la casa. Al gestor, de hecho, la salida le cuesta dinero: cobra una comisión anual del 0,25% sobre el patrimonio del fondo, así que cada reembolso reduce su facturación. Vender bitcoin para tumbar su propio producto no encaja en ninguna lógica empresarial.
Qué pasó exactamente con el IBIT de BlackRock
Según los datos que publica el agregador Farside Investors, el 2 de noviembre fue la jornada más negativa de IBIT desde el 26 de junio. El saldo agregado de los ETF de bitcoin en Estados Unidos también cerró en rojo, con 398,6 millones de dólares en salidas netas. El FBTC de Fidelity fue el único fondo que terminó con entradas: 6,7 millones.
El contraste con la semana anterior es lo que más ha llamado la atención. Entre el 26 y el 29 de octubre, IBIT había captado 410,6 millones en cuatro sesiones. El lunes se llevó por delante casi todo. Si se suma la salida de 233,7 millones del viernes, el fondo perdió 639 millones en dos sesiones. En el conjunto del sector, los reembolsos superaron los 1.040 millones.
Un reembolso no es una opinión sobre bitcoin: es una salida de caja. Y cuando sale caja, salen monedas al mercado.
Conviene ponerlo en perspectiva. Desde su lanzamiento en enero de 2024, IBIT acumula 65.900 millones de dólares en entradas netas. La sacudida de esta semana equivale a una fracción mínima de ese colchón. Dicho de otro modo: el fondo sigue siendo mucho más grande de lo que era hace un año, aunque el ánimo haya cambiado en 48 horas.
Por qué venden los clientes: el hack de Binance y las elecciones
La cronología ayuda a entender el movimiento. Las ventas arrancaron un día después de que se conociera el que ya se describe como el mayor robo de la historia del sector. La firma de análisis TRM Labs atribuyó el desvío de 6.360 millones de dólares a TraderTraitor, un grupo de hackers vinculado a Corea del Norte. El botín incluyó 18.270 bitcoins que salieron de una hot wallet de Binance, es decir, de una cartera conectada a internet para operar el día a día.
Un golpe de ese tamaño no se queda en la plataforma afectada. Los inversores institucionales que usan ETF como vehículo de exposición revisan riesgos operativos cuando el mercado tiembla, y la respuesta más rápida es reducir posición. A eso se sumó la cita electoral: las elecciones intermedias de Estados Unidos se celebran este 3 de noviembre, y la cautela previa suele traducirse en menos exposición a activos volátiles. La caída de las tecnológicas hizo el resto.
Cómo leer las salidas de ETF bitcoin sin caer en el pánico
Los flujos de los ETF se han convertido en el termómetro más visible del apetito institucional por bitcoin, y eso tiene una consecuencia incómoda: cada jornada negativa se lee como un veredicto. No lo es. Ya ocurrió algo parecido con el GBTC de Grayscale tras su conversión en ETF en enero de 2024, cuando los reembolsos se encadenaron durante semanas mientras el mercado seguía absorbiendo la oferta. La diferencia ahora es la escala: IBIT es el mayor fondo de bitcoin del mundo y su tamaño amplifica cualquier movimiento.
Hay tres cosas que conviene vigilar en los próximos días. La primera es si el reembolso del lunes fue un episodio aislado o el arranque de una racha, porque las salidas sostenidas pesan más que un mal día. La segunda es qué hacen los demás emisores: si Fidelity y compañía empiezan a perder dinero con regularidad, el mensaje cambia. La tercera es el precio, que en última instancia decide si el inversor que se marchó a mitad de semana se arrepiente o acierta.
El riesgo de fondo sigue siendo el mismo de siempre, y no es nuevo: una parte creciente de la demanda de bitcoin pasa por un puñado de fondos cotizados en Estados Unidos. Esa comodidad tiene un precio. Cuando el dinero entra, entra rápido. Cuando sale, también. Y los reembolsos no distinguen entre un inversor asustado por un hack y otro que simplemente necesita liquidez.
Lo que toca ahora es observar la sesión del 4 de noviembre. Si los flujos vuelven a terreno positivo, el episodio quedará como un susto de otoño. Si se repiten las salidas, la pregunta dejará de ser quién vende y pasará a ser cuánto aguanta el mercado.
El consejo de administración de la Sociedade de Vivenda Pública de Galicia (Vipugal) autorizó la adjudicación del contrato para construir 54 viviendas de promoción pública en Pontevedra.
Las viviendas se proyectan en la parcela 19 de Valdecorvos, cedida por el Ayuntamiento. El proyecto fue redactado por Alberto Quintáns Arrondo y adjudicado por 349.218,30 euros.
Características del edificio
La empresa que será adjudicataria del contrato es Construcciones Ramírez S.L., por un importe de 10.686.378,97 euros.
El edificio proyectado contará con dos sótanos destinados a garajes; una planta baja con cinco portales de acceso al residencial, locales de instalaciones, un espacio reservado para el almacén de contenedores de basura, cuartos de limpieza y trasteros; ocho plantas de viviendas y un ático destinado a trasteros.
Distribución de las viviendas
La noticia indica que el inmueble contará con 152 viviendas, aunque la tabla de distribución que incluye suma 54: 21 de dos dormitorios, tres adaptadas de dos dormitorios, 24 de tres dormitorios y seis de cuatro.
La gestión de la contabilidad empresarial ha dependido históricamente de hojas de cálculo y procesos manuales. Sin embargo, el volumen operacional actual y las exigencias normativas exigen replantear estas rutinas. El tránsito hacia modelos digitalizados ya no responde a una mera preferencia tecnológica, sino a una necesidad operativa para mantener la competitividad y garantizar el cumplimiento fiscal.
Los límites de la hoja de cálculo en la gestión moderna
El uso de hojas de cálculo para registrar ingresos, gastos y flujos de caja presenta vulnerabilidades críticas que afectan directamente a la estabilidad de pequeños negocios y profesionales independientes.
Errores humanos y falta de trazabilidad: La introducción manual de datos incrementa de forma exponencial la probabilidad de errar en importes, conceptos o imputaciones de IVA. Modificaciones accidentales o fórmulas rotas pueden alterar por completo los estados financieros sin que exista un registro claro de quién realizó el cambio o cuándo se produjo.
Ausencia de visibilidad en tiempo real: Trabajar con archivos locales impide conocer la situación financiera de forma actualizada. Las decisiones se toman con base en datos desfasados, lo que dificulta la planificación de tesorería y la detección temprana de desviaciones en el presupuesto.
Trabajo duplicado e ineficiencia operativa: El trasvase constante de información mediante correos electrónicos, carpetas compartidas o aplicaciones de mensajería genera duplicidades y confusión sobre cuál es la última versión válida de un documento.
¿Qué cambia con la automatización contable con IA?
La adopción de tecnologías inteligentes transforma radicalmente la operativa financiera diaria, desplazando las tareas manuales hacia procesos automatizados y seguros.
Facturación adaptada a la normativa: Herramientas especializadas como Kabilio, automatización contable con IA, permiten emitir facturas plenamente compatibles con Verifactu, automatizando el envío de los registros correspondientes a la AEAT y eliminando la necesidad de recurrir a documentos desestructurados de Word o Excel.
Procesamiento inteligente de gastos mediante escáner: La extracción de datos de facturas y tiques deja de ser un proceso manual de tecleo. Mediante tecnologías de inteligencia artificial, el sistema interpreta de forma precisa los conceptos, bases imponibles y proveedores, ya sea mediante la recepción de documentos por correo electrónico o por carga directa de archivos.
Tesorería y bancos sincronizados: La conexión directa con las entidades bancarias permite la conciliación automática de los movimientos. Esto proporciona una visibilidad exacta de la caja disponible y del IVA devengado o soportado en cada momento, facilitando el control financiero sin esfuerzo adicional.
La sinergia entre la empresa y su asesoría contable
Uno de los mayores avances de la digitalización inteligente reside en la redefinición del vínculo entre el tejido empresarial y los despachos profesionales. Lejos de distanciar a ambas partes, la tecnología centraliza la operativa en un entorno colaborativo único.
Un entorno compartido sin fricciones
Cuando una empresa utiliza soluciones como Kabilio para empresas, el flujo de trabajo deja de basarse en reenvíos masivos de documentación a final de mes. La plataforma se activa exclusivamente bajo la invitación de la asesoría, garantizando que ambas partes trabajen sobre los mismos datos en tiempo real.
Esta integración elimina las cadenas interminables de correos electrónicos y mensajes para solventar dudas o reclamar tickets perdidos. Como señala de forma gráfica el testimonio real de Nova Muebles S.L.: «Emito la factura y me olvido. No he vuelto a enviar nada a fin de mes.»
Impacto directo en la eficiencia del despacho
Por parte de los profesionales del asesoramiento, la recepción de datos preprocesados reduce sustancialmente el volumen de incidencias operativas. Los despachos que integran estas herramientas en su operativa diaria experimentan un ahorro de tiempo del 85% en las labores de contabilización gracias al Procesador de Facturas, tal como reflejan los datos operativos de Kabilio para asesorías.
En consecuencia, los cierres periódicos se ejecutan con mayor agilidad y con un volumen mínimo de correcciones, validando el rendimiento descrito por firmas como Asesoría Contalia: «Menos correcciones y cierres más rápidos.»
Evolución hacia un asesoramiento estratégico
Al liberar a los equipos de la carga puramente mecanográfica y de la introducción manual de apuntes, los despachos profesionales pueden redirigir sus recursos humanos hacia áreas de alto valor añadido. El tiempo ahorrado se traduce en una capacidad real para ofrecer planificación fiscal avanzada, análisis de rentabilidad y apoyo en la toma de decisiones empresariales, un beneficio directo que repercute en la salud financiera de la pyme y del autónomo.
Caminando hacia la eficiencia operativa
Dejar atrás el entorno manual y las hojas de cálculo no representa únicamente una respuesta al calendario normativo de la administración tributaria, sino una palanca estratégica para optimizar recursos y profesionalizar la gestión administrativa.
Para iniciar este proceso de transición con garantías, el primer paso recomendado consiste en dialogar directamente con la asesoría fiscal y contable habitual, evaluando la integración en entornos colaborativos avanzados como Kabilio para empresas, disponibles para su consulta y despliegue en kabilio.es/empresas.
La 1 terminó octubre con un 13% de cuota de pantalla, su mejor resultado para ese mes desde 2011. Fue la cadena más vista en un mes sin grandes eventos por primera vez desde febrero de 2012, según los datos difundidos por RTVE. Su cuota creció siete décimas en un año y aventajó en cinco décimas a la segunda opción.
El Grupo RTVE alcanzó un 19%, su mejor octubre desde 2011 y un punto más que un año antes. La 2 registró un 3,3%, su mejor octubre desde 2009; el Canal 24 horas cerró con un 1,4%, y Teledeporte obtuvo un 0,7%. Clan anotó un 7,3% entre el público infantil.
Resultados por franjas y públicos
La 1 lideró en madrugada (9,2%), mañana (18,8%), tarde (10,8%) y prime time (13%). Su cuota matinal fue la mejor de los últimos 20 años, mientras que el canal encadenó su segundo octubre consecutivo al frente de las tardes. También lideró el prime time en octubre por primera vez desde 2011.
La cadena fue primera opción entre espectadores de 13 a 74 años y en el público comercial de 16 a 59 años, con un 13%. También quedó en cabeza en Baleares, Euskadi, Galicia, Madrid y Valencia, entre otros territorios, y fue la generalista nacional más vista en Cataluña, con un 11,3%.
Informativos y coberturas especiales
Los informativos de TVE sumaron 1.632.000 espectadores y un 16,1%, su mejor cuota de octubre desde 2011. El Telediario 1 marcó un 17,5%, mientras que el Telediario 2 obtuvo un 15,5%. El Telediario Matinal registró un 24,9% y el TD Fin de Semana 2, un 13,5%.
La primera edición de los Informativos Territoriales alcanzó un 14,7%, su mejor cuota de octubre desde 2007; la segunda registró un 13,2%, su mejor dato para ese mes desde 2018. La retransmisión del desfile del Día de la Fiesta Nacional obtuvo un 50,5% y 2.722.000 espectadores de media.
El partido Croacia-España de la Nations League fue la emisión más vista del mes, con 5.313.000 espectadores y un 39,3%. La cobertura informativa del accidente ferroviario de Toledo del 28 de octubre alcanzó casi 11 millones de espectadores únicos en La 1 y el Canal 24 horas, según la noticia.
Programas y entretenimiento
La Revuelta fue el programa más visto de la televisión en octubre, con un 14,1%, 1.716.000 seguidores y más de cuatro millones de espectadores únicos. La emisión con Pedro Sánchez registró un 33,9% y 4.387.000 espectadores; la visita de Irene Montero y Gabriel Rufián anotó un 21,7% y 2.654.000 espectadores.
Las ficciones de tarde de RTVE mantuvieron el liderazgo de su franja, con un 11,2% para el bloque que incluye Valle Salvaje y La Promesa. En el cine, La llamada de lo salvaje fue la película más vista de la oferta generalista, con 1.443.000 espectadores y un 15,2%.
Audiencias digitales
RTVE Play sumó 12.378.266 visitantes únicos, un 26,2% más que el año anterior y su mejor octubre registrado, de acuerdo con Adobe Analytics. RTVE Noticias rozó los 10 millones de visitantes únicos y RTVE.es superó los 21 millones.
Las redes sociales de RTVE acumularon 1.560 millones de visualizaciones en octubre, un 27% más que en septiembre, y 52,7 millones de interacciones. La Revuelta lideró entre las marcas de la casa con 466 millones de visualizaciones. RNE Audio registró 1.158.666 visitantes únicos, su mejor octubre.
Devcon 8 ha abierto este martes sus puertas en Mumbai con Vitalik Buterin en el escenario. La conferencia se celebra del 3 al 6 de noviembre y coincide con la publicación, por parte de la Ethereum Foundation, de un ensayo sobre soberanía e infraestructura pública digital: la tesis con la que la fundación quiere situar a la red más allá del precio del ether.
Para quien sigue Ethereum como inversión o como usuario, la cita tiene una utilidad concreta: separa las ideas que se anuncian en un escenario de los cambios que pueden probarse y que los usuarios acabarán usando. Un evento condensa meses de trabajo en cuatro días. No convierte cada propuesta en un compromiso de red.
Privacidad, seguridad y código abierto: el eje del programa
El programa oficial reparte las jornadas entre temas de protocolo y de aplicación. La privacidad, la seguridad, el software libre y los casos de uso reales figuran entre los ejes de las cuatro jornadas, según la información publicada en el sitio oficial del evento. La convocatoria de la Fundación ya describía un encuentro que desbordaba la ingeniería de protocolo.
Esa apertura importa más de lo que parece. Las mejoras de la red solo llegan al usuario a través de productos, interfaces y procesos. Un equipo de wallet tiene que convertir una autorización compleja —la account abstraction, o abstracción de cuentas, el conjunto de estándares que permite programar reglas en una dirección— en algo que una persona entienda antes de firmar. Un desarrollador de pagos lidia con confirmaciones lentas y errores de tecleo; una aplicación institucional, con cuadrar su registro en la cadena con sus obligaciones legales. Son logros menos vistosos que un titular sobre velocidad. También deciden si un producto es fiable.
De la idea al mainnet: una charla no es un upgrade
Una idea de protocolo puede ser convincente antes de que sus consecuencias operativas estén claras. Puede mejorar una propiedad, como el manejo de transacciones, y añadir costes en otra, como el almacenamiento de datos o la dificultad de operar infraestructura. La presentación más útil explica ese equilibrio de contrapartidas y ofrece material para que otros la revisen: una especificación, un benchmark reproducible o una implementación de prueba dan a los desarrolladores externos algo que rebatir.
Hay además una secuencia que no conviene saltarse: investigación, acuerdo sobre el alcance, implementación en los clientes, pruebas y activación. Un cliente es el software que cada operador ejecuta para hablar con la red —Geth, Nethermind o Reth, entre otros—, y cualquier cambio relevante pasa por todos ellos antes de tocar la mainnet, la red principal donde hay dinero real. Una charla sobre una etapa no es la finalización de la siguiente. Importa cuando circulan clips cortos sin las matizaciones que acompañaban a la presentación.
La distancia entre una idea aplaudida en un escenario y un cambio que la red adopta se mide en especificaciones, pruebas y meses de trabajo discreto.
La tesis de la Fundación: Ethereum como infraestructura pública
El otro mensaje del día ha llegado por escrito. La Fundación ha publicado un ensayo que enlaza la soberanía —la capacidad de una comunidad de controlar sus propias herramientas— con la infraestructura pública digital, esa capa de servicios básicos que en India representan sistemas como Aadhaar para la identidad o UPI para los pagos. El texto está disponible en el blog oficial de la Ethereum Foundation.
El marco no es nuevo en el discurso de la fundación, pero llega cuando la pregunta ya no es si la red funciona, sino para qué se usa. La infraestructura pública digital designa servicios que sostienen la vida colectiva y que no deberían depender de un único proveedor. Que la conferencia aterrice en el país que construyó el mayor ejemplo de esa idea difícilmente es casual.
La coordinación también es infraestructura. En un ecosistema abierto la responsabilidad está repartida entre equipos que no trabajan para la misma organización: clientes, operadores, wallets, mantenedores de aplicaciones. Reunirlos acorta la distancia entre una mejora propuesta y la comprensión de sus efectos, y saca a la luz desacuerdos que en un hilo escrito pasan desapercibidos. Una incompatibilidad resuelta puede valer más que otro anuncio de producto.
Qué mirar cuando se apaguen las luces
Hay precedentes que invitan a la prudencia. En The Merge, en septiembre de 2022, la red dejó la minería y pasó a la prueba de participación: un cambio monumental que tardó años y que llegó cuando el calendario ya había quedado desacreditado por los retrasos. Con Dencun, en marzo de 2024, llegaron los blobs —espacios de datos baratos para los rollups, las redes de segunda capa que procesan transacciones fuera de la cadena principal y envían luego un resumen—, y las comisiones de esas capas cayeron en picado. El discurso cumplió; el uso tardó más de lo que muchos anticiparon.
Por eso, lo que conviene vigilar a partir del 7 de noviembre no son los asistentes ni los aplausos. Son las especificaciones publicadas, los benchmarks que otros equipos puedan repetir y los responsables de cada siguiente etapa. Ese es el filtro honesto. Hay un riesgo que el formato conferencia difumina: clientes y rollups dependen de un puñado de organizaciones, y una hoja de ruta compartida parece más firme cuando los mismos nombres se sientan en todas las mesas.
La tesis de la infraestructura pública añade una pregunta incómoda. Si Ethereum aspira a sostener servicios colectivos, la discusión deja de ser técnica y entra en el terreno de quién decide, quién audita y quién responde cuando algo falla. Ahí la conferencia puede aportar consenso. La ejecución, como siempre, será otra cosa.
Cuatro novedades fiscales de octubre ya afectan al bolsillo del autónomo: factura electrónica, IRPF de cuidados, vivienda y medidas energéticas.
El recopilatorio del mes deja una orden de Hacienda que regula la solución pública de factura electrónica entre empresas, una ley que estrena exención en el IRPF, un real decreto de vivienda derogado a los cuatro días y la segunda prórroga de las medidas energéticas del plan de crisis de Oriente Medio. Todo está ya en el BOE, según la recopilación publicada por Fiscal Impuestos.
Factura electrónica: Hacienda ya regula la solución pública
La Orden HAC/1028/2026 regula la solución pública de factura electrónica entre empresarios y profesionales. Se publicó el 5 de octubre y desarrolla la disposición final tercera del Real Decreto 238/2026, de 25 de marzo, la norma que implanta la facturación electrónica obligatoria en las operaciones entre empresas y profesionales y que modifica el reglamento de obligaciones de facturación.
Traducido: la herramienta pública con la que se emitirán y recibirán esas facturas ya tiene marco jurídico. El calendario de obligados no está en la orden, sino en el real decreto que despliega el sistema, así que la fecha que te afecta hay que buscarla allí.
Y ojo con la confusión más habitual: esto no es Verifactu. Verifactu es el software de facturación que genera registros verificables y los remite a Hacienda; la factura electrónica entre empresarios y profesionales es el envío de la factura al cliente y su registro. Dos obligaciones, dos calendarios y dos adaptaciones distintas de tu programa. El concepto, por si hace falta, está en la entrada de Wikipedia sobre la factura electrónica.
Octubre no sube impuestos: cambia procedimientos. Y los procedimientos son justo donde el autónomo pierde dinero por un papel mal puesto.
IRPF: exención nueva para las prestaciones de cuidados
La Ley 4/2026 declara exentas en el IRPF las prestaciones de cuidados en el entorno familiar, la asistencia personal y los cuidados y apoyos en viviendas. Publicada el 3 de octubre, reforma el texto refundido de derechos de las personas con discapacidad y la Ley 39/2006 de dependencia.
El matiz importa: no es una deducción por tu actividad, es una renta que deja de tributar para quien la cobra. Si eres autónomo y cuidas de un familiar con prestación, ese dinero no engorda tu base del IRPF. La reseña no concreta cuantías ni límites: el detalle está en el texto del BOE.
Vivienda asequible: del BOE al cajón en cuatro días
El Real Decreto-ley 26/2026 queda derogado por acuerdo del Congreso. El decreto, de 29 de septiembre, incluía medidas tributarias para ampliar la oferta de vivienda asequible y proteger la función social de la vivienda. La derogación se publicó en un BOE extraordinario el 2 de octubre.
Para un autónomo con inmuebles alquilados, esas ventajas decaen. Si presentaste alguna autoliquidación aplicándolas, revisa con tu asesor si procede rectificar antes de que Hacienda lo cruce por su cuenta.
Energía: segunda prórroga y retirada progresiva
El Congreso convalidó el Real Decreto-ley 25/2026 con una segunda prórroga de las medidas fiscales del Plan Integral de Respuesta a la Crisis en Oriente Medio. El acuerdo se publicó el 20 de octubre y añade un matiz que conviene leer dos veces: las medidas se prorrogan y, a la vez, se retiran de forma progresiva.
La publicación no detalla qué medida cae primero ni con qué calendario. Una pista: los decretos forales de Bizkaia y Gipuzkoa adaptan las medidas en IVA y en el impuesto sobre el valor de la producción de la energía eléctrica (IVPEE) al marco de ese mismo plan. Para un negocio con consumo eléctrico alto, esa letra pequeña pesa más en la factura que muchos titulares.
Aduanas e inspección: dos reglamentos y un formulario
Si vendes a distancia fuera de España o importas mercancía, el Reglamento de Ejecución (UE) 2026/2403 reduce las garantías globales de los operadores económicos autorizados en ventas a distancia y adapta datos para la tasa de gestión de la Unión. El Reglamento 2026/2163 actualiza la nomenclatura arancelaria y el arancel aduanero común.
Precisión que evita un error caro: esto es aduana y arancel, no IVA. El IVA de la importación se liquida por su propia vía; las garantías y la nomenclatura son otra cosa. Y para quien reciba una visita, la Resolución de 19 de octubre de la AEAT renueva los modelos de actas de la Inspección de los Tributos.
Mapa foral: criptoactivos, modelos y domiciliación
Álava desarrolla con el Decreto Foral 36/2026 la diligencia debida y las obligaciones de información de determinados proveedores de servicios de criptoactivos; Bizkaia hace lo propio con el Decreto Foral 84/2026 y aprueba tres modelos informativos: 171, 181 y 174. Gipuzkoa adopta medidas en IVA, impuestos especiales e IVPEE con su Decreto Foral Normativo 2/2026.
Sobre esos modelos, un aviso para no alarmarse: los presenta con carácter general la entidad financiera, no el autónomo. Navarra modifica el reglamento de recaudación en domiciliación bancaria de autoliquidaciones, y Cataluña publica corrección de erratas de sus leyes de presupuestos y de medidas fiscales en IRPF, ISD e ITPAJD.
Lo que de verdad cambia para una pyme en noviembre
Octubre ha sido un mes de procedimiento, no de tipos. Ninguna de las normas reseñadas toca el tipo general del IVA ni el del Impuesto de Sociedades: lo que se mueve es el suelo sobre el que se pisan las obligaciones. La herramienta pública de facturación, la frontera de una exención, la caída de un decreto y el goteo de una retirada energética.
La experiencia dice algo simple: lo que más carga al autónomo no es la subida de un impuesto, sino el trámite nuevo con fecha. La factura electrónica entre empresas va por ese camino, y quien se entera en el último trimestre acaba pagando la adaptación del software con prisa y sin margen para negociar.
Queda una duda razonable para las próximas semanas: cómo encaja la retirada progresiva de las medidas energéticas en las autoliquidaciones trimestrales. Hasta que el detalle esté publicado, no presupuestes una rebaja que puede decaer a mitad de ejercicio.
Guía rápida del trámite
📅 Plazos: No hay un plazo único. La Orden HAC/1028/2026 se publicó el 05/10/2026 y el calendario de obligados depende del Real Decreto 238/2026.
✅ Requisitos clave: Afecta a quienes facturen a otras empresas, reciban prestaciones de cuidados o alquilen inmuebles; el detalle por colectivo está en cada norma.
🌐 Dónde consultarlo: Los textos íntegros, en el Boletín Oficial del Estado; los trámites, en la sede electrónica de la AEAT.
💰 Importe o coste: Ninguna de estas normas fija cuotas ni importes. El coste real es adaptar el software de facturación y revisar declaraciones ya presentadas.
⚠️ Error a evitar: Confundir la factura electrónica entre empresas con Verifactu, o aplicar ventajas del decreto de vivienda que ya está derogado.
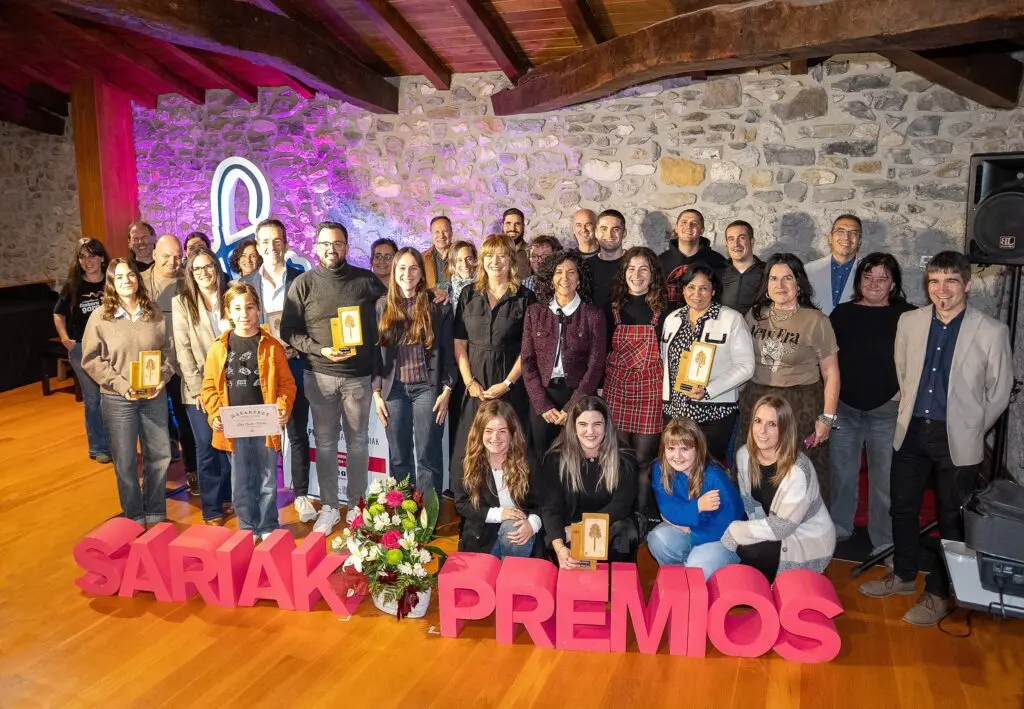
La Asociación de la Prensa Local de Navarra (Nafarpres) celebró el jueves 29 de octubre en Arruazu la V Jornada de Prensa Local de Navarra. Profesionales de la comunicación, representantes institucionales y agentes del territorio analizaron los desafíos del periodismo de proximidad y reconocieron la labor de los medios locales.
El programa abordó los desiertos informativos, el relevo generacional, la sostenibilidad de las publicaciones y el acceso a información cercana, rigurosa y de calidad. También incluyó la presentación de nuevos proyectos y una mesa redonda sobre la relación entre la prensa local y las políticas públicas de comunicación, despoblación, desarrollo rural y diversidad lingüística.
La jornada comenzó con la bienvenida de Víctor Goñi, director general de Comunicación del Gobierno de Navarra, y Sandra Goldáraz, presidenta de Nafarpres. La clausura corrió a cargo de la vicepresidenta del Gobierno de Navarra y consejera de Memoria y Convivencia, Acción Exterior y Euskera, quien destacó el papel de los medios locales en el desarrollo y el derecho a la información, y la importancia de trabajar con las nuevas generaciones en valores de paz, convivencia, respeto e información fiable.
Proyectos y colaboración para los medios locales
Iñaki Zabaleta expuso los riesgos que, según indicó, plantea para la ciudadanía la desaparición de medios en determinados territorios. Después, Jon Urtasun presentó el proyecto comunicativo de Mailope, que reúne la revista mensual, la web mailope.eus y Aralar Irratia. La nueva etapa contempla una imagen y una maquetación renovadas, nuevas secciones y contenidos, y una web con trabajos de la revista y acceso a la emisora, sus programas y pódcasts.
Nafarpres presentó también un proyecto de colaboración con Fundación Caja Navarra y Rural Citizen para identificar riesgos para la continuidad de los medios locales y trabajar en propuestas. El proceso actualizará el diagnóstico del sector, escuchará a medios y comunidades y buscará modelos viables que faciliten el relevo generacional y eviten la aparición de desiertos informativos.
En la mesa redonda participaron Jesús María Rodríguez, director general de Administración Local y Despoblación; Javier Aracama, director gerente de Euskarabidea; Julio Iturri, jefe de Gabinete de Desarrollo Rural y Medio Ambiente; y Gorka Ovejero, alcalde de Arruazu.
Premios Nafarpres
La tercera edición de los Premios Nafarpres recibió 108 candidaturas, la cifra más alta hasta ahora. Los galardones reconocen trabajos periodísticos, fotográficos, editoriales y publicitarios vinculados a la realidad social, cultural y económica de Navarra. La novedad de este año fue la categoría de Mejor Anunciante Local.
David Preciado Laureos, de Plaza Nueva, ganó el premio a Mejor Reportaje por “Cobertura XXIV Galardones AER”; Erkuden Ruiz Barroso, de Guaixe, obtuvo el de Mejor Entrevista por “Jende arruntaren historia”; y Gorka Moreno, de Navarra Capital, el de Mejor Diseño Editorial por “Anuario Capital 2025”.
Víctor Ruiz, de Navarra Capital, recibió el premio a Mejor Fotografía de Equipo de Medios Locales por “Recolección del espárrago”. Unai Beroiz Nieto, de Diario de Noticias, fue reconocido como Mejor Fotografía de Profesional Externo por “Ibaiaren indarra / La fuerza del Río”.
Reconocimientos y premios escolares
Sandra Goldáraz Molinet, de Entreto2 Tierra Estella, obtuvo el premio a Mejor Campaña de Publicidad Comercial por “Ainhoa Egizabal”, y Endika Iriso, de La Voz de la Merindad, el de Mejor Campaña de Publicidad Institucional por “¡Hazte mecenas de la Merindad!”. Xapatero Taberna recibió el primer premio a Mejor Anunciante Local, recogido por Eneritz Karasatorre y Garbiñe Karasatore en representación del establecimiento.
La jornada acogió asimismo la segunda edición de los Premios Escolares de Prensa Local, iniciativa de Nafarpres para acercar los medios de proximidad al alumnado, promover el pensamiento crítico y dar a conocer la realidad de pueblos y comarcas. Participó cerca de un centenar de escolares de cinco centros navarros: Lizarra Ikastola, de Estella-Lizarra; CEIP Añorbe; CPEIP Martín de Azpilcueta, de Barásoain; CPEIP Betelu Araxes HLHIP, de Betelu; y CPEIP Lakuntzako Herri Eskola HLHIP, de Lakuntza.
Malen Peña, alumna de Lakuntzako Herri Eskola, ganó el premio a Mejor Noticia. Luka Arcilla, del CEIP Martín de Azpilcueta de Barásoain, recibió el de Mejor Entrevista.
Ganar músculo a los 57 depende menos de la edad que de la dosis: volumen progresivo, superávit calórico moderado y recuperación. Dave Bautista sumó unos 9 kilos en menos de dos meses.
Qué hizo Bautista para ganar 9 kilos a los 57
El relevo llegó a principios del otoño. Ryan Hurst dejó la serie de God of War de Amazon tras un percance físico durante el rodaje de una escena de acción, y la producción recurrió a Bautista. En septiembre, el actor confirmó que llevaba tres semanas entrenando de nuevo y que tenía dos meses para llegar al peso y a la forma que el personaje exigía.
El resultado: 20 libras, unos 9 kilos de masa corporal, y una báscula que marcó 250 libras después de una sesión de bombeo. El detalle interesante no es el número. Es cómo lo consiguió: con el entrenador Joe Bennett, centrado en hipertrofia pura, en llevar cada grupo muscular a su máximo y en trabajo de aislamiento fino, como una variación estricta de curl de bíceps.
Conviene mirar el punto de partida. En 2024, Bautista había bajado de 143 a 109 kilos dejando las pesas en favor del cardio y el jiu-jitsu, con una dieta más controlada. Lo contó él mismo: había sacrificado músculo y se sentía más cómodo así. Su cuerpo, por tanto, no partía de un volumen alto, sino de una base magra y entrenada.
Ahí está la primera lección para quien quiere ganar músculo a los 57. La máquina responde, pero solo si se le da el estímulo correcto y el tiempo de adaptación suficiente. Lo que separa a Bautista del lector no es la genética: es la estructura.
El músculo después de los 50 no se construye con más esfuerzo, sino con más orden: estímulo claro, comida suficiente y un descanso que no se negocia.
El volumen de entrenamiento que sí mueve la aguja
La hipertrofia se gobierna con una variable aburrida y decisiva: el volumen semanal por grupo muscular. La literatura de fuerza sitúa el rango rentable entre 10 y 20 series efectivas por músculo y semana, repartidas en dos sesiones como mínimo. Bautista trabaja grupo por grupo con series de aislamiento; el lector lo puede traducir en menos ejercicios y mucha más constancia.
Más series no equivale a mejor entrenamiento: equivale a más fatiga. El rango eficaz existe, y por encima de él solo se acumula cansancio.
Para alguien que vuelve a las pesas después de años, la progresión sensata arranca en el extremo bajo: 8 o 10 series semanales por grupo grande, con 6 a 12 repeticiones por serie y una o dos repeticiones en reserva. Se sube el volumen cuando el cuerpo digiere el anterior, nunca antes. Más detalle sobre los mecanismos implicados está en la entrada de hipertrofia muscular.
La letra pequeña: superávit, proteína y recuperación
Sin material no hay obra. Sumar 9 kilos en dos meses obliga a comer muy por encima del gasto, y Bautista lo hizo con un superávit agresivo y supervisión diaria. Para el común de los mortales, el margen razonable es otro: 200 a 300 kilocalorías diarias por encima del mantenimiento, sostenidas durante meses, no semanas. Eso evita buena parte de la grasa de regalo.
La proteína es la otra palanca. Las revisiones de nutrición deportiva sitúan el rango útil entre 1,6 y 2,2 gramos por kilo de peso al día, repartidos en tres o cuatro tomas de 25 a 40 gramos. Los rangos de referencia que maneja la EFSA cubren necesidades, no optimizan composición corporal: son suelo, no techo.
Y luego está lo que no se ve en Instagram. Un plan de hipertrofia a los 57 exige dormir siete u ocho horas, dejar una semana de descarga cada seis u ocho, y aceptar que los tendones se adaptan más despacio que el músculo. Ahí se gana o se pierde el bloque entero.
📊 La pauta en cifras
Volumen eficaz: de 10 a 20 series por grupo muscular y semana, repartidas en dos o tres sesiones.
Repeticiones: de 6 a 12 por serie, dejando una o dos en reserva al terminar.
Proteína: de 1,6 a 2,2 gramos por kilo de peso al día, en tres o cuatro tomas.
Superávit: de 200 a 300 kilocalorías diarias sobre el mantenimiento, durante meses.
A tener en cuenta: el progreso real llega con constancia; el atajo de dos meses es oficio de actor, no de aficionado.
Qué se puede replicar del plan de Bautista y qué no
El precedente importa. Bautista no es un novato que descubre la barra a los 57: lleva décadas entrenando, tiene un preparador dedicado, tiempo completo y una temporada entera organizada alrededor de un solo objetivo. Reproducir su método sin reproducir su contexto es la vía rápida a la frustración. Su propia historia de 2024 lo demuestra: bajó 34 kilos cuando quiso, con otra estrategia y otro calendario.
Aun así, hay suelo firme. La mayoría de los estudios sobre hipertrofia en adultos maduros apunta en la misma dirección: la respuesta al entrenamiento de fuerza se mantiene, y la diferencia con un veinteañero está más en la velocidad de recuperación y en la tolerancia al volumen que en la capacidad de crecer. Eso significa menos series por sesión y más separación entre estímulos. Vamos a los datos: un grupo muscular trabajado dos veces por semana rinde igual o mejor que cuatro palizas repartidas.
El matiz honesto: la parte más replicable del plan de Bautista no es la cifra de kilos, sino la arquitectura. Un objetivo único, un sistema que ajuste el volumen, comida medida y un calendario realista. El resto —la genética, la logística de un rodaje y el reloj de dos meses— no se copia. Se admira.
La información de este artículo es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional que valore tu punto de partida.
⚡ Rutina de Optimización Diaria
Fija el volumen: esta semana, cuenta las series efectivas por grupo muscular y ajústalas a 10 por grupo grande, en dos sesiones.
Sube la proteína del desayuno: añade 30 gramos a la primera comida y reparte el total diario en tres o cuatro tomas.
Reserva la descarga: marca en el calendario una semana de descarga cada seis u ocho semanas de entrenamiento.
La antigua finca de Meg Ryan en Montecito se vendió por 18 millones de dólares el 1 de octubre de 2025. El registro de Zillow, adelantado por ELLE Decor, no es una noticia de sociedad: es un comparable tasable. Llevo meses sosteniendo que el prime residencial estadounidense necesita precios de cierre limpios para recalibrar valoraciones, y este es uno de ellos.
La secuencia importa más que el titular. Ryan compró la casa en 2021 por 9,5 millones a través de una LLC, ejecutó una reforma integral y la revendió en junio de 2025 por 16,8 millones, después de listarla en febrero por 22,5. El nuevo propietario la puso en el mercado en agosto por 21,9 millones y cerró en 18. Cuatro meses entre compra y venta y un recorte del 17,8% sobre el precio de salida.
Montecito: la aritmética de un comparable a 18 millones
La casa tiene 6.500 pies cuadrados —unos 604 metros— sobre una parcela de dos acres en una de las calles más codiciadas de Montecito, con vistas a la sierra y la playa a distancia corta. Construida en 2010, incorpora ascensor a tres plantas, sala de medios, tres chimeneas y un anexo de invitados sobre el garaje para tres coches. Ryan añadió el porche de entrada y la mecedora.
Sobre superficie construida, los 18 millones se traducen en unos 2.770 dólares por pie cuadrado, cerca de 29.800 dólares por metro. No es una anomalía: es la referencia baja del segmento alto del corredor de Santa Bárbara en este ciclo. El Montecito que compite con Malibú y Aspen ya no se paga por postal, se paga por dirección irrepetible.
El historial de propietarios refuerza la lectura patrimonial. La vivienda la levantó la novelista Sue Grafton junto a su marido, Steve Humphrey; después pasó a Alicia McFarlane, nieta de John Wayne. Los vecinos actuales —el príncipe Harry y Meghan, Gwyneth Paltrow— forman parte del atractivo y también del riesgo de concentración del área.
El margen del 7,1% en cuatro meses se lo come el coste de cierre: en California, entre comisiones, escrow y transfer tax, apenas queda nada.
Del 9,5 al 18: la prima de la reforma y lo que cuesta salir
La operación de Ryan es la parte limpia del relato: 9,5 millones de entrada, 16,8 de salida y una revalorización bruta del 77% en cuatro años, mezcla de reforma y de inflación de activo. Sin el desglose del coste de obra no existe retorno neto, pero el orden de magnitud explica por qué el value-add sigue siendo la estrategia dominante en el prime residencial.
La reventa posterior cuenta otra historia. Comprar en 16,8 y vender en 18 en cuatro meses equivale a un 7,1% bruto. Entre comisiones de intermediación, escrow, título y transfer tax, el coste agregado de una operación en California suele situarse entre el 6% y el 8%. El flip, en términos netos, se queda en cero.
Eso sí, el comprador no buscaba arbitraje. Adquirió un activo tangible, con la reforma ejecutada y las licencias resueltas, en una calle que no se replica. Con el crédito hipotecario estadounidense instalado en el entorno del 6%, la conversación del inversor prime ha dejado de ser el apalancamiento y ha pasado a ser la preservación del patrimonio.
Qué revela este precio sobre el estado real del prime californiano
Mi lectura es que Montecito ha entrado en la fase madura de su ciclo. Los precios ya no los fija el comprador aspiracional que llega con prima emocional, sino el comprador patrimonial que exige un descuento verificable sobre el asking. Los 21,9 millones de agosto eran un deseo; los 18 de octubre fueron un precio. Esa distancia del 17,8% es el dato más útil del expediente y debería incorporarse a cualquier tasación del corredor costero.
El activo sirve para preservar capital, no para generar retorno rápido. La prueba está en el intento de reventa: un 7,1% bruto en cuatro meses no cubre la fricción de una transacción de este tamaño, y el mercado lo corrigió con recorte de precio en lugar de esperar. Quien compre prime californiano con horizonte inferior a tres años está especulando con un activo cuyo coste de salida es estructuralmente alto.
Montecito ha pasado de mercado de vendedor a mercado de comprador paciente, y el recorte del 17,8% es la factura de ese cambio.
El riesgo a vigilar es la profundidad de la demanda. Montecito funciona mientras exista una bolsa de compradores capaces de firmar ocho cifras sin financiación; si esa bolsa se estrecha, los plazos de venta se alargan y el descuento de salida se instala en dos dígitos. La primavera de 2027, con la nueva temporada de listados en el corredor de Santa Bárbara, será el primer test serio para saber si los 18 millones se consolidan como suelo o como techo.
💎 Veredicto Wealth
La finca de Montecito es un activo de preservación de capital con horizonte mínimo de cinco años, no una oportunidad de reventa rápida. El riesgo principal es la liquidez: por encima de 15 millones de dólares el universo de compradores se reduce a decenas por temporada.
La última ronda de financiación de OpenAI no estaría alcanzando las expectativas, según varios medios. La compañía habría reducido a 20.000 millones de dólares el objetivo de captación, de acuerdo con una información de The Financial Times.
La ronda estaría liderada por un grupo de inversores de Emiratos Árabes Unidos, según el FT. Una oferta minorista posterior dirigida a personas adineradas podría elevar el total captado hasta el objetivo de 20.000 millones de dólares.
En una información posterior, The Wall Street Journal señaló que la empresa había asegurado 11.000 millones de dólares hasta el momento. También informó de que algunos grandes inversores habían respondido con poco entusiasmo a los esfuerzos de captación.
El contexto del gasto en inteligencia artificial
TechCrunch indicó que había contactado con OpenAI para recabar comentarios. Las dificultades de financiación atribuidas a la compañía podrían deberse, en parte, a un mal momento: los inversores de Wall Street se han mostrado más cautos ante el elevado gasto en infraestructura de inteligencia artificial, lo que ha llevado a una fuerte venta de acciones tecnológicas, según otra información de TechCrunch. La salida a bolsa prevista de Anthropic también podría afrontar dificultades, de acuerdo con ese medio.
Las ventas de Hugo Boss cayeron un 5% interanual en el tercer trimestre de 2026. La cifra, en moneda constante, llega con Frasers Group ya dentro del capital y con el plan de reestructuración Claim 5 Touchdown pesando más de lo que suma.
El dato que más me interesa no es la caída de ventas, sino la divergencia interna. El beneficio operativo retrocedió un 15%, hasta 81 millones de euros desde los 95 millones del mismo trimestre de 2025. En paralelo, el margen bruto mejoró 220 puntos básicos hasta el 63,3%. Vender menos y ganar menos por unidad, pero con mejor margen: la fotografía de una compañía que recorta lo que no renta y pierde volumen en el camino.
La fractura entre las dos marcas explica casi todo. Boss facturó 813 millones, un 3% menos, mientras Hugo se hundió un 17% hasta 133 millones. La marca juvenil, llamada a capturar al cliente de entrada, es hoy el agujero del grupo. La cápsula Boss by Beckham elevó la interacción del consumidor, aunque aún no se traduce en volumen.
El minorista —tienda física, web propia y concesiones— cedió un 8% hasta 516 millones. El mayorista y las licencias cayeron solo un 2%, hasta 406 y 24 millones respectivamente. Que el canal propio retroceda cuatro veces más que el mayorista es la señal menos amable del trimestre: donde la compañía controla precio y experiencia, el cliente responde peor.
Geográficamente no hay refugio. EMEA bajó un 7% por la debilidad del Reino Unido y Francia, con Alemania algo más resistente. Américas cedió un 3% y Asia-Pacífico un 2%, arrastrada por China y el Sudeste Asiático.
Mejorar el margen bruto mientras el EBIT cae un 15% solo admite una lectura: el problema de Hugo Boss es el volumen, no el precio.
La previsión para 2026 se recortó a una caída de un dígito alto y el EBIT anual quedó en una horquilla de 250 a 300 millones, frente a los 300-350 millones del inicio del ejercicio. Ivica Maric, nuevo director financiero y en la casa desde 2005, revisará los indicadores clave y el gobierno de balance y tesorería. Menos colchón contable, más urgencia.
Frasers cierra la operación y reordena el capital
El movimiento se resolvió el 23 de octubre, después de que Frasers viera rechazada su primera opa en verano y optara por la vía lenta: elevar participación hasta superar el 50%. Hugo Boss será filial del grupo británico. Michael Murray, consejero delegado de Frasers, preside ya el consejo alemán desde septiembre, tras la salida de Stephan Sturm.
Daniel Grieder, consejero delegado de Hugo Boss, describió el diálogo con el nuevo accionista de referencia como constructivo y subrayó que no es una inversión de corto plazo. La lectura es correcta y, aun así, insuficiente: con el 50,08%, Frasers no es un socio, es el dueño. La consolidación del premium europeo cambia de manos, del accionista industrial alemán al distribuidor británico.
Hay un efecto mecánico que el inversor institucional no debe pasar por alto. Con el 50,08% en manos de un solo accionista, el free float se reduce y con él la liquidez del valor, lo que puede comprometer su permanencia en índices y encarece la salida de cualquier posición relevante.
Frasers compra derechos de marca y los monetiza por distribución; ese modelo exige volumen y erosiona la prima de precio que sostiene al premium.
Qué revela el caso Hugo Boss sobre el premium europeo
Llevo años sosteniendo que el premium es el eslabón más frágil de la cadena del lujo, y este trimestre lo confirma. Arriba, Hermès o LVMH defienden el precio con listas de espera y producción limitada. Abajo, la moda rápida compite por coste. En medio queda un territorio donde la marca tiene notoriedad pero no poder de fijación de precios, y donde cualquier comprador financiero termina recurriendo al outlet para sostener volumen. El balance de Hugo Boss lo ilustra: un margen bruto del 63,3%, propio de una casa de lujo, con las ventas cayendo un 5%. El margen aguanta porque no ha habido guerra de descuentos. Si esa disciplina se rompe, el valor de marca y el negocio de licencias se deprecian.
Mi posición es clara: Hugo Boss no es hoy un activo de preservación de capital, sino una apuesta de reestructuración con horizonte de 18 a 24 meses, cuya entrada sensata pasa por esperar la ejecución de la revisión de indicadores que Maric ha comprometido. Para quien tenga exposición al consumo europeo vía deuda o luxury lending, el aviso es otro: el riesgo de crédito se concentra en el premium medio.
El primer examen llegará con las cuentas del ejercicio completo, en el primer trimestre de 2027, y con la primera guía anual bajo propiedad británica. Ahí se sabrá si Frasers compró una marca o una red de distribución.
💎 Veredicto Wealth
Hugo Boss no es hoy un activo de preservación: la caída de volumen y la pérdida de control efectivo lo sitúan en terreno de reestructuración. Horizonte de 18 a 24 meses; el riesgo a vigilar es la liquidez del valor tras el 50,08% de Frasers.
Una jueza federal rechazó la petición de xAI para que se desestimara la demanda de la NAACP por la operación de turbinas de gas en el centro de datos Colossus, situado en las afueras de Memphis. La demanda acusa a la compañía, propiedad de SpaceX, de operar las turbinas sin los permisos necesarios.
El Southern Environmental Law Center, que presentó la demanda en nombre de la NAACP, sostiene que xAI instaló y operó al menos 35 turbinas de combustión y otras fuentes de contaminación atmosférica en el centro sin obtener permisos de construcción ni de operación. También acusa a la empresa de infringir la Ley de Aire Limpio.
La demanda seguirá adelante
xAI pidió que se desestimara el caso. Alegó que las turbinas están exentas de los requisitos de permisos por ser móviles y que los demandantes no tenían legitimación para demandar.
La jueza Debra M. Brown determinó que los demandantes tienen legitimación conforme a la Ley de Aire Limpio, que las turbinas no son fuentes móviles según el plan de aplicación estatal de Misisipi y que la disposición que permite estas demandas ciudadanas no vulnera el artículo II de la Constitución ni la doctrina de delegación privada. Por esos motivos, resolvió que las reclamaciones seguirán adelante.
Al abordar el argumento de xAI de que las demandas ciudadanas de este tipo son inconstitucionales, Brown señaló que quienes demandan lo hacen en nombre propio y solicitan sanciones para reparar daños que les afectan; por ello, no ejercen el poder ejecutivo federal.
Reacciones y contexto
Abre’ Connor, directora de justicia ambiental y climática de la NAACP, calificó la decisión como otra victoria importante en el esfuerzo de la organización por exigir responsabilidades a xAI. Añadió que los tribunales han rechazado reiteradamente los intentos de xAI y del Departamento de Justicia de desestimar el caso y que, a juicio de la NAACP, la empresa no puede operar turbinas de gas sin los permisos requeridos. A principios de este mes también fue denegada una petición similar del Departamento de Justicia para desestimar el caso.
TechCrunch indicó que se puso en contacto con SpaceX para pedir comentarios. La demanda continúa mientras aumenta la oposición pública a los centros de datos: Nueva York aprobó recientemente una moratoria a la construcción de nuevos centros, y otros gobiernos estatales y locales estudian medidas similares.
El rechazo a estos centros también llevó a Amazon y Microsoft a prometer que dejarían de utilizar acuerdos de confidencialidad en sus tratos con organismos gubernamentales. La oposición podría ser un factor importante en las próximas elecciones de mitad de mandato de Estados Unidos.
El autopago y las mermas en retail han dejado de ser un debate teórico: solo el 36% de los operadores usa cajas de autoservicio, frente al 43% de 2025, después de que las pérdidas subieran de media un 22%.
La cifra viene de una encuesta de Toast, plataforma de punto de venta y gestión para comercio y hostelería, realizada en abril sobre 340 pequeños y medianos operadores. No es una anécdota de tienda de barrio. Es el patrón que se repite cuando una tecnología se implanta por moda y no por economía.
La cifra que rompe el relato: un 22% más de merma tras instalar autopago
El dato de la retirada lo firma Toast; el del coste, ECR Retail Loss. Su informe calcula que los supermercados registraron un aumento medio del 22% en pérdidas de mercancía durante el año siguiente a la instalación de cajas de autoservicio. Las causas se reparten entre dos sacos: el robo intencionado y el error involuntario, con productos que no se escanean o referencias mal seleccionadas en la pantalla.
La magnitud es lo que cambia el diagnóstico. En tiendas con autopago, las pérdidas de producto fueron un 33% superiores a las de comercios sin estas cajas. Ahí se cae el argumento de la eficiencia: cada artículo que sale sin cobrar no resta un ingreso, resta margen. Y en un negocio de márgenes estrechos, ese margen se come el beneficio de varias ventas correctas.
A efectos prácticos, la cuenta que muchos operadores dieron por buena hace cinco años no cuadra hoy. El ahorro estimado era de horas de caja; el coste real ha resultado ser merma, incidencias y quejas. Ese coste no aparece en la presentación del proveedor.
El modelo que falló: trasladar el trabajo al cliente sin trasladar el control
Sylvain Charlebois, profesor de distribución alimentaria en la Universidad Dalhousie (Nueva Escocia), resumió el diagnóstico en declaraciones a Inc.: para quien compra pocos artículos el autopago es cómodo, pero con un carro lleno los avisos repetidos y las llamadas al personal lo vuelven frustrante. Su lectura es que algunos operadores extendieron la tecnología más allá de las transacciones que resuelve bien.
El autopago no fracasa por la máquina: fracasa cuando se instala donde el cliente necesita ayuda y nadie la ha presupuestado.
La reacción del sector ya tiene nombres. Dollar General retiró las cajas de autoservicio de cerca de 12.000 tiendas en 2024, y Five Below redujo su uso ese mismo año, según recogió The Independent. Dos cadenas de descuento, el formato donde el margen por unidad es más fino y cualquier punto porcentual de merma duele el doble.
📦 Caso de estudio: Dollar General
El reto: Sostener el ritmo de cajas en tiendas de conveniencia sin ampliar plantilla, con la merma al alza tras años de autopago.
La jugada: Retirar las cajas de autoservicio de cerca de 12.000 establecimientos en 2024 y devolver el cobro a personal propio.
El resultado: La mayor marcha atrás conocida del sector, replicada ese mismo año por Five Below.
La lección: La merma por canal se mide antes de escalar, no después. Un piloto en una tienda cuesta menos que doce mil.
Los errores que se repiten en casi todos los despliegues mal calculados:
Medir el ahorro en horas y no en euros de margen. El indicador correcto es merma por cada 1.000 transacciones, no plantilla liberada.
Instalar la máquina en la cesta equivocada. Funciona con compras pequeñas y homogéneas; se rompe con carros llenos, producto fresco y promociones.
No presupuestar la asistencia. Cada alerta necesita a alguien que llegue rápido; si no llega, el cliente abandona o se equivoca.
Lo que enseña el caso: la eficiencia no se mide en horas ahorradas, se mide en margen
Hay un detalle que separa una retirada táctica de un fracaso de modelo: el presupuesto. Según Toast, el 75% de los operadores planea aumentar su gasto en tecnología en los próximos doce meses, frente al 64% del año anterior; el uso de etiquetas electrónicas de estantería subió once puntos y el 90% dice que recurrirá más a la inteligencia artificial. El dinero no ha desaparecido. Se ha movido hacia herramientas que no trasladan el trabajo al cliente.
Ahí está la lección para cualquier negocio físico. Antes de instalar una caja de autoservicio, un kiosco de pedidos o un mostrador sin atención, toca montar la cuenta completa: horas de personal ahorradas, coste de la máquina, soporte, mantenimiento y merma esperada. Si el ahorro de horas no cubre la merma, no hay eficiencia: hay una subvención del cliente al balance. Es la misma lógica de Lean Startup aplicada al metro cuadrado: piloto en un establecimiento, métrica por canal y decisión con datos, no con presentación de proveedor.
La mayoría de los operadores que han reculado lo hizo después de ver la factura de la merma, no antes. Por eso la previsión más sensata no es la desaparición del autopago, sino su especialización. Charlebois anticipa un cobro híbrido: autoservicio para cestas pequeñas, cajas atendidas para compras grandes o complicadas y tecnología que ayude al empleado a detectar el error antes de que se convierta en pérdida. El ganador no será quien tenga más máquinas, sino quien sepa en qué transacción cada máquina gana dinero.
Para un founder con negocio tangible, la traducción es directa: la tecnología que ahorra mano de obra solo es rentable si el cliente no acaba haciendo el trabajo que antes hacía un profesional con criterio. Cuando el cliente escanea, asume la tarea; cuando falla, el coste es del negocio. Esa asimetría es la que hunde el unit economics de una chocolatería artesanal con mostrador automático o de una tienda de conveniencia sin personal de sala.
🚀 Hoja de Ruta para Emprender
Mide antes y después: instala la caja en un solo establecimiento y compara pérdidas por cada 1.000 transacciones durante 90 días.
Calcula el payback real: suma máquina, mantenimiento, soporte y merma esperada; si no cubre las horas ahorradas, el proyecto no es eficiente.
Segmenta por cesta: autoservicio para compras de pocos artículos, atención humana para carros grandes o con producto fresco.
Presupuesta la ayuda: cada aviso de la máquina debe tener un empleado asignado; sin eso, la fricción se convierte en venta perdida.
XTEND salió a bolsa startup a precio de unicornio y en dos meses ha perdido el 75% de su valor: debutó en el NYSE con 1.500 millones de dólares, hoy vale 350 y despide al 10% de su plantilla. El error fue el cómo.
De 1.500 a 350 millones: la aritmética del desplome
La compañía israelí de drones empezó a cotizar en la Bolsa de Nueva York hace dos meses con una valoración de 1.500 millones de dólares. Hoy el mercado la tasa en torno a 350 millones, una caída superior al 75% que ha desembocado en el recorte de cerca del 10% de su plantilla, según documenta CTech (Calcalist).
La plantilla ronda los 267 empleados, con cerca del 60% en Israel. La dirección enmarca el ajuste en una reorganización para reducir costes y concentrar recursos en la plataforma XOS, la capa de software que gobierna sus sistemas autónomos, además de ampliar capacidad de producción y entrega.
Vamos a los números. En 2025 la compañía facturó unos 20 millones de dólares, un 20% más que el ejercicio anterior, mientras la pérdida neta se ensanchaba de 17 a 27 millones. En el primer trimestre de 2026 los ingresos alcanzaron 5,8 millones, un 234% más, pero las pérdidas se más que duplicaron hasta 11,5 millones frente a los 5,7 de un año antes.
Para los nueve primeros meses de 2026 proyecta 25 millones de ingresos y declara una cartera de pedidos de 84 millones en robótica. No ha detallado cuánto de ese backlog se ha convertido ya en facturación ni cuándo se entregará. Ahí está la grieta: el mercado paga expectativas, pero descuenta ejecución.
No fue una OPV al uso: la fusión con JFB y el SAFE de 42 millones
El detalle que cambia la lectura es la estructura. XTEND no captó capital del público: aterrizó en el parqué neoyorquino fusionándose con JFB Construction Holdings, una inmobiliaria cotizada, y se financió con un acuerdo de inversión con un grupo de fondos privados.
Sobre el papel, el plan contemplaba 152 millones de dólares; el importe final se quedó en torno a 100. Los primeros 42 entraron al firmar el acuerdo, instrumentados como SAFE, un contrato convertible en acciones a una valoración futura. Otros 60 millones deberían llegar en los próximos días. La compañía sigue dependiendo de capital privado mientras el precio público se descompone.
Salir a bolsa no cierra la necesidad de capital: solo cambia quién pone el precio y cada cuánto te lo revisa.
En lo comercial hay señales reales. XTEND se adjudicó un contrato de 40,5 millones con el Ejército de Estados Unidos por 6.000 sistemas de drones STRIKER, dentro del programa Drone Dominance, dotado con 1.000 millones. No hay garantía de nuevos pedidos: dependen de las evaluaciones siguientes.
La historia de la empresa ayuda a medir el envite. Fundada en 2018 por los hermanos Aviv Shapira, CEO, y Matteo Shapira, CXO, junto a Rubi Liani como CTO y Adir Tubi como CQO, nació como aventura de videojuegos y pivotó al software de drones. Los hermanos habían vendido antes REPLAY a Intel por 200 millones. Sabían construir; el examen llegó al cotizar.
📦 Caso de estudio: XTEND
El reto: escalar un negocio de drones y robótica con 20 millones de ingresos y pérdidas crecientes.
La jugada: entrar en el NYSE vía fusión con una cotizada y financiarse con SAFE y fondos privados en lugar de una OPV clásica.
El resultado: valoración de 1.500 a 350 millones en dos meses y recorte del 10% de la plantilla.
La lección: el envoltorio financiero no sostiene un múltiplo que los números no justifican.
El timing pesa más que el producto: la lección para un founder
Ojo con el múltiplo. Con 20 millones de ingresos anuales y 27 de pérdidas, una valoración de 1.500 millones equivalía a 75 veces ventas. Es el precio que aguanta en un mercado privado con hambre de defensa y drones, y que se rompe cuando el mercado público empieza a pedir caja. A 350 millones, el múltiplo baja a unas 17 veces: sigue exigente, pero respira.
El precedente está en la propia ola israelí de los últimos años: compañías deep tech que aceleran su salto al parqué con contratos militares en la mano y descubren que la bolsa no compra narrativa, compra resultados trimestrales. La secuencia se repite. El dato que importa no es cuánto sube el primer día, sino cuánto aguanta a los seis meses.
Para un founder español o latino que se plantea cruzar el charco, el caso deja tres decisiones: cuándo salir, con ingresos recurrentes y pérdidas contenidas; cómo hacerlo, vía fusión, oferta pública clásica o ronda privada; y con cuánto colchón, porque el burn rate no perdona una estructura que convierte SAFE a la baja.
Hay también una lectura de liderazgo. Recortar el 10% dos meses después del debut no es solo un ajuste de costes: es una señal pública que leen a la vez el equipo, los clientes y los fondos. El manual dice contratar despacio y despedir rápido. Hacerlo sin romper la cultura es otra cosa.
Y un matiz de ecosistema. Las aceleradoras, de Y Combinator a Lanzadera, pasando por Wayra, o Techstars, empujan a pensar en el exit antes de tener el motor afinado. La metodología Lean Startup sirve para validar producto, no para elegir cuándo salir a bolsa. Ese reloj lo marca la caja, no el calendario de un demo day.
🚀 Hoja de Ruta para Emprender
Mide el múltiplo antes del parqué: si tu valoración supera las 20 veces ventas con pérdidas crecientes, el mercado público te la recortará en el primer trimestre.
Diseña la estructura, no solo el escaparate: una fusión con una cotizada o un SAFE cambian quién manda y a qué precio se convierte el capital.
Bloquea 18 meses de caja: calcula el runway con el peor escenario de conversión y con dos trimestres de ventas planas. El burn rate no negocia.
Prepara el relato del recorte: si tienes que ajustar plantilla, comunícalo el mismo día al equipo, a los clientes y a los fondos, con criterios claros y números.
Una mujer de 45 años resultó herida de gravedad al caer desde unos 10 metros en Costa Calma, en el municipio de Pájara. El CECOES 112 recibió la alerta el 31 de octubre de 2026, a las 17:16 horas, y transfirió la llamada a los sectores correspondientes.
El coordinador del Servicio de Urgencias Canario (SUC), tras hablar con los alertantes y recabar información, decidió asignar un helicóptero medicalizado y dos ambulancias: una medicalizada y otra de soporte vital básico. A su llegada, el personal sanitario atendió a la mujer, que presentaba traumatismos en la espalda y las costillas, de carácter grave. Tras estabilizarla, la evacuó por vía aérea hasta la helisuperficie del Hospital Universitario Insular de Gran Canaria.
Dispositivo de emergencias
Los Bomberos de Pájara aseguraron la toma de tierra y el despegue del helicóptero y colaboraron con el resto de intervinientes. También participaron el SUC, la Guardia Civil y la Policía Local.
Los agentes de la Guardia Civil y la Policía Local colaboraron en el dispositivo de emergencias e instruyeron las diligencias correspondientes.
La Xunta reafirma su compromiso con la prevención del tabaquismo y sitúa a la juventud en un papel protagonista para avanzar hacia una generación libre de tabaco.
Bajo el lema Hacia una generación sin tabaco, mañana, 31 de octubre, se conmemora el Día gallego sin tabaco 2026. La iniciativa busca prevenir el inicio del consumo, facilitar el abandono del tabaco y ofrecer a las nuevas generaciones información y herramientas para tomar decisiones libres y saludables.
La prevención, señala la Xunta, debe comenzar antes de que se establezca el consumo y adaptarse a los nuevos entornos en los que la juventud se relaciona y obtiene información. Junto al tabaco convencional, los cigarrillos electrónicos y los vapeadores plantean nuevos desafíos, por lo que se considera necesario ofrecer información clara, basada en la evidencia científica, y fomentar la capacidad crítica para evitar que estos productos se perciban como inocuos. La Xunta promovió la Ley de protección de la salud de los menores y prevención de conductas adictivas, que prohíbe la venta y el consumo de estos productos a menores.
La juventud, protagonista del cambio
El lema de la jornada expresa una ambición colectiva: además de informar a la juventud sobre los riesgos del tabaco, se busca que reconozca su capacidad para transformar hábitos, cuestionar mensajes engañosos e influir positivamente en su entorno.
Los proyectos desarrollados en los ámbitos educativo y sanitario muestran que los centros escolares pueden ser espacios de promoción de la salud. El alumnado no es solo destinatario de las acciones preventivas: también puede convertirse en agente de salud en sus familias y comunidades.
Es el caso de EPOC-Escolares, una iniciativa que vincula la prevención en las aulas con la detección precoz de enfermedades respiratorias y la sensibilización de las familias sobre los beneficios de dejar el tabaco. El proyecto incorpora una perspectiva intergeneracional: el alumnado puede contribuir a que las personas adultas de su entorno se animen a dejar de fumar y cuiden su salud respiratoria.
Otro eje es combatir la desinformación en las redes sociales. Mediante iniciativas universitarias de análisis y desmontaje de contenidos falsos sobre salud, se busca dotar a la juventud de herramientas para identificar información incorrecta y diferenciar los mensajes basados en la evidencia científica de aquellos que pueden conducir a decisiones poco saludables.
Más de 90.000 escolares en programas de prevención
La prevención en las aulas cuenta en Galicia con una larga trayectoria a través de Clases Sen Fume, un programa de la Dirección General de Salud Pública que se desarrolla desde el curso 2001-2002 y promueve hábitos libres de tabaco entre el alumnado de 1.º y 2.º de la ESO.
A lo largo de su historia han participado 1.655 centros educativos, 4.138 aulas y 90.733 escolares. Estas cifras reflejan la capacidad de la educación para movilizar a la comunidad escolar en torno a la salud.
El programa combina el compromiso de no fumar durante seis meses con actividades creativas y participativas. Su objetivo es reforzar la influencia positiva entre iguales y transmitir de forma cercana y atractiva los beneficios de no empezar a fumar.
La inscripción para el curso 2026-2027 sigue abierta, lo que ofrece una nueva oportunidad para que los centros educativos gallegos se incorporen a esta red de prevención.
El Plan Inspira Saúde 2023-2027
El Día Gallego sin Tabaco forma parte de las acciones del Plan Inspira Saúde 2023-2027, la estrategia multidisciplinar de la Xunta para prevenir y controlar el tabaquismo. La celebración, impulsada desde 2023 por la Dirección General de Salud Pública, se integra en el objetivo de desarrollar acciones de comunicación y sensibilización sobre esta cuestión.
La Xunta apuesta por una prevención anticipada, basada en la evidencia científica y adaptada a los nuevos patrones de consumo, que combine educación, sensibilización social y acompañamiento a las personas que quieren dejar de fumar.
El objetivo planteado es avanzar hacia una generación sin tabaco, con información fiable y capacidad para tomar decisiones sobre su salud y su futuro.
El ecosistema startup España crea empresas innovadoras a buen ritmo, pero le cuesta escalarlas: el primer European Startup and Scaleup Scoreboard de la Comisión Europea pone cifras a esa brecha y deja una lección incómoda sobre financiación.
Publicado en 2026, el informe analiza los ecosistemas de los 27 estados miembros con 36 indicadores agrupados en seis dimensiones: regulación favorable a la innovación, talento, acceso a infraestructuras, redes y servicios, financiación, rapidez de acceso y expansión en el mercado, e impacto. La propia Comisión lo presenta como un ejercicio piloto, con limitaciones de disponibilidad y armonización de datos.
El primer scoreboard europeo: la UE mejora y España se queda a medias
La foto europea es razonablemente buena. La puntuación media de la UE en 2025 mejoró 13,5 puntos porcentuales respecto a 2020 y 20 de los 27 estados miembros aumentaron su rendimiento. El problema no es arrancar. El problema es lo que pasa después.
España mejora, pero mantiene brechas. La Comisión describe su rendimiento como desigual: los resultados se sitúan en torno a la media europea o por debajo. La dimensión donde sale mejor parada es la regulación favorable a la innovación, que supera ligeramente la media comunitaria. Traducido: el marco legal no es el cuello de botella.
El dibujo cambia en el resto. España queda por debajo de la media en acceso a infraestructuras, redes y servicios y en capacidad para disponer del mejor talento. Y las distancias se agrandan en las tres dimensiones pegadas al crecimiento: financiación, rapidez de acceso y expansión en el mercado, e impacto. Ahí no hay empate técnico.
Un ecosistema no se mide por cuántas empresas nacen, sino por cuántas consiguen capital para seguir creciendo cuando el producto ya funciona.
La lectura importa porque el reto europeo ha cambiado de sitio. Ya no se trata de crear más empresas innovadoras, sino de conseguir que una proporción mayor pueda crecer, acceder a capital, entrar en nuevos mercados y alcanzar escala. Lo señala el informe y lo confirma la comparación internacional: la valoración agregada del ecosistema europeo ronda el 20% de la estadounidense y el 60% de la china.
Dinamarca y Países Bajos: el volumen no explica la fortaleza de un ecosistema
Dos casos del scoreboard rompen la intuición de que más startups equivalen a mejor ecosistema. Dinamarca alcanza un índice global del 148,2% de la media europea, con resultados sólidos en regulación y talento y niveles elevados de inversión de capital riesgo en fases tempranas.
Países Bajos va por otro camino y deja la lección más útil para España. Genera menos startups y scaleups por millón de habitantes que la media de la UE, pero concentra más empresas de elevada valoración y registra niveles de capital riesgo por encima de la media tanto en fases iniciales como posteriores.
📦 Caso de estudio: Países Bajos
El reto: competir con ecosistemas que generan muchas más startups por habitante.
La jugada: priorizar capital para fases posteriores en lugar de sumar volumen de creación.
El resultado: menos startups por millón de habitantes que la media europea, pero más empresas de elevada valoración.
La lección: el embudo se gana en la segunda mitad; sin capital de expansión, el talento se exporta.
Las dos trayectorias apuntan al mismo sitio: el volumen de creación no explica por sí solo la fortaleza de un ecosistema. Importa qué ocurre después. Y ahí el indicador que más pesa es la disponibilidad de capital para la segunda etapa.
Qué significa para un founder español que quiere escalar
La financiación aparece como cuestión transversal en todo el Scoreboard. A escala europea, la Comisión identifica la disponibilidad de capital en fases posteriores como la gran limitación. España parte de esa dificultad común y añade una brecha propia: su rendimiento en la dimensión de financiación queda por debajo de la media. El resultado es un embudo que se estrecha justo cuando la empresa empieza a funcionar.
Una startup puede haber validado su tecnología, tener clientes y haber demostrado que existe mercado. El siguiente paso exige recursos distintos: expandir producción, internacionalizar, desarrollar nuevas capacidades o acelerar la llegada al mercado. Son volúmenes que ya no encajan en una ronda seed ni en el ahorro del fundador.
Aquí conviene separar el relato de la realidad. Aceleradoras como Lanzadera o Wayra han profesionalizado la fase semilla, y los instrumentos públicos —desde los préstamos participativos de ENISA hasta el CDTI— cubren parte del hueco inicial. Pero el tramo donde se decide la escala, el capital de expansión que compra cuota de mercado fuera de casa, sigue siendo el punto débil del capital riesgo español.
La lección para un founder es incómoda pero útil: si tu plan necesita una segunda ronda grande para funcionar, ese es el riesgo principal del proyecto, no el producto. Diseñar la empresa para ser financiable en fases avanzadas —métricas claras, ingresos recurrentes, mercados grandes y demostrables— no es un adorno del pitch; es la diferencia entre escalar y quedarse en pyme innovadora.
También conviene leer el scoreboard con prudencia. Es una primera edición piloto, con datos sin armonizar del todo, y un índice agregado nunca refleja las particularidades de cada país. Pero la dirección del diagnóstico coincide con lo que se ve en el mercado: la EU Startup and Scaleup Strategy ya sitúa el crecimiento de las empresas innovadoras entre sus prioridades, y las próximas ediciones dirán si España converge o se queda en la foto de siempre.
🚀 Hoja de Ruta para Emprender
Planifica la segunda ronda antes de necesitarla: si tu modelo exige capital de expansión, empieza a construir la relación con fondos un año antes del cierre.
Mide lo que compra un inversor de escala: MRR, retención neta y coste de adquisición pesan más que el número de usuarios registrados.
Diversifica la financiación: combina capital privado con deuda pública o venture debt para no diluirte en cada tramo.
No confundas regulación con modelo: un marco favorable ayuda, pero no sustituye a unos unit economics que aguanten la internacionalización.
El Parque Científico de la Universidad de Salamanca, situado en Villamayor, conecta el conocimiento universitario con empresas y sectores que pueden aplicarlo. Su actividad parte de una premisa: la innovación también consiste en desarrollar tecnología que responda a problemas concretos.
El Parque ofrece espacios y acompañamiento a proyectos y empresas mediante formación, asesoramiento empresarial, orientación sobre financiación y contactos con otros agentes. Según datos difundidos por la Universidad de Salamanca en abril de 2026, acogía a 72 empresas, reunía a más de 800 profesionales y tenía una ocupación del 90%.
Aplicaciones en salud y tecnología
En el ámbito sanitario, 300K Solutions desarrolla soluciones para estabilizar, almacenar y transportar muestras biológicas a temperatura ambiente. Immunostep desarrolla y produce reactivos y dispositivos para diagnóstico e investigación mediante citometría.
Por su parte, ARSOFT ofrece LAIA XR, una plataforma con reconstrucciones tridimensionales basadas en imágenes de pacientes para que profesionales médicos las estudien y apoyen la planificación de intervenciones. En el área digital, Artelnics aplica analítica de datos y aprendizaje automático, mientras AI Business Group desarrolla soluciones de inteligencia artificial para empresas.
Digitalización y medio rural
En ciberseguridad, ATALIX SOC ofrece monitorización, detección y respuesta ante incidentes mediante un centro de operaciones que combina analítica avanzada, inteligencia artificial y supervisión experta. La actividad agropecuaria es otro ámbito en el que la conexión entre tecnología y necesidades de los profesionales puede abrir vías de colaboración.
El trabajo del Parque también se extiende fuera de sus instalaciones. A través de TUTOR, un proyecto de cooperación entre España y Portugal coordinado por la Fundación Parque Científico, busca impulsar competencias digitales, talento y oportunidades de empleo cualificado en el área transfronteriza, con especial atención a los municipios rurales.
El Parque acompaña iniciativas emprendedoras y empresas y promueve vínculos entre el conocimiento y los sectores que pueden aplicar sus soluciones.
¿Qué ha pasado? La DGT ha autorizado las pruebas en vía pública de 20 vehículos autónomos de Uber, WeRide y Avomo, antesala del primer piloto comercial de robotaxi a demanda de España.
¿Quién está detrás? Uber, WeRide y Avomo, con el Ayuntamiento y la Comunidad de Madrid; Waymo prepara su propio despliegue, con viajeros previstos en 2027.
¿Qué impacto tiene? La operación comercial se prevé para finales de 2026 y el proyecto integra a taxi y VTC sin crear nuevas licencias.
La DGT ha dado luz verde a las pruebas en vía pública de 20 vehículos autónomos de Uber, WeRide y Avomo. Es la antesala del primer piloto comercial de robotaxi a demanda de España, con finales de 2026 marcado en el calendario.
La flota es pequeña, veinte coches, pero mueve una pieza distinta: no es un ensayo cerrado en circuito, es el ensayo general de un servicio que se pedirá desde el móvil, igual que hoy se pide un VTC. España lleva años con un régimen de autorizaciones para vehículos automatizados gestionado por la Dirección General de Tráfico y un borrador de Real Decreto para la operación permanente que debe fijar las condiciones del servicio comercial.
Qué ha autorizado la DGT y cuándo se podrá pedir un robotaxi en Madrid
El proyecto incorpora desde el arranque al Ayuntamiento de Madrid y a la Comunidad, y tiene una condición política que explica el consenso: entran el taxi y el VTC, y no se crean nuevas licencias. El robotaxi no añade coches al pastel urbano, se integra en las flotas autorizadas. Un detalle fino en una ciudad donde la ratio 1/30 (una licencia VTC por cada treinta de taxi) sigue siendo campo de batalla judicial entre ambos sectores.
El escaparate fue el Madrid Autonomous Mobility Summit 2026 (MAMS2026), organizado por la consultora Factual con el respaldo del Ayuntamiento de Madrid. María José Aparicio, coordinadora general de Movilidad del Consistorio, marcó la doctrina municipal: cualquier nueva forma de movilidad ‘debe ganarse su lugar demostrando que es segura y que mejora la vida de los madrileños’.
Los números que se pusieron sobre la mesa son de otro horizonte. Un estudio de Steer y Fourth Economy para Chamber of Progress atribuye a los robotaxis 31.800 empleos y 1.200 millones de euros de PIB en España en 2050, con una flota de 52.600 vehículos y un tercer puesto europeo por detrás de Alemania y Francia. Todo ello, siempre que Bruselas mueva el límite de 1.500 vehículos homologados por tipo, que deja el techo comunitario en unos 27.000 robotaxis.
El cuello de botella del robotaxi no está en el sensor ni en el permiso municipal, sino en un límite europeo de 1.500 vehículos por tipo que nadie discute en voz alta.
Waymo se adelanta por su cuenta: Madrid, Alcobendas y Getafe como antesala del servicio de 2027
Waymo no espera a nadie. La compañía de Alphabet iniciará en las próximas semanas una fase de validación técnica con especialistas de seguridad al volante en Madrid capital, Alcobendas y Getafe, paso previo a recibir viajeros, previsiblemente en 2027. Elia Ferrer, responsable de Políticas Públicas de Waymo en España, apoyó el anuncio en su historial: ‘más de 20 millones de viajes comerciales y 400 millones de kilómetros recorridos de forma totalmente autónoma’.
Madrid entra así en una liga con nombres propios. Zagreb fue la primera capital europea con servicio comercial sin conductor y con pasajeros; Múnich, Zúrich y Londres avanzan a distinto ritmo y, en la capital británica, Freenow by Lyft y Baidu prueban desde julio con vehículos Apollo Go. Dentro de casa, la autonomía ya funciona en un terreno menos vistoso: desde julio de 2026 Alsa opera en Mercamadrid un autobús autónomo, eléctrico y a demanda, coordinado con las líneas de EMT Madrid.
Hoja de Ruta: Claves del Viaje
Impacto. El primer efecto no es el precio del viaje, sino la arquitectura del sector. Uber defiende un despliegue ‘progresivo y seguro’, según Teresa Silvestre, su responsable de Políticas Públicas; Freenow by Lyft lo plantea como una red híbrida en la que conductores y coches autónomos conviven en la misma plataforma. Traducido al día a día: el conductor profesional no desaparece de golpe, pero compite por cada asignación con un vehículo sin nómina. Al otro lado aparece negocio nuevo —seguros, supervisión remota, mantenimiento de flotas, y atención al usuario—, el que Grupo Mutua ya tantea dentro de los pilotos madrileños.
Zona cero. Madrid capital, Alcobendas y Getafe concentran la fase inicial, con Mercamadrid como banco de pruebas del transporte público. La foto se completa con tres vehículos que resumen el estado del arte: el Jaguar I-Pace eléctrico de Waymo, el WeRide GXR integrado en la plataforma de Uber y el Tensor Robocar, presentado como primer coche autónomo apto tanto para particulares como para robotaxi.
El dato. Veinte unidades hoy y 52.600 en el escenario de 2050. Entre una cifra y otra hay una norma europea que actúa de embudo y 22 países, España incluida, ya adheridos a una declaración para impulsar bancos de pruebas transfronterizos dentro del Plan de Acción Europeo para el Automóvil.
El pulso. La pregunta que sobrevoló el congreso no fue tecnológica, sino de reparto. Josep Laborda, CEO de Factual, lo formuló con precisión: el éxito se medirá por los problemas de movilidad que se resuelvan y por la cadena de valor local que quede detrás. Ahí el relato oficial y la realidad pueden separarse, porque sin nuevas licencias el robotaxi crece dentro del perímetro del taxi y del VTC, dos sectores que llevan una década midiéndose en los tribunales.
El precedente útil no está en Europa, está en la historia reciente del transporte español: la llegada de las plataformas de VTC reordenó el mercado en menos de cinco años y la regulación fue detrás de los hechos. Ahora el orden se invierte, primero la autorización limitada y después el servicio, y eso deja el calendario en manos de dos piezas ajenas a la tecnología. Si el borrador de Real Decreto se convierte en norma y Bruselas revisa el techo de homologaciones, finales de 2026 será el arranque real; si alguna se atasca, Madrid tendrá un piloto permanente y un servicio comercial en el limbo. El próximo hito ya tiene nombre: el MAMS2027 y, antes, la primera autorización de operación continuada.
La liberalización de Cercanías que prepara Transportes llega con más exigencias para los rivales de Renfe. El borrador de real decreto que modifica el reglamento del sector ferroviario, todavía en fase de audiencia pública, obligará a cualquier empresa que explote una línea declarada obligación de servicio público a habilitar transporte alternativo cuando la vía quede cortada.
La letra pequeña manda. Se considera interrupción cualquier imposibilidad de prestar el servicio ferroviario durante más de un día, sea cual sea la causa, salvo fuerza mayor o huelga. Y el servicio sustitutivo, cuando se haga por carretera, tendrá que mover a todos los viajeros que quieran cubrir el trayecto entre las estaciones afectadas, con la duración exacta del corte.
Traducido al idioma del sector: quien aspire a competir con Renfe en los trenes de cercanías necesitará flota de autobuses propia o contratada, y un contrato de emergencia firmado antes de saber siquiera si gana el concurso. Hablamos de las obligaciones de servicio público (OSP), la figura europea que ampara los trenes deficitarios pero socialmente necesarios que el Estado subvenciona. Puro cálculo industrial.
Autobuses de sustitución: el requisito que dispara el coste de los rivales
El texto aún admite alegaciones y el Ministerio que dirige Óscar Puente no ha confirmado el detalle final de los pliegos, según las fuentes consultadas por MERCA2.ES. Pero el movimiento tiene lectura: cada requisito añadido encarece la candidatura y reduce el número de empresas capaces de presentarla.
No es teoría. En la consulta pública que la CNMC abrió a finales de 2024, la única operadora privada que se identificó, la francesa SNCF, cifró en unos tres millones de euros el coste de preparar una oferta ferroviaria de este tipo y reclamó compensaciones de al menos un millón por licitador.
Añádase el capítulo de los autobuses. Las patronales del transporte por carretera ya tumbaron judicialmente un concurso anterior de Renfe por requisitos que, sostenían, solo podían cumplir las grandes firmas del país, con flotas, personal de reserva, y capacidad de reacción en menos de veinticuatro horas. Con el listón del real decreto, el argumento se repite con más fuerza.
Blindar a Renfe con más requisitos a los rivales es una forma elegante de retrasar la competencia sin incumplir formalmente la norma europea.
Renfe prepara su propia flota mientras el calendario se estira hasta 2033
Porque la operadora pública no se queda quieta. Renfe confirmó su intención de crear una sociedad mixta con un socio privado para operar autobuses y cubrir precisamente los planes alternativos cuando hay obras o incidencias en cualquier línea. La empresa que preside Álvaro Fernández Heredia se dotaría así de la flota que ahora se exige a los demás. Y, de paso, de un argumento competitivo en la futura puja.
El detalle no es menor: el operador que ya domina el mapa de cercanías sería el único con los medios materiales resueltos de antemano. Los rivales lo llamarán ventaja de salida. El ministerio lo llamará igualdad de condiciones. Cosas que pasan.
La apertura real, en todo caso, sigue lejos. Las primeras licitaciones debían empezar a explotarse este año; a finales de 2024, Transportes incluyó una adenda en el contrato con Renfe que movió el arranque de la competencia a 2028. El regulador que preside Juan José Ganuza teme un segundo salto: que el convenio se prorrogue otros cinco años, hasta 2033.
La CNMC lleva tiempo pidiendo lo contrario: licitar cuanto antes y con garantías de imparcialidad. Su último toque de atención llegó hace apenas unos meses y no se quedó en el calendario. El organismo consideró necesario que el Ministerio mantenga una posición independiente de los operadores que concurran, lo que en la práctica implica desligar a Renfe de su tutor ministerial. Bruselas sostiene lo mismo desde hace años. Y el reloj corre.
Competencia, si llega, con rivales conocidos. SNCF ya opera en España la alta velocidad bajo la marca Ouigo y ha seguido el expediente de cerca. A diferencia del AVE, donde rigen los acuerdos marco que reparten capacidad entre operadores, aquí se puja línea a línea.
Hoja de Ruta: Claves del Viaje
El impacto es de doble filo. Para el viajero, la exigencia de autobuses de sustitución es una buena noticia: menos cortes sin alternativa y menos noches en el andén. Para el contribuyente, la pregunta es quién paga ese respaldo cuando el servicio lo presta un operador que ya compite por el contrato. En un régimen de OSP, la respuesta acaba siempre en el presupuesto público.
La zona cero es Madrid, donde se concentra el mayor volumen de cercanías del país, y el eje de Barcelona, con la red de Rodalies todavía en resaca por las incidencias de los últimos años. Pero el pulso de verdad se libra en los despachos del Mitma, no en la vía.
El dato que resume el envite: hasta 2033. Siete años de margen para que Renfe ordene su sociedad mixta, para que los privados calculen si les sale a cuenta pujar y para que la Comisión Europea vuelva a la carga si el calendario se estira otra vez. Precedente hay: la liberalización del AVE en 2021 se cerró en meses y cambió el precio del billete para siempre. La de Cercanías acumula años de propuestas y ni una licitación publicada.
Nuestra lectura es que el real decreto no es una norma técnica, sino una pieza de ajedrez. Elevar el coste de entrada protege a Renfe sin decir que la protege; y hacerlo mientras se anuncia la sociedad de autobuses convierte la defensa del usuario en ventaja industrial. Puede ser legítimo. Pero conviene decirlo con todas las letras.
Queda margen: la audiencia pública sigue abierta y el texto puede suavizarse antes de llegar al Consejo de Ministros. El hito que de verdad importa no es el reglamento, sino la próxima licitación de las OSP, la que la CNMC reclama por escrito y que nadie ha fechado aún. Si 2028 llega sin concurso, la pregunta dejará de ser cómo se blinda a Renfe y pasará a ser quién responde por el retraso.