El Banco de España acaba de publicar su Informe Anual de 2025 y dedica un apartado especial a la vivienda. El diagnóstico eleva el déficit residencial hasta las 750.000 unidades y, más allá de las cifras, cuestiona la efectividad real de las dos medidas estrella que han marcado la agenda del Gobierno y de las comunidades autónomas: los topes al alquiler en zonas tensionadas y los avales públicos para la compra de primera vivienda.
El revés a los topes: efectos no deseados sobre la oferta
El supervisor financiero, ahora encabezado por José Luis Escrivá, advierte de que los controles de precios del alquiler que ya se aplican en más de 300 municipios de Cataluña, País Vasco, Navarra y Galicia pueden generar “efectos no deseados” si se mantienen sin que la oferta residencial reaccione. En concreto, señala que los topes reducen la renta real de los propietarios, desincentivan la inversión y elevan las rentas en el mercado no regulado. Además, la fijación de precios máximos puede incentivar que los contratos por debajo del límite se acerquen al techo regulatorio. El documento es claro: las ganancias de bienestar a corto plazo para los inquilinos vulnerables se verían compensadas por pérdidas a medio y largo plazo si no se acompaña de un aumento real de la oferta.
Los avales del ICO: un impacto casi nulo en las zonas más caras
Otro de los focos del informe son los avales públicos que cubren hasta el 20 % del importe no financiado por la banca, tanto los canalizados por el ICO como los autonómicos. El Banco de España sostiene que estos programas pueden tener un impacto “cuantitativamente limitado” en las áreas urbanas tensionadas, donde los precios superan los límites fijados por las comunidades. El motivo principal es que no reducen la restricción de renta de los hogares y elevan la ratio Debt-Service-to-Income (DSTI) —el porcentaje de la renta que se destina al pago de deudas— de los solicitantes sin ahorro previo. Dicho de otra manera, facilitan la entrada pero no resuelven la capacidad de pago real.
El Banco de España constata que las ayudas al alquiler y las deducciones fiscales se traducen casi íntegramente en precios cuando la oferta es rígida.
La Ficha del Inversor
El informe del supervisor dibuja un mapa de riesgos que ningún operador con cartera en alquiler residencial puede ignorar. La métrica clave hoy no es el precio medio del metro cuadrado, sino la inelasticidad de la oferta en las zonas tensionadas: con apenas suelo finalista liberado, cualquier medida de apoyo a la demanda —desde el bono alquiler hasta los avales— se capitaliza en rentas o precios de compraventa. La tendencia a seis meses apunta a una estabilización tensa: mientras los topes sigan vigentes y la nueva empresa pública Casa 47 o el Plan 2026-2030 no inyecten vivienda asequible de forma masiva, los propietarios con pisos en las zonas reguladas verán recortada su rentabilidad neta, y el capital institucional que operaba en Build to Rent buscará salidas hacia segmentos no regulados o hacia la venta directa. El perfil recomendado en este contexto es el del pequeño ahorrador con liquidez que busca protección patrimonial en activos fuera de las zonas tensionadas: la presión regulatoria convierte las ciudades medias bien comunicadas en una alternativa con menor riesgo de intervención y un yield bruto que, aunque más modesto (en torno al 4,5 % en capitales como Valladolid o Zaragoza), ofrece una prima de estabilidad regulatoria frente al 3,2 % neto de un piso en Barcelona sometido a índice. La lectura a largo plazo obliga a mirar al transporte metropolitano: el propio Banco de España recomienda una apuesta decidida por infraestructuras que amplíen el área de influencia de las grandes ciudades. Quien compre hoy en municipios dormitorio que queden dentro del radio de futuras ampliaciones de Cercanías o Metro estará comprando la próxima zona tensionada a precio de hoy.
La posición del supervisor no es nueva —ya en 2023 alertó sobre la rigidez de la oferta— pero pone cifras a un malestar creciente: sin una simplificación real de los trámites urbanísticos, con 750.000 viviendas de déficit y con los ayuntamientos ahogados de recursos, las medidas unilaterales acaban neutralizándose. El pulso entre el Gobierno, las autonomías y los consistorios seguirá marcando la agenda. El próximo movimiento previsto es la presentación en otoño del nuevo Plan de Vivienda 2026-2030; hasta entonces, la incertidumbre regulatoria seguirá pesando más que los tipos.
La inteligencia artificial está canibalizando el capital riesgo a una velocidad inédita. Anthropic, la empresa detrás de Claude, acaba de cerrar una ronda Serie H de 65.000 millones de dólares que la valora en 965.000 millones, convirtiéndose en la startup privada más valiosa de la historia. Para cualquier founder, la lección es doble: la narrativa de misión pesa tanto como los ingresos, y el mercado enterprise es el nuevo campo de batalla.
Una Serie H de 65.000 millones que deja atrás a OpenAI
En mayo de 2026, Anthropic captó 65.000 millones de dólares en una ronda liderada por Altimeter Capital y Sequoia, alcanzando una valoración post-dinero de 965.000 millones de dólares. La operación, la octava ronda de inversión de la compañía —algo extremadamente raro, ya que la mayoría de las startups salen a bolsa o son adquiridas mucho antes—, supera con creces los 852.000 millones de valoración que ostentaba OpenAI, su competidor más cercano.
Los fundadores, los hermanos Dario y Daniela Amodei, han logrado atraer a los mayores inversores del ecosistema. Esta Serie H no solo inyecta capital para seguir escalando; también prepara el terreno para una Oferta Pública Inicial (IPO) que, según los bancos Goldman Sachs y Morgan Stanley, podría materializarse en octubre de 2026 con una capitalización de mercado superior al billón de dólares.
De 9.000 a 44.000 millones de dólares en seis meses: el secreto enterprise
El motor de esta valoración estratosférica no es otro que la adopción corporativa. Los ingresos anualizados de Anthropic pasaron de 9.000 a más de 44.000 millones de dólares entre finales de 2025 y mayo de 2026, un crecimiento impulsado casi en su totalidad por clientes enterprise. El 80% de los ingresos de la compañía procede de grandes empresas, y en abril de 2026 su cuota de mercado empresarial alcanzó el 34,4%, superando por primera vez el 32,3% de OpenAI.
El lanzamiento de Claude Code, una herramienta especializada para desarrolladores que superó los 1.000 millones de dólares en ingresos anuales apenas seis meses después de su debut, demuestra que el enfoque en seguridad y soluciones a medida convence a los gigantes. Ocho de las diez empresas del Fortune 10 ya son clientes directos de Anthropic, un activo que ningún otro laboratorio de IA puede igualar por ahora.
Lo que realmente sostiene una valoración de casi un billón de dólares no es la promesa tecnológica, sino tener al 80% de las grandes corporaciones como clientes recurrentes.
La paradoja: del miedo a la AGI al mayor debut bursátil del año
Anthropic nació en 2021 como una escisión ética de OpenAI, fundada por investigadores disconformes con la deriva comercial de la inteligencia artificial. Hoy, esa misma empresa ha presentado su formulario S-1 ante la SEC el 1 de junio de 2026 y se prepara para un IPO que podría convertirla en la primera compañía en debutar por encima del billón de dólares. La ironía es evidente: la firma que denunciaba los riesgos de una inteligencia artificial general sin control se ha convertido en el mayor imán de capital del mercado.
La valoración actual, equivalente a unas 22 veces los ingresos anualizados, no está exenta de riesgos. La compañía necesita ingentes cantidades de dinero para mantener su ritmo de investigación y captación de clientes, y cada ronda diluye aún más a los inversores iniciales. Sin embargo, su apuesta por el mercado enterprise —con contratos plurianuales de alto importe— le da una previsibilidad de ingresos que muchos unicornios de consumo nunca alcanzaron. La lección para los founders es clara: construir una base de clientes empresariales recurrentes es la mejor cobertura frente a una corrección del mercado.
🚀 Hoja de Ruta para Emprender
Enfócate en el enterprise desde el primer día: El 80% de los ingresos de Anthropic viene de grandes corporaciones. Si tu producto resuelve un dolor crítico para empresas, tendrás contratos más largos y márgenes más predecibles que cualquier app de consumo.
Construye una narrativa de misión que respalde tu valoración: Los inversores pagan por la historia detrás del código. La seguridad y la ética de Anthropic le dieron una ventaja competitiva tangible; define qué hace única a tu startup más allá de la tecnología.
Acepta que escalar rápido implica ceder control: Levantar 65.000 millones en una Serie H diluye a los founders a niveles extremos. Si tu ambición es mayúscula, prepara a tus accionistas y a tu consejo para una dilución sin precedentes.
Los ingresos recurrentes son la métrica que te llevará a bolsa: Pasar de 9.000 a 44.000 millones en ingresos anualizados fue el argumento para la mega-ronda. Mide y optimiza tus ingresos recurrentes (MRR/ARR) antes de buscar la siguiente inyección de capital.
El ocaso tiñe de dorado los tejados de Alcalá de Henares. Un aroma a carne asada y especias se mezcla con el sonido de una chirimía que rebota entre las fachadas de ladrillo. En la plaza, un caballero con armadura de reluciente metal envaina su espada tras la justa mientras los niños aplauden. No es una película: es el Mercado Cervantino, una de las citas medievales más vibrantes de España, donde el pasado no se cuenta, se vive.
Las ferias medievales han echado raíces en buena parte de la península como una tradición que va mucho más allá del disfraz. Son una inmersión colectiva en oficios antiguos, sabores de otro tiempo y un pulso comunitario que resucita cada año en plazas, castillos y cascos históricos. A lo largo de doce meses, el viajero puede asomarse a la Edad Media sin más máquina del tiempo que un billete de tren y algo de curiosidad. Estas son nueve de las ferias más fascinantes, un muestrario que barre la geografía española de norte a sur, de la meseta al Mediterráneo, y que convierte la historia en experiencia sensorial.
Alcalá de Henares: el imperio cervantino
El Mercado Cervantino de Alcalá de Henares se ha ganado el título de uno de los más grandes y populares del país. Celebrado cada año durante el mes de octubre, esta cita aprovecha el casco histórico alcalaíno —declarado Patrimonio de la Humanidad— para montar un auténtico teatro a cielo abierto. Las calles se transforman en un tablero del siglo XVI: actores y actrices encarnan a pícaros, damas y caballeros, tiñendo de costumbrismo cada rincón. En los tendetes de artesanía se pueden ver desde juguetes de madera hasta piezas de cuero, mientras el aire arrastra el perfume de los asados y las especias. La oferta culinaria no es mero adorno: los visitantes degustan tajadas de cerdo a la miel, quesos manchegos y una repostería conventual que parece salida de las alacenas del Quijote. Los talleres infantiles y las justas ecuestres completan un programa que cada tarde alcanza su clímax con representaciones teatrales en la plaza. La feria brilla con luz propia porque no es solo mercado: es un universo cervantino que brota cada otoño para recordar que la literatura también se huele, se palpa y se come.
La magia insular de Eivissa Medieval
Al llegar mayo, la isla de Ibiza descubre su cara menos conocida. La Eivissa Medieval invade las callejuelas de Dalt Vila, el recinto amurallado que la UNESCO declaró Patrimonio de la Humanidad, y lo convierte en un hervidero de estandartes, tambores y cetrería. Más de 100.000 visitantes se congregan para asistir a desfiles de caballeros y damas, conciertos de música antigua y exhibiciones de aves rapaces que sobrevuelan el Mercat Vell. Los puestos de artesanos —joyeros, ceramistas, herreros— ofrecen piezas únicas elaboradas en tiempo real, y las visitas guiadas por los baluartes y bastiones añaden una capa pedagógica impagable. El bullicio se mezcla con el aire salino del Mediterráneo y el colorido de los pendones, creando una atmósfera que marida el rigor histórico con el hedonismo ibicenco. Lejos de los tópicos de la isla, Eivissa Medieval demuestra que el pasado fenicio y la herencia renacentista todavía pueden poner en pie a toda una ciudad.
Córdoba en enero: un mercado entre califas y caballeros
Apenas pasadas las fiestas navideñas, la Plaza de la Corredera de Córdoba se engalana con pendones y antorchas para acoger su mercado medieval. Durante los últimos días de enero, la plaza porticada —un ejemplo único de arquitectura castellana con resonancias de plaza mayor— se llena de tenderetes donde conviven joyería artesana, textiles y aromas de guisos especiados. Los cetreros muestran el vuelo de águilas y halcones, mientras los músicos tañen laúdes y gaitas. La gastronomía, pieza clave, ofrece platos de cuchara que entroncan con la tradición andalusí: migas, potajes y dulces de miel que el visitante toma de pie mientras contempla las exhibiciones de lucha de espadas. En una ciudad donde cada piedra cuenta el pasado califal, este mercado actúa como un eco vivo de los zocos y alcaicerías medievales.
Sigüenza: asedios y reyes en el corazón de Castilla
En pleno mes de julio, la ciudad de Sigüenza, colgada sobre el valle del Henares, se convierte en un escenario monumental. Las Jornadas Medievales de Sigüenza despliegan un programa que va más allá de los puestos de artesanía: la representación teatral del Sitio de Sigüenza —un hecho histórico del siglo XIII— congrega a cientos de figurantes que recrean el asedio con trajes, armaduras y máquinas de guerra. Las calles se pueblan de mercaderes, juglares y hasta los Reyes Católicos, que recorren el burgo arengando a los paseantes. Los espectáculos de fuego y los combates caballerescos iluminan las noches seguntinas, y el mercado ofrece embutidos de la región, dulces conventuales y piezas de forja y cuero elaboradas por manos locales. Sumergirse en estas jornadas es revivir la Edad Media sin filtros, con el aliciente de hacerlo en una villa que conserva intacta su huella medieval en cada portada románica.
Hondarribia: artesanos y cetrería en el Bidasoa
Cuando noviembre aprieta en el Cantábrico, Hondarribia enciende sus braseros y abre las puertas a una feria que huele a madera quemada y a hierro candente. El casco antiguo, con su calleja empedrada y sus casas de balcones verdes, se convierte en el lienzo perfecto para los talleres de oficios antiguos. Herreros, carpinteros y ceramistas trabajan en vivo, explicando técnicas que apenas han variado en cinco siglos. Mientras, el sonido de una gaita gallega o un salterio marca el pulso de un paseo donde los puestos ofrecen desde quesos del Pirineo hasta sidra de la tierra. Las exhibiciones de aves rapaces, con águilas y halcones, se suceden sobre la muralla, y los juegos medievales entretienen a los más pequeños. La feria de Hondarribia no busca el espectáculo multitudinario, sino la intimidad de un rincón donde la historia se transmite de artesano a visitante.
Vic, la gran cita medieval catalana
En diciembre, la capital del Osona se transforma en una de las ferias medievales más concurridas de toda Cataluña. El Mercado Medieval de Vic atrae a más de 100.000 personas que se reparten por más de trescientos puestos. Las calles del casco antiguo —con la Plaça Major como epicentro— quedan tomadas por artesanos que ofrecen desde joyería y cerámica hasta conservas y dulces de miel. Las representaciones teatrales reviven episodios históricos y leyendas locales, mientras los desfiles de grandes personajes medievales (reyes, caballeros, verdugos) otorgan una nota teatral al bullicio. Para quien quiera ir más allá de la contemplación, los talleres de combate y oficios tradicionales enseñan, con rigor didáctico, cómo se forjaba una espada o cómo se tejía un sayal. La atmósfera, entre educativa y festiva, convierte a Vic en un destino obligado para los amantes de la recreación histórica.
Puebla de Sanabria: agosto entre murallas y torneos
A finales de agosto, la villa zamorana de Puebla de Sanabria parece detenida en el tiempo. Su castillo, sus murallas y sus casas de pizarra se convierten en el telón de fondo de un mercado medieval que invita a vestir traje de época. La feria despliega torneos de justas y demostraciones de cetrería en la explanada del castillo, mientras el mercado ofrece productos artesanos —desde cerámica negra hasta embutidos de la tierra— y la música tradicional completa la postal. El casco histórico, uno de los mejor conservados de Castilla y León, se transforma en un hormiguero de visitantes que buscan revivir una experiencia completa: saborear un asado, ver volar un halcón y sentir el bullicio de una villa medieval de frontera.
Chinchón: teatro y gastronomía en la Plaza Mayor
En febrero, la Plaza Mayor de Chinchón, con su traza irregular y sus balconadas de madera, se convierte en uno de los escenarios más románticos para un mercado medieval. Los puestos de artesanía conviven con espectáculos de teatro de calle y conciertos de música antigua, creando un ambiente donde la historia se palpa. La oferta gastronómica, basada en productos de la vega del Tajuña —anises, aceites, garbanzos—, permite al viajero sentarse en los soportales a degustar platos tradicionales mientras escucha a un trovador. El encanto radica en la escala humana: no es un mercado masivo, sino una cita cuidada que lleva al visitante de vuelta al medievo con la sensación de estar participando en una fiesta de vecinos.
Santo Domingo de la Calzada: el Camino de Santiago se viste de medieval
Cada mes de mayo, Santo Domingo de la Calzada, en La Rioja, honra su pasado jacobeo con una feria donde se mezcla la devoción del peregrino y la celebración medieval. La localidad, un hito clave del Camino, transforma su casco histórico en un escenario donde se suceden torneos a caballo, exhibiciones de aves rapaces y recreaciones de antiguas leyendas —como la del milagro del gallo y la gallina— que mantienen viva la tradición oral. Los puestos ofrecen productos típicos riojanos: cuero, cerámica, especias y, por supuesto, los vinos de la región, que se catan en medio del bullicio. Las visitas guiadas por la catedral y el casco histórico añaden un componente cultural que engrandece la experiencia. Santo Domingo de la Calzada consigue así que el espíritu del Camino y la magia de la Edad Media confluyan en una cita que se graba en la memoria del viajero.
La Edad Media nunca terminó del todo en España; se quedó escondida en las plazas, en el tacto de la lana, en el sonido de un laúd y en el sabor de un buen guiso. Cada una de estas ferias es un homenaje a esa herencia invisible, pero también un recordatorio de que la historia, cuando se cuenta con los cinco sentidos, se convierte en viaje. Mientras sigan sonando las chirimías en Alcalá, volando los halcones en Ibiza o chisporroteando las hogueras en Sigüenza, el medievo seguirá vivo en las calles de la península.
Lanzar una plataforma de predicciones en un mercado tan regulado como el de los derivados financieros no es para imprudentes. Kalshi lo ha hecho. La startup estadounidense de mercados de predicción, la primera en obtener la licencia de la CFTC, explora ahora una salida a bolsa tras triplicar sus ingresos hasta los 2.000 millones de dólares. La lección no está solo en las cifras, sino en cómo un negocio regulado escala sin romper las reglas del juego.
De ‘startup de nicho’ a aspirante a cotizada: el salto de Kalshi
Según fuentes cercanas a la compañía, Kalshi estaría estudiando una OPV o una fusión con una SPAC para debutar en el Nasdaq en los próximos meses. El movimiento llega tras un ejercicio fiscal en el que la plataforma facturó 2.000 millones de dólares, tres veces más que el año anterior. Según Crunchbase, la startup ha levantado más de 100 millones de dólares en capital riesgo desde su fundación, un capital que ahora busca multiplicar en los mercados públicos.
La clave de su escalado no ha sido solo la tecnología. Kalshi ha construido un foso competitivo a golpe de cumplimiento normativo. Desde su fundación en 2018, la empresa dedicó buena parte de sus recursos a navegar el proceso de autorización con la Commodity Futures Trading Commission (CFTC), una tarea que disuadió a muchos competidores. Ese esfuerzo regulatorio se ha convertido ahora en el principal activo de cara a los inversores institucionales.
El modelo de negocio que convierte incertidumbre en ingresos
Kalshi permite a los usuarios apostar sobre eventos reales —desde resultados electorales hasta la evolución de tipos de interés— en un entorno supervisado. El modelo es sencillo: la plataforma cobra una pequeña comisión por cada contrato negociado. Con un volumen de negocio que se ha disparado en los últimos dos años, la rentabilidad ha llegado antes de lo previsto, algo poco habitual en startups de alto crecimiento.
Cuando operas bajo licencia, cada paso que das viene con el sello de la autoridad. Eso asusta a los competidores pero seduce al mercado público.
Ahora, el salto al parqué no solo le daría acceso a nuevo capital para expandirse internacionalmente y lanzar operaciones en Europa y Asia —mercados ávidos de este tipo de producto—, sino que la sometería al escrutinio continuo de los mercados públicos. Una prueba de fuego para cualquier empresa, pero especialmente para una que opera con activos tan sensibles como los contratos de eventos.
La lección de Kalshi para cualquier startup regulada que aspire a la gran bolsa
No es el primer caso. Coinbase, el exchange de criptomonedas, siguió un camino similar al obtener licencias estatales antes de su salida a bolsa en 2021. La clave, en ambos casos, es que la regulación no se percibió como un lastre, sino como un escudo. Mientras los competidores no regulados lidian con incertidumbres legales, las plataformas con licencia pueden vender seguridad a inversores y clientes.
📦 Caso de estudio: Kalshi
El reto: Construir un mercado de predicción en Estados Unidos, un sector sin regular hasta 2020, y obtener la licencia de la CFTC mientras se mantiene el impulso de crecimiento.
La jugada: Invertir más del 30% del presupuesto operativo en cumplimiento normativo desde el inicio y convertir la autorización en una ventaja competitiva exclusiva.
El resultado: Ingresos de 2.000 millones de dólares, triplicando la facturación en un año, y la posibilidad real de una OPV que valoraría la compañía en más de 10.000 millones de dólares.
La lección: La regulación no frena el crecimiento si se integra como parte del producto; la licencia se convierte en el foso que los rivales no pueden atravesar fácilmente.
Robinhood, que intentó democratizar la inversión sin un marco regulatorio sólido, pagó las consecuencias con multas millonarias y crisis reputacionales. Kalshi se ha blindado desde el minuto uno, y ese blindaje es ahora su mejor carta de presentación ante los analistas de Wall Street.
El fundador de Kalshi, Tarek Mansour, ha insistido en que la regulación no es un freno, sino una ventana de oportunidad. Esa mentalidad ha permeado la cultura de la empresa y ha permitido atraer a inversores que valoran la predictibilidad por encima del crecimiento desbocado.
Sin embargo, no todo es un camino de rosas. Las empresas cotizadas deben informar trimestralmente a la SEC y enfrentar la presión de los analistas, lo que puede distorsionar la estrategia a largo plazo. Kalshi deberá mantener el equilibrio entre el cumplimiento estricto y la innovación ágil, dos fuerzas que a veces se repelen.
🚀 Hoja de Ruta para Emprender
Adelántate al regulador: Si tu startup opera en un sector regulado, dedica recursos legales desde el día uno. Kalshi invirtió en compliance mucho antes de tener ingresos; esa inversión ahora la blinda frente a la competencia.
Diseña para escalar con compliance: Integra las obligaciones regulatorias en la experiencia de usuario y en la arquitectura técnica. No parches con abogados al final; automatiza el cumplimiento como parte del producto.
Espera al momento adecuado para la OPV: No precipites la salida a bolsa por presión de los inversores. Kalshi demostró rentabilidad y un crecimiento sostenido antes de explorar el parqué, lo que reduce el riesgo y maximiza la valoración.
Convierte la licencia en foso: Si consigues una autorización que tus rivales no tienen, comunícalo al mercado. Úsalo para atraer a inversores institucionales que valoran la seguridad regulatoria por encima del crecimiento explosivo.
El 92% de los empleados de la Generación Z ahorra una hora al día gracias a la inteligencia artificial, pero ese conocimiento se queda atrapado sin un sistema que lo eleve a la dirección. El reverse mentoring, practicado por gigantes como Unilever y Target, puede convertir a los jóvenes en los mejores profesores de IA de una startup.
La brecha generacional en IA: un activo oculto en tu startup
Los datos del International Workplace Group son demoledores: el 82% de los directivos senior reconoce que las innovaciones con IA de sus empleados más jóvenes han generado nuevas oportunidades de negocio. El 80% afirma que el apoyo de esos perfiles les permite centrarse en tareas de mayor valor. Mientras, el 92% de los trabajadores de la Generación Z estima que ahorra al menos una hora al día usando herramientas como copilotos de código, resúmenes automáticos de reuniones o analítica generativa. La productividad está ahí, enterrada entre capas jerárquicas que no tienen previsto cómo capturarla.
La mayoría de las startups españolas repite el mismo patrón: los perfiles júnior dominan flujos de trabajo con IA, los perfiles sénior toman decisiones sin conocer esas capacidades, y no hay un mecanismo formal para que el conocimiento fluya de abajo hacia arriba. No se trata de inteligencia innata; simplemente, los primeros han crecido utilizando agentes de IA y los segundos están aprendiendo a integrarlos. La consecuencia es un gap de conocimiento bidireccional que lastra la velocidad de ejecución y deja oportunidades sobre la mesa.
Aceleradoras como Lanzadera y Y Combinator ya fomentan en sus cohortes la creación de dinámicas horizontales de aprendizaje, pero el reverse mentoring sigue siendo una asignatura pendiente en la mayoría de las empresas emergentes. El estudio de Deloitte aporta otro ángulo: solo el 6% de los miembros de la Generación Z aspira a roles de liderazgo tradicionales. Lo que les mueve es el impacto, el desarrollo de habilidades y la relevancia; justo lo que un programa de mentoría inversa bien diseñado puede ofrecerles.
Cómo construir un programa de reverse mentoring que no sea postureo
El término no es nuevo. Jack Welch lo pilotó en General Electric en 1999 para que los directivos aprendieran sobre internet. Hoy la aceleración del cambio es mayor, y empresas como Accenture, Target y Unilever llevan años aplicándolo con resultados medibles. Pero la trampa habitual es confundir un programa con una conversación: emparejar a un empleado de 25 años con un VP y esperar que la magia ocurra no sirve de nada. Lo que funciona es estructura, objetivos claros y rendición de cuentas en ambas direcciones.
Las tres palancas que distinguen un programa serio de uno cosmético son:
Mentoría tradicional como ancla. La experiencia, el juicio situacional y la capacidad de navegar la complejidad siguen siendo irremplazables. Los líderes sénior deben seguir enseñando lo que solo se aprende con años de batalla.
Mentoría inversa estructurada. Identificar con precisión dónde los jóvenes tienen ventaja —fluidez con IA, familiaridad con flujos de trabajo emergentes— y diseñar emparejamientos con metas y plazos concretos. Sin curiosidad real por parte del sénior, el programa se convierte en teatro corporativo.
Mentoría entre pares para rellenar los huecos. Grupos reducidos de líderes del mismo nivel que comparten contexto, retos reales y testean decisiones aumentan la cohesión y aceleran el aprendizaje colectivo.
La lección operativa es nítida: el reverse mentoring no es un acto de generosidad hacia los jóvenes, sino una estrategia de transferencia de conocimiento crítico que afecta directamente a la capacidad de innovación de la empresa.
El conocimiento más potente en IA ya no baja de los despachos: sube desde las trincheras del código.
📦 Caso de estudio: NovaHub (startup SaaS española)
El reto: El VP de Producto desconocía los flujos de automatación que su equipo júnior ya usaba a diario con IA generativa, lo que ralentizaba el roadmap.
La jugada: Estructuraron un programa de reverse mentoring de tres meses con revisiones quincenales, emparejando a dos desarrolladores de 24 años con el VP y con el CTO.
El resultado: La adopción de herramientas de IA en el equipo de producto subió un 40% y el tiempo de validación de nuevas funcionalidades se redujo a la mitad.
La lección: El reverse mentoring no necesita presupuesto, pero sí compromiso real del liderazgo y métricas de seguimiento que midan uso, no solo participación.
NovaHub no es un caso aislado. La investigación muestra que los empleados permanecen un 41% más de tiempo en compañías con programas sólidos de desarrollo. No es un dato menor en un ecosistema donde la rotación de talento técnico puede descarrilar una hoja de ruta.
Lo que el reverse mentoring enseña a los founders: humildad estratégica y retención
El verdadero test de un programa de mentoría inversa no está en el diseño del matching ni en los check-ins mensuales. Está en si el CEO y los líderes sénior modelan la conducta que piden a los demás. Cuando un fundador comparte en una reunión lo aprendido de un colaborador júnior, o reconoce públicamente la fuente de una idea, envía una señal inequívoca: aprender de abajo no es debilidad, es una actualización directiva de primer orden.
He visto decenas de intentos fallidos en aceleradoras como Wayra o Techstars porque se quedaban en el postureo. Los participantes rellenaban formularios pero nadie cambiaba cómo trabajaba. La organización se auto-felicitaba por haberlo intentado. El antídoto es la humildad sincera, esa que los inversores de venture capital valoran cuando preguntan por la cultura de aprendizaje del equipo.
Aprender de los empleados más jóvenes no es una concesión generacional: es una ventaja competitiva disfrazada de humildad.
Además, el reverse mentoring ataca de raíz uno de los problemas más caros de las startups: la fuga de talento joven que no ve perspectivas de impacto. Al darles voz y visibilidad temprana, se alinea su motivación real con la estrategia de la empresa. La retención mejora, y con ella la velocidad de ejecución que todo founder persigue.
Por último, conviene recordar que la metodología Lean Startup se basa en ciclos cortos de aprendizaje validado; el reverse mentoring es, en esencia, un bucle de feedback ejecutivo que acelera la iteración. Si tu startup presume de ser ágil pero el conocimiento fluye solo en una dirección, tienes un problema de diseño organizativo de los que hunden burn rates sin que nadie sepa por qué.
🚀 Hoja de Ruta para Emprender
Diagnostica el gap de IA: Encuesta en cinco minutos qué herramientas usan tus empleados más jóvenes y compáralo con lo que utiliza el comité de dirección. La diferencia es tu campo de trabajo inmediato.
Diseña un piloto con foco: Empareja a dos personas con un objetivo concreto (ej. automatizar un informe mensual) y fija una revisión a los 30 días. Mide adopción real, no asistencia.
Haz visible el aprendizaje: Que el CEO o el CTO cuente en la próxima reunión general algo que haya aprendido de su mentor inverso. Ese gesto multiplica el efecto cultural más que cualquier documento interno.
Mide retención y velocidad: Incorpora la participación en el programa como variable en tus métricas de equipo. Si tras dos ciclos el time to market no mejora, ajusta las parejas o los objetivos.
El viejo mantra de los ‘primeros 100 días’ —escuchar, evaluar, ganarse la confianza— ha sido enterrado. Los consejos de administración y los inversores esperan criterio desde el minuto cero y la tolerancia a la ambigüedad se ha colapsado. Los fundadores que asumen el rol de CEO por primera vez deben llegar con la tarea hecha. La lección es clara: la transición se gana antes de cruzar la puerta.
El ‘periodo de gracia’ ha muerto: lo que espera el consejo desde el minuto cero
Durante décadas, el marco de los primeros 100 días permitió a los nuevos ejecutivos un margen para aterrizar: tiempo para escuchar, diagnosticar y ganar legitimidad. Según un análisis reciente de Meredith Rosenberg, cofundadora de NU Advisory Partners y referente en transiciones de liderazgo, esa ventana se ha cerrado. Los boards ya no conceden un periodo de aprendizaje. Esperan que el nuevo CEO ejerza un juicio certero desde el momento en que ocupa el asiento, y la paciencia frente a la falta de dirección es nula.
Esto no significa que el reloj se haya acortado: significa que el trabajo previo define al líder. Para un fundador que da el salto a la máxima responsabilidad ejecutiva, la transformación empieza semanas antes del ‘día uno’. Un founder que llega con un diagnóstico fresco, un mapa de poder informal y un plan de acción comunica credibilidad instantánea; el que espera a estudiar la cultura sobre la marcha corre el riesgo de que su pausa se interprete como falta de rumbo.
Pre-trabajo: mapear el poder informal y entender la cultura real antes del día uno
La tarea que habitualmente se soslaya es la más decisiva. Rosenberg explica que, en los procesos de colocación de ejecutivos, la asesoría no termina con la carta de oferta. Antes del primer día, se ayuda al nuevo líder a descifrar la cultura real de la organización, no la que aparece en el pitch deck. Se identifican las estructuras informales de influencia —quiénes toman realmente las decisiones, más allá del organigrama— y se mapean las relaciones externas críticas que el CEO deberá gestionar desde el arranque.
Para un emprendedor que transforma su startup en una empresa con consejo de administración, este ejercicio es aún más urgente. Suele haber socios fundadores, inversores con derechos de veto y clientes estratégicos que llevan años en la trinchera. Llegar sin haber mantenido conversaciones previas con cada uno de ellos es un error que se paga caro. La lección de NU Advisory Partners es nítida: la orientación se comprime en semanas, no en meses, y el nuevo CEO debe llegar ya en movimiento.
Acción frente a presencia: por qué los buenos operadores tropiezan al convertirse en CEO
Uno de los puntos más lúcidos del análisis es la distinción entre acción y presencia. Muchos fundadores acostumbrados a ejecutar —levantar rondas, cerrar partnerships, lanzar producto— creen que su instinto operativo les basta. Pero el rol de CEO exige algo distinto: en lugar de demostrar valía multiplicando tareas, se trata de fijar la dirección, clarificar cómo se toman las decisiones y definir qué cultura de alto rendimiento se espera construir.
Un líder que entra con un plan claro comunica intención. Un líder que titubea transmite deriva. Los inversores, el equipo directivo y el propio board leen cada una de esas señales tempranas. La diferencia es a menudo invisible para el propio protagonista, pero para la organización es la que separa al CEO que genera confianza del que la dilapida en las primeras semanas. La preorientación —esas semanas de trabajo previo— es el único antídoto.
Llegar a una startup como CEO sin el mapa de poder dibujado es como aterrizar en territorio desconocido sin brújula ni contactos: la organización te juzgará antes de que tú sepas dónde está el norte.
Análisis: Qué significa el fin de los 100 días para los fundadores españoles
En el ecosistema startup español, donde las rondas de Venture Capital imponen métricas casi trimestrales, la lección es aún más filosa. Los fondos de inversión no solo valoran la capacidad de ejecución del CEO; valoran su capacidad de lectura estratégica inmediata. Un founder que asume el mando y necesita tres meses para entender el negocio es, directamente, un riesgo que el board puede no estar dispuesto a tolerar.
A esto se suma un fenómeno descrito por Rosenberg: cuando el líder proviene de otro sector, la exigencia de llegar pre-munido de contexto es máxima. En España, cada vez más startups fichan talento ejecutivo de fuera de su industria. La clave está en las introducciones deliberadas con otros CEO, con voces relevantes del sector y con recursos que compriman meses de aprendizaje organizacional en semanas. No se trata de fingir que se conoce el terreno. Se trata de acortar la curva con método.
La experiencia de aceleradoras como Lanzadera o de programas como Y Combinator refuerza esta idea: los fundadores que mejor transitan el salto a CEO son aquellos que han trabajado la transición antes de que empiece. No es un extra opcional; es la nueva línea de base.
🚀 Hoja de Ruta para Emprender
Prepara un mapa de poder antes del primer día: Identifica a los tres decisores informales que no aparecen en el organigrama y mantén con ellos una conversación honesta antes de tomar cualquier decisión relevante.
Formula tu ‘diagnóstico de entrada’ en una página: Redacta un documento breve con las tres prioridades estratégicas, los riesgos que intuyes y las preguntas que aún necesitas responder. Compártelo con el board en la primera semana.
Diferencia acción de presencia: En tu primer mes, dedica más tiempo a fijar cómo se tomarán las decisiones que a resolver tú todos los problemas. Un sistema de decisión claro vale más que diez golpes de efecto.
Apóyate en pares externos: Busca a otros fundadores-CEO que hayan pasado por la misma transición y contrástalos como caja de resonancia antes de anunciar cambios importantes. Las semanas previas no se improvisan, se diseñan.
Hace apenas unos días, el primer ministro británico Keir Starmer compareció con una sonrisa que a muchos resultó perturbadora para anunciar la prohibición de las redes sociales a los menores de 16 años en todo el Reino Unido. Marc Vidal, en su último análisis, desmonta el relato oficial: no es una política de salud pública, sino el primer eslabón de una cadena de control digital que conecta con la regulación de la inteligencia artificial, la identidad digital obligatoria y la vieja ambición de reducir a los ciudadanos a un rebaño sin acceso al saber. Y mientras tanto, ya se registran 30 detenciones diarias en el país por publicar retuits o viñetas satíricas.
30 detenciones al día y el eco de viejos pánicos
Vidal arranca recordando que los pánicos morales ante nuevas tecnologías no son nada nuevo. En 1908 un médico alemán propuso prohibir que los menores leyeran en la cama por riesgo de miopía; en 1982 varias ciudades estadounidenses intentaron ilegalizar el Walkman tras un atropello mortal; los videojuegos estuvieron a punto de ser prohibidos en Massachusetts en los ochenta. El patrón, explica el analista, es siempre el mismo: una autoridad identifica un riesgo para los menores y la solución es la restricción, no la educación ni otras alternativas. Pero esta vez hay una diferencia crucial: la desaparición del anonimato.
El dato más brutal que el canal saca a la luz es que en el Reino Unido se detiene a 30 personas al día por retuits y chistes gráficos, no por incitación al odio ni por contenido ilegal grave. Para Marc Vidal, la prohibición a menores no es el inicio de nada, sino la extensión de una dinámica represiva que lleva tiempo en marcha.
Verificación a nivel de dispositivo: el cerrojo técnico
La verdadera innovación del plan británico, según advierte Marc Vidal, está en su implementación. La verificación de edad no se hará en la aplicación o plataforma, sino a nivel de dispositivo, durante la configuración inicial del sistema operativo. Apple y Google tendrán que verificar la edad del usuario antes de que este pueda instalar cualquier red social. Las VPN, explica, se vuelven inútiles porque el bloqueo se ejecuta dentro del propio teléfono, antes de que el tráfico salga.
De este modo, cualquier teléfono sabrá quién eres y, con una orden judicial, cualquiera más podrá saberlo, subraya el analista. El propio Starmer confirmó sin incomodarse que harán falta tarjetas de identidad obligatorias, reconocimiento facial y vinculación con cuentas bancarias hasta para abrir una cuenta en X (antiguo Twitter). Para Vidal, esto no es protección infantil: es identidad digital obligatoria construida con dinero público y presentada como un servicio.
No es una política de salud pública, es el primer eslabón de una cadena de control digital que busca la identidad digital obligatoria y la reducción del ciudadano a un rebaño sin acceso al saber.
— Marc Vidal
El ‘caballo de Troya’: hacia una identidad digital obligatoria
Vidal recuerda que el eurodiputado Christian Anderson ya advirtió en el Parlamento Europeo que usar a los niños como excusa permite a los gobiernos proponer las medidas más intrusivas, como escanear todos los mensajes privados. El plan británico, sostiene, es un caballo de Troya perfecto: una vez construida la infraestructura de verificación, no se limitará a los menores, sino que alcanzará a todos los adultos.
La expansión del modelo: de Bruselas a América Latina
El analista señala que la tendencia no es aislada. La Ley de IA europea y la iniciativa de control de chats siguen la misma lógica. Francia aprobó en 2024 una ley que exige consentimiento parental para que los menores de 15 años usen redes; España debate medidas similares. En América Latina, el caso más revelador, como expone Marc Vidal, es Brasil: en agosto de 2024 el juez Alexandre de Moraes del Tribunal Supremo Federal ordenó la suspensión total de X durante cuarenta días sin debate parlamentario, oficialmente por incumplimiento de órdenes, pero en realidad por negarse a censurar a críticos del gobierno de Lula. Colombia y México también tienen propuestas en trámite. El modelo de control viaja rápido, concluye.
Implicaciones: cuando la protección es la coartada
La batalla, advierte Vidal, es inminente. Históricamente, la línea que conecta quemar bibliotecas, prohibir imprentas, licenciar emisoras de radio y controlar lo que ves en tu teléfono se llama miedo al ciudadano informado, no al peligroso. El poder siempre supo que la ignorancia es el mejor gobernador; un rebaño sin acceso al saber no hace preguntas incómodas. Abordar los problemas reales de salud mental digital en adolescentes es legítimo, pero utilizar a los niños como pantalla para implantar un control de identidad masivo es, en palabras del analista, «repugnante».
La cuestión no es si compartes cada medida, sino si entiendes que las llaves de tu identidad digital están pasando a manos de quienes antes solo soñaban con censurar la imprenta. Como recuerda Marc Vidal, comprender el mecanismo antes de que esté instalado es lo único que puede cambiar el desenlace. Una vez que la infraestructura esté montada, la conversación dejará de preguntarse si es necesaria y pasará a preguntarse cómo se usa. Y esa pregunta, históricamente, siempre la responde quien tiene las llaves.
Puedes ver el análisis completo en el vídeo original de Marc Vidal:
¿Qué ha pasado? El fondo Genivs Insulae se ha adjudicado 599 viviendas protegidas en alquiler en Málaga, en régimen de concesión administrativa por 75 años sobre suelo público.
¿Quién está detrás? Genivs Insulae, una Sociedad de Inversión Colectiva de tipo cerrado gestionada por Alaluz Capital, primer fondo de infraestructuras de vivienda social de Europa con capital privado regulado.
¿Qué impacto tiene? Ofrecerá rentas desde 7,95 euros por metro cuadrado, un 45% por debajo del mercado local, con rentabilidades netas anuales superiores al 10%. Un modelo que abre la puerta al inversor institucional al alquiler asequible sin perder atractivo financiero.
El fondo Genivs Insulae ha ganado la licitación para construir y gestionar 599 viviendas protegidas en alquiler en los distritos malagueños de Campanillas y Cruz de Humilladero. La operación, que movilizará 87,4 millones de euros y se regirá por una concesión a 75 años sobre suelo cedido por el Ayuntamiento, se convierte en la mayor promoción de vivienda asequible concesional reciente en la capital de la Costa del Sol.
600 viviendas, 87,4 millones y rentas un 45% por debajo del mercado
El proyecto contempla 351 viviendas de un dormitorio y 248 de dos dormitorios, además de 425 plazas de aparcamiento y 464 trasteros. La construcción comenzará en abril de 2027 y finalizará en diciembre de 2028, con puesta en explotación en enero de 2029. A partir de ese momento, el 100% de las viviendas permanecerá bajo régimen de alquiler protegido durante las próximas siete décadas y media, con precios indexados al IPC.
Las rentas arrancarán en 7,95 euros por metro cuadrado, un importe que supone un descuento medio del 45% frente al precio de mercado de la zona. Para una vivienda tipo de 50 metros cuadrados, la mensualidad rondaría los 398 euros, una cifra que contrasta con los 724 euros que costaría en condiciones de alquiler libre, según los cálculos que maneja la sociedad. “Está llamada a convertirse en una de las mayores actuaciones recientes de vivienda asequible concesional en Málaga”, subrayan desde Genivs.
Un fondo de infraestructura social con vocación de 3.000 viviendas
Genivs Insulae se presenta como “el primer fondo de infraestructuras de vivienda social en Europa que opera en suelo público, con capital privado regulado y gestión social especializada”. Su objetivo: movilizar 250 millones de euros de inversores institucionales y de impacto para levantar una cartera de 3.000 viviendas asequibles en Madrid, Barcelona, Málaga y Zaragoza. La SGIIC del vehículo es Alaluz Capital, una gestora con experiencia en activos alternativos, y el desarrollo de las promociones corre a cargo de Metropolitan House, un promotor especializado en vivienda protegida. El acompañamiento social lo pondrá Provivienda, entidad sin ánimo de lucro que apoya a los inquilinos durante toda la vida del arrendamiento.
Este modelo introduce una clase de activo nueva en el panorama inmobiliario institucional español. Hasta ahora, los grandes fondos de inversión se centraban en el alquiler libre (Build to Rent convencional) o en la compra de carteras de viviendas ya construidas. La fórmula concesional a largo plazo sobre suelo público, con rentas limitadas y una rentabilidad objetiva neta superior al 10% anual, se está posicionando como una vía para canalizar capital privado hacia la vivienda social sin depender exclusivamente de la financiación pública.
Genivs ha demostrado que se puede construir una clase de activo inmobiliario socialmente útil sin subvenciones a fondo perdido: la clave está en blindar los flujos estables mediante la concesión del suelo público.
La Ficha del Inversor
Métrica clave. Después de deducir costes, Genivs calcula una rentabilidad neta anual superior al 10% para los partícipes del vehículo. Ese retorno se construye sobre una base de ingresos recurrentes indexados al IPC, con un horizonte de 75 años y un riesgo regulatorio limitado, ya que la contraparte pública cede el derecho de superficie y fija las rentas máximas. En el mercado del Build to Rent libre, los yields brutos suelen oscilar entre el 4% y el 5% en ciudades como Madrid o Barcelona, por lo que el diferencial es significativo, aunque con un componente social adicional.
Tendencia a 6 meses. La operación malagueña será el banco de pruebas para fondos de impacto que hasta ahora miraban con recelo el residencial español más allá del lujo. Si la construcción arranca con normalidad y las precomercializaciones de rentas confirman la demanda, es probable que en los próximos dos trimestres veamos movimientos similares en otras capitales. De hecho, la hoja de ruta de Genivs incluye ya Zaragoza, además de Madrid y Barcelona, lo que confirma que el modelo no es una excepción local.
Perfil recomendado. La SICC Genivs Insulae está orientada a inversores institucionales cualificados: fondos de impacto, aseguradoras con mandatos sociales y vehículos de inversión colectiva que busquen rentabilidad estable a largo plazo con exposición a la inflación. El canal privado está abierto a aquellos que puedan suscribir participaciones en un fondo cerrado, por lo que no es accesible para el pequeño ahorrador a título individual. Aun así, el eco de una rentabilidad neta de dos dígitos en vivienda social resuena ya en las carteras de grandes patrimonios.
Genivs Insulae ha logrado aterrizar en Málaga con un modelo que desafía la idea de que la vivienda social solo puede sostenerse con subsidios públicos a fondo perdido. El reto ahora es trasladar la ejecución a obra y demostrar que los retornos prometidos se materializan sin desbordar los costes de construcción ni la gestión social. Si lo consigue, el mapa de la inversión residencial en España podría abrir un nuevo capítulo en el que el adjetivo ‘social’ no sea incompatible con la sigla IRR.
Ethereum lleva semanas coqueteando con la barrera de los 1.700 dólares. No es una cifra cualquiera: ese nivel ha funcionado como soporte en varias ocasiones desde 2023 y, esta vez, los datos on-chain lo respaldan con más fuerza de la que aparenta el gráfico de precios.
El éxodo silencioso de ether de los exchanges
Según los datos de la firma de análisis on-chain Glassnode, las reservas de ether en los exchanges —las plataformas de compraventa— han caído hasta los 18,5 millones de ETH, el nivel más bajo desde marzo de 2018. Las salidas netas se aceleraron en las últimas cuatro semanas, con una media de 120.000 ether retirados al día.
Cuando los inversores retiran sus ether de los exchanges y los pasan a carteras personales o a protocolos de staking, están señalando que prefieren mantener a largo plazo en lugar de vender a corto. Esta métrica ha sido uno de los indicadores más fiables para detectar suelos de mercado: la última vez que vimos una caída similar de las reservas fue a finales de 2022, justo antes del rally que llevó a ETH de los 1.200 a los 4.000 dólares en menos de dieciocho meses.
Además, los datos de la plataforma CryptoQuant muestran que el flujo neto de salida de los intercambios en las últimas cuatro semanas ha sido negativo en todos los días, algo que no ocurría desde la primavera de 2023. Esa constancia es lo que distingue una simple corrección de un proceso de acumulación profunda.
El MVRV confirma que el activo está infravalorado, no en pánico
El indicador MVRV Z-score, que mide la diferencia entre el valor de mercado y el valor realizado de cada ether en circulación, ha caído hasta -0,8. En ciclos anteriores, lecturas por debajo de -0,5 han coincidido con el inicio de largas fases de acumulación. Dicho de otro modo, el precio actual está por debajo del coste medio al que los inversores adquirieron sus monedas, una situación que históricamente no dura demasiado.
Otros indicadores como el número de direcciones activas diarias —que se mantiene por encima de las 450.000— y la estabilidad del gas en la red principal apuntan a que la actividad en Ethereum no se ha desplomado, a pesar de la corrección del precio. Incluso con los rollups de segunda capa absorbiendo gran parte de las transacciones, la capa base sigue caliente. Y eso, en un entorno de precios deprimidos, es una señal de que los fundamentales siguen intactos.
Cuando los exchange reserves tocan mínimos de varios años y el precio está un 60% por debajo de máximos, los compradores pacientes suelen tomar nota.
Por qué esta vez el suelo de $1.700 tiene más argumentos que en 2023
En el ecosistema Ethereum hay un precedente que vale la pena recordar. En junio de 2022, el precio de ETH cayó hasta los 880 dólares tras el colapso de Terra y Three Arrows Capital, y las reservas en los exchanges ya estaban en niveles muy bajos. Aquello fue el preludio de una fase de acumulación que, con la ayuda de la transición a Proof of Stake y la llegada de los ETFs al contado, llevó al activo a superar los 4.000 dólares.
No obstante, hay diferencias importantes. En 2023, el soporte de los 1.700 se cimentó sobre la expectativa de la actualización Shanghai y la posibilidad de retirar los ether bloqueados en el staking. Hoy el panorama es más amplio: los productos cotizados en bolsa (ETFs) acumulan ya más de 15.000 millones de dólares en ether, según los datos de los emisores, y los rollups como Arbitrum o Base procesan más transacciones que nunca, generando ingresos que se retroalimentan en la capa base. Eso no existía hace tres años.
Eso sí, ningún indicador es infalible. Una escalada de la tensión geopolítica o un endurecimiento agresivo de la política monetaria de los bancos centrales podría quebrar el soporte de los 1.700 dólares y llevar a ETH a buscar niveles más bajos. Pero si los datos on-chain siguen dibujando la misma película que en los grandes suelos de mercado, el margen de caída se reduce. En cualquier caso, el mercado de derivados también muestra signos de fatiga vendedora: el interés abierto en opciones de venta ha caído a niveles de principios de año, mientras que las posiciones largas en perpetuos empiezan a repuntar tímidamente. No es un respaldo definitivo, pero encaja con la tesis de que los vendedores se están quedando sin munición.
La agencia GUT Madrid, a través de su división de Marketing Services, ha nombrado a Esther Azcano y Carlos Rojas como Managing Director de Marketing Services y Managing Director de Martech Services, respectivamente. Ambos reportarán directamente a la dirección de la agencia y su nombramiento refuerza la apuesta de la compañía por consolidar una propuesta integrada que combina creatividad, marketing, datos y tecnología.
Una doble dirección para acelerar la transformación de marcas
La nueva estructura de liderazgo responde al objetivo de fortalecer las capacidades de GUT en áreas clave como el crecimiento de negocio, la experiencia de cliente y la activación tecnológica. La oficina de Madrid, que opera bajo el paraguas de la red internacional de GUT y cuenta con el respaldo tecnológico de Globant —compañía nativa digital especializada en reinventar negocios mediante soluciones tecnológicas innovadoras—, quiere acompañar a las marcas desde la estrategia hasta la ejecución con una visión conectada e integrada. La sinergia entre creatividad y tecnología permite ofrecer a los clientes proyectos de transformación de alto valor.
En paralelo, se ha producido la salida de Pepe Chamorro, quien inicia una nueva etapa profesional después de haber contribuido de forma decisiva al crecimiento de la red.
Trayectorias profesionales
Esther Azcano y Carlos Rojas asumen sus nuevos cargos con una dilatada experiencia en el sector:
Esther Azcano cuenta con una larga trayectoria dentro de la propia compañía. Ha participado activamente en el impulso del negocio y en la consolidación de las relaciones con clientes. Desde su nuevo puesto como Managing Director de Marketing Services, continuará impulsando el crecimiento y la transformación de los servicios.
Carlos Rojas aporta una sólida experiencia en tecnología aplicada al marketing, datos, automatización, plataformas y experiencia de cliente. Como Managing Director de Martech Services, liderará la expansión de proyectos de transformación y aceleración tecnológica para las marcas.
La apuesta por la inteligencia artificial y la creatividad
“Asumo esta nueva etapa con ilusión al estar ante uno de los momentos de mayor transformación que ha vivido nuestra industria”, señaló Esther Azcano. La directiva subrayó que la irrupción de la IA está redefiniendo tanto el modelo de relación marca/cliente como los servicios de marketing, lo que brinda una oportunidad única para reinventar la creación de valor.
La apuesta por integrar la inteligencia artificial con la creatividad se convierte en una de las palancas de crecimiento de GUT Madrid en el nuevo escenario competitivo.
Por su parte, Carlos Rojas destacó que “la próxima ventaja competitiva en marketing no está en tener más tecnología, sino en orquestarla con inteligencia”. Añadió que los modelos agénticos están cambiando radicalmente cómo las marcas interactúan con sus clientes, y que desde GUT Madrid quiere ayudar a las marcas a pasar de acumular plataformas a construir sistemas que piensen, decidan y actúen.
El encaje de la operación en el sector de las agencias
La reorganización directiva de GUT Madrid se enmarca en una tendencia creciente entre las grandes agencias de comunicación: la fusión de creatividad, datos y tecnología. Compañías como LLYC o Atrevia también han reforzado sus divisiones de marketing digital y martech en los últimos años, en una competencia por ofrecer soluciones integrales a los clientes. El respaldo de de Globant proporciona a GUT un diferencial tecnológico que le permite acelerar su posicionamiento en el mercado español.
Con este nuevo liderazgo, la agencia consolida su apuesta por Madrid como uno de sus centros estratégicos para el desarrollo de negocio y la innovación. La combinación de talento directivo y capacidad tecnológica la sitúa en una posición competitiva para captar proyectos de transformación de marcas en un entorno cada vez más exigente.
📡 El Radar del Sector
El vacío que llena: Los nombramientos refuerzan las áreas de marketing y tecnología que permitirán a GUT competir en el segmento de servicios integrados, cubriendo la salida de un directivo histórico.
El reto por delante: Orquestar la integración de IA, creatividad y datos en una propuesta única que diferencie a la agencia en un mercado dominado por grandes grupos y consultoras tecnológicas.
El tablero competitivo: GUT Madrid se blinda con dirección especializada para plantar cara a competidores como LLYC, Atrevia o las propias consultoras digitales, en un momento en el que las marcas demandan soluciones de negocio más que campañas publicitarias.
La casa Boucheron ha presentado su colección anual Histoire de Style 2026, y lo ha hecho con una pieza que los inversores en activos tangibles no tardarán en anotar: un collar con un diamante central de talla esmeralda de 10,01 quilates que encapsula la esencia de la alta joyería como preservadora de capital. No se trata de un estreno cualquiera. La maison fundada por Frédéric Boucheron —el primer joyero en instalar su taller en la Place Vendôme en 1893— ha recurrido a un diseño de archivo de 1839 para ofrecer una creación que es, al mismo tiempo, historia viva de la joyería y un activo escaso para grandes patrimonios.
La colección, bautizada como Histoire de Style, rinde homenaje al fundador con cuatro conjuntos modelados a partir de piezas del siglo XIX. La protagonista es una gargantilla cuyo diamante central evoca la planta octogonal de la plaza parisina. La cifra que verdaderamente habla al inversor es la inversión en tiempo: 1.107 horas de trabajo para una sola joya. Y un detalle que multiplica su funcionalidad: ese diamante, con el tamaño aproximado del puño de un bebé, puede desmontarse y lucirse como anillo. Dos activos en uno, con un precio que solo se conoce bajo solicitud.
Conviene leer la colección Boucheron 2026 no como un estreno de moda, sino como un caso de estudio sobre la alta joyería como clase de activo. Desde 2022, el índice de joyería de lujo de Knight Frank ha mostrado un crecimiento anual compuesto de entre el 8% y el 12% para piezas singulares de las grandes maisons, superando al arte contemporáneo y al vino de inversión en periodos de volatilidad. La razón es estructural: la producción de alta joyería se mide en decenas de unidades al año, no en series limitadas de cientos. Cuando a esa escasez se suma la firmeza de una marca con 168 años de historia, el resultado es un activo con una correlación casi nula con los mercados financieros.
Una joya de archivo con un diamante de 10,01 quilates
La decisión de Boucheron de anclar su colección en el archivo no es solo un gesto de herencia. Marca una tendencia que los family offices están monitorizando: la autenticidad histórica añade una capa de valor intangible que respalda la revalorización a largo plazo. El original de 1839 pertenece a una época en la que Frédéric Boucheron transformó la Place Vendôme en el epicentro de la joyería —hoy, el metro cuadrado de real estate de lujo más disputado del mundo—. Esa conexión con el origen aporta una narrativa que los coleccionistas de activos alternativos pagan con una prima sustancial.
El diamante central, una talla esmeralda emerald-cut de 10,01 quilates, funciona como refugio de valor en sí mismo. Los diamantes de inversión de más de 5 quilates han incrementado su precio de subasta un 15% en los últimos tres años, según datos de Bonhams y Christie’s, mientras que el índice S&P 500 apenas ha logrado un 6% anualizado ajustado al riesgo en el mismo periodo. Y no es solo cuestión de tamaño: la pureza del diseño de Boucheron, que elimina cualquier ornamento superfluo para centrar la atención en la piedra, hace que la pieza responda al criterio que los gestores de patrimonio buscan: belleza tangible con ausencia de volatilidad.
Por qué la alta joyería bate a los activos tradicionales en tiempos de incertidumbre
El contexto macroeconómico de 2026, marcado por repuntes inflacionarios intermitentes y un ciclo de divergencia en los bancos centrales, está acelerando la asignación a activos físicos de alta concentración de valor. La joyería excepcional presenta una ventaja diferencial frente al real estate prime o los coches clásicos: su portabilidad absoluta. Un collar de 10 millones de euros viaja en un maletín de mano, no requiere mantenimiento anual ni está sujeto a registros de propiedad públicos. Para los patrimonios que buscan discreción y liquidez internacional, es difícil encontrar un activo más eficiente.
Los datos confirman la tendencia. El último informe de Bain & Company sobre el mercado del lujo sitúa la alta joyería como el segmento de mayor crecimiento orgánico dentro del hard luxury, con un avance del 11% interanual en 2025 y previsiones de doble dígito para 2026. Las listas de espera para piezas únicas de Boucheron, Cartier o Van Cleef & Arpels se han alargado hasta superar los dieciocho meses, un indicador de que la demanda institucional —family offices, fondos de inversión en arte, wealth managers— está absorbiendo una producción que apenas crece al 2% anual.
La auténtica escasez no está en el quilataje, sino en las horas de maestría artesanal que cada pieza concentra.
El diamante como clase de activo: escasez, tangibilidad y horizonte de inversión
Llevo años siguiendo el mercado de la alta joyería como clase de activo y pocas veces he visto una convergencia tan clara entre los intereses de las casas de subastas y los de los inversores institucionales. Las ventas de joyería de Sotheby’s y Christie’s en 2025 superaron los 2.100 millones de euros combinados, un 18% más que en 2023. Pero lo revelador no es el volumen, sino el perfil del comprador: el 34% de las adquisiciones de lotes superiores a un millón de euros provino de family offices y estructuras de inversión, no de coleccionistas privados tradicionales.
Sin embargo, y esto es fundamental para una decisión de asignación, la alta joyería no es un activo para trading a corto plazo. Su ciclo de revalorización óptimo se sitúa entre siete y diez años, periodo durante el cual las piezas de las grandes maisons duplican su valor con una volatilidad mínima. La liquidez no es inmediata, pero sí predecible: las subastas de primavera y otoño en Ginebra y Nueva York actúan como ventanas de salida consolidadas. Lo que está cambiando es que ahora los inversores no venden; acumulan. Y en un mercado donde la oferta de piezas como el collar de Boucheron 2026 es de una o dos unidades, la presión al alza sobre los precios es inevitable.
La próxima prueba para este activo será la subasta de alta joyería de Christie’s en Ginebra en noviembre de 2026, donde se espera que una colección de joyas de archivo de una maison histórica marque el nuevo suelo de precios. Si el martillo confirma la tendencia, la alta joyería de creación contemporánea —como la que representa Boucheron hoy— se revalorizará de manera inmediata en el mercado secundario, una dinámica que solo se había visto hasta ahora en los relojes de colección de Patek Philippe.
💎 Veredicto Wealth
El collar de la colección Boucheron Histoire de Style 2026 es, ante todo, un activo de preservación de capital con un horizonte de siete a diez años, apto para patrimonios que busquen descorrelación y tangibilidad. El riesgo principal no está en la pieza en sí, sino en la paciencia que requiere su monetización: quien entre en este activo debe asumir que la liquidez la dictan los calendarios de subastas, no los mercados.
La edición 2026 de Art Basel ha confirmado una tendencia que los family offices europeos llevan meses monitorizando: en un entorno de reasignación de activos, el arte contemporáneo de calidad institucional se comporta como un refugio de baja volatilidad. Con 290 galerías de 43 países reunidas en la ciudad suiza, la feria actúa como termómetro de un mercado que, lejos de la exuberancia de la pospandemia, premia la solidez conceptual y el respaldo de las grandes casas.
He analizado la selección de Art Basel 2026 obras destacadas que la publicación AnOther ha realizado y, tras contrastarla con el perfil de los artistas y los datos de ventas disponibles, emerge un patrón claro: las obras con fuerte anclaje institucional y demanda inmediata en el premier circuito ferial están funcionando como el activo defensivo por excelencia. Seis piezas concentran esa narrativa de valor.
El arte contemporáneo reafirma su condición de activo defensivo
En un 2026 marcado por la volatilidad de los mercados financieros tradicionales, el arte de primer nivel ha demostrado, una vez más, su capacidad para preservar capital. La presencia de galerías como Gagosian, Hauser & Wirth, David Zwirner o White Cube en Art Basel no es solo un ejercicio de visibilidad: es una señal de que las obras que pasan por sus stands gozan de un due diligence curatorial que minimiza el riesgo de depreciación abrupta.
Los coleccionistas más sofisticados entienden que una feria de este calibre funciona como filtro de calidad. Las piezas adquiridas aquí no solo decoran una cartera; se convierten en activos con un historial de exposición pública, publicación en catálogos y, muy probablemente, futura inclusión en museos. Ese recorrido, cuando se completa, es lo que diferencia una inversión sólida de una especulativa.
Las seis piezas que el mercado señala como refugio en esta edición
De las decenas de propuestas que compiten por la atención de los compradores, hay seis que reúnen los atributos que todo inversor en arte busca: representación en galería de primer orden, discurso artístico validado por la crítica y, en algunos casos, absorción inmediata por parte del mercado.
Alvaro Barrington (Emalin): sus lienzos de carnaval sobre arpillera, mostrados primero en la Tate Britain y luego trasladados a la carroza del artista en los Giardini de Venecia, combinan bordado manual con referencias al textil Kuba y a Matisse. Esa fusión de arte popular y canon modernista, unida a la representación de una galería con creciente influencia, lo proyecta como una apuesta de revalorización media.
Mónica Mays (Blue Velvet): la artista madrileña afincada en Zúrich agotó todas las piezas de Oasys Mini Hollywood. Su desmontaje del imaginario del cowboy como «máquina de producir realidad» conecta con un coleccionismo crítico que valora el discurso poscolonial. La demanda total sin inventario sobrante indica que el precio de entrada era inferior al valor de mercado percibido.
Nicole-Antonia Spagnola (Felix Gaudlitz): sus Old Monkeys —muñecos de pijama vintage que portan teléfonos con vídeos— funden nostalgia infantil y memoria tecnológica. La pieza Old Monkey (money hole) incluye monedas y gemas, un guiño irónico al fetichismo del valor. Atrae al inversor joven que entiende la estética post-internet como un segmento en expansión.
Croy Nielsen: el stand vienés expone a Soshiro Matsubara, cuya escultura Lover II une cerámica, peluca y madera en una exploración de la coexistencia entre vida y muerte, y a Joanna Woś, con desnudos velados sobre paisajes de tarjeta postal. La combinación de técnica impecable y profundidad conceptual los convierte en candidatos a adquisiciones institucionales que actúan como piso firme para la cotización futura.
Ginny on Frederick (Premiere): la obra de Hamish Pearch, con limones que se deterioran a lo largo de un mes y figuras paternas que se derriten, junto a las mesas fantasmales de Sophie Giraux y la armadura ensamblada de Jack O’Brien, configura una poética del residuo y la memoria. Su llegada a Art Basel desde la feria Liste es una señal de momentum galerístico que suele preceder a subidas de precio.
Pierre Huyghe (fuera de la feria pero simultáneo): la muestra en la Fondation Beyeler, con la pieza central Apnea —un órgano artificial sumergido—, consolida la posición del artista como referente del arte posthumano. Una exposición individual en un museo de este nivel suele revalorizar las obras de un artista entre un 10 % y un 20 % en el mercado secundario en los meses siguientes.
Estas seis propuestas no solo destacan estéticamente; comparten un patrón de mercado que las blinda frente a correcciones bruscas.
Las obras con anclaje institucional y discurso crítico sólido mantienen su valor incluso cuando la liquidez del mercado se contrae.
Análisis Wealth: por qué estas obras sobrevivirán a los ciclos del mercado
Desde la corrección de 2023, el mercado del arte ha entrado en una fase de selectividad que, lejos de ser negativa, beneficia al inversor paciente. Ya no se trata de comprar cualquier nombre de moda, sino de identificar aquellos artistas cuyo trabajo resiste un escrutinio curatorial profundo y que cuentan con el respaldo de galerías capaces de colocar sus obras en colecciones permanentes.
He seguido de cerca el comportamiento de las ventas en ferias anteriores y un patrón se repite: las obras que se agotan en los primeros compases de una feria como Art Basel —como ha ocurrido con Mónica Mays— raramente pierden valor en el mercado secundario durante los dos años siguientes. La razón es que la demanda supera a la oferta y los propietarios iniciales no tienen prisa por vender, lo que sostiene los precios.
El caso de Alvaro Barrington es paradigmático: su paso por la Tate y la Bienal de Venecia le ha otorgado una “patente de corso” institucional. Las obras que crean estos artistas no se adquieren para una reventa rápida, sino para construir un legado de colección. Ese horizonte temporal de cinco a diez años es precisamente el que recomiendo para este tipo de activos.
Como próximo hito a vigilar, la temporada de subastas de otoño en Nueva York y Londres dará la primera lectura de cómo el mercado secundario absorbe a estos mismos artistas tras su paso por Basilea. Si la demanda se mantiene, estaremos ante un nuevo escalón en su cotización.
💎 Veredicto Wealth
Estas seis piezas representan opciones de preservación de capital para patrimonios con horizonte superior a cinco años, respaldadas por la demanda inmediata y el anclaje institucional. El riesgo principal reside en la liquidez del mercado secundario de artistas emergentes, pero la rápida absorción del stand de Mónica Mays indica que la salida, llegado el caso, puede ser más ágil de lo habitual.
La banca española ha vivido una semana para enmarcar. Todos los grandes bancos del IBEX 35 han marcado nuevos máximos de todos los tiempos, consolidando un rally que sitúa al sector como el principal motor del selectivo español en 2026. El IBEX 35 sube un 12% en el año, muy por delante del Euro Stoxx 50 (9%), el Dax (3%) o el Cac 40 (4%), según datos recogidos por Expansión. Y el patrón se repite al otro lado del Atlántico, donde los bancos estadounidenses también han pulverizado sus récords.
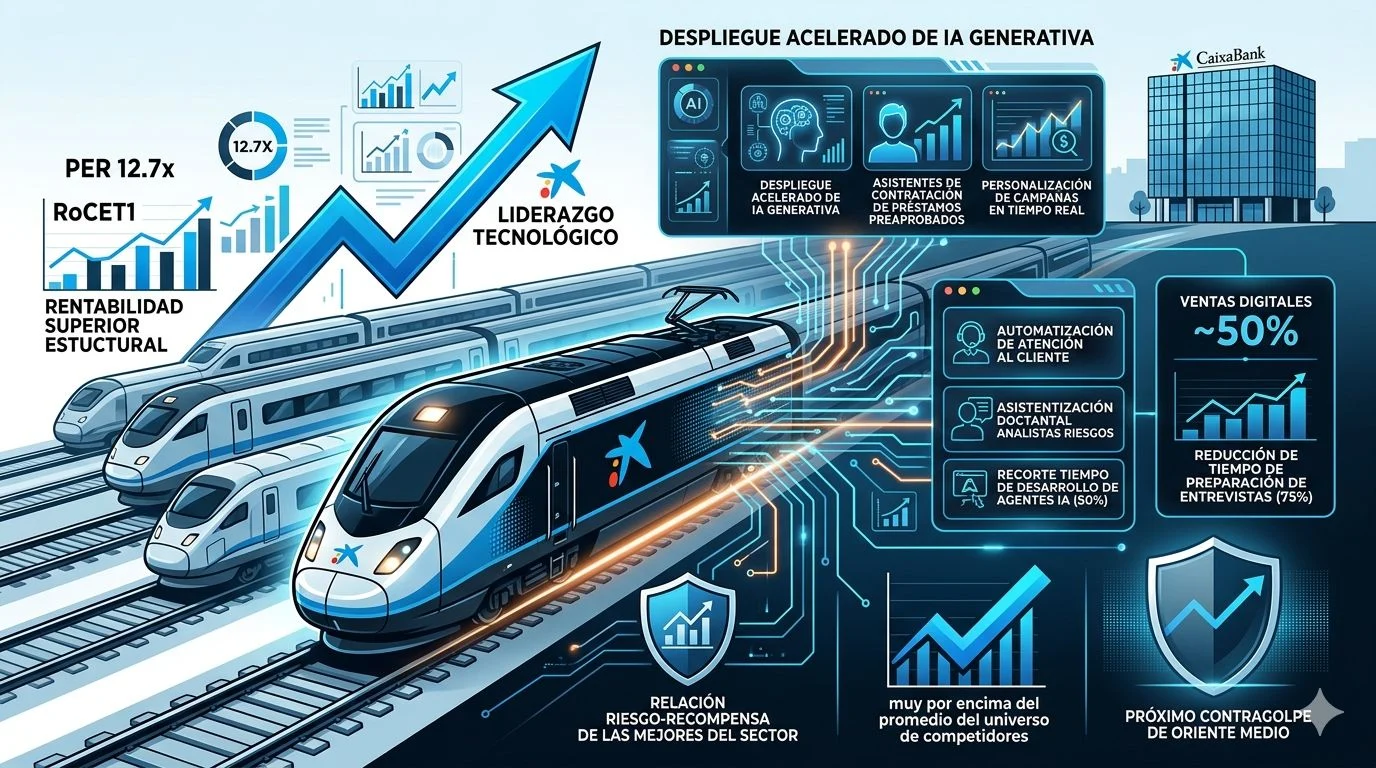
Por orden de fortaleza en la semana, CaixaBank lidera las ganancias, seguido de Santander Unicaja, Sabadell, BBVA y Bankinter. Todos ellos han cotizado en máximos intradía o de cierre en algún momento de las últimas cinco sesiones. CaixaBank y Santander han alcanzado niveles nunca vistos desde su salida a bolsa. Santander, de hecho, se ha quedado a las puertas de superar a Inditex como la empresa más valiosa del IBEX 35, un hito que parecía lejano hace solo un par de años.
El Ibex 35 Bancos, índice que agrupa a los bancos españoles, ha encadenado una sucesión de récords que lo ha llevado a niveles no vistos desde el verano de 2008 en su homólogo europeo, el Euro Stoxx Banks. Eso significa que el sector financiero continental está borrando de un plumazo 18 años de crisis y reestructuración.
Al otro lado del Atlántico, el ETF Invesco KBW Bank —que invierte en los principales bancos de Estados Unidos— también ha estrenado máximos históricos esta semana, entrando en subida libre absoluta. La simultaneidad de los movimientos a ambos lados del océano dibuja un consenso de mercado difícil de ignorar.
Las aseguradoras, a la estela de los bancos
El sector asegurador no se ha quedado atrás. Mapfre, con un gráfico calcado al de Santander y Unicaja, está atacando los altos históricos de enero. Allianz consolida la ruptura de un lateral de más de un año, lo que suele anticipar nuevas revalorizaciones. Y AXA acaba de pulverizar sus récords de agosto del año pasado en en un contexto de canal alcista que apunta ahora hacia los 50 euros.
La sincronización de máximos entre los bancos europeos y estadounidenses es una señal inequívoca de fortaleza del ciclo financiero global.
En Estados Unidos, Chubb Limited está asaltando la parte alta de su canal bajista, y un cierre semanal por encima de los 335 dólares activaría una señal de fortaleza contundente. The Travelers Companies tiene una resistencia crítica en la zona de los 310-313 dólares, cuyos máximos de los últimos cuatro meses ha tocado esta semana. MetLife también llama a la puerta de récords. La rotación sectorial, que ya vimos en defensa durante 2025, parece estar repitiendo su guion con el sector financiero.
Análisis: ¿Por qué la banca española lidera Europa en 2026?
El rally de la banca española no es caprichoso. Se apoya en unos márgenes de intereses que siguen siendo elevados, una calidad de activos que ha mejorado de forma estructural y una posición de capital que permite a las entidades acelerar la remuneración al accionista. La banca europea planea distribuir 117.000 millones de euros en dividendos y recompras este año, una cifra récord que los grandes bancos españoles contribuyen a engordar de forma significativa. Y los inversores lo están descontando.
A mi juicio, la clave reside en la resistencia de la economía española. Mientras Alemania y Francia crecen a ritmos mediocres, el PIB español avanzó un 0,9% en el primer trimestre de 2026, según el INE. Eso sostiene el negocio doméstico de los bancos y mantiene la morosidad bajo control. No obstante, el riesgo está en la pendiente de los tipos. Si el BCE acelera los recortes, los márgenes netos se comprimirán, y la generosa retribución al accionista podría volverse menos sostenible. De momento, el mercado no lo ve probable, pero la historia nos dice que cuando el consenso se alinea tanto, conviene vigilar las salidas.
Veredicto Merca2
Cotización al cierre o apertura: Los principales bancos españoles cerraron la semana en máximos históricos, con CaixaBank, Santander y Unicaja liderando los avances. El IBEX 35 acumula una subida del 12% en 2026, frente al 9% del Euro Stoxx 50.
Clave técnica: El Euro Stoxx Banks ha superado sus máximos anuales de febrero y se sitúa en niveles no vistos desde el verano de 2008. Una ruptura de este calibre, acompañada de volumen, suele señalar un cambio de fase alcista para el sector financiero europeo.
Apunte macro: La prima de riesgo española se relajó esta semana hasta los 73 puntos básicos, un nivel que no supone un lastre para las valoraciones bancarias y que refleja la mejora del rating soberano. El entorno de tipos elevados sigue siendo favorable para los márgenes, aunque el consenso empieza a descontar un primer recorte del BCE en septiembre.
566 plazas docentes se ponen en juego este sábado, 20 de junio, en las oposiciones de Educación convocadas por el Principado de Asturias para el ingreso en los cuerpos de maestros y catedráticos de Música y Artes Escénicas. Más de 6.000 aspirantes se presentan a la primera prueba, que se celebra en trece centros educativos de la región.
Por qué se convoca ahora
La concentración de tantas plazas en especialidades como Primaria (148), Audición y Lenguaje (100) o Pedagogía Terapéutica (100) obedece a la necesidad de cubrir vacantes estructurales acumuladas en el sistema educativo asturiano. Es una de las ofertas más amplias del último lustro en la comunidad y forma parte de la Oferta de Empleo Público aprobada para 2026, que busca reducir la tasa de interinidad en la enseñanza pública.
El cuerpo de maestros concentra la mayor parte de la convocatoria, con 556 plazas y 5.927 admitidos. Completan la oferta 10 plazas de catedráticos de Música y Artes Escénicas, a las que optan 87 profesionales.
Con una ratio de 1 plaza por cada 10,6 aspirantes, las oposiciones docentes asturianas presentan una competencia moderada, aunque en especialidades como Infantil la exigencia se dispara hasta los 20 opositores por plaza.
Requisitos para presentarse
Aunque el plazo de instancias ya cerró, conviene repasar los requisitos habituales que se exigen en las convocatorias docentes del Principado:
Titulación universitaria: Grado en Educación Primaria, Educación Infantil o la titulación equivalente que habilite para la especialidad correspondiente. Para catedráticos, título superior de Música o de Artes Escénicas.
Nacionalidad: española o de un Estado miembro de la Unión Europea.
No haber sido separado del servicio de ninguna administración pública ni inhabilitado para el empleo público.
Capacidad funcional para el desempeño de la docencia y no padecer enfermedad contagiosa.
Cómo es el examen y el temario
La fase de oposición se estructura en dos pruebas. La primera arranca este sábado en 104 tribunales repartidos por 13 sedes de Oviedo, Gijón, Avilés, Langreo y Corvera.
Para la mayoría de especialidades del cuerpo de maestros la prueba se celebra en una única jornada e incluye:
Parte A: supuesto práctico.
Parte B: desarrollo por escrito de un tema del temario oficial de la especialidad.
Las excepciones son las tres especialidades de catedráticos y la de Música en maestros, donde la parte práctica consta de varios ejercicios y la primera prueba se distribuye en varias jornadas.
Quienes superen esta primera fase deberán realizar la segunda prueba, consistente en la presentación de la programación didáctica o plan anual y la exposición de una unidad didáctica. Las fechas de la segunda prueba aún no han sido fijadas por la consejería.
El temario de cada especialidad está publicado en el Boletín Oficial del Principado de Asturias (BOPA) y es el que rige las pruebas de este proceso selectivo.
Lectura estratégica de la convocatoria
Las 566 plazas convocadas, con 6.014 aspirantes, dejan una ratio global de 10,6 opositores por plaza. Es una competencia asumible si se compara con otras comunidades, pero con matices: en Educación Infantil la presión se eleva a 19,7 aspirantes por plaza (1.675 para 85 puestos), mientras que en Audición y Lenguaje apenas roza los 6 (559 admitidos para 100 plazas).
El sueldo de un maestro funcionario en Asturias parte de unos 2.100 euros brutos mensuales en catorce pagas, ligeramente por encima del SMI y con la estabilidad inherente a un puesto fijo en la administración. Para los catedráticos, el salario base es mayor y reconoce la especialización artística.
Un aspecto a vigilar es la duración del proceso: la segunda prueba se fijará con posterioridad y la toma de posesión definitiva puede demorarse meses tras la finalización de la fase de selección. Aun así, quienes consigan una plaza optarán a la estabilidad de un empleo público con proyección de carrera profesional.
📩 Cómo presentar la solicitud
La inscripción para esta convocatoria ya cerro, pero es útil conocer los pasos habituales para futuras oposiciones docentes en Asturias:
Paso 2: Identifícate con certificado digital, Cl@ve o DNI electrónico para cumplimentar la solicitud.
Paso 3: Selecciona la convocatoria y la especialidad, e indica el turno (libre, discapacidad, promoción interna).
Paso 4: Abona la tasa de examen (si se mantiene la cuantía habitual, rondaría los 35-40 euros) y adjunta la documentación requerida (titulación, certificados de méritos, etc.).
Paso 5: Revisa y presenta la instancia dentro del plazo oficial. Descarga y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Principado de Asturias (Consejería de Educación).
Número de plazas: 566 (556 maestros y 10 catedráticos).
Sueldo estimado: A partir de 2.100 euros brutos mensuales en 14 pagas para el cuerpo de maestros.
Fecha límite de inscripción: Plazo cerrado (finalizó en marzo de 2026).
Dónde inscribirse: Sede electrónica del Principado de Asturias (sede.asturias.es).
El Ibex 35 despidió la semana del 20 de junio con una sesión anodina el viernes: cerró en los 19.390 puntos, sin apenas variación, mientras los tambores de guerra volvían a sonar en Oriente Medio. Wall Street permaneció cerrado por festivo, y la tan esperada firma del acuerdo de paz entre Estados Unidos e Irán no llegó a materializarse por las tensiones de última hora entre Israel y el Líbano. A pesar de todo, el selectivo español no se inmutó.
Los inversores mantienen la calma. Pese al ruido geopolítico, el mercado descuenta que el alto el fuego terminará imponiéndose más pronto que tarde. Lo he comprobado en el comportamiento del dólar, que apenas se ha fortalecido, y en el petróleo Brent, que no ha sido capaz de superar el medio punto porcentual de subida. La confianza sigue intacta.
Acciona Energía e Indra: el motor del Ibex en un día plano
La gran protagonista de la sesión fue Acciona Energía. Fuentes financieras citadas por XTB apuntan a que varios fondos soberanos de Oriente Medio e instituciones de Estados Unidos han mostrado interés en adquirir una participación relevante en la compañía. La operación, de materializarse, implicaría vender el 9% que cotiza en bolsa y una parte del 91% en manos de Acciona, dando entrada a un socio estratégico que reforzaría la capacidad inversora en nuevos proyectos. La acción de Acciona Energía reaccionó al alza; su matriz, Acciona, también avanzó con fuerza. En un mercado con pocas referencias, estos rumores bastaron para liderar la tabla.
Indra, por su parte, prolongó el buen tono de las últimas sesiones. Desde que la nueva directiva ejecutiva ha quedado definida, el valor ha ganado tracción inversora, convenciendo a un mercado que aplaude la claridad estratégica. La subida de hoy no fue espectacular, pero consolida la recuperación de un título que llevaba meses en tierra de nadie.
En el lado de los recortes, ArcelorMittal, Naturgy y Redeia encabezaron las caídas. Ninguna de ellas superior al 1%, y sin un patrón sectorial claro, lo que refuerza la idea de una sesión de transición, sin convicción vendedora.
Un Ibex que no cae cuando todo invita a hacerlo es un índice que está pidiendo una excusa para subir. La resistencia en torno a 19.400 puntos tiene cada vez más solidez.
Petróleo Brent, deuda y la confianza del mercado
El crudo Brent apenas sumó un 0,5% en la sesión, una reacción contenida si se tiene en cuenta que el acuerdo de paz que debía firmarse hoy quedó en suspenso. La lectura que hago es clara: los operadores de materias primas ya han interiorizado que las negociaciones avanzan y que un alto el fuego es cuestión de días. De ahí que el oro y la plata, refugios tradicionales, corrigieran ligeramente.
Más relevante fue el repunte de los rendimientos de la deuda pública europea, que se activó con las noticias desde Oriente Medio. La rentabilidad del bund alemán subió unos puntos básicos, arrastrando al bono español. Sin embargo, la prima de riesgo de España se mantuvo estable, en el entorno de los 72 puntos básicos. Esta resistencia es, a mi juicio, una de las razones por las que el Ibex 35 no ha sucumbido: el mercado de renta fija no ha castigado a la periferia, y eso da margen a la bolsa.
En el plano corporativo internacional, SpaceX planea una macroemisión de bonos para refinanciar el crédito puente que utilizó en la fusión con xAI y X. La operación, aún sin fecha, tiene como horizonte marzo de 2028 y demuestra la voracidad de los mercados de capitales por papel de calidad, incluso en un contexto de tipos que, por ahora, no han empezado a bajar.
Análisis: ¿cuánta tensión puede soportar el Ibex 35?
La sesión del viernes deja una enseñanza valiosa para quienes seguimos el mercado español: la geopolítica importa, pero no tanto como el posicionamiento previo y la liquidez. El Ibex 35 cerró prácticamente sin cambios pese a que la firma del acuerdo de paz con Irán —un hito que habría despejado muchas incertidumbres— se esfumó en el último minuto. En otras circunstancias, un fallo así habria provocado un latigazo bajista en todo el continente. No ha ocurrido. La razón: el mercado ya está comprado de alto el fuego, y no va a vender hasta que se demuestre lo contrario.
A mi juicio, hay tres elementos que explican esta resiliencia. Primero, la percepción de que las negociaciones siguen vivas. Israel y Líbano pueden estar retrasando el proceso, pero nadie habla de ruptura. Segundo, el flujo de noticias corporativas, como los rumores sobre Acciona Energía, que inyectan dosis de optimismo en un mercado necesitado de catalizadores. Tercero, y quizá el más importante, la estabilidad de la prima de riesgo española. Mientras ésta se mantenga por debajo de 80 puntos básicos, las valoraciones de la bolsa española tienen suelo firme.
Ahora bien, conviene no bajar la guardia. Un recrudecimiento repentino de la tensión militar, con un ataque directo sobre infraestructuras petrolíferas o un cierre del estrecho de Ormuz, cambiaría el decorado en cuestión de horas. El Ibex 35 no se ha enfrentado a ese escenario extremo en lo que va de crisis, y la reacción podría ser mucho más virulenta. De momento, el escenario central es de contención. Pero como analista, prefiero poner el foco en lo que puede torcerse: un error de cálculo diplomático en Oriente Medio es, hoy por hoy, el mayor riesgo de cola para cualquier cartera con exposición al selectivo español.
En mi lectura, la sesión del 20 de junio ha sido un buen test de estrés. El Ibex ha aprobado. La pregunta que me hago es si lo volvería a hacer con el Brent por encima de los 100 dólares y la prima de riesgo camino de los 100 puntos básicos. Hasta entonces, la tendencia sigue siendo amiga.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 finaliza la sesión del viernes 19 de junio en 19.390 puntos, con un avance del 0,05%. La sesión carecía de Wall Street como referencia, lo que acentuó la atonía.
Clave técnica: El selectivo se mantiene dentro del rango lateral 19.200-19.450 puntos que viene respetando desde principios de mes. La superación de la zona de 19.450 activaría un objetivo hacia los 19.700 puntos, pero necesita volumen para confirmarlo.
Apunte macro: La prima de riesgo española se mantuvo en 72 puntos básicos, sin apenas variación a pesar del repunte en las rentabilidades de la deuda núcleo. La estabilidad de este indicador es clave para que el Ibex pueda seguir desmarcándose de las caídas europeas.
El Servicio Público de Empleo Estatal (SEPE) ha renovado su portal de ofertas de empleo y autoempleo en junio de 2026 con un bloque de convocatorias especialmente activo en Castilla-La Mancha. La comunidad autónoma concentra ahora mismo más de 260 vacantes directas, varios programas de retorno de talento con ayudas de hasta 15.000 euros y líneas de subvención para empresas que contraten de forma indefinida.
La actualización llega en un momento en que el SEPE busca dinamizar la contratación en territorios con riesgo de despoblación, combinando empleo por cuenta ajena con incentivos al emprendimiento. No es una campaña puntual: los plazos de solicitud se alargan hasta finales de 2026, lo que da margen a los candidatos para preparar su inscripción.
El SEPE refuerza su portal con programas contra la despoblación
La principal novedad de junio es la activación del Programa de Retorno de Talento de Castilla-La Mancha, dotado con 526.000 euros. Ofrece tres líneas: ayudas de hasta 15.000 euros para la contratación indefinida de quienes regresen a la región, 6.000 euros para el inicio de una actividad emprendedora y un bono de 5.000 euros para cubrir gastos de traslado.
En paralelo, el Gobierno regional mantiene abierto el Programa de Captación del Talento, con una filosofía muy similar pero enfocado en zonas escasamente pobladas. Aquí las empresas reciben subvenciones por contratar de forma indefinida a titulados, y los autónomos que se instalen en esos municipios pueden acceder a ayudas para gastos de inicio. Hay incluso un bono “Talento Rural” que cubre el coste de mudar la residencia habitual a un pueblo en riesgo de despoblación. El plazo para solicitarlo termina el 30 de octubre.
Además, la Junta de Comunidades ha lanzado una convocatoria de ayudas directas a la contratación indefinida que permite a las empresas recibir incentivos por cada contrato nuevo a jornada completa o por transformar uno a tiempo parcial en completo. Los beneficiarios de estas ayudas deben pertenecer a colectivos con dificultades de inserción: parados de larga duración, mayores de 45 años, jóvenes de 16 a 29 años, mujeres con baja cualificación, víctimas de violencia de género o personas en exclusión social. El plazo general es de un mes desde la formalización del contrato, pero la ventana definitiva para solicitar las ayudas se cierra el 30 de noviembre de 2026.
El SEPE también incluye en su portal la información de la Bolsa de Empleo de CEOE Guadalajara, con vacantes en sectores muy variados, y los planes municipales de Ciudad Real, donde el Ayuntamiento ha invertido 2,3 millones de euros en 266 oportunidades laborales entre programas de apoyo activo, refuerzo de limpieza viaria y escuelas de verano.
Perfiles más demandados y condiciones de las ofertas
Las vacantes que circulan en este boletín del SEPE dibujan un mapa laboral que va desde la hostelería hasta la ingeniería. Estos son los perfiles más repetidos:
Hostelería y turismo: cocineros, ayudantes de cocina, camareros y recepcionistas para establecimientos como el Hotel Trillo Balneario.
Construcción y oficios: oficiales de primera, montadores de carpintería de aluminio y PVC, y delineantes proyectistas.
Industria y logística: montadores electromecánicos, mozos de almacén, oficiales de máquina y expendedores en estaciones de servicio.
Administración y oficina: administrativos contables y de obra, y personal de atención telefónica.
Servicios sociales: cuidadores de albergue, educadores, monitores de centro ocupacional y personal para comedores sociales.
La mayoría de las ofertas no exigen titulación universitaria y, en muchos casos, no se pide experiencia previa. Los contratos varían entre temporales (por ejemplo, los de escuelas de verano o los del comedor social, que funcionan solo en julio) e indefinidos (vinculados a las ayudas o a los planes de empleo municipales). Los salarios no aparecen explicitados en el portal, pero se rigen por los convenios colectivos de cada sector; en hostelería, el SMI es el suelo habitual, mientras que en perfiles técnicos o de oficial de primera los sueldos pueden superar los 1.300 euros brutos mensuales.
Una apuesta por la repoblación y la inclusión laboral
Lo que diferencia esta remesa de ofertas no es solo el volumen —más de 260 puestos solo en Ciudad Real— sino el diseño de las ayudas. Castilla-La Mancha está utilizando los fondos de empleo para atacar dos problemas a la vez: el paro estructural en determinados colectivos y la sangría demográfica de sus pueblos. Las líneas de subvención que premian la contratación indefinida y el emprendimiento en zonas despobladas son una forma quirúrgica de fijar población.
Sin embargo, hay un matiz que el candidato debe vigilar: muchas de estas ayudas tienen plazos muy ajustados desde la firma del contrato (un mes) y requieren que la empresa o el autónomo presente la solicitud en tiempo y forma. Si la empresa no lo hace, el trabajador no pierde su puesto, pero sí la bonificación, lo que podría influir en la estabilidad del empleo a medio plazo.
En el lado positivo, la combinación entre ofertas de empleo directas y programas de autoempleo da una flexibilidad que pocas convocatorias del SEPE ofrecen. Un joven sin trabajo puede optar por inscribirse en una vacante de mozo de almacén o, si tiene una idea de negocio, solicitar hasta 6.000 euros para arrancar como autónomo. Y todo desde una misma plataforma: empleo.castillalamancha.es.
La convocatoria combina empleo por cuenta ajena, ayudas al emprendimiento y bonos de mudanza, una fórmula poco frecuente en las bolsas del SEPE.
📝 Cómo enviar el currículum
La inscripción se canaliza a través de los portales oficiales de cada programa. El primer paso es identificar la convocatoria o la oferta concreta y acudir al sitio web indicado.
Paso 1: Accede al portal de empleo de Castilla-La Mancha (empleo.castillalamancha.es) para las ofertas de la Junta y los programas de retorno y captación de talento.
Paso 2: Si la vacante pertenece a la Bolsa de CEOE Guadalajara, consulta directamente el apartado de empleo de su web.
Paso 4: En el caso de las vacantes de Cáritas (cocinero/a o cuidador/a de albergue en Talavera), envía tu currículum por correo electrónico a gil@caritastoledo.es indicando en el asunto el puesto al que optas.
Paso 5: Para las ayudas a la contratación indefinida, el trámite lo realiza la empresa a través de la sede electrónica de la Junta; si eres candidato, asegúrate de que la compañía conoce la convocatoria y que presenta la solicitud dentro del mes siguiente a tu alta en la Seguridad Social.
Plazo de inscripción: variable según el programa (desde el 30 de octubre de 2026 para Captación del Talento hasta el 20 de diciembre de 2026 para el Retorno de Talento, con fechas intermedias para el resto). Requisito mínimo: estar inscrito como demandante de empleo en el SEPE y disponer de un currículum actualizado adaptado al puesto.
Este sábado, 20 de junio, se celebra el Yellow Day, conocido popularmente como el día más feliz del año. La llegada del verano, el aumento de las horas de luz, las vacaciones y una mayor vida social contribuyen a que esta fecha se asocie con el optimismo y el bienestar.
En este contexto, especialistas recuerdan el importante papel que desempeña la sonrisa en la salud emocional y en las relaciones con los demás. Según explicó Eugenia Cervantes, especialista en odontología estética y diseño de sonrisa, sonreír no es únicamente una consecuencia de sentirse feliz, sino que también puede contribuir a mejorar el estado de ánimo.
«La sonrisa activa distintas áreas cerebrales relacionadas con las emociones positivas y favorece la liberación de neurotransmisores como la dopamina, la serotonina y las endorfinas, sustancias asociadas al bienestar, el placer y la reducción del estrés», señaló.
La especialista destaca que la relación entre sonrisa y felicidad funciona en ambas direcciones. «Sonreímos cuando nos sentimos bien, pero también el propio acto de sonreír puede ayudarnos a sentirnos mejor. Por eso la sonrisa no solo refleja felicidad; también puede formar parte de ella», afirmó.
Además de su impacto emocional, la sonrisa constituye una de las herramientas de comunicación no verbal más poderosas. Antes incluso de pronunciar una palabra, transmite mensajes relacionados con la cercanía, la confianza, la amabilidad, la empatía y la apertura hacia los demás.
AUTOESTIMA Y CONFIANZA
Sin embargo, no todas las personas se sienten cómodas mostrando su sonrisa. Cervantes explica que dientes desgastados, fracturados, oscurecidos, desalineados o tratamientos previos con los que el paciente no se identifica pueden hacer que muchas personas oculten su sonrisa de forma inconsciente.
«Cuando una persona deja de sonreír libremente, también cambia su forma de comunicarse, de relacionarse y de proyectarse ante los demás», indica.
La especialista subraya que la sonrisa tiene un importante componente emocional porque forma parte de la identidad de cada persona. «No hablamos únicamente de estética. Hablamos de sentirse cómodo al hablar, reír, hacerse fotografías o interactuar con otras personas. Cuando alguien vuelve a sentirse identificado con su sonrisa, muchas veces recupera algo más profundo: confianza, espontaneidad y seguridad», indicó.
Coincidiendo con la llegada del verano y la celebración del Yellow Day, Cervantes destacó que la sonrisa continúa siendo uno de los gestos más asociados al bienestar y a la conexión social.
Pocas cosas hay más inquietantes para un estratega militar que descubrir que el paraguas protector bajo el que ha diseñado su defensa tiene agujeros. Eso es precisamente lo que The Economist plantea en su último análisis: la certeza israelí de que Washington usaría la fuerza contra Irán en un escenario extremo ya no es tal.
Una garantía nuclear que empieza a resquebrajarse
Durante años, la doctrina de seguridad israelí descansó sobre una premisa aparentemente inquebrantable: llegado el peor escenario posible, Estados Unidos actuaría con contundencia para frenar la capacidad nuclear iraní. El análisis del semanario británico sugiere que esa premisa tiene ahora más dudas que certezas. Tras observar cómo se ha desarrollado la presión sobre Teherán en los últimos tiempos, los analistas de The Economist consideran que los límites de la dependencia israelí respecto a Washington se han encogido de forma notable.
No es un cambio menor. Implica que Israel necesita repensar por completo su postura estratégica y su doctrina de seguridad nacional. La redacción londinense lo califica sin ambages como un cambio de gran calado, uno que trasciende la figura de Benjamin Netanyahu y que obliga al Estado hebreo a una reflexión profunda.
El frente libanés, una ambigüedad calculada
Uno de los puntos más delicados del memorando de entendimiento que se perfila es Líbano. Según The Economist, el texto menciona de forma deliberadamente vaga que Estados Unidos y sus aliados —Israel ni siquiera aparece nombrado de manera explícita— respetarán la integridad territorial libanesa en la fase inicial del acuerdo.
Esa ambigüedad permite lecturas diametralmente opuestas. Los iraníes pueden sostener que el memorando exige la retirada israelí inmediata del sur del Líbano. Los estadounidenses, en cambio, argumentarán que esa retirada solo es exigible cuando se alcance un acuerdo definitivo y permanente. Ambas partes podrían tener razón según cómo se interprete la letra pequeña.
Netanyahu y el veto silencioso sobre el alto el fuego
La gran incógnita, apunta el medio, gira en torno a dos capacidades concretas. La primera: si la administración estadounidense frenará a Israel a la hora de ejecutar ataques aéreos sobre Beirut, que se han intensificado en semanas recientes. La segunda: si Irán contendrá a Hamás para que no lance ofensivas contra el norte israelí. Sobre esto último, los analistas de The Economist son cautos: creen que Teherán vigilará los movimientos israelíes muy de cerca y que, si Netanyahu rompe el alto el fuego —algo que está en su mano simplemente ordenando un bombardeo—, la respuesta iraní será casi segura. Pero mirarán a Trump, no a Netanyahu, para que contenga a Israel.
Israel podía trabajar bajo la premisa de que, en el peor de los escenarios, Estados Unidos usaría la fuerza contra Irán. Ahora hay más dudas al respecto, y una estrategia basada en esa certeza tiene interrogantes.
— The Economist
Un vacío estratégico tras tres años de guerra
El semanario describe la situación israelí como un vacío estratégico. La doctrina de seguridad nacional que funcionaba hasta el 7 de octubre colapsó ese día y lo hizo en todos los frentes. Israel, que entonces se descubrió vulnerable, reaccionó lanzándose a una campaña militar casi ininterrumpida durante cerca de tres años, conquistando zonas de amortiguación en Gaza, Líbano y Siria, y librando dos guerras de desgaste. El resultado de todo ese esfuerzo, según el análisis, ha sido toparse con los límites del poder militar israelí. Y lo peor: todavía no hay nada que ocupe el lugar de aquella vieja doctrina.
Pero The Economist va más allá. Sostiene que Israel no solo necesita una nueva doctrina de seguridad, sino también una nueva doctrina diplomática. Mientras la región ha sido un hervidero de iniciativas diplomáticas —con Siria reincorporándose al redil árabe e Irán volviendo a los foros internacionales—, Israel apenas ha participado en negociaciones significativas. Sería estimulante, ironiza la publicación, ver a un líder israelí que hable de diplomacia tanto como de opciones militares.
Primarias demócratas y una relación bajo mínimos
El impacto sobre la relación bilateral con Estados Unidos es otro de los focos del análisis, y las perspectivas no son halagüeñas. Mientras se desarrollaba el acuerdo con Irán, las primarias demócratas han evidenciado fracturas profundas en torno al apoyo a Israel. The Economist menciona el caso de un candidato en Nueva York que probablemente perderá la nominación por negarse a calificar lo sucedido en Gaza bajo ciertos términos, mientras un rival más radical le ha adelantado precisamente por adoptar ese discurso.
En el lado conservador, Trump, por inclinación personal, podría dar oxígeno a quienes atribuyen todos los males del conflicto a Israel. El resultado combinado de ambas dinámicas, concluye el semanario, dibuja un panorama preocupante para los intereses israelíes. Las primarias demócratas en Estados Unidos se han convertido, quieran o no, en un termómetro del desgaste diplomático que acumula Tel Aviv.
El repliegue de las certezas estratégicas no es un fenómeno que ocurra de un día para otro. Más bien se parece al deshielo: al principio solo hay charcos incómodos, luego el suelo cede. La pregunta que deja flotando este análisis es si Israel sabrá leer esos charcos antes de que el terreno desaparezca bajo sus pies.
Si tienes ahorros parados en esa cuenta corriente que no te da nada, este junio de 2026 el mercado ha dado un giro: varias cuentas remuneradas pagan hasta un 3,51% TAE sin comisiones ni vinculaciones agobiantes, y algunas suman regalos en efectivo por domiciliar la nómina. He estado revisando las ofertas al detalle y te traduzco lo que de verdad importa para que no pierdas tiempo (ni dinero).
Hasta un 3,51% TAE: las cuentas que rentabilizan tu dinero sin exigir la nómina
La rentabilidad más alta del momento la ofrece Revolut, con un 3,51% TAE sobre un saldo máximo de 25.000 euros. Es una promoción temporal: la TAE está garantizada hasta el 16 de octubre de 2026 para quienes se registren antes del 16 de agosto. La cuenta calcula los intereses a diario y los abona cada mes, algo poco habitual en la banca tradicional. Además, la operativa es gratis (pagos en otras divisas, Bizum, retiradas en el extranjero sin comisiones) y al abrirla recibes 10 euros de bienvenida.
Justo detrás aparece Trade Republic. Su Cuenta Remunerada paga un 3,04% TAE sin límite de saldo, con IBAN español y las funciones diarias que esperamos: Bizum, domiciliación de recibos y nómina, tarjeta de débito gratuita y un 1% de cashback al pagar con la tarjeta. Si buscas una cuenta principal para el día a día con una rentabilidad competitiva, aquí tienes una opción sólida.
La tercera en liza es la Cuenta Digital Remunerada de Bankinter, que rinde un 2,50% TAE hasta 100.000 euros y no exige domiciliar la nómina. Su gran ventaja es que la rentabilidad está garantizada hasta el 31 de diciembre de 2026, lo que te da un horizonte claro sin sobresaltos. Se puede abrir desde solo 1 euro e incluye tarjeta de débito gratis, tarjetas virtuales y acceso a cajeros en España.
Estos tres productos tienen en común que no cobran comisión de mantenimiento y que remuneran el ahorro simplemente por tener el saldo depositado. La diferencia principal está en el plazo durante el que aseguran la TAE y en los extras que incluyen.
Bonificaciones en efectivo: ¿merece la pena mover la nómina?
Si estás dispuesto a domiciliar los ingresos, varias cuentas sin comisiones premian el gesto con dinero contante. imagin ofrece hasta 250 euros netos por domiciliar la nómina, con una cuenta 100% móvil, transferencias inmediatas gratis y Bizum sin condiciones. La promoción es muy lineal y fácil de entender.
CaixaBank sube la apuesta: su Cuenta Online Sin Comisiones regala un año de Movistar Plus+ solo por usar la tarjeta de crédito, y si domicilias la nómina puedes elegir entre una Smart TV Samsung, un ingreso de hasta 250 euros netos o un cupón Facilitea de hasta 400 euros. Eso sí, el regalo no es en metálico para quien prefiera liquidez directa, pero el valor del incentivo es notable.
En BBVA la bonificación puede llegar hasta 1.060 euros el primer año, si cumples todos los requisitos: domiciliar ingresos, usar la tarjeta, hacer Bizum, traer recibos y mantener saldo. Es el premio más alto, pero también el que exige más disciplina con la operativa. Para quienes ya usan la cuenta como centro financiero diario, puede ser interesante; si solo buscas un ingreso puntual por la nómina, otras opciones resultan más cómodas.
La Cuenta Más DB de Deutsche Bank se mueve entre el regalo y la remuneración: ingresa 500 euros por domiciliar una nómina de al menos 2.000 euros y, además, paga un 1,50% TAE hasta 150.000 euros si mantienes un saldo mínimo de 10.000 euros. Combinando ambos conceptos, la promoción puede alcanzar 2.740 euros. La cuenta incluye tarjetas gratis y retiradas de efectivo sin coste en cualquier cajero del mundo, lo que la hace atractiva para viajeros.
Por último, la Cuenta Online Santander entrega hasta 840 euros en dos años por domiciliar ingresos de al menos 800 euros, usar Bizum y tener dos recibos domiciliados. Es una promoción fiel: requiere ser usuario activo pero recompensa la vinculación a largo plazo.
La TAE más alta no siempre es la que más conviene: la duración de la oferta y el saldo máximo remunerado marcan la diferencia real.
La clave está en la TAE real y la duración de la oferta
Desde la redacción hemos hecho los números con los datos del Banco de España. La inflación subyacente ronda el 2,4% en la primera mitad de 2026, lo que significa que cualquier cuenta que pague por debajo de ese umbral apenas protege tu poder adquisitivo. El 3,51% TAE de Revolut te saca medio punto de ventaja real, pero solo hasta octubre y sobre un máximo de 25.000 euros. Si tienes un colchón mayor, la cuenta de Bankinter al 2,50% sobre 100.000 euros te cubre hasta final de año sin mover la nómina.
Otro detalle que suele pasar desapercibido: las cuentas que premian con regalos o bonificaciones suelen exigir permanencia. Si dejas de cumplir alguna condición, puedes perder parte del incentivo o incluso enfrentar comisiones en el segundo año. Por eso conviene revisar la TAE y las condiciones en la web del Banco de España antes de dar el paso.
Visto el panorama, la mejor decisión depende de tu perfil: si quieres máxima rentabilidad sin ataduras y tu ahorro no supera los 25.000 euros, Revolut es imbatible a corto plazo. Si necesitas una cuenta principal que rinda sin limitación de saldo, Trade Republic o Bankinter son más estables. Y si ya tienes la nómina en otro banco y puedes moverla, las promociones de imagin o DB suman un extra en efectivo.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa cuánto dinero tienes en la cuenta corriente y mira si alguna de estas cuentas puede rentabilizarlo sin cambiarte de banco principal.
Qué vigilar: La fecha límite de la promoción de Revolut (16 de agosto) y la garantía de Bankinter (31 de diciembre). Si te interesan, no esperes al último día.
El error a evitar: Dejar los ahorros en una cuenta que no paga nada mientras la inflación sigue devorando tu dinero. Incluso un 2% TAE es mejor que cero.
He seguido la cumbre del Consejo Europeo de hoy, 19 de junio, en Bruselas, y la conclusión es inequívoca: la Unión Europea pasa de las palabras a los hechos en su relación comercial con China.
La presidenta de la Comisión, Ursula von der Leyen, ha anunciado la creación de un instrumento de diversificación que obligará a las empresas europeas a reducir su dependencia de proveedores únicos, especialmente en componentes críticos, para atajar un déficit comercial que ya alcanza los 1.000 millones de euros diarios. La medida, que cuenta con el respaldo político de los 27 líderes, no es un arancel, sino una herramienta preventiva para evitar estrangulamientos en las cadenas de suministro que Pekín —o cualquier otro actor— pudiera utilizar como arma.
El déficit diario de 1.000 millones: la cifra que lo cambia todo
El presidente del Consejo Europeo, António Costa, fue tajante al cuantificar el desequilibrio. El déficit comercial con China, dijo, asciende a 1.000 millones de euros cada día, una magnitud que calificó de «insostenible». Las palabras de Costa, pronunciadas en la rueda de prensa posterior a la cumbre, reflejan un cambio de tono que ya no admite medias tintas.
«Nuestra estrategia es clara: reducción de riesgos, no desacoplamiento, mientras mantenemos el diálogo. Pero necesitamos abordar los desafíos a los que nos enfrentamos. 1.000 millones de euros de déficit comercial al día es sencillamente insostenible. No podemos seguir planteando estas cuestiones sin obtener resultados concretos.» — António Costa, presidente del Consejo Europeo, 19 de junio de 2026
Según las conclusiones adoptadas hoy, el nuevo instrumento será «agnóstico al país», es decir, no se dirige exclusivamente contra China, sino que obligará a las empresas de la UE a buscar fuentes alternativas de suministro cuando la concentración en uno o dos proveedores extranjeros ponga en peligro la estabilidad de la cadena. Von der Leyen subrayó que la diversificación de las cadenas de suministro ha sido «demasiado lenta» hasta ahora y que la Comisión usará su arsenal de defensa comercial «de manera más proactiva y estratégica».
Análisis: ¿desacoplamiento encubierto o reducción de riesgos?
Lo que veo aquí es un punto de inflexión. Bruselas no está declarando una guerra arancelaria, pero sí está enviando una señal inequívoca a Pekín: la paciencia europea se ha agotado. El giro es relevante porque la UE, a diferencia de Estados Unidos, siempre ha preferido la negociación al conflicto abierto. Este instrumento, sin embargo, introduce un elemento de presión estructural, no coyuntural.
La brecha interna entre los Estados miembros no se ha cerrado. Alemania y España, con fuertes vínculos comerciales y de inversión con China, siguen abogando por el diálogo y temen represalias. Francia, en cambio, lidera el ala dura. El presidente Emmanuel Macron lo dejó claro: «Queremos modernizar estos instrumentos y la Comisión tiene ahora el mandato de reaccionar con mayor rapidez: en cuanto haya sospecha de competencia desleal o veamos posiciones que planteen problemas, debemos poder reaccionar y proteger.» Es decir, París quiere un sistema de alerta temprana que pueda activar sanciones casi de forma automática.
Von der Leyen, consciente de la resistencia de algunas capitales, elevó el tono al cierre de la cumbre: «La presión es alta. Y si la presión es alta, el instrumento se utilizará, porque es necesario. Las cifras hablan por sí solas, y tenemos que reequilibrarlas.» La presidenta no dio una fecha concreta, pero varios funcionarios europeos apuntaron a que el discurso del Estado de la Unión, que pronunciará en septiembre, será el escenario más probable para presentar la propuesta legislativa. Hasta entonces, la Comisión mantendrá la ambigüedad calculada.
🌍 El impacto en España y Europa
Para la economía española, el instrumento de diversificación es un arma de doble filo. España ha sido uno de los principales receptores de inversión china en Europa en los últimos años y mantiene una postura cautelosa frente a cualquier medida que pueda interpretarse como hostil. Sin embargo, el diseño «agnóstico al país» diluye, al menos sobre el papel, la carga política directa contra Pekín.
En el corto plazo, las empresas españolas que dependen de componentes críticos provenientes de China se verán obligadas a buscar proveedores alternativos, lo que podría elevar los costes de producción y, por extensión, los precios finales para el consumidor. Para el Euríbor y las hipotecas, el impacto es indirecto: un aumento de las tensiones comerciales podría frenar el crecimiento de la eurozona y añadir incertidumbre a las expectativas de inflación, dos variables que el BCE seguirá de cerca antes de mover los tipos. De momento, sin embargo, no cabe esperar un cambio inmediato en la política monetaria por este motivo.
El mensaje de Bruselas es nítido: la UE no quiere desvincularse de China, pero sí está decidida a reducir los riesgos que una dependencia excesiva genera. El próximo paso llegará, previsiblemente, en septiembre.
Madrid saca 1.756 plazas de maestro, un 156% más que la convocatoria anterior, con más de 20.000 aspirantes en liza.
La Comunidad de Madrid ha lanzado la mayor oferta de empleo público docente en años. Son 1.756 plazas de maestro, casi el triple de las 685 que se ofertaron en el proceso previo. Las pruebas empiezan este sábado 20 de junio de 2026 en 67 sedes distribuidas por las cinco direcciones de área territorial de la región. Los docentes que superen el proceso se incorporarán a los colegios públicos madrileños para el curso 2026/27.
¿Por qué se convocan ahora estas plazas?
El incremento del 156% responde a la integración de la Oferta de Empleo Público (OEP) y a la necesidad de estabilizar plantillas en la educación pública madrileña. Madrid arrastra una tasa de interinidad todavía alta en el cuerpo de maestros y esta convocatoria busca reducirla de forma significativa. Además, la jubilación de la generación del baby boom y el crecimiento vegetativo de nuevas aulas en la comunidad han elevado la demanda de docentes fijos.
De hecho, el número de plazas de maestro se ha duplicado respecto a la anterior convocatoria, un salto que los sindicatos llevaban tiempo reclamando. La consejería de Educación ha articulado una logística de gran escala con 422 tribunales en 67 sedes para examinar a todos los aspirantes en una sola jornada.
Requisitos para presentarse
Aunque el plazo de instancias ya está cerrado, los requisitos de esta convocatoria son los habituales para el cuerpo de maestros:
Titulación: Grado en Educación Infantil, Primaria o la especialidad correspondiente (Pedagogía Terapéutica, Audición y Lenguaje, Educación Física, Música, Lengua Extranjera). En el caso de Francés y Alemán, se exige además una acreditación de nivel B2 del idioma.
Nacionalidad: española o de un Estado miembro de la Unión Europea; también pueden optar familiares de ciudadanos europeos y personas extranjeras con residencia legal en España.
Edad: no hay límite máximo, salvo la edad de jubilación forzosa.
Capacidad funcional: no padecer enfermedad o limitación que impida el desempeño de la docencia.
No haber sido separado del servicio de ninguna administración pública.
Además, el 7% de las plazas se ha reservado para personas con discapacidad. La convocatoria contempla el aplazamiento del examen en casos de embarazo, parto reciente o causa de fuerza mayor debidamente justificada.
Cómo es el examen y el proceso selectivo
El proceso consta de tres fases: la oposición inicial, el concurso de méritos y la fase de prácticas. La oposición incluye dos pruebas escritas, una sobre conocimientos específicos de la especialidad y otra sobre la programación didáctica, ambas de carácter eliminatorio. La nota final se obtiene ponderando la puntuación de la oposición (60%) con la del concurso de méritos (40%), en el que se valoran la experiencia docente previa, la formación académica y otros méritos.
La fase de prácticas comenzará en septiembre y tiene una duración de un curso escolar, bajo la supervisión de un tutor en un centro público. Los aspirantes que no superen el periodo de prácticas pierden la plaza y deben iniciar de nuevo el proceso.
La organización logística de estas oposiciones es contundente: 422 tribunales distribuidos en 67 sedes a lo largo de todo el territorio madrileño. Más de 20.000 candidatos se reparten entre las especialidades de Infantil, Primaria, Inglés, Educación Física, Música, Francés, Alemán, Pedagogía Terapéutica y Audición y Lenguaje. La especialidad con mayor número de inscritos es Educación Infantil, que concentra 5.646 aspirantes.
Análisis E-E-A-T: ¿una oportunidad real o un embudo con condiciones duras?
Multiplicar por 2,5 las plazas anteriores convierte esta convocatoria en una de las más accesibles para el opositor de maestro en la Comunidad de Madrid. Sin embargo, la competencia sigue siendo alta: más de 20.000 candidatos para 1.756 puestos arroja un ratio de aproximadamente 11 aspirantes por plaza. No obstante, ese promedio es engañoso porque la distribución por especialidades es muy desigual.
Educación Infantil, con 5.646 inscritos, será la más disputada, mientras que especialidades como Música, Francés o Alemán presentan una competencia significativamente menor. En Francés y Alemán el número de aspirantes suele ser bajo y la tasa de aprobados tiende a ser más elevada. La clave para quien quiera maximizar sus opciones está en elegir bien la especialidad y en preparar con antelación la programación didáctica, que suele ser la prueba que más candidatos elimina.
Con 1.756 plazas y un incremento del 156%, esta es la convocatoria más generosa para maestros en Madrid de la última década, pero la especialidad elegida marcará la diferencia real.
Otro aspecto que conviene vigilar es el periodo de prácticas, que se prolonga un curso entero y actúa como un filtro adicional. Muchos aspirantes olvidan que no basta con aprobar la oposición: hay que superar la fase de docencia real. Planificar ese año y elegir un centro con buenos tutores puede ser determinante para consolidar la plaza.
📨 Cómo presentar la solicitud
La inscripción para esta convocatoria ya está cerrada. No obstante, si estás pensando en futuras oposiciones de maestro en Madrid, el procedimiento administrativo es el siguiente:
Paso 2: Identifícate con certificado digital, DNIe o Cl@ve. Rellena el formulario de solicitud (Modelo 030 en el caso de tasas).
Paso 3: Selecciona la convocatoria correspondiente al cuerpo de Maestros y la especialidad que te interese.
Paso 4: Abona la tasa de examen, cuyo importe varía según la comunidad autónoma (en Madrid suele estar exenta para desempleados o familias numerosas).
Paso 5: Presenta la solicitud telemáticamente y guarda el justificante de registro. El plazo suele abrirse en los meses de febrero o marzo del año de la convocatoria.
Es recomendable suscribirse a las alertas del Boletín Oficial de la Comunidad de Madrid (BOCM) para no perder la fecha de apertura.
📋 Ficha de la Convocatoria
Organismo / País: Comunidad de Madrid (Consejería de Educación).
Número de plazas: 1.756.
Sueldo estimado: En torno a 2.000 euros brutos mensuales en catorce pagas (sueldo base de un maestro en Madrid, pendiente de actualización en las bases).
Fecha límite de inscripción: El plazo de instancias finalizó a principios de 2026 (la convocatoria ya está cerrada).
Dónde inscribirse: Sede electrónica de la Comunidad de Madrid (para futuras convocatorias).
La orden de la Casa Blanca para que Anthropic retirase el acceso a su modelo de inteligencia artificial más avanzado, Claude Mythos, no se debió a un simple fallo de seguridad. Detrás de la decisión subyace el temor a que China accediese a la tecnología a través de SK Telecom, el mayor operador de telecomunicaciones de Corea del Sur, según una investigación publicada por Wired. La revelación cambia el relato oficial y añade un nuevo capítulo a la guerra tecnológica entre Washington y Pekín.
Claves de la operación
Una decisión de urgencia que va más allá del jailbreak. La Casa Blanca revocó el acceso a Mythos tras detectar que SK Telecom podía ser un canal de fuga hacia China, incluso antes de que se conociera la vulnerabilidad en Fable 5.
SK Telecom: pasado de inversiones con Pekín y nexos empresariales. Aunque hoy su presencia en China es mínima, el operador surcoreano llegó a crear una joint venture con China Unicom y su conglomerado mantiene alianzas en semiconductores y energía.
El coste para Anthropic en plena guerra regulatoria. La compañía ya se enfrentaba al Gobierno de Estados Unidos por la negativa a liberar modelos sin salvaguardas para uso militar; este episodio añade tensión a una relación ya deteriorada.
La amenaza invisible: cómo SK Telecom se convirtió en el puente hacia China
El pasado sábado 13 de junio, la Casa Blanca ordenó a Anthropic que retirara inmediatamente el acceso a los modelos Fable 5 y Mythos a todos los usuarios extranjeros. La justificación inicial apuntaba a un aviso de jailbreak —un fallo que permitiría saltarse las salvaguardas del modelo— pero, según la investigación de Wired, Washington llevaba semanas inquieto por otro motivo. A principios de junio, el Departamento de Comercio ya había pedido a la empresa fundada por Dario Amodei que revocase el acceso al operador de telecomunicaciones surcoreano SK Telecom, una de las 150 compañías seleccionadas para probar el modelo original Mythos dentro del Project Glasswing.
El ejecutivo estadounidense sospechaba que los vínculos históricos de SK Telecom con China representaban un riesgo de espionaje industrial. Aunque el operador apenas cuenta hoy con siete empleados en China y su facturación en el país es testimonial, en el pasado mantuvo una alianza muy estrecha con China Unicom. SK Telecom llegó a invertir hasta 1.000 millones de dólares en el operador chino y creó una empresa conjunta antes de vender sus participaciones en 2009. Además, el conglomerado SK Group, del que forma parte, tiene intereses en semiconductores y energía que sí mantienen alianzas activas con Pekín.
Fue el propio CEO de Amazon, Andy Jassy, quien telefoneó al secretario del Tesoro para advertirle sobre las vulnerabilidades encontradas en Fable 5, la versión recortada de Mythos lanzada al público. La llamada aceleró una decisión que, en realidad, ya estaba sobre la mesa. La gota que colmó el vaso no fue el riesgo de que cualquier individuo hiciera un mal uso del modelo, sino la convicción de que China ya estaba mirando dentro de Mythos.
SK Telecom había invertido 100 millones de dólares en Anthropic en 2023 con el objetivo de desarrollar modelos de IA enfocados a las telecomunicaciones, una relación que convirtió al operador en uno de los socios estratégicos del Project Glasswing. Sin embargo para la comunidad de inteligencia estadounidense, esa cercanía suponía una brecha potencial: si SK Telecom podía examinar Mythos sin restricciones, Pekín podía hacer lo propio a través de los canales empresariales del grupo surcoreano.
En la nueva geopolítica de la inteligencia artificial, un aliado con pasado en China es, para Washington, un vector de contagio antes que un socio de confianza.
La versión oficial —proteger al público de una herramienta peligrosa— queda, por tanto, en entredicho. La orden de retirada fue drástica: ningún extranjero, estuviera dentro o fuera de Estados Unidos, podía seguir accediendo a los modelos. Anthropic acató sin rechistar, pero el episodio ha abierto una herida adicional en su ya complicada relación con el Gobierno.
Implicaciones comerciales y el precedente de la desconfianza
La compañía liderada por Dario Amodei atraviesa una etapa de fuertes fricciones regulatorias. En marzo de 2026, Anthropic se negó a permitir el uso militar de sus modelos sin salvaguardas, lo que le valió ser incluida en una lista negra que limita su contratación con el Gobierno federal. La empresa respondió con una demanda que aún se dirime en los tribunales. Ahora, el caso Mythos añade un nuevo capítulo a ese culebrón y refuerza la imagen de un Gobierno dispuesto a cortar el acceso a la IA cuando la seguridad nacional está en juego, sin demasiados miramientos hacia los intereses comerciales de las tecnológicas.
Este movimiento sienta un precedente incómodo para la industria del cloud y los grandes modelos fundacionales. Empresas como Amazon Web Services, que aloja buena parte de la infraestructura de Anthropic, o Google, con su propia apuesta por Gemini, deberán evaluar hasta qué punto sus clientes y socios extranjeros pueden convertirse en una responsabilidad. La decisión de la Casa Blanca implica, de facto, que cualquier operador de telecomunicaciones con lazos históricos con China, por tenues que sean, puede ser vetado de golpe en el acceso a la IA más avanzada.
SK Telecom ha negado tajantemente mantener vínculos actuales con China, pero la desconfianza de Washington no se sustenta en pruebas concretas de espionaje, sino en la mera posibilidad. Esa lógica, aplicada al mercado global, puede desencadenar una cascada de restricciones que fragmente aún más el desarrollo de la inteligencia artificial a lo largo de líneas geopolíticas.
Una partida geopolítica que pesa sobre Europa y el tablero español
El aislamiento de Mythos no es un hecho aislado. Forma parte de una estrategia más amplia de contención tecnológica que ya ha llevado a la Administración estadounidense a restringir la exportación de semiconductores avanzados y a presionar a sus aliados para que sigan su estela. En este contexto, la Unión Europea y España en particular se ven atrapadas entre dos fuegos: dependen de la IA estadounidense para sus procesos de digitalización, pero carecen de alternativas soberanas con capacidad real de competir.
Operadores españoles como Telefónica, que históricamente han colaborado con fabricantes chinos como Huawei en el despliegue de redes 5G, han debido reequilibrar sus alianzas para sortear el escrutinio de Washington. Una situación similar podría repetirse si llegaran a acceder a modelos avanzados de IA bajo contratos con proveedores estadounidenses. La sombra de la desconfianza se alarga más allá del Pacífico y condiciona las decisiones estratégicas de empresas que, como Telefónica, operan en mercados globales.
Desde Bruselas, el enfoque ha sido diferente: la AI Act busca regular por capas de riesgo y garantizar la soberanía digital europea, pero carece del músculo de ejecución unilateral que demuestra Washington. El episodio de Mythos y SK Telecom muestra la distancia que separa ambas aproximaciones. Mientras Europa legisla y debate, Estados Unidos actúa y corta accesos sin esperar consensos.
La pregunta que sobrevuela es si las empresas europeas, incluyendo las españolas, podrán seguir accediendo a la vanguardia de la IA sin generar suspicacias en los despachos de Washington. En un mundo donde un modelo fundacional se considera tan sensible como un arma, la confianza se ha convertido en la divisa más escasa del mercado tecnológico.
La Reserva Federal ha dejado los tipos de interés sin cambios esta semana, pero su mensaje ha sacudido los mercados. Bitcoin ha caído a 64.000 dólares tras la primera comparecencia de Kevin Warsh como presidente del banco central. Nueve de los dieciocho miembros del comité de política monetaria ven ahora posible una subida de tipos este mismo año. Lo que antes era un riesgo lejano se ha convertido en un escenario real.
La Fed mantiene los tipos pero ya no habla de bajarlos
El Comité Federal de Mercado Abierto (FOMC, en inglés) mantuvo el tipo de interés de referencia en el rango del 3,50% al 3,75%, una decisión esperada por los analistas. Sin embargo, la sorpresa llegó en las nuevas proyecciones económicas. El banco central estadounidense situó la estimación de inflación general para 2026 en el 3,6%, por encima de lo previsto en marzo, y la subyacente en el 3,3%. Con esos datos sobre la mesa, nueve de los dieciocho gobernadores esperan al menos un alza de tipos antes de fin de año.
Es un cambio radical. Hace tres meses, ningún miembro del FOMC contemplaba endurecer la política monetaria en 2026. Ahora, el pronóstico de consenso apunta a que los tipos cerrarán el año en torno al 3,8%, frente al 3,4% que preveían en marzo. Para 2027 y 2028, las expectativas también se han movido al alza. En otras palabras: el dinero caro parece haber llegado para quedarse más tiempo del que esperaban los mercados.
Bitcoin pierde los 66.000 dólares: ¿por qué reacciona así?
La respuesta de los activos de riesgo fue inmediata. Bitcoin cayó desde cerca de los 66.000 dólares hasta los 64.000, donde encontró cierto soporte. El S&P 500 y el Nasdaq 100 bajaron cerca de un 1% cada uno, y los rendimientos de los bonos del Tesoro a dos años repuntaron hasta el 4,14%. Cuando un banco central insinúa que va a subir los tipos, los inversores ajustan sus carteras: se reducen las apuestas por activos que no generan intereses —como bitcoin u oro— y se refugian en la renta fija, que ahora ofrece mayor rentabilidad.
Para bitcoin, además, hay un factor de sensibilidad extra. Durante los últimos años, numerosos inversores han defendido que la criptomoneda funcionaría como cobertura frente a la inflación y el desorden monetario. Sin embargo, los datos muestran que, a corto plazo, la cotización sigue dependiendo en buena medida de la liquidez global y de las expectativas sobre los tipos de interés. Cuando el dinero se encarece, el apetito por el riesgo se enfría y las criptomonedas suelen acusar el golpe.
La Reserva Federal ya no deja margen a la esperanza de recortes: con la inflación lejos del 2%, el riesgo de nuevas subidas es real.
Kevin Warsh: un giro hawkish y menos pistas para los mercados
La reunión de junio fue la primera bajo la batuta de Kevin Warsh, confirmado como presidente de la Fed en mayo. Su estilo se ha notado de inmediato. El comunicado posterior a la reunión fue más breve y eliminó el lenguaje que en ocasiones anteriores sugería una predisposición a rebajar los tipos. Por primera vez en un año, la decisión se tomó sin ningún voto en contra.
Warsh calificó el debate interno como una “buena pelea familiar” y subrayó que la Reserva Federal entra en un “nuevo capítulo”. Se negó a dar pistas sobre la senda futura de los tipos y reiteró su escepticismo hacia las proyecciones económicas tradicionales, como el famoso dot plot (el gráfico de puntos que recoge las expectativas de los miembros). De hecho, él mismo no presentó su pronóstico personal, coherente con sus críticas de años anteriores a esta herramienta.
Para los inversores, el mensaje es claro: la Fed de Warsh será menos predecible y más dependiente de los datos. Eso introduce un nivel adicional de incertidumbre, algo que a los mercados no suele gustar. La reacción bajista de bitcoin, en parte, refleja ese desconcierto.
En una mirada más amplia, este giro nos recuerda que la relación entre política monetaria y criptoactivos sigue siendo estrecha y compleja. Durante la etapa de tipos bajos y abundante liquidez, bitcoin prosperó. Ahora que la Fed endurece su discurso, el mercado cripto tendrá que demostrar si puede consolidarse como un activo con valor propio o si sigue bailando al son que marcan los bancos centrales.
The Bear llega este 26 de junio a Disney+ para decir adiós. Los ocho episodios de la quinta y última temporada estarán disponibles desde las tres de la madrugada en España, en estreno simultáneo con Estados Unidos. Pocas despedidas televisivas de los últimos años generan tanta expectativa: cuatro temporadas, 21 premios Emmy y cinco Globos de Oro avalan una serie que redefinió lo que podía contar el drama culinario en televisión.
El punto de partida de esta temporada final es tan brutal como honesto: Carmy ha desaparecido. Sydney, Richie y Natalie —»Sugar»— despiertan la mañana siguiente al giro que cerró la cuarta entrega y descubren que el chef que lo empezó todo ha abandonado la restauración. Sin dinero, con la amenaza de una venta inminente y una tormenta en el horizonte, el equipo que queda deberá decidir si hay vida más allá de Carmy.
The Bear se despide: lo que nos espera en la temporada final
La quinta temporada de The Bear arranca exactamente donde terminó la cuarta: con el restaurante en manos de quienes lo construyeron desde abajo. Ayo Edebiri como Sydney, Ebon Moss-Bachrach como Richie y Abby Elliott como Natalie son ahora los nuevos socios de un negocio que tambalea. La pregunta no es si sobrevivirá el restaurante, sino si sobrevivirá el equipo.
Christopher Storer, creador y showrunner de la serie, ha insistido desde el principio en que esta decisión de cerrar en la quinta temporada es creativa, no comercial. En un ecosistema de streaming donde las renovaciones dependen de los algoritmos, cerrar una historia cuando tiene sentido narrativo es casi un acto de rebeldía. Y eso, paradójicamente, es lo que hace a The Bear tan distinta de todo lo demás.
The Bear y Carmy: la historia de una generación que se rompió en una cocina
The Bear irrumpió en 2022 con una propuesta tan sencilla como devastadora: un chef de élite regresa a Chicago para hacerse cargo del restaurante de su hermano muerto. Pero lo que parecía un drama familiar se convirtió en algo mucho más complejo. Jeremy Allen White, el actor que da vida a Carmy, construyó en cuatro temporadas uno de los personajes más reconocibles de la televisión reciente: un hombre brillante y roto, incapaz de separar su trauma de su oficio.
La serie supo desde el principio que el verdadero antagonista no era ningún personaje, sino la presión. El reloj, los pedidos, los gritos, el silencio después del servicio. The Bear convirtió la cocina en un espacio donde todo lo que se rompe —platos, relaciones, personas— tiene el mismo peso específico. Esa honestidad brutal es la razón por la que su final se vive ya como un duelo anticipado.
«Gary» y el episodio sorpresa que preparó el terreno
Antes de que llegara la temporada final, Disney+ y FX lanzaron por sorpresa Gary, un episodio especial coescrito y protagonizado por Ebon Moss-Bachrach y Jon Bernthal. El capítulo, con formato de flashback, sigue a Richie y Mikey en un viaje de trabajo a Gary, Indiana, y amplía la mitología emocional de la serie antes del cierre definitivo.
La decisión de publicar Gary semanas antes del estreno no fue casual: es una forma de recordarnos por qué nos importan estos personajes antes de despedirnos de ellos. Richie y Mikey son la columna vertebral sentimental de The Bear, y revisitar su relación ahora es preparar al espectador para un final que promete ser tan doloroso como necesario.
Qué hace diferente a The Bear del resto del drama televisivo
Una forma nueva de filmar el caos
The Bear no inventó la cocina como escenario, pero sí inventó una gramática visual propia: cámara en mano, planos sostenidos, montaje que replica el ritmo exacto de un servicio en hora punta. Ver The Bear es sentir que estás dentro de esa cocina, con el mismo nivel de adrenalina y el mismo miedo a que algo salga mal.
El reparto más coral de su generación
Ayo Edebiri, Lionel Boyce, Liza Colón-Zayas, Matty Matheson, Edwin Lee Gibson: cada personaje secundario de The Bear tiene su propio episodio dedicado, su propio arco emocional, su propia razón para estar ahí. No es habitual en televisión que el conjunto importe tanto como el protagonista.
Lo que los seguidores de The Bear no deben perderse antes del 26
Los ocho episodios de la temporada final estarán disponibles desde el primer momento, pero hay algunas formas de aprovechar mejor esta despedida:
Revisitar el episodio Fishes de la segunda temporada, posiblemente el más ambicioso de toda la serie
Ver Gary, el episodio especial ya disponible en Disney+, antes de empezar la temporada 5
Prestar atención a los detalles de decoración y vestuario: The Bear siempre esconde significados en los objetos
Resistir la tentación de hacer maratón en una sola noche: esta temporada merece espacio para respirar
The Bear cierra, pero su impacto en la televisión ya es permanente
Que The Bear llegue a su fin no significa que su influencia vaya a desaparecer. En los próximos meses veremos cómo el legado de la serie empieza a notarse en las propuestas que vendrán: más dramas laborales con este nivel de precisión emocional, más series dispuestas a tratar el trabajo como un lugar donde la gente se juega algo real.
Carmy, Sydney, Richie y el resto del equipo merecen un final a la altura de lo que construyeron. Y, a juzgar por cómo The Bear ha manejado cada uno de sus cierres de temporada hasta ahora, hay razones más que suficientes para confiar en que Christopher Storer sabe exactamente cómo apagar los fogones.
Erguida sobre las dunas de Ouddorp, en la isla neerlandesa de Goeree-Overflakkee, la Duinhuis –la Casa de las Dunas– ha conseguido lo que para cualquier urbanista español resulta casi una contradicción: levantar una vivienda de diseño vanguardista en plena Red Natura 2000 sin perturbar un ápice el ecosistema ni el perfil del paisaje. El estudio Woonpioniers firmó la proeza arquitectónica armando tres módulos prefabricados en fábrica y montándolos sobre el terreno en 24 horas, con una precisión de relojero y un respeto escrupuloso por las normativas medioambientales más restrictivas de Europa.
El proyecto tiene una lectura directa para el inversor y el promotor españoles. En un país donde la Ley de Costas, las figuras de protección ambiental y la moratoria turística en comunidades como Baleares estrangulan la oferta de suelo junto al mar, la solución modular de mínima invasión que presenta la Duinhuis se antoja como un espejo incómodo. Si los módulos pueden aterrizar sobre pilotes de acero en las dunas del Mar del Norte sin desencadenar un expediente sancionador, ¿por qué no habrían de hacerlo en Formentera, en el Parque Natural de Cabo de Gata o en la Costa da Morte?
Construcción modular que respeta la normativa Natura 2000
La parcela se ubica en el corazón de las dunas de Ouddorp, un espacio catalogado al máximo nivel dentro de la estricta normativa de la Red Natura 2000. Ello impone restricciones severas sobre emisiones de nitrógeno, movimientos de tierras y ventanas de trabajo, limitadas, por los ciclos de nidificación de las aves locales. Woonpioniers optó por esquivar todas esas barreras con un recurso que en España todavía asociamos más a la vivienda industrial que al lujo costero: la construcción modular integral.
Los tres volúmenes que componen la Duinhuis se fabricaron íntegramente en taller. Cuartos de baño, armarios y hasta las camas empotradas salieron ensamblados de fábrica, lo que permitió incluso que los propietarios y sus hijos participaran en el proceso. Trasladados al emplazamiento, los módulos se acoplaron en una única jornada, encajando las piezas como un puzle tridimensional. Para no alterar el frágil suelo arenoso, la estructura se elevó sobre pilotes de acero de mínima invasión, hincados mediante un sistema de vibración controlada que no requirió excavación ni cimentación tradicional.
La paleta de materiales refuerza el mimetismo con el entorno. Fachadas, cubiertas y marcos de ventanas se revistieron con madera termotratada, un material vivo que, expuesto a la salinidad y los vientos del Mar del Norte, irá adquiriendo un tono gris plateado que fundirá la casa con el paisaje dunar. Paneles solares empotrados y canalones ocultos mantienen la pureza visual, mientras láminas de acero internas garantizan la estanqueidad. El resultado es una vivienda que, en palabras del estudio, «respira con la duna y envejece con ella».
Diseño caleidoscópico y la clave de la integración paisajística
Más allá de la técnica, la Duinhuis deslumbra por cómo se pliega a la topografía. Como el viento en la costa es el factor climático dominante, el estudio diseñó una volumetría escalonada que funciona como refugio natural. Las tres unidades independientes se asentaron a distintas alturas, respetando la pendiente original de la duna, lo que permite que el edificio «baile» con el terreno en lugar de violentarlo.
El dormitorio principal ocupa la cresta y recibe los primeros rayos del sol matinal; el salón y la terraza capturan el calor de la tarde, mientras que el módulo de invitados, orientado al norte, dispone de un baño con acceso directo desde el exterior, ideal para quitarse la arena al regresar de la playa. Pero el verdadero corazón de la casa es una cocina de planta pentagonal, un nexo acristalado flotante que difumina las fronteras entre interior y exterior. Puertas correderas de cristal de altura completa permiten que la brisa marina y el sonido de los álamos atraviesen la vivienda de lado a lado. Con un sistema de puertas ocultas, cada módulo puede aislarse como una cabaña privada o abrirse por completo para generar un recorrido ascendente que regala la sensación de estar escalando la duna sin salir del salón.
La verdadera disrupción no está en la prefabricación, sino en demostrar que es posible construir de lujo sin comprometer un solo centímetro de suelo protegido.
La Ficha del Inversor: ¿puede replicarse en España?
El precedente de la Duinhuis invita a leer en clave española el potencial de la construcción modular de baja invasión en enclaves costeros protegidos. Según el Ministerio para la Transición Ecológica, España cuenta con más de 9.000 kilómetros de costa, gran parte de ellos sujetos a la Ley de Costas de 1988 y a las sucesivas sentencias del Tribunal Supremo que endurecen la concesión de licencias. Al mismo tiempo, la demanda de segunda residencia de alto standing en primera línea de mar –desde Sotogrande hasta Begur, pasando por las villas de lujo en Mallorca– sigue presionando unos precios que, según datos de Idealista, crecieron en el archipiélago balear un 8,2% interanual en el primer trimestre de 2026.
Lo que la Duinhuis demuestra es que la prefabricación industrial puede sortear los dos grandes escollos de la normativa medioambiental: la afección al terreno y la duración de la obra. En España, firmas como Vía Célere o AQ Acentor ya han coqueteado con la construcción modular para proyectos de vivienda asequible, pero el segmento del lujo costero sigue dependiendo casi siempre de la obra tradicional, con su consiguiente impacto. El yield bruto de una segunda residencia en primera línea en la Costa del Sol ronda el 4,5%, pero ese retorno podría elevarse si los costes de ejecución y los plazos se reducen drásticamente mediante módulos fabricados en factoría.
De cara a los próximos seis meses, la presión política para aliviar la tensión entre protección ambiental y desarrollo turístico de calidad obligará, muy probablemente, a las comunidades autónomas con mayor litoral protegido a estudiar mecanismos normativos que habiliten proyectos modulares como el neerlandés. La vicepresidenta del Gobierno y el Ministerio de Vivienda ya han dejado caer en distintas comparecencias que el Build to Rent de bajo impacto y el modelo industrializado serán los ejes de la nueva generación de vivienda asequible y turística. Sin embargo, la inercia burocrática municipal y la defensa a ultranza del litoral por parte de los colectivos ecologistas mantendrán, muy probablemente, la velocidad de crucero por debajo de lo que la tecnología ya permite.
El perfil inversor que mejor encaja en este molde es el del family office o fondo de capital español que ya posee suelo en primera línea y que lleva años esperando una luz verde que nunca llega. Para ellos, replicar la Duinhuis –con módulos off-site y pilotes no invasivos– puede ser la llave para desbloquear activos que hoy figuran en balance como pasivos durmientes. También puede atraer a cadenas hoteleras de lujo que buscan un modelo de eco-lodge auténtico en enclaves como el Cabo de Gata o el Parque Nacional de las Islas Atlánticas. La barrera no es técnica ni económica –el coste de fabricación en taller está por debajo de 1.800 euros por metro cuadrado para acabados premium en el norte de Europa–, sino regulatoria. Hasta que un Ayuntamiento español conceda la primera licencia de este tipo apoyándose en los estándares neerlandeses, la Duinhuis seguirá siendo el espejo donde los inversores miran pero donde todavía no pueden comprar.