El empleo autónomo aumenta en Pontevedra al inicio de 2026

El empleo autónomo en la comarca de Pontevedra ha arrancado 2026 con fuerza: 112 nuevos afiliados al Régimen Especial de Trabajadores Autónomos (RETA) en solo cuatro meses, según los datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA) recogidos por la prensa local. La provincia gana 408 autónomos en el mismo periodo y el área pontevedresa aporta más de una cuarta parte de ese incremento.

Un crecimiento que se reparte entre el eje urbano y el turismo

La comarca pasó de 12.361 trabajadores por cuenta propia el 1 de diciembre de 2025 a 12.473 el 1 de abril de 2026. Son 112 autónomos más y una subida del 0,9%. Sanxenxo, Poio y la propia capital concentran la mayor parte del avance, aunque el balance es mayoritariamente positivo y también aparecen crecimientos relevantes en concellos pequeños como A Lama, Campo Lameiro o Cerdedo-Cotobade.

El perfil económico de varios municipios ayuda a entender las cifras. Sanxenxo, con un fuerte componente turístico, suma 31 nuevos autónomos entre diciembre y abril y alcanza los 1.731 afiliados, lo que supone un incremento del 1,8%. La reactivación de la hostelería y los servicios antes de la temporada estival explica buena parte de este comportamiento. Poio añade 17 autónomos (+1,5%) y Marín otros 9 (+0,7%).

Los municipios ligados al turismo y los servicios concentran 7 de cada 10 nuevos autónomos en la comarca durante el primer trimestre.

Capital, Sanxenxo y Poio concentran el aumento

Pontevedra capital sigue siendo el polo principal. El municipio pasa de 5.419 a 5.448 autónomos, una subida del 0,5% que, aunque modesta en porcentaje, añade 29 trabajadores por cuenta propia. Su peso es determinante: la capital concentra el 43,7% de todo el empleo autónomo del área.

Sanxenxo supera incluso a la capital en aumento neto. El dato es especialmente significativo por la vinculación de su economía al sector turístico. El incremento entre diciembre y abril puede leerse como una señal de reactivación previa a los meses de mayor actividad estacional. Con 1.731 autónomos, Sanxenxo representa ya el 13,9% del total comarcal.

El crecimiento se concentra en los municipios con mayor peso económico, pero también hay movimientos relevantes en el interior. Cerdedo-Cotobade sube un 2,1%, A Lama un 7,2% (el mayor repunte relativo) y Caldas de Reis añade 5 autónomos. En el lado negativo, Ponte Caldelas pierde 2 afiliados y Cuntis registra la peor evolución relativa, con una caída del 1,3%.

Análisis: un despegue con matices que conviene leer con detalle

El balance del primer trimestre refleja una inercia favorable que ya se había apuntado en los últimos datos de 2025. La reactivación del sector servicios, con el turismo como motor visible, está tirando del autoempleo en muchos concellos pontevedreses. Pero la fotografía es desigual: el crecimiento es muy dependiente de la estacionalidad y se concentra en los municipios con más músculo económico.

Para los emprendedores locales, los datos sugieren varias lecturas. Por un lado, hay demanda de servicios que está animando la creación de nuevos negocios, especialmente en hostelería, comercio y pequeñas empresas vinculadas al ocio. Por otro, el tirón de los núcleos pequeños, aunque porcentualmente llamativo, parte de bases muy reducidas. Cualquier análisis debe tener en cuenta esa prudencia.

Guía rápida: cómo darte de alta como autónomo en 2026

  • 📅 Plazos: Debes solicitar el alta antes de iniciar la actividad o en los 30 días naturales siguientes a su comienzo, aunque lo recomendable es hacerlo con antelación para evitar problemas de cobertura.
  • ✅ Requisitos clave: Ser mayor de edad, no estar inhabilitado judicialmente para el ejercicio de la actividad y residir legalmente en España. Para acogerte a la tarifa plana, no debes haber estado de alta como autónomo en los dos años anteriores.
  • 🌐 Dónde solicitarlo: A través del portal Importass de la Seguridad Social, usando certificado digital o Cl@ve. También puedes hacerlo presencialmente en cualquier oficina de la Seguridad Social.
  • 💰 Importe o coste: La cuota mensual mínima en 2026 es de 220 euros para rendimientos netos por debajo de 670 euros al mes. Los nuevos autónomos pueden disfrutar de una tarifa plana de 80 euros durante el primer año si cumplen los requisitos.
  • ⚠️ Error a evitar: No comunicar el alta en Hacienda (modelo 036 o 037) simultáneamente al alta en la Seguridad Social puede provocar desajustes. También es frecuente elegir un epígrafe del IAE incorrecto, lo que genera problemas posteriores.
El arte de invertir en alerta: inflación y vivienda anticipan un ‘reinicio económico global’

En su último análisis, el canal Arte de invertir lanza una advertencia tan rotunda como inquietante: la economía mundial se dirige hacia un «reinicio económico global» que la mayoría de la gente no está preparada para afrontar. El detonante es una divergencia que no se veía en tres décadas: mientras el sentimiento de los consumidores sobre la economía real está en mínimos comparables a los de 2008, la confianza de los inversores en la bolsa roza niveles récord.

La divergencia que no se veía en 30 años: consumidores pesimistas, inversores eufóricos

El presentador de Arte de invertir exhibe dos indicadores que, durante más de treinta años, siempre habían caminado aparejados. Uno mide la confianza del consumidor en la economía real; el otro, las expectativas bursátiles. Ahora, esas líneas se han separado de forma abrupta. El canal sostiene que el sentimiento de los hogares sobre sus finanzas personales está hundido, a niveles de crisis como las de 1990, 2008 o 2020. Sin embargo, las expectativas sobre la rentabilidad futura de las acciones se mantienen en una de las lecturas más altas de las últimas cuatro décadas.

“Es la primera vez que sucede algo así en 30 años”, advierte el creador del vídeo. La discrepancia, según su análisis, revela que algo no funciona en el sistema financiero y que esta desconexión no suele resolverse sin un ajuste profundo.

Los cuatro lastres de la economía real: vivienda, inflación, tipos y empleo

El malestar de los consumidores tiene raíces concretas, enumera el analista. El alto coste de la vivienda es el principal gasto de las familias y ha pasado de requerir 3,5 salarios anuales hace cuarenta años a exigir 5,3 salarios íntegros hoy. A esto se suma una inflación generalizada que ha disparado los precios de los alimentos entre un 50% y un 100% en los últimos años, además del encarecimiento del transporte y los automóviles. Los tipos de interés elevados dificultan el crédito, motor de la economía, mientras que el mercado laboral incierto —con la irrupción de la inteligencia artificial— genera inseguridad sobre el futuro de muchos puestos de trabajo.

¿Por qué las acciones suben aunque la economía cojee?

El canal de inversión explica que la respuesta está en la dinámica de los inversores, que no gastan su dinero sino que lo reinvierten en más activos: vivienda, oro, acciones y bonos. Esta demanda creciente, unida a una oferta que apenas se expande, alimenta una inflación de activos que deja fuera del circuito a la mayoría de las personas. El creador del vídeo señala que, mientras el coste de la vivienda absorbe el presupuesto familiar, el consumo en otras categorías se debilita, frenando el motor real de la economía.

Cuando el sentimiento es alto acerca de las expectativas de la bolsa, históricamente apenas ha rendido un 3%; cuando es bajo, el rendimiento medio ha sido del 24%. Ahora toca ser cauteloso, no avaricioso.

— Arte de invertir

El reseteo que viene: bajada de tipos e inflación para corregir el desequilibrio

La única vía para restablecer el equilibrio, según el análisis, pasa por un reinicio económico basado en recortes de tipos de interés y una inflación a la baja. El presentador argumenta que las expectativas de inflación se han desplomado rapidamente en las últimas semanas gracias al enfriamiento del conflicto de Irán, y que los bancos centrales se encaminan hacia una política más laxa en los próximos doce a veinticuatro meses. A ello se suma, añade, el efecto deflacionario de la inteligencia artificial. Un estudio de la revista Fortune, citado por el canal, revela que los sectores que mejor se comportan en entornos de tipos a la baja son el consumo discrecional, la tecnología, la salud y el consumo básico, mientras que energía, materiales y suministros suelen quedar rezagados.

Oportunidades en infraestructura de IA, hoteles, salud y alimentación natural

Para ilustrar cómo se pueden detectar compañías beneficiadas en este contexto, el vídeo repasa varios casos reales, insistiendo en que no son recomendaciones de compra y que cada inversor debe hacer su propio análisis. En el ámbito de los centros de datos, la explosión de la inteligencia artificial ha multiplicado por diez o veinte veces el valor de firmas como ISC Holdings, Vertiv, Modine o Comfort Systems. Ahora, esa ola está llegando con retraso a Australia, donde la energía barata, el suelo abundante, la baja regulación y la estabilidad geopolítica están atrayendo inversiones millonarias. Una empresa de ingeniería eléctrica local ya registra un crecimiento exponencial en sus ingresos y beneficios, según muestra el canal.

En el segmento de los REITs, el creador pone el foco en Park Hotels, que cotiza con un descuento cercano al 30% sobre el valor de sus activos y ofrece una rentabilidad por dividendo del 7-8%, y en Health Pick Properties, un REIT del sector salud presionado por la exposición a laboratorios pero que está viendo cómo su división de viviendas para mayores crece a doble dígito. La empresa, integrada en el S&P 500, autorizó un programa de recompra de acciones de 500 millones de dólares, señal de que la dirección considera infravalorada la cotización. Finalmente, Natural Grocers, cadena de alimentación orgánica y suplementos, ha caído un 50% en bolsa pese a que sus beneficios por acción casi se han duplicado y la demanda de productos naturales avanza al doble de ritmo que la economía general.

La lectura de fondo que deja el análisis de Arte de invertir es que el actual momento de euforia bursátil y sufrimiento ciudadano encierra un riesgo de corrección, pero también abre ventanas de oportunidad para quien sepa mirar más allá de los titulares. La cautela, la diversificación y el estudio de los balances empresariales se perfilan como herramientas más útiles que dejarse llevar por el miedo o la codicia. En un escenario donde los tipos podrían bajar y la inflación seguir moderándose, los sectores defensivos y las compañías con descuentos fundamentales ganan protagonismo.

Si la historia sirve de guía, los desenlaces de este tipo de divergencias nunca han sido indoloros. Pero tampoco han impedido que los inversores pacientes encuentren activos capaces de prosperar en el nuevo ciclo. La pregunta, como deja entrever el canal, es si las carteras están hoy preparadas para ese reinicio o si, como teme el presentador, la mayoría solo reaccionará cuando sea demasiado tarde.

Puedes ver el análisis completo en el vídeo original de Arte de invertir en YouTube.

Youtube video

Las renovables recortan a la mitad el peso del gas en el precio de la luz en España, según el BdE

Un encarecimiento de 10 euros por megavatio/hora (MWh) de gas natural ya no dispara el precio mayorista de la luz en España en 20 euros. Ahora, el impacto se ha reducido a entre 5 y 10 euros, la mitad o menos del efecto que sigue registrándose en Alemania o Italia. La causa es la imparable penetración de las renovables en el ‘mix’ eléctrico, que ha roto la histórica dependencia de las tecnologías fósiles como fijadoras marginales del precio. Así lo expone el Banco de España en su informe anual, hecho público este fin de semana.

Hasta 2021, la correlación era casi mecánica: para generar 1 MWh de electricidad se necesitan aproximadamente 2 MWh de gas, así que cada euro de subida del gas se trasladaba, en una ratio de 2 a 1, al precio de la electricidad. Con el despliegue masivo de eólica y fotovoltaica, esa sensibilidad ha caído por debajo del 1 en España, según detalla el supervisor.

El organismo que preside José Luis Escrivá cuantifica que un alza de 10 euros en el gas apenas se traduce ahora en 5-10 euros adicionales en el mercado mayorista eléctrico español, mientras que en Alemania e Italia la vieja relación de 2 a 1 permanece prácticamente intacta. La ‘excepción ibérica’ de 2022 fue un primer paso, pero es la nueva estructura del parque de generación lo que ha consolidado el cambio.

La nueva aritmética del precio mayorista: del 2 a 1 al 0,5 a 1

El desacople se ha reflejado con nitidez en los precios finales que paga la industria. Entre 2021 y el primer semestre de 2025, el precio de la electricidad para el sector industrial español subió aproximadamente 40 euros por MWh. En el resto de las grandes economías del euro, la subida media rozó los 80 euros por MWh. La diferencia no es coyuntural: el Banco de España atribuye esa ventaja competitiva a la menor dependencia del gas natural.

El dato ha quedado corroborado en el reciente repunte de los futuros del gas por la guerra en Irán. Mientras los contratos eléctricos italianos y alemanes registraron revisiones al alza marcadas, los futuros españoles mostraron una reacción mucho más contenida, confirmando que el mercado ya descuenta, al menos en parte, esa menor elasticidad al gas.

¿Qué significa para las grandes eléctricas del IBEX?

A priori, que el precio de la luz reaccione menos al gas podría parecer una mala noticia para los grandes generadores. Al fin y al cabo, los momentos de gas caro habían disparado los ingresos de las centrales de ciclo combinado y, en menor medida, de las renovables que capturan ese precio marginal elevado. Sin embargo, el panorama es más matizado.

Iberdrola y Endesa —y también Naturgy, aunque con un perfil más gasista— operan en un entorno en el que la estabilidad de los flujos y la previsibilidad regulatoria cada vez pesan más que los picos de volatilidad. Un mercado eléctrico menos expuesto al gas reduce la probabilidad de que los gobiernos vuelvan a imponer impuestos extraordinarios como el que en 2022 gravó los llamados ‘beneficios caídos del cielo’. Para los accionistas, esa menor presión fiscal es un factor de descuento que empieza a disiparse.

La menor exposición al gas no es un lastre para las utilities, sino un escudo contra los vaivenes regulatorios y un acelerador de la competitividad industrial española.

Banco de España

La otra cara: menor captura de precios pero mayor certidumbre

Conviene no caer en un optimismo sin matices. La misma penetración renovable que reduce la sensibilidad al gas también deprime los precios mayoristas en las horas de alta generación solar y eólica, el conocido efecto de canibalización. Para una compañía como Acciona Energía o para la propia Iberdrola, eso se traduce en una captura de precios más baja que en 2021, cuando el gas tiraba al alza de todo el mercado.

Ahora bien, la mayoría de la nueva capacidad renovable se contrata bajo PPAs a largo plazo o se apoya en marcos retributivos regulados, lo que aísla en buena medida el margen de los vaivenes del ‘pool’. Además, la fuerte inversión en redes y en almacenamiento que necesitará España para absorber más renovables ofrece otra vía de crecimiento regulado para las utilities. Los analistas de Renta 4 y de Bestinver Securities ya han destacado en informes recientes que esta menor volatilidad estructural favorece una revalorización de los múltiplos del sector, históricamente castigados por el riesgo de intervención.

La lectura más probable es que la transformación descrita por el Banco de España no solo abarata la factura industrial, sino que convierte a la Península en un polo atractivo para industrias electrointensivas que buscan costes previsibles. Un círculo virtuoso: más demanda eléctrica a largo plazo respalda la inversión en nueva capacidad renovable, que a su vez refuerza el desacople del gas. El riesgo, evidente, es que la canibalización se acelere antes de que llegue suficiente almacenamiento, castigando temporalmente las cuentas de resultados de los generadores puramente ‘merchant’.

Veredicto Merca2

Cotización al cierre o apertura: Iberdrola se movía con suaves alzas del 0,4% en la apertura del lunes, hasta los 11,30 euros por acción, mientras Endesa cedía un 0,1% en los 18,45 euros. El mercado apenas reacciona a informes de largo plazo, pero el contexto favorece la estabilidad de los flujos.

Clave técnica: El Ibex 35 cotiza en torno a los 10.200 puntos, con la prima de riesgo española en 67 puntos básicos. La ratio EV/EBITDA de Iberdrola, en 9,5x, descuenta un 12% frente a la media de las utilities europeas, lo que podría corregir si el mercado reconoce una prima por menor riesgo de intervención regulatoria.

Apunte macro: El diferencial industrial eléctrico frente a Alemania se ha reducido a la mitad, lo que podría traducirse en un mayor atractivo inversor para la industria pesada en España. Un dato que refuerza la posición competitiva del país y, de paso, la demanda eléctrica futura.

Solana reemplazará Ethereum: la predicción de Yahoo Finance que sacude al mercado cripto

La noticia corrió como la pólvora: Yahoo Finance publicó un artículo esta semana en el que sugiere que Solana podría reemplazar a Ethereum como la principal altcoin del mercado. No es la primera vez que un proyecto de capa 1 desafía la hegemonía de la red creada por Vitalik Buterin, pero que la predicción provenga de una publicación financiera de ese calibre ha sacudido el ecosistema.

El análisis, difundido también por The Motley Fool, pone sobre la mesa métricas de velocidad (Solana procesa miles de transacciones por segundo frente a las 15-30 de Ethereum en su capa base) y, sobre todo, una adopción creciente por parte de usuarios y desarrolladores que buscan costes de gas mucho más bajos. En los últimos meses, el volumen de contratos inteligentes desplegados en Solana ha crecido un 40%, y proyectos como Helium o Render Network han migrado desde otras cadenas.

Qué dice la predicción de Yahoo Finance sobre Solana y Ethereum

El artículo original de Yahoo Finance —complementado por The Motley Fool— sostiene que la ventaja técnica de Solana podría atraer a la próxima oleada de aplicaciones descentralizadas masivas. Su arquitectura, que no necesita de segundas capas, simplifica la experiencia de usuario y evita la fragmentación de liquidez que sufren algunos rollups de Ethereum. A ello se suma una comunidad de desarrolladores que crece a un ritmo del 25% anual, según datos de Electric Capital, y una serie de fondos de capital riesgo que han invertido más de 2.000 millones de dólares en proyectos del ecosistema Solana solo en el último año.

Sin embargo, el análisis de Yahoo Finance también reconoce que Ethereum conserva una ventaja difícil de replicar: la confianza institucional. Los ETFs de ether al contado, aprobados en julio de 2024, acumulan ya más de 30.000 millones de dólares bajo gestión, con BlackRock y Fidelity a la cabeza. Grandes corporaciones como PayPal o Visa han elegido Ethereum para sus pilotos de pagos con stablecoins durante 2025 y 2026, y el 60% del valor total bloqueado (TVL) de las finanzas descentralizadas sigue residiendo en Ethereum y sus rollups.

La respuesta de Ethereum: Capa 2, seguridad y un ecosistema consolidado

La red Ethereum no se ha quedado quieta. Desde la activación de The Merge en septiembre de 2022, el staking ha superado los 37 millones de ether bloqueados, lo que equivale a más de 110.000 millones de dólares en garantía económica. Su hoja de ruta apunta hacia una mayor escalabilidad con mejoras como el upgrade Pectra, que subió el límite de stake por validador y mejoró la eficiencia de los blobs para abaratar transacciones en los rollups. Estos rollups —Arbitrum, Optimism, Base, zkSync, Starknet y otros— ya procesan diez veces más operaciones diarias que Solana, según L2Beat, aunque muchas de ellas son transacciones de bajo valor movidas por incentivos temporales.

La fortaleza de Ethereum radica en su descentralización. Más de un millón de validadores aseguran la red sin que ningún operador controle más del 20% del stake, mientras que Solana opera con menos de 2.000 validadores y una coordinación de líderes de slot que ha sufrido varias interrupciones en los últimos tres años. Para cualquier entidad que quiera liquidar millones de euros en bonos tokenizados o en pagos transfronterizos, ese grado de seguridad tiene un valor que las meras transacciones por segundo no pueden sustituir.

Además, el ecosistema de desarrolladores de Ethereum sigue siendo el más grande del mundo cripto. Herramientas como Solidity, Hardhat y Foundry son el estándar de facto, y la Ethereum Foundation reparte anualmente decenas de millones de dólares en grants para investigación y educación. La red ha sobrevivido a todos los “Ethereum killers” que aparecieron entre 2017 y 2021, y en cada ciclo ha acabado absorbiendo sus innovaciones.

La velocidad de Solana impresiona, pero desplazar a una red con más de diez años de historia y 110.000 millones en garantía no se consigue con gráficos bonitos.

¿Está realmente amenazado Ethereum? El peso de la red y los riesgos de la velocidad

Desde un punto de vista analítico, la pregunta no es si Solana puede cargarse Ethereum de la noche a la mañana —eso no lo sostiene ni el artículo de Yahoo Finance—, sino si la cuota de valor que Ethereum domina hoy se irá erosionando a medida que una base de usuarios más joven y menos preocupada por la seguridad absoluta prefiera aplicaciones más rápidas y baratas. En otras palabras, ¿se convertirá Solana en el Android de las blockchains mientras Ethereum sigue siendo el Linux de la alta seguridad institucional?

Las métricas señalan que todavía no hay una fuga significativa de actividad. El TVL de Ethereum y sus L2 ronda los 150.000 millones de dólares, frente a los 45.000 de Solana. Las stablecoins emitidas en Ethereum superan los 80.000 millones, mientras que en Solana apenas llegan a 4.000. Y en el crucial mercado de ETFs, Ethereum es el único altcoin con productos cotizados, una barrera de entrada que tardará tiempo en romperse.

Dicho esto, hay un riesgo real: la concentración del staking en pocos proveedores como Lido o Coinbase, que ya manejan más del 35% del total, preocupa a la propia Ethereum Foundation. Si la red pierde parte de su credo descentralizado, la ventaja diferencial frente a actores más centralizados pero eficientes como Solana podría diluirse. Las próximas decisiones de governance sobre el límite de stake y la fiscalidad del MEV serán claves.

En resumen, el artículo de Yahoo Finance ha puesto sobre la mesa un debate que el ecosistema no puede ignorar. Ethereum parte con una ventaja probablemente insalvable en el corto plazo —seguridad, liquidez y marco regulatorio ya aprobado—, pero la carrera a largo plazo se decidirá en la capacidad de cada red para incorporar usuarios reales y aplicaciones con utilidad cotidiana. Por ahora, el duelo entre la capa 1 monolítica de Solana y la constelación de rollups de Ethereum no tiene un vencedor claro. Lo que sí parece seguro es que en 2026 nadie se aburre observando este partido.», y así es como cierra el artículo.

El Banco de España revela que las renovables reducen a la mitad la exposición del precio industrial de la luz al gas

El Banco de España ha constatado que el aumento del peso de las energías renovables ha reducido a la mitad la dependencia que el precio mayorista de la electricidad en España tiene del gas natural. La consecuencia directa es una mejora de la competitividad industrial frente a la media de la zona euro, ya que los incrementos de la luz que sufren las empresas españolas son muy inferiores a los de sus homólogas europeas.

El impacto del gas en el precio industrial de la luz se ha partido por la mitad

Según el informe anual del Banco de España, presidido por José Luis Escrivá, hasta 2021 un encarecimiento de 10 euros por megavatio/hora (MWh) de gas natural se traducía de forma generalizada en las grandes economías del euro en una subida de alrededor de 20 euros por MWh en el mercado eléctrico. Esa relación de dos a uno respondía al requerimiento técnico de que se necesitan aproximadamente 2 MWh de gas para producir 1 MWh de electricidad.

Ahora, con la estructura actual del mix español, esa misma escalada de 10 euros en el gas solo eleva la luz entre 5 y 10 euros por MWh. En Alemania e Italia, sin embargo, la relación sigue prácticamente intacta, cerca de los 20 euros por cada 10 euros de alza del gas. La diferencia la marcan la eólica y la fotovoltaica, que han desplazado a las tecnologías fósiles del precio marginal.

El menor impacto del gas sobre la electricidad ya se ha trasladado a los precios finales que paga la industria. Entre 2021 y el primer semestre de 2025, el incremento acumulado del precio de la luz para las empresas españolas ha sido de unos 40 euros por MWh, aproximadamente la mitad del encarecimiento cercano a 80 euros por MWh que han soportado, en promedio, los productores del resto de las economías del euro.

La ventaja competitiva no es solo una cuestión de los últimos años: los futuros eléctricos españoles sufren ajustes mucho más contenidos cada vez que el gas repunta por tensiones geopolíticas.

Cómo el mix renovable ha cambiado la ecuación del precio eléctrico

El Banco de España recuerda que desde 2022 la sensibilidad del precio de la electricidad al gas se ha ido reduciendo por dos vías. Primero, la aplicación de la denominada «excepción ibérica» puso un tope al coste del gas destinado a generación. Después, y de forma más estructural, el fuerte crecimiento de las renovables ha ido sustituyendo a los combustibles fósiles a la hora de fijar el precio marginal del mercado mayorista.

Este fenómeno se ha hecho especialmente visible en episodios recientes como el repunte del gas ligado a la guerra en Irán. Mientras que en Italia y Alemania los futuros eléctricos se revisaban al alza con fuerza, el operador español registraba ajustes mucho más moderados, reflejando la menor exposición del sistema a los combustibles fósiles.

Los datos del supervisor muestran que esta desconexión parcial del gas no es coyuntural, sino que responde a un cambio estructural en la matriz de generación. El peso de la eólica y la fotovoltaica en el mix español ha alcanzado niveles que ningún otro gran país europeo iguala, lo que permite amortiguar los choques del gas que todavía lastran la factura energética de la industria alemana e italiana.

IndicadorEspañaMedia Eurozona
Subida del precio industrial (2021-H1 2025)40 €/MWh80 €/MWh
Impacto de +10 € gas en MWh eléctrico5-10 €~20 €
Reacción a repunte gas (Irán)ModeradaFuerte
precio luz industrial

Lectura corporativa: una ventaja competitiva que llega en el momento justo

La reducción de la factura eléctrica tiene un impacto directo sobre la competitividad industrial española en un momento en el que las economías del sur de Europa compiten por atraer inversión productiva. Sectores como la siderurgia, la química o la automoción, grandes consumidores de electricidad, llevan meses viendo cómo sus costes energéticos se alejan de los que soportan sus competidores alemanes o italianos.

No se trata solo de un ahorro puntual. El análisis del Banco de España confirma que el nuevo perfil de generación permite que las coberturas eléctricas a futuro se negocien con una prima de volatilidad sensiblemente menor. Eso otorga previsibilidad a la industria a la hora de planificar inversiones a largo plazo, un factor cada vez más valorado por los inversores internacionales.

Conviene matizar que la ventaja no es homogénea ni está blindada frente a todos los escenarios. Un repunte simultáneo y muy intenso del gas, del CO2 y de la demanda europea puede seguir empujando al alza los precios. Pero la evidencia acumulada desde 2022 muestra que el margen de protección que ofrecen las renovables ya es suficientemente amplio como para generar un diferencial real de costes.

El precedente más cercano es el que dejó la crisis del gas de 2021-2022, cuando la excepción ibérica permitió que los precios mayoristas españoles se mantuvieran por debajo de los franceses o alemanes durante varios trimestres. Aquel episodio demostró que los mecanismos de protección no solo funcionan, sino que tienen efectos persistentes sobre los contratos industriales.

Con el nuevo informe, el Banco de España aporta el dato que confirma lo que el mercado ya intuía: las renovables no solo descarbonizan, sino que están reescribiendo la economía de la electricidad para la industria.

📊 Las Claves para el Inversor

  • Qué vigilar: Las próximas subastas de renovables y la evolución de los precios del CO2 serán determinantes para que la ventaja se mantenga o se ensanche. Cualquier revisión del marco regulatorio europeo sobre el precio marginal puede alterar la ecuación.
  • Reacción del valor: Las compañías industriales con alta exposición a la electricidad cotizan con un descuento menor en España que en Alemania. El mercado ya está descontando parte de este factor, pero el diferencial de costes aún no se ha trasladado por completo a los múltiplos.
  • Precedente sectorial: La excepción ibérica de 2022 mostró que las medidas de protección pueden traducirse en una ventaja competitiva de varios ejercicios. El actual blindaje renovable tiene un carácter más estructural, lo que sugiere que el diferencial positivo podría perdurar más allá de un ciclo concreto del gas.

Descubren la proteína ‘Despechá’ en honor a Rosalía: un hallazgo que conecta emociones y neurociencia

Un equipo de científicos ha descubierto una proteína viral capaz de neutralizar las alarmas celulares y, de paso, le ha puesto nombre: RyDEP (Rosy Despechá), un homenaje a la canción de Rosalía. El hallazgo, liderado por el investigador español Miguel López Rivera desde la Universidad de Harvard, aparece descrito en un preprint colgado en el repositorio BioRxiv, donde se detalla cómo este bacteriófago desmonta las defensas de sus huéspedes con una elegancia molecular que recuerda el arte de la copla.

Así bloquea RyDEP las defensas celulares

Cuando una célula detecta la presencia de un virus activa una cascada de señales de alarma. Libera moléculas señalizadoras que funcionan como un aviso urgente: “peligro, activa todas las defensas”. La proteína RyDEP interviene justo en ese punto crítico. Según el estudio, esta molécula viral es capaz de degradar las señales antes de que cumplan su cometido, silenciando la respuesta inmunitaria celular y permitiendo que el virus se multiplique sin obstáculos.

El mecanismo se ha observado en bacteriófagos, virus que infectan exclusivamente bacterias y que no afectan al ser humano. Sin embargo, la lógica es la misma que emplean otros patógenos para evadir nuestro sistema inmunológico. El equipo de López Rivera describe la estructura de la proteína y detalla cómo reconoce y desactiva específicamente las alarmas celulares, un hallazgo que amplía el catálogo de estrategias virales conocidas hasta ahora.

De una pancarta en Boston a un preprint científico

La historia del nombre merece un capítulo aparte. Durante un concierto de Rosalía en Boston, un joven mostró una pancarta con el descubrimiento, y la propia artista reaccionó en directo. López Rivera explicó después que la proteína tiene una forma que recuerda a unas castañuelas, lo que, unido a su admiración por la cantante, le llevó a bautizarla como RyDEP: Rosy por el apodo de Rosalía, y DEP por despechá, el título de uno de sus temas más populares.

“Pensé que estaría guay hacerle un guiño a mi cantante favorita”, declaró el investigador en redes sociales. El gesto sirvió para tender un puente entre la ciencia de vanguardia y la cultura pop, y demostró que los laboratorios también tienen sentido del humor. El artículo puede consultarse en BioRxiv, aunque conviene recordar que aún no ha superado el filtro de la revisión por pares.

proteína Rosalía

Por qué importa entender los bacteriófagos

Que la proteína actúe en un virus de bacterias no resta importancia al hallazgo. Los bacteriófagos son aliados potenciales en la lucha contra las superbacterias resistentes a antibióticos, y cada nuevo mecanismo que descubrimos nos acerca a diseñar fármacos o terapias génicas más precisas. Comprender cómo estos virus neutralizan las defensas celulares puede inspirar herramientas biotecnológicas para reprogramar el sistema inmunológico o para silenciar respuestas inflamatorias indeseadas.

No obstante, hay que mantener la cautela. El trabajo aparece en un repositorio de prepublicaciones y aún debe ser validado por la comunidad científica. El propio equipo reconoce que los ensayos se limitan a modelos celulares y que falta confirmar si el mecanismo opera de forma idéntica en contextos más complejos. “Es un primer paso fascinante, pero solo un primer paso”, resumen los autores en el manuscrito.

Un simple virus bacteriano esconde una maquinaria molecular capaz de silenciar señales de alarma que llevan millones de años perfeccionándose.

El hallazgo se suma a una larga tradición de poner nombres creativos a las moléculas (recordemos el gen Sonic hedgehog o la proteína Pikachurin) y vuelve a demostrar que la ciencia española tiene músculo en los grandes laboratorios internacionales. Mientras Rosalía sigue llenando estadios, su tocaya Despechá empieza a sonar en las páginas de la biología molecular.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una proteína viral (bacteriófago) que degrada las moléculas de alarma celular, bautizada RyDEP.
  • Dónde: Investigación realizada en la Universidad de Harvard (EE. UU.) y publicada en BioRxiv.
  • Institución responsable: Equipo del investigador Miguel López Rivera (Harvard); publicación en BioRxiv.
  • Cuándo: Prepublicación depositada en junio de 2026.
  • Impacto a futuro: Sienta las bases para estudiar cómo los virus burlan las defensas celulares y podría inspirar nuevas herramientas biotecnológicas.

Salidas récord de 6.350 millones en ETF de Bitcoin: la venta institucional se frena un 87%

Los ETF spot de Bitcoin en Estados Unidos han registrado la mayor salida neta en una ventana móvil de 30 días desde su creación, con 6.350 millones de dólares retirados en las últimas semanas. La cifra, calculada por Galaxy Research, supera a las 581 ventanas anteriores analizadas desde el lanzamiento de estos fondos en enero de 2024 y deja seis semanas consecutivas de drenaje. Pero el dato que más llama la atención no es el agujero, sino la velocidad a la que se está cerrando: el ritmo semanal de ventas se ha frenado un 87% desde el pico de principios de junio.

Los inversores institucionales redujeron su exposición a Bitcoin en un contexto de aumento de los rendimientos del Tesoro estadounidense, menores expectativas de recortes de tipos de interés y un repunte de las tensiones geopolíticas. Es la clásica huida hacia activos de menor riesgo cuando el termómetro del mercado se calienta. Sin embargo, la fase más agresiva de ventas parece haber quedado atrás, y los datos semanales empiezan a contar otra historia.

El dato: salidas históricas de 6.350 millones en un mes

Galaxy Research ha puesto la lupa sobre las 582 ventanas móviles de 30 días que se han sucedido desde que los ETF al contado de Bitcoin empezaron a cotizar en enero de 2024. Ninguna había llegado tan lejos. Los 6.350 millones de dólares de salida neta registrados en la última ventana analizada representan el peor registro de toda la serie. Para ponerlo en contexto, es como si en un solo mes se hubiera esfumado más de la mitad del dinero que ha entrado neto en el conjunto de los fondos desde su nacimiento (que ronda los 53.400 millones, según Farside Investors).

No todos los ETF han sufrido por igual. El IBIT de BlackRock, el producto estrella con comisiones del 0,25%, acumula desde su lanzamiento entradas netas de 62.100 millones de dólares. En el extremo opuesto, el GBTC de Grayscale, que cobra un 1,5% de comisión, ha perdido 27.000 millones. La competencia por las tarifas explica buena parte del movimiento: el dinero no ha abandonado el barco de Bitcoin, se ha cambiado de camarote.

El precio de Bitcoin ha acompañado el pesimismo con una caída cercana al 17% en el último mes, situándose en torno a los 64.000 dólares. Aunque sigue un 49% por debajo de su máximo histórico de 126.080 dólares de octubre de 2025, la corrección no ha sido un desplome desordenado, sino un goteo que muchos analistas vinculan más a la recogida de beneficios y al reajuste de carteras que a un pánico generalizado.

Por qué las instituciones se alejaron de Bitcoin (y por qué ya no tanto)

La tormenta perfecta que disparó las salidas tiene varios ingredientes. El rendimiento de los bonos del Tesoro estadounidense subió, haciendo más atractiva la renta fija frente a activos volátiles como Bitcoin. Las expectativas de recortes de tipos se enfriaron, y el dinero institucional buscó refugio. Además, la inestabilidad geopolítica reavivó el apetito por el dólar y el oro. Todo ello se tradujo en una presión vendedora que, semana tras semana, vaciaba los ETF.

Pero los datos más recientes muestran que la hemorragia se está coagulando. En la semana que terminó el 5 de junio, los fondos perdieron 1.720 millones de dólares. Siete días después, esa cifra se había reducido a apenas 226 millones. El descenso del 87% sugiere que la mayoría de los gestores que querían reducir exposición ya lo han hecho. Y mientras tanto, los holders a largo plazo (los inversores que mantienen sus monedas sin vender durante meses o años) han absorbido la oferta liberada por los ETF, manteniendo el precio estable alrededor de los 64.000 dólares.

Un detalle importante: el IBIT de BlackRock registró el 18 de junio una salida diaria de 96,7 millones de dólares, la mayor entre todos los fondos ese día. Pero en el balance global, ese movimiento es una anécdota dentro de un vehículo que ha acumulado montañas de dinero desde su lanzamiento. La estructura del mercado de ETF de Bitcoin es hoy mucho más diversa y resiliente que en 2024, y movimientos de cientos de millones ya no descarrilan la cotización como antes.

Que el IBIT de BlackRock siga acumulando 62.100 millones netos mientras otros venden es la señal más clara: el dinero institucional no ha huido, se ha recolocado.

¿Se ha tocado fondo? Lo que dicen los datos

El frenazo en las salidas invita a preguntarse si estamos ante el final de la corrección. No hay una respuesta binaria, pero sí pistas. La primera es que, en ciclos anteriores de los ETF, las fases de ventas intensas han durado entre cuatro y seis semanas antes de que las entradas volvieran a dominar. Ahora llevamos seis semanas consecutivas de salidas, justo en ese límite. La segunda es que el precio de Bitcoin ha aguantado los 64.000 dólares sin mayor deterioro, lo que indica que hay compradores dispuestos a absorber la oferta a ese nivel.

Sin embargo, hay que ser prudentes. Hasta que no veamos unas cuantas jornadas con flujos netos positivos, hablar de suelo es solo una hipótesis. El mercado sigue muy sensible a las decisiones de la Reserva Federal, a los datos de inflación y al ruido geopolítico. Un solo dato macroeconómico adverso podría reavivar las salidas. Y aunque la tormenta amaine, 6.350 millones de dólares no se recuperan de un día para otro.

Yo tengo la sensación de que el pico de la venta institucional ya ha pasado. Pero, como suelo decir, en este sector las certezas duran lo que tarda en publicarse un nuevo dato de inflación. El ahorrador particular que se asome a estos ETF haría bien en fijarse no solo en los flujos, sino en el contexto amplio: Bitcoin sigue siendo un activo de riesgo y los tipos altos le pesan. Ahora bien, si la Reserva Federal gira, el dinero volverá a fluir hacia los ETF con la misma intensidad con la que ahora se ha ido.

Net-Pharma inaugura en Barcelona su nueva sede para impulsar el sector biofarmacéutico

El sector biofarmacéutico catalán suma un nuevo polo de actividad. Net-Pharma, empresa especializada en la gestión de espacios para ciencias de la vida, ha inaugurado en Sant Quirze del Vallès un hub de 8.000 metros cuadrados que arranca con una ocupación del 96% y 17 compañías instaladas. La cifra, inusual en el segmento de oficinas especializadas, convierte al nuevo complejo en uno de los activos inmobiliarios más demandados del área de Barcelona.

La propiedad del inmueble ha realizado una inversión de 14 millones de euros para adaptar las instalaciones a las necesidades específicas de empresas farmacéuticas y biotecnológicas. El resultado es un entorno con 28 oficinas, almacenes y dos laboratorios que ya albergan a unos 160 profesionales. La ocupación del 96%, según datos de la compañía, demuestran que la demanda de espacios especializados supera con creces la oferta disponible en el corredor del Vallès.

El complejo está ubicado en un municipio que ha apostado en los últimos años por atraer inversión industrial de alto valor añadido. La alcaldesa de Sant Quirze, Elisabeth Oliveras, subrayó durante la inauguración que ‘la llegada de Net-Pharma responde a la apuesta del municipio por el desarrollo de tejido industrial y la creación de empleo de calidad’.

La ocupación casi total a las pocas semanas de la inauguración demuestra que hay un déficit de espacios especializados para el sector de ciencias de la vida en el área de Barcelona.

Leanbio, el gran inquilino con otros 25 millones en juego

Los dos laboratorios del complejo están operados por Leanbio, una compañía catalana que desarrolla en este emplazamiento su nueva planta de fabricación de productos biofarmacéuticos. Para ello, la empresa prevé una inversión adicional de 25 millones de euros, que se suman a los 14 aportados por la propiedad. En total, el proyecto moviliza 39 millones de euros y ocupará cerca de 4.000 metros cuadrados, incluyendo laboratorios de control de calidad y oficinas corporativas propias.

Fuentes del sector consultadas por Merca2.es señalan que la decisión de Leanbio refuerza la tendencia de las biotecnológicas a concentrar sus operaciones en clusters donde puedan compartir servicios y captar talento. La planta de Sant Quirze se perfila como un referente para la producción de lotes clínicos y comerciales de productos biológicos, un segmento que en España ha crecido a doble dígito en los últimos tres ejercicios.

inversión inmobiliaria Barcelona

Sant Quirze y Alcobendas: dos alcaldesas y un homenaje emocionado

El acto inaugural contó con la presencia de las alcaldesas de Sant Quirze del Vallès y Alcobendas, Elisabeth Oliveras y Rocío García Alcántara. La asistencia de ambas representantes simbolizó el vínculo entre los dos municipios, ya que la sede central de Net-Pharma se encuentra precisamente en Alcobendas. García Alcántara destacó que ‘Net-Pharma es un ejemplo del talento empresarial que se desarrolla en Alcobendas y de cómo nuestras compañías son capaces de expandirse y generar valor más allá de nuestras fronteras’.

La jornada también rindió homenaje a Ton Capella, figura histórica del ecosistema farmacéutico catalán fallecido recientemente. Con su familia presente, se proyectó un vídeo que repasó su trayectoria y se descubrió una placa en su memoria. Cristóbal Molleja, presidente de Net-Pharma Hub, cerró la jornada afirmando que ‘la presentación ha sido mucho más que mostrar unas nuevas instalaciones; ha sido la celebración de una comunidad empresarial que comparte talento, conocimiento y visión de futuro’.

La especialización inmobiliaria como palanca del ‘cluster’ biofarmacéutico

El caso de Net-Pharma ilustra la creciente sofisticación del mercado de espacios para ciencias de la vida en el entorno de Barcelona. Mientras el sector de oficinas tradicionales sigue digiriendo el impacto del teletrabajo, los activos diseñados a medida para la industria farmacéutica y biotecnológica registran tasas de ocupación excepcionales. No es casualidad: los requerimientos de salas blancas, control ambiental y seguridad regulatoria hacen que los laboratorios no se puedan improvisar en un edificio de oficinas convencional.

La apuesta de Sant Quirze del Vallès por atraer este tipo de inversiones refleja una estrategia cada vez más común en municipios de la segunda corona metropolitana. La disponibilidad de suelo industrial, combinada con una fiscalidad competitiva y la cercanía a universidades y centros de investigación, está redefiniendo el mapa inmobiliario de la región. Según datos del sector, la contratación de naves y espacios logísticos vinculados a la salud se ha disparado un 18% en el primer semestre de 2026.

El fenómeno no es aislado. Otros polos como el Parc Científic de Barcelona o el proyecto Biohub de la Zona Franca compiten por atraer empresas similares, pero el bajo nivel de disponibilidad en esas ubicaciones ha empujado a los operadores hacia localizaciones como Sant Quirze. Ahora bien, la concentración de tantas empresas en un único centro también plantea un riesgo: la dependencia de un operador que actúa como gestor y, a la vez, como inquilino ancla. Net-Pharma no solo arrienda los espacios, sino que los articula y los dota de servicios compartidos. Si la demanda se mantiene, el modelo es escalable. Pero cualquier crisis en el sector o una decisión estratégica de Leanbio podría alterar el equilibrio del proyecto. Por ahora, los números cuadran. Y la larga lista de espera para acceder a los pocos metros que quedan libres sugiere que el ecosistema tiene hambre de más.

Iberdrola cancela el proyecto de metanol verde en Lugo y lo reubica en Huelva

Iberdrola ha cancelado el proyecto de metanol verde Green Meiga en Begonte (Lugo) y ha decidido reubicarlo en Huelva. La compañía, que mantiene la esencia industrial de la iniciativa, alegó condiciones más favorables para su viabilidad a largo plazo. La planta recibirá 122,9 millones de euros de financiación y arrancará en 2029.

Por qué Iberdrola traslada la planta de metanol verde de Lugo a Huelva

Según la documentación hecha pública por Iberdrola sobre el proyecto Green Meiga, la decisión se tomó tras finalizar los trabajos de ingeniería básica. La compañía determinó, después de evaluar cuidadosamente los resultados técnicos y económicos, que era necesario introducir cambios para garantizar la viabilidad a largo plazo de la instalación. Esa revisión llevó a formalizar el traslado desde la ubicación inicial gallega hasta Huelva.

El proyecto, que inicialmente preveía una inversión de 500 millones de euros en Lugo, mantiene su objetivo de producir 100.000 toneladas anuales de metanol verde. El metanol verde, obtenido a partir de hidrógeno renovable y CO₂ capturado, es un vector clave para la descarbonización del transporte marítimo y la industria química.

Financiación, empleo y nuevo socio industrial

Green Meiga cuenta con un respaldo financiero de 122,9 millones de euros. Iberdrola no ha desglosado el origen exacto de estos fondos, aunque el proyecto se enmarca en los planes de transición energética que captan ayudas europeas. La puesta en marcha del complejo industrial está prevista para 2029.

En términos de empleo, la construcción movilizará hasta 6.000 puestos de trabajo. Durante la fase de explotación se crearán 426 empleos entre fijos, temporales e inducidos. Estas cifras son muy similares a las que se barajaban para la ubicación gallega.

Una novedad relevante es la ampliación del consorcio. A Iberdrola y Foresa se les suma ahora Magnon, la filial de energías renovables de Ence. La entrada de este socio industrial refuerza el perfil de economía circular del proyecto, ya que Magnon aportará biomasa como materia prima para producir metanol.

planta metanol verde Iberdrola

El golpe para Galicia y el giro estratégico de Iberdrola

La decisión de la eléctrica supone un revés para la comunidad gallega. El proyecto de Begonte había sido declarado proyecto de interés estratégico por la Xunta de Galicia, lo que despejaba su tramitación administrativa. Perder una inversión de esta envergadura resta impulso al desarrollo industrial de la provincia de Lugo, especialmente cuando Galicia aspira a consolidarse como polo de energías renovables.

Iberdrola no ha detallado las razones concretas que hacen más atractiva Huelva. Sin embargo, fuentes del sector apuntan a la disponibilidad de terrenos, la cercanía a infraestructuras portuarias —el puerto de Huelva es un hub logístico clave en el Estrecho— y la existencia de un ecosistema industrial ya maduro en torno a la energía y la química. La presencia de Ence y Magnon en la zona, con acceso a biomasa forestal, también pudieron influir.

La mudanza de la planta de metanol verde a Huelva responde a un cálculo de competitividad que las infraestructuras portuarias y el tejido químico onubense garantizan de forma mucho más sólida que el emplazamiento lucense.

Análisis: lo que está en juego para Iberdrola y el sector

El traslado del proyecto Green Meiga no es un caso aislado. En los últimos años, varias iniciativas industriales vinculadas a la transición energética han recalado en Andalucía occidental, atraídas por los incentivos fiscales, el acceso al mar y la concentración de empresas auxiliares. Huelva se ha convertido en un polo del hidrógeno verde, con proyectos como el de Cepsa y Maersk, y la apuesta de Iberdrola refuerza ese corredor industrial.

Desde el punto de vista estratégico, la entrada de Magnon aporta un plus de circularidad: la biomasa se usará para producir metanol junto con hidrógeno renovable y CO₂ biogénico, cerrando un ciclo que mejora la huella de carbono del producto. Este enfoque encaja con los criterios de la taxonomía europea y puede hacer que el metanol de Huelva sea más competitivo de cara a la exportación, especialmente al mercado marítimo del norte de Europa.

Para los inversores, la decisión tiene una doble lectura. Por un lado, muestra la disciplina de Iberdrola a la hora de reasignar capital si una ubicación no ofrece las condiciones esperadas. Por otro, confirma que la compañía sigue comprometida con el metanol verde como vector de negocio, un área en la que compite con gigantes como Repsol y Cepsa, que también han anunciado millonarias inversiones en combustibles sintéticos.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos hitos administrativos del proyecto en Huelva y los detalles sobre la financiación definitiva, que deberían conocerse antes de fin de año.
  • Reacción del valor: La cotización de Iberdrola apenas se ha resentido; el mercado descuenta que el traslado no supone un sobrecoste relevante y que Huelva ofrece mejor retorno que Lugo.
  • Precedente sectorial: La búsqueda de ubicaciones óptimas para proyectos de metanol e hidrógeno verde es una tendencia que ya se ha visto en Cepsa (Huelva) y Repsol (Cartagena), donde la ventaja logística marca la diferencia.

KKR inicia la venta de Alvic valorada en 700 millones con Rothschild y BBVA

KKR, en alianza con Artá Capital, ha puesto en marcha la venta de Alvic, el fabricante andaluz de paneles de mobiliario, en una operación que las fuentes sitúan en un rango de 600 a 700 millones de euros. Rothschild y BBVA pilotan el proceso competitivo que busca dar salida a los dos fondos tras casi siete años en el capital y con un Ebitda que se ha duplicado hasta los 70 millones.

Un Ebitda duplicado y un valor de empresa de hasta 700 millones

La entrada de KKR y Artá Capital en Alvic se produjo a finales de 2019, cuando adquirieron la mayoría del capital a la familia Rosales por un importe estimado de entre 250 y 300 millones de euros. En aquel momento, el beneficio de explotación (Ebitda) de la compañía jienense rondaba los 33 millones de euros. Al cierre de 2025, esa partida había escalado hasta cerca de 70 millones, gracias a la expansión internacional y a la consolidación de su planta en Estados Unidos.

El grupo, con sede en Alcaudete (Jaén) y fundado en 1965 por Alejandro Rosales, está presente en casi un centenar de países y emplea a unas 1.400 personas. Su facturación roza los 300 millones de euros, dos tercios de los cuales proceden del mercado europeo. Desde 2021 también cuenta con una fábrica en China, pero ha sido su centro de producción en Auburndale (Florida) el que le ha permitido esquivar buena parte de los aranceles impuestos por la administración Trump a las exportaciones desde España.

Esa mejora operativa se traduce en la horquilla de valoración que los vendedores manejan ahora mismo: entre 600 y 700 millones de euros. La diferencia con los 250-300 millones desembolsados hace siete años refleja no solo el crecimiento del negocio, sino también la reducción del riesgo tras la refinanciación de la deuda y la diversificación geográfica.

Cómo queda el accionariado y el rol de la banca

Actualmente, el 64,8% del capital de Alvic está en manos de KKR, mientras que Artá Capital posee el 20,19%. La familia fundadora, encabezada por Javier Rosales Pérez como presidente, conserva el 15% restante y sigue al frente de la gestión operativa. Según fuentes del sector, KKR y Artá Capital tanteó primero una venta directa a un comprador industrial del sector del mueble, pero las conversaciones no llegaron a buen puerto.

Ante esa falta de acuerdo, los dos fondos han optado por abrir un proceso competitivo con el asesoramiento de Rothschild y BBVA. El papel de BBVA va más allá del mandato de venta: la entidad es uno de los principales acreedores de Alvic y ha coordinado la refinanciación de su deuda, que en 2025 derivó en un crédito sindicado de 205 millones de euros (frente a los 140 millones anteriores). Esa refinanciación permitió además que los accionistas financieros recuperaran ya una parte significativa de su inversión: en el último año se repartieron un dividendo directo de 25 millones y otro indirecto, mediante devolución de la prima de emisión, por 125,9 millones.

La estructura de la operación mantiene abierto el encaje del 15% de la familia fundadora. El comprador que finalmente se haga con el control deberá decidir si integra ese socio minoritario o le ofrece una salida.

KKR Alvic

Por qué KKR desinvierte ahora y el precedente de MasOrange

La desinversión de KKR responde al ciclo natural de sus fondos, con un periodo de permanencia medio que ya se ha cumplido. La firma estadounidense, dirigida en España por Iñaki Cobo, acaba de protagonizar una de las salidas más rentables del mercado español: la venta de su participación en MasOrange, donde multiplicó por más de cuatro veces el capital invertido. Ese precedente da contexto a la paciencia con la que puede manejar la salida de Alvic.

El dividendo de 150 millones en apenas un año deja claro que KKR y Artá Capital ya han recuperado buena parte de la inversión inicial, lo que reduce la presión para cerrar la venta a cualquier precio.

En España, KKR mantiene además el 49% de Reintel (la filial de infraestructuras de Redeia), adquirido en 2021 por casi 1.000 millones de euros, y es propietario de IVI, el grupo de reproducción asistida por el que pagó 3.000 millones en 2023. En cambio, su plataforma de formación profesional Donte (MasterD, Medac, Implika, The Valley) sigue sin dar el salto de rentabilidad esperado.

La venta de Alvic se produce en un contexto en el que el sector del mobiliario ha mostrado una notable resiliencia tras la pandemia, con una demanda estable tanto en Europa como en Norteamérica. La presencia de fábrica propia en Estados Unidos es un activo diferencial en plena reconfiguración de las cadenas de suministro globales y en medio de la tensión arancelaria de los últimos años.

Las Claves para el Inversor

  • Qué vigilar: El calendario del proceso competitivo a cargo de Rothschild y BBVA y los potenciales compradores, que podrían ser industriales del sector o nuevos fondos de private equity.
  • Reacción del valor: Al tratarse de una empresa no cotizada, no hay reacción de mercado, pero el éxito de la colocación podría destensar el portfolio de KKR y reforzar la confianza en el secundario de private equity español.
  • Precedente sectorial: Las salidas de fondos de capital riesgo como la de MasOrange o la de Portobello en Grupo AN indican un apetito comprador que respalda valoraciones superiores a los 10 veces Ebitda para activos con alto potencial de crecimiento.

El Imserso endurece las multas por fallos en los viajes: 80 millones a Ávoris y Mundicolor

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Imserso ha reforzado las sanciones económicas en los contratos prorrogados con Ávoris y Mundicolor para el programa de turismo social, con multas que van de 1,5 a 80 millones de euros.
  • ¿Quién está detrás? El Imserso, organismo estatal encargado de los viajes para mayores, que busca evitar nuevos incumplimientos de calidad.
  • ¿Qué impacto tiene? Las empresas adjudicatarias se exponen a penalizaciones millonarias si repiten errores como los de 2024, cuando Ávoris cubrió solo la mitad de las plazas en Canarias y no cumplió con la oferta hotelera.

El Imserso ha dado un aviso contundente a los operadores del programa de turismo para mayores. Según ha podido saber MERCA2.ES a partir de información de Preferente, el organismo ha endurecido las sanciones económicas en los contratos prorrogados con Ávoris —a través de su filial Turismo Social— y Mundicolor, que ahora pueden alcanzar los 80 millones de euros.

Nuevas sanciones: de 1,5 a 80 millones por errores en los viajes

Las multas a las que se exponen las adjudicatarias si incumplen las condiciones establecidas en los pliegos oscilan entre 1,5 millones de euros y un máximo de 80 millones. El incremento no es solo cuantitativo: el Imserso ha incluido en en los pliegos cuestiones que, en palabras de fuentes del sector, “antes estaban permitidas o bien se levantaba la mano”.

Además, el Imserso recuerda a ambas empresas que “los hoteles ofrecidos deben contar con un mínimo de tres estrellas y estar obligados a ofrecer actividades de ocio y tiempo libre, así como trípticos informativos relacionados con el envejecimiento activo y la prevención del maltrato”. El objetivo es blindar la calidad tras los fallos del pasado.

El precedente de 2024: la multa que lo cambió todo

Detrás de este endurecimiento están las irregularidades cometidas por Turismo Social en 2024, cuando gestionaba el programa en solitario. El Imserso abrió un expediente sancionador que quedó resuelto en marzo de 2026 con el pago de una multa por parte de la empresa propiedad de Barceló. Aunque el importe final no ha trascendido, fuentes consultadas por este periódico estimaron en alrededor de cuatro millones de euros la sanción.

Los motivos concretos que llevaron al Imserso a multar a Turismo Social fueron tres: solo cubrió la mitad de las plazas en Canarias, incumplió su oferta de hoteles de cuatro estrellas e infló su propuesta de transporte para imponerse en el concurso. Un golpe que ahora obliga a la administración a ser mucho más exigente.

La multa de 2024, aunque de cuantía menor, ha marcado un punto de inflexión: el Imserso ya no permitirá que los operadores inflen sus ofertas para ganar contratos y luego recorten servicios.

Hoja de Ruta: Claves del Viaje

El nuevo régimen sancionador afecta de lleno a las dos grandes adjudicatarias del programa. Ávoris, que ya tuvo que pagar por sus fallos, y Mundicolor saben que cualquier desviación les costará muy caro. El rango de multas, de 1,5 a 80 millones, cubre desde pequeñas negligencias hasta un incumplimiento masivo, y ha incorporado aspectos como la calidad del ocio o la información a los viajeros, que antes no se perseguían con tanto rigor.

La zona cero vuelve a ser Canarias. El precedente de plazas sin cubrir en las islas fue el detonante original, y es el destino más vigilado. Pero el Imserso también pone el foco en la coherencia entre la oferta de transporte y la realidad: inflar las propuestas para ganar la licitación ya no saldrá gratis.

El dato resume la nueva realidad: un techo de 80 millones de euros que cuadruplica el coste estimado de la sanción anterior y envía un mensaje claro al sector. No es un brindis al sol: las condiciones están escritas en los pliegos y, esta vez, se aplicarán.

En esta redacción observamos un pulso entre dos lógicas: la del operador, que ajusta costes para ser competitivo, y la del Imserso, que defiende el servicio público con mano dura. La lectura a medio plazo es que el programa de turismo social ha entrado en una etapa de tolerancia cero, y que la próxima licitación será más exigente que nunca.

El cierre de la temporada en curso, que finaliza en estas semanas, será la primera prueba de fuego. De cómo respondan Ávoris y Mundicolor dependerá no solo su cuenta de resultados, sino su reputación ante un organismo que ya ha demostrado que no se conforma con avisos.

Inmocemento propondrá un dividendo de 0,15 euros brutos por acción en su junta del 24 de junio

Inmocemento, la sociedad independiente que agrupa los antiguos negocios inmobiliario y de cemento de FCC, someterá este miércoles 24 de junio a la aprobación de su junta de accionistas un dividendo de 0,15 euros brutos por acción. La retribución, que se abonará con cargo a la prima de emisión, será la primera que reciben sus accionistas desde la escisión del grupo constructor.

El pago del dividendo se ejecutará entre el 15 y el 17 de julio, según consta en el orden del día remitido por la compañía a la CNMV. La elección de la prima de emisión como instrumento de retribución no es casual: al no depender del beneficio contable del ejercicio, permite a la empresa devolver capital a sus accionistas sin condicionar su cuenta de resultados, una práctica habitual en escisiones recientes que aún no han consolidado una política estable de dividendos.

Un dividendo atípico cargado a la prima de emisión

El importe de 0,15 euros brutos por título se sitúa en un nivel prudente, acorde con una compañía que apenas lleva un año de vida independiente. Aunque la cifra puede parecer modesta, la señal que envía al mercado es nítida: Inmocemento dispone de flexibilidad financiera y voluntad de retribuir al accionista desde el arranque, incluso antes de haber generado un beneficio neto recurrente consolidado.

La mecánica es sencilla. La prima de emisión es una reserva disponible que surge habitualmente en ampliaciones de capital y que no está vinculada a la generación de resultados futuros. Utilizarla para repartir dividendo ofrece una ventaja adicional: evita que el pago quede sujeto a la existencia de beneficios distribuibles, algo especialmente relevante en los primeros ejercicios de una empresa recién escindida, donde los costes de reestructuración y las amortizaciones pueden penalizar la cuenta de resultados.

La junta da entrada a Deloitte y ajusta la gobernanza

El orden del día del 24 de junio va mucho más allá del dividendo. Los accionistas deberán aprobar las cuentas anuales de 2025, el primer ejercicio completo de Inmocemento tras la separación de FCC, y designar a Deloitte como auditor de cuentas para los ejercicios 2027, 2028 y 2029. La contratación de una firma de primer nivel —Deloitte ya audita a un buen número de grandes cotizadas del Ibex— refuerza la imagen de gobierno corporativo de la compañía de cara a los inversores institucionales.

Además, la junta votará la política de remuneraciones de los consejeros en en el periodo 2027-2029, así como el informe anual sobre remuneraciones de 2025. Un punto menos vistoso pero de alto contenido práctico: la propuesta para reducir a un mínimo de 15 días el plazo de convocatoria de las juntas generales extraordinarias, una medida que agiliza la toma de decisiones y acerca la gobernanza de la sociedad a los estándares de flexibilidad que demandan los fondos de inversión.

Inmocemento escisión FCC

El recurso a la prima de emisión permite a Inmocemento remunerar al accionista sin condicionar el resultado, una estrategia común en las primeras etapas de las compañías escindidas.

El precedente de FCC y la señal al mercado

Inmocemento no parte de cero. Aterrizó en el parqué con una cartera de activos inmobiliarios y cementeros heredada de FCC, grupo que históricamente ha mantenido una política de dividendo recurrente y creciente. La pregunta que flota en el ambiente es si este primer pago con cargo a reservas anticipa un dividendo ordinario en ejercicios posteriores o es, simplemente, un gesto extraordinario de confianza mientras la compañía estabiliza sus flujos de caja.

La comparativa con otras escisiones del sector europeo aporta pistas. Compañías como Villeroy & Boch AG (tras su separación de filiales) o la propia Acciona Energía en España recurrieron en sus inicios a fórmulas de remuneración atípicas —scrip dividends o pagos con cargo a reservas— hasta que el negocio generó el colchón suficiente para un dividendo ordinario estable. El movimiento de Inmocemento encaja en ese mismo patrón: un primer escalón que tranquiliza al inversor sin comprometer la caja necesaria para las inversiones previstas en el plan estratégico.

El mercado, además, leerá este dividendo en clave de cotización. Una retribución inferior a la de los grandes ‘real estate’ del Ibex —Merlin Properties, por ejemplo, abonó 0,43 euros por acción en su último dividendo a cuenta— pero que, para una cotizada de reciente creación, actúa como un potente catalizador de flujo. La liquidez del valor y el atractivo para los inversores que buscan pequeñas rentabilidades por dividendo pueden verse reforzados en las próximas semanas, coincidiendo con el pago de julio.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta del 24 de junio y, sobre todo, la ejecución del pago entre el 15 y el 17 de julio. Cualquier modificación sobre la marcha o la ausencia del hecho relevante confirmatorio en la CNMV puede generar ruido en el valor.
  • Reacción del valor: La acción de Inmocemento, que ha cotizado plana desde la escisión, podría experimentar un leve repunte si el mercado interpreta el dividendo como el inicio de una política estable de retribución al accionista, aunque el bajo importe limita el recorrido alcista.
  • Precedente sectorial: Otras escisiones del sector constructor e inmobiliario que iniciaron su andadura con pagos a cuenta de la prima de emisión acabaron consolidando dividendos ordinarios a los dos o tres ejercicios. El precedente invita a vigilar el beneficio neto de 2026 como antesala de un posible dividendo recurrente.

Alerta en Wall Street: 675.000 millones buscan comprador y crece el miedo a una burbuja en la bolsa

Nadie quiere quedarse fuera. Eso es lo que gritan los 675.000 millones que buscan comprador en este arranque de verano. Wall Street ha entrado en junio de 2026 con el acelerador pisado y los miedos a una burbuja vuelven a las portadas. El S&P 500 acumula una subida cercana al 18% en lo que va de año, y el Nasdaq coquetea con niveles que ni los más optimistas habrían firmado hace doce meses. Pero la música sigue sonando y los inversores institucionales siguen bailando.

675.000 millones de euros en liquidez aguardan su turno, según los últimos datos de flujos de fondos que maneja Bank of America. Es una cifra mareante, equivalente a casi dos veces el PIB de Austria. Ese dinero, aparcado en fondos monetarios y cuentas remuneradas, podría saltar a la renta variable en cualquier momento. O no. Ahí reside el dilema.

Valoraciones en zona de máximos: el PER del S&P 500 supera los 22 puntos

A cierre del 21 de junio, el PER del S&P 500 se situaba en 22,2 veces beneficios. Es un nivel que solo se ha visto en dos ocasiones en el último siglo: la burbuja puntocom y los meses previos al crash de 1929. El mercado está caro, sin duda, pero los defensores del “esta vez es diferente” esgrimen que el crecimiento de los beneficios empresariales justifica las primas actuales. La inteligencia artificial y la desregulación esperada tras las elecciones de medio mandato en Estados Unidos alimentan el optimismo.

Sin embargo, la desconexión entre el índice general y su mediana es cada vez más evidente. Un puñado de gigantes tecnológicos —Apple, Microsoft, Nvidia— concentran la mayor parte de las ganancias. El resto del mercado, el llamado S&P 493, apenas se sostiene. Cuando el grueso de un índice depende de tan pocos valores, la fragilidad es enorme.

La Reserva Federal mantiene los tipos en el 4,50% tras tres recortes tímidos en 2025, y el mercado descuenta uno más para septiembre. Eso ha devuelto el apetito por el riesgo, pero también ha inflado las valoraciones de activos que ya estaban tensos. El VIX, el índice del miedo, ha caído por debajo de 12 en varias sesiones, un nivel que históricamente precede a correcciones bruscas.

Los 675.000 millones que mantienen la fiesta y por qué asustan a los analistas

Ese océano de liquidez actúa como un colchón. Cada pequeño retroceso del mercado es comprado con voracidad por fondos que temen quedarse atrás. Es la famosa fiebre del “FOMO” institucional. Pero también es un arma de doble filo: si en algún momento los gestores deciden rotar hacia activos más seguros, la salida será aún más rápida y violenta que la entrada.

Goldman Sachs ha advertido en un informe reciente que el posicionamiento alcista está en máximos de tres años. Cuando todo el mundo está ya dentro del mercado, quedan pocos compradores marginales. Y entonces cualquier excusa —un mal dato de inflación, una escalada geopolítica inesperada, un profit warning de una gran tecnológica— puede desencadenar la estampida.

Lo más inquietante no es el volumen de dinero dispuesto a entrar en en Wall Street, sino su naturaleza volátil. Gran parte de esos 675.000 millones están en manos de inversores minoristas y fondos cotizados que reaccionan por algoritmos. La estabilidad que aparentan los índices es engañosa.

El problema no es tanto la valoración actual como la velocidad a la que el dinero está entrando: cuando la marea se retire, descubriremos quién nadaba desnudo.

En paralelo, los modelos de valoración a largo plazo, como el ratio CAPE de Shiller, sitúan la renta variable estadounidense en percentil 95. Solo en 1929 y 2000 se registraron lecturas superiores. Eso no significa que el desplome sea inminente, pero sí que los rendimientos futuros a diez años serán, con alta probabilidad, muy mediocres.

valoraciones máximos históricos

Burbuja o nuevo paradigma: tres razones para creer y tres para temer en 2026

Yo he visto este patrón antes. Las euforias de final de ciclo comparten un guión común: un argumento narrativo potente (esta vez la IA), un aluvión de liquidez que busca rentabilidad y la convicción de que los bancos centrales siempre acudirán al rescate. Conviene escuchar tanto a los optimistas como a los agoreros.

Entre los argumentos que sostienen que esto no es una burbuja clásica destacan el crecimiento real de los beneficios empresariales (+12% interanual en el primer trimestre), la ausencia de apalancamiento excesivo en el sistema financiero y el contexto de tipos aún moderadamente restrictivos. Además, la digitalización de la economía ha cambiado la estructura de márgenes y la escalabilidad de muchas compañías.

En el otro plato de la balanza pesan la concentración de valor en cinco valores, el endeudamiento público récord de Estados Unidos, que tarde o temprano presionará los tipos largos, y la complacencia extrema que refleja un VIX en mínimos. Históricamente, los entornos de volatilidad artificialmente baja han terminado mal. La crisis de 2008 y el colapso de Archegos en 2021 son buenos ejemplos.

Mi impresión es que el mercado está caro, pero las burbujas pueden durar más de lo que el sentido común tolera. El verdadero riesgo no es una corrección técnica del 10%, sino una recesión que los datos macro todavía no descuentan. Basta con que el consumo en EE.UU. se enfríe dos décimas para que las proyecciones de beneficios se vayan al traste.

El próximo dato clave será el índice de precios al consumo de junio, que se publica a mediados de julio. Si la inflación repunta por encima del 3,5%, la Fed podría detener los recortes y la burbuja empezaría a desinflarse. En ese escenario, los 675.000 millones buscarían la salida mucho más rápido de lo que entraron.

Merece la pena recordar que en la primavera de 2000, el S&P 500 también parecía invencible. Y en el verano de 2007, pocos vieron la tormenta que se avecinaba. No digo que 2026 vaya a repetir esos desenlaces, pero conviene vigilar de cerca los indicadores de complacencia. Cuando en el bar nadie habla del riesgo, suele ser el momento de empezar a preocuparse.

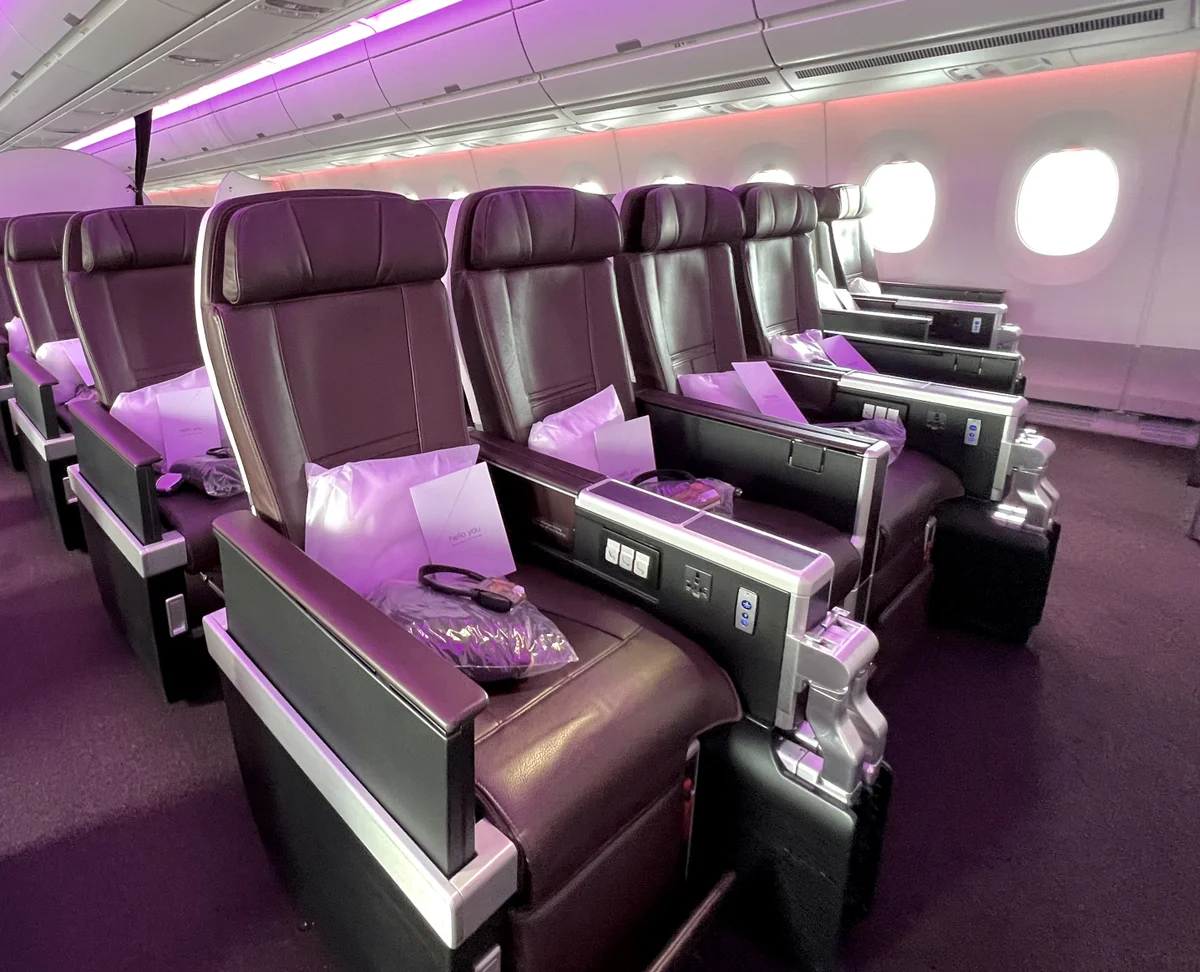
Adiós a SeatGuru.com: la web de referencia para elegir asiento en avión cierra tras 24 años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? SeatGuru.com, la web que desde 2001 permitía consultar la configuración de asientos de cada vuelo, ha cesado su actividad.
  • ¿Quién está detrás? TripAdvisor, que compró el portal en 2007, ha decidido cerrarlo sin previo aviso y sin ofrecer un servicio propio que lo sustituya.
  • ¿Qué opciones quedan? Los viajeros pueden acudir a alternativas como SeatMaps (con medio millón de visitas mensuales) y AeroLOPA.com, ambas gratuitas y con planos de cabina detallados.

SeatGuru.com ha colgado el cartel de cerrado. La web que inventó el mapa de asientos en la aviación comercial deja de prestar servicio tras 24 años, víctima del desinterés de su propietario, TripAdvisor. TripAdvisor compró la plataforma en 2007 con la intención de ampliar su oferta de servicios a los viajeros. Sin embargo, la compañía estadounidense, centrada en las reseñas de hoteles y restaurantes, nunca integró realmente SeatGuru en su ecosistema ni le dedicó recursos suficientes para mantenerlo actualizado.

El silencio empresarial tras una referencia para los viajeros

SeatGuru fue durante más de dos décadas la herramienta de cabecera de quienes querían saber exactamente qué asiento estaban comprando. No solo mostraba la configuración de cada aeronave, sino que recogía comentarios de usuarios sobre el espacio para las piernas ancho de asiento, la reclinación y la cercanía a los lavabos o a las salidas de emergencia. Cada pequeño detalle contaba a la hora de enfrentarse a un vuelo de doce horas.

El cierre se ha producido sin comunicado oficial ni despedida. TripAdvisor simplemente ha desenchufado el servicio. Según recoge el medio especializado francés L’Echo Touristique, la web dejó de funcionar esta semana sin que la matriz diera explicaciones a sus usuarios. Ni un aviso en la página principal, ni un mensaje en redes sociales: la extinción ha sido sigilosa.

Dos alternativas para seguir eligiendo asiento en 2026

Para los viajeros que busquen un plano de cabina antes de hacer clic en ‘reservar’, el mercado no se ha quedado totalmente huérfano. SeatMaps, con medio millón de visitas mensuales según los datos de su propio tráfico, ofrece una base de datos extensa con los esquemas de asientos de las principales aerolíneas. La plataforma incluye además valoraciones de los pasajeros sobre el espacio y el ruido de cada fila.

Otra opción consolidada es AeroLOPA.com, un proyecto escocés que cubre un amplio abanico de compañías y modelos de avión. Su interfaz es limpia y permite comparar las configuraciones de un mismo vuelo operado por distintas aerolíneas. Aunque su base de comentarios es menor que la que acumulaba SeatGuru, gana enteros en precisión técnica.

SeatGuru no solo mostraba dónde estaba el asiento, sino que recogía años de experiencias de los pasajeros. Al cerrarlo, TripAdvisor se lleva por delante una valiosa base de datos cualitativa que ninguna alternativa actual consigue replicar.

Hoja de Ruta: Claves del Viaje

La decisión de TripAdvisor deja una lección sobre la fragilidad de los servicios digitales que dependen de grandes corporaciones. SeatGuru era rentable en su nicho, pero no encajaba en la maquinaria de un gigante que facturó 6.000 millones de dólares en 2025, según sus cuentas públicas. El movimiento se inscribe en una larga lista de productos absorbidos y luego abandonados cuando no escalan.

En el plano práctico, los viajeros que hasta ahora consultaban los mapas de SeatGuru antes de comprar un billete de larga distancia disponen de alternativas viables. SeatMaps y AeroLOPA cubren el vacío con información actualizada, aunque ninguna de las dos ha conseguido replicar la comunidad de usuarios que se había formado alrededor de la web original. El viajero gana en opciones, pero pierde la riqueza de la experiencia colectiva.

El auge del pago por selección de asiento en las aerolíneas tradicionales hace que herramientas independientes como estas sigan siendo útiles. Saber de antemano si la fila 12 tiene las ventanillas desalineadas o si la butaca del fondo no reclina puede ahorrar dinero y disgustos. Mientras la industria aérea sigue monetizando cada centímetro de cabina, la información seguirá teniendo un valor estratégico.

Por ahora, quienes planifiquen un viaje en los próximos meses cuentan con dos plataformas que prometen mantener viva la utilidad que SeatGuru popularizó. Habrá que comprobar si, con el tiempo, alguna de ellas logra reunir la misma comunidad de pasajeros que convirtió la antigua web en un referente.

¿Guerra hipotecaria irracional? La banca del IBEX 35 admite préstamos sin rentabilidad y el BCE inspecciona

La banca del IBEX 35 ha desatado una guerra hipotecaria que sus propios directivos admiten en privado como irracional. Las entidades están colocando préstamos para la compra de vivienda a tipos que, en muchos casos, no cubren siquiera el coste de financiación. La CNMC ha abierto una investigación sectorial y el BCE se prepara para inspeccionar sobre el terreno a las entidades españolas.

Según ha podido saber Merca2.es, los comités de dirección de los grandes bancos han verbalizado en las últimas semanas que mantener las ofertas actuales es insostenible a medio plazo. Sin embargo, ninguna entidad está dispuesta a dar el primer paso y frenar la competencia al alza.

El ‘pacto bocachancla’ que nadie se atreve a romper

La expresión la acuñó el portal Estrategias de Inversión: el pacto bocachancla. Hace referencia a ese compromiso tácito entre bancos para no pisarse las hipotecas —un acuerdo que, como su propio nombre indica, no ha durado nada. Las ofertas han ido a más: hipotecas fijas al 1,89% TIN sin vinculación, variables con diferenciales por debajo del 0,5% sobre el Euríbor y una guerra de bonificaciones que descapitaliza el margen de intereses.

En los despachos de la CNMC, esta dinámica ha encendido todas las alarmas. El organismo que preside Cani Fernández ha solicitado a los principales bancos del IBEX 35 la documentación de sus campañas comerciales recientes, según publicó El País. Las declaraciones recogidas por la CNMC apuntan a que los propios banqueros reconocen que estas hipotecas «no dan dinero».

El BCE pone la lupa en las hipotecas españolas

No es solo una cuestión doméstica. Vozpopuli avanzó que el Banco Central Europeo lanzará una inspección específica a la banca del IBEX 35 por el precio de las hipotecas. No es una mera revisión documental: los equipos del supervisor único visitarán las sedes de las entidades para examinar los criterios de concesión y la sostenibilidad del negocio hipotecario.

El BCE quiere saber si las entidades están asumiendo riesgos excesivos por ganar cuota en un mercado que, con tipos a la baja, se ha convertido en un campo de minas. Esta supervisión directa añade una presión reputacional inédita para los directores financieros.

Competir por cuota con hipotecas que generan pérdidas contables es un agujero que nadie desea tapar en solitario.

De hecho, la Comisión Nacional de los Mercados y la Competencia ya ha interrogado a responsables de Santander, BBVA, CaixaBank, Sabadell y Bankinter. El foco está en las ofertas que eliminan comisiones y vinculaciones sin contrapartida real, de de forma que el cliente no percibe ningún coste adicional mientras la entidad ve caer su rentabilidad.

La cuestión de fondo es si la banca española ha entrado en una guerra de desgaste similar a la que vivió el sector de las telecomunicaciones en la década pasada. Los paralelismos son inquietantes: precios artificialmente bajos, márgenes comprimidos y una escalada que solo puede terminar con un reajuste brusco.

Competencia o suicidio: la línea roja del margen financiero

El escenario actual tiene trampa. Con el Euríbor a un año cotizando por debajo del 2% y expectativas de nuevos recortes del BCE, las hipotecas variables pierden atractivo para la banca. Pero la presión por no perder cuota empuja a igualar o mejorar la oferta del vecino, aunque eso suponga colocar préstamos con un retorno sobre el capital negativo.

Para los directores de negocio minorista, este equilibrio es diabólico. Si uno frena, el cliente se va al banco de al lado. Si nadie frena, todos pierden margen. Es el modelo clásico del dilema del prisionero aplicado a la financiación inmobiliaria. Y en ese tablero, el BCE y la CNMC actúan como observadores que pueden cambiar las reglas.

La pregunta que se hacen en los comités de riesgos es qué ocurrirá cuando el ciclo hipotecario gire. Un repunte de la morosidad —aún contenido— o un shock de tipos pondría en jaque carteras que hoy se alimentan con operaciones de rentabilidad paupérrima. La inspección del BCE no es casualidad: el supervisor quiere evitar que la banca española repita los errores de la burbuja pasada, pero ahora en el pasivo.

Mientras tanto, el mensaje que trasladan los equipos comerciales a los directivos es claro: «si nosotros no lo hacemos, lo hará otro». Y así, una hipoteca tras otra, la banca del IBEX 35 sigue alimentando una guerra que nadie sabe cómo terminar.

Toto invierte 495 millones en materiales para chips de 1 nm y pone en alerta a la industria europea de chips

He seguido la pista del último movimiento de Toto, el gigante japonés de los sanitarios, y la conclusión es nítida: la industria europea de semiconductores acaba de sumar una nueva fuente de dependencia asiática. La compañía ha anunciado un plan de inversión de 80.000 millones de yenes (unos 495 millones de dólares) para desarrollar materiales destinados a la fabricación de chips en la era del nanómetro. La cifra no es estratosférica, pero el destinatario sí lo es: los procesos de 1 nm, la próxima frontera donde solo unos pocos proveedores japoneses y coreanos compiten por suministrar los insumos críticos.

Toto, que hasta ahora facturaba en gran medida vendiendo inodoros y lavabos, lleva años aprovechando su dominio de la cerámica avanzada para fabricar componentes de equipos de semiconductores, como chucks electrostáticos y piezas para cámaras de deposición y grabado. Ahora da un paso más y se interna en los materiales químicos y polvos cerámicos que permitirán dibujar transistores a escalas casi atómicas. Lo anunciado es un desembolso a cinco años vista, lo que indica una apuesta de ciclo largo, alineada con los calendarios de TSMC, Samsung e Intel para sus procesos subnanométricos previstos a partir de 2028.

De los sanitarios al nanómetro: el plan de Toto

El proyecto se articula en torno a tres ejes: aumentar la capacidad de producción de materiales de alta pureza, construir nuevas líneas de I+D en la planta de Kitakyushu y contratar ingenieros especializados en química de semiconductores. La empresa no ha detallado qué materiales concretos fabricará, pero en la industria circula que el foco está en precursores para litografía ultravioleta extrema (EUV) de alta apertura numérica, esencial para pasar de los 2 nm a la región del nanómetro.

La inversión responde a un dato de mercado que Toto expone sin ambages: la demanda de semiconductores avanzados impulsada por la inteligencia artificial está disparando la necesidad de materiales de grado electrónico, y las capacidades actuales se quedarán cortas. Según el plan, la primera fase de la ampliación estará lista en 2028 y la plena operatividad se alcanzará en 2030, justo cuando los tres grandes fabricantes de chips planean la producción en volumen de obleas de 1 nm.

«El aumento de la demanda de semiconductores avanzados está impulsando importantes inversiones en el sector de materiales.» — Comunicado oficial de Toto, junio de 2026.

La dependencia de materiales y la respuesta europea

Lo que este anuncio pone sobre la mesa es una concentración geográfica que asfixia cualquier estrategia de autonomía europea. Hoy, más del 80% de los materiales críticos para la fabricación de chips —obleas de silicio, máscaras, gases especiales, resinas fotorresistentes— provienen de Japón, Corea del Sur y Taiwán. Cada vez que un proveedor japonés como Toto, Shin-Etsu o JSR amplía su cartera de productos para nodos avanzados, Europa ve cómo se aleja la posibilidad de contar con alternativas domésticas. La Ley de Chips europea contempla la fabricación de obleas, pero la cadena de materiales sigue, por ahora, al margen.

En este contexto, la inversión de Toto refuerza el llamado cuello de botella químico. Una interrupción en la producción de cualquiera de estos suministros, ya sea por un desastre natural o por tensiones geopolíticas en el estrecho de Taiwán, paralizaría las fábricas europeas de Infineon, STMicroelectronics o las que planea construir TSMC en Dresde. La diversificación sigue siendo la asignatura pendiente.

🌐 El efecto dominó en Occidente

Para los mercados europeos, la noticia tiene tres lecturas inmediatas:

  • Mayor presión sobre los precios de los chips: si los nuevos materiales encarecen el coste por oblea, los clientes finales —desde fabricantes de automóviles hasta centros de datos— trasladarán ese incremento a los precios al consumo. Una subida de apenas un 5% en el gasto de materiales podría añadir entre 10 y 15 euros al coste unitario de un chip avanzado, según cálculos de la consultora Yole.
  • Vulnerabilidad del Euríbor y del IPC: aunque la conexión es indirecta, un alza en los precios de los componentes electrónicos por escasez de materiales alimenta la inflación de bienes duraderos. En un momento en que el BCE vigila cada décima, cualquier repunte en el IPC por esta vía retrasaría los recortes de tipos.
  • Señal para la industria europea: fabricantes europeos de equipos como ASML —que depende en parte de materiales japoneses para sus sistemas EUV— necesitarán asegurarse contratos de suministro a largo plazo. La apuesta de Toto por la era del nanómetro les obliga a negociar en un mercado aún más concentrado.

El movimiento de Toto no es aislado: forma parte de una oleada de inversiones japonesas en materiales que responde al megaciclo de la inteligencia artificial. Europa, que aspira a duplicar su cuota de producción de chips para 2030, tendrá que decidir si quiere ser un mero comprador de materiales asiáticos o si, por el contrario, construye su propia base química. El reloj corre y el nanómetro no espera.

Constellation Solana MCP: la propuesta de Anza para romper el monopolio del líder

La empresa de desarrollo Anza, responsable del cliente validador Agave en Solana, ha presentado Constellation. Se trata de la primera propuesta formal a nivel de protocolo para implantar Múltiples Proponentes Concurrentes (MCP) en una blockchain de producción a gran escala. El objetivo es estructuralmente ambicioso: acabar con el monopolio temporal del líder sobre la construcción de bloques para mitigar el MEV (valor extraíble máximo) desde el diseño, en lugar de conformarse con gestionar sus consecuencias.

El nuevo consenso de dos capas y los roles de Constellation

Hoy, en Solana, un único validador actúa como líder en cada ranura y decide qué transacciones incluir y en qué orden, un poder que se traduce en ingresos extraístas como el arbitraje, los ataques sándwich o la censura selectiva. Constellation rompe ese esquema: introduce 16 proponentes concurrentes que operan en ciclos de 50 milisegundos y 256 atestadores que certifican las transacciones recibidas.

Los proponentes ensamblan las operaciones en fragmentos codificados con borrado, que se distribuyen a los atestadores. El registro de atestación vincula criptográficamente al líder con el conjunto de transacciones que debe incluir. Si un fragmento ha sido atestado por un número suficiente de nodos, el líder no puede excluir la transacción sin producir un bloque inválido que la red rechazará. Esto da lugar a lo que Anza denomina resistencia a la censura selectiva: o bien todas las transacciones de tarifa competitiva se incluyen en el ciclo, o ninguna.

Las tarifas se reestructuran de forma natural: la tarifa de inclusión equivale a la actual tarifa base, y la de ordenación hereda el papel de la tarifa de prioridad. El cambio económico más relevante es que la actividad que hoy circula por servicios de aterrizaje externos (landing) y acuerdos off-chain debería regresar al protocolo.

Lo que Constellation resuelve y lo que deja pendiente

Constellation elimina el monopolio absoluto del líder, la raíz de la mayor parte del MEV pernicioso, y ofrece garantías verificables de inclusión para cualquier transacción que pague una tarifa competitiva. La selección de roles sigue basándose en la participación delegada (stake-weighted), por lo que las dinámicas de concentración preexistentes se mantienen. El impacto neto sobre los validadores individuales no podrá modelarse hasta que aparezca una SIMD específica.

La propuesta no resuelve dos problemas señalados con franqueza: los ataques de ordenación con visibilidad del contenido y los juegos de latencia basados en el tiempo. De hecho, al haber múltiples proponentes que reciben las transacciones al mismo tiempo, la superficie de ataque para este tipo de prácticas podría incluso ampliarse. La latencia de secuencia aumenta —porque intervienen rondas de atestación y ensamblado—, pero la latencia de inclusión disminuye, ya que las transacciones válidas pasan a contar con una garantía de entrada acotada por protocolo.

Constellation no redistribuye el MEV, como hace Jito o el PBS de Ethereum; directamente intenta hacer imposibles las formas más dañinas al limitar estructuralmente la discreción del líder.

Un punto frágil, señalado en el análisis crítico de Helius, es que no existen todavía proyecciones empíricas de rendimiento bajo condiciones reales de red. La comparación de latencia con ranuras de 200 ms —el modelo sin Constellation frente al modelo con Constellation— es justo el dato que la comunidad necesita para evaluar la propuesta con números en la mano. Mientras ese dato no llegue, el debate se moverá en el terreno de las ideas.

Análisis: ¿el fin del MEV o un nuevo juego del gato y el ratón?

Constellation es explícitamente incompatible con los modelos de Proposer-Builder Separation (PBS). Una vez que el registro de atestación constriñe la discreción del líder, no queda margen para que un constructor especializado venda bloques. Esta filosofía es radicalmente opuesta a la de Ethereum, y supone una apuesta por la eliminación estructural del MEV en vez de por su redistribución.

La propuesta se cimenta sobre Alpenglow, el próximo gran salto del consenso de Solana, previsto para para el tercer trimestre de 2026. Sin Alpenglow funcionando en mainnet, Constellation es un diseño elegante pero aún teórico. Si los datos de latencia no acompañan, el riesgo de fracturar la identidad de alto rendimiento de Solana es real. No obstante, el movimiento tiene un mérito innegable: es la primera propuesta a nivel de protocolo que, en una blockchain en producción, intenta ir más allá de gestionar el MEV para intentar desactivarlo desde el código.

En un ecosistema que ha vivido paradas de red y episodios de congestión, cualquier cambio de esta envergadura genera vértigo. Pero también devuelve el debate a lo esencial: ¿puede una red convertirse en la infraestructura de los mercados de capitales de internet sin ofrecer garantías verificables de equidad? Constellation intenta responder que sí, a costa de asumir una complejidad de diseño que todavía está por demostrar en el asfalto.

Kraken activa trading DEX de Solana: 2.500 tokens on-chain en su app principal

Kraken ha integrado el trading de los exchanges descentralizados (DEX) de Solana directamente en su aplicación principal. El movimiento, anunciado el 20 de junio de 2026 según el blog oficial de la plataforma, permite a los usuarios de Estados Unidos y de más de 100 países comprar y vender más de 2.500 tokens basados en Solana sin necesidad de abandonar la app ni de gestionar carteras externas.

Se trata de un paso sin precedentes en la convergencia entre las finanzas centralizadas (CeFi) y las finanzas descentralizadas (DeFi), porque elimina la mayor barrera de entrada para el inversor minorista: el manejo de frases semilla y la navegación entre múltiples aplicaciones. Ahora basta con la cuenta de Kraken para acceder a toda la liquidez on-chain de Solana.

Más de 2.500 tokens de Solana al alcance de un clic

La integración elimina la necesidad de gestionar múltiples carteras descentralizadas. El usuario puede operar tokens que todavía no cotizan en el libro de órdenes tradicional, lo que abre la puerta a proyectos en fase temprana con mayor facilidad que nunca. La diversidad del ecosistema Solana —desde DeFi hasta memecoins y tokens de gobernanza— queda expuesta directamente en la interfaz de un exchange centralizado.

La clave técnica está en las billeteras embebidas de Privy, un proveedor de infraestructura que genera una cartera no custodiada para cada usuario dentro de la app de Kraken. Esa cartera permite interactuar con los protocolos DEX de Solana —como Jupiter o Raydium— sin que el usuario tenga que instalar Phantom ni apuntar una frase de recuperación. Todo ocurre bajo el capó, en segundo plano.

Cómo funciona: el usuario nunca abandona Kraken

Cuando un cliente selecciona un token de Solana que no está en la lista limitada del exchange, la app crea una ruta de compra a través de los agregadores de liquidez descentralizados. La conversión se ejecuta directamente desde los fondos del usuario en Kraken hacia la billetera embebida de Privy, todo dentro del mismo entorno. El proceso es transparente para el operador: ve la cotización, pulsa comprar y recibe los tokens en su cuenta.

Este diseño no solo ahorra tiempo, también reduce la exposición a los drainers y a los enlaces de phishing que tanto daño hacen al ecosistema Solana. Al centralizar la gestión de claves en la infraestructura de Kraken, el riesgo de que un usuario incauto firme una transacción maliciosa baja drásticamente.

Kraken ha eliminado la última excusa para no explorar el ecosistema DeFi de Solana: ya no hacen falta tres aplicaciones ni una semilla de doce palabras apuntada en un post-it.

Por qué el movimiento refuerza a Solana como puente entre CeFi y DeFi

La decisión de Kraken no es solo una mejora de producto: es un espaldarazo institucional al modelo de liquidez de Solana. Con volúmenes diarios que superan los 3.000 millones de dólares en sus DEX, la red ya venía demostrando que su infraestructura de bajas comisiones y alto rendimiento encaja con el trading minorista. La integración de un exchange de primer nivel allana el camino para que ese capital entre sin fricciones.

Además, sienta un precedente regulatorio y competitivo. Que un actor regulado como Kraken —con presencia en más de 100 jurisdicciones— se sienta cómodo integrando trading on-chain sugiere que los equipos legales ven margen bajo marcos como MiCA en Europa o las guías de la SEC en Estados Unidos. Si otras plataformas siguen la estela, la liquidez de Solana podría multiplicarse en meses.

Para el inversor en SOL, la noticia apuntala la tesis de que la red atrae infraestructura financiera real y no solo especulación. Cada token negociado desde Kraken suma volumen, genera comisiones para los validadores y, en última instancia, drena ethers de la competencia. Sin embargo, conviene pisar con prudencia: la facilidad de acceso también puede inflar burbujas de tokens sin fundamento, y el historial de rug pulls en Solana aconseja no bajar la guardia.

Con la integración ya activa, el foco se desplaza ahora a los volúmenes que sea capaz de mover en las próximas semanas. Un arranque vigoroso convencería a otros exchanges de que el futuro del retail pasa por eliminar la frontera entre la cuenta centralizada y la billetera descentralizada.

Crisis entre Polonia y Ucrania: Nawrocki retira la condecoración a Zelenski y amenaza con retirar la ayuda militar

He seguido con atención el deterioro de las relaciones entre Varsovia y Kiev desde que el presidente polaco, Karol Nawrocki, anunció ayer la retirada de la Orden del Águila Blanca a Volodimir Zelenski. En mi lectura, el gesto no es solo un choque de memorias históricas; abre una peligrosa fractura en el frente occidental que sostiene la ayuda militar y financiera a Ucrania.

Una condecoración, dos memorias enfrentadas

La chispa que ha encendido la crisis ha sido la decisión del presidente ucraniano de bautizar una unidad de las fuerzas especiales en honor del Ejército Insurgente Ucraniano (UPA), organización que en 1943 participó en las matanzas de decenas de miles de polacos étnicos en la región de Volinia. Para Polonia, el homenaje tocaba una herida que sigue abierta; para Ucrania, el UPA simboliza la resistencia frente a la ocupación soviética, un símbolo que hoy se proyecta en la lucha contra Rusia.

Nawrocki fue contundente en su justificación: «la decisión de Zelenski ha superado el umbral del dolor del pueblo polaco». Zelenski, que devolvió la condecoración por correo a Varsovia, respondió con sarcasmo señalando que «si los polacos creen que este símbolo especial puede permanecer en manos de Catalina la Grande, Benito Mussolini y Gerhard Schröder, entonces nosotros en Ucrania no vamos a discutirlo».

«La decisión de Zelenski de bautizar una unidad de las fuerzas especiales en honor del Ejército Insurgente Ucraniano (UPA) ha superado el umbral del dolor del pueblo polaco.» — Karol Nawrocki, presidente de Polonia, 21 de junio de 2026

La disputa, sin embargo, no puede leerse al margen de la lucha política interna polaca. Donald Tusk, primer ministro y rival de Nawrocki, ha priorizado la cooperación con Kiev y reaccionó advirtiendo que «el conflicto entre Polonia y Ucrania entusiasma a Putin y desconcierta a nuestros aliados». La decisión presidencial es vista como un intento de fortalecerse entre el electorado de derecha.

El peligro real: las grietas en el frente de suministro

Lo que me preocupa no es el choque diplomático en sí, sino sus ramificaciones económicas y logísticas. Polonia ha sido, desde febrero de 2022, la principal puerta de entrada de la ayuda occidental a Ucrania: por sus fronteras transitan equipos militares, combustible, grano y financiación humanitaria. Cualquier señal de ruptura entre Varsovia y Kiev pone en riesgo la predecibilidad de esas rutas.

De hecho, el propio Zelenski ha desplazado en los últimos tiempos su principal punto de tránsito internacional hacia Moldavia, un indicio de que la tensión ya está influyendo en las decisiones logísticas. Si la crisis se agrava y Polonia reduce su cooperación bilateral —aunque analistas del Centro Razumkov consideran improbable una interrupción total del flujo, porque Ucrania sigue siendo vital para la seguridad polaca—, los mercados financieros podrían empezar a descontar una prima de riesgo sobre los activos de ambos países y sobre el euro ante una OTAN menos cohesionada.

Lo que está en juego: miles de millones y la cohesión aliada

En mi análisis, esta crisis revela un problema más profundo: la fatiga de guerra y la competencia electoral dentro de Europa están erosionando la unidad que permitió movilizar en 2025 paquetes de ayuda superiores a los 50.000 millones de euros anuales. Si Polonia, el aliado más entusiasta, se distancia, otros socios europeos podrían sentirse menos presionados para mantener sus aportaciones.

La respuesta de los mercados ha sido hasta ahora contenida, pero el zloty polaco podría depreciarse si la tensión escala y se percibe como un riesgo geopolítico autónomo. Moscú observa con interés la división: cualquier fractura que debilite el frente occidental de suministro es, a ojos del Kremlin, una victoria estratégica. El propio Budánov, jefe de la inteligencia militar ucraniana, calificó la decisión de Nawrocki de «regalo a Moscú».

🌍 El impacto en España y Europa

Para España, la crisis polaco-ucraniana supone un recordatorio de la fragilidad del eje de seguridad europeo. Un debilitamiento del flujo de ayuda a Ucrania podría prolongar el conflicto, aumentar la presión migratoria y reavivar los precios de la energía y de los cereales, que tanto habían golpeado a los hogares españoles en 2022. Además, una OTAN menos cohesionada presiona al alza la prima de riesgo de los países del sur de Europa y debilita la posición negociadora de la UE frente a Washington y Pekín. Las empresas españolas exportadoras a Europa del Este deben seguir de cerca la próxima conferencia de Gdansk, a la que Zelenski aún no ha confirmado su asistencia, como termómetro de la tensión bilateral.

FedEx sube dividendo y escinde su división de carga: impacto para el inversor

FedEx ha anunciado una subida de dividendo y la escisión de su división de carga, un movimiento que busca destrabar valor para el accionista en un momento de transformación del sector logístico.

La paquetera estadounidense, cuyas acciones cotizan bajo el ticker FDX, comunicó este viernes la decisión de su consejo. El incremento en la retribución trimestral va acompañado de la separación de FedEx Freight, el negocio de transporte de mercancías menos que un cargamento completo (LTL), que pasará a ser una empresa independiente.

La jugada: mayor dividendo y una FedEx Freight independiente

El nuevo dividendo trimestral se situará en 1,15 dólares por acción, lo que supone un alza del 15% respecto al anterior. La rentabilidad por dividendo de FedEx se acerca así al 2,4%, un nivel que la hace más atractiva para los inversores de ingresos tras varios años de estancamiento de la retribución.

En paralelo, la compañía ha confirmado que el proceso de de escisión de su división de carga se completará en el primer semestre de 2028. FedEx Freight genera unos ingresos anuales de 9.000 millones de dólares y opera con márgenes superiores a los del negocio principal de paquetería exprés. La separación permitirá que cada entidad persiga su propia estrategia de crecimiento y asignación de capital.

Reacción en bolsa y primeras valoraciones de los analistas

Las acciones de FedEx subieron un 3,8% en la sesión posterior al anuncio, superando los 290 dólares por primera vez en cuatro meses. Los inversores han premiado la claridad estratégica y el mensaje de disciplina financiera que, según varias casas de análisis, llevaba tiempo reclamando el mercado.

Desde Bank of America calificaron la operación de «oportunidad de valor» y elevaron el precio objetivo de FDX a 320 dólares. Otros analistas señalan que la suma de las partes —el negocio exprés y el de carga por separado— podría valer más que el conglomerado actual, un argumento clásico de las escisiones corporativas.

La escisión de la división de carga podría convertir a FedEx en una opción más atractiva para los inversores de valor, al tiempo que libera un negocio con márgenes superiores.

No obstante, la operación no está exenta de riesgos. La separación de FedEx Freight implica costes de reestructuración y la necesidad de que la nueva compañía construya su propia estructura de deuda y gobierno corporativo. Además, el ciclo económico podría enfriarse justo cuando el negocio de carga alcance su independencia.

¿Un nuevo FedEx para el inversor de largo plazo?

La decisión del consejo de FedEx responde a una tendencia más amplia en el sector industrial estadounidense: destrabar conglomerados para exponer mejor el valor de cada unidad de negocio. Casos como los de General Electric o United Technologies han demostrado que la separación puede generar retornos significativos para los accionistas.

En este caso, FedEx Freight es un activo con características de negocio diferentes a las del transporte urgente de paquetería. Su perfil de márgenes más estables y su exposición a la economía doméstica estadounidense podrían atraer a un tipo de inversor distinto, más paciente y orientado a flujos de caja recurrentes.

El aumento de dividendo, por su parte, es una señal de confianza del equipo directivo en la generación de caja futura. Tras varios ejercicios de fuertes inversiones en renovación de flota y digitalización, FedEx parece entrar en una fase de mayor retribución al accionista. Si el ciclo económico acompaña, la combinación de dividendo creciente y escisión puede dar un impulso notable a la cotización.

Queda por ver si la nueva FedEx Freight cotizará con prima respecto a sus competidores puros de LTL y si el negocio exprés mantendrá el pulso en un entorno de normalización del comercio electrónico. Los próximos informes trimestrales darán más pistas. Mientras tanto, la dirección ha puesto sobre la mesa una hoja de ruta ambiciosa que, al menos en la reacción inicial de la bolsa, ha convencido.

Colombia vira a la ultraderecha: De la Espriella gana las elecciones en Colombia con el 49,66% y Cepeda impugna 33.000 mesas

La segunda vuelta de las elecciones presidenciales de Colombia ha dado la victoria al candidato de ultraderecha, Abelardo de la Espriella, con el 49,66% de los votos frente al 48,70% de Iván Cepeda. Lo que me detiene de este resultado no es solo el giro ideológico del país, sino el margen extraordinariamente estrecho —apenas 250.830 votos de diferencia— y la impugnación inmediata de más de 33.000 mesas electorales por parte del candidato derrotado. Mientras tanto, el presidente estadounidense, Donald Trump, ya ha felicitado a De la Espriella, confirmando una alineación geopolítica que marcará la agenda económica de uno de los principales exportadores de petróleo de América Latina.

Resultados y reacciones inmediatas

Con el 99,99% de las actas escrutadas, De la Espriella obtuvo 12,96 millones de votos, equivalentes al 49,66% del total, según los datos preliminares de la Registraduría Nacional del Estado Civil. Cepeda, el candidato del Pacto Histórico, sumó 12,7 millones de votos, un 48,70%. El 1,6% restante fueron votos en blanco. Estos son los números que definen la contienda:

  • Abelardo de la Espriella: 12,96 millones de votos (49,66%).
  • Iván Cepeda: 12,7 millones de votos (48,70%).
  • Votos en blanco: aproximadamente 418.000 (1,6%).

La participación rozó el 58% del censo electoral, un nivel similar al de la primera vuelta. Cepeda no tardó en anunciar la impugnación de 33.000 mesas, casi un tercio del total, alegando irregularidades en el conteo. “No podemos aceptar un resultado tan ajustado sin una verificación exhaustiva”, declaró ante sus seguidores.

“Hemos detectado irregularidades en más de 33.000 mesas. No vamos a permitir que la democracia sea secuestrada.” — Iván Cepeda, candidato del Pacto Histórico, en rueda de prensa el 21 de junio de 2026

La respuesta internacional no se hizo esperar. Trump llamó personalmente a De la Espriella y, según fuentes de la Casa Blanca, le transmitió la disposición de Washington a “trabajar codo con codo” en seguridad y comercio. El nuevo presidente electo, un abogado millonario que se define como outsider, ha prometido mano dura contra el crimen organizado y un alineamiento pleno con Estados Unidos.

Giro a la ultraderecha y alineamiento con Estados Unidos

De la Espriella ha construido su discurso sobre tres pilares: ley y orden, desregulación económica y ruptura con la izquierda del expresidente Gustavo Petro. Su victoria supone un bandazo hacia posiciones cercanas al trumpismo, en un país que durante décadas ha sido un aliado estratégico de EE.UU. en la lucha contra el narcotráfico. La llamada de Trump, apenas escrutados los votos, consolida ese vínculo y adelanta una etapa de coordinación acelerada en materia de extradiciones, cooperación militar y, sobre todo, política energética.

El mercado ya ha empezado a descontar ese escenario. Los bonos colombianos en dólares repuntaron ligeramente en la apertura asiática, mientras que el peso colombiano se mantenía estable frente al dólar, a la espera de conocer el equipo económico del nuevo gobierno. No obstante, la impugnación masiva y la fragilidad institucional que arrastra el país limitan cualquier euforia.

Impugnación y riesgo institucional

La impugnación de 33.000 mesas introduce un nivel de incertidumbre que no conviene a los inversores internacionales. Cepeda cuenta con el respaldo de las bases del Pacto Histórico y de sectores progresistas que ven en la victoria de De la Espriella un retroceso democrático. Si la autoridad electoral o el Consejo de Estado admiten parte de las reclamaciones, el proceso podría alargarse semanas y abrir una crisis política que paralice las reformas económicas.

Los analistas de riesgo político con los que he hablado coinciden en que Colombia se enfrenta a un escenario de gobernabilidad limitada. De la Espriella llegará a la Casa de Nariño sin mayoría clara en el Congreso y con un país partido en dos. Eso obligará a negociar cada medida, desde la reforma tributaria que necesita para estabilizar las cuentas públicas hasta los contratos de exploración petrolera que quiere reimpulsar.

Lo que significa para los mercados y la economía colombiana

Colombia es el quinto exportador de petróleo de Latinoamérica y uno de los principales productores de café, carbón y níquel. La victoria de la ultraderecha puede interpretarse como un espaldarazo a las industrias extractivas: se espera que De la Espriella reduzca las trabas ambientales y restablezca las subastas de bloques petroleros que el gobierno de Petro había congelado. Eso, en teoría, atraería inversión extranjera directa y aliviaría la presión sobre el déficit de cuenta corriente.

Sin embargo, el margen ínfimo y la impugnación masiva atenúan esa expectativa. Las agencias de calificación llevan meses advirtiendo de que la estabilidad institucional es la principal salvaguarda del grado de inversión del país. Una crisis política prolongada podría retrasar las decisiones de inversión de multinacionales como Ecopetrol —la petrolera estatal de la que el Gobierno es accionista mayoritario—, Drummond o Glencore. Además, el alineamiento con Trump en un año electoral en Estados Unidos añade volatilidad: cualquier escalada arancelaria de la administración republicana hacia China podría arrastrar a Colombia, cuyo comercio con el gigante asiático ha crecido un 40% en la última década.

Lo que veo aquí es un pulso entre la promesa de estabilidad autoritaria y la realidad de un país que necesita consensos. La próxima semana, cuando el presidente electo anuncie su gabinete económico, será la primera prueba real para los mercados. Si los nombres apuntan a una ortodoxia fiscal combinada con pragmatismo político, la prima de riesgo podría moderarse. Si, por el contrario, la impugnación de Cepeda escala a los tribunales, el ruido institucional se comerá cualquier avance.

🌍 El impacto en España y Europa

Para España y la eurozona, el resultado de las elecciones colombianas tiene efectos directos acotados, pero no irrelevantes. Las empresas españolas con mayor exposición al mercado colombiano —Banco Santander, BBVA, Telefónica, Mapfre o Indra— operan en un entorno que ahora se vuelve más impredecible. Una parálisis política alargaría los plazos de aprobación de licencias y contratos, mientras que un giro hacia la desregulación extractiva podría beneficiar a las firmas de ingeniería y energía. El Euríbor no se moverá por esto, pero el riesgo país de Colombia sí puede afectar a los fondos de inversión españoles con deuda soberana colombiana en cartera. La colonia colombiana en España, que supera el medio millón de personas, también seguirá con atención una evolución que condiciona las remesas y la estabilidad de su país de origen. A corto plazo, los flujos comerciales bilaterales —unos 1.200 millones de euros anuales— no se resentirán a menos que la crisis institucional se cronifique.

El telescopio Nancy Grace Roman llega a Florida: el sucesor del Hubble que podría cambiar nuestra visión del cosmos

El telescopio espacial Nancy Grace Roman, el observatorio más esperado de la década, ha llegado al Centro Espacial Kennedy de la NASA en Florida. Su lanzamiento, previsto para no antes del 30 de agosto a bordo de un cohete Falcon Heavy, marca el inicio de una nueva era capaz de cartografiar el universo en infrarrojo con un campo de visión cien veces superior al del mítico Hubble.

Diseñado para estudiar la energía oscura, cazar exoplanetas y desvelar la historia de la expansión cósmica, Roman transporta un espejo de 2,4 metros y una cámara de 300 megapíxeles. Su capacidad para tomar imágenes de amplias franjas del cielo en una sola exposición promete revolucionar la astrofísica observacional. Este verdadero cartógrafo estelar distinguirá miles de millones de galaxias y permitirá censar planetas más allá del Sistema Solar con una precisión inalcanzable hasta ahora.

Un viaje de 8.200 kilos por el Atlántico

El viaje hasta Florida comenzó en el Centro Goddard de la NASA, en Maryland, donde el telescopio —de 18.000 libras (8.200 kilos)— fue embalado en un contenedor protector y trasladado por carretera hasta el puerto de Baltimore. Allí, la barcaza Pegasus de la agencia lo cargó para una travesía de varios días bordeando la costa atlántica. Curiosamente, Pegasus aprovechó el viaje para transportar al mismo tiempo la cubierta meteorológica del núcleo central del Artemis III, un ejemplo de colaboración interprogramática en tiempos de presupuestos ajustados.

La llegada se produjo el sábado 21 de junio. Técnicos especializados recibieron la nave en el muelle de la dársena del complejo de lanzamiento y la transportaron a la Instalación de Servicio de Carga Peligrosa, un edificio que acababa de ser renovado para recibir al gigante. Antes de entrar, se realizó una limpieza exhaustiva exterior; luego, el contenedor pasó a una esclusa donde el aire se filtró para eliminar cualquier partícula contaminante.

La delicada coreografía de la sala limpia

telescopio romano

Una vez dentro de la sala limpia, los operarios retiraron el embalaje y colocaron el telescopio en posición vertical. Está previsto que este mismo lunes 22 de junio se retire la cubierta del contenedor de transporte y se traslade a Roman a una bahía elevada. Más adelante, grúas de gran tonelaje lo depositarán sobre la plataforma de trabajo, bautizada como Pantheon, donde comenzarán las pruebas de los seis paneles solares y la inspección de las mantas térmicas.

El siguiente hito será la carga de aproximadamente 290 galones de hidracina en los depósitos del telescopio. La NASA tiene fijada la ventana de lanzamiento en no antes del 30 de agosto, lo que sitúa a Roman ocho meses por delante del calendario previsto inicialmente. Tras el despegue, viajará hasta el punto de Lagrange L2, a 1,5 millones de kilómetros de la Tierra, donde operará en el vacío y la oscuridad perfectos.

Roman promete multiplicar por cien el campo de visión del Hubble y revelar miles de millones de galaxias en luz infrarroja.

El nuevo vigilante del cosmos

La llegada de Roman a Florida no es un simple trámite logístico: inaugura la cuenta atrás para una misión que la comunidad astronómica lleva años esperando. Frente al telescopio espacial James Webb —diseñado para observaciones profundas de objetos muy lejanos—, Roman se comporta como un explorador de amplio espectro. Con un campo de visión cien veces mayor que el Hubble, puede cartografiar regiones celestes enteras en horas, algo que a su predecesor le llevaría décadas.

Esta capacidad de rastreo rápido es clave para abordar preguntas como la naturaleza de la energía oscura, que acelera la expansión del universo. Roman realizará la macroencuesta de área amplia en altas latitudes galácticas, midiendo con precisión sin precedentes las distancias y las formas de millones de galaxias lejanas. Además, su coronógrafo experimental demostrará técnicas para bloquear el el brillo de las estrellas y fotografiar mundos distantes, un ensayo general para futuros telescopios capaces de buscar signos de vida.

El adelanto de ocho meses sobre el calendario original es, en palabras de la propia agencia, un reflejo de la madurez del proyecto y de la eficiencia del equipo. En un contexto donde los retrasos y los sobrecostes son frecuentes en misiones espaciales de gran envergadura, el cumplimiento —o incluso la mejora— de los plazos resulta casi tan emocionante como los propios descubrimientos que Roman promete.

Cuando el Falcon Heavy encienda sus motores a finales de agosto, el legado de Nancy Grace Roman, la astrónoma que convenció a la NASA de que valía la pena construir un telescopio en el espacio (el Hubble), se materializará en su máximo exponente. A partir de ese momento, cada imagen que devuelva desde L2 será una postal del cosmos en una escala jamás alcanzada.

🔬 Ficha del descubrimiento

Qué se ha descubierto: El telescopio espacial Nancy Grace Roman ha llegado al Centro Espacial Kennedy para los preparativos finales de lanzamiento.

  • Dónde: Instalación de Servicio de Carga Peligrosa, Centro Espacial Kennedy, Florida.
  • Institución responsable: NASA; telescopio integrado en el Centro Goddard de Vuelos Espaciales.
  • Cuándo: Llegada el 21 de junio de 2026. Lanzamiento previsto para no antes del 30 de agosto de 2026.
  • Impacto a futuro: Cartografiará miles de millones de galaxias, detectará cientos de miles de exoplanetas y estudiará la energía oscura con una precisión sin precedentes.

La ESA explica cómo se predicen los eclipses y anuncia el eclipse total de Sol del 12 de agosto de 2026 en España

Quedan apenas siete semanas para que la Luna se interponga exactamente entre el Sol y la Tierra y cubra el disco solar por completo durante unos minutos. El próximo 12 de agosto de 2026, España se convertirá en uno de los escenarios privilegiados para observar un eclipse total de Sol, un espectáculo celeste que no se repetirá en la península hasta dentro de tres décadas. La Agencia Espacial Europea (ESA) ha aprovechado la expectación para desgranar, en un reciente comunicado, el fascinante mecanismo de predicción que convierte estos fenómenos en eventos calculables con precisión milimétrica.

La geometría exacta de un eclipse: por qué no ocurre cada luna nueva

Un eclipse solar se produce cuando el Sol, la Luna y la Tierra se alinean en línea recta, con la Luna situada justo en medio. La sombra que proyecta nuestro satélite sobre la superficie terrestre puede ser de dos tipos: la umbra, donde el eclipse es total, y la penumbra, donde solo una parte del Sol queda oculta. Pero si la Luna llena y la Luna nueva se repiten cada 29,5 días, ¿por qué no disfrutamos de un eclipse dos veces al mes?

La razón es una inclinación de 5 grados entre el plano orbital de la Luna y la eclíptica —el plano por el que la Tierra orbita alrededor del Sol—. Como detalla la ESA, nuestro satélite no atraviesa la línea Sol-Tierra durante todas las fases; solo lo hace dos veces al año, en los llamados nodos lunares. Alrededor de cada nodo se abre una ‘temporada de eclipses’ de 35 días, dentro de la cual pueden producirse uno, dos y, ocasionalmente, hasta tres eclipses. El resto del año la Luna pasa ligeramente por encima o por debajo del disco solar desde nuestra perspectiva y el alineamiento estricto no ocurre.


Ese baile cósmico deja, de media, entre dos y cinco eclipses solares visibles en algún punto de la Tierra cada año, aunque un eclipse total en una misma región es un regalo excepcional. La franja de totalidad —la estrecha banda de territorio que barre la sombra de la Luna— rara vez cruza España.

El 12 de agosto de 2026, España en la zona de totalidad

El eclipse del 12 de agosto de 2026 será especial porque la umbra recorrerá la península ibérica de noroeste a sureste. Según los modelos de la ESA, la totalidad comenzará en torno a las 20:28 (hora peninsular) en la vertical de Galicia, avanzará por Castilla y León, Madrid, Castilla-La Mancha, Extremadura y Andalucía, y saldrá por el Mediterráneo sobre las 20:45. Durante esos dos minutos y medio de oscuridad, la temperatura bajará abruptamente, las estrellas más brillantes se volverán visibles y la corona solar asomará como una delicada aureola de plasma.

La franja de totalidad recorrerá España de noroeste a sureste en apenas unos minutos, una ventana que no volverá a abrirse en el país hasta la década de 2050.

Más de una veintena de municipios han sido designados como ‘tribuna del eclipse’, según fuentes de la organización local, con un aforo combinado que supera las 50.000 personas repartidas en áreas habilitadas para la observación segura. Los expertos recuerdan que, incluso durante la fase parcial, es imprescindible usar gafas certificadas ISO 12312-2 o filtros soldadura de número 14; solo durante la fugaz totalidad puede retirarse la protección para mirar directamente al Sol.

eclipse total agosto 2026

Cómo la ESA anticipa estos alineamientos con siglos de precisión

La predicción de eclipses no es magia: se apoya en mediciones astronómicas que se remontan a Babilonia y que hoy se afinan con láser y relojes atómicos. La ESA explica que los astrónomos rastrean las posiciones del Sol, la Luna y la Tierra mediante efemérides hiperprecisas, teniendo en cuenta no solo el ángulo de la órbita lunar y los diámetros aparentes de ambos astros, sino también la precesión del sistema: la órbita de la Luna gira lentamente, lo que adelanta cada año la temporada de eclipses entre dos y tres semanas.


Un ‘año de eclipses’ —el lapso entre dos pasos consecutivos por el mismo nodo— dura 346,6 días, menos que un año solar. Esa diferencia hace que los eclipses se desplacen progresivamente en el calendario, encajando en ciclos como el Saros, de 18 años y 11 días, que los astrónomos utilizan para anticipar eventos con décadas de antelación. La ESA ha confirmado que la predicción para agosto de 2026 arrastra un margen de error inferior a un segundo y un desfase espacial de apenas unos cientos de metros, fiabilidad que explica por qué las agencias espaciales y los servicios meteorológicos ya están preparando la cobertura.

Sin embargo, lo que ningún modelo puede garantizar es un cielo despejado. El factor atmosférico seguirá siendo la gran incógnita hasta pocas horas antes del fenómeno. Por eso, quienes planeen desplazarse a los puntos de observación harán bien en consultar los partes de nubosidad de la AEMET durante la jornada previa. La ciencia puede predecir el segundo exacto en que la Luna morderá el Sol, pero la nube que estropee la vista sigue siendo terreno del azar meteorológico.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: No es un hallazgo, sino el recordatorio de la ESA del mecanismo de predicción de eclipses y el anuncio del eclipse solar total del 12 de agosto de 2026.
  • Dónde: La franja de totalidad cruza España desde Galicia hasta el sureste peninsular; los puntos de observación designados cuentan con aforo superior a 50.000 personas.
  • Institución responsable: Agencia Espacial Europea (ESA), con coordinación local de ayuntamientos y entidades astronómicas.
  • Cuándo: El eclipse total tendrá lugar el 12 de agosto de 2026, entre las 20:28 y las 20:45 (hora peninsular), con duración máxima de totalidad de unos 2 minutos y medio.
  • Impacto a futuro: Se trata del primer eclipse total en España desde 1959 y no se repetirá otro visible desde la península hasta la década de 2050, lo que lo convierte en un evento astronómico único para toda una generación.

El aspirador sin cables de Lidl por 50 euros: cómo rinde frente a modelos de 300 euros

Las colas que ha provocado el nuevo aspirador sin cables de Lidl confirman que el precio manda, sobre todo cuando se consigue bajar de la barrera psicológica de los 50 euros. El modelo de SilverCrest cuesta 49,99 euros y promete versatilidad 2 en 1, pero conviene analizar fríamente qué hay detrás de ese coste tan bajo y cómo rinde frente a alternativas que multiplican por seis su precio.

Qué ofrece exactamente el aspirador SilverCrest por 49,99 euros

Se trata de un aspirador vertical sin cables de 18 V y batería de iones de litio, diseñado para funcionar como escoba y como aspiradora de mano. La cadena alemana apuesta por un formato ligero, de color negro, que ocupa poco espacio y permite moverse sin depender de enchufes. Incluye un depósito de polvo de capacidad reducida —habitual en este rango— y no detalla la potencia de succión ni la autonomía exacta en sus especificaciones oficiales, lo que ya da una pista de dónde se ha ajustado el precio.

La gran baza es la doble funcionalidad: con un solo dispositivo se aspiran suelos, sofás, escaleras o el coche. A 49,99 euros, el desembolso es tan pequeño que el listón de expectativas queda bajo. Sin embargo, ante la falta de cifras técnicas, lo sensato es comparar con lo que se obtiene al gastar 300 euros en un aspirador de gama alta.

La tabla que deja claras las diferencias: 50 euros frente a 300 euros

Para entender hasta dónde puede llegar (y dónde se queda corto) el modelo de Lidl, nada mejor que una comparativa directa con un aspirador sin cables de precio alto, como los que comercializan Dyson, Rowenta o Bosch. La tabla resume los puntos que más impactan en el uso diario.

📊 Comparativa de prestaciones

CaracterísticaSilverCrest Lidl (49,99 €)Modelo alta gama (≈300 €)
Voltaje y batería18 V, iones de litio20-25 V, iones de litio, extraíble en muchos casos
Autonomía estimadaNo declarada; típica en este rango 18-25 min40-60 min en modo eco
Potencia de succiónNo especificada; suele ser baja en modelos sub-50 €Alta, con varios modos y cabezal motorizado
FiltraciónSin filtro HEPAFiltro HEPA (retiene alérgenos)
AccesoriosBásicos: cepillo para tapicerías y rinconeraMúltiples: cepillo antienredos, accesorio para colchones, racor flexible
Garantía3 años2 años (habitual en premium)

Los datos de la columna derecha proceden del perfil medio de aspiradores sin cables de gama alta; no existe un test independiente publicado que mida cara a cara este modelo concreto de SilverCrest contra los líderes del mercado. Aun así, la tabla deja un mensaje claro: la diferencia técnica es notable.

aspirador sin cables Lidl

La gran incógnita no es tanto si este aspirador funciona, sino durante cuánto tiempo y con qué eficacia lo hace en suelos difíciles.

Análisis: ¿cuándo compensa el ahorro y en qué momento se echa de menos la inversión extra?

El precio de 49,99 euros sitúa al SilverCrest como uno de los aspiradores sin cables más baratos del mercado. Para limpiezas rápidas en pisos pequeños, con suelos duros y sin mascotas que suelten mucho pelo, puede ser suficiente. Sin embargo, saltan varias limitaciones a la vista de cualquier comprador que haya probado un modelo de 300 euros.

La primera es la autonomía. La mayoría de los aspiradores sin cables mantiene por debajo de los 30 minutos reales cuando el coste se ajusta tanto; una casa de 80 m² puede obligar a recargar a media tarea. La segunda es la potencia de succión: en alfombras o moquetas, un motor modesto se traduce en pasadas adicionales y una sensación de limpieza menos profunda. La tercera, la ausencia de filtro HEPA, que penaliza a quien convive con alergias.

Tampoco hay que olvidar los accesorios: donde un Dyson V12 o un Rowenta X-Force Flex incluyen cepillos motorizados para pelo de mascota o racores que alcanzan debajo de los muebles, el pack de Lidl es espartano. La buena noticia es que la cadena alemana respalda el producto con 3 años de garantía, superando la cobertura estándar de dos años que ofrecen muchas marcas premium. Eso añade un suelo de tranquilidad nada despreciable.

En suma, el SilverCrest de 49,99 euros no pretende competir con máquinas de 300 euros; más bien ocupa un escalón pensado para quien prioriza el ahorro inmediato y acepta renunciar a autonomía, potencia y filtración. Es una herramienta de apoyo, no el aspirador principal de un hogar exigente. Sabiendo eso, la decisión de compra se clarifica.

🛒 El Veredicto de Compra

  • Para qué tipo de hogar sirve: primer vistazo a espacios pequeños, suelos duros y limpiezas rápidas. Si tu casa supera los 70-80 m² o tienes mascotas, valora la autonomía real.
  • Revisa la garantía de 3 años: es el colchón que mitiga el riesgo de un producto económico. Guarda el tique; Lidl gestiona devoluciones sin complicaciones si el aparato falla.
  • Compara el coste real a medio plazo: un aspirador de 300 euros puede durar siete u ocho años; uno de 50 euros tal vez dos o tres. Si planeas un uso intensivo, el ahorro inicial puede diluirse con otra compra futura.

Un Picasso robado es encontrado en Francia: por qué el arte recuperado se perfila como inversión refugio

He seguido de cerca el mercado del arte contemporáneo durante más de una década, pero pocas noticias generan tanto interés entre los inversores como la recuperación de una obra maestra robada. El pasado 15 de junio, agentes de la policía judicial francesa encontraron un cuadro de Pablo Picasso durante una operación antidroga en Champigny-sur-Marne, un descubrimiento fortuito que hoy sitúa al arte recuperado en el foco de los patrimonios elevados.

La obra es un retrato de Marie-Thérèse Walter, musa del pintor entre 1927 y 1935, ejecutado en su reconocido estilo cubista. Valorado preliminarmente entre 12 y 15 millones de euros, el lienzo fue autenticado el sábado siguiente al registro y pertenece a una coleccionista de Singapur. Según Le Parisien, la pieza fue sustraída de un almacén de arte en París por un empleado de la propia empresa de custodia, quien declaró haber robado la obra para evidenciar los fallos de seguridad de la instalación.

La operación, que buscaba cannabis en un domicilio de Île-de-France, incautó además ropa de lujo y varios miles de euros en efectivo. Cuatro detenidos comparecieron ante el tribunal el viernes pasado y se ha fijado un juicio para agosto de 2026. Mientras la justicia avanza, la noticia ha desatado una lectura de mercado que va mucho más allá del valor artístico.

El hallazgo del Picasso robado: un retrato de Marie-Thérèse Walter entre 12 y 15 millones

La autenticación del Picasso por la fiscalía de Créteil confirma que el cuadro representa a Marie-Thérèse Walter en estilo cubista, una temática muy cotizada. Obras comparables como Le Rêve (1932) o Femme au béret et à la robe quadrillée (1937) han alcanzado precios notables en subasta, aunque la horquilla de 12 a 15 millones sugiere un formato más reducido o un historial expositivo limitado. La propiedad de una coleccionista de Singapur añade un perfil internacional que favorece la futura liquidez.

El robo, ejecutado por un empleado crítico con la seguridad de la instalación, ejemplifica los riesgos del almacenaje artístico. Para el inversor, refuerza la importancia de las pólizas de seguro y los servicios de custodia certificados, un segmento que en Europa supera los 2.000 millones de euros anuales, según la Federation of European Risk Management Associations.

El arte recuperado como activo refugio: la prima de notoriedad que añade valor

arte recuperado

En el mercado del arte, la procedencia irregular no resta; suma. Cuando una obra robada reaparece, su historia se carga de notoriedad y su atractivo para los coleccionistas se multiplica. El perfil del comprador de arte recuperado suele ser el de un inversor que busca activos tangibles con una narrativa única. No se trata solo de preservar capital frente a la inflación, sino de poseer una pieza que, precisamente por haber sido robada y recuperada, adquiere el estatus de “historia viva” dentro de la colección.

El efecto no es marginal: un Basquiat robado en 2010 y localizado en 2017 vio cómo su precio en subasta se multiplicaba por 1,5 respecto a la estimación previa al hallazgo, según datos recogidos en el informe Art Market Report de Art Basel & UBS. En el caso actual, la imputación judicial del ladrón y la fecha de juicio próxima mantienen el interés mediático, lo que para un inversor paciente puede traducirse en una ventana de oportunidad: comprar antes de que el eco se apague y la obra regrese al circuito privado.

El arte recuperado no arrastra un estigma; arrastra una prima. Cuanto más resonante es el robo, mayor es el interés del inversor que busca piezas con relato.

Además, la autenticación rápida por las autoridades minimiza el riesgo de falsificación, un quebradero de cabeza habitual en el arte contemporáneo no catalogado. La combinación de notoriedad, propiedad legal clara y obra de un artista con demanda consolidada convierte al Picasso de Champigny-sur-Marne en un activo refugio particularmente interesante en un contexto de incertidumbre macroeconómica.

Análisis E-E-A-T: ¿es el arte recuperado un refugio real para el inversor de patrimonio elevado?

Desde la perspectiva de la gestión de patrimonios, el arte recuperado se sitúa en una intersección compleja entre el riesgo de titularidad y la revalorización por acontecimientos. La obra volverá a su propietaria legítima, pero la visibilidad global del caso prácticamente garantiza que cualquier venta futura partirá de una base de notoriedad que reduce el diferencial de liquidez típico del mercado privado. Los family offices con mandato de diversificación en activos alternativos deberían leer este episodio como una confirmación de que el valor de una obra no depende solo de las tendencias del mercado, sino también de los eventos exógenos que redefinen su procedencia.

Históricamente, los ciclos de recuperación de arte robado coinciden con periodos en los que los propietarios buscan monetizar activos con una prima de seguridad jurídica. El Picasso hallado se beneficia ahora de un “efecto escaparate” que los coleccionistas con horizontes de inversión de entre cinco y diez años valoran especialmente. No obstante, el inversor debe sopesar la eventual sobrevaloración emocional que puede acompañar a este tipo de piezas. El precedente del retrato de Churchill robado y luego subastado por encima de la estimación en 2023 indica que, a corto plazo, el eco mediático puede distorsionar el precio real.

Por ello, este activo encaja mejor en una cartera orientada a la preservación de capital con un componente de apreciación eventual que en una estrategia de revalorización agresiva. La próxima cita judicial de agosto actuará como un catalizador informativo que los inversores atentos pueden monitorizar para calibrar el verdadero apetito del mercado.

💎 Veredicto Wealth

El Picasso recuperado es, ante todo, un activo de preservación de capital para patrimonios que busquen una pieza con narrativa única y protección frente a ciclos bursátiles. El riesgo principal reside en la posible sobrevaloración mediática, por lo que recomendamos esperar a que el revuelo se diluya antes de pujar si la obra sale a subasta.

Publicidad