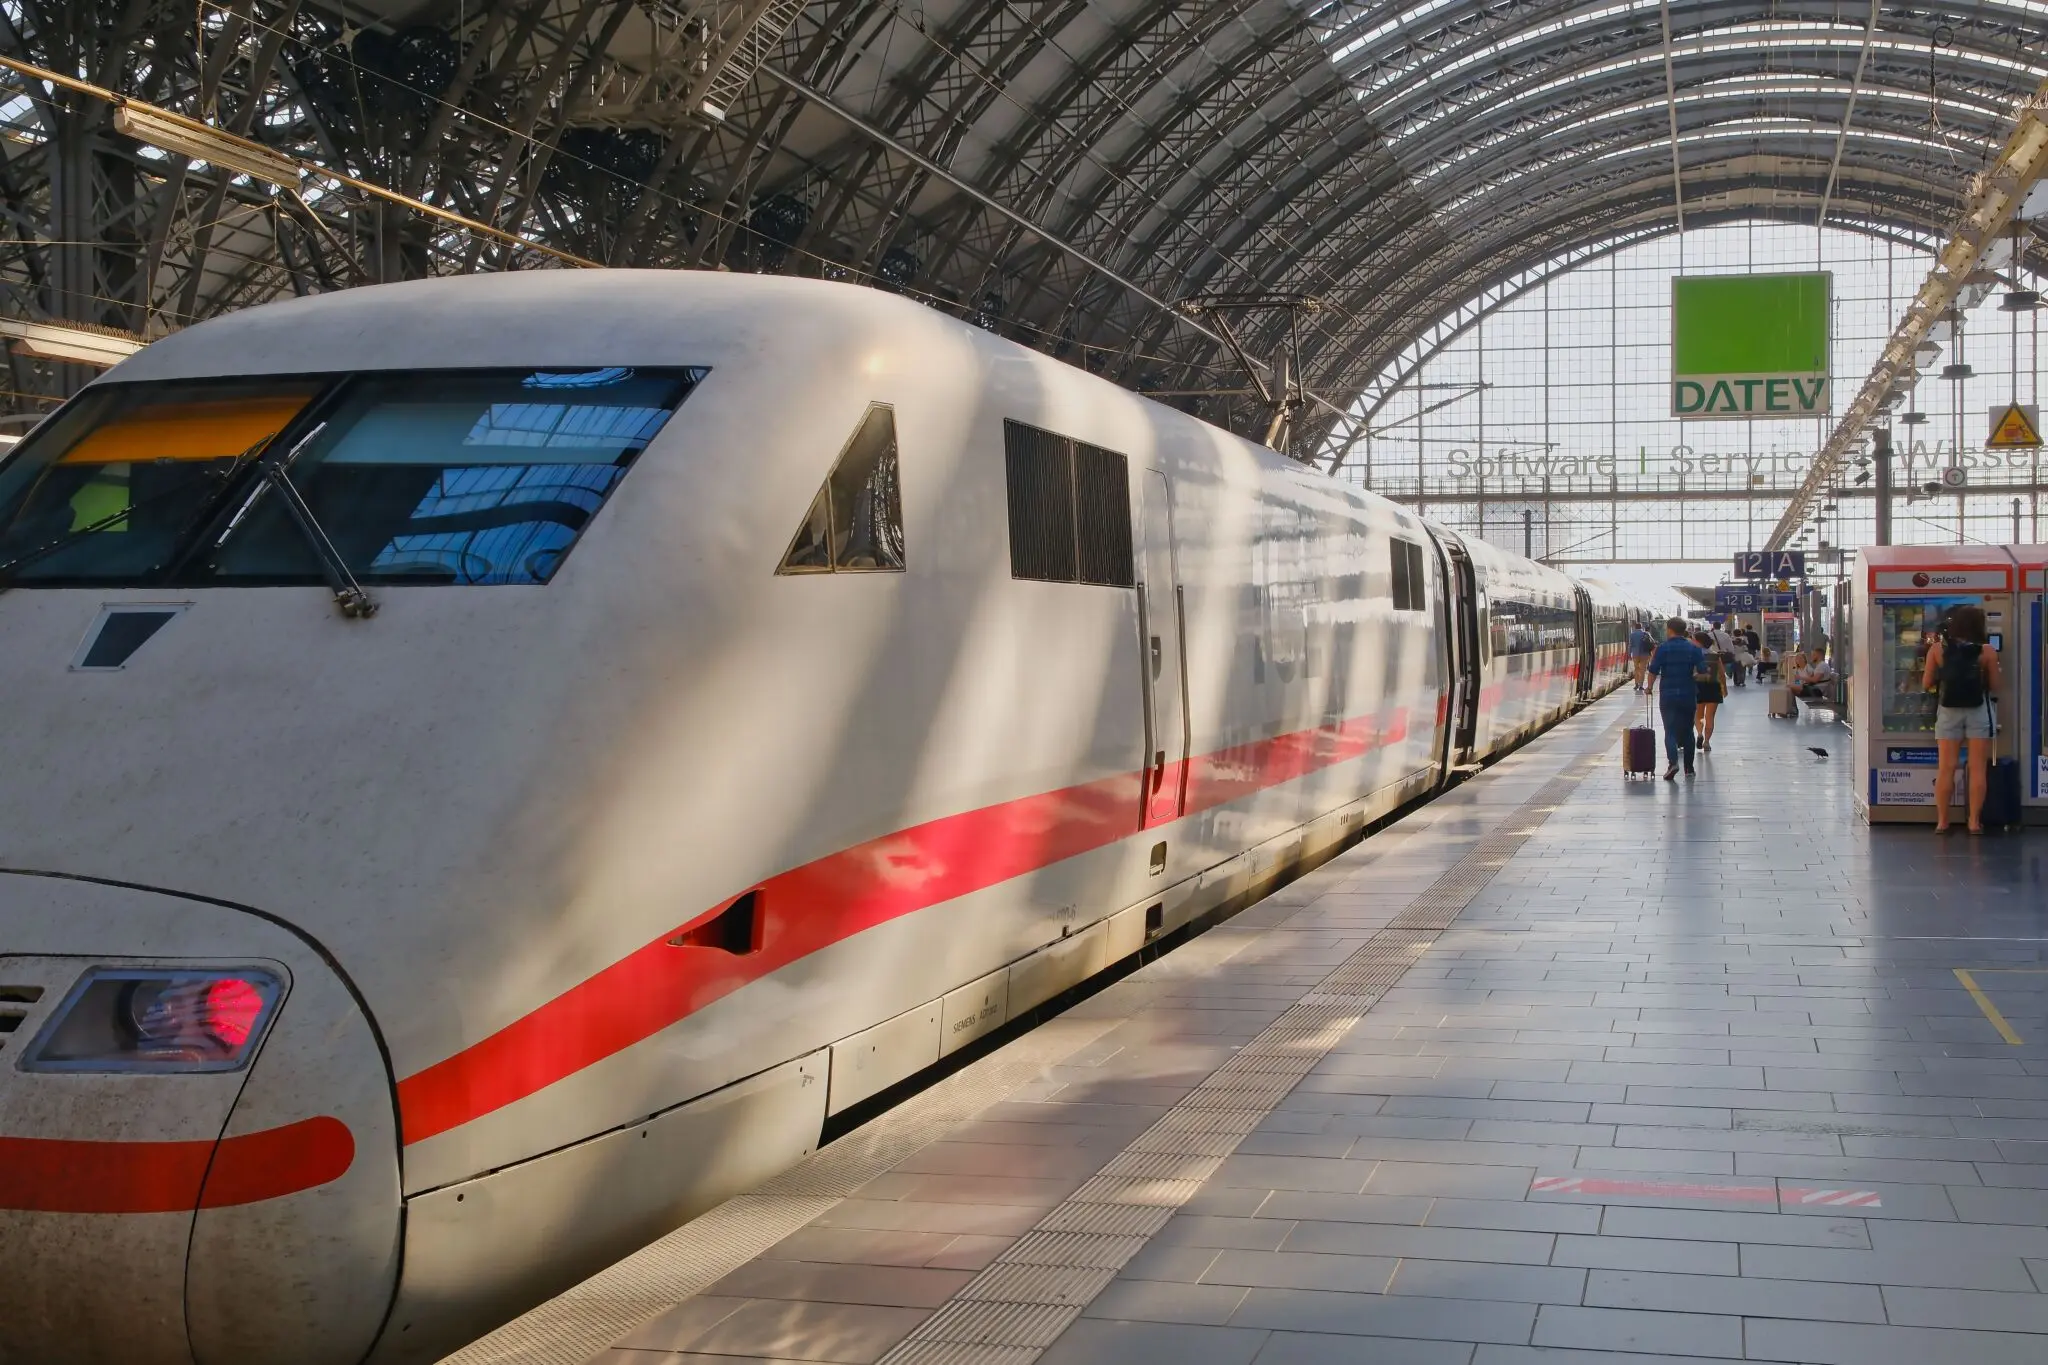
Renfe busca maquinistas y personal de talleres: 600 candidatos para trabajar en Renfe

0

Trabajar en Renfe ha movido a más de 600 personas hasta sus talleres y centros de formación este sábado. La compañía pública organizó una jornada de puertas abiertas simultánea en Madrid, Málaga y Barcelona para captar personal técnico y maquinistas.

La cita se repartió entre el Complejo de Alta Velocidad Fuencarral II, en Madrid; los talleres de Málaga; el Centro de Formación de maquinistas de L’Hospitalet de Llobregat y el Centro de Información de Rodalies en Clot, estos dos últimos en la provincia de Barcelona. Los asistentes vieron cómo se forma a un conductor con simuladores de conducción y cómo se supervisa la circulación en tiempo real de la red catalana.

Renfe aprovechó la visita para mostrar su plataforma inteligente IMANT+, un sistema que monitoriza los trenes y detecta averías de forma predictiva antes de que afecten a la operativa comercial. El mensaje de fondo: el mantenimiento moderno exige perfiles técnicos, no solo manos.

Por qué Renfe busca personal técnico y maquinistas ahora

La jornada no responde a una campaña puntual. Renfe Ingeniería y Mantenimiento integra a más de 3.200 profesionales distribuidos en 94 instalaciones industriales de toda España. Esa estructura revisa cada año 487 locomotoras, 612 trenes autopropulsados, más de 10.400 vehículos remolcados, y más de 700 intervenciones cíclicas.

Detrás de esas cifras hay una inversión sostenida. El ‘Plan Integral de Talleres y Mantenimiento 2025-2030’ está dotado con más de 1.000 millones de euros, según el comunicado de la compañía. De ese presupuesto, 446,7 millones corresponden a proyectos en ejecución o redacción y 444 millones a instalaciones en fase de estudio.

La actuación más visible se concentra en Madrid. Renfe invertirá 100 millones de euros en el complejo de Fuencarral II para levantar una nave de 18.900 metros cuadrados. La instalación, cuya entrada en funcionamiento está prevista para finales de año, duplicará la capacidad de mantenimiento de trenes de ancho estándar e incorporará el nuevo material de alta velocidad.

Duplicar la capacidad de un taller no se hace con máquinas: se hace con técnicos capaces de anticipar la avería antes de que el tren se pare.

Los perfiles que Renfe necesita en talleres y conducción
ofertas de empleo Renfe

La visita dejó ver por dónde va la demanda de la compañía. Estos son los ámbitos que Renfe mostró a los participantes:

  • Maquinistas y conductores: la formación se imparte en el Centro de L’Hospitalet de Llobregat con simuladores de conducción y exige superar un proceso selectivo propio.
  • Técnicos de mantenimiento: electromecánica, electrónica, sistemas embarcados y equipos de tracción en las 94 instalaciones industriales.
  • Especialistas en mantenimiento predictivo: perfiles capaces de trabajar con IMANT+ y con los datos de monitorización de la flota en tiempo real.
  • Personal de información y gestión de incidencias: el Centro de Rodalies en Clot supervisa la circulación y coordina las incidencias de la red catalana.

Renfe no detalló en esta convocatoria el número exacto de vacantes ni las condiciones salariales de cada puesto. Sí dejó claro el volumen del departamento implicado y el calendario de inversiones, que es lo que sostiene la contratación técnica a medio plazo.

Análisis: qué hay detrás de esta jornada de puertas abiertas

Una jornada de puertas abiertas no es un proceso de selección, pero funciona como embudo previo. La compañía enseña sus instalaciones, explica qué hace cada perfil y deja que el candidato decida si le encaja el oficio. En un sector con procesos selectivos largos, ese paso filtra a quien se acerca por curiosidad y a quien llega con interés real.

Antes de enviar el currículum conviene mirar algo más que el sueldo, que Renfe no publicó en esta convocatoria. El mantenimiento ferroviario se cubre a turnos, con disponibilidad en noches y fines de semana, y con movilidad entre instalaciones. La conducción añade pruebas psicotécnicas y un periodo de instrucción antes de llevar un tren en solitario.

La lectura de mercado es favorable para el candidato. Renfe ejecuta un plan de inversión a cinco años con 446,7 millones ya en marcha, y la digitalización predictiva obliga a incorporar perfiles que hace una década no existían en un taller. Quien tenga Formación Profesional en electromecánica, electrónica o mecatrónica sale con ventaja. Quien aspire a conducir debe asumir que el calendario no es rápido: la formación interna es larga por diseño.

📝 Cómo enviar el currículum

Renfe canaliza todas sus vacantes a través de la sección de empleo de su portal corporativo, donde se publican las convocatorias de talleres, conducción y áreas de soporte.

  1. Paso 1: Accede a la sección ‘Trabaja con nosotros’ de la web oficial de Renfe.
  2. Paso 2: Crea tu perfil de candidato con tus datos académicos y tu experiencia.
  3. Paso 3: Busca la convocatoria por categoría —maquinista, técnico de mantenimiento o personal de talleres— y filtra por provincia.
  4. Paso 4: Adjunta el currículum actualizado y los títulos de FP o certificados que acrediten tu formación técnica.
  5. Paso 5: Inscríbete en la oferta y revisa el correo electrónico: las pruebas se comunican por esa vía.

Plazo de inscripción: las vacantes se publican por convocatorias sucesivas en el portal corporativo, sin un plazo único abierto para todos los perfiles. Requisito mínimo: la titulación exigida en cada convocatoria y disponibilidad para trabajar a turnos.
Subida del SMI 2026: la octava mayor de la UE, pero la inflación se come el poder adquisitivo

0

La subida del SMI de 2026 es la octava mayor de la UE y, aun así, pierde poder adquisitivo. El Salario Mínimo Interprofesional en España se incrementó un 3,1% este año y se sitúa en 1.221 euros brutos al mes en 14 pagas, unos 17.094 euros anuales, según el Real Decreto 126/2026.

Con ese incremento, España ocupa el octavo puesto entre los 22 estados miembros de la UE que cuentan con esta figura. El problema no es el porcentaje, sino lo que queda en el bolsillo cuando el IPC aprieta.

Por qué España sube el SMI menos que el resto de Europa

El informe anual de 2026 de Eurofound, la agencia europea que analiza las condiciones de vida y trabajo, pone el foco en una paradoja incómoda. España lleva años presumiendo de subidas del salario mínimo hasta convertirlo en una de las referencias del sur de Europa, pero otros países han pisado el acelerador mucho más.

Hungría reforzó su SMI un 18,6%, Eslovenia un 16% y Bulgaria un 12,6%. Son incrementos de dos dígitos que dejan el 3,1% español en un segundo plano. España ya venía de subidas previas del 4,4% con un objetivo declarado: cubrir el 60% del salario medio neto, el umbral que exige la directiva europea.

Lo paradójico es que ese cumplimiento se ha convertido en un techo. Al haber llegado ya a ese 60%, el margen de subida anual se estrecha. Mientras los países del este aplican revisiones de dos dígitos desde bases mucho más bajas, España tiene que moverse con más cautela para no desbordar su propio objetivo.

Un incremento del 3,1% que se queda en menos del 1% real no es una subida: es un empate técnico con la cesta de la compra.

La inflación al 4,3% se come la ganancia real

Aquí llega el golpe. Descontando la inflación, la mejora real del SMI español a comienzos de 2026 quedó por debajo del 1%. Solo Polonia y Rumanía registraron peores datos, y en su caso no ganaron poder de compra: lo perdieron.

La comparación con otros países deja mal sabor. Eslovenia superó el 13% de ganancia real, y Hungría y Lituania rebasaron el 8%. España, en cambio, se quedó a las puertas del 1%. Y esos datos son de enero, antes de que los precios volvieran a dispararse.

El IPC escaló al 4,3% en agosto, su nivel más alto en tres años, empujado por el precio de los carburantes, según los últimos datos del INE. Ese 1% de mejora que recogía Eurofound puede haberse esfumado ya. Casi 2,5 millones de trabajadores que cobran el mínimo lo notan antes que nadie en la cesta de la compra.

SMI España 2026

El SMI ya roza su techo: qué margen queda para 2027

La letra pequeña de esta estadística merece una lectura propia. El SMI ha crecido más que el salario medio del conjunto de los trabajadores, y España es uno de los países donde ese efecto se nota más. La estructura salarial se ha compactado por abajo: las empresas han tenido que subir los sueldos más bajos, pero apenas han tocado los que están por encima del mínimo, donde el Gobierno no tiene margen de actuación.

En perspectiva de diez años, el poder adquisitivo del SMI ha subido cerca de un 40% entre 2016 y 2026, un ritmo que en la UE solo comparte Portugal. Es una foto positiva que convive con una realidad menos amable: esa subida no ha venido acompañada de una mejora equivalente en los salarios medios y altos.

¿Hay margen para una segunda revisión este año? El artículo 27.1 del Estatuto de los Trabajadores permite revisar el SMI a mitad de ejercicio si la inflación se desvía de lo previsto. Bélgica activó una subida automática ligada al IPC en abril y Francia subió su mínimo un 2,41% en junio al superar la inflación el umbral que dispara la revisión. En España, el Ministerio de Trabajo ha descartado por ahora esa segunda subida y traslada el debate a la negociación de 2027.

Los sindicatos reclaman para entonces un alza ‘por encima del 5%’ que compense la pérdida de poder adquisitivo acumulada. La pelota está en el tejado del Gobierno, que afronta la negociación con menos margen que en ejercicios anteriores. En mi lectura, el riesgo real no es que el SMI deje de subir, sino que suba lo justo para empatar con una inflación que sigue rozando máximos.

📝 Cómo enviar el currículum

Esta pieza no recoge una oferta concreta, pero si cobras el SMI o buscas un empleo mejor pagado, estos son los pasos para inscribirte en las ofertas verificadas y comprobar que tu salario cumple la ley.

  1. Paso 1: Confirma la cuantía vigente del SMI y el real decreto que la fija en el portal del Boletín Oficial del Estado.
  2. Paso 2: Revisa tu nómina y tu convenio colectivo: si tu salario base queda por debajo de 1.221 euros brutos en 14 pagas, tienes derecho a reclamar.
  3. Paso 3: Regístrate como demandante en la sede electrónica del SEPE o en el servicio autonómico de empleo de tu comunidad.
  4. Paso 4: Adjunta tu currículum actualizado y activa las alertas por sector y provincia para recibir ofertas por encima del mínimo.
  5. Paso 5: Si detectas un incumplimiento, presenta la reclamación ante la Inspección de Trabajo y Seguridad Social.

Plazo de inscripción: abierto de forma permanente en los portales públicos de empleo mientras haya vacantes activas. Requisito mínimo: estar inscrito como demandante de empleo con el currículum actualizado.

DGT: ceder el paso al peatón sin cebra desde el 1 de octubre, multa de 200 euros y 4 puntos

No ceder el paso a los peatones sin cebra cuesta 200 euros y cuatro puntos desde el 1 de octubre de 2026. La reforma del Reglamento General de Circulación extiende la prioridad peatonal a todas las vías de plataforma única, esas calles donde la calzada y la acera comparten el mismo nivel.

El cambio llega de la mano del Real Decreto 518/2026, de 24 de junio, publicado en el Boletín Oficial del Estado el 26 de junio. Hasta ahora, la obligación de dejar pasar al viandante en estas calles dependía de la señalización de cada tramo. Con el texto nuevo, la prioridad peatonal pasa a formar parte de la propia definición de la vía.

Qué cambia exactamente en las calles de plataforma única

Una vía de plataforma única es aquella en la que no existe bordillo ni desnivel entre la calzada y la acera. El asfalto y el pavimento peatonal comparten altura. Es un diseño habitual en cascos históricos, entornos escolares y calles residenciales, y su lógica es sencilla: si el peatón es el usuario principal, el coche circula como invitado.

En la práctica, el viandante puede cruzar de un lado a otro en cualquier punto de la vía, no solo por donde hay franjas pintadas o un paso de cebra. El conductor no debe esperar a que aparezcan las líneas blancas. Debe ceder.

Conviene precisar un matiz que la mayoría de resúmenes pasa por alto. La prioridad peatonal ya estaba vigente en determinadas calles residenciales de plataforma única, así que no nace de cero. Lo que hace el Real Decreto es incorporarla a la definición reglamentaria de estas vías, y con ello desaparece la zona gris que dejaba la interpretación en manos de cada ayuntamiento.

En plataforma única, la acera y la calzada son el mismo espacio: el peatón tiene prioridad en todo el ancho de la calle, no solo por donde hay pintura.

Cuándo entra en vigor y qué más cambia en el reglamento

La nueva obligación entra en vigor el 1 de octubre de 2026, sin periodo de adaptación ni moratoria para los ayuntamientos que todavía no han ajustado su señalización. El paquete normativo aprobado por el Gobierno incluye otras tres medidas que afectan a la conducción diaria:

  • Carriles de emergencia en atascos: se crean en autopistas y autovías para que los servicios de emergencia puedan circular con la retención abierta.
  • Adelantamiento a ciclistas en vías interurbanas: obligación de reducir 20 km/h por debajo del límite legal de la vía durante la maniobra.
  • Ciclistas en vías urbanas: distancia mínima de cinco metros con el ciclista al adelantar.
nuevas normas DGT octubre

Ese último punto merece una lectura detenida: el margen de cinco metros en ciudad es amplísimo. En muchas calles de un solo carril por sentido no cabe una bicicleta y un coche a la vez sin invadir el carril contrario. La consecuencia práctica es clara. Si no cabe, no se hace.

Cómo ceder el paso sin arriesgar cuatro puntos

A diferencia de un exceso de velocidad, esta infracción no la detecta un cinemómetro. Ningún radar mide si has dejado pasar a un peatón. La sanción llega cuando un agente presencia la maniobra o cuando una denuncia ciudadana aporta prueba. Eso no la hace menos probable: en una calle comercial concurrida, basta un minuto de despiste.

  1. Modera la velocidad al entrar en una vía sin bordillo. Si dudas de si estás o no sobre una plataforma única, asume que lo estás.
  2. Mira a ambos lados antes de cada intersección y ante cualquier grupo de viandantes que camine por la calzada.
  3. No interpretes la duda del peatón como un permiso para pasar. La prioridad es suya, aunque se detenga a mirar.

El error más común consistirá en confundir plataforma única con zona peatonal. Son figuras distintas: en la zona peatonal el coche solo entra si está expresamente autorizado, mientras que en la plataforma única puede circular, eso sí, con prioridad absoluta del viandante. Puedes consultar el detalle de estas definiciones en la sede oficial de la DGT.

Análisis: una multa proporcionada con un problema de señalización

Los 200 euros y cuatro puntos sitúan esta infracción al mismo nivel que no respetar un semáforo en rojo o que ignorar a un peatón en un paso de cebra señalizado. La comparación no es casual: el legislador ha decidido que tratar al viandante como usuario de segunda en su propio espacio merece la misma respuesta que saltarse un semáforo. La escala es coherente.

El problema no está en la sanción, sino en la información. Las vías de plataforma única no siempre se distinguen a simple vista. En muchas ciudades el pavimento cambia de color y poco más; en otras, la reforma se ha hecho con materiales que el conductor no identifica a 40 km/h y con lluvia. Si el ayuntamiento no señaliza bien, la norma se convierte en una trampa involuntaria.

La DGT insiste en que estos entornos deben estar debidamente señalizados y ser reconocibles desde el volante. Ahí está el verdadero reto del otoño: no tanto convencer al conductor de que debe ceder el paso, como hacerle saber que circula por una calle donde la regla ha cambiado. Un conductor avisado frena; uno sorprendido, no.

En mi lectura, la medida es razonable y llega tarde. El peatón es el usuario más vulnerable y el que menos protección tenía en estas vías. Pero su éxito dependerá de algo tan poco vistoso como la pintura del suelo y las señales verticales. Sin esa capa de pedagogía urbana, los cuatro puntos se convertirán en la sanción más discutida del otoño.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No ceder el paso a los peatones en vías de plataforma única, aunque no exista paso de cebra.
  • Sanción económica: 200 euros.
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: 1 de octubre de 2026.

Solana 250 ms: la red dispara su cadencia a 4 slots por segundo

Solana ha recortado su tiempo objetivo de slot de 300 a 250 milisegundos. La red pasa así a una cadencia de cuatro slots por segundo, casi un 17% más rápida, tras el cambio activado el 18 de septiembre bajo la propuesta SIMD-0525. Detrás de la cifra hay una decisión que toca el corazón del protocolo: la frecuencia con la que la red produce bloques.

Un reloj más rápido: qué cambia exactamente

Un slot es la unidad de tiempo alrededor de la cual Solana organiza la producción de bloques. Hasta ahora el objetivo era de 300 milisegundos por intervalo; con la nueva configuración son 250. Eso significa que cada segundo llegan cuatro intervalos en lugar de los aproximadamente 3,33 anteriores. La red no necesita crear más bloques por ventana: produce cada uno con menos espera entre medias.

El matiz importante, y el que separa este cambio de un titular fácil, es que la capacidad de cómputo por slot baja en la misma proporción. La propuesta SIMD-0525 reduce los límites de computación y de datos de cada slot en línea con su menor duración. El resultado es que el techo aproximado de procesamiento por unidad de tiempo real se mantiene. Solana gana oportunidades para producir bloques, no potencia bruta de cálculo.

A quién afecta: líderes, validadores y usuarios

El impacto más tangible está en la ventana de liderazgo, el periodo en el que un validador (el equipo que mantiene la red en marcha y vota el orden de los bloques a cambio de recompensas) tiene asignada la producción. SIMD-0525 deja esa ventana en cuatro slots consecutivos, igual que antes. Lo que cambia es su duración real: a 300 milisegundos, esos cuatro slots sumaban 1,2 segundos; a 250, se quedan en un segundo exacto. El mismo número de slots cubre ahora 200 milisegundos menos de tiempo.

Las épocas siguen el mismo patrón. Una epoch en Solana agrupa un número fijo de 432.000 slots, así que acortar cada slot encoge también la duración esperada del conjunto. Con slots de 250 milisegundos, una época queda en unas 30 horas. Con el objetivo anterior de 300 milisegundos, esos mismos 432.000 slots equivalían a unas 36 horas. Y con el primitivo objetivo de 400 milisegundos, a cerca de 48. Ningún slot se añade ni se quita: cada uno ocupa simplemente menos tiempo.

Solana no corre más porque calcule más, sino porque reparte el mismo trabajo en intervalos más cortos y frecuentes.

Conviene subrayar que las 30 horas de época son una estimación de duración objetivo, no una promesa de más capacidad. El diseño publicado trata el recorte a 250 milisegundos como un cambio emparejado: reloj más rápido, límites por slot más bajos, techo de procesamiento estable.

El movimiento tampoco es un punto final. Según la actualización de la Fundación Solana, SIMD-0525 avanza por las etapas de 400, 350, 300 y 250 milisegundos hacia un destino propuesto de 200. Lo activado el 18 de septiembre es solo el tramo de 300 a 250; el detalle técnico puede seguirse en el repositorio público de las propuestas SIMD. La meta de 200 sigue siendo una propuesta, no un hecho.

Lectura de fondo: por qué importa y qué conviene vigilar

Los ajustes de cadencia son la clase de trabajo silencioso que define a Solana. La red lleva años afinando su reloj para acercar la experiencia de uso a la de una aplicación tradicional: menos espera entre la firma de una transacción y su confirmación. Ese empeño conecta con la historia reciente de la red, marcada por episodios duros. En septiembre de 2021 y febrero de 2022, Solana sufrió paradas que dejaron de producir bloques durante horas y pusieron en duda su fiabilidad. La respuesta fue doble: mejorar el cliente original, Agave, y construir uno nuevo desde cero, Firedancer, desarrollado por Jump Crypto en C++ para repartir el riesgo entre dos motores independientes.

El recorte a 250 milisegundos se apoya en esa misma lógica de ingeniería. No es una subida de potencia, es una reorganización del tiempo de la red. Y ahí está su principal riesgo. Intervalos más cortos exigen a los validadores hardware capaz de sostener el ritmo; si el equipo se queda corto, aumentan los slots fallidos y el rendimiento real se resiente. La contrapartida es conocida: buena parte del staking de SOL se concentra en un número reducido de validadores, y cualquier cambio que suba el listón técnico tiende a favorecer a los operadores mejor financiados. La mayoría de los validadores de mayor tamaño cuenta, de hecho, con centros de datos propios.

Queda un horizonte claro por delante. Si el tramo hacia los 200 milisegundos llega a buen puerto, Solana se acercaría a cinco slots por segundo y completaría una década de compresión del tiempo de bloque. Conviene leer cada etapa con la misma cautela con la que el protocolo la introduce: midiendo los slots fallidos, el número de validadores activos y la estabilidad de la red en los picos de actividad. El reloj corre más rápido. La pregunta, como casi siempre en esta red, es si la maquinaria que lo sostiene aguanta el ritmo.

España lidera Europa en marca blanca: casi el 60% de la cesta ya es de distribuidor

0

La marca blanca en España ya copa el 58,9% del volumen del gran consumo, el dato más alto de Europa, y confirma que la marca de distribuidor se ha quedado con la cesta. El avance del último semestre, de 0,4 puntos, no es un pico de crisis: es la nueva foto del lineal.

Los datos de NielsenIQ (NIQ) del primer semestre de 2026 colocan al país por delante de toda Europa. La marca de distribuidor, la enseña propia de cada cadena que se conoce también como marca blanca, ya representa el 43,7% del volumen total de gran consumo del continente, una cifra que hace unos años sonaba a escenario extremo y que hoy se parece bastante a la realidad de cualquier supermercado.

España ya es el país europeo con la cesta más blanca

El liderazgo no es cómodo. Portugal aprieta con un 58,7%, apenas dos décimas por debajo y con un avance mayor en el semestre, 0,7 puntos. Bélgica completa el podio con un 57,5%, aunque cede 0,3 puntos. Alemania sorprende con un crecimiento de nueve décimas hasta el 52% y Reino Unido se queda en el 51,7%.

📊 La comparativa de un vistazo

PaísCuota de marca blancaVariación en el semestre
España58,9%+0,4 puntos
Portugal58,7%+0,7 puntos
Bélgica57,5%-0,3 puntos
Países Bajos53,6%-0,1 puntos
Alemania52,0%+0,9 puntos
Reino Unido51,7%+0,1 puntos

La dinámica tiene dos velocidades. En Europa Occidental los mercados maduros se estabilizan cerca del 55-58% y algunos ceden terreno: Países Bajos baja una décima, Bélgica tres y Dinamarca, Grecia y Croacia retroceden un 1%, un 0,8% y un 0,6%. En el este el avance es rápido desde bases bajas: Serbia sube 1,7 puntos hasta el 18,4%, y Eslovaquia y Ucrania ganan 1,1 puntos cada una hasta el 36,8% y el 19,4%.

Para NIQ, la lectura es que estamos ante un techo y no ante un cambio de tendencia. El responsable de Retail de la consultora, Daniel Ducrocq, resume que el crecimiento se ha trasladado al este y que los mercados maduros cercanos al 55-58% se están estabilizando. Para el comprador español, la consecuencia práctica es sencilla: la marca de distribuidor ya no compite por ser la alternativa barata, compite por ser la opción por defecto.

La marca blanca ha dejado de ser un refugio de crisis para convertirse en una parte estructural de la cesta: el comprador no ha vuelto atrás cuando la inflación se ha moderado.

El mapa de cadenas: quién capitaliza el tirón del distribuidor

cuota marca blanca

En España, el reparto de cuota lo lidera Mercadona con un 27,4% del mercado, impulsada por su marca propia y pese a haber perdido compradores, según los datos de Worldpanel by Numerator. Le sigue Carrefour, consolidado en segunda posición con un 9% y apoyado en el refuerzo de la marca de fabricante y en su mejor comportamiento en hogares con hijos.

El resto del tablero se mueve en décimas, y cada una vale millones en volumen de compra:

  • Lidl: 7,5%, tras crecer 0,4 puntos.
  • Eroski: 4,2%.
  • Dia: 4,1%.
  • Consum: 4%.
  • Alcampo: 2,7%.
  • Aldi: 2,1%, con una subida de 0,2 puntos gracias al desarrollo de frescos.

Hay un patrón que se repite: crecen las cadenas que han convertido su marca propia en la columna vertebral del surtido. Aldi lo hace con frescos, Lidl con una marca blanca muy extensa, y Mercadona con un modelo en el que casi todo el lineal lleva su sello. El fabricante, mientras, defiende su hueco con argumentos de calidad, innovación y notoriedad más que con precio.

Lo que este dato cambia en tu compra de cada semana

La primera consecuencia es de bolsillo: el precio de la cesta básica se ha vuelto menos elástico. Con el 58,9% del volumen en manos del distribuidor, las cadenas tienen menos necesidad de tirar de promoción agresiva sobre la marca de fabricante y el folleto pierde peso frente a la etiqueta. La guerra de precios se libra ahora dentro del propio lineal de marca blanca, con formatos, gramajes y calidades distintas bajo nombres que cambian de una cadena a otra.

Aquí está el matiz importante. Cuota alta no significa mejor precio en todas las categorías. El precio que importa es el del kilo o el del litro, y en algunos segmentos la diferencia entre marca blanca y marca de fabricante se estrecha hasta unos pocos céntimos, sobre todo cuando la primera llega en formato grande y la segunda en promoción. En leche, harina o aceite de girasol, el margen a favor del distribuidor sigue siendo amplio.

El segundo efecto es de calidad. Los compradores no han vuelto a las marcas de fabricante cuando la inflación se ha moderado, y eso quiere decir que buena parte del mercado ha decidido que la diferencia de precio ya no le compensa pagarla. La pregunta útil deja de ser si la marca blanca es peor y pasa a ser en qué categorías concretas vale la pena pagar más.

Queda el otro lado de la balanza. Un mercado tan concentrado en el distribuidor reduce la presión competitiva sobre el precio final y traslada el poder de negociación de la industria a la cadena. Para el comprador se traduce en menos marcas en el lineal y surtidos más parecidos entre supermercados.

La foto europea deja una idea clara: España no va a volver al escenario anterior. El techo del 58,9% puede subir unas décimas o quedarse donde está, pero la marca de distribuidor ha dejado de ser una elección de ahorro para ser la opción por defecto. Y eso se nota en cada tique. Esta información es divulgativa y de análisis de consumo: cada cesta es distinta y conviene valorar el gasto propio antes de cambiar hábitos de compra.

🛒 El Veredicto de Compra

  • Compara el precio por kilo o litro: la marca blanca gana en la mayoría de categorías, pero en formato grande y con promoción la marca de fabricante puede acercarse a pocos céntimos.
  • Mira quién fabrica, no solo quién vende: buena parte de la marca de distribuidor sale de las mismas plantas que la de fabricante; la lista de ingredientes es el juez fiable.
  • Vigila el gramaje: si el envase es nuevo pero el contenido baja manteniendo el precio, el ahorro se lo queda la cadena. Guarda el tique para comparar.

DGT: guantes moto obligatorios desde octubre y multa de 200 euros por adelantar con nieve

La DGT obliga a llevar guantes de moto homologados y prohíbe adelantar con nieve desde el 1 de octubre. La sanción por incumplir cualquiera de las dos reglas puede llegar a 200 euros.

El Real Decreto 518/2026 se publicó en el BOE el 26 de junio y modifica el Reglamento General de Circulación para reforzar la protección de los usuarios vulnerables de la vía. Las medidas despliegan sus efectos el 1 de octubre y afectan a motoristas, ciclistas, repartidores y usuarios de patinetes.

Qué cambia exactamente y a quién afecta

Dentro del texto, el artículo 32.2 fija una prohibición taxativa: en autopistas y autovías, cuando la circulación se vea dificultada por las condiciones de la calzada a causa de la nieve, estará prohibido adelantar y será obligatorio circular por el carril situado más a la derecha. No hay matices de velocidad: el adelantamiento desaparece mientras la nieve complique el tráfico.

La norma reserva el carril izquierdo para vehículos de emergencia y quitanieves. En tramos de tres o más carriles por sentido se podrá usar el carril contiguo al derecho, siempre sin abandonar la disciplina de derecha. No hay excepción territorial: se aplica en cualquier autopista o autovía de España, según el texto publicado en el Boletín Oficial del Estado.

Para los conductores de motocicletas y ciclomotores el cambio es doble. Los guantes de protección pasan a ser obligatorios en vías interurbanas y el calzado cerrado, en todo tipo de vías. Además, se les abre la puerta al arcén derecho cuando exista congestión del tráfico, con dos condiciones: no superar los 30 kilómetros por hora y que el tramo esté señalizado con antelación.

La prohibición de adelantar con nieve no distingue entre autopista y autovía ni admite excepciones por comunidad: se aplica en toda España desde el 1 de octubre.

Cuándo entra en vigor y qué se queda para 2027

El grueso del paquete entra en vigor el 1 de octubre de 2026. Hay dos apartados que esperan un año más: el alumbrado obligatorio para los vehículos de movilidad personal y el casco homologado para los usuarios de motocicletas, que llegan el 1 de octubre de 2027.

normas DGT moto octubre

Ese calendario a dos velocidades tiene sentido desde el punto de vista industrial, porque homologar cascos no se improvisa. Para el conductor genera dudas razonables sobre si el casco que ya tiene le sirve hasta 2027. Lo que se retrasa es la exigencia del casco homologado conforme a la nueva referencia, no el uso del casco, obligatorio desde antes de esta reforma.

Las otras normas que llegan en el mismo paquete

La reforma va mucho más allá de los guantes y la nieve. Estos son los cambios que se suman a partir de octubre:

  • Patinetes eléctricos (VMP): edad mínima de 15 años, casco obligatorio, chaleco reflectante de noche o con escasa visibilidad y alumbrado siempre encendido. Podrán circular fuera de los núcleos urbanos por vías ciclistas o carriles bici.
  • Ciclistas: casco obligatorio siempre en vías interurbanas.
  • Repartidores: quienes conduzcan bicicletas, motocicletas o ciclomotores como actividad profesional deberán llevar casco y chaleco reflectante en todo momento.
  • Cinturón: obligatorio para conductores y pasajeros en todo tipo de vehículos y en cualquier circunstancia. La única excepción son los pasajeros de ambulancias asistenciales acondicionadas para la asistencia técnico-sanitaria.
  • Semáforos en pasos de peatones: la luz ámbar intermitente para vehículos no podrá coincidir con la luz verde para peatones.

Cómo evitar la multa antes de que llegue octubre

Cumplir con los guantes es sencillo: basta con llevar un par homologado en la moto, igual que se lleva el casco. El calzado cerrado es una exigencia de sentido común que muchos motoristas ya cumplían. El problema está en la norma de la nieve, porque depende de una valoración sobre la marcha: el texto habla de circulación dificultada, no de nieve en el arcén ni de cuatro copos aislados.

En la práctica, si la calzada obliga a reducir la marcha, a abrir distancia, o a seguir las huellas del carril, ya estás dentro del supuesto. Y si un quitanieves avanza por el carril izquierdo, la respuesta es simple: carril derecho y ni se te ocurra adelantar. Cuando la situación se normalice, la prohibición decae.

Análisis: una reforma razonable con un calendario incómodo

Prohibir el adelantamiento cuando nieva no es una ocurrencia recaudatoria. Es la única forma de dejar libre el carril izquierdo a los vehículos de emergencia y a las quitanieves, que son quienes despejan la vía. Cualquier conductor que haya circulado con nieve sabe que un adelantamiento mal calculado es una lotería. La medida protege a quien adelanta y a quien se encuentra de frente con la maniobra.

Los guantes entran en otra categoría. En una caída a baja velocidad, la mano es lo primero que toca el asfalto. Homologarlos por norma cierra un vacío, pero abre una duda de aplicación: cuántos motoristas llevan guantes que no acreditan homologación alguna. La respuesta razonable es que la mayoría, porque hasta ahora nadie se lo había preguntado.

Un año de margen para el casco homologado y el alumbrado de los patinetes es sensato en lo industrial, pero envía un mensaje confuso: parece que la norma se aplica y no se aplica a la vez. Conviene separar ambos bloques y no fiarse de los mensajes que circulan por redes, donde la DGT es víctima recurrente de bulos y suplantaciones.

Tres cosas por hacer antes del 1 de octubre: revisar los guantes, comprobar el calzado y memorizar la regla de la nieve. El resto llega solo con la señalización. Las normas de tráfico no avisan dos veces, y la información oficial está en la web de la Dirección General de Tráfico.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Guantes de protección obligatorios para motoristas en vías interurbanas y prohibición de adelantar en autopista y autovía cuando la nieve dificulte la circulación.
  • Sanción económica: Hasta 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026; el casco homologado de moto y el alumbrado de los VMP, el 1 de octubre de 2027.

Lagarde aviva la sucesión en el BCE: su ‘ya veremos’ sobre la salida anticipada

0

La sucesión de Lagarde en el BCE tiene ya una fecha provisional y ninguna certeza. La presidenta del Banco Central Europeo respondió este viernes con un ya veremos a la pregunta de si dejará el cargo antes de octubre de 2027, cuando expira su mandato.

Importa lo que dijo y, sobre todo, cómo lo dijo. Fue en una entrevista con la cadena pública irlandesa RTE en Dublín, en el marco del Eurogrupo y del consejo informal de ministros de Finanzas de la UE. Primero, tajante: ‘Me voy en 2027’. Después, cuando la pregunta situó esa fecha en octubre del próximo año, la respuesta se estrechó: ‘Ya veremos’.

La propia presidenta se ocupó de bajar la temperatura. ‘Lo que puedo decir en este momento es que, sea cual sea el momento, se gestionará de la manera más profesional, como debe ser’, subrayó. En la rueda de prensa posterior añadió que no ha tratado el asunto con los ministros y que tampoco se lo han preguntado.

Ese silencio formal convive con un ruido de fondo que no cesa. La prensa especializada ha publicado que Francia podría respaldar al neerlandés Klaas Knot como sucesor a cambio de que un candidato galo ocupe el puesto de economista jefe. Lo ocupa hoy el irlandés Philip Lane, cuyo mandato expira en mayo. De ahí el interés de Dublín.

De octubre de 2027 a un ‘ya veremos’: qué cambia de verdad

El mandato de Christine Lagarde, que llegó a la presidencia en 2019, termina en octubre de 2027 y no admite renovación. Sobre el papel, nada de lo dicho este viernes altera ese calendario. Lo que altera es la textura del relato: hasta ahora la pregunta era qué haría el BCE con los tipos de interés; a partir de ahora habrá una segunda, sobre quién los decide.

Una presidenta que administra su salida deja de fijar por sí sola el relato de tipos: desde ese momento lo comparte con quienes aspiran a sustituirla.

Para un inversor, la diferencia no es cosmética. El consejo de gobierno se reúne cada seis semanas y cada decisión se acompaña de una explicación que firma la presidenta. Con el firmante en cuenta atrás, la guía sobre el futuro pierde filo. Los mercados descuentan perfiles, no cargos.

‘Ya veremos’ admite dos lecturas: prudencia institucional o cálculo de negociación. Me inclino por la segunda, al menos en parte. Una fecha de salida sin confirmar mantiene a Lagarde dentro del juego y encarece cualquier intento de empujarla hacia la puerta.

Fráncfort no decide sola: el reparto que se negocia en Bruselas

El nombramiento del presidente del BCE no se vota en Fráncfort. Corresponde al Consejo Europeo por mayoría cualificada, tras consultar al Parlamento Europeo y al consejo de gobierno, como recuerda la propia institución, y llega después del trabajo previo del Eurogrupo.

En ese tablero hay dos piezas. La presidencia vence en octubre de 2027 y la economía jefe queda libre en mayo, con la salida de Lane. Si Lagarde se fuera antes, ambas vacantes se comprimirían en en la misma ventana y se negociarían como un solo paquete: un nombre para la presidencia y otro para el puesto que sostiene las proyecciones macroeconómicas. Esa es la razón de que Dublín, Ámsterdam y París muevan ficha a la vez.

Qué se juega el mercado con el cambio de guardia

Toda función de reacción lleva la huella de quien la firma, aunque el mandato sea colectivo. La transición de Jean-Claude Trichet a Mario Draghi, en el otoño de 2011, coincidió con un giro completo del sesgo monetario. El relevo no causó aquello, pero bastó para que nadie vuelva a tratarlo como un asunto protocolario.

El riesgo aquí no es el nombre del sucesor. Es el tiempo. Una presidencia en funciones prolongadas comunica peor ante un shock inesperado, negocia peor dentro del consejo y proyecta una imagen de transición justo cuando los inversores buscan certezas sobre el precio del dinero.

Y hay una contradicción incómoda. El BCE presume de decisiones basadas en datos y de un mandato que trasciende a las personas. Si las posiciones empiezan a moverse por quién puede llegar y no por lo que dicen los datos, la arquitectura se agrieta por su flanco más sensible, el de la credibilidad.

La primera prueba medible llega en mayo, con la renovación del puesto de economista jefe. La segunda, cuando el Eurogrupo cierre el nombre para 2027. Si antes del verano del próximo año no hay candidatura oficial, el ‘ya veremos’ habrá dejado de ser una respuesta para convertirse en una vacante de hecho. Entonces se notará en la curva, no en los titulares.

Senado de EEUU tumba la Clarity Act cripto: los conflictos de Trump frenan al sector

0

El Senado de Estados Unidos tumbó este martes la Clarity Act por 50 votos en contra y 49 a favor. El marco legal integral para los criptoactivos que el sector llevaba años reclamando se queda, de momento, sin estatuto federal.

La norma no pretendía mover el precio del bitcoin a corto plazo. Su objetivo era repartir competencias entre la SEC, que vigila los mercados de valores, y la CFTC, que supervisa derivados y materias primas. Resuelta esa duda, la ley fijaría reglas para plataformas e intermediarios: registro, custodia de los activos de los usuarios, información obligatoria, y medidas antifraude, según detalla Ignacio Santos, consejero delegado de Fazil Crypto.

El bloqueo no es técnico, es político. Varios senadores demócratas sostienen que el texto no impone límites suficientes a los cargos públicos con intereses en el sector; el nombre que sobrevuela el debate es el del propio presidente. La senadora Elizabeth Warren, principal voz demócrata en el Comité Bancario, pidió a su partido no aprobar una ley que permita a Trump seguir embolsándose miles de millones mientras las familias afrontan precios más altos. El argumento caló entre los demócratas y el texto se quedó sin los votos que necesitaba.

A ese escollo se suman dos más. El desacuerdo sobre las recompensas que las plataformas pueden ofrecer a quien mantiene stablecoins, porque parte de la banca teme una fuga de depósitos. Y las salvaguardas contra las finanzas ilícitas, que no acaban de convencer a los senadores más duros, apunta Oriol Blanch, director de Bitvavo en España.

El calendario regulatorio, eso sí, no se ha detenido. El jueves, apenas dos días después del varapalo legislativo, la SEC habilitó la negociación de acciones tokenizadas en Wall Street. La maquinaria institucional avanza por decreto mientras el Capitolio se atasca.

Blanch describe bien la paradoja. ‘Estados Unidos sigue regulando por la vía que quería abandonar: decisiones de agencias y jurisprudencia en lugar de un estatuto federal’, señala. Ese camino mantiene la inseguridad jurídica para emisores y plataformas y deja en la sala de espera al capital institucional, que exige reglas estables antes de mover ficha.

El bloqueo de la Clarity Act no nace de un desacuerdo técnico sobre criptoactivos, sino de la sombra de los negocios del presidente.

Para Javier Pastor, director de Formación Institucional de Bit2Me, el coste es tangible: un exchange, una fintech o un fondo que quiera entrar en cripto debe preguntarse cada trimestre dónde termina la competencia de la SEC y dónde empieza la de la CFTC. Abogados, retrasos y decisiones que no se toman.

Pastor introduce una distinción que conviene no perder: no es lo mismo el bitcoin que la industria construida encima. ‘Llevamos más de 17 años sin regulación federal integral y el bitcoin ha pasado de ser un dinero mágico de internet a un activo global en manos de grandes instituciones’, argumenta. El bitcoin no espera a la Clarity Act. Lo que espera son los bancos, los custodios y los fondos.

El peso se traslada a la SEC y a la CFTC

Sin ley, el regulador toma la iniciativa. La SEC ha propuesto eximir de registro las ventas de tokens de hasta 75 millones de dólares, y la CFTC acaba de aprobar los primeros futuros perpetuos de bitcoin en Estados Unidos.

El problema es la reversibilidad: lo que una administración concede por vía reglamentaria, la siguiente puede retirarlo. Para Molina, si la Clarity Act no sale ahora se retrasará el marco que conecta el dinero tradicional, las stablecoins, los pagos y los activos tokenizados; la tesis de fondo, eso sí, no desaparece.

La ventaja europea de MiCA y el calendario electoral

Mientras Washington acumula votos fallidos, Europa juega con ventaja. Un proveedor con licencia MiCA puede operar en 30 países con reglas claras de custodia, publicidad y protección al cliente, y ya hay 343 entidades autorizadas en el registro de ESMA.

Las arquitecturas, no obstante, son distintas. Europa eligió un marco transversal que cubre emisores, proveedores de servicios, plataformas, custodia y determinadas stablecoins. Estados Unidos construye su puzzle por piezas: la Clarity Act se ocuparía de la estructura de mercado y del reparto entre reguladores, mientras las stablecoins de pago tienen su propia norma, la Genius Act.

El desenlace depende del 3 de noviembre. Blanch lo explica sin rodeos: los demócratas tienen incentivos para mantener el bloqueo hasta las elecciones; si recuperan una cámara, negociarán con más palanca las cláusulas de conflictos de interés; si los republicanos retienen el control, habrá un nuevo intento en 2027 sobre el texto actual. El escenario de un Congreso dividido, el más probable, es también el más lento.

Queda saber si Europa convierte su ventaja en negocio. Pastor lo tiene claro: ‘No basta con decir que hemos regulado los primeros. Si esa seguridad jurídica no sirve para atraer capital, talento y empresas, la ventaja desaparece rápidamente’. Mi impresión es que Bruselas ha ganado tiempo, no la partida. Y el reloj del capital institucional, que no vota pero se mueve, empezará a contar en serio la noche del 3 de noviembre.

Carrefour rebaja su Smart TV Toshiba de 40» a 129 € y deja el Samsung Mini LED a precio de liquidación

0

Carrefour rebaja a 129 euros su Smart TV Toshiba de 40 pulgadas y ajusta el Samsung Mini LED de 55» a 449 euros con un cupón de 50 euros. La ofensiva tensa el margen del electrónico en la distribución.

Qué ofrece Carrefour y a qué precio real

Vamos a los números. El modelo coreano que aparece rebajado es el TU55M73HAU, un panel Mini LED de 55 pulgadas con resolución 4K y compatibilidad HDR que la cadena deja en 449 euros, con un cupón de 50 euros para gastar en sus establecimientos. El Toshiba de 40 pulgadas cae hasta 129 euros, la franja de entrada del lineal.

El Samsung llega con Tizen, el sistema operativo propio de la marca, que integra las aplicaciones de las principales plataformas de streaming. Netflix, Prime Video y YouTube funcionan sin añadir un reproductor externo, y el aparato es compatible con AirPlay para lanzar contenido desde dispositivos Apple. La definición completa de este tipo de televisor está en la entrada sobre televisión inteligente.

En conectividad no va corto: tres puertos HDMI, un puerto eARC para barras de sonido, Wi-Fi y Bluetooth. Quien tenga consola, barra y decodificador agradecerá esos tres HDMI; con dos, el multiplicador acaba siendo obligatorio.

El Toshiba de 40 pulgadas apunta a otro perfil. Es la diagonal que encaja en dormitorios, cocinas amplias o segundas residencias, donde no se busca la mejor imagen sino resolver el telediario y una serie antes de dormir. En un salón mediano, la diagonal de 55 pulgadas funciona bien con una distancia de visionado de 2 a 2,5 metros.

Antes de mirar el descuento, mira el precio por pulgada y el uso real: es el cálculo que dice si la rebaja te ahorra dinero o solo te lo parece.

Mini LED frente a LED: qué cambia de verdad en el salón

La etiqueta Mini LED no es un adorno comercial. Frente a los LED convencionales, estos paneles dividen la retroiluminación en muchas más zonas y permiten atenuar cada una por separado, lo que se traduce en negros más profundos y en menos halos alrededor de los subtítulos.

guerra de precios supermercados

Ese control de zonas pesa sobre todo en salones luminosos, con ventanales y luz directa. Ahí una pantalla con buena luminosidad y un atenuado fino se defiende mejor que un LED básico, que tiende a verse lavado a mediodía. El precio, eso sí, sube.

📊 La comparativa de un vistazo

ModeloPrecioDato clave
Toshiba 40»129 euros3,22 euros por pulgada
Samsung Mini LED 55»449 euros8,16 euros por pulgada
Samsung con el cupón de 50 euros399 euros efectivosSolo si ibas a gastar esos 50 euros igualmente

La letra pequeña: cupón, devolución y precio por pulgada

La primera regla del consumo inteligente es desconfiar del precio grande y leer el pequeño. Aquí conviven dos cosas distintas: una bajada inmediata y un cupón. La bajada ya está aplicada; el cupón es un compromiso de compra futura en la misma cadena, con caducidad, gasto mínimo y exclusiones que casi nunca se anuncian en el mismo sitio. Quien lo canjee sin necesitar nada acabará gastando en en otra sección de la tienda.

Después está la devolución. En una compra online, el comprador tiene 14 días naturales de desistimiento sin justificar el motivo. En tienda física ese derecho de arrepentimiento no existe, aunque sí la garantía legal de tres años si el aparato falla. Guardar el tique y la caja sigue siendo el mejor seguro.

Y el cálculo que casi nadie hace: el precio por pulgada. El Toshiba sale a 3,22 euros por pulgada y el Samsung, a 8,16 euros por pulgada. Son dos ligas distintas. Compararlos como si fueran el mismo producto es el error clásico del folleto, y por ahí se cuela la sensación de haber pagado de más.

En la franja de 129 euros conviven paneles con resoluciones y funciones distintas según el modelo exacto, así que lo que decide no es el titular de la oferta sino la ficha técnica. Antes de pagar toca verificar la resolución, el sistema operativo y si el aparato recibe actualizaciones. Dos minutos de lectura evitan un disgusto de años.

Por qué Carrefour tensa el precio del televisor

La electrónica es la categoría con el margen más estrecho del gran consumo y, a la vez, la que más tráfico arrastra. Un televisor a 129 euros deja poco beneficio, pero llena el carro con el cable, el soporte y la barra de sonido. Es la lógica del producto gancho, la misma que se aplica con el aceite o la leche en el lineal de alimentación.

El calendario también manda. Con el Black Friday de noviembre en el horizonte, las cadenas colocan sus primeras rebajas de electrónica para medir la respuesta de la demanda y llegar a la campaña con la referencia ya posicionada. Carrefour, El Corte Inglés, MediaMarkt y las webs especializadas compiten por el mismo comprador, y en esas semanas el precio se revisa casi a diario.

Hay un matiz que conviene tener claro. Estas promociones circulan por una red de contenidos que cobra comisión por cada venta, la conocida como afiliación. Eso no invalida el precio, pero explica por qué un mismo modelo aparece reseñado en decenas de sitios con idéntico entusiasmo. La referencia que vale es la ficha del fabricante y el precio final con envío incluido.

A efectos prácticos, quien busque un segundo aparato tiene su opción en los 129 euros. Quien quiera Mini LED, Tizen y buen comportamiento con luz ambiental pagará 449 euros, un precio de gama media que solo compensa si esas funciones se van a usar. Ni oportunidad histórica ni despropósito. Esta información es divulgativa y de análisis de consumo, no una recomendación de compra.

🛒 El Veredicto de Compra

  • Separa el descuento del cupón: el Toshiba baja a 129 euros de forma inmediata; los 50 euros del Samsung solo compensan si los vas a gastar en la misma cadena antes de que caduquen.
  • Mira el precio por pulgada y la ficha del modelo: 3,22 euros por pulgada en el Toshiba frente a 8,16 en el Samsung. Comprueba resolución, puertos y sistema operativo antes de pagar.
  • Guarda el tique y revisa la devolución: en tienda física rige la garantía de tres años, pero no el desistimiento de 14 días, que sí aplica a la compra online.

BOE confirma: prohibido a los ciclistas circular por estos arcenes desde el 1 de octubre

El nuevo Reglamento de Circulación prohíbe a los ciclistas circular por determinados arcenes desde el 1 de octubre. La norma, confirmada en el BOE, refuerza la seguridad del ciclista en las vías interurbanas y el incumplimiento se castiga como infracción leve, con hasta 100 euros de multa.

No es un cambio menor. Hasta ahora, el arcén era el sitio natural del ciclista fuera de la ciudad, el espacio que la propia DGT recomendaba usar para no mezclarse con los coches. El nuevo texto invierte esa lógica en los tramos que no reúnen condiciones y devuelve la bicicleta a la calzada.

Qué cambia exactamente para el ciclista

El Reglamento General de Circulación fija ahora qué arcenes quedan vedados a las bicicletas. La clave está en las condiciones de seguridad del propio arcén: cuando no garantiza una anchura suficiente ni un firme en buen estado, el ciclista no podrá circular por él. La prohibición se ceba con las vías interurbanas de tráfico rápido, donde un arcén estrecho invita al adelantamiento ajustado y multiplica el riesgo de golpe lateral.

Saltarse esa prohibición se considera una infracción leve de tráfico. La sanción es de hasta 100 euros, la misma cifra que se aplica a otras conductas menores, y no resta puntos del carnet porque el sistema de puntos no penaliza a los conductores de bicicleta. Quien además tenga permiso de conducir tampoco pierde saldo por esta conducta.

Cuándo entra en vigor y qué excepciones hay

La norma entra en vigor el 1 de octubre de 2026. El texto se publicó en el Boletín Oficial del Estado, así que la fecha ya no se mueve. No todos los arcenes quedan prohibidos: la restricción se limita a los tramos que el Reglamento considera inseguros, de modo que el ciclista puede seguir usando el arcén allí donde sí ofrece garantías.

En los arcenes vedados el ciclista no se queda sin sitio: la norma le obliga a circular por la calzada, no por el arcén.

  • Arcén sin anchura suficiente: la bici deja de ser bienvenida.
  • Firme en mal estado: el tramo se considera inseguro.
  • Vías interurbanas: es el ámbito donde se aplica la prohibición.
  • Tramos urbanos: quedan al margen de esta restricción.
nuevo reglamento circulación

Cómo debe circular el ciclista desde octubre

Hay una regla fácil de recordar: si el arcén está vetado, la bici ocupa la calzada. El ciclista debe circular lo más a la derecha posible, dentro del carril, con visibilidad y sin hacer eses, y los vehículos que quieran adelantar tendrán que dejar el metro y medio de separación que ya exige la Ley de Tráfico.

En vías interurbanas el casco es obligatorio para todos los ciclistas, no solo para los menores. Sumar luces, prendas reflectantes, y una posición clara en el carril son las mejores garantías para que la nueva regla no pase factura.

El cambio también obliga a revisar la ruta. En los tramos donde el arcén queda vetado, la calzada compartida con los coches exige más atención, sobre todo de noche o con lluvia, cuando el carril se estrecha a ojos del conductor. Elegir carreteras secundarias con poco tráfico se convierte en la mejor aliada.

Análisis: una norma lógica que depende del arcén

A diferencia de otros cambios del Reglamento, este no exige ningún trámite al ciclista. No hay que registrar la bicicleta ni pedir una autorización: basta con leer bien la carretera y elegir el carril correcto. Esa sencillez juega a favor, pero también deja todo el peso de la decisión en quien va sobre dos ruedas.

La lógica de la medida tiene poco de discutible: un arcén que no reúne condiciones no protege a nadie. Ahora bien, la norma traslada al ciclista una decisión delicada, porque distinguir a pie de carretera qué arcén es apto y cuál no exige conocer el criterio exacto. Si el ciclista se equivoca y circula por un arcén prohibido, se arriesga a la multa; si se pasa de prudente y ocupa la calzada donde podía usar el arcén, expone su seguridad. El equilibrio no es fácil.

Comparada con otras sanciones, los 100 euros quedan lejos de los 200 que cuesta sujetar el móvil al volante o de los 500 de las infracciones muy graves. La proporción, en este caso, parece razonable. El riesgo real está en la señalización: si los tramos vetados no están bien marcados, la prohibición nace coja y el ciclista no tendrá forma de saber a qué atenerse. La DGT debería publicar cuanto antes el detalle de los arcenes afectados, y las administraciones titulares de cada carretera, coordinarse para señalizarlos. Mientras tanto, la recomendación es prudente: ante la duda, circule por la calzada y hágase ver.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Nuevo Reglamento de Circulación que prohíbe a los ciclistas circular por determinados arcenes de vías interurbanas.
  • Sanción económica: Hasta 100 euros (infracción leve).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026.

Valores Bolsa española: los beneficios apuntalan las cotizaciones en la recta final del año

0

Una veintena de valores de la Bolsa española conserva aún un recorrido de entre el 5% y el 50%. Los beneficios récord que se esperan para la temporada que arranca en octubre sostienen ese margen.

El 4% del bono obliga a mirar el dividendo

El bono español a diez años ronda el 4% de rentabilidad y, aun así, trece valores del IBEX 35 ofrecen una rentabilidad por dividendo superior, según las estimaciones para 2026. Con la deuda pública pagando eso, la prima de riesgo de la renta variable se comprime.

No todo el mercado sube ni todo el que cede arrastra el mismo problema. Hay cotizadas que se dejan terreno y mantienen consejo de compra por descuento excesivo; otras siguen al alza y conservan potenciales por encima del 20%.

Octubre concentra casi todo. Los resultados del tercer trimestre y las guías para el cierre del ejercicio decidirán si ese recorrido se materializa o se queda en papel.

La banca afronta octubre con el listón muy alto

Santander llega en el primer año de su plan estratégico con un semestre histórico: 7.328 millones de euros de ganancias, descontadas la venta de la filial polaca y la aportación de TSB. Sus compras en Reino Unido y Estados Unidos ya rinden y reducen su dependencia de un solo mercado.

BBVA superó los 6.000 millones en el primer semestre con una rentabilidad sobre recursos propios por encima del 22%, la más alta del sector doméstico. México seguirá siendo su principal caladero de beneficios, con España como palanca de crecimiento.

Con casi todo el sector en máximos, el margen de error del último trimestre es más estrecho que el de los nueve meses anteriores.

Bankinter busca otro récord tras firmar 605 millones. Gloria Ortiz espera acelerar con más demanda de crédito y mejores márgenes de clientes, mientras mantiene la selectividad en hipotecas y crece en Portugal, Irlanda y Países Bajos.

La pregunta en CaixaBank es si elevará por fin sus previsiones de crecimiento. En julio el mercado tachó de conservadora su decisión de mantenerlas intactas y Gonzalo Gortázar defendió la prudencia ante la incertidumbre geopolítica. El valor roza los 100.000 millones de capitalización.

Sabadell encara el segundo trimestre de Marc Armengol al frente de la entidad. Tras la resaca de la opa y la venta de TSB a Santander, el consejero delegado prometió ingresos crecientes y costes planos después de un plan de prejubilaciones de 88 millones. El 16 de octubre se cumple un año del fracaso de la opa de BBVA.

Acciona, Aena, ACS y Amadeus: la agenda industrial del otoño

Acciona afronta los meses más decisivos de su última década. Acciona Energía, participada al 91%, está valorada en unos 11.000 millones de euros con deuda incluida, y vender el control es hoy la opción más viable: EQT y Norges pujan en alianza y Ardian también está interesada. La idea es que a mediados de octubre confirmen cuánto pagarían. La filial, mientras, mantiene las desinversiones: 361 MW eólicos a Galp New Energies por 432 millones en julio y más de 3.700 millones acumulados desde 2024.

Acerinox y ArcelorMittal comparten el viento de cola del acero. El fabricante de inoxidable superó las estimaciones del segundo trimestre y espera mejor ebitda en el tercero, con la integración de Haynes reduciendo su dependencia del inoxidable. ArcelorMittal, segundo valor que más sube del IBEX en lo que va de año, se apoya en el menor riesgo de recesión global y en las medidas de protección comercial europeas.

Aena ya conoce su marco regulatorio para 2027-2031: 9.991 millones de inversión autorizada y una subida anual de tarifas del 0,33%, lejos del 3,8% que había planteado. Los analistas leen el documento como positivo. Maurici Lucena deberá presentar antes de fin de año un plan estratégico que aclare sus ambiciones internacionales.

ACS está en medio del fuego regulatorio. Su apuesta por los centros de datos ligados a la inteligencia artificial choca con el borrador de real decreto español, que puede condicionar el suministro eléctrico y la soberanía tecnológica del sector. Vía Coravel suma cuatro centros con más de 950 MW entre Madrid y Aragón.

Amadeus cierra la lista con la compra de la francesa Idemia Public Security por 1.200 millones, operación que se cerrará en 2027. Luis Maroto sostiene que el impacto de la guerra de Irán está siendo limitado y la compañía llega a octubre con una deuda de una vez el ebitda.

El test del dividendo frente al bono

Que trece compañías del selectivo paguen más por dividendo que el bono a diez años no es una anomalía estadística: es la constatación de que el mercado exige muy poca prima para asumir riesgo de capital. He visto esta foto otras veces y casi siempre se rompe por el lado de los beneficios, no por el de los tipos.

El riesgo del tramo final no está en los números de octubre, que se esperan buenos, sino en la asimetría. Cuando el consenso atribuye a una veintena de valores un recorrido de entre el 5% y el 50%, la horquilla es tan amplia que casi no informa. Un precio objetivo es una media de opiniones, no un pronóstico. Y tres incógnitas se escapan de la cuenta de resultados: Acciona Energía, el decreto de centros de datos y la exposición de BBVA a México.

Nada de esto invalida la tesis de fondo. Las cotizadas españolas llegan al último trimestre con beneficios sólidos y balances saneados. El primer contraste real llegará en octubre con las cuentas de la banca; el segundo, antes de fin de año, con el plan estratégico de Aena.

Quiebra del mayor franquiciado de Wendy’s con 314 restaurantes: lección de unit economics

La quiebra del mayor franquiciado de Wendy’s, con 314 restaurantes en 15 estados, no es solo una mala noticia de marca: es una lección de unit economics para cualquier negocio con locales físicos.

Meritage Hospitality y el Chapter 11: el franquiciado que se ahoga con la marca

Meritage Hospitality Group presentó esta semana su solicitud de protección por el Chapter 11 ante el tribunal de quiebras del Distrito Oeste de Míchigan. La compañía opera 314 restaurantes Wendy’s y da empleo a unas 9.000 personas, que según su propio comunicado seguirán cobrando sueldo y beneficios sin interrupción durante la reestructuración.

Ojo al matiz, porque cambia la lectura del caso. Esto no es una liquidación: el Chapter 11 permite seguir operando mientras se reordena la deuda, y la empresa lo enmarca en su objetivo de levantar una estructura de capital sostenible. Pero el mercado ya ha dado su veredicto. La acción de Meritage, que cotiza en el OTCQX bajo el ticker MHGU, cae más de un 92% en lo que va de año.

Para entendernos: cuando una compañía pierde nueve de cada diez euros de valor, el problema no es de imagen. Es de modelo.

Y la cosa viene de antes. En junio, la compañía anunció el cierre de alrededor de 60 locales de Wendy’s poco rentables para sostener sus resultados. El informe de su consejero delegado lo decía sin adornos: la inflación del vacuno, los descuentos profundos de la anterior dirección y los fallos de marketing comprimieron el margen por local a su mínimo en 30 años.

Una franquicia reparte el riesgo entre dos, pero nunca reparte el margen de la misma manera: el local aguanta lo que la marca decide.

Los números de la matriz confirman el viento en contra. En el segundo trimestre de 2026, The Wendy’s Co. registró una caída del 6,5% en ventas globales y del 8,2% en Estados Unidos. Su consejero delegado, Bob Wright, lo admitió en la presentación de resultados: la compañía no está rindiendo a su potencial. La acción de la matriz (NYSE: WEN) cotiza a 6,89 dólares, un 16% por debajo del inicio de año y su nivel más bajo desde 2013.

El tamaño no protege: 314 locales no compensan un margen por restaurante que no estaba tan bajo desde hacía tres décadas.

Qué mirar en los unit economics de una franquicia antes de firmar

Un franquiciado de restauración vive de una ecuación simple: ticket medio por número de transacciones, menos coste de producto, personal, alquiler y royalty. Si el ticket baja por descuentos y la materia prima sube, el margen se estrecha por los dos lados a la vez. Eso es, literalmente, lo que describe Meritage en su comunicado.

unit economics franquicia

Aplicado a tu caso, ya sea un modelo de franquicia de restauración, una tienda de retail o una fábrica de chocolate artesanal con dos puntos de venta, la lista de comprobación antes de firmar es esta.

  • Margen por local, no margen de red: pide el estado de resultados de una tienda comparable abierta al menos 24 meses. El promedio del sistema maquilla los locales malos.
  • Sensibilidad al descuento: averigua qué porcentaje de ventas sale con promoción. El royalty se calcula sobre ventas: si la marca baja precios, el franquiciador cobra igual y tú no.
  • Coste de materia prima indexado: quien fija el proveedor fija tu food cost. Con la inflación del vacuno, ese contrato decide tu viabilidad antes que tu equipo de sala.
  • Cláusulas de salida y reventa: cuánto cuesta romper y quién puede comprar tu local. La flexibilidad se negocia antes de firmar, nunca cuando el margen se hunde.

📦 Caso de estudio: Meritage Hospitality

  • El reto: Sostener 314 restaurantes Wendy’s en 15 estados con el margen por local en mínimos de 30 años.
  • La jugada: Cerró unos 60 locales poco rentables en junio y, al no bastar, acudió al Chapter 11 para reordenar la deuda sin parar la operación.
  • El resultado: 9.000 empleos mantenidos y una caída bursátil superior al 92% en lo que va de año.
  • La lección: Recortar locales malos compra tiempo, no arregla un modelo cuyo margen unitario no cierra.

En España y Latinoamérica el pulso se repite con otras cifras: cadenas que crecen abriendo franquicias y franquiciados que asumen el ladrillo, la nómina y la merma mientras el franquiciador cobra royalty sobre ventas. La mayoría de los franquiciados asume también el riesgo de que la marca cambie de estrategia a mitad de contrato.

Lo que este caso enseña a cualquier negocio con locales físicos

El precedente está dentro de la propia casa. Wendy’s ya anunció en 2025 un plan de reconversión que incluía el cierre de cientos de locales propios, y los resultados del segundo trimestre de 2026 demuestran que el ajuste sigue sin tocar fondo. Meritage, en cambio, no ha dicho que vaya a cerrar más restaurantes: su tesis es que el Chapter 11 le da aire para reestructurar sin desmantelar.

Mi lectura, con los datos delante, es que el problema no fue la gestión de sala. Fue la concentración. Prácticamente toda la cartera de Meritage dependía de una sola marca que decidía precios, promociones y producto. Cuando tu negocio cuelga de un único socio comercial, sea una marca, un proveedor o un cliente que factura el 80%, tu margen deja de ser tuyo.

Aquí está la lección para un emprendedor de economía real: valida el unit economics de una sola unidad antes de replicarla, con la misma disciplina de validar antes de escalar que popularizó el Lean Startup. Si un local no cierra con margen positivo sin promociones permanentes, abrir el segundo solo multiplica la pérdida. El escalado amplifica lo que ya existe: nunca corrige.

🚀 Hoja de Ruta para Emprender

  • Calcula el margen por unidad: modela el estado de resultados de un solo local con 12 meses de datos reales antes de abrir el segundo. Si no cierra, no escales.
  • Blinda tu dependencia: ningún socio comercial, sea marca, proveedor o cliente, debería superar el 50% de tus ingresos.
  • Negocia la salida al firmar: cláusulas de ruptura, reventa y revisión de royalty. El contrato se firma con optimismo y se sufre con datos.
  • Revisa el coste de producto cada mes: en restauración, un punto de food cost se come el margen de todo el año.

Taiwán blinda su industria de drones: proveedor clave de Ucrania contra Rusia

Taiwán se ha colado en la guerra de Ucrania por la puerta menos esperada: los drones. En su último análisis, el canal VisualPolitik sostiene que la isla ha dejado de ser un espectador lejano para convertirse en proveedor estratégico del sistema de armas que más está decidiendo el frente, y lo ha hecho con un socio tan improbable como Polonia y con Ucrania como destino final de sus exportaciones.

Del primer taiwanés caído al memorando con Polonia

El vídeo arranca con una escena que casi nadie recuerda. El 2 de noviembre de 2022, a las afueras de Kreminna, en la región de Lugansk, un mortero ruso alcanzó a un soldado de 25 años que murió desangrado allí mismo. Se llamaba Chen Chen Hong y no era ucraniano: era taiwanés, el primer nacional de la isla que caía en esta guerra. VisualPolitik lo presenta como una anécdota trágica, pero también como el primer hilo de una relación que tardaría tres años en formalizarse.

La formalización llegó en forma de memorando de entendimiento sobre cooperación en drones entre Taiwán, Polonia y Ucrania. Según el canal, aquel documento no se quedó en papel mojado: fue la semilla de una colaboración que no para de crecer y de la que apenas se habla fuera de los círculos especializados.

De 2.574 a más de 360.000 drones exportados

El dato que VisualPolitik califica de brutal es el de las exportaciones. En 2024, Taiwán envió a Europa con destino final Ucrania 2.574 drones. En 2025 la cifra saltó a 107.433. Y para 2026, si se mantiene la tendencia, se superarán los 360.000 aparatos. Un crecimiento vertical en apenas dos ejercicios.

No se trata de un producto cualquiera. El canal insiste en que el dron es hoy el arma decisiva del frente, la que determina en buena medida quién avanza y quién retrocede. Dicho de otro modo: Taiwán no ha entrado en un nicho secundario, se ha metido en el corazón mismo de la guerra. Y no es un proveedor cualquiera: es uno de los laboratorios tecnológicos más importantes del planeta, líder mundial indiscutible en la fabricación de los chips más avanzados.

Taiwán no ha entrado en cualquier sector: se ha metido hasta la cocina en el corazón mismo de la guerra que decide quién avanza y quién retrocede.

— VisualPolitik

7.000 millones para un nuevo escudo de silicio

El vídeo pone sobre la mesa otra cifra relevante. La isla prepara una inyección de 7.000 millones de dólares para impulsar a sus fabricantes de drones frente a China, según recoge el análisis. El objetivo declarado es sostener una industria nacional considerada esencial para la defensa de Taiwán. Para dimensionarlo, el canal recuerda que esa cantidad equivale a una quinta parte de todo lo que el ejercito taiwanés se gastará en defensa este año.

La lógica que describe VisualPolitik es sencilla: repetir con el dron lo que ya funcionó con el microchip. Construir un nuevo escudo de silicio, esta vez volador, que disuada a Pekín y que además genere dependencia tecnológica en el resto del mundo.

Qué gana Ucrania, qué aprende Taiwán y qué calcula Pekín

El intercambio es asimétrico y por eso funciona. Ucrania aporta algo que nadie más tiene: experiencia de guerra real, a escala industrial y en tiempo real. Cada dron que falla en el frente genera datos que ningún ejercicio de laboratorio puede replicar. Taiwán, a cambio, aporta capacidad de fabricación, componentes y velocidad de iteración.

Ese aprendizaje tiene un segundo destinatario. Lo que la industria taiwanesa está afinando en Ucrania es exactamente lo que necesitaría en un escenario de conflicto en el estrecho. La cooperación con Kiev funciona así como un ensayo general de su propia defensa.

VisualPolitik plantea tres preguntas a lo largo del vídeo: hasta dónde llega de verdad la colaboración entre Ucrania y Taiwán, qué impacto tiene en el frente contra Rusia y cómo altera los cálculos de Pekín. La tercera es la más incómoda para China. Una isla que exporta cientos de miles de drones a un conflicto europeo demuestra una capacidad de influencia exterior que va mucho más allá de su tamaño. El canal no ofrece certezas, sino una hipótesis: si las piezas encajan, Taiwán puede acabar siendo un actor capaz de inclinar la balanza en Europa y de redefinir su propia posición de cara a una guerra que todavía no ha empezado.

Una alianza que reordena el tablero

Para el lector, la historia tiene varias lecturas. La primera es que la globalización de la defensa ya no entiende de geografías: un fabricante de Taipéi puede estar alimentando el frente de Donetsk sin que apenas se publique fuera de los medios especializados. La segunda es que la tecnología ha pasado a ser el principal instrumento de política exterior para actores de tamaño medio. Taiwán no tiene ejércitos que desplegar en Europa, pero tiene fábricas.

La tercera lectura es la más incómoda. Y es que la misma industria que hoy sostiene a Ucrania es la que mañana tendría que sostener a la propia isla en caso de bloqueo o invasión. Cada pedido europeo financia capacidad productiva, cadena de suministro y aprendizaje que quedan en casa. Es difícil imaginar una política de defensa más rentable: vender a otros lo que necesitas para ti mismo.

Queda por ver si esa dependencia mutua se consolida o si se topa con los límites de la diplomacia. Taiwán no reconoce oficialmente a Ucrania y Ucrania mantiene la ficción de una sola China, de modo que buena parte de esta cooperación se mueve por canales opacos, con Polonia como intermediaria. Ese es, quizá, el punto más frágil de toda la operación.

Lo que ya no admite discusión es el volumen. De 2.574 drones a más de 360.000 en dos años hay un salto que ninguna operación discreta puede explicar por accidente. La pregunta que deja el vídeo en el aire es sencilla y enorme: si esta alianza sigue creciendo, ¿quién está realmente librando esta guerra?

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube:

Youtube video

Saudi Aramco corta el crudo a Europa en octubre: el precio del petróleo y el diésel se disparan

0

El precio del petróleo encara octubre con cupo cero de Saudi Aramco para sus clientes europeos. La petrolera estatal saudí ha comenzado a comunicar a varios operadores del continente que no recibirán crudo el mes que viene. La causa no es comercial: el oleoducto Este-Oeste, la arteria que permite evacuar el crudo saudí hacia el mar Rojo, sigue fuera de servicio tras un ataque con drones lanzados desde Irak.

Los contratos de suministro a plazo firmados con refinerías y comercializadores europeos no se ejecutarán el mes próximo, según las fuentes consultadas por Bloomberg y recogidas por Oilprice. No es un ajuste de calendario ni una revisión de precios. Es la consecuencia directa de la parálisis de una infraestructura que se ha vuelto crítica en cuestión de meses.

Aramco deja a Europa sin crudo saudí para octubre

La tubería conecta los yacimientos del este de Arabia Saudí con las instalaciones de exportación de Yanbu, en la costa del mar Rojo. Su valor estratégico se ha multiplicado desde el estallido de la guerra entre Estados Unidos e Irán y el consiguiente bloqueo del estrecho de Ormuz. Riad ha recurrido a esta ruta para desviar en torno a cinco millones de barriles diarios que, de otro modo, tendrían que salir por terminales del golfo Pérsico.

Sin ese conducto operativo, el crudo saudí destinado a los mercados occidentales se queda sin salida práctica. Aramco ha trasladado a sus clientes la cancelación de las entregas de octubre mientras evalúa alternativas que, por ahora, no alcanzan el mismo volumen. La capacidad de producción sobrante de Arabia Saudí no resuelve nada si el barril no puede llegar al puerto.

Saudi Aramco trabaja para reactivar parcialmente el bombeo en los próximos días, con el objetivo de llevarlo a pleno rendimiento en unas seis semanas, según las mismas fuentes. El calendario no está garantizado. La evaluación de daños sobre una infraestructura expuesta y de reparación compleja depende de factores técnicos y de seguridad que la compañía no ha detallado.

Aramco no cancela por precio ni por falta de demanda: cancela porque no tiene por dónde sacar el barril. Es una interrupción logística, no una decisión comercial.

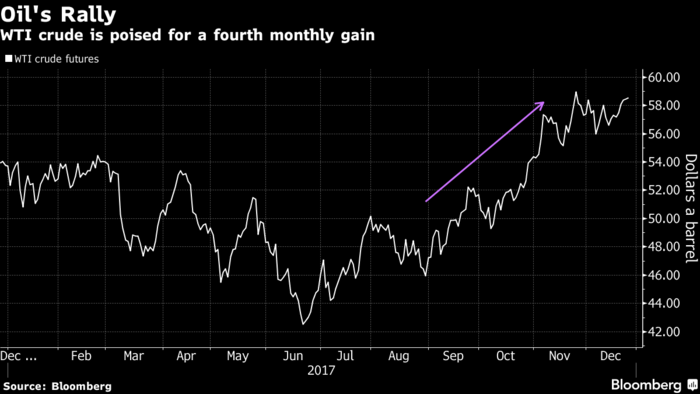
El Brent apenas ha reaccionado al anuncio. Cotiza en torno a 104 dólares por barril, con un descenso del 0,4%, todavía muy por encima de los niveles previos al inicio del conflicto con Irán. La calma aparente del mercado contrasta con la gravedad del corte.

El diésel europeo, el eslabón más expuesto

El golpe se notará antes en el diésel que en la gasolina. Europa importa del Golfo volúmenes relevantes de crudo medio y pesado, el más adecuado para producir gasóleo, y el recorte saudí estrecha ese grifo justo cuando el continente afronta la temporada alta de demanda. Los operadores ya descuentan tensiones en en el mercado del gasóleo, el combustible que mueve el transporte de mercancías y buena parte del parque automovilístico español.

Conviene separar dos mercados que no se mueven al mismo ritmo. El diésel responde a su propio equilibrio de oferta y demanda, que en Europa es estructuralmente deficitario: el continente consume más gasóleo del que refina. Ese desequilibrio hace que cualquier recorte de crudo pesado, el que mejor rinde en la destilación media, tenga un efecto amplificado sobre el precio final del combustible.

España está especialmente expuesta. La dependencia del gasóleo en el transporte por carretera supera ampliamente la de sus socios europeos, y cualquier repunte del precio del diésel se traslada con pocas semanas de retraso a los surtidores. Por la vía del índice de precios, ese encarecimiento llega también a la cesta de la compra del hogar medio.

Saudi Aramco Europa

La propia compañía no ha publicado una confirmación oficial de la suspensión, que ha trascendido a través de fuentes conocedoras del asunto. Ese silencio institucional, habitual en la petrolera estatal, deja al mercado operando con información parcial. Si los inventarios europeos de gasóleo están tan ajustados como sugieren los operadores, el margen para absorber el corte sin que suba el precio es escaso.

Ahí está la primera contradicción. Un corte de suministro de esta magnitud apenas mueve el barril, lo que sugiere que la mayoría de las posiciones especulativas ya había incorporado un escenario de tensión prolongada en Oriente Medio. El mercado no reacciona porque, en parte, ya estaba preparado.

Una parálisis que mide la fragilidad del sistema

El episodio revela algo más incómodo que el precio de un mes. El sistema energético europeo ha trasladado buena parte de su riesgo del consumo a la logística. La Unión Europea redujo su dependencia del gas ruso después de 2022 y diversificó proveedores, pero lo hizo reforzando su exposición a rutas marítimas y terrestres que dependen de un puñado de puntos de paso. Ormuz, el mar Rojo, el oleoducto Este-Oeste. Cada uno de esos nudos concentra el suministro de medio continente.

Cuando el estrecho de Ormuz quedó comprometido, Arabia Saudí convirtió su oleoducto interior en la válvula de escape del crudo que ya no podía salir por el golfo. Lo que antes era una alternativa se transformó en columna vertebral. Ahora que la columna falla, no hay plan B a la misma escala.

Medio siglo atrás, el embargo petrolero de 1973 demostró que las interrupciones de suministro no actúan solo sobre el precio del barril, sino sobre la confianza de los mercados. La diferencia es que entonces el arma era política y ahora es logística. El resultado, sin embargo, puede parecerse si la parálisis se prolonga más de lo previsto.

El riesgo evidente es que el corte se extienda más allá de octubre. Aramco promete una recuperación parcial en días y total en seis semanas, pero los plazos en infraestructura energética dañada rara vez se cumplen a la primera. Si el oleoducto no vuelve a pleno rendimiento antes del invierno, la presión sobre el diésel europeo se sumará a la estacional de la calefacción. El cóctel puede salir más caro de lo esperado.

La respuesta europea tiene poco margen de maniobra a corto plazo. Liberar reservas estratégicas de gasóleo aliviaría el golpe durante unas semanas, pero no sustituye el crudo que falta. La diversificación hacia otros proveedores del Golfo o de África Occidental tropieza con la misma limitación: buena parte del crudo disponible ya está comprometido en contratos a largo plazo.

Hay una segunda lectura, menos visible. El mercado del crudo ha aprendido a convivir con la volatilidad geopolítica hasta el punto de ignorarla. Esa indiferencia funciona mientras los inventarios aguantan. Deja de funcionar el día que no lo hacen.

El sistema energético europeo no ha eliminado su dependencia del crudo: solo la ha repartido entre más cuellos de botella. Cada uno de ellos basta para desestabilizar el suministro.

La próxima cita para calibrar el alcance del problema llegará con los inventarios semanales que publica la Agencia Internacional de la Energía y con las señales que emita la propia Aramco sobre la reactivación del oleoducto. Si el crudo se mantiene sobre los 100 dólares sin sobresaltos, la lectura será que el mercado confía en una solución rápida. Si el diésel empieza a despegarse del Brent, la señal apuntará en la dirección contraria.

Mientras tanto, la cuenta atrás de octubre corre. Europa sabrá en pocas semanas si el corte saudí fue un episodio pasajero o el primer síntoma de un invierno complicado en los surtidores.

El precio de la vivienda en Cataluña sube un 8,5% y firma su máximo desde 2008

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda en Cataluña sube un 8,5% interanual en el segundo trimestre de 2026 y alcanza los 2.849 euros/m², el nivel más alto desde el cuarto trimestre de 2008.
  • ¿Quién está detrás? El informe lo firman los Agentes de la Propiedad Inmobiliaria (API) de Catalunya y se presentó en Barcelona con Montserrat Junyent, presidenta de la AIC, y el economista Luis Fabra.
  • ¿Qué impacto tiene? El comprador extranjero protagoniza ya el 17,6% de las operaciones, máximo histórico de la serie, mientras las compraventas caen un 0,2%.

El precio de la vivienda en Cataluña sube un 8,5% y toca los 2.849 euros por metro cuadrado, máximo desde 2008. El mercado residencial catalán encadena su mayor encarecimiento en casi dos décadas pese al estancamiento de las compraventas entre abril y junio.

El informe de los Agentes de la Propiedad Inmobiliaria (API) de Catalunya del segundo trimestre de 2026 confirma la aceleración. El alza interanual del 8,5% supera el 7,6% de entre enero y marzo y devuelve los precios a una cota que no se veía desde el cuarto trimestre de 2008, en pleno pinchazo de la burbuja. En términos trimestrales, la vivienda se encareció un 2,6%, por encima del 2,5% del trimestre previo.

La obra nueva marca el ritmo. Su precio medio se situó en 3.018 euros por metro cuadrado, el más alto de la serie histórica, tras subir un 9,9% interanual y un 3,2% trimestral. La segunda mano alcanzó los 2.808 euros/m², su mayor nivel desde el primer trimestre de 2009, con un avance del 8,1% interanual y del 2,4% trimestral.

De Barcelona a Lleida: quién lidera las subidas

Por provincias, Barcelona mantiene el precio más elevado, con 3.234 euros/m² y una subida interanual del 7,6%. Los mayores encarecimientos llegaron de Girona, que escala a 2.612 euros/m² (+12,5%), y Tarragona, con 1.902 euros/m² (+12%). Lleida sigue siendo la más asequible, con 1.484 euros/m², aunque sus precios subieron un 8,2%. En el trimestre, los incrementos oscilaron entre el 2% de Lleida y el 3,7% de Girona.

La actividad, en cambio, se enfrió. Cataluña registró 26.703 compraventas, un 0,2% menos que un año antes. Barcelona concentró el 66,1% de las operaciones, con 17.653 transacciones y un retroceso del 0,4%. Tarragona sumó 4.120 operaciones (+3,1%), Girona 3.455 (+3,5%) y Lleida firmó el mayor ajuste, con 1.475 compraventas, un 13,4% menos.
El mercado catalán recupera en nominal el pulso de 2008, pero lo hace con menos operaciones y con un comprador extranjero que ya no es un invitado: es el sostén del precio.

El comprador extranjero ya sostiene el mercado catalán

El inversor foráneo aprieta. Los compradores internacionales protagonizaron 4.708 adquisiciones, el 17,6% de las compraventas, frente al 15,4% del trimestre anterior. Es el peso más alto de la serie. En doce meses, sus compras representaron el 16% del mercado catalán, también un máximo histórico según los API de Catalunya.

La paradoja es evidente: los precios suben a doble dígito en las provincias menos tensionadas mientras las operaciones se estancan. La explicación está en la oferta. El stock disponible se ha estrechado tras años de producción insuficiente de vivienda nueva, y la obra nueva apenas cubre una fracción de la demanda estructural de un territorio que gana hogares cada año.

El informe se presentó en Barcelona por Montserrat Junyent, presidenta de la Asociación de Agentes Inmobiliarios de Catalunya (AIC) y del COAPI de Barcelona, junto al secretario Francesc Quintana y el economista Luis Fabra. Un mercado refugio de capital extranjero que absorbe menos operaciones, pero más caras, tal y como refleja también la estadística oficial del INE para el conjunto de España.

La Ficha del Inversor

La métrica clave es el diferencial entre obra nueva y segunda mano. Los 3.018 euros/m² de la vivienda nueva superan en un 7,5% los 2.808 de la usada, una brecha que empuja al comprador moderado hacia el mercado de segunda mano y deja el producto nuevo en manos de patrimonios altos o del inversor internacional.

La tendencia a seis meses apunta a una estabilización del volumen con precios aún al alza. El comprador extranjero, con tipos hipotecarios a la baja, seguirá sosteniendo la demanda en Barcelona, Girona, y Tarragona, mientras Lleida puede prolongar su ajuste. El ciclo recuerda al de 2005-2007, cuando el precio subía con menos transacciones justo antes del giro; la diferencia es que hoy no hay exceso de oferta, sino escasez.

El perfil recomendado es doble. Para el pequeño ahorrador que busca vivienda habitual, la ventana está en Lleida y en la segunda mano de Tarragona. Para el inversor patrimonial o el family office, la oportunidad está en el alquiler de obra nueva en el área metropolitana de Barcelona, con yields brutos que rondan el 4% en el Eixample y se acercan al 5% en el litoral de Girona. El riesgo es regulatorio: un endurecimiento de la Ley de Vivienda o una nueva zona tensionada en Cataluña recortaría la rentabilidad esperada de un día para otro.

Habrá que vigilar el informe del tercer trimestre, que los API de Catalunya publicarán previsiblemente a finales de año. De momento, el mercado ha decidido que el precio no negocia.

Málaga arranca en 2027 el centro de semiconductores de 500 millones y tensa el suelo industrial

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno ha fijado el arranque de las obras del Centro de Semiconductores de Málaga para el primer trimestre de 2027, con una inversión de 500 millones de euros canalizada a través de la SETT, la ‘SEPI’ digital.
  • ¿Quién está detrás? El Ministerio para la Transformación Digital y de la Función Pública, con imec como socio tecnológico internacional, la Junta de Andalucía, el Ayuntamiento de Málaga e INECO en la coordinación técnica.
  • ¿Qué impacto tiene? La instalación se levantará en el Málaga TechPark y añadirá presión sobre el suelo industrial, logístico y residencial del entorno, con hasta 1.700 empleos asociados.
El centro de semiconductores de Málaga arrancará en el primer trimestre de 2027 con 500 millones de euros de inversión pública. El ministro para la Transformación Digital y de la Función Pública, Óscar López, despejó la última incógnita del calendario durante la jornada ‘Soberanía Digital: Ahora semiconductores’, celebrada en Madrid.

La instalación se levantará en el Málaga TechPark, el antiguo Parque Tecnológico de Andalucía, y albergará la primera instalación avanzada de I+D en semiconductores de 300 milímetros (mm) de España. La pieza central es una sala blanca de 2.000 metros cuadrados destinada al prototipado de chips de nueva generación, dentro del marco del Perte Chip y de los fondos europeos Next Generation.

Dentro del complejo se instalarán 60 máquinas avanzadas de procesado valoradas en 267 millones de euros, de los que 150 millones proceden de fondos gestionados por la SETT, la Sociedad Española para la Transformación Tecnológica conocida como la ‘SEPI’ digital. La coordinación técnica recae en INECO y el socio tecnológico es imec, la fundación internacional especializada en nanoelectrónica.

Qué se construye en el Málaga TechPark y por qué mueve al ladrillo

El impacto laboral ya está sobre la mesa. Las estimaciones oficiales apuntan a 200 empleos directos de alta cualificación y 500 indirectos en Málaga y su provincia, más un millar adicional repartido por el resto de España. En total, hasta 1.700 puestos vinculados al proyecto.

Pero donde el anuncio mueve dinero de verdad es en el suelo. Un polo de I+D de estas dimensiones absorbe oficinas técnicas, naves de laboratorio, espacios de coworking y vivienda para perfiles de renta alta. El Málaga TechPark ya es uno de los mayores parques empresariales de Andalucía y la llegada del centro añade presión sobre un suelo industrial que en la capital cotiza muy por encima de la media provincial.

Cada gran inversión tecnológica que aterriza en Málaga deja la misma huella: encarece el metro cuadrado industrial mucho antes de que el primer empleado firme su contrato.

El efecto dominó sobre el suelo industrial y la vivienda en Málaga

Los precios de la vivienda en los barrios del entorno del parque llevan meses subiendo por encima de la media andaluza. Málaga es hoy una de las capitales españolas con mayor tensión de precios, con subidas interanuales de dos dígitos según los índices de los principales portales inmobiliarios, y el stock de obra nueva en zonas como Teatinos o el propio entorno del TechPark se ha ido estrechando.

El espejo más claro está en Barcelona. La reconversión del antiguo Poblenou industrial en el distrito tecnológico del 22@ multiplicó el valor del suelo de la zona y trasladó la presión hacia los barrios limítrofes. Málaga camina por una senda parecida, con la diferencia de que parte de una base de precios más baja y de un stock de suelo aún disponible, lo que deja margen para que el ajuste sea más gradual.
La Ficha del Inversor

La métrica clave es el calendario. El suelo industrial del entorno del parque se mueve en horquillas muy por encima de las del resto de la provincia, y la confirmación del arranque en 2027 actúa como el catalizador que el mercado esperaba para consolidar esa prima. No es un dato menor para quien valore naves de I+D, oficinas técnicas o parcelas logísticas en la corona del parque.

A seis meses vista, la tendencia apunta a una estabilización al alza. El anuncio no mueve precios de un día para otro, pero sí reordena el apetito de los inversores institucionales por el suelo tecnológico de la zona. La ventana interesante se abre ahora, antes de que las licencias y los planes parciales empiecen a escasear.

El perfil al que interesa este movimiento es variado: el inversor patrimonial que busque suelo industrial con vocación de renta, el promotor de oficinas técnicas en alquiler y el comprador de vivienda habitual en el entorno que quiera anticiparse a la llegada de la demanda tecnológica. Conviene vigilar dos hitos: el primer trimestre de 2027, cuando arranquen las obras, y el ritmo de adjudicaciones de suelo municipal en el entorno más inmediato del TechPark.

La Fed admite que conocía las vulnerabilidades del Silicon Valley Bank un año antes de su quiebra

La Reserva Federal de Estados Unidos ha admitido que su personal de supervisión conocía o debía haber conocido las vulnerabilidades del Silicon Valley Bank ya en marzo de 2022, un año antes de su intervención, según la revisión independiente encargada por el propio banco central.

La conclusión la ha detallado la vicepresidenta de Supervisión de la Fed, Michelle Bowman, al presentar los resultados de un informe que el organismo solicitó para depurar responsabilidades tras la quiebra.

La revisión responde a una exigencia interna después de una de las mayores quiebras bancarias de la historia reciente de Estados Unidos. El banco central quería saber si sus equipos de supervisión habían estado a la altura. El veredicto ha sido incómodo.

El documento sostiene que el personal de la Reserva Federal ‘conocía o debería haber conocido’ las vulnerabilidades de la entidad ya en marzo de 2022, doce meses antes de que el Gobierno estadounidense interviniera el banco.

Bowman ha sido tajante en la presentación: ‘A pesar de lo que sabía o debería haber sabido, el personal de supervisión no tomó medidas rápidas y decisivas para alentar o exigir a SVB que redujera su riesgo de tipo de interés o la concentración de vulnerabilidades’.

La revisión retrata a un supervisor que vio el riesgo antes que el mercado y que, aun así, no movió ficha hasta que la corrida fue imparable.

El informe identifica un ‘factor significativo’ detrás de esa inacción: una ‘arraigada cultura de aversión al riesgo’ en la que el personal creía que era personalmente más seguro no actuar salvo que tuviera la certeza de que la medida era la correcta.

El estudio, además, exculpa a las redes sociales como detonante de la corrida. Frente a los análisis posteriores que señalaron la propagación de información en estas plataformas como una de las chispas de la caída, la revisión concluye que el 96% de las conversaciones en redes sociales sobre la corrida bancaria aparecieron cuando la quiebra de SVB ya era inevitable.

Las cifras del balance que el supervisor dejó intacto

Silicon Valley Bank cerró 2022 con 209.000 millones de dólares en activos, unos 182.000 millones de euros, y 175.400 millones de dólares en depósitos, alrededor de 153.000 millones de euros.

En marzo de 2023, la entidad anunció una ampliación de capital de 1.750 millones de dólares, 1.525 millones de euros, para cubrir pérdidas estimadas de 1.800 millones de dólares. El anuncio encendió todas las alarmas y desató una retirada masiva de capital.

La quiebra de SVB puso en alerta a todo el sistema bancario global y arrastró también al estadounidense Signature Bank, una réplica del mismo patrón: concentración de depósitos y sensibilidad extrema a los tipos.

quiebra SVB

La revisión quita peso a la tesis de la corrida digital. Si el 96% de las conversaciones en redes aparecieron cuando el desenlace ya era inevitable, el problema no fue la viralidad, sino la falta de exigencia previa sobre el balance.

Qué lección deja para la supervisión bancaria

El caso SVB es, ante todo, un fallo de supervisión, no de mercado. La revisión encargada por la propia Fed confirma que el diagnóstico existía y que lo que falló fue la ejecución: el supervisor detectó el riesgo de tipo de interés y la concentración de depósitos, pero no lo tradujo en exigencias concretas hasta que el daño era irreversible.

La comparación con el marco europeo es obligada. En la eurozona la supervisión recae en el Mecanismo Único de Supervisión del Banco Central Europeo, con el Banco de España integrado en el dispositivo, y los expedientes se apoyan en pruebas de estrés y revisiones de calidad de activos. La crítica de Bowman, una cultura interna que penaliza la acción, es trasladable a cualquier regulador que confunda prudencia con parálisis.

Para las entidades cotizadas del Ibex 35, la lectura es indirecta pero relevante. Santander, BBVA y CaixaBank operan bajo el paraguas europeo y con perfiles de liquidez distintos al de un banco regional estadounidense, pero comparten con SVB dos variables que el informe señala como críticas: la exposición al riesgo de tipo de interés y la concentración de depósitos.

El valor analítico del documento está en el reconocimiento explícito. Un supervisor que documenta su propia inacción más de tres años después envía un mensaje al mercado: la tolerancia con las vulnerabilidades conocidas tiene fecha de caducidad.

El contraste con el relato dominante de 2023 es notable. Entonces se habló de una corrida exprés, amplificada por las redes y por la velocidad de las retiradas digitales. La revisión sostiene que, cuando esa conversación social se disparó, el resultado ya estaba escrito.

📊 Las Claves para el Inversor

  • Qué vigilar: La implementación efectiva de las recomendaciones de la revisión y los próximos informes de supervisión de la Fed sobre el riesgo de tipo de interés en la banca regional estadounidense.
  • Reacción del valor: SVB ya no cotiza, de modo que el termómetro es el sector financiero: el mercado descuenta una mayor exigencia supervisora sobre los bancos regionales de Estados Unidos.
  • Precedente sectorial: La crisis de marzo de 2023, con SVB y Signature Bank, fijó el manual de una corrida de depósitos en la era digital que la propia Fed ahora relee.

Duro Felguera aprueba en junta su entrada en el proyecto de Tula con 210 millones de dólares

Duro Felguera ha aprobado en junta general extraordinaria su entrada en la central de ciclo combinado de Tula, en Hidalgo (México), un proyecto que le aporta 210 millones de dólares de nueva actividad durante 47 meses de ejecución.

La junta se celebró el jueves en La Felguera (Langreo) y es la primera que la compañía asturiana reúne en el municipio desde que devolvió su sede al lugar donde nació hace 168 años. El respaldo de los accionistas convierte el contrato en una de las primeras materializaciones comerciales de la etapa abierta tras la homologación del Plan de Reestructuración.

Qué incluye el contrato y quién lo ejecuta

Promovida por la Comisión Federal de Electricidad (CFE), la planta Francisco Pérez Ríos alcanza los 1.000 megavatios de potencia y tendrá como contratista principal a Mota-Engil México. Duro Felguera entra en el consorcio como socio técnico y se apoya en una tecnología, la central de ciclo combinado, que ya ha trabajado en otros mercados y en la que acumula experiencia previa en México.

El alcance asignado a la firma asturiana abarca tres frentes: la dirección y coordinación técnica de la obra, el suministro e integración del Balance of Plant, y la coordinación de los principales equipos tecnológicos con el resto de la instalación. Duro Felguera no fabrica la turbina, pero ordena la ingeniería de integración de una planta de gran tamaño, un rol que concentra riesgo de plazo y de interfaz con terceros.

Durante su intervención en la junta, el presidente ejecutivo Eduardo Espinosa situó el contrato en el terreno que la compañía domina. Destacó los ‘210 millones de dólares de nueva actividad en un ámbito que conocemos bien, tanto por nuestra experiencia en centrales de ciclo combinado como por nuestra trayectoria en el mercado mexicano’. El directivo subrayó que el proyecto permite ‘recuperar actividad y avanzar en la reconstrucción de cartera’.

Tula no resuelve el balance de Duro Felguera, pero devuelve a la compañía un volumen de cartera que no manejaba desde antes de la reestructuración.

Grupo Prodi y el carácter de operación vinculada

Duro Felguera México

La operación tiene la consideración de vinculada, porque Grupo Prodi participa tanto en el capital de Duro Felguera como en el de Mota-Engil México. Esa doble posición, unida a la dimensión económica del contrato, obligó a elevar la decisión a la junta general en lugar de dejarla en manos del consejo de administración. El detalle importa para el inversor: la operación se ha sometido al filtro del accionista minoritario y no ha salido adelante por acuerdo entre partes relacionadas.

Espinosa aprovechó la cita para repasar el primer semestre de 2026, cerrado con un EBITDA positivo de 5,13 millones de euros, frente a los 18 millones negativos del mismo periodo de 2025. ‘El siguiente paso es convertir esa base en cifra de negocio y rentabilidad’, apuntó. El mensaje deja claro que la vuelta al beneficio operativo es todavía frágil y que Tula es la palanca con la que el grupo pretende engordar la cifra de negocio.

MagnitudPrimer semestre 2026Primer semestre 2025Variación
EBITDA5,13 millones de euros-18,00 millones de eurosPaso a positivo

Análisis: qué pesa más en la cuenta de resultados

El contraste con el sector ayuda a dimensionar el contrato. Los integradores españoles de plantas industriales, con Técnicas Reunidas o Sacyr como referencias cotizadas, llevan varios ejercicios con carteras condicionadas por el ritmo de inversión en generación y por la competencia asiática en los grandes concursos internacionales. El mercado mexicano, en cambio, ha reactivado su plan de infraestructura eléctrica de la mano de la CFE, y ahí es donde Duro Felguera tiene una posición diferencial.

La clave está en la ejecución. Un contrato de 210 millones de dólares repartido en 47 meses equivale a algo más de cuatro millones de dólares de actividad mensual, una cifra que da visibilidad a la cuenta de resultados, pero que también exige anticipar compras, avales y subcontratación antes de cobrar los hitos. Con un EBITDA semestral de 5,13 millones de euros, el colchón financiero sigue siendo estrecho y cualquier desviación de costes en la integración del Balance of Plant pasa directamente al resultado.

El calendario tampoco juega a favor. Si la movilización arranca en los próximos meses, la ejecución se extendería hasta bien entrado 2030, con el grueso del reconocimiento de ingresos repartido entre 2027 y 2030. Para un valor que cotiza en el mercado continuo español y cuyos acuerdos relevantes pasan por el registro de la CNMV, esa visibilidad a cuatro años vale más que el importe nominal del contrato.

En paralelo, el grupo mantiene abierta la venta de los talleres de Barros al Principado de Asturias, con alquiler posterior a Indra. Espinosa defendió la operación como una vía para ‘facilitar una solución, preservando al mismo tiempo el valor del activo y el interés de los accionistas de Duro Felguera’. Es caja que entra y una base industrial propia que se estrecha: el equilibrio habitual en las compañías que salen de un proceso de reestructuración.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización del contrato con Mota-Engil México y el calendario de movilización en Tula, que marcará el primer reconocimiento de ingresos del proyecto.
  • Reacción del valor: El mercado descuenta que Tula aporta visibilidad a cuatro años, pero exigirá que el EBITDA positivo del primer semestre se consolide en la segunda mitad del ejercicio.
  • Precedente sectorial: La trayectoria previa de Duro Felguera en México y en ciclos combinados es la mejor referencia para calibrar la ejecución del nuevo contrato.

Recibo de la industria eléctrica: suprimir ajustes e impuesto eléctrico ahorra 3.000 millones

0

El recibo de la industria eléctrica podría adelgazar más de 3.000 millones de euros al año. El cálculo no sale de un informe oficial, sino de las estimaciones que el sector eléctrico ha trasladado a Europa Press, y se apoya en dos partidas muy concretas: los servicios de ajuste y el Impuesto Especial sobre la Electricidad.

Ambas rondan los 1.500 millones de euros anuales por separado. La supresión o la simple reducción de los dos conceptos tendría, según estas fuentes, un impacto ‘directo y permanente’ sobre los costes energéticos de las empresas, sin necesidad de tocar el pool ni el diseño del mercado.

De 5 a 15 euros por MWh: los servicios de ajuste que se multiplicaron por cuatro

Los servicios de ajuste son los pagos que retribuyen a Red Eléctrica como operador del sistema por equilibrar generación y demanda hora a hora. En 2019 costaban menos de 5 euros por megavatio hora; hoy superan los 15 euros/MWh. El incremento acumulado alcanza el 324%, una progresión que el sector atribuye a la volatilidad de un sistema con mucha más renovable instalada y menos respaldo firme.

A esa partida se suma el Impuesto Especial sobre la Electricidad. El Gobierno lo rebajó de forma temporal a comienzos de 2026, dentro del paquete de medidas aprobado por la crisis derivada del conflicto en Oriente Próximo, y lo devolvió a su tipo habitual del 5,11% el pasado 1 de junio. Para el consumidor industrial, ese retorno se tradujo en un encarecimiento inmediato del recibo.

La evolución conjunta ha colocado a España entre los mercados donde una porción creciente de la factura eléctrica depende de conceptos regulados. Es el argumento central del sector: la elevada penetración renovable y la caída de los costes de generación pierden parte de su efecto cuando el peso de los cargos fijos no deja de crecer.

La paradoja es que la electricidad se genera cada vez más barata mientras el recibo industrial carga cada vez más costes ajenos a la generación.

Del plan de la gran industria al calendario del IVPEE

impuesto eléctrico

La queja no es nueva. Antes del verano, la gran industria, agrupada en la Alianza por la Competitividad de la Industria Española, presentó su Plan de Energía Eléctrica Asequible para la Industria Española, un paquete de cinco medidas estructurales con el que aspira a recortar hasta un 30% el coste eléctrico del sector y a frenar los procesos de deslocalización.

El informe de EY Consulting que respaldaba el plan cifra la subida de la tarifa industrial española sin impuestos entre un 35% y un 60% desde 2019.

El diagnóstico de ese documento sitúa al país por detrás de Francia y Alemania en precio eléctrico industrial, una brecha que la Alianza considera incompatible con cualquier estrategia de reindustrialización. De ahí su exigencia de reglas estables y no de parches coyunturales.

Entre las medidas propuestas destacan la supresión del Impuesto sobre el Valor de la Producción de Energía Eléctrica (IVPEE) y la extensión de la bonificación del 85% del Impuesto Especial Eléctrico a toda la industria manufacturera que acredite compromisos de eficiencia energética.

El paquete incluía además dos cambios de arquitectura. El primero, trasladar los costes de restricciones técnicas a los peajes de acceso, de forma que se repartan entre el conjunto de los consumidores. El segundo, consolidar de forma permanente la rebaja del 80% en los peajes de la industria de alto consumo, hoy sujeta a revisión y, por tanto, a incertidumbre inversora.

El Gobierno ya ha movido ficha en una de esas direcciones. Las medidas estructurales aprobadas en junio incluyen la eliminación progresiva del IVPEE: del 7% vigente al 5% a finales de 2026, al 3,5% en 2027 y su desaparición definitiva en 2028. Un calendario a tres años que retrasa el grueso del ajuste más allá de 2027.

Lo llamativo es el patrón. La rebaja del impuesto eléctrico llegó en 2026 envuelta en un paquete de urgencia por el conflicto en Oriente Próximo y se deshizo tres meses después. La industria pide lo contrario: un coste energético bajo y permanente, no una tregua fiscal que caduca.

Ahí está la fricción de fondo. Un tributo que sube y baja según la geopolítica traslada incertidumbre a las decisiones de inversión, precisamente en el momento en que la electrificación de procesos industriales se presenta como la vía más barata para descarbonizar.

Para calibrar el orden de magnitud, conviene recordar que la propia Alianza calculaba en un 30% el ahorro potencial de su plan. Los 3.000 millones de ajustes e impuesto eléctrico se mueven en una escala compatible con ese objetivo, aunque el reparto final dependa de cómo se compense cada partida.

El coste regulado como nuevo campo de batalla

El debate trasciende la aritmética de los 3.000 millones. España ha construido su ventaja eléctrica sobre dos pilares: renovables baratas y un mercado mayorista con precios bajos. Los servicios de ajuste son, en cierto modo, la factura de la intermitencia, y su crecimiento del 324% desde 2019 demuestra que ese coste no es marginal ni transitorio.

La contradicción es evidente. El país genera electricidad a precios entre los más competitivos de Europa, mientras la mayoría de los consumidores industriales paga hoy una tarifa final superior a la de Francia y Alemania.

Suprimir el IEE y los servicios de ajuste equivale, en la práctica, a detraer ingresos y reasignar costes. Alguien paga la diferencia: o los Presupuestos Generales del Estado absorben el hueco fiscal, o los cargos se desplazan a otros consumidores, o se aplaza inversión en redes. El sector no detalla ese reparto, y sin ese detalle la cifra de 3.000 millones funciona más como titular que como propuesta cerrada.

El IVPEE, por lo demás, nació en 2012 con vocación temporal y ha sobrevivido a todos los calendarios de supresión anunciados desde entonces. Ese historial explica por qué la industria desconfía de los plazos y reclama que las rebajas se anclen en la normativa, no en la coyuntura.

La pregunta abierta es de calendario. Con el IVPEE camino del 5% a finales de 2026 y del 3,5% en 2027, el próximo examen para la industria española será la letra pequeña de las cuentas públicas y la decisión sobre extender la bonificación del 85% al conjunto del sector manufacturero. Si esas piezas encajan, el recibo industrial bajará de forma estructural. Si vuelven a ser medidas de coyuntura, el alivio durará lo que dure la próxima crisis.

Telefónica se hunde un 4,77% en bolsa y arrastra al Ibex 35 a los 19.500 puntos

Telefónica se hundió un 4,77% en la sesión del viernes y firmó el mayor descenso del Ibex 35, que perdió un 1,60% hasta los 19.513,80 puntos, lastrado por las dudas sobre las operaciones estratégicas de la teleco y el encarecimiento del crudo.

La caída que deja al Ibex 35 al borde de los 19.500 puntos

La bolsa española no logró cerrar la semana en verde. El selectivo arrancó con fuertes caídas ante las advertencias de las grandes tecnológicas sobre el ritmo de inversión en inteligencia artificial, recuperó terreno tras confirmarse la primera subida de tipos de la Reserva Federal en tres años, llegó al viernes en tablas y se desinfló en el último tramo de la sesión. El balance: un descenso del 1,60% que deja al selectivo a un paso de los 19.500 puntos.

Solo dos valores del Ibex 35 escaparon de las ventas. Ferrovial (+0,19%) y Redeia (+0,13%) cerraron en verde, mientras el resto del índice se tiñeron de rojo. Por detrás de Telefónica, ArcelorMittal cayó un 3,81% y Santander un 3,30%, dos valores que arrastraron al selectivo en una jornada de volatilidad extrema.

ValorVariación del viernes
Telefónica-4,77%
ArcelorMittal-3,81%
Santander-3,30%
Ferrovial+0,19%
Redeia+0,13%
Ibex 35-1,60%

El mercado vivió además la Cuádruple Hora Bruja, el vencimiento simultáneo de futuros y opciones sobre índices y acciones. La cita trimestral concentra un mayor volumen de negociación y puede amplificar los movimientos de las cotizaciones, un factor nada menor en una jornada ya de por sí volátil.

Crudo, tipos y rotación de carteras: el cóctel que explica la sesión

El gran foco de atención estuvo en el petróleo. Saudi Aramco comunicó a refinerías europeas la suspensión de determinados contratos mensuales de suministro para octubre, una decisión que introduce nuevas incertidumbres sobre el abastecimiento en un mercado ya condicionado por la tensión en Oriente Medio. El crudo se mantiene en niveles elevados, lo que supone una doble amenaza: eleva los costes de las empresas y complica la evolución de la inflación, lo que a su vez reduce el margen para una relajación de las condiciones financieras.

Ibex 35 hoy

Según los análisis de XTB, Telefónica lidera las caídas del Ibex 35 por la incertidumbre en torno al estancamiento de sus operaciones estratégicas, en concreto las trabas para cerrar un acuerdo con Vodafone España. La falta de avances concretos tras semanas de negociaciones empieza a impacientar a los inversores, que recortan las expectativas sobre las sinergias y las eficiencias de costes esperadas a corto plazo.

Telefónica no cae por su balance, sino por el calendario: cada semana sin cerrar el acuerdo con Vodafone España erosiona unas sinergias que el mercado ya daba por descontadas.

A ese lastre propio se suma una rotación de carteras en Europa. El capital migra de los sectores defensivos y endeudados hacia opciones tecnológicas, un movimiento que penaliza especialmente a compañías como Telefónica, con una estructura de balance pesada y una exposición directa al coste de la deuda.

En el mismo selectivo, Banco Santander plantea un expediente de regulación de empleo (ERE) en sus filiales tecnológicas. El ajuste afectará a Santander Digital Services y Gravity, y la entidad lo justifica por la necesidad de reestructurar ambas sociedades una vez que el grueso del trabajo para el despliegue de productos y plataformas ya está realizado.

El movimiento de Santander se suma a la oleada de ajustes en el sector financiero español, donde la tecnología ya no se percibe como una línea de crecimiento pura, sino como un área sujeta a revisión de costes. BBVA y CaixaBank siguen de cerca ese debate, con estructuras digitales propias que también afrontan presión sobre sus márgenes.

Qué mira el mercado más allá de la sesión

La caída de Telefónica no es un hecho aislado. La operadora arrastra semanas de incertidumbre sobre su agenda corporativa y el parqué empieza a exigir hechos. El precedente más cercano está en la propia teleco: cualquier retraso en una operación con impacto en costes se traduce en recortes de valoración por parte de las casas de análisis, que ajustan sus modelos en función de las sinergias que dan por consolidadas.

La lectura técnica es clara. Un valor defensivo que cae un 4,77% en una sola sesión mientras la Fed acaba de subir tipos refleja dos cosas: la rotación sectorial pesa más que el dividendo y el mercado no está dispuesto a pagar por una historia de consolidación que sigue sin cerrarse. El Ibex 35, con solo dos valores en verde de treinta y cinco, devuelve la pelota a los inversores institucionales.

Para el conjunto del mercado español, la sesión deja una señal ambigua. Por un lado, la caída es de las que invitan a comprar en los valores castigados; por otro, el contexto de crudo alto, tipos al alza y volatilidad de vencimientos recomienda prudencia. La próxima semana dictará si los 19.500 puntos actúan como suelo o como trampolín hacia nuevas caídas.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Telefónica y Vodafone España desbloquean su acuerdo en las próximas semanas y si el Ibex 35 consolida el soporte de los 19.500 puntos o lo pierde.
  • Reacción del valor: El mercado descuenta ya un recorte de las sinergias esperadas; confirmar el acuerdo sería el catalizador más directo para un rebote de la teleco.
  • Precedente sectorial: Los retrasos en operaciones de consolidación de telecos europeas han castigado históricamente la cotización más que el propio balance.

Plazo impuestos Huelva: el pago voluntario se amplía al 30 de noviembre para autónomos y pymes

El Ayuntamiento de Huelva amplía hasta el 30 de noviembre el pago voluntario de los impuestos y tasas municipales que afectan a autónomos y pymes.

La medida llega con el ejercicio ya avanzado y toca casi una decena de recibos, desde el IBI de locales y naves hasta las tasas que gravan la terraza de un bar o el cajero de la fachada. El consistorio da algo más de dos meses para abonarlos sin recargo.

Qué recibos municipales entran en este pago voluntario

Estos son los conceptos que el Ayuntamiento de Huelva tiene puestos al cobro en periodo voluntario:

  • Impuesto sobre Vehículos de Tracción Mecánica (IVTM).
  • Impuesto sobre Bienes Inmuebles (IBI), en sus modalidades Urbana, Rústica y Bices.
  • Impuesto sobre Actividades Económicas (IAE).
  • Tasa de entrada de vehículos a través de las aceras y tasa de reserva de aparcamientos.
  • Tasas por ocupación de la vía pública: kioscos y puestos fijos, mesas y sillas, y aparatos automáticos, surtidores y cajeros.
  • Tasas por servicios de higiene pública y de conservación y mantenimiento del cementerio municipal.

Para un autónomo, los dos recibos que más pesan suelen ser el IAE —el impuesto por ejercer actividad económica— y las tasas de ocupación de vía pública si tiene terraza, escaparate o cajero en la acera.

Cómo pagar y qué hacer si no te llega el aviso

El pago se hace en las oficinas bancarias que figuran en el aviso que el Ayuntamiento remite al domicilio. La atención se presta en días hábiles, sábados excluidos, y en horario de 9:00 a 13:00 horas.

Si el aviso no llega a casa, no hay problema: se puede retirar en cualquiera de las oficinas recaudatorias del Servicio de Gestión Tributaria dentro del plazo voluntario. Y si el desembolso de golpe no encaja en la caja del mes, el ciudadano puede fraccionar o pactar un pago personalizado a través de la Agencia Tributaria de la Provincia de Huelva, situada en la calle San Salvador, o de su sede web.

Un par de semanas más de calendario no rebajan el recibo, pero dan aire a la caja del negocio en el tramo final del año.

Qué gana de verdad un negocio con esta prórroga

La ampliación hasta el 30 de noviembre coloca a Huelva casi en línea con el resto de la provincia, cuyo periodo de pago voluntario cierra el 3 de noviembre. El teniente de alcalde de Economía y Hacienda, Francisco Muñoz, ha explicado que el objetivo es doble: dar más facilidades de pago a los ciudadanos y equiparar el calendario con los municipios vecinos para trabajar de forma coordinada.

Para un autónomo o una pyme, el efecto es de tesorería. La segunda mitad del año concentra los recibos municipales con las obligaciones trimestrales de IVA y con el pago a cuenta del IRPF, así que disponer de semanas extra para dejar los recibos en el banco permite escalonar las salidas de caja sin recurrir a financiación. La prórroga no rebaja ni un euro de lo que se debe, pero sí reparte mejor el esfuerzo.

Eso sí, conviene no confundir margen con barra libre. El 30 de noviembre es el último día del periodo voluntario. Si el recibo sigue sin pagarse, el Ayuntamiento abre la vía ejecutiva y el contribuyente entra en el circuito de recargos e intereses de demora. La diferencia entre pagar a tiempo y pagar tarde no está en el importe del tributo, sino en lo que se suma por encima.

Queda pendiente saber si esta prórroga se repetirá en próximos ejercicios o si responde solo a este año. Mientras tanto, para el pequeño negocio el mensaje es sencillo: hay más tiempo, pero el reloj corre igual.

Guía rápida del trámite

  • 📅 Plazos: Hasta el 30/11/2026, en días hábiles (sábados excluidos), de 9:00 a 13:00 horas.
  • Requisitos clave: Ser titular de un recibo municipal del ejercicio en Huelva (IBI, IVTM, IAE o tasas de vía pública).
  • 🌐 Dónde solicitarlo: Pago en las oficinas bancarias del aviso; avisos y fraccionamiento en el Servicio de Gestión Tributaria y la Agencia Tributaria de la Provincia de Huelva.
  • 💰 Importe o coste: El importe del recibo de cada tributo; el pago dentro del plazo voluntario no genera recargo.
  • ⚠️ Error a evitar: Dejar el recibo para el final: fuera del plazo voluntario se abre la vía ejecutiva con recargos e intereses.

Jubilación activa, embargos y nuevos contratos: las dudas que más consultan autónomos y pymes

Madrid estudia pagar la cuota de la jubilación activa de los autónomos y los contratos que se firmen desde octubre llegan con más información obligatoria.

Son dos de las consultas que más se repiten estos días en los despachos, junto con los embargos que la Seguridad Social está dictando por las ayudas covid. Tres asuntos, tres plazos y tres ventanillas.

Vamos primero con el que ya tiene fecha.

Qué cambia en los contratos que firmes a partir de octubre

El real decreto que transpone la directiva europea sobre condiciones laborales transparentes y previsibles pasó por el Consejo de Ministros y se publicó en el BOE el 15 de septiembre. Afecta igual a empresas y a autónomos con trabajadores, pero no obliga a rehacer los contratos que ya tienes firmados: las exigencias nuevas se aplican a los que se celebren desde la entrada en vigor, veinte días después de la publicación, ya en octubre.

¿Y los contratos antiguos? Cualquier trabajador con un contrato anterior a la norma puede requerir la información que ahora pasa a ser obligatoria, y el empleador tendrá que dársela. No es una sugerencia, es una obligación.

Lo que crece es el detalle: funciones, jornada, salario, periodo de prueba, trabajo a distancia, uso de algoritmos, forma de cálculo de los conceptos variables y criterios para percibirlos, supuestos de modificación de jornada, cambios de turno y medidas de igualdad. Más papel para quien tiene uno o dos empleados.

Rehacer todos los contratos es un error; ignorar al trabajador que reclama la información nueva, también.

El Ministerio de Trabajo elaborará un modelo de documento informativo cuando la norma entre en vigor. Antes de redactar nada por tu cuenta, mira ese modelo: te ahorrará discusiones con la plantilla.

Jubilación activa: 45% de pensión y una cuota que Madrid quiere devolver

La presidenta de la Comunidad de Madrid anunció en el debate del estado de la región que estudia pagar la cuota de los autónomos que sigan trabajando después de jubilarse. Por ahora es solo un anuncio: sin fecha ni convocatoria y sin detalles de cómo se pedirá. En el planteamiento, esa cuota se devolvería como ayuda directa previa solicitud, igual que ya ocurre con la tarifa plana. Es una ayuda que no hay que devolver, no un préstamo.

El esquema de jubilación activa que existe hoy exige demorar la jubilación doce meses desde que se cumple la edad legal. A cambio, se puede compatibilizar el trabajo por cuenta propia con el 45% de la pensión, y ese porcentaje sube cinco puntos por cada año en que se mantenga la actividad.

Las cuotas en esa situación son reducidas: se cotiza por incapacidad temporal, accidentes de trabajo y enfermedades profesionales —si son exigibles por la actividad— y se añade una cotización de solidaridad del 9% de la base.

Con una base de 1.500 euros, el total ronda los 180 euros al mes: 135 corresponden a ese 9% y el resto, a la cuota reducida. El pago lo hace el autónomo y la comunidad lo devolvería después, previa solicitud, si la medida sale adelante.

contratos autónomos pymes

Embargos por la ayuda covid: cómo se impugna una diligencia

Si la Seguridad Social te ha enviado una diligencia de embargo por una ayuda covid que cobraste, el primer paso es presentar un escrito de impugnación ante la Tesorería General de la Seguridad Social cuanto antes. El embargo es un procedimiento de recaudación, no una sanción: se discute con alegaciones y pruebas.

Ese escrito pide la nulidad de la diligencia por falta de notificación previa de los actos administrativos que son obligatorios, en especial los de la mutua. Y conviene volver a aportar la documentación que acredita que no hubo ingresos en 2021, pero sobre todo que hubo una reducción respecto a periodos anteriores, que era lo que exigía la norma.

Hay un segundo argumento: la caducidad del artículo 147.2.b) de la Ley General de la Seguridad Social. Traducido: la Tesorería no puede alargar indefinidamente su capacidad de revisar y ejecutar. Si los plazos legales se superaron sin resolución ni notificación en forma, la facultad de apremio está caducada. Eso sí, hay que comprobar caso por caso que el retraso existe antes de alegarlo.

Lo que hay detrás de estas tres consultas

El patrón se repite en las tres consultas que recoge estos días El Periódico: primero llega la obligación, después la ayuda. El real decreto de los contratos no añade ni un euro de coste directo, pero sí carga de trabajo a la microempresa que no tiene departamento de recursos humanos. Alguien tendrá que redactar y guardar la información ampliada de cada contrato nuevo, el mismo esfuerzo que ya imponen el registro horario o los planes de igualdad.

Con la jubilación activa pasa lo contrario. La idea de Madrid apunta al problema real: negocios pequeños que se apagan porque nadie los continúa. El precedente de la devolución de la cuota de la tarifa plana demuestra que la fórmula se puede gestionar, pero hasta que no haya convocatoria, presupuesto y plazo, es una promesa. Nadie debería planificar su jubilación contando con ese dinero.

Y las ayudas covid son la factura que llega años después. Se concedieron con urgencia y se revisaron a posteriori; ahora se reclaman importes con embargos. La lección es sencilla y cara: guardar la documentación de cualquier ayuda, incluso años después de cobrarla, importa tanto como pedirla. Lo próximo que hay que vigilar es el modelo informativo del Ministerio de Trabajo y la letra pequeña que publique Madrid si la medida sale adelante.

Guía rápida del trámite

  • 📅 Plazos: La nueva información de los contratos se aplica en octubre; la impugnación del embargo, cuanto antes; la ayuda de Madrid, sin fecha.
  • Requisitos clave: Contratos firmados desde la entrada en vigor; embargo sin notificación previa; jubilación demorada doce meses para la actividad.
  • 🌐 Dónde solicitarlo: Escrito de impugnación en el registro de la Tesorería, presencial o por su sede electrónica, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La cuota en jubilación activa ronda los 180 euros al mes con una base de 1.500 euros; Madrid la devolvería previa solicitud.
  • ⚠️ Error a evitar: Dar por hecho que hay que rehacer todos los contratos: solo cambian los que se firmen desde octubre.

SEC aprueba 5 años de exención para acciones tokenizadas y desata un rally en Uniswap

La SEC ha aprobado una exención de cinco años para que las plataformas cripto puedan negociar acciones tokenizadas en Estados Unidos. La decisión llega apenas dos días después de que el Congreso bloqueara la Clarity Act, y el mercado ha respondido con una subida del 7,45% en Uniswap.

Qué ha aprobado exactamente la SEC

No es una ley nueva ni una norma cerrada. Es una exención temporal, bautizada como ‘Innovation Exemption’, que autoriza a plataformas aprobadas por el regulador a ofrecer compraventa secundaria de ciertos títulos tokenizados durante los próximos cinco años. La letra pequeña importa: se trata de plataformas que la SEC acepte de forma expresa, no de un permiso general para cualquier exchange.

El contexto explica la prisa. La votación que descarriló la Clarity Act se celebró el martes, con 49 votos a favor y 50 en contra. Dos días más tarde, el regulador decidió seguir adelante por su cuenta. El presidente de la SEC, Paul Atkins, defendió la medida como un paso para trasladar los mercados de capitales estadounidenses a la era digital dentro de su autoridad estatutaria. Jamie Selway, responsable de la división de Trading and Markets de la agencia, la describió como un hito para abrir los mercados a los valores tokenizados.

Por la misma senda se movió el miércoles el presidente de la CFTC, Mike Selig, que anticipó que su agencia usará sus competencias para avanzar en la regulación cripto pese al bloqueo legislativo. Dicho de otro modo: en Washington, la vía regulatoria ha sustituido a la vía parlamentaria.

Traducido a lenguaje llano, durante los próximos cinco años habrá un marco reconocido para comprar y vender acciones de empresas cotizadas representadas como tokens sobre una cadena de bloques, sin abandonar el ecosistema cripto. La fórmula existe desde hace tiempo, pero hasta ahora vivía en una zona gris. Que la SEC la bendiga, aunque sea de forma temporal, mueve el suelo del sector.

La exención no legaliza las acciones tokenizadas: les abre una puerta con fecha de caducidad y una lista de invitados que el regulador controla.

A quién beneficia: Uniswap, Morpho y el DeFi sobre Ethereum

Para Ethereum esto no es un detalle menor. Los grandes protocolos de finanzas descentralizadas que operan sobre su red, eso que el sector llama DeFi, son los candidatos naturales a servir de infraestructura para estos títulos. Uniswap, el mayor exchange descentralizado de la red, y Morpho, un protocolo de préstamos, han sido los primeros en recoger el reflejo en el mercado.

Los números del día lo dejan claro. El token de gobernanza de Uniswap, UNI, subió un 7,45% y su volumen de negociación alcanzó un 181% por encima de su media habitual. Morpho, por su parte, se anotó un avance del 20%. No son movimientos de un mercado al alza: son reacciones a una noticia concreta. El volumen lo confirma.

Conviene glosarlo. Un exchange descentralizado es una plataforma donde los usuarios intercambian criptoactivos entre sí sin intermediarios, mediante contratos inteligentes: programas que se ejecutan solos cuando se cumple una condición. Morpho hace algo parecido, pero con préstamos. Conecta a quien presta con quien pide, sin un banco en medio. Ambos viven sobre Ethereum.

Uniswap UNI

Los riesgos que la exención deja abiertos

La decisión de la SEC merece una lectura serena. Por un lado, es la señal más clara hasta la fecha, de que la tokenización, es decir, representar activos del mundo real como tokens sobre una cadena de bloques, deja de ser una promesa de folleto y entra en el terreno regulatorio. Las grandes gestoras llevan tiempo preparando productos para este escenario. La referencia obligada es la aprobación de los ETFs spot de ether en julio de 2024, que abrió la puerta institucional al ETH tras años de rechazos. Aquel precedente también empezó con cautela.

Por otro lado, el detalle importa. La exención dura cinco años y no es una ley: depende de la interpretación de un regulador, no del Congreso. El bloqueo de la Clarity Act deja a la industria sin el reparto formal de competencias entre la SEC y la CFTC que llevaba años pidiendo, y eso significa que el suelo puede moverse con cada cambio de administración. Una caída de precios o el menor incidente en DeFi podría reactivar los recelos sobre las acciones tokenizadas.

El listón, además, lo marcan unos pocos nombres. El grueso del volumen de estos títulos acabará en unos cuantos protocolos y, probablemente, en una cadena dominante. La concentración es el riesgo clásico de la infraestructura DeFi. La trayectoria del staking de Ethereum, donde tres o cuatro proveedores agrupan buena parte del total bloqueado, recuerda que la descentralización rara vez llega sola.

Queda por ver cómo se materializa la letra pequeña en los próximos meses. El primer dato será qué plataformas acepta la SEC y qué títulos quedan fuera. Los próximos dos años, cuando la exención empiece a rodar, serán el verdadero test. Hasta entonces, la puerta está abierta. Allanar el terreno es otra cosa muy distinta.

Comisiones de Ethereum se hunden un 85% a mínimos mientras ETH rebota sobre 2.600 dólares

Las comisiones de Ethereum se hunden a 0,095 dólares por operación, un 86,8% menos que en abril, mientras el ether rebota sobre los 2.600 dólares. Son cifras de Santiment, la firma de análisis on-chain, y dibujan una red que se ha vuelto baratísima para moverse, pero que afronta a la vez una fuga silenciosa de carteras de USDT.

De 0,72 a 0,095 dólares: así se han hundido las comisiones de Ethereum

El dato merece contexto porque no es un vaivén de un día. El coste medio por transferencia ha pasado de los 0,72 dólares registrados el 21 de abril a apenas 0,095 dólares, un descenso del 86,8% en cinco meses. Hablamos del gas, la tarifa que paga cualquier usuario para que su transacción entre en un bloque de la red. Con esos precios, mover fondos, reclamar recompensas o abrir una posición en un protocolo de finanzas descentralizadas cuesta menos que un chicle.

¿Por qué se ha abaratado tanto? Santiment apunta a tres causas que actúan a la vez. La primera es la mayor capacidad de blobs, el espacio de datos que Ethereum reserva desde 2024 para que los rollups —esas redes de segunda capa que procesan transacciones aparte de la cadena principal y luego le envían un resumen comprimido— paguen menos por publicar sus envíos. La segunda es la ampliación del límite de gas hasta 60 millones por bloque, que da más sitio a las operaciones. Y la tercera es, sencillamente, el éxito de las capas 2.

Arbitrum, Base y compañía absorben el tráfico que antes iba a la red principal

Aquí está la parte incómoda del titular fácil. Que las comisiones caigan no equivale sin más a que Ethereum esté vacía. Las microtransacciones de alta frecuencia que antes saturaban la red principal han migrado a Arbitrum, Optimism, Base y Linea, que pagan por usar ese espacio de blobs y lo reparten entre miles de usuarios.

gas Ethereum

El resultado es una cadena central más libre y barata, y un ecosistema que sigue moviendo dinero aunque lo haga un piso más arriba.

El otro dato de Santiment es el que conviene vigilar. La red ha perdido 251.350 carteras con saldo de USDT en once días, su mayor caída en una ventana tan corta desde el estropicio del mercado tras la quiebra de FTX, en diciembre de 2022. Eso no significa que el capital haya abandonado las cripto por completo. Puede estar consolidándose en menos direcciones, saltando a las capas 2, moviéndose hacia USDC o de de vuelta a los exchanges centralizados.

Una red que abarata cada movimiento pero pierde carteras de la stablecoin reina no está débil: está recolocándose, y la diferencia importa.

Lo que sí deja entrever ese descenso es una postura más defensiva de los tenedores. Cuando los pequeños saldos de USDT se reducen en la red principal, la liquidez disponible para comprar altcoins suele resentirse. Y si eso coincide con una capitalización total de stablecoins estancada, el mercado se queda con menos munición para el próximo movimiento.

Menos comisiones, menos quemado: la letra pequeña del gas barato

Conviene recordar de dónde venimos. En agosto de 2021, con la activación de la mejora EIP-1559, Ethereum dejó de subastar todo el gas y empezó a quemar una parte de cada comisión. Ese mecanismo, el burn, convirtió la presión de uso en destrucción de ether: cuanto más se pagaba por operar, más ETH desaparecía de circulación. Durante 2022 y 2023, con la red a rebosar, hubo semanas en las que el suministro neto del activo se redujo. Consultar el historial de quemado en paneles como ultrasound.money se volvió una costumbre para el inversor de largo plazo.

Ahora el viento sopla al revés. Con las comisiones en mínimos y buena parte del tráfico en las capas 2, el quemado se ha desplomado y el ether vuelve a emitirse por encima de lo que se destruye. Es la contradicción de fondo: una red más usable y barata es, de forma casi inevitable, una red menos deflacionaria. El caso de Dencun, la actualización de marzo de 2024 que introdujo los blobs, ya lo dejó claro — abarató las capas 2 a cambio de vaciar el quemado de la capa principal. Nadie dijo que el escalado fuera gratis.

Para el usuario de DeFi, el momento tiene su lado bueno. Yield farmers, proveedores de liquidez y arbitrajistas pueden reequilibrar posiciones, reclamar rendimientos o entrar y salir de contratos inteligentes con un coste irrisorio. Para el inversor que mira el suministro de ETH, en cambio, la foto es menos amable: menos gas significa menos burn, y menos burn significa más monedas en circulación.

La pregunta que queda abierta es si la contracción de carteras USDT es un reajuste temporal o el arranque de algo más largo. Si los saldos en la red principal siguen cayendo mientras las capas 2 crecen, Ethereum habrá ganado eficiencia y perdido una parte de su termómetro más fiable. Si repuntan en las próximas semanas, hablaremos de una simple rotación. Los datos de la próxima actualización de la red, ya en el calendario para los próximos meses, darán pistas sobre qué lado pesa más.

James Webb halla indicios de ‘estrellas oscuras’ alimentadas por materia oscura en el universo temprano

El James Webb ha detectado indicios de estrellas oscuras, gigantes alimentadas por materia oscura que pudieron formarse en el universo temprano. Los objetos asoman entre las fuentes de alto corrimiento al rojo captadas por el telescopio, según la explicación de la física teórica Katherine Freese, directora del Instituto Weinberg de Física Teórica de la Universidad de Texas en Austin. Serían los candidatos más exóticos a primeras estrellas del cosmos, unos 200 millones de años después del Big Bang.

Nada de lo que describe esta hipótesis se parece a una estrella convencional. Una estrella normal brilla porque en su interior los núcleos de hidrógeno se fusionan y liberan energía. Estas otras no fusionan nada: emiten luz porque la materia oscura que las rodea se aniquila en su seno y deposita allí toda su energía.

Qué son las estrellas oscuras que persigue el James Webb

El nombre engaña. Freese insiste en que no son oscuras: brillan, y mucho. La diferencia está en el motor. Mientras el Sol extrae su energía de la fusión nuclear, una estrella oscura la extrae de la aniquilación de partículas de materia oscura. Cabe recordar que esa materia no emite ni absorbe luz, pero sí gravita, y según esta teoría puede interactuar consigo misma.

El resultado son objetos desmesurados. Sin la presión de radiación que frena a las estrellas de fusión, pueden crecer hasta alcanzar un millón de veces la masa del Sol y un brillo mil millones de veces mayor. Traducido a escala cósmica: una sola estrella oscura del universo temprano podría brillar tanto como toda una galaxia primitiva repleta de estrellas normales.

Eso, con un matiz que descoloca. Son frías. Su superficie ronda la temperatura de la del Sol, pero su radio es gigantesco, y como el brillo depende del tamaño y de la temperatura, acaban siendo luminosas pese a su frialdad. Al no emitir demasiados fotones de alta energía, no se frenan y siguen creciendo.

Hay más. Las estrellas oscuras viven mientras conserven combustible de materia oscura, y eso puede durar de millones a miles de millones de años. Pero si se alejan de la región rica donde nacieron, empiezan a colapsar. El colapso las calienta. Las pequeñas terminan con un núcleo de fusión; las grandes, las de un millón de masas solares, se convierten en agujero negro.

Una estrella oscura pudo brillar como una galaxia entera y, al colapsar, dejar sembrado un agujero negro de un millón de soles.

Cómo la aniquilación de materia oscura puede encender una estrella

La receta es exigente. Las primeras estrellas se formaron en entornos muy ricos en materia oscura, en el centro de las protogalaxias. Allí, nubes de hidrógeno empezaban a colapsar, pero lo hacían dentro de una gran piscina de materia oscura. La cadena de reacciones entre esas partículas produce fotones y otras partículas que quedan atrapados en la nube y le entregan la energía que antes guardaba la materia oscura.

Esa energía basta para encender la nube como una estrella. El detalle más elegante es que su masa es solo un 0,1% de materia oscura. Todo lo demás es el mismo hidrógeno y helio que salió del Big Bang, gases que existían antes de que las generaciones estelares cocieran los primeros elementos pesados.

materia oscura

Ese detalle tiene una consecuencia práctica: sirve para distinguirlas. En el espectro de una galaxia temprana aparecen las huellas de muchos elementos distintos, fruto de generaciones de estrellas. En el de una estrella oscura solo debería haber hidrógeno y helio. Además, con la resolución actual, las estrellas oscuras se verían como puntos únicos, mientras que las galaxias primitivas insinúan tamaño y forma. La firma, eso sí, es difícil de leer.

Nueve espectros de 700 objetos: el cuello de botella del hallazgo

Los números obligan a la calma. En los datos del Webb de 2022 había 700 objetos candidatos a pertenecer al universo temprano, pero solo nueve cuentan con espectros medidos que permitan estar seguros, y de esos nueve apenas cinco tienen datos públicos. Uno es con certeza una galaxia temprana, con señales de muchos elementos. Otros tres podrían ser estrellas oscuras o galaxias, y los datos todavía no bastan para decantarse. La distancia entre el titular y la certeza es, aquí, de tres objetos borrosos.

Conviene decir que la hipótesis no está confirmada. Es un marco teórico sólido —Freese lleva años desarrollándolo— y, sobre todo, una propuesta para explicar un problema real: se han hallado agujeros negros supermasivos, de mil millones de masas solares, demasiado pronto. Un agujero negro así no puede formarse directamente a partir de una estrella de fusión. Pero sí podría surgir si muchas semillas de un millón de masas solares se fusionan después.

De ahí que la comunidad espere el próximo paso. Lo que Freese busca ahora son objetos del universo temprano amplificados por lentes gravitacionales, ese efecto por el que la masa de un astro intermedio curva la luz del que está detrás y la agranda. Con más luz, más espectro; con más espectro, quizá, la respuesta. El telescopio seguirá apuntando a esas nueve luces tenues. Alguna podría no ser una galaxia. Nadie lo sabe todavía.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Indicios de posibles estrellas oscuras, objetos del universo temprano alimentados por materia oscura en lugar de fusión nuclear.
  • Dónde: En las fuentes de alto corrimiento al rojo captadas por el telescopio espacial James Webb, a miles de millones de años luz.
  • Institución responsable: Trabajo teórico liderado por Katherine Freese (Universidad de Texas en Austin); hipótesis pendiente de confirmación observacional.
  • Cuándo: Análisis sobre los datos del Webb de 2022, revisados en 2026.
  • Impacto a futuro: De confirmarse, ofrecería las semillas para explicar el origen temprano de los agujeros negros supermasivos.
Publicidad