Bank of America actualiza su ranking: estos son los activos con mayor riesgo de burbuja

La corrección tecnológica de los últimos días ha encendido todas las alarmas. Con la Reserva Federal discutiendo hasta dos subidas de tipos adicionales este año, los mercados empiezan a cuestionar las valoraciones más extremas. En ese contexto, Bank of America ha actualizado su Bubble Risk Indicator (BRI), una herramienta de análisis propio que detecta dinámicas similares a burbujas combinando rentabilidad, volatilidad, momentum y fragilidad. El resultado: el Kospi coreano roza el 0,95, el Nikkei japonés se acerca a 0,90 y el Nasdaq se queda a un paso del nivel 0,8, el umbral que BofA considera de riesgo elevado en ambos sentidos.

El Indicador de Riesgo de Burbuja (BRI) funciona como un semáforo que va de 0 a 1. Por encima de 0,8, la firma estadounidense advierte de dinámicas extremas. Y el mapa actual de los mercados muestra luces rojas tanto por regiones como por sectores. El caso del Kospi es especialmente llamativo: el índice surcoreano, el más desplomado en el vendaval de ventas del lunes, alcanza una puntuación de 0,95. El Nikkei japonés, otro de los grandes beneficiados por la fiebre de la inteligencia artificial, ronda el 0,90.

Índices y sectores al borde del abismo

El análisis de Bank of America no se limita a los índices nacionales. También revela que el sector tecnológico en su conjunto es el único que supera la barrera de 0,8. Las tensiones macroeconómicas no han frenado la inercia alcista de la IA, lo que ha llevado a comportamientos que, según los analistas, son típicos de formaciones de burbuja.

En paralelo, el S&P 500 ha resistido mejor gracias al empuje tecnológico, pero el Nasdaq se ha visto arrastrado hacia cotas de riesgo que ya rozan lo insostenible. Los datos recopilados hasta el 19 de junio muestran un BRI de 0,8 para el índice. Un paso más y entraría en terreno de corrección inminente bajo la lupa de la entidad.

Intel, Micron y KLA encabezan el top 12 tecnológico

El ránking de valores individuales está copado por nombres estrechamente ligados a los semiconductores y la inteligencia artificial. Intel encabeza la lista con un BRI cercano a 0,95, tras una escalada de casi el 300% en los últimos seis meses. Muy de cerca le sigue Micron Technology, que roza también el 0,95 después de un rally del 330% en el mismo período.

El podio lo completa KLA Corporation, otra compañía de semiconductores cuyas acciones han trepado cerca de un 300% en medio año. El denominador común: todas pertenecen al sector tecnológico, que acapara las 12 primeras posiciones del listado de 25 valores con riesgo de burbuja.

El riesgo de burbuja no está tanto en el precio, sino en la velocidad con la que ha subido sin tocar tierra.

El desglose de Bank of America incluye empresas de redes, hardware y chips como HP Enterprise, Cisco, Dell, Applied Materials, Lam Research, Texas Instruments y NXP Semiconductores, todos ellas superando el umbral de 0,85. Solo a partir del puesto 13 empiezan a asomarse compañías ajenas a la tecnología: inmobiliarias como Healthpeak, industriales como Caterpillar o aseguradoras de salud como Humana.

El patrón es claro: la concentración del riesgo en valores tecnológicos es abrumadora. Y cuando el indicador supera el 0,85 en tantas firmas al mismo tiempo, la probabilidad de un movimiento brusco, tanto al alza como a la baja, se multiplica.

¿Corrección inevitable o ruido en un mercado estructuralmente alcista?

Conviene recordar que el BRI no es un predictor de crash ni una sentencia firme. Es una medida basada en precios que ha mostrado su utilidad para anticipar giros violentos, pero no todos los picos terminan en desplome. En episodios anteriores, el Nasdaq ha corregido de forma puntual para luego volver a máximos. Sin embargo, esta vez la Reserva Federal añade una presión que antes no existía.

La divergencia entre los fundamentales macro y los precios de los activos es cada vez más difícil de ignorar. Con la Fed valorando dos subidas adicionales de tipos en lo que queda de año, el coste del dinero seguirá encareciendo la financiación de proyectos altamente apalancados, justo el tipo de inversión que ha impulsado la euforia tecnológica.

Mientras tanto, el mercado sigue bailando al son de la IA. Pero cuando el Kospi cae un 10% en una sola jornada y el BRI señala niveles de riesgo extremo, conviene preguntarse si la fiesta está a punto de acabar sin haber avisado. La respuesta la tendremos en las próximas semanas, con las actas de la Fed y los resultados trimestrales que revelarán si las valoraciones se sostienen sobre fundamentos reales o sobre la inercia de un momentum que ya pocos se atreven a desafiar.
Nike Moon Shoe originales: el récord de 437.500 dólares que las consagra como una inversión de lujo

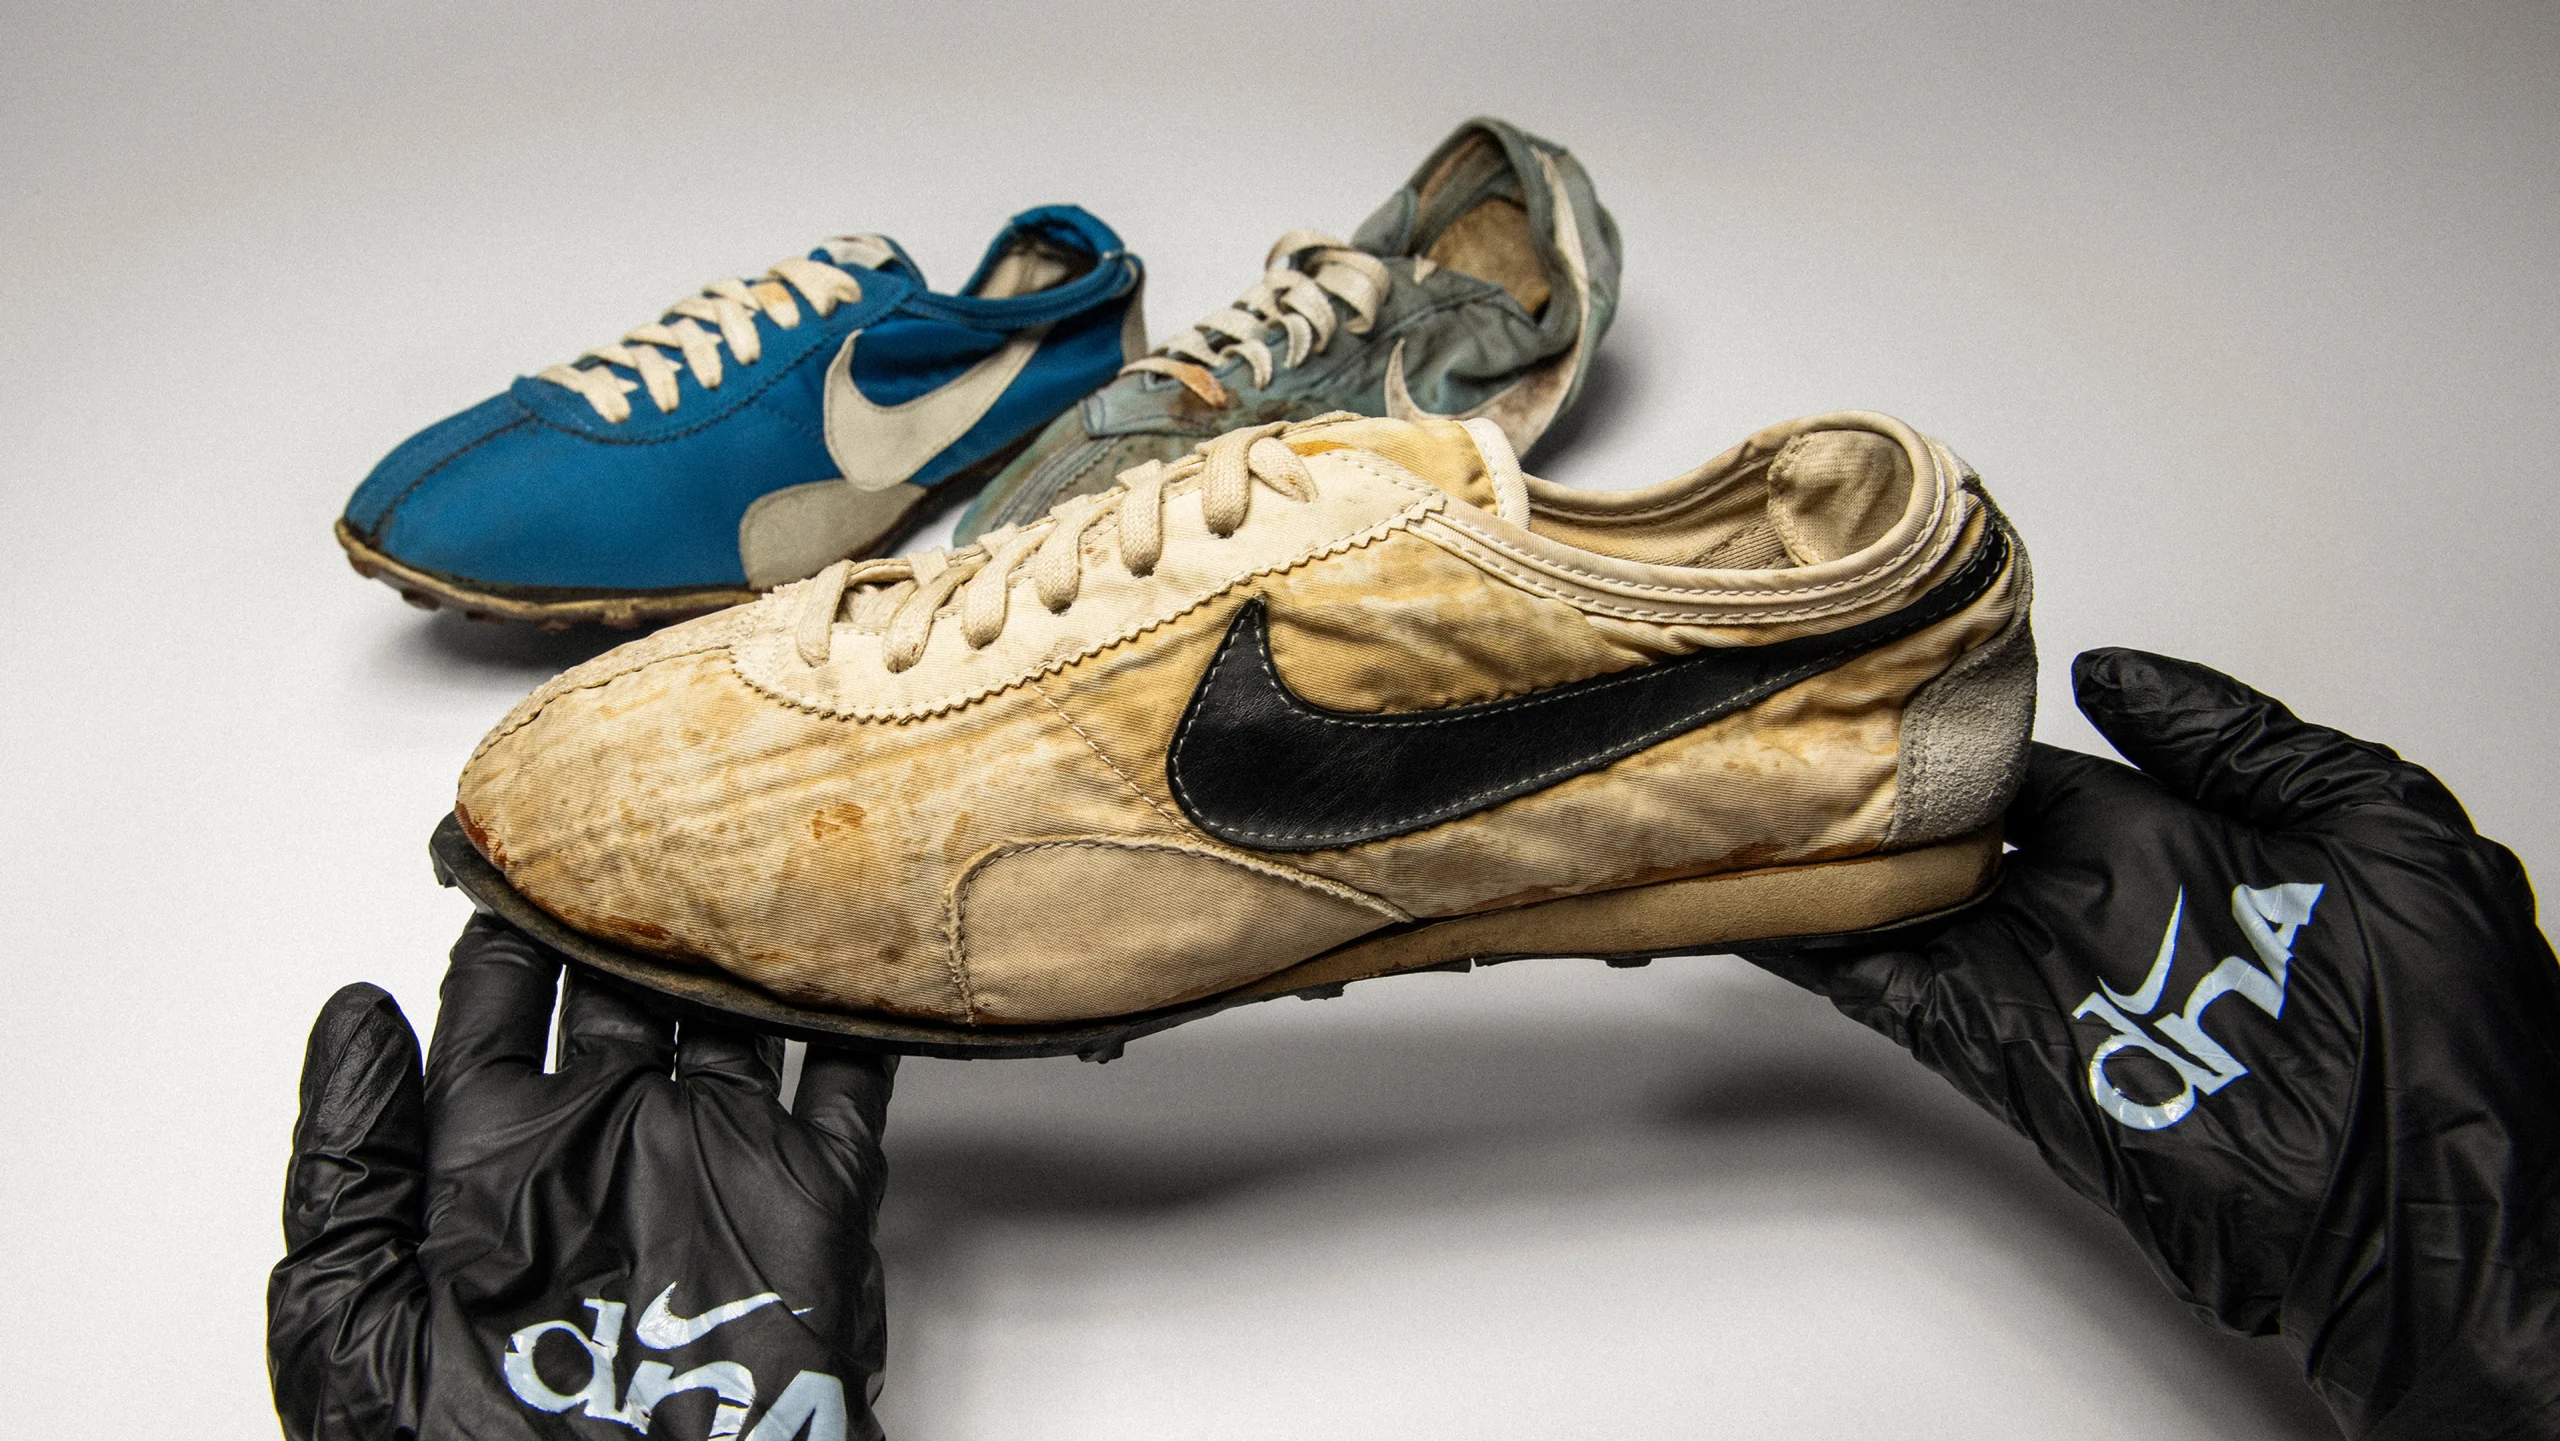
He seguido la evolución del mercado de zapatillas de colección con la misma atención que dedico a los relojes o al arte contemporáneo. Por eso, la venta de un par original de Nike Moon Shoe en Sotheby’s en 2019 por 437.500 dólares no me sorprendió tanto como la reacción que aún hoy provoca entre los inversores tradicionales. Aquel precio de martillo, que entonces parecía una anomalía, se ha convertido en la referencia que consagra a ciertas zapatillas como un activo tangible con pedigrí.

La subasta de 2019: el nacimiento de un activo alternativo de lujo

Diseñadas en 1971 por Bill Bowerman, cofundador de Nike, las Moon Shoe marcaron un hito en la historia del calzado deportivo al incorporar la primera suela con patrón de gofre, inspirada en la plancha de la mujer de Bowerman. Ese detalle técnico, que hoy vemos en zapatillas de running de todo tipo, fue un concepto revolucionario para reducir peso y mejorar la tracción. Solo se fabricaron 12 pares para las pruebas olímpicas de Estados Unidos de 1972, lo que las convierte en uno de los prototipos más escasos y documentados de la era moderna del sneaker.

En 2019, Sotheby’s subastó uno de estos pares en Nueva York. El precio final de 437.500 dólares pulverizó cualquier estimación previa y estableció un récord que, aunque después se ha superado en varias ocasiones, sigue siendo el punto de partida del coleccionismo de zapatillas como clase de activo de lujo. La operación tuvo una lectura clara: la confluencia de escasez extrema, procedencia impecable y relevancia histórica puede generar retornos que poco tienen que envidiar a los del arte contemporáneo o los relojes vintage.

La democratización del Moon Shoe: el lanzamiento masivo de 2026

Mientras la versión original se consolidaba en el mercado secundario de élite, Nike mantuvo el Moon Shoe fuera de la producción en masa durante más de cinco décadas. Todo cambió en marzo de 2026: la compañía anunció que, por fin, el icónico modelo llegaría a las tiendas en una reinterpretación contemporánea. La nueva Moon Shoe, en una combinación de colores ‘Soft Pearl’, se comercializa a 105 dólares y, según fuentes del sector, ha generado largas listas de espera en varios distribuidores.

Esta decisión estratégica abre un abanico de preguntas para el inversor en activos tangibles. Por un lado, la producción general diluye la exclusividad del diseño original; por otro, la amplia disponibilidad convierte al Moon Shoe en un bien de consumo que difícilmente acumulará valor por la vía de la escasez. De hecho, la colaboración previa con Jacquemus a finales de 2025 y principios de 2026 ya había anticipado este giro, aunque aquella edición limitada sí mantuvo un cierto halo de exclusividad.

Coleccionismo de zapatillas como clase de activo: análisis de mercado

El caso del Moon Shoe ilustra una regla de oro en el mercado alternativo: no toda pieza con un logo prestigioso se revaloriza. La clave para que una zapatilla se convierta en inversión es la escasez inherente, no la artificial creada por tiradas limitadas de marketing. Los prototipos de los años 70 o 80, especialmente los relacionados con momentos fundacionales de las marcas, son los que han mostrado mayor resiliencia en subasta. Cuando Nike lanza ahora un Moon Shoe a 105 dólares, no está canibalizando el valor del original; está subrayando la distancia entre el objeto de culto y la mercancía de consumo.

La liquidez en este segmento es todavía modesta comparada con la de los relojes o los bolsos deadstock, pero el crecimiento de las casas de subastas especializadas y de plataformas como StockX ha profesionalizado la formación de precios. Un inversor que adquiriera uno de los 12 pares originales en 2019 podría hoy buscar salida en el mercado privado con un margen notable, siempre que mantenga la documentación de procedencia. Sin embargo, el comprador de la versión general de 2026 no debe esperar rentabilidad a corto ni medio plazo: su valor será, como máximo, el de uso.

La escasez genuina, y no la artificial, es la que sostiene la revalorización a largo plazo de cualquier objeto de colección.

💎 Veredicto Wealth

Las Moon Shoe originales de 1972 son un activo de preservación de capital para coleccionistas con horizonte superior a diez años y tolerancia a la iliquidez. La versión de producción masiva de 2026 no cumple los criterios de inversión: es un bien de consumo que debe valorarse por su utilidad, no por su potencial de revalorización.

OHLA condenada en EEUU: 38,6 millones de euros a pagar por su filial Judlau; la acción cae un 2,3%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Corte de Apelaciones de Nueva York ha rechazado el recurso de la filial estadounidense de OHLA, Judlau, y confirma la condena al pago de 38,6 millones de euros (43,92 millones de dólares) más intereses por impagos salariales a un colectivo de trabajadores.
  • ¿Quién está detrás? La constructora española OHLA, a través de su subsidiaria Judlau, y el bufete de abogados Troutman Peppe, que llevó la defensa en las primeras instancias.
  • ¿Qué impacto tiene? OHLA asumirá el pago con recursos propios de la filial. La acción cayó un 2,31% el día anterior, y el litigio podría prolongarse con posibles reclamaciones de mala praxis profesional.

La Corte de Apelaciones de Nueva York ha rechazado el recurso de la filial de OHLA, Judlau, y confirma la condena al pago de 38,6 millones de euros (43,92 millones de dólares) más intereses. La decisión, hecha pública ayer, arrastró la acción de la constructora española un 2,31% en la sesión bursátil del 24 de junio.

Según comunicó la empresa a la CNMV, la sentencia de la Corte Suprema del Estado de Nueva York ya había sido recurrida, pero no quedan instancias superiores a las que apelar. La filial estadounidense Judlau abonará la cantidad con cargo a sus propios recursos. OHLA ha detallado que el impacto financiero, aunque significativo, está parcialmente provisionado tras un informe de auditoría elaborado por la firma Grassi.

La raíz del conflicto: impagos a señalizadores desde 2021

El origen se remonta a 2021, cuando la Corte Suprema declaró a Judlau responsable ante una clase de antiguos trabajadores que no habían recibido el pago de salarios y beneficios correspondientes a su labor como señalizadores en obras. El caso, conocido como «Herman», afecta a un colectivo de trabajadores de obra en la ciudad de Nueva York y ha sido un pasivo contingente para la constructora desde entonces. La sentencia original ya condenó a la filial, y ahora la Corte de Apelaciones ha rechazado el recurso presentado.

La respuesta de OHLA: litigar contra sus abogados y reclamar a la ciudad

No hay más instancias judiciales superiores a las que recurrir. La compañía ha decidido pagar el importe con cargo a la filial, pero al mismo tiempo llevará a juicio al despacho de abogados Troutman Peppe, que llevó la defensa en las primeras instancias. OHLA considera que existió mala praxis profesional y que, gracias a la cobertura de su póliza de seguros, podría recuperar la totalidad o una parte sustancial de lo pagado. El bufete ya ha sido demandado por la constructora.

En paralelo, OHLA ha presentado una demanda contra la propia Ciudad de Nueva York para repercutir los daños derivados del mismo caso Herman. La empresa argumenta que, como contratista principal, la administración municipal debería haber garantizado el cumplimiento de las obligaciones laborales y asumir al menos parte de la responsabilidad patrimonial. Esta vía, aún en fase temprana, podría añadir una segunda fuente de recuperación para la compañía.

La condena a Judlau pone de relieve la elevada litigiosidad laboral que afrontan las constructoras españolas en Estados Unidos, un mercado clave para OHLA, que ya representa más del 15% de su cifra de negocio.

La Ficha del Inversor

El impacto inmediato en la cuenta de resultados no es menor, pero está acotado. Los 38,6 millones de euros equivalen a cerca del 9% del EBITDA previsto por el consenso para 2026, aunque la provisión contable solo mitigaba parte del golpe. En la sesión de ayer, la acción perdió un 2,31%, un castigo moderado que refleja la expectativa de que la reclamación de mala praxis pueda aliviar el daño final. Observamos un perfil dual: la filial Judlau ha sido tradicionalmente uno de los principales generadores de caja del grupo fuera de España, y su capacidad para afrontar el pago sin recurrir a la matriz es una señal de solidez operativa, pero el caso evidencia un riesgo regulatorio y litigioso inherente a la expansión en jurisdicciones con alta litigiosidad laboral.

La tendencia a seis meses apunta a una volatilidad a la baja hasta que se clarifique el horizonte de recuperación. Si el litigio contra Troutman Peppe avanza con éxito o la demanda a Nueva York recibe una señal positiva, la acción podría rebotar. Sin embargo, el calendario judicial estadounidense es lento y no ofrece certezas a corto plazo. En este contexto, el inversor minorista debe sopesar la resistencia de OHLA: su diversificación geográfica sigue siendo una fortaleza, pero episodios como el de ayer recuerdan que el mercado penaliza la incertidumbre.

Nuestra lectura es que OHLA es una apuesta de largo plazo para carteras que toleren cierta tensión operativa en el exterior. La acción, castigada en el último año, ofrece un yield potencial atractivo si los litigios se resuelven favorablemente, pero no es un valor para perfiles conservadores en el actual entorno de recomposición de su negocio en América.

La construcción alerta: sobrecostes del 30% provocan abandonos de obras públicas y pide revisión de precios a Hacienda

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Confederación Nacional de la Construcción alerta de sobrecostes de hasta el 30% en obras públicas, especialmente en mantenimiento de carreteras, y avisa del riesgo de abandonos.
  • ¿Quién está detrás? La CNC, con su presidente Pedro Fernández Alén, ha remitido una carta al Gobierno reclamando cambios legales urgentes para revisar precios en los contratos.
  • ¿Qué impacto tiene? La escalada de costes energéticos y de materiales, agravada por la tensión en Oriente Próximo, afecta ya al 90% de las constructoras y amenaza miles de empleos si no se modifican la Ley de Contratos del Sector Público y la Ley de Desindexación.

La inflación y la crisis energética no dan tregua a las empresas que sostienen las infraestructuras del país. La Confederación Nacional de la Construcción (CNC) ha encendido las alarmas por unos sobrecostes que, en determinadas obras públicas, superan ya el 30% y amenazan con paralizar contratos esenciales. La patronal estima que el 90% de las constructoras españolas ha sufrido el impacto del encarecimiento de la energía y las materias primas, y un 22% admite posibles ajustes de empleo si la situación se prolonga.

Los datos del Banco de España, con una previsión de IPC del 3,6% para este 2026, son el último detonante de una queja que la organización lleva meses trasladando a Moncloa. En marzo, la CNC ya advirtió de que licitaciones desiertas y ralentizaciones se estaban convirtiendo en la norma cuando los contratos no se actualizaban con los precios reales de mercado. Ahora, con los efectos de segunda vuelta detectados por el supervisor, el temor es que la viabilidad de proyectos clave se rompa definitivamente.

Los sobrecostes que lastran las obras públicas de mantenimiento

El foco más urgente está en la red de carreteras. Según la patronal, los sobrecostes medios se sitúan en el 15% durante 2026, pero se disparan al 30% en las operaciones de rehabilitación de firmes. Esta brecha es especialmente crítica porque muchas de esas actuaciones, de corta duración, carecen de mecanismos de revisión de precios, lo que deja a las adjudicatarias atrapadas en contratos firmados antes de febrero de 2026 sin posibilidad de compensar el alza.

La CNC subraya que precisamente en verano se concentran las campañas de mejora del firme, y que la combinación de precios desfasados y costes energéticos al alza puede llevar a abandonos o a una ejecución deficiente que penalice al usuario y a la seguridad vial.

La petición urgente a Hacienda: cambiar la Ley de Desindexación

La carta remitida a Moncloa pide modificar tanto la Ley de Contratos del Sector Público como la Ley de Desindexación para excluir de su aplicación los contratos públicos y permitir mecanismos automáticos de revisión de precios. La patronal sostiene que la rigidez normativa actual concentra todo el riesgo de aumento de costes en las empresas constructoras, generando un desequilibrio que desincentiva la presentación de ofertas y compromete el empleo.

Desde la CNC recuerdan que los costes energéticos representan en torno al 30% de los costes totales del sector, y que el encarecimiento del transporte y de las materias primas —derivado del conflicto en Oriente Próximo— multiplica la presión. “A juicio de la patronal, esta medida resulta esencial para garantizar la viabilidad del sector, proteger el empleo y asegurar las obras en viviendas e infraestructuras que España necesita”, señala el comunicado difundido ayer.

La ausencia de revisión de precios en las obras de corta duración convierte cada contrato de rehabilitación de firmes en un riesgo de impago para la constructora.

El ministro de Hacienda aún no ha detallado si el próximo paquete de medidas económicas incluirá la reforma que reclama la construcción. La CNC espera que se aborden soluciones específicas que permitan a las empresas licitar con certidumbre, sobre todo en un contexto en el que el Banco de España ve los precios elevados al menos hasta 2027. La experiencia de crisis anteriores, como el shock de precios de 2022, ya mostró que la falta de actualización de los contratos acaba por vaciar las subastas y eleva el coste final de las intervenciones públicas.

La Ficha del Inversor

Desde la óptica del inversor y del contratista, el escenario actual presenta tres riesgos concretos. La rentabilidad de las licitaciones públicas se erosiona cuando los precios de adjudicación quedan anclados a referencias desfasadas: el 30% de sobrecoste en rehabilitación de firmes equivale, de facto, a una pérdida directa en el margen operativo si no se revisan los contratos. Un estudio interno de la CNC sitúa ya a una de cada cinco empresas en posible zona de tensionamiento financiero si la rigidez normativa no se corrige.

La tendencia a seis meses es poco halagüeña. El Banco de España mantiene una inflación por encima del 3% para este año y advierte de efectos de segunda ronda que podrían prolongar el encarecimiento de los insumos hasta bien entrado 2027. Esto significa que las constructoras con cartera de obra pública de corta duración seguirán expuestas, y que los concursos mal equilibrados podrán quedar desiertos o ralentizados.

El perfil más expuesto es el de la constructora mediana y pequeña centrada en obra civil de proximidad y mantenimiento, pero el impacto se extiende hacia las grandes concesionarias que arrastran contratos de años sin cláusulas de revisión. Para los inversores en infraestructuras, la señal es clara: hasta que Hacienda no despeje la reforma de la Ley de Desindexación, cualquier licitación sin blindaje frente al IPC supone un riesgo difícil de cuantificar. La constancia de que mecanismos similares funcionaron en Alemania durante la crisis energética de 2022-2023 refuerza el argumento de la CNC, aunque la rapidez de respuesta del Gobierno marcará la diferencia entre una corrección ágil y una parálisis que el sector inmobiliario y de infraestructuras no puede permitirse.

Alemania prepara la jubilación a los 70 años con pensión privada obligatoria: el análisis de Juan Ramón Rallo

Alemania está a punto de aprobar una de las reformas de pensiones más profundas de su historia. Juan Ramón Rallo analiza en su último vídeo las medidas que prepara el Gobierno alemán y por qué, según el economista, resultan una advertencia inevitable para España.

El agujero de 100.000 millones que asfixia a la seguridad social

En su último análisis, Rallo detalla que el gasto público en pensiones ya absorbe más del 40% del presupuesto del Estado alemán. Las cotizaciones sociales de los trabajadores no bastan para cubrir las prestaciones: solo el año pasado hubo que inyectar más de 100.000 millones de euros para tapar el déficit contributivo del sistema. Y la situación se agravará, porque durante los próximos años se jubilarán más de 16 millones de personas en el país, disparando todavía más los números rojos. Con las cuentas ya insostenibles, el Ejecutivo encargó a un grupo de expertos un informe para reformar —léase recortar— las pensiones públicas.

Tres pilares para un recorte histórico de las pensiones

El documento se hizo público este martes y el portavoz del Gobierno ha adelantado que las medidas se aplicarán en su totalidad. Aunque aún carecen de fuerza de ley, el plan cuenta con el respaldo de la coalición de democristianos y socialdemócratas. Rallo afirma que la reforma se articula en torno a tres grandes ejes: vinculación de la edad de jubilación a la esperanza de vida, un factor de sostenibilidad que limita la revalorización y la creación de un sistema de ahorro forzoso gestionado por el Estado.

Jubilación ligada a la esperanza de vida: trabajar hasta los 70 anos

La medida más llamativa es que, a partir de 2031, cuando la edad legal de jubilación alcance los 67 años, cualquier aumento de la esperanza de vida se traducirá en un retraso proporcional del retiro. Los expertos calculan que, con proyecciones conservadoras, los alemanes podrían estar obligados a trabajar hasta los 70 años a finales de siglo.

Pensiones que pierden poder adquisitivo frente a los salarios

El segundo pilar introduce un factor de sostenibilidad: mientras la Seguridad Social tenga déficit, las pensiones se revalorizarán siempre por debajo de la evolución de los salarios. En opinión de Rallo, esto significa que el pensionista medio perderá poder adquisitivo en comparación con el trabajador en activo. Y dado que los salarios suelen acompañar al IPC, la consecuencia es un recorte en términos reales de las prestaciones públicas. “El objetivo es que los ingresos del sistema crezcan más rápido que los gastos, a costa de empobrecer progresivamente a los jubilados”, señala el economista.

‘El pensionista irá perdiendo poder adquisitivo frente al trabajador. Las pensiones se revalorizarán por debajo del IPC; habrá un recorte en términos reales’, advierte Juan Ramón Rallo.

— Juan Ramón Rallo

Ahorro obligatorio estatal: el riesgo de repetir los errores del sistema público

El tercer pilar consiste en aumentar las cotizaciones sociales en dos puntos porcentuales —uno a cargo del trabajador y otro de la empresa, aunque en el análisis de Rallo el coste final recae sobre el empleado—. Pero ese dinero no se destinará al sistema público de reparto, sino a cuentas de ahorro individualizadas para cada trabajador, cuyos fondos serán gestionados por el Estado alemán. Sobre el papel, suena a un sistema de capitalización obligatoria, pero el economista advierte de la tentación política: “La clase dirigente ya anticipa que parte de ese ahorro se empleará para financiar infraestructuras públicas”. El problema, según Rallo, es que si el dinero se invierte en deuda pública, las futuras pensiones volverán a depender de la solvencia del Estado. “Es hacer un pan con unas tortas: los trabajadores ahorran vía cotizaciones para que el Estado vuelva a ser su deudor”, ironiza. Frente a ese esquema, el economista recuerda que existen alternativas voluntarias de inversión periódica en bolsa o fondos indexados sin intermediación estatal, capaces de construir un patrimonio para la jubilación al margen de las decisiones políticas.

¿Por qué España debería mirar de reojo a Alemania?

Rallo enumera tres condiciones que han hecho inevitable la reforma alemana: que las pensiones consuman más del 30% del presupuesto, que el déficit contributivo sea enorme y creciente, y que el número de pensionistas vaya a dispararse en los próximos años. Y estas tres variables, subraya, se cumplen también en España “corregidas y aumentadas”. Su diagnóstico es claro: “En definitiva, Alemania ya ha diagnosticado el problema y va despejando el camino para aplicar soluciones que, por mucho que nos desagraden, también terminarán llegando a España”.

La reforma alemana dibuja un horizonte en el que trabajar más años para cobrar menos se convierte en la regla. Y mientras el Gobierno impone un ahorro forzoso cuyos réditos dependerán de la gestión estatal, la advertencia de Rallo para los trabajadores españoles es clara: preparar una jubilación complementaria mediante inversiones personales puede ser la única tabla de salvación antes de que el sistema pida más cotizaciones a cambio de nada.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

El barril de petróleo Brent cae por debajo de los 76 dólares: mínimos desde antes del conflicto de Irán

0

El barril de petróleo Brent perforó ayer el soporte de los 76 dólares y cerró la sesión del miércoles en mínimos no vistos desde el 27 de febrero, justo antes del estallido del conflicto en Irán. La corrección arrastra a las grandes cotizadas energéticas del IBEX 35, con Repsol y Cepsa en el punto de mira de los inversores.

Un barril Brent en 75,5 dólares: el suelo desde el inicio de la guerra

El precio del crudo de referencia para Europa llegó a tocar los 75,52 dólares durante la sesión del miércoles, un nivel que no se veía desde el 27 de febrero, la jornada anterior a que Estados Unidos e Israel lanzaran los primeros ataques contra Irán. Respecto al cierre del martes, el descenso fue del 2%, lo que deja al Brent un 40% por debajo de los 126,10 dólares que alcanzó el pasado 30 de abril, en plena escalada bélica.

El West Texas Intermediate (WTI), de referencia en Estados Unidos, también cedió un 1,8% hasta los 71,90 dólares. La sincronización de ambos contratos sugiere que la presión bajista no es un simple ajuste técnico, sino una respuesta a los avances diplomáticos y a las declaraciones de la Casa Blanca.

La tregua en Oriente Próximo y la presión de Trump aceleran las ventas

El detonante inmediato de esta nueva pata bajista es la firma de un memorando preliminar entre Washington y Teherán la semana pasada, que abre un periodo de 60 días para negociar un acuerdo definitivo que ponga fin a las hostilidades. La noticia ha evaporado buena parte de la prima de riesgo geopolítico que el mercado había incorporado al crudo desde febrero. Con todo, el texto no garantiza un desenlace pacífico: los dos meses de conversaciones serán la clave para ver si la tregua se consolida o si el conflicto se reaviva.

A esta dinámica se suma la presión directa del presidente de Estados Unidos, Donald Trump, que el miércoles acusó a las grandes petroleras de ‘estafar’ a los consumidores al no repercutir la bajada del petróleo en el precio de la gasolina. Trump ha ordenado al Departamento de Justicia abrir una investigación inmediata, lo que añade un factor adicional de incertidumbre regulatoria para un sector que ya ve cómo sus márgenes de refino se estrechan con la caída del crudo.

Repsol impacto

¿Está el mercado descontando demasiado rápido el fin del conflicto? La visión desde el parqué español

A mi juicio, el mercado está cometiendo el mismo error que cometió en abril, cuando llevó el barril hasta los 126 dólares por el miedo a un corte de suministro. Ahora, seis semanas después, el optimismo sobre la paz ha colocado los precios en niveles casi de preguerra. La realidad es que las conversaciones apenas han empezado y que los precedentes de negociaciones entre Occidente e Irán no son alentadores. Cualquier tropiezo en las conversaciones podría devolver la volatilidad al crudo y, con ella, al IBEX.

Si las negociaciones fracasan, el Brent podría recuperar 10 dólares en cuestión de horas. El mercado apuesta fuerte por la paz sin cobertura.

Para las energéticas españolas, el impacto es doble. Por un lado, sus divisiones de exploración y producción ven cómo el valor de cada barril extraído se reduce. Por otro, la caída del crudo comprime los márgenes de refino, un segmento que suele beneficiarse de precios bajos de la materia prima pero que en este contexto puede verse penalizado si la demanda final no despega. Repsol, con una exposición elevada al upstream y al trading de crudo, es la cotizada del IBEX más sensible a estos movimientos.

Además, la investigación del Departamento de Justicia añade un elemento que no está en los modelos de valoración de las grandes petroleras. Si la administración estadounidense fuerza precios artificialmente bajos en los surtidores, las refinerías podrían ver sus márgenes aún más reducidos. Repsol, que opera refinerías en España y Perú, no está directamente expuesta a la venta minorista en Estados Unidos, pero el precedente regulatorio podría extenderse a otras jurisdicciones.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de Repsol cerraron la sesión del miércoles con un retroceso cercano al 2,5%, situándose alrededor de 13 euros, muy próximas al soporte de los 12,80 euros que ha defendido en las últimas caídas. La capitalización de la petrolera pierde más de 800 millones en una sola sesión.

Clave técnica: El nivel de 12,80 euros es la referencia clave. Si se pierde, el siguiente soporte serían los 11,50 euros, lo que dispararía la rentabilidad por dividendo de Repsol por encima del 7%, un umbral que el mercado suele interpretar como señal de riesgo para la sostenibilidad del pago. Con un barril a 75 dólares, el flujo de caja libre de la compañía sigue siendo positivo, pero el mercado descuenta un escenario más duro.

Apunte macro: La prima de riesgo española apenas se movió el miércoles y cerró en 68 puntos básicos. La caída del petróleo no debería afectar directamente a la deuda soberana, pero un descenso prolongado del crudo sí podría aliviar las tensiones inflacionistas y dar margen al BCE para nuevos recortes. En el sectorial europeo, las grandes petroleras como TotalEnergies y BP también retrocedieron alrededor del 2%, en línea con el Brent.

Antolin acuerda con la banca española una refinanciación de su deuda con línea de 220 millones y vencimientos hasta 2030

Antolin ha alcanzado un acuerdo con la banca española para refinanciar su deuda, ampliando los vencimientos hasta 2030 y obteniendo una línea de circulante de 220 millones de euros, una operación que alivia la tensión financiera del proveedor de automoción y le da oxígeno para ejecutar su plan estratégico en un sector marcadamente cíclico.

Los términos del acuerdo

La compañía burgalesa ha firmado la operación con Banco Santander, BBVA, CaixaBank, Banco Sabadell y Bankinter. Según el hecho comunicado a los medios, la refinanciación se articula mediante un plan de reestructuración al amparo de la normativa española, un mecanismo que garantiza la igualdad de trato entre los acreedores y aporta seguridad jurídica.

El eje principal de la operación es la extensión de todos los vencimientos de la deuda financiera hasta 2030 o más adelante, alejando así cualquier presión de liquidez a corto plazo. Además, se pone en marcha una línea de financiación de capital circulante de hasta 220 millones de euros a largo plazo, destinada a impulsar el desarrollo del negocio y reforzar la capacidad operativa de la firma.

La presidenta ejecutiva, Emma Antolín, ha subrayado que el acuerdo permite mirar al futuro con mayor confianza y seguir desarrollando el proyecto global, innovador y sostenible de la compañía. Por su parte, la consejera delegada, Cristina Blanco, destacó la flexibilidad financiera que aporta para ejecutar la estrategia.

Las entidades implicadas

El pool bancario reúne a los cinco grandes grupos españoles del sector financiero. Cada uno de ellos participa en la extensión de vencimientos y en la nueva línea de circulante, lo que refleja un respaldo sólido al plan de negocio de Antolin en un momento en que la industria de componentes afronta la transición hacia el vehículo eléctrico y la incertidumbre en los volúmenes de producción.

Además de los bancos, la empresa mantiene conversaciones avanzadas con otros acreedores financieros para que se sumen al acuerdo en las próximas semanas. También ha invitado a los tenedores de bonos con vencimiento en 2028 y 2030 a adherirse, ofreciendo condiciones específicas para cada tipo de acreedor.

deuda Antolin

Detalles para bonistas y otros acreedores

La propuesta diseñada por Antolin diferencia entre acreedores financieros que solo tienen deuda a largo plazo y aquellos que aportan circulante. Los acreedores financieros dispondrán de una opción por defecto consistente en extender el vencimiento de su deuda hasta 2035, con un tipo de interés del 6,97%.

Para las entidades que aporten líneas de financiación de circulante hasta 2032, podrán refinanciarlas mediante un instrumento con el mismo importe nominal, vencimiento en 2032 y un interés inferior al actual. Por su parte, los bonistas podrán canjear sus títulos por un nuevo instrumento equivalente al 67,5% de su valor nominal original, con vencimiento en 2030 y un interés del 8,28%, que aumentará en dos puntos porcentuales anuales a partir de junio de 2027.

Antolin ha subrayado que la operación no tendrá impacto sobre su actividad ordinaria, que continuará con normalidad en todas las regiones donde opera. El asesor financiero de la operación ha sido Houlihan Lokey.

La refinanciación despeja el horizonte de pagos más inmediato y ofrece a Antolin margen para navegar la ciclicidad del sector sin las urgencias de tesorería de los últimos ejercicios.

El respiro financiero en un sector cíclico

Antolin, especializada en soluciones tecnológicas para el interior de vehículos, ha padecido en los últimos años las turbulencias de la cadena de suministro, los costes energéticos y la ralentización de la demanda en Europa. Con este acuerdo, la empresa gana tiempo y flexibilidad, dos variables críticas para un proveedor que aspira a mantener su posición en un mercado dominado por la electrificación y la digitalización del habitáculo.

La presidenta ejecutiva reconoció que “aún queda trabajo por delante”, pero valoró que la operación dota a la compañía de una base más sólida, competitiva y preparada para el próximo ciclo de crecimiento, todo ello con el histórico compromiso de la familia Antolín. Las cifras del balance, en consecuencia, mejorarán su perfil de vencimientos, aunque el coste de la deuda se mantendrá en niveles elevados al considerar los tipos de interés acordados para los bonistas y la extensión a 2035.

Qué implicaciones tiene para el futuro del grupo

El movimiento recuerda a otras operaciones de refinanciación en el sector de componentes, como las realizadas por Gestamp o CIE Automotive en fases anteriores del ciclo, donde la anticipación fue clave para evitar sorpresas de liquidez. En el caso de Antolin, la principal diferencia es que no cotiza en bolsa, lo que reduce la visibilidad sobre su situación financiera, pero la operación trasluce la voluntad de mantener el control familiar y reforzar la estructura de capital sin recurrir a ampliaciones que diluyan la propiedad.

Los analistas del sector, sin embargo, advierten de que la carga financiera seguirá pesando sobre los márgenes. El tipo de interés del 8,28% para los bonistas, con escalada anual, refleja que el mercado de deuda asigna un riesgo significativo a la compañía. No obstante, la extensión de vencimientos a 2030 y 2035 concede un colchón suficiente para que la generación de caja operativa absorba el servicio de la deuda mientras la industria recupera ritmo.

La holgura de plazos es el auténtico activo de la operación: sin ella, cualquier contratiempo del mercado habría puesto en jaque la viabilidad financiera de Antolin en el corto plazo.

El reto ahora es ejecutar el plan estratégico y demostrar que la compañía puede crecer en un entorno de tipos altos y competencia feroz. La familia Antolín mantiene su apuesta de largo plazo, y el respaldo de la banca española, con cinco entidades de primera línea, es la señal más visible de que el proyecto sigue siendo defendible. El mercado ya lo descontaba.

📊 Las Claves para el Inversor

  • Qué vigilar: La adhesión de los bonistas y otros acreedores en las próximas semanas. Si se suman masivamente, la estructura de vencimientos quedará blindada hasta 2030-2035.
  • Reacción del valor: Aunque Antolin no cotiza, la operación reduce el riesgo de impago y podría facilitar futuras emisiones o la entrada de socios financieros. El diferencial de su deuda en el mercado secundario debería comprimirse progresivamente.
  • Precedente sectorial: Operaciones similares en Gestamp y CIE Automotive mostraron que una vez despejada la presión de liquidez, la mejora del negocio operativo y de la valoración fue rápida. Antolin aspira a replicar esa senda.

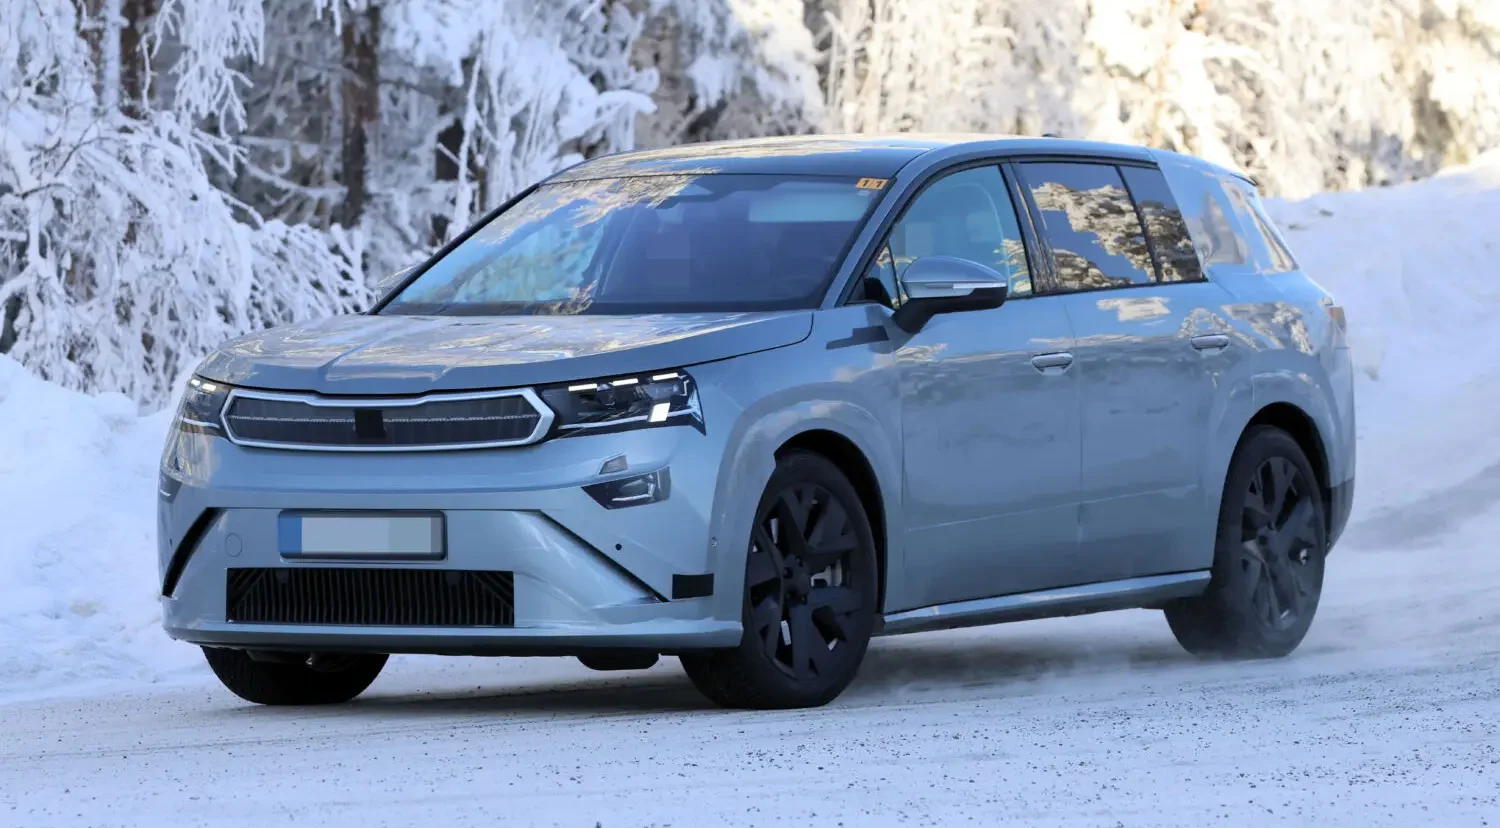
Skoda lanza el Peaq: un SUV eléctrico de siete plazas con maletero récord

Skoda no da puntada sin hilo. La marca checa, cada vez más protagonista en el tablero eléctrico del Grupo Volkswagen, acaba de presentar el Skoda Peaq: un SUV de siete plazas con un maletero de 935 litros que apunta directamente al corazón de las familias numerosas que quieren dar el salto a la movilidad eléctrica sin renunciar al espacio. El dato no es menor. Con esos 935 litros en configuración de cinco asientos, el Peaq reina entre los eléctricos de su tamaño y se convierte en un rival directo de alternativas como el Kia EV9 o el próximo Hyundai Ioniq 7.

El fabricante de Mladá Boleslav ha construido el Peaq sobre la plataforma MEB del consorcio alemán, la misma que sostiene al Volkswagen ID. Buzz o al Cupra Tavascan, pero con una batalla generosa que libera hasta siete plazas reales. Y cuando digo reales, me refiero a dos adultos en la tercera fila, no a asientos de castigo. Algo que, en un eléctrico, sigue siendo un lujo técnico porque las baterías suelen robar centímetros donde más duelen.

El Peaq, un familiar eléctrico con ambición global

El lanzamiento del Peaq no es una anécdota. Es la culminación de una década de electrificación discreta pero constante por parte de Skoda, que ya vende más Enyaq en algunos mercados europeos que el ID.4 de su matriz. Ahora, con este todocamino de 4,7 metros de largo, la firma checa entra en un segmento donde la oferta eléctrica es casi inexistente y donde los compradores aún dudan entre un híbrido enchufable y un coche eléctrico de 7 plazas que realmente puedan usar a diario.

No es casualidad que el Peaq haya sido revelado primero en China, el mayor mercado de vehículos eléctricos del mundo. Skoda sabe que en Europa hay apetito, pero el volumen está en Asia. La jugada es clara: aprovechar el músculo industrial del Grupo Volkswagen para producir en masa un modelo que en China compita con los BYD Tang y NIO ES8, y que en Europa se convierta en el eléctrico familiar de referencia.

Tecnología y aerodinámica para una eficiencia extrema

Uno de los aspectos más llamativos del Skoda Peaq es su coeficiente aerodinámico de 0,26, una cifra de récord para un vehículo de siete plazas. Conseguir ese Cx en una carrocería tan alta y larga no es fácil. Los ingenieros han recurrido a tiradores de puerta enrasados, llantas específicas y un diseño del paragolpes delantero que canaliza el aire hacia los pasos de rueda con precisión milimétrica. Incluso los retrovisores tienen un perfil recortado para reducir turbulencias.

La gama de baterías parte de una unidad de 75 kWh que promete 400 kilómetros de autonomía WLTP, ampliable a 600 kilómetros con la batería de 90 kWh. El interior, típico de Skoda, incluye soluciones «Simply Clever»: paraguas integrados, raspador de hielo en la tapa del depósito de carga —porque los clientes de la marca viven en climas fríos— y un maletero con doble fondo y ganchos que aprovechan cada milímetro.

El Peaq demuestra que la electrificación no está reñida con el espacio: su maletero de 935 litros destroza el cliché de que un eléctrico familiar es una contradicción técnica.

Implicaciones para la estrategia de Volkswagen y el mercado

El Peaq aterriza en un momento clave. Las ventas de eléctricos en Europa crecen, pero los precios todavía frenan a muchos compradores. Skoda juega la carta de la electrificación asequible, un mantra que ya le ha funcionado con el Enyaq y que ahora extiende a un segmento donde la competencia es más blanda. Si el Grupo Volkswagen consigue posicionar al Peaq en el entorno de los 45.000 euros en su versión de acceso, tendrá un éxito asegurado entre las familias que quieren dar el paso sin fundirse el presupuesto.

Hay que leer este movimiento dentro de la reorganización del puzzle del grupo. Audi y Porsche apuntan al lujo, Volkswagen a los volúmenes medios y Skoda a la relación calidad-precio. El Peaq representa exactamente esa división: un coche práctico, enorme, eléctrico y sin pretensiones premium, pero con la ingeniería alemana bajo la carrocería. Una combinación que ya ha demostrado ser ganadora.

Un SUV que redefine el espacio eléctrico

El Skoda Peaq no es una revolución tecnológica, sino una evolución lógica de una marca que entiende a su cliente. Las familias necesitan espacio, modularidad y fiabilidad, y hasta ahora el mercado eléctrico no les ofrecía una opción clara de siete plazas con un maletero utilizable en el día a día. Con este modelo, Skoda pone el listón muy alto.

La pregunta no es si el Peaq tendrá éxito en los pedidos, sino si la red de producción y distribución del Grupo Volkswagen será capaz de servir la demanda sin los cuellos de botella que ya han sufrido otros eléctricos del consorcio. Como hemos visto con el ID. Buzz, a veces el problema no está en el producto, sino en la logística. Y con un coche de este tamaño y proyección, el riesgo se multiplica.

No obstante, la intención es firme: el Peaq no es un prototipo de salón ni una promesa para 2030. Entrará en producción en la planta checa de Kvasiny antes de finales de 2026, y las primeras entregas en Europa están previstas para el primer trimestre de 2027. La jugada de Skoda con este lanzamiento es inteligente y demuestra que, en el camino hacia la electrificación, el espacio sigue siendo una de las principales demandas de los consumidores.

Dunas Capital apuesta por el riesgo bajo y evita la IA para el segundo semestre de 2026

Dunas Capital mantendrá sus carteras de inversión en un perfil de riesgo bajo para el segundo semestre de 2026, una decisión que la gestora española justifica por la persistente incertidumbre económica y la volatilidad de los mercados. La firma evita deliberadamente las megatendencias que han dominado las conversaciones en los últimos trimestres, como la inteligencia artificial (IA) o el sector de la defensa, y prefiere refugiarse en activos más conservadores.

La estrategia se ha traducido en movimientos concretos. Durante el último trimestre, el más activo en la historia de la entidad, Dunas Capital ha deshecho posiciones en valores como Logista, DHL y Mercedes, según ha podido confirmar este medio. Las ventas reflejan una apuesta por reducir exposición a sectores cíclicos o dependientes de la evolución de la economía global.

Una apuesta deliberada por la prudencia

La decisión de alejarse de la IA no es casual. Aunque los mercados han castigado recientemente a las tecnológicas por valoraciones excesivas, muchas gestoras mantienen fuertes asignaciones a este segmento. Dunas Capital, sin embargo, no ve sentido a pagar múltiplos tan altos por empresas que aún no han demostrado la rentabilidad de sus inversiones en inteligencia artificial. “La prudencia es más valiosa que dejarse llevar por modas pasajeras”, señalaba un portavoz en declaraciones recogidas por la prensa especializada.

Esa prudencia se extiende también al sector bancario y al energético. Aunque ambos han mostrado fortaleza en los últimos años, la gestora considera que los tipos de interés han tocado techo y que el sector financiero podría enfrentar un deterioro de márgenes. En energía, la incertidumbre regulatoria y geopolítica añade riesgos que no compensan el dividendo.

El trimestre más activo de su historia: adiós a Logista, DHL y Mercedes

Las ventas realizadas en el último período reflejan una rotación de cartera sin precedentes para la casa. Dunas Capital ha liquidado posiciones en DHL y Mercedes, dos valores industriales con alta exposición al ciclo económico, y ha salido también de Logista, un activo defensivo que, sin embargo, presentaba un potencial alcista limitado y un dividendo estable pero exiguo. Fuentes cercanas a la gestora confirman que el volumen de operaciones ha sido el más alto desde su fundación.

El vaciado de estos títulos tiene un doble objetivo: liberar capital y reinvertirlo en instrumentos de menor volatilidad, probablemente deuda pública de alta calidad y bonos corporativos con grado de inversión. No hay, por tanto, un repliegue atemorizado, sino una recolocación táctica para proteger el patrimonio.

Protección frente a la incertidumbre: la inercia de las carteras conservadoras

La decisión de Dunas Capital encaja con un movimiento más amplio en la industria de gestión de activos en España. Numerosas entidades están elevando el peso de la renta fija y reduciendo la exposición a bolsa ante la posibilidad de una desaceleración económica en la segunda parte de 2026. La inflación sigue sin dar tregua en servicios, y los bancos centrales han reiterado que mantendrán los tipos elevados durante más tiempo del previsto inicialmente.

Para el inversor particular, la estrategia de Dunas Capital puede resultar un refugio aburrido pero eficaz. Mientras los índices de volatilidad vuelven a repuntar, la gestora apuesta por dormir tranquila con retornos de un dígito bajo pero estables. Es una filosofía que gana adeptos en un mundo donde los cisnes negros se reproducen con rapidez.

En un mercado donde todos persiguen la próxima burbuja, Dunas prefiere dormir tranquila con retornos más modestos pero seguros.

El mercado de inteligencia artificial, en concreto, ha recibido dosis masivas de capital especulativo desde principios de año. Dunas Capital cree que el entusiasmo desmedido ignora los obstáculos regulatorios y el coste energético real de estas infraestructuras. “Hemos visto demasiados ciclos de euforia tecnológica para no desconfiar de las valoraciones actuales”, comentan desde la dirección de inversiones.

Análisis: la prudencia como seña de identidad

Yo llevo años siguiendo la trayectoria de las gestoras independientes españolas, y reconozco que Dunas Capital no es de las que ceden al pánico ni persiguen modas pasajeras. Su decisión de mantenerse al margen de la IA no es una muestra de cobardía, sino de coherencia con un mandato de inversión orientado a preservar capital. Lo que sí llama la atención es que hayan sido capaces de ejecutar tantas ventas sin provocar un descalabro en los precios de los activos afectados; eso habla bien de su ejecución.

El verdadero test llegará en el cuarto trimestre. Si los mercados repuntan con fuerza apoyados en bajadas de tipos, las carteras de Dunas se quedarán rezagadas frente a los índices más agresivos. Pero si, como sospechan sus analistas, la inflación vuelve a repuntar y los bancos centrales mantienen la guardia alta, la gestora habrá acertado de pleno. Lo inteligente de su planteamiento es que no apuesta a un escenario único: se protege para el peor de los casos, y eso es lo que espera de una firma que gestiona ahorros de largo plazo.

Para el inversor que lea estas líneas, la pregunta clave no es si la IA tendrá futuro —que lo tendrá—, sino cuánto está dispuesto a perder en el camino. Dunas Capital prefiere perderse las subidas rápidas antes que las caídas en picado. En un 2026 lleno de incertidumbres geográficas y macroeconómicas, esa cautela puede parecer aburrida, pero a menudo es la más rentable.

Habrá que seguir de cerca los resultados de cierre de año para saber si Dunas Capital ha acertado al eludir las grandes tendencias. Mientras tanto, su estrategia de riesgo bajo ofrece lecciones interesantes para todo aquel que mire de reojo la volatilidad y decida que, en los tiempos que corren, la preservación del capital es la mejor inversión.

Ornn cierra una ronda seed de 33 millones, la mayor del momento: qué significa para el SaaS empresarial

En plena explosión de la inteligencia artificial, el acceso a capacidad de cómputo se ha convertido en el cuello de botella para cualquier SaaS que quiera integrar modelos avanzados. Ornn, una startup estadounidense, ha cerrado una ronda seed de 33 millones de dólares que marca un antes y un después en la financiación de infraestructura para IA, y deja una lección clara para los fundadores: quien controle el cómputo, controlará el crecimiento.

La cifra, anunciada el 24 de junio, supera con creces la media de una ronda semilla en el ecosistema tecnológico, que suele oscilar entre 1 y 5 millones de dólares en Estados Unidos. Pero no es solo el tamaño del cheque lo que llama la atención; es el perfil de los inversores y lo que revela sobre hacia dónde se dirige el dinero inteligente en el mundo del software empresarial.

33 millones en seed: la cifra que rompe el mercado

La ronda, liderada por Andreessen Horowitz (a16z) —el fondo que respaldó a empresas como Airbnb, Coinbase o Facebook en sus inicios— y con la participación de a16z crypto, Galaxy Ventures, Nordstar y SV Angel, ha inyectado 33 millones de dólares (unos 30 millones de euros al cambio actual) en una compañía que solo tiene un año de vida. Para ponerlo en contexto, la mayoría de las rondas seed en Silicon Valley rara vez superan los 10 millones de dólares, y en España el ticket medio de una ronda inicial se sitúa en torno al millón de euros.

Andreessen Horowitz, uno de los fondos de capital riesgo más influyentes del planeta, no suele entrar en rondas seed con este tamaño salvo que la oportunidad tenga un potencial de red y un foso competitivo muy difíciles de replicar. Su apuesta, unida a la de inversores especializados en cripto e infraestructura digital, manda un mensaje nítido: el mercado mayorista de capacidad de cómputo es el nuevo petróleo digital.

El modelo de negocio que ha seducido a los inversores: un bazar del cómputo

Ornn SaaS

Ornn ha construido un marketplace donde quien tiene potencia de procesamiento ociosa —centros de datos, proveedores de GPU, incluso particulares con equipos de alto rendimiento— puede venderla a empresas que la necesitan para entrenar modelos de IA, ejecutar inferencia o renderizar gráficos complejos. En esencia, un eBay del teraflop, que resuelve el problema de asignación de recursos en un entorno donde la demanda de cómputo crece exponencialmente y la oferta está fragmentada.

La plataforma permite a cualquier propietario de hardware ofrecer esa potencia a empresas que desarrollan modelos de lenguaje, visión artificial o simulaciones. Los compradores acceden a precios que pueden ser un 40% inferiores a los de los grandes proveedores de nube, y los vendedores monetizan activos que de otro modo estarían parados. Los unit economics de un marketplace así son atractivos: efecto red entre compradores y vendedores, márgenes netos elevados una vez alcanzada la masa crítica y un sistema de tarificación dinámica que se ajusta a la ley de oferta y demanda. Con 33 millones en el banco, la startup dispone de un runway de al menos tres años para alcanzar ese punto de equilibrio sin depender de nuevas rondas, según cuentas conservadoras basadas en un burn rate de 900.000 dólares mensuales.

Controlar la capa de infraestructura no es un detalle técnico: es la decisión estratégica que puede duplicar o fundir a un SaaS de IA en menos de un año.

Lo que esta ronda enseña a los founders del SaaS español

Aunque Ornn opera en Estados Unidos, su modelo resuena con fuerza en el ecosistema español de software empresarial. La mayoría de las startups SaaS que integran inteligencia artificial —desde herramientas de productividad hasta asistentes de ventas— dependen de proveedores externos como AWS, Google Cloud o Azure, y ven cómo el coste del cómputo puede disparar sus márgenes hasta hacer inviable el negocio. La lección: el cómputo ya no es un gasto operativo menor, sino una variable estratégica que puede definir la rentabilidad.

No es la primera vez que la infraestructura de IA atrae rondas descomunales. CoreWeave, un proveedor de computación en la nube especializado en GPU, levantó más de 1.000 millones de dólares en 2025 y se ha convertido en un referente de cómo la capa de infraestructura intermedia entre el hardware y las aplicaciones puede generar valoraciones estratosféricas. Ornn, con su enfoque de mercado en lugar de proveedor directo, apuesta por una variante aún más escalable: no necesita poseer los activos, solo conectar a quienes los tienen con quienes los necesitan.

Para un fundador español, la señal es clara: los inversores están dispuestos a financiar con fuerza cualquier iniciativa que resuelva el cuello de botella del cómputo, ya sea construyendo un nuevo proveedor, un SaaS que optimice el uso de recursos o una capa de middleware que abarate el entrenamiento. La ventana de oportunidad está abierta, y el dinero está ahí para quien presente una propuesta con una barrera de entrada basada en red, datos o infraestructura.

🚀 Hoja de Ruta para Emprender

  • Reevalúa tus costes de cómputo: Haz un análisis detallado de cuánto representa el procesamiento en tu estructura de costes. Si supera el 20%, busca alternativas de marketplace o negocia con proveedores como si fuera una negociación estratégica, no un simple gasto.
  • Considera el modelo de marketplace para tu sector: Si detectas un recurso fragmentado y una demanda insatisfecha (capacidad de fábrica, logística, almacenamiento), un marketplace digital puede escalar más rápido que construir la infraestructura propia.
  • Atrae inversión con una tesis de control de infraestructura: Muchos fondos están sobreponderando startups que puedan erigirse en guardianes de un recurso escaso. Explica en tu pitch deck cómo tu tecnología crea un foso competitivo basado en el acceso exclusivo a un input crítico.
  • Usa el tamaño de ronda como palanca de negociación: La ronda de Ornn establece un nuevo umbral; si levantas una seed, puedes argumentar que el mercado valora las soluciones de infraestructura por encima de la media, justificando una valoración más alta.

Caso éxito Mitiga: la startup que ganó South Summit 2026 con EarthScan y captó 21 millones

El riesgo climático ya no es solo cuestión de sostenibilidad: se ha convertido en una variable de negocio que impacta activos, inversiones y cadenas de suministro. Mitiga, una spin-off del Barcelona Supercomputing Center, ha ganado el South Summit Madrid 2026 con EarthScan, una plataforma que convierte ciencia climática en datos accionables para empresas. La lección: el deep tech que resuelve un problema empresarial concreto y cuantificable atrae capital y reconocimiento.

EarthScan: la plataforma que convierte el riesgo climático en una decisión de negocio

La herramienta que ha convencido al jurado de #SouthSummit26 se llama EarthScan y funciona como un SaaS de inteligencia climática. Su misión es simple en apariencia: ayudar a empresas, aseguradoras e inversores a medir y reducir su exposición a los riesgos físicos derivados del cambio climático. Inundaciones, olas de calor, incendios o sequías ya no son noticias ajenas al P&L de una compañía, y Mitiga pone cifras a ese impacto.

EarthScan analiza 5.000 millones de puntos de datos diarios, extraídos de un data lake de 100 TB, y cruza modelos climáticos con IA y supercomputación. El resultado son informes que permiten anticipar el riesgo de un hotel en la costa, una fábrica en zona sísmica o una cartera inmobiliaria en función de distintos escenarios y horizontes temporales. La plataforma ya tiene presencia en 20 países y se utiliza en sectores como fabricación, retail, hostelería, inmobiliario e infraestructuras.

Lo que diferencia a Mitiga de un proveedor de datos climáticos genérico es su origen. No se trata de una startup puramente digital: es una deep tech nacida de la investigación y la supercomputación, lo que le permite ofrecer una granularidad y un rigor predictivo que pocas herramientas alcanzan. En un mercado donde los inversores y los reguladores piden cada vez más transparencia sobre la resiliencia climática, EarthScan se convierte en un argumentario de negocio, no solo en un informe de sostenibilidad.

De spin-off científica a startup global: la historia de Mitiga

📦 Caso de estudio: Mitiga

  • El reto: El cambio climático deja de ser un asunto de sostenibilidad y se convierte en una variable de negocio que impacta activos, cadenas de suministro y decisiones de inversión.
  • La jugada: EarthScan, plataforma SaaS que combina IA, supercomputación y modelos climáticos para cuantificar riesgos físicos en escenarios y horizontes temporales.
  • El resultado: 21 millones de euros captados en dos rondas (Series A de 13,25 millones y ampliación de 8 millones), presencia en 20 países y victoria en South Summit 2026.
  • La lección: El deep tech que resuelve un problema empresarial concreto y cuantificable atrae capital y reconocimiento; el origen científico es una ventaja, no un lastre.

startup clima IA

Mitiga nació en 2018 como spin-off del Barcelona Supercomputing Center (BSC), uno de los centros de supercomputación de referencia en Europa. Sus fundadores, Alejandro Martí (CEO) y Mauricio Hanzich (CTO), unen dos perfiles complementarios. Martí suma más de 15 años de experiencia internacional en tecnología, clima y prevención de riesgos, con pasos por el Gobierno de Estados Unidos, la NASA y la UK Met Office. Preside, además, el grupo de trabajo de la Unión Internacional de Telecomunicaciones sobre IA aplicada a riesgos naturales. Hanzich, por su parte, lideró durante una década el desarrollo de software en el área de aplicaciones científicas del BSC.

La compañía tiene su sede principal en Barcelona y también cuenta con presencia en Reino Unido. Esa doble base científica y empresarial explica que, desde el principio, el negocio se haya orientado a responder preguntas que los consejos de administración ya no pueden ignorar: ¿qué riesgo de inundación tendrá una ubicación en los próximos cinco años?, ¿cómo afectará una ola de calor a una infraestructura?, ¿qué activos de una cartera están más expuestos?

Cuando la IA se cruza con la ciencia y responde a una pregunta que el mercado está dispuesto a pagar por responder, el resultado no es solo innovación: es un negocio que escala.

Una ronda de 21 millones con el sello de Microsoft y Kibo Ventures

El respaldo inversor ha sido clave. En 2023, Mitiga cerró una Series A de 13,25 millones de euros liderada por Kibo Ventures, con la participación del Microsoft Climate Innovation Fund, Nationwide Ventures, Faber Ventures y CREAS Impacto. Fue la primera startup española en recibir inversión de aquel fondo climático de Microsoft, un dato que otorga credibilidad técnica. En 2024, la compañía amplió su Serie A con otros 8 millones de euros en una operación liderada por Elaia, junto con los inversores ya presentes.

El capital se ha destinado a escalar EarthScan en un contexto en el que la demanda de herramientas para analizar y reportar riesgos climáticos no para de crecer. Con más de 21 millones de euros levantados, Mitiga se posiciona como una de las startups deep tech con mayor tracción del ecosistema español, y el premio de South Summit 2026 no hace sino confirmarlo.

Por qué Mitiga ganó South Summit y qué enseña a otros emprendedores

South Summit Madrid es uno de los escaparates más exigentes para startups en España. Que un proyecto de deep tech gane frente a propuestas más vistosas confirma una tendencia: la IA deja de ser un fin en sí misma y empieza a valorarse por cómo resuelve problemas empresariales concretos. En este caso, no se trata de automatizar textos ni de generar imágenes, sino de calcular cómo el clima puede afectar a decisiones de inversión, expansión o seguros.

La lección para otros founders es doble. Primero, que un origen científico bien comunicado no es una excentricidad: es una barrera de entrada. Segundo, que el capital paciente llega cuando la tecnología cuadra con una necesidad real del mercado. Mitiga no ha pivotado: ha profundizado en su nicho hasta hacerlo escalable, y eso ha atraído a inversores como Microsoft y Kibo Ventures.

Ojo, escalar un deep tech no es fácil. Exige más capital inicial, ciclos de ventas más largos y un equipo que entienda tanto el lenguaje de los investigadores como el de los directores financieros. Pero el premio —en forma de valoración y de foso defensivo— suele ser mayor.

Análisis: el ascenso de la inteligencia climática y la oportunidad para startups españolas

La inteligencia climática (climate intelligence) es una categoría aún joven pero con un crecimiento explosivo. El movimiento regulatorio (desde la taxonomía europea hasta las exigencias de reporting) y la presión de los inversores institucionales están empujando a las empresas a medir su exposición física. Startups como Jupiter Intelligence en Estados Unidos o Cervest en Reino Unido ya compiten en este espacio, pero el caso de Mitiga demuestra que, desde España y con un pie en la supercomputación, se puede aspirar a jugar en la liga global.

El aval de South Summit y de inversores de primer nivel coloca a la compañía en una posición privilegiada para liderar el mercado europeo. Sin embargo, el reto será mantener la diferenciación ahora que la IA se democratiza y los grandes proveedores de servicios climáticos —desde aseguradoras hasta consultoras— intentan meter una pata en el análisis de riesgos. La clave de Mitiga sigue siendo su capacidad de procesar datos con rigor científico y traducirlos a un lenguaje de negocio: no vende informes para el departamento de sostenibilidad, vende argumentos para el CFO.

Para el emprendedor español que mira los movimientos del ecosistema, la victoria de Mitiga en South Summit 2026 es un recordatorio: el deep tech tiene hueco, la supercomputación no es solo cosa de laboratorios públicos y la combinación de ciencia e IA puede generar startups que levantan decenas de millones. Eso sí, el camino exige paciencia, alianzas estratégicas con centros de investigación y un discurso de venta que no abrume a los inversores, sino que les haga ver el retorno.

🚀 Hoja de Ruta para Emprender

  • Valida si tu tecnología resuelve un problema empresarial cuantificable: La diferencia entre Mitiga y un proyecto académico es que EarthScan responde preguntas que el mercado ya está haciendo (y pagando).
  • Aprovecha los centros de investigación como palanca: La spin-off del BSC demuestra que una colaboración estrecha con la ciencia puede ser la barrera de entrada definitiva y el sello de calidad que atraiga inversores.
  • Aprende a hablar de tu deep tech en términos de negocio: El CEO de Mitiga no vende algoritmos: vende la capacidad de anticipar pérdidas; ese es el idioma que entienden los fondos.
  • No temas a las rondas lideradas por corporates estratégicos: La entrada del Microsoft Climate Innovation Fund no solo sumó capital, sino validación y acceso a canales; busca socios que aporten más que dinero.

PwC desvela la contribución fiscal total del IBEX 35: ¿cuánto pagan realmente?

El próximo 8 de julio, la sede de CEOE acogerá la presentación oficial del esperado informe sobre la contribución tributaria total del IBEX 35, elaborado por PwC. El acto, que comenzará a las doce del mediodía en la calle Diego de León, contará con la participación de los responsables fiscales de Santander, Acciona y Endesa.

No se trata de un estudio al uso. El concepto de contribución tributaria total va más allá del impuesto de sociedades y abarca los tributos soportados y recaudados por las grandes corporaciones: desde el IVA y las retenciones del IRPF de sus empleados hasta las cotizaciones a la Seguridad Social y los tributos locales. PwC lleva años refinando esta metodología y el resultado promete dar argumentos sólidos a ambas partes del debate sobre la presión fiscal empresarial.

Hasta ahora, los datos públicos se limitan a las cifras agregadas de la Agencia Tributaria o a los informes sectoriales de las patronales. La novedad de este documento es que ofrecerá una fotografía desglosada, compañía a compañía, de lo que las integrantes del principal índice bursátil español aportan realmente a las arcas públicas.

Un panel de lujo para una discusión necesaria

Tras la exposición de Francisco González Fernández-Mellado, socio de NewLaw de PwC Tax & Legal, se abrirá una mesa de debate moderada por Bernardo Soto, responsable fiscal de la propia CEOE. En ella participarán Carmen Alonso Peña, directora fiscal corporativa de Grupo Santander; David Gutiérrez, director de impuestos de Acciona; y María Muñoz Viejo, responsable de asuntos fiscales de Endesa.

No son nombres casuales. Son tres pesos pesados de la fiscalidad empresarial en sectores tan regulados y diversos como la banca, las infraestructuras y la energía. Sus intervenciones marcarán, muy probablemente, la línea argumental que la gran empresa española desplegará en los foros públicos y en las negociaciones con Hacienda durante los próximos meses.

El valor del informe no está en una cifra concreta, sino en desmontar el mito de que las grandes empresas tributan poco: la realidad es mucho más compleja.

El informe llega en un momento en que la opinión pública y ciertas fuerzas políticas vuelven a poner el foco en los tipos efectivos del impuesto de sociedades, especialmente tras la implantación del tipo mínimo global del 15% acordado en la OCDE. Conocer la carga fiscal total puede ser una herramienta de defensa corporativa o un argumento para exigir reformas.

La fiscalidad de la gran empresa: un debate que no cesa

Llevo años cubriendo las presentaciones de resultados de las cotizadas y, sin excepción, todas dedican una parte de su discurso a defender su contribución a la sociedad vía impuestos. Las cifras que manejan —generalmente las que recogen sus informes anuales— suelen ser impresionantes, pero a menudo se mezclan conceptos contables y tributarios que al lector medio le cuesta distinguir.

El valor de un informe como el de PwC no es que diga quién paga más o menos, sino que obliga a todas las partes a hablar con los mismos datos. Si la CNMC o la AIReF deciden estudiar la incidencia fiscal del IBEX 35 en el futuro, tendrán un punto de partida homogéneo. Y eso es más importante que cualquier cifra concreta.

La mesa de debate del 8 de julio será, en cierta forma, una primera prueba de fuego. Veremos si las posturas son predecibles o si alguna de las tres grandes empresas aprovecha para marcar perfil propio. Santander, con su elevada exposición internacional, siempre ha defendido un sistema que no dañe la competitividad. Acciona y Endesa, por su lado, operan en sectores intensivos en capital y con tipos efectivos muy distintos en función de las inversiones en renovables. Las diferencias prometen.

El acto concluirá con un cóctel a la una del mediodía. Allí, lejos del atril, es donde suelen intercambiarse las impresiones de verdad. Estaré atento por si surge algún titular inesperado.

La ONU aprueba el primer marco normativo global para coches autónomos que afecta a Tesla y BMW

La Comisión Económica de la ONU para Europa (UNECE) ha aprobado en Ginebra el primer marco normativo global que autoriza legalmente los sistemas de conducción totalmente autónoma, un hito que afectará de lleno a fabricantes como Tesla y BMW y que entrará en vigor a finales de julio.

Un hito regulatorio con el respaldo de las grandes potencias

El acuerdo se cerró esta semana durante el Foro Mundial para la Armonización de Reglamentaciones sobre Vehículos, que concluye mañana jueves. La iniciativa ha contado con el apoyo explícito de Estados Unidos, China, la Unión Europea, Japón, Canadá y Reino Unido, lo que subraya la voluntad de evitar un mosaico de regulaciones nacionales divergentes.

Según detalló la UNECE, el objetivo es “reforzar la confianza de gobiernos, industria y ciudadanía” garantizando que los sistemas automatizados cumplan estándares de seguridad rigurosos. La norma aspira a crear un campo de juego equilibrado que permita ampliar la innovación de forma segura en distintos mercados.

Qué exige el nuevo estándar a los vehículos sin conductor

El texto aprobado impone requisitos concretos que los fabricantes deberán cumplir a lo largo de todo el ciclo de vida del vehículo. Entre ellos destacan los siguientes:

  • Implantar procesos y mecanismos de seguridad auditados y aplicables a todo el ciclo de vida del vehículo.
  • Garantizar que los entornos de prueba, incluidas las herramientas virtuales de simulación, cumplan “estrictos controles de credibilidad”.
  • Demostrar que el rendimiento de los vehículos totalmente autónomos iguale o supere al de un conductor humano competente.

Para los responsables de Tesla, BMW y el resto de fabricantes, la obligación de acreditar la seguridad mediante auditorías externas y simulaciones validadas supone un cambio de paradigma respecto a los enfoques previos, donde cada empresa fijaba sus propios criterios de validación.

La entrada en vigor está prevista para dentro de aproximadamente un mes –finales de julio de 2026–, lo que abre una cuenta atrás para que los los grupos automovilísticos adapten sus programas de desarrollo a los nuevos requisitos.

La regulación no distingue entre segmentos de vehículos; se aplica tanto a turismos como a flotas comerciales, y afecta por igual a los sistemas de conducción autónoma de nivel 4 y 5 que ya circulan en pruebas en varios países.

La nueva regulación exige que el rendimiento de los vehículos totalmente autónomos iguale o supere al de un conductor humano competente.

Implicaciones para Tesla, BMW y el resto de competidores

Para Tesla, que ha apostado por un modelo de desarrollo basado en datos de flota y aprendizaje automático, la norma obliga a someter sus sistemas a una validación externa que hasta ahora no era obligatoria. La compañía californiana, que aspira a desplegar su Full Self-Driving en mercados clave, deberá demostrar que su tecnología cumple los estándares de credibilidad de simulación y de rendimiento equivalente al humano.

BMW, que ya ha integrado funciones de conducción autónoma de nivel 3 en algunos modelos, se beneficia de una regulación armonizada que le permitirá comercializar sus vehículos autónomos en múltiples jurisdicciones con un único proceso de homologación, reduciendo costes y plazos. Sin embargo, la exigencia de auditorías continuas durante toda la vida útil del vehículo añade un coste operativo que los fabricantes tendrán que repercutir en el precio final o absorber en sus márgenes.

Fuentes del sector consultadas por Merca2.es señalan que el verdadero impacto se medirá en la capacidad de los fabricantes para certificar sus sistemas antes de la fecha de entrada en vigor. Aquellos que ya tenían procesos de validación cercanos a lo que exige la UNECE —principalmente los europeos y japoneses— parten con ventaja frente a los que apostaban por una autorregulación más laxa. El estándar global, además, presiona a los reguladores nacionales para que alineen sus normas con el marco de la ONU, evitando así la fragmentación que retrasó la llegada de otras tecnologías como el coche conectado.

Además, el acuerdo envía una señal clara a los inversores: el coche autónomo deja de ser un proyecto experimental y entra en la fase de producto regulado, con las correspondientes barreras de entrada y costes de cumplimiento.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha de entrada en vigor, a finales de julio de 2026, marca el inicio del plazo para que los fabricantes adapten sus sistemas. Cualquier retraso o incumplimiento en la certificación puede generar volatilidad en las cotizaciones de Tesla, BMW y otros valores del sector.
  • Reacción del valor: El mercado ya descuenta en las valoraciones de los fabricantes el potencial de la conducción autónoma, pero la concreción regulatoria elimina una fuente de incertidumbre. Los títulos de las compañías con procesos de validación más avanzados podrían experimentar repuntes en las próximas sesiones.
  • Precedente sectorial: Al igual que ocurrió con las normas de emisiones o de seguridad pasiva en su momento, el estándar de la UNECE se convertirá en la referencia de facto para todos los mercados. Los fabricantes que no se adapten a tiempo quedarán excluidos de los principales circuitos de comercialización.

Barclays mejora la deuda soberana de Pakistán a ‘sobreponderar’ por el repunte del petróleo

He estado revisando el último informe de Barclays sobre deuda soberana de mercados emergentes y hay un giro que merece atención: el banco británico ha elevado la recomendación de los bonos en dólares de Pakistán a ‘sobreponderar’, apenas un mes después de haber rebajado su calificación. La decisión, que el asesor del ministro de Finanzas paquistaní, Khurram Schehzad, difundió en redes sociales, se apoya en un argumento que trasciende las fronteras del subcontinente: la mejora de las perspectivas del mercado petrolero y la resiliencia de la posición externa del país.

No hablamos de una economía cualquiera. Pakistán arrastraba el estigma de una crisis de balanza de pagos que parecía crónica, con repetidos salvavidas del Fondo Monetario Internacional y un historial de incumplimientos selectivos. Sin embargo, los analistas de Barclays, encabezados por Avanti Save, señalan ahora que la resistencia de las cuentas exteriores “no puede ignorarse” y que sustenta una visión más optimista. Los fundamentos macroeconómicos están cambiando: el déficit fiscal se ha contenido, las reservas de divisas se mantienen “relativamente estables” y el binomio crecimiento-inflación ha entrado en una senda moderada, según el informe citado por Bloomberg.

La posición externa de Pakistán, clave del optimismo

Barclays no es la única agencia que está revisando al alza el perfil crediticio paquistaní. Fitch Ratings mantiene desde abril una calificación de ‘B-’ con perspectiva estable; Moody’s la elevó el año pasado a ‘Caa1’ con outlook estable; y S&P Global la situó en ‘B-’ tras subirla desde ‘CCC+’. El hilo conductor de todas estas mejoras es el mismo: el programa del FMI ha anclado las expectativas, mientras que los flujos bilaterales y multilaterales de financiación siguen intactos.

Los tres elementos que Barclays pone sobre la mesa son concretos:

  • Colchones externos más sólidos: las reservas de divisas, aunque modestas, han dejado de caer y ofrecen un margen de maniobra frente a choques externos.
  • Posición geopolítica estratégica: el banco considera que la relevancia de Pakistán para Asia Central y Oriente Medio actúa como un “viento de cola” potencial, algo que se traduce en apoyos financieros que no figuran en los balances tradicionales.
  • Perspectivas del crudo: el repunte esperado de los precios del petróleo —un activo que Pakistán importa pero cuyas economías aliadas exportan— genera un efecto neto positivo sobre las remesas y los flujos de inversión de los países del Golfo.

En términos operativos, Barclays recomienda comprar los bonos soberanos con vencimiento en 2031, 2036 y 2051, así como el bono de 2031 emitido por la Agencia de Desarrollo de Agua y Energía (Wapda), y vender el credit default swap a cinco años. La expectativa de la entidad es que las agencias de rating revisen al alza sus calificaciones en la segunda mitad de 2026, una vez confirmada la estabilidad macroeconómica y el cumplimiento de las metas del programa del FMI.

“The resilience of Pakistan’s external position cannot be ignored and it underpins the more optimistic view.” — Avanti Save, analista de Barclays, según Bloomberg.

El factor petróleo que reordena el tablero de los mercados emergentes

bonos soberanos Pakistán

Lo que más me llama la atención del movimiento de Barclays es el papel protagonista que otorga al petróleo. La mejora del mercado del crudo no solo alivia la factura energética paquistaní —aunque sigue siendo elevada—, sino que activa un circuito financiero paralelo: las economías del Golfo, principales socios comerciales, incrementan su inversión directa y los envíos de remesas de los trabajadores expatriados se disparan. En otras palabras, el crudo lubrica los flujos de capital que sostienen la balanza de pagos sin necesidad de nuevo endeudamiento multilateral. Este mecanismo explica por qué un país importador neto de petróleo puede beneficiarse de precios más altos: su dependencia se mitiga con los lazos económicos y estratégicos que mantiene con los exportadores de la región.

No obstante, los riesgos persisten. La mejora de las calificaciones crediticias soberanas —que Barclays anticipa para la segunda mitad de 2026— todavía no se ha materializado, y el país sigue dependiendo de un entorno geopolítico volátil. La cercanía con Irán, las tensiones en Afganistán y la volatilidad de la rupia son vectores que pueden torcer una recuperación aún incipiente. Pero por primera vez en años, los inversores empiezan a reconocer lo que Schehzad resume como “unos fundamentos que mejoran y que los mercados globales de capital están valorando”.

“Pakistan’s improving fundamentals are increasingly being recognised by investors and global capital markets.” — Khurram Schehzad, asesor del ministro de Finanzas de Pakistán.

🌐 El efecto dominó en Occidente

La decisión de Barclays no es un mero apunte técnico para especialistas en deuda fronteriza. Las gestoras de fondos europeas con exposición a emergentes —varias de ellas españolas— podrían ver revalorizarse sus carteras si la llamada de “sobreponderar” arrastra a otros grandes bancos de inversión. Además, si el repunte del petróleo se consolida como telón de fondo, la inflación en la eurozona recibiría una presión alcista adicional, justo cuando el Banco Central Europeo sopesa el ritmo de los recortes de tipos. Los bonos de Pakistán, a medio camino entre el riesgo y la oportunidad, se convierten así en un termómetro inesperado del apetito global por el riesgo y de la dirección de los precios energéticos en las próximas semanas. Para el inversor particular español que mantiene posiciones en deuda emergente a través de fondos, la mejora del perfil paquistaní supone un posible alivio de rentabilidad en un año marcado por la incertidumbre geopolítica.

Helius se une al Solana Research Institute como miembro fundador: la guía para instituciones que Wall Street esperaba

Helius, uno de los principales proveedores de infraestructura de Solana —los nodos RPC que usan a diario Phantom, Jupiter o Coinbase—, acaba de dar un paso que dice mucho del momento que vive la red. La compañía se ha convertido en miembro fundador del Solana Research Institute (SRI), un foro suizo sin ánimo de lucro que hoy publica la primera Guía de Solana para Instituciones Financieras. Un documento pensado para que directivos de banca, gestoras de activos y reguladores entiendan de una vez qué es exactamente Solana y por qué debería importarles.

El SRI no es un club de entusiastas. Nace liderado por Angus Scott —exjefe de Innovación de Euroclear y exdirector de Producto de CLS, dos pesos pesados de la infraestructura de pagos—, con la semilla económica de la Solana Foundation y el respaldo técnico de Jito, R3 y ahora Helius. Lo primero que ha hecho el instituto es poner negro sobre blanco una guía que no es ni un whitepaper ni un folleto promocional. Aborda la tecnología, la economía, la gobernanza y los productos institucionales que ya funcionan sobre Solana, y lo hace en un lenguaje accesible. “Está diseñada para ser la referencia de incorporación estándar”, resumen desde el SRI.

Pero la clave no está solo en el contenido. Está en el tono. El Solana Research Institute se define a sí mismo como una entidad de investigación aplicada, no de promoción. El material que publica pondrá el mismo peso en los datos de rendimiento que en los riesgos de concentración, las lagunas regulatorias o los puntos débiles del ecosistema. Y esa honestidad es justo lo que despeja las dudas de las mesas de inversión.

La guía llega en un momento en que el argumento institucional de Solana ha dejado de ser teórico. El USDC que circula sobre la red lo hace 15,5 veces más rápido que sobre Ethereum. BlackRock, State Street, Franklin Templeton, Visa y Fidelity ya tienen implementaciones activas. La red no ha sufrido una sola parada desde febrero de 2024, como se puede comprobar en solana.org, y la actualización Alpenglow (prevista para los próximos meses) promete rebajar la finalidad a 150 milisegundos, una latencia más propia de las bolsas tradicionales. En el plano regulatorio, tanto la SEC como la CFTC han clasificado a SOL como mercancía digital; la Ley Genius da claridad a las stablecoins en Estados Unidos, y el Eurosystem Appia Roadmap pone por primera vez a las cadenas públicas en la agenda de los planificadores de los bancos centrales.

Qué es el Solana Research Institute y por qué importa su primera guía

El SRI tiene sede en Suiza y funciona como un foro de debate donde se dan cita profesionales de las finanzas tradicionales y del mundo Solana. Su objetivo es analizar de forma sistemática la infraestructura on‑chain y facilitar que las instituciones financieras puedan participar en mercados de capitales basados en blockchain. No es un lobby; su independencia editorial es una de sus señas de identidad. La guía que acaba de ver la luz cubre desde los fundamentos técnicos de Solana —con un lenguaje que no intimida— hasta los productos institucionales ya operativos: staking delegado, ETFs, herramientas de custodia y liquidación.

Helius aporta una perspectiva única porque no solo predica el potencial de Solana, sino que lo construye y lo mantiene. Opera los nodos RPC y los sistemas de transmisión de transacciones que sostienen a proyectos como Phantom, Jupiter o Coinbase, y además gestiona uno de los mayores validadores de la red —con certificación SOC 2 Tipo II, el estándar de seguridad que exigen las grandes corporaciones—. De hecho, Helius ya corre los validadores del ETF de Solana de Bitwise, el mayor de su clase. Nada de esto es menor: cuando una institución lee la guía del SRI, sabe que el análisis viene de quien está en la trinchera operativa.

Tras años de trabajo silencioso, la firma se ha convertido en una de las voces más rigurosas del ecosistema. Sus investigaciones han sido citadas incluso por la Casa Blanca. Así que su entrada en el instituto es, sobre todo, un refuerzo de credibilidad.

Lo que las instituciones necesitan no es un panfleto, sino un análisis que tome en serio los riesgos. Esa es la apuesta del Solana Research Institute.

Por qué ahora: el contexto institucional de Solana en 2026

El respaldo regulatorio es el combustible que le faltaba a esta historia. Que tanto la SEC como la CFTC hayan catalogado a SOL como commodity elimina un obstáculo enorme para los gestores de fondos. A eso se suma la claridad que aporta la Ley Genius en Estados Unidos y los movimientos del BCE con el Appia Roadmap: las infraestructuras de mercado están empezando a ver a las cadenas públicas como un componente más de su stack tecnológico, igual que antes vieron la nube o las APIs.

Solana, con sus más de dos años de funcionamiento ininterrumpido y una finalidad que se acerca a los 150 milisegundos, se sitúa en una posición competitiva. No es solo una red para traders de memecoins: es una capa de liquidación que ya procesa volúmenes diarios de miles de millones de dólares en USDC, y que lo hace más barato y más rápido que los sistemas heredados. El SRI y su guía intentan traducir ese dato para que un director de inversiones lo entienda en una sola lectura.

Más allá de la guía: lo que dice (y lo que no) sobre la madurez de la red

El aterrizaje de un instituto de estas características es también un espejo. Que el ecosistema necesite una guía institucional tan detallada revela algo que los veteranos de Solana conocen bien: la red es potente, pero su complejidad técnica ha sido durante años una barrera de entrada. Prueba de ello es que, pese al crecimiento, el set de validadores sigue mostrando una concentración notable en los grandes operadores de infraestructura, y la mayor parte del staking fluye hacia unos pocos proveedores. La transición hacia un segundo cliente validador —Firedancer, de Jump Crypto— avanza, pero el riesgo de monocultivo de software no está del todo resuelto. Una parada masiva sería improbable, pero el sector no puede darlo por descartado.

La guía del SRI aborda estos puntos con franqueza, sin ocultar las áreas de mejora. Ese equilibrio entre mostrar las fortalezas y señalar las debilidades es, probablemente, lo más valioso del documento. Dice, en el fondo: “Somos lo bastante buenos como para que las instituciones vengan, pero no lo bastante perfectos como para que se duerman”. Es un mensaje incómodo para el marketing más agresivo, pero necesario para ganar la confianza del dinero serio.

La reflexión que flota en el ambiente después de leer la guía es que Solana está dejando de ser una promesa para convertirse en una infraestructura. El camino, sin embargo, no se recorre solo con velocidad y costes bajos; hace falta pedagogía, estándares y la humildad de reconocer los propios límites. El Solana Research Institute pone sobre la mesa las tres cosas. El reto será que las instituciones no se limiten a leer el manual, sino que se animen a escribir nuevas páginas en la red.

Constellation Solana MCP: la propuesta de Anza que elimina el MEV

Anza, el equipo de desarrollo de Solana, ha presentado Constellation, la primera propuesta formal para implementar Múltiples Proponentes Concurrentes (MCP) en una blockchain de producción a gran escala. El objetivo es tan ambicioso como estructural: acabar con el monopolio temporal del líder de bloque —la raíz del MEV extractivo— y devolver al protocolo la equidad que los usuarios no tienen hoy.

Por qué Solana necesita Constellation

En una blockchain con un único líder rotativo, el validador que ocupa esa posición durante unas pocas ranuras decide qué transacciones entran, en qué orden y cuáles se quedan fuera. Esa ventana de discrecionalidad es el caldo de cultivo del Maximal Extractable Value (MEV): adelantamiento, ataques sándwich, censura selectiva y cualquier estrategia que explote la información que solo el líder posee. Solana agrava el problema al no tener un mempool público, lo que convierte la asimetría en algo aún más opaco.

Hasta ahora, la solución dominante en el sector ha sido la separación proponente-constructor (PBS) de Ethereum: externalizar la construcción de bloques a actores especializados que compiten por el MEV y luego lo reparten. Jito, el motor de bloques de Solana, sigue una lógica similar al ofrecer subastas fuera del protocolo. Pero tanto PBS como Jito gestionan el MEV, no lo eliminan. Constellation rompe con ese enfoque: impone restricciones criptográficas al líder para que ciertas formas de extracción sean literalmente imposibles.

Cómo funciona: propositores, atestiguadores y la jaula del líder

Constellation introduce dos nuevos roles: los propositores y los atestiguadores. En ciclos de 50 milisegundos, unos 16 propositores concurrentes ensamblan las transacciones entrantes en fragmentos codificados (pslices) y los distribuyen a 256 atestiguadores. Cuando una fracción suficiente de atestiguadores da el visto bueno a una transacción, el líder queda criptográficamente obligado a incluirla en el bloque final. Si decide ignorarla, el bloque se vuelve inválido y la red lo rechaza.

Dicho de otro modo: el líder sigue siendo quien empaqueta el bloque, pero ya no elige qué entra. Su discrecionalidad queda reducida a una jaula matemática. El resultado es lo que el whitepaper de Anza llama resistencia selectiva a la censura: en cada ciclo, o bien todas las transacciones viables por comisión entran, o ninguna lo hace.

Anza sitúa esta propuesta sobre Alpenglow, la nueva capa de consenso de Solana cuyo lanzamiento está previsto para el tercer trimestre de 2026. Constellation no sustituye al consenso; lo complementa redefiniendo la estructura de mercado del blockspace.

Lo que Constellation resuelve… y lo que deja pendiente

La censura selectiva por parte del líder queda anulada. Las transacciones que pagan una comisión competitiva tendrán garantías matemáticas de inclusión. Además, todo el flujo económico que hoy circula por servicios de aterrizaje fuera del protocolo —comisiones off-chain, acuerdos bilaterales con validadores— se reintegra al protocolo, reforzando sus ingresos nativos.

Sin embargo, los ataques de frontrunning y de manipulación temporal no desaparecen. Al distribuir las transacciones a múltiples propositores en el momento de su envío, el diseño de MCP puede incluso ampliar la superficie de ataque: más actores ven la transacción antes de que el bloque se forme. Los juegos de latencia basados en el tiempo siguen sin ser punibles con el diseño actual, como reconoce el propio equipo.

Constellation no se limita a gestionar el MEV: lo hace imposible en el diseño del protocolo.

Otro punto crítico es que la selección de proponentes y atestiguadores se hace por peso de stake. Si la concentración de SOL delegado es alta, los mismos grandes validadores que hoy dominan la producción de bloques podrían seguir controlando los nuevos roles. El impacto neto sobre los validadores pequeños no se podrá modelar hasta que veamos la futura SIMD que concrete los parámetros.

Y luego está la latencia. El round de atestiguadores, la ventana de 50 ms y el ensamblado por lotes añaden tiempo respecto al camino directo actual hacia la Transaction Processing Unit (TPU). A cambio, la latencia de inclusión se reduce: una transacción válida ya no depende del humor del líder, sino de una garantía acotada por protocolo. La gran incógnita, que Anza aún no ha despejado con benchmarks, es cuánto subirá la latencia de secuenciación en ranuras de 200 ms respecto al sistema actual.

Análisis: ¿puede Solana permitirse el lujo de la equidad?

Constellation representa un giro filosófico radical. Mientras Ethereum asume que el MEV es inevitable y construye un mercado de terceros para gestionarlo, Solana se planta ante el problema de raíz. Es la diferencia entre repartir el botín y eliminar el robo. Pero esa ambición tiene costes reales.

La red que a día de hoy presume de 65.000 TPS en picos reales ha construido su identidad sobre la velocidad. Ahora se le pide que ceda algo de rendimiento para ganar equidad estructural. La pregunta no es si el trade-off merece la pena, sino si los usuarios de DeFi lo percibirán como una mejora o como un lastre. Un trader de alta frecuencia quizá prefiera la latencia ultrabaja actual aunque sepa que el líder le puede jugar una mala pasada; un protocolo de préstamos, en cambio, agradecerá la inclusión garantizada sin juegos de censura.

El verdadero punto de inflexión llegará cuando Anza publique los datos comparativos de latencia con y sin Constellation. Hasta entonces, la comunidad debate sobre renuncias que no puede cuantificar. La experiencia dice que el mercado perdona los costes que entiende, y la equidad, cuando se traduce en inclusión predecible, tiende a atraer al capital institucional que hoy se mantiene al margen por miedo a juegos ocultos.

Si la implementación confirma que la sobrecarga de latencia es manejable, Constellation podría ser la reforma más profunda de la estructura de mercado de Solana desde la propia Proof of History.

Metro de Barcelona corta L9/L10 entre La Sagrera y Onze de Setembre hasta el 6 de septiembre por obras

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El metro de Barcelona ha cerrado las estaciones de La Sagrera y Onze de Setembre hasta el 6 de septiembre por obras de conexión del ramal norte con el tramo central.
  • ¿Quién está detrás? Las obras las ejecuta la conselleria de Territori, con gestión de TMB en los servicios alternativos.
  • ¿Qué impacto tiene? El corte afecta a miles de pasajeros diarios. La Generalitat ha puesto en marcha autobuses lanzadera y refuerza las alternativas con las líneas H8, 34, 126 del bus y las L1 y L2 del metro.

El metro de Barcelona aplica desde el 24 de junio un corte de más de dos meses en las estaciones de La Sagrera y Onze de Setembre de las líneas L9 y L10 Nord, que obliga a los usuarios a buscar rutas alternativas en pleno verano. La actuación, necesaria para conectar el ramal norte con el futuro tramo central, se desarrollará en dos fases y ha movilizado a TMB para desplegar un amplio dispositivo de movilidad.

El corte en dos fases: fechas y estaciones afectadas

La primera fase mantiene cerrado el tramo entre La Sagrera y Onze de Setembre desde este mismo jueves 24 de junio hasta el 30 de agosto. Durante este periodo, los trenes de la L9 Nord y L10 Nord no prestan servicio en esas dos estaciones, aunque el resto del trazado sigue operativo con normalidad. La segunda fase se activará del 31 de agosto al 6 de septiembre y extenderá el corte hasta la estación de Bon Pastor, dejando fuera de servicio también el tramo entre La Sagrera y Bon Pastor.

La intervención se centra en el macropozo donde confluyen los túneles de la L9/L10 y el de la futura prolongación de la L4 entre La Pau y La Sagrera. Actualmente, los trenes del ramal norte circulan por el túnel de la L4 porque el tramo central de la L9/L10 aún no está listo. Las obras permitirán redirigir el trazado y conectar físicamente el ramal norte con el tramo central, un proyecto presupuestado en 22,6 millones de euros.

Alternativas de transporte: autobuses lanzadera, metro y buses regulares

TMB ha habilitado un servicio especial de autobuses que imita el recorrido del metro entre las estaciones afectadas. Durante la primera fase, los vehículos circularán con una frecuencia de entre 6 y 11 minutos en días laborables y de 10 minutos los sábados y festivos. El dispositivo cuenta con cuatro autobuses entre semana y dos en fines de semana, y los autobuses circularán en en el mismo horario del metro, incluyendo el servicio nocturno de la noche del sábado al domingo.

Además, la Generalitat recuerda que las líneas regulares de bus H8, 34 y 126 cubren el tramo afectado a lo largo de la Meridiana y Gran de Sant Andreu. Como refuerzo ferroviario, se recomienda usar la L1 (enlace en Fondo) y la L2 (enlace en Gorg) para conectar con los extremos del ramal norte. En la segunda fase, el bus lanzadera ampliará su trazado hasta Bon Pastor para cubrir el nuevo tramo sin servicio.

Una obra necesaria pero que pondrá a prueba la paciencia de los usuarios del norte de Barcelona durante los dos meses más calurosos del año.

Hoja de Ruta: Claves del Viaje

El impacto en el día a día de los barrios de Sant Andreu, La Sagrera y Bon Pastor es notable. Miles de pasajeros se ven obligados a añadir entre 10 y 15 minutos extra de viaje si optan por las alternativas de bus lanzadera, o a modificar sus trayectos habituales hacia las líneas 1 y 2. Aunque la obra es técnicamente imprescindible para cerrar la red de la L9/L10 —un proyecto que lleva años de retraso—, el calendario elegido coincide con un periodo de menor afluencia, pero también con temperaturas elevadas y menor tolerancia a las esperas en superficie.

La lectura estratégica de esta intervención va más allá del corte temporal. La conexión del ramal norte con el tramo central es la pieza que falta para que la L9/L10 funcione como una línea completa, y su puesta en marcha condicionará la futura movilidad del Eixample, el Baix Llobregat y el área metropolitana. Barcelona, como otras grandes capitales, afronta el reto de modernizar su red de metro mientras mantiene el servicio: la receta de cortes localizados con alternativas robustas se ha visto también en Madrid (Línea 1) o en Londres, y aquí el balance dependerá de que el refuerzo de autobuses y la información al viajero estén a la altura. De momento, TMB ha detallado los recorridos exactos de las lanzaderas y garantiza una oferta similar a la del suburbano, pero la prueba real llegará en los días laborables de julio.

El próximo hito es el 31 de agosto, cuando el corte se amplíe y el volumen de viajeros empiece a recuperarse tras el verano. Mientras tanto, los viajeros habituales de la L9/10 harán bien en revisar las alternativas antes de salir de casa.

Despertarse siempre a la misma hora de la madrugada esconde un motivo médico muy concreto

Despertarse a la misma hora de la madrugada varias noches seguidas afecta a al menos un tercio de la población adulta, según datos de la Asociación Internacional del Sueño. No es una coincidencia ni un capricho del inconsciente: es una señal que el organismo repite con una precisión que los relojes envidiarían, y detrás de esa señal hay una hormona con nombre y apellidos. El patrón tiene una explicación fisiológica sólida, respaldada por unidades de sueño de hospitales públicos españoles como el Hospital de Bellvitge, que llevan años atendiéndolo en consulta.

Lo que muchas personas viven como un problema de sueño es, en realidad, un aviso del sistema de alerta del cuerpo funcionando fuera de horario. Entenderlo cambia todo: deja de ser algo que hay que aguantar y se convierte en información útil sobre el estado real de tu organismo.

Por qué la madrugada es el momento más vulnerable del sueño

Youtube video

La noche no es un bloque continuo de descanso, sino una sucesión de cinco o seis ciclos de noventa minutos que alternan fases de sueño profundo y sueño REM. En la primera mitad de la noche predominan las fases más profundas; en la segunda mitad, el sueño se vuelve progresivamente más ligero y el cerebro se acerca cada vez más al estado de vigilia. Esa ventana, que suele coincidir con el tramo entre las dos y las cuatro de la madrugada, es cuando el organismo es más susceptible a despertarse ante cualquier estímulo interno.

A esa misma hora, la temperatura corporal alcanza su punto mínimo y empieza a subir lentamente hacia el amanecer. Ese cambio térmico, combinado con la mayor actividad cerebral característica de la fase REM, crea las condiciones perfectas para que el más mínimo desequilibrio hormonal baste para sacar a una persona del sueño. La madrugada no falla: si hay algo desregulado en el cuerpo, lo expone.

Qué tiene que ver la madrugada con el cortisol acumulado

El Hospital de Bellvitge —referente en medicina del sueño en España— explica en su guía clínica que durante la madrugada, especialmente entre las 2 y las 4 horas, se producen picos de cortisol que activan el cerebro y generan despertares que se repiten a una hora muy similar cada noche. En condiciones normales, ese ascenso es suave; el problema aparece cuando el cortisol lleva semanas elevado por estrés acumulado durante el día.

La razón es que el eje hipotálamo-hipófisis-suprarrenal —el sistema que regula la secreción de cortisol— no distingue entre una amenaza real y semanas de tensión laboral, conflictos sin resolver o una mente que no logra bajar revoluciones antes de acostarse. Si ese eje lleva tiempo sobreestimulado, el pico de cortisol nocturno se adelanta y se intensifica, sacando a la persona del sueño con una sensación de alerta que no tiene causa aparente: corazón acelerado, sudoración, calor o una vigilancia repentina que resulta muy difícil de apagar.

Insomnio de madrugada: cuando el cuerpo confunde la noche con una emergencia

Youtube video

Médicos de familia como Alberto Sanagustín o Alexandre Olmos, que divulgan en redes sociales con millones de seguidores, coinciden en el diagnóstico: el pico de cortisol que debería activarse al amanecer se adelanta por el estrés acumulado durante la jornada. El cuerpo, en plena madrugada, interpreta que ya es hora de empezar el día. La consecuencia inmediata es que la melatonina —la hormona que sostiene el sueño— cede terreno demasiado pronto, y el equilibrio entre las dos sustancias se rompe exactamente en el tramo más frágil de la noche.

A eso se suman otros factores que agravan el cuadro: cenar con muchos carbohidratos puede provocar una bajada de glucosa en la madrugada que activa la adrenalina y el cortisol como mecanismo de emergencia; el alcohol, aunque facilita conciliar el sueño, fragmenta el descanso precisamente en su segunda mitad; y la luz azul de las pantallas antes de acostarse desequilibra la producción de melatonina desde el principio. Todo se acumula y estalla a la misma hora.

Qué señales indican que el cortisol está detrás del problema

Reconocer el patrón es el primer paso para interrumpirlo. Estos son los indicios más claros:

  • Despertares repetidos a la misma hora, más de tres veces por semana durante más de un mes, con dificultad para volver a dormir.
  • Palpitaciones o sensación de taquicardia al abrir los ojos sin causa externa aparente.
  • Fatiga diurna persistente que no mejora ni los fines de semana ni en vacaciones cortas.
  • Ansiedad matutina intensa que ya está presente antes de que empiece el día.

Qué hábitos rompen el círculo del cortisol nocturno

Intervenir durante el día, no solo antes de dormir

El error más frecuente es intentar arreglar el sueño solo en el momento de acostarse. Pero como señalan desde portales especializados en cronobiología, la calidad de la madrugada se construye a lo largo de todo el día. Reducir la carga de cortisol acumulado pasa por incluir pausas activas que drenen la tensión —desde una caminata de veinte minutos hasta técnicas de respiración lenta—, y por limitar la exposición a noticias y pantallas durante la última hora antes de dormir.

Cuidar la cena y el entorno del dormitorio

Cenar con proteínas de digestión lenta —pollo, pescado, huevos o yogur griego— estabiliza la glucosa durante la madrugada y elimina uno de los principales disparadores de cortisol nocturno. En el dormitorio, mantener una temperatura entre 18 y 22 °C, oscuridad completa y silencio reduce la activación del sistema nervioso. No mirar el reloj al despertarse es otro consejo unánime entre los especialistas: comprobar la hora dispara más ansiedad y dificulta volver a dormirse.

Lo que la cronobiología cambiará en los próximos años

La cronobiología —la ciencia que estudia los ritmos biológicos— está redefiniendo cómo se aborda el sueño, y ese cambio ya llega a la medicina clínica española. Cada vez más unidades hospitalarias incorporan la medición del cortisol en saliva nocturna como herramienta diagnóstica, lo que permite identificar con precisión si el eje del estrés está desregulado y en qué franja horaria. La terapia cognitivo-conductual para el insomnio (TCC-I) se consolida como la intervención con mayor respaldo científico para cortar el círculo de los despertares de madrugada sin recurrir a fármacos.

La buena noticia, como subrayan los especialistas en medicina del sueño, es que en la mayoría de los casos basta con identificar la causa correcta y ajustar los hábitos que la alimentan. El cuerpo que se despierta a las tres de la madrugada no está roto: está enviando un mensaje. Aprender a leerlo —y a responderle antes de que llegue la noche— es la clave para que esa hora deje de ser conocida.

Bruselas propone la reforma fiscal UE 2026 con un ahorro de 8.000 millones para las empresas

La Comisión Europea ha presentado hoy un ambicioso paquete de reforma fiscal que calcula un ahorro de 8.000 millones de euros anuales para las empresas del bloque. Lo que más me llama la atención no es solo la cifra, sino la doble vertiente que combina simplificación administrativa con incentivos a la inversión transfronteriza. La iniciativa, detallada en dos propuestas legislativas, llega en un momento en que Bruselas redobla esfuerzos para mejorar la competitividad económica de la Unión.

Los detalles del paquete de simplificación fiscal

El núcleo de la reforma lo constituye la exención de retenciones fiscales sobre todos los pagos transfronterizos de dividendos, intereses y royalties entre empresas de la UE. Esta medida por sí sola debería ahorrar al rededor de 5.300 millones de euros al año a los contribuyentes europeos. En paralelo, la Comisión propone un estándar mínimo común para el tratamiento fiscal de las inversiones en investigación y desarrollo, con el objetivo de hacer más atractiva la inversión en innovación.

El ahorro en costes administrativos asciende a 3.300 millones de euros, de los 8.000 millones totales estimados, gracias a la eliminación de trámites burocráticos y la simplificación de las devoluciones. Bruselas calcula que el conjunto del paquete impulsará el PIB de la UE en un 0,2 % anual, un dato modesto pero que marca un camino hacia la convergencia regulatoria.

Estas propuestas se encuadran en el compromiso adquirido por la Comisión al inicio del mandato: reducir en un 25 % las cargas administrativas para todas las empresas y en al menos un 35 % para las pymes antes de 2029, lo que supondría un ahorro anual mínimo de 37.500 millones de euros.

«La eliminación de los requisitos previos y la simplificación de los procesos de devolución facilitarán la financiación, fomentarán la inversión y mejorarán la competitividad». — Comisión Europea, comunicado de prensa, 24 de junio de 2026

El análisis: ¿burocracia o competitividad?

He analizado el alcance de la reforma y, más allá de las cifras, lo que veo es un intento serio de atajar el déficit de competitividad que arrastra la UE desde hace años. La eliminación de retenciones en origen era una reclamación histórica de las grandes corporaciones y de las patronales europeas, y finalmente encuentra respuesta. La patronal BusinessEurope, a través de su director general Markus J. Beyrer, celebró la iniciativa, en especial la exención de retenciones y la reducción de «controles de cumplimiento duplicados para empresas ya sujetas al impuesto mínimo global».

El verdadero desafío, sin embargo, está en la negociación que ahora comienza. El Parlamento Europeo y los Estados miembros en el Consejo deberán adoptar sus posiciones y, posteriormente, entablar diálogos a tres bandas. El riesgo es que los intereses nacionales diluyan las medidas más ambiciosas. La armonización fiscal sigue siendo una línea roja para muchos países, y no sería la primera vez que un proyecto de este calibre se descafeína antes de ver la luz.

🌍 El impacto en España y Europa

Aunque la reforma no tiene un efecto directo sobre el Euríbor ni las hipotecas variables españolas, un entorno fiscal más favorable para la inversión comunitaria puede traducirse en un mayor dinamismo económico, lo que a medio plazo influiría en las decisiones de tipos del BCE. Para las empresas españolas, los beneficios son más inmediatos:

  • Simplificación de pagos transfronterizos: las compañías españolas con filiales en otros países de la UE —desde constructoras hasta tecnológicas— verán eliminadas las retenciones sobre dividendos e intereses, reduciendo costes de financiación intragrupo y mejorando la tesorería.
  • Incentivos a la I+D: el estándar común para el tratamiento fiscal de la inversión en innovación podría equiparar las condiciones con los socios del norte, atrayendo proyectos de investigación que hoy se localizan fuera de España por ventajas fiscales más claras.
  • Menor burocracia para pymes: las exenciones y la reducción de cargas administrativas beneficiarán especialmente a las pequeñas y medianas empresas exportadoras, que dedican muchos recursos a cumplir con normativas heterogéneas.

En definitiva, la propuesta de Bruselas dibuja un horizonte de menor fragmentación fiscal. El ahorro de 8.000 millones no es solo una cifra; es la señal de que la UE se toma en serio la competitividad. Ahora falta ver si los Estados miembros están dispuestos a ceder soberanía fiscal para materializarlo.

Los cinco grandes de Europa sellan en Berlín el refuerzo del pilar europeo de la OTAN antes de la cumbre de Ankara

Los líderes de Alemania, Francia, Reino Unido, Italia y Polonia —el grupo E5— se han reunido esta mañana en Berlín para firmar una declaración conjunta que refuerza el pilar europeo de la OTAN. He analizado el documento y las comparecencias posteriores, y la señal es inequívoca: Europa está dispuesta a asumir más responsabilidad en su propia defensa, sin abandonar la complementariedad con Estados Unidos.

El encuentro, en el que participó virtualmente el secretario general de la Alianza, Mark Rutte, desde Washington, se produce en un clima de máxima tensión transatlántica. Donald Trump ha reiterado esta semana sus críticas a aliados como Alemania e Italia —calificándolos de ‘muy malos’— y ha amenazado con retirar activos estratégicos y reducir soldados estadounidenses en suelo europeo. De hecho, ya se ha comunicado la decisión de recortar la disponibilidad de algunos medios clave en caso de conflicto y de revisar la presencia militar en bases de Alemania, redirigiendo recursos hacia Asia.

Compromisos concretos: más dinero, más industria y apoyo firme a Kiev

La declaración conjunta de los cinco mandatarios —Friedrich Merz, Emmanuel Macron, Giorgia Meloni, Keir Starmer y Donald Tusk— incluye tres vectores específicos:

  • Aumentar las contribuciones a las actividades de disuasión de la OTAN para responder ‘a la amenaza más grave y directa procedente de Rusia’.
  • Reforzar la cooperación industrial en defensa, abriendo la puerta a proyectos conjuntos europeos y a una mayor integración de las cadenas de suministro militar.
  • Mantener una ayuda militar sustancial a Ucrania, con un compromiso de financiación firme que Merz ha detallado: ‘Queremos enviar en Ankara una señal clara de apoyo a Ucrania. El Gobierno alemán propone que, como aliados europeos, ofrezcamos a Kiev un firme compromiso de financiación.

Estas líneas se presentan como la base sobre la que los líderes quieren construir la cumbre de la OTAN que se celebrará en julio en Ankara. De hecho, Merz ya ha informado al presidente turco, Recep Tayyip Erdogan, y a otros socios del resultado de la reunión.

Europa debe asumir sus propias responsabilidades en materia de defensa y seguridad, avanzando con determinación por el camino emprendido hacia un componente europeo más sólido dentro de la Alianza Atlántica, más fuerte y siempre en una lógica de complementariedad con el pilar estadounidense.’ — Giorgia Meloni, primera ministra de Italia, rueda de prensa conjunta en Berlín, 25 de junio de 2026

Una OTAN más europea y el delicado equilibrio con Washington

Lo que me parece más relevante del encuentro no es solo el contenido de las promesas, sino el contexto de aceleración estratégica. La retirada selectiva de capacidades estadounidenses —tanto en mando como en logística— fuerza a las capitales europeas a cubrir huecos operativos con urgencia. El formato E5, que agrupa a las cinco mayores potencias militares del continente, se convierte así en el motor informal de una ‘OTAN más europea’, como la ha definido Starmer.

Macron, por su parte, se ha mostrado optimista sobre la relación con Washington, insistiendo en que tras la cumbre del G7 en Francia la semana pasada ‘los europeos y los estadounidenses se aproximan de nuevo’. Sin embargo, la evidencia sobre el terreno —recortes de efectivos, revisión de bases, amenazas explícitas— sugiere que la complementariedad verbal no evita una divergencia real de intereses. La gran pregunta es si el incremento de gasto europeo bastará para mantener cohesionada la Alianza o si, por el contrario, alimentará una lógica de bloques dentro de la propia OTAN. La declaración también recoge la disposición de los cinco países a participar en una eventual misión multinacional en el estrecho de Ormuz cuando las condiciones lo permitan, lo que refleja la voluntad de asumir responsabilidades también fuera del teatro europeo.

🌍 El impacto en España y Europa

¿. Empresas como Indra, Airbus Defence and Space, y Navantia podrían beneficiarse de los nuevos programas de cooperación industrial y de la aceleración del gasto en disuasión. La presión para elevar los presupuestos militares —incluso hacia el 2% del PIB, ahora insuficiente— también afectará a las cuentas públicas españolas, pero si se gestiona con foco en la inversión productiva, podría dinamizar el tejido industrial.

En el plano financiero, una mayor inestabilidad transatlántica podría traducirse en primas de riesgo algo más elevadas para la deuda europea, aunque de momento el Euríbor no recoge tensiones significativas. La clave estará en si el BCE interpreta el aumento del gasto en defensa como un estímulo fiscal que reactive la inflación en la zona euro. Por ahora, los inversores mantienen la calma, pero el mensaje desde Berlín es claro: Europa se prepara para caminar con más paso propio, y los mercados tendrán que calibrar las consecuencias.

El FMI vigilará el crecimiento de China con lupa digital: por qué la medición de su economía marca la próxima batalla comercial

El Fondo Monetario Internacional (FMI) y la Oficina Nacional de Estadística de China sellaron ayer, 24 de junio, un Memorando de Entendimiento que marcará un antes y un después en la medición de la segunda economía del mundo. He analizado el comunicado oficial y lo que subyace es una decisión con implicaciones geopolíticas inmediatas: Pekín acepta alinear sus cifras con el renovado Sistema de Cuentas Nacionales de Naciones Unidas (SNA 2025) —la primera gran revisión del marco en 17 años— para incorporar al PIB activos intangibles como la inteligencia artificial, la computación en la nube o el big data.

📊 El SNA 2025: la economía digital entra en el cálculo del PIB

La actualización del estándar estadístico global acordada en 2025 y que ahora China se compromete a implementar es la mayor desde la crisis financiera de 2008. Por primera vez, los manuales de Naciones Unidas reconocen de forma explícita el valor económico de activos que no se tocan: plataformas de intermediación digital, los datos como asset productivo o los algoritmos de IA. En mi lectura de este salto metodológico, Pekín está dando un paso voluntario hacia una transparencia que sus rivales llevaban años reclamando.

El nuevo SNA permitirá desagregar con mucha más precisión el peso real del sector digital en el crecimiento chino, que hoy sigue opaco para los analistas internacionales. Hasta ahora, las estimaciones oscilaban entre un 10% y un 40% del PIB, una horquilla que hacía casi imposible negociar en igualdad de condiciones. China es líder global en comercio electrónico y patentes de inteligencia artificial, pero sin una estadística homologable, cada informe macroeconómico se convertía en un campo de batalla interpretativo entre Washington y Pekín.

💬 Las claves del memorando de colaboración

Según el comunicado del FMI, el memorando define un marco de cooperación para implementar el SNA 2025 en China, con un foco especial en la economía digital, las plataformas de intermediación y los datos como activo. No se trata de un simple intercambio de cartas, sino de un programa de trabajo conjunto.

«El Memorando proporciona un marco de colaboración para implementar el SNA 2025, incluyendo el trabajo sobre la medición de la economía digital, la inteligencia artificial, la computación en la nube, las plataformas de intermediación digital y los datos como activo». — Fondo Monetario Internacional, nota de prensa, 24 de junio de 2026

El acuerdo también contempla visitas de alto nivel, consultas técnicas, talleres conjuntos y análisis coordinados, lo que me sugiere que el FMI aspira a establecer un canal directo y periódico con los estadísticos chinos para validar las cifras antes de que se publiquen. La última vez que se revisó de raíz el SNA, en 2008, China apenas estaba despegando como potencia digital; ahora el contexto es radicalmente distinto.

🏛️ La guerra de los datos que trasciende la estadística

Detrás de este ejercicio de transparencia que Pekín parece dispuesto a aceptar hay un tablero geoeconómico caliente. Estados Unidos y la Unión Europea llevan años señalando que las cifras oficiales chinas infravaloran el superávit comercial digital y, por tanto, disfrazan ventajas competitivas. Con el nuevo estándar, esa asimetría podría empezar a corregirse, pero también ofrece a China una plataforma para defender sus intereses con números homologados.

Lo que veo en este movimiento es un doble filo: por un lado, la comunidad internacional gana una herramienta para medir el crecimiento real del gigante asiático y calibrar mejor los riesgos de sobrecapacidad en sectores tecnológicos. Por otro, Pekín se blinda frente a acusaciones de manipulación contable y se sitúa en el centro del debate estadístico global. La batalla ya no es solo por los chips o los aranceles: la próxima trinchera comercial se juega en las hojas de cálculo del PIB.

El propio FMI admite que la cooperación «promoverá la calidad, la transparencia y la comparabilidad de las estadísticas oficiales». Sin embargo, el éxito dependerá de que Pekín comparta datos en tiempo y forma y acepte auditorías metodológicas. Dado el contexto de tensiones con Washington —que en las últimas semanas ha vuelto a amenazar con elevar los aranceles a los vehículos eléctricos chinos—, el margen para la falta de compromiso es estrecho.

🌍 El impacto en España y Europa

La adopción del SNA 2025 en China puede parecer un tecnicismo distante, pero afecta directamente al tejido exportador español y a la toma de decisiones en Bruselas. Una medición más fiable del sector digital chino ofrecerá al BCE y a la Comisión Europea datos más sólidos para evaluar el impacto de la competencia asiática en la inflación de servicios tecnológicos y en el déficit comercial bilateral. Para empresas españolas del IBEX 35 con intereses en Asia —desde la industria de componentes de automoción hasta las firmas de moda que dependen del comercio electrónico transfronterizo—, una mayor claridad estadística se traduce en menos incertidumbre a la hora de planificar inversiones o defenderse de prácticas de dumping digital. A corto plazo, lo que ocurra con la implementación de este acuerdo influirá en la negociación de nuevos aranceles digitales y en la protección de la propiedad intelectual que la UE quiere blindar antes de que termine 2026.

Nature cuestiona el Majorana 1 de Microsoft: el chip cuántico no demostró lo prometido

Lo que Nature ha puesto en duda: los datos del Majorana 1 bajo la lupa

El qubit topológico es una especie de santo grial: un bit cuántico intrínsecamente protegido del ruido, que no necesita corrección de errores masiva. Microsoft apostó toda su división cuántica a esta tecnología y en febrero de 2025 anunció el Majorana 1, su primer chip con supuestos qubits topológicos. Pero este miércoles, un artículo en la revista Nature ha reventado esa narrativa: según el físico Henry Legg, de la Universidad de St Andrews, los datos presentados por Microsoft no demuestran la existencia de ninguna partícula de Majorana en el dispositivo.

La crítica es demorado porque llega con el sello del sistema de revisión por pares más riguroso del mundo. Legg reanalizó las mediciones originales del equipo de Microsoft y las encontró compatibles con explicaciones mucho más mundanas, como estados electrónicos ordinarios sin propiedades topológicas. En otras palabras, lo que la compañía presentó como un hito podría ser simplemente ruido mal interpretado.

El debate tiene una dimensión casi dramática. En la carrera cuántica, Google e IBM usan qubits superconductores o de iones atrapados, que son fáciles de fabricar pero extremadamente frágiles. Los qubits topológicos, en teoría, serían la solución definitiva, pero demostrarlos empíricamente ha sido una tortura científica durante dos décadas. Microsoft había convencido a muchos de que por fin había dado el salto. Ahora, Nature dice: no tan rápido.

Eso sí, que el trabajo de Legg haya pasado el filtro de la misma revista no convierte sus conclusiones en dogma. La ciencia avanza precisamente con estas refutaciones. Pero el listón de la prueba ha subido de golpe, y Microsoft tendrá que publicar datos mucho más sólidos si quiere mantener su hoja de ruta.

El método: un reanálisis completo de los datos experimentales de Microsoft

Para entender la envergadura del golpe, conviene asomarse a cómo se supone que funciona un qubit topológico. La idea es usar modos cero de Majorana, unas excitaciones cuánticas exóticas que emergen en ciertos tipos de nanocables semiconductores acoplados a superconductores. Esas excitaciones se comportan como media partícula y tienen la virtud de almacenar información de forma no local, lo que las vuelve virtualmente inmunes a las perturbaciones del entorno. Si un qubit normal es como una pompa de jabón en una tormenta, el qubit topológico sería una canica dentro de una caja fuerte.

Microsoft afirmaba haber detectado la firma característica de esos modos en el Majorana 1 mediante una técnica conocida como espectroscopia de tunelaje. Legg, sin embargo, revisó los mismos datos con un modelo estadístico más conservador y descubrió que los picos atribuidos a Majorana pueden aparecer naturalmente en sistemas sin topología, simplemente por fluctuaciones térmicas o defectos en el material.

computación cuántica

La refutación no es un asalto aislado. La física de Majorana lleva años generando controversias: en 2018, un grupo de Delft publicó en Nature lo que parecía una detección de modos de Majorana, y más tarde tuvo que retractarse porque habían interpretado mal sus propios electrodos. El caso de Microsoft se suma a ese historial salpicado de falsos positivos, aunque a una escala industrial.

El qubit topológico promete ser la bala de plata de la computación cuántica, pero su demostración empírica sigue siendo uno de los problemas más esquivos de la física contemporánea.

Microsoft aún no ha respondido públicamente al artículo de Legg. En el comunicado de febrero de 2025, y de nuevo durante la presentación del Majorana 2 en la conferencia Build de junio, la compañía insistió en que sus sistemas mostraban el comportamiento esperado. Habrá que ver si ahora presentan una refutación oficial o si, como en el caso de Delft, la presión de la comunidad les obliga a matizar.

Por qué importa más ahora: la sombra sobre la hoja de ruta cuántica

La publicación de esta crítica no habría tenido el mismo eco si Microsoft no hubiera anunciado el Majorana 2 hace apenas dos semanas. Aquel chip, presentado como la evolución natural del primero, aspira a integrar varios qubits topológicos en una arquitectura escalable. Si los cimientos del Majorana 1 son débiles, todo el edificio se tambalea.

La división Azure Quantum ha recibido inversiones multimillonarias y su promesa de un ordenador cuántico tolerante a fallos para esta década descansa sobre la viabilidad del qubit topológico. Por eso, la discusión de Nature no es un simple debate académico: afecta a la credibilidad comercial y a la estrategia de toda una compañía que aspira a liderar la próxima revolución computacional.

Sin embargo, sería prematuro enterrar el enfoque topológico. La física de Majorana es genuina y varios laboratorios independientes llevan años persiguiéndola. Lo que la crítica demuestra es que los estándares de evidencia en esta área son extremadamente altos y que, hasta ahora, Microsoft no los ha alcanzado. Más que una sentencia, el artículo de Legg es un recordatorio de que en ciencia no basta con creer: hay que mostrar los datos y aguantar el escrutinio.

La próxima cita clave será, precisamente, la publicación de la respuesta de Microsoft, si es que llega, o los experimentos que otros grupos están realizando para replicar o refutar de forma independiente. Hasta entonces, el Majorana 1 ha pasado de ser un icono a ser un interrogante.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los datos del chip cuántico Majorana 1 de Microsoft no demuestran la existencia de un qubit topológico, según un reanálisis publicado en Nature.
  • Dónde: Publicado en la revista Nature el 24 de junio de 2026, con sede en Londres.
  • Institución responsable: Henry Legg, físico de la Universidad de St Andrews (Escocia).
  • Cuándo: La crítica se publicó ayer, 24 de junio, y se basa en datos originales de Microsoft de 2025.
  • Impacto a futuro: Pone en entredicho la hoja de ruta de Microsoft para un ordenador cuántico tolerante a fallos basado en qubits topológicos; exige nuevos datos experimentales que confirmen o descarten de forma concluyente la física de Majorana en los chips de la compañía.

Perseverance completa su maratón en Marte: 42,195 km en 5 años que reescriben la exploración

No fue una carrera contra el cronómetro, pero la hazaña tiene tanto mérito como cualquier gesta olímpica. El rover Perseverance, el vehículo más complejo que la NASA ha enviado a otro mundo, acaba de coronar un maratón completo sobre la superficie de Marte. En el sol 1.890 de su misión —el pasado 14 de junio de 2026—, su cuentakilómetros interno certificó 42,195 kilómetros recorridos, la misma distancia que separa Atenas de la meta olímpica. Lo ha hecho 11 años más rápido que su antecesor Opportunity, que necesitó 11 años y dos meses para alcanzar la misma cifra. Ningún vehículo de exploración marciana había cubierto un maratón en tan solo 5 años y 4 meses.

El maratón robótico: 42,195 km de desierto helado

Los 42 kilómetros que un corredor terrestre completa en poco más de dos horas, Perseverance los ha tejido en más de 47.000 horas de avance meticuloso. Avanzando a velocidades que rara vez superan los 0,1 kilómetros por hora, el rover ha tenido que sortear dunas, rocas afiladas y pendientes traicioneras mientras realizaba ciencia de primer nivel. Cada metro ha sido un triunfo: mientras las ruedas dejaban su impronta en el regolito, sus instrumentos recogían muestras de roca destinadas a regresar algún día a la Tierra.

El anterior récord de velocidad para un maratón marciano lo ostentaba Opportunity, el rover que aterrizó en 2004 y que, pese a estar diseñado para una misión de 90 soles, acabó recorriendo más de 45 kilómetros durante casi 15 años. Que Perseverance haya pulverizado ese registro demuestra no solo la robustez del nuevo diseño, sino también la madurez del programa de exploración robótica de la NASA. Cinco años. Esa es la cifra que separa a la nueva generación de su predecesora.

La comparación con un maratón terrestre ayuda a dimensionar la proeza. Un atleta de élite quema energías a un ritmo endiablado durante un par de horas; Perseverance, en cambio, lo ha hecho a golpe de microsesiones de avance planificadas por un equipo de ingenieros que, desde el Jet Propulsion Laboratory en California, reciben datos con decenas de minutos de retraso y los convierten en órdenes de navegación autónoma. La IA de a bordo ha sido clave para sortear obstáculos sin intervención humana directa.

Una imagen que inmortaliza las huellas desde la órbita

La instantánea, publicada en el portal Photojournal de la NASA, lo dice todo. Captada por la cámara HiRISE a bordo de la sonda Mars Reconnaissance Orbiter (MRO), la fotografía muestra a Perseverance como un diminuto punto verde sobre un fondo ocre, rodeado por las marcas de sus propias ruedas que serpentean hacia el horizonte. Las huellas del rover son visibles desde 300 kilómetros de altitud, una cicatriz efímera sobre la superficie marciana que delata el paso incansable de la máquina.

En el momento de la imagen, captada el 13 de junio de 2026 —un día antes de que el odómetro sellara la distancia de maratón—, el rover se encontraba en una región al oeste del cráter Jezero que el equipo científico ha bautizado como “Arbot”. Jezero es el mismo cráter que hace miles de millones de años albergó un lago, y donde Perseverance busca restos de vida microbiana antigua. Que el maratón haya culminado precisamente aquí añade una capa de simbolismo: no es solo distancia, es exploración con propósito.

rover Perseverance

Perseverance ha tardado menos de la mitad del tiempo que Opportunity en recorrer la misma distancia, un avance que refleja dos décadas de evolución en la robótica de exploración.

Por qué importa más allá del número: el legado de un explorador incansable

El récord de velocidad no es un mero dato para el anecdotario. En Marte, cada kilómetro cuesta dinero, tiempo y, sobre todo, riesgo de avería. La capacidad de moverse rápido sin comprometer la integridad mecánica abre la puerta a misiones más ambiciosas, como el futuro retorno de muestras o incluso la exploración tripulada. Perseverance ya ha depositado varios tubos de muestras en puntos estratégicos, y ahora su trayectoria confirma que un rover puede cubrir grandes distancias en plazos razonables, un requisito imprescindible para cualquier base humana que aspire a explorar más allá del horizonte.

Los ingenieros no ocultan su asombro. La durabilidad de las ruedas, un punto débil en Curiosity, ha superado todas las expectativas. El sistema de navegación autónoma, que permite al rover trazar su propia ruta mientras los controladores duermen, ha ganado cientos de soles de tiempo útil. No obstante, la cifra de 42,195 kilómetros no es una meta, sino un escalón. La misión sigue, y el verdadero desafío —traer las muestras a la Tierra— está aún por resolver.

Eso sí, conviene no perder de vista la incertidumbre. Aunque la imagen de HiRISE parece una postal de éxito, cada metro que Perseverance avanza lo acerca a terrenos más abruptos y desconocidos. La NASA aún debe demostrar que la tecnología de recogida y lanzamiento de muestras funciona en condiciones reales, con una logística de misión conjunta en la que participan también la Agencia Espacial Europea. Hasta entonces, este maratón marciano es un recordatorio de lo que somos capaces de hacer cuando combinamos paciencia, ingeniería y un puñado de sueños.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El rover Perseverance ha recorrido un maratón completo (42,195 km) sobre la superficie de Marte, el tiempo más rápido jamás registrado para esa distancia en otro planeta.
  • Dónde: Margen occidental del cráter Jezero, en la zona denominada “Arbot”.
  • Institución responsable: NASA/JPL-Caltech, con imágenes de la cámara HiRISE a bordo del orbitador MRO (Universidad de Arizona).
  • Cuándo: 14 de junio de 2026 (sol 1.890 de la misión).
  • Impacto a futuro: Valida la resistencia de la movilidad robótica y allana el camino para la recogida y retorno de muestras marcianas, así como para futuras misiones tripuladas.

La NASA halla los planetas más ‘esponjosos’ jamás descubiertos: tamaño de Júpiter pero densidad de algodón de azúcar

Imagina un planeta del tamaño de Júpiter que pudieras sostener en la palma de la mano sin que apenas pesara. No es una fantasía: el telescopio TESS de la NASA acaba de confirmar la existencia de los dos mundos más esponjosos jamás detectados, dos gigantes gaseosos cuya densidad rivaliza con la del algodón de azúcar.

El hallazgo, publicado en Monthly Notices of the Royal Astronomical Society, se produjo en el sistema TOI-791, una estrella similar al Sol situada a 1.113 años luz de la Tierra. Una distancia tan colosal que la luz que captó TESS inició su viaje hacia nosotros en plena Edad Media, cuando los vikingos aún no habían pisado América. El dato desconcertó a los astrónomos.

Dos gigantes que flotan como nubes

Los planetas, bautizados como TOI-791 b y TOI-791 c, comparten una característica casi absurda: son prácticamente idénticos a Júpiter en tamaño, pero su masa es ridículamente baja. TOI-791 b contiene apenas el 3% de la masa de Júpiter. TOI-791 c, aún más grande que Júpiter, alcanza solo el 5,9%. Traducido a densidad, hablamos de mundos tan ligeros que flotarían sobre el agua si encontráramos un océano lo bastante grande. Nadie esperaba dos.

“La razón principal por la que estos planetas son interesantes es que no esperábamos verlos en absoluto”, explicó Jon Jenkins, responsable científico del Centro de Operaciones de Procesamiento Científico de la NASA en Ames. “Representan un rompecabezas sobre cómo se forman los gigantes como Júpiter y los super-puffs”. La naturaleza, una vez más, se niega a seguir nuestros manuales.

Siete años de observación y un tira y afloja gravitacional

Detectar planetas con órbitas tan largas requiere paciencia. TOI-791 b tarda 139 días en completar una vuelta alrededor de su estrella. TOI-791 c necesita 232 días. El telescopio TESS, desde su órbita terrestre alta, acumuló 1.122 días de datos a lo largo de siete años observando este sistema. TESS cumplió con creces.

El cálculo de las masas fue posible gracias a una danza gravitacional. Ambos planetas están acoplados en un patrón orbital que les permite tirar el uno del otro mientras transitan. Esa variación en el ritmo de los tránsitos —lo que los astrónomos llaman variaciones de tiempo de tránsito (TTV)— fue la llave para deducir sus masas. La señal era inequívoca. “Solo se conocen un puñado de estos planetas superesponjosos, y es aún más raro encontrar dos en el mismo sistema”, subrayó George Dansfield, autor principal del estudio y físico de la Universidad de Oxford.

La naturaleza fabrica planetas del tamaño de Júpiter con la densidad del algodón de azúcar, y los coloca en parejas alrededor de la misma estrella.

TESS

Lo que estos planetas le cuentan a la teoría de formación planetaria

Los planetas super esponjosos son una rareza observacional, y precisamente por eso resultan tan valiosos. Cada uno de ellos obliga a revisar los modelos de formación y migración planetaria. La teoría estándar explica bien cómo un núcleo rocoso acumula gas hasta convertirse en un gigante como Júpiter. Pero fabricar un planeta igual de grande con un 97% menos de masa exige mecanismos que aún no comprendemos del todo. ¿Se formaron más lejos y migraron? ¿Perdieron masa por la radiación estelar? La pregunta sigue abierta.

“Se cree que la formación de grandes planetas impulsa la evolución de todo un sistema planetario”, recordó Steve Howell, investigador de la NASA Ames involucrado en el estudio. “Así que seguir estudiando estos planetas de tamaño joviano pero masa mucho menor tiene un alto valor”. El equipo planea ahora analizar la composición química de sus atmósferas, averiguar cómo su giro deforma su forma y comparar la inclinación de la estrella con la de las órbitas planetarias. Cada respuesta probablemente abrirá tres preguntas nuevas.

Hay una limitación que conviene subrayar: nadie ha fotografiado directamente estos mundos. Todo lo que sabemos procede de las sombras que proyectan al cruzar por delante de su estrella y del baile gravitacional que ejecutan. Las imágenes que ilustran el hallazgo son recreaciones artísticas, no fotografías reales. Para obtener datos atmosféricos hará falta tiempo de observación en telescopios como el James Webb, capaces de descomponer la luz filtrada por esas atmósferas algodonosas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Dos planetas superesponjosos (TOI-791 b y TOI-791 c) del tamaño de Júpiter pero con el 3% y el 5,9% de su masa, respectivamente.
  • Dónde: Sistema TOI-791, una estrella de tipo solar situada a 1.113 años luz de la Tierra.
  • Institución responsable: Universidad de Oxford, en colaboración con la Université Côte d’Azur/Observatoire de la Côte d’Azur y la Universidad de Birmingham. Estudio publicado en Monthly Notices of the Royal Astronomical Society.
  • Cuándo: El estudio se publicó en 2026, tras siete años de observación con el telescopio TESS.
  • Impacto a futuro: Abre una ventana única para estudiar la formación de gigantes gaseosos de baja densidad; el seguimiento con el James Webb permitirá analizar la composición de sus atmósferas.

Talos: la IA de Microsoft Research que diagnostica enfermedades raras en solo 32 días

Un nuevo sistema de inteligencia artificial reanaliza miles de genomas y diagnostica enfermedades raras en un tiempo récord de 32 días. Publicado en Nature y presentado por Microsoft Research, Talos es la primera herramienta que automatiza el reanálisis genómico a escala internacional y convierte el conocimiento científico acumulado en diagnósticos concretos.

Un salto en el diagnóstico genómico: 241 nuevos diagnósticos

El estudio, liderado por un consorcio que incluye el Centre for Population Genomics, Australian Genomics y el Broad Institute, evaluó a 4.735 pacientes que llevaban años sin respuesta tras su primera prueba genética. El resultado fue contundente: Talos identificó la causa genética en 238 de ellos, sumando 241 diagnósticos y elevando la tasa de diagnóstico un 5,1% adicional. Cada variante candidata fue confirmada posteriormente por laboratorios acreditados como patogénica o probablemente patogénica.

Los motivos detrás de esos nuevos diagnósticos ilustran por qué el reanálisis es tan poderoso. Un 32% provino de relaciones gen-enfermedad descubiertas después del test original; un 22%, de nuevas reclasificaciones de variantes; y el 45% restante, de la mejora en los filtros y el análisis —incluyendo variantes estructurales y de número de copia que no se habían examinado antes. La herramienta funcionó de forma consistente en distintas áreas clínicas, con un rendimiento del 5-6% tanto en trastornos del neurodesarrollo como en cardiopatías o enfermedades renales.

Los datos del genoma completo superaron ligeramente al exoma (6,1% frente a 4,8%), en parte porque permitieron detectar diagnósticos en regiones no codificantes, como RNU4-2 o una variante intrónica profunda en MRPL39. Además, Talos se validó sobre dos cohortes independientes: 1.089 pacientes de cuidados agudos infantiles y familias del Rare Genomes Project. En ambos casos recuperó alrededor del 90% de los diagnósticos posibles, devolviendo una mediana de solo 1,3 variantes candidatas por familia para revisión clínica.

Cómo funciona Talos: reanálisis automatizado y conservador

Talos reinterpreta los datos genómicos almacenados de cada paciente cada vez que se ejecuta. Para ello consulta dos recursos públicos que se actualizan continuamente: PanelApp Australia, que recoge nuevas asociaciones gen-enfermedad, y ClinVar, que clasifica la patogenicidad de las variantes. A continuación aplica un algoritmo de priorización que devuelve únicamente las variantes con evidencia nueva y sólida, descartando el ruido.

La clave está en su diseño conservador. En lugar de producir largas listas ordenadas, Talos devuelve un conjunto muy reducido de candidatos de alta confianza. Esta decisión está pensada para el cuello de botella real de la medicina genómica: el tiempo de los especialistas. En las sucesivas pasadas mensuales, el sistema solo muestra las variantes cuya evidencia ha mejorado desde la ejecución anterior. Así, los analistas solo tuvieron que revisar una nueva variante por cada 200 pacientes en cada ciclo, lo que hace viable un programa de reanálisis continuo.

El coste operativo resulta sorprendentemente bajo: anotar 1.000 genomas completos cuesta unos 10 euros (unos 11 dólares), y una pasada mensual de reanálisis apenas unos pocos céntimos por cohorte. A ese precio, mantener un flujo constante de reanálisis deja de ser un lujo y se convierte en una opción realista para cualquier sistema de salud.

diagnóstico genómico

El tiempo medio desde que un nuevo hallazgo científico se publicaba hasta que un paciente recibía su diagnóstico fue de solo 32 días.

Por qué la medicina genómica necesitaba este cambio

Más de la mitad de los pacientes con sospecha de enfermedad rara quedan sin diagnóstico tras su primera secuenciación. La razón no es que los datos genómicos sean insuficientes, sino que el conocimiento sobre el genoma avanza a diario. Cada año se describen cientos de nuevas asociaciones gen-enfermedad y miles de variantes se reclasifican. Sin embargo, reanalizar manualmente cada caso almacenado es inviable: requiere tiempo de clínicos motivados, personal de laboratorio escaso y una financiación inconsistente. La mayoría de los genomas secuenciados jamás se vuelven a mirar.

Talos rompe esa barrera. Al automatizar el proceso y optimizar la especificidad, logra que el reanálisis sea escalable. El estudio, que incluyó 29 ciclos mensuales consecutivos, demostró que el sistema puede funcionar de forma indefinida sin generar una avalancha de falsos positivos. El 92% de los diagnósticos se produjo en la primera pasada de cada cohorte, pero los ciclos posteriores siguieron aportando casos resueltos a medida que la ciencia progresaba. La distancia entre el descubrimiento científico y el diagnóstico se acortó drásticamente: en el caso más rápido, apenas un día.

El sistema, liberado como código abierto, admite despliegue en entornos en la nube como Azure. Sus creadores confían en que la comunidad científica lo mejore y lo adapte a otros contextos. También señalan sus limitaciones: Talos no detecta algunas variantes recesivas que los analistas humanos clasifican mediante estudios funcionales o configuración en trans, y su rendimiento depende de la actualización de las bases de conocimiento. Pero, por primera vez, existe una herramienta que puede seguir el ritmo de la investigación genómica sin disparar los costes.

Cada nuevo gen vinculado a una enfermedad se convierte casi de inmediato en un diagnóstico potencial para pacientes que esperaban años.

La publicación en Nature llega en un momento en que los biobancos de datos genómicos crecen sin cesar. La pregunta ya no es si se debe reanalizar, sino cómo hacerlo de forma sistemática. Talos ofrece un modelo práctico: barato, abierto y afinado para no abrumar a los especialistas. La herramienta está disponible en GitHub y la comunidad puede empezar a usarla hoy mismo. Con más de 300 millones de personas afectadas por enfermedades raras en el mundo, cada día ganado cuenta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un sistema de IA, Talos, que automatiza el reanálisis genómico y diagnostica enfermedades raras que habían pasado desapercibidas en pruebas anteriores.
  • Dónde: Desarrollado en colaboración con centros de genómica de Australia y el Broad Institute (EE.UU.), y probado en cohortes internacionales.
  • Institución responsable: Microsoft Research, Centre for Population Genomics, Australian Genomics y Broad Institute.
  • Cuándo: Publicado en Nature en junio de 2026.
  • Impacto a futuro: Permite reanálisis continuo y asequible para millones de pacientes sin diagnóstico, acelerando el acceso a terapias personalizadas.
Publicidad