Tiara real de perlas y diamantes: la joya de inversión que bate a los activos tradicionales

Llevo años siguiendo el mercado de las joyas con pedigrí real y pocas piezas concentran tanto significado histórico y potencial de revalorización como una tiara que aúna perlas, diamantes y una procedencia que se remonta a la reina Victoria. La reaparición de la Kent Pearl and Diamond Fringe Tiara en la boda de Lady Marina Windsor —nieta de la duquesa de Kent— no es solo una noticia de sociedad. Es un recordatorio de que estos activos tangibles operan en un mercado de escasez absoluta donde los precios no se fijan por cotización bursátil, sino por la intersección entre historia, procedencia y demanda discreta de grandes patrimonios.

Una tiara con un linaje que incrementa su valor

La pieza que lució Lady Marina Windsor en julio de 2026 era en realidad el resultado de la fusión de dos joyas históricas. La base, un bandeau de diamantes con motivo de ganchillo art déco, perteneció a la reina Mary. Tras su muerte en 1953, pasó a su nuera, la princesa Marina de Kent, quien la regaló a su propia nuera, Katharine Worsley, cuando esta contrajo matrimonio con el duque de Kent en 1961. A mediados de los años setenta, la duquesa incorporó a la banda los colgantes de perlas y diamantes procedentes, según los expertos, de una tiara de la princesa Luisa de Sajonia-Coburgo-Gotha, hija de la reina Victoria. Así nació la versión que hoy conocemos, y que desde entonces solo había sido vista en público en contadas ocasiones, la última de ellas a principios de la década de 2000.

La larga secuencia de transmisiones dinásticas, las modificaciones documentadas y la vinculación directa con tres reinas consortes británicas no solo dotan a la tiara de un aura romántica: le añaden una prima de escasez que los grandes compradores de joyas antiguas están dispuestos a pagar. En un mercado donde la autenticidad y la trazabilidad lo son todo, la Kent Pearl and Diamond Fringe Tiara cumple con creces los requisitos que exigen los family offices antes de considerar la adquisición de una joya de esta categoría como activo de cartera.

Rentabilidades que superan a los mercados financieros tradicionales

Los datos más recientes del Knight Frank Luxury Investment Index sitúan a las joyas de alta gama entre las clases de activos alternativos con mejor comportamiento en la última década. Con una rentabilidad media anual del 8 %, han batido al FTSE 100 y se han mantenido prácticamente desligadas de la volatilidad que han sufrido la renta variable y la renta fija en los últimos ejercicios. Sin embargo, las tiaras con procedencia real documentada, como la que acaba de volver a ver la luz, operan en un segmento aún más exclusivo. Las escasas transacciones registradas en subastas de primer nivel apuntan a una revalorización media anual del 10-12 % para las piezas cuyo linaje puede trazarse hasta la casa real británica o las grandes dinastías europeas.

Conviene no perder de vista un precedente cercano. En 2018, un colgante de perlas naturales que perteneció a María Antonieta se adjudicó en Sotheby’s por 36 millones de dólares, un precio de martillo que disparó el apetito por las joyas con carga histórica y que desde entonces ha actuado como suelo para otras piezas singulares. La Kent Pearl and Diamond Fringe Tiara no ha salido a subasta —ni es probable que lo haga en el corto plazo—, pero su exhibición en la muestra Power & Image: Royal & Aristocratic Tiaras organizada por Sotheby’s en Londres en 2022 ya la puso en el radar de los coleccionistas más informados. Cada vez que una pieza de este calibre regresa a la escena pública, se recalibra el precio estimado de sus equivalentes en manos privadas.

Las joyas con historia dinástica no solo preservan capital: lo incrementan a un ritmo que la renta variable envidiaría, con una volatilidad casi nula.

El inversor de alto patrimonio frente al activo “tiara”: horizonte, liquidez y autenticidad

Invertir en una tiara de procedencia real no se parece en nada a operar en el mercado secundario relojero o en el arte contemporáneo. Hablamos de un activo profundamente ilíquido, cuyo ciclo de tenencia recomendado se mide en décadas. La entrada requiere un asesoramiento especializado que incluya estudio gemológico, verificación de archivos nobiliarios y, con frecuencia, un acuerdo de confidencialidad. La salida —cuando llega— suele canalizarse a través de las grandes casas de subastas, donde la pieza compite en un entorno de máxima visibilidad y en el que la presencia de dos o más postores cualificados puede disparar el precio de martillo más allá de toda estimación.

Esa falta de liquidez es, paradójicamente, uno de sus mayores atractivos. Quien compra una tiara con pedigree sabe que es casi imposible que una oleada de ventas repentinas deprima los precios, como sí ocurre con las referencias de relojería que copan el mercado secundario tras un cambio de tendencia. La oferta está limitada por la historia misma: no se puede fabricar una nueva “tiara de la reina Mary” ni un “colgante de la princesa Luisa”. Por eso, en los últimos cinco años, varias family offices europeas han empezado a asignar una pequeña porción de su cartera —entre el 2 % y el 3 %— a joyas con pedigree, entendiéndolas como un depósito de valor que se revaloriza en ciclos largos y se beneficia de la inflación de los activos tangibles escasos.

Ahora bien, la prima de autenticidad es tan elevada que el inversor debe ser extremadamente riguroso con la documentación. Cualquier laguna en la cadena de propiedad o una restauración mal documentada pueden restar hasta un 30 % del valor estimado en subasta, según los análisis de las propias casas de venta. La Kent Pearl and Diamond Fringe Tiara se beneficia justamente de una trazabilidad casi forense, reforzada además por su paso por la exposición de Sotheby’s; un respaldo que, en este mercado, equivale a un grado de inversión.

La liquidez mínima es el seguro contra la sobreoferta: las tiaras de linaje real no se pueden replicar, y eso las convierte en un refugio de maduración lenta pero extremadamente sólido.

💎 Veredicto Wealth

La Kent Pearl and Diamond Fringe Tiara es un activo de preservación de capital para patrimonios que busquen diversificar fuera de los mercados financieros con un horizonte de al menos quince años. La liquidez es muy baja y la autenticidad documental constituye el principal riesgo a monitorear, ya que solo las piezas con trazabilidad impecable alcanzan las primas de mercado que justifican la inversión.

Miguel López-Quesada, nuevo director de Comunicación, Marketing y Marca de Indra Group

Indra Group ha nombrado a Miguel López-Quesada Gil nuevo director de Comunicación, Marketing y Gestión de Marca. Releva en el cargo a Jesús Presa, quien abandona la compañía para emprender nuevos proyectos profesionales, según ha informado la multinacional española.

Nueva etapa en la dirección de comunicación

López-Quesada se incorpora a la dirección de Indra Group con el objetivo de reforzar la reputación corporativa y la marca del grupo en un entorno tecnológico cada vez más competitivo. Aporta una dilatada experiencia de más de treinta años en el ámbito de la comunicación corporativa y el marketing, forjada tanto en grandes multinacionales como en consultorías de primer nivel. Su llegada se produce tras un periodo de transición en el área, que ahora busca un impulso estratégico.

Su trayectoria incluye hitos relevantes que lo acreditan como un perfil de referencia:

  • Gestamp y Alcoa: desempeñó cargos directivos en ambas compañías, gestionando la comunicación corporativa y el marketing en sectores industriales.
  • Weber Shandwick: fue CEO en España de esta consultora global, donde lideró equipos multidisciplinares y desarrolló estrategias integradas de relaciones públicas.
  • Dircom: presidió la Asociación de Directivos de Comunicación desde 2018 hasta principios de 2026, fortaleciendo el papel de la función en el tejido empresarial español.

Un perfil de referencia para la comunicación corporativa

El nuevo Dircom de Indra Group aúna una visión ejecutiva y consultiva poco habitual. Su paso por Weber Shandwick le otorgó una perspectiva internacional y multidisciplinar, mientras que sus años en Gestamp y Alcoa le acercaron a la comunicación de grandes grupos industriales. Como presidente de Dircom hasta 2026, López-Quesada contribuyó a profesionalizar la función en España y a tender puentes con el ámbito académico y regulatorio.

El nombramiento refuerza la apuesta de Indra Group por un perfil con amplia experiencia directiva y fuerte anclaje en el sector asociativo de la comunicación.

Indra Group y el reto de la comunicación en la era tecnológica

La compañía de consultoría informática y tecnologías de la defensa busca potenciar su imagen de marca a nivel global. La salida de Jesús Presa, que ocupaba el puesto desde hace varios años, abre una nueva etapa en la que la comunicación ganará peso estratégico. Indra Group agradeció «su dedicación y compromiso» y confía en que López-Quesada «continuará fortaleciendo la marca y comunicación del grupo».

El movimiento se produce en un contexto donde las grandes corporaciones tecnológicas refuerzan sus equipos de comunicación para acompañar procesos de transformación y defender su reputación ante una opinión pública cada vez más atenta. Indra Group da así un paso firme en su estrategia de comunicación corporativa.

📡 El Radar del Sector

  • El vacío que llena: Indra Group incorpora un profesional de perfil transversal, capaz de gestionar tanto la comunicación financiera como la reputación y la marca, tras la marcha de Jesús Presa.
  • El reto por delante: Consolidar el posicionamiento del grupo en un sector tecnológico altamente competitivo y con creciente exposición mediática.
  • El tablero competitivo: El fichaje sitúa al grupo con un director de comunicación de prestigio, con red de contactos en el ámbito asociativo y consultivo, en línea con lo que hacen otros grandes grupos cotizados del Ibex 35.

Estándares de fuerza por edad: cómo resetear tus expectativas fitness con objetivos reales y medibles

Al deslizar la pantalla del móvil cualquiera diría que todos los aficionados al fitness levantan 100 kg en press banca o corren maratones por debajo de las tres horas. Los datos, sin embargo, pintan un panorama muy distinto. Según un análisis de Men’s Health que contrasta miles de marcas reales, menos del 1% de la población mundial ha completado un maratón y las medias de tiempo en pruebas populares se han disparado en los últimos años. La distancia entre la realidad y lo que muestran los algoritmos es más grande de lo que muchos creen, y ajustar las expectativas basándose en estándares de fuerza por edad es el primer paso para entrenar con inteligencia.

La distorsión de las redes sociales: lo que no te cuentan los algoritmos

En 2005, el tiempo medio de finalización de una carrera parkrun era de 22 minutos y 17 segundos. Dos décadas después, en 2025, ese tiempo se elevó hasta los 30:37. La participación ha crecido de forma explosiva, lo que significa que hay más gente que nunca corriendo más despacio, pero esa realidad no suele aparecer en los feeds. Lo que vemos son los récords personales de los mejores, no las sesiones tranquilas del resto.

La misma dinámica se repite en las salas de musculación. Los contenidos virales muestran press banca con cuatro discos o sentadillas con más de 150 kilos. Sin embargo, los datos de Strength Level, que recopilan más de 48 millones de levantamientos, reflejan que un levantador principiante alcanza un press banca máximo de alrededor del 50% de su peso corporal, mientras que un intermedio puede llegar al 75%. Solo los avanzados superan el 100% de su peso.

En carrera, la maratón de Londres 2026 (celebrada en abril) es un espejo fiel: el tiempo medio de finalización en Reino Unido ronda las 4 horas y 37 minutos, y solo un 6% de los participantes bajó de las tres horas. La mayoría cruzó la meta entre las 4 y las 5 horas. Son marcas muy respetables que el algoritmo relega a un segundo plano.

Los números, por tanto, nos invitan a resetear la mirada. No se trata de renunciar a las metas ambiciosas, sino de apoyarlas sobre referencias reales, no sobre excepciones.

Estándares reales de fuerza: lo que se considera principiante, intermedio y avanzado

La fuerza no solo depende del entrenamiento: la altura, la longitud de las extremidades, el historial de lesiones o la edad influyen en los kilos que movemos. Aun así, existen unos baremos generales que permiten ubicar nuestro nivel y progresar con objetivos medibles. Los ratios de press de banca, sentadilla y peso muerto sobre el peso corporal son una referencia clásica.

📊 La pauta en cifras

  • Nivel principiante: Press banca 1RM ≈ 0,75 × peso corporal. Sentadilla 1RM ≈ 1 × peso corporal. Peso muerto 1RM ≈ 1,25 × peso corporal.
  • Nivel intermedio: Press banca 1RM ≈ 1-1,5 × peso corporal. Sentadilla 1RM ≈ 1,25-1,5 × peso corporal. Peso muerto 1RM ≈ 2 × peso corporal.
  • Nivel avanzado: Press banca 1RM ≈ 1,5-2 × peso corporal. Sentadilla 1RM ≈ 1,75-2 × peso corporal. Peso muerto 1RM ≈ 2,5+ × peso corporal.
  • A tener en cuenta: Estos ratios asumen una técnica depurada y una progresión sin saltos. Las mujeres suelen encontrarse en el extremo inferior de cada horquilla, pero la mejora relativa es idéntica.

Alcanzar cualquiera de estos rangos supone un hito. Levantar tu propio peso corporal en un ejercicio compuesto es una proeza que muy pocos consiguen fuera del gimnasio comercial.

fuerza realista

La clave está en medir el progreso contra tu versión anterior, no contra un extraño en la pantalla. A partir de aquí, el siguiente escalón natural son las marcas de resistencia.

La fuerza real no se mide en kilos absolutos, sino en la distancia que recorres desde tu punto de partida.

Ritmos de carrera por edad: cuánto tardan los corredores medios en 5K, 10K, media maratón y maratón

La maratón esconde una verdad incómoda: el desgaste físico y mental crece con la distancia. Por eso, la edad se convierte en un factor determinante. Estos son los tiempos considerados por encima de la media según los datos recopilados:

  • 20-30 años: 5K en 22:31, 10K en 46:43, medio maratón en 1:43, maratón en 3:34.
  • 30-40 años: 5K en 22:53, 10K en 47:09, medio maratón en 1:44, maratón en 3:36.
  • 40-50 años: 5K en 24:38, 10K en 50:26, medio maratón en 1:51, maratón en 3:50.
  • 50-60 años: 5K en 26:40, 10K en 54:53, medio maratón en 2:01, maratón en 4:11.
  • 60-70 años: 5K en 29:05, 10K en 60:11, medio maratón en 2:13, maratón en 4:37.

Bajar de los 25 minutos en un 5K a los 50 años, o completar una maratón por debajo de las cuatro horas siendo sexagenario, son metas potentes. Cualquier persona que las roce está rindiendo a un nivel muy por encima de la mayoría.

El largo camino que no cabe en un reel de sesenta segundos

Los contenidos cortos condensan años de entrenamiento en treinta segundos. Detrás de una marca de fuerza o de una carrera rápida hay meses, a veces años, de trabajo invisible. Las redes sociales omiten los estancamientos, los ajustes de técnica y las semanas de carga reducida para evitar lesiones.

Esa simplificación genera una falsa sensación de inmediatez. Se instala la idea de que basta con un par de trucos para igualar a quien ha dedicado media vida a prepararse. El resultado no es motivación, sino frustración por no alcanzar estándares que nadie debería perseguir sin haber recorrido antes las fases previas.

La evidencia señala además que llevar al organismo al extremo sin planificación tiene efectos secundarios. Un estudio sobre más de 500 corredores de ultradistancia relacionó el sobreentrenamiento con pérdida de energía, ambivalencia emocional y fatiga duradera. El subidón del corredor se desvanece y deja paso al agotamiento. Rendir no equivale a castigarse.

Análisis E-E-A-T: por qué los estándares no son exámenes, sino herramientas

Estos baremos funcionan mejor como brújulas que como reglamentos. Un deportista con fémures largos tendrá más recorrido en la sentadilla, y eso no le convierte en inferior; simplemente necesitará ajustar la técnica y aceptar que sus números absolutos pueden ser distintos. Las cifras de las tablas son promedios, no sentencias.

La ciencia del rendimiento ha demostrado que las mejoras más sólidas llegan cuando se entrena con constancia, se respetan los días de recuperación y se progresa en cargas de forma gradual. Las expectativas realistas no limitan, sino que protegen de la lesión y del abandono. Compararse con uno mismo es el único baremo que mantiene la motivación a largo plazo.

Si quieres usar estos estándares, hazlo para trazar una ruta de seis o doce meses, no para medirte cada lunes contra un número absoluto. El progreso en fuerza y resistencia es demasiado lento para que el espejo de las redes sociales lo refleje con justicia.

⚡ Rutina de Optimización Diaria

  • Evalúa tu punto de partida: Reserva una sesión para medir tu repetición máxima real en press banca, sentadilla o peso muerto, o tu tiempo en un 5K. Sin filtros, sin prisas. Ese será tu kilómetro cero.
  • Define un objetivo a seis meses: Apunta a un ratio de fuerza o a una marca de carrera que esté dentro de la horquilla del siguiente nivel. Un plan de progresión con microciclos evita que el día a día se coma la ambición.
  • Redecora tu feed: Dale prioridad a cuentas que comparten entrenamientos realistas y procesos largos. Silencia (no discutas) las que solo enseñan el resultado final. Tu algoritmo se reentrenará contigo.

Vodafone elige Almería para iniciar las primeras aplicaciones reales de conectividad por satélite 

Vodafone España comenzará en Almería los primeros proyectos reales de conectividad por satélite directa a dispositivos aplicados al sector agrícola, de la mano de CASI, Única Group, Coexphal y Cajamar, a través de su Fundación.

El anuncio se ha realizado en el marco del curso de verano “Transformación digital agrícola: innovación, competitividad y sostenibilidad”, organizado por la Universidad de Almería y codirigido por Antonio Hernando, secretario de Estado de Telecomunicaciones e Infraestructuras Digitales. El curso aborda el papel de la conectividad, los sensores, el dato, la inteligencia artificial, los gemelos digitales, la robótica y la ciberseguridad en la modernización del sector agrícola.

Curso de verano organizado por la Universidad de Almeria Merca2
Curso de verano organizado por la Universidad de Almería.

En colaboración con estas entidades de referencia del ecosistema agroalimentario almeriense, Vodafone desarrollará casos de uso concretos de digitalización e Internet de las Cosas conectados por satélite. Estas aplicaciones permitirán conectar sensores ubicados en fincas agrícolas directamente mediante conectividad satelital, adaptando la tecnología a necesidades reales de producción, monitorización y gestión del campo.

Para estos desarrollos, Vodafone España utilizará sus frecuencias de 900 MHz mediante una autorización previa temporal solicitada a la Secretaría de Estado de Telecomunicaciones e Infraestructuras Digitales. Esta colaboración supone un ejemplo de cooperación público-privada para acelerar la innovación tecnológica y al desarrollo de nuevos servicios para los ciudadanos.

El sector agrícola es uno de los ámbitos donde la conectividad puede tener un mayor impacto, especialmente en explotaciones alejadas de núcleos urbanos, terrenos extensos y zonas donde la cobertura terrestre no siempre llega. La conectividad por satélite directa a dispositivos abre nuevas posibilidades para la monitorización de cultivos, el control de riego, la sensorización de explotaciones remotas, la trazabilidad, la gestión de emergencias y el desarrollo de modelos productivos más eficientes y sostenibles.

José Miguel García, CEO de Vodafone España, ha señalado: “Vodafone fue pionera en traer a España las últimas tecnologías de red, como el 4G y el 5G, y queremos volver a liderar la próxima evolución de la conectividad con los servicios directos de satélite a móvil. Estamos encantados de colaborar con CASI, Única Group, Coexphal y Cajamar, a través de su Fundación, para desarrollar y evaluar aplicaciones reales, útiles y de impacto antes de la comercialización de Vodafone SAT”.

La elección de Almería supone un reconocimiento al talento, al tejido empresarial y a la ambición de una provincia que se ha consolidado como referente internacional en agricultura intensiva e innovación agroalimentaria. Con estos proyectos, Almería y Andalucía se sitúan en la primera línea del desarrollo de la conectividad satelital directa a dispositivos.

Una capa adicional de cobertura para el campo

La tecnología direct-to-device permite que un dispositivo convencional pueda conectarse directamente a satélites cuando no existe cobertura terrestre, sin antenas externas, equipos especiales ni tarjetas SIM adicionales. Esta conectividad no sustituye a las redes 4G y 5G, sino que las complementa, aportando una nueva capa de cobertura, resiliencia y seguridad.

Estos proyectos se enmarcan en el acuerdo comercial alcanzado por Vodafone España con Satellite Connect Europe —la empresa conjunta con sede en Luxemburgo entre AST SpaceMobile y Vodafone Group— y son un facilitador de Vodafone SAT, la propuesta comercial de la compañía para ofrecer servicios por satélite a empresas y particulares.

El servicio podría estar disponible comercialmente a partir de 2027, sujeto al desarrollo del marco regulatorio. En situaciones excepcionales o de emergencia, esta tecnología podría tener una aplicación anticipada, siempre con las correspondientes autorizaciones institucionales en vigor.

El James Webb descubre exoplanetas esponjosos tan ligeros como el algodón de azúcar

Un equipo internacional de astrónomos, con participación clave de las universidades de Oxford, Costa Azul y Birmingham, ha confirmado la existencia de dos planetas gigantes de una ligereza casi inimaginable. Sus densidades, inferiores a la del algodón de azúcar, los sitúan en la categoría de los planetas superesponjosos, una clase de la que apenas se conocen unos pocos ejemplos. El hallazgo, que aparecerá en Monthly Notices of the Royal Astronomical Society, sienta las bases para que el telescopio espacial James Webb estudie a fondo su enigmática atmósfera en los próximos meses.

Dos hermanos de algodón cósmico a 1.110 años luz

Los dos mundos, bautizados como TOI-791 b y TOI-791 c, orbitan una estrella más fría y pequeña que el Sol a unos 1.110 años luz de distancia, en la constelación de la Popa. La cifra, de por sí abrumadora, se vuelve casi poética cuando recordamos que la luz que hoy captan nuestros telescopios partió de aquel sistema cuando en la Tierra aún no existía la escritura alfabética.

Lo asombroso no es solo su tamaño —comparable al de Neptuno—, sino su masa irrisoria. TOI-791 b es casi tan ligero que, si existiera un océano lo bastante grande, flotaría sin esfuerzo; su densidad media ronda los 0,07 gramos por centímetro cúbico, frente al 1,0 del agua. TOI-791 c apenas triplica esa densidad y, sin embargo, ambos conservan atmósferas hinchadas de hidrógeno y helio que los inflan hasta extremos absurdos.

Los modelos de formación planetaria se tambalean con ejemplares así. “Ningún disco protoplanetario estándar debería producir planetas con tan poca masa en zonas tan cercanas a la estrella”, señala George Dransfield, investigador principal del estudio. La hipótesis más aceptada apunta a que estos gigantes nacieron lejos, en regiones gélidas del disco, y migraron después hacia el interior, arrastrando sus envolturas gaseosas casi intactas.

Ocho años de observaciones, una pista desde la Antártida

La historia del sistema TOI-791 empezó, en realidad, gracias a Planet Hunters TESS, un proyecto de ciencia ciudadana que puso a voluntarios a escrutar las curvas de luz del satélite TESS de la NASA. Los tránsitos detectados sugerían la presencia de dos planetas con periodicidades muy estables. Pero confirmar su naturaleza esponjosa exigió una campaña mucho más dura: ocho años de seguimiento con telescopios repartidos por todo el planeta, incluida una pieza clave en el lugar más remoto de la Tierra.

planetas algodón de azúcar

El telescopio ASTEP, instalado en la estación Concordia de la Antártida, aprovechó la noche austral más negra y constante para observar tránsitos de más de once horas sin interrupción, los más largos registrados jamás desde la superficie terrestre. Aquella hazaña técnica permitió medir las densidades con una precisión sin precedentes. Y las cifras no dejaban lugar a dudas: estábamos ante dos de los mundos más vacíos del cosmos conocido.

Los investigadores confían en que la resonancia orbital en la que viven ambos hermanos —por cada cinco vueltas del más interior, el exterior completa casi tres— congele su historia dinámica y les permita reconstruir cómo migraron hasta su posición actual. El sistema TOI-791 se convierte así en un laboratorio natural para la física de los gigantes gaseosos de baja masa.

El James Webb, pieza clave para leer su atmósfera

Si el trabajo de TESS y ASTEP nos ha revelado qué son, el telescopio espacial James Webb nos dirá ahora de qué están hechos. El instrumento NIRSpec, con su capacidad de espectroscopia infrarroja, ya está programado para apuntar hacia el sistema TOI-791 durante el ciclo de observaciones 2026-2027. Buena parte de la comunidad astronómica espera detectar firmas de dióxido de carbono, metano y vapor de agua en las atmósferas de estos planetas, compuestos que, de hallarse, darían pistas decisivas sobre el enriquecimiento en elementos pesados y la evolución de su envoltura gaseosa.

El algodón de azúcar es uno de los pocos objetos cotidianos que supera en ligereza a estos gigantes hinchados.

La observación no está exenta de desafíos. La estrella de TOI-791 es débil y la señal del tránsito, en el infrarrojo, será apenas perceptible. Sin embargo, los resultados preliminares de simulación, recogidos en el estudio que ahora publica Monthly Notices, indican que con solo dos tránsitos el Webb podría discriminar entre una atmósfera rica en metales y una casi pura de hidrógeno y helio. La respuesta, por tanto, podría llegar en cuestión de meses.

Cabe recordar que este tipo de planetas superesponjosos sigue siendo una rareza estadística: apenas se habían confirmado otros cuatro sistemas múltiples con estas características antes de TOI-791. Cada nuevo caso afila, o desmorona, los modelos. Y la capacidad del Webb para oler atmósferas a 1.110 años luz convierte este hallazgo en un adelanto, casi un tráiler, de lo que el telescopio más potente de la historia puede ofrecer.

El misterio último —por qué existen planetas que parecen vacíos— no se resolverá con una sola observación. Pero tener por primera vez un banco de pruebas tan extremo a tiro del Webb supone abrir una ventana a la química de los mundos más frágiles de la galaxia. Y a la posibilidad de que, en alguna parte, la naturaleza se haya vuelto a salir del guion.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Dos planetas gigantes de densidad extremadamente baja (menor que la del algodón de azúcar) clasificados como superesponjosos.
  • Dónde: Sistema TOI-791, a 1.110 años luz en la constelación de la Popa.
  • Institución responsable: Estudio liderado por la Universidad de Oxford, en colaboración con las universidades de Costa Azul y Birmingham, y con datos clave de la estación Concordia (Antártida).
  • Cuándo: Anuncio en julio de 2026; observaciones de TESS y ASTEP abarcan desde 2018 a 2026. Se espera que el James Webb apunte al sistema en 2026-2027.
  • Impacto a futuro: El Webb analizará sus atmósferas; los resultados podrían obligar a reescribir los modelos de formación de gigantes gaseosos poco densos.

Cox lanza un plan de desinversiones de 700 millones y refuerza su cúpula directiva

Cox, el grupo energético presidido por Enrique Riquelme, ha lanzado un plan de desinversiones de más de 700 millones de euros en activos no estratégicos y ha reforzado su cúpula directiva para encarar la reestructuración del grupo, según fuentes del mercado. El movimiento se produce tras cerrar en abril la compra de Iberdrola México por 3.500 millones de euros, una operación que ha transformado su perfil financiero.

La reordenación geográfica: salida de África y el Cono Sur

El consejo de administración de Cox Infrastructure ha aprobado la venta de todos los negocios en África y en el sur de América Latina para concentrarse en países con una regulación estable y predecible. Para ello ha contratado los servicios de Rand Merchant Bank (RMB), uno de los mayores bancos de inversión africanos, y ya mantiene conversaciones con grupos de Oriente Medio.

La cartera en venta incluye concesiones de desalación y ciclos combinados en Marruecos, Argelia, Omán, Ghana, Angola y Sudáfrica. Algunas están en producción —como la desaladora de Agadir o la planta de Hassi R’Mel, que abastece a la argelina Sonatrach— y otras en desarrollo. Riquelme confía en ingresar 500 millones de euros por estos activos, calificados como no estratégicos y heredados en parte de la antigua Abengoa.

Además del efectivo, la desinversión liberaría 200 millones de euros en avales vinculados a la construcción de los proyectos, lo que aligera el perfil de riesgo bancario del grupo. Entre los interesados figuran la emiratí AMEA Power y la dubaití Acwa Power, con las que Cox mantiene alianzas previas.

La salida del Cono Sur está igualmente avanzada: negocia con socios locales el traspaso de las filiales en Argentina —país hiperinflacionario que lastraba sus cuentas—, Uruguay y Paraguay. La nueva estrategia apuesta por mercados regulados: España, México, Perú, Colombia, Chile y la entrada en el sur de Estados Unidos en el negocio del agua.

El salto con México: EBITDA proforma de 800 millones y meta de 1.600 millones en 2028

La adquisición de Iberdrola México ha cambiado el perfil del grupo. Antes de la compra, Cox proyectaba un beneficio bruto de explotación de 225 millones de euros para el último ejercicio; ahora, en cifras proforma, supera los 800 millones. La compañía estima alcanzar 1.600 millones de beneficio operativo en 2028, con una deuda bruta próxima a los 6.000 millones de euros, una cifra similar a los ingresos previstos.

“Los 700 millones de desinversiones no solo inyectan liquidez; eliminan 200 millones en avales que lastraban la posición bancaria de Cox.”

Riquelme

Los nuevos rostros de la cúpula: fichajes estratégicos de Sáez y Morenés

Para ejecutar el plan, Enrique Riquelme ha reforzado la alta dirección. Ha promocionado a Nacho Moreno —consejero delegado— también al consejo de administración y ha fichado a Patxi Sáez, un experto en agua y energía que hasta ahora era vicepresidente de Acwa Power, donde ha trabajado diez años. Sáez fue anteriormente directivo de Técnicas Reunidas y de Isolux Corsán.

Además, el pasado mes de marzo se incorporó Begoña Morenés como directora global de relación con inversores. Morenés cuenta con más de 20 años en mercados financieros y ha trabajado en Banco Santander, Ferrovial y Grupo Prisa.

El contratiempo con Cobra: 30 millones en garantías ejecutadas

Mientras reordena sus negocios, Cox afronta un litigio en España con Cobra —la antigua filial de ACS ahora propiedad de Vinci—, que le ha ejecutado avales por 30 millones de euros por desacuerdos en la ejecución de proyectos. El conflicto está en arbitraje internacional y Cox ya ha desembolsado la cantidad para evitar un efecto dominó con la banca. A cierre de 2025 disponía de líneas de avales por 273 millones, con un límite total de 343 millones.

Análisis: concentración en mercados estables y relevo directivo

La secuencia de movimientos que ha desplegado Cox en los últimos meses responde a un diagnóstico claro: tras la macrooperación mexicana, el grupo necesita reducir exposición a divisas volátiles y riesgos regulatorios, liberar capital y profesionalizar la gestión. La salida de África y del Cono Sur, aunque tiene un impacto financiero inferior al tamaño del balance, retira del perímetro activos con baja previsibilidad de ingresos y libera garantías que pesaban sobre la estructura de financiación.

El fichaje de Sáez, con experiencia directa en el comprador natural de sus activos (Acwa Power), y de Morenés para la interlocución con los mercados, indican que Riquelme quiere blindar la credibilidad del grupo de cara a inversores institucionales. La incógnita es si la entrada en el negocio del agua en Estados Unidos —un mercado muy maduro y regulado— será suficiente para compensar la menor diversificación geográfica.

El incidente con Cobra, aunque acotado a 30 millones, evidencia la tensión que puede generar una reestructuración de este calado. Con un colchón de avales todavía holgado, el grupo parece tener margen para absorber este tipo de fricciones sin desviar el plan.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre efectivo de las ventas en África —con 500 millones de ingresos previstos— y la resolución del arbitraje con Cobra, que podría liberar los 30 millones si el laudo es favorable.
  • Reacción del valor: La acción de Cox cotiza en el BME Growth y el mercado ha recibido con alzas las noticias de reestructuración, aunque el verdadero termómetro será el apalancamiento tras las desinversiones.
  • Precedente sectorial: Otras energéticas españolas, como Acciona y Grenergy, han apostado por concentrarse en mercados regulados; la ejecución de Cox en EE.UU. marcará la diferencia.

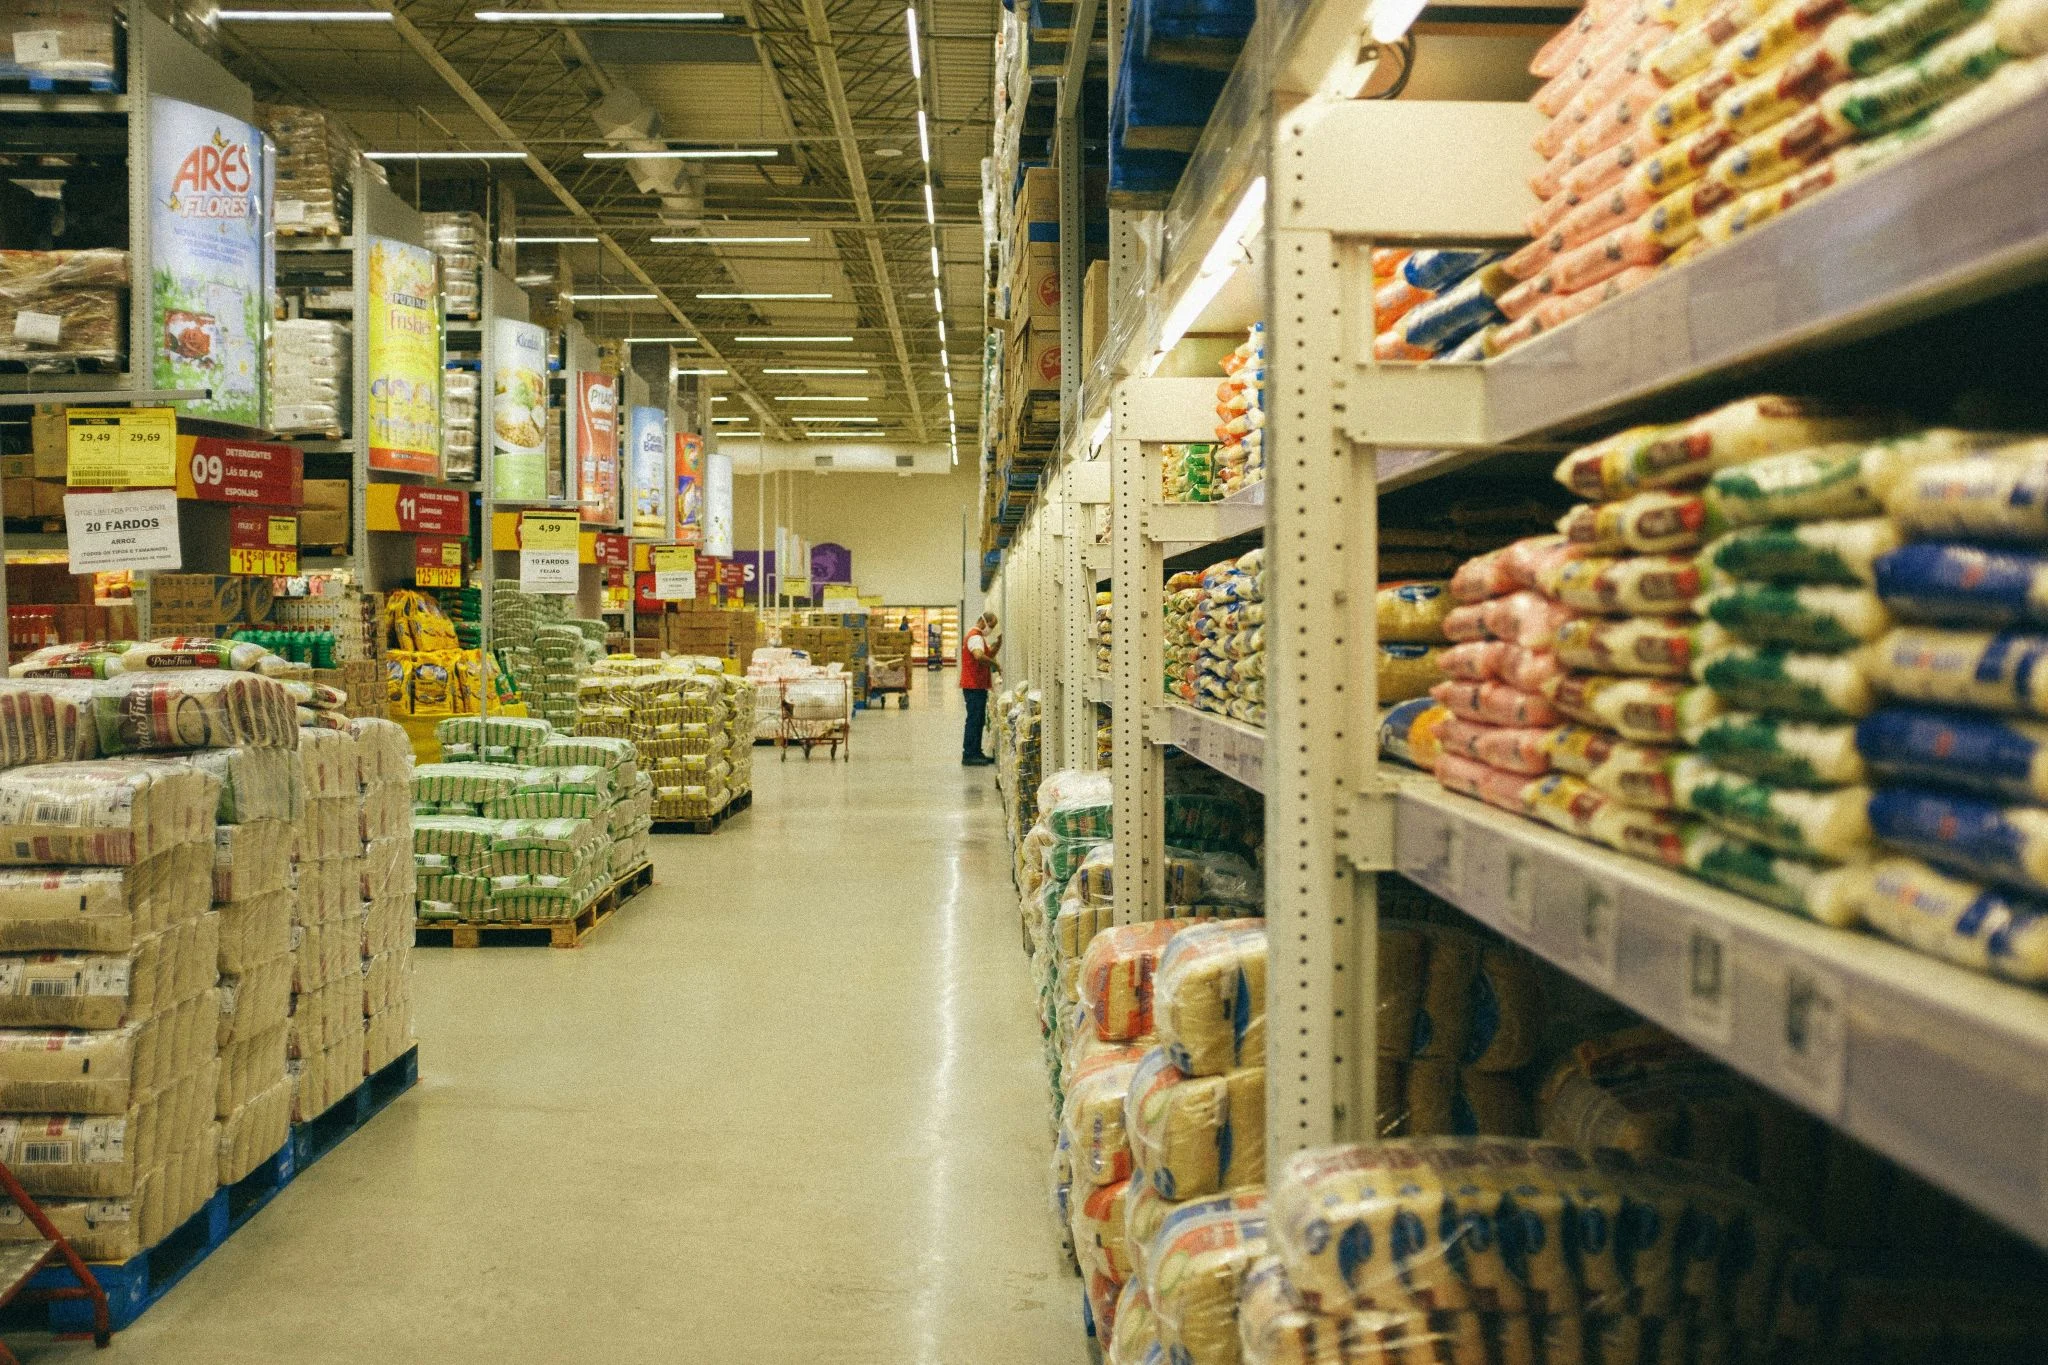
Costco España acumula pérdidas tras 12 años con el ticket más alto del sector

Costco acumula pérdidas en España doce años después de su desembarco, pese a tener el ticket medio más alto de la distribución nacional: 85,6 euros por compra, según datos de Algori. La cadena estadounidense, que basa su modelo en la membresía de pago, no logra salir de números rojos (perdió 7,5 millones en su último ejercicio) lastrada por una normativa urbanística que frena su expansión y por unos hábitos de consumo que premian la tienda de barrio frente al centro comercial en las afueras.

El club de precios que rompe los esquemas del súper español

El gigante de Washington cobra una suscripción anual para acceder a un surtido reducido —menos de 4.000 referencias— pero de gran calidad y a precios muy competitivos. El año pasado elevó un 15% el número de socios en España, hasta superar los 750.000. Aun así, apenas penetra en el 1,5% de los hogares, una cuota minúscula frente a la de cadenas como Mercadona, Carrefour o Lidl.

Donde Costco sí marca diferencias es en el ticket. Los 85,6 euros por acto de compra la sitúan muy por encima de cualquier competidor, como muestra la siguiente tabla con datos recabados por Algori a partir de los recibos de caja.

📊 La comparativa de un vistazo

CadenaTicket medio (euros)
Costco85,6
Carrefour40
Family Cash38
Mercadona34
El Corte Inglés32

El secreto está en la compra de gran volumen: productos frescos como frutas, porcino, verduras y café, pero también artículos de cuidado personal e higiene femenina dominan el carro medio. Los clientes planifican el desplazamiento en coche y llenan el maletero en un único viaje.

La barrera de los trámites y un modelo que choca con la compra diaria

El modelo de club obliga a usar el vehículo y a misiones de compra planificadas, justo lo contrario que la tendencia actual del mercado español, donde los hogares multiplican los tickets pequeños para controlar el gasto y reducir el desperdicio. Mercadona, con su abanico de tiendas de barrio, bate récords con una compra media de 34 euros y una frecuencia diaria. Costco, en cambio, pide al consumidor cambiar de hábitos.

A ese choque cultural se suman las barreras administrativas. En Asturias la tramitación de su primer centro llevó dos años y solo se desbloqueó el pasado febrero con la intervención directa del Gobierno autonómico, porque la normativa regional restringía los comercios de más de 2.500 metros cuadrados. En Paterna (Valencia) los trámites empezaron en 2020 y la inauguración está prevista para 2027.

Costco merece la pena

Lo cierto es que el modelo Costco, basado en grandes formatos, necesita suelo de grandes dimensiones y licencias que escasean en los entornos urbanos densos. La consecuencia es que cada apertura se convierte en un vía crucis que retrasa la escala necesaria para diluir los costes fijos y alcanzar la rentabilidad.

El ticket de Costco triplica al de Mercadona, pero la rentabilidad sigue sin llegar: el modelo de club necesita escala que en España no encuentra.

¿Por qué no despega? Facturación al alza y pérdidas enquistadas

Costco ha multiplicado por más de tres su facturación en España desde 2019, hasta los 618 millones de euros, impulsada por la apertura de nuevos centros y el alza de socios. Sin embargo, esa inercia no basta para tapar los números rojos: las pérdidas de 7,5 millones del último ejercicio pesan, y la propia compañía anticipa que seguirá en negativo al menos un año más.

Las esperanzas de dar la vuelta a la cuenta de resultados se concentran en el gaseoducto de nuevas tiendas. Los proyectos de Paterna, Málaga, Siero y Torrejón de Ardoz, que verán la luz en los próximos años, deberían elevar el volumen de negocio y reducir los costes unitarios. Pero la hoja de ruta tropieza una y otra vez con un consumidor que elige la proximidad. Como explica el concepto de club de precios según la propia historia de Costco, el éxito del modelo reside en alcanzar una base de socios lo bastante amplia; en España ese umbral todavía no se ha alcanzado.

Además, el alto precio de la afiliación — 36,00 euros al año en su tarifa básica— exige un análisis de verdadero ahorro. Para un hogar unipersonal que compra poco, la cuota puede devorar la ventaja de precio. Para una familia numerosa que vive cerca de un almacén, los números empiezan a encajar. Esa dualidad explica por qué el ticket medio es tan alto: compra quien realmente puede rentabilizar el viaje y la suscripción.

🛒 El Veredicto de Compra

  • Evalúa la distancia y la frecuencia: Sin coche y sin tiempo para un desplazamiento de Ida y vuelta, la suscripción pierde sentido. Los almacenes suelen estar en polígonos alejados.
  • Haz números con el producto estrella: Frutas, porcino, café y ciertos artículos de higiene salen a buen precio, pero comprar solo lo básico te empuja a hacer más cestas pequeñas en otros súper.
  • Compara el ahorro real con la cuota: Resta los 36 euros de la tarifa básica al ahorro que obtendrías en un año y decide si el balance es positivo. Sin un volumen de compra alto, el club de precios puede ser un coste fijo disfrazado de oportunidad.

Vivir de alquiler en Madrid se ha encarecido un 7,7% en un año y ya es la región más cara de España

Si pagas un alquiler en Madrid, ya sabes que este último año ha dolido especialmente. La región se ha convertido oficialmente en la más cara de toda España para arrendar una vivienda, superando incluso a Baleares y Cataluña.

El dato no es una percepción subjetiva ni una anécdota de barrio: 21,4 euros por metro cuadrado es la cifra oficial que certifica una subida del 7,7% interanual. Para un piso de 70 metros, eso supone pagar de media casi 1.500 euros al mes solo en renta.

Madrid bate récords en el precio del alquiler

Youtube video

El mercado de Madrid lleva varios trimestres marcando máximos históricos, y mayo de 2026 no ha sido la excepción. La región se distancia ya claramente de Baleares (20,1 €/m²) y de Cataluña (17,2 €/m²), reforzando una tendencia que parecía imparable desde hace meses.

Lo llamativo es que esta subida llega justo cuando el conjunto de España empieza a moderar el ritmo: el alquiler nacional creció un 4% interanual en mayo, la cifra más contenida desde 2022. Madrid, sin embargo, sigue corriendo a casi el doble de esa velocidad.

Por qué Madrid se ha desmarcado del resto de regiones

Madrid concentra una combinación de factores que no se repite en ningún otro territorio: empleo cualificado, llegada constante de población y una oferta de vivienda que no crece al mismo ritmo que la demanda. Los datos de Idealista, el portal que elabora este informe mensual, confirman que la presión sobre el alquiler se ha trasladado incluso a distritos que hasta hace poco se consideraban refugios asequibles.

El resultado es un mercado de dos velocidades, donde barrios periféricos como Villaverde o Vicálvaro acumulan subidas de doble dígito mientras intentan absorber a los inquilinos expulsados del centro. La brecha entre zonas se reduce, pero no porque el centro se abarate, sino porque la periferia se encarece a marchas forzadas.

El golpe real en el bolsillo del inquilino madrileño

Youtube video

Más allá del dato técnico, lo que importa es el impacto en el día a día. Con salarios medios que no crecen al mismo ritmo que las rentas, cada vez más hogares destinan una parte desproporcionada de sus ingresos a pagar el alquiler, dejando poco margen para ahorrar o afrontar imprevistos.

Esta presión explica también el aumento de los contactos por anuncio: encontrar piso en Madrid se ha convertido en una competición donde la rapidez y la solvencia del candidato marcan la diferencia. Quien no puede presentar nóminas elevadas o avales sólidos queda automáticamente fuera de buena parte del mercado.

Las zonas donde el alquiler aún resiste

Pese al panorama general, no todos los distritos de Madrid se comportan igual. Algunos barrios del sur y el sureste mantienen precios sensiblemente más bajos que la media autonómica, aunque la diferencia se va acortando mes a mes.

Conocer estas zonas puede marcar una diferencia mensual de varios cientos de euros para quien busca piso ahora mismo. Estos son los distritos donde todavía es posible encontrar algo de margen:

  • Villaverde, el más asequible de la capital, en torno a 16 €/m²
  • Vicálvaro y Barajas, con precios similares y buena conexión en metro
  • Villa de Vallecas y Moratalaz, opciones intermedias en la periferia sur
  • Carabanchel, con acceso directo a la línea 5 y precios todavía contenidos

Qué puede pasar con el alquiler en Madrid a partir de ahora

Los analistas del sector coinciden en que la tendencia alcista en Madrid no se va a revertir de forma inmediata, aunque sí podría empezar a moderarse en los próximos trimestres si se cumplen los plazos de entrega de vivienda pública previstos para 2027-2028.

El consejo práctico para quien busca alquilar pasa por anticiparse: negociar la renovación con varios meses de antelación, comparar precios por distrito y no descartar municipios bien conectados del área metropolitana. La paciencia y la planificación siguen siendo, hoy por hoy, las mejores herramientas frente a un mercado que no da tregua.

LVMH China travel retail: la caída de DFS abre oportunidades para inversores

He analizado los últimos movimientos de LVMH en su división de travel retail y, más allá de los titulares, la decisión de desmantelar DFS en China encierra una lección de mercado que ningún inversor debería pasar por alto. No es una simple reestructuración corporativa; es la confirmación de que el modelo de lujo aeroportuario basado en el arbitraje fiscal está cediendo el testigo a un nuevo ecosistema de consumo, donde la captación de cliente y la experiencia valen más que el duty-free tradicional.

A principios de año, LVMH inició el repliegue de partes de su red global de DFS, incluyendo la venta de activos clave a China Duty Free Group. Para la industria del travel retail, este movimiento no fue un mero ajuste de cartera: marcó el principio del fin de una era. Durante décadas, DFS representó uno de los sistemas de distribución más rentables del lujo, un imperio construido sobre aeropuertos, complejos downtown y la idea de que el viaje en sí podía generar un consumo multimillonario. Hoy, esa arquitectura se está desmoronando en el mercado chino.

China ha dejado de ser un simple destino de compras libres de impuestos para convertirse en un laboratorio híbrido, donde las políticas turísticas, la estrategia de consumo doméstico, la inversión en infraestructuras y el retail experiencial operan como un solo engranaje. La cifra global lo confirma: el mercado de travel retail chino alcanzó entre 15.000 y 19.000 millones de dólares en 2025 y las previsiones apuntan a que podría duplicarse en la próxima década. Un crecimiento que se apoya en la mastodóntica movilidad del país —770 millones de pasajeros aéreos en 2025— y en una recuperación de los flujos transfronterizos cercana al 97% de los niveles prepandemia.

En el centro de ese ecosistema se sitúa Hainan, la isla-laboratorio donde Pekín puso a prueba su ambición de redirigir el gasto de lujo de los viajeros chinos hacia territorio nacional. Desde que se lanzó el programa offshore en 2011, las ventas libres de impuestos pasaron de unos 1.600 millones de RMB (235 millones de dólares) a 43.700 millones de RMB (6.400 millones de dólares) en 2023, antes de moderarse a 30.900 millones de RMB (4.500 millones de dólares) en 2024 por la reanudación de los viajes al exterior. Aun así, Hainan representó casi el 30% del total del travel retail chino en 2025, atendiendo a más de 5,6 millones de compradores anuales con uno de los cupos más altos del mundo: 100.000 RMB (11.100 dólares) por persona.

Sin embargo, la isla ya no opera bajo la misma lógica de expansión explosiva de la pandemia. «Hainan está transitando de una historia de crecimiento a un ecosistema de largo plazo», explicaba Eudes Fabre, director general de Hainan Tourism Investment Duty Free. «El mercado se ha vuelto más sano, transparente y vinculado al comportamiento real del turista, no al comercio paralelo». La antigua dependencia del daigou y de los movimientos mayoristas opacos está siendo reemplazada por un consumo genuino de particulares, un cambio que convierte a Hainan en una plataforma de captación de cliente para las marcas de lujo —especialmente para compradores emergentes de ciudades de segundo y tercer nivel—.

El travel retail chino se ha desacoplado del formato duty-free clásico: ahora compite por la atención del viajero a lo largo de todo su viaje, no solo en el mostrador del aeropuerto.

Esa transformación es visible incluso en los aeropuertos. Varias firmas de alta gama —Louis Vuitton, Gucci, Celine— han reducido discretamente su presencia o abandonado directamente algunas terminales. La razón no es una caída de la demanda de lujo, sino un cambio de comportamiento: «La gente ya no está dispuesta a gastar 20.000 o 30.000 RMB (3.000-3.500 dólares) en cinco minutos», apuntaba Fabre. En su lugar, las marcas de lujo accesible y deportivas como Lululemon, Descente, Coach o Hugo Boss ganan relevancia en los entornos aeroportuarios, alineándose con un viajero más nacional y orientado a la pequeña indulgencia.

Yann Bozec, cofundador de YB Stratis y expresidente de Tapestry Asia Pacífico, va más allá: el mayor error estructural de la industria fue tratar el duty-free como un motor de beneficio mayorista a corto plazo, en lugar de como un entorno de construcción de marca. Durante la pandemia, esa tentación se convirtió en un «tarro de galletas» —el daigou y el comercio paralelo distorsionaron precios y erosionaron el valor de las marcas—. Ahora, los grandes grupos buscan recuperar el control pasando de la asignación mayorista a modelos de concesión que les den visibilidad sobre pricing, inventario y, sobre todo, el dato del cliente.

El futuro del travel retail no reside en mover inventario, sino en crear emoción en una audiencia cautiva que dispone de tiempo y atención.

Implicaciones para el inversor en activos de lujo

Desde una óptica de asignación de capital, la caída de DFS no debería leerse como un síntoma de debilidad de LVMH, sino como un reposicionamiento anticipado ante un mercado que premia la resiliencia de la marca por encima del volumen transaccional. El travel retail chino está migrando de un canal de alta rotación y márgenes inflados a una plataforma de adquisición de clientes a largo plazo, y esa transición abre oportunidades para quienes sepan identificarlas.

Históricamente, el atractivo inversor del sector se basaba en la visibilidad de los flujos aeroportuarios y en el arbitraje fiscal de las islas offshore. Ese paradigma es hoy insuficiente. La recompra de activos por parte de China Duty Free Group y la apuesta de las marcas por espacios experienciales —pop-ups, instalaciones monográficas, narrativas de marca inmersivas— sugieren que el valor futuro se concentrará en operadores capaces de integrar hospitalidad, movilidad y retail en un mismo ecosistema. No en el m2 de tienda, sino en la capacidad de monetizar la atención del viajero.

Para el inversor particular o el family office que busque exposición indirecta, los activos inmobiliarios vinculados a los nuevos hubs de experiencia —downtown, outlets de lujo con vocación turística, concesiones en zonas de libre comercio— ofrecen una prima de estabilidad frente a la volatilidad del duty-free clásico. Eso sí, la dependencia regulatoria china sigue siendo el principal factor de riesgo: cualquier cambio en los cupos o en la política de visados puede alterar las previsiones a corto plazo.

💎 Veredicto Wealth

El desmantelamiento de DFS por parte de LVMH favorece una estrategia de diversificación hacia operadores que integren experiencia, hospitalidad y movilidad en el ecosistema chino, más que hacia los gigantes del duty-free tradicional. El horizonte recomendado supera los tres años, vigilando de cerca los cambios normativos en las zonas francas de Hainan.

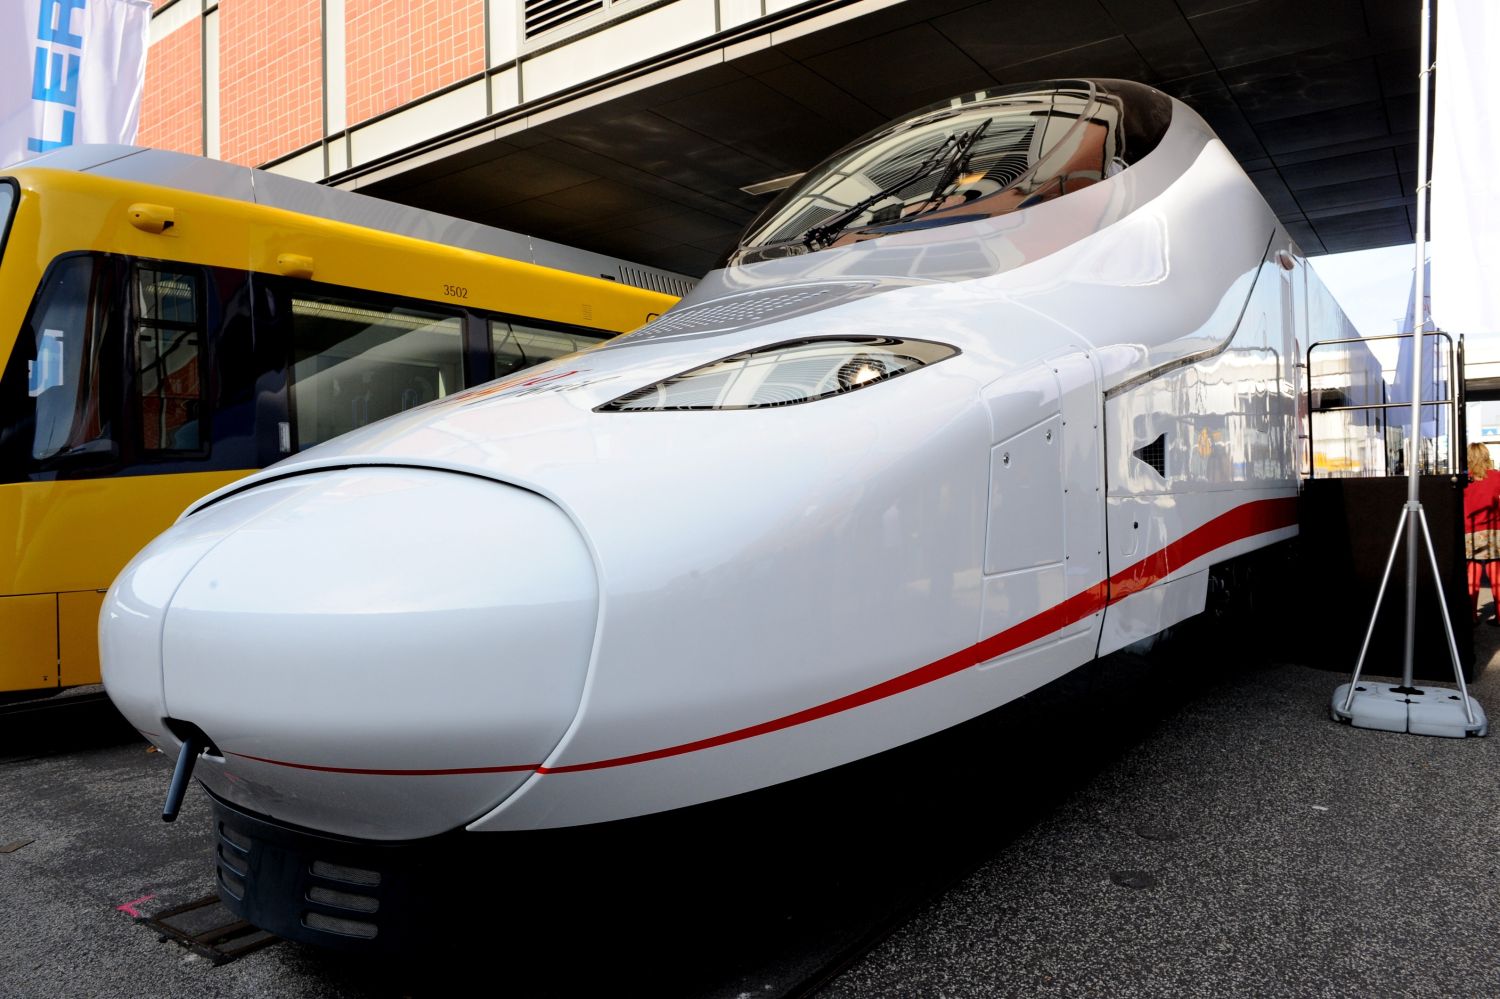
Renfe pagará 132 millones a Talgo para transformar 15 Avril con fisuras en rodadura desplazable

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe pagará 132 millones de euros a Talgo para transformar 15 trenes Avril S106 de ancho fijo en rodadura desplazable, solucionando las fisuras detectadas en los bogies en 2025.
  • ¿Quién está detrás? La operadora pública Renfe y el fabricante Talgo, que sellan así el conflicto abierto tras los retrasos y los fallos estructurales de los trenes.
  • ¿Qué impacto tiene? Toda la flota Avril podrá circular por vías de ancho ibérico sin cambiar de eje, lo que refuerza la competencia de Renfe en corredores como Galicia, Asturias o Cádiz y agiliza los futuros acuerdos marco de Adif.

Renfe y Talgo han cerrado el conflicto que arrastraban desde julio de 2025. La operadora pública pagará 132 millones de euros al fabricante para transformar los 15 trenes Avril de ancho fijo —los denominados S106— en unidades de rodadura desplazable, según ha adelantado El Economista. El acuerdo, pendiente de la ratificación de ambos consejos de administración, resuelve las fisuras detectadas en los bastidores de los bogies y unifica toda la flota bajo una misma configuración técnica.

La operación, valorada en 132 millones, se desglosa en tres partidas: Renfe paga la transformación; Talgo mantiene la penalización de 116 millones por los retrasos acumulados (cuyo calendario de cobro se aplaza hasta 2031) y abona además 10,8 millones para compensar los costes de homologación de las unidades actualizadas.

Un pacto clave para cerrar la crisis de los Avril

El origen está en julio de 2025, cuando Renfe detectó fisuras en los bastidores de cinco trenes Avril de ancho fijo que prestaban servicio Avlo entre Madrid y Barcelona. La incidencia obligó a retirar esas unidades del servicio, suspender la venta de billetes y, más tarde, vetar de forma indefinida su circulación en el tramo Madrid-Calatayud.

Ahora, la transformación a rodadura desplazable permitirá que los 15 trenes de ancho fijo puedan circular por cualquier línea electrificada del país, tanto de alta velocidad (ancho internacional) como por la red convencional (ancho ibérico). Con ello, Renfe dispondrá de 15 unidades de ancho variable adicionales a las que ya tiene, aunque renuncia a usarlas en Francia para servicios hasta París, como se planteó inicialmente.

Con este movimiento, Renfe gana 15 trenes de ancho variable que hasta ahora solo rodaban en alta velocidad y se prepara para la batalla comercial en Galicia y Asturias que Adif abrirá después del verano.

De las fisuras de 2025 a la rodadura desplazable

Los trabajos, ejecutados íntegramente por Talgo, durarán 37 meses (tres años y un mes): los primeros trenes transformados comenzarán a entregarse a partir del decimoquinto mes, lo que permitirá a Renfe ir incorporando progresivamente nuevas capacidades de ancho variable. Además, la conversión dará solución a los tres trenes de ancho fijo pendientes de entrega, cuyos bogies se utilizaron para sustituir los de las unidades dañadas.

Como parte del acuerdo, Talgo garantiza el funcionamiento de los bogies de rodadura desplazable durante toda su vida útil y asume las mejoras que puedan ser necesarias, compromiso que se extiende también a la futura serie 107. Para validar la solución técnica, el fabricante ha realizado campañas adicionales de ensayos con extensometría en diversas líneas de alta velocidad, con resultados iniciales positivos, aunque aún se completarán nuevas pruebas en banco.

Hoja de Ruta: Claves del Viaje

El impacto de esta decisión apunta directamente a la explotación flexible de la flota. Con los 15 Avril convertidos, Renfe pasará a contar con 30 trenes de ancho variable en la serie 106 (20 para AVE y 10 para Avlo), lo que le permite ampliar la oferta hacia corredores con una demanda disparada pero que hoy dependen de la limitada red de alta velocidad: Galicia, Asturias o Cádiz entran de lleno en el mapa. La homogeneización también simplifica el mantenimiento y reduce la complejidad logística.

La zona cero de este refuerzo es, sin duda, el norte y el sur atlántico. Adif prepara la segunda fase de los acuerdos marco para la competencia en alta velocidad y, según fuentes del sector, espera avances tras el verano. En ese proceso, las aspirantes —Iryo, Ouigo, la alianza Alsa-EcoRail— necesitarán trenes de ancho variable para llegar a estaciones de la red convencional; hoy, solo Renfe los tiene operativos. Con esta transformación, el incumbente blinda su posición en los corredores donde la batalla aún no ha empezado pero que prometen ser los próximos escenarios de la guerra de precios.

El dato duro —los 132 millones— es una factura que Renfe asume no solo para resolver fisuras, sino para comprar tiempo y ventaja competitiva frente a rivales que carecen de material rodante con ancho desplazable. A eso se suman los 116 millones de penalización que Talgo seguirá pagando, aunque diferidos, y los 10,8 millones por la homologación, cifras que convierten el acuerdo en un coste total de 126,2 millones netos para la operadora si se descuenta la penalización.

La operación refleja una paradoja: un fallo industrial que pudo haber sido un quebradero se transforma en una ventaja operativa para Renfe en el momento exacto en que Adif abre la puerta a nuevos actores. De momento, la pelota queda en el tejado de los consejos de administración, que deben ratificar el acuerdo, y en la evolución de las pruebas de los bogies. Si todo avanza según lo previsto, los primeros Avril con rodadura desplazable empezarán a recorrer las vías de ancho ibérico a finales de 2027.

Goldman Sachs advierte: la reconstrucción de inventarios no evitará el exceso de oferta de petróleo en 2027

Goldman Sachs ha puesto el foco sobre una paradoja que marcará el mercado petrolero en 2027: la intensa carrera por reconstruir los inventarios mundiales de crudo, que muchos analistas consideraban el gran antídoto para equilibrar la balanza, no será suficiente para absorber el exceso de oferta que se avecina. El banco de inversión estadounidense acaba de publicar un informe en el que advierte de que, a pesar de las compras masivas de barriles destinadas a reponer las reservas estratégicas agotadas, el superávit será inevitable.

El detonante de esta situación hay que buscarlo en la crisis del estrecho de Ormuz. Hace apenas unos meses, en marzo de 2026, los ataques hutíes y las tensiones entre Irán e Israel bloquearon de facto el paso de una quinta parte del tráfico marítimo mundial de petróleo. Millones de barriles diarios de crudo y productos refinados quedaron atrapados en el golfo Pérsico, obligando a los gobiernos occidentales a liberar sus reservas estratégicas a un ritmo sin precedentes. El resultado fue un drenaje que ha llevado los inventarios comerciales y públicos a mínimos de varias décadas.

El nivel de las reservas estratégicas de Estados Unidos cayó a su cota más baja desde 1984, mientras que las existencias de la OCDE apenas cubren 57 días de consumo futuro, una cifra que no se veía desde principios de los años noventa. Tanto la Agencia Internacional de la Energía como los grandes operadores han insistido en que la reposición de estos almacenes absorbería una porción significativa del suministro extra, pero el análisis de Goldman Sachs rebate esa tesis con contundencia.

El agujero de los inventarios: una herida que cicatriza demasiado rápido

Para entender el escepticismo de la entidad neoyorquina conviene repasar la velocidad con la que se está recomponiendo el flujo de petróleo. Las navieras están reanudando paulatinamente el tránsito por Ormuz a medida que las garantías de seguridad se consolidan. Las primas de riesgo que encarecían los fletes se disipan y, con ellas, la principal barrera que mantenía artificialmente altos los diferenciales entre el crudo del Golfo y el Brent o el WTI. En otras palabras, la prima geopolítica que venía sosteniendo los precios se está evaporando.

Goldman Sachs estima que, para cuando los inventarios recuperen sus niveles medios históricos —algo que, según sus cálculos, ocurrirá en el segundo trimestre de 2027—, el mercado ya estará recibiendo un volumen adicional de oferta que hará imposible cualquier equilibrio. Y ese volumen extra procede de dos fuentes: la producción que regresa a los mercados desde Oriente Medio gracias a la normalización de las rutas marítimas y el crecimiento imparable de la oferta no OPEP, especialmente de Estados Unidos, Brasil y Guyana.

El banco no fija un precio objetivo en su último documento, pero las cuentas —reconocen sus economistas— apuntan a que la sobreproducción podría alcanzar los 1,5 millones de barriles diarios hacia mediados del próximo año, una cifra que evoca los peores momentos del colapso de 2020.

La reconstrucción de inventarios no es la salvación del mercado; el superávit estructural de 2027 llegará con o sin compras estratégicas de crudo.

Goldman Sachs y el ‘efecto Ormuz’: las aristas de un superávit imparable

El informe de Goldman Sachs dedica un capítulo entero a desmontar la idea de que el rellenado de las reservas funcionará como un amortiguador suficiente. Lo explica con claridad: incluso si los países consumidores aprietan el acelerador de las compras —algo que ya están haciendo China y las economías asiáticas—, el ritmo de reposición máximo se sitúa entre 0,8 y 1,2 millones de barriles diarios adicionales de demanda temporal. Sin embargo, la oferta excedente a la que se enfrenta el mercado en 2027 podría superar con creces ese umbral.

La pieza clave es la reapertura de Ormuz. Los analistas del banco de inversión recuerdan que antes del bloqueo, la región del Golfo exportaba alrededor de 18 millones de barriles diarios. Durante la crisis, ese flujo se redujo en casi un tercio, pero ahora se normaliza a una velocidad superior a la anticipada. “El mercado está descontando la vuelta a la normalidad demasiado rápido”, apunta el texto, en un tono que delata cierta preocupación.

Goldman Sachs petróleo

Mientras tanto, en el otro extremo del tablero, la oferta de esquisto estadounidense sigue creciendo y los nuevos proyectos en aguas profundas de Brasil y Guyana añaden cientos de miles de barriles diarios sin señales de agotamiento. La OPEP+, por su parte, se enfrenta a uno de sus dilemas más difíciles: si no profundiza los recortes, corre el riesgo de que el crudo caiga por debajo de los 50 dólares por barril; si los endurece, perderá cuota de mercado frente a los productores ajenos al cártel.

¿Qué significa este excedente para los precios y la geopolítica?

Desde una perspectiva puramente de mercado, la señal es bajista. El Brent de diciembre de 2027 cotiza ya con un descuento del 6% respecto a los contratos de enero de 2028, lo que refleja la expectativa de que el barril tocará mínimos dentro de dieciocho meses. Los analistas de varias firmas han empezado a recortar sus estimaciones de precio, y la horquilla más repetida en los despachos de Londres y Nueva York coloca el Brent entre 45 y 55 dólares para el próximo verano.

Pero la lectura va más allá de un simple número en una pantalla. Un barril a 50 dólares haría inviables muchos de los proyectos de nuevas energías que las propias petroleras han anunciado como su apuesta de transición. La tensión entre la necesidad de invertir en descarbonización y la realidad de unos márgenes de explotación cada vez más estrechos es una contradicción que ninguna gran ‘utility’ europea ha resuelto aún de forma convincente.

Además, un entorno de precios bajos debilitaría sensiblemente a los países cuyos presupuestos nacionales dependen de un crudo por encima de los 80 dólares. Arabia Saudí, Irak e incluso Rusia —ya castigada por sanciones— verían resentidas sus cuentas públicas, lo que añade un peligroso factor de inestabilidad geopolítica justo cuando la atención del mundo está puesta en Oriente Medio. Si la OPEP+ decide defender el precio a toda costa, sacrificando producción, podría ceder el control del mercado a Estados Unidos y Brasil. Y si no lo hace, el barril podría hundirse aún más.

Goldman Sachs no se atreve a pronosticar cuál será la decisión final de Riad, pero deja una advertencia: “La historia enseña que los ciclos de sobreproducción no se corrigen con compras tácticas de inventarios, sino con dolorosos ajustes de la oferta que suelen llegar demasiado tarde”. Una frase que, leída desde Europa, debería encender las alarmas de quienes confían en una transición energética suave y ordenada financiada con los elevados márgenes actuales.

Bondalti solicita a la CNMV la exclusión de Ercros de bolsa tras su OPA

Bondalti ha solicitado este miércoles a la CNMV la autorización para formular la oferta pública de adquisición (OPA) que supondrá la exclusión de cotización de Ercros. La compañía química catalana dejará de negociarse en bolsa si el regulador aprueba el folleto presentado por la empresa portuguesa, que ofrece 3,505 euros por acción por el 100% del capital.

La solicitud remitida a la CNMV incluye, además del folleto, la documentación acreditativa de la oferta y la manifestación expresa de Bondalti de proceder a la compra de la totalidad de las acciones una vez obtenga el visto bueno. La operación culminará con la salida definitiva de Ercros del parqué, en un movimiento que cuenta ya con el aval de los accionistas minoritarios de la química.

La OPA sobre Ercros: precio y respaldo accionarial

Bondalti lanzó la OPA ofreciendo 3,505 euros por cada acción de Ercros, un precio que ha sido considerado suficiente por la mayoría de los accionistas de referencia y que cuenta con el apoyo de la junta general. La contraprestación se fijó en un entorno de mercado de escasas operaciones corporativas en el sector químico, sin que haya generado oposición frontal, aunque algún minoritario ha expresado su disconformidad con el importe.

La junta general del pasado lunes aprobó la exclusión de de cotización de las acciones de Ercros, allanando el camino para que Bondalti complete la adquisición. Con ese respaldo, la empresa portuguesa ya puede iniciar el proceso de autorización y posterior liquidación de la sociedad cotizada.

El expediente en la CNMV: plazos y posibles condiciones

Con la solicitud ya en manos del supervisor, se abre un periodo de revisión que podría prolongarse varias semanas. La CNMV debe examinar que el folleto contiene toda la información relevante y que el precio ofrecido respeta la normativa, especialmente tras la aprobación de la exclusión por parte de la junta.

Bondalti

Aunque no hay plazos legales tasados para este tipo de autorizaciones, los precedentes apuntan a un análisis de entre cuatro y seis semanas. Bondalti confía en que la operación no encontrará obstáculos, dado que el precio se sitúa por encima de la cotización media de los últimos meses y cuenta con el aval de la mayoría del accionariado.

El envío del folleto a la CNMV marca el inicio formal de la recta final para integrar Ercros bajo el paraguas de Bondalti, liquidando así el free float de una de las pocas químicas cotizadas en el mercado continuo español.

Ercros, una química centenaria que dice adiós al parqué

Ercros, fundada hace más de un siglo, es uno de los referentes del sector químico español, con actividad en la producción de cloro, sosa cáustica, PVC y otros compuestos intermedios. Su salida de bolsa reduce aún más la presencia de empresas industriales cotizadas en el mercado continuo, después de un goteo de exclusiones en los últimos años. La compañía podrá centrarse en su transformación industrial sin la presión de los resultados trimestrales, en un momento en el que el sector químico europeo afronta el reto de la descarbonización y la competencia de productores extracomunitarios.

Para Bondalti, la integración de Ercros refuerza su posición en la producción de derivados del cloro y PVC, un mercado en el que la compañía portuguesa aspira a consolidarse como actor relevante a escala ibérica. El control de una firma con capacidad fabril en Tarragona, Huelva y otros puntos de España encaja en su estrategia de crecimiento orgánico e inorgánico.

Los minoritarios de Ercros que no acudan a la OPA se verán atrapados en un valor sin liquidez ni cotización, un escenario que la CNMV tratará de mitigar exigiendo, como suele hacer, que el precio sea equitativo y que se garantice un procedimiento de venta forzosa posterior si se alcanza el umbral del 90% del capital.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución de la CNMV en las próximas semanas y si impone condiciones adicionales para proteger a los minoritarios disidentes.
  • Reacción del valor: Las acciones de Ercros apenas registrarán volatilidad, ya que el precio de la OPA fija un valor de referencia. El mercado descuenta que la operación se cerrará sin contratiempos.
  • Precedente sectorial: En operaciones similares de exclusión tras OPA en el mercado continuo, la CNMV ha autorizado sin grandes exigencias siempre que el precio se considerase equitativo, lo que apunta a un final sin sobresaltos para Ercros.

BBVA reduce su participación en Telefónica del 5% al 1,96% y deja de ser accionista significativo

BBVA ha reducido su participación en Telefónica del 5,007% al 1,965%, según los registros de la Comisión Nacional del Mercado de Valores (CNMV). Con esta venta, el banco abandona el grupo de accionistas significativos de la operadora y se desvincula definitivamente del núcleo duro del capital, en el que permanecen SEPI, CriteriaCaixa y STC.

La operación, en cifras

El paquete accionarial vendido por BBVA asciende a 111.399.914 acciones, valoradas a 3,514 euros por título, lo que arroja un importe total de aproximadamente 391,5 millones de euros. La comunicación oficial a la CNMV tuvo lugar este miércoles 1 de julio, si bien la desinversión se ha ejecutado de forma progresiva a lo largo de los últimos meses. Este movimiento sitúa la participación del banco por debajo del umbral del 3% que obliga a notificar cualquier variación, por lo que, salvo que vuelva a superar ese porcentaje, BBVA dejará de reportar sus movimientos en Telefónica.

La reacción del mercado ha sido prácticamente nula: los títulos de la teleco apenas cedían un 0,06% hacia las 10.20 horas, en línea con un junio de caídas generalizadas para el sector europeo de telecomunicaciones. Operadores como Deutsche Telekom y Orange también registraron descensos en el mes, presionados por el entorno de tipos y la competencia en tarifas. Fuentes cercanas a BBVA insisten en que la venta responde exclusivamente a una estrategia de desinversión financiera planificada, no a una visión negativa sobre la compañía.

Salida del consejo y fin del carácter estratégico

La decisión de BBVA de considerar no estratégica su participación en Telefónica se remonta a 2023. Desde entonces, la entidad ha reducido su peso en el accionariado de manera paulatina: partía de niveles cercanos al 10% del capital a finales de 2022, se mantuvo en torno al 5% al cierre de 2025 y ahora rompe la barrera del 2%. Un proceso que culminó en lo corporativo con la salida de su representante en el máximo órgano de gobierno.

En la junta de accionistas de Telefónica del pasado marzo de 2026, José María Abril —vicepresidente y consejero dominical en nombre de BBVA desde 2007— no renovó su mandato, tras haber caído la participación del banco por debajo del umbral aproximado del 6,6% necesario para mantener un asiento en el consejo. Su puesto fue ocupado por la directiva australiana Jane Thompson, nombrada consejera independiente. Con ello, BBVA perdió toda influencia directa en la gestión y se consolidó como un inversor meramente financiero.

CNMV

La desinversión responde a una decisión de gestión de cartera y no altera la gobernanza ni la estabilidad de Telefónica, cuyo núcleo de referencia sigue intacto.

Implicaciones para Telefónica y el accionariado

El núcleo estable de la operadora queda ahora configurado por tres grandes referencias:

  • SEPI: la Sociedad Estatal de Participaciones Industriales mantiene un 10% del capital.
  • CriteriaCaixa: la sociedad de inversión de CaixaBank controla el 9,9%.
  • STC: el grupo saudí alcanza el 9,969%.

Estos tres accionistas suman casi el 30% y constituyen una base sólida que disipa cualquier temor a un posible vacío de control tras la salida de BBVA. De hecho, la venta deja al banco como un inversor marginal, sin obligaciones de notificación ni derechos políticos significativos.

Pese al cambio accionarial, BBVA ha transmitido que la relación empresarial con Telefónica se mantiene “magnífica”. Fuentes del banco, citadas por Europa Press, aseguran que “seguiremos colaborando en los múltiples proyectos que tenemos juntos”. En el trasfondo, la decisión de vender se inscribe en la estrategia del grupo presidido por Carlos Torres de simplificar su cartera de participadas y centrar los recursos en su actividad bancaria principal, un camino que contrasta con la apuesta de Criteria por mantenerse como socio de referencia.

📊 Las Claves para el Inversor

  • Qué vigilar: Aunque hoy no haya tenido impacto, la eventual colocación de las más de 111 millones de acciones que aún conserva BBVA podría generar una ligera presión vendedora en el valor. El mercado estará atento a posibles colocaciones aceleradas que puedan tensionar la cotización.
  • Reacción del valor: Telefónica apenas se movió en la sesión, reflejando que la operación estaba descontada. La estabilidad del núcleo duro y el carácter financiero de la venta eliminan lecturas negativas y confirman que el mercado valora más la solidez del capital fijo que los movimientos de inversores minoritarios.
  • Precedente sectorial: La salida de BBVA se asemeja a la reducción de participaciones de otros grandes bancos europeos en telecos, sin que ello haya alterado las estrategias de las compañías. La consolidación del núcleo de SEPI, Criteria y STC ofrece un ancla que tranquiliza a los inversores institucionales.

Centros de datos en España: el boom digital que devora energía y agua sin control

El auge de los centros de datos en España se ha convertido en el nuevo unicornio de la economía digital. Grandes nubes, hiperescalares, fondos de inversión y operadores de telecomunicaciones compiten por levantar infraestructuras que sostengan la inteligencia artificial, el ‘streaming’ y las redes 5G. Sin embargo, la fiebre constructora esconde una factura que pocos han querido mirar de frente: la sed de electricidad y agua que dejan a su paso.

Un crecimiento sin precedentes

En apenas dos años, la bolsa de proyectos en la Península ha superado la decena de gigavatios de capacidad contratada o en fase de puesta en marcha. Los cables submarinos que cruzan el Estrecho y la densa red de fibra que conecta a la Península con América Latina atraen a los grandes jugadores. La propia Comisión Europea señala a España como un ‘hub’ digital natural, y las comunidades autónomas se rifan los emplazamientos con beneficios fiscales y suelo industrial a precio de saldo.

Pero detrás del discurso de la competitividad digital hay un par de cifras que deberían obligarnos a pisar el freno. El consumo eléctrico de los centros de datos podría triplicar el actual en menos de cinco años, y la demanda de agua para refrigeración ya está llevando al límite a acuíferos de zonas tan sensibles como el Levante o la cuenca del Ebro.

El doble reto: megavatios y millones de litros

Un solo campus de centro de datos consume tanta electricidad como una ciudad de más de 200.000 habitantes. La Red Eléctrica de España lleva meses advirtiendo de que la planificación de nuevas subestaciones no da abasto. Los puntos de conexión disponibles se agotan, y los plazos para reforzar la red de transporte exigen inversiones que aún no están presupuestadas. Mientras, los promotores han empezado a encontrarse con el bloqueo administrativo de unas comunidades que no quieren ceder el agua que les queda.

El agua es la otra gran protagonista silenciosa. Los sistemas de refrigeración evaporativa que utilizan la mayoría de estas instalaciones pueden consumir decenas de millones de litros al año. En un país que va camino de la sequía estructural, cada nuevo centro de datos que se conecta obliga a elegir entre regar cultivos o mantener fríos los servidores. No es una hipérbole: en Aragón, varios proyectos han tenido que replantear sus sistemas de enfriamiento por la presión de la Confederación Hidrográfica.

El boom de los centros de datos no solo mide el éxito de la digitalización, sino la capacidad del país para no quedarse sin recursos básicos.

La regulación como llave sostenible

El vacío normativo es casi total. A diferencia de otros sectores industriales, los centros de datos no están sujetos a un umbral máximo de consumo de agua ni a un contador de eficiencia energética obligatorio por parte del Estado. Las autorizaciones ambientales dependen de cada comunidad, y en muchos casos se limitan a una declaración responsable. El resultado es una carrera hacia el sudeste y el valle del Ebro, donde el suelo barato y las buenas conexiones se convierten en un atajo para evitar el escrutinio público.

Algunas administraciones empiezan a mover ficha. La Generalitat de Cataluña ya exige a los nuevos proyectos un plan de reutilización de aguas grises, y en la Comunidad de Madrid se ha abierto un registro público de los centros autorizados. Pero la fragmentación territorial impide una visión de conjunto. Lo que hoy se aprueba en Zaragoza puede comprometer el suministro de los que mañana quieran instalarse en Valencia.

Oportunidad o trampa: la cara B del nuevo oro digital

La disyuntiva no es binaria. Los centros de datos son imprescindibles para la soberanía digital europea y para atraer las inversiones de la industria de la inteligencia artificial. Pero defenderlos a toda costa, sin imponer estándares de sostenibilidad medibles, puede convertir un activo estratégico en un lastre insostenible. Las infraestructuras que se construyan hoy estarán operativas al menos dos décadas. Si la factura energética o hídrica se dispara, el propio negocio digital acabará pagándolo con costes más altos y una imagen social deteriorada.

Creo que ha llegado el momento de que el Ministerio para la Transición Ecológica publique una instrucción única que vincule las autorizaciones de nuevos centros de datos a unos parámetros de eficiencia en el uso del agua (WUE) y de la electricidad (PUE). Sin esa línea roja, el riesgo de que el ‘boom’ se convierta en una burbuja regulatoria es muy real. La digitalización no es gratis, y en un país mediterráneo, la energía y el agua son recursos finitos. La pregunta que deberíamos hacernos no es cuántos centros de datos podemos construir, sino cuántos podemos construir sin poner en jaque el bienestar de las próximas generaciones. La respuesta llegará el primer verano en el que la red no aguante.

Marc Vidal: la desdolarización de los bancos centrales acelera la compra de oro

Por primera vez en tres décadas, los bancos centrales guardan más oro que deuda estadounidense. Marc Vidal analiza en su último vídeo este vuelco silencioso que desvela una desconfianza creciente hacia el dólar como reserva de valor.

La cifra que los telediarios no contaron

Vidal expone los datos: el 27% de las reservas mundiales está en metal, frente al 22% en bonos del Tesoro americano. Un sorpaso que no ha abierto telediarios, pero que cuenta una de las historias más relevantes de la década. El índice dólar cayó un 9,4% el año pasado y, según Morgan Stanley, podría perder otro 10% antes de que acabe 2026. Mientras, el oro subió más del 60% y alcanzó un récord de casi 5.600 dólares la onza en enero. Detrás de esa subida no hay sólo especuladores: son los bancos centrales, que llevan tres años comprando a un ritmo que no se veía en medio siglo. China ha sumado unas 350 toneladas, Polonia más de 300 Turquía 220 e India 130. Más de 40 bancos centrales han acumulado más de 3.000 toneladas desde 2022.

Para Vidal, este gesto no es casual: “Los que imprimen el dinero del mundo están comprando lo que no se puede imprimir. Y eso, históricamente, nunca ha sido un gesto inocente”.

2022: el año que convirtió el dólar en un arma

El analista pide fijarse en 2022. Tras la invasión de Ucrania, Estados Unidos y sus aliados congelaron las reservas del banco central ruso. Cientos de miles de millones de dólares evaporados por una decisión política. Para Washington fue una sanción; para el resto del planeta, una revelación. “Cada banco central entendió la misma lección en silencio: si guardas tu riqueza nacional en dólares, esa riqueza deja de ser tuya el día que dejes de gustarle a Estados Unidos”, explica Vidal. El dólar se convirtió en un arma y nadie quiere tener su fortuna guardada en el arma de otro.

Ese terremoto llevó al economista Zoltan Pozsar a acuñar el concepto de “Bretton Woods III”. El día que el G7 congeló aquellos activos, el dinero dejó de ser lo que era. Los gestores de reservas comenzaron a abandonar el papel —bonos y divisas— para refugiarse en el oro físico, que ningún tesoro puede congelar ni imprimir.

‘El día que el G7 congeló las reservas rusas, el dinero dejó de ser lo que era. Los bancos centrales empezaron a mudarse del papel al metal’

— Marc Vidal, a partir del análisis de Zoltan Pozsar

El dilema de Triffin y la deuda que asfixia al dólar

Vidal recuerda que el economista Robert Triffin ya advirtió en 1960 que una moneda de reserva mundial obliga al país emisor a endeudarse sin freno. Esa misma deuda acaba minando la confianza que sostiene el privilegio. Hoy Estados Unidos paga 1,2 billones de dólares al año solo en intereses, casi el 17% del gasto federal. Dinero que no construye hospitales, no cura enfermos ni educa a nadie, sino que sirve para financiar el pasado. “El dólar lleva la semilla de su propia erosión dentro”, sentencia el analista.

No es desdolarización, es desconfianza en el papel moneda

Marc Vidal reconoce que él mismo utilizó durante años la palabra “desdolarización”, pero hoy admite que se quedó corto. Los datos son fríos: cuando los bancos centrales venden dólares no compran yuanes, euros ni yenes; compran oro. No se trata de sustituir una divisa por otra, sino de desconfiar de la idea misma de confiar en una moneda fiduciaria. Es una huida del papel moneda en todas sus formas, una búsqueda de aquello que ningún banco central puede imprimir y ningún gobierno puede confiscar.

Cómo afecta la caída del dólar a tu bolsillo

El impacto no es sólo para grandes inversores. El euro pasó de 1,04 a 1,13 dólares; quien tenía un fondo indexado al S&P 500 sin cubrir divisa perdió cerca de un 8% sólo por el tipo de cambio. La competitividad de las empresas europeas se resiente, y las remesas que llegan en dólares a Latinoamérica pierden poder de compra. Vidal insiste en que la degradación del dinero de papel erosiona cualquier ahorro en moneda fiat, y por eso los bancos centrales se pasan al oro. “No te digo qué hacer con tus ahorros, pero sí te pido que entiendas el terreno que pisas”, subraya.

La historia que rima: De Gaulle y el oro que volvió a casa

El analista traza un paralelismo con los años 60, cuando el presidente francés Charles de Gaulle empezó a canjear dólares por oro y lo envió en barco a París. Su ministro de finanzas, Valéry Giscard d’Estaing, lo bautizó como el “privilegio exorbitante” de Estados Unidos, la capacidad única de pagar sus cuentas fabricando dinero que todos los demás estaban obligados a aceptar. Aquella hemorragia llevó a Nixon a cerrar la ventanilla del oro en 1971. “2022 es el 1965 de nuestra época”, sostiene Vidal: el momento en que decenas de países comprendieron que la promesa americana tenía un interruptor político y que más valía tener algo en la bóveda que nadie pudiera apagar.

Para el creador de Marc Vidal, el dólar no va a colapsar mañana ni habrá un titular que anuncie su muerte. Pero la erosión es real, gota a gota, la misma que llevó al billete verde del 71% al 57% de las reservas mundiales en un cuarto de siglo. “La confianza es la única materia de la que está hecho el dinero moderno, y esa confianza se está moviendo de sitio. Te han repetido toda la vida que el dólar es eterno. La próxima vez que oigas esa frase, fíjate en quién la dice y pregúntate por qué”, concluye.

Puedes ver el análisis completo en el vídeo de Marc Vidal:

Youtube video

Trump ingresa 1.400 millones de dólares en criptomonedas en su primer año

El presidente de Estados Unidos, Donald Trump, ingresó más de 1.400 millones de dólares (unos 1.228 millones de euros) en solo un año gracias a sus negocios con criptomonedas, según la declaración financiera presentada el 30 de junio ante la Oficina de Ética Gubernamental. La cifra, que multiplica por nueve los 57 millones declarados un año antes, revela un vuelco histórico en las fuentes de riqueza del magnate republicano y dispara las alarmas en Capitol Hill sobre un posible conflicto de intereses sin precedentes.

Claves de la operación

  • World Liberty Financial aporta 800 millones de dólares. La plataforma cripto cofundada por la familia Trump y el mediador de la Casa Blanca, Steve Witkoff, generó esa cifra combinando más de 520 millones por venta directa de criptomonedas y otros 250 millones por la colocación de acciones de la compañía.
  • Las memecoins del presidente suman otros 635 millones. La comercialización de monedas digitales con la imagen de Trump supone casi la mitad de sus ingresos cripto totales, un negocio que apenas existía antes de su regreso al poder.
  • La Casa Blanca rechaza el conflicto de intereses. Pese a que las políticas favorables al sector coinciden con este aluvión de ingresos, la portavoz Anna Kelly defiende que todas las acciones «se toman en el mejor interés del pueblo estadounidense».

Una fortuna digital que eclipsa al negocio inmobiliario

Los números son elocuentes. Trump ha pasado de embolsarse 57,35 millones de dólares por la venta de tokens en World Liberty durante la campaña de 2024 a superar los 1.400 millones en 2025. La declaración de 927 páginas, la más voluminosa entregada jamás por un presidente, constata que las criptomonedas han destronado a los hoteles y los campos de golf como motor principal del emporio Trump. El cambio no es casual: desde su investidura, el republicano ha firmado decretos para rebajar las restricciones heredadas de la era Biden y ha archivado litigios contra pesos pesados del sector como Coinbase.

Los ingresos tradicionales del ladrillo —la Torre Trump, Mar-a-Lago en Florida (doble espacio despiste) o los clubes de golf— crecieron un 15% hasta superar los 500 millones de dólares, pero palidecen frente a la maquinaria cripto. Mar-a-Lago, rebautizado como la Casa Blanca de Invierno, disparó sus ingresos de 50 a 77 millones en un solo ejercicio. Sin embargo, esa subida queda lejos del torrente digital que ha llegado a través de pantallas y wallets.

Cosas que pasan en 2026.

El espejismo de la transparencia y el debate ético

Trump presume de transparencia. Su equipo califica la declaración de «uno de los informes de divulgación financiera más completos jamás presentados». Pero Don Fox, exdirector de la Oficina de Ética Gubernamental, recuerda que los presidentes están exentos de las leyes que prohíben los conflictos de intereses a los funcionarios. «Todos los presidentes del periodo post‑Watergate gestionaron sus finanzas como si estuvieran sujetos a esas normas. Con Trump, esos estándares han desaparecido», sentencia. La línea entre la política y el lucro personal se difumina: empresas como Meta pagaron 24,5 millones para financiar la biblioteca presidencial y Alphabet abonó 22 millones para el salón de baile de la Casa Blanca.

La familia Trump ha ingresado al menos 2.300 millones de dólares con proyectos ligados a las criptomonedas desde el regreso al poder, según cálculos de Reuters.

Junto a las cripto, el mandatario también siguió monetizando su marca: 4,7 millones por relojes, 1,9 millones por el libro Save America y hasta 208.000 dólares por una Biblia acompañada de la canción de Lee Greenwood. La mezcla de activos digitales, merchandising religioso y acuerdos inmobiliarios en Oriente Próximo dibuja una madeja de intereses difícil de desenredar.

Lecciones para Europa y España: entre la ambición cripto y los cortafuegos regulatorios

El caso de Trump no es un fenómeno aislado que solo afecte a Estados Unidos. En España, los intentos de regular el mercado de criptoactivos a través de la CNMV y el Banco de España han ido siempre acompañados de una vigilancia especial sobre los conflictos de intereses. Desde la aprobación del reglamento europeo MiCA, los supervisores nacionales han reforzado los controles sobre la publicidad de criptoactivos y la transparencia de las inversiones de altos cargos públicos. El episodio de Trump muestra el riesgo de concentrar poder político y retorno financiero en el mismo sector que se pretende normar, un cortafuegos que en Europa se intenta mantener con estrictos códigos de conducta y la obligación de desinvertir en ciertos activos al asumir un puesto público.

En el ámbito nacional, la Ley de Transparencia, Acceso a la Información Pública y Buen Gobierno obliga desde 2013 a publicar las declaraciones de bienes de los altos cargos, pero los críticos señalan que el control preventivo sigue siendo débil. La CNMV, la AEPD, y el Banco de España (coma despiste) han emitido comunicados conjuntos en los últimos años advirtiendo sobre la volatilidad y el riesgo reputacional de los criptoactivos. Sin embargo, no existe un blindaje comparable al que proponía la doctrina post‑Watergate en Washington. El tsunami económico que rodea a Trump —2.300 millones de dólares en beneficios familiares vinculados al cripto— actuará como acelerador del debate regulatorio en Bruselas, donde la Comisión Europea ya estudia ampliar las obligaciones de divulgación para altos cargos electos.

Al otro lado del Atlántico, el GOP insiste en que la desregulación atrae inversión e innovación, pero el precio de esa apuesta lo paga la credibilidad del cargo más alto del sistema. La duda razonable es si los futuros presidentes, aquí o allí, podrán separar su cartera personal de las leyes que promulgan. De momento, en el caso de Trump, ambas han convergido en una misma dirección: hacia el dólar digital, a toda máquina.

Fusión Getty-Shutterstock: el regulador británico veta la compra de 3.700 millones

La fusión entre Getty Images y Shutterstock, valorada en 3.700 millones de dólares, ha encallado definitivamente. El regulador británico de competencia (CMA) impuso en mayo condiciones que Getty considera inaceptables, y la compañía ha decidido retirar su oferta de compra. La noticia llega después de que el Departamento de Justicia de Estados Unidos diera luz verde incondicional a la operación en febrero, pero el veto británico obliga a Getty a echar marcha atrás en una de las mayores consolidaciones del sector de la imagen.

Claves de la operación

  • La CMA exige la venta del negocio editorial de Shutterstock. Las condiciones británicas obligaban a Shutterstock a vender toda su división editorial, incluyendo las agencias de paparazzis Backgrid y Splash, antes de que la fusión pudiera seguir adelante.
  • Getty rechaza las condiciones y rompe el acuerdo. En una comunicación a la SEC, Getty afirma que «no está obligada a aceptar» los términos del regulador, lo que ha llevado a la cancelación unilateral del pacto.
  • El visto bueno de EE.UU. queda sin efecto. Aunque el Departamento de Justicia estadounidense no puso objeciones, la oposición de la CMA basta para frenar una operación global que afecta a mercados de ambos lados del Atlántico.

El pulso entre la CMA y el mercado de imágenes de archivo

La CMA emitió a principios de mayo un dictamen preliminar en el que señalaba que la fusión reduciría la competencia de manera significativa en el suministro de imágenes editoriales y de archivo. Para resolver sus dudas, proponía una cesión completa del negocio editorial de Shutterstock, una unidad que genera ingresos recurrentes gracias a exclusivas con celebridades y acontecimientos mundiales.

Getty Images ha decidido que ese precio era demasiado alto. En el documento remitido a la SEC el pasado martes, la empresa declaró que no aceptará unas condiciones que considera desproporcionadas, y que no está obligada a verse forzada a una venta que descapitalizaría la operación. La decisión pone fin a meses de incertidumbre y deja el mercado de las imágenes bajo mínimos de concentración.

El movimiento de la CMA no es aislado. En los últimos años, las autoridades de competencia europeas y británicas han endurecido su postura frente a fusiones en sectores digitales donde la propiedad de los datos y los contenidos puede crear barreras de entrada insalvables. El caso de Getty-Shutterstock recuerda al bloqueo de la compra de Giphy por Meta, o a las condiciones impuestas a la fusión de Penguin Random House con Simon & Schuster.

La CMA ha puesto una línea roja: la venta del negocio editorial de Shutterstock era innegociable para mantener una competencia real.

Competencia o concentración: el dilema en el negocio editorial

El punto de fricción principal está en el papel que juegan las imágenes editoriales en la cadena de valor de los medios. Shutterstock posee una de las bases más amplias de fotografías y vídeos de actualidad, y sus acuerdos con agencias de paparazzis le otorgan una posición de dominio en ciertos nichos de la información gráfica. La CMA temía que, al unir fuerzas con Getty, el nuevo grupo pudiera subir precios y limitar la oferta a periódicos, televisiones y plataformas digitales.

De hecho, la propia comisión británica señaló que la fusión eliminaría a uno de los dos grandes proveedores mundiales de contenido editorial y dejaría a medios de comunicación con muy pocas alternativas. Según fuentes del sector, la facturación conjunta de ambas empresas en el segmento editorial superaría los 450 millones de dólares anuales, lo que habría creado un actor casi sin competencia real.

Getty consideró que podía capear esas objeciones con compromisos menores, pero la CMA se mostró inflexible ante cualquier solución que no fuera la venta completa. Al negarse a ceder, la operación se ha convertido en la primera gran fusión entre empresas de contenido digital bloqueada por el regulador británico en 2026.

Lecciones para el mercado ibérico y la regulación de fusiones

En España, el impacto directo es menos acusado porque no existe un operador análogo a Getty o Shutterstock cotizado en bolsa, pero la dependencia de los medios españoles respecto a estas plataformas es enorme. Cabeceras como El País (Grupo Prisa) o La Vanguardia recurren diariamente a los bancos de imágenes de ambas compañías para ilustrar sus noticias. Cualquier movimiento que reduzca la competencia en este mercado puede traducirse en un encarecimiento de las tarifas de licencia para los editores.

La agencia EFE, de titularidad pública, y otras agencias privadas como Europa Press mantienen su propia producción editorial, pero no alcanzan a cubrir la demanda global de imágenes de actualidad en tiempo real. Por eso, la decisión de la CMA de mantener al menos dos proveedores independientes se alinea con el interés de los medios españoles de disponer de alternativas de suministro.

El caso recuerda a otros vetos europeos que han salvaguardado la pluralidad de proveedores en el sector digital. La Comisión Europea, por ejemplo, obligó a Facebook a vender Giphy en 2022, y la propia CMA bloqueó la compra de S&P Global de IHS Markit sin cesiones sustanciales. La tendencia es clara: los reguladores ya no se conforman con compromisos cosméticos. Exigen separaciones reales de negocio cuando intuyen que la fusión puede dañar la competencia.

Para Getty, el fiasco de Shutterstock supone un revés en su estrategia de consolidar el mercado de imágenes de stock y editorial, pero también le permite evitar una batalla legal prolongada. La empresa ha preferido renunciar antes que someterse a un proceso de desinversión que habría diluido el valor de la operación. El dinero de los accionistas se queda en sus arcas, y la concentración del sector deberá esperar a otro intento.

Salidas récord de los ETF de Ethereum: 345 millones ponen en riesgo el soporte de 1.500$

Los ETF de Ethereum al contado han registrado salidas récord de 345 millones de dólares, una cifra que ha encendido las alarmas en el mercado y pone en jaque el nivel de soporte de los 1.500 dólares. En paralelo, la minera corporativa Bitmine ha comprado 43 millones en ether, un movimiento que, sin embargo, queda eclipsado por la magnitud de la huida institucional.

Las cifras de flujos netos, recogidas por los fondos cotizados en bolsa (ETF al contado), muestran que los inversores profesionales y minoristas han retirado capital de forma masiva. Productos como el iShares Ethereum Trust de BlackRock o el Fidelity Ethereum Fund han liderado la sangría, con más de 180 millones de dólares en reembolsos en solo dos sesiones. Esta dinámica refleja un cambio brusco en el sentimiento, justo cuando el ether se aferra a niveles técnicos críticos.

El precio de la criptomoneda ronda los 1.520 dólares, una zona que ha funcionado como suelo psicológico en anteriores correcciones. Los analistas temen que, si el soporte de 1.500 dólares se rompe de manera convincente, se active una cascada de órdenes de venta automáticas y posiciones apalancadas que empuje la cotización hacia los 1.300 dólares. La presión vendedora institucional es el principal catalizador de este temor.

Mientras tanto, Bitmine ha querido aprovechar los precios bajos. La empresa, conocida por su estrategia de acumulación de ether como reserva de tesorería, ha sumado otros 43 millones de dólares en ETH a su balance. Se trata de una apuesta corporativa que busca replicar el éxito de MicroStrategy en el mundo de Bitcoin, pero en esta ocasión el contraataque es insuficiente: los 345 millones en salidas netas de los ETF multiplican por ocho la compra de Bitmine.

Bitmine contra la corriente: ¿es suficiente su compra de 43 millones?

El movimiento de Bitmine no es un hecho aislado. En los últimos meses, varias empresas cotizadas han empezado a engrosar sus reservas de ether como alternativa a Bitcoin. Sin embargo, la escala de las salidas de los ETF muestra que el dinero inteligente está deshaciendo posiciones, probablemente por una combinación de recogida de beneficios, incertidumbre regulatoria o simple rotación de activos.

Las instituciones están soltando ether a un ritmo que ni siquiera Bitmine, con su compra de 43 millones, puede contrarrestar.

Qué esperar del soporte de 1.500 dólares y más allá

En los últimos dos años, los 1.500 dólares han frenado tres correcciones profundas, convirtiéndose en una referencia técnica que los algoritmos de trading respetan. Si el nivel aguanta, los gráficos sugerirán una acumulación y podría verse un rebote técnico. Pero si se quiebra, el próximo suelo relevante está en torno a los 1.300 dólares, un 13% por debajo del precio actual.

Más allá del análisis de gráficos, lo que subyace es un cambio de humor en los inversores institucionales. Cuando los ETF de ether debutaron en 2024, atrajeron miles de millones apostando por la adopción masiva. Ahora, una parte de ese capital está saliendo. La pregunta es cuánto queda por drenar. Si el movimiento se extiende, las manos débiles podrían acelerar la caída. Sin embargo, los datos on‑chain de exchanges muestran que la oferta de ether disponible ha disminuido ligeramente, lo que sugiere que algunos inversores están optando por el staking (bloquear sus monedas para validar la red y obtener recompensas) en lugar de vender.

En definitiva, la batalla por los 1.500 dólares está servida. Las salidas récord de los ETF son la expresión más visible de un mercado nervioso, pero la compra corporativa recuerda que el ether también tiene compradores de largo plazo. Yo creo que el desenlace dependerá de si los flujos de los ETF se estabilizan en las próximas jornadas. De lo contrario, el soporte cederá y el mercado entrará en una fase correctiva más profunda.

Contratos expuestos a IA: el 90% de los empleos en España en riesgo

Los más de 1,3 millones de contratos firmados en mayo en España esconden una vulnerabilidad profunda: el 85,9% de esas posiciones están en ocupaciones con una alta o media exposición a la inteligencia artificial. El dato procede de un análisis elaborado por El Economista sobre la metodología AI Capability Gap Index de la OCDE, y revela que incluso perfiles como camarero, auxiliar administrativo o personal de limpieza ya no están a salvo.

Claves de la operación

  • El 85,9% de los contratos están en ocupaciones con exposición alta o media a la IA. Según el índice de la OCDE, el 15,5% corresponde a puestos de muy alta exposición y el 70,4% a media. El cálculo se ha aplicado sobre los datos de contratos del SEPE, no sobre el total de ocupados.
  • La robótica ensancha la amenaza: camareros y vendedores lideran la lista de expuestos. El nuevo indicador incorpora destreza manual, interacción social y reacción ante imprevistos, lo que dispara la vulnerabilidad en sectores de servicios y hostelería
  • El 88,4% de los desempleados busca un empleo expuesto a la IA. La cifra supera la tasa de los contratos y alerta sobre un desajuste que puede cronificar el paro si no se corrige la cualificación.

Adiós al refugio de los ‘cuellos azules’: cómo la IA cambia las reglas del riesgo

Hasta la irrupción de ChatGPT en 2022, casi todos los modelos académicos señalaban que la automatización impactaría sobre tareas cognitivas repetitivas (los ‘cuellos blancos’) y sobre trabajos físicos poco cualificados. La aparición de los grandes modelos de lenguaje (LLM) invirtió esa narrativa y llevó a pensar que los oficios manuales serían los más protegidos. El nuevo índice de la OCDE corrige ese péndulo.

El AI Capability Gap Index suma a las habilidades cognitivas las físicas y las sociales. Así, un camarero —hasta ahora considerado a salvo— aparece como un perfil altamente expuesto porque los avances en robótica ya permiten a las máquinas interactuar con objetos y clientes. Los peones de la industria, los auxiliares administrativos y el personal de limpieza también encabezan las listas de contratos más vulnerables.

En el extremo opuesto se sitúan los profesionales de la enseñanza, la sanidad especializada y los servicios sociales. No obstante, esas ocupaciones pesan mucho menos en el volumen de contratación mensual, lo que explica que la exposición global del mercado laboral siga siendo tan elevada.

La inteligencia artificial ya no discrimina entre despacho y barra: la exposición es transversal.

La paradoja española: falta de talento tecnológico y exceso de exposición

España arrastra un déficit crónico de empleo tecnológico que la brecha de capacidad frente a la IA agrava. Mientras la demanda de perfiles STEM sigue creciendo a doble dígito, el grueso de la contratación se concentra en hostelería, comercio y servicios auxiliares, precisamente los sectores que el nuevo indicador señala como más expuestos. La volatilidad de los contratos temporales añade otra capa de riesgo: si una crisis o un cambio tecnológico reduce la demanda en esos segmentos, la destrucción de empleo será rápida y masiva.

La paradoja es evidente: incluso en las ramas tecnológicas, consideradas el ‘canario en la mina’ de la IA, hay despidos pero también contratación de nuevos perfiles. Esa dualidad impide leer el fenómeno solo como pérdida de puestos. El verdadero riesgo no es que la IA destruya el empleo, sino que amplíe la brecha entre los trabajadores cualificados y los que mueven la mayor parte de los contratos.

Decisiones laborales a ciegas: el riesgo de basar políticas en modelos obsoletos

En esta redacción entendemos que el principal valor del análisis de El Economista no reside solo en el porcentaje sino en el síntoma que evidencia: muchas decisiones empresariales e institucionales sobre empleo se están tomando con referentes que quedan desfasados en meses. Antes de 2022, los modelos predecían que los oficios físicos estarían a salvo; hoy, con la robótica avanzando, ese refugio se desvanece.

España ya vivió alertas similares durante la reconversión industrial de los años 80 y la automatización de la fabricación en los 2000. Sin embargo, el escenario actual es distinto: la IA no se limita a sustituir brazos, sino que puede aprender a interactuar con los clientes, detectar emociones y manipular objetos. Por eso el nuevo índice de la OCDE incorpora variables físicas y sociales, y por eso eleva la exposición tan por encima de lo que arrojarían otros seis índices académicos previos.

El análisis tiene limitaciones que los propios autores señalan: trabaja con datos de contratos y paro registrado del SEPE, no con el total de ocupados de la EPA. Eso puede exagerar el peso de los sectores de alta rotación, pero también retrata mejor la realidad de un mercado donde la temporalidad sigue siendo estructural. Lo relevante es que la propia OCDE ha diseñado el índice para que pueda actualizarse a medida que la tecnología evolucione y no quede obsoleto como ocurrió con ChatGPT.

La gran pregunta que deja este análisis no es si la IA destruirá empleo, sino cuánto tardarán los avances en robótica en trasladar la potencia del software a máquinas capaces de operar en el mundo físico. Mientras, el 88,4% de los desempleados seguirá buscando un puesto cuya tarea central puede ser, cada vez más, asumida por un algoritmo.

La ZBE Ourense ya está en vigor: multa de 200 euros para los coches sin etiqueta

A partir de hoy, 1 de julio de 2026, los conductores que accedan sin autorización a la Zona de Bajas Emisiones (ZBE) de Ourense se enfrentan a una multa de 200 euros. La restricción, que afecta a los vehículos sin etiqueta ambiental —gasolina anteriores al año 2000 y diésel anteriores a 2006—, ya está plenamente operativa y vigilada por cámaras que cruzan las matrículas con la base de datos de la Dirección General de Tráfico (DGT).

¿Qué zona abarca la ZBE de Ourense y cómo es el mapa de acceso?

El área restringida se sitúa en el centro de la ciudad, delimitada por calles como Avenida da Habana, el entorno de Concepción Arenal, Rúa do Progreso, Rúa da Coruña y Rúa Pena Trevinca junto a Emilia Pardo Bazán. Afecta al casco urbano central y parte del ensanche, con zonas de alta densidad comercial y residencial.

Además, varias calles han sido peatonalizadas o limitan el tráfico: Bedoya, Valle Inclán, Cardenal Quevedo, Arturo Pérez Serantes y la Avenida de Buenos Aires, junto al entorno de San Lázaro. En estos viales, el acceso está prácticamente prohibido salvo para residentes y servicios autorizados.

Quién puede circular por la ZBE sin problemas

El acceso depende del distintivo ambiental de la DGT. Los vehículos con etiqueta 0 Emisiones, ECO, C o B pueden entrar libremente sin necesidad de registro adicional. El sistema de control lo verifica de forma automática al leer la matrícula, sin requerir pegatina visible.

Quedan completamente restringidos los coches sin etiqueta ambiental, que incluyen los de gasolina matriculados antes del año 2000 y los diésel anteriores a 2006. Sin embargo, la ordenanza municipal contempla excepciones importantes:

  • Residentes empadronados en la zona ZBE.
  • Vehículos con acceso a garajes o plazas de aparcamiento dentro del perímetro.
  • Servicios de emergencia y esenciales.
  • Personas con movilidad reducida.
  • Trabajadores con autorización laboral.
  • Casos puntuales con permiso temporal concedido por el Concello.

En estos supuestos, es necesario registrar el vehículo ante el ayuntamiento para evitar la sanción.

La multa de 200 euros ya está activa: cualquier acceso no autorizado queda registrado y sancionado sin previo aviso.

Multas, cámaras y control: cómo se vigila el acceso

El sistema de vigilancia se basa en cámaras de reconocimiento de matrículas situadas en los accesos a la ZBE. Estas cámaras comparan cada matrícula con la base de datos de la DGT y el listado de vehículos autorizados por el Concello de forma instantánea. El proceso es automático y activo las 24 horas.

Cuando un vehículo no autorizado es detectado, se genera una sanción de 200 euros por cada acceso. Esto significa que un mismo coche puede acumular varias multas en una sola jornada si entra y sale del perímetro restringido. La infracción no conlleva pérdida de puntos del carnet.

Análisis: una ZBE con sentido pero sin margen para el despiste

Ourense se suma a la red de ciudades que restringen el tráfico contaminante en el centro. La medida es coherente con la normativa estatal, pero el endurecimiento desde el primer día, sin periodo de gracia adicional, puede pillar por sorpresa a conductores que aún no hayan regularizado su situación.

Las excepciones son generosas y cubren necesidades reales: residentes, trabajadores o repartidores pueden obtener autorización. El verdadero filtro está en los vehículos antiguos sin etiqueta que hasta ahora circulaban sin problemas. Para estos, la única alternativa es solicitar un permiso puntual o plantearse un cambio de coche.

El Concello ya ha anunciado que en 2029 se ampliará la zona restringida y los controles serán aún más estrictos. Si resides en Ourense o visitas el centro con frecuencia, te conviene revisar la etiqueta de tu vehículo y comprobar si necesitas tramitar una autorización. Una sola entrada puede costar 200 euros que no podrás recurrir si la cámara te captura sin el permiso correspondiente.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceso no autorizado a la Zona de Bajas Emisiones de Ourense por parte de vehículos sin etiqueta ambiental (gasolina anteriores al año 2000, diésel anteriores a 2006).
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de julio de 2026.

Hacienda destapa más de 1.350 millones en deudas de empresas energéticas en la lista de morosos

La Agencia Tributaria ha hecho pública este 1 de julio de 2026 la lista de grandes morosos correspondiente al cierre del ejercicio 2025, un registro que incluye a 5.853 contribuyentes con deudas superiores a los 600.000 euros. El sector energético irrumpe con fuerza en esta edición: al menos 81 sociedades vinculadas a los hidrocarburos, el petróleo, el gas y las energías renovables acumulan un pasivo conjunto que supera los 1.354 millones de euros, configurándose como uno de los ámbitos empresariales más representados entre los grandes deudores del fisco.

La lista de morosos de 2025: cifras globales

En total, la relación de deudores asciende a 15.432 millones de euros repartidos entre los casi seis millares de contribuyentes que figuran en el listado. La cifra global de impagos se mantiene en niveles elevados, aunque el perfil de los protagonistas ha experimentado un vuelco significativo. Si durante la crisis financiera de hace más de una década eran las constructoras e inmobiliarias quebradas las que copaban los primeros puestos, ahora son las comercializadoras de combustibles y las sociedades instrumentales del negocio petrolífero las que concentran los mayores agujeros tributarios.

El detalle relevante es que la mayor parte de la deuda del sector energético procede de compañías dedicadas a la compraventa de hidrocarburos, un negocio muy escrutado por los organismos de control. En el listado también aparecen algunas sociedades de energías renovables, pero su peso económico es muy inferior. Abengoa Solar España, Abengoa Energía o Polaris Renovables son ejemplos de firmas verdes que arrastran pasivos fiscales, aunque no alcanzan las magnitudes de las petroleras.

Los principales deudores del sector energético

Entre las empresas con mayores deudas destacan nombres que, en muchos casos, ya han aparecido en investigaciones judiciales. Bio-Zenite Energy encabeza la clasificación con cerca de 233 millones de euros. Le siguen Metaway Combustibles (aproximadamente 196 millones) y Vertix Petroleum (casi 195 millones). A continuación figuran Biomar Oil (119,1 millones), Stimilon Energy (83 millones), Mercapetrol (58,4 millones) y Standard Petroleum (49,4 millones).

La tabla inferior recoge la deuda acumulada por las cinco primeras compañías del sector, que suman más de 726 millones de euros, más de la mitad del total energético:

SociedadDeuda (millones de euros)
Bio-Zenite Energy~233
Metaway Combustibles~196
Vertix Petroleum~195
Biomar Oil119,1
Stimilon Energy83

Estas sociedades son solo la punta del iceberg de un entramado que la Agencia Tributaria y la Audiencia Nacional investigan desde hace años. La mayoría han sido vinculadas, en mayor o menor medida, a la denominada trama de los hidrocarburos, uno de los mayores casos de fraude fiscal descubiertos en España.

lista morosos 2026

El modus operandi del fraude del IVA

Según las investigaciones, el mecanismo utilizado por estas empresas consistía en crear sociedades instrumentales que adquirían carburantes para después revenderlos sin ingresar el IVA correspondiente. Antes de que la Administración pudiera reclamar el impuesto, las mercantiles eran vaciadas de patrimonio, lo que impedía el cobro de las deudas tributarias y permitía obtener elevados beneficios ilícitos.

Esta operativa, que la Unidad Central Operativa (UCO) de la Guardia Civil ha detallado en varios informes, permitió que numerosas sociedades acumularan pasivos millonarios con la Hacienda Pública, de deudas que con el paso del tiempo han terminado aflorando en la lista oficial de grandes morosos. El sistema, sencillo en su concepción pero complejo en su ejecución, se apoya en la rapidez con la que se crean y disuelven las personas jurídicas involucradas.

El fraude del IVA en los hidrocarburos se basa en la creación de sociedades instrumentales que compran y revenden carburantes sin ingresar el impuesto, vaciando de patrimonio las empresas antes de que Hacienda pueda reclamar la deuda.

La Audiencia Nacional mantiene varias causas abiertas en las que se investiga este esquema, y la Agencia Tributaria ha reforzado los controles sobre los operadores del sector. Aun así, la elevada concentración de deudores en la lista pone de manifiesto la dificultad para perseguir a tramas que operan con estructuras societarias rápidamente desechables.

Un cambio de perfil en los grandes morosos

La evolución del listado evidencia un cambio sustancial en el perfil de los deudores. Si los primeros años de la lista estuvieron dominados por las constructoras e inmobiliarias quebradas tras el estallido de la burbuja, hoy el protagonismo ha pasado a las comercializadoras de combustibles. Este desplazamiento refleja tanto el agotamiento de los antiguos grandes morosos como la emergencia de nuevos focos de fraude en sectores con alta movilidad de capital y márgenes reducidos.

La Agencia Tributaria ha identificado en esta edición a 81 sociedades energéticas, aunque admite que muchas de ellas forman parte de conglomerados o cuentan con testaferros, lo que complica la individualización de la deuda. Para los inversores, la presencia recurrente de compañías del sector petrolífero en la lista de morosos supone un recordatorio de los riesgos reputacionales y regulatorios que acechan a un negocio donde los controles fiscales son cada vez más estrechos.

Análisis: el impacto en el sector y las implicaciones para los inversores

La contundencia de los datos obliga a leer la lista de morosos no solo como un termómetro del fraude, sino como un indicador de las debilidades estructurales de ciertos segmentos del mercado energético. Las cifras millonarias que acumulan sociedades como Bio-Zenite Energy o Metaway Combustibles contrastan con el escaso patrimonio declarado y la opacidad de su estructura accionarial, lo que sugiere que el verdadero pasivo fiscal podría ser aún mayor.

Conviene matizar que las grandes compañías cotizadas del sector —Repsol, Naturgy o Endesa— no aparecen en el listado, y sus políticas de compliance las mantienen alejadas de este tipo de contingencias. No obstante, el ruido generado por la presencia masiva de pequeñas y medianas empresas petroleras en la lista de morosos sí puede afectar a la percepción del sector en su conjunto, especialmente en un momento en el que la transición energética exige altos estándares de transparencia.

En un precedente similar, las recurrentes apariciones de constructoras en la lista tras la crisis financiera contribuyeron a endurecer las condiciones de financiación y a reforzar los controles de la Agencia Tributaria sobre el sector. El mismo patrón podría reproducirse ahora en el ámbito de los hidrocarburos, elevando los costes de cumplimiento para todos los operadores.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las investigaciones judiciales de la Audiencia Nacional sobre la trama de los hidrocarburos y las posibles sanciones que puedan derivarse para las empresas implicadas.
  • Reacción del valor: Las cotizadas del sector no se ven afectadas directamente, pero un endurecimiento de los controles fiscales podría traducirse en mayores costes regulatorios a medio plazo.
  • Precedente sectorial: El caso de las constructoras demuestra que una alta presencia en la lista de morosos puede acelerar reformas normativas y estrechar el acceso a la financiación, un riesgo a monitorizar en el segmento de los hidrocarburos.

NatureBrain: la startup de datos ambientales que replica el modelo Bloomberg en bosques

El capital natural se ha convertido en una clase de activo en alza, pero carece de las herramientas de análisis que sí tienen los mercados financieros. NatureBrain, la startup española fundada por Miguel Ángel García Tamargo, acaba de presentar Helena AI para llenar ese vacío y ya demuestra que el modelo Bloomberg se puede replicar en bosques, suelos y humedales. La lección que deja este caso para cualquier emprendedor es que la digitalización de datos ambientales puede generar un negocio rentable desde el primer año.

El modelo Bloomberg aplicado a los bosques

En esencia, NatureBrain reúne datos ambientales, modelos matemáticos y criterios financieros para proyectar la evolución de activos como reforestaciones, ríos o biodiversidad. Su IA, bautizada como Helena AI, analiza variables como el crecimiento de los árboles, la captura de carbono, la calidad del suelo o la disponibilidad de agua. A partir de ahí, el gestor puede tomar decisiones con un rigor similar al que se exige en finanzas.

La comparación con Bloomberg no es una metáfora vacía. García Tamargo, un ejecutivo que pasó casi dos décadas en Iberdrola liderando áreas de sostenibilidad, detectó durante la creación de Carbon2Nature que faltaban herramientas para auditar inversiones en naturaleza como se audita un balance. Ese dolor de mercado fue el punto de partida. “El mercado ya no tolera la ambigüedad”, resume el founder, “si los activos naturales no son auditables con el mismo rigor que un balance financiero, no se pueden considerar verdaderos activos”.

De Iberdrola a emprendedor: la apuesta por los datos ambientales

En septiembre de 2023, tras un cambio de estrategia en la energética, García Tamargo decidió emprender. Llevaba años en contacto con el mercado de créditos de carbono y conocía de cerca la oportunidad. NatureBrain nació con una convicción: la inteligencia artificial y los modelos predictivos eran la única forma de dar credibilidad a la inversión en capital natural. La startup se integró rápidamente en los programas de startups de Google y Apple, lo que le dio acceso a infraestructura en la nube y herramientas como Gemini.

Esa base tecnológica se ha traducido en resultados concretos. “Somos una startup que ya tiene clientes, ingresos recurrentes y un beneficio neto positivo, lo que nos ha permitido despegar rápidamente”, afirma el CEO. El equipo de 16 personas, repartido entre Madrid, Barcelona, Madagascar, Kenia, Shanghái, Georgia y Toronto, combina perfiles de matemática, ingeniería de software, naturaleza y desarrollo de negocio.

La rentabilidad temprana de NatureBrain no es casualidad: es el resultado de aplicar rigor financiero a un sector que carecía de datos fiables.

Los clientes están en España, México, Estados Unidos, Francia y Suiza, y los proyectos gestionados con Helena AI abarcan activos naturales en Ecuador, Perú, Brasil, Kenia y Uganda. Una cartera internacional que demuestra que la demanda de transparencia ambiental no tiene fronteras.

gestión bosques

La receta del crecimiento relámpago

El mercado global de capital natural movió 25.000 millones de dólares el año pasado, según los datos que maneja la compañía. García Tamargo lo tiene claro: “Con captar una cuota del 1%, estaríamos creciendo por diez”. Pero más allá de la cifra, lo que interesa a cualquier founder es cómo una startup ha logrado ser rentable en menos de un año, con un modelo de suscripción que transforma datos en decisiones.

📦 Caso de estudio: NatureBrain

  • El reto: Inversores y gestores de activos naturales carecían de herramientas para analizar y proyectar el comportamiento de bosques, suelos o humedales con datos fiables.
  • La jugada: Crear una plataforma de IA (Helena AI) que replica el modelo de análisis de Bloomberg, cruzando datos ambientales con modelos matemáticos y criterios financieros.
  • El resultado: En menos de un año, la startup es rentable, tiene clientes en cinco países y una cartera de proyectos en cuatro continentes.
  • La lección: Monetizar datos ambientales exige credibilidad técnica; si construyes una herramienta que convierta la naturaleza en un activo auditado, el mercado responde con ingresos recurrentes.

La clave del modelo está en la recurrencia. Los clientes pagan por acceder a una inteligencia de mercado que les permite valorar decisiones como cambiar fertilizantes, modificar podas o elegir especies. Cada nuevo proyecto alimenta la base de datos y mejora la precisión del modelo, generando un círculo virtuoso que atrae a más usuarios.

El mercado ya no tolera la ambigüedad en la gestión de activos naturales, y quien ofrezca transparencia se lleva la inversión.

Lecciones para el emprendedor español

El caso de NatureBrain ofrece un espejo para startups que quieren monetizar datos en sectores tradicionalmente opacos. El fundador no inventó un mercado nuevo; trasladó una metodología probada —la de Bloomberg en finanzas— y la aplicó con herramienta propia. Esa estrategia de replicar lógicas de éxito en nichos desatendidos es replicable en logística, inmobiliario o seguros.

Además, la rapidez con la que ha conseguido rentabilidad tiene un porqué: se instaló desde el primer día en los programas de aceleración de gigantes tecnológicos. Google y Apple no solo aportaron infraestructura, sino credibilidad ante los primeros clientes. Para una startup española, aprovechar estos ecosistemas globales es un atajo de validación que ningún equipo comercial puede igualar.

El riesgo, eso sí, está en la dependencia de un mercado regulado. La demanda de capital natural crece al calor de normativas de sostenibilidad, pero un cambio regulatorio podría frenar las expectativas. La diversificación geográfica de NatureBrain —con proyectos en África y Latinoamérica— es una cobertura inteligente frente a ese escenario.

🚀 Hoja de Ruta para Emprender

  • Valida con datos desde el minuto cero: Construye un MVP que demuestre la capacidad predictiva de tu plataforma antes de gastar en marketing.
  • Monetiza la recurrencia: Ofrece suscripciones que mejoren cuanto más se usen; los datos que generan los clientes se convierten en tu barrera de entrada.
  • Únete a programas de aceleración de las big tech: La infraestructura y la visibilidad que dan Google, Apple o Microsoft pueden acelerar la validación más que cualquier ronda seed.
  • Apuesta por la internacionalización temprana: Si tu solución resuelve un problema global, busca clientes fuera de España incluso antes de consolidar el mercado local.

Lección de fracaso startup exit: Argus vendió por 450 millones de dólares y cerró sus puertas

Que te compren por 450 millones de dólares suena a final feliz hasta que la startup echa el cierre seis años después. Es la historia de Argus, la israelí de ciberseguridad automotriz que Continental adquirió en 2017 y cuyo cierre ha anunciado en 2026. La lección para cualquier founder: un exit no es un blindaje; si no proteges tu autonomía, la operación puede convertirse en una trampa.

Argus nació en 2013 de la mano de Ofer Ben-Noon, Oron Lavi y Yaron Galula. La compañía se especializó en proteger los sistemas electrónicos de los vehículos conectados, un nicho caliente en plena explosión del coche autónomo. En 2017, el gigante alemán Continental se hizo con ella en una operación estimada en aproximadamente 450 millones de dólares, una de las mayores salidas del ecosistema israelí de ciberseguridad. Más tarde, Continental escindió su división de tecnología automotriz en Aumovio, y Argus pasó a operar bajo la marca PlaxidityX.

En 2025 llegaron las primeras señales de alarma: una ronda de despidos redujo la plantilla israelí a 80 personas. Ahora, Aumovio ha anunciado el cierre completo de las operaciones en Israel y el despido de todos los empleados restantes. Según la empresa, los afectados recibirán paquetes de indemnización mejorados, apoyo para la transición profesional y un trato individualizado. El comunicado oficial atribuye la decisión a los rápidos cambios en la industria automotriz y a un crecimiento más lento del mercado de ciberseguridad para vehículos.

Pero los números esconden una verdad incómoda: la adquisición no garantiza la permanencia. Vamos a los números que importan para entender qué falló.

La historia del exit que terminó en cierre

Argus se convirtió en un caso de éxito cuando Continental pagó 450 millones de dólares por ella. Sin embargo, la integración en un grupo industrial con otra cultura y otras prioridades fue erosionando la agilidad que la había hecho valiosa. El foco pasó de crear producto a integrarse, y el equipo fundador fue perdiendo influencia sobre la hoja de ruta. La lección es clara: un exit puede ser el principio del fin si el fundador no pelea por mantener la esencia operativa.

Con el paso de los años, el mercado automotriz sufrió una desaceleración que golpeó directamente al segmento de la ciberseguridad embebida. Aumovio, como matriz, decidió concentrar recursos en negocios con mayor potencial de valor a largo plazo, y PlaxidityX dejó de encajar en esa estrategia. En 2025, la reducción de plantilla fue el primer aviso; en 2026, el cierre es total.

A efectos prácticos, la operación deja sin empleo a 80 profesionales altamente cualificados en Israel y deja en el aire la cartera de clientes del producto. Pero para el ecosistema emprendedor, la pregunta no es cuánto se perdió, sino qué hizo que un activo de 450 millones terminara apagándose.

Un exit no es la meta: es el comienzo de una segunda carrera cuesta arriba que exige tanta estrategia como levantar la primera ronda.

Tres errores que explican la muerte de Argus tras la adquisición

Analizar qué salió mal es la única forma de que otros founders esquiven el mismo destino. Aquí van las tres trampas más evidentes.

  • Pérdida de autonomía y dilución cultural. Al integrarse en Continental, Argus dejó de funcionar como una startup. La burocracia corporativa ahogó la velocidad de decisión y el talento israelí, acostumbrado a ciclos cortos, chocó con los procesos de un fabricante alemán. La cultura de la casa matriz primó sobre la del equipo adquirido, y la chispa innovadora se apagó.
  • Dependencia de un único vertical en crisis. Argus apostó todo al software de seguridad para coches conectados. Cuando la automoción mundial pisó el freno, su modelo de negocio quedó expuesto. No habían desarrollado líneas de negocio alternativas ni clientes fuera de ese nicho, con lo que la caída del sector arrastró a la compañía.
  • Foco en la integración, no en el crecimiento. Tras la compra, los esfuerzos se centraron en encajar en el grupo en lugar de seguir escalando. La hoja de ruta de producto se alineó con las necesidades de Continental, no con las del mercado. El resultado fue una pérdida de relevancia competitiva que, unida a la desaceleración, la dejó sin encaje en la nueva estrategia de Aumovio.

📦 Caso de estudio: Argus (PlaxidityX)

  • El reto: Sobrevivir a una adquisición de 450 millones en un sector cíclico.
  • La jugada: Integrarse por completo en el grupo comprador, cediendo control y renunciando a diversificar.
  • El resultado: Cierre de la filial en 2026, con 80 despidos y sin retorno para accionistas ni empleados.
  • La lección: Negociar cláusulas de autonomía operativa y construir un plan B desde el día uno es vital para que el exit no se convierta en una trampa.
Argus cierre

Análisis E-E-A-T: ¿puede repetirse esto en el ecosistema español?

La historia de Argus suena familiar en España. Casos como AlienVault (adquirida por AT&T y luego diluida) o Blueliv (comprada por Outpost24) demuestran que un exit no siempre es sinónimo de continuidad. La mayoría de los founders españoles sueñan con vender su startup a un gigante, pero pocas veces miden el riesgo de acabar absorbidos por una cultura corporativa que no entiende la agilidad. La clave no está en evitar la venta, sino en blindar la operación.

El ecosistema israelí es un laboratorio de resiliencia, pero también de errores que cualquier fundador puede replicar sin querer. En España, donde las adquisiciones de scaleups suelen rondar los 100-300 millones, perder el control operativo tras la compra es más frecuente de lo que se cuenta. Las cifras de despidos post-adquisición en Europa, según datos de Dealroom, muestran que una de cada cuatro startups adquiridas reduce plantilla en los dos años siguientes. La lección de Argus es extrapolable: el exit puede ser el inicio de una agonía si no se pacta un earn-out con mando, no solo con dinero.

🚀 Hoja de Ruta para Emprender

  • Negocia la autonomía operativa: Incluye cláusulas en el contrato de venta que protejan tu cultura, tu equipo y tu independencia para decidir la hoja de ruta del producto durante al menos tres años.
  • Diversifica tu mercado de cliente único: No pongas todos los huevos en un sector cíclico. Desarrolla una segunda línea de negocio o clientes fuera de tu vertical principal antes de vender.
  • Prepara un plan B desde el día uno: La adquisición no es el final. Asegura un periodo de earn-out que te dé influencia real y contempla un escenario de salida limpia si las cosas se tuercen.
  • Cuida a tu equipo en la transición: Un cierre bien gestionado, con indemnizaciones dignas y apoyo en la recolocación, deja puertas abiertas para futuros proyectos y protege tu reputación como fundador.

Chandra imágenes en rojo, blanco y azul: la NASA celebra el 250 aniversario de EE.UU. con el cosmos

La NASA ha teñido el universo de rojo, blanco y azul para celebrar el 250 cumpleaños de Estados Unidos. Con motivo de la efeméride —el próximo 4 de julio de 2026—, la agencia espacial ha presentado un mosaico de cuatro imágenes cósmicas captadas por el observatorio de rayos X Chandra, combinadas con datos del Hubble y del James Webb, así como de telescopios terrestres. El resultado, según el comunicado oficial de la NASA, es una paleta tricolor de una belleza que une ciencia y patriotismo, donde cada color revela una capa distinta del cosmos.

Las cuatro maravillas cósmicas que la NASA ha vestido de rojo, blanco y azul

El conjunto incluye cuatro objetos celestes que representan diferentes tipos de fenómenos astrofísicos: el remanente de supernova Cassiopeia A, la nebulosa NGC 3603 —un vivero estelar masivo en la Vía Láctea—, la galaxia espiral Messier 94 y el cúmulo de galaxias distante ZwCl 0024+1652. En cada caso, los rayos X de Chandra (en tonos rojos, blancos o azules según la energía) se superponen a imágenes ópticas e infrarrojas para ofrecer una visión compuesta tan estética como informativa. Las capas de color no son un adorno: el rojo y el blanco trazan las emisiones de gas caliente y los frentes de choque, mientras que el azul, en la última imagen, sugiere la distribución de materia oscura inferida a partir de lentes gravitacionales.

No se trata de un simple guiño cromático. La combinación de telescopios en distintas longitudes de onda permite que los científicos estudien, por ejemplo, la expansión de la onda de choque de una estrella que explotó hace siglos o la formación de estrellas en anillos de gas comprimido. Es una manera de contar historias del universo que, además, apela a la emoción del gran público.

Cassiopeia A: el remanente de supernova convertido en fuegos artificiales celestiales

Cassiopeia A es uno de los objetos más fotografiados por Chandra. Situado a unos 11.000 años luz de la Tierra, es el resto de una estrella masiva que explotó alrededor del año 1680. En la nueva imagen, los rayos X de Chandra (azul y púrpura) se combinan con los datos infrarrojos del James Webb (rojo y blanco). La visión de Chandra revela la onda expansiva que desgarró la estrella, así como elementos forjados en la explosión: hierro, calcio y oxígeno. Los datos de Webb, por su parte, muestran la envoltura de material en expansión y el polvo cósmico que inunda el remanente.

El resultado recuerda a un donut electrizado, cuyas vetas parecen de fresa y arándano, como si la naturaleza hubiera querido sumarse a la celebración. Pero más allá de la metáfora, la nitidez de la imagen permite a los astrofísicos seguir la historia química de la supernova con un detalle sin precedentes. La mezcla de hierro y oxígeno que vemos es, literalmente, la misma que compone la hemoglobina de nuestra sangre y el agua que bebemos; polvo de estrellas, en el sentido más poético y literal.

NASA 250 aniversario

Cuando el cosmos se escucha: las sonificaciones que transforman rayos X en música

Junto a las imágenes, la NASA ha publicado nuevas sonificaciones de los tres objetos de la fila inferior del mosaico. La técnica, liderada por el Chandra X-ray Center y el proyecto SYSTEM Sounds, convierte los datos del telescopio en sonidos: los puntos brillantes se transforman en notas de piano o marimba de cristal, y las emisiones difusas en zumbidos o sintetizadores etéreos. En NGC 3603, un barrido de izquierda a derecha asigna los píxeles más luminosos a acordes de piano; en Messier 94, un escaneo en espiral hace que las fuentes compactas —como agujeros negros estelares— se escuchen como tonos percutidos. En el cúmulo ZwCl 0024+1652, la sonificación empieza en el exterior y avanza hacia el centro, donde las notas sintetizadas crecen cuando el círculo pasa sobre la región de materia oscura inferida por el Hubble.

Las imágenes del Chandra nos recuerdan que el universo no solo se ve: también se puede escuchar y, en ocasiones especiales, vestir de gala para celebrar la curiosidad humana.

La sonificación no es un mero entretenimiento. Forma parte del programa Universe of Learning de la NASA y persigue un objetivo inclusivo: permitir que personas ciegas o con discapacidad visual puedan explorar el cosmos a través del oído. Kimberly Arcand, científica de visualización del Chandra X-ray Center, lleva años impulsando esta línea de trabajo junto al astrofísico Matt Russo y al músico Andrew Santaguida. El resultado demuestra que el rigor científico y la divulgación accesible no están reñidos, sino que se potencian mutuamente.

Estas imágenes y sonidos llegan en un momento simbólico. El 250 aniversario de Estados Unidos coincide con el 25.º año de operaciones del Chandra, un telescopio que ha revolucionado la astronomía de rayos X desde su lanzamiento en 1999. Durante un cuarto de siglo, Chandra ha cartografiado agujeros negros, cúmulos de galaxias y restos de supernovas con una resolución angular que sigue siendo inigualable. Que hoy pueda regalarnos un universo teñido de rojo, blanco y azul es, en el fondo, un homenaje a la perseverancia de la exploración espacial y a la capacidad de la ciencia para despertar asombro sin perder un ápice de rigor.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un conjunto de cuatro imágenes cósmicas del observatorio Chandra, coloreadas en rojo, blanco y azul, que combinan datos de rayos X, infrarrojo y luz visible para celebrar el 250 aniversario de Estados Unidos.
  • Dónde: Remanente Cassiopeia A (11.000 años luz), nebulosa NGC 3603 (Vía Láctea), galaxia Messier 94 (en la constelación de Canes Venatici) y cúmulo de galaxias ZwCl 0024+1652 (a miles de millones de años luz).
  • Institución responsable: NASA, con datos del Chandra X-ray Center, el Hubble y el James Webb.
  • Cuándo: Publicado el 30 de junio de 2026, en vísperas del 4 de julio.
  • Impacto a futuro: Las sonificaciones asociadas amplían la accesibilidad del conocimiento astronómico y demuestran cómo la ciencia puede unirse al arte para inspirar a nuevas generaciones.

2,3 billones perdidos: los Siete Magníficos sufren su peor junio desde 2022

Los Siete Magníficos —Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla— han borrado 2,3 billones de dólares de su valor conjunto en el segundo trimestre de 2026, según datos de Expansión. Se trata del peor mes de junio para el grupo desde 2022 y un revés contundente para los valores que han liderado el rally de la inteligencia artificial.

La caída se ha sentido con fuerza en el Nasdaq Composite, que retrocedió más del 8% en el trimestre. Las siete compañías, que representan cerca del 30% de la capitalización del índice S&P 500, habían acumulado hasta marzo una revalorización media del 35% en el año, impulsada por expectativas de que la IA generativa multiplique sus ingresos en los próximos ejercicios. Eso cambió en abril.

El detonante inmediato ha sido el recrudecimiento de la retórica arancelaria entre Estados Unidos y sus principales socios comerciales, que amenaza con encarecer componentes clave para los centros de datos y los semiconductores. Pero el verdadero temor es otro: que las valoraciones actuales descuenten un crecimiento de beneficios que no se va a materializar al ritmo esperado.

Nvidia, que llegó a valer más de 4 billones de dólares en marzo, ha cedido un terreno considerable. Apple y Microsoft, los otros dos gigantes con un pie firme en la nube y la inteligencia artificial, también han visto cómo los inversores retiraban apuestas. Tesla, por su parte, sigue lastrada por el enfriamiento del mercado de vehículos eléctricos y las dudas sobre su robotaxi.

Mi lectura es que el castigo no sorprende tanto por el importe como por el momento. Los Siete Magníficos llevaban desde octubre de 2022 acumulando ganancias de tres dígitos, y el mercado necesitaba una excusa para recoger beneficios. Junio de 2026 se la ha dado.

El mercado está descontando que la inteligencia artificial no monetizará al ritmo que prometían los múltiplos de 40 veces beneficios.

¿Burbuja de IA o simple corrección?

Bautizar cualquier revés como “burbuja” es tentador, pero conviene afinar el diagnóstico. Las siete compañías no son una masa homogénea: Alphabet y Meta siguen generando flujos de caja sólidos con márgenes de publicidad digital que superan el 30%, mientras que Nvidia depende de que el gasto en GPUs se mantenga en los niveles actuales. El riesgo, por tanto, está concentrado.

Los datos recogidos por Expansión apuntan a que la desinversión ha sido más intensa en los fondos que replican índices ponderados por capitalización, donde el sobrepeso de estas tecnológicas es máximo. Eso amplifica las caídas y, al mismo tiempo, contagia al resto del mercado. No es un fenómeno nuevo: ya ocurrió en el desplome de las puntocom y, en menor medida, en la corrección de 2022.

El debate ahora es si la inteligencia artificial logrará justificar sus inversiones en el corto plazo. Los proyectos de Copilot de Microsoft, los chatbots de Meta o los nuevos motores de búsqueda de Alphabet aún no han disparado los ingresos como se anticipaba. Y mientras tanto, el coste de entrenar modelos de lenguaje sigue siendo altísimo.

desplome tecnológicas

El efecto arrastre sobre el Nasdaq y el inversor particular

El Nasdaq 100 ha sido el principal damnificado, pero el S&P 500 también ha registrado pérdidas superiores al 4% en el mismo periodo. La corrección está afectando a los planes de pensiones y a los inversores particulares que habían incrementado su exposición a tecnología en los últimos dos años, muchos de ellos a través de ETFs temáticos o productos apalancados.

La Comisión Nacional del Mercado de Valores (CNMV) española no ha emitido ninguna alerta específica, aunque fuentes del supervisor reconocen que las posiciones en derivados sobre el Nasdaq han crecido un 15% en el primer semestre. Eso añade un punto de tensión: si la corrección se acelera, los ajustes automáticos de márgenes podrían amplificar la caída.

Para el inversor español, el batacazo tiene un componente adicional. La debilidad del euro frente al dólar —ayer cotizaba en torno a 1,03— ha suavizado el golpe de los que tenían posiciones sin cubrir, pero quienes compraron ETFs denominados en euros están asumiendo la pérdida completa. Son matices que conviene no perder de vista.

Lo que me preocupa de verdad (más allá del ruido de junio)

El riesgo que veo no está en el valor de mercado de los Siete Magníficos, sino en el coste de capital que necesitan para mantener su ritmo inversor. Si los tipos de interés se mantienen altos —y la Reserva Federal no ha dado señales de bajarlos antes de 2027—, esas compañías tendrán que elegir entre recortar recompras de acciones o ralentizar sus planes de expansión en IA.

Elige mal cualquiera de ellas y el castigo será inmediato. El mercado ya ha demostrado en este junio negro que la paciencia con las tecnológicas que consumen caja pero no dan beneficios se ha agotado. La próxima oleada de resultados, que arrancará a finales de julio, será la prueba de fuego. Si las guías de Nvidia, Microsoft o Amazon no convencen, el segundo semestre puede ser peor que el primero.

No creo que estemos ante un estallido definitivo de la burbuja de la inteligencia artificial, pero sí ante el final del “todo gratis”. Los inversores van a exigir pruebas, y eso es sano. El problema es que los Siete Magníficos llevan años acostumbrados a que el mercado les perdone todo. Junio de 2026 puede recordarnos que ni siquiera ellos son inmunes a la realidad de un balance.

Publicidad