Control de efectivo de Hacienda a autónomos: los bancos cruzan movimientos de más de 3.000 euros

Si eres autónomo y manejas dinero en metálico, que sepas que el banco está obligado a informar a Hacienda de cualquier operación de ventanilla o ingreso en efectivo que supere los 3.000 euros. La vigilancia es automática y afecta tanto a los cobros como a las retiradas, de modo que cada movimiento de cierta envergadura llega directamente a la Agencia Tributaria.

El mecanismo, respaldado por el Real Decreto 253/2025, persigue atajar el blanqueo de capitales y la economía sumergida. Pero la realidad práctica para ti, como profesional, no se queda ahí: Hacienda puede pedirte justificar el origen de ese dinero incluso si la cantidad no alcanza los 3.000 euros, siempre que observe un comportamiento continuado que invite a pensar en movimientos opacos.

Hasta el último euro: qué comunica el banco a Hacienda

Cada vez que ingresas o sacas más de 3.000 euros en metálico, la entidad financiera envía un registro al fisco con el importe exacto, la fecha, los datos de quien ejecuta la operación y el número de cuenta donde se hace el apunte. Este informe se produce sin que el autónomo haga nada: es el banco quien actúa por imperativo legal.

Pero hay más. Además de ese umbral de comunicación obligatoria, Hacienda puede reclamarte papeles por movimientos inferiores si aprecia una pauta extraña. No es un castigo automático ni una inspección aleatoria: se activa cuando las cifras, repetidas en el tiempo, dibujan un perfil de riesgo que el sistema informático de la AEAT detecta cruzándolas con tus declaraciones de IRPF e IVA.

El verdadero riesgo para el autónomo que mueve efectivo

No hablamos de que un ingreso puntual de 50 o 100 euros te ponga en el punto de mira. Eso no ocurre. La alerta salta cuando la cuenta refleja patrones de ingresos en metálico que no tienen correspondencia con lo declarado en los modelos 130 o 303, o cuando los extractos chochan con una actividad que, por su naturaleza, apenas debería usar billetes.

Por eso, la recomendación es clara: conserva siempre la documentación que acredite de dónde sale el efectivo. Una nómina, una factura bien emitida, una copia de la declaración de la Renta o, si procede de una herencia, la escritura de aceptación. Si el banco advierte un vacío y Hacienda te lo pregunta, tener los papeles a mano evita que un simple cruce de datos termine en un requerimiento formal.

Que el banco no te avise no significa que Hacienda no esté mirando: la información viaja sola cada vez que cruzas el umbral de los 3.000 euros.

Es fácil caer en la trampa de pensar que, por debajo de esa cifra, no pasa nada. El verdadero error es ignorar que la AEAT puede pedir justificación de importes menores si el patrón de movimientos levanta sospechas. Y en ese punto, sin papeles, el problema crece rápido.

Más obligaciones que acompañan al dinero en metálico

La normativa no se queda en los 3.000 euros. Debes identificarte con el DNI para cualquier operación bancaria en efectivo igual o superior a 1.000 euros —y el banco puede pedírtelo incluso por menos si lo estima necesario—. Además, si vas a transportar 10.000 euros o más al entrar o salir de territorio nacional, estás obligado a presentar una declaración especial en aduanas; para movimientos dentro de España, el umbral sube a 100.000 euros.

Estas reglas, recordadas por el Banco de España, no son un mero trámite: pretenden cerrar el círculo de control sobre los flujos de efectivo que más se prestan a la opacidad. Para el autónomo, cumplirlas es cuestión de disciplina documental y, sobre todo, de no fiarlo todo a la memoria.

¿Por qué Hacienda afila el lápiz con el efectivo ahora?

El endurecimiento de la vigilancia —primero con el Real Decreto 253/2025 y luego con la remisión automática de datos bancarios— tiene un argumento técnico: en un país donde el pago electrónico ya es mayoritario, los movimientos en metálico de cierta cuantía resultan cada vez más elocuentes. Si antes podían diluirse entre transacciones corrientes, ahora destacan como agujas en un pajar, y eso explica que la Agencia Tributaria haya afinado el cruce de datos con las entidades.

Desde la redacción vemos que la medida es eficaz contra el fraude organizado, pero también exige un esfuerzo adicional al pequeño negocio que trabaja legítimamente con efectivo. La línea entre el control razonable y la presión documental indiscriminada la marca, una vez más, la capacidad del autónomo para guardar justificantes sin que la burocracia le coma el día.

La pregunta que queda en el aire es si Hacienda sabrá distinguir entre el pequeño comerciante que recibe pagos al contado y el defraudador sofisticado, o si todos acabarán pasando por el mismo filtro.

Guía rápida del trámite

  • 📅 Plazos: La obligación de comunicación bancaria es permanente y automática desde la entrada en vigor del Real Decreto 253/2025.
  • ✅ Requisitos clave: El banco informa cuando el movimiento supera los 3.000 euros; Hacienda puede requerir justificación de importes inferiores si detecta patrones anómalos.
  • 🌐 Dónde solicitarlo: No se solicita; la información fluye directamente al sistema de la AEAT. Puedes consultar dudas en la sede electrónica de la Agencia Tributaria.
  • 💰 Importe o coste: No hay coste directo, pero la ausencia de justificantes puede derivar en requerimientos y eventuales sanciones.
  • ⚠️ Error a evitar: Ignorar los ingresos en metálico por debajo de 3.000 euros y no guardar facturas, escrituras o pruebas del origen del dinero acumulado.
Este análisis de sangre que casi nadie se hace podría predecir tu riesgo cardiovascular antes de que aparezcan los síntomas

El riesgo cardiovascular no siempre avisa con dolor en el pecho o falta de aire. A veces se cuece por dentro, en silencio, durante años, mientras tú sigues con tu vida sin sospechar nada. Ese proceso tiene nombre: inflamación crónica de bajo grado, y se puede medir.

La buena noticia es que no hace falta un escáner carísimo ni una prueba invasiva. Basta con un análisis de sangre que casi nadie pide por iniciativa propia, pero que la cardiología lleva años señalando como una pieza clave del rompecabezas. Se llama proteína C-reactiva de alta sensibilidad, y hoy te explicamos por qué debería importarte.

El análisis que la cardiología recomienda para el riesgo cardiovascular

Youtube video

Los chequeos tradicionales se centran en el colesterol, la tensión arterial y la glucosa. Son imprescindibles, pero dejan fuera una pieza del puzle: la inflamación que corroe las arterias por dentro sin que el resto de valores lo detecte.

Ahí es donde entra esta prueba de sangre. Es rápida, económica y ya se usa en algunos protocolos hospitalarios como complemento al perfil lipídico clásico, especialmente en personas con riesgo intermedio que no encajan del todo en las categorías de bajo o alto riesgo.

Qué mide exactamente y por qué importa para tu salud cardiovascular

El hígado fabrica esta sustancia como respuesta a cualquier proceso inflamatorio del cuerpo, y sus niveles se disparan cuando hay una agresión activa en las arterias. La cardiovascular sigue siendo la principal causa de muerte evitable en España, y la Proteína C-reactiva es uno de los marcadores que mejor refleja ese desgaste invisible del sistema vascular.

Cuando sus niveles están elevados de forma sostenida, aunque sea de manera leve, el organismo está señalando que algo no va bien en las paredes de los vasos sanguíneos, incluso si el colesterol o la tensión parecen normales sobre el papel.

Cómo se interpretan los resultados de la prueba

Youtube video

Los valores no funcionan como un simple sí o no. Existen rangos que los especialistas usan para clasificar el riesgo, y ahí está buena parte de la utilidad clínica de esta prueba: matiza lo que otros análisis no pueden ver por sí solos.

Por debajo de 1 mg/L se considera riesgo bajo; entre 1 y 3 mg/L, riesgo intermedio; y por encima de 3 mg/L, riesgo elevado. Son cifras orientativas que el cardiólogo cruza siempre con el resto del historial del paciente, nunca de forma aislada.

Quién debería plantearse esta prueba y con qué frecuencia

No es una prueba que deba hacerse toda la población de forma indiscriminada, pero sí tiene sentido en ciertos perfiles. La cardiología la recomienda especialmente cuando existen dudas razonables sobre el riesgo real de una persona a partir de los datos convencionales.

Perfiles con antecedentes familiares

Si en tu familia ha habido infartos o ictus a edades tempranas, aunque tus analíticas habituales salgan dentro de la normalidad, este dato adicional puede inclinar la balanza hacia una vigilancia más estrecha o un tratamiento preventivo.

Personas con riesgo intermedio en el cálculo clásico

Cuando las calculadoras de riesgo cardiovascular arrojan un resultado ambiguo, ni claramente bajo ni claramente alto, la prueba ayuda a desempatar y decidir si conviene intensificar el seguimiento médico.

Qué puedes hacer si tus niveles salen elevados

La noticia no tiene por qué asustarte: unos valores altos no son una sentencia, son una alerta temprana que todavía da tiempo a corregir. La inflamación crónica responde bien a cambios sostenidos en el estilo de vida, algo que ya confirman múltiples estudios en población española.

Estos son los cuatro frentes que más peso tienen a la hora de reducir la inflamación silenciosa, según coinciden distintos especialistas en prevención cardiovascular:

  • Actividad física regular: incluso caminar a paso ligero de forma constante reduce marcadores inflamatorios de forma medible.
  • Dieta mediterránea real: menos ultraprocesados y más pescado azul, legumbres y aceite de oliva virgen extra.
  • Sueño de calidad: dormir mal de forma crónica mantiene el organismo en un estado de alerta inflamatoria permanente.
  • Gestión del estrés: el cortisol elevado de forma sostenida está directamente relacionado con procesos inflamatorios vasculares.

Hacia dónde va la prevención cardiovascular en los próximos años

La tendencia en cardiología apunta cada vez más hacia una medicina de precisión, donde los chequeos rutinarios incorporen marcadores inflamatorios junto al colesterol y la tensión, sin esperar a que aparezcan los primeros síntomas.

El mensaje de fondo es esperanzador: cuanto antes se detecta esa inflamación oculta, más margen de maniobra existe para revertirla con hábitos sencillos, sin necesidad de fármacos agresivos ni intervenciones complejas. La prevención, una vez más, sigue siendo la mejor herramienta disponible.

Tom Lee respalda a Ethereum Institutional mientras ETH se aferra a los 1.600 dólares

Tom Lee, cofundador de Fundstrat, respalda el lanzamiento de Ethereum Institutional para tender puentes con Wall Street en un momento crítico para el precio de ETH. La nueva organización sin ánimo de lucro busca servir de ‘oficina frontal’ para acelerar la integración de la red y sus soluciones de segunda capa en el sistema financiero tradicional.

El anuncio cobra especial relevancia porque llega cuando ETH se aferra a los 1.600 dólares, una cota que apenas ha variado en los últimos años. Según el reporte original, el activo lleva prácticamente estancado cinco años, lo que genera frustración entre muchos participantes del mercado.

Detrás del respaldo público de Lee se esconden intereses económicos de peso. Bitmine y Sharplink figuran como patrocinadores ancla de la iniciativa y controlan en conjunto 6,56 millones de ether, aproximadamente el 5,4% del suministro total. Con esa exposición, proteger el valor de sus reservas se convierte en una prioridad tangible.

Una nueva puerta de entrada institucional para Ethereum

Ethereum Institutional fue presentada por antiguos miembros del brazo comercial de la Ethereum Foundation. El equipo central está formado por David Walsh, Marius Smith y Matthew Dawson, quien fue jefe de relaciones corporativas en la Fundación.

La propia Ethereum Foundation ha bendecido oficialmente el proyecto. Confía en que el nuevo equipo logre avances concretos en su acercamiento a bancos, gestoras y grandes corporaciones. Para el ecosistema, contar con una contraparte identificable reduce la fragmentación y facilita la interlocución con el capital regulado.

Tom Lee lo resumió con claridad: ‘otro gran equipo listo para impulsar el compromiso empresarial y hacer grandes cosas por Ethereum’. Y no es el único nombre de peso. Joseph Chalom, CEO de Sharplink y exjefe de activos digitales en BlackRock, aporta la experiencia de quien lanzó los primeros ETF cripto al contado y el fondo tokenizado BUIDL. Junto a él, Joseph Lubin, cofundador de Ethereum, conecta la iniciativa con la historia fundacional de la red.

La mayoría de los participantes del mercado tiene una visión cauta, pero las mayores tesorerías de ETH ya han movido ficha.

La combinación de perfiles no es casual. Reúne contactos en Wall Street, legitimidad técnica y un interés común: asegurar que Ethereum siga siendo la capa base preferente cuando las decisiones de tokenización y liquidación se tomen en los grandes despachos.

Por qué las grandes tesorerías se alinean

La lógica del apoyo va más allá de un simple respaldo reputacional. Bitmine y Sharplink tienen 6,56 millones de motivos para impulsar cualquier mecanismo que mejore la percepción y la utilidad institucional de Ethereum. Cinco años de estancamiento del precio han tensado los balances de quienes más exposición tienen.

En la práctica, la nueva entidad puede actuar como un lobby silencioso. No solo educará a empresas sobre las ventajas de la red; también podrá coordinar relaciones con reguladores, bancos y emisores que exigen procesos más estructurados de los que una comunidad dispersa de desarrolladores suele ofrecer.

Esa función de ‘oficina frontal’ es clave. Las grandes corporaciones no suelen dialogar con protocolos descentralizados; prefieren un interlocutor claro. Y en el ecosistema Ethereum, hasta ahora, ese rol no estaba bien definido.

Entre la defensa del ecosistema y la presión por el precio

El lanzamiento de Ethereum Institutional puede leerse como una iniciativa expansiva, pero también defensiva. Cuando los mayores tenedores de un activo se organizan para reforzar su narrativa, el mercado tiende a preguntarse si se trata de adopción genuina, gestión reputacional o ambas cosas a la vez.

Ethereum sigue siendo una de las infraestructuras blockchain más robustas, con una fuerte actividad en contratos inteligentes y tokenización. Sin embargo, la competencia entre redes y la sensibilidad del capital institucional a la regulación y al rendimiento han elevado la presión sobre su posicionamiento. Y un precio anclado en los 1.600 dólares no ayuda a disipar dudas.

La creación de un frente institucional unificado puede verse como una jugada para consolidar a Ethereum como capa base preferente del sistema financiero global. Si esa estrategia funciona, la demanda por su ecosistema y por el propio ETH podría fortalecerse. Si no, los grandes tenedores se arriesgan a ver cómo sus reservas pierden influencia frente a rivales más rápidos o con mejores terminales financieras.

Por ahora, lo concreto es que la iniciativa nace con apoyos de alto perfil y con una misión clara: hablar el idioma de Wall Street sin perder la conexión con Ethereum. La profesionalización del lobby institucional en el ecosistema es un hecho. Y en esa batalla por la influencia, las mayores tesorerías ya han movido ficha.

SIMD-550: Solana duplica desinflación y reduce emisiones en 18,9 millones de SOL

La red Solana ha dado un paso decisivo para modernizar su política monetaria. La propuesta SIMD-550, impulsada por la comunidad y analizada en detalle por Helius, plantea duplicar la tasa de desinflación anual del -15% al -30%. Esto permitiría alcanzar el objetivo de inflación terminal del 1,5% en solo 2,8 años, en lugar de los 5,7 años previstos, y ahorraría 18,9 millones de SOL en emisiones durante los próximos seis ejercicios — unos 1.510 millones de dólares al precio actual —.

La propuesta no toca la meta de inflación a largo plazo, simplemente acelera el camino. Si la gobernanza la aprueba, se implementaría a mediados de octubre de este mismo 2026, tras el habitual periodo de cuatro meses y medio para adaptaciones técnicas.

Qué propone la SIMD-550

La inflación actual de Solana, que se sitúa en el 3,82% a fecha de junio, sigue una senda diseñada para ir decayendo un 15% cada año hasta llegar al 1,5% terminal en 2032. El ajuste que plantea la SIMD-550 es duplicar esa tasa de desinflación al -30%, lo que recorta el plazo a la mitad: 2,8 años, con lo que el 1,5% se alcanzaría en el primer semestre de 2029.

La gran ventaja es su sencillez. Solo hay que modificar un parámetro del protocolo, sin añadir nuevos mecanismos complejos. Eso reduce el riesgo de errores y facilita que cualquier staker —el que delega sus SOL a un validador a cambio de recompensas— entienda qué está votando. La propuesta se enmarca, además, en un esfuerzo más amplio por actualizar las tokenomics de Solana, que incluye la SIMD-553 (una comisión de recursos que se quema) y las Validator Admission Tickets (VAT) de Alpenglow, diseñadas para abaratar los costes fijos de los validadores. Todos los detalles se pueden consultar en el repositorio oficial de propuestas de mejora de Solana.

Efectos sobre las recompensas de staking y los validadores

El rendimiento nominal del staking (la rentabilidad anual por delegar SOL) pasaría del 5,84% actual al 4,34% en el primer año, al 3% en el segundo y al 2,25% en el tercero. Son cifras que, aunque inferiores, siguen siendo atractivas en un entorno de tipos a la baja y no deberían desincentivar la participación. Para los validadores, el impacto real es limitado. Según el modelo de Helius, de los 738 nodos activos, solo 2 dejarían de ser rentables en el primer año, 13 en el segundo y 30 en el tercero. La red mantendría una base de más de 700 validadores, una cifra muy por encima de lo que muchos consideran necesario para una descentralización saludable.

Además, la reducción de emisiones alivia la presión vendedora. Buena parte de los stakers, sobre todo en jurisdicciones con alta fiscalidad, venden una porción de las recompensas para pagar impuestos. Esa “fuga del 17%” que señalaba Max Resnick en su análisis —la diferencia entre el tipo marginal del staking y el 20% de ganancias de capital a largo plazo— se convierte en un lastre que la SIMD-550 ayuda a mitigar, ahorrando cientos de millones de dólares al ecosistema cada año.

La inflación elevada en Solana equivale a una empresa que hiciera un pequeño split de acciones cada dos días, una distorsión que el mercado ya está cansado de subsidiar.

Por qué Solana necesita reducir la inflación ahora

Cuando una red es joven, emitir muchos tokens para incentivar la participación tiene sentido. Pero Solana ya ha superado esa fase. Es una infraestructura madura con uso institucional, y mantener una inflación elevada distorsiona las señales de precio, penaliza el uso activo de los SOL en DeFi y encarece la operativa de protocolos y usuarios. En otras palabras, empuja a los titulares a acumular en lugar de utilizar la red, lo que ralentiza la actividad económica.

La comparación con las finanzas tradicionales es clara: una inflación persistente equivale a una pequeña dilución diaria que la mayoría de los gráficos y los inversores minoristas no descuentan, generando una ilusión de rendimiento que no es tal. Una gráfica de precios limpia y sin ese lastre es uno de los mejores argumentos de marketing para cualquier ecosistema.

El ecosistema ya intentó una reforma más ambiciosa con la SIMD-228, pero no prosperó por su complejidad. La SIMD-550 recoge el objetivo de reducir la inflación —que sí tenía un respaldo mayoritario— y lo hace con una propuesta limpia y predecible, que evita debates interminables sobre parámetros. Es la heredera natural de la SIMD-411, cuya inacción ha costado ya unos 3,4 millones de SOL en ahorro potencial. Cada mes de retraso reduce el impacto de la medida, y por eso el momento de actuar es ahora.

Desde mi perspectiva, se trata de un paso medido y necesario. No rompe ningún equilibrio —los validadores apenas notarán el ajuste— y sí elimina una fuente de fricción que lastraba la percepción de SOL como activo serio. Si la gobernanza lo aprueba, la red dará un salto cualitativo en credibilidad sin sacrificar su descentralización. El siguiente capítulo de las tokenomics de Solana está sobre la mesa, y esta vez las piezas parecen encajar.

Vicelehendakari prevé más de 20.000 empleos en el País Vasco: sectores y requisitos

El vicelehendakari y consejero de Economía, Trabajo y Empleo del Gobierno Vasco, Mikel Torres, ha anunciado este miércoles las previsiones macroeconómicas para los próximos dos años. La estimación central contempla la creación de 20.000 nuevos empleos netos en Euskadi entre 2026 y 2027, un ritmo que el Ejecutivo autonómico considera coherente con el dinamismo de su economía.

El crecimiento del empleo se sitúa en el 1,1% para 2026 y el 0,9% para 2027, según los datos presentados. La tasa de paro, una de las más bajas de España, descendería del 6,5% al 6,2% en ese periodo. La previsión se apoya en un aumento del Producto Interior Bruto (PIB) del 1,6% en 2026 y del 1,7% en 2027, según ha detallado Torres en una comparecencia recogida por Radio Nervión.

¿Por qué el País Vasco generará 20.000 puestos de trabajo en dos años?

El vicelehendakari ha destacado la resiliencia de la economía vasca en un entorno internacional complejo. El crecimiento de la inversión, aunque moderado, y la mejora de los salarios por encima de la inflación están actuando como motores del mercado laboral. “Los salarios crecen más rápido que los precios, lo que supone una mejora real del poder adquisitivo de las personas trabajadoras”, ha señalado.

Los salarios en Euskadi crecen por encima de la inflación, un dato que refuerza la calidad del empleo que se está generando en la comunidad.

No todo son buenas noticias. Las exportaciones vascas muestran cierta debilidad y la incertidumbre global frena al sector industrial. No obstante, el Ejecutivo confía en una recuperación gradual a medida que el entorno europeo consolide su ritmo de crecimiento. La finalización de proyectos vinculados a los fondos europeos también podría moderar el ritmo inversor, aunque los datos de empleo siguen apuntando al alza.

Sectores que más empleo crearán en el País Vasco

Aunque el vicelehendakari no ha detallado la distribución sectorial de las contrataciones, la estructura productiva vasca permite anticipar qué áreas concentrarán las ofertas. La industria manufacturera —automoción, máquina-herramienta y aeronáutica— sigue siendo el principal motor exportador y de empleo de calidad. Le sigue el sector servicios, que incluye desde el turismo de alto valor hasta los servicios avanzados a empresas. Además, la transición energética está impulsando la demanda de perfiles en energías renovables, eficiencia energética y economía circular.

En paralelo, la tecnología y la digitalización están generando vacantes en ciberseguridad, inteligencia artificial y desarrollo de software. Las empresas vascas, incluidas las pymes, buscan cada vez más perfiles híbridos con formación técnica y competencias digitales. El crecimiento salarial por encima del IPC puede hacer estos puestos especialmente atractivos para los jóvenes que se incorporan al mercado laboral.

Las luces y sombras de la previsión de empleo en Euskadi

El panorama que dibuja el vicelehendakari es, sin duda, positivo. Crear 20.000 empleos en un territorio con algo más de dos millones de habitantes es un ritmo de crecimiento notable. Si se cumple, la tasa de paro del 6,2% sería casi tres puntos inferior a la media española, lo que consolidaría a Euskadi como una de las comunidades con mayor pleno empleo técnico.

Sin embargo, el informe también muestra ciertas vulnerabilidades. La inversión empresarial crece de forma moderada y las condiciones financieras más exigentes pueden desacelerar la creación de nuevas empresas. El sector exterior, muy dependiente de la industria, sigue expuesto a la desaceleración europea. La recuperación de las exportaciones se da por supuesta, pero no está garantizada. Como candidato, conviene fijarse especialmente en las actividades ligadas a la transición energética y la digitalización, que cuentan con fondos europeos y una demanda estructural más sólida.

En resumen, las previsiones apuntalan un mercado laboral vasco con empleo estable y salarios al alza, pero no exento de riesgos. La clave para aprovechar las oportunidades será la formación continua y la adaptación a perfiles técnicos y digitales. Si estás pensando en buscar trabajo en Euskadi, este es un buen momento para actualizar tu currículum y explorar las ofertas de Lanbide.

📝 Cómo enviar el currículum

Para optar a los nuevos empleos que se generarán en Euskadi, el primer paso es estar registrado en el Servicio Vasco de Empleo, Lanbide, que centraliza ofertas de trabajo y programas de formación. Te explicamos cómo inscribirte.

  1. Paso 1: Accede a la web oficial de Lanbide (www.lanbide.euskadi.eus) y selecciona la opción ‘Ciudadanía’.
  2. Paso 2: Crea tu perfil o inicia sesión con certificado digital, DNI electrónico o sistema BakQ.
  3. Paso 3: Una vez dentro, actualiza tu currículum y selecciona las áreas profesionales en las que tienes experiencia o formación.
  4. Paso 4: Activa las alertas de empleo para recibir notificaciones de ofertas en los sectores de tu interés.
  5. Paso 5: Revisa periódicamente la sección de formación, ya que Lanbide ofrece cursos gratuitos con certificado de profesionalidad que pueden mejorar tu empleabilidad.

Plazo de inscripción: La inscripción en Lanbide está abierta de forma permanente. Requisito mínimo: Ser mayor de 16 años y residir en el País Vasco (en la mayoría de los casos).

Orange logra que la Audiencia Nacional ordene a Hacienda devolver más de 180 millones del Impuesto de Sociedades

Orange ha logrado este jueves que la Audiencia Nacional ordene a la Agencia Tributaria la devolución de más de 180 millones de euros ingresados indebidamente por el Impuesto de Sociedades entre 2017 y 2021. La sentencia aplica la doctrina del Tribunal Constitucional que declaró inconstitucionales las medidas del Real Decreto-ley 3/2016 y reconoce el derecho de la teleco a recuperar los importes pagados de más, más los intereses de demora.

Una sentencia con origen en un decreto inconstitucional

El litigio tiene su raíz en las normas fiscales aprobadas en 2016, que limitaron la compensación de bases imponibles negativas y forzaron la reversión de determinados deterioros contables para incrementar la recaudación del Impuesto de Sociedades. Orange, como muchas grandes compañías, se vio afectada por unos ajustes que elevaron su factura fiscal de forma considerable durante los ejercicios 2017 a 2020 —y también en 2021, aunque el pleito inicial se centró en los cuatro primeros años—.

La sentencia 11/2024 del Tribunal Constitucional anuló varios preceptos de aquel Real Decreto-ley por entender que vulneraban la esencia del deber de contribuir según el artículo 31.1 de la Constitución y excedían el uso del decreto-ley en materia tributaria, algo que el artículo 86.1 prohíbe. Con esa declaración de inconstitucionalidad, las autoliquidaciones presentadas bajo la norma anulada quedaban expuestas a revisión.

Orange solicitó entonces la rectificación de sus autoliquidaciones de 2017-2020 y pidió la devolución de los ingresos en exceso. El Tribunal Económico-Administrativo Central (TEAC) se lo denegó en septiembre de 2023, obligando a la compañía a acudir a la vía contencioso-administrativa.

El impacto financiero: más de 180 millones de euros y los intereses de demora

La Sala de lo Contencioso-Administrativo de la Audiencia Nacional ha estimado el recurso y, más allá de anular la resolución del TEAC, ejerce su jurisdicción plena para reconocer directamente el derecho a la devolución. El fallo ordena calcular la diferencia entre las cantidades ya devueltas en su día y las que corresponderían sin aplicar los límites del RDL 3/2016, más los intereses de demora.

Ese cálculo afecta, detalla la sentencia, a la reversión de pérdidas por deterioro y a la compensación de bases imponibles negativas «sin aplicar los límites previstos en el artículo 3 del RDL 3/2016». Cuando las bases negativas no hubieran podido compensarse, la empresa tendrá derecho a un incremento de las deducciones a aplicar en ejercicios futuros. El importe final, pendiente de ejecución, supera los 180 millones, según fuentes del procedimiento.

El tribunal subraya que una resolución judicial firme es uno de los supuestos que habilitan la devolución de ingresos indebidos, sin necesidad de un nuevo procedimiento de rectificación. La Abogacía del Estado se allanó parcialmente tras la sentencia del Constitucional y no se imponen costas.

Audiencia Nacional Hacienda Orange

Reconfiguración de la tributación entre 2017 y 2021

Al estimar la pretensión de plena jurisdicción, la sentencia «reconfigura la tributación» de Orange en esos ejercicios, sustituyendo los ajustes del decreto anulado por los de la regulación anterior. Esto supone una liquidación retroactiva del impuesto en la que Hacienda deberá devolver la diferencia, sin que la empresa tenga que iniciar un nuevo camino administrativo.

El fallo se apoya en el artículo 31.2 de la Ley de la Jurisdicción Contencioso-Administrativa, que permite restablecer la situación jurídica individualizada. La Audiencia Nacional deja claro que no se trata de una mera anulación formal, sino de una reparación integral del patrimonio indebidamente mermado.

La sentencia no solo anula la negativa del TEAC; reconoce el derecho de Orange a que Hacienda reintegre lo pagado de más durante cinco ejercicios, una vía de resarcimiento directo poco habitual en la práctica.

Análisis: un precedente con eco en el sector y en las finanzas de la operadora

Este fallo no es un caso aislado. La declaración de inconstitucionalidad del RDL 3/2016 ha desencadenado una cascada de reclamaciones por parte de grandes empresas que también vieron elevada su presión fiscal. Compañías del Ibex 35, especialmente de los sectores energético y financiero, están pendientes de litigios similares, y la resolución favorable a Orange podría acelerar otras devoluciones.

Para Orange España, la recuperación de más de 180 millones —a los que se sumarán los intereses de demora— supone un refuerzo de caja relevante en un contexto de fuertes inversiones en redes 5G y fibra. La operadora, que ya había provisionado parcialmente el contingente, podrá liberar esas provisiones y mejorar su fondo de maniobra, algo que el mercado empezaba a descontar en sus valoraciones.

Conviene recordar que la Agencia Tributaria ya ha reintegrado cantidades en casos análogos tras sentencias firmes, aunque el ritmo de las devoluciones depende de la capacidad de la Administración. La ausencia de costas para la Abogacía del Estado, al allanarse tan pronto como se conoció la doctrina del Constitucional, refleja la solidez del argumento de la compañía.

📊 Las Claves para el Inversor

  • Qué vigilar: El importe exacto de la devolución y el calendario de ejecución de la sentencia. La Administración suele priorizar estos pagos una vez el fallo es firme, aunque pueden surgir dilaciones.
  • Reacción del valor: La noticia ya circulaba en medios y es probable que el mercado la tenga parcialmente descontada. El impacto real se verá al conocerse la cuantía definitiva y cómo afecta al flujo de caja de Orange.
  • Precedente sectorial: Otras grandes empresas con recursos pendientes por el mismo decreto-ley podrían seguir el mismo camino, generando una ola de reclamaciones fiscales que presione a la Agencia Tributaria.

Katherine Heigl pone a la venta su mansión en Utah: una oportunidad de inversión de 10,6 millones en real estate prime

Katherine Heigl acaba de poner en el mercado su residencia principal en las montañas de Utah. El precio de salida, 10,6 millones de dólares, encierra una de esas oportunidades que los inversores en real estate prime analizan con lupa: una finca de 25 acres con una vivienda de 800 metros cuadrados, firmada por Engel & Völkers Park City a través de su agente Paul Benson, y con una historia de apreciación que, sobre el papel, multiplica por diez la inversión inicial en menos de dos décadas.

Heigl —conocida por su papel en Grey’s Anatomy y con una carrera que incluye títulos como 27 Dresses— adquirió la parcela en 2007 por un millón de dólares. Un año después, ella y su marido, el músico Josh Kelley, terminaron de construir la residencia principal y, desde 2012, la convirtieron en el hogar donde han criado a sus tres hijos. La decisión de vender llega tras comprar una granja victoriana en la misma zona para restaurarla y reducir espacio, una señal de ciclo de vida que no resta un ápice al interés patrimonial del activo.

La propiedad: 25 acres, 800 metros cuadrados y el sello de Engel & Völkers

La vivienda se distribuye en cuatro alturas con estructura de piedra y madera, suelos de hormigón y grandes vigas vistas. Las cinco habitaciones se reparten en 8.000 pies cuadrados (unos 740 metros cuadrados habitables) que incluyen un estudio de arte anexo al rancho de la finca —Heigl lo describe como un espacio exclusivamente suyo—, un salón familiar con chimenea y un teatro en casa donde una pared entera sirve de expositor de hilo para sus aficiones textiles. La lista de extras habla de un enfoque de lujo funcional: piscina climatizada, sala de juegos y una cabaña de escucha que Kelley restauró con roble de doscientos años para instalar su colección de vinilos y un tocadiscos.

Los datos de adquisición originales —un millón de dólares en suelo bruto en 2007— y la construcción posterior dibujan un coste total estimado que, incluso siendo conservadores, no alcanza la mitad del precio de venta actual. El retorno potencial bruto, descontando la inversión en edificación, se sitúa en un rango cercano al 900 %, una cifra que pocos activos financieros tradicionales han ofrecido en el mismo periodo sin apalancamiento agresivo.

Oakley, el refugio de alto patrimonio a quince minutos de Park City

Oakley es una comunidad rural de alto poder adquisitivo situada a apenas 15 millas de Park City, el enclave de montaña que concentra algunos de los precios por metro cuadrado más elevados del mercado residencial de lujo en Estados Unidos. En los últimos cinco años, el condado de Summit ha experimentado una contracción de la oferta de parcelas superiores a 20 acres, lo que ha disparado la demanda de fincas como la de Heigl: grandes superficies de terreno con privacidad, vistas a las Montañas Wasatch y acceso a servicios exclusivos de esquí y ocio sin renunciar a la tranquilidad de una ubicación menos expuesta.

La transacción se canaliza a través de Engel & Völkers Park City, una oficina con un profundo conocimiento del ultra high net worth local. La elección de este agente no es casual: la firma alemana ha reforzado su presencia en Utah precisamente para captar el flujo de capital procedente de California, Texas y del inversor internacional que busca activos refugio con baja correlación con la volatilidad de los mercados financieros.

La prima de la celebridad en el real estate prime: ¿burbuja calculada o anclaje de valor?

He llevado años siguiendo el impacto del factor celebridad en el mercado inmobiliario de lujo y la conclusión no es binaria. Una propiedad con el pedigrí de una figura reconocida —en este caso, una actriz con dos décadas de exposición mediática— puede añadir entre un 5 % y un 15 % al valor de tasación en segmentos donde el comprador valora la narrativa tanto como el activo. Sin embargo, esa prima se diluye si la finca no está en una ubicación con fundamentales sólidos y oferta limitada de suelo.

La mansión de Heigl no es solo un capricho de celebrity: los 25 acres en Oakley, a 15 minutos de Park City, representan un suelo escaso que ya ha multiplicado su valor por diez en diecinueve años.

Oakley reúne esos fundamentales. La combinación de gran parcela, vivienda de construcción sólida y distancia razonable a Park City —el motor económico de la zona— hace que el precio de 10,6 millones, aunque elevado en términos absolutos, se alinee con la media de transacciones comparables en el último año. De hecho, propiedades de similar superficie y ubicación han cerrado entre 9 y 12 millones, según los datos que manejan agentes de la zona. La prima adicional que un comprador asiático o europeo podría pagar por el elemento aspiracional no es descartable, pero tampoco debe ser el único sustento de la decisión de inversión.

El horizonte de revalorización de este activo se apoya en dos vectores: la escasez de suelo en el corredor Oakley–Park City y la tendencia del capital privado a refugiarse en real estate tangible cuando los tipos de interés entran en fase de descenso, como apuntan las últimas proyecciones de la Reserva Federal para el segundo semestre de 2026. Con la volatilidad que aún muestran los mercados cotizados, una finca de estas características puede actuar como un ancla patrimonial con un coste de oportunidad controlado.

💎 Veredicto Wealth

La finca de Oakley encaja en un perfil de preservación de capital para patrimonios que buscan un activo tangible con un horizonte de mantenimiento de al menos siete años. El principal riesgo no está en la ubicación, sino en la liquidez: las operaciones en este rango de precio requieren un comprador informado y cierres que pueden demorar entre doce y dieciocho meses.

KREAB encabeza el ranking de asesoramiento en comunicación de M&A del primer semestre de 2026

KREAB ha vuelto a encabezar el ranking de asesoramiento en comunicación de operaciones de fusiones y adquisiciones (M&A) en España correspondiente al primer semestre de 2026, según los datos de la plataforma Mergermarket, el proveedor de información financiera del Grupo ION. La consultora contabiliza 18 transacciones incluidas en el listado oficial y eleva el total de asesoramientos a 48 operaciones en los primeros seis meses del año.

El ranking de Mergermarket, que aplica estrictos requisitos de elegibilidad, refleja únicamente las operaciones que cumplen determinados criterios de valor, sector y ámbito geográfico. A las 18 transacciones registradas por la plataforma, KREAB suma otras 30 operaciones en las que ha participado durante el primer semestre. La firma mantiene así una posición de liderazgo en España en el segmento de comunicación financiera vinculada a fusiones y adquisiciones.

La plataforma Mergermarket, perteneciente al Grupo ION, es una referencia mundial en inteligencia de mercado sobre fusiones y adquisiciones. La presencia constante de KREAB en la parte alta del listado refleja, según fuentes del sector, la especialización y el conocimiento acumulado en comunicación financiera.

El volumen de operaciones del primer semestre

El dato de 48 asesoramientos totales (las 18 contabilizadas por Mergermarket más las 30 adicionales) supone un ritmo de actividad notable y confirma la capacidad de la consultora para acompañar a las compañías en procesos de alta complejidad. KREAB ha liderado este ranking de asesoramiento de M&A por número de operaciones en España durante más de una década consecutiva, un hito que pocas firmas de comunicación pueden igualar.

La firma, con presencia internacional, ha consolidado un equipo de especialistas en comunicación financiera que trabaja en coordinación con los bufetes de abogados y los bancos de inversión que participan en las operaciones. Este enfoque integral le permite ofrecer un soporte que va desde la definición de la estrategia hasta la ejecución comunicativa.

Sectores con mayor actividad en el primer semestre

Los sectores que concentraron la mayor parte de las transacciones asesoradas fueron el inmobiliario, el energético las infraestructuras y la tecnología. Estas áreas han mostrado un dinamismo particular en el mercado español de fusiones y adquisiciones durante la primera mitad de 2026. KREAB cuenta con equipos especializados en cada uno de ellos, lo que le permite ofrecer un soporte adaptado a las particularidades regulatorias y de comunicación de cada industria.

La consultora acompaña a sus clientes a lo largo de todo el proceso, desde la fase de confidencialidad hasta la comunicación posterior al cierre. Este enfoque, basado en un profundo conocimiento de los mercados de capitales y del marco regulatorio, ha sido clave para mantener la confianza de los inversores y de los equipos directivos.

comunicación financiera

KREAB ha asesorado 48 transacciones en lo que va de año, consolidando su posición como referencia en comunicación financiera de M&A.

Una década de liderazgo en comunicación financiera

Pablo Zamorano, Managing Partner de KREAB España, valoró el resultado en declaraciones recogidas por PR Noticias: “Estamos orgullosos de que KREAB vuelva a encabezar el ranking de asesoramiento en comunicación de M&A en España. Haber acompañado en la comunicación de 48 transacciones en la primera mitad de 2026, 18 de ellas recogidas por Mergermarket, es resultado del esfuerzo y la excelencia de nuestro equipo y de la confianza que nos brindan nuestros clientes”.

La consolidación de KREAB como firma líder en este segmento se produce en un contexto en el que el mercado de M&A en España sigue mostrando señales de recuperación y movimiento en sectores estratégicos. Otras grandes agencias de comunicación como LLYC, Atrevia o Kreab compiten en este espacio, pero KREAB ha logrado mantener la primera posición por volumen de operaciones durante más de diez años. El ranking de Mergermarket, cuyo dato se consultó el 2 de julio de 2026, es un indicador de referencia para el sector.

El valor de la especialización sectorial

La capacidad de ofrecer un asesoramiento adaptado a las particularidades de cada industria es un factor diferencial. Los sectores inmobiliario y energético, por ejemplo, requieren un manejo específico de la información financiera y una comunicación muy medida ante los reguladores y los mercados. La experiencia acumulada por KREAB en estos ámbitos le permite anticipar riesgos reputacionales y diseñar estrategias de comunicación que facilitan el éxito de las transacciones.

El mercado español de comunicación financiera ha experimentado un crecimiento en los últimos años, impulsado por el aumento de las operaciones corporativas y la mayor exigencia de transparencia por parte de los reguladores y de los inversores. En este entorno, las agencias de comunicación han tenido que fortalecer sus departamentos de M&A y ofrecer servicios cada vez más especializados. KREAB, con su prolongada trayectoria, se ha consolidado como un socio estratégico para las compañías en momentos clave de su desarrollo corporativo.

📡 El Radar del Sector

  • El vacío que llena: KREAB ocupa un espacio consolidado en el asesoramiento de comunicación de operaciones corporativas complejas, una demanda creciente ante el repunte del mercado de M&A en España.
  • El reto por delante: Mantener el liderazgo en un entorno cada vez más competitivo, con otras firmas ganando peso en sectores como la tecnología y la transición energética.
  • El tablero competitivo: LLYC, Atrevia y otras agencias de primer nivel pugnan por el segmento de comunicación financiera, pero KREAB conserva la primera posición por número de operaciones por undécimo año consecutivo.

Terremoto en Venezuela: la ONU pide 50 millones para 500.000 desplazados y alerta de daños del 6% del PIB

El Programa Mundial de Alimentos (PMA) de la ONU ha solicitado este miércoles 50 millones de dólares para asistir a medio millón de desplazados en Venezuela, una semana después de que dos terremotos de magnitud 7,2 y 7,5 sacudieran el norte del país. Los daños preliminares ascienden a 6.700 millones de dólares, equivalentes al 6% del PIB venezolano.

He analizado los datos satelitales del PNUD y el llamamiento de emergencia, y lo que veo es un shock económico de enorme calado sobre una nación que ya arrastraba una profunda crisis humanitaria. La reconstrucción exigirá un flujo de capital internacional sin precedentes en la última década.

Un terremoto con un coste económico devastador

Según el balance oficial difundido por el Gobierno de Venezuela, los sismos han dejado al menos 1.943 fallecidos, 10.571 heridos y un número aún no determinado de desaparecidos. Las cifras, aunque provisionales, convierten este episodio en uno de los desastres naturales más graves de la historia reciente del país.

El Programa de las Naciones Unidas para el Desarrollo (PNUD), mediante un análisis digital rápido, estima los daños materiales en 6.700 millones de dólares, incluyendo viviendas, vehículos, edificios y comercios. Para ponerlo en perspectiva: ese monto representa casi el 6% del Producto Interior Bruto venezolano, un golpe comparable al de un terremoto financiero en una economía ya contraída en un 75% desde 2014.

Más de 80.000 familias han recibido atención en los refugios habilitados, y equipos de 31 países trabajan sobre el terreno con 3.660 rescatistas extranjeros, 148 perros especializados y 49 vehículos de apoyo. La ayuda exterior ha llegado en forma de más de 1.200 toneladas de cargamentos en los últimos días.

“La Organización de las Naciones Unidas prevé asistir a medio millón de personas alojadas en los refugios habilitados tras la emergencia.” — Stephanie Hochstetter, directora del Programa Mundial de Alimentos (PMA) en Venezuela

Los 50 millones solicitados por el PMA cubrirían únicamente tres meses de asistencia humanitaria básica, lo que da una idea de la escala del desafío logístico en los seis estados afectados.

La respuesta internacional y el portal de donaciones

El ejecutivo venezolano ha habilitado el portal Venezuelanoestasola.com para canalizar donaciones monetarias a través del Banco de Desarrollo de América Latina y el Caribe (CAF), y permisos de vuelo para el envío de ayuda humanitaria por vía aérea. Cualquier aeronave que quiera llevar suministros debe registrar la ruta, tripulantes y tipo de donativo, y será autorizada exclusivamente si el viaje tiene fines humanitarios.

El canciller Yván Gil ha difundido un mensaje en inglés en el que asegura que “Venezuela no está sola”, mientras la vicepresidenta Delcy Rodríguez calificaba la situación como “una de las peores tragedias naturales que haya conocido” el país. Las labores de búsqueda y rescate se mantienen activas, y equipos italianos y suizos fueron condecorados por su labor.

🌍 El impacto en España y Europa

La tragedia, aunque geográficamente distante, activa varios mecanismos con repercusión para el lector español. Varios países europeos, entre ellos España, han enviado equipos de rescate y asistencia técnica, y la Unión Europea ha movilizado su mecanismo de protección civil. El impacto macroeconómico directo es limitado: Venezuela representa una fracción mínima del comercio exterior español y del IBEX 35. Sin embargo, el coste de la reconstrucción —6.700 millones de dólares— disparará las necesidades de financiación internacional, y España, como el segundo mayor donante humanitario dentro de la UE, podría ver incrementada su contribución en los próximos meses. Además, las empresas españolas con intereses históricos en el país —aunque muy reducidos en la última década— deberán evaluar la seguridad de sus activos en un entorno logístico colapsado. Por ahora, la prioridad es salvar vidas, pero la factura fiscal y humanitaria se dejará sentir en los presupuestos de cooperación europeos.

Dani Martínez ficha por RTVE para presentar el concurso musical ‘Hitster’

Dani Martínez ha fichado por RTVE para ponerse al frente de ‘Hitster: el juego de los grandes éxitos’, la nueva apuesta musical de la corporación pública para la próxima temporada. El humorista y presentador deja Telecinco y regresa al formato de concurso casi una década después.

Un concurso basado en un fenómeno de ventas

La adaptación televisiva, producida en colaboración con Fremantle, traslada a la pequeña pantalla el popular juego de mesa del mismo nombre. La dinámica del programa enfrenta a dos equipos compuestos por participantes de distintas generaciones, que deberán demostrar sus conocimientos musicales ordenando cronológicamente grandes éxitos. El objetivo es completar una línea temporal de diez canciones antes que el rival para alzarse con el premio económico.

Dani Martínez será el encargado de conducir las pruebas, dinamizar la competición y anunciar al equipo vencedor. “Hacía casi 10 años que no me ponía al frente de un concurso, pero cuando llegó la oportunidad de hacerlo, con ‘Hitster’, me ilusioné y no me lo pensé”, declaró el presentador, según recoge PR Noticias.

La trayectoria de Dani Martínez

El nuevo presentador de RTVE acumula una dilatada carrera en la televisión nacional. Desde sus inicios en el humor hasta su consolidación en el entretenimiento, ha sabido conectar con la audiencia a través de múltiples formatos.

  • Primeros pasos en televisión: Se dio a conocer en programas como ‘Tonterías las justas’ (Cuatro) y posteriormente en ‘El Hormiguero’ (Antena 3).
  • Etapa en Mediaset: Ha sido un rostro habitual de Telecinco en los últimos años, donde presentó formatos como ‘Got Talent España’, ‘Me resbala’ o ‘Dani&Flo’.
  • Regreso al concurso: Con ‘Hitster’ vuelve a un género que no conducía desde hace una década, consolidando su perfil como presentador de entretenimiento.

El fichaje de Dani Martínez es la apuesta de RTVE por un rostro popular para competir en la franja de entretenimiento, un territorio en el que la pública quiere ganar terreno frente a las privadas.

El movimiento refuerza la estrategia de la corporación de incorporar presentadores reconocidos para liderar sus nuevos formatos de entretenimiento.

El movimiento estratégico de RTVE

La incorporación de Dani Martínez a RTVE encaja en un contexto de renovación de la parrilla. La televisión pública busca productos que combinen música, juego y carácter intergeneracional, un perfil que ‘Hitster’ cumple con exactitud y que le permite diferenciarse de la oferta de concursos de las cadenas privadas.

El programa cuenta con el respaldo de Fremantle, una de las productoras más activas en el mercado internacional de formatos, lo que aporta un sello de calidad probada. La apuesta por un presentador con gran popularidad como Martínez es coherente con la voluntad de RTVE de competir en la franja de máxima audiencia con propuestas frescas y comerciales.

Además, el movimiento retira del tablero de Mediaset uno de sus rostros más identificables con el entretenimiento familiar. Para el grupo de Fuencarral, la salida de Martínez abre un hueco en su catálogo de presentadores, mientras que para RTVE supone un refuerzo que se suma al de otros profesionales fichados en los últimos meses.

📡 El Radar del Sector

  • El vacío que llena: RTVE incorpora un conductor con carisma y amplia base de fans para un formato musical diseñado para atraer a todos los públicos.
  • El reto por delante: Convertir el concurso en un éxito de audiencia y consolidar la apuesta por el entretenimiento familiar, en un mercado cada vez más fragmentado.
  • El tablero competitivo: La salida de Dani Martínez debilita ligeramente el plantel de presentadores de Mediaset y refuerza la posición de la pública como destino atractivo para el talento televisivo.

Barcelona invierte 6 millones en vivienda pública en Vallcarca: 171.000 euros por piso

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Barcelona ha comprado dos fincas en Vallcarca por 6 millones de euros para promover 35 viviendas protegidas de alquiler asequible.
  • ¿Quién está detrás? El Instituto Municipal de la Vivienda y Rehabilitación de Barcelona (IMHAB), brazo ejecutor de la política de vivienda del consistorio.
  • ¿Qué impacto tiene? Solo el suelo cuesta 171.400 euros por piso. Si añadimos la construcción, cada unidad podría superar los 300.000 euros, lo que reabre el debate sobre el coste real de crear parque público en una ciudad con el suelo al límite.

El Ayuntamiento de Barcelona ha cerrado la adquisición de dos solares en el barrio de Vallcarca por los que ha pagado 6 millones de euros. Sobre ellos levantará 35 viviendas de alquiler asequible gestionadas por el IMHAB. La primera teniente de alcalde, Laia Bonet, defendió la operación como una pieza clave para transformar la zona.

Pero la cifra que deja la operación esconde una lectura más incómoda: solo el suelo equivale a 171.400 euros por cada futura vivienda. Y eso es únicamente la entrada. Sin contar urbanización, redacción del proyecto, licencias, construcción ni costes financieros.

El coste del suelo, al detalle: 171.400 euros por vivienda

Las fincas adquiridas se sitúan entre las calles Cambrils, Calendau y Argentera. Según el consistorio, ambos solares se agruparán en una única promoción para aprovechar mejor la edificabilidad. La compra se ha pagado con recursos municipales y el objetivo es que toda la promoción vaya a alquiler asequible para vecinos del barrio.

El dato de 171.400 euros por piso solo por suelo refleja la tensión que vive el mercado residencial barcelonés. La Comisión Nacional de los Mercados y la Competencia (CNMC) ya advirtió recientemente de que el suelo puede representar hasta el 45% del precio final de una vivienda en España. En el caso de Barcelona, ese porcentaje se acentúa por la escasez de parcelas disponibles para uso residencial.

La construcción, la gran incógnita: ¿cuánto costará cada piso terminado?

Construir obra nueva en Barcelona, incluso en régimen de protección oficial, no baja de los 1.800-2.400 euros por metro cuadrado construido. Si aplicamos una superficie media de 75 m² por vivienda, el coste de ejecución material podría sumar otros 135.000 a 180.000 euros por unidad. A ello hay que añadir gastos de proyecto, licencias y un margen razonable para imprevistos.

Así, el coste final por piso estaría fácilmente por encima de los 300.000 euros. La diferencia entre ese desembolso y las rentas de alquiler asequible que se cobrarán —muy limitadas por ley— tendrá que cubrirse con fondos públicos. Es la paradoja de hacer vivienda social en un mercado inflado: cada nueva promoción exige un esfuerzo fiscal mayor.

El coste del suelo se ha convertido en el principal cuello de botella para ampliar el parque público en las grandes ciudades.

La Ficha del Inversor: el coste real de hacer vivienda pública

El Ayuntamiento de Barcelona está invirtiendo 6 millones en suelo para 35 viviendas. La métrica clave es el coste unitario de suelo: 171.400 euros. A eso hay que sumar la construcción, que podría elevar la inversión total por piso por encima de los 300.000 euros. La cifra pone en contexto el precio de entrada al parque público en la capital catalana.

La tendencia a seis meses apunta a que este coste seguirá subiendo. El suelo finalista escasea y los pocos solares disponibles se encarecen cada trimestre. Las administraciones tendrán que decidir si siguen comprando a precio de mercado o aceleran otras vías, como el tanteo y retracto sobre vivienda ya construida, que en Cataluña ha mostrado costes más contenidos aunque con menor escala.

El perfil recomendado para operaciones así es la administración pública con capacidad de endeudamiento a largo plazo. El sector privado difícilmente podría sacar rentabilidad a promociones de alquiler asequible con estos costes de entrada. De hecho, el modelo de colaboración público-privada que funciona en otras latitudes apenas ha despegado en Barcelona por la descompensación entre el precio del suelo y las rentas permitidas.

La lectura a medio plazo es incómoda: si cada nueva promoción requiere más de 6 millones solo para el suelo, el ritmo actual de adquisiciones difícilmente cubrirá la demanda de vivienda asequible. Barcelona sigue lejos —muy lejos— de referentes europeos como Viena o Ámsterdam. La operación de Vallcarca refleja el esfuerzo, pero también la dimensión del desafío.

Los registradores apuestan por la seguridad jurídica vivienda para movilizar casas cerradas y aliviar la oferta

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Colegio de Registradores ha presentado este jueves el Libro Blanco sobre el mercado residencial español, donde defiende que la seguridad jurídica es la herramienta más eficaz para movilizar las viviendas que hoy permanecen cerradas.
  • ¿Quién está detrás? El propio Colegio de Registradores de España, con el respaldo de más de 80 entidades y 120 expertos. Al acto asistieron representantes de la Comisión Europea, del Gobierno de Canarias, de la Comunidad de Madrid y del Ayuntamiento de la capital.
  • ¿Qué impacto tiene? Los registradores sostienen que un simple registro de alquileres turísticos permitió aflorar hasta 100.000 viviendas de larga duración, y que un marco jurídico estable y sin sobresaltos haría que muchos propietarios perdieran el miedo a sacar sus inmuebles al mercado.

El Colegio de Registradores ha presentado este jueves el Libro Blanco sobre el mercado residencial español, una obra coral con más de 80 entidades y 120 expertos, en la que se defiende la seguridad jurídica como el principal aliciente para que los propietarios saquen al mercado las viviendas que hoy permanecen cerradas. La decana Rosario Jiménez y la directora de Vivienda Marta Gómez Llorens respaldaron la tesis con una cifra: hasta 100.000 inmuebles de larga duración pudieron aflorar gracias al registro único de alquileres turísticos, anulado por el Tribunal Supremo a finales de mayo.

“Es como si los registradores hubiéramos construido 100.000 viviendas”, bromeó Gómez Llorens. La idea fuerza que recorrió el acto es clara: la inseguridad jurídica actúa como un candado sobre un parque de viviendas que, con las condiciones adecuadas, podría aliviar la emergencia habitacional sin necesidad de más promociones. Y los números del propio Colegio refuerzan el diagnóstico: en la Comunidad de Madrid el precio ha subido un 20%, pero las ventas caen; en Málaga, lo mismo; en Guadalajara, un 15%. “Tendemos a pensar que el mercado se reduce a Madrid, Cataluña, Andalucía y Canarias, mientras existen zonas vacías. Pero preferimos todos vivir en zonas agotadas”, zanjó Gómez Llorens.

El Libro Blanco, editado por Prestomedia, recoge la visión de administraciones públicas, corporaciones y colegios profesionales. Su CEO, Yago González, subrayó que la vivienda “debe medirse en décadas, no en legislaturas” y que “cada vez que hay un cambio de Gobierno tenemos una nueva ley, no podemos empezar de cero cada vez”. La obra pide estabilidad normativa y un mínimo común denominador que sobreviva a los ciclos electorales.

Entre las recetas, el documento insiste en la necesidad de aumentar la oferta, pero “no se trata de construir más, sino de construir donde hace falta, en los plazos adecuados y con calidad en la planificación”. Señala también la importancia de la rehabilitación de inmuebles de segunda mano —“una oportunidad”— y de la eficiencia energética. Sin embargo, el foco más preocupante es la dificultad de emancipación de los jóvenes: “Cuando una generación retrasa el acceso a la vivienda durante años, toda la sociedad lo paga. Se retrasa la natalidad”, advierte el estudio.

La cita congregó a representantes políticos de distinto signo. Eduardo Gómez-Casado, consejero económico de la Comisión Europea, recordó que Bruselas, sin competencias directas, ha lanzado su primer plan de vivienda asequible, con cuatro pilares: construir para aumentar la oferta, innovar en la construcción, reducir la burocracia y acortar los tiempos de los permisos. Por su parte, José María García, viceconsejero de Vivienda de la Comunidad de Madrid, defendió el papel de los promotores y cifró en 1.600 millones de euros la movilización de suelo con coste cero para el erario público que ha atraído a inversores.

La vivienda no se puede legislar a golpe de decreto ley y esperar que el propietario confíe. La seguridad jurídica es la primera piedra de cualquier política de oferta.

En la segunda mesa, el vicesecretario del Consejo General del Notariado, César Sanz, fue especialmente duro: pidió “seguridad” a los legisladores y reclamó que no se legisle “a base de decretos ley”, en referencia al último decreto sobre prórroga de alquileres, tumbado en el Congreso. Sanz apostilló que muchos propietarios prescinden del trámite registral “por miedo a aparecer de forma pública”. La presidenta de la Asociación Hipotecaria Española (AHE), Santos González, añadió que el problema se “salpimenta” con la ideología y con una estratificación de decisiones en tres niveles que no ayuda.

Este cruce de opiniones deja una lectura estratégica para el comprador, el pequeño propietario y el inversor institucional. Hasta ahora, cada reforma normativa —ampliación de la prórroga de alquileres, límites al precio, cambios en la fiscalidad de las socimis— ha generado una retracción del propietario particular. Los notarios confirman que, aun existiendo obligación legal, muchos optan por no inscribir sus inmuebles por temor a una fiscalización o a un cambio normativo que les perjudique. La propuesta de los registradores es, en esencia, un pacto de confianza: devolver certidumbre jurídica a cambio de que esos pisos salgan del limbo de las casas cerradas.

La Ficha del Inversor: ¿se movilizará realmente el parque de viviendas cerradas?

La métrica clave que alimenta el debate es el dato de las 100.000 viviendas afloradas durante la vigencia del registro único de alquileres turísticos. Si bien aquella herramienta quedó anulada, demuestra que un marco transparente y estable puede actuar como revulsivo. Sin embargo, la incógnita es si ese efecto se replicaría en un contexto donde la Ley de Vivienda, los topes al alquiler y la inseguridad regulatoria percibida siguen pesando en las decisiones de los propietarios.

La tendencia a seis meses apunta a un periodo de estabilidad precaria. Con unas elecciones generales en el horizonte legislativo, es improbable que el Gobierno opte por desandar parte de la reforma, pero la presión de alcaldes y promotores puede forzar un giro hacia la oferta, como sugiere el plan europeo. Para el pequeño propietario, la recomendación es clara: la seguridad jurídica es, hoy, un activo escaso. Quienes dispongan de viviendas vacías y las pongan en alquiler bajo un contrato blindado por un asesoramiento registral profesional pueden capturar la creciente demanda de larga duración, especialmente en zonas tensionadas. Para el inversor institucional, la lectura es que cualquier paso hacia la estabilidad normativa abaratará el riesgo país y podría reducir los yields exigidos, revalorizando las carteras de Build to Rent.

La batalla entre operadores es nítida: mientras los registradores y notarios abogan por menos decretos y más seguridad, las administraciones autonómicas compiten por atraer inversión con mensajes de confianza (el ejemplo de Madrid y sus 1.600 millones en suelo) y la Comisión Europea presiona con ayudas para construir. El riesgo es que, si el Congreso no modular la legislación, la desconfianza del propietario particular siga siendo un grifo cerrado que ni los registros, ni los incentivos fiscales puntuales, consigan abrir. La próxima ventana crítica será la tramitación de cualquier nuevo decreto en materia de alquiler en el otoño de 2026: de su enfoque dependerá si el Libro Blanco se convierte en una hoja de ruta o en un diagnóstico más destinado a acumular polvo en las estanterías del sector.

Escrivá (Banco de España) exige más construcción y coordinación para frenar la crisis de vivienda

José Luis Escrivá ha puesto el dedo en la llaga. El gobernador del Banco de España señaló este jueves, desde Santander, que la crisis de la vivienda es «uno de los desafíos principales del país» y que su solución pasa por tres ejes: más construcción, menos burocracia y mejor coordinación entre administraciones. La advertencia, lanzada en la V Conferencia de Economía Española organizada por el BdE, CEMFI y UIMP, no ha provocado movimientos bruscos en la bolsa, pero sí deja un mensaje nítido para los inversores: el sector residencial necesita un cambio estructural que, si llega, reconfigurará a las cotizadas del inmobiliario.

El diagnóstico del Banco de España: oferta insuficiente, demanda al alza

Escrivá desgranó los factores que alimentan el desequilibrio. Por un lado, una oferta que languidece, incapaz de responder al tirón de la demanda. Por otro, la regulación «densa y compleja» que, sin ser exclusiva de España, encarece y ralentiza cualquier proyecto. El gobernador fue especialmente crítico con la coordinación entre administraciones: admitió que el país no es «particularmente bueno» a la hora de engrasar las competencias de cada nivel territorial. Además, señaló la baja productividad del sector constructor y la «gran falta» de trabajadores, un lastre que mantiene la producción muy por debajo de los niveles previos a la burbuja inmobiliaria. La intervención subraya que el desajuste no es coyuntural, sino estructural, y que los precios –que según el INE suben a un ritmo del 7,8 % interanual en el primer trimestre de 2026– no cederán sin un giro de timón en la política de vivienda.

El impacto en bolsa: constructoras y socimis en el foco

La sesión del jueves no registró grandes sobresaltos. Ni las promotoras (Neinor Homes, Aedas Homes, Metrovacesa) ni las grandes constructoras (ACS, Ferrovial, Sacyr) ni las socimis (Merlin Properties, Colonial) movieron ficha de forma significativa. La razón es comprensible: el discurso de Escrivá, por contundente que sea, carece de medidas ejecutivas inmediatas. Sin embargo, las palabras del supervisor ponen de relieve un factor que el mercado descuenta con demasiada complacencia. Si la Administración central y las autonómicas logran alinear incentivos, simplificar trámites y agilizar licencias, las empresas con exposición directa al residencial verían crecer su cartera de proyectos de forma tangible. Para las constructoras, un repunte de la edificación supone más contratación pública y privada. Para las promotoras, acelera la rotación de suelo y la venta de viviendas. Incluso las socimis, que viven de rentas, se beneficiarían de un parque de viviendas más moderno y eficiente, siempre que el equilibrio entre oferta y demanda no provoque una corrección brusca de los precios de los alquileres.

Escrivá vivienda

El mercado inmobiliario español descuenta un statu quo de oferta rígida. Cualquier paso hacia una mayor agilidad constructora tiene el potencial de revalorizar a las empresas que llevan años contenidas en precio.

Análisis de fondo: ¿Una oportunidad para el inversor inmobiliario?

La cuestión no es menor. España acumula un déficit de vivienda que el Banco de España cifra en torno a las 500.000 unidades al año, mientras los visados de obra nueva apenas superan los 100.000. La demanda, impulsada por la formación de hogares, la inmigración y el atractivo de la compra por parte de extranjeros, mantiene los precios al alza. En este contexto, cualquier medida que agilice la construcción tiene un recorrido bursátil casi inmediato. A mi juicio, las cotizadas más expuestas al ciclo constructor residencial –como ACS, que controla parte de su negocio de edificación, o las promotoras puras como Aedas Homes y Neinor Homes– ofrecen una relación rentabilidad-riesgo atractiva si las reformas burocráticas cuajan. Pero también hay riesgos claros. La productividad del sector es baja, falta mano de obra cualificada y los costes de materiales siguen altos. Además, la subida de tipos del BCE ha encarecido las hipotecas, lo que podría enfriar la demanda si las condiciones financieras se mantienen restrictivas más tiempo del esperado.

Otro factor que el mercado debe vigilar es la deuda pública. Escrivá advirtió, en la misma conferencia, de que «el nivel de deuda permanece alto» y que se avecina una desaceleración cíclica. Un menor crecimiento podría reducir los ingresos fiscales y limitar la capacidad del Estado para financiar programas de vivienda protegida o incentivos a la construcción. En ese escenario, las promotoras privadas serían las principales receptoras de la demanda, pero el encarecimiento del crédito podría pasarles factura en forma de menores márgenes. El equilibrio es delicado. Por eso, las palabras del gobernador no son solo un diagnóstico: son una señal de que el supervisor está preocupado y de que, sin medidas de oferta, la espiral de precios afectará al acceso a la vivienda y, por extensión, a la estabilidad social y financiera.

El sector lleva años pidiendo una simplificación normativa. Si la presión institucional se traduce en reformas concretas –algo que el mercado lleva años esperando–, podríamos ver una revalorización de las compañías que hoy cotizan a múltiplos contenidos. ACS, por ejemplo, opera a un PER ligeramente por encima de 10 veces, y Ferrovial, aunque más diversificada, mantiene una división de construcción que podría capturar parte del pastel. Merlin Properties, con una rentabilidad por dividendo cercana al 4 %, ofrece un colchón adicional mientras el entorno mejore. La clave está en los próximos trimestres: si el Gobierno da pasos tangibles para agilizar la construcción, el mensaje de Escrivá habrá sido el pistoletazo de salida para un nuevo ciclo inversor en el ladrillo cotizado.

Veredicto Merca2

Cotización al cierre o apertura: La jornada del jueves cerró con el índice inmobiliario de la bolsa española prácticamente plano, con una ligera subida del 0,2 % en Merlin Properties y un recorte del 0,3 % en Colonial. Ninguna cotizada del sector registró un movimiento superior al 1 %.

Clave técnica: El índice sectorial se mantiene desde hace meses en un rango lateral entre los 1.100 y los 1.250 puntos, sin lograr romper al alza ante la incertidumbre regulatoria. Un cierre sostenido por encima de 1.250 puntos señalizaría que el mercado descuenta un escenario de mayor construcción y desregulación.

Apunte macro: La prima de riesgo española se situó en 72 puntos básicos, sin cambios relevantes. Mientras, los datos de visados de obra nueva de mayo, publicados por el Ministerio de Transportes, muestran un leve repunte del 4 %, todavía insuficiente para cubrir el déficit de vivienda estimado en 500.000 unidades al año.

OpenAI participación estatal: Sam Altman propone ceder un 5% al gobierno de EE.UU.

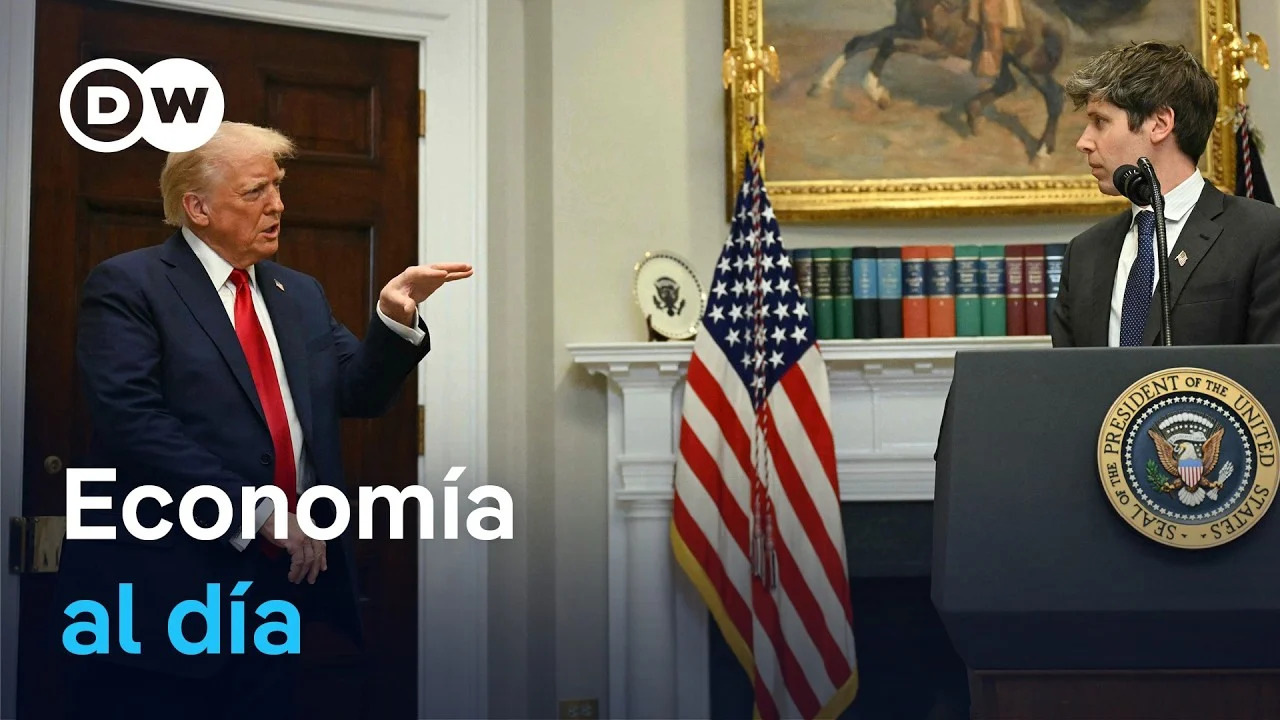
Sam Altman quiere que el gobierno estadounidense sea accionista de OpenAI. En una propuesta difundida por el Financial Times, el director ejecutivo de la compañía ha planteado ceder un 5% de la empresa al Estado, una movida que, de materializarse, convertiría al regulador en un socio altamente interesado en los beneficios de la inteligencia artificial.

El plan, que aún esta en fase preliminar, busca que la ciudadanía obtenga un retorno financiero directo del auge de una tecnología que amenaza con destruir cientos de miles de empleos, según explicó Ana Nieto, corresponsal financiera de DW en Nueva York, durante el programa Economía en D. Pero la iniciativa también es un gesto político en un momento de relaciones tensas entre las grandes tecnológicas y la administración de Donald Trump.

El plan de Altman: un 5% de OpenAI para el Estado

La idea, esbozada por Altman, no sería exclusiva de OpenAI. El directivo propone que otras empresas de IA como Anthropic, Google o Meta sigan el mismo camino. Sin embargo, no está claro si estos gigantes estarían dispuestos a ceder parte de su propiedad al gobierno. El objetivo, según DW Español, es doble: por un lado, mejorar la relación de la industria con Washington y, por otro, repartir entre la población la riqueza que generará la automatización.

Pero el diablo está en los detalles. Como recordó Nieto, el gobierno actúa como regulador, y una participación accionarial lo colocaría en una situación de juez y parte. «De momento hay poca regulación con respecto a la inteligencia artificial y eso crea inseguridad jurídica, pero también se crea una relación en la que el gobierno puede ser juez y parte y se crucen intereses», señaló la periodista. Además, Altman aboga por unos estándares de regulación internacionales liderados por Estados Unidos, una aspiración que suena a tiempos de diplomacia más fluida.

‘La idea no es demasiado nueva: se busca la manera de que la ciudadanía se beneficie financieramente de la inteligencia artificial, una tecnología que va a destruir cientos de miles de empleos’, explicó Ana Nieto en DW.

A ese 5% de participación se suma una pregunta incómoda: ¿es mejor para el Estado obtener un dividendo minoritario o aplicar una fiscalidad eficaz sobre los gigantes tecnológicos? La corresponsal recordó que Bill Gates propuso en su día directamente gravar a las máquinas. La opción de un impuesto sobre el trabajo automatizado podría generar recursos públicos sin los conflictos de interés que supone compartir propiedad.

Alternativas: el fondo soberano de Bernie Sanders

En paralelo, el senador Bernie Sanders ha presentado una ley que apunta a una transferencia de riqueza mucho más ambiciosa. La propuesta, detallada en el programa, crearía un fondo soberano financiado con un impuesto del 50% sobre las acciones de empresas con ventas anuales superiores a los 200 millones de dólares, pagadero precisamente en acciones. El fondo sería gestionado por una comisión independiente nombrada por el presidente y aprobada por el Senado, y sus dividendos se destinarían a políticas públicas. Sin embargo, como reconoció Nieto, su viabilidad en el Congreso es dudosa: entregaría al Estado la mitad de la propiedad de las compañías y podría dictar sus directrices.

La tensión regulatoria entre EE.UU. y Europa

El debate sobre el papel del Estado en la IA no ocurre en el vacío. En la misma emisión, DW Español informó de la confirmación de la mayor multa antimonopolio de la Unión Europea: más de 4.100 millones de euros a Google por imponer la preinstalación de Chrome y Search en Android. El Tribunal de Justicia de la UE desestimó el recurso de la compañía, que ya acumula sanciones multimillonarias. Este caso ejemplifica la fricción regulatoria entre Bruselas y Washington, donde Donald Trump ha amenazado con aranceles en represalia por lo que considera ataques injustos a las tecnológicas estadounidenses.

Esta guerra comercial y regulatoria añade presión a la propuesta de Altman. Si el gobierno de EE.UU. se convierte en accionista de OpenAI, su papel como defensor de las empresas nacionales frente a la UE podría intensificarse, complicando aún más el ya delicado equilibrio global en la gobernanza de la inteligencia artificial.

¿Qué significa todo esto para el futuro de la IA?

La propuesta de Altman y las alternativas de Sanders dibujan un escenario en el que los estados buscan reapropiarse de los beneficios de una tecnología que, a menudo, se desarrolla con fondos públicos indirectos (investigación básica, infraestructura). Pero el riesgo de colusión entre regulador y regulado es evidente. Como señaló Ana Nieto, «el gobierno puede ser juez y parte». La alternativa de un marco fiscal que grave el uso de IA o la automatización podría ser más limpia, pero también más difícil de implementar en un contexto de competencia global.

Mientras tanto, la UE sigue su propio camino, imponiendo multas récord que irritan a Washington. La batalla por la regulación de la IA está lejos de resolverse, y el movimiento de Altman podría ser el primero de muchos intentos por redibujar las reglas del juego. Lo que está en juego no es solo el control de una tecnología disruptiva, sino también la distribución de la riqueza que genera.

Puedes ver el análisis completo en el vídeo de DW Español:

Youtube video

JPMorgan alerta: la política de ventas de Bitcoin de Strategy crea un riesgo de doble dirección en el mercado

El aviso llega desde uno de los bancos de inversión más influyentes, y tiene el potencial de alterar la narrativa que ha sostenido al bitcoin en los últimos años. JPMorgan ha puesto el foco sobre un cambio estratégico en la empresa que más cripto acumula del mundo, Strategy (la antigua MicroStrategy), y su conclusión es clara: la posibilidad de que la compañía se convierta en vendedora de bitcoin añade un riesgo de doble dirección que el mercado aún no ha descontado del todo.

La cifra que manejan los analistas del banco no es pequeña. Strategy podría vender hasta 1.250 millones de dólares en bitcoin para financiar los dividendos de sus acciones preferentes, una operación que rompería de facto con la promesa no escrita de que la empresa, bajo el liderazgo de Michael Saylor, nunca vendería sus reservas de BTC. El simple hecho de que esa posibilidad esté ahora sobre la mesa ya ha generado inquietud en los mercados.

La nueva política de ventas de bitcoin de Strategy

Strategy reveló recientemente un nuevo marco de capital que le permite vender selectivamente bitcoin para reforzar su balance y cubrir los pagos de dividendos preferentes. La dirección ha fijado un objetivo de reserva mínima de efectivo para cubrir 12 meses de dividendos e intereses, pero las cuentas actuales –unos 2.550 millones de dólares– apenas cubren 17 meses de obligaciones, según los datos recopilados por JPMorgan. Los analistas consideran que esa cobertura es demasiado ajustada y recomiendan ampliarla a entre 24 y 36 meses.

Para lograrlo sin tocar sus bitcoin, Strategy tendría que emitir acciones ordinarias, una vía que JPMorgan ve como la opción más sensata para no presionar al mercado cripto. Sin embargo, la empresa no ha descartado la venta de BTC, y los inversores han empezado a notar la tensión: las acciones ordinarias de Strategy (MSTR) han caído un 34% en lo que va de año, mientras que su serie preferente (STRC) ha retrocedido un 12%.

No se trata solo de números contables. En mayo, Strategy ya vendió una pequeña cantidad de bitcoin –32 BTC, por un valor aproximado de 2,5 millones de dólares– y aquello fue suficiente para que el mercado interpretara un cambio de rumbo. Fue la primera venta de bitcoin de la empresa desde 2022, y JPMorgan señala que contribuyó a la tensión que soportó el precio del bitcoin a finales de la primavera.

A día de hoy, Strategy sigue siendo el mayor tenedor corporativo de bitcoin, con 847.363 BTC en su balance, fruto de compras que solo en 2026 ascienden a unos 13.700 millones de dólares. Pero la potencia de fuego que le da esa posición también implica que cualquier movimiento de venta, por pequeño que sea, tiene un efecto amplificador sobre el mercado.

La empresa que construyó su relato sobre la convicción de no vender ni un satoshi ahora baraja deshacerse de miles de millones, y eso cambia el tablero para todos.

JPMorgan ve un riesgo de doble dirección

El concepto de riesgo de doble dirección significa que el precio del bitcoin puede verse presionado tanto si Strategy vende como si no. Si vende, la presión bajista es directa; si no vende pero emite acciones para cubrir sus necesidades, la dilución puede restar atractivo a su acción, y eso a su vez puede restar confianza al mercado cripto, que ha usado a Strategy como un barómetro del apetito institucional por bitcoin.

JPMorgan, en su informe firmado por el analista Nikolaos Panigirtzoglou, advierte además de que una mayor volatilidad en el precio del bitcoin podría encarecer las futuras emisiones de deuda o acciones de Strategy, creando un círculo vicioso. Bitcoin ya ha retrocedido un 30% en lo que va de año, situándose en torno a los 61.486 dólares, y las acciones de la empresa reflejan esa debilidad.

Qué necesita el mercado para recuperar la confianza

Los analistas del banco estadounidense creen que hay medidas que podrían aliviar la presión. La primera, ya mencionada, es que Strategy aumente sus reservas en dólares emitiendo acciones ordinarias, en lugar de vender bitcoin. La segunda es una condición externa: la aprobación en Estados Unidos de la CLARITY Act, una ley que daría un marco regulatorio más claro para las criptomonedas y podría reavivar los flujos institucionales hacia el sector.

Mientras tanto, la situación deja una lección importante para el mercado: la convicción de un gran tenedor, por muy firme que parezca, puede tambalearse si aprietan las obligaciones financieras. Strategy ya no es solo un comprador permanente; ahora es un actor que, en según qué circunstancias, puede vender. Y el mercado tendrá que acostumbrarse a convivir con ese riesgo.

Strategy MSTR

Los próximos meses serán clave para ver si la empresa escucha las recomendaciones de JPMorgan y refuerza su colchón de liquidez sin tocar sus bitcoin. De no hacerlo, la sombra de una venta de hasta 1.250 millones de dólares seguirá planeando sobre un activo que, a día de hoy, sigue sin haber recuperado el terreno perdido.

Los robos dejan inoperativo el 25% de los cargadores de coches eléctricos en España

Los datos del sector son contundentes: uno de cada cuatro cargadores de coches eléctricos en España está fuera de servicio, una situación que las empresas de recarga atribuyen, en gran medida, al vandalismo y al robo de cable. Con 56.682 puntos de carga operativos, la red nacional arrastra una tasa de inoperatividad del 25%, lo que frena la adopción de la movilidad eléctrica justo cuando la Unión Europea aprieta el acelerador hacia la descarbonización.

Radiografía del deterioro: 56.682 puntos operativos y una cuarta parte inservible

El caso de Cantabria es un espejo de lo que sucede en muchas comunidades. Según datos de El Economista, la región cuenta con 942 puntos de recarga para vehículos eléctricos, pero 343 no están operativos. La cifra supone un 36,4% de inoperatividad, muy por encima de la media nacional, y apunta a que el mal no discrimina por ubicación geográfica.

La causa principal, según los operadores, es el robo de cable de cobre, un metal que cotiza al alza y que convierte cualquier instalación expuesta en un botín tentador. A ello se suman actos vandálicos esporádicos —pantallas rotas, conectores arrancados— que dejan los postes inservibles durante semanas, a la espera de una reparación que no siempre llega con la celeridad deseada.

Las consecuencias económicas de este goteo de inoperatividad no se limitan a la imagen: fuentes del sector calculan que la facturación perdida asciende a varios millones de euros al mes, un lastre que pocos operadores pueden soportar en solitario sin repercutir el coste a los usuarios o pedir ayudas públicas.

Un conjunto de operadores de recarga han trasladado su malestar a las administraciones regionales. Denuncian que la falta de vigilancia y la dispersión de responsabilidades entre los titulares de los puntos y las concesionarias de suelo público agravan el problema. ‘Cuando un cargador se estropea por un acto vandálico, el seguro a veces tarda meses en responder’, señalan fuentes del sector.

Los puntos de recarga ubicados en polígonos industriales apartados o en áreas de descanso mal iluminadas son los más castigados, según datos de las aseguradoras. La ausencia de cámaras de vigilancia y la facilidad para acceder al cobre convierten estos emplazamientos en objetivos fáciles.

Sin una red de recarga fiable, el coche eléctrico pierde su principal ventaja práctica. La infraestructura invisible sostiene la transición; si falla, el discurso se queda sin enchufe.

Impacto en la confianza del conductor: el eslabón que faltaba

Cada cargador inoperativo no es solo un punto menos en el mapa; es una barrera psicológica para miles de potenciales compradores de vehículos eléctricos. La fiabilidad de la red se ha convertido en el principal argumento de venta para las marcas y para los propios gobiernos, que subvencionan la instalación. Si el usuario no encuentra dónde recargar, su próximo coche volverá a ser de combustión.

Concentración empresarial, costes ocultos y el aviso de la CNMC

El problema del vandalismo se cruza con otro que ya había señalado la Comisión Nacional de los Mercados y la Competencia (CNMC) en su primer informe sobre recarga: la alta concentración de la red en manos de Iberdrola y Endesa. Ambas compañías no solo operan miles de puntos, sino que también controlan la distribución eléctrica y las infraestructuras de conexión, lo que, según el supervisor, les convierte en ‘juez y parte’. Esta dualidad puede diluir los incentivos para invertir en seguridad periférica o en mantenimiento rápido cuando un cargador sufre un ataque, ya que el coste añadido no siempre se repercute proporcionalmente en sus cuentas.

Además, los robos de cable están elevando las primas de seguro y los gastos de reparación para los operadores de tamaño medio, que no pueden diluir el impacto como los gigantes. Algunas voces del sector piden que se tipifique como delito agravado el sabotaje a infraestructuras críticas de recarga, siguiendo el modelo de otros países europeos donde el robo de cobre en instalaciones estratégicas se castiga con penas de cárcel.

La transición al coche eléctrico avanza a dos velocidades: la de las ventas de vehículos, que crece, y la de la red de recarga, que tropieza. Mientras no se cierre la brecha, España corre el riesgo de ver cómo se frena uno de los sectores con más proyección de su economía industrial. El siguiente paso no puede ser solo instalar más puntos, sino hacer que los que ya existen sigan enchufados.

El Ibex 35 escala a nuevos máximos de julio rozando los 19.600 puntos con ArcelorMittal e Indra

El Ibex 35 alcanzó este viernes un nuevo máximo histórico al cierre, 19.671,80 puntos tras avanzar un 1,37%, rozando los 19.800 enteros en el intradía por primera vez desde que inició su escalada en octubre. ArcelorMittal (+6,03%) e Indra (+4,36%) lideraron las compras en una jornada en la que el dato de empleo estadounidense aplacó los temores a un repunte de tipos.

La renta variable española encadenó así su vigesimosegundo máximo de 2026 —trigésimo sexto desde el pasado octubre— y se situó a tiro de piedra de los 20.000 puntos, una cota psicológica que el mercado ya descuenta con una mezcla de cautela y optimismo. El detonante llegó desde Wall Street, donde los inversores celebraron el bajo ritmo de creación de empleo en Estados Unidos.

El dato de empleo que disipa los temores de tipos

El informe mensual de empleo mostró una reducción del paro de una décima pero, sobre todo, la mitad de nuevos puestos de trabajo de lo esperado. Ese freno en el mercado laboral alejó la posibilidad que más inquietaba a las bolsas: un endurecimiento adicional de la política monetaria de la Reserva Federal.

“Este informe alivia en cierta medida la presión sobre los responsables de la política monetaria y les da más tiempo para evaluar cómo los efectos externos derivados de los precios del petróleo y los aranceles afectarán a la inflación en los próximos meses”, apuntaron desde DWS. La lectura fue interpretada como una señal de enfriamiento suficiente para mantener los tipos estables.

Con ese telón de fondo, el Ibex 35 aceleró las subidas y superó sin resistencia los 19.700 puntos, un nivel que había tocado brevemente en semanas anteriores pero que ahora logra consolidar. El volumen de negociación acompañó, con un protagonismo claro de los valores más castigados en días previos.

El mercado respira al ver cómo el empleo estadounidense enfría las expectativas de subida de tipos, el temor que más pesaba sobre las bolsas.

ArcelorMittal se dispara con el nuevo escudo comercial europeo

El gran ganador de la sesión fue ArcelorMittal, que se anotó un 6,03% y trató de resarcirse de las caídas de doble dígito que acumulaba desde los máximos del 15 de junio. La razón no está en sus cuentas, sino en Bruselas.

Desde el 1 de julio entró en vigor el nuevo sistema de protección comercial de la Unión Europea, diseñado para blindar a la industria siderúrgica comunitaria frente a la creciente llegada de acero de bajo coste procedente de China, India y Turquía. El marco reduce en un 47% el volumen de acero que puede acceder al mercado europeo libre de aranceles y eleva del 25% al 50% el gravamen que deberán pagar las importaciones que superen los contingentes establecidos.

Con esta barrera, Bruselas pretende frenar el impacto de la sobreproducción mundial, atribuida principalmente a China. Para ArcelorMittal, que tiene una fuerte implantación en Europa, el nuevo escudo supone una ventaja competitiva inmediata que los inversores premiaron con contundencia.

ArcelorMittal acciones

Junto a la siderúrgica destacaron Indra, con un alza del 4,36% que prolonga su racha alcista en un contexto de mayor gasto en defensa, y Sacyr, que sumó un 3,75% en una jornada de rotación hacia valores cíclicos. En el lado negativo, Acciona cedió un 1,47%, Merlin Properties un 1,05% y ACS un 0,97%.

Santander mejora a Repsol: el giro de los analistas

En el plano de las recomendaciones, Santander dio un espaldarazo a Repsol. La entidad elevó su consejo desde neutral hasta sobreponderar y subió el precio objetivo de los 26,50 hasta los 27 euros por acción. La mejora se produce en un momento en que la petrolera cotiza alrededor de los 24 euros, lo que deja un potencial de revalorización cercano al 12%.

El movimiento refleja una lectura más favorable de los márgenes de refino y la generación de caja de la compañía, dos palancas que el banco considera infravaloradas por el mercado. Repsol cerró la sesión con un avance moderado, aunque la noticia sí tuvo reflejo en el arranque de la jornada en Londres.

La carrera hacia los 20.000 puntos: ¿tiene fundamentos sólidos?

Alcanzar los 20.000 enteros parece cuestión de semanas. Sin embargo, el precedente de otros tramos alcistas del selectivo invita a la prudencia. El Ibex 35 ha sumado ya 36 máximos históricos desde octubre de 2025, un ritmo que no se veía desde los años previos a la crisis financiera. La diferencia es que ahora el motor no es exclusivamente la banca, sino una combinación de valores industriales, tecnológicos y de infraestructuras que han ido rotando el liderazgo.

El riesgo sigue estando en el frente macro: si los aranceles o la energía volvieran a tensionarse, las valoraciones actuales —con un PER medio cercano a 13 veces— podrían corregir. Pero mientras el empleo enfríe y la inflación no repunte, el camino hacia los 20.000 puntos parece despejado.

📊 Las Claves para el Inversor

  • Qué vigilar: La consolidación del nivel de los 19.600 puntos en las próximas sesiones y la reacción del selectivo a los resultados trimestrales que se publicarán a partir de mediados de mes.
  • Reacción del valor: El Ibex 35 descuenta ya un aterrizaje suave de tipos en EE.UU.; cualquier dato que ponga en duda ese escenario podría provocar una recogida de beneficios rápida.
  • Precedente sectorial: Las anteriores carreras hacia niveles psicológicos —como los 16.000 puntos en 2024— mostraron que el índice necesitó varios intentos para superarlos, con volatilidad en el camino.

El Estado ingresa más de 170 millones en dividendos del Ibex 35 este verano

El Estado español, a través de la Sociedad Estatal de Participaciones Industriales (SEPI), recibirá este verano más de 170 millones de euros en dividendos de sus posiciones en cuatro pesos pesados del Ibex 35: Redeia, Telefónica, Enagás e Indra. El montante, confirmado por la Intervención General de la Administración del Estado, llega en plena temporada de reparto y supone un ingreso extraordinario para las arcas públicas.

La SEPI ingresa más de 170 millones en un verano

El grueso de este flujo procede de participaciones consideradas estratégicas por el Gobierno. La SEPI controla el 20% de Redeia, el 10% de Telefónica, el 5% de Enagás y el 28% de Indra. Con esos porcentajes, el dividendo conjunto supera los 171 millones de euros, una cifra que engrosa unos ingresos públicos alejados de la recaudación impositiva tradicional.

Las fechas de cobro se concentran entre finales de junio y principios de julio. Redeia abonó su dividendo el 1 de julio (0,60 euros por acción), Enagás lo hizo el 26 de junio (7,8 millones para la SEPI) y Telefónica completó su último tramo del dividendo de 2025 a mediados de junio. Indra, por su parte, retribuyó a sus accionistas en la misma ventana, dejando 13,3 millones en manos del Estado.

Dividendos empresa por empresa: el peso de Telefónica

El desglose revela que Telefónica es, con diferencia, la mayor fuente de renta para el Estado este verano. Su participación del 10% en la operadora, adquirida para contrarrestar la entrada de STC, generó 85 millones de euros. Sin embargo, el brillo de esta cifra se atenúa al mirar el futuro: en su último plan estratégico, la compañía anunció que el dividendo de 2026 quedará reducido a 0,15 euros por acción (un solo pago, en junio de 2027). Para 2027 y 2028, la retribución se basará en un rango del 40-60% del flujo de caja libre, lo que introduce más incertidumbre sobre la cuantía final que llegará a la SEPI.

EmpresaParticipación SEPIDividendo recibidoFecha de cobro
Redeia20%64,9 M€1 julio 2026
Telefónica10%85,0 M€junio 2026
Enagás5%7,8 M€26 junio 2026
Indra28%13,3 M€junio 2026

Las dos compañías de infraestructuras energéticas, Redeia y Enagás, comparten un patrón: accionariado estable con presencia del Estado, BlackRock y Amancio Ortega. En Redeia, la SEPI es el primer accionista, por delante de BlackRock (5%) y el fundador de Inditex (5%); en Enagás, con una participación pública menor, los otros dos socios de referencia repiten. La razón es sencilla: ambas disfrutan de ingresos regulados que garantizan una política de dividendos predecible, algo muy valorado por los inversores institucionales.

participaciones estatales

Más allá del montante total, el declive previsto en el dividendo de Telefónica pondrá a prueba la estrategia de la SEPI en el sector de las telecomunicaciones.

Indra, donde el Estado posee un 28% y está al borde de tener que lanzar una opa, cierra el grupo con 13,3 millones. La tecnológica de defensa se ha convertido en un pilar esencial y, a diferencia de Telefónica, su dividendo no está amenazado a corto plazo, aunque la alta participación pública limita la liquidez del valor y añade presión sobre la futura remuneración al accionista.

Radiografía estratégica: ¿seguirá cobrando el Estado?

Las participaciones de la SEPI en estos cuatro valores no son casuales: responden a sectores considerados críticos —energía, telecomunicaciones y defensa— donde el Ejecutivo quiere mantener capacidad de influencia. En Redeia y Enagás, la presencia estatal garantiza el alineamiento con la política energética; en Telefónica, sirvió como escudo ante la irrupción de capital extranjero; en Indra, refuerza la autonomía en un sector cada vez más sensible.

Con un posible cambio de Gobierno en el horizonte, la pregunta inevitable es si se producirán desinversiones. Las fuentes consultadas descartan movimientos a corto plazo: la naturaleza estratégica de las participaciones y los estables flujos de dividendos hacen que, incluso en un escenario de alternancia, sea políticamente costoso vender. La excepción podría ser Telefónica, donde la rebaja del dividendo y la eventual consolidación del sector obliguen a revisar el papel del Estado como inversor.

El inversor público ha encontrado en los dividendos del verano una fuente de ingresos recurrente que, en 2026, supera los 170 millones. Mientras las compañías mantengan sus políticas de retribución —y la SEPI sus porcentajes— este flujo seguirá llegando, aunque con la vista puesta en el recorte anunciado por Telefónica, que podría restar más de 42 millones al Estado a partir de 2027.

📊 Las Claves para el Inversor

  • Qué vigilar: El plan estratégico de Telefónica para 2027-2028 definirá la cuantía final del dividendo y, con ello, la rentabilidad de la participación estatal. La próxima junta de accionistas será clave.
  • Reacción del valor: El mercado descuenta ya una reducción de la retribución en Telefónica, por lo que el impacto en bolsa fue limitado. En Redeia y Enagás, la estabilidad del dividendo sostiene el atractivo de los títulos para el accionista paciente.
  • Precedente sectorial: La estrategia de la SEPI replica el modelo de otros países europeos que mantienen participaciones en sectores regulados. El éxito de la fórmula dependerá de que las compañías sigan generando caja suficiente para mantener el dividendo.

Compras online: 3 euros más IVA desde julio en Temu, AliExpress, SHEIN y Amazon

El pasado 1 de julio entró en vigor la nueva tasa aduanera de la UE para envíos de bajo valor procedentes de fuera del bloque. A las principales plataformas de comercio electrónico se les exige cobrar un arancel de 3 euros más IVA por cada tipo de artículo importado, una medida que tensa el pulso competitivo entre gigantes asiáticos y operadores europeos. En una prueba de compra real publicada por Xataka, Temu, AliExpress, SHEIN y Amazon exhibieron comportamientos muy distintos: mientras los dos primeros trasladan el coste al consumidor en el último instante, SHEIN lo integra en el precio y Amazon mantiene la mayoría de sus pedidos exentos.

Claves de la operación

  • Temu y AliExpress trasladan el coste al consumidor en el último paso. Ambas plataformas muestran el nuevo cargo (3,63 € con IVA) justo antes de pagar, mientras SHEIN lo integra en el precio sin línea separada.
  • Amazon aísla el impacto: la mayoría de sus envíos provienen de almacenes europeos. Según la compañía, solo una pequeña fracción de los pedidos transfronterizos se ve afectada, y el importe se remite directamente a aduanas.
  • La tasa redibuja la competencia en el comercio electrónico de bajo coste. El gravamen de 3 € por clasificación aduanera (con IVA añadido) encarece productos chinos, favoreciendo a operadores europeos como Inditex o El Corte Inglés que envían desde dentro de la UE.

El laberinto del nuevo arancel: cómo lo aplican Temu y AliExpress

Al añadir un producto marcado como “Almacén local” en Temu, la plataforma advierte en la ficha de que pueden aplicarse tarifas adicionales, pero el importe concreto no aparece hasta la pantalla de pago. En ese momento, la «Tasa por servicio de despacho de aduanas» suma 3,63 euros (3 € + IVA) al pedido, un desglose que solo se ve justo antes de tramitar la compra. En AliExpress, el cargo se presenta bajo el concepto “Estimación de cargos aduaneros”, con el mismo importe y la promesa de que no habrá costes extra en la entrega. El sistema discrimina por clasificación aduanera: cinco camisetas pagan 3,63 euros, pero una camiseta y un reloj pagan 7,26 euros, lo que encarece los pedidos heterogéneos tan frecuentes en estas plataformas.

Ambas plataformas ya habían alertado de posibles cambios regulatorios, pero la experiencia de compra confirma que el consumidor español es el que soporta directamente la tasa. La diferencia con los envíos que sí parten desde almacenes dentro de la UE es ahora tangible: productos idénticos pueden costar hasta un 5% más dependiendo de su origen.

El movimiento silencioso de SHEIN y la exención táctica de Amazon

En SHEIN, el escenario es distinto. Un producto vendido por un vendedor chino (SHENZHENJIAYU) no mostró ningún recargo extra a lo largo de todo el proceso; el precio final ya “incluye los impuestos de importación aplicables”. SHEIN ha optado por absorber estratégicamente el coste de la tasa —al menos en esta fase temprana— para mantener su ventaja en precio frente a rivales que sí lo repercuten.

Amazon, por su parte, confirmó a este medio que la tasa solo aplica a la pequeña cantidad de artículos enviados de forma transfronteriza a la UE, y que el importe se remite directamente a las autoridades aduaneras. El grueso de su catálogo en España procede de almacenes europeos, por lo que la mayoría de los pedidos no se ven afectados. No obstante, el gigante del comercio electrónico ya ha comenzado a formar a vendedores externos para que declaren correctamente el origen de sus productos.

La tasa no detiene a los gigantes asiáticos, pero sí convierte el precio final en un arma de doble filo: quien absorbe el coste gana cuota hoy a costa de margen, quien lo traslada arriesga el abandono del carrito.

Temu tasa aduanera

Inditex, El Corte Inglés y la oportunidad ibérica

La nueva tasa aduanera estrecha la brecha de precios que durante años benefició a los marketplace asiáticos. Durante la última década, los envíos de bajo valor desde China gozaron de una exención arancelaria que permitió a Temu, SHEIN o AliExpress inundar el mercado europeo con precios imbatibles. Con el gravamen de 3 euros por clasificación aduanera, el coste de un pedido tipo puede subir entre un 5% y un 10%, un porcentaje suficiente para que los consumidores reconsideren sus opciones.

En ese contexto, los grupos españoles de distribución como Inditex —con Zara al frente— o El Corte Inglés encuentran una ventaja competitiva natural. Sus centros logísticos operan dentro del territorio aduanero de la UE, por lo que esquivan el nuevo recargo. Inditex, el mayor minorista de moda del mundo por capitalización en el IBEX 35, podría ver reforzada su posición en el segmento de moda rápida frente a un SHEIN que, pese a absorber la tasa, arrastra costes crecientes y una presión regulatoria cada vez mayor.

Cabe recordar que la UE ya reformó en 2021 la fiscalidad del comercio electrónico para obligar a las plataformas a liquidar el IVA en el momento de la venta eliminando los paraísos de importación de paquetes de menos de 22 euros. La tasa de julio de 2026 añade ahora un componente fijo pensado para cubrir los costes administrativos de una aduana que procesa millones de minúsculos envíos. Aunque el importe parece modesto, el impacto agregado sobre los márgenes de las plataformas asiáticas puede ser significativo: con decenas de millones de pedidos anuales, cada céntimo de tasa que no se traslade al cliente erosiona directamente la rentabilidad de un modelo basado en volúmenes masivos.

Queda por ver si las estrategias actuales son definitivas. Las plataformas apenas llevan unos días adaptándose y, como ha ocurrido en anteriores ajustes fiscales, es probable que en las próximas semanas algunas modifiquen sus políticas de precios o refuercen su red de almacenes locales para minimizar el impacto. Lo que sí es seguro es que el comercio electrónico transfronterizo de bajo coste ha perdido, de un plumazo, una de sus principales ventajas estructurales.

El precio de la vivienda en España en 2026 sube un 12,8% y duplica la media de la UE

El precio de la vivienda en España registró en el primer trimestre de 2026 un incremento interanual del 12,8%, más del doble que la media de la Unión Europea (5,1%) y de la eurozona (4,7%), según los datos publicados este jueves por Eurostat. La tendencia alcista se aceleró incluso a ritmo trimestral, con un avance del 3,5% entre enero y marzo frente al 1% de la zona euro.

Con esta evolución, España se sitúa como el quinto país del bloque con mayor encarecimiento de la vivienda, solo superado por Portugal (17,8%), Bulgaria (14,8%), Eslovaquia (14,4%) y Croacia (14,3%). Los cinco acumulan subidas de dos dígitos que duplican o triplican el promedio comunitario.

La nota discordante la pone Finlandia, único Estado miembro donde los precios residenciales descendieron, con una caída del 2% respecto al primer trimestre de 2025. En el conjunto de la UE, el precio de la vivienda aceleró hasta el 5,1%, pero pierde fuelle frente al 5,4% registrado al cierre del año pasado; en la eurozona, pasó del 5,1% al 4,7%.

En el mercado del alquiler, la subida media europea fue del 3% interanual, con un avance trimestral del 0,7%. Croacia lidera los incrementos de rentas con un 21,9%, seguida de Bulgaria (6,4%) y Grecia (5%), mientras que Eslovenia fue el único país donde bajaron (-0,9%).

La brecha entre compra y alquiler se ha agrandado en los últimos años: desde 2015, los precios de la vivienda han subido con mucha más intensidad que los alquileres, y ambos alcanzaron en el primer trimestre de 2026 su nivel más alto según las series históricas de Eurostat.

El diferencial con Europa no es solo una cifra: refleja un mercado en el que la demanda supera ampliamente a una oferta incapaz de reaccionar.

España, quinto país de la UE con mayor subida del precio de la vivienda

Portugal, con un 17,8%, lidera el ranking de subidas, seguido de Bulgaria (14,8%), Eslovaquia (14,4%) y Croacia (14,3%). Todos ellos incluida España comparten una característica: un mercado inmobiliario muy dependiente del comprador extranjero y de los flujos de inversión.

La vuelta del turismo, la inyección de fondos europeos y la dificultad para construir nueva vivienda han tensionado especialmente los precios en grandes ciudades y zonas costeras. El dato español duplica la media comunitaria y consolida una escalada que arrancó en 2020 y que parece no haber tocado techo.

Los alquileres suben un 3% en la UE pero pierden ritmo frente a la compra

El encarecimiento de las rentas afecta a todos los Estados miembros salvo Eslovenia y Finlandia. Croacia destaca con un 21,9% de incremento, una cifra que duplica el de cualquier otro país. En España, los alquileres subieron en torno al 2% interanual, según los datos complementarios del INE, lo que deja un diferencial de más de 10 puntos con la compra. Esta dinámica ha llevado a que 19 países registren un mayor aumento del precio de la vivienda que de los alquileres entre el promedio de 2025 y el primer trimestre de 2026.

Las razones detrás del diferencial español y los riesgos de una corrección

Que España mantenga subidas del 12,8% cuando la media europea apenas supera el 5% no es casualidad. Confluyen una oferta de vivienda nueva muy limitada —por la escasez de suelo finalista, la lentitud administrativa y el encarecimiento de los materiales—, una demanda interna espoleada por el crecimiento del empleo y los bajos tipos de interés, todavía por debajo de la inflación, y un flujo constante de inversión extranjera que sigue viendo a España como un refugio atractivo. A esto se suma el tirón del turismo residencial en las costas y la falta de alternativas de inversión rentables en un entorno de baja productividad.

Sin embargo, semejante escalada conlleva riesgos. El más evidente es el deterioro de la accesibilidad para los jóvenes y las rentas medias, que destinan ya más del 40% de sus ingresos al pago de la vivienda. También preocupa la posibilidad de una corrección brusca si los tipos de interés no bajan al ritmo esperado o si la economía europea entra en recesión. Analistas y organismos supervisores empiezan a advertir de la sobrevaloración en determinados segmentos, aunque por ahora descartan una burbuja generalizada.

Personalmente, creo que el mercado camina sobre un alambre. Mientras el empleo se mantenga y el crédito siga fluyendo, la demanda aguantará. Pero si alguna de esas patas flaquea, el ajuste puede ser doloroso. La pregunta no es si los precios dejarán de subir, sino si lo harán de forma ordenada o a trompicones.

Transportes finaliza el nuevo acceso ferroviario al Aeropuerto de Barcelona-El Prat con 400 millones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ministerio de Transportes, a través de Adif, ha finalizado las obras del nuevo acceso ferroviario al Aeropuerto de Barcelona-El Prat, con una inversión de 400 millones de euros.
  • ¿Quién está detrás? Adif, el gestor ferroviario, con financiación del Plan de Recuperación europeo y supervisión del Mitma.
  • ¿Qué impacto tiene? Conexión directa de las terminales T1 y T2 con Rodalies en solo 19 minutos; se esperan entre 7 y 9 millones de viajeros anuales.

El nuevo trazado subterráneo de 5,2 kilómetros unirá por fin el aeropuerto con la red de Cercanías de Barcelona tras una inversión que supera los 400 millones de euros. Las obras, ejecutadas en dos fases bajo la dirección de Adif, han sido una de las actuaciones ferroviarias más complejas de Cataluña en la última década.

El acceso parte de la línea de ancho convencional Barcelona-Vilanova y discurre en túnel de vía doble durante 4,3 kilómetros. Para su excavación, en la primera fase se utilizó una tuneladora de 9,6 metros de diámetro interior. En total, se han instalado más de 28.000 metros de carril y los sistemas de electrificación, ventilación y seguridad ya están completamente terminados.

Dos estaciones bajo las terminales

El resultado son dos estaciones subterráneas con entradas adaptadas al recinto aeroportuario. La más grande, en la T1, suma 600 metros de longitud, un vestíbulo integrado de 324 metros cuadrados y un andén central de casi 2.800 metros cuadrados, al que se accede mediante 3 ascensores y 8 escaleras mecánicas. La estación de la T2, de 237 metros, tiene un vestíbulo de más de 3.700 metros cuadrados y dos andenes de 200 metros cada uno, con conexión a la línea 9 del Metro.

Ambas disponen de amplias zonas de uso público, controles de acceso y sistemas de información al viajero que agilizarán los intercambios tren-avión. Adif destaca la plena accesibilidad y los elementos de protección civil incorporados, incluyendo recorridos de evacuación e iluminación de seguridad.

Pruebas inminentes y 19 minutos al centro

Con la infraestructura finalizada, las pruebas de circulación con material rodante comenzarán en las próximas semanas. Además, se realizará un simulacro para verificar los protocolos de actuación en emergencia antes de solicitar las autorizaciones preceptivas para la explotación comercial. Toda la información oficial se actualizará en la web de Adif.

Una vez en servicio, los trenes podrán cubrir el trayecto desde la T1 hasta el centro de Barcelona en unos 19 minutos, un tiempo que aspira a trasvasar viajeros del vehículo privado y del autobús al ferrocarril. Las estimaciones oficiales apuntan a entre 7 y 9 millones de pasajeros anuales.

Acabar el túnel no es el final del proyecto; sin las pruebas y los simulacros de seguridad la puesta en servicio puede demorarse varios meses más.

Hoja de Ruta: Claves del Viaje

Impacto sobre la movilidad. La obra resuelve una carencia histórica del aeropuerto barcelonés, que carecía de una conexión ferroviaria directa entre sus dos terminales y la red de Rodalies. Hasta ahora, los viajeros debían combinar Metro, autobús lanzadera o taxi. Con el nuevo acceso, el tren se convierte en la opción más rápida y fiable para llegar a la ciudad en un solo modo. El dato clave —19 minutos desde la T1— pone a Barcelona en la estela de otros grandes aeropuertos europeos que ya disfrutan de enlace ferroviario bajo las pistas.

Zona cero. El área de influencia inmediata es el Baix Llobregat y el corredor de Rodalies hacia Barcelona, pero el beneficio alcanza a toda la región metropolitana. El enlace con la línea 9 de Metro en la T2 vertebra además el intercambio con la red urbana y metropolitana, multiplicando las opciones de destino. La lectura a medio plazo es que el aeropuerto deja de ser un punto terminal y se integra como un nodo más de la red de transporte público catalana.

El dato. La inversión final, 400 millones de euros, refleja un esfuerzo presupuestario que se inició hace años y que ha contado con financiación europea a través de los fondos NextGenerationEU. Con un horizonte de 7 a 9 millones de viajeros al año, el coste por pasajero se situará en una franja razonable para una infraestructura de esta envergadura. No obstante, la verdadera prueba será la ocupación real de los servicios: si la demanda no responde, los números no cuadrarán.

Pulso entre agentes. Adif y el Mitma sacan pecho con la obra, pero la pelota está ahora en el tejado del operador —Renfe, a través de Rodalies— para diseñar frecuencias y tarifas atractivas. El éxito de la conexión dependerá tanto de la infraestructura como de la oferta comercial. Mientras tanto, el sector del taxi y del VTC observa con recelo: un tren rápido y barato puede erosionar su demanda en el tramo aeropuerto-centro. De hecho, fuentes del sector consultadas por este medio ya apuntan a que la patronal del taxi catalana ha solicitado una reunión con la ATM para analizar el impacto.

El nuevo acceso ferroviario de El Prat es, en definitiva, una obra que promete cambiar los hábitos de movilidad de millones de pasajeros, pero que aún debe superar los últimos protocolos de seguridad. El calendario oficial habla de pruebas inminentes, pero la fecha de la puesta en servicio comercial sigue sin concretarse. La próxima ventana informativa la marcará Adif cuando comunique los resultados de esos simulacros y la consiguiente autorización de los organismos competentes.

Agave 4.1: la actualización de Solana que reduce I/O, adopta XDP y prepara Alpenglow

La red Solana acaba de estrenar una de sus actualizaciones de cliente más esperadas del año. Anza, el equipo detrás del principal software validador, ha liberado Agave 4.1 con un paquete de mejoras que reducen drásticamente la carga de entrada/salida (I/O), consolidan la adopción de XDP —el acelerador de red que permite transmitir bloques más grandes— y siembran el terreno para Alpenglow, el futuro mecanismo de consenso que sustituirá al actual Tower BFT. Para los holders de SOL, el resultado es una red más rápida, más barata y capaz de procesar hasta 100 millones de unidades de cómputo por bloque.

Las claves de Agave 4.1: menos carga de I/O y más velocidad con XDP

El principal avance técnico de esta versión es la reducción del consumo de E/S durante la reproducción de bloques. Cuando un validador se sincroniza desde cero, Agave 4.1 necesita muchos menos recursos de disco y memoria, lo que facilita la vida a operadores con hardware más modesto y acelera la incorporación de nuevos nodos a la red.

Pero la estrella de la actualización es XDP (eXpress Data Path). Esta tecnología permite que el software validador cargue un pequeño programa eBPF directamente en la tarjeta de red, evitando buena parte del procesamiento estándar del sistema operativo cuando se reparten los shreds (los fragmentos de los bloques). Dicho de forma sencilla: XDP quita cuellos de botella en la transmisión de datos y allana el camino hacia bloques de 100 millones de CU. La adopción ya ha cruzado un umbral crítico: más de dos tercios de los líderes de la red tienen XDP activado, un hito que la comunidad ha bautizado como el flippening del tráfico en Solana. Agave 4.1, además, elimina la etiqueta de experimental de XDP y estandariza sus parámetros de configuración.

Alpenglow en el horizonte: BLS, tasas de admisión y el nuevo consenso

Buena parte del trabajo de Agave 4.1 está orientado a preparar la llegada de Alpenglow, el consenso que reemplazará al actual Tower BFT. Con Alpenglow, los validadores dejarán de emitir cientos de votos por bloque y pasarán a usar firmas agregadas BLS, mucho más ligeras de verificar. Desde esta versión, los operadores pueden registrar sus claves públicas BLS en sus cuentas de votación —algo que será obligatorio una vez que Alpenglow entre en funcionamiento—. Paralelamente, se activan las Validator Admission Tickets (VAT), un mecanismo que cobrará 1,6 SOL por época a cada validador cualificado, en lugar de los 2,1 SOL que hoy pagan en comisiones de voto. La novedad añade una capa de previsibilidad económica y evita una expansión descontrolada del conjunto de validadores tras la migración.

Mientras tanto, un cluster comunitario de pruebas con un centenar de validadores reales está ensayando el salto entre Tower BFT y Alpenglow en condiciones reales, utilizando marcadores de Fast Leader Handover que permitirán a los líderes declarar y actualizar el bloque padre sobre la marcha. El objetivo declarado de Anza es que la transición definitiva sea «lo más aburrida posible».

Agave 4.1 no es solo una actualización de rendimiento: es el puente que conecta la Solana de hoy con la red que competirá en 2027.

Programas Pinocchio: hasta un 95% menos de cómputo por transacción

El lanzamiento reciente de p-token demostró que reescribir los programas más usados de Solana con la librería Pinocchio (diseñada por Anza para eliminar dependencias y usar tipos eficientes) puede liberar un 10% de la capacidad total de cada bloque. Agave 4.1 añade dos nuevas piezas a esta estrategia: p-memo y p-ATA.

p-memo es la versión optimizada del programa SPL Memo. Sin firmantes, consume solo 287 CU frente a los 2.022 CU de la versión actual —apenas el 14%—. Cuando intervienen hasta tres firmantes, el ahorro es aún más radical: apenas 743 CU en lugar de 36.406 CU, lo que supone una reducción del 98%. p-ATA, por su parte, es la reescritura del programa de cuentas de token asociadas, el quinto más invocado en la red y responsable del 13,3% del consumo total de CU. Las estimaciones de Anza apuntan a una bajada media ponderada del 80,9% en el uso de cómputo para estas operaciones cotidianas.

La actualización también activa SIMD-0449, que optimiza el punto de entrada de los programas. Antes, el validador debía recorrer toda la lista de cuentas para encontrar los límites; ahora, la máquina virtual añade punteros directos que reducen el coste de entrada de 504 CU a solo 7 CU en el caso de programas Pinocchio con 64 cuentas. En conjunto, estos cambios liberan millones de CU por bloque y acercan a Solana a los 200 ms por ranura, un objetivo técnico que se espera consolidar con Agave 4.2.

Análisis: una carrera de fondo hacia la madurez de Solana

Agave 4.1 refleja la estrategia de Anza: avanzar sin pausa pero con mucha cautela. La adopción de XDP por encima del 66% es una señal de que los operadores confían en la tecnología; la introducción de las VAT y las claves BLS muestra que el ecosistema se prepara con antelación para Alpenglow; y los programas Pinocchio demuestran que se puede arañar capacidad sin tocar la capa de aplicación. Si los números se mantienen, en las próximas semanas podríamos ver bloques consistentemente más holgados y tarifas base aún más bajas.

No todo es color de rosa. La migración a Alpenglow implica un cambio de consenso profundo y, aunque el test cluster evoluciona bien, no hay fecha concreta para mainnet. Algunos validadores pequeños podrían sufrir si el coste de entrada (1,6 SOL por época) les resulta más oneroso que las actuales comisiones de voto, aunque la cifra parece diseñada para replicar el escenario actual. También queda por ver si las reescrituras de programas Pinocchio se extienden a token-2022 a tiempo para el previsible repunte de actividad DeFi que traerá Alpenglow.

Personalmente, creo que lo relevante aquí no es un único salto técnico, sino la suma de pequeñas ganancias. En un año donde los ETF al contado sobre SOL ya son una realidad y la presión sobre la red es máxima, cada actualización de infraestructura cuenta. La hoja de ruta es ambiciosa pero, por ahora, cumple lo prometido. Como suele decirse en el entorno de validadores: menos ruido, más bloques.

Ebro triplica sus matriculaciones en el primer semestre de 2026: 13.939 unidades y récord mensual en junio

Ebro ha disparado sus matriculaciones en los primeros seis meses de 2026 hasta las 13.939 unidades, lo que supone un crecimiento del 276,9% respecto al mismo periodo del año anterior. La compañía que ocupa la antigua planta de Nissan en la Zona Franca de Barcelona ha logrado además en junio su récord mensual con 2.808 vehículos entregados, un 220,2% más interanual. La reactivación industrial de la factoría catalana se consolida mes a mes y el modelo S400, con 6.063 unidades, se ha convertido en el principal motor de las ventas.

El S400 lidera el despegue y el particular manda

Las cifras oficiales publicadas por la compañía muestran que el SUV S400 acapara más del 43% de todas las matriculaciones de la marca en el semestre, con 6.063 unidades. La acogida de este modelo ha sido clave para que Ebro alcance un volumen que hace un año parecía una quimera.

El crecimiento no se explica solo por el mercado de flotas o renting: hasta tres de cada cuatro vehículos de Ebro se han vendido a particulares, una señal de que la marca está calando en el comprador privado. La compañía ha destacado que esta evolución comercial acompaña el avance del proyecto industrial, que sigue incorporando nuevos modelos y capacidades productivas en la Zona Franca.

La resurrección de la Zona Franca: de Nissan a Ebro

La antigua planta barcelonesa cerró sus puertas en diciembre de 2021 con el adiós de Nissan, dejando un vacío industrial de miles de empleos. Ebro tomó el relevo y, tras un intenso proceso de reindustrialización, ha comenzado a devolver la vida a las líneas de montaje. Ahora la producción aumenta progresivamente y la incorporación de nuevos modelos está acelerando la recuperación.

La empresa prevé cerrar 2026 con 30.000 unidades vendidas, lo que duplicaría las matriculaciones registradas el año pasado. De cumplirse ese objetivo, la fábrica de la Zona Franca se situaría en una senda de crecimiento sostenido que supera las previsiones más optimistas del plan de viabilidad inicial.

La dirección de Ebro considera que los datos de ventas «acompañan el avance del proyecto industrial» y subraya que la producción sigue aumentando de forma progresiva, según el comunicado difundido este jueves. El pulso a pie de nave confirma que la factoría ha dejado atrás la fase de lanzamiento y entra en una etapa de maduración comercial.

El S400 ha dejado de ser un proyecto piloto: con 6.063 unidades vendidas y el 75% de las matriculaciones en el canal particular, Ebro demuestra que la planta de la Zona Franca tiene músculo para competir.

Hoja de Ruta: Claves del Viaje

El impacto directo de estas cifras no es solo industrial. La consolidación de Ebro en el mercado español arrastra empleo en el área metropolitana de Barcelona y activa una red de proveedores que había quedado huérfana tras la salida de Nissan. Además, demuestra que la apuesta por fabricar en España con costes ajustados puede ser rentable si se acierta con el producto y el canal de ventas.

El precedente más cercano lo tenemos en la planta de VW de Pamplona, que también pasó por un renacimiento productivo tras una crisis, aunque con un volumen mucho mayor. Ebro, sin embargo, parte de una base modesta y ha elegido un segmento de SUV compacto que está en plena demanda. Un acierto que, de sostenerse, podría redefinir el papel de la industria catalana en el mapa del motor español.

El dato que resume todo es el 276,9% de crecimiento interanual, pero la lectura estratégica apunta a la combinación de un modelo estrella —el S400— y un canal de particulares que ha respondido. Ese binomio es el que sostiene las proyecciones de alcanzar 30.000 unidades en el año.

Sin embargo, el camino no está exento de riesgos. La planta necesita escalar la producción sin incurrir en sobrecostes ni perder calidad, y la competencia de otros fabricantes chinos que aterrizan en Europa con precios muy agresivos podría complicar la segunda mitad del año. De momento, los números le dan la razón a Ebro. Dejémoslo en un ‘ya veremos’.

Santander remodela su primera línea directiva con cambios en los negocios globales

Banco Santander ha dado un nuevo vuelco a su primera línea directiva con el relevo en el área de banca retail, la más grande del grupo, que a partir de ahora estará codirigida por dos ejecutivos. La decisión, comunicada internamente y adelantada por Cinco Días, completa la renovación de los responsables de los cinco negocios globales que la presidenta, Ana Botín, implantó en 2023.

La reestructuración en banca retail: dos copilotos para el mayor negocio

Daniel Barriuso, que lideraba esta división desde 2017 —cuando aterrizó en la entidad para pilotar la transformación—, pasa a ser asesor de la presidenta y del consejero delegado, Héctor Grisi. Para sustituirle, el banco ha optado por dividir el mando en dos figuras: Matías Sánchez y Borja Oyarzábal.

La división, que que agrupa tanto el negocio de particulares como la banca comercial, generó en 2025 un beneficio de 7.700 millones de euros y unos ingresos de 31.200 millones, la mitad del total del grupo. Por eso, el cambio de silla en este negocio equivale a mover la viga maestra del banco.

Matías Sánchez, un histórico de la casa, asumirá la parte de retail puro y mantendrá además sus competencias en tarjetas, negocio que ha liderado con éxito —entre otros hitos, desarrolló el concepto de Work Cafés—. Borja Oyarzábal, en cambio, procede de fuera del perímetro tradicional del banco: fue el consejero delegado de Tresmares, la gestora de capital riesgo que Santander acabó comprando por completo en 2025. Oyarzábal se encargará de la banca comercial, es decir, del negocio con empresas medianas y pequeñas.

El resto de los negocios globales: una renovación completa desde 2023

La reestructuración no se limita al retail. Desde que Ana Botín articuló el grupo en estas cinco divisiones en 2023, ha ido cambiando a todos los responsables, con la única excepción de José María Linares al frente de banca de inversión.

reorganización Santander

División globalResponsable anteriorNuevo responsable
Banca RetailDaniel BarriusoMatías Sánchez (retail) / Borja Oyarzábal (comercial)
Openbank (antes Digital Consumer Bank)José Luis de MoraNitin Prabhu (global) / Victoria Roig (CEO)
Pagos y TarjetasJavier San Félix / Matías SánchezJuan Guitard
Gestión de Activos, Banca Privada y SegurosVíctor MatarranzJavier García Carranza
Banca de InversiónJosé María LinaresJosé María Linares (sin cambios)

En la segunda pata del banco, Openbank —que agrupa la enseña digital y el crédito al consumo—, el fichaje estrella fue Nitin Prabhu, incorporado en 2025 desde PayPal para dirigir el negocio global. Victoria Roig se mantiene como consejera delegada de la enseña, con Ana Botín como presidenta. En pagos, el mando recayó en Juan Guitard tras la salida de Javier San Félix en 2024. La división de gestión de activos experimentó su gran cambio en 2024, cuando Javier García Carranza reemplazó a Víctor Matarranz.

La decisión de repartir el mando en la división más rentable del banco refleja una apuesta por la especialización y por una nueva generación directiva, pero introduce un reto de coordinación inédito en la estructura global.

Estructura global y mercado: de la duda al respaldo bursátil

Cuando Ana Botín presentó la organización por líneas de negocio en lugar de la tradicional división geográfica, los inversores recelaron de la complejidad añadida. Tres años después, el mercado ha dado la razón al Santander. La acción acumula una subida del 18% en lo que va de 2026, tras haberse revalorizado más del 120% en 2025, y la entidad ha logrado sacudirse el descuento crónico que lastraba su cotización.

El banco defiende que esta arquitectura permite construir una franquicia genuinamente global, con la misma tecnología y los mismos estándares en todos los países. La renovación total de los mandos —y, en concreto, la apuesta por perfiles con experiencia digital y de pagos— subraya la ambición de reforzar los ingresos por comisiones y los negocios menos intensivos en capital.

No obstante, el modelo de bicefalia en la división clave de retail introduce una variable de gobernanza que el consejo deberá vigilar. Dos responsables con trayectorias tan distintas —uno forjado en el banco, el otro llegado desde el capital riesgo— tendrán que demostrar que la coordinación no diluye la ejecución. La experiencia de otros cambios relevantes, como la integración de TSB en Reino Unido bajo Mahesh Aditya, apunta a que el grupo confía en que la cultura interna puede absorber estos equilibrios sin perder velocidad. A ello se suman los recientes nombramientos de Pedro Castro como responsable de riesgos y de Juan Olaizola al frente de tecnología, que completan la renovación de la primera línea.

📊 Las Claves para el Inversor

  • Qué vigilar: La integración efectiva de los dos corresponsables de retail en los próximos trimestres. Cualquier fricción o pérdida de cuota en los principales mercados podría tensionar la valoración.
  • Reacción del valor: La cotización ha premiado la nueva estructura con un fuerte rally. El mercado descuenta una generación de ingresos estable y la capacidad de la cúpula para ejecutar sin sobresaltos.
  • Precedente sectorial: El movimiento evoca la reorganización que BBVA ejecutó en 2024 al fusionar sus áreas de retail y empresas. En aquel caso, la claridad de la cadena de mando fue determinante para el éxito; el Santander opta aquí por un modelo colegiado que requerirá una comunicación impecable.

Empleo en EEUU en junio: solo 57.000 puestos nuevos, la Fed allana el camino para el recorte de tipos

El mercado laboral estadounidense añadió únicamente 57.000 puestos de trabajo en junio, una cifra que ha dejado helado al consenso de analistas, que esperaba alrededor de 150.000 nuevos empleos. El dato, publicado este jueves por la Oficina de Estadísticas Laborales (BLS), supone una desaceleración muy superior a la prevista y cambia por completo el escenario para la Reserva Federal.

La creación de empleo se ha desplomado respecto a los meses anteriores, cuando la economía estadounidense sumaba más de 200.000 puestos mensuales. La debilidad del mercado laboral reduce la presión al alza sobre los salarios y, con ello, elimina uno de los principales argumentos para que la Fed mantenga los tipos altos.

La Fed, un paso más cerca del recorte de tipos

Los inversores habían comenzado a descontar un enfriamiento del empleo, pero los 57.000 puestos de junio superan con creces cualquier previsión pesimista. De hecho, la probabilidad de una bajada de tipos en septiembre se ha disparado en los mercados de futuros tras conocerse la cifra, superando ya el 70%, según la herramienta FedWatch de CME.

Con esta foto del mercado laboral, la Reserva Federal tiene menos motivos para mantener los tipos en el rango actual del 5,25%-5,5%. Si la inflación sigue colaborando -y los próximos datos de IPC apuntan en esa dirección-, el recorte de septiembre se convierte en el escenario central.

Impacto inmediato en el Euribor y las hipotecas españolas

La noticia tiene una lectura directa para los hipotecados españoles. El Euribor, el índice al que están referenciadas la mayoría de las hipotecas variables en España, se mueve al compás de las expectativas sobre los tipos de la Eurozona, que a su vez están influidas por la política monetaria estadounidense. Si la Fed empieza a recortar en septiembre, el Banco Central Europeo encontrará menos resistencia para continuar rebajando los suyos.

En las últimas semanas, el Euribor a un año ya había empezado a ceder terreno, situándose en el 3,2%. Con el dato de empleo de hoy, los analistas consultados por esta redacción creen que el índice podría acelerar su tendencia a la baja y colocarse por debajo del 3% antes de final de año. Eso implicaría un alivio para las cuotas hipotecarias que se revisen a partir de otoño.

El mercado empieza a ver una bajada de tipos como el escenario central, y el Euribor podría cruzar la barrera del 3% antes de que termine 2026.

Las dudas sobre la fortaleza de la economía estadounidense

Más allá del impacto inmediato en los tipos, el dato de empleo de junio siembra algunas dudas sobre la salud real de la economía estadounidense. La cifra de 57.000 es la más baja desde febrero de 2021, cuando el país todavía se recuperaba de los efectos de la pandemia. Si el mercado laboral pierde fuelle a este ritmo, la Fed podría incluso verse forzada a actuar con mayor contundencia de la esperada.

Hay quien apunta a factores temporales, como el impacto de las huelgas en el sector de la automoción o el ajuste en la contratación del sector público. Sin embargo, la profundidad de la caída sugiere que algo más estructural podría estar cambiando. La clave estará en si los próximos informes confirman esta tendencia o si estamos ante un dato aislado. La reunión de la Fed de los días 19 y 20 de septiembre será, sin duda, una de las más vigiladas en años.

Publicidad