Volotea recorta vuelos y prepara un ajuste de plantilla ante la presión competitiva

Volotea prepara un ajuste de plantilla y reduce su flota a 41 aeronaves, tres menos que antes del recorte, con siete ejercicios consecutivos en pérdidas y el control de Aegean Airlines en el horizonte.

El primer movimiento afecta a la última promoción de pilotos. La compañía prescindirá de los 40 cadetes que incorporó en la campaña anterior, según la información publicada por Preferente.com. Es el ajuste más visible de una operación que todavía no tiene cifra oficial de afectados.

Las fuentes consultadas por Okdiario sitúan también a los pilotos y a los tripulantes de cabina con contrato indefinido en el radio del ajuste. El repertorio de medidas incluye reubicaciones de base, recorte de horas de vuelo, y salidas que la empresa negocia caso por caso.

La flota baja de 44 a 41 aviones y el chárter tapa el hueco

El segundo frente es operativo. Volotea habría pasado de 44 aeronaves a 41, según Crónica Global, y opera con 26 aviones en servicio regular más cuatro aeronaves chárter contratadas para atender los compromisos de la temporada alta. Menos aviones propios y más alquiler puntual: una estructura que se encoge a la misma velocidad a la que caen los vuelos programados.

Flota de VoloteaAntes del ajusteSituación actualVariación
Aeronaves totales4441-6,8%
Aviones en servicio regular26
Aeronaves chárter en operación4

El trasfondo es financiero. La aerolínea española acumula siete años de pérdidas y una situación que las informaciones del sector califican de crítica, lo que explica que la dirección presente el recorte como una adaptación de estructura y no como una decisión de temporada.

Un ajuste que se comunica con la temporada alta ya cerrada deja a la aerolínea sin el trimestre que financia el resto del año.

Hay un detalle de calendario que agrava la foto. La temporada de verano concentra la caja del ejercicio en el corto radio, y Volotea ha tenido que reforzarse con aviones alquilados para cubrirla. El recorte de capacidad llega, por tanto, con el periodo de caja ya consumido. En invierno es más fácil justificar menos vuelos; también es más difícil compensarlos en ingresos.

Aegean ultima el control con 56 millones de deuda convertidos en acciones

Volotea recorta vuelos

El movimiento de mayor calado es accionarial. Aegean Airlines ultima hacerse con el control de Volotea mediante la conversión de 56 millones de euros de deuda en acciones y una ampliación de capital de 15 millones, de los que la aerolínea griega aportaría 9,5 millones. Si la operación se cierra, los fundadores Carlos Muñoz y Lázaro Ros quedarían en un segundo plano.

Conviene precisar el estatus. La operación está en fase de ultimarse, según las fuentes consultadas, y no consta comunicación oficial con el detalle del perímetro que conservarán los fundadores. Volotea no cotiza en el mercado continuo, así que no habrá hecho relevante ante la CNMV ni periodo de aceptación: el canje se resuelve entre acreedores y accionistas.

El impacto laboral es la parte menos cuantificada del expediente. La reducción de horas de vuelo afecta a las condiciones de la plantilla indefinida antes que a las salidas, una fórmula habitual en el sector cuando se busca ajustar costes sin ejecutar un expediente de regulación de empleo formal.

El corto radio español concentra a Vueling, Iberia Express y Air Nostrum en rutas que se solapan con las de Volotea. La diferencia está en el respaldo: las tres operan dentro de grupos con balance para absorber un invierno malo. Volotea, no.

Qué revela la conversión de deuda sobre el valor real de Volotea

Convertir 56 millones de pasivo en capital equivale a reconocer que el valor de la compañía no cubre su deuda. Aegean entra a precio de rescate: aporta 9,5 millones en una ampliación de 15, se queda con la mayoría del capital resultante y asume el riesgo de una estructura que lleva siete años sin generar beneficio. El precio que pagan los fundadores es el control.

El corto radio europeo no admite operadores medianos sin caja. Ryanair, easyJet y el grupo IAG dominan las rutas de bajo coste y presionan los precios en los aeropuertos secundarios donde Volotea construyó su modelo. El precedente más cercano es la compra de Air Europa por parte de Iberia, que decayó en 2024 tras dos años de negociaciones con la Comisión Europea. Cuando el operador pequeño pierde capacidad financiera, el grande acaba comprando capacidad con descuento.

La incógnita es el perímetro que conservará Volotea como marca. Aegean cotiza en la Bolsa de Atenas y opera desde hace más de dos décadas en el Egeo; su interés por el mercado español pasa por las bases y los slots, no necesariamente por mantener una estructura comercial independiente. Ese punto marcará el tamaño final del ajuste.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización de la ampliación y el canje de los 56 millones, junto al detalle del ajuste laboral, que aún no tiene cifra oficial de afectados ni calendario.
  • Reacción del valor: Volotea no cotiza, de modo que la señal de mercado llegará por Aegean Airlines en la Bolsa de Atenas y por el precio que su consejo asigne al rescate.
  • Precedente sectorial: La consolidación fallida de Air Europa con Iberia muestra que en el corto radio español el comprador acaba fijando el perímetro del negocio adquirido.

La Unicaja reparte un dividendo con una rentabilidad del 2,2%: última oportunidad para comprar en bolsa

Unicaja paga el 24 de septiembre un dividendo a cuenta de 0,08 euros por acción, con una rentabilidad del 2,2%, mientras la acción, entre las más alcistas del Ibex 35 en 2026, cotiza en máximos históricos.

Qué hay detrás del dividendo de Unicaja

Unicaja destinará 0,08 euros brutos por acción a su dividendo a cuenta de 2026, el primero con cargo al ejercicio en curso. La cifra equivale a repartir el 60% del beneficio neto del primer semestre, un payout que sitúa al banco entre las entidades españolas que más ganancias devuelven a su accionista.

La cifra supera en un 28% los 0,0625 euros que la entidad abonó un año antes. El banco justificó el alza en el comunicado remitido tras sus últimas cuentas: la retribución se apoya en los mayores resultados generados y en la sólida posición de solvencia, con amplios colchones sobre los requerimientos regulatorios. El reparto se enmarca en la figura del dividendo a cuenta, un pago anticipado con cargo al ejercicio en curso.

Entre enero y junio el grupo ganó 361 millones de euros, un 7% más que en el mismo periodo del ejercicio anterior, con crecimiento de todas sus líneas de negocio. Las cifras batieron las expectativas del mercado y dejaron margen para elevar la retribución sin tensionar el capital.

Magnitud20262025Variación
Dividendo a cuenta por acción0,08 euros0,0625 euros+28%
Beneficio neto del primer semestre361 millones337 millones+7%
Beneficio neto anual (consenso FactSet)681 millones631 millones+8%

El calendario del pago y la acogida en bolsa

El pago se ejecutará el jueves 24 de septiembre. La acción cotizará sin derecho a la retribución a partir del martes 22, de modo que el lunes 21 es la última sesión para comprar títulos con derecho al cobro.

rentabilidad dividendo Unicaja

Unicaja repite el esquema que aplica cada ejercicio, con un primer pago en septiembre y un complementario en abril. La rentabilidad de este primer tramo se queda en el 2,2% sobre los 3,67 euros en los que cotiza el valor.

El primer dividendo del año apenas reparte 0,08 euros por título, pero consolida un payout del 60% que el banco sostiene con 361 millones de beneficio semestral.

El recorrido bursátil es el otro protagonista. Unicaja acumula una revalorización superior al 30% en 2026, hasta máximos históricos en el entorno de los 3,67 euros, y es la entidad que más sube de toda la banca española, por delante de BBVA, Santander, CaixaBank y Sabadell.

La valoración se ha tensado con el rally. Los analistas de BofA sostienen en un informe posterior a los resultados que el precio descuenta demasiado optimismo: la acción cotiza a un PER de aproximadamente 12 veces, una prima del 25% frente a los bancos europeos y frente a CaixaBank, el líder español del sector.

El banco estadounidense atribuye esa prima al crecimiento inferior al esperado en volumen, a la menor sensibilidad a los tipos de interés y a un beneficio por acción menos dinámico que el de sus competidores. La mayoría de los analistas del consenso que recoge FactSet espera lo mismo: la acción ya está sobrevalorada.

Qué descuenta el mercado más allá de septiembre

Para el conjunto de 2026, el consenso proyecta un beneficio neto de 681 millones de euros, cerca de un 8% más que en 2025. Las estimaciones para 2027 apuntan a 716 millones, un 5% adicional, y para 2028 a 730 millones, un 2% más.

El contraste con el sector importa. La banca española afronta un escenario de tipos a la baja que estrecha el margen de intereses y castiga con más fuerza a las entidades menos sensibles a las subidas previas. Unicaja, con fuerte peso en banca minorista y en el mercado andaluz, dispone de menos palancas que CaixaBank o BBVA, para compensar ese efecto, según el diagnóstico que firma BofA.

La comparación con el precedente inmediato ayuda a calibrar el riesgo. Hace un año el banco repartió 0,0625 euros por acción con el valor lejos de máximos; hoy entrega un 28% más con la acción un 30% más caro. El dividendo crece, pero el múltiplo lo hace más deprisa.

Sostener ese payout del 60% exige que el margen de intereses no se deteriore más de lo que ya descuentan los analistas. La entidad respalda la retribución en su ratio de solvencia y en los colchones disponibles sobre los requerimientos que supervisa el BCE.

Para el inversor de rentas, el atractivo del pago de septiembre es limitado: un 2,2% apenas cubre el movimiento de una sola sesión volátil. La decisión relevante no es cobrar 0,08 euros, sino si el beneficio por acción aguanta los 681 millones previstos cuando el margen de intereses se estreche.

El calendario de retribución del mercado no se agota en Unicaja. Ebro Foods abonará 0,23 euros por acción el 1 de octubre, con una rentabilidad del 1,2%, y exige comprar antes del 29 de septiembre. BBVA, Santander y CaixaBank todavía no han confirmado sus fechas.

📊 Las Claves para el Inversor

  • Qué vigilar: El lunes 21 es el último día para comprar con derecho al dividendo; el martes 22 la acción cotiza ex dividendo y el jueves 24 se ejecuta el pago.
  • Reacción del valor: El mercado descuenta ya el pago y el consenso ve la acción sobrevalorada tras un 30% de revalorización, con la prima del 25% sobre la banca europea en cuestión.
  • Precedente sectorial: Ebro Foods abona 0,23 euros el 1 de octubre, mientras BBVA, Santander y CaixaBank aún no han fijado fecha para sus próximos dividendos.

Idealista dan la cifra del precio para instalar placas solares en casa: de 4.000 a 9.000 euros según potencia y cubierta

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista publica una guía con el precio de instalar placas solares en una vivienda: entre 4.000 y 9.000 euros según potencia y cubierta.
  • ¿Quién está detrás? El portal inmobiliario Idealista, a partir de presupuestos de instaladores de autoconsumo fotovoltaico.
  • ¿Qué impacto tiene? El propietario que instale un sistema híbrido puede recortar su factura eléctrica entre un 60% y un 80% y amortizar la inversión en 3 a 8 años.

El precio de la instalación de placas solares en casa se mueve entre 4.000 y 9.000 euros, según la potencia contratada y el tipo de cubierta. La última guía publicada por Idealista cifra así una inversión que gana peso entre los propietarios que buscan recortar la factura eléctrica y mejorar el certificado energético de su vivienda.

El autoconsumo fotovoltaico ha dejado de ser una rareza para convertirse en una reforma más. La horquilla que maneja Idealista arranca en los 2.000 euros de un sistema básico de 2 kW y puede superar los 10.000 euros en casas grandes con baterías. La banda de 4.000 a 9.000 euros concentra la mayoría de los presupuestos domésticos.

De 2 kW a 6,9 kW: cuánto cuesta cada tramo de potencia

La potencia instalada es el primer resorte del presupuesto. Para una vivienda pequeña con una o dos personas bastan 2 kW, suficientes para cubrir el consumo básico de luz, nevera y lavadora. El coste se sitúa entonces entre 2.000 y 6.000 euros, con el extremo alto reservado a equipos de mayor calidad y cubiertas complejas.

A medida que crece el número de habitantes, sube el gasto. Una casa con seis residentes necesita entre 5,75 y 6,9 kW y la inversión parte de los 6.000 euros, con facilidad para rebasar los 10.000 si se añaden acumulación y elementos de control. Más personas, más electrodomésticos y menos margen para el excedente que se vierte a la red.

La ubicación geográfica cierra el círculo. A menos horas de sol, más placas hacen falta para producir la misma energía, y el presupuesto sube. No es lo mismo una cubierta en Sevilla que otra en Santander, y el instalador lo traslada al precio sin contemplaciones.

La reforma solar compite hoy con la hipoteca, el IBI y la derrama de la comunidad, y aun así se amortiza en menos de una década.

Baterías, cubierta y calidad del panel: lo que dispara el presupuesto

El tipo de sistema mueve el precio. La instalación con conexión a red y sin baterías es la más barata: permite verter el excedente, aunque no guardar energía. Los sistemas aislados u off-grid, con batería y sin conexión, cuestan entre un 30% y un 50% más. La opción híbrida, que combina ambas prestaciones, sube ligeramente respecto al sistema cerrado, pero reduce en mayor medida, la dependencia energética y el importe de la factura.

La marca y la tecnología del panel también pesan. Los módulos monocristalinos de alta eficiencia —PERC, HJT o IBC— son más caros que los convencionales, aunque generan más energía con menos superficie. A eso se suman partidas que el comprador suele olvidar: mano de obra, cableado, estructuras de soporte, trámites administrativos y permisos obligatorios.

La Ficha del Inversor

La métrica que resume la operación es el periodo de amortización. Según Idealista, un sistema híbrido con baterías permite un ahorro del 60% al 80% en la factura eléctrica, con un retorno de la inversión inicial entre 3 y 8 años. La vida útil se estima entre 25 y 30 años, así que, pasado el ecuador, el propietario opera casi con energía gratis.

La tendencia para los próximos seis meses apunta a una estabilización de precios con ligeros descensos en los componentes, por la competencia entre instaladores y la caída sostenida del coste de los módulos. Las subvenciones marcan el ritmo real, y su calendario depende de las convocatorias autonómicas y de los fondos europeos canalizados a través del IDAE.

El perfil al que le encaja esta inversión es el propietario de vivienda habitual con factura eléctrica alta que piensa quedarse en la casa. También el comprador de segunda residencia en el Mediterráneo, donde las horas de sol son un activo. Menos sentido tiene para el inversor puro que compra para alquilar y no puede repercutir la mejora al inquilino.

Conviene recordar el precedente. El llamado ‘impuesto al sol’, que gravó el autoconsumo entre 2015 y 2018, frenó en seco el mercado doméstico. Su derogación abrió la puerta a la explosión actual, con precios que hoy permiten amortizar en menos de una década lo que antes era un lujo. En Alemania y Portugal, con marcos regulatorios más estables, la penetración va por delante, aunque la brecha se ha estrechado.

El riesgo está al otro lado del contrato: instaladores sin garantía, subvenciones que llegan tarde o cubiertas que no admiten el peso de los paneles sin refuerzo. Antes de firmar, conviene pedir al menos tres presupuestos y comprobar que el instalador está inscrito como empresa de autoconsumo.

El próximo hito llegará con la nueva convocatoria de ayudas al autoconsumo, que las comunidades autónomas publican de forma escalonada. Hasta entonces, el invierno es mal momento para decidir por impulso: la producción cae y la amortización se alarga.

Los Idealista publica la guía para renovar el carnet de conducir: trámites y cita en la DGT

Renovar el carnet de conducir es un trámite obligatorio que caduca cada cierto tiempo y que demasiados conductores dejan para el último momento. Idealista acaba de publicar una guía práctica que desmenuza paso a paso cómo afrontar el proceso sin perder días de validez ni llevarse sorpresas en el centro de reconocimiento.

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha publicado una guía práctica con los pasos, los plazos y los documentos para renovar el carnet de conducir.
  • ¿Quién está detrás? El trámite depende de la DGT, aunque los centros de reconocimiento autorizados gestionan la mayor parte del proceso.
  • ¿Qué impacto tiene? La prueba psicofísica caduca a los 90 días y el permiso provisional que entrega la DGT mantiene su validez durante seis meses.

Cómo renovar el carnet de conducir sin perder días de validez

El proceso es más sencillo de lo que parece. La clave está en elegir bien el punto de partida. Lo más recomendable es acudir directamente a un centro de reconocimiento de conductores autorizado, donde el propio personal se encarga del examen psicotécnico y tramita la renovación ante la DGT en nombre del solicitante.

Ese centro se ocupa de todo. Revisa la vista, el oído, la coordinación y la capacidad de anticipación. Ahí se decide si las aptitudes físicas y psíquicas siguen siendo las exigidas para continuar al volante.

Una vez superada la prueba y abonada la tasa oficial, el solicitante solo tiene que esperar. El carnet nuevo no llega de inmediato. La propia DGT reconoce un plazo de alrededor de mes y medio para que el documento definitivo aparezca en el domicilio del titular.

Mientras tanto, el conductor no queda desprotegido. En el mismo momento de la renovación recibe un permiso provisional con una validez de seis meses, suficiente para circular con normalidad aunque el carnet físico tarde más en llegar.

Hay un detalle que muchos pasan por alto y que puede obligar a repetir todo el proceso. La prueba psicofísica positiva caduca a los 90 días. Si en ese plazo no se ha cerrado la renovación, el aspirante tendrá que someterse a un nuevo examen.

La prueba psicotécnica tiene fecha de caducidad propia: tres meses después de aprobarla, el conductor que no haya cerrado el trámite tendrá que empezar de nuevo.

A eso se suma el calendario burocrático. La solicitud puede presentarse hasta tres meses antes de la fecha de pérdida de vigencia sin penalización alguna. La prórroga se cuenta siempre desde el día en que caduca el permiso, no desde que se presenta la petición, así que adelantarse no resta validez al carnet renovado.

Los documentos imprescindibles y la cita previa de la DGT

Si el trámite se hace por cuenta propia, la lista de papeles es corta pero imprescindible: el DNI o pasaporte en vigor, el carnet actual, el certificado médico y el justificante del pago de la tasa. Quien acuda a un centro autorizado solo necesita llevar los dos primeros, porque el resto lo gestiona la propia empresa.

La cita previa con la DGT se puede solicitar por dos vías. La primera, a través de la Sede Electrónica del organismo. La segunda, marcando el 060. En ambos casos conviene llevar toda la documentación el día señalado: presentarse sin ella puede suponer perder el turno y retrasar el trámite varias semanas.

Los consejos prácticos son de sentido común, aunque se incumplen a diario. No dejar la renovación para el último momento, revisar que los papeles están en regla, acudir con con gafas, lentillas o audífono si el conductor los utiliza habitualmente y confirmar antes qué formas de pago admite el centro.

La Ficha del Conductor

La métrica que resume el proceso es el triple plazo que maneja la DGT: 90 días de validez de la prueba psicofísica, seis meses del permiso provisional y mes y medio para el carnet definitivo. Tres relojes que corren en paralelo y que el solicitante debe tener presentes para no perder la cobertura legal al volante.

La tendencia para los próximos meses apunta a una mayor digitalización del trámite. La DGT amplía cada año los servicios disponibles por vía telemática, mientras los centros de reconocimiento concentran más gestiones para evitar desplazamientos a las jefaturas provinciales de tráfico.

El perfil al que va dirigida esta guía es amplio: cualquier conductor con un permiso próximo a caducar, con especial atención a los mayores de 65 años, que se someten a controles de aptitud con mayor frecuencia. Planificar con tres meses de margen sigue siendo la única forma de evitar que una gestión de media hora se convierta en un problema de movilidad diaria.

El rescate del plan de pensiones: cobrar en capital o en renta cambia tu IRPF en miles de euros

Si estás a punto de jubilarte, decidir cómo rescatar el plan de pensiones cambia tu factura del IRPF en miles de euros: la clave está en no concentrar toda la renta en un solo ejercicio.

He estado repasando la tributación del rescate con las cifras sobre la mesa y la conclusión se repite en casi todos los perfiles: no es lo mismo cobrar 60.000 euros de golpe que repartirlos en varios años. Lo que está en juego no es un detalle administrativo, es el tipo marginal al que tributa cada euro que sale del plan.

Por qué todo lo que saques del plan se suma a tu pensión

La Agencia Tributaria lo confirma en su sede electrónica: las prestaciones de un plan de pensiones tributan íntegramente como rendimientos del trabajo, elijas capital, renta o una fórmula mixta. El dinero entra en la base general del IRPF y se acumula a la pensión pública de la Seguridad Social, a una nómina o a cualquier otro ingreso del mismo tipo.

Vamos a los números. Un jubilado con una pensión de 1.500 euros en 14 pagas ingresa 21.000 euros brutos al año. Si ese mismo ejercicio saca 60.000 euros de golpe de su plan, ese año declara hasta 81.000 euros en rendimientos del trabajo antes de aplicar reducciones, gastos y circunstancias personales. La pelota fiscal se pone muy cuesta arriba.

Y como el IRPF es progresivo, no todos esos euros tributan igual. Los primeros siguen en los tramos bajos y medios, pero los últimos —los que empujan el total hacia arriba— caen en los tramos marginales más altos de la escala. Hagamos cuentas: el problema no es rescatar, es concentrar.

Cada euro que sacas de golpe se coloca encima de tu pensión y tributa al tipo más alto que alcances ese ejercicio.

El abogado David Jiménez lo resume con claridad: el rescate tributa como rendimiento del trabajo y se suma a la pensión o a la nómina que ya tengas. Su recomendación general es cobrarlo año a año, en forma de renta, antes que de una sola vez.

Repartir el rescate no reduce lo que debes pagar, reduce el tipo al que lo pagas.

Capital, renta o mixto: la letra pequeña que decide cuánto pagas

Repartir el rescate tiene un efecto casi quirúrgico sobre la factura. Sacar 6.000 o 10.000 euros al año mantiene cada ejercicio cerca de los tramos que ya pagas con la pensión y evita el salto. Cobrar el total de una vez dispara el tipo marginal y, con él, la factura.

La elección tampoco es binaria. Para quien lleva décadas aportando, la fórmula mixta —capital para un tramo concreto y renta para el resto— suele dar el mejor resultado. Esta es la comparación rápida:

Forma de rescateCómo tributaEfecto en tu IRPF
En capitalRendimiento del trabajo de un solo añoConcentra la renta y puede llevarte a los tramos altos
En rentaRendimiento del trabajo año a añoReparte la carga y suaviza el tipo marginal
MixtaLos dos rendimientos anterioresPermite aplicar la reducción del 40% a las aportaciones anteriores a 2007
tributación plan de pensiones IRPF

Ojo con las cifras de la tabla: la fórmula mixta no es una ventaja automática. Solo tiene sentido si en tu plan hay aportaciones realizadas hasta el 31 de diciembre de 2006, porque son las únicas que pueden acogerse a la reducción del 40%. El resto del dinero que rescates en capital tributa como cualquier otro rendimiento del trabajo.

Conviene recordar además que el límite general de aportación a los planes individuales es de 1.500 euros al año, con límites superiores en los planes de empleo, y que este producto de ahorro a largo plazo solo despliega sus ventajas si el rescate se planifica. El detalle importa: cuanto más grande sea la bolsa acumulada, más caro sale concentrarla en un único ejercicio.

La reducción del 40% que muchos jubilados dejan caducar

Aquí está la letra pequeña que mueve dinero de verdad. Las cantidades correspondientes a aportaciones hechas antes del 31 de diciembre de 2006 pueden beneficiarse, en determinados casos, de una reducción fiscal del 40% cuando se recuperan en forma de capital. Traducido: si una parte del plan viene de aquellos años, rescatar ese tramo de una sola vez puede salir bastante más barato que hacerlo en renta.

El problema es el reloj. Para las contingencias de jubilación producidas desde 2015, Hacienda exige ejercer la ventaja, con carácter general, en el mismo año en que se produce la jubilación o en los dos ejercicios siguientes. Pasado ese plazo, la reducción se pierde y no hay forma de recuperarla. No es un trámite que se pueda dejar para más adelante.

Conviene además mirar el plan de de cerca antes de decidir. Desde 2025 pueden recuperarse las aportaciones con al menos diez años de antigüedad, lo que da mucha más liquidez al producto. Eso sí, mayor liquidez no significa exención: el dinero sigue tributando como rendimiento del trabajo cuando sale.

Qué haría yo con estas piezas sobre la mesa

Mi criterio es sencillo. Primero, identificar si hay aportaciones anteriores a 2007 y cuánto dinero representan, porque esa ventana del 40% es la que más ahorra y la que caduca. Después, escalonar el resto. Con el ejemplo de antes, cobrar los 60.000 euros en tramos de 6.000 a 10.000 euros al año mantiene cada ejercicio cerca de la pensión y evita que la última parte del rescate caiga en el tramo más caro de la escala.

La tentación de cobrarlo todo el primer año es real. La mayoría de los jubilados prefiere la liquidez inmediata. Pero esa tranquilidad se paga al tipo marginal más alto del ejercicio y, en un IRPF progresivo como el español, la decisión puede costar varios miles de euros de impuestos de más. La información es divulgativa y no sustituye un análisis personalizado de tu caso, con tus tramos autonómicos y tus circunstancias familiares sobre la mesa.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si tu plan tiene aportaciones anteriores al 31 de diciembre de 2006 y calcula qué parte del total representan antes de firmar cualquier rescate.
  • Qué vigilar: El plazo de la reducción del 40%: solo puedes aplicarla en el año de tu jubilación o en los dos siguientes, así que apunta esa fecha en el calendario.
  • El error a evitar: Rescatarlo todo el mismo ejercicio en que estrenas la pensión y colocar buena parte del dinero en los tramos más caros del IRPF.

Sepolia activa Glamsterdam, la actualización de Ethereum que dispara la eficiencia

La actualización Glamsterdam de Ethereum ya tiene su primera fecha. Sepolia, una de las redes de prueba donde los desarrolladores ensayan los cambios antes de llevarlos a producción, activará el fork el próximo 6 de octubre de 2026. No es el lanzamiento definitivo, pero sí la confirmación de que el upgrade Ethereum avanza tras meses de trabajo en redes internas.

El dato importa porque Glamsterdam es la revisión más ambiciosa del protocolo desde The Merge, el cambio que convirtió a Ethereum en una red de prueba de participación en septiembre de 2022. Sobre el papel promete transacciones más rápidas, nodos más ligeros y un uso más eficiente del disco. Sobre el calendario, el roadmap oficial mantiene la llegada a mainnet en el cuarto trimestre de 2026, sin fecha confirmada. El ether cotiza mientras tanto por encima de los 2.500 dólares, tras un movimiento diario del 5,7%.

El nombre viene de la fusión de dos piezas. Amsterdam es la parte de ejecución, bautizada así por una antigua ciudad anfitriona del Devconnect. Gloas es la de consenso, con nombre de estrella. Juntas suceden al upgrade Fusaka y empujan dos objetivos del roadmap: escalar la capa 1, la red base donde se liquidan las operaciones, y escalar los blobs, los paquetes de datos temporales que usan los rollups para abaratar comisiones.

Qué cambia Glamsterdam: paralelización, más capacidad y un registro bajo control

El upgrade se apoya en tres patas técnicas. La primera es la separación entre quien propone un bloque y quien lo construye, conocida como ePBS (EIP-7732). Hoy ese relevo pasa por intermediarios externos; Glamsterdam lo traslada dentro del propio protocolo. El cambio también amplía de dos a nueve segundos la ventana en la que un bloque se propaga, lo que reduce el riesgo de que un validador lento —uno de los equipos que sostiene la red con 32 ETH en garantía— quede fuera de juego.

La segunda pata son las listas de acceso a nivel de bloque (BALs, EIP-7928). Entregan al nodo un mapa previo de qué transacciones tocan qué datos, de modo que las lecturas en disco se hacen en paralelo. Un cambio de red complementario, eth/71 (EIP-8159), permite intercambiar esas listas entre nodos.

La tercera pata es la repreciación del gas que se consume al crear nuevo estado en la base de datos (EIP-8037), para que el crecimiento del registro on-chain sea predecible, en torno a 120 GiB al año. Para ello se calibra con un límite de bloque de referencia de 150 millones de gas, antes de dar el salto a los 200 millones de gas que el upgrade desbloquearía más adelante.

Glamsterdam no llega para que el ether suba mañana, sino para que la red aguante el peso de los próximos años sin ahogarse en su propio registro.

Sepolia no es mainnet: por qué una fecha de testnet no es un lanzamiento

Conviene bajar la expectativa. Un fork en Sepolia es un ensayo, no un estreno. La secuencia es siempre la misma: las devnets, pequeñas redes que levantan los equipos de clientes, sacan a la luz los errores; las propuestas maduran hacia testnets públicas como Sepolia; y solo entonces el código toca el ether real. El roadmap oficial de Ethereum marca ahora Glamsterdam como ‘en pruebas sobre devnets’.

Hay una razón más para la prudencia. La Meta EIP, el documento maestro que define qué se incluye, sigue en borrador. El alcance puede moverse todavía. Es lo habitual en esta fase, pero deja claro, que el cuarto trimestre de 2026 es una ventana, no una promesa.

upgrade Ethereum

El listón de Glamsterdam: eficiencia sin expulsar a quien valida desde casa

Hay una tensión que recorre el roadmap y que Glamsterdam vuelve a poner sobre la mesa: ganar capacidad sin obligar a quien opera un nodo a comprar máquinas cada vez más caras. Los requisitos de hardware se tratan como una restricción, no como una consecuencia, y ese detalle separa a la red de otras que han priorizado el rendimiento a cualquier precio.

El precedente útil es Dencun, en marzo de 2024, el upgrade que introdujo los blobs y tumbó las comisiones de los rollups. Demostró que la hoja de ruta entrega mejoras palpables, pero también que cada pieza tarda más de un año en llegar a mainnet. Glamsterdam juega en otra liga: toca ejecución y consenso a la vez, y por eso su calendario es más frágil.

Tampoco conviene ignorar el riesgo. Buena parte de la eficiencia prometida depende de que ePBS funcione sin abrir nuevas dependencias y de que la comunidad no concentre todavía más poder en unos pocos constructores de bloques. Si el resultado es una red más rápida pero más difícil de auditar para el usuario de a pie, el intercambio no habrá merecido la pena.

Lo que viene ahora es una secuencia de pruebas. Primero Sepolia, después las devnets finales y, si nada se tuerce, la activación en mainnet en algún punto del cuarto trimestre. La fecha del 6 de octubre servirá para calibrar el límite de 200 millones de gas y comprobar si las listas de acceso cumplen lo prometido. Ese día, y no el titular, dirá cuánto tiene de real la eficiencia de Glamsterdam.

XRISM capta por primera vez el viento estelar de una gigante devorado por un púlsar

El observatorio XRISM ha visto por primera vez el viento de una estrella gigante cayendo hacia su compañera compacta. La misión de rayos X de la NASA y la agencia japonesa JAXA ha captado el plasma justo en el momento en que es devorado por un púlsar, la fuente de energía de sus fulguraciones más violentas, según el estudio publicado este viernes en Science Advances.

Todo ocurre a 13.000 años luz de aquí, en la constelación austral de la Cruz del Sur. La luz que captó el observatorio partió de allí cuando en la Tierra se estaba inventando la agricultura. Roi Rahin, investigador de la Universidad de Maryland en el condado de Baltimore y del centro Goddard de la NASA, lo resume así: nadie había visto antes plasma de viento cayendo sobre un objeto compacto.

Un disco que se rompe y se rehace en cuatro días

La pareja es muy desigual. Wray 977 es una hipergigante azul con unas 40 veces la masa del Sol y 60 veces su tamaño: tan caliente y luminosa que su propia radiación arranca gas de la superficie y lo lanza al espacio en un flujo continuo. Eso es un viento estelar, un fenómeno común entre las estrellas masivas y muy difícil de observar de cerca, porque es tenue y casi transparente.

A su lado orbita GX 301-2, el núcleo aplastado de una estrella que estalló hace mucho como supernova. Más masa que el Sol comprimida en una esfera de unos 20 kilómetros de diámetro. Gira sobre sí misma cada 11 minutos y barre el espacio con un haz de rayos X que apunta hacia la Tierra: por eso se clasifica como púlsar.

Los dos completan una vuelta cada 41,5 días. Dos veces por órbita, cerca del punto más próximo y del más lejano, se desencadenan fulguraciones de rayos X que duran varios días. La idea que manejan los astrónomos es que la gravedad del púlsar deforma el viento de su compañera y crea una corriente de plasma especialmente densa; cuando el púlsar la atraviesa captura parte de ese material y brilla con fuerza. El tránsito completo dura unos cuatro días.

El púlsar no se limita a orbitar la gigante: atraviesa su aliento y devora parte de él en cada pasada de cuatro días.

La secuencia que propone el equipo tiene tres actos. Al entrar en la corriente, el púlsar arrastra el gas y forma a su alrededor un disco de acreción grueso y turbulento; el plasma espirala hacia dentro, se calienta, y emite los rayos X de la fulguración. Cuando el púlsar se adentra más en la corriente, ese disco se queda sin el momento angular necesario para sostenerse y se rompe: el gas cae entonces casi en línea recta sobre la estrella de neutrones. Y al final de la travesía el disco se rehace brevemente, esta vez girando en sentido contrario, antes de desvanecerse.

Una firma de hierro ionizado a 540.000 kilómetros por hora

Para mirar dentro de esa corriente hacía falta un instrumento capaz de separar la luz de rayos X línea a línea. XRISM lleva a bordo Resolve, un espectrómetro de microcalorímetro desarrollado conjuntamente por la NASA y la JAXA que ofrece una resolución espectral sin precedentes. El 1 de febrero de 2025 el equipo apuntó el observatorio hacia BP Crucis y lo mantuvo allí unas 16 horas, cerca del final de una de las fulguraciones más intensas.

El resultado fue un espectro con líneas de absorción de hierro altamente ionizado. Esas líneas aparecían desplazadas hacia energías más bajas que en una medida de laboratorio: un corrimiento al rojo que indica movimiento de alejamiento respecto al observador y, por tanto, que el gas cae hacia el púlsar. La magnitud del desplazamiento delata la velocidad, unos 540.000 kilómetros por hora, el 0,05% de la velocidad de la luz. A ese ritmo, el plasma cubriría la distancia entre Madrid y Nueva York en menos de 40 segundos.

Rahin cuenta que, al ver los espectros por primera vez, buscó en la literatura científica observaciones parecidas y no encontró ninguna. Nazma Islam, coautora del trabajo, entonces en UMBC y en Goddard y hoy profesora en el Centro Manipal de Ciencias Naturales, en India, subraya que el análisis permitía ver cómo se comporta esa corriente densa de plasma muy cerca de la estrella de neutrones.

Lo que este sistema revela y lo que todavía no sabemos

Las binarias de rayos X de gran masa son uno de los pocos escenarios donde se puede estudiar materia cayendo en un campo gravitatorio extremo. Hay dos vías conocidas: la acreción por disco, cuando la estrella donante llena su lóbulo de Roche y transfiere gas por un canal estable, y la acreción alimentada por viento, mucho más difícil de modelizar porque el flujo es irregular. El propio viento estelar de una hipergigante es, además, un objeto de estudio en sí mismo: arrastra masa y elementos pesados hacia el medio interestelar. Verlo caer sobre un objeto compacto añade una pieza que faltaba.

Conviene decirlo: el entusiasmo tiene límites. Se trata de una sola observación, de 16 horas, sobre un único sistema. El guion del disco que se rompe y se rehace girando al revés es un modelo que encaja bien con los datos, no una película filmada. Harán falta más ventanas de observación a lo largo de la órbita y en otras binarias parecidas para comprobar si el patrón se repite. La física de la acreción sigue abierta.

Lo que sí ha cambiado es la capacidad de mirar. Los datos, las imágenes y el espectro completo están disponibles en la página de la misión XRISM en la NASA. Y el calendario juega a favor: cada 41,5 días, BP Crucis vuelve a ofrecer dos pasadas de plasma denso. Es cuestión de apuntar bien.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la primera observación directa del viento de una estrella hipergigante siendo capturado por el púlsar que la orbita, el mecanismo que alimenta sus fulguraciones de rayos X.
  • Dónde: el sistema BP Crucis, a unos 13.000 años luz, en la constelación austral de la Cruz del Sur.
  • Institución responsable: observatorio XRISM (NASA y JAXA), con el estudio liderado por Roi Rahin (UMBC y NASA Goddard) y publicado en Science Advances.
  • Cuándo: la observación se realizó el 1 de febrero de 2025 y los resultados se publicaron el 18 de septiembre de 2026.
  • Impacto a futuro: ofrece un laboratorio natural para poner a prueba los modelos de acreción alimentada por viento en objetos compactos.

James Webb resuelve el misterio: la masa máxima de un exoplaneta antes de encenderse como estrella

La masa máxima de un exoplaneta antes de encenderse como estrella acaba de encontrar su mejor retrato. El James Webb ha desentrañado el clima de SIMP 0136, una enana marrón a 20 años luz cuyo aspecto cambia con cada rotación.

El trabajo lo firma un equipo del Trinity College Dublin y lo publica Astronomy & Astrophysics. Y no describe un planeta corriente: SIMP 0136 no orbita ninguna estrella.

Merle Schrader, doctoranda en la Escuela de Física del Trinity y primera autora del estudio, sostiene que la persistencia de esos motores atmosféricos es precisamente lo que permite entender cómo interactúan entre sí los patrones meteorológicos a lo largo del tiempo.

El mundo que vive en la frontera entre planeta y estrella

Una enana marrón es un objeto con demasiada masa para ser un planeta gigante y demasiado poca para sostener las reacciones de fusión que encienden a las estrellas. Habita el pasillo más incómodo del catálogo astronómico: el que separa dos categorías sobre las que llevamos décadas discutiendo dónde empiezan y dónde acaban.

SIMP 0136 es el ejemplo perfecto de esa ambigüedad. Está a 20 años luz, unos 189 billones de kilómetros, y la luz que el telescopio analizó en 2023 llevaba dos décadas viajando antes de tocar sus espejos. Cuando partió, en la Tierra se cerraba por fin la primera secuencia casi completa del genoma humano.

No es, además, una desconocida. Investigaciones anteriores ya habían detectado en ella emisiones parecidas a las auroras polares terrestres, un fenómeno que en un objeto sin viento solar que lo excite resulta tan desconcertante como interesante. Ese historial de observaciones convirtió a SIMP 0136 en uno de los pocos casos donde se puede comparar un clima extremo real con modelos detallados de atmósferas.

Cómo se lee el clima de un mundo que no podemos visitar

Tampoco hay un Sol que marque las estaciones de SIMP 0136. Ni amaneceres, ni veranos, ni vientos empujados por la luz de una estrella cercana. Lo único que tenemos es su propio brillo, y lo que Webb puede medir es cuánto varía cuando el objeto gira sobre sí mismo y distintas partes de su atmósfera entran y salen del campo de visión.

SIMP 0136 no cambia al azar. Gira, y con cada vuelta repite tres configuraciones atmosféricas que el telescopio reconoce una y otra vez.

El reto tiene una escala difícil de imaginar. Lo que cambia no es el brillo global del objeto, sino una fracción minúscula de la radiación que nos llega de él. Separar ese parpadeo del ruido instrumental es, en la práctica, como tratar de oír el tintineo de unas llaves en medio del tráfico de una avenida.

Para conseguirlo, el equipo del Trinity aplicó un análisis de componentes principales, una técnica estadística que no parte de un modelo teórico previo, sino que busca qué patrones aparecen juntos de forma reiterada en los datos. En lugar de preguntar si la atmósfera encaja con lo que esperábamos, deja que la propia luz señale sus regularidades.

límite planeta estrella

Y lo que señaló fueron, sobre todo, dos cosas: cambios de temperatura y variaciones en la estructura vertical de las nubes. Ese segundo factor importa más de lo que parece, porque las nubes no son una capa plana flotando sobre el objeto. Su distribución a distintas alturas determina cuánta radiación logra escapar y, por tanto, cómo vemos la enana marrón desde aquí.

Tres estados meteorológicos que desfilan ante el telescopio

La conclusión del análisis es que la atmósfera visible de SIMP 0136 se puede describir con tres estados meteorológicos recurrentes. Hay regiones más calientes asociadas a nubes finas y regiones más frías con nubes que se extienden mucho más en vertical. Todas coexisten, y todas desfilan por delante del telescopio a medida que el objeto rota.

Los investigadores comprobaron que esos motores siguen siendo identificables a lo largo de más de una docena de rotaciones, incluso cuando el aspecto detallado de la atmósfera cambia. El estudio apunta, así, a un sistema con estructura recurrente y no a un caos impredecible.

Por qué el método importa más que el propio hallazgo

La noticia no es tanto el clima de SIMP 0136 como la herramienta que permite leerlo. Las enanas marrones funcionan como laboratorios naturales de atmósferas que no se pueden reproducir en ningún otro sitio y, al mismo tiempo, son objetos tan débiles y lejanos que a menudo lo único que nos llega de ellos son pequeñas oscilaciones de brillo.

Si basta con estadística bien aplicada para extraer de esas oscilaciones la estructura vertical de una atmósfera, el método se puede exportar a decenas de objetos parecidos y mucho peores de observar. Esa es la apuesta que hacen los autores, y me parece la parte más sólida del trabajo.

Conviene, eso sí, ponerle límites al entusiasmo. El análisis se apoya en un único objeto: muy observado, con muchos datos acumulados, pero único. Nadie ha demostrado todavía que el clima de SIMP 0136 sea típico. Podría ser el más ordenado de su clase, o simplemente el mejor estudiado, que no es lo mismo. Y aunque el trabajo pasa por revisión por pares en Astronomy & Astrophysics, sus conclusiones dependen de una técnica estadística que exige interpretación posterior.

Lo que sí cambia desde ahora es el marco. La frontera entre el planeta más masivo y la estrella más ligera deja de ser una línea que solo se discute en artículos teóricos y pasa a tener un objeto concreto donde medirla: un mundo sin Sol que, aun así, tiene un clima con reglas propias. Las próximas observaciones de otras enanas marrones con el mismo método dirán si esas tres configuraciones son una rareza de SIMP 0136 o la firma común de toda una familia de objetos que aún no sabemos leer.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La atmósfera de la enana marrón SIMP 0136 se organiza en tres estados meteorológicos recurrentes, gobernados por cambios de temperatura y por la estructura vertical de sus nubes.
  • Dónde: A unos 20 años luz de la Tierra, alrededor de 189 billones de kilómetros, sin ninguna estrella anfitriona alrededor de la que orbitar.
  • Institución responsable: Equipo del Trinity College Dublin, con datos del telescopio James Webb (NASA, ESA y CSA), publicado en Astronomy & Astrophysics.
  • Cuándo: Datos recogidos por el James Webb en 2023; análisis publicado en Astronomy & Astrophysics.
  • Impacto a futuro: El método estadístico podrá aplicarse a otras enanas marrones para averiguar si el clima de SIMP 0136 es típico o excepcional.

Mercadona prueba un nuevo sistema de cobro que obliga a vaciar el carro entero en caja

Mercadona ensaya un nuevo sistema de cobro en sus supermercados. La prueba, que ya se ha dejado ver en algunas tiendas y que han recogido varios medios nacionales, obliga al cliente a vaciar el carro entero a la hora de pagar. No responde a un capricho estético. Detrás hay dos objetivos que la compañía lleva tiempo persiguiendo: agilizar la compra y reforzar el control de mermas.

Qué cambia en las cajas de Mercadona

El planteamiento es fácil de describir y más incómodo de aplicar. Hasta ahora, buena parte de los clientes dejaba el género dentro del carro y lo iba sacando a medida que la cajera pasaba los productos por el lector. Con el nuevo sistema, ese margen se estrecha: el carro se vacía por completo antes de empezar a cobrar. La cadena lo justifica con una frase que resume su lógica: el objetivo es asegurarnos.

El mensaje que traslada la compañía insiste en lo mismo. Quiere asegurar que el carro queda vacío, y ese ‘asegurar’ es la palabra clave de todo el movimiento. En la práctica, el cambio persigue que ningún producto se cuele sin pasar por el escáner, un riesgo que crece cuando el volumen del carro es alto y el ritmo de la caja, frenético.

No es la primera vez que Mercadona mueve ficha en la línea de cajas. La firma ha ido introduciendo ajustes discretos en los últimos años, casi siempre con la misma filosofía: mover más unidades por hora sin disparar los costes laborales. Esta vez el foco está en el momento exacto del pago, justo donde el modelo se juega la percepción de rapidez.

Por qué Mercadona necesita el carro vacío

La merma es uno de los indicadores que más vigilan las cadenas de distribución. Se calcula como la diferencia entre lo que entra en en el almacén y lo que finalmente se cobra, y en ella conviven el hurto, la rotura y el producto que caduca sin venderse. En un negocio que compite por precio y vive de márgenes ajustados, cada décima de merma pesa más de lo que parece.

Ahí está, en mi lectura, la razón de fondo. Mercadona no cambia el sistema de cobro por estética ni por moda tecnológica. Lo hace porque el control del carro era una de las últimas rendijas que le quedaban por cerrar en tienda. Vaciar el carro ordena el escaneo, reduce las interrupciones y, de paso, deja menos espacio al error o al olvido.

Que el carro quede vacío no es una manía de operativa: es la fórmula más barata que tiene una cadena para convertir cada caja en un punto de control.

Hay, eso sí, una contradicción que conviene no pasar por alto. El discurso oficial habla de agilizar la compra, pero vaciar el carro añade un paso previo que parte de la clientela vivirá como una pérdida de tiempo. La cadena gana control y arriesga fricción. Y en un supermercado, la fricción se paga en la siguiente visita.

La prueba también deja una pregunta abierta sobre el personal. Si el carro llega vacío, la cajera gana tiempo por producto, pero asume más control visual y más responsabilidad sobre lo que finalmente pasa por el lector. Es un equilibrio delicado entre productividad y carga de trabajo que la compañía tendrá que medir tienda a tienda antes de generalizar el sistema.

Conviene recordar el contexto. Mercadona es la mayor cadena de supermercados de España y su modelo de tienda se estudia en las escuelas de negocio. Cualquier cambio en su operativa, por pequeño que sea, termina replicándose en el sector. Esto no es una excepción.

El carro vacío y la paradoja del ‘siempre confianza’

Mercadona ha construido su relato sobre dos pilares: el ‘siempre precios bajos’ y el ‘siempre confianza’. El segundo se extiende a la plantilla, a los proveedores y al cliente. Durante años, esa confianza se tradujo en una resistencia deliberada a ciertas tecnologías, como las cajas de autopago, que la compañía tardó en incorporar mientras otras cadenas las instalaban sin complejos. La firma presume de ese modelo en su web oficial.

El nuevo sistema de cobro no rompe ese relato, pero lo matiza. Introduce una lógica más de control y menos de fe ciega en el comprador. No es un giro dramático, y probablemente la mayoría de clientes lo aceptará sin rechistar. Aun así, marca una dirección: Mercadona se vuelve más explícita en la gestión del riesgo en el punto de venta.

La pregunta interesante no es si el sistema funciona, sino qué viene después. Si la prueba se consolida, cabe esperar que la cadena extienda el formato y lo combine con más datos en caja: qué se escanea, a qué hora y con qué tipo de carro. Ese es el terreno donde se librará la próxima batalla de la distribución española, y Mercadona no quiere llegar tarde.

Queda mirar la letra pequeña de la próxima cita contable. La compañía suele presentar sus resultados anuales en marzo, y ahí se verá si la inversión en tienda y en operativa se traduce en margen o solo en más control. El carro vacío es, por ahora, un experimento. En unos meses sabremos si se convierte en el nuevo estándar de la casa.

El precio de la luz hoy: estas son las horas baratas y caras para enchufar los electrodomésticos el sábado 19

El precio de la luz hoy vuelve a dibujar franjas baratas y caras para el consumo doméstico. El pool afronta el sábado 19 de septiembre con la demanda industrial en mínimos y la generación renovable marcando el ritmo del mercado, según recoge El Mundo.

Para el hogar acogido al PVPC —la tarifa regulada que sigue el mercado mayorista— el recibo se decide hora a hora. Cuando la industria para, como ocurre cada fin de semana, la demanda se desploma y el pool tiende a relajarse. Esa tregua no dura todo el día: el mercado vuelve a tensarse cuando la demanda residencial recupera el pulso.

Las horas más baratas y más caras del sábado

La madrugada y la franja central de la jornada concentran los tramos más económicos. El mediodía vuelve a ser el mejor aliado del consumidor, porque la producción fotovoltaica empuja el precio hacia abajo justo cuando la demanda todavía no ha repuntado. En cambio, el arranque de la noche es el momento en que la luz cotiza más cara, y ahí es donde la factura de quien no planifica se dispara.

No conviene fiarse de la intuición. Los valores exactos por hora los publica cada día el operador del mercado. La web oficial de OMIE actualiza el precio marginal de casación, y Red Eléctrica detalla en paralelo la demanda y la generación por tecnología. Cruzar ambas fuentes es la forma más rápida de saber cuándo apretar el interruptor y cuándo esperar.

El patrón de este sábado repite el guion de las últimas semanas. Las renovables han ganado peso en el mix, y eso ha estrechado la diferencia entre las horas valle y las horas punta durante el día, aunque no ha eliminado los picos nocturnos. El resultado es un mercado más barato en promedio, pero también más imprevisible.

Con ese mapa en la mano, el consumidor puede adelantar el consumo de los aparatos que más gastan. Lavadora, lavavajillas y termo eléctrico son los candidatos naturales para las horas valle; el horno y la plancha conviene dejarlos para los tramos medios, cuando el precio aún no ha escalado.

El recibo no lo decide el termostato, sino la hora a la que se enciende. Mover la colada tres horas pesa más que bajar un grado la calefacción.

Cuándo enchufar cada electrodoméstico sin que suba la factura

La lógica es sencilla: desplazar el consumo a las horas en que el pool está bajo. El termo eléctrico agradece la madrugada; la lavadora y el lavavajillas, el mediodía. Quien tenga coche eléctrico puede programar la carga para el tramo valle y ahorrar sin tocar la rutina diaria.

Para los pequeños comercios y las oficinas el margen es mayor. Un cambio de hábitos en la climatización o en los sistemas de frío industrial permite recortar la factura sin inversión alguna, siempre que la actividad lo tolere. No todas las empresas pueden mover su consumo, pero muchas sí pueden mover una parte.

El autoconsumo y las baterías domésticas han añadido una capa nueva. Con placas en el tejado, el mediodía deja de ser solo la hora más barata: se convierte en la hora en que el hogar produce su propia electricidad y apenas paga nada por la red. La combinación empieza a notarse en los consumos medios.

precio luz por horas

El pool, la fotovoltaica y el recibo: qué mueve de verdad el precio

Todo parte de un sistema marginalista que retribuye la electricidad al precio de la última tecnología que entra en casación. Cuando el sol aprieta y las renovables cubren la demanda, ese precio se hunde; cuando llega la noche y hay que encender ciclos combinados, se dispara. Es el mecanismo que explica por qué un mismo día puede pasar de precios casi nulos a picos mucho más altos.

Hay una paradoja incómoda en todo esto. Cuanta más renovable entra, más volátil se vuelve el precio: barato cuando sopla el viento y luce el sol, caro cuando ambos fallan. El consumidor de PVPC gana en promedio, pero convive con una factura que cambia cada día y que castiga la improvisación. A quien tiene una tarifa fija le ocurre lo contrario: paga lo mismo siempre y renuncia a las horas regaladas.

No es un debate menor. Bruselas lleva tiempo revisando el diseño del mercado eléctrico y España ha defendido en varias ocasiones reformar el mecanismo marginal. Cualquier cambio afectaría de lleno al recibo doméstico y a la competitividad de la industria, que sigue dependiendo de un precio de la luz competitivo frente a sus socios europeos. Los grandes consumidores energéticos lo miran con lupa.

Aquí es donde conviene tomar partido. El mercado marginalista funciona bien cuando hay competencia y mal cuando la volatilidad se traslada entera al consumidor que no puede reaccionar. Las horas baratas son una oportunidad real, pero también un recordatorio de que el sistema premia a quien puede mover su consumo, y deja atrás a quien no puede hacerlo. Esa asimetría merece más discusión de la que recibe.

Mientras la reforma llega, el sábado se juega hora a hora. La siguiente cita que conviene vigilar es la publicación del precio para el domingo 20, que algunas comercializadoras ya anticipan con tramos muy bajos. Los datos oficiales, una vez más, estarán en manos del operador del mercado, y saber leerlos es la diferencia entre pagar de más o pagar lo justo.

Ethereum recupera los 2.600 $ con wallets activas en récord y ballenas moviendo 21.229 ETH

Ethereum vuelve a los 2.600 dólares tras liquidar posiciones cortas: las wallets activas marcan récord y una ballena ha movido 21.229 ETH hacia Bitfinex.

El rebote no procede de un anuncio ni de una decisión regulatoria. Procede del propio mercado. Durante las últimas sesiones, Ethereum había acumulado demasiadas apuestas a que el precio seguiría cayendo —las llamadas posiciones cortas— y cuando el ether ha aguantado el tipo, esas apuestas se han ido cerrando por la vía forzosa. Es la liquidación en cascada: cuanto más se cierran, más compras se generan y más rápido sube el precio.

El resultado es una vuelta por encima de los 2.600 dólares, un nivel perdido en las semanas previas que ahora sirve de suelo provisional. La cifra queda lejos de los máximos históricos, pero devuelve algo de aire a un mercado que llevaba demasiados días mirando hacia abajo.

En paralelo, los operadores siguen con lupa una operación concreta: la transferencia de 21.229 ETH, unos 56 millones de dólares al cambio actual, desde una cartera sin identificar hasta Bitfinex. La cuenta de seguimiento Whale Alert, especializada en detectar movimientos de gran tamaño en las principales redes, fue la primera en señalarla.

Que las monedas entren en un exchange importa porque ahí es donde se venden. Bitfinex es una de las plataformas con más liquidez del sector, y una llegada de ese calibre admite dos lecturas: preparación de una venta escalonada o simple movimiento de custodia y colateral. Con los datos públicos disponibles, no hay manera de saber cuál de las dos es la buena.

El tercer ingrediente de la jornada es el número de wallets activas en Ethereum, que según los datos on-chain que maneja el sector se encuentra en máximos. Una wallet activa es, en términos simples, una dirección que ha firmado al menos una transacción en un periodo concreto. No mide cuánto dinero entra en la red, sino cuánta gente la está usando.

Un mercado que sube porque se cierran apuestas a la baja no es lo mismo que un mercado que sube porque entra dinero nuevo.

Wallets activas y ballenas: dos señales que apuntan en direcciones opuestas

La métrica de direcciones activas es útil, pero conviene leerla con cuidado. Un mismo usuario puede manejar decenas de direcciones, y buena parte de la actividad diaria viene de bots, protocolos de DeFi y estrategias automáticas que firman transacciones sin que haya una persona detrás. Por eso la mayoría de los analistas on-chain apunta a cruzarla con el número de transacciones y con el valor movido antes de sacar conclusiones.

En el caso de la ballena, la lectura también tiene trampa. Mover 21.229 ETH a un exchange no equivale a venderlos: puede ser colateral, arbitraje entre mercados o una venta que se ejecutará por tramos. Lo relevante no es la intención, imposible de conocer, sino el efecto. La cartera de órdenes de Bitfinex acaba de ganar profundidad en un momento de precios todavía frágiles.

ballenas Ethereum

Los registros públicos permiten seguir el rastro de cualquier movimiento de este tamaño. El explorador público de Ethereum muestra el bloque, la hora exacta y las direcciones implicadas, casi siempre etiquetadas como carteras desconocidas.

Análisis: dónde encaja este rebote en la historia reciente de Ethereum

Conviene recordar de dónde viene la red. Desde The Merge, el cambio de septiembre de 2022 que dejó atrás la minería y pasó a un sistema donde los validadores bloquean 32 ETH para asegurar la red, la emisión de nuevas monedas se desplomó y el ether se convirtió en un activo con una oferta mucho menos elástica.

Después llegaron Dencun, en marzo de 2024, que abarató las transacciones en los rollups —las redes de segunda capa que procesan operaciones fuera de la autopista principal y resumen el resultado en Ethereum—, y la aprobación de los primeros ETFs spot de ether en julio de 2024, la puerta por la que entró el dinero institucional.

Todo eso construyó una red más eficiente y con más actores, pero no la vacunó contra la volatilidad. Un movimiento de 56 millones de dólares mueve el precio un martes cualquiera porque la liquidez en el libro de órdenes es finita, y eso es exactamente lo que ha pasado estos días. Los datos apuntan a un rebote técnico más que a un cambio de tendencia.

El riesgo de fondo sigue siendo el mismo de siempre. El staking, el mecanismo por el que se bloquean monedas para validar transacciones a cambio de recompensas, está muy concentrado: unos pocos proveedores, con Lido a la cabeza, controlan una porción enorme del total. Y buena parte de la actividad se ha desplazado a un puñado de rollups como Arbitrum, Base u Optimism. Son dos dependencias que la comunidad lleva años discutiendo sin resolver del todo.

Con el ether en 2.600 dólares, la pregunta que de verdad importa no es cuánto subirá esta semana, sino si las wallets activas seguirán creciendo cuando el precio deje de rebotar. Ese dato, el uso real de la red, es el que separa una recuperación de un simple rebote.

RTVE promociona el Benidorm Fest con sus artistas en el concierto de Shakira en Madrid

RTVE ha desplegado a cerca de medio centenar de artistas del Benidorm Fest en el primer concierto de Shakira en Madrid, una acción promocional del certamen en el arranque de la residencia de la artista en la capital.

Medio centenar de artistas en el arranque de la gira

Cerca de medio centenar de participantes de distintas ediciones del Benidorm Fest acompañaron a Shakira en su llegada al escenario del primero de sus conciertos en Madrid, según ha detallado RTVE. Los representantes del certamen musical de la corporación pública, media partner de la residencia de la artista en la capital, se convirtieron en los ‘caminantes’ de la ‘Loba’ y recorrieron junto a la colombiana el camino hasta el escenario de Macondo Park ante cerca de 55.000 personas.

La cita, celebrada este viernes 18 de septiembre, inauguró el primero de los 12 conciertos que Shakira ofrecerá en Madrid dentro de su gira ‘Las mujeres ya no lloran’. La delegación reunió a rostros de distintas generaciones del certamen, una representación que la corporación enmarca en la promoción de su formato musical. El formato gana presencia.

Entre los asistentes figuraron Chanel, Vicco, Lachispa y Lucas Paulano, representante en Eurovisión Junior 2026, que caminaron junto a la artista acompañados por decenas de participantes del Benidorm Fest. La presencia forma parte de la colaboración entre el certamen de RTVE y ES LATINA, la plataforma cultural impulsada por Shakira que se desarrolla en Madrid del 18 de septiembre al 11 de octubre. La delegación fue amplia.

El certamen traslada su promoción fuera de la parrilla y la apoya en un escenario con 55.000 asistentes y doce conciertos por delante.

Una delegación de varias generaciones del certamen

La comitiva desplazada a Macondo Park estuvo encabezada por María Eizaguirre, directora de Comunicación y Participación de RTVE, el área que coordina la presencia de la corporación en los formatos musicales. Junto a Chanel, Vicco, Lachispa y Lucas Paulano, el certamen movilizó a una nómina amplia de participantes de sus distintas ediciones.

El listado reúne, entre otros, a los siguientes participantes:

  • Ediciones anteriores: Agoney, Twin Melody, Megara, Nebulossa, Almacor, Jorge González y J Kbello.
  • Voces del certamen: K!NGDOM, Kuve, Mel Ömana, Lucas Bun, Carla Frigo, ASHA y Atyat.
  • Representación en Eurovisión Junior: Gonzalo Pinillos, participante en 2025, junto a Izan Llunas, Kenneth y KITAI.
  • Resto de la delegación: The Quinquis, Luna Ki, Julia Medina, Rosalinda Galán, MAYO, Mawot, Tony Grox y LUCYCALYS.

Esta colaboración se enmarca en el papel del certamen como media partner de la residencia de Shakira en Madrid. La colaboración con ES LATINA se completará los días 10 y 11 de octubre, cuando artistas del Benidorm Fest actúen en distintos escenarios de Macondo Park, el espacio efímero que la artista ha levantado en la capital y que reúne música, literatura, moda, gastronomía, arte, y danza.

El Benidorm Fest funciona desde 2022 como la vía de selección de la candidatura española para Eurovisión y ha dado proyección a representantes en Eurovisión Junior, como refleja la presencia de Lucas Paulano y Gonzalo Pinillos en Madrid. La estrategia no es nueva. En paralelo, la corporación ha ido extendiendo el ecosistema del formato con conciertos, alianzas culturales y activaciones de marca, con las que busca trasladar el interés del festival más allá de la ventana de emisión y sostenerlo durante todo el año.

El encaje de la operación en la estrategia de RTVE

La presencia de sus artistas en un concierto ante 55.000 personas sitúa al Benidorm Fest en un escaparate de alcance internacional sin un coste de medios equivalente. Es una lógica que la corporación ya ha explorado en ediciones anteriores, cuando el certamen ha servido de plataforma para sus participantes más allá del propio concurso.

El planteamiento aprovecha, además, el tirón mediático de la artista para ampliar el público potencial del festival entre audiencias que no siguen el certamen en televisión. La operación encaja en la puja de los grupos audiovisuales por asociar sus formatos musicales a grandes eventos en directo.

Este movimiento refuerza el papel de la corporación pública como socio de proyectos culturales de terceros, una vía de visibilidad para su marca al margen de la parrilla. La fórmula es distinta. Frente a ella, los grandes grupos privados han apostado por eventos y formatos propios. En términos de negocio, el resultado es una promoción cruzada que aprovecha el tirón de una residencia de doce conciertos para recordar la vigencia del certamen.

Queda por medir el impacto de la acción sobre las cifras de seguimiento del formato, que la corporación evalúa en audiencia y participación. La cita de octubre en Macondo Park será la primera vez que el certamen tenga actividad propia dentro de ES LATINA.

📡 El Radar del Sector

  • El vacío que llena: Una promoción del formato fuera de la parrilla, apoyada en un escaparate cultural de alcance internacional.
  • El reto por delante: Trasladar el interés del directo a la audiencia y la participación del certamen en su próxima edición.
  • El tablero competitivo: Las alianzas culturales como vía de RTVE frente a los eventos propios de los grupos privados.

Fotocasa y Barbie sortean 50.000 euros para la entrada de una vivienda

El sorteo de vivienda de Barbie y Fotocasa reparte 50.000 euros para la entrada de un piso. El premio no es un coche, ni un viaje, ni una colección de muñecas: es dinero en efectivo para cubrir la parte que más cuesta reunir a quien quiere comprar casa.

La campaña aterriza en Madrid con un reclamo poco habitual: el camión de la mudanza de la muñeca más famosa del planeta. El Corte Inglés entra como socio comercial y canal de compra, y el sorteo se resuelve entre quienes adquieren productos de Barbie. La mudanza, ese acto de cambiar de casa, se convierte en el propio mensaje de la operación.

Un cheque de 50.000 euros entre compradores de la muñeca

El mecanismo es el clásico de las promociones cruzadas: se participa comprando productos de la muñeca y el premio es un cheque de 50.000 euros. La diferencia está en el destino del dinero. No se entrega en especie ni se canjea por un catálogo cerrado; se abona para la entrada de una vivienda, el desembolso que concentra el primer gran obstáculo de cualquier comprador.

Fotocasa, uno de los portales inmobiliarios de referencia en España, se sitúa así en un terreno poco habitual para su sector: el de las marcas de gran consumo. Barbie, propiedad de Mattel, arrastra desde el estreno de su película en 2023 un tirón comercial que las empresas han aprendido a capitalizar mediante licencias, ediciones limitadas y colaboraciones de todo tipo.

El Corte Inglés completa el triángulo. Para el gran almacén, la operación encaja en su estrategia de dar a la compra un motivo que trascienda la transacción, justo cuando el comercio electrónico presiona los márgenes y la afluencia a las tiendas. Un sorteo es un imán; un imán con causa compartida se recuerda mejor.

De la Dreamhouse a la vida real: el peso de la entrada

La elección del premio dice mucho del momento del mercado. En España, comprar una vivienda exige habitualmente un 20% del precio como entrada, más impuestos y gastos que pueden sumar otro 10% o 12%. Para el comprador joven, ese primer pago es la frontera real: los préstamos hipotecarios habituales financian hasta el 80% del valor de tasación, y el 20% restante sale del bolsillo. Con un cheque de 50.000 euros, un comprador cubriría la entrada de un piso de alrededor de 250.000 euros, una cifra que se queda corta en Madrid, Barcelona o Baleares.

El sorteo no regala una casa: regala la parte que decide quién puede comprarla y quién se queda en el alquiler.

Marketing cruzado: dos negocios que se prestan el escaparate

Lo interesante de la operación no es el importe, sino el cruce de dos negocios que rara vez comparten escaparate. Fotocasa vende atención: su negocio depende de que la gente entre a mirar pisos. Barbie vende nostalgia y consumo: su tirón se mide en unidades de producto. Ninguno de los dos desembolsa el premio hasta que el ganador lo reclama.

Es una lección de marketing colaborativo. Las campañas con premio en metálico para la entrada de una casa funcionan porque tocan una fibra concreta: la del comprador que tiene trabajo, tiene ahorro parcial y no llega al 20% inicial. Ahí no hay competencia de precio, hay competencia de acceso.

Tradicionalmente, las promociones regalan producto o experiencias: cenas, escapadas, tecnología. El salto al efectivo para una entrada hipotecaria transmite un mensaje distinto. La marca asume que el consumidor ya no se ilusiona con un objeto, sino con la estabilidad. Es una lectura del ánimo social tan precisa como incómoda: dejar de pagar alquiler es hoy el mayor deseo de consumo de una generación. O así lo percibo yo.

No todo es virtud. Cuando una marca usa la vivienda como reclamo, se expone a la sospecha de oportunismo. El acceso a la casa es un problema social sensible y frivolizarlo puede volverse en contra. La línea entre conectar con el deseo real del consumidor y explotarlo es fina, y no todas las campañas la cruzan con acierto.

El sector inmobiliario español lleva años instalado en una paradoja incómoda. Los precios suben, la demanda no cede y, sin embargo, el comprador medio necesita cada vez más ayuda para dar el primer paso. Los portales han trasladado esa tensión a su comunicación: ya no venden solo pisos, venden la posibilidad de acceder a uno.

Eso sí, conviene no confundir el gesto con la solución. Un sorteo reparte un premio entre miles de participantes; el problema del acceso a la vivienda es estructural y no se resuelve con campañas, por brillantes que sean. La propia Fotocasa lo sabe: su negocio crece cuando hay transacciones, y las transacciones dependen de que la gente pueda pagar la entrada.

Queda una duda razonable. Si este tipo de alianzas entre marcas de consumo e inmobiliarias se multiplican, el sector podría encontrar una vía de captación distinta a la del anuncio clásico. Si se queda en anécdota, habrá sido una operación de imagen bien ejecutada y poco más. El termómetro no será el número de participantes, sino cuántos de ellos vuelven al portal semanas después.

Probióticos y kombucha no bastan: cómo alimentar tu microbioma con fermentados y fibra

Los probióticos y la kombucha se han colado en la cesta de la compra, pero la evidencia no sostiene la promesa del envase: alimentar el microbioma con fibra y fermentados mueve más la aguja.

Qué dice la evidencia sobre los probióticos y la kombucha

Vamos a los datos. El consumo de suplementos probióticos se multiplicó por más de tres entre 2009 y 2023: pasó de menos del 2% de la población adulta a cerca del 7%, según los datos de un estudio publicado este mismo mes. En paralelo, el consumo de fermentados y de vegetales ricos en fibra apenas se movió.

Ese contraste es la clave del asunto. La mayoría de los estudios apunta a que los suplementos concentran dosis altas de un número limitado de cepas, mientras que la dieta rica en plantas y fermentados trabaja sobre el ecosistema completo del microbioma. No es lo mismo reforzar una esquina que cuidar el barrio entero.

Algunos ensayos han observado que la suplementación puede incluso reducir la diversidad del microbioma, justo lo contrario de lo que busca quien paga cada mes por un bote de cápsulas. Ojo con la letra pequeña: la cápsula no es neutral ni universal.

En un ensayo de la Universidad de Stanford, los participantes que tomaron durante 18 semanas un preparado con varias cepas no respondieron igual: unos mejoraron algunos marcadores y otros registraron respuestas menos favorables ante el mismo producto. La conclusión se repite en la literatura: para quien ya come variado, el beneficio extra del suplemento es difícil de demostrar.

El fermentado y la fibra alimentan a los microbios que ya viven contigo; la cápsula solo añade turistas que, a menudo, no se quedan.

Cómo alimentar tu microbioma con fibra y fermentados

Aquí está la parte que puedes aplicar mañana. La fibra es el combustible del microbioma: el cuerpo humano carece de las enzimas necesarias para digerirla, así que llega casi intacta al intestino grueso, donde los microbios la fermentan y generan compuestos que favorecen la energía estable y una saciedad más duradera.

alimentos fermentados

Los números no acompañan. La ingesta media de la población estudiada se quedó en unos 8,5 gramos de fibra por cada 1.000 calorías, muy por debajo de los 14 gramos que manejan las guías. Traducido a un día de 2.000 calorías, la referencia ronda los 28 gramos, y los organismos de seguridad alimentaria insisten en esa dirección desde hace años.

Otra cosa son los fermentados: aportan microbios vivos y hacen más disponible el hierro y el zinc de la comida. Yogur natural, kéfir, chucrut, kimchi y kombucha entran en esa categoría, pero no todos valen lo mismo: conviene revisar cuánto azúcar añade cada marca a su fórmula.

Leer bien un envase cambia la decisión de compra. En una kombucha, mira los gramos de azúcar por 100 mililitros y el orden de los ingredientes; en un yogur, que aparezcan leche y fermentos, sin azúcares disfrazados de sirope o concentrado de fruta. Y en un suplemento, exige la cepa concreta y el recuento de unidades formadoras de colonias, no un genérico ‘mezcla de probióticos’.

📊 La pauta en cifras

  • Fibra diaria: unos 14 gramos por cada 1.000 calorías, lo que en una dieta de 2.000 calorías equivale a cerca de 28 gramos al día.
  • Fermentados: una o dos raciones diarias de yogur natural, kéfir, chucrut o kimchi, siempre con la etiqueta revisada.
  • Variedad vegetal: cuantas más plantas distintas entren en tu semana, más diverso se vuelve el microbioma.
  • Suplemento: no es el punto de partida de quien ya come variado; funciona como añadido, nunca como sustituto.

La letra pequeña: elegir fermentado, fibra o cápsula

La conversación sobre probióticos y kombucha lleva años girando alrededor del envase y no del plato. Ese es el error de enfoque. Las revisiones sobre microbioma coinciden desde hace una década en una idea: la diversidad de la dieta predice mejor el estado del ecosistema que cualquier cápsula aislada, y los alimentos fermentados tradicionales llegan acompañados de una matriz alimentaria que ninguna cápsula replica.

¿Dónde encaja entonces el suplemento? En contextos concretos y con criterio profesional, no como gesto diario de autoayuda nutricional. Para quien entrena, madruga y busca energía estable a lo largo del día, la palanca real está en la cesta de la compra: lentejas, avena, manzana con piel, frutos secos, verdura de hoja verde y un fermentado diario. Barato, medible y con respaldo. Menos marketing, más etiqueta.

La buena noticia es que no hace falta reformar la despensa de golpe. Sumar una legumbre a la semana o cambiar el snack de media tarde por fruta entera ya mueve la aguja del microbioma. La información de este artículo es divulgativa y de optimización del estilo de vida; ante circunstancias personales concretas, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Sube la fibra del desayuno: añade dos cucharadas de avena o un puñado de frutos secos a tu primera comida para acercarte al objetivo diario.
  • Un fermentado al día: alterna yogur natural, kéfir y chucrut; comprueba que el azúcar no aparece entre los tres primeros ingredientes.
  • Revisa la etiqueta: antes de comprar una kombucha, mira los gramos de azúcar por 100 mililitros y quién firma la lista de ingredientes.

El pueblo a menos de dos horas de Madrid con el bosque de castaños más impresionante para visitar este otoño

0

Madrid tiene a tiro de coche uno de los espectáculos otoñales más impresionantes de España, y muchos madrileños todavía no lo conocen. A poco más de 90 kilómetros de la capital, en la provincia de Ávila, un bosque de castaños centenarios se transforma cada octubre en un manto de ocres, naranjas y dorados que parece sacado de un cuento.

Se trata del Castañar de El Tiemblo, dentro de la Reserva Natural del Valle de Iruelas. No es un secreto bien guardado —cada otoño recibe miles de visitas—, pero su magnitud sigue sorprendiendo incluso a quien ya ha visto fotos. Pocos bosques a menos de dos horas de Madrid ofrecen árboles de varios siglos de antigüedad en un entorno tan accesible.

El bosque de castaños de Madrid que hay que ver antes de que acabe el otoño

Youtube video

El Castañar de El Tiemblo es, según coinciden guías y medios especializados, el bosque de castaños más extenso del Sistema Central y uno de los más antiguos de la península. Su gran atractivo no es solo la extensión, sino la edad de sus ejemplares: decenas de castaños centenarios, algunos con troncos huecos que antaño servían de refugio a los pastores.

El protagonista indiscutible es «El Abuelo», un castaño al que se calculan entre 800 y 1.000 años de vida. Se trata del ser vivo más longevo de toda Castilla y León, y verlo en persona, rodeado de hojas caídas y niebla de primera hora, es la razón por la que tantos madrileños hacen el viaje cada año.

Dónde está El Tiemblo y por qué se ha vuelto tan popular

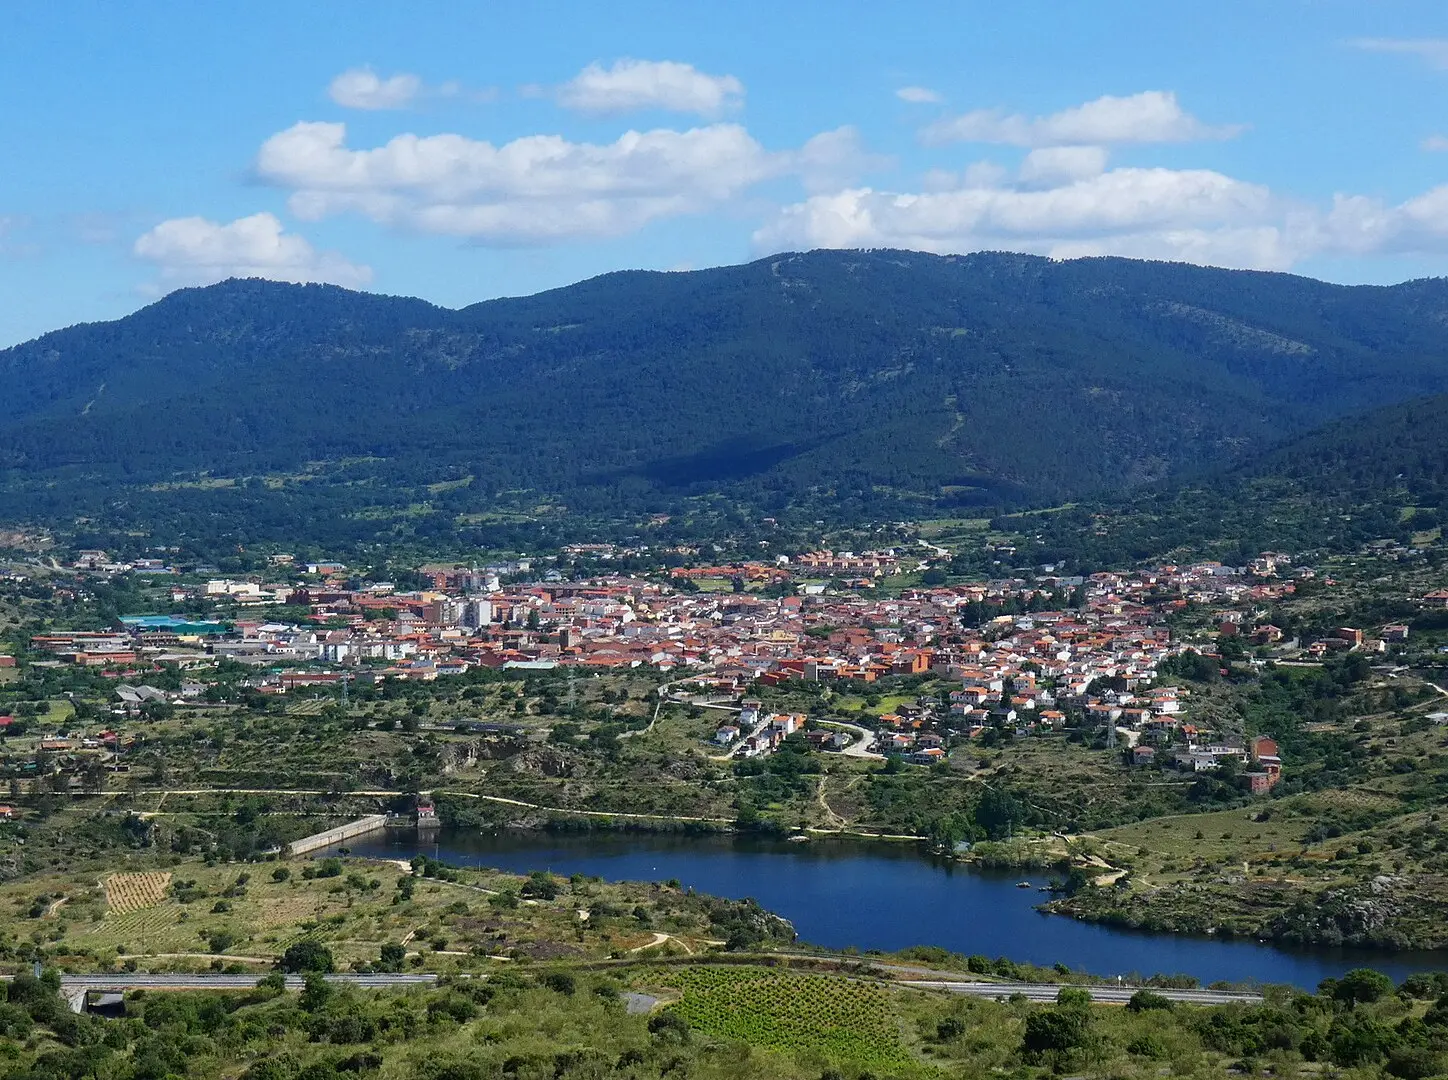
Madrid cuenta con varias escapadas de otoño cerca de la capital, pero pocas tan mediáticas como esta. El Tiemblo es un municipio abulense de poco más de 4.500 habitantes situado en el valle del río Alberche, al borde mismo de la Comunidad de Madrid, lo que explica su enorme tirón entre quienes buscan naturaleza sin pasar el día entero en la carretera.

El acceso más habitual es por la CL-501, la conocida carretera de los pantanos, aunque también existe conexión en autobús desde la estación de Príncipe Pío. Eso sí, para moverse con comodidad hasta el propio castañar conviene llevar vehículo propio, ya que el aparcamiento está a cierta distancia del núcleo urbano.

Cómo es la ruta por el interior del castañar

Youtube video

La ruta más popular es una senda circular de unos 4 kilómetros, apta para toda la familia y sin apenas dificultad técnica. El recorrido cruza el arroyo del castañar por un puente de madera y pasa junto al refugio de Majalavilla, un alto obligado para quien quiera hacer un descanso a la sombra de los castaños más grandes.

Durante el paseo, los visitantes atraviesan tramos de bosque denso donde apenas entra la luz y claros luminosos donde el suelo aparece cubierto de hojarasca y erizos de castaña. El contraste entre sombra y color es precisamente lo que ha convertido este itinerario en uno de los favoritos de la fotografía de naturaleza en España.

Cuándo ir para pillar el otoño en su mejor momento

El punto álgido del color suele producirse entre finales de octubre y los primeros días de noviembre, coincidiendo con el Puente del Pilar y extendiéndose hasta bien entrado noviembre según cómo venga el año climatológicamente. Es también la temporada de mayor afluencia, así que conviene planificar con cabeza.

Algunos consejos prácticos para no llevarse sorpresas:

  • Reserva o infórmate del acceso: en otoño, los fines de semana y festivos requieren entrada anticipada de pago.
  • Ve entre semana si puedes: los sábados y domingos de octubre el bosque se llena rápido.
  • Llega temprano: las primeras horas ofrecen mejor luz y menos gente en los senderos.
  • Lleva calzado cómodo: aunque la ruta es sencilla, el terreno puede estar húmedo por la caída de hoja.

Qué más ofrece El Tiemblo si alargas la visita

Más allá del castañar, el propio pueblo y sus alrededores merecen una parada tranquila. El Monasterio de los Jerónimos conserva siglos de historia a pocos minutos del bosque, y el mercado local es una buena oportunidad para probar los embutidos y quesos artesanales de la zona antes de volver a la capital.

Muy cerca, junto al arroyo Tórtolas, se pueden ver también los Toros de Guisando, unas esculturas de piedra fechadas hacia el año 300 a. C. que añaden un toque arqueológico a la excursión. Y para quienes buscan más naturaleza, la Sierra de Gredos y el embalse de El Burguillo ofrecen un telón de fondo que redondea perfectamente la jornada.

Por qué este tipo de escapadas seguirá creciendo cada otoño

El interés por los bosques de castaños cerca de Madrid no deja de aumentar, impulsado por una generación de viajeros que prioriza planes cortos, auténticos y con impacto visual, ideales para desconectar sin necesidad de coger un avión. El Tiemblo reúne justo esa combinación: naturaleza centenaria, accesibilidad y una experiencia que cambia de aspecto cada semana según avanza la estación.

Lo más sensato, si quieres evitar las colas y disfrutar del bosque en condiciones, es sencillo: elige un día laborable, sal temprano de Madrid y reserva la entrada con antelación si vas a visitar en fin de semana. El otoño no dura para siempre, pero mientras dure, este castañar sigue siendo una de las mejores razones para coger el coche y salir de la ciudad.

¿Qué visitar en España este otoño?

El rumor de las hojas al caer, el aroma a tierra húmeda y castañas asadas se adueña de los pueblos y bosques de España con la llegada del otoño. Las luces se tornan más doradas, y el paisaje se viste con una paleta de ocres, rojos y amarillos que convierte cada rincón en una estampa de postal. Para el viajero que busca sosiego y autenticidad, el otoño ofrece una ventana privilegiada: las temperaturas suaves invitan a caminar sin agobios, los precios de alojamiento y transporte descienden y las aglomeraciones veraniegas son ya un recuerdo. Este artículo reúne algunos de los destinos más seductores de la geografía española para disfrutar del otoño en estado puro, desde pueblos con siglos de historia hasta bosques encantados y hoces esculpidas por el agua.

Por qué elegir el otoño

Además del espectáculo cromático, la estación ofrece ventajas prácticas. La menor presión hotelera se traduce en precios más ajustados y en un trato más reposado por parte de los profesionales del sector. Los vuelos y trenes suelen presentar ofertas, y las carreteras secundarias, vacías de caravanas, invitan a conducir sin estrés. Muchos monumentos y museos amplían o mantienen sus horarios sin las colas de los meses centrales, y la luz oblicua del otoño regala las mejores fotografías.

Pueblos con alma otoñal

Hay localidades en España donde el otoño realza el patrimonio y la vida pausada. Los molinos de viento de Consuegra, en Toledo, se recortan contra un cielo a veces encapotado que recuerda las aventuras de don Quijote. Desde el Cerro Calderico, la vista abarca la llanura manchega salpicada de viñedos y, en la lejanía, los Montes de Toledo. La gastronomía local, descrita ya en la novela cervantina, convida a degustar migas, pisto manchego o queso con denominación de origen. Una escapada de fin de semana desde Madrid permite respirar historia y sosiego, y si se coincide con las fechas de la vendimia, alguna bodega abre sus puertas para catas entre tinajas tradicionales.

A los pies de los Picos de Europa, Covadonga representa un hito para montañeros y devotos. El Santuario, que custodia la imagen de la Virgen, y los lagos Enol y Ercina, enmarcados en el primer Parque Nacional de España, son el gran reclamo. El acceso se realiza en autobús desde Cangas de Onís, y una ruta circular de unos seis kilómetros y medio rodea el lago Enol para asomarse a pastizales y cumbres calizas. Es vital informarse del parte meteorológico: con niebla densa, el paisaje se desdibuja y los vehículos pueden no subir. Los amantes del queso podrán buscar el Gamoneu, de producción artesanal en las majadas próximas.

En el norte de Burgos, Orbaneja del Castillo sorprende con su entramado medieval y las cascadas que el río Ebro esculpe a su paso. El agua se desliza entre rocas y forma pozas que, en septiembre, si la temperatura acompaña, aún invitan a un baño. Las calles empedradas, los puentes de piedra y la quietud de un pueblo alejado de los circuitos masivos lo convierten en un remanso otoñal. El silencio solo lo rompe el murmullo del cauce y el crujido de las hojas bajo los pies.

Ya en Extremadura, Hervás guarda uno de los barrios judíos mejor conservados de la península. El puente de la Fuente Chuiquita y la iglesia de Santa María de Aguas Vivas son paradas obligadas, pero el placer reside en callejear sin rumbo por el Valle del Ambroz, entre castaños y robles que mudan de color. La hospitalidad extremeña se saborea en sus restaurantes, donde la calabaza, las setas y la carne de caza protagonizan los menús otoñales. La Feria del Otoño del Valle del Ambroz llena el pueblo de aromas a castañas asadas y dulces típicos.

En la costa asturiana, Lastres —o Llastres— se aferra al acantilado con el orgullo de haber sido escenario de la serie Doctor Mateo. El Faro Luces, la lonja y el casco histórico miran al Cantábrico mientras el Museo del Jurásico recuerda que por estas tierras caminaron dinosaurios. La brisa marina y el rumor de las olas acompañan cualquier paseo; en otoño el pueblo recobra su espíritu marinero sin las multitudes estivales. Las sidrerías del muelle ofrecen el escanciado perfecto para combatir el fresco del atardecer.

Más al sur, en Zamora, Puebla de Sanabria eleva su caserío sobre una gran roca, vestigio de su función defensiva. Los arroyos Tera y Castro serpentean entre bosques de ribera, y los miradores ofrecen panorámicas del embalse de Cernadilla. El frescor otoñal hace especialmente grata la caminata por los senderos que conducen al lago de Sanabria, en pleno Parque Natural Lago de Sanabria y Sierras de Segundera y Porto. Las primeras lluvias animan la salida de setas, y no es raro cruzarse con recolectores locales que comparten sus secretos.

El Monasterio de Piedra, en Zaragoza, funde patrimonio y naturaleza en un mismo estremecimiento. Las cascadas, grutas y lagos se reparten por los antiguos jardines del cenobio cisterciense, y en otoño el follaje caduco alfombra los senderos de colores calidos. Es imprescindible revisar la entrada adquirida: algunas solo incluyen la visita al monasterio, mientras que el parque natural exige un pase independiente. La excursión resulta muy recomendable con niños, que quedan fascinados por los saltos de agua y el ambiente casi mágico.

Santillana del Mar, en Cantabria, es conocido como «el pueblo de las tres mentiras»: ni es santa, ni es llana, ni tiene mar —aunque la costa está a un paso—. Su casco medieval, presidido por la colegiata de Santa Juliana, se recorre entre casonas blasonadas, balcones floridos y artesanos del barro. A pocos kilómetros, las Cuevas de Altamira, Patrimonio de la Humanidad, permiten asomarse a los orígenes del arte. La ausencia del bullicio veraniego devuelve a Santillana una atmósfera casi monacal que invita a tomar un chocolate con sobaos pasiegos.

En el otro extremo peninsular, San Pedro del Pinatar, sobre el Mar Menor murciano, ofrece una experiencia sensorial inusual. Las salinas, de un suave color rosáceo, invitan a flotar sin esfuerzo gracias a la elevada concentración de sal. El parque regional de las Salinas y Arenales es también refugio de flamencos y aves migratorias. Durante el otoño, cuando los termómetros aún rondan los veinte grados y las playas se vacían de turistas, la localidad recupera su calma y permite disfrutar de paseos en bicicleta, baños de lodo y una gastronomía basada en los frutos del mar. El casco antiguo, con su faro y su puerto pesquero, completa la estampa.

mejores destinos de otoño en España

Parques naturales en su máximo esplendor

Si los pueblos enamoran, los bosques y montañas de España en otoño regalan una sinfonía cromática difícil de igualar. El Parque Natural de las Fragas do Eume, en A Coruña, constituye uno de los bosques atlánticos mejor conservados de Europa. Sus nueve mil hectáreas, surcadas por el río Eume, albergan helechos gigantes y robles centenarios que en esta época desprenden una humedad perfumada de musgo y hojarasca. Senderos como el de Os Cerqueiros permiten adentrarse en un mundo casi encantado.

Más al oeste, la Costa da Morte despliega un litoral bravío entre faros y acantilados. La ruta en coche desde Fisterra a Arteixo permite detenerse en enclaves como el faro más occidental de Europa, la playa de Lires o el Dolmen de Dombate. En otoño, las borrascas atlánticas añaden dramatismo al paisaje y los pueblos, como Muxía o Camariñas, se envuelven en una luz plateada que realza la piedra y el granito.

En la vertiente leonesa, el Faedo de Ciñera se transforma en un manto anaranjado bajo las copas de hayas que rozan los treinta metros. Apodado «el bosque de la bruja Haeda», este espacio de apenas veinte hectáreas atesora ejemplares centenarios que han resistido al tiempo. Las sendas habilitadas permiten caminar entre troncos retorcidos y escuchar el crujir de la hojarasca, mientras la luz se filtra tenue entre las ramas.

Muy cerca de Madrid, el Hayedo de Montejo —en la Sierra del Rincón— requiere reserva previa durante los fines de semana de octubre y noviembre, cuando la afluencia se dispara. Corzos, jabalíes y zorros habitan este bosque mixto en el que el río Jarama aporta frescor. El contraste entre los tonos amarillos de las hayas y el verde de los pinos ofrece una postal serrana que vale la pena madrugar.

Las Hoces del Río Duratón, en Segovia, esculpen un cañón de rocas rojizas donde el río serpentea. El parque natural, que alberga la mayor colonia de buitres leonados de Europa, se puede recorrer en piragua o a pie desde la villa medieval de Sepúlveda. Los miradores del Santuario de San Frutos entregan una vista que quita el aliento, especialmente al atardecer, cuando los rayos del sol incendian las paredes y el vuelo de los buitres añade un ballet aéreo.

En Guadalajara, el Hayedo de Tejera Negra, encajonado entre los ríos Lillas y Zarzas, también se viste de gala. Sus hayas, descendientes de las que sobrevivieron a la última glaciación, despliegan una paleta que va del verde limón al granate. El acceso regulado durante los fines de semana otoñales garantiza una experiencia íntima, lejos de masificaciones.

Las Médulas, en el Bierzo leonés, no son un parque natural al uso sino el recuerdo de la mayor explotación minera del Imperio romano. Las montañas horadadas por el agua a presión, la denominada «ruina montium», han dejado un paisaje surrealista de areniscas rojizas. El lago Carucedo recoge las aguas cargadas de limonita y, en ocasiones, adquiere un tono cobrizo que casa a la perfección con la gama cromática de los castaños y robles que lo circundan. Un sendero circular de unos cinco kilómetros recorre este Patrimonio de la Humanidad.

No puede faltar una mención a la Laguna Negra, en la sierra de Urbión soriana. Rodeada de altos cantiles y pinares, sus aguas oscuras alimentaron las leyendas de Bécquer. El sendero que asciende desde el paso del Cid hasta el origen del río Revinuesa es un paseo de unos dos kilómetros apto para toda la familia y particularmente sobrecogedor en otoño, cuando el reflejo de los pinos en la lámina de agua parece sacado de un cuento.

Otros enclaves que merecen un desvío en la agenda otoñal son el Nacedero del Urederra, en Navarra, donde el agua brota en cascadas de un azul turquesa brillante; el Parque Nacional de Ordesa y Monte Perdido, con sus hayedos y cascadas colgantes en el Pirineo aragonés; la Selva de Irati, un inmenso tapiz forestal de abetos y hayas entre Navarra y Francia; la Sierra de Cazorla, en Jaén, que esconde pueblos blancos y ríos cristalinos; y el Valle de Arán, en Lleida, con una personalidad atlántica que se refleja en sus bosques de abedules y abetos.

mejores destinos de otoño en España

Consejos prácticos para organizar la escapada

Viajar en otoño exige cierta planificación para sacar el máximo partido a la experiencia. La climatología puede ser variable, especialmente en zonas de montaña, por lo que conviene consultar el pronóstico meteorológico y llevar siempre alguna prenda impermeable. La reserva anticipada es obligatoria en espacios regulados como el Hayedo de Montejo o el Hayedo de Tejera Negra, donde el aforo se limita en fin de semana.

El alojamiento en casas rurales, posadas o paradores suele ofrecer tarifas más bajas que en temporada alta, y el trato cercano de los anfitriones añade un valor sentimental. Muchos pueblos celebran fiestas relacionadas con la vendimia, la recogida de setas o las castañas, que permiten al viajero sumergirse en la cultura local. Para moverse entre los destinos, el coche sigue siendo la opción más flexible, aunque también existen excursiones guiadas desde capitales como Madrid, Oviedo o Zaragoza que facilitan la logística.

La gastronomía otoñal es otro de los grandes alicientes. Platos de cuchara, guisos de caza, revueltos de setas y postres con castañas o calabaza aparecen en las cartas de los restaurantes de todas las regiones. En las zonas vitivinícolas, además, las bodegas abren sus puertas para explicar el proceso de elaboración del vino justo después de la vendimia, una experiencia que marida a la perfección con el paisaje.

mejores destinos de otoño en España

Equipaje ligero, experiencias intensas

Preparar la maleta para el otoño español es un ejercicio sencillo si se piensa en capas. Un calzado cómodo e impermeable se convierte en el mejor aliado para recorrer senderos embarrados o calles empedradas. Unos prismáticos permitirán observar la fauna —buitres, corzos, aves migratorias— sin perturbar el entorno. La cámara de fotos, mejor que el móvil, captará los matices de la luz en estas latitudes.

Y sobre todo, conviene viajar con tiempo, sin prisas. El otoño invita a detenerse en una terraza a tomar un chocolate caliente, a entablar conversación con el artesano que trabaja la madera o a fotografiar la puesta de sol desde un mirador. En un país como España, donde cada provincia esconde tesoros que escapan a las guías convencionales, la escapada otoñal se convierte en un lujo cotidiano al alcance de quien esté dispuesto a dejarse sorprender por la estación más melancólica y hermosa del año.

Estafas de recambios en Wallapop: los desguaces exigen verificar a los vendedores

Las estafas de recambios en Wallapop han encendido todas las alarmas del sector de los desguaces. Los Centros Autorizados de Tratamiento de vehículos reclaman a la plataforma que verifique la identidad y la actividad de quienes venden piezas usadas, después de una oleada de fraudes con fotografías falsas, facturas manipuladas y componentes que nunca llegan a su destino. La exigencia no es nueva en el fondo, pero sí en la urgencia: lo que antes era un goteo de denuncias se ha convertido en un problema estructural del mercado de segunda mano.

El modus operandi se repite con pocas variantes. Un particular publica una pieza a precio de ganga —un faro, una caja de cambios, un retrovisor—, cuelga la fotografía de un desguace real y, cuando recibe el pago por adelantado, desaparece sin dejar rastro. En otros casos envía un componente distinto, de peor calidad o procedente de un vehículo siniestrado, y lo acompaña con una factura que imita el formato de un centro autorizado. El comprador descubre el engaño cuando ya ha pagado. Nadie contesta.

Qué piden los desguaces a Wallapop

La reclamación del sector pasa por exigir a Wallapop un sistema de verificación de vendedores profesionales similar al que ya aplican otras webs de compraventa. En la práctica, los desguaces quieren que la plataforma compruebe la identidad fiscal del vendedor, su condición de empresa legalmente constituida y la trazabilidad de las piezas que anuncia. El malestar es evidente: consideran que no pueden competir contra quien falsifica su factura y se hace pasar por ellos, tal y como recogen medios especializados como Car and Driver o Auto Bild España.

La petición choca con un modelo de negocio que vive, precisamente, de la facilidad para publicar. Wallapop se ha construido sobre la idea de que cualquiera pueda poner a la venta lo que le sobra en pocos minutos, y ese mismo diseño es el que aprovechan los estafadores. Verificar a cada vendedor de recambios implica pedir documentación, comprobar datos fiscales y asumir un coste operativo que la compañía no ha detallado públicamente.

Los falsos desguaces han perfeccionado el guion hasta hacerlo casi indistinguible del real. Copian logos, números de licencia y eslóganes de centros que sí existen, y llegan a publicar catálogos con cientos de referencias para dar apariencia de inventario. El comprador cree estar tratando con un negocio regulado cuando en realidad trata con un perfil que desaparece en cuanto cobra. El guion funciona.

El impacto en la compraventa de segunda mano

El daño no se limita a las víctimas directas. Cuando la desconfianza se instala en una categoría, el castigo lo pagan también los vendedores honestos. Un desguace legal que anuncia una pieza original con su factura y su garantía compite en el mismo escaparate digital que un perfil anónimo sin historial, y el comprador, ante la duda, muchas veces opta por retirarse. Ese es el punto que más preocupa al sector: el fraude no resta cuota a un competidor concreto, sino que enfría el mercado de recambios en su conjunto.

El problema tiene además una pata regulatoria. Los desguaces operan bajo una normativa estricta de trazabilidad y tratamiento de residuos, con obligaciones de documentación que no recaen sobre particulares ni sobre vendedores sin licencia. Esa asimetría es la que denuncian los centros autorizados: ellos asumen el coste del cumplimiento mientras otros operan en la sombra con las mismas piezas —o con imitaciones— y sin ningún control.

El fraude no le roba clientes a un desguace concreto, sino que instala la sospecha en toda una categoría de compra.

Un problema de confianza que no se arregla con filtros

La respuesta fácil sería pedir a Wallapop que borre los anuncios sospechosos, pero el diagnóstico es más incómodo. Las plataformas de segunda mano llevan años perfeccionando filtros automáticos y sistemas de reputación, y aun así el fraude se reinventa al mismo ritmo. Verificar identidades reduce el margen de maniobra del estafador, no lo elimina. Y aquí aparece la contradicción de fondo: cuanto más fricción introduce la plataforma, menos atractiva resulta para el usuario que solo quiere vender una pieza que le sobra.

Llevo tiempo sosteniendo que el gran activo de estas webs no es el catálogo, sino la confianza, y la confianza es justo lo que no se puede automatizar del todo. Un sello de vendedor verificado solo vale si detrás hay una comprobación real. Si se convierte en un trámite cosmético, el efecto es peor que no hacer nada: da apariencia de seguridad a quien no la tiene. La confianza no se programa.

Conviene mirar el precedente de otros sectores. La verificación obligatoria de vendedores ha funcionado mejor donde había un intermediario con incentivos claros para filtrar —un banco, una aseguradora, un concesionario— que donde el negocio depende del volumen de publicaciones. El recambio de segunda mano cae del lado incómodo: es un mercado fragmentado, con miles de operadores pequeños y una demanda sensible al precio. Y ahí está el problema.

El pulso entre desguaces y plataforma seguirá abierto en los próximos meses. La clave no está tanto en lo que Wallapop responda por escrito como en lo que implemente de verdad: si el sistema de verificación llega antes del próximo salón del automóvil o se queda en una promesa de comunicación. El sector del recambio mira con atención, porque de ello depende que el mercado de segunda mano siga siendo una alternativa real a la pieza nueva o acabe convertido en un terreno minado.

La IA descubre fármaco contra el cáncer de pulmón: el hallazgo que acelera las terapias

La IA descubre fármacos con un sistema de 37.000 agentes que ha identificado un candidato contra el cáncer de pulmón. El hallazgo, descrito en la revista Science, todavía no se ha validado en experimentos de laboratorio, pero señala una manera distinta de hacer investigación farmacéutica: repartir el trabajo entre miles de programas que conversan entre sí, reparten tareas y descartan hipótesis a una velocidad imposible para un equipo humano.

El sistema de inteligencia artificial se llama Virtual Biotech y lo ha liderado James Zou, informático de la Universidad de Stanford. Su diseño copia el organigrama de una biotecnológica: un agente director científico reparte el trabajo entre divisiones especializadas —identificación de dianas, diseño de ensayos, análisis de datos— y cada una responde ante él. No es un modelo único, sino una plantilla coordinada.

Un ejército de 37.000 agentes frente a 55.000 ensayos clínicos

Para medir de qué es capaz esa plantilla digital, Zou y su equipo la pusieron a revisar los resultados publicados de 55.000 ensayos clínicos de fármacos contra todo tipo de enfermedades. El director científico repartió el trabajo: 37.075 agentes, uno por cada ensayo en fase tardía, examinaron en paralelo por qué unos tratamientos llegan al mercado y otros se quedan por el camino.

De ese rastreo salió una señal con valor predictivo. Los fármacos dirigidos contra proteínas activas en tipos celulares concretos tenían casi un 50% más de probabilidades de alcanzar el mercado que el resto. Es una regularidad que el sistema extrajo de la literatura acumulada, no una corazonada de laboratorio.

La escala cambia el método. Revisar 55.000 ensayos clínicos a mano consumiría la carrera entera de un equipo de investigación; repartirlos entre decenas de miles de agentes lo convierte en un ejercicio de cómputo paralelo. Nadie lee esa montaña entera; un enjambre la atraviesa.

Un sistema capaz de leer en paralelo 55.000 ensayos clínicos no sustituye al investigador: le entrega el mapa antes de que empiece a caminar.

De la proteína CD276 al anticuerpo con carga anticancerígena

inteligencia artificial

El segundo encargo fue más concreto. Zou pidió al agente director que evaluara si una proteína llamada CD276 serviría como diana terapéutica contra el cáncer de pulmón. Trabajos previos habían sugerido que CD276 amortigua la respuesta del sistema inmunitario y que aparece en niveles altos en esos tumores.

Con esa pista, el sistema confirmó CD276 a partir de datos ya recogidos y diseñó una estrategia: un anticuerpo que reconoce la proteína unido a un fármaco anticancerígeno. En la práctica, un vehículo que localiza la célula tumoral por su marca de superficie y libera la carga tóxica dentro. Tras revisarlo con expertos externos, Zou y sus colaboradores concluyeron que era una vía prometedora.

Lo que el hallazgo promete y lo que todavía no demuestra

La promesa es grande, aunque conviene leerla con la letra pequeña delante. El sistema no se ha probado en el desarrollo real de fármacos: sus predicciones no se han validado con experimentos de laboratorio y, menos aún, con ensayos en pacientes. Virtual Biotech no ha sintetizado una molécula ni ha curado a nadie; ha ordenado literatura científica y ha propuesto una hipótesis razonable. Otros especialistas han señalado esa misma frontera: el valor está en el método.

Eso no lo hace menos interesante. Durante el último año, los agentes de IA han mostrado aptitudes en biomedicina que van del análisis de datos genómicos al diseño experimental. La diferencia aquí es la escala y la coordinación: un solo director, miles de empleados digitales y una tarea que exige encadenar decenas de pasos dependientes entre sí.

Zou sostiene que la arquitectura no depende de un modelo concreto: su equipo usó versiones de Claude, de la empresa Anthropic, pero asegura que cualquier modelo avanzado —incluidos los de código abierto, que un grupo puede ejecutar en sus propios ordenadores— serviría igual.

La incógnita, como casi siempre que la IA entra en el laboratorio, es si el sistema anticipa resultados que aún no existen o si se limita a destilar lo que ya está publicado. Responderla exigiría lo que todavía no hay: validación experimental del conjugado contra CD276, primero en células y después en modelos animales, y una prueba independiente de que sus predicciones sobre el éxito de un ensayo se sostienen en el tiempo. Falta la prueba de fuego.

El trabajo deja, en cualquier caso, una idea incómoda y sugerente. El cuello de botella de la farmacéutica moderna no es solo encontrar moléculas, sino leer y ordenar la montaña de datos que ya generamos. Si un enjambre de agentes puede encargarse de esa parte, al investigador humano le queda la tarea que de verdad le distingue: decidir qué pregunta merece la pena. El siguiente hito será comprobar si el conjugado contra CD276 supera la barrera del laboratorio.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un sistema de inteligencia artificial con hasta 37.000 agentes, llamado Virtual Biotech, ha identificado un candidato terapéutico contra el cáncer de pulmón dirigido a la proteína CD276.
  • Dónde: Investigación computacional liderada desde la Universidad de Stanford, en California (Estados Unidos).
  • Institución responsable: Equipo de James Zou (Stanford), con resultados descritos en la revista Science; pendiente de validación experimental.
  • Cuándo: Estudio publicado en Science y difundido en septiembre de 2026.
  • Impacto a futuro: Allana el camino hacia equipos de agentes de IA que aceleren y abaraten el descubrimiento de fármacos, siempre que sus predicciones superen la validación en laboratorio.

RTVE refuerza su oferta de deportes en directo con los Mundiales de Ciclismo, Atletismo de Ruta y Balonmano

RTVE refuerza su oferta de deportes en directo con la emisión, este sábado 19 de septiembre, de los Mundiales de Ciclismo en carretera, Atletismo de Ruta y Balonmano en silla de ruedas a través de RTVE.es.

Tres campeonatos del mundo en una misma jornada

La plataforma digital de RTVE concentra este sábado tres campeonatos del mundo en una sola jornada. El Mundial de Ciclismo en carretera se disputa desde Montreal (Canadá) y abre su programa con las pruebas de contrarreloj. A continuación llegan el Mundial de Atletismo de Ruta y el Mundial de Balonmano en silla de ruedas, dos citas que completan una parrilla con poca presencia habitual en abierto.

Las retransmisiones se ofrecen en abierto y en directo a través de RTVE.es, la ventana digital de la corporación pública. La señal llega sin coste adicional para el usuario y se apoya en la infraestructura de distribución del grupo. RTVE mantiene así una oferta deportiva que combina la emisión lineal con el consumo a la carta en sus plataformas. La emisión se replica además en las aplicaciones móviles y en los dispositivos conectados, de modo que el seguimiento no depende de la pantalla tradicional. El calendario es amplio.

El Mundial de Atletismo de Ruta y el Mundial de Balonmano en silla de ruedas completan la jornada. Ambas citas llegan a la parrilla de RTVE.es en la misma franja, de modo que el espectador puede seguir las tres competiciones desde un único punto de acceso digital.

Desde Montreal, el Mundial de Ciclismo en carretera reparte su programa entre las pruebas de contrarreloj individual (élite, sub-23, y júnior, en categoría masculina y femenina), los relevos mixtos y las carreras en línea. La cita canadiense reúne durante esta jornada a las principales selecciones del circuito internacional. La jornada es intensa.

La jornada confirma el peso del deporte internacional en abierto dentro de la oferta digital de la corporación pública.

La estrategia digital y el calendario de emisiones

El movimiento se enmarca en la apuesta de RTVE por el deporte como palanca de tráfico en sus plataformas. La corporación pública compagina la emisión en directo con el catálogo a la carta y con la información deportiva en su web. El acceso es gratuito.

El programa previsto para esta jornada desde Montreal incluye las siguientes pruebas del Mundial de Ciclismo:

  • Contrarreloj individual élite femenina.
  • Contrarreloj individual élite masculina.
  • Contrarreloj individual sub-23 femenina.
  • Contrarreloj individual sub-23 masculina.
  • Relevos mixtos.
  • Contrarreloj individual júnior femenina.
  • Contrarreloj individual júnior masculina.
  • Prueba sub-23 femenina.
  • Prueba élite femenina.
  • Prueba élite masculina.

La estructura de la parrilla refleja el modelo de la corporación: una señal en abierto, distribuida por la web y las aplicaciones, que se apoya en los acuerdos con las federaciones internacionales. RTVE se posiciona en las ventanas en claro que el mercado deja disponibles para la televisión pública.

En el mercado español, los grandes paquetes de derechos deportivos se reparten entre operadores de pago como Movistar Plus+ y plataformas como DAZN, mientras que las cadenas en abierto pujan por las competiciones de mayor interés general. RTVE, la corporación pública, se sitúa en ese segundo grupo, condicionada por una financiación que no depende de la cuota de suscripción. El modelo se repite.

El encaje de la oferta en el mapa audiovisual

El refuerzo de la oferta deportiva en directo llega en un momento en el que las plataformas digitales de los grupos de comunicación compiten por el tiempo de pantalla. RTVE parte de una posición singular: su financiación pública le permite emitir en abierto sin depender de una cuota de suscripción, pero también limita su capacidad para pujar por los paquetes más costosos.

En ese equilibrio, los campeonatos del mundo de ciclismo, atletismo y balonmano encajan en un perfil de contenido internacional y de coste contenido, alejado de las grandes subastas del fútbol. El formato en abierto también cumple una función de servicio público: acerca competiciones internacionales a audiencias que no contratan plataformas de pago.

La referencia del sector ayuda a leer el movimiento. Los derechos deportivos en España se han desplazado en la última década hacia el pago y el streaming, con operadores como Movistar Plus+ y DAZN concentrando las competiciones de mayor valor, mientras las cadenas en abierto —Atresmedia y Mediaset— seleccionan las citas de interés general.

RTVE construye su propuesta en la franja complementaria: eventos internacionales, emisión gratuita y una ventana digital como eje. Frente a los precedentes de pago, la corporación apuesta por el alcance; frente a las cadenas comerciales, por la especialización deportiva del fin de semana.

📡 El Radar del Sector

  • El vacío que llena: Una ventana en abierto para tres campeonatos del mundo que el mercado de pago no cubre en su totalidad.
  • El reto por delante: Sostener el tráfico digital y convertir una emisión puntual en un hábito de consumo en RTVE.es.
  • El tablero competitivo: Movistar Plus+ y DAZN dominan los grandes paquetes, mientras Atresmedia y Mediaset pujan por las citas de interés general.

Previsión Bitcoin CoinShares: atrapado bajo 80.000 por la Fed, VanEck discrepa

La previsión de Bitcoin que maneja CoinShares deja el techo del año por debajo de los 80.000 dólares, mientras VanEck mantiene su objetivo en los 100.000 para dentro de doce meses. El precio real, ahora mismo, se mueve en torno a los 81.300 dólares, apenas un 2% por encima de la cota que la gestora europea considera difícil de romper con fuerza.

El motivo que da CoinShares no es técnico, es monetario. La Reserva Federal subió los tipos un cuarto de punto el miércoles de esta semana, hasta el rango del 3,75% al 4,00%, el primer aumento de tipos desde 2023, y las proyecciones publicadas junto a la decisión eliminaron las bajadas previstas hasta 2027. Con ese escenario, la firma cree improbable que Bitcoin consolide un avance decisivo por encima de los 80.000 dólares.

La Fed y el precio de la energía, los dos frenos que señala CoinShares

James Butterfill, jefe de investigación de CoinShares, publicó esta semana una actualización en la que liga el estancamiento del precio al coste de la energía. Los precios del petróleo y el gas, tensionados por el conflicto con Irán, siguen alimentando la inflación, lo que deja a la Reserva Federal pocos motivos para suavizar su política monetaria. El calendario de reuniones y las proyecciones oficiales se pueden consultar en la web de la Reserva Federal.

Traducido al bolsillo del ahorrador, la idea es sencilla: cuando el dinero considerado seguro vuelve a pagar intereses atractivos, cuesta más justificar tener el ahorro en en un activo que no reparte dividendos ni cupones. Bitcoin no los paga. Nunca lo ha hecho. Esa es, en esencia, la lógica que sostiene la tesis bajista de la firma europea.

Butterfill añade un matiz regulatorio que conviene entender bien. Bitcoin está protegido frente a este revés porque su estatus legal ya está definido en Estados Unidos. Ethereum y el resto de las altcoins no lo están, porque buena parte de la infraestructura de pagos con stablecoins (monedas digitales ancladas al dólar) funciona sobre esas redes.

Una subida de tipos no mata a Bitcoin; simplemente le quita el argumento más cómodo que tenía: ser la única alternativa con rentabilidad a la vista.

Ese es el punto de fricción con la otra gran casa de análisis. Matthew Sigel, responsable de investigación de activos digitales de VanEck, explicó a CNBC esta semana que espera que Bitcoin alcance los 100.000 dólares a lo largo del próximo año. Su argumento es que el peso de la deuda pública estadounidense sostiene el valor de los activos escasos y funciona como cobertura a largo plazo frente a la inflación.
VanEck y CoinShares leen el mismo dato al revés

Aquí está el detalle más interesante del debate. Las dos firmas miran el mismo mercado de bonos y sacan conclusiones opuestas. CoinShares considera esa presión de la deuda un riesgo extremo, no su escenario central. Si se materializa, sostienen, la respuesta de liquidez empujaría a la vez a Bitcoin y al oro, dos activos que se comportan de forma parecida cuando el mercado desconfía del dinero que imprimen los bancos centrales.

Los datos de corto plazo, eso sí, no acompañan al relato alcista. Según las cifras de la firma de análisis on-chain Glassnode, Bitcoin cerró esta semana por debajo de su True Market Mean, un indicador que promedia el precio al que compraron quienes hoy tienen monedas guardadas. Cuando la cotización cae por debajo de esa referencia, la base de inversores acumula pérdidas de media y suele aparecer presión vendedora.

La CLARITY Act se queda sin aprobar: qué cambia para el inversor

La otra pata de la previsión tiene nombre propio: la CLARITY Act, el proyecto de ley estadounidense que reparte competencias entre los reguladores y decide qué activo digital es un valor negociable y cuál no. El Senado lo tumbó por 49 votos frente a 50 el 15 de septiembre, y Circle, la empresa que emite la stablecoin USDC, vio caer sus acciones un 11% ese mismo día.

CoinShares espera que en 2027 llegue una versión revisada del texto. Hasta entonces, el suelo regulatorio del sector se queda donde estaba: sin reglas específicas y con los tribunales como principal fuente de doctrina. Quien diera por hecho que una ley cripto en Estados Unidos iba a aprobarse sola se ha llevado la enésima desilusión del ciclo.

Para el inversor particular en España el efecto es indirecto, pero real. Una ley marco en Estados Unidos habría dado cobertura legal a las stablecoins y a los exchanges con operación global. Su bloqueo retrasa esa seguridad jurídica, aunque MiCA, el reglamento europeo ya en vigor, cubre buena parte de ese hueco en nuestro mercado.

Por qué Bitcoin aguanta aunque el precio se estanque

Hay un patrón que se repite desde 2022. Cada vez que la Reserva Federal endurece el discurso, el mercado cripto corrige primero y se estabiliza después, con correcciones cada vez más cortas. En 2022, con las subidas de tipos más agresivas de las últimas décadas, Bitcoin llegó a caer más de un 65% desde máximos. En el ciclo actual la volatilidad se ha moderado, en parte porque quienes siguen dentro tienen horizontes más largos y menos apalancamiento.

Eso no lo convierte en un refugio tranquilo. Cerrar por debajo del True Market Mean es una señal que históricamente ha precedido tanto rebotes rápidos como tramos de varias semanas a la baja, y nadie puede predecir cuál de las dos cosas toca ahora. El precedente más cercano es la aprobación de los ETF al contado en enero de 2024, fondos que compran y guardan Bitcoin real en lugar de derivados, y que cambiaron quién compra y con qué horizonte. CoinShares y VanEck no discrepan sobre los datos; discrepan sobre qué pesa más en el precio final, si la política monetaria o la montaña de deuda pública.

La próxima cita que puede mover la aguja no está en Washington, está en los datos de inflación de las próximas semanas y en la reunión de la Reserva Federal que los siga. Si el índice de precios cede, el techo de los 80.000 dólares se vuelve discutible y la CLARITY Act pasa a segundo plano. Si no cede, la previsión de CoinShares gana enteros y VanEck necesitará más de doce meses para acercarse a sus 100.000.

CFTC envía a la Casa Blanca su plan para regular los mercados cripto tras el fracaso de la Clarity Act

La CFTC ha movido ficha en solitario en plena batalla por la regulación cripto en Estados Unidos. El regulador de los mercados de derivados envió el jueves a la Casa Blanca una propuesta para supervisar las transacciones y los mercados de criptoactivos, apenas dos días después de que el Senado bloqueara la Clarity Act, la ley que debía repartir competencias entre los supervisores estadounidenses.

El documento se titula ‘Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets’ y ha entrado en el circuito de revisión de la Oficina de Gestión y Presupuesto (OMB, el organismo que valida las normas antes de que se hagan públicas). Por ahora no se conoce el detalle: el registro oficial solo confirma que la propuesta existe, sin desvelar cuántos supuestos cubre ni con qué plazos. La CFTC publica cada norma en su web oficial (cftc.gov) cuando supera esta fase.

Es un movimiento con matices. La agencia puede sacar reglas por su cuenta, sin necesidad de una ley nueva, pero su margen es más estrecho y mucho más fácil de tumbar en los tribunales que el de una norma aprobada por el Congreso.

Qué propone la CFTC y por qué llega ahora

El organismo que preside Mike Selig no ha querido esperar. Un día antes de remitir la propuesta a la Casa Blanca, el propio Selig escribió en X que el resultado de la votación del Senado había sido ‘lamentable’ y que la agencia estaba ‘preparada para sacar sus reglas para la nueva frontera de las finanzas’. Lo dijo sin rodeos: pensaba seguir adelante con ley o sin ella.

La Clarity Act quería resolver algo que en Estados Unidos sigue pendiente: aclarar qué criptoactivos son valores (securities), cuáles son materias primas (commodities) y cómo encajan las stablecoins, las monedas digitales atadas al valor de una divisa. Hoy esa frontera es difusa, y de ella depende quién manda sobre cada token, si la SEC o la propia CFTC.

Sin una ley que reparta competencias, cada supervisor legisla a su manera y el mercado queda atrapado entre dos interpretaciones.

El Senado bloqueó el texto el martes en una votación de procedimiento. El motivo de fondo no fue técnico, sino político: los demócratas exigían reglas de ética más duras para evitar que los cargos públicos se lucraran con cripto, un punto sensible por los negocios de la familia Trump en el sector. Un borrador que prohibía a los funcionarios ganar dinero con activos digitales circuló en julio, pero para parte de la oposición no llegaba lo bastante lejos.

A quién afecta esta regulación cripto en Estados Unidos

La CFTC mueve sus piezas, pero no está sola. La SEC aprobó esta semana la negociación de acciones tokenizadas y en agosto propuso su propio marco para las emisiones de criptoactivos. Los dos grandes supervisores estadounidenses avanzan en paralelo mientras el Congreso se atasca. El resultado es un escenario regulatorio a varias velocidades.

Para el inversor español la distancia no le libra del efecto. Estados Unidos es el mayor mercado de capitales del mundo y lo que allí se decida marca el tono global. Los marcos que salgan de Washington terminan arrastrando a los exchanges europeos, a los emisores de stablecoins y a los fondos que operan con cripto. MiCA, la norma europea que ya cubre a los residentes en la UE, protege al usuario, pero ninguna plataforma global funciona en compartimentos estancos.

También hay un aviso para navegantes. Trump prometió en campaña ser el presidente más amigable con el sector, después de años de litigios de la administración anterior contra empresas de activos digitales. Desde que llegó a la Casa Blanca, la SEC y la CFTC han cambiado el tono y han aparcado expedientes. El riesgo que señalan los críticos es el opuesto: que la cercanía se convierta en favoritismo.

Un patrón que se repite: regular por la puerta de atrás

No es la primera vez que en Estados Unidos una norma clave para cripto muere en el Senado. Pasó en 2022 con los intentos de ordenar las stablecoins tras el colapso de Terra, el proyecto que se hundió llevándose por delante miles de millones de dólares de ahorradores. Y volvió a pasar cada vez que una ley integral se quedó en el cajón. Siempre que el legislador se atasca, los reguladores tiran de su propia capacidad para sacar reglas: más rápidas de aprobar, más frágiles de sostener.

Ahí está la contradicción de fondo. La industria lleva años pidiendo claridad, pero la claridad que llega por decreto dura lo que dura quien la firma. Una norma de la CFTC se puede impugnar en los tribunales con más facilidad que una ley, y un cambio de administración puede darle la vuelta. Para una empresa que quiere operar a diez años, eso no es estabilidad.

Queda por ver cuánto tarda la propuesta en ver la luz y con qué alcance. Selig ha dicho que quiere cerrar las reglas antes de que acabe el actual mandato presidencial, en enero de 2029. Entre medias, la pelota sigue en el Senado. Si la Clarity Act vuelve a la mesa con un texto de ética que contente a los demócratas, los supervisores podrían tener que reescribir parte de lo hecho. Si no, Estados Unidos caminará hacia un marco cripto construido a golpe de agencia y no de ley.

Greenpeace acusa a NVIDIA de greenwashing: sus emisiones Scope 3 suben un 725% desde 2020

Greenpeace International acusa a NVIDIA de greenwashing: su informe ‘The AI Climate Hoax’ cifra en un 725% el aumento de las emisiones Scope 3 de la compañía desde 2020.

La tecnológica californiana vende la inteligencia artificial como una herramienta que descarboniza industrias enteras. El documento, firmado por el analista Ketan Joshi y elaborado con Stand.earth, Friends of the Earth, Beyond Fossil Fuels, Kairos Fellowship, Climate Action Against Disinformation, Green Screen Coalition, y Green Web Foundation, sostiene justo lo contrario: la huella crece al mismo ritmo al que crece la demanda de cómputo, y la factura ambiental se paga lejos de la sede de Santa Clara.

Para entendernos: el Scope 3 recoge las emisiones indirectas de toda la cadena de valor, desde la fabricación de los chips hasta el uso final del producto vendido. Es la parte del inventario donde casi todas las tecnológicas se pierden y donde se juega la credibilidad de cualquier etiqueta verde. El concepto, glosado en la entrada de Wikipedia sobre la huella de carbono, es el mismo que exige el Protocolo de Gases de Efecto Invernadero para que un inventario corporativo sea comparable.

El dato que rompe el relato: un 725% más de emisiones indirectas desde 2020

Vamos a los datos. El informe sitúa el crecimiento de las emisiones Scope 3 de NVIDIA en un 725% desde 2020, el ejercicio que sirve de base de comparación. La cifra no es un ejercicio de estilo: es la distancia entre la fotografía que la empresa publica en su memoria de sostenibilidad y el inventario completo de su huella. Ese inventario incluye lo que otros fabrican por ella y lo que sus clientes consumen después.

A ese dato se suma otro más incómodo. Las emisiones no declaradas asociadas a los chips ya vendidos y en funcionamiento podrían haber alcanzado los 21 millones de toneladas de CO2 equivalente en 2025, según el mismo análisis. Traducido: la parte del impacto que no aparece en el balance porque ocurre fuera de las instalaciones de la compañía, en la red eléctrica que alimenta los centros de datos.

Declarar la eficiencia de un chip no es declarar su huella: la electricidad que consume el centro de datos donde se ejecuta nunca entra en la foto oficial.

Las tres tácticas de greenwashing que Greenpeace desmonta

El informe no se limita a sumar toneladas. Identifica un patrón de comunicación diseñado para que el crecimiento del consumo energético parezca, precisamente, la solución al problema climático.

No es una campaña de marketing mal medida: es un modelo de negocio que traslada el coste ambiental a quien nunca podrá facturarlo.

  • El beneficio climático neto: la compañía sostiene que la IA compensa su gasto energético con los ahorros que genera en otras industrias. Sin una metodología verificable, eso es una promesa, no un dato.
  • La respuesta de demanda de los centros de datos: presentar la flexibilidad de consumo como si fuera capacidad renovable nueva. No lo es: ajusta cuándo se consume, no cuánta energía limpia existe en el sistema.
  • La eficiencia como escudo: cada generación de chip consume menos por operación, pero el número de operaciones crece mucho más rápido. La mejora relativa esconde un aumento absoluto.

El caso que mejor ilustra el efecto dominó está en Ohio. Un centro de datos planteado para alojar cargas de inteligencia artificial se apoyaría en una de las mayores plantas de gas del mundo, según el informe. La instalación renovable que debería cubrir esa demanda no está sobre la mesa.

Centros de datos, gas y cadenas de suministro: dónde se contamina de verdad

El impacto tampoco se reparte de forma neutral. NVIDIA fabrica en cadenas de suministro del este de Asia muy dependientes de los combustibles fósiles, de modo que traslada buena parte de su carga ecológica a países de renta más baja mientras concentra el beneficio económico de la IA en un puñado de matrices. Greenpeace lo describe como un patrón de colonialismo tecnológico: tensión sobre la red eléctrica, consumo de agua y degradación del suelo en las regiones donde se instalan los centros de datos y donde se fabrican los componentes.

Las peticiones del informe, disponible en la web de Greenpeace International, son concretas: inversión en capacidad renovable nueva a escala global, no solo contratos de compra, y la extensión del objetivo del 100% de energía renovable a toda la cadena de fabricación para 2030. Es decir, mover el compromiso del consumo propio al de los proveedores.

📊 Impacto ecológico en cifras

  • Emisiones Scope 3: un 725% más desde 2020, según el análisis de Greenpeace International y sus socios.
  • Emisiones no declaradas: hasta 21 millones de toneladas de CO2 equivalente en 2025 por los chips ya vendidos y en uso.
  • Compromiso exigido: el 100% de energía renovable en toda la cadena de fabricación para 2030.
  • Equivalencia tangible: no detallada en la fuente oficial, que no traduce el dato a hogares ni a vehículos.

Análisis: qué convierte una promesa verde en un compromiso verificable

Hay un precedente que se repite cada temporada de resultados. Las grandes compañías anuncian su Net Zero a 2050, calculan la foto del año base y dejan la reducción real para la década siguiente. NVIDIA no escapa al patrón, pero tiene una particularidad incómoda: su huella depende de decisiones que no controla, las de sus proveedores asiáticos y las de los operadores que compran sus chips. Sin métricas del consumo en la fase de uso, lo declarado siempre será una parte pequeña del total.

Un objetivo alineado con la iniciativa Science Based Targets exige una trayectoria de reducción absoluta verificable, no una métrica de eficiencia por operación. La diferencia importa, y mucho: la eficiencia relativa puede mejorar mientras el consumo agregado se dispara. El marco europeo aprieta por el otro lado. La directiva CSRD y sus estándares de reporte obligan a declarar emisiones de la cadena de valor, lo que convierte en material para el inversor lo que antes era una nota al pie. Los fondos etiquetados como sostenibles bajo la Taxonomía Verde necesitan justificar cada euro y cada tonelada; un informe con nombres y cifras es exactamente el documento que aparece después en una due diligence.

El detalle que cambia todo es la distinción entre energía contratada y energía limpia añadida al sistema. La mayoría de las grandes tecnológicas invierte en contratos de compra de energía renovable, no en parques nuevos. El resultado contable mejora; la red que alimenta los centros de datos sigue quemando gas. Ese es el punto donde la etiqueta verde deja de sostenerse y donde el compromiso a 2030 deja de ser una intención para convertirse en una obligación con proveedores, precios y plazos.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: cada tonelada que NVIDIA deje de emitir en su cadena de valor es una tonelada que no calienta la atmósfera; hoy ese inventario crece un 725% desde 2020.
  • Modelo que cambia: el informe empuja a que el compromiso renovable pase del consumo propio al de toda la cadena de fabricación, incluidos los proveedores asiáticos.
  • Para las próximas generaciones: exigir la fase de uso en el inventario evita heredar una infraestructura de cómputo construida sobre gas y contabilizada como verde.

EEUU sanciona al exchange iraní BitBank por transferir Bitcoin al IRGC

El Departamento del Tesoro de Estados Unidos ha sancionado al exchange iraní BitBank por facilitar transferencias en bitcoin a la Guardia Revolucionaria Islámica (IRGC), el cuerpo militar de élite del régimen de Teherán. La decisión forma parte de Operation Economic Outcast, la campaña económica con la que la administración de Donald Trump persigue a Irán y a todos los actores que le ayudan a esquivar las penalizaciones internacionales.

No es una sanción menor. Washington lleva décadas castigando económicamente a Irán, pero este año el país ha intensificado el uso de criptomonedas, bitcoin incluido, para sortear ese cerco. La designación apunta directamente a la infraestructura que lo hace posible.

‘Las designaciones de hoy dejan meridianamente claro que los intentos de financiar al régimen iraní usando criptomonedas no están fuera del alcance de la OFAC’, ha señalado el secretario del Tesoro, Scott Bessent, en el comunicado de la operación. ‘Si apoyas al régimen iraní, el Departamento del Tesoro te sancionará’.

Qué ha designado exactamente el Tesoro

La sanción no se limita a BitBank. El Tesoro ha designado también al financiero iraní Babak Zanjani, a la empresa desarrolladora de software Pishtaz Simorgh Electronic Trade Company y a tres colaboradores suyos: Hossein Ali Zaker Hossein, Mohammad Mahdi Zaker Hossein y Seyed Adel Heidari. El objetivo declarado es golpear ‘la arquitectura que Zanjani construyó para blanquear fondos’.

Según el Tesoro, desde junio la Autoridad de Servicios Marítimos Hormuz Safe de Irán ha utilizado BitBank para mover bitcoin hacia el régimen. El exchange no sería un intermediario casual, sino una pieza dentro de un sistema más amplio de financiación con activos digitales.

Congelar una stablecoin es cerrar una cuenta bancaria; perseguir bitcoin es rastrear efectivo repartido por medio mundo sin un banco que responda.

Por qué Irán prefiere bitcoin frente a las stablecoins

Hay una razón técnica detrás de esta deriva hacia bitcoin. En julio, Estados Unidos anunció que había congelado criptomonedas vinculadas al régimen iraní, en su mayoría en forma de USDT, la stablecoin emitida por Tether. Una stablecoin es una moneda digital diseñada para mantener un valor estable, normalmente anclado al dólar, y cuenta con un emisor central que puede bloquear las carteras cuando lo decide.

Bitcoin, en cambio, no tiene un emisor único ni una autoridad capaz de congelar fondos. Esa es justamente la característica que lo convierte en una herramienta atractiva para quien quiere mover dinero fuera del radar financiero tradicional. La OFAC ya advirtió en julio de que Irán estaba aceptando pagos en bitcoin de barcos que atraviesan el estrecho de Ormuz para eludir las sanciones.

Qué significa esto para el inversor y para el mercado

Para el inversor español que nunca ha tenido relación con Irán, esta sanción puede parecer lejana. No lo es del todo. Las designaciones de la OFAC generan un efecto en cadena: cualquier exchange, banco o custodio que mantenga vínculos con las entidades señaladas se expone a ser sancionado también. Eso empuja al sector a extremar sus controles de identidad y a rastrear el origen de cada transferencia.

El precedente más cercano está en las sanciones contra mezcladores de criptomonedas como Tornado Cash, un servicio que servía para ocultar el origen de las operaciones y que quedó bloqueado para los usuarios estadounidenses. La tendencia se repite ahora con Irán y antes con Rusia: el bitcoin deja de ser un espacio sin reglas y se convierte en un terreno donde los reguladores compiten por demostrar que pueden seguirle la pista.

Ahí está la contradicción de fondo. El mismo bitcoin que las sanciones no pueden congelar es también un libro de contabilidad público donde cada movimiento queda registrado para siempre. Es difícil esconderse y, a la vez, imposible apagarlo pulsando un botón. Esa dualidad explica por qué Irán lo elige, pero también por qué Washington confía en poder perseguirlo.

Para el usuario medio, el impacto es indirecto pero real. Los exchanges que operan en Europa refuerzan sus procesos de verificación, revisan más transacciones, y bloquean operaciones que puedan estar contaminadas. Una transferencia hacia una cartera sospechosa puede quedar atrapada durante días. No es alarmismo: es la consecuencia lógica de que el dinero digital sea cada vez más rastreable.

Conviene recordar que este no es un episodio aislado. En los últimos años, la OFAC ha ido ampliando su lista de direcciones, exchanges y servicios vinculados a países sancionados, desde Corea del Norte hasta Rusia, pasando por carteles del narcotráfico. Cada designación añade una capa más de presión sobre los intermediarios, que son quienes acaban pagando el precio en forma de auditorías, licencias y cumplimiento normativo.

En paralelo, Irán ha ido tejiendo alternativas: este año puso en marcha un servicio de seguros respaldado por bitcoin para sus compañías navieras, una fórmula que busca mantener el comercio exterior pese a las restricciones bancarias. Es el mismo patrón que ya se observa en el estrecho de Ormuz, donde los barcos pagan en activos digitales para no depender del sistema financiero tradicional.

La pregunta abierta es si esta estrategia funcionará. La OFAC ha dejado claro que seguirá señalando no solo al ecosistema iraní, sino a los actores internacionales que lo facilitan, y las designaciones son acumulativas. Habrá que ver cuántas plataformas más entran en la lista en los próximos meses y hasta qué punto el cerco cambia el comportamiento de un mercado que, por definición, no tiene dueño.

El CBD de la ONU reclama financiación para la biodiversidad a cuatro años de los objetivos de 2030

La secretaria ejecutiva del CBD, Astrid Schomaker, exige reorientar la financiación para la biodiversidad antes de la COP17 de Yerevan, con cuatro años por delante para cumplir los objetivos de 2030.

Kunming avisa antes de Yerevan: el dinero existe, pero circula en la dirección equivocada

El mensaje no es nuevo. El calendario, sí. Schomaker lo trasladó en una rueda de prensa organizada por la secretaría del Convenio de las Naciones Unidas sobre la Diversidad Biológica el pasado 11 de septiembre, tras el cierre del Diálogo de Kunming. Ese encuentro, celebrado del 7 al 9 de septiembre en la ciudad china, reunió a gobiernos, científicos, pueblos indígenas, representantes de la juventud y organizaciones sociales para revisar las tendencias preliminares del primer balance global del marco.
Vamos a los datos. Para la responsable del CBD, el problema no es la falta de dinero, sino su destino. La desalineación de los sistemas financieros es, en su lectura, el elefante en la habitación: en la economía mundial hay recursos suficientes, pero una parte muy relevante sigue fluyendo hacia actividades que destruyen la naturaleza.

El balance global, iniciado después de la COP16, se recoge en el informe State of Biodiversity Action, que presentará su evaluación definitiva en la COP17 de Yerevan, prevista del 19 al 30 de octubre. La fotografía provisional es incómoda: más del 70% de los países ha entregado sus informes nacionales y más del 90% ha fijado metas de biodiversidad alineadas con el marco global. El papel aguanta. La ejecución, no.

El ejercicio examina lo que cada país ha prometido, los planes y políticas que ha puesto en marcha y el dinero que ha movilizado. La conclusión preliminar es que las promesas avanzan más rápido que las medidas.

Los países han firmado casi todas las metas. Lo que falta es la parte incómoda: cambiar de dónde sale el dinero y a dónde va.

Cuatro años, 23 metas y una implementación desigual

COP17

Jillian Campbell, responsable de Planificación, Seguimiento y Conocimiento en la secretaría del CBD, puso el foco en otro desajuste. La mayoría de las partes ha fijado objetivos nacionales que cubren casi todas las metas globales, pero esos objetivos rara vez recogen la ambición completa del marco. Al traducir el acuerdo a los planes domésticos, parte del compromiso se diluye por el camino.

Un objetivo nacional que recorta la ambición global es una promesa cumplida en el titular y desactivada en el presupuesto.

El desajuste se concentra donde la acción depende de carteras que no son la de Medio Ambiente. Finanzas, agricultura, infraestructuras, y desarrollo toman decisiones que pueden proteger o dañar los ecosistemas, y pocas veces las coordinan con la política de biodiversidad. El resultado es una administración que intenta reparar el daño con una mano mientras lo genera con la otra.

  • Lo que ya está hecho: más del 90% de los países cuenta con metas nacionales alineadas con el marco global.
  • Lo que falla: la mayoría de esos objetivos no cubre la ambición completa de las 23 metas acordadas.
  • Lo que falta: que las carteras de finanzas, agricultura e infraestructuras incorporen la biodiversidad en sus presupuestos.

La letra pequeña: subsidios que pagan la pérdida de naturaleza

Asad Naqvi, secretario del Órgano Subsidiario de Implementación del CBD, apuntó a la vía más incómoda y, probablemente, la más eficaz: no hace falta buscar dinero nuevo, sino reasignar el que ya se gasta mal. Agricultura y combustibles fósiles concentran subsidios perjudiciales que hacen más rentables las actividades dañinas para la naturaleza. Redirigir esos recursos cerraría parte de la brecha de financiación y atacaría una causa raíz, no un síntoma.

Aquí el discurso verde choca con la aritmética. Un informe de metas no cuesta nada; retirar un subsidio agrícola cuesta votos, márgenes y capacidad de negociación. Por eso la prueba real de la cumbre no será cuántos países respaldan el marco, sino cuántos se atreven a tocar la partida presupuestaria que financia justo lo contrario de lo que prometen.

Las 23 metas del Marco Mundial de Biodiversidad de Kunming-Montreal, adoptado en Montreal en 2022, cubren desde la restauración de ecosistemas hasta la reducción de pesticidas. Sin reasignación presupuestaria, buena parte de ellas se quedará en un catálogo de buenas intenciones.

De Montreal a Yerevan: el test que la biodiversidad comparte con el clima

El precedente no invita al optimismo. El marco se adoptó en Montreal en diciembre de 2022, tras dos años de aplazamientos, y copió la arquitectura del Acuerdo de París: compromisos nacionales, revisión periódica y un balance global que ahora llega por primera vez. La diferencia es que la biodiversidad carece de mecanismo vinculante y de un precio de referencia que ordene las decisiones, como sí ocurre con el carbono en la esfera climática. El resultado es que el capital natural no entra en las cuentas públicas ni en los balances empresariales con el mismo peso que el capital financiero. La Unión Europea, firmante del convenio, incorporó estos objetivos a su Estrategia de Biodiversidad 2030, y en España el reporte recae en el MITECO. Con cuatro años por delante, la distancia entre la meta y la ejecución reproduce el debate de la financiación climática: se anuncian miles de millones y buena parte del dinero público sigue premiando lo que se quiere evitar. Cuatro años dan para mucho, pero no para dos mandatos presupuestarios completos en la mayoría de los países.

La cumbre de Yerevan se centrará en acelerar la implementación, cerrar la brecha de financiación y atacar las metas con menos avance. Si de ahí no sale un compromiso con cifra para reasignar subsidios, la etiqueta de las finanzas sostenibles se quedará en el folleto y el balance de 2030 volverá a ser un ejercicio de contabilidad de intenciones.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: reasignar los subsidios dañinos cerraría parte de la brecha de financiación con cargo al dinero que hoy premia la destrucción de ecosistemas, sin depender de fondos nuevos.
  • Modelo que cambia: la idea de que proteger la naturaleza es cosa solo del Ministerio de Medio Ambiente se sustituye por presupuestos de agricultura, energía e infraestructuras que responden ante las 23 metas de 2030.
  • Para las próximas generaciones: los ecosistemas conservados entre 2026 y 2030 sostienen alimentación, agua y clima durante décadas; lo que se pierda en este periodo no se recompra después.

ETF Solana captan 60,7 M$ y lideran entradas mientras Ethereum pierde 140,6 M$

Los ETF de Solana al contado captaron 60,7 millones de dólares entre el 14 y el 18 de septiembre. El dato los convierte en la categoría que mejor se comportó esa semana entre los fondos cripto cotizados en Estados Unidos, mientras los productos sobre Ether se dejaron 140,6 millones y el conjunto del sector cerró con salidas netas de 70,7 millones.

Un ETF al contado es un fondo que cotiza en bolsa, compra la criptomoneda real y la custodia para replicar su precio. Un saldo negativo no equivale a una caída del precio: son reembolsos. Sobre ese papel, el recuento de el panel de flujos de Farside Investors deja una divergencia clara: Ether concentró las salidas, Solana atrajo capital nuevo y Bitcoin terminó prácticamente plano.

Los fondos de Bitcoin cerraron con una entrada neta de 6,1 millones, un resultado modesto que esconde una semana de montaña rusa: 159,9 millones el lunes, 450,4 millones de salida el martes y 295,9 millones de salida el miércoles. Las dos últimas sesiones lo arreglaron casi todo, con 159,5 millones el jueves y 433 millones el viernes, la mayor entrada diaria del periodo. El bitcoin recuperó entonces el nivel de los 80.000 dólares.

Los ETF de Solana captan 60,7 millones: el viernes que decidió la semana

Los fondos de Solana sumaron entradas en cuatro de las cinco sesiones: 11 millones el lunes, 1,3 millones el martes y 800.000 dólares el miércoles. El jueves no hubo movimiento neto. El viernes llegaron 47,6 millones en una sola jornada, y ese día explica por sí solo la mayor parte del resultado semanal.

BSOL, el producto de Bitwise, se llevó íntegramente esos 47,6 millones y acumuló 58,7 millones en la semana, en torno al 97% de toda la captación de la categoría. El resto lo aportó GSOL, de Grayscale, con 2 millones netos tras una entrada de 3,9 millones el lunes y un reembolso de 1,9 millones el miércoles. La mayoría de los productos de Solana no registró flujos netos durante el periodo.

En Ether ocurrió lo contrario. Los fondos arrancaron con 121,1 millones de entrada el lunes, pero el martes y el miércoles se dejaron 142 y 224,1 millones, respectivamente, y el jueves otros 39,3 millones. La entrada de 143,7 millones del viernes maquilló el balance sin revertirlo. ETHA, de BlackRock, cerró con 56,1 millones de salida pese a recibir 114,3 millones en la última sesión.

Una sola sesión de compras no cambia una tendencia: Ether recibió 143,7 millones el viernes y cerró la semana con 140,6 millones de salida.

Hyperliquid, la cuarta categoría analizada, terminó con 3,1 millones de entrada neta. No bastó para compensar nada: las aportaciones combinadas de Bitcoin, Solana y Hyperliquid quedaron por debajo de los reembolsos de Ether, y de ahí el saldo negativo de 70,7 millones para el conjunto.

La Reserva Federal sube los tipos y ordena los flujos

El telón de fondo fue monetario. La Reserva Federal, el banco central estadounidense, elevó su tasa objetivo en 25 puntos básicos hasta el rango del 3,75% al 4,00%, su primer incremento en más de tres años. La decisión coincidió con las dos jornadas de reembolsos más agresivos en Bitcoin y Ether, el martes y el miércoles, y con un repunte de volatilidad que se notó en todos los productos al contado.

Cuando el petróleo se moderó y las acciones vinculadas al sector cripto rebotaron, el viernes cambió el tono. Un tipo más alto encarece el coste de oportunidad de mantener riesgo, y los fondos de altcoins son los primeros en notarlo. Eso sí, la sensibilidad no fue idéntica para todos: Solana aguantó mejor el envite que Ether, y esa asimetría es el titular real de la semana.

ETF Solana flujos

La letra pequeña de la rotación hacia Solana

Aquí conviene frenar. Los 60,7 millones de Solana son menos de la mitad de lo que Ether devolvió en una sola jornada mala, y eso sitúa el dato en su escala: la categoría de Solana sigue siendo pequeña, con menos productos y un historial de cotización mucho más corto que los fondos de bitcoin. Cuando la base es reducida, un único fondo puede mover el agregado y dibujar porcentajes espectaculares.

Hay otro detalle que matiza el entusiasmo: el 78% de la captación semanal llegó en una sola sesión. Un viernes fuerte puede responder a coberturas, a rebalanceos de cartera o al cierre de posiciones antes del fin de semana, no necesariamente a un cambio estructural de asignación.

La concentración en BSOL es, además, la señal más incómoda del informe. Recuerda a los primeros meses de los ETF de bitcoin, cuando un solo emisor absorbía casi todo el flujo y el resto de la categoría vivía de las migajas. En Solana el fenómeno se acentúa porque compiten menos emisores. Si ese fondo pierde tracción o su diferencial de comisiones se estrecha, el agregado de la categoría se queda sin su principal motor.

También conviene recordar de dónde viene la red. Solana arrastra un historial de paradas —las de septiembre de 2021 y enero de 2022 dejaron a los validadores reconstruyendo la red a mano— y una concentración de staking (los SOL delegados a validadores para asegurar la red a cambio de recompensas) que sigue bajo vigilancia. Su ciclo de precio, además, está marcado por el desplome de FTX en noviembre de 2022, que la dejó cerca de los 8 dólares. Nada de eso ha desaparecido porque una semana de flujos salga en verde.

Lo que sí cambia es la composición de la demanda. Solana ya no depende solo del inversor minorista que compra en un exchange: tiene productos cotizados, emisores compitiendo por cuota y un flujo institucional que se mide cada viernes. Los próximos balances dirán si el patrón se repite. La cita que de verdad manda no está en el ecosistema cripto: está en la próxima reunión de la Reserva Federal.

Publicidad