Rallo alerta: El absentismo laboral en España cuesta 30.000 millones de euros y lidera la UE

La polémica estaba servida. Alberto Núñez Feijóo, presidente del PP, ante empresarios vascos, calificó el absentismo laboral de «cáncer que no podemos pagar», mencionó que 1,2 millones de personas no acuden a su puesto cada día y cifró el coste en más de 30.000 millones de euros. Su propuesta: reducir la prestación por baja para desincentivar el fraude. La izquierda se lanzó al cuello. Pedro Sánchez habló de recortes; Yolanda Díaz, de desproteger a los vulnerables; Mónica García, de que las bajas son un acto médico y no hay fraude posible. En este contexto, el canal de Juan Ramón Rallo ha decidido poner orden. Critica a Feijóo por endulzar su discurso, pero defiende la necesidad de reflexionar sobre un problema que los datos muestran en toda su crudeza.

El crecimiento imparable de las bajas laborales

Rallo comienza dimensionando el fenómeno. En 2016 se iniciaron 4,9 millones de procesos de incapacidad temporal; en 2019, antes de la pandemia, 6,6 millones; y en 2025 se rozaron los casi 10 millones de bajas en 2025. Eso supone duplicar la cifra en una década. Aunque parte del incremento se explica por el aumento de la población ocupada, si miramos el porcentaje de trabajadores que no acudió a su puesto por incapacidad temporal, la Encuesta de Población Activa muestra que ha pasado del 2% hace diez años al 4,4% en 2024. España se coloca a la cabeza de Europa en tasa de absentismo.

El coste real: de 20.000 a más de 90.000 millones

Feijóo lanzó la cifra de 30.000 millones, pero Rallo la corrige. El coste directo de 20.000 millones es la factura que se reparten empresas y Seguridad Social: 5.000 millones asumen las compañías y 15.000 millones el sistema público. La cantidad de 30.000 millones, explica el economista, está inflada porque cuenta dos veces la misma partida: las cotizaciones empresariales que financian las prestaciones. Pero el agujero no termina en el coste directo. A él hay que sumar la producción perdida mientras el trabajador está de baja. El Instituto Valenciano de Investigaciones Económicas estima que el coste total, añadiendo el valor de la producción perdida, supera los 90.000 millones de euros. Para dar perspectiva, Rallo recuerda que todo el mercado del alquiler en España movió 28.000 millones en 2022, casi la misma magnitud que el coste directo de las bajas. «Los alquileres son un problemón y aquí minimizamos la relevancia de las bajas», ironiza.

Indicios de fraude: cuatro señales que no se pueden ignorar

Para el economista, sería tan ingenuo negar el fraude como afirmar que todas las bajas lo son. Señala cuatro indicios: el 26% de las bajas se concentran en lunes, la concentración en repetidores, la prociclicidad y la evidencia internacional. Primero, el ‘efecto lunes’: el 26% se concentra en lunes y el porcentaje desciende a lo largo de la semana. Segundo, los repetidores: el 16% de empleados que piden dos o más bajas al año concentra el 70% de todas las bajas y, según detalla Rallo, todo el incremento de la última década se debe exclusivamente a este perfil. Tercero, la prociclicidad: el número de bajas se dispara cuando el mercado laboral está boyante y se contrae en las crisis, lo que sugiere un componente oportunista. Cuarto, la evidencia internacional muestra que recortar la prestación reduce las bajas. En España, la eliminación de complementos para funcionarios en 2012 provocó un desplome de las bajas en ese colectivo.

¿Por qué es tan fácil cometer fraude con una baja?

La clave, detalla Rallo, está en la información asimétrica. El trabajador sabe si realmente está enfermo; el médico dispone de tiempo y pruebas limitadas para verificarlo. Patologías como la depresión, la ansiedad o las lumbalgias no cuentan con un test objetivo que las confirme, y en un sistema sanitario saturado, el facultativo a menudo emite la baja sin una comprobación exhaustiva. La estadística lo respalda: entre quienes llevan año y medio de baja por álgias, el 64% ve denegada la incapacidad permanente, mientras que en los casos de depresión el rechazo alcanza el 79%. Y donde más ha crecido el absentismo laboral desde 2018 es precisamente en las bajas por enfermedades mentales y álgias, que lideran el incremento.

«Tan irresponsable es la posición de quien afirma que todas las bajas son fraude como la de quien dice que en las bajas no existe el fraude», sostiene Rallo.

— Juan Ramón Rallo

La propuesta de Feijóo y el silencio de las alternativas

Para Rallo, el planteamiento de Feijóo —reducir la prestación por baja para desincentivar el abuso— puede discutirse, pero lo inadmisible es negar el problema y no ofrecer salidas. Reconoce que en un sistema redistributivo como el español, paguen justos por pecadores, pero lanza un reto: «Si a uno no le gusta esta propuesta, alguna alternativa debería formular. ¿O es que no proponemos nada porque creemos que no existe el fraude o porque, como pagan los contribuyentes, nos da igual?». La reacción de la izquierda, despachando el debate con el argumento de que toda baja es un acto médico sagrado, le parece «demagógica e irresponsable».

El debate está servido. Mientras la clase política se enreda en etiquetas, los números muestran un agujero que crece año tras año. Y como subraya Rallo, entre bomberos no se pisan la manguera.

Puedes ver el análisis completo de Juan Ramón Rallo en el siguiente vídeo:
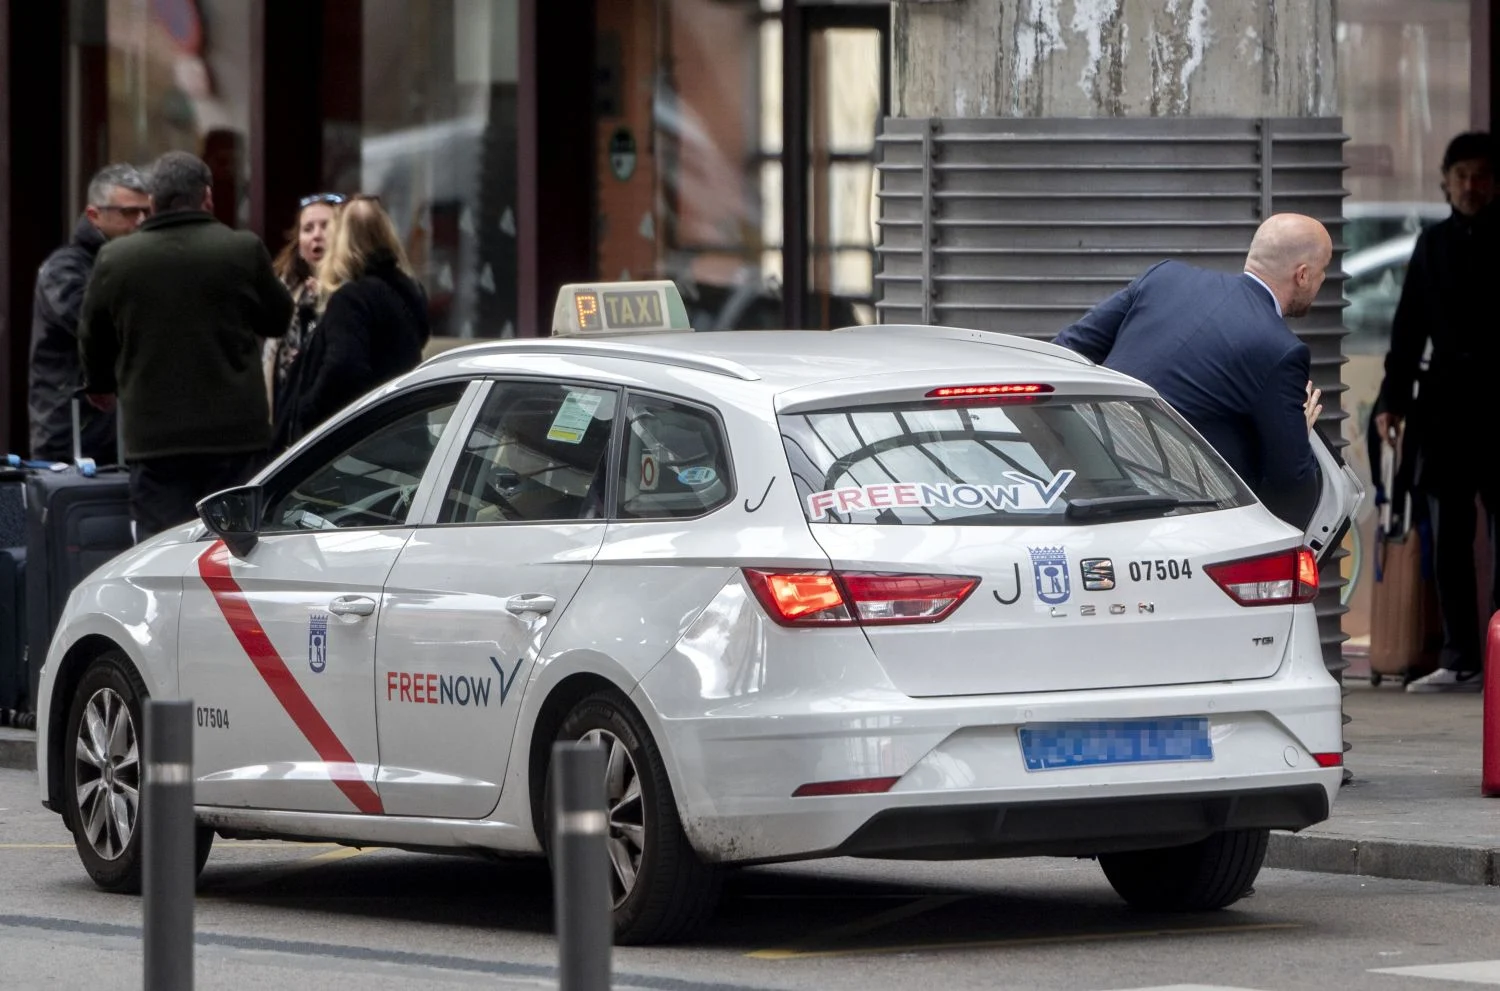
La Audiencia desestima la demanda por competencia desleal de Élite Taxi a FreeNow en Barcelona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Audiencia Provincial de Barcelona desestima la demanda por competencia desleal de Élite Taxi contra FreeNow y la condena en costas.
  • ¿Quién está detrás? FreeNow, la plataforma de intermediación de taxis (antes MyTaxi), frente a la asociación Élite Taxi, que denunciaba prácticas desleales.
  • ¿Qué impacto tiene? Consolida el modelo de plataforma como mero intermediario, no operador de transporte, y revoca la única condena previa por la ‘tasa de sostenibilidad’.

La Audiencia Provincial de Barcelona ha dado este miércoles un giro judicial que resuelve uno de los litigios más simbólicos de la movilidad urbana en Cataluña. En una sentencia a la que ha tenido acceso El Periódico, el tribunal ha desestimado íntegramente la demanda presentada por la asociación Élite Taxi contra FreeNow por competencia desleal y ha revocado la única condena que había caído en primera instancia sobre la denominada «tasa de sostenibilidad».

El fallo confirma que la plataforma presta un servicio de intermediación entre pasajeros y taxistas, no un servicio de transporte, tal y como ya había establecido la misma Audiencia en 2019. Los magistrados han estimado íntegramente el recurso de Mytaxi Iberia —la sociedad de FreeNow— y han condenado a Élite Taxi al pago de las costas tanto de la primera instancia como de la apelación.

El origen del pulso judicial: la demanda de Élite Taxi

El conflicto se remonta a 2023, cuando Élite Taxi llevó a la plataforma a los tribunales acusándola de actuar como un operador de transporte encubierto. La asociación defendía que FreeNow no podía limitarse a poner en contacto a clientes y taxistas, sino que, en la práctica, imponía condiciones propias de un carrier: desde la fijación de descuentos para nuevos clientes hasta un supuesto control sobre las tarifas reguladas y la gestión de los pagos.

En julio de 2024, el Juzgado Mercantil número 7 de Barcelona ya había rechazado la mayoría de esas acusaciones, aunque entonces sí apreció competencia desleal en el uso de la expresión “tasa de sostenibilidad”, al entender que podía inducir a error a los consumidores sobre un sobrecoste medioambiental que, según la asociación, no existía.

El tribunal tumba la acusación de competencia desleal

Ahora, la Audiencia Provincial da un paso más y despeja cualquier duda sobre la naturaleza de la plataforma. Los magistrados subrayan que FreeNow no crea una nueva oferta de transporte, sino que se limita a conectar al usuario con taxistas ya autorizados. Destacan, además, que los conductores pueden aceptar o rechazar cada servicio sin exclusividad alguna y que la empresa no ejerce una «influencia decisiva» sobre la prestación del viaje.

Respecto a los descuentos, la sentencia recuerda un detalle clave: el taxista ingresa siempre el importe íntegro que marca el taxímetro. Es FreeNow quien asume el coste de la rebaja, por lo que la que se abarata es la intermediación, no la tarifa regulada del taxi. Tampoco el Manual del Buen Conductor, la pasarela de pago o los criterios de asignación modifican, a juicio del tribunal, esa consideración.

El capítulo de la «tasa de sostenibilidad» se resuelve por un motivo procesal. La Audiencia considera acreditado que esa expresión empezó a circular en agosto de 2021 y que en febrero de 2022 ya había sido sustituida por «cargo por sostenibilidad». Como la demanda se presentó en julio de 2023, había transcurrido el plazo de un año que fija la Ley de Competencia Desleal. La acción prescribe y, con ella, desaparece la única condena que pesaba sobre la empresa de movilidad.

FreeNow no ha creado una nueva oferta en el mercado de transporte en taxi ni tiene una influencia decisiva en el servicio que se presta.

Hoja de Ruta: Claves del Viaje

La sentencia cierra una batalla legal que dejaba en vilo a las plataformas de intermediación del taxi en España. El fallo refuerza un criterio ya consolidado —la distinción entre intermediario y transportista— que la propia Audiencia de Barcelona aplicó en 2019 y que, según el tribunal, no ha sido alterado por la reforma de la Ley catalana del Taxi de 2023 ni por la jurisprudencia europea sobre Uber y Star Taxi App.

El impacto inmediato es doble: libera a FreeNow de cualquier sombra competencial y envía un mensaje al sector. Sin embargo, la verdadera zona cero sigue siendo Barcelona, donde las tensiones entre plataformas y asociaciones del taxi mantienen un pulso constante que se traslada periódicamente a los juzgados. La lectura a cinco años apunta a que, mientras las plataformas sigan respetando el modelo del taxímetro y la autonomía del conductor, será difícil que prosperen demandas por competencia desleal.

El dato que resume la resolución es la propia decisión de la Audiencia: desestimación íntegra de la demanda y revocación de la condena. No hay cifras económicas en litigio —más allá de las costas que Élite Taxi deberá abonar—, pero sí un precedente que refuerza la posición de las aplicaciones que conectan directamente con el taxi oficial.

Observamos una contradicción: mientras el taxi tradicional sigue reivindicando su espacio frente a las VTC, las plataformas de e-hailing del propio taxi —FreeNow, PideTaxi, incluso las de las flotas municipales— se consolidan como aliados cotidianos de los profesionales. La tensión, más que con las aplicaciones, parece desplazarse hacia los modelos de negocio basados en vehículos de alquiler con conductor. Pero esa es harina de otro costal.

El FMI mantiene el crecimiento de España en el 2,1% para 2026, el doble que la Eurozona

España va a crecer un 2,1% este año, según la última revisión del Fondo Monetario Internacional (FMI) publicada este jueves. La cifra duplica la previsión media de la eurozona, que apenas rozará el 0,9%, y vuelve a situar a la economía española como la locomotora del bloque entre los grandes países. El diferencial se abre con fuerza: mientras que Francia y Alemania quedan por debajo del 1%, España mantiene un ritmo que casi triplica al italiano.

El sur tira del carro mientras el eje franco-alemán se frena

La actualización del World Economic Outlook del FMI revela un mapa europeo a dos velocidades. La eurozona, en conjunto, crecerá un 0,9% en 2026 —cuatro décimas menos de lo que estimaba el organismo en abril—, lastrada por la debilidad industrial y la incertidumbre geopolítica. Alemania se mantiene en el 0,5%, Francia apenas alcanza el 0,7% e Italia sigue con su 0,5% endémico. Frente a este estancamiento, España y otros países del sur —Grecia, Portugal, Chipre— superan el 2%.

A escala global, el crecimiento se sitúa en el 3%, una cifra que resiste pese a los conflictos activos. El propio informe destaca que la inteligencia artificial está amortiguando los choques de oferta derivados de los conflictos armados y la fragmentación comercial, lo que permite a economías como la española mantener un colchón de actividad sin sobrecalentamiento inflacionista significativo.

Consumo interno, turismo récord y fondos Next Generation apuntalan la resistencia

El FMI atribuye la resiliencia española a tres motores sincronizados. El primero es un mercado laboral que sigue creando empleo —se estima que la ocupación crecerá por encima del 2% en 2026— y que alimenta un consumo privado robusto. El segundo es el turismo, que en las dos últimas temporadas ha batido todos los registros y que este verano se espera similar. El tercero es la ejecución de los fondos Next Generation, cuyo impacto en la inversión pública empieza a ser tangible en la construcción y la digitalización.

Con esos mimbres, España logra un diferencial de crecimiento de 1,2 puntos porcentuales respecto a la media de los Veinte. Eso sí, el organismo advierte de que la deuda pública sigue siendo una losa, y que cualquier endurecimiento adicional de los tipos de interés por parte del Banco Central Europeo podría frenar la inversión privada y encarecer la financiación empresarial.

España crece al doble de velocidad que la eurozona porque tiene los motores del consumo y el turismo encendidos a pleno rendimiento. La pregunta es cuánto combustible le queda en el depósito.

Análisis: la deuda y la dependencia del turismo, los límites del milagro español

El cuadro es favorable en el corto plazo, pero conviene no descuidar los flancos. La economía española ha ganado cuota en el comercio exterior de servicios, pero mantiene un déficit comercial histórico en bienes que la hace dependiente de importaciones energéticas y tecnológicas. Si el precio del gas vuelve a tensionarse —algo posible si la guerra en Oriente Medio escala—, el diferencial de inflación con la eurozona podría reabrirse y erosionar la competitividad.

La deuda pública sigue en el entorno del 107% del PIB, una cifra que, aunque en descenso, limita la capacidad de reacción fiscal si viene otra recesión. A esto se añade un riesgo de concentración: casi todo el crecimiento de la última década procede del sector servicios, mientras la industria retrocede. La pregunta no es si España puede crecer al 2,1% en 2026 —puede—, sino si ese modelo aguanta cuando los fondos europeos empiecen a menguar y la normalización turística toque techo.

La apuesta oficial pasa por acelerar las reformas estructurales pendientes: mejora de la productividad, incentivos a la inversión privada en I+D y un mercado de la vivienda que no disuada la movilidad laboral. Sin ellas, el milagro español podría durar tanto como el próximo shock externo. El FMI, en cualquier caso, mantiene la confianza. El crecimiento del 2,1% es el más alto entre los países del euro con un PIB superior al 1% del bloque, y el consenso de los analistas del Banco de España apunta en la misma dirección. El reto, como siempre, es el largo plazo.

La CNMV investiga las colocaciones aceleradas de acciones de Indra, Naturgy e Iberdrola

La CNMV ha abierto una investigación sobre las colocaciones aceleradas de acciones de Indra, Naturgy e Iberdrola , según reconoció el Gobierno en una respuesta parlamentaria al grupo Vox. El supervisor, hasta ahora reacio a escrutar estas operaciones de mercado, centra sus pesquisas en la venta del 14,3% de Indra por parte de la familia Escribano y en las voluminosas transacciones ejecutadas en las dos grandes energéticas durante el último año.

El Ejecutivo detalló que la CNMV «está realizando las actuaciones correspondientes para recabar información acerca de las circunstancias concretas de la operación de venta de la participación de Advanced Engineering and Manufacturing en Indra y el correcto cumplimiento de las obligaciones de reporte». El comunicado añade que, en su caso, el supervisor «adoptará las medidas que correspondan en función del resultado de dicho análisis».

Las colocaciones aceleradas permiten a grandes accionistas desinvertir de forma rápida, vendiendo bloques de títulos a un precio pactado con uno o varios inversores institucionales sin conocimiento público previo. La normativa española exige declarar las participaciones que alcancen el 3% del capital y notificar cualquier variación cuando se supere o descienda de los umbrales del 5% y múltiplos de cinco puntos. Sin embargo, si los compradores individuales no rebasan ese umbral, la identidad de los adquirentes puede permanecer oculta, lo que genera un vacío de transparencia en operaciones que en conjunto mueven miles de millones.

El detonante: la salida de los Escribano de Indra

La familia Escribano, a través de su vehículo Advanced Engineering and Manufacturing, vendió en las últimas semanas el 14,3% del capital de Indra por un importe estimado de 1.320 millones de euros. Los compradores de ese paquete no han sido identificados, ni el mercado conoce el precio exacto de la colocación. La operación se ejecutó de forma acelerada, sin que trascendieran los participantes.

Este movimiento ha coincidido con la polémica integración de EM&E, la cabecera industrial de los Escribano, en el grupo tecnológico, un proyecto que despierta recelos entre los accionistas minoritarios y que ha puesto en el punto de mira político la gobernanza de Indra. La Sociedad Estatal de Participaciones Industriales (SEPI), titular de una participación significativa, ha manifestado su inquietud por el conflicto de intereses.

La aparente incapacidad del regulador para identificar a los beneficiarios últimos de estas colocaciones se convierte en un riesgo sistémico de opacidad en el mercado español.

Naturgy e Iberdrola, los grandes volúmenes que alertan al supervisor

CompañíaOperación% CapitalImporte (millones €)Comprador conocido
IndraVenta Escribano14,3%1.320No
NaturgyAuto-OPA / GIP / CVC34,28% (acumulado)9.124No
IberdrolaAmpliación sin suscripción3,3%5.015No

En el caso de Naturgy, tres operaciones en menos de un año han supuesto un trasvase del 34,28% del capital por un total de 9.124 millones de euros. Primero, la auto-OPA del 9,08% lanzada entre mayo y junio de 2025 por 2.332 millones. Después, en marzo de 2026, el fondo GIP (controlado por BlackRock) vendió un 11,4% por unos 2.792 millones. Y en mayo, CVC Partners colocó el 13,8% por cerca de 4.000 millones. En ninguna de estas transacciones se ha hecho público el comprador.

En Iberdrola, la operación más relevante fue la ampliación de capital sin derecho de suscripción ejecutada hace un año, en julio de 2025, con la que la eléctrica presidida por Ignacio Galán colocó el 3,3% de su capital entre inversores institucionales por 5.015 millones de euros. Tampoco trascendió la identidad de los nuevos accionistas.

Indra Naturgy Iberdrola

La práctica se extiende a otros sectores

El fenómeno no se limita a la energía. Solo en el último año se han negociado más de 17.443 millones de euros en colocaciones aceleradas en todos los sectores. ACS, presidida por Florentino Pérez, colocó en junio de 2026 el 6% de su capital por 2.062 millones; Santander vendió en enero de 2026 el 49% de su filial polaca a Erste Group por unos 7.000 millones, una operación que incluyó la colocación acelerada del 3,5% del banco polaco; y Sacyr o Neinor Homes también han recurrido a esta vía.

La opacidad es la nota dominante. Ni los reguladores, ni los accionistas minoritarios, ni el mercado conocen en muchos casos quién está detrás de estos movimientos, lo que alimenta el debate sobre la necesidad de reforzar las obligaciones de transparencia.

El dilema supervisor: rutina de mercado o falta de control

Hasta ahora, la CNMV ha defendido que estas operaciones son «habituales de mercado» y que solo se revisa el cumplimiento de las comunicaciones accionariales cuando se superan los umbrales. Sin embargo, la respuesta del Gobierno revela que el organismo está realizando «actuaciones» específicas sobre Indra y, por extensión, podría ampliar la revisión a los grandes movimientos en Naturgy e Iberdrola. La clave está en si las obligaciones de reporte se han sorteado mediante estructuras que diluyen la participación por debajo de los límites de declaración.

El telón de fondo es un creciente descontento político y social que exige mayor transparencia. La integración de EM&E en Indra ha avivado la llama, pero el debate es más amplio: ¿debe el mercado español dotarse de reglas más estrictas para identificar a los beneficiarios reales de estas transacciones?

📊 Las Claves para el Inversor

  • Qué vigilar: El alcance real de la investigación de la CNMV. Si el supervisor abre expediente sancionador o impone multas por incumplimiento de las obligaciones de comunicación, la transparencia del mercado español sufriría un vuelco regulatorio.
  • Reacción del valor: Las cotizaciones de Indra, Naturgy e Iberdrola apenas han reaccionado, pero una resolución que apunte a falta de transparencia podría generar incertidumbre y presión vendedora sobre los títulos de las compañías afectadas.
  • Precedente sectorial: La propia CNMV, en otros casos, ha sido tibia a la hora de imponer sanciones; el desenlace dependerá de si el supervisor opta por una advertencia simbólica o por un endurecimiento de la normativa que obligue a declarar todas las participaciones relevantes.

Goldman Sachs advierte: nueva amenaza para el petróleo por la escalada en Irán

La amenaza de una crisis petrolera regresa al radar de los mercados. Goldman Sachs ha dado un giro radical a su previsión, advirtiendo de que la escalada de hostilidades en el Golfo Pérsico, especialmente en Irán, podría desencadenar una interrupción prolongada del suministro mundial de crudo. Hace apenas una semana, el banco de inversión advertía de un inminente exceso de oferta. Ahora, sus analistas de materias primas han cambiado el discurso: el riesgo de disrupción en el Estrecho de Ormuz eclipsa cualquier otro factor.

La nota de Goldman, recogida por Bloomberg, subraya que aunque los productores de Oriente Medio han comenzado a reabrir pozos en el último mes, las perturbaciones en Hormuz —por donde transita cerca del 20% del petróleo mundial— podrían frenar en seco esa recuperación. La producción de la región sigue 10,5 millones de barriles diarios por debajo de los niveles anteriores a la guerra. Un agujero que, si se cronifica, tensaría los mercados globales como no se veía desde la crisis energética de 2022.

Los ataques a petroleros en el Golfo Pérsico han reavivado los temores de una interrupción del tránsito, que ya afectó a los precios en 2022. Las milicias respaldadas por Irán han intensificado sus operaciones en las últimas semanas, según fuentes de inteligencia regionales. El temor de Goldman Sachs es que una escalada mayor —con represalias sobre las terminales de carga o los navíos— convierta el estrecho en un cuello de botella insalvable durante meses. La historia reciente demuestra que el mercado no descuenta estos riesgos hasta que es demasiado tarde.

El giro de Goldman Sachs: de exceso de oferta a crisis de suministro

El cambio de tono de Goldman Sachs no es menor. Hace siete días sus economistas proyectaban un superávit de hasta 1,2 millones de barriles diarios para el segundo semestre, gracias a la recuperación de Libia, Angola y la producción de esquisto de Estados Unidos. El banco había pronosticado que el Brent caería a 68 dólares en septiembre. Ese escenario ha saltado por los aires. Ahora, los mismos analistas hablan de “interrupción prolongada” y señalan directamente a la inestabilidad en Irán como el principal detonante.

El temor no es infundado. El Estrecho de Ormuz es el paso marítimo más importante del mundo para el comercio de crudo. Diariamente lo cruzan 17 millones de barriles de petróleo y productos refinados. Un cierre parcial o total, incluso temporal, dispararía los precios de forma inmediata. Goldman recuerda que los ataques de 2019 a petroleros saudíes añadieron 6 dólares de prima de riesgo al Brent en una semana. Esta vez, con la producción global ya tensionada, el impacto podría ser mayor.

La advertencia del banco de inversión subraya una realidad incómoda: la capacidad de reacción de la OPEP+ es limitada. Arabia Saudí y Emiratos mantienen algo de capacidad ociosa, pero el resto de miembros apenas pueden bombear más. La cuota de mercado de productores expuestos a Hormuz —Irak, Kuwait, Catar, Irán— ronda los 12 millones de barriles diarios. Cualquier bloqueo en el estrecho dejaría sin salida a más de la mitad de ese volumen. Goldman lo resume en una frase: “Hormuz disruptions could slow down the production recovery”.

La producción de Oriente Medio, 10,5 millones de barriles diarios por debajo de niveles previos a la guerra

La cifra clave del informe es ese déficit de 10,5 millones de barriles diarios respecto a los volúmenes prebélicos. Parte de esa brecha se debe a las sanciones que mantienen a raya las exportaciones iraníes y, en menor medida, a la lenta recuperación de Irak. Pero también a los destrozos en infraestructuras que aún no se han reparado. La nota de Goldman advierte de que, aunque los productores han empezado a desempolvar pozos cerrados, la escalada de las hostilidades podría detener esa tendencia justo cuando más falta hace el crudo en el mercado.

De hecho, la producción en Oriente Medio sigue 10,5 millones de barriles diarios por debajo de los niveles prebélicos, una cifra que el banco califica de “preocupante”. Si las tensiones en el Golfo interrumpen las operaciones logísticas, algunos campos se verían forzados a cerrar de nuevo. El círculo vicioso es evidente: menos producción, más tensión en precios y más incentivos para ataques que la propia inestabilidad alimenta.

La comunidad inversora ya ha empezado a tomar nota. En las últimas sesiones, el Brent ha añadido cuatro dólares y medio, situándose en 91,3 dólares al cierre de ayer. Los futuros a un mes reflejan una prima de riesgo geopolítico que, según los analistas, no se veía desde el inicio de la guerra en Ucrania. Las opciones de compra sobre crudo se han disparado un 40% en tres días, señal de que los fondos de cobertura están cubriéndose contra un repunte violento.

La amenaza en el Estrecho de Ormuz no es nueva, pero su reaparición en un mercado que ya lucha por recuperar la producción es una combinación explosiva para los precios.

La ironía es que Goldman Sachs no es la única casa que ha patinado con las previsiones. El consenso de analistas había anticipado una guerra de cuotas entre la OPEP y el esquisto estadounidense que mantendría los precios a raya. Nadie contaba con una reactivación del conflicto en el Golfo tan intensa. La línea entre superávit y escasez se ha difuminado en menos de siete días, y con ella la credibilidad de los modelos predictivos convencionales.

Impacto en el precio del crudo y la factura energética española

La escalada geopolítica tiene consecuencias directas para España, el quinto mayor importador de petróleo de la Unión Europea. España importa más del 15% de su crudo de Oriente Medio —principalmente de Arabia Saudí, Irak y Kuwait—, según datos de CORES. Un repunte sostenido del Brent por encima de 100 dólares el barril se traduciría en un aumento de entre 15 y 20 céntimos por litro de gasolina y gasóleo en cuestión de semanas, de acuerdo con estimaciones de la Asociación de Operadores Petrolíferos. Para un hogar medio que llena dos depósitos al mes, el sobrecoste mensual podría superar los 20 euros.

Pero el impacto no se limitaría al surtidor. El gas licuado del petróleo (GLP) y los derivados industriales también se encarecerían, elevando los costes de transporte, agricultura y manufacturas. Repsol, Cepsa y otras refinerías peninsulares verían cómo sus márgenes se tensan, aunque a la vez podrían beneficiarse de una mayor capacidad de exportación a países europeos que pagan prima por el diésel. La última vez que el Brent superó los 100 dólares, en 2022, la tasa de inflación en España escaló hasta el 10,8%. Con el IPC aún en el 3,2%, un nuevo choque energético complicaría el aterrizaje suave que persigue el Banco Central Europeo.

El informe de Goldman Sachs, en definitiva, no solo alerta de un riesgo de oferta inmediato, sino que evidencia una debilidad estructural del sistema petrolero global: la excesiva dependencia de un paso marítimo de apenas 33 kilómetros de ancho. Mientras los productores de esquisto estadounidense mantengan su ritmo de extracción y la OPEP+ no resuelva sus divisiones internas, el mercado permanecerá a merced de la geopolítica. La crisis de Irán es solo el último recordatorio de que la transición energética no avanza tan rápido como los precios del crudo cuando estalla un conflicto en Oriente Medio.

crisis petróleo

Costes de energías renovables: IRENA revela que son un 90 % más baratas que los fósiles en 2025

Más del 90% de la nueva potencia renovable instalada a escala comercial en 2025 presentó costes de generación inferiores a los de las centrales de gas y carbón. El dato procede del informe ‘Renewable Power Generation Costs in 2025’, que la Agencia Internacional de Energías Renovables (IRENA) ha publicado este 9 de julio de 2026 y que consolida un vuelco histórico en la competitividad de las fuentes limpias.

Un hito para la competitividad renovable mundial

El documento de IRENA no se limita a confirmar una tendencia: certifica que las renovables son la fuente más barata de nueva electricidad en la mayoría de los mercados. Por primera vez, la fotovoltaica y la eólica terrestre dominan el ranking de costes nivelados de la energía (LCOE) frente al carbón, el gas natural y la nuclear. El trabajo cruza datos de 2025 con las curvas de aprendizaje de las tecnologías y las condiciones de financiación globales, y el resultado es inequívoco: la energía más limpia ya es, además, la más barata.

El umbral superado por más de nueve de cada diez nuevos megavatios renovables no es una anécdota. Hace solo una década, la eólica terrestre aún necesitaba apoyo público para competir con el carbón en la mayoría de los países. En 2025, el coste medio ponderado global de la solar fotovoltaica a escala de parque se sitúa por debajo de los 40 dólares por MWh en buena parte de las regiones analizadas, un nivel que ninguna tecnología fósil puede igualar sin subsidios.

La lectura que hace IRENA es tan clara como contundente: la competitividad renovable ya no depende de la ubicación o de las condiciones meteorológicas excepcionales; es sistémica. Incluso en mercados con recursos eólicos o solares moderados, la combinación de tecnologías y los contratos de compraventa de energía (PPA) permiten precios estables por debajo del coste evitado de las centrales de gas.

España, un ejemplo de cómo los bajos costes refuerzan la seguridad energética

España figura entre los países que mejor ilustran el efecto amortiguador de los bajos costes renovables. Con más del 50% de la generación eléctrica procedente de fuentes limpias en 2025, la Península Ibérica ha sido capaz de contener la factura eléctrica en episodios de tensión geopolítica que dispararon el precio del gas TTF. Mientras que en Alemania o Italia el impacto de la volatilidad del gas siguió reflejándose en el pool mayorista con picos de más de 200 €/MWh, el sistema español se benefició de una base renovable que mantuvo los precios medios intradía por debajo de los 80 €/MWh durante los trimestres más críticos.

El informe de IRENA subraya precisamente esa conexión entre costes y resiliencia. Las renovables no solo reducen la factura, sino que blindan al sistema eléctrico frente a crisis de suministro de combustibles importados. La dependencia del gas ruso o del gas natural licuado (GNL) sujeto a tensiones en el Mar Rojo se convierte en un factor de riesgo decreciente cuando la generación eólica y solar cubre más de la mitad de la demanda.

Las renovables han dejado de ser la opción verde para convertirse en la apuesta por la seguridad energética y la estabilidad de precios.

Este blindaje, sin embargo, tiene un reverso. La rápida penetración de tecnologías con coste marginal cercano a cero reduce los precios mayoristas en horas de alta producción renovable, lo que presiona la rentabilidad de las propias plantas si no se complementan con sistemas de almacenamiento o contratos de cobertura. El sector ya anticipa que la próxima frontera no será el coste de generación, sino el de almacenamiento y flexibilidad.

IRENA y el nuevo paradigma de la transición energética

El informe de IRENA de 2025 pone punto final a un debate que parecía eterno: la transición energética no es un sacrificio económico. Es, desde hace al menos dos años, una oportunidad de ahorro estructural. La cuestión ya no es si compensa instalar renovables, sino cómo integrarlas con inteligencia para que los precios bajos de generación se trasladen de verdad al consumidor final y no se diluyan en costes de ajuste o en los peajes de las redes insuficientemente malladas.

El riesgo evidente es que la euforia por los costes de generación impida ver los cuellos de botella aguas abajo. Sin inversiones masivas en redes de transporte, interconexiones y almacenamiento a gran escala, los vertidos de energía renovable en horas valle seguirán creciendo y el valor capturado por el sistema se erosionará. España ya ha sufrido este fenómeno: en 2025 se batieron récords de vertidos solares en fines de semana de primavera, con precios que llegaron a cero o incluso negativos en el mercado diario.

La agencia internacional no solo documenta la caída de costes; también advierte de que la próxima década será clave para que los marcos regulatorios acompañen la realidad tecnológica. La receta pasa por contratos por diferencias bien diseñados, mecanismos de capacidad que remuneren la firmeza sin favorecer a los fósiles y una planificación de la red que deje de ir a remolque de los proyectos de generación.

En el fondo, el mensaje de IRENA es claro: los costes de generación han dejado de ser un obstáculo para la descarbonización. El verdadero reto está en convertir esos megavatios baratos en un suministro firme, competitivo y resistente a las crisis. Y ese reto exige un esfuerzo de inversión que aún no está sobre la mesa en la mayoría de los países.

La pregunta que deja abierta el informe no es si las renovables pueden abastecer al mundo —los datos dicen que sí—, sino si los gobiernos estarán a la altura de la parte menos glamurosa de la transición: la que discurre bajo tierra, en forma de cables y baterías, y que apenas da titulares.

Fast Retailing (Uniqlo) gana un 25,6% más, hasta 2.298 millones, y eleva previsiones

Fast Retailing, matriz de la cadena de moda Uniqlo, obtuvo un beneficio neto de 2.298 millones de euros en los nueve primeros meses de su ejercicio fiscal, lo que supone un incremento del 25,6% respecto al mismo periodo del año anterior, y revisa al alza sus previsiones anuales para el cierre en agosto.

Las cifras de los nueve primeros meses

La compañía japonesa ha presentado unas cuentas que superan las estimaciones del consenso, impulsadas por la fortaleza de su marca principal. La facturación del grupo alcanzó los 16.500 millones de euros (3,06 billones de yenes), un 17,2% más que en el mismo tramo del ejercicio anterior. El beneficio neto, de 426.077 millones de yenes, refleja un salto del 25,6% que pocos analistas esperaban a principios de año.

El grupo atribuye el el crecimiento a la aceleración de las ventas en el sudeste asiático, Norteamérica y Europa, donde Uniqlo ha ganado cuota de mercado gracias a su posicionamiento como moda funcional y asequible. La diversificación geográfica ha sido clave para compensar la debilidad puntual de GU, su segunda línea de negocio.

A continuación, las magnitudes más destacadas del periodo acumulado de septiembre a mayo (9 meses):

Magnitud9 meses 2026 (mill. €)Variación interanual
Cifra de negocio total16.500+17,2%
Ventas Uniqlo14.560+19,5%
Ventas GU1.433+3,7%
Beneficio neto2.298+25,6%

Uniqlo lidera el crecimiento; GU se queda atrás

El desglose por segmentos deja una lectura clara. Uniqlo aportó 14.560 millones de euros, lo que supone un crecimiento del 19,5% y prácticamente el 88% de la facturación total. La marca ha logrado mantener un ritmo de expansión de doble dígito en las principales regiones, reforzada por el canal online y la renovación constante de sus colecciones básicas.

En cambio, GU, la cadena de moda de bajo coste del mismo grupo, apenas mejoró un 3,7% sus ingresos, hasta los 1.433 millones de euros. El escaso avance revela que la estrategia de diferenciación de precios aún no termina de despegar fuera de Japón, un hecho que los analistas seguirán de cerca en los próximos trimestres.

La solidez de Uniqlo ha permitido además que el margen operativo del grupo se mantenga, a pesar del encarecimiento de los costes logísticos y de la presión en los tipos de cambio. El yen, ligeramente apreciado en los últimos meses frente al euro y al dólar, resta algo de brillo a las cifras en términos reportados, pero no ha impedido que la matriz eleve sus previsiones.

El tirón de Uniqlo contrasta con el modesto avance de GU, que apenas suma un 3,7% en ventas.

Revisión al alza de las previsiones anuales

De cara al cierre del ejercicio, que concluirá en agosto de 2026, Fast Retailing ha mejorado sus estimaciones por segunda vez en el año. La compañía espera ahora una facturación total de 21.410 millones de euros (3,97 billones de yenes), un 16,7% más que el ejercicio pasado y un 1,8% por encima de lo anticipado hace tres meses.

El beneficio neto previsto se eleva un 4,2% respecto al anterior guidance, hasta los 2.696 millones de euros (500.000 millones de yenes). De cumplirse, supondría un incremento del 15,5% en comparación con el beneficio del ejercicio 2025, lo que consolida a la multinacional japonesa como uno de los valores más sólidos del retail global.

Análisis E-E-A-T: qué hay detrás del crecimiento

Parte del mérito corresponde a la ejecución impecable de Uniqlo en mercados maduros y emergentes. La compañía ha sabido leer la demanda de prendas funcionales y sostenibles, al tiempo que contenía los precios. Sin embargo, el riesgo cambiario no es menor: más del 60% de sus ingresos se generan fuera de Japón, y un yen fortalecido puede erosionar los resultados futuros cuando se consolidan las cuentas.

En el sector operan gigantes como Inditex y H&M, que también han reportado sólidos crecimientos en sus últimos ejercicios. La diferencia está en el perfil geográfico: Fast Retailing concentra aún gran parte de su negocio en Asia y Norteamérica, lo que le otorga una diversificación distinta y le expone a dinámicas de consumo diferentes a las de sus rivales europeos.

Para el inversor español, la evolución de Uniqlo sirve como termómetro de un modelo de negocio que desafía los clichés del fast fashion. La apuesta por la calidad, la innovación textil y la apertura de tiendas propias en lugar de franquicias le ha dado un control casi total sobre la experiencia de cliente. Esa fortaleza se refleja en unos márgenes envidiables que, si el entorno de divisas ayuda, podrían seguir expandiéndose.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación de los resultados anuales completos en otoño de 2026 y cualquier actualización sobre el impacto del tipo de cambio yen/euro, que afecta a la traducción de los beneficios a euros.
  • Reacción del valor: El mercado ha recibido con alzas la mejora de previsiones; los inversores descuentan que la aceleración de Uniqlo compensa la debilidad de GU.
  • Precedente sectorial: Las cifras recuerdan a los de Inditex en su fase de expansión internacional; el foco en marca propia y la disciplina financiera son comunes a ambos gigantes.

Ferrovial invertirá 1.000 millones de euros en un campus de centros de datos en Madrid

Ferrovial ha anunciado este jueves una inversión superior a los 1.000 millones de euros para levantar un campus de centros de datos en Alcobendas (Madrid), con una capacidad global por encima de los 100 megavatios (MW). La operación, que se enmarca en la estrategia de diversificación hacia infraestructuras digitales de la multinacional, ha sido declarada Proyecto de Especial Interés por la Aceleradora de Inversiones de la Comunidad de Madrid.

En concreto, la primera fase del complejo tecnológico –que ya dispone de informes favorables en urbanismo, estrategia digital y transición energética, así como de la licencia de movimiento de tierras para comenzar las obras– alcanzará una potencia de 60 MW. Según detalla el Gobierno regional, esta etapa inicial creará medio centenar de empleos directos indefinidos, mientras que el proyecto completo superará los 100 MW.

Un campus estratégico en pleno cinturón de centros de datos de Madrid

La ubicación en Alcobendas se suma al corredor de centros de datos que se está consolidando en la periferia metropolitana, un área que ya alberga instalaciones de gigantes como Digital Realty, Equinix o OData. Ferrovial, tradicionalmente vinculada a la construcción de autopistas, aeropuertos y grandes infraestructuras civiles, dio un giro hace unos años hacia el ámbito digital y ahora escala su presencia con este campus propio, en una línea similar a la seguida por otras constructoras como ACS a través de su filial Urbaser o Acciona con Cloud&Heat.

El proyecto, acelerado por la administración autonómica como parte de un plan más amplio para atraer inversión tecnológica, ha sido anunciado durante una conferencia organizada esta mañana por 20minutos, en la que la presidenta madrileña, Isabel Díaz Ayuso, destacó la rapidez con la que la Aceleradora de Inversiones ha dado luz verde a esta iniciativa.

Desde su puesta en marcha en 2023, este instrumento ha declarado 17 proyectos de especial interés, con una inversión conjunta de casi 9.000 millones de euros y la promesa de más de 5.000 empleos. La gran mayoría de esas iniciativas –once en total– corresponden precisamente a centros de proceso de datos, mientras que el resto se reparten entre biofarmacia, energías renovables y logística. Quedan además cuatro propuestas en estudio cuya viabilidad se está evaluando.

Contexto: por qué la apuesta de Ferrovial por los datos

Ferrovial inversión

La decisión de Ferrovial de apostar fuerte por los centros de datos no es casual. El tráfico mundial de datos crece a doble dígito cada año, y la digitalización de la economía –desde el cloud computing hasta la inteligencia artificial– demanda cada vez más capacidad de procesamiento y almacenamiento. España, y en concreto la Comunidad de Madrid, se han posicionado como un hub atractivo gracias a una combinación de suelo disponible, energías renovables y conectividad internacional.

La inversión de 1.000 millones de euros convierte a Ferrovial en un actor directo del mercado de centros de datos, compitiendo con operadores puros y constructoras que han pivotado a lo digital.

En este sentido, el campus de Alcobendas podría posicionarse como una pieza relevante en el ecosistema de proveedores de infraestructura para grandes tecnológicas. Ferrovial ya tiene experiencia en gestión de activos logísticos y aeroportuarios, y ahora busca replicar ese modelo en los centros de datos, donde la disponibilidad de potencia y la eficiencia energética son los factores críticos.

A nivel sectorial, el movimiento recuerda al de ACS cuando adquirió el negocio de centros de datos de Altice en 2024 o a los planes de Acciona de duplicar su capacidad en data centers para 2027. Ferrovial, que en 2025 ya había anunciado su intención de invertir en el segmento, materializa ahora un proyecto con una potencia total de 100 MW –una cifra que lo sitúa entre los más grandes de la región– y con la seguridad regulatoria de contar con todos los permisos necesarios para iniciar la construcción.

Análisis: ¿un movimiento defensivo o una apuesta estratégica?

La pregunta que se hace el mercado es si Ferrovial está dando un paso puramente defensivo –diversificar para reducir su dependencia de la obra civil y de las concesiones– o si realmente ve un filón de crecimiento en el negocio de alojamiento de datos. La inversión, con más de 1.000 millones, supone un compromiso financiero notable y obliga a la compañía a demostrar que puede ejecutar y operar un activo de estas características con la misma solvencia con que gestiona aeropuertos como el de Heathrow o autopistas en Norteamérica.

Conviene recordar que el mercado de centros de datos en la periferia de Madrid ya cuenta con jugadores muy consolidados, lo que obligará a Ferrovial a buscar un posicionamiento competitivo: o bien vende capacidad a clientes de gran tamaño (operadores de cloud o empresas de inteligencia artificial) o bien se apoya en el atractivo de su infraestructura de red para captar tráfico internacional. La Aceleradora de Inversiones, al dar prioridad a este proyecto, está respaldando la apuesta.

Otra clave es la eficiencia energética. Con el endurecimiento de las normativas sobre consumo eléctrico de los centros de datos, contar con licencia de transición energética y una ubicación cercana a fuentes de energía renovable puede ser una ventaja competitiva. Ferrovial aún no ha desvelado detalles sobre la refrigeración que empleará ni sobre posibles acuerdos con proveedores de energía verde, pero el hecho de que el proyecto cuente con el visto bueno en esa materia desde su fase inicial indica que el diseño cumple ya los requisitos más exigentes.

📊 Las Claves para el Inversor

  • Qué vigilar: La ratificación de los plazos de construcción y la eventual consecución de contratos con operadores de cloud o tecnológicas que ocupen la primera fase de 60 MW. El avance de las obras será el primer termómetro.
  • Reacción del valor: El mercado ha recibido con moderado optimismo la noticia, aunque la cotización de Ferrovial ya incorpora su perfil de empresa diversificada. La ejecución del plan en un sector competitivo será determinante para ver una evolución positiva.
  • Precedente sectorial: Grandes constructoras como ACS y Acciona ya han dado el salto a los centros de datos con resultados mixtos; Ferrovial necesita demostrar que puede gestionar un activo intensivo en tecnología más allá de la mera promoción inmobiliaria.

Indra contrata a un bufete catalán para investigar a su antigua cúpula directiva

La multinacional tecnológica y de defensa Indra ha encargado al bufete catalán Maluenda una investigación interna sobre partidas de gastos y posibles irregularidades de su anterior cúpula directiva, liderada por Ángel Escribano y José Vicente de los Mozos. La contratación, adelantada por El Confidencial y confirmada por fuentes internas de la compañía, se produce apenas tres meses después de que Ángel Simón asumiera la presidencia del grupo controlado por la SEPI.

Desde su llegada el pasado 2 de abril, Simón ha manifestado su sorpresa al revisar determinados ‘cajones’ de la empresa y ha denunciado «gastos irracionales y no justificados». Como primera medida, eliminó a cerca de de una veintena de consultoras que su antecesor, Ángel Escribano, mantenía contratadas durante el escaso año y tres meses que estuvo al frente de Indra.

Una ‘forensic investigation’ con un bufete de alto voltaje

El bufete Maluenda, fundado por el abogado Andrés Maluenda —quien participó en la defensa del expresidente del FC Barcelona Sandro Rosell por blanqueo de capitales—, se ha especializado en ‘asuntos complejos del ámbito económico y de los negocios, que a menudo se entrelazan con delitos de otra índole’, según su propia descripción. Cuenta con un área específica de Forensic Investigations y un equipo de penalistas, peritos informáticos, económicos e incluso expertos en reputación digital.

Según las fuentes, algunos directivos interrogados se han visto sorprendidos por el tono de las preguntas y el conocimiento de datos personales que, en teoría, deberían ser privados. La investigación se desarrolla bajo estricta confidencialidad y se apoya en métodos de auditoría forense, una práctica cada vez más habitual en compañías que abordan cambios bruscos de gobernanza.

El precedente de los Aperribay y el dosier de los Escribano

Indra cúpula directiva

El encargo a Maluenda no surge de la nada. Como publicó El Confidencial en octubre de 2025, determinados accionistas y consejeros de Indra fueron objeto de un dosier con información personal y críticas a su situación financiera. El caso más emblemático afectó a SAPA Placencia, titular del 8% del capital, propiedad de la familia Aperribay.

Los Aperribay se habían opuesto a la fusión con Escribano Mechanical and Engineering (EM&E), la compañía de los hermanos Escribano. En represalia, según denunciaron, circularon tres documentos que detallaban sus movimientos financieros y atacaban su reputación. Ángel Escribano negó cualquier vinculación con el dosier, aunque fuentes internas señalaron que había sido distribuido por un asesor cercano al entonces presidente.

La contratación de Maluenda no es una simple auditoría: es una señal de ruptura total con la etapa de los Escribano y un mensaje al accionariado sobre el nuevo estándar de gobernanza.

McKinsey sustituye a BCG en el plan estratégico hasta 2030

Paralelamente a la investigación, Simón ha firmado ya el contrato con la consultora McKinsey para diseñar el nuevo plan estratégico de Indra. La firma estadounidense releva a Boston Consulting Group (BCG), que era el socio de cabecera de la etapa anterior. De hecho, Simón paralizó la actualización de la hoja de ruta 2026-2030 que BCG ya tenía ultimada y que iba a presentarse en mayo pasado.

El presidente ha encargado el proyecto a David González, socio de McKinsey con quien ya colaboró cuando presidía Agbar. En la reciente junta general de accionistas, Simón anunció que el lanzamiento del plan se retrasa a finales de año, no en octubre como se había previsto inicialmente. Una demora que lo sitúa cerca de las elecciones generales, las cuales podrían condicionar la orientación de Indra, dado que el Estado controla un 28% a través de la SEPI.

Análisis: un giro radical en la gobernanza de Indra

La decisión de Simón de encargar una ‘forensic investigation’ y cambiar de socio estratégico marca un punto de inflexión en la corta pero convulsa historia reciente de Indra. Tras una etapa de acelerada rotación de directivos y tensiones accionariales, el nuevo presidente ha optado por una línea de tolerancia cero con cualquier sospecha de mala praxis. La investigación interna, más allá de su resultado, envía un mensaje nítido a la SEPI y al mercado: el estándar de cumplimiento y transparencia será el de las empresas cotizadas más exigentes.

El movimiento recuerda, salvando las distancias, a procesos similares vividos en otras compañías con participación pública como la antigua Bankia o, más recientemente, en Abengoa, donde la limpieza de responsabilidades precedió a reestructuraciones profundas. En el caso de Indra, la investigación podría derivar en acciones legales si se constatan irregularidades, aunque por el momento la compañía no ha comunicado ningún hecho relevante a la CNMV. La contratación de Maluenda, con su perfil de derecho penal económico, sugiere que la empresa se prepara para escenarios más contundentes que un mero reproche interno.

Mientras tanto, la sustitución de BCG por McKinsey en el plan estratégico indica también un cambio de orientación en las prioridades de la compañía. Con el negocio de defensa como eje central, Simón buscará probablemente reforzar la rentabilidad y la percepción de seguridad corporativa, aspectos clave para un valor que, pese a la estabilidad bursátil, arrastra una reputación de volatilidad directiva.

📊 Las Claves para el Inversor

  • Qué vigilar: la presentación del nuevo plan estratégico a finales de año y cualquier hecho relevante que pueda derivarse de la investigación interna de Maluenda.
  • Reacción del valor: la acción de Indra apenas se ha movido en las últimas sesiones, pero un hallazgo de irregularidades significativas podría generar volatilidad, especialmente entre los inversores institucionales.
  • Precedente sectorial: otras compañías con accionariado público, como Abengoa o la antigua Bankia, experimentaron procesos de saneamiento que condicionaron su apoyo estatal y su valoración futura.

Bull Bitcoin presenta recurso DAC8 en Francia: un desafío histórico a la vigilancia

El exchange de solo bitcoin Bull Bitcoin ha presentado un recurso ante el Consejo de Estado francés contra el decreto que transpone la directiva europea DAC8. La medida, según la compañía, pone en riesgo la privacidad y la seguridad física de millones de usuarios de criptomonedas al crear una base de datos masiva de vigilancia.

El recurso, que se apoya en la web dac8.com como repositorio público de argumentos, cifras y fuentes, cuestiona la legalidad del Decreto No. 2025-1276. Bull Bitcoin, la plataforma de intercambio de solo bitcoin más antigua del mundo y con licencia MiCA desde principios de 2026, considera que la DAC8 convierte el principio de ‘conoce a tu cliente’ en ‘ataca a tu cliente’.

Qué es la DAC8 y por qué genera tanta preocupación

La DAC8 (Directiva de Cooperación Administrativa) es una norma europea que obliga a los proveedores de servicios de criptoactivos a reportar datos detallados de sus clientes a las autoridades fiscales. El objetivo es mejorar la recaudación de impuestos, pero para Bull Bitcoin y otros críticos, el remedio puede ser peor que la enfermedad.

El decreto francés que la desarrolla exige a plataformas como Bull Bitcoin compartir información sobre identidades, saldos y transacciones de usuarios que ni siquiera tienen por qué estar evadiendo impuestos. La compañía advierte de que esos datos acaban almacenados en bases administrativas con múltiples puntos de acceso, lo que los convierte en un objetivo goloso para los hackers.

La historia reciente de filtraciones masivas en Francia —el hackeo de la Agencia Nacional de Títulos Seguros (ANTS) en abril de 2026, que expuso datos de hasta 19 millones de cuentas, y el ataque al registro de cuentas bancarias nacionales meses antes— demuestra, según Bull Bitcoin, que la seguridad de estos sistemas es frágil.

La historia de filtraciones masivas demuestra que amontonar datos de ciudadanos es un imán para el crimen, no una garantía de seguridad.

Los argumentos del recurso: de la vigilancia al ataque físico

Bull Bitcoin no solo denuncia el riesgo de robo de datos. Su impugnación va más allá: sostiene que la concentración de información personal sobre poseedores de criptomonedas está alimentando una ola de secuestros y agresiones. Francia ya es el segundo país del mundo con más ataques físicos a usuarios de cripto, solo por detrás de Estados Unidos, según la firma de seguridad Gart.

En los últimos años, figuras como el CEO de Binance Francia, David Prinçay, o el cofundador de Ledger, David Balland que perdió un dedo en el ataque, han sido víctimas de estos delitos. Los datos de la empresa Certik indican que en 2026 más de la mitad de los incidentes violentos contra propietarios de cripto no apuntaron al titular de las claves, sino a un familiar directo.

El exdirectivo de Casa, Jameson Lopp, lleva años documentando estos ‘ataques de llave inglesa’ en un registro público en GitHub. La tendencia es al alza, y Bull Bitcoin teme que la DAC8 acelere aún más esta escalada.

Un precedente europeo que puede cambiar las reglas del juego

El recurso de Bull Bitcoin es el primero de este calado contra la DAC8. Si el Consejo de Estado francés le da la razón, la directiva podría quedar en suspenso en Francia y sentar un precedente para otros países de la Unión. Pero más allá del pulso judicial, la iniciativa pone sobre la mesa una contradicción que el regulador europeo no ha resuelto: cómo combatir el fraude fiscal sin poner en peligro la seguridad personal.

La normativa MiCA, que otorgó la licencia a Bull Bitcoin, busca ordenar el sector y proteger al inversor. Pero la DAC8, al obligar a centralizar datos sensibles, crea un punto único de fallo que, en manos de una administración con un historial de brechas, supone un riesgo real. La paradoja es que los usuarios responsables que declaran sus criptoactivos son los que más se exponen.

Francis Pouliot, CEO de Bull Bitcoin, fue contundente en su comunicado: ‘La DAC8 ha transformado el concepto de Conoce a tu Cliente en Mata a tu Cliente. No podemos permitir que los cimientos de la civilización se vean destrozados por este ataque a los derechos de privacidad’. La frase, aunque impactante, resume el sentir de una parte creciente del sector.

La industria de defensa destina el 8,1% de su facturación a I+D+i, mientras que la media de la industria española se sitúa en el 1%

0

La inversión en I+D+i sitúa a las industrias vinculadas a defensa, seguridad, aeronáutica y espacio como uno de los grandes motores tecnológicos del país, con impacto en autonomía estratégica, capacidades críticas y transferencia de innovación al conjunto de la economía. Las industrias vinculadas a defensa, seguridad, aeronáutica y espacio destinan de media el 8,1% de su facturación a innovación, mientras que la media de la industria española se sitúa en torno al 1%.

Así se desprende del informe ‘Impacto Económico y Social de la Industria de Defensa, Seguridad, Aeronáutica y Espacio’ elaborado por PwC para TEDAE, la Asociación Española de Empresas Tecnológicas de Defensa, Seguridad, Aeronáutica y Espacio. El estudio también sitúa la intensidad innovadora de estas industrias por encima de la media del conjunto de la economía, que se encuentra en el 0,9%.

En 2024, las empresas asociadas a TEDAE dedicaron 1.466 millones de euros a actividades de I+D+i, un 23,5% más que el año anterior. El informe señala que esta inversión responde a la necesidad de desarrollar tecnologías avanzadas, soluciones de alto valor añadido y capacidades vinculadas a la autonomía industrial, la competitividad y la seguridad.

Además de su aportación directa, estas empresas generan un efecto arrastre sobre el ecosistema nacional de innovación. Según el estudio, su impacto total en I+D+i alcanza los 2.614 millones de euros al sumar la inversión indirecta que impulsan a lo largo de su cadena de valor.

INNOVACIÓN

El peso de la I+D+i refuerza el papel de la defensa, la seguridad, la aeronáutica y el espacio como ámbitos estratégicos para el desarrollo tecnológico del país. Tecnologías vinculadas a la ciberseguridad, la inteligencia artificial, los sistemas autónomos, las comunicaciones seguras, el espacio o la logística avanzada tienen impacto en capacidades críticas, pero también en innovación industrial y transferencia tecnológica.

Desde la Fundación Feindef explican que “la innovación se ha convertido en uno de los principales vectores de competitividad, autonomía estratégica y progreso tecnológico de nuestro país. El ecosistema de defensa, seguridad, aeronáutica y espacio desempeña un papel singular porque concentra capacidades de investigación avanzada, impulsa tecnologías críticas y favorece la colaboración entre empresas, universidades, centros tecnológicos y administraciones”.

Además, en la entidad destacan la importancia de la tecnología dual para la sociedad: “Muchas de las innovaciones que hoy generan valor para la sociedad, desde la ciberseguridad hasta la inteligencia artificial, las comunicaciones seguras o los sistemas autónomos, encuentran en este ámbito un entorno de desarrollo y maduración que posteriormente se transfiere a aplicaciones civiles y al conjunto de la economía.”

Indra completa con éxito la entrada en operación de centros de control de tráfico aéreo de cuatro países diferentes en una misma semana

Indra ha alcanzado un nuevo hito en la gestión del tráfico aéreo y ha demostrado sus capacidad global para desarrollar proyectos críticos de forma simultánea, al culminar la entrada en operación de cuatro centros de control en una misma semana en Argentina, India, Indonesia y Perú.

La compañía ha desarrollado estos proyectos y ha acompañado todas las fases de implantación, validación y entrada en servicio en colaboración con los proveedores de servicios de navegación aérea (ANSP) de cada país, la Empresa Argentina de Navegación Aérea (EANA), la Autoridad Aeroportuaria de India (AAI), AirNav Indonesia y la Corporación Peruana de Aeropuertos y Aviación Comercial (CORPAC).

Los nuevos sistemas ya permiten gestionar de forma integrada las operaciones de ruta, aproximación y torre mediante tecnología avanzada que mejora la seguridad, la eficiencia y la capacidad del espacio aéreo.

En concreto, en Argentina, Indra ha puesto en servicio el sistema del centro de control de Ezeiza, el de mayor tráfico aéreo del país, dentro del plan de modernización que permitirá unificar los cinco centros de control argentinos bajo una misma plataforma tecnológica y dar cobertura a todo el territorio nacional.

Asimismo, la compañía ha completado en Indonesia la entrada en operación del sistema del centro de control de Yakarta,  responsable de gestionar aproximadamente el 40% del tráfico aéreo de Indonesia, junto con la puesta en servicio del nuevo sistema de comunicaciones de voz.

image Merca2

Centro de control de ATM de Indra en Yakarta. Fuente: Indra

En India, Indra ha implantado el sistema que dará servicio al nuevo aeropuerto internacional de Noida/Jewar, integrado con el principal centro de control de Delhi para reforzar la interoperabilidad en una de las regiones del mundo con mayor crecimiento del tráfico aéreo.

Por último, ha desplegado en Perú el sistema que da servicio al centro de control nacional, al aeropuerto internacional de Lima y a una red de torres remotas, que incorporan, además, un nuevo sistema de comunicaciones de voz para mejorar la coordinación operativa en todo el país.

“La entrada en operación de cuatro sistemas de gestión del tráfico aéreo en una misma semana demuestra la capacidad de Indra Group para ejecutar con éxito proyectos de gran complejidad junto a proveedores de servicios de navegación aérea de distintos países. Cada uno de estos proyectos responde a necesidades operativas específicas, contribuye a modernizar el espacio aéreo y refleja el compromiso compartido de nuestros equipos y clientes con una gestión del tráfico aéreo cada vez más segura, eficiente y preparada para afrontar el crecimiento futuro”, ha afirmado Víctor Martínez, director general de ATM de Indra Group.

En el último mes, Indra ha puesto en operación el primer radar para la Administración Federal de Aviación (FAA) de Estados Unidos en Putnam (Oklahoma), dentro del histórico programa de renovación del sistema de radares del país, que contempla el despliegue de 185 equipos. Además, ha seguido avanzando en la implantación de nuevos radares en Reino Unido, Turquía y Colombia, así como en otros proyectos estratégicos internacionales, gracias al trabajo coordinado de sus equipos y especialistas en todo el mundo.

Con décadas de experiencia en la ejecución de proyectos complejos, tecnología desplegada en más de 300 centros de control de todo el mundo y presencia en más del 90% de los vuelos diarios, Indra Group sigue reforzando su posición como uno de los líderes mundiales en gestión del tráfico aéreo, con soluciones que cubren más del 33% de las regiones de información de vuelo (FIR) del mundo.

Revisión de custodia ESMA MiCA: primera inspección tras el colapso de AscendEX

La Autoridad Europea de Valores y Mercados (ESMA) lanzó este 8 de julio su primera acción conjunta de supervisión sobre la resiliencia de la custodia en los proveedores de criptoactivos autorizados. La medida, que se apoya en el reglamento MiCA y en la Ley de Resiliencia Operativa Digital (DORA), llega apenas unos días después de que AscendEX, un exchange cripto sin licencia europea, congelara los retiros de sus clientes y dejara al descubierto las consecuencias de una custodia deficiente.

El detonante: AscendEX deja a sus usuarios sin acceso

El 1 de julio, AscendEX comunicó el cese de operaciones y la paralización de los reintegros. La plataforma culpó a la entrada en vigor de MiCA, a un acuerdo de financiación fallido y a la presión del mercado. Sin embargo, el investigador ZachXBT ya había advertido días antes que sus hot wallets públicas estaban vacías de activos líquidos como ether (ETH), Tether (USDT) y Solana (SOL), a pesar de que los depósitos seguían abiertos.

El exchange —que en diciembre de 2021 sufrió un hackeo de 77,7 millones de dólares— prometió entonces compensar a todos los afectados. Esta vez no hay garantía alguna. ZachXBT facilitó incluso el número personal del cofundador a los usuarios para que intentaran recuperar sus fondos directamente, una escena impensable en un sector que aspira a la madurez regulatoria. Los retiros congelados de AscendEX dejan a los clientes sin poder seguir la recomendación de la ESMA de trasladar sus criptoactivos a plataformas autorizadas o a wallets de autocustodia.

Qué busca la ESMA con esta revisión de la custodia

La Acción Común de Supervisión (CSA, por sus siglas en inglés) evaluará cómo los proveedores de servicios de criptoactivos (CASP) gestionan los riesgos de custodia. Los reguladores nacionales examinarán una muestra de empresas autorizadas, elegida con criterios de riesgo, desde finales de 2026 hasta principios de 2027. El foco está puesto en los puntos más débiles de la custodia basada en tecnología de contabilidad distribuida (DLT): la gobernanza, la gestión de claves privadas, los controles de transacciones, la detección de incidentes, el riesgo de los contratos inteligentes y la dependencia de proveedores externos.

La ESMA ya aplicaba este tipo de inspecciones sectoriales en gestores de fondos. Trasladarlas al mundo cripto supone reconocer que la industria ya forma parte del mercado financiero general. La base legal se refuerza con DORA, vigente desde enero de 2025, que exige a las entidades financieras —incluidos los proveedores cripto— sistemas robustos de gestión del riesgo digital.

Los resultados no se conocerán hasta la segunda mitad de 2027, cuando la ESMA consolide las conclusiones para su Junta de Supervisores. Mientras tanto, apenas 210 de las más de 1.200 empresas de criptomonedas registradas en Europa han obtenido la autorización bajo MiCA. Solo 14 plataformas disponen de una licencia de exchange para toda la UE.

Lo que le ha pasado a AscendEX es justo lo que la revisión de la ESMA quiere que no pase dentro del paraguas de MiCA.

El test de estrés para la nueva regulación europea

El caso de AscendEX ilustra a la perfección el tipo de fallo que los reguladores quieren erradicar. Un exchange que congela los reintegros mientras sus hot wallets están vacías, sin un plan de resolución ni comunicaciones claras, es precisamente la situación que MiCA y DORA pretenden atajar. La paradoja es que AscendEX, al no tener licencia, queda fuera del alcance directo de la nueva inspección. Pero el daño reputacional y la pérdida de confianza de de los usuarios es el mejor argumento para que los CASP autorizados se tomen en serio las exigencias normativas.

Abogados del sector ya apuntan que la verdadera prueba no es la letra de la ley, sino cómo se aplicará. La ESMA ha recomendado a las plataformas sin licencia que cesen sus operaciones de forma ordenada y que comuniquen plazos de salida claros. AscendEX, en cambio, mantiene a sus clientes en un limbo sin fecha de retorno. La última vez que vimos una quiebra similar —la de Celsius en 2022— la empresa culpó a las condiciones extremas del mercado antes de que se hiciera público un agujero multimillonario. La narrativa se repite: se atribuye a la regulación o al mercado lo que, en el fondo, parece un problema de gestión de fondos. La ESMA ha lanzado, con esta revisión, un mensaje inequívoco: la custodia no es un detalle técnico, sino el pilar sobre el que se construye la confianza del inversor minorista. El tiempo dirá si los controles previstos en MiCA y DORA son suficientes para que el próximo caso de mala custodia no pille a nadie por sorpresa dentro del espacio regulado.

El sector digital abre el debate sobre cómo adaptar la regulación de redes a un mercado de fibra ya maduro

0

El sector digital ha abierto el debate sobre la necesidad de adaptar los marcos de acceso a infraestructuras a un mercado de fibra óptica que ha alcanzado un alto grado de madurez, tras años de inversión intensiva y despliegue generalizado.

La cuestión ha cobrado actualidad después de que la CNMC haya abierto una consulta pública sobre la segunda oferta de compromisos presentada por Telefónica en relación con el mercado mayorista de acceso a la infraestructura física. La propuesta revisada prevé un periodo de vigencia de cinco años, prorrogable por uno adicional; mantiene los plazos de provisión y resolución de incidencias de la oferta MARCo vigente; conserva el procedimiento de gestión de operadores; e incorpora una actualización de las cuotas recurrentes y una nueva oferta de coubicación en centrales.

El regulador subraya, no obstante, que la apertura de esta prueba de mercado no supone que haga suyos los compromisos sometidos a consulta, ni que comparta o avale su contenido, alcance o suficiencia. La CNMC podrá otorgar carácter vinculante a los compromisos, en su totalidad o en parte; solicitar una revisión de la propuesta; o continuar con la tramitación ordinaria del procedimiento.

En todo caso, el debate que se desarrolla en el sector no cuestiona el éxito de las normas que facilitaron el despliegue inicial de fibra ni el principio de acceso a infraestructuras, sino si las condiciones diseñadas para una fase temprana del mercado deben evolucionar ahora que la cobertura, la competencia y las necesidades de inversión son distintas. La tesis de fondo es que una regulación que fue útil para acelerar el despliegue no puede permanecer congelada si el mercado ya ha alcanzado una fase de madurez.

España es uno de los ejemplos europeos de esa evolución. La CNMC contabilizaba en febrero de 2025 un total de 16,7 millones de líneas de fibra óptica hasta el hogar, mientras que el FTTH Council Europe situó al país entre los mercados europeos con mayor penetración de FTTH/B, con un 80,8%.

En una primera etapa, el objetivo principal era eliminar barreras de entrada, evitar duplicaciones ineficientes de obra civil y acelerar el despliegue de nuevas redes. En una fase más madura, el reto pasa también por garantizar que las infraestructuras existentes puedan mantenerse, renovarse y modernizarse en condiciones económicamente sostenibles.

La Comisión Europea ha situado esta cuestión en el centro del Digital Networks Act, presentado el 21 de enero de 2026 para modernizar, simplificar y armonizar las reglas europeas de conectividad. Bruselas sostiene que las normas actuales deben actualizarse para crear condiciones que permitan invertir en redes avanzadas de fibra y móvil, infraestructuras que considera esenciales para tecnologías como la inteligencia artificial y el cloud.

En la misma línea, DIGITALEUROPE ha defendido que la ambición europea de liderar en conectividad está limitada por un marco regulatorio que “ya no encaja con las realidades de la infraestructura digital actual”. La asociación reclama avanzar hacia un modelo más simplificado, armonizado y centrado en la inversión, así como una regulación de acceso más proporcionada y adaptada a la realidad de los mercados.

El FTTH Council Europe también subraya que las redes de fibra son fundamentales para la transformación digital de las economías europeas y considera esencial mantener un marco regulatorio favorable a la inversión en fibra dentro de un entorno competitivo. La asociación defiende, además, remedios de acceso adaptados a las realidades nacionales y una competencia sostenible.

En este contexto, la cuestión de fondo no es restringir el acceso, sino garantizar que ese acceso siga funcionando bajo condiciones justas, razonables y compatibles con la recuperación de los costes asociados al mantenimiento, renovación y ampliación de las infraestructuras.

Los operadores subrayan que la digitalización de la economía está elevando la demanda de capacidad, calidad de servicio, seguridad y resiliencia en las redes. Por ello, defienden que el entorno regulatorio debe acompañar la transición hacia nuevas tecnologías y modelos de negocio, evitando que obligaciones concebidas para una fase inicial del mercado se conviertan en distorsiones permanentes en mercados ya desplegados.

IKEA acelera su expansión en España con un nuevo modelo de tiendas compactas

España se ha consolidado como uno de los mercados estratégicos para IKEA dentro de la hoja de ruta internacional del Grupo Ingka. La multinacional sueca ha anunciado un nuevo plan de expansión que prevé la apertura de 15 tiendas en el país durante los próximos cuatro años, una operación que irá acompañada de una inversión de 50 millones de euros y de la creación de 515 nuevos puestos de trabajo directos, con una media de 35 empleados por establecimiento.

La iniciativa forma parte de una estrategia global con la que la compañía pretende acelerar su crecimiento mediante un formato comercial más flexible y adaptado a las nuevas formas de consumo. El objetivo pasa por ampliar su presencia física en España con establecimientos de menor tamaño que complementen la red actual y permitan acercar la marca a un mayor número de consumidores sin renunciar a la experiencia de compra que caracteriza a IKEA.

Las futuras aperturas se desarrollarán entre los ejercicios fiscales 2027 y 2030 y estarán repartidas por distintos puntos del territorio nacional. Para ello, la empresa ha iniciado la búsqueda activa de locales que respondan a las necesidades de este nuevo concepto comercial. Los espacios deberán contar con una superficie de entre 2.000 y 4.000 metros cuadrados, estar distribuidos en una única planta, ubicarse en parques comerciales situados en las afueras de ciudades de más de 100.000 habitantes, disponer de zona de descarga y encontrarse listos para su puesta en funcionamiento.

La compañía ya ha comenzado a probar este modelo en ciudades como Granada, Torrejón de Ardoz, Leganés, Vitoria o Girona. La experiencia obtenida en estas primeras implantaciones ha servido para comprobar que el formato compacto puede ofrecer una experiencia muy similar a la de las tiendas tradicionales, pero con una mayor cercanía al cliente y una implantación más ágil.

Según explica Andreas Berg, director de Expansión de IKEA, este proyecto responde a una iniciativa de desarrollo global cuyo propósito es transformar la forma en la que la empresa crece en nuevos mercados. El responsable asegura que el nuevo modelo permitirá expandirse con mayor rapidez y menores costes operativos gracias a soluciones escalables, lo que contribuirá a mantener uno de los principales compromisos históricos de la marca: seguir ofreciendo productos a precios asequibles.

Un formato más cercano y adaptado a los nuevos hábitos de compra

Las nuevas tiendas estarán concebidas como espacios de proximidad donde los consumidores podrán adquirir de forma inmediata alrededor de 2.000 productos para el hogar, además de acceder a una selección de alimentación y a distintos servicios de planificación. Desde estos establecimientos también será posible realizar pedidos del catálogo completo con opciones flexibles de entrega o recogida.

El organizador colgante de Ikea por menos de 10 euros que soluciona el caos de las camisetas en armarios pequeños
Una tienda de IKEA | Fuente: Agencias

Este modelo busca combinar la inmediatez de la compra presencial con las ventajas de la venta digital, ofreciendo al cliente diferentes alternativas en función de sus necesidades y del momento en el que decida realizar la compra.

La estrategia de IKEA pasa por reforzar un ecosistema omnicanal que lleva años desarrollándose en España. Actualmente, la empresa dispone de cerca de 80 puntos de contacto físicos entre tiendas tradicionales, establecimientos urbanos, espacios de planificación y puntos de recogida, una red que se complementa con la venta online, la aplicación móvil, la atención telefónica y las sesiones de compra en directo.

En este contexto, la digitalización desempeña un papel cada vez más relevante. La compañía continúa potenciando herramientas que permiten planificar proyectos para el hogar, consultar el catálogo completo, visualizar espacios, contratar servicios de transporte, instalación o montaje y acceder a diferentes opciones de financiación. La integración entre los canales físicos y digitales constituye uno de los pilares de la estrategia de crecimiento de IKEA, que busca ofrecer una experiencia homogénea independientemente del punto de contacto elegido por el consumidor.

La apuesta por España llega además en un momento de crecimiento para la compañía. Durante el ejercicio fiscal 2025, IKEA alcanzó una facturación de 1.986 millones de euros en el mercado español, un 2,8 % más que el año anterior. El resultado de explotación ascendió a 130 millones de euros, un 11,2 % superior al registrado en el ejercicio precedente, mientras que la empresa comercializó 164,3 millones de productos y servicios.

A estas cifras se suma una elevada actividad comercial, con alrededor de 50 millones de visitantes en las tiendas físicas y más de 228 millones de visitas a sus canales digitales durante el último ejercicio. Estos datos reflejan la consolidación de España como uno de los mercados con mayor relevancia para la multinacional sueca y respaldan la decisión de seguir ampliando su presencia mediante nuevos formatos comerciales.

El crecimiento también ha tenido su reflejo en el empleo. La plantilla de IKEA en España cerró el último ejercicio con 9.736 trabajadores tras incorporar 130 nuevos puestos de trabajo. La previsión de sumar otros 515 empleos directos gracias al nuevo plan de aperturas refuerza el impacto económico que tendrá esta estrategia en los próximos años.

Con esta nueva fase de expansión, la compañía apuesta por un modelo que combina inversión, creación de empleo y proximidad al consumidor. Las nuevas tiendas compactas permitirán reforzar la cobertura territorial de IKEA, mejorar la accesibilidad a su catálogo y consolidar una estrategia que sitúa a España entre los mercados prioritarios para el crecimiento futuro de la empresa.

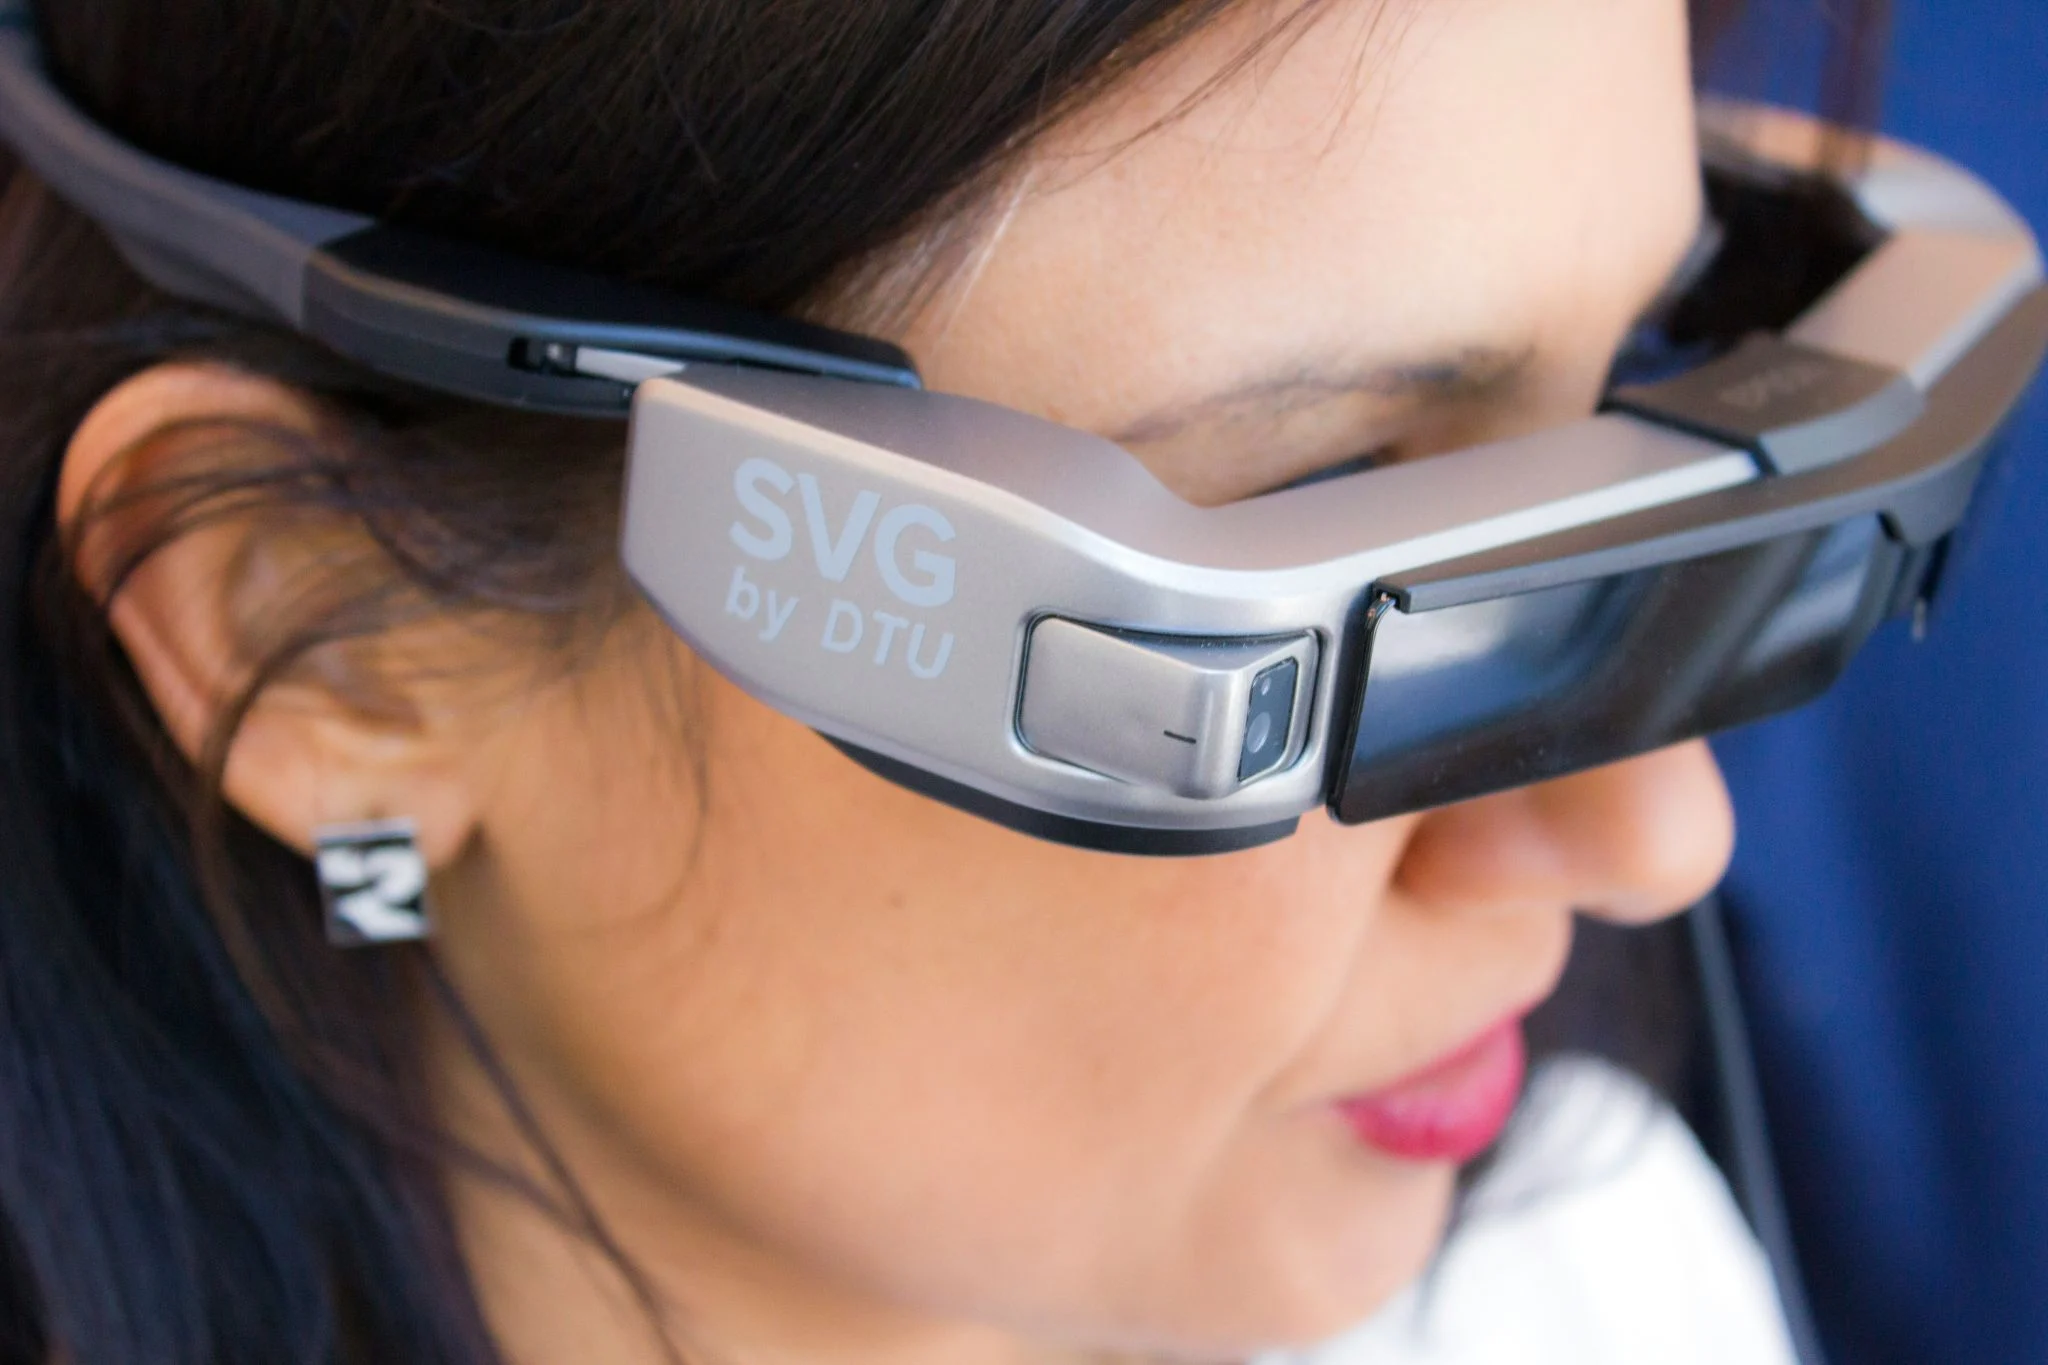
Meta prepara gafas con grabación continua: fotos y audio sin parar

La pugna por dominar la próxima generación de dispositivos personales da un giro hacia lo inevitable. Meta explora gafas que grabarían todo lo que rodea al usuario para alimentar su IA, un movimiento que dispara las alarmas de los reguladores europeos.

Claves de la operación

  • Captura continua cada pocos segundos. Los prototipos tomarían fotografías y grabarían audio sin intervención del usuario, aunque el contenido bruto no sería accesible directamente.
  • Meta se lanza a por la ‘súper percepción’. La compañía de Zuckerberg busca adelantarse a Apple y Google en la carrera por los wearables con IA permanentemente activa.
  • El muro regulatorio europeo. La propuesta choca frontalmente con el RGPD y la futura Ley de IA, lo que podría traducirse en nuevas sanciones multimillonarias.

¿Cómo funcionarían las gafas de ‘súper percepción’?

Según la información adelantada por Financial Times y recogida por The Verge, las gafas contarían con sensores capaces de tomar una fotografía cada pocos segundos y de capturar el audio ambiental de forma ininterrumpida. Los datos brutos no se almacenarían, pero sí se extraerían los metadatos necesarios para que Meta AI, el asistente de la compañía, pudiera responder a preguntas del usuario sobre lo que ha sucedido a su alrededor.

La idea central es que el usuario no tendría acceso a las imágenes ni a las grabaciones originales. El sistema procesaría la información en tiempo real y generaría una especie de memoria externa a la que se podría interrogar con comandos de voz. “¿Dónde dejé las llaves?”, “¿Quién me ha saludado esta mañana?” o “¿Qué decía el cartel de la tienda por la que pasé hace una hora?” serían consultas que las gafas podrían resolver sin mostrar nunca la grabación original.

Meta AI funcionaría como un copiloto permanente con memoria contextual, una propuesta que difumina la línea entre la asistencia útil y la vigilancia ubicua. Aunque la compañía afirma que los datos no se conservarían, el simple hecho de capturar imágenes y sonidos de forma continua plantea serias dudas sobre la privacidad de quienes rodean al usuario.

Bruselas y la privacidad: el mayor obstáculo de Meta

El proyecto de las gafas de ‘súper percepción’ aterriza en un momento especialmente delicado para las grandes tecnológicas en Europa. El Reglamento General de Protección de Datos (RGPD) exige el consentimiento explícito de cualquier persona cuyos datos personales sean tratados, y la captura indiscriminada de audio e imágenes en espacios públicos o privados encaja mal con ese principio. Sin embargo el reglamento comunitario no contempla excepciones para la recogida masiva de información ambiental a través de wearables.

Meta ya sabe lo que es enfrentarse a los reguladores del Viejo Continente. En 2023, la Agencia Española de Protección de Datos (AEPD) impuso una multa superior a los 5 millones de euros a la compañía por el tratamiento de datos de usuarios en sus redes sociales. Además, Bruselas ha abierto varios expedientes a la firma bajo la Ley de Mercados Digitales (DMA) y la Ley de Servicios Digitales (DSA), lo que dibuja un escenario de máxima tensión regulatoria.

Meta se enfrenta a un dilema: el futuro de los wearables pasa por la percepción continua, pero el presente regulatorio europeo no admite atajos.

Con unas gafas que captan audio e imágenes cada pocos segundos, el consentimiento explícito de todas las personas que aparezcan o sean escuchadas se convierte en una exigencia casi imposible de cumplir. La futura Ley de Inteligencia Artificial europea añade una capa adicional de requisitos para los sistemas de IA de alto riesgo, donde podrían encajar este tipo de dispositivos si se considera que procesan datos biométricos de forma continua.

La estrategia de Meta: dominar la próxima interfaz humana

Más allá de las barreras legales, la apuesta de Meta por las gafas de ‘súper percepción’ responde a una visión estratégica de largo plazo. La compañía quiere adelantarse al siguiente salto de la computación personal, donde las pantallas darán paso a interfaces basadas en voz, gestos y realidad aumentada. Apple, con el Vision Pro, y Google, con sus proyectos de IA multimodal, compiten en la misma dirección, pero Meta estaría dando un paso más radical al apostar por la captura continua como fuente de datos para su inteligencia artificial.

El movimiento recuerda al lanzamiento de las Ray-Ban Meta, las gafas con cámara integrada que comercializa junto a EssilorLuxottica. Aquellas permiten tomar fotos y vídeos bajo demanda, pero el salto a la grabación automática cambiaría por completo la percepción pública y el encaje legal del producto. El éxito o fracaso de este prototipo dependerá tanto de la tecnología como de la aceptación social y, sobre todo, de la capacidad de Meta para ofrecer garantías de privacidad convincentes.

Habrá que vigilar los próximos movimientos de la compañía, especialmente si llega a presentar un prototipo funcional en el próximo Meta Connect. Mientras tanto, los reguladores europeos ya están tomando nota de un concepto que podría obligar a reescribir las reglas de la privacidad en la era de los wearables inteligentes.

Cámara obligatoria en coches con el sistema ADDW: ¿quién protege tus datos mientras conduces?

Hace justo 48 horas que cualquier coche nuevo matriculado en la Unión Europea debe contar con el sistema ADDW de detección de distracción del conductor, pero la pregunta que realmente inquieta a conductores y abogados es otra: ¿quién protege los datos biométricos que esa cámara interior capta de forma continua? El reglamento europeo no exige auditorías independientes, así que la privacidad de las imágenes depende de la palabra del fabricante.

Claves de la operación

  • El sistema ADDW ya es obligatorio desde el 7 de julio. Analiza en tiempo real la dirección de la mirada y solo emite una señal ‘atento/distraído’, pero la norma no prohíbe almacenar ni transmitir el vídeo si el fabricante lo decide.
  • Los escándalos de Tesla y General Motors pesan sobre la confianza. Empleados compartieron imágenes íntimas de clientes y se filtraron datos de conducción a aseguradoras sin consentimiento, lo que demuestra el riesgo de acumular datos biométricos sin control externo.
  • Bruselas ampliará el seguimiento a distracciones cognitivas en 2027. El nuevo estándar incluirá sensores aún más intrusivos, pero la Comisión no ha definido un mecanismo de privacidad ni auditorías para verificar el circuito cerrado.

La letra pequeña que Bruselas dejó en blanco

El Reglamento General de Seguridad describe el ADDW como un avisador, no como un grabador. Su Artículo 6(3) establece que el sistema no debe grabar ni conservar datos más allá de lo estrictamente necesario para cumplir su función: detectar si el conductor mira a la carretera y emitir una alerta si no lo hace. En la pratica, el sistema solo emite una señal binaria.

Este vacío contrasta con el Event Data Recorder (EDR) —la caja negra obligatoria desde 2024—, que solo almacena segundos de datos técnicos y necesita conexión física al puerto OBD para ser extraído. El EDR es ciego por diseño, mientras que el ADDW capta imágenes del interior del habitáculo de forma continua.

Sin embargo, la arquitectura legal no obliga a ningún mecanismo de auditoría externa que demuestre que los sistemas ADDW operan realmente en circuito cerrado. Tampoco define qué se considera ‘necesario’ ni durante cuánto tiempo pueden retenerse esos datos antes de borrarse. Esta ambigüedad, según reconoce la propia normativa, deja la puerta abierta a que los fabricantes interpreten el texto a su favor.

Cuando la palabra del fabricante falló (y costó caro)

Una investigación de The New York Times reveló en 2024 que varios grupos automovilísticos, incluido General Motors, compartieron datos de comportamiento de sus conductores con intermediarios como LexisNexis, que a su vez los revendían a aseguradoras. Consecuencia: primas al alza para conductores que desconocían estar siendo evaluados.

Un reportaje de Reuters documentó que entre 2019 y 2022, empleados de Tesla compartieron internamente vídeos especialmente sensibles grabados por las cámaras de los coches: escenas de accidentes, peleas de tráfico e imágenes captadas en garajes privados. La palabra del fabricante no fue suficiente.

La seguridad vial justifica la cámara, pero sin auditoría externa, el conductor se convierte en el producto que las marcas pueden monetizar sin que él lo sepa.

El mercado español se prepara para una batalla regulatoria

España no es ajena al debate. La Agencia Española de Protección de Datos (AEPD) ya ha sancionado a empresas por videovigilancia laboral sin consentimiento y ha advertido sobre el uso de datos biométricos en vehículos. Con la entrada en vigor del ADDW, fuentes del sector asegurador señalan que compañías como Mapfre (IBEX 35) podrían acceder a patrones de conducción si los fabricantes los monetizan, lo que abriría un conflicto de intereses regulatorio de primer orden.

El caso de la autoridad sueca IMY, que multó a Securitas por analizar con IA el comportamiento de sus conductores, demuestra que el argumento de la seguridad no basta por sí solo. Y la UE planea dar un paso más: en 2027, el ADDW deberá detectar distracciones cognitivas, lo que implica sensores aún más capaces de leer expresiones faciales. Si entonces no hay estándares de privacidad, la credibilidad del sector en mercados como el español, donde el cumplimiento normativo es un activo de venta, sufrirá un golpe difícil de reparar.

El jefe de seguridad de Magnific alerta: el phishing con IA ahora suplanta a familiares con deepfakes

Las estafas con inteligencia artificial ya no son un riesgo teórico: el jefe de seguridad de Magnific, Daniel Púa, alerta de que el phishing con IA se está refinando hasta el punto de suplantar la voz y el rostro de familiares en videollamadas falsas.

Claves de la operación

  • La IA convierte el phishing tradicional en ataques personalizados. Las llamadas deepfake con voces clonadas y las videollamadas falsas se multiplicarán, según Púa, y será cada vez más difícil distinguirlas.
  • El sector empresarial es el primer blanco, pero el salto al usuario masivo está cerca. En Magnific ya sufren intentos de estafa suplantando al CEO con audios y vídeos, y lo mismo se trasladará a los hogares.
  • La defensa pasa por sistemas de doble verificación y una ‘palabra secreta’ familiar. Los expertos recomiendan confirmar cualquier petición sospechosa por un canal distinto y crear una contraseña doméstica que la IA no pueda adivinar.

El salto del phishing tradicional a las voces clonadas y las videollamadas deepfake

Durante años, el phishing se reconocía por las faltas de ortografía y los enlaces fraudulentos de falsos bancos. Pero la IA ha cambiado las reglas. Según Púa, las nuevas herramientas permiten clonar la voz de un familiar con apenas un minuto de audio y generar una videollamada falsa en tiempo real. El coste técnico y la complejidad se han desplomado, abriendo la puerta a estafas a escala industrial.

«Van a empezar a llegar llamadas con la voz de un familiar, videollamadas con el vídeo de un familiar, y ahí es cuando se va a complicar la cosa», ha advertido en declaraciones recogidas por Xataka. El propio Google ha desarrollado funciones contra las llamadas deepfake, pero el problema avanza más rápido que las soluciones estándar.

De las estafas a empresas al usuario de a pie: la nueva mina de oro de los ciberdelincuentes

Magnific, la plataforma de mejora de imágenes con IA antes conocida como Freepik, ya experimenta en primera persona este fenómeno. Púa confirma que reciben «muchísimos intentos de estafa haciéndose pasar por nuestro CEO, por WhatsApp, con audios y de todo». El paso siguiente, según su análisis, es inevitable: una vez asentada la técnica en el entorno corporativo, saltará al consumidor masivo.

El caso del empleado que transfirió 25 millones de dólares en una videollamada falsa donde todos los participantes eran deepfakes excepto él mismo demuestra el poder de esta nueva amenaza. «Al ser una estafa mucho más masiva ya no es un único objetivo, pero son cientos de miles de personas y alguno picará», señala Púa. El phishing con IA deja de ser un riesgo de nicho para convertirse en un problema de seguridad nacional.

deepfake llamadas

La diferencia ya no está en la ortografía, sino en la necesidad de una palabra secreta que ni la IA puede adivinar.

Para protegerse, el jefe de seguridad de Magnific recomienda una medida casera pero eficaz: acordar una contraseña familiar. «Si te pide algo extraño, le dices: ¿cuál es nuestra palabra secreta? Y te aseguras de que sea la persona correcta». A esta práctica se suma la doble verificación por canales independientes, como confirmar por WhatsApp lo que se ha pedido por teléfono.

Por qué la banca española y los reguladores miran con lupa estas amenazas

El sector financiero español lleva años combatiendo el fraude digital, pero el deepfake añade una capa de riesgo que no cubren los actuales sistemas de autenticación. Entidades como Santander, BBVA o CaixaBank han invertido cientos de millones en inteligencia artificial para detectar transacciones anómalas, pero la suplantación de identidad mediante voz o vídeo burla los mecanismos que simplemente verifican contraseñas o códigos SMS.

Desde el punto de vista regulatorio, el Banco de España ha emitido varias alertas sobre el fraude por ingeniería social, y el supervisor europeo ya prepara directrices específicas para el uso de biometría y la prevención del fraude con deepfake. Telefónica Tech, la división de ciberseguridad de la teleco del IBEX 35, ha reforzado sus servicios de detección de deepfake para grandes corporaciones, pero la protección del consumidor doméstico sigue siendo una asignatura pendiente.

En esta redacción entendemos que el verdadero salto cualitativo llegará cuando los modelos de IA de código abierto, como los que menciona Púa, encuentren vulnerabilidades masivas en aplicaciones cotidianas. El «cambio de paradigma» del que habla no reside solo en el poder de las herramientas, sino en la brecha entre la velocidad del ataque y la de la regulación. Mientras los organismos europeos debaten estándares, los ciudadanos ya están en el punto de mira.

Según las pautas del Instituto Nacional de Ciberseguridad (INCIBE), la prevención pasa por la educación digital y el diseño de mecanismos de verificación que no dependan de un único canal. La contraseña familiar que propone Magnific es un primer paso barato y efectivo, pero difícilmente escalable a nivel social. El próximo frente estará en los servicios financieros y en las plataformas de comunicación, que deberán integrar capas de verificación biométrica resistentes a deepfakes. Hasta entonces, la palabra secreta será el cordón de seguridad de miles de hogares españoles.

Trump amenaza con detener comercio España y desploma el Ibex 35 un 2,73%

La amenaza de Donald Trump de cortar todo el comercio con España ha provocado un desplome del 2,73% en el Ibex 35, que cierra la sesión en 19.100 puntos. Es la peor jornada para la renta variable española desde el inicio de la guerra de Irán, y llega tras unas declaraciones del presidente estadounidense que sitúan a Madrid en el punto de mira de una posible guerra comercial.

Trump desde Ankara: «España es una causa perdida»

Durante la cumbre de la OTAN en Ankara, Trump cargó con dureza contra España por no elevar el gasto en defensa al 5% del PIB. «España es una causa perdida. Por cierto, ya no queremos hacer ningún negocio comercial con España. Quiero que lo corten. España es un aliado terrible en la OTAN. No participan. No pagan», dijo en una rueda de prensa conjunta con el secretario general de la Alianza, Mark Rutte.

El presidente estadounidense fue más allá: instruyó a su equipo a «cortar todo el comercio con España, por favor, incluidas las visitas», y calificó al Gobierno español de «mala gente» y de ser «hostiles» por decir «abiertamente» que no superarán el 2% de inversión militar. Rutte, en cambio, defendió a España al recordar que ya ha alcanzado ese umbral del 2%, un «gran paso» desde la anterior cumbre de La Haya.

La reacción del mercado: desplome generalizado y prima de riesgo al alza

El Ibex 35 perdió el soporte psicológico de los 19.300 puntos en los primeros compases de la negociación y aceleró las caídas a medida que se difundían los detalles de la comparecencia de Trump. Los valores más expuestos a Estados Unidos —Acerinox, ArcelorMittal y Meliá Hotels— encabezaron los descensos, con retrocesos superiores al 4% en algunos casos. La banca, que tiene una exposición relevante a la economía estadounidense a través de sus filiales, también se tiñó de rojo.

En paralelo, la prima de riesgo española repuntó hasta los 85 puntos básicos, un nivel que no se veía desde el estallido del conflicto con Irán. El bono español a diez años elevó su rendimiento por encima del 3,5%, mientras el bund alemán actuaba como refugio. «El mercado está valorando un escenario de disrupción comercial que nadie tenía en precio esta mañana», explicaban fuentes de una mesa de tesorería.

Ibex 35 desplome

Análisis: una guerra comercial que no se descuenta del todo

Aunque las declaraciones de Trump suelen venir acompañadas de una dosis de ruido, el tono y la concreción de la amenaza de Ankara son cualitativamente distintos. No se trata de un tuit airado ni de una advertencia difusa sobre aranceles: es la instrucción explícita de detener todo intercambio comercial con un socio de la OTAN. El precedente más cercano fue la imposición de aranceles al acero y al aluminio europeos en 2018, pero entonces no se mencionó a un país concreto con tanta agresividad.

España exportó a Estados Unidos bienes por valor de 21.000 millones de euros en 2025, con un superávit comercial favorable para la economía española. Sectores como el agroalimentario, el textil —con Inditex a la cabeza— y el de componentes de automoción dependen en buena medida del mercado estadounidense. Un bloqueo comercial total sería devastador para estas industrias, aunque varios analistas consultados apuntan a que la Casa Blanca carece de los mecanismos legales para aplicarlo de forma inmediata sin el respaldo del Congreso.

Trump ha llevado la presión a un terreno nuevo al personificar la amenaza en España y no en la UE en su conjunto.

Esa personalización abre un interrogante estratégico: ¿puede Washington aislar a un solo país miembro de la unión aduanera europea? La respuesta jurídica es que no sin contar con Bruselas, pero el precedente político es inquietante. Si la Administración Trump opta por medidas unilaterales, la reacción de la Comisión Europea será determinante. El mercado descuenta, de momento, una escalada verbal que podría enfriarse en días, pero las primas de riesgo periféricas ya muestran el nerviosismo.

Veredicto Merca2

Cotización al cierre: El Ibex 35 cede un 2,73% hasta los 19.100 puntos, en la que es su peor sesión desde el inicio de la guerra de Irán. El índice acumula una pérdida del 4,3% en las últimas dos semanas.

Clave técnica: La pérdida del soporte de los 19.300 puntos activa niveles de extensión bajista hacia los 18.800 enteros. El RSI diario ha entrado en zona de sobreventa por primera vez desde marzo.

Apunte macro: La prima de riesgo española escala hasta los 85 puntos básicos, el nivel más elevado desde el segundo trimestre del año pasado. El bono nacional a diez años cotiza con una TIR del 3,52%.

PP y Junts retrasan hasta octubre la ley catalana que limita la compra especulativa de viviendas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? PP y Junts han solicitado un dictamen al Consell de Garanties Estatutàries (CGE) sobre la proposición de ley que limita la compra especulativa de viviendas, paralizando su tramitación.
  • ¿Quién está detrás? El Parlament, con el apoyo de PSC, ERC, Comuns y CUP a la tramitación rápida, se ha visto forzado a frenar el procedimiento a petición de los dos grupos de la oposición.
  • ¿Qué impacto tiene? La norma no entrará en vigor al menos hasta octubre y las compraventas formalizadas antes de esa fecha no se verán afectadas.

La proposición de ley catalana que pretendía limitar la adquisición especulativa de viviendas se ha topado con un freno parlamentario que retrasará su aprobación hasta el otoño. El motivo: PP y Junts han solicitado un informe al Consell de Garanties Estatutàries (CGE) sobre el encaje constitucional de la iniciativa, lo que suspende automáticamente el procedimiento de lectura única.

La vía elegida –la lectura única– estaba pensada para acelerar los trámites. Pero la petición de dictamen, respaldada por ambas formaciones, congela el calendario. La votación prevista para julio ya no podrá celebrarse y, con toda probabilidad, el texto no volverá al pleno hasta octubre, una vez el CGE emita su veredicto.

Un trámite que frena la lectura única

El Parlament había optado por la lectura única para que el proyecto se votase sin pasar por ponencias ni debates de enmiendas. Sin embargo, Junts y PP consideran que una medida de este calibre requiere un análisis más profundo. Sostienen que la limitación de la compra puede vulnerar el derecho de propiedad, generar inseguridad jurídica e, incluso, chocar con la normativa europea sobre libertad de empresa. De ahí la remisión al CGE, el órgano que debe velar por la adecuación de las leyes catalanas a la Constitución y al Estatut.

Mientras el dictamen no llegue –y el CGE suele tardar entre uno y tres meses–, la tramitación queda en dique seco. El Govern y los Comuns defienden la urgencia de la norma para combatir la especulación, pero el reloj parlamentario juega ahora en su contra.

Qué cambia para compradores y propietarios en zonas tensionadas

La iniciativa modifica la Ley de Urbanismo de Cataluña para permitir a los ayuntamientos limitar la compra de vivienda en los municipios declarados como zonas de mercado residencial tensionado. En la práctica, los inmuebles solo podrían destinarse a residencia habitual del comprador, de un familiar o al alquiler permanente, respetando los topes de rentas cuando sean aplicables.

Además, la propuesta endurece las sanciones para quienes intenten eludir las restricciones mediante operaciones fraudulentas. No obstante, todo eso queda en suspenso. Hasta que el Parlament no la apruebe definitivamente, no produce efectos jurídicos. Las compraventas formalizadas antes de esa fecha se rigen por la normativa actual y no tendrán que ajustarse a ninguna limitación retroactiva.

La solicitud de dictamen es, en la práctica, un veto temporal que traslada la batalla del Parlament al terreno de la interpretación constitucional.

La Ficha del Inversor

El retraso deja el mercado residencial catalán en un compás de espera que se prolongará al menos tres meses. No hay cambios inmediatos ni para compradores ni para vendedores, pero el debate aviva una cuestión de fondo: hasta dónde puede llegar la intervención pública para frenar la especulación sin topar con el derecho de propiedad.

La métrica clave ahora es el calendario. Hasta octubre no se espera un desenlace. Si el CGE respalda la constitucionalidad del texto, la tramitación podría reactivarse con rapidez. Si, por el contrario, aprecia vicios, el Govern debería reformular la proposición o asumir un recurso previo de inconstitucionalidad. En ese escenario, la entrada en vigor se alejaría varios meses más.

La tendencia a seis meses apunta a una incertidumbre acotada. Las operaciones en curso no se ven alteradas y la mayor parte de las compras en financiación no esperarán a octubre para cerrarse. Sin embargo, los inversores que buscan vivienda en zonas tensionadas como Barcelona, l’Hospitalet o el área metropolitana sí deberían seguir de cerca la evolución del texto. Si la ley finalmente sale adelante, podría reducir el abanico de usos permitidos y, con ello, la liquidez de determinados activos.

Para el perfil recomendado –comprador de vivienda habitual–, la paralización no altera sus planes. Quien adquiera ahora lo hará bajo las reglas actuales. Para el inversor patrimonial que opere en Cataluña, la señal es clara: el arco parlamentario tiene mayoría suficiente para aprobar restricciones de calado, y el freno actual es más un recurso dilatorio que un rechazo de fondo. Conviene monitorizar los municipios con mayor probabilidad de ser declarados tensionados y evaluar cómo afectaría la limitación a la rentabilidad esperada.

El pulso entre operadores enfrenta dos visiones. De un lado, Junts y PP defienden el derecho de propiedad y la seguridad jurídica como pilares irrenunciables. De otro, PSC, ERC, Comuns y CUP sitúan la emergencia habitacional por delante. Ninguno de los dos bloques cede con facilidad, lo que anticipa un otoño caliente en la Cámara y, muy probablemente, una judicialización de la norma si prospera.

Conviene recordar el precedente de la regulación de los alquileres en Cataluña. Aquella medida también generó recursos y advertencias sobre su encaje legal, pero acabó consolidándose en las zonas tensionadas. La limitación de la compra comparte la misma arquitectura jurídica –la declaración de zona tensionada–, por lo que si el Supremo o el TC no tumban el modelo, nada impide que la compra especulativa acabe limitada en los mismos términos que los alquileres. El próximo hito: la emisión del dictamen del CGE, previsiblemente en octubre.

Moeve y Exolum cierran la financiación del proyecto Muelle Sur en Huelva, una infraestructura estratégica para impulsar la transición energética en Europa

• El proyecto, que ya supera el 50 % de ejecución, incluye un nuevo muelle de atraque en el Puerto Exterior de Huelva que modernizará las infraestructuras logísticas del Parque Energético La Rábida de Moeve y las de Exolum
• BBVA y Kutxabank financiarán 105 millones de euros bajo la modalidad Project Finance, respaldando este proyecto clave para impulsar la transición energética y reforzar la autonomía europea
• El nuevo terminal impulsado por Moeve y Exolum facilitará la logística de materias primas sostenibles y combustibles renovables, al tiempo que mejorará la eficiencia operativa, incrementará la flexibilidad logística y reforzará la seguridad del complejo

Moeve y Exolum, a través de su joint venture Terminal Puerto Tartessos, han firmado un acuerdo de financiación con BBVA y Kutxabank para respaldar el desarrollo de Muelle Sur, una infraestructura estratégica situada en el Puerto de Huelva. La instalación, que ya supera el ecuador de su construcción, será uno de los principales puntos de entrada de materias primas y salida de productos de la nueva planta de biocombustibles 2G de Moeve, integrada en el que será el mayor complejo de
biocombustibles 2G del sur de Europa.

La operación, por importe de 105 millones de euros, se ha estructurado bajo un modelo de financiación Project Finance. Esta financiación permitirá optimizar la estructura de capital y afrontar a largo plazo una inversión estratégica para el desarrollo logístico del enclave industrial del Puerto Exterior de Huelva. La estructuración de la financiación ha sido liderada por BBVA, actuando como Sole Bookrunner, Sole Underwriter, MLA y Hedge Coordinator, junto a Kutxabank que ha actuado como Lead Arranger. En la transacción han participado los despachos Garrigues, como asesor legal de Terminal Puerto de Tartessos, y Gómez-Acebo & Pombo, como asesor legal de las entidades financieras.

Carmen de Pablo, CFO y directora de Estrategia, Sostenibilidad y M&A de Moeve, ha señalado: “Muelle Sur es mucho más que una infraestructura portuaria: es una pieza esencial para impulsar la transición energética y reforzar la autonomía de Europa.
Este acuerdo financiero respalda un proyecto que nos permitirá mejorar la eficiencia y disponer en nuestras instalaciones de Huelva de la capacidad logística necesaria para impulsar nuestros proyectos de moléculas verdes”.

David Folgado, CFO de Exolum, ha destacado: “La logística es un elemento esencial para hacer posible la transición energética. Muelle Sur nos permitirá disponer de una infraestructura más moderna, flexible y preparada para gestionar nuevos vectores energéticos, reforzando la eficiencia y la seguridad de las operaciones y contribuyendo al desarrollo de una industria más sostenible y competitiva. Esta financiación también ha permitido estructurar una operación que demuestra el interés del mercado de Project Finance por respaldar infraestructuras clave para la transición energética, aportando valor al desarrollo de este tipo de activos».

El proyecto Muelle Sur contempla la construcción de un nuevo muelle de atraque de 511 metros de longitud que modernizará las capacidades logísticas del Parque Energético La Rábida y de las instalaciones de Exolum. La nueva infraestructura optimizará las operaciones de carga y descarga de buques y permitirá gestionar con mayor eficiencia la entrada de materias primas sostenibles y la expedición de nuevos combustibles. Además, incrementará la flexibilidad operativa y reforzará la seguridad del complejo, contribuyendo al fortalecimiento de la autonomía energética europea.

Rusia prohíbe la exportación de diésel: el precio del gasóleo se dispara en España

Rusia ha cerrado el grifo del gasóleo. El viceprimer ministro Alexander Novak confirmó este martes la prohibición total de las exportaciones de diésel hasta finales de julio, una medida de emergencia para blindar el mercado interno tras el ataque masivo con drones ucranianos que dejó fuera de servicio la refinería de Omsk, la mayor planta de procesamiento de combustible de todo el país.

El embargo cierra además un resquicio que permitía a las petroleras con producción propia seguir vendiendo en el exterior. A partir de ahora, ni un solo barril de diésel ruso cruzará la frontera. La orden llega horas después de que una ofensiva de largo alcance impactara de lleno contra las instalaciones de Gazprom Neft en Siberia, paralizando líneas de producción críticas en plena campaña de verano.

Los mercados europeos reaccionaron de inmediato. Los futuros del gasóleo en el ICE londinense registraron tensiones alcistas durante la madrugada, y los operadores anticipan un encarecimiento progresivo de los suministros conforme la prohibición se mantenga. Con el diésel ruso fuera de juego, el continente pierde a uno de sus proveedores históricos en el peor momento posible.

Embargo total y ataque a la mayor refinería rusa

El ataque ucraniano sobre la refinería de Omsk ha marcado un punto de inflexión. La instalación, situada a más de 2.000 kilómetros de la frontera, procesa habitualmente 21 millones de toneladas de crudo al año y abastece una parte sustancial del consumo ruso de diésel y gasolina. Su parada técnica forzosa, según fuentes del sector, podría prolongarse varias semanas.

Alexander Novak justificó el embargo en la necesidad de “evitar tensiones en el suministro doméstico” mientras se reparan los daños. No mencionó plazos concretos para la vuelta a la normalidad operativa, pero el sector descarta un restablecimiento rápido. La prohibición, en principio, vence el 31 de julio, aunque el Kremlin no ha descartado prorrogarla si persisten los problemas logísticos.

La orden afecta de lleno a las exportaciones por barco y por oleoducto, lo que deja sin alternativa inmediata a compradores como Turquía, los países del norte de África y, de forma indirecta, la Unión Europea. Aunque Bruselas mantiene el veto a las compras directas desde febrero de 2023, los volúmenes rusos seguían llegando a mercados vecinos y liberando oferta global que terminaba en los puertos europeos.

La noticia disparó las alarmas en las mesas de trading energéticas. El diésel es el principal combustible refinado que mueve la economía europea, y cualquier restricción de oferta en verano —cuando las refinerías programan paradas de mantenimiento— amplifica el efecto alcista sobre los precios.

El gasóleo español, bajo presión

España no es ajena a este terremoto. Aunque las importaciones directas desde Rusia son insignificantes desde la entrada en vigor de las sanciones, el mercado español del gasóleo se mueve al ritmo de los precios internacionales. Y el embargo ruso tensiona todo el tablero. Según los datos del Boletín Petrolero de la Unión Europea, el precio medio del gasóleo A en España rondaba los 1,42 euros por litro en los surtidores antes del anuncio.

Los analistas consultados advierten de que la prohibición de exportaciones añade presión alcista a corto plazo, con subidas que podrían reflejarse en los surtidores españoles en un plazo de dos a tres semanas. El sector del transporte por carretera, que consume más del 70% del gasóleo en España, sería el primer afectado por el incremento de costes operativos.

No todas las variables juegan en contra. La demanda estival de gasóleo es estructuralmente inferior a la del invierno —no hay calefacción—, y las reservas almacenadas por las grandes distribuidoras permiten un cierto margen de amortiguación. Sin embargo, el factor psicológico del embargo empuja a los importadores a buscar cargamentos alternativos, lo que eleva las primas en el Mediterráneo.

El cierre de la refinería de Omsk y el embargo convierten una crisis local rusa en un problema de precio para todo el mercado europeo del diésel.

El impacto final en el bolsillo del consumidor español dependerá de la duración real de la prohibición y de la capacidad de otros productores para colmar el hueco. India y Arabia Saudí, dos actores que han ganado peso en el mercado europeo de destilados medios, podrían aumentar sus exportaciones hacia el Viejo Continente si encuentran margen económico para ello.

Dependencia estructural y lecciones de la crisis de 2022

La sacudida del embargo ruso revive los peores fantasmas de la crisis energética de 2022. Entonces, la interrupción del suministro de gas ruso disparó los precios eléctricos y obligó a los gobiernos europeos a articular una respuesta coordinada con subvenciones millonarias. Dos años después, el gasóleo vuelve a ser el eslabón débil.

Europa ha conseguido reducir su exposición al gas de Putin, pero en combustibles refinados como el diésel la dependencia indirecta sigue siendo alta. Cuando Rusia deja de exportar, la oferta mundial se contrae y los precios marginales suben para todos, incluidos aquellos países que no compran ni un barril a Moscú. Es la lógica implacable de un mercado globalizado.

Las refinerías europeas están operando por debajo de su capacidad óptima en un contexto de caída de márgenes y transición energética. Si el embargo se prolonga más allá de julio, la Unión Europea podría verse obligada a recurrir a medidas de emergencia como la liberación de reservas estratégicas de productos refinados, una opción que Bruselas contempla con cautela pero sin descartar abiertamente.

El episodio sirve también como recordatorio de que la guerra en Ucrania sigue teniendo capacidad para alterar las cadenas de suministro energético globales. Mientras los ataques sobre infraestructura rusa se intensifiquen, el Kremlin encontrará incentivos para cerrar los grifos exteriores como herramienta de presión interna y geopolítica. La seguridad del combustible en Europa, mientras tanto, pende de un hilo cada vez más fino.

Helius se une al Solana Research Institute: la guía que Wall Street esperaba

Helius, el principal proveedor de infraestructura para desarrolladores en Solana —los nodos RPC que utilizan a diario Phantom, Jupiter o Coinbase—, ha anunciado, a través de un comunicado en su blog, su incorporación como miembro fundador del Solana Research Institute, un foro suizo sin ánimo de lucro que acaba de publicar la primera guía práctica sobre Solana dirigida a instituciones financieras. El documento, titulado A Financial Institution’s Guide to Solana, no es un white paper ni material promocional: es un manual de referencia en lenguaje claro que cubre la tecnología, la economía, la gobernanza y el contexto regulatorio de la red, con el objetivo de convertirse en la lectura de cabecera de bancos, gestoras y reguladores que empiezan a explorar el activo digital.

El Solana Research Institute, fundado por Angus Scott —antiguo responsable de Innovación de Euroclear y de Producto de CLS— y respaldado por la Solana Foundation, reúne desde su creación a pesos pesados del ecosistema como Jito y la firma R3. Su misión es analizar de forma rigurosa, no partidista, las preguntas técnicas, legales y económicas que rodean la posible transición de los mercados de capitales hacia infraestructuras basadas en cadenas de bloques. No se trata de hacer lobby. El instituto se compromete a señalar tanto los puntos fuertes como los riesgos de concentración, los huecos regulatorios y las áreas de mejora. Esa honestidad intelectual es precisamente lo que lo hace creíble ante los escépticos de Wall Street.

Un instituto que habla el lenguaje de los bancos

En lugar de promocionar la red, la guía se dirige a directivos financieros con un enfoque pragmático. Explica qué son los slots, cómo funciona el consenso Proof of History o qué representa realmente la participación de un validador, siempre desde la perspectiva de un gestor acostumbrado a leer informes de riesgo y cuadros de mando operativos. Incluye apartados sobre los productos institucionales que ya funcionan en la red, desde los ETFs de staking de Solana hasta las integraciones de pagos de Visa o la liquidación en USDC, que circula 15,5 veces más rápido que en Ethereum.

Además, la guía aborda sin complejos las dudas que frenan a más de un comité de inversión. Habla de la centralización de los validadores, del peso de determinados actores en el desarrollo del protocolo y de cómo la futura llegada de Firedancer podría reducir los riesgos de parada. También describe el estatus de SOL como commodity digital según la SEC y la CFTC, y el nuevo horizonte regulatorio que abren leyes como la Genius Act y los planes del Eurosistema para la participación en redes públicas.

El contexto que hacía falta: el desembarco institucional ya está aquí

La publicación de la guía no es casual. BlackRock, State Street, Franklin Templeton, Visa y Fidelity ya tienen despliegues en vivo sobre Solana. La red no ha sufrido ninguna interrupción desde febrero de 2024, y la próxima actualización Alpenglow promete una finalidad de solo 150 milisegundos, un perfil de latencia comparable al de la infraestructura bursátil tradicional. Mientras tanto, los flujos hacia los ETFs de staking de Solana, como el de Bitwise —cuyo validador opera en parte Helius bajo certificación SOC 2 Tipo II—, confirman que el apetito institucional no es una posibilidad remota, sino un hecho.

Lo que faltaba era un recurso estructurado que pusiera en el mismo idioma a ingenieros de protocolo y a gestores de carteras. Como recuerda el propio instituto, la guía no es un documento promocional: es una hoja de ruta para que los profesionales financieros evalúen la red sin filtros. Y ese matiz de independencia es lo que puede marcar la diferencia a la hora de abrir fichas de inversión en los grandes despachos.

Por primera vez, los gestores de fondos pueden leer sobre Solana sin que nadie les esté intentando vender nada.

Lo que esta alianza dice sobre la madurez de Solana

La implicación de Helius en la fundación del SRI va más allá de una nota de prensa. Como principal proveedor de nodos RPC, la empresa da servicio a Phantom, Jupiter y Coinbase, que en conjunto atienden a millones de usuarios. Además, opera uno de los validadores SOC 2 Tipo II del ETF de staking de Solana de Bitwise, una credencial que le sitúa en el centro de la conversación cuando las instituciones exigen infraestructura auditable. Helius lleva años publicando investigación técnica de alto nivel —su contenido ha sido citado incluso por la Casa Blanca— y su adhesión a un foro como el SRI es la extensión natural de ese papel.

La presencia de Jito y R3 junto a la Solana Foundation y Helius demuestra que el ecosistema está madurando más allá de la fase de ingeniería y empieza a construir el tipo de documentación y gobernanza de grado institucional que puede sostener un mercado de billones de dólares. La ubicación suiza del instituto, deliberadamente fuera de las principales jurisdicciones financieras, añade un plus de neutralidad que resultará atractivo para reguladores europeos y asiáticos.

Esto no significa que todos los desafíos estén superados. La concentración de validadores, la dependencia de un conjunto limitado de clientes de software —al menos hasta que Firedancer se despliegue en mainnet— y la fragmentación regulatoria entre regiones siguen siendo riesgos reales. Sin embargo, contar con un órgano de investigación que trate estos problemas con seriedad y mapee públicamente los avances es un síntoma de una red que entiende lo que exige la adopción institucional.

Para cualquier inversor español que tenga SOL en cartera o esté considerando exponerse a través de los nuevos ETFs, la existencia de esta guía y el respaldo de gigantes de la infraestructura como Helius es una señal. Es la constatación de que Wall Street no solo observa con curiosidad: ya está en pleno proceso de diligencia debida, con herramientas que por fin están a la altura de las finanzas tradicionales.

Multas ZBE Málaga anuladas por el TSJA: 35.000 sanciones y 7 millones de euros a devolver

El Tribunal Superior de Justicia de Andalucía (TSJA) ha anulado el régimen sancionador de la Zona de Bajas Emisiones (ZBE) de Málaga por considerar que discrimina a los conductores que no residen en la capital. La sentencia, que afecta a 35.257 multas impuestas hasta finales de mayo de 2026, podría obligar al Ayuntamiento a devolver entre 3,5 y 7 millones de euros (según se haya abonado la sanción completa o la reducida por pronto pago).

La decisión judicial no cuestiona la ZBE en sí misma, sino la desigualdad de trato que establece la ordenanza municipal: mientras a los vehículos de no residentes se les multa con 200 euros por circular sin distintivo ambiental, a los empadronados en Málaga se les concede una moratoria de cinco años sin sanción. Esta diferencia vulnera, según el tribunal, los principios constitucionales de igualdad, libre circulación de personas y unidad de mercado.

Por qué el TSJA ha tumbado las multas

El fallo, que responde a un recurso interpuesto por el grupo municipal Vox, entra de lleno en el artículo de la ordenanza que regula las sanciones. El TSJA considera que gravar exclusivamente a los vehículos cuyo impuesto de circulación esté domiciliado fuera de Málaga capital crea una situación de injusticia manifiesta. La sentencia subraya que no se está protegiendo el medio ambiente de manera equitativa, sino que se penaliza al visitante mientras se exime al local durante un lustro.

La ZBE de Málaga acumula ya 35.257 denuncias desde que el 30 de noviembre de 2025 comenzó el régimen sancionador. Solo hasta el 1 de febrero se habían tramitado 11.712, y el ritmo semanal ronda las 1.400 multas, con un pico de 1.652 el 9 de febrero. Estas sanciones, que no restan puntos del carnet, suponen un ingreso estimado entre 3,5 y 7 millones de euros para las arcas municipales.

El TSJA anula las sanciones por discriminar a los conductores foráneos, pero la ZBE sigue vigente y el Ayuntamiento continúa tramitando denuncias mientras estudia recurrir al Tribunal Supremo.

Qué pasará con las multas ya pagadas

El escenario de inseguridad jurídica es creciente. Si el recurso de casación que prepara el Consistorio es inadmitido —algo habitual en este tipo de procedimientos—, la sentencia se convertiría en firme. En ese caso, los conductores sancionados podrían reclamar la devolución íntegra de lo abonado, tanto los 200 euros de la multa completa como los 100 euros de la bonificación por pronto pago.

La viceportavoz del grupo municipal Con Málaga, Toni Morillas, ya ha exigido que, si finalmente se devuelve el dinero, la recaudación se destine íntegramente a la construcción de los 5.000 aparcamientos disuasorios prometidos por el alcalde De la Torre en 2023 —de los que aún no se ha creado ninguna plaza— y a la renovación de la flota de autobuses de la EMT. Mientras tanto, el efecto disuasorio de las multas ha reducido en 25.000 el número de coches que circulan diariamente por el área central, según aforos oficiales.

La ZBE sigue en pie y se ampliará a más coches

El Ayuntamiento de Málaga ha rechazado las propuestas de Vox y Con Málaga para suspender inmediatamente las sanciones, alegando que no puede actuar hasta que la situación judicial sea firme o se modifique la ordenanza. De este modo, la ZBE se mantiene operativa y las cámaras siguen registrando matrículas.

Además, a finales de este mismo año 2026 estaba previsto ampliar la prohibición a los vehículos con etiqueta B (diésel matriculados antes de 2015 y gasolina anteriores a 2006). Esta ampliación, que afectaría a decenas de miles de conductores, queda ahora en el aire a expensas de lo que decida el Tribunal Supremo o de una eventual modificación de la norma local.

Análisis: un precedente que puede extenderse

La sentencia del TSJA no es un caso aislado. Málaga se suma a otras ciudades donde los tribunales han cuestionado aspectos concretos de las ZBE cuando estas se diseñan sin garantizar la igualdad de trato. El fallo puede sentar doctrina, sobre todo si el recurso de casación prospera o si otros municipios con ordenanzas similares —que eximen a los residentes o aplican moratorias locales— reciben impugnaciones.

El problema de fondo es evidente: las ZBE se han implantado con urgencia, a menudo con lagunas jurídicas que acaban en los juzgados. En Málaga, se ha demostrado que la medida es eficaz para reducir el tráfico (25.000 vehículos menos al día), pero el afán por proteger a los votantes locales ha provocado una discriminación que, de consolidarse la anulación, costará millones a las arcas públicas.

Para los conductores afectados, la recomendación es clara: conservar toda la documentación de las multas pagadas y estar atentos a la evolución del caso. Si el TSJA confirma su decisión, reclamar la devolución será un derecho automático. Mientras tanto, circular por el centro de Málaga sin etiqueta ambiental sigue siendo arriesgado: la multa se tramita, aunque su validez legal quede en entredicho.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El TSJA anula el régimen sancionador de la ZBE de Málaga por discriminar a los conductores no residentes.
  • Sanción económica: Las multas eran de 200 euros (100 euros por pronto pago). Ahora están en suspenso judicial y podrían ser devueltas.
  • Puntos del carnet: No aplica (no restan puntos).
  • Entrada en vigor: La sentencia está dictada, pero el Ayuntamiento recurre. Hasta que no haya firmeza, las sanciones se siguen tramitando.

Las minutas de la Fed revelan división sobre subida de tasas y Bitcoin se desploma a $62,000

Las actas de la última reunión de la Reserva Federal han confirmado lo que el mercado temía: el banco central estadounidense está partido en dos sobre la necesidad de subir los tipos de interés y, mientras tanto, la inflación no cede. La reacción de Bitcoin fue inmediata: una caída hasta los 62.000 dólares que borró buena parte del rebote que había protagonizado días antes.

Los documentos, publicados este 8 de julio pero correspondientes al encuentro del 16 y 17 de junio, muestran un comité dividido. Todos los miembros votaron por mantener el tipo de referencia en el 3,50% – 3,75% en aquella reunión, pero nueve de los diecinueve participantes —con derecho a voto o sin él— ya contemplan al menos una subida antes de que termine 2026. Es un giro respecto a las proyecciones anteriores, que no dibujaban ningún incremento en el horizonte.

Qué dicen exactamente las minutas de la Fed

Las minutas (el resumen oficial de lo debatido en cada reunión del Comité Federal de Mercado Abierto, el FOMC) revelan una “buena discusión familiar”, como la definió el nuevo presidente Kevin Warsh. La discusión fue tan directa que varios participantes llegaron a sugerir que se justificaba una subida en la misma reunión de junio, aunque terminaron apoyando la espera.

Los focos de presión inflacionista que mencionan las actas dan una pista de por qué el tono se ha endurecido: los aranceles comerciales, el repunte del petróleo por la tensión en Oriente Medio y, sobre todo, la demanda disparada de centros de datos, infraestructura tecnológica y electricidad ligada a la inteligencia artificial. La Fed ve todo eso como combustible para precios que se resisten a bajar del todo.

La inflación subyacente se situó en 3,3% en abril y se estima cercana al 3,4% en mayo, muy lejos del 2% que persigue el banco central. Mientras algunos miembros confían en que la inteligencia artificial terminará reduciendo costes mediante ganancias de productividad, admiten que ese efecto “aún tardará en llegar”.

Por qué Bitcoin se desplomó tras conocerse las actas

Bitcoin cedió alrededor de un 2,7% en las 24 horas posteriores a la publicación, cotizando en torno a 62.240 dólares. La caída no fue un drama porcentual, pero sí significativa porque llegó justo después de un rebote hacia los 64.000 dólares impulsado por flujos positivos en los ETF al contado.

El mercado de criptoactivos sigue demostrando una sensibilidad muy alta a las expectativas sobre tipos. Con una Fed que ahora coquetea abiertamente con la idea de volver a subirlos, los inversores ajustaron posiciones de inmediato. Días antes, las opciones sobre Bitcoin se habían inclinado mayoritariamente al alza; las actas rompieron esa narrativa.

Ryan Kirkley, cofundador de Global Settlement Network, explicaba antes de las actas que los movimientos en el crudo, los bonos del Tesoro y el dólar ya anticipaban una lucha inflacionaria prolongada. “Ahora el cripto reacciona al petróleo, a las tasas de interés, al dólar y a los rendimientos del Tesoro… Cuando la macro sufre, el cripto también”, resumió.

Nueve de los diecinueve gobernadores regionales y miembros de la junta ya asumen que será inevitable algún repunte de tipos este mismo año.

Una Fed partida en un momento delicado para el cripto

La división abierta en el máximo responsable monetario mundial es una pésima noticia para los activos de riesgo, y Bitcoin no escapa a esa etiqueta. Aunque los defensores del discurso de “oro digital” llevan años argumentando que la criptomoneda debería funcionar como cobertura frente al descontrol inflacionario, en la práctica se comporta como un activo sensible a la liquidez. Cuando la Fed aprieta, el precio respira con dificultad.

El presidente Warsh no presentó su propia proyección de tipos, lo que añade otra capa de incertidumbre. Su antecesor, aunque se mantuvo en la línea de “dependencia de los datos”, había logrado transmitir cierta previsibilidad. Ahora, con las actas reconociendo abiertamente posturas enfrentadas sobre una subida inminente, el mercado se queda sin brújula.

El gasto en inteligencia artificial añade un matiz interesante. Parte de la inflación que preocupa a la Fed proviene de inversiones que también podrían hacer que la economía sea más productiva a largo plazo. Es como si el banco central mirara un termómetro que marca fiebre por un resfriado, pero también por el esfuerzo de correr más rápido. La decisión de julio, o de septiembre, tendrá que sopesar ese equilibrio incómodo.

La cita clave está marcada en el calendario: 28 y 29 de julio, próxima reunión del FOMC. Hasta entonces, cada dato de inflación y empleo será un termómetro. Bitcoin, mientras tanto, se moverá no tanto por lo que pase en su propio ecosistema, sino por lo que decida un puñado de funcionarios en Washington. Así de atado sigue estando, para bien y para mal, al gran ciclo macroeconómico.

Publicidad