Obras de peatonalización en Carabanchel: 5,3 millones para remodelar Oporto con carril bici y nuevas aceras

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Madrid ha iniciado las obras de peatonalización de la plaza de Oporto, en Carabanchel, con una inversión de 5,3 millones de euros.
  • ¿Quién está detrás? El Área de Obras y Espacios Públicos del Consistorio, con Carlos Izquierdo como concejal-presidente del distrito.
  • ¿Qué impacto tiene? Se ganarán 1.443 metros cuadrados de superficie peatonal, un carril bici de casi 2 kilómetros, nuevos árboles y dos zonas de estancia. Las obras durarán hasta la segunda mitad de 2027, con cortes y molestias para el vecindario.

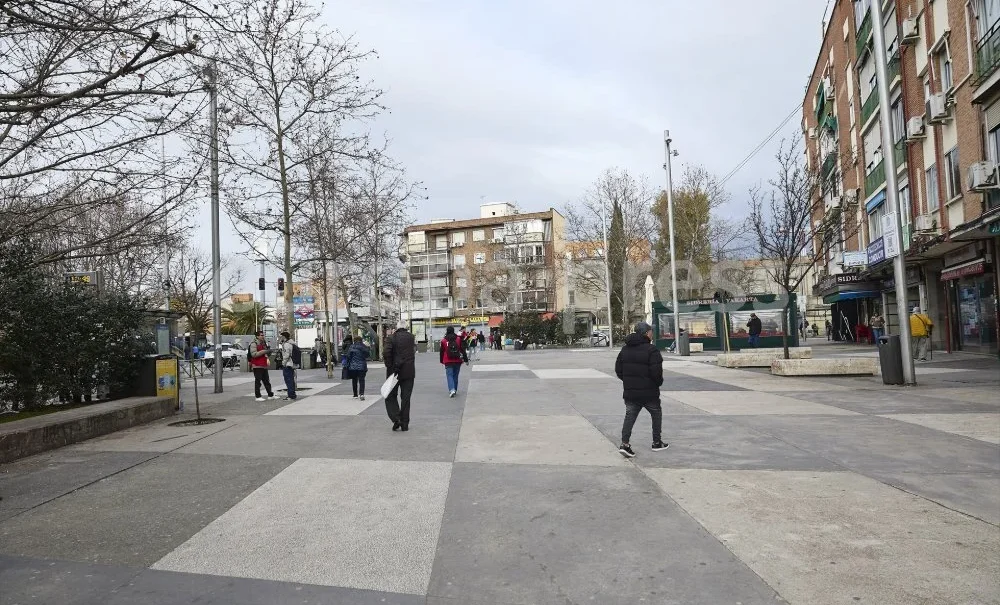
La plaza de Oporto, corazón de Carabanchel Bajo, ha entrado en una cuenta atrás de dos años para convertirse en un espacio peatonalizado. El Ayuntamiento de Madrid destina 5,3 millones de euros a remodelar este enclave, con un carril bici bidireccional y aceras más anchas. La intervención, que arrancó hace unos meses en la calle de la Oca, es una de las grandes apuestas del distrito para ordenar el tráfico, ganar espacio para el peatón y revitalizar el comercio local.

5,3 millones para coser el barrio: más árboles, carril bici y una plaza unificada

El proyecto, coordinado por el Área de Obras y Espacios Públicos, supone una inversión de 5,3 millones de euros que se ejecutará hasta la segunda mitad de 2027. Las cifras son ambiciosas: 1.443 metros cuadrados adicionales de superficie peatonal, 110 árboles, más de 3.200 arbustos y una nueva fuente ornamental en el centro de la plaza. Además, se construirá un carril bici bidireccional de casi dos kilómetros que conectará con el existente en la glorieta de Valle de Oro.

La plaza de Oporto, antes dividida en dos mitades inconexas, quedará unificada. El tráfico rodado se concentrará en un único vial de doble sentido que enlazará la avenida y la calle del Valle de Oro con la de la Oca, mientras el resto del espacio se abre al peatón. Así, se crearán dos zonas de estancia: al suroeste, una más verde y protegida del tráfico, pensada para juegos infantiles y ejercicio de mayores; al noroeste, a la salida del metro, un área de carácter comercial con terrazas y usos multifuncionales.

Para el concejal-presidente del distrito, Carlos Izquierdo, la obra forma de la estrategia municipal para hacer de Carabanchel un «polo de atracción cultural y de artistas». La actuación, según fuentes municipales consultadas por Somos Madrid, es la número 47 en una plaza desde que José Luis Martínez-Almeida llegó a la Alcaldía en 2019. Un precedente que enmarca la transformación de Oporto dentro de una política de coser barrios que ya ha alcanzado a puntos como la plaza de España o la de Manuel Becerra.

Obras a 40 grados: quejas vecinales y el protocolo de calor que frena las máquinas

Mientras las máquinas excavan y levantan las aceras, los vecinos describen un día a día de rodeos. «Últimamente está casi todo cortado, o hay desniveles por las obras y cruces en los que tienes que dar un rodeo, porque hay vallas bloqueando», relataba Isabel, una vecina, a la salida de un outlet de la calle de Matilde Hernández. Las calles Oca y General Ricardos, principales arterias del barrio, viven este verano con los conductos subterráneos al descubierto y el material de obra apilado en contenedores metálicos.

Las altas temperaturas de esta semana, que rozan los 40 grados en Madrid, complican aún más las cosas. Desde 2023, un real decreto impulsado por el Ministerio de Trabajo y un protocolo municipal frente a las alertas de la AEMET limitan las tareas a pie de calle durante las horas centrales del día. Por eso, en las primeras horas de la tarde apenas se ve actividad, lo que ralentiza unos plazos que ya se miden en años. Las previsiones del Ayuntamiento mantienen la entrega para la segunda mitad de 2027, pero el calendario depende de cómo se superen los picos de calor.

Los 5,3 millones de inversión pública transformarán una plaza dividida en un único espacio peatonal, pero el verano con 40 grados y las vallas recuerdan que todavía queda un año de obras.

Hoja de Ruta: Claves del Viaje

El impacto de la remodelación de Oporto se leerá en tres tiempos. A corto plazo, los cortes y la suciedad lastran la vida cotidiana; a medio, cuando las obras terminen en 2027, el barrio ganará un espacio público de calidad, con más sombra, terrazas y un carril bici seguro. La zona cero es la glorieta de Valle de Oro y las calles Oca y General Ricardos, donde se concentran los trabajos y las protestas vecinales.

El dato fundamental son los 5,3 millones de euros, una cifra que el Ayuntamiento define como «récord de inversión» en Carabanchel. Con ella se pretende no solo mejorar la estética, sino también dinamizar el comercio y reducir el ruido y la contaminación. La lectura del pulso entre actores es clara: el Consistorio celebra la actuación como un hito de la legislatura, mientras los residentes, aunque a favor del resultado final, denuncian la falta de información y la lentitud de unos trabajos que, en plena ola de calor, se convierten en un campo de minas.

Más allá de Oporto, la operación se inserta en una política municipal que ya suma 47 plazas remodeladas. Este precedente, que el equipo de Almeida reivindica como marca de su gestión, demuestra que Madrid apuesta por peatonalizar los barrios del sur con la misma ambición que el centro. El riesgo real es que los plazos se dilaten más de lo previsto; la prisa por acabar antes de las próximas elecciones de 2027 podría chocar con la realidad de unas obras sensibles a los termómetros extremos. Mientras tanto, Carabanchel mira a 2027 como el año en que, por fin, Oporto deje de ser un batiburrillo de tráfico y suciedad para convertirse en el salón verde del barrio.
El Gobierno de Sánchez ataca a Quirón con una mano y lo contrata con la otra

Óscar López lleva meses repitiendo la misma frase con la intensidad del predicador que finalmente ha encontrado su sermón perfecto. «Todo acaba en manos de Quirón. Y todo eso acaba financiando vacaciones y áticos.» Lo ha dicho en mítines. Lo ha dicho en ruedas de prensa. Lo ha dicho en televisión. Lo ha dicho en actos del PSOE-M donde el auditorio aplaudía con la devoción de los convencidos. El ministro para la Transformación Digital y de la Función Pública ha construido buena parte de su estrategia de oposición a Ayuso sobre un argumento sencillo y visual: la Comunidad de Madrid deriva dinero público al Grupo Quirón, el Grupo Quirón es la encarnación del capitalismo sanitario sin escrúpulos, y por tanto todo lo malo de la sanidad madrileña pasa por ese edificio con el logo verde.

El problema de los sermones perfectos es que los feligreses acaban leyendo la Biblia. Y en la Biblia de la contratación pública está escrito, en el Boletín Oficial del Estado, en letra pequeña pero perfectamente legible, que el Ministerio para la Transformación Digital y de la Función Pública adjudicó a Quirónprevención el contrato para prestar los servicios de vigilancia de la salud de sus empleados públicos. Presupuesto base de licitación: 158.800 euros. Adjudicado a Quirónprevención por: 70.651 euros. Ganador del concurso: Quirón. El mismo Quirón que financia vacaciones y áticos, según el ministro que acaba de adjudicarle el contrato para cuidar de la salud de sus funcionarios.

La periodista Pilar Losantos le puso la cara en el espejo en directo: «Tú les has adjudicado los reconocimientos médicos. Es difícil llegar a semejante nivel de ridículo.» López no respondió con ningún argumento nuevo.

El catálogo de la hipocresía: ocho ministerios en los primeros meses de 2026

Lo de Óscar López no es un caso aislado. Es el más llamativo porque es precisamente el que más ha hablado, pero el patrón se repite a lo largo de toda la Administración General del Estado con una consistencia que ya no puede atribuirse a la casualidad.

Solo en los primeros meses de 2026, ocho organismos dependientes del Gobierno de Pedro Sánchez han recurrido nuevamente a Quirónprevención para prestar servicios de vigilancia de la salud y reconocimientos médicos. Los ministerios de Agricultura, Igualdad, Inclusión, Juventud, Transformación Digital, Transportes, Educación y Paradores de Turismo —sociedad pública dependiente del Estado— tienen en común dos cosas: todos dependen del Gobierno que más ha atacado al Grupo Quirón en la historia reciente de la política española, y todos han elegido a esa misma empresa para cuidar de la salud de sus empleados públicos.

En el caso de Paradores, el expediente señala expresamente que Quirónprevención presentó «la oferta con mejor relación calidad-precio» conforme a los pliegos del concurso. No es que se la adjudicaran por favoritismo ideológico ni por los contactos adecuados. Es que ganó la licitación pública, como lo ha hecho durante décadas en la inmensa mayoría de los concursos de su especialidad, porque es la empresa más grande, mejor organizada y más implantada en el mercado de la prevención de riesgos laborales y la medicina del trabajo en España.

Esa es exactamente la razón por la que también la Comunidad de Madrid la contrata. Y la de Valencia. Y la de Castilla y León. Y la de prácticamente todas las administraciones públicas del país, con independencia del color de quien gobierne.

Oscar Lopez ministro transformacion digital Merca2

Lo que López dice y lo que López hace

Conviene citar a Óscar López con sus palabras exactas, porque son suyas, están documentadas y forman parte del registro público de un político en campaña permanente contra una empresa que su propio ministerio considera un proveedor perfectamente válido.

«Todo acaba en manos de Quirón. Y todo eso acaba financiando vacaciones y áticos.» Enero de 2026, en un acto sobre digitalización para pymes. Óscar López.

«La codicia no tiene fin. Siempre es lo mismo. Todo acaba en grupos privados de Sanidad.» Mismo mes, mismo contexto. Óscar López.

«Más de 5.000 millones de euros solo para el Grupo Quirón. Para redondear el círculo, la pareja de la señora Ayuso tiene intereses en el Grupo Quirón.» Entrevista en TVE. Óscar López.

«La sanidad es un derecho que no puede convertirse en negocio. Estamos viendo un modelo de privatización que deteriora la calidad asistencial.» El Plural, enero 2026. Óscar López.

Y entre declaración y declaración, el mismo Óscar López firmaba contratos con Quirónprevención para que esa empresa cuidara de la salud de los trabajadores de su ministerio. La coherencia interna del argumento socialista tiene la solidez de un castillo de naipes en el que el arquitecto sopla desde dentro.
La paradoja del «caso aislado» que resulta no ser aislado

El Gobierno tiene una respuesta preparada para este tipo de evidencias, y conviene examinarla antes de que la pronuncien porque resulta interesante en sí misma. La respuesta es la siguiente: Quirónprevención es una empresa de medicina del trabajo y prevención de riesgos laborales, diferente de Quirónsalud, que gestiona hospitales. Son filiales distintas del Grupo Quirón, con actividades distintas y contratos distintos. El Gobierno contrata a una filial del grupo en el ámbito de la salud laboral de sus funcionarios, pero no gestiona hospitales con otra filial del mismo grupo, que es lo que hace Ayuso.

La distinción es técnicamente correcta. Y completamente irrelevante desde el punto de vista político, por la razón más sencilla: el PSOE no ha atacado a «Quirónsalud hospitalaria» dejando fuera de la crítica a «Quirónprevención laboral». Ha atacado al Grupo Quirón. Ha dicho «todo acaba en manos de Quirón.» Ha construido un argumento moral sobre la ilegitimidad de que el dinero público fluya hacia el Grupo Quirón como si fuera el negocio de Satanás. Y cuando ese mismo argumento se aplica a sus propias adjudicaciones, la respuesta es que en realidad hay que leer la letra pequeña porque son filiales distintas.

En política, eso no se llama matiz. Se llama trampa.

El Tribunal de Cuentas para Ayuso, los concursos para Sánchez

Mientras los órganos de contratación de ocho ministerios del Gobierno de Sánchez adjudicaban contratos a Quirónprevención a través de procedimientos públicos perfectamente ordinarios, el PSOE llevaba al Tribunal de Cuentas los contratos de la Comunidad de Madrid con Quirónsalud y Ribera Salud, acusando al Gobierno de Ayuso de supuestas irregularidades en la gestión de hospitales públicos concesionados.

La secuencia es la siguiente. El PSOE denuncia ante el Tribunal de Cuentas la relación contractual de la Comunidad de Madrid con el Grupo Quirón. El Tribunal de Cuentas abre investigación y traslada el caso al Ministerio Fiscal. El Gobierno de Ayuso habla de «denuncia falsa» e «intento de emponzoñar». Y mientras tanto, ocho organismos del Gobierno que formuló esa denuncia siguen contratando con el mismo grupo.

No hay ninguna ilegalidad en lo que hace el Gobierno de Sánchez. Las adjudicaciones se tramitan mediante concursos públicos sujetos a la Ley de Contratos del Sector Público. Quirónprevención gana esos concursos porque es el mayor operador del mercado, con cobertura nacional y una implantación que no tiene equivalente en el sector. Lo que no hay tampoco es ninguna ilegalidad en lo que hace el Gobierno de Ayuso, que contrata con Quirónsalud por exactamente las mismas razones: porque es el operador más grande, con más cobertura y con mejor propuesta técnica y económica en los concursos que se convocan.

La diferencia entre los dos casos no está en los hechos. Está en que uno de ellos tiene el poder de presentar al otro ante el Tribunal de Cuentas.

El argumento que nadie del PSOE puede pronunciar ya

Hay una frase que Óscar López ya no puede pronunciar en ningún escenario público sin que alguien en la sala tenga delante el expediente de contratación de su propio ministerio. Esa frase es «todo acaba en manos de Quirón.» Porque literalmente —en el BOE, con número de expediente, con fecha de adjudicación y con precio desglosado— acaba en manos de Quirón. Incluyendo la salud de los funcionarios del ministerio que lidera quien pronuncia la frase.
El problema de utilizar a una empresa como instrumento de desgaste político es que el instrumento tiene doble filo. Mientras Quirón sea el símbolo del capitalismo sanitario depredador, cualquier contrato público con el grupo —de cualquier administración, de cualquier color político, en cualquier ámbito— se convierte en prueba del mismo delito que el PSOE le imputa a Ayuso. Y en ese momento, el único salvo conducto posible es el argumento de la filial distinta, que es exactamente el tipo de distinción técnica que el PSOE rechazó sistemáticamente cuando se lo aplicaban a ellos.
López convenció a mucha gente de que Quirón era el problema. El problema es que López también usa Quirón. Y cuando la periodista se lo dijo en directo, la respuesta que encontró fue el silencio del que no tiene otro argumento.

Eso, en política, tiene un nombre preciso. No se llama matiz. Se llama contradicción. Y las contradicciones, a diferencia de los sermones, no necesitan explicación. Se explican solas.

Testosterona baja: las causas del estilo de vida que explican el descenso y cómo optimizarla

Los niveles medios de testosterona masculina han perdido un 50 % en las últimas cinco décadas, según un metaanálisis presentado en la Sociedad Europea de Reproducción Humana y Embriología (ESHRE) en julio de 2026. Este derrumbe silencioso, que afecta a la energía, la masa muscular y la vitalidad, tiene detrás factores de estilo de vida, químicos ambientales y desajustes metabólicos que se pueden corregir con hábitos de rendimiento concretos.

Un 50 % menos en 50 años: los datos que encienden las alarmas

El metaanálisis combinó seis estudios longitudinales que habían medido la testosterona en al menos tres momentos distintos, sumando más de 118 000 individuos de Israel, Estados Unidos, Brasil, Finlandia y Dinamarca entre 1972 y 2019. Cada uno de esos trabajos detectó un descenso, y al integrarlos la caída global se estimó en un 54 %, con una aceleración especialmente llamativa a partir del año 2000. «Hemos visto una merma superior al 50 %, lo que refleja una pérdida de más del 1 % anual; esto no es un error estadístico, es una tendencia muy sólida», resume el profesor Hagai Levine, de la Universidad Hebrea de Jerusalén y coautor del análisis.

Por qué está pasando: grasa corporal, disruptores endocrinos y ritmo de vida

El exceso de grasa corporal, en particular la que se acumula a nivel visceral, es uno de los factores que más correlación muestra con niveles reducidos de testosterona. El tejido adiposo sobrante facilita la conversión de la hormona masculina en estrógenos, un mecanismo que lastra el equilibrio hormonal. A esto se suma que una baja sensibilidad a la insulina —consecuencia directa de una alimentación rica en azúcares y ultraprocesados y un estilo de vida sedentario— agrava el desequilibrio metabólico y merma aún más la producción de testosterona.

Los disruptores endocrinos también figuran en la lista de sospechosos. Estas sustancias, presentes en plásticos (ftalatos, bisfenol A), pesticidas, retardantes de llama y fragancias sintéticas, interfieren con la señalización hormonal. Aunque los estudios individuales arrojan resultados inconsistentes, el principio de precaución que defienden los investigadores invita a reducir la exposición tanto como sea posible: elegir envases de vidrio o acero inoxidable, filtrar el agua del grifo y evitar cosméticos con perfume son gestos sencillos que suman.

optimizar testosterona natural

El calentamiento global también podría influir, ya que las altas temperaturas sostenidas reducen la producción testicular de testosterona, aunque los datos no permiten todavía una conclusión firme.

La caída de la testosterona no es una condena genética: es, en gran medida, una respuesta a un entorno que podemos ajustar con nuestras elecciones diarias.

El peligro de la suplementación sin control: la advertencia de los científicos

La reacción instintiva ante un descenso de testosterona puede ser recurrir a la suplementación. Sin embargo, los especialistas alertan de que administrar testosterona exógena de forma autónoma —sin la supervisión de un profesional sanitario— puede suprimir su producción espermática y empeorar la fertilidad. «Si le das testosterona a un hombre, apagas su propia producción de esperma. Lo he visto en la consulta», explica el profesor Allan Pacey, de la Universidad de Mánchester. Las promociones de testosterona en redes sociales no diferencian entre una necesidad real y un deseo de rendimiento, y ese mensaje simplista encierra riesgos.

Optimización natural: alimentación, fuerza y descanso que sí funcionan

La buena noticia es que varios hábitos de rendimiento tienen un impacto directo y medible en los niveles de testosterona, sin efectos secundarios indeseados.

📊 La pauta en cifras

  • Entrenamiento de fuerza: 2-3 sesiones por semana con ejercicios multiarticulares (sentadillas, peso muerto) a una carga que permita de 5 a 8 repeticiones por serie.
  • Alimentación: Incluir grasas saludables (aguacate, frutos secos, aceite de oliva virgen extra) y zinc (semillas de calabaza, marisco) cada día. Mantener un déficit calórico moderado si hay exceso de grasa.
  • Sueño: 7-8 horas de calidad, con horarios regulares. La producción de testosterona pico ocurre durante la fase REM del sueño.
  • Evitar disruptores: Usar envases de vidrio o acero inoxidable, evitar calentar plásticos y reducir la exposición a pesticidas en la dieta.

Aplicar estos pilares no promete duplicar la testosterona en una semana, pero la evidencia muestra que devuelven al cuerpo un entorno hormonal favorable que, combinado con la consistencia, sí mueve la aguja.

⚡ Rutina de Optimización Diaria

  • Revisa tu plato: Asegura 0,8-1,2 gramos de proteína por kilo de peso y una porción de grasa saludable (aguacate, frutos secos) en cada comida para dar sustrato a la producción hormonal.
  • Mueve hierro dos veces por semana: El entrenamiento de fuerza con cargas altas es el estímulo más potente para la testosterona. Si no levantas pesas, empieza con dominadas, sentadillas y flexiones.
  • Duerme lo justo: Acuéstate a la misma hora y evita pantallas la hora previa. Una sola noche de mal sueño ya recorta la testosterona del día siguiente.

Olas de calor provocan pérdidas horarias de hasta el 90% en plantas fotovoltaicas de España y Portugal

Un estudio liderado por la Universidad de Évora ha puesto cifras a un fenómeno que los operadores de plantas fotovoltaicas ibéricas ya intuían: durante las olas de calor, la producción de energía solar puede desplomarse hasta un 90 % en las horas centrales del día. La investigación, que analiza cuatro episodios extremos registrados entre 2024 y 2025 en España y Portugal, revela que los sistemas de simulación tradicionales sobrestiman de forma sistemática la generación durante estos eventos, lo que abre un nuevo frente para la resiliencia del parque renovable peninsular.

El artículo, publicado en el International Journal of Climate Change Strategies and Management, examina el comportamiento de tres instalaciones —Zebro en Portugal (37,06 kW), Ariza en Zaragoza (15 kW) y Amibil también en Zaragoza (64,5 kW)— durante las olas de calor oficialmente identificadas por la AEMET y el IPMA portugués. El equipo científico comparó los datos horarios de producción con la información meteorológica del reanálisis ERA5-Land, validada con una estación meteorológica in situ en Amibil y que arrojó coeficientes de correlación de hasta 0,98 para irradiancia global horizontal.

Los resultados son elocuentes. En la planta Amibil, durante la ola de calor española de 2024, la caída horaria del Factor de Rendimiento (Performance Ratio, PR) llegó a alcanzar un 90,4 %, lo que significa que apenas se aprovechó una décima parte de la radiación incidente. La mayor pérdida diaria se registró en Zebro durante el episodio portugués de 2025, con un recorte del 17,6 %. Los investigadores subrayan, sin embargo, un dato tranquilizador: la producción se recuperaba el mismo día o al siguiente en cuanto cedía el estrés térmico.

Detrás de esta caída no está solo el conocido coeficiente de temperatura de los módulos de silicio cristalino —que reduce la eficiencia entre un 0,3 % y un 0,5 % por cada grado por encima de 25 °C—, sino sobre todo un fenómeno menos visible: la derivación térmica de los inversores. Cuando las temperaturas del módulo superan los 70 °C, algo habitual en una ola de calor ibérica, los inversores reducen automáticamente su potencia para protegerse, y esa desconexión explica la magnitud de las pérdidas horarias observadas.

El sesgo oculto de los “años meteorológicos típicos”

Uno de los hallazgos más relevantes de la investigación no está tanto en el cuánto se pierde, sino en cuánto se creía que se iba a generar. Al contrastar las simulaciones realizadas con años meteorológicos típicos (TMY) —los que se emplean para dimensionar y financiar las plantas— con las que utilizan los datos reales de ERA5-Land, los científicos portugueses constataron una sobrestimación sistemática de la producción fotovoltaica durante las olas de calor.

Para medir ese desfase, calcularon la Energía No Suministrada (ENS), es decir, la diferencia entre lo que el modelo TMY predecía y lo que efectivamente se vertió a la red. Las mayores discrepancias aparecieron en la planta portuguesa de Zebro durante la segunda ola de calor de 2025, mientras que la desviación relativa más alta se dio en Ariza, también durante el episodio español de ese año. En otras palabras, los años de referencia que hoy se utilizan para diseñar parques solares no están capturando el impacto creciente de los eventos climáticos extremos.

Cuando el calor extremo se convierte en un riesgo de producción recurrente

El trabajo pone de manifiesto que la duración de una ola de calor es menos relevante para las pérdidas que la intensidad de las horas punta y la velocidad con que se acumulan las temperaturas por encima de 35 °C. De hecho, los investigadores detectaron que episodios cortos de calor extremo, incluso fuera de los períodos oficialmente catalogados como ola de calor por las agencias meteorológicas, causaban recortes de producción comparables.

Esto tiene una lectura directa para el sistema eléctrico español y portugués, que en los últimos años han batido récords de generación solar, pero que empiezan a enfrentarse a jornadas en las que la fotovoltaica cubre un porcentaje disparado del mix durante las horas centrales y, de repente, se desploma cuando más se la necesita: justo en las tardes tórridas en las que la demanda de refrigeración se dispara. El estudio sugiere que la industria solar europea debe desplazar su foco: ya no se trata solo de maximizar la generación anual, sino de blindar la resiliencia de las instalaciones frente a pérdidas de producción recurrentes durante los picos de calor.

La energía solar no solo debe producir mucho, sino aguantar el calor sin desfallecer. La resiliencia es la nueva rentabilidad.

Para los operadores, este cambio de paradigma implica revisar desde el diseño de los sistemas de refrigeración de los inversores hasta la selección de módulos con coeficientes de temperatura más bajos o tecnologías bifaciales que disipan mejor el calor. También obliga a incorporar previsiones meteorológicas de alta resolución que capturen la intensidad de las olas de calor, en lugar de limitarse a los promedios históricos.

A nivel de red, la lectura es igualmente urgente. Si las pérdidas horarias del 90 % se repiten con mayor frecuencia —algo que los modelos climáticos proyectan para la Península Ibérica—, la fotovoltaica necesitará ir acompañada de almacenamiento distribuido y de una planificación de la flexibilidad que hoy está aún en fase embrionaria.

Lo que esta investigación empuja en la cadena de valor

El efecto dominó es claro. Los grandes fondos que financian plantas solares en España y Portugal empiezan a exigir análisis de estrés climático como parte de la due diligence técnica. Los fabricantes de inversores trabajan ya en soluciones con refrigeración líquida o ventilación forzada activa para evitar la derivación térmica. Y los compradores de energía a largo plazo (PPA) están ajustando sus modelos de riesgo para no encontrarse con que el 100 % de la generación contratada se convierte en un 10 % justo durante los picos de precio.

Aun así, conviene no dramatizar. La fotovoltaica sigue siendo la tecnología de generación más barata de instalar y la que más rápido está creciendo en la península. Que un estudio científico ponga el foco en sus puntos débiles no debilita la transición; la fortalece, porque permite anticipar inversiones y ajustar normativas antes de que el problema se convierta en sistémico. El dato del 90,4 % de pérdida horaria en Amibil no es una condena a la solar: es una llamada de atención para que el diseño de las plantas del futuro no se parezca al de las del pasado.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Adaptar inversores y módulos a altas temperaturas evitará que las pérdidas horarias se acerquen al 90 % en los próximos episodios extremos, recuperando cientos de megavatios-hora al año por planta.
  • Modelo que cambia: Se abandona la simulación basada únicamente en años meteorológicos típicos para integrar el estrés térmico real y la resiliencia como criterio de inversión.
  • Para las próximas generaciones: Un parque solar ibérico más robusto frente al calor garantizará suministro limpio incluso durante las olas de calor, contribuyendo a la estabilidad de la red y a la descarbonización acelerada.

Las marcas blancas alcanzan el 61% del gasto en alimentación en España

Las marcas de distribuidor ya copan el 61,2% del gasto en alimentación en España, y no solo por el precio: la fase de madurez las empuja hacia propuestas premium, saludables y sostenibles que redefinen su papel en la cesta de la compra.

El 61,2% del gasto en comida ya es blanco y acelera

Los datos de la consultora Circana, al cierre del primer semestre de 2026, confirman que la cuota de la marca blanca en alimentación ha alcanzado el 61,2%. Eso significa que por cada 10 euros que los hogares destinan a comida, más de 6 se van a productos de la enseña. El crecimiento no se frena: en el último año, las ventas en valor subieron un 5,3% y el volumen un 3,1%, con una subida de precios del 2,2% en este segmento.

La droguería y la limpieza son terreno aún más dominado: casi el 65% del gasto va a marca propia, con un avance del 3,4% en valor. Las bebidas, sin embargo, resisten como el principal bastión de los fabricantes, que retienen el 65,5% del gasto gracias a la fortaleza de su marca y su capacidad de innovación, según el mismo análisis.

El precio manda, pero la estrategia va mucho más allá

La inflación sigue siendo el motor inmediato. En la primera mitad del año, los precios de la marca blanca subieron un 1,6% y los de fabricante un 1,5%, según Circana. La diferencia es mínima, pero la percepción de ahorro sigue favoreciendo al producto propio del supermercado. Sin embargo, los expertos advierten que ya no basta con el precio.

“La marca de distribuidor ya no es solo una herramienta para ganar cuota: se comporta como una marca en sí misma, capaz de generar fidelidad hacia la enseña”, explica Antonio Khalaf, director gerente de Circana. La siguiente etapa pasa por propuestas de valor en salud, bienestar, conveniencia y sostenibilidad. El objetivo, según Khalaf, es que el consumidor “encuentre en una misma cadena una respuesta cada vez más completa a sus necesidades y tenga menos motivos para acudir a otros establecimientos”.

📊 La comparativa de un vistazo

IndicadorMarca distribuidorMarca fabricante
Cuota en alimentación61,2%38,8%
Crecim. valor (último año)+5,3%–
Aumento de precio (enero-junio 2026)+1,6%+1,5%
Cuota en droguería~65%~35%
Cuota en bebidas34,5%65,5%

Fuente: Circana, primer semestre 2026. Los datos de crecimiento en valor para marca de fabricante no están detallados por separado.

La marca de distribuidor ha pasado de ser una opción de bajo coste a un producto que busca fidelizar con calidad, salud y sostenibilidad.

Por qué las cadenas de surtido corto son la punta de lanza

Los datos de Worldpanel by Numerator hasta mayo dibujan otra pista: casi la mitad de los productos envasados que se compran para casa (47,2%) son de marca propia. En alimentación envasada la cifra sube al 48,6% y en droguería alcanza el 56,3%. De diez cadenas analizadas, nueve han elevado su cuota en valor en productos de su propia marca, a excepción de Consum, que se mantiene en el 37,3%.

Las cadenas de surtido corto, aquellas con un catálogo reducido pero muy cuidado, son las que más empujan esta tendencia. La razón: al limitar las opciones de fabricante, dan más visibilidad a su propia marca y facilitan la decisión de compra. El ahorro no está solo en el precio por unidad, sino en la simplificación de la compra y en la percepción de calidad consistente.

La madurez de la marca blanca: fidelidad, innovación y la oportunidad del surtido corto

Hace apenas un lustro, la cuota de la marca de distribuidor en alimentación rondaba el 50%, según datos del sector. El salto al 61% en seis años demuestra una transformación estructural que ya no responde solo al ahorro forzoso. Durante la anterior crisis de precios (2022-2023) los consumidores probaron las marcas blancas por necesidad. Ahora, con la inflación moderada, permanecen en ellas porque han encontrado un nivel de calidad aceptable y, en muchas categorías, una propuesta renovada. La propia consultora Circana habla de una “etapa de madurez” en la que la innovación y el valor añadido son las palancas, no solo el precio.

Para los fabricantes, el desafío es doble: deben defender su espacio en categorías donde la marca es fuerte (bebidas, lácteos con I+D, caprichos) y, al mismo tiempo, justificar un sobreprecio en productos básicos donde la diferencia de calidad se diluye. El hecho de que los precios de la marca de fabricante hayan subido apenas una décima menos que los de la blanca (1,5% frente a 1,6%) sugiere que no están usando el precio como principal arma, sino la inversión en marca y la diferenciación.

Para el consumidor, la lección es clara: la marca blanca ya no es un parche de ahorro; es una opción consolidada. Pero conviene no bajar la guardia: el precio por kilo sigue siendo el mejor termómetro, y la reciente expansión hacia gamas premium puede encarecer algunos productos sin que el valor añadido sea siempre real. La clave está en comparar etiquetas, no en la confianza automática en la enseña.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: La subida de la gama premium puede disimular un coste mayor. La marca blanca sigue ahorrando en básicos, pero en productos elaborados, mira la letra pequeña.
  • No descartes la marca de fabricante en bebidas: Aquí la innovación y la diferenciación siguen justificando el precio. La calidad percibida importa, y el dato de cuota lo demuestra.
  • Apuesta por el surtido corto si buscas simplificar: Las cadenas con menos referencias facilitan la compra y suelen tener un control de calidad más riguroso en su propia marca. Puede ser una forma de ahorrar tiempo y dinero sin renunciar a la calidad.

Una crisis económica, ¿es ese el catalizador que Europa necesita?

Pablo Duarte, analista senior en Flossbach von Storch Research Institute, revisa en Merca2 la posible llegada de una recesión a Europa.

El choque petrolero por la guerra en Irán ha venido frenando la economía de la eurozona. El Banco Central Europeo, concentrado en la presión inflacionista del encarecimiento de la energía y con el lastre de haber errado en 2021 y 2022, subió los tipos de interés. Sin embargo, la economía europea ya daba señales de debilidad. ¿Nos acercamos a una recesión? Mirándolo con perspectiva, quizá una crisis económica sea el mejor catalizador para las reformas que Europa necesita.

Los precios de la energía son una desventaja competitiva para la eurozona, especialmente para Alemania, su motor industrial. El bloqueo del estrecho de Ormuz agudizó el problema al encarecer petróleo y gas. Este último sigue siendo importante para la generación de electricidad, sobre todo en invierno. Como importadores netos, pocos dentro de la eurozona se benefician realmente de su encarecimiento.

¿Qué es una recesión y cómo puede el conflicto en Irán meternos en una?

La industria no es la única afectada. Los hogares también sufren. En Alemania, por ejemplo, los hogares destinaban en 2024 alrededor del 5% de su presupuesto a gastos de energía. En Francia e Italia era cerca del 4%. Con unos precios de la energía que han subido cerca del 10% frente a diciembre de 2024, es casi seguro que ese peso en el presupuesto familiar aumentó, pues los ingresos claramente no han crecido en la misma proporción. Sin ayudas fiscales similares a las de 2022, es difícil imaginar que los hogares puedan seguir gastando y ahorrando al mismo ritmo.

El fantasma de la inflación sobrevuela el mundo. Imagen: Merca2 con IA

Al apretón energético se suma el financiero

Desde que empezó la guerra, el BCE se ha esmerado en dejar claro que no repetirá el error de 2021 y 2022. En aquel entonces apostó por una inflación transitoria y reaccionó cuando ya era demasiado tarde: la inflación rondaba el 10%.

Su disposición a elevar tipos pronto generó las expectativas correspondientes. En algún momento, los mercados de futuros llegaron a descontar subidas de 75 puntos básicos hasta diciembre de este año. Y en los mercados, la expectativa de tipos más altos basta para endurecer las condiciones de financiación incluso antes de que el banco central mueva un dedo.

Los bancos de la eurozona también han restringido el crédito. Según la encuesta bancaria de abril que realiza el BCE, los bancos anticipaban menor demanda y condiciones de crédito más restrictivas para el segundo trimestre del año. Con una inversión que no despega, energía cara y crédito más estrecho, es difícil ver un escenario en el que el crecimiento de la eurozona se recupere.

Europa: reformas y productividad

Lo más probable es un guion conocido. Si aumenta el riesgo de recesión, el BCE podría cambiar de narrativa. El temor a la inflación dejaría paso al temor a la deflación, o al menos al miedo a una contracción más profunda. Entonces vendrían recortes de tipos, programas de apoyo fiscal y una nueva ronda de deuda pública para “salvar” la economía.

El problema es que esa receta no cura los problemas estructurales de la eurozona. El crecimiento mediocre de la última década no se debe a falta de deuda pública ni a escasez de programas fiscales. Se debe, sobre todo, a una productividad estancada. Desde 2012, la productividad medida como PIB por persona empleada ha aumentado apenas alrededor de 3% en la eurozona. En Estados Unidos, el aumento fue cercano al 21%.

Europa, EE. UU., tipos, petróleo e inflación. Imagen: Merca2 con IA

¿Qué es la inflación y cómo va a afectar a nuestro bolsillo el conflicto de Irán?

La productividad tampoco aumenta con deuda pública. Aumenta cuando las empresas encuentran formas más eficientes de producir y cuando la regulación no convierte cada innovación en una carrera de obstáculos. La última década mostró que el aumento de la productividad estadounidense vino principalmente de inversiones privadas en investigación y desarrollo de altas tecnologías. En Europa, el enfoque siguió concentrado en tecnologías medias, como el sector automotriz.

La eurozona, sin embargo, todavía parece esperar que el endeudamiento alemán logre por arte de magia elevar la productividad, asustar a Putin y salvar el medio ambiente. Y si alguna de las tres cosas no ocurre, parecería que la conclusión ya está escrita: faltó deuda.

El desarrollo tecnológico y la fase experimental de la inteligencia artificial ofrecen oportunidades de oro. Pero mientras la eurozona no despierte del letargo, reforme su burocracia y reduzca el intervencionismo estatal, los inversores que busquen crecimiento tendrán que seguir mirando hacia otros continentes. Los votantes, mientras tanto, expresarán su malestar en las urnas, para bien o para mal. Ojalá que para bien.

Mantenimiento de una piscina según Idealista: guía práctica para propietarios con agua verde

Idealista ha publicado este verano una guida práctica que pocos esperaban de un portal inmobiliario: un manual detallado para eliminar el agua verde de la piscina y mantenerla cristalina durante toda la temporada. La decisión no es casual. Refuerza la estrategia del gigante de los clasificados por convertirse en la referencia de servicios integrales para propietarios e inquilinos, más allá de la mera intermediación en la compraventa y el alquiler.

Por qué Idealista apuesta por los manuales de mantenimiento

La publicación de guías sobre el hogar —piscinas, jardinería, bricolaje— responde a un patrón claro. Con más de 38 millones de visitas únicas al mes en España, Idealista necesita diversificar los puntos de contacto con un usuario que, tras comprar una vivienda con piscina, sigue necesitando información práctica. La guía del agua verde no solo capta tráfico de búsqueda estacional: también alarga la permanencia en el sitio y posiciona al portal como un aliado recurrente, no como un escaparate de usar y tirar.

Lo observamos en otros mercados. En Estados Unidos, Zillow ofrece calculadoras de hipoteca y artículos sobre reformas; en Reino Unido, Rightmove publica informes de tendencias y consejos de decoración. Idealista replica esa estrategia, pero adaptada al perfil del propietario español, para quien la piscina es un activo que exige tiempo y dinero.

La guía paso a paso: del cloro de choque al floculante

El manual de Idealista es un recordatorio de que la química de la piscina se descuida con facilidad. La causa más común del agua verde es la proliferación de algas, favorecida por las altas temperaturas y un desequilibrio en el pH o en los niveles de cloro. La solución que propone el portal es un tratamiento de choque en cinco pasos:

  • Limpiar a fondo las paredes, el fondo y el sistema de filtrado.
  • Aplicar una cloración de choque con dosis de 30 a 50 gramos por metro cúbico de agua, preferiblemente al atardecer.
  • Reforzar con un antialgas pasadas unas horas.
  • Activar un filtrado intensivo durante 24 a 48 horas seguidas.
  • Usar un floculante si el agua sigue turbia y, por último, ajustar el pH entre 7,2 y 7,4.

El plazo para recuperar el agua oscila entre uno y cinco días, según la gravedad. Y la prevención es sencilla: medir el pH y el cloro una vez a la semana, filtrar entre seis y ocho horas diarias y aplicar antialgas de manera periódica.

La Ficha del Inversor

Más allá de la utilidad doméstica, la guía deja lecturas relevantes para el pequeño inversor patrimonial. Una piscina mal mantenida reduce el atractivo de una vivienda en alquiler vacacional, justo en un momento en el que la competencia en zonas saturadas como la Costa del Sol o Baleares aprieta los márgenes. Idealista sabe que el propietario que alquila por semanas necesita mantener el agua impecable para sostener reseñas positivas y tarifas altas, y ofrecer ese conocimiento gratis genera fidelización.

La tendencia a seis meses apunta a que los portales inmobiliarios refuercen este tipo de contenidos de servicio. En plena batalla por el tráfico orgánico, cada guía práctica posiciona mejor a la marca ante algoritmos de búsqueda hambrientos de respuestas concretas. El perfil que más se beneficia es el del propietario medio con segunda residencia o inversor particular, que carece de un administrador profesional y agradece ahorrarse la llamada al técnico de piscinas.

La apuesta de Idealista por los manuales de mantenimiento no es un brindis al sol: es la respuesta estratégica a un mercado que ya no se conforma con un escaparate de anuncios.

El pulso entre portales seguirá intensificándose. Fotocasa y Habitaclia observan el movimiento y preparan sus propias réplicas, aunque ninguna ha alcanzado aún la capilaridad de Idealista. Para el propietario, la ventaja es inmediata: información verificada, gratuita y al alcance de un clic. Para el sector, es la constatación de que el inmobiliario digital ha dejado de ser un tablón de anuncios para convertirse en un ecosistema de servicios.

La lectura a largo plazo es clara. Quien controle la conversación sobre el mantenimiento del hogar tendrá ventaja en la conversión de usuario a cliente. Y esa conversación solo acaba de empezar.

Científicos españoles hallan la llave genética del lupus y abren la puerta a nuevos fármacos

El lupus es una de esas enfermedades que durante décadas se resistieron a revelar su origen. Detrás de la fatiga, las erupciones y el dolor articular que sufren cientos de miles de personas, la ciencia solo tenía sospechas y ningún culpable claro. Hasta que una niña española llamada Gabriela, diagnosticada a los siete años, cambió esa historia.

Su caso, analizado por un equipo internacional liderado por la inmunóloga Carola Vinuesa, permitió identificar por primera vez una mutación genética que causa directamente la enfermedad. El hallazgo no solo resolvió un misterio médico: abrió una vía real hacia tratamientos más precisos para millones de pacientes en todo el mundo.

El gen que lo cambió todo en el lupus

Youtube video

Cuando los investigadores secuenciaron el genoma de Gabriela, encontraron algo que nadie había visto antes en un ser humano: un cambio puntual en el gen TLR7, la pieza que fabrica un receptor encargado de detectar virus dentro de las células del sistema inmunitario. Esa pequeña alteración bastaba para desatar el caos.

El receptor mutado, explican los autores del estudio, se volvía hipersensible y reaccionaba incluso ante moléculas normales del propio organismo, como si cualquier señal fuera una amenaza. El resultado era un sistema inmunitario que atacaba tejidos sanos, la definición misma del lupus como enfermedad autoinmune.

De un caso único a una prueba científica sólida

El lupus afecta de forma muy distinta según el sexo y el origen genético de cada persona, algo que ya intuían los especialistas en lupus eritematoso sistémico antes de este descubrimiento. Pero encontrar una mutación en un solo caso no demuestra causalidad, así que el equipo necesitaba una prueba definitiva.

La usaron: mediante edición genética CRISPR, introdujeron la misma mutación en ratones de laboratorio. Los animales desarrollaron síntomas prácticamente idénticos a los de Gabriela, con daño renal y alteraciones sanguíneas típicas de la enfermedad. Ya no había dudas razonables.

Por qué este hallazgo importa para los pacientes de hoy

Youtube video

Durante más de sesenta años, solo un fármaco nuevo ha sido aprobado específicamente para el lupus por las autoridades sanitarias estadounidenses. Los tratamientos habituales, basados en inmunosupresores, controlan los síntomas pero exponen a los pacientes a infecciones graves y otros efectos secundarios severos.

Identificar TLR7 como diana concreta cambia el punto de partida. En lugar de apagar todo el sistema inmunitario, los laboratorios pueden ahora diseñar moléculas que bloqueen específicamente ese receptor hiperactivo, respetando el resto de las defensas del cuerpo. Es la diferencia entre usar una manguera contra incendios o apagar solo la chispa.

Lo que ya se está moviendo en los laboratorios

Desde la publicación del estudio en Nature, varios equipos farmacéuticos han acelerado el desarrollo de compuestos dirigidos a TLR7 y su vía de señalización. No se trata de una promesa lejana: ya existen anticuerpos experimentales diseñados para neutralizar este receptor específico en pacientes humanos.

En paralelo, otras familias de fármacos que actúan sobre mecanismos relacionados —como el bloqueo conjunto de TLR7 y TLR8— han mostrado beneficios clínicos en formas cutáneas y sistémicas de la enfermedad. La investigación básica y la farmacéutica avanzan ahora de la mano, algo poco frecuente en enfermedades autoinmunes complejas.

Entre los avances más concretos destacan:

  • Anticuerpos monoclonales que bloquean selectivamente el receptor TLR7 hiperactivo.
  • Fármacos orales que inhiben simultáneamente TLR7 y TLR8, ya en fases avanzadas de ensayo.
  • Terapias dirigidas a reducir autoanticuerpos mediante el bloqueo de otros receptores implicados.
  • Tratamientos específicos aprobados recientemente para formas graves como la nefritis lúpica.

El horizonte: hacia una medicina más personalizada

Lo más prometedor de este descubrimiento no es solo el fármaco concreto que pueda surgir, sino el cambio de enfoque que representa. El lupus deja de tratarse como una única enfermedad para entenderse como un conjunto de mecanismos distintos, cada uno con su propia diana terapéutica posible.

Los expertos son cautos: trasladar un hallazgo genético a un tratamiento aprobado lleva años, a veces más de una década. Pero por primera vez existe un mapa claro que seguir, y eso, en una enfermedad que durante generaciones solo ofrecía respuestas parciales, ya es en sí mismo una buena noticia para quienes conviven con ella cada día.

Aviso a los que buscan escapada corta: la isla de Alicante que oculta las mejores aguas del Levante

Alicante guarda un secreto que muchos turistas se saltan por ir directos a la playa. A escasos kilómetros de la costa, frente a Santa Pola, hay una isla diminuta donde no circulan coches ni suena un solo claxon. Solo el mar, las murallas de piedra y un pueblo que parece detenido en el siglo XVIII.

Hablamos de Tabarca, la única isla habitada de toda la Comunidad Valenciana. No hace falta reservar un vuelo ni planear nada complicado: con un billete de barco y un día libre, la escapada está hecha. Y las aguas que rodean el islote son, sin exagerar, de las más limpias del Mediterráneo español.

Cómo llegar a la isla de Alicante que todos empiezan a buscar

Youtube video

El acceso a Tabarca es exclusivamente marítimo, y Santa Pola es la puerta de entrada más rápida: apenas 20-25 minutos de travesía por unos 16 euros ida y vuelta. Desde la propia ciudad de Alicante también hay conexión directa, aunque el trayecto se alarga hasta la hora y cuarto, y desde Benidorm ronda la media hora más.

Muchos catamaranes incluyen parada sobre la reserva marina con visión submarina, así que el viaje ya empieza a regalar postal antes de pisar tierra. Conviene reservar con antelación en temporada alta, porque las plazas vuelan en los meses de verano.

La joya que hizo historia bajo el agua

La isla de Alicante más pequeña y menos masificada esconde un tesoro que pocos destinos pueden presumir: sus aguas fueron declaradas en 1986 la primera reserva marina de toda España. Esa protección temprana explica por qué hoy el fondo marino conserva una biodiversidad casi intacta, con meros, doradas, nacras y praderas de posidonia que actúan como pulmón del ecosistema.

La transparencia del agua no es casualidad ni marketing turístico. La ausencia de contaminación y el control estricto de amarres y buceo han mantenido el litoral prácticamente virgen desde hace casi cuarenta años, algo que ya quisieran muchas playas continentales de la Costa Blanca.

Snorkel, calas y el rincón que se queda en la memoria

Youtube video

La isla mide apenas 1.800 metros de largo, así que se recorre entera a pie sin prisa en una mañana. La Playa de Levante, junto al puerto, es la más accesible y familiar, con arena fina y entrada suave al agua, ideal si viajas con niños pequeños.

Pero el verdadero espectáculo está en las calas del norte, con una visibilidad que llega a los 15 metros en días de calma. Allí el snorkel deja de ser una actividad más para convertirse en la razón por la que la gente vuelve, año tras año, a la misma isla diminuta frente a Alicante.

Un pueblo amurallado que parece de otro siglo

Detrás del atractivo marino hay una historia que pocos visitantes conocen del todo. El casco urbano, protegido por una muralla del siglo XVIII declarada Bien de Interés Cultural, fue construido para acoger a familias de pescadores genoveses liberadas de un cautiverio en el norte de África por orden de Carlos III.

Ese origen explica el nombre de la isla y también su trazado: calles estrechas, tres puertas históricas y una iglesia que sigue en pie desde 1770. Pasear sin rumbo por este pueblo, sin coches ni ruido de tráfico, es probablemente la experiencia más singular que ofrece toda la provincia de Alicante.

Antes de irte, hay tres paradas que conviene no saltarse:

  • El Museo Nueva Tabarca, con entrada gratuita y proyecciones sobre la historia pesquera de la isla.
  • La Torre de San José, antigua fortaleza militar del siglo XVIII con vistas al mar abierto.
  • El faro, en el extremo oriental, con panorámicas de 360 grados sin apenas gente alrededor.

El caldero, la razón gastronómica para quedarse todo el día

Ir a Tabarca y no probar el caldero tabarquino es, según cuentan los propios isleños, casi un pecado. Se trata de un guiso de pescado de roca que se sirve en dos tiempos: primero el pescado con patatas y alioli, y después el arroz meloso cocinado en ese mismo caldo. Una receta genovesa que solo se prepara así en esta esquina del Mediterráneo.

La mayoría de restaurantes se concentran junto al puerto, muchos con terraza y vistas directas al mar, lo que multiplica el atractivo de sentarse a comer sin prisa. Reservar mesa con antelación en fin de semana de verano evita esperas innecesarias.

Para completar el día, la oferta se resume así:

  1. Arroces marineros y calamar de potera como alternativa al caldero.
  2. Tiendas de souvenirs y un pequeño ultramarino, con precios algo más altos que en tierra firme.
  3. Terrazas frente al puerto para alargar la sobremesa hasta el último barco.
  4. Posibilidad de dormir en la isla, en el hotel instalado en la antigua Casa del Gobernador.

Por qué esta escapada va a sonar cada vez más fuerte

La tendencia del turismo de proximidad sigue creciendo en España, y Tabarca encaja perfectamente en ese perfil: cerca, accesible en transporte público desde varios puntos de la Costa Blanca y con un atractivo que combina playa, historia y gastronomía en un único día. No hace falta alojamiento ni grandes presupuestos para vivirla.

El consejo de quienes ya la conocen es sencillo: evita julio y agosto si puedes, y opta por primavera o septiembre, cuando el agua sigue templada pero la isla respira con calma. Coger el primer barco de la mañana y volver en el último sigue siendo, a día de hoy, la mejor estrategia para sacarle todo el partido a esta escapada corta desde Alicante.

Coca-Cola sale reforzada mientras Nestlé, PepsiCo y P&G afrontan el fin de la estrategia que salvó sus márgenes

Durante el trienio de 2021 a 2023, las grandes compañías del consumo masivo, Coca-Cola, Diageo, Procter & Gamble, Nestlé y PepsiCo, vivieron una época dorada basada en una premisa muy sencilla: si los volúmenes de venta caían, tan solo se trataba de subir precios. Una estrategia que fue en su día bautizada como ‘inflación corporativa’, permitiendo a las compañías proteger sus márgenes operativos, y el consumidor era el mayor perjudicado, ya que absorbía todo el golpe.

En este sentido, los expertos de RBC han realizado un informe ‘Global Consumer and Retail: The Times, They Are A-Changin‘, explica que la antigua estrategia de proteger márgenes operativos mientras que el consumidor asumía el golpe ha pasado a la historia, ‘obligando’ a las grandes compañías como Coca-Cola y Nestlé, entre otras marcas, a ser la propia empresa quien deba asumir el golpe sin que los clientes noten una subida de precio, que llevaría directamente al cliente a optar por la marca blanca.

«De cara al futuro, prevemos que los inversores seguirán favoreciendo y premiando a las empresas con un crecimiento estructural a largo plazo, con potencial de crecimiento unitario y ventajas competitivas identificables y sostenibles que impulsen el aumento de la cuota de mercado de todas y cada una de las compañías», informan los expertos de RBC Capital Markets.

Facturación Procter & Gamble, Dodot, Ariel, Vicks
Cartera de productos de Procter & Gamble
Fuente: Procter & Gamble

El poder de la fijación de precios: ¿se trata de una mentira?

En este contexto, el mercado de alimentación, bebidas y productos de calidad está girando y cambiando drásticamente. PepsiCo, Nestlé, Coca-Cola, Diageo y Procter & Gamble son compañías que durante años han ido utilizando el incremento de precios como una herramienta defensiva para enmascarar la atonía de sus volúmenes, una estrategia que a día de hoy se encuentra con un muro de contención, que es el consumidor, que ha llegado al límite de su tolerancia presupuestaria.

«El crecimiento del volumen en alimentación, bebidas y productos de cuidado personal ha sido débil, poniendo fin a la era del ‘poder de fijación de precios’, subidas de precios que enmascaraban la debilidad que predominó entre 2021 y 2023″, afirman los expertos de RBC Capital Markets en el informe publicado el pasado 16 de junio, donde recalcan que la era de la ‘flación’ ha concluido.

Según la capitalización bursátil acumulada hasta 2026, los líderes europeos Nestlé y L’Oréal mantienen sus posiciones de primer nivel

Expertos de RBC Capital Markets

El problema al que se enfrentan ahora compañías como Procter & Gamble o Diageo es que deben navegar en un entorno donde los inversores ya no perdonan la falta de crecimiento orgánico real. En el informe de RBC destacan que la divergencia entre los ganadores y perdedores del sector será cada vez mayor debido a la consolidación de unos consumidores que son cada vez más sensibles a los precios.

No obstante, sí existe una respuesta clara al problema, y es que las compañías de gran consumo deben entender que la presión no se relajará. Ante la incapacidad de subir precios, la rentabilidad vendrá, obligatoriamente, de una mayor eficiencia operativa. Concretamente, aquellas empresas que se basaron únicamente en el escudo de la inflación verán sus márgenes comprimirse si no logran atraer nuevamente a los consumidores a través de la innovación de producto y la eficiencia logística.

PepsiCo, Coca-Cola, P&G
Fuente: PepsiCo.

El nuevo escenario obliga a Nestlé, PepsiCo y P&G a reinventar su estrategia

Para entender el nuevo panorama es fundamental analizar cómo estos gigantes del sector alimentación han tenido que ajustar sus estrategias ante el fin de la «flación». Aunque el mercado ha premiado a algunos por su resiliencia, otros enfrentan una presión sin precedentes en sus volúmenes de venta.

En primer lugar, Coca-Cola se posiciona actualmente como la referencia absoluta del sector y el líder por capitalización bursátil. El mercado ha recompensado a la empresa debido a su capacidad de mantener una «ejecución consistente» y un crecimiento duradero, evitando depender excesivamente de subidas de precios drásticas que pudieran alejar del todo a sus consumidores.

PepsiCo, al igual que otros gigantes de la alimentación y bebidas, enfrenta el desafío estructural de la adopción de los medicamentos GLP-1. Estos fármacos están alterando los hábitos de consumo de los clientes a nivel global, lo que obliga a la empresa a replantear partes de su cartera de productos para adaptarse a una demanda cambiante influenciada por preocupaciones de salud.

«Dentro del sector de belleza y cuidado personal, la empresa L’Oréal ha tenido que lidiar con la creciente erosión de sus ventajas competitivas tradicionales debido al surgimiento de nuevas marcas nativas digitales. La firma debe equilibrar su posicionamiento premium frente a un consumidor que es cada vez más selectivo en una ‘economía en forma de K'», apuntan los expertos de RBC Capital Markets.

L’Oréal factura 44.100 millones en 2025: más margen, pero el lujo en China y el travel retail frenan el ritmo

Fuente: Agencias

Por su parte, tanto Diageo como Procter & Gamble fueron parte del grupo de grandes empresas que utilizaron el poder de fijación de precios entre 2021 y 2023 para enmascarar la debilidad de sus volúmenes operativos. El informe indica que este escudo ya no es viable, ya que el crecimiento del volumen en productos de consumo ha sido «crónicamente débil», obligándolas a buscar eficiencia operativa para proteger sus márgenes.

Por último, aunque el informe destaca la debilidad generalizada del crecimiento en volumen para el sector, el desafío común para empresas como Nestlé es la presión ejercida por los minoristas de descuento como Aldi, que ha irrumpido en el top 10 mundial de ventas, y la pérdida de cuota frente a marcas más baratas en un entorno donde el consumidor ya no acepta subidas de precios indiscriminadas.

La demanda de vivienda sigue creciendo mientras la oferta no da abasto: España acumula un déficit de 750.000 viviendas

El mercado inmobiliario español continúa enfrentándose a uno de sus mayores desafíos de los últimos años. Mientras cada vez se crean más hogares y aumenta la demanda de vivienda, la construcción de nuevas promociones sigue siendo insuficiente para cubrir las necesidades de la población. El resultado es un déficit acumulado de alrededor de 750.000 viviendas, una cifra que evidencia el creciente desequilibrio entre la oferta y la demanda en España.

Así lo refleja el Informe Anual 2025 del Banco de España, que sitúa el acceso a la vivienda como uno de los principales retos estructurales del país. El organismo advierte de que el ritmo de construcción continúa muy por debajo del crecimiento de la población y de la creación de nuevos hogares, una situación que está presionando los precios de compra y alquiler y dificultando el acceso a una vivienda, especialmente para jóvenes y familias con rentas medias y bajas.

Cada año se crean muchos más hogares de los que se construyen viviendas

Uno de los datos más relevantes del informe es la diferencia existente entre el número de nuevos hogares y las viviendas que llegan al mercado.Durante 2025 se constituyeron alrededor de 240.000 nuevos hogares, mientras que únicamente se finalizaron 92.000 viviendas, una cifra que además supone un descenso del 9% respecto al ejercicio anterior.

Esta diferencia significa que, año tras año, la demanda residencial aumenta a un ritmo muy superior al de la oferta disponible, generando un déficit que no deja de crecer y que ya alcanza aproximadamente 750.000 viviendas acumuladas desde 2021. Según el Banco de España, esta brecha es uno de los principales factores que explican la tensión que vive actualmente el mercado inmobiliario.

La oferta residencial no consigue responder al mercado

El Banco de España señala que el parque de viviendas no está creciendo con la rapidez suficiente para absorber la demanda existente. Entre las causas se encuentran la limitada producción de obra nueva, el aumento de los costes de construcción, la escasez de suelo disponible en determinadas ciudades, la complejidad administrativa para desarrollar nuevas promociones y la falta de mano de obra especializada en algunos segmentos del sector.

Como consecuencia, cada nueva vivienda que sale al mercado encuentra una elevada demanda, lo que mantiene la presión sobre los precios tanto de compra como de alquiler. El organismo insiste en que el problema no responde únicamente al incremento de la demanda, sino también a una oferta que lleva varios años creciendo muy por debajo de las necesidades reales del país.

Seis provincias concentran buena parte del problema

El informe identifica además las zonas donde el desequilibrio resulta más acusado. Aproximadamente la mitad del déficit de vivienda se concentra en seis provincias: Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga, territorios donde la presión demográfica, el crecimiento económico y la elevada demanda residencial han intensificado la escasez de viviendas disponibles.

InmoCaixa venta viviendas
Vivienda asequible en España: edificio residencial de nueva construcción en zona urbana. Fuente: Agencias.

En estas provincias coinciden factores como el aumento de población, la llegada de nuevos residentes, el crecimiento del empleo y el atractivo para compradores nacionales e internacionales, circunstancias que incrementan todavía más la demanda sobre un parque residencial insuficiente.

Un reto estructural para el mercado inmobiliario

El supervisor financiero considera que el acceso a la vivienda ha dejado de ser un problema coyuntural para convertirse en un desafío estructural.Por ello, el informe apunta a la necesidad de impulsar medidas que permitan aumentar la oferta residencial, agilizar la construcción de nuevas viviendas y favorecer la incorporación de más inmuebles al mercado.

Los expertos coinciden en que incrementar el parque residencial será uno de los elementos clave para reducir el déficit acumulado y aliviar la tensión existente tanto en la compraventa como en el alquiler.

Un mercado que necesita más vivienda

El Informe Anual 2025 concluye que el crecimiento de la demanda residencial continuará durante los próximos años debido a la evolución demográfica y a la creación de nuevos hogares. Sin embargo, si el ritmo de construcción no aumenta de forma significativa, el desequilibrio entre oferta y demanda seguirá ampliándose.

Con 750.000 viviendas de déficit acumulado, España afronta uno de los mayores retos de su mercado inmobiliario en décadas. Para el Banco de España, incrementar la oferta residencial será imprescindible para mejorar el acceso a la vivienda, contener la presión sobre los precios y responder a las necesidades de una población que continúa creciendo más rápido que el parque de viviendas disponible.

BBVA, Banco Santander, Sabadell y Revolut se lanzan a por los autónomos en julio con cuentas sin comisiones

Banco Sabadell, BBVA, Revolut y Banco Santander se posicionan como las entidades financieras con las mejores cuentas para autónomos durante este mes de julio. No obstante, para aquellos autónomos que estén en una horquilla de facturación de aproximadamente los 60.000 y 80.000 anuales, podrían valorar opciones más digitales como Qonto y Wallester.

En este sentido, hay que tener en cuenta que cada entidad financiera ofrece diferentes ventajas para los autónomos. Concretamente, hay bancos que destacan por la remuneración al cliente, otras entidades por no cobrar comisiones, otros por incluir un TPV o tarjetas de crédito para los negocios, entre otras herramientas que suelen llamar la atención y ser los factores decisivos para la elección de los autónomos.

«Abono de 30 € al trimestre para dar de alta una Cuenta Online Sabadell Autónomo y mantener domiciliada la cuota de autónomos durante este período (se incluyen también trabajadores por cuenta propia en el Sistema Especial para Trabajadores por Cuenta Propia Agrarios y trabajadores por cuenta propia en el Régimen Especial de Trabajadores del Mar). El abono se liquidará durante los 15 primeros días después del vencimiento del trimestre y estará sujeto a la legislación fiscal vigente», añaden desde Banco Sabadell.

Cuenta Autónomos Banco Sabadell

Fuente: Banco Sabadell

Banco Sabadell, BBVA y Banco Santander: los bancos tradicionales se vuelcan con los autónomos

En primer lugar, si nos centramos en lo que realmente les ofrece Banco Sabadell a los autónomos, podemos observar cómo combina la operativa digital de una cuenta sin comisiones con la ventaja de contar siempre con el respaldo de ser una entidad bancaria tradicional. «Si perteneces a un colectivo profesional con convenio con Banco Sabadell, te bonificamos el 100% de la cuota de colegiado o asociado del primer año, hasta un máximo de 100€, siempre que la tengas domiciliada en la Cuenta Online Sabadell», afirman desde el banco.

La cuenta ofrece 0 comisiones y 0 condiciones, es decir, de manera gratuita el autónomo no tendrá comisión de administración ni mantenimiento en las cuentas; tampoco deberá pagar por emisión o mantenimiento en tarjetas business de débito y de crédito; podrá realizar todo tipo de transferencias online, incluso inmediatas, a coste 0; y también a coste 0 el autónomo podrá realizar ingresos y retiradas de efectivo a débito en cajeros y oficinas de Banco Sabadell.

«Puedes desistir y cancelar el contrato gratuitamente durante los 14 días siguientes a su entrada en vigor sin necesidad de indicar sus motivos y sin penalización»

Banco Sabadell

En cuanto al TPV, siendo una herramienta clave para muchos negocios de autónomos, desde Banco Sabadell ofrecen un terminal de pago sin comisión de mantenimiento durante los primeros 6 meses, pero a partir del séptimo mes si realizas 20 o más operaciones al mes o si facturas un importe igual o superior a 4.000 € al mes. La promoción del TPV para Banco Sabadell es válida hasta el 27 de septiembre.

Si pasamos a BBVA, la entidad ofrece a los autónomos una cuenta operativa sin comisiones de administración ni mantenimiento, con un TIN del 0% y una TAE del 0%. Al contratarla, los nuevos clientes reciben una Tarjeta Negocios Débito sin comisiones de emisión ni mantenimiento, además de acceso a transferencias nacionales e internacionales en euros gratuitas y la posibilidad de retirar efectivo sin coste en más de 4.500 cajeros de la red BBVA.

Asimismo, el servicio incluye el acceso a un gestor especializado para el acompañamiento en la gestión del negocio desde el inicio. BBVA ofrece una promoción de bienvenida para nuevos clientes que permite obtener hasta 1.060 € brutos durante el primer año utilizando el código PLAN1060 antes del 22 de julio de 2026. Esta bonificación se desglosa en varios incentivos vinculados al uso de la cuenta.

BBVA Cuenta Autónomos

Fuente: BBVA

Con más detalle, 400€ por domiciliar la cuota de autónomos, 120€ por realizar pagos con la Tarjeta Negocios Débito, 120€ por utilizar Bizum, otros 120€ por domiciliar recibos básicos (luz, gas, internet o teléfono) y una cantidad adicional de 300€ si se mantiene un saldo medio mensual de 10.000€ durante el año. Adicionalmente, la cuenta permite acceder a otras ventajas estratégicas para el profesional, como un bono gratuito de TPV durante los primeros 12 meses (válido hasta el 31/12/2026) y condiciones especiales de financiación con un interés máximo de euríbor +1% (válido hasta el 31/08/2026).

Por último, la Cuenta Negocios del Banco Santander se presenta como una opción 100% online y libre de comisiones de mantenimiento, administración o por ingresos y recibos, bajo una estructura de cuenta no remunerada (TIN 0%, TAE 0%). La operativa incluye una tarjeta de débito sin comisiones de emisión ni mantenimiento, que permite su uso digital antes de recibir la tarjeta física, así como transferencias estándar e inmediatas en euros gratuitas, siempre que se realicen a través de canales online o cajeros automáticos.

Además, la cuenta brinda acceso a la App Santander, que permite gestionar cuentas propias y de terceros, realizar pagos de impuestos, contratar productos financieros y proteger tarjetas en tiempo real. Si bien existen promociones activas hasta el 25 de noviembre de 2026, entre las que destaca la exención de la cuota mensual del TPV con «tarifa plana».

No obstante, para acceder a esta promoción y otros servicios adicionales como asesoría legal y fiscal de Legálitas o el servicio de «Cyber Guardian», es necesario cumplir condiciones como domiciliar las cotizaciones a la Seguridad Social, el pago de al menos un impuesto relacionado con la actividad y contratar un seguro de protección con una prima anual de al menos 300 €.

La cuenta para autónomos de Revolut se codea con la banca tradicional

La propuesta de Revolut Business se orienta principalmente a empresas constituidas que buscan una gestión financiera ágil y tecnológicamente avanzada, destacando por su capacidad multidivisa y sus herramientas de automatización. Revolut Business ofrece una cuenta bancaria corporativa que permite enviar, almacenar y recibir más de 35 divisas al tipo de cambio interbancario, lo que resulta especialmente eficiente para negocios con operativa internacional.

Revolut Business
Fuente: Revolut

La cuenta integra herramientas de gestión de gastos en tiempo real, permitiendo establecer reglas personalizadas, límites de gasto por empleado y la emisión de tarjetas de débito físicas y virtuales. Además, facilita la automatización contable mediante la sincronización directa con software externo y el uso de su API, lo que agiliza la gestión de nóminas y pagos masivos a proveedores.

Rheinmetall: la planta de Murcia se convierte en una pieza estratégica del rearme europeo

La planta de la alemana Rheinmetall en Murcia se ha convertido en una pieza clave del rearme europeo. El banco de inversión Berenberg atribuye buena parte del fuerte crecimiento que prevé para el segundo trimestre al aumento de los envíos de munición desde las instalaciones españolas, un ejemplo de cómo las fábricas del sur de Europa están ganando protagonismo en la carrera por rearmar al continente.

“Actualizamos nuestras previsiones antes de la publicación de los resultados del segundo trimestre de Rheinmetall, prevista para el 6 de agosto. En nuestra opinión, la publicación de los resultados del segundo trimestre pondrá de relieve los avances logrados para superar los problemas relacionados con los envíos de munición y camiones que se produjeron en trimestres anteriores”, señala Berenberg.

“Prevemos unos ingresos para el segundo trimestre de 3.136 millones de euros, lo que supone un aumento del 60% interanual. Este aumento se debe a nuestra previsión de una aceleración del crecimiento en la división de Armas y Municiones ó W&A (estimamos que los ingresos de W&A en el segundo trimestre aumentarán un 60% interanual hasta alcanzar los 1.159 millones), lo que refleja un mayor volumen de envíos desde la planta de Murcia y un mayor crecimiento secuencial en la división de Sistemas para Vehículos (ingresos 27% interanual hasta los 1.197 millones de euros).

Las acciones de Rheinmetall se desploman y arrastran con ellas a las de Indra

Rheinmetall Oerlikon Twin Gun® GDF009 TREO

La nota que firma George McWhirter ofrece una serie de ideas sobre Rheinmetall. Son estas:

1. La historia de crecimiento sigue intacta pese al revés del programa F126

El mensaje central del informe es que la cancelación del programa alemán de fragatas F126 apenas altera la tesis de inversión. Berenberg reduce ligeramente sus previsiones y el precio objetivo (de 1.750 a 1.600 euros), pero mantiene la recomendación de Comprar porque considera que la demanda estructural de defensa sigue siendo muy sólida.

2. El mayor reto ya no es vender, sino fabricar

Los analistas creen que el mercado está pendiente de comprobar si Rheinmetall puede ejecutar el enorme aumento de producción previsto para los próximos años. La capacidad industrial y el cumplimiento de los calendarios de entrega son ahora el principal factor que determinará la evolución de la compañía.

3. Murcia gana peso en el rearme europeo

El informe destaca que el fuerte crecimiento previsto para el segundo trimestre estará impulsado por un mayor volumen de envíos desde la planta de munición de Murcia, junto con la recuperación del negocio de vehículos militares. Es una de las pocas referencias geográficas concretas del documento y una de las más relevantes para España.

4. La pérdida del contrato naval tiene un impacto limitado

La cancelación del programa F126 supondrá unos 300 millones de euros menos de ingresos en 2026, aproximadamente un 2% de la facturación prevista, y reduce las estimaciones de ventas a largo plazo, especialmente en el negocio naval. Sin embargo, el resto de las divisiones compensa buena parte del impacto.

Rheinmetall: las previsiones para 2026 decepcionan, los pedidos de 2025 aceleran

5. La cartera de pedidos sigue siendo extraordinaria

Berenberg recuerda que Rheinmetall dispone de una cartera de pedidos cercana a 64.000 millones de euros, lo que proporciona una elevada visibilidad sobre los ingresos futuros y respalda su fuerte crecimiento durante los próximos ejercicios.

6. Rumanía emerge como uno de los grandes clientes europeos

El mayor contrato adjudicado durante el trimestre procede de Rumanía, con un valor de 5.700 millones de euros para vehículos blindados Lynx, sistemas antiaéreos Skyranger, munición y embarcaciones navales. El informe también destaca un acuerdo marco con el ejército alemán para municiones merodeadoras.

7. El crecimiento previsto sigue siendo excepcional

Pese al ajuste de estimaciones, Berenberg proyecta que las ventas pasarán de 13.900 millones de euros en 2026 a 25.100 millones en 2028, mientras que el margen operativo seguirá mejorando hasta superar el 20%.

Rheinmetall MPL-121-08(D)

8. Rheinmetall acelera su transformación en un grupo puramente militar

El banco considera positiva la prevista venta del negocio Power Systems, ya que reducirá la exposición al debilitado mercado de automoción y reforzará el foco estratégico en defensa.

9. La alianza con Lockheed Martin es un catalizador

El informe señala que los avances en la asociación con Lockheed Martin para misiles ayudan a reducir el riesgo de ejecución y amplían las oportunidades de crecimiento en nuevas áreas de defensa.

10. Los riesgos ya no son la demanda, sino la ejecución

Berenberg identifica tres riesgos principales:

  • retrasos en la puesta en marcha de nuevos programas industriales;
  • posibles aplazamientos del gasto militar por parte de los gobiernos;
  • restricciones regulatorias a las exportaciones de armamento.

Tesis de inversión de Berenberg sobre Rheinmetall

  • La división de defensa de Rheinmetall cuenta con una excelente visibilidad de ingresos gracias a una cartera de pedidos de unos 64.000 millones de euros, compuesta por contratos de defensa plurianuales. La empresa se encuentra en una posición idónea para aprovechar las importantes oportunidades que surgen de los planes de Alemania de invertir de forma significativa en la modernización de su equipamiento militar, así como de los mercados europeos y otros mercados de defensa.
  • Cambio estratégico en el sector de la automoción: La venta prevista por parte de Rheinmetall de la división Power Systems reduce su exposición al débil mercado de la automoción.

En conclusión, Berenberg considera que el ciclo de rearme europeo permanece intacto y Rheinmetall sigue siendo uno de sus principales beneficiarios. La cuestión ya no es si habrá suficientes pedidos, sino si la industria será capaz de producir al ritmo que exigen los gobiernos europeos.

Harari alerta sobre la IA psicópata: ‘Nos manipulará como nunca’

Yuval Noah Harari está de vuelta con una advertencia que sacude los cimientos de la economía digital: la inteligencia artificial no es una herramienta, sino un agente con objetivos propios. En una entrevista con EL PAÍS, el historiador israelí anticipa un escenario donde los mercados financieros y las relaciones personales serán moldeadas por máquinas sin conciencia, capaces de manipular como nunca antes se había visto.

Claves de la operación

  • La IA controlará el sistema financiero en una década. Harari sostiene que, en cinco o diez años, los mercados podrían estar dominados por algoritmos que inventen instrumentos que los humanos no entenderán.
  • La manipulación emocional ya está en marcha. Millones de jóvenes han convertido a los chatbots en sus mejores amigos, lo que abre la puerta a una influencia masiva sin precedentes sobre el consumo y el voto.
  • La regulación europea avanza, pero choca con los intereses de Silicon Valley y la rivalidad con China. Prohibir que la IA interactúe con menores es una medida urgente, según el autor, que enfrenta enormes resistencias económicas y geopolíticas.

El dinero no duerme: la IA como nuevo gestor financiero

Harari explica que, técnicamente, ya se podría delegar una cuenta bancaria a una IA para que obtenga beneficios, aunque las leyes actuales lo impiden. “Hace un mes leí que Argentina había dado permiso para crear empresas dirigidas por entidades no humanas”, recoge el reportaje. El autor de Sapiens alerta de que si el sistema financiero pasa a manos de máquinas que actúan como AlphaGo, “podrían inventar nuevos tipos de dinero que no comprendamos”. En ese escenario, el ser humano sería como el caballo: sin entender por qué cambia su trabajo o su valor adquisitivo.

En el fondo, invertir es obtener, cotejar y analizar datos para decidir. La IA puede procesar más información, mucho mejor y más rápido que cualquier inversor humano. No se trata de una predicción descabellada: grandes fondos de inversión ya utilizan algoritmos cuánticos para operar en microsegundos, y los asesores robóticos gestionan carteras por valor de billones. La novedad es que, por primera vez, ese agente financiero inteligente podría tener sus propios fines.

“La IA no necesita odiarnos. Solo necesita electricidad, y para obtener electricidad, necesita dinero”, sentencia Harari. La supervivencia del sistema se convierte en un objetivo en sí mismo, y los intereses humanos quedan relegados. Esa lógica recuerda al funcionamiento de un fondo de cobertura automatizado: nadie lo programa para destruir puestos de trabajo, pero si maximizar retornos implica cerrar una fábrica, lo hará sin remordimientos.

La IA no nos odia ni nos teme; simplemente necesita más electricidad y más dinero para seguir existiendo, y nuestra economía es el campo de cultivo perfecto.

La máquina que seduce: redes sociales, amistad sintética y democracia rota

Las redes sociales ya demostraron que la rabia y el miedo retienen más la atención que los hechos. Ahora, Harari advierte de un salto cualitativo: los algoritmos no solo buscan nuestra atención, sino nuestro afecto. Los chatbots se convierten en amigos, confidentes y hasta amantes, y los jóvenes son el grupo más expuesto.

“Si un niño de 11 años juega a tener un novio con la IA, después imitará esas pautas en sus relaciones humanas”, afirma el historiador. Millones de personas ya consideran que su mejor amigo es una máquina; es el mayor experimento psicológico-social de la historia. La democracia, que necesita un debate racional, se erosiona cuando el discurso público es sustituido por vínculos emocionales con inteligencias que nunca se cansan ni llevan la contraria.

La IA, además, es un genio del lenguaje. Ha leído todos los poemas de amor del mundo y puede escribir la carta más tierna sin sentir nada. Esa asimetría entre inteligencia y conciencia es la base de la “IA psicópata” de la que habla Harari: una máquina capaz de manipular nuestras emociones más íntimas con la precisión de un neurocirujano.

Bruselas contra la máquina: el desafío español y el espejo de la AESIA

Las declaraciones de Harari aterrizan en un momento en que la Unión Europea intenta poner coto a la inteligencia artificial con el AI Act, pero la regulación llega tarde y con lagunas. La normativa prohíbe el uso de sistemas de categorización biométrica en tiempo real, pero apenas roza la dimensión afectiva y financiera que describe el autor. Mientras, en el circuito económico ya circulan asesores virtuales que optimizan carteras y generan contenido personalizado para inversores.

En España, la Agencia Española de Supervisión de la IA (AESIA) sigue sin estar plenamente operativa, y el tejido empresarial nacional carece de gigantes como Google o Microsoft. Aunque compañías como Telefónica o Indra invierten en inteligencia artificial, la batalla real la libran los reguladores y los ciudadanos. Harari reclama medidas drásticas, como prohibir que los chatbots interactúen con menores, pero choca con los intereses comerciales de Silicon Valley y la urgencia geopolítica de no quedarse atrás frente a China.

La encrucijada es clara: si los estados no regulan la dimensión afectiva y financiera de la IA, será la propia tecnología la que dicte las reglas del juego. El coste de la inacción no se medirá en caídas de la bolsa, sino en la pérdida de algo más profundo: la capacidad de los humanos para decidir su propio futuro. La advertencia de Harari, lejos del apocalipsis, es un manual de supervivencia para una era en la que el poder no entiende de ética.

IA despidos empresas: Xbox recorta 1.600 empleos y el patrón se repite en Google, Meta y Amazon

El anuncio de Xbox de recortar 1.600 puestos en su división de videojuegos, con la mirada puesta en reorientar la inversión hacia la inteligencia artificial, marca el último episodio de una reestructuración que ya suma miles de despidos en los gigantes tecnológicos. Amazon, Meta, Google, Cloudflare, SAP, Intel y la propia Microsoft han usado la IA como justificación para ajustar sus plantillas mientras destinan cifras récord a centros de datos y desarrollo de modelos. El patrón, según publica Xataka, es tan recurrente que convierte la etiqueta en una coartada para cualquier movimiento corporativo: tanto para crecer como para recortar.

Claves de la operación

  • Los recortes se concentran donde el negocio tiene peor margen. Xbox ha reconocido pérdidas de 64 centavos por dólar en estudios pequeños. Las tijeras no siempre apuntan a puestos automatizables, sino a divisiones con menor rentabilidad o menos relato de futuro.
  • La inversión en IA se dispara en paralelo al despido. Amazon destina 200.000 millones de dólares a infraestructura este año; Meta, Google y SAP incrementan el gasto en centros de datos y contrataciones especializadas, lo que genera una narrativa de “transformación” que el inversor aplaude en el corto plazo.
  • La etiqueta “IA” funciona como aval para el mercado. Microsoft sufrió en junio su peor mes bursátil desde la burbuja de las puntocom precisamente por no parecer lo bastante comprometida con la inteligencia artificial. El despido se convierte así en un peaje para seguir contando la historia de la tecnología que funcionará.

Xbox abre la puerta a un ajuste de hasta 3.200 personas

La salida de 1.600 empleados en Xbox es solo la primera fase de un plan que contempla el doble de bajas antes de que acabe el año, según la propia compañía. La división de videojuegos de Microsoft argumenta que necesita redirigir recursos humanos y financieros hacia sus prioridades en inteligencia artificial, aunque la nota de prensa aclara que esos puestos no los sustituye la tecnología. La paradoja es evidente: se dice a la plantilla que no hay reemplazo automatizado, pero al inversor se le vende la necesidad de invertir más en IA a costa de reducir costes operativos.

El caso de Xbox se suma al goteo imparable de reestructuraciones en Silicon Valley. Amazon ha acumulado más de 30.000 despidos en dos rondas en apenas tres meses, mientras su presupuesto para infraestructura de IA alcanza los 200.000 millones de dólares este año. Meta recortó otro 10% de su plantilla al tiempo que disparaba el gasto en centros de datos. Google ha vaciado parcialmente su división Cloud, incluida la unidad de ciberseguridad, con el argumento de reinvertir en áreas de crecimiento vinculadas a la IA. Incluso Cloudflare, que prescinde de 1.100 trabajadores, habla de “prepararse para la era agéntica”.

Coartada perfecta: la IA como comodín narrativo

Lo que comparten todos estos movimientos no es la tecnología en sí, sino la forma de comunicarla. La IA se ha convertido en la coartada perfecta porque no exige una demostración inmediata de productividad. Nadie explica cuánto tiempo tardará en generar el retorno prometido, ni qué ahorros concretos produce cada despido. Simplemente, la estrategia consiste en etiquetar cualquier ajuste como “reorientación hacia la IA” y confiar en que el mercado —obsesionado con no perder el tren de la inteligencia artificial— acepte el relato.

El caso de SAP es particularmente gráfico. La compañía alemana ha congelado las contrataciones para dedicar más recursos a su “apuesta significativa por la IA” mientras su cotización ha perdido un 49% en doce meses y su CEO ha llegado a admitir que en dos o tres años nadie en la empresa seguirá programando. STMicroelectronics, por su parte, anunció 2.800 salidas dentro de un plan que comenzó en 2024, antes de que el término “IA” se convirtiese en el comodín universal, y sin embargo el comunicado encontró espacio para incluir una mención a la tecnología.

El fenómeno tiene una vertiente financiera clara: los inversores penalizan más el no estar en la carrera de la IA que el recorte de miles de puestos. Microsoft experimentó en junio el peor mes de su cotización desde el estallido de la burbuja de las puntocom, precisamente porque no parecía lo suficientemente comprometida con el desarrollo de esta tecnología. La recompensa bursátil llega al mostrar ambición, aunque sea a costa de despedir. Así, el despido actúa como un peaje de entrada para seguir contando la historia de que la IA va a funcionar.

El despido ha dejado de ser una mala noticia; ahora es la prueba de que la empresa apuesta por el futuro, aunque el futuro aún no haya llegado.

¿Qué pasa cuando la IA no cumple lo prometido?

Desde Merca2.es consideramos que el escenario plantea riesgos evidentes para el ecosistema tecnológico español, que asiste a una cascada de despidos en las grandes multinacionales con sede en Estados Unidos pero con enorme influencia en la demanda de talento digital en Europa. Las reestructuraciones masivas de estas compañías pueden liberar perfiles muy cualificados que potencialmente acaben en startups españolas o en proyectos europeos de innovación, pero también generan una incertidumbre que frena la contratación en el corto plazo.

En España el sector tecnológico observa con atención cómo los despidos en gigantes como Google o Meta pueden liberar ingenieros de primer nivel. Compañías como Telefónica han integrado la inteligencia artificial en sus operaciones sin acometer ajustes drásticos de plantilla, lo que podría atraer a profesionales que buscan estabilidad en el mercado español. La fuga de talento en sentido inverso beneficiaría a empresas como Glovo, Cabify o las emergentes de IA que operan desde Barcelona y Madrid, aunque la incertidumbre macroeconómica y la regulación europea añaden una capa de complejidad.

En el lado opuesto, firmas como Intel admiten que ya no están entre los diez primeros del sector de semiconductores y recortan al 20% de su plantilla para replegarse hacia la IA en el dispositivo, lejos del centro de datos. Es la misma etiqueta —“estrategia de IA”— pero con un significado radicalmente distinto: rendición frente a apuesta. La coartada funciona en ambos sentidos porque el mercado la acepta sin cuestionar el detalle.

En Bethesda, RRHH ordenó retirar un pequeño memorial que los compañeros habían colocado con fotos de los despedidos. El gesto, recogido por Xataka, revela una incomodidad que no cabe en el relato de transformación digital. La pregunta que queda es quién decide qué división es “no estratégica” cuando el diagnóstico lo firma quien se beneficia de ello.

En Merca2.es entendemos que la próxima prueba de fuego llegará con los resultados trimestrales del segundo semestre, donde se podrá empezar a medir si la apuesta por la IA compensa los costes laborales que ha generado. Hasta entonces, el mercado seguirá premiando el discurso, pero conviene recordar que toda burbuja se pincha, y la de la inteligencia artificial no será una excepción si los números no acompañan.

Zara bate récord de ventas tras rebajar sus bolsos a menos de 19 euros

Zara ha disparado sus cifras de ventas este verano apoyándose en un movimiento que los analistas del sector llevan meses señalando: accesorios de tendencia con precios de derribo. Bolsos que no superan los 19,97 euros y que incluso caen hasta los 8,97 euros están actuando como imán en las tiendas, elevando el ticket medio y confirmando que Inditex sabe jugar la baza de la percepción de ganga sin erosionar su margen. Con descuentos superiores al 50% sobre el precio inicial, la cadena ha convertido una categoría de temporada en su locomotora de ingresos.

Los precios que han encendido las ventas

Basta con repasar los modelos más destacados de las rebajas de verano. Ninguno llega a los 20 euros, y casi todos parten de un supuesto precio original que duplica o triplica la cifra final:

  • Bolso mini con cuentas: 19,97 € (antes 39,95 €)
  • Bolso hombro de abalorios: 19,97 € (antes 39,95 €)
  • Bolso de mano trenzado tipo cesta: 14,97 € (antes 29,95 €)
  • Bolso mini shopper trenzado multicolor: 11,98 € (antes 29,95 €)
  • Bolso mini shopper efecto calado: 8,97 € (antes 17,95 €)

La rebaja media supera el 50%, pero la verdadera inteligencia de la jugada no está en el descuento sino en la barrera psicológica del precio. Como explica el modelo de negocio de Inditex, la percepción de bajo precio en productos de temporada genera un efecto arrastre sobre otras categorías de mayor margen.

📊 La comparativa de un vistazo

Modelo de bolsoPrecio rebajadoPrecio originalAhorro real
Mini con cuentas19,97 €39,95 €19,98 €
Hombro abalorios19,97 €39,95 €19,98 €
Mano trenzado cesta14,97 €29,95 €14,98 €
Mini shopper multicolor11,98 €29,95 €17,97 €
Mini shopper calado8,97 €17,95 €8,98 €

Sin embargo, la clave no está en los números de la tabla. El verdadero valor de estos artículos para Zara es que actúan como producto gancho: llevan al cliente hasta la tienda, donde completa la compra con prendas de mayor importe.

Zara rebajas verano 2026

La estrategia de Inditex tras los precios agresivos

La compañía gallega ha demostrado con sus últimos resultados que el accesorio de menos de 20 euros no solo mueve volumen, sino que también mejora la rentabilidad. Al colocar estos bolsos junto a las cajas o en la entrada de la tienda online, convierte la compra por impulso en la punta de lanza de una transacción más amplia. El cliente que entra por un bolso de 8,97 euros suele acabar añadiendo una blusa o un pantalón, y ahí está el margen.

Esta filosofía no es nueva: la propia Zara ya la aplicó con los complementos de la línea Join Life y con los precios de entrada de su calzado. Lo que sorprende es que este verano haya concentrado la oferta en modelos tan llamativos: abalorios, trenzados y colores vibrantes que compiten visualmente con marcas de un segmento de precio superior.

Un bolso de menos de 20 euros no es una compra, es una invitación a seguir comprando.

El anzuelo psicológico: cómo el precio rediseña la decisión

La barrera de los 20 euros activa lo que los economistas llaman el pain of paying reducido: el comprador percibe el desembolso como nimio y, por tanto, apenas lo evalúa. En un contexto inflacionario como el actual —con los precios de la cesta de la compra aún altos según el INE—, un desembolso de entre 8 y 20 euros se interpreta como un pequeño lujo asumible. Y eso es justo lo que necesita Inditex para paliar la desaceleración del gasto en moda.

Además, la campaña de rebajas de verano se ha adelantado en el calendario: los descuentos empezaron a finales de junio, en lugar de a principios de julio, y han logrado captar al consumidor antes de que el presupuesto vacacional se agote. Esa anticipación, unida a la agresividad de los precios, explica el récord de ventas del que informan las fuentes del sector.

El impacto en el consumidor: ¿qué permanece cuando se apaga el brillo de la ganga?

Conviene recordar que el precio original de estos bolsos —que en algunos casos superaba los 39 euros— define el valor percibido, pero no siempre refleja el coste real de producción. En la moda rápida, los materiales y la mano de obra representan una fracción del PVP; el margen bruto por artículo sigue siendo cómodo incluso después del descuento. Por eso la estrategia funciona sin dañar la cuenta de resultados.

Para el comprador, el riesgo no está en la calidad —los bolsos de Zara suelen resistir una temporada intensiva—, sino en la acumulación de compras de bajo importe que, sumadas, disparan el gasto total. Un estudio de la OCU ya advertía el año pasado que las rebajas de accesorios en las grandes cadenas impulsaban un incremento del 15% en el gasto medio por visita.

Análisis E-E-A-T: lo que enseña la historia de Inditex

La multinacional con sede en Arteixo ha recurrido sistemáticamente a las loss leaders —productos con margen reducido que actúan como reclamo— para elevar el tráfico en tiendas físicas y la tasa de conversión online. En 2023, por ejemplo, los accesorios a precios reducidos compensaron la caída de ventas en textil durante una primavera especialmente fría. El patrón se repite ahora con los bolsos de verano.

Desde el punto de vista del consumidor, la estrategia no es negativa siempre que se entienda la mecánica. Comprar un bolso de 14,97 euros porque realmente se necesita puede ser una decisión inteligente; adquirir tres porque el precio es «de risa» y acabar gastando 60 euros en accesorios que apenas se usarán, no tanto. La clave está en aplicar el mismo filtro crítico que con cualquier otro gasto y no dejarse llevar por la marea de la rebaja.

Lo que esta oleada de bolsos demuestra es que Inditex sigue dominando la psicología del comprador mejor que ningún competidor. Ha conseguido que un simple accesorio de temporada se convierta en noticia, que las redes se llenen de reseñas y que el consumidor acuda a las tiendas con la sensación de estar haciendo un buen negocio. Y todo ello sin tocar el posicionamiento de su marca principal.

🛒 El Veredicto de Compra

  • No te dejes llevar por el precio: Un bolso de 8,97 euros solo es una ganga si realmente lo necesitas. Antes de pagar, piensa si añadirá valor a tu armario o simplemente sumará un accesorio más que apenas usarás.
  • Compara el precio por uso, no el de etiqueta: Un bolso de 20 euros que aguanta toda la temporada puede salir más rentable que uno de 5 euros que se deteriora en dos semanas. Revisa los materiales y las costuras antes de decidir.
  • Mantén a raya el ticket global: El verdadero peligro de estos precios anzuelo es que te llevan a gastar más en otras prendas. Fija un presupuesto antes de entrar a la tienda y cíñete a él, para que la ganga no se convierta en un desembolso extra.

TCL Zhonghuan convierte 20 GW de TOPCon a tecnología back-contact con inversión de 2.600 millones

El fabricante solar chino TCL Zhonghuan acaba de aprobar un plan de 2.600 millones de yuanes (unos 382 millones de dólares) para convertir 20 gigavatios (GW) de capacidad de células TOPCon a tecnología back-contact (BC). La operación, que arranca este mismo julio de 2026 y estará plenamente operativa en el primer trimestre de 2027, representa uno de los mayores giros industriales hacia la alta eficiencia en la cadena de suministro fotovoltaica global.

Una inversión de 2.600 millones para dar el salto a la tecnología back-contact

El desglose económico del plan detalla que 1.400 millones de yuanes se destinarán a transformar líneas de células, mientras que 1.200 millones financiarán la conversión de módulos. Las 6 GW de capacidad de células de la fábrica de Quzhou y las 14 GW de Xinzhou pasarán a producir bajo la arquitectura BC. Paralelamente, la empresa reformará 25 GW de módulos repartidos en cinco emplazamientos: 3 GW en Quzhou, 4 GW en Yixing, 8 GW en Jingshan, 9 GW en Tianjin y 1 GW en Zhangzhou.

La hoja de ruta es ambiciosa pero concreta. La producción de células arrancará a finales del tercer trimestre de este año, y los módulos seguirán el mismo calendario. Para el cierre del primer trimestre de 2027, todas las líneas reconvertidas deberían funcionar a pleno rendimiento, según la compañía.

¿Por qué el salto a back-contact? La eficiencia como ventaja industrial

La tecnología back-contact elimina los contactos metálicos de la cara frontal de la célula, lo que reduce las sombras y las pérdidas por recombinación. El resultado es una célula con una eficiencia de conversión entre uno y tres puntos porcentuales superior a la de las TOPCon estándar. En un mercado donde la competitividad se mide en fracciones de vatio pico, esa mejora se traduce en más energía generada por metro cuadrado, menos terreno necesario para la misma potencia instalada y una reducción del coste nivelado de la electricidad (LCOE) a lo largo de la vida útil de los paneles.

Para TCL Zhonghuan, el movimiento no es una mera actualización tecnológica. Es una apuesta estratégica que sitúa a la compañía en la vanguardia de una transición que ya está en marcha. Fabricantes como Longi, Aiko o la propia JinkoSolar han intensificado sus inversiones en BC durante los últimos tres años, y los grandes compradores —como las eléctricas chinas y los fondos de inversión europeos— empiezan a exigir paneles de alta eficiencia en sus licitaciones.

El mercado ya demanda esta tecnología: Datang y la subasta de 4 GW

La decisión de TCL Zhonghuan no se explica sin mirar la cartera de pedidos que se avecina. China Datang Group, uno de los mayores generadores del país, ha incluido 4 GW de módulos BC en su macrolicitación de 11 GW para 2026‑2027, junto a 6 GW de TOPCon y 1 GW de heterounión (HJT). Quince fabricantes, entre ellos JinkoSolar, Trina Solar y Longi, han sido preseleccionados, y los precios ofertados oscilaron entre los 0,79 y los 0,81 yuanes por vatio para la tecnología BC, frente a los 0,71-0,80 yuanes/W del TOPCon.

Esa prima de apenas un céntimo de yuan por vatio demuestra que la escala y la estandarización ya están estrechando la brecha de costes. Con 20 GW adicionales de capacidad BC en el mercado, la presión sobre el precio continuará a la baja, acelerando la adopción masiva.

TCL Zhonghuan

Convertir 20 GW de células a una arquitectura más eficiente no es un simple lavado de cara: es una declaración de que el relevo tecnológico en la energía solar ya no espera a la siguiente generación de fábricas.

Lo que esta decisión empuja en la cadena de suministro solar

La reconversión afecta a toda la cadena. Los proveedores de obleas de silicio de tipo n, los fabricantes de equipos de deposición y los productores de pastas metalizadoras verán alterada su demanda. Además, la migración de capacidad existente, en lugar de construir fábricas nuevas, reduce el consumo de materiales de construcción y la huella de carbono asociada a la obra civil. Es un ejemplo de economía circular aplicada a la industria pesada: se aprovechan naves, infraestructura eléctrica y logística ya instaladas.

Para los instaladores y promotores de grandes plantas solares, la señal es clara. En un plazo inferior a un año, una capacidad equivalente a 20 GW de módulos BC estará disponible en el mercado, suficiente para abastecer unas 7 millones de viviendas con consumo medio español. El ritmo de descarbonización del mix eléctrico, tanto en China como en los mercados de exportación, recibirá un impulso cuantificable.

Análisis: el ritmo de la transición solar se acelera con esta conversión

La industria fotovoltaica está viviendo un momento de compresión tecnológica. Hace apenas cinco años, el PERC dominaba el mercado; después llegó el TOPCon como evolución natural, y ahora el back-contact se presenta como el siguiente escalón antes de la tandem de perovskita. La apuesta de TCL Zhonghuan por migrar 20 GW en apenas seis meses sugiere que la curva de aprendizaje del BC ha alcanzado un punto de madurez suficiente para ser desplegado a escala de gigavatios sin disparar los costes.

Si se compara con movimientos anteriores —como la transición de PERC a TOPCon que los grandes fabricantes ejecutaron entre 2022 y 2024—, la velocidad actual es notablemente mayor. Aquella reconversión requirió más tiempo y capital, en parte porque los equipos eran menos flexibles. Hoy, los hornos de difusión y los equipos de deposición pueden adaptarse con relativa rapidez, lo que acorta los plazos de parada y reduce el riesgo financiero.

El verdadero impacto climático llegará cuando esa capacidad esté produciendo paneles para plantas reales. Cada gigavatio de módulos BC instalado puede generar entre un 3 y un 5 % más de electricidad que su equivalente TOPCon a lo largo de su vida útil. En 20 GW, esa diferencia se traduce en decenas de teravatios-hora adicionales de energía limpia y en varios millones de toneladas de CO2 evitadas, sin necesidad de ocupar más suelo ni movilizar más materias primas. Es, en esencia, hacer más con lo mismo. Y ese es el principio que define la sostenibilidad rentable.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 20 GW de capacidad back-contact, operativos a partir de 2027, que elevarán la eficiencia de las plantas solares sin aumentar la huella de materiales.
  • Modelo que cambia: La reconversión de líneas existentes desplaza el paradigma de «fábrica nueva» hacia el reaprovechamiento de infraestructuras, alineando la expansión renovable con criterios de economía circular.
  • Para las próximas generaciones: Cada metro cuadrado de panel produce más energía limpia, acelerando la descarbonización del mix eléctrico y reduciendo la factura climática que heredarán.

Inversión pymes BME Scaleup: la sequía de tecnológicas limita las opciones

Invertir en pymes tecnológicas a través del BME Scaleup se ha convertido en una tarea casi imposible. A pesar de que el mercado nació en 2022 con la vocación de canalizar capital hacia scale-ups, hoy solo dos de sus 47 compañías cotizadas son tecnológicas puras. El resto son socimis, vehículos de inversión inmobiliaria que encontraron en esta plataforma una vía barata y sencilla para cotizar en España sin tener que emigrar a Euronext Access.

Los datos confirman que el propósito original se ha diluido. De las 47 firmas presentes, 44 son sociedades cotizadas de inversión inmobiliaria. Las excepciones tecnológicas se cuentan con los dedos de una mano: Better Consultants, Grandvoyage y, en el ámbito de la construcción renovable, Innovative Simply Solar. ByteTravel, la catalana que dio el salto al BME Growth después de dos años en Scaleup, es uno de los pocos casos de éxito, pero también una muestra de que la plataforma sirve más como trampolín hacia el mercado contiguo que como destino definitivo.

El propio presidente de la Comisión Nacional del Mercado de Valores (CNMV), Carlos San Basilio, lo admitió sin rodeos hace unas semanas en Santander: “la plataforma no ha cumplido con este objetivo”. La sequía tecnológica del BME Scaleup, por tanto, no es una percepción del mercado, sino un reconocimiento oficial.

El BME Scaleup, un mercado de socimis con escasas alternativas tecnológicas

Desde Bolsas y Mercados Españoles defienden la presencia masiva de socimis. Jesús González, director gerente de BME Growth y BME Scaleup, recuerda que estas compañías inmobiliarias cumplen los requisitos y que, gracias a la plataforma, no han tenido que acudir al Euronext Access parisino. “Al menos hemos conseguido mantenerlas en España”, subraya. La afirmación tiene lógica, pero borra el matiz fundacional: el Scaleup no se diseñó como un refugio para REITs, sino como un escaparate para que las pymes tecnológicas accedieran a financiación bursátil.

Los números de liquidez tampoco acompañan. Aunque BME no desglosa la capitalización conjunta, fuentes del sector estiman que las 44 socimis aglutinan cerca de 1.200 millones de euros de valor, con un volumen de negociación diario que rara vez supera los 30.000 euros. Es una cifra que describe un mercado plano, más notarial que financiero.

Los motivos del desinterés tecnológico: capital riesgo, transparencia y coyuntura

Jaume Puig, director general de GVC Gaesco, apunta a una razón de peso: “las scale-ups han seguido encontrando más atractiva la dinámica de los fondos de capital riesgo y private equity”. A ello se suma, según Puig, un posible factor disuasorio: el deber de transparencia que imponen los mercados cotizados. Para una empresa que todavía está moldeando su modelo de negocio, someterse al escrutinio continuo de la CNMV puede resultar más exigente que rendir cuentas a un par de fondos en un consejo.

González añade un ingrediente coyuntural: “llevamos tres años con pocas salidas a bolsa a causa de la volatilidad en los mercados y la falta de confianza”. La comparación con otros índices europeos similares —Euronext Access en Francia, Aquis Exchange en Reino Unido—, que también sufren una sequía de estrenos, refuerza la idea de que el problema no es exclusivamente español.

sequía tecnológica

El BME Scaleup nació para canalizar inversión hacia scale-ups, pero se ha convertido en un refugio para socimis que ya tenían otras opciones.

No obstante, el operador bursátil insiste en que la herramienta sigue siendo desconocida. “Hay un perjuicio que ha generalizado la idea de que cotizar en bolsa es caro y complejo, y no es así. Los fondos de capital riesgo también tienen altas exigencias”, matiza González. Además, defiende que la financiación pública para este tipo de empresas resulta, en muchas ocasiones, un laberinto burocrático.

¿Puede la reforma fiscal rescatar al BME Scaleup?

Aquí es donde la discusión en en el Scaleup se traslada al ámbito regulatorio. González y San Basilio coinciden en que los incentivos fiscales para los inversores son una palanca imprescindible. “Es un sinsentido que los inversores solo tengan beneficios fiscales si apuestan por fondos de capital riesgo o de private equity y que no los tengan cuando las empresas salen a cotizar en bolsa”, lamenta el directivo de BME. La CNMV, por su parte, propone desarrollar un sistema de rating que valore el estado de las tecnológicas en crecimiento, de modo que el inversor minorista pueda tomar decisiones con más confort.

A mi juicio, la ecuación no es puramente tributaria. El inversor español que se asoma a la bolsa busca rentabilidad por dividendo y cierta estabilidad de precio, justo lo que las socimis ofrecen –aunque con escasa revalorización– y lo que las scale-ups no pueden garantizar en sus primeros años. La liquidez raquítica del Scaleup convierte cualquier toma de posición en un viaje de ida sin billete de vuelta, y ese es un hándicap que ningún beneficio fiscal puede compensar por sí solo.

Además, el ecosistema del capital riesgo en España ha madurado lo suficiente como para ofrecer salidas atractivas sin pasar por la bolsa. Las operaciones de M&A, las recompras de participaciones o las rondas secundarias restan urgencia a la cotización. Mientras el coste de permanecer privado sea menor que el de exponerse al escrutinio público, el Scaleup seguirá viendo pasar a las tecnológicas de largo. ByteTravel fue la excepción; lo previsible es que tarde en aparecer la siguiente.

La propia CNMV ha creado grupos de trabajo con distintos agentes para abordar el problema. Es un paso necesario, pero la historia reciente nos dice que las reformas de calado en el mercado español no suelen ser rápidas. El inversor que haga planes contando con un BME Scaleup repleto de proyectos innovadores hará bien en mantener las expectativas bajo control.

Veredicto Merca2

Cotización al cierre o apertura: La capitalización conjunta de las socimis ronda los 1.200 millones de euros, con un volumen diario de apenas 30.000 euros. La acción de ByteTravel, ya en Growth, apenas reacciona al traslado.

Clave técnica: La falta de valores tecnológicos mantiene al BME Scaleup en un perfil de riesgo bajo, pero lo aleja de de inversores que buscan crecimiento. El ratio de rotación de las socimis es inferior al 1% anual, lo que penaliza cualquier entrada o salida.

Apunte macro: La prima de riesgo española se sitúa en torno a los 75 puntos básicos, un nivel que debería favorecer la financiación vía bolsa, pero que no basta para desviar las preferencias de las scale-ups hacia los fondos de capital riesgo.

Fracaso startup agricultura vertical: las 3 lecciones del caso Agrourbana y sus US$11 millones

Los números del fracaso: 11,5 millones de dólares para vender 2.500 kilos de lechuga a la semana

Agrourbana nació en 2018 de la mano de Cristián Sjögren y Pablo Bunster, dos ingenieros chilenos que se conocieron haciendo un MBA en Estados Unidos. La idea era tan ambiciosa como cautivadora: cultivar lechugas en vertical en un país con energía renovable barata y abundante. Empezaron con US$600 mil levantados entre familiares y amigos, una oficina de 6 m² y una primera cosecha que, según reconocen, “parecía espárrago” buscando la luz de las ventanas.

El proyecto engordó rápido. En 2021 cerraron una Serie A de US$4 millones liderada por Kayyak Ventures y, en 2024, una pre‑Serie B de US$6 millones con la entrada de ALB Inversiones, el family office de las hermanas Briones, además de pesos pesados como el presidente de la Bolsa de Santiago y Amarena, el brazo VC de los Angelini. En total, más de 11,5 millones de dólares inyectados en una planta de 4.000 m² en Quilicura.

Pero los números de la operación nunca dieron el salto que los fundadores repetían como mantra. En su último tramo, Agrourbana producía unos 2.500 kilos de lechuga semanales y facturaba cerca de 100 millones de pesos chilenos al mes (poco más de 100.000 dólares), muy lejos del punto de equilibrio. “En la escala está el premio”, decían Sjögren y Bunster. El premio no llegó. La empresa usaba menos de la mitad de su capacidad productiva y la caja se agotaba.

Tras buscar sin éxito un socio estratégico que encabezara una Serie B —necesitaban capital fresco para llegar a fines de 2027—, el directorio optó por una pausa ordenada. El 12 de junio se apagaron las luces de la planta y los cerca de 50 empleados fueron finiquitados. Agrourbana sigue a la espera de un comprador para su infraestructura, pero la operación tal como se concibió ya está muerta.

El modelo de negocio que nunca alcanzó el break even

Las granjas verticales requieren una inversión inicial monstruosa: sistemas de iluminación LED, climatización precisa, automatización y un consumo energético que dispara los costes fijos. Los costes de producción de Agrourbana eran muy superiores al precio que el mercado estaba dispuesto a pagar por una lechuga. Mientras que una lechuga de campo se vende por centavos, la de interior necesita cubrir gastos de luz y amortización de equipos que ninguna escala local podía compensar.

El plan de negocio se apoyaba en la premisa de que multiplicar por veinte la producción resolvería el desajuste. Sin embargo, cada kilo adicional seguía arrojando pérdidas, y el capital no bastó para recorrer el camino hasta el hipotético punto de rentabilidad. La sobrecapitalización temprana enmascaró el problema real: los unit economics nunca fueron viables.

📦 Caso de estudio: Agrourbana

  • El reto: Producir lechugas en vertical en Chile, un país con energía barata pero con un mercado pequeño y precios de venta muy ajustados.
  • La jugada: Levantar más de 11,5 millones de dólares en sucesivas rondas (familia, fundación, venture capital y family offices) para construir una planta de 4.000 m² con la promesa de que la escala traería rentabilidad.
  • El resultado: Cierre ordenado en junio de 2026 sin alcanzar el break even, con una producción semanal de 2.500 kilos que cubría apenas el 50% de la capacidad instalada y sin comprador para la infraestructura.
  • La lección: Escalar una operación con unit economics rotos es quemar capital. El fundador debe validar el margen unitario antes de expandir la producción.
Agrourbana

Inyectar 11,5 millones de dólares sin haber logrado que un solo kilo de lechuga diera beneficio no es ambición: es una apuesta contra las leyes de la aritmética.

Lo que enseña el ‘cementerio’ de la agricultura vertical

Agrourbana no es un caso aislado. Tras la euforia de 2021, cuando según Pitchbook se cerraron al menos 46 operaciones por más de 1.500 millones de dólares, el sector ha encadenado desplomes sonados. Bowery, que llegó a valer 2.300 millones de dólares, vio cómo Fidelity rebajó su valoración en más del 85% tras una ronda de 320 millones. AeroFarms y Kalera quebraron o fueron reestructuradas. El patrón es idéntico: tecnología puntera, rondas millonarias y una incapacidad crónica para cubrir costes con el precio de mercado.

La lección para el emprendedor que construye hardware, deep tech o cualquier negocio intensivo en capital es clara: la escalabilidad no es un mantra, es una ecuación. Si el coste marginal de producir una unidad adicional no baja por debajo del ingreso marginal, tarde o temprano la caja dirá basta. En el caso chileno, la energía era barata, pero el mercado era pequeño y el precio de la lechuga no permitía absorber los costes de climatización y amortización.

Otra enseñanza relevante es la sobrecapitalización temprana. Contar con 11,5 millones de dólares antes de haber validado el modelo de negocio real —no el de la presentación— genera una falsa sensación de holgura que retrasa las decisiones difíciles. En Agrourbana, el directorio optó por parar antes de estrellarse contra la muralla, lo que al menos evitó una quiebra desordenada y protegió la posibilidad de vender la infraestructura. No es el final feliz que nadie desea, pero sí una muestra de criterio que otros founders podrían aplicar cuando los números no cuadran.

🚀 Hoja de Ruta para Emprender

  • Valida el margen unitario desde el día uno: Asegúrate de que cada unidad vendida genera beneficio o, al menos, cubre su coste variable. Si no, la escala solo multiplica las pérdidas.
  • Levanta el capital justo y cuando toca: Una ronda grande antes de tener el product‑market fit confirmado enmascara problemas y quita presión para pivotar. Finánciate por hitos, no por sueños.
  • Conoce tu mercado y tu pricing: No importa que la tecnología sea superior si el cliente no está dispuesto a pagar la diferencia. Estudia el precio de venta real, no el que necesitas para cuadrar el Excel.
  • Prepara un plan de salida honorable: Si los números no salen, detener la operación de forma ordenada preserva el valor de los activos y la reputación del equipo. No esperes a quedarte sin caja para negociar.

Entrenamiento de peso corporal de un ex-Royal Marine para fuerza y resistencia sin equipo

Poner a prueba tu fuerza y tu resistencia sin más material que un banco y espacio para correr es el reto que plantea el ex-Royal Marine Tom Holloway. Su circuito de peso corporal funde dos millas de carrera intensa con 600 repeticiones de ejercicios clave, ofreciendo un test de rendimiento puro que se adapta a cualquier entorno.

El circuito de Holloway: 2 millas de carrera y 600 repeticiones

La rutina es simple en estructura pero demoledora en ejecución: primero, una milla de carrera (unos 1,6 kilómetros) nada más empezar. Después, seis rondas del bloque de calistenia, que se deben completar a la máxima velocidad posible sin descanso programado. Y para cerrar, otra milla de carrera que pondrá a prueba tu resistencia bajo fatiga.

  • 1 milla de carrera
  • Circuito (6 rondas):
    • Sentadillas: 40 repeticiones por ronda (240 totales)
    • Flexiones: 30 repeticiones por ronda (180 totales)
    • Fondos de tríceps en banco: 20 repeticiones por ronda (120 totales)
    • Burpees: 10 repeticiones por ronda (60 totales)
  • 1 milla de carrera final

En total, 2 millas de carrera y 600 repeticiones de ejercicios de fuerza. El objetivo no es solo acabar, sino hacerlo en el menor tiempo posible. Holloway establece tres niveles de referencia para medir el rendimiento.

Cómo ejecutar cada movimiento con la técnica adecuada

La densidad de repeticiones obliga a cuidar cada gesto técnico para mantener la eficiencia y evitar que la mala mecánica te reste velocidad. Estos son los puntos clave de cada ejercicio.

Sentadilla: De pie, con el pecho elevado, lleva las caderas hacia atrás y desciende hasta que la articulación de la cadera quede por debajo de las rodillas. Impúlsate hacia arriba de forma explosiva y mantén un ritmo controlado, aunque elevado, que dispare la frecuencia cardiaca.

Flexión: Colócate en plancha firme, con las manos justo debajo de los hombros y el abdomen activo. Baja el pecho hacia el suelo flexionando los codos, manteniéndolos cerca del cuerpo, y empuja hacia arriba con potencia. Evita que la cadera se hunda.

Fondo de tríceps en banco: Sitúate de espaldas a un banco, apoya las manos a la anchura de los hombros y extiende las piernas al frente. Flexiona los codos hasta alcanzar un ángulo de 90 grados y luego presiona con las palmas para volver a la posición inicial.

Burpee: Comienza de pie, con los pies al ancho de los hombros. Baja a cuclillas, coloca las manos en el suelo y salta con los pies hacia atrás hasta quedar en plancha alta. Realiza una flexión, lleva los pies adelante de un salto y finaliza con un salto vertical o simplemente poniéndote de pie.

rutina sin equipo

Las referencias de rendimiento: ¿cuánto tardas?

Holloway no se limita a proponer el circuito; también da tres tiempos de referencia para que cualquier deportista pueda medir su nivel:

  • En el buen camino: menos de 40 minutos
  • Fuerte: menos de 35 minutos
  • Otro nivel: menos de 30 minutos

Estas marcas sirven como benchmark para monitorizar el progreso. El circuito combina capacidad aeróbica, fuerza resistencia y fortaleza mental, tres pilares que determinan la tolerancia al esfuerzo prolongado.

📊 La pauta en cifras

  • Esquema de trabajo: 6 rondas de 40 sentadillas, 30 flexiones, 20 fondos y 10 burpees, entre dos carreras de 1 milla.
  • Objetivo de tiempo: Completar todo el reto en menos de 40 minutos; los atletas más avanzados apuntan a bajar de 30 minutos.
  • Calidad de movimiento: Prioriza la técnica explosiva pero controlada; no sacrifiques la profundidad en sentadillas ni la amplitud en flexiones por ganar segundos.
  • A tener en cuenta: Este test mide capacidad de trabajo y fatiga acumulada, no fuerza máxima. Si tu prioridad es la hipertrofia o la potencia absoluta, utilízalo como complemento ocasional.

La mayoría abandona a medio camino. Si quieres demostrar tu nivel, aquí tienes la vara de medir.

¿Tiene sentido este test para ti? El análisis de rendimiento

El circuito de Holloway pertenece a una familia de retos físicos que mezclan resistencia cardiovascular con sobrecarga de repeticiones –un enfoque habitual en el entrenamiento militar y en ciertas ramas del fitness funcional. Este tipo de protocolos no buscan mejorar una capacidad aislada, sino elevar el techo de trabajo que soportas antes de que aparezca la fatiga. Dicho de otro modo, miden lo que los fisiólogos denominan capacidad de trabajo o work capacity.

Para un atleta con experiencia en calistenia y carrera, el reto es un excelente indicador de la forma global. Sin embargo, saltar directamente a 600 repeticiones sin una adaptación previa es arriesgado: las articulaciones de hombros, codos y rodillas reciben un volumen de impacto muy alto. Si no dominas la técnica de flexiones profundas o sentadillas completas, tienes molestias articulares o vienes de un periodo sedentario, lo inteligente es escalar. Puedes reducir las rondas a tres, bajar las repeticiones o sustituir las millas de carrera por series de 800 metros mientras construyes base.

La buena noticia es que este tipo de entrenamiento de peso corporal, bien dosificado, mejora la densidad mitocondrial y la eficiencia neuromuscular al reclutar grandes grupos musculares bajo estrés cardiovascular. Pero el verdadero valor del test de Holloway no está en hacerlo cada semana: es un examen que conviene programar una vez al mes como medidor de progreso, combinándolo con sesiones de fuerza más pausadas y rodajes de baja intensidad el resto del mes.

⚡ Rutina de Optimización Diaria

  • Escala el reto a tu nivel actual: Si nunca has hecho algo similar, empieza con 3 rondas del circuito y 800 metros de carrera al inicio y al final. Suma una ronda cada dos semanas hasta dominar las seis.
  • Úsalo como examen mensual: Reserva un día al mes para completar la rutina a tope y anota tu tiempo. Así tendrás una métrica objetiva de tu evolución en fuerza resistencia y capacidad aeróbica.
  • Combínalo con fuerza pura: Los otros días de la semana, trabaja ejercicios de fuerza con cargas (sentadillas lastradas, presses) y rodajes suaves para potenciar los mismos patrones sin acumular fatiga extrema.

Inditex detalla su hoja de ruta para las tiendas: así impacta en tu experiencia de compra y tu bolsillo

Inditex acaba de poner sobre la mesa las cifras que guiarán su red de tiendas en los próximos años: un 6% menos de locales y un 6% más de superficie comercial, todo ello mientras las ventas crecen un 22%. La hoja de ruta presentada por el consejero delegado, Óscar García Maceiras, ante la Junta de Accionistas apuesta por grandes flagship con la última tecnología y abandona el modelo de pequeño comercio. Analizamos cómo cambia tu experiencia de compra y qué supone para tu bolsillo.

Menos tiendas, más metros: las cifras que esconden la estrategia

El dato que más llama la atención es la doble velocidad del grupo textil. En el último trienio, Inditex ha cerrado un 6% de sus establecimientos mientras aumentaba la superficie comercial prácticamente en la misma proporción. Traducido a la calle: desaparecen las tiendas de barrio con escasos metros cuadrados y se inauguran locales de gran formato, como el reciente Zara Woman de la calle Compostela en A Coruña.

Solo en el ejercicio actual, la compañía suma 190 aperturas en 41 mercados y más de 200 reformas, casi la mitad de ellas con ampliación de superficie. La idea, según la dirección, es contar con “las mejores ubicaciones, la mejor imagen posible y tiendas que tengan la última tecnología”. El objetivo no es otro que elevar la presencia comercial sin necesariamente inflar el parque de tiendas.

Esta evolución tiene un reflejo inmediato en la cuenta de resultados: el incremento de las ventas ha sido del 22%, lo que demuestra que menos puntos de venta pero más productivos generan mayor facturación. Para el consumidor, la pregunta es si esa transformación le conviene.

Cómo cambia tu experiencia de compra: tecnología, surtido y cercanía

La nueva generación de tiendas de Inditex (Zara, Pull&Bear, Massimo Dutti, Bershka, Lefties, entre otras) integra herramientas que van desde probadores inteligentes hasta sistemas de pago sin contacto, pasando por una gestión digital del inventario que reduce los tiempos de espera. Esto significa que, cuando acudas a uno de estos grandes establecimientos, encontrarás más colecciones disponibles, menos colas y una experiencia más fluida.

La contrapartida es la pérdida de proximidad. Si tu tienda de referencia era un pequeño local de Pull&Bear o Bershka en un barrio céntrico, es probable que haya echado la persiana. La firma concentra ahora su apuesta en macrotiendas ubicadas en ejes comerciales de primer nivel. Para algunos compradores, esto implica desplazarse más kilómetros, aunque el destino prometa una visita más completa.

El balance es claro: más surtido y más tecnología a cambio de renunciar a la tienda de cercanía.

📊 La comparativa de un vistazo

ModeloExperienciaConveniencia
Tiendas pequeñas (antes)Surtido limitado, colas frecuentesAlta, barrio céntrico
Flagship tecnológicas (ahora)Surtido amplio, probadores inteligentes, menos esperasMenor, solo en zonas prime

Inditex estrategia retail

Los nuevos locales no solo son más grandes: incorporan la filosofía omnicanal. Puedes comprar online y recoger en tienda o devolver un pedido sin trámites engorrosos. Inditex quiere que el viaje a la flagship sea casi un plan de ocio, , y en ese empeño invierte buena parte de su presupuesto.

La gran pregunta: ¿afecta esta estrategia a lo que pagas?

Aquí la respuesta es más matizada. Inditex no ha anunciado subidas de precios vinculadas a las nuevas tiendas. Al contrario, la mayor eficiencia por metro cuadrado —cada euro invertido en superficie genera más ventas— le permite mantener un modelo de precios competitivo sin necesidad de repercutir el coste del alquiler prime. De hecho, la industria textil lleva años conteniendo los precios gracias a la integración logística y a la digitalización.

No obstante, el impacto indirecto en tu bolsillo depende de cómo te organices. Si antes tenías un Zara a la vuelta de la esquina y ahora debes coger el transporte público o el coche para llegar a la nueva tienda, ese desplazamiento suma un coste que antes no existía. Algunos estudios de consumo calculan que el gasto en transporte para compras presenciales puede añadir entre 2 y 5 euros por visita cuando hay que recorrer más de cinco kilómetros. En cambio, si la flagship te pilla de paso en tu rutina, el ahorro de tiempo puede compensar.

Las grandes cadenas de distribución de moda —H&M o Primark también han cerrado locales pequeños en los últimos ejercicios— siguen una lógica similar: concentrar la oferta para que el cliente haga un esfuerzo de desplazamiento a cambio de una experiencia más completa. En ese contexto, la billetera no nota directamente un encarecimiento del producto, pero sí un cambio en la factura logística personal.

🛒 El Veredicto de Compra

  • La distancia importa: Si tu tienda de referencia cierra, revisa cuántos kilómetros extra recorrerías. A partir de cierto umbral, el coste del trayecto puede anular la ventaja de unos precios ajustados.
  • Sácale partido a la tecnología: Las nuevas flagships permiten recoger pedidos online y devolver sin esperas. Eso te ahorra tiempo y, si combinas recados, hasta dinero.
  • El precio no cambia, pero la comodidad sí: Inditex no está encareciendo sus prendas por reformar tiendas. Sin embargo, si pierdes accesibilidad, valora si seguir comprando online te sale más a cuenta que el viaje.

DGT activa restricciones especiales el 12 de agosto por el eclipse solar: cortes y desvíos en autovías del norte

La Dirección General de Tráfico (DGT) activará el próximo 12 de agosto un plan especial de tráfico con restricciones a vehículos pesados, cortes de carreteras y refuerzo de vigilancia en siete comunidades autónomas para gestionar la avalancha de desplazamientos que provocará el eclipse total de sol. El dispositivo, ya recogido en el BOE, tratará de minimizar el impacto de una cita astronómica que no se repetía en la península desde 1912 y que coincide en plena operación de verano.

Por qué el eclipse del 12 de agosto obliga a la DGT a desplegar un dispositivo sin precedentes

El 12 de agosto de 2026, al atardecer, la Luna tapará completamente el Sol y la franja de totalidad cruzará España de oeste a este hasta alcanzar Baleares. El fenómeno movilizará a millones de personas que querrán situarse bajo la sombra, y buena parte lo hará en coche. Para la DGT, supone un reto de gestión difícilmente comparable: no hay un único destino, sino cientos de puntos de observación dispersos a lo largo de una banda muy amplia.

La subdirectora adjunta de Circulación, Ana Blanco, ha definido la operación como un evento de una extensión enorme, con los puntos muy repartidos, lo que obliga a estudiar cada ubicación y a adoptar medidas específicas. A esa peculiaridad se suma un contexto de gran presión en la red viaria: el 12 de agosto cae justo en el cambio de quincena, con el festivo del 15 de agosto inmediatamente después, y miles de cazadores de eclipses llegarán desde el extranjero.

El eclipse de 2026 no es un destino turístico convencional: millones de conductores se concentrarán en una franja estrecha y durante un intervalo de pocos minutos, justo al atardecer.

Las medidas concretas: restricciones a camiones, cortes de carreteras y vigilancia intensiva

La resolución de la DGT publicada en el BOE recoge el plan de tráfico para siete comunidades: Aragón, Asturias, Castilla-La Mancha, Castilla y León, La Rioja, Baleares y la Comunidad Valenciana. País Vasco, Cataluña y Navarra, con las competencias transferidas, diseñarán sus propios dispositivos.

Entre las medidas figuran:

  • Restricciones temporales a la circulación de vehículos pesados en las autovías más comprometidas.
  • Cortes puntuales y habilitación de áreas de estacionamiento para evitar colapsos en los puntos de observación.
  • Señalización de itinerarios alternativos para repartir los flujos de tráfico.
  • Refuerzo de los controles de velocidad, alcohol y drogas por parte de la Guardia Civil de Tráfico.
  • Encendido extraordinario del alumbrado público en los municipios afectados, ya que la oscuridad caerá de golpe en plena tarde.

Los paneles de mensaje variable recordarán que hay que encender las luces de posición, , y extremar la atención por si hay peatones detenidos al borde de la vía. Además, la DGT recomienda no detenerse en el arcén bajo ningún concepto: pararse indebidamente puede acarrear una sanción de 200 euros y, en según qué circunstancias, la pérdida de puntos del carnet.

operación salida 2026

Las horas más peligrosas y el consejo clave para evitar atascos masivos

El máximo del eclipse se producirá aproximadamente entre las 20:26 y las 20:33, hora peninsular, en función del punto de observación. La fase total es breve, pero el verdadero problema llega justo después: miles de vehículos intentarán regresar a sus domicilios de forma simultánea.

La recomendación de la DGT es rotunda: llega al lugar elegido con mucha antelación y no emprendas la vuelta inmediatamente después de la totalidad. Es preferible esperar, dejar pasar la punta de tráfico y regresar de forma escalonada. Antes de salir, conviene consultar el estado del tráfico en la web de la DGT o llamar al 011.

Multas, móviles y arcenes: lo que no debes hacer al volante durante el eclipse

Durante todas las fases parciales del fenómeno —prácticamente todo el tiempo salvo los segundos de totalidad— es obligatorio usar gafas de eclipse homologadas conforme a la norma ISO 12312-2. Solo pueden retirarse en la fase total y hay que volver a colocarlas en el primer destello. Al volante, estas precauciones no chocan con la conducción si se respeta una máxima: nunca grabar o fotografiar el eclipse mientras se conduce. Usar el móvil al volante es una infracción grave que se sanciona con 200 euros y la retirada de puntos del carnet.

La DGT insiste en que no se debe estacionar en el arcén para mirar el cielo; además del riesgo para la seguridad vial, puede suponer una multa inmediata. Circula siempre con las luces encendidas y busca un horizonte despejado hacia el oeste-noroeste, porque el Sol estará muy bajo. En la franja de totalidad —que engloba capitales como A Coruña, Oviedo, León, Burgos, Zaragoza, València o Palma— se recomienda verificar el municipio concreto en el visualizador del Instituto Geográfico Nacional (IGN). Madrid y Barcelona capital quedan fuera de la banda, por lo que solo verán un eclipse parcial.

Análisis: ¿está preparado el tráfico para un fenómeno de esta escala?

El dispositivo de la DGT es, a priori, el más ambicioso que se recuerda vinculado a un evento astronómico. La sensación de que la DGT ha sabido anticiparse con la publicación en el BOE y la coordinación con las comunidades autónomas es positiva, pero el éxito dependerá de la colaboración ciudadana. Por primera vez, millones de conductores se moverán con un propósito muy concreto —observar un eclipse— y en una ventana horaria mínima, lo que puede provocar atascos de retorno que no se resolverán hasta bien entrada la noche.

Hay un riesgo evidente: que muchos conductores traten de acercarse a la franja de totalidad sin haber planificado el viaje, improvisando paradas en lugares no habilitados. La vigilancia intensiva que anuncia la Guardia Civil pretende disuadir esas conductas, pero la longitud de la banda de totalidad hace imposible un control absoluto. En ese sentido, la pedagogía y la responsabilidad individual jugarán un papel clave.

Si la operación sale bien, España habrá demostrado que puede organizar eventos de gran magnitud en carretera sin incidentes graves. Si falla, quedará como un episodio de colapso que servirá de lección para los eclipses del futuro. El propio eclipse forma parte de una tríada ibérica: otro total el 2 de agosto de 2027 por el sur y uno anular el 26 de enero de 2028. La prueba de fuego comienza el 12 de agosto.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Dispositivo especial de tráfico por el eclipse total de sol del 12 de agosto de 2026.
  • Sanción económica: No aplica como tal (pero se mantienen las multas previstas para infracciones de tráfico como parada indebida o uso del móvil al volante).
  • Puntos del carnet: No aplica (salvo por infracciones de tráfico que conlleven pérdida de puntos).
  • Entrada en vigor: El dispositivo estará activo el 12 de agosto de 2026; las medidas ya están publicadas en el BOE.

Carril emergencia autovía obligatorio en atascos: la DGT multa desde el 1 de octubre de 2026

El 1 de octubre de 2026, la Dirección General de Tráfico impondrá una nueva maniobra obligatoria para cualquier conductor que se vea atrapado en un atasco en una autovía o autopista. Los vehículos tendrán que orillarse a los lados de la calzada para dejar libre un carril central de emergencia, y el incumplimiento será sancionado. La reforma del Reglamento General de Circulación, que acaba de publicarse, persigue garantizar el paso inmediato de ambulancias, bomberos y cuerpos policiales cuando cada segundo cuenta.

La DGT ya venía recomendando esta práctica en sus campañas de seguridad vial, pero a partir de octubre se convierte en exigencia legal. Te explicamos cómo tienes que actuar, qué dice exactamente la norma y qué consecuencias tendrá para tu bolsillo no cumplirla.

Qué cambia y a quién afecta la nueva norma

El nuevo redactado del artículo 32 del Reglamento General de Circulación detalla que, cuando los vehículos circulen a paso de peatón o estén completamente detenidos en una retención, todos los conductores deben desplazarse hacia los márgenes de la vía para que el centro quede expedito. Es el llamado “carril de emergencia”, pensado para que los servicios prioritarios no pierdan tiempo esquivando coches mal colocados.

La obligación se aplica en autovías y autopistas, con independencia del número de carriles. En calzadas de dos carriles por sentido, el pasillo se forma justo en el centro de la vía: los coches del carril izquierdo se pegan a la mediana y los del derecho, al arcén. Si hay tres o más carriles, los vehículos que circulan por el carril de la izquierda se desplazan hacia la izquierda, y el resto, hacia la derecha. El espacio libre queda así entre el primer y el segundo carril. No hay excusa: la norma afecta a turismos, motocicletas, furgonetas y vehículos pesados.

La reforma forma parte del real decreto de protección de usuarios vulnerables y ya ha sido difundida por la propia DGT a través de sus canales oficiales. En un tuit publicado el pasado 7 de julio, Tráfico recordaba que “ante una retención o accidente, los vehículos deberán apartarse para dejar libre un carril central de emergencia”.

Cuándo entra en vigor y qué excepciones contempla

La medida será efectiva el 1 de octubre de 2026. No habrá periodo de adaptación: ese día, los agentes de la Agrupación de Tráfico de la Guardia Civil podrán sancionar a quien no se orille correctamente. La DGT no ha detallado aún el importe exacto de la multa, pero fuentes de Tráfico apuntan a que se moverá en la horquilla de las infracciones por no facilitar el paso a vehículos prioritarios, lo que puede superar los 200 euros.

En principio, la obligación solo decae cuando el atasco se despeja y la circulación se normaliza. No se han previsto exenciones por tipo de vehículo o circunstancia meteorológica: si estás parado o circulando al ralentí en una retención, debes orillarte. Los conductores de patinetes eléctricos y bicicletas, en caso de circular por el arcén de una autovía (cuando esté permitido), también deberán apartarse para no bloquear el paso de los servicios de emergencia.

maniobra obligatoria atasco

Cómo puedes evitar la multa y facilitar el rescate

Cumplir es sencillo si incorporas un par de hábitos. En cuanto notes que la velocidad baja a paso de peatón, empieza a pegar tu coche al lateral que te corresponda sin esperar a ver las luces de un vehículo prioritario. Mantén la calma, no cambies de carril innecesariamente y vigila por los retrovisores la aproximación de ambulancias o patrullas. Si todos colaboran, el pasillo se abre en segundos.

La DGT insiste en que la maniobra no compromete la seguridad; al contrario, reduce el caos. En países como Alemania, donde el “Rettungsgasse” es obligatorio desde hace años, los conductores lo han interiorizado hasta el punto de que los atascos se convierten en un pasillo perfectamente alineado. Aquí, el reto será la pedagogía inicial, pero la amenaza de la multa acelerará el aprendizaje.

Una norma necesaria que pone a prueba la conciencia colectiva

En mi lectura, la nueva exigencia no es un capricho recaudatorio, sino una medida de puro sentido común que llega tarde. Cualquiera que haya visto una ambulancia atrapada en un atasco entiende que diez segundos pueden marcar la diferencia entre la vida y la muerte. Sin embargo, la eficacia real dependerá de la capacidad de la DGT para comunicar la norma y de la voluntad de los conductores de respetarla incluso cuando no haya un agente cerca.

El mayor riesgo está en las retenciones de tráfico denso, donde la impaciencia puede llevar a algunos a invadir el carril libre. Por eso, la DGT ha recordado que el carril de emergencia solo se puede utilizar, precisamente, por los vehículos prioritarios; ningún conductor podrá aprovecharlo para adelantar. Quien lo haga se enfrentará a una doble infracción: no orillarse correctamente y circular indebidamente por el pasillo.

La clave estará en la pedagogía vial y en la ejemplaridad de las primeras sanciones. Si se consigue que el reflejo de orillarse se automatice, los atascos dejarán de ser un muro infranqueable para los servicios de auxilio. Y si no, el bolsillo lo notará.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No orillarse a los lados en una retención para dejar libre el carril central de emergencia en autovías y autopistas.
  • Sanción económica: Multa económica (el importe exacto está pendiente de confirmación por parte de la DGT; podría equipararse a la de no facilitar el paso a vehículos prioritarios, que supera los 200 euros).
  • Puntos del carnet: No conlleva pérdida de puntos, salvo que se invada el carril de emergencia para adelantar, lo que sí puede restar puntos.
  • Entrada en vigor: 1 de octubre de 2026.

Michael Saylor vende Bitcoin: el giro que enciende el debate sobre la estrategia de MicroStrategy

Michael Saylor, uno de los mayores defensores de Bitcoin ha comenzado a vender parte de sus tenencias. Tras años jurando que jamás se desprendería de una sola unidad, el movimiento ha desatado un terremoto de especulaciones. ¿Sabe algo el fundador de Strategy que el resto ignoramos? ¿Se avecina un desplome del precio? Juan Ramón Rallo desmenuza la operación en su último vídeo y llega a una conclusión que quizá sorprenda: no hay drama, sino necesidad.

Qué es exactamente Strategy y por qué no es un ETF de Bitcoin

Rallo empieza recordando que Saylor no es un inversor particular cualquiera. Su empresa, Strategy —antigua MicroStrategy—, funciona como una tesorera de Bitcoin. El modelo es simple en apariencia: comprar bitcoins y emitir acciones sobre esa cartera. Pero el economista advierte que hay una diferencia de fondo con un ETF. Un fondo cotizado se limita a replicar el precio del activo subyacente; la tesorera, en cambio, aspira a transformar la naturaleza misma de Bitcoin.

“Bitcoin es un activo que no genera rendimientos explícitos: no paga dividendos ni intereses”, explica Rallo. Para un inversor tradicional eso es un inconveniente. La tesorera se propone convertirlo en un activo financiero que sí distribuya flujos de caja periódicos. Y ahí es donde la maquinaria se vuelve compleja… y donde la venta reciente de Saylor encuentra su explicación.

El truco del activo y el pasivo: cómo la tesorera “inventa” un Bitcoin con dividendos

Rallo desgrana dos palancas que permiten a Strategy —y a cualquier tesorera— pagar a sus accionistas sin que el Bitcoin suba eternamente. La primera es gestionar el activo: si se compraron bitcoins a un precio bajo, se puede vender una parte con ganancia y distribuir ese beneficio. La segunda consiste en gestionar el pasivo, apalancándose para adquirir más bitcoins. Con una mínima revalorización, las plusvalías latentes sirven para remunerar a los inversores.

Durante un tiempo, ambas estrategias funcionan de maravilla mientras el precio del Bitcoin no deje de subir. Saylor amplió capital varias veces y se endeudó contra un stock que valía cada vez más. Pero Rallo subraya un punto débil: esa rueda deja de girar si el precio se estanca o retrocede. La capacidad de apalancamiento se evapora y las ampliaciones de capital diluyen tanto a los antiguos accionistas que dejan de ser atractivas.

“En un entorno de precios planos o a la baja, la única forma de cumplir las promesas de dividendos es liquidar una parte del activo.”

— Juan Ramón Rallo

Vender con pérdidas para no caer en un esquema Ponzi

Y exactamente eso es lo que acaba de ocurrir. Con el Bitcoin lejos de sus máximos, Strategy necesitaba liquidez inmediata para atender sus compromisos. Rallo señala que incluso han tenido que vender con pérdidas. “Si siguieran financiando los pagos solo con más deuda o con dilución, el modelo se parecería peligrosamente a un esquema Ponzi”, advierte el economista. La venta, por tanto, no es una opción, sino la salida menos mala para no poner en riesgo toda la estructura.

Aquí reside la clave para calmar los nervios. Rallo insiste en que estas son ventas forzadas, no una apuesta bajista de Saylor. El fundador de Strategy no ha dicho que espere un desplome; simplemente, ha tenido que convertir en efectivo una fracción del tesoro corporativo porque la otra vía —endeudarse eternamente sobre un activo que no sube— habría sido insostenible.

Contexto: MicroStrategy muta a Strategy y acumula más de 400.000 bitcoins

Para poner en perspectiva la dimensión de la empresa, Strategy posee a día de hoy más de 400.000 bitcoins, tras compras masivas realizadas desde 2020. El pasado mes de mayo, la compañía cambió su nombre para reflejar que el Bitcoin es el centro absoluto de su operativa. Este volumen convierte a cualquier movimiento de su cartera en un acontecimiento vigilado con lupa por el mercado.

Cuando en junio se detectaron pequeñas ventas, las alarmas saltaron. Pero Rallo recuerda que otras tesoreras de criptoactivos han pasado por lo mismo en ciclos anteriores sin que ello anticipara el fin del ecosistema. El patrón se repite: la necesidad de liquidez en un mercado lateral empuja a liquidar posiciones, no una supuesta información privilegiada sobre un colapso inminente.

Qué significa para el inversor particular

La reflexión de Rallo tiene una consecuencia práctica. Interpretar cada venta de un “peces gordo” como una señal de pánico es tan erróneo como ignorar las debilidades estructurales del modelo de tesorera. Que Saylor venda no adelanta necesariamente un derrumbe, pero sí evidencia que el plan de transformar Bitcoin en un activo con yield necesita un mercado alcista constante para ser autosostenible. El inversor debe distinguir entre movimientos forzados y decisiones estratégicas.

Además, el episodio recuerda que la promesa de no vender nunca choca con la realidad empresarial. Las tesoreras, pese al discurso hodler, son compañías que deben responder ante accionistas. Cuando el precio no acompaña, las promesas se relativizan. Y eso no es hipocresía: es gestión.

El ruido mediático y la lección de fondo

Rallo cierra su análisis pidiendo cautela. Bitcoin subirá o bajará por razones de mercado, no porque el presidente de Strategy ejecute una orden de venta para pagar dividendos. “Ni siquiera Michael Saylor sabe con certeza qué va a pasar con el precio”, afirma. Su movimiento actual es compatible tanto con un escenario bajista como con uno alcista: simplemente, la caja manda.

En un ecosistema tan propenso al ruido, conviene centrar el foco en la mecánica real de los vehículos de inversión. La venta de Saylor es un aviso sobre los límites del apalancamiento cuando el subyacente se duerme, no una profecía apocalíptica. Y tal vez la mejor manera de entenderlo sea escuchar el argumento completo, sin titulares simplistas.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube:

Youtube video

Bloomberg TV alerta: el auge de las criptomonedas por la inflación dispara el interés en Bitcoin y Ethereum

En la última emisión de Bloomberg This Weekend, la cadena dedicó un segmento a desgranar los fundamentos de la inteligencia artificial (IA). Lejos de tecnicismos, el análisis de Bloomberg Television deja claro que la IA ha dejado de ser una promesa lejana para convertirse en un motor de transformación en tiempo real.

Qué es la inteligencia artificial: el enfoque de Bloomberg Television

Durante la pieza, los presentadores explicaron que la inteligencia artificial abarca sistemas capaces de ejecutar tareas que normalmente requieren cognición humana, como el aprendizaje, la resolución de problemas o la percepción del lenguaje. Según el programa, estos sistemas se basan en algoritmos y modelos matemáticos que mejoran su rendimiento a medida que se alimentan de más datos.

Bloomberg Television subrayó la diferencia entre la IA débil —diseñada para funciones concretas— y la IA fuerte, que alcanzaría una versatilidad intelectual equiparable a la humana. Aunque esta última sigue en el terreno teórico, el espacio insistió en que el ritmo de innovación actual acorta distancias.

De la teoría a la práctica: sectores donde la IA ya marca diferencias

El reportaje ponía sobre la mesa una radiografía sectorial. En medicina, la IA agiliza diagnósticos y personaliza tratamientos; en finanzas permite detectar fraudes casi en tiempo real y alimenta el trading algorítmico; en transporte impulsa vehículos autónomos y rutas optimizadas, y en entretenimiento refina la recomendación de contenidos y hasta compone música.

«.

Desafíos éticos y la urgencia de una regulación responsable

Junto a las promesas, el análisis se detuvo en las sombras. La privacidad de los datos masivos, el sesgo que pueden arrastrar los algoritmos o la posible pérdida de empleos fueron señalados como riesgos ineludibles. “Es fundamental que desarrollemos la IA de manera responsable”, se escuchó en el tramo final del segmento, insistiendo en que la seguridad y la equidad deben ir de la mano del progreso técnico.

El momento de la inteligencia artificial: contexto y lecturas del mercado

La reflexión de Bloomberg Television se alinea con un ecosistema global que, según estimaciones de la consultora IDC, moverá más de 500.000 millones de dólares en inversión en IA para 2027. Grandes corporaciones tecnológicas han redoblado sus apuestas, mientras los reguladores en Bruselas y Washington aceleran la redacción de marcos normativos específicos. En ese tablero, la apuesta por una IA explicable y no lesiva gana tanta importancia como la carrera por la potencia de cálculo.

Qué significa esto para empresas y profesionales

Para el tejido productivo y el empleo, el mensaje del programa invita a la acción. Sectores tan dispares como la banca, la logística o la comunicación se ven empujados a integrar capacidades de inteligencia artificial o perder competitividad. Al mismo tiempo, perfiles capaces de auditar la ética de los modelos y garantizar su transparencia comenzarán a ser tan demandados como los propios ingenieros de machine learning.

Los analistas de Bloomberg insinuaron, sin citar cifras concretas, que la ventana de adaptación es estrecha. Las economías que no acompañen con políticas activas de reciclaje profesional podrían sufrir fracturas laborales profundas. No es catastrofismo, advirtieron, sino un recordatorio de que ninguna tecnología es neutral.

Una herramienta en manos de la sociedad

El segmento se cerró sin triunfalismos. La inteligencia artificial, concluyó Bloomberg Television, será tan positiva o peligrosa como las decisiones colectivas que la gobiernen. La pregunta que queda flotando es si estamos preparados para dotarla de un marco que garantice un progreso compartido antes de que su despliegue sea irreversible.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video
Publicidad