España ya tiene 42.318 puntos de recarga para coche eléctrico: triplica su objetivo de potencia

0

España ya suma 42.318 puntos de recarga para coche eléctrico y una potencia instalada de 2,26 millones de kilovatios (kW). La cifra equivale a 2,66 veces el objetivo mínimo que exige Bruselas para el parque matriculado a cierre de marzo, según el marco de acción nacional (MAN) que los ministerios de Transición Ecológica y de Transportes remitirán en las próximas semanas a la Comisión Europea y abrirán a audiencia pública.

Un despliegue que va por delante de las matriculaciones

El documento, al que ha tenido acceso Expansión, recorre la infraestructura de combustibles alternativos para automóviles, trenes, barcos, aviones y puertos, que juntos representan el 42% del consumo de energía y el 33% de las emisiones de gases de efecto invernadero. El núcleo más sólido, sin embargo, está en la recarga eléctrica terrestre: el despliegue ha ido por delante de las matriculaciones.

Según el texto, a cierre de marzo había 391.060 turismos y comerciales eléctricos, para los que la potencia mínima exigible era de 508.378 kW, y 427.315 híbridos enchufables, que requerían 341.852 kW. La proporción actual es de un punto de recarga por cada nueve eléctricos. No es exactamente el triple, pero el dato relevante es ese: la red ya tiene más capacidad agregada de la que pide Bruselas.

El talón de Aquiles: la recarga rápida en carretera

El contraste aparece al mirar la red básica de carreteras. Con 13.903 grupos —los 42.318 puntos individuales se agrupan en equipos—, solo 324 grupos están hoy instalados en la red viaria y cumplen a la vez con una potencia conjunta de al menos 400 kW y un punto individual de 150 kW.

Dicho de otro modo, el 33,6% de los grupos (4.677) tiene influencia en la red básica española; de ellos, únicamente 324 alcanzan el estándar europeo de recarga ultrarrápida, la que permite recuperar cientos de kilómetros en veinte o treinta minutos. La cifra mejora si se incluyen puntos de 100 kW, con con una lectura más realista del parque actual de vehículos eléctricos. Ahí España sí tiene más músculo.

En hidrógeno, el cumplimiento está lejos. El plan estimaba para 2030 un parque de hasta 7.500 vehículos y 150 hidrogeneras con una distancia máxima de 250 kilómetros; hoy existen 23 hidrogeneras, y ninguna cumple la meta europea en ubicación, capacidad o acceso público. En metano licuado hay 97 estaciones de gas licuado de petróleo y cuatro de BioGNL.

España multiplica enchufes en las ciudades, pero la recarga ultrarrápida en la red básica sigue siendo la frontera que separa un plan sobre el papel de un viaje real sin ansiedad.

Hoja de Ruta: Claves del Viaje

El dato confirma una transición de dos velocidades. En ciudad y en periferia, la recarga doméstica o en destino resuelve gran parte del uso diario; en viaje interurbano, la interoperabilidad y la potencia de pico determinan si el coche eléctrico es una alternativa real. Eso es lo que mide el reglamento AFIR —la norma europea de infraestructura para combustibles alternativos—, no la suma bruta de puntos repartidos por la geografía.

La zona cero del cuello de botella apunta a los corredores de la red básica: las autovías que conectan Madrid con el Mediterráneo, el Norte y la frontera francesa, donde la recarga superrápida debería estar cada sesenta kilómetros por sentido y hoy no está. La lectura industrial importa: si la red rápida no acompaña, el crecimiento de las matriculaciones puede frenarse justo cuando la oferta de modelos ya no es un problema.

El pulso entre agentes no es menor. Mientras los operadores energéticos piden marcos estables para rentabilizar los cargadores de alta potencia, los ministerios dejan que la audiencia pública adelante la negociación. Lo que observamos es una distorsión: España presume de potencia instalada, pero no de conectividad básica ultrarrápida. El siguiente paso no es otro punto más en un centro comercial, sino cerrar la malla de los corredores. La audiencia pública será el primer termómetro de si el despliegue acelera o se queda en la foto.

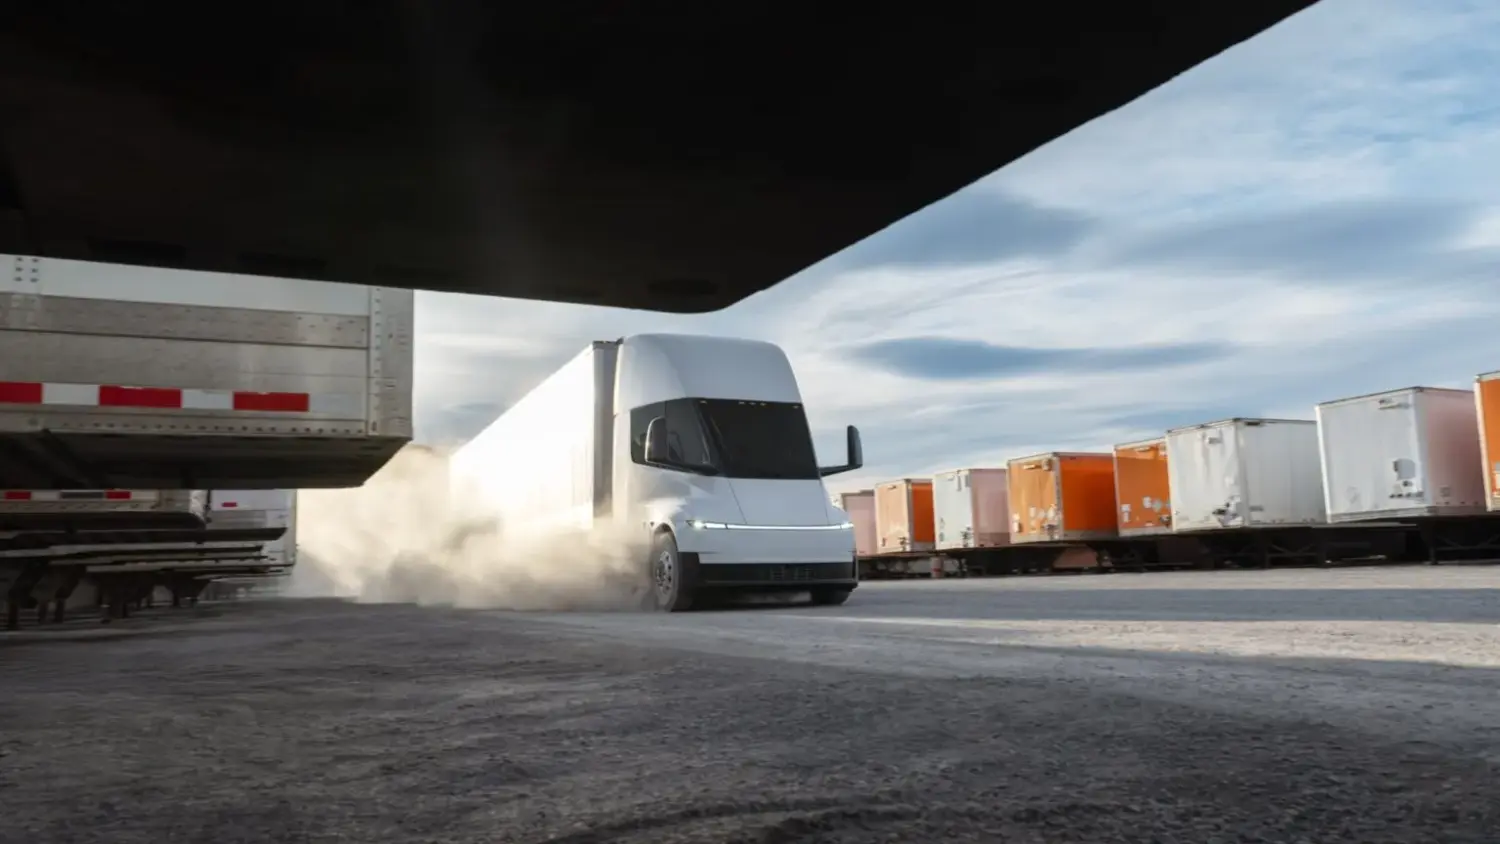
Tesla presenta en Europa su camión eléctrico Semi: 550 km de autonomía y llegada en 2027

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Tesla ha presentado en Hannover la versión europea del Semi, su camión eléctrico de 40 toneladas.
  • ¿Quién está detrás? Tesla, con Elon Musk al frente, desembarca en el transporte pesado europeo tras años de ensayos en Estados Unidos.
  • ¿Qué impacto tiene? Las entregas no empezarán hasta 2027, pero la promesa de 550 km de autonomía y una recarga del 60% en 30 minutos presiona a los fabricantes europeos de camiones diésel.

Tesla ha presentado en Hannover la versión europea del Semi, su camión eléctrico de 40 toneladas. La autonomía estimada es de 550 kilómetros y la recarga del 60% se completa en 30 minutos. Según publica Expansión, las entregas a flotas europeas llegarán en 2027 y el vehículo estará expuesto en la feria IAA Transportation hasta el 20 de septiembre.

Autonomía, megacarga y un tren motriz de más de 1.000 caballos

El nuevo Tesla Semi combina un consumo energético de 1 kWh por kilómetro (del orden de 100 kWh/100 km) con una potencia de carga máxima de 800 kW. Esa capacidad de megacarga permite recuperar el 60% de la autonomía en solo 30 minutos, un argumento central para las flotas regionales y de largo recorrido que no quieren paradas largas.

La propulsión corre a cargo de tres motores independientes en los ejes traseros, con una potencia combinada superior a 1.000 caballos. El camión declara un peso en vacío de unos 9.100 kilos y un peso bruto combinado de hasta 40 toneladas. Además, su sistema ePTO (toma de fuerza eléctrica) entrega hasta 25 kW de potencia continua para alimentar remolques frigoríficos y otros equipos auxiliares.

La propulsión eléctrica, defiende Tesla, ofrece una transmisión de potencia suave y predecible, sin el ruido, las vibraciones ni la complejidad de un tren motriz diésel tradicional. El software de gestión, los diagnósticos remotos y las actualizaciones inalámbricas también pesan en la promesa de menor tiempo de inactividad.

Precio sin desvelar y una factura que apunta por encima de los 200.000 euros

Tesla no ha comunicado ningún precio para Europa. La horquilla que maneja el sector sitúa el Semi por encima de los 200.000 euros, aunque la empresa insiste en que el coste total de propiedad compensa la inversión inicial gracias al menor gasto en combustible y mantenimiento. El diagnóstico remoto y las actualizaciones over the air reducen, según Tesla, el tiempo de taller.

El camión está pensado para los ciclos de trabajo reales en Europa, desde la distribución regional hasta las rutas de largo recorrido. La compañía ya está desplegando una red propia de megacargadores de hasta 800 kW para operaciones comerciales y canaliza los pedidos a través de la página oficial del Tesla Semi.

La gran baza del Tesla Semi no es solo la autonomía: es recuperar el 60% de carga en media hora sin salir del ecosistema de recarga que Tesla está construyendo para flotas europeas.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es limitado porque las entregas no comenzarán hasta 2027. Sin embargo, el movimiento de Tesla cambia la conversación en el transporte pesado europeo. Fabricantes como Volvo o Mercedes-Benz ya venden camiones eléctricos para rutas regionales, pero la combinación de 550 km y megacarga a 800 kW es una referencia nueva para los gestores de flota que todavía dudaban del diésel.

La zona cero es el corredor europeo de mercancías, con especial atención a los ejes que conectan la Península Ibérica con el centro del continente. Para España, la cuestión logística se traduce en la disponibilidad de puntos de megacarga en corredores como el Mediterráneo o el Atlántico, algo que Tesla apenas empieza a desplegar en Europa.

En España, el transporte pesado por carretera canaliza la mayor parte de las mercancías y las grandes flotas todavía miran de reojo la electrificación por la falta de puntos de recarga de alta potencia. El anuncio de Tesla no resuelve ese despliegue, pero hace más creíble la opción eléctrica para rutas regionales a partir de 2027.

El dato que resume la presentación es la recarga del 60% en 30 minutos. Ese número convierte al Semi en un proyecto verosímil para flotas de largo recorrido, no solo para rutas urbanas. La duda razonable es el precio final y el coste real de la infraestructura. En cualquier caso, la feria de Hannover deja una lectura clara: el transporte pesado ya no observa la electrificación como una moda.

Cumbre BRICS: el aviso de Rusia a Occidente que nadie esperaba tras el ataque al tren en Polonia

Arabia Saudí vive horas de tensión máxima. Según el análisis que Adrián Zelaia, presidente de EKA Group, ofreció este lunes en Negocios TV, el país árabe se enfrenta a una crisis sin precedentes tras el ataque masivo registrado en las últimas horas y la pérdida de control del estrecho de Bab el-Mandeb a manos de los hutíes. La lectura no deja lugar a dudas: lo que ocurre en el Mar Rojo y lo que sucedió la semana pasada cerca de Polonia forman parte de un mismo tablero.

Zelaia comenzó su intervención poniendo el foco en la capacidad militar que están demostrando los hutíes en Yemen. Con casi la totalidad del territorio yemení bajo su control, el movimiento ha pasado de ejercer una presión estratégica con misiles y drones a consolidar una ocupación territorial del estrecho. Para el analista, los datos de capturas, rendiciones y pérdidas de material sufridas por Arabia Saudí son propios de una derrota estratégica.

El estrecho de Bab el-Mandeb cambia de manos

La caída del estrecho altera por completo el mapa energético regional. Zelaia explicó que Riad disponía de una salida alternativa para exportar su petróleo mediante el oleoducto este-oeste. Una vía que, en sus palabras, le permitía salvar la situación una vez que el estrecho de Ormuz quedó bajo la influencia iraní. Pero los hutíes han cercenado también esa salida, dejando al reino en una posición que el analista califica sin rodeos de caótica y terminal.

Arabia Saudí ha pedido ayuda a Estados Unidos en repetidas ocasiones. Y Washington, según Zelaia, no ha querido concederla. Esta falta de respaldo externo agrava un escenario ya de por sí delicado: la monarquía saudí depende de un sistema oligárquico con un porcentaje muy elevado de trabajadores extranjeros que no son ciudadanos. Si la situación no cambia, el propio régimen interno podría tambalearse.

Irán, el interesado silencioso

El papel de Irán aparece como telón de fondo inevitable. Zelaia sostiene que Teherán ha apoyado a los hutíes desde el principio y que está claramente interesado en que la balanza del conflicto se incline en contra de Arabia Saudí. No obstante, matizó que una cosa es el interés iraní y otra el significado de la ocupación terrestre del estrecho. Los hutíes ya habían demostrado capacidad para interrumpir la navegación con misiles; ahora lo hacen desde una posición estable y permanente sobre el terreno.

Lo que está sobre la mesa no es solo un cambio de manos territorial. Es la posibilidad de que Arabia Saudí se vea obligada a negociar un alto el fuego con Yemen en condiciones muy desfavorables. Y eso, advierte Zelaia, abre frentes difíciles de cerrar a corto plazo.

‘El ataque de Rusia a un tren cerca de Polonia es un aviso muy contundente para Occidente’.

— Adrián Zelaia, presidente de EKA Group

La segunda parte del análisis se centró en Europa del Este. El ataque ruso contra un tren en las proximidades de Polonia, ocurrido la semana pasada, es para Zelaia una señal deliberada. No un accidente ni un gesto aislado. Un aviso contundente a Occidente en un momento en el que las capitales europeas debaten hasta dónde llegar en su implicación en la guerra de Ucrania. La elección del objetivo logístico ferroviario, clave para el aprovisionamiento occidental, refuerza esa lectura.

El analista conectó este episodio con la estrategia rusa de golpear infraestructuras sin cruzar formalmente la frontera de la OTAN. Una forma de escalar sin que la escalada justifique una respuesta directa de la Alianza. La ambigüedad, sostiene, es parte del mensaje.

La cumbre BRICS y el orden multipolar

En este contexto, Zelaia situó la próxima cumbre BRICS como otra pieza del puzle. El bloque, ampliado durante los últimos años, busca consolidar un orden multipolar que reduzca el margen de maniobra de Washington y de sus aliados tradicionales. El movimiento hutí, el pulso en el Mar Rojo y los gestos rusos en el flanco oriental de Europa forman parte, según su visión, de una misma tendencia: la erosión progresiva de la hegemonía occidental.

La crisis saudí es especialmente relevante porque Arabia Saudí ha sido durante décadas un socio clave de Estados Unidos en la región. Si Riad se ve arrastrada a negociar con los hutíes o a acercarse a Irán, el equilibrio de fuerzas cambia de forma estructural. Y eso tiene consecuencias directas sobre los precios del petróleo, la seguridad del transporte marítimo y la relación entre los países del Golfo y Bruselas.

Qué significa todo esto para el lector

Para un espectador de Negocios TV, la tesis de Zelaia se resume en una pregunta inquietante: ¿hasta qué punto está Occidente preparado para un mundo donde sus socios tradicionales ya no reciben protección automática? El caso saudí demuestra, según el analista, que la geostrategia estadounidense ya no garantiza la estabilidad de sus aliados. Y el gesto ruso junto a Polonia apunta a que Moscú está dispuesto a probar los límites europeos con golpes quirúrgicos.

No se trata de profecías catastrofistas. La conversación que mantuvo con el presentador del programa fue, sobre todo, una lectura de los hechos: ataque a Arabia Saudí, control hutí del estrecho, silencio de Washington y un tren incendiado en el flanco oriental de Europa. Cuatro episodios que, tomados en conjunto, dibujan un escenario de transición hacia un mundo más fragmentado.

La cumbre BRICS no aparece en el análisis como un evento diplomático más. Aparece como el escaparate de esa nueva articulación de poder. Y los mercados, acostumbrados a leer la geopolítica por episodios, tendrán que acostumbrarse a leerla como un continuo. Esa es, al menos, la advertencia que Zelaia dejó sobre la mesa desde el plató de Negocios TV.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Por qué el precio del gas natural hoy se dispara un 5% y toca máximos desde enero de 2023

0

El gas natural TTF se dispara un 5,37% este lunes y alcanza los 84,43 euros por megavatio hora. El producto neerlandés de referencia para Europa renueva así los máximos desde enero de 2023, cuando llegó a marcar 88 euros.

El movimiento adquiere relevancia porque invierte el cierre del viernes, después de cinco sesiones consecutivas de avances. La cotización había cedido al cierre de la semana anterior y arrancaba el lunes con una presión compradora clara desde primera hora.

El detonante directo está en Arabia Saudí. La Aramco anunció el cierre del oleoducto Este-Oeste como medida de precaución tras una oleada de ataques con drones lanzados desde Irak.

El gas no es el único activo que se mueve. El Brent, crudo de referencia en Europa, sube casi un 3% y se sitúa en los 107,6 dólares por barril. La tensión en Oriente Medio se transmite a ambos mercados con una sincronía poco habitual.

El cierre del oleoducto saudí no ha llegado solo. La reunión prevista para este lunes entre Irán y varias naciones del Golfo Pérsico para establecer rutas seguras en el Estrecho de Ormuz ha quedado aplazada. El aplazamiento introduce una dosis adicional de incertidumbre sobre el tránsito energético en la zona.

El mercado descuenta que cualquier interrupción del flujo saudí se convierte en un shock inmediato para el gas europeo, pese a que físicamente el suministro no dependa de ese oleoducto.

El cierre del oleoducto saudí dispara al TTF y arrastra al Brent

La reacción del TTF es una muestra de sensibilidad extrema. El oleoducto Este-Oeste transporta crudo, no gas natural licuado, pero el mercado interpreta el movimiento como una escalada en la percepción de riesgo sobre la seguridad de toda la región. La conexión se produce vía precios del petróleo y expectativas sobre la oferta global de energía.

No se trata de oferta física de gas; es un repunte de miedo, y ese componente acostumbra a corregir con la misma velocidad con la que aparece.

Los futuros del gas europeo se mantienen en en una espiral alcista desde el inicio del año. La competencia por el GNL, la recuperación industrial y la menor aportación de los inventarios justifican una base de precios alta. El dato del lunes suma, encima de esa base, la prima geopolítica pura.

En el mercado de crudo, el Brent supera los 104 dólares de los últimos días y se consolida por encima de los 107 dólares. El repunte refuerza las expectativas de un combustible más caro en los mercados mayoristas europeos y, por tanto, de una presión adicional sobre los costes de generación y transporte.

Las consecuencias para el consumidor no son inmediatas, pero sí previsibles. El gas natural es una de las referencias que alimenta el mercado ibérico del gas y buena parte de los contratos indexados de las comercializadoras. Un TTF instalado en la zona de 84 euros anticipa facturas del gas más tensas durante el otoño.

TTF gas máximos

Impacto en la factura del gas en España

El precio del gas natural hoy se traduce en una mayor presión sobre el término variable de los contratos indexados. Los hogares con tarifas del mercado libre vinculadas al TTF tendrán una referencia más alta en la próxima revisión. Las comercializadoras suelen trasladar estos movimientos con un desfase de entre dos y cuatro semanas.

La tarifa regulada de último recurso tampoco es inmune de forma estructural, aunque su fórmula se apoya en una cesta temporal de precios. La TUR no es inmune.

La gran incógnita está en la duración del repunte. Si el conflicto se estabiliza y la reunión sobre Ormuz se retoma, la prima geopolítica puede esfumarse en cuestión de sesiones. Si se prolonga, los 84 euros podrían convertirse en un suelo, no en un techo.

El riesgo geopolítico vuelve a gobernar la prima del gas

La escalada tiene un patrón reconocible. Tras la invasión rusa de Ucrania, el mercado europeo del gas quedó estructuralmente expuesto a cualquier fallo externo, por lejano que sea. Arabia Saudí, Irak e Irán no son proveedores directos de gas para Europa, pero sus crisis condicionan el crudo y, con él, la confianza de los fondos que operan ambos mercados.

El TTF ha demostrado que ya no necesita desabastecimiento real para subir. Le basta con la probabilidad de que la energía fluya peor. Esa asimetría explica que el gas europeo cotice con una prima estructural sobre los fundamentales puros.

Los precedentes de 2006, 2011 y 2022 muestran que el petróleo y el gas pueden separar sus caminos cuando el shock es local. En este lunes, sin embargo, la subida simultánea confirma que el mercado está leyendo el cierre saudí y el aplazamiento de Ormuz como dos piezas de una misma narrativa.

¿Un mercado que se ha vuelto adicto a las primas geopolíticas? Los volúmenes de GNL y los niveles de almacenamiento han mejorado desde 2022, pero la sensibilidad a las noticias continúa intacta. La reunión aplazada de hoy es el siguiente catalizador.

Sin suministro cortado, precio disparado. El precedente de 2022 sigue fresco. La clave no está en el nivel de hoy, sino en lo que hagan las partes en las próximas sesiones.

Naturgy invertirá 330 millones en repotenciación eólica: 274 aerogeneradores se convierten en 40

Naturgy repotenciará seis parques eólicos con 330 millones de euros y elevará su producción un 75%.

La repotenciación de seis parques: de 274 molinos a 40 aerogeneradores

El grupo Naturgy ha confirmado la operación en un comunicado oficial, recogido por El Periódico de la Energía. El plan transformará seis parques eólicos que suman 207 megavatios (MW) de potencia, sin incrementar esa capacidad. La inversión de 330 millones de euros reemplaza 274 aerogeneradores antiguos por 40 máquinas de última generación.

Los emplazamientos seleccionados son Los Llanos, en Málaga; Trucafort, en Tarragona; Nerea, en Zamora; Uzkita, en Navarra; El Pilar, en Zaragoza; y Los Pedreros, en Albacete. Naturgy es el socio mayoritario, con participación local de L’Energètica en Trucafort y del Ente Regional de la Energía de Castilla y León (EREN) en Nerea.

La sustitución de equipos antiguos incrementa la producción eólica un 75% sin añadir potencia. Cada nuevo aerogenerador concentra más de 5 MW de capacidad, frente a los alrededor de 0,75 MW de las máquinas retiradas. La mejora de rendimiento no nace de un golpe de inversión, sino de capturar más energía con menos estructuras.

La reducción de 274 a 40 aerogeneradores minimiza el impacto paisajístico y ambiental de seis zonas con alta densidad eólica. Menos equipos implica también menos obra civil, menos viales y un mantenimiento más sencillo.

Esa reducción no es solo estética. La compañía actualiza torres, rotores y sistemas de control, lo que alarga la vida útil de activos que de otro modo entrarían en declive. Es una lógica industrial distinta a la de abrir nuevos frentes de obra.

La repotenciación concentra en 40 máquinas lo que antes hacían 274: la ganancia no está en la potencia, sino en el rendimiento y en el coste operativo.

Baterías, ayudas del IDAE y la otra pata minihidráulica

Naturgy 330 millones

Los seis parques incorporarán sistemas de almacenamiento con baterías de 26 MW de potencia y 94 MWh de capacidad, con autonomía de hasta cuatro horas. La hibridación permite desplazar parte de la generación a horas de mayor demanda y suaviza la intermitencia eólica. Sin ese componente, el aumento de producción quedaría más expuesto a vertidos y congestión.

Estos proyectos han resultado adjudicatarios de 68 millones de euros en la segunda convocatoria de ayudas a la repotenciación eólica, gestionada por el IDAE y financiada con fondos NextGenerationEU. El respaldo público equivale aproximadamente al 20% de la inversión total, según el comunicado de la compañía, y se enmarca en el Plan de Recuperación, Transformación y Resiliencia.

La estrategia de modernización incluye también seis centrales minihidráulicas: Bolarque I, en Guadalajara; Las Picadas, San Juan y Buenamesón, en la Comunidad de Madrid; Puente Nuevo, en Ávila; y la presa de La Toba, en Cuenca. Para estas actuaciones ha obtenido una ayuda de 2,84 millones de euros, equivalente al 30% de la inversión prevista, destinada a renovar equipos y reducir el impacto hídrico.

La experiencia previa en Galicia avala la hoja de ruta. En 2016, Naturgy repotenció el parque de Cabo Vilano, con mejoras de producción y una reducción notable del impacto visual. Actualmente impulsa la modernización de Monte Redondo, As Somozas y Novo, en una comunidad donde tramitar nuevos parques se ha endurecido y actualizar activos existentes genera menos fricción.

Por qué la modernización de activos eólicos define el próximo ciclo renovable

La repotenciación se ha convertido en una de las pocas vías de crecimiento acelerado para las utilities españolas. Buena parte del parque eólico nacional acumula más de quince años de operación, y los emplazamientos ya autorizados ofrecen recurso eólico conocido y conexión a red. Naturgy, con una de las carteras renovables más extensas del país, dirige inversión hacia proyectos con menor riesgo de tramitación y plazos más cortos.

En términos regulatorios, modernizar parques existentes suele encontrar menos resistencia que promover nuevas instalaciones, porque no exige nueva ocupación de suelo ni nuevas líneas de evacuación. Las ayudas del IDAE han sido decisivas para acortar los plazos de retorno. Naturgy no ha confirmado el calendario de entrada en operación de los seis parques, un detalle que el mercado vigilará porque condiciona el despliegue de los 330 millones.

El riesgo evidente está en la red. Producir un 75% más en los mismos nudos no asegura que toda la electricidad encuentre hueco en horas de alta generación. España ya registra episodios de vertidos, y los 26 MW de almacenamiento, aunque relevantes a escala de parque, no resuelven por sí solos los cuellos de botella. La rentabilidad final dependerá de los precios mayoristas y de la integración efectiva de los nuevos flujos.

El éxito de la repotenciación no se medirá en megavatios instalados, sino en cuántos de ellos pueden volcarse al sistema sin ser vertidos.

Con todo, la apuesta encaja con un sector que busca flujo de caja estable. Las ayudas del IDAE, la hibridación con baterías y la ausencia de nueva ocupación de suelo inclinan el balance a favor de la repotenciación frente a la promoción de parques desde cero. Los seis parques repotenciados serán una prueba práctica de si esa vía puede compensar la madurez del negocio eólico sin depender de un nuevo ciclo brusco de precios.

La transición energética española ya no se mide solo en megavatios nuevos, sino en la capacidad de extraer más rendimiento de lo ya construido.

El Ibex 35 hoy: cae un 0,82% hasta 19.676,70 puntos por el freno de la IA y el Brent en 107 dólares

El Ibex 35 retrocedía un 0,82% en la media sesión de este lunes, hasta los 19.676,70 puntos, lastrado por las dudas en torno a la inteligencia artificial y por un barril de Brent que supera los 107 dólares. El selectivo español se aleja de la cota de los 19.800 puntos y cede más que la media de las grandes plazas europeas en una jornada dominada por el riesgo tecnológico y geopolítico.

El selectivo español cede un 0,82% con Solaria y ACS a la cabeza de los descensos

En la parte alta de la tabla de hoy, Indra subía un 2,33%, Amadeus un 1,33%, Repsol un 1,21%, Telefónica un 0,66% y Rovi un 0,61%. Frente a ellas, Solaria encabezaba los números rojos con una caída del 7,03%, seguida de ACS (-5,39%), Acciona (-4,03%) y Merlin Properties (-2,74%).

La presión sobre Acciona y Solaria responde a la combinación de tipos de interés al alza, que penaliza a los valores con más apalancamiento y a los renovables, y al encarecimiento del petróleo, que golpea a las empresas intensivas en energía. ACS se deja más de un 5% en una sesión en la que la rotación castiga a las compañías más ligadas al ciclo industrial.

El resto de grandes plazas europeas tampoco escapaba a la cautela. Excepto el FTSE 100, que subía un 0,54%, el Cac 40 cedía un 0,79%, el Dax un 0,68%, el FTSE MIB un 1,24% y el Euro Stoxx 50 un 1,11%.

ÍndiceVariación en media sesión
Ibex 35-0,82%
FTSE 100+0,54%
Cac 40-0,79%
Dax-0,68%
FTSE MIB-1,24%
Euro Stoxx 50-1,11%

El Brent se dispara hasta los 107 dólares y la IA frena el apetito tecnológico

La cautela tecnológica se agudizó después de que OpenAI anunciara el domingo que no saldrá a Bolsa este año, citando los riesgos de seguridad de los modelos avanzados de inteligencia artificial. La decisión de Anthropic, que ha elegido Nasdaq para su debut con una valoración estimada en dos billones de dólares, vino acompañada de una carta abierta en la que advierte de la necesidad de frenar el ritmo de desarrollo de los modelos por sus posibles riesgos catastróficos.

El mercado ya no concede prima al relato tecnológico sin ingresos; ahora exige visibilidad y gestión de riesgo, y lo hace con ventas.

El otro foco es Oriente Próximo. El cierre temporal del oleoducto saudí Este-Oeste, anunciado el sábado tras los ataques del jueves en las regiones de Riad y Medina, mantiene la presión sobre el crudo. Esa infraestructura permite trasladar petróleo desde el este de Arabia Saudí hasta las terminales del mar Rojo y ha ganado peso logístico desde el inicio de la guerra entre Estados Unidos e Irán y el cierre del estrecho de Ormuz, al desviar cerca de cinco millones de barriles diarios.

El presidente de Estados Unidos, Donald Trump, ha planteado la posibilidad de mantener presencia en Irán y retener sus recursos petroleros, una declaración que alimenta la percepción de riesgo en el mercado. En la media sesión, el Brent subía un 2,82%, hasta los 107,56 dólares por barril, mientras que el West Texas Intermediate avanzaba un 2,77%, hasta los 102,82 dólares.

bolsa española caída

Lectura de mercado: la Fed, la prima de riesgo y la rotación por sectores

La agenda macroeconómica de la semana sitúa a la Reserva Federal en el centro del tablero. El miércoles, la Fed celebra su reunión de tipos con los analistas apuntando a una subida de un cuarto de punto. El Banco de Inglaterra se reúne el jueves y el Banco de Japón el viernes. Para Paolo Zanghieri, economista senior de Generali Investments, un mensaje cauto sobre la inflación tendría efectos directos en los bonos estadounidenses, tras la decepcionante recompra del Tesoro, y podría avivar las expectativas de un ciclo alcista.

En renta fija, el bono español a diez años alcanzaba el 3,997%, frente al 3,61% del cierre del viernes. La prima de riesgo se reducía levemente, hasta los 46,34 puntos básicos. En divisas, el euro se depreciaba un 0,48% frente al dólar, hasta los 1,1543 billetes verdes.

Para Merca2, el movimiento del selectivo no es un simple ajuste puntual. La caída de Solaria y ACS refleja una rotación defensiva hacia valores como Indra o Amadeus, más ligados a resultados y con menor sensibilidad al petróleo. La clave de las próximas semanas está en la Fed: si confirma la subida y endurece el tono, el coste del capital seguirá presionando a los renovables y a las utilities del Ibex. El repunte del crudo, lejos de ser residual, tensiona las cadenas de suministro y los márgenes industriales. La prima de riesgo española, en niveles controlados, no impide que el selectivo sufra la combinación de petróleo caro y tipos al alza.

La sesión deja además un detalle de fondo: el mercado español castiga con más dureza a las compañías de infraestructuras que a las tecnológicas puras. La combinación de Brent en 107 dólares y la expectativa de tipos más altos explica por qué ACS pierde más de un 5% mientras Indra avanza. El inversor discrimina con criterio de caja y deuda, no con titulares.

📊 Las Claves para el Inversor

  • Qué vigilar: La reunión de la Reserva Federal del miércoles y su mensaje sobre inflación y tipos, que puede acelerar la rotación en el Ibex.
  • Reacción del valor: El mercado descuenta una subida de un cuarto de punto, pero una advertencia dura sobre la inflación castigaría a renovables e infraestructuras.
  • Precedente sectorial: La resistencia de Indra y Amadeus frente a la debilidad de Solaria y ACS confirma la preferencia por resultados en sesiones de tensión geopolítica.

Indra entra en el proyecto europeo Adequade para definir los futuros sistemas de defensa cuánticos

La cotizada Indra ha cerrado su participación en el proyecto europeo Adequade con la consolidación de avances clave para definir los futuros sistemas de defensa basados en tecnologías cuánticas. La iniciativa, coordinada por la francesa Thales, refuerza la autonomía estratégica del continente y sitúa a la compañía como integrador de referencia en un ámbito que anticipa los programas militares de próxima generación.

El consorcio Adequade y su papel en la defensa europea

Puesto en marcha en 2022, el programa Advanced, Disruptive and Emerging Quantum technologies for Defense ha integrado a 31 socios de ocho países de Europa. Junto a Indra han piloteado la iniciativa la italiana Leonardo y la alemana Diehl Defence, dentro de un esquema colaborativo coordinado por Thales.

El proyecto concluyó el pasado junio con la consolidación de capacidades «clave» para asegurar la superioridad tecnológica en el campo de batalla. Se trata de un programa de investigación, desarrollo e innovación financiado con cargo al Fondo Europeo de Defensa, el instrumento de la Comisión Europea para impulsar la cooperación industrial en defensa.

La iniciativa se ha convertido además en en un banco de pruebas para identificar las tecnologías con mayor potencial operativo. El consorcio ha establecido una base industrial y tecnológica sólida en Europa para el suministro de componentes y subsistemas cuánticos críticos.

Tecnologías cuánticas con doble uso militar y civil

El esfuerzo se ha centrado en tres vectores de alto impacto operativo. El primero es la navegación resiliente sin GNSS, esencial para garantizar el posicionamiento de plataformas cuando el sistema global de navegación por satélite se interrumpe o se degrada. A ello se suman la detección avanzada de señales en el espectro electromagnético y los sistemas optrónicos de nueva generación.

Estos desarrollos sientan las bases para su integración en plataformas terrestres, navales, aéreas y espaciales. Para Indra, el retorno no es solo militar: las capacidades de navegación cuántica pueden trasladarse a la aviación civil, al transporte marítimo o a los vehículos terrestres.

La superioridad cuántica en defensa no se dirime en los laboratorios, sino en la capacidad de integrar estas tecnologías en plataformas operativas reales.

El mismo patrón se repite en comunicaciones por radiofrecuencia, observación de la Tierra y vigilancia medioambiental, lo que amplifica el interés industrial del programa.

proyecto Adequade

Indra, integrador de sistemas cuánticos para el campo de batalla

Indra ha desempeñado un papel líder en la definición de los escenarios operativos y los requisitos de misión del programa. La compañía también ha elaborado la hoja de ruta tecnológica que guiará la transición de estas capacidades desde los entornos de laboratorio hasta sistemas desplegables en el teatro de operaciones.

El responsable del laboratorio de investigación y tecnología de Tecnología Cuántica de Indra Group, José Pérez, ha defendido que los resultados «se alinean directamente con las necesidades de los futuros programas de defensa europeos y nacionales. A partir de esa base, el directivo técnico prevé «nuevas fases de desarrollo, demostración y adquisición».

Para Indra, el proyecto refuerza su posicionamiento como integrador de sistemas y socio tecnológico en tecnologías cuánticas aplicadas a defensa. La compañía combina sensores, defensa electrónica, sistemas de misión y arquitecturas C4ISR con capacidades disruptivas emergentes, un cruce poco habitual entre los contratistas europeos.

Vector tecnológicoAplicación en defensaRetorno civil
Navegación sin GNSSPlataformas terrestres, navales y aéreasAviación civil, transporte marítimo, vehículos
Detección electromagnéticaSuperioridad espectral frente a amenazasComunicaciones por radiofrecuencia
Sistemas optrónicosApuntamiento y vigilancia de nueva generaciónObservación de la Tierra y clima

El encaje industrial y bursátil de la defensa cuántica

El cierre de Adequade no es un hito aislado. Coloca a Indra en el grupo de contratistas europeos que compiten por los programas colaborativos de defensa financiados por Bruselas, un ámbito en el que Thales y Leonardo han movido ficha en los últimos ejercicios con alianzas industriales y consorcios de integración.

La cotizada española, miembro del Ibex 35, no espera un impacto inmediato en su cuenta de resultados. El desarrollo de tecnologías cuánticas es un juego a medio plazo: el verdadero retorno llegará si las fases de demostración se transforman en contratos de adquisición por parte de los ejércitos europeos.

El programa confirma, en cualquier caso, la dirección del gasto en defensa en Europa. La Comisión Europea financia la I+D cuántica con el mismo argumento que la inteligencia artificial o la ciberseguridad: soberanía tecnológica y autonomía estratégica.

Para Indra, el legado de Adequade es la posición de privilegio ante los futuros programas de defensa europeos y nacionales. En un mercado en el que Thales, Leonardo o Airbus pugnan por liderar la integración de sistemas, el dominio de la hoja de ruta cuántica puede marcar diferencias en los concursos de próxima generación.

📊 Las Claves para el Inversor

  • Qué vigilar: Las futuras fases de desarrollo, demostración y adquisición que se deriven del programa Adequade, así como los presupuestos europeos de defensa cuántica.
  • Reacción del valor: Sin impacto inmediato en resultados, la acción de Indra se beneficia del ciclo de rearme europeo y de su papel como integrador en programas colaborativos.
  • Precedente sectorial: Thales y Leonardo ya utilizan el Fondo Europeo de Defensa para madurar tecnologías duales, un modelo que suele anticipar contratos de adquisición millonarios.

La CNMV detecta carencias de blanqueo de capitales en agencias y sociedades de valores y cerrará el manual de reporte

La CNMV ha detectado carencias en el reporte de alertas de blanqueo de capitales en sociedades y agencias de valores, gestoras y proveedores de criptoactivos. El regulador completará en semanas un manual de reporte para endurecer el control.

Qué ha detectado la CNMV en el reporte de blanqueo

El trabajo de revisión horizontal ha abarcado a las sociedades de valores, a las agencias de valores, a las gestoras de instituciones de inversión colectiva y a los proveedores de servicios de criptoactivos. El objetivo era comprobar si los sistemas internos de prevención del blanqueo de capitales y de la financiación del terrorismo generan la información que el supervisor necesita para detectar exposiciones de riesgo. La conclusión es tan técnica como contundente: un ‘gran número de entidades’ no ha reportado alertas sobre operaciones.

El hallazgo no se limita a un retraso puntual. Según el regulador, pocas entidades han realizado exámenes especiales cuando los umbrales de riesgo lo aconsejan, y escasas han promovido comunicaciones por indicio, el paso previo al análisis formal de una operativa sospechosa. En la práctica, esto significa una cadena de detección que se corta demasiado pronto: si no hay alerta interna, tampoco hay examen posterior y el expediente nunca llega a la fase de comunicación al Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias (SEPBLAC).

El manual de reporte que la CNMV cerrará en semanas

La respuesta del supervisor no es una sanción inmediata, sino un refuerzo normativo operativo. La CNMV ha anunciado que completará en las próximas semanas un manual de reporte, orientado a unificar la forma en que las entidades deben documentar y remitir sus indicadores de riesgo. La intención es doble: eliminar la heterogeneidad de criterios entre entidades y convertir el reporte en una evidencia auditable, no en un mero trámite estadístico.

Este manual, que se alinea con las guías de la EBA y con las recomendaciones del GAFI, tendrá un efecto directo sobre los responsables de cumplimiento normativo. Deberán ajustar los cuadernos de alerta, los umbrales de detección y la documentación justificativa de cada operación que quede fuera del radar. Las entidades más pequeñas, con estructuras de compliance más limitadas, son las que previsiblemente soportarán un mayor coste de adaptación.

No se trata de una norma nueva, sino de un estándar interpretativo que la CNMV podrá invocar en futuras inspecciones. La autoridad conserva la potestad de exigir planes correctores individualizados a aquellas entidades que no adapten sus procedimientos al manual una vez publicado.

prevención blanqueo sociedades de valores

La prevención del blanqueo gana peso en la supervisión española

El movimiento de la CNMV se produce en un entorno regulatorio en evolución. La aproximación europea ha pasado de sancionar el incumplimiento por no presentar papeles a exigir una monitorización continua y documentada de la actividad del cliente. En España, la supervisión de las infraestructuras de inversión convive con la labor de la Secretaría de Estado de Economía y de la propia CNMV en el diseño del marco preventivo.

El foco sobre los proveedores de servicios de criptoactivos es especialmente sensible. Con la aplicación del reglamento MiCA, estos agentes han dejado de operar en un limbo normativo y deben cumplir las mismas obligaciones de prevención que un banco de inversión o una agencia de valores. La revisión de la CNMV deja claro que el perímetro de supervisión ya no se limita a la banca tradicional.

Sin alertas de operaciones, el sistema de prevención se queda en un registro formal y no llega a identificar la operativa de riesgo.

Análisis: la supervisión preventiva gana peso frente a la sanción

El informe de la CNMV dibuja un cambio de tono relevante para el sector. Hasta ahora, la supervisión en materia de blanqueo solía centrarse en la revisión de políticas formales y en la existencia de manuales; el hallazgo de ahora apunta a la calidad del reporte operativo. Dicho de otro modo, no basta con tener un comité de prevención o un código interno: el supervisor quiere ver el flujo de alertas, los exámenes abiertos y las comunicaciones realizadas.

Este enfoque coincide con la tendencia del Reglamento de Inteligencia Artificial y de la supervisión tecnológica: los datos son la evidencia. La CNMV quiere evitar que la heterogeneidad de criterios se traduzca en una menor capacidad de reporte ante ante el supervisor. Esa homogeneización cerrará en parte la brecha entre las firmas grandes y las boutiques de inversión.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación del manual de reporte en las próximas semanas y los plazos de adaptación que fije la CNMV para las entidades.
  • Reacción del valor: Las sociedades y agencias con mayores carencias de cumplimiento pueden sufrir un repricing de riesgo reputacional ante inversores institucionales.
  • Precedente sectorial: La supervisión de la CNMV responde a la senda marcada por MiCA y por las directrices de la EBA en materia de gobernanza de riesgos.

Apple prepara dos mandos para iPhone bajo la marca Beats y entra en el mundo gaming móvil

Apple prepara dos mandos para iPhone bajo la marca Beats y estudia su entrada en el gaming móvil, según Bloomberg. El código de macOS 26.7 ha revelado referencias a dos controladores de primera parte. El analista Mark Gurman, citado por The Verge, asegura que los dispositivos se diseñan específicamente para los iPhone, no para los Mac.

Claves de la operación

  • Dos controladores de primera parte en el código de macOS. El análisis de MacRumors localizó referencias a dos mandos propios en la beta de macOS 26.7, no en iOS.
  • Beats lidera el desarrollo del proyecto. Ejecutivos de la filial de audio de Apple encabezan la iniciativa, según Mark Gurman.
  • El movimiento amplía el negocio de accesorios de Apple. La compañía usaría Beats como marca de experimentación para competir en periféricos gaming.

El salto de Apple al mando para iPhone remueve el tablero de accesorios gaming

La posibilidad de que Apple venda mandos propios para iPhone no es un rumor nuevo. Bloomberg ha seguido durante meses las señales de que Cupertino explora este segmento. Sin embargo, el hallazgo en el código de macOS 26.7 aporta la evidencia técnica más sólida hasta la fecha. MacRumors identificó dos referencias internas a controladores de primera parte, algo que la industria interpreta como un desarrollo ya en marcha.

Mark Gurman, periodista de Bloomberg, matiza un detalle clave: aunque las referencias aparezcan en macOS, los mandos están pensados para los iPhone. El diseño del proyecto parte de Beats, la marca de audio que Apple compró en 2014. De hecho, ejecutivos de Beats encabezan la estrategia. La compañía de Cupertino suele utilizar su filial para probar categorías con menor exposición que un lanzamiento bajo la marca principal.

Beats, el laboratorio de Apple para categorías nuevas

Apple ha convertido a Beats en su sello para audífonos, altavoces y auriculares inalámbricos. Ahora la filial podría servir para entrar en el mercado de accesorios de gaming sin tensionar la imagen premium del iPhone. Este modelo no es extraño en la industria: marcas como Anker o Nothing usan submarcas para experimentar con periféricos.

El mercado de mandos para móvil es un segmento que ya explotan fabricantes como Backbone, Razer o GameSir. Un mando oficial de Beats competiría directamente con el ecosistema de accesorios que hoy vive de la escasez de una opción integrada. Apple controla el hardware, el sistema operativo y la tienda de aplicaciones, lo que le daría ventajas en integración y distribución.

Beats no es solo una marca de audio: se ha convertido en la puerta de entrada de Apple a segmentos donde el precio y la experimentación mandan.

Apple Beats mando

Apple y el gaming: una relación pendiente

La incursión en mandos para iPhone colocaría a Apple en una posición distinta dentro del gaming móvil. La compañía ya invierte en Apple Arcade y en la integración de controladores de PlayStation y Xbox, pero no comercializa periféricos propios. El salto a un mando Beats cerraría ese círculo. El ecosistema de Apple ya cuenta con arcade, música y vídeo como patas de servicios.

El historial de Apple con el videojuego es desigual. Aunque la App Store genera miles de millones con títulos móviles, el hardware gaming nunca ha sido prioridad. La decisión de apoyarse en Beats revela una estrategia de bajo riesgo para no diluir la marca iPhone. Sin embargo, el segmento de accesorios para móvil es muy competitivo en precio, y con márgenes reducidos frente a los productos de audio.

En el mercado español, el iPhone mantiene una base de usuarios amplia, pero el gaming móvil compite con consolas portátiles y PC. Un mando oficial podría cubrir la demanda de controles físicos que ni iOS ni los accesorios de terceros han resuelto del todo. Aun así, la duda es si Beats replicará la fórmula de los mandos de Backbone o apostará por un diseño diferenciado. El resto es rumor.

Habrá que seguir de cerca las próximas versiones beta de macOS e iOS. Si el código sigue sumando referencias, la presentación de los mandos de Beats sería cuestión de meses. Ni Apple ni Beats han confirmado oficialmente el proyecto.

ACS y Solaria se hunden en el IBEX por el freno a la IA en bolsa y contagian a Asia

El freno a la IA en bolsa golpea a ACS y Solaria con caídas superiores al 4% en la apertura del IBEX 35.

La discusión sobre una barrera de seguridad para la inteligencia artificial ha saltado de los reguladores a la renta variable. China reclama un perímetro de seguridad para la inteligencia artificial mientras la Administración de Donald Trump intenta frenar el avance de una regulación global, una combinación que ha empujado a los inversores a revaluar el riesgo en el sector.

El freno a la IA en bolsa sacude a ACS y Solaria en la apertura

ACS, la constructora de Florentino Pérez, se ha convertido en el primer constructor de centros de datos del mundo con más de 9 GW instalados y presencia en Estados Unidos, Europa y Asia-Pacífico, según la propia compañía. A una hora de la apertura, sus títulos caían más del 4% y registraban la mayor caída del conjunto de la Bolsa española, junto a Solaria.

Solaria tampoco escapa al castigo. La energética ha impulsado su negocio digital a través de Solaria Data Center, filial centrada en suministro eléctrico, suelo y conexiones para centros de procesamiento de datos. La corrección de este lunes pone de manifiesto la exposición directa de ambas cotizadas al ciclo de infraestructuras de la inteligencia artificial.

El movimiento no es aislado. Tras una jornada en rojo en Asia, los títulos españoles se suman a la ola de ventas. En Shanghái, el índice de referencia cedía un 0,25%; en Shenzhen, la caída era del 0,9%, mientras el CSI 300 retrocedía un 0,77%, según EFE.

En el parqué de Shanghái, los valores ligados a la inteligencia artificial cotizaban mixtos: Cambricon perdía un 0,47%, CXMT un 3,51% y Moore Threads un 3,15%, mientras Enflame subía un 4,17% tras su reciente salida a bolsa.

El castigo a ACS y Solaria no responde a un fallo propio de gestión: es la prima de riesgo del boom de la inteligencia artificial girando en contra.

Asia amplifica la corrección: del Kospi a SoftBank

ACS acciones

En Hong Kong, el Hang Seng subía un 0,32%, pero el Hang Seng Tech Index se dejaba un 0,17% con Alibaba a la baja un 1,67%, Biren un 4,91% y Z.ai un 8,01%. Tencent y Baidu resistían con avances del 0,51% y 1,01%, respectivamente.

Taipéi tampoco se libró. El Taiex cerró con un retroceso del 0,7%. TSMC perdió un 1,24%, ASE Technology un 0,97% y MediaTek un 0,55%, mientras UMC y Foxconn cerraron en positivo con avances del 1,42% y el 0,2%.

El Kospi de Seúl caía un 3,34% a media hora del cierre. Samsung Electronics retrocedía un 4,05%, SK hynix un 6,35%, SK Square un 8,17%, y Naver un 1,21%. El Kosdaq se dejaba un 1,59% hasta los 807,59 enteros.

El Nikkei 225 cedía un 0,88%. SoftBank se precipitaba un 10,72% después de que líderes del sector de la inteligencia artificial abogaran por desacelerar el desarrollo por razones de seguridad. Fujikura perdía un 2,97% y Kioxia un 6,37%.

La prima de riesgo del boom digital gira en contra de las infraestructuras españolas

La lectura de fondo no es un simple recorte de posiciones en dos valores del IBEX 35. ACS y Solaria han incorporado a su tesis de inversión una dependencia creciente de los centros de datos. En el caso de ACS, la cartera de infraestructuras tradicionales sigue aportando estabilidad, pero el mercado había empezado a pagar un múltiplo más elevado precisamente por su cuota en data centers. Con más de 9 GW instalados, cualquier señal de desaceleración de la demanda golpea la parte más visible del relato accionarial.

A mi juicio, el movimiento asiático confirma que la corrección no tiene un origen idiosincrático español. Samsung, SK hynix y TSMC lideran las caídas porque son los suministradores directos del ecosistema de chips. SoftBank, con su inversión en OpenAI, es la expresión apalancada del freno a la IA. Cuando un valor como SoftBank pierde más de un 10% en una sola sesión, el mercado está revaluando la prima de riesgo del sector entero, no un error de ejecución concreto.

Existe, no obstante, una contradicción de fondo. China pide una barrera de seguridad para la inteligencia artificial, mientras la Administración Trump intenta frenar una regulación global. Esa asimetría crea un entorno normativo impredecible. Para compañías como ACS y Solaria, el riesgo no es tanto una prohibición del uso de la IA como la posibilidad de que los hyperscalers retrasen inversiones hasta que el marco se aclare. Si eso ocurre, las carteras de pedidos de centros de datos podrían sufrir una digestión más lenta de lo descontado.

También conviene recordar que no todo el sector tecnológico asiático cedió. Tencent y Baidu avanzaron en Hong Kong, y Enflame subió un 4,17% tras su estreno bursátil. La rotación es selectiva, no una liquidación indiscriminada. Eso sí, la sobrerreacción en valores como SK Square o Z.ai indica que el mercado penaliza con más dureza a las empresas con menos visibilidad de ingresos recurrentes.

La pregunta abierta para el próximo trimestre es si las infraestructuras de nueva generación resisten la incertidumbre regulatoria. Habrá que vigilar si las carteras de pedidos de ACS y Solaria sufren retrasos o cancelaciones en las próximas presentaciones de resultados. Un contrato retrasado no es un contrato perdido, pero el mercado rara vez distingue entre ambos en plena corrección.

Veredicto Merca2

Cotización al cierre o apertura: ACS se deja más de un 4% a media sesión y lidera las caídas del IBEX 35 junto a Solaria. La compañía es la más castigada del selectivo español en la jornada.

Clave técnica: El descenso intradía superior al 4% en ACS la coloca como el valor más débil del IBEX 35. La presión vendedora en Asia sugiere que la corrección no se ha agotado en la apertura española.

Apunte macro: El Kospi coreano se precipita un 3,34% y SoftBank un 10,72%, lo que amplifica la aversión al riesgo global en el sector tecnológico relacionado con la inteligencia artificial.

Amazon Fresh baja el precio de miles de productos para una vuelta a la rutina más fácil y asequible

0

Amazon Fresh, el supermercado online de Amazon disponible en Madrid, Barcelona, Valencia, Sevilla, Zaragoza, Guadalajara y alrededores, informó este lunes de que ha bajado el precio de miles de productos coincidiendo con la vuelta a la rutina de septiembre.

Con esta bajada de precios, que abarca frescos, congelados, artículos de despensa —incluyendo opciones sin gluten, sin lactosa, sin azúcar, BIO, ECO y de origen vegetal—, básicos de limpieza, higiene personal, productos para mascotas y hogar.

“En septiembre se reorganizan los menús, se llena la nevera y se reponen los básicos necesarios para hacer frente a la recta final del año. Queremos que nuestros clientes sepan que en Amazon Fresh van a encontrar miles de productos a igual o mejor precio que en otras tiendas para que volver a la rutina no suponga un esfuerzo extra para su bolsillo. Comparamos y contrastamos precios todo el año para que nuestros clientes puedan comprar con confianza y sin gastar de más”, afirmó David Torrejón, responsable de Amazon Fresh en España.

Entre las bajadas de precios en Fresh, destacan reducciones de más de un 25% en frutas y verduras, más de un 15% en pescado fresco, más de un 10% en carne y pollo; o más de un 10% en bebidas. Todo ello supone un ahorro medio de un 10% en la cesta de la compra semanal, según la compañía.

Amazon Fresh permite hacer la compra en la web o app de Amazon desde cualquier lugar —casa, trabajo o el transporte público— y elegir una franja de entrega de dos horas, los siete días de la semana. Los clientes pueden recibir el pedido el mismo día (según disponibilidad) o programarlo con antelación. Esta opción permite adaptar el servicio a distintas necesidades, tanto para quienes buscan recibir la compra el mismo día, según disponibilidad, como para quienes prefieren programarla con antelación y organizarse con más margen.

Junto a la bajada de precios que tendrá lugar a partir de septiembre, Amazon Fresh indicó que ofrece descuentos y ofertas semanales en una amplia selección de productos para seguir ayudando a los clientes a ahorrar durante todo el año. El catálogo incluye grandes marcas nacionales e internacionales (Coca-Cola, Danone, La Sirena, Mahou, Häagen-Dazs, Central Lechera Asturiana) marcas nacionales (La Sirena, Mahou, Central Lechera Asturiana), marcas locales (La Finca, Felix Palacios) y productos de la marca propia ‘by Amazon’. Actualmente, más de 17.000 pymes españolas venden en Amazon —más del 60% de los artículos vendidos provienen de vendedores externos— y algunas lo hacen a través de Amazon Fresh.

Amazon Fresh permite recibir el pedido en el propio domicilio o enviarlo directamente a familiares y personas cercanas. Así, los clientes pueden preparar una compra para sus padres, para hijos que estudian fuera o para cualquier persona que necesite apoyo con la compra semanal, seleccionando simplemente la dirección de entrega del destinatario.

Esta opción permite resolver distintas necesidades sin desplazamientos, desde ayudar a una persona mayor con productos básicos hasta enviar alimentos y esenciales del hogar a quienes viven en otra ciudad. Amazon Fresh ofrece una experiencia de supermercado online pensada para adaptarse a distintos momentos, hogares y formas de organizar el día a día.

HERRAMIENTAS

El servicio también está diseñado para hacer cada pedido más sencillo. Los productos adquiridos quedan registrados en la cuenta del cliente, lo que permite consultar y volver a comprar los productos más habituales y de compras anteriores. Además, Amazon Fresh ofrece sugerencias basadas en el historial de compra para ayudar a recordar productos esenciales.

Los clientes también pueden utilizar herramientas que agilizan el proceso, como la posibilidad de seleccionar productos frecuentes y añadirlos automáticamente a la cesta según la periodicidad con la que los necesiten, o la opción ‘día de la compra’, que permite programar el día de la semana y la franja horaria en la que quieren recibir su pedido. Además, con la llegada de Alexa+, actualmente disponible en Acceso Anticipado, los clientes cuentan con un asistente personal en la cocina: pueden indicar sus preferencias y los ingredientes que tienen a mano para recibir sugerencias de recetas, adaptar cantidades, sustituir ingredientes si es necesario y añadir a la lista de la compra aquellos que falten, todo ello usando solo la voz.

Asimismo, los clientes Prime disfrutan de ventajas exclusivas como gastos de envío más bajos y envíos gratuitos según disponibilidad. Visita Amazon.es/fresh para consultar fácilmente la disponibilidad del servicio en el código postal elegido, así como los costes de envío y pedido mínimo.

Berenberg eleva el precio objetivo de Repsol a 37,50 euros y le da un 28% de recorrido

Berenberg otorga a Repsol un precio objetivo de 37,50 euros y una recomendación de compra. La cifra implica un potencial del 28% sobre la cotización de referencia de la petrolera.

La casa alemana ha elevado su valoración desde los 31 euros anteriores y se coloca como la firma que más recorrido concede a la española dentro del consenso. La actualización llega con Repsol inmersa en una revalorización bursátil que supera el 83% en lo que va de año.

Un precio objetivo que destaca frente al consenso

El informe, titulado ‘Márgenes excepcionales y recompra de acciones excepcional’, descansa en dos palancas complementarias. La primera es un ciclo de refino más largo de lo que anticipaba el mercado. La segunda, una recompra de acciones que puede quedar por encima de las cifras que descuenta el consenso.

Repsol ha duplicado el precio de sus acciones en los últimos doce meses. La clave, según Berenberg, está en el margen de refino, impulsado por los precios del diésel, sustancialmente más altos de lo previsto. El banco espera que los márgenes se mantengan saludables durante el segundo semestre.

Dos factores sostienen esa expectativa: la reducción de los flujos de productos derivada del conflicto en Irán y la baja disponibilidad de refinerías en Rusia. No se trata de una mejora estructural del sector, sino de un shock de oferta que, por ahora, juega a favor de la compañía.

A partir de ahí, Berenberg ha ajustado a precios de mercado sus supuestos de margen y de materias primas. La consecuencia directa es una revisión al alza de las estimaciones de flujo de caja operativo a corto plazo. Ese mayor cash flow respalda una recompra por encima del consenso.

La tesis de Berenberg no se apoya en una prima de riesgo baja ni en el ciclo macro español: se apoya en flujos de caja extraordinarios y en una retribución al accionista más agresiva.

El refino sorprende y la recompra se confirma en octubre

La petrolera confirmará la recompra para el resto del año en octubre. Ese es el siguiente hito operativo para el valor. Los analistas alemanes consideran que la confirmación puede servir de catalizador adicional si el importe queda por encima de la estimación media.

El potencial del 28% que publica Berenberg no es un simple ajuste por inercia. Descuenta que la acción, pese a la subida, todavía no recoge el flujo de caja operativo revisado. Si la recompra se confirma en octubre con un volumen superior al esperado, el número de títulos en circulación caerá más rápido de lo que el consenso ha modelado.

El calendario también juega. Apenas restan unas semanas para que la compañía comunique el importe de la recompra del último tramo del año. Ese anuncio puede validar la tesis de Berenberg o enfriarla. Por eso, a diferencia de otras mejoras de precio objetivo, esta tiene fecha concreta de verificación.

El informe cita que las acciones de Repsol tienen más potencial de crecimiento y mantiene la recomendación de compra pese a la subida. En términos de retribución, una recompra extraordinaria compraría títulos a precios elevados, algo que el inversor debe vigilar.

Las estimaciones de flujo de caja a corto plazo se elevan de forma sustancial. El equipo de análisis también asume una recompra superior al consenso, lo que apuntala un perfil de retorno que no depende solo del dividendo ordinario. En mi lectura, es el elemento diferencial del informe.

Repsol acciones

Lectura Merca2: un recorrido del 28% con riesgo geopolítico

Conviene no confundir una tesis de recompra con una mejora estructural del negocio. El margen de refino actual es excepcional, pero también dependiente de factores que pueden revertir. El conflicto en Irán y la indisponibilidad de refino ruso no son palancas permanentes.

Aun así, el informe de Berenberg pone el foco en el flujo de caja, no tanto en el petróleo. La subida del crudo ayuda, pero el núcleo está en el diferencial del diésel y en la escasez de oferta de productos refinados. Ese matiz justifica por qué la petrolera española puede seguir defendiendo sus márgenes incluso si el Brent se toma un respiro.

La revalorización acumulada del 83% en lo que va de año obliga a ser selectivo. Quien entre ahora no compra la historia desde el principio, sino la confirmación de que la recompra será mayor de lo previsto. Si en octubre el importe defrauda, la reacción puede ser más violenta que en un valor plano. A mi juicio, el riesgo ya no está en los márgenes: está en las expectativas.

La petrolera ha vivido otros ciclos de márgenes elevados y el mercado suele asignar múltiplos bajos a esa parte del negocio. Lo diferente ahora es el retorno al accionista: una recompra por encima del consenso reduce el número de títulos y eleva el beneficio por acción incluso sin mejorar el resultado operativo.

No es unánime, y conviene recordarlo. Que Berenberg sea la casa más optimista no invalida el análisis, pero introduce un riesgo de sesgo por entusiasmo. El inversor debe contrastar la cifra de 37,50 euros con el resto de precios objetivos y con el flujo de noticias de octubre.

Veredicto Merca2

Cotización al cierre o apertura: El precio objetivo de 37,50 euros equivale a un 28% sobre una referencia de cotización situada en torno a 29,30 euros. La sesión de este lunes confirmará si la mejora de Berenberg impulsa al valor desde la apertura.

Clave técnica: Repsol acumula una subida del 83% en 2026 y cotiza en zona de máximos anuales. El soporte natural más cercano a vigilar queda en los 29 euros; la pérdida de ese nivel abriría una recogida de beneficios más profunda.

Apunte macro: El apunte macro sigue centrado en el diferencial del diésel; la revalorización de Repsol del 83% en 2026 supera con claridad el efecto de un simple rebote del crudo. La prima de riesgo española no es el motor de esta tesis.

Podemos lleva esta semana al Congreso su plan para bajar los alquileres con expropiación de viviendas vacías

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Podemos llevará esta semana al Pleno del Congreso una moción que pide bajar los alquileres un 40% por decreto y expropiar el uso de 650.000 viviendas de grandes propietarios.
  • ¿Quién está detrás? El Grupo Mixto, con Irene Montero e Ione Belarra como firmantes, tras interpelar al ministro de Economía, Carlos Cuerpo.
  • ¿Qué impacto tiene? Reabre la batalla política por la intervención del mercado del alquiler y presiona al Gobierno en pleno repunte de la inflación.

Podemos lleva esta semana al Congreso una moción para bajar los alquileres un 40% y expropiar el uso de 650.000 viviendas de grandes propietarios.

La iniciativa es consecuencia de la interpelación que los ‘morados’ dirigieron en la anterior sesión plenaria al vicepresidente primero y ministro de Economía, Carlos Cuerpo. Reclamaban al Ejecutivo más acción ante el repunte de la inflación de agosto, que alcanzó el 4,3%, su nivel más alto desde febrero de 2023.

Qué pide exactamente la moción de Podemos sobre vivienda

El texto, al que ha tenido acceso Europa Press, pide bajar por decreto ley un 40% el precio de los alquileres y expropiar el uso de 650.000 viviendas en manos de grandes propietarios para incorporarlas al parque público de vivienda.

La ‘expropiación del uso’ que plantea Podemos no supone transferir la propiedad, sino privar al propietario del derecho de uso durante un tiempo determinado. Es una figura distinta a la expropiación del pleno dominio. El partido también considera necesario impulsar cambios legales y movilizar los recursos ‘que sean necesarios’ para expropiar el uso de viviendas turísticas ilegales y sumarlas al parque público.

La medida no especifica cómo se financiaría el parque público resultante ni cómo se fijaría el canon a pagar a los propietarios durante la expropiación temporal. Tampoco concreta qué umbral convierte a un tenedor en ‘gran propietario’, un concepto que ya varía entre la Ley de Vivienda y la normativa autonómica.

Además de las medidas de vivienda, la moción incluye la creación de un supermercado público, topes a los márgenes de las grandes distribuidoras y un plan estatal de gratuidad del material escolar. El eje inmobiliario, sin embargo, es el que concentra la carga política.

La votación no saldrá adelante, pero consigue lo que pretende Podemos: colocar la intervención del alquiler en la agenda y tensar el paso del Gobierno en plena escalada de precios.

El choque político y jurídico de la propuesta

El partido de Irene Montero e Ione Belarra defiende que la medida es una respuesta a la emergencia habitacional. No es la primera vez que plantean un recorte administrativo de las rentas: ya lo hizo en la pasada legislatura sin apoyo suficiente.

La propuesta llega cuando el Gobierno de coalición no tiene asegurada la mayoría en el Congreso y el PSOE ha enfriado en público cualquier expropiación del uso. La presión de los socios de investidura se concentra, sobre todo, en el flanco de la vivienda y de los precios de la cesta de la compra.

La Ficha del Inversor

La métrica clave de esta iniciativa es el par de cifras que Podemos quiere convertir en norma: 650.000 viviendas expropiables en su uso y una rebaja del 40% de las rentas. Para un gran tenedor con 1.000 pisos en alquiler, el recorte equivaldría a una pérdida seca de cuatro de cada diez euros que ingresaba por rentas.

Observamos que la tendencia a seis meses es de más presión regulatoria, no de cambios legales inminentes. La mayoría parlamentaria no acompaña una expropiación del uso, y el PSOE prefiere moverse en el marco de la Ley de Vivienda de 2023, que ya permite declarar zonas tensionadas y topar rentas en autonomías gobernadas por la izquierda.

El perfil más expuesto es el inversor institucional en residencial, sobre todo socimis y fondos con carteras de vivienda en zonas tensionadas. El pequeño propietario queda fuera de la expropiación, aunque no de la rebaja del 40% si esta se aplicara por decreto a los contratos vivos.

Hay un precedente claro: el mietendeckel de Berlín, que congeló y recortó rentas entre 2020 y 2021, fue anulado por inconstitucional. En España, la expropiación temporal del uso tiene peor encaje en la doctrina del Tribunal Constitucional que un simple índice de precios obligatorio.

Aedas, Metrovacesa y las socimis miran de reojo. Patronales como APCEspaña ya han advertido de que una intervención de rentas retraería la promoción de alquiler y ahuyentaría el capital internacional.

El riesgo inmediato es la inseguridad jurídica que una simple moción introduce en el mercado del alquiler. Los inversores no esperan que se apruebe, pero sí ajustan primas de riesgo. El hito concreto a vigilar es la votación del Pleno de esta misma semana.

La Junta de Andalucía ordena demoler el hotel Algarrobico y restaurar el litoral de Cabo de Gata

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Junta de Andalucía ha abierto un expediente para demoler el hotel Algarrobico, de 20 plantas y 411 habitaciones, y restaurar los terrenos protegidos del Parque Natural de Cabo de Gata-Níjar.
  • ¿Quién está detrás? La Consejería de Vivienda, Juventud y Ordenación del Territorio, después de que el Ayuntamiento de Carboneras anulara la licencia de obras el 7 de julio.
  • ¿Qué impacto tiene? La demolición busca devolver a su estado original un suelo no urbanizable de especial protección y cierra una batalla urbanística de más de dos décadas.

La Junta de Andalucía ha anunciado el inicio del procedimiento para demoler el hotel Algarrobico, en Carboneras (Almería), y restaurar los terrenos protegidos del Parque Natural Cabo de Gata-Níjar. El edificio, con 411 habitaciones y más de una veintena de plantas, se levanta sobre un suelo no urbanizable de especial protección desde hace 23 años.

Un expediente de restablecimiento de la legalidad tras la nulidad de la licencia

La Consejería de Vivienda, Juventud y Ordenación del Territorio, a través de la Dirección General de Ordenación del Territorio, ha acordado abrir un expediente de restablecimiento de la legalidad. Se trata de un instrumento administrativo recogido en la Ley 7/2021, de Impulso para la Sostenibilidad del Territorio de Andalucía (conocida como Lista), que permite a la comunidad autónoma intervenir en suelos especialmente protegidos y en el espacio litoral para corregir actuaciones contrarias a la ordenación del territorio.

El objetivo declarado por el Gobierno andaluz es devolver los terrenos a su estado anterior a la construcción. El informe de la Inspección de Ordenación del Territorio y Urbanismo, previo a la apertura del expediente, detalla que la restitución debe incluir el desmantelamiento de servicios, infraestructuras e instalaciones vinculadas al inmueble, la demolición del hotel y la restauración de los terrenos, para recuperar los valores que justificaron su protección.

La consejera andaluza, Rocío Díaz, ha sostenido que la Junta ha defendido la nulidad de la licencia como la vía ‘más segura y eficaz’ para restablecer la legalidad. Ese trámite ya se ha resuelto y, en su opinión, ahora corresponde continuar con todas las garantías hasta completar la restitución.

La demolición del Algarrobico ya no es un debate jurídico abierto: es una orden administrativa con expediente en marcha.

Suelo protegido, licencia anulada y más de dos décadas de litigio

El hotel Algarrobico recibió licencia de obras en enero de 2003, sobre terrenos que, ya entonces estaban clasificados como suelo no urbanizable de especial protección dentro del entorno del Parque Natural Cabo de Gata-Níjar. Ese desajuste convirtió la promoción en el símbolo del urbanismo litoral fallido de la costa mediterránea.

La revisión de oficio de la licencia, aprobada en pleno por el Ayuntamiento de Carboneras el 7 de julio, era un paso imprescindible para la demolición. La revisión de oficio es un mecanismo jurídico que permite anular un acto administrativo nulo sin necesidad de un nuevo proceso contencioso. El Tribunal Superior de Justicia de Andalucía había requerido al Consistorio en junio de 2026 culminar ese procedimiento en un plazo de 20 días hábiles. La Secretaría municipal y el Consejo Consultivo de Andalucía respaldaron la nulidad.

En los últimos años, la Junta se personó en los incidentes de ejecución de las sentencias que obligaban al Ayuntamiento a adaptar el planeamiento y a revisar de oficio la licencia. Mientras tanto, impulsó actuaciones administrativas para consolidar la clasificación protegida de los terrenos y su publicación oficial.

La Ficha del Inversor

Desde el punto de vista patrimonial, la operación no genera plusvalías para nadie: es la corrección de una actuación ilegal sobre suelo no urbanizable de especial protección. La decisión andaluza elimina cualquier expectativa de valorar el inmueble como activo hotelero. La lectura es clara: el urbanismo litoral protegido tiene prioridad absoluta sobre los derechos consolidados de forma contraria a la ordenación del territorio.

La tendencia a seis meses en el entorno de Cabo de Gata es de reforzamiento de la disciplina urbanística. La Junta ha mostrado voluntad de culminar la restitución sin reabrir la vía de indemnización. Eso no significa que el proceso sea inmediato: la demolición, la gestión de residuos y la restauración ecológica pueden alargarse varios ejercicios.

El perfil al que afecta es doble. Para los propietarios de suelos litorales con dudas sobre su clasificación, el Algarrobico confirma que la seguridad jurídica ya no protege los títulos urbanísticos anulados. Para los inversores en promoción hotelera o residencial, la zona de Carboneras y el resto del Parque Natural Cabo de Gata-Níjar queda blindada frente a nuevos desarrollos convencionales. La restauración marca la frontera.

El precedente histórico es rotundo. El Algarrobico arrastra más de dos décadas de recursos, sentencias y negociaciones fallidas. El desenlace llega cuando la administración autonómica ha encadenado tres palancas: la nulidad de la licencia, la adaptación del planeamiento y el expediente de restablecimiento. Ese esquema puede trasladarse a otros enclaves litorales con edificaciones ilegales sobre suelo protegido.

Queda por ver la ejecución material y el calendario de desmantelamiento. La Junta no ha detallado plazos concretos de demolición, ni el coste de la restauración de los terrenos. El siguiente hito será la tramitación del expediente y, en paralelo, la eventual reacción de la antigua promotora o de los titulares registrales, si deciden recurrir la ejecución.

Piernas hinchadas y varices después del verano, señales que no debemos normalizar

0

Piernas más hinchadas al terminar el día, sensación de pesadez, calambres nocturnos, picor o venas que después del verano parecen mucho más visibles. Las altas temperaturas pueden pasar factura a la circulación venosa y hacer que síntomas que durante otros meses apenas se perciben se vuelvan especialmente evidentes.

Con la vuelta a la rutina, es frecuente atribuir estas molestias al cansancio acumulado o al calor. Sin embargo, las varices no son siempre una cuestión exclusivamente estética. En muchos pacientes constituyen la manifestación visible de una insuficiencia venosa crónica, un problema que aparece cuando las válvulas de las venas no funcionan correctamente y parte de la sangre tiene dificultades para regresar desde las piernas hacia el corazón.

“El calor hace que los vasos sanguíneos se dilaten de forma natural. En las venas de las piernas, esa dilatación puede dificultar el retorno de la sangre, hacer que las válvulas trabajen peor y favorecer que la sangre se acumule en las extremidades inferiores”, explica el Dr. Enrique Puras, jefe de Servicio de Angiología y Cirugía Vascular de Olympia Quirónsalud.

A ello se suman algunos hábitos habituales durante las vacaciones. Pasar más tiempo sentado durante viajes en coche o avión, permanecer muchas horas de pie, reducir la actividad física o exponer las piernas durante largos periodos al calor pueden contribuir a aumentar la sensación de pesadez y la hinchazón.

Cuando las piernas cansadas dejan de ser solo cansancio

Notar cierta pesadez después de un día largo no significa necesariamente que exista una enfermedad venosa. Sin embargo, hay síntomas que, especialmente cuando se repiten o progresan, aconsejan una valoración médica.

Entre ellos se encuentran la hinchazón de tobillos o piernas que no desaparece al descansar o elevarlas, el dolor o pesadez diarios, los calambres nocturnos frecuentes, el picor y determinados cambios en la piel de la parte inferior de las piernas. También conviene prestar atención a la aparición progresiva de nuevas varices o arañas vasculares.

Especial atención requieren las venas que se vuelven dolorosas al tacto, duras o presentan un enrojecimiento localizado, ya que pueden indicar una inflamación venosa y deben ser valoradas cuanto antes.

“Si los síntomas se repiten o van a más, no hay que esperar a que el problema empeore. Una valoración permite conocer qué está ocurriendo y, en muchas ocasiones, actuar a tiempo con medidas relativamente sencillas”, señala el Dr. Puras.

Las varices no son siempre un problema estético

Las varices aparecen cuando las venas se dilatan y sus válvulas dejan de cumplir adecuadamente su función. En condiciones normales, estas válvulas ayudan a impedir que la sangre retroceda mientras asciende desde las piernas hacia el corazón. Cuando fallan, parte de la sangre vuelve hacia abajo y se acumula.

 “Hay pacientes con pequeñas varices cuyo principal motivo de consulta es estético, y es perfectamente legítimo. Pero cuando aparecen síntomas o signos de que la circulación venosa está sufriendo, tenemos que dejar de pensar en las varices únicamente como una cuestión estética”, advierte el especialista.

Cuando existe una insuficiencia venosa con indicación médica y se deja evolucionar, pueden aumentar progresivamente la hinchazón y las alteraciones de la piel. En fases más avanzadas pueden aparecer eccemas, episodios de flebitis e incluso úlceras venosas, heridas que pueden resultar difíciles de cicatrizar.

Por ello, uno de los objetivos de la consulta especializada es determinar qué pacientes presentan un problema fundamentalmente estético y cuáles necesitan tratamiento por razones médicas.

El eco-Doppler, el “mapa” de las venas

La valoración de las varices comienza con la historia clínica y la exploración de las piernas, pero una de las herramientas fundamentales para estudiarlas es el eco-Doppler venoso.

Esta ecografía permite observar no solo la anatomía de las venas, sino también cómo circula la sangre en tiempo real. De esta manera se puede identificar qué válvulas están dañadas, dónde se produce el reflujo de sangre y si están afectadas las venas superficiales, las profundas o ambas.

Según el Dr. Enrique Puras, el eco-Doppler nos proporciona un auténtico mapa de la circulación venosa. Nos permite saber de dónde viene el problema y diseñar el tratamiento en función de la anatomía de cada paciente, porque no todas las varices son iguales ni deben tratarse de la misma manera.

Se trata, además, de una prueba no invasiva e indolora que puede realizarse en la propia consulta.

¿Por qué el otoño es un buen momento para tratar las varices?

El inicio del otoño reúne varias circunstancias favorables para valorar y, cuando existe indicación, tratar las varices. Por una parte, los síntomas experimentados durante los meses de calor todavía están recientes y permiten conocer mejor cómo ha afectado el verano a la circulación de las piernas.

Por otra, después de determinados tratamientos puede recomendarse evitar la exposición solar directa en la zona tratada o utilizar medias de compresión durante un periodo de tiempo, medidas que resultan más llevaderas cuando bajan las temperaturas.

“Septiembre y el inicio del otoño son un momento muy adecuado para valorar las varices, pero no existe una temporada oficial para tratarlas. Lo importante es la situación clínica y personal de cada paciente. Lo que sí ocurre es que el otoño y el invierno ofrecen condiciones especialmente favorables para el tratamiento y la recuperación”, puntualiza el especialista.

De la cirugía clásica a tratamientos ambulatorios

El tratamiento de las varices ha experimentado una importante transformación durante los últimos años. Frente a la cirugía clásica o stripping, que podía requerir anestesia general o raquídea, ingreso hospitalario y varias semanas de recuperación, actualmente existen diferentes alternativas mínimamente invasivas.

La elección depende del tipo, tamaño y localización de las varices, así como de los síntomas y las características de cada paciente.

Para las varices pequeñas y arañas vasculares puede utilizarse la escleroterapia, que consiste en inyectar una sustancia en la vena para provocar su cierre y posterior reabsorción. La ecoescleroterapia utiliza la ecografía para guiar este procedimiento en tiempo real y permite abordar venas de mayor tamaño o profundidad con precisión.

También existen técnicas endovenosas mediante láser o radiofrecuencia, que permiten sellar la vena enferma desde su interior mediante un catéter fino, y procedimientos como la flebectomía ambulatoria para determinadas varices superficiales.

“Muchas veces combinamos varias técnicas en un mismo paciente porque no todas sus varices tienen las mismas características. El tratamiento actual es mucho más personalizado y, en la mayoría de los casos, mínimamente invasivo”, afirma el Dr. Puras.

Según explica el especialista de Olympia Quirónsalud, gran parte de estos procedimientos pueden realizarse actualmente de manera ambulatoria y con anestesia local, permitiendo que el paciente vuelva a casa caminando el mismo día. En muchos casos, la actividad cotidiana puede retomarse en uno o pocos días, aunque los tiempos deben individualizarse y durante la recuperación puede ser necesario limitar los esfuerzos intensos o permanecer muchas horas de pie.

Caminar, el mejor “motor” para las venas de las piernas

Con la vuelta a la rutina, pequeños cambios en los hábitos diarios pueden ayudar a favorecer la circulación venosa. Uno de los más sencillos es caminar regularmente.

“Los músculos de la pantorrilla funcionan como un auténtico motor natural para impulsar la sangre hacia arriba. Por eso, caminar y evitar permanecer muchas horas seguidas inmóviles, ya sea de pie o sentados, son dos medidas muy importantes”, destaca el Dr. Puras.

En trabajos sedentarios o que obligan a permanecer de pie durante largos periodos, el especialista recomienda realizar pausas activas aproximadamente cada hora. Elevar las piernas durante un rato al terminar el día, evitar el calor directo prolongado, mantener un peso saludable y utilizar medias de compresión cuando estén indicadas son otras medidas que pueden contribuir a cuidar la circulación.

Estos hábitos, sin embargo, no sustituyen la valoración médica cuando ya existen varices o síntomas persistentes.

“Si después del verano notamos que las piernas han empeorado, no debemos esperar necesariamente a que las molestias sean más intensas. Una valoración y un eco-Doppler pueden decirnos exactamente qué está ocurriendo y si necesitamos simplemente cambiar algunos hábitos o plantear algún tipo de tratamiento”, concluye el Dr. Enrique Puras.

Descubren en Dakota del Norte huellas de Tyrannosaurus rex de 66,5 millones de años

Cuatro huellas de un metro en Dakota del Norte apuntan a un Tyrannosaurus rex de hace 66,5 millones de años. Un equipo del Denver Museum of Nature & Science y de la Liverpool John Moores University ha descrito el rastro en el Journal of Vertebrate Paleontology y lo considera el primer conjunto de pisadas atribuible a un adulto de la especie.

No hablamos de una simple huella aislada. Es una secuencia de cuatro impresiones tridáctilas que, leídas en orden, registran el paso de un gran terópodo por una llanura costera del Cretácico. El estudio se publicó esta semana y añade una pieza escasa al registro: las pisadas de grandes depredadores rara vez se conservan en los sedimentos de Hell Creek.

El propio registro de Hell Creek ya había ofrecido pistas sueltas. En 2007 se describió una huella aislada de gran tamaño que podía corresponder a un tiranosaurio, pero no una secuencia. La nueva rastrillada eleva esa evidencia a otra categoría.

Cuatro huellas de un metro en la formación Hell Creek

La rastrillada supera los siete metros de longitud y consta de dos pisadas izquierdas y dos derechas, una verdadera secuencia de marcha. Cada impresión ronda el metro de longitud, aproximadamente la talla de un niño tendido en el suelo. Su contorno tridáctilo —tres dedos funcionales— coincide con el pie de un tiranosaurio adulto.

Las marcas fueron descubiertas en 2025 en terrenos federales gestionados por el Servicio Forestal de Estados Unidos, cerca de Marmarth, en Dakota del Norte. Se localizan en la formación Hell Creek, una de las últimas secuencias sedimentarias del Cretácico superior, depositada durante el Maastrichtiense. En esa misma zona abundan los huesos de Tyrannosaurus rex, un dato que refuerza la atribución del rastro.

Hell Creek es famosa porque preserva el ecosistema justo antes del límite Cretácico-Paleógeno. Sus sedimentos registran bosques, ríos y llanuras costeras. Que estas huellas aparezcan aquí permite asociar el rastro a un paisaje concreto, y no solo a un esqueleto aislado.
Las huellas no solo describen anatomía: registran los segundos concretos en los que un depredador adulto se movió por su paisaje.

El caminante y su ritmo: reconstruir la zancada sin tocar la roca

El equipo documentó las huellas con escaneado tridimensional de alta resolución. Los modelos digitales permitieron medir las pisadas, analizar la zancada y crear réplicas físicas sin dañar el original. El autor principal, Peter Falkingham, de la Liverpool John Moores University, no ha visitado el yacimiento: examinó las impresiones en pantalla y mediante realidad virtual, con un detalle comparable al trabajo de campo.

Los cálculos indican una zancada de unos cuatro metros y una velocidad de marcha de entre 1,5 y 2 metros por segundo. Es el ritmo de una persona que camina con prisa, no el de un depredador que persigue una presa. La estimación coincide con las velocidades calculadas para otros terópodos grandes a partir de rastros fósiles.

rastro fósil dinosaurio

Cada pisada se preserva como una concreción de arenisca de grano fino cementada con carbonato cálcico. Se formó dentro de la depresión de la huella y, al endurecer más que la roca circundante, sobrevivió a la erosión. Esa resistencia es la razón de que todavía podamos leer el rastro.

Sin embargo, la roca no lo ha puesto fácil. Las superficies de las huellas están muy fracturadas y conservan poca anatomía más allá del tamaño y del número de dedos. La atribución a Tyrannosaurus rex no es una certeza absoluta, pero se apoya en la talla excepcional, en la forma relativamente estrecha de los dedos y en la abundancia de huesos del mismo animal en la localidad.

Tyler Lyson, coautor del estudio e investigador del Denver Museum, explicó que los huesos cuentan la anatomía, pero las huellas capturan un momento de comportamiento. Con una rastrillada se puede seguir al animal por el paisaje, y eso, para un T. rex, sigue siendo extraordinariamente raro.

Por qué importa este rastro si su anatomía es imperfecta

El registro paleontológico suele separar dos tipos de evidencia. Por un lado, los huesos explican la anatomía y la evolución; por otro, los icnofósiles —huellas, nidos, marcas de mordedura— iluminan el comportamiento. Ya se habían atribuido pisadas individuales a un T. rex adulto, pero esta es la primera secuencia de pasos descrita con respaldo suficiente.

Ese matiz cambia la lectura. Una huella suelta dice qué forma tenía el pie. Una rastrillada cuenta cuánto medía el paso, a qué velocidad se movía el animal y en qué dirección avanzaba. Son varios segundos de vida de un organismo que vivió durante el Maastrichtiense, la última etapa del Cretácico, poco antes de la extinción de los dinosaurios no avianos.

También conviene ser prudente. No existe una segunda rastrillada de T. rex adulto con la que comparar directamente, y la roca degradada impide estudiar almohadillas o garras. La identificación es probable, no definitiva. Aun así, el hallazgo es sólido dentro de sus límites: coloca un rastro coherente en el lugar y la época en los que este depredador dominaba el paisaje.
Queda abierta una línea de trabajo para futuras campañas. Si aparecen más huellas en la misma capa, se podrá analizar la variabilidad entre individuos y quizá distinguir patrones de marcha entre ejemplares adultos y juveniles. De momento, la rastrillada de Dakota del Norte es una ventana pequeña, frágil y extraordinaria.
🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una rastrillada de cuatro huellas tridáctilas probablemente atribuible a un Tyrannosaurus rex adulto.
  • Dónde: Terrenos del Servicio Forestal de EE. UU. cerca de Marmarth, Dakota del Norte, en la formación Hell Creek.
  • Institución responsable: Denver Museum of Nature & Science y Liverpool John Moores University.
  • Cuándo: Rastro descubierto en 2025; descripción publicada en septiembre de 2026 en el Journal of Vertebrate Paleontology.
  • Impacto a futuro: Aporta la primera secuencia de pasos conocida de un tiranosaurio adulto y servirá para comparar futuros rastros de Hell Creek.

Nace The Washington Sun, un diario digital con 28 ex periodistas de The Washington Post

NOTUS, la organización periodística sin ánimo de lucro impulsada por Robert Allbritton, ha lanzado en Washington The Washington Sun, un nuevo medio digital que arranca con más de un centenar de periodistas. Veintiocho de ellos proceden de The Washington Post. El movimiento amplía el alcance de una organización conocida como News of the United States, creada en 2022 por el Allbritton Journalism Institute.

El proyecto combinará la cobertura sobre la Casa Blanca y el Capitolio con una mayor atención a Washington como ciudad. Desarrollará ámbitos tradicionalmente asociados a The Washington Post, como la información meteorológica, los deportes y el servicio local. La dirección editorial recae en Tim Grieve, periodista de larga trayectoria vinculado a Politico.

Allbritton, uno de los fundadores de Politico, ha defendido durante los últimos meses que la reducción de recursos en los grandes periódicos podía abrir espacio a nuevos proyectos dispuestos a invertir en información de proximidad. Entre las incorporaciones figura Dana Milbank, veterano columnista de The Washington Post, junto a especialistas en gastronomía y deportes.

La huella de los recortes en The Washington Post

El lanzamiento coincide con la reducción de plantilla que The Washington Post ejecutó en febrero. El periódico, propiedad de Jeff Bezos desde 2013, prescindió de más de 300 profesionales, aproximadamente el 30% de una redacción que superaba los 800 empleados. Los ajustes afectaron a información local, deportes, corresponsalías internacionales y producción de pódcast.

En apenas seis meses, el nuevo proyecto ha duplicado con creces su tamaño, en buena parte gracias a la incorporación de talento procedente de la cabecera de Bezos. The Atlantic y The New York Times también han contratado a periodistas que salieron de The Washington Post tras los despidos.

El lanzamiento de The Washington Sun confirma que la reducción de plantilla en grandes periódicos ha abierto una ventana para nuevos proyectos periodísticos en Estados Unidos.

El cambio de marca no fue inmediato. Los responsables de NOTUS barajaron en un primer momento recuperar el nombre de The Washington Star, un histórico diario de la capital estadounidense desaparecido en 1981. Una disputa judicial paralizó ese plan y, en junio, la organización optó finalmente por la denominación The Washington Sun.

Las figuras clave del proyecto son las siguientes:

  • Robert Allbritton: impulsor de The Washington Sun y cofundador de Politico.
  • Tim Grieve: director editorial, con una larga trayectoria vinculada a Politico.
  • Dana Milbank: columnista veterano, incorporado desde The Washington Post.

Un modelo mixto entre el acceso abierto y la suscripción

El modelo de negocio arranca con acceso abierto y prevé implantar a finales de septiembre un muro de pago de 10 dólares mensuales. Las newsletters, en cambio, permanecerán gratuitas. La combinación responde a una estrategia de audiencia mixta: altos volúmenes de lectura en abierto para el ámbito local y conversión progresiva en suscriptores para la cobertura política.

The Washington Post recortes

La estrategia de Allbritton sitúa a The Washington Sun en el tablero de las cabeceras digitales que han apostado por absorber talento del Washington Post. El movimiento se produce además en un contexto de reorganización del mercado de la prensa en Estados Unidos, donde los grandes grupos han ajustado estructuras y las organizaciones sin ánimo de lucro ganan peso en en el ecosistema informativo. La cobertura de proximidad vuelve a ganar protagonismo en una capital que combina la política nacional con la vida local.

Qué aporta este proyecto al sector

La operación refuerza un patrón ya identificado en ejercicios anteriores: la salida de profesionales de un gran medio no reduce la oferta informativa, sino que la redistribuye hacia nuevas cabeceras. The Washington Sun no solo absorbe experiencia editorial; también ensaya un equilibrio entre información política, servicio local y suscripción que otros competidores digitales observan con atención.

El precedente más cercano es la apuesta de The Atlantic y The New York Times por ampliar redacciones tras los recortes del Washington Post. Frente a ese escenario, el medio impulsado por Allbritton se diferencia por su raíz local y su estructura sin ánimo de lucro, lo que le permite priorizar la inversión editorial sobre la rentabilidad inmediata.

La tarifa de 10 dólares mensuales se sitúa en una franja accesible para el lector de información general. Frente a las suscripciones de cabeceras consolidadas, la tarifa busca equilibrar la conversión con el volumen de tráfico. Las newsletters gratuitas actuarán además como puerta de entrada al ecosistema del medio.

El sector queda ante un competidor de nueva generación que combina talento veterano, vocación de servicio y un modelo de pago flexible. Su evolución será clave para entender hasta qué punto los proyectos de proximidad sin ánimo de lucro pueden crecer en las capitales con menos cabeceras tradicionales. La consolidación de una segunda referencia informativa en Washington es, en sí misma, un dato estructural.

📡 El Radar del Sector

  • El vacío que llena: una redacción propia en la capital estadounidense con cobertura de ciudad, política y servicio local.
  • El reto por delante: consolidar la audiencia del nuevo medio y convertir lectores en suscriptores de pago.
  • El tablero competitivo: queda más concurrido en Washington, con The Washington Post, The Atlantic, The New York Times y The Washington Sun repartiéndose el talento editorial.

Hallan en Perú una tumba monumental intacta con 38 individuos de élite prehispánica

Aparece en Perú una tumba monumental intacta con 38 individuos de élite prehispánica. Los arqueólogos que han excavado la plataforma funeraria describen un estado de conservación casi perfecto, una rareza en una tradición arqueológica castigada por el expolio.

Una tumba que no debería haber llegado intacta

El interior de la estructura guarda los restos de 38 personas de alto estatus. No se trata de una fosa común: los cuerpos aparecieron acompañados de ajuares y pertenencias que, según la información difundida por Historia National Geographic, revelan la riqueza y el poder de la cultura Chimú.

La integridad del contexto es lo que convierte este hallazgo en un acontecimiento arqueológico. La mayoría de estas plataformas funerarias suelen llegar hasta nosotros saqueadas. El texto original lo subraya: un estado de conservación casi perfecto es una rareza.

El expolio de contextos funerarios busca piezas comercializables: metales, cerámica, textiles. En ese proceso se pierden huesos, restos de comida, polen y la posición exacta de cada objeto. Aquí, en cambio, la asociación entre individuo y ofrendas se ha mantenido legible, y ese vínculo es el corazón del hallazgo.

Hay un detalle que rompe el patrón. Uno de los cuerpos apareció separado del resto y fue depositado en posición extendida, un gesto que se diferencia de las tradiciones funerarias habituales de la cultura Chimú. Todo apunta a que la tumba fue construida en honor a una figura de máximo poder, y ese enterramiento singular podría ser el de la persona central.

La posición extendida de uno de los cuerpos rompe el patrón funerario de su cultura; ese gesto, más que cualquier objeto suntuario, delata la presencia de alguien distinto.

El ajuar no es un adorno. En la arqueología andina, los objetos depositados junto a un difunto funcionan como un mapa de estatus: señalan acceso a materias primas, a especialistas y a redes de intercambio. Que 38 personas compartan un tratamiento funerario elevado obliga a pensar la élite prehispánica como un grupo amplio, no como un poder individual aislado.

El saqueo no es un problema marginal. Durante siglos, numerosas plataformas funerarias del actual Perú fueron perforadas para extraer metal y cerámica. Cada contexto vacío es un texto con las páginas arrancadas; por eso, la conservación casi perfecta de esta tumba multiplica su valor, porque no se limita a añadir objetos, sino a permitir leer las relaciones entre ellos.

El cuerpo separado y la pregunta por el poder

arqueología peruana

La difusión inicial del descubrimiento no precisa el yacimiento exacto ni la cronología. Es una limitación real: sin dataciones publicadas no sabemos si la plataforma pertenece al apogeo de la cultura Chimú o a una fase tardía. La cautela, por tanto, forma parte del relato.

La posición del cuerpo separado importa porque la postura de un enterramiento no es casual. En muchas sociedades prehispánicas, el modo de colocar el cadáver codifica estatus, género o rol ritual. Por eso los arqueólogos leen la ruptura como una señal deliberada, no como un accidente de conservación.

Conviene recordar la escala. Treinta y ocho individuos equivalen a una comunidad de linaje numerosa; si cada enterramiento conserva su ajuar, el volumen de material recuperado convierte la plataforma en un archivo funerario poco común. No es la tumba de una sola familia, sino la huella de un grupo con acceso sostenido a recursos valiosos.

Por qué la cultura Chimú vuelve al centro del debate

La arqueología de la élite prehispánica se ha escrito demasiadas veces a partir de tumbas vacías y fragmentos descontextualizados. Por eso, una plataforma intacta importa más allá de las piezas: conserva la relación física entre cada cuerpo y su ajuar, justo lo que el saqueo destruye de forma irreversible.

La hipótesis de una figura central es sólida, pero no está cerrada. El cuerpo separado y extendido podría corresponder a un fundador de linaje, a un personaje ritual o a un individuo con un estatus adquirido por edad o por cargo. Los análisis bioarqueológicos, la genética antigua y la comparación de dietas serán los que permitan distinguir entre esas opciones.

El siguiente paso lógico será la datación y el estudio del parentesco biológico entre los 38 individuos. Si el cuerpo singular muestra señales de una vida diferente —una dieta más rica, menos desgaste físico o patologías tratadas—, la idea de una tumba construida para una figura central ganará peso con datos, no solo con la disposición del espacio funerario.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una plataforma funeraria monumental e intacta con 38 individuos de alto estatus y sus ajuares, asociada a la cultura Chimú.
  • Dónde: Perú; la ubicación exacta no ha sido detallada en las primeras informaciones.
  • Institución responsable: equipo arqueológico aún no identificado en la información difundida.
  • Cuándo: hallazgo reciente anunciado en la información publicada; sin cronología absoluta del yacimiento.
  • Impacto a futuro: puede matizar el conocimiento de la élite Chimú al conservar un contexto funerario no saqueado.

Publicis acumula las cuentas de medios de PepsiCo, LVMH, Microsoft y Paramount sin concursos competitivos

Publicis ha incorporado en el último año cuatro grandes cuentas de medios sin participar en concursos competitivos, un patrón que refuerza su posición en el mercado publicitario global. Entre los anunciantes figuran PepsiCo, LVMH, Microsoft y Paramount, según el análisis publicado por Digiday.

Cuatro cuentas de primera línea en un año

La designación de PepsiCo como cliente de medios del grupo francés se produjo sin abrir un proceso competitivo formal y representa la cuarta incorporación de esta naturaleza en el último año. Una semana después, LVMH encargó a Publicis la gestión de sus inversiones de medios en Asia-Pacífico y le asignó la cuenta de Tiffany en Estados Unidos.

  • PepsiCo: asignación directa de su cuenta de medios.
  • LVMH: inversiones de medios en Asia-Pacífico y cuenta de Tiffany en EE.UU.
  • Microsoft: designación directa en abril.
  • Paramount: una parte relevante de su cuenta de medios en junio.

La ausencia de concursos formales en estas designaciones no ha limitado la entrada de clientes. Al contrario, ha permitido acortar los plazos de adjudicación y reducir la carga administrativa que suelen llevar aparejada los procesos de revisión. En el último ejercicio, los cuatro anunciantes se han incorporado a la cartera del grupo mediante acuerdos directos, sin que se hayan detallado los importes de inversión publicitaria que implican.

La cadencia de incorporaciones confirma una continuidad que va más allá de un hecho aislado. En abril, el encargo de Microsoft se resolvió sin revisión formal; en junio, Paramount se sumó con una parte de su cuenta; y la incorporación más reciente llegó con PepsiCo, seguida a los pocos días por LVMH.

Las designaciones sin concurso no se limitan al área de medios. En 2024, la agencia creativa de Publicis, Leo Burnett, se adjudicó la cuenta de B&Q sin pasar por un proceso de revisión, un precedente que ya apuntaba a la capacidad del grupo para captar clientes mediante relaciones consolidadas en lugar de rondas competitivas.

El perfil del grupo y el precedente creativo

Publicis opera como uno de los grandes holdings de comunicación y publicidad a escala global, con divisiones especializadas en medios y creatividad. La matriz francesa ha reforzado en los últimos ejercicios su estructura de servicios integrados, lo que le permite atender cuentas de alcance internacional sin depender de procesos de revisión abiertos.

El movimiento de PepsiCo se produjo poco después de los encargos de Microsoft y Paramount, lo que dibuja una secuencia de clientes de primer nivel vinculados al área de medios. La asignación de LVMH, por su parte, combina una región estratégica como Asia-Pacífico con una marca icónica como Tiffany en el mercado estadounidense.

El peso que ha adquirido el área de medios dentro del grupo explica la relevancia de estas designaciones. A diferencia de las cuentas creativas, las cuentas de medios suelen implicar volúmenes de inversión recurrentes y contratos de alcance plurianual, lo que ofrece una base de ingresos más previsible.

La noticia se inscribe en un momento en el que los grandes anunciantes buscan mayor integración entre planificación, compra y datos. Las agencias de medios con capacidades globales y equipos regionales pueden gestionar cuentas complejas de forma más directa, lo que facilita los acuerdos sin pasar por estructuras de concurso tradicionales.

La secuencia de clientes ganados sin concurso confirma la fortaleza de las relaciones directas como vía de crecimiento en el negocio de las agencias de medios.

Publicis PepsiCo

Qué implica para el tablero de las agencias de medios

La acumulación de cuentas relevantes sin procesos competitivos tiene implicaciones directas para el negocio de la inversión publicitaria. Por una parte, el grupo reduce el coste de participación en concursos y acorta los plazos de incorporación de nuevos clientes. Por otra, consolida una cartera de anunciantes globales que aporta estabilidad a su división de medios, la misma que concentra una parte sustancial de la facturación del holding.

El precedente de Paramount y el de la cuenta creativa de B&Q refuerzan esta lectura. En ambos casos, la elección del grupo se produjo al margen de los procesos abiertos que suelen caracterizar la selección de agencias en el sector. La posición de de relevancia que adquiere Publicis se apoya, sobre todo, en la capacidad de coordinar equipos regionales y de responder a las necesidades de inversión de anunciantes con estructuras de compra consolidadas.

En términos estratégicos, la capacidad del grupo para encadenar clientes sin concursos plantea una cuestión sobre el equilibrio entre transparencia y eficiencia en la selección de agencias. El análisis publicado por Digiday constata el patrón de incorporaciones, aunque no ofrece cifras sobre la cuota de inversión gestionada por el grupo en cada cuenta.

Para el conjunto del mercado, el movimiento sitúa el foco en la relación directa con los anunciantes como palanca competitiva. Aunque los concursos siguen siendo práctica habitual en la industria, los nombramientos directos de grandes cuentas pueden favorecer una revisión de los modelos comerciales de las agencias de medios.

📡 El Radar del Sector

  • El vacío que llena: Consolida una cartera de grandes anunciantes internacionales en el área de medios, al margen de los procesos abiertos.
  • El reto por delante: Mantener la calidad de servicio y la coordinación regional en cuentas con alcance global y expectativas de inversión elevadas.
  • El tablero competitivo: La acumulación de cuentas sin concurso presiona a otras agencias de medios a reforzar sus estrategias de relación directa con los anunciantes.

Ernest constituye Winston, consultora de opinión pública, y ficha a Andrés Medina como socio y director general

El grupo independiente de comunicación Ernest ha constituido Winston, una consultora especializada en opinión pública, y ha fichado a Andrés Medina, procedente de Metroscopia, como socio y director general de la nueva compañía.

Así nace Winston: tres áreas y un método propio

La nueva firma agrupa tres líneas de servicio: investigación demoscópica, comunicación corporativa y asuntos públicos. Su punto de partida es el manifiesto Creativity Driven Public Opinion, con una tesis explícita sobre el ejercicio de la influencia. Según el grupo, la consultoría de asuntos públicos en España se ha apoyado tradicionalmente en el acceso a los decisores —‘quién conoce a quién’— y ha invertido menos en entender qué piensa realmente la gente sobre los asuntos que se deciden.

El método de Winston invierte la secuencia habitual. Antes de diseñar una estrategia de influencia, mide el estado real de la opinión mediante investigación cuantitativa y cualitativa y seguimiento continuo; solo cuando identifica las palancas que pueden movilizar a las audiencias activa el plan de acción de reputación, de asuntos públicos o de ambos. ‘Lo determinante no es a quién se conoce, sino a quién hay que convencer y cómo’, declara Abelardo Bethencourt, director general de Ernest.

La creatividad es la otra pieza del planteamiento. Al pertenecer a Ernest, la compañía puede convertir un hallazgo demoscópico en una campaña de opinión pública con capacidad real de circular. ‘Nadie ha cambiado nunca de opinión leyendo un documento de posición. La conversación pública se gana donde se gana siempre: con ideas que la gente entiende a la primera y recuerda la semana siguiente’, afirma Nacho Guilló, director creativo general de Ernest.

La operación combina demoscopia y creatividad en una sola firma, un movimiento que refuerza la división de negocio de Ernest.

El planteamiento responde a una necesidad concreta del tejido empresarial. Hay sectores económicos completos, como energía, banca, seguros, alimentación, automoción, farma o juego, cuyo marco normativo, licencia social y capacidad de operar dependen menos de lo que los ciudadanos saben que de lo que sienten. Ese sentimiento condiciona al legislador, al regulador y al consumidor a la vez.

‘Muchas industrias arrastran un juicio social que no se corresponde con su realidad, y ese juicio acaba convertido en opinión, o incluso en ley’, señala Pablo Alzugaray, CEO de Ernest.

Andrés Medina, de Metroscopia a la dirección general

Para dirigir la compañía, Ernest ha incorporado a Andrés Medina como socio y director general de Winston. Medina llega tras dirigir Metroscopia, uno de los institutos de referencia en España en sondeo político y estimación electoral, donde ejerció como director general desde 2019. Según ha señalado el propio Medina, ‘una encuesta no sirve para tener razón, sirve para entender las razones de aquellos a quienes se pretende convencer y los argumentos capaces de hacerlo’.

La trayectoria de Andrés Medina incluye los siguientes hitos:

  • Metroscopia: director general desde 2019 y firma de los análisis del instituto sobre los principales ciclos electorales.
  • Hitos de agenda: autonómicas gallegas y vascas de 2020 y moción de censura de ese mismo año.
  • Presencia sectorial: voz habitual en RNE y en foros como Nueva Economía Fórum.

La segunda lectura del fichaje es que las encuestas no señalizan solo lo que la gente contesta hoy, sino también lo que podría llegar a contestar mañana. ‘Ahí es donde empieza el trabajo, no donde termina’, apunta Medina.

El argumento de fondo de la compañía es que el mapa de la influencia ha cambiado. Ningún decisor público resuelve hoy al margen de la conversación social, la presión mediática y el clima electoral. En ese escenario, el contacto sigue siendo necesario, pero ha dejado de ser suficiente, según sostienen desde la firma fundada por Pablo Alzugaray, CEO de Ernest.

Ernest comunicación

La creatividad como ventaja competitiva en asuntos públicos

La diferencia competitiva de Winston reside en la capacidad de activar la creatividad publicitaria para un objetivo de opinión o reputacional. El sector de los asuntos públicos ha producido durante décadas informes de posición y argumentarios; la nueva firma parte de que esos formatos convencen a un técnico, pero no mueven al ciudadano.

El planteamiento tiene una lectura de negocio clara para sectores regulados. Cuando el marco normativo depende de la percepción social, una campaña de opinión pública puede ser tan relevante como la interlocución directa. La nueva consultora buscará medir dónde está hoy la opinión de un sector, identificar qué la mueve y construir la campaña que la mueva.

La integración encaja con la trayectoria de Ernest en campañas electorales, con clientes como el Partido Popular o Florentino Pérez (Real Madrid), y con la experiencia de Andrés Medina en sondeo político. La combinación de demoscopia y creatividad busca ocupar un espacio distinto en el tablero de las grandes firmas de comunicación y asuntos públicos.

En conjunto, la operación refuerza la posición de Ernest frente a los grandes actores del sector de la comunicación y los asuntos públicos en España, entre los que se mueven firmas como LLYC, Atrevia o Kreab. Frente al modelo tradicional de acceso y contactos, la nueva firma propone una capa de inteligencia demoscópica que se traduce en campañas.

📡 El Radar del Sector

  • El vacío que llena: una consultora que conecta demoscopia, creatividad y asuntos públicos dentro del grupo Ernest.
  • El reto por delante: consolidar su metodología y su cartera en sectores regulados con marcos normativos sensibles a la opinión pública.
  • El tablero competitivo: Ernest suma una firma especializada y compite con las grandes consultoras de comunicación y asuntos públicos en España.

Bundesbank prueba Matter Labs para verificar operaciones financieras en Ethereum

El Bundesbank ha empezado a probar una infraestructura blockchain privada desarrollada por Matter Labs, la compañía detrás del ecosistema ZKsync, para verificar operaciones financieras sobre Ethereum.

Según la información facilitada por Matter Labs, el banco central alemán está implementando y probando Prividium, la plataforma que la compañía describe como un entorno privado controlado por la propia institución. La idea central es sencilla. Los datos sensibles y las operaciones se quedan dentro de la infraestructura del banco. Solo se ancla a Ethereum una prueba criptográfica que permite comprobar que esas operaciones son correctas.

Ese anclaje utiliza las llamadas pruebas de conocimiento cero, un mecanismo que permite demostrar que algo es válido sin necesidad de revelar el contenido concreto de la información. La corrección de cada transacción queda así verificable desde fuera, mientras los detalles permanecen ocultos.

Matter Labs asegura que el Bundesbank es la primera institución en implementar Prividium bajo este modelo y que ambas entidades colaboran en su diseño y en las pruebas. La compañía también ha abierto el código del núcleo de la plataforma, incluido el motor que gestiona permisos, roles y controles de acceso. El objetivo es que bancos e instituciones puedan ejecutar, inspeccionar y modificar la infraestructura sin depender por completo de un único proveedor.

Para entender la relevancia conviene recordar que ZKsync funciona como una red de segunda capa construida sobre Ethereum, una vía de servicio que procesa operaciones aparte y luego resume su validez en la cadena principal. Prividium traslada esa lógica al mundo corporativo, con una diferencia esencial: la ejecución se queda en casa.

La banca necesita privacidad y Ethereum ofrece verificación

El planteamiento de Prividium intenta resolver una tensión clásica. Las entidades reguladas exigen confidencialidad, control de acceso y, capacidad para gobernar su propia infraestructura. Una blockchain pública como Ethereum está diseñada justo para lo contrario: transparencia, apertura y una red compartida que ninguna entidad controla individualmente.

La propuesta de Matter Labs separa ambas capas. Por un lado, el banco mantiene sus datos, permisos y procesos dentro de un entorno privado que controla directamente. Por otro, aprovecha Ethereum como capa externa de verificación mediante pruebas de conocimiento cero. Dicho de otro modo, Ethereum no almacena las operaciones ni las ejecuta. Actúa como una suerte de notario criptográfico que puede confirmar que lo ocurrido dentro del sistema privado es correcto.

Este modelo difiere del que ha dominado buena parte de la industria cripto. No se trata de trasladar la actividad de un banco central directamente a una cadena pública, sino de usar esa cadena como registro de validez. Es un matiz importante.

Ethereum no se convierte en el sistema de pagos del banco central, sino en la capa que permite comprobar que su sistema privado no miente.

Lo que esta prueba dice (y lo que no dice) sobre Ethereum

El piloto del Bundesbank es relevante por el aval institucional que supone. Un banco central del Eurosistema explorando una arquitectura vinculada a Ethereum legitima un modelo que hasta ahora sonaba más a tesis de la industria cripto que a proyecto de supervisor.

Conviene, sin embargo, leer el anuncio con precisión. El Bundesbank no ha trasladado sus sistemas de pagos a Ethereum ni está liquidando operaciones reales sobre la red pública. Está probando un entorno privado que utiliza Ethereum como capa de anclaje y verificación criptográfica. Son cosas distintas.

Desde el punto de vista del protocolo, este tipo de enfoques no genera tráfico económico en la red principal, pero sí una demanda discreta de seguridad y disponibilidad. Cada anclaje de pruebas ZK tiene un coste de gas y contribuye a la actividad de validación. Aun así, el impacto directo sobre el precio de ETH o sobre los ingresos del protocolo es, por ahora, testimonial.

El precedente importa más que la métrica. Hasta ahora, los bancos centrales europeos habían mostrado interés por la tokenización y por los registros distribuidos, pero con cautela. Que el Bundesbank trabaje con Matter Labs, una empresa nacida del ecosistema de capa 2 de Ethereum, refuerza la idea de que la banca tradicional no necesita adoptar la cadena pública para beneficiarse de sus garantías criptográficas.

La apuesta de fondo es por la modularidad. Separar la ejecución privada de la verificación pública permite a las instituciones cumplir con sus obligaciones normativas sin renunciar a la interoperabilidad y a la auditabilidad que proporciona una red abierta. Es una vía intermedia, menos disruptiva que un salto directo a una cadena pública, pero también menos transparente de puertas hacia dentro.

Queda por ver si otros bancos centrales replican el modelo, si los reguladores lo bendicen y si la tecnología madura lo suficiente como para soportar volúmenes relevantes. De momento, el piloto alemán marca una dirección. Ethereum, en este esquema, no es el plato principal. Es el sello de autenticidad.

James Webb detecta la galaxia más distante jamás observada en el amanecer del cosmos

El telescopio James Webb detecta la galaxia más distante jamás observada, formada cuando el universo tenía solo 280 millones de años. El hallazgo desplaza al anterior récord y empuja la frontera cósmica hacia el amanecer del universo.

Una galaxia en el mismo filo del amanecer cósmico

La recién bautizada MoM-z14 desplaza al anterior poseedor del título, JADES-GS-z14-0, cuya luz se detectó como era 300 millones de años después del Big Bang. Veinte millones de años separan a ambos objetos en el calendario cósmico: un suspiro si se compara con los 13.800 millones de años del cosmos.

El nombre técnico sigue la convención de los cartografiados profundos. La “z” hace referencia al corrimiento al rojo, la magnitud que los astrónomos utilizan para medir hasta qué punto la expansión del espacio ha estirado la luz. Una galaxia con z superior a 14 pertenece a un universo tan joven que apenas había empezado a fabricar estructuras a gran escala.

Para situarlo en una escala humana: si comprimiéramos la edad del cosmos en un año, la luz de MoM-z14 habría partido durante la primera semana de enero. No solo vemos un objeto lejano; vemos una etapa embrionaria del universo, cuando las primeras galaxias empezaban a encenderse en medio de la oscuridad.

El instrumento NIRCam del Webb identificó la galaxia gracias a ese desplazamiento extremo. La señal rojiza cruzó los filtros infrarrojos con una intensidad suficiente para extraer un dato clave: una firma espectral que no solo sitúa la distancia, sino que también delata la composición química de la galaxia.

Cómo Webb convierte el estiramiento de la luz en una escala de distancias

El efecto es análogo al cambio de tono de una sirena al alejarse, pero aplicado a la luz: cuanto más se aleja un objeto de nosotros, más se desplaza su espectro hacia longitudes de onda largas e infrarrojas. El telescopio James Webb fue diseñado precisamente para captar ese resplandor rojizo y reconstruir distancias sin depender del brillo aparente.

James Webb telescopio

En el caso de MoM-z14, la señal detectada por los instrumentos infrarrojos del Webb no solo confirma la distancia. También reveló la presencia de elementos pesados como carbono y nitrógeno en una etapa tan temprana que los modelos no esperaban encontrar galaxias tan evolucionadas químicamente.

Esa detección química tiene una consecuencia profunda. El carbono y el nitrógeno no existieron en el Big Bang: se forjaron en el interior de estrellas masivas y se dispersaron cuando aquellas estrellas murieron. Encontrarlos en MoM-z14 no invalida el récord, pero sí sugiere que debe haber galaxias anteriores, formadas solo por hidrógeno y helio, que aún no han aparecido en las imágenes.

Los astrónomos no esperaban encontrar una población tan brillante de galaxias apenas 280 millones de años después del Big Bang.

El rompecabezas de las galaxias donde no debería haberlas

Hay aquí una tensión científica fascinante. Antes de la puesta en marcha del Webb, las simulaciones sobre la formación de estructuras cósmicas anticipaban pocas galaxias brillantes en corrimientos al rojo superiores a 10. La realidad observada ha superado a la predicción: los equipos del telescopio han catalogado ya más de cien galaxias relativamente luminosas de ese periodo inmediatamente posterior al amanecer cósmico.

Ese exceso obliga a revisar los modelos de ensamblaje de las primeras galaxias. Si MoM-z14 ya contenía carbono y nitrógeno, significa que generaciones anteriores de estrellas habían sintetizado esos elementos y los habían dispersado mediante explosiones de supernova en un lapso brevísimo. Por tanto, deben existir galaxias aún más primitivas, compuestas solo por hidrógeno y helio, esperando a ser detectadas.

Conviene mantener la prudencia. El estudio que recoge la BBC Sky at Night Magazine es una publicación preliminar, aún pendiente de revisión por pares. La confirmación espectroscópica independiente y el refinamiento del corrimiento al rojo serán claves para consolidar el récord. Aun así, la tendencia de los últimos dos años es sólida: cada nueva imagen profunda del Webb acaba ampliando la frontera de lo observable.

La próxima campaña de observación no debería tardar en aportar nuevas candidatas. Según los autores, el telescopio parece preparado para impulsar grandes expansiones de la frontera cósmica; los corrimientos al rojo antes inimaginables y la era de las primeras estrellas ya no se antojan lejanos. Los datos crudos y las imágenes pueden consultarse en la página oficial de la misión James Webb.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La galaxia MoM-z14, el objeto astronómico más distante conocido hasta la fecha.
  • Dónde: En el cielo profundo observado por el JWST, con un desplazamiento al rojo superior a 14.
  • Institución responsable: Equipo internacional del telescopio espacial James Webb; estudio preliminar aún pendiente de revisión por pares.
  • Cuándo: Observaciones difundidas en septiembre de 2026.
  • Impacto a futuro: Acerca la detección de la primera generación de estrellas y de galaxias formadas solo por hidrógeno y helio.

Rusia ataca un tren en Ucrania y dispara la alerta de la OTAN en la frontera polaca

La guerra en Ucrania ha rozado este fin de semana la línea más sensible del flanco oriental europeo. Un dron ruso impactó contra un tren de pasajeros en la ruta Kiev-Varsovia a apenas dos kilómetros de la frontera con Polonia, territorio de la OTAN. No hubo heridos, pero el episodio ha disparado las alarmas en Varsovia y entre los socios de la Alianza Atlántica.

Un ataque que rozó la frontera de la OTAN

La información la difundió DW Español en su noticiero del 13 de septiembre. Según relató el canal, el convoy transportaba a más de 200 pasajeros y fue alcanzado en la locomotora por un dron ruso. A bordo viajaban funcionarios de países europeos y el ex primer ministro británico Boris Johnson. Ninguno de los ocupantes resultó herido y varias localidades cercanas fueron evacuadas.

El Kremlin no tardó en asumir la autoría del ataque. Moscú aseguró, según recogió el medio, que el objetivo era infraestructura utilizada para transportar armas. Una versión que no apaciguó los ánimos en Varsovia.

Varsovia convoca un gabinete de crisis

El primer ministro polaco, Donald Tusk, reunió de urgencia a varios ministros de su gabinete. En una comparecencia recogida por DW Español Tusk advirtió que ‘la escalada de las acciones de la Federación Rusa es una realidad’ y subrayó que cada vez aparecen ejemplos más cerca de las fronteras polacas.

Además, el primer ministro acusó directamente a Vladimir Putin de escalar la guerra y de buscar que esa presión se extienda a Polonia. La frontera oriental de la OTAN se ha convertido en un punto de fricción permanente.

El fantasma del artículo 4 sobrevuela la frontera

Desde el Báltico, el corresponsal del canal aportó una lectura estratégica. Según DW Español, Rusia estaría presionando para hacer invivible Ucrania de cara a la población civil y obligar a Zelenski a negociar en posición de derrota, al tiempo que intenta romper los lazos que unen a Kiev con Varsovia.

El análisis del corresponsal apunta a un riesgo de escalada evidente: un dron errante o derribado podría provocar una masacre en suelo polaco y arrastrar a todos a un conflicto directo con Rusia. Ante ese escenario, Polonia podría activar el artículo 4 de la OTAN para pedir a los aliados que refuercen su flanco oriental, la frontera con Ucrania.

Un dron perdido o derribado podría causar una masacre en suelo polaco, en territorio de la OTAN, y arrastrarnos a todos a un conflicto directo con Rusia.

— Corresponsal de DW Español en el Báltico

Negociaciones en octubre: una puerta entreabierta

Pese a la escalada, el canal señaló que el Kremlin mantiene abierta la posibilidad de una ronda de negociaciones en octubre. Según la agencia rusa Interfax, citada por DW Español, Moscú no descarta un encuentro entre delegaciones, aunque Putin sigue negándose a sentarse directamente con Zelensky.

Para el Kremlin, una visita de Zelensky a Moscú equivaldría a una capitulación ucraniana, algo que Kiev no está dispuesto a aceptar. Es, en palabras del medio, una pequeña pero real oportunidad para la paz, aunque no para un alto el fuego.

Trump presiona a Ucrania por las refinerías

El noticiero también recogió las declaraciones del presidente estadounidense, Donald Trump, quien instó a Ucrania a frenar los ataques contra las refinerías rusas. Trump sostuvo que esos ataques perjudican al mundo y agravan la escasez global, y pidió a Kiev que elija otros objetivos militares.

El mandatario confirmó que conversó con Zelensky sobre el asunto y le transmitió un mensaje claro: hay muchos otros objetivos en la contienda, pero no las refinerías.

BRICS: una cumbre que evitó la palabra Ucrania

En paralelo, la cumbre anual de los BRICS concluyó en Nueva Delhi con una fotografía de familia y pocos anuncios concretos. DW Español destacó que la guerra en Ucrania ni siquiera fue mencionada en la declaración final. El foro de once países se consolida como un contrapeso no occidental frente a las potencias convencionales.

El representante iraní aprovechó la cita para acercar posiciones con rivales árabes tras la tensión en el estrecho de Ormuz. China, por su parte, anunció que liderará una comunidad de código abierto sobre inteligencia artificial y será sede de la próxima cumbre en 2027.

Contexto: una frontera caliente

El incidente no es un hecho aislado. En noviembre de 2022, la caída de un misil en la localidad polaca de Przewodów, cerca de la frontera ucraniana, ya puso a prueba los nervios de la Alianza y obligó a activar consultas de emergencia. Desde entonces, Polonia ha reforzado su papel como hub logístico de la ayuda militar a Ucrania y ha multiplicado sus inversiones en defensa aérea.

La proximidad de los ataques rusos a territorio aliado se ha convertido en una constante. Drones derribados o desviados han caído en países como Rumanía o Letonia en los últimos años, alimentando el debate sobre la defensa aérea europea.

Lectura editorial: el riesgo ya no es abstracto

Para el lector español y europeo, lo ocurrido este fin de semana es un recordatorio incómodo: la guerra no está congelada ni lejana. Un fallo de navegación, un dron interceptado tarde o una decisión táctica equivocada bastarían para convertir un incidente fronterizo en una crisis militar de primer orden. La OTAN no necesita invocar el artículo 5, el de defensa colectiva, para que el miedo a la escalada condicione las decisiones de sus miembros.

El mensaje de Varsovia, tal y como lo interpretó el corresponsal de DW Español, es que los ataques cerca de la frontera irán en aumento. La lógica rusa, según el análisis citado, busca desgastar a Ucrania y romper su conexión con Polonia. Si esa lectura es correcta, el flanco oriental seguirá siendo una zona de alta fricción durante los próximos meses.

¿Qué viene ahora?

La pregunta que queda en el aire es si la puerta de las negociaciones abierta por el Kremlin para octubre es una salida real o una maniobra táctica. Mientras los misiles y los drones sigan volando a dos kilómetros de la frontera polaca, la diplomacia tendrá que competir con la artillería.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Uno de cada tres nuevos autónomos extranjeros en España trabaja en programación: 3,55 millones de cotizantes

España alcanzó en agosto 3.551.759 cotizantes extranjeros de media, un máximo histórico, y elevó la afiliación de autónomos extranjeros a un récord de 537.660 personas.

Un récord de 3,55 millones con el proceso de regularización como acelerador

Vamos al grano. Los datos que publica el Ministerio de Inclusión, Seguridad Social y Migraciones muestran que la afiliación media de extranjeros subió en 39.535 cotizantes respecto a julio, un 1,1% más, hasta los 3.551.759 ocupados. En el último año el colectivo ha sumado 482.490 trabajadores, un 15,7% más, muy por encima del 3,1% de crecimiento de la afiliación general.

Ese empuje coincide con la puesta en marcha del proceso extraordinario de regularización. A 31 de agosto, la Seguridad Social contaba 337.917 extranjeros dados de alta por este proceso, de los que 16.912 son autónomos. La mayoría, 269.627 personas, está encuadrada en el régimen general de trabajadores por cuenta ajena.

La foto por países no cambia el orden habitual. Marruecos sigue como primer origen, con 407.350 cotizantes, seguido de Colombia (368.901), Rumanía (336.681) y Venezuela (248.550). Casi el 27% de los afiliados extranjeros procede de países de la Unión Europea.

Autónomos extranjeros en máximos: el tercio de la programación

Aquí está el dato que toca de cerca al lector autónomo. La afiliación de trabajadores por cuenta propia de otros países alcanzó 537.660 autónomos extranjeros, un 10,3% más que en agosto de 2025. El crecimiento no se reparte igual en todos los sectores: en telecomunicaciones y programación informática, el 33,5% de los ocupados ya es extranjero.

Vamos a leerlo bien. No hablamos de que un tercio de los autónomos extranjeros esté en programación, sino de que, dentro de esa actividad, uno de cada tres ocupados tiene origen extranjero. La fuente lo sitúa como el sector altamente cualificado donde el colectivo gana más peso junto a telecomunicaciones.

El auge de autónomos extranjeros no es una anécdota de un sector: ya marca el ritmo de la afiliación en programación y telecomunicaciones a doble dígito.

El resto del retrato sectorial también importa. En las actividades de los hogares, los autónomos extranjeros suponen el 26,4%; en hostelería, el 25,7%; en actividades administrativas, el 19,8%; y en construcción, el 19%. La mayoría de los cotizantes extranjeros paga sus cuotas desde el régimen general, no desde el RETA.

Por calidad del empleo, Hacienda no pinta nada en este dato, pero el contrato indefinido sí. El 85,9% de los trabajadores extranjeros cotiza con contrato indefinido y la temporalidad baja al 14,1%, casi un punto por encima de la de los nacionales, que se queda en el 13,2%.

Qué significa para un autónomo local y qué vigilar de aquí a diciembre

La comparación con el ciclo anterior pone cifra al cambio. Desde junio de 2022, la afiliación extranjera ha sumado más de 1,2 millones de ocupados y representa el 50,9% del empleo creado desde la reforma laboral. No es un fenómeno pasajero: la afiliación desestacionalizada marca también máximo de 3.526.093 cotizantes, con 479.004 más que un año antes.

Mi lectura es que el dato tiene dos caras para el autónomo local. En sectores tensionados como hostelería u hogar, el crecimiento de manos extranjeras alivia costes de personal pero presiona los precios de servicios. En programación, quien compite con un autónomo extranjero en remoto no compite con un despacho de barrio: compite con talento acostumbrado a precios globales y a facturar a clientes fuera de España.

El matiz que no conviene perder de vista es la regularización. Las 16.912 altas de autónomos por el proceso extraordinario añaden oferta, pero también aportan cotización y consumo. A efectos del RETA, quien trabaje por cuenta propia debe regularizar su alta como autónomo y elegir bien su tramo por ingresos reales; y quien sea extranjero fuera de la UE depende además de su permiso de residencia y trabajo.

Guía rápida del trámite

  • 📅 Plazos: Dato de agosto, publicado el 14 de septiembre. El siguiente informe se espera a mediados de octubre.
  • Requisitos clave: Cotizantes extranjeros en alta en la Seguridad Social; los autónomos extracomunitarios necesitan permiso de residencia y trabajo.
  • 🌐 Dónde solicitarlo: El alta como autónomo se gestiona en el portal Importass de la Seguridad Social con Cl@ve o certificado digital.
  • 💰 Importe o coste: 3.551.759 cotizantes extranjeros de media en agosto, de los que 537.660 son autónomos extranjeros.
  • ⚠️ Error a evitar: Confundir afiliación con alta real en el RETA: la afiliación media es un promedio, no una foto fija.

Bajas laborales en la pyme: el coste que asume el empresario cuando la mitad de la plantilla está de baja

La mitad de la plantilla de baja en una pyme reabre el debate sobre cuánto cuestan las bajas laborales a los negocios pequeños. El empresario de construcción Ángel Gaitán ha denunciado que el 50% de sus trabajadores está de baja y que sigue asumiendo los costes.

El caso no es una anécdota aislada. Las bajas laborales alcanzan cifras históricas en España, con una prevalencia media por contingencias comunes de 53,7 procesos por cada 1.000 asalariados en 2025, según la estadística de incapacidad temporal de la Seguridad Social.

En 2012 la prevalencia era de 19,1 procesos por cada 1.000 asalariados. En 2020 llegó a 35,7. La curva se ha disparado en poco más de una década, y las pymes con plantillas reducidas son las que más sufren cada ausencia.

Gaitán asegura que la presión le ha llevado a no ampliar su plantilla. ‘No contrato más personal. Me quedo con el que tengo, con el que de verdad es formal y fiable’, ha explicado. Reconoce que las últimas bajas le han empujado a apostar por máquinas.

El coste de las bajas no es solo el salario: la pyme mantiene la cotización a la Seguridad Social durante la incapacidad temporal, reorganiza turnos, contrata sustitutos o renuncia a pedidos. Las bajas laborales supusieron 18.400 millones de euros para las arcas públicas en 2025.

Una plantilla con la mitad de sus efectivos de baja no es un problema puntual: es una factura mensual que la pyme paga sin recibir producción.

El caso real: la mitad de la plantilla de baja en una empresa de construcción

Ángel Gaitán ha explicado que su empresa de construcción llegó a tener el 50% del personal de baja. Su hartazgo es evidente: ha llegado a decir que paga a trabajadores que no acuden a trabajar, una queja que resuena entre muchos empresarios ante el absentismo injustificado.

De fondo, la estadística de incapacidad temporal muestra un repunte continuado. Desde 2013 la tendencia ha sido ascendente: en 2012 había 19,1 procesos por cada 1.000 asalariados y en 2025 se alcanzaron los 53,7. La duración media de los procesos también preocupa a patronales y sindicatos.

Gaitán prefiere la automatización: ‘Los robots y estas máquinas no se dan de baja’. La OCDE calcula que la automatización bien gestionada podría aportar hasta 167.000 millones de euros a la economía española para 2030.

Cuánto cuestan las bajas laborales a las pymes y autónomos con empleados

Para un autónomo con uno o dos empleados, una sola baja prolongada puede desequilibrar la cuenta de resultados. El empresario sigue pagando la cotización a la Seguridad Social mientras el trabajador está de baja, y si contrata a un sustituto, asume un doble coste laboral. La mayoría de los autónomos con empleados sufre cada ausencia sin red.

La ley permite ciertos mecanismos de sustitución y reasignación, pero en una pyme pequeña no hay colchón. Cada ausencia obliga a repartir tareas, retrasar entregas o atender clientes con menos manos. El sobrecoste no siempre es visible, pero existe.

Por eso, algunos empresarios optan por no cubrir las bajas y soportar la carga, mientras otros deciden frenar la contratación, como admite el propio Gaitán. La consecuencia es menos empleo y más presión sobre la economía real.

Por qué el sobrecoste de las bajas empuja a la automatización

El caso de Gaitán conecta con un cambio de fondo: las pymes intentan reducir su dependencia del factor humano. La OCDE cifra en 167.000 millones de euros el potencial económico de una automatización bien gestionada en España para 2030. La automatización no pide bajas, no falta y no acumula absentismo, pero exige inversión.

Para una pyme con flujo de caja ajustado, invertir en maquinaria no siempre es viable. La alternativa pasa por reforzar la prevención, mejorar la gestión de las bajas y analizar si el absentismo responde a causas estructurales o puntuales.

El debate está abierto. Las bajas laborales registran máximos, las empresas pequeñas cargan con el coste y las administraciones estudian medidas para reducir la duración de los procesos. Mientras tanto, la decisión de no contratar más personal puede extenderse si el sobrecoste se percibe como inasumible.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo concreto; la gestión de bajas es continua para el empresario.
  • Requisitos clave: Estar al corriente con la Seguridad Social y comunicar las bajas por los canales oficiales.
  • 🌐 Dónde solicitarlo: La información sobre incapacidad temporal está disponible en la web de la Seguridad Social.
  • 💰 Importe o coste: Las bajas laborales costaron 18.400 millones de euros a las arcas públicas en 2025; el sobrecoste para la pyme varía.
  • ⚠️ Error a evitar: No diferenciar entre bajas justificadas y absentismo injustificado puede inflar el gasto y deteriorar el clima laboral.
Publicidad