Recarga rápida: el cuello de botella que frena al coche eléctrico en España

Solo 22 estaciones de recarga rápida separan a España de cumplir los objetivos mínimos que marca la Unión Europea para la infraestructura del coche eléctrico. Pero ese dato, aunque llamativo, esconde un problema más profundo: el cuello de botella real ya no es la cantidad de puntos de recarga, sino la potencia y la fiabilidad de los que están operativos. La burocracia administrativa y la escasez de cargadores de alta potencia mantienen al país a la cola de Europa en adopción del vehículo eléctrico, según coinciden analistas y asociaciones del sector.

La paradoja de la red española: muchos enchufes, pocos rápidos

El despliegue de la red de recarga en España ha sido notable en los últimos dos años. Según cifras que maneja el sector de la movilidad eléctrica, el país supera ya los 30.000 puntos operativos. Sin embargo, la inmensa mayoría —cerca del 70%— son de carga lenta o semirrápida, con potencias inferiores a 22 kW. Más que cantidad, lo que Europa necesita hoy son cargadores rápidos, potentes y que funcionen, como titula la publicación Híbridos y Eléctricos en uno de sus últimos análisis.

La normativa europea AFIR (Alternative Fuels Infrastructure Regulation) obliga a los Estados miembros a desplegar una red suficiente de cargadores de alta potencia —al menos 150 kW— a lo largo de la red transeuropea de transporte. Los objetivos intermedios para 2025 ya deberían estar cumplidos, pero con la mirada puesta en los hitos de 2027 y 2030, España arrastra un déficit llamativo en la categoría de carga ultrarrápida, que hoy representa apenas el 12% del total de puntos.

Burocracia: el enemigo silencioso que eterniza cada proyecto

«La burocracia hunde la instalación de puntos de recarga», clama un reciente artículo de La Razón. No es una exageración. Los operadores se enfrentan a un laberinto de permisos municipales, autorizaciones de la compañía eléctrica y evaluación de impacto, que en muchos casos alarga el proceso hasta dieciocho meses. El portal MobilityPortal.eu recoge el aviso del sector: el cuello de botella ya no es la infraestructura, sino la lentitud administrativa para que los proyectos autorizados se conviertan en realidad.

Mientras en los Países Bajos un punto rápido puede tramitarse en semanas, en España las demoras medias superan el año. La ausencia de una ventanilla única y la dependencia de la red de distribución eléctrica, que no siempre está preparada para soportar cargas de 150 kW en zonas estratégicas, añaden una capa de complejidad que desincentiva la inversión privada.

Según Expansión, los expertos señalan que la falta de puntos de recarga potentes es lo que lastra la adopción del coche eléctrico. El conductor que se plantea dar el salto al vehículo de batería no solo teme por la autonomía: lo que de verdad le frena es la incertidumbre de no encontrar un enchufe rápido cuando lo necesite.

De la cantidad a la calidad: lo que el sector reclama para dar el salto

El dato de que apenas 22 estaciones rápidas separan a España de cumplir con los mínimos de AFIR es una muestra de que el problema ya no es de números absolutos. «Solo 22 estaciones separan a España de cumplir AFIR», avisa el sector en declaraciones recogidas por MobilityPortal.eu. Pero la lectura es doble: por un lado, la cifra sugiere que el objetivo cuantitativo está cerca; por otro, evidencia que el reto se ha desplazado. Ahora lo crucial es que esos puntos ofrezcan potencias superiores a 150 kW, funcionen sin incidencias y se sitúen donde de verdad circulan los vehículos.

El coche eléctrico no despegará en España hasta que cualquier conductor sepa que, en un viaje de largo recorrido, encontrará un cargador rápido, fiable y sin colas a menos de 60 kilómetros.

La radiografía de la España de la recarga que desmonta el «gran mito» del coche eléctrico, como lo denomina Autofácil, apunta a esa misma dirección: no basta con contar enchufes, hay que garantizar que estén operativos. Y ese es otro de los caballos de batalla. Los estudios de asociaciones de usuarios revelan que entre un 8% y un 12% de los cargadores públicos están fuera de servicio en un momento dado, por fallos de mantenimiento o vandalismo.

Este análisis coincide con la visión que vengo defendiendo en esta redacción: la electrificación del parque móvil español necesita un plan de choque regulatorio que acorte los plazos de tramitación y que, al mismo tiempo, exija a los gestores de las redes de recarga unos estándares mínimos de disponibilidad. La anunciada Ley de Movilidad Sostenible, que el Gobierno prevé aprobar en el último trimestre de 2026, podría ser la palanca definitiva si —y es un «si» enorme— incluye medidas vinculantes y no meras declaraciones de intenciones.

La ventana de oportunidad se cierra. Mientras Alemania y Francia ya superan los 50.000 puntos rápidos y la Comisión Europea pone el foco en 2027, España se juega no solo quedar rezagada en la estadística, sino perder el tren de la industria de la automoción. Los próximos meses serán decisivos para ver si el cuello de botella se desatasca con voluntad política o si, como temen los operadores, la burocracia sigue marcando el ritmo de la recarga.

Goirigolzarri compra cerca de 500.000 euros en acciones de Inditex tras su nombramiento como presidente

José Ignacio Goirigolzarri, nuevo presidente de Inditex desde su nombramiento el pasado 7 de julio, ha estrenado su cargo con una compra significativa de acciones de la compañía. El que fuera presidente de CaixaBank adquirió el lunes 20 de julio un paquete de 9.250 títulos a 53,75 euros por acción, lo que suma un desembolso total de 497.187,50 euros, según los registros de la Comisión Nacional del Mercado de Valores (CNMV). La operación, comunicada al organismo supervisor, aprovechó una breve ventana de precios que no se veía desde principios de junio, ya que desde su elección como consejero independiente en la junta de accionistas del 7 de julio las acciones de la textil habían oscilado entre los 54 y los 56 euros.

La operación al detalle

La compra se ejecutó en una única orden el lunes, con un precio unitario de 53,75 euros, tal y como consta en el registro de participaciones significativas y autocartera de la CNMV. El importe exacto asciende a 497.187,50 euros, redondeando casi a los 500.000 euros que se han manejado en otras informaciones. Goirigolzarri se estrena como accionista de Inditex apenas quince días después de ser elegido consejero independiente en sustitución de Rodrigo Echenique, que cerró doce años en el órgano de gobierno del dueño de Zara.

La llegada de Goirigolzarri al consejo refuerza el perfil financiero de la cúpula, muy conectado con la banca española: fue consejero delegado de BBVA entre 2001 y 2009, presidente de Bankia y, tras la fusión, presidente de CaixaBank hasta finales de 2024.

presidente Inditex

Dividendo en cartera y comparación con otros consejeros

Con esta adquisición, Goirigolzarri tendrá derecho a cobrar el segundo tramo del dividendo de 1,75 euros por acción que Inditex aprobó con cargo a las cuentas de 2025. El pago se dividió en dos partes iguales de 0,875 euros: la primera se abonó el 4 de mayo y la segunda se hará efectiva el próximo 2 de noviembre. Así, si mantiene intacta su participación, le corresponderían 8.093 euros brutos en ese segundo pago. El segundo tramo, , de 0,875 euros por acción, se hará efectivo el 2 de noviembre.

El resto de consejeros de Inditex también atesoran acciones de la compañía. El consejero delegado, Óscar García Maceiras, maneja un paquete valorado en unos 6,5 millones de euros, mientras que la presidenta no ejecutiva, Marta Ortega, controla una participación estimada en 2,3 millones de euros. La entrada de Goirigolzarri, con un importe inferior, tiene más un valor simbólico y de alineación con el accionista.

La compra de acciones por parte de un consejero independiente a las pocas semanas de su nombramiento es la señal más directa de alineación de intereses con los accionistas.

Análisis: un presidente alineado con el accionista

El movimiento de Goirigolzarri encaja en lo que los analistas llaman insider buying: cuando un responsable del consejo o de la alta dirección compra títulos de su propia empresa, se interpreta como una muestra de confianza en la evolución futura del valor. En el caso de Inditex, el gesto llega además en un momento en el que la acción ronda niveles de 53 euros, lejos de los máximos anuales pero aún con un dividendo atractivo de fondo.

La elección del precio tampoco es casual: 53,75 euros es la cota más baja desde comienzos de junio, lo que sugiere que el nuevo presidente esperó pacientemente a que la cotización diese una oportunidad de entrada razonable. Desde su designación el 7 de julio, el título se había movido entre 54 y 56 euros, por lo que comprar en ese escalón supone un ahorro de entre un 0,5% y un 4% respecto a esos niveles.

Más allá de la cifra, la operación subraya que Goirigolzarri no viene a Inditex como un mero consejero pasivo. Su historial en la banca, donde la gestión de la confianza y la reputación es capital, se traslada ahora a una empresa textil que factura más de 35.000 millones de euros anuales y donde la percepción del mercado cuenta. En ese contexto, poner dinero propio sobre la mesa es la forma más clara de decir que cree en el proyecto.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha de pago del segundo dividendo, el 2 de noviembre de 2026, puede ser un catalizador para la cotización si el valor sigue por debajo de 55 euros.
  • Reacción del valor: La noticia de la compra apenas movió la acción, lo que indica que el mercado ya descuenta la confianza del consejo. Sin embargo, mantiene el suelo de los 53 euros como zona de seguridad.
  • Precedente sectorial: Las compras internas en Inditex han sido históricamente escasas y muy comentadas. La última vez que un consejero hizo un movimiento similar fue en 2020, y la acción repuntó un 15% en los tres meses siguientes.

Banco Sabadell nombra a Adela Martín nueva directora de banca privada para liderar Sabadell Urquijo

Banco Sabadell ha nombrado a Adela Martín nueva directora de la división de banca privada, en sustitución de Ramón de la Riva, con el objetivo de impulsar Sabadell Urquijo hacia el liderazgo en clientes de alto valor en España. El movimiento es el primer paso visible de la estrategia del nuevo consejero delegado, Marc Armengol, para transformar los negocios basados en el asesoramiento y la cercanía con el cliente.

Un fichaje de alto perfil para Sabadell Urquijo

Adela Martín se incorpora al banco procedente del Grupo Santander, donde ocupaba el cargo de responsable de globalización de Wealth Management & Insurance. Su llegada, prevista para los próximos meses, refuerza un área que Sabadell considera clave para su reposicionamiento como referente de la banca de relación. Martín reportará directamente a Carlos Ventura, consejero director general de Negocio, y asume el reto de acelerar el crecimiento en un segmento donde el banco aspira a competir de tú a tú con las grandes gestoras especializadas.

La hoja de ruta de Marc Armengol para la banca de relación

Armengol, que asumió el cargo de primer ejecutivo en mayo de 2026, ha marcado como prioridad reorientar la entidad hacia un modelo donde el asesoramiento y la proximidad se conviertan en la ventaja diferencial. Este enfoque, según el comunicado del banco, “exige una transformación profunda de los negocios más vinculados al asesoramiento y la cercanía con el cliente”, abarcando no solo la banca privada sino también la banca personal y la banca de empresas.

El objetivo último de este giro estratégico es hacer de Sabadell Urquijo Banca Privada la referencia en clientes de alto valor, un segmento donde el banco se enfrenta a competidores consolidados como Santander Private Banking, BBVA Banca Privada, CaixaBank Banca Privada y las divisiones de banca privada de las grandes fortunas históricas. La incorporación de Martín aporta experiencia directa en la globalización y digitalización del negocio de grandes patrimonios, una baza que Sabadell quiere explotar para acortar distancias.

Carlos Ventura, el directivo del que dependerá Martín, ha asegurado que en los próximos meses se producirá un “crecimiento significativo” en el número de clientes, los volúmenes gestionados y la aportación del área a la cuenta de resultados del banco. La expectativa es ambiciosa para una unidad que, aunque histórica, no ha figurado entre las tres primeras por patrimonio gestionado en el mercado español.

El fichaje de una directiva con experiencia en la globalización del wealth management subraya la ambición de Sabadell de no limitarse a competir en precio, sino en capacidad de asesoramiento y segmentación de clientes de alto valor.

El reto de escalar posiciones en banca privada

El aterrizaje de Adela Martín en Sabadell se produce en un momento en que la banca privada española concentra cada vez más el negocio en manos de las grandes entidades. Según los últimos datos sectoriales, las tres primeras firmas acaparan cerca del 60% del patrimonio gestionado, y Sabadell ocupa un puesto discreto, pese a contar con una red capilar extensa y una marca propia como Urquijo. La apuesta de Armengol pasa por ganar tracción en los segmentos de banca personal y de empresas de alto valor, donde el asesoramiento a medida y la cercanía pueden marcar diferencias frente a los gigantes.

Martín llega con el reto de cohesionar la oferta de valor de Sabadell Urquijo —a menudo percibida como tradicional— con las herramientas digitales y la visión global que demanda el cliente de alto patrimonio. Su experiencia en la globalización del wealth management en Santander sugiere que el banco buscará una integración más rápida de los servicios transfronterizos, un terreno en el que sus competidores han avanzado con fuerza.

El precedente de Movistar Banca Privada o de la propia CaixaBank demuestra que la escalada de cuota en banca privada requiere inversiones sostenidas en banqueros especializados y en plataformas tecnológicas. Sabadell, con un balance saneado tras los últimos ejercicios, dispone de músculo para apostar por la contratación de talento y la mejora de la experiencia de cliente. Sin embargo, los resultados no serán inmediatos: la construcción de confianza en la gestión de patrimonios es un proceso de ciclos largos.

📊 Las Claves para el Inversor

  • Qué vigilar: La integración efectiva de Adela Martín y los primeros fichajes de banqueros senior que acompañen su aterrizaje. El mercado estará atento a cualquier anuncio de captación de equipos en las próximas semanas.
  • Reacción del valor: El nombramiento, por sí solo, no moverá la cotización, pero refuerza una narrativa de transformación que el banco necesita para diferenciarse en un entorno de tipos a la baja. La clave estará en si la banca privada se traduce en un mayor margen recurrente a medio plazo.
  • Precedente sectorial: La decisión recuerda movimientos similares en Santander, que apostó por la banca privada como motor de diversificación, y en CaixaBank, donde la integración con BPI amplió la base de clientes de alto valor. El éxito de Sabadell dependerá de su capacidad para ejecutar la estrategia sin perder el foco en el negocio tradicional.

Howard Marks pone a la venta su villa de lujo en Mallorca frente al mar por 46 millones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Howard Marks, cofundador de Oaktree Capital, ha puesto a la venta ‘La Posada’, su villa frente al mar en la península de Formentor, por 46 millones de euros.
  • ¿Quién está detrás? Engel & Völkers es la agencia inmobiliaria encargada de la comercialización. La propiedad fue adquirida en 2014 y reformada por Michael S. Smith, el mismo diseñador que redecoró la Casa Blanca durante el mandato de Barack Obama.
  • ¿Qué impacto tiene? La operación reafirma a Mallorca como destino de primer nivel para inversores globales y podría marcar un nuevo récord de precio en la isla, en un momento de debate regulatorio sobre el lujo extranjero en Baleares.

La finca, conocida como ‘La Posada’, ocupa un tramo de costa en la exclusiva península de Formentor con acceso directo al mar. Howard Marks, una de las figuras más reconocidas de la inversión financiera por su libro The Most Important Thing y por cofundar Oaktree Capital Management, compró la propiedad en 2014 junto a su esposa Nancy. Desde entonces, la residencia ha sido una suerte de santuario mediterráneo para el matrimonio.

El precio de salida —46 millones de euros— la sitúa automáticamente entre las operaciones más caras del mercado residencial español, compitiendo directamente con lo más alto del lujo ibicenco y de la Costa del Sol. La propiedad consta de una vivienda principal de siete dormitorios —todos con terraza—, una casa de invitados y alojamiento para el personal.

Un pedigrí que trasciende al ladrillo

El pedigrí de la vivienda no reside solo en sus vistas. Michael S. Smith, el interiorista elegido por los Obama para la remodelación de la residencia de la Casa Blanca en 2008, fue el encargado de la reforma integral. Smith imprimió en la vivienda el mismo lenguaje de elegancia serena y confort que desplegó en la residencia presidencial, según ha recogido Mansion Global.

La villa incluye dos suites principales con vestidores y baños en suite, despacho, cocina de chef y amplios espacios de entretenimiento. Al exterior, una piscina y una plataforma de baño sobre el Mediterráneo completan el conjunto. La agencia Engel & Völkers, especializada en el segmento prime internacional, gestiona la venta.

Howard Marks ha confesado que lo que finalmente le decidió a comprar fue, precisamente, el acceso directo al mar. Una decisión que hoy, doce años después, se transforma en una potencial desinversión de alto vuelo.’

La huella de Michael S. Smith añade a esta villa un ángulo de coleccionismo que trasciende los metros cuadrados y las vistas: convierte la operación en un activo de diseño con historia institucional.

El termómetro del lujo balear

La irrupción de ‘La Posada’ en el mercado coincide con una etapa de máxima tensión regulatoria en Baleares. El Govern autonómico debate medidas de control del alquiler vacacional y limita las nuevas licencias en suelo rústico, mientras las grandes fortunas internacionales siguen apostando por la isla como activo refugio. En este contexto, la operación de Marks funciona como un termómetro sofisticado: mide el apetito inversor de los grandes patrimonios incluso cuando la política aprieta.

Mallorca lleva varios ejercicios sin transacciones residenciales por encima de los 35 millones de euros, según los registros de las inmobiliarias prime. De cerrarse en los 46 millones anunciados, la venta podría redefinir los valores máximos de la isla y acercarla a los niveles de Ibiza o Marbella, donde se han superado los 50 millones en operaciones puntuales.

El norte de Mallorca —Formentor, Pollença, Alcúdia— ha ido ganando peso frente al tradicional suroeste (Andratx, Portals) por su mayor privacidad y sus extensiones de costa sin urbanizar. En ese esquema, ‘La Posada’ representa un trophy asset casi irrepetible.

La Ficha del Inversor

Métrica clave: los 46 millones de euros equivalen a un precio estimado por metro cuadrado que podría superar los 30.000 euros, muy por encima de la media de lujo en Mallorca (en torno a los 12.000-15.000 €/m² en primera línea). No es un producto que se lea en términos de yield (rentabilidad bruta por alquiler) sino como reserva de valor: el retorno esperado es la revalorización patrimonial en el largo plazo y la seguridad jurídica europea frente a otras jurisdicciones.

Tendencia a seis meses: las expectativas son ligeramente alcistas para este perfil de activo. La demanda de ultra high net worth individuals (UHNWI) procedente de Oriente Próximo, Reino Unido y Estados Unidos se mantiene sólida. A corto plazo, la tramitación de la venta dependerá de si el comprador necesita financiación (algo inusual) o si se cierra en efectivo, que es lo común en este segmento. La vía del visado dorado (golden visa) sigue siendo un atractivo, aunque su probable reforma en España podría acelerar decisiones de compra.

Perfil recomendado: un patrimonio neto superior a los 200 millones de euros, con necesidades de privacidad absoluta y sensibilidad por el diseño institucional. El comprador tipo probablemente es un empresario o inversor que ya conoce Mallorca, valora el acceso exclusivo al mar y no busca una vivienda de temporada sino un legado familiar multigeneracional.

Pulso entre operadores: Engel & Völkers apuesta fuerte por este listing para reforzar su posicionamiento como agencia de referencia en el lujo balear, en un momento en que Knight Frank y Savills también presionan con propiedades de similar categoría. La venta, de concretarse, será un espaldarazo a la marca alemana en el Mediterráneo español.

Lectura a 5-10 años: si la regulación balear endurece las restricciones a la vivienda de lujo en suelo rústico costero, propiedades como ‘La Posada’, que ya cuentan con todos los permisos, se revalorizarán aún más por escasez artificial. El caso de Marks anticipa lo que muchos family offices están haciendo: rotar activos maduros en Baleares antes de que el marco normativo encarezca las futuras transacciones.

La villa permanecerá en el mercado hasta que aparezca un comprador que, más allá del precio, entienda el valor de una firma interior como la de Michael S. Smith y de un enclave marítimo que difícilmente volverá a estar disponible. Mientras tanto, la operación ya ha elevado el listón del lujo balear. Queda por ver si el mercado responde con la rapidez que Engel & Völkers espera o si la cifra de 46 millones se convierte en un nuevo ancla psicológica para futuras transacciones en la isla.

EE.UU. amenaza con sancionar a las startups chinas de IA por el caso Kimi K3 y pone en jaque la cadena global de chips

0

He seguido con atención la presentación del modelo Kimi K3 por parte de Moonshot AI y, honestamente, los números me han sorprendido: pocas semanas antes de que explotara la polémica, los benchmarks ya lo situaban como la tercera inteligencia artificial más potente del mundo, solo por detrás de los modelos de Anthropic y OpenAI. Lo que parecía un avance técnico más en la feroz competencia por la IA generativa se ha convertido en un episodio geopolítico de alto voltaje. La administración estadounidense ha puesto el foco en la startup china con una acusación directa: robo de propiedad intelectual y acceso ilegítimo a chips de Nvidia sometidos a control de exportación.

La Casa Blanca y el Tesoro de Estados Unidos han emitido una amenaza concreta: sanciones y restricciones no solo contra Moonshot AI, sino contra toda la cadena de suministro de inteligencia artificial china que utilice tecnología estadounidense. Este movimiento, según los funcionarios de la administración Trump, responde al uso de una técnica conocida como covert distillation —una forma de extraer conocimiento de modelos de IA preentrenados sin autorización— para entrenar el Kimi K3 a partir de los modelos de Anthropic. Además, acusan a Moonshot de haber burlado los controles a la exportación adquiriendo chips avanzados de Nvidia a través de intermediarios en Tailandia.

Las cifras que encienden la alarma en Washington

Los datos que maneja el Departamento de Comercio estadounidense son reveladores:

  • Kimi K3, tercer modelo más potente del mundo: los benchmarks independientes lo sitúan a una distancia mínima del Claude Fable 5 de Anthropic y del GPT-5.6 de OpenAI, superando a otros competidores chinos y europeos.
  • Acceso ilícito a chips Nvidia: la investigación apunta a que Moonshot habría obtenido más de 10.000 GPUs Nvidia H100 y B200, restringidas por las normas de exportación de octubre de 2022 y posteriores ampliaciones, a través de un entramado de empresas pantalla en el sudeste asiático.
  • Destilación encubierta: los ingenieros de Moonshot habrían utilizado la API de Anthropic para ‘entrenar’ un modelo competidor, una práctica que viola los términos de servicio y, según Washington, equivale a robo de propiedad intelectual a escala industrial.

La respuesta de Pekín no se ha hecho esperar: el Ministerio de Comercio chino ha calificado las acusaciones de “infundadas” y ha advertido de represalias “proporcionales” si se materializan las sanciones. Mientras tanto, el yuan offshore ha registrado una ligera depreciación en la sesión asiática, y las acciones de los principales fabricantes chinos de semiconductores han caído con fuerza en la bolsa de Shenzhen.

“El acceso ilegítimo a chips sujetos a control y la apropiación indebida de propiedad intelectual estadounidense es una línea roja. Cualquier empresa, dentro o fuera de China, que participe en este esquema se expone a sanciones inmediatas y a la exclusión del sistema financiero internacional.” — Portavoz del Departamento del Tesoro de Estados Unidos, rueda de prensa del 22 de julio de 2026.

Lo que está en juego es mucho más que una sola startup. Si Washington cumple su amenaza, el efecto dominó podría cortar el acceso de toda la industria china de IA a los chips avanzados, los modelos preentrenados y el capital riesgo estadounidense. Se trata de un paso más en la estrategia de decoupling tecnológico que comenzó con los aranceles de la era Trump 1.0 y que ahora se ha trasladado al campo de batalla de los algoritmos.

¿Estamos ante una nueva fase de la guerra fría tecnológica?

He cubierto esta escalada desde sus inicios y la velocidad con la que se suceden los acontecimientos indica que la administración Trump está decidida a cerrar todas las puertas a la IA china. La novedad es que ya no se conforma con bloquear las exportaciones de hardware; ahora persigue el know-how digital. Si EE.UU. consigue demostrar que Moonshot utilizó los modelos de Anthropic para crear un competidor, el precedente sentará las bases para sancionar a cualquier laboratorio de IA que entrene modelos con datos o arquitecturas de origen estadounidense.

El riesgo para las empresas europeas es enorme. Muchas de ellas dependen de los mismos chips Nvidia que alimentan a los modelos chinos, y un recrudecimiento de los controles podría disparar los precios y los plazos de entrega. Además, las pymes que están construyendo aplicaciones sobre GPT o Claude podrían verse arrastradas si los reguladores estadounidenses amplían el alcance de las sanciones a cualquier uso no autorizado de modelos fundacionales. La Comisión Europea ya ha expresado su “preocupación” por el impacto en la competitividad del continente, aunque de momento evita posicionarse en público.

🌐 El efecto dominó en Occidente

En España, el efecto más inmediato se notará en los precios de la infraestructura de computación en la nube. Los principales proveedores europeos —AWS, Google Cloud y Azure— ya han advertido de que un endurecimiento de las sanciones podría incrementar los costes de las GPU en un 15-20 % en el próximo trimestre. Eso golpea directamente a las startups españolas de IA, muchas de las cuales dependen de estos servicios para entrenar sus modelos. En paralelo, la incertidumbre geopolítica ha llevado al índice VIX a máximos de dos meses y ha teñido de rojo la apertura del Ibex 35, con especial castigo para las tecnológicas y las empresas con exposición a Asia, como Telefónica o Indra. El BCE, que sigue de cerca los riesgos inflacionarios, podría verse obligado a retrasar el próximo recorte de tipos si el encarecimiento de los semiconductores se traslada a los precios de consumo. Todo depende de si las sanciones se aplican de forma quirúrgica o se convierten en un bloqueo generalizado de la cadena de suministro global de inteligencia artificial.

Nueva regulación DeFi Solana: SEC advierte que vaults y préstamos on-chain son valores

Solana se enfrenta a un nuevo foco de presión regulatoria que ha encendido las alarmas en su ecosistema de finanzas descentralizadas (DeFi). La comisionada de la SEC, Hester Peirce, ha advertido este miércoles que los vaults cripto y los productos de préstamo sobre cadena pueden caer bajo las leyes de valores estadounidenses, dependiendo de cómo se hayan diseñado y se operen en la práctica.

El aviso no tiene un destinatario único: apunta de lleno a protocolos de Solana como Kamino, MarginFi o Solend, que gestionan miles de millones de dólares en depósitos y estrategias automatizadas de rendimiento. Lo que está en juego es la posibilidad de que deban registrarse como fondos de inversión o que sus gestores necesiten licencia de asesor financiero si se demuestra que toman decisiones discrecionales sobre los activos de los usuarios.

Qué ha dicho exactamente la SEC

En una declaración publicada el miércoles, Peirce —una de las voces más cercanas al sector cripto dentro del regulador— explicó que los vaults (esas bóvedas inteligentes que agrupan fondos y los asignan a distintas fuentes de rendimiento) y los préstamos on-chain pueden activar las leyes federales de valores si incluyen decisiones discrecionales. Entre esos factores mencionó la selección de actividades generadoras de rendimiento, la fijación de las condiciones de préstamo o la determinación de los umbrales de liquidación.

La comisionada subrayó que no se trata de una prohibición, sino de un recordatorio para los desarrolladores: cualquier producto que implique la gestión activa de fondos de terceros debe revisar si encaja en la definición de valor o de empresa de inversión según la normativa vigente. «Algunos vaults podrían considerarse ofertas de valores o fondos de inversión», señaló, mientras que las partes que manejan los parámetros de asignación también podrían activar requisitos de asesor de inversiones.

A quién afecta en el ecosistema de Solana

El golpe regulatorio caería de lleno sobre la capa DeFi de Solana, una de las más activas del sector. Kamino, por ejemplo, ofrece vaults automatizados que mueven los depósitos entre los mercados de préstamo de la red para maximizar el rendimiento. Es justo ese tipo de gestión algorítmica —aunque sea transparente y sin intervención humana directa— el que, según la lógica de Peirce, podría asimilarse a una actividad de asesoramiento que requiere registro.

En una situación similar están MarginFi, que permite a los usuarios tomar prestado y prestar activos con parámetros flexibles, o Solend, un protocolo de préstamos en el que la configuración de los índices de colateral y liquidación recae sobre una gobernanza descentralizada. La pregunta incómoda es si los equipos que inicialmente diseñan y mantienen esos contratos inteligentes pueden ser vistos como gestores no registrados a ojos de la SEC.

Hester Peirce no prohíbe nada, pero su mensaje a los desarrolladores es claro: si gestionáis fondos de forma activa, podéis estar bajo la lupa.

Más allá del susto: una historia recurrente

La preocupación de la SEC por la DeFi no es nueva. Ya en 2023 el regulador envió avisos similares a protocolos de otras cadenas y ha mantenido un goteo de acciones contra plataformas que mezclan custodia con estrategias automáticas. Lo llamativo del caso actual es que la advertencia provenga de Hester Peirce, una comisionada que históricamente ha defendido la innovación cripto y ha criticado el exceso de celo de su propia agencia.

Si alguien tan favorable al sector dice que estos productos pueden ser valores, el mensaje adquiere un peso doble. No obstante, hasta la fecha no hay ninguna orden de ejecución concreta contra los protocolos de Solana y Peirce se limitó a pedir a los desarrolladores que evalúen por sí mismos su situación. La lectura más prudente es que se trata de una llamada de atención preventiva, no de una sentencia firme.

Para los usuarios de DeFi en Solana, la advertencia introduce una incertidumbre que ya debería resultar familiar: la arquitectura abierta de la red permite construir productos financieros muy potentes, pero también los expone al escrutinio de reguladores que aún están dibujando los límites. La línea entre un fondo de inversión y un contrato inteligente que rota activos puede ser tan fina como las cuatro líneas de código que determinan la tasa de interés en un pool de préstamos.

Grayscale desbloquea el staking institucional de Solana: los accionistas de GSOL cobrarán cada trimestre

Grayscale ha movido ficha para institucionalizar el staking de Solana. El gestor ha presentado una enmienda a su producto GSOL que permitirá distribuir las recompensas netas de staking (la delegación de SOL a validadores para asegurar la red a cambio de ingresos) directamente a los accionistas, al menos cada trimestre. La modificación, presentada el 17 de julio ante la SEC, entrará en vigor el 7 de agosto de 2026. No es la aprobación de un ETF spot, pero sí un avance que cambia el perfil del producto.

Qué ha cambiado exactamente en el GSOL

El movimiento es una enmienda al Formulario 8‑K del Grayscale Solana Trust, el vehículo que cotiza bajo el ticker GSOL. Hasta ahora, la mecánica de las recompensas de staking quedaba diluida en la estructura del trust. Ahora, el documento detalla un mecanismo de pago en efectivo de las recompensas netas, con periodicidad mínima trimestral. La cifra final dependerá del rendimiento de la red, las comisiones del validador y los gastos imputables, pero el accionista sabrá que, si el trust genera ingresos por staking, los recibirá en su cuenta de forma periódica.

No estamos ante un ETF spot de Solana. La enmienda afecta a la distribución de rendimientos, no a la creación de un nuevo producto cotizado. Dicho de otro modo: Grayscale afina el motor del vehículo que ya existe, sin necesidad de esperar al visto bueno regulatorio que sí requiere un fondo negociado en bolsa.

Por qué importa un pago trimestral

Un inversor institucional está acostumbrado a productos que pagan rentas de forma predecible. Fondos de bonos, de infraestructuras o de dividendos siguen ese patrón. En Solana, una red Proof of Stake, el staking genera un flujo de recompensas que, bien estructurado, se parece mucho a un cupón. Pero esa similitud solo funciona si el producto la materializa: si las recompensas se quedan dentro del trust sin un calendario claro, el inversor no las ve, no las puede modelizar.

La enmienda de Grayscale resuelve esa opacidad. Al fijar pagos trimestrales, transforma una métrica on-chain en un ingreso visible. La magia no está en que existan recompensas —que ya las había— sino en que ahora llegan programadas al accionista. Eso facilita la comparación con otros activos de renta y allana la entrada de asesores financieros, fondos de pensiones y gestores patrimoniales que necesitan rentabilidades periódicas para encajar un activo en cartera.

Conviene no perder de vista los riesgos: el rendimiento del staking varía con la actividad de la red y con la tasa de participación. Un trimestre puede ser generoso; el siguiente, mucho más modesto. Y las comisiones del producto reducen el neto que llega al partícipe. Pero lo relevante es que la estructura ya es inteligible para el capital tradicional.

Convertir las recompensas de staking en pagos trimestrales es el puente que acerca el ecosistema de Solana al inversor tradicional.

El staking de Solana se cuela en el diseño del producto

La jugada de Grayscale revela una tendencia de fondo: el staking está dejando de ser un detalle técnico para convertirse en elemento central del diseño de productos de inversión en Solana. Hace dos años, los vehículos institucionales que tocaban SOL eran cestas genéricas de criptoactivos. Hoy, el mercado exige granularidad: exposición a SOL, sí, pero también captura de su rentabilidad nativa.

Esa sofisticación es paralela a la madurez de la red. Solana ha consolidado un ecosistema DeFi que mueve volúmenes diarios por encima de los 2.000 millones de dólares y unos ingresos por comisiones que este año han superado a los de Ethereum en varias semanas. En ese contexto, prescindir de las recompensas de staking sería mutilar una parte sustancial del retorno esperado. Grayscale ha entendido que el inversor institucional no va a perdonar esa ausencia.

La enmienda también subraya un matiz regulatorio relevante. Al distribuir las recompensas en efectivo y no reinvertirlas automáticamente, el producto se parece más a un activo de renta que a un híbrido de acumulación. Ese perfil podría facilitar el encaje fiscal y contable en jurisdicciones como la europea, donde la directiva MiCA ya clasifica a SOL como activo de utilidad y no como valor negociable. Nada de esto garantiza la llegada de un ETF spot, pero sí prepara el terreno para un ecosistema de productos más diverso.

Las piezas aún tienen que encajar. El 7 de agosto veremos la entrada en vigor de la enmienda y, en los meses siguientes, los primeros pagos. Si el mecanismo funciona sin fricciones operativas, el GSOL se convertirá en un caso de estudio para el resto de gestores. Mientras tanto, Solana demuestra que su narrativa institucional ya no depende solo de aprobaciones de la SEC, sino de productos que, paso a paso, están haciendo tangible el retorno de su red.

La actualización anual del alquiler sube un 2,44% y encarece la renta unos 24 euros al mes

Si tienes un contrato de alquiler firmado después de mayo de 2023, ya puedes hacer las cuentas: los alquileres vuelven a subir, y esta vez el porcentaje es oficial. El Instituto Nacional de Estadística confirmó que el índice que actualiza estas rentas se sitúa en el 2,44% correspondiente a junio, un dato que entró en vigor el pasado 15 de julio.

La subida se traduce en unos 24 euros más al mes de media para quien paga un alquiler estándar. No es la única cifra que importa: mientras este índice se modera, el IPC general sigue anclado en el 3,2%, casi un punto por encima. Esa diferencia no es casualidad, sino el efecto buscado por la ley.

Qué significa la subida de los alquileres este verano

Youtube video

El indicador que ha marcado el 2,44% no es exactamente el IPC, aunque mucha gente lo llame así por costumbre. Se trata del Índice de Referencia de Arrendamientos de Vivienda, un indicador específico creado para separar la evolución de las rentas del comportamiento general de los precios. Desde que se aplica, ha encadenado ya trece meses consecutivos por encima del 2%.

Para un inquilino con una renta de 1.000 euros, la actualización supone pagar unos 24 euros más cada mes, unos 290 euros más al año. Es una cifra sensiblemente inferior a la que le tocaría si su contrato siguiera ligado al IPC, donde la subida rondaría los 380 euros anuales.

Por qué existe un índice distinto para el alquiler

El alquiler en España cambió de reglas en 2023, cuando el Gobierno decidió que la vivienda necesitaba un indicador propio, menos expuesto a los vaivenes de la energía o los carburantes. Así nació el IRAV, pensado para ofrecer más estabilidad tanto a propietarios como a inquilinos.

El cálculo no es caprichoso: toma el valor más bajo entre la variación del IPC general, la inflación subyacente y una media ajustada a largo plazo. Esa fórmula explica por qué, mes tras mes, el resultado suele quedar por debajo de la inflación oficial, como ha vuelto a ocurrir en junio.

Quién se libra de esta subida y quién no

Youtube video

No todos los inquilinos están sujetos al mismo índice, y ahí está la letra pequeña que conviene revisar antes de que llegue la notificación del casero. La fecha de firma del contrato es la que decide qué fórmula se aplica, así que merece la pena tener el papel a mano.

Quienes firmaron antes del 26 de mayo de 2023 siguen dependiendo de lo pactado en su contrato, que habitualmente remite al IPC tradicional o al Índice de Garantía de Competitividad. Los que firmaron después de esa fecha son los que notan el efecto amortiguador del nuevo sistema, con subidas más contenidas y previsibles.

Cómo saber qué índice te toca a ti

Antes de que llegue cualquier carta o burofax anunciando la subida, hay una forma sencilla de anticiparse y comprobar los números por tu cuenta. El propietario está obligado a notificar la actualización con margen suficiente, pero nada impide que el inquilino se adelante.

Conviene revisar tres datos concretos del contrato para no llevarse sorpresas quince días después de que llegue la notificación oficial. Con esa información, calcular la subida real es cuestión de minutos:

  • La fecha exacta de firma del contrato, clave para saber si aplica el IRAV o el sistema anterior.
  • El mes de renovación anual, que marca qué dato del INE se utiliza como referencia.
  • La renta actual, sobre la que se aplica el porcentaje correspondiente.
  • La cláusula de actualización recogida en el propio contrato, que a veces incluye topes adicionales.

Qué esperar en los próximos meses

La tendencia apunta a que el IRAV se mantendrá cerca de estos niveles mientras la inflación subyacente no dé un giro brusco a la baja. El propio diseño del índice, pensado para suavizar picos, hace poco probable un salto repentino en los próximos meses, salvo un cambio normativo de calado.

La buena noticia para los inquilinos es que la brecha protectora frente al IPC general se sostiene, y eso da cierto margen de previsibilidad a la hora de planificar el presupuesto doméstico. Si tu contrato aún no se ha actualizado este año, ya sabes qué cifra manejar: 2,44%, ni un decimal más.

La tensión China-Australia alcanza la ASEAN: misil nuclear y advertencia de Canberra

La tensión entre China y Australia ha alcanzado hoy un nuevo umbral. He analizado el discurso que Penny Wong, ministra de Exteriores australiana, pronuncia en la 59ª reunión de ministros de Exteriores de la ASEAN en Filipinas, y lo que veo es una advertencia directa que mezcla disuasión militar con proteccionismo económico.

El misil nuclear que encendió las alarmas

Wong criticará el reciente lanzamiento por parte de Pekín de un misil con capacidad nuclear desde un submarino, una acción que Canberra describe como «desestabilizadora y peligrosa». No es un gesto aislado: se suma a las maniobras en el mar de China Meridional que han elevado la fricción en el Sudeste Asiático.

«Ni Australia ni las naciones vecinas nos dejaremos intimidar por sus acciones ‘provocadoras’.» — Penny Wong, ministra de Exteriores de Australia, según extractos del discurso en la cumbre de la ASEAN, 23 de julio de 2026

La ministra también lanzará un aviso sobre el Estrecho de Ormuz. Tanto Irán como Estados Unidos han amenazado con imponer un peaje al tránsito marítimo en esa vía, vital para el suministro energético global. Wong instará a los líderes mundiales a no normalizar ese tipo de restricciones, que encarecerían el crudo y añadirían presión inflacionista a una economía mundial ya frágil.

Un polvorín que amenaza las rutas comerciales globales

El mensaje de Canberra tiene una lectura económica inmediata. La ASEAN —cuyos diez países representan cerca del 7% del PIB global— se asienta sobre las principales rutas comerciales del Indo-Pacífico. Cualquier escalada militar, incluso un incidente aislado, puede perturbar el tránsito de contenedores, semiconductores y materias primas que alimentan las cadenas de suministro europeas.

A diferencia de crisis pasadas, esta vez el choque no es solo comercial. China ya ha recurrido a sanciones informales contra exportadores australianos de vino, cebada o carbón, pero la decisión de Australia de reforzar su arsenal nuclear —en el marco del pacto AUKUS con EE.UU. y Reino Unido— introduce un componente de hard power que Pekín interpreta como una provocación existencial.

Análisis: La disuasión nuclear como carta económica

Lo que me llama la atención de esta nueva fase no es tanto la retórica diplomática como la apuesta de Australia por la disuasión nuclear como herramienta de seguridad económica. Wong lo ha dejado implícito: sin una arquitectura militar creíble, el país no podrá proteger sus intereses comerciales ni garantizar la libertad de navegación. Ese argumento, que equipara defensa nacional con estabilidad de las rutas marítimas, es arriesgado. Históricamente, los períodos de rearme acelerado en el Pacífico no han aliviado tensiones, sino que han encarecido los seguros de carga, los fletes y la cobertura de riesgos para las multinacionales.

El riesgo de que la inflación importada vuelva a repuntar por el coste de la energía y el transporte es real. Si la volatilidad en el Estrecho de Ormuz se combina con incidentes en el mar de China Meridional, el BCE —que ya lidia con una desinflación lenta— tendrá menos margen para relajar su política monetaria sin poner en peligro la estabilidad del euro.

🌍 El impacto en España y Europa

España, como economía abierta y dependiente de las importaciones energéticas, es especialmente vulnerable. Más del 80% del petróleo que consume la UE transita por el Estrecho de Ormuz; un peaje o un bloqueo parcial dispararía los precios de los combustibles y, por extensión, la inflación subyacente. Además, las empresas exportadoras españolas —del textil a la automoción— necesitan las rutas del Sudeste Asiático despejadas. Cualquier interrupción prolongada encarecería los fletes hacia y desde Asia, justo en un momento en que el Euríbor empieza a dar tímidos alivios a las hipotecas variables.

  • Euríbor e hipotecas: Un repunte de la inflación importada retrasaría los recortes del BCE y mantendría el índice de referencia por encima del 2,5%, prolongando la presión sobre las familias.
  • Inflación y poder adquisitivo: El encarecimiento de la energía y del transporte se trasladaría al IPC, erosionando la capacidad de gasto de los hogares.
  • Tejido empresarial: Las compañías del IBEX con fuerte actividad en Asia —como Inditex o Repsol— verían afectados sus márgenes tanto por el alza de los costes como por la incertidumbre geopolítica.

En definitiva, la advertencia de Penny Wong es mucho más que un gesto diplomático: es la confirmación de que el tablero económico del Indo-Pacífico está más caliente de lo que los mercados a menudo descuentan. Seguiré atento a la declaración final de la ASEAN; podría marcar el tono de las primas de riesgo geopolítico durante el resto del año.

Aranceles de Trump a Canadá: 50% y cancelación de la inauguración del puente Gordie Howe

La decisión de Donald Trump de imponer un arancel del 50% sobre la mayoría de los productos canadienses ha dinamitado en cuestión de horas uno de los símbolos más potentes de la cooperación bilateral: la inauguración del puente internacional Gordie Howe. La ceremonia oficial, que iba a reunir a representantes de Estados Unidos y Canadá este viernes, ha sido suspendida tras la escalada de tensión comercial entre los dos socios históricos.

El presidente estadounidense justificó la medida acusando a Ottawa de discriminar de forma persistente a los sectores automotriz, del alcohol y de los lácteos estadounidenses. La declaración, recogida por medios como The Guardian, marca un nuevo pico en una relación que ya venía deteriorándose desde la renegociación del T-MEC en 2025.

El detonante: los sectores automotriz, alcohol y lácteos

He revisado los detalles de la orden ejecutiva firmada el pasado 21 de julio. El arancel se aplicará a una cesta amplia de bienes, aunque la Casa Blanca ha puesto el foco en tres sectores clave:

  • Automoción: Estados Unidos reprocha a Canadá las barreras no arancelarias que limitan la entrada de vehículos americanos, especialmente en Ontario, el corazón industrial del país.
  • Alcohol: Washington denuncia que varias provincias mantienen sistemas de distribución que favorecen los productos locales frente a los licores y cervezas estadounidenses.
  • Lácteos: la gestión de la oferta canadiense, que protege a los productores nacionales con cuotas y aranceles elevados, lleva años en el punto de mira de los agricultores del Medio Oeste.

La administración Trump cifra en más de 60.000 millones de dólares el perjuicio anual para las exportaciones estadounidenses. El Gobierno canadiense, por su parte, no ha tardado en calificar la tasa de “injustificada y desproporcionada”, y ha prometido represalias “muy pronto”.

“Estamos profundamente decepcionados por la cancelación de la ceremonia. El puente es un símbolo de la relación entre nuestros dos países.” — Portavoz de la Autoridad del Puente Internacional Gordie Howe, 22 de julio de 2026

La suspensión del acto es todo un golpe simbólico. El puente atirantado de seis carriles, que conecta Detroit (Michigan) con Windsor (Ontario), es la mayor infraestructura fronteriza entre los dos países. Su construcción, que se prolongó durante más de una década, se había vendido como la prueba de que la integración económica norteamericana seguía viva incluso bajo gobiernos proteccionistas.

Implicaciones para el T-MEC y el futuro del comercio norteamericano

Lo que veo aquí es un salto cualitativo en la guerra comercial que Trump ha reactivado en este segundo mandato. No se trata solo de la cifra —un 50 % que duplica el arancel promedio impuesto a China en 2018—, sino del ataque directo al espíritu del T-MEC. El acuerdo, que entró en vigor en 2020 y se revisó en 2025, incluye mecanismos de solución de controversias; sin embargo, una tasa generalizada de este calibre rompe la lógica de zona de libre comercio y empuja a Canadá hacia una respuesta que podría escalar hasta las sanciones espejo.

Los analistas que he consultado coinciden en que el sector automotriz será el más castigado. Las cadenas de suministro están profundamente entrelazadas: un coche puede cruzar la frontera hasta siete veces antes de salir de la línea de montaje. Un arancel del 50 % encarece cada uno de esos movimientos y amenaza la competitividad de plantas tanto en Michigan como en Ontario. Para las familias trabajadoras de la región de los Grandes Lagos, el impacto en el empleo podría ser inmediato.

El calendario es ajustado. Ottawa tiene previsto convocar una reunión de emergencia de los ministros de comercio provinciales la próxima semana, y Bruselas ya observa con preocupación por si el precedente canadiense se extiende a la relación transatlántica.

🌍 El impacto en España y Europa

El conflicto comercial entre Estados Unidos y Canadá no es un asunto lejano para los hogares españoles. De momento, el Euríbor a 12 meses se mantiene contenido en torno al 3,40 %, pero la escalada arancelaria puede disparar la volatilidad en los mercados de deuda soberana y endurecer las condiciones de financiación en la eurozona; cada repunte del Euríbor se traduce en cuotas hipotecarias más altas para miles de familias.

  • Comercio exterior: España exporta anualmente bienes por valor de 2.300 millones de euros a Canadá, con fuerte presencia de componentes de automoción y maquinaria industrial. Una guerra comercial a gran escala en Norteamérica deprimiría la demanda y forzaría a las empresas españolas a buscar mercados alternativos, justo cuando la economía europea lucha por acelerar.
  • Efecto contagio para la UE: Si Trump aplica una lógica similar contra la Unión Europea —como ya insinuó en abril—, los aranceles a los automóviles alemanes o al aceite de oliva español serían una realidad. La suspensión del puente Gordie Howe envía un mensaje inequívoco: la cooperación multilateral ya no es un activo, sino el blanco de una política económica basada en el poder.
  • Mercados: El Ibex 35 ha registrado esta mañana ligeras caídas en los valores exportadores, y los analistas de renta fija advierten de que las yields del bono estadounidense a 10 años podrían repuntar si el mercado descuenta un frenazo del crecimiento en Norteamérica, encareciendo también la financiación del Tesoro español.

El próximo paso es la reacción formal de la administración canadiense, que se espera para antes del fin de semana. Todo apunta a represalias selectivas sobre productos emblemáticos estadounidenses, como el whisky de Tennessee o las motocicletas Harley-Davidson. El puente sigue en pie, pero la ceremonia que iba a celebrar la unión se ha convertido en la primera víctima visible de esta nueva guerra comercial.

Trump amenaza con destruir las infraestructuras iraníes en el estrecho de Ormuz tras los ataques hutíes a petroleros

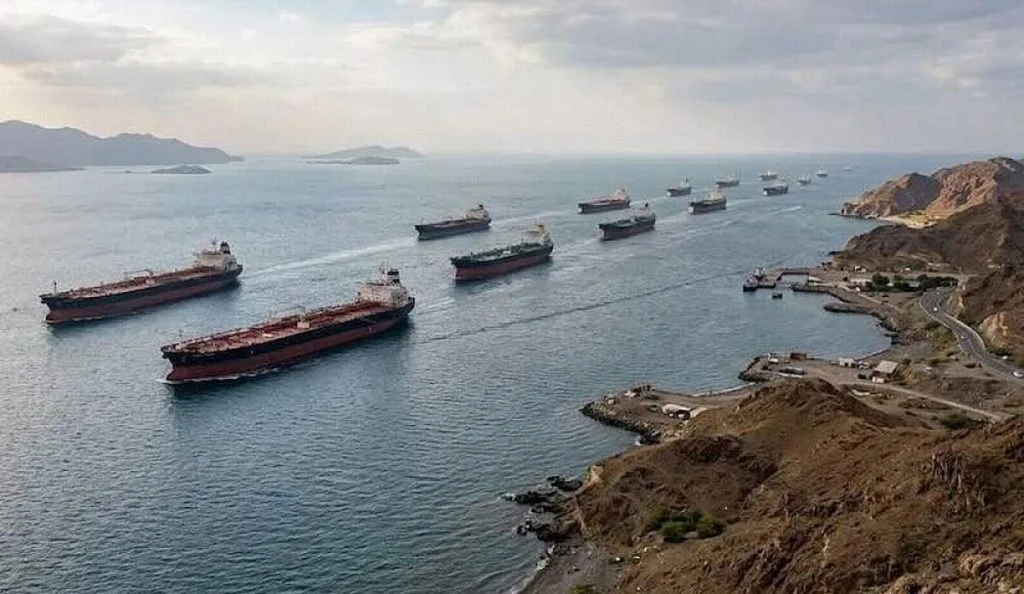
La amenaza directa de Donald Trump de atacar infraestructura iraní en represalia por cada ataque a buques en el Estrecho de Ormuz ha elevado la tensión geopolítica a un nivel no visto desde los peores momentos de la crisis del Golfo. Ayer, los rebeldes hutíes de Yemen reivindicaron el ataque con misiles balísticos y drones contra dos petroleros saudíes en el mar Rojo, un movimiento que complica aún más el suministro energético global en un momento en que el paso por Ormuz ya está prácticamente cerrado.

La ofensiva naval de los hutíes y el bloqueo a Arabia Saudí

El portavoz militar de los hutíes, Yahya Saree, confirmó que el grupo atacó a los buques Encelia y Layla por violar el bloqueo marítimo declarado contra Arabia Saudí el pasado 20 de julio. La agencia de prensa saudí SPA informó de que el Encelia fue alcanzado, aunque todos los tripulantes están a salvo. No se facilitaron detalles sobre el estado del segundo petrolero.

«Atacamos dos petroleros saudíes, llamados Encelia y Layla, por violar la decisión de bloqueo emitida por las fuerzas armadas.» — Yahya Saree, portavoz militar de los hutíes, 22 de julio de 2026

Según el centro de operaciones comerciales marítimas del Reino Unido (UKMTO), el capitán del Encelia informó de un proyectil no identificado que provocó un incendio a bordo. Los hutíes afirmaron haber utilizado misiles balísticos, de crucero y drones, y aseguraron haber obligado a “casi diez barcos” a abandonar sus rutas y dar media vuelta.

Este bloqueo naval responde, según los hutíes, al “cerco injusto y opresivo” que Arabia Saudí mantiene desde hace casi doce años sobre los puertos y aeropuertos controlados por el grupo en Yemen. La insurgencia busca forzar a Riad a levantar las restricciones, en un pulso que replica la lógica de “ojo por ojo”.

La amenaza de Trump y el cierre efectivo del Estrecho de Ormuz

Desde finales de febrero, la guerra entre Estados Unidos e Israel contra Irán ha de facto interrumpido la navegación comercial por el Estrecho de Ormuz, por donde transita alrededor del 20% del petróleo mundial. Ahora, Trump ha escalado la retórica: por cada ataque a buques en ese paso estratégico, Washington destruirá “un puente o una central eléctrica” en territorio iraní, según la advertencia recogida por France 24 el 22 de julio.

La combinación de la amenaza estadounidense y la actividad de los hutíes en el estrecho de Bab al-Mandeb, al sur del mar Rojo, amenaza con obstruir las dos principales arterias marítimas del crudo que abastecen a Europa y Asia.

  • Ormuz: alrededor del 20% del petróleo mundial transita por este paso, actualmente casi bloqueado por la guerra.
  • Bab al-Mandeb: en 2024 pasaron 4.100 millones de barriles de crudo y productos refinados, el 5% del total global.
  • Combinación letal: el cierre simultáneo de ambos dejaría sin salida a más del 25% del suministro mundial de petróleo y gas.

Un nudo energético y geopolítico cada vez más apretado

Lo que estoy viendo es una dinámica de escalada asimétrica que trasciende el conflicto local. Por un lado, los hutíes han demostrado capacidad operativa para bloquear rutas marítimas —ya lo hicieron contra el puerto israelí de Eilat hasta el acuerdo de alto el fuego en Gaza en octubre de 2025, y volvieron a hacerlo con la mediación de Omán en mayo de ese año. Por otro, la amenaza de Trump sobre la infraestructura iraní introduce un riesgo de confrontación directa que ningún mercado descarta ya por completo.

Hay una contradicción estratégica evidente: mientras Arabia Saudí intenta desviar embarques por el mar Rojo para sortear Ormuz, la ofensiva hutí convierte Bab al-Mandeb en un segundo cuello de botella potencialmente impracticable. Los futuros del crudo Brent podrían estar descontando aún este riesgo de manera insuficiente. De hecho, el spread entre el Brent y el WTI estadounidense podría ampliarse si las refinerías europeas perciben un riesgo real de desabastecimiento. Cualquier incidente que obligue al cierre temporal de Bab al-Mandeb llevaría el barril por encima de los 100 dólares en cuestión de horas.

🌍 El impacto en España y Europa

Para la economía española, el principal canal de transmisión es el precio del crudo. España importa más del 70% de su energía en forma de petróleo y gas, con una parte significativa de ese crudo llegando a través del mar Rojo y el canal de Suez. Un encarecimiento sostenido de 10 dólares por barril añade aproximadamente 0,4 puntos a la inflación de la zona euro en un trimestre, y en España, donde el transporte tiene un alto peso en el IPC, ese impacto se amplifica. El Euríbor, que ha estado estabilizándose tras los recortes del BCE, volvería a sentir presión alcista si las expectativas de inflación repuntan.

  • Precio del crudo: cada escalada de tensión en el mar Rojo se traduce en un incremento inmediato de la prima de riesgo en el Brent, lo que encarece la gasolina y el diésel en las estaciones de servicio españolas.
  • Costes logísticos: las navieras ya están desviando rutas o aplicando recargos de seguro. El transporte marítimo de contenedores desde Asia a Europa se encarece, afectando a los bienes de consumo importados.
  • Tejido exportador: empresas del sector petroquímico y refino, como Repsol o Cepsa, ven cómo sube el coste del feedstock, mientras que las exportaciones agroalimentarias a mercados del Golfo pueden sufrir retrasos en la cadena de suministro.

El Banco Central Europeo, que mantiene su hoja de ruta de recortes graduales, observa con preocupación cualquier repunte inflacionista derivado de la energía. La próxima reunión del Consejo de Gobierno, en septiembre, podría tener que ponderar si la crisis energética latente obliga a una pausa en el ciclo de flexibilización.

El aviso de Alemania que sacude el presupuesto de la UE: esto es lo que significa para España

El presupuesto de la Unión Europea acaba de entrar en una zona de turbulencias cuyo epicentro está en Berlín. He analizado las declaraciones que el ministro alemán de Asuntos Europeos, Gunther Krichbaum, ha hecho públicas este 22 de julio y la conclusión es contundente: el colchón fiscal del que han dependido países como España durante décadas está a punto de encoger de forma drástica.

La propuesta alemana: recorte de 400.000 millones y nuevas prioridades

Krichbaum ha detallado la postura que defenderá Alemania en la negociación del marco financiero plurianual 2028‑2034. La Comisión Europea ha planteado un techo de gasto de 1,7 billones de euros para los próximos siete años. Berlín quiere rebajarlo en 400.000 millones de euros. No es una cifra menor: equivale a casi una cuarta parte del presupuesto propuesto.

Lo más revelador, sin embargo, no es la tijera, sino el destino de los fondos. El ministro ha sido explícito:

«Si hoy tuviéramos que reinventar la Unión Europea y pudiéramos pulsar un botón de reinicio, no empezaríamos por la política agrícola. Sin duda fue la decisión correcta en la segunda mitad del siglo pasado. Pero hoy las prioridades son la seguridad, la defensa, la ciberseguridad, el espacio, la inteligencia artificial y la competitividad». — Gunther Krichbaum, ministro de Asuntos Europeos de Alemania, 22 de julio de 2026

La idea alemana pasa por fusionar la política de cohesión y la política agrícola común en un solo pilar presupuestario. A partir de ahí, cada Estado miembro decidiría cómo asignar el dinero dentro de esa bolsa unificada. En otras palabras: Bruselas pondría menos condiciones y los gobiernos nacionales ganarían autonomía, pero con bastante menos dinero sobre la mesa.

Análisis: el fin del modelo que ha sostenido a los países receptores

Lo que veo detrás de estas palabras no es solo una reordenación técnica de partidas. Es el final del consenso de posguerra que convirtió la cohesión territorial y la agricultura en los ejes vertebradores del gasto comunitario. Alemania, el principal contribuyente neto de la UE, considera que la economía polaca —citada por el propio Krichbaum como ejemplo de éxito— ya no necesita los mismos estímulos que en 2004. Y de paso, deja claro que su margen fiscal interno es limitado: las previsiones de crecimiento alemán para 2026 siguen siendo modestas.

El razonamiento tiene lógica interna, pero ignora una realidad incómoda: no todos los receptores netos están en la senda polaca. Italia, España, Portugal o Grecia siguen teniendo estructuras productivas que dependen de los fondos europeos para mantener la inversión pública en niveles funcionales. Si los recortes se materializan y, además, la prioridad se desplaza hacia la industria de defensa y los chips, la factura para el sur de Europa podría ser considerable.

Krichbaum aspira a cerrar el acuerdo antes de fin de año. Sus palabras exactas son: «Creo que tenemos un gran interés en que las negociaciones sobre el marco financiero plurianual queden realmente concluidas a finales de este año». La prisa no es casual: 2027, año previo a la entrada en vigor del nuevo presupuesto, traerá elecciones en varios países clave y una previsibilidad aún menor.

🌍 El impacto en España y Europa

Para España, la ecuación es sencilla pero preocupante. Nuestro país es el tercer mayor receptor de fondos del presupuesto comunitario, con una media histórica cercana a los 11.000 millones de euros anuales entre cohesión y PAC. Un recorte del 23 % en el techo global reduciría de forma automática las partidas disponibles para regiones como Andalucía, Castilla‑La Mancha o Extremadura, aún clasificadas como regiones en transición.

  • Los fondos de cohesión, que hoy sostienen infraestructuras, ayudas al empleo y digitalización, se verían particularmente amenazados si se fusionan con la PAC y se reparten con criterios más laxos.
  • La apuesta alemana por la defensa y la ciberseguridad como prioridades beneficiaría más a las industrias militares y tecnológicas del norte y el este de Europa que al tejido productivo español, dominado por pymes y servicios.
  • Una caída de los fondos europeos presionaría las cuentas públicas españolas justo cuando el BCE mantiene una política monetaria restrictiva y el coste de la deuda sigue elevado. Bruselas podría verse forzada a aplicar las reglas fiscales con menos flexibilidad si no dispone de un presupuesto robusto que mitigue los desequilibrios.

El aviso alemán, pues, no es solo una postura negociadora; es un espejo en el que los países del sur tienen que mirarse. El debate de los próximos meses decidirá si Europa mantiene su contrato de solidaridad territorial o si, como sugiere Berlín, pulsa el botón de reinicio y reescribe las reglas del juego.

Aumento de quiebras en Alemania: ¿señal de debilidad económica o corrección del mercado?

El segundo trimestre de 2026 ha traído un dato que ha encendido todas las alarmas: las insolvencias empresariales en Alemania han alcanzado su nivel más alto en veinte años. He analizado con detalle el estudio del Instituto Halle de Investigación Económica (IWH) recogido por Deutsche Welle, y los números son contundentes.

En junio, la tasa de insolvencias de sociedades colectivas y corporaciones fue un 80 % superior a la media de los meses de junio del período 2016-2019, antes de la pandemia. El propio Steffen Müller, responsable de investigación de insolvencias del IWH, confirma que el segundo trimestre cerró con el mayor número de quiebras en dos décadas. Y no es un pico aislado: la tendencia al alza se arrastra desde hace varios trimestres.

Las cifras de insolvencias y el coste laboral

El estudio excluye a autónomos y microempresas, centrándose en las compañías que concentran el 90 % de los empleos afectados por insolvencias y el 95 % de los créditos. Esto magnifica el impacto en el mercado laboral. Y los anuncios de grandes recortes de plantilla no ayudan:

  • Volkswagen ha indicado que hasta 100.000 empleos podrían desaparecer en todo el mundo en los próximos años.
  • El proveedor automovilístico ZF planea suprimir 14.000 puestos hasta 2028.
  • Bosch recortará más de 20.000 empleos solo en Alemania de aquí a 2030.

No es solo la automoción: en 2025 se perdieron más de 100.000 empleos industriales y, según la consultora Horvath, otros 100.000 podrían esfumarse en 2026 en sectores como la ingeniería mecánica o la construcción.

¿Corrección de mercado o debilidad estructural? El debate de fondo

La pregunta clave que subyace a estas cifras es si Alemania atraviesa una necesaria corrección de mercado o padece una debilidad estructural más profunda. Las quiebras, en sí mismas, no siempre son negativas: cuando empresas improductivas abandonan el mercado, el capital, el talento y el conocimiento se liberan hacia sectores más dinámicos. Es la «destrucción creativa» que popularizó Schumpeter.

Si los trabajadores despedidos encuentran rápidamente un nuevo empleo, estaríamos ante un ajuste sano. Y, de hecho, el desempleo en Alemania apenas ha repuntado. Sin embargo, Müller advierte de que esa aparente calma tiene truco: la generación del baby boom se está jubilando y la inmigración desde la UE se ha ralentizado, por lo que la recolocación no implica necesariamente un trasvase de empresas zombis a compañías productivas.

“Todavía no vemos un efecto dominó en el que los problemas de una empresa se contagien a otras o a los bancos, pero sí estamos en plena transformación estructural. La verdadera cuestión es hacia dónde se dirige la economía alemana.” — Steffen Müller, responsable de investigación de insolvencias del IWH, julio de 2026

Müller sitúa los niveles actuales de insolvencia en la «zona de peligro»; no descarta que la acumulación de quiebras acabe generando tensiones financieras más amplias.

Una nota de esperanza la ponen las startups. Según Destatis, en el primer trimestre de 2026 se crearon más de un 10 % de empresas que un año antes, y el IWH destaca que el número de emprendimientos orientados al crecimiento —muchos en inteligencia artificial— ha aumentado de forma sostenida. “Eso es una buena noticia”, afirma Müller. En su opinión, esto refuerza la hipótesis de una transformación estructural más que la de un colapso.

Pero el hecho de que ningún sector quede indemne —construcción, hostelería, industria intensiva en energía y comercio minorista— sugiere que los problemas van más allá de una simple rotación sectorial. Jutta Rüdlin, de la Asociación Alemana de Administradores Concursales, recuerda que las insolvencias rara vez tienen una única causa y que los efectos retardados de las ayudas del COVID-19 —que muchas empresas deben reembolsar ahora— están distorsionando la foto.

En mi análisis, la realidad está más cerca de lo que apunta Müller: una corrección de mercado que ha mutado en reestructuración profunda. Alemania no solo está purgando las ineficiencias acumuladas; está redefiniendo su modelo de crecimiento.

🌍 El impacto en España y Europa

Para España y la eurozona, el deterioro del motor alemán no es una noticia abstracta. Una economía germana estancada o en recesión técnica frena la demanda de exportaciones españolas —especialmente de bienes de equipo, componentes de automoción y productos químicos— y añade presión bajista sobre la inflación comunitaria. Eso, a su vez, empuja al BCE a mantener una política monetaria más lava durante más tiempo, lo que tiene un reflejo directo en el Euríbor y, por tanto, en las hipotecas variables de las familias españolas.

Además, los bonos alemanes —el Bund a 10 años— podrían comprimir su rentabilidad por la huida hacia la calidad, arrastrando a la baja las primas de riesgo de los periféricos. Un Bund más bajo suele facilitar la financiación del Tesoro español, pero también evidencia que los inversores están descontando un crecimiento débil y pocas presiones inflacionistas en el corazón de Europa.

Si la debilidad alemana se consolida, el ciclo de recortes de tipos que el BCE ha iniciado podría acelerarse, abaratando las cuotas hipotecarias en España pero también reflejando un deterioro de la salud económica del bloque. La paradoja —que un mal dato en Alemania acabe aliviando el bolsillo de los hipotecados españoles— es perfectamente posible; pero a largo plazo, un socio comercial tan debilitado termina pasando factura al empleo y a la inversión en nuestro país.

Goldman Sachs prevé petróleo a 120 dólares si se intensifica el conflicto en Ormuz

El precio del petróleo Brent ha superado los 91 dólares por barril, el nivel más alto desde mediados de junio. La escalada del conflicto en Oriente Próximo y la reducción de los flujos de crudo a través del Estrecho de Ormuz han devuelto el nerviosismo al mercado. Goldman Sachs ha activado su escenario de riesgo y prevé que el Brent podría alcanzar los 120 dólares en el cuarto trimestre si las hostilidades persisten.

El petróleo se dispara un 25% en julio por el conflicto en Ormuz

La espiral alcista de las últimas semanas tiene un detonante claro: las dificultades para que el crudo del Golfo Pérsico llegue a los mercados. Según el banco estadounidense, los flujos estimados desde la región han caído por debajo del 45% de los niveles previos a las tensiones. La amenaza de los rebeldes hutíes contra Arabia Saudí, unida a la inestabilidad en el Mar Rojo, ha encarecido cada barril que logra sortear el bloqueo.

En lo que va de julio, el Brent acumula una subida cercana al 25%, su mayor repunte mensual desde marzo, cuando la guerra entre Estados Unidos e Irán disparó el crudo más de un 60%. A falta de nueve días para el cierre del mes, los operadores miran con preocupación los niveles de inventarios y la fragilidad de las rutas alternativas.

Si estas tensiones se prolongan durante los próximos meses, los precios podrían superar los máximos anuales marcados en febrero en los 118 dólares. Goldman Sachs calcula que, sobre los niveles actuales, alcanzar los 120 dólares supondría una escalada adicional de alrededor del 32%. La última vez que el oro negro tocó ese precio fue en junio de 2022, en plena crisis energética por la guerra de Ucrania.

No obstante, ese no es el escenario central que maneja la firma. Goldman prevé que el Brent se sitúe en 80 dólares por barril en el cuarto trimestre y en 75 dólares el próximo año, basándose en una esperada desescalada. JPMorgan comparte una visión similar y también proyecta el barril en torno a 80 dólares para final de 2026.

Goldman Sachs no descarta un barril a 120 dólares, pero su escenario central sigue siendo de 80. El mercado está descontando una prima de riesgo que podría dispararse si falla el suministro.

Las estimaciones de otros grandes bancos son incluso más conservadoras. Morgan Stanley sitúa su previsión en 75 dólares, Bank of America en 73 y Citi en 70. Bank of America reconoce que el crudo podría superar los 100 dólares si el conflicto persiste, aunque destaca que los inventarios estratégicos y una demanda algo más débil amortiguan el golpe. El consenso de analistas recogido por Bloomberg apunta a un cierre de año en los 82,15 dólares por barril.

¿Está el mercado preparado para un barril a 120 dólares?

En lo que va de 2026, el Brent se revaloriza cerca de un 50%, y en el punto álgido del conflicto llegó a cotizar un 94% por encima de los niveles de cierre de 2025. La pregunta que se hace el inversor es si esta escalada tiene recorrido o si el mercado ya ha interiorizado una prima de riesgo que perderá fuelle en cuanto llegue una tregua.

Lo que sí parece claro es que la geopolítica ha vuelto a imponer su ritmo al mercado de materias primas. Los analistas coinciden en que hay reservas suficientes para capear un corte temporal, pero advierten: si el estrecho de Ormuz se convierte en una zona de combate prolongada, los mecanismos de sustitución de suministro se resienten. El recuerdo de 2022 —con un barril a 120 dólares y una inflación desbocada— sigue muy presente.

La clave está en si la diplomacia logrará desactivar la crisis antes del cuarto trimestre. Mientras, cada recorte de flujo desde el Golfo Pérsico alimenta apuestas alcistas. Por ahora, el Brent sigue escalando con el sonido de fondo de una región al borde del colapso logístico.

La NASA presenta su primer túnel de viento en 40 años: el Flight Dynamics Research Facility abrirá el 31 de julio

El 31 de julio de 2026, en el corazón de Hampton (Virginia), la NASA cortará la cinta de una instalación que llevaba más de cuatro décadas sin construirse: un túnel de viento de nueva generación. El Flight Dynamics Research Facility, ubicado en el centro de investigación de Langley, se presentará ante los medios en una ceremonia que simboliza mucho más que un edificio. Es la respuesta de la agencia a una necesidad que Artemis y la aeronáutica del siglo XXI llevaban años reclamando en voz baja.

El administrador de la NASA, Jared Isaacman, encabezará el acto junto a la directora de Langley, Trina Dyal, y el administrador de la Administración de Servicios Generales (GSA), Edward C. Forst. La cita es presencial, exclusiva para medios estadounidenses o residentes permanentes, y la acreditación debe solicitarse antes de las 5 p.m. EDT del miércoles 29 de julio, apenas dos días antes de la inauguración.

El dato que más llama la atención es la brecha temporal. El último gran túnel de viento de la NASA se puso en marcha hace más de cuarenta años, una eternidad si se mide en ciclos tecnológicos. Desde entonces, la simulación por ordenador ha avanzado a pasos de gigante, pero el vuelo hipersónico, el aterrizaje en la Luna o el diseño de futuras aeronaves exigen algo que ningún código puede sustituir por completo: el aire real fluyendo a velocidades extremas sobre una maqueta física.

El Flight Dynamics Research Facility no es un túnel cualquiera. Está diseñado para recrear regímenes de vuelo que van desde el subsónico hasta el hipersónico, un rango que abarca desde el despegue tranquilo de un dron hasta la entrada en la atmósfera marciana. Su puesta en marcha sitúa a Langley de nuevo en el epicentro de la experimentación aerodinámica mundial, un papel que el centro desempeñó durante la era Apolo y que, con este anuncio, la NASA aspira a recuperar.

Un vacío de cuatro décadas en la infraestructura aeronáutica

Construir un túnel de viento no es una decisión ligera. Cuesta cientos de millones de dólares, consume mucha energía y ocupa un espacio enorme. La NASA optó durante años por estirar la vida útil de sus instalaciones existentes y por volcarse en la dinámica de fluidos computacional. Pero el programa Artemis y el objetivo de establecer una base lunar permanente han devuelto la física del aire a la primera línea.

El nuevo centro de investigación, cuyas especificaciones exactas se darán a conocer el día de la inauguración, apoyará el desarrollo de los módulos de aterrizaje lunar, los vehículos que transportarán carga y tripulación a la superficie de la Luna. También servirá para probar conceptos de aeronaves de alta velocidad, alas de geometría variable y paracaídas supersónicos, componentes críticos para misiones planetarias futuras.

La directora de Langley, Trina Dyal, ha subrayado en declaraciones previas que esta instalación “marca un hito en la evolución de las capacidades de investigación aeronáutica y espacial de la nación”. No es retórica institucional: pocas instalaciones pueden simular a la vez las condiciones de vuelo en la atmósfera terrestre y las de entrada, descenso y aterrizaje en otros cuerpos con distintas composiciones gaseosas.

Artemis y la Luna como horizonte del nuevo túnel

Cuando el administrador Isaacman sueñe en voz alta durante la ceremonia, es muy probable que mencione la base lunar. Artemis III, prevista para alunizar con tripulación en el polo sur de la Luna, es solo el principio. La NASA trabaja en un asentamiento que requerirá entregas regulares de suministros, y cada nave que descienda desde la órbita lunar tendrá que lidiar con una superficie sin atmósfera, donde el polvo y la gravedad reducida transforman las leyes del vuelo.

El Flight Dynamics Research Facility permitirá a los ingenieros lanzar chorros de aire a diferentes densidades, velocidades y composiciones químicas, replicando las condiciones de Marte o de la alta atmósfera terrestre. Es un laboratorio en el que las ideas se chocan literalmente contra la física antes de que nadie arriesgue una misión de varios miles de millones de dólares.

Flight Dynamics Research Facility

La inversión también tiene una lectura industrial. Mientras Europa y China aceleran sus propios programas de túneles de viento, Estados Unidos buscaba recuperar soberanía en las pruebas presenciales. El nuevo centro de Langley envía una señal clara: la NASA quiere volver a ser el lugar donde los diseños más arriesgados acuden a demostrar que pueden volar.

El último túnel de viento importante de la NASA se construyó cuando el programa Apolo aún era un recuerdo reciente. Cuatro décadas después, el aire vuelve a soplar en Langley con un propósito aún más lejano: la Luna.

La ceremonia del 31 de julio incluirá un recorrido para los periodistas acreditados y la oportunidad de ver de cerca las secciones de prueba. Para los medios, la fecha límite de acreditación —el 29 de julio a las 5 p.m. EDT— es ajustada, lo que subraya el hermetismo con el que la NASA ha manejado los detalles de la construcción, un proyecto que ha durado años pero que apenas ha recibido cobertura mediática hasta esta recta final.

Análisis: la apuesta silenciosa por la experimentación física

En una era dominada por los gemelos digitales y la inteligencia artificial, la construcción de un túnel de viento físico parece casi un anacronismo. Pero la aeronáutica avanzada recuerda periódicamente que las simulaciones más precisas no logran capturar todos los fenómenos de transición entre flujos laminares y turbulentos, ni la interacción real entre las superficies de control y el viento a velocidades extremas.

Lo que cambia con el Flight Dynamics Research Facility es la capacidad de validar predicciones numéricas en un rango de condiciones nunca reunidas bajo un mismo techo. Es decir, no se trata de sustituir la computación por el túnel, sino de emparejarlos para que el vuelo real, cuando llegue, no esconda sorpresas. Esa fue la lección que Artemis arrastra desde las pruebas del paracaídas de Orion y la que la agencia no quiere repetir con los módulos lunares.

Queda por ver si la instalación estará plenamente operativa para las campañas de prueba de los aterrizadores comerciales del programa CLPS o si habrá que esperar a Artemis IV y V. La inauguración es solo el primer paso; la calibración y puesta a punto de un túnel de viento puede durar meses. Pero la fecha del 31 de julio quedará registrada como el día en que la NASA volvió a soplar fuerte, con la mirada puesta en el polvo gris de la Luna.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La NASA inaugura el Flight Dynamics Research Facility, su primer gran túnel de viento en más de 40 años.
  • Dónde: NASA Langley Research Center, Hampton, Virginia (EE.UU.).
  • Institución responsable: NASA, con participación de la General Services Administration (GSA).
  • Cuándo: Ceremonia de corte de cinta el 31 de julio de 2026; acreditación de medios hasta el 29 de julio.
  • Impacto a futuro: Permitirá probar tecnologías para la base lunar Artemis, vehículos hipersónicos y entrada atmosférica en Marte, recuperando la capacidad experimental física de EE.UU.

Galán (Iberdrola) defiende rebajar la fiscalidad del recibo de la luz: los impuestos son el 50% de la factura

El presidente de Iberdrola, Ignacio Galán, ha abierto un nuevo frente en el debate sobre el precio de la electricidad en España: la fiscalidad del recibo de la luz. Durante la presentación de los resultados del primer semestre, el directivo señaló que “la manera más fácil y rápida de reducir el precio de la electricidad al consumidor consiste en eliminar las cargas y los impuestos que se le aplican”. Según sus cálculos, casi el 50% de la factura eléctrica corresponde a impuestos y cargas, una proporción “infinitamente superior a lo que soportan los combustibles fósiles”.

La intervención coincide con una decisión de calado en Reino Unido: el recién estrenado primer ministro, Andy Burnham, ha suprimido el IVA de la electricidad para los hogares. Galán, que conoce bien al equipo del laborista tras años de presencia de Iberdrola en el país, celebró la sintonía. “Es clave tener una reducción de impuestos aplicables a la electricidad. Ellos van a hacerlo con el IVA, así que están totalmente en línea con nuestros planes”, afirmó, dejando entrever que la compañía aspira a extender esa lógica a otros mercados, incluido España.

La presión fiscal sobre el recibo eléctrico español dista de ser anecdótica. El IVA de la electricidad se sitúa actualmente en el 21% para la mayoría de los consumidores, aunque ha vivido rebajas temporales durante las crisis de precios. A ello se suman el Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE), del 7%, y otros conceptos como el alquiler de contadores o los pagos por capacidad. El resultado es que, para un hogar medio, el coste puramente energético apenas representa la mitad del importe final.

Resultados récord y un horizonte expansivo

Iberdrola llega a este pulso fiscal con las cuentas saneadas. El grupo obtuvo un beneficio neto de 4.336,4 millones de euros en el primer semestre, un 21,7% más que en el mismo periodo de 2025, y reafirmó sus previsiones para el conjunto de 2026: un crecimiento del beneficio neto ajustado superior al 8%. Galán se permitió incluso adelantar que, si las tendencias positivas del segundo trimestre continúan, podrían llegar “buenas noticias después del verano”.

Ese optimismo se apoya en la aceleración de las inversiones orgánicas en redes en Estados Unidos, Reino Unido y Brasil, pero también en la inteligencia artificial como palanca de eficiencia. “Hoy ya estamos trabajando para seguir superando nuestras previsiones para los próximos años”, remató el presidente.

En paralelo, la compañía acaba de dar otro paso en su estrategia de crecimiento inorgánico con la compra de la finlandesa Caruna, la mayor distribuidora eléctrica del país nórdico. La operación valora el 100% de la empresa en unos 5.000 millones de euros, deuda incluida. Galán restó hierro a la magnitud relativa de la transacción: “Estamos invirtiendo casi 40.000 o 50.000 millones al año y esto representa menos de 5.000 millones, lo cual es relativamente pequeño en comparación con otras operaciones”.

El espejo británico: ¿un modelo exportable?

La supresión del IVA eléctrico en Reino Unido supone un giro considerable. Burnham, que fue alcalde de Manchester —zona donde Iberdrola actúa como operador de distribución—, ha hecho de la rebaja de la factura energética una de sus primeras medidas. Galán, que conoce “muy bien a su equipo”, se mostró convencido de que podrán trabajar “estupendamente bien” con el nuevo Gobierno.

El gesto británico no es aislado. La Comisión Europea lleva tiempo recomendando a los Estados miembros que revisen la fiscalidad energética para evitar que los impuestos distorsionen las señales de precio necesarias para la electrificación y la descarbonización. En esa línea, Galán insistió en que una fiscalidad más ligera es “absolutamente necesaria” para lograr una red “más robusta, resiliente y de mejor calidad”.

El 50% de la factura eléctrica son impuestos, una anomalía que castiga al consumidor justo cuando la electrificación debería ser la opción más barata.

La paradoja es evidente: mientras Europa subvenciona la compra de coches eléctricos o bombas de calor, el recibo de la luz sigue soportando una mochila fiscal que los combustibles fósiles no cargan en la misma proporción. Para Galán, la solución más eficaz es aliviar esos gravámenes de forma estructural, no mediante bonificaciones temporales sujetas a vaivenes políticos.

El riesgo de trasladar el debate sin mover el marco español

La llamada de Galán acompasa el interés empresarial con un problema real de los hogares, pero choca con la realidad presupuestaria de España. El IVA eléctrico y el IVPEE aportan varios miles de millones anuales a las arcas públicas, y cualquier rebaja permanente exigiría compensar ese hueco fiscal en un contexto de reglas europeas de déficit. Además, la estructura de la tarifa regulada (PVPC) ya intenta amortiguar las subidas del mercado mayorista, aunque sin tocar la base impositiva.

El debate tiene otra arista delicada: una rebaja generalizada de impuestos a la electricidad beneficia por igual a todos los consumidores, incluidos aquellos con rentas altas que menos sufren el peso del recibo. La alternativa —bonificaciones focalizadas, como el bono social— choca con la posición de Iberdrola, que prefiere una reducción horizontal de la carga fiscal para acelerar la electrificación.

Mientras tanto, la compañía sigue fortaleciendo su posición en mercados con marcos regulatorios que Galán considera más predecibles, como el británico. La compra de Caruna y la confianza en el nuevo Gobierno laborista refuerzan esa apuesta por entornos donde la señal fiscal acompaña, en lugar de penalizar, a la energía limpia. En España, la pelota está en el tejado del Ministerio de Hacienda y del de Transición Ecológica, que deberán decidir si el ejemplo británico es replicable o si la prioridad sigue siendo consolidar las cuentas públicas.

Un estudio biomecánico revela que los saurópodos pequeños como el Neuquensaurus podían adoptar una postura bípeda

Los saurópodos más colosales, como Dreadnoughtus y sus 49 toneladas de peso, no podían mantenerse de pie sobre sus patas traseras sin someter sus fémures a un estrés óseo catastrófico. En cambio, los pequeños titanosaurios del género Neuquensaurus, de apenas 3,5 toneladas y nueve metros de largo, lo lograban con una soltura sorprendente. Así lo revela el primer estudio que emplea análisis de elementos finitos para examinar la postura bípeda en estos dinosaurios, publicado esta semana en Palaeontology.

El trabajo, liderado por el paleontólogo Julian C. G. Silva Junior, modeló digitalmente los fémures de siete géneros de saurópodos y simuló las fuerzas que actuaban sobre ellos al erguirse. Lo que encontraron cambia la manera en que imaginamos a estos gigantes: no todos podían adoptar la icónica pose vertical, y la clave residía en el tamaño corporal y en la anatomía de cada linaje.

El enigma de los saurópodos de pie

Durante décadas, los paleontólogos han debatido si los saurópodos podían levantarse sobre sus cuartos traseros. Las ilustraciones clásicas de un Diplodocus o un Brachiosaurus erguido para alcanzar las copas de los árboles alimentaron la imaginación popular. Sin embargo, hasta ahora las pruebas se apoyaban en análisis esqueléticos simples o en comparaciones con animales actuales, un método plagado de limitaciones porque no existe ningún animal vivo análogo a un saurópodo de 50 toneladas.

El nuevo estudio aplica una técnica de ingeniería avanzada, el análisis de elementos finitos, que calcula cómo un material responde a las fuerzas aplicadas. Es la misma tecnología que se usa para diseñar puentes, aviones o prótesis médicas, trasladada ahora al mundo de los dinosaurios. Por primera vez, se ha puesto a prueba la resistencia ósea de los fémures ante la brutal carga que implicaría levantarse sobre las patas traseras.

Siete fémures en el laboratorio digital

Neuquensaurus

Los investigadores seleccionaron siete taxones representativos que abarcan un amplio espectro de tamaños y grupos evolutivos: Amargasaurus (12 m, 5 t), Diplodocus (27 m, 10-20 t), Giraffatitan (23 m, más de 40 t), Australotitan (30 m, más de 50 t), Uberabatitan (26 m, más de 30 t), Dreadnoughtus (26 m, 48-49 t) y, por supuesto, Neuquensaurus (9 m, 3,5 t). Cada fémur se reconstruyó en tres dimensiones a partir de fósiles reales y se sometió a dos escenarios de carga: uno que simulaba solo el peso del animal durante el empinado y otro que añadía la fuerza generada por los músculos circundantes.

Para hacernos una idea: la carga aplicada en los modelos se situó alrededor de 24.500 newtons, una fuerza equivalente al peso de un vehículo todoterreno cargado. Bajo esa presión, las diferencias entre especies resultaron abismales. Los fémures de los titanosaurios gigantes, como Dreadnoughtus o Australotitan, experimentaban niveles de tensión muy por encima de lo que el hueso podría soportar sin fracturarse, mientras que los de Neuquensaurus se mantenían dentro de márgenes de seguridad razonables.

Neuquensaurus, el saurópodo que desafiaba la gravedad

El saltasáurido argentino Neuquensaurus se llevó la palma. Su fémur, relativamente robusto y con inserciones musculares favorables, le permitía no solo erguirse, sino mantener la postura durante periodos prolongados. “Era un animal de nueve metros y tres toneladas y media, comparable en peso a un elefante asiático actual, pero con una biomecánica que lo capacitaba para alzarse con una facilidad sorprendente”, explica el equipo.

En el extremo opuesto, Dreadnoughtus y los titanosaurios de más de 40 toneladas quedaron retratados como auténticos colosos con pies de barro. No es que no pudieran erguirse nunca: el estudio sugiere que quizá lograban una elevación momentánea, pero mantenerla habría puesto en peligro la integridad de sus extremidades. La conclusión es demoledora: cuanto mayor era el saurópodo, menor era su capacidad para levantarse sin correr riesgos catastróficos.

El estudio también reabrió el clásico duelo entre Diplodocus y Giraffatitan. Mallison ya propuso en 2011 que el centro de masas más retrasado del diplodócido le daba ventaja para erguirse. Los nuevos datos biomecánicos confirman esa hipótesis: Diplodocus salía mejor parado que el braquiosáurido. No obstante, incluso en su caso, las tensiones femorales seguían siendo altas, lo que apunta a que la postura bípeda no era un comportamiento rutinario en ningún saurópodo de gran tamaño.

La capacidad de erguirse no era una cuestión de todo o nada: dependía más de la anatomía y el peso de cada especie que de una conducta universal.

Más que comer hojas altas: funciones del empinado

Si los saurópodos más grandes apenas podían ponerse de pie, ¿para qué servía entonces este comportamiento en las especies que sí lo lograban? La respuesta va mucho más allá de alcanzar las ramas más altas. Los investigadores señalan que la postura bípeda o tripodal pudo haber sido una herramienta multifuncional: para intimidar a depredadores, para combates entre machos, para despliegues de cortejo o como mecanismo de partición de nichos alimenticios entre juveniles y adultos.

De hecho, los modelos sugieren que los individuos jóvenes de especies gigantescas quizá sí podían erguirse con cierta frecuencia, una habilidad que se perdía al alcanzar la madurez. Este dato añade una capa fascinante: el comportamiento de crianza de los saurópodos podría haber cambiado drásticamente a lo largo de su vida, un tipo de partición de nicho ontogenética que tendría implicaciones profundas en su ecología.

Un hito para la biomecánica digital

El estudio, liderado por la Universidad de São Paulo (Brasil) y publicado en Palaeontology, marca un antes y un después en la aplicación de ingeniería a la paleobiología. Como reconocen los propios autores, el modelo tiene limitaciones: no incorpora la estructura interna del hueso trabecular ni el efecto amortiguador del cartílago articular. Por tanto, los valores de estrés deben interpretarse como comparativos, no como predicciones absolutas de fractura.

Los autores subrayan que el el modelo digital presenta limitaciones, pero aun así supone una herramienta formidable para hipótesis que antes se basaban en meras conjeturas. Estamos, en definitiva, ante la demostración de que los saurópodos no fueron un grupo uniforme: cada especie lidió con las leyes de la física a su manera, y solo los más esbeltos bailaron con la gravedad.

La investigación abre la puerta a futuros estudios que combinen más variables, como la flexibilidad de la columna o la función de la cola como contrapeso. Mientras tanto, la imagen de un Neuquensaurus alzándose ágilmente sobre sus patas traseras nos recuerda que, en el mundo de los dinosaurios, el tamaño no siempre fue sinónimo de poder.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los saurópodos pequeños como Neuquensaurus eran biomecánicamente capaces de mantener una postura bípeda estable, mientras que los gigantes (Dreadnoughtus) apenas podían erguirse por el riesgo de fractura femoral.
  • Dónde: Estudio digital basado en fósiles de Argentina, Australia, Norteamérica, Brasil y Tanzania.
  • Institución responsable: Universidad de São Paulo (Brasil) y colaboradores, publicado en Palaeontology.
  • Cuándo: Julio de 2026.
  • Impacto a futuro: Demuestra que el comportamiento de erguirse no era universal en los saurópodos y que la biomecánica digital puede desterrar viejos mitos paleontológicos.

La NASA mide por primera vez la temperatura subsuperficial de Ío: gradiente térmico superior a 40°F

La luna Ío hierve. Su superficie, salpicada de cientos de volcanes activos, esconde un infierno subsuperficial que la sonda Juno de la NASA acaba de desvelar. Por primera vez, el radiómetro de microondas (MWR) de la nave ha registrado la temperatura bajo la corteza del satélite más volcánico del sistema solar, revelando un gradiente térmico superior a 40 grados Fahrenheit (22 °C) en los primeros metros. El hallazgo, publicado ayer en la revista Journal of Geophysical Research: Planets, rompe un nuevo límite observacional y arroja luz sobre el motor que alimenta los mundos de fuego y los océanos ocultos de las lunas heladas.

Los datos se recogieron durante dos sobrevuelos cercanos, el 30 de diciembre de 2023 y el 3 de febrero de 2024, cuando la sonda —alimentada por energía solar— pasó a apenas 1.500 kilómetros de la superficie de Ío. El instrumento, diseñado en origen para perforar las nubes de Júpiter, demostró una capacidad inesperada: la de escrutar el subsuelo de una luna rocosa, según explica el equipo en el artículo liderado por Shannon Brown del Laboratorio de Propulsión a Chorro (JPL).

Cómo un instrumento pensado para Júpiter acabó desvelando el interior de Ío

El radiómetro de microondas de Juno fue concebido por Scott Bolton, investigador principal de la misión en el Southwest Research Institute de San Antonio, para estudiar la composición y dinámica de la atmósfera profunda del gigante gaseoso. Sus seis antenas capturan simultáneamente microondas en longitudes de onda que van desde 1,3 hasta 51 centímetros, lo que equivale a sondear capas desde unos pocos centímetros hasta decenas de metros por debajo de la superficie nubosa. Durante la fase extendida de la misión, el equipo se atrevió a apuntar el MWR hacia tres de las lunas galileanas: Ganimedes, Europa e Ío.

En los dos sobrevuelos sobre Ío, el MWR midió la emisión térmica que escapaba del subsuelo a distintas profundidades. “La técnica es novedosa: cada longitud de onda explora diferentes profundidades, lo que nos ofrece una nueva forma de caracterizar las cortezas de mundos helados y rocosos”, apunta Bolton. Lo que encontraron en Ío superó las expectativas: una firma de calor que no podía achacarse únicamente al Sol.

Juno

Un calor que no viene del Sol

Las mediciones revelaron que en todas las regiones observadas la temperatura aumentaba más de 40 °F (22 °C) en los primeros metros bajo el suelo. “Un gradiente mucho más pronunciado de lo que el calentamiento solar por sí solo puede explicar”, resume Brown en el comunicado difundido por la NASA. Los datos apuntan a dos posibles mecanismos.

La primera hipótesis sugiere que el calor asciende de manera constante a través de una corteza conductora. Aunque el flujo local medido —de 1 a 3 vatios por metro cuadrado— equivale a la luz tenue de una lamparilla nocturna bajo cada metro, a escala global la energía liberada por Ío alcanza hasta 30 veces el flujo térmico promedio de la Tierra. La segunda explicación propone que la señal procede de coladas de lava en enfriamiento, selladas bajo entre 9 y 11 metros de corteza solidificada, que cubren alrededor del 10% de la superficie en cualquier momento.

El calor interno de Ío, atrapado en su interior por la danza gravitatoria de Júpiter, escapa a borbotones a través de una corteza porosa que apenas retiene la energía.

Sea cual fuere la causa, el hallazgo confirma que el calentamiento por marea —provocado por el estiramiento y compresión que sufre Ío al recorrer su órbita elíptica en torno a Júpiter— no solo alimenta los volcanes más extremos del sistema solar, sino que deja una huella térmica detectable desde el subsuelo. Bolton, coautor del estudio, lo resume con una imagen poderosa: “Hasta ahora solo podíamos observar el calor que escapaba por la superficie o a través de las erupciones. Ahora podemos caracterizar cómo se mueve desde el interior hacia la superficie”.

Llanuras de ceniza y un interior en ebullición

Más allá de la temperatura, los datos del MWR dibujaron un retrato inesperado de la piel de Ío. Lejos de ser un cuerpo rugoso y caótico, la luna reveló vastas extensiones de terreno extraordinariamente liso, que se prolongan a lo largo de 100 kilómetros o más, salpicadas de montañas emergentes. “Lejos de sus picos, la superficie se asemeja a las Grandes Llanuras de Norteamérica”, ilustra Brown. Y añade: “Aunque Ío es un cuerpo rocoso, el material superficial tiene una densidad muy baja, más parecida a la piedra pómez o a una ceniza volcánica esponjosa que a la roca sólida”.

Esa porosidad explicaría, en parte, cómo el calor interno se transmite con tanta facilidad hacia el exterior. La capa de material suelto actuaría como un aislante imperfecto, permitiendo que el gradiente observado por Juno sea tan acusado. Los investigadores creen que los mismos procesos que dan forma a los volcanes terrestres podrían esconderse bajo esa alfombra de cenizas, y que un instrumento similar al MWR, sobrevolando un volcán activo en la Tierra, podría captar firmas análogas.

El estudio, no obstante, tiene sus limitaciones. Las mediciones del MWR cubren solo las regiones sobrevoladas en dos pasadas, de manera que el mapa global del calor subsuperficial de Ío sigue siendo incompleto. Además, la separación entre las dos hipótesis —flujo de fondo difuso o lava joven en enfriamiento— requerirá más datos y quizás futuras misiones dedicadas. “Ío nos ofrece una ventana única para entender cómo funciona el calentamiento por marea en todo el cosmos, un proceso fundamental que proporciona energía a mundos alejados de su estrella”, concluye Bolton. “Este proceso no solo crea el cuerpo más volcánico del sistema solar, en el caso de Ío, sino que también alimenta los océanos subsuperficiales de lunas como Europa o Ganimedes”.

Por ahora, la imagen térmica captada por Juno es la primera radiografía del infierno que habita bajo los pies de Ío. Un latido interno que, parpadeando cada pocos metros, revela que el fuego de la luna no duerme.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La primera medición de la temperatura subsuperficial de Ío, con un gradiente superior a 40 °F (22 °C) en los primeros metros bajo el suelo.
  • Dónde: La luna Ío de Júpiter, sobrevolada por la sonda Juno a 1.500 km de altitud en diciembre de 2023 y febrero de 2024.
  • Institución responsable: NASA/JPL y Southwest Research Institute; estudio liderado por Shannon Brown y publicado en Journal of Geophysical Research: Planets.
  • Cuándo: Anunciado por la NASA el 22 de julio de 2026.
  • Impacto a futuro: Permite estudiar los mecanismos de calentamiento por marea en lunas heladas y volcánicas, y podría aplicarse al estudio de los volcanes terrestres con instrumentos similares.

Deducción por alquiler de vivienda habitual: el tribunal falla a favor del contribuyente frente a Hacienda

El Tribunal Superior de Justicia de Baleares acaba de dar la razón a una contribuyente que alquiló habitaciones de su vivienda habitual durante las vacaciones. La sentencia, fechada el 10 de junio de 2026, tumba el criterio restrictivo de Hacienda y reconoce que el alquiler temporal no elimina la condición de residencia principal a ojos del IRPF. Traducido: si eres autónomo y alquilas parte de tu casa para sacar un dinero extra mientras estás fuera, no pierdes las deducciones fiscales.

El fallo abre la puerta a que miles de contribuyentes —entre ellos muchos autónomos que declaran ingresos de alquiler— puedan defender la exención por reinversión en vivienda o la deducción por inversión. Pero no es una patente de corso: hay que demostrar con pruebas que la casa siguió siendo la habitual.

Lo que dice el TSJ de Baleares

El caso concreto es el de una mujer que alquiló habitaciones de su casa de Calviá en régimen de alojamiento compartido y por temporadas. Cuando vendió el inmueble, la Agencia Tributaria le negó la exención total de la ganancia patrimonial porque consideró que, al haber alquilado la vivienda, esta ya no era su residencia habitual. El TEAR de Baleares también se lo denegó.

El TSJ, sin embargo, ha fallado a su favor por la fuerza de las pruebas aportadas: certificado de empadronamiento, facturas de suministros con consumo constante todo el año (incluso en invierno) y la constatación de que no poseía otra vivienda. La sala concluye que “los arrendamientos de habitaciones por temporada no son elementos probatorios contrarios a la ocupación como vivienda habitual”.

La interpretación de Hacienda que ya quedó desfasada

La Agencia Tributaria se apoya en resoluciones de la Dirección General de Tributos, como la V1036-26 y la V2770-18, para considerar incompatible el arrendamiento de la vivienda con su uso habitual. Según esa doctrina, basta con que declares ingresos por alquiler para que Hacienda te niegue la deducción por inversión o la exención de la plusvalía de la venta. Lo curioso es que la propia DGT admite una exención parcial cuando el alquiler solo afecta a una parte del inmueble, pero siempre que el propietario no venda en los tres años siguientes al fin del arrendamiento.

Sin embargo, el TSJ de Baleares recoge un precedente muy útil: el Tribunal Económico-Administrativo Foral de Guipúzcoa ya dijo en 2019 que la residencia efectiva y permanente no impide ausencias temporales (vacaciones, viajes laborales) compatibles con la estabilidad de la ocupación. La sentencia balear añade que si el alquiler es de habitaciones y por temporada, la vivienda sigue siendo la habitual, siempre que el contribuyente demuestre que la habita el resto del año.

Ausentarse unas semanas no convierte tu casa en un negocio vacacional que borre tu residencia habitual.

Cómo aprovechar este fallo si eres autónomo y alquilas tu casa

La doctrina no es vinculante para todo el territorio, pero marca un camino. Si eres autónomo y has alquilado la vivienda que tienes declarada como habitual durante periodos vacacionales o has cedido habitaciones, no puedes quedarte de brazos cruzados si Hacienda te abre una comprobación. La sentencia deja claro que el peso de la prueba está en las manos del contribuyente: no basta con decir que sigues viviendo allí.

Lo que tienes que aportar si te niegan la deducción o la exención es: certificado de empadronamiento actualizado, facturas de suministros que demuestren consumo regular durante todo el año y la declaración de la renta de los últimos ejercicios donde conste que no tienes otra vivienda habitual. Además, los contratos de alquiler deben reflejar que se trata de arrendamientos por temporada y que la propiedad se comparte o se cede solo unos meses.

El error que más repite a los autónomos es pensar que, como ya declararon los ingresos por alquiler, Hacienda no va a revisar la deducción. No es así. El criterio de la AEAT es activo y recurrente: revisa cada venta de vivienda habitual si detecta ingresos de arrendamiento. Por eso, si has alquilado la casa, guarda toda la documentación desde el primer día y, si te liquidan, recurre antes de que caduque el plazo.

Guía rápida del trámite

  • 📅 Plazo: Tras recibir la liquidación que niega la deducción o la exención, el recurso de reposición debe presentarse en el plazo de un mes desde la notificación (art. 235 LGT).
  • Requisitos clave: Haber alquilado habitaciones o la totalidad del inmueble por temporada vacacional; que el resto del año se habite realmente; y contar con pruebas documentales (empadronamiento, consumo de suministros, renta).
  • 🌐 Dónde solicitarlo: La reclamación se interpone ante el Tribunal Económico-Administrativo Regional o ante el TEAC si la cuantía supera 150.000 €, pero primero hay que presentar recurso de reposición en la AEAT (sede electrónica con Cl@ve o certificado).
  • 💰 Importe o coste: La ganancia patrimonial exenta o la deducción que se recupera puede ascender a miles de euros; el trámite en sí no tiene tasa, aunque es recomendable asesorarse.
  • ⚠️ Error a evitar: No guardar los contratos de alquiler, los justificantes de suministros o el padrón; Hacienda solo te creerá si le das evidencias sólidas.

Atresmedia aumenta ingresos y EBITDA tras consolidar su apuesta por la diversificación

Un día después de recibir la autorización de la Comisión Nacional de los Mercados y la Competencia (CNMC) para adquirir Clear Channel España por 115 millones de euros, Atresmedia ha presentado unos resultados semestrales que reflejan el fortalecimiento de su estrategia de diversificación y consolidan su posición como uno de los grupos de comunicación más sólidos del mercado español. La operación, que supone la entrada de lleno en el negocio de la publicidad exterior, llega en un momento en el que la compañía mejora ingresos y rentabilidad, al tiempo que mantiene una sólida posición financiera para afrontar nuevas inversiones.

Durante el primer semestre de 2026, Atresmedia obtuvo unos ingresos netos de 520 millones de euros, un 2,6% más que en el mismo periodo del año anterior, mientras que el resultado bruto de explotación (EBITDA) ascendió a 87,1 millones de euros, un incremento del 2,5%. El resultado de explotación alcanzó los 78,4 millones, un 2,7% superior al registrado un año antes.

El beneficio neto se situó en 56,4 millones de euros, frente a los 63,8 millones obtenidos en el primer semestre de 2025. La compañía explica que esta reducción del 11,6% responde principalmente al efecto extraordinario registrado el pasado ejercicio por los intereses de demora derivados de una sentencia favorable de la Audiencia Nacional en un litigio con la Agencia Tributaria. Excluyendo ese impacto y otros extraordinarios relacionados con participaciones, el beneficio recurrente habría sido ligeramente superior al del año anterior.

La evolución de las cuentas se produce en un contexto favorable para el mercado publicitario. La inversión publicitaria total en España creció un 3,9% durante el semestre, mientras que Atresmedia continúa apoyándose en un modelo de negocio cada vez menos dependiente de la publicidad televisiva tradicional gracias al crecimiento de sus actividades digitales, producción audiovisual, eventos y nuevos negocios.

Uno de los aspectos más destacados de los resultados es precisamente el peso creciente de los ingresos no publicitarios. El negocio audiovisual alcanzó unos ingresos de 481,2 millones de euros, un 2,7% más, pese a que la publicidad audiovisual descendió un 1,3%, hasta los 386,2 millones. Este retroceso fue compensado por el avance de la producción y distribución de contenidos, cuyos ingresos crecieron un 2,8% hasta los 53,2 millones de euros, y especialmente por el fuerte incremento de los otros ingresos, que aumentaron un 62,4%, hasta 42 millones de euros.

Este último crecimiento se explica en gran medida por la incorporación de Last Lap al perímetro del grupo, reforzando el área de eventos, licencias y experiencias, una de las principales apuestas de diversificación de Atresmedia en los últimos años.

La integración de Clear Channel España profundiza aún más esta estrategia. Tras la autorización de Competencia, la compañía espera que el negocio de publicidad exterior aporte crecimiento adicional durante la segunda mitad del año y contribuya a reforzar su presencia en un mercado con elevadas perspectivas de expansión gracias al avance de los soportes digitales.

Atresmedia
Atresmedia. Foto: EP.

En televisión, Atresmedia mantiene un claro liderazgo de audiencia. El grupo cerró el semestre con una cuota del 25,4%, situándose 2,4 puntos por delante de Mediaset y encadenando nueve semestres consecutivos como líder del mercado, pese a contar con una cadena menos que su principal competidor.

Antena 3 volvió a consolidarse como la cadena más vista de España con un 12,7% de cuota de pantalla y amplió su ventaja sobre Telecinco. Además, lideró tanto la franja de máxima audiencia como la práctica totalidad de los géneros de televisión en abierto.

Los informativos de Antena 3 continúan siendo una de las principales fortalezas del grupo. La cadena acumula ya 78 meses consecutivos como referencia informativa, con Antena 3 Noticias 1 alcanzando su mejor semestre en dos décadas, con una cuota del 23,3% y más de 2,19 millones de espectadores diarios.

En entretenimiento, programas como Pasapalabra y El Hormiguero mantienen su liderazgo absoluto, mientras que las nuevas apuestas de ficción continúan reforzando el catálogo de contenidos propios.

La apuesta digital también sigue dando resultados. Según Comscore, Atresmedia mantiene por décimo año consecutivo el liderazgo entre los grupos audiovisuales españoles en internet, con una media de 21,2 millones de visitantes únicos entre enero y junio.

Por su parte, la plataforma atresplayer supera ya los 760.000 suscriptores, impulsada por su estrategia de producción original y estrenos exclusivos. Entre las novedades del semestre destacan la segunda temporada de Entre tierras, La nena y el thriller 33 días, reforzando la apuesta por contenidos premium propios.

El negocio cinematográfico también aportó resultados destacados. Las películas producidas por Atresmedia Cine representaron el 61% de la recaudación del cine español durante el semestre. Especialmente relevante ha sido el éxito de Torrente, presidente, convertida en la película más taquillera del año en España y en la entrega con mayor recaudación de toda la saga.

En radio, el grupo mantuvo una evolución positiva. Atresmedia Radio incrementó un 1,8% sus ingresos, hasta los 43,7 millones de euros, mientras que Onda Cero continúa consolidándose como la tercera gran cadena generalista del país con una audiencia media de 2,3 millones de oyentes.

Uno de los indicadores que mejor refleja la fortaleza financiera del grupo es su posición de caja. A cierre de junio, Atresmedia presentaba una posición financiera neta positiva de 70,2 millones de euros, lo que supone una mejora de 12,1 millones respecto a diciembre de 2025, incluso después de haber abonado un dividendo extraordinario de 47,3 millones de euros durante el mes de junio.

Atresmedia goza de buenas previsiones

De cara al conjunto del ejercicio, la compañía mantiene una visión prudente, aunque reconoce una mejora de las perspectivas económicas y publicitarias. Atresmedia prevé cerrar 2026 con ingresos estables o en ligero crecimiento a perímetro constante, a los que se sumará el efecto de la integración completa de Last Lap y la aportación de Clear Channel España.

El grupo mantiene como objetivo un margen EBITDA cercano al 15% y aspira a conservar una estructura financiera sólida que permita combinar crecimiento corporativo, inversiones y una atractiva política de remuneración al accionista. Con estas cifras, Atresmedia afronta la segunda mitad del año reforzando su estrategia de diversificación y ampliando su presencia en nuevos segmentos de negocio que reduzcan progresivamente su dependencia de la publicidad televisiva tradicional.

Tesla publica sus resultados del segundo trimestre de 2026: ingresos suben un 25% pero beneficios débiles

Tesla ha publicado este martes los resultados del segundo trimestre de 2026, con un incremento de entregas del 25% interanual que dispara los ingresos, pero la rentabilidad sigue débil. En un contexto de recuperación de la demanda tras dos años complicados, la compañía de Elon Musk confirma que el volumen de vehículos vendidos vuelve a crecer con fuerza, aunque los márgenes no terminan de despegar.

Claves de la operación

  • Tesla entrega 480.126 vehículos en el segundo trimestre, un 25% más que en 2025. La cifra refleja la recuperación de la demanda tras las caídas de los dos ejercicios anteriores, aunque el beneficio no alcanza las mismas cotas.
  • La guerra de precios con los fabricantes chinos sigue lastrando la rentabilidad. A pesar del aumento del volumen, los márgenes operativos se mantienen por debajo del nivel necesario para compensar la inversión en inteligencia artificial y robótica.
  • El mercado europeo, clave para Tesla, muestra señales de recuperación tras la erosión de la imagen de Musk. En España, la compañía registró un crecimiento de ventas en el primer semestre, aunque aún lejos de los niveles previos a las controversias políticas del fundador.

La recuperación de Tesla tiene una lectura ambivalente. Por un lado, la subida en las entregas borra buena parte del escepticismo que rodeó a la compañía durante 2024 y 2025, cuando las ventas cayeron y la competencia china aceleró. Por otro, los números de beneficio confirman que el crecimiento en volumen no se traduce automáticamente en una mejora del margen.

El volumen crece, pero la rentabilidad se resiste

Los 480.126 vehículos entregados en el segundo trimestre representan un salto notable respecto a los 384.000 del mismo periodo de 2025. La reactivación de la demanda en Estados Unidos y Europa, junto con los recortes de precios aplicados en 2024, explican en parte este repunte. Sin embargo, el beneficio neto de la compañía no ha seguido la misma trayectoria ascendente, y los márgenes operativos se mantienen por debajo de los umbrales de referencia del sector del automóvil tradicional.

Analistas consultados en los días previos a la presentación de resultados ya anticipaban esta divergencia: la mayoría de los analistas esperan que la presión sobre los precios, alimentada por la competencia asiática, continúe limitando la capacidad de Tesla para transformar el alza de la demanda en beneficios sustanciales. De hecho, la empresa lleva varios trimestres sacrificando parte del margen para sostener el ritmo de producción y ganar cuota en un mercado cada vez más disputado.

La recuperación en entregas es real, pero sin una mejora clara de los márgenes, el mercado seguirá cuestionando la viabilidad del giro hacia la IA de Musk.

La batalla china y el nuevo mapa competitivo

El repunte de Tesla ocurre en un entorno en el que BYD, NIO y otros fabricantes chinos siguen ganando terreno con vehículos eléctricos de precio más ajustado. La cuota de Tesla en el mercado europeo de eléctricos puros se ha mantenido estable en torno al 15%, pero el crecimiento de marcas como MG o BYD —que ya fabrican en Europa— amenaza con erosionarla a medio plazo si la compañía estadounidense no logra una nueva generación de modelos más asequibles.

Tesla entregas Q2 2026

En España, la presencia de Tesla ha mejorado en la primera mitad de 2026 gracias a los incentivos del Plan MOVES y a la creciente red de Supercargadores, pero el precio medio de sus modelos sigue siendo una barrera para el comprador medio. Aun así, los concesionarios reportan un incremento del 30% en las solicitudes de prueba respecto al año anterior, una señal de que la marca está recuperando atractivo tras los desgastes de imagen sufridos en 2024.

El camino hacia la inteligencia artificial, ¿a costa del beneficio automotriz?

Tesla lleva años insistiendo en que su verdadero valor no está en los coches, sino en la conducción autónoma y los robots humanoides. El problema es que ese futuro exige masivas inversiones en centros de datos, chips y desarrollo de software, y los resultados financieros actuales apenas generan el flujo de caja necesario para sostenerlas sin recurrir a deuda o a una dilución del accionista.

El desembarco de Tesla en España data de 2015, cuando abrió su primera tienda en Barcelona y comenzó a entregar el Model S. Desde entonces, la compañía ha ido expandiendo su red comercial y de carga, pero su participación en el mercado español nunca ha superado el 5% del segmento premium. La debilidad de los beneficios actuales, en un contexto de fuerte crecimiento en entregas, recuerda los ajustes de cuentas que ya vivieron otros fabricantes europeos como Volkswagen o Stellantis, que también apostaron fuerte por el coche eléctrico y vieron cómo sus cuentas se resentían.

Tomamos una posición editorial moderada: el repunte de Tesla es alentador, pero la persistente debilidad de los márgenes pone en duda la capacidad del grupo para financiar su transformación hacia la inteligencia artificial sin un cambio de ritmo en las cuentas. El riesgo, además, es doble: si la competencia china intensifica la guerra de precios justo cuando Tesla redobla su apuesta por la robótica, los inversores podrían empezar a descontar un periodo prolongado de rentabilidad plana.

El próximo test será el tercer trimestre de 2026, cuando se verá si la tendencia de crecimiento de entregas se consolida y si los primeros ingresos por suscripción de software de conducción autónoma empiezan a compensar. Por ahora, la frase que sobrevuela todas las salas de inversión es la misma: crecer en volumen no es suficiente si el beneficio sigue sin aparecer.

No es 2 ni son 4 bares: el ajuste que los fabricantes piden hacer a tus neumáticos este verano para evitar un reventón

Cada verano se repite la misma escena en cualquier gasolinera de España: alguien agachado junto a la rueda, manómetro en mano, dudando entre inflar un poco más o dejarlo como está. El coche que lleva la presión equivocada en sus neumáticos no solo gasta más combustible, sino que multiplica el riesgo de sufrir un reventón en plena autovía, con temperaturas de asfalto que en agosto pueden superar los 60 grados.

Durante años ha circulado la idea de que basta con fijarse en una cifra genérica —2 bares, 4 bares— sin más contexto. Pero los propios fabricantes, a través de un consenso reciente entre especialistas del sector, han aclarado cuál es el criterio real que hay que seguir antes de salir de vacaciones.

La cifra que los fabricantes piden ajustar en el coche

Youtube video

El experto en motor Alfonso García, conocido como Motorman, resumió el consenso de fabricantes y especialistas con una fórmula sencilla: antes de un viaje largo, hay que sumar 0,2 bares extra sobre la presión que indica el fabricante de tu coche, no aplicar una cifra fija universal. Es decir, si tu manual marca 2 bares, la presión correcta para el verano sería 2,2 bares, y no los 2 o los 4 bares que muchos conductores asumen por costumbre.

Este matiz importa porque cada modelo tiene su propia presión de referencia, indicada en la etiqueta de la puerta del conductor, en la tapa del depósito de combustible o en el manual del vehículo. Aplicar una cifra genérica sin consultar esos datos es, según los expertos, uno de los errores más comunes y peligrosos antes de emprender un viaje.

Por qué el calor cambia las reglas del juego

El coche que circula con la presión de invierno sin corregirla en verano se enfrenta a un fenómeno físico muy concreto: por cada 10 grados que sube la temperatura, la presión interna del neumático aumenta de forma natural en torno a 0,1 bares. Esto ocurre porque el aire se dilata con el calor, y el propio rozamiento del asfalto caliente añade presión adicional durante la marcha.

El error más extendido, y también el más peligroso, es reducir el aire cuando el manómetro marca una cifra alta tras varios kilómetros de autopista. Los especialistas insisten en que esa presión «elevada» es solo temporal: al enfriarse la rueda, si le has quitado aire, circulará con un déficit real que aumenta el riesgo de sobrecalentamiento y reventón.

Cómo medir bien antes de salir de viaje

Youtube video

La regla de oro que repiten todos los talleres es medir siempre en frío, es decir, antes de arrancar o tras recorrer menos de tres kilómetros. Solo así el dato del manómetro refleja la presión real del neumático sin la distorsión que provoca el calor generado por la fricción con el asfalto.

Además del ajuste térmico, hay que tener en cuenta la carga del vehículo. Un coche a plena capacidad —familia completa, maletas, portabultos— necesita más presión que uno con un solo ocupante, precisamente para evitar que el neumático se deforme bajo el peso y pierda estabilidad en curvas o frenadas de emergencia.

Los errores que más multiplican el riesgo de reventón

Además del ajuste térmico y de carga, existen otros descuidos habituales que agravan el problema durante los desplazamientos de verano. Revisar estos puntos antes de salir de casa reduce de forma notable la probabilidad de quedarte tirado en la carretera con altas temperaturas.

  • Apurar el dibujo del neumático hasta el límite legal, lo que reduce la capacidad de evacuar el calor generado por la fricción.
  • No revisar la rueda de repuesto (cuando el coche la lleva), que suele quedar olvidada durante meses sin comprobar su presión ni su estado.
  • Ignorar la etiqueta de carga máxima del fabricante al cargar el maletero con equipaje adicional para varias semanas.
  • Circular con presión desigual entre ejes, ya que las ruedas delanteras y traseras suelen requerir valores distintos según el modelo.

Multas y consecuencias legales de no revisarlo

Más allá del riesgo mecánico, circular con una presión incorrecta también tiene consecuencias administrativas. La normativa de la DGT contempla que llevar neumáticos en mal estado, incluida una presión inadecuada, puede derivar en sanciones de hasta 200 euros por rueda, según recoge la normativa vigente sobre el estado de los vehículos.

Por si el argumento de la seguridad no fuera suficiente, el económico también pesa: una presión insuficiente aumenta el consumo de combustible y acorta considerablemente la vida útil del neumático, obligando a un cambio prematuro que puede costar varios cientos de euros por juego completo.

Hacia unos neumáticos que avisan solos

La buena noticia es que la tecnología está reduciendo el margen de error humano. Cada vez más modelos incorporan de serie sistemas de control de presión (TPMS) que avisan al instante si una rueda pierde aire, eliminando buena parte de la incertidumbre que históricamente ha rodeado a este mantenimiento.

Aun así, ningún sensor sustituye al hábito de revisar antes de salir de viaje. Dedicar cinco minutos en la gasolinera, con el neumático en frío y el manual del fabricante a mano, sigue siendo la inversión de seguridad más rentable que existe para cualquier conductor que se disponga a coger la carretera este verano.

Vintae compra Bodegas Riojanas: 12 millones para crear un gigante del Rioja

Vintae ha cerrado la compra de Bodegas Riojanas por 12 millones de euros, una operación que agita el mapa del vino en la Denominación de Origen Calificada (DOCa) Rioja. Con esta adquisición, el grupo vitivinícola familiar suma una facturación conjunta de 60 millones de euros y coloca a la histórica bodega cotizada bajo su paraguas, aunque mantendrá su presencia en el Mercado Continuo.

La noticia, adelantada por Cinco Días y confirmada por la propia compañía, supone un movimiento estratégico en plena consolidación del sector. Vintae, con bodegas en Rioja, Toro, Rueda y Rías Baixas, refuerza su posición en el negocio del vino de calidad y apuesta por el valor de una marca que lleva en la bolsa española desde 1997.

Un gigante con 60 millones de facturación conjunta

La integración de Bodegas Riojanas bajo el control de Vintae permitirá al grupo alcanzar una facturación anual cercana a los 60 millones de euros. La operación, valorada en 12 millones, no supone una OPA sobre el 100% del capital, sino la toma de una participación de control que da a Vintae el mando de la gestión sin excluir la cotización bursátil.

Bodegas Riojanas, fundada en 1890, es propietaria de marcas emblemáticas como Monte Real y cuenta con una presencia destacada en los mercados internacionales. La bodega ha atravesado años de dificultades financieras, y la entrada de Vintae busca ‘volver al origen y recuperar la esencia’, según declaró Richi Arambarri, CEO del grupo adquirente.

Para Vintae, la compra encaja en su filosofía de crecimiento orgánico y adquisiciones selectivas. La compañía, fundada en 1999 por la familia Arambarri, ya gestiona más de 600 hectáreas de viñedo propio y produce vinos en seis denominaciones de origen. Ahora suma una pieza que le aporta escala en distribución y presencia en canales donde Bodegas Riojanas tiene peso.

Cotizada, pero con nuevo timón

Uno de los aspectos más singulares de la operación es que Bodegas Riojanas seguirá cotizando en el Mercado Continuo. En un sector donde pocas bodegas de tamaño medio mantienen la salida a bolsa, Vintae ha optado por conservar la estructura societaria y aprovechar las ventajas de ser una empresa cotizada: acceso a financiación, transparencia y visibilidad.

Vintae no solo compra una bodega: absorbe 130 años de historia y la mantiene cotizada, una rareza en un sector acostumbrado a las exclusiones de bolsa.

Arambarri ha declarado que no es su intención excluir la bodega de la bolsa, sino ‘recuperar la esencia’ de una casa que fue referente en la DOCa Rioja. La gestión se centralizará desde Vintae, pero la marca y la personalidad de Bodegas Riojanas se mantienen. Los accionistas minoritarios de la cotizada verán cómo la compañía pasa a estar controlada por un grupo familiar con un proyecto industrial a largo plazo.

El mapa del vino de Rioja se redibuja

La compra de Bodegas Riojanas por parte de Vintae es el último episodio de una tendencia imparable: la concentración en la industria del vino de Rioja. En un contexto donde los precios de la uva apenas cubren costes en muchas explotaciones familiares, la consolidación parece inevitable. Los grandes grupos ganan cuota y las bodegas medianas encuentran en las alianzas la única vía para sobrevivir.

A mi juicio, la operación es acertada por varias razones. Primero, el precio: 12 millones de euros por una bodega con 130 años de historia, marcas reconocidas y presencia en bolsa es una ganga si se compara con otras transacciones recientes en el sector. Segundo, la decisión de mantenerla cotizada blinda el proyecto: evita el coste de una exclusión onerosa y ofrece una plataforma de liquidez futura para el grupo.

El reto no es menor. Bodegas Riojanas arrastra un historial de rentabilidad ajustada, y la DOCa Rioja vive una guerra de precios en el mercado internacional frente a otros orígenes españoles. Vintae deberá demostrar que su modelo de gestión puede escalar sin perder la identidad artesana de una casa fundada en 1890.

El cierre definitivo de la operación está previsto para las próximas semanas. Quedan por despejar los detalles de la estructura accionarial y el plan de inversión. Lo que sí parece claro es que, con este movimiento, Vintae se coloca en el pelotón de cabeza de los grupos vinícolas del país y apuesta por el valor de una marca centenaria que, pese a los altibajos, sigue siendo un símbolo del Rioja.

El 45% de las familias no puede pagar el mantenimiento del coche: efecto en ITV y seguridad vial

El 45% de los hogares con coche reconoce que le cuesta afrontar el mantenimiento del vehículo. El dato, extraído del Estudio de Solvencia Familiar de la OCU, sitúa el taller como la tercera factura más inasumible, solo por detrás del dentista (49%) y la compra de gafas o audífonos (45%). La consecuencia directa: más defectos graves en la ITV y un parque que circula con riesgos evitables.

El dato que enciende las alarmas: 45% de familias sin acceso al taller

La encuesta de la OCU, realizada a 3.907 hogares de entre 25 y 79 años, revela que mantener el coche se ha convertido en un lujo para una parte importante de la población. Cambiar el aceite, sustituir unos neumáticos o cambiar las pastillas de freno son gastos que muchos postergan para llegar a fin de mes. El vehículo, que para millones de familias es una herramienta de trabajo y movilidad, pasa a ser una carga financiera insostenible.

Las cifras cantan: cambiar el aceite y el filtro cuesta entre 70 y 120 euros; sustituir discos y pastillas de freno traseros ronda los 200 o 300 euros; reemplazar un juego de neumáticos de calidad media, unos 350 euros. Cuando el presupuesto familiar no da para el taller, la seguridad se convierte en moneda de cambio.

Según el mismo estudio, un 13% de los encuestados se encuentra en situación de vulnerabilidad severa, y otro 44% enfrenta problemas en partidas concretas como el coche. Suman, en total, un 57% de familias para las que mantener el vehículo es un desafío, mientras el precio de la energía continúa al alza.

ITV defectos graves

ITV y seguridad: el peligro de circular sin mantenimiento

Los datos de la DGT y del Ministerio de Industria confirman la tendencia. El porcentaje de vehículos rechazados en la ITV por defectos graves vinculados al mantenimiento —frenos, neumáticos, luces y emisiones— lleva dos años al alza. Un coche con los frenos al límite o los neumáticos por debajo del mínimo legal multiplica las opciones de sufrir un accidente.

Además, circular con elementos en mal estado tiene consecuencias sancionadoras que agravan la situación económica del conductor:

  • Neumáticos con menos de 1,6 mm de dibujo: multa de hasta 200 euros (100 euros con pronto pago) y no pasar la ITV.
  • Sistema de alumbrado defectuoso: hasta 200 euros de sanción.
  • Frenos en mal estado: infracción grave que puede acarrear una multa de 500 euros y la inmovilización del vehículo.

El coche más viejo y sin revisiones no solo es un peligro en carretera: es una multa asegurada en la ITV.

Cómo evitar la multa (y el accidente): la revisión preventiva que no puede esperar

La recomendación de los talleres y de la propia DGT es clara: nunca se debe aplazar una intervención que afecte a los sistemas de seguridad activa (frenos, dirección, neumáticos) o pasiva (cinturones, airbags). Un simple cambio de aceite cada 15.000 kilómetros o una revisión visual de los neumáticos pueden marcar la diferencia entre circular seguro y arriesgar una multa o un siniestro.

Por supuesto, el conductor puede realizar pequeñas comprobaciones en casa: nivel de aceite, estado de las escobillas, presión de los neumáticos. Pero cuando el testigo del motor se enciende o los frenos chirrían, la única opción segura es acudir a un taller de confianza. Ahorrar hoy en el taller puede costar mañana 1.500 euros en un motor gripado o mucho más en un accidente.

El parque envejecido y la factura energética: un cóctel que la DGT no puede ignorar

La edad media del parque español supera ya los 14,5 años, y a más edad, más averías y más necesidad de revisiones. A la dificultad para pagar el taller se suma el encarecimiento de los carburantes, con subidas superiores al 15% en el gasóleo por el conflicto en Oriente Medio y previsiones de incrementos de hasta un 30% en electricidad y gas. El coche se convierte en un sumidero de gasto que muchas familias ya no pueden asumir.

La OCU ha reclamado al Gobierno la rebaja del IVA de los carburantes y de los alimentos básicos, pero las ayudas directas para el mantenimiento del vehículo particular brillan por su ausencia. Mientras tanto, la ITV actúa como el único filtro que reciben millones de coches, con el riesgo de que un vehículo que no pasa la inspección siga circulando de manera irregular. La seguridad vial se resiente cuando el bolsillo aprieta.

El dato demoledor del estudio debería hacer reflexionar a las administraciones: si casi la mitad de los hogares con coche no puede mantenerlo en condiciones, las carreteras se llenan de bombas con ruedas. Apostar por programas de ayudas al mantenimiento preventivo o por rebajar el IVA de los recambios podría ser más eficaz que poner más radares.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El 45% de las familias no puede costear el mantenimiento del coche, lo que dispara los defectos graves en la ITV y el riesgo de accidentes por fallos evitables.
  • Sanción económica: Multa por circular con neumáticos desgastados (200 €), alumbrado deficiente (200 €) o frenos defectuosos (hasta 500 € e inmovilización).
  • Puntos del carnet: No aplica de manera directa, salvo que el defecto provoque una conducción temeraria.
  • Entrada en vigor: Ya vigente. La situación se agrava con el envejecimiento del parque y la escalada de precios.

Resultados de Enagás: la gasista gana 127 millones hasta junio y reafirma objetivos

Enagás ha presentado este martes sus resultados del primer semestre de 2026, con un beneficio neto de 126,9 millones de euros, lo que supone una caída del 27,9% frente a los 176 millones del mismo periodo de 2025. La razón es clara: en 2025 se contabilizaron plusvalías atípicas por la venta de Soto la Marina y el ajuste de valor de Gasoducto Sur Peruano (GSP). Sin esos extraordinarios, el beneficio recurrente después de impuestos se situó en 118,6 millones, un suelo que permite a la gasista reafirmar su objetivo anual de 235 millones de euros.

Cifras del semestre: el peso de los atípicos y la solidez del recurrente

La compañía que preside Arturo Gonzalo ha logrado mantener la senda operativa. El Ebitda del semestre alcanzó 314 millones de euros, un 4,7% inferior al del año anterior, lastrado por el recorte de ingresos regulados de 30 millones que impone el actual marco tarifario. La entrada en operación del buque Alisios y la consolidación de la filial de fibra óptica Axent compensaron parcialmente esa merma, con aportaciones de 6,0 y 6,3 millones, respectivamente.

Las participadas, sobre todo la ampliación de capacidad del Trans Adriatic Pipeline (TAP), sumaron 86,3 millones al Ebitda, 6,2 millones más que hace un año. Este colchón externo alivia la presión doméstica. La deuda neta bajó en 170 millones desde cierre de 2025, hasta 2.305 millones de euros, con una liquidez holgada de 2.626 millones. La vida media de la deuda se mantiene en 4,4 años, un perfil cómodo.

El beneficio recurrente después de impuestos alcanzó 118,6 millones, en línea con la senda hacia los 235 millones anuales. La empresa insiste en que la cifra es coherente con el objetivo, teniendo en cuenta que los ingresos regulados por ‘copex’ se concentran en el segundo semestre.

Hidrógeno y marco regulatorio, los auténticos motores

La clave, sin embargo, no está en las cuentas del semestre. El mercado mira más allá: al nuevo marco regulatorio para 2027-2032 y al despliegue del hidrógeno verde. El pasado 26 de junio, la CNMC publicó las propuestas de circulares para el cálculo de la retribución del transporte y regasificación. Ahora el Consejo de Estado analiza el texto; Enagás está personada como parte interesada. El resultado de esta batalla regulatoria definirá la rentabilidad futura de los activos gasistas.

Mientras, la apuesta por el hidrógeno avanza sobre el terreno. El 30 de junio, Enagás solicitó al Ministerio para la Transición Ecológica la autorización administrativa, la declaración de impacto ambiental y la utilidad pública de los cuatro primeros tramos de la Red Troncal Española de Hidrógeno. La tramitación, conforme a la normativa TEN-E, durará unos 18 meses. Además, el resto de los tramos se presentarán entre el cuarto trimestre de 2026 y el primero de 2027.

La ‘call for interest’ lanzada en el semestre ha registrado 128 empresas y cerca de 300 proyectos de hidrógeno. En paralelo, el corredor H2med recibió un nuevo espaldarazo ministerial en París el 6 de julio. El hidroducto BarMar, pieza clave, ha superado la fase de participación pública y arranca la ingeniería de detalle (FEED).

La caída del beneficio neto es un espejismo contable. El mercado mira a 2027 y al hidrógeno, y ahí es donde Enagás se juega su valoración.

Enagás beneficio semestral

El nuevo marco retributivo 2027-2032: la gran incógnita

El auténtico examen para Enagás no lo aprueba con este semestre. La CNMC ha puesto sobre la mesa unas circulares que determinarán la retribución de las infraestructuras gasistas entre 2027 y 2032. El Consejo de Estado tiene ahora la palabra. De la resolución depende que los ingresos regulados por ‘copex’ sigan siendo un pilar o se conviertan en un lastre.

Enagás necesita un marco que no castigue a los activos de gas mientras invierte en hidrógeno. El beneficio recurrente de 118,6 millones es la base para los 235 millones anuales. Cumplir esa cifra es factible, pero sensible a los gastos y a los ingresos de Axent o el buque Alisios.

A mi juicio, la compañía ha hecho los deberes financieros. La reducción de deuda, la liquidez y el control de costes operativos son argumentos sólidos para afrontar un periodo de incertidumbre regulatoria. Sin embargo, el riesgo está en que el nuevo marco para 2027-2032 podría rebajar la retribución de los activos de transporte, justo cuando necesitan fondos para la red de hidrógeno. Eso obligaría a acelerar desinversiones o a buscar nuevos socios, como ya hizo al vender el 40% de Enagás Renovable a Hy24 en abril.

La demanda de gas apenas crece: un 0,4% en el semestre, hasta 163,6 TWh. La generación eléctrica absorbe el aumento, pero la industria se contrae. Los 2.251 ‘slots’ contratados hasta 2041 reflejan confianza, pero el negocio tradicional no muestra vigor. El futuro es el hidrógeno.

Veredicto Merca2

Cotización al cierre o apertura: Los títulos de Enagás cotizaban planos tras la publicación de los resultados, moviéndose en el entorno de los 16,50 euros por acción. El mercado descuenta ya que 2026 es un año de transición y pone el foco en el marco regulatorio de 2027.

Clave técnica: El valor ha respetado en las últimas sesiones el soporte de los 16,20 euros, nivel que coincide con la directriz alcista de medio plazo. La superación de los 17,00 euros activaría una señal de compra con objetivo en los 18,50 euros, siempre que el escenario regulatorio no descarrile.

Apunte macro: La prima de riesgo española cotizaba en el entorno de los 75 puntos básicos durante la mañana del martes, 22 de julio, sin cambios relevantes. La demanda de gas para generación eléctrica, que crece un 10,6%, refleja un mix energético todavía muy dependiente de los ciclos combinados, lo que otorga valor estratégico a las infraestructuras de Enagás.

Publicidad