Los nutricionistas recomiendan el pescado en conserva: omega-3, proteínas y vitaminas a precio asequible

Un alimento completo que cabe en la despensa. Los nutricionistas coinciden en que el pescado en conserva, como las sardinas, la caballa o las anchoas, ofrece una combinación difícil de igualar: proteínas de alto valor biológico, ácidos grasos omega-3 y micronutrientes clave como el selenio y las vitaminas D y B12, todo ello a un precio estable y sin depender de la temporada. Su perfil nutricional lo convierte en un recurso inteligente para quien busca energía sostenida, recuperación muscular y claridad mental.

El omega-3 en cada lata: cómo contribuye a tu rendimiento diario

Los ácidos grasos omega-3, en especial el EPA y el DHA, son el activo estrella de estas conservas. A diferencia de otras grasas, el organismo no puede sintetizarlos por sí mismo, por lo que deben llegar con la dieta. La entrada de Wikipedia sobre los omega-3 recoge que estos compuestos son fundamentales para el buen funcionamiento del corazón y del sistema nervioso.

En la práctica, una lata de sardinas de 100 gramos aporta cerca de 1,5 gramos de omega-3, una cantidad notable en una sola ración. La Autoridad Europea de Seguridad Alimentaria (EFSA) reconoce que los ácidos eicosapentaenoico (EPA) y docosahexaenoico (DHA) contribuyen al funcionamiento normal del corazón, siempre que se alcance una ingesta diaria combinada de 250 mg. Con dos raciones semanales de pescado graso en conserva, ese umbral se supera sin esfuerzo.

📊 La pauta en cifras

  • Raciones recomendadas: Entre 2 y 3 veces por semana. Cada ración equivale a una lata individual de unos 100-120 gramos.
  • Omega-3 por ración: Aproximadamente 1,5-2,5 gramos, dependiendo de la especie y de si la conserva es en aceite de oliva (que preserva mejor los ácidos grasos).
  • Calidad a buscar: Conservas en aceite de oliva virgen extra, con un listado de ingredientes corto y sin azúcares añadidos. Mejor las elaboradas con pescado salvaje o de captura tradicional.
  • A tener en cuenta: El aporte proteico también es alto: en torno a 25-35 gramos por lata, con todos los aminoácidos esenciales que el músculo necesita para recuperarse después del entrenamiento.

La clave no está en añadir más suplementos, sino en aprovechar la densidad nutricional del pescado en conserva para completar las comidas con proteína de calidad y grasas esenciales.

Mucho más que grasa saludable: la proteína y los micronutrientes que completan el perfil

Además de los omega-3, el pescado en lata es una fuente concentrada de proteína completa. Cada 100 gramos de caballa, arenque o sardinas en conserva aportan entre 20 y 35 gramos de proteína, dependiendo de la especie. Esa proteína, rica en leucina, favorece la síntesis muscular y la saciedad, dos aliados imprescindibles para mantener la energía estable a lo largo del día.

El perfil vitamínico también sorprende. La vitamina D que contienen de forma natural contribuye al mantenimiento de los huesos en condiciones normales, mientras que la vitamina B12 ayuda al funcionamiento normal del sistema nervioso y del metabolismo energético. Además, el selenio presente en estos pescados apoya la protección de las células frente al daño oxidativo generado tras la actividad física intensa.

Ojo con la letra pequeña de cada lata: la calidad del aceite de cobertura marca la diferencia. Las conservas en aceite de oliva virgen extra no solo mejoran el perfil graso final, sino que además protegen los ácidos grasos omega-3 de la oxidación durante el almacenamiento.

sardinas en lata

Letra pequeña del lineal: claves para un consumo inteligente de conservas

No todas las latas son iguales. Para elegir bien basta con seguir tres reglas: mirar el aceite, vigilar la sal y comprobar el origen del pescado. El aceite de girasol o de soja encarece la conserva sin añadir valor nutricional real; en cambio, el aceite de oliva virgen extra incorpora antioxidantes y mejora la biodisponibilidad de las vitaminas liposolubles.

El contenido de sal varía notablemente entre marcas. Busca opciones con menos de 0,5 gramos de sodio por cada 100 gramos de producto, o aquellas que indiquen “elaborado al natural” sin sal añadida. Muchas marcas ya ofrecen versiones bajas en sal que apenas alteran el sabor.

Por último, conviene fijarse en la especie y en la zona de captura. Las sardinas del Atlántico o la caballa del Cantábrico, por ejemplo, suelen ser más ricas en omega-3 y suelen estar en aguas menos contaminadas. Un sello como el de la MSC (Marine Stewardship Council) en la etiqueta garantiza una pesca sostenible y ofrece un plus de confianza.

En lugar de de pensar que las latas son un comodín para cuando no hay fresco, conviértalas en un plan deliberado. Media lata de sardinas con una ensalada de tomate y pimiento, o unos tacos de bonito del norte con aguacate, son ejemplos de platos que se preparan en menos de cinco minutos y que suman todos los beneficios descritos.

La ciencia detrás del pescado en conserva: lo que de verdad mueve la aguja

Las recomendaciones de dos raciones semanales de pescado graso no son una moda. Este consenso, respaldado por organismos como la EFSA y la Asociación Americana del Corazón, se basa en estudios observacionales y ensayos de intervención que muestran mejoras en parámetros como el perfil lipídico y la función endotelial cuando se sustituyen las fuentes de grasa saturada por pescado graso. En términos de rendimiento, eso se traduce en una mejor circulación, menos fatiga tras el ejercicio y una recuperación más rápida.

Un análisis de 2023 publicado en la revista Nutrients concluyó que el pescado en conserva conserva prácticamente intactos sus ácidos grasos omega-3, su proteína y sus micronutrientes, siempre que la elaboración sea en aceite de calidad y no se alcancen temperaturas extremas durante el envasado. Esa estabilidad nutricional, junto con una vida útil de hasta cuatro años, convierte a estas latas en un recurso excepcional para mantener una alimentación rica en omega-3 sin picos de precio ni mermas por mala estacionalidad.

Conviene ser honestos: el pescado en conserva no es un superalimento milagroso, pero sí es uno de los pocos productos procesados que mantienen un perfil nutricional denso y completo. Su comodidad ayuda a que quien entrena, trabaja largas horas o simplemente quiere comer mejor no tenga excusas para saltarse la ración de pescado.

⚡ Rutina de Optimización Diaria

  • Programa dos latas a la semana: Deja fijas las raciones en tu plan semanal. Por ejemplo, sardinas en el almuerzo del martes y caballa en la cena del viernes.
  • Elige el aceite de oliva: Cuando compres, descarta las variedades en aceite de girasol o soja. El aceite de oliva virgen extra suma antioxidantes y mejora la biodisponibilidad de las vitaminas.
  • Abre, mezcla y disfruta: Monta platos rápidos combinando el pescado con verduras de hoja verde y una fuente de hidratos complejos (como pan integral o quinoa) para una comida completa que apoya la recuperación y la energía.

La tendencia consumo 2026: los consumidores pagan más por marcas predecibles

Los consumidores ya pagan un sobreprecio por marcas que no cambian: una tendencia que reconfigura la estrategia de precios y surtido de las grandes cadenas de distribución.

El dato lo cambia todo: estabilidad frente a novedad

En el primer semestre de 2026, las marcas de distribuidor alcanzaron en Estados Unidos una cuota récord del 23,8% en unidades, según los principales institutos de investigación. Mientras tanto, las marcas nacionales perdieron terreno. No es solo una cuestión de ahorro: los compradores valoran la prima de estabilidad, un concepto que los analistas de consumo han bautizado como stability premium.

El término describe algo que cualquier comprador reconoce: tras años de inflación volátil y fórmulas que cambian sin aviso, se premia lo predecible. La lata de tomate que lleva tres años al mismo precio; el detergente que nunca rebaja su eficacia. Y ese premio se traduce en una disposición a pagar más.

A ver, vamos por partes. Las grandes consultoras de consumo publicaron sus previsiones para 2026 a finales de 2025, y el titular no fue la innovación. El comprador cansado y alerta ha dejado de experimentar: vuelve a la marca que nunca le falla, lee la letra pequeña antes que los argumentos de venta y elige la opción “aburrida” porque no le costará un sábado de frustración. El coste de equivocarse, en tiempo y dinero, ha subido.

La marca que no te defrauda en producto ni en precio es la que, en tiempos inciertos, se lleva el carro de la compra sin necesidad de descuentos.

En España, esta lógica ya se intuye. Cadenas como Mercadona o Lidl llevan años trabajando un surtido de marca propia estable, con precios que apenas oscilan. La marca blanca ha dejado de ser el último recurso y se ha convertido en el ancla de estabilidad que los hogares necesitan.

Por qué lo predecible gana la batalla al “efecto sorpresa”

La creencia tradicional del marketing —que el crecimiento viene de la novedad— se ha vuelto cara. Los datos de consumo masivo muestran que, cuando el bolsillo aprieta y la fatiga se acumula, la gente abandona la experimentación.

Si un comprador tiene que decidir entre un producto que ha probado diez veces sin sustos y otro que promete “revolucionar” el lineal con un sabor distinto, la balanza se inclina cada vez más hacia el primero, incluso si cuesta unos céntimos más. La prima de estabilidad funciona como un seguro psicológico: pago un poco más y sé que no voy a llevarme una decepción.

prima de estabilidad

Las marcas de fabricante que han movido el precio al alza varias veces en doce meses o que han reformulado el producto con menos cantidad y el mismo envase (la conocida reduflación) están pagando esa factura. El consumidor identifica la inestabilidad y la penaliza redirigiendo la compra hacia la marca que sí le da certezas.

Esto también explica por qué categorías como la leche, el aceite de oliva o los productos de limpieza están viendo cómo la marca de distribuidor gana cuota con más rapidez que nunca. La guerra de precios ya no se libra exclusivamente con el céntimo más bajo, sino con la promesa de que el precio no va a subir la semana que viene.

¿Qué implica esta “prima de estabilidad” para los lineales españoles?

Las cadenas de supermercados con marca propia fuerte tienen una ventaja competitiva que va más allá del coste. Pueden anclar el surtido a una horquilla de precios estable y, al mismo tiempo, ofrecer esa coherencia de calidad que el comprador valora. Es lo que plantea una una gran oportunidad para los distribuidores que sepan leer la tendencia: no se trata de ser el más barato, sino de ser el más fiable.

En el caso español, Mercadona ya aplica esa filosofía con su estrategia de “surtido eficaz” y precios contenidos, mientras que Carrefour intenta combinar marca propia con una oferta de fabricante muy potente. Lidl, por su parte, basa su crecimiento en una propuesta de marca propia que roza el 80%, con precios que apenas se mueven. No es casualidad que las tres cadenas estén ganando cuota.

Sin embargo, la prima de estabilidad también tiene su letra pequeña. No vale con mantener el precio por decreto: el producto debe mantener la misma calidad. Un cambio en la fórmula o en los gramos del envase puede romper la confianza y disparar el efecto contrario. El consumidor que busca estabilidad es, precisamente, el que más se fija en los detalles.

El precedente que ya conocemos: cuando la confianza gana al precio

Este movimiento no es nuevo del todo. En España, durante la crisis de 2008, las marcas de distribuidor también crecieron porque los hogares buscaron estirar el presupuesto. La diferencia ahora es que el motivo principal no es solo el ahorro, sino la previsibilidad. Según los análisis de las consultoras internacionales, casi la mitad de los compradores encuestados en Estados Unidos afirmaron que estaban dispuestos a pagar un sobreprecio por marcas que no les sorprendieran con cambios de precio o calidad.

La clave está en que los supermercados que entienden este fenómeno no solo protegen su surtido propio, sino que presionan a los grandes fabricantes para que reduzcan la volatilidad. De lo contrario, el lineal se reorganiza y los lineales más estables ganan espacio.

El consumidor español ya está absorbiendo ese mensaje. El dato del 23,8% en Estados Unidos es un espejo adelantado de lo que puede ocurrir aquí, donde la cuota de marca de distribuidor ronda el 45% en valor y sigue creciendo. Si las marcas de fabricante no ofrecen un precio firme y una composición estable, cederán aún más baldas.

🛒 El Veredicto de Compra

  • Valora la coherencia de los precios: antes de decidirte por una oferta puntual, comprueba si ese producto mantiene un precio estable en el tiempo. La estabilidad es un ahorro a largo plazo.
  • La marca blanca puede ser sinónimo de estabilidad: muchos distribuidores han logrado fórmulas que no cambian y precios muy poco volátiles. Compara el precio por kilo y la composición a lo largo de varias semanas.
  • Más allá del precio inmediato: si un producto baja de repente, mira también si ha cambiado el gramaje o los ingredientes. El ahorro puntual puede salir caro si la calidad ya no es la misma.

El precio del oro cae por debajo de los 4.100 dólares hoy: inflación vs refugio

El precio del oro ha arrancado la sesión de este jueves 23 de julio por debajo de los 4.100 dólares la onza, un umbral que había logrado sostener durante la mayor parte del mes. La cotización del metal precioso se movía en torno a los 4.050 dólares en el COMEX, arrastrada por un cruce de fuerzas que divide a los inversores: el riesgo de una inflación más persistente de lo previsto y la demanda de activos refugio ante el recrudecimiento de la tensión geopolítica global.

La caída, aunque moderada, refleja un mercado incapaz de encontrar dirección clara. Por un lado, los datos de inflación en Estados Unidos sigue mostrando resistencia a la baja, lo que retrasa las expectativas de recortes de tipos por parte de la Reserva Federal y fortalece al dólar. Por otro, la escalada de los conflictos en Oriente Medio y las amenazas renovadas sobre rutas energéticas clave alimentan una demanda de cobertura que, en condiciones normales, impulsaría al oro al alza.

Dos fuerzas enfrentadas: inflación y geopolítica

El oro se encuentra atrapado entre dos narrativas opuestas. El entorno inflacionario, con el IPC subyacente de EE.UU. todavía por encima del 3,5% anual según los últimos registros, obliga a los bancos centrales a mantener una política monetaria restrictiva. Tipos altos encarecen el coste de oportunidad de mantener el metal, que no ofrece rendimiento. En paralelo, las primas de riesgo geopolítico se han disparado tras los ataques a infraestructuras en el mar Rojo y las maniobras militares en el este de Europa. La demanda de oro físico por parte de los bancos centrales de economías emergentes, que buscan diversificar reservas, ha marcado nuevos récords en 2025 y 2026, un factor que actúa como suelo para las correcciones.

Los datos de flujos hacia fondos cotizados (ETFs) de oro reflejan esta dualidad: en las últimas semanas, las entradas netas han sido prácticamente planas, con retiradas de dinero por parte de inversores que apuestan por un dólar fuerte y entradas de aquellos que buscan protección. El mercado parece paralizado, esperando el próximo dato macro que rompa el equilibrio.

El ratio oro/plata, un termómetro extremo

Mientras el oro se debate, el ratio oro/plata se mantiene en niveles históricamente altos, superando la barrera de los 92. Este indicador, que mide cuántas onzas de plata se necesitan para comprar una de oro, no ha visto valores tan elevados desde los peores momentos de la pandemia. Una ratio tan alta suele interpretarse como una señal de debilidad económica, ya que la plata tiene un componente industrial que la penaliza en escenarios de desaceleración. Sin embargo, también puede ser un reflejo de que el oro está sobrecomprando miedo relativo a otros activos.

La persistencia de este desequilibrio sugiere que los inversores están pagando una prima exagerada por la seguridad, pero que aún no confían lo suficiente en el crecimiento como para apostar por la plata o por otros metales cíclicos. Es un síntoma de un mercado esquizofrénico, dividido entre dos miedos: el de que la inflación erosione la renta fija y el de que una recesión acabe con los beneficios empresariales.

El oro se ha convertido en la moneda del miedo, pero un miedo dividido no hace tendencia.

¿Hacia dónde se dirige el oro en 2026?

La pregunta que se plantean los inversores es si el oro logrará reanudar su rally alcista o si la resistencia de los 4.100 dólares terminará convirtiéndoseen un techo de corto plazo. Los fundamentales a largo plazo siguen siendo sólidos: la deuda pública mundial no para de crecer, las tensiones entre bloques económicos se endurecen y la confianza en las monedas fiduciarias se resquebraja poco a poco. Pero en el día a día, la volatilidad de los bonos del Tesoro y la fortaleza del billete verde pueden seguir pesando.

En mi opinión, el oro sigue siendo una cobertura necesaria, pero la entrada a estos niveles exige cautela. Comprar en máximos con una inflación que podría dar sorpresas a la baja —si la economía se enfría más de lo esperado— implica asumir un riesgo de corrección de entre un 5% y un 10% en pocas sesiones. La clave está en el comportamiento de la Reserva Federal en la reunión de julio: si las actas sugieren que los recortes se retrasan hasta 2027, el oro podría perder los 4.000 dólares. Si, por el contrario, se impone el miedo geopolítico, los 4.200 no son descartables.

El inversor tiene dos opciones: esperar a que el metal confirme un suelo firme por encima de los 4.150 dólares o ir construyendo posiciones de forma escalonada, aprovechando los retrocesos como el de hoy. Lo que no parece sensato es ignorar el refugio que, con todas sus contradicciones, ha entregado una rentabilidad superior al 12% en lo que va de año.

Japón extrae tierras raras del Pacífico y amenaza el monopolio chino de minerales críticos

He estado siguiendo de cerca los movimientos tectónicos en el mercado de minerales estratégicos y el anuncio de Tokio me parece una jugada de ajedrez de primer orden. La prueba de perforación la ha llevado a cabo Japón en aguas profundas cerca de la isla de Minamitori, un punto remoto en el Pacífico que Tokio considera clave para su soberanía económica. El objetivo era demostrar que es técnicamente viable extraer tierras raras del lecho marino, y los resultados confirman que han recuperado elementos como el neodimio y el disprosio, esenciales para imanes de alto rendimiento en vehículos eléctricos, turbinas eólicas y sistemas de defensa.

Una prueba de perforación en el Pacífico que cambia el tablero

El Ministerio de Economía, Comercio e Industria (METI) de Japón ha confirmado esta mañana que la extracción se realizó a cientos de kilómetros al este de la isla de Minamitori, dentro de la Zona Económica Exclusiva japonesa. La operación, ejecutada por la Agencia Japonesa de Recursos Energéticos y Minerales (JOGMEC), supone la primera recuperación exitosa de estos minerales desde el fondo marino en aguas profundas mediante un sistema de perforación vertical. El hallazgo rompe con décadas de dependencia casi absoluta del procesamiento chino de tierras raras.

El contexto es crucial: China controla aproximadamente el 60% de la producción minera mundial y más del 90% del refinado de estos elementos, lo que le otorga un poder de mercado sin parangón. La explotación de los nódulos polimetálicos del Pacífico podría añadir una fuente alternativa de suministro, aunque los costes y los plazos de desarrollo comercial siguen siendo inciertos.

  • El neodimio y el disprosio son imprescindibles para los imanes de los motores de los coches eléctricos.
  • El lantano y el cerio se emplean en pantallas, catalizadores y baterías de litio.
  • El itrio y el europio son vitales para los fósforos de las pantallas LED y los sistemas de guiado militar.

Estos materiales, extraídos ahora del lecho marino a 5.500 metros de profundidad, llegarían al mercado en un horizonte no inferior a cinco a siete años, según los propios técnicos de JOGMEC. Pero la mera viabilidad técnica ya es un mensaje geopolítico.

“Los resultados de la perforación demuestran que el acceso a estos yacimientos submarinos es técnicamente factible y que Japón puede aspirar a una cadena de suministro propia de minerales críticos.” — Portavoz de JOGMEC, en declaraciones a Nikkei Asia, julio de 2026.

Análisis: la apuesta de Japón por la autonomía mineral

Lo que veo aquí es una respuesta estratégica del gobierno japonés a la creciente tensión comercial con Pekín. Desde 2010, cuando China restringió las exportaciones de tierras raras a Japón durante un conflicto diplomático, Tokio ha buscado desesperadamente fuentes alternativas. La perforación en el Pacífico representa la culminación de una política de exploración que se aceleró tras las sanciones tecnológicas mutuas entre Washington y Pekín.

Sin embargo, el salto del laboratorio al mercado es gigantesco. La extracción en el fondo marino encarece la producción y la convierte en inviable sin un precio de mercado lo bastante alto. Por ahora, las tierras raras chinas se mantienen baratas precisamente porque Pekín procesa volúmenes masivos con externalidades medioambientales que ignora. La viabilidad comercial dependerá de que Occidente esté dispuesto a pagar una prima verde por minerales de origen no chino.

De hecho, la Agencia Internacional de la Energía estima que la demanda de estos elementos se multiplicará por siete de aquí a 2040, impulsada por la transición energética. En ese escenario, los depósitos del Pacífico japonés pasarían de ser una curiosidad a un activo estratégico. No obstante, las inversiones en infraestructura de extracción submarina exigirán una cooperación público-privada sin precedentes.

🌐 El efecto dominó en Occidente

El movimiento del METI tiene ramificaciones directas para la industria europea. La eurozona importa el 98 % de sus tierras raras de China, una vulnerabilidad que Bruselas quiere reducir a la mitad antes de 2030. Si Japón logra comercializar sus recursos submarinos, los fabricantes de coches eléctricos y aerogeneradores europeos podrían diversificar proveedores y estabilizar unos costes que hoy dependen de los vaivenes regulatorios de Pekín.

Para España, el impacto a corto plazo es modesto, pero estratégico a medio plazo.

  • Las empresas de energías renovables y los proyectos de baterías del Perte VEC podrían beneficiarse de una menor presión alcista sobre los imanes de neodimio.
  • El Euríbor y los precios al consumo apenas se moverán por ahora, pero la noticia refuerza la narrativa desinflacionista a largo plazo, al desacoplar el coste de los minerales de la política china.
  • En Wall Street, los fondos de materias primas ya descuentan una prima de diversificación para los productores no chinos, lo que podría canalizar inversión hacia proyectos de minería oceánica.

La próxima reunión del G7 bajo presidencia japonesa será la cita clave para comprobar si Tokio consigue socios dispuestos a cofinanciar la extracción comercial. Hasta entonces, el mensaje es claro: el monopolio chino de los minerales críticos tiene, por primera vez, un rival creíble en el Pacífico.

La negativa a deflactar el IRPF: 650 euros menos para autónomos con rentas bajas

Un autónomo con ingresos anuales de 18.000 euros —cerca del salario más frecuente en España— está perdiendo 647 euros al año sin que le haya llegado una sola notificación. No es una multa ni una subida de impuestos: es el efecto de no deflactar el IRPF, un coste que la patronal Pimec califica como el «principal motor oculto de la presión fiscal».

¿Qué es la deflactación del IRPF y por qué te cuesta 647 euros?

Deflactar el IRPF significa actualizar los tramos, los mínimos exentos y las deducciones del impuesto para que la inflación no te empuje a un tipo más alto sin que tu poder adquisitivo real haya subido. Si los precios suben y tu sueldo nominal también, pero la escala del IRPF se queda quieta, una mayor parte de tu renta acaba tributando al tipo marginal superior. Eso es lo que se conoce como fiscal drag o progresividad en frío, y es exactamente lo que está ocurriendo en España desde 2020.

El estudio presentado por el Observatori de la Pime de Pimec pone cifras al agujero. Con una retribución anual de 18.000 euros —unos 16.520 euros es el salario más frecuente—, la pérdida de poder adquisitivo alcanza los 647 euros. Eso supone un 4% menos de salario neto real respecto a lo que tendrías si Hacienda hubiera ajustado los tramos. Y, lo que es peor, ese porcentaje es aún más alto en las rentas más bajas.

Así impacta la no deflactación en el bolsillo del autónomo

El golpe no se nota solo en la nómina: se traslada al coste que asume cualquier empleador —incluido el autónomo con trabajadores a cargo—. Analizando nóminas reales de hostelería, metal y limpieza, Pimec concluye que de cada 100 euros adicionales de coste laboral, solo entre 48 y 56 euros llegan al bolsillo del empleado. El resto se lo quedan IRPF y cotizaciones sociales.

Visto desde la otra acera, para que un trabajador reciba 100 euros netos más, su jefe —autónomo o pyme— tiene que asumir un incremento de coste de entre 180 y 210 euros. La inflación no espera. Los salarios suben, pero el IRPF sigue congelado. Y aunque el salario bruto haya crecido un 22,1% entre 2020 y 2025, el trabajador ha perdido entre un 2,8% y un 4% de poder adquisitivo neto.

La no deflactación no es un castigo explícito, pero es más silenciosa y más cara que muchos impuestos que sí saltan a la vista.

La patronal recuerda que la mayoría de Europa ya ha tomado medidas. Alemania, Bélgica y Francia ajustan por defecto sus tarifas del IRPF. España, penúltima en el ranking continental, soporta un impacto del fiscal drag equivalente al 0,7% del PIB, el más alto de los países del Viejo Continente.

Análisis: España, a la cola de Europa en actualizar las tarifas

Pimec no solo denuncia, sino que propone una solución: un mecanismo automático de revisión de tramos, mínimos exentos y deducciones, para que la actualización no dependa de la voluntad política de cada gobierno. Hay ejemplos sangrantes de congelación, como el techo de los gastos de difícil justificación para autónomos, fijado en 2.000 euros desde 2015.

A escala autonómica, el panorama es desigual. Algunas comunidades como Aragón, Galicia o Canarias han deflactado su escala en los últimos años, pero otras, como Cataluña, han rechazado dos veces sendas propuestas. La patronal insiste en que proteger las rentas bajas y medias no debería ser facultativo: “Cuando subes los salarios para compensar la inflación pero no actualizas el IRPF, los contribuyentes acaban pagando más impuestos y pierden poder adquisitivo”, resume Antoni Cañete, presidente de Pimec.

El problema de fondo es que el IRPF se convierte en un recaudador silencioso que engorda las arcas públicas sin que el contribuyente perciba una subida. Para el autónomo con ingresos modestos, cada céntimo que Hacienda retiene de más es un céntimo que no se destina a la actividad, a la contratación o al simple gasto corriente. Y esa merma acumulada ya supera, en muchos casos, el ahorro que ofrecen las bonificaciones puntuales.

Guía rápida: por qué no deflactar te cuesta dinero

  • 📅 Plazos: No hay un plazo único; la pérdida se acumula cada ejercicio que el IRPF no se ajusta a la inflación.
  • Requisitos clave: Afecta especialmente a autónomos y asalariados con ingresos brutos por debajo de 33.000 euros —cuanto más baja es la renta, mayor es la pérdida proporcional—.
  • 🌐 Dónde informarte: Consulta tu tipo marginal en la sede electrónica de la AEAT o en el informe anual de datos fiscales del IRPF.
  • 💰 Importe o coste: Hasta 647 euros al año de poder adquisitivo perdido para un salario de 18.000 euros; el daño crece si hay complementos por inflación.
  • ⚠️ Error a evitar: Creer que una subida de salario lo compensa todo. Si el tramo del IRPF se queda quieto, la mejora bruta se diluye y Hacienda se queda con una parte mayor.

Babbaki: el sello de la reina Letizia revaloriza la artesanía española

La reina Letizia ha vuelto a convertir una firma de moda en un activo de inversión. Babbaki, la marca de las hermanas Pérez-Mas, ha visto cómo su proyección internacional se disparaba después de que la monarca luciera varios de sus diseños. No es el primer caso, pero sí uno de los más nítidos del efecto amplificador que la realeza puede tener sobre una marca artesanal.

La artesanía española como factor diferencial de Babbaki

Fundada en 2019 por Beatriz y Andrea Pérez-Mas, Babbaki nace de un viaje a Grecia y de la búsqueda de un estilo mediterráneo auténtico. El nombre significa ‘algodón’ en griego, y desde el principio apostó por producciones limitadas, tejidos naturales y una cadena de suministro de proximidad. Sus colecciones, como la de verano 2026 inspirada en Puglia y los años 70, combinan estampados patchwork, tie-dye y bordados hechos a mano.

Esa filosofía artesana, en un sector dominado por la fast fashion, le ha permitido conectar con un cliente que prima la calidad y la pieza única. ‘La sostenibilidad no es un discurso; apostamos por producciones cuidadas y más limitadas’, explican las fundadoras. Su modelo de negocio, con una tienda fija en Barcelona y presencia temporal en Madrid, ha crecido de manera orgánica, desde un proyecto familiar hasta una firma con equipo propio y distribución en mercados internacionales.

El respaldo de la reina Letizia y el valor de la moda como activo

El respaldo de la realeza no es un fenómeno nuevo, pero su impacto medible en el valor de una marca es difícil de cuantificar. En el caso de Babbaki, las hermanas Pérez-Mas reconocen que ver a la reina Letizia con un diseño suyo supuso ‘un reconocimiento muy importante y un gran escaparate internacional. El efecto se tradujo en una mayor visibilidad y, presumiblemente, en un incremento de la demanda que aún no se ha concretado en una métrica pública.

Para el inversor en moda, las marcas respaldadas por figuras de alto perfil ofrecen dos ventajas: una barrera de entrada intangible (asociada al prestigio) y un potencial de revalorización acelerado si el reconocimiento se sostiene. Babbaki, con su producción limitada y su lenguaje estético definido, encaja en el perfil de activo que busca el coleccionista de lujo emergente: escasez, autenticidad y narrativa.

El respaldo de la reina Letizia ha convertido una firma de moda artesana en un activo con proyección internacional, pero la inversión en moda sigue exigiendo un estómago paciente.

Los riesgos de invertir en una firma sin historial de rentabilidad

A pesar del atractivo, la inversión en una marca de moda como Babbaki no está exenta de riesgos. La firma no cotiza, no hay datos de revalorización de sus prendas en el mercado secundario, y la liquidez es prácticamente nula. Quien adquiera una pieza con ánimo de inversión debe asumir un horizonte temporal de al menos cinco años y confiar en que el crecimiento orgánico de la marca se traduzca en un valor de reventa mayor. Las ediciones limitadas y el componente artesanal pueden favorecer la escasez, pero sin un canal de venta establecido para segundas manos, la salida es incierta.

Históricamente, las firmas de moda respaldadas por celebridades han tenido trayectorias dispares: algunas se consolidan como marcas de culto (como Loewe o Mango) y otras decaen cuando el interés mediático se desvanece. La ventaja de Babbaki reside en su base productiva controlada y su foco en la calidad, lo que podría sostener su reputación incluso si el efecto real se diluye. En mi análisis, el acierto de comprar una prenda de Babbaki hoy se asemeja más a una apuesta por el brand equity futuro que a una inversión financiera tradicional, pero con una combinación de escasez y prestigio difíciles de encontrar en otras firmas españolas de similar tamaño.

💎 Veredicto Wealth

Babbaki representa una apuesta de diversificación para inversores con alta tolerancia al riesgo, dispuestos a asignar capital a moda artesanal con sello real. El principal riesgo es la falta de liquidez y un mercado secundario aún por crear, por lo que se recomienda un horizonte de mantenimiento superior a cinco años.

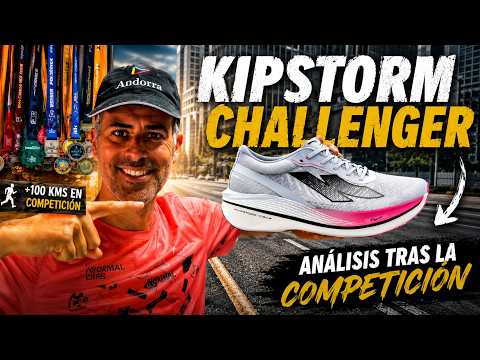
Las zapatillas de correr de alta gama que Decathlon rebaja esta semana a casi la mitad de precio

Decathlon ha vuelto a mover ficha en pleno verano, y esta vez lo nota tu bolsillo. La cadena francesa ha reactivado su sección de «Últimas unidades» con descuentos que en algunos modelos de running rozan el 50%, y julio de 2026 se perfila como uno de los mejores momentos del año para renovar zapatillas.

No es una liquidación puntual ni un truco de temporada baja. Es la forma que tiene la cadena de vaciar estanterías sin renunciar a margen, y ahí conviven zapatillas técnicas de asfalto, modelos de trail y calzado de natación que en temporada normal cuestan bastante más.

Decathlon dispara los descuentos en zapatillas de running

Youtube video

La mecánica es sencilla: cuando un modelo se queda con pocas unidades en almacén, pasa automáticamente a la sección de descuentos con una rebaja adicional para liquidarlo cuanto antes. Ahí es donde entran las Kiprun, la marca de running propia de la casa, junto a otras firmas como Asics y Adidas.

Lo interesante es que no se trata de restos de catálogo antiguo. Muchos de los pares rebajados siguen siendo modelos actuales, simplemente en tallas o colores que se han vendido más rápido de lo previsto. Por eso conviene revisar la web con frecuencia: lo que hoy tiene un 50% de descuento puede no estar disponible mañana.

Por qué Decathlon puede permitirse rebajar tanto sus precios

Decathlon fabrica y distribuye sus propias marcas, entre ellas Kiprun, su firma especializada en running. Esa integración vertical le permite controlar el coste de producción de principio a fin, sin depender de intermediarios externos que encarezcan el producto final. Se trata de una filial del grupo francés Decathlon (empresa), presente en más de 70 países y con un fuerte desarrollo de marcas propias desde que abrió su primera tienda en Lille en 1976.

Gracias a ese margen de fabricación propio, Decathlon puede liquidar unidades a la mitad de precio sin que la operación deje de ser rentable. Es la misma lógica que aplica en el resto de sus categorías: vender mucho, rotar rápido y mantener el catálogo siempre renovado con novedades.

Qué marcas y categorías concentran las mejores rebajas

Youtube video

Running, trail y natación son las tres familias que más protagonismo tienen ahora mismo en la promoción. En running destacan zapatillas técnicas de marcas como Asics, Adidas y la propia Kiprun, con descuentos que en algunos modelos rozan el 50%. En trail running, Salomon aparece entre las marcas con mayor rebaja, especialmente en calzado con buena adherencia para terrenos irregulares.

La sección de natación tampoco se queda atrás: bañadores técnicos, gafas y accesorios de piscina aparecen con precios reducidos de cara a la temporada de verano. Esta combinación de deportes de calle y de agua es lo que diferencia esta campaña de una liquidación puntual: aquí se rebaja de forma simultánea gran parte del catálogo activo, no solo restos de temporadas pasadas.

Cómo comprar bien antes de que se agote tu talla

El problema de estas rebajas no es la calidad del producto, sino la velocidad a la que desaparece el stock. Las tallas centrales de calzado suelen volatilizarse en cuestión de horas, así que conviene tener claro qué modelo se necesita antes de entrar a mirar la web.

Revisar la sección con frecuencia y activar las notificaciones de la app oficial ayuda a no perder oportunidades, ya que el inventario se actualiza a diario según lo que se vende en tienda física y online. Antes de pagar, conviene seguir un par de comprobaciones simples que marcan la diferencia entre un buen ahorro y una compra impulsiva.

Trucos rápidos antes de pagar

Comprueba la disponibilidad de tu talla en la tienda física más cercana antes de reservar online, y revisa las valoraciones del producto: un modelo con cientos de reseñas suele ser una apuesta más segura, incluso estando rebajado.

El error que conviene evitar

No compres unas zapatillas solo porque están baratas. Si el modelo no encaja con tu tipo de pisada o tu disciplina —asfalto, trail o pista—, el descuento deja de ser un ahorro real y se convierte en dinero mal gastado.

Qué mirar según tu tipo de corredor

No todas las Kiprun rebajadas sirven para lo mismo, y elegir bien depende sobre todo de la distancia que sueles correr y del terreno que pisas cada semana.

  • Larga distancia: modelos con máxima amortiguación y estabilidad, pensados para absorber el impacto en tiradas de más de 10 kilómetros.
  • Entrenamientos rápidos: zapatillas más ligeras y reactivas, ideales para series y ritmos exigentes.
  • Iniciación: diseños con un equilibrio entre flexibilidad y sujeción, perfectos para quien empieza a correr con regularidad.
  • Trail y montaña: suelas con tacos multidireccionales y refuerzos en la puntera para terrenos irregulares.

Lo que viene: rebajas relámpago todo el año

Todo apunta a que este modelo de descuentos por stock limitado ha llegado para quedarse en el catálogo deportivo español. Decathlon lleva meses reforzando su sección de últimas unidades como complemento fijo a las rebajas de temporada, y la tendencia entre los compradores ya no es esperar a enero o julio, sino revisar la web con regularidad durante todo el año.

Para quien compra material deportivo de forma habitual, el consejo es sencillo y realista: no dejar la decisión para mañana. El stock cambia cada día, las marcas rotan constantemente y lo que hoy cuesta la mitad puede no estar disponible en 24 horas. Aprovechar bien estas ventanas de descuento, sin comprar por impulso, es la mejor forma de sacarle partido a la estrategia de precios de Decathlon este verano.

Subvenciones para contratación en pymes 2026: el Gobierno aprueba el decreto de ayudas directas

El Gobierno de Cantabria ha aprobado este jueves un decreto de concesión directa de subvenciones para fomentar la contratación en pymes, autónomos y entidades sin ánimo de lucro. Las ayudas, con carácter ‘minimis’, alcanzan hasta 15.000 euros por contrato de formación en alternancia para mujeres a jornada completa durante dos años, con incentivos adicionales que pueden elevar la cifra por encima de los 19.000 euros en microempresas de zonas rurales.

El Consejo de Gobierno ha hecho públicos los detalles del programa, que financiará dos tipos de contratos formativos —el de formación en alternancia y el de obtención de la práctica profesional— con cuantías variables según la duración y el perfil de la persona contratada. Se trata de ayudas directas, no competitivas: se conceden en régimen de ‘minimis’ al primer solicitante que cumpla los requisitos, hasta agotar la consignación presupuestaria que aparecerá en la convocatoria oficial.

Ayudas de hasta 15.000 euros: todos los importes según el contrato

El decreto aprobado establece una tabla de cuantías que depende del tipo de contrato, su duración y el sexo de la persona trabajadora. Para los contratos de formación en alternancia a jornada completa, los importes son los siguientes:

  • De 6 meses a menos de 1 año: 3.500 euros para hombres y 4.000 euros para mujeres.
  • De 1 año a menos de 2 años: 8.000 euros para hombres y 8.500 euros para mujeres.
  • Duración máxima de 2 años: 14.500 euros para hombres y 15.000 euros para mujeres.
  • Prórroga de contrato de al menos 1 año: 6.500 euros para hombres y 7.000 euros para mujeres.

En el caso de los contratos formativos para la obtención de la práctica profesional, igualmente a jornada completa, las cifras son algo superiores en los tramos más cortos:

  • De 6 meses a menos de 1 año: 4.000 euros para hombres y 4.500 euros para mujeres.
  • Duración máxima de 1 año: 9.500 euros para hombres y 10.000 euros para mujeres.
  • Prórroga de 6 meses: 4.000 euros para hombres y 4.500 euros para mujeres.

Además, todas estas cuantías se incrementan en 1.000 euros cuando la persona contratada sea víctima de violencia de género, tenga una discapacidad reconocida o sea víctima de terrorismo. También se aplica ese plus si la empresa beneficiaria posee el distintivo ‘Sello Empresa Formadora de FP Dual de Cantabria’.

Las ayudas van desde los 3.500 euros por un contrato de seis meses para hombres hasta los 15.000 euros para mujeres en contratos de dos años, con extras que pueden sumar más de 4.000 euros adicionales.

Quién puede pedir la ayuda y los requisitos clave

Pueden optar pymes del sector privado —incluyendo autónomos y mutualistas de colegios profesionales— y entidades privadas sin ánimo de lucro con centro de trabajo en Cantabria. Los contratos subvencionables son los de formación en alternancia y los formativos para la práctica profesional, siempre a jornada completa; la norma no detalla el tratamiento de los contratos a tiempo parcial, por lo que conviene revisar las bases cuando se publiquen.

La contratación debe formalizarse después de la entrada en vigor de la orden de convocatoria y cumplir las condiciones de duración mínima exigidas. Es fundamental guardar toda la documentación que acredite la formación y la duración real del contrato, porque el organismo gestor podrá solicitar justificantes en cualquier momento.

Otro punto importante son los incrementos por tamaño y territorio. Si la empresa solicitante es una microempresa (plantilla inferior a 10 personas), la subvención se incrementará un 25%. Y si su domicilio fiscal está ubicado en un municipio considerado en riesgo de despoblamiento, se añadirá un 20% adicional. Ambos aumentos son acumulables entre sí y con los 1.000 euros extra por colectivos vulnerables.

Una apuesta por la formación dual y la lucha contra la despoblación

Más allá de los números, el decreto encaja con la tendencia de otras comunidades autónomas que incentivan la contratación formativa como vía para rejuvenecer plantillas y fijar talento en el medio rural. Cantabria ya contaba con líneas similares —como el programa de apoyo a la contratación indefinida—, pero esta nueva convocatoria destaca por la claridad de los tramos y por los sobrecostes que reconoce a micropymes y zonas despobladas.

La decisión de primar los contratos de formación en alternancia y práctica profesional refleja una apuesta decidida por la FP Dual, un modelo que a menudo cuesta arrancar en las empresas más pequeñas por la carga administrativa que supone. Los 15.000 euros para un contrato de dos años pueden cubrir casi la mitad del coste salarial de un aprendiz, lo que reduce el riesgo para el negocio.

Habrá que ver cómo se concreta el presupuesto en la orden de convocatoria y si la alta demanda agota rápido los fondos. De momento, el decreto da seguridad jurídica: quien contrate con arreglo a sus requisitos sabe exactamente qué ingreso va a recibir y cuándo.

Guía rápida del trámite

  • 📅 Plazos: Aún no se ha abierto el plazo de solicitud. El decreto se aprobó el 23 de julio de 2026; la convocatoria se publicará próximamente en el Boletín Oficial de Cantabria (BOC).
  • Requisitos clave: Ser una pyme, autónomo o entidad sin ánimo de lucro con centro de trabajo en Cantabria. Los contratos deben ser de formación en alternancia o para la práctica profesional, a jornada completa y con la duración mínima indicada.
  • 🌐 Dónde solicitarlo: Sede electrónica del Gobierno de Cantabria (sede.cantabria.es), una vez se publique la orden de convocatoria. Se necesitará certificado digital o Cl@ve.
  • 💰 Importe o coste: Entre 3.500 y 15.000 euros por contrato, más incrementos del 25% para microempresas, del 20% para municipios en riesgo de despoblación y de 1.000 euros por contratar a víctimas de violencia de género o personas con discapacidad.
  • ⚠️ Error a evitar: No calcular bien la duración exacta que exige cada tramo de ayuda o retrasar la justificación del contrato, ya que estas ayudas ‘minimis’ requieren acreditar el cumplimiento del período formativo.

BlackRock, Coinbase y Strategy lanzan el Bitcoin Security Consortium con 15 millones para defender Bitcoin de la computación cuántica

BlackRock, Coinbase y Strategy no se andan con chiquitas: este jueves han lanzado el Bitcoin Security Consortium, un grupo que arranca con 15 millones de dólares en compromisos a tres años para reforzar la seguridad de Bitcoin. El foco principal no está en los hackeos de siempre, sino en un riesgo que suena a ciencia ficción pero que los más grandes del sector ya se toman muy en serio: la computación cuántica.

El consorcio lo forman nueve empresas de las que mueven el cotarro institucional: Anchorage Digital, ARK Invest, BlackRock, Block, Blockstream, Coinbase, Fidelity Digital Assets, Galaxy y Strategy. Hay de todo: custodios, exchanges, gestoras de activos y proveedores de infraestructura. En otras palabras, quienes más bitcoin tienen en cartera se sientan a la mesa para pagar la factura de su propia seguridad.

Un consorcio de pesos pesados con 15 millones sobre la mesa

El día a día del consorcio recae en Mike Schmidt, director ejecutivo de Brink, una organización sin ánimo de lucro que lleva desde 2020 financiando a los desarrolladores que mantienen el código abierto de Bitcoin. Schmidt lo coordinará de forma voluntaria. “Acepté porque apoyar a los desarrolladores de Bitcoin y ayudar a que la gente entienda su trabajo es justo a lo que he dedicado mi tiempo en este mundo”, explicó en su cuenta de X.

Los 15 millones no van a un fondo común, sino que cada miembro decide a qué desarrolladores, investigadores u organizaciones destina su parte. Es un sistema de promesas independientes, no una hucha compartida. La idea es que el dinero llegue directamente a quienes escriben y revisan el código del que depende una red que ya maneja cientos de miles de millones de dólares en valor.

Además de la financiación, el consorcio se propone ser una fuente de referencia sobre la seguridad de Bitcoin para inversores, medios y el público general. Publicarán materiales que irán actualizando conforme evolucione la tecnología. La intención es clara: que el inversor medio sepa qué está pasando sin necesidad de descifrar hilos de Twitter o papers académicos.

Los grandes de las finanzas tradicionales están poniendo dinero sobre la mesa para que Bitcoin siga siendo seguro dentro de décadas. No es filantropía, es puro interés propio.

Eso sí, el grupo se ha cuidado mucho de marcar distancias. No desarrollan ni dirigen el protocolo, no toman posición sobre cambios concretos y no hablan en nombre de Bitcoin ni de sus desarrolladores. Su modelo se parece más al de las asociaciones industriales que financian el software libre del que dependen sin meter mano en el código.

El elefante cuántico en la habitación: ¿qué riesgo corre Bitcoin?

¿Por qué tanto revuelo con la computación cuántica si hoy no existe una máquina capaz de romper la criptografía de Bitcoin? La respuesta es que el sector prefiere llegar pronto que mal. Los ordenadores cuánticos a gran escala que podrían tumbar los algoritmos de firma digital de Bitcoin no son una realidad hoy, pero los cálculos más optimistas los sitúan a pocos años vista. Adam Back, fundador de Blockstream —uno de los miembros del consorcio—, cree que faltan décadas. Otros expertos, en cambio, piensan que la amenaza puede materializarse mucho antes.

La propia Coinbase ya había creado un consejo asesor sobre computación cuántica, y Galaxy lanzó hace apenas unos días su propia iniciativa de preparación cuántica con subvenciones a desarrolladores. BlackRock, por su parte, lleva tiempo incluyendo el riesgo cuántico en los folletos de sus ETF al contado de bitcoin. No es postureo: una investigación de Coinbase estima que entre el 20% y el 50% del suministro de bitcoin podría estar expuesto a un ataque cuántico de largo alcance, sobre todo las monedas almacenadas en formatos de cartera antiguos.

Los desarrolladores ya trabajan en soluciones. Propuestas como BIP-360 plantean migrar las monedas a direcciones resistentes a la computación cuántica. El Bitcoin Policy Institute ha advertido de que el margen de tiempo se está reduciendo. El consorcio no entra en la guerra de plazos: su papel es poner dinero y divulgar información, no hacer de pitoniso.

Traducido para el lector de a pie: si tienes bitcoin en una cartera creada hace años, tal vez en el futuro necesites moverlos a una dirección más moderna. Pero hoy por hoy, respirar tranquilo es más que razonable.

BlackRock Bitcoin

Por qué los grandes se mojan ahora: el análisis de Merca2

Que BlackRock, Fidelity o Strategy financien directamente a los desarrolladores de Bitcoin no es un gesto romántico. Estas firmas gestionan productos que dependen de la integridad de la red, y cualquier fallo de seguridad les saldría carísimo. Si el bitcoin pierde su condición de activo seguro, los ETF, las cuentas de custodia y las tesorerías corporativas se desploman en cadena. Así que poner 15 millones encima de la mesa es, en realidad, una prima de seguro bastante barata.

El movimiento encaja en un contexto más amplio: las grandes instituciones ya no tratan a Bitcoin como un experimento, sino como una infraestructura que hay que mantener. Hace solo unos años, la mera idea de que BlackRock pusiera dinero para auditar el código de Bitcoin habría sonado a chiste. Hoy es una noticia más dentro de un proceso de profesionalización imparable.

Ahora bien, hay un punto que merece atención: el consorcio insiste en que no controla ni dirigirá el desarrollo del protocolo. Suena bien, pero cuando el que paga es el mayor gestor de activos del mundo, la línea entre patrocinio e influencia es fina. De momento, el dinero se canaliza a través de Brink, una entidad con solera en el ecosistema y sin afán de lucro, lo que aleja los fantasmas de una captura corporativa. Aun así, conviene seguir de cerca cómo evoluciona esa relación.

En plata: Bitcoin se prepara para una amenaza que aún no existe, pero que podría cambiar las reglas del juego de golpe. Los grandes han decidido no esperar a que suene la alarma para salir corriendo. Y en un sector acostumbrado a los sobresaltos, esa actitud preventiva —sin dramatismos, pero con chequera— es, como poco, una buena noticia.

Cómo elegir un VPS europeo para proyectos digitales, SaaS y empresas que necesitan más control sobre su infraestructura

Un VPS resulta adecuado cuando un proyecto necesita acceso root, una configuración propia, recursos más previsibles o mayor aislamiento. Para elegirlo no basta con comparar RAM, vCPU y espacio en disco, porque el rendimiento también depende de la virtualización, la CPU física, la latencia del almacenamiento, la red y las herramientas de administración.

Al evaluar la oferta, un proveedor europeo de VPS puede formar parte de la comparación cuando los usuarios, las integraciones y los requisitos de procesamiento se concentran en Europa. La decisión debe apoyarse en pruebas técnicas, límites documentados y condiciones contractuales claras, no solo en la ubicación anunciada.

¿Dónde debería estar ubicado el servidor?

La mejor ubicación no siempre coincide con el país donde está registrada la empresa. Para una aplicación utilizada principalmente en España, Portugal y Francia, un centro de datos próximo puede reducir la latencia, mientras que una plataforma con clientes en Europa Central podría funcionar mejor desde Alemania, Polonia o Países Bajos.

La distancia física explica solo una parte del recorrido. El tráfico puede seguir rutas poco eficientes debido a los acuerdos entre operadores, la congestión o la conectividad del centro de datos. Una dirección IP de prueba permite revisar la ruta con ‘mtr’ o ‘traceroute’ y detectar pérdida de paquetes, saltos inestables o variaciones.

Las mediciones deben repetirse desde los mercados prioritarios y en distintos horarios, teniendo en cuenta el ping medio, el jitter y la pérdida de paquetes. También hay que revisar el volumen de transferencia incluido y las políticas de uso razonable.

vCPU, memoria y almacenamiento: dónde aparecen los límites reales

Una vCPU representa un hilo virtual asignado a la máquina, pero no informa sobre la generación del procesador, la frecuencia por núcleo ni la carga del host físico. Dos planes con cuatro vCPU pueden rendir de forma muy distinta si uno utiliza hardware reciente y el otro comparte un nodo saturado.

En Linux, el indicador CPU steal ayuda a detectar este problema. Un valor elevado significa que la máquina virtual está lista para ejecutar procesos, pero debe esperar porque el hipervisor atiende otras cargas. Los workers y los procesos paralelos aprovechan varios núcleos, mientras que ciertas cargas en PHP, Python, Node.js o bases de datos dependen más del rendimiento por núcleo.

La capacidad de RAM debe dimensionarse teniendo en cuenta el sistema operativo, el servidor web, la base de datos, la caché y las tareas programadas. Cuando la memoria se agota, el sistema recurre al swap, lo que incrementa la latencia y puede bloquear procesos durante una importación o un pico de tráfico.

NVMe no garantiza por sí solo un almacenamiento rápido

El término NVMe describe la tecnología utilizada, pero no revela las IOPS disponibles, la latencia ni los límites aplicados por el proveedor. Para una base de datos, la estabilidad en operaciones aleatorias suele ser más importante que una velocidad secuencial elevada obtenida durante unos segundos.

‘fio’ permite medir lectura, escritura y operaciones aleatorias, mientras que ‘iostat’ muestra los tiempos de espera durante una carga real. Repetir estas pruebas en varias franjas horarias ayuda a detectar infraestructuras cuyo almacenamiento pierde rendimiento cuando aumenta la actividad de otros clientes.

¿Cuándo tiene sentido valorar un VPS offshore?

Una ubicación offshore puede considerarse cuando la estructura internacional del proyecto, el tipo de contenido o la distribución de los clientes exigen comparar distintas jurisdicciones. En ese contexto, la información de https://bluevps.es/vps-offshore permite revisar ubicaciones y condiciones, siempre que el uso sea legal y compatible con las obligaciones contractuales y de protección de datos.

Antes de contratar, hay que comprobar qué entidad firma el contrato, en qué país opera el servidor y dónde se almacenan las copias, porque pueden depender de jurisdicciones distintas. Una ubicación offshore tampoco sustituye requisitos técnicos como una red estable, protección DDoS, copias recuperables y soporte operativo.

¿Qué tipo de virtualización ofrece mayor control?

KVM suele utilizarse en proyectos que necesitan una máquina virtual completa, un kernel independiente y libertad para configurar el sistema. Las soluciones basadas en contenedores consumen menos recursos, aunque pueden restringir módulos del kernel, sistemas de archivos o determinadas funciones de red.

Además del acceso SSH, la plataforma debería ofrecer una consola fuera de banda y un modo de rescate. Estas herramientas permiten recuperar el servidor cuando una regla incorrecta del firewall, un cambio de red o una actualización fallida bloquean el acceso remoto.

La compatibilidad con claves SSH, Cloud Init, imágenes personalizadas y una API documentada facilita la creación de entornos reproducibles y la integración de la infraestructura con Terraform o Ansible.

¿Podrá crecer la aplicación sin una migración completa?

Durante la fase inicial, la aplicación, la base de datos y los workers pueden compartir una sola instancia. Esta arquitectura reduce costes, pero deja de ser eficiente cuando los componentes compiten por CPU, memoria y operaciones de disco.

La plataforma debe permitir separar la base de datos, añadir workers y mover archivos a un almacenamiento independiente. Una red privada evita que las comunicaciones internas circulen por internet y permite aplicar reglas específicas entre instancias.

Antes de contratar hay que comprobar si ampliar la RAM o la CPU requiere reinicio, si el disco puede crecer sin reinstalar el sistema y si las direcciones IP pueden trasladarse. También importa saber si es posible reducir recursos más adelante.

Red, direcciones IP y protección DDoS

La conectividad debe evaluarse como un recurso independiente. Además de la velocidad del puerto, influyen la transferencia incluida, el coste por exceso, los operadores conectados y la disponibilidad de IPv6.

IPv4 continúa siendo necesaria para listas blancas, integraciones antiguas y servicios que todavía no funcionan correctamente con IPv6. Cuando el proyecto requiere varias direcciones, el precio, las condiciones de asignación y la posibilidad de moverlas entre servidores deben quedar documentados.

La protección DDoS tampoco puede valorarse mediante una mención genérica. La documentación técnica debería especificar:

  • la capacidad aproximada de filtrado;
  • los tipos de ataques cubiertos;
  • las condiciones que activan el null routing;
  • la duración del bloqueo;
  • el canal utilizado para informar sobre el incidente.

Administración, monitorización y recuperación

En un VPS no administrado, el cliente asume las actualizaciones, la seguridad, los accesos y la supervisión del sistema. Si se contrata un servicio gestionado, el alcance debe quedar definido por escrito, especialmente en lo relativo al sistema operativo, las aplicaciones, los tiempos de respuesta y las incidencias críticas.

La monitorización propia sigue siendo necesaria para controlar CPU steal, memoria, swap, espacio libre, latencia del disco y disponibilidad del servicio desde el exterior. Los snapshots sirven para revertir cambios, pero deben complementarse con copias almacenadas fuera de la infraestructura principal y verificadas mediante restauraciones periódicas.

La prueba final antes de migrar

La evaluación más útil consiste en desplegar una copia del proyecto y reproducir una carga similar a la de producción. Las métricas de disco, red, memoria y CPU pueden obtenerse con herramientas como fio, iperf3, vmstat e iostat, aunque deben complementarse con consultas SQL, procesos programados, carga de archivos y sesiones simultáneas.

La decisión debe tomarse después de confirmar el rendimiento efectivo, las posibilidades de escalado, el alcance del soporte y el procedimiento de recuperación. Una tarifa atractiva pierde valor si el servidor presenta un CPU steal elevado, un rendimiento irregular del almacenamiento o dependencias manuales que dificultan la operación diaria.

El telescopio espacial Roman usará espejos deformables para fotografiar planetas similares a Júpiter

Va a ser el truco de desaparición más preciso jamás realizado en el espacio. La NASA lanzará a finales de agosto el telescopio espacial Nancy Grace Roman, equipado con un coronógrafo activo que, mediante espejos deformables, borrará casi toda la luz de una estrella para fotografiar directamente planetas similares a Júpiter. Será la primera vez que un observatorio espacial utilice esta tecnología, y los astrónomos confían en que allane el camino hacia la imagen de una Tierra 2.0.

Además del coronógrafo, el telescopio alberga una cámara de 300 megapíxeles con un campo de visión cien veces mayor que el del Hubble. Mientras cartografía el cielo en busca de supernovas y lentes gravitacionales, ayudará a desvelar la naturaleza de la materia y la energía oscuras y detectará alrededor de 100.000 nuevos exoplanetas mediante el método de tránsito. Pero la joya de la corona es su capacidad para fotografiar planetas directamente, un hito que ningún telescopio espacial ha logrado con mundos maduros y de masa pequeña.

El bosque de silicio y los espejos que se retuercen

Los coronógrafos no son nuevos en el espacio. Tanto el Hubble como el James Webb bloquean ya la luz de las estrellas, pero lo hacen con máscaras fijas. Es como tapar una linterna con el pulgar para buscar una luciérnaga: el resplandor se filtra. La luz estelar rebota en los bordes de los instrumentos y en las imperfecciones de los espejos, y ese ruido puede ocultar —o incluso enmascarar— la débil señal de un planeta.

Roman usará un método radicalmente distinto. Antes de cada observación, su coronógrafo medirá ese resplandor no deseado y lo suprimirá activamente. La clave son dos espejos deformables, cada uno con una matriz de 48 por 48 actuadores. Una ligera carga eléctrica contrae esos pequeños pistones, que tiran del espejo apenas 0,5 micrómetros —la cuarta parte de una bacteria—, en incrementos de apenas 10 picómetros, lo que equivale a una décima del diámetro de un átomo de hidrógeno.

Cada espejo deformable se ajusta con una precisión de 10 picómetros, el grosor de un átomo de hidrógeno, para esculpir la oscuridad perfecta alrededor de una estrella lejana.

“Es como unos cascos con cancelación de ruido, pero para la luz en lugar del sonido”, explica Ilya Poberezhskiy, ingeniero de sistemas del proyecto en el JPL. Los espejos moldean un “frente de onda activo” que anula las ondas de luz indeseadas y excava una especie de rosquilla oscura alrededor de la estrella. Dentro de esa región, el resplandor se desploma y los planetas antes invisibles pueden asomar.

El telescopio también incorpora máscaras con “hierba de silicio”, un bosque microscópico de púas que atrapa los fotones como hojas de afeitar: la luz entra y nunca sale. El resultado global mejora la sensibilidad hasta en un factor de 1.000 respecto a los coronógrafos actuales.

De gigantes incandescentes a un Júpiter de verdad

NASA

Hasta ahora, casi todos los exoplanetas fotografiados directamente son jóvenes y enormes: varias veces la masa de Júpiter, aún calientes tras su formación y orbitando a distancias decenas de veces superiores a la de la Tierra. Brillan en el infrarrojo lejos del fulgor estelar y son fáciles de ver. Pero no se parecen a los mundos de nuestro vecindario solar.

El Roman apunta a un objetivo distinto: un Júpiter auténtico, un planeta maduro que refleje sobre todo la luz de su estrella y que orbite a una distancia comparable a la de Júpiter al Sol. “Vamos a observar la luz reflejada del planeta, no el efecto gravitatorio sobre la estrella”, subraya Meredith MacGregor, de la Universidad Johns Hopkins. “Estamos mirando directamente al planeta, y eso es muy poderoso”.

Aunque con el tiempo describirá la química atmosférica de ese mundo, las primeras imágenes no serán fotografías 4K. Probablemente se reduzcan a un puñado de píxeles. “Convertir un punto de luz en un mundo real”, dice MacGregor. Bastará para saber si ese Júpiter lejano posee metano, agua u otros compuestos que hablen de su historia.

La antesala del Observatorio de Mundos Habitables

El vuelo inaugural del Roman —con su lanzamiento ya inminente— servirá también como banco de pruebas para una misión soñada: el Observatorio de Mundos Habitables, el proyecto de la NASA para separar la luz de un planeta rocoso similar a la Tierra del resplandor de una estrella similar al Sol, diez mil millones de veces más brillante.

Los ingenieros del JPL deberán demostrar que pueden mantener una estrella centrada en las máscaras del coronógrafo, moldear los espejos en tiempo real y conservar la oscuridad artificial mientras la nave se mueve y cambia de temperatura. Brandon Creager, responsable mecánico del instrumento, confiesa que espera con emoción el primer destello: “No mucha gente puede decir: ‘Yo construí algo que está tomando una foto de un planeta a 50 o 100 años luz de distancia’”.

Esa imagen, por diminuta que sea, será la constatación de una nueva era. La oscuridad fabricada alrededor de la estrella revelará un mundo que, hasta hoy, solo existía en las ecuaciones. “Creo que será recordado como ese escalón crítico hacia la búsqueda de la Tierra 2.0”, concluye Creager.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El telescopio espacial Nancy Grace Roman incorpora el primer coronógrafo activo en el espacio, con espejos deformables capaces de bloquear la luz estelar para fotografiar exoplanetas similares a Júpiter.
  • Dónde: Será lanzado desde Cabo Cañaveral (Florida) y operará en el punto de Lagrange L2, a 1,5 millones de kilómetros de la Tierra.
  • Institución responsable: NASA, con el Jet Propulsion Laboratory (JPL) desarrollando el coronógrafo.
  • Cuándo: Lanzamiento previsto para finales de agosto de 2026.
  • Impacto a futuro: Probar la tecnología necesaria para el futuro Observatorio de Mundos Habitables, que buscará planetas rocosos con atmósferas que puedan sustentar vida.

Domina la sentadilla pistol para fortalecer glúteos, cuádriceps y mejorar el equilibrio con solo tu peso corporal

Fortalecer glúteos y cuádriceps, mejorar el equilibrio y ganar control corporal sin necesidad de pesas es posible con un solo movimiento: la sentadilla pistol. Este ejercicio monopodal, habitual en disciplinas como el crossfit y la calistenia, se ha consolidado como una de las herramientas más eficaces para trabajar el tren inferior con el propio peso corporal.

Técnica correcta: cómo hacer la sentadilla pistol sin riesgo

La sentadilla pistol exige fuerza, movilidad de tobillo y estabilidad de core para bajar con una sola pierna. La ejecución comienza de pie, con los pies separados al ancho de las caderas. Eleva una pierna hacia delante y lleva todo el peso a la pierna de apoyo. Desde ahí, flexiona lentamente la rodilla de apoyo mientras mantienes la espalda recta y el abdomen contraído. El objetivo es descender hasta que la cadera quede por debajo de la rodilla, con el talón pegado al suelo y la rodilla alineada con el pie, sin colapsar hacia dentro.

El ascenso se hace impulsando con toda la planta del pie, evitando inclinar el torso hacia delante. Al principio, la mayoría de personas necesita un apoyo: una pared, una barra o incluso una silla detrás para controlar el descenso. Eso no resta efectividad; al contrario, construye la base de fuerza y confianza para la versión libre.

La clave está en progresar sin prisas. Pasar de apoyos a una repetición libre ya es un gran avance. Y recuerda: la simetría importa. Trabaja ambas piernas por igual para evitar desequilibrios que luego se arrastran al correr, al subir escaleras o al cambiar de dirección en cualquier deporte.

La sentadilla pistol construye una fuerza funcional que se transfiere directamente a tus movimientos diarios y deportivos.

¿Por qué la sentadilla a una pierna transforma tu rendimiento?

Al ser unilateral, este movimiento activa de forma intensa los cuádriceps, glúteos, isquiotibiales y gemelos, pero también recluta el abdomen y la zona lumbar para mantener la estabilidad. Esa demanda extra del core convierte cada repetición en un ejercicio integral, mucho más que una sentadilla con las dos piernas.

Vamos por partes. Al apoyar todo el peso en una pierna, la musculatura estabilizadora de la cadera y la rodilla trabaja el doble. El resultado: un tren inferior más equilibrado y resistente a lesiones (sin cargas externas). Además, mejorar la movilidad del tobillo y la propiocepción es un plus que se nota en la agilidad cotidiana.

Otro punto a favor: puedes aumentar la intensidad sin mancuernas ni discos. Para quien entrena en casa o busca un estímulo elevado sin equipamiento, la pistol es un recurso de alto valor. Y si ya manejas pesos muertos o sentadilla trasera, añadir series unilaterales mejora la simetría de fuerza y reduce los puntos débiles que el ojo no detecta en la barra.

ejercicio unilateral piernas

📊 La pauta en cifras

  • Series y repeticiones: 3-5 series de 5-8 repeticiones por pierna, con 90 segundos de descanso entre series. Empezar con apoyos si todavía no se completa una repetición libre.
  • Frecuencia semanal: Incluir la pistol 2 veces por semana, dejando al menos 48 horas de recuperación entre sesiones.
  • Progresión clave: De asistencia (pared, TRX, silla) a libre; luego aumentar repeticiones; por último, añadir lastre (chaleco o mancuerna ligera) si se busca hipertrofia avanzada.
  • A tener en cuenta: La movilidad de tobillo es el principal limitante. Dedica 5 minutos de movilidad antes de cada sesión (círculos, estiramientos de gemelo).

El respaldo de la ciencia del ejercicio a los movimientos unilaterales

La sentadilla pistol no es un truco de Instagram. La evidencia en ciencias del ejercicio muestra que los ejercicios unilaterales generan una activación muscular similar —o incluso mayor— que los bilaterales en ciertos grupos estabilizadores, con menor carga sobre la columna. Varios estudios han comparado las diferencias electromiográficas entre sentadilla monopodal y sentadilla tradicional: la primera provoca una mayor activación del glúteo medio y del vasto medial del cuádriceps, dos zonas que suelen quedarse atrás en rutinas con barra.

Además, la exigencia de equilibrio y coordinación que impone la pistol recluta el sistema nervioso de una forma muy distinta, mejorando la propiocepción y la capacidad de reacción. A efectos prácticos, esto significa que pasarás de sentirte torpe en una escalera a tener un control absoluto en cada apoyo.

Eso sí, no es un ejercicio que sustituya a los básicos de fuerza bilateral. La pistol es complementaria y muy útil cuando el equipamiento escasea o como herramienta de corrección de desequilibrios. El matiz importante: si tu objetivo es hipertrofia máxima, necesitarás añadir carga progresiva; si es fuerza funcional y longevidad activa, la progresión en repeticiones con control es suficiente.

⚡ Rutina de Optimización Diaria

  • Calienta el tobillo (5 min): Antes de entrenar, dedica unos minutos a movilizar el tobillo con círculos, flexiones de rodilla contra pared y estiramientos de gemelo. La profundidad de la pistol depende de este detalle.
  • Practica la variante asistida (mañana o tarde): Si aún no haces la versión libre, coloca una silla detrás o sujétate a una barra y realiza 3 series de 5-8 repeticiones por pierna. Es tu punto de partida, no un fallo.
  • Evalúa tu progreso cada dos semanas: Anota cuántas repeticiones libres seguidas puedes hacer por pierna. El objetivo no es la cantidad, sino que ambas piernas se igualen y que el movimiento sea fluido.

El BCE mantiene los tipos sin cambios y alerta de la inflación por la guerra con Irán

El BCE ha decidido hoy mantener los tipos de interés sin cambios, con la tasa de depósito en el 2,25%, pero lo que me ha llamado la atención no es la pausa en sí, sino el tono de alerta de su presidenta, Christine Lagarde, sobre el impacto inflacionista de la guerra con Irán. El endurecimiento monetario que llevó los tipos al 4,5% en 2023 parecía haber contenido la inflación general, pero el repunte del crudo por encima de los 100 dólares vuelve a tensar las previsiones.

Los datos de la reunión: tipos estables, inflación energética disparada

El Consejo de Gobierno de Fráncfort deja los tres tipos oficiales en los niveles alcanzados en junio: la facilidad de depósito en el 2,25%, las operaciones principales de financiación en el 2,40% y la facilidad marginal de crédito en el 2,65%. Las lecturas de inflación de la eurozona, publicadas antes del encuentro, explican la prudencia.

La inflación general cedió al 2,8% en junio desde el 3,2% de mayo, todavía lejos del objetivo del 2% a medio plazo. Sin embargo, el shock del conflicto con Irán se concentra en la energía: la tasa interanual de este componente pasó del 8,5% en mayo al 10,8% en junio, según Eurostat. El BCE reconoció en su comunicado oficial que «la incertidumbre sigue siendo alta y el impacto inflacionista completo del shock energético aún no se ha materializado».

El barril de Brent superó puntualmente los 100 dólares en los días previos a la reunión, y los intercambios de fuego entre Estados Unidos e Irán se han convertido en una constante diaria. En este entorno, la institución mantiene un enfoque «dependiente de los datos y reunión a reunión», señal de que no descarta subidas adicionales si los efectos de segunda ronda empiezan a filtrarse a otros precios.

Lagarde advierte: «La magnitud total del choque energético aún está por llegar»

«El shock energético podría intensificarse aún más y sus efectos sobre otros precios y salarios podrían ser más fuertes de lo esperado. Cuanto más tiempo se mantengan altos los precios de la energía, más probable es que impulsen una inflación más amplia a través de efectos indirectos y de segunda ronda.» — Christine Lagarde, presidenta del BCE, rueda de prensa del 23 de julio de 2026

Lagarde reveló además que «algunos gobernadores» estudiaron subir los tipos durante esta misma reunión, lo que subraya la división interna y la presión latente para endurecer la política monetaria si el escenario energético se agrava.

Pausa táctica, no giro estratégico

Lo que leo en las actas de la reunión y en las palabras de la presidenta es que el BCE está gestionando una pausa táctica en un entorno de enorme tensión geopolítica. La inflación general se modera, pero la energía —el vector que más rápido se traslada al bolsillo del consumidor— apunta en dirección contraria. Eso pone al banco central en una posición delicada: si sube los tipos ahora, corre el riesgo de lastrar el crecimiento en un momento en que los planes de gasto en defensa de la UE apenas empiezan a desplegarse; si espera demasiado, los efectos de segunda ronda (salarios, servicios) podrían enquistar la inflación por encima del 3% durante 2027.

La referencia al enfoque «reunión a reunión» me sugiere que el listón para una subida en septiembre no es tan alto como podría parecer. Bastará con que la inflación energética de julio no ceda o que los indicadores adelantados de salarios negociados —que el BCE sigue con lupa— muestren nuevas presiones. La próxima reunión del Consejo de Gobierno, el 11 de septiembre, se perfila como la cita clave para decidir si esta pausa fue un alto el fuego o el inicio de un nuevo ciclo de subidas.

🌍 El impacto en España y Europa

Para el consumidor español, el mantenimiento de los tipos supone un respiro inmediato: el Euríbor a 12 meses, que cotiza con una prima de entre 10 y 15 puntos básicos sobre la tasa de depósito del BCE, debería estabilizarse en torno al 2,4-2,5% en las próximas semanas. Las hipotecas variables que se revisen en agosto apenas notarán cambios, pero la amenaza de una subida en otoño mantiene la incertidumbre sobre las cuotas de 2027.

Las empresas españolas intensivas en energía —desde la industria química hasta el transporte— sufren directamente el encarecimiento del crudo y del gas, y un BCE que no descarta más subidas añade presión al coste de su financiación. En la eurozona, la divergencia entre una inflación general a la baja y una inflación energética disparada complica además la coordinación con la política fiscal expansiva que reclaman los planes de defensa. Fráncfort tendrá que decidir en septiembre si la estabilidad de precios exige sacrificar temporalmente el crecimiento.

MITECO publica los beneficiarios provisionales de las ayudas de 40 millones para proyectos innovadores contra la despoblación

El MITECO ha publicado hoy, 24 de julio, la lista provisional de 194 beneficiarios de 40 millones de euros en subvenciones para financiar proyectos innovadores de lucha contra la despoblación. La convocatoria, dirigida a entidades locales, ha desatado un aluvión de más de 1.200 solicitudes solo en esta línea. Si eres autónomo o tienes una pequeña empresa, toca leer entre líneas: ahí hay negocio en la España rural.

⚠️ ATENCIÓN: El plazo para presentar alegaciones a la lista provisional finaliza el 8 de agosto de 2026.

194 proyectos y 40 millones: el mapa de las ayudas

La Secretaría General para el Reto Demográfico ha detallado que los beneficiarios provisionales incluyen 16 diputaciones provinciales, tres comunidades autónomas uniprovinciales, 13 comarcas, 34 mancomunidades y consorcios, y 128 municipios o agrupaciones. Los proyectos se reparten entre bioeconomía, resiliencia climática, cuidados, transporte, emprendimiento, cultura, vivienda e innovación, y deberán ejecutarse en los próximos dos años.

La fuerte demanda no sorprende. Esta línea de 40 millones para entidades locales se suma a otra específica para pymes, personas en autoempleo y entidades de la economía social, que también ha recibido miles de solicitudes. En total, entre todas las líneas de la convocatoria de 2025 se han superado las 3.000 peticiones, lo que evidencia el interés por los fondos contra la despoblación.

Dónde entra el autónomo: colaborar con las entidades beneficiarias

Estas subvenciones no van directamente al bolsillo del autónomo, pero abren una puerta de negocio: los ayuntamientos, diputaciones y comarcas adjudicatarios necesitarán ejecutar sus proyectos y, con frecuencia, recurrirán a proveedores externos. Si ofreces servicios en cualquiera de las áreas prioritarias –desde consultoría ambiental hasta transporte a la demanda, pasando por soluciones digitales para el cuidado de mayores o rehabilitación de viviendas rurales–, éste es el momento de mover ficha.

Con la resolución definitiva prevista para septiembre, el verano es ideal para acercarte a las entidades que figuran en la lista provisional y presentar tus capacidades. No esperes a que el contrato salga a licitación; muchos proyectos arrancarán apenas reciban la confirmación.

Además, si en algún momento te planteaste solicitar una ayuda similar, ten en cuenta que la línea para pymes y autónomos recibió un aluvión de solicitudes. Aunque esa convocatoria ya cerró, muestra que el MITECO seguirá financiando iniciativas privadas. Conviene seguir de cerca las futuras publicaciones en la web de la Secretaría General para el Reto Demográfico.

La despoblación se combate con proyectos concretos, y estos 40 millones van a movilizar decenas de contratos locales.

El análisis: una oportunidad para tejer red en la España rural

El dato de las 3.000 solicitudes entre todas las líneas no es una anécdota: confirma que el tejido productivo y social del medio rural está dispuesto a transformarse, pero necesita apoyo público. Las anteriores convocatorias del reto demográfico ya demostraron que la bioeconomía, la digitalización de servicios o la movilidad sostenible son campos con demanda real y poco saturados en los pueblos.

Para un autónomo o una microempresa, entrar en el ecosistema de estos proyectos puede significar una fuente estable de ingresos durante dos años y, sobre todo, la posibilidad de crear referencias en un nicho que seguirá recibiendo fondos europeos. El error más común es pensar que las ayudas son solo para el que las pide. La cadena de ejecución necesita de muchos eslabones. Ahora que la lista provisional ya es pública, el siguiente paso es llamar a la puerta de esas diputaciones y municipios y demostrar que tú eres la pieza que les falta.

Guía rápida del trámite

  • 📅 Plazos: El periodo de alegaciones a la lista provisional arranca mañana, 25 de julio, y finaliza el 8 de agosto de 2026. La resolución definitiva se espera en septiembre.
  • Requisitos clave: Para colaborar con los beneficiarios no hay una solicitud formal; necesitas una propuesta clara y capacidad de ejecución en las áreas financiadas (bioeconomía, cuidados, transporte, etc.).
  • 🌐 Dónde solicitarlo: La lista provisional está publicada en la web del MITECO (Secretaría General para el Reto Demográfico). No hay trámite directo para autónomos; se trata de contactar con las entidades beneficiarias.
  • 💰 Importe o coste: Los 40 millones se reparten entre 194 proyectos, sin un importe fijo por iniciativa. Los contratos posteriores dependerán del presupuesto de cada entidad local.
  • ⚠️ Error a evitar: Esperar a la resolución definitiva para moverte. Si esperas a septiembre, otros se te habrán adelantado. Contacta ahora y presenta tus servicios.

Rehabilitación de villa campo lujo: la tendencia que supera en rentabilidad al mercado urbano

Los dos cipreses que dan la bienvenida a esta villa en Godella (Valencia) son mucho más que un guiño mediterráneo: son el preámbulo de una clase de activo que está reescribiendo las reglas del prime residencial. Rehabilitar casas de campo con diseño de autor está superando en rentabilidad a las grandes operaciones urbanas, y el último proyecto del estudio de Carmen Baselga demuestra por qué los grandes patrimonios han empezado a mirar más allá del asfalto.

La interiorista, con una trayectoria centrada en la sostenibilidad y el respeto por la memoria constructiva, recibió el encargo de unos compradores que, tras años de búsqueda, habían encontrado esa propiedad con el botón de reinicio vital que solo el campo puede ofrecer. La casa acumulaba reformas desafortunadas, carpinterías desconchadas y una puerta de estilo inglés que poco tenía que ver con su esencia. Baselga se propuso devolverle la dignidad y, sobre todo, adaptarla a un modo de vida que ya no entiende de compartimentos estancos.

El resultado es un manifiesto de cómo el diseño interior lujo se convierte en el verdadero multiplicador del valor patrimonial. La planta baja se reorganizó en torno a una cocina de 100 metros cuadrados que aglutina cocción, encuentro familiar, trabajo y descanso en un único espacio fluido. Lejos del enfoque rústico que muchos esperarían, el corazón de la casa lo articula una caja de vidrio fumé gris que envuelve la escalera de acceso a la bodega subterránea. “Nos servía para zonificar sin perder la comunicación visual, intuyendo más que viendo, fomentando el factor sorpresa”, explica la diseñadora. Esa decisión proyectual no es un capricho estético: es la clase de detalle que hace que una vivienda rural pase de tener precio a tener valor de reventa.

El verdadero lujo ya no se mide por los metros sobre plano, sino por la capacidad de transformar una cocina de 100 metros en el centro de la convivencia familiar: ahí está la plusvalía.

De la huerta a la cartera: por qué el ladrillo rural premium se revaloriza más que el asfalto

Durante la última década, el diferencial de precios entre las viviendas singulares en entornos naturales y sus equivalentes urbanos se ha estrechado hasta invertirse en determinados enclaves. Factores como la generalización del teletrabajo, la búsqueda de amplitud y el deseo de contacto con la naturaleza han empujado la demanda hacia municipios como Godella, donde una casa rural exclusiva con pinos centenarios ya cotiza por encima de muchos áticos en el centro de Valencia. La clave no es solo la ubicación; es la pátina del tiempo —esa huella imposible de fingir— combinada con intervenciones de autor que respetan la estructura original pero añaden confort contemporáneo.

En este proyecto, la conexión con el exterior se refuerza con pérgolas bioclimáticas de vidrio que amplían visualmente los espacios sin robar la sensación de estar bajo los árboles. La planta superior alberga un dormitorio principal con una terraza acristalada desde la que se divisa el mar; un rincón de trabajo y lectura donde el lujo se mide en decibelios de silencio y en la temperatura de la luz.

Baselga ha manejado la iluminación con un rigor casi pictórico, inspirándose en el concepto japonés komorebi —el efecto de la luz solar filtrada por las hojas— que aparece en la película Perfect Days de Wim Wenders. En el interior, proyectores de luz concentrada y cortinas de lino natural reproducen esa atmósfera cambiante. Es un intangible que, sin embargo, tiene consecuencias muy tangibles en la valoración: una vivienda que se ilumina con criterio de diseño consigue que el comprador perciba mayor amplitud y exclusividad, reduciendo los plazos de venta y sosteniendo precios en la franja alta.

Komorebi: la luz que se filtra entre los pinos centenarios es un activo intangible que el tasador tradicional nunca supo valorar. El mercado premium ya empieza a hacerlo.

El activo tangible que los family offices ya no subestiman en 2026

He seguido de cerca la evolución del residencial rural de alta gama y pocas veces un solo proyecto reúne tantos vectores de valor como esta villa. Por un lado, la escasez crónica de inmuebles con historia que además hayan sido rehabilitados con estándares contemporáneos los convierte en bienes casi inelásticos; su oferta no puede crecer al ritmo de la demanda. Por otro, el suelo rústico con edificaciones catalogadas o con arbolado singular aporta un colchón de valor que las viviendas urbanas no pueden replicar. A eso se suma el coste de reposición: replicar esta combinación de artesanía, materiales nobles y paisajismo costaría hoy más que el precio de mercado, lo que protege la inversión contra correcciones bruscas.

Sin embargo, no todo es plusvalía inmediata. La inversión inmobiliaria rural en este segmento exige un horizonte temporal de al menos cinco años y una tolerancia a la iliquidez que no todos los patrimonios están dispuestos a asumir. Las transacciones no son tan frecuentes como en el prime urbano y el comprador es muy selectivo. Pero precisamente ese filtro opera como barrera de entrada, manteniendo las valoraciones alejadas de la volatilidad que hoy sufren, por ejemplo, los apartamentos de lujo en zonas turísticas masificadas.

El estudio de Baselga entiende que la principal dificultad de este tipo de trabajos radica en la antigüedad del inmueble, “la otra cara de la moneda” de su singularidad. Gestionar esos imprevistos y dar respuesta sin perder la coherencia del diseño es lo que distingue una simple reforma de una operación que genera retorno. Como ella misma resume, “lo más importante es conocer lo que espera el cliente de lo que va a ser su casa”. Y en un momento en que el cliente de altísimo patrimonio espera, cada vez más, que su casa sea también su mejor activo, el campo con diseño de autor tiene todas las papeletas para seguir batiendo al asfalto.

💎 Veredicto Wealth

La inversión en villas de campo de lujo con rehabilitación de autor es una estrategia de preservación de capital a largo plazo, especialmente indicada para patrimonios que buscan diversificar fuera del ladrillo urbano. El riesgo principal es la menor liquidez del segmento, lo que recomienda un horizonte de permanencia mínimo de cinco años y entrada selectiva en enclaves con microclima de demanda propio como Godella.

Pasarela para que los autónomos coticen para obtener una pensión: el Congreso da luz verde a la regularización

El Congreso de los Diputados ha dado este martes luz verde definitiva a la ley que crea la pasarela voluntaria al RETA para que los autónomos que cotizan a través de mutualidades puedan convertir sus ahorros en años de cotización y acceder así a una pensión pública de jubilación. La medida beneficiará a cerca de 100.000 profesionales que hasta ahora dependían de rentas privadas de entre 300 y 500 euros al mes.

La aprobación culmina un largo recorrido de cuatro años de movilizaciones de abogados, procuradores, arquitectos y otros mutualistas alternativos, que reclamaban una salida ante unas pensiones privadas insuficientes. El texto final, que incorpora enmiendas del PP, impone al Gobierno la obligación de desarrollar el reglamento en un plazo de tres meses. La pasarela es voluntaria: quien decida traspasar sus fondos a la Seguridad Social lo hará de forma individual, y la decisión será irreversible.

Quiénes son los mutualistas alternativos y quiénes podrán beneficiarse

Se trata de profesionales liberales que, por razones históricas, no estaban obligados a darse de alta en el Régimen Especial de Trabajadores Autónomos (RETA) y optaron por cotizar a mutualidades privadas como la Mutualidad de la Abogacía, la de Procuradores, la Hermandad de Arquitectos o Mutual Médica. Aunque realizaban aportaciones mensuales, el importe mínimo legal era muy bajo, lo que ha dejado un capital acumulado insuficiente para garantizar una jubilación digna.

Según los datos manejados durante la tramitación, hay alrededor de 100.000 mutualistas alternativos en esta situación. Las estimaciones de las propias mutualidades apuntan a que la mitad –unos 50.000– podrían optar por la pasarela al RETA para mejorar su futura pensión pública.

La mayoría de los mutualistas optará por esta vía porque, a diferencia de las rentas vitalicias privadas, la pensión de la Seguridad Social se revaloriza anualmente con el IPC y ofrece mayor seguridad. Además, con la pasarela podrán sumar los años cotizados que les faltaban para alcanzar los 15 exigidos para la pensión mínima o incrementar la cuantía de su futura paga.

La pasarela no es un regalo: repara un sistema que condenaba a miles de autónomos a jubilaciones de 400 euros al mes.

Cómo convertir los ahorros en años cotizados: las dos fórmulas de la pasarela

La ley establece dos vías de conversión para traducir el dinero acumulado en la mutualidad en periodos de cotización al RETA:

Conversión 1 por 1 (mes por mes). Se aplica a los mutualistas que estuvieran en una mutualidad antes del 10 de noviembre de 1995 y a quienes tengan al menos 52 años a 31 de diciembre de 2026. Por cada mes que hayan estado aportando, se les reconoce un mes de cotización a la Seguridad Social. Esta fórmula protege a los que ya tienen poco margen para acumular más años antes de su jubilación.

Conversión mediante coeficiente de mejora. Para el resto de mutualistas, se aplica un coeficiente que oscila entre el 0,67 y el 0,87 (cuanto más bajo, mejor para el interesado). La fórmula toma la base mínima de cotización del RETA en cada momento y la multiplica por ese coeficiente para calcular el coste de cada año de cotización reconocido. Con un coeficiente del 0,67, por ejemplo, 50.000 euros ahorrados se transforman en unos 20 años cotizados. El texto legal deja un rango en lugar de un único valor fijo, lo que ha generado cierta incertidumbre que deberá concretar el reglamento.

Hay que aclarar que el dinero no se traspasa a la Tesorería General de la Seguridad Social hasta que llega el momento de la jubilación. Sin embargo, la solicitud de adhesión a la pasarela debe presentarse con antelación y, una vez aceptada, no se puede dar marcha atrás.

Los mutualistas jubilados se quedan fuera: la herida que no cierra

Uno de los puntos más polémicos de la reforma es la exclusión de los mutualistas pasivos: aquellos que ya se han jubilado y están percibiendo rentas de entre 350 y 500 euros mensuales de su mutualidad. A pesar de que durante el trámite en el Senado se llegó a introducir una enmienda para incluirlos, finalmente se retiró. Fuentes socialistas arguyen que retrotraer una jubilación ya concedida tiene “implicaciones jurídicas muy delicadas”.

La plataforma J2, que lleva dos años y medio manifestándose frente al Congreso, considera el resultado “muy insatisfactorio”. Ángel López, uno de sus fundadores, lamenta que la ley “es cicatera en el reconocimiento de años de cotización” y “deja atrás a los mutualistas jubilados”. Francisco Toll, presidente de la Mutualidad de Procuradores, califica de “injusto” que quienes iniciaron las movilizaciones se queden ahora fuera. Sumar, por su parte, ya ha advertido de que “esta reforma va a quedar incompleta” y habrá que hacer una nueva norma.

Una pasarela que llega con retraso y demasiadas aristas

La aprobación de la pasarela es, sin duda, un avance histórico para un colectivo que llevaba años reclamando el derecho a una pensión pública digna. Sin embargo, el recorrido parlamentario ha dejado claras las tensiones y las soluciones a medias. La reivindicación inicial de una conversión 1 por 1 para todos los mutualistas no ha prosperado, y la horquilla de coeficientes introduce un elemento de incertidumbre que el reglamento deberá acotar con urgencia. El Gobierno tiene tres meses para ello y, si no es ágil, puede generar expectativas frustradas y nuevos bloqueos administrativos.

La exclusión de los pasivos es la gran asignatura pendiente. Los datos son contundentes: un mutualista jubilado que percibe 400 euros al mes sin revalorización queda en una situación de vulnerabilidad extrema. Mientras el Ejecutivo no afronte esta brecha, la protesta continuará. Además, la obligación de que la mutualidad mantenga el régimen alternativo al RETA al menos hasta 2030 –y el encargo de un informe sobre su viabilidad– muestra que la transición no será rápida y que el modelo mixto convivirá aún varios años.

Con todo, la pasarela marca un punto de inflexión. Para los mutualistas que aún están en activo y pueden acogerse a la medida, la opción es clara: convertir sus ahorros en derechos de pensión pública, revalorizables y con mayor cobertura. La pelota está ahora en el tejado del Gobierno, que debe publicar un reglamento ágil y claro para que la pasarela sea realmente efectiva.

Guía rápida de la pasarela

  • 📅 Plazos: La ley se ha aprobado hoy. El Gobierno tiene tres meses para publicar el reglamento que detalle el procedimiento de solicitud. A partir de ahí, la pasarela estará disponible de forma continua; no hay una fecha de cierre.
  • Requisitos clave: Ser mutualista alternativo (cotizar por mutualidad y no al RETA). Tener dinero acumulado en la mutualidad. La decisión es voluntaria, individual e irreversible.
  • 🌐 Dónde solicitarlo: Se espera que el procedimiento se gestione a través de la Tesorería General de la Seguridad Social (sede electrónica). Aún no está habilitado; habrá que esperar al reglamento.
  • 💰 Conversión: Fórmula 1:1 para mutualistas anteriores a 1995 o mayores de 52 años a 31/12/2026. Para el resto, el dinero acumulado se traduce en años de cotización aplicando un coeficiente de mejora (0,67-0,87): 50.000 euros pueden generar unos 20 años cotizados.
  • ⚠️ Error a evitar: Creer que el trasvase es automático. Habrá que solicitarlo y, una vez aceptado, no se puede volver atrás. Además, si esperas a jubilarte para pedirlo, el dinero no se moverá hasta entonces, pero la solicitud ha de formalizarse con antelación.

Google AGI chips: la estrategia de Pichai que prioriza la inteligencia artificial sobre la nube

Sundar Pichai ha confirmado lo que hasta ahora era un secreto a voces en el sector: Google reserva la capacidad de sus chips TPU para su propio desarrollo de inteligencia artificial general (AGI), incluso si eso limita la oferta para los clientes de Google Cloud. La revelación, que llegó ayer durante la presentación de resultados del segundo trimestre, marca un punto de inflexión estratégico. El gigante de Alphabet comunica al mercado que la carrera por la AGI —ese horizonte en el que la IA supera capacidades humanas en cualquier tarea— es más urgente que el negocio de vender potencia de cómputo a terceros.

Claves de la operación

  • La AGI se convierte en la máxima prioridad de asignación de chips. Pichai admitió ante analistas de Goldman Sachs y Bernstein que asigna internamente «lo necesario para competir en la frontera de la AGI» antes de repartir capacidad a la nube, Search o YouTube.
  • Google Cloud dispara su facturación un 82% pero el gasto en infraestructura lastra la caja. La división cloud ingresó 24.750 millones de dólares, pero el flujo de caja libre de Alphabet cerró en −5.900 millones, su primer dato negativo desde 2004.
  • La inversión total en IA alcanzará los 205.000 millones de dólares este año. La nueva horquilla de capex, entre 195.000 y 205.000 millones, refleja un entorno de escasez de suministro que obliga incluso a alquilar capacidad a terceros.

En la rueda con analistas, el CEO fue directo: «Nuestra primera prioridad es asegurarnos de que estamos asignando lo que necesitamos para competir en la frontera del desarrollo de la AGI». Esa declaración puso en evidencia una jerarquía que reescribe el relato tradicional. Durante años, el negocio de la nube se ha medido por la capacidad de vender infraestructura a terceros. Ahora, Google antepone su propio consumo de TPU a los contratos con clientes corporativos. Pichai justificó la decisión como la base de todo lo que hacen y admitió que el buscador, YouTube y la nube corporativa —Vertex— deben conformarse con lo que sobre.

El pulso entre la AGI y el negocio cloud de Google

Las cifras de la división cloud son demoledoras. Google Cloud facturó 24.750 millones de dólares en el trimestre, un 82% más que un año antes, y el beneficio operativo se disparó un 214% hasta los 8.800 millones. La cartera de pedidos pendientes —contratos ya firmados que los clientes aún no han consumido— asciende a 514.000 millones de dólares. Esto significa que, pese a tener chips limitados, la demanda sigue por las nubes. La paradoja es que la propia compañía reconoce que se enfrenta a un «entorno con restricciones de suministro», según la directora financiera Anat Ashkenazi, lo que obligará a Google a recurrir a capacidad de terceros durante el tercer trimestre como solución puente mientras amplía su infraestructura propia.

Mientras, los ingresos publicitarios también aguantan el envite de la IA generativa. Search creció un 17% y YouTube un 13%, dos dígitos que alejan el fantasma de la canibalización. Pichai defendió incluso que el Modo IA de Search genera más búsquedas y que la compañía ha logrado reducir «el coste de cada respuesta generada con IA» a su nivel más bajo desde que se lanzó esa herramienta.

Sin embargo, ni siquiera estos récords de ventas calmaron a los inversores. El flujo de caja libre de Alphabet cerró el trimestre en −5.900 millones de dólares, la primera cifra negativa desde 2004. El gasto en infraestructura, disparado hasta el rango de 195.000-205.000 millones para 2026, se ha comido todas las ganancias operativas. Como consecuencia, las acciones cayeron un 4% al cierre del mercado, un porcentaje que puede parecer menor pero que borra decenas de miles de millones de capitalización.

La de Google ya no es una apuesta por la nube, sino una carrera por la AGI que se cobra su peaje en el corto plazo.

Las cifras récord de la nube y la paradoja del suministro

Google no está sola en este baile. Microsoft y Amazon también dedican inversiones colosales a sus infraestructuras de IA, pero la decisión de Google de priorizar el entrenamiento de modelos internos sobre los clientes de pago introduce un riesgo competitivo. Los grandes clientes europeos de Google Cloud, desde bancos hasta telecos, empiezan a preguntarse si tendrán acceso preferente a las TPU. En España, donde la alianza de Google Cloud con Telefónica busca acelerar la transformación digital de empresas e instituciones, el estrangulamiento de la oferta de chips podría ralentizar proyectos que necesitan entrenar modelos de lenguaje en territorio europeo para cumplir con la regulación de datos.

La directora financiera Ashkenazi describió la situación como un «entorno con restricciones de suministro» durante la presentación, y dejó claro que la compañía asumirá pérdidas puntuales en el tercer trimestre para no soltar a los clientes que firman contratos multianuales. Visto desde la óptica española, esa tensión entre retener clientes y reservarse chips para la AGI se traduce en un mensaje contradictorio para las pymes que confían su infraestructura de IA a Google Cloud: el proveedor está a otra cosa.

Google TPU

El contraste con Amazon Web Services es ilustrativo. AWS sigue vendiendo capacidad de forma masiva sin poner cortapisas estratégicas visibles, mientras Microsoft integra sus modelos de OpenAI en Azure pero también reserva recursos. Google, en cambio, ha verbalizado un criterio de reparto que deja en segundo plano al cliente. Es una decisión que tiene lógica si se cree de verdad que quien llegue primero a la AGI obtendrá una ventaja competitiva difícil de replicar, pero abre una ventana de oportunidad para sus rivales en el negocio más lucrativo del momento: la venta de IA como servicio.

Análisis: apuesta total por la IA, ¿hasta dónde llega la factura?

La historia reciente de Google muestra que la compañía ha sabido mover ficha cuando ha visto amenazado su negocio principal. Cuando OpenAI lanzó ChatGPT a finales de 2022, la percepción fue que Google llegaba tarde a la IA generativa. Desde entonces, ha redoblado la inversión y ha acelerado el despliegue de modelos como Gemini, integrándolos en el buscador, la nube y los dispositivos. Ahora, esa respuesta se traduce en un esfuerzo inversor que empieza a consumir los márgenes. La caída del flujo de caja libre es la prueba de fuego de una estrategia que exige paciencia.

En el mercado español, Telefónica es uno de los socios estratégicos de Google Cloud desde que ambas compañías sellaron un acuerdo para impulsar servicios de IA en el tejido empresarial. Si Google prioriza sus propios desarrollos AGI, la teleco podría encontrarse con tiempos de espera más largos para acceder a las TPU que necesita para entrenar modelos personalizados. En una industria en la que la velocidad es dinero, eso podría empujar a clientes nacionales hacia Azure o AWS, que por ahora no han declarado políticas de asignación tan restrictivas.

Observamos, por tanto, un movimiento que redefine el equilibrio entre dos negocios. Google está apostando por un futuro en el que la AGI sea su ventaja competitiva definitiva, aunque eso signifique sacrificar parte de su crecimiento actual en la nube. Los 514.000 millones en contratos pendientes demuestran que los clientes siguen confiando, pero el mercado ya ha emitido un primer aviso con esa caída bursátil del 4%.

La pregunta que flota en esta redacción no es si Google tiene razón en priorizar la AGI, sino si el mercado estará dispuesto a esperar sin ver resultados tangibles a corto plazo. De momento, la empresa ha pedido un voto de confianza acompañado del cheque más grande de su historia en infraestructura. Y la respuesta ha sido una venta de acciones que no se veía desde hace dos décadas.

La pluriactividad en autónomos crece un 56%: casi 300.000 compatibilizan dos trabajos

El perfil del autónomo español ha cambiado. Ya no hablamos solo de quien monta un negocio por vocación o de quien hereda el taller familiar: cada vez más personas compatibilizan un empleo asalariado con una actividad por cuenta propia para cuadrar las cuentas a fin de mes. Los últimos datos del Ministerio de Trabajo, cerrados en junio de 2026, lo confirman: 274.463 autónomos estaban en situacion de pluriactividad, un 56,6% más que en 2020.

El incremento no es puntual. En el último año, la cifra ha crecido un 2,6% con 7.200 nuevos trabajadores que han sumado un alta en el RETA a su contrato por cuenta ajena. La pluriactividad no frena: en 2020 la media era de 175.193 personas y, en apenas cinco años, casi 100.000 trabajadores más han tenido que buscar un ingreso extra para sostener su nivel de vida.

El perfil de la pluriactividad: cuántos son y cómo ha evolucionado

Los números del Ministerio de Trabajo dibujan un colectivo que ha dejado de ser residual. De los 274.463 autónomos en pluriactividad, la mayoría combina un empleo a jornada completa o parcial con negocios pequeños, servicios profesionales o actividades que encajan fuera del horario laboral. No es un fenómeno exclusivo de grandes ciudades: la pluriactividad se reparte por todo el territorio y afecta a todos los sectores, desde el comercio hasta la consultoría, pasando por la hostelería o los servicios a domicilio.

La evolución desde 2020 es el dato más elocuente. Entonces, con la pandemia aún coleando, la pluriactividad afectaba a 175.193 autónomos. En 2026 son 99.270 más. El aumento del 56,6% en cinco años supera con creces el crecimiento vegetativo del RETA en el mismo periodo y apunta a una causa estructural, no coyuntural: el coste de la vida ha subido más deprisa que los salarios.

Por qué un empleo ya no basta: el coste de la vida como motor

Desde la Unión de Profesionales y Trabajadores Autónomos (UPTA) ponen cifras a lo que muchos hogares ya notan en la cesta de la compra. “El encarecimiento de la vivienda, la alimentación, la energía y otros bienes esenciales está llevando a miles de trabajadores a recurrir al autoempleo como una fuente complementaria de ingresos, sin abandonar su empleo asalariado”, denuncian desde la organización.

El diagnóstico es claro y compartido: un trabajo a jornada completa ya no garantiza ingresos suficientes para afrontar los gastos cotidianos en muchas zonas de España. La solución que encuentran muchos trabajadores es darse de alta como autónomos para facturar servicios, vender productos o desarrollar actividades profesionales por las tardes, los fines de semana o en los huecos que deja el empleo principal.

El autoempleo como plan B para llegar a fin de mes ya no es la excepción: es la realidad de casi 300.000 trabajadores en España.

Eduardo Abad, presidente de UPTA, resume la situación con contundencia: “Cada vez son más las personas que necesitan complementar el salario de su empleo con una actividad por cuenta propia para mantener su nivel de vida”. Y añade un matiz que define el cambio de modelo: “Cuando un trabajo a jornada completa no garantiza ingresos suficientes para afrontar el coste de la vivienda, la alimentación o la energía, muchos trabajadores encuentran en el autoempleo una vía para completar sus rentas”.

Análisis: la pluriactividad ya no es una excepción, es el nuevo mercado laboral

La pluriactividad siempre existió, pero durante años fue el terreno del autónomo que arrancaba un negocio sin soltar el empleo fijo hasta que el proyecto despegaba. Esa lógica vocacional ha dado paso a una realidad más prosaica: el autoempleo como parche para sostener el poder adquisitivo.

Los datos del Ministerio de Trabajo muestran que el fenómeno no remite. En 2023 la cifra ya rozaba los 260.000; en 2024 superó esa barrera y el ritmo de crecimiento se mantiene estable por encima del 2% interanual. Si la tendencia continúa, en 2028 la pluriactividad podría afectar a más de 300.000 trabajadores, un umbral que obligará a repensar la protección social y las reglas de cotización.

UPTA reclama varias medidas que van desde reforzar la negociación colectiva para que el salario cubra lo esencial, hasta adaptar el sistema de cotización a la realidad de quien cotiza por partida doble. También apunta a la conciliación como asignatura pendiente: quien trabaja 40 horas por cuenta ajena y dedica otras 15 o 20 a su negocio, no tiene margen para imprevistos ni para descansar. La pluriactividad se cronifica, y con ella, el riesgo de sobrecarga laboral que el marco normativo actual no termina de encajar.

Más allá de la reivindicación, el dato invita a una reflexión de fondo. Si casi 300.000 personas necesitan dos fuentes de ingresos para sostener su hogar, el mercado laboral está enviando una señal inequívoca sobre el poder adquisitivo de los salarios. La pluriactividad deja de ser un fenómeno estadístico y se convierte en una respuesta individual a un desajuste colectivo que ni las subidas del SMI ni los incrementos puntuales de convenio han logrado corregir del todo.

Guía rápida para el autónomo en pluriactividad

  • 📅 Situación: La pluriactividad es permanente mientras mantengas el alta en ambos regímenes. No hay plazo de solicitud: comunicas el alta en el RETA cuando inicias la actividad por cuenta propia.
  • Requisitos clave: Estar dado de alta como asalariado en el Régimen General y, simultáneamente, como autónomo en el RETA. La Seguridad Social aplica reglas de cotización específicas para evitar el doble pago de cuotas cuando se superan determinados topes.
  • 🌐 Dónde informarte: En la sede electrónica de la Seguridad Social y en el portal Importass. Si ya estás en pluriactividad, revisa tu situación en el apartado de cotización de la TGSS.
  • 💰 Cotización aplicable: En pluriactividad cotizas por ambas actividades, pero la ley establece topes y devoluciones de cuotas cuando la suma de las bases de cotización supera el límite máximo anual. El exceso de cotización se puede solicitar a devolución.
  • ⚠️ Error a evitar: No comunicar la pluriactividad a la Seguridad Social. Si no lo haces, puedes estar cotizando de más sin derecho a la devolución. Y al contrario: si dejas de ejercer como autónomo, tramita la baja para no acumular deuda.

Keeta tokeniza depósitos bancarios en Solana, Ethereum y Base con LayerZero

Keeta ha anunciado hoy una asociación con LayerZero para llevar depósitos bancarios tokenizados a las redes de Solana, Ethereum y Base. Los nuevos activos, denominados Keeta Stablecoins, representan dinero comercial real y buscan conectar la banca tradicional con los mercados de capitales en cadena.

La alianza combina la infraestructura de cumplimiento de Keeta con la conectividad omnichain de LayerZero. Las Keeta Stablecoins emplearán el estándar OFT (Omnichain Fungible Token), que permite que un activo se transfiera entre distintas cadenas sin fragmentar su liquidez. La institución emisora conserva el control total del contrato en cada red, un detalle pensado para satisfacer los requisitos de supervisión bancaria.

El lanzamiento contempla nueve divisas desde el primer día: dólar estadounidense, euro, yen japonés, renminbi chino, libra esterlina, dólar canadiense, peso mexicano, dirham de los Emiratos Árabes Unidos y dólar de Hong Kong. Esta cobertura multimoneda apunta directamente a tesorerías, pagos internacionales y liquidaciones entre distintas jurisdicciones.

La plataforma Bivo, una fintech estadounidense con licencia y acceso a redes de pago, custodiará los depósitos comerciales que respaldan cada token. A diferencia de muchas stablecoins tradicionales, cuyo colateral mezcla distintos instrumentos, las Keeta Stablecoins están respaldadas íntegramente por dinero bancario real.

Cómo funciona la tokenización de los depósitos bancarios

Cuando una institución convierte un depósito en un token a través de Keeta, recibe un equivalente digital que puede circular por Ethereum, Solana o Base sin depender de puentes externos. LayerZero actúa como la capa de mensajería que permite que ese token se mueva entre cadenas manteniendo sus propiedades y su respaldo. Para el gestor de tesorería, es como tener una cuenta única en dólares a la que puede acceder desde tres sistemas distintos sin perder el control contable.

Keeta, que opera una blockchain de Capa 1 diseñada para instituciones, ya había llamado la atención por una prueba de estrés con Google Spanner en la que alcanzó 11,2 millones de transacciones por segundo. Aunque el dato se refiere a su red propietaria, la asociación con LayerZero extiende esa capacidad a cadenas ya consolidadas como Solana, donde la alta velocidad y los costes ínfimos facilitan la liquidación de grandes volúmenes.

Nueve monedas y el papel de Bivo

Las ocho monedas adicionales al dólar convierten la oferta de Keeta en una de las más versátiles del mercado de activos tokenizados. En lugar de emitir varios tokens aislados, el estándar OFT permite que una misma stablecoin en euros, por ejemplo, esté disponible simultáneamente en las cuatro cadenas. Bivo, por su parte, aporta la capa de custodia regulada, lo que significa que cada token tiene detrás un depósito bancario identificable y auditado.

La combinación de una Capa 1 de alto rendimiento con un protocolo de interoperabilidad tan extendido como LayerZero es la apuesta más ambiciosa para llevar el dinero bancario a las cadenas públicas desde los experimentos de JPMorgan.

Análisis: el pulso entre lo público y lo privado en la tokenización bancaria

El anuncio de Keeta y LayerZero llega semanas después de que un grupo de grandes bancos estadounidenses revelara planes para construir una red compartida de depósitos tokenizados, pero en un entorno cerrado. Frente a ese modelo de jardín amurallado, la propuesta de Keeta es deliberadamente abierta: dinero bancario en blockchains públicas, con la institución emisora conservando el control del contrato.

Esta arquitectura trata de resolver la tensión entre la supervisión regulatoria y la interoperabilidad abierta. Al mantener los permisos en manos del emisor y usar un estándar que no deteriora la liquidez, se evita que el token se convierta en un activo incontrolado, pero se renuncia a la descentralización plena que caracteriza a las criptomonedas nativas. Para un banco o una fintech que quiera liquidar pagos en tiempo real entre jurisdicciones, esa renuncia puede ser justo lo que necesita para sentirse cómodo entrando en una red como Solana.

Los riesgos, sin embargo, son reales. La solvencia de las Keeta Stablecoins depende por completo de Bivo y de los bancos asociados que mantienen los depósitos. Si alguna de esas patas falla, el token pierde su respaldo. Además, la adopción masiva requiere que los reguladores de cada jurisdicción acepten esta fórmula híbrida, algo que aún está por verse en mercados como el europeo o el asiático.

Aun así, el movimiento es coherente con la dirección en la que avanza el sector: conectar la liquidez bancaria con las aplicaciones descentralizadas sin obligar a las instituciones a renunciar a las garantías del sistema tradicional. Solana, con su capacidad para procesar miles de transacciones por segundo a costes mínimos, se sitúa en una posición ventajosa para absorber esa demanda si el modelo de Keeta y LayerZero cuaja.

Administraciones, entidades deportivas y empresas impulsan programas de aprendizaje de la natación para prevenir ahogamientos

0

Este 25 de julio se celebra el Día Mundial para la Prevención de los Ahogamientos bajo el lema ‘Unámonos para revertir la situación’, una iniciativa impulsada por la Organización Mundial de la Salud (OMS) y Naciones Unidas para concienciar sobre una problemática que provoca más de 300.000 muertes al año en el mundo.

La campaña de este año busca movilizar a gobiernos, organizaciones, empresas y ciudadanía para reducir los ahogamientos y avanzar hacia el objetivo global de disminuir estas muertes un 35% de aquí a 2035. En España, según la Real Federación Española de Salvamento y Socorrismo (RFESS), en junio se registraron 92 fallecimientos por ahogamiento no intencional, la cifra más alta para ese mes desde el inicio de la serie histórica.

La ONU, que instauró esta esta jornada en 2021, señala el aprendizaje de la natación, la seguridad acuática y el rescate seguro como algunas de las medidas más eficaces para prevenir ahogamientos. En esta línea, administraciones, entidades deportivas y empresas del sector impulsan programas destinados a mejorar las competencias acuáticas y fomentar la prevención.

Así, World Aquatics desarrolla programas orientados a fomentar las competencias acuáticas y la seguridad en el agua desde edades tempranas, mientras que European Aquatics impulsa, a través de una alianza con Fluidra, una de las empresas líderes del sector de las piscinas, el despliegue de piscinas móviles en más de 50 regiones europeas, incluidas algunas zonas de España sin acceso a infraestructuras acuáticas.

El objetivo es facilitar el aprendizaje de la natación y acercar la formación en seguridad acuática a colectivos que actualmente carecen de este tipo de instalaciones. También la tecnología gana protagonismo en la prevención: precisamente Fluidra ha integrado en sus piscinas comerciales la solución de inteligencia artificial de Lynxight, que analiza imágenes captadas por cámaras de seguridad para detectar patrones que puedan indicar una situación de peligro en el agua y alertar de posibles situaciones de riesgo.

También organizaciones como Cruz Roja Española intensifican durante el verano las campañas de concienciación y prevención en playas, piscinas y otros espacios acuáticos, insistiendo en la importancia de la supervisión de menores, la elección de zonas de baño vigiladas y la adopción de hábitos seguros en el agua, subrayando que existen ciertos colectivos especialmente vulnerables a estas fechas y que requieren especial atención, como son las personas mayores de 65 años, los bebés y niños menores de 4 años, y las personas con enfermedades crónicas.

La crisis de compromiso laboral 2026: cómo liderar cuando el engagement cae del 88% al 64%

El compromiso de los empleados se ha desplomado del 88% al 64% en solo un año. No es una caída lenta: es una brecha que refleja una crisis más profunda que el burnout. La clave para cualquier founder no está en añadir beneficios, sino en entender que los profesionales están retirando su identidad antes que su esfuerzo.

El desplome en cifras

El Workforce Trends Report 2026 de DHR Global, basado en 1.500 trabajadores del conocimiento en Norteamérica, Europa y Asia, revela que la proporción de empleados que se describen como muy o extremadamente comprometidos cayó del 88% en 2025 al 64% en 2026. Es un descalabro que equivale a perder uno de cada cuatro empleados motivados en apenas doce meses. Y todo mientras el 83% afirma sentir algún grado de burnout.

A simple vista, las oficinas y las videollamadas parecen normales: la gente asiste, asiente y trabaja. Pero bajo esa superficie aparentemente funcional, una parte creciente de la plantilla ha abandonado emocionalmente la empresa. El fenómeno no es aquella renuncia silenciosa de hace unos años, donde se recortaba el esfuerzo extra; ahora la retirada es más profunda: los profesionales dejan de mostrarse tal cual son.

La encuesta de DHR Global muestra que el compromiso se desplomó justo cuando más se habla de productividad y eficiencia. La lección es clara: no basta con reconocimientos puntuales ni con volver a llenar la oficina. Lo que está en crisis es la identidad profesional.

La raíz: no es esfuerzo, es identidad

Aquí está la distinción que importa. Si la desconexión se interpreta como un problema de carga de trabajo, las soluciones serán incentivos, mandatos de presencialidad o nuevos programas de bienestar. Pero no se puede pagar a alguien para que recupere la chispa creativa que ha decidido no traer al trabajo. Los profesionales no han dejado de esforzarse; han dejado de verse a sí mismos en lo que hacen.

La irrupción de la inteligencia artificial agrava este divorcio. Muchos construyeron su identidad alrededor de ser “el analista preciso”, “el redactor veloz” o “el que siempre tiene la respuesta”. Cuando una herramienta ejecuta esa tarea en segundos, la pregunta que surge no es “¿perderé mi empleo?”, sino algo más íntimo: si la máquina hace lo que yo era, ¿quién soy yo aquí?

Esa pregunta no cabe en una evaluación de desempeño, pero corroe el vínculo con la empresa. En startups, donde los primeros empleados suelen forjar una conexión casi visceral con el proyecto, el golpe es aún mayor. El fundador que no aborde esta crisis estará liderando un equipo de cuerpos presentes y mentes ausentes.

retención de talento IA

Los jóvenes pagan el precio más alto

Los datos de DHR dibujan una brecha inquietante. La reducción del compromiso por burnout afecta al 61% de los empleados de nivel inicial y al 62% de los asociados, mientras que solo el 38% de los directivos de alta dirección siente ese mismo impacto. Los más jóvenes, con trayectorias profesionales aún por definir, son los primeros en desconectarse; los líderes, en cambio, suelen sentirse bien y creen que todo va sobre ruedas.

Esa asimetría explica por qué tantos founders se sorprenden al ver las puntuaciones de engagement. Ellos están genuinamente bien, pero son los peor posicionados para notar que el resto no lo está. El equipo sigue en la videollamada, en silencio, con el micro apagado.

El silencio es el síntoma más peligroso: la gente está en la reunión, pero mentalmente ha hecho la maleta.

Lo que los founders pueden hacer para revertir la desconexión

La respuesta no es pedir más esfuerzo. Es devolver a las personas la sensación de que su identidad cabe en el trabajo. Eso empieza por una confesión incómoda: muchas empresas modernas piden a sus empleados que dejen la curiosidad, la creatividad y lo humano aparcados en la puerta, y que traigan solo la parte ejecutora. Durante un tiempo, la gente obedece. Hasta que deja de hacerlo.

Los líderes que entienden este cambio rediseñan los roles para que la IA absorba lo repetitivo y las personas se centren en lo que requiere juicio, gusto y relaciones. Vuelven a colocar la parte que importaba, la que daba sentido a la identidad profesional. En la práctica, puede ser algo casi mundano: un manager que se asegura de que ninguna decisión relevante se tome en solitario, de modo que revisar una estrategia o depurar un lanzamiento se convierta en una excusa para que dos personas piensen juntas y no en una casilla que marcar.

Construir seguridad psicológica significa que frases como “estoy agotado” o “esto no funciona” se pronuncian antes de convertirse en una dimisión. Y la conexión deja de ser una actividad extra, un afterwork forzado, para convertirse en una propiedad de cómo se mueve el trabajo. Nada de esto es blando: es lo más estratégico que una startup puede hacer cuando el talento que se desconecta en silencio es el que más cuesta reemplazar.

🚀 Hoja de Ruta para Emprender

  • Rediseña los roles con la IA como aliada, no como sustituta: Haz que las herramientas se encarguen de lo repetitivo y libera tiempo para el criterio, la creatividad y las relaciones.
  • Instaura la seguridad psicológica en el día a día: Normaliza que alguien diga «estoy agotado» o «esto no funciona» sin represalias. Las startups que sobreviven son las que hablan de lo incómodo.
  • Mide la conexión, no solo la productividad: Incluye en tus reuniones de equipo un turno para compartir cómo se siente cada persona. Diseña espacios para que dos personas piensen juntas.
  • Cierra la brecha de percepción: Como líder, no asumas que tu bienestar refleja el del equipo. Pregunta directamente, sin esperar respuestas cómodas.

La ronda de financiación de 100 millones de Cashea: lecciones para escalar fintech en mercados complejos

Escalar una fintech en Venezuela, con una inflación que ha superado el 300% y una bancarización por debajo del 40%, parece un suicidio financiero. Cashea, la startup venezolana de buy now, pay later (BNPL), acaba de demostrar lo contrario con una Serie B de 100 millones de dólares que le permite apuntalar su expansión. La lección para cualquier founder es clara: los productos de crédito alternativo diseñados para el efectivo mandan cuando el sistema tradicional falla.

La ronda, difundida por LatamList, eleva a Cashea a una posición de referencia entre las fintech latinoamericanas. Vamos a los números. La compañía, fundada en 2022, ya ha procesado más de 100 millones de transacciones, acumula 10 millones de cuentas de consumidor y está integrada en 40.000 comercios en todo el país. Con la nueva inyección de capital, el plan es desplegar una cartera de servicios que va mucho más allá del pago a plazos: ahorro, pagos digitales y otros productos financieros para particulares y negocios.

El modelo de negocio que ha conquistado Venezuela

El modelo BNPL de Cashea funciona sin necesidad de tarjeta de crédito ni historial bancario. El consumidor compra en el comercio asociado y fracciona el pago en cuotas, asumiendo Cashea el riesgo y la gestión del cobro. En un país donde el acceso al crédito formal es residual, este esquema ha creado un círculo virtuoso: los comercios venden más y los consumidores acceden a una financiación que antes no existía.

La clave técnica está en un scoring crediticio alternativo basado en el comportamiento de pago dentro de la propia plataforma, datos de uso del móvil y patrones de consumo, muy lejos de los burós tradicionales. Un cliente que paga a tiempo sus cuotas va ganando más crédito. Esta dinámica ha permitido a Cashea mantener una tasa de morosidad controlada incluso en un entorno macro extremo.

Cashea

📦 Caso de estudio: Cashea

  • El reto: Desplegar un producto de crédito al consumo en Venezuela, con hiperinflación y bancarización mínima.
  • La jugada: Crear un BNPL 100% mobile, sin tarjeta, con scoring propio y un ecosistema de 40.000 comercios.
  • El resultado: 10 millones de cuentas, 100 millones de transacciones y una Serie B de 100 millones de dólares que valida el modelo.
  • La lección: La confianza se puede construir con datos alternativos y un diseño de producto adaptado a la realidad local, sin necesidad de infraestructura bancaria heredada.

Lo que esta ronda enseña a cualquier founder de fintech

La Serie B de Cashea no es solo una inyección de capital: es una validación de que las fintechs pueden escalar en entornos que los bancos tradicionales evitan. La ronda llega en un momento en que la inversión en startups latinoamericanas se ha contraído y el foco está en la rentabilidad. Cashea ha logrado levantar capital a gran escala porque ha demostrado unidad económica: la recurrencia de uso y la repetición de compra en los comercios afiliados han generado un runway de confianza que los inversores están dispuestos a financiar.

Para los founders que miran mercados complejos, la lección es doble. Primero, el diseño de producto debe nacer del problema local. Cashea no intentó importar el modelo de Klarna o Afterpay; construyó uno propio que encaja con la realidad venezolana, donde el efectivo seguía siendo el rey pero la gente necesitaba fraccionar pagos. Segundo, la escalabilidad se mide en comercios, no solo en usuarios. El anclaje en 40.000 puntos de venta da a Cashea una barrera de entrada que un competidor digital tardaría años en replicar.

Cabe señalar que la startup a logrado este hito pese a operar en un país con controles cambiarios y una volatilidad que ahuyenta a la mayoría de los fondos internacionales. La resiliencia operativa ha sido tan importante como el producto en sí. La combinación de riesgo local con capital externo exige una ejecución quirúrgica, y Cashea ha salido airosa.

La confianza se construye transacción a transacción, y en un mercado sin crédito esa confianza vale una Serie B.

Claves para replicar el éxito en mercados hostiles

El caso Cashea deja un manual para cualquier startup que quiera escalar en una economía emergente. La primera clave es diseñar el scoring desde cero, sin depender de los datos de los burós de crédito. Usar la huella digital del usuario —pagos recurrentes, patrones de consumo móvil, geolocalización de compras— permite construir un modelo de riesgo predictivo que funciona donde los sistemas tradicionales no llegan.

La segunda clave es tejer una red de comercios densa y capilar. Cashea ha logrado que 40.000 negocios, desde tiendas de barrio hasta cadenas, integren su pasarela de pago. Eso genera volumen y, sobre todo, un efecto red que refuerza la retención: cuantos más comercios aceptan Cashea, más atractiva es la app para el consumidor, y viceversa. Para un founder, la pregunta no es “cuántos usuarios tienes”, sino “cuántos puntos de venta te respaldan”.

La tercera clave es mantener la unidad económica en el centro incluso antes de ser rentable. Los inversores de esta Serie B han visto que el coste de adquisición de cliente se amortiza en pocos meses gracias a la recurrencia de uso. En entornos de inflación alta, el diseño del producto debe incluir mecanismos de ajuste de precios o de plazos que protejan el margen.

Análisis: ¿una valoración razonable o una burbuja en bolívares?

Con una Serie B de 100 millones de dólares, la valoración de Cashea no se ha hecho pública, pero el tamaño de la ronda sugiere una apuesta fuerte de los inversores. En el ecosistema fintech latinoamericano, rondas de esta magnitud han llegado a unicornios como Nubank o Ualá, aunque en mercados más estables. La pregunta es si Cashea puede mantener el crecimiento cuando la competencia empiece a llegar y si la macro venezolana le pasará factura.

Los precedentes no son halagüeños: muchas fintechs en países con alta inflación han visto cómo sus carteras de crédito se deterioraban al dispararse los precios. Sin embargo, el modelo de BNPL de Cashea trabaja con plazos cortos y montos bajos, lo que reduce la exposición al riesgo cambiario. Además, al no estar atada al bolívar fuerte, la empresa ha estructurado su operación para preservar valor en dólares.

Para un founder que esté pensando en levantar capital en un mercado emergente, la lección de Cashea está en haber construido un producto defensivo antes de ir a por la gran ronda. La métrica de 100 millones de transacciones procesadas es un argumento de peso en cualquier pitch deck. La clave no es pedir dinero para sobrevivir, sino para acelerar algo que ya funciona.

🚀 Hoja de Ruta para Emprender

  • Diseña para el efectivo y escala con datos propios: Si tu mercado carece de crédito bancario, construye un scoring alternativo con la información que ya generan los usuarios. No esperes a que llegue la infraestructura.
  • Construye la red de comercios antes que la base de usuarios: En el BNPL, la capilaridad comercial es la verdadera barrera de entrada. Cada comercio nuevo es un punto de adquisición y un generador de recurrencia.
  • Protege la unidad económica desde el día uno: Incluso en un entorno inflacionario, diseña los plazos y las comisiones para que el cliente frecuente no erosione el margen. La Serie B llega cuando los números unitarios hablan por sí solos.

La IA gana peso en la industria para anticipar fallos, controlar la calidad y optimizar el consumo energético

0

La inteligencia artificial está ganando peso en la industria como herramienta para anticipar fallos en equipos, controlar la calidad en tiempo real y optimizar el consumo energético, en un contexto en el que las empresas buscan elevar la productividad, reducir costes y reforzar su competitividad.

La digitalización industrial está acelerando la adopción de tecnologías como IA, IoT, cloud, edge computing y analítica avanzada para transformar fábricas y procesos productivos en entornos más conectados, automatizados y eficientes. Deloitte señaló en su estudio de fabricación inteligente de 2025 que las empresas que han implantado iniciativas de smart manufacturing reportan mejoras de hasta el 20% en producción, hasta el 20% en productividad de los empleados y hasta el 15% en capacidad liberada.

La consultora también apunta que el 92% de los fabricantes encuestados considera que la fabricación inteligente será el principal motor de competitividad en los próximos tres años. Tim Gaus, responsable de smart manufacturing en Deloitte Consulting, defendió que “el viaje de la fabricación inteligente aún está emergiendo, pero su valor es innegable”.

KPMG también sitúa a la fabricación industrial entre los sectores más avanzados en adopción tecnológica. Según su informe sobre industria manufacturera, el 76% de las compañías del sector muestra una fuerte disposición a adoptar tecnología avanzada y el 34% ya obtiene retorno de la inversión en múltiples casos de uso de IA.

El Foro Económico Mundial subraya que la IA está transformando la fábrica conectada mediante mantenimiento predictivo, control de calidad, optimización de líneas de producción, reducción de costes y menores emisiones. La organización destaca casos de su red Global Lighthouse en los que los sistemas basados en IA permiten ajustar parámetros en tiempo real, reducir defectos y mejorar tiempos de ciclo.

Las grandes compañías industriales también están orientando sus soluciones hacia la IA aplicada a operaciones reales. Siemens defiende que la IA industrial permite acelerar diseños, habilitar fabricación adaptativa y optimizar el rendimiento en toda la cadena de valor, con aplicaciones en mantenimiento, eficiencia energética, fiabilidad de activos y reducción de paradas.

Schneider Electric vincula igualmente la IA con eficiencia y sostenibilidad, al aplicarla a control de calidad, inspección visual automatizada, seguridad industrial, gestión energética y mantenimiento predictivo. La compañía señala que la analítica avanzada permite detectar anomalías de consumo y convertirlas en recomendaciones operativas para reducir energía y emisiones.

Por su parte, Telefónica también defiende que la IA aplicada a la Industria 4.0 permite reducir costes, aumentar la calidad de la producción y optimizar procesos. La compañía identifica entre sus principales usos el mantenimiento predictivo de activos industriales, la mejora de la fiabilidad de los procesos, el control de calidad mediante análisis continuo y la predicción de la demanda.

Rondas de inversión IA 2026: el 89% del capital fue a mega-rounds, según CB Insights

El mercado de financiación de inteligencia artificial está más polarizado que nunca: levantar capital en el sector ya no es cuestión de sumar una ronda millonaria, sino de acceder a las mega-operaciones que acaparan casi todo el dinero disponible. El último informe State of AI Q2 2026 de CB Insights revela un dato demoledor: el 89% de los 149.500 millones de dólares invertidos en el segundo trimestre acabó en mega-rondas de más de 100 millones de dólares, pese a que solo supusieron el 6% del total de operaciones. La lección para los fundadores españoles es doble: o preparas tu proyecto para aspirar a una súper ronda, o te blindas con un runway eficiente para navegar la polarización.

CB Insights, referencia obligada en datos de venture capital, dibuja un ecosistema con dos velocidades. La cifra global de financiación equity cayó desde el récord de 237.600 millones del primer trimestre, pero la foto real no muestra un frenazo sino una concentración extrema.

El dato aplastante: el 89% del capital en el 6% de las operaciones

Las mega-rondas —operaciones superiores a 100 millones de dólares— sumaron 132.500 millones, dejando al resto del mercado apenas 17.000 millones para repartir. Solo cinco rondas concentraron buena parte de ese flujo: Anthropic protagonizó tres de ellas (50.000 millones, 10.000 millones y 5.000 millones de dólares), mientras que Project Prometheus levantó 12.000 millones en una Series B y DeepSeek cerró una Series A de 7.500 millones. Sacar a esos gigantes del cálculo devuelve una imagen bastante más estable del resto del ecosistema.

Este fenómeno confirma que el capital no se ha secado: se ha desplazado hacia proyectos con capacidad de absorber cientos o miles de millones, casi siempre ligados a infraestructura de IA o a la llamada IA física. Para las startups que no juegan en esa liga, el desafío es encontrar financiación en un mercado donde los fondos de venture capital concentran el grueso de sus apuestas en muy pocas fichas.

Qué hay detrás de la fiebre de mega-rondas y los nuevos unicornios

El trimestre también disparó la creación de unicornios de IA: 37 nuevas startups superaron la valoración de 1.000 millones de dólares, la cifra más alta desde el segundo trimestre de 2022. Estados Unidos sigue liderando, con 20 de esos 37 nuevos unicornios, pero su peso relativo bajó al 54%, por debajo del 67% que ya ostenta entre los 671 unicornios de IA acumulados. La razón es Asia, que colocó 9 unicornios, el 24% de los nacidos en el trimestre, frente a su cuota global del 15%.

DeepSeek, valorada en 59.200 millones de dólares, fue el mayor nacimiento por valoración, impulsando el avance asiático. En Estados Unidos, Project Prometheus —respaldada por Bezos— alcanzó 41.000 millones. Ambos casos comparten denominador común: apuestan por infraestructura y aplicaciones físicas de la IA, los segmentos que hoy movilizan las valoraciones y los cheques más elevados.

mega-rounds IA

El mapa de salidas a bolsa y adquisiciones completa el cuadro: las exits cayeron un 10% en fusiones y un 6% en OPVs, pero las empresas que lograron salir venían escalando plantilla a ritmo acelerado —SpaceX creció un 48% en dos años, Cerebras casi triplicó su equipo— señal de que no vendían por debilidad sino desde una posición de fortaleza.

El dinero en IA no se reparte: se concentra en un puñado de elegidos que logran levantar cantidades colosales, mientras el resto debe competir con métricas impecables y un runway sólido.

El análisis de Merca2: qué significa esta polarización para el emprendedor español

El fenómeno de las mega-rondas no es nuevo, pero los datos del segundo trimestre llevan la concentración a un extremo inédito. En ciclos anteriores —2020-2021, por ejemplo— las rondas superiores a 100 millones ya captaban más de la mitad del capital, pero nunca rozaron el 90%. La diferencia ahora es que la inteligencia artificial, como sector tractor, acelera la brecha.

Para los fundadores españoles, con acceso limitado a rondas de de ese calibre, la estrategia pasa por dos vías. La primera es jugar en las ligas donde los grandes fondos todavía miran: IA aplicada a nichos de alto valor (agrotech, ciberseguridad, salud), con métricas de tracción muy claras y un plan de escalabilidad internacional que justifique una ronda de al menos 50-100 millones. La segunda vía, más realista para la mayoría, es crecer con capital eficiente: levantar lo justo, alargar el runway y demostrar product-market fit antes de buscar series B o C.

Asia merece un capítulo aparte. El impulso de los inversores chinos, surcoreanos y japoneses en inteligencia artificial está creando un nuevo epicentro que compite con Silicon Valley. Para las startups españolas que quieran escalar más allá de Europa, mirar a fondos asiáticos puede ser una oportunidad de diversificar fuentes de capital y romper la dependencia de los vehículos estadounidenses. La experiencia de DeepSeek demuestra que un unicornio no necesita nacer en California para levantar 7.500 millones en una sola ronda temprana.

🚀 Hoja de Ruta para Emprender

  • Define tu objetivo realista de ronda: Si aspiras a una mega-ronda, construye un relato de infraestructura o defensa tecnológica. Si no, apuesta por un runway de 18-24 meses y métricas de suscripción que te den independencia.
  • Diferénciate en la aplicación, no en la capa genérica: Los fondos buscan startups de IA que resuelvan problemas concretos en sectores como la agricultura, la seguridad industrial o la logística, no el enésimo asistente conversacional.
  • Explora capital asiático: El 24% de los nuevos unicornios vino de Asia en el último trimestre. Incluir a inversores de la región en tu radar puede abrir puertas que en Europa están cerradas por tamaño de ticket.
  • Bloquea métricas antes de ronda: En un mercado polarizado, los fondos que no están en la cúpula de las mega-rondas exigen pruebas de tracción irrefutables. Consolida MRR, churn y coste de adquisición antes de sentarte en la mesa de negociación.

El BOE convoca varias plazas de libre designación en Ministerios de Economía y Ciencia

El BOE de este viernes 24 de julio de 2026 publica varias convocatorias de libre designación para cubrir puestos de carácter técnico y directivo en dos ministerios clave: el de Economía, Comercio y Empresa y el de Ciencia, Innovación y Universidades. Entre ellas, destaca la resolución de la Secretaría de Estado de Economía y Apoyo a la Empresa, que abre el proceso para un puesto en la Subsecretaría del departamento con un plazo de solicitud que apenas alcanza los diez días naturales.

La oportunidad está dirigida únicamente a personal funcionario de carrera que ya trabaje en la Administración General del Estado y que cumpla los requisitos específicos del puesto detallados en el anexo I del BOE. No se trata de una oposición de acceso libre, sino de un procedimiento de provisión que permite a los titulares de una plaza fija optar a un nuevo destino sin cambiar de cuerpo ni perder su condición de funcionario. El sistema de libre designación otorga al órgano convocante un margen de discrecionalidad para elegir al candidato que considere más idóneo, tras valorar tanto la documentación presentada como una entrevista personal.

Perfiles y condiciones de la convocatoria

Aunque la descripción concreta del puesto aparece en el anexo I al que solo se puede acceder desde el BOE (referencia BOE-A-2026-16119), la resolución deja claros los pasos que debe seguir cualquier aspirante. Los interesados deberán presentar su solicitud a través del portal Funciona, mis servicios de RR. HH. (SIGP), accediendo con certificado electrónico. De forma excepcional, si no es posible la tramitación digital, se podrá recurrir al Registro Electrónico Común, aunque en ese caso habrá que acreditar la imposibilidad técnica.

La documentación obligatoria incluye tres elementos:

  • Currículum vitae en formato normalizado, preferiblemente según el modelo europeo Europass.
  • Escrito de idoneidad donde se argumente la adecuación al perfil solicitado.
  • Informe individual de resultados del cuestionario de autoevaluación de competencias directivas del INAP, accesible desde la web del instituto.

Además, la resolución prevé que se realicen entrevistas a los aspirantes que, a juicio de los asesores designados, presenten un perfil más ajustado. Estas entrevistas se comunicarán con una antelación mínima de 48 horas. La toma de posesión está fijada, si la resolución no indica otra fecha, para el 1 de septiembre de 2026.

La libre designación acorta los plazos pero concentra la decisión en el órgano convocante; quien aspire a estos puestos necesita reflejar desde el primer documento un encaje casi quirúrgico con el perfil.

Análisis: oportunidades y cautelas de la libre designación

Convocatorias como esta reflejan una práctica habitual en la Administración para cubrir con agilidad puestos de confianza o alta especialización. Al tratarse de un procedimiento de libre designación, el margen de maniobra del órgano convocante es amplio, lo que puede beneficiar a funcionarios con una trayectoria muy alineada con las necesidades del departamento, pero también genera dudas sobre la transparencia si no se gestionan bien los criterios. En este caso, la inclusión de un cuestionario de autoevaluación de competencias directivas —una herramienta relativamente reciente— intenta objetivar la selección, aunque su peso real dependerá de cómo se valore en la entrevista.

Para los candidatos, el primer desafío es el propio plazo: diez días naturales desde la publicación, lo que sitúa la fecha límite en el 3 de agosto de 2026. Quienes no tengan ya preparado el currículum y el escrito de idoneidad deberán actuar con celeridad. Además, la necesidad de un certificado electrónico y el manejo del portal Funciona puede ser una barrera para funcionarios menos habituados a la tramitación digital, un aspecto que la Administración debería seguir mejorando. En el lado positivo, la incorporación inmediata el 1 de septiembre, siempre que el nombramiento se resuelva a tiempo, es un aliciente para quienes buscan un cambio de destino antes del inicio del nuevo curso administrativo.

Desde Merca2.es, recomendamos a los aspirantes que dediquen especial atención al escrito de idoneidad: debe demostrar un conocimiento preciso de las funciones que se detallan en el anexo I y conectar la experiencia previa del candidato con los retos específicos del puesto. La entrevista, de confirmarse, será probablemente el filtro definitivo, así que conviene tener previstos ejemplos concretos de logros profesionales medibles.

📝 Cómo enviar el currículum

La inscripción se realiza íntegramente por vía telemática, salvo imposibilidad justificada, y exige disponer de certificado electrónico válido. Sigue estos pasos:

  1. Paso 1: Accede al BOE del 24 de julio de 2026 (referencia BOE-A-2026-16119) y localiza el anexo I para comprobar el perfil exacto del puesto convocado.
  2. Paso 2: Entra en el portal Funciona con tu certificado electrónico (https://www.funciona.es/public/funciona/AreaPersonal/autoservicio.html) e identifica la convocatoria de libre designación de la Subsecretaría del Ministerio de Economía, Comercio y Empresa.
  3. Paso 3: Prepara el CV (modelo Europass o normalizado), un escrito que justifique tu idoneidad para el puesto y el informe de autoevaluación generado en la web del INAP (cuestionariodirectivosautoevaluacion.inap.es).
  4. Paso 4: Adjunta los tres documentos en la plataforma Funciona. Si no puedes acceder, utiliza el Registro Electrónico Común dirigiendo tu solicitud a la Subsecretaría del Ministerio de Economía, Comercio y Empresa, acompañándola de la prueba de imposibilidad técnica.
  5. Paso 5: Confirma la presentación antes de que finalice el plazo de diez días naturales, esto es, antes del 3 de agosto de 2026. Recibirás un acuse de recibo si todo ha sido correcto.

Plazo de inscripción: hasta el 3 de agosto de 2026 (diez días naturales desde la publicación en el BOE). Requisito mínimo: ser funcionario de carrera de la Administración General del Estado y cumplir los requisitos específicos del puesto indicados en el anexo I.

Publicidad