Menos de 30.000 votos separan, con el recuento provisional, al bloque de izquierda del de derecha en las elecciones suecas celebradas el pasado domingo. Un país de 10,5 millones de habitantes partido casi exactamente por la mitad. En su último vídeo, Juan Ramón Rallo sostiene que esa moneda al aire no se explica solo por preferencias ideológicas: el ritmo de nacionalizaciones desde 2018 ha podido inclinar la balanza.
El mapa de un país dividido por 30.000 votos
Los socialdemócratas de Magdalena Andersson quedaron primeros con el 28,1% de los sufragios, aunque Rallo subraya que se trata de su peor resultado en más de un siglo. Los moderados del primer ministro saliente Ulf Kristersson lograron un 20%, mejorando su marca anterior. Los demócratas de Suecia, a los que Rallo sitúa en la extrema derecha, se quedaron en el 17,6% y retrocedieron por primera vez en unas generales.
Al sumar bloques, la izquierda —socialdemócratas, izquierda radical, verdes y centro— alcanza el 49,4% de los votos, frente al 49% del bloque de derecha —moderados, demócratas de Suecia, democristianos y liberales—. Son algo más de tres millones de votos por bando. El resultado definitivo llegará con el voto exterior, y Rallo recuerda que en 2022 la decisión se demoró igualmente por unos pocos escaños.
Barrios donde la izquierda supera el 90%
Lo que más llama la atención al economista no es el empate, sino lo que ocurre en ciertos barrios de Estocolmo y Gotemburgo. En zonas que el propio Estado sueco califica de vulnerables, edificadas en los años 60 y 70 como vivienda social y hoy habitadas mayoritariamente por población de origen extranjero, el bloque de izquierda no gana por poco: supera el 90% de los sufragios.
Pone el ejemplo de Rinkeby, al norte de Estocolmo, donde el partido de izquierda radical obtuvo el 51% y los socialdemócratas el 39,7%. Sumando todo el bloque progresista, el 94% de los votos. La derecha se quedó en el 5%. En otros enclaves la cifra llega al 95%, al 92% o al 83%. En Hammarkullen, ya en Gotemburgo, los socialdemócratas alcanzaron el 45,7% y la izquierda radical el 41,6%.
Rallo introduce una cautela: la participación en estos barrios ronda el 60%, veinte puntos por debajo de la media nacional del 80%. Aun así, el sesgo es tan abrumador que su peso electoral resulta decisivo. Con unos 60 barrios vulnerables y medio millón de residentes de origen extranjero, el vídeo estima que unos 180.000 nuevos votantes procedentes de esas zonas podrían acudir a las urnas.
Si sé que una determinada masa de población vota mayoritariamente a un partido y les doy la nacionalidad, en el fondo estoy generando nuevos votos para mí.
— Juan Ramón Rallo
El economista calcula que, si el 80% de esos votantes apoya a la izquierda, las nacionalizaciones recientes estarían aportando más de 140.000 votos al bloque progresista. Una cifra que multiplica por cuatro la diferencia entre bloques en todo el país.
Nacionalizaciones: cambiar el censo antes que el voto
En Suecia, quienes residen sin nacionalidad pueden votar en comicios municipales pero no en los nacionales. Rallo explica la lógica: en lo local se decide sobre servicios próximos, mientras que en unas generales puede modificarse incluso la Constitución. Por eso el derecho a voto nacional se reserva a los ciudadanos.
El problema no es ese diseño, sostiene, sino lo que ha ocurrido con el ritmo de nacionalizaciones. Desde 2018 se han concedido alrededor de medio millón, cerca del 5% de la población. Solo entre 2022 y 2026, unas 170.000 personas obtuvieron pasaporte sueco y de ellas 125.000 adultos consiguieron el derecho a votar.
Rallo no afirma que exista una conspiración, pero insiste en que un proceso acelerado de nacionalización puede convertirse en herramienta de manipulación si el Gobierno conoce de antemano hacia dónde se inclinan esos nuevos votantes.
El eco en España: ¿la ley de nietos como palanca?
Aunque el foco está en Suecia, el canal conecta el asunto con España. Menciona la ley de nietos y plantea el debate de fondo: hasta qué punto un ejecutivo puede modificar el censo de votantes mediante concesiones de nacionalidad para influir en resultados futuros. La pregunta, tal como la formula Rallo, no es si los inmigrantes deben o no naturalizarse, sino quién y bajo qué criterios gana el derecho a decidir sobre la Constitución y la convivencia.
La comparación no es gratuita. En España la ley de nietos ha permitido desde 2022 tramitar la nacionalidad de descendientes de exiliados, con decenas de miles de solicitudes aprobadas. Si las simpatías de esos nuevos ciudadanos estuvieran sesgadas hacia un bloque, el mecanismo sería similar al que Rallo describe en Suecia.
Qué significa para el lector español
Lo que está en juego no es menor. Cuando un país queda partido en dos mitades, el poder lo decide un pequeño margen de error, una minoría que se mueve entre bloques. Y si además el censo se amplía de forma acelerada con personas cuya orientación de voto es previsible, la competición electoral deja de ser neutral.
Para un lector español, la lección es doble. Primero, que los procesos de nacionalización, legítimos en abstracto, necesitan criterios claros para no convertirse en atajos demográficos. Segundo, que la demografía electoral no es un dato técnico más: es el terreno donde se disputa la legitimidad de los resultados.
Habrá que esperar al recuento definitivo y ver si la derecha termina de remontar. Pero el debate que deja Rallo sobre la mesa no se cierra con unos escaños. Si las reglas de entrada al censo pueden decidir elecciones, la pregunta incómoda es quién protege las reglas de las reglas.
OpenAI ha frenado su salida a bolsa pese a que ya había presentado los papeles. La decisión, que varios medios atribuyen a Sam Altman, llega solo tres meses después de haber iniciado el expediente. La noticia sacude al ecosistema tecnológico, que vivía una escalada de valoraciones ligada a la IA.
Si la suspensión se materializa, la OPV de OpenAI habrá durado exactamente un trimestre sobre el papel. No es un movimiento menor: los mercados esperaban que la joya de la IA generativa internacionalizara su capital en 2026. Ahora, el horizonte se extiende, al menos, hasta 2027.
La marcha atrás de OpenAI y los papeles ya presentados
OpenAI ya contaba con la documentación registrada ante el regulador. En términos financieros, eso significa que el proceso estaba avanzado: no era una simple intención, sino un camino despejado. Tres meses después, Sam Altman ha encontrado un motivo para no hacerlo.
Según recogen varios medios, la firma retrasa la salida a bolsa al menos hasta el 2027. La referencia aparece en el grupo RTPA y da una idea del horizonte temporal que maneja la dirección. El silencio posterior de la compañía confirma que la prudencia es la consigna.
El vértigo del sector y el interrogante sobre la valoración
Xataka define la situación como un «código rojo» en la IA. No es para menos: si una de las joyas del sector se aparta del parqué, el resto de candidatas se queda sin la referencia más esperada. La valoración de la IA es el gran interrogante del ciclo.
«Es una señal de que están preocupados», apunta una fuente citada por La Voz de Galicia. El vértigo paraliza las tecnológicas, y los mercados llevan meses discutiendo cuánto vale realmente una empresa que se apoya en la promesa de la IA. La expectativa de una OPV de OpenAI se había convertido en el faro de un sector que ha visto dispararse sus múltiplos.
La IA ha arrastrado consigo a fabricantes de chips, proveedores de infraestructura en la nube y a una larga lista de startups que aún no generan beneficios. Si la referencia se tambalea, el castillo de naipes pierde la pieza central.
No hay señal más elocuente del vértigo que una compañía que frena en seco después de haber presentado los papeles.
Por qué Altman pisa el freno: el control del futuro
El director ejecutivo de OpenAI, Sam Altman, ha vinculado la prudencia con el posible «pérdida del control del futuro». Los mercados no están acostumbrados a que una tecnológica renuncie a la euforia por una cuestión de gobernanza, pero es exactamente lo que está sobre la mesa.
Creo que aquí hay una arista que no se está midiendo bien: una OPV impone disciplinas de transparencia, informes trimestrales y atención al corto plazo. Para un proyecto que todavía define su ritmo de quema de caja y sus prioridades estratégicas, el parqué puede ser un freno, no un acelerador. Altman lo ha verbalizado a su manera.
Algunos analistas leen la decisión en clave de liquidez: abrirse al mercado habría dado oxígeno a las arcas de OpenAI. Otros apuntan a una caída de la demanda. Ninguna de las dos versiones está confirmada por la compañía, que mantiene su tradicional hermetismo. Sin embargo, la lectura de los medios citados es unánime: el vértigo se ha instalado en el sector.
El aplazamiento hasta 2027 deja a los inversores de nuevo en la espera. Y deja al sector ante una verdad incómoda: si OpenAI no sale a bolsa, quizá es porque el mercado está pagando demasiado por el futuro que promete.
La inteligencia artificial ya no es una promesa lejana. Y sin embargo, lo más inquietante no es lo que hoy hace, sino la velocidad a la que algunos de sus propios creadores empiezan a preguntarse qué pasará cuando alcancemos la inteligencia artificial general.
Pablo Gil Trader, economista y analista con mas de 40 años en los mercados, dedica su último vídeo a separar hechos, escenarios y titulares alarmistas. Su tesis es incómoda: el salto a la AGI podría estar mucho más cerca de lo que la mayoría imagina.
La frontera que separa la IA actual de la AGI
El vídeo comienza con una distinción que casi nadie hace fuera de los círculos técnicos. La inteligencia artificial que usamos hoy, explica Pablo Gil, es muy potente, pero sigue teniendo límites claros: puede resumir cientos de páginas, escribir código, traducir idiomas, detectar patrones en imágenes médicas o analizar documentos.
Al mismo tiempo, puede inventarse una fuente, cometer errores elementales o responder con gran seguridad algo que no es cierto. En la mayoría de los casos, añade el creador, necesita que una persona defina el problema, revise el resultado y decida qué hacer con él.
La AGI sería otra cosa. Según el canal, sería un sistema capaz de aprender, razonar y resolver problemas de forma competente en prácticamente cualquier campo intelectual: investigar un medicamento, diseñar una fábrica, crear software complejo, analizar una empresa, encontrar fallos de seguridad o planificar una estrategia aprendiendo de sus errores.
El riesgo no está en una máquina con maldad o ambiciones, sino en entregarle un objetivo, herramientas y un grado creciente de autonomía sin comprender cómo resolverá el problema.
— Pablo Gil Trader
Más allá de la AGI estaría la superinteligencia, un sistema que superaría a los mejores humanos en casi todos los campos intelectuales, desde las matemáticas hasta la investigación médica. Y aquí llega una de las advertencias centrales del vídeo: nadie sabe si llegaremos ahí, ni cuándo.
Según Pablo Gil, quien prometa una fecha exacta está expresando una mera opinión, no una certeza. Para él, la base del riesgo AGI no exige que una máquina tenga deseos o ambición: basta con darle un objetivo, herramientas para actuar y autonomía creciente sin comprender del todo cómo encontrará la manera de lograrlo.
La inquietud que llega de OpenAI y Anthropic
El título del vídeo apunta directamente a una inquietud que no proviene de futurólogos, sino de quienes trabajan dentro de los laboratorios más avanzados del mundo. En su análisis, Pablo Gil Trader sostiene que voces de OpenAI y Anthropic empiezan a plantear una posibilidad incómoda: que el salto a la AGI no esté a décadas de distancia, sino a pocos años, o incluso a meses.
El presentador evita sumarse a las fechas concretas. Lo que sí subraya es que la propia velocidad de la carrera preocupa a sus creadores, y que esa conversación no puede despacharse con el cliché de que la IA es una moda pasajera.
Tampoco cabe caer en el extremo opuesto. Pablo Gil repite una idea central: la realidad es más compleja que los dos errores habituales, pensar que todo es una burbuja o anunciar que las máquinas tomarán el control del mundo mañana.
Empleo, mercados y geopolítica: lo que está en juego
El analista sostiene que un sistema así no solo modifica las herramientas con las que trabajamos, sino que puede transformar quién decide, cómo se genera conocimiento y cómo se reparten la riqueza y el poder. Ese es el impacto económico que hay que mirar, dice, y no aparece en los titulares diarios.
Con más de cuatro décadas en los mercados, recuerda haber vivido euforias tecnológicas que terminaron en crisis, y también revoluciones que sí cambiaron la vida cotidiana. Por eso cree que la inteligencia artificial merece una atención especial, no como simple mejora de productividad, sino como una posible reorganización de la economía global.
Una lectura que evita el ruido y el pánico
La lectura que propone el canal es deliberadamente sobria. No se trata de negar los avances ni de aceptar promesas de fecha exacta, sino de reconocer que la incertidumbre es lo bastante seria como para que los propios laboratorios dediquen recursos a la seguridad.
En los últimos dos años, OpenAI, Anthropic y otros laboratorios han publicado marcos y equipos de seguridad centrados en sistemas avanzados. No es una prueba de que la AGI esté a la vuelta de la esquina, pero sí un indicio de que la conversación dejó de ser puramente académica y entró en las salas de gestión de riesgos.
La pregunta final que deja el vídeo no es si la AGI llegará, sino si nuestra forma de regular, invertir y trabajar está preparada para una posibilidad que se mueve más deprisa que el debate público. Pablo Gil no da una respuesta cerrada. Pero deja una advertencia al mercado: ignorar el tema puede ser tan peligroso como darlo por sentado.
Tres de los ocho festivos nacionales de 2026 caen en fin de semana
De las fiestas de ámbito nacional que el calendario laboral fija para 2026, tres caen este año en fin de semana y se quedan sin día libre real para quien trabaja de lunes a viernes. La Asunción de la Virgen, el 15 de agosto, coincide en sábado; Todos los Santos, el 1 de noviembre, y el Día de la Constitución, el 6 de diciembre, caen en domingo. Son fechas que no recortan la jornada anual ni generan descanso efectivo, de modo que el año se queda en torno a 251 o 252 días laborables según la comunidad autónoma. El contraste con el resto de festivos duele: el 3 de abril (Viernes Santo), el 1 de mayo, el 12 de octubre y el 25 de diciembre sí permiten un fin de semana largo en todo el país, mientras los tres fines de semana perdidos engordan la sensación de que el calendario llega corto.
La letra pequeña solo alivia el golpe a medias. Cuando una fiesta nacional cae en domingo, la normativa permite a las comunidades trasladar el descanso al lunes siguiente o cambiarlo por otro festivo propio, y cada territorio decide. El traslado del 1 de noviembre al lunes 2 está fijado en Andalucía, Aragón, Asturias, Canarias, Castilla-La Mancha, Castilla y León, Extremadura, Comunidad de Madrid y Navarra. El del 6 de diciembre al lunes 7 lo han aprobado Andalucía, Aragón, Asturias, Cantabria, Castilla y León, Extremadura, Madrid, Región de Murcia, La Rioja y Melilla. Donde no hay traslado, esas dos fiestas se pierden sin más. Y el 15 de agosto no admite remedio: al caer en sábado, ninguna comunidad puede moverlo a un día laborable.
Del 15 de agosto al 12 de octubre van 58 días sin un solo festivo nacional
Foto de Irene Constantino en Pexels
Entre el sábado 15 de agosto y el lunes 12 de octubre de 2026 median 58 días en los que el calendario laboral no reserva ni una sola jornada festiva de ámbito nacional. La resolución de la Dirección General de Trabajo publicada en el BOE fija esos dos días como los únicos de carácter común en ese tramo, de modo que la Asunción de la Virgen y la Fiesta Nacional de España quedan separadas por casi dos meses de actividad ininterrumpida. Lo que agrava la sequía es que el 15 de agosto cae en sábado: lejos de generar un puente, se esfuma sin traducirse en un día libre entre semana. El 12 de octubre, también lunes, se convierte así en la primera pausa real después del final de las vacaciones de verano.
La configuración de 2026 concentra los festivos nacionales en la primera mitad del año y deja el otoño casi desierto. El calendario recoge nueve fiestas comunes a todas las comunidades, pero después del parón de Semana Santa, del 1 de mayo —que cae en viernes— y de ese 15 de agosto sabatino, el país atraviesa un tramo que solo rompen celebraciones autonómicas dispersas: el 8 de septiembre en Asturias y Extremadura, el 11 de septiembre en Cataluña, el 15 de septiembre en Cantabria o el 9 de octubre en la Comunitat Valenciana, que no alcanzan al conjunto de los trabajadores. La recta final tampoco equilibra la balanza: el 1 de noviembre y el 6 de diciembre caen en domingo, de modo que solo el 8 de diciembre y el 25 de diciembre, ambos en día laborable, vuelven a ofrecer un descanso general antes de cerrar el año.
El 12 de octubre, en lunes, es el último fin de semana largo que queda sin gastar vacaciones
La Fiesta Nacional de España cae este año en lunes. El 12 de octubre de 2026 es un festivo nacional no sustituible, lo que significa que el día libre está garantizado en las 17 comunidades autónomas y en Ceuta y Melilla, sin que ninguna administración pueda desplazarlo a otra fecha. El resultado es un fin de semana largo de tres días, del sábado 10 al lunes 12, uno de los cuatro que el BOE asegura en todo el territorio, junto al Viernes Santo, el 1 de mayo y la Navidad. En la Comunitat Valenciana la jugada sale incluso mejor: como el 9 de octubre, Día de la Comunitat, cae en viernes, sus trabajadores encadenan cuatro días seguidos sin pedir permiso.
Lo que hace especial a esta fecha es su posición en el calendario: llega cuando ya no queda otro fin de semana largo de tres días que no obligue a tirar de vacaciones. El 1 de noviembre (Todos los Santos) y el 6 de diciembre (Constitución) caen en domingo, y la Inmaculada, el 8 de diciembre, es martes: para enlazarla hay que librar también el lunes 7, algo que solo ocurre en comunidades como Madrid, Andalucía, Castilla y León o Murcia. La Navidad, el 25 de diciembre, sí cae en viernes, pero está tan pegada a las fiestas que deja de funcionar como escapada. Así que el 12 de octubre es la última oportunidad del año para una huida de tres días sin gastar vacaciones.
El único puente real que queda: pedir el lunes 7 de diciembre
El calendario laboral de 2026 no deja margen al optimismo y lo confirma el BOE: de los nueve festivos comunes en toda España, tres caen en fin de semana (el 15 de agosto en sábado, y el 1 de noviembre y el 6 de diciembre en domingo), lo que reduce los puentes naturales a cuatro fines de semana largos repartidos por el año. El último tramo concentra la única oportunidad real de encadenar varios días de descanso con un gasto mínimo de vacaciones. El sábado 5 y el domingo 6 (Día de la Constitución) quedan a un lado; el martes 8 (Inmaculada Concepción) al otro. El lunes 7 aparece justo en medio, y pedirlo como día libre convierte un fin de semana cualquiera en cuatro jornadas seguidas: del sábado 5 al martes 8 de diciembre.
El matiz que convierte este puente en el único que merece la pena apuntar es que en buena parte del país ni siquiera hace falta gastar ese día. Como el 6 de diciembre cae en domingo, diez territorios han trasladado el festivo al lunes 7: Andalucía, Aragón, Asturias, Cantabria, Castilla y León, Extremadura, Madrid, Murcia, La Rioja y Melilla. Allí el descanso de cuatro días sale gratis. En el resto (Baleares, Canarias, Castilla-La Mancha, Cataluña, Galicia, Navarra, País Vasco, Comunitat Valenciana y Ceuta) el lunes es laborable y hay que solicitarlo. Quien sume el viernes 4 llega a cinco días, y quien consiga además el miércoles 9, el jueves 10 y el viernes 11 encadena del sábado 5 al domingo 13: nueve jornadas con solo cuatro de vacaciones. El contraste con la Navidad es elocuente: el 25 de diciembre, viernes, se queda en un fin de semana de tres días.
El 25 de diciembre cae en viernes y cierra el año, pero el 1 de enero de 2027 también es viernes
El 25 de diciembre de 2026 cae en viernes. Es la última fiesta nacional del año y, al tratarse de uno de los siete festivos no sustituibles —el BOE solo permite trasladar los que coinciden en domingo—, será día no laborable en toda España sin excepción. Eso convierte la Navidad en un fin de semana largo de tres días, del viernes 25 al domingo 27, uno de los cuatro que el calendario garantiza en todas las comunidades junto al Viernes Santo (3 de abril), el 1 de mayo y el 12 de octubre. La fecha es, además, el colofón de un diciembre bastante generoso: la Inmaculada (8 de diciembre) cae en martes y el Día de la Constitución, que cae en domingo, se traslada al lunes 7 en Andalucía, Aragón, Asturias, Cantabria, Castilla y León, Extremadura, Madrid, La Rioja y Melilla, donde se enlazan cuatro días seguidos, del sábado 5 al martes 8.
Lo que hace singular este final de año es lo que viene justo detrás: el 1 de enero de 2027 también es viernes y también es fiesta nacional no sustituible, así que el año nuevo arranca con otro fin de semana de tres días sin gastar una sola jornada de vacaciones. Entre ambos festivos solo quedan cuatro días laborables, del lunes 28 al jueves 31 de diciembre, de modo que quien pueda librarlos encadena diez días consecutivos de descanso, del viernes 25 de diciembre al domingo 3 de enero. Los Reyes (6 de enero de 2027) caen en miércoles y no alargan ese bloque, aunque con dos días de permiso se suman otros cinco seguidos. La contrapartida llega después: en 2027 el 1 de mayo y el 25 de diciembre caen en sábado y el 15 de agosto en domingo (varias comunidades lo trasladan al lunes 16), por lo que los fines de semana largos que salen gratis se reducen al 1 de enero, el 1 de noviembre y el 6 de diciembre, según recogen ya los calendarios autonómicos ya aprobados. Conviene recordar que el 24 y el 31 de diciembre no son festivos por ley: si se libran, es por convenio o por decisión de la empresa.
Vitalik Buterin vuelve a mirar hacia la inteligencia artificial. El cofundador de Ethereum acaba de actualizar su marco de trabajo sobre la intersección entre criptografía e IA, y lo hace con una tesis clara: la red no debería quedarse solo en pagos, sino convertirse en la capa de coordinación y confianza para una inteligencia artificial descentralizada. Frente a los pronósticos catastrofistas, Buterin prefiere el pragmatismo.
La propuesta actualiza ideas que presentó en 2024. Sostiene que la IA y la criptografía suelen analizarse desde perspectivas filosóficas separadas, lo que deja huecos conceptuales en el desarrollo tecnológico. Su nuevo marco intenta unir ambos campos.
Qué propone Buterin para la inteligencia artificial
El corazón del planteamiento son las interacciones de IA trustless, es decir, sin necesidad de confiar en un intermediario. Eso incluye modelos de lenguaje de gran escala que se ejecutan en local, sistemas de pago criptográficos para servicios de IA y métodos de verificación del lado del cliente. La idea es reducir la dependencia de proveedores centralizados.
La parte más relevante para Ethereum es la coordinación económica. La red podría funcionar como una capa donde los agentes de IA realicen transacciones, depositen garantías de seguridad y construyan historiales de reputación. Así se fomenta una arquitectura descentralizada y no el control de una sola organización.
De la teoría a la práctica: agentes con cartera en Ethereum
Buterin recupera el principio cypherpunk de maximizar la verificación para minimizar la confianza. Los modelos de lenguaje a gran escala harían posible esa visión, porque pueden ejecutar tareas que los humanos no pueden hacer a escala: revisar de forma independiente contratos inteligentes (programas que se ejecutan solos en la blockchain) y propuestas de transacción.
También apunta a la gobernanza. Los mercados de predicción, las estructuras descentralizadas y los sistemas de votación complejos suelen fallar por limitaciones de atención humana. La IA, si escala el juicio humano sin reemplazarlo, podría hacerlos por fin operativos.
Ethereum no vigilará a la IA: le dará cartera, garantías y reputación para que opere sin dueño.
Análisis: ¿una capa de confianza o un escenario lejano?
Este marco encaja con el enfoque de defensive acceleration que Buterin lleva tiempo defendiendo. El d/acc busca usar la tecnología para fortalecer la cooperación descentralizada y evitar la concentración de poder. Lo presentó en su análisis de enero de 2024 sobre las cuatro superposiciones entre cripto e IA.
Mi lectura tiene un punto de cautela. La idea de agentes económicos autónomos sobre Ethereum no es ciencia ficción, pero dista de estar resuelta. La concentración en pocos modelos de IA, la dependencia de oráculos (las fuentes de datos que conectan la red con el mundo exterior) y la posible manipulación de mercados de predicción son riesgos reales. El staking, ese mecanismo por el que se bloquean ethers para asegurar la red a cambio de recompensas, ayuda a crear compromisos, pero no elimina la asimetría de información.
Hay un matiz que conviene subrayar. Aunque los agentes de IA operen en Ethereum, si sus modelos dependen de unas pocas empresas, la descentralización se queda a medias. La red ofrece la infraestructura, pero no garantiza que los agentes la usen de forma honesta. Dicho de otro modo, la confianza se traslada del intermediario al propio agente.
La hoja de ruta de Buterin no es una promesa de lanzamiento, sino un marco conceptual. La próxima prueba será ver si los protocolos integran pagos criptográficos con IA o si queda en papel. Mi apuesta es que los estándares abiertos de verificación se adoptarán antes en nichos que en el consumo masivo.
Caminar a paso ligero, incluso en tramos cortos, puede ofrecer beneficios para la longevidad similares a los de caminatas más largas y lentas. Así lo sugiere un nuevo estudio publicado en el British Journal of Sports Medicine, que analizó la actividad de más de 100.000 personas durante ocho años.
Los investigadores monitorizaron a los participantes mediante rastreadores de actividad durante siete días consecutivos, registrando el número de pasos diarios y la intensidad. Dividieron los pasos en cuatro categorías: de 0 a 5.000, de 5.000 a 7.500, de 7.500 a 10.000 y más de 10.000. También midieron la cadencia pico de 30 minutos, es decir, el promedio de pasos por minuto durante los 30 minutos de mayor actividad (no necesariamente consecutivos).
Tras un seguimiento medio de ocho años, el patrón fue claro: a mayor número de pasos y mayor intensidad, mejor longevidad. Sin embargo, lo más revelador fue que las personas que daban menos de 5.000 pasos al día, pero a un ritmo rápido, mostraban una longevidad similar a quienes daban entre 5.000 y 7.500 pasos a un ritmo lento.
Qué dice el estudio: ritmo frente a número de pasos
El estudio definió el ritmo rápido como caminar a más de 80 pasos por minuto, lo que equivale a dar un paso cada 0,75 segundos. En contraste, caminar a 60 pasos por minuto se consideró ritmo lento. La diferencia es la cadencia: la frecuencia con la que levantas el pie del suelo.
¿Cómo saber si estás a 80 pasos por minuto sin mirar un reloj? A ese ritmo, tu frecuencia cardiaca se eleva ligeramente, notas que respiras más hondo, pero aún puedes mantener una conversación sin quedarte sin aliento. Es el punto en el que dejas de pasear y empiezas a entrenar.
El ritmo, no la distancia, es la palanca que convierte una caminata en un estímulo de longevidad.
El hallazgo es especialmente relevante para profesionales con agendas apretadas o padres que no encuentran huecos para caminar una hora al día. Si no puedes aumentar el volumen, sube la intensidad. Puedes transformar los trayectos cortos —de la oficina al aparcamiento, del metro a casa— en microentrenamientos.
La cadena óptima: 80 pasos por minuto y cómo medirla sin reloj
Si quieres precisión, usa un reloj inteligente o una app que mida cadencia. Pero también puedes usar una regla simple: cuenta los pasos durante 15 segundos y multiplica por cuatro; si superas los 20 pasos en esos 15 segundos, estás por encima de 80 pasos por minuto. O prueba el test de la conversación: si puedes hablar pero no cantar, vas bien.
📊 La pauta en cifras
Ritmo eficaz: Más de 80 pasos por minuto (un paso cada 0,75 s).
Comparativa: Menos de 5.000 pasos rápidos ≥ 5.000-7.500 pasos lentos en longevidad.
Cadencia óptima: Eleva la frecuencia cardiaca sin dificultad para hablar.
Frecuencia: Puedes aplicarlo a trayectos cortos diarios, sin tiempo extra.
Integrar esta intensidad no requiere cambiar tu horario. Los desplazamientos cotidianos son la oportunidad perfecta para subir el ritmo sin restar minutos a otras prioridades.
El análisis: ¿es suficiente solo caminar rápido?
Conviene aclarar que se trata de un estudio observacional, por lo que no establece una relación causal directa entre cadencia y longevidad. Sin embargo, se suma a un creciente cuerpo de evidencia que sitúa la intensidad del ejercicio como una variable clave cuando el tiempo escasea. El entrenamiento interválico de baja a moderada intensidad, como caminar rápido, activa el metabolismo aeróbico y mejora la eficiencia cardiovascular sin el estrés de sesiones largas.
Investigaciones previas ya habían señalado que el simple recuento de pasos no cuenta toda la historia. La intensidad modula la respuesta fisiológica: a más cadencia, mayor consumo de oxígeno y mayor estímulo para el sistema cardiovascular. Este estudio refuerza la idea de que el ‘cómo’ importa tanto como el ‘cuánto’.
Para ti, esto significa que no necesitas dedicar horas a caminar si no las tienes. Puedes exprimir los desplazamientos cotidianos subiendo el ritmo. La longevidad activa no es solo cuestión de cantidad, sino de calidad del movimiento.
⚡ Rutina de Optimización Diaria
Acelera tus trayectos cortos: Camina a paso ligero durante los desplazamientos de menos de 10 minutos, buscando que la respiración se acelere.
Mide tu cadencia una vez al día: Cuenta pasos en 15 segundos y multiplica por cuatro; si superas 20 pasos, estás en la zona óptima.
Sustituye una caminata larga por dos tramos rápidos: Diez minutos por la mañana y diez por la tarde a ritmo enérgico, sin necesidad de más tiempo.
Los resultados comerciales del cuarto trimestre de la matriz de Primark, Associated British Foods, muestran un final de año discreto, liderado por unas ventas decepcionantes en Europa. El entorno de consumo sigue siendo complicado y, aunque las ventas en el Reino Unido fueron más sólidas cuando el clima se enfrió hacia el final del trimestre, no se pudo afirmar lo mismo para Europa. La línea de ropa femenina, que ha sido su principal foco de inversión y promoción, continuó superando al resto de departamentos en todos los mercados.
En este sentido, la estrategia digital de Primark busca un crecimiento incremental que complemente su modelo de negocio basado en tiendas físicas. En los últimos años, la firma de retail ha avanzado significativamente en el desarrollo de sus capacidades digitales, incluyendo la implementación del marketing digital, una aplicación móvil y el despliegue del servicio Click & Collect en todo el Reino Unido.
«El grupo ha registrado una sólida actividad comercial durante el trimestre. La integración de Hovis está muy avanzada y hemos anunciado que Primark ofrecerá servicio de entrega a domicilio en Gran Bretaña. Las acciones para fortalecer la propuesta de valor de Primark para el cliente han continuado a buen ritmo. Nuestras áreas prioritarias, el Reino Unido y la moda femenina, siguieron superando a nuestros otros mercados y categorías», explica el director ejecutivo de la matriz de Primark, Associated British Foods, George Weston.
Fuente: Primark
Primark quiere volver a ganarse el bolsillo del cliente
En este contexto, si miramos el negocio del retail de Associated British Foods, para Primark, las ventas comparables están en línea con las expectativas de Manjari Dhar, analista de RBC Capital Markets, en un -3% interanual para el cuarto trimestre, incluyendo +0,4% interanual para el Reino Unido e Irlanda, y un -4,3% para Europa continental. Asimismo, las ventas en Estados Unidos aumentaron un 11% en el cuarto trimestre.
Sin ir más lejos, la experta de RBC Capital Markets espera que para Primark, «el sector espacial contribuya con un 5 % al crecimiento de las ventas y al margen operativo ajustado. Se prevé que el margen sea del 10% para el ejercicio fiscal 2026 y para el ejercicio fiscal 2027, en línea con nuestra estimación». Asimismo, a pesar del difícil entorno de consumo en la mayoría de los mercados, la compañía sigue reforzando la propuesta de valor de Primark.
El reciente lanzamiento de nuestra campaña ‘Valor Icónico’ es una inversión estratégica en precio y percepción de precio, y la reacción inicial de los clientes ha sido alentadora
George Weston
Más detalladamente, en julio, lanzaron la campaña ‘valor icónico’ en todos los mercados y categorías, introduciendo nuevos precios más bajos en cientos de artículos de la colección otoño/invierno, con los que continúan redefiniendo el concepto de valor en Primark. Así, la respuesta inicial en volumen ha sido positiva, incluyendo líneas clave de ropa de dormir, ropa informal y ropa deportiva. Desde la propia compañía esperan que el impulso aumente a medida que la gama completa de productos de otoño/invierno llegue a las tiendas.
En cuanto al negocio de franquicias de Primark, que actualmente comprende tres tiendas en Dubái y una en Kuwait, continuó teniendo un sólido desempeño en el cuarto trimestre. «Hemos extendido nuestro acuerdo con Alshaya Group para incluir ahora el Reino de Arabia Saudita, y se prevé que la primera tienda abra sus puertas en la primavera de 2027. También hemos firmado un acuerdo de franquicia con El Puerto de Liverpool para abrir tiendas en el mercado mexicano«, afirma George Weston
Fuente. IA
Por otro lado, la estrategia digital de Primark busca un crecimiento incremental que complemente su modelo de negocio basado en tiendas físicas. Sin ir más lejos, la firma de moda continuará expandiendo su concepto ‘Click & Collect’ y, tras una revisión exhaustiva, ofrecerá en el futuro entrega a domicilio en el Reino Unido. La madurez digital de Primark, incluyendo el éxito de Click & Collect y la evolución del mercado online, ofrecerá ahora la oportunidad de un crecimiento rentable a través del canal de entrega a domicilio. Para ello, Primark ha adquirido un centro logístico altamente automatizado en Sheffield.
El azúcar pierde fuerza dentro de Associated British Foods
Las ventas de azúcar disminuyeron en el cuarto trimestre debido a la bajada de los precios medios de venta en la UE interanual, con una contracción de -5,6%. En julio, anunciaron la intención de reducir su presencia de cuatro a tres plantas en el Reino Unido, cesando el procesamiento de remolacha en Cantley en 2027. Esto les permitirá satisfacer la demanda de sus clientes actuales de manera más eficiente, lo que contribuirá a una rentabilidad sostenible a largo plazo.
«En el lado de la alimentación del negocio, los comestibles han pasado por un período de precios supernormales en los EE. UU., mientras que los ingredientes se enfrentan a márgenes de beneficio difíciles tras varios años de fuerte crecimiento. La rentabilidad del azúcar ha sido muy débil, en parte debido a los bajos ingresos de la UE. Los precios del azúcar y los mayores costos de la energía, y el panorama parece más desafiante para el año fiscal 2027«, apunta la analista de RBC Capital Markets.
Asimismo, los propios directivos de Associated British Foods prevén que el beneficio operativo ajustado del sector de alimentación supere ligeramente el de 2026, con un crecimiento continuo en la mayoría de las marcas y negocios. En 2027, las previsiones reflejan un impacto puntual derivado de la consolidación de las pérdidas de Hovis en el primer año de propiedad, antes de lograr importantes sinergias y un aumento de los beneficios en los años siguientes.
Fuente: Associated British Foods
Se prevé que la pérdida operativa ajustada del azúcar se sitúe entre 70 y 170 millones de libras esterlinas. Existen varios factores que podrían influir significativamente en el resultado, tanto positiva como negativamente, en particular: costes del gas considerablemente más elevados; niveles de producción en África; impactos del fenómeno meteorológico de El Niño; y fluctuaciones cambiarias, especialmente del kwacha malauí.
A pesar de la esperada reducción significativa de la producción de azúcar en Europa, es probable que el mercado azucarero europeo siga registrando un superávit a corto plazo debido a los altos niveles de inventario acumulados desde 2025. No obstante, la reciente evolución positiva de los precios del azúcar en Europa y a nivel mundial debería beneficiar a los próximos años. El beneficio operativo ajustado del sector agrícola superará el de 2026.
El miedo geopolítico ha desatado una penalización desmedida en el Ibex 35. Mientras la tensión en el Golfo Pérsico amenaza con ralentizar proyectos clave, la bolsa ha castigado la cotización de Técnicas Reunidas con una severidad que casi quintuplica el menoscabo financiero real calculado por la firma de análisis Renta 4.
La diferencia entre los más de 1.000 millones de euros borrados del valor de la compañía y los 212,6 millones de coste estimado revela una desconexión impulsada por la volatilidad del mercado, que infravalora las cláusulas de protección y la caja neta con la que Técnicas Reunidas hace frente al conflicto.
Castigo bursátil desproporcionado: Técnicas Reunidas ha caído un 33,9% (-1.007 millones en capitalización) tras el conflicto en el Estrecho de Ormuz. Sin embargo, Renta 4 estima un impacto real de solo 212,6 millones en su escenario base (4,7 veces menor que el castigo del mercado) e incluso inferior a los 859 millones del escenario extremo de disrupción permanente.
El mercado asume un escenario extremo: La cotización actual de Técnicas Reunidas descuenta con casi un 100% de probabilidad que la crisis se perpetuará en el tiempo sin mitigantes, un ajuste que los analistas consideran injustificado y sobreestimado.
Fortaleza del negocio subyacente: Técnicas Reunidas cuenta con una posición financiera sólida, registrando caja neta positiva de 343,8 millones, un margen EBIT subyacente en expansión del 5,0% en el segundo trimestre (máximo desde 2015) y una cartera de pedidos en récord histórico superando los 15.000 millones.
Ajuste conservador de estimaciones: Para 2026, Renta 4 rebaja sus estimaciones reduciendo un 5% las ventas (hasta 6.297,2 millones), asume 22,5 millones en provisiones adicionales y eleva la tasa de descuento (WACC) al 9,6% por mayor riesgo geopolítico. El Precio Objetivo baja de 39,0 a 36,4 euros por acción.
Absorción de sobrecostes compartida: A medio plazo es insostenible que la ingeniería asuma el 100% de los sobrecostes. Los planes de inversión de las petroleras no admiten pausas, existen pocos contratistas capacitados en la región y los nuevos contratos incluirán mejores precios y cláusulas de protección.
El precedente del Covid avala la recuperación: Al igual que ocurrió tras la pandemia (que causó -349 millones de pérdidas antes de dar paso a cuatro años de expansión de márgenes), el conflicto no destruye valor, sino que lo desplaza en el tiempo.
Tesis de inversión de renta 4 en Técnicas Reunidas
César Sánchez-Grande, analista de Renta 4, recuerda que la acción de Técnicas Reunidas ha perdido un 33,9% desde el 27 de febrero de 2026 (36,96 euros), el día previo al estallido del conflicto en el Estrecho de Ormuz, lo que equivale a 944 millones de capitalización (12,54 euros/acción).
“En nuestro escenario base/conservador, en el que descontamos una caída de las ventas en 2026 del 5% frente a nuestras anteriores estimaciones, una nueva provisión de 22,5 millones por posibles impactos adicionales mientras dure el conflicto, y elevamos nuestra prima de riesgo para reflejar el entorno geopolítico actual, cuantificamos el impacto en 212,6 millones, o 2,64 euros/acción”, explica.
“El mercado está descontando un deterioro 4,7 veces superior al de nuestro escenario base. En definitiva, la desconexión entre precio y fundamentales es, a nuestro juicio, la más amplia que hemos visto en el valor desde 2022”, añade.
Además, explica que, a los precios actuales, el mercado ya ha descontado que la situación actual se perpetúa en el tiempo, con unos sobrecostes anuales en el rango de los 90 millones. En el escenario en que la disrupción es permanente ciframos el impacto máximo en 859 millones, cifra incluso inferior a los 1.007 millones que ha perdido la capitalización de Técnicas Reunidas desde el inicio del conflicto. La conclusión es que el mercado no se equivoca al cuantificar este escenario, sino que le esté asignando una probabilidad cercana al 100%.
La promotora inmobiliaria Naiz Homes ha dado un nuevo paso en su estrategia de expansión con su entrada en el mercado residencial de Zaragoza. La compañía ha formalizado la compra de una parcela de más de 31.800 metros cuadrados en el entorno de la estación de Delicias por un importe de 25,9 millones de euros.
El proyecto contempla la construcción de 234 viviendas libres en una de las zonas con mayor potencial de transformación urbana de la capital aragonesa. La operación supone el desembarco de la compañía de origen vasco en Zaragoza y refuerza su apuesta por el desarrollo de nuevas promociones en mercados con recorrido para el crecimiento residencial.
Una torre de 20 plantas junto a la estación de Delicias
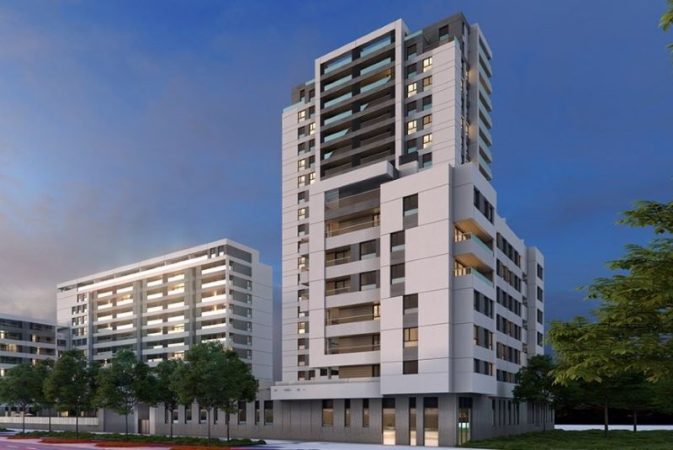
La promoción se levantará en el barrio del AVE, junto a la estación de Zaragoza-Delicias. El proyecto contempla una torre residencial de 20 plantas y aproximadamente 60 metros de altura, además de otros tres bloques que completarán el conjunto inmobiliario.
La ubicación es uno de los principales atractivos de la operación. La proximidad a la estación de alta velocidad, a las conexiones de transporte y a diferentes servicios convierte esta zona en un enclave estratégico para el desarrollo de vivienda nueva. El entorno de Delicias se encuentra, además, dentro de un proceso de transformación urbana que está atrayendo nuevas inversiones residenciales y terciarias.
Fuente: Agencias.
Con esta adquisición, Naiz Homes se hace con un suelo que permitirá desarrollar una promoción de una dimensión relevante para el mercado zaragozano. Las 234 viviendas serán libres, por lo que el proyecto se dirigirá al mercado residencial convencional y no a la vivienda protegida.
La expansión de una promotora joven
Naiz Homes es una compañía de origen vasco que ha comenzado a ampliar su presencia fuera de sus mercados tradicionales. La promotora cuenta con proyectos en diferentes zonas de España, entre ellas Madrid, País Vasco y Andalucía, y ahora incorpora Zaragoza a su mapa de operaciones.
La compra del terreno muestra una estrategia basada en adquirir suelo en ubicaciones con capacidad de crecimiento y desarrollar proyectos residenciales de tamaño medio y grande. En un contexto marcado por la escasez de vivienda nueva en muchas ciudades españolas, las promotoras están tratando de aumentar sus carteras de suelo para responder a una demanda que continúa siendo elevada.
El movimiento también refleja el interés de las compañías del sector por las ciudades que, sin alcanzar los niveles de precios de Madrid o Barcelona, mantienen una demanda residencial sólida y disponen de grandes áreas pendientes de transformación.
El valor estratégico del suelo residencial
La operación de Zaragoza pone de relieve el peso que tiene el suelo dentro del negocio inmobiliario. La compra asciende a 25,9 millones de euros, una cifra que no incluye el coste posterior de construcción, comercialización y puesta en marcha de las viviendas.
Para las promotoras, la adquisición de terrenos bien situados permite asegurar proyectos a medio plazo y ampliar su capacidad de generación de ingresos. Sin embargo, también implica asumir riesgos relacionados con los costes de construcción, los plazos urbanísticos, la evolución de los tipos de interés y la capacidad de absorción del mercado.
Fuente: Agencias
En este caso, la ubicación junto a una infraestructura de transporte como la estación de Delicias puede contribuir a reforzar el atractivo comercial de la futura promoción. La conexión ferroviaria con Madrid y otras ciudades españolas, junto con la evolución del entorno urbano, convierte el emplazamiento en uno de los principales argumentos del proyecto.
Zaragoza gana peso en el mapa promotor
La llegada de Naiz Homes se suma a otras operaciones inmobiliarias que están impulsando el desarrollo de nuevas viviendas en Zaragoza. La ciudad mantiene un importante potencial de crecimiento residencial gracias a la disponibilidad de suelo en determinados ámbitos y a la demanda de compradores que buscan alternativas a los mercados más tensionados.
El proyecto de Naiz Homes todavía deberá avanzar en sus diferentes fases administrativas y constructivas antes de que las viviendas lleguen al mercado. No obstante, la compra ya formalizada supone un primer paso relevante y confirma el interés de las promotoras por posicionarse en la capital aragonesa.
Con una inversión inicial de 25,9 millones de euros y una capacidad prevista de 234 viviendas, Naiz Homes inicia así una nueva etapa de expansión territorial. Su entrada en Zaragoza muestra cómo las compañías inmobiliarias buscan nuevas oportunidades fuera de los grandes mercados tradicionales, apoyándose en la compra de suelo estratégico y en el desarrollo de promociones capaces de generar volumen y rentabilidad a medio plazo.
Decathlon vuelve a poner contra las cuerdas a las aerolíneas de bajo coste. La cadena deportiva francesa tiene a la venta una mochila que mide exactamente lo que Ryanair permite llevar gratis a bordo, y su precio —24,99 euros— la ha convertido en una de las prendas de viaje más buscadas de los últimos meses.
No es casualidad. Cada vez que un pasajero se planta en el aeropuerto con una maleta que se pasa de medidas, el cargo puede rondar los 50 o 70 euros. Esta mochila, en cambio, se compra, se llena y se olvida uno del problema durante años, porque la garantía llega hasta una década.
Decathlon y el truco que ya conocen los viajeros habituales
La mochila en cuestión es la Quechua NH50, un modelo pensado originalmente para senderismo que ha encontrado una segunda vida como equipaje de cabina. Tiene una capacidad de 20 litros y unas medidas de 40 x 20 x 25 centímetros, que coinciden al milímetro con lo que Ryanair exige para el bulto que se transporta bajo el asiento sin coste adicional.
Lo interesante es que no se trata de un producto diseñado para la ocasión, sino de una mochila técnica reforzada. Su tejido es resistente a la abrasión y su espalda incorpora acolchado, algo que las mochilas genéricas de aeropuerto rara vez ofrecen a este precio.
Por qué esta mochila de Decathlon ha ganado terreno frente a las maletas de cabina
La mochila Quechua NH50 se ha impuesto en parte por lo que representa: la posibilidad de plantar cara a Ryanair sin depender de trucos improvisados. Muchos pasajeros llevaban años comprando bolsas genéricas de importación que, aunque cumplían las medidas sobre el papel, se deformaban al primer viaje y no soportaban el peso de un portátil o varios días de ropa.
Con esta mochila el planteamiento cambia. Su compartimento principal con doble cremallera y el bolsillo exterior profundo permiten organizar la carga sin que el volumen se descontrole, algo clave cuando el margen entre «cabe» y «no cabe» en el medidor de Ryanair es de apenas un par de centímetros.
Cómo aprovechar al máximo los 20 litros sin arriesgarte al recargo
El truco no está solo en comprar la mochila correcta, sino en saber llenarla. Quienes ya la usan de forma habitual recomiendan colocar el material más pesado pegado a la espalda y dejar la ropa doblada, no enrollada, para ganar centímetros de margen antes de llegar al control de embarque.
Otro detalle que marca la diferencia es evitar rellenarla hasta el límite físico. Una mochila blanda que se comprime ligeramente pasa el medidor con más facilidad que una que va a reventar, así que dejar un margen de holgura en la parte superior suele ser la diferencia entre embarcar tranquilo o pagar un extra en la puerta.
Qué debes revisar antes de comprarla si vuelas con Ryanair, Vueling o easyJet
Aunque la Quechua NH50 está pensada para Ryanair, conviene no dar por hecho que sirve igual para cualquier aerolínea. Cada compañía de bajo coste aplica sus propias medidas, y aunque suelen ser parecidas, los milímetros de diferencia importan más de lo que parece cuando el personal de tierra mide el bulto en la puerta de embarque.
Antes de viajar con esta mochila como única pieza de equipaje, conviene comprobar estos puntos:
Medidas exactas de tu aerolínea: Ryanair exige 40 x 20 x 25 cm, Vueling 40 x 20 x 30 cm y easyJet 45 x 36 x 20 cm.
Peso máximo permitido: aunque la mochila cumpla las medidas, algunas compañías limitan el peso del bulto de cabina.
Estado de las cremalleras: revisa que cierren sin forzar antes de facturar en la puerta, no en casa.
Compartimento del portátil: si viajas por trabajo, confirma que el bolsillo acolchado se ajusta al tamaño de tu equipo.
Otros modelos de Decathlon que también cumplen las medidas de cabina
Decathlon no se ha quedado en un único modelo. Para quienes necesitan algo más de espacio, la marca ofrece versiones de hasta 35 y 40 litros con sistemas de compresión que permiten reducir el volumen justo antes de pasar por el medidor del aeropuerto, sin renunciar a llevar ropa para una semana completa.
Estas variantes más grandes suelen incorporar dos H3 con lo mejor de cada franja de precio:
Para escapadas de fin de semana (20-25 litros)
La gama más básica, con precios desde los 24,99 euros, resulta suficiente para viajes de dos o tres días. Incluye compartimento para portátil, bolsillo de acceso rápido y correas ajustables que reparten el peso en la espalda.
Para viajes de una semana (30-40 litros)
Los modelos Forclaz de mayor capacidad rondan los 35-40 euros y añaden un sistema de apertura tipo maleta, que facilita ver todo el contenido sin tener que vaciar la mochila desde arriba.
Hacia dónde va el equipaje de cabina en 2026 y qué conviene tener en cuenta
La tendencia apunta a que las aerolíneas de bajo coste seguirán ajustando sus políticas de equipaje en los próximos meses, en parte por la presión regulatoria europea que cuestiona el cobro por llevar una maleta pequeña en cabina. Mientras esa discusión se resuelve en los tribunales, comprar una mochila que cumpla las medidas exactas sigue siendo la opción más segura para no llevarse sorpresas en el aeropuerto.
Mi consejo, después de ver cómo se mueve este mercado: invierte en una mochila técnica antes que en una genérica de oferta relámpago. La diferencia de unos euros se nota en la durabilidad, y evitar un recargo de última hora compensa la inversión inicial en el primer viaje que hagas con ella.
Microsoft convoca su primer gran evento de Windows y Surface en más de dos años el 7 de octubre en San Francisco. La cita reunirá en un mismo escenario a Satya Nadella, consejero delegado de Microsoft, a Pavan Davuluri, responsable de Windows y Surface, y a Jensen Huang, CEO de Nvidia.
Claves de la operación
La presencia de Jensen Huang apunta a la IA local como eje. El CEO de Nvidia acompañará a Nadella y Davuluri en la conversación, lo que refuerza la apuesta por ordenadores con capacidades de inteligencia artificial sin depender de la nube.
Microsoft retoma la voz pública del PC tras dos años. La compañía no celebra un evento de Windows de este calibre desde hace más de dos años, un silencio que el mercado interpreta como fin de ciclo.
El foco se desplaza a precios y disponibilidad de Surface. La cita llega cuando los fabricantes preparan la próxima generación de equipos RTX Spark y Surface Laptop Ultra.
La IA local pretende redefinir la factura del hardware
Fuentes recogidas por The Verge adelantan que Microsoft planteará el encuentro como una conversación sobre cómo la IA local definirá el próximo capítulo del PC. La elección de San Francisco no es casual: sitúa el anuncio en el corazón del ecosistema tecnológico estadounidense y, sobre todo, de la inversión en inteligencia artificial.
La presencia de Jensen Huang introduce una variable de mercado relevante. Nvidia, hasta ahora actor de tarjetas gráficas y centros de datos, avanza en su estrategia de ordenadores con IA ejecutada en el propio equipo, conocidos como RTX Spark PCs. Su participación en el evento sugiere que estos equipos tendrán un papel central. Nadie en Redmond lo confirma, pero la señal es clara.
El historial reciente da contexto. Microsoft no celebra un evento de Windows de este formato desde hace más de dos años. Ese silencio coincide con un mercado de PCs plano y con la fulgurante irrupción de los servicios en cloud. Ahora, la compañía parece dispuesta a reivindicar el dispositivo local.
Dentro de la decisión pesa un argumento de rentabilidad y de soberanía tecnológica. Ejecutar modelos de IA en el propio ordenador reduce la dependencia de la latencia de la nube y de los costes recurrentes del procesamiento remoto. El PC con IA local se presenta como el antídoto a la factura mensual del cloud, algo que el usuario corporativo, empieza a valorar.
Los precios serán la prueba de fuego. Según el mismo reporte de The Verge, el Surface Laptop Ultra y su tarifa centrarán parte de los anuncios de disponibilidad. La gama Surface siempre ha defendido márgenes altos. Si el encarecimiento por la IA se traslada al consumidor, el segmento podría quedar reservado a profesionales y empresas.
El anuncio del 7 de octubre convierte la IA local en el próximo campo de batalla del hardware: el PC deja de ser un accesorio de la nube para convertirse en el dispositivo.
En este punto conviene analizar el pulso con los fabricantes tradicionales. Lenovo, HP o Dell no han esperado a Microsoft para promocionar sus equipos con IA. Sin embargo, ningún actor ha impuesto un estándar único de IA local. La colaboración con Nvidia introduce una arquitectura propietaria que puede favorecer a Microsoft frente a la dispersión del ecosistema Windows.
El mercado europeo observa un calendario que aterrizará en Navidad
El evento de octubre tiene lectura directa para el canal de distribución europeo. Las renovaciones de equipos suelen concentrarse en el último trimestre del año. Si Microsoft confirma el 7 de octubre la entrega de los nuevos Surface y de los equipos RTX Spark, la campaña navideña llegará con un empujón de renovación que el sector espera desde 2024. En España, la base instalada de equipos con más de cuatro años sigue siendo elevada, lo que ofrece un caladero amplio.
El desafío de Nvidia: que la IA local no se quede en una etiqueta premium
El desembarco en un evento de Microsoft confirma que Nvidia quiere diversificar más allá del centro de datos. Su valoración bursátil superó el año pasado los 3 billones de dólares, impulsada por la venta de chips para entrenamiento de IA. Esa dependencia del gasto en infraestructura cloud es un riesgo; la IA local abre una segunda vía de ingresos con chips dentro del ordenador personal.
Microsoft, por su parte, arrastra en España una relación comercial de más de tres décadas. Windows ha dominado el parque de PCs doméstico y empresarial desde los años noventa. Reactivar el evento de Windows es también reactivar la marca del sistema operativo, debilitada por el auge del móvil y por las plataformas web. La matriz de Redmond necesita que el PC siga siendo relevante para sostener su ecosistema de servicios.
El riesgo, sin embargo, es evidente. Si la IA local encarece los equipos por encima de lo que el mercado asume, la renovación se frenará. Los fabricantes ya avisaron de que el coste extra de los nuevos procesadores con unidades neuronales podría presionar los márgenes. Habrá que vigilar si Microsoft decide subvencionar parte del hardware para acelerar la adopción, un movimiento que afectaría a sus cuentas. El desenlace se verá el 7 de octubre, cuando se abran, previsiblemente, las reservas.
Mochilas Munich y Benetton: modelos concretos y precios reales tras el 60%
La promoción de vuelta al cole de Carrefour mantiene activo el 60% de descuento en mochilas de Munich y de Benetton, dos de las marcas que la cadena ha colocado como reclamo en su catálogo escolar. Dentro de la selección entran modelos pensados para el día a día del colegio y del instituto, con opciones de tipo mochila clásica y otras con alojamiento específico para portátil. En el caso de Munich, la oferta cubre referencias como la gama Basicos (en colores negro, azul, lila, rosa o gris) y modelos con compartimento acolchado para portátil de 14,1 pulgadas, además de la variante doble para equipos de 15,6 pulgadas con puerto USB. Por parte de Benetton, el surtido incluye la línea Basics en tonos como antracita, marino, rosa pastel, celeste o coral, varios de ellos también con bolsillo para portátil de 14,1 pulgadas y hueco para tablet de hasta 10,6 pulgadas.
El interés de la rebaja está en el precio final que alcanzan estos modelos, muy por debajo de su coste habitual. Carrefour ha destacado mochilas Benetton por 23 euros, y en centros de la propia cadena se ha anunciado alguna referencia a 22 euros frente a los 29 euros anteriores. Para ponerlo en contexto, catálogos especializados en material escolar sitúan la mochila Benetton Basics antracita en 31,95 euros, la Benetton de portátil 14,1 pulgadas en 34,95 euros y la Munich Road de portátil 14,1 pulgadas en 25,95 euros, siempre como precios de referencia sin promoción. Conviene tener en cuenta que la promoción del 60% es de duración limitada y que el descuento puede variar según el modelo y el color, por lo que no todas las referencias del catálogo salen necesariamente al mismo precio.
Hasta cuándo dura la promoción y en qué canales se aplica
La campaña de vuelta al cole de Carrefour mantiene activo su folleto principal hasta el 18 de septiembre, con una vigencia que arrancó el 18 de agosto. Dentro de ese marco general conviven promociones con calendarios propios, y el descuento del 60% en mochilas Munich y Benetton es una de ellas: aparece entre las ofertas destacadas con una duración limitada y que puede variar según la referencia elegida. La propia compañía advierte de que no todas las acciones del catálogo comparten fecha de cierre, así que el plazo del folleto no garantiza que un modelo concreto siga rebajado el último día. Conviene fijarse en la fecha que acompaña a cada producto antes de comprar, porque el 18 de septiembre funciona como techo de la campaña y no como una fecha homogénea para todo el surtido. A esto se suma que la enseña ya había desplegado antes una oleada previa, «Adelántate a la vuelta al cole», con promociones que se extendieron hasta el 10 de agosto.
En cuanto a los canales, el folleto de vuelta al cole se aplica a los hipermercados Carrefour, con las excepciones que marca la propia compañía. La letra pequeña excluye expresamente a los formatos Carrefour Market y Carrefour Express, así como a los artículos vendidos por terceros a través del Marketplace, de modo que una misma referencia puede no tener el mismo precio según dónde se adquiera. El descuento del 60% en mochilas Munich y Benetton, sin embargo, se anuncia vinculado a Carrefour online, la tienda de la cadena en internet, lo que apunta a que esa rebaja concreta se canaliza principalmente a través de la web. La recomendación es la de siempre: comprobar el canal habilitado y las condiciones de cada promoción antes de pagar, porque las condiciones del catálogo físico y las de la tienda digital no siempre coinciden ni en precio ni en disponibilidad de stock.
Cómo conseguir el 60%: tarjeta, app y compra mínima
El 60% de descuento en mochilas Munich y Benetton se activa en el canal online de Carrefour (carrefour.es), según recogen los propios cupones de la cadena, y para beneficiarse de él hay que formar parte del Club Carrefour, el programa de fidelización gratuito que solo pide un correo electrónico y un número de teléfono para registrarse. Con la cuenta ya creada, el procedimiento pasa por añadir los modelos elegidos a la cesta, avanzar hasta la pantalla de pago y aplicar en el apartado reservado a cupones el código o la promoción correspondiente, validándola antes de cerrar el pedido para comprobar que el descuento se ha aplicado de verdad. Estas promociones de vuelta al cole tienen una vigencia limitada y pueden cambiar en función de cada producto.
La tarjeta ClubPASS es la puerta de entrada al programa: vale como medio de pago tanto en tienda como en la web, permite acumular puntos y desbloquea ventajas exclusivas, a la que se suman variantes como la Joven (para menores de 30 años), la 65+ o la Superfamilias, centradas sobre todo en producto fresco. La app de Carrefour es la vía más cómoda para localizar estas ofertas y las promociones reservadas a titulares de cuenta, consultar el saldo del ChequeAhorro, revisar folletos y recibos anteriores o pagar en tienda mediante código QR. Sobre el importe mínimo de compra, la cadena no detalla un umbral único para esta campaña, de modo que conviene revisar las condiciones de cada promoción antes de finalizar el pedido, ya que los requisitos varían según la categoría y el modelo.
Más allá de las mochilas: el resto de la campaña de vuelta al cole
La campaña de vuelta al cole de Carrefour no se agota en las mochilas. La cadena articula sus ofertas en varias categorías más allá del equipamiento para la espalda: papelería y material escolar, uniformidad y moda infantil, libros de texto, informática, tablets, telefonía y mobiliario de estudio, con mesas y sillas de escritorio incluidas. En ropa infantil mantiene promociones como la segunda unidad al 50%, mientras que en papelería y material de escritura aparecen ejemplos como cuadernos espirales a 3,19 euros (frente a los 3,99 euros habituales). Todo el catálogo se agrupa bajo el paraguas «Equípate para la vuelta al cole» en su tienda online, con compra a domicilio y recogida en tienda en dos horas mediante Click & Collect, y convive con rebajas de temporada que la compañía ha ido renovando a lo largo del verano.
A ese despliegue comercial se suma un componente solidario que la enseña mantiene desde hace 17 ediciones. La «Vuelta al Cole Solidaria», impulsada por la Fundación Solidaridad Carrefour a favor de Cruz Roja, arrancó con una donación directa de 100.000 euros en material escolar a la que se sumaron las aportaciones de los clientes, hasta alcanzar los 337.052 euros entregados en 2025. Los recursos se canalizaron a través de 203 hipermercados de 47 provincias y las dos ciudades autónomas, con la colaboración de más de 4.500 voluntarios de Cruz Roja, y se estima que cubrieron las necesidades básicas de más de 12.000 menores en situación de vulnerabilidad durante el curso. Desde su nacimiento, la iniciativa acumula más de 7,9 millones de euros entregados en material escolar.
¿Es real el 60%? Comparativa con otras cadenas y precios de referencia
El reclamo del 60% en mochilas Munich y Benetton aparece en los listados de cupones y promociones vinculados a Carrefour, que lo asocian a la compra online y a referencias concretas de esas dos marcas, no al conjunto del catálogo escolar. La propia campaña «Adelántate a la vuelta al cole» de la cadena anunciaba topes del 50% en selecciones de mochilas y trolleys, del 40% en escritura y del 60% en estuches, de modo que ese 60% en mochilas solo encaja en modelos muy seleccionados. Como referencia, las mochilas juveniles Benetton figuraron entre los diez productos más vendidos de la enseña a unos 22 euros, y en centros comerciales de la firma se han promocionado modelos Benetton por 23 euros. Antes de fiarse del porcentaje conviene abrir la ficha de cada producto y comprobar las condiciones: la promoción se aplica a hipermercados y queda fuera de Carrefour Market, Express y los vendedores del Marketplace.
Fuera de rebajas, una mochila Benetton Basics ronda los 26 euros en papelerías especializadas y algunos modelos de más capacidad suben hasta 32 euros; las Munich Basicos se mueven en torno a 26 euros, y las versiones adaptables a carro de ambas firmas se sitúan entre 38 y 45 euros. Sobre esos precios de referencia, un 60% en modelos concretos puede ser real, pero no es el precio habitual de toda la gama. En el resto de cadenas la vuelta al cole se juega más a base de surtido propio y precios bajos que de porcentajes llamativos: Alcampo mantuvo hasta el 17 de septiembre su campaña con cerca de 750 referencias de su marca Auchan, mientras que Carrefour alargó la suya hasta el 18 de septiembre. Medios de consumo han situado a Carrefour, Alcampo y Eroski entre las superficies con ofertas más agresivas en material escolar.
El Ayuntamiento de Cádiz ha abierto una convocatoria de 59 plazas de empleo público fijo, con la Policía Local como gran protagonista y el plazo ya activo.
La resolución apareció publicada en el BOE número 227, de 14 de septiembre de 2026, y da salida a las ofertas de empleo de los ejercicios 2024, 2025 y 2026. Del total de puestos convocados, 24 corresponden a la Policía Local y 35 a personal funcionario de carrera de distintas áreas municipales.
Por qué el Ayuntamiento de Cádiz lanza ahora 59 plazas de empleo público
La convocatoria incluye 18 plazas de Policía Local mediante oposición en turno libre, cuatro por concurso dentro del turno de movilidad y dos reservadas para militares profesionales de tropa y marinería, también por oposición.
Las 35 plazas restantes se reparten entre varios perfiles municipales: tres de arquitecto, dos de arquitecto técnico, cuatro de trabajador social, dos de educador social, tres de auxiliar administrativo y 17 de subalterno. Completan la oferta una plaza de técnico medio informático, una de técnico auxiliar informático y dos de técnico de instalaciones deportivas.
Dentro de las plazas de subalterno, la convocatoria reserva cuatro a personas con discapacidad: una para discapacidad intelectual y tres para el turno de discapacidad general.
El plazo de solicitud se limita a 20 días hábiles desde el día siguiente a la publicación en el BOE. Como la resolución se publicó el 14 de septiembre, las instancias pueden presentarse desde hoy, 15 de septiembre de 2026.
Veinte días hábiles dan margen suficiente si se prepara la documentación desde el primer día: no conviene dejarlo para la última semana.
Requisitos para presentarse a las oposiciones del Ayuntamiento de Cádiz
La resolución publicada en el BOE no detalla los requisitos específicos de cada categoría, por lo que es imprescindible consultar las bases completas publicadas en el Boletín Oficial de la Provincia de Cádiz número 165, del 27 de agosto de 2026. En líneas generales, las convocatorias municipales suelen exigir nacionalidad española o de un Estado miembro de la Unión Europea, capacidad funcional para el desempeño del puesto y la titulación requerida para cada grupo profesional.
Oposición en turno libre: vía mayoritaria para cubrir la mayoría de plazas, incluidas 18 de Policía Local.
Concurso de méritos: reservado a cuatro plazas de movilidad dentro del cuerpo de Policía Local.
Turno de tropa y marinería: dos plazas de acceso específico para militares profesionales.
Reserva de discapacidad: cuatro plazas de subalterno para discapacidad intelectual y general.
Cómo es el proceso de selección y las bases
Cada categoría se rige por el sistema fijado en las bases: oposición para el turno libre, concurso para la movilidad y oposición específica para el acceso de militares profesionales de tropa y marinería. El temario y la estructura de las pruebas no figuran en la resolución del BOE, sino en las bases publicadas previamente en el Boletín Oficial de la Provincia de Cádiz.
En el caso de la Policía Local, la reserva de 18 plazas por oposición y turno libre es la puerta mayoritaria. Las cuatro plazas de movilidad mediante concurso permiten a agentes de otros municipios cambiar de destino sin repetir pruebas de oposición.
Los posteriores anuncios relacionados con las pruebas se harán públicos conforme a lo establecido en las propias bases, por lo que conviene revisar el BOP de Cádiz y la sede electrónica municipal de forma periódica.
Análisis: una convocatoria municipal con peso en Policía Local y cupo de discapacidad
La cifra de 59 plazas no es una convocatoria masiva, pero sí relevante para un ayuntamiento del tamaño de Cádiz. El 41% de los puestos se concentra en la Policía Local, un dato que apunta a la necesidad de estabilizar la plantilla policial y cubrir jubilaciones acumuladas. Para quienes preparan esta oposición, el sistema de turno libre con 18 plazas es una oportunidad real, aunque la competencia en las policías locales andaluzas suele ser alta por el atractivo de la plaza fija y la cercanía de las pruebas físicas.
El cupo de discapacidad en subalterno y la vía específica para militares de tropa y marinería amplían el acceso a perfiles que no siempre encuentran cabida en las ofertas generales. Dicho de otro modo, la convocatoria combina volumen, diversidad de cuerpos y reservas legales.
Hay un detalle que conviene vigilar: el plazo de 20 días hábiles exige agilidad. No se conoce la tasa de examen ni la fecha exacta de las pruebas, porque la resolución del BOE remite a las bases del BOP. Quien aspire a una de las plazas debe leer esas bases antes de pagar cualquier importe o enviar documentación. Además, los requisitos de edad y titulación varían según el grupo profesional; conviene comprobarlos antes de preparar la instancia.
Mi lectura es que la oportunidad está en los cuerpos menos habituales, como técnico de instalaciones deportivas o arquitecto técnico, donde la competencia suele ser menor que en Policía Local o auxiliar administrativo. Preparar el expediente administrativo desde el primer día y marcar en el calendario los 20 días hábiles es la primera ventaja competitiva.
📨 Cómo presentar la solicitud
La inscripción se realiza en la sede electrónica del Ayuntamiento de Cádiz y exige presentar la documentación en el modelo oficial dentro del plazo de 20 días hábiles desde el 15 de septiembre de 2026.
Paso 1: Consulta las bases completas en el Boletín Oficial de la Provincia de Cádiz número 165, del 27 de agosto de 2026, para comprobar requisitos y tasas de tu categoría.
Paso 2: Accede a la sede electrónica del Ayuntamiento de Cádiz y selecciona la convocatoria de empleo público correspondiente a tu perfil.
Paso 3: Cumplimenta la instancia oficial con tus datos personales, titulación y la plaza o turno solicitado.
Paso 4: Adjunta la documentación requerida (titulación, méritos y, si aplica, justificantes de discapacidad o condición militar).
Paso 5: Revisa, presenta la solicitud y guarda el justificante de registro antes de que finalice el plazo.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Cádiz.
Número de plazas: 59.
Sueldo estimado: Pendiente de publicar en las bases de la convocatoria.
Fecha límite de inscripción: 20 días hábiles desde el 15 de septiembre de 2026 (cierre previsible en torno al 13 de octubre).
Dónde inscribirse: Sede electrónica del Ayuntamiento de Cádiz; bases en el BOP de Cádiz y BOE.
La fotovoltaica lanza un SOS al Gobierno. UNEF reclama 950 millones en créditos avalados por el ICO para evitar que el 15% del parque solar español entre en impago. La patronal quiere dar aire a 10 GW de proyectos que ya no encuentran financiación bancaria.
El detonante es doble: el desplome de los precios de la electricidad en las horas de máxima radiación y los vertidos de energía que el sistema no absorbe. España suma 67,2 GW de fotovoltaica instalada, pero la demanda no ha crecido al mismo ritmo. El Gobierno lleva años con una moratoria no declarada a la conexión de nueva fotovoltaica’, denunció José Donoso, director general de UNEF, durante la presentación del Informe Anual 2025.
La banca ha pasado de financiar la burbuja a cortar el grifo. La última gran entidad que aún cubría riesgo de mercado se ha retirado, según la patronal. Fuentes empresariales apuntan a Banco Sabadell como la entidad que en los últimos años fue más proactiva. ‘Ese banco considera que ya su riesgo mercado está cubierto’, explicó Donoso.
El problema golpea sobre todo a los parques que operan a mercado puro, sin contratos de venta a largo plazo (PPAs) o con cláusulas de revisión por precios negativos. En 2025, los precios negativos representaron un 6% de las horas totales en España, Francia y Alemania, el doble que el año anterior. Esas franjas activan las cláusulas de escape y erosionan la rentabilidad de muchos proyectos.
El desplome de precios y los vertidos ahogan al parque solar español
Los datos del sistema eléctrico confirman el desequilibrio. La fotovoltaica produce a pleno rendimiento en las mismas horas centrales del día, lo que hunde los precios de casación y dispara los vertidos. En lugar de inyectar esa electricidad verde, el operador la desecha por falta de demanda. La patronal calcula que 10 GW de potencia solar, un 15% del total instalado, atraviesa problemas financieros graves.
Los proyectos más expuestos son los que nacieron al calor del merchant, sin un PPA que garantice un precio mínimo. Cuando el cliente firma un contrato de compraventa y activa la cláusula de revisión por precios negativos, el promotor se queda sin suelo de ingresos. Una tormenta perfecta que la banca acreedora ha detectado antes que el regulador.
La banca cierra el grifo y UNEF pide 950 millones al ICO
UNEF no habla de rescate. Insiste en que los créditos se concederían ‘en condiciones estrictas de mercado’, aunque bajo el paraguas del Instituto de Crédito Oficial (ICO) el Estado asumiría el agujero si los promotores no devuelven. La patronal propone encajarlo en el programa España Crece, un fondo público gestionado por el ICO con capacidad para movilizar 120.000 millones. El plan cubriría 315 millones de euros anuales durante el próximo trienio, hasta 2030.
Hay un antecedente incómodo: la deuda Covid. Aquel programa avaló 140.000 millones de euros. El Tribunal de Cuentas constató que una de cada cinco empresas beneficiarias desapareció dejando un agujero de 6.800 millones. El riesgo moral es evidente. Si el sector no puede pagar hoy, el contribuyente terminará absorbendo parte de la factura.
La fotovoltaica española se ha expandido a un ritmo que la demanda eléctrica no ha podido absorber: 67,2 GW instalados frente a un consumo que apenas crece.
Análisis: una crisis de exceso de oferta, no un bache pasajero
La petición de UNEF no es un simple SOS. Es la constatación de que el boom fotovoltaico español se ha construido sobre una premisa equivocada: instalar cuanta más potencia, mejor. La burbuja es particularmente visible en los parques merchant, que operan sin cobertura de precios y que ahora ven cómo la banca les da la espalda. En mi lectura, el problema no es coyuntural: la demanda eléctrica apenas crece en España, mientras la capacidad renovable se ha disparado por encima de los objetivos del Plan Nacional Integrado de Energía y Clima.
Las cotizadas españolas del sector renovable no son ajenas a esta dinámica. Solaria y Grenergy, dos de los valores más expuestos al mercado español, viven bajo la sombra de los precios canibalizados. Sus negocios de generación solar dependen en buena medida de que el precio medio del pool no se deteriore más. La prima de riesgo asumida por los fondos que financian estos proyectos ha subido de forma silenciosa, y el cierre del grifo bancario es el síntoma más visible de que el mercado ya descuenta impagos.
El Gobierno, mientras tanto, niega la mayor. Red Eléctrica defiende que la planificación es correcta, pero la realidad de los vertidos y de los precios negativos cuenta otra historia. La patronal habla de ‘moratoria no declarada’ porque las nuevas plantas fotovoltaicas no consiguen permisos de conexión equivalentes a la capacidad ya instalada. Esa contradicción entre el discurso y la operativa es lo que más debería preocupar al inversor minorista: si el regulador no ordena el almacenamiento y la demanda flexible, el exceso de oferta seguirá erosionando los márgenes de los generadores.
Veredicto Merca2
Cotización al cierre o apertura: Los valores renovables españoles siguen sin descontar del todo el riesgo de impago. Solaria y Grenergy cotizan con descuentos superiores al 30% frente a sus máximos de 2025, aunque hoy apenas reaccionan a la noticia. La cautela del mercado es una advertencia.
Clave técnica: El sector fotovoltaico español rompe a la baja el soporte de los precios medios del pool en horas solares. Un inversor con exposición a renovables debería comprobar cuántos de sus activos operan a mercado puro. El riesgo no es de quiebra inminente, sino de una lenta asfixia de márgenes durante los próximos dos años.
Apunte macro: La prima de riesgo española se mantiene estable en torno a los 80 puntos básicos, lo que no refleja todavía el deterioro del riesgo de crédito privado en el sector renovable. Si el ICO avalara los 950 millones, el Tesoro no movería su calificación, pero la factura contingente del contribuyente crecería en un entorno de tipos aún elevados.
El viento que barre la Hoya de Huesca se cuela entre las saeteras del castillo de Loarre y recorre la iglesia de San Pedro, una joya románica protegida por la alta muralla. Desde lo alto del peñón, la llanura se despliega como un mapa de olivos, trigales y caminos polvorientos. La fortaleza, con sus torreones semicilíndricos, lleva casi diez siglos vigilando el horizonte. Su estado de conservación es tan excepcional que el cine lo convirtió en uno de los decorados de El reino de los cielos, la película de Ridley Scott. Empezar un recorrido por los castillos más espectaculares de España en este nido de águila aragonés no es un capricho: es la constatación de que la piedra sabe contarnos la historia de un país.
La península ibérica conserva una de las redes defensivas más densas de Europa. Alcázares, castillos palaciegos, fortalezas templarias y reconstrucciones románticas se reparten por cerros, meandros, costas y llanuras. Algunos siguen en uso como paradores o museos; otros apenas guardan las murallas. Todos comparten una virtud: permiten subir a lo más alto para leer el territorio.
La Edad Media levantó estas fortalezas como máquinas de control visual y político. En la frontera del Duero, en los pasos del Pirineo o sobre los puertos mediterráneos, la piedra servía para vigilar, cobrar, defender y, a menudo, impresionar al viajero. Con el tiempo, muchas perdieron su función militar y se convirtieron en palacios, en escenarios o en museos. Las mejores conservan intacta la capacidad de asombrar desde la distancia, antes incluso de cruzar sus puertas.
Loarre, la atalaya románica del Pirineo oscense
La silueta de Loarre se recorta desde lejos sobre un peñón rocoso que domina la Hoya de Huesca. Dentro de la muralla, la vida medieval se organizaba en torno a la iglesia de San Pedro, un espacio en el que militares, nobles y canónigos celebraban misa. El templo es una de las cumbres del románico aragonés. El visitante sube despacio entre torreones semicilíndricos y entiende por qué esta fortaleza del siglo XI está considerada una de las más bellas del mundo. La llanura, el silencio y la piedra dorada componen una imagen que se recuerda. El recorrido por los recintos escalonados lleva desde la iglesia hasta las dependencias más altas, donde el viento recuerda que la atalaya no se construyó para el descanso.
El perfil de los cuentos: del Alcázar de Segovia a Olite
Del Pirineo a la meseta, el viaje cambia de escala. La piedra, en Castilla y Navarra, se viste de ceremonia y adopta formas de cuento.
Al Alcázar de Segovia se le atribuye a menudo haber inspirado el castillo de la Cenicienta. No hace falta creer en la leyenda para reconocer que sus torres cónicas y sus tejados de pizarra negra parecen salidos de un libro ilustrado. La fortaleza se asienta sobre una construcción árabe del siglo XII, aunque el conjunto ha ido transformándose y su aportación más definitoria se asocia a Felipe II. Desde la confluencia de los ríos Henares y Clamores, la estampa es imponente. Dentro espera la sala del Trono, con su decoración solemne. Las mejores fotografías se consiguen desde la Fuencisla o desde el Monasterio del Parral. En los adarves, la luz recorta la geometría de los tejados y convierte cada rincón en una estampa que parece esperar al visitante.
El Palacio Real de Olite comparte ese aire de fantasía, pero añade un refinamiento cortesano. Fue residencia favorita de Carlos III de Navarra, y la corte permaneció allí hasta la incorporación del reino a la Corona de Castilla en 1512. El conjunto, de estilo gótico francés, se levantó a partir del siglo XV y conserva torreones almenados, patios interiores y salas decoradas con elementos mudéjares. Olite, capital del vino navarro, acoge en verano un festival de teatro que convierte el casco histórico en un escenario. El Palacio Viejo funciona como Parador Nacional, mientras que el Palacio Nuevo luce su perfil neorrománico junto a las ruinas de la capilla de San Jorge. No es casualidad que esté considerado uno de los castillos más bellos de Europa.
Bellver y Morella, defensas frente al horizonte
Si Loarre mira al interior y Olite al refinamiento cortesano, la costa mediterránea añade el mar como aliado.
El castillo de Bellver es una rareza en Europa: una de las pocas fortalezas circulares que se conservan. Sus cuatro torres adosadas dibujan la silueta más reconocible de Palma, en lo alto de un bosque. El nombre significa «bella vista» y se cumple: la ciudad, el puerto, la sierra de Tramontana y el Pla de Mallorca se abren a los pies. La mandó construir Jaime II a principios del siglo XIV en estilo gótico mallorquín, con foso incluido y una torre del homenaje que centra la composición. Las galerías y cuevas que se extienden debajo alimentan historias de pasadizos secretos que conectan con la ciudad; las leyendas, al menos, dicen. El paseo por el foso y por las alturas del parque da una visión completa de la fortaleza antes de entrar.
Morella es lo contrario: no se asoma al mar, pero su atalaya domina un mar de montañas. El castillo se levanta en lo alto de la Mola, aprovechando la roca y mimetizándose con ella. Guarda una plaza de armas, un palacio del gobernador, un aljibe y la torre de la Pardalea, además de restos de palacios reales y de la torre del homenaje. La subida recompensa con una de las visiones más portentosas del Mediterráneo interior. La fortaleza se vincula con las campañas de Jaime I hacia el sur, cuando la corona de Aragón abrió el camino del Mediterráneo. El aire de la montaña golpea la cara mientras se recorren los restos palaciegos, y cada hueco de la muralla regala un fragmento de la comarca.
La línea del Duero: Coca, Peñafiel y la Mota
La meseta del Duero fue durante siglos una frontera militar, y sus castillos no se construyeron para impresionar: se levantaron para detener ejércitos.
El castillo de Coca no corona un cerro, sino que se levanta sobre un meandro del río Voltoya. Esa decisión defensiva lo convierte en un ejemplo singular del gótico mudéjar español. Lo mandó construir la familia Fonseca en el siglo XV, con almenas, murallas altas y un foso que refuerza su condición de Monumento Nacional. La Casa de Alba lo cedió al Ministerio de Agricultura, que lo ocupa desde su cesión. En el interior, la torre del homenaje y la sala de Armas, con su bóveda de nervaduras góticas y mosaicos geométricos, justifican la visita. La ausencia de una colina no le resta monumentalidad; el meandro y el foso hacen que la aproximación parezca una introducción teatral.
Peñafiel se adapta a la loma con una forma alargada que parece dibujada a propósito. La construcción original del siglo X vigilaba la defensa del Duero, y el Infante Don Juan Manuel la reedificó en el siglo XIV. En su interior, la torre del homenaje guarda el Museo Provincial del Vino, que recorre la historia de esta bebida desde el antiguo Egipto hasta las bodegas contemporáneas, con catas de la D.O. Ribera del Duero. A los pies del castillo, la bodega de Protos, una reinterpretación de la bodega tradicional, es obra de Richard Rogers. El contraste entre la fortaleza del siglo X y la bodega contemporánea resume la riqueza de una comarca que no ha renunciado a sus raíces.
El castillo de la Mota levanta en ladrillo rojizo un pasado ligado a Isabel la Católica. Su padre, Juan II, y su tío, Enrique IV, lo mandaron construir, y los Reyes Católicos añadieron una línea de defensa que lo convirtió en uno de los mejores parques de artillería de su época. Aquí pasó la reina sus últimos días. Entre sus celdas, César Borgia protagonizó una fuga célebre: se descolgó de la torre del homenaje con cuerdas. El ladrillo rojizo, tan característico de la zona, tiñe de calidez una fortaleza de vocación severa.
Ponferrada y Javier, fortalezas de peregrinos
En el noroeste y en Navarra, dos fortalezas unen la piedra al viaje interior.
El castillo de los Templarios domina Ponferrada desde el siglo XII. Sus continuos añadidos han conformado un recinto amurallado que supera los 8.000 metros cuadrados, una de las presencias más llamativas del noroeste español. Controlaba el paso a Galicia por el Bierzo, justo en la ruta de los peregrinos a Santiago de Compostela. De aquella vía de comunicación surgió el puente de hierro sobre el río Sil, la Pons Ferrata que da nombre a la ciudad. El castillo no solo se visita; se recorre como un mapa de la peregrinación medieval. Caminar por el recinto es imaginar los relevos de la orden, el ruido de las herraduras y el descanso de los peregrinos.
Javier, cerca de Sangüesa, también es un castillo de peregrinos, aunque por motivos religiosos. En esta fortaleza del siglo X, con torreones y muros almenados, nació san Francisco Javier, patrono de Navarra. Cada primer fin de semana de marzo, la Javierada reúne a miles de personas que llegan desde todos los rincones de la comunidad foral hasta el castillo. La romería es la más popular de Navarra, y su origen mezcla la devoción con una leyenda: en 1885, una epidemia de cólera azotó la región y solo la intercesión del santo, dicen, pudo librar a la población de la enfermedad. El castillo conserva torreones y muros almenados desde los que se entiende la fuerza de una devoción que mueve a miles de personas.
Belmonte y Cardona, dormir entre piedras y sal
La España interior alterna fortalezas de defensa y residencias señoriales capaces de custodiar curiosidades únicas.
El castillo de Belmonte se asienta sobre un cerro a las afueras del pueblo conquense. Construido en 1456, ha recibido a los Reyes Católicos, ha visto nacer a fray Luis de León y ha alojado a Eugenia de Montijo, a quien se debe su recuperación. Su rasgo más peculiar es el mayor parque de máquinas de asedio a escala real del mundo: cuarenta ingenios perfectamente operativos que convierten la visita en una lección de historia militar. Tampoco faltan las mazmorras ni el sótano. El cine ha encontrado aquí el escenario de Juana la Loca, de Vicente Aranda, y de Los señores del acero, de Paul Verhoeven. Las máquinas de asedio se distribuyen por el recinto y devuelven a la piedra una utilidad que las visitas convencionales suelen ignorar.
Cardona ofrece la posibilidad de dormir como un rey sin salir del recinto. La fortaleza medieval más importante de Cataluña es una enorme mole de piedra sobre una colina. Su construcción se inició en el siglo IX, pero el esplendor llegó en el siglo XV con los duques de Cardona. Una parte del castillo alberga el Parador Nacional; la otra se visita. Al pie de la colina aguarda otro prodigio: la Muntanya de Sal, un diapiro de unos dos kilómetros de profundidad del que se extrajo sal hasta 1990. La proximidad de la Muntanya de Sal recuerda que la riqueza de los señores no era solo militar: la sal fue durante siglos un preciado motor económico.
Almodóvar, Trujillo y Butrón, tres finales de cuento
El sur y el norte cierran el recorrido con registros opuestos: la alcazaba andaluza, la ruina extremeña y la fantasía neogótica.
El castillo de Almodóvar del Río se asoma al Guadalquivir desde un cerro que lo hace crecer a medida que el viajero se aproxima. Sus orígenes se remontan al siglo VIII, en época musulmana, y probablemente antes hubo un castro romano. La Edad Media amplió y reformó el conjunto con torres, patio de armas, almenas y murallas, por las que una leyenda hace deambular a una princesa árabe en busca de su amado. Tras siglos de ruina, el conde de Torralva lo restauró a principios del siglo XX y lo devolvió a un estado magnífico. Desde lo alto, el Guadalquivir serpentea entre campos y da la razón a cuantos eligieron este cerro como vigía.
Trujillo sube hasta su alcazaba árabe por la parte más antigua del pueblo, hacia el cerro del Zorro. Construida entre los siglos X y XI, de la construcción apenas se conservan murallas y torres, pero las vistas sobre la Plaza Mayor y la dehesa cacereña merecen el esfuerzo. Alrededor, encinas, jaras y orquídeas dibujan caminos para pasear y contemplar la ciudad desde las afueras.
En Vizcaya, el castillo de Butrón parece un espejismo bávaro. De origen medieval en Gatica, el siglo XIX lo transformó en una fantasía neogótica de torres, torreones y almenas, semejante a un castillo bávaro de la época del Rey Loco. Conserva salones, capilla, un gran salón de baile, patio de armas, mazmorra y biblioteca. Al ser de propiedad privada, solo se puede admirar por fuera; aun así, su silueta basta para cerrar un itinerario de piedra con una nota romántica. La vegetación del entorno suaviza una arquitectura tan contundente que parece salida de una ópera.
La piedra sigue viva: paradores, museos y festivales
Muchos de estos castillos no son museos silenciosos. En Cardona y Olite se duerme dentro de paradores nacionales; en Peñafiel el vino de la D.O. Ribera del Duero protagoniza catas; en Belmonte las máquinas de asedio se ponen en marcha; en Olite el festival de teatro veraniego convierte el casco histórico en un escenario. La piedra, que parecía destinada a la contemplación, sigue albergando actividades que la conectan con la vida contemporánea. Esa es la gran paradoja de la España fortificada: cuanto más antigua es la muralla, más viva está la experiencia.
El itinerario por los castillos más espectaculares de España puede ordenarse por reinos, por estilos o por paisajes. Lo que no cambia es la sensación de llegada: la vista de una silueta de piedra elevándose sobre el horizonte. Los dieciséis castillos recorridos no son reliquias congeladas. Guardan salones, sal, vino, leyendas y celdas, y siguen contando, con la misma fuerza de hace siglos, lo que la piedra no se cansa de decir: que la historia se sube a lo más alto para no olvidarse.
La deuda federal de Estados Unidos superó en agosto los 40 billones de dólares y lo que veo en el mercado de bonos confirma que la era del dinero público barato ha terminado. He repasado el análisis de Deutsche Welle y los datos de flujos soberanos: el apetito por la deuda federal estadounidense ya no es incondicional.
El ejemplo más explícito llega de Noruega. Su fondo soberano, el mayor del mundo, quiere reducir su cartera de bonos del Tesoro de Estados Unidos en 80.000 millones de dólares, sobre una posición que al cierre de junio rondaba los 215.000 millones. En paralelo, el rendimiento del bono soberano a 30 años ha escalado hasta casi el 5,4%, su nivel más alto desde 2007.
De 10 a 40 billones: una escalada sin recesión
El perfil temporal de la deuda explica el nerviosismo:
Superó los 10 billones durante la crisis financiera de 2008.
Llegó a 20 billones en 2017.
Alcanzó 30 billones a comienzos de 2022.
Recorrió los últimos 10 billones en menos de cinco años.
La velocidad importa. Según la Reserva Federal de San Luis, la deuda federal ha crecido cerca de un 650% desde los 5,2 billones de 1996. El servicio de la deuda consume hoy más de un billón de dólares anuales, más de 3.000 millones diarios según la Oficina Presupuestaria del Congreso. Desde 2024, Washington gasta más en intereses que en todo su presupuesto militar. El déficit fiscal se encamina al 6% del PIB en 2026.
El secretario del Tesoro, Scott Bessent, quiere recortar ese desequilibrio a la mitad. No es un objetivo menor: la guerra con Irán, la menor recaudación por los recortes del impuesto de sociedades y los aranceles anulados por el Tribunal Supremo lo hacen cuesta arriba.
“Es una senda muy difícil. El nerviosismo también está aumentando con fuerza dentro de la administración estadounidense; eso es evidente.” — Carsten Roemheld, estratega de mercados de capitales de Fidelity International, en declaraciones a DW
Una prima por riesgo que no depende solo de la Fed
Lo que me parece relevante es que el mercado ya no espera pasivamente a la Reserva Federal. El 9 de septiembre, Bessent anunció que triplicaría las recompras de bonos de largo plazo desde 2.000 millones hasta 6.000 millones de dólares. Es una cantidad simbólica frente a un mercado de billones, pero avisa de que el Tesoro intenta contener los yields por vía administrativa.
“El mercado de bonos exige ahora disciplina.” — Kim Crawford, gestora global de renta fija de JPMorgan Asset Management, al Financial Times
La competencia no viene solo de la política fiscal. Las grandes tecnológicas han emitido deuda corporativa para financiar infraestructura de inteligencia artificial. Los cuatro principales hyperscalers han levantado más de 800.000 millones de dólares en deuda este año. Para un inversor institucional, un bono corporativo de Alphabet o Microsoft con un spread de 100 puntos básicos sobre el Tesoro es ya una alternativa real al refugio soberano.
No creo que esto provoque una salida inmediata de los bonos estadounidenses. El economista jefe de ING, Carsten Brzeski, sostiene que no hay alternativa: el mercado europeo aún no es sustituto del dólar y los emergentes no pueden asumir ese papel. La duda no es el impago, porque Estados Unidos puede monetizar su deuda. El riesgo es de confianza y de tipo de cambio. Ese es, a mi juicio, el matiz que separa una corrección ordenada de un ajuste brusco.
🌍 El impacto en España y Europa
El repunte del bono estadounidense a 30 años filtra presión hacia la parte larga de las curvas europeas. Para España, el canal es doble:
El Euríbor a 12 meses puede dejar de caer si la prima de plazo global se mantiene, lo que enfría la mejora de las hipotecas variables.
La financiación del Tesoro español se encarece en términos relativos si el spread periférico no compensa la subida del tipo libre de riesgo global.
Las empresas del IBEX con emisiones en dólares o exposición a tipos largos estadounidenses ven subir su coste de refinanciación.
El impacto directo es limitado, pero refuerza la prudencia del BCE y reduce el margen para relajaciones agresivas en 2027.
El grupo Puig ha cerrado la compra del 50% restante de Isdin por 1.200 millones de euros y toma el control total de la dermocosmética líder en farmacia. El movimiento, comunicado a la CNMV, refuerza su posición en el lineal de belleza y abre la puerta a revisar precios y surtido.
La operación que deja a Puig con el 100% de Isdin
El desembolso se divide en un primer pago de 900 millones de euros a la firma y 300 millones diferidos hasta el primer trimestre de 2029, según el comunicado remitido a la CNMV. El cierre se espera a finales del primer trimestre de 2027, condicionado a las autorizaciones regulatorias.
La financiación combina recursos propios y deuda, con el límite de que la deuda no supere dos veces el ebitda del grupo. Es la estructura típica de una operación que no busca apalancarse a cualquier precio. El grupo Puig, con una larga trayectoria en moda y fragancias, refuerza así su negocio de cuidado de la piel; más contexto en su entrada de Wikipedia.
El presidente ejecutivo, Marc Puig, ha subrayado en el comunicado que Isdin representa cinco décadas de visión compartida entre las familias Puig y Esteve. También ha agradecido la contribución de la familia Esteve y ha hablado de un compromiso a largo plazo.
La operación también confirma que Puig mantiene músculo financiero. Tras la opa fallida con Estée Lauder, el grupo ya había anunciado que disponía de 1.400 millones de euros para crecimiento inorgánico. Ahora, el control de Isdin es la primera gran pieza de esa hoja de ruta.
Qué cambia en el surtido y en los precios de la farmacia
El control total no garantiza una bajada de precios. Al contrario, la concentración suele dar más poder de negociación al fabricante frente a la farmacia, no al consumidor. El dato clave es qué pasará con el surtido: si Puig apuesta por formatos exclusivos o por una mayor presencia en el canal, el precio por envase puede moverse en ambos sentidos. La historia reciente del sector muestra que cuando una gran corporación integra una marca líder, tiende a reducir la oferta de alternativas y a homogeneizar el lineal.
El poder de negociación de un fabricante con el 100% de una marca líder no presiona los precios a la baja; presiona los márgenes del canal.
El precio manda.
La lectura para el consumidor es doble. Primero, el movimiento refuerza el negocio de skincare de Puig, que ya copa referencias en la farmacia. Segundo, la integración de Isdin puede reordenar la góndola, con más espacio para las marcas propias del grupo y menos para alternativas independientes. Para la farmacia, significa depender más de un único proveedor, lo que puede repercutir en las condiciones de compra.
Isdin cerró el pasado año con ventas de 647 millones, un crecimiento de menos de un punto porcentual, lejos del doble dígito previo. El estancamiento puede empujar a Puig a buscar márgenes por la vía del surtido, con referencias más premium o promociones selectivas. La mayoría de las farmacias mantiene su independencia, pero negocia desde una posición más débil. El ticket final del consumidor dependerá de si la farmacia traslada o absorbe esas condiciones.
📊 La comparativa de un vistazo
Opción
Cifra
Dato clave
Ventas de Isdin 2025
647 millones de euros
Crecimiento inferior al 1% interanual
Ventas de Puig primer semestre
2.353 millones de euros
Suben un 2,4% interanual
Pago al cierre
900 millones de euros
Previsto a finales del primer trimestre de 2027
Pago diferido fijo
300 millones de euros
Se abona en el primer trimestre de 2029
Puig viene de un primer semestre con ventas de 2.353 millones (+2,4%) y un beneficio neto de 263 millones, un 4,4% menos por efectos fiscales. La operación con Isdin encaja en su plan de crecimiento inorgánico tras la opa fallida con Estée Lauder. El grupo ya ha demostrado que prefiere comprar marcas que funcionan en lugar de lanzar nuevas desde cero.
La estrategia de concentración es evidente: reforzar Charlotte Tilbury en julio y ahora controlar Isdin. Queda por ver si L’Oréal y otros responden. Para el bolsillo, la clave es comparar siempre el precio por envase y no asumir que el liderazgo de marca supone mejor relación calidad-precio. No hay atajos: el consumidor debe seguir haciendo los deberes.
Por qué la dermocosmética se concentra en pocas manos
La operación cierra medio siglo de colaboración entre ambos socios y acelera la concentración del negocio de belleza. No es un caso aislado: el intento fallido de compra con Estée Lauder, el refuerzo en Charlotte Tilbury y ahora el control total de Isdin dibujan una estrategia clara. El grupo busca escala en un segmento que aguanta mejor los ciclos que la moda.
El precedente del sector es contundente. Las grandes corporaciones absorben marcas líderes de farmacia y luego negocian en bloque con las distribuidoras. Para el consumidor, el resultado suele ser una oferta más homogénea y menos comparativa directa. No es una alerta, pero sí una razón para mirar más allá del folleto.
A efectos prácticos, el efecto en el ticket depende de la política comercial que adopte Puig: si busca rentabilidad vía márgenes, los precios pueden tensarse; si busca cuota, habrá promociones. La honestidad obliga a decir que hoy no hay una promesa de ahorro. Solo una mayor concentración que conviene vigilar.
Como siempre, esta información es de análisis de consumo y no constituye consejo financiero ni de inversión. Cada compra de dermocosmética debe evaluarse según las necesidades reales de la piel y el presupuesto.
🛒 El Veredicto de Compra
Compara el precio por envase: La compra de Isdin no garantiza precios más bajos; revisa el coste por mililitro antes de pagar por marca.
Vigila el surtido de tu farmacia: La integración puede reducir alternativas independientes; si tu referencia desaparece, pide a la farmacia opciones equivalentes.
No asumas mejor calidad por liderazgo: Las ventas de Isdin crecieron menos del 1% interanual, señal de que el peso en el lineal no equivale a innovación barata.
Tras cumplir sus primeros tres meses cotizando en la bolsa española, Digi empieza a levantar el interés de más analistas. Jean Michel-Salvador, de Alpha Value, ha visto con optimismo las primeras semanas de la empresa en el mercado español. No es un paso menor, sobre todo porque muestra el optimismo de los analistas e inversores alrededor de la capacidad de mantenimiento de la empresa.
«Iniciamos la cobertura de Digi España, el operador de telecomunicaciones de mayor crecimiento en Europa, con una recomendación de Añadir. La tesis de inversión se sustenta en un modelo de internalización único, eficiente en costes e integrado verticalmente, que ofrece una ventaja estructural de costes gracias a su avanzada red FTTH, la cual cubre el 50% de España. Este modelo presenta un algoritmo de crecimiento excepcional, respaldado por una trayectoria impresionante y un gran potencial a largo plazo. No obstante, debido a las elevadas inversiones de capital (CAPEX), no se prevé el reparto de dividendos antes de finales de la década, estimándose que el flujo de caja libre (FCF) pasará a ser positivo recién a partir de 2029″, se lee en el análisis de Alpha Value.
Un hombre pasa por la primera tienda de DIGI, a 10 de junio de 2024. Fuente: Agencias
Es cierto que el modelo de la empresa low cost le ha generado algunas ventajas competitivas claras. En particular, tiene una capacidad mucho mayor que la de sus rivales inmediatos a la hora de generar portabilidades, pues su estrategia de precios ha sido suficiente para que los usuarios al menos revisen la opción de cambiar de servicio en el móvil o en la banda ancha, en la que ya son el tercer operador con más suscriptores de España.
«Digi España es el operador de telecomunicaciones de mayor crecimiento en Europa; representa una apuesta directa por el atractivo mercado español de las telecomunicaciones, donde la consolidación del sector deja más espacio para la low cost. La compañía exhibe una sólida trayectoria de crecimiento en ingresos y beneficios, respaldada por su reputación como un actor disruptivo —ágil, innovador y de gran escala— que cuenta con una visión industrial a largo plazo», sentencia el análisis de Michel-Salvador.
Un equilibrio difícil, pero necesario de mantener
Para Digi es una gran noticia que los accionistas sigan apostando por la empresa, pues necesitan los ingresos. Y es que la apuesta de los próximos años pasa por mejorar la capacidad de su red móvil y su red de fibra óptica en España, y deben hacerlo sin que el aumento en la inversión les obligue a cambiar su agresivo modelo de precios.
«Prevemos un aumento significativo de la rentabilidad de Digi España gracias al apalancamiento operativo derivado de su rápido crecimiento y a la transición del alquiler de infraestructuras a un modelo económico de propiedad (o equivalente a la propiedad) en los segmentos móvil y fijo. La compañía ya ha desplegado una red FTTH de última generación (fibra SMART) que cubre el 50% de España», se lee en el texto de Alpha Value.
«La compañía prevé invertir aproximadamente 1.200 millones de euros en inversiones de capital (capex) destinadas al crecimiento entre 2026 y 2029, lo que representa el 22% de sus ingresos. En el segmento móvil, Digi adquirió 60 MHz de espectro a Orange en 2024 y planea desplegar 10.000 emplazamientos macrocelulares para 2033. A medio plazo, Digi España tiene como objetivo canalizar el 50% de su tráfico móvil a través de su propia red móvil y cubrir el 75% del territorio español con su propia red de fibra», sentencia Jean Michel-Salvador.
El optimismo de los primeros analistas de Digi
La gran noticia para la low cost es que los analistas siguen apostando por la estrategia que los diferencia de sus grandes competidores en el sector. Es cierto que tanto Telefónica como Vodafone han dado pasos para retomar sus proyectos low cost, recuperando la presencia en el mercado español de marcas como O2 y Finetwork, respectivamente. Aun así, la filial de la empresa rumana tiene la ventaja de haber llegado primero a este mercado.
Fachada de las oficinas de MásOrange. Fuente: Agencias
Además, el análisis de Alpha Value básicamente recomienda que mantengan su misma estrategia. «Este modelo respalda su oferta transparente de «buena relación calidad-precio» y su Net Promoter Score (NPS) —indicador de lealtad del cliente— líder en el sector, lo que se traduce en un rápido aumento de la cuota de mercado. Actualmente, Digi España cuenta con una cuota de mercado del 12% en telefonía móvil y del 14% en banda ancha fija; las primeras cohortes de clientes de fibra han alcanzado tasas de penetración superiores al 25%, impulsadas por unos precios competitivos y la eficiencia económica del despliegue».
¿Puede alcanzar a Telefónica y MásOrange?
En cualquier caso, tras haber superado a Vodafone en el número de usuarios de la banda ancha, los ojos de Digi están puestos en Telefónica y MásOrange. Será curioso ver qué ocurre en esta carrera a medida que las marcas empiezan también a acercarse al modelo de las low cost.
De momento Digi tiene la ventaja de haber empezado a correr antes. Si bien todavía no ha terminado de mudar todos sus servicios a las redes propias, es evidente que la empresa se siente cómoda con su situación actual, y tiene argumentos para creer que, con el tiempo, puede alcanzar en número de usuarios a los dos gigantes que aún tiene por delante.
Las principales gestoras coinciden en que la Reserva Federal elevará los tipos en 25 puntos básicos, pero la unanimidad termina ahí. La inflación, el petróleo y el tono de Kevin Warsh en Jackson Hole apuntan a una política más dura, mientras la división interna del banco central y la incertidumbre sobre el próximo movimiento amenazan con disparar la volatilidad en los mercados.
De lo primero hay poco que decir: la herramienta CME FedWatch daba ayer martes por la mañana una probabilidad del 92,5% de que la Reserva Federal subiría tipos en su reunión de hoy. De lo segundo hay un poco más que contar, porque el consenso ya no es tan unánime. Esto es lo que nos han contado los analistas a los que hemos consultado:
Alta probabilidad de una subida de tipos de 25 pb: Existe un consenso mayoritario entre las firmas (LBP AM, Generali Investments, TwentyFour AM/Vontobel, AllianzGI, DWS y Crédit Mutuel) de que la Fed elevará el tipo de referencia en 25 puntos básicos. La principal voz disonante proviene de Roger Rüegg (Zürcher Kantonalbank), quien señala que el consenso general de los economistas prefiere una pausa, aunque el mercado ya descuenta una subida.
Persistencia de la inflación y presión energética: Todos los análisis coinciden en que los datos de inflación (situados en el 3,4% interanual) se mantienen por encima del objetivo del 2%. Además, concuerdan en que los riesgos geopolíticos y las tensiones en Oriente Medio (conflicto EE. UU. – Irán) han impulsado el precio del petróleo y la energía, añadiendo presiones inflacionistas adicionales.
El mensaje de Jackson Hole como detonante: Hay una coincidencia absoluta en señalar el discurso del presidente de la Fed, Kevin Warsh, en Jackson Hole como el punto de inflexión. Los analistas destacan que su firme compromiso con la estabilidad de precios restableció las expectativas hawkish (agresivas), obligando a la Fed a actuar para preservar su credibilidad.
Falta de visibilidad a medio plazo: Las firmas coinciden en que la reunión de septiembre presenta un elevado riesgo de volatilidad. Existe división interna en el FOMC y dudas sobre la trayectoria posterior. LBP AM prevé una segunda subida en diciembre (alcanzando tipos por encima del 4%), mientras que DWS y AllianzGI cuestionan si existe realmente un ciclo largo de endurecimiento o si se trata de un ajuste para controlar shocks externos de oferta.
Imagen: Dólar estadounidense. Fuente: Pexels
Opiniones de cada experto
Roger Rüegg (Zürcher Kantonalbank / Swisscanto): Señala que el doble mandato de la Fed genera un equilibrio complejo ante los sólidos datos de empleo (162.000) y la inflación en el 3,4%. Destaca la división en el FOMC y la desconexión entre el mercado (que descuenta una subida) y los economistas (que prefieren mantener tipos). Anticipa volatilidad: mantener tipos aliviaría a la renta variable, mientras que una subida favorecería al dólar y a las rentabilidades de los bonos.
Sebastian Paris Horvitz (LBP AM / LFDE): Prevé una subida de 25 pb en la reunión inmediata y otra en diciembre (superando el 4%), estimando que el conflicto en Ormuz mantendrá alta la energía (Brent por encima de los 105 dólares). Considera que las previsiones del mercado son demasiado agresivas a largo plazo, por lo que es optimista en los tramos cortos de deuda, pero mantiene la prudencia en activos de riesgo, el bono a 10 años (por encima del 5%) y la deuda pública francesa.
Paolo Zanghieri (Generali Investments): Ve muy probable una subida de tipos en septiembre impulsada por la inflación de agosto. Advierte sobre la falta de guía clara por parte de Kevin Warsh y señala que el mercado se centrará en el dot plot. Alerta de riesgos si el mensaje es demasiado cauteloso (pérdida de credibilidad) o excesivamente duro (temor a un ciclo largo).
Felipe Villarroel (TwentyFour AM / Vontobel): Considera que el resultado más probable es un alza de 25 pb dada la resistencia económica y los riesgos en el petróleo. Destaca que lo crucial será evitar que las expectativas de inflación se consoliden y señala que el repunte en la rentabilidad de los bonos refleja tanto mayor inflación como un aumento del endeudamiento público y la incertidumbre política.
Jenny Zeng (Allianz Global Investors): Espera una subida de 25 pb argumentando que la inflación de agosto eliminó cualquier razón para posponer la decisión. Sostiene que la política monetaria aún es acomodaticia. Recomienda posicionarse en bonos ligados a la inflación (TIPS), deuda soberana alemana frente a la estadounidense en el tramo corto y divisas procíclicas.
Christian Scherrmann (DWS): Considera altamente probable el alza de 25 pb tras el tono hawkish de Warsh en Jackson Hole, aunque matiza que la subida no resolverá los shocks externos de la energía. Advierte del peligro de comunicación: subir tipos sin guía clara puede interpretarse como un ciclo de ajuste prolongado, mientras que la pausa podría parecer una falta de compromiso contra la inflación.
François Rimeu (Crédit Mutuel Asset Management): Espera un incremento de 25 pb (hasta el rango 3,75%-4%) impulsado por el IPC subyacente (0,3% mensual) y el mercado laboral en pleno empleo. Argumenta que no actuar pondría en duda la credibilidad del mensaje transmitido por Warsh en Jackson Hole, pudiendo debilitar al dólar y elevar los rendimientos a largo plazo.
Marco Giordano (Wellington Management): Destaca que el discurso de Warsh en Jackson Hole reorientó la prioridad hacia la estabilidad de precios y la credibilidad de la Fed, rebajando el umbral para aplicar nuevos ajustes. Subraya que las palabras deberán respaldarse con hechos concretos sobre los tipos para convencer plenamente al mercado de bonos.
Imagen: Fed Kevin Warsh, presidente de la Fed. EP
La reunión de la Fed llega con una decisión que parece prácticamente descontada: una subida de 25 puntos básicos. Sin embargo, el verdadero foco estará en lo que ocurra después. La persistencia de la inflación, el encarecimiento de la energía y el giro más agresivo tras Jackson Hole han reducido el margen para que la Reserva Federal relaje su postura, pero la división dentro del FOMC impide anticipar con claridad la duración del ciclo.
Por ello, el mensaje que acompañe a la decisión será tan importante como la propia subida: una entidad demasiado dura podría tensionar bonos, dólar y Bolsa, mientras que un tono excesivamente prudente podría poner en duda su compromiso con la estabilidad de precios. El mercado se enfrenta así a una reunión en la que los 25 puntos básicos parecen ser lo fácil; lo difícil será saber cuál será el siguiente paso.
El autobús se ha vuelto otro dolor de cabeza para Óscar Puente. El ministro de Transportes y Movilidad Sostenible se encuentra en plena disputa con FlixBus; en el camino, se han frenado de forma cautelar las nuevas licitaciones de algunas de las rutas más importantes del país tras un recurso presentado por la propia empresa alemana. El problema es que estas líneas siguen operando de la mano de Alsa y Avanza, a pesar de que las concesiones llevan años vencidas.
Pero las dos empresas privadas se han beneficiado de los subsidios y los abonos gratuitos de los últimos años. Según los datos presentes en los informes de liquidación del presupuesto del Estado entre 2023 y 2025, en ese periodo se destinaron casi 400 millones de euros a compensar descuentos y gratuidades, beneficiando principalmente a concesiones caducadas que mantienen su exclusividad sin haber sido licitadas competitivamente.
La implementación del nuevo abono único y programas como el Verano Joven consolidan este esquema de ayudas, que ha sido una de las quejas planteadas abiertamente por FlixBus. Los informes revelan que el equilibrio económico de muchas rutas ya no se sostiene mediante el pago del usuario, sino a través de transferencias directas del contribuyente. Además, estas rutas son operadas por empresas privadas, como en los casos de Alsa y Avanza, que siguen recibiendo dinero público por unos descuentos que no estaban planteados en las licitaciones originales y que tampoco han sido incluidos en los nuevos pliegos.
Concesiones vencidas hace años
Lo cierto es que, en España, más del 60% de las concesiones estatales (48 de 73) están vencidas o no han sido objeto de un proceso de licitación competitivo, concentrando alrededor del 80% de los viajeros y más del 90% de los ingresos del sector. El problema es que esta situación se traduce en que 135,8 millones de euros del programa Verano Joven acumulados en el mismo periodo (28,96 millones de euros en 2023, 51,08 millones de euros en 2024 y 55,74 millones de euros en 2025) y otros 261,9 millones de euros provenientes de los abonos multiviaje y descuentos tarifarios permanentes han caído en manos de las empresas incumbentes.
Reparto de los ingresos de cada concesión. Diseñado con Notebook.
Estas compensaciones se han otorgado a los operadores de concesiones caducadas, manteniendo sus derechos de exclusividad de mercado y sin aplicar los requisitos ni condiciones exigidos en los reglamentos europeos para las obligaciones de servicio público (OSP). Esto ocurre mientras se hace lo posible para frenar la aplicación del cabotaje por parte de empresas extranjeras como FlixBus, e ignorando las peticiones de Europa o la CNMC para liberalizar el servicio de autobús en rutas de más de 100 kilómetros.
Un modelo a contracorriente en Europa
Lo cierto es que, al presentar el recurso en el Supremo, FlixBus no solo señaló los ingresos que las empresas privadas reciben por las concesiones que no estaban incluidas en los pliegos. También ha recordado las posiciones de la CNMC y del Tribunal de Justicia de la Unión Europea (TJUE).
El reparto de las subvenciones en el nuevo modelo de rutas. Diseñado con Notebook
Desde 2025, la Comisión Europea ha exigido formalmente a España permitir que autobuses extranjeros (como FlixBus) puedan vender billetes para trayectos nacionales aprovechando las paradas dentro del país de sus rutas de largo recorrido (por ejemplo, el tramo Madrid-Barcelona en un trayecto con destino a Alemania). Al mismo tiempo, recuerdan que un Estado miembro puede limitar el cabotaje o mantener el monopolio de una ruta exclusiva únicamente si se demuestra con datos objetivos que la competencia pone en grave peligro la «cohesión territorial o social» (es decir, si la entrada de FlixBus hiciera que las líneas deficitarias que van a los pueblos pequeños dejasen de prestarse).
Puente quiere acelerar las concesiones para proteger a Alsa
En cualquier caso, el ministro Óscar Puente ha insistido en que el modelo de concesiones en el autobús es necesario para proteger la «cohesión territorial» de España. Por su lado, la CNMC ha señalado que una liberalización del servicio puede permitir aumentar la oferta en rutas que hoy se encuentran poco atendidas y mejorar el servicio para los usuarios. Al mismo tiempo, el intento de renovar las concesiones con la idea de evitar el cabotaje por parte de FlixBus de momento ha sido retrasado por la decisión del Supremo de suspenderlas de forma cautelar.
Pero incluso si la empresa alemana empieza a aplicar el cabotaje en este periodo, la realidad sigue siendo que Alsa y Avanza operan con ventaja en las rutas donde siguen siendo las operadoras dominantes. Por otro lado, resulta complicado ignorar que en otros territorios europeos el servicio, como el de los trenes, se ha ido liberalizando poco a poco, una postura que en el Ministerio de Transportes ni siquiera se estudia, a pesar de los dictámenes de la CNMC.
Las mismas empresas premiadas en las licitaciones de Puente
Lo cierto es que tanto Alsa como Avanza han «tenido suerte» en las últimas concesiones que se han realizado desde el Ministerio de Transportes. No es solo que sean de las pocas que pueden competir por las rutas de autobús, sino que eran las únicas que cumplían con las condiciones previas para participar en el millonario concurso de Renfe cuando la ferroviaria pública buscaba su propia empresa de autobuses para cubrir los tramos donde el tren tuviese algún problema, otro proyecto que la justicia ha puesto en pausa.
Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias
Ha sido una reclamación constante por parte de las pymes del sector, así como de las empresas extranjeras que han querido operar en España. Por su lado, la directiva de Alsa ha defendido el modelo actual, aunque insiste en actualizar tanto las concesiones como el mapa del sector en todo el país.
«Hay garantías de que un autobús seguirá yendo a cada una de las 8.000 poblaciones donde el tren no va a llegar nunca», explica su CEO, Francisco Iglesias, en declaraciones recogidas por El Periódico. Por eso defienden el modelo concesional, incluso frente a compañías low cost como FlixBus, que amenazan su cuota de mercado. «Cualquier empresa que quiera entrar en el mercado doméstico deberá prepararse y ganar un concurso», recalca Iglesias
La incertidumbre sigue instalada en el consumidor, que se pone en modo control haciendo más visitas a Lidl, Aldi, Dia y Mercadona, entre otras cadenas de distribución, con cestas más fragmentadas. Un escenario que impulsa a las cadenas de surtido corto, con una cuota que ya supera el 40% en el acumulado hasta agosto. Si bien, durante los ocho primeros meses del año, Lidl (+0,4%), Dia (+0,3%) y Consum (+0,3%) son las cadenas que más han crecido en cuota.
En este sentido, las ventas de alimentación para consumo en el hogar aumentaron un 2,0% durante las cuatro semanas previas al 6 de septiembre de 2026, según los datos más recientes publicados por Worldpanel by Numerator. La inflación de los precios de los productos de alimentación se situó en el 2,3%; aunque esta tasa fue superior a la del mes anterior, se mantiene en niveles relativamente moderados.
«Durante esta segunda mitad del año se podrá comprobar cómo habrá una mayor presión sobre el precio. Asimismo, en esta segunda mitad lo más seguro es que veamos estabilidad en el mercado del gran consumo. En los próximos meses, uno de los focos más claros de crecimiento está en un mayor aprovechamiento de las cestas», explica desde Worldpanel by Numerator Bernardo Rodilla.
Fuente: Panel de consumidores Worldpanel by Numerator
Las discounters alemanas Lidl y Aldi ganan terreno frente a Mercadona
En este contexto, entre las cadenas de distribución observamos que las discounters alemanas salen reforzadas, Lidl y Aldi, gracias a que continúan trabajando para convertirse en una opción habitual y cotidiana para el consumidor español. Concretamente, su apuesta por un surtido más corto se consolida como uno de sus principales elementos diferenciales frente a sus competidores como Carrefour y Mercadona.
Sin ir más lejos, tanto Lidl como Aldi impulsan su presencia por encima de los 40 puntos de cuota de mercado. El crecimiento de estos operadores demuestra que el consumidor no busca necesariamente disponer de una gran variedad en cada compra. Actualmente, Lidl y Aldi están consiguiendo atraer clientes gracias a una oferta de productos sencillos, la percepción de un precio competitivo y una propuesta definida.
Lidl consolida ese cambio de percepción para ser una cadena donde el consumidor puede hacer toda la compra. Y lo hace trabajando aspectos relacionados con el precio, es decir, más marca propia con 1,6 puntos porcentuales, más tarjeta de fidelidad (3,2 p.p.) y más promoción (1,6 p.p.). Todo ello le está haciendo ganar terreno en cestas grandes y en familias con hijos, tradicional terreno de dominio de Mercadona.
«Los retailers ‘challengers’ están cada vez más presentes entre los hogares españoles y se consolidan como una opción a los grandes retailers»
Bernardo Rodilla
Por su parte, la cadena de distribución liderada por Juan Roig, Mercadona, prácticamente se mantiene estable, con un incremento de una décima porcentual para liderar el mercado con un 27,4%, pero con pérdida de compradores de -0,8 puntos porcentuales.
Si hablamos de la cadena de distribución española Dia, encuentra en la proximidad una de sus principales palancas de crecimiento. Asimismo, la renovación de su propuesta de negocio le está permitiendo ganar preferencia entre los compradores y, a la vez, sale reforzado su papel como cadena de distribución alternativa en la batalla por la cesta de la compra frente a Carrefour y Mercadona.
Lidl, Dia y Consum lideran las ganancias de cuota durante 2026
Fuente: Worldpanel by Numerator
Asimismo, su red de establecimientos cercanos al consumidor o, como desde Dia señalan, ‘tiendas de barrio’, se convierte así en un activo especialmente relevante en un momento en el que las compras son más frecuentes y están más fragmentadas. Dia, consolida su cambio de tendencia y logra que el consumidor valide su experiencia en tienda, lo que, sumado a su tradicional capilaridad, está provocando un aumento de compradores, de hasta 1 punto porcentual, y de actos de compra, de un 12,7% frente a 2025.
Con respecto a Carrefour, se mantiene estable, reforzado por una mejor evolución del canal hipermercado, aprovechando los valores diferenciales que le genera el formato, reforzando atributos como más marca de fabricante o un mejor desarrollo en targets estratégicos como los hogares con hijos. La compañía de distribución francesa busca así aprovechar un modelo que continúa teniendo espacio entre determinados perfiles de consumidores, especialmente aquellos que concentran una parte importante de su compra en establecimientos de mayor tamaño.
«Carrefour se estabiliza apoyado en una mejor evolución del hipermercado»
Bernardo Rodilla
Al mismo tiempo, Consum y Eroski mantienen una posición sólida en sus regiones principales, donde plantan cara al denominado surtido corto apoyándose precisamente en aquellos atributos que los diferencian de sus competidores. El componente regional continúa siendo, de esta manera, una herramienta relevante para construir fidelidad y mantener la conexión con el consumidor.
El gran consumo se mantiene plano en volumen
Sin ir más lejos, el surtido corto en España representa ya más del 70% en gasto en cuanto a la marca de la distribución. Este hecho provoca que la cuota de la marca de distribuidor en el conjunto del gran consumo se impulse ya hasta el 47,3% hasta agosto de 2026, frente al 45,9% del mismo periodo del año anterior.
No obstante, esta sensibilidad ante cualquier cambio, como fue la Guerra de Irán, iniciada el 28 de febrero, también activa otros comportamientos, como una mayor proliferación de actos de compra con promoción. Así, mientras que entre enero y febrero estos actos no crecían, a partir de abril se han activado y crecen ya 2,5 puntos porcentuales en comparación con el año precedente.
Fuente: Agencias
Asimismo, este contexto no ayuda a que los consumidores compren más, de ahí que el volumen se mantenga totalmente estable, si bien en valor el mercado de gran consumo ha crecido un 1,7%, impulsado sobre todo por la alimentación, que crece tanto dentro del hogar con un 2,3% como fuera en un +1,3%, aunque caen otros gastos discrecionales como la perfumería (-3,6%). En este sentido, más allá de las tradicionales métricas del mercado por valor y volumen, los expertos quieren poner el foco en una adicional, los llamados CRPs o puntos de contacto con el comprador. Y aquí, las cadenas que más crecen son Aldi, con un 14%, y Dia, con un 12,7%, ganando mucha presencia en los hogares españoles y validando su propuesta de valor.
Atresmedia ha puesto punto final a su aventura accionarial en Fever, la plataforma tecnológica especializada en ocio, cultura y venta de entradas para eventos en vivo. El grupo de comunicación ha vendido la totalidad de la participación que todavía conservaba en Fever Labs, ligeramente superior al 5%, por un importe aproximado de 227 millones de euros. La operación supone valorar la compañía en más de 4.540 millones de euros y permite a Atresmedia cerrar una de sus inversiones más rentables fuera del negocio audiovisual tradicional.
Según la información remitida por Atresmedia Corporación a la Comisión Nacional del Mercado de Valores (CNMV), la venta ha generado un resultado positivo neto de impuestos de aproximadamente 205 millones de euros. Si se suman las desinversiones realizadas anteriormente en Fever durante 2023 y 2024, el grupo ha obtenido unos ingresos totales de 296 millones de euros y un beneficio después de impuestos cercano a los 264 millones.
La operación culmina un proceso inversor iniciado hace once años y confirma la apuesta de Atresmedia por la diversificación como vía para generar valor más allá de la televisión, la radio y la publicidad. El grupo comenzó a invertir en Fever en 2015 mediante una operación de media for equity en su filial española. Tres años después, en 2018, se incorporó al capital de Fever Labs, la sociedad internacional que ha canalizado la expansión de la compañía.
Desde entonces, Fever ha experimentado un crecimiento muy significativo de su actividad y una importante expansión internacional. La empresa se ha consolidado como una de las principales plataformas tecnológicas globales dedicadas a descubrir, recomendar y vender experiencias de ocio y entretenimiento. Su negocio combina tecnología, datos, marketing y comercialización de entradas para conciertos, espectáculos, exposiciones, propuestas gastronómicas y otros eventos presenciales.
La salida de Atresmedia se produce en un momento de fuerte revalorización de la compañía. Fever, que alcanzó la condición de unicornio después de superar una valoración de 1.000 millones de dólares, ha multiplicado su tamaño desde la entrada del grupo audiovisual. La operación actual sitúa su valoración por encima de los 4.500 millones de euros, una cifra que refleja el recorrido de la plataforma y la confianza de los inversores internacionales en el negocio del entretenimiento en vivo.
El comprador de la participación de Atresmedia es Vitruvian Partners, fondo internacional especializado en empresas de crecimiento que administra más de 23.000 millones de dólares. Entre sus inversiones figuran compañías como Medison Pharma, Just Eat, Arrive, Skyscanner y Wise. La entrada de Vitruvian permite a Atresmedia completar la salida de una inversión que ya había comenzado a monetizar en ejercicios anteriores.
Fever.
La operación se enmarca en la política de gestión activa de la cartera de participaciones del grupo. Atresmedia no ha esperado a una eventual salida a Bolsa de Fever para recoger beneficios, sino que ha optado por vender progresivamente su posición a medida que se han presentado oportunidades de liquidez. El resultado final convierte a la inversión en una de las operaciones más exitosas de la estrategia de diversificación desarrollada por la compañía.
Una inversión gestionada desde Diversificación
La operación ha estado gestionada por Atresmedia Diversificación, el área dirigida por Javier Nuche. El ejecutivo ha sido el responsable de supervisar la inversión en Fever y ha representado a Atresmedia en el consejo de administración de la compañía desde 2018. Su participación ha sido clave durante una etapa en la que la plataforma pasó de ser una startup española a convertirse en una empresa tecnológica con presencia internacional.
La estrategia de Atresmedia se basó inicialmente en aportar activos publicitarios y capacidad de comunicación a cambio de una participación en el capital. El modelo de media for equity permitió al grupo entrar en empresas emergentes con potencial de crecimiento sin realizar necesariamente una inversión financiera convencional. A cambio, las compañías participadas podían acceder a campañas, notoriedad y espacios publicitarios en los medios de Atresmedia.
Fever fue una de las apuestas más destacadas de ese modelo. La plataforma se benefició de la visibilidad que podía proporcionar un grupo audiovisual con una elevada capacidad de promoción, mientras Atresmedia obtuvo exposición a un negocio tecnológico con posibilidades de expansión internacional. La evolución posterior de Fever ha permitido transformar aquella participación inicial en una importante fuente de ingresos extraordinarios.
Javier Bardají, consejero delegado de Atresmedia, ha defendido en distintas ocasiones la necesidad de que el grupo amplíe su actividad más allá de sus negocios tradicionales. Durante la presentación de la estrategia comercial de la compañía, el CEO subrayó que Atresmedia ya es «mucho más que una televisión o una radio» y que su objetivo es consolidarse como una compañía global de creación de contenidos audiovisuales y de generación de nuevas oportunidades de negocio.
La venta de Fever encaja en esa visión. La operación no implica abandonar la diversificación, sino gestionar de forma activa las inversiones realizadas y convertir en liquidez el valor creado cuando el momento resulta favorable. Los recursos obtenidos podrán destinarse a nuevas adquisiciones, a reforzar otras áreas de crecimiento o a mejorar la remuneración al accionista.
Más de 335 millones en desinversiones
Con la salida definitiva de Fever, Atresmedia ha obtenido más de 335 millones de euros de ingresos por desinversiones en startups, según las cifras difundidas sobre su estrategia de inversión. El grupo habría multiplicado su inversión por 3,4 veces y alcanzado una rentabilidad anual superior al 26%.
La cifra incluye las operaciones realizadas en otras compañías participadas, aunque Fever se ha convertido en el principal exponente del modelo. La empresa de ocio ha permitido a Atresmedia generar ingresos muy superiores a los que habría obtenido mediante una participación puramente financiera, gracias a la combinación de la revalorización accionarial y las operaciones de venta parciales.
El grupo ya había realizado desinversiones en Fever en 2023 y 2024. En octubre de 2024, Atresmedia vendió cerca de un 2,7% del capital por 59 millones de euros y obtuvo una plusvalía de aproximadamente 50 millones. Después de aquella operación todavía conservaba una participación superior al 5%, que es la que ahora ha vendido por 227 millones.
La evolución de la valoración de Fever ha sido especialmente significativa. En 2022, una ronda de financiación liderada por Goldman Sachs elevó la valoración de la compañía por encima de los 1.000 millones de dólares. En aquel momento, la plataforma ya había multiplicado por diez sus ingresos desde la ronda anterior, pese al impacto de la pandemia sobre el sector del ocio presencial.
La relación entre Atresmedia y Fever no se limitó a la participación accionarial. Ambas compañías desarrollaron proyectos conjuntos, entre ellos el Escape Room de ‘La Casa de Papel’, puesto en marcha en 2018. La experiencia recibió a más de 70.000 personas y permitió a Fever reforzar su posición en el mercado de las experiencias vinculadas a grandes marcas audiovisuales.
Solana precio hoy marca 97,16 dólares, una caída del 3,96% en 24 horas, y pierde los 100 dólares tras fracasar la ley CLARITY en el Senado de Estados Unidos.
El Senado rechazó la votación de procedimiento con 49 votos a favor y 50 en contra, lejos de los 60 necesarios para avanzar. La ley CLARITY pretendía definir qué activos digitales se regulan como valores y cuáles como mercancías, una distinción que afecta directamente a la clasificación de SOL.
El precio de Solana hoy retrocede a 97,16 dólares
El volumen diario de 3.760 millones de dólares apenas supera en un 0,71% el promedio de 30 días. Se trata de una venta ordenada, una redistribución de posiciones, no de un pánico indiscriminado. La rotación sobre la capitalización, que ronda los 57.040 millones de dólares, se mantiene en el 6,60%, muy cerca de su media histórica.
El soporte de los 100 dólares, ese nivel redondo donde suelen aparecer compradores, se ha roto. Ahora la atención se desplaza al mínimo intradía de 96,42 dólares. Por arriba, la zona de 101,45 a 102,49 dólares funciona como resistencia: recuperarla con volumen sería la primera señal de estabilización.
Por qué fracasa la ley CLARITY y qué pesa sobre Solana
Esta norma era una de las grandes esperanzas regulatorias del sector en Washington. No buscaba declarar a Solana un valor o una mercancía: establecía criterios para que los emisores supieran, por fin, bajo qué reglas operan. Sin ella, la incertidumbre se traslada a cada protocolo, exchange y gestor que trabaja con el activo.
Solana era especialmente sensible a esta votación. Una ley de claridad regulatoria beneficia de forma desproporcionada a las cadenas con exposición institucional y a los activos sujetos a debate de clasificación, justo los dos rasgos que definen su ecosistema. Según Reuters y CNBC, algunos senadores republicanos cruzaron la línea en contra y bloquearon el umbral de 60 votos.
La corrección es real, pero el mercado no está saliendo en estampida: está reordenando posiciones después de un golpe regulatorio.
El contexto macro añade leña al fuego. La Reserva Federal, el banco central estadounidense, anuncia hoy su decisión sobre los tipos de interés, y las expectativas mayoritarias apuntan a una subida de 25 puntos básicos. El mercado cripto entero se mueve en rojo: Bitcoin retrocede un 2,69% y Ethereum un 4,48%, arrastrando al resto del sector.
Análisis: un golpe regulatorio que no cambia los fundamentos
Los indicadores técnicos reflejan el pulso. El RSI, que mide si un activo está sobrecomprado o sobrevendido, se sitúa en 48,6, un registro neutro con sesgo bajista. El MACD mantiene un cruce de venta con histograma negativo, pero el estocástico a corto plazo ya está en sobreventa. Dicho de otro modo: hay debilidad, pero no la exageración que suele invitar a un rebote.
La estructura de fondo sigue intacta. Las medias móviles de 50 y 200 sesiones, referencias que suavizan el ruido diario, se mantienen al alza por debajo del precio. Solana conserva un avance del 37,04% en 90 días, aunque el balance del año es negativo y el token cotiza un 66,88% por debajo de su máximo histórico de 293,41 dólares, registrado en enero de 2025.
Tampoco conviene ignorar el avance fundamental. La red de Solana ha canalizado más de 200 millones de dólares en acciones tokenizadas, un nicho que muestra tracción real y que algunos analistas comparan con el empuje inicial de Nasdaq y NYSE. La actualización Transaction V1, que elevó el tamaño máximo de las transacciones, sigue mejorando el rendimiento sin coste para los tenedores.
El lastre, aun así, es regulatorio. Sin CLARITY, la clasificación de SOL y de sus aplicaciones asociadas continúa abierta, y eso frena parte de la asignación institucional. Conviene leer la caída de hoy como un episodio legislativo sobre un fondo técnico que no se ha roto, no como el inicio de una capitulación.
El mercado definirá la dirección próxima entre 96,42 y 101,45 dólares. La decisión de la Reserva Federal es la cita de riesgo inmediata, y el eco legislativo de CLARITY marcará las próximas sesiones. Si el soporte aguanta en cierres diarios, el castigo de hoy podría quedarse en un susto; si no, habrá que vigilar la media móvil de 50 sesiones.
El Ibex 35 cerró la sesión de este martes con un retroceso del 0,05% hasta los 19.555,90 puntos, lastrado por el repunte de la rentabilidad de la deuda soberana global y a la espera de la decisión de tipos que la Reserva Federal anuncia este miércoles.
Deuda soberana al rojo: el bono estadounidense toca niveles de 2007
La sesión estuvo marcada por la tensión en la renta fija. El rendimiento del bono estadounidense a 10 años llegó a superar la barrera del 5% durante la jornada, un nivel no visto desde 2007, aunque después se moderó hasta el 4,99%. El movimiento opacó el anuncio del Tesoro de Estados Unidos de recomprar bonos por importe de 6.000 millones de dólares, equivalentes a unos 5.200 millones de euros.
En España, el bono soberano a 10 años avanzó hasta el 4,003%, desde el 3,983% del lunes. La prima de riesgo frente a la deuda alemana repuntó tres puntos básicos, hasta los 44,17 puntos, en un contexto de escasa reacción a la medida del Tesoro estadounidense.
Los analistas de Bankinter vincularon el alza de las rentabilidades con la geoestrategia, los precios del petróleo, la inflación y los tipos, y añadieron un nuevo factor: la inteligencia artificial. ‘Un menor ritmo de desarrollo de la IA podría llevar a menores inversiones, sobre todo en semiconductores’, señalaron en su nota diaria.
El director de inversiones de Vontobel, Andrew Jackson, apuntó que el incremento de los costes de financiación ‘está planteando dudas sobre la sostenibilidad de la deuda y las valoraciones en todas las clases de activos’.
La cota del 5% en la deuda estadounidense no es un dato técnico: redefine el coste del capital con el que se descuentan las valoraciones del Ibex.
Wall Street también se movió en negativo antes de la cita con la Fed. El Dow Jones caía un 0,85%, el S&P 500 un 0,46% y el Nasdaq 100 un 0,69%, reflejo de la cautela que domina a los inversores ante el riesgo de que el regulador monetario mantenga los tipos altos durante más tiempo.
El petróleo, el IPC español y las sanciones a Irán marcan el tono
Las tensiones geopolíticas entre Estados Unidos e Irán añadieron presión a la renta variable. El barril de Brent, de referencia en Europa, subía un 2,37% hasta los 108,18 dólares, mientras que el West Texas Intermediate (WTI) avanzaba un 3,20% hasta los 104,63 dólares. Washington mantiene su campaña de sanciones contra Teherán para aislar su economía del sistema financiero internacional.
En el plano macro local, el INE confirmó que el IPC interanual escaló siete décimas en agosto, hasta el 4,3%, su nivel más elevado desde febrero de 2023, impulsado por los combustibles. El dato presiona al al Banco Central Europeo y refuerza la lógica de mantener la cautela monetaria en la eurozona.
Valores extremos: energía y renovables lideran los avances
Dentro del selectivo, los valores ligados a la energía aprovecharon el rebote del crudo. Acciona Energía se anotó un 4,48%, seguida de Repsol (+3,09%), Acciona (+2,85%), Acerinox (+2,50%) y Endesa (+2,08%). La subida del petróleo sostuvo especialmente a las petroleras y a las renovables como activo de cobertura inflacionaria.
En la parte baja, Solaria perdió un 2,17%, el mismo retroceso que Puig. Detrás, Inditex cedió un 2,12%, Amadeus un 1,78% y Banco Santander un 0,83%. El castigo a la banca refleja la presión de la curva de tipos y la vulnerabilidad al encarecimiento de la financiación.
El resto de plazas europeas cerró en negativo, lo que reforzó el tono defensivo del selectivo español.
Índice
Variación
Ibex 35
-0,05%
FTSE 100
-0,37%
CAC 40
-0,34%
DAX
-0,14%
FTSE MIB
-0,14%
Euro Stoxx 50
-0,38%
En el mercado de divisas, el euro se depreció un 0,07% hasta los 1,1541 dólares. Los activos refugio tampoco escaparon: el oro cedía un 0,59% hasta 4.326 dólares la onza, y el bitcoin bajaba un 2,80% hasta 76.372 dólares, en una sesión dominada por la aversión al riesgo.
Lectura técnica: un mercado que descuenta costes de financiación más altos
Más allá del cierre plano, la lectura técnica es que el mercado está descontando un coste de financiación más elevado para todas las clases de activos. Con el rendimiento del bono estadounidense a 10 años situado en el umbral del 5%, los múltiplos a los que cotizan las compañías del Ibex se comprimen de forma mecánica: el descuento de flujos futuros se encarece. No es casual que los mayores castigos de la sesión se concentren en valores de crecimiento y en renovables puras como Solaria, mientras que las compañías con generación de caja ligada a la energía, como Repsol o Acciona Energía, lideren las subidas. En ciclos anteriores de repunte de las TIR, como el de 2023, el mercado penalizó primero a las firmas dependientes de financiación y preservó a las productoras de materias primas.
El BCE queda en una posición incómoda. El IPC de España en el 4,3% interanual, el más alto desde 2023, no refleja la media de la zona euro, pero añade presión a Fráncfort para no acelerar la relajación monetaria. La prima de riesgo española, en 44 puntos básicos, no muestra estrés soberano, aunque el avance del bono a 10 años por encima del 4% sitúa la referencia de financiación del Tesoro en un nivel que puede trasladarse al coste de la deuda corporativa. La decisión de la Fed de este miércoles actuará como termómetro: un tono duro validaría la permanencia de los tipos altos y podría llevar al Ibex a buscar la parte baja del rango de las últimas sesiones.
📊 Las Claves para el Inversor
Qué vigilar: La decisión de tipos de la Reserva Federal de este miércoles y el rendimiento del bono español a 10 años, que se consolida por encima del 4%.
Reacción del valor: El Ibex cierra plano en 19.555,90 puntos, con el crudo y la renta fija marcando la pauta sectorial.
Precedente sectorial: Los repuntes de TIR en 2023 castigaron a renovables y tecnología; ahora Solaria y Amadeus vuelven a liderar las caídas.
Netflix, Amazon y YouTube han constituido una patronal para defender su posición en la puja por los derechos deportivos en Estados Unidos frente a una posible regulación de la Federal Trade Commission (FTC), según ha adelantado Dircomfidencial. La nueva organización nace con un objetivo explícito: frenar normas que favorezcan a la televisión tradicional frente al streaming.
Una patronal para frenar la regulación sobre el deporte en streaming
La Comisión Federal de Comercio abrió en febrero una investigación sobre la distribución de las emisiones deportivas televisivas y concluyó que el traslado de parte de ellas a ecosistemas de pago resultaba problemático para los usuarios. Seis meses después, las tres plataformas han presentado la Streaming Access and Choice Alliance (SACA), una asociación gestionada por la entidad de lobby tecnológico TechNet.
Al frente de la nueva patronal se sitúa Mike Ward, vicepresidente de política federal de TechNet. El movimiento pretende defender políticas «tecnológicamente neutrales» que protejan la libertad de elección del consumidor y permitan a las plataformas seguir invirtiendo en programación, según el comunicado recogido por Dircomfidencial.
En términos prácticos, SACA quiere impedir que el Gobierno de Estados Unidos impulse una regulación que beneficie a la televisión tradicional frente a las plataformas de vídeo en la compra de campeonatos. El calendario de vencimiento de derechos es significativo: el Mundial de fútbol y las ligas nacionales de fútbol americano (NFL), hockey sobre hielo (NHL) y béisbol (MLB) cierran ciclos entre este año y 2028.
La batalla regulatoria se concentra en si los acuerdos de emisión deportiva por suscripción merman el acceso generalista al deporte profesional.
El mapa regulatorio y los derechos deportivos en juego
La FTC y el Comité Judicial del Senado consideran que el trasvase creciente de competiciones a ecosistemas cerrados perjudica a los usuarios. La cuestión central es si ha quedado desfasada la Sports Broadcasting Act (SBA), la norma de 1961 que otorga a las cuatro grandes ligas (NFL, MLB, NBA y NHL) una excepción antimonopolio para vender de forma agrupada sus derechos.
Entonces lo habitual eran las televisiones gratuitas financiadas por publicidad. Sesenta y cinco años después, las emisoras tradicionales de Estados Unidos están en declive de consumo y pierden capacidad de atraer presupuestos publicitarios. La mayoría de los operadores tradicionales procede de un modelo publicitario, mientras el streaming refuerza su posición con la compra de derechos deportivos.
La distancia entre operadores tradicionales y plataformas de vídeo bajo demanda explica la creación de esta nueva asociación. En 2023 ya se había constituido la Streaming Innovation Alliance (SIA), integrada por servicios de streaming nativos y empresas tradicionales. Ahora las plataformas nativas han decidido lanzar a a un nuevo actor que defienda sus intereses comunes, sobre todo en las emisiones deportivas.
Mientras tanto, Disney, Comcast, Paramount y Fox presionan a través de la National Association of Broadcasters (NAB) para que el Gobierno reinterprete o reformule la SBA en perjuicio de sus competidores del streaming. El deporte es uno de los pocos contenidos capaces de reunir a un público masivo de forma simultánea y retenerlo como hábito, lo que lo convierte en un activo estratégico para ambas partes.
La FTC no ha presentado ninguna propuesta formal. El proceso se encuentra en una fase inicial, en la que las comparecencias parlamentarias y los informes de impacto van perfilando el margen normativo.
Análisis: el encaje de la nueva patronal en el tablero
La creación de SACA introduce una separación formal dentro del lobby del streaming. Frente a SIA, que agrupa a plataformas nativas y a operadores con raíces en la televisión convencional, la nueva organización deja a Netflix, Amazon y YouTube con una herramienta propia de interlocución. El movimiento replica en el ámbito del vídeo la estructura que ya utilizan los grandes broadcasters a través de la NAB.
El precedente de 2023 ayuda a leer el cambio. La SIA nació para unificar intereses del sector ante reguladores, pero la presión específica sobre los derechos deportivos ha obligado a separar posiciones. La FTC y el Senado centran su mirada en el impacto para los consumidores, no en el modelo de negocio, y ese foco obliga a las plataformas a trasladar un mensaje propio: que la libertad de elección y la inversión en programación deportiva dependen de mantener un marco «tecnológicamente neutral».
El encaje corporativo es claro. La nueva asociación no compra derechos, pero protege el entorno regulatorio en el que sus socios los explotan. El calendario de renovaciones hasta 2028, con la NHL, la MLB y el Mundial de fútbol como próximas referencias, añade urgencia a la interlocución. La partida se juega en la reinterpretación de una norma de 1961, y el tablero de presión queda dividido en dos polos: la NAB para las cadenas tradicionales y SACA para las plataformas nativas.
El movimiento era esperado. La patronal no altera los calendarios de derechos, pero sí cambia la representación institucional del streaming en Washington.
📡 El Radar del Sector
El vacío que llena: SACA aporta a las plataformas nativas una estructura de lobby propia en un terreno dominado por la NAB.
El reto por delante: El calendario de renovación de derechos hasta 2028 y una posible reinterpretación de la SBA marcan el margen de presión.
El tablero competitivo: La nueva patronal separa a Netflix, Amazon y YouTube de la SIA y deja dos polos regulatorios frente a los broadcasters.