Gómez subraya la contribución de los ingenieros a la transformación sanitaria

0

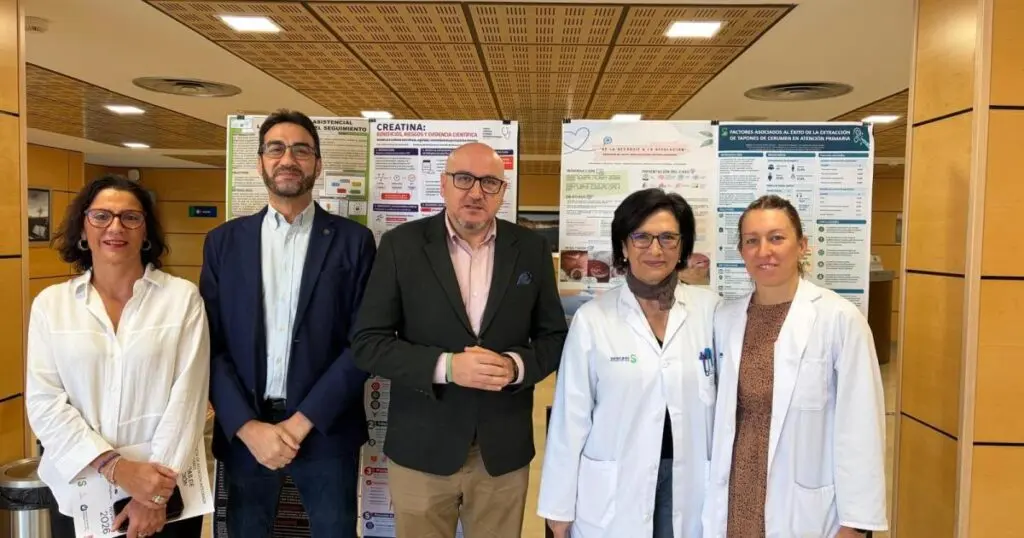
El conseller de Sanidad, Marciano Gómez, destacó en el 43º Congreso Nacional de Ingeniería en el Sector de la Sanidad la contribución de los profesionales de Ingeniería a la mejora y el mantenimiento de las infraestructuras sanitarias y a la transformación digital, tecnológica y organizativa del sistema público valenciano.

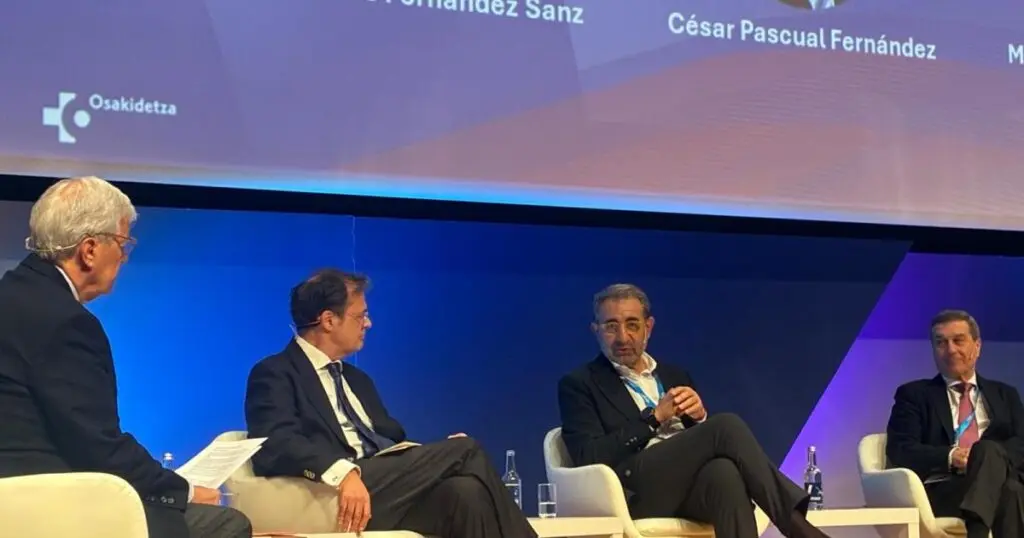
Gómez participó en Bilbao en la mesa de debate ‘Liderando la Transformación Sanitaria’, moderada por el periodista Ernesto Sáez de Buruaga. En ella intervinieron también los consejeros de Sanidad del Gobierno Vasco, Castilla-La Mancha y Cantabria.

Ingeniería en distintos ámbitos sanitarios

El congreso, que se celebra hasta el 6 de noviembre, reúne a expertos para compartir soluciones orientadas a mejorar las infraestructuras y los servicios sanitarios. Gómez señaló que la ingeniería participa en áreas como infraestructuras, mantenimiento, electromedicina, eficiencia energética, innovación y gestión de proyectos. También destacó su papel en iniciativas de la sanidad pública valenciana como la protonterapia y el ciclotrón, que están en marcha.

El conseller explicó que la Conselleria ha incorporado a su plantilla un cuerpo específico de Tecnología Sanitaria, compuesto por cinco escalas profesionales: científico de datos, ingeniero de organización, biotecnólogo, ingeniero biomédico e ingeniero informático. Según indicó, cada Agrupación Sanitaria Interdepartamental cuenta actualmente con un científico de datos y estos perfiles técnicos irán aumentando progresivamente en las distintas áreas sanitarias.

Infraestructuras y transformación

En el encuentro se trataron, entre otros asuntos, la inteligencia artificial, la transformación digital del sistema sanitario, la ingeniería aplicada a los cuidados y la necesidad de contar con infraestructuras modernas y eficientes, preparadas para responder a retos futuros.

Gómez también se refirió a la dana y señaló que, durante la reconstrucción de las infraestructuras sanitarias, los equipos de ingeniería trabajaron tanto en la reparación de las instalaciones como en su mejora y modernización.

El conseller destacó tres ámbitos de contribución de la ingeniería: la planificación de infraestructuras seguras, resilientes y fiables; la optimización de procesos y la mejora de la eficiencia; y el análisis de datos para apoyar la toma de decisiones.

En el congreso participan asimismo el secretario autonómico de Planificación, Información y Transformación Digital, Bernardo Valdivieso, en la mesa ‘El hospital que piensa: inteligencia artificial, datos y nuevas capacidades de decisión’, y el director general de Gestión Económica, Contratación e Infraestructuras, Pedro López, en la mesa ‘Impulsar la gestión de la transformación’.

Iván Márquez, nuevo presidente del Grupo Español Multidisciplinar de Melanoma

0

Iván Márquez, coordinador de la Unidad de Cáncer Heredofamiliar del Hospital público Gregorio Marañón de la Comunidad de Madrid y responsable de melanoma, tumores cutáneos y sistema nervioso central, ha sido nombrado presidente del Grupo Español Multidisciplinar de Melanoma (GEM). La asociación científica reúne y coordina a profesionales sanitarios dedicados a atender a pacientes con melanoma y promueve investigaciones sobre esta enfermedad.

La investigación de Márquez se centra principalmente en melanoma, cáncer hereditario, tumores cerebrales y cáncer de mama, además de la investigación clínica y traslacional. Es investigador principal en ensayos clínicos de fases I y III sobre melanoma, tumores cutáneos y del sistema nervioso central, y subdirector de la Unidad de Fase I y de cáncer de mama.

Docencia e investigación

En el ámbito académico, colabora en docencia práctica con la Universidad Complutense de Madrid desde 2009 y participa como profesor invitado en el máster de Inmunología. También imparte clases en el título de Experto en Inmunooncología de la Universidad de Navarra y ha codirigido tres tesis doctorales.

Márquez pertenece a la Sociedad Española de Oncología Médica (SEOM), la American Society of Clinical Oncology (ASCO), la Society for Immunotherapy of Cancer (SITC) y el «melanoma faculty» de la European Society of Medical Oncology (ESMO). Es autor o coautor de más de 80 artículos en revistas científicas y ha participado en más de 100 trabajos presentados en congresos nacionales e internacionales. El nombramiento reconoce, según la noticia, su labor asistencial e investigadora en melanoma, investigación clínica y desarrollo de nuevas estrategias terapéuticas en oncología.

Aragón participa en la feria turística WTM de Londres

0

La Dirección General de Turismo y Hostelería participará, a través de Turespaña, en la 46.ª edición de la World Travel Market (WTM), que se celebrará en Londres del 3 al 5 de noviembre de 2026, en el recinto ferial ExCeL London.

Desde su primera edición, en 1982, la feria ha pasado de reunir 221 expositores, 40 países participantes y más de 9.000 visitantes profesionales a consolidarse como una de las principales citas internacionales del sector turístico.

Un espacio de promoción aragonesa

Aragón contará con un espacio propio, con un mostrador decorado con la imagen de uno de los paisajes emblemáticos de la comunidad y un display con vídeos en bucle sobre su patrimonio natural y cultural. También dispondrá de una mesa de trabajo en el espacio de Turespaña, junto a otras comunidades autónomas, entre ellas Extremadura, La Rioja y País Vasco.

La delegación aragonesa estará integrada por representantes de la Dirección General de Turismo y Hostelería, Zaragoza Turismo y la Asociación Aragón Incoming (ARPTA).

Reuniones con operadores internacionales

La participación incluirá una agenda de reuniones profesionales organizada por una empresa especializada. Los encuentros reunirán a turoperadores y agentes de viaje internacionales seleccionados según sus intereses comunes con Aragón, con el objetivo de establecer futuras vías de colaboración.

La presencia en la feria forma parte de la estrategia de promoción turística de Aragón en el Reino Unido, un mercado considerado estratégico por sus características y por disponer de conexión aérea directa con la comunidad.

El nuevo Plan de Salud de Castilla-La Mancha dará cabida a ideas de innovación de los profesionales

0

El futuro Plan de Salud de Castilla-La Mancha, denominado ho 3.0, incorporará ideas de innovación y transformación de los profesionales, según anunció el consejero de Sanidad, Jesús Fernández Sanz. La hoja de ruta plantea avanzar desde un modelo centrado en curar hacia otro que priorice evitar la enfermedad, con la prevención y la predicción.

Fernández Sanz expuso esta orientación en el 43 Congreso Nacional de Ingeniería en el Sector de la Sanidad, celebrado en el Palacio Euskalduna de Bilbao. En una mesa redonda participó junto a responsables de Salud del País Vasco, Cantabria y la Comunidad Valenciana.

Ingeniería y tecnología sanitaria

El consejero señaló que los centros sanitarios gestionan instalaciones complejas que requieren continuidad en el suministro eléctrico, la climatización, los gases medicinales, los sistemas de información, el equipamiento electromédico y los servicios de soporte. Indicó que los responsables de ingeniería deben compatibilizar la seguridad, el mantenimiento, la eficiencia y la disponibilidad con las necesidades de pacientes y profesionales.

Sobre la inteligencia artificial y el tratamiento de datos, Fernández Sanz afirmó que la IA generativa ya no es una cuestión de si llegará, sino de cómo incorporarla. También sostuvo que Castilla-La Mancha se encuentra entre las tres comunidades con mayor renovación tecnológica sanitaria y menor obsolescencia de la tecnología adquirida. Añadió que las máquinas que se incorporan ya cuentan con inteligencia artificial y que, a su juicio, ayudarán a impulsar diagnósticos y tratamientos más precisos y menos invasivos.

Un nuevo plan de salud

El consejero explicó que el nuevo Plan de Salud, que todavía se presentaba como una próxima iniciativa, integrará asistencia sanitaria, prevención e inteligencia artificial. Según señaló, busca avanzar hacia un modelo más personalizado, integrado y participativo, y para ello consideró necesario reforzar las capacidades de los profesionales y promover nuevas formas de liderazgo y colaboración.

Fernández Sanz indicó que los ingenieros ya tienen presencia en ámbitos como la salud digital, la salud de precisión y la genómica, áreas que, según afirmó, tendrán un papel destacado en la nueva hoja de ruta. También mencionó el trabajo en transformación energética de los centros y la incorporación del enfoque One Health, que considera las relaciones entre medio ambiente, clima, salud animal y salud humana.

Congreso nacional

El consejero destacó que encuentros como el congreso permiten compartir conocimientos sobre robótica, automatización de entornos sanitarios, ingeniería aplicada a los cuidados y seguridad del paciente, así como sobre infraestructuras inteligentes y resilientes. Entre los campos de innovación que citó figuran la nanotecnología médica, la robótica quirúrgica y la inteligencia artificial aplicada al diagnóstico y al tratamiento personalizado.

Bilbao acogió el 43 Congreso Nacional de Ingeniería en el Sector de la Sanidad desde el 4 hasta el 6 de noviembre de 2026. El programa incluyó ponencias, mesas de debate y comunicaciones sobre inteligencia artificial y gestión del dato; robótica y automatización; ingeniería aplicada a los cuidados y a la seguridad del paciente, e infraestructuras sanitarias inteligentes y resilientes.

Minor Hotels firma una franquicia para abrir un hotel NH en Tashkent en 2027

0

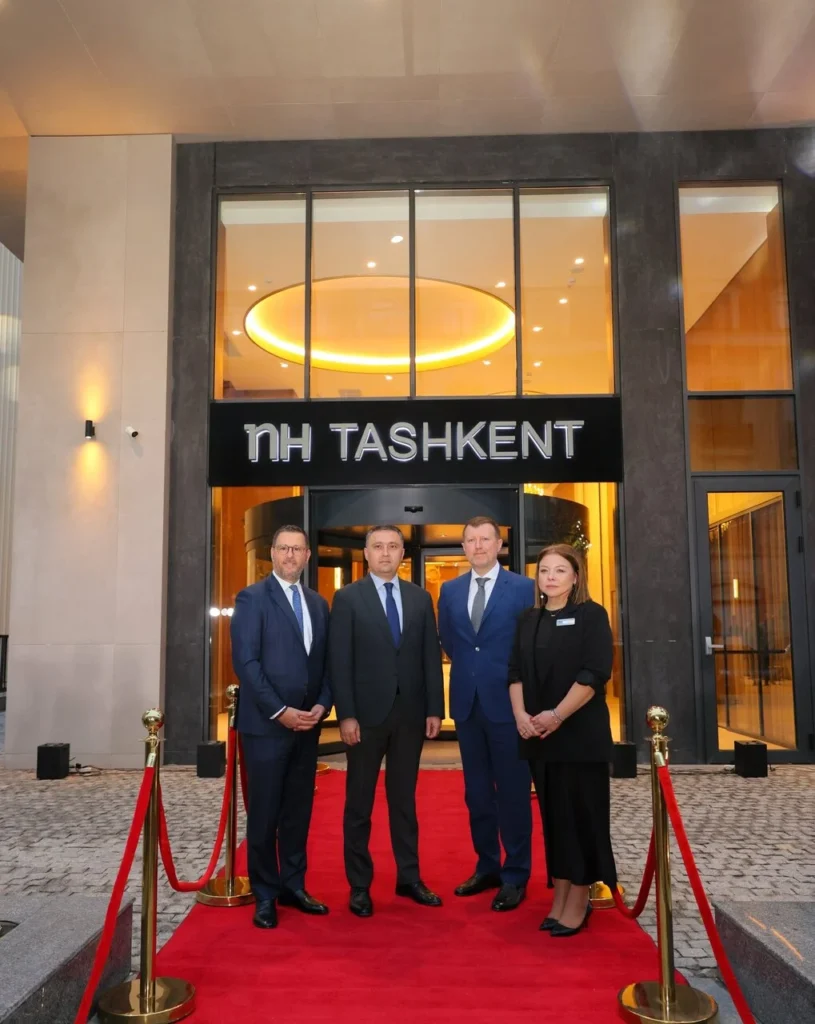
Minor Hotels anunció la firma de un acuerdo de franquicia con EASYRENT PE para el NH Hotel Tashkent, un establecimiento de 151 habitaciones en la capital de Uzbekistán.

Previsto para 2027

La apertura está prevista para el primer trimestre de 2027. Si se cumple ese calendario, el hotel introducirá la marca NH Hotels & Resorts en Uzbekistán y supondrá la llegada del grupo hotelero y de la enseña a la región de la CEI.

Minor Hotels cuenta con más de 640 establecimientos operativos y en fase de desarrollo en 67 países.

El BMW i3 ya está disponible en España desde 58.400 euros

0

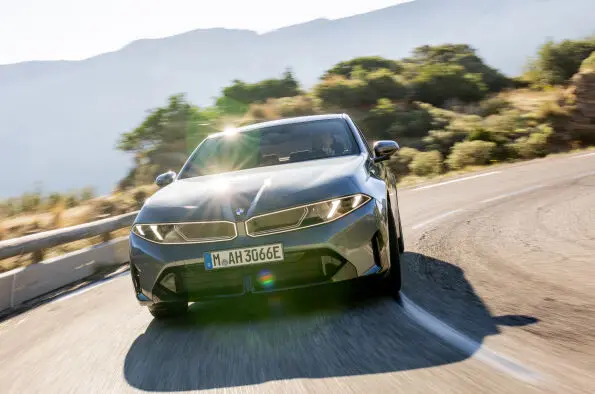
El BMW i3 ya está disponible en España en dos versiones: el i3 40 xDrive, con un precio de 58.400 euros, y el i3 50 xDrive, por 63.900 euros. Ambos precios corresponden al P.V.P. indicado para el mercado español.

Autonomía y prestaciones

El i3 50 xDrive combina una potencia total de 345 kW (469 CV) y un par máximo de 645 Nm. Acelera de 0 a 100 km/h en 4,7 segundos y equipa una batería de alto voltaje de 108,7 kWh. La autonomía máxima anunciada es de 912 kilómetros, según el ciclo WLTP.

Su capacidad de carga en corriente continua alcanza los 400 kW. Según los datos facilitados, en diez minutos en una estación rápida puede recuperar energía para recorrer hasta 423 kilómetros (WLTP). El i3 40 xDrive desarrolla 275 kW (374 CV), cuenta con una batería de 82,8 kWh y ofrece una autonomía máxima de 710 kilómetros (WLTP).

Arquitectura y futura versión

El segundo modelo de la Neue Klasse incorpora una arquitectura eléctrica de 800 V y la sexta generación de la tecnología BMW eDrive (Gen6).

BMW prevé lanzar en 2027 el i3 M60 xDrive M Performance, una variante de mayores prestaciones. La fuente presenta ese lanzamiento como previsto, no como una fecha garantizada.

Oferta de financiación

La oferta publicada para el BMW i3 anuncia cuotas desde 395 euros al mes, con una entrada de 12.708,90 euros y una cuota final de 35.829,61 euros, mediante financiación con BMW Bank. La operación contempla 47 cuotas mensuales de 395 euros durante 48 meses, un importe financiado de 44.724,14 euros y una TAE del 6,65% (TIN del 5,99%).

La oferta está sujeta a aprobación financiera y sus condiciones son válidas hasta el 31 de diciembre de 2026. El importe total adeudado indicado es de 55.061 euros y el precio total a plazos, de 67.769,90 euros, si se cumplen las condiciones. Al término del contrato, de 48 meses y 40.000 kilómetros, se puede devolver el vehículo según las condiciones pactadas, cambiarlo o conservarlo abonando la cuota final.

Palo Alto Networks negocia la adquisición de la startup Clutch Security por 500 M$: exit exprés en ciberseguridad

La adquisición de una startup de ciberseguridad es el atajo más caro del sector: Palo Alto Networks negocia comprar Clutch Security por 500 millones de dólares. La lección: el capital estratégico compra tiempo de mercado, no tecnología.

El origen es una información de The Information que cita fuentes próximas a la negociación. Empecemos por lo que no es: no hay contrato firmado ni confirmación oficial. Palo Alto Networks aseguró al medio que no comenta ‘rumores o especulación’, y Clutch Security no respondió a la petición de comentario. Un rumor con nombre, cifra y comprador. De momento, nada más.

El contexto explica la prisa. La compañía que dirige Nikesh Arora cerró este año la compra de CyberArk por 25.000 millones de dólares, la mayor operación de su historia, y ha anunciado otras cuatro adquisiciones en el mismo ejercicio. Clutch sería la quinta. El patrón es claro: el gigante no construye, compra.

Qué compra exactamente Palo Alto por 500 millones

Clutch Security no vende antivirus. Su negocio son las identidades no humanas: las claves API, cuentas de servicio, tokens y contraseñas que permiten a unas máquinas hablar con otras dentro de una empresa. Un ejército de credenciales que casi nadie audita y que, mal gestionado, es una puerta abierta.

El problema se agranda con los agentes de IA. Cuando un sistema autónomo accede a datos internos y ejecuta tareas por su cuenta, la empresa necesita saber qué permisos tiene, quién se los dio y si alguien los está usando mal. La plataforma de la startup mapea esas identidades, detecta permisos excesivos y vigila el ciclo de vida de cada credencial.

La ciberseguridad ya no protege solo personas: protege máquinas que actúan solas y credenciales que nadie mira.

La empresa nació a finales de 2023 de la mano de Ofir Har-Chen, CEO, Sagi Haas como CTO y Tal Kimhi al frente de I+D. Opera desde Israel y Estados Unidos, la combinación habitual del deep tech israelí: desarrollo cerca de casa y venta en el mercado grande.

El dinero que entró antes del exit: 28,5 millones en dos rondas

Palo Alto Networks Clutch Security

El historial de capital es corto, y eso forma parte del atractivo de la operación. 28,5 millones de dólares levantados en dos rondas, según los datos que la propia compañía ha hecho públicos y que ha recogido la prensa sectorial.

  • Julio de 2024: ronda seed de 8,5 millones de dólares liderada por Lightspeed Venture Partners, con Merlin Ventures y business angels como Shlomo Kramer, Nir Polak (cofundador de Exabeam) y Armon Dadgar (cofundador de HashiCorp).
  • Enero de 2025: Serie A de 20 millones liderada por SignalFire, con Lightspeed y Merlin Ventures renovando su posición.

📦 Caso de estudio: Clutch Security

  • El reto: multiplicar las credenciales de máquina y de agentes de IA sin que nadie controle qué permiso tiene cada una.
  • La jugada: especializarse en identidades no humanas y meter en la ronda a nombres con acceso directo a los compradores.
  • El resultado: 28,5 millones levantados y una negociación de venta por 500 millones menos de tres años después.
  • La lección: el capital relacional acorta el camino al exit más que una ronda grande.

Fíjate en el detalle: dos fondos de primer nivel y tres nombres propios del sector —entre ellos los cofundadores de Exabeam y HashiCorp— dentro de una seed de 8,5 millones. En Israel, el capital relacional se mueve así. Los business angels no ponen dinero por diversión; lo ponen donde pueden abrir la puerta del comprador tres años después.

La lectura de inversor: 17 veces el capital y un solo comprador

Vamos a los números. Si la operación se cierra a 500 millones y la compañía levantó 28,5, el múltiplo bruto sobre capital invertido ronda las 17 veces en menos de tres años. Es un exit excelente para Lightspeed y SignalFire. Y es, también, una advertencia: la valoración de la última ronda no se ha hecho pública, así que el múltiplo se mide contra lo aportado, no contra lo que valía la empresa en enero de 2025.

El precedente comparable está en la propia casa. CyberArk, fundada en Israel, se convirtió durante años en el estándar de la identidad humana y acabó costando 25.000 millones. Clutch ataca la identidad de las máquinas: el mismo problema un escalón más abajo y un mercado que todavía se está formando. Ese diferencial es lo que paga Palo Alto. No compra facturación, compra posición.

Aquí viene la parte incómoda para un founder. Un exit a tres años y 17 veces es buena y mala noticia a la vez. Buena, porque demuestra que en ciberseguridad se puede salir rápido. Mala, porque suele significar que el comprador ve un mercado que se va a consolidar y prefiere pagar la prima ahora antes que competir después. Quien tenga producto de identidad, permisos o seguridad para agentes de IA recibirá llamadas este trimestre. Quien tenga una capa superficial sobre un modelo ajeno, no.

La lección operativa no es ‘haz ciberseguridad’. Es más concreta: elige un problema que crezca por debajo del ruido, valida con clientes que ya tengan el dolor y construye relación con los fondos que invierten en tus potenciales compradores. En España ese mapa está menos maduro que en Israel, pero existe: aceleradoras como Lanzadera o Wayra conectan con corporaciones que compran tecnología, y la mayoría de los fondos de deep tech empieza a mirar identidad y seguridad de IA. Para el glosario técnico, la entrada de ciberseguridad de Wikipedia sirve de punto de partida.

🚀 Hoja de Ruta para Emprender

  • Elige un problema que asuste al comprador: identidad, permisos y agentes de IA se pagan mejor que una capa de software genérica.
  • Mide tu múltiplo real: divide la oferta entre el capital levantado, no entre la valoración de la última ronda.
  • Construye capital relacional: invita a tu ronda a quien pueda presentarte al comprador dentro de tres años.
  • Prepara la negociación antes de la llamada: con un solo comprador interesado, tu poder se reduce a tus métricas.

La Carrera por la Solidaridad provocará cortes de tráfico en Mestalla este domingo

0

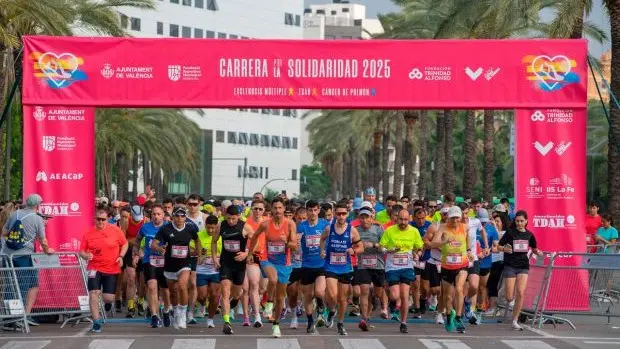
La segunda edición de la Carrera por la Solidaridad se celebrará el domingo 8 de noviembre en València, con salida y meta en el Paseo de la Alameda. La prueba cambia de recorrido respecto al año pasado y contempla carreras de 5 y 2 kilómetros, una marcha no competitiva y carreras infantiles.

La carrera competitiva de 5 kilómetros comenzará a las 9:00 horas y, cinco minutos después, saldrá la marcha no competitiva, que recorrerá la misma distancia. A las 9:30 horas empezará la marcha de 2 kilómetros y, desde las 10:20 horas, tendrán lugar las carreras infantiles.

Recorridos y cortes de tráfico

El itinerario de 5 kilómetros partirá del Paseo de la Alameda, entre el Pont de les Flors y el de l’Exposició, en dirección a la plaza de Saragossa. Continuará por la avenida d’Aragó hasta Blasco Ibáñez; desde allí seguirá hasta la calle Professor Doctor Severo Ochoa, girará por Misser Mascó hacia Doctor Moliner y regresará por Blasco Ibáñez y la avenida d’Aragó hasta la meta, en el Paseo de la Alameda.

La marcha de 2 kilómetros saldrá del mismo punto y avanzará hacia la plaza de Saragossa y la avenida d’Aragó. Continuará por la calle Èol, donde dará un giro de 180 grados, y volverá por la avenida d’Aragó hasta la meta.

El Servicio de Movilidad ha preparado un dispositivo especial que implicará cortes de tráfico en el barrio de Mestalla. Desde las 6:30 horas del domingo se cerrará al tráfico el Paseo de la Alameda, en el tramo comprendido entre la calle Pintor Peiró y el puente d’Aragó, para montar la salida y la meta.

Estacionamiento y transporte público

Desde las 22:00 horas del sábado 7 hasta las 12:00 del domingo 8 estará prohibido estacionar en el Paseo de la Alameda: entre Pintor Peiró y el puente de l’Exposició, junto al río, en la zona central; y entre el puente de l’Exposició y la plaza Saragossa, en ambos sentidos y en la zona central.

Las afecciones a la EMT alcanzarán a las líneas 4, 6, 10, 11, 12, 16, 26, 30, 31, 32, 70, 71, 81, 92, 93, 94, 95, C2 y C3. Las nuevas rutas planificadas podrán consultarse en la sección Última Hora de la web de la EMT, en la aplicación y en sus redes sociales.

Una convocatoria solidaria

Organizada por el Ayuntamiento de València, a través de la Fundación Deportiva Municipal, en colaboración con la Fundación Trinidad Alfonso, la carrera busca dar visibilidad a causas solidarias, acercar a la ciudadanía el trabajo de entidades del tercer sector y generar recursos para sus proyectos y actividades.

En esta edición participan la Asociación +16 TDAH València, el grupo de investigación en Neuroinmunología y Esclerosis Múltiple del Instituto de Investigación Sanitaria La Fe y la Asociación Española de Afectados de Cáncer de Pulmón (AEACaP). También se puede colaborar mediante la adquisición de un Dorsal 0, que permite realizar aportaciones de diferentes cantidades.

La prueba forma parte del calendario del Club VCRunning, que premia la participación de corredores y voluntariado en las carreras de València Ciudad del Running. Quienes participen en la carrera o colaboren como voluntarios recibirán los puntos correspondientes.

Segundo acto de un fundador unicornio: Repodo audita con IA y el cofundador de PayFit construye IA para videovigilancia

El segundo acto del fundador unicornio ya no consiste en repetir el negocio que le hizo millonario: los creadores del banco digital Lunar auditan cuentas con IA y el cofundador de PayFit vigila cámaras de seguridad.

CB Insights ha rastreado a los líderes que ayudaron a construir empresas de más de 1.000 millones de dólares y que, en 2025 o 2026, han fundado compañías de inteligencia artificial. El resultado es una lista de 59 nombres que funciona como mapa de por dónde respira el capital: la mayoría se queda en el sector que conoce, pero cambia de cliente, de modelo y hasta de tamaño de equipo.

El patrón que repiten los fundadores de unicornios: mismo sector, otro cliente

Vamos a los números. De los 17 líderes que construyeron software de empresa, 12 vuelven a montar una compañía en la misma categoría. En seguros y servicios financieros, la proporción es de 8 sobre 13. Kyle Nakatsuji, fundador de la aseguradora de automóvil Clearcover, desarrolla ahora sistemas de IA para aseguradoras con Dearborn Labs.

El patrón se rompe en consumo y retail. Once ejecutivos de ese mundo han lanzado su segunda empresa y ninguno ha vuelto al negocio original: nueve construyen IA para operaciones de otras empresas y dos se han pasado a la robótica y los sistemas autónomos. Tomáš Čupr, fundador del supermercado online Rohlik, automatiza ahora la operativa de retailers y fabricantes de gran consumo con Duvo.AI.

Repodo: de construir un banco millonario a auditar cuentas con IA

Ken Villum Klausen y Peter Andreasen levantaron Lunar, un banco digital que superó los 1.000 millones de dólares de valoración. Su nueva empresa, Repodo, no compite en banca: prepara registros y documentación de auditoría con IA y deja la firma final en manos de auditores cualificados. Automatiza la parte del trabajo que es producción documental y preserva el sello profesional, que es donde vive la responsabilidad legal.

La jugada tiene lógica de unit economics. Una auditoría es un servicio intensivo en horas junior, con márgenes que se estrechan y una demanda recurrente por obligación normativa. Si la IA reduce esas horas y el criterio experto se reserva para la revisión, el negocio escala sin multiplicar plantilla. El fundador no necesita inventar un mercado: le basta con aplicar tecnología nueva a un proceso antiguo que ya está pagado.

El segundo acto no consiste en buscar una idea nueva, sino en encontrar un proceso caro y repetitivo que el fundador ya conoce por dentro.

📦 Caso de estudio: Repodo

  • El reto: la auditoría consume horas de perfil junior y soporta una presión de márgenes constante.
  • La jugada: usar IA para preparar la documentación y reservar la firma al auditor cualificado.
  • El resultado: los cofundadores del banco Lunar convierten su experiencia en un servicio recurrente.
  • La lección: automatiza el trabajo documental y cobra por el criterio profesional, no por producir papeles.

fundadores de unicornios

De las nóminas a la videovigilancia: los segundos actos más inesperados

El salto más difícil de explicar es el de Florian Fournier, cofundador de la nómina francesa PayFit. Su nueva compañía, Orasio, utiliza IA para detectar amenazas potenciales y buscar dentro de grabaciones de seguridad. Del software de recursos humanos al vídeo de vigilancia: mismo cliente empresarial, problema completamente distinto.

Otros nombres del mapa: Lucas Ngoo (Carousell) entrena robots con datos del mundo real; Aleksander Djurka, ex CIO de Vestiaire Collective, desarrolla sistemas autónomos; y Andrew Rubin, cocreador de Android, construye humanoides en Genki Robotics. En ciencia, Benjamin Lamm y George Church predicen cambios biológicos con Astromech, y Richard Socher (You.com) diseña una IA que reescribe su propio código.

Cinco compañías del informe ya son unicornios: Recursive Superintelligence, Core Automation, Astromech, Upscale AI y Genki Robotics. Todas caen en la frontera técnica: desarrollo de IA, infraestructura de cómputo, robótica e investigación científica.

Qué enseña esto a un fundador que no ha levantado su primer unicornio

El detalle más útil no es la lista de nombres, sino cómo cambia la forma de construir. David Sullivan, cofundador de NevadoAI tras su paso por Unqork, cuenta que antes contrataba a decenas y cientos de personas por trimestre y que ahora no necesita esa escala: automatiza el back office para concentrar el gasto en ingeniería y en en las funciones de cara al cliente. Ese es el cambio de mentalidad que un founder puede copiar hoy, con ronda o sin ella.

La lección se sostiene con criterio. El founder market fit no es una etiqueta de pitch deck: es la ventaja de conocer el problema mejor que nadie. Por eso Repodo tiene sentido y un humanoide no lo tiene para quien nunca ha tocado la robótica. Quien monta un negocio real —una correduría, una chocolatería artesanal con suscripción, una gestoría— puede aplicar la lógica de Lean Startup a un proceso heredado: identificar lo que consume horas, automatizarlo con herramientas accesibles y cobrar por el criterio que queda.

Ojo con el espejismo. La IA en sectores regulados exige cumplimiento y ciclos de venta largos; la deep tech, años de capital riesgo y un runway que casi ningún proyecto aguanta sin socio industrial. La avenida realista para el ecosistema local —con Lanzadera, Wayra, líneas de ENISA y business angels— es la capa de software sobre procesos que ya se pagan. Ahí el product-market fit se mide en contratos, no en demos.

🚀 Hoja de Ruta para Emprender

  • Elige un proceso aburrido y caro: auditoría, seguros, logística o back office tienen demanda recurrente y margen para automatizar; mejor si lo conoces por dentro.
  • Separa producción de criterio: deja que la IA haga el trabajo documental y cobra por la firma experta, como hace Repodo con los auditores.
  • Diseña el equipo pequeño desde el día uno: decide qué tareas automatizas antes de la primera contratación masiva, porque la plantilla es lo que más runway quema.
  • Valida el pago antes del producto: consigue una carta de intención de diez clientes del sector; el founder market fit se demuestra con contratos, no con demos.

Ángel Niño visita Tech Show Madrid, donde exponen 28 startups madrileñas

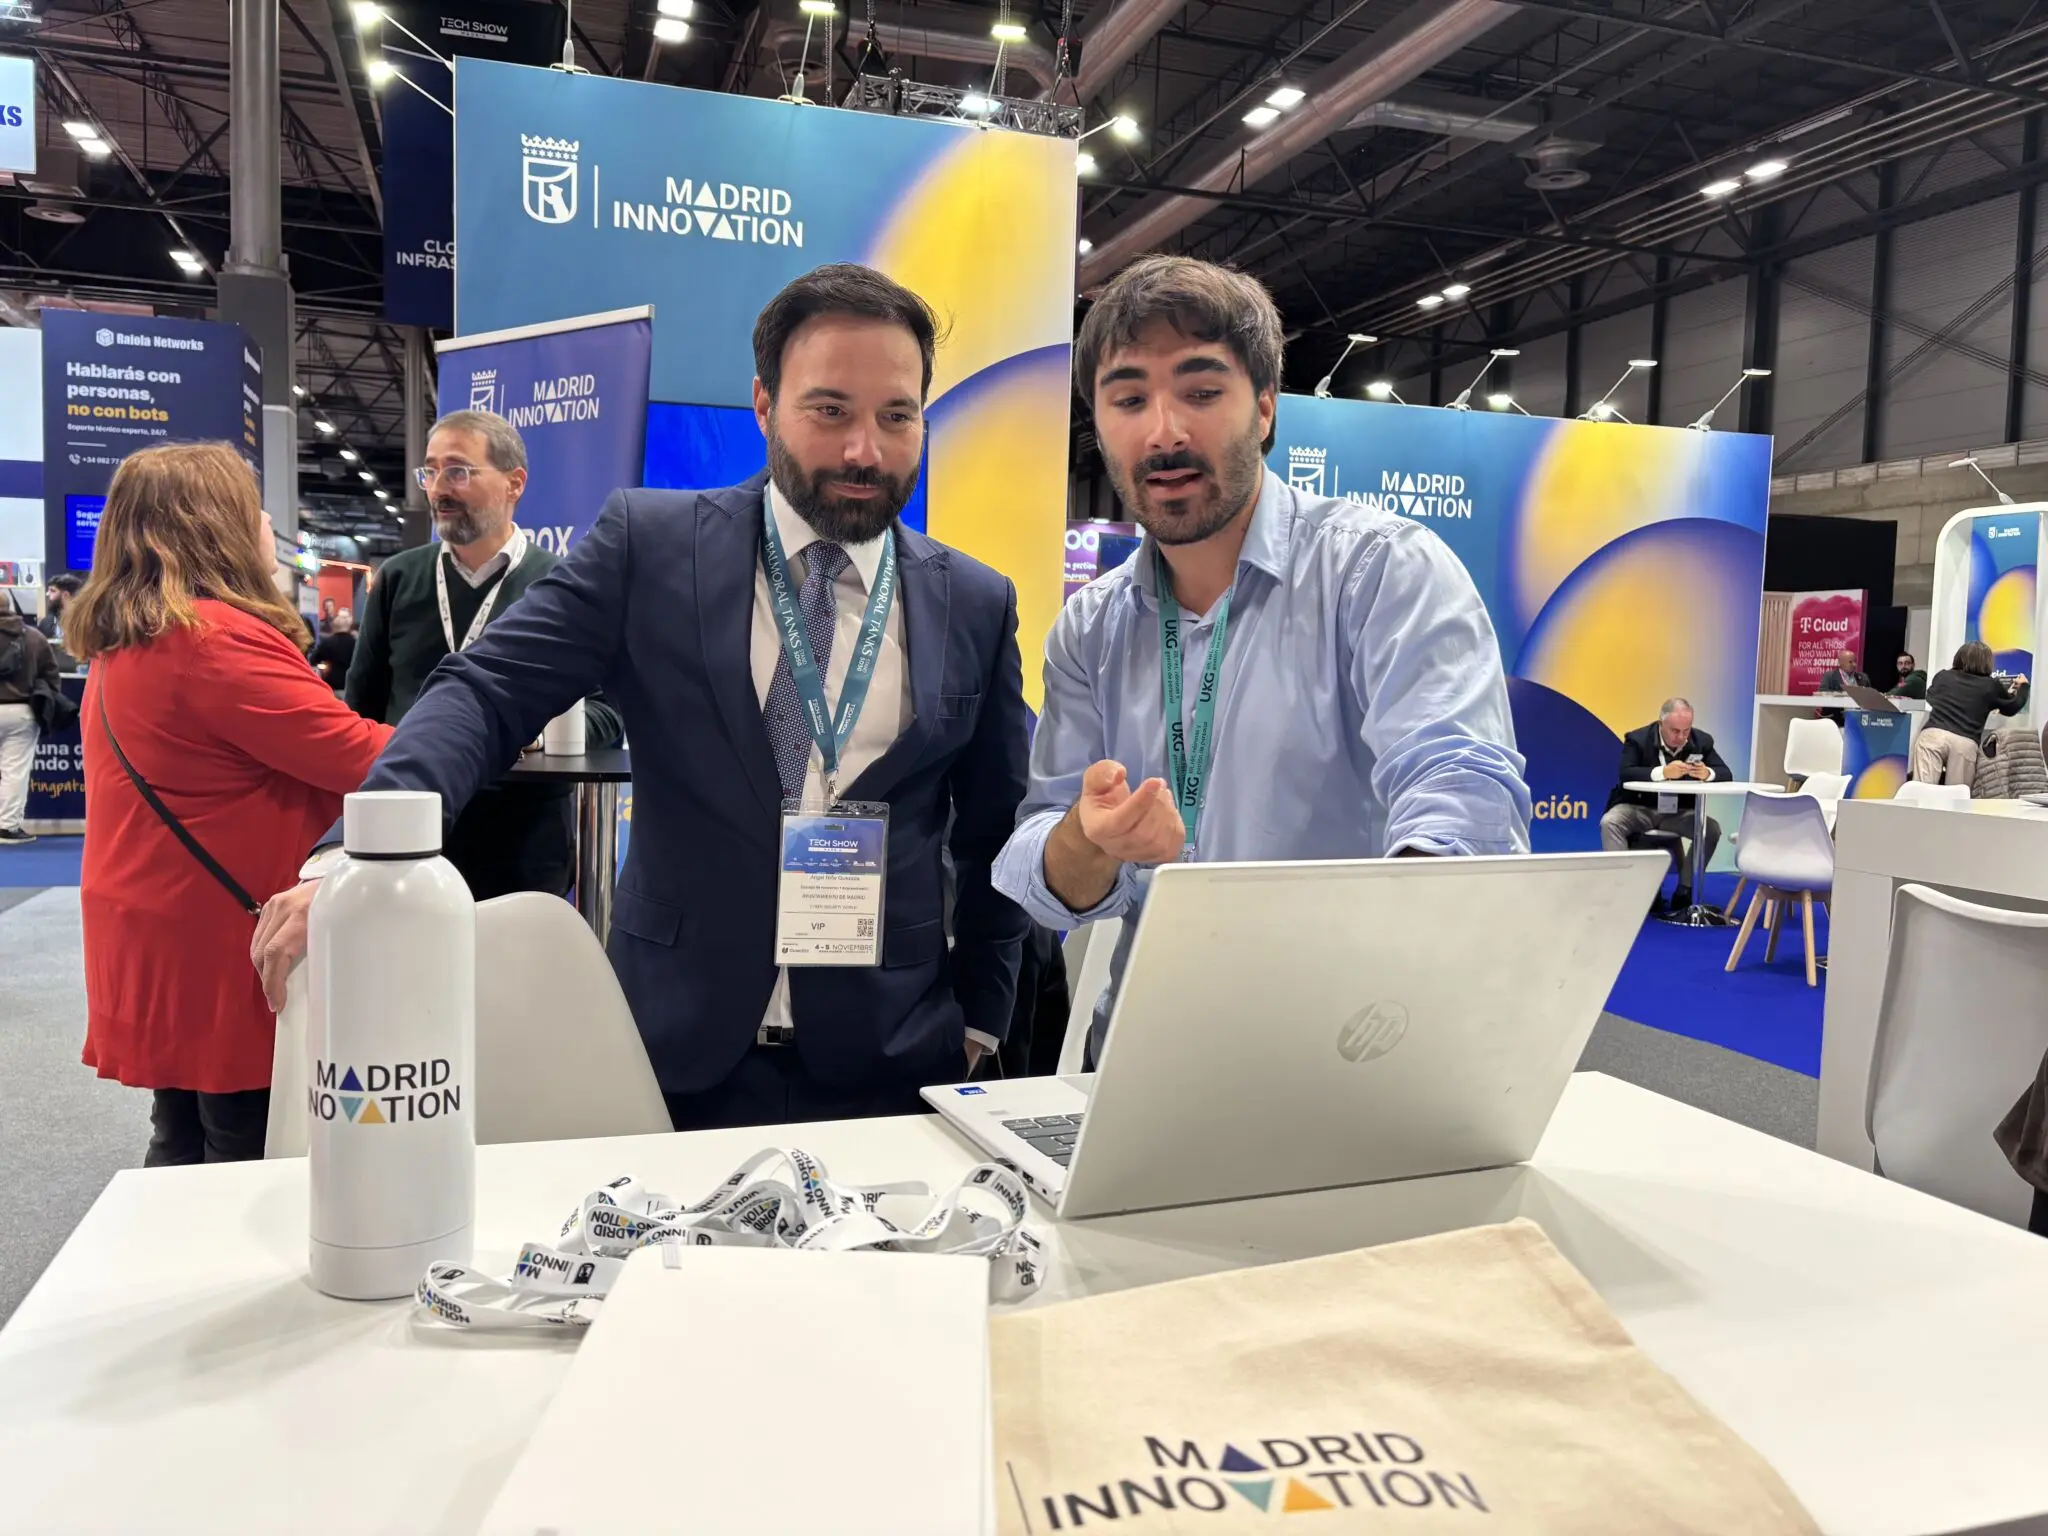
El concejal delegado de Innovación y Emprendimiento, Ángel Niño, ha visitado Tech Show Madrid 2026, encuentro del sector tecnológico y empresarial que se celebra en IFEMA Madrid desde ayer y hasta hoy. Niño afirmó que “Tech Show Madrid convierte a la capital en la sede del sur de Europa para conocer nuevas soluciones, compartir experiencias y analizar las tendencias que están transformando la digitalización empresarial”.

La iniciativa municipal Madrid Innovation cuenta con un estand en el pabellón 3 para dar a conocer sus servicios y el potencial del ecosistema madrileño. Niño describió Madrid como “un hub especialmente competitivo para proyectos tecnológicos escalables” y señaló que la capital “se ha posicionado como la ciudad con más empresas tecnológicas de España, concentrando más de 1.800 compañías tecnológicas, más de 30.700 empleos y cerca de 5.000 millones de euros de facturación anual”.

Proyectos de 28 empresas emergentes

En el estand municipal exponen sus proyectos 28 startups del ecosistema madrileño, procedentes de los centros municipales Puerta Innovación, International Lab y Madrid Innovation Lab. Sus actividades abarcan inteligencia artificial, datos, analítica predictiva, gestión financiera y del conocimiento, impacto social, educación y salud.

Organizado por CloserStill Media, Tech Show Madrid prevé reunir a 30.000 visitantes, más de 500 expositores y 450 ponentes. El encuentro congrega a empresas y profesionales para abordar tendencias e innovaciones en ámbitos como cloud, ciberseguridad, big data, inteligencia artificial, centros de datos, comercio electrónico, marketing digital y tecnologías aplicadas a los recursos humanos.

Fernando Trueba y Ada Colau visitan ‘Al cielo con ella’ esta semana

0

Al cielo con ella, presentado por Henar Álvarez, fue el programa más visto de La 2 el pasado domingo. En la próxima emisión participarán el cineasta Fernando Trueba, Ada Colau —candidata del Frente Amplio—, la investigadora Carmen Guillén y Araceli Navarro, superviviente del Patronato de Protección a la Mujer.

La emisión del domingo comenzará con una entrevista a Navarro y Guillén, autora del libro Redimir y adoctrinar: El Patronato de Protección a la Mujer (1941-1985). Ambas participan en El Patronato, serie documental de RTVE Play cuyo estreno está previsto para este viernes 6 de noviembre en La 1 y RTVE Play.

Entrevistas y música en el programa

Navarro es una de las supervivientes de la institución represora franquista, que siguió activa hasta 1985, ya en democracia. Guillén es historiadora y autora de un estudio sobre el Patronato.

Henar Álvarez también recibirá a Fernando Trueba. El director hablará de su último documental, Bajañí, sobre El Niño Josele y su recorrido por el flamenco, el jazz y la música brasileña. Además, reflexionará sobre el cine y su trayectoria de cinco décadas.

También está prevista la visita de Ada Colau, candidata del Frente Amplio para las próximas elecciones del 29N. El espacio contará asimismo con la cómica y colaboradora habitual Laura del Val y con la música de Manny Calavera.

La CNMC resuelve que Telefónica deje de prestar el servicio universal de telecomunicaciones

La CNMC avala retirar a Telefónica la obligación de prestar el servicio universal de acceso fijo a internet y telefonía fija, una carga regulatoria histórica que el regulador considera ya cubierta por el mercado.

Qué cambia exactamente con el informe de la CNMC

La Comisión Nacional de los Mercados y la Competencia ha informado favorablemente sobre el proyecto de Orden elaborado por la Secretaría de Estado de Telecomunicaciones e Infraestructuras Digitales que pone fin a la designación de Telefónica como operador obligado a prestar los servicios de acceso fijo a internet y telefonía fija incluidos en el servicio universal. El expediente figura como IPN/CNMC/048/26.

El servicio universal es la figura que garantiza que determinados servicios básicos de comunicaciones electrónicas estén disponibles para todos los ciudadanos, con independencia de dónde residan, con una calidad adecuada y a un precio asequible. La Ley General de Telecomunicaciones permite dejar de exigir a un operador concreto esa prestación cuando el mercado ya la ofrece por sí mismo en condiciones adecuadas. La CNMC da ese supuesto por acreditado.

El alcance del cambio es preciso. La resolución no suprime el servicio universal como derecho de los usuarios: levanta la obligación de que sea Telefónica quien lo preste. Si en algún momento el mercado dejara de asegurar el acceso, la Administración podría volver a licitar la prestación o imponer esa obligación a otro operador. La red de seguridad legal se mantiene intacta.

El texto es un informe preceptivo, no la norma definitiva. El proyecto de Orden debe completar su tramitación en el departamento competente y publicarse en el BOE para desplegar efectos jurídicos plenos sobre el mercado.

El fin de la designación no elimina el derecho al servicio universal: traslada la garantía desde un operador obligado hacia el mercado y hacia la supervisión pública.

Por qué el regulador ya no ve necesaria la designación

Los dos servicios afectados, acceso fijo a internet y telefonía fija, están disponibles de forma generalizada a través de las ofertas existentes en el mercado. Ese es el eje del argumento. En informes anteriores, la CNMC ya había señalado el elevado nivel de cobertura de las redes fijas y móviles, la disponibilidad de soluciones satelitales y el efecto de los programas públicos de apoyo al despliegue de infraestructuras digitales.

El razonamiento es de proporcionalidad: mantener obligaciones de servicio público que el mercado hace innecesarias encarece la regulación sin beneficio demostrable para el usuario. La medida, en ese sentido, adapta el marco a la realidad del sector en España, donde conviven varias redes fijas y móviles con cobertura prácticamente completa del territorio.

CNMC Telefónica

La asequibilidad queda cubierta por dos vías. La legislación obliga a todos los operadores que prestan acceso fijo a internet y telefonía fija a ofrecer condiciones adaptadas para los colectivos vulnerables. Y la propuesta prevé el mantenimiento del abono social para quienes ya son beneficiarios de esta medida, de modo que el fin de la designación no altera la continuidad de los mecanismos de apoyo.

Quién gana y quién pierde con el fin de la designación

Para Telefónica, el efecto inmediato es la retirada de una obligación que arrastra desde la apertura del mercado a la competencia. El perímetro afectado es limitado por definición: alcanza a quienes no disponen de alternativa de mercado en acceso fijo, un colectivo que la propia CNMC considera residual tras años de despliegue de fibra.

Para el resto de operadores, Orange, Vodafone, MásMóvil y Digi entre otros, la resolución no impone cargas nuevas, pero deja abierta la puerta a que la obligación pudiera recaer sobre otro operador si el mercado fallara. Ese escenario es hoy remoto, aunque la CNMC lo mantiene expresamente sobre la mesa.

El regulador introduce dos condiciones que conviene seguir:

  • Supervisión territorial: la CNMC subraya la importancia de vigilar la disponibilidad de estos servicios para todos los consumidores, con independencia de su localización geográfica, y de analizar medidas adicionales si fuera necesario.
  • Calendario normativo: reclama aprobar el nuevo Reglamento de servicio universal antes del 31 de diciembre de 2026, pieza esencial para aplicar el marco regulatorio resultante.

Lectura de mercado: menos carga regulatoria, misma vigilancia

Más allá del gesto regulatorio, el informe confirma una tendencia que el sector arrastra desde hace años: el desmontaje de las obligaciones de servicio universal allí donde la competencia ha sustituido a la designación administrativa. La fotografía del mercado español, con redes de fibra solapadas de varios operadores, cobertura móvil extensa y capacidad satelital, sostiene la decisión, pero también la expone. Cualquier deterioro de la disponibilidad reabriría el expediente.

El precedente más directo son los informes previos de la propia CNMC sobre cobertura. El regulador ya había anticipado este desenlace; la novedad es que el criterio se traduce ahora en una norma con efectos jurídicos. Conviene matizar el impacto económico: el perímetro afectado es residual dentro de la cuenta de resultados de una compañía que factura miles de millones, y el efecto se mide más en coste administrativo y obligación regulatoria que en margen. No consta comunicación de hecho relevante de la operadora a la CNMV vinculada a este expediente, ni un movimiento en la cotización de Telefónica atribuible a la resolución.

Queda la incógnita del Reglamento. Sin esa pieza, el nuevo marco queda a medias y la vigilancia sobre la disponibilidad del servicio se convierte en el único dique de contención. Es ahí donde se medirá si la retirada de la designación fue una decisión técnica o un acto de fe en el mercado. El detalle relevante no es quién deja de estar obligado, sino qué ocurre si el mercado incumple.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación del proyecto de Orden en el BOE y la aprobación del nuevo Reglamento de servicio universal, con plazo máximo del 31 de diciembre de 2026.
  • Reacción del valor: Sin hecho relevante remitido a la CNMV, el mercado no descuenta impacto material en la cotización de Telefónica por una obligación de perímetro reducido.
  • Precedente sectorial: Los informes previos de la CNMC sobre cobertura de redes fijas y móviles ya apuntaban a la retirada de la designación.

La Smart Compact Van de Stellantis sale a carretera para pruebas con medios

0

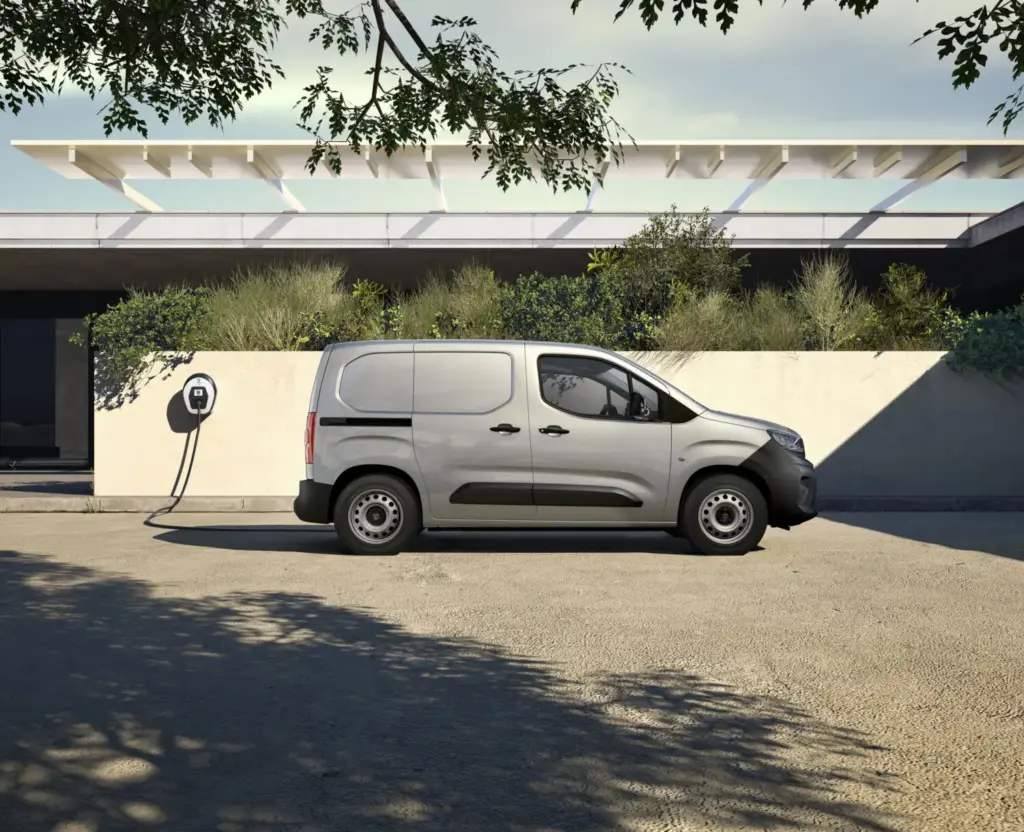
Stellantis Pro One ha organizado pruebas de conducción de la Smart Compact Van para medios de comunicación, después de presentarla digitalmente en junio y mostrarla al público en septiembre, en el IAA Transportation de Hannover. Los pedidos en España se abrieron en septiembre.

El modelo se comercializa con cuatro marcas: Citroën Berlingo Van FIRST, FIAT Professional Doblò Easy PRO, Opel Combo START y Peugeot Partner ACTIVE. La propuesta está enfocada en la practicidad, la flexibilidad y las necesidades de los profesionales.

Un interior adaptable al trabajo

La Smart Compact Van incorpora el asiento modular Flexiseat, que puede plegarse para ampliar el espacio de carga. También puede combinarse con el Modutable, opcional, que ofrece una superficie para trabajar o utilizar durante los descansos.

El habitáculo incluye además la consola extraíble Moduconsole, el Dashbox, con dos compartimentos cerrados y un portavasos, y el Drivedrawer, un espacio bajo el asiento para guardar objetos como un ordenador portátil, una tableta o cuadernos. También dispone de una toma de 220 V.

Para quienes necesitan tres plazas, el sistema Moduwork añade un asiento central. Cuando este no se utiliza, permite disponer de almacenamiento adicional o transportar objetos largos a través de un hueco de carga. El vehículo conserva las dimensiones de la arquitectura Compact Van actual y se ofrece en dos longitudes, con una carga útil de entre 650 kg y una tonelada y un volumen de carga de entre 3,3 y 4,4 m³.

Motorizaciones y precios en España

La gama incluye una opción eléctrica con una autonomía de hasta 270 km y tres motores de combustión: dos diésel y uno de gasolina, asociados a un cambio manual. Stellantis también prevé una versión mild-hybrid; la información disponible no concreta su fecha de lanzamiento.

En España, los precios indicados, sin IVA ni transporte, parten de 21.500 euros para el furgón de gasolina de 110 CV con cambio manual, de 22.000 euros para el diésel de 100 CV manual y de 27.800 euros para el furgón eléctrico de 42 kWh.

La compañía presenta esta versión como una alternativa de precio inferior al resto de la gama de furgonetas compactas, tanto con motores de combustión como eléctricos. Los vehículos ya están disponibles para pedidos en el mercado español.

La economía plateada catalana reúne 1.030 empresas y genera 13.312 millones de euros en negocio

0

La economía plateada catalana reúne 1.030 empresas, genera un volumen de negocio agregado de 13.312 millones de euros y da empleo a más de 72.800 personas. Son datos de un estudio elaborado por ACCIÓ, la agencia para el crecimiento de las empresas del Departamento de Empresa y Trabajo, en colaboración con WeMind Cluster.

El informe refleja el crecimiento del sector en comparación con el análisis realizado hace cuatro años: el número de empresas ha aumentado un 46,5%, la facturación un 36,4% y el empleo vinculado un 42,3%. El estudio define la economía silver como un ámbito transversal relacionado con la longevidad, el bienestar y la autonomía, que no se limita al envejecimiento o la dependencia.

Este campo comprende productos, servicios y tecnologías destinados a responder a las necesidades asociadas al envejecimiento de la población y al aumento de la esperanza de vida. ACCIÓ presentó el estudio durante el WeMind Summit, encuentro especializado en salud mental y envejecimiento activo que WeMind Cluster organiza esta semana en el marco del Smart City Expo World Congress. El clúster agrupa a cerca de 100 organizaciones de salud mental, neurociencias y longevidad.

Cuatro segmentos y distintos perfiles

La población a la que se dirige la economía plateada es heterogénea y no se define únicamente por la edad: también cuentan el estilo de vida y el grado de autonomía. El estudio distingue tres perfiles según su nivel de dependencia: personas con vida activa, personas autónomas y personas en situación de vida asistida.

El análisis organiza el sector en cuatro segmentos. El envejecimiento activo y el bienestar es el que más ha crecido en número de empresas desde 2022, con un 63%; incluye actividades como el turismo sénior, el ocio, los servicios financieros y las soluciones digitales para favorecer una vida activa.

La salud es el principal segmento por peso económico: reúne 293 empresas, genera cerca de 6.000 millones de euros —el 44% de la facturación total del sector— y emplea a casi 15.000 profesionales. La industria farmacéutica concentra buena parte del negocio, mientras que también crecen ámbitos como la alimentación especializada y las tecnologías médicas.

Servicios, autonomía y tecnología

El segmento de autonomía y calidad de vida representa alrededor del 14% de las empresas y de la facturación. Incluye soluciones para preservar la independencia de las personas mayores, como audífonos, movilidad asistida, teleasistencia, telemedicina, monitorización remota y domótica.

Los servicios asistenciales constituyen el segmento con más empresas, un 36% del total, y concentran el 62% del empleo. Las residencias y los centros de día son sus principales actividades, mientras que aumenta el peso de la atención domiciliaria y la personalización de los servicios. Cerca del 89% de las empresas del sector tiene más de diez años de antigüedad; el 25,4% exporta de forma regular y el 15,2% son filiales de empresas extranjeras.

El estudio identifica cerca de 300 empresas que incorporan soluciones tecnológicas y concentran más del 35% de la facturación. Entre las tecnologías más presentes figuran la salud digital, la inteligencia artificial, los dispositivos médicos y el internet de las cosas (IoT). El informe señala que estas herramientas complementan la labor de los profesionales sin sustituir la relación humana y que su aplicación contribuye a la calidad de vida, la salud y la autonomía de las personas mayores, especialmente en el ámbito sanitario.

Un ecosistema con proyección internacional

Además de las empresas, el ecosistema catalán incluye clústeres, centros tecnológicos, universidades, hospitales, asociaciones e iniciativas de transferencia tecnológica. El informe destaca, entre otros actores, a WeMind Cluster, ACRA, Catalonia.Health, LabORA y el ecosistema catalán de investigación biomédica y tecnológica.

Barcelona acoge encuentros internacionales como el Smart City Expo World Congress, que incorpora la longevidad y el envejecimiento activo entre sus ejes de innovación, incluido el WeMind Summit. Cataluña cuenta también con una amplia oferta formativa relacionada con la economía plateada, en ámbitos como la geriatría, la dependencia, la salud, la autonomía personal y las tecnologías asistenciales.

El informe indica que Cataluña está ganando visibilidad internacional como centro de innovación en longevidad y envejecimiento. Entre 2016 y 2025, las startups silver catalanas captaron cerca de 120 millones de dólares en capital riesgo. En 2025, Barcelona se situó como el principal centro de la Unión Europea por inversión en startups del sector. Para las empresas catalanas, las principales oportunidades internacionales se concentran en salud digital, dispositivos médicos, inteligencia artificial y medicina personalizada.

Envejecimiento y oportunidades económicas

El envejecimiento de la población es una tendencia global asociada al aumento de la esperanza de vida y a la reducción de la natalidad, especialmente intensa en Europa, Japón, China y otras economías avanzadas. En Cataluña, las personas mayores de 55 años representan más de un tercio de la población. Aunque el peso de las personas mayores es algo inferior al de España y la Unión Europea, la esperanza de vida es más alta.

Las proyecciones indican que en 2070 casi un tercio de la población catalana tendrá 65 años o más. Por territorios, las zonas más envejecidas son las Terres de l’Ebre, el Alt Pirineu i Aran y las Comarques Centrals.

El estudio plantea que el envejecimiento, además de ser un reto social y sanitario, se ha convertido en una oportunidad económica para las próximas décadas. Una población sénior más numerosa, activa y autónoma impulsa nuevas oportunidades de negocio y una demanda creciente de productos y servicios orientados al bienestar, la salud y la calidad de vida.

La tecnología es uno de los motores de esta transformación: la inteligencia artificial, el big data, la robótica y las tecnologías asistenciales contribuyen a mejorar la salud, la autonomía y la atención de las personas mayores. También evolucionan los modelos asistenciales, los entornos urbanos y residenciales y las fórmulas de financiación para adaptarse a una sociedad más longeva.

El precio de la gasolina hoy: acumula una caída del 11% y el diésel rompe cuatro semanas de bajadas

0

El precio de la gasolina cae hoy a 1,729 euros por litro y acumula un abaratamiento cercano al 11% desde el 1 de octubre. El diésel, en cambio, rompe cuatro semanas de descensos y sube un 0,58%.

Se trata de la quinta caída semanal consecutiva del combustible más vendido en España. En los últimos siete días la gasolina se ha abaratado un 1,25%, según los datos del Boletín Petrolero de la Unión Europea, la referencia que la Comisión Europea publica cada semana con los precios medios de venta al público de los veintisiete.

La gasolina encadena cinco semanas de bajadas y se consolida en mínimos desde agosto

El descenso aleja al combustible de los máximos anuales que tocó a principios de octubre, después de trece subidas consecutivas desde junio, y lo instala en mínimos desde finales de agosto. La corrección es real, pero relativa: el litro sigue por encima del que se pagaba hace un año.

Desde el 1 de octubre está en vigor la rebaja de 20 céntimos por litro en el Impuesto sobre Hidrocarburos aprobada por el Gobierno dentro del tercer paquete de medidas para contener el impacto del conflicto en Oriente Próximo. Hasta esa fecha, el descuento se quedaba en cinco céntimos.

El calendario de la norma fijaba 20 céntimos en octubre, 13 en noviembre y 6 en diciembre. La cláusula de salvaguarda automática mantiene este mes el alivio completo porque el crudo sigue por encima del umbral del 15% de revalorización que activa la protección. El diésel, que ya contaba con la bonificación desde principios de septiembre, ha sostenido su descuento sin necesidad de ese rescate.

La corrección es de margen, no de materia prima: la gasolina ha devuelto en cinco semanas buena parte de lo ganado en trece.

Para el consumidor, el alivio se mide en el surtidor. Llenar un depósito medio de 55 litros de gasolina cuesta ahora 95,09 euros, frente a los 81,51 euros de hace un año: 13,58 euros más. La rebaja fiscal existe, pero no compensa el encarecimiento acumulado desde el verano.

Llenar un depósito cuesta 13,58 euros más que hace un año en gasolina y 26,78 más en diésel: la brecha no la cierra ninguna bonificación.

El diésel corta cuatro semanas de descensos y sube un 0,58% hasta 1,898 euros

El gasóleo de automoción ha roto la racha. Tras cuatro semanas consecutivas de bajadas, el litro se ha encarecido un 0,58% y se ha situado en 1,898 euros, a un paso de los 1,9 que ya rozó a comienzos del otoño. La subida rompe la inercia que compartía con la gasolina y reabre la duda sobre dónde está el suelo del mercado.

La factura del depósito lo nota antes que cualquier estadística. Un turismo diésel de 55 litros exige un desembolso de 104,39 euros, 26,78 euros más que hace doce meses, cuando bastaban 77,60. En el gasóleo, la distancia con el año pasado duplica la de la gasolina, y recae sobre el combustible que sostiene buena parte del transporte profesional.

precio diésel

España sigue siendo una de las plazas más baratas de su entorno. La gasolina de 95 se vende aquí a 1,729 euros, por debajo de los 1,929 euros de media en la Unión Europea y de los 2,003 de la eurozona. El diésel, a 1,898, también queda lejos de los 2,153 euros comunitarios y de los 2,203 de la moneda única.

La brecha con la eurozona supera los 27 céntimos en gasolina y los 30 en diésel. La explicación está en la fiscalidad: el tipo español del Impuesto sobre Hidrocarburos se sitúa por debajo del de Francia, Alemania, Italia o Países Bajos, de modo que la diferencia de precio final no refleja un abaratamiento de la materia prima, sino una menor carga tributaria.

La cláusula de salvaguarda y el decalaje del crudo: qué decidirá el precio de la gasolina en diciembre

El precio de los carburantes no replica al petróleo con precisión de reloj. Influyen la cotización específica de cada producto —gasolina y gasóleo se negocian en mercados distintos, con refinerías y especificaciones distintas—, la fiscalidad, el coste de la materia prima y de la logística y los márgenes brutos de refineros y distribuidores. A eso se suma un decalaje temporal en la traslación del crudo al surtidor que amortigua las subidas y, por la misma lógica, frena las bajadas.

Ese mecanismo explica la divergencia de esta semana. La gasolina cede porque el margen de refino se ha estrechado tras trece semanas consecutivas de subidas; el diésel avanza porque su mercado específico sigue tensionado desde que se deterioraron los flujos internacionales de gasóleo con el conflicto en Oriente Próximo. Para dimensionar el movimiento conviene mirar atrás: el verano de 2022 marcó el techo, con 2,141 euros en gasolina y 2,1 en gasóleo, niveles que se alcanzaron con una crisis de suministro mucho más aguda que la actual.

El riesgo que vigila el mercado no es una espiral al alza, sino lo contrario. Los 20 céntimos se sostienen porque el crudo supera el umbral del 15%, y ese umbral es una condición reversible. Si el Brent cede lo suficiente, la bonificación caería a los 13 céntimos previstos para noviembre y a los 6 de diciembre, de modo que el litro podría subir en el surtidor aunque el petróleo siguiera bajando. La paradoja es incómoda para el consumidor: pagaría más por una mejora del escenario energético.

No sería la primera vez que el diseño del alivio genera ese efecto. La bonificación de 20 céntimos ya se utilizó durante la crisis energética de 2022 y se retiró por fases, con tramos de 10 y de 5 céntimos, hasta desaparecer. La secuencia deja una lección que ahora se repite: un descuento con fecha de caducidad acaba funcionando como una subida aplazada.

Hay una segunda contradicción, más estructural. El diésel cotiza por encima de la gasolina, cuando durante décadas fue al contrario. Esa inversión se consolidó con la reorganización de los flujos mundiales de gasóleo y no se ha corregido con la normalización de los fletes. Para el transporte profesional, el diferencial es una línea de coste que no se renegocia cada semana y que termina trasladándose al precio de la mercancía.

Con estos mimbres, el escenario de las próximas semanas depende de dos variables medibles: la cotización del gasóleo en el mercado mediterráneo y la decisión del Gobierno sobre el calendario de bonificaciones, que expira en diciembre. La referencia útil será el Boletín Petrolero que la Comisión Europea actualiza cada jueves. Si el diésel encadena una segunda subida, la racha de la gasolina habrá terminado: los dos combustibles rara vez caminan mucho tiempo en direcciones opuestas.

Consumo controlará 7.500 productos para supervisar los descuentos del Black Friday

0

La Agencia Catalana del Consumo ha puesto en marcha un dispositivo para supervisar los descuentos del Black Friday mediante el seguimiento de 7.500 productos comercializados por 75 empresas de distintos sectores. El objetivo es promover la transparencia de las promociones y evitar prácticas engañosas durante uno de los periodos de mayor actividad comercial del año.

La actuación llega después de que las inspecciones de la campaña del año pasado derivaran en la apertura de 100 expedientes sancionadores por posibles irregularidades en promociones y descuentos. De ellos, 68 corresponden a la Agencia Catalana del Consumo, con una cuantificación inicial de las posibles sanciones de 4,62 millones de euros.

Controles de precios y promociones

La Dirección General de Comercio tramitó los otros 32 expedientes; 25 ya se han resuelto con sanciones por valor de 215.600 euros. Las infracciones detectadas pueden conllevar multas de hasta 100.000 euros por expediente, según su naturaleza y gravedad.

La Agencia inicia el seguimiento de los precios un mes antes de la campaña, con herramientas informáticas que permiten comprobar si los descuentos anunciados corresponden a reducciones efectivas del precio de venta.

La normativa establece que los descuentos deben calcularse sobre el precio más bajo que el producto haya tenido durante los 30 días anteriores a la promoción en una situación de venta ordinaria, y no sobre precios que ya hayan sido objeto de otras rebajas u ofertas temporales. Las inspecciones también comprueban que las empresas indiquen correctamente el precio anterior y el rebajado, además del cumplimiento de los derechos de las personas consumidoras en las contrataciones a distancia.

Recomendaciones para comprar con seguridad

La muestra incluye empresas de sectores con elevada actividad durante el Black Friday, como moda, tecnología, equipamiento del hogar, deporte, perfumería, alimentación y juguetes, entre otros.

Ante el inicio de las promociones, Consumo recomienda comparar precios, desconfiar de descuentos especialmente llamativos cuando no se pueda acreditar el precio anterior, leer atentamente las condiciones de venta y conservar la documentación de la compra, incluidos justificantes, capturas de pantalla y confirmaciones de pedido.

La Agencia también pide prudencia ante las ofertas localizadas mediante herramientas de inteligencia artificial. Estos sistemas pueden personalizar recomendaciones a partir de datos personales, como el historial de búsquedas, las compras anteriores o la ubicación, y priorizar intereses comerciales frente a las necesidades de los consumidores. También pueden mostrar enlaces a webs sin garantías suficientes o fraudulentas, por lo que recomienda verificar la identidad y fiabilidad de la empresa antes de comprar.

Una campaña informativa en redes

En paralelo a las inspecciones, la Agencia Catalana del Consumo difundirá en las redes sociales de @consumcat un vídeo protagonizado por la actriz y presentadora de televisión Marta Torné. La pieza, de carácter divulgativo, anima a reflexionar antes de realizar compras impulsivas durante el Black Friday.

Manzanares celebra sus IV Jornadas de Investigación sanitaria

0

Manzanares acoge las IV Jornadas de Investigación, organizadas por el Gobierno de Castilla-La Mancha bajo el lema «Compartiendo conocimiento, mejorando resultados». Profesionales de distintos ámbitos comparten experiencias, proyectos e iniciativas de investigación para avanzar en la calidad de la atención sanitaria.

El encuentro busca fomentar la investigación entre profesionales sanitarios y no sanitarios de las gerencias de la región, además de servir como espacio de aprendizaje e intercambio de conocimiento.

Apoyo a la investigación

El delegado provincial de Sanidad en Ciudad Real, Francisco José García, participó en la inauguración. Señaló que jornadas como esta respaldan la política de mejora de la investigación en las gerencias y ponen en valor el trabajo cotidiano de los colectivos sanitarios.

García también destacó la aportación de los profesionales de Manzanares a través del grupo InveGAIm, adscrito al Instituto de Investigación Sanitaria de Castilla-La Mancha (IDISCAM).

Proyectos en la gerencia

La gerente del área, Nuria Sánchez Marín, indicó que la investigación en la GAI de Manzanares ha cambiado desde 2022, cuando la Comisión de Docencia e Investigación comenzó a ofrecer apoyo metodológico a los profesionales interesados en desarrollar proyectos.

Cedillo y el alcalde de Santa Cruz del Retamar analizan el proyecto de Los Vallejones

0

La presidenta de la Diputación de Toledo, Concepción Cedillo, visitó Santa Cruz del Retamar junto al alcalde, Ángel Martín, y el diputado de Contratación y Patrimonio, José Eugenio del Castillo. En el encuentro conocieron los proyectos de futuro del municipio, con especial atención al área logística de Los Vallejones.

La iniciativa municipal pretende favorecer la instalación de empresas, atraer inversión y generar empleo. Su primera fase contempla aproximadamente 650.000 metros cuadrados; el proyecto completo prevé más de 3,5 millones de metros cuadrados, distribuidos en diferentes fases para los próximos años.

Un área para la actividad económica

El área aspira a convertirse en un espacio de actividad empresarial y económica y a abrir oportunidades para empresas, autónomos y trabajadores de Santa Cruz del Retamar. El Ayuntamiento ya trasladó a la presidenta de la Diputación, en 2024, su apuesta por desarrollar zonas industriales y logísticas en la localidad, con el propósito de crear empleo estable y de calidad y favorecer la actividad económica.

Cedillo señaló que la Diputación está comprometida con el municipio y que lo acompañará en proyectos que, según indicó, pueden generar actividad y empleo y abrir oportunidades de futuro.

La ubicación del municipio

Martín destacó la posición estratégica de Santa Cruz del Retamar, junto a la A-5 y en el eje Madrid-Toledo-Madrid-Lisboa, y las posibilidades que, a su juicio, ofrece para el desarrollo del área logística y la generación de empleo y oportunidades.

El alcalde agradeció la colaboración de la Diputación de Toledo y destacó la importancia de seguir trabajando conjuntamente para que los proyectos planteados puedan hacerse realidad. También afirmó que necesitan la colaboración de todas las administraciones para llevarlos adelante.

Vueling prolonga la ruta Barcelona-Madrid al verano y suma 260.000 plazas para plantar cara al AVE

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Vueling mantiene la ruta Barcelona-Madrid en verano y añade 260.000 asientos hasta rozar los 350.000 en la temporada.
  • ¿Quién está detrás? La aerolínea de IAG, con base en El Prat, que recuperó la conexión el 5 de octubre.
  • ¿Qué impacto tiene? Tercera vía aérea en el eje más disputado de España, con tres vuelos diarios y hasta cinco en los picos frente al AVE, Ouigo e Iryo.

La ruta aérea Barcelona-Madrid que Vueling recuperó el 5 de octubre no se apagará el 29 de marzo como estaba previsto. La compañía de IAG prolonga la conexión a la temporada de verano de 2027 y añade 260.000 plazas hasta rozar los 350.000 asientos.

El movimiento tiene lectura de grupo. Iberia sostiene el Puente Aéreo para el viajero corporativo; Vueling pelea por el pasajero sensible al precio y por el que conecta en El Prat con su red europea. En un corredor con tres operadores ferroviarios, el avión necesita una razón distinta a la tarifa.

Tres vuelos diarios de martes a jueves: la nueva malla de Vueling

La operativa gana un vuelo más de martes a jueves y eleva la oferta a tres salidas diarias en la ventana que concentra los viajes de ida y vuelta en el día. Después, la capacidad crecerá de forma progresiva hasta cinco vuelos diarios en las épocas y días que exijan más conectividad, según la aerolínea.

Los 260.000 asientos nuevos son la cifra que explica la apuesta. La conexión llevaba apenas un mes en el aire cuando Vueling decidió ampliarla, con una flota íntegra de la familia Airbus A320.

La temporada de verano, sin embargo, es terreno incómodo para una ruta de negocio. De marzo a octubre el corredor se llena de viajeros de ocio, más sensibles al precio. Ahí el tren juega con ventaja: tres operadores ferroviarios han convertido el Madrid-Barcelona en un mercado de tarifas que en fechas flojas baja de los 30 euros.

El calendario tampoco ayuda. Julio y agosto son los meses en los que el corredor pierde viajero de negocios y gana turista, y ahí la ventaja del tren es doble.

Vueling no compite contra el tren por rapidez, sino por el pasajero que conecta en El Prat y por el que ya no encuentra hueco barato en el AVE.

El rival no es solo el AVE: Barajas, El Prat y la cuenta del tiempo

El vuelo dura una hora y veinte minutos. El AVE, dos horas y media. Sobre el papel gana el avión. En la práctica, el viajero suma el traslado al aeropuerto, el control de seguridad, y el trayecto en destino: Barajas está a doce kilómetros de la Puerta del Sol y El Prat, a quince de plaza de Cataluña.

De ahí que la batalla se libre en otros frentes. El primero, el precio: difícil competir con ofertas que arrancan por debajo de lo que cuesta facturar una maleta. El segundo, las conexiones: Vueling vende Barcelona como puerta a su red europea, algo que ningún tren ofrece.

Y un tercero que no se ve: los slots (los derechos horarios para despegar y aterrizar en aeropuertos coordinados), un bien escaso en El Prat y Barajas que condiciona hasta dónde puede crecer la ruta. Los dos son los mayores aeropuertos de la red de Aena.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos bolsillos. En el del precio, más asientos presionan a la baja las tarifas aéreas y obligan al tren a defender sus tramos promocionales. En el de la agenda, quien viaja por trabajo gana opciones de martes a jueves, la franja de las reuniones sin pernoctar.

La zona cero es el eje Barcelona-Madrid, la ruta doméstica con más tráfico de España y el mejor termómetro del pulso entre avión y alta velocidad desde que el AVE llegó en 2008. El dato que resume la operación es el salto de capacidad: de una conexión de invierno a una temporada completa con casi 350.000 asientos.

Hay precedentes que invitan a la prudencia. La compañía no estrena el corredor, lo recupera, así que esta ofensiva es un regreso. Iberia, en cambio, sostiene el Puente Aéreo con una fracción de las frecuencias que llegó a ofrecer y lo hace por el pasajero corporativo de billete caro. La lectura estratégica es que IAG cubre los dos extremos del mercado con dos marcas: el directivo paga la flexibilidad de Iberia y el precio lo pone Vueling. La duda es si el verano, con menos viajero de negocios, aguanta la estructura sin recortes.

El primer examen llegará con la asignación de slots para la temporada alta en El Prat y Barajas, que decide si la ruta tiene músculo para llegar a las cinco frecuencias. En paralelo, el corredor que gestiona Adif seguirá apretando: cada rebaja del AVE obliga a Vueling a revisar la cuenta. Los horarios pueden consultarse en la web de la aerolínea.

Empresarios de Barcelona piden revisar el tranvía por la Diagonal y alertan de colapso de tráfico

Mou-te per Barcelona exige revisar el tranvía de la Diagonal en Barcelona antes de que las obras arranquen en el verano de 2027. La plataforma que agrupa a una treintena de entidades empresariales y comerciales sostiene que la conexión tranviaria entre Glòries y Francesc Macià agravará el colapso de tráfico en una de las principales entradas a la ciudad.

Un carril menos desde la B-23 y obras hasta 2031

El comunicado difundido este jueves sitúa el foco en los accesos. El proyecto que el Ayuntamiento de Barcelona y la Generalitat están dispuestos a sacar adelante suprime un carril de entrada desde la B-23 y desvía el tráfico hacia los laterales, una operación que la plataforma considera incompatible con el volumen diario de la avenida. A eso se suma el impacto sobre el medio ambiente, la movilidad metropolitana y el comercio local.

El calendario tampoco invita al optimismo. Obras desde el verano de 2027 y entrada en servicio en 2031: cuatro o cinco años de trabajos en superficie que, a juicio de Mou-te per Barcelona, dificultarán el acceso a los establecimientos y reducirán la actividad en las calles afectadas. La Diagonal es la arteria que usan a diario miles de personas del Baix Llobregat y de otros municipios metropolitanos.

La plataforma añade un segundo frente: el efecto barrera. El tranvía puede dificultar la circulación en sentido mar-montaña, romper la continuidad de la trama Cerdà y complicar las conexiones entre Ciutat Vella y el resto de la ciudad. Lo resume Javier Cottet, portavoz de la Mesa Mou-te per Barcelona y vicepresidente del Pacto por la Movilidad del Ayuntamiento: ‘El tráfico privado no desaparece por decreto: cuando se reduce la capacidad de una vía, los problemas se trasladan a otros puntos de la ciudad’.

Conviene subrayar que el grupo no discute el modo de transporte. Su tesis es de secuencia y de acumulación: el protagonismo del tranvía ‘no se puede analizar de manera aislada’, sino junto a otras transformaciones urbanísticas, obras simultáneas y recortes de espacio de circulación y estacionamiento que ya están en marcha en varios puntos del mapa municipal.

Ninguna gran obra de transporte se juzga por su trazado, sino por las otras cuatro que avanzan a la vez y que ningún informe suma en la misma página.

El nudo del reparto modal: más de la mitad de los viajes internos, a pie

Aquí aparece el dato que ordena el debate. Más de la mitad de los desplazamientos internos de Barcelona ya se hacen a pie, una cifra que sirve tanto para justificar la reconversión del espacio viario como para discutirla. Mou-te per Barcelona la lee en clave de oportunidad perdida: si la mayoría de los trayectos cortos ya son peatonales, el margen de mejora está en el transporte público y en los accesos metropolitanos, no en recortar capacidad en la puerta de entrada.

Y ahí la plataforma no concede tregua. ‘Esta transformación llega mientras el transporte público metropolitano sigue presentando carencias. Las incidencias de Rodalies y las insuficiencias de frecuencia y cobertura en diversos municipios dificultan que muchos ciudadanos dispongan de una alternativa competitiva al vehículo privado’, señala el documento. Primero la alternativa fiable, después la reducción de carriles.

También importa quién firma. Mou-te per Barcelona se constituyó en enero de 2025 y su grupo fundacional reúne a Acave, Anesdor, Barcelona Oberta, el Consell de Gremis, Fecav, Foment del Treball, el Gremi de Garatges, Fecavem, el Gremi del Motor i la Mobilitat de Barcelona y Pimec Barcelona. Patronal, automoción, agencias de viaje, comercio y aparcamientos: los actores que viven del acceso en coche y que además tienen asiento en el Pacto por la Movilidad. No es un lobby improvisado.

Hoja de Ruta: Claves del Viaje

Impacto. El bolsillo del comercio de proximidad es el primero que lo nota: cuatro o cinco años de obras en acera y calzada, menos plazas de carga y descarga y un acceso rodado más incómodo. El segundo es el tiempo de viaje del conductor metropolitano que entra por la B-23 cada mañana. La plataforma pide medir ambos antes de licitar, no después.

Zona cero. La conexión Glòries-Francesc Macià y los laterales por los que se desviaría el tráfico. El perímetro real, sin embargo, es metropolitano: Baix Llobregat, Sant Adrià, L’Hospitalet. Lo que se decide en la Diagonal se aparca, literalmente, en la ronda de Dalt.

El dato. Un carril de entrada menos en la B-23 y un horizonte de 2027 a 2031. Bastan dos cifras para explicar por qué el comercio ha pasado de la queja a la petición formal. Las dos redes tranviarias metropolitanas, Trambaix y Trambesòs, funcionan desde 2004 y nunca han llegado a conectarse a través del centro. Esa pieza que falta es, precisamente, la que ahora se discute.

La plataforma cierra con cinco peticiones: evaluación pública del impacto sobre los accesos, estudio del efecto acumulado de las transformaciones urbanísticas sobre la red viaria y los tiempos de desplazamiento, alternativas de transporte público suficientes, revisión de semáforos, estacionamiento, y distribución urbana de mercancías, y participación efectiva de los sectores afectados. Su línea roja cabe en una frase: ninguna reducción de capacidad vial sin estudios publicados.

La lectura estratégica es otra. El tranvía por la Diagonal lleva una década funcionando como marcador político del modelo de ciudad, y cada administración lo ha empujado o frenado según el coste electoral del momento. Lo nuevo no es el conflicto, sino el tono: una patronal que no pide paralizar la obra, sino condicionarla a un informe previo. Es una jugada más sofisticada y bastante más difícil de desmontar en un pleno.

El siguiente hito no tiene fecha pública. Mou-te per Barcelona espera respuesta del Ayuntamiento antes de que el proyecto avance hacia la licitación de las obras previstas para el verano de 2027, y el consistorio todavía no ha detallado si encargará ese estudio acumulado de tráfico. Mientras tanto, la pregunta sobrevuela la avenida: si el tráfico no desaparece por decreto, ¿dónde se aparca?

Iberdrola suministra vapor renovable a Bayer y recorta 6.500 toneladas de CO2

0

El vapor renovable de Bayer en Langreo ya sustituye al gas y evita 6.500 toneladas de CO2 al año.

La factoría que la farmacéutica alemana tiene en La Felguera, en el concejo asturiano de Langreo, fabrica principios activos desde hace más de ocho décadas. El más conocido es el ácido acetilsalicílico, la molécula que hay detrás de la Aspirina y que sale de este centro hacia mercados de todo el mundo. También otros principios activos que se distribuyen desde Asturias. Es, en la práctica, uno de los nodos estratégicos de Bayer a escala global, y así lo presenta la propia compañía.

Hasta hace unos meses, ese proceso productivo necesitaba quemar gas para generar el vapor que mueve la planta. Ahora no. Iberdrola ha electrificado la producción de vapor y lo suministra con origen 100% renovable. El resultado inmediato son 6.500 toneladas de CO2 anuales que dejan de salir por la chimenea, según los datos facilitados por las dos compañías. El gas queda fuera de la ecuación del principio activo.

El detalle importa por el lugar. La Felguera está en la cuenca minera asturiana, un territorio que construyó su economía sobre el carbón y que lleva años buscando una reconversión que no dependa de subvenciones. Que una planta química con ochenta años de historia sustituya el gas por electricidad renovable tiene más de mensaje industrial que de gesto ambiental. El proyecto se presentó, de hecho, con un mural titulado Del Negro al Berde, realizado con el colectivo BERDE y con dirección artística de Manuel García, en el que participaron personas con diversidad funcional.

La inversión comprometida supera los 18 millones de euros y ha movilizado a más de 60 profesionales. La instalación se encuentra ahora en fase de pruebas, el paso previo a su operación continua. No es un piloto de laboratorio. Sustituye el consumo de gas de un proceso químico que opera sin interrupciones y con estándares farmacéuticos.

El almacenamiento térmico puede descarbonizar hasta la mitad del calor que consume la industria española. La Felguera es la primera prueba a escala industrial.

Sales fundidas para producir vapor a cualquier hora

El corazón técnico del proyecto no es la caldera, sino el depósito. La instalación incorpora un sistema de almacenamiento térmico de sales que permite guardar la energía renovable y producir vapor a cualquier hora del día. Cuando la electricidad es más competitiva —es decir, cuando hay más generación renovable en el sistema—, el calor se acumula en sales fundidas. Después se libera según lo pida el proceso industrial. El vapor no depende del viento ni del sol en el momento exacto en que la fábrica lo necesita. Ahí está el nudo.

El contrato no vende electricidad: vende calor. Ese matiz es el que permite financiar la descarbonización de procesos que llevan un siglo quemando gas.

Para cubrir la demanda eléctrica, Iberdrola ha articulado un PPA de 15 MW de energía renovable y ha añadido una instalación fotovoltaica de autoconsumo de 2,5 MW en el propio emplazamiento. La fórmula comercial es un HPA (Heat Purchase Agreement), un acuerdo de compraventa de calor a plazo que en España apenas tenía precedentes. La energética factura vapor; Bayer paga por el calor que consume y no asume la inversión en la infraestructura.

Inerco, el IDAE y el Fondo de Innovación de la UE: quién sostiene el proyecto

Iberdrola Bayer Asturias

La integración del almacenamiento térmico corre a cargo de la ingeniería española Inerco. El respaldo institucional llega por cuatro vías: el IDAE y el Instituto para la Transición Justa, ambos adscritos al Ministerio para la Transición Ecológica y el Reto Demográfico; el Principado de Asturias; el Ayuntamiento de Langreo; y el Fondo de Innovación de la Unión Europea, en el marco del programa Innovation Fund gestionado por CINEA.

El director de la planta de Bayer en Asturias, Jorge Álvarez, situó el hito en clave de competitividad: ‘Este hito supone un gran paso no solo para Bayer, sino también para el sector farmacéutico y productivo, reforzando el liderazgo de Asturias y de España como referente en desarrollo industrial y sostenible’. En su intervención subrayó que La Felguera es un centro estratégico para el grupo a escala global y que el proyecto refuerza capacidades industriales que la compañía considera estratégicas en Europa.

David Martínez, CEO de Iberdrola Energía España, puso el acento en la escalabilidad: ‘El almacenamiento térmico es una tecnología disponible que puede descarbonizar hasta el 50% del calor consumido por la industria en España. La compañía presenta la instalación como el primer gran proyecto de electrificación de vapor con almacenamiento térmico del país y uno de los mayores del mundo, además de una referencia exportable a otros mercados industriales.

La cuenca minera como laboratorio: qué se juega el calor industrial español

El vapor de proceso es uno de los últimos frentes de la descarbonización. Electrificar un turismo o una calefacción doméstica tiene una hoja de ruta razonablemente clara; producir vapor a alta temperatura para una reacción química, no. Buena parte del calor que consume la industria española sigue viniendo del gas natural, y ese es el segmento que menos ha avanzado en los últimos años. Por eso la planta asturiana funciona como testigo: si el modelo no sale aquí, difícilmente saldrá en instalaciones con menos volumen y menos horizonte.

Las alternativas sobre la mesa son cuatro: biomasa, hidrógeno verde, captura de CO2 y electrificación. Cada una tiene su propio mapa de costes y sus propias servidumbres. La electrificación gana cuando hay excedente renovable y el proceso demanda calor de forma estable; pierde cuando el precio del mercado mayorista se dispara o cuando el gas abarata la factura. El cuello de botella es económico, no tecnológico: las sales fundidas llevan años operando en plantas termosolares y su comportamiento está documentado.

El HPA resuelve parte del problema porque traslada la inversión al proveedor energético y convierte el coste del vapor en una cuota previsible para el industrial. Pero exige dos condiciones que no todas las fábricas cumplen: volumen suficiente y un horizonte de producción largo. Con 18 millones de euros por instalación y ocho décadas de actividad a la espalda, La Felguera encaja. Una planta mediana con paradas estacionales, no. La cuenta no siempre sale.

Hay una segunda derivada que conviene mirar sin entusiasmo. Electrificar el vapor no elimina la demanda eléctrica: la multiplica y la traslada a la red. Cada proyecto de este tipo añade presión sobre la capacidad de conexión en nudos industriales, un recurso escaso y cada vez más disputado en España. El almacenamiento térmico modula el consumo, pero no lo hace desaparecer. Y ese coste de conexión acaba repercutiendo en la factura del proyecto.

El marco regulatorio tampoco lo pone fácil. El almacenamiento térmico no tiene todavía un encaje retributivo nítido en el mercado eléctrico, y los proyectos dependen de fondos competitivos europeos para cerrar la ecuación económica. Que el Fondo de Innovación haya respaldado esta instalación dice tanto de la calidad técnica del proyecto como de la dificultad de financiarlo sin ayuda pública. Un riesgo de precio que no desaparece con la tecnología.

La comparación con el resto de Europa invita a la prudencia. Alemania, Países Bajos y Dinamarca acumulan proyectos de electrificación de calor industrial con contratos a largo plazo y marcos regulatorios que reconocen el almacenamiento. España llega con una ventaja —coste renovable bajo y horas de electricidad muy baratas— y una desventaja: un mercado mayorista volátil que complica la fijación de precios a plazos largos, justo lo que un HPA necesita para bancarse.

De fondo late una pregunta que trasciende a Bayer. Si el calor electrificado se consolida, el mapa de consumo de gas industrial español se mueve, y con él las previsiones de demanda que sostienen parte de la infraestructura gasista y de los peajes que la financian. Es un movimiento lento, pero acumulativo. Cada planta que se descuelga del gas reduce la base de clientes que paga esa red.

La Felguera, mientras tanto, encara la recta final de sus pruebas. De cómo funcione en operación continua dependerá que el modelo se replique en otras fábricas. Queda la parte difícil. El hito a seguir es la entrada en servicio comercial de la instalación y las próximas convocatorias del Fondo de Innovación europeo, que decidirán si el vapor renovable de Bayer es un caso aislado o el primer capítulo de una serie industrial.

El Ibex 35 prolonga el rally postelectoral y supera los 19.650 puntos con la banca y Inditex al frente

El Ibex 35 prolonga el rally postelectoral en Estados Unidos y cotiza en 19.654,9 puntos a media sesión, un 1,47% más, con la banca española y los resultados empresariales del día como soportes del selectivo.

Dos sesiones y más de 800 puntos de subida

El miércoles el selectivo se anotó un 3% tras conocerse el resultado de las elecciones de mitad de mandato en Estados Unidos. Con la progresión de este jueves, el rally supera los 800 puntos en apenas dos días y devuelve al índice a la zona de los 19.650 puntos.

El catalizador es externo y tiene fecha. Los analistas de Bankinter sitúan la atención de los inversores en el dato de empleo de Estados Unidos, que se publica este viernes 6 de noviembre, y en el IPC, que verá la luz el martes de la próxima semana. Dos referencias que llegan con el mercado ya posicionado al alza y que, por tanto, dejan menos margen al error.

Rovi, ArcelorMittal y la banca: quién tira del índice

Rovi lidera el selectivo con una subida del 8,94% después de comunicar, antes de la apertura, un beneficio neto de 162,8 millones de euros en los nueve primeros meses del año, un 67% más que en el mismo periodo de 2025. La farmacéutica trasladó las cifras por el canal habitual de las sociedades supervisadas por la CNMV y se coloca como el mejor valor de la sesión, con diferencia sobre el segundo.

ArcelorMittal avanza un 3,38% pese a presentar un beneficio neto atribuido de 867 millones de dólares, alrededor de 800 millones de euros, en los nueve primeros meses de 2026. La comparación es dura: en el mismo periodo de 2025 ganó 2.975 millones de dólares, de modo que el retroceso alcanza el 70,8%. El mercado ha mirado el ciclo, no el retroceso.

Un beneficio que cae un 70,8% y una acción que sube un 3,38% explican mejor que cualquier discurso qué descuenta el mercado: suelo de ciclo en el acero.

Entre los grandes valores manda la banca. ACS sube un 2,85%, BBVA un 2,72%, Banco Santander un 2,14% y Acerinox un 2,09%. Son los nombres que explican el grueso del avance por capitalización, muy por encima del empuje puntual de Rovi.

Solo tres valores cotizan en negativo: Ferrovial (-0,80%, por el efecto ex dividendo), Indra (-0,60%) y Telefónica (-0,12%). El rojo, en cualquier caso, es residual.

ValorVariación a media sesiónCatalizador
Rovi+8,94%Beneficio de 162,8 millones en nueve meses (+67%)
ArcelorMittal+3,38%Beneficio de 867 millones de dólares (-70,8%)
ACS+2,85%Sin hecho relevante propio
BBVA+2,72%Bono sénior de 2.050 millones de dólares
Banco Santander+2,14%Impulso del conjunto del sector financiero
Ferrovial-0,80%Efecto ex dividendo

El peso de Inditex y la caja indexada

El rally no lo firman los valores de mayor capitalización, y ahí está la lectura fina de la sesión. El selectivo, integrado por los 35 valores de mayor liquidez del mercado español según BME, se mueve por ponderaciones, no por número de valores alcistas.

Inditex no aparece entre los más firmes ni entre los tres únicos que cotizan en rojo, de modo que su aportación queda en terreno neutro. Sin un movimiento claro del textil, el avance queda a merced de la banca y de dos valores industriales con catalizadores puntuales. Es un liderazgo estrecho.

Deoleo, la operación del día fuera del Ibex

Fuera del índice, el movimiento corporativo relevante es la puja por Deoleo. El grupo cooperativo Dcoop y Acesur se han impuesto a la oferta de Migasa y la italiana Coricelli en una operación valorada en 520 millones de euros. La aceitera no pertenece al Ibex 35, pero el desenlace añade un caso más a la consolidación del sector alimentario español.

BBVA coloca 1.952 millones en deuda sénior

BBVA cerró ayer, al cierre de mercado, la colocación de 2.050 millones de dólares (unos 1.952 millones de euros) en un bono sénior no preferente estructurado en tres tramos: dos a tipo fijo a tres y diez años y uno a tipo flotante a tres años.

La emisión encaja con un contexto de tipos largos contenidos. El bono español a diez años se sitúa en el 3,814%, por debajo del cierre anterior, y la prima de riesgo frente al bono alemán se mantiene sin cambios en 55,5 puntos básicos.

El resto de plazas europeas acompaña: Londres sube un 0,73%, París un 0,67%, Fráncfort un 0,65% y Milán un 0,29%. En materias primas, el Brent alcanza los 96,18 dólares (+1,67%) y el West Texas se sitúa en 88,70 dólares (+0,66%). En divisas, el euro se cruza a 1,2228 dólares, prácticamente plano.

El suelo del rally: prima de riesgo en 55,5 puntos y dos citas macro

El movimiento tiene un componente exógeno evidente. El miércoles el selectivo sumó un 3% en una sola sesión y este jueves añade otro 1,47%; el resultado es un rally de más de 800 puntos que se apoya en la banca y no en una revisión al alza de beneficios. Con el bono español a diez años en el 3,814% y la prima de riesgo anclada en 55,5 puntos básicos, el coste de financiación no frena a las entidades, y ese es el argumento que sostiene al índice.

El contraste con ArcelorMittal es revelador: el mercado ha premiado con un 3,38% un beneficio que cae un 70,8%, señal de que compra expectativas de suelo de ciclo y no resultados presentes. Ese tipo de subida se agota rápido si el dato macro no acompaña.

El calendario decide el corto plazo. El empleo estadounidense del viernes y el IPC del martes marcarán si se mantiene la lectura benigna que ha activado el rally; un IPC por encima de lo previsto tensionaría el bono y golpearía primero a la banca, que es justo el sector que hoy tira del índice. El liderazgo estrecho —Rovi por un resultado puntual, Arcelor por expectativa— no basta para sostener un tramo largo.

📊 Las Claves para el Inversor

  • Qué vigilar: El dato de empleo de Estados Unidos de este viernes 6 de noviembre y el IPC del martes 10 son las dos referencias que pueden validar o romper el rally.
  • Reacción del valor: El mercado descuenta datos macro benignos; el índice acumula más de 800 puntos en dos sesiones y cotiza ya en zona de exigencia.
  • Precedente sectorial: ArcelorMittal sube un 3,38% con un beneficio un 70,8% menor, ejemplo de que el mercado compra expectativa y no resultado.

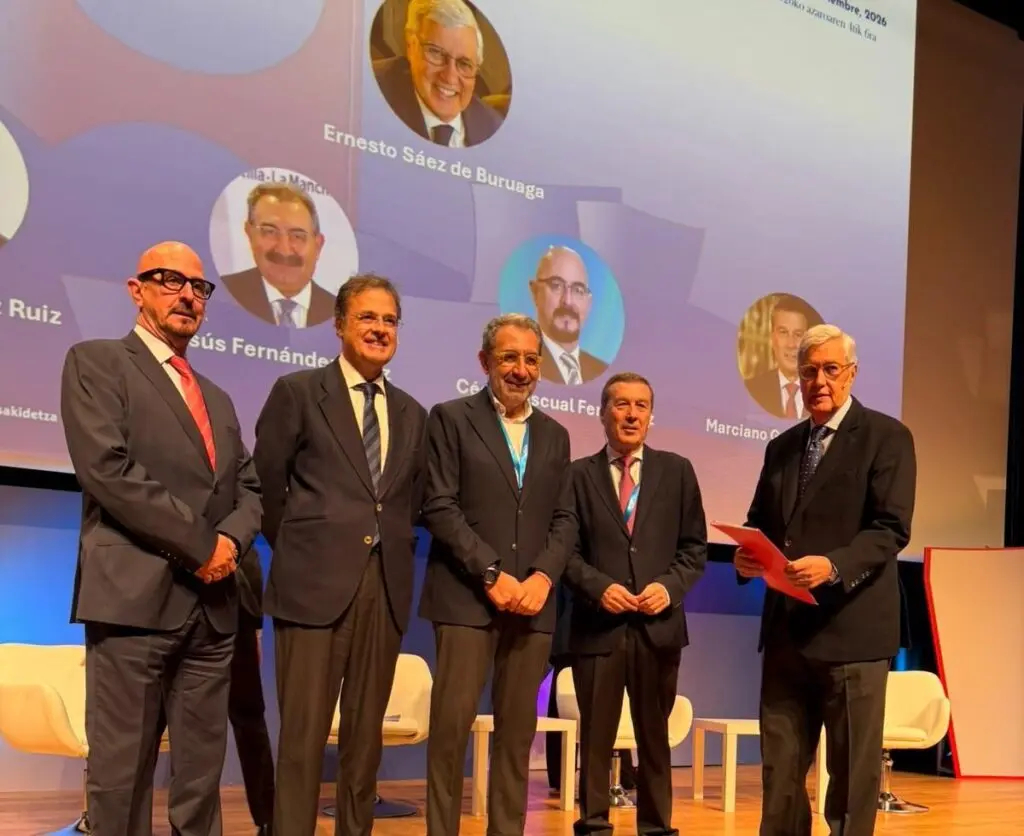
La ULE convoca 14 contratos predoctorales para jóvenes investigadores

0

La Universidad de León ha abierto la convocatoria de 14 contratos predoctorales para jóvenes investigadores, que podrán incorporarse a grupos de la institución y desarrollar allí sus tesis doctorales. La ULE presenta esta convocatoria como la mayor inversión de su programa propio de investigación.

El vicerrector de Investigación y Transferencia, Santiago Gutiérrez, sitúa la iniciativa en la necesidad de renovar y fortalecer los equipos científicos, sumar nuevas perspectivas y ofrecer oportunidades a quienes quieren desarrollar su carrera en la Universidad. «Incorporar investigadores jóvenes es apostar por el futuro de nuestra investigación. Queremos que el talento encuentre en la ULE oportunidades para crecer, desarrollar sus propias líneas de trabajo y contribuir al avance del conocimiento», señala.

Duración y requisitos de los contratos

Las ayudas se repartirán entre las cinco ramas del conocimiento —Arte y Humanidades, Ciencias, Ciencias de la Salud, Ciencias Sociales y Jurídicas, e Ingeniería y Arquitectura—, con al menos un contrato en cada una. La duración máxima será de cuatro años, ampliable a seis en el caso de personas con discapacidad.

Quienes obtengan el título de doctor durante el periodo de contratación podrán prolongar su vinculación hasta 12 meses mediante un periodo de orientación postdoctoral, destinado a facilitar la continuidad de su trayectoria investigadora.

Podrán optar quienes hayan finalizado sus estudios de grado a partir del 1 de enero de 2021, acrediten al menos 300 créditos entre grado y máster y tengan una nota media mínima de 6,5. También deberán haber solicitado la admisión en un programa de doctorado de la ULE y contar con el aval de un director o directora vinculado a la Universidad.

Modalidades y presentación de solicitudes

La convocatoria incluye criterios para favorecer la internacionalización de la investigación y la colaboración con el tejido productivo. Entre ellos figura la modalidad «Sándwich Academia/Empresa», que contempla estancias en centros de investigación o empresas, en España o en el extranjero, y valora sus posibilidades de cofinanciación.

También se tendrán en cuenta los proyectos dirigidos desde el Campus de Ponferrada y los desarrollados por grupos de investigación que no hayan contado con contratos predoctorales durante los últimos cinco años.

El plazo de solicitud permanecerá abierto hasta las 14:00 horas del 2 de diciembre de 2026. Las candidaturas deberán registrarse a través del Registro General de la Universidad y cumplimentarse también mediante el formulario electrónico habilitado para la convocatoria.

OPA de Deoleo: Dcoop y Acesur ganan la puja con 520 millones y se quedan con Carbonell

La OPA de Deoleo ya tiene ganador: Dcoop y Acesur se imponen con 520 millones de euros. El consorcio español ha superado a Migasa y a la italiana Coricelli y se queda con Carbonell, Hojiblanca y el resto del negocio operativo de la compañía.

Conviene precisar el marco antes de echar las campanas al vuelo. No es una OPA en sentido estricto, sino una compraventa de participaciones: el consejo de Deoleo ha firmado un contrato vinculante para vender cerca del 91,99% de Deoleo Holding, la filial que agrupa el negocio operativo. Ese porcentaje incluye la totalidad del 50,99% en manos de la cotizada y podría llegar al 100% si se adhieren socios adicionales.

El valor de empresa atribuido al 100% de Deoleo Holding asciende a 520 millones de euros, según el hecho relevante remitido a la CNMV. La contraprestación que percibirá Deoleo por su 50,99% se calcula sobre los fondos propios atribuibles a esa participación, ajustados por la deuda financiera neta a fecha de cierre, el capital circulante y otras partidas habituales del contrato.

El perímetro real de la operación: del 91,99% al 100% de la filial

A título orientativo, la compañía sitúa esos fondos propios en una banda de 190 a 200 millones de euros antes de retenciones en garantía. Es un cálculo ilustrativo y sujeto al cierre. La propia Deoleo aclara que el importe acordado no otorga derechos de pago preferente ni adicionales a los tenedores de los warrants emitidos en la ampliación de capital de mayo de 2020.

Las partes han acordado además retener en custodia una parte de la contraprestación para cubrir la contingencia fiscal que afecta a Carapelli Firenze en Italia. En el escenario del 100%, ese depósito llegaría a los 80 millones de euros para el conjunto de los vendedores; a Deoleo le corresponderían hasta 40,8 millones por su paquete.

La cotizada vende todo su negocio operativo y se queda con caja: nadie ha explicado todavía qué hará con esos 190 millones.

Competencia en España y EEUU y el golden power italiano: el cierre se va a 2027

Dcoop Acesur Deoleo

El cierre formal exige tres autorizaciones: Competencia en España, Competencia en Estados Unidos, y el visto bueno del Gobierno de Italia en materia de inversiones exteriores directas. Deoleo calcula que el proceso se prolongará entre seis y ocho meses, lo que lleva la ejecución a algún punto entre mayo y julio de 2027. Durante la transición, las fábricas y la operativa comercial siguen con normalidad.

La junta general de accionistas debe ratificar la operación. Ole Investments, titular del 56,96% del capital, ya ha firmado un compromiso irrevocable de voto favorable. El contrato incluye una condición extra: que Mizkan no comunique en los próximos dos meses la rescisión de las licencias de la marca Bertolli tras el cambio de control. Ese plazo vence a principios de enero de 2027.

El proceso ha contado con William Blair en la parte de fusiones y adquisiciones y con Latham & Watkins en la legal. El presidente, Ignacio Silva, defiende que la operación ‘reconoce el trabajo desarrollado en los últimos años’ y pone en valor un porfolio de marcas icónicas. El consejero delegado, Cristóbal Valdés, la enmarca en la hoja de ruta Evoo-lution y en una nueva etapa de largo plazo, según recoge la información corporativa publicada por Deoleo.

Qué gana España con un gigante del aceite de 520 millones

A mi juicio, el titular esconde la parte que de verdad importa al accionista. Después del cierre, Deoleo deja de ser una compañía industrial para convertirse en una sociedad con caja y sin negocio operativo: ni fábricas, ni marcas, ni red comercial internacional en su balance. El perímetro vendido agrupa exactamente todo eso.

La pregunta inmediata es qué hará el consejo con esos 190 o 200 millones. Reparto extraordinario, reinversión o exclusión de negociación en el Mercado Continuo. Ninguna de las tres está decidida y ninguna es neutra para el minorista. Cabe recordar que la acción arrastra años de descuento frente al peso real de Carbonell y Hojiblanca en el lineal, y que el desenlace llega por una venta de activos y no por una opa sobre el capital: el mercado no ha pagado el negocio, pero dos grupos industriales sí están dispuestos a hacerlo.

En clave sectorial, la concentración tiene lógica. Dcoop aporta capilaridad agrícola y base cooperativa; Acesur, capacidad industrial y marcas; Deoleo, la estructura de gran consumo y las redes internacionales. La combinación cierra el círculo entre el olivar y el supermercado, justo donde el sector ha sufrido en cada ciclo de precios. También es donde Competencia mira con lupa: el visto bueno español no es un trámite y podría llegar con condiciones. El golden power italiano sobre Carapelli añade una capa de riesgo político que no está en el precio.

El riesgo menos comentado es Bertolli. Si Mizkan comunica la rescisión de las licencias antes de enero, el perímetro cambia y con él la valoración. La próxima cita es la junta de accionistas, todavía sin fecha, y el expediente de Competencia, que decidirá si el cierre llega antes del verano de 2027 o se estira hacia el cuarto trimestre.

Veredicto Merca2

Cotización al cierre o apertura: Deoleo cotiza en el Mercado Continuo con un accionariado muy concentrado: Ole Investments controla el 56,96%. El hecho relevante se ha remitido a la CNMV a primera hora de este jueves y el valor llega a la sesión sin una referencia pública de precio actualizada; la operación valora el 100% del negocio en 520 millones frente a los 190-200 millones que corresponden al 50,99% de la cotizada.

Clave técnica: Con el 91,99% del negocio fuera del balance, el caso deja de ser una tesis sobre márgenes del aceite y pasa a serlo sobre caja: 190-200 millones de euros, menos hasta 40,8 millones retenidos en garantía por la contingencia de Carapelli. Ahí se mide cualquier retribución futura al accionista.

Apunte macro: La operación concentra en dos grupos españoles buena parte del aceite envasado con marca y deja el cierre en manos de Competencia en España y EEUU. El calendario de seis a ocho meses sitúa la resolución en 2027 y convierte el expediente en el termómetro del sector agroalimentario español.

Goldman Sachs sitúa el 45% de los centros de datos ACS en riesgo por la moratoria demócrata

El 45% de los centros de datos ACS previstos en EEUU puede quedar bloqueado por la moratoria que prepara el nuevo Congreso. Goldman Sachs ha puesto cifra al riesgo regulatorio que la victoria demócrata en las elecciones de medio mandato ha metido de lleno en la cadena de valor de la inteligencia artificial, y la constructora que preside Florentino Pérez es una de las cotizadas españolas más expuestas.

La secuencia política es la que es. Los demócratas se hicieron con el control del Congreso en las legislativas del 4 de noviembre y el mercado, que anticipaba corrección, reaccionó justo al contrario: el S&P 500 subía un 1,5% a media sesión. Los analistas lo atribuyen a que el cambio de control estaba descontado y a la reacción contenida de Donald Trump, que se mostró dispuesto a trabajar con la oposición. George Saravelos, de Deutsche Bank, sostiene que ese cóctel frena los desenlaces extremos y debería reducir la prima de riesgo.

Qué dice el informe de Goldman Sachs sobre los centros de datos

El matiz importa. El diagnóstico del banco no apunta a un giro federal contra la inteligencia artificial, sino a lo que ocurre en el escalón estatal y local, donde se deciden los permisos de agua, suelo y energía que necesita cada instalación. Los triunfos demócratas en ese nivel administrativo tendrán, a juicio de sus analistas, implicaciones significativas para la regulación de la IA y de los centros de datos, con una moratoria a corto plazo de la construcción en zonas como Texas.

De ahí sale el 45%. Es la proporción de la expansión de capacidad planeada en Estados Unidos que quedaría afectada si esa moratoria se materializa en los términos que maneja la firma neoyorquina. Texas tampoco es un estado cualquiera en este negocio: concentra buena parte del desarrollo de naves industriales de gran consumo eléctrico y es la sede de Tesla y SpaceX, dos compañías que en la sesión del miércoles cayeron más de un 2% por su exposición política.

Del rebote de Amazon al castigo de ACS: el mapa de ganadores y perdedores

Goldman Sachs

El reparto dentro del sector fue la noticia. A media sesión en Wall Street, Amazon, Microsoft y Apple ganaban entre un 6% y un 7%; Alphabet y Meta, entre un 3% y un 4%; Oracle subía menos de un 1%; Nvidia e Intel caían cerca de un 2%; Tesla y SpaceX se dejaban más del 2%; y CoreWeave corregía un 9%. Todo dentro del segmento que concentra alrededor del 40% de la capitalización del S&P 500.

La lógica del reparto es incómoda para los proveedores. Los hiperescaladores suben porque el mercado llevaba meses mirando con recelo sus planes de inversión en centros de datos, financiados con deuda récord; una moratoria alivia esa carga. Los fabricantes de chips y los suministradores de espacio en la nube bajan por la razón simétrica: menos obra significa menos demanda de sus productos. ACS sufrió en el IBEX por el mismo motivo que Nvidia, al acumular contratos para levantar este tipo de instalaciones en Estados Unidos.

El mercado no está descontando el fin del ciclo de la IA, sino un reparto distinto de los costes políticos de ese ciclo entre quien invierte y quien construye.

Conviene dimensionar la exposición. La plataforma estadounidense de ACS opera a través de Turner y Hochtief, con una cartera de obra de largo plazo en la que los centros de datos conviven con hospitales, estadios, y obra civil. La compañía no publica un desglose que permita aislar el peso exacto de estas instalaciones en los informes remitidos a la CNMV, de modo que el mercado trabaja con estimaciones. Ese velo es, precisamente, lo que amplifica el castigo en las sesiones de titulares negativos: quien no puede medir el riesgo, lo vende.

El riesgo regulatorio que el consenso no había descontado

Mi lectura es que el mercado ha reaccionado con lógica, pero con una velocidad excesiva. Los contratos de construcción de centros de datos se firman con años de antelación y las penalizaciones por retraso no equivalen a cancelación. Una moratoria de permisos retrasa el reconocimiento de ingresos en la cuenta de resultados de ACS; no borra el proyecto ni el suelo comprado. La diferencia entre un trimestre de desfase y una pérdida de cartera es toda la diferencia entre un tropiezo y un problema estructural.

El precedente inmediato ayuda. Durante los últimos dos años el mercado ha descontado varias veces el final del ciclo de inversión en inteligencia artificial, y cada vez se ha encontrado con unos presupuestos de capex revisados al alza por las grandes tecnológicas. El patrón se ha repetido tanto que el consenso ha aprendido a ignorar el ruido regulatorio. Ahora bien, este caso tiene un componente nuevo: no hablamos de tipos de interés ni de exceso de oferta, sino de una mayoría política que puede estrangular la parte más tangible del negocio, los permisos.


La contradicción está en el calendario. Si la moratoria se limita a condados y a un puñado de estados, el impacto se reparte entre 2027 y 2028 y el mercado habrá descontado de más. Si escala, la cadena se rompe por el eslabón que menos se vigila: el de los proveedores europeos de infraestructura, que cotizan con múltiplos exigentes sin la protección de un balance cargado de caja como el de las grandes tecnológicas. Ahí ACS comparte cartel con Ferrovial y con las divisiones de ingeniería de Vinci y Bouygues.

Lo que descarta el escenario extremo es el tono de Trump, que se ofreció a pactar con la oposición. Esa contención reduce la prima de riesgo del conjunto del mercado, pero no resuelve el problema de fondo: los permisos se deciden en Austin, no en Washington. La próxima presentación de resultados anuales de la compañía, prevista para el primer trimestre de 2027, será el primer examen serio de si la cartera de pedidos estadounidense ha empezado a frenarse. Hasta entonces, cada acto legislativo estatal sobre agua y energía será un titular para la acción.

Veredicto Merca2

Cotización al cierre o apertura: ACS cerró la sesión del 4 de noviembre en negativo, en la misma dirección que CoreWeave (-9%) y Nvidia (-2%). No hay comunicado de la compañía que altere su cartera de pedidos.

Clave técnica: El riesgo no es lineal. Si la moratoria se limita a permisos locales en Texas, el 45% de capacidad afectada se reparte entre 2027 y 2028 y el golpe se diluye; si se generaliza, el múltiplo de ACS pierde el apoyo del ciclo inversor en IA.

Apunte sectorial: El tecnológico concentra alrededor del 40% de la capitalización del S&P 500, de modo que cualquier rotación dentro del sector, y no solo el movimiento del índice, marca el tono de los proveedores europeos de infraestructura digital.

Publicidad