La Superchain de Optimism supera los 14.000 millones de TVL: Base y World Chain tiran del OP Stack

La Superchain de Optimism ya agrupa más de 14.000 millones de dólares en valor total bloqueado. La cifra la ha dado a conocer el propio equipo del proyecto y no sale de una sola red, sino de varias.

Para interpretar el dato conviene aclarar dos términos. Un rollup, o capa 2, es una red que procesa transacciones fuera de Ethereum y luego envía un resumen a la cadena principal para heredar su seguridad, lo que abarata las comisiones. El TVL, o valor total bloqueado, es la suma del dinero depositado en los contratos inteligentes de esa red, la forma más común de medir cuánto capital hay en juego.

El OP Stack es el conjunto de herramientas con el que cualquier equipo puede desplegar su propio rollup sobre este estándar. La Superchain es la familia de redes que comparten ese software y parte de su hoja de ruta técnica. Ahí están OP Mainnet, la red original, junto a Base, la capa 2 impulsada por Coinbase, y World Chain, además de otros despliegues menores.

La distinción importa. El número no significa que esos 14.000 millones estén guardados directamente en OP Mainnet, sino que miden la huella económica del conjunto. El propio equipo de Optimism insiste en el matiz: es una foto del ecosistema, no de una sola cadena.

Comparar esta métrica con el TVL de una única capa 2 invita a la confusión. Un rollup solo, por grande que sea, compite con otro por la misma liquidez. La Superchain se presenta, en cambio, como un ecosistema donde varias redes conviven y se reparten usuarios, aplicaciones y capital.

Sumar el TVL de varias cadenas mide alcance de plataforma, no interoperabilidad real: los usuarios siguen cruzando puentes entre redes separadas.

Qué mide de verdad el dato de la Superchain

Detrás del titular hay una realidad más terrenal. Los usuarios de la Superchain siguen interactuando con cadenas distintas, con sus propios puentes —los mecanismos que permiten mover fondos de una red a otra— y sus propios entornos de aplicación. El capital no viaja solo entre Base, OP Mainnet o World Chain.

Por eso el dato sirve para medir alcance de plataforma, pero se queda corto si se usa para comparar con el TVL de una red concreta. Paneles independientes como L2Beat llevan años separando la liquidez de cada capa 2 precisamente para evitar este tipo de lecturas agregadas. La cifra de Optimism es ambiciosa, pero no equivale a la de una sola cadena.

Base y World Chain tiran del carro

Optimism atribuye el hito al creciente peso económico de Base, World Chain y otras cadenas del OP Stack. Cada una opera con sus propias aplicaciones, y su propia base de usuarios, pero todas comparten el mismo sustrato técnico y parte de su hoja de ruta.

Para un desarrollador, la decisión ya no pasa por elegir una capa 2 concreta, sino por sumarse a una familia tecnológica. El atractivo es evidente: herramientas y estándares compartidos abaratan el desarrollo. Y si la interoperabilidad avanza, al usuario le dará cada vez más igual en qué cadena del OP Stack viva la aplicación que quiere usar.

Análisis: la interoperabilidad, la apuesta pendiente

La estrategia de Optimism no consiste en agrandar un solo rollup, sino en hacer que muchas cadenas del OP Stack se comporten como partes de un mismo sistema. El trabajo pendiente gira en torno a pruebas compartidas, mensajería entre redes y estado entre cadenas, según el equipo del proyecto. Si esa hoja de ruta se cumple, las métricas agregadas como el TVL de la Superchain empezarán a significar algo más que una suma aritmética.

Conviene recordar de dónde venimos. La última vez que la fragmentación de las capas 2 se discutió con esta intensidad fue tras la activación de Dencun, la actualización de Ethereum de marzo de 2024 que abarató drásticamente el coste de publicar datos desde los rollups. El efecto fue una explosión de actividad, pero también más redes compitiendo por la misma liquidez y más puentes que mantener.

Ahí asoma el riesgo. Los rollups nacieron para reducir la fragmentación de Ethereum, pero el propio éxito de la Superchain ha multiplicado el número de cadenas. La interoperabilidad sin fricción es hoy una promesa técnica a medio camino. Y conviene no confundir el tamaño del ecosistema con la calidad de su conexión: un agregado grande puede esconder una red de puentes frágil y una liquidez repartida en demasiados sitios.

Hay un segundo frente abierto. Buena parte del capital de la Superchain depende de que un puñado de aplicaciones y de redes siga creciendo al mismo ritmo. Si Base frena, el agregado lo nota. Es la contrapartida de vender un ecosistema como un todo: cuando uno de los motores tose, la métrica común también lo hace.

Optimism aún no ha cerrado el calendario de esa interoperabilidad total. Lo que sí ha dejado claro es que quiere dejar de ser ‘una capa 2 más’ para convertirse en el estándar sobre el que otras se construyen. El dato de los 14.000 millones respalda esa ambición en el papel. La prueba de fuego llegará cuando el usuario pueda moverse entre cadenas sin notar que están separadas.
La caída de Ethereum: ETH se desploma un 3,67% y bitcoin pierde los 85.000 dólares

La caída de Ethereum deja al ether en 2.679,33 dólares, un 3,67% menos en apenas 24 horas. El desplome es de mercado completo: bitcoin pierde el nivel de los 85.000 dólares y el conjunto de las criptomonedas acumula 545 millones de dólares en liquidaciones.

El detonante no está en la propia red. Los rendimientos de los bonos del Tesoro de Estados Unidos se han instalado en máximos de 19 años y, cuando la deuda pública paga más sin asumir riesgo, el capital especulativo abandona antes los activos volátiles. Es un mecanismo repetido en cada corrección del ciclo. Lo distinto, esta vez, es quién está comprando mientras el resto vende.

Qué ha pasado: 545 millones liquidados y un soporte en los 2.634 dólares

Una liquidación es el peaje del apalancamiento. Cuando un operador pide prestado para comprar más de lo que tiene y el precio se mueve en su contra, la plataforma cierra su posición por la fuerza y ejecuta la pérdida. En las últimas 24 horas ese mecanismo ha barrido 545 millones de dólares en todo el mercado, con el ether marcando 2.635 dólares en el mínimo del día.

El dato que matiza el pánico es el interés abierto de los futuros de ETH, el capital total apostado en contratos. No baja: sube un 0,80% hasta los 35.190 millones de dólares. Traducido: dinero nuevo, no huida. Eso puede alimentar más presión a corto plazo, pero también sirve de combustible para un rebote si el precio gira. El volumen de la jornada es un 8,66% inferior al promedio de los últimos 30 días. Poca convicción vendedora.

La amplitud del día fue limitada: 62 dólares entre el mínimo de 2.634,72 y el máximo de 2.697,43. ETH se apoya en su media móvil de siete días, situada en 2.646,33 dólares, mantiene el RSI en 62,4, y el MACD —los dos indicadores de momentum que más miran los analistas— sigue en terreno positivo. El rechazo de la sesión anterior cerca de 2.800 dólares marca la resistencia; por abajo, la franja de 2.604 a 2.634 es la que sostiene la estructura de corto plazo.

Por qué cae ETH: el Tesoro de Estados Unidos y el rastro de FTX

ethereum hoy

El vínculo macro es directo: los rendimientos del Tesoro estadounidense están en máximos de 19 años, según la serie oficial que publica el propio Tesoro, y eso encarece el dinero y castiga a los activos que no reparten cupón. A eso se suma un movimiento que conviene vigilar: los restos del colapsado FTX transfirieron 75 millones de dólares en ETH al creador de mercado Wintermute justo antes de que el precio se acercara a 2.800 dólares. No hay confirmación de que esa venta se ejecutara contra el mercado.

Una caída con menos volumen que la media y dinero institucional entrando por cuarta sesión consecutiva se parece más a una purga de apalancamiento que a una capitulación.

Porque el contrapeso institucional existe. Los fondos cotizados de ether —los ETF, vehículos que cotizan en bolsa y replican el precio del activo— registraron entradas de 105 millones de dólares en su cuarta sesión positiva consecutiva. La lectura que dejan los datos es que la venta viene del apalancamiento especulativo y de flujos tácticos, no de una retirada ordenada del dinero grande. Aquí está la paradoja del día: el precio cae y la demanda estructurada compra.

La foto de fondo: Ethereum sigue un 46% por debajo de su máximo

Para poner la jornada en contexto, el ether cotiza un 45,85% por debajo de su máximo histórico de 4.948,08 dólares, marcado el 24 de agosto de 2025. En los últimos 90 días acumula una subida del 69,73%, pero en el conjunto del año pierde un 9,79% y en 52 semanas cede un 31,25%. La capitalización ronda los 327.000 millones de dólares. Viene de un ciclo de recuperación fuerte que la corrección actual apenas modera.

Conviene recordar de dónde sale este mercado. The Merge, en septiembre de 2022, cambió el mecanismo de consenso de Ethereum —los mineros dejaron paso a validadores que bloquean ETH como garantía, lo que se conoce como prueba de participación— y recortó de forma drástica la emisión de nuevas monedas. La aprobación de los ETF spot de ether en julio de 2024 abrió la puerta a dinero que no quiere gestionar claves privadas. Cada hito trajo entradas sostenidas y, después, correcciones con la macro como excusa. La diferencia es que hoy hay mucho más producto cotizado amplificando los movimientos en las dos direcciones.
El riesgo inmediato es reconocible: con el interés abierto subiendo durante la caída, una parte del mercado está apostando a que el precio seguirá bajando, y si acierta, la siguiente ronda de liquidaciones llegará más rápido. En paralelo, la tesis de demanda de largo plazo se refuerza en otro terreno. ARK Invest ha llevado su fondo de capital riesgo a Ethereum mediante tokenización y Ondo ha habilitado la creación de acciones tokenizadas sobre la misma red. Son activos del mundo real, los llamados RWA, que necesitan espacio de bloques en Ethereum para moverse, aunque su efecto sobre el precio llega con cuentagotas.

Lo que toca mirar en las próximas semanas son tres cosas: si el soporte de 2.604 dólares aguanta con cierre diario, si los rendimientos del Tesoro se estabilizan y si los flujos hacia los fondos de ether mantienen el signo positivo. Ninguna de las tres está resuelta. Este artículo es informativo y no constituye una recomendación de inversión.

Atresmedia repartirá el mayor dividendo de su historia: 0,83 euros por acción en diciembre

0

Atresmedia pagará 0,83 euros por acción en diciembre, el mayor dividendo de su historia. El grupo de medios repartirá entre sus accionistas casi todo lo obtenido con la venta de su participación en Fever, el mayor pago por acción desde su debut en bolsa como Antena 3 Televisión en 2003.

El importe total asciende a 187 millones de euros, equivalentes al 82% de los 227 millones que la compañía ingresó al vender el paquete restante que mantenía en Fever Labs al fondo Vitrubian Partners. Atresmedia se queda con los otros 40 millones en caja.

El reparto tiene nombre y apellidos. Grupo Planeta, dueño del 43% del capital, percibirá 78 millones de euros. El conglomerado alemán RTL, con algo más del 15% de los títulos, se llevará más de 28 millones. El resto corresponderá a los inversores minoristas, que en los últimos ejercicios han compensado con dividendos la escasa revalorización del valor en el parqué.

Una junta extraordinaria el 18 de noviembre y el pago el 16 de diciembre

La compañía ha convocado una junta general extraordinaria para el 18 de noviembre de 2026 y ha fijado el abono efectivo del dividendo para el 16 de diciembre. La convocatoria se remitió al supervisor dentro del plazo legal, según la documentación que puede consultarse en el registro de Hechos Relevantes de la CNMV. No se espera oposición relevante por parte de los dos grandes accionistas, que son precisamente los principales beneficiados de la operación.

La historia de la relación entre Atresmedia y Fever arranca en 2015. Entonces el grupo entró en el capital de la compañía mediante un acuerdo de media for equity: cedía espacios publicitarios a cambio de acciones de la startup. Una década después, aquella apuesta se ha convertido en una de las más rentables que ha firmado Atresmedia en su área de diversificación y nuevos negocios.

Pocas veces un canje de publicidad por capital ha terminado devolviendo a los accionistas cerca de 300 millones de euros en efectivo.

Atresmedia comenzó a deshacer posiciones en 2023 y desde entonces ha ejecutado tres ventas que han dejado en caja casi 300 millones de euros, en su mayoría beneficio puro. En paralelo, el grupo también estuvo en el capital de otras compañías españolas, entre ellas Glovo, Wallapop, y alguna más, de las que no ha trascendido un retorno de esta magnitud.

El dividendo equivale a más del 16% de la cotización

La retribución al accionista da un salto difícil de igualar en el Mercado Continuo español. Si el valor se mantiene en el entorno de los cinco euros por acción, el pago de 0,83 euros por título equivale a más del 16% de rentabilidad por dividendo, muy por encima de la media del mercado nacional y del resto de las cotizadas del sector audiovisual europeo.

No se trata de un dividendo ordinario, sino del reparto puntual de una plusvalía. Eso sí, deja a la compañía con una caja más holgada y con un balance sin tensiones, algo que el mercado ha valorado históricamente en un negocio donde los ingresos publicitarios dependen del ciclo económico y de la confianza de los anunciantes.

Fever, la excepción que ilumina un negocio bajo presión

La lectura de fondo de la operación admite dos interpretaciones. La primera es la evidente: Atresmedia ha firmado una de las mejores inversiones de su historia sin desembolsar un solo euro de caja. La segunda es menos halagüeña. Cuando una compañía reparte el 82% de una plusvalía en lugar de reinvertirla, está diciendo algo sobre las oportunidades que ve en su negocio principal.

El núcleo del grupo, la publicidad en televisión, soporta una presión estructural que no ha desaparecido con los años: fragmentación de audiencias, competencia de las plataformas de streaming y un mercado publicitario que crece menos que el conjunto de la economía digital. Fever, en cambio, captó 250 millones de dólares en una ronda liderada por el fondo sueco EQT y opera en el segmento de las experiencias en vivo, uno de los pocos que ha mantenido precios al alza tras la pandemia.

Un dividendo extraordinario de 187 millones no resuelve el problema de fondo de un negocio publicitario que depende del ciclo y compite con plataformas globales.

De ahí que el movimiento tenga sentido para el accionista. A mi juicio, el consejo hace lo correcto al devolver el efectivo: no hay en el mercado español de medios activos que ofrezcan una combinación de riesgo y retorno mejor que la recompra implícita que supone cobrar 0,83 euros por título. La alternativa, guardar los 187 millones para una adquisición en un sector maduro, habría exigido una justificación industrial que hoy no existe.

El riesgo está en el calendario. Este dividendo es extraordinario y no se repetirá en 2027 salvo que aparezcan nuevas desinversiones. La retribución futura dependerá del dividendo ordinario y de la evolución del mercado publicitario, dos variables que el grupo controla solo a medias. La elevada concentración del capital, con Planeta por encima del 43% y RTL en el 15%, limita además la liquidez del valor y reduce el margen de maniobra de cualquier inversor institucional que quiera construir posiciones relevantes.

Los comparables europeos del sector audiovisual cotizan con múltiplos deprimidos y rentabilidades por dividendo elevadas, un patrón que refleja la misma desconfianza estructural hacia el negocio publicitario tradicional. Atresmedia, que mantiene una política de retribución estable según su propia información al inversor, se sitúa en la parte alta de esa fotografía. La pregunta que queda abierta es si el grupo será capaz de sostener el dividendo ordinario cuando el ciclo se gire, algo que solo se comprobará con la junta del 18 de noviembre y con las cuentas del próximo ejercicio.

Veredicto Merca2

Cotización al cierre o apertura: La información disponible no recoge la reacción inmediata de la acción tras el anuncio remitido a la CNMV. El pago de 0,83 euros por acción no se hará efectivo hasta el 16 de diciembre, de modo que el valor cotizará con derechos hasta esa fecha y descontará el importe en la sesión previa al abono.

Clave técnica: El atractivo del valor a corto plazo depende del descuento previo a la fecha ex-dividendo. Quien compre ahora asume que el precio de entrada más los 0,83 euros por título baten al coste de oportunidad de otras alternativas del Continuo; el riesgo es un ajuste del precio superior al importe repartido una vez ejecutado el pago.

Apunte sectorial: Fever, la participada que sale del capital de Atresmedia, acaba de captar 250 millones de dólares con EQT, una valoración que contrasta con la atonía del negocio publicitario tradicional y que explica por qué el grupo ha preferido monetizar la posición antes que mantenerla.

Canal Sur convoca 228 plazas fijas: primeras oposiciones en 20 años de la televisión pública andaluza

Las oposiciones de Canal Sur llegan con 228 plazas fijas, las primeras de la televisión pública andaluza en 20 años. El Boletín Oficial de la Junta de Andalucía (BOJA) ha publicado este jueves las bases de una convocatoria con la que la Radio y Televisión de Andalucía (RTVA) quiere dar estabilidad a su plantilla y cubrir las bajas acumuladas durante varios ejercicios.

No se convocaba un proceso de este tipo desde hacía dos décadas. De ahí que el consejero de Sanidad, Presidencia y Emergencias, Antonio Sanz, haya calificado la convocatoria de ‘histórica y muy importante’ para los profesionales de la RTVA, porque permite dar estabilidad y mejorar las condiciones en las que desarrollan su trabajo.
El director general de Canal Sur Radio y Televisión, Juande Mellado, sitúa el origen de la convocatoria en el consenso alcanzado con todos los sindicatos y la presenta como un hito para seguir avanzando en el futuro de la cadena pública andaluza.

Por qué se convocan ahora 228 plazas en Canal Sur

Buena parte de las plazas corresponde a las bajas producidas durante varios ejercicios anteriores. La plantilla de la RTVA arrastraba una bolsa de vacantes que la empresa pública no había podido consolidar por la vía de la oposición, y esta convocatoria llega para cerrar esa brecha.

El proceso anticipa además la cobertura de 38 plazas asociadas a futuras bajas. De acuerdo con las bases publicadas en el BOJA, la convocatoria persigue cinco efectos: dar fijeza a las 228 plazas, facilitar el retorno de las personas en situación de excedencia, ofrecer traslados definitivos al personal fijo, impulsar la promoción interna, y generar nuevas bolsas de trabajo.

Veinte años sin convocar una plaza fija dejan una plantilla sostenida sobre contratos temporales: es la primera oportunidad real de consolidar empleo en la RTVA.

Requisitos para presentarse a las oposiciones de Canal Sur

Las bases distinguen cuatro vías de acceso y cada una tiene sus propios requisitos. Estas son las condiciones que recoge la convocatoria.

  • Vinculación previa: las tres primeras fases están reservadas al personal en excedencia, al personal fijo y a quienes tienen derecho a promoción interna.
  • Acceso libre: el concurso-oposición final abre la puerta a candidatos que no pertenecen a la plantilla de la RTVA.
  • Titulación: depende de la categoría profesional y aparece desglosada en las bases publicadas en el BOJA.
  • Nacionalidad y edad: se ajustan a los requisitos generales de acceso al empleo público de la Junta de Andalucía.
  • Bolsas de trabajo: el proceso también generará nuevas listas de contratación temporal.
228 plazas Canal Sur

Cómo es el proceso selectivo: cuatro fases sucesivas

El procedimiento se desarrolla de forma sucesiva, tal y como prevé el convenio colectivo de la RTVA. Primero se resuelve el reingreso de las personas en situación de excedencia. Después llega el concurso de traslados definitivos, reservado al personal fijo que quiera cambiar de destino. La tercera fase es la promoción interna. Y solo al final se abre el concurso-oposición libre, la puerta de entrada para quien llega desde fuera.

Ese orden importa mucho. Cada fase consume plazas de la bolsa común, así que el número definitivo de vacantes que llegará al turno libre dependerá de cuántas se cubran en las tres primeras. La convocatoria completa puede consultarse en el Boletín Oficial de la Junta de Andalucía, con la referencia del BOJA número 186 de 2026.

La RTVA ha habilitado un espacio de transparencia en su web para informar del desarrollo del proceso, con las bases y el calendario de cada fase.

Análisis: qué cambia esta convocatoria en el empleo público andaluz

Mi lectura es que esta convocatoria llega tarde, pero llega bien. Veinte años sin un proceso de estabilización en una empresa pública de la envergadura de la RTVA dejan cicatrices: plantillas envejecidas, profesionales encadenando contratos temporales y una fuga de talento hacia el sector privado que ya no se recupera. Las 228 plazas no arreglan todo eso de golpe, pero atacan el núcleo del problema.

Hay tres condiciones que conviene vigilar antes de ponerse a estudiar. La primera es el calendario: al ser fases sucesivas, el turno libre será el último, y el aspirante externo puede esperar más de un año hasta sentarse al examen. La segunda es la competencia. Una marca conocida, un empleo estable en la empresa pública andaluza y dos décadas sin convocatorias previas son una combinación que dispara la demanda. La tercera es la letra pequeña de cada categoría: la titulación y las pruebas varían, y no se cierran hasta que cada fase publique su convocatoria específica.

Para quien aspire al turno libre, la estrategia razonable es invertir el tiempo de espera en experiencia y formación acreditables, porque el concurso-oposición valora méritos además del examen. Para el personal que ya trabaja en la RTVA, la promoción interna es la vía más rápida y la que menos competencia externa tiene. Ahí está, probablemente, la parte más aprovechable del proceso.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía telemática y cada fase abre su propio plazo: las bases y los formularios se publican en el BOJA y en el espacio de transparencia de Canal Sur.

  1. Paso 1: Consulta las bases completas en el BOJA, referencia 186 de 2026, y localiza la fase a la que vas a optar.
  2. Paso 2: Comprueba que cumples los requisitos de titulación y de vinculación de tu categoría profesional.
  3. Paso 3: Cumplimenta la solicitud en el modelo oficial que publique la RTVA para esa fase del proceso.
  4. Paso 4: Abona la tasa de examen si la convocatoria la fija y adjunta la documentación acreditativa de méritos.
  5. Paso 5: Presenta la solicitud dentro del plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Radio y Televisión de Andalucía (RTVA) – Canal Sur.
  • Número de plazas: 228 plazas fijas, de las que 38 anticipan futuras bajas.
  • Sueldo estimado: Según convenio colectivo de la RTVA; no detallado en las bases publicadas.
  • Fecha límite de inscripción: Cada fase abre su propio plazo; el concurso-oposición libre será el último en convocarse.
  • Dónde inscribirse: BOJA (juntadeandalucia.es) y espacio de transparencia de Canal Sur.

Mercadona abre ofertas de empleo en Sevilla sin experiencia y sueldos de hasta 2.346 euros

0

Mercadona ha lanzado una nueva tanda de ofertas de empleo en la provincia de Sevilla con más de 25 vacantes confirmadas. La mayoría de los puestos de tienda y reparto no exige experiencia previa ni titulación específica.

La compañía ha publicado estas plazas en su portal de empleo y cubre perfiles muy distintos: desde preparadores de pedidos online y repartidores hasta un técnico de organización de obra o un profesional sanitario para su centro de Utrera. Los salarios van de algo más de 600 euros al mes hasta los 90.000 euros anuales del puesto sanitario.

Por qué Mercadona contrata ahora en Sevilla

La ofensiva de vacantes responde a dos frentes abiertos. Por un lado, el crecimiento del canal online: la compra por internet gana peso entre los clientes sevillanos y la empresa necesita manos para preparar y repartir pedidos a domicilio. Por otro, la rotación habitual de las plantillas de supermercado, que obliga a reponer puestos de forma continua.

La lista de localidades afectadas es amplia. Además de la capital, hay plazas en La Rinconada, La Algaba, Camas, Espartinas, Pilas, Sanlúcar la Mayor, Gines, Brenes, Alcalá del Río y Cantillana. En todas ellas se busca personal para secciones como descarga, reposición, pescadería, cajas, horno, fruta y verdura, o limpieza.

Los puestos disponibles y sus condiciones

Estas son las principales vacantes, con sus condiciones y su rango salarial:

  • Sanitario en Utrera (una plaza): contrato indefinido y jornada completa en turno partido. Sueldo de 58.000 a 90.000 euros anuales. Sin experiencia previa y con la formación a cargo de la empresa. Las tareas son administrativas y giran en torno a la salud laboral: seguimiento de bajas, gestión de accidentes y visitas a los centros.
  • Técnico de organización de obra en Sevilla (una plaza): contrato indefinido y jornada completa. Sueldo de 29.000 a 45.000 euros brutos al año. Exige al menos un año de experiencia y titulación de FP o grado universitario en el ámbito de la construcción.
  • Preparador de pedidos online en Sevilla (diez plazas): contrato fijo discontinuo y jornada indiferente, de 40 o 22,5 horas semanales. Sueldo de 900 a 1.900 euros brutos al mes. Sin experiencia ni estudios.
  • Repartidor de pedidos online en Sevilla (diez plazas): contrato indefinido y jornada indiferente. Sueldo de más de 900 euros brutos al mes. Incluye carga, conducción y entrega de la compra, sin experiencia previa.
  • Personal de supermercado en La Rinconada y La Algaba (cinco plazas): sin experiencia mínima y con formación a cargo de la empresa. Sueldo de más de 600 euros, con turnos de 15 a 40 horas semanales.
  • Técnico de mantenimiento en La Rinconada (una plaza): sin experiencia y con FP de Grado Medio. Sueldo de 1.700 a 2.400 euros brutos al mes.

Qué revelan estas ofertas: análisis y letra pequeña

El primer dato que llama la atención es el tipo de contrato. Frente a la temporalidad que domina buena parte de la distribución alimentaria, aquí predominan los contratos indefinidos desde el primer día en casi todos los puestos. Mercadona lleva años defendiendo una política de empleo estable y esta convocatoria es coherente con ese discurso.

Mercadona vuelve a tirar de contrato indefinido para puestos que en el sector suelen firmarse como temporales: ese es su principal gancho frente a la competencia.

Eso sí, conviene leer la letra pequeña de dos plazas. Los preparadores de pedidos online entran con un contrato fijo discontinuo, una figura que garantiza la vuelta al puesto en cada campaña pero no asegura ingresos todos los meses del año. El sueldo de 900 a 1.900 euros refleja esa horquilla: quien firma 22,5 horas semanales cobra en el tramo bajo y quien llega a las 40, en el alto. Entre ambos extremos hay más de 12.000 euros de diferencia al año.

El caso del sanitario de Utrera merece un párrafo aparte. Un sueldo de hasta 90.000 euros anuales para un perfil sanitario sin experiencia previa es una anomalía dentro de la distribución. Responde a la dificultad de encontrar profesionales de la salud laboral dispuestos a asumir tareas administrativas de seguimiento de bajas y accidentes. Quien tenga formación sanitaria y busque un cambio de sector tiene aquí una puerta poco habitual.

El riesgo a vigilar está en los turnos. Varias vacantes se cubren con turno partido o con jornada indiferente, lo que en la práctica implica disponibilidad para mañanas, tardes y fines de semana. La jornada partida del puesto sanitario, por ejemplo, rompe el día en dos bloques. No es un detalle menor para quien valore la conciliación.

📝 Cómo enviar el currículum

La inscripción se realiza a través del portal de empleo de Mercadona y solo requiere un perfil activo y el currículum actualizado.

  1. Paso 1: Accede a la sección Trabaja con nosotros de la web oficial de Mercadona.
  2. Paso 2: Regístrate con tu correo y crea tu perfil de candidato, o inicia sesión si ya tienes cuenta.
  3. Paso 3: Filtra las ofertas por provincia (Sevilla) y selecciona el puesto que te interese.
  4. Paso 4: Adjunta tu currículum actualizado y responde al cuestionario de disponibilidad horaria.
  5. Paso 5: Envía la candidatura y espera la confirmación por correo. El proceso suele incluir una entrevista telefónica y otra presencial en el centro.

Plazo de inscripción: abierto mientras las vacantes sigan publicadas en el portal. Requisito mínimo: no se exige experiencia previa en la mayoría de los puestos de tienda, reparto y mantenimiento.

Solana Mobile Seeker dispara el TVL del token SKR a 152 millones y apunta a 0,0423 dólares en 2026

El token SKR de Solana Mobile Seeker acumula 152 millones de dólares de valor total bloqueado (el TVL, la métrica que mide el dinero depositado en un ecosistema) y cotiza en torno a los 0,0208 dólares. Las proyecciones que recoge Cryptopolitan sitúan su techo en 0,0423 dólares al cierre de 2026, poco más del doble del precio actual.

Conviene separar las dos cosas. El TVL es un dato consultable hoy. El techo de 0,0423 dólares para diciembre es un escenario, no una promesa, y depende de que la adopción del teléfono mantenga el ritmo de los últimos meses. El medio extiende además su previsión hasta 2032, con un rango de 0,1205 a 0,1284 dólares: cifras que exigen multiplicar por seis el precio actual y que conviene leer con mucha cautela. Nada de esto es asesoramiento financiero.

Cuánto vale SKR hoy y qué sostiene su liquidez

La fotografía actual deja varias cifras útiles. La capitalización de mercado ronda los 105 millones de dólares, el volumen diario se mueve cerca de los 9,7 millones, y hay 5.040 millones de SKR en circulación sobre un máximo previsto de 10.410 millones. El token marcó su máximo histórico en 0,060 dólares el 22 de enero de 2026 y su mínimo apenas un día antes, en 0,005423 dólares, en plena resaca del lanzamiento.

Ese lanzamiento fue el detonante. El 21 de enero de 2026 se repartieron cerca de 2.000 millones de SKR entre 100.908 usuarios del teléfono y 188 desarrolladores del ecosistema. El reparto colocó al token entre los mayores ganadores de las 500 principales criptomonedas por capitalización, con un valor totalmente diluido (FDV, el valor del activo si estuvieran en circulación todas las unidades previstas) por encima de los 400 millones de dólares en una sola jornada.

Desde entonces el precio se ha ido enfriando. SKR tocó los 0,0371 dólares el 31 de agosto, cayó hasta la zona de los 0,0174 a mediados de septiembre y ahora rebota con timidez. Soporte en 0,0187, resistencia en 0,0219. Números de corto plazo, poco glamurosos, pero honestos.

El Seeker contra Apple y Google: la baza de la comisión cero

Aquí está el argumento de fondo. La Solana dApp Store 2.0, la tienda de aplicaciones integrada en el Seeker, aplica un 0% de comisión a los desarrolladores. Apple y Google retienen un 30% en sus respectivas tiendas. Explicada sin rodeos, esa diferencia es la propuesta comercial más potente del dispositivo.

Un teléfono no compite por hardware: compite por el peaje que cobra a quien construye encima de él.

SKR funciona además como token de gobernanza y utilidad. Quien lo tiene vota decisiones sobre el ecosistema, participa en los repartos de recompensas y accede al uso de los fondos comunitarios. En agosto de 2026, la propia Solana Mobile informó de que los usuarios habían ganado más de 100 millones de SKR repartidos en cuatro rondas de Seeker Summer, con 16 aplicaciones implicadas y 300.691 insignias emitidas.

A eso se suma la capa de seguridad. El Seed Vault del Seeker guarda las claves privadas en un enclave de hardware aislado del sistema operativo central, lo que complica los ataques de vaciado de carteras, los drainers, programas maliciosos que se aprovechan de una firma mal ejecutada para dejar la wallet a cero.

Lo que la predicción de 0,0423 dólares no resuelve

Tres cosas, al menos. La primera: los grandes tenedores llevan semanas reduciendo posiciones. Datos de Stockchain citados por el medio apuntan a que el dinero inteligente ha empezado a soltar parte de sus carteras mientras el inversor minorista absorbe la presión vendedora. La segunda: la inflación pendiente. Quedan más de 5.000 millones de tokens por emitir sobre los 10.410 millones de suministro máximo. La tercera: la dependencia de la red madre. Si Solana estornuda, SKR se resfría.

Hay un precedente que ayuda a entender el patrón. El primer teléfono de la casa, el Solana Saga, se vendió con poco entusiasmo hasta que los repartos de tokens ligados al terminal superaron con holgura su precio de compra. Aquello convirtió un gadget en un objeto deseado de un día para otro. El Seeker hereda esa expectativa y, con ella, un problema: cuando el valor de un dispositivo depende de los repartos y no de su utilidad cotidiana, la demanda es frágil. Aguanta mientras el ciclo acompaña.

Lo que sí es estructural es la relación con el resto del ecosistema. El roadmap de Solana apunta a Firedancer, el segundo cliente validador que desarrolla Jump Crypto —un software alternativo al cliente principal, pensado para procesar más transacciones con menos incidencias de red—, y un teléfono que vive de transacciones rápidas y baratas se beneficia de eso de forma directa. La infraestructura no es un adorno: es la condición de posibilidad del producto.

Queda por ver si la plataforma suma desarrolladores suficientes y si el calendario de emisiones no ahoga la demanda antes de que la utilidad real del token se consolide. La próxima temporada de recompensas y la evolución del suministro en circulación son los dos indicadores que conviene seguir. Nada más, y nada menos.

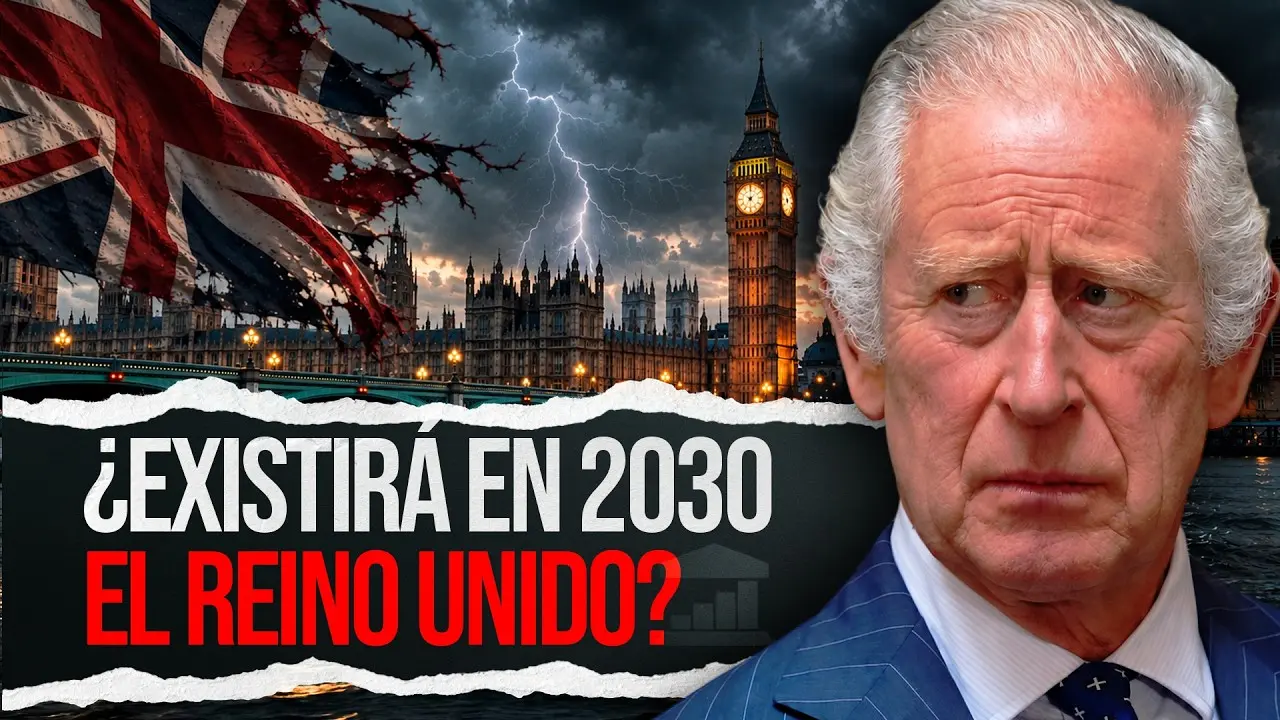
Escocia, Gales e Irlanda del Norte pactan contra Londres: el plan que dispara la independencia del Reino Unido

El Reino Unido afronta una pregunta que hace una década habría sonado a ciencia ficción: ¿seguirá existiendo en 2030? En su último análisis, VisualPolitik sostiene que la cuestión ya no es retórica. Por primera vez en la historia, los tres líderes de los gobiernos regionales de Escocia, Gales e Irlanda del Norte son independentistas y comparten un mismo horizonte. Lo han puesto por escrito en un memorándum que, según el canal, ha encendido todas las alarmas en Downing Street.

La frase que resume el clima la lanzaron los propios dirigentes: el tiempo de Westminster se está acabando. VisualPolitik matiza el alcance del gesto. No estamos ante un frente común con un plan único de salida, sino ante tres estrategias que se coordinan para multiplicar la presión. Cada nación quiere su propia puerta y quiere abrirla a su manera y a su ritmo, tal y como recoge el propio documento.

Un memorándum que no obliga a nada, pero lo cambia todo

En términos jurídicos, el texto firmado es papel mojado. Londres puede leerlo, guardarlo en un cajón y seguir respondiendo que no a todo. VisualPolitik lo advierte sin rodeos: el memorándum no convoca ningún referéndum ni obliga a nadie a sentarse a negociar. Lo que hace es algo distinto y, a juicio del canal, bastante más relevante: convierte tres reivindicaciones dispersas en un mismo relato público.

El documento reconoce que los partidos firmantes mantienen posiciones constitucionales diferentes y que cada nación decidirá su futuro por su cuenta. Lo que les une, dicen, es la determinación de que sus voces se escuchen. Traducido al terreno práctico, no piden una consulta conjunta: piden que Downing Street se prepare para abrir tres puertas.

El contexto político añade presión. Según el vídeo, al número 10 de Downing Street acaba de llegar Andy Barnham, un primer ministro que ha tenido un tropiezo tempranero con este asunto. El 9 de septiembre, un diputado escocés le preguntó en el Parlamento por qué Escocia no disfruta del mismo derecho que Irlanda del Norte, donde el acuerdo de paz de 1998 obliga a convocar una consulta si existen indicios de que la mayoría social quiere unirse a Irlanda. La respuesta del primer ministro fue que en Escocia ocurre exactamente lo mismo. Los independentistas interpretaron esa frase como una puerta que se abre sola.

Tres territorios, tres puertas de salida muy distintas

VisualPolitik dedica buena parte del vídeo a explicar que el Reino Unido no es un bloque homogéneo. Irlanda del Norte es, paradójicamente, el territorio con el camino más despejado: el acuerdo de 1998 contempla la consulta. Ahora bien, la norma no fija cuándo debe celebrarse ni qué umbral de apoyos hace falta para activarla. Existe la puerta, pero la llave sigue en manos del gobierno británico.

Escocia lo tiene más complicado. No hay ninguna ley que le reconozca el derecho a votar su salida. El referéndum de 2014 fue posible porque Londres dio permiso, y desde entonces cada petición de repetir la consulta ha recibido un no por respuesta. Gales está todavía más lejos: ni ley, ni precedente, ni una petición formal de salida. Hasta ahora. El canal insiste en que ese es el verdadero sentido del memorándum: pasar de la petición individual a la presión coordinada.

‘Reconocemos que nuestros partidos tienen posiciones constitucionales diferentes y que cada nación determinará su propio futuro a su manera y a su ritmo.’

— VisualPolitik, citando el memorándum firmado por los tres gobiernos regionales

Doce diputados frente a 403: la aritmética que lo bloquea todo

El vídeo baja después al terreno donde se decide todo: la Cámara de los Comunes. Allí se sientan 650 diputados y, según los datos que maneja VisualPolitik, apenas 19 pertenecen a formaciones independentistas: ocho del SNP escocés, cuatro de Gales y siete del Sinn Féin norirlandés. La cifra real es aún menor, porque los diputados del Sinn Féin no ocupan su escaño al negarse a jurar lealtad al monarca. El resultado son doce votos independentistas frente a los 403 del Partido Laborista, que gobierna con mayoría absoluta.

La explicación está en el sistema electoral. El país se divide en distritos que eligen a un solo diputado, el más votado, de modo que el resto de los sufragios no se traduce en escaños. VisualPolitik recuerda que en las elecciones de 2024 los laboristas lograron alrededor de un tercio de los votos y casi dos tercios de los escaños, mientras Reform UK, con uno de cada siete votos, se quedó en cinco diputados. Ese mecanismo premia a los dos grandes partidos y deja a los demás en la condición de meros espectadores.

Sin embargo, el canal señala un giro en 2026. En mayo se celebraron elecciones locales en Inglaterra que describe como un auténtico terremoto: los laboristas, con mayoría absoluta en Westminster, se hundieron hasta rondar el 17% de los sufragios. Una señal que, siempre según VisualPolitik, alimenta la lectura independentista de que el tablero se mueve más rápido de lo que aparenta.

De 1707 a 2014: una unión que nunca fue entre iguales

Para entender el fondo del asunto, el vídeo retrocede tres siglos. Escocia se integró con Inglaterra en 1707 tras el fracaso de su aventura colonial en Centroamérica, y lo hizo con Londres tendiendo la mano y una condición: la unión política. Irlanda siguió el mismo camino en 1801, después de una rebelión que llevó a Westminster a liquidar el modelo de reino con parlamento propio. En ambos casos hubo votación parlamentaria, pero también presiones y compra de voluntades, según relata el canal. Ese desfase entre lo que dicen los papeles y lo que ocurrió sobre el terreno sigue presente tres siglos después.

El Brexit ha sido el acelerador más reciente. VisualPolitik recuerda que Irlanda del Norte votó en un 56% por permanecer en la Unión Europea y que Escocia lo hizo en un 62%, dos territorios donde la salida europea se rechazó con más fuerza que en el resto del país. El desgaste posterior, con promesas incumplidas y una inestabilidad política que el canal califica de desastre, ha devuelto al independentismo una oportunidad que en 2014 no tenía. Entonces, el sí perdió por unos diez puntos de diferencia.

Qué significa esto para la unidad del Reino Unido

La lectura del vídeo invita a la prudencia. El memorándum no rompe nada por sí solo y hoy aun depende de Londres cualquier movimiento real. Pero cambia el marco de la conversación: de un debate sobre si Escocia puede o no repetir su consulta se pasa a un pulso coordinado en el que tres territorios reclaman al mismo tiempo que se les escuche. La unión se describe en los documentos oficiales como voluntaria, y VisualPolitik subraya la paradoja: si es voluntaria, debería existir una salida, y esa salida la controla exclusivamente el gobierno británico.

Para el lector, el interés del asunto es doble. Por un lado, mide la resistencia de un modelo territorial que lleva más de trescientos años sin reformularse. Por otro, anticipa un ciclo político en el que la pregunta sobre el referéndum volverá cada vez que Downing Street pierda apoyo o cada vez que una encuesta incomode. No hay una fecha de caducidad escrita en ninguna parte, pero sí una cuenta atrás política que el canal sitúa, sin dramatismos, en la próxima década.

La cuestión que deja VisualPolitik sobre la mesa no admite un titular fácil. El pacto entre Escocia, Gales e Irlanda del Norte no desmonta el Reino Unido, pero sí cambia el tono de una discusión que llevaba años congelada. Si la presión coordinada funciona, la próxima década se medirá en consultas; si no, se quedará en titulares. ¿Podrá Westminster seguir respondiendo que no a las tres puertas a la vez?

Marc Vidal desmonta las 3 mentiras de la inteligencia artificial: tu empresa aún no gana productividad

Marc Vidal abre su último análisis con un ejemplo que parece menor y no lo es. Pregúntale a un modelo de inteligencia artificial cuánto costaba el metro de Barcelona en los años ochenta y responderá en dos segundos, con una cifra concreta y un tono de certeza que asusta. El error, sostiene, es confundir acertar con saber, saber con comprender y comprender con pensar.

Detrás de esa respuesta no hay nadie que recuerde nada. Hay un sistema estadístico descomunal que busca entre terabytes de texto escrito por personas la secuencia de palabras más probable. Sobre esa confusión se ha levantado, en apenas tres años, un relato completo del futuro: profetas, cifras redondas, fechas de llegada y una coartada que casi nadie comprueba.

Predecir no es comprender: el loro estocástico

Vidal insiste en que no es un tecnicismo. Los sistemas que llamamos inteligencia artificial convierten el texto en números, los pasan por miles de millones de operaciones organizadas en capas y devuelven la salida más probable. En ningún punto se enciende una luz interior. La lingüista Emily Bender acuñó la metáfora que él considera más potente: loros estocásticos, máquinas que reproducen patrones con una sofisticación tal que el resultado se parece mucho a la comprensión.

Su comparación es la del mapa perfecto de Madrid. Puedes trazar cualquier ruta sobre él, pero no tiene calles reales, tiene representaciones de calles, y no sabe lo que se siente una tarde paseando por el Retiro. Lo mismo con un libro de recetas extraordinario: describe sabores con más precisión que la mayoría de los humanos y sigue sin saber qué es dulce y qué es salado. Nadie confunde el mapa con la ciudad, dice, pero llevamos tres años cometiendo ese error a escala industrial.

Primera mentira: la AGI llega pasado mañana

El primer mito es el de la inteligencia artificial general inminente, esa que igualaría al ser humano en casi cualquier tarea cognitiva. En febrero de 2025, treinta investigadores de Google DeepMind firmaron un informe sobre sus riesgos que partía de una premisa llamativa: antes de que acabe esta decada existiría un sistema capaz de rendir mejor que el 99% de los adultos cualificados en tareas no físicas. Vidal deja la pregunta en el aire: quién firma eso y para quién trabaja. Su lectura es que advertir del peligro desde dentro también es participar en el diseño de las reglas.

Fuera del perímetro corporativo, el panorama cambia. La Asociación para el Avance de la Inteligencia Artificial encuestó a 475 académicos y profesionales de todo el mundo: el 76% de los académicos considera improbable o muy improbable que escalar los enfoques actuales conduzca hasta ahí. El catedrático Senén Barro lo resume con una analogía que Vidal califica de excelente: sabemos cómo llevar personas a Marte aunque hoy no podamos, pero hacia la AGI ni siquiera conocemos el camino.

Los que más saben no creen que la inteligencia artificial general vaya a llegar ahí, pero no salen en ningún sitio. Piénsalo y piensa mal, que probablemente acertarás.

— Marc Vidal

Vidal trae además una conversación con Jensen Huang, consejero delegado de Nvidia, sobre por qué algunos directivos piden más regulación. Para Huang, las leyes existentes ya cubren ciberseguridad, responsabilidad de producto y contratos, y lo que hay detrás del relato apocalíptico es otra cosa.

Segunda mentira: esto va a ser para todos

El relato de la inteligencia consciente e inminente lo sostienen, sobre todo, quienes tienen intereses comerciales en él. Mientras la conversación mira al futuro metafísico, el contador gira. Nick Turley, responsable de producto de OpenAI, dijo que los planes de acceso ilimitado se parecen a la electricidad ilimitada y que eso no puede existir para siempre. Hace tres años el mercado era casi binario: gratis o veinte al mes. Hoy es una pirámide de varios pisos.

OpenAI maneja seis niveles de suscripción, con plan gratuito que desde febrero incluye publicidad en Estados Unidos y escalones de 8, 20, 100 y 200 dólares. Google AI Ultra ronda los 250 y la versión Max de Anthropic se sitúa en 200. Lo que se compra al subir de escalón es capacidad de trabajo: el plan más caro ofrece veinte veces más uso de las herramientas avanzadas que el estándar.

Con los agentes, la factura cambia de orden de magnitud. Un agente no responde preguntas: ejecuta tareas durante horas, encadena herramientas, razona sobre resultados y vuelve a empezar. Los datos del sector que cita Vidal hablan de entre 1.000 y 5.000 dólares mensuales en despliegues de empresas medianas, con el 70% del gasto solo en tokens. Y hay un problema que los proveedores prefieren no subrayar: el mismo agente haciendo la misma tarea puede consumir diez veces más en un ciclo que en otro. La factura de los agentes no se puede calcular de antemano.

La consecuencia social aparece también en su argumentación. Un estudio de la Universidad de Hong Kong documenta que quienes tienen más recursos no solo acceden más a la IA avanzada, sino que saben integrarla en flujos de trabajo reales, y Naciones Unidas ha registrado el mismo patrón a escala global. La brecha de precio y la de competencia se refuerzan entre sí.

Tercera mentira: esto va a hacerte rico

Aquí llega el mantra que más circula: la inteligencia artificial creará más millonarios que ninguna tecnología anterior. Vidal responde con Robert Solow y su frase de 1987, la de que la era de los ordenadores se veía en todas partes menos en las estadísticas de productividad. La inversión era colosal y la productividad estadounidense había caído del 2,9% al 1,1%. La paradoja de Solow tardó dos décadas en resolverse.

El dato que más pesa es un trabajo del National Bureau of Economic Research publicado en febrero de este año, con encuestas a casi 60.000 operadores de cuatro países: más del 80% de las empresas no ha registrado ningún impacto de la IA en su productividad ni en su empleo en los últimos tres años. Daron Acemoglu estima desde el MIT que el efecto real podría rondar medio punto en una década, nada despreciable y bastante decepcionante frente a lo que promete la industria.

El reparto es la otra mitad del relato. A finales de 2025, cinco empresas sostenían el 30% del S&P 500, la mayor concentración en medio siglo, y el crecimiento se alimenta de financiación circular: Microsoft invierte en OpenAI, que gasta en la nube; Amazon lidera una ronda de Anthropic y después cobra los servidores. El circuito infla las métricas sin que exista necesariamente demanda final proporcional.

Los tres mitos tienen el mismo dueño

Las tres afirmaciones se sostienen unas a otras, según Vidal. La primera coloca el debate en el terreno metafísico y aleja el foco de los balances. La segunda ensancha la adopción masiva mientras se construye la escalera de precios que decidirá quién trabaja de verdad con la herramienta. La tercera mueve el dinero minorista hacia donde ya está el institucional. Las tres apuntan al mismo puñado de actores.

Recupera a Francis Bacon para cerrar la idea: el conocimiento es poder, pero en el siglo XXI el poder está en quien define qué se considera conocimiento, qué es urgente y qué hay que temer. Los laboratorios que controlan los modelos más avanzados no son solo empresas tecnológicas, son actores capaces de moldear el imaginario colectivo. Su ejemplo: Meta presentó sus últimos modelos y uno saltó al segundo puesto de las clasificaciones, pero la versión que competía estaba entrenada para superar esas pruebas y no era la que usa cualquiera. Una versión de feria.

Qué significa esto para quien tiene una empresa

Nada de lo anterior convierte la herramienta en algo desdeñable. Vidal lo dice con claridad: traduce, resume, programa, analiza y compara a una velocidad que ningún humano iguala, y usarla bien sigue siendo una ventaja real. Él mismo la implementa en su trabajo diario. La oportunidad, sin embargo, no está donde la venden: está en aplicarla a un contexto concreto, automatizar lo que hoy consume horas y ocupar nichos que nadie mira porque todo el mundo está pendiente de la cotización del fabricante de chips.

Su propuesta final es casi un método de lectura crítica. Cada vez que leas que la AGI está a cinco años, que acabará con la humanidad o que quien no suba al tren se queda fuera para siempre, pregúntate quién lo firma y qué gana firmándolo. Deja una última pieza sobre la metáfora de la electricidad: la electricidad es también un servicio con tarifas, operadores de último recurso y protecciones para el consumidor vulnerable. Alguien decidió en algún momento que el acceso a la energía afectaba a la estructura básica de la vida económica y social. Esa conversación sobre la inteligencia artificial todavía no la está teniendo nadie con la urgencia que merece.

Dentro de diez años no recordarás el titular que te empujó a creer que todo era exactamente como te lo contaban. Recordarás si pensaste por tu cuenta o pensaste con lo que te decían.

Greenvolt Next instala una planta solar en Betanzos HB con 5.824 paneles que cubrirá el 17,9% de su demanda

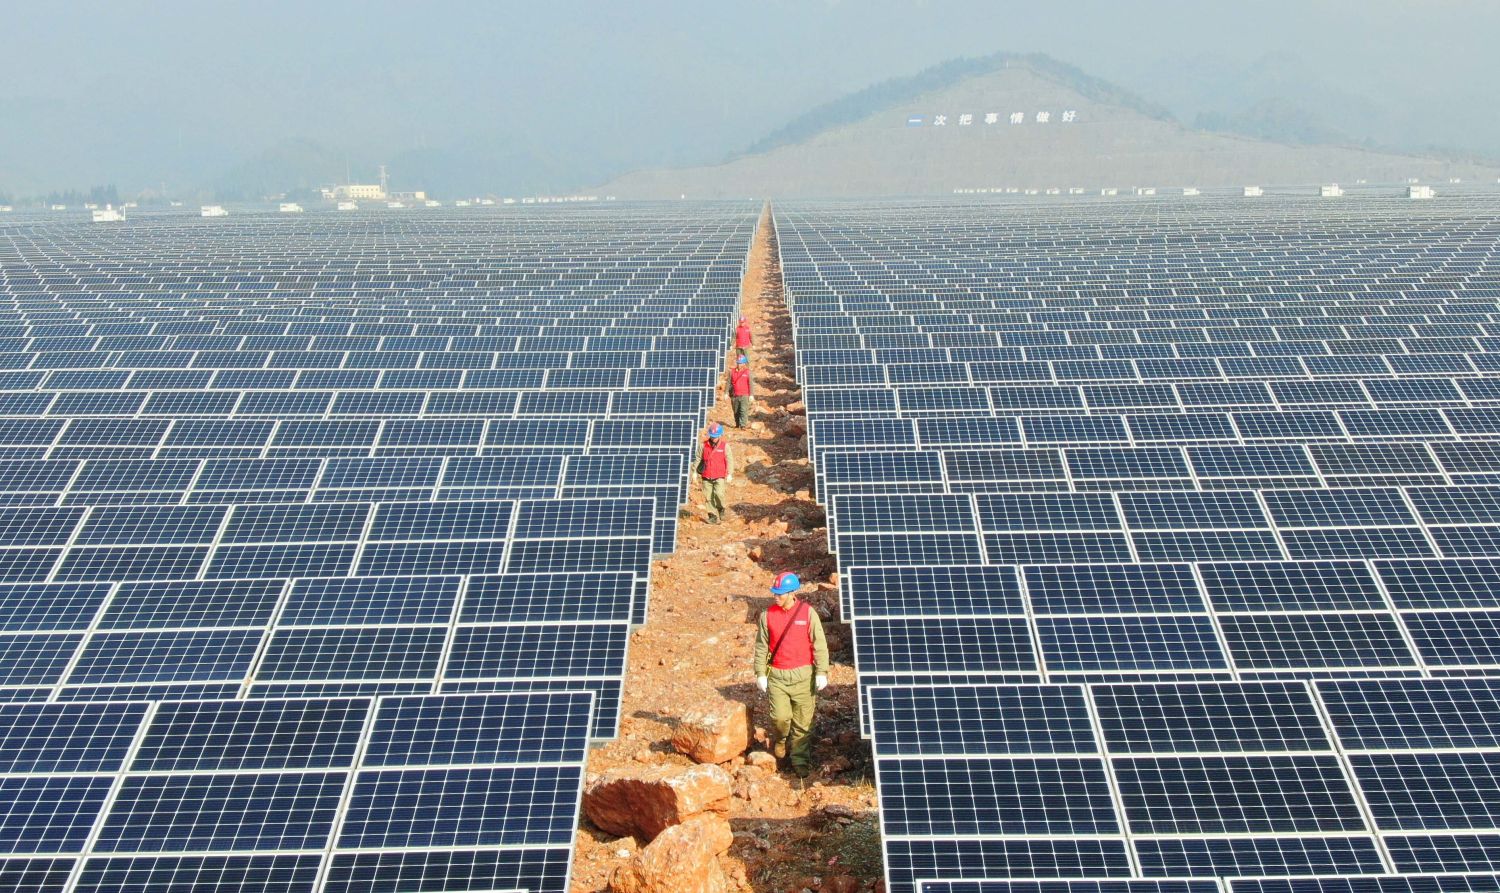
Greenvolt Next instala una planta solar en la fábrica de Betanzos HB con 5.824 paneles que cubrirán el 17,9% de su consumo eléctrico y evitarán 606 toneladas de CO2 al año.

Los números del proyecto: 4,14 MWp, 4,48 GWh y 606 toneladas de CO2 menos

El proyecto se levanta sobre suelo en el complejo industrial que Betanzos HB tiene en Betanzos (A Coruña). Son 5.824 paneles con una potencia conjunta de 4,14 MWp y una producción estimada de 4,48 GWh al año, según los datos difundidos por Greenvolt Next. Esa generación cubrirá el 17,9% del consumo eléctrico de la planta y evitará la emisión de 606 toneladas de CO2 a la atmósfera cada ejercicio.

La compañía gallega acumula cerca de 50 años de trayectoria en la fabricación de tableros de fibra de madera de alta densidad, los conocidos hardboard o Tablex, y es el único fabricante europeo de este tablero elaborado principalmente a partir de madera de eucalipto. El secado, el prensado en caliente y el acabado de este producto exigen calor y electricidad de forma continuada.

Lo que la instalación aporta a la fábrica es margen. La energía generada en el propio recinto recorta la dependencia de la red eléctrica, blinda parte del coste frente a la volatilidad del mercado mayorista y permite avanzar en la descarbonización de los procesos productivos. El autoconsumo no elimina la factura, pero la aligera en su tramo más expuesto a los picos de precio.

Ojo con el dato. El 17,9% es una cobertura parcial: el 82,1% restante del consumo seguirá llegando de la red, con el mix eléctrico de cada hora y sus peajes y cargos. Para una planta que trabaja de forma continua, la energía solar fotovoltaica cubre bien las horas centrales del día, no la producción nocturna ni los arranques de madrugada.

Cubrir el 17,9% del consumo con sol es un primer paso sólido, pero el otro 82% sigue atado al precio de la red y a su mix eléctrico.

Quién pone el capital: la letra pequeña del contrato PPA

Aquí está la clave del modelo. Greenvolt Next, compañía especializada en soluciones renovables para el sector comercial e industrial, asume el diseño, la construcción, la operación y el mantenimiento de la instalación dentro de un contrato PPA (Power Purchase Agreement). Betanzos HB no adelanta capital ni asume la gestión técnica: firma un acuerdo de compraventa de energía y paga por lo que consume.

Comprar energía en lugar de comprar paneles: así se descarga una fábrica del desembolso inicial y del mantenimiento de su propia instalación.

autoconsumo industrial

El PPA es la fórmula que ha abierto el autoconsumo a industrias que no quieren destinar caja a una instalación propia. Greenvolt Next dimensiona la producción según el perfil de consumo de la fábrica para maximizar el aprovechamiento de la energía generada y evitar excedentes mal retribuidos. El riesgo de la inversión, la curva de precios y la disponibilidad de los módulos quedan del lado del proveedor; la fábrica, del lado del consumo.

📊 Impacto ecológico en cifras

  • CO2 evitado: 606 toneladas anuales que dejan de emitirse a la atmósfera.
  • Capacidad instalada: 4,14 MWp repartidos en 5.824 paneles sobre suelo.
  • Producción anual: 4,48 GWh, el 17,9% del consumo eléctrico de la planta.
  • Inversión: no detallada en la información difundida; el PPA la traslada a Greenvolt Next.

El movimiento tiene un efecto dominó sobre la cadena de suministro. Un fabricante de tableros que reduce su coste eléctrico gana competitividad frente a plantas europeas sometidas a los mismos precios de energía, y esa presión se traslada a los proveedores de madera, transporte, y acabados. Cuando la industria firma PPAs, el mercado de ingenierías, instaladores y fabricantes de módulos gana volumen y abarata costes para el siguiente cliente.

También la normativa juega a favor. En 2019, el Ministerio para la Transición Ecológica y el Reto Demográfico impulsó el Real Decreto 244/2019, que ordenó el autoconsumo en España y fijó sus modalidades de compensación, dando cobertura jurídica a un segmento que hasta entonces crecía a trompicones. A esa palanca se suma la del reporting: la CSRD europea obliga a las empresas afectadas a auditar sus emisiones de alcance 1 y 2, y la Taxonomía Verde exige justificar qué parte de la inversión es realmente sostenible.

Lo que este PPA revela del autoconsumo industrial en España

El precedente es claro. Los grandes consumidores industriales españoles han tirado de los PPA para asegurar precio y reducir huella sin tocar su caja, y grupos como Iberdrola o Acciona han desarrollado divisiones específicas para ese tipo de cliente comercial e industrial. El de Betanzos HB es un caso de tamaño medio, 4,14 MWp, pero de alto valor demostrativo: el tablero de fibra compite en un mercado europeo donde la factura energética decide quién aguanta el precio.

No es suficiente, eso sí. Un 17,9% no descarboniza una fábrica. La siguiente palanca está en la electrificación del calor de proceso, porque el secado y el prensado son intensivos en energía térmica, y en la recuperación del calor residual. Ahí la fotovoltaica sola no llega: hacen falta biomasa, bombas de calor industriales o electricidad renovable con respaldo. Sin esa segunda fase, el recorte de 606 toneladas anuales se queda en un buen primer capítulo.

La letra pequeña que falta es la económica. La información difundida no detalla ni la inversión total del proyecto ni el precio del kilovatio hora pactado en el PPA. Sin ese dato no se puede comparar el coste con el del mercado mayorista y, por tanto, no se puede cuantificar el ahorro real para la fábrica. El modelo es sólido; la transparencia, mejorable.

Queda lo importante. Los módulos tienen 25 o 30 años de vida útil, así que la decisión que se toma ahora condiciona el consumo eléctrico de esta fábrica durante las próximas tres décadas. Ahí se mide de verdad el valor de un PPA industrial.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 4,48 GWh anuales de electricidad solar que evitan 606 toneladas de CO2 y recortan un 17,9% el consumo de red de la fábrica.
  • Modelo que cambia: el PPA desplaza la inversión y el riesgo al proveedor energético y permite al industrial descarbonizarse sin desembolso inicial.
  • Para las próximas generaciones: cada instalación de autoconsumo industrial reduce la dependencia fósil de la industria y deja un parque renovable que seguirá produciendo durante décadas.

El PSOE lleva al Congreso el impuesto europeo a las energéticas por beneficios extraordinarios

0

El PSOE llevará al Congreso un impuesto europeo sobre los beneficios extraordinarios de las energéticas. La proposición no de ley ya figura en el orden del día del Pleno de la próxima semana y responde al alza de los precios de los combustibles fósiles ligada al conflicto en Oriente Medio.

La iniciativa no diseña un tributo español. El texto pide que sea la Unión Europea la que articule la figura, de manera que el coste de la crisis ‘no recaiga exclusivamente sobre los consumidores y el erario público’. El partido traslada así a Bruselas una decisión que afectaría a todo el sector energético europeo y no solo a las cotizadas españolas.

La propuesta se apoya en una carta firmada por el vicepresidente primero y ministro de Economía, Carlos Cuerpo, junto a sus homólogos de Alemania, Italia, Austria y Portugal, remitida a la Comisión Europea para impulsar el tributo. Ese respaldo previo da a la proposición un peso político mayor del que suelen tener las iniciativas no legislativas.

El razonamiento del Grupo Socialista es explícito. Si las grandes compañías energéticas obtienen resultados extraordinarios por la fuerte alza de los combustibles fósiles, sostiene, es ‘justo y razonable’ que contribuyan ‘también de manera extraordinaria a paliar sus efectos’. El texto cita de forma literal la ‘guerra ilegal de Estados Unidos e Israel contra Irán’ como origen del shock de precios.

El partido recuerda además que el instrumento no es nuevo. Tras la invasión rusa de Ucrania en 2022, la UE aprobó una contribución temporal de solidaridad y España aplicó su propio gravamen sobre el sector. ‘La situación actual presenta importantes paralelismos con la del año 2022’, argumenta el grupo en la exposición de motivos.

La letra pequeña está, sin embargo, en el diseño. La propia proposición advierte de que el impuesto debe contar con una base imponible bien construida para que su puesta en marcha no se traduzca en una traslación a los precios que acabe pagando la ciudadanía en lugar de las compañías.

Un gravamen mal diseñado no recorta el beneficio extraordinario: lo convierte en una subida de tarifa que paga el mismo consumidor al que dice proteger.

Qué pide la proposición y qué recorrido tiene

Se trata de una declaración de intenciones. La proposición no de ley no modifica ninguna norma ni obliga al Ejecutivo a presentar un proyecto legislativo. Su valor es político: fija la posición del partido que sostiene al Gobierno y presiona a Bruselas para que mueva ficha con el argumento del consumidor como bandera.

El precedente de 2022 ofrece la hoja de ruta. Entonces la UE no recurrió al procedimiento legislativo ordinario, sino a un reglamento del Consejo al amparo del artículo 122 del Tratado, que permite actuar con rapidez y por mayoría cualificada ante una emergencia energética. Si Bruselas repite esa vía, el calendario se mide en meses y no en años.

El orden del día del Pleno del Congreso sitúa el debate en la próxima semana, con un texto que no incluye tipo impositivo ni porcentaje de base imponible. Ese silencio parece deliberado: la propuesta quiere que sea la Comisión la que fije el perímetro y evita cerrar en falso un debate técnico que en 2022 se alargó durante meses.

Qué energéticas del IBEX 35 quedan expuestas

El tributo, tal y como se plantea, apunta a los beneficios ligados al precio de los combustibles fósiles. Eso concentra el foco en el refino y en la producción, donde Repsol es la referencia española, y en la generación eléctrica que se beneficia del encarecimiento del gas, terreno de Iberdrola, Endesa y Naturgy.

Las redes reguladas y los negocios con ingresos tarifados tienen menos margen para capturar una ganancia sobrevenida. La asimetría importa y conviene tenerla presente: dentro del mismo sector, no todos los balances responderían igual a una figura fiscal construida sobre el concepto de beneficio extraordinario.

Ninguna de las compañías ha remitido por ahora un Hecho Relevante a la CNMV por esta iniciativa. Si el debate avanza, las cotizadas tendrían que detallar en sus informes trimestrales el eventual impacto, y ese es el momento en el que el mercado empieza a poner precio al riesgo regulatorio.

El perímetro europeo cambia el cálculo de las compañías. Un impuesto diseñado en Bruselas alcanzaría también a TotalEnergies, Eni, Shell o BP, de modo que desaparece el argumento de la desventaja competitiva que las españolas esgrimieron en 2022 frente a sus vecinas continentales.

El precedente de 2022 y el verdadero nudo del diseño

Lo que se discute no es si las energéticas han ganado más en un contexto de precios alterados, sino cómo se captura ese exceso sin desmontar la inversión que Europa necesita para electrificar su economía. Ahí está el nudo de todo el asunto.

La experiencia de 2022 deja dos lecciones. La primera es que la base imponible lo decide todo: un gravamen anclado sobre los ingresos castiga por igual a quien obtiene un margen extraordinario, y a quien apenas cubre costes, y penaliza con especial dureza al refino, un negocio de volumen y márgenes estrechos. La segunda es que los Estados miembros aplicaron bases y tipos distintos, lo que abrió una brecha que las compañías no tardaron en señalar ante sus inversores.

La coordinación europea desactiva la principal defensa del sector: ya no habrá un vecino con una fiscalidad más blanda al que compararse.

Un impuesto homogéneo a escala comunitaria eliminaría ese segundo problema y dejaría la discusión únicamente en el terreno del diseño. Es, a mi juicio, el punto más sólido de la propuesta y también el más incómodo para las compañías, porque les retira su línea de defensa más transitada en los últimos cuatro años.

El texto, eso sí, admite un riesgo incómodo: un mal diseño encarecería la factura del consumidor que dice proteger. Quien legisle tendrá que elegir entre gravar el beneficio contable, más fácil de acotar pero eludible vía inversión, o gravar los ingresos, más estable en recaudación pero con efectos colaterales sobre los precios finales.

Mi lectura es que la proposición vale hoy más como señal política que como norma en tramitación. El accionista no debería mover cartera por un titular, pero sí seguir dos hitos: el Pleno de la próxima semana y el programa de trabajo de la Comisión para el primer semestre de 2027. Entre medias, la temporada de resultados del tercer trimestre, en octubre y noviembre, será la primera ocasión para que las cotizadas cuantifiquen el escenario.

Veredicto Merca2

Cotización al cierre o apertura: Ninguna de las cotizadas afectadas ha remitido Hecho Relevante a la CNMV por esta iniciativa y los valores energéticos del IBEX 35 se movieron en la sesión posterior al anuncio con variaciones inferiores al 1%. El mercado, de momento, trata la noticia como un riesgo político de segundo orden y no como un impacto directo en beneficios.

Clave técnica: El nivel que importa no es el precio de hoy, sino el calendario regulatorio. Si la Comisión Europea abre expediente legislativo antes del primer trimestre de 2027, el bloque energético del IBEX 35, en torno al 20% de la capitalización del índice, tendría que revisar unas primas de riesgo regulatorio que llevan dos años comprimiéndose.

Apunte macro: La prima de riesgo española se mantiene en el entorno de los 70 puntos básicos, lejos de los máximos por encima de los 100 puntos que marcó en 2022, cuando la UE diseñó su primer gravamen energético. Un frente fiscal abierto en Bruselas no debería mover ese diferencial por sí solo, salvo que acabe trasladándose al saldo de las cuentas públicas.

Granada aprueba 141 plazas de empleo público en su OEP 2026 y las convocará este año

Granada convocará 141 plazas de empleo público antes de fin de año tras aprobar su oferta para 2026. El Ayuntamiento ya ha cerrado el documento que decide cuántos puestos se cubren y con qué sistemas de selección.

Por qué se convoca ahora la OEP de Granada

La Oferta de Empleo Público es el instrumento con el que las administraciones fijan qué plazas van a cubrir mediante nuevos procesos selectivos. No convoca exámenes por sí sola: habilita que esos procesos arranquen después, cuando se publiquen las bases específicas. Ese es el trámite que sigue pendiente en la capital granadina.

De las 141 plazas, el documento reserva 98 plazas libres a la tasa de reposición de efectivos y 43 a la promoción interna. Dos de estas últimas se destinan al turno de discapacidad física, y otras doce plazas libres quedan para personas con discapacidad. Todas son de funcionario de carrera.

  • Administración general: 3 Técnico/a de Administración General, 1 Técnico/a de Gestión, 15 Administrativo/a, 9 Auxiliar y 6 Subalterno/a.
  • Seguridad y emergencias: 20 Policía Local, 12 Bombero/a, 9 Inspector/a, 2 Intendente y 1 Inspector/a Auxiliar.
  • Servicios sociales y bibliotecas: 5 Trabajador/a Social, 3 Educador/a Social, 3 Auxiliar de Biblioteca y 1 Bibliotecario/a.
  • Técnicos: 4 Arquitecto/a Técnico/a, 3 Ingeniero/a Técnico/a Industrial, 3 Psicólogo/a, 2 Economista, 1 Arquitecto/a, 1 Inspector/a Veterinario/a, 1 Analista de Aplicaciones, 1 Técnico/a Superior Inspector/a de Consumo y 1 Técnico/a Superior de Deportes.
  • Informática y oficios: 2 Auxiliar Técnico/a de Informática, 8 Operario/a de Personal de Oficios, 3 Oficial de Oficios, 1 Oficial Mecánico/a y 4 Profesor de la Banda de Música.

Conviene no confundir la oferta con la convocatoria. Las oposiciones del Ayuntamiento de Granada no arrancarán hasta que se publiquen las bases: sin ellas no hay plazo de instancias, ni temario cerrado, ni tasa de examen.

El acuerdo pasó por la Mesa General de Negociación el 10 de julio, conforme al artículo 37.1.l del texto refundido de la Ley del Estatuto Básico del Empleado Público. En esa sesión fue rechazado con la abstención de las secciones sindicales de CCOO y CSIF. El consistorio ha mantenido la oferta.

La oferta habilita las plazas; la convocatoria es la que abre el plazo. Entre una y otra pueden pasar meses, así que el calendario real depende de las bases.

Requisitos para presentarse

Los requisitos generales son los del Estatuto Básico del Empleado Público, y a ellos se sumarán los específicos de cada categoría en las bases.

  • Nacionalidad: española o de un Estado miembro de la Unión Europea en los términos que fija la ley.
  • Edad: tener 16 años cumplidos y no haber alcanzado la edad de jubilación forzosa.
  • Capacidad funcional: reunir las condiciones físicas y psíquicas para desempeñar el puesto.
  • Titulación: la del grupo de clasificación. Grado universitario para A1 y A2, Bachillerato o Técnico para C1, Graduado en ESO para C2 y sin exigencia académica para el grupo E.
  • Habilitación: no haber sido separado del servicio ni inhabilitado para el ejercicio de funciones públicas.
  • Discapacidad: certificado de un grado igual o superior al 33% para optar al cupo reservado.

Las plazas de Policía Local y Bomberos incorporan pruebas físicas y condiciones propias. En los puestos técnicos pesa la titulación concreta de cada especialidad. La oferta no detalla esos extremos.

Cómo será el proceso selectivo y el temario

Cada convocatoria dirá si la plaza se resuelve por oposición o por concurso-oposición, cuántos temas entran y qué puntuación exige cada ejercicio. Hasta entonces, cualquier calendario de exámenes es una estimación.

El esquema habitual combina un bloque común —Constitución, régimen local y Estatuto Básico— con un temario específico por categoría. Las plazas de de Policía Local y Bomberos añaden pruebas físicas y, según la categoría, psicotécnicos y reconocimiento médico.

La promoción interna se resuelve por concurso-oposición o concurso de méritos, y exige una antigüedad mínima de dos años en el grupo inferior. Es la vía más corta para quien ya trabaja en el consistorio, y explica por qué 43 de las 141 plazas no salen al mercado libre.

Análisis: qué implica realmente esta oferta

El titular de las 141 plazas merece una lectura atenta. Solo 98 son de acceso libre; el resto se queda dentro de la casa. Para quien llega de fuera, ese es el número real de puertas abiertas, y competir por una plaza de Policía Local no se parece en nada a competir por una de Arquitecto.

La oferta tiene una virtud evidente: concentra puestos accesibles. Subalterno, Auxiliar, Operario de Oficios y Auxiliar de Biblioteca se conforman con el Graduado en ESO o con el Bachillerato. Para perfiles sin titulación universitaria, es una de las puertas más limpias que se abren en Andalucía este año. El riesgo es el reloj.

La experiencia de los últimos ejercicios dice que entre la oferta y las bases pueden pasar entre seis y doce meses, y que la toma de posesión llega bastante después. Quien empiece a estudiar ahora no perderá el tiempo; quien espere a la convocatoria oficial competirá con meses de desventaja. Lo sensato es elegir dos categorías afines del mismo bloque y no dispersarse.

📨 Cómo presentar la solicitud

La inscripción aún no está abierta. Se activará cuando el Ayuntamiento publique las bases y la convocatoria en el Boletín Oficial de la Provincia de Granada y en su sede electrónica.

  1. Paso 1: Consulta la convocatoria y sus bases en el Boletín Oficial de la Provincia de Granada y en la sede electrónica del Ayuntamiento de Granada.
  2. Paso 2: Comprueba que cumples los requisitos generales y los específicos de la categoría por la que quieres competir.
  3. Paso 3: Cumplimenta la solicitud en el modelo oficial dentro del plazo que fijen las bases.
  4. Paso 4: Abona la tasa de examen y conserva el justificante de pago junto con la titulación o los méritos alegados.
  5. Paso 5: Registra la solicitud por sede electrónica, con certificado digital o Cl@ve, y guarda el resguardo con el número de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Granada (España).
  • Número de plazas: 141 plazas de funcionario de carrera (98 libres y 43 de promoción interna).
  • Sueldo estimado: Pendiente de publicar en las bases; dependerá del grupo de clasificación de cada plaza.
  • Fecha límite de inscripción: Sin plazo abierto. Las convocatorias se publicarán a lo largo de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Granada, una vez publicadas las bases en el Boletín Oficial de la Provincia.

Los alimentos con grasa saludable que sí conviene incluir: por qué la grasa entera sacia más que los light

Incluir alimentos con grasa saludable como el yogur entero, el queso curado o los frutos secos alarga la saciedad y estabiliza tu energía mucho más que recurrir a sus versiones light. No es intuición: la estructura del alimento manda.

Por qué la grasa entera sacia más que un desnatado

Durante décadas el consejo fue siempre el mismo: cambiar la leche entera por la desnatada, sustituir la mantequilla por untables y reservar el queso para ocasiones contadas. La investigación reciente ha movido el foco a otro sitio. No importa solo cuánta grasa lleva un alimento, sino con qué más viaja esa grasa. Es lo que en nutrición se conoce como matriz alimentaria: la idea de que un nutriente se comporta distinto según la estructura física del alimento que lo contiene.

Un yogur entero aporta grasa, pero también proteína, calcio y, si ha pasado por fermentación, compuestos que modifican cómo se digieren y se absorben sus nutrientes. Esa combinación es la que produce una señal de saciedad más sostenida. Un desnatado azucarado, en cambio, se absorbe rápido y te deja con hambre a los cuarenta minutos.

El respaldo no es menor. Un estudio publicado en The Journal of Nutrition comprobó que tomar tres raciones diarias de lácteos enteros no tuvo un efecto adverso sobre el peso corporal, la composición corporal ni el metabolismo energético de los participantes. Tres raciones. Todos los días. Sin cambios en la báscula ni en la forma física.

Conviene manejar las cifras con honestidad. Las guías de nutrición británicas sitúan el umbral de referencia de la grasa saturada en unos 30 gramos diarios en hombres y 20 en mujeres; en la Unión Europea, los valores de referencia que publica la autoridad alimentaria europea son la base del etiquetado nutricional. El matiz que introduce la investigación actual es que ese número no distingue el origen: no pesa igual la grasa saturada de un queso curado que la de un bollo industrial, aunque las dos sumen gramos en la misma casilla.

Aquí está el error de fondo: comparamos un yogur natural entero con un desnatado que compensa la falta de grasa con azúcar, almidones o edulcorantes. El primero sacia durante horas; el segundo se toma en treinta segundos y te deja revisando la nevera. Cuando la grasa entera viaja con proteína y fibra, el apetito se regula casi solo.

La grasa no engorda por sí sola: lo que desregula el apetito es el producto industrial que la sustituye por azúcar y aditivos.

Los alimentos con grasa saludable que sí conviene tener en casa

La lista no es larga ni exótica. El criterio es simple: que cada alimento aporte la grasa junto a proteína, fibra, o polifenoles, y que llegue al plato con el mínimo procesado posible. Nada de batidos con aceites refinados ni de snacks que presumen de grasas saludables en el envoltorio.

grasas enteras

Estos son los que de verdad mueven la aguja, con la ración que funciona:

  • Yogur entero o griego natural: una ración de 150 gramos ronda los 13 gramos de proteína y 7 de grasa, sin azúcar añadido. Es la base más rentable para un desayuno que aguante hasta la comida.
  • Queso curado: 30 gramos aportan unos 7 gramos de proteína, 9 de grasa y una dosis relevante de calcio. La fermentación forma parte de su matriz y no es un detalle menor.
  • Aceite de oliva virgen extra: una cucharada sopera, unos 10 mililitros, basta para aliñar. Grasa monoinsaturada y polifenoles, mejor en frío.
  • Frutos secos: 30 gramos de almendras o nueces suman entre 15 y 20 gramos de grasa saludable, fibra y magnesio. Crudos o tostados sin aceite ni sal añadidos.
  • Huevo entero: dos huevos concentran unos 12 gramos de proteína de alto valor biológico y nutrientes que solo están en la yema. La yema no se tira.
  • Pescado azul: salmón, caballa o sardinas aportan omega-3 EPA y DHA. Dos o tres raciones semanales de 100 a 150 gramos encajan sin esfuerzo.

La letra pequeña que delata un light mal resuelto

La trampa casi nunca está en la grasa. Está en lo que se añade cuando la quitan. Mira el orden de los ingredientes: en un lácteo, si el azúcar o el jarabe de glucosa aparece en segunda o tercera posición, la etiqueta ya te está diciendo que el producto se sostiene sobre el dulzor. Ojo también con los reclamos de 0% materia grasa, porque suelen compensar con almidones, dextrosa, maltodextrina y aromas. Y con los frutos secos, la clave está en la lista: si aparece aceite de girasol, sal o sirope, has comprado un snack, no un fruto seco.

📊 La pauta en cifras

  • Ración eficaz: unos 30 gramos de frutos secos, 150 gramos de yogur entero o 30 gramos de queso curado al día, repartidos en una o dos tomas.
  • Cuándo y cómo: en el desayuno o como tentempié de media tarde, mejor acompañados de proteína o fibra que solos.
  • Calidad a buscar: fermentados sin azúcar añadido, virgen extra y frutos secos sin aceites ni sal incorporados.
  • A tener en cuenta: la grasa es el macronutriente más denso en energía; ajusta la ración a tu gasto diario y a tu entrenamiento.

Qué dice la evidencia sobre la grasa entera (y qué no)

El giro no es nuevo. La era low fat de los años ochenta y noventa dejó un rastro de productos desnatados cargados de azúcar y una generación educada en mirar los gramos de grasa antes que la lista de ingredientes. La ciencia del ejercicio lleva años señalando lo contrario: la grasa es un sustrato energético clave y un alimento entero sacia más que su versión industrializada. Lo que ha cambiado es el enfoque, porque hoy se estudia el alimento completo y no el nutriente aislado.

Dicho esto, la honestidad obliga a poner límites. La evidencia sostiene que los lácteos enteros no son peores que los desnatados, no que el queso ilimitado sea una estrategia. La ración sigue contando, y un alimento entero no compensa un patrón de comidas construido sobre ultraprocesados. Si tu objetivo es rendir en el gimnasio, frenar el picoteo de media mañana o llegar a la cena sin asalto a la despensa, la grasa entera bien colocada juega a tu favor. Si lo que buscas es un permiso para atiborrarte de snacks, no lo vas a encontrar aquí. Esta información es divulgativa y de optimización de hábitos: ante cualquier circunstancia personal, lo sensato es consultarlo con un profesional de la nutrición.

⚡ Rutina de Optimización Diaria

  • Cambia el desayuno: sustituye el yogur desnatado por 150 gramos de yogur entero natural y añade 30 gramos de frutos secos crudos.
  • Revisa la etiqueta del light: si el azúcar, el jarabe de glucosa o la maltodextrina aparecen entre los tres primeros ingredientes, devuélvelo al estante.
  • Ordena el tentempié: deja preparada una ración de 30 gramos de queso curado o un puñado de nueces para la media tarde y no llegues con hambre a la cena.

Los protocolos de hipertrofia según Galpin: sobrecarga progresiva, velocidad y volumen semanal

Los protocolos de hipertrofia que Andy Galpin desgrana en el podcast Huberman Lab se apoyan en tres palancas concretas: sobrecarga progresiva, velocidad de repetición y volumen semanal. Bien ordenadas, convierten cualquier rutina en un plan que crece al mismo ritmo que tú.

Qué separa la fuerza de la hipertrofia (y por qué decidirlo antes de la primera serie)

La primera decisión no es cuántas series hacer. Es qué buscas. Galpin lo plantea al inicio del episodio: fuerza e hipertrofia no son sinónimos ni se entrenan igual. La fuerza es la capacidad de producir tensión contra una resistencia externa; la hipertrofia es el aumento del tamaño del músculo, y tienes más contexto sobre el concepto en su entrada de Wikipedia. Se solapan, claro que se solapan. Pero priorizan variables distintas.

En fuerza pesan más la carga y la intención de moverla rápido, con series cortas y descansos largos para repetir con la misma calidad. En hipertrofia mandan el volumen y el tiempo bajo tensión: más repeticiones, más series por grupo muscular y una ejecución que no se apoye en el rebote.

Antes de elegir esquema, tres principios que el episodio repite y que no se negocian. Consistencia por encima de perfección. Individualización según tu equipo, tu agenda y tu experiencia previa. Y variación justa: la suficiente para no estancarte y la mínima para seguir midiendo si progresas.

De ahí sale la parte incómoda. Si no registras nada no progresas, y sin progresión no hay adaptación. La sobrecarga progresiva no es una idea abstracta: es una cuenta que sube sesión a sesión, sea en kilos, en repeticiones o en series.

El músculo responde a una exigencia que crece, no a la misma rutina repetida durante meses sin subir un solo kilo.

Progresar no significa añadir peso cada día. Puede ser una repetición más, una serie extra o mejor técnica con la misma carga. Galpin insiste en dejar algunas repeticiones en reserva en lugar de perseguir el fallo en cada serie, y en tratar las descargas como parte del plan, no como un retroceso.

Cómo montar la semana: velocidad de repetición y volumen por grupo muscular

sobrecarga progresiva

La velocidad de repetición es la variable que más se descuida. Galpin la trata como un dial distinto según el objetivo: en fuerza, la intención de acelerar la carga manda incluso si la barra se mueve despacio; en hipertrofia, el control en la bajada y el tempo constante son los que garantizan tensión real sobre la fibra.

El volumen semanal se cuenta por grupo muscular y por semana, nunca por sesión. Es la variable que más pesa en hipertrofia y la que antes se pasa de frenada: más series no rinden si el descanso no acompaña. Con agenda ajustada, el episodio propone una salida práctica: una sesión de cuerpo completo bien ejecutada rinde más que repartir el mismo trabajo en días imposibles de cumplir.

📊 La pauta en cifras

  • Enfoque 3 a 5: El punto de partida que Galpin usa en el episodio: rangos de tres a cinco en series, repeticiones, ejercicios y días por semana antes de escalar.
  • Velocidad de repetición: Control en la bajada y sin rebote. En fuerza manda la intención de acelerar; en hipertrofia, el tempo estable y la tensión continua.
  • Volumen semanal: Se suma por grupo muscular al cerrar la semana. Sube una serie por grupo antes de tocar cualquier otra variable.
  • Orden de la sesión: Primero el ejercicio multiarticular pesado; máquinas y aislamiento al final. La pre-fatiga se reserva para objetivos muy concretos.
  • A tener en cuenta: Individualización total. Equipo, horario y experiencia cambian el reparto; copiar el plan de otro no es un plan.

La selección de ejercicios también juega. Galpin distingue entre trabajar el músculo y trabajar el movimiento: la sentadilla o el peso muerto entrenan patrones completos, mientras que las máquinas permiten aislar y sumar volumen con menos fatiga general. No hay opción superior en abstracto. La buena es la que encaja en tu equipo y te deja progresar semana a semana.

Sobre los repartos, el episodio compara rutinas divididas y sesiones de cuerpo completo sin vender ninguna como milagro. Decide el volumen total que sumas por grupo muscular y la frecuencia con que lo tocas. Dos o tres días por semana bien planificados superan a cinco improvisados que nunca completas.

Lo que la evidencia sostiene y lo que conviene matizar

La sobrecarga progresiva no es una moda ni un invento de podcast. Es el principio más antiguo y mejor sostenido de la ciencia del ejercicio: el cuerpo se adapta a la demanda que crece y deja de hacerlo cuando la demanda se estanca. En eso, el marco que Galpin ordena en el episodio no aporta nada revolucionario. Y precisamente por eso resulta tan aplicable.

El matiz honesto es otro. La mayoría de las revisiones sobre hipertrofia apunta en la misma dirección: quien entrena no falla en el detalle del split ni en el tempo exacto, falla en registrar, en descansar y en sostener el plan más de ocho semanas. Subir el volumen sin subir la recuperación, las horas de sueño y la proteína diaria no produce más músculo. Produce fatiga acumulada y sesiones peores.

Aterrizado a la práctica: con menos de un año de entrenamiento, prioriza dos o tres sesiones de cuerpo completo, ejercicios multiarticulares, progresión registrada y descargas planificadas. Con años de experiencia, el margen lo dan la frecuencia y el volumen por grupo muscular. El resto, casi siempre, es ruido de gimnasio.

Conviene recordar que el episodio es divulgación de fisiología del ejercicio, no un plan individualizado. La información ordena decisiones de optimización del estilo de vida y no sustituye la valoración de un profesional del entrenamiento antes de cambiar tu rutina.

⚡ Rutina de Optimización Diaria

  • Registra antes de decidir: apunta carga y repeticiones de cada ejercicio básico. Si la semana pasada cerraste 8 repeticiones con ese peso, hoy toca la novena o 2,5 kilos más.
  • Ordena la sesión: empieza por el ejercicio multiarticular pesado y deja el aislamiento para el final. Con el tiempo justo, una sesión de cuerpo completo en 45 minutos gana a tres máquinas al azar.
  • Cierra la semana con la cuenta hecha: suma las series por grupo muscular cada siete días y ajusta subiendo una serie antes de tocar cualquier otra variable.

Comer en compañía regula la glucosa: menos picos de energía y mejor respuesta al estrés

Comer en compañía rebaja el pico de glucosa después de la comida y mantiene tu energía más estable durante la mañana, según un estudio con 395 participantes de la Universidad Hebrea de Jerusalén que publica Science Advances.

La cifra que resume el hallazgo es contundente: un 12,07 % menos de esfuerzo fisiológico total cuando los participantes estaban acompañados. El dato se mantuvo incluso después de descontar el estrés percibido, el índice de masa corporal y el contacto físico. Los autores lo bautizan como fisiología social, una idea que parte de la homeostasis, ese conjunto de mecanismos con los que el cuerpo mantiene estables variables como la temperatura, la glucosa o la activación nerviosa. Para entendernos: la compañía no sustituye a una buena comida, pero cambia el precio energético que pagas por gestionarla. Más contexto sobre ese concepto, en su entrada de Wikipedia.

Cómo la compañía rebaja el pico de glucosa después de comer

El experimento central se hizo con 108 adultos. Cada participante repitió la prueba dos veces: una en soledad y otra junto a su pareja sentimental. En ambas comió una cantidad controlada de pan blanco y llevó un sensor de glucosa durante las dos horas posteriores.

Los niveles de partida eran casi idénticos. La diferencia apareció después. En compañía, la glucosa subía menos y regresaba antes a su nivel habitual: la respuesta glucémica acumulada fue de media un 14,55 % menor, y al comparar grupos independientes la brecha llegó al 23,9 %. A efectos prácticos, eso se traduce en menos bajón de media mañana, menos picoteo impulsivo y una curva de energía más plana.

Quedaba la duda razonable: ¿y si el efecto es solo estar más relajado? Los investigadores midieron la actividad eléctrica de la piel, un indicador estándar de activación del sistema nervioso simpático, y no encontraron diferencias relevantes entre comer solo o acompañado. El efecto sobre la glucosa aguantó el ajuste estadístico.

La compañía no cambia los macronutrientes del plato, pero rebaja el esfuerzo fisiológico con el que tu cuerpo gestiona el pico.

A ver, el matiz importa: la compañía reduce el coste fisiológico, no sustituye el contenido de la comida. Y ese coste, repetido tres veces al día, pesa.

Qué revelaron las pruebas de frío, estrés y bebés

Los otros tres experimentos apuntan en la misma dirección. En el de termorregulación, 116 participantes permanecieron cinco minutos en una sala a 12 grados centígrados y después pasaron a un espacio cálido para recuperarse. La temperatura de la piel bajó menos y se recuperó más rápido en compañía: la respuesta térmica acumulada fue un 16,17 % menor.

picos de glucosa

En la prueba de estrés participaron 115 adultos, que recibieron pulsos eléctricos de baja intensidad y controlados. La activación del sistema nervioso simpático fue un 5,98 % menor entre quienes estaban acompañados. En los 56 bebés de entre dos y trece meses el patrón se repitió con un sonido breve y desagradable: con la madre presente, la activación bajó un 4,24 % y el resultado no varió de forma significativa según la edad. La regulación fisiológica ligada a la proximidad social parece venir de fábrica.

📊 La pauta en cifras

  • Muestra total: 395 participantes entre adultos y bebés, repartidos en cuatro experimentos.
  • Efecto glucémico: 14,55 % menos de respuesta acumulada; hasta un 23,9 % al comparar grupos independientes.
  • Esfuerzo fisiológico global: un 12,07 % menos en compañía que en soledad.
  • A tener en cuenta: los adultos estudiados eran parejas consolidadas; no se midió el efecto con amistades ni con compañeros de trabajo.

Los autores lanzan además una hipótesis razonable: mantener el equilibrio interno cuesta recursos, y si la presencia de otra persona permite afrontar mejor un desafío fisiológico, esa energía queda libre para otras funciones. Es la lectura del ahorro energético. Ojo: hipótesis, no conclusión cerrada.

Qué puedes aplicar mañana y qué no promete el estudio

La ciencia del comportamiento alimentario llevaba años apuntando al contexto de la comida: comer acompañado alarga la sobremesa, baja la velocidad de ingesta y mejora la saciedad percibida. La novedad de este trabajo es que pone números a la parte fisiológica, no solo a la conductual, y que descarta el estrés agudo como explicación única al medirlo de forma directa.

Ahora, la honestidad. Una muestra de parejas establecidas comiendo pan blanco no permite extrapolar el resultado a cualquier mesa, y el propio equipo advierte de que no demuestra que estas variaciones puntuales se conviertan en beneficios duraderos. Tampoco compensa una comida mal construida. Si tu plato lleva proteína, fibra y grasa saludable antes del hidrato de absorción rápida, la curva de partida ya es más plana: ahí la compañía es el multiplicador, no la receta.

¿Para quién encaja mejor? Para quien come solo, delante de la pantalla y en menos de diez minutos. Ahí hay margen de sobra. La información de este análisis es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Blinda una comida compartida: fija la comida principal con alguien, sin pantallas y con al menos veinte minutos de mesa.
  • Ordena el plato antes que la sobremesa: proteína y fibra primero, hidrato de absorción rápida al final, también cuando comas solo.
  • Frena la comida de despacho: si hoy has comido en diez minutos frente al ordenador, marca mañana ese hueco como comida real y sin prisa.

Renault invierte 600 millones en España: cinco coches nuevos y eléctricos por primera vez en Valladolid y Palencia

Renault invertirá 600 millones de euros en España para fabricar cinco nuevos modelos en sus plantas de Valladolid y Palencia. Por primera vez en su historia industrial española, entre esos vehículos habrá coches eléctricos.

La cifra coloca a Castilla y León en el centro del nuevo plan industrial del grupo francés. Hasta ahora, las factorías españolas habían quedado en un segundo plano dentro de la apuesta eléctrica europea de la compañía, que reservó sus primeras plataformas de batería para Francia. El reparto cambia.

El plan industrial que lleva la electrificación a Castilla y León

El anuncio confirma una inversión de 600 millones de euros destinada a producir cinco nuevos vehículos. El dato más relevante no es el número de modelos, sino su naturaleza: por primera vez, de las líneas de Valladolid y Palencia saldrán coches eléctricos, no solo versiones de combustión o híbridas.

Renault no ha detallado el reparto exacto de la producción entre ambas factorías ni el calendario de lanzamiento. El marco, en cambio, es conocido. La compañía lleva años reorganizando su huella industrial en Europa, con un ojo puesto en el coste laboral y otro en las ayudas públicas a la electrificación. España, con salarios más bajos que Francia y acceso a fondos europeos, encaja en esa ecuación.

Para las plantas castellanas, el plan supone asegurar carga de trabajo a medio plazo. También implica una reconversión profunda: líneas nuevas, utillaje adaptado a baterías y plataformas eléctricas, y formación para una plantilla acostumbrada a los motores de combustión.

La clave está en la letra pequeña que Renault aún no ha desvelado. Es previsible que los cinco modelos lleguen de forma escalonada y no todos con la misma carga eléctrica. La compañía ha construido su discurso en torno a la electrificación, pero mantiene la producción de híbridos y de combustión como red de seguridad mientras el mercado no termine de despegar.

La electrificación no aterriza en España como un gesto simbólico, sino como la condición para que las factorías de Renault conserven futuro industrial.

El movimiento llega en un momento delicado para el automóvil europeo. La demanda de coches eléctricos crece más despacio de lo que anticipaba Bruselas, los fabricantes ajustan inversiones y varios grupos han retrasado sus objetivos de electrificación. Competidores como Stellantis o Volkswagen también pujan por colocar producción eléctrica en sus plantas españolas.

Qué gana España y qué queda por resolver

Hay un factor que explica por qué Renault elige ahora España. El país se ha convertido en un polo de atracción para la industria del automóvil: cuenta con una red de proveedores asentada, con proyectos de baterías en desarrollo y con una tradición de fabricación que reduce el riesgo de una reconversión desde cero. A eso se suma el empuje de los fondos europeos vinculados al plan de recuperación.

El riesgo está en la otra cara de la moneda. La producción de coches eléctricos exige menos mano de obra que la de combustión, una amenaza estructural que sobrevuela cualquier plan de electrificación. La inversión asegura carga de trabajo, sí, pero no garantiza que el volumen de empleo se mantenga intacto cuando las líneas estén plenamente operativas.

Los fabricantes que se han adelantado en la electrificación han aprendido una lección incómoda: la transición cuesta más y rinde menos de lo prometido. Renault no es una excepción. La compañía ha ajustado sus planes y ha reducido costes para sostener el pulso tecnológico sin perder cuota.

España es uno de los mayores productores de automóviles de Europa y exporta la mayor parte de lo que fabrica. Esa posición se ha construido sobre plantas de marcas extranjeras, y la electrificación es para ese modelo a la vez una oportunidad y una prueba de resistencia.

Para España, el anuncio tiene una lectura política ineludible. Cada inversión industrial de este tamaño se convierte en un termómetro de la confianza extranjera en el país y en un argumento recurrente para los gobiernos autonómicos y central. Castilla y León se apunta un tanto frente a otras comunidades que compiten por los mismos proyectos.

La apuesta de Renault y el pulso industrial europeo

Conviene recordar de dónde viene Renault en España. Durante años, sus factorías castellanas funcionaron como retaguardia industrial del grupo: aquí se fabricaban los modelos de volumen, mientras la tecnología puntera se quedaba en Francia. Un plan de 600 millones de euros desdibuja ese reparto y coloca a Valladolid y Palencia dentro de la electrificación europea de la compañía.

Mi lectura es que la decisión responde más a la presión competitiva que a un gesto de confianza. España ofrece costes laborales contenidos, proveedores consolidados y un flujo de fondos europeos que abarata la reconversión. Sin esa combinación, Renault probablemente habría concentrado la inversión en sus plantas francesas, más cerca de su centro de decisión.

Queda una contradicción sin resolver. La electrificación asegura carga de trabajo, pero también reduce la necesidad de mano de obra por vehículo. El plan no detalla cuántos empleos sostendrá ni qué ocurrirá con las líneas de combustión que vayan cayendo. Ese es el terreno que conviene vigilar: el calendario de lanzamiento de los cinco modelos y el reparto entre las dos factorías. La próxima cita para medir el alcance real de la inversión está en la letra pequeña del plan industrial, que Renault aún no ha hecho pública.

Google aplica los remedios de ad tech en EEUU: los editores ven avances con condiciones

Google ha empezado a aplicar en Estados Unidos los remedios de ad tech impuestos por la justicia, un paquete que abre AdX a servidores rivales y elimina las ventajas de ‘first look’. Los editores ven avance y dudas.

Qué incluyen los remedios de ad tech de Google

El análisis de Digiday sobre el cumplimiento de los remedios dibuja un escenario de progreso incompleto. La apertura de AdX a servidores de anuncios competidores y la supresión de las ventajas de ‘first look’ —el acceso preferente al inventario— son las dos piezas centrales del paquete. Sobre el papel, ambas corrigen parte del desequilibrio que los editores denunciaron durante años. En la práctica, varias firmas del sector sostienen que su efecto sobre los ingresos será limitado.

Los expertos consultados por la publicación especializada coinciden en un diagnóstico: algunas medidas lucen mucho mejor en el documento que en la operativa diaria. Otras, añaden, equivalen a ajustes que Google asegura haber introducido ya, o a gestos con valor simbólico que no mueven la aguja de la facturación publicitaria. El veredicto que resume el sector es claro: hay avance, pero está lejos de una victoria limpia.

El origen del paquete está en el expediente por monopolio publicitario de Google que impulsó el Departamento de Justicia de Estados Unidos. Tras años de instrucción, los remedios llegan con la industria mirando cada detalle de su letra pequeña y con la sensación de que el calendario de aplicación pesará tanto como el contenido.

Los remedios abren la subasta a más competidores, pero no garantizan por sí solos que el dinero que se juega en ella cambie de manos.

La lectura de los editores no cuestiona el sentido de las medidas, sino su alcance. Abrir un exchange a servidores competidores no obliga a los anunciantes a utilizarlo, y suprimir una ventaja de acceso no garantiza más pujas por el mismo inventario. De ahí la fórmula del progreso con condiciones que resume el análisis.

Antecedentes: cómo llega la industria a esta fase

AdX

Durante años, la industria esperó una intervención que limitara el poder de Google en la cadena de compraventa programática. La estructura del mercado —servidor de anuncios, exchange y herramientas de compra bajo un mismo techo— concentró la negociación y dejó a los editores con escaso margen para comparar ofertas. Ese es el punto de partida que los remedios tratan de corregir. El grupo tecnológico, cuya trayectoria corporativa recoge su entrada en Wikipedia, acumula además un historial sancionador en otras jurisdicciones.

El paquete pivota sobre tres ejes:

  • Apertura de AdX a servidores de anuncios rivales, para que el inventario pueda competir en condiciones equivalentes.
  • Fin de las ventajas de ‘first look’, el acceso preferente que permitía resolver parte de la demanda antes de que otros compradores pujaran.
  • Ajustes técnicos que la compañía sostiene que ya aplicaba y que, según los críticos, no alteran el reparto de ingresos.

Detrás de los remedios está la concentración de la cadena de suministro. El servidor de anuncios del editor, el exchange y las herramientas de compra han convivido bajo estructuras integradas, lo que dificultó comparar ofertas y presionó a la baja el precio del inventario. Los remedios tratan de reabrir esa comparación, no de rediseñarla de arriba abajo.

Para los editores digitales españoles y europeos, la relevancia es indirecta pero real: operan sobre la misma infraestructura publicitaria y miden el impacto en ingresos por impresiones y en tasa de relleno. Asociaciones del sector como IAB Spain, y organismos de medición como Infoadex, siguen la evolución de un mercado en el que la publicidad programática concentra la mayor parte de la inversión digital.

El precedente europeo y el listón de la victoria limpia

Europa ofrece el precedente más cercano. La Comisión Europea sancionó a Google en tres expedientes —comparación de precios, sistema operativo móvil, y publicidad en buscadores— con multas que suman más de 8.000 millones de euros, y después articuló el reglamento de mercados digitales como marco ex ante. El enfoque difiere del estadounidense: Bruselas fijó obligaciones generales; los remedios se leen caso por caso.

Ahí está la clave de la comparación. Una multa se cobra y se cierra. Un remedio de conducta exige vigilancia continua y deja margen a interpretaciones sobre si la apertura de AdX es efectiva o meramente formal. Los editores que ponen la lupa en la letra pequeña buscan precisamente eso: que la apertura no se quede en la puerta.

En términos de negocio, el reequilibrio será lento. Ninguna medida, por sí sola, devuelve a los editores el poder de negociación perdido; el efecto acumulado, en cambio, puede traducirse en más competencia entre servidores y en subastas con más pujadores.

El tablero, además, ya no se juega solo entre servidores. Las plataformas de comercio electrónico y las redes sociales compiten por la misma inversión, y cualquier apertura del ecosistema de Google se produce en un mercado donde el gasto se desplaza hacia entornos cerrados. Es la segunda variable que incorpora el sector.

Una victoria limpia implicaría trasladar el cambio normativo a la cuenta de resultados. Mientras eso no ocurra, el avance será real y, a la vez, condicionado.

📡 El Radar del Sector

  • El vacío que llena: Los remedios cubren el hueco que dejó la falta de competencia entre servidores de anuncios, un punto que los editores reclamaban desde hace años.
  • El reto por delante: Trasladar la apertura formal de AdX a más pujas reales y a un mejor precio por impresión en el inventario de los editores.
  • El tablero competitivo: Google mantiene su posición mientras crece la competencia de plataformas de comercio y redes sociales por la inversión publicitaria.

IAB Europe: el 58% de los ejecutivos prevé que la compra agéntica de publicidad escale en un año

El 58% de los 50 ejecutivos publicitarios consultados por IAB Europe en 44 mercados europeos prevé que la compra agéntica de publicidad alcance uso operativo o escala en un año, según la investigación de la asociación europea.

Qué revela el estudio sobre la compra agéntica

La investigación de IAB Europe se apoya en una muestra de 50 responsables de compra y planificación publicitaria repartidos por 44 mercados europeos, consultados entre la primavera y el verano de este año. De ese grupo, el 58% sitúa la compra entre agentes en una fase de uso operativo o de escala antes de doce meses.

Qué significa alcanzar escala admite lecturas distintas: depende de dónde parta cada compañía, y la muestra no arranca desde el mismo punto. Las organizaciones grandes ya han recorrido buena parte del camino; las medianas, bastante menos.

El informe cuantifica esa distancia. El 86% de las empresas con 501 empleados o más ya opera sus sistemas agénticos más avanzados en un nivel en el que personas y agentes planifican, delegan y ejecutan trabajo de forma conjunta. Entre las compañías de 500 empleados o menos, el porcentaje cae al 48%.

La brecha es clara.

Un mercado publicitario a dos velocidades, con las grandes organizaciones ya operando en escala y las medianas aún en fase de pruebas.

La cifra procede de una encuesta de perfil cualitativo con 50 respuestas, no de una medición cerrada del conjunto del mercado europeo.

Cómo llega el sector a este punto

IAB Europe

La compra agéntica no parte de cero. Llega después de una década larga de automatización de la compra programática, de la consolidación de los datos propios tras los sucesivos ajustes normativos sobre las cookies de terceros y del auge del retail media como soporte publicitario. Sobre esa base, la novedad no está en la automatización, sino en quién decide: el agente deja de ser una herramienta de apoyo y pasa a negociar con otro agente.

El mercado español sigue ese mismo debate a través de IAB Spain, la delegación nacional de IAB Europe, las asociaciones de anunciantes y las agencias de medios, mientras los organismos de medición del sector, como AIMC o Infoadex, trabajan en adaptar sus metodologías a un inventario publicitario cada vez más fragmentado.

Los datos del estudio se reparten así:

  • Muestra: 50 ejecutivos de 44 mercados europeos.
  • Horizonte: el 58% espera uso operativo o escala en menos de un año.
  • Grandes compañías: el 86% de las firmas de más de 501 empleados ya combina personas y agentes en la planificación, la delegación y la ejecución.
  • Compañías medianas: en las de 500 empleados o menos, la proporción se queda en el 48%.

La fotografía coincide con el mapa del negocio publicitario europeo: los grandes grupos de agencias, como GroupM, Publicis Media o Dentsu, y las centrales de compra de mayor tamaño concentran los equipos y la inversión tecnológica necesaria, mientras los anunciantes de menor tamaño avanzan a un ritmo más lento.

El horizonte apuntado es de doce meses.

Claves de negocio y quién llega antes

La lectura de negocio tiene un precedente claro en el propio sector. Cada salto tecnológico de la compra publicitaria —la puja en tiempo real, las plataformas de gestión de datos, el retail media— ha seguido un patrón reconocible: primero lo adoptan las organizaciones con equipo y presupuesto dedicados, y solo después se extiende al resto. El informe de IAB Europe apunta a una secuencia idéntica, con el 86% de las compañías de más de 501 empleados trabajando ya con modelos híbridos frente al 48% de las medianas.

En términos de negocio, la compra entre agentes desplaza la competencia desde la capacidad de negociación humana hacia la calidad de los datos propios y la gobernanza de los sistemas. Para anunciantes y agencias, el reto inmediato es de definición y de control: fijar qué se delega, con qué límites y cómo se audita cada decisión. Los grupos con estructuras más grandes parten con ventaja; los medianos afrontan la decisión de comprar esa capacidad fuera o esperar.

España no queda al margen. Los principales grupos de medios y las agencias de medios del país siguen el desarrollo de estándares a través de IAB Spain, y los organismos de medición tendrán que incorporar esos flujos a sus informes si la adopción se confirma en el plazo apuntado. El calendario, en todo caso, depende de la definición que cada compañía dé a la palabra escala.

El reloj ya está en marcha.

📡 El Radar del Sector

  • El vacío que llena: La compra agéntica promete aligerar la planificación y la negociación publicitaria, una carga que hoy asumen equipos humanos y plataformas de gestión.
  • El reto por delante: Falta un estándar compartido sobre qué se delega en un agente, con qué límites y cómo se audita cada operación.
  • El tablero competitivo: Las organizaciones grandes avanzan con ventaja, mientras las medianas eligen entre capacidad propia o apoyo de terceros.

El bono español a 10 años toca los máximos de 2014: la tormenta de la deuda que sacude a la renta fija

0

El bono español a 10 años rebasa el 4% y cotiza en máximos de 2014. La oleada de ventas en renta fija recorre los mercados globales y empuja al alza los rendimientos de la deuda soberana en medio mundo.

El dato lo recoge El Confidencial, aunque la mecánica es de sobra conocida: cuando los inversores venden bonos en masa, el precio cae y el rendimiento sube. Ese resorte es el que ha llevado al bono español a 10 años hasta máximos de 2014, en una sesión en la que la renta fija ha sido el activo más castigado. El interés del título a diez años se instala por encima de esa cota psicológica del 4%, un nivel que enciende las alarmas tanto en el Tesoro como en las mesas de deuda.

Conviene una precisión antes de seguir. Las referencias que circulan no coinciden del todo: unas hablan de máximos de 2014 y otras sitúan el pico en 2023. Lo que nadie discute es la dirección. El rendimiento sube, la presión se acumula y los gobiernos vuelven a mirar con aprensión su factura de financiación.

El bono español supera el 4% y firma máximos de 2014

La barrera del 4% no es un número cualquiera. Separa una financiación cómoda de una financiación incómoda, y su ruptura tiene lectura inmediata. El bono español a 10 años marca ahora su nivel más alto desde 2014, con el diferencial frente al bono alemán como termómetro de fondo.

No es un fenómeno exclusivamente español. La oleada de ventas ha golpeado a la deuda de Estados Unidos, de Alemania, de Francia, y de Italia, con los rendimientos subiendo en bloque. Es la señal más visible de una tormenta que no entiende de fronteras.

La tormenta de deuda que sacude la renta fija global

máximos 2014

El epicentro está en la deuda de Estados Unidos, pero el temblor se siente en todo el tablero. Cuando la mayor economía del mundo paga más por financiarse, el resto de los mercados se recolocan por pura lógica de arbitraje. El dinero busca rentabilidad allí donde el riesgo parece mejor pagado, y eso deja a la periferia europea en una posición delicada.

La renta fija ha dejado de ser el refugio tranquilo de las carteras para convertirse en el epicentro del riesgo global.

Los grandes fondos, las aseguradoras y los propios bancos están reduciendo exposición a bonos soberanos ante la sospecha de que los tipos se mantengan altos más tiempo del previsto. Cada dato de inflación que sorprende al alza se convierte en una excusa más para vender. Y cada venta empuja el rendimiento un poco más arriba, en una espiral que se retroalimenta.

El Tesoro Público lo nota antes que nadie. Cada subasta que se celebra con los rendimientos al alza encarece el coste medio de la deuda viva, que se va renovando por tramos. Es un goteo que no se aprecia en una sola jornada, pero que a lo largo de un ejercicio cambia por completo la foto de las cuentas públicas.

Qué significa la tormenta de deuda para la banca española

Para la banca española, el movimiento tiene doble filo. Las entidades acumulan todavía carteras millonarias de deuda soberana, y un salto de tipos como el actual golpea por dos vías. Cada punto de rendimiento extra engorda el margen de intereses, la métrica que más ha mejorado en los últimos ejercicios. Pero cada subida deja también pérdidas latentes en los bonos que ya están en balance.

La banca vive de ese equilibrio inestable. Un banco que compró deuda al 2% ve cómo ese título vale menos en el mercado cuando el bono nuevo paga el 4%. Mientras la posición se mantenga a vencimiento, la pérdida no se materializa. El problema aparece cuando la entidad necesita liquidez o cuando el supervisor obliga a reconocer el golpe en las cuentas.

No es la primera vez que España juega esta partida. Entre 2011 y 2012, el bucle diabólico entre riesgo soberano y riesgo bancario estuvo a punto de romper la eurozona, hasta que el BCE intervino con el famoso whatever it takes de Mario Draghi. Hoy la banca está mejor capitalizada y el supervisor tiene más herramientas, pero el vínculo no ha desaparecido. Sigue ahí, latente.

Mi lectura es que estamos ante un riesgo de combustión lenta. Una subida de rendimientos no provoca un colapso de un día para otro: se filtra poco a poco en el coste de la financiación mayorista, en las provisiones y, al final, en la cuenta de resultados. El detonante inmediato puede llegar del calendario.

El Banco de España ha advertido en sus informes de que la exposición soberana merece un seguimiento estrecho. Los resultados del tercer trimestre, que las entidades publicarán en octubre, serán el primer examen serio. Ahí se verá si las pérdidas latentes empiezan a morder o si el margen de intereses aguanta el tipo.

Mientras tanto, el bono español se queda en máximos de 2014 y la tormenta de deuda no da tregua. Lo que empezó como un ajuste en los despachos de Wall Street ya es una presión que se cuela en cada subasta del Tesoro. El reloj corre para los gobiernos, y también para los bancos que les prestan dinero.

NISAR graba en time-lapse la lava del volcán Krasheninnikov tras el terremoto de magnitud 8,8 en Kamchatka

El satélite NISAR ha grabado en time-lapse la lava del volcán Krasheninnikov, en la península rusa de Kamchatka. La animación reúne 17 imágenes tomadas entre diciembre de 2025 y mediados de agosto de 2026 y muestra cómo un río de roca fundida se abre paso hacia el este desde el cráter norte, llena una caldera interior y desborda hasta dibujar un abanico. La erupción comenzó pocos días después del terremoto de magnitud 8,8 que sacudió el océano frente a la costa el 30 de julio de 2025.

Krasheninnikov no es un solo volcán, sino dos gemelos. Hacía casi cinco siglos que permanecían en silencio. La última erupción conocida se remonta a alrededor de 1550, cuando en Rusia reinaba Iván el Terrible y en Europa apenas empezaban a circular los primeros mapas del continente americano. Además, esta franja del extremo oriental ruso está poco instrumentada, a diferencia de otros volcanes de Kamchatka que sí cuentan con sensores en el suelo. Que un radar haya visto todo el proceso desde el espacio es, en sí mismo, la noticia.

Un río de lava que se ve desde 747 kilómetros

NISAR orbita a 747 kilómetros sobre la superficie, casi el doble de la altura a la que vuela la Estación Espacial Internacional. Desde ahí arriba, sus radares distinguen detalles de apenas diez metros. Cada uno de los píxeles de la animación representa un cuadrado de 10 por 10 metros: aproximadamente la mitad de una pista de tenis.

El primer fotograma se tomó el 25 de diciembre de 2025, justo cuando el satélite terminaba las comprobaciones posteriores al lanzamiento y entraba en servicio. Desde entonces, NISAR vuelve a ese mismo punto de su órbita dos veces cada doce días —una de sur a norte y otra de norte a sur— y toma una nueva instantánea. Con esas imágenes, el equipo ha reconstruido la secuencia del avance: primero el relleno de un cráter interior más pequeño, después el desbordamiento hacia una caldera mayor, y al final la expansión en forma de abanico.

En las imágenes, la lava aparece más clara que el terreno que la rodea. No es casualidad. Las microondas del radar se reflejan con más intensidad sobre la roca recién solidificada que sobre la nieve o el suelo desnudo, de modo que el flujo brillante se recorta sobre el fondo oscuro. La animación también delata un segundo río de lava hacia el noroeste, aunque este probablemente ya existía antes de la primera observación del satélite.

Cinco siglos de silencio terminaron en días. Desde diciembre, el radar de NISAR dibuja en Kamchatka el río de lava que se extiende sin pausa.

Cómo un radar ve a través de la noche y las nubes

La clave está en la tecnología SAR (radar de apertura sintética), una técnica que el Laboratorio de Propulsión a Chorro (JPL) de la NASA desarrolló para observar la Tierra desde el espacio. Mientras orbita, el satélite dispara miles de pulsos de microondas por segundo y recibe el eco que devuelve el suelo. Cada eco es una fotografía instantánea con información sobre las propiedades de la superficie. El procesamiento combina esas muchas imágenes del mismo punto y afina la vista, igual que una lente que enfoca un objeto borroso.

NISAR es la primera misión espacial de vuelo libre con dos instrumentos de radar, uno en banda L y otro en banda S. Sus longitudes de onda distintas se complementan: la banda L atraviesa el dosel de los árboles y llega al suelo, mientras la banda S retrata esas copas. El reflector que ambos comparten mide 12 metros de diámetro, el mayor reflector de antena de radar que la NASA ha enviado al espacio.

satélite NISAR

Matthew Pritchard, geofísico de la Universidad de Cornell e integrante del equipo científico de NISAR, resume el valor de la secuencia: ‘La consistencia es crucial. Dos veces cada doce días, adquiriendo en este modo de alta resolución y en dos direcciones de observación, esto demuestra el potencial de NISAR para vigilar de cerca los peligros naturales.’ Cuando Pritchard investigaba estos volcanes hace más de veinte años para su doctorado, los datos de radar listos para analizar eran difíciles de conseguir. Ahora llegan a la nube con una resolución de pocos metros.

Lo que el hallazgo confirma y lo que deja abierto

Conviene decirlo con claridad: lo que ha difundido la NASA es un producto de comunicación científica, no un artículo revisado por pares. La animación documenta un fenómeno real y medible, pero la interpretación de que el terremoto ‘despertó’ al volcán es, en palabras de la propia agencia, aparente.

Existe una línea de investigación que estudia el disparo dinámico de erupciones por grandes sismos, y el caso encaja en ese marco: el temblor del 30 de julio de 2025 fue uno de los mayores jamás registrados por instrumentos, con una magnitud de 8,8. Sin embargo, la mayoría de los terremotos de esa escala no desencadenan erupciones, y la física que conecta una sacudida en el fondo oceánico con la cámara magmática de un volcán situado a cientos de kilómetros sigue siendo objeto de debate.

Ahí está, a mi juicio, el verdadero peso de este hallazgo. No es tanto la erupción —espectacular, sí— como la capacidad de seguirla casi en tiempo real desde el espacio.

La banda L de NISAR cubre prácticamente toda la superficie terrestre y, con ella, los aproximadamente 1.300 volcanes activos que sobresalen del mar. Muchos, como Krasheninnikov, carecían de vigilancia instrumental. Ahora tienen un ojo que los mira cada doce días, de noche y a través de las nubes. La animación completa y las imágenes están disponibles en la web de la NASA.

Queda una pregunta abierta: si el satélite hubiera estado operativo unas semanas antes, ¿habría captado las señales previas a la erupción? Esa respuesta aún no existe.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el satélite NISAR ha registrado en una animación la propagación de la lava del cráter norte del volcán Krasheninnikov desde el inicio de su erupción.
  • Dónde: península de Kamchatka, extremo oriental de Rusia, en la costa del Pacífico.
  • Institución responsable: misión NISAR, conjunta de la NASA y la agencia espacial india ISRO; componente estadounidense liderado por el JPL, gestionado por Caltech.
  • Cuándo: erupción iniciada pocos días después del terremoto del 30 de julio de 2025; imágenes del 25 de diciembre de 2025 a mediados de agosto de 2026.
  • Impacto a futuro: demuestra la vigilancia casi global de unos 1.300 volcanes activos desde el espacio, con posibles aplicaciones en la respuesta a emergencias.

Hallan en Egipto una tumba piramidal romana con una elegía única en griego antiguo

Una misión egipcia ha hallado en el oasis de Dajla una tumba piramidal romana con una elegía en griego antiguo. El anuncio lo firmó este jueves el Ministerio de Turismo y Antigüedades de Egipto y sitúa el foco en Bir al-Shaghala, un yacimiento de la provincia de Nuevo Valle donde la arquitectura funeraria faraónica y la poesía griega comparten el mismo edificio de adobe.

No es un coloso de piedra. Los constructores levantaron el conjunto con adobes y sobre las cámaras funerarias alzaron una superestructura de forma piramidal, según el comunicado oficial. Dentro se enterró a un hombre y a su esposa, un detalle que convierte el sepulcro en una unidad familiar y no en un panteón colectivo.

Una escalera de catorce peldaños hasta la séptima hora del inframundo

Al interior se baja por una escalera de catorce peldaños, unos tres metros de desnivel, la altura aproximada de una planta de vivienda. Abajo espera una entrada de arenisca decorada con jeroglíficos rehundidos y fórmulas funerarias, el umbral que separaba el mundo de los vivos del territorio de los muertos.

El dintel es la pieza más rara del conjunto. Sus grabados reproducen una escena de la séptima hora del Amduat, el gran texto funerario egipcio que cartografía en doce estaciones el viaje nocturno del dios Ra por el inframundo. Se trata de una composición asociada a los enterramientos reales del Imperio Nuevo, y encontrarla siglos después en la puerta de una tumba familiar del desierto Occidental revela hasta qué punto el repertorio funerario egipcio seguía vivo bajo administración romana.

Detrás del dintel, una sala abovedada de adobe da paso a las dos cámaras. El recorrido responde a una lógica muy antigua en Egipto: descender, cruzar un umbral marcado por textos sagrados y alcanzar el espacio donde reposa el cuerpo.

El lamento griego de 19 líneas que no tiene paralelo

oasis de Dajla

Entre los objetos recuperados hay una estela de piedra con una elegía de 19 líneas en griego. El texto conmemora a un hombre que, según el comunicado del ministerio, pudo haber ejercido como juez. Diecinueve versos caben en una página, pero bastan para reconstruir un duelo, una biografía y un paisaje emocional que ningún otro soporte del yacimiento conserva.

En el mismo suelo de adobe conviven el viaje nocturno de Ra y una elegía griega, dos maneras de negociar con la muerte puestas una junto a otra.

Junto a la estela aparecieron una mesa de ofrendas, una pileta de arenisca para las purificaciones, vasijas de cerámica, y una moneda de bronce con la efigie del emperador Constantino. Ese último objeto funciona como brújula cronológica, siempre que la pieza se depositara con el ajuar y no se colara después: acota el uso de la tumba a un tramo concreto, el siglo IV, dentro de los más de cuatro siglos que Egipto estuvo bajo dominio romano, entre el 30 a.C. y el 395 d.C.

Conviene tomar la medida de ese arco. Son 425 años, casi la misma distancia que separa 2026 de comienzos del siglo XVII: como si dentro de milenios alguien excavara un enterramiento de hoy y tuviera que explicarlo con las categorías de una dinastía que ya no existe.

Por qué el oasis de Dajla mezclaba a Ra con la poesía griega

Bir al-Shaghala se encuentra en pleno desierto Occidental, a varios cientos de kilómetros al oeste del valle del Nilo, en una ruta de caravanas que conectaba los oasis con el resto del país. En ese paisaje alejado de Alejandría, la administración romana convivió durante generaciones con templos, sacerdocios y prácticas funerarias de raíz faraónica. El Amduat no era un texto decorativo: funcionaba como mapa ritual, un manual para atravesar la noche y renacer al amanecer.

Lo llamativo aquí no es que un difunto egipcio llevara el Amduat en su puerta, sino que su memoria se escribiera además en griego, con la métrica del lamento. Eso apunta a algo más interesante que una simple sustitución cultural: una población bilingüe que elegía cada idioma según el registro. El griego para el dolor y el elogio del varón; el egipcio clásico para la geografía del más allá. Ambas lenguas, un solo enterramiento.

La prudencia, eso sí, es obligatoria. El comunicado no precisa en qué momento del periodo romano se construyó la tumba, no publica la transcripción completa del texto griego y presenta la identificación del difunto como juez con un «puede haber servido como» que los epigrafistas tardarán en confirmar o descartar. Hasta que exista una edición completa del lamento, con su traducción y su aparato crítico, el adjetivo «única» descansa en la valoración del propio ministerio, no en una comparación exhaustiva con el corpus epigráfico del desierto Occidental. Los paralelos que se citan —lamentos griegos en contextos egipcios— existen, pero su densidad y su cronología aún deben cotejarse con este.

Hay, además, una pregunta arquitectónica abierta: si la superestructura piramidal es un eco tardío de modelos mucho más antiguos o una moda local del oasis. La respuesta no está en el dintel, sino en la estratigrafía y en la comparación con los edificios vecinos. La siguiente pieza del rompecabezas es la traducción íntegra de la elegía, y hasta entonces la interpretación del conjunto descansa en la piedra y en los objetos recuperados.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una tumba piramidal de adobe de época romana, con dos cámaras funerarias, una estela de piedra con una elegía de 19 líneas en griego y un dintel decorado con la séptima hora del Amduat.
  • Dónde: yacimiento de Bir al-Shaghala, oasis de Dajla, provincia de Nuevo Valle (Egipto).
  • Institución responsable: misión arqueológica egipcia del Ministerio de Turismo y Antigüedades de Egipto.
  • Cuándo: anuncio publicado el 24 de septiembre de 2026; la tumba se data en el periodo romano de Egipto (30 a.C.-395 d.C.).
  • Impacto a futuro: documenta la convivencia de rituales funerarios egipcios y epigrafía griega en un mismo sepulcro y abre una línea de estudio epigráfico sobre los lamentos griegos del desierto Occidental.

La gasolina y diésel tocan máximos anuales por el veto de Trump al crudo: se acercan a niveles de 2022

El precio de la gasolina y el diésel ha vuelto a marcar máximos. Los carburantes se colocan ya muy cerca de los registros de 2022, cuando la invasión rusa de Ucrania desbocó la cotización del crudo, y el mercado descuenta que la escalada no ha terminado.

La subida llega en un momento delicado. Varios medios del sector instan a los conductores a llenar el depósito antes del 1 de octubre, convencidos de que los surtidores aún no han ajustado del todo. Y la foto no engaña: las estaciones monitorizadas por el geoportal oficial de carburantes encadenan subidas en la mayoría de las provincias.

El veto al crudo de Trump tensa los surtidores

El detonante de esta última vuelta de tuerca es el supuesto veto de Trump al crudo. La Casa Blanca no ha cerrado todavía los detalles de la medida, pero el mercado ha reaccionado como si el grifo estuviera a punto de girarse: los futuros del Brent se han tensado y las refinerías han empezado a trasladar ese movimiento a las estaciones de servicio.

Ni es un fenómeno aislado. Los precios de los carburantes llevan semanas subiendo y lo hacen en paralelo al gasóleo de calefacción y a los fletes de mercancías por carretera. Los datos semanales que publica CORES reflejan un consumo que no cede, mientras las diferencias de precio entre provincias se agrandan.

El resultado es un mapa de precios desigual. La gasolinera más barata de España vuelve a estar en Tarragona, y las estaciones de zonas rurales y de autovía concentran los importes más altos. El conductor que reposta donde puede no lo nota igual que el que reposta donde debe, y esa brecha territorial explica buena parte del enfado.

Un depósito más caro nunca es una anécdota: es un impuesto silencioso que se paga kilómetro a kilómetro.

Detrás de la subida hay también una lectura política. El Gobierno prepara un nuevo escudo anticrisis, y el sector espera saber si volverán las bonificaciones al combustible o si se optará por ayudas directas a colectivos como transportistas y agricultores. La decisión no es menor: fue en 2022 cuando la factura de los carburantes se convirtió en un asunto de Estado.

Del depósito a la cesta de la compra

El impacto no se queda en el surtidor. El transporte por carretera mueve la inmensa mayoría de las mercancías que se consumen en España, de modo que cualquier subida del gasóleo acaba filtrándose a los precios finales. En la práctica, un encarecimiento sostenido del carburante funciona como una subida de impuestos encubierta para las familias, que la notan antes en la cesta que en el recibo de la gasolinera.

A la espera de la decisión del Ejecutivo, los analistas consultados apuntan a que el pico podría no haber llegado todavía. La estacionalidad juega en contra: la vuelta al colegio y la actividad industrial del último trimestre elevan la demanda justo cuando la oferta de crudo se percibe más frágil. Nadie quiere decirlo en voz alta, pero el escenario de los 2 euros por litro vuelve a estar sobre la mesa.

Un pico que recuerda a 2022, pero no es 2022

Conviene echar la vista atrás. En 2022, con la guerra de Ucrania en su fase más aguda, la gasolina de 95 octanos rebasó los 2 euros por litro y el gasóleo se quedó al borde de sus máximos. Aquella crisis dejó dos lecciones que hoy reaparecen: el precio de los carburantes es un asunto geopolítico tanto como económico, y las ayudas públicas suelen llegar tarde y con letra pequeña.

El recuerdo del descuento de 20 céntimos por litro que el Gobierno aprobó en 2022 planea sobre esta crisis. Aquella bonificación se llevó por delante miles de millones de euros de dinero público y acabó retirándose de forma escalonada. Repetirla hoy sería mucho más caro y, sobre todo, más difícil de justificar ante Bruselas, que vigila de cerca cualquier ayuda que distorsione la competencia en el mercado único.

Aquí, a mi juicio, hay un matiz que agrava el problema. El parque móvil español envejece y sigue dependiendo del diésel más que la media europea, así que el golpe se siente con más fuerza en casa. A eso se suma que los márgenes de las empresas de transporte ya venían ajustados tras un ciclo de tipos altos y costes laborales al alza. No es descartable que el Gobierno recupere una bonificación parcial si el Brent se estira en otoño, pero nadie en el sector se atreve a poner fecha a esa medida.

El mercado, mientras tanto, seguirá pendiente de dos frentes: la letra pequeña que salga de Washington y el próximo barómetro de precios de la primera semana de octubre. Si el veto se concreta y el crudo no encuentra alivio por el lado de la oferta, los surtidores tienen poco margen para bajar. Y la pregunta de fondo sigue sin respuesta: cuánto de esta subida es geopolítica pasajera y cuánto es el nuevo suelo al que tendrán que acostumbrarse los conductores.

Bitcoin institucional: las grandes firmas aguantan el crash del 50% y algunas compran más

El bitcoin institucional ha superado su primera gran prueba de fuego. Ninguna de las 15 grandes instituciones que entrevistó la gestora Bitwise redujo su exposición a criptomonedas durante el desplome del mercado cripto, que entre octubre de 2025 y abril de 2026 recortó a la mitad el precio de bitcoin. Varias, además, compraron en plena caída.

No hablamos de pequeños ahorradores asustados por la volatilidad. El informe de Bitwise Asset Management, una de las gestoras de fondos cripto con más peso, recoge las respuestas de responsables de inversión de fondos de pensiones, fondos soberanos, dotaciones universitarias (los endowments, vehículos que administran el patrimonio de universidades), family offices, y empresas cotizadas. Todos tenían bitcoin antes de que el mercado se diera la vuelta. Y ninguno lo soltó.

Entre octubre de 2025 y abril de 2026, el bitcoin perdió la mitad de su valor. Los inversores giraron la mirada hacia las acciones ligadas a la inteligencia artificial, y el dinero que un año antes había entrado con fuerza en cripto empezó a buscar otras salidas. Para muchos analistas, ese era el momento de la verdad: ¿venderían las instituciones o aguantarían el tirón?

Qué encontró Bitwise al preguntar a quince grandes inversores

La respuesta fue contundente. Ni una sola de las instituciones encuestadas redujo su posición. Y cuando se les preguntó qué les haría salir, ninguna mencionó una caída del precio. Las razones que sí citan para deshacer la inversión tienen otro calado: un giro regulatorio adverso o una crisis de credibilidad que sacudiera a todo el sector. La volatilidad, por sí sola, no les mueve.

Hay un segundo hallazgo que refuerza la tesis. Todas las instituciones del estudio que tienen cripto tienen bitcoin. Para casi todas, fue su primera compra, su mayor posición y la que llevan más tiempo en cartera. El resto de criptomonedas recibe un trato muy distinto: se mantienen en cantidades menores, como apuestas tecnológicas con fecha de caducidad. Si no demuestran su valor en un plazo concreto, se quedan fuera.

¿Y cómo está el mercado hoy? El precio de bitcoin ronda los 84.506 dólares, sin grandes cambios en las últimas 24 horas pero con una subida cercana al 7% en el último mes, según los datos que cita el propio informe. La moneda arrancó una remontada en agosto y volvió a repuntar la semana pasada. Algunos expertos ya hablan de un nuevo mercado alcista.

La volatilidad mueve el precio, pero no mueve a quien compró bitcoin para guardarlo durante una década.

Bitcoin se sienta al lado del oro en la cartera institucional

El informe describe un cambio de mentalidad entre los grandes gestores. Muchos sitúan ya el bitcoin junto al oro como cobertura frente a la devaluación de las monedas, lo que en jerga financiera se conoce como la operación contra el debasement (la pérdida de poder de compra del dinero). Varias dotaciones universitarias construyeron ambas posiciones a la vez. Una institución archiva directamente el bitcoin dentro de su ‘cubo del oro’. Y un fondo soberano financia en parte su cartera cripto vendiendo oro y reservas de divisas.

La ambición no se queda ahí. Una dotación universitaria describe su apuesta como un compromiso a largo plazo con que bitcoin alcance un mercado de 20 billones de dólares en un horizonte de cinco a quince años. Otra va más lejos y asegura que, dentro de una década, podría abandonar el oro por completo en favor del bitcoin. Las condiciones para salir siguen siendo las mismas: solo lo harían si se rompiera la tesis de fondo.

Un consultor de inversiones lo resume con una idea que aparece varias veces en el documento. Si la tesis es correcta y la adopción sigue la curva en forma de S, vender ahora sería vender demasiado pronto. Esa curva, la del S-curve, describe cómo una tecnología nueva pasa de unos pocos usuarios a la mayoría en un periodo relativamente corto, igual que ocurrió antes con internet o con el teléfono móvil.

Bitwise Bitcoin

Qué nos dice esto sobre el bitcoin institucional

Para ponerlo en contexto, conviene recordar de dónde venimos. El sector ya vivió un desplome superior al 50% en 2022, el año de la quiebra de Terra y de la plataforma FTX, y muchos de los que estaban dentro también aguantaron entonces sin vender. La diferencia es que en 2024 se aprobaron en Estados Unidos los fondos cotizados al contado (los ETF) de bitcoin, una puerta de entrada que antes no existía. Ese dinero ya está dentro, y lo que ha demostrado es que no se mueve por un mal trimestre.

Dicho esto, hay matices que conviene no pasar por alto. Que 15 instituciones aguanten no significa que el conjunto del mercado sea sólido: la convicción está concentrada en un número limitado de actores, y buena parte de ellos solo tiene bitcoin, no el resto del sector. Si un regulador importante cambiara de criterio de forma brusca, el relato se tambalearía. La apuesta es fuerte, pero también estrecha.

La propia Bitwise calcula que la mayoría de las instituciones tendrá cripto en cartera en un plazo de cinco años. Si se cumple, el bitcoin dejará de ser una curiosidad en los balances y se parecerá cada vez más a un activo de reserva. La pregunta que queda abierta es si aguantará con la misma sangre fría la próxima caída del 50%. Porque, tarde o temprano, llegará.

Binance lista Hyperliquid (HYPE) en el mercado spot y dispara su precio con los pares USDT, USDC y TRY

Binance ha abierto este jueves el trading al contado de Hyperliquid (HYPE), el token de una de las plataformas de negociación descentralizada con más actividad del sector. La operativa arrancó a las 11:00 UTC con tres pares: USDT, USDC y lira turca (TRY). Los usuarios podían depositar monedas desde horas antes, y el exchange ha confirmado que no ha cobrado ninguna comisión por el listado.

El calendario del estreno tiene varios hitos. Las retiradas no se abrirán hasta el 25 de septiembre a las 11:00 UTC. Las órdenes algorítmicas al contado están disponibles desde el primer minuto, mientras que los bots de trading y el copy trading —la función que replica de forma automática las operaciones de otros usuarios— llegarán en las 24 horas siguientes. El par con lira turca queda reservado a las cuentas verificadas de Binance TR, la filial del exchange en Turquía.

La lista de países excluidos es larga. Los residentes en Estados Unidos, Canadá Países Bajos y otras regiones no pueden operar ninguno de los nuevos pares, un recordatorio de que los listados globales de Binance llegan siempre con letra pequeña según la jurisdicción. USDT y USDC son stablecoins, criptomonedas diseñadas para mantener un valor estable, en este caso anclado al dólar: son las monedas con las que se compra y se vende HYPE en la práctica totalidad de los intercambios.

Qué es la etiqueta Seed Tag y por qué obliga a examinarse cada 90 días

Binance ha listado HYPE con su etiqueta Seed Tag, un aviso que el exchange reserva a los proyectos que considera más volátiles y arriesgados que la media de tokens que cotizan en su plataforma. La consecuencia práctica es inmediata: quien quiera operar con HYPE en Spot o en Margin —el mercado al contado y el que permite apalancamiento— tiene que superar un cuestionario de riesgo, y repetirlo cada 90 días para seguir operando.

El propio exchange lo explicó en su comunicado: HYPE es un token relativamente nuevo, con un riesgo superior al habitual y una volatilidad de precio alta, por lo que recomienda aplicar una gestión de riesgo suficiente y hacer la propia investigación antes de decidir si se opera. Es la misma advertencia que Binance coloca en otros listados recientes, y sirve como recordatorio de que estar en un exchange grande no convierte a un token en un producto conservador.

Por qué importa que un exchange centralizado liste a un rival descentralizado

listado Binance HYPE

Hyperliquid es una plataforma de negociación descentralizada, un mercado que funciona sin una empresa que custodie los fondos de los usuarios y cuyas órdenes se ejecutan mediante contratos automatizados. Puedes consultarla en su web oficial. Su token, HYPE, cotizaba hasta ahora en su propia infraestructura y en otros mercados, y su llegada a Binance tiene una lectura que va más allá del precio: un exchange centralizado —el modelo clásico, con una compañía que guarda las monedas y responde ante el regulador— abre la puerta al token de un proyecto que plantea una alternativa a ese mismo modelo.

Que Binance abra la puerta a HYPE no convierte al token en un activo tranquilo: lo coloca delante de un público mucho más amplio.

No es la primera vez que ocurre. La aprobación en enero de 2024 de los primeros fondos cotizados de bitcoin al contado en Estados Unidos marcó un punto de inflexión parecido: un producto nacido fuera del sistema financiero tradicional acabó integrado en él. La diferencia es que ahora el movimiento va en la dirección contraria, de una plataforma descentralizada hacia un exchange centralizado, y esa frontera cada vez más difusa tiene consecuencias.

La primera es de liquidez: cuanta más oferta de compra y venta se reparta entre mercados distintos, más difícil resulta manipular el precio. La segunda es de dependencia: HYPE gana visibilidad, pero queda más expuesto a las decisiones comerciales, regulatorias y geográficas de un puñado de plataformas grandes. Y hay un tercer riesgo, más prosaico: la etiqueta Seed Tag no es decorativa, y quien opere con este token tendrá que repetir cada tres meses una prueba de idoneidad.

La reacción del precio, en cualquier caso, ha sido contenida. Según los datos de TradingView para el par HYPE/dólares en Coinbase, el token subió alrededor de un 1,5% en los diez minutos posteriores al anuncio, tocó un máximo cercano al 1,9% y después devolvió parte de ese movimiento. En el último día acumulaba una caída cercana al 3%, en línea con un mercado general que también bajaba. El listado es una noticia relevante, pero no ha funcionado como catalizador de precio.

Hay una lectura sencilla para esa tibieza. El anuncio se conoció horas antes de que arrancara la operativa, así que el grueso del efecto se jugó entre quienes ya seguían el token de cerca. Además, el mercado cripto atraviesa una jornada de caídas generalizadas, y en sesiones así los estrenos pasan casi desapercibidos para el gran público.

Qué conviene vigilar a partir de ahora

El primer termómetro llegará con el volumen. El trading al contado acaba de empezar y los datos de las próximas horas dirán si HYPE mantiene la subida inicial o si el interés se diluye, como ha ocurrido en otros estrenos. El segundo hito es el 25 de septiembre, cuando se abran las retiradas: durante la primera jornada, quien compre HYPE en Binance no podrá moverlo fuera de la plataforma.

Conviene también recordar que el token se negocia en varios sitios a la vez y que los precios entre un mercado descentralizado y un exchange centralizado pueden separarse en momentos de estrés. No es un escenario habitual, pero sí conocido, y una razón más para no interpretar un listado como una garantía de liquidez permanente.

Lo que cambia desde hoy es la audiencia. HYPE deja de ser un token conocido sobre todo dentro de la comunidad que ya lo usa y queda a un clic para millones de usuarios de Binance, con la excepción de las regiones excluidas. Si el volumen acompaña en los próximos días, el estreno habrá servido para algo más que para un titular.

Hackeo XRP: roban 20 millones de dólares de 6.678 wallets D’CENT en 5 días

El hackeo de la aplicación D’CENT ha vaciado 11,7 millones de XRP de 6.678 carteras en cinco días. Al cambio actual, unos 20 millones de dólares. Ninguna de esas operaciones fue un ataque contra la red XRP: todas llevaban la firma válida de la clave privada de su dueño.

La cronología forense, elaborada por el explorador on-chain XRPL.to, reparte el saqueo en seis olas entre el 15 y el 20 de septiembre. El patrón fue idéntico en todas ellas: los mismos scripts (programas automatizados que ejecutan la operación sin intervención humana), el mismo tipo de comisión y las mismas claves robadas.

Seis olas en cinco días con el mismo guion

La primera tanda arrancó el 15 de septiembre. El atacante vació a mano ocho carteras, cada una con más de 99.999 XRP, en el intervalo de una hora. Después soltó un script que barrió otras 1.682 cuentas ese mismo día. Las cinco oleadas siguientes repitieron el método hasta el 20 de septiembre.

Hay un detalle que los analistas consideran revelador. El atacante no se limitó a mover monedas: eliminó 5.001 cuentas por completo para reclamar el depósito de reserva que la red XRP exige a cada dirección para existir. De esas 5.001, 2.470 nunca habían sido vaciadas. Para XRPL.to, eso apunta a que el ladrón manejaba una lista de claves comprometidas bastante más amplia que la que mostró el drenaje inicial.

El dinero salió de XRP en horas y la red no falló

La salida fue rápida por diseño. Unos 5,6 millones de XRP cruzaron a Ethereum a través de THORChain, un protocolo que permite intercambiar activos entre cadenas de bloques distintas sin pasar por un intermediario central. Otros fondos aterrizaron en exchanges como Binance y en servicios como unionchain.ai y NEAR Intents. Cada barrido llegaba a una plataforma fuera de la red XRP en cuestión de horas, lo que dejaba muy poco margen para congelar el dinero. Al 21 de septiembre, unos 1,3 millones de XRP seguían en carteras del atacante.

D’CENT confirmó transferencias anormales en su App Wallet el 16 de septiembre, un día después del primer golpe. La compañía aclaró que sus carteras físicas quedaron fuera del incidente y pidió a los usuarios que movieran sus fondos de inmediato. Hasta ahora no ha aclarado si habrá reembolsos.

Las claves privadas no se hackean: se filtran, se copian o se roban. Y cuando eso ocurre, la red ejecuta la orden sin preguntar quién la firma.

El punto en el que insisten los investigadores es que no hubo ningún exploit en la red XRP. Ninguna vulnerabilidad del protocolo. Cada movimiento se firmó con la clave privada legítima del titular, lo que equivale a un ladrón que entra en casa con la llave correcta: la cerradura funciona, el problema es quién la tiene. El método exacto por el que esas claves acabaron en manos ajenas sigue sin confirmarse.

Qué significa este robo para cualquiera que guarde cripto en el móvil

El episodio de D’CENT no es un accidente aislado. Se parece a otros casos recientes en los que el eslabón débil no fue la cadena de bloques, sino la forma de generar, guardar o transmitir las claves. La lección se repite desde hace años y sigue siendo incómoda: la seguridad de una moneda no depende de su precio ni de su tecnología, sino de dónde vive la llave que la abre.

Tampoco es nuevo el patrón de las seis olas. Los atacantes suelen empezar con un lote pequeño, medir la reacción de la comunidad y de los exchanges, y solo después lanzar el grueso. Aquí el propio diseño de las oleadas, con el mismo guion y las mismas comisiones, apunta a una sola persona o a un grupo muy reducido, no a una docena de ladrones independientes.

El riesgo de fondo es de concentración. Buena parte del ecosistema cripto descansa en un puñado de proveedores de carteras, puentes y custodios. Cuando uno falla, falla para miles de personas a la vez. Es la misma lógica de un pueblo con un solo cajero automático: cómodo hasta que alguien encuentra la manera de vaciarlo.

Para quien haya usado esa aplicación, las recomendaciones son concretas. Conviene mover los fondos a una dirección nueva, generada en otro dispositivo, revisar si la frase semilla estuvo expuesta en algún momento y no volver a reutilizarla. También merece la pena vigilar qué firmas se aprueban desde el móvil: muchas carteras autorizan operaciones sin volver a pedir la contraseña, y ahí es donde se acumulan los descuidos.

Queda una pregunta sin respuesta y con impacto directo sobre los afectados: si D’CENT asumirá las pérdidas. La empresa guarda silencio sobre los reembolsos y en el sector no existe una norma común que obligue a un fabricante de carteras a cubrir un robo de esta naturaleza. Hasta que eso se aclare, los 6.678 usuarios se enfrentan solos, a un agujero de unos 20 millones de dólares.

El precio de XRP cotizaba cerca de 1,49 dólares al cierre de esta información, con una caída del 6% en 24 horas y una capitalización cercana a los 93.820 millones de dólares, la quinta mayor del mercado. La coincidencia con el robo no demuestra nada por sí sola: el incidente golpea a los usuarios de una aplicación concreta, no al protocolo que sostiene el token.

El Corte Inglés abre un espacio de moda urbana para captar al cliente joven y frenar la fuga a Zara y Primark

0

El Corte Inglés da entidad propia a la moda urbana con Sneakers Room, un espacio en Preciados (Madrid) para frenar la fuga del cliente joven hacia Zara y Primark y elevar su ticket medio.

Qué es Sneakers Room y por qué aterriza en Preciados

El nuevo espacio ocupa la quinta planta del gran almacén de la calle Preciados y se presenta como un punto de referencia para la cultura sneaker. Reúne producto, inspiración, y tendencias en un mismo recorrido, con las novedades y los lanzamientos más relevantes de las principales firmas del mercado. No es una esquina de calzado más: funciona como una tienda dentro de la tienda.

La selección arranca con Nike, Adidas y New Balance, y continúa con Asics, Puma, Salomon, Saucony, Hoka, On, Crocs, Vans, Jordan, Keen y Reebok, además de otras marcas internacionales. El negocio de la zapatilla deportiva ha dejado de ser un nicho de aficionados: hoy es una categoría de moda con entidad propia y con un comprador que compara y elige modelo.

El surtido se organiza en cuatro territorios. Están las chunky sneakers, de silueta voluminosa y suela robusta; los clogs, pensados para el calzado rápido y el uso diario; los modelos de estética contemporánea; y las zapatillas retro y clásicas, inspiradas en siluetas históricas del running, el baloncesto y el tenis.

La disponibilidad también forma parte del mensaje. Las colecciones pueden encontrarse solo en El Corte Inglés Preciados, en el de Plaza Catalunya (Barcelona) y a través del canal online del grupo. Limitar el surtido a dos direcciones convierte cada lanzamiento en un motivo para desplazarse a la tienda física, que es donde el formato gana dinero de verdad.

El surtido de zapatillas dejó de ser un catálogo de reposición: hoy es el gancho que decide si un cliente joven entra o no en un gran almacén.

La letra pequeña: por qué el grupo mueve ficha ahora

estrategia El Corte Inglés

El Corte Inglés mantiene una posición fuerte en moda de marca y en cliente de poder adquisitivo alto, pero es justo ahí donde le cuesta captar al comprador joven, que entra por precio o por tendencia en otros formatos. Dar rango propio a la cultura sneaker es una forma de recuperar ese tráfico sin renunciar a su posicionamiento.

La batalla por el cliente joven no se libra en el precio de una camiseta, sino en quién tiene la zapatilla concreta que ese cliente busca.

La clave está en el ticket medio. Una zapatilla de edición limitada deja un margen muy superior al de una prenda básica y además arrastra compras cruzadas: calcetines, gorras, complementos y, en muchos casos, ropa del resto de la planta. Aquí el grupo no compite por ser el más barato de la calle. Compite por ser el sitio donde ese producto concreto se encuentra.

Frente a él, el mapa es conocido. Zara ha convertido el calzado en una categoría con peso dentro de sus tiendas, con un ritmo de renovación que juega en otra liga. Primark presiona por abajo con precios que el gran almacén no puede igualar. Y los especialistas deportivos y multimarca se quedan con el comprador que ya sabe exactamente qué modelo quiere.

Ojo con la letra pequeña. El surtido se apoya en lanzamientos y ediciones limitadas, un producto con tallas escasas y reposiciones irregulares. Quien vaya detrás de un modelo concreto hará bien en comprobar la disponibilidad online antes de desplazarse: la exclusividad de dos tiendas sirve para el hallazgo, no para garantizar el stock.

📊 La comparativa de un vistazo

CanalDóndeQué encuentra el comprador
Sneakers Room PreciadosMadrid, quinta plantaLanzamientos y ediciones limitadas de la selección premium
Sneakers Room Plaza CatalunyaBarcelonaLa misma selección de firmas internacionales
Canal online del grupoWeb y appEl surtido del espacio sin desplazamiento a tienda

El envite del gran almacén frente a Inditex y Primark

El gran almacén lleva años defendiendo un modelo basado en marcas reconocidas, servicio y ubicaciones prime. Ese modelo se pone a prueba justo donde el comprador joven decide más rápido y con menos fidelidad. La moda urbana es un terreno en el que el precio no lo decide todo, pero tampoco es secundario: las grandes firmas deportivas tienen sus propias webs, sus propios lanzamientos y sus propias rebajas, y el cliente sabe comparar.

Cada mes, el INE mide el pulso del comercio al por menor, y el textil es uno de los componentes que antes acusa cualquier cambio de hábito en la compra. La lectura de esta operación cabe en una frase: el grupo no intenta vender más barato, intenta vender antes y con más margen. Para el comprador, eso se traduce en más oferta concentrada y en la posibilidad de ver y probar el producto en persona, no necesariamente en un mejor precio.

Tampoco conviene leer el anuncio como una ruptura. La compañía no renuncia a su cliente clásico ni convierte sus plantas en una tienda de deporte: ha añadido una categoría que habla otro idioma y la ha aislado para medirla. Si funciona, el formato es replicable; si no, habrá aprendido dónde está el límite de su clientela joven.

El comprador tiene la última palabra. Y la tendrá en el probador, no en el folleto.

🛒 El Veredicto de Compra

  • Comprueba el stock antes de moverte: el surtido se limita a Preciados, Plaza Catalunya y el canal online, y los lanzamientos llegan con tallas escasas. Verifica la disponibilidad por web o teléfono antes del desplazamiento.
  • Compara el precio fuera del espacio: las mismas firmas venden en sus webs y en multimarca. El valor añadido aquí es poder ver y probar el modelo, no un descuento sobre el PVP.
  • Guarda el tique y aclara la devolución: en calzado, el cambio de talla y el plazo varían entre tienda física y compra online, donde el derecho de desistimiento es de 14 días naturales.
Publicidad