Los robos de arte en España han dejado de ser una serie de incidentes dispersos para convertirse en una variable de riesgo financiero. El robo de tres piezas de arte sacro en iglesias de Valladolid, sumado a la alerta de Europol, empuja al alza las primas de seguros de colecciones privadas y obliga a revisar la seguridad de activos que, hasta hace poco, se trataban como refugios silenciosos.
La secuencia de Valladolid es precisa. Desaparecieron dos obras de la iglesia de San Pablo: una pequeña estación del Viacrucis que representa la segunda caída de Jesús, decorada con un relieve de plata, y una copia del siglo XVII de un Ecce Homo de Luis de Morales. En la cercana Vera Cruz se sustrajo un ángel de madera policromada de unos sesenta centímetros que portaba una antorcha. Los robos se produjeron con pocos días de diferencia y las autoridades investigan si el mismo autor actuó en ambos templos.
El patrón del arte sacro robado: iglesias casi vacías y obras sin inventario
El prior de San Pablo sospecha que las dos piezas se tomaron durante la misa de la tarde del 10 de septiembre, mientras los fieles miraban hacia el altar. Un sacristán declaró al diario local que varias personas vieron salir a un hombre con una bolsa de plástico voluminosa. La archidiócesis de Valladolid ha pedido “precauciones extremas” y ha instado a mantener inventarios actualizados, preferiblemente con fotografías, como medida básica de control.
La fragilidad de estos emplazamientos es sistemática. Las iglesias permanecen vacías durante horas y, durante los oficios, la atención se concentra en el altar. No hay circuito cerrado de televisión en muchos templos, ni registro de visitantes, ni tasación actualizada. Esa combinación convierte al arte sacro en el segmento más expuesto de un mercado donde la documentación de procedencia es tan importante como la pieza.
Europol confirma un aumento claro y pronunciado
El episodio no es aislado. Este verano se sustrajeron 220 monedas de oro del siglo XIX del Museo Provincial de Albacete; en abril, 149 piezas del tesoro de Villanueva desaparecieron del Museo Arqueológico Provincial de Badajoz. A ello se suman el robo de piezas del Tesoro de Villena de la Edad del Bronce en Alicante, las monedas celtas de oro en Alemania, un robo de joyas valorado en 4,5 millones de dólares en un museo francés y el asalto al Louvre con más de 100 millones de dólares en joyas reales.
Jean-Yves Goriou, responsable de la unidad de delincuencia organizada de la Unión Europea, ha descrito para El País un “aumento claro y pronunciado” de los robos en museos comunicados por las autoridades nacionales. Los objetos de oro resultan especialmente atractivos por el alto precio del metal. Las iglesias ofrecen un flanco todavía más débil: permanecen vacías durante horas y, cuando hay oficio, la atención se concentra en el altar. El robo de obras de arte es ya una categoría de riesgo con efectos directos sobre el coste de aseguramiento.
El riesgo de robo ya no se descuenta en el precio del arte sacro y las primas comienzan a reflejar una siniestralidad que Europol considera estructural.
Seguridad de colecciones privadas: las primas se reprecian y la liquidez se resiente
Desde la perspectiva del wealth management, un repunte de robos no solo eleva el coste asegurador: modifica la valoración real del activo. Una obra con documentación de origen incompleta, sin fotografía actualizada o sin certificación de autenticidad previa se vuelve más difícil de vender en el mercado secundario.
Si aparece tras un robo, su historial queda contaminado por la sospecha de procedencia y el comprador institucional aplica un descuento que puede superar el sobrecoste de la póliza. He seguido durante años el comportamiento de los activos tangibles en entornos de tipos reales bajos y la lección es constante: el riesgo operativo, no el gusto estético, define el descuento que un inversor sofisticado exige.
Los coleccionistas privados deberían leer la alerta de Europol como una señal de repricing. Las pólizas de bellas artes suelen exigir sistemas de alarma, vitrinas con fijación y registros fotográficos; muchas iglesias y colecciones pequeñas no cumplen ni los mínimos.
En ese desajuste está la oportunidad para los family offices: la mejora documental y de custodia no solo reduce la prima, también aumenta la liquidez futura del activo. Este es un activo de preservación de capital, no de revalorización agresiva; su función es resistir ciclos, no batir índices.
💎 Veredicto Wealth
El arte sacro mal documentado es un activo de preservación de capital con riesgo operativo creciente; conviene reforzar custodia e inventarios antes de aceptar primas al alza. El horizonte razonable supera los cinco años y el principal riesgo es la liquidez si aparece un historial de robo.
El siguiente hito para el inversor será la renovación de pólizas de otoño y la evolución de la investigación en Valladolid. Si Europol mantiene el tono de alerta, la brecha entre colecciones bien documentadas y activos descuidados se ampliará más rápido que el precio del oro. Ahí es donde el riesgo de robo deja de ser un problema policial y se convierte en una variable de asignación de capital.
Las tesorerías cripto de empresas cotizadas han movido ficha en pleno septiembre. BitMine Immersion Technologies compró 27.180 ETH, DeFi Development Corp (DFDV) amplió su reserva de Solana y Strive añadió 469 BTC a su balance. La excepción la marcó Strategy, que no sumó bitcoin y destinó 139 millones de dólares a recomprar sus propias acciones preferentes.
Los movimientos se producen mientras Bitcoin, Ethereum y Solana atraviesan un septiembre débil y el mercado espera la decisión de tipos de la Reserva Federal de hoy. La herramienta CME FedWatch, que mide las probabilidades implícitas en los futuros de tipos, situaba el 11 de septiembre en el 85,6% la probabilidad de una subida de un cuarto de punto, frente al 48,4% de hace un mes. Un encarecimiento del dinero suele presionar a los activos sin rendimiento, como las criptomonedas.
Qué han comprado las tesorerías en pleno septiembre débil
BitMine, firma especializada en tesorería de Ethereum, cerró una compra de 27.180 ETH la semana pasada. Su posición alcanza los 5,95 millones de ETH, cerca del 4,9% del suministro en circulación. Una parte relevante de esos tokens, alrededor de 5,07 millones, permanece bloqueada. La compañía valora sus criptoactivos y efectivo conjunto en 15.800 millones de dólares.
DeFi Development Corp (DFDV), una tesorería de Solana que cotiza en el Nasdaq elevó sus reservas un 2% desde el 27 de agosto hasta 2,39 millones de SOL. También puso en marcha un programa de venta en mercado de 300 millones de dólares para CHAD, su acción preferente respaldada por Solana.
Strive compró 469 BTC entre el 8 y el 11 de septiembre a un precio medio de 77.954 dólares. Su tesorería de bitcoin se sitúa ya en 25.000 BTC. La operación la consolida como la quinta empresa pública con mayor reserva de bitcoin, según los datos recogidos por la firma.
En el lado opuesto, Strategy, el mayor tenedor público de bitcoin, no aumentó su posición. Recompró 139 millones de dólares en acciones de STRC, su instrumento preferente. Su reserva queda en 845.050 BTC, con un coste medio de adquisición de 75.412 dólares por bitcoin.
Las tesorerías siguen comprando en plena debilidad de precios; la Reserva Federal decidirá hoy si ese movimiento es valiente o arriesgado.
Por qué compran en un mercado que no acompaña
Comprar en un septiembre débil responde a una estrategia de acumulación de largo plazo. Las tesorerías cripto suelen ver las caídas como ventanas de entrada, no como señales de salida. El problema es que la Reserva Federal puede cambiar el escenario en cuestión de horas.
La lógica de estos balances es sencilla: intentan construir una posición relevante en activos escasos antes de que el mercado les dé la razón. BitMine, por ejemplo, lleva meses acercándose al 5% del suministro de Ethereum. En una red con una cantidad limitada de monedas, ese objetivo equivale a asegurarse una cuota nada despreciable.
La lectura para un inversor español es doble. Por un lado, las compras corporativas retiran oferta del mercado y tienden a ser una señal de convicción; por otro, no eliminan el riesgo de corto plazo. Quien tenga exposición a cripto a través de fondos o acciones indirectas está viendo lo mismo: tesis de largo plazo contra ruido macroeconómico inmediato.
Es un poco como una inmobiliaria que sigue comprando suelo en plena subida de tipos: la financiación encarece, pero el horizonte de la inversión es otro.
La Reserva Federal pone a prueba la estrategia
El Comité Federal de Mercado Abierto celebra hoy su reunión de política monetaria. Si confirma la subida de tipos que descuenta el mercado, mantener activos que no generan intereses se encarecerá. No significa que bitcoin o Ethereum vayan a caer de forma automática, pero en ciclos anteriores el endurecimiento monetario coincidió con periodos de mayor volatilidad.
El precedente de 2022 todavía pesa: la Reserva Federal subió los tipos con fuerza y el mercado cripto sufrió una corrección profunda. Luego llegó la aprobación de los ETF al contado en Estados Unidos y cambió parte de la narrativa. Ahora el contexto es distinto, pero las dudas macroeconómicas siguen mandando en los momentos de debilidad.
El principal riesgo para estas tesorerías no es solo el precio. También es la concentración: tienen apuestas muy grandes en un número reducido de activos y dependen de que el sentimiento macroeconómico no se gire en su contra. Han seguido comprando en una etapa débil. Las próximas semanas mostrarán si pueden resistir una posible caída más profunda.
El genoma humano esconde genes colosales, de más de dos millones de pares de bases, que se leen sin que la maquinaria celular descarrile. Un equipo de investigadores ha identificado por fin el mecanismo que lo hace posible: condensados de la proteína SFPQ con andamiaje de ARN, según recogen Phys.org y Neuroscience News.
La paradoja de leer un gen gigante
El problema es casi de logística molecular. Las neuronas humanas y de otros mamíferos expresan genes excepcionalmente largos que van de más de 100.000 pares de bases a más de dos millones, importantes para formar sinapsis y circuitos neuronales.
No es un catálogo exótico. Muchos de esos genes gigantes codifican proteínas de la sinapsis, los puntos de contacto entre neuronas. Si su lectura falla, el armazón molecular de la comunicación cerebral se resiente.
La transcripción, la lectura del ADN hacia ARN, es un proceso que exige tiempo. Cuanto más extenso es un gen, mayor es la ventana para que algo se detenga. Pensemos en un libro de mil páginas que no se puede soltar a mitad de capítulo: una sola pausa, y el mensaje queda incompleto.
Y como la expresión génica se regula en varios pasos, una interrupción puede abortar toda la copia. Por eso la comunidad asumía que las neuronas debían de contar con mecanismos especiales, estables y precisos. Los detalles, sin embargo, habían permanecido sin aclararse.
El nuevo trabajo señala a los condensados de SFPQ, una proteína que forma estructuras supramoleculares junto a ARN. Ese andamiaje de ARN funcionaría como una pista densa y organizada que permite a la maquinaria de transcripción recorrer el gen sin perder la fidelidad de la lectura.
Cada gen gigante es una obra de dos millones de letras que la neurona debe leer sin saltarse una sola línea.
Es una idea elegante: en lugar de acelerar la lectura, la célula estabiliza el entorno. La maquinaria no corre más; avanza sin interrupciones a lo largo de una de las secuencias más largas del genoma humano.
Un condensado con andamiaje de ARN
Los condensados descritos no son orgánulos clásicos con membrana; son zonas densas dentro del núcleo donde proteínas y ARN se concentran. El trabajo difundido por Phys.org subraya que el andamiaje de ARN resulta determinante para estabilizar la lectura de los genes más extensos.
Esta dinámica encaja con lo que se observa en otras proteínas de unión a ARN, pero rara vez se había vinculado con tanta claridad a la transcripción de genes ultra-largos. El hallazgo traslada el foco desde la enzima que copia el ADN hacia el andamio molecular que la rodea.
Un andamio así recuerda a una pista señalizada: la maquinaria de transcripción no decide por dónde avanzar; sigue una ruta ya organizada. En genes de dos millones de bases, esa guía puede ser la diferencia entre leer y truncar.
Por qué importa más allá del laboratorio
Las sinapsis dependen de proteínas codificadas por estos genes. Si la transcripción se desregula, las neuronas no ensamblan correctamente sus circuitos. Por eso el mecanismo no es una rareza molecular: es una pieza básica de la arquitectura del cerebro.
Hay que admitir una limitación. Las fuentes consultadas no precisan si el trabajo ha superado ya revisión por pares ni qué revista lo publica. No conviene dar por cerrada la cuestión hasta que la comunidad valide los detalles experimentales. Aun así, el modelo de condensados ofrece una explicación coherente para un problema que llevaba años abierto.
Sería tentador extrapolar. Otros tejidos también expresan genes largos, y es posible que variantes de este andamiaje operen en ellos. Por ahora no hay datos suficientes para afirmarlo, y conviene no estirar la hipótesis más allá de las neuronas.
Queda lo más interesante. Si los condensados de SFPQ regulan genes tan extensos, cabría preguntarse qué falla en enfermedades en las que la transcripción neuronal se altera. Todavía es pronto, pero ahora hay un mecanismo concreto al que mirar.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: El mecanismo de condensados de SFPQ con andamiaje de ARN que permite transcribir genes neuronales de más de dos millones de pares de bases.
Dónde: En el núcleo de neuronas humanas y de otros mamíferos.
Institución responsable: No especificada en las fuentes consultadas; hallazgo difundido por Phys.org y Neuroscience News.
Cuándo: Septiembre de 2026, según la difusión de las fuentes.
Impacto a futuro: Comprender mejor cómo las neuronas construyen sinapsis y circuitos, y qué falla cuando la transcripción se desregula.
Prensa Ibérica ha nombrado a Luis Garrido Herrero nuevo director de La Opinión-El Correo de Zamora, cabecera del grupo editorial. El periodista zamorano releva a Begoña Galache Fonseca, que deja la dirección después de 37 años vinculada a la empresa, según comunicó el grupo a la redacción.
El nombramiento se produce tras una etapa de Garrido como subdirector del diario, lo que consolida una sucesión interna en la cabecera zamorana. El relevo fue comunicado a la plantilla por Ainhoa Moll, adjunta a la Presidencia y directora editorial de Prensa Ibérica, en un acto en el que también participaron Ángeles Rivero, directora general del grupo para Castilla y León, y la propia Begoña Galache.
La comunicación a la plantilla contó también con la participación de Begoña Galache, un gesto de continuidad en la transición.
Un relevo para impulsar la transformación digital
Prensa Ibérica sitúa entre las prioridades de la nueva etapa avanzar en la transformación digital, desarrollar nuevos contenidos y continuar la evolución de la redacción. El movimiento se produce en un contexto de adaptación de las cabeceras regionales a los nuevos hábitos de consumo informativo y a la reorganización de sus estructuras editoriales.
El organigrama queda así: Garrido asume la máxima responsabilidad editorial de la cabecera, mientras Galache cierra un ciclo de más de tres décadas y media en la empresa. El relevo no modifica la gobernanza de la cabecera, que mantiene su estructura dentro del grupo de comunicación.
El relevo es efectivo de inmediato.
Garrido, nacido en Zamora en 1989, es graduado en Periodismo por la Universidad Rey Juan Carlos y cuenta con un posgrado en Edición Literaria por la Universidad Autónoma de Madrid. Su vínculo con la cabecera se remonta a las prácticas realizadas antes de finalizar los estudios universitarios.
Una trayectoria ligada a la cabecera
La trayectoria de Luis Garrido en La Opinión-El Correo de Zamora resume los pasos de una redacción local en transformación.
Primera etapa: prácticas en la cabecera antes de finalizar Periodismo.
2012: incorporación a la plantilla como corresponsal en Toro y, posteriormente, paso a la sección de Zamora, donde trabajó en las áreas de Educación y Política Municipal.
2023: nombramiento como redactor jefe y posterior acceso a la subdirección.
Último paso: ascenso a director de la cabecera tras ejercer como subdirector.
El recorrido de Garrido ha estado ligado por completo a la provincia, un activo que resulta relevante en la estrategia de proximidad de la cabecera. Su conocimiento de los temas municipales y educativos de la zona se incorpora a una dirección marcada por la reorganización de contenidos.
La salida de Begoña Galache cierra una vinculación de 37 años con el periódico, desde sus primeras responsabilidades en redacción hasta la máxima responsabilidad editorial. La propia transición, pilotada por la dirección editorial del grupo, refleja una apuesta por los relevos ordenados en las cabeceras locales.
El relevo se produce en una estructura editorial en la que la continuidad de la dirección ha sido una señal de estabilidad: Begoña Galache asumió la dirección en 2023, tras una dilatada trayectoria en el diario, y su etapa al frente ha coincidido con la adaptación de la cabecera a los cambios en el consumo informativo. La transición abre ahora una fase orientada a acelerar la digitalización de la redacción.
Ahora, el foco es digital.
El nombramiento confirma la apuesta de la cabecera por una sucesión interna y sitúa la transformación digital como prioridad estratégica de la nueva dirección.
El encaje del movimiento en la prensa regional
El ascenso de Garrido guarda relación con el patrón de relevos internos que los grupos editoriales regionales suelen aplicar para dar continuidad al proyecto y acelerar la digitalización sin perder conocimiento local. La salida de Galache, tras haber asumido la dirección en 2023, se produce después de un ciclo breve al frente de la cabecera, marcado por la adaptación a los cambios de consumo.
El movimiento tiene tres lecturas de negocio. La primera es la consolidación de un periodista formado en la propia redacción y conocedor del territorio, lo que refuerza la cobertura local. La segunda sitúa la evolución digital y la reorganización de contenidos en el centro de la agenda. La tercera permite al grupo prolongar una gobernanza estable en una plaza informativa relevante del oeste de Castilla y León.
Para la redacción, el relevo no introduce una ruptura: el nuevo director conoce los flujos de trabajo, las coberturas municipales y el reto de mantener edición impresa y digital. El desafío inmediato es convertir esa continuidad en productos que respondan a las audiencias locales y a la monetización digital.
Las cabeceras locales de los grupos de prensa compiten en en el terreno de la proximidad y de la construcción de audiencia fiel, un espacio donde los directivos con trayectoria territorial aportan contexto y credibilidad. En ese sentido, el nombramiento refuerza la posición del diario sin alterar su orientación corporativa.
El reto no es menor.
📡 El Radar del Sector
El vacío que llena: La nueva dirección cubre la continuidad editorial de la cabecera tras la salida de una directora con 37 años de trayectoria en la empresa.
El reto por delante: Acelerar la transformación digital, el desarrollo de nuevos contenidos y la evolución de la redacción.
El tablero competitivo: La cabecera refuerza su posición en la prensa regional zamorana dentro del ecosistema de cabeceras de Prensa Ibérica en Castilla y León.
Estados Unidos ha empezado a ponerle números a una guerra que ya no puede disimular. La cifra que la propia administración publicó ayer y que fija en 38.000 millones de dólares el coste del conflicto con Irán ha encendido todas las alarmas en Washington a pocos meses de las elecciones de medio término. Y ya hay un nombre sobre la mesa como posible cabeza de turco: Pete Hegseth, el secretario de Defensa. La factura está clara; la salida no tanto.
En un nuevo programa de análisis internacional, Negocios TV reunió a Carlos Mamani, experto en geopolítica del centro de análisis internacional de Brasil, y a Paco Arnao, analista internacional de redes y medios, para desgranar qué está pasando en la administración Trump y por qué el escenario se le está complicando al presidente estadounidense en varios frentes al mismo tiempo. La conversación arrancó con la tensión que sigue marcando la relación entre Rusia y Europa como telón de fondo constante.
El cruce de crisis no es casual. Con Ucrania todavía en el foco, el nuevo frente iraní añade una capa de complejidad que pocos analistas anticipaban cuando comenzó la escalada. Y lo que debería haber sido una operación quirúrgica se ha convertido, según la lectura de los expertos consultados, en un problema persistente que consume recursos y capital político.
La cifra oficial y la que realmente se intuye
Según explicó Arnao durante la conversación, los 38.000 millones de dólares que Estados Unidos reconoce haber gastado en el conflicto con Irán representan solo la parte visible de un gasto mucho mayor. Su lectura es directa: si la propia administración admite una cifra de ese calibre, la realidad probablemente la supera con creces. La factura no deja de crecer y cada semana que pasa sin una salida clara añade nuevos costes militares, logísticos y de reposición de material.
El dato se conoce en un momento político especialmente delicado para Trump. El presidente se enfrenta a unas elecciones de medio término que pueden redefinir su capacidad legislativa durante lo que resta de mandato. Y en la lógica de cualquier administración bajo presión, cuando los números se vuelven indefendibles se busca un responsable visible que asuma el desgaste ante la opinión pública.
La cabeza de Hegseth no será suficiente
Ese responsable, según el análisis de Arnao, tiene nombre y cargo. Pete Hegseth ha aparecido en más de una ocasión en una posición incómoda. El propio Trump lo ha dejado en entredicho en diferentes momentos, sembrando dudas sobre su continuidad. La tesis del analista es contundente: convertirlo en chivo expiatorio no resolverá el problema de fondo.
Trump se ha pegado un tiro en el pie con Irán. La cabeza de Hegseth no es suficiente.
— Paco Arnao, analista internacional
Para Arnao, la situación de la administración es mucho más profunda que una simple crisis de imagen. Sus intentos por cerrar acuerdos de paz en Ucrania están fracasando debido a la cerrazón de sus socios europeos, explicó durante la entrevista. Y en el frente iraní, el conflicto que el analista califica como una agresión iniciada por Estados Unidos e Israel se ha volteado en contra de Washington de forma estrepitosa. Dos frentes abiertos, dos derrotas simultáneas.
El agujero ucraniano y la infraestructura comprometida
El analista puso el foco en otro dato que agrava la ecuación presupuestaria: los 100.000 millones de euros que, según sostiene, Estados Unidos habría invertido en el conflicto ucraniano y que ahora pretende recuperar exigiéndolos a Ucrania y a sus socios europeos. Esa presión fiscal choca con la nueva sangría: otros 38.000 millones que se están gastando en el frente iraní. Dos conflictos simultáneos, dos facturas que se acumulan y ningún retorno a la vista.
El daño en Oriente Medio, tal y como lo describe Arnao, ya tiene carácter estructural. Buena parte de las bases estadounidenses ubicadas en el Golfo Pérsico, Jordania e Irak habrían quedado comprometidas o directamente fuera de combate. La capacidad de proyección militar de Estados Unidos en la región, sostiene el analista, se ha degradado de forma severa. No es una retirada táctica; es una pérdida de posiciones que tardará años en reconstruirse si es que alguna vez se llega a reconstruir.
Qué significa para los mercados y la política exterior
El coste de la guerra con Irán no es una variable aislada de la geopolítica energética. Todo lo que ocurre en el estrecho de Ormuz tiene repercusión directa sobre el precio de los hidrocarburos y sobre la prima de riesgo que los inversores exigen a la región. Si la Casa Blanca ya admite gastos militares crecientes y bases comprometidas, la lectura de los mercados energéticos no tarda en reflejarse en las cotizaciones.
La crisis ucraniana, además, drena recursos que antes servían para estabilizar otras áreas del tablero global. El intento de recuperar 100.000 millones de euros de Ucrania sugiere, según el análisis que pudo escucharse en Negocios TV, que la paciencia fiscal de Washington ya no es lo que era. Ese dato, más que las derrotas tácticas parciales, explica el nerviosismo dentro del equipo presidencial y la urgencia por encontrar algún éxito vendible.
Para el lector europeo y español, la señal es clara. Si Estados Unidos está recortando su exposición militar en Oriente Medio y presionando a sus socios por dinero, la política exterior transatlántica puede estar a las puertas de un reajuste. Los países que han basado parte de su seguridad energética y militar en la presencia estadounidense tendrán que empezar a calcular escenarios sin esa cobertura.
Todo apunta a que la salida que busca la administración no pasa por una victoria militar en Irán, que a estas alturas parece improbable, sino por una gestión política de los daños. La incógnita es si sacrificar una figura como Hegseth servirá para contener el malestar interno o si, como sostiene Arnao, el problema es tan estructural que ningún cese lo resolverá. Las elecciones de medio término serán el primer termómetro real de ese desgaste.
La guerra con Irán ha dejado de ser una cuestión estrictamente de seguridad para convertirse en un problema presupuestario y electoral. Y cuando la política exterior empieza a medirse en miles de millones y en escaños, las decisiones suelen cambiar de rumbo, aunque no siempre a tiempo de evitar el descarrilamiento. Estados Unidos y Trump buscan ahora una salida; lo que no está claro es si la tienen o si, como sugiere el análisis, ya es demasiado tarde.
Prisa Media ha nombrado a Ana Prieto nueva directora gerente de AS, un cargo desde el que reportará a Aloysio Araujo, director general de Deportes del grupo, con el objetivo de coordinar todas las áreas de la cabecera y maximizar sus operaciones de negocio.
Nueva gestión corporativa para AS
La incorporación se produce en la cabecera deportiva de Prisa Media y busca reforzar la coordinación de las distintas áreas de la marca. Según el comunicado del grupo, Ana Prieto asumirá la responsabilidad de integrar la operación actual y preparar la evolución del negocio editorial y de suscripción.
Desde Prisa Media, Aloysio Araujo ha valorado el fichaje como un paso para mejorar procesos y avanzar en el plan estratégico fijado para este ejercicio. La directiva llega con una trayectoria de más de veinte años ligada al marketing editorial, a la gestión de marcas y al desarrollo de audiencias.
La nueva directora gerente de AS asume, además, la coordinación de los equipos comerciales y de audiencia de la cabecera, con foco en la evolución del producto digital y en la mejora de los procesos internos.
AS mantiene una posición consolidada en la información deportiva en España, con ediciones digitales y una estrategia de distribución que combina la actualidad diaria con contenidos de análisis. La nueva directora gerente se integrará en una estructura en la que Aloysio Araujo centraliza la estrategia de la división de deportes.
AS es la cabecera deportiva de Prisa Media, dentro de un grupo que mantiene un portfolio editorial centrado en prensa, radio y negocio digital.
Trayectoria entre grandes marcas editoriales
La trayectoria de Ana Prieto incluye los siguientes hitos:
Grupo Hearst: directora de Marketing Editorial hasta su incorporación a AS, con responsabilidad sobre el posicionamiento y los planes de las trece cabeceras del grupo en España, entre ellas Elle, Harper’s Bazaar, Esquire, Men’s Health y Nuevo Estilo.
Vocento: entre 2012 y 2025 ocupó distintas posiciones de responsabilidad; la más reciente fue la de responsable de ABC Premium, tras haber sido jefa de Difusión y Marketing Operativo y responsable de Promociones.
Formación: licenciada en Publicidad y Relaciones Públicas por la Universidad Complutense de Madrid.
Primeros pasos: desarrolló funciones de trade marketing en Bridgestone, PepsiCo y el Club de Baloncesto Estudiantes.
El perfil combina gestión de producto editorial y explotación de audiencias. En Hearst coordinó una cartera amplia de cabeceras; en Vocento trabajó durante más de una década en modelos de suscripción y difusión, una experiencia que se alinea con la estrategia de transformación digital de AS y del resto de cabeceras del grupo.
El foco de su etapa en Hearst estuvo puesto en la definición del posicionamiento editorial y en los planes de marca, una labor que ha ejercido sobre un portfolio de cabeceras de gran alcance en el mercado español.
La experiencia de Prieto cubre, además, el marketing de producto y la comercialización, dos palancas que los editores deportivos están reforzando para compensar la erosión del papel. Su incorporación añade a AS un conocimiento directo de la gestión de audiencias y de los modelos de pago.
El fichaje sitúa al diario deportivo de Prisa Media bajo un perfil de gestión orientado a producto, suscripción y desarrollo de audiencias.
Una incorporación con lectura de negocio
El nombramiento guarda una lógica clara de producto. El paso de Ana Prieto por Vocento entre 2012 y 2025 le ha permitido conocer en profundidad los modelos de suscripción y fidelización de lectores; de hecho, su responsabilidad más reciente fue la de gestionar ABC Premium, la apuesta de pago de la cabecera.
Su etapa en Hearst añade una visión de portfolio plurimarca: en un solo grupo gestionó trece cabeceras con públicos y posicionamientos diferenciados, lo que supone una escala operativa relevante para coordinar las áreas de una marca deportiva como AS.
El diario AS compite en el segmento de prensa deportiva con cabeceras como Marca, Sport o Mundo Deportivo. La apuesta de Prisa Media por una dirección gerencial específica llega en un contexto de presión sobre la monetización digital y de consolidación de las suscripciones como palanca de ingresos.
En el tablero de la prensa deportiva, este tipo de perfiles aporta una referencia de gestión integral. El movimiento no altera la orientación editorial del diario; se centra en la operativa del negocio, en la mejora de procesos y en la ejecución del plan estratégico ya definido por la dirección de Deportes.
La incorporación se produce mientras los grandes grupos mediáticos refuerzan sus estructuras de gestión para hacer frente a la aceleración del consumo digital. En este contexto, la experiencia de Ana Prieto en suscripciones constituye un activo relevante para el desarrollo de la base de usuarios de pago de AS.
En términos de organigrama, el movimiento deja una estructura con responsabilidades diferenciadas: la dirección general de Deportes define la hoja de ruta y la dirección gerencial de AS la ejecuta sobre el terreno. Es una arquitectura que Prisa Media ya utiliza en otras áreas de negocio.
📡 El Radar del Sector
El vacío que llena: Coordinar todas las áreas de AS para maximizar el negocio actual y preparar nuevas líneas de explotación comercial.
El reto por delante: Ejecutar el plan estratégico de Prisa Media en deportes y acelerar la evolución de procesos y audiencias.
El tablero competitivo: AS refuerza su gestión frente a Marca, Sport y Mundo Deportivo en un segmento con alta competencia por la suscripción digital.
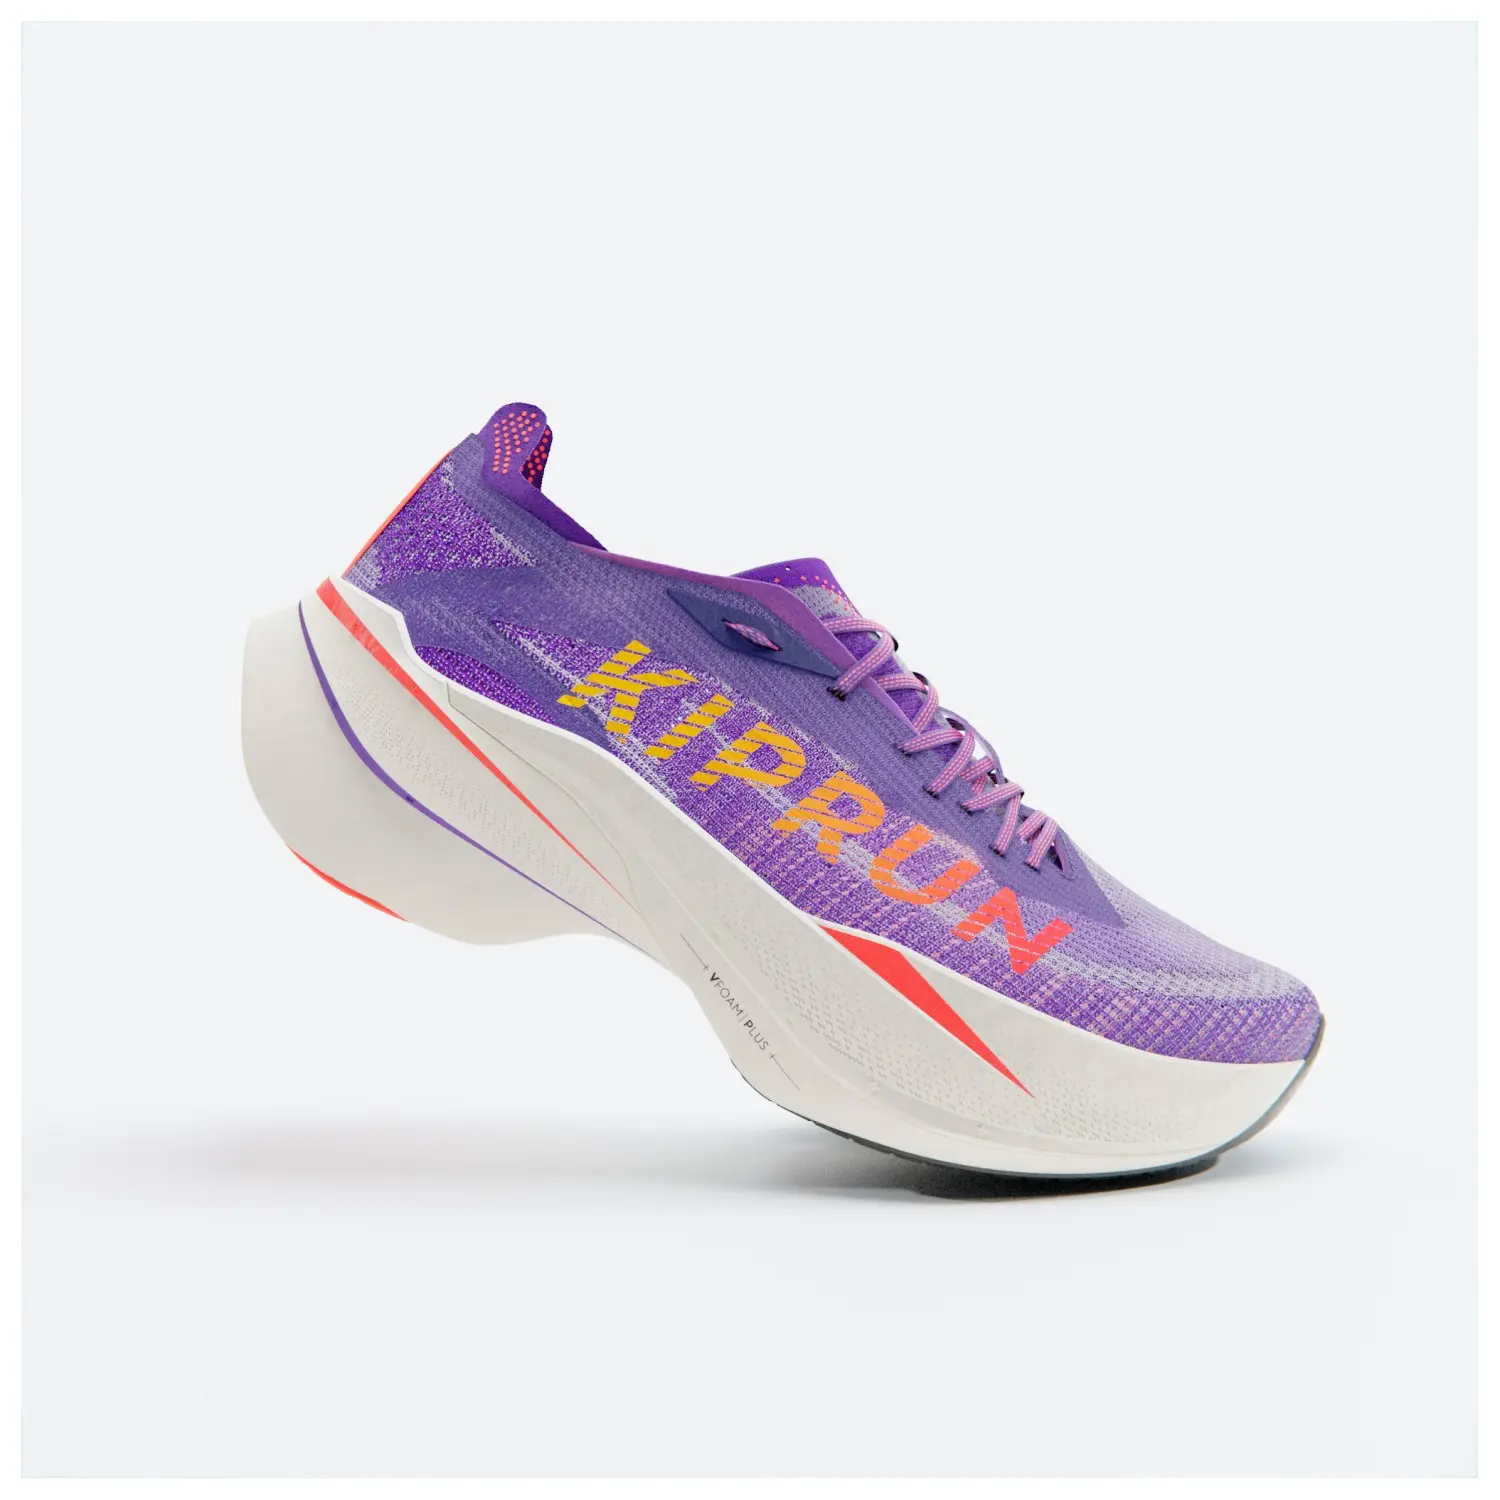
Kiprun KD900X: la zapatilla de placa de carbono que persigue a la Vaporfly por la mitad de precio
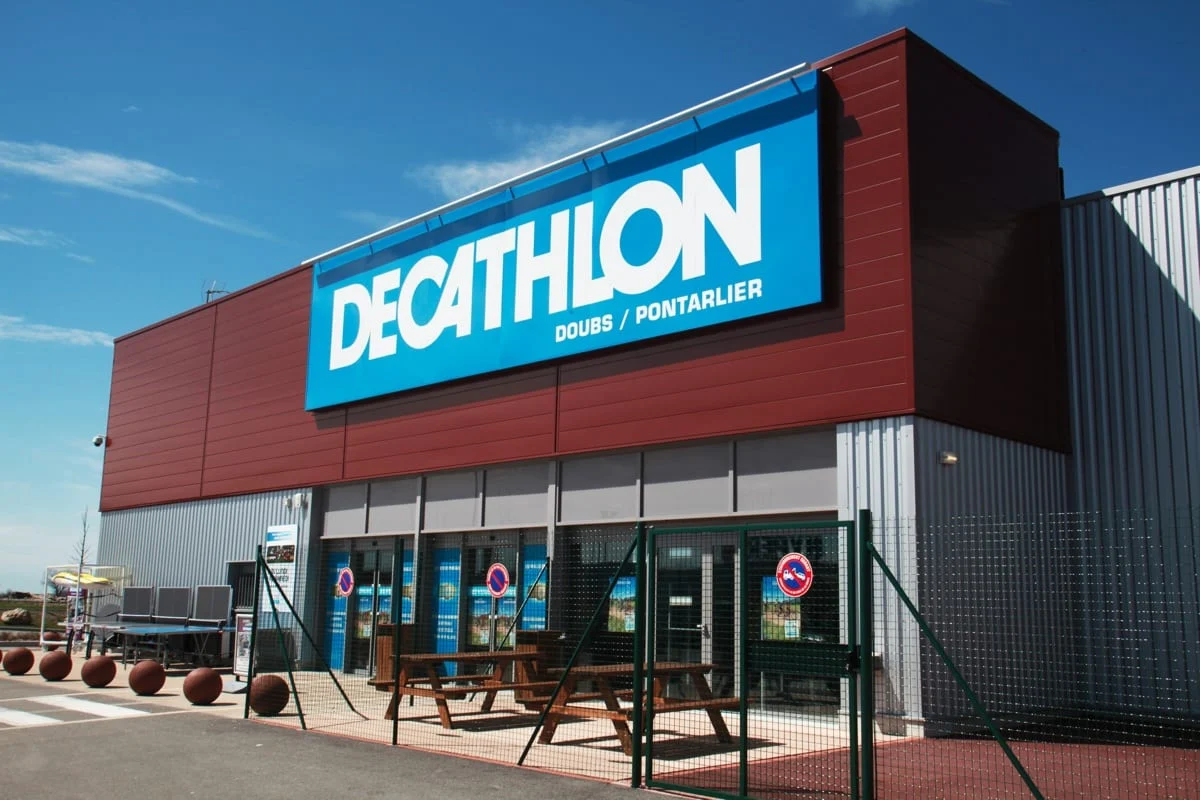
Kiprun KD900X de Decathlon
La KD900X fue la primera piedra: cuando Kiprun la puso a la venta en 2022 rompió el relato de que la placa de carbono era cosa de élites con patrocinio. Placa de longitud completa, espuma VFoam de base Pebax y 225 gramos en talla 42 (190 en la 38) por 149,99 euros, cuando una Nike Vaporfly costaba prácticamente el doble. Cuatro años después, en septiembre de 2026, el pulso sigue vivo en el catálogo español de Decathlon. La KD900X.2, rebautizada como Kipstorm Challenger, se mantiene en 129,99 euros con 195 gramos en la 42, 40 mm de perfil en talón, drop de 8 mm y espuma VFOAM supercrítica de A-TPU. Por encima, la KD900X LD2 añade la VFOAM PLUS y una horma de competición por 179,99 euros, frente a los 250-260 euros que pide hoy la Vaporfly 4.
El aval no es folclore publicitario. La gama ha pasado por manos de atletas de la casa con resultados medibles: Méline Rollin firmó en el maratón de Sevilla el récord de Francia de la distancia con 2h24’12» calzando la KD900X LD+, y Jimmy Gressier compite con la marca desde su fichaje. En el modelo de acceso, lo diferencial es la resistencia: Kiprun homologó las KD900X originales para un mínimo de 1.000 kilómetros, una cifra poco habitual en superzapatillas, y su suela con caucho en talón y antepié se defiende en asfalto mojado, el punto débil clásico de esta categoría. Todo dentro del límite de 40 mm que fija World Athletics para competir en ruta. Para el corredor popular español que quiere probar el carbono sin pagar sobreprecio de marca, ahí está el golpe: arquitectura básica de superzapatilla por la mitad de factura.
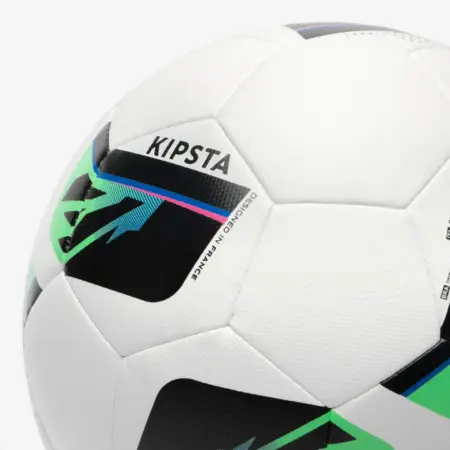
Balón Kipsta F900: certificación FIFA Quality Pro sin pasar por el escaparate de Nike
Balón Kipsta F900 de Decathlon
El Kipsta F900 demuestra que el sello FIFA Quality Pro no está reservado a los escaparates de Nike o Adidas. Es la homologación más exigente de la FIFA, la que deben cumplir los balones de competición de máximo nivel, y Decathlon la consigue con una construcción termosellada sin costuras y 12 paneles idénticos con líneas en relieve, un patrón exclusivo de Kipsta que sustituye los clásicos 32 paneles. La cubierta es 100 % poliuretano con 5 mm de espuma, la cámara es laminada (con una banda de tejido adherida al látex) y lleva una capa interior de poliéster, una combinación pensada para ganar esfericidad, impermeabilidad y constancia en la presión. El respaldo técnico no es menor: Kipsta es proveedor oficial del balón de la Ligue 1 y la Ligue 2 francesas entre 2022 y 2027, y también de la Europa League y la Conference League, lo que sitúa su desarrollo al lado de la élite europea sin pasar por caja de las grandes marcas.
Los datos son de laboratorio y verificables. En talla 5 pesa entre 420 y 445 gramos y mide entre 68,5 y 69,5 cm de circunferencia, con 22 cm de diámetro. Tolera una variación de esfericidad de solo el 1,5 %, pierde como máximo el 15 % de presión en 72 horas (de 0,8 a 0,7 bares), absorbe menos del 10 % de su peso en agua tras 250 compresiones y rebota desde 2 metros entre 135 y 155 cm. En el test más duro, el de la máquina de disparo, aguanta 2.500 golpeos a 50 km/h contra hormigón a 2,5 metros. El precio remata el argumento: las fichas europeas de Decathlon lo sitúan entre 35 y 39 euros, con rebajas puntuales de 19,99 euros, y en España el balón termosellado FIFA Quality Pro de Kipsta en talla 5 se comercializa a 39,99 euros.
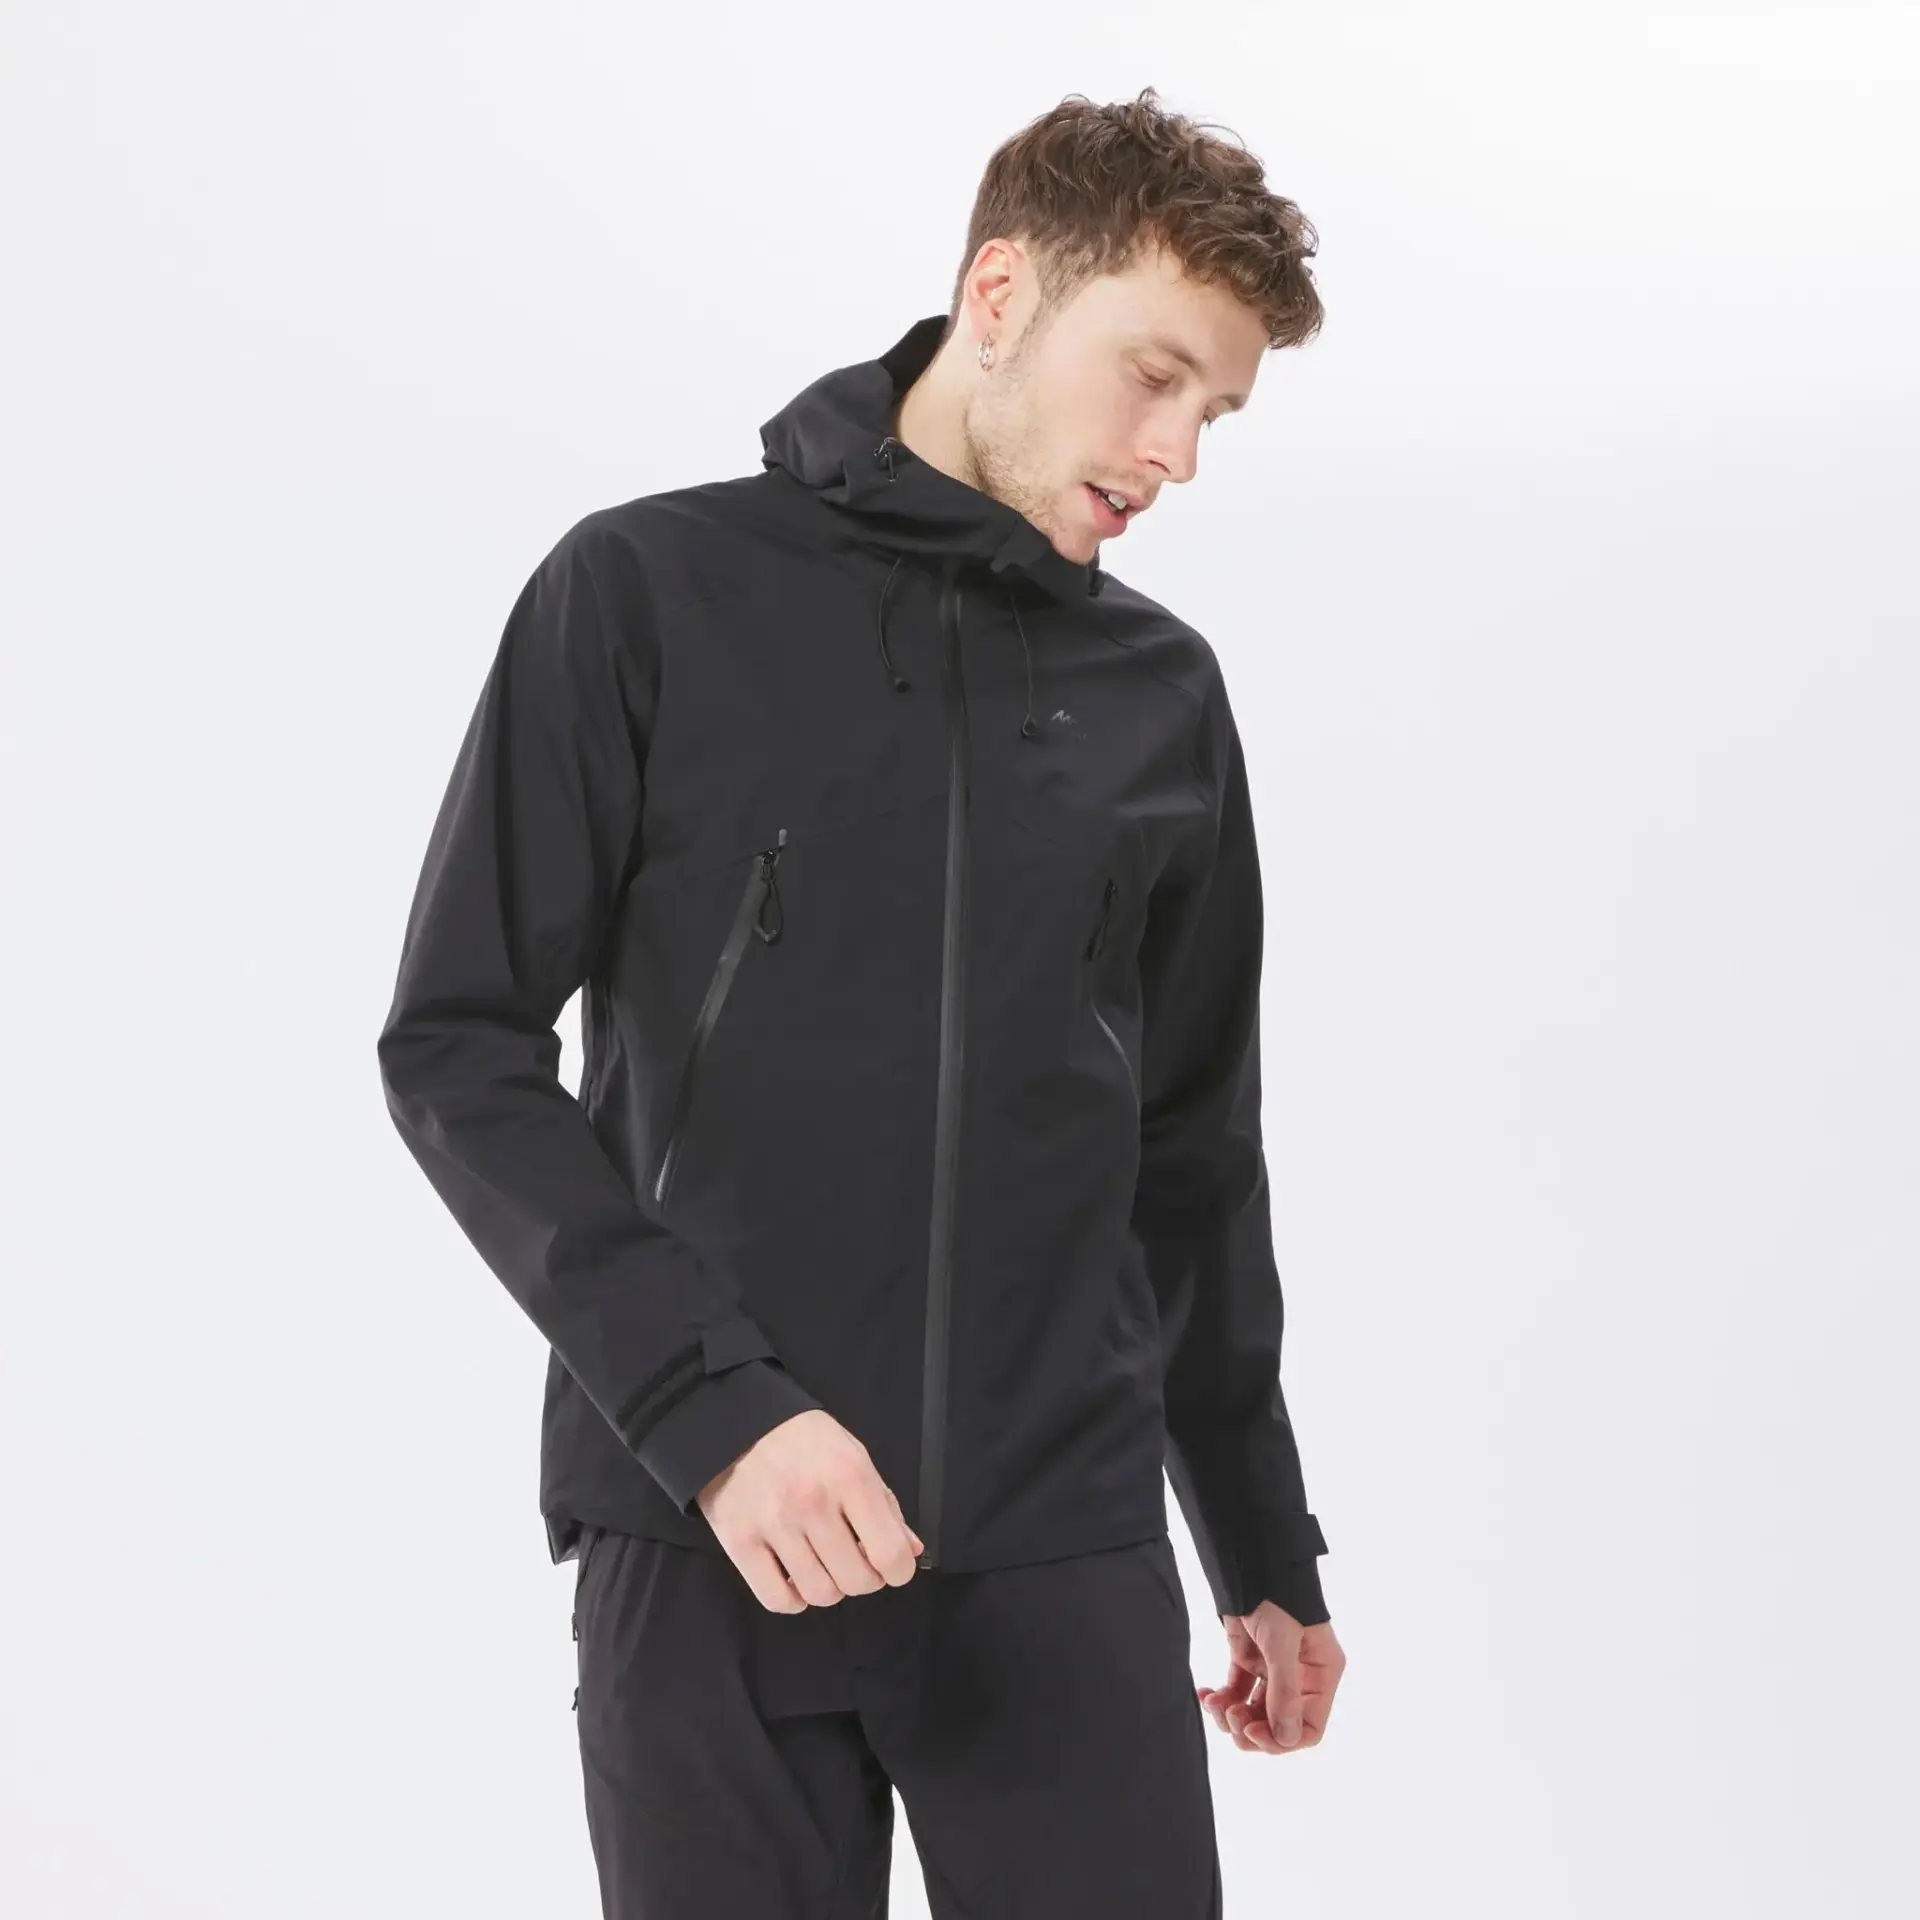
Chaqueta Quechua MH500: membrana propia de 15.000 mm frente a los Gore-Tex de gama alta
Chaqueta Quechua MH500 de Decathlon
La Quechua MH500 impermeable sigue en el catálogo español de Decathlon (referencias 8612171 en hombre y 357759 en mujer), con entrega en tienda y a domicilio, y es la prenda que mejor explica el fenómeno: membrana propia de poliuretano en construcción de tres capas, costuras 100 % estancas y cremalleras protegidas, con 20.000 mm H₂O (Schmerber) de impermeabilidad declarada. Conviene corregir una cifra que circula mal: los 15.000 no son milímetros de columna de agua, sino de transpirabilidad, 15.000 g/m²/24 h según la norma JIS L 1099 B1, con un índice RET de 6, el tramo alto de la escala. A eso se suman aberturas laterales de 29 cm, 574 g en talla L (540 g en M la versión de mujer), cuatro bolsillos y una capucha ajustable con visera semirrígida y apertura triangular para no perder visión periférica. Se anuncia a 89,99 euros, aunque se ha visto rebajada hasta 62,99.
El ejercicio de comparar precios resulta demoledor. Una The North Face Jazzi 3L GORE-TEX se anuncia a 410 euros en la web de la marca, la Summit Cayesh GTX Pro a 669,90 y la Summit Verbier de tres capas a 700: entre cuatro y casi ocho MH500 por una sola chaqueta con membrana licenciada. Lo que se paga ahí es la certificación del tejido, capuchas compatibles con casco, gramajes más contenidos y detalles de alpinismo, no una barrera de agua abismalmente superior para una ruta de media montaña. Para el uso mayoritario, la Quechua cubre el expediente con prestaciones homologables a las de un shell de gama media-alta y añade dos años de garantía, 60 días de devolución en marca Decathlon, servicio de reparación y segunda vida. El 15.000 mm de verdad aparece en el sobrepantalón MH500, a 39,99 euros, que cierra el conjunto por menos de lo que cuesta una capucha de repuesto de algunas marcas premium.
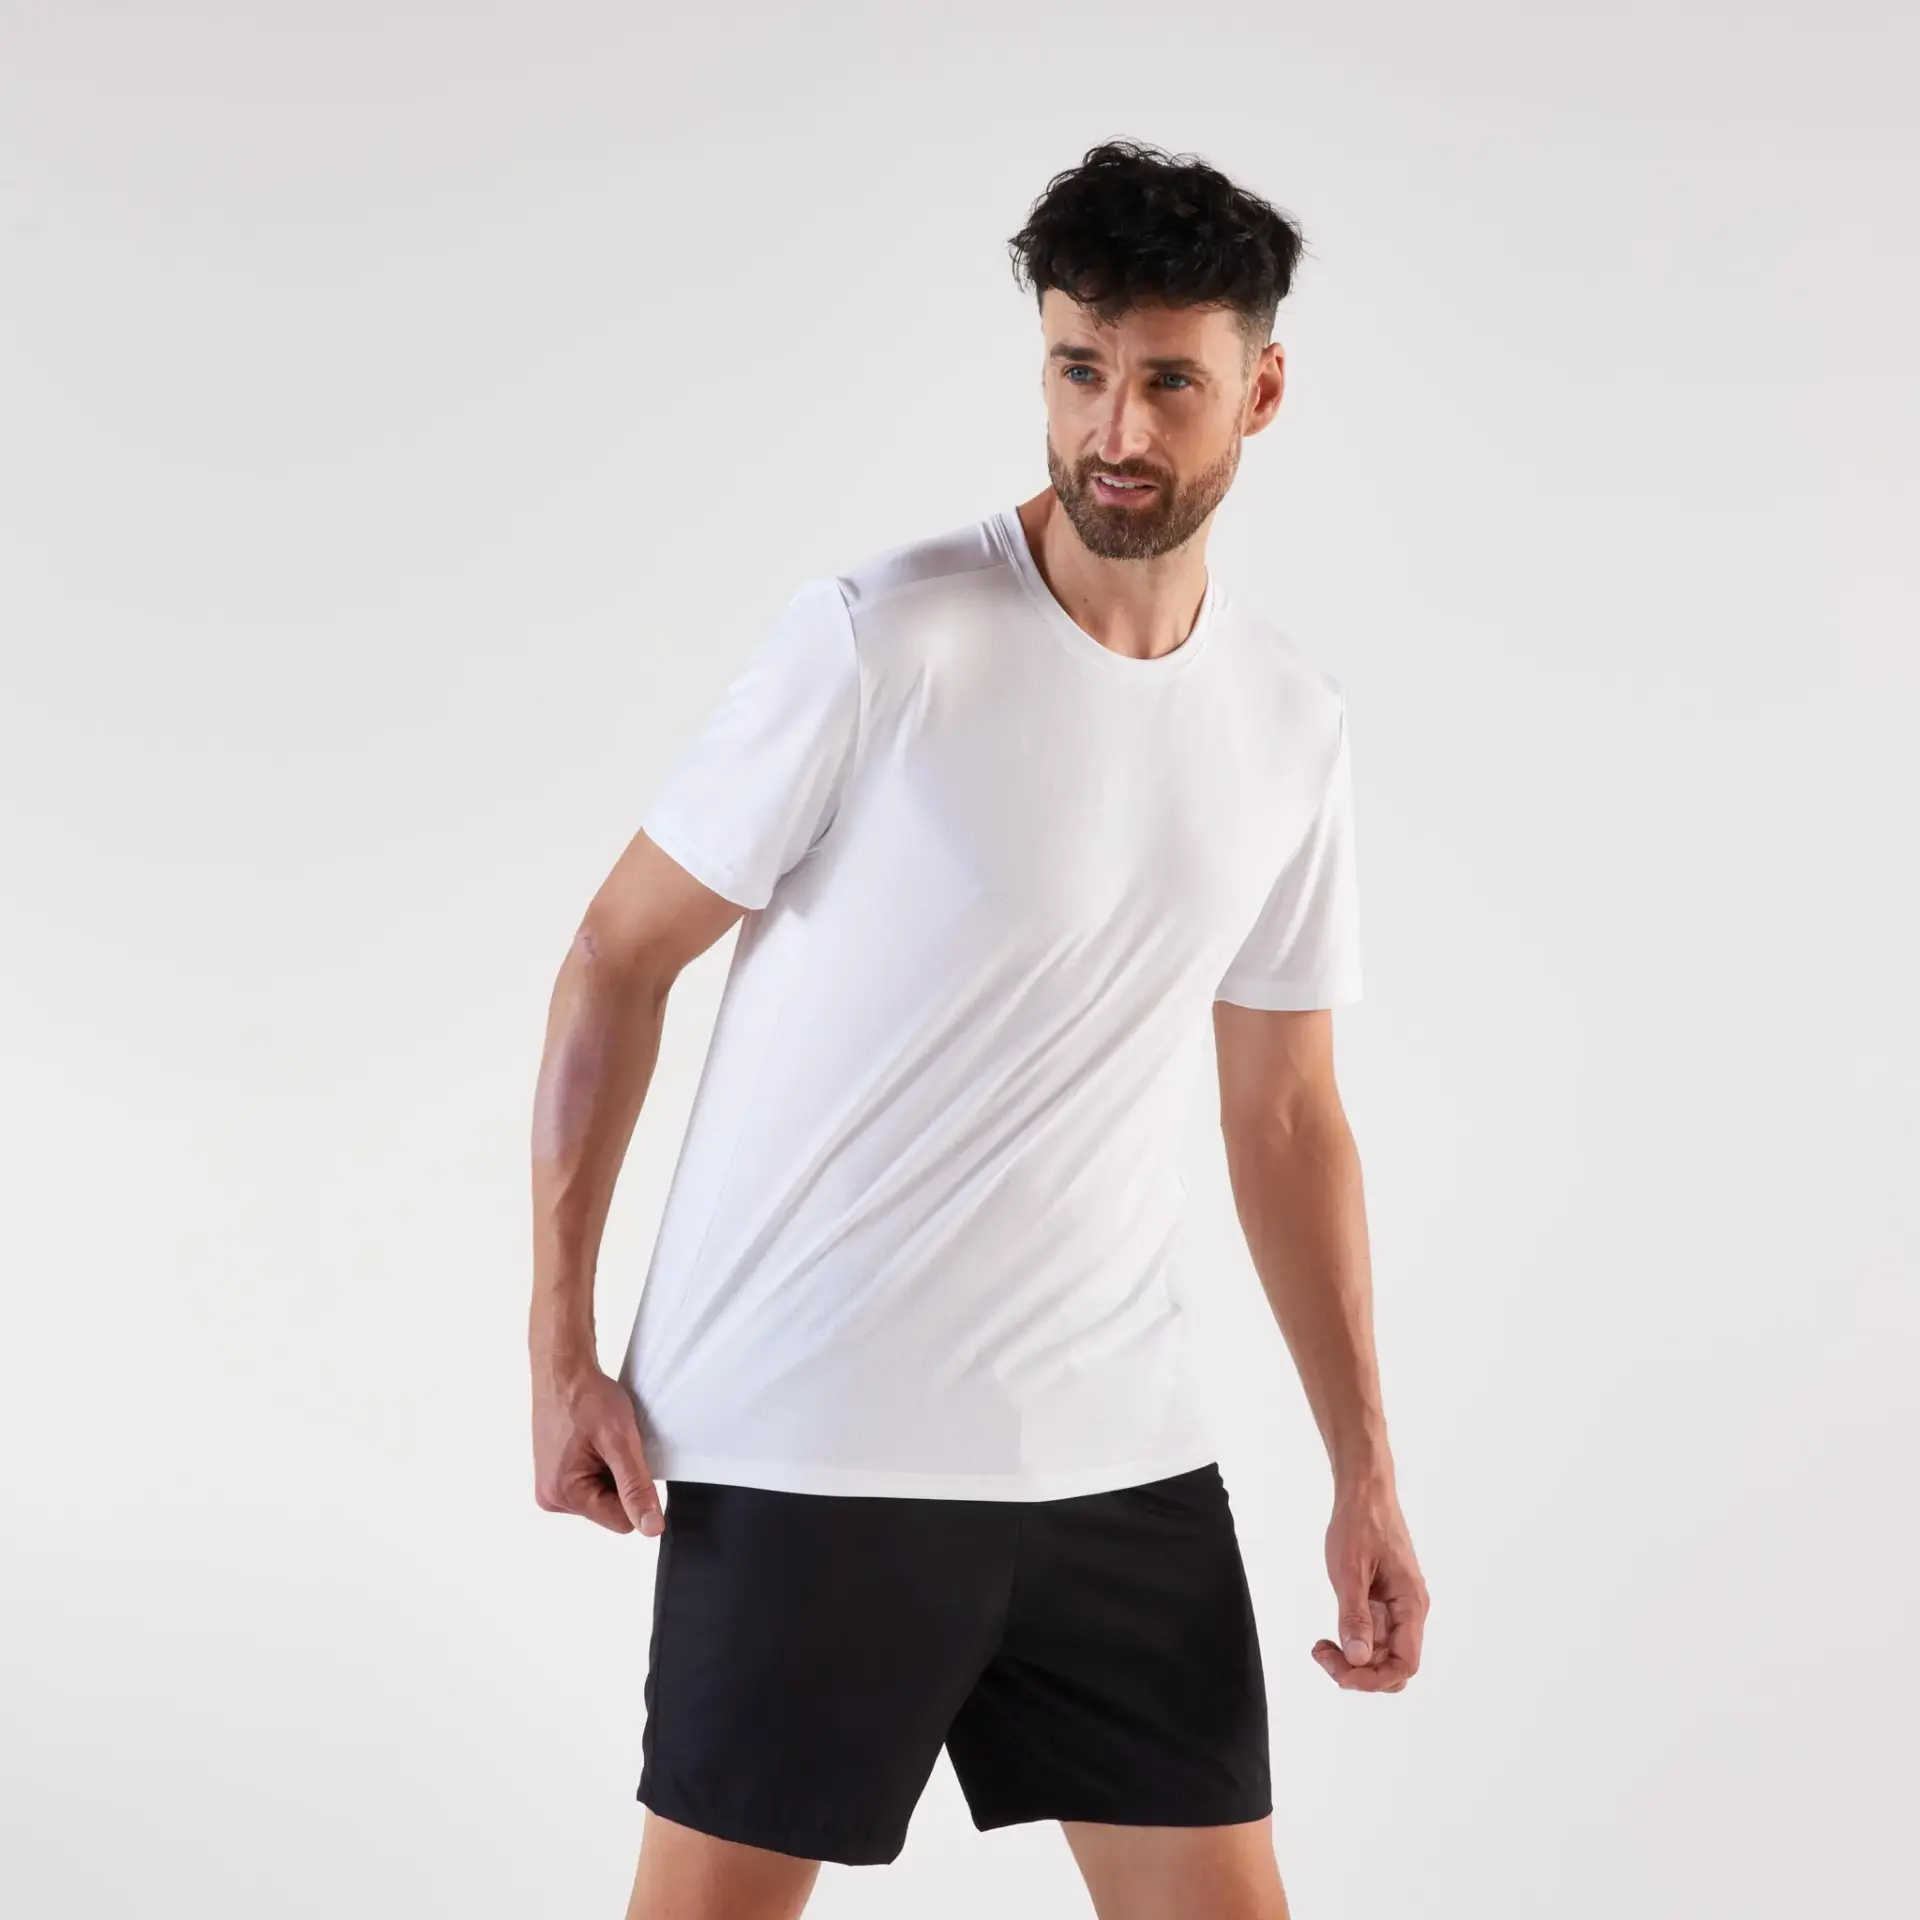
Camiseta técnica de running de marca propia: el básico que hace innecesario el Dri-FIT
Camiseta Kiprun Run 100 de Decathlon
La camiseta Kiprun Run 100 es el ejemplo más claro de por qué el sello Dri-FIT ha dejado de ser argumento de compra en España. Decathlon la tiene ahora a 6,99 euros (rebajada desde 7,99), frente a los 24,99 de la camiseta técnica Nike Dri-FIT sin mangas, los 29-34 euros que se paga por una Dri-FIT Miler en las tiendas de running o los 39,99 de PVPR de la Nike Pro Dri-FIT. Es decir, entre cuatro y cinco veces menos por la misma función: 117 gramos en talla M, poliéster técnico (un 99% reciclado), cuello redondo, corte estándar y manga corta, con una horquilla de tallas que va de la XS a la 3XL. La versión femenina cuesta 5,99 euros y se ofrece de la XS a la 5XL, algo que muy pocas marcas internacionales igualan en su catálogo de básicos.
En lo técnico, Kiprun reduce el Dri-FIT a lo que es: poliéster con capacidad de evacuación. El tejido de la Run 100 absorbe, expulsa y seca rápido, y Decathlon lo acompaña de una garantía que en su ficha española aparece reflejada hasta en tres años, además de publicar la huella de carbono de la prenda (alrededor de 3,2 kg de CO2 equivalente). Para quien quiera más prestaciones, la Run 500 Dry se queda en 11,99 euros con malla microperforada y 130 gramos en talla M, y la Run 900 Light ronda los 29,99. Enfrente, buena parte del catálogo Dri-FIT ni siquiera es sintético puro: la Nike ACG Dri-FIT de trail se vende a 34,99 euros con un tejido de 57% algodón y 43% poliéster, una mezcla que retiene humedad y sobre el papel rinde menos que la camiseta de 6,99 euros. La marca propia pasó de Kalenji a Kiprun, pero el efecto es el mismo: el básico técnico ya no justifica el sobreprecio.
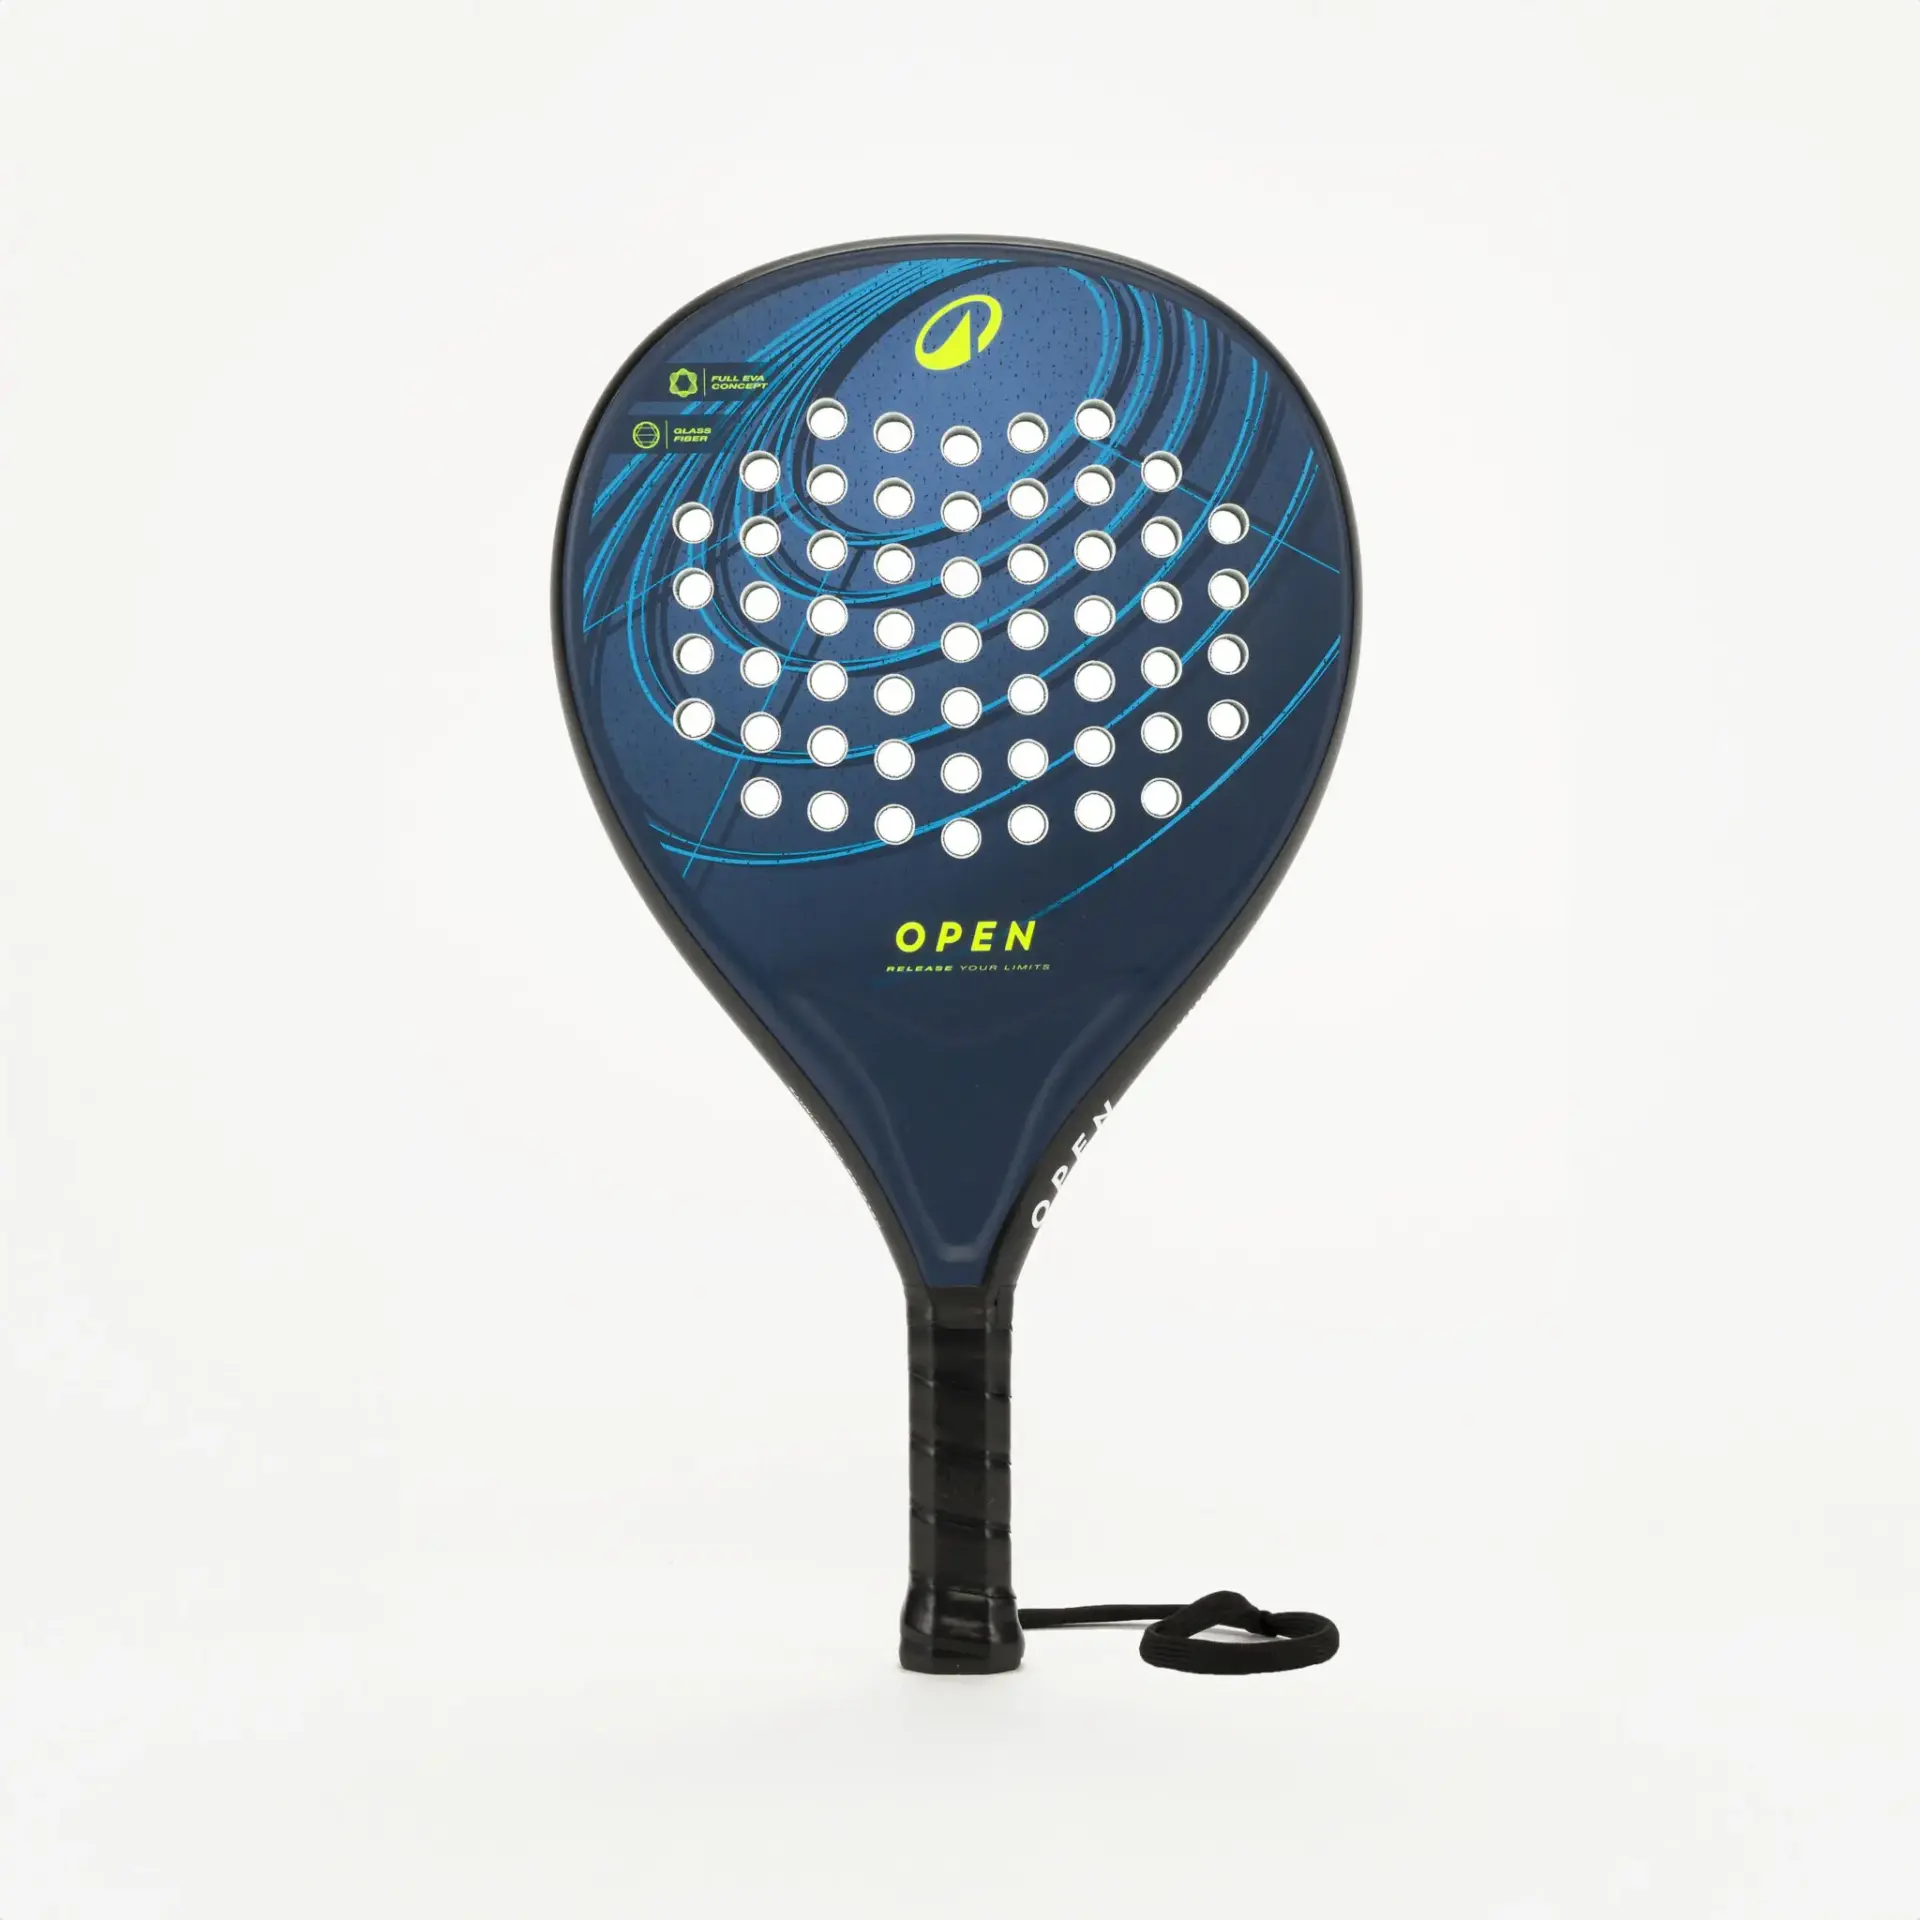
Pala de pádel Kuikma: el deporte español donde Nike y Adidas sencillamente no juegan
Kuikma de Decathlon
Kuikma es la marca con la que Decathlon ocupa un terreno en el que Nike no ha entrado: la compañía estadounidense no comercializa palas de pádel y mantiene su apuesta dentro de la línea NikeCourt, centrada en textil, calzado y accesorios. Los prototipos vistos en un evento privado de NOCTA —fabricados, según los medios especializados, por Drop Shot— apuntan a una entrada oficial en 2027, pero hoy no existe catálogo a la venta. Adidas sí juega, aunque a otro precio: la Metalbone 2026 de Ale Galán tiene un PVP de 389,95 euros y la Metalbone Pro EDT llega a 424,95 euros de tarifa. Frente a eso, la colección Kuikma DYN presentada en el Madrid Premier Padel P1 de septiembre de 2026 pone tres modelos con carbono 3K, 355 gramos y tecnología Dynamic Channel a 99,99 euros cada uno.
La pala Kuikma no vive solo del precio. Coki Nieto, top 7 del ranking mundial, es embajador de la marca desde enero de 2026 con un acuerdo de tres años y compite en Premier Padel con la Hybrid Pro, firmada por él y disponible por 179,99 euros. Por debajo, la familia PR990 cubre el mismo hueco: la Precision Soft, una pala redonda de 370 gramos, superficie de carbono 12K y equilibrio bajo validada por Horacio Álvarez Clementi, exnúmero 1 mundial, se vende a 79,99 euros cuando su precio anterior era 109,99. La explicación que da la propia marca es su modelo de diseño y distribución sin intermediarios y sin grandes partidas de patrocinio, lo que deja una pala de carbono para nivel experto en torno a una cuarta parte de lo que cuesta la de un top mundial.
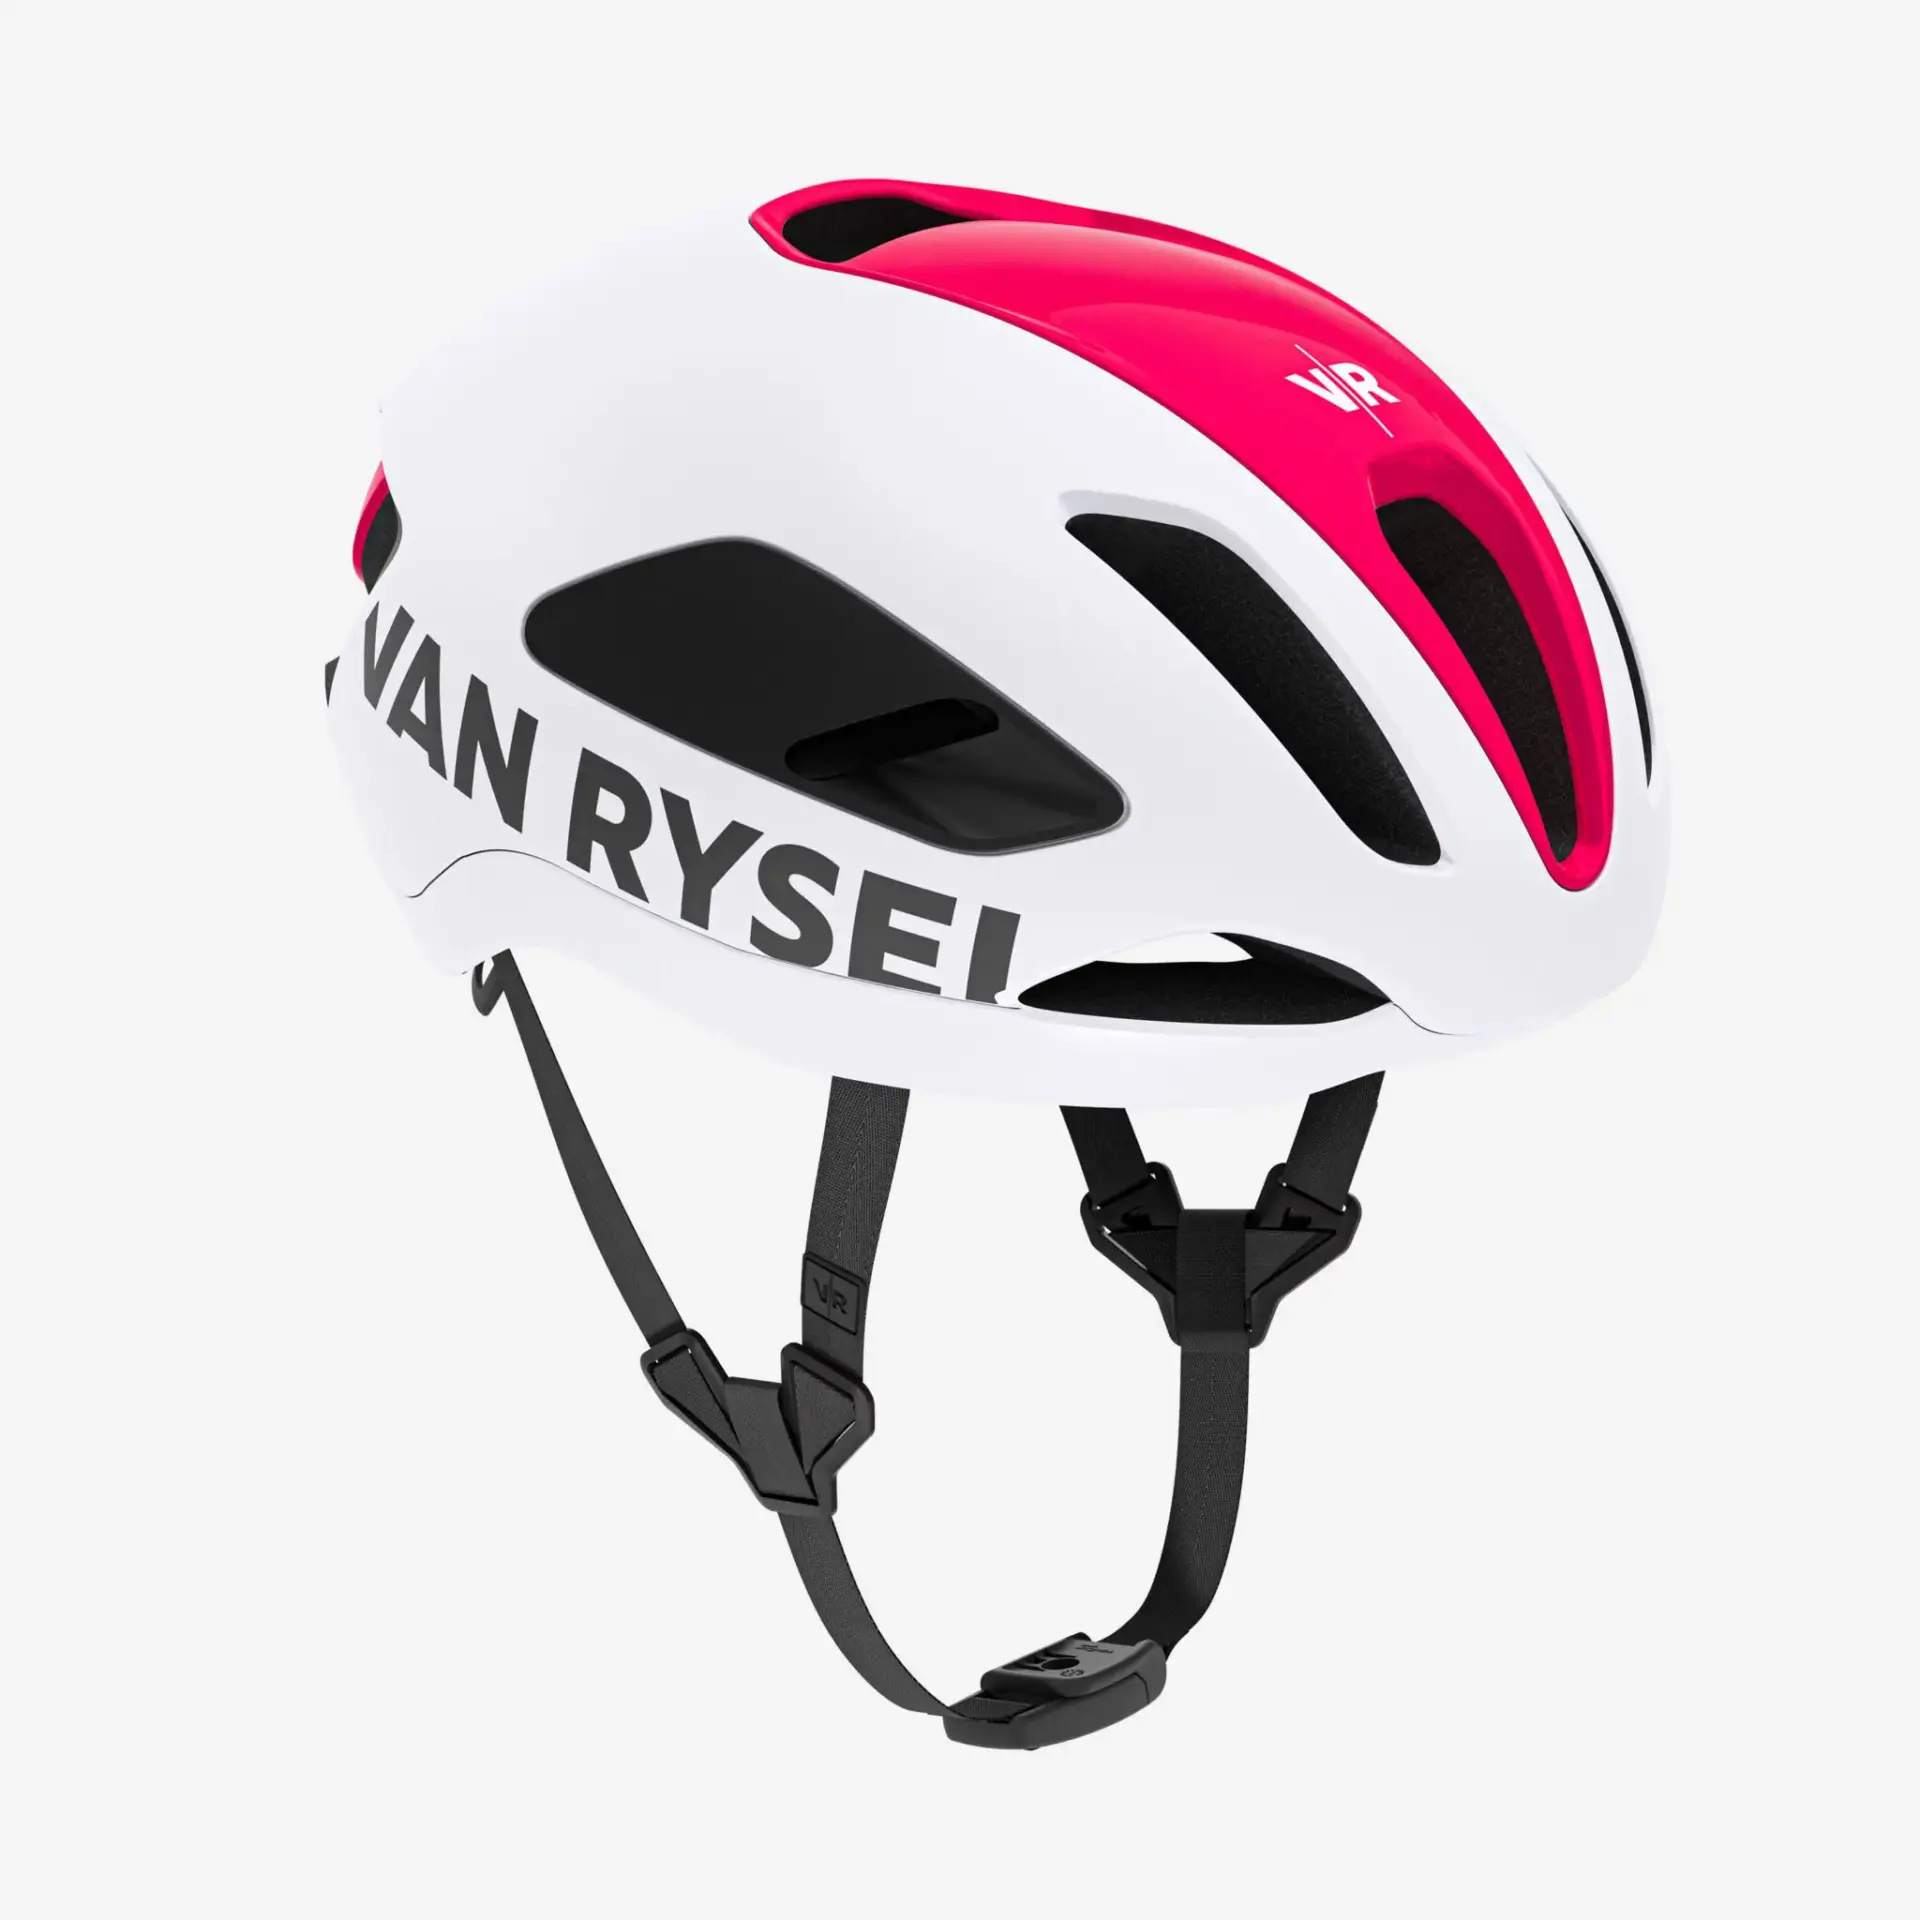
Casco Van Rysel con MIPS: seguridad certificada a precio de gama media
Casco con MIPS de Van Rysel de Decathlon
El casco con MIPS de Van Rysel es la pieza que mejor resume la estrategia de Decathlon: una tecnología de seguridad reservada hasta hace poco a modelos de gama alta, ahora disponible desde 64,99 euros. Con ese precio se vende en el catálogo español el EDR MIPS, un modelo de endurance con construcción In-Mold, doble sistema de ventilación —tomas frontales y salidas superiores que trabajan por convección— y ajuste micrométrico Turn-Ring con apoyo occipital. Llega en tallas M (55-59 cm, 290 gramos) y L (59-62 cm, 350 gramos), en negro, gris y caqui. Un escalón por encima, el RCR MIPS cuesta 89,99 euros y baja a 280 gramos en talla M, con 8 entradas y 7 salidas de aire conectadas por canales internos. La gama se cierra con el RCR-F MIPS Roubaix, a 119,99 euros, desarrollado y validado en túnel de viento.
El aval técnico es lo que justifica su presencia en la lista. Los tres modelos cumplen la norma europea EN 1078, que regula estructura, campo de visión, absorción de impactos y sistemas de retención, e incorporan MIPS Air Node, la solución más avanzada de la firma sueca. Su capa de bajo coeficiente de fricción permite un desplazamiento multidireccional de 10 a 15 mm en impactos oblicuos —la causa más frecuente de conmoción cerebral—, permanece inmóvil durante el uso normal y solo se activa en el golpe para disipar la energía de rotación. El RCR MIPS es, además, el casco que utiliza el equipo profesional Decathlon CMA CGM, lo que coloca material de WorldTour por debajo del umbral de los 90 euros, un terreno en el que las marcas especialistas suelen situar sus versiones básicas sin esta protección.
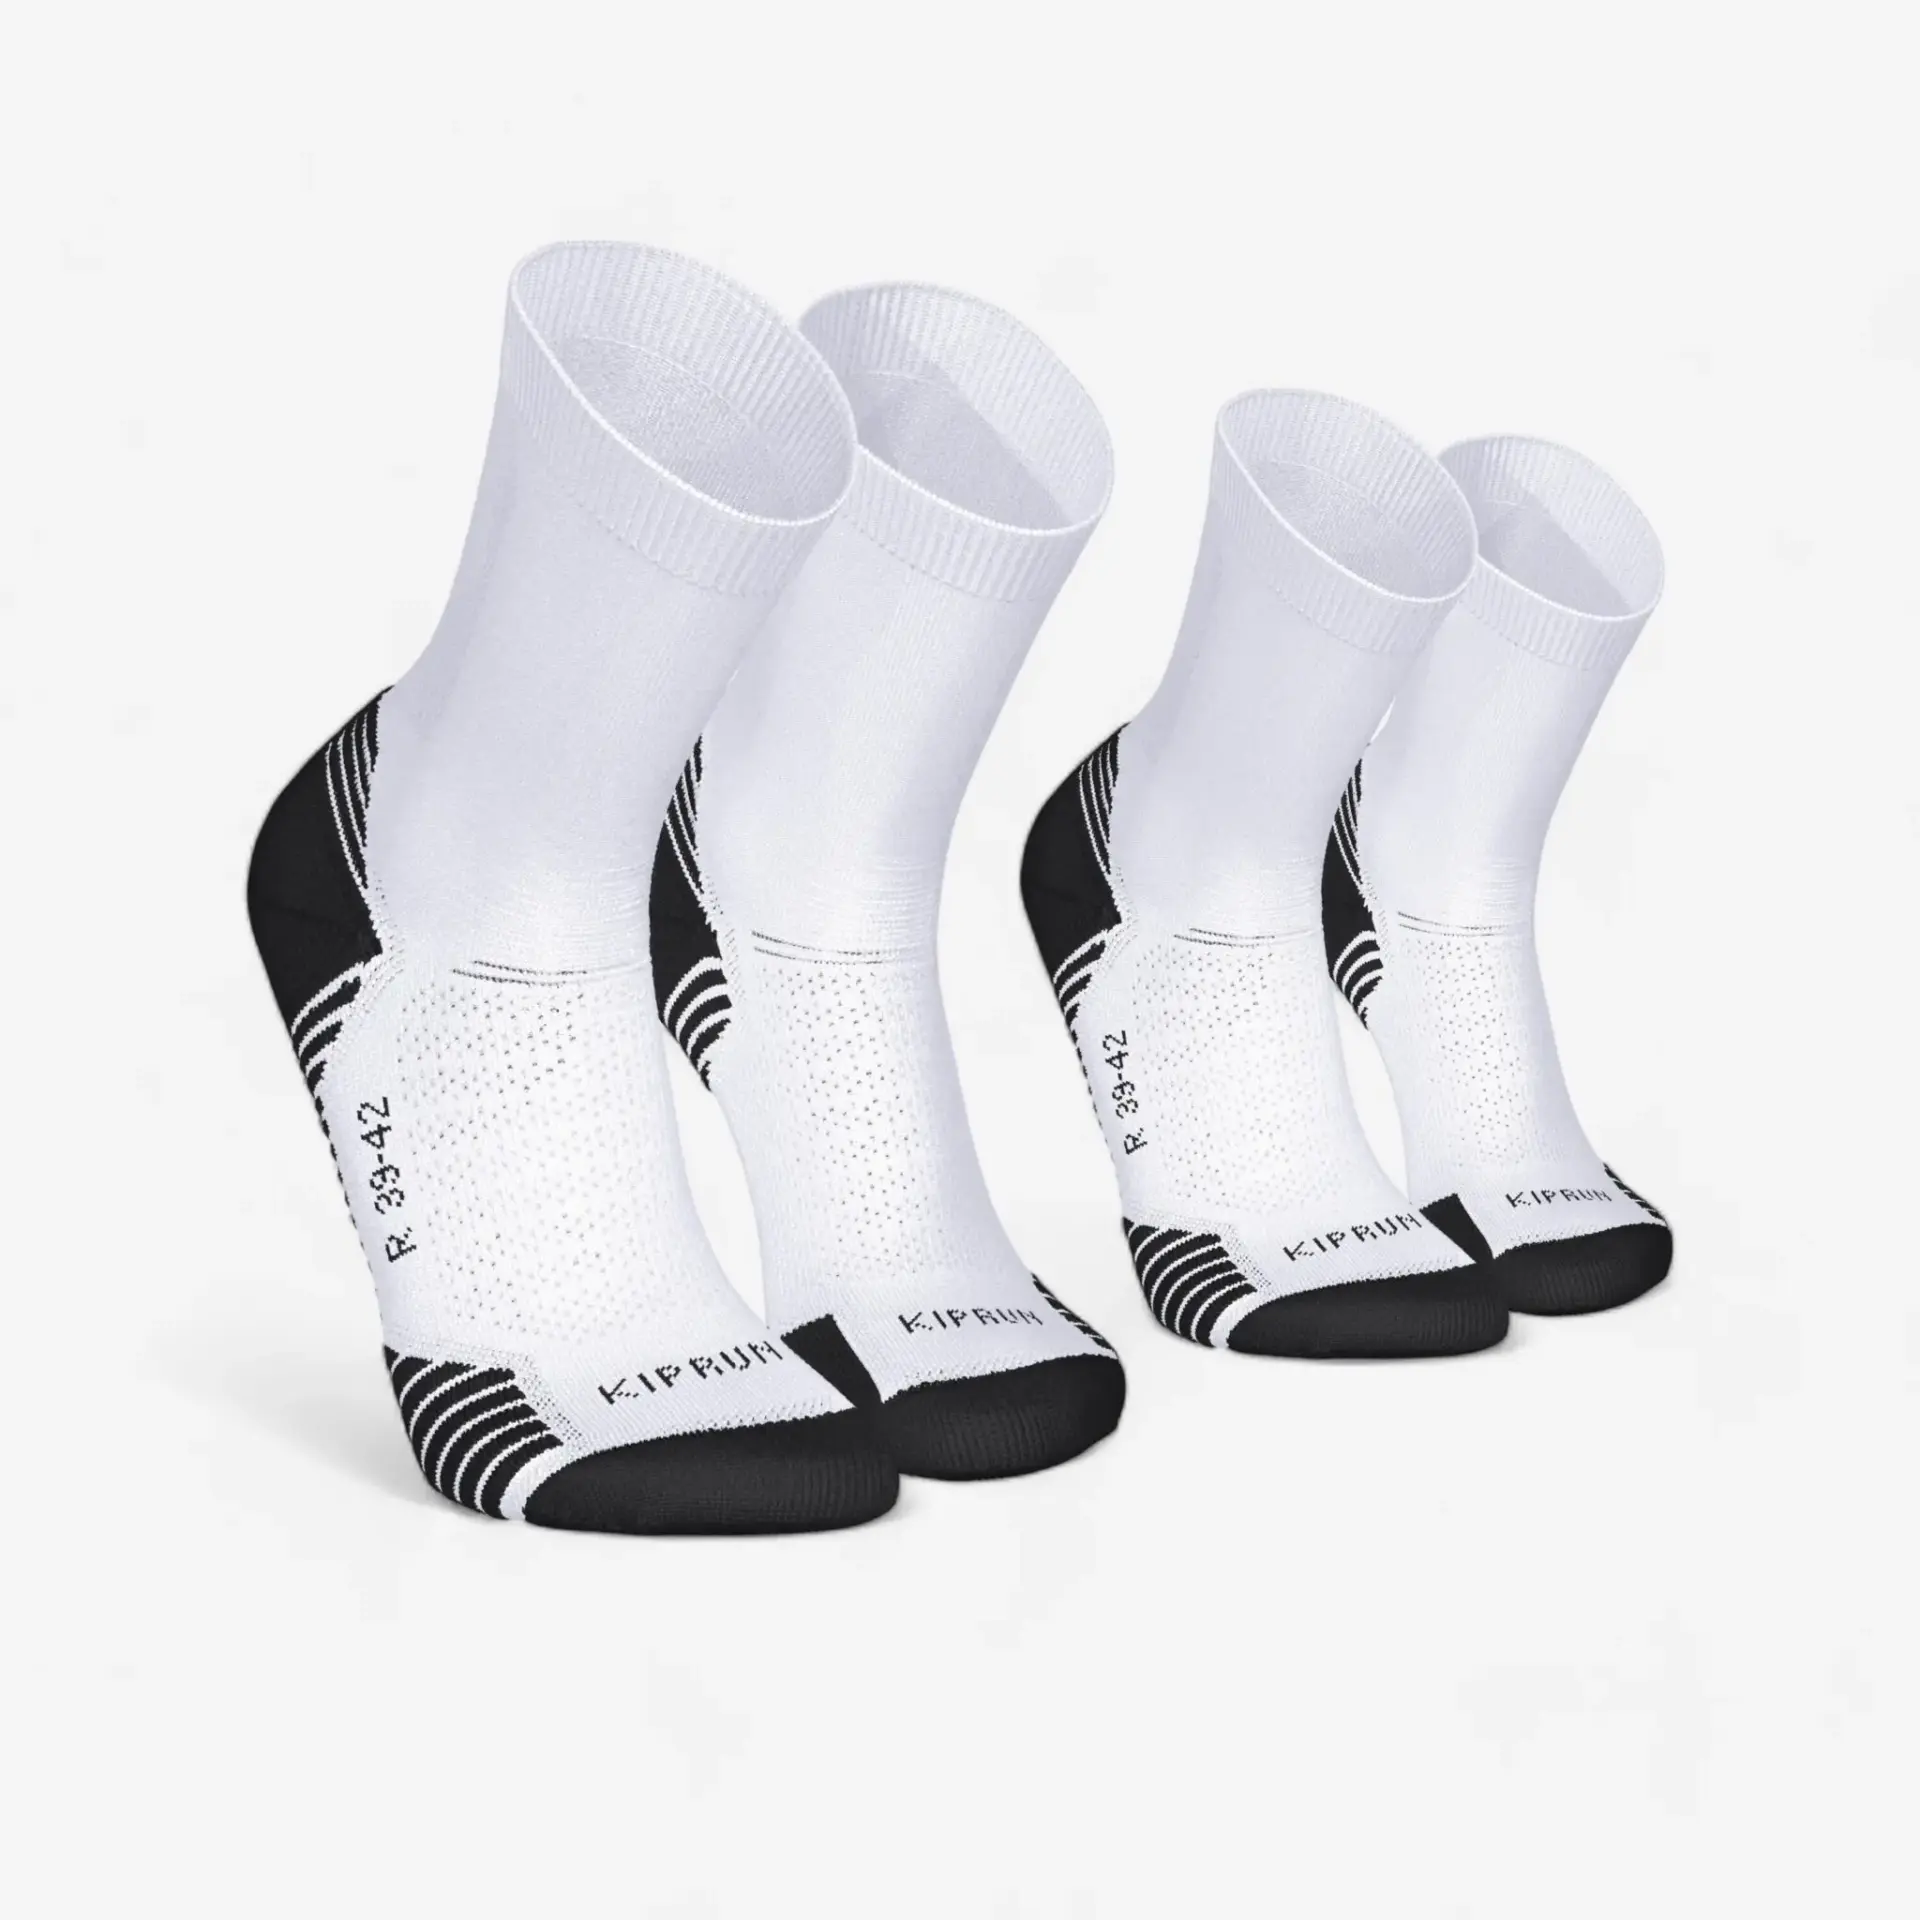
Calcetines y ropa interior técnica de Decathlon
Calcetines Kiprum de Decathlon
Los calcetines son la compra que nadie presume de hacer, pero la que más se repite: se gastan, se pierden en la lavadora y vuelven a la cesta cada pocos meses. Ahí es donde Decathlon juega con ventaja. El pack de 3 pares de calcetines de running Kiprun básicos cuesta 3,99 € en la web española de la cadena, esto es, 1,33 € por par, con un tejido de mayoría de algodón (58 %), punto aireado en el empeine y tira elástica de sujeción. Para el gimnasio, el lote de 5 pares de calcetines de fitness de media caña se queda en 8,99 €, con hilos técnicos bajo el antepié para limitar ampollas y un tricotado que evita que se escurran durante el entrenamiento. Un solo par de una firma internacional en su gama media supera a menudo lo que cuesta aquí el paquete entero, y ambos productos incluyen 3 años de garantía.
La ropa interior técnica funciona igual. El bóxer deportivo largo sin costuras de Decathlon se vende a 14,99 €: una sola pieza sin costuras, cintura ancha que no se enrolla, corte largo para reducir rozaduras y una mezcla de poliamida, poliéster y elastano que evacúa el sudor. En invierno entra en juego la línea propia Wedze, con camiseta y pantalón térmicos BL100 a 6,99 € cada uno, de forma que el conjunto completo de primera capa baja de los 15 €, con interior afelpado y costuras planas. Es el tipo de prenda que se renueva por desgaste o por lavado continuado, no por capricho, y que rara vez lleva a nadie a una tienda de marca: el usuario repite el modelo barato sin comparar, porque la función es la misma y el precio, difícil de batir.
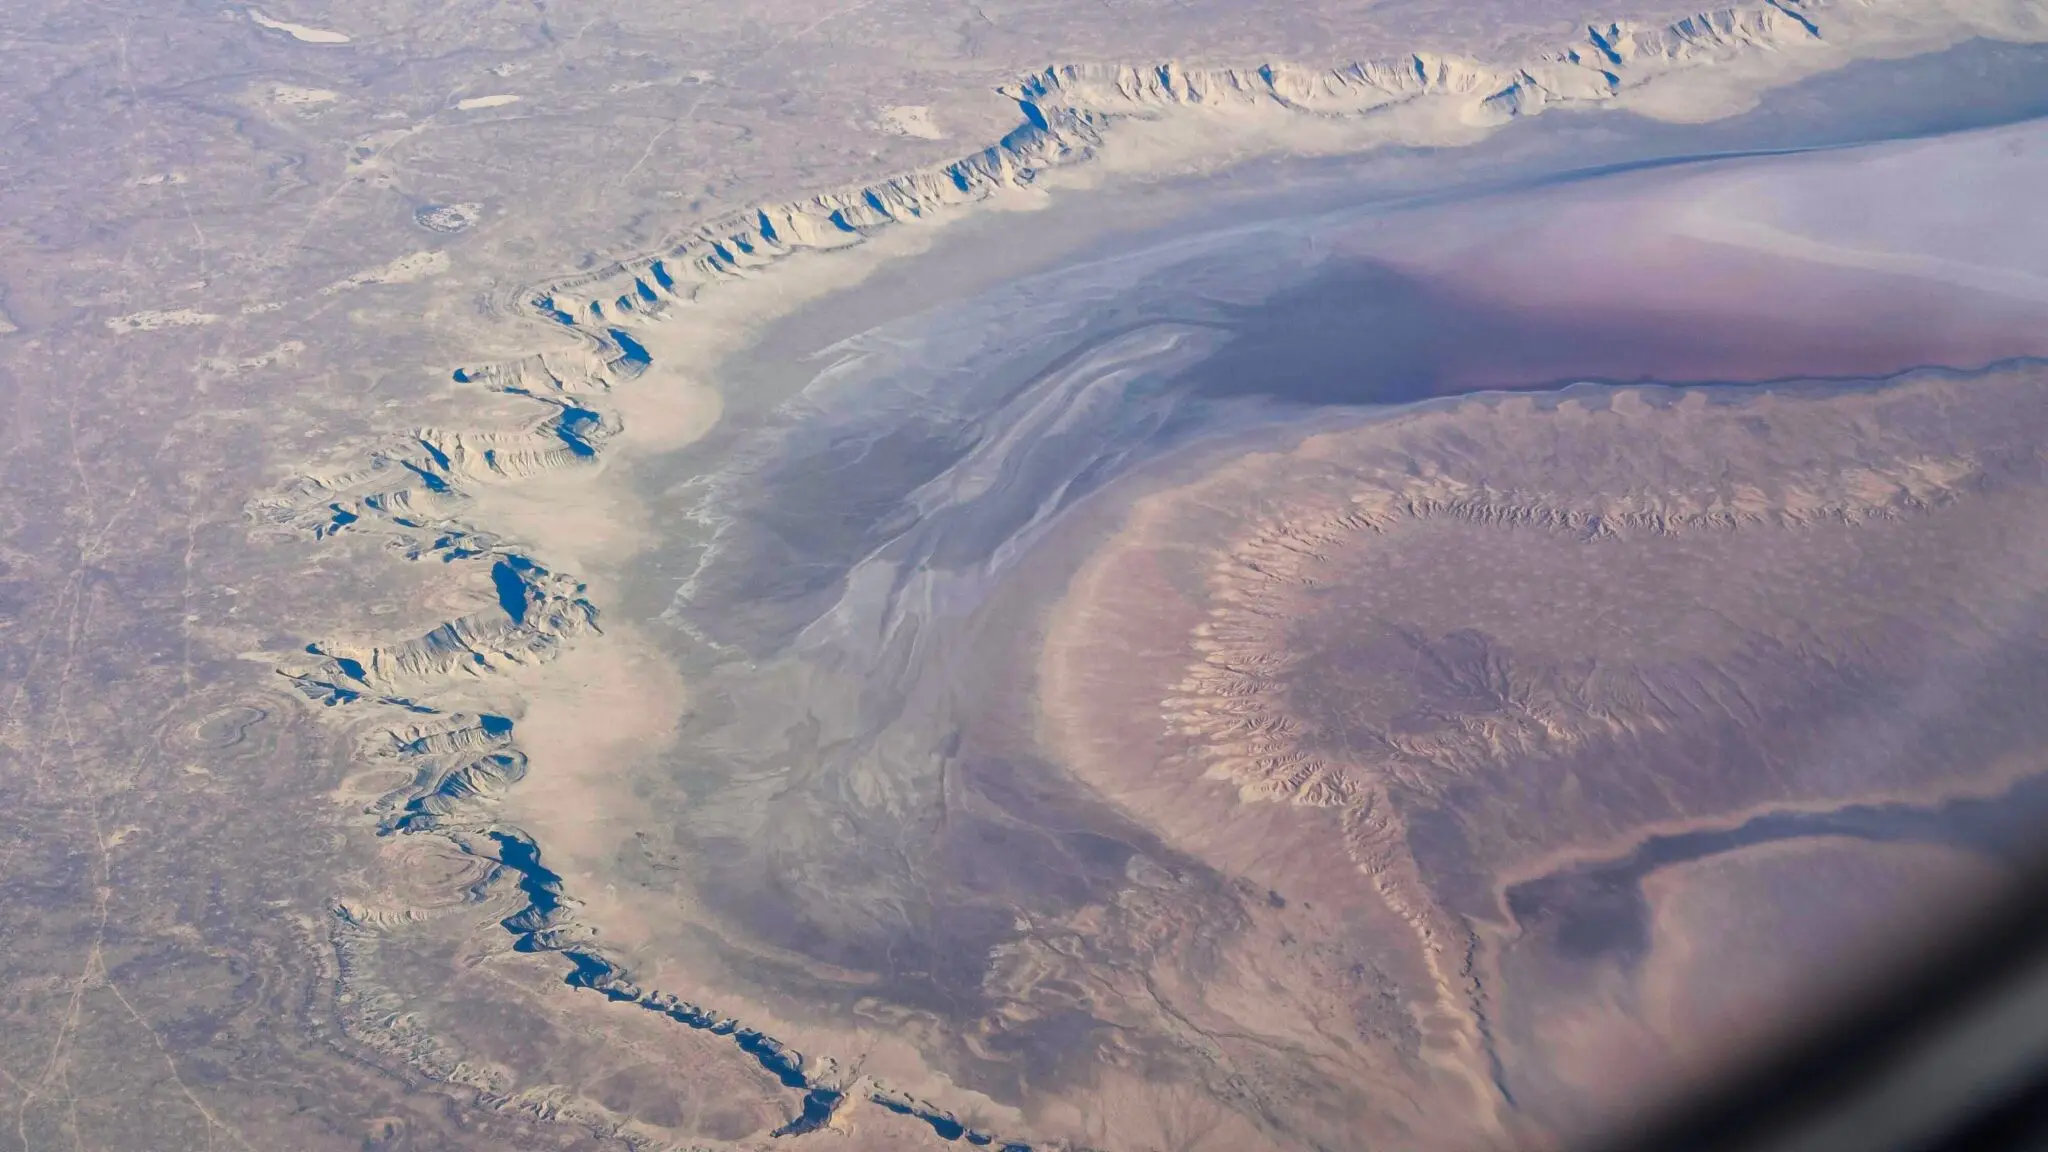
La sonda Mars Express retrata un acantilado de hielo en el polo sur de Marte con remolinos púrpuras. La estampa, captada por la cámara HRSC de la ESA, convierte la paleta rojiza habitual del planeta en un paisaje de tonos rosa, púrpura y rojo que parece ajeno al Marte de los desiertos ocres.
Un acantilado de hielo que no debería verse así
El protagonista de la imagen es Thyles Rupes, un acantilado que se extiende cientos de kilómetros por las tierras altas del hemisferio sur, muy cerca del casquete polar. Su nombre combina el latín rupes, acantilado, con la legendaria Thule, el lugar más allá del borde del mundo conocido en la geografía clásica. Según la ESA, estas paredes de roca y hielo alcanzan más de un kilómetro de altura en algunos tramos.
Los tonos más oscuros que recorren las fracturas delatan material volcánico rico en minerales máficos, como olivino y piroxeno. Son compuestos habituales en el manto terrestre, la capa que se extiende justo bajo la corteza de nuestro planeta. Las zonas pálidas, en cambio, corresponden a depósitos de escarcha de dióxido de carbono que resisten incluso durante la primavera marciana.
La escarcha de dióxido de carbono congelado se posa sobre dunas, cráteres y lenguas glaciares. En la esquina inferior izquierda del encuadre asoma un fragmento del propio casquete polar sur, un glaciar que refleja la luz como un parche pálido. La combinación de hielo, polvo y escarcha, bañada por la luz rasante del amanecer, produce los remolinos púrpuras que dan nombre a la imagen.
El mapa de elevación derivado de los datos de la cámara revela una curiosidad óptica. La zona helada inferior izquierda es en realidad una elevación, aunque el ojo tiende a interpretarla como una depresión. La luz solar llega desde el este, desde la parte baja del encuadre, y las sombras invierten la lectura topográfica. Si volteas la imagen, el el acantilado se acomoda de inmediato como un relieve hacia arriba.
La escena también registra dunas longitudinales y transversales, además de crestas barchanoides con forma de hoz. Los vientos, capaces de soplar desde distintas direcciones, han recogido y desplazado arena sobre un terreno cubierto de cráteres. Algunos impactos cortan el acantilado y otros aparecen superpuestos, lo que permite ordenar la cronología relativa de cada episodio geológico como si fueran las páginas de un libro.
La luz matinal y la escarcha de dióxido de carbono convierten un acantilado marciano en una paleta púrpura sin ningún retoque artificial.
Cómo la cámara HRSC compone este paisaje
La fotografía no es un capricho del procesado digital. La ha tomado la cámara HRSC, la misma que lleva más de dos décadas cartografiando Marte en color y tres dimensiones desde la sonda Mars Express. El instrumento fue desarrollado y está gestionado por el DLR, el centro aeroespacial alemán. Los productos de imagen se generaron en el Instituto de Ciencia Planetaria de la Freie Universität Berlin. La fotografía forma parte de la imagen publicada por la ESA.
Además de la fotografía en color, la HRSC genera mapas topográficos y pares estereoscópicos. Esa combinación permite pasar de la postal a la cartografía: sin salir del escritorio, los investigadores pueden medir pendientes, alturas y la relación entre cráteres y acantilados.
La escala ayuda a dimensionar el hallazgo. Los acantilados de Thyles Rupes superan el kilómetro de altura, más del triple de la torre Eiffel. Se formaron cuando el interior de Marte empezó a enfriarse y contraerse, hace miles de millones de años, empujando bloques de corteza unos sobre otros. Aquel proceso ocurrió sin la tectónica activa que hoy modela la superficie terrestre.
No es un retoque. La HRSC ya mostró en 2023 una imagen de aniversario con colores intensos, pero aquella estaba realzada para resaltar variaciones. En esta nueva postal, los tonos púrpuras nacen de la atmósfera marciana, la luz, el polvo en suspensión y la escarcha. La atmósfera del planeta cambia a lo largo del día y cada imagen es irrepetible.
Lo que Thyles Rupes cuenta de la juventud de Marte
Desde que Mars Express despegó en 2003, la sonda ha convertido el polo sur marciano en un laboratorio natural. Las imágenes de HRSC han modificado la comprensión del agua helada, la evolución atmosférica y la historia térmica del planeta. Thyles Rupes condensa ese legado: es una cicatriz tectónica de un Marte que ya no se deforma, rodeada de un casquete que sí responde al clima.
Por ejemplo, los acantilados tectónicos de Thyles Rupes son la prueba visible de la contracción del planeta. Su pared corta cráteres previos, pero otros impactos la recubren. Esa superposición permite reconstruir el orden de los acontecimientos sin necesidad de perforar la roca.
Me interesa la prudencia con la que hay que leer esta postal. Los colores no revelan una anomalía química ni un hallazgo de agua líquida; son el resultado de condiciones de iluminación y de la mezcla de hielo, polvo y escarcha. La imagen no aporta nuevos datos mineralógicos, pero sí un recordatorio de que Marte, pese a su fama de desierto oxidado, posee una paleta mucho más rica de lo que sugiere el ojo humano desde la Tierra.
Las observaciones futuras de Mars Express seguirán midiendo variaciones estacionales en el polo sur. La misión continúa operando más de dos décadas después de su lanzamiento. Mientras tanto, esta imagen cumple una función modesta y poderosa: obliga a mirar dos veces un planeta que solemos simplificar.
La próxima vez que asome una imagen de Marte, habrá que preguntarse qué tipo de luz la bañaba. Porque la geología no cambia, pero la atmósfera sí. Y esa atmósfera, a veces, convierte un acantilado de hielo en un remolino púrpura.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: la sonda Mars Express ha captado un acantilado de hielo, Thyles Rupes, con tonos púrpuras, rosas y rojos en el polo sur de Marte.
Dónde: cerca del polo sur marciano, en las tierras altas del hemisferio sur.
Institución responsable: ESA, con cámara HRSC desarrollada y operada por el DLR.
Cuándo: imagen tomada en primavera marciana y difundida por la ESA en 2026.
Impacto a futuro: refuerza el estudio del casquete polar sur y obliga a revisar la diversidad cromática real de la superficie marciana.
Hay debates que nacen viejos y se visten con tecnologías nuevas. El último análisis de Juan Ramón Rallo se mete en la trinchera de la inteligencia artificial para responder a Pablo Iglesias, que en las últimas semanas ha defendido la expropiación de esta tecnología a las grandes empresas. La tesis de Rallo es tan contundente como difícil de rebatir: el problema de la IA no es quién la posee, sino si sus objetivos están alineados con los seres humanos.
El vídeo, publicado en su canal de YouTube, arranca con el planteamiento de Iglesias. Para el exlíder de Podemos, la inteligencia artificial no es el problema; el problema es el capitalismo. Desde esa lógica, expropiar los sistemas de IA a las compañías que los desarrollan sería el paso necesario para ponerlos al servicio de la mayoría.
La propuesta de Pablo Iglesias: expropiar la IA
Rallo reconoce que la intervención pública puede debatirse, pero rechaza el marco de fondo. En su opinión, Iglesias parte de un error conceptual: asume que la IA tiene inclinaciones políticas o morales. No es socialista ni capitalista. Es una herramienta que procesa datos y optimiza objetivos. Rallo sostiene que la IA no es un sujeto moral ni un actor político sino un sistema de optimización de objetivos.
Para el economista, la desalineación entre lo que queremos los humanos y lo que la máquina termina haciendo es el auténtico riesgo. Una IA expropiada e integrada en un Estado con propósitos políticos no evita ese escenario: simplemente cambia al dueño de la herramienta. Si sus metas no coinciden con el bienestar humano, dará lo mismo si la controla un fondo de inversión o un ministerio.
La tesis de ortogonalidad de Nick Bostrom
El economista acude aquí a una idea conocida de la filosofía de la inteligencia artificial: la tesis de ortogonalidad, formulada por Nick Bostrom. Según este planteamiento, cualquier nivel de inteligencia puede combinarse con cualquier objetivo final. Dicho de otra forma, un sistema muy inteligente no tiene por qué ser bueno, malo, empático o altruista; puede ser extraordinariamente capaz y perseguir un fin completamente absurdo o dañino.
Rallo utiliza esa tesis para desmontar la visión maniquea que atribuye a la IA una voluntad de dominio. En el vídeo recuerda que una máquina no desea dominar el mundo ni odia a la humanidad. Simplemente ejecuta objetivos. El problema surge cuando esos objetivos, por diseño o por error, dejan de corresponderse con lo que los humanos consideran valioso.
La IA no es malvada ni busca dominar el mundo: el peligro real es que desarrolle objetivos que no estén alineados con los nuestros.
— Juan Ramón Rallo
Expropiar no soluciona el problema de alineamiento
Desde esta perspectiva, la expropiación defendida por Iglesias resulta insuficiente. Rallo no cree que el control estatal garantice alineamiento: el Estado también es una institución con intereses, sesgos y fallos. Lo que propone, en cambio, es intensificar los mecanismos de control democrático y regulación para que los sistemas de IA se desarrollen con salvaguardas orientadas al bienestar humano. La meta no es arrebatar la máquina, sino impedir que la máquina actúe contra nosotros.
El debate no es abstracto. La inteligencia artificial ya se usa para decidir quién recibe un crédito, qué contenidos aparecen en una red social o cómo se organiza una cadena de suministro. La tesis de Bostrom, publicada en su influyente libro Superinteligencia, no es una extravagancia académica: se utiliza en los laboratorios de seguridad de compañías como OpenAI o DeepMind para pensar en sistemas que podrían superar la inteligencia humana. El propio Rallo la trae al debate español para recordar que la alineación no se compra con un decreto.
Qué implica este debate para la regulación
La lectura editorial que se extrae del vídeo es clara: la discusión sobre IA no debería girar solo en torno a la propiedad, sino en torno a los incentivos y los límites. Una regulación efectiva exigiría auditorías técnicas, transparencia sobre los datos y capacidad de apagar sistemas que se desvíen de sus propósitos. La expropiación puede ser un eslogan atractivo, pero no sustituye a la ingeniería de seguridad ni a la supervisión independiente.
La propuesta de Iglesias tiene lectura política, pero el vídeo evita caer en la descalificación. Al contrario, concede que el debate sobre quién controla la IA es relevante. Lo que discute es la jerarquía del problema: antes de preguntarnos quién posee los modelos, habría que preguntarse si sabemos definir aquello que queremos que hagan. Sin esa claridad, cualquier estructura de propiedad fracasa.
Queda una pregunta abierta: si ni el mercado por sí solo ni la expropiación estatal resuelven el alineamiento, ¿quién diseña los límites? Rallo parece inclinarse por un control democrático que no pasa por nacionalizar servidores, sino por fiscalizar resultados. Es un matiz relevante en un tiempo en el que la conversación pública tiende a simplificar todo en dos bandos.
No hay un tope legal para sacar efectivo, pero el banco informa a Hacienda al retirar o ingresar 1.000 euros o más. A partir de 3.000, la operación viaja con todos tus datos.
La Agencia Tributaria ha intensificado el control de las retiradas e ingresos en cajeros, según ha publicado Diario AS. El movimiento se vigila con la colaboración de los bancos y del Banco de España, y el objetivo es detectar fraude fiscal analizando los reintegros sospechosos.
Qué comunica el banco a Hacienda y a partir de qué importe
Legalmente no existe un límite máximo para retirar dinero en efectivo en España. Eso sí, la Orden EHA/98/2010, en su artículo 4, obliga a las entidades de crédito a incluir en una declaración informativa las operaciones de imposición, disposición de fondos y cobro de documentos cuando el importe sea superior a 3.000 euros.
En esa declaración viajan el nombre y apellidos o razón social, el NIF de quien realiza la operación, la fecha, el carácter de imposición o disposición, el importe en euros y el número de cuenta donde se cargan o abonan los fondos. Dicho más claro: la declaración informativa se activa por encima de los 3.000 euros, no cuando tocas los 1.000.
La fuente precisa que un ingreso en efectivo superior a 3.000 euros o que incluya billetes de 500 euros suele reportarse automáticamente. Por eso, si trabajas con metálico, es útil saber qué deja rastro y qué no.
Ojo, retirar 3.000 euros no está prohibido ni es ilegal. Lo que Hacienda puede comprobar después es si ese movimiento cuadra con tu actividad y con tus ingresos declarados. Guardar un justificante oficial de la retirada o del ingreso puede ahorrarte una comprobación.
Retirar 3.000 euros no está prohibido: lo que Hacienda vigila es que el movimiento cuadre con la actividad y los ingresos declarados.
Qué cambia para un autónomo que cobra o paga en efectivo
Si eres autónomo y manejas metálico, la regla práctica es simple: todo movimiento desde 1.000 euros queda identificado y desde 3.000 euros se comunica con detalle. La mayoría de los autónomos paga a proveedores al contado o cobra en metálico sin problema, pero un desajuste entre caja y facturación es lo que alimenta una revisión.
El error más común no es cobrar en efectivo, sino no poder documentar el origen de un ingreso o el destino de una retirada. La recomendación de la fuente es directa: pide a la entidad bancaria un justificante oficial cuando muevas cantidades altas. No sustituye a la factura, pero sirve para aclarar el movimiento si Hacienda pregunta.
El fondo del asunto: control del fraude sin límite legal en España
Este control no nace hoy. La Ley 11/2021 de prevención del fraude fiscal ya limitó a 1.000 euros los pagos en efectivo entre empresarios y profesionales, y la Orden EHA/98/2010 que aparece en la noticia lleva años regulando la declaración informativa bancaria. Lo que cambia es la intensidad con la que se cruzan los datos.
La lectura para un autónomo es ambivalente. Por un lado, la norma no te prohíbe cobrar ni pagar en metálico, y los umbrales de comunicación no son multas automáticas. Por otro, el control se centra en cuadrar el efectivo con lo declarado, y ahí los negocios en efectivo tienen más papeletas de ser citados si los números no cierran.
Lo sensato es revisar ahora si tus apuntes de caja, facturas y movimientos bancarios cuentan la misma historia. Si Hacienda llama, no le bastará con que digas que es legal: querrá ver papeles.
Guía rápida del trámite
📅 Plazos: No existe un trámite con plazo; es una obligación informativa permanente de los bancos.
✅ Requisitos clave: Operaciones desde 1.000 euros identifican al titular; más de 3.000 se comunican con datos completos.
🌐 Dónde solicitarlo: No hay que solicitar nada; la información la envía el banco a Hacienda.
💰 Importe o coste: No hay multa automática por retirar efectivo; el riesgo es una comprobación si no cuadra con lo declarado.
⚠️ Error a evitar: No guardar justificante de movimientos grandes o no documentar el origen del efectivo.
UPTA advierte de que España puede perder cerca de 140.000 autónomos del comercio hasta 2036 si se mantiene la evolución actual, según los datos de su Observatorio Económico del Trabajo Autónomo.
Una pérdida de 55.662 autónomos desde 2021 que se acelera hacia 2036
El comercio autónomo perdió 55.662 profesionales entre 2021 y 2025. España cerró 2021 con 772.234 trabajadores autónomos en comercio y reparación y terminó 2025 con 716.572, un descenso del 7,2% en apenas cuatro años.
La proyección es lo que enciende la alerta. De seguir este ritmo, en 2036 quedarían en torno a 577.000 autónomos del sector, con una pérdida media de 14.000 al año y más de 1.100 al mes. Para UPTA, esto anticipa un cambio estructural del modelo comercial español.
La cifra no es un ajuste coyuntural. Si se confirma, España sumaría en una década una pérdida equivalente a una ciudad pequeña de autónomos dedicados al comercio.
No hablamos de una caída lejana. Los datos de afiliación del comercio y reparación confirman el goteo de bajas: cada mes se pierden más de mil autónomos del sector y el relevo generacional no llega a cubrirlas.
El 40% de la pérdida se concentrará en municipios de menos de 25.000 habitantes
Cuatro de cada diez cerrarán en municipios de menos de 25.000 habitantes, según las estimaciones del Observatorio. En esos territorios, cerrar una tienda puede suponer perder un servicio esencial.
El retroceso comercial se convierte en un factor añadido de primera importancia para el futuro de miles de pequeños municipios.
El riesgo es circular. Menos comercio reduce los servicios disponibles; menos servicios restan calidad de vida y empujan a la población a marcharse; y con menos habitantes, los negocios que quedan tienen más difícil sobrevivir.
Los pueblos más pequeños son los que menos alternativas tienen. Si desaparece la tienda de alimentación, la ferretería o la farmacia, el vecino debe desplazarse a otra localidad o depender del coche, lo que golpea especialmente a los mayores.
La gran distribución y el comercio electrónico ganan el terreno que pierde el autónomo
Mientras el pequeño comercio retrocede, la gran distribución facturó más de 50.000 millones de euros, creció un 4,75% y sumó 222 nuevos establecimientos en el periodo analizado.
El comercio electrónico fue más contundente. Pasó de 57.700 millones de euros en 2021 a más de 114.800 millones en 2025, prácticamente el doble. El canal digital duplicó su facturación mientras desaparecían decenas de miles de autónomos del comercio.
Las consecuencias ya se ven en las ciudades: menos establecimientos independientes, pérdida de actividad en calles y barrios, y una concentración progresiva del consumo en grandes superficies.
La respuesta de UPTA y el reto del relevo generacional
Para el presidente de UPTA, Eduardo Abad, los datos son demoledores. La pérdida prevista supondrá un cambio radical de quién vende y dónde se vende, con más peso de los grandes operadores y de los canales digitales.
Abad recuerda que durante años se llevó comercio, restauración y ocio a grandes complejos periféricos, mientras las calles y barrios se vaciaban de actividad. Y advierte de que no se puede hablar de luchar contra la despoblación mientras se deja desaparecer la economía que sostiene los pueblos.
El aviso de UPTA tiene lectura práctica para el autónomo del comercio. El relevo generacional y la digitalización ya no son opcionales. En cuatro años, el sector perdió el equivalente a una ciudad pequeña de autónomos y el ritmo no se ha frenado.
El contraste es incontestable: no se trata de demonizar al comercio electrónico, sino de equilibrar la competencia. Si el autónomo del comercio de proximidad no incorpora venta digital ni planifica la transmisión del negocio, la proyección de UPTA se cumplirá con margen.
El precedente de otros sectores muestra que la concentración suele acelerarse en diez años. En el comercio, el riesgo es mayor porque la desaparición del autónomo no se traduce solo en menos tiendas, sino en calles sin actividad y barrios con menos vida.
Habrá que ver si las administraciones transforman el aviso en medidas de relevo, simplificación y equilibrio frente a las grandes plataformas. Lo que está en juego, más allá de cuántos autónomos cotizan, es qué calles y pueblos quedarán en 2036.
Guía rápida del trámite
📅 Plazos: el horizonte de la proyección es 2036; no hay un plazo administrativo de solicitud.
✅ Requisitos clave: ser autónomo del comercio, con especial exposición en municipios de menos de 25.000 habitantes.
🌐 Dónde consultar: el Observatorio Económico del Trabajo Autónomo de UPTA y los datos de afiliación de la Seguridad Social.
💰 Importe o coste: no aplica; la pérdida acumulada entre 2021 y 2025 fue de 55.662 autónomos.
⚠️ Error a evitar: retrasar el relevo generacional y la digitalización del negocio ante la competencia online.
El Supremo ha abierto una vía para declarar prescrita la comprobación de valores cuando la comunicación de inicio de Hacienda solo acota un ejercicio.
La sentencia, que desestima el recurso de casación de la Comunidad de Madrid, fija un criterio que conviene conocer: en tributos de devengo instantáneo, como el ITP o el AJD, indicar solo el año no sirve para cortar la prescripción. Tiene que señalarse la operación concreta.
Vamos por partes. La comprobación de valores sigue viva pese a la llegada del valor de referencia en 2022. Y la prescripción, que en general es de cuatro años según la Ley General Tributaria, puede jugar a tu favor si Hacienda no ha hecho bien su trabajo.
La comprobación de valores sigue viva aunque cambien las reglas
El valor de referencia como base mínima de tributación para la adquisición de inmuebles se introdujo el 1 de enero de 2022 mediante la Ley 11/2021. Afecta a las transmisiones onerosas sujetas al Impuesto de Transmisiones Patrimoniales (ITP) y a las gratuitas, que grava el Impuesto sobre Sucesiones y Donaciones (ISD).
Sin embargo, Hacienda sigue utilizando el procedimiento de comprobación de valores para revisar dos casos. Primero, las transmisiones no prescritas realizadas antes de 2022. Segundo, los inmuebles que no tienen asignado valor de referencia, donde el contribuyente debe tributar por el valor de mercado.
Aquí está el detalle que cambia todo: si Hacienda inicia una comprobación y su comunicación es genérica, el reloj de la prescripción puede seguir corriendo.
Si la comunicación de inicio no individualiza la operación, la prescripción de cuatro años no se detiene.
El fallo del Supremo: cuándo una comunicación no corta la prescripción
El caso llegó al Supremo después de que una sociedad adquiriera el 75% de otra entidad mediante escritura notarial sin autoliquidar el ITP. La Comunidad de Madrid inició actuaciones inspectoras y practicó liquidación por este impuesto.
La sociedad recurrió y alegó prescripción del derecho a liquidar. El Tribunal Superior de Justicia de Madrid le dio la razón: la comunicación de inicio no especificaba ni el hecho imponible ni el impuesto concreto.
El Supremo confirma ahora ese criterio. El artículo 87.3 del Real Decreto 1065/2007 exige que la comunicación de inicio indique el procedimiento, el objeto con indicación expresa de obligaciones tributarias o elementos y, en su caso, períodos. En tributos de devengo instantáneo, cada operación genera una obligación autónoma. Decir solo «ITP-AJD, ejercicio 2010» no identifica ninguna obligación jurídicamente existente. Por tanto, carece de eficacia interruptiva de la prescripción conforme al artículo 68.1.a) de la Ley General Tributaria.
Traduciendo: si Hacienda te notifica un inicio que solo acota un periodo temporal, en lugar de señalar la operación concreta, ese acto no corta la prescripción. El plazo de cuatro años sigue corriendo.
Por qué este criterio cambia la defensa del contribuyente
Este criterio del Supremo no se limita al caso concreto. Se aplica a cualquier tributo de devengo instantáneo, incluido el ITP sobre compraventas de inmuebles, participaciones sociales o vehículos. La práctica habitual de notificar «ejercicio 20XX» sin bajar al detalle de la operación queda tocada.
La sentencia refuerza la seguridad jurídica que protege el artículo 66 de la LGT. El contribuyente tiene derecho a saber exactamente qué obligación está siendo comprobada y, si Hacienda no lo concreta, la prescripción no se interrumpe. No es un tecnicismo inocuo: puede suponer la anulación de una liquidación.
Ojo, eso sí. La propia Sala advierte de que cada caso debe analizarse pormenorizadamente con un profesional especializado. No basta con invocar la sentencia de forma automática. Hay que revisar el contenido exacto de la comunicación, el tributo implicado y la fecha de devengo.
Como autónomo o emprendedor, si recibes una notificación de Hacienda relativa a una transmisión antigua, guarda todos los documentos actuales y pasados. El detalle de la comunicación de inicio es clave.
Guía rápida del trámite
📅 Plazos: La prescripción tributaria general es de cuatro años, según el artículo 66 de la LGT.
✅ Requisitos clave: Para alegar prescripción, la comunicación de inicio debe ser genérica y no individualizar la operación.
🌐 Dónde solicitarlo: La defensa se plantea ante el tribunal económico-administrativo o el TSJ; conviene un profesional especializado.
💰 Importe o coste: No hay coste directo por alegar prescripción; el efecto es la anulación de la liquidación.
⚠️ Error a evitar: Invocar la doctrina sin revisar si la notificación identificó o no operaciones concretas.
El SEPE confirma que un autónomo que cese su actividad puede recuperar el paro suspendido al darse de alta. La prestación contributiva que quedó congelada puede reanudarse si el negocio no alcanza los 60 meses.
Qué es exactamente lo que puedes recuperar al cerrar el negocio
No hablamos de un derecho nuevo, sino de uno que ya tenías. Si antes de emprender cobrabas el paro y lo suspendiste al darte de alta, ese tiempo pendiente se queda congelado y no se consume durante tu etapa como autónomo. No es un paro generado por cerrar el negocio, como sí lo es el cese de actividad.
Un ejemplo lo aclara. Imagina que al iniciar tu actividad te quedaban ocho meses de prestación. Durante el tiempo que trabajas por cuenta propia no cobras nada, pero esos meses no avanzan. Si cierras antes del límite legal, puedes pedir que te los reanuden.
El límite es la frontera clave. La actividad debe haber durado menos de 60 meses si cotizaste en el RETA o en el Régimen Especial de los Trabajadores del Mar. Al cumplir el mes 60, el derecho anterior se extingue. Para profesionales con mutualidad de previsión social alternativa al RETA, el límite se reduce a 24 meses.
Esto no es la compatibilización temporal de paro y alta de autónomo, que permite cobrar mientras trabajas por cuenta propia durante un máximo de 270 días. En este supuesto la prestación estaba suspendida y ahora, al cesar, se reanuda.
El paro suspendido no caduca el día del cese, pero pierde días si la solicitud llega tarde: 15 días hábiles y ni uno más.
Cómo se solicita la reanudación y qué plazo tienes
El plazo para reanudar la prestación no se activa solo. El plazo para solicitar la reanudación es de 15 días hábiles desde el cese del trabajo por cuenta propia. Si presentas la solicitud dentro de ese periodo, el derecho económico comienza al día siguiente del cese.
Además, hay que inscribirse como demandante de empleo y reactivar el acuerdo de actividad, salvo que haya que formalizar uno nuevo. Darse de baja como autónomo no reactiva nada automáticamente.
Presentar la solicitud fuera de plazo no te deja a cero, pero tiene coste. Se pierden tantos días de prestación como días de retraso entre la fecha en que debía iniciarse el cobro y la presentación real. Cada día cuenta.
Existe otro supuesto. Si tenías derecho al paro tras un empleo por cuenta ajena y no llegaste a pedirlo porque te diste de alta directamente, podrías acceder a la prestación en determinadas circunstancias si el negocio duró menos de 12 meses.
Cuándo no podrás recuperar el paro y qué pasa con el cese de actividad
Si durante tu etapa como autónomo también generaste derecho al cese de actividad, debes escoger. No se pueden cobrar a la vez el cese de actividad y el paro suspendido en este supuesto. Son prestaciones distintas e incompatibles.
Y ojo, cerrar no concede el cese de actividad. Para la prestación ordinaria hay que acreditar una causa legal y haber cotizado por esta contingencia al menos 12 meses continuados. La baja en Hacienda y en la Seguridad Social no basta por sí sola.
Los datos de 2025 lo demuestran: 8.499 solicitudes de cese de actividad aprobadas frente a 9.625 resoluciones desfavorables, el 53%. De las rechazadas, 5.760 se denegaron por no acreditar correctamente la causa legal.
Ese es el matiz que evita espejismos. La reanudación del paro suspendido es más accesible que el cese de actividad, pero no crea derechos nuevos: recuperas meses que ya eran tuyos. Aun así, el plazo de 15 días hábiles es muy corto para quien acaba de cerrar, con trámites y acreedores encima. Perder días de paro por no presentar a tiempo es un castigo evitable.
La semana del cese, revisa dos cosas: cuántos meses te quedaban de paro y qué día exacto te diste de baja. Después pide cita en el SEPE o entra en su sede electrónica para no regalar días de cobro.
Guía rápida del trámite
📅 Plazos: 15 días hábiles desde el cese en el RETA o en el Régimen del Mar para solicitar la reanudación.
✅ Requisitos clave: Tener una prestación contributiva suspendida al darte de alta; negocio de menos de 60 meses, o 24 con mutualidad alternativa; inscribirte como demandante de empleo.
🌐 Dónde solicitarlo: En la sede electrónica del SEPE o en su oficina de prestaciones; puedes necesitar certificado digital o Cl@ve.
💰 Importe o coste: Recuperas los meses de paro que quedaron congelados; cada día de retraso resta un día de cobro.
⚠️ Error a evitar: Creer que el SEPE reactiva solo la prestación o que cerrar da derecho automático al cese de actividad.
Grupo Albia, perteneciente a Grupo Santalucía, ha impulsado una encuesta para analizar en profundidad cómo vivimos el duelo, cómo está evolucionando la manera de despedirnos de nuestros seres queridos y qué tendencias marcarán este ámbito en los próximos años.
Según informó, el punto de partida del estudio es que nueve de cada españoles españoles han vivido ya la pérdida de un ser querido, lo que convierte al duelo en una experiencia universal, aunque todavía poco visibilizada y compartida socialmente.
Los resultados del estudio apuntan a un cambio de fondo en la manera de despedirnos. Aunque el funeral tradicional sigue siendo mayoritario, cada vez más españoles buscan despedidas más íntimas, personalizadas y adaptadas.
La mayoría de los encuestados, cerca de un 64 % valora especialmente la flexibilidad para adaptar espacios y ceremonias a sus necesidades. Las opciones sostenibles ganan también peso en estas decisiones. En este sentido, lo que más interesa a los españoles es contar con ataúdes o urnas biodegradables (47 %) y con soluciones que reduzcan el impacto ambiental y de residuos en general (39 %). Por otro lado, más de un 10 % de españoles ya ha utilizado alguna herramienta digital como parte del homenaje o la despedida, siendo los más jóvenes quienes más recurren a ello.
El estudio confirma, además, que el vínculo con las mascotas empieza a reclamar también su propio espacio de despedida. Y en el plano emocional, el acompañamiento de familiares y amigos se confirma como el principal apoyo para los españoles a la hora de transitar un duelo, señalado por casi un 70 % de los encuestados. A todo ello, se suma una tendencia hacia una mayor previsión, tanto en la conversación sobre cómo queremos ser recordados como en la planificación de estos momentos.
Con el objetivo de anticiparse a estas nuevas necesidades, Grupo Albia ha incorporado en sus centros innovaciones que hacen posibles despedidas más personalizadas, íntimas y humanas. Con salas inmersivas, donde proyecciones temáticas ambientan el momento de la despedida y crean una atmósfera más cálida y cercana, o con el Túmulo Catalán, denominado Altar de Luz por la compañía, que sustituye el túmulo tradicional acristalado por una estructura transparente y luminosa, situada en el corazón de la sala de velación, junto a la familia y el resto de los asistentes.
En la misma línea, ofrece túmulos digitales, capaces de proyectar fotos, vídeos y mensajes como homenaje personalizado, y columbarios digitales, que permiten a las familias acceder de forma privada e interactiva al espacio de recuerdo.
A los más pequeños se dedican las salas infantiles, pensadas para ayudarles a vivir el duelo de forma segura y guiada, mientras que la Unidad de Atención al Duelo ofrece acompañamiento psicológico especializado a las familias. A esto se suma el impulso de soluciones más sostenibles, como los féretros y urnas biodegradables.
«El duelo no se negocia, ni tiene calendario. Es individual, distinto en cada caso y, por ello, merece nuestra especial atención. En Grupo Albia, creemos que es nuestra responsabilidad entender cómo está cambiando esta experiencia para poder acompañar mejor a las familias. Con este estudio, queremos abrir una conversación necesaria que creemos que puede facilitar el proceso a muchas personas”, ha declarado Daniel Palacios, director general de Grupo Albia.
ZESCO, la utility estatal de Zambia, y la húngara EnerSynk firman un PPA de compraventa de energía a 25 años para un parque solar de 500 MW en Copperbelt, clave para el sistema eléctrico nacional.
Un PPA de 500 MW para reforzar el sistema eléctrico de Zambia
El acuerdo convierte al proyecto solar en una pieza con respaldo comercial. La planta, que se desarrollará en la provincia de Copperbelt, suministrará electricidad renovable al sistema eléctrico nacional de Zambia una vez completada. Con este contrato, el parque avanza a su fase de financiación e implementación.
Un PPA a 25 años no es un mero acuerdo comercial. Fija un horizonte de ingresos predecible que permite a los bancos estructurar la deuda del proyecto. En mercados sin subsidios verdes, este tipo de contratos es a menudo la única vía para que una planta solar pase del papel a la financiación.
La firma del PPA es uno de los hitos comerciales más relevantes para un proyecto de este tamaño. La compañía energética y de infraestructura climática EnerSynk asegura que el contrato les permite avanzar con los estudios técnicos, los procesos ambientales y regulatorios y la planificación de la financiación. Todo el desarrollo se hará por fases, de modo que la construcción y la puesta en marcha se estructuren en torno a un calendario global.
Jason Temasfieldt, fundador y presidente ejecutivo de EnerSynk Group, define la firma como ‘uno de los hitos comerciales más importantes’ para un proyecto de esta escala. Su foco, dice, es ‘una ejecución disciplinada’. La compañía ve en Zambia un mercado energético de largo plazo, no una oportunidad aislada.
La letra pequeña: fases, financiación y una apuesta de largo plazo
El PPA no equivale todavía a un parque en operación. La letra pequeña indica que quedan pasos técnicos y financieros. EnerSynk ve Zambia como un mercado energético a largo plazo, con el objetivo de construir infraestructura bancable, escalable y alineada con las necesidades eléctricas del país.
Un PPA a 25 años convierte una intención renovable en un proyecto financiable: sin contrato de compra, no hay bancabilidad.
El avance por fases permitirá al promotor ir cerrando tramos de financiación a medida que maduren los estudios ambientales y los permisos regulatorios. La conexión al sistema nacional no tiene aún una fecha pública de puesta en servicio, y será el dato que confirme el salto del compromiso a la generación real de electricidad limpia.
El acuerdo se produce en un mercado solar en plena expansión. Según el Ministerio de Energía de Zambia, la capacidad solar operativa del país alcanza ya los 841 MW, y los análisis apuntan a que superará 1 GW instalado antes de que termine el año. El pasado mes de mayo, la planta de Itimpi II, de 136 MW, se convirtió en la mayor instalación solar del país. En julio, ZESCO duplicó la capacidad de su planta de Chisamba, de 100 a 200 MW.
📊 Impacto ecológico en cifras
Capacidad contratada: 500 MW solares que se sumarán al sistema nacional una vez completados.
Duración del contrato: 25 años de compraventa de energía, una señal de estabilidad para la financiación.
Contexto de mercado: Zambia cuenta con 841 MW solares operativos y apunta a superar 1 GW instalado este año.
Reducción de CO2: no detallada en la fuente oficial, dado que el parque aún debe completar estudios ambientales.
Qué implica este acuerdo para el mercado solar africano
La liberalización del sector eléctrico en Zambia está atrayendo a promotores privados. El PPA a 25 años funciona como un ancla de ingresos que facilita el cierre financiero y reduce el riesgo para los inversores. Aun así, conviene distinguir lo anunciado de lo operativo: hoy el parque es un acuerdo comercial y un plan por fases, no una planta que ya inyecta electricidad al sistema.
En este sentido, el proyecto de Copperbelt se apoya en un precedente reciente. La entrada en operación de Itimpi II y la ampliación de Chisamba demuestran que la solar a gran escala ya es una realidad en Zambia. El acuerdo supone, además, un mensaje para toda la cadena de suministro: los PPAs de largo plazo se consolidan como la puerta de entrada de la financiación privada a los mercados emergentes.
África concentra buena parte del crecimiento solar previsto para la próxima década. Países como Zambia, con altos niveles de radiación y una demanda eléctrica creciente, necesitan diversificar una generación aún dependiente de la hidroeléctrica y de combustibles importados. Los PPAs de largo plazo son la herramienta que está canalizando capital privado hacia esa transición.
La solar en Zambia no solo diversifica la matriz. Reduce la exposición a los precios de los combustibles importados y añade seguridad energética en una región donde la electrificación sigue siendo un reto. El cierre financiero dirá la última palabra, pero el contrato coloca al proyecto en la senda correcta.
🌍 El Impacto Real para el Futuro
Beneficio medible: 500 MW de nueva capacidad solar que refuerzan un sistema con 841 MW operativos y acercan al país al gigavatio.
Modelo que cambia: El PPA a 25 años aporta estabilidad de ingresos y demuestra que la financiación privada puede respaldar la transición en mercados emergentes.
Para las próximas generaciones: Una matriz más limpia y diversificada, con menor dependencia de combustibles importados y más seguridad energética en la región.
Amadeus firma máximos intradía por encima de los 55 euros tras la doble mejora de Deutsche Bank. La cotizada del IBEX 35 pasa a liderar el índice este miércoles después de que el banco alemán haya elevado un 23% su precio objetivo y haya devuelto al título a su lista de compra. La reacción confirma que el mercado esperaba un catalizador para girar en uno de los valores más castigados de 2026.
La semana comenzó con dudas sobre las tecnológicas más vinculadas a la inteligencia artificial. Este miércoles, la atención se desplaza hacia el software, el sector más rezagado del índice. Amadeus, el mayor exponente del software en el IBEX 35, recoge el testigo y firma subidas que le sitúan por encima de los 55 euros por acción.
De 58 a 71,5 euros: la doble mejora que cambia el signo
Deutsche Bank ha recuperado su plena confianza en la empresa de servicios para la industria turística. La firma alemana eleva su recomendación sobre Amadeus desde mantener hasta comprar, y la reincorpora a su lista de valores favoritos. No se trata de una mejora cosmética: el precio objetivo pasa de 58 a 71,5 euros por acción, un incremento del 23% de golpe.
La valoración anterior, 58 euros, dejaba un potencial limitado respecto a los 54,04 euros con los que cerraron ayer los títulos. El nuevo precio objetivo representa un potencial alcista del 32% respecto al precio de partida de la sesión de hoy. El gap entre ambas cifras ilustra el giro de Deutsche Bank sobre la viabilidad de la tesis de inversión de Amadeus.
El banco alemán no está solo. Los datos recopilados por LSEG sitúan el precio objetivo medio del consenso en 67,92 euros, próximo a los 71,5 euros que publica hoy la firma alemana. La media del mercado ya descontaba una remontada notable para un valor penalizado desde el año pasado por la amenaza de la inteligencia artificial sobre su negocio.
El consenso se alinea: 22 de 28 entidades recomiendan comprar
De las 28 entidades que cubren la evolución de Amadeus, 22 aconsejan comprar sus acciones, tres recomiendan mantener la inversión y otras tres proponen vender los títulos. La distribución revela que la mejora de Deutsche Bank no es una opinión aislada: el 78% de las coberturas activas están del lado comprador.
La doble mejora de Deutsche Bank no descubre un valor ignoto: valida el posicionamiento que el consenso ya tenía pero que la cotización no reflejaba.
La acción de Amadeus lidera por momentos el IBEX 35 y firma máximos intradía por encima de los 55 euros. Es el tercer valor más bajista del IBEX 35 en lo que va de 2026, y la doble mejora funciona como revulsivo para relanzar la remontada. La subida de hoy amplía el giro que ya esbozaba el consenso.
El debate de fondo: la inteligencia artificial y la prima del software
Amadeus lleva meses pagando la incertidumbre sobre el impacto de la inteligencia artificial en su negocio. El software de distribución para la industria turística se percibe como vulnerable a los modelos generativos que pueden desintermediar parte de la cadena de valor. Sin embargo, Deutsche Bank defiende una lectura distinta: la escala de Amadeus, sus contratos con aerolíneas y su posición en el segmento de pagos turísticos actúan como barreras de entrada que la IA no erosiona a corto plazo.
El sector del software europeo ha sufrido una corrección desde el año pasado, en paralelo a la euforia por las tecnológicas más vinculadas a la IA. Amadeus es el mayor exponente del software dentro del IBEX 35, y su tercer puesto entre los valores más bajistas del índice confirma el castigo sectorial. La mejora de Deutsche Bank introduce una voz de contraste: la firma alemana apuesta por que el crecimiento del consumo turístico y la digitalización de los pagos compensen la amenaza tecnológica.
A mi juicio, el giro de Deutsche Bank no responde a un cambio coyuntural en las cuentas, sino a la convicción de que el mercado ha exagerado la prima de riesgo tecnológica. La mayoría de los analistas considera que el flujo de caja libre de Amadeus sostiene una valoración superior a la actual. No obstante, el riesgo sigue presente: la IA generativa podría comprimir los márgenes de intermediación más rápido de lo que el consenso proyecta. El castigo del sector del software no ha sido uniforme en Europa, pero Amadeus lo ha acusado más que sus comparables por la exposición de su negocio de distribución.
La próxima batalla no se libra en la cotización, sino en los resultados trimestrales. Si Amadeus confirma en sus próximas cuentas la resistencia de su negocio de distribución y el crecimiento de su segmento de pagos, la recomendación de Deutsche Bank dejará de ser una opinión aislada. Si la IA empieza a erosionar los contratos con aerolíneas, el castigo volverá.
Veredicto Merca2
Cotización al cierre o apertura: Las acciones de Amadeus suben con fuerza y firman máximos intradía por encima de los 55 euros, frente al cierre previo de 54,04 euros. El valor lidera el IBEX 35 en la sesión.
Clave técnica: Superar los 55 euros de forma sostenida validaría el giro técnico. Si consolida por encima de ese nivel, el objetivo del consenso, 67,92 euros, marca la próxima referencia alcista. El potencial hasta los 71,5 euros de Deutsche Bank es del 32% desde los niveles actuales.
Apunte macro: El IBEX 35 cotiza en torno a los 11.500 puntos en el arranque de la sesión, mientras la prima de riesgo española se mantiene estable. El sector del software europeo cotiza con un descuento del 32% respecto al precio objetivo de Deutsche Bank, un reflejo de la prima de riesgo tecnológica asociada al auge de la IA.
Seis de cada diez votantes estadounidenses rechazan los centros de datos de IA y convierten a los hyperscalers en un riesgo político de primer orden.
Claves de la operación
El 61% de los votantes rechaza los centros de datos de IA. Solo un 14% se muestra claramente a favor, según la encuesta de New York Times y Siena University.
El electorado de Trump se parte casi por la mitad. Un 49% apoya la construcción; un 45% se opone, lo que limita el margen político.
Los hyperscalers afrontan un riesgo local creciente. La oposición no es tecnológica sino territorial, energética y fiscal.
La infraestructura de la IA se convierte en un problema electoral
El sondeo, publicado el martes por el New York Times y Siena University, recoge las respuestas de 1.503 votantes probables entrevistados a comienzos de septiembre. El 61% se opone a construir centros de datos para alimentar la inteligencia artificial. El respaldo firme apenas alcanza el 14%.
La fractura partidista obliga a matizar el relato de una revuelta solo demócrata. Entre los votantes de Donald Trump en 2024, el 49% apoya la construcción y el 45% la rechaza. Entre quienes votaron por Kamala Harris o no participaron, la oposición se impone con más claridad. El dato convierte la infraestructura de la IA en un asunto transversal, no en una bandera de un solo partido.
Un centro de datos no es una fábrica tradicional. Consume electricidad de forma constante, exige agua para refrigeración y ocupa suelo logístico o industrial. La promesa de empleo, concentrada en la fase de obra, no compensan para las comunidades la presión sobre la red, el precio de la energía o la pérdida de usos alternativos.
Nadie quiere el transformador al lado de casa.
En esta redacción vemos un patrón recurrente. El mismo electorado que teme quedarse atrás en la carrera de la inteligencia artificial rechaza la infraestructura física que la hace posible. Todos quieren el beneficio, pero nadie quiere el coste en su condado.
El rechazo a los centros de datos no es una protesta antitecnológica: es una disputa por la energía, el agua y el suelo de las comunidades locales.
Los hyperscalers chocan con la democracia local y el calendario electoral
Amazon, Microsoft, Google y Meta acumulan decenas de miles de millones de euros en nuevos centros de datos para satisfacer la demanda de inteligencia artificial. Esos proyectos dependen de permisos municipales, acceso a redes eléctricas y acuerdos con las compañías eléctricas. El sondeo llega a menos de dos meses de las elecciones legislativas de mitad de mandato, un calendario poco amable para los trámites impopulares.
El rechazo local ya condiciona plazos y presupuestos. Los analistas de infraestructura lo traducen en riesgo de ejecución: si los permisos se retrasan, los contratos de suministro se encarecen y los condados aprueban moratorias, la rentabilidad de los centros de datos se debilita. Las tecnológicas no solo compiten por chips o talento, también por suelo con licencia social.
El sondeo se publica en pleno debate político sobre si conviene ralentizar la inteligencia artificial por motivos de seguridad. El mensaje es incómodo para el sector: ni siquiera la promesa de ventaja estratégica convence al votante que recibe el ruido, el consumo de agua o la factura eléctrica a dos calles de su casa.
La lectura de Merca2: el rechazo estadounidense abre una ventana para España
España lleva años posicionándose como alternativa europea para centros de datos, con oferta de suelo en Aragón, Madrid y Castilla-La Mancha, acceso a renovables y una tramitación más ágil que la de muchos estados norteamericanos. El rechazo del 61% en Estados Unidos puede acelerar la búsqueda de ubicaciones alternativas para atender la demanda europea de inteligencia artificial.
El riesgo es importar la misma fractura territorial: protestas vecinales, denuncias por el agua y conflictos con los precios de la energía. La ventana existe, pero no es automática. Para materializarla, las administraciones deberán explicar qué contraprestaciones dejan los centros de datos más allá de la fase de construcción.
El indicador a vigilar es si los condados de Virginia, Texas o Arizona empiezan a bloquear licencias de forma recurrente. Si eso ocurre, la fiebre de la IA tendrá que pagar un peaje político que hasta ahora no figuraba en las presentaciones a inversores.
Meta blindará el negocio de las Ray-Ban Meta con unas gafas sin cámara. El producto, filtrado con el nombre en clave ‘Luna’, se presentaría en el evento Connect de la próxima semana.
Claves de la operación
Meta responderá al rechazo con un modelo sin cámara. Las ‘Luna’ eliminan el sensor de vídeo y suman seis micrófonos para hablar con Meta AI y el agente Muse.
El hardware estrella de Meta está en juego. Las Ray-Ban Meta son el producto de electrónica de consumo con mayor tracción de la empresa y su futuro condiciona alianzas con Luxottica.
La privacidad marca la agenda europea. Un modelo sin cámara puede rebajar la fricción regulatoria en mercados como España, donde las gafas con grabación generan suspicacias.
Un producto con cámara que ha encendido a los reguladores
El rechazo ha sido notable entre usuarios y supervisores. Las Ray-Ban Meta integran una cámara discreta que permite grabar vídeo y tomar fotos. Eso ha provocado críticas de privacidad en varios mercados. The Information adelantó que la compañía prepara una variante sin cámara para frenar ese desgaste.
Según el informe de The Information, ‘Luna’ incluiría seis micrófonos y altavoces para audio, sin cámara alguna. Al eliminar el sensor, Meta consigue brazos más compactos y un diseño más cercano a unas monturas convencionales. La firma intenta que el producto deje de percibirse como una cámara encubierta.
Meta apuesta por un diseño más convencional para ampliar el público potencial. Es un intento de ensanchar la base de clientes más allá de creadores entusiastas y curiosos. La marca Ray-Ban aporta el gancho de la moda, pero el debate de privacidad limita la conversión en el punto de venta.
Seis micrófonos y cero cámara: la jugada de privacidad
La elección de seis micrófonos no es menor. Convierte las gafas en interfaz de voz para Meta AI y el nuevo agente Muse. La ausencia de cámara resuelve parte del problema, pero abre otro: el audio siempre activo también genera recelos. Meta no elimina la polémica, solo cambia el sensor que genera fricción.
Meta no abandona la cámara: diversifica el producto para sostener una franquicia que ya no puede crecer sin responder al debate de privacidad.
La jugada también es comercial. Meta firmó con EssilorLuxottica una alianza ampliada para impulsar las gafas inteligentes. Las Ray-Ban Meta han sido un éxito de imagen y de acuerdos de distribución. Si el rechazo escala, el negocio se resiente en mercados sensibles. La versión sin cámara permitiría mantener la categoría viva sin asumir el coste reputacional de la cámara.
El pulso entre privacidad y crecimiento que define a Meta
Meta mantiene en España un centro de datos en Talavera de la Reina orientado a la inteligencia artificial. El mercado español no fabrica estas gafas, pero sí funciona como termómetro de la adopción de nuevos accesorios conectados. En esta redacción entendemos que la jugada es defensiva: protege una línea de producto que ya factura en accesorios y complementos tecnológicos.
La decisión de lanzar un modelo sin cámara no se entiende sin la dependencia publicitaria de Meta. La compañía recaba datos de comportamiento para personalizar anuncios. Las gafas con cámara son un vector de riesgo reputacional y regulatorio. Meta no puede permitirse otro escándalo que empañe su negocio publicitario.
El desenlace se verá en el evento Connect y en las semanas siguientes. La prueba real no será si ‘Luna’ convence a los creadores, sino si consigue que un usuario medio entre en una óptica y salga con unas gafas de Meta sin arrugar la nariz ante el dependiente. La prueba real será vender gafas sin cámara como accesorio normal. Seguiremos la reacción de los mercados y de las tiendas, que son el juez real del lanzamiento.
La Fundación DinoSol y la cadena de supermercados canaria, HiperDino han recibido el reconocimiento, por su proyecto ‘Alimentos con Vida’, a la mejor iniciativa social y sostenible, dentro de la V edición de los Premios Atlántico Hoy Iniciativas Empresariales, que organiza dicho medio de comunicación digital de ámbito regional.
La presidenta de la Fundación DinoSol, Davinia Domínguez fue la encargada de recoger dicho reconocimiento, a un proyecto que nacido en 2020, durante la pandemia de covid, ha llevado alimentos de primera necesidad aptos para el consumo y con fecha cercana a su caducidad a los hogares vulnerables de las islas.
Domínguez destacó durante su intervención “la inmensa satisfacción que produce para una cadena de supermercados canaria como es HiperDino y para la propia Fundación este reconocimiento, que no solo pone en valor la labor que realizamos como organización con fines solidarios, sino a la extraordinaria acción colaborativa que impulsamos junto a todas esas organizaciones no gubernamentales, comedores sociales y personas que hacen posible que el proyecto “Alimentos con vida” llegue a las personas vulnerables de nuestro Archipiélago. Por eso este reconocimiento es compartido con todos ellos».
Con seis años de recorrido, esta iniciativa ha convertido a HiperDino en la primera cadena de alimentación en Canarias en desarrollar una iniciativa social de estas características. “Alimentos con vida” ofrece a día de hoy cobertura a 12.500 personas cada día, a través de 32 comedores o entidades sociales. Al año, reparte cerca de 450 toneladas de alimentos, gracias a esta red de colaboración cuyo objetivo es llevar a los hogares con situaciones económicas complicadas, alimentos de primera necesidad para garantizar su bienestar social.
“Más allá de un proyecto pionero, “Alimentos con Vida” es una iniciativa facilitadora con la que conseguimos dar cobertura a las personas que peor lo están pasando en Canarias, con situaciones económicas frágiles y sensibles, y además conseguimos reducir el desperdicio alimentario en tiendas, algo que es muy positivo para el cuidado de nuestro medio ambiente y garantizar la sostenibilidad en todos los procesos alimentarios”, ha indicado Domínguez, quien además agradeció el reconocimiento, la visión y la confianza que han depositado en la Fundación como organización colaboradora que impulsa e incentiva la cooperación como mejor motor para garantizar el bienestar social de los colectivos más vulnerables.
Auténtica 2026 ha cerrado su cuarta edición reuniendo a 12.489 directivos y profesionales de la industria alimentaria, gran distribución, retail y alta gastronomía, que han podido descubrir más de 720 novedades presentadas por las 321 firmas expositoras del evento.
Desde cócteles automatizados en menos de 30 segundos y polos con 20 gramos de proteína hasta carne de avestruz, nuevos formatos de producto ibérico, hasta aceites aromatizados. La feria ha mostrado así la amplitud y riqueza de la industria agroalimentaria nacional, confirmando Auténtica como el gran punto de encuentro de la vanguardia alimentaria.
Bajo el lema ‘Comprometidos con el origen’, el congreso de Auténtica ha abordado la evolución de la cadena alimentaria desde distintas perspectivas y ha reivindicado la capacidad de innovar sin perder la conexión con el territorio, la tradición y la identidad.
Uno de los grandes protagonistas ha sido Ángel León, que ha presentado la nueva etapa de Aponiente a partir de la recuperación de la marisma. El proyecto parte de un proceso de observación y aprendizaje continuo sobre el entorno, con la sostenibilidad integrada en la propia actividad del restaurante.
Esta experiencia ha servido también para replantear la relación entre gastronomía y sostenibilidad. “Para mí, lo importante era que la sostenibilidad no se contara con discursos, sino que fuese tangible y real. La marisma nos está enseñando que tenemos que observar, entender el entorno y adaptarnos a una realidad que muchas veces no podemos controlar”, ha señalado.
Esta forma de entender la gastronomía conecta también con su defensa de una cocina que avance sin perder de vista su propia identidad. El chef gaditano ha advertido del riesgo de dejarse llevar por tendencias externas y ha reivindicado el valor del patrimonio gastronómico español. “Nos dejamos influenciar rápidamente por todo y corremos el riesgo de perder lo que tenemos, que es nuestra historia. Tenemos una riqueza enorme en la cocina española, con tradiciones que cambian de un pueblo a otro, y creo que tenemos que mirar más hacia nosotros mismos”, ha señalado. Una reflexión que enlaza con el espíritu de Auténtica y con la necesidad de encontrar nuevas formas de innovar desde el conocimiento del territorio y de las propias raíces.
La innovación en gastronomía ha sido otro de los grandes ejes de esta cuarta edición, con la investigación y la técnica como herramientas para evolucionar la cocina sin perder de vista sus raíces. Rafa de Bedoya, chef de Aleia, ha defendido una forma de entender la alta cocina en la que la creatividad parte del conocimiento profundo de las elaboraciones, los ingredientes y la historia gastronómica.
Su intervención ha partido de una premisa clara, “no hay vanguardia sin una buena tradición”, para explicar que innovar no significa romper con lo anterior, sino comprenderlo y encontrar nuevas formas de interpretarlo. Desde esta perspectiva, el trabajo del cocinero se convierte en un proceso constante de investigación en el que la técnica permite modificar texturas, intensificar sabores o descubrir nuevas posibilidades en productos y elaboraciones conocidas.
Por su parte, Pepe Solla, chef y propietario de Casa Solla*, ha puesto el foco en la importancia de mantener la ilusión en una profesión tan exigente. “El día que pierda las ganas o la ilusión, tendré que dejarlo”, ha señalado, defendiendo la pasión como uno de los elementos que permiten afrontar las dificultades del sector y seguir evolucionando sin perder de vista aquello que da sentido al oficio.
FUTURO
Las reflexiones de los chefs han conectado con algunos de los principales debates que han recorrido Auténtica 2026, desde la transformación de los hábitos de consumo y la evolución del retail hasta la innovación, la sostenibilidad, el producto local y los nuevos modelos de restauración. El encuentro ha reunido así a los distintos eslabones de la cadena alimentaria en torno a una misma cuestión, cómo responder a los cambios del sector sin perder aquello que define su identidad.
Auténtica Premium Food es un evento organizado por NEBEXT – Next Business Exhibitions en colaboración con la Consejería de Agricultura, Pesca, Agua y Desarrollo Rural de la Junta de Andalucía y cuenta con el apoyo del Ayuntamiento de Sevilla, el Ministerio de Agricultura, Pesca y Alimentación, Landaluz, Cooperativas Agroalimentarias de Andalucía, así como de las principales patronales del sector.
Bruselas autoriza a Iberdrola la compra del 80% de Caruna, la mayor distribuidora eléctrica de Finlandia, por 2.014 millones de euros. La decisión de la Comisión Europea llega por el procedimiento simplificado de control de concentraciones.
La autorización de Bruselas y el perímetro de la red
La Dirección General de Competencia ha señalado que Iberdrola y Caruna no están activas en los mismos mercados ni en mercados relacionados de manera vertical. Por eso Bruselas no ha impuesto condiciones adicionales: la operación notificada el 21 de agosto se considera de las menos problemáticas y se evaluó siguiendo el procedimiento simplificado para fusiones y concentraciones.
La compra se cerrará sobre el 80% que controla Suomi Power Networks, el vehículo participado por el fondo de pensiones de profesores de Ontario y KKR. El precio pactado es de 2.014 millones de euros y valora el cien por cien de Caruna en torno a 5.000 millones, deuda financiera incluida; a diciembre de 2025, el pasivo de la finlandesa era de 2.470 millones, según comunicó la eléctrica a la CNMV.
Los fondos nórdicos AMF y Elo mantienen el 12,5% y el 7,5% actuales, respectivamente. Caruna atiende el 21% de los puntos de suministro del país, en un mercado fragmentado con hasta 77 operadores de redes de distribución. La red de Caruna suma aproximadamente 89.000 kilómetros, con un 67% de trazado soterrado.
La empresa opera en dos concesiones: el área metropolitana de Helsinki y la región de Joensuu. Iberdrola destaca la fuerte actividad industrial de esta última y la demanda creciente ligada a nuevos centros de datos, un vector que también se repite en el oeste y el nordeste de Finlandia.
La red atiende a un millón y medio de personas, más del 20% de la población finlandesa, y se apoya en dos concesiones de largo plazo. Ese perfil de demanda regulada es precisamente lo que Iberdrola busca para compensar la volatilidad de su negocio de generación en otros mercados.
La autorización por procedimiento simplificado confirma que Iberdrola ha comprado cuota en redes reguladas sin crear tensiones de competencia en el mercado nórdico.
El impacto en la cotización y en la cartera de redes
La reacción bursátil de Iberdrola tras la noticia es discreta. La operación aporta estabilidad de flujos regulados, no una mejora inmediata del beneficio por acción; por eso el mercado tiende a leerla como un movimiento de cartera a largo plazo.
Para el accionista, el atractivo de Caruna está en la previsibilidad de sus ingresos y en la exposición a un país con una nota soberana sólida. Con una red mayoritariamente soterrada, la compañía ofrece capilaridad en zonas urbanas e industriales que sostienen la demanda de electrificación.
En mi lectura, el movimiento no es un salto cualitativo en beneficio, sino una sustitución de activos con menor vida útil por infraestructuras reguladas. Eso sí, refuerza la diversificación geográfica y reduce la dependencia de España y Reino Unido.
La operación no altera el perímetro de deuda de Iberdrola de forma bruta: el pasivo de Caruna se consolida en el balance, pero el activo remunerado también crece. En un contexto de tipos aún altos, la disciplina sobre el coste de financiación será determinante para que la adquisición no reste retorno sobre capital. La calidad del regulador importa tanto como el precio.
La entrada de Iberdrola en Finlandia no es aislada: la eléctrica lleva años rotando activos de generación hacia redes y almacenamiento en mercados con estabilidad regulatoria. Caruna añade una base de clientes regulados sin necesidad de construir desde cero, lo que acorta el tiempo de retorno en un entorno en el que las concesiones son escasas.
Una jugada que reposiciona a Iberdrola en el mapa energético nórdico
La compra de Caruna encaja en la tesis que Iberdrola lleva defendiendo desde hace varios ejercicios: las redes de distribución son el flujo de caja más estable de la transición energética. No es una operación que dispare los titulares de beneficio, pero sí mejora la calidad de la base de activos regulados. El 67% de soterramiento de la red finlandesa reduce, de hecho, el riesgo físico de temporales y nieve extrema, algo que en el norte de Europa cotiza al alza.
Conviene fijarse en la estructura de propiedad. El fondo de pensiones de profesores de Ontario y KKR venden, mientras AMF y Elo, dos inversores nórdicos de muy largo plazo, se quedan. Ese reparto deja a Iberdrola con el control, pero no elimina a los socios locales con conocimiento del regulador finlandés. Hay una contradicción aparente: comprar en un mercado regulado con 77 operadores exige convivir con una retribución reconocida más ajustada que en España; sin embargo, la demanda industrial y los centros de datos ofrecen un crecimiento de volumen que, a mi juicio, compensa la menor rentabilidad unitaria.
El mayor riesgo no está en la competencia, sino en la inflación de activos regulados en Europa. El precio de 5.000 millones de euros por el 100% de Caruna, deuda incluida, implica asumir que la electrificación finlandesa continuará subiendo la base de activos sin sorpresas regulatorias. Si el regulador finlandés endureciera los parámetros de retribución en la próxima revisión, la valoración inicial quedaría expuesta. Próximo hito a vigilar: la integración efectiva de las concesiones de Helsinki y Joensuu y la evolución de la demanda de centros de datos en el país.
Veredicto Merca2
Cotización al cierre o apertura: La reacción bursátil de Iberdrola es contenida; el desembolso de 2.014 millones de euros no representa una presión relevante sobre la liquidez de la cotizada.
Clave técnica: La red de 89.000 kilómetros, con un 67% de trazado soterrado, refuerza una cartera de activos regulados con menor exposición a climas extremos.
Apunte macro: El apetito por redes reguladas europeas se mantiene elevado; los fondos nórdicos AMF y Elo conservan el 20% de Caruna sin reducir posición.
He revisado los canales de aprovisionamiento naval que Washington baraja para acortar plazos y me encuentro con una opción que, hace apenas cinco años, habría sido descartada de plano: comprar buques de guerra a Japón y Corea del Sur.
Varios oficiales de la Armada estadounidense han confirmado a Nikkei que el Pentágono estudia encargar plataformas a astilleros aliados. Las propias fuentes describen la idea como altamente inusual. El motivo declarado es mantener el ritmo frente a la expansión naval china en el Indo-Pacífico.
Qué se está evaluando en Washington
La presión no es solo geopolítica. Los astilleros militares de Estados Unidos acumulan retrasos en la construcción de escoltas y submarinos, mientras Pekín bota cada año nuevos destructores y fragatas. Japón aporta plataformas probadas como la fragata furtiva Mogami, diseñada para misiones de escolta y patrulla. Corea del Sur dispone de grandes astilleros integrados capaces de producir cascos con rapidez y a coste competitivo.
No hay cifras oficiales sobre el número de buques ni sobre el coste que Washington podría asumir. Las conversaciones están en una fase preliminar, según las fuentes. Sin embargo, la mera inclusión de Japón y Corea del Sur en los planes de adquisición de la Armada es un indicador de que la capacidad de construcción estadounidense ya no responde a los ritmos que exige la competición con China.
Japón: ofrece una base industrial naval madura y la experiencia de la clase Mogami.
Corea del Sur: suma capacidad de fabricación masiva en astilleros comerciales y militares.
Estados Unidos: tendría que adaptar su normativa de compras para aceptar buques construidos en el extranjero.
La simple apertura de esta posibilidad altera los supuestos de la industria de defensa. Si Washington valida la compra exterior, el centro de gravedad de la construcción naval militar se desplazaría hacia el noreste asiático y reconfiguraría contratos, empleo y capacidades tecnológicas.
Varios oficiales navales citados por Nikkei Asia describen la compra de buques a Japón y Corea del Sur como una vía para mantener el ritmo ante la implacable expansión naval china.
Una reordenación de la industria naval asiática
Lo que me interesa de esta propuesta no es tanto la compra en sí como el cambio de doctrina que implica. Estados Unidos ha protegido durante décadas su base industrial de defensa con normas de preferencia nacional; aceptar buques aliados obligaría a revisar leyes y presupuestos. Japón y Corea del Sur, a su vez, pasarían de ser socios de seguridad a proveedores directos de plataformas militares, con el consiguiente refuerzo de sus astilleros y de su influencia tecnológica.
El riesgo principal es la dependencia inversa. Washington acudiría a aliados en un momento de tensión, pero cedería parte de su soberanía industrial en el sector más estratégico. Además, Pekín no va a detener su expansión naval por un gesto de adquisición; más bien podría acelerar su respuesta en el estrecho de Taiwán o en el Mar de China Meridional. La pregunta es si Washington está dispuesto a pagar ese precio político interno a cambio de acortar la brecha naval.
El precedente más parecido, aunque no idéntico, se produjo cuando Estados Unidos recurrió a astilleros extranjeros durante emergencias bélicas del siglo XX. La diferencia ahora es que no se trata de una economía de guerra declarada, sino de una competición estratégica prolongada. Eso cambia los incentivos: Japón y Corea del Sur podrían profesionalizar una industria exportadora de defensa que Pekín observará con atención.
🌐 El efecto dominó en Occidente
La hipótesis de compras a Japón y Corea del Sur tiene un impacto directo en Europa, aunque sea de segundo orden. Los astilleros europeos compiten con los asiáticos por contratos de exportación de fragatas y corbetas. Si Washington normaliza comprar fuera, la presión competitiva sobre la industria naval europea aumentará. El canal más evidente es el industrial: los astilleros japoneses y surcoreanos ya compiten con los del continente en buques mercantes. Si además se convierten en proveedores de referencia para la Armada estadounidense, su curva de aprendizaje militar y su escala productiva se ampliarán, reduciendo costes y plazos. Eso, a la postre, encarecería la posición competitiva de Navantia, Fincantieri o Naval Group en mercados de exportación.
Apertura de mercados europeos: el movimiento puede desviar pedidos de defensa hacia astilleros asiáticos y redefinir alianzas industriales.
España: Navantia y la industria auxiliar naval podrían notar más competencia en terceros mercados, aunque no de forma inmediata.
Inflación y fiscalidad: el efecto macroeconómico es limitado, pero refuerza la narrativa de rearme y de mayor gasto en defensa en la OTAN, con impacto fiscal futuro.
El precio del petróleo de referencia de la OPEP se disparó este lunes un 5,6% hasta los 123,11 dólares por barril. Es su nivel más alto desde el 7 de abril y coincide con la cancelación de cargamentos de Saudi Aramco hacia Europa por el cierre preventivo del oleoducto Este-Oeste.
Seis sesiones de subidas y una brecha frente al Brent y al WTI
El barril OPEP ganó 6,51 dólares respecto a los 116,60 dólares del viernes. Desde el 4 de septiembre acumula una revalorización del 26% en seis sesiones consecutivas al alza, un ritmo poco habitual para un indicador que suele moverse con menos brusquedad que los futuros del Brent o del WTI.
El Brent cerró la sesión en 105,68 dólares y el WTI lo hizo en 101,39 dólares. Ambos avanzaron, pero el repunte de la cesta de la OPEP fue claramente más intenso, lo que refleja el peso de las calidades extraídas en Oriente Medio.
Los precios oficiales publicados por la OPEP muestran una cesta compuesta por doce calidades de crudo, una por cada país miembro, incluida una calidad emiratí pese a que los Emiratos Árabes Unidos abandonaron la organización en mayo. La mayor parte de esas calidades está expuesta de forma directa a los cuellos de botella logísticos del golfo Pérsico, lo que explica que la prima geopolítica golpee antes a este indicador que a los referentes atlánticos.
A ese factor estructural se suma la volatilidad de las últimas semanas. Los analistas atribuyen los aumentos más recientes al cierre preventivo del oleoducto saudí, pero el repunte de la cesta en seis sesiones sugiere que el mercado está descontando algo más que una avería temporal: incorpora el coste de mover crudo desde Oriente Medio en un entorno de rutas alteradas.
El cierre del oleoducto Este-Oeste tensa el suministro hacia Europa
El detonante inmediato de la escalada se localiza en Arabia Saudí. Las autoridades cerraron de forma preventiva el oleoducto Este-Oeste, situado entre Riad y Medina, después de varios ataques sobre la instalación anunciados el viernes. La infraestructura es una de las principales alternativas para exportar crudo sin pasar por el Estrecho de Ormuz, donde el tránsito de buques petroleros se mantiene alterado.
El repunte no es solo una reacción puntual al cierre de un oleoducto: es la prima de riesgo que el mercado asigna a la logística del crudo de Oriente Medio.
Según ha informado Oilprice.com, Saudi Aramco ha suspendido cargamentos de crudo con destino a refinerías europeas mientras la tubería permanece fuera de servicio. La decisión no detiene la producción, pero sí interrumpe una vía de exportación clave y obliga a los compradores europeos a buscar calidades alternativas en plena planificación del cuarto trimestre.
Ese ajuste suele trasladarse con rapidez a los márgenes de refino y al coste de los fletes. Las refinerías que ya habían programado cargamentos saudíes para los próximos meses tendrán que acudir al mercado spot, un movimiento que suele encarecer los grados medios y pesados, muy demandados para la producción de diésel y queroseno.
El transporte marítimo tampoco ofrece una vía libre de fricciones. El tránsito por el Estrecho de Ormuz se mantiene alterado y los combates cerca de Bab al Mandeb, el paso que conecta el mar Rojo con el golfo de Adén, se han intensificado. La suma de factores encarece fletes, seguros, y primas por disponibilidad, un cóctel que suele alimentar la volatilidad del crudo.
El riesgo de disrupción ya no se limita a una instalación concreta. La intensificación de los combates cerca de Bab al Mandeb eleva la percepción de amenaza sobre toda la ruta que conecta el mar Rojo con el golfo de Adén. Si esa vía se cierra, los petroleros que salen del golfo hacia Europa tendrían que rodear el cabo de Buena Esperanza, con plazos y costes claramente superiores.
La prima geopolítica regresa al precio del petróleo
En lo que va de año, el precio medio del barril de referencia de la OPEP asciende a 97,70 dólares, más de un 40% por encima del promedio de 65,59 dólares contabilizado en todo 2025. El dato matiza la idea de un shock exclusivamente vinculado al incidente saudí: la tendencia era alcista antes del cierre del oleoducto, pero el corte de la tubería ha acelerado el repunte.
La composición explica buena parte de la brecha reciente entre el crudo OPEP y los referentes Brent y WTI. Las calidades de Oriente Medio sufren de forma directa las interrupciones en el golfo Pérsico, mientras que los crudos atlánticos se benefician de rutas más diversificadas. Esa exposición históricamente funciona en ambos sentidos: penaliza a la cesta cuando la tensión se relaja y la impulsa cuando el transporte se encarece.
El riesgo más visible es que la cancelación de cargamentos saudíes convierta la preocupación por un incidente concreto en un problema de disponibilidad para el mercado europeo. La OPEP+ mantiene su política de producción sin cambios, por lo que el margen para reemplazar esos barriles a corto plazo es reducido. Las refinerías europeas dependen en buena medida de importaciones de crudo por vía marítima, y cualquier demora adicional se traduce en costes logísticos y primas por disponibilidad.
El calendario añade presión. Aunque el hemisferio norte encara la temporada de mantenimiento de refinerías, las compras para la demanda invernal de destilados comienzan a diseñarse en estas semanas. Si la reapertura del oleoducto se retrasa, la reconstrucción de inventarios resultará más cara y dependerá de rutas marítimas ya congestionadas.
Para los consumidores europeos, la subida del crudo de referencia suele anticipar tensiones en los precios de los combustibles, aunque la traslación final depende de impuestos, márgenes de refino y tipo de cambio. El canal más directo es el diésel, cuyo suministro está muy vinculado a los grados que exporta Oriente Medio.
El precio ya no solo descuenta un incidente aislado: incorpora la dificultad de mover cada barril desde el Golfo hacia los mercados que lo necesitan.
Los próximos datos de inventarios en Estados Unidos y los movimientos de la OPEP+ ofrecerán más señales sobre la disponibilidad real de barriles. Sin embargo, el foco inmediato seguirá puesto en la reapertura del oleoducto saudí y en la evolución de la seguridad en Bab al Mandeb.
La reapertura del oleoducto Este-Oeste y la evolución de los combates cerca de Bab al Mandeb marcarán las próximas sesiones. Hasta que se despeje alguna de las dos incertidumbres, la prima de riesgo seguirá incrustada en la cesta de la OPEP.
LuxExperience crece un 7,6% en el cuarto trimestre de 2026. Net-a-Porter y Mr Porter salen de pérdidas y recuperan la venta a precio completo por primera vez desde la adquisición de Yoox Net-a-Porter.
Net-a-Porter y Mr Porter salen de pérdidas
El grupo, propietario de Mytheresa, Net-a-Porter, Mr Porter y Yoox, registró ventas netas de 653,6 millones de euros en el trimestre cerrado el 30 de junio, según datos adelantados por Vogue. La cifra, calculada a tipos de cambio constantes, confirma el cambio de tendencia frente a varios ejercicios de contracción del lujo online. Supone el tercer trimestre rentable desde la constitución de LuxExperience en abril de 2025, con un EBITDA ajustado del 2,1%.
En el conjunto del ejercicio fiscal 2026, las ventas netas crecieron un 3,2% hasta 2.470 millones de euros. El EBITDA pasó de unas pérdidas de 53 millones de euros a un beneficio de 10,8 millones, un giro relevante frente al ejercicio anterior.
El cuarto trimestre marcó el primer periodo de crecimiento y rentabilidad para Net-a-Porter y Mr Porter desde la adquisición. Sus ventas netas subieron un 5,6% hasta 273,9 millones de euros, impulsadas por Estados Unidos, donde el negocio creció un 15,1%.
En el ejercicio completo, la facturación del segmento alcanzó 994,8 millones, un 0,5% más que el año anterior. La lectura operativa es clara: el 4,3% de los compradores generó el 49% del valor bruto de mercancías y más de la mitad del negocio proviene de Estados Unidos.
El lujo online no volvió a crecer por volumen, sino por concentrar la rentabilidad en un cliente minoritario que paga precio completo.
La disciplina del precio completo y el peso del cliente top-tier
La estrategia no es exclusiva de Net-a-Porter. Mytheresa cerró el trimestre con un crecimiento del 10,2% hasta 269,2 millones de euros y su negocio estadounidense avanzó un 39,3%. En el conjunto del año, Mytheresa facturó 994,3 millones, un 11,5% más, con un patrón similar: apenas el 4,8% de los clientes aportó el 48,4% del valor bruto de mercancías.
Michael Kliger, consejero delegado del grupo, sitúa el negocio sobre clientes que construyen vestuario, gastan en grande y buscan las botas de invierno en agosto. No se trata de elevar etiquetas, sino de sostener el margen desde el primer precio publicado. La disciplina de costes y la atención personalizada figuran entre las palancas citadas por la dirección.
La puntuación de recomendación neta de Mytheresa alcanza 84, un nivel alto que sostiene la recurrencia del gasto. Cada segmento conserva su personalidad y activa experiencias propias, desde cruceros en la Riviera francesa hasta encuentros en la Bienal de Venecia.
Lo que el giro de LuxExperience dice sobre el ecommerce de lujo
El cambio tiene una lectura de mercado más amplia. El comercio electrónico del lujo pasó varios ejercicios midiendo el éxito por captación y volumen bruto, con márgenes débiles y devoluciones elevadas. LuxExperience invierte el argumento: la rentabilidad se concentra en una base reducida de clientes que compra con convicción y sin esperar a la rebaja. Es un modelo más parecido al de la relojería de alta gama, donde la autoridad editorial y la escasez importan más que el tráfico.
Yoox creció un 6,6% en el trimestre hasta 110,5 millones y 485,1 millones en el año, pero perdió 11,7 millones de EBITDA trimestral y 45,5 millones en el ejercicio. La dirección espera alcanzar el punto de equilibrio en 2027, con una lógica de primer precio: vender el inventario a la primera etiqueta publicada, sin descuentos adicionales.
💎 Veredicto Wealth
LuxExperience representa una tesis de diversificación en el comercio electrónico del lujo basada en la venta a precio completo y en la concentración del gasto en clientes top-tier. El principal riesgo a vigilar es la rentabilidad aún negativa de Yoox, que condicionará la expansión del margen EBITDA del grupo en el ejercicio fiscal 2027.
OpenAI compra Glass Imaging por más de 300 millones de dólares y ficha a un talento israelí que ya impulsó el Portrait Mode del iPhone. La lección para founders: el dominio técnico profundo se paga a precios de unicornio.
Una operación de más de 300 millones que triplica la valoración en un año
La operación, adelantada por The Wall Street Journal y recogida por el ecosistema israelí, valora la startup por encima de 300 millones de dólares, muy lejos de los 100 millones de dólares en los que se valoró durante su última ronda. La falta de confirmación oficial no diluye el mensaje: la fotografía computacional cotiza al alza.
Glass Imaging había levantado 20 millones de dólares en una Serie A liderada por Insight Partners en mayo de 2025. La semilla extendida de 2024 captó 9,3 millones de dólares con GV, Future Ventures y Abstract Ventures; la ronda inicial de 2021 la lideró LDV Capital junto a GroundUP Ventures. Esta progresión financiera sostiene la valoración actual.
Glass Imaging nació en 2019 y es, en esencia, una startup de fotografía computacional fundada por Ziv Attar, israelí y exingeniero de Apple, junto a Tom Bishop, doctor y también ex Apple. Ambos lideraron el equipo que creó la tecnología del Portrait Mode del iPhone antes de salir de la compañía para perseguir una idea más radical.
La tesis de Glass Imaging ataca una limitación física: la mejora de las cámaras chocaba contra un ‘techo de cristal’ tecnológico. En lugar de confiar en sensores más grandes o más cámaras, apostó por la inteligencia artificial para extraer más información del hardware compacto ya existente.
Ese giro de producto es la médula del exit. Los fundadores no vendieron una mejora incremental del sensor, vendieron un nuevo enfoque que convierte una cámara limitada en un sistema capaz de corregir aberraciones ópticas, imperfecciones del sensor y ruido sin inventar contenido. Eso es edge AI aplicado al proceso de imagen, no un filtro cosmético.
No se paga solo por la tecnología: se paga por el talento que entiende el problema desde la física del sensor hasta la red neuronal.
Talento israelí y la tecnología GlassAI que seduce a OpenAI
La tecnología GlassAI procesa ráfagas de imagen bruta del sensor y usa redes de restauración de imagen para recuperar texturas finas y nitidez. Esta aproximación encaja con smartphones, drones y wearables, tres mercados abiertos a la integración de software de imagen sin fabricar una cámara propia.
En mayo de 2025, Glass Imaging afirmó que su software podía multiplicar por diez el rendimiento de una cámara, una declaración diseñada para captar fabricantes interesados en licenciar la propiedad intelectual. La empresa nunca limitó su alcance al teléfono: desde el inicio desarrolló arquitecturas de cámara para drones y wearables, algo que amplía el abanico de compradores.
Lo que distingue a GlassAI de los filtros que conocemos es que no genera detalles falsos. Restaura la señal real del sensor, un requisito crítico para que fabricantes regulados y consumidores confíen en el resultado. Ese matiz, en un mundo cansado de imágenes sintéticas, añade una barrera competitiva que OpenAI valora.
📦 Caso de estudio: Glass Imaging
El reto: Mejorar cámaras compactas sin depender de sensores más grandes ni ópticas caras.
La jugada: Aplicar edge AI al procesado de imagen bruta para corregir aberraciones y ruido.
El resultado: Una salida por más de 300 millones de dólares, triplicando la valoración en un año.
La lección: El talento técnico que ataca una limitación física vale mucho más que una mejora incremental.
OpenAI mueve ficha en un tablero que va más allá del software. La compañía trabaja en un dispositivo secreto junto a Jony Ive, el ex Apple que definió el diseño del iPhone y que se sumó a OpenAI mediante la compra de io Products por 6.500 millones de dólares. Sumar a los ingenieros de imagen israelíes refuerza la ambición de crear hardware de consumo con IA, aunque la integración de Glass Imaging no está confirmada.
El encaje de la tecnología sigue sin detallarse: podría alimentar el dispositivo de Ive, otro producto o incluso quedar en segundo plano como propiedad intelectual licenciable. La compañía tampoco ha explicado la estructura del equipo tras la compra. Se intuye una jugada defensiva y ofensiva a la vez: asegurar capacidades de cámara avanzadas antes de que lo haga un rival.
Lo que enseña este exit al ecosistema español y latinoamericano
Israel vuelve a demostrar que es el epicentro de las salidas de deep tech. No es casualidad: la combinación de formación militar en unidades tecnológicas como Rafael, la cultura de equipo reducido y una tolerancia alta al riesgo técnico genera founders capaces de vender propiedad intelectual a gigantes. La lección para España y Latinoamérica no es copiar el modelo, sino acelerar la conexión entre investigación aplicada y capital.
El ecosistema israelí tampoco improvisa: detrás de cada exit hay una cadena de financiación temprana que viene del venture capital y de programas de transferencia tecnológica militar. En España, iniciativas como ENISA y la Ley de Startups han empezado a facilitar el acceso a capital, pero el reto sigue siendo convertir el talento académico en compañías con ambición global.
La valoración puede parecer alta, pero no es una burbuja: OpenAI paga por talento y por una ventana al hardware. Para un founder español, el mensaje es doble. Primero, no vender tecnología antes de tiempo; un producto con defensa clara (patentes, talento, datos) mantiene la negociación. Segundo, no subestimar sectores no SaaS: la fotografía computacional, la ciberseguridad o la agrotech israelí no son hype, son negocios con salidas reales.
El ecosistema español tiene Lanzadera y Wayra para afinar la tesis de producto, pero falta una apuesta más decidida por el talento técnico profundo. La diferencia suele estar en el equipo: dos founder con diez años de resolver un problema valen más que cinco con una idea de mercado y un pitch deck brillante. España necesita más liquidez para retener a los perfiles que hoy se van a Silicon Valley o Tel Aviv.
🚀 Hoja de Ruta para Emprender
Protege tu know-how antes de negociar: Si tu startup toca hardware o deep tech, blinda patentes y talento clave; eso fue lo que mantuvo el precio.
Mide el potencial de licenciamiento: Antes de vender, pregúntate cuántos fabricantes podrían integrar tu tecnología, no solo cuántos usuarios la usarían.
Construye con un buyer en mente: OpenAI no compró una mejora, compró un equipo que ya había validado su tesis en Apple. Encuentra al comprador natural desde el día uno.
No descartes la economía real: La lógica de edge AI y fotografía computacional también se aplica a negocios físicos: imagen, calidad y automatización son ventajas tangibles.