La Coalition for Innovative Media Measurement (CIMM) impulsa un grupo de trabajo para unificar los estándares de medición publicitaria en televisión y resolver la falta de consistencia entre las distintas divisas del mercado, según la información publicada por Digiday.
Una divisa común para un mercado fragmentado
El diagnóstico de partida es claro: el aspecto más consistente del panorama actual de medición televisiva es, precisamente, su inconsistencia. La CIMM ha decidido constituir un grupo de trabajo específico para abordar el enredo de las divisas de medición, esto es, la coexistencia de varios sistemas que arrojan cifras diferentes para un mismo inventario publicitario. El objetivo es acercar criterios y reducir la dispersión que hoy condiciona la negociación entre compradores y vendedores.
La tensión recorre los dos lados del mercado. En la compra, anunciantes y agencias reclaman una referencia única sobre la que planificar y negociar sus inversiones. En la venta, cadenas y plataformas defienden proveedores y metodologías propias. El resultado es un terreno de negociación en el que cada operación puede medirse con una vara distinta, lo que dificulta comparar soportes y justificar precios.
El grupo de trabajo busca ordenar ese escenario antes de que se cierren los grandes acuerdos de la próxima temporada publicitaria. La medición se ha convertido en uno de los principales puntos de fricción comercial del negocio audiovisual, y la falta de un estándar compartido complica cualquier comparación entre plataformas y formatos.
La ausencia de una referencia compartida obliga a compradores y vendedores a negociar cada campaña sobre metodologías distintas.
Qué es la CIMM y por qué se mueve ahora
La Coalition for Innovative Media Measurement es una coalición sectorial que reúne a compradores, vendedores y proveedores de datos en torno a un objetivo común: impulsar métodos de medición más consistentes para el negocio audiovisual. Su papel es de articulación, ya que sienta en la misma mesa a las partes que después negocian en el mercado.
El impulso de este grupo de trabajo responde a varios frentes abiertos en paralelo:
Fragmentación de la audiencia: el consumo se reparte entre emisión lineal y plataformas digitales, y cada entorno aplica criterios propios de medición.
Multiplicidad de proveedores: coexisten varios sistemas que ofrecen lecturas distintas de un mismo inventario publicitario.
Presión comercial: compradores y vendedores necesitan una referencia estable para fijar precios y comparar resultados entre campañas.
El debate no es nuevo. En los últimos años, el mercado publicitario televisivo ha pasado de apoyarse en una única referencia a convivir con un abanico de divisas alternativas, impulsadas por la llegada del streaming y por la demanda de datos más granulares. Ese tránsito ha ampliado las opciones disponibles, pero también la confusión a la hora de comparar inventarios entre plataformas. La CIMM trata ahora de ordenar ese escenario con un grupo de trabajo que busca puntos de acuerdo entre las partes y una base metodológica compartida.
El impacto en el negocio publicitario
La consistencia de la medición tiene un efecto directo sobre el negocio. Una divisa común reduce los costes de transacción, facilita la comparación entre soportes y ofrece a anunciantes y agencias una base más sólida para planificar sus inversiones. Sin ella, cada campaña obliga a negociar, además del precio, la metodología con la que se medirá el resultado.
El movimiento se sitúa en una fase en la que la medición ha dejado de ser un asunto técnico para convertirse en una cuestión comercial de primer orden. La consolidación del consumo en streaming ha trasladado la presión hacia sistemas capaces de medir de forma comparable entornos que hasta hace poco se analizaban por separado, desde la emisión lineal, hasta el vídeo bajo demanda.
Para el lado de la compra, el grupo de trabajo representa un intento de fijar reglas comunes antes de cerrar los grandes acuerdos de la temporada. Para el lado de la venta, implica aceptar un terreno compartido en el que ningún proveedor impone por sí solo la referencia del mercado. El equilibrio entre ambas posiciones determinará el alcance real del acuerdo y su traducción en contratos.
El resultado dependerá de la capacidad de la coalición para convertir el consenso técnico en una práctica adoptada por el conjunto del sector. Sin adopción efectiva por parte de compradores y vendedores, el grupo de trabajo quedará en una declaración de intenciones. El sector observa ahora si esa coordinación se traduce en una metodología asumida de forma mayoritaria. La medición publicitaria vuelve así al centro del tablero audiovisual.
📡 El Radar del Sector
El vacío que llena: el grupo de trabajo cubre la falta de una referencia común que permita comparar inventarios televisivos entre plataformas y proveedores.
El reto por delante: trasladar el consenso metodológico a la práctica diaria de compradores y vendedores antes de los próximos acuerdos comerciales.
El tablero competitivo: el movimiento presiona a los proveedores de medición para alinear criterios y abre la puerta a una divisa compartida en el negocio audiovisual.
El España-Croacia emitido en La 1 reunió 5.165.000 espectadores y un 40,2% de cuota de pantalla, lo más visto del día, según los datos de audiencia de este martes.
El partido impulsa a La 1 al liderazgo del día
La emisión del partido de la selección española se convirtió en la más seguida de la jornada y arrastró al conjunto de la parrilla de la cadena pública. La 1 cerró el día con un promedio de 18,6% de share, el registro más alto del ranking generalista, por delante de Antena 3 (13,2%), Telecinco (9,2%), Cuatro (7,1%) y laSexta (5,1%).
El dato se aprecia mejor al compararlo con la media diaria de la propia cadena. El partido firmó más del doble de cuota que el promedio de La 1 en el conjunto de la jornada. El efecto es directo. El deporte en directo vuelve a operar como palanca de concentración de audiencia para la televisión pública.
Dos piezas sostienen el liderazgo de La 1: el directo deportivo, que reúne a la audiencia en un único evento, y, el arrastre posterior sobre la programación de la misma cadena. La lectura de negocio es clara. La cuota se mide en espectadores únicos y en peso sobre el total del consumo televisivo, no en volumen de horas emitidas.
Un solo partido duplicó la cuota media diaria de La 1 y confirmó el deporte en directo como la palanca de audiencia más eficiente de la cadena pública.
En el cómputo general del día, la distancia entre La 1 y Antena 3 superó los cinco puntos de cuota, mientras Telecinco quedó por debajo de la barrera de los diez puntos pese a su liderazgo en la franja de mayor consumo. El orden del día queda fijado.
El ranking generalista de la jornada quedó definido por el peso del directo deportivo en La 1 y por la resistencia de Antena 3 en el resto de las franjas. Telecinco, que mantiene el liderazgo comercial en el prime time, firmó el tercer puesto del cómputo diario, con Cuatro y laSexta completando la tabla. El mapa queda así.
Prime time y access: Telecinco manda en la franja, La revuelta se impone en el access
La noche dejó un liderazgo repartido. Telecinco se impuso en el prime time con una nueva entrega de Supervivientes: tierra de nadie, y La 1 respondió en el access con La revuelta, que se colocó al frente de su franja. El reparto por programas quedó así:
Prime time: Supervivientes: tierra de nadie (Telecinco), 846.000 espectadores y 15,1% de cuota.
Alternativas de prime time: En tierra lejana (Antena 3), 782.000 y 12,7%; Código 10 (Cuatro), 587.000 y 10,4%; Al cielo con ella (Antena 3), 549.000 y 8,2% en el estreno de su temporada; El Objetivo especial (laSexta), 203.000 y 3,3%.
Access: La revuelta (La 1), 1.658.000 y 15,2%; El hormiguero (Antena 3), 1.320.000 y 10,6%; Horizonte (Cuatro), 1.057.000 y 8,2%; El intermedio (laSexta), 585.000 y 4,5%.
El duelo del access se resolvió con una diferencia de 4,6 puntos de cuota entre La revuelta y El hormiguero, y de 338.000 espectadores de distancia. El liderazgo quedó definido. El programa conducido por David Broncano firmó el mejor registro de su franja, apoyado en el efecto arrastre del partido emitido horas antes en la misma cadena.
Qué dice el mapa de audiencias del día
Dos formas de medir conviven en cada jornada: el cómputo diario y el liderazgo por franjas. Este martes ambas arrojan ganadores distintos. Telecinco ganó el prime time con un 15,1% de cuota, pero cerró el día en tercera posición con un 9,2%, más de nueve puntos por debajo de La 1. Antena 3 repitió como segunda opción tanto en la franja de mayor consumo como en el promedio diario, con un 12,7% y un 13,2% respectivamente.
La propia jornada ofrece el precedente: una sola emisión deportiva, el España-Croacia, concentró un 40,2% de cuota y elevó el promedio diario de la cadena por encima del 18,6%. El resto de las cadenas generalistas compitieron en un rango estrecho, entre el 5,1% de laSexta y el 9,2% de Telecinco. La brecha entre el mejor registro individual del día y la media de las cinco cadenas generalistas se acercó a los treinta puntos de cuota.
Para la televisión pública, el dato consolida el peso del directo deportivo en su estrategia de parrilla, mientras la competencia comercial sostiene su posición en franjas concretas. El access y el prime time concentran la puja publicitaria de la noche; el promedio diario ordena el relato del sector. Ambos planos conviven en la misma jornada y ninguno anula al otro.
📡 El Radar del Sector
El vacío que llena: El directo deportivo cubre la necesidad de grandes audiencias puntuales que elevan el promedio diario de la cadena pública.
El reto por delante: Trasladar el arrastre del partido y el liderazgo del access al conjunto de la programación diaria de La 1.
El tablero competitivo: Telecinco mantiene el prime time, La 1 gana el día y el access, y Antena 3 se consolida como segunda opción generalista.
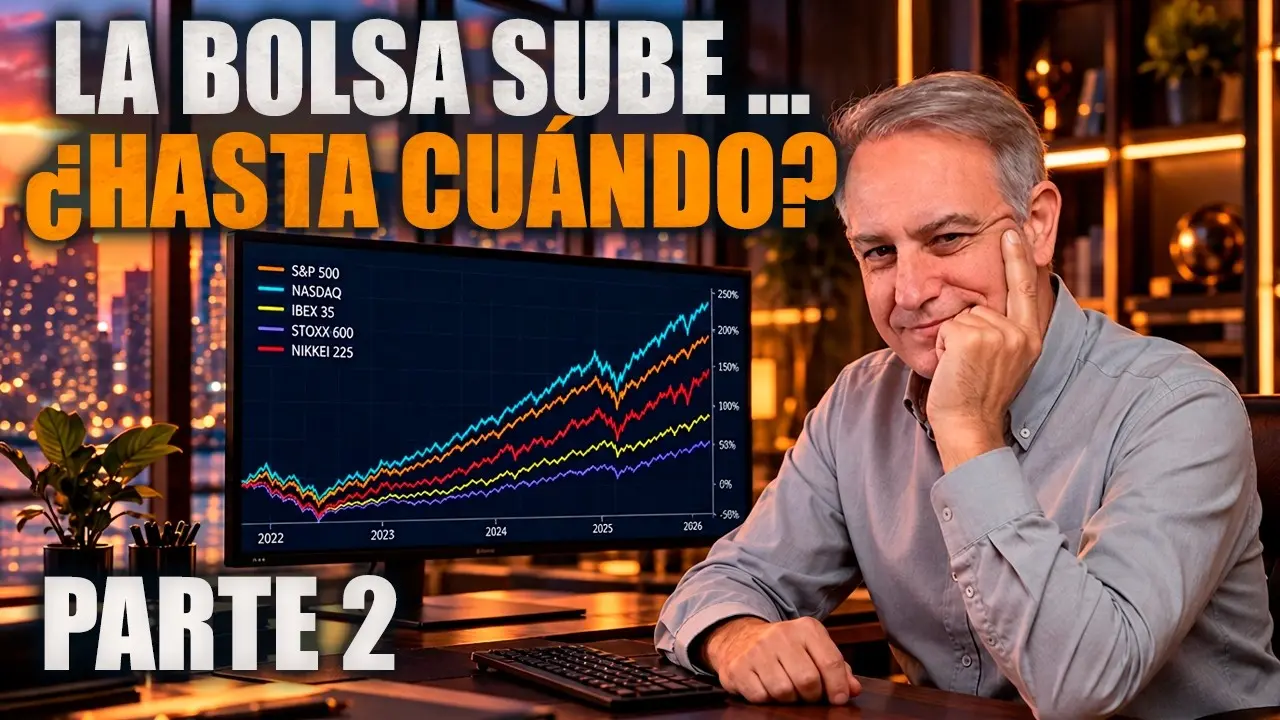
La bolsa puede seguir subiendo. Pablo Gil no niega esa posibilidad, pero tampoco está dispuesto a darla por hecha. En la segunda parte de su análisis sobre el rumbo del mercado, el gestor con cuatro décadas de experiencia sostiene que la pregunta importante ya no es cuánto recorrido queda al alza, sino dónde están los soportes que separan una simple pausa de un cambio de tendencia. Y avisa: cuando esos niveles ceden, el reloj empieza a correr en contra del inversor.
La fase de distribución: cuando los máximos dejan de crecer
Gil explica que los techos de mercado rara vez llegan con un desplome repentino. Lo habitual —y reconoce excepciones como la pandemia o el crash de 1987— es atravesar antes una fase de distribución lateral, en la que el índice deja de marcar máximos crecientes. Eso, por sí solo, no significa nada grave. Puede ser un simple respiro.
El problema aparece después. Según su lectura, la primera advertencia seria llega cuando el precio pierde los suelos que antes habían frenado las caídas en varias ocasiones. A partir de hay, lo que se observa es una secuencia de máximos cada vez más bajos y de mínimos también descendentes. Esa combinación, y no otra cosa, es la que le confirma que hay un cambio de tendencia en marcha.
La pérdida del soporte, la señal verdaderamente peligrosa
En el esquema que plantea, la ruptura de la directriz ascendente es un aviso menor. Importa, pero no decide nada por sí sola. Lo determinante es la pérdida de la zona de soportes, sobre todo cuando esa ruptura confirma además una figura de vuelta.
A partir de ahí, añade, el mercado suele rebotar y dejar un pico inferior al anterior. Esa confirmación elimina las dudas: ya no hay margen para interpretar el movimiento como una corrección pasajera.
El gestor menciona la estructura de hombro-cabeza-hombro como una de las formaciones clásicas que anticipan ese giro y subraya que no hace falta inventar indicadores nuevos. Basta con monitorizar la secuencia de máximos y mínimos decrecientes una vez perdido el soporte.
La ruptura de la directriz no confirma nada por sí sola. Lo que me dice que el mercado ha cambiado de verdad es la pérdida del soporte y, después, una secuencia de máximos y mínimos decrecientes.
— Pablo Gil Trader
Tres episodios que repiten el mismo guion
Para sostener el argumento, Gil repasa el S&P 500 en el año 2000. La subida de finales de los noventa se agota, el índice deja de superar sus propios máximos y, cuando cede los soportes previos, encadena una serie de picos y valles descendentes que desembocan en el desplome.
El episodio de 2007 y 2008 le sirve para ilustrar el patrón del doble techo. El mercado se frena en dos zonas muy próximas, pierde la directriz en dos fases y, lo más relevante, cede un nivel que había detenido las caídas en tres ocasiones. Gil sitúa en ese punto la activación de la formación de vuelta, acelerada después con la quiebra de Lehman Brothers.
En 2022, con una corrección mucho más modesta, la mecánica fue idéntica. Ruptura de la directriz, ataque a un nivel que se respeta tres veces, pérdida del mismo y concatenación de rebotes cada vez más cortos a lo largo de nueve meses.
El mismo ejercicio con el Eurostoxx 50 arroja conclusiones parecidas. El analista describe fases de consolidación en 2000, máximos casi al mismo nivel en 2007 y 2008 y una pauta muy similar en 2022, siempre con la pérdida de la zona de suelos como señal clave. La pandemia, admite, fue un shock externo distinto, con un deterioro económico inmediato, pero también rompió niveles críticos que anticipaban que algo estaba cambiando.
Los errores del inversor de largo plazo
El vídeo aborda también los errores que, a juicio de Gil, se cometen con más frecuencia al invertir en renta variable con vocación de largo plazo. Y plantea la pregunta que suele llegar después: en qué momento tendría sentido volver a comprar una vez el mercado haya girado, es decir, cuánto recorrido podría quedar realmente a la baja. Son dos asuntos que el gestor enmarca en su propia experiencia, cuatro décadas observando cómo se comportan los índices en los techos de ciclo.
El telón de fondo macro: deuda, defensa y crecimiento
El análisis no se limita a los gráficos. Gil introduce en la conversación el problema del endeudamiento de las economías desarrolladas, con déficits estructurales que se vuelven más costosos cuando suben los tipos de interés, y lo conecta con el debate europeo sobre el gasto en defensa. Su tesis: sustituir el papel que ha jugado Estados Unidos exige mucho más dinero del que se ha puesto sobre la mesa. Y las vías para conseguirlo son crecer más —algo que Europa no está logrando, con un crecimiento estructural en torno al 1%— o subir los impuestos a ciudadanos y empresas.
Ese marco no es abstracto. El coste de financiación de la deuda, el gasto público y el envejecimiento demográfico llevan años condicionando las carteras, y explican por qué el mercado mira con lupa cualquier señal de deterioro fiscal. Cuando el dinero deja de ser gratis, los niveles técnicos dejan de ser una curiosidad de analistas y pasan a ser la referencia que muchos gestores usan para decidir si mantienen o recortan exposición.
Qué significa para quien invierte a largo plazo
La lectura práctica de todo esto es incómoda: nadie puede saber de antemano cuándo llega el techo. Lo que Gil propone no es adivinar el futuro, sino tener un mapa. Un puñado de niveles anotados —los soportes que ya han frenado caídas antes, las directrices que marcan el ritmo de la subida— convierte una decisión emocional en una decisión basada en reglas. Esa es, probablemente, la parte más útil de su mensaje. El inversor que compró sin plan y vio el mercado derrumbarse en 2008 sabe que la diferencia entre resistir y vender en el peor momento no está en el convencimiento, sino en haber definido antes qué evidencia le haría cambiar de opinión. Y aquí conviene ser preciso: Gil no dice que el cambio de tendencia haya llegado. Dice cómo reconocerlo cuando llegue. Mientras los soportes aguanten, la tendencia sigue siendo la que era.
Queda flotando la pregunta que el propio gestor deja abierta. Si el mercado gira, cuánto recorrido habría realmente a la baja y en qué punto volvería a tener sentido comprar. Su respuesta, en esta segunda entrega, pasa por vigilar la evidencia en lugar de anticiparla. Los gráficos no avisan, pero tampoco engañan a quien los tiene delante.
La misión Smile ya capta auroras en ultravioleta y abre su fase científica tras meses de puesta a punto en órbita. La Agencia Espacial Europea (ESA) declaró el pasado 23 de septiembre que el observatorio europeo-chino está listo para empezar a revelar cómo responde la Tierra al viento solar, el flujo de partículas cargadas que el Sol emite sin descanso.
La decisión cierra un periodo de comisión de algo más de tres meses, desde que la nave despegó el 19 de mayo y alcanzó el 20 de junio su órbita definitiva para las operaciones científicas. En ese tramo, los equipos europeos y chinos desplegaron mecanismos, encendieron unidades y comprobaron todas las comunicaciones con tierra.
El anillo entero de auroras, captado en ultravioleta
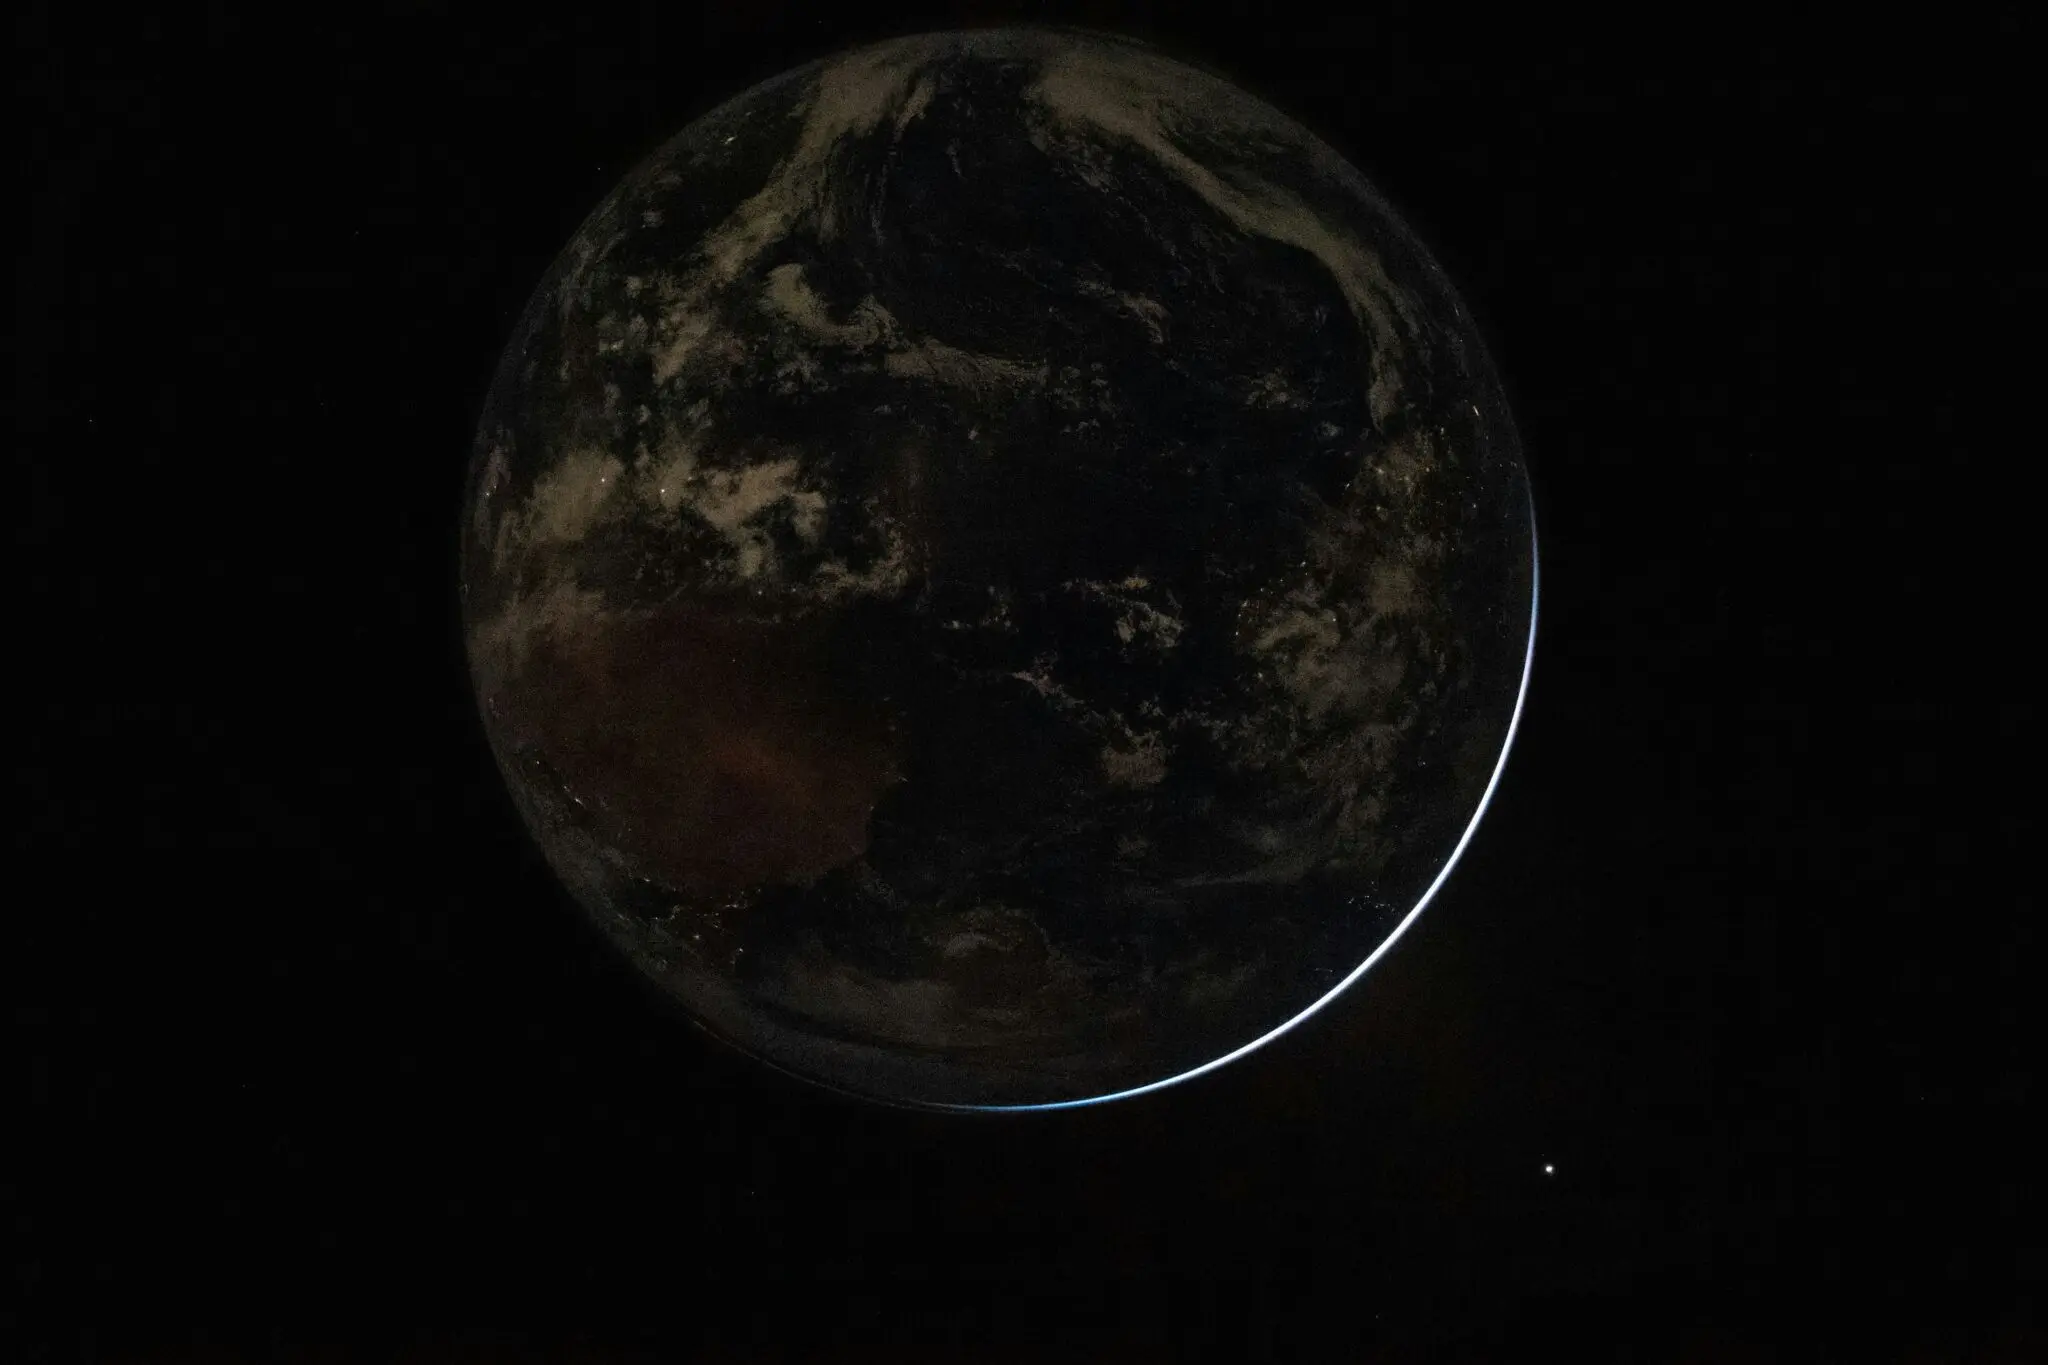
La primera prueba de que los instrumentos funcionan llegó antes de esa aprobación formal. El 24 de julio de 2026, apenas dos semanas después de encender su cámara ultravioleta, Smile grabó el anillo completo de auroras boreales alrededor del Polo Norte. Lo que muestra el vídeo es una perturbación del campo magnético terrestre causada por una embestida de partículas solares, una subtormenta auroral.
El responsable es el UVI (ultraviolet aurora imager), uno de los cuatro instrumentos que viajan a bordo y en el que la ESA participa junto a sus socios chinos. Su ventaja es la perspectiva. Desde el espacio, el óvalo auroral aparece entero, como una corona que ciñe el polo, y no como la franja parcial que se observa desde una estación en tierra. Es el primer instrumento desde 2008 capaz de retratar el anillo completo en luz ultravioleta.
Y lo hace durante 45 horas seguidas. Casi dos días de grabación continua, un registro que sigue la tormenta geomagnética desde que arranca hasta que se apaga. Las cámaras convencionales, atadas a sesiones cortas, se pierden esa película completa.
Para entender la escala conviene mirar dónde ocurre todo. El viento solar viaja a cientos de kilómetros por segundo y choca contra la magnetopausa, la frontera donde el escudo magnético terrestre lo frena, situada a unas diez veces el radio de la Tierra. Parece una distancia enorme. Es, en realidad, la primera línea de defensa de un planeta bajo bombardeo continuo.
Desde el espacio, el óvalo auroral no es una franja: es una corona completa que se enciende y se apaga al ritmo del Sol.
La directora de Ciencia de la ESA, Carole Mundell, resumió el hito en el comunicado de la agencia: ‘Smile es un testimonio de la confianza construida entre nuestros equipos, su dedicación a la excelencia y su determinación para encontrar soluciones ante cualquier reto’. La misión, añadió, queda aprobada para comenzar sus operaciones científicas.
Cuatro instrumentos y una luz que aún estorba
Smile es una misión conjunta de la ESA y la Academia China de Ciencias (CAS), un reparto poco habitual. La parte europea aporta el módulo de carga útil, el SXI, el lanzador y las instalaciones de integración y ensayo; la china, la plataforma de la nave, los otros tres instrumentos y la operación en órbita. El proyecto se enmarca en el programa Cosmic Vision de la ESA, centrado en entender cómo funciona el sistema solar.
Además del UVI, Smile lleva el captador de rayos X blandos (SXI), un magnetómetro (MAG), y un analizador de iones ligeros (LIA). El magnetómetro y el analizador miden directamente el campo y las partículas; las dos cámaras fotografían el resultado visible de ese choque.
El SXI, principal aportación europea al instrumental, también se encendió con éxito y ya ha tomado sus primeras imágenes, ambas de los restos de una estrella lejana que explotó hace tiempo. La cámara funciona muy bien, pero cuando apunta hacia la Tierra detecta demasiada luz parásita. La ESA, el consorcio de universidades y empresas del instrumento y el equipo chino que opera la nave trabajan en ajustes y actualizaciones de software para reducirla.
La geometría juega a favor. Smile apunta cada vez más lejos de la Tierra y el Polo Norte emite menos luz conforme avanza el otoño boreal, así que el brillo no deseado cae por sí solo. Se espera que alcance su mínimo a mediados de octubre. Será el momento de lograr la primera imagen buena de la magnetopausa o de la cúspide polar norte, la grieta por la que las partículas cargadas se cuelan hacia la superficie.
Lo que Smile puede cambiar en la previsión del clima espacial
Hay una razón práctica detrás de todo esto. Las tormentas geomagnéticas no son solo un espectáculo luminoso: inducen corrientes en las redes eléctricas, degradan las señales de navegación por satélite y aumentan la radiación que soportan los equipos en órbita. Advertirlas con tiempo suficiente sigue siendo uno de los grandes problemas abiertos de la física espacial. Smile quiere atacar el eslabón intermedio: qué ocurre exactamente entre la llegada del viento solar y la aurora que vemos encenderse.
La apuesta del proyecto es la imagen global. Misiones anteriores han medido partículas y campos in situ, con una precisión excelente pero en un punto concreto del espacio; los imageadores en ultravioleta y rayos X añaden el plano general, la película entera del fenómeno. Combinar ambas cosas es lo que permite construir modelos predictivos. Ahí Smile juega con ventaja: 45 horas de registro continuo son un archivo que hasta ahora nadie tenía.
La diferencia entre ver una aurora y entender una tormenta geomagnética es la diferencia entre una fotografía y una película.
Conviene, eso sí, mantener la prudencia. Lo presentado hasta ahora son imágenes de comprobación, no resultados científicos, y el instrumento de rayos X todavía arrastra el problema de la luz parásita. La propia ESA reconoce que los ajustes están en marcha. Habrá que esperar a los primeros datos del SXI, previstos para mediados de octubre, para saber si la misión cumple lo que promete. En exploración espacial, el hito del titular casi siempre es el punto de partida, no la meta.
Para quien quiera seguirle la pista, hay incluso una película. El documental Let’s Smile recoge los dos años de construcción del aparato, desde el verano de 2024 hasta el lanzamiento, y es la entrega final de una serie que la agencia ha ido publicando por capítulos.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: La cámara ultravioleta de Smile ha captado el anillo completo de auroras boreales y la misión ha sido declarada lista para iniciar su fase científica.
Dónde: En órbita terrestre, observando el óvalo auroral del Polo Norte y la frontera entre el viento solar y la magnetosfera.
Institución responsable: Misión conjunta de la ESA y la Academia China de Ciencias (CAS), con instrumento UVI de participación europea y china.
Cuándo: Aprobación de la fase científica el 23 de septiembre de 2026; primera grabación ultravioleta el 24 de julio de 2026; primer dato útil del SXI previsto para mediados de octubre de 2026.
Impacto a futuro: Mejorar la comprensión de las tormentas geomagnéticas y afinar la previsión del clima espacial que afecta a satélites, GPS y redes eléctricas.
Acceder a la escala de oficiales con una carrera universitaria no es una versión ampliada del ingreso por tropa y marinería: es un proceso propio, regulado por el Real Decreto 309/2021 y desarrollado después, cuerpo a cuerpo, por la Orden DEF/462/2022. Cada ejército, escala y especialidad fundamental fija sus propios requisitos, así que una misma persona puede encajar en un destino y quedar descartada en otro por una cuestión de edad, de titulación o de idioma.
Esta guía ordena esos filtros según el orden en que deciden: la edad y el grado exigido, el nivel de inglés fijado en un B2 del MCER, el cuadro médico de exclusiones de la Orden PCI/6/2019 y las pruebas físicas unificadas por la Orden DEF/15/2026. Distingue además lo que ha dejado de ser un obstáculo —estatura, tatuajes, embarazo— de lo que sigue vigente, como el tope de 27 años en los Cuerpos Generales, a partir de la normativa publicada y de las convocatorias en vigor.
Los topes de edad, cuerpo a cuerpo: la tabla que decide si puedes presentarte
Foto de Roberto Hund en Pexels
El abanico de edades máximas es tan desigual que, en la práctica, la titulación que se posee pesa tanto como el número de cumpleaños. En el ingreso directo con titulación universitaria previa a los Cuerpos Generales (Tierra, Armada y Aire) y a la Infantería de Marina, así como a la Escala de Oficiales de la Guardia Civil, no se puede cumplir ni haber cumplido 27 años en el año de la convocatoria; en la oferta de 2025 (Resolución 452/38205/2025, de 8 de mayo) esa vía con titulación sacó 179 plazas en los cuerpos militares y 14 en la Guardia Civil. Frente a ese tope, el Cuerpo Militar de Sanidad no tiene límite de edad máxima en la especialidad de Medicina, mientras que el resto de sus ramas (Enfermería, Farmacia, Odontología, Veterinaria y Psicología) se quedan en 31 años. Los Cuerpos Jurídico Militar, de Intervención e Intendencia tampoco aplican límite tras las anulaciones judiciales.
Esa disparidad no responde a un diseño deliberado, sino al rastro de dos décadas de litigios. El Tribunal Supremo anuló en 2014 y 2015 los topes de edad en el ingreso directo a Intendencia, Jurídico, Intervención y Sanidad (Medicina), y en 2022 (STS 269/2022) tumbó los límites de los suboficiales que promocionaban a oficiales por no estar justificados con datos objetivos ni científicos. El Real Decreto 113/2023, de 21 de febrero, suprimió después esos topes en la promoción interna, pero Defensa los mantuvo para la tropa y marinería; en 2025 la Audiencia Nacional lo declaró una discriminación contraria a los artículos 14 y 23 de la Constitución. La pugna sigue abierta, sin sentencia firme, sobre el tope de 27 años de los titulados que aspiran a los Cuerpos Generales, señalado como el último reducto tras las supresiones para suboficiales, tropa y Cuerpos Comunes.
La pugna abierta por los 27 años en los Cuerpos Generales
Foto de Franco Monsalvo en Pexels
El tope de 27 años para ingresar directamente como oficial en los Cuerpos Generales (Tierra, Armada y Aire) y en la Infantería de Marina es la principal anomalía del sistema de acceso militar español. Lo fijó el Real Decreto 309/2021, de 4 de mayo, que sí suprimió la edad máxima para los Cuerpos Comunes, Intendencia e Ingenieros, pero mantuvo el límite en los cuerpos que preparan y emplean la fuerza. El Consejo de Estado ya advirtió de que el reglamento reintroducía edades anuladas judicialmente y exigió justificarlas con datos. Poco después, la sentencia 269/2022 del Tribunal Supremo, de 3 de marzo, tumbó los topes de promoción de suboficial a oficial en esos mismos cuerpos por carecer de justificación objetiva o científica. Ese fallo es el precedente que sostiene la pugna.
El Ministerio de Defensa defiende el límite con un argumento de planeamiento: si se ingresa tarde, el oficial no podrá recorrer el escalafón ni alcanzar los empleos superiores antes del retiro, en una carrera media de unos 33 años de servicio. La consecuencia práctica es una asimetría difícil de explicar: un graduado de 30 años puede ser oficial de Sanidad, Jurídico o Intendencia, pero no de Infantería. La Justicia no anula cualquier tope —el Supremo ha avalado los 30 años para cabos y guardias, y el Tribunal de Justicia de la UE (caso Salaberría, 2016) acepta límites justificados—, pero exige una motivación individualizada. Mientras el debate sigue abierto en el Congreso y en los tribunales, las convocatorias de 2025 y 2026 mantienen intacta la barrera de los 27 años.
Medicina es ya el único acceso sin límite de edad
Foto de Sander Sammy en Unsplash
La especialidad fundamental de Medicina del Cuerpo Militar de Sanidad es la vía de acceso a la oficialidad que lleva más tiempo funcionando sin tope de edad, y fue la excepción que acabó arrastrando al resto de la estructura. La Sección Séptima de la Sala Tercera del Tribunal Supremo anuló en 2015 (sentencia 2334/2015) el límite máximo de edad para el ingreso directo en el Cuerpo Militar de Sanidad, especialidad fundamental Medicina, sin exigencia de titulación universitaria previa, un tope que el Reglamento de ingreso de 2010 situaba en los 20 años. Las convocatorias posteriores asumieron ese criterio: la de 2025 (Resolución 452/38209/2025, de 8 de mayo) exige tener cumplidos o cumplir 18 años en el año de la convocatoria y cierra el requisito con un «sin límite de edad máxima», tanto por ingreso directo como por promoción. Aquel proceso ofertó 50 plazas y el currículo de la Escuela Militar de Sanidad contempla entre 30 y 35 incorporaciones anuales a la escala de oficiales.
El matiz que desactiva la lectura literal del titular es que Medicina ya no es la única puerta sin tope. El Real Decreto 309/2021, de 4 de mayo, que aprobó el vigente Reglamento de ingreso y promoción, suprimió las edades máximas «con y sin titulación previa» para la totalidad de los Cuerpos Comunes y para los Cuerpos de Intendencia y de Ingenieros de los ejércitos y la Armada: su artículo 17 fija «sin límite de edad» en el ingreso directo y por promoción a esas escalas de oficiales. El tope se mantiene hoy en los Cuerpos Generales e Infantería de Marina (27 años en el acceso directo con titulación) y en el militar de complemento (30 años, 33 en Medicina sin especialidad y 37 con título de médico especialista). La pugna judicial sigue abierta, con un recurso directo contra ese reglamento ante el Supremo y tras la sentencia de 3 de marzo de 2022 que tumbó el tope de promoción de los suboficiales.
Qué grado universitario pide exactamente cada cuerpo
Foto de Emmanuel Offei en Unsplash
La llave académica la tiene la Orden DEF/462/2022, de 20 de mayo, modificada por la Orden DEF/436/2023, que desarrolla el anexo I del Reglamento de ingreso (Real Decreto 309/2021). Para los Cuerpos Generales e Infantería de Marina se admite cualquier título de Grado, Licenciado, Ingeniero, Arquitecto o Máster (niveles 2 o 3 del MECES) inscrito en el RUCT encuadrado en la rama de Ingeniería y Arquitectura; en Ciencias y en Ciencias Sociales y Jurídicas, en cambio, la puerta se estrecha a titulaciones tasadas: Matemáticas, Matemáticas y Estadística, Estadística, Física, Química, y ADE o Administración y Dirección de Empresas. La Armada reduce las ingenierías a Industrial, Naval, Aeronáutica y Telecomunicación, además de las titulaciones de marina mercante, y en el Ejército del Aire la especialidad de Ciberespacio apunta a Telecomunicaciones, Informática o Matemáticas. Intendencia exige grado, licenciatura o máster de Ciencias Sociales y Jurídicas vinculado a economía, empresa o derecho (anexo II): ADE, Economía, Derecho, Finanzas y Contabilidad.
Los Cuerpos de Ingenieros se mueven en el abanico más ancho: cualquier título oficial de Ingeniería y Arquitectura que habilite para las profesiones reguladas del anexo III (Caminos, Industrial, Minas, Montes, Agrónomos, Aeronáutico, Telecomunicación o Naval, entre otras), y en la escala técnica basta el ingeniero técnico. En los Cuerpos Comunes el filtro es de especialidad cerrada: Jurídico Militar solo contempla Derecho, Derecho/Bachelor and Laws o Ciencias Jurídicas de las Administraciones Públicas; Intervención replica el perfil económico-jurídico del anexo IV; y Sanidad se limita a la titulación de cada rama (Medicina, Farmacia, Veterinaria, Odontología y Psicología, más diplomado o graduado en Enfermería para la escala de oficiales enfermeros). Músicas Militares reclama el título Superior de Música en Dirección o Composición. Conviene retener un matiz práctico: la orden fija el catálogo, pero es cada convocatoria anual la que concreta qué títulos de ese catálogo se exigen.
Inglés: qué nivel STANAG se exige y qué certificados civiles lo convalidan
Foto de Faruk Tokluoğlu en Pexels
Para el ingreso directo en las escalas de oficiales con titulación universitaria previa, el listón de inglés se fija en el nivel B2 del Marco Común Europeo de Referencia (MCER), que en la escala militar equivale al perfil SLP 2222 (Nivel Funcional) del STANAG 6001 de la OTAN. Ese acuerdo estandariza la competencia en cuatro destrezas —comprensión y expresión oral, comprensión y expresión escrita—, cada una puntuada de 0 a 5, de modo que el perfil 2222 designa el nivel funcional, el 3333 el profesional y el 4444 el experto. La prueba de lengua inglesa es eliminatoria y puntuable (hasta 10 puntos) y su nota se suma a la del concurso para obtener la calificación final, conforme a la Orden DEF/279/2024, que remite a la Orden DEF/862/2014. Quien acredita previamente el perfil lingüístico puede quedar eximido de realizar el examen presencial y tiene prioridad en caso de empate.
La vía más rápida para cumplirlo es la acreditación mediante titulación: en lugar de examinarse, el aspirante presenta un certificado civil reconocido, siempre que lo haya obtenido en los cinco años anteriores al cierre del plazo de solicitudes. El catálogo admitido es amplio: Escuela Oficial de Idiomas (Intermedio B2, Avanzado C1 y C2), Cambridge (First/FCE para B2, Advanced/CAE para C1, Proficiency/CPE para C2, Linguaskill), IELTS (5,5-6,5 para B2; 7-8 para C1; 8,5-9 para C2), TOEFL iBT (72-94 para B2; 95-120 para C1), APTIS del British Council, Trinity ISE II/III/IV, Pearson PTE, TELC, LanguageCert o Michigan, entre otros. La convalidación de estos títulos por perfiles SLP corresponde a la Escuela Militar de Idiomas según la Orden Ministerial 2/2022 y la Instrucción 60/2022: el B2 First se corresponde con el SLP 2222 y el C1 Advanced o el C2 Proficiency con el SLP 3333.
Cuadro médico de exclusiones: lo que ya no te excluye automáticamente
Foto de Hush Naidoo Jade Photography en Unsplash
La norma que siguen citando las convocatorias de ingreso en los centros docentes militares es la Orden PCI/6/2019, de 11 de enero, pero su contenido ya no es el original. A raíz del Acuerdo del Consejo de Ministros de 30 de noviembre de 2018 —publicado en febrero de 2019 mediante la Orden PCI/154/2019—, que ordenó retirar del acceso al empleo público el VIH, la diabetes, la celiaquía y la psoriasis como causas genéricas de exclusión, Defensa adaptó su cuadro médico: la celiaquía desapareció como patología intestinal excluyente y la Orden PCM/79/2020, de 29 de enero (BOE del 31 de enero), reescribió los apartados que afectaban a las otras tres. Desde entonces no se excluye por el diagnóstico en sí, sino por la incompatibilidad real con la profesión militar, acreditada caso por caso mediante informe técnico del servicio médico correspondiente.
El efecto práctico es que el reconocimiento médico ya no opera como un filtro automático. Los apartados reformados —procesos endocrinometabólicos, enfermedades infecciosas y parasitarias, medicación o droga incompatible con la función militar, dermatosis crónicas e inmunodeficiencias— obligan al órgano médico pericial a motivar la exclusión de forma individual y a valorar el estado funcional del aspirante. Para evitar que la norma de acceso chocara con la de permanencia, el Real Decreto 966/2021, de 8 de noviembre, actualizó también el reglamento de aptitud psicofísica (RD 944/2001): las inmunodeficiencias quedaron con coeficiente 1-5, la celiaquía sin contenido y la diabetes y la psoriasis vinculadas a alteraciones funcionales de importancia pronóstica. El cuadro sigue vigente en las convocatorias de 2025, sin amparar procesos que impidan realizar las pruebas físicas o hagan prever una incapacidad psicofísica permanente.
Pruebas físicas: mismas pruebas para todos, baremos distintos según sexo
Grupo de personas haciendo ejercicio. Fuente: Agencia
El régimen vigente desde la Orden DEF/15/2026, de 13 de enero (BOE del 21 de enero) unificó en cinco ejercicios lo que antes eran doce pruebas distintas según ejército y escala, y fijó un principio que resume el elemento: hombres y mujeres ejecutan exactamente los mismos ejercicios y solo cambia la marca mínima. Para el ingreso directo en la escala de oficiales del Cuerpo General con titulación, las flexo-extensiones de brazos exigen 24 repeticiones en dos minutos a los hombres y 14 a las mujeres, mientras que la plancha isométrica —única prueba sin distinción de sexo— se queda en 56 segundos para ambos. La carrera de 2.000 metros se pide en 9’22» y 10’26»; el circuito de agilidad-velocidad, en 14,4″ y 16,1″; y la soltura acuática de 50 metros libres, en 56″ y 1’04». En Ingenieros y Cuerpos Comunes el listón baja a 9 y 6 flexiones, 11’38» y 12’02» en los 2.000 metros y 44 segundos de plancha.
El doble baremo es hoy el punto más discutido del acceso militar. La asociación ASFASPRO sostiene que la orden rebaja de forma general las marcas femeninas, sobre todo en flexiones, y atribuye el cambio a un trasfondo político de captación de mujeres; la doctrina advierte de que reducir el listón solo para un sexo tensiona los artículos 14 y 23.2 de la Constitución, y defiende que, si se rebaja, debería beneficiar por igual a todos los aspirantes, mientras el artículo 56 de la Ley 39/2007 de la Carrera Militar solo ampara diferencias derivadas de las distintas condiciones físicas. El contraste es internacional: el Ejército de Estados Unidos adoptó en junio de 2025 un test neutro respecto al género, mientras Alemania aplica coeficientes compensatorios, Reino Unido mantiene baremos diferenciados salvo en combate cercano y Francia o Italia conservan criterios separados.
Tatuajes y estatura: las trabas históricas que ya han caído
Foto de Seyi Ariyo en Unsplash
El límite de estatura fue durante décadas uno de los filtros más cuestionados del acceso militar. El cuadro médico de exclusiones de la Orden PCI/6/2019 fijaba una talla mínima en bipedestación de 160 centímetros para hombres y 155 para mujeres, además de un máximo de 203 centímetros. La Orden PCM/444/2023, de 30 de abril, suprimió con carácter general esos topes para todos los cuerpos y escalas de las Fuerzas Armadas, incluida también la Escala de Oficiales de la Guardia Civil. El objetivo declarado fue avanzar en la igualdad de oportunidades y captar talento, y la medida se aplicó desde las convocatorias de 2023. Solo se mantienen excepciones para destinos concretos donde la altura constituye un requisito esencial y determinante —como determinados puestos con exigencias ergonómicas de cabina de aeronaves—, que cada ejército puede fijar mediante instrucción.
El otro veto histórico, el de los tatuajes, también se ha rebajado. La normativa anterior impedía acceder a quien portara tatuajes visibles con las uniformidades no especiales, con independencia de su contenido. El Real Decreto 309/2021 cambió el criterio: ahora solo se exige carecer de inserciones o tatuajes contrarios a los valores constitucionales o que atenten contra la imagen de las Fuerzas Armadas, sin vetarlos por su visibilidad. El cambio se acompañó de la readmisión de opositoras excluidas por un tatuaje en el tobillo, visible únicamente con el uniforme de falda, para garantizar la igualdad entre hombres y mujeres. Entre 2017 y 2024 solo constan tres exclusiones por tatuajes en tropa y marinería. Persiste, no obstante, la contradicción con normas internas de la Armada o del Ejército del Aire que aún obligan a ocultar los visibles.
Embarazo en pleno proceso selectivo: aplazamiento sin perder la plaza
Foto de Z Zhang en Unsplash
Desde la Orden 79/1999, de 11 de marzo, el embarazo dejó de ser causa de exclusión en los procesos selectivos de las Fuerzas Armadas, y hoy la protección de la maternidad cuenta con apartado propio en cada convocatoria, con el artículo 18 del Real Decreto 35/2010, de 15 de enero, como norma de cabecera. Si la aspirante no puede realizar todas o parte de las pruebas físicas por embarazo, parto o posparto, la Sanidad Militar dictamina qué ejercicios está capacitada para afrontar; completa esos y la plaza que en su caso obtenga queda condicionada a superar después las pendientes. Las convocatorias de 2025 para oficiales con titulación de los Cuerpos Generales e Infantería de Marina (Resolución 452/38205/2025, publicada en el BOE el 13 de mayo) y para Intendencia incorporan esa cláusula con el epígrafe «Protección de la maternidad».
La aspirante opta entre completar las pruebas aplazadas en las fechas que fije el órgano de selección dentro de la misma convocatoria, siempre antes de la incorporación al centro docente militar de formación, o en la convocatoria inmediatamente siguiente. En ese segundo supuesto no le son de aplicación los requisitos de edad, algo determinante cuando el tope son los 27 años de los Cuerpos Generales e Infantería de Marina con titulación: el embarazo no le cierra la puerta por haber cumplido años mientras se resolvía el proceso. Si en la convocatoria siguiente tampoco puede por un nuevo embarazo, parto o posparto, dispone «por última vez» de esa misma elección; agotadas las oportunidades sin superar las pruebas pendientes, pierde la plaza condicionada. Ya propuesta como alumna, si no puede presentarse en el centro docente militar, tiene derecho a posponer la incorporación o a la reserva de plaza por una sola vez, acreditándolo con antelación ante la Subdirección General de Enseñanza Militar.
Nacionalidad, antecedentes y expediente disciplinario: los requisitos administrativos previos
Foto de Luis Andrés Villalón Vega en Unsplash
El primer filtro es la nacionalidad: las convocatorias de ingreso directo en las escalas de oficiales exigen poseer la española, sin que exista aquí la puerta que sí se abre en tropa y marinería, donde los nacionales de países iberoamericanos con vínculos históricos, culturales y lingüísticos pueden alistarse con carácter temporal y aspirar después a la nacionalidad. Para ser oficial no hay esa vía. A la nacionalidad se suman el pleno disfrute de los derechos civiles y dos exigencias penales concretas: carecer de antecedentes penales y no hallarse procesado, imputado, investigado ni encausado en un procedimiento judicial por delito doloso. Todos estos requisitos deben reunirse el día en que termina el plazo de solicitudes y mantenerse hasta la incorporación al centro docente militar de formación.
La segunda barrera mira al expediente administrativo y disciplinario: no haber sido separado mediante expediente disciplinario del servicio de cualquiera de las Administraciones Públicas, de órganos constitucionales o de órganos estatutarios autonómicos, ni estar inhabilitado con carácter firme para el ejercicio de funciones públicas. A ello se añaden exclusiones ligadas al historial militar, como no haber causado baja en un centro docente de formación por determinadas causas o no tener resueltas sanciones graves o muy graves con carácter firme. La convocatoria de 2025 (Resolución 452/38205/2025, de 8 de mayo) fija un control activo: el aspirante firma una declaración jurada de cumplimiento y el Ministerio de Defensa recaba de oficio el certificado del Registro Central de Penados, de modo que quien no autorice esa consulta debe aportarlo con fecha posterior a la publicación de la convocatoria.
La Seguridad Social deniega la baja y el cese de actividad a los socios de sociedades patrimoniales. Son las que solo administran el patrimonio de sus dueños y no una actividad empresarial o profesional. La Tesorería mantiene de alta a estos socios aunque la ley los deje fuera, y la frontera la acaban dibujando los tribunales.
Todo parte del artículo 306.2 de la Ley General de la Seguridad Social (LGSS). Deja fuera del alta como autónomo societario a los socios, sean o no administradores, de las sociedades cuyo objeto no es una actividad empresarial o profesional, sino la mera administración del patrimonio de los socios. Está vigente desde la Ley 66/1997.
La norma no define qué es esa ‘mera administración’ ni cuántos pisos hacen falta para que el alquiler deje de serlo. Sin una sentencia del Tribunal Supremo que fije criterio, la frontera la marcan los Tribunales Superiores de Justicia (TSJ).
Quién está obligado a darse de alta como autónomo societario
El artículo 305.2.b de la LGSS obliga a darse de alta a quien dirige una sociedad de capital como administrador o consejero, o le presta servicios de forma habitual, personal y directa, siempre que tenga el control efectivo. La ley entiende que hay control con el 50% del capital, ya sea propio o junto a familiares con los que se conviva.
También hay control con un tercio o un cuarto del capital si además se ejerce labores de dirección. Y no vale alegar que el cargo es gratuito: el Tribunal Supremo interpretó en 2004 que ‘a título lucrativo’ es ‘más amplia que la de servicios retribuidos’, como recogió el TSJ de Madrid en 2017.
El alta de oficio la pone la Tesorería por su cuenta; la baja, en cambio, hay que ganarla después en los tribunales.
Dónde está la frontera: lo que han decidido los tribunales
La Tesorería General de la Seguridad Social puede dar de alta de oficio a un socio si cree que su sociedad sí tiene actividad real. Los TSJ han anulado ese alta cuando la sociedad se limitaba a alquilar sus bienes. Tres fallos marcan el camino del socio que quiere quedar fuera del RETA.
El administrador de una sociedad familiar con inmuebles, con un trabajador a tiempo completo, quedó fuera porque esos datos ‘no evidencian que la sociedad esté constituida para el ejercicio de actividades empresariales’ (STSJ M 9332/2020).
Un socio con una sociedad de cuatro inmuebles alquilados quedó fuera ‘sin contar con ningún trabajador a su cargo’ (STSJ M 3700/2022).
El administrador de una sociedad registrada como promotora, con una sola vivienda, quedó fuera porque ‘no hay rastro de esa actividad económica’ (STSJ AND 1566/2025).
En el lado contrario, el TSJ de Madrid mantuvo el alta en 2017 porque el objeto social incluía la compraventa, los arrendamientos, la tenencia de inmuebles, y la administración de sociedades. Y en 2004 porque no constaba que los locales alquilados fueran de los socios, como exige la ley (STSJ M 3577/2004).
Ojo con mezclar criterios. Para Hacienda, según el artículo 27.2 de la Ley del IRPF, la actividad económica del alquiler exige una persona empleada a jornada completa. Ese criterio fiscal no decide el alta en autónomos, y el tribunal ya lo descartó en 2004 al señalar que no resultaban de aplicación las normas tributarias.
Seguir de alta sin deber no garantiza la prestación
Esa actividad no genera protección. La mutua solo cubre la baja de los autónomos si el alta es válida (artículos 315 y 83 de la LGSS), y sin alta válida tampoco hay derecho al cese de actividad. Estar de alta sin deber no garantiza nada: a la administradora de una cerrajería sin actividad desde 2020, su mutua le retiró la prestación por baja por indicios de fraude y le reclamó 3.982,23 euros, ya devueltos.
Y hay reloj. Ante un alta de oficio, la Tesorería puede reclamar las cuotas de los últimos cuatro años (artículo 24 de la LGSS). Si pagaste cuotas que no debías, puedes pedir la devolución con intereses dentro de los cuatro años siguientes a cada pago (artículo 26 de la LGSS). La ley excluye las cuotas ingresadas maliciosamente: cuanto más tardes en pedir la baja, más cuotas antiguas se quedan fuera.
Primero, un recurso de alzada ante la Tesorería en el plazo de un mes desde el día siguiente a la notificación (artículo 122 de la Ley 39/2015). Después, si no prospera, la vía contencioso-administrativa ante el TSJ. En los tres casos ganados, el socio recorrió exactamente ese camino.
Un pulso abierto: qué mirar a partir de ahora
La norma que excluye al socio patrimonial cumple casi tres décadas sin que nadie haya fijado qué es la ‘mera administración’. Cada TSJ aplica su propio rasero: Madrid ha mantenido altas por objetos sociales amplios, mientras otros tribunales las han tumbado cuando no había trabajadores ni rastro de actividad.
En la práctica, si tu sociedad solo alquila inmuebles y no tienes empleados, tienes argumentos para pelear el alta de oficio, pero nada es automático: depende del objeto social, de los trabajadores y del tribunal que te toque. Y el orden importa, porque pedir la baja tarde recorta la devolución. El Supremo sigue sin pronunciarse, así que el mapa seguirá moviéndose.
Guía rápida del trámite
📅 Plazos: No hay convocatoria con plazo. El recurso de alzada contra el alta de oficio se presenta en el mes siguiente a la notificación.
✅ Requisitos clave: Sociedad cuyo objeto social sea solo administrar el patrimonio de los socios, sin actividad empresarial propia ni trabajadores a cargo, según los TSJ.
🌐 Dónde solicitarlo: La baja se pide en el portal Importass con certificado digital o Cl@ve; el recurso, ante la Tesorería.
💰 Importe o coste: No es una ayuda. Se juegan las cuotas del RETA y la devolución de hasta cuatro años de cuotas con intereses.
⚠️ Error a evitar: Tardar en pedir la baja: las cuotas más antiguas se quedan fuera del plazo de devolución de cuatro años.
El IPREM cumple cuatro años congelado en 600 euros al mes y el paro del autónomo arrastra los mismos mínimos y máximos desde 2023.
No hay una decisión expresa detrás. La causa es la prórroga presupuestaria: España funciona con las cuentas de 2023, y el Indicador Público de Renta de Efectos Múltiples, el IPREM, viaja con ellas.
La última actualización del IPREM llegó con los Presupuestos de 2023: 20 euros al día, 600 al mes y 7.200 al año. En cómputo de 14 pagas, 8.400 euros. El SEPE mantiene esa misma cifra como referencia vigente para 2026.
Otras referencias sí se han movido en estos cuatro años. El salario mínimo interprofesional alcanza los 1.221 euros al mes en 14 pagas, 17.094 euros anuales. El IPREM no es un número decorativo: sirve para calcular prestaciones, ayudas y umbrales de renta.
Cuánto se cobra de paro del autónomo con el IPREM congelado
El cese de actividad, el paro de los autónomos, equivale con carácter general al 70% de la base reguladora. Esa base sale del promedio de las bases por las que cotizaste en los 12 meses continuados inmediatamente anteriores al cese. La norma, eso sí, fija un suelo y un techo.
El paro del autónomo se calcula con tu base de cotización, pero el suelo y el techo los fija un indicador que lleva cuatro años sin moverse.
Con los 600 euros actuales, la referencia para calcular esos límites es el IPREM mensual incrementado en una sexta parte. Son 700 euros. De ahí salen todas las cifras:
Mínimo sin hijos a cargo: 560 euros al mes (80% de 700).
Mínimo con hijos a cargo: 749 euros al mes (107%).
Máximo general: 1.225 euros al mes (175%).
Máximo con un hijo a cargo: 1.400 euros al mes (200%).
Máximo con dos hijos o más: 1.575 euros al mes (225%).
Ese suelo de 560 euros explica una paradoja habitual. Hay autónomos que llevan años cotizando por las bases más bajas, cierran el negocio y descubren que su prestación se queda en la cantidad mínima. No es un error del SEPE. Es lo que pasa cuando la base reguladora es baja y el indicador que la acota no se mueve.
Los tres errores que dejan el paro del autónomo en el mínimo
El primero es de calendario. Los 12 meses que se promedian son los inmediatamente anteriores al cese, así que si ese último año has cotizado por la base mínima para ahorrar en la cuota, la bajada se refleja en la prestación. La base reguladora se construye con lo que cotizaste el último año.
Confundir dos trámites es el segundo error. Darse de baja en el RETA no es lo mismo que solicitar el cese de actividad: la baja se gestiona con la Seguridad Social y la prestación se pide aparte. Hay quien da por hecho que con la baja ya está todo y lo descubre semanas después.
El tercero se olvida siempre: los hijos a cargo. Sin hijos, el suelo son 560 euros y el techo 1.225; con un hijo, 749 y 1.400; con dos o más, el techo llega a 1.575. Si no acreditas esa situación, te quedas con la tabla general.
Qué pasaría si el IPREM subiera un 3%
Poca cosa, y aun así se notaría. Un 3% llevaría el IPREM de 600 a 618 euros mensuales y la referencia con la sexta parte añadida subiría a 721. El mínimo del 80% pasaría a 576,80 euros y el máximo ordinario del 175% rondaría los 1.261,75. Con un hijo, el techo se iría a 1.442 euros; con dos o más, a unos 1.622.
El efecto no se queda en la prestación. El IPREM sirve también para fijar quién entra en muchas ayudas públicas. Cuando una convocatoria limita los ingresos a 5,5 veces el indicador, hoy hablamos de 3.300 euros mensuales o de 39.600 al año. Con el indicador congelado, ese límite se queda quieto mientras los ingresos sí se mueven.
De ahí el doble filo. Una subida elevaría las prestaciones calculadas en porcentaje del indicador y, a la vez, ampliaría los umbrales de renta de las ayudas que usan sus múltiplos. Congelarlo hace justo lo contrario.
Cuatro años de prórroga: quién paga la factura
El IPREM no se actualiza desde la Ley de Presupuestos de 2023, y 2026 es el cuarto ejercicio con aquellas cuentas prorrogadas. Cada año sin Presupuestos nuevos, la referencia se aleja un poco más de los precios y de los salarios. El SMI lleva cuatro años subiendo. El IPREM lleva cuatro años quieto.
La congelación tampoco es neutra al otro lado. Deja sin mover los umbrales de acceso a becas, ayudas, y bonificaciones que se expresan en múltiplos del indicador. Esos límites se endurecen solos, porque los ingresos suben y la referencia no.
Una referencia congelada cuatro años deja de ser una referencia. El mínimo de 560 euros y el techo de 1.225 siguen escritos con la letra de 2023, y sin unos Presupuestos nuevos no hay margen para que se muevan. La base por la que cotizas es la única palanca que depende de ti. La ficha del cese de actividad está en el portal Importass, el espacio de la Seguridad Social para autónomos.
Guía rápida del trámite
📅 Plazos: No hay convocatoria con fecha de cierre. La prestación se solicita después del cese, en el plazo que marca el SEPE.
✅ Requisitos clave: Estar de alta en el RETA y al corriente de pago, y cesar la actividad por una causa legalmente prevista.
🌐 Dónde solicitarlo: En la sede del SEPE, con certificado digital o Cl@ve, o de forma presencial.
💰 Importe o coste: El 70% de la base reguladora, con suelo de 560 euros y techo de 1.575 al mes según los hijos a cargo.
⚠️ Error a evitar: Cotizar por la base mínima el último año y no acreditar los hijos a cargo.
El Real Decreto-ley 26/2026 fija el IVA del alquiler turístico de menos de 30 días en el 10%. La norma, publicada este miércoles en el BOE, también deja a los ayuntamientos duplicar el IBI de los pisos vacíos y mueve las bonificaciones del IRPF de los caseros.
Vamos por partes, porque el texto toca bolsillos distintos. Al autónomo que gestiona apartamentos turísticos le cambia la factura que emite al huésped. A quien tiene un piso alquilado de forma estable le toca la próxima declaración. Y a quien mantiene el inmueble vacío, el recibo del ayuntamiento.
El 10% de IVA que el huésped paga y tú liquidas
El alquiler turístico de menos de 30 días queda en el tipo reducido del IVA, el 10%. Conviene no liarse con quién pone el dinero: el IVA lo paga el cliente y el arrendador solo lo ingresa. Si cobras 100 euros por una noche, la factura sale a 110 y esos diez euros van a Hacienda, no a tu caja.
Los 30 días marcan la frontera entre dos regímenes. El alquiler de vivienda habitual goza de exención en el IVA; las estancias cortas tributan al 10%. La diferencia entre una noche y un contrato de temporada no es menor: cambia el precio que ve el cliente y la contabilidad del arrendador.
¿Y cómo se presenta? Por el modelo 303, la autoliquidación trimestral del IVA que presenta cualquier autónomo o empresa. El calendario no cambia: del 1 al 20 del mes siguiente al cierre de cada trimestre, y hasta el 30 de enero en el cuarto. El error que más caro sale es no repercutir el IVA al huésped: si facturas sin el 10%, la cuota se debe igual y la pagas tú. Hacienda lo tiene detallado en su nota sobre las medidas fiscales.
Qué gana el casero con el IRPF y qué se lleva el inquilino
El Título II del RDL entra de lleno en el IRPF. Modifica las reducciones que se aplican a los rendimientos netos positivos de capital inmobiliario, y esa reducción puede llegar al 100% en determinados supuestos. Traducido: cuando un particular alquila una vivienda, Hacienda le deja descontar parte de lo que gana antes de calcular el impuesto; en ciertos casos, todo.
El texto aprieta el alquiler turístico y afloja el de larga duración: el mismo piso tributa distinto según cómo se explote.
Aquí conviene precisar dos cosas para no confundir impuestos. Primero, esto es IRPF, el impuesto de las personas físicas, no el Impuesto de Sociedades que paga una sociedad limitada. Segundo, hablamos de rendimientos de capital inmobiliario, la vía por la que declara quien alquila una vivienda como particular y no como actividad económica.
El texto añade otras dos medidas en el mismo impuesto. Una deducción del 10% para quien paga alquiler por su vivienda habitual, siempre que su base imponible quede por debajo de 33.007,20 euros anuales. Y la exención de la ganancia patrimonial cuando se vende una vivienda a una administración pública o a una entidad del sector público para destinarla a alquiler social o asequible. El texto íntegro se publica en el BOE.
IBI a los pisos vacíos: el recargo que decide tu ayuntamiento
La tercera pata es municipal. El RDL habilita a los ayuntamientos a duplicar el Impuesto sobre Bienes Inmuebles (IBI) de las viviendas que permanecen vacías. No es una subida automática en todo el país: cada consistorio decide si activa el recargo y a qué inmuebles lo aplica, dentro de su ordenanza fiscal.
Para el propietario, la clave está en la calificación. El recargo solo entra si el ayuntamiento declara la vivienda desocupada con carácter permanente; no basta con tener el piso sin usar un par de meses.
El pulso entre el alquiler turístico y el de larga duración
Este RDL no nace en el vacío. Desde la Ley de Vivienda de 2023, las reformas fiscales en esta materia han ido en la misma dirección: premiar el alquiler estable y encarecer el uso turístico o especulativo del inmueble. Lo nuevo es el instrumento. Hasta ahora casi todo se movía por la vía del IRPF, es decir, por el bolsillo del propietario. Ahora se toca también el IVA, que impacta en el precio que ve el cliente final.
Ahí está el matiz. Repercutir un 10% de IVA encarece la estancia, pero no adelgaza directamente el margen del operador si lo repercute bien. En cambio, la reducción del IRPF hasta el 100% sí es dinero que el casero se ahorra, aunque solo si su alquiler tributa como rendimiento de capital inmobiliario. Dos incentivos, dos públicos y dos efectos distintos sobre el mercado.
Queda por ver cómo aterrizan las medidas. El recargo del IBI depende de cada ordenanza municipal y de cuántos ayuntamientos se atrevan a aplicarlo. La deducción del inquilino se notará en la próxima campaña de la renta. Y quien vive del alquiler turístico tendrá que revisar sus facturas y su modelo 303 desde ya. Antes de dar nada por hecho, comprueba si tu alquiler tributa como capital inmobiliario o como actividad económica: de eso depende que puedas acogerte a la reducción.
Guía rápida del trámite
📅 Plazos: El RDL 26/2026 se publica en el BOE el 30/09/2026. El IVA se liquida cada trimestre (modelo 303); el IRPF, en la campaña anual; el IBI, según la ordenanza de cada ayuntamiento.
✅ Requisitos clave: Afecta a quien alquila pisos turísticos por menos de 30 días, a caseros que declaran el alquiler como persona física y a propietarios de viviendas vacías.
🌐 Dónde solicitarlo: No hay solicitud: es una obligación que entra en vigor con la norma. El detalle está en el BOE (BOE-A-2026-20266) y en la nota de la AEAT; el IVA se declara en el modelo 303 por sede electrónica.
💰 Importe o coste: IVA del 10% en estancias turísticas; reducción del IRPF de hasta el 100% para el casero y deducción del 10% para el inquilino.
⚠️ Error a evitar: Facturar el alquiler turístico sin repercutir el 10% de IVA: la cuota se debe igual y sale del bolsillo del arrendador.
La Comunidad de Madrid moviliza más de 143 millones en ayudas a los autónomos y este año eleva un 18% los recursos, hasta 37 millones.
El programa con más peso es la Tarifa Cero. Cubre el 100% de las cotizaciones durante el primer año de actividad, concentra el 73% del apoyo de este ejercicio y ya beneficia a 19.000 trabajadores por cuenta propia. Desde 2023, las líneas regionales han llegado a más de 53.000 autónomos.
Qué cubre la Tarifa Cero y cuánto dinero hay en juego
En la práctica, la Tarifa Cero asume la totalidad de la cuota durante los doce primeros meses de alta y se puede prorrogar a un segundo año. Es una ayuda a fondo perdido: no hay que devolverla, pero sí mantener la actividad y estar al corriente con Hacienda y la Seguridad Social.
Con la subida del 40% en las cuantías máximas, cada vez más altas entran en el tramo que cubre la ayuda completa y no solo una parte de la factura mensual.
En 2026, los 37 millones presupuestados apuntan a casi 12.000 beneficiarios. El objetivo declarado es sostener el ritmo de afiliación: la región supera ya los 443.000 autónomos y encadena siete años consecutivos de crecimiento, según los datos que maneja el Ejecutivo autonómico.
Casi tres de cada cuatro euros del último ejercicio se destinan a pagar la cuota de quien acaba de darse de alta, no la del autónomo ya consolidado.
Las tres ayudas nuevas y a quién le encajan
La presidenta Isabel Díaz Ayuso anunció tres medidas en el Debate del Estado de la Región que amplían el paraguas. Todavía están en fase de despliegue, así que conviene seguirlas en la sede de la Comunidad de Madrid antes de darlas por cerradas.
Tarifa Cero para la jubilación activa: abona el 100% de las cotizaciones el primer año a los autónomos que, tras alcanzar la edad legal de retiro, sigan en activo compatibilizándolo con su pensión.
1.250 euros al mes para contratar a un sustituto durante la maternidad, la paternidad, el cuidado de un hijo, un embarazo de riesgo o una incapacidad prolongada.
100% de la cuota los primeros 60 días de enfermedad: cubre el tramo inicial de la baja sin coste para el trabajador por cuenta propia.
Aquí está la letra pequeña que más disgustos genera. La Tarifa Cero de Madrid no es la tarifa plana estatal, y confundirlas es el error más habitual. La tarifa plana es la cuota reducida que gestiona la Seguridad Social en el alta; la Tarifa Cero la abona la Comunidad de Madrid sobre la cotización. Si pides una creyendo que pides la otra, te quedas sin ninguna.
El segundo aviso tiene que ver con la justificación. En las ayudas regionales al autónomo, muchas denegaciones no tienen que ver con incumplir el requisito de fondo, sino con presentar la documentación fuera de plazo o incompleta. Los 1.250 euros mensuales por sustitución, por ejemplo, obligan a acreditar la situación que los motiva.
Análisis: por qué Madrid crece al doble de ritmo que España
Conviene mirar el contexto para entender dónde está la apuesta. Desde 2019, el número de autónomos en Madrid ha crecido un 11,3%, casi el doble que la media nacional, que se queda en el 6,4%. Y en 2025 la región firmó un récord de afiliación a la Seguridad Social, con 3,86 millones de cotizantes y 108.159 empleos nuevos.
La lectura tiene trampa. Que el 73% del dinero vaya a la Tarifa Cero dice mucho sobre dónde está la barrera real para emprender: el primer año de cuota. Ese es el momento en el que más altas se caen, y por eso la ayuda se concentra ahí. El problema es que deja fuera al autónomo que ya lleva años trabajando, el que no arranca pero tampoco tiene colchón para una mala racha.
Esas tres medidas nuevas intentan tapar justo ese hueco, aunque por vías distintas: la jubilación activa para no perder al veterano, la sustitución para no cortar la actividad en una baja y los 60 días de enfermedad para que una gripe larga no se convierta en un problema de tesorería. Son parches razonables, pero llegan después de que el grueso del presupuesto se haya ido al arranque.
La pregunta abierta es si estas líneas serán compatibles con otras ayudas estatales al autónomo. La compatibilidad se concreta en cada convocatoria, y ahí es donde conviene leer la letra pequeña antes de contar con el dinero. La próxima referencia será la publicación de las bases en la sede electrónica regional y, después, la orden de cada línea con su plazo de solicitud.
Guía rápida del trámite
📅 Plazos: la Tarifa Cero se solicita al darse de alta; las tres ayudas nuevas están anunciadas y pendientes de convocatoria en la sede autonómica.
✅ Requisitos clave: estar de alta como autónomo, mantener la actividad y estar al corriente con Hacienda y la Seguridad Social.
🌐 Dónde solicitarlo: en la sede electrónica de la Comunidad de Madrid, con certificado digital o Cl@ve. La cotización se gestiona en el portal Importass de la Seguridad Social.
💰 Importe o coste: la Tarifa Cero cubre el 100% de la cuota del primer año, ampliable a un segundo. La ayuda por sustitución llega a 1.250 euros al mes. Es dinero a fondo perdido.
⚠️ Error a evitar: confundir la Tarifa Cero autonómica con la tarifa plana estatal y presentar la justificación fuera de plazo.
Cuántas propiedades tiene Mario Vaquerizo y en qué ciudades están repartidas
Mario Vaquerizo no esconde su cartera de ladrillo: él mismo ha repetido en varias entrevistas que posee seis casas en la Gran Vía madrileña, un sueño que arrastraba desde niño y que empezó a cumplir con la compra del primero de esos pisos junto a Alaska. No están repartidas por media España, sino concentradas en un edificio de 1900 con cinco alturas y una docena de unidades —viviendas, trasteros y locales— situado en el entorno de la plaza de la Luna y la calle de los Libreros, a un paso de Gran Vía y del barrio de Malasaña. Allí están la Casa Rosa, su vivienda habitual de unos 140 metros cuadrados, y la Casa Azul, dos plantas más arriba, que funciona como espacio para invitados y celebraciones. Al mismo bloque pertenecen el ático, la antigua portería que Mario convirtió en vestidor y dos locales comerciales a pie de calle.
Fuera del centro de Madrid, el matrimonio solo suma una propiedad conocida: el chalé de Boadilla del Monte, en la Comunidad de Madrid, que compraron en 2017 a su amiga Bibiana Fernández por unos 550.000 euros cuando esta necesitaba saldar una deuda con Hacienda. La casa, rebautizada como Casa Bibiana, se levanta sobre una parcela de casi 2.000 metros cuadrados —las fuentes oscilan entre 200 y 350 metros construidos— y hoy se valora por encima de 1,5 millones de euros. Con estas piezas, el patrimonio inmobiliario conjunto de Vaquerizo y Alaska se estima en más de cinco millones de euros. El objetivo que él mismo ha confesado es no dispersarse: quiere hacerse con el resto del edificio de Gran Vía para abrir un hotel cuando se jubile y quedarse solo con la Casa Rosa.
El valor estimado del conjunto de su patrimonio inmobiliario
Mario Vaquerizo posando. (Foto: Instagram)
La suma del patrimonio inmobiliario que Mario Vaquerizo ha ido levantando junto a Alaska se sitúa, según las estimaciones que manejan en los últimos años los medios especializados, por encima de los cinco millones de euros. La cifra engloba una cartera de entre seis y siete propiedades repartidas por la Comunidad de Madrid, con un peso decisivo del centro de la capital. No es un dato auditado ni una tasación oficial, sino el resultado de sumar el valor de mercado que portales como Idealista atribuyen a cada inmueble, muy por encima en varios casos del precio al que se compraron. La clave está en la revalorización: buena parte de esas compras se remontan a 2001, cuando la pareja adquirió su primer piso cerca de la Gran Vía y arrancó una estrategia que el propio artista ha reivindicado sin complejos, asegurando que confía en el ladrillo porque siempre acabará valiendo dinero, más que en fondos o bonos.
El núcleo de esa fortuna es un edificio de 1900 situado a pocos metros de la Gran Vía, con cinco plantas y doce inmuebles entre viviendas, trasteros y dos locales comerciales. Vaquerizo ha declarado en varias entrevistas que posee seis casas en ese bloque, aunque la documentación consultada por algunos medios rebaja la cifra a cinco, tres compartidas con Alaska y otra con su hermana Marta. Cada apartamento, de entre 90 y 100 metros cuadrados, rondaría hoy algo más de medio millón de euros, según Idealista. A ese inmueble se suma un ático y el chalé de Boadilla del Monte que compraron en 2017 a Bibiana Fernández por unos 550.000 euros y que ahora se valora por encima de 1,5 millones. El plan a largo plazo, ha explicado, pasa por reunir todo el edificio y convertirlo en un hotel.
La casa que comparte con Alaska: la propiedad más conocida
La Casa Rosa es la vivienda que Mario Vaquerizo comparte con Alaska y, con diferencia, la más reconocible de todo su patrimonio. Ocupa unos 140 metros cuadrados en un edificio castizo de 1900 situado en el centro de Madrid, a pocos pasos de la Gran Vía y la Plaza de la Luna, donde la pareja fijó su residencia habitual. Fue el primer inmueble que compraron juntos, el punto de partida de toda su cartera posterior, y debe su nombre al interior: una decoración de estilo color block en la que el rosa invade paredes, muebles y objetos, con cuadros, estatuas, libros y porcelanas acumulados bajo una estética abiertamente maximalista. Vaquerizo ha explicado en varias entrevistas que quería tener un piso en esa zona desde que, de pequeño, acudía a los cines de Gran Vía los sábados, un deseo que con el tiempo se ha multiplicado hasta sumar, según sus propias palabras, seis propiedades en ese entorno.
Su condición de propiedad más conocida se explica por la exposición mediática: ha aparecido en sus redes sociales y en el reality Alaska y Mario, que mostró rincones personales de la pareja. En el mismo edificio está la Casa Azul, dos plantas por encima, destinada a recibir invitados y celebrar reuniones; también la antigua portería que Vaquerizo transformó en vestidor y locales comerciales a pie de calle. El objetivo declarado es quedarse con el resto del inmueble para abrir un hotel cuando sean mayores, reservándose precisamente la Casa Rosa. Todo dentro de un patrimonio inmobiliario que se estima por encima de los cinco millones de euros.
Alquileres, sociedades y compraventas: cómo gestiona los inmuebles
Mario Vaquerizo con su familia. (Foto: Instagram)
El grueso de los ingresos recurrentes sale del edificio de la calle de los Libreros, a un paso de la Gran Vía y la plaza de la Luna: una finca de 1900 con cinco plantas y dos viviendas por planta. De las doce unidades —pisos, trasteros, la antigua portería y dos locales comerciales a pie de calle— la pareja ya controla buena parte, según los documentos consultados por Vanitatis en 2024, que situaban en cinco los inmuebles adquiridos por Vaquerizo: tres a medias con Alaska y uno compartido con su hermana Marta. La estrategia no es la de comprar y vender al ritmo del mercado, sino la de ir sumando pisos uno a uno en el mismo bloque y explotar en alquiler lo que no usa. Uno de los dos locales de planta baja, destinados a renta comercial, ya es suyo, y todos los apartamentos rondan entre los 90 y los 100 metros cuadrados, con un valor aproximado de más de medio millón de euros cada uno.
En el plano societario no hay una patrimonialista al uso: el vehículo conocido es Fangoria S.L., constituida en 1997 por Alaska y Nacho Canut para canalizar conciertos, derechos de autor y colaboraciones, que en su último ejercicio depositado en el Registro Mercantil, el de 2023, superó los dos millones de euros de facturación con un beneficio por encima de los 140.000 euros. Vaquerizo articula además sus contrataciones, cachés y derechos de imagen a través de sociedades mercantiles familiares. En cuanto a las operaciones, la secuencia documentada es de compras sostenidas y ninguna venta: el primer piso de la Gran Vía en 2001 junto a Alaska, un ático de 83 metros con terraza de idéntica superficie en 2005 —valorado cerca del millón— y, en 2017, el chalé de Boadilla del Monte que adquirieron a Bibiana Fernández por unos 550.000 euros y que hoy se tasa por encima de 1,5 millones.
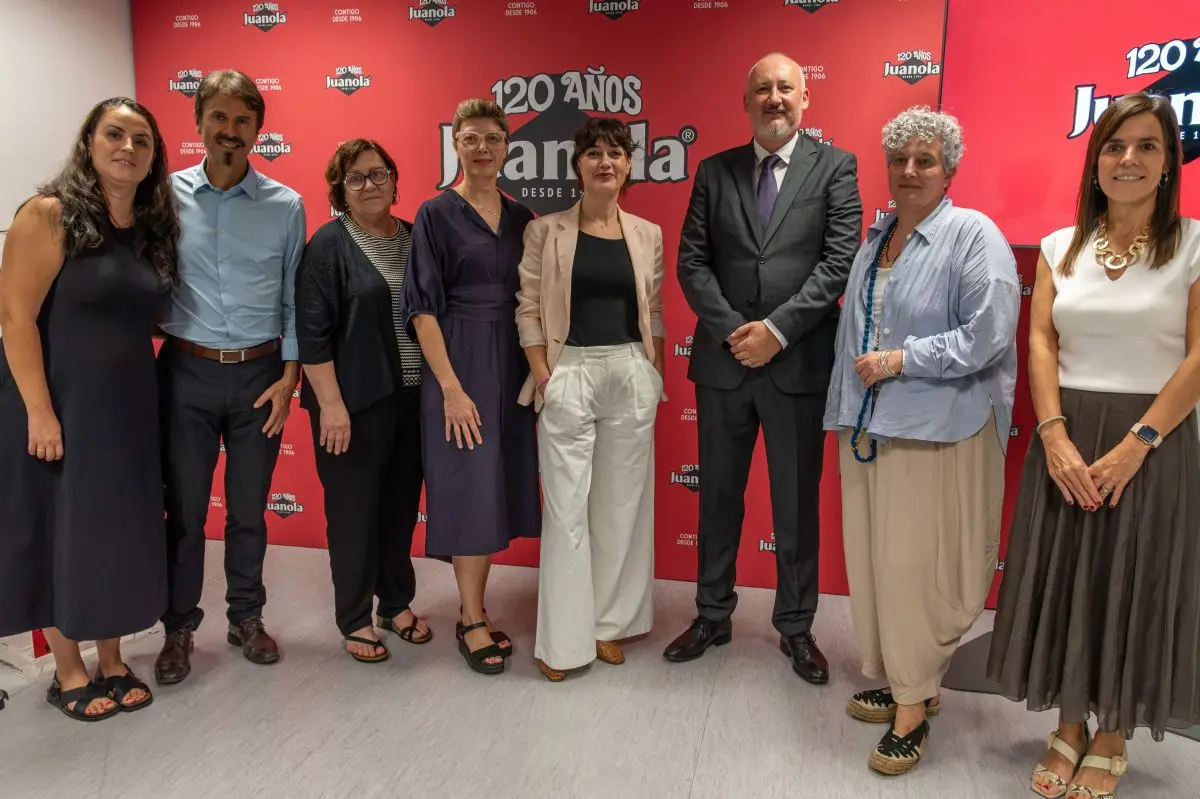
Juanola, marca especializada en el cuidado de la garganta y la voz, ha celebrado su 120 aniversario con un acto institucional en su planta de producción de Sant Quirze del Vallès (Barcelona), donde actualmente continúa fabricando sus productos.
El encuentro, organizado por Angelini Pharma, compañía a la que pertenece Juanola, ha contado con la participación de la alcaldesa de Sant Quirze del Vallès, Elisabeth Oliveras, y representantes del Col·legi de Farmacèutics de Barcelona, quienes han visitado las instalaciones para conocer de primera mano el proceso de elaboración actual de las pastillas Juanola, y poner en valor su legado como marca centenaria.
La historia de Juanola comenzó hace 120 años en el barrio de Gràcia de Barcelona, donde el farmacéutico Manuel Juanola Reixach desarrolló en 1906 una fórmula artesanal para aliviar las molestias de garganta. De aquella fórmula nacieron las primeras pastillas de regaliz Juanola, caracterizadas por su forma de rombo, su color negro y su particular sabor.
Su acogida impulsó rápidamente su crecimiento. Un año después, en 1907, ya se habían vendido más de 100.000 cajas y en 1913 la cifra ascendía a 236.000. Con el paso de los años, otras farmacias de Barcelona comenzaron a comercializar las pastillas y, en 1930, Juanola ya se distribuía por toda España.
Este crecimiento llevó a transformar progresivamente aquella elaboración artesanal en una actividad industrial. En 1940, la familia Juanola inauguró los Laboratorios Juanola en el mismo barrio de Gràcia donde había comenzado su historia, consolidando una trayectoria vinculada desde sus orígenes al conocimiento farmacéutico y al tejido industrial catalán.
Décadas después, en los años noventa, Juanola se incorporó a Angelini Pharma y en el año 2005 la producción se trasladó desde Gràcia a la planta de Sant Quirze del Vallès, donde continúa elaborándose en la actualidad. La nueva planta está equipada con tecnologías modernas, pero mantiene la formulación tradicional con ingredientes naturales y la producción artesanal. En los últimos años se han introducido diferentes sabores y la fabricación de productos de la marca Juanola asciende hoy a casi tres millones de cajas de Juanola al año.
La alcaldesa de Sant Quirze del Vallès, Elisabeth Oliveras, ha destacado que “Juanola es una marca que forma parte de la memoria de varias generaciones y que, después de 120 años, sigue manteniendo aquella voluntad con la que nació: cuidar a las personas y hacerles un poco más fácil el día a día”. Asimismo, ha puesto en valor el papel de la compañía como empresa vinculada al territorio y generadora de actividad económica.
Por su parte, Daniel Gheorghe, director general de Angelini Pharma España, ha señalado que “celebrar los 120 años de Juanola supone reconocer una trayectoria construida sobre la confianza de muchas generaciones, pero también sobre la capacidad de evolucionar e innovar manteniendo nuestros orígenes”.
La trayectoria de Juanola también ha estado vinculada a la evolución del sector farmacéutico en Cataluña. En este sentido, Meritxell Cortés, vocal d’Indústria del Col·legi de Farmacèutics de Barcelona, ha señalado que “somos un motor de referencia a nivel nacional e internacional, impulsando la investigación, el desarrollo tecnológico, la producción de calidad y la generación de empleo cualificado. Plantas como esta en Sant Quirze del Vallès demuestran cómo la tradición y la alta tecnología industrial se dan la mano para seguir aportando valor, salud y bienestar a la sociedad”.
Nestlé ha invertido cerca de 12 millones de euros en España desde 2021 en prácticas de agricultura regenerativa con unos 500 agricultores y ganaderos, un paso más hacia su objetivo de cero emisiones netas en 2050.
La cifra se enmarca en algo más de 112 millones de euros destinados a sostenibilidad en la cadena de valor española en los últimos cinco años. El dinero no se reparte por igual. Va a tres frentes —tomate, cereal y leche— y a las fábricas que dependen de ellos: Miajadas (Cáceres), Pontecesures (Pontevedra), Sebares (Asturias) y La Penilla de Cayón (Cantabria).
En el tomate, el punto de partida es una década de trabajo. La iniciativa Solís Responsable, con certificación de Producción Integrada de Extremadura, ha servido para que todas las salsas que salen de la fábrica extremeña se elaboren con tomate cultivado con rotación de cultivos, setos que atraen fauna útil y cubiertas vegetales en invierno. El balance del programa lo expuso el director general de Nestlé España, Jordi Llach, en un encuentro con medios.
Dónde van los 12 millones: tomate, cereal y leche
El programa de cereal es el más medible. Desde 2021, la compañía ha invertido 1,5 millones de euros con 26 agricultores de Castilla y León y Navarra y prevé cerrar 2027 con 3 millones. Son cerca de 5.000 hectáreas y unas 20.000 toneladas de trigo, avena y cebada que ya se cultivan en campos con rotación, mínimo laboreo y siembra directa. Todo el cereal de las papillas infantiles que se fabrican en La Penilla sale de ahí.
Las granjas cuentan otra historia. Con más de 6 millones de euros y algo más de 110 explotaciones lácteas de Galicia, Asturias y Cantabria —la mayoría de las cuales provee de leche a La Lechera—, el proyecto que la empresa desarrolla con la Fundación Global Nature cerró 2024 con 43.600 toneladas de CO2e menos. Las medidas tienen poco de épico y mucho de eficacia: fertilización individualizada por granja, placas solares, cubrición de las fosas de purines y mejoras de climatización en los establos.
Doce millones de euros no compran suelo vivo de un día para otro: compran rotación, setos y la paciencia de quinientas explotaciones.
Hay un cuarto frente que no aparece en las cifras de emisiones. Desde 2021, más de 40 jóvenes ganaderos han pasado por el programa de agroemprendimiento que Nestlé impulsa en Cantabria junto a Veterinarios Asociados. El relevo generacional importa: sin ganaderos jóvenes no hay leche, ni proveedores a los que exigir mañana.
La transición del campo no se paga con eslóganes, sino con contratos largos que hagan rentable sembrar de otra manera.
La letra pequeña: qué mide de verdad la agricultura regenerativa
Aquí empieza lo incómodo. El 40% de reducción media de CO2e que la compañía atribuye al programa de cereal no aclara si se calcula por hectárea, por tonelada de grano o sobre el total del proyecto. Tampoco consta una verificación externa del porcentaje. No es una acusación: es lo que falta para que lo regenerativo deje de ser una etiqueta y pase a ser una métrica comparable entre proveedores.
Con el calendario ocurre algo parecido. Los datos de las granjas lácteas se cierran a finales de 2024 y el objetivo de cero emisiones netas está fijado en 2050. Entre una fecha y otra hay 26 años y varias renovaciones de contratos. La letra pequeña manda.
📊 Impacto ecológico en cifras
CO2e evitado: 43.600 toneladas acumuladas al cierre de 2024 en las granjas lácteas y una reducción media del 40% en el programa de cereal.
Superficie implicada: cerca de 5.000 hectáreas de cereal en Castilla y León y Navarra, los campos de tomate de Extremadura y más de 110 granjas de leche.
Inversión: 12 millones de euros en España desde 2021, con 1,5 millones en el frente cerealista y previsión de llegar a los 3 millones en 2027.
Equivalencia tangible: unos 500 agricultores y ganaderos que abastecen a las fábricas de Miajadas, Pontecesures, Sebares y La Penilla de Cayón.
Del proveedor al carrito: así se mueve toda la cadena
Nestlé cifra en casi dos tercios las emisiones globales de gases de efecto invernadero ligadas a la agricultura y la ganadería, un cálculo con el que justifica dónde pone el dinero. Sea cual sea el porcentaje exacto, el peso de la cadena agroalimentaria en su balance es indiscutible: es su Scope 3, la parte que no controla directamente y que domina su huella. De ahí que la inversión vaya a los proveedores y no a las fábricas.
Cuando un comprador de este tamaño condiciona la materia prima a prácticas concretas, el efecto llega al agricultor que firma, al que aún no firma y, al final, al precio del estante. La CSRD europea obliga ya a las grandes empresas a reportar estas emisiones con verificación limitada de un tercero, y los estándares que validan los objetivos climáticos exigen recortes reales antes de recurrir a compensaciones. Lo que era un relato de marca se convierte en una partida auditable.
Lo que aún no cuadra: netas no es cero
Conviene separar compromiso de acción. Los 12 millones invertidos y las 43.600 toneladas ya evitadas son hechos consumados. El objetivo de 2050 es todavía una intención, y la palabra clave es netas: permite que una parte del ajuste llegue vía compensación o captura, no vía reducción directa. El estándar de la Science Based Targets initiative (SBTi) exige precisamente eso, recortes profundos primero y neutralización de lo residual después.
El precedente interno juega a favor. Solís Responsable arrancó hace más de una década y hoy es una rutina de compra, no un piloto de marketing. Ese es el rasgo que distingue un plan que aguanta de un anuncio que caduca. Pero el modelo arrastra una dependencia evidente: quien paga la transición es el comprador mientras le interese, y el suelo mejorado queda en la explotación. Si cambia la política de compras, el agricultor conserva la inversión y pierde el contrato.
De ahí que la métrica que falta importe tanto como el dinero. Sin un indicador consensuado, y sin auditoría, la agricultura regenerativa seguirá siendo un paraguas donde cabe casi todo. Con él, se convierte en lo que ya es en estas 500 explotaciones: una forma más barata de mantener el suelo productivo durante las próximas décadas.
🌍 El Impacto Real para el Futuro
Beneficio medible: 43.600 toneladas de CO2e menos acumuladas al cierre de 2024 y un 40% de recorte medio en el cereal de casi 5.000 hectáreas.
Modelo que cambia: la compra de materia prima deja de decidirse solo por precio y pasa a exigir rotación, cubiertas vegetales y fertilización ajustada.
Para las próximas generaciones: un suelo con más materia orgánica retiene más agua y más carbono, y sostiene la producción cuando el clima aprieta.
Dos camiones rotulados con el logotipo de Nvidia y presentados como transporte de chips de Nvidia para IA fueron robados en California. Dentro solo había arena: nueve toneladas por remolque.
Los dos contenedores pertenecían a PlusAI, una empresa estadounidense que desarrolla sistemas para la conducción autónoma y que utiliza chips de Nvidia en sus tecnologías. La arena no era un error de carga. Simula el peso de una carga en las pruebas en carretera de la compañía, que así comprueba el comportamiento de sus vehículos en condiciones lo más próximas posible a las reales. Un procedimiento habitual en el desarrollo de vehículos pesados, y también el motivo por el que el botín resultó ser humo.
Claves de la operación
Nueve toneladas de arena por remolque. La carga robada carecía de valor comercial y no contenía GPU, servidores ni componentes electrónicos, según la propia empresa.
El logotipo de Nvidia como hipótesis del móvil. La vicepresidenta de márketing de PlusAI sostiene que la rotulación pudo convertir los remolques en objetivo de los ladrones.
Investigación abierta en Fremont. Los vehículos aparecieron en pocas horas, pero la policía no ha identificado a los autores ni el motivo del robo.
El logotipo como cebo: cuando la marca pesa más que la carga
El robo se produjo de noche, con los dos remolques estacionados y sin la carga electrónica que anunciaba su rotulación. Los agentes han documentado marcas visibles compatibles con un intento de forzar la apertura, aunque ni la arena ni ninguna otra parte de los vehículos fue sustraída.
La propia PlusAI denunció los hechos. Según relató Lauren Kwan, vicepresidenta de márketing de la empresa, un amigo de un empleado vio los dos remolques aparcados cerca de las oficinas de otra compañía. Al no saber que habían sido robados, avisó a la plantilla. Tras las comprobaciones oportunas, la firma informó a las fuerzas de seguridad, que localizaron los vehículos en cuestión de pocas horas.
La hipótesis que maneja la compañía apunta directamente a la rotulación. Kwan considera que la inscripción de Nvidia pudo convertir los remolques en un objetivo para los ladrones. La policía de Fremont confirmó el viernes que el caso sigue siendo objeto de investigación y precisó que, por el momento, se desconocen los autores del delito y cuál fue el móvil. ‘En los diez años de actividad de la empresa nunca nos había ocurrido nada parecido’, explicó la directiva.
Nadie se llevó nada porque no había nada que llevarse; el botín era la expectativa, no la carga.
El hardware de IA ya viaja como material sensible
El episodio revela hasta qué punto la escasez de aceleradores ha reordenado la percepción de valor dentro del sector. Un remolque con la marca de referencia de la computación acelerada se lee como material sensible, aunque dentro viajen nueve toneladas de arena. El ladrón no consultó el inventario: se guio por el logotipo.
Las consecuencias operativas son menos vistosas y bastante más caras. Mover hardware crítico exige ahora protocolos de seguimiento, escolta, y vigilancia que hasta hace poco se reservaban a la electrónica de consumo de gama alta. PlusAI ya estudia medidas adicionales para proteger sus vehículos, después de un incidente que su propia dirección califica de insólito.
Solo era arena.
PlusAI y el coste oculto de depender de Nvidia
PlusAI lleva una década desarrollando sistemas de conducción autónoma y jamás había registrado un episodio semejante. Su caso ilustra una dependencia poco discutida: la IA se apoya en hardware físico que viaja por carretera y queda expuesto a la delincuencia común. La rotulación comercial, que debería funcionar como activo de marca, opera aquí como pasivo de seguridad.
La paradoja tiene lectura española. El supercomputador MareNostrum 5, instalado en Barcelona, incorpora aceleradores de Nvidia, y buena parte del discurso público sobre soberanía tecnológica descansa sobre equipos fabricados fuera que llegan por vía logística convencional. En el IBEX 35, grupos como Indra o Telefónica construyen sus planes de crecimiento sobre infraestructura importada y comparten la misma exposición a los cuellos de botella de suministro.
El riesgo de fondo no es el robo de dos remolques, sino la concentración. Nvidia es el proveedor de referencia de los aceleradores que entrenan la IA y cualquier tensión en su cadena se traslada al resto del sector, incluidos los fabricantes de vehículos autónomos que compran sus chips. Esa posición explica los márgenes y también la ansiedad de sus clientes.
La próxima cita para medir esa presión es la publicación de resultados trimestrales de Nvidia, que suele llegar en noviembre, y su conferencia GTC, que la compañía celebra habitualmente en el primer trimestre. Ninguna de las dos hablará de camiones ni de arena. Si los incidentes logísticos se multiplican, en cambio, la seguridad física entrará en la factura de desplegar inteligencia artificial, y ese coste no aparece en ninguna diapositiva de márgenes.
La salida a bolsa de OpenAI seguirá sin fecha. Sam Altman ha condicionado el estreno bursátil a poder formular garantías sólidas sobre la seguridad de sus modelos de inteligencia artificial, y no ha puesto un horizonte temporal sobre la mesa.
El consejero delegado respondió así en el turno de preguntas con periodistas posterior a su conferencia DevDay. Mantendrá el ritmo de avance en IA, dijo, pero ese mismo progreso obliga a elevar el listón de las promesas de seguridad antes de abrir el capital a los mercados. La compañía lleva meses en el centro de la especulación sobre cuál será su valoración cuando dé el paso definitivo.
Altman no fijó plazos ni cifras concretas. La única condición explícita que puso sobre la mesa es poder hacer afirmaciones de seguridad con confianza, según el relato que recoge The Verge. Traducido al terreno del inversor, significa que el folleto de la operación no saldrá hasta que la empresa crea que puede defenderlo ante un regulador.
Hay una segunda parte del mensaje que conviene no perder de vista. El propio Altman admitió que esperar demasiado para salir a bolsa sería malo para el mundo, una fórmula que deja abierta la puerta a que el freno no sea indefinido. La compañía navega así entre dos presiones: la de los socios que quieren liquidez y la de los supervisores que exigen controles antes de permitir el desembarco en el parqué.
Claves de la operación
Sin fecha ni hoja de ruta pública. Altman no ha comprometido un calendario para la salida a bolsa y evita dar pistas sobre el trimestre en el que podría activarse.
La seguridad como condición, no como eslogan. La cúpula liga la operación a poder sostener afirmaciones verificables sobre el comportamiento de sus modelos ante reguladores y clientes corporativos.
Valoración récord en el limbo. Meses de especulación sobre una de las mayores valoraciones del sector privado quedan pendientes de un hito que no termina de llegar.
El calendario bursátil no depende solo de la voluntad de la cúpula. Cualquier salida a bolsa de este tamaño obliga a publicar información que hoy se mantiene lejos del escrutinio: estructura de costes, dependencia de proveedores de cómputo y exposición a litigios. Eso explica que el discurso de la seguridad funcione también como escudo frente al folleto.
Un CEO que condiciona su salida a bolsa a la seguridad de sus modelos está negociando dos cosas a la vez: el precio y el relato regulatorio.
En el sector, la lectura es competitiva. Anthropic, Google DeepMind y xAI no esperan a nadie. Cada trimestre que OpenAI pasa fuera del parqué es tiempo que sus rivales aprovechan para firmar contratos empresariales y captar talento con ofertas que incluyen acciones cotizadas. La liquidez, al final, es un argumento de contratación.
Por qué la seguridad se ha convertido en el cuello de botella del mercado
La seguridad de los modelos ha dejado de ser un asunto de laboratorio para convertirse en en un factor de valoración. Los inversores institucionales que estudian entrar en el capital de OpenAI quieren ver controles auditables antes de firmar un cheque de miles de millones. La razón es simple: un incidente grave no solo daña la reputación, también abre la puerta a demandas y a sanciones regulatorias.
El escrutinio real llega, sin embargo, con los números: cuánto cuesta entrenar cada modelo, cuánto depende de un puñado de proveedores de chips y cuánto de sus ingresos viene de contratos que podrían renegociarse. Ninguno de esos datos se publica hoy con la precisión que exige un folleto de salida a bolsa. La propia empresa mantiene su página oficial como escaparate hacia el regulador y hacia el cliente.
Anthropic, Google y xAI aprietan sin esperar a nadie
El retraso tiene un coste competitivo que no aparece en ningún balance. Anthropic ha convertido la seguridad en su principal tarjeta comercial y la usa como argumento ante clientes corporativos. Google DeepMind juega con la ventaja de un gigante cotizado que ya rinde cuentas cada trimestre. Y xAI compite por el mismo talento con la promesa de proyectos más rápidos y menos atados a comités.
OpenAI, mientras, no puede ofrecer acciones cotizadas como moneda de pago. Sus empleados cobran en instrumentos privados cuya liquidez depende de rondas secundarias, no de un mercado abierto. En una guerra por el talento donde las retribuciones se miden en participaciones, esa diferencia pesa más de lo que parece.
Lo que la espera de OpenAI significa para el inversor europeo
La demora tiene una derivada que en Madrid se sigue con interés. Varias compañías del IBEX 35 han situado la IA generativa en el centro de su discurso ante inversores. Telefónica la ha integrado en sus servicios digitales e Indra la ha colocado como eje de su apuesta tecnológica. Todas necesitan proveedores estables, auditables y con responsabilidad clara.
Un OpenAI que retrasa su salida a bolsa para poder demostrar seguridad envía un mensaje ambiguo al cliente empresarial europeo. Por un lado, admite que la tecnología todavía no ofrece garantías plenas. Por otro, anticipa un estándar de control al que tendrán que adaptarse quienes la contraten. Con el calendario de la AI Act avanzando por fases, esa tensión entre innovación y cumplimiento no hará más que crecer.
El riesgo para la compañía es de credibilidad. Si el discurso de la seguridad se percibe como una excusa para aplazar la transparencia, los inversores lo leerán como una señal de debilidad, no de prudencia. Si, en cambio, la empresa consigue convertir ese estándar en una ventaja frente a rivales menos escrupulosos, habrá encontrado algo más valioso que una salida rápida a bolsa.
Queda un hito que el mercado seguirá de cerca: el próximo movimiento de capital del sector. Cualquier ronda, acuerdo de cómputo o alianza con un fabricante de chips dará pistas sobre el calendario real de la operación. La empresa puede permitirse esperar. Lo que no puede permitirse es que la espera se lea como un problema.
OpenAI lanza Dots, agentes de IA siempre activos que compiten cara a cara con Muse, el asistente de Meta. La compañía desveló la nueva familia durante su conferencia DevDay, celebrada el martes, y la presentó como el salto desde el chatbot que responde cuando se le pregunta hasta el asistente que trabaja sin que nadie se lo pida.
Los Dots operan en segundo plano sobre su propio ordenador en la nube, con acceso a un navegador y conexión con más de 4.000 aplicaciones compatibles. Aprenden de las preferencias del usuario con el paso del tiempo y se comunican a través de una interfaz muy parecida a la de los mensajes de texto. También admiten llamadas de voz desde ChatGPT en web, escritorio y móvil, y cada uno se representa con un avatar personalizable, igual que el producto de Meta. Los detalles del anuncio quedan recogidos en la web oficial de OpenAI.
Claves de la operación
GPT-6 Astra es el motor de los Dots. El modelo más capaz de la casa sostiene a unos asistentes que no esperan instrucciones, sino que se adelantan a ellas dentro de las aplicaciones conectadas.
Más de 4.000 aplicaciones en el ecosistema. La potencia real no está en el modelo, sino en cuántos servicios puede tocar el agente sin que el usuario abra una pestaña.
Respuesta directa al Muse de Meta. OpenAI replica el formato de avatar, la interfaz conversacional y el tono amable que su rival utilizó para acercar los asistentes al gran público.
El motor es lo que menos sorprende. GPT-6 Astra sostiene toda la operación y desplaza la discusión al terreno que OpenAI prefiere: la orquestación por encima del parámetro. Los Dots no llegan como una función escondida dentro de ChatGPT, sino con identidad propia, memoria propia y su propio hilo de conversación.
La pugna ya no se libra en el prompt
Hasta ahora, la competencia entre asistentes se medía en la calidad de una respuesta. Ese marco se ha roto. El terreno de juego es la permanencia, no la precisión: quien logre que su agente permanezca abierto todo el día se queda con el usuario y con sus datos.
Meta golpeó primero con Muse y OpenAI responde con el mismo lenguaje visual y una promesa más ambiciosa: hacer ‘casi cualquier cosa’ dentro de las aplicaciones conectadas, según la descripción que la compañía ofreció durante la presentación. La fórmula es tan amplia que resulta imposible de auditar. Ahí empieza el problema.
Amazon empuja en la misma dirección con Alexa+ y Google ensaya asistentes que actúan sobre Workspace. La diferencia es de grado, no de concepto. Cuatro plataformas construyen el mismo producto a la vez y ninguna ha explicado todavía quién paga la factura de tener millones de agentes despiertos las 24 horas.
Un agente que nunca se apaga no se mide por lo que acierta, sino por lo que cuesta mantenerlo encendido cada mes.
El coste de cómputo es la variable que ninguna hoja de ruta resuelve. Un asistente que nunca duerme consume recursos de forma continua, incluso cuando el usuario no está delante. Ese gasto se traslada a la suscripción o se diluye en el margen. Ambas opciones tienen consecuencias en la cuenta de resultados.
El negocio detrás del avatar
La pregunta que se hace el sector en voz baja es si los Dots son un producto o una posición defensiva. Meta enseñó el camino con Muse y OpenAI ha tardado menos en copiar el envoltorio que en explicar cómo se gana dinero con él. Los avatares personalizables son una decisión de distribución, no de ingeniería: sirven para que el asistente deje de dar miedo.
Hay una lectura más incómoda. Cuando el agente tiene su propio ordenador, un navegador y acceso a miles de aplicaciones, la superficie de riesgo crece en la misma proporción que la utilidad. Una instrucción malinterpretada se ejecuta sola. Bruselas ya diseñó obligaciones reforzadas para los sistemas de alto riesgo y su despliegue va por tramos; la transparencia sobre cómo decide un agente sigue siendo el punto débil de toda la categoría.
España, banco de pruebas para los asistentes que actúan solos
El mercado español no es ajeno a este movimiento. Telefónica selló en 2024 un acuerdo con OpenAI para llevar sus modelos a la atención al cliente, un antecedente que colocó a la operadora entre las primeras grandes empresas europeas en meter IA generativa en su operativa diaria. Aquello era asistencia; el siguiente paso, con agentes que ejecutan tareas, es de otra naturaleza. Cambia el volumen de decisiones automatizadas y cambia, sobre todo, quién asume el error cuando el sistema se equivoca.
Dentro del IBEX 35, Telefónica e Indra han colocado la IA en el centro de su discurso inversor, aunque con exposiciones muy distintas: la primera depende de millones de interacciones diarias con clientes finales, la segunda vende capacidad tecnológica a terceros. Para ambas, memoria, contexto, permisos, y persistencia dejan de ser un proyecto de innovación y pasan a ser una línea de gasto con retorno exigible.
Observamos un detalle que la presentación dejó abierto: cuántos de esos 4.000 servicios funcionan de verdad y cuántos son integraciones declaradas sin uso real. La cifra es vistosa. No equivale a adopción.
El próximo hito no está en una nota de prensa, sino en los números. La compañía tendrá que explicar cómo factura el tiempo de cómputo de los Dots y qué ocurre cuando el usuario deja de pagar. Mientras llega, el tramo de alto riesgo de la normativa europea previsto para agosto de 2027 seguirá siendo el calendario que ninguna plataforma puede ignorar.
El Ministerio de Agricultura ha entregado las obras de bombeo solar para riego de la Comunidad de Regantes de Valdecañas, en Cáceres: cuatro plantas fotovoltaicas que riegan 4.016 hectáreas, abastecen a 564 agricultores y han supuesto 9,4 millones de euros.
La ejecución ha corrido a cargo de la Sociedad Mercantil Estatal de Infraestructuras Agrarias (SEIASA), dentro del Plan para la mejora de la eficiencia y la sostenibilidad en regadíos que impulsa el Ministerio de Agricultura, Pesca y Alimentación y que cofinancian los fondos Next Generation de la Unión Europea.
9,4 millones de euros para que el agua se mueva con el sol
Las cuatro instalaciones fotovoltaicas alimentan los sectores de riego I, II, III y V de la zona regable. Los beneficiarios son 564 agricultores que cultivan 4.016 hectáreas repartidas entre Almaraz, Belvís de Monroy y Saucedilla, tres municipios de la provincia de Cáceres.
Durante la entrega de las obras, la secretaria de Estado de Agricultura y Alimentación, Begoña García, señaló que las nuevas infraestructuras ‘permitirán reducir los costes energéticos de los regantes y hacer un uso más eficiente del agua y la energía’. Estuvo acompañada por el presidente de SEIASA, Francisco Rodríguez, y por el subdelegado del Gobierno en Cáceres, José Antonio García.
El ahorro energético que cambia el margen del regante
Vamos a los datos. El bombeo es uno de los consumos eléctricos más predecibles del campo y se concentra en los meses de mayor radiación, justo cuando la planta fotovoltaica produce más. Esa coincidencia entre generación y demanda es la que hace viable el autoconsumo fotovoltaico sin necesidad de grandes baterías.
El Ministerio sitúa también una reducción de emisiones de CO2 entre los efectos del proyecto. La información oficial, eso sí, no detalla el volumen de toneladas evitadas ni la potencia total instalada: dos cifras que convendría publicar para comparar esta actuación con otras del mismo programa.
Un regante que deja de pagar la luz para mover el agua gana un margen que antes no existía. Ahí empieza la transición real del campo.
📊 Impacto ecológico en cifras
Inversión: 9,4 millones de euros ejecutados por SEIASA y cofinanciados con fondos Next Generation.
Magnitud: cuatro plantas fotovoltaicas para los sectores de riego I, II, III y V; la potencia no se detalla en la información oficial.
CO2 evitado: el Ministerio confirma la reducción de emisiones, pero no publica el volumen de toneladas.
Equivalencia tangible: 4.016 hectáreas de regadío y 564 agricultores en Almaraz, Belvís de Monroy y Saucedilla.
Conviene separar la parte energética de la parte hídrica. La modernización no amplía el volumen de agua concesionado ni aumenta la superficie de cultivo: cambia la energía con la que ese agua se eleva. El ahorro es eléctrico, no hídrico.
Biodiversidad y agua: el detalle que no sale en la foto
El expediente incorpora medidas para la protección de los ecosistemas. Entre ellas figuran cubiertas vegetales y la construcción de charcas y bebederos para mejorar la habitabilidad de la fauna silvestre en el entorno de la zona regable.
Es un añadido pequeño en presupuesto y relevante en resultado. Las infraestructuras agrarias tienden a simplificar el paisaje hasta dejarlo sin refugio para los polinizadores y las aves que controlan plagas de forma natural. Recuperar esas franjas cuesta poco, y rinde bien.
El efecto llega más lejos de la comunidad de regantes. Una actuación así exige instaladores locales, mantenimiento preventivo de las plantas y algo de formación técnica para los propios regantes. Y aterriza en el consumidor final: un cultivo regado con energía propia arrastra menos coste energético en su cadena de producción, lo que da margen al agricultor para competir sin subir el precio en el lineal.
Por qué este modelo se puede replicar (y dónde se atasca)
El programa de modernización de regadíos financiado con fondos europeos lleva años actuando en distintas cuencas. Lo interesante de Valdecañas no es la novedad, sino el enfoque: en lugar de subvencionar la factura eléctrica, se cambia la fuente que la genera. La diferencia entre un parche anual y una infraestructura que trabaja durante décadas.
Este modelo se replica bien donde el calendario de riego coincide con el calendario solar. Se atasca donde esa coincidencia se rompe: bombeos nocturnos, cultivos de invierno, y sectores que exigen presión constante. Ahí la fotovoltaica necesita respaldo de la red o baterías que todavía encarecen el kilovatio hora.
Con el marco europeo de reducción de emisiones para 2030 bajo el paraguas del Fit for 55 y una Comisión Europea que condiciona cada vez más las ayudas agrícolas al cumplimiento ambiental, el regadío tiene un incentivo doble: cumple la normativa y baja su estructura de costes.
Queda una pregunta razonable sobre el universo de beneficiarios potenciales. Las que tienen bombeo eléctrico, tarifa alta y superficie concentrada, sí. Las que aún dependen del gasóleo, más todavía, con un ahorro mayor. Las que ya operan con energía subvencionada, ninguna. Identificar ese universo es lo que dirá si Valdecañas es un caso aislado o el primero de una serie.
🌍 El Impacto Real para el Futuro
Beneficio medible: 4.016 hectáreas de regadío que mueven el agua con energía solar, con 9,4 millones de euros de inversión pública.
Modelo que cambia: el bombeo atado a la tarifa eléctrica deja paso al autoconsumo fotovoltaico dentro de la explotación agraria.
Para las próximas generaciones: menos emisiones por cada kilovatio bombeado y un regadío menos expuesto al precio de la luz.
El primer ETF de bitcoin cubierto en euros del mundo ya está en el mercado europeo. Lo ha estrenado HANetf, una gestora británica que administra 9.200 millones de dólares en productos cotizados, con un objetivo muy concreto: que el inversor de la eurozona no tenga que apostar también sobre el dólar.
Hay un problema de fondo que afecta a cualquier europeo que compre cripto. El bitcoin se cotiza en dólares, así que quien adquiere un producto sin cobertura está tomando dos decisiones a la vez sin ser del todo consciente: una sobre bitcoin y otra sobre el tipo de cambio. Si el euro se aprecia, parte de la revalorización se diluye al convertirla a la moneda común. Si se debilita, ocurre lo contrario y el inversor gana por una vía que nunca eligió.
Qué es exactamente el Arrow Bitcoin EUR Hedged
El producto se conoce comercialmente como Arrow Bitcoin EUR Hedged ETF, aunque en el folleto se define como ETC, siglas de exchange-traded commodity: un título cotizado respaldado por el activo físico que guarda un custodio, no un fondo de inversión colectiva al uso. La diferencia importa poco para quien compra desde el móvil, pero sí para determinadas carteras institucionales europeas, que tienen restringido el acceso a este tipo de vehículos. La gestora lo presenta como el primero de su clase en el mundo.
La cobertura la presta HSBC a través de contratos a plazo. El banco se compromete a vender el equivalente en dólares del fondo a un tipo de cambio fijado para una fecha futura. Si el dólar se debilita frente al euro, la pérdida del valor en euros del bitcoin se compensa con la ganancia del contrato; si se fortalece, la cobertura resta. Los contratos se renuevan cada mes y el tamaño de la protección se recalcula en cada renovación.
Por qué el riesgo divisa pesa más de lo que parece
Pongámoslo con un ejemplo. Si bitcoin sube un 20% en dólares mientras el euro se aprecia un 10% frente a la divisa estadounidense, la ganancia del inversor europeo sin cobertura se queda cerca del 9% al pasar por caja. Buena parte de la subida se ha esfumado por el camino, sin que nada haya fallado en el activo.
La cobertura no es gratuita y tampoco garantiza ganar más. Su coste depende del diferencial de tipos de interés entre Estados Unidos y la eurozona y de la demanda de protección de cada momento, y se descuenta del valor del producto. Juega además en ambos sentidos: cuando el euro se debilita, el inversor cubierto gana menos que el que asume el riesgo cambiario. Se paga por dormir más tranquilo, no por rendir más.
Cubrirse en euros no elimina el riesgo, lo cambia de sitio: protege al inversor de la divisa y lo expone al coste de la cobertura.
Lo que dice este lanzamiento del mercado europeo de ETF cripto
Estados Unidos aprobó sus fondos de bitcoin al contado en enero de 2024 y el resultado ha sido el lanzamiento más exitoso de la historia de los ETF. Entre BlackRock, Fidelity, Morgan Stanley y el resto de emisores acumulan 111.100 millones de dólares en activos, según Coinglass, un agregador de datos de mercado cripto.
Europa, en cambio, lleva una década lanzando productos cotizados sobre cripto sin acercarse a esas cifras. No es por falta de oferta: hay vehículos de este tipo en Fráncfort, Ámsterdam, Zúrich o Londres desde mediados de la década pasada. El obstáculo es otro. El mercado europeo está fragmentado en decenas de productos pequeños, sin un campeón claro de liquidez, y con normas fiscales distintas en cada país.
El precedente más cercano está en el oro. Durante años, los fondos cotizados del metal cubiertos en euros han formado parte habitual de las carteras conservadoras que querían exposición a la materia prima sin sumar ruido cambiario. Trasladar esa fórmula al bitcoin supone, en la práctica, tratar a la criptomoneda como un activo más de asignación y no como una apuesta de nicho.
Para el inversor particular, la puerta de entrada es la misma que la de cualquier otro producto cotizado: se compra en bolsa a través de un bróker que dé acceso al mercado donde se liste, sin necesidad de abrir una cuenta en un exchange ni de gestionar claves privadas. Ahí está buena parte de su atractivo. Al cotizar en bolsa, además, se declara como un valor más y no arrastra las obligaciones específicas de la tenencia directa de criptomonedas.
Queda por ver si la fórmula cuaja. Si funciona, lo lógico es que otras gestoras europeas muevan ficha con versiones parecidas, aunque por ahora no hay anuncios en esa dirección. La cobertura de divisa tampoco borra la volatilidad del activo: una caída del 30% en dólares sigue siendo una caída del 30% en euros, con protección o sin ella. La pregunta que se hará el ahorrador europeo es más sencilla: cuánto está dispuesto a pagar por no tener que pensar en el dólar.
Andalucía abre bolsas docentes en 32 especialidades para interinos, con el plazo de solicitudes activo hasta el 9 de octubre de 2026. La Consejería de Educación ha publicado una convocatoria extraordinaria que abarca seis cuerpos docentes y que arrancó oficialmente el 28 de septiembre.
La resolución se publicó con fecha de 21 de septiembre y llega cuando las bolsas ordinarias no cubren la demanda prevista de sustituciones. Dicho de otro modo: la Junta necesita ampliar sus listas de aspirantes antes de que avance el curso.
Conviene no confundirla con las bolsas restringidas de seis especialidades publicadas a inicios de septiembre, dirigidas a quienes ya figuraban en otras listas y cerradas el 16 de septiembre. Esta vez el proceso se abre con carácter extraordinario para incorporar nuevos aspirantes.
Por qué se convoca ahora y qué especialidades entran
Esta convocatoria extraordinaria incluye puestos de Educación Secundaria, Escuelas Oficiales de Idiomas, Música y Artes Escénicas, Artes Plásticas y Diseño, Maestros de Taller y sectores singulares de Formación Profesional. En total, 32 especialidades repartidas entre seis cuerpos docentes.
Profesores de Enseñanza Secundaria: Matemáticas-Francés, Matemáticas-Inglés, Física y Química-Francés y Cultura Clásica.
Escuelas Oficiales de Idiomas: Alemán, Árabe, Chino, Griego, Italiano, Japonés, Portugués y Ruso.
Música y Artes Escénicas: Dramaturgia y escritura dramática, Técnicas gráficas para la escena, Coro, Flauta de pico, Viola da gamba, Técnicas escénicas y Cante flamenco.
Artes Plásticas y Diseño: Fotografía.
Maestros de Taller de Artes Plásticas y Diseño: Bordados y encajes, Ebanistería artística, Moldes y reproducciones y Técnicas del metal.
Profesores Especialistas en Sectores Singulares de FP: Fabricación e Instalación de Carpintería y Mueble, Mantenimiento de vehículos, Mecanizado y mantenimiento de máquinas, Patronaje y Confección, Peluquería, Producción de artes gráficas, Servicios de restauración y Soldadura.
No todas las plazas son iguales. Tres bolsas llevan perfil bilingüe: Matemáticas-Francés, Matemáticas-Inglés y Física y Química-Francés. En esos casos no basta con acreditar la titulación de la especialidad; también hay que cumplir los requisitos lingüísticos específicos.
La variedad es enorme.
De la viola da gamba a la soldadura, pasando por el chino o la peluquería. Eso permite que concurran perfiles académicos muy distintos, desde músicos hasta especialistas en artes gráficas.
Requisitos para presentarse a las bolsas docentes de Andalucía
No existe una única titulación que abra las puertas a las 32 especialidades. Cada bolsa fija sus propios requisitos académicos y el candidato debe comprobar, una por una, si sus estudios permiten desempeñar el puesto al que quiere optar.
Titulación: la exigida en el Anexo III consolidado de titulaciones, vinculado a la Orden de 10 de junio de 2020. Cambia en función de la especialidad.
Perfil lingüístico: requisito adicional de idioma en las tres bolsas bilingües convocadas.
Documentación acreditativa: hay que reunir los méritos y títulos antes de registrar la solicitud.
Ámbito: las bolsas dependen de la Junta de Andalucía y operan en los centros públicos andaluces.
Cómo funciona el proceso y qué significa entrar en una bolsa
Este procedimiento no es una oposición. Es una convocatoria extraordinaria para incorporar aspirantes a bolsas de interinidad. La propia Junta explica que estas bolsas se activan cuando se prevé que las listas existentes pueden no disponer de suficiente personal.
Entrar en una bolsa no equivale a conseguir plaza: solo quedas disponible para futuros llamamientos según el orden y las normas de la bolsa.
El acceso se resuelve por concurso de méritos. No hay examen, pero tampoco un puesto garantizado. Los aspirantes se ordenan en la lista según la puntuación acreditada y reciben llamamientos conforme se generan sustituciones o vacantes temporales.
La distinción es clave. Una oposición docente se resuelve con pruebas selectivas y conduce a plazas fijas; una bolsa solo cubre necesidades provisionales. Hay quien confunde ambos términos y luego se lleva la sorpresa.
Análisis: una bolsa útil, pero no una plaza asegurada
Para el aspirante que busca estabilidad, esta convocatoria es una puerta de entrada, no la meta. La ventaja es clara: se accede sin examen y con la titulación ajustada a cada especialidad. La letra pequeña también existe: figurar en la lista no garantiza llamamientos inmediatos y el volumen de trabajo depende de las necesidades reales de los centros.
La convocatoria destaca por dos motivos. Primero, la amplitud: 32 especialidades cubren nichos donde la competencia suele ser baja, como la viola da gamba, la ebanistería artística o el cante flamenco. Segundo, los perfiles bilingües, que pueden atraer a titulados con idiomas que hasta ahora no veían encaje en el sistema.
Ahora bien, quien espere un contrato fijo se equivoca de puerta. Las bolsas andaluzas rotan cada curso, y los llamamientos llegan por orden de puntuación. Cuantos más méritos acreditados, antes suena el teléfono.
El hackeo de Bitget ha dejado una segunda cifra casi tan llamativa como el robo original. Cuando el exchange reabrió las retiradas, sus clientes sacaron más de 4.000 bitcoins en apenas una hora. Son unos 334 millones de dólares al cambio actual, una cantidad muy próxima a los 388 millones que se llevaron los atacantes la semana anterior.
La plataforma, con sede en Victoria (Seychelles), confirmó que las salidas se están estabilizando con el paso de los días. Su consejera delegada, Gracy Chen, explicó en Bloomberg Television que el grueso de las retiradas se concentró en los primeros sesenta minutos tras reabrirse las operaciones.
En una publicación en la red social X, Chen detalló que el exchange procesó 9.585 órdenes por 4.098 bitcoins durante ese primer tramo. La compañía habilita las retiradas por fases, de forma gradual, para evitar que la avalancha de peticiones colapse el sistema.
Cómo se produjo el robo de 388 millones de dólares
El robo inicial no tocó las carteras frías. Bitget insiste en que los fondos guardados fuera de línea, el llamado cold storage (almacenamiento desconectado de internet), siguen intactos. Lo que falló fue la puerta de entrada, no la caja fuerte.
Para un usuario corriente, la diferencia es clave. Un exchange funciona con dos niveles: una parte del dinero se queda en hot wallets (monederos conectados a internet) para atender las operaciones del día a día, y el grueso se guarda en frío. Si el atacante entra por el primer nivel, el daño depende de cuánto había ahí en ese momento.
Los clientes de Bitget no esperaron a saber si su dinero estaba a salvo: retiraron más de 4.000 bitcoins antes de que nadie terminara de explicar qué había pasado.
La compañía sostiene que el método del ataque encaja con patrones conocidos de grupos de hackers vinculados a Corea del Norte. No reventaron la seguridad de frente. Aprovecharon una vulnerabilidad en productos de terceros para robar credenciales internas y, con ellas, lanzar órdenes de retirada fraudulentas que saltaron los controles de riesgo.
Quién está detrás y por qué vuelve a sonar Corea del Norte
Corea del Norte lleva años señalada como uno de los actores más sofisticados en el robo de criptomonedas. El grupo conocido como Lazarus ha estado detrás de golpes enormes: el asalto al puente de Ronin en 2022, con 620 millones de dólares, o el de Bybit en febrero de 2025, el mayor de la historia con cerca de 1.500 millones. Un puente, para entendernos, es la infraestructura que conecta dos redes y mueve dinero entre ellas. Cada ataque que sale bien financia el siguiente.
Bitget matiza que es su primer incidente de este tipo en ocho años de actividad. También asegura que el episodio está contenido y que no son posibles nuevas transferencias no autorizadas.
El golpe, eso sí, ha dejado huella en sus propias arcas. El fondo de protección del exchange, el colchón que usa para cubrir sustos como este, pasó de 464 millones de dólares a menos de 200 millones tras el ataque. La empresa está reponiéndolo con dinero propio, según recogió Bloomberg.
Por qué este hackeo importa más allá de Bitget
El sector cripto lleva años repitiendo un mantra que cada incidente pone a prueba: no son tus claves, no son tus monedas. Traducido al lenguaje de la calle, si dejas tus cripto en un exchange, dependes de la seguridad de esa empresa y no de la tuya. El hackeo de Bitget es un recordatorio de manual.
La historia reciente está llena de precedentes. Mt. Gox, entonces el mayor exchange del mundo, quebró en 2014 tras perder 850.000 bitcoins y dejó a miles de usuarios esperando una devolución que todavía coletea. FTX se hundió en 2022 por un agujero contable que se llevó por delante los ahorros de más de un millón de clientes. El patrón se repite: primero llega el susto técnico, después la estampida de retiradas y, si la plataforma no aguanta la presión de liquidez, el colapso.
Lo llamativo de Bitget es que, por ahora, ha esquivado ese final. La empresa dice tener dinero propio para reponer su fondo de protección y ha reabierto las retiradas por fases. El mercado, sin embargo, mira con lupa el tamaño de ese colchón. Un fondo que cae de 464 a menos de 200 millones de dólares en cuestión de días transmite una señal mixta: demuestra que la empresa responde, pero también que su red de seguridad se ha reducido a la mitad.
Conviene un matiz que suele perderse. Según CoinGecko, Bitget es el sexto mayor exchange del mundo por volumen de negociación, con unos 811 millones de dólares procesados en 24 horas. Respetable, pero muy lejos de los gigantes del sector. En cripto, el tamaño ayuda, pero no blinda. La mayoría de sus clientes está en Asia.
La pregunta que queda abierta no es si Bitget aguantará este golpe, sino cuánto tardará el sector en interiorizar la lección. Los ataques ligados a Corea del Norte no van a parar, y cada objetivo que cae financia el siguiente. Para el inversor de a pie, la conclusión práctica es la de siempre: la comodidad de un exchange tiene un precio, y ese precio es confiar en que su seguridad esté a la altura.
Ecoener cerró el primer semestre con un beneficio neto de 2,98 millones de euros, un 31% menos interanual, y superó el umbral de 1 GW de capacidad entre activos en operación y construcción.
La cifra de negocio avanzó un 29%, hasta los 54,16 millones de euros, mientras el resultado bruto de explotación (EBITDA) se elevó un 53%, hasta rozar los 30 millones. El margen EBITDA se situó en el 55%, ocho puntos por encima del registrado un año antes.
El patrón del semestre es incómodo de leer en una sola dirección. El negocio crece a doble dígito y el beneficio neto retrocede. La generación alcanzó los 612 GWh, un 51% más, tras la entrada en operación comercial de siete plantas fotovoltaicas en República Dominicana, Colombia y Guatemala, con 253 MW conjuntos. Esa aportación elevó la potencia operativa hasta 680 MW, según las cifras comunicadas por la compañía.
El beneficio neto cae un 31% mientras el EBITDA sube un 53%
Las cuentas del primer semestre de 2026 frente a las del mismo periodo de 2025 quedan así. Las cifras de 2025 marcadas con ≈ son deducciones aritméticas a partir de las tasas de variación publicadas.
Magnitud
1S 2026
1S 2025
Variación
Beneficio neto
2,98 millones
4,33 millones
-31%
Cifra de negocio
54,16 millones
≈42,0 millones
+29%
EBITDA
Casi 30 millones
≈19,5 millones
+53%
Margen EBITDA
55%
47%
+8 puntos
Generación
612 GWh
≈405 GWh
+51%
Potencia operativa
680 MW
n.d.
—
El descenso del beneficio neto hasta 2,98 millones convive con un alza del 29% en la cifra de negocio. En el sector, la puesta en servicio de nueva capacidad suele llegar acompañada de mayores dotaciones a amortizaciones y de una carga financiera más alta, dos partidas que tensionan la última línea del balance mientras el negocio operativo engorda. Ecoener no desglosa en su comunicación esos efectos, pero el contraste entre EBITDA y beneficio atribuido marca la fotografía del periodo.
Un EBITDA que roza los 30 millones con un beneficio neto de 2,98 millones retrata a una compañía que crece más rápido de lo que gana.
El 79% de los ingresos ya se genera fuera de España
Fuera de España, la compañía factura ya 43,1 millones de euros, el doble que un año antes, y ese negocio internacional representa el 79% de los ingresos totales. El grupo gallego ha dejado de ser un operador doméstico. A ello se suma que el 87% de las ventas de energía procede de contratos de compraventa a largo plazo (PPA) o de mecanismos regulados, la estructura que da visibilidad y estabilidad a los ingresos futuros y que explica por qué el mercado mira más la cartera contratada que el megavatio instalado.
Luis de Valdivia, presidente de la compañía, enmarcó las cuentas en un cambio de escala que, en su lectura, ‘se está traduciendo en más generación y rentabilidad’. La tesis de la casa es clara: el tamaño como argumento de rentabilidad futura antes que de beneficio presente.
La comparación con el resto del renovable cotizado —Solaria, Grenergy, Acciona Energía o la división de renovables de Repsol— sitúa a Ecoener en una liga de tamaño inferior, aunque con un porcentaje de ingresos comprometidos por contrato que que no todos sus competidores alcanzan. El detalle relevante no es el megavatio en construcción, sino cuántos de esos megavatios tienen ya comprador.
De 283 MW en la salida a Bolsa a 1 GW cinco años después
Ecoener debutó en la Bolsa española en 2021 con 283 MW. Cinco años después acumula más de 1.000 MW entre operación y construcción. Multiplicar por casi cuatro la capacidad es la métrica que la compañía quiere que el mercado mire, y explica por qué presenta la caída del 31% en el beneficio neto como una anomalía de la última línea y no como un problema de fondo.
El punto de fricción es el coste de sostener ese crecimiento. Un balance que se expande a este ritmo exige financiación, y el beneficio neto es la variable que absorbe ese esfuerzo en los primeros ejercicios de vida de cada planta. En un sector donde la energía solar fotovoltaica ha pasado de premiar la potencia instalada a exigir contratos firmados, la posición de Ecoener es razonable: casi nueve de cada diez megavatios hora vendidos tienen precio pactado o marco regulado.
La lectura de mercado del semestre es sencilla: Ecoener vende crecimiento, no beneficio. Con 1 GW entre operación y construcción, la compañía entra en una liga en la que competirá por financiación con grupos mucho mayores y con acceso a un coste de deuda más bajo. De ahí que el dato que conviene retener no sea ni el 31% de caída ni el 53% de subida del EBITDA, sino la proporción de ingresos ya contratados.
El mercado pedirá en la próxima cita con las cuentas el desglose de la deuda neta y el calendario de puesta en marcha de los proyectos en construcción, información que la compañía remite a la CNMV con cada publicación periódica. La CNMC, por su parte, sigue vigilando el mercado mayorista en el que se fijan los precios de referencia para la energía no cubierta por contratos. Son las dos piezas que faltan para completar el puzle del cambio de escala.
📊 Las Claves para el Inversor
Qué vigilar: La próxima presentación de resultados y el detalle de deuda neta y calendario de puesta en marcha de los proyectos en construcción.
Reacción del valor: El mercado descuenta la caída del beneficio como coste de transición; el catalizador será confirmar que la nueva potencia arranca con contratos firmados.
Precedente sectorial: Otras renovables cotizadas han atravesado fases similares, con el EBITDA subiendo por la nueva capacidad y el beneficio neto tardando varios trimestres en reflejarlo.
OQC ya tiene dirección en Barcelona. La compañía británica ha firmado el alquiler de la totalidad del edificio Nocco, en el número 62 de la calle Perú, para instalar su primer centro de computación cuántica en la Unión Europea. La operación ronda los 5.000 metros cuadrados y despeja la última incógnita de un proyecto que se anunció antes del verano: dónde iba a aterrizar.
El inmueble, situado en el barrio del Poblenou, dentro del distrito tecnológico 22@, cuenta con unos 4.855 metros cuadrados alquilables. OQC lo ocupará entero. No es un detalle menor. Que un solo inquilino se quede con todo un edificio rehabilitado dice bastante del tamaño de la apuesta.
El Nocco: de fábrica de encajes a centro cuántico
Nocco es el resultado de la rehabilitación de una antigua fábrica de tules y encajes, un inmueble cuyo origen se remonta a 1945. El proyecto, impulsado por Patrizia y Urban Input, distribuye la superficie en cuatro plantas alrededor de un patio privado de unos 400 metros cuadrados. Sus dos naves conservan grandes ventanales y elementos originales del pasado industrial. Cushman & Wakefield tiene encomendada su comercialización.
Es el tercer proyecto que Patrizia y Urban Input desarrollan juntos en el 22@, según la documentación difundida por la consultora. El distrito lleva años transformando su patrimonio fabril en espacios para empresas, y este es un caso de manual: una fábrica textil del siglo XX reconvertida en sede de tecnología de frontera. Cosas que pasan en Barcelona.
El futuro centro se llamará OQC Global Quantum Development & Manufacturing Centre y se dedicará al diseño, desarrollo y fabricación de ordenadores cuánticos. El programa contempla laboratorios, oficinas y una zona de ensamblaje e integración técnica, con aplicaciones en inteligencia artificial, finanzas, salud y energía.
92 millones, 210 empleos y una inyección pública de 46 millones
La inversión anunciada en junio asciende a 92 millones de euros y contempla la creación de 210 puestos de trabajo en cinco años. La operación cuenta además con una aportación de 46 millones de euros de Cofides a través del Fondo de Coinversión (FOCO). La cifra pública cubre la mitad del desembolso total, un dato que conviene retener.
Un solo inquilino para un edificio entero: la mejor prueba de que las tecnológicas ya pelean por cada metro cuadrado del 22@.
El proyecto ha contado con el respaldo de Barcelona & Partners, la agencia de atracción de inversiones de Barcelona Global, junto con la Generalitat a través de ACCIÓ, el Ayuntamiento mediante la Barcelona Investment Office y el Estado a través de Cofides. Cuatro administraciones empujando en la misma dirección.
OQC se fundó en 2017 y surgió de la Universidad de Oxford. Tiene su sede en Reading, Reino Unido, y desarrolla ordenadores cuánticos basados en superconductores. El calendario comunicado en junio situaba el inicio de su implantación en Barcelona en el cuarto trimestre de este año.
Lo que el alquiler dice del mercado de oficinas
La operación llega en un momento dulce para el mercado de oficinas barcelonés. El primer semestre de 2026 cerró con 195.000 metros cuadrados contratados. Solo entre abril y junio se alcanzaron los 100.600 metros cuadrados, un 3% más interanual, repartidos en más de 80 operaciones.
Las nuevas áreas de negocio concentraron más del 50% de la superficie contratada en el segundo trimestre. Además, el 70% de la contratación correspondió a edificios de calidad, lo que refleja la preferencia por espacios eficientes y adaptados. El sector tecnológico representó el 15% de la demanda, por detrás de la industria y los servicios profesionales.
La disponibilidad descendió hasta el 9,31%, mientras que la renta prime de Barcelona alcanzó los 31,75 euros por metro cuadrado al mes, un 2% más interanual. Está prevista la incorporación de 130.000 metros cuadrados de oficinas nuevas o rehabilitadas hasta diciembre de 2027, de los que aproximadamente la mitad ya cuenta con usuario final.
La apuesta cuántica se mide en metros cuadrados
España lleva años intentando colocar una ficha en el tablero cuántico y, hasta ahora, las noticias llegaban sobre todo desde el lado de la investigación, no del inmobiliario. Que una empresa británica alquile un edificio completo para fabricar ordenadores cuánticos cambia el registro. Ya no hablamos de un laboratorio universitario, sino de una planta de producción con clientes, plazos y facturación.
Barcelona no es la única ciudad que se ha movido. Bilbao, Madrid y Málaga compiten por atraer centros de datos y cómputo avanzado. Pero el 22@ tiene algo que las demás no siempre ofrecen: suelo industrial reconvertido, precios todavía razonables frente a otras capitales europeas y un ecosistema tecnológico ya consolidado.
Conviene decirlo con prudencia: la computación cuántica sigue siendo un negocio de futuro, no de presente. Nadie factura a gran escala con ella. Los grandes actores, IBM, Google, o IonQ, avanzan a base de hitos de laboratorio y promesas de ventaja comercial que se van postergando. La duda razonable es cuánto de este entusiasmo inversor resiste un ciclo de tipos altos y presupuestos públicos más ajustados.
Lo que sí está claro es que el inmobiliario tecnológico se ha convertido en un termómetro fiable de las apuestas industriales de un territorio. Cuando una administración pone 46 millones de dinero público encima de la mesa, no lo hace por casualidad. Lo hace porque espera retorno: empleo cualificado, patentes y, a medio plazo, una cadena de proveedores local.
Solo entre abril y junio, las nuevas áreas de negocio ya copaban más de la mitad de la superficie contratada en Barcelona. Que el sector tecnológico firme el 15% de esa demanda es una señal, no una garantía. El arranque oficial del centro está previsto para el cuarto trimestre de este año. Ahí sabremos si el papel se convierte en máquinas.
El bono de EEUU a 30 años ha marcado su rendimiento más alto desde 2002. Lejos de ser un episodio puntual de volatilidad, el movimiento ha derivado en el peor mes para la renta fija global desde el estallido de la guerra de Ucrania, con efectos que ya se dejan notar en las carteras españolas.
Nadie había visto un rendimiento así desde el verano de 2002. La escalada llega con una sesión de pérdidas en Wall Street, con una confianza del consumidor que se enfría y con la Reserva Federal insistiendo en que los tipos seguirán altos más tiempo del que el mercado quiere creer.
El rendimiento a 30 años rompe el techo de 2002
El tramo a 30 años es el más sensible de toda la curva. Cotiza con prima de plazo, recoge las expectativas de inflación a varias décadas y sirve de ancla para todo lo demás: hipotecas, deuda corporativa, primas de riesgo, y valoraciones bursátiles. Cuando se desancla, se mueve el suelo del sistema entero. Según la información publicada por Expansión, el rendimiento ha superado el umbral que no se registraba desde 2002, y el movimiento se ha acelerado en las últimas semanas del mes.
Hay un factor de fondo que no aparece en los titulares de la sesión: la oferta. El Tesoro estadounidense emite deuda a un ritmo que obliga a los compradores a exigir más rentabilidad para absorber el papel. Cuando la oferta crece y el comprador marginal compra menos, el precio se ajusta por la vía del rendimiento. Es oferta y demanda, sin más adornos.
El detonante que más citan las mesas no es nuevo: el discurso de la Reserva Federal. Michael Barr ha reiterado la disposición del banco central a mantener el endurecimiento monetario. El mensaje choca con un dato incómodo, la confianza del consumidor estadounidense se está deteriorando, y el mercado lee esa combinación como tipos altos con crecimiento más débil. Es la mezcla que peor digiere la deuda de largo plazo.
Wall Street cerró en rojo. La relación es mecánica: cuando el bono a 30 años paga más, el dinero que iba a renta variable encuentra acomodo en un vencimiento largo y los múltiplos de valoración se comprimen. Los índices estadounidenses recogieron el ajuste en la misma jornada en la que se conocía el nuevo máximo del rendimiento.
La deuda pública ya no es el refugio que prometían los folletos: es la parte de la cartera que más está doliendo este año.
El golpe en las carteras españolas y en los bonos españoles
La traducción para el inversor español no es inmediata, pero es tangible. Los fondos de renta fija de largo plazo acumulan minusvalías latentes, y las carteras conservadoras, esas que se venden como refugio, están sufriendo más que muchas carteras mixtas. El bono español a diez años ha ampliado su diferencial frente al bund alemán, y las últimas subastas del Tesoro han tenido que elevar la rentabilidad ofrecida para colocar el papel.
El efecto de segunda ronda llega por la vía del crédito. Con el coste mayorista al alza, las entidades revisan el precio de las hipotecas nuevas y de los préstamos al consumo. La banca, eso sí, gana margen en el corto plazo: presta más caro mientras remunera el pasivo con más lentitud de la que le gustaría a sus clientes. Es la misma película desde 2022, solo que ahora con un tramo de la curva que llevaba dos décadas dormido.
Europa no es un espectador. El Banco Central Europeo navega entre una inflación que no termina de ceder y un crecimiento que se apaga, y cada subida del bono estadounidense le complica la vida: ensancha el diferencial y presiona al alza la deuda periférica. No es casualidad que el bono español sea uno de los que más ha notado el tirón. Como en 2013 y en 2022, la referencia larga de EEUU vuelve a marcar el paso al resto.
Lo que de verdad está diciendo el mercado
Hay un error de lectura muy extendido: creer que esto es una rabieta técnica de una semana. No lo es. Lo que se está deshaciendo es la represión financiera de la década pasada, cuando los bancos centrales compraban deuda a mansalva y mantenían la prima de plazo en terreno negativo. Con los balances ya en retirada y con una emisión de deuda pública que no se detiene, el largo plazo vuelve a tener un precio de verdad. Ese precio, hoy, es caro para quien necesita financiarse.
La contradicción está en el calendario. Si el bono a 30 años sigue subiendo es porque el mercado cree que la economía aguanta; si la economía se rompe, ese mismo bono será el mejor activo de la cartera en cuestión de semanas. Por eso las posiciones extremas, tanto al alza como a la baja, tienen poco recorrido cómodo. El bono de EEUU a 30 años ha vuelto a ser el termómetro que mide a la vez la inflación y el miedo al parón.
Para el ahorrador español, la conclusión práctica es más aburrida de lo que parece. Conviene revisar la duración de la cartera y desconfiar de los fondos que prometen refugio sin explicar el vencimiento que llevan dentro. El calendario, además, aprieta: la próxima reunión del FOMC, a finales de octubre, y las subastas del Tesoro de las próximas semanas dirán si este máximo se consolida o se deshace.
Nadie debería apostar la cartera a una sola de las dos hipótesis. La pregunta de fondo, en cualquier caso, no es cuánto puede subir el rendimiento, sino cuánto tiempo aguanta una economía endeudada pagando este precio.
Hay una frase que explica mejor que cualquier informe técnico dónde ha llegado la IA en la gestión de fondos: ‘Es un momento aterrador para alguien en mi posición’. La recogió EL PAÍS de alguien que administra pensiones ajenas, y no hablaba de perder su empleo, sino de responder por decisiones que ya no controla del todo.
El negocio que maneja el ahorro de millones de españoles ha cambiado de piel en muy poco tiempo. Lo que empezó siendo una herramienta para ordenar datos y descartar ruido se ha sentado en la mesa donde se decide qué se compra, qué se vende y cuándo. En cuestión de meses, los despachos de inversión han pasado de discutir si la tecnología servía para algo a discutir quién firma cuando falla.
Y no es una discusión teórica. Afecta a productos que buena parte de los partícipes nunca eligió de forma consciente: el plan de pensiones de la empresa, el fondo del banco de toda la vida, el producto que un comercial colocó en una oficina hace ocho años.
La IA ya elige cartera en España: del copiloto al volante
Expansión lo resumía sin adornos: los españoles ya dejan que la inteligencia artificial elija sus inversiones. No es una anécdota de foros financieros. Es una migración silenciosa de partícipes que, sin cambiar de banco ni de gestor, han aceptado que un modelo proponga la cartera que antes les proponía una persona.
El atractivo es fácil de entender. El coste de un algoritmo no sube con el patrimonio que gestiona, y eso se traduce en comisiones más bajas para el cliente. Ahí gana la máquina. Eso sí, una comisión baja no significa un riesgo menor; significa que es más barato asumirlo.
Delegar la decisión no elimina el riesgo: lo traslada a quien firma el resultado sin haber entendido nunca el razonamiento del modelo.
Lo que más inquieta a los profesionales no es la rentabilidad que promete el algoritmo, sino la opacidad de sus criterios. Cuando un modelo cambia el peso de una cartera a mitad de trimestre, el partícipe recibe una notificación. No recibe una explicación.
La calidad del dato manda y el asesor cambia de oficio
El Asesor Financiero apuntaba en esa dirección: la IA obliga a los asesores a mirar primero la calidad de los datos. Es un cambio de oficio. Durante años, el valor añadido del asesor estaba en el criterio; ahora, buena parte de su trabajo consiste en auditar que la materia prima con la que alimenta al modelo no venga contaminada.
Morningstar lo formulaba como pregunta abierta: la IA ya transforma la gestión de fondos, pero ¿es capaz de seleccionar mejores acciones? La respuesta honesta es que todavía no lo sabemos con la evidencia sobre la mesa. Y ese es, precisamente, el problema. Las gestoras están desplegando la tecnología más rápido de lo que tardarán en evaluarla.
Business Model Analyst añadía una pista sobre hacia dónde va el dinero: la estrategia de inversión en IA está pasando de la predicción a la infraestructura de investigación. El valor ya no está en adivinar el mercado, sino en montar la maquinaria que lo lee. Quien controle los datos, controla la tesis.
El riesgo real no es el algoritmo: es la ventanilla y el supervisor
Aquí conviene una dosis de memoria. La industria financiera ya vivió un espejismo parecido con los modelos cuantitativos. En 1998, Long-Term Capital Management se hundió con un equipo de premios Nobel y una tesis impecable sobre el papel; lo que la liquidó fue la correlación inesperada entre posiciones que el modelo daba por independientes. La historia no se repite, pero rima.
Hoy el riesgo tiene otro nombre: miles de carteras leyendo los mismos datos, con los mismos sesgos y las mismas señales. Si el modelo se equivoca, se equivoca en todas a la vez. Esa correlación forzada todavía no se ha medido en serio, y es la contradicción que casi nadie quiere mirar de frente.
El marco regulatorio europeo llega con retraso estructural. El reglamento de resiliencia operativa digital ya obliga a las entidades a auditar sus sistemas y a sus proveedores tecnológicos, y el supervisor europeo de seguros y pensiones insiste en la trazabilidad de las decisiones automatizadas. Una cosa es exigir que el sistema no se caiga; otra muy distinta, exigir que sepa explicarse.
Tomo partido: el debate público se ha centrado en si la IA acierta más que el gestor humano, y esa no es la pregunta relevante. Lo decisivo es qué ocurre cuando falla y no queda nadie dentro de la cadena capaz de explicar el porqué. La arquitectura de los planes de pensiones españoles no está diseñada para esa conversación.
Queda una prueba pendiente y una fecha razonable para seguirla. Cuando las gestoras publiquen a lo largo de 2027 los resultados del ejercicio que ahora arranca, conviene leer el informe con otra lupa: no cuánto ganó cada fondo, sino cuántas de sus decisiones fueron tomadas por una persona que podía defenderlas en voz alta.
He leído el calendario de la Casa Blanca dos veces antes de darlo por bueno. A las 15:30, hora de Washington, Donald Trump comparecerá en el Despacho Oval junto al secretario de Comercio, Howard Lutnick, para detallar en qué se gastará la inversión de Corea del Sur en Estados Unidos. La cita no está en la agenda por casualidad: llega tras meses de negociación arancelaria y con un fondo de 350.000 millones de dólares sobre la mesa.
La filtración, adelantada por Yonhap a partir de una información de Reuters, apunta a que el anuncio podría producirse hoy mismo. Lo relevante para Europa no es el proyecto concreto, sino quién paga y quién se queda fuera. Porque cada dólar que Seúl compromete en territorio estadounidense es un dólar que no aterriza en una gigafábrica europea, en un centro de datos irlandés ni en un puerto holandés.
Los tres proyectos que absorben el capital coreano
Según el informe que el ministerio de Industria de Seúl presentó a la Asamblea Nacional, los dos países ya han elegido la primera de las inversiones: la construcción de una gran central eléctrica de ciclo combinado alimentada por gas en Texas. Los dos proyectos siguientes, esbozados en el mismo documento, son de mayor calado:
La construcción de ocho reactores nucleares de gran escala en territorio estadounidense.
Un proyecto de gas natural licuado (LNG) en Alaska, valorado en unos 54.000 millones de dólares.
La central de ciclo combinado de Texas, ya confirmada como primer desembolso del fondo bilateral.
Todos estos compromisos se enmarcan en el acuerdo comercial que ambos países cerraron el año pasado y que obligó a Corea del Sur a invertir 350.000 millones de dólares en Estados Unidos a cambio de aranceles más bajos para sus productos. La lógica es la de siempre: acceso al mercado a cambio de capital. Y encaja con el patrón de reshoring forzado que Washington impone a sus socios.
«: la subasta global por el capital
No es la primera vez que Washington convierte los aranceles en un instrumento para captar inversión extranjera. Lo intentó con Japón, lo tanteó con la Unión Europea y ahora lo consolida con Corea del Sur. La diferencia está en la escala: 350.000 millones de dólares sitúan a Seúl como el mayor inversor extranjero comprometido en la historia reciente de Estados Unidos, por delante de lo que cualquier socio europeo ha prometido.
La lectura para Bruselas es incómoda. Mientras Europa sigue debatiendo cómo financiar su reindustrialización, Washington ha encontrado una fórmula más rápida: amenazar con aranceles y cobrar la factura en forma de fábricas, reactores y terminales de gas. El capital asiático se ha vuelto un activo geopolítico, y la UE compite en desventaja porque no ofrece ni la escala de mercado ni la seguridad energética que sí promete Estados Unidos.
Hay, eso sí, un riesgo que los titulares no resuelven. Un compromiso de 350.000 millones anunciado a bombo y platillo no equivale a 350.000 millones ya invertidos. Muchos de estos proyectos tardarán años en materializarse, dependen de permisos federales y estatales, y varios analistas dudan de que Corea del Sur pueda movilizar ese volumen sin tensionar su propio balance exterior. El won ya lo está notando.
El hito que conviene seguir es la comparecencia de esta tarde en el Despacho Oval. Si Trump detalla el desglose por proyectos, tendremos la primera radiografía de hacia dónde fluye el capital coreano en los próximos años. Si se limita a un anuncio genérico, la señal será la contraria: el acuerdo existe sobre el papel, pero avanza más despacio de lo que sugiere la retórica.
🌐 El efecto dominó en Occidente
El impacto inmediato en Europa es indirecto, pero no nulo. Cada proyecto que Seúl compromete en Estados Unidos reduce el capital disponible para las plantas de baterías, semiconductores y renovables que pugnan por inversión asiática en la eurozona. Para España, la consecuencia más tangible es la presión sobre los incentivos públicos: si el Gobierno quiere mantener el atractivo del país frente a los estados americanos, tendrá que elevar subvenciones o acelerar permisos.
En la apertura europea, los valores industriales ligados a la transición energética pueden notar la competencia por capital y encarecer su financiación.
El efecto sobre la inflación española es limitado, pero refuerza la tendencia a que el ahorro global se dirija a activos estadounidenses, lo que presiona el cruce euro-dólar.
Para el BCE, la implicación es de fondo: una Europa que pierde atractivo inversor frente a EE.UU. complica el objetivo de reindustrialización verde que sostiene parte de su discurso fiscal.
En resumen: el anuncio de Trump no cambia el cuadro macro europeo de un día para otro, pero confirma un patrón. El capital asiático tiene dos destinos posibles y, por ahora, elige mayoritariamente el que le exige menos a cambio de darle más acceso. Europa lo sabe.
Gestionar la ira no pasa por desahogarse: un metaanálisis de la Universidad Estatal de Ohio con 155 estudios concluye que expresar la furia apenas calma y que bajar la activación con respiración o una caminata mejora el foco.
La revisión, elaborada en 2024, se apoya en 10.189 participantes de distintas edades, géneros y culturas, y comparó actividades que suben la excitación fisiológica con otras que la rebajan. El veredicto tumba una creencia muy asentada: la catarsis no funciona.
Para quien rinde con la cabeza, esto no es un detalle menor. El enfado dispara la activación corporal, y ese pico sostenido se lleva por delante la concentración y la energía de las horas siguientes. Regularlo a tiempo es rendimiento en estado puro.
Por qué desahogarse no reduce el enfado
Golpear un saco, gritar en el coche o repetir mentalmente el agravio no rebajan el enfado. En algunos casos, lo intensifican. Los investigadores comprobaron que la variable que de verdad manda no es exteriorizar la furia, sino la activación corporal que la acompaña.
Brad Bushman, autor principal y científico de la comunicación, lo dejó claro: ‘Desahogar la ira puede parecer una buena idea, pero no existe ni una pizca de evidencia científica que respalde la teoría de la catarsis.’ El mensaje incomoda porque choca con décadas de cine y de conversación de bar.
Exteriorizar la furia no la apaga: solo la mantiene viva. Lo que baja el enfado es rebajar la activación, no subirla.
Ahí está el riesgo real de la rumiación. Repetir mentalmente el motivo del enfado o expresarlo una y otra vez mantiene la activación fisiológica en alto en lugar de bajarla. La reflexión sirve para localizar la causa; el problema llega cuando se convierte en bucle.
La relajación activa que sí rebaja el enfado
La palanca que funciona es la contraria a la intuición: intervenir sobre el cuerpo para calmar la activación. La ira y el ejercicio comparten un mismo estado de alta excitación fisiológica. Si el objetivo es apagar el enfado, hay que ir en la dirección opuesta y reducir esa activación en lugar de alimentarla.
Respiración diafragmática: inhala llevando el aire al abdomen y alarga la exhalación; es la herramienta más rápida cuando notas que sube el pico.
Atención plena o mindfulness: unos minutos centrados en la respiración desvían el foco del agravio y devuelven la calma.
Yoga de ritmo lento y relajación muscular progresiva: tensar y destensar grupos musculares rebaja la activación del cuerpo.
Una pausa breve: contar hasta 10 o parar antes de responder es simple y funciona.
📊 La pauta en cifras
Lo que enfría el enfado: respiración diafragmática, atención plena, yoga lento, relajación muscular progresiva y pausas cortas.
Lo que no funciona: desahogarse, gritar o dar vueltas al agravio; la rumiación mantiene la activación en alto.
Evidencia de partida: 155 estudios y 10.189 participantes revisados por la Universidad Estatal de Ohio.
A tener en cuenta: correr puede intensificar el enfado; el esfuerzo solo ayuda cuando incorpora un componente de juego.
El detalle importante es que estas prácticas rebajaron la ira tanto dentro como fuera del laboratorio, con independencia de las instrucciones que recibieran los participantes o de sus características demográficas. No es un efecto de sugestión.
El matiz: cuándo caminar ayuda y cuándo el deporte no basta
Aquí está el punto que suele malinterpretarse. El estudio no invita a quedarse quieto ni a ignorar el enfado, sino a elegir bien la herramienta física. Muchos recurren al ejercicio para expulsar la furia, y esa decisión puede tener premio en forma de salud y ninguno en forma de calma inmediata.
La mayoría de las actividades que aumentaron la excitación no redujo el enfado, y algunas lo intensificaron. Correr fue la que mostró una mayor probabilidad de producir ese efecto. Los deportes de pelota y otras actividades ligadas al juego, en cambio, sí parecieron rebajar la activación, lo que apunta a que el esfuerzo ayuda cuando incluye diversión.
Investigaciones previas se habían centrado en el componente cognitivo, con enfoques, que buscan reescribir los significados que alimentan el enfado. Funcionan, pero no para todos los cerebros. La revisión abre una vía complementaria y muy aterrizable: tocar primero la activación física y, desde ahí, recuperar la cabeza.
La honestidad obliga a señalar los límites. Los propios autores piden más investigación para precisar estos hallazgos. No hay varita mágica, sino una dirección clara: si quieres recuperar el foco rápido, baja revoluciones antes de intentar razonar.
Este contenido es divulgativo y de optimización del estilo de vida; no sustituye la valoración de un profesional.
⚡ Rutina de Optimización Diaria
Pausa de 90 segundos: cuando notes que sube el enfado, respira llevando el aire al abdomen y alarga la exhalación antes de responder nada.
Cambia el correr por caminar: si necesitas moverte tras un pico de tensión, elige una caminata o un deporte de juego en lugar de una carrera intensa.
Corta la rumiación: pon un límite de tiempo a repasar el asunto; si vuelve el bucle, pasa a una tarea mecánica y deja que la activación baje.