Hester Peirce abandona la SEC y la regulación de Solana queda en el aire

Hester Peirce ha cerrado su etapa en la SEC. La comisionada, la voz más reconocible del regulador estadounidense en materia de activos digitales, concluyó su mandato el 2 de octubre y deja abiertas las reglas de custodia, clasificación de tokens y estructura de mercado que llevan meses condicionando el debate sobre Solana y el resto del sector.

No es una salida cualquiera. Peirce llegó a la Comisión de Bolsa y Valores (SEC, el organismo que vigila los mercados de valores en Estados Unidos) en 2018 y desde entonces se convirtió en la voz que más veces se desmarcó de la doctrina oficial. Su tesis era sencilla: multar no sustituye a legislar. Eso le valió el apodo de Crypto Mom entre los participantes del ecosistema.

El presidente de la SEC, Paul Atkins, y el comisionado Mark Uyeda publicaron el 1 de octubre una declaración de despedida en la que agradecen su servicio y subrayan su papel en la política de activos digitales. Un día más tarde, el mandato de Peirce quedaba formalmente cerrado.

Qué deja pendiente la salida de Hester Peirce

La agenda cripto del regulador estadounidense sigue viva, y ahí está el matiz que conviene entender. El 1 de octubre la SEC propuso un marco específico de custodia de criptoactivos para asesores y fondos regulados. En agosto había hecho lo propio con la Regulation Crypto Assets, un paquete pensado para ordenar la oferta de tokens. A esas dos piezas se suman los trabajos sobre valores tokenizados, las exenciones de negociación, y la clasificación de activos.

Traducido al caso de Solana: nada de esto está cerrado. La pregunta de si SOL es un valor negociable (lo que en la jerga anglosajona se llama security) o un activo de utilidad sigue sin respuesta formal. De esa respuesta dependen cosas muy concretas: en qué plataformas puede listarse con holgura, cómo se estructura la custodia institucional y qué margen tienen los fondos cotizados al contado para operar.

Peirce empujó durante años en esa dirección. Propuso conceptos de puerto seguro para desarrolladores, cuestionó que las acciones de cumplimiento dieran orientación suficiente y defendió un marco de tokens más legible. Su rastro público está recogido en su entrada de Wikipedia. Conviene no deformar su posición, eso sí: nunca sostuvo que subir un producto financiero a una cadena de bloques lo saque del ámbito de la ley de valores. De hecho advirtió de que ciertas estrategias de préstamo y bóvedas on-chain pueden seguir planteando preguntas bajo esa normativa.

Su marcha no revierte la política cripto de la SEC: cambia quién la defiende en la sala donde se decide.

Por qué importa a quien tiene SOL

Para el inversor en Solana el efecto práctico es de calendario, no de dirección. Atkins y Uyeda dejaron claro en su nota que el trabajo de Peirce forma parte del rumbo actual de la agencia y que las propuestas pendientes seguirán su trámite ordinario. El proceso continúa, con periodos de comentarios públicos incluidos, y lo que cambia es la plantilla.

Ahí está la clave. Una comisión reguladora de cinco miembros se mueve por mayorías, y las mayorías se construyen con personas. La salida de una comisionada con años de tesis propias deja un asiento que la Casa Blanca tendrá que nombrar y el Senado confirmar. Ese hueco puede tardar meses.

Tres frentes quedan colgando de ese calendario:

  • Clasificación de SOL: sin una taxonomía formal, cada plataforma decide con sus propios abogados cómo tratar el activo.
  • Custodia institucional: el marco propuesto el 1 de octubre debe recorrer su periodo de alegaciones, publicado en la web oficial de la SEC, antes de convertirse en norma.
  • Estructura de mercado: las exenciones de negociación y el trato a los valores tokenizados siguen en fase de propuesta.
Hester Peirce SEC

Lo que de verdad cambia (y lo que no) tras su salida

Conviene mirar atrás para calibrar. Durante años, la SEC funcionó con una doctrina que Peirce describió muchas veces como ‘cumplimiento por ejecución’: en lugar de normas previas, expedientes y acuerdos que iban marcando el terreno caso por caso. Ese enfoque cambió de tono con la llegada de Atkins, y también por la vía de los hechos: en enero de 2024 la agencia tuvo que aprobar los primeros fondos cotizados al contado de bitcoin, tres años después de las primeras solicitudes y tras una derrota judicial.

Solana vive ahora una situación intermedia. Por un lado, el ecosistema ha ganado terreno institucional: los activos tokenizados, los proyectos de infraestructura física descentralizada (DePIN, redes reales de antenas, GPU o sensores que se incentivan con tokens) y los protocolos de préstamo y derivados sobre la red mueven volúmenes que hace tres años eran impensables. Por otro, sigue sin existir una definición legal clara sobre el propio SOL, y eso limita el tipo de producto que un fondo regulado puede lanzar sin fricción.

El riesgo aquí no es que la SEC dé marcha atrás de golpe. El riesgo es el silencio administrativo: un asiento vacío, un trámite que se estira y una industria que sigue construyendo sobre criterios interpretativos en lugar de sobre normas. La contraparte también existe: en Europa, el reglamento MiCA lleva desde 2024 fijando categorías y obligaciones para los proveedores de servicios de criptoactivos, lo que da a las plataformas del continente un suelo más firme que el de sus competidores estadounidenses.

La fecha que conviene seguir no es la de la despedida, sino la del relevo. Cuando la Casa Blanca anuncie su candidato para el asiento de Peirce sabremos si el perfil apunta a continuidad o a una vuelta atrás. Mientras tanto, el periodo de comentarios de la propuesta de custodia dirá mucho sobre cuánta prisa tiene la propia comisión. Nada cerrado. Y eso, en un mercado que cotiza expectativas, es una respuesta en sí misma.
El precio de la gasolina y el diésel se dispara: ‘llegará donde las petroleras quieran llegar’

El precio de la gasolina y el diésel ha vuelto a romper la tregua de finales del verano. El diésel, el carburante que mueve la economía real —el transporte, el campo, la industria—, acumula una subida del 8,4% en apenas un mes. No es un repunte aislado ni un susto de mercado: es una tendencia que, según quienes llevan años observando el sector desde dentro, tiene todavía recorrido.

‘La escalada de precios llegará donde las petroleras quieran llegar’. Lo dice Joseba Barrenengoa, ingeniero y empresario de gasolineras, en declaraciones recogidas por El Confidencial. La frase no admite matices: su autor conoce el negocio desde el otro lado del mostrador y resume la impotencia de un mercado donde el precio final no lo fija la oferta y la demanda, sino las grandes refinerías que marcan la referencia cada mañana.

La rebaja fiscal, diseñada para amortiguar precisamente episodios como este, no ha cumplido su función. Según La Voz de Galicia, el recorte de impuestos no ha frenado la escalada del diésel. Y El Debate va un paso más allá al señalar que el Gobierno hace caja con cada subida: cuanto más caro se vende el litro, más IVA recauda Hacienda, con independencia de los descuentos aprobados.

La escalada de los carburantes que la rebaja fiscal no frena

Para el conductor medio, la subida se traduce en euros contantes y sonantes. Un depósito de 55 litros de gasóleo que hace un mes costaba alrededor de 78 euros ronda hoy los 85. Para una familia con dos vehículos, hablamos de entre 15 y 20 euros más al mes. Sin estridencias, pero con una carga que se repite cada semana.

Ese incremento se transmite en cascada al precio de los alimentos, que viajan en camión, y al coste del transporte escolar, de la paquetería y de la última milla del comercio electrónico. Un litro más caro no se queda nunca en la gasolinera: se diluye en el IPC de los meses siguientes.

El transporte por carretera sostiene la mayor parte del reparto urbano en España. Cuando el diésel sube un 8,4% en semanas, las cooperativas agrarias y las patronales del transporte vuelven a reclamar un gasóleo profesional bonificado. Es el mismo pulso que se repite cada vez que el crudo se calienta.

El problema no es que el diésel suba, sino que sube siempre con la misma excusa y baja siempre con la mitad de ganas.

Quién se lleva el margen cuando sube el precio de la gasolina y el diésel

La pregunta incómoda es dónde acaba cada céntimo de la subida. Según El Debate, las rebajas de impuestos no han impedido que el Estado ingrese más por IVA: el tributo se calcula sobre el precio final, así que un litro más caro engorda la recaudación aunque el tipo no cambie. Es un efecto colateral que ningún Gobierno suele publicitar.

Del otro lado están las petroleras. En España, el mercado de refino y distribución está dominado por un puñado de operadores que fijan el precio de salida y trasladan sus márgenes al surtidor con independencia de lo que haga el crudo ese mismo día. La Comisión Nacional de los Mercados y la Competencia ha abierto expedientes en el pasado por prácticas en la fijación de precios, aunque las sanciones han sido, en proporción al negocio, discretas.

Barrenengoa apunta a esa asimetría. El empresario independiente compra a la refinería y vende al público con un margen mínimo, mientras los grandes operadores integrados controlan las dos puntas del negocio. En ese esquema, la escalada llega ‘donde las petroleras quieran llegar’ porque nadie con poder de mercado tiene incentivo para ponerle freno.

Un laberinto estructural sin atajos

España refina menos de lo que consume y depende del exterior para buena parte de sus productos terminados. Esa dependencia importa porque el precio del diésel se fija en los mercados internacionales —el barril de Brent y el gasoil del ARA— y llega al surtidor con el añadido de impuestos, logística y márgenes. Ninguna rebaja fiscal de alcance temporal puede competir con esa estructura.

La comparación europea tampoco consuela. Los precios españoles antes de impuestos suelen situarse en la media de la eurozona, pero la carga fiscal sobre el carburante es alta y el margen de maniobra del Gobierno, estrecho: bajar el IVA mengua la recaudación justo cuando más se necesita. Es la cuadratura del círculo que cada Ejecutivo intenta resolver con parches.

Tengo la impresión, tras años siguiendo este mercado, de que el debate se plantea siempre al revés. Se discute el impuesto, se discute la bonificación, se discute el litro. Y casi nunca se discute la falta de transparencia en la formación de precios ni la concentración de un sector que, en la práctica, se comporta como un oligopolio.

Cualquier ciudadano puede consultar el precio de cada estación en el geoportal oficial de carburantes, pero esos datos no explican por qué todos los surtidores de una comarca se mueven casi a la vez. Sin competencia real en la refinería no hay política fiscal que valga.

Habrá que ver qué ocurre cuando el crudo se relaje, si es que se relaja. La prueba de fuego llegará en las próximas semanas: si el barril cede y los surtidores tardan en trasladar la bajada, quedará demostrado, una vez más, que el descenso tiene menos prisa que la subida. Y en ese desfase se juega el ciudadano cada euro.

La audiencia de La 1 lidera la jornada de los decretos de vivienda con un 13,5% de cuota

La 1 cerró el viernes como la cadena más vista del día con un 13,5% de cuota de pantalla, en una jornada marcada por la cobertura informativa de los decretos de vivienda, según los datos difundidos por RTVE.

Liderazgo en las tres franjas principales

La cadena pública encabezó también las franjas de madrugada, con un 11,1% de cuota, de mañana, con un 19,7%, y de tarde, con un 12,5%. El despliegue informativo elevó además el dato del Canal 24 horas hasta el 2,3% de cuota, el canal de información continua de la corporación pública.

El Telediario 1, presentado por Alejandra Herranz, fue el espacio más visto de RTVE en el conjunto del día. El informativo reunió una media de 1.883.000 espectadores y un 19,2% de cuota sumando su emisión en La 1 y en el Canal 24 horas, con más de 4,2 millones de personas que conectaron con él en algún momento.

Antes del TD1, el especial informativo ‘Crisis por la vivienda’ registró 1.134.000 espectadores y un 15% de cuota, con 2.648.000 contactos. El especial del Telediario 2, conducido por Pepa Bueno, también lideró su franja con 1.460.000 espectadores y un 14% de cuota en La 1, con cerca de cuatro millones de contactos.

La jornada confirma el peso de la información de actualidad en la parrilla de la cadena pública y sitúa a los Telediarios como referencia de sus franjas.

La mañana arrancó con el liderazgo del Telediario Matinal, presentado por Álex Barreiro y Mireia Alzuria, que encabezó su franja con un 25,7% de cuota y 833.000 espectadores únicos en su emisión conjunta en La 1 y el Canal 24 horas.

El peso de la actualidad en la programación diaria

La actualidad sostuvo buena parte de la parrilla. Los programas de análisis y debate de la corporación se situaron como líderes de sus respectivas franjas a lo largo de la jornada.

  • ‘La Hora de La 1’, con Silvia Intxaurrondo: una media de 490.000 espectadores y un 22,6% de cuota entre La 1 y el Canal 24 horas, con 1.947.000 contactos.
  • ‘Mañaneros 360’, conducido por Jesús Cintora y Adela González: 750.000 espectadores y un 20,5% de cuota, su tercera mejor cuota del año, y más de 2,7 millones de espectadores únicos.
  • ‘Directo al grano’, presentado por Marta Flich y Martín Barreiro: 1.146.000 espectadores y un 13,5% de cuota, su tercera mejor cuota histórica, con 3.264.000 espectadores únicos.
  • ‘Malas lenguas’, con Gonzalo Miró y Esther Palomera: cerca de 1,1 millones de espectadores y un 13,5% de cuota, su segundo mejor dato histórico. En La 2 sumó un 8,5% de cuota y 626.000 espectadores de media.
cuota de pantalla

En el cómputo general del sector, la jornada refuerza el papel de los espacios informativos como motor de audiencia en la televisión en abierto. Las tardes de La 1 sumaron el liderazgo de sus series diarias: ‘Valle Salvaje’ registró un 10,7% de cuota y 1.443.000 espectadores únicos, mientras que ‘La Promesa’ alcanzó un 12,9% y 1.441.000 espectadores únicos.

En La 2, el partido Francia-Italia de la Nations League fue lo más visto del día en el canal, con 870.000 espectadores de media y un 8,3% de cuota, y cerca de tres millones de personas conectaron en algún momento con la emisión.

El valor de la información en el modelo de la televisión pública

El comportamiento de la jornada responde a un patrón conocido en el mercado televisivo español: los grandes acontecimientos de actualidad concentran audiencia en los espacios informativos y arrastran al resto de la parrilla. En este caso, la cobertura de los decretos de vivienda impulsó los especiales previos a los Telediarios y llevó el conjunto del día por encima del 13%.

Los registros de los programas de actualidad apuntan en la misma dirección. ‘Malas lenguas’ firma su segundo mejor dato histórico y ‘Mañaneros 360’ su tercera mejor cuota del año, referencias que sitúan el rendimiento de esas franjas por encima de su media de temporada y confirman la continuidad de la apuesta por la información de actualidad.

La lectura corporativa es doble. El Canal 24 horas se consolida como una pieza relevante del ecosistema del grupo, con un 2,3% de cuota que se suma al dato conjunto de los Telediarios. Y la información refuerza el posicionamiento de La 1 en un mercado fragmentado, donde la competencia entre cadenas generalistas se decide cada vez más en las franjas de mañana y de tarde.

El coste de una cobertura especial es acotado y su efecto sobre la audiencia del día, medible. Esa relación explica la apuesta sostenida de los grandes grupos por los despliegues informativos en las citas de mayor impacto del calendario.

📡 El Radar del Sector

  • El vacío que llena: La información de actualidad se confirma como el principal activo de audiencia de La 1 en las franjas de mañana y tarde.
  • El reto por delante: Sostener el liderazgo diario más allá de las jornadas de gran cobertura informativa y consolidar el Canal 24 horas.
  • El tablero competitivo: La competencia entre cadenas generalistas se concentra en los espacios informativos y en la programación de actualidad de cada franja.

Las maestras en Finlandia: sueldo de 3.298 euros y plaza fija mientras España necesita 9.000 docentes de Infantil

0

Las maestras españolas de Infantil están encontrando en Finlandia un sueldo de 3.298 euros y plaza fija. El Ayuntamiento de Helsinki lleva desde 2024 reclutando tituladas en España y este curso ha recibido el triple de solicitudes que el anterior.

Un millar de graduadas en Educación Infantil se presentaron al último proceso de selección de la capital finlandesa para optar a 60 plazas. Entre las aspirantes hay perfiles como el de Aida Pérez Oliver, de 24 años y vecina de Alcobendas, que arranca un curso intensivo de finés financiado por el propio consistorio con la meta de cruzar Europa el próximo año.

Su plan ya tiene condiciones sobre la mesa. Si consigue el diploma del nivel B1 de finés, firmará un contrato de 3.298 euros brutos al mes —entre 2.500 y 2.700 netos—, con seguro médico privado y 550 euros anuales para gastos culturales y de transporte. «En España es muy difícil independizarse y tener una casa. Yo vivo con mis padres», resume.

La situación en origen explica el interés. Una maestra de Infantil en España ronda los 1.500 euros al mes, y las escuelas privadas de 0 a 3 años llegan a contratar a universitarias por 900 euros. En mayo, las educadoras protagonizaron una huelga en todo el país que en Madrid sigue abierta de forma indefinida para exigir ratios más bajas y salarios por encima del mileurismo.

Por qué Finlandia necesita contratar maestras fuera

Finlandia presume de tener el sistema educativo mejor valorado del mundo. Y, aun así, le faltan maestros de Infantil. Marius Chanéac, portavoz de la división de Educación del Ayuntamiento de Helsinki, señala dos causas: una reforma para elevar la cualificación del profesorado y una reducción del tamaño de las aulas.

La normativa exige hoy que un tercio de la plantilla escolar tenga titulación universitaria; en 2030 tendrán que ser dos tercios. En paralelo, la ratio bajará de 12 niños por maestro cualificado a 7. Ese doble movimiento multiplicará la demanda de docentes.

La ratio finlandesa bajará de 12 niños por aula a 7 en 2030: cada punto de esa reducción obliga a Finlandia a contratar más docentes fuera.

Para 2030, las seis principales ciudades de Finlandia necesitarán incorporar 9.000 nuevos docentes con titulación superior. Solo Helsinki requerirá 6.000, y ya arrastra 2.200 plazas vacantes.

Chanéac reconoce que la mayoría de participantes en el programa son españolas, porque es el país con el que les resulta más fácil homologar los títulos. «Llevamos desde 2024 con este programa, pero este año hemos recibido el triple de solicitudes», afirma. El consistorio ha firmado convenios con más de 30 universidades españolas.
Sueldo, contrato y perfiles buscados

La oferta que reciben las candidatas seleccionadas combina un salario alto para el estándar español, estabilidad y apoyo logístico. Estos son los elementos principales:

  • Contrato indefinido en escuela pública, con estatus asimilado al de funcionaria.

  • 3.298 euros brutos al mes, entre 2.500 y 2.700 netos, más seguro médico privado.
  • 550 euros anuales para gastos culturales y de transporte.
  • Ayuda para encontrar vivienda, con alquileres de entre 700 y 800 euros.
  • Curso intensivo de finés financiado y acompañamiento en la homologación del título.
  • Apoyo para la pareja del docente a la hora de buscar empleo, aunque ejerza otra profesión.

El requisito clave es el idioma. Superar el nivel B1 de finés desbloquea el contrato; el resto de la formación se da por hecha. La entrevistadora finlandesa se lo dejó claro a Aida: buscan a españolas porque llegan mejor preparadas.

Migrar para cobrar lo que aquí no se paga

La brecha salarial es el motor de esta fuga de talento. Un contrato indefinido de 3.298 euros brutos en Finlandia más que duplica lo que percibe una maestra de Infantil en España, donde la nómina ronda los 1.500 euros. La diferencia no es solo de cifra; es de modelo. Allí la plaza es estable desde el primer día, mientras aquí muchas tituladas acumulan años de interinidad a la espera de una oposición. Conviene mirar también la letra pequeña. El alquiler en Helsinki absorbe entre 700 y 800 euros, y el clima, la distancia de la familia y el idioma son barreras que no aparecen en el folleto. Aun así, el programa cubre los tres frentes más duros de cualquier emigración: empleo, vivienda y burocracia. Quien tenga el B1 de finés y experiencia con niños de 0 a 6 años parte con ventaja. La paradoja es difícil de obviar: España forma a las docentes que Finlandia coloca. Con España necesitando 9.000 docentes de Infantil en los próximos cuatro años, el goteo no parece que vaya a frenarse.

📝 Cómo enviar el currículum

La inscripción se realiza directamente ante el Ayuntamiento de Helsinki, que gestiona el programa de reclutamiento y acompaña a la candidata en todo el proceso.

  1. Paso 1: Consulta el programa de contratación educativa en la web oficial del Ayuntamiento de Helsinki.
  2. Paso 2: Prepara tu Grado en Educación Infantil y comprueba el proceso de homologación reconocido para titulaciones españolas.
  3. Paso 3: Acredita el nivel de idioma exigido; el programa financia el curso intensivo de finés hasta alcanzar el B1.
  4. Paso 4: Regístrate en la convocatoria abierta y adjunta tu CV con la experiencia con niños de 0 a 6 años.
  5. Paso 5: Realiza la entrevista, en la que valoran la formación y la motivación para instalarte en Finlandia.

Plazo de inscripción: el programa mantiene la recepción de solicitudes abierta de forma continua para el curso siguiente. Requisito mínimo: tener el grado universitario de Educación Infantil y alcanzar el nivel B1 de finés antes de firmar el contrato.

Value School revela las claves para invertir en bolsa con seguridad frente a la volatilidad

En la redacción recibimos el episodio de El podcast de Value School con un titular prometedor: Cómo invertir en bolsa de forma segura y sensata. Los metadatos anuncian veinte minutos de conversación sobre riesgo, volatilidad y rentabilidad. Abrimos la transcripción y nos encontramos con otra cosa: un presentador que saluda, da la bienvenida a su canal y anuncia que va a preparar un bizcocho de limón porque se lo han pedido mucho.

No hay mercados. No hay carteras. No hay una sola recomendación sobre como colocar el ahorro. Ese es el material real con el que trabajamos y conviene decirlo antes de seguir leyendo.

Lo que de verdad aparece en la transcripción

El texto disponible se limita a la apertura de una receta domestica. El presentador explica que el bizcocho será esponjoso y delicioso, y recuerda que se trata de una petición recurrente de su audiencia. La mención al limón es la única concreción técnica del episodio. Nada más.

Podríamos haber construido un artículo impecable sobre diversificación y horizonte temporal. Tenemos las palabras clave, tenemos la categoría y tenemos el gancho. Habría quedado redondo y sería falso de la primera a la última línea.

La tentación no es menor. Los huecos narrativos se rellenan solos cuando el tema es conocido, y la educación financiera tiene un repertorio de lugares comunes que encaja en casi cualquier párrafo. Precisamente por eso conviene marcar la frontera entre lo que un vídeo dice y lo que a uno le gustaría que dijera.

‘Vamos a preparar una receta que me habéis pedido muchísimo: un bizcocho de limón, súper esponjoso y delicioso’.

— El podcast de Value School

Esa frase es todo el contenido atribuible al creador en el material que hemos recibido. Ni una sola mención a la bolsa, a la volatilidad o a la construcción de una cartera. Si el episodio completo contiene el análisis prometido, la transcripción no lo refleja.

Un desajuste entre el título y el contenido

Los desajustes de este tipo son más frecuentes de lo que parece. Un archivo mal etiquetado, una transcripción que corresponde a otro vídeo, un episodio publicado con el título de la semana anterior. Cualquiera de esas explicaciones es plausible y ninguna exige mala fe. Lo que sí exige es prudencia editorial: cuando el repertorio y el contenido no coinciden, manda el contenido.

Para el lector, la señal práctica es sencilla. Antes de fiarse de un resumen, conviene comprobar de dónde sale. Un texto que atribuye a un creador afirmaciones que nunca pronunció no sirve, por muy bien escrito que esté.

Value School es un proyecto de educación financiera con presencia consolidada en el ámbito hispanohablante, y su catálogo de entrevistas es una referencia habitual para quien empieza. Eso hace el desajuste más llamativo, no menos: cuanto más se conoce una marca, más fácil resulta atribuirle cosas que no ha dicho.

Por qué no publicamos un análisis que nadie ha hecho

El compromiso de este medio es sencillo de enunciar y difícil de cumplir: no atribuir frases que no se han pronunciado. Si el podcast dedica un episodio a la inversión segura, lo contaremos con sus matices, sus ejemplos y sus dudas. Si lo dedica a la repostería, también. Lo que no haremos es mezclar ambas cosas para que el resultado encaje con la etiqueta de mercados.

Hay un segundo motivo, menos evidente. Cuando un medio rellena huecos con material plausible, el lector pierde la capacidad de distinguir la fuente. Y en finanzas esa distinción es el activo más valioso que existe.

Lo que queda por delante

El episodio titulado Cómo invertir en bolsa de forma segura y sensata sigue publicado y sigue disponible para quien quiera comprobarlo. Si en algún momento localizamos la transcripción correspondiente al análisis anunciado, publicaremos el artículo que merece.

Mientras tanto, la lección aprovechable es de método, no de mercado. Verificar antes de resumir. Preguntar de dónde sale cada afirmación. Y desconfiar, con toda la razón del mundo, de cualquier texto que suene demasiado redondo para ser cierto.

Puedes ver el vídeo original de El podcast de Value School en este enlace de YouTube y comprobar por ti mismo qué contiene.

Youtube video

Marc Vidal alerta: la crisis de vivienda en España no es el precio, es que no se construye

Marc Vidal lo plantea sin rodeos en su último análisis: el debate sobre la crisis de vivienda en España está mal enfocado. El problema no es solo el precio, sostiene, sino que llevamos una generación sin construir las casas que faltan. Mientras se discute cómo repartir lo que ya existe, el agujero crece.

El vídeo abre con dos puertas. A un lado, el propietario que descubre que su llave sigue abriendo la puerta pero ya no decide quién vive dentro, hasta cuándo ni cuánto paga: eso lo fija el Boletín Oficial del Estado. Al otro, el inquilino con sueldo decente que hace cola en una escalera llena para ver un piso que probablemente no conseguirá. Ese mismo decreto no le da ninguna llave: solo garantiza que la que tiene otro no se mueva.

Un decreto con nombre propio que llega dividido en dos

El llamado decreto Mari Carmen, bautizado por una vecina madrileña de 87 años que pidió al presidente una solución para su caso, llegó al Consejo de Ministros convertido en dos reales decretos. El Congreso debe convalidarlos y, como Junts y PNV rechazan la parte más dura, el Ejecutivo ha separado el paquete en dos textos. Vidal avisa de que en redes circulan versiones de todo tipo y se propone separar lo que se dice de lo que el texto contiene.

Prórrogas, topes y desalojos: qué dice el texto y qué no

No es cierto que todos los alquileres queden prorrogados hasta 2028. El texto recoge que el inquilino cuyo contrato venza antes de finales de ese año puede pedir una prórroga de hasta dos años si está al corriente de pago, y que hasta finales de 2027 las subidas se limitarán al 2%, o a cero si la renta ya supera el índice de referencia. Tampoco existe un cálculo oficial que fije en 90.000 euros la indemnización para Mari Carmen.

En materia de desahucios, todo depende de quién sea el propietario. Si es un fondo que compró la vivienda por menos del 70% de su tasación, las suspensiones son automáticas hasta el 31 de diciembre de 2030, incluso con sentencia y sin compensación. En el resto de casos, la comunidad autónoma tiene dos meses para ofrecer una alternativa y el Estado compensa después la deuda. Ese escudo está pensado para quien tiene diez viviendas o menos.

Ninguna norma sobre el precio construye una casa. La especulación no provoca la escasez: se alimenta de ella, y mientras falten ladrillos el problema seguirá ahí.

— Marc Vidal

Vidal insiste además en una trampa de lenguaje que recorre el debate. Cuando se dice que la factura la asume el Estado, no la paga un ministro con dinero propio: la pagamos entre todos, con impuestos o con deuda que heredarán nuestros hijos. Y el artículo 33 de la Constitución reconoce el derecho a la propiedad, lo que convierte la operación, en su lectura, en política social financiada por un particular.

Toda la artillería apunta a la demanda, no a la oferta

El primer decreto se presenta como una ampliación de la oferta de vivienda asequible, pero lo que trae para la oferta se reduce a un fondo de impacto social y un IVA reducido para la vivienda protegida. Sin una sola cifra de casas nuevas y sin calendario. Lo concreto está en el otro lado: prórrogas, topes, indemnizaciones y préstamos al 0% del ICO para pagar la entrada. Todo eso actúa sobre la demanda, no sobre la escasez de oferta.

Los números que maneja el canal explican por qué. En 2006 se visaron más de 865.000 viviendas; en 2013, menos de 34.000. Hoy se levantan en torno a 9.000 al año mientras se forman cerca de 240.000 hogares nuevos. El Banco de España calcula que faltan unas 750.000 viviendas y ese agujero se ha abierto con gobiernos de todos los colores. La vivienda social de alquiler apenas supone menos del 2% del parque publico, frente a una media europea del 8%.

Madrid y Barcelona: dos herramientas y el mismo embudo

El vídeo contrasta el caso catalán. Salvador Illa anunció que la Generalitat comprará entre el 50% y el 60% de la vivienda a mayores de 40 años que no consigan hipoteca: 100 millones de dinero público. Vidal corrige el verbo. La administración no regala la mitad del piso, se queda con ella durante décadas y se convierte en socia del propietario. El Govern aún no ha dicho si habrá canon ni a qué precio se podrá recomprar la parte pública. Con los precios actuales, esos 100 millones darían para unos 800 pisos, mientras en un solo trimestre Cataluña firmó 22.844 hipotecas. La medida no añade ni una sola casa: solo ayuda a más gente a pujar por las mismas.

Viena, Estocolmo y el mueble que nunca fabricamos

En Estocolmo el alquiler no lo fija el mercado, sino una negociación colectiva con décadas de historia, y aun así quienes lograron un contrato ordinario en 2025 llevaban de media nueve años de cola; en el centro, veintiuno. Vidal rescata una frase de 1971 del economista socialdemócrata Assar Lindbeck: el control de alquileres es la técnica más eficiente conocida para destruir una ciudad, salvo el bombardeo.

Viena, el ejemplo que todos citan, es para él la prueba de lo contrario de lo que suele contarse. La ciudad regula, sí, pero durante un siglo levantó 220.000 viviendas municipales y otras 200.000 de cooperativas con ayudas públicas sobre suelo público. Funciona porque fabricó el mueble, no porque escribiera la norma de uso. Copiar la norma sin el mueble es justo lo que, a su juicio, se hace en España.

Qué significa esto para quien busca piso

La lectura de Vidal tiene una consecuencia incómoda para el acceso a la vivienda. Si la oferta sigue estrangulada, ninguna norma sobre el precio le hará la vida más fácil: como mucho, cambiará quién accede a las pocas casas disponibles. La subida de precios no solo expulsa, también atrae. Cuando todo el mundo asume que el año que viene habrá menos pisos que familias, comprar deja de ser un gasto y se convierte en la apuesta más segura del país. El que tiene liquidez compra para alquilar o para esperar, y el vendedor siempre puede aguantar más que el comprador.

De ahí que insista en que regular sin construir no abarata nada: reparte la escasez. Un inquilino protegido hoy puede ser un inquilino sin piso mañana si el propietario retira la vivienda del mercado, y una ayuda a la entrada hace que más gente compita por el mismo ladrillo. La responsabilidad, subraya, no es de un solo color: el agujero se ha abierto con gobiernos centrales, autonómicos y municipales de distinto signo, y la oposición que tumbó el decreto anterior tampoco ha explicado cómo piensa levantar lo que falta.

Queda la pregunta de fondo, la que Vidal lanza al final sin darle una respuesta cómoda: qué hace un gobierno cuando la escalera se llena y no quedan puertas que abrir. Mientras no se fabriquen sillas, cualquier norma será la de un mueble que no existe.

El Bitcoin cierra su tercer trimestre en verde por primera vez en 13 años: sube un 42,71%

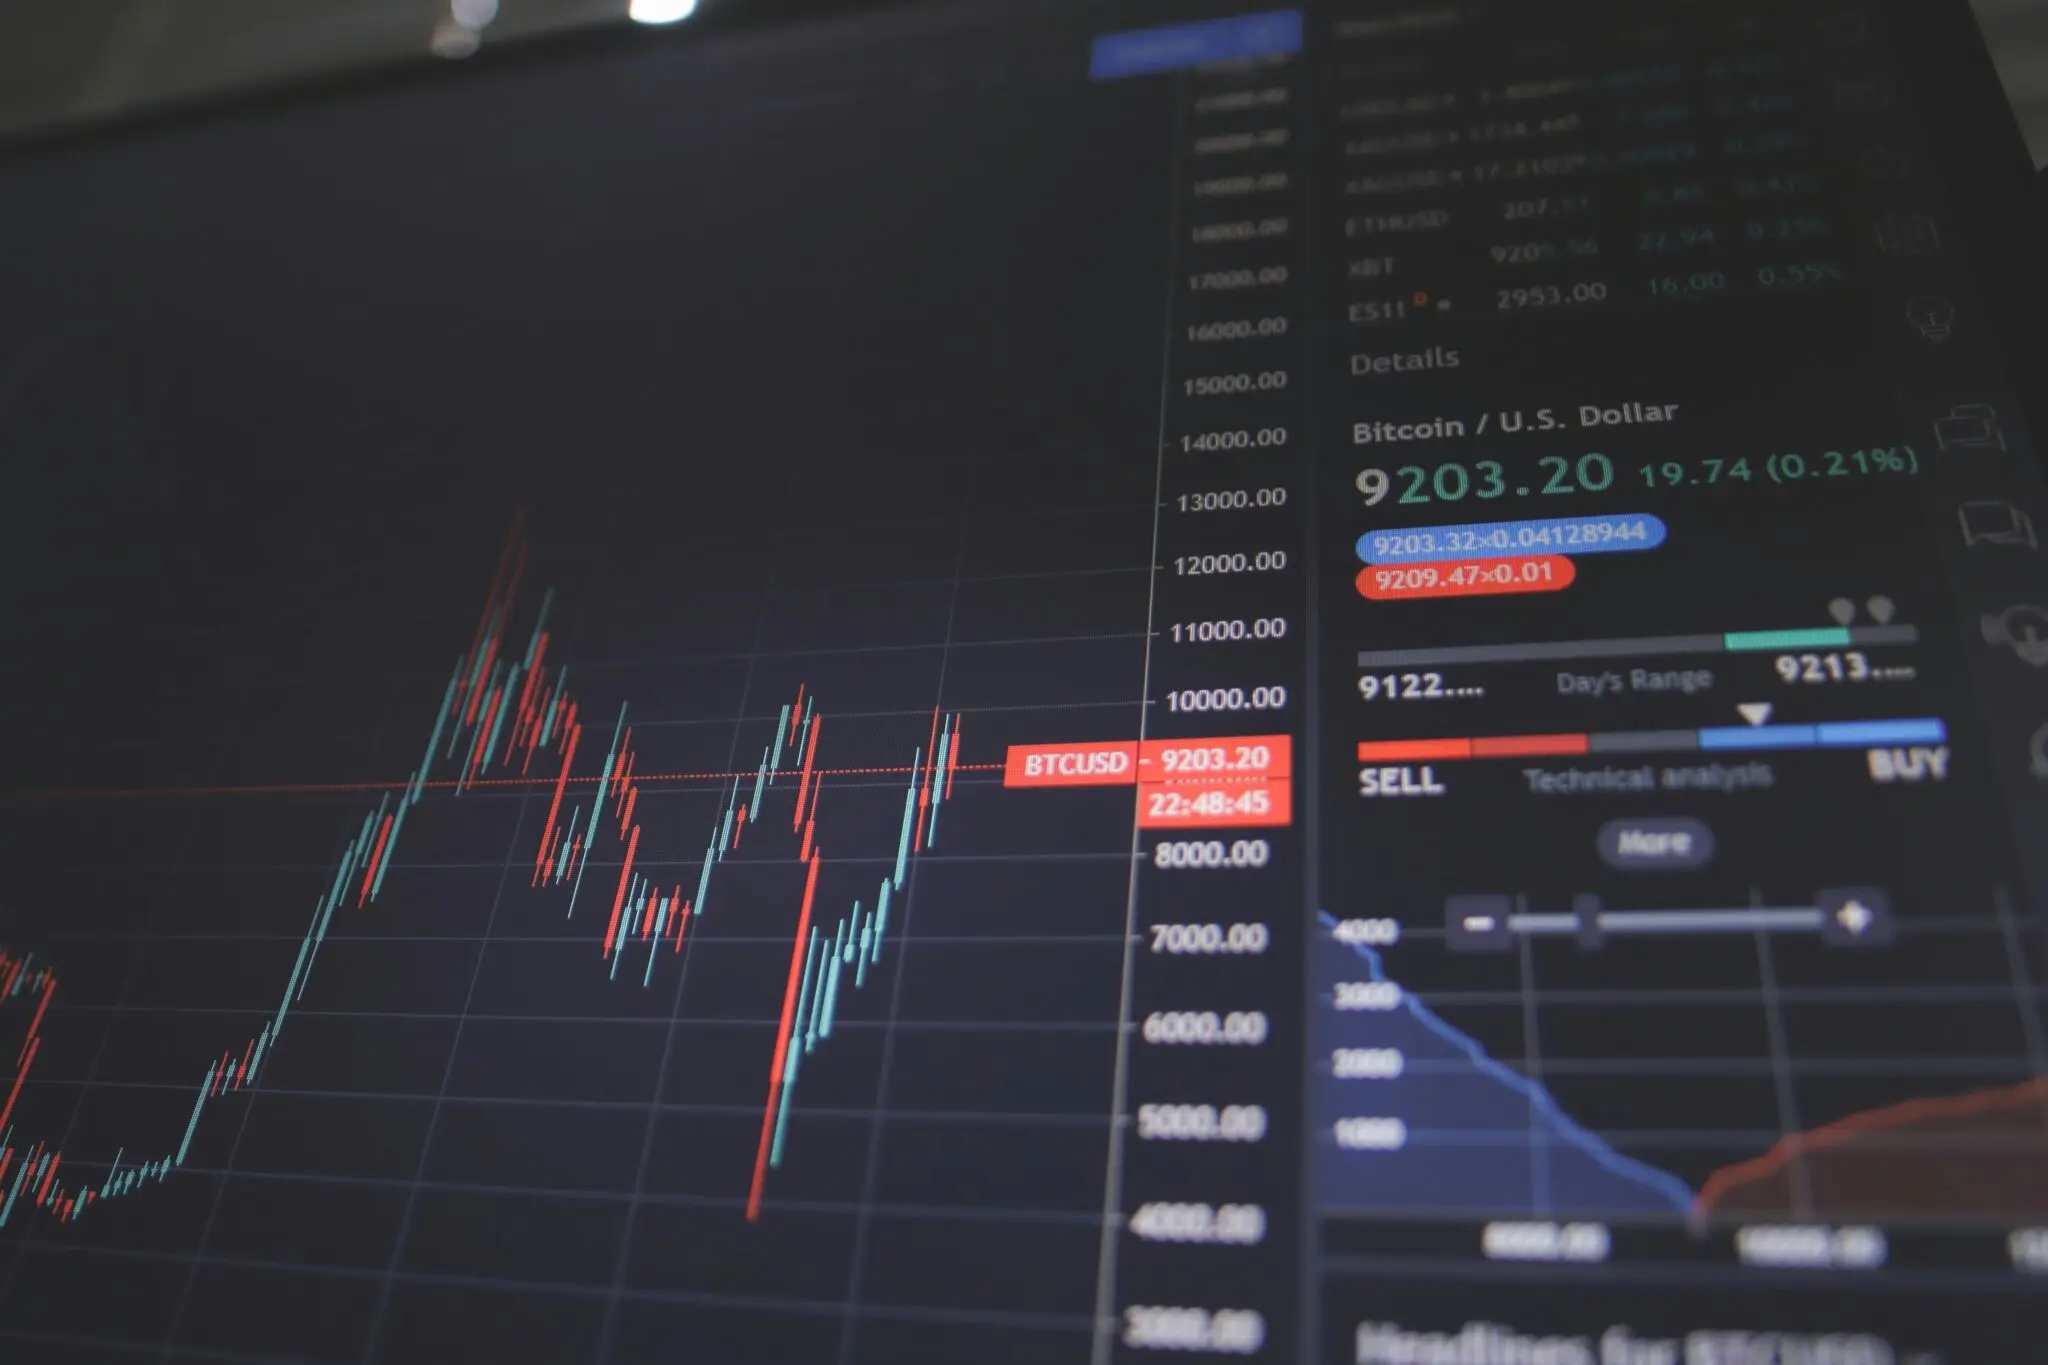
Bitcoin acaba de cerrar julio, agosto y septiembre en verde. Es la primera vez en trece años que el tercer trimestre no se le atraganta, y el resultado es una ganancia del 42,71% que deja el precio alrededor de los 83.700 dólares, según los datos de retornos mensuales que recopila CoinGlass, la firma de análisis que publica series históricas de precios de criptomonedas.

El dato importa porque llega justo después de tres trimestres consecutivos de pérdidas. Bitcoin cayó un 23,07% en el último trimestre de 2025, un 22,2% en el primero de 2026 y un 14,09% en el segundo. Con el rally de verano, el saldo anual sigue en negativo: la moneda cotiza cerca de un 4% por debajo de los 87.498 dólares con los que abrió el año y alrededor de un 34% por debajo de su máximo histórico, situado en torno a los 126.000 dólares.

Mes a mes, el impulso se repartió así: julio sumó un 7,36%, agosto un 24,95% —el mes más fuerte del trimestre—, y septiembre un 6,33%. Entre el 17 y el 23 de agosto, bitcoin ganó 14.775 dólares en una sola semana, la mayor subida semanal en términos absolutos que se ha registrado hasta la fecha.

Por qué septiembre rompió el guion de los últimos trece años

Septiembre es, históricamente, el peor mes para el bitcoin. La media de los últimos años arroja una pérdida del 2,41%, y antes de este ejercicio el patrón funcionaba casi como un reloj: cada agosto en verde desde 2013 venía seguido de un septiembre en rojo. Ocurrió en 2013, 2017, 2020 y 2021. En 2026 la cadena se ha roto y, además, con un septiembre positivo por cuarto año consecutivo.

Detrás del movimiento hay dos factores que apunta el análisis original. El Tesoro de Estados Unidos ha duplicado sus recompras de bonos a largo plazo hasta al menos 4.000 millones de dólares por operación, una inyección de liquidez que el mercado interpreta como señal de apoyo. Y la demanda de fondos cotizados de bitcoin al contado firmó su mejor semana desde octubre de 2025. Conviene recordar qué es un ETF al contado: un producto que compra la moneda real y replica su precio, de modo que cada entrada de dinero obliga al gestor a adquirir más bitcoin.

Trece años de septiembres en rojo no se rompen por suerte, sino cuando entra dinero nuevo con la fuerza suficiente para sostener el precio.

Del miedo extremo de febrero a la codicia de agosto

El ánimo del mercado cuenta la otra mitad de la historia. El Índice de Miedo y Codicia —un termómetro que va de 0 a 100 y resume volatilidad, volumen y momentum— tocó 5 puntos el 12 de febrero, en territorio de pánico. Después pasó 106 días consecutivos por debajo de 50, la tercera racha de miedo más larga de los ocho años de historia del indicador.

Agosto trajo el giro. El día 25 el índice subía hasta 74, su nivel más alto desde octubre de 2025, y cerró septiembre en 71. Los gráficos de LookIntoBitcoin muestran una secuencia parecida a la de principios de 2019 y 2023: bitcoin recupera el nivel que perdió tras el máximo de su ciclo y el sentimiento salta del miedo a la codicia justo en ese momento. Ahora ha vuelto a pasar, cerca de los 83.000 dólares y unos tres meses después de los mínimos de finales de junio.

bitcoin Q3 2026

Los precedentes de 2019 y 2023 y los tres frentes que vienen

La comparación con 2019 y 2023 es sugerente, pero conviene manejarla con pinzas. Aquellas dos recuperaciones acabaron de forma distinta: tras el rebote de 2019, bitcoin llegó a rozar los 14.000 dólares y luego devolvió cerca de la mitad de la subida antes de cerrar el año; después del de 2023, el precio se quedó lateral unos siete meses antes de volver a moverse. El mismo punto de partida no garantiza el mismo desenlace.

Sí hay una diferencia que juega a favor: esta caída fue más suave. Bitcoin perdió algo más del 50% desde su máximo, frente al 84% de 2018 y el 77% de 2022. Menos daño estructural suele traducirse en recuperaciones menos violentas, aunque nadie puede firmar esa relación con certeza.

El calendario también ayuda. Octubre ha sido históricamente generoso: ganancia media del 14,71% en los años completos desde 2013, con cierre en verde diez veces de trece. Y en las cuatro ocasiones en las que el tercer trimestre subió más del 15% —2013, 2017, 2020 y 2021—, el cuarto trimestre también terminó en positivo. Cuatro casos son una muestra pequeña y no son una garantía, pero marcan el tono con el que arranca el otoño.

Los obstáculos concretos están identificados. El primero es la apertura anual de 87.498 dólares: recuperarla devolvería el año a terreno positivo. El segundo, un cierre sostenido por debajo de los 83.000 dólares, que debilitaría la tesis del fractal. Y por encima de todo, dos citas: la reunión de la Reserva Federal del 27 y 28 de octubre, y las elecciones de medio término en Estados Unidos en noviembre. La primera decide el coste del dinero; las segundas, el marco regulatorio con el que el sector tendrá que convivir los próximos dos años.

Mi lectura es prudente. El trimestre ha sido excelente y rompe una estadística que llevaba trece años cumpliéndose, pero bitcoin sigue por debajo del precio con el que arrancó 2026 y lejos de su máximo. Lo que venga no dependerá de la estacionalidad, sino de si la liquidez que alimentó el verano aguanta cuando el otoño apriete.

Los materiales estratégicos: por qué Europa juega su autonomía en las fábricas

La autonomía estratégica de Europa en materiales estratégicos no se decide en los despachos de Bruselas, sino en las fábricas que aún siguen en pie. Esa idea recorrió de arriba abajo la jornada InnovaPlásticos, organizada por Plastics Europe y Suschem-España bajo un título que no dejaba lugar a dudas: materiales estratégicos para la seguridad y la defensa de Europa.

Para un sector acostumbrado a medirlo todo en coste, disponibilidad de materia prima y eficiencia, el punto de partida resulta incómodo. La seguridad del suministro ha dejado de ser un asunto de almacén para convertirse en una cuestión de Estado.

La seguridad del suministro deja de ser un problema de logística

El coronel Francisco Márquez de la Rubia, analista principal del Instituto Español de Estudios Estratégicos (IEEE), organismo dependiente del CESEDEN, situó el debate en un contexto geopolítico marcado por la competencia creciente por los recursos, la tecnología y las capacidades industriales. Su tesis es sencilla de formular y difícil de ejecutar: España solo defiende bien sus intereses si entiende el tablero completo.

Fue él quien puso el acento en la mirada de conjunto. ‘Lo que interesa, donde se juega España, sus intereses estratégicos, es ser capaces de entender en su conjunto qué está pasando y cómo nos afecta en cada una de las facetas en las cuales los plásticos están implicados’, señaló durante su intervención.

La pandemia ya había dejado la lección sobre la mesa. Las cadenas de suministro excesivamente dependientes del exterior se rompieron, y con ellas se esfumó la ilusión de que el proveedor más barato iba a estar siempre disponible. Desde entonces, la pregunta relevante dejó de ser cuánto cuesta y pasó a ser qué ocurre si desaparece.

Esa es la razón por la que la seguridad de los materiales adquiere otra dimensión. No basta con tener acceso a una materia prima crítica: hacen falta el conocimiento tecnológico, la capacidad de transformación y una base industrial capaz de reaccionar cuando cambian las reglas del mercado global.

No se trata de tener el material, sino de poder fabricarlo cuando el proveedor deja de responder y el precio deja de importar.

Del material avanzado al material estratégico

autonomía estratégica UE

Raquel Hernández, ingeniera sénior de Repsol, bajó ese debate a un caso concreto: el polietileno de ultra alto peso molecular, conocido como UHMWPE. Sus cadenas moleculares, largas y entrelazadas, le dan una combinación poco habitual de resistencia al desgaste, resistencia al impacto, bajo coeficiente de fricción y ligereza.

De ahí sus aplicaciones cruzadas: implantes de rodilla y fibras de sutura en medicina, componentes de baterías en energía, y chalecos balísticos o cascos en defensa. En estos últimos, la reducción de peso puede alcanzar el 30-40%, un dato que cambia por completo la ecuación. ‘Ahí no entras en discusión tanto de precios, sino de prestaciones’, explicó Hernández.

Por eso Repsol ha planteado una nueva planta en Puertollano. El objetivo declarado no es solo incrementar capacidad, sino diversificar el suministro y reducir la dependencia geográfica de los clientes europeos. Una inversión industrial que, vista con perspectiva, es también una pieza de política de seguridad.

Hernández introdujo además un matiz que conviene no perder de vista. No todo material avanzado es un material estratégico. Para serlo tiene que coincidir su importancia para aplicaciones esenciales, la dificultad de sustituirlo, la concentración de su suministro y su valor tecnológico. ‘Los materiales avanzados no todos tienen por qué considerarse materiales estratégicos’, advirtió.

En el terreno de la innovación, Joaquín Castán, investigador sénior de Aimplas, mostró cómo tecnologías nacidas para un mercado civil encuentran acomodo en la seguridad y la defensa. Los proyectos Kinesensor y Sensopie, pensados para la salud, permiten integrar sensores en sustratos plásticos capaces de medir movimiento, presión o fatiga. El salto al doble uso es casi directo.

Castán lo resumió con una idea que vale para toda la industria: el valor del doble uso no está en el desarrollo original, sino en la capacidad de reaprovechar el conocimiento ya generado. Eso sí, para que la tecnología tenga impacto real, hace falta fabricarla a tiempo. ‘Las producciones tienen que ser rápidas, tienen que ser ágiles y tienen que ser industrializables a corto plazo’, subrayó.

La fábrica como activo geopolítico

Conviene detenerse en lo que está cambiando de fondo. Durante décadas, la lógica fue impecable: si un proveedor internacional fabricaba un material a mejor precio, comprarlo era la decisión racional. Esa lógica presupone un mundo estable, y el mundo ha dejado de serlo. Cuando el suministro se interrumpe, el coste deja de ser el criterio y aparece otro, más duro: la continuidad.

Ahí es donde la capacidad productiva propia se convierte en un activo que ningún balance recoge. Lo apuntó Senén Ferreiro, presidente de Valora Consultores, al señalar que lo que está cambiando es la forma en que el sector inversor y financiero entiende la industria química y del plástico. Ya no se la mira solo como proveedora de productos, sino como una capacidad crítica para la soberanía de los países.

Hay, sin embargo, una contradicción que el encuentro dejó sin resolver del todo. Europa quiere autonomía estratégica y quiere, a la vez, seguir integrada en las cadenas globales de valor. Las dos cosas son compatibles solo si antes se decide qué capacidades son irrenunciables y cuáles se pueden externalizar sin riesgo. Esa jerarquía, hoy, no existe.

La pregunta sobre la mesa es si Europa será capaz de definirla antes de que el próximo corte de suministro la obligue a improvisarla. El sector de los materiales tiene su parte de responsabilidad y su parte de oportunidad. La planta de Repsol en Puertollano es un primer movimiento. Si se queda en un caso aislado, no habrá autonomía que valga.

Santander y BBVA entran en la carrera del 3%: depósitos bancos 3% para clientes específicos

Los depósitos bancarios al 3% han dejado de ser un coto reservado a los neobancos y a las entidades medianas. La gran banca entra en la puja por el ahorro de los hogares con una estrategia a dos velocidades: rentabilidades llamativas en el escaparate y condiciones estrictas en la letra pequeña.

Según ha adelantado El Periódico, Santander y BBVA han lanzado ofertas de depósitos dirigidas a clientes específicos, en un nuevo capítulo de la guerra del pasivo. No son productos abiertos a cualquiera. Las mejores remuneraciones quedan atadas al vínculo previo con el banco: nómina domiciliada, recibos, contratación de fondos o un saldo mínimo sostenido durante todo el plazo.

Santander y BBVA mueven ficha, pero con condiciones

El patrón se repite en cada ciclo. Cuando el ahorro empieza a viajar hacia quien mejor lo paga, los grandes bancos reaccionan, aunque lo hacen con el freno puesto. No se remunera el saldo de cualquier cuenta corriente a un 3%: lo que se ofrece son depósitos a plazo, con importes topados y, casi siempre, con la exigencia de ser ya cliente de la entidad. Es una subida real, pero de alcance limitado.

Ahí está la trampa de la que conviene avisar. Las ofertas más agresivas del mercado, según recogen El Economista y Cinco Días, alcanzan el 3,50% a doce meses en depósitos a plazo fijo. Esa cifra la firman, sobre todo, bancos pequeños, filiales de entidades extranjeras y plataformas digitales que necesitan captar pasivo desde cero. Los grandes no compiten por precio puro; compiten por retener al cliente que ya tienen dentro.

La pregunta que sobrevuela el sector es por qué la guerra del pasivo se reaviva ahora, justo cuando el precio oficial del dinero ha dejado de subir. La lógica del negocio empuja a los bancos a defender su base de depósitos frente a los productos de ahorro alternativos. La remuneración ahorro vuelve a ser un argumento comercial de primer orden, y con ella regresa el riesgo de que el ahorrador firme condiciones que no había leído con calma.

La banca no compra ahorro solo con tipos: compra fidelidad, y la letra pequeña acaba funcionando como el verdadero tipo de interés del contrato.

El escaparate del 3% y la letra pequeña

En la práctica, la subida tiene más de reclamo que de revolución. Un depósito al 3% para un cliente que ya tiene la nómina domiciliada no añade un cliente nuevo: consolida uno existente y lo blinda frente a la competencia. La remuneración ahorro, en este contexto, funciona como un instrumento de retención más que de captación. Eso explica que los grandes bancos eviten extender el 3% a todo su catálogo y lo concentren en segmentos muy concretos.

remuneración ahorro

Merece la pena mirar el detalle. Los depósitos de la gran banca suelen tener un tope de importe —a menudo muy por debajo de los 100.000 euros que cubre el Fondo de Garantía de Depósitos—, un plazo fijo corto y una penalización por cancelación anticipada. La rentabilidad anunciada rara vez aplica al total del ahorro. Hablamos, en muchos casos, de unos pocos miles de euros bien remunerados y del resto a la intemperie, sin más red que la cuenta corriente de siempre.

Tampoco conviene perder de vista lo que no se ve. Los depósitos están cubiertos hasta 100.000 euros por titular y entidad, y ese blindaje es precisamente lo que los distingue de los fondos o de la deuda pública. Pero la cobertura no protege del coste de oportunidad ni de las condiciones accesorias: quien ata su dinero a un tipo promocional durante doce meses puede encontrarse con que, al vencer, la oferta ya no existe y el saldo vuelve a dormir a un interés simbólico.

Un negocio que depende de lo que haga el ahorrador

Hay un precedente que ayuda a leer lo que está pasando. Durante años de tipos en mínimos, los depósitos dejaron de ser un producto de verdad y se convirtieron en un cajón donde aparcar el dinero sin perderlo. La banca se acostumbró a financiarse barato y el ahorrador, a no exigir nada. La reactivación de la competencia rompe esa inercia, aunque solo sea a medias. Lo que hoy se anuncia como una carrera hacia el 3% es, en buena medida, la corrección de una anomalía que duró demasiado.

Mi lectura es que el movimiento de Santander y BBVA responde más a la defensa del terreno que a una ofensiva ambiciosa. Los grandes bancos miden cada punto básico de remuneración porque cada punto les cuesta margen. La paradoja es que, al no igualar a los neobancos, dejan abierta la puerta que dicen querer cerrar. Si el ahorro sigue emigrando hacia quien paga más, la letra pequeña dejará de ser un escudo y se convertirá en un problema.

La carrera, en cualquier caso, no ha terminado. La próxima batería de resultados trimestrales de la banca y la evolución del saldo de depósitos que publica el Banco de España dirán si el 3% era el techo o solo un peldaño más. Hasta entonces, la recomendación es la de siempre: leer el contrato completo, calcular cuánto dinero queda realmente remunerado y no confundir una buena oferta con una buena decisión.

El James Webb halla pruebas de colisiones cósmicas gigantes capaces de formar lunas

Las colisiones cósmicas que fabrican lunas dejan una firma química que el telescopio James Webb acaba de identificar alrededor de otras estrellas. Un equipo liderado por Kate Su, del Space Science Institute, ha reunido por primera vez una muestra suficiente de los llamados discos de escombros extremos —21 sistemas— y ha encontrado en su polvo el rastro de impactos entre cuerpos del tamaño de Marte. Es el mismo tipo de catástrofe que, según la hipótesis del impacto gigante, arrancó de la Tierra el material con el que se formó la Luna hace 4.500 millones de años.

Los discos de escombros son zonas de polvo y cascotes que rodean estrellas jóvenes, situadas en las mismas órbitas donde hoy giran los planetas rocosos del sistema solar. La mayoría son tranquilos. Unos pocos, muy pocos, brillan en el infrarrojo con una intensidad que no cuadra con la edad de su estrella. Solo en torno al 1% de las estrellas jóvenes muestra esa firma caótica, de acuerdo con el análisis del equipo. El Webb, fruto de la colaboración entre la NASA, la ESA y la Agencia Espacial Canadiense, es hoy el instrumento mejor situado para descomponer esa luz; sus características figuran en la página oficial de la misión.

Lo que el polvo cálido revela sobre las colisiones cósmicas

Al comparar las observaciones del Webb con el archivo del ya retirado telescopio Spitzer de la NASA, los investigadores describen tres rasgos comunes en estos discos extremos. Primero, granos de polvo mucho más finos de lo habitual. Segundo, concentraciones de polvo cálido muy por encima de lo esperado. Y tercero, variaciones irregulares en el brillo infrarrojo, señal de que hay material entrando y saliendo de la región observable.

El dato más revelador llegó del infrarrojo medio. Ahí el Webb puede separar la luz y leer la composición mineral del polvo, algo que hasta ahora resultaba inaccesible. El equipo encontró dos familias bien diferenciadas: discos ricos en sílice y discos pobres en este mineral. En los primeros, un tercio de la muestra, la abundancia de sílice apunta a colisiones extremadamente energéticas, del tipo que se produciría entre planetas del tamaño de Marte.

En los dos tercios restantes, la ausencia de sílice sugiere golpes mucho más suaves, rozamientos entre cuerpos del tamaño de la Luna. Dos escenarios distintos y dos velocidades de destrucción diferentes dentro de una misma clase de sistema.

Un tercio de los discos analizados conserva la huella de choques tan violentos que podrían haber vaporizado mundos enteros.

De Spitzer al Webb: cómo se mide un choque a años luz

telescopio James Webb

La clave está en la edad. Los discos ricos en sílice aparecen solo alrededor de estrellas con menos de 300 millones de años. Esa ventana coincide con las simulaciones que sitúan la formación de los planetas rocosos en los primeros cientos de millones de años de vida de un sistema. Para ponerlo en escala humana: si comprimiéramos la historia del sistema solar en un solo año calendario, aquel impacto entre la Tierra y Theia habría ocurrido en los primeros días de enero. La Tierra y la Luna se formaron unos 100 millones de años después del Sol, que hoy acumula 4.600 millones de años. Lo que el Webb observa en otras estrellas es, en la práctica, la infancia de nuestro propio vecindario.

Los discos pobres en sílice, en cambio, rodean estrellas de edades muy variadas y muestran cambios de brillo más acusados. Eso encaja con colisiones que se repiten durante mucho más tiempo, con escombros que se reorganizan una y otra vez sin llegar a apagarse.

Theia en el retrovisor: por qué estos discos explican nuestro pasado

Toda esta línea de trabajo tiene un espejo en casa. La hipótesis del impacto gigante sostiene que la Luna nació de un choque entre la Tierra y un protoplaneta llamado Theia, y cuenta con dos pruebas geológicas que la sostienen: las extensas regiones de baja velocidad de cizalla del manto inferior terrestre, que algunos autores interpretan como restos de aquel objeto. El Webb no puede ver esas cicatrices en otros sistemas, pero sí medir su consecuencia inmediata, que es el polvo.

Conviene ser prudente. La muestra son 21 discos y la identificación de la sílice es indirecta, deducida del espectro infrarrojo. Nadie ha fotografiado un planeta chocando contra otro, ni ha visto una luna formarse. Ágnes Kóspál, del Observatorio Konkoly y coautora del trabajo, lo resume con una idea sencilla: no existe otra forma de estudiar directamente estos embriones planetarios porque son demasiado pequeños. Ahí está a la vez el valor y el límite del hallazgo.

¿Qué falta por confirmar? Sobre todo, que las variaciones de brillo se repitan en los mismos sistemas, algo que exige volver a observarlos años después, y ampliar una muestra que hoy se cuenta con los dedos de dos manos. Su lo enmarca en un relato mayor: cómo se formaron los planetas rocosos y cómo evolucionaron los gigantes gaseosos forma parte de una sola historia, la de la formación del sistema solar. Cada disco extremo que el Webb mira añade un capítulo, y de paso ilumina el capítulo del que salimos nosotros.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La firma mineral de colisiones gigantes entre cuerpos planetarios en discos de escombros extremos, con dos categorías: ricos en sílice (choques entre cuerpos del tamaño de Marte) y pobres en sílice (rozamientos del tamaño lunar).
  • Dónde: Discos de escombros alrededor de 21 estrellas jóvenes de la Vía Láctea, en zonas equivalentes a las órbitas de los planetas rocosos del sistema solar.
  • Institución responsable: Equipo liderado por Kate Su (Space Science Institute) con datos del telescopio James Webb de la NASA, la ESA y la Agencia Espacial Canadiense, y del retirado Spitzer.
  • Cuándo: Observaciones recientes del Webb combinadas con el archivo histórico de Spitzer; resultados difundidos en los últimos días.
  • Impacto a futuro: Abre una vía indirecta para estudiar cómo nacen las lunas y los planetas rocosos, un proceso que en el sistema solar quedó enterrado hace 4.500 millones de años.

Los coches eléctricos de septiembre en 2026: el nuevo Hyundai y el Polestar que reta al Taycan

Septiembre de 2026 ha dejado el primer ‘sorpasso’ de los coches eléctricos a la gasolina en España. El mercado de turismos creció un 10,2% respecto al mismo mes del año anterior y firmó el mejor septiembre en dos décadas. Lo recogen los registros que publica ANFAC, la patronal de los fabricantes.

No es un titular cualquiera. Durante años, el coche eléctrico se movió en cuotas de un solo dígito y dependió de ayudas públicas para sostener cada entrega. Septiembre rompió esa dinámica y colocó a la batería por delante del surtidor por primera vez en un mes completo.

El mérito no es de un único fabricante. El Tesla Model 3 volvió a firmar un hito de matriculaciones en España, mientras el resto de marcas aceleraba sus lanzamientos para no quedarse fuera de la foto del mes.

El mes en que el eléctrico adelantó a la gasolina

Los datos de ANFAC dibujan un septiembre que el sector llevaba años esperando. Las ventas de turismos subieron un 10,2%, el mejor registro para ese mes desde hace veinte años, y la electrificación actuó como motor del crecimiento. El sorpasso del eléctrico sobre la gasolina deja de ser una proyección de consultora para convertirse en un dato de matrículas.

Conviene leerlo con cautela. Un solo mes no hace una tendencia y los comparativos interanuales pueden distorsionar por calendario, pero la dirección es inequívoca. La cuota del vehículo de batería lleva trimestres escalando y septiembre fue el punto en el que la curva cruzó a la gasolina.

Hay además un factor que explica buena parte del empujón: la llegada de modelos nuevos a precios cada vez más competitivos. La mayoría de los fabricantes apuesta por ampliar su catálogo eléctrico ante una demanda que ya no depende solo de las ayudas. El resultado es una oferta que por fin cubre casi todos los segmentos y todos los presupuestos.

El sorpasso del eléctrico no es el final de la gasolina, pero sí la primera vez que el mercado español se lo cree de verdad.

La foto del mes también deja una lectura incómoda para quien aún duda. El coche eléctrico ha pasado de ser una compra de convencidos a una opción que compite de tú a tú en el concesionario, y eso obliga a las marcas a mover ficha en precios, plazos de entrega y posventa.

El empujón tiene nombres concretos. Los modelos que aterrizaron en el mercado en los últimos meses han rebajado el precio medio del eléctrico y han acercado la autonomía a la cifra que el comprador exige para dejar atrás el motor de combustión. Sin esos dos factores, el sorpasso no habría llegado tan pronto.

Dos estrenos que marcan el mes: el Hyundai más esperado y el rival del Taycan

Septiembre fue también el mes de los estrenos. Hyundai cerró el lanzamiento de su eléctrico más esperado del año, la pieza llamada a reforzar su ofensiva de cero emisiones en los segmentos de mayor volumen. El fabricante coreano llega a esa cita con una gama que ya cubre buena parte del mercado, y el nuevo modelo busca arañar cuota donde más duele.

Polestar fue el otro nombre propio del mes. La marca sueca puso en el mercado su modelo llamado a rivalizar con el Porsche Taycan. El deportivo eléctrico de Porsche es la referencia del segmento desde su lanzamiento, y cada rival que aparece se mide contra él. La firma escandinava no es una excepción y llega dispuesta a plantar cara en precio, prestaciones y autonomía.

Un calendario que confirma el cambio de ciclo

El calendario de septiembre dice más del sector que cualquier informe trimestral. Los fabricantes ya no lanzan eléctricos para cumplir con la normativa de emisiones, sino para vender. Es un cambio de lógica que llevaba meses gestándose y que el mes pasado escenificó con dos estrenos de perfil alto: el Hyundai más esperado y el competidor directo del Taycan firmado por Polestar.

Hay un riesgo evidente en toda esta euforia. El sorpasso de un mes no garantiza que la infraestructura de recarga acompañe al ritmo de las matriculaciones, y el precio de la electricidad sigue siendo la variable que más pesa en la decisión de compra. Si la red pública no crece al mismo compás, el hito de septiembre puede quedarse en un pico aislado. La competencia china, además, presiona a la baja los márgenes justo cuando las marcas europeas más necesitan rentabilizar sus plataformas.

La rentabilidad es el otro frente abierto. Crecer en volumen no siempre significa ganar dinero, y el eléctrico sigue siendo un producto de márgenes ajustados para buena parte de la industria. Las marcas que ganen la carrera de septiembre tendrán que demostrar en los próximos trimestres que también pueden ganarla en la cuenta de resultados.

El sector mira ya al último trimestre. Los fabricantes han reservado para los próximos meses nuevas versiones y ajustes de gama con los que esperan mantener el impulso hasta el cierre del ejercicio. La batalla por la cuota se libra ahora en cada concesionario y en cada punto de carga.

Aun así, la dirección es clara. Llevo tiempo señalando que el punto de inflexión no llegaría por decreto, sino por precio relativo, y septiembre apunta en esa dirección. Queda por ver qué ocurre en octubre y noviembre, cuando el efecto de los lanzamientos se diluya y el mercado recupere su ritmo habitual. Si la cuota del eléctrico se mantiene por encima de la gasolina en el cierre del año, el sorpasso habrá dejado de ser una anécdota estadística para convertirse en el nuevo punto de partida del automóvil español.

James Webb descubre una protoestrella oculta que se alimenta dentro de una nube reloj de arena

El telescopio James Webb ha revelado la protoestrella oculta que se alimenta en una nube ardiente. La estructura, con forma de reloj de arena, se encuentra en la nube oscura L1527, en la constelación de Tauro, y muestra una estrella recién nacida que todavía no ha encendido su motor nuclear. La imagen se hizo pública el 16 de noviembre de 2022 y sigue siendo una de las radiografías más nítidas del primer capítulo de una vida estelar.

Lo que aparece ante el objetivo no es aún una estrella, sino el embrión de una. Los astrónomos llaman protoestrella al cuerpo que crece a base de tragar gas y polvo de su entorno, y L1527 es el ejemplo mejor fotografiado que tenemos. Está a 460 años luz: su luz tardó 460 años en llegar al espejo del telescopio.

Webb no la observó con luz visible, sino con el infrarrojo del instrumento NIRCam. Esa es la clave del hallazgo: la nube de polvo que envuelve a la protoestrella la mantiene a oscuras, y solo la radiación infrarroja logra atravesarla y mostrar qué se cuece dentro. La imagen completa puede consultarse en la página oficial del telescopio James Webb.

Una estrella de 100.000 años atrapada en su propia obra

La cifra impresiona por lo que tiene de paradoja: 100.000 años suenan a una eternidad, pero en la vida de una estrella son apenas unas horas. El Sol, por ejemplo, vivirá unos 10.000 millones de años. Si comprimiéramos ese ciclo entero en la vida de una persona de 100 años, esta protoestrella tendría apenas 9 horas de edad.

Esa criatura estelar lleva milenios escupiendo chorros de materia hacia arriba y hacia abajo, y esos chorros han excavado dos cavidades luminosas en la nube. El resultado son las paredes azules y naranjas que le dan al conjunto su silueta de reloj de arena. Los colores no son casuales: traducen dónde el polvo es fino y deja escapar la radiación y dónde es tan espeso que la bloquea.

La luz que hoy desciframos salió de aquella nube hace unos 460 años, cuando la Tierra atravesaba el siglo XVI.

Cómo se esculpe un reloj de arena en el espacio

El mecanismo que dibuja esa forma es sencillo de contar y difícil de imaginar. La protoestrella gira y atrae materia hacia sí a través de un disco de acreción, un remolino plano de gas y polvo parecido a un molinillo visto de canto. Parte de esa materia no cae, sino que sale disparada por los polos a gran velocidad.

Al chocar contra la nube que la rodea, la materia expulsada la calienta y la ilumina desde dentro, como si alguien encendiera una linterna dentro de un saco de harina. De ahí las dos cavidades simétricas. El disco, mientras tanto, sigue alimentando a la estrella, que engorda sin pausa y todavía no ha alcanzado la temperatura necesaria para fusionar hidrógeno.

Conviene entender la escala del polvo que oculta esta escena. Es tan denso que ni la luz visible del interior lo atraviesa; el infrarrojo, en cambio, sí. Por eso el James Webb, diseñado precisamente para observar en esas longitudes de onda, se ha convertido en la mejor herramienta para espiar nacimientos estelares que antes quedaban sepultados.

Lo que L1527 enseña sobre nuestro propio origen

Hay una razón por la que los astrónomos vuelven una y otra vez a imágenes como esta. Nuestro Sol pasó por la fase de L1527 hace unos 4.600 millones de años, y de aquel disco de gas y polvo surgieron la Tierra, los demás planetas y todo lo que conocemos. Esa foto es, en cierto sentido, un retrato de familia adelantado en el tiempo.

Eso sí, conviene no exagerar lo que un solo retrato puede demostrar. La imagen es una instantánea de un único objeto, no una película del proceso, y los astrónomos observan muchas protoestrellas en fases parecidas para reconstruir el guion completo. Además, L1527 es solo un caso, y las estrellas muy masivas podrían seguir caminos distintos. La física del nacimiento estelar se apoya en cientos de observaciones combinadas, no en una imagen aislada.

Aun con esas cautelas, pocas veces hemos visto el arranque de una estrella con tanto detalle. Webb sigue observando regiones de formación estelar como Tauro y Ofiuco, y cada nueva campaña añade piezas al rompecabezas de cómo se enciende una estrella. La pregunta que la comunidad quiere responder ahora es cuándo exactamente el disco deja de alimentar al núcleo y se enciende la fusión: el instante, aún no fotografiado, en que una protoestrella se convierte en estrella.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la protoestrella oculta en el interior de la nube oscura L1527, con su disco de acreción y las cavidades en forma de reloj de arena que excavan sus chorros de materia.
  • Dónde: nube molecular L1527, en la constelación de Tauro, a unos 460 años luz de la Tierra.
  • Institución responsable: NASA, ESA y CSA, con el instrumento NIRCam del telescopio James Webb (imagen procesada por el STScI).
  • Cuándo: imagen captada y publicada el 16 de noviembre de 2022.
  • Impacto a futuro: ofrece una ventana al aspecto que tuvieron el Sol y el sistema solar en su infancia, clave para entender cómo nacen las estrellas y los planetas.

La IA y el empleo en España: Fedea y BBVA confirman que los puestos expuestos a la automatización crecen más

0

El empleo expuesto a la IA en España crece por encima de la media y ya supone un tercio del total. Lo confirma el Observatorio Trimestral del Mercado de Trabajo que elaboran Fedea y BBVA Research, un informe que desmonta, por ahora, el relato de la destrucción masiva de puestos por culpa de la automatización.

Desde que OpenAI lanzó la primera versión de ChatGPT a finales de 2022, las ocupaciones más expuestas a la IA generativa han ganado empleo más rápido que el conjunto del país. Los investigadores no han encontrado señales de destrucción neta de puestos en esas profesiones.

El reparto por franjas es elocuente. Alrededor del 30% del empleo total en España está seriamente expuesto a la IA generativa. Dentro de ese grupo, 7,2 millones de ocupados trabajan en puestos de alta exposición y otros 5,1 millones se sitúan en la franja media-alta.

Florentino Felgueroso, investigador de Fedea, lo resumía en declaraciones a Europa Press: no se observa «ningún tipo de desplazamiento del empleo debido a la inteligencia artificial». Al menos, de momento.

El mantra, sin embargo, lleva años repitiéndose. Cada pocos meses aparece un estudio que intenta responder qué hará la IA con el mercado laboral. El temor, de momento, no se cumple.

Un tercio del empleo español está expuesto a la IA generativa y, lejos de destruirse, crece por encima de la media. El temor no encaja con los datos.

Qué mide el Observatorio Trimestral de Fedea y BBVA Research

El informe, de publicación trimestral, clasifica las ocupaciones según su grado de exposición a la IA generativa. Distingue entre puestos de alta exposición, media-alta y baja, y cruza esos datos con la evolución del empleo desde finales de 2022. El objetivo es sencillo: comprobar si las profesiones más amenazadas por la automatización han empezado a perder ocupados. No ha ocurrido.

La conclusión principal es que la exposición a la IA no funciona como un semáforo rojo. En las ocupaciones de mayor riesgo tecnológico, el número de afiliados ha crecido más que la media nacional. Fedea y BBVA Research detallan el análisis en su Observatorio Trimestral del Mercado de Trabajo.

Quién está expuesto a la IA: edad, formación y origen

La exposición no se reparte por igual. Más del 40% de los trabajadores con estudios superiores ocupa puestos de alta exposición a la IA, frente a apenas el 15% de quienes tienen la ESO o una formación inferior. La franja de 25 a 34 años es la más afectada, con un 35% en ocupaciones muy expuestas. Los más jóvenes, de 16 a 24 años, registran los niveles más bajos.

El estudio distingue también según el origen. Quienes terminaron sus estudios en España y después se incorporaron al mercado laboral han encontrado empleo, sobre todo, en ocupaciones de alta exposición. En cambio, las personas que completaron su formación en el extranjero y emigraron más tarde ocupan, mayoritariamente, puestos de baja exposición.

Exposición no es sinónimo de destrucción de empleo

El informe matiza algo importante: el grado de exposición todavía no está asociado a peores condiciones laborales. De hecho, estos puestos presentan menores tasas de subempleo y menor temporalidad que la media. Conviene no confundir causa y efecto, porque parte de esa calidad se explica por la mayor cualificación que exigen.

Rafael Doménech, responsable de análisis económico de BBVA Research, sostiene que «cuanta más exposición, mejor, para poder ser más productivos y para que nuestros salarios reales aumenten». En su lectura, la IA asume las tareas con menos valor añadido. Elena Alfaro, responsable de adopción de IA en BBVA, añade que lo que se automatizan son tareas, «no puestos enteros».

La foto española no coincide con la de otros países. Un estudio de la Universidad de Stanford detectó que el empleo de los jóvenes de 22 a 25 años en ocupaciones muy expuestas cayó un 13% en Estados Unidos desde finales de 2022. Aquí la tendencia es la contraria. El propio Doménech advierte de que tener poca exposición directa a la IA «no es sinónimo» de estar a salvo, porque la robótica puede llegar donde no llega la IA. La calma de hoy no garantiza nada mañana.

📝 Cómo enviar el currículum

Este análisis no responde a una oferta concreta, pero sí marca una dirección: la formación pesa más que nunca. Si quieres orientar tu búsqueda hacia los perfiles que hoy crecen, la inscripción se hace a través de los canales públicos de empleo.

  1. Paso 1: Entra en la web oficial del SEPE y accede al portal Empléate.
  2. Paso 2: Crea tu perfil o inicia sesión con tu identificación digital si ya tienes cuenta.
  3. Paso 3: Activa las alertas por ocupación y provincia para las familias profesionales con mayor demanda tecnológica.
  4. Paso 4: Adjunta un currículum actualizado en el que destaques tus competencias digitales y de análisis de datos.
  5. Paso 5: Confirma la suscripción y revisa las ofertas que lleguen a tu correo.

Plazo de inscripción: abierto de forma indefinida, sin fecha de cierre. Requisito mínimo: no se exige un título específico para abrir el perfil, aunque la formación superior mejora el acceso a los puestos de alta exposición.

Robinhood prepara perpetuos cripto en EE.UU. con SOL entre los 8 tokens elegibles

Robinhood ha confirmado que lanzará perpetuos cripto para sus clientes estadounidenses en los próximos meses, y SOL figura entre los ocho activos elegibles. El anuncio, fechado el 29 de septiembre, coloca a Solana en la misma lista que bitcoin, ether, XRP, dogecoin, cardano, chainlink y HYPE, el token de Hyperliquid.

La clave está en una palabra: perpetuos. Un perpetuo es un derivado que se parece a un contrato de futuros tradicional, con una diferencia que lo cambia todo: no tiene fecha de vencimiento. Puede mantenerse abierto de forma indefinida y se ajusta mediante pagos periódicos entre compradores y vendedores. Para un trader activo, eso significa no tener que renovar la posición cada mes.

Los límites de apalancamiento dibujan una jerarquía muy clara. Bitcoin y ether podrán operarse con hasta 10x, mientras que los seis activos restantes —SOL incluido— quedan topados en 3x. El apalancamiento amplifica ganancias y pérdidas por igual, así que el techo de SOL es menos de un tercio del reservado a las dos mayores criptomonedas.

Qué ha anunciado Robinhood: Bitstamp, comisiones y herramientas

La compañía canalizará estos contratos a través de Robinhood Derivatives y con Bitstamp como infraestructura de ejecución, según la propia web de Robinhood. Habrá una comisión promocional de 0,01% por operación, vigente hasta el cierre de 2026, además de órdenes de stop-loss y take-profit, y seguimiento del precio de liquidación.

La fecha exacta del estreno sigue sin concretarse. La compañía habla de ‘coming months’ —los próximos meses—, una fórmula habitual en el sector cuando todavía falta el permiso del regulador. En Estados Unidos, la CFTC supervisa los derivados sobre activos digitales. Ninguna plataforma puede abrir perpetuos sin encajar en su marco. Ese visto bueno es el verdadero cuello de botella.

Hay un segundo anuncio del día con menos titulares y más recorrido. Se llama Robinhood Agents y es un producto de inteligencia artificial dentro de la aplicación: permite crear cuentas agénticas, elegir modelos de laboratorios como OpenAI, investigar mercados, diseñar estrategias y ejecutar órdenes. Por defecto, cada operación exige aprobación manual del usuario.

Que Solana comparta cartel con bitcoin y ether no la iguala: la iguala en acceso, no en el riesgo que la plataforma está dispuesta a asumir.

Los números que acompañan a esa función son llamativos, aunque los publica la propia empresa y no han sido auditados de forma independiente: más de 150.000 clientes han abierto cuentas agénticas desde que la conectividad con terceros llegó en mayo de 2026, y esos agentes usan las herramientas de Robinhood cerca de 30 millones de veces al día.

Qué significa para quien tiene SOL

Para el inversor en Solana, la noticia no mueve el precio por sí sola, pero sí mueve el terreno. Hasta ahora, quien quería apalancarse en SOL desde Estados Unidos tenía que salir de las plataformas reguladas y operar en exchanges offshore o en protocolos descentralizados. La entrada de un bróker cotizado abre una puerta que buena parte del dinero institucional llevaba meses pidiendo.

El detalle del 3x no es menor. Frente al 10x de bitcoin y ether, el mensaje implícito es que el mercado sigue clasificando a SOL como un activo de riesgo más alto. Es la misma lógica que aplican las mesas de derivados al asignar márgenes: menos liquidez histórica y más volatilidad se traducen en menos apalancamiento permitido.

Robinhood cripto

Por qué los derivados sobre SOL son la pieza que faltaba

Conviene mirar atrás. Solana ya cuenta con futuros regulados en Estados Unidos desde marzo de 2025, cuando el CME puso en marcha sus primeros contratos sobre el activo. Pero un futuro con vencimiento mensual sirve para cubrir riesgo, no para especular con la agilidad que busca un trader profesional. El perpetuo es la pieza que convierte a una criptomoneda en un instrumento verdaderamente operativo, y eso es lo que Robinhood empieza a montar.

El precedente más útil, sin embargo, no está en las mesas de derivados sino en la propia historia de la red. Solana arrastró dos paradas severas entre 2021 y 2022, episodios en los que la cadena dejó de producir bloques durante horas. Reconstruir la credibilidad después de aquello costó años y todavía no ha terminado. Que un bróker con millones de cuentas minoristas la incluya en su primera hornada de perpetuos indica que esa confianza ya se refleja en las mesas de producto, no solo en las narrativas de redes sociales.

Ahí está el riesgo, y conviene decirlo sin adornos. Las cifras de adopción de los agentes de IA las reporta Robinhood sin auditoría externa, y la propia compañía reconoce que no evalúan el rendimiento de las operaciones. Con perpetuos apalancados y agentes que ejecutan estrategias de forma semiautomática, la combinación puede amplificar errores a una velocidad que ningún humano corrige. La aprobación manual por defecto existe precisamente por eso.

Queda una pregunta abierta que merece seguimiento. Si el visto bueno de la CFTC llega y los perpetuos se abren antes de que acabe el año, el paso siguiente sería ampliar el catálogo más allá de esos ocho nombres. Los tokens nativos del ecosistema Solana que hoy se quedan fuera —Jupiter, Jito o Pyth, por ejemplo— ya tienen delante una hoja de ruta sobre cómo se construye ese camino.

La reforma y las oposiciones de Cataluña: nueva Escola d’Administració para captar funcionarios jóvenes

La reforma de las oposiciones en Cataluña avanza con una Escola d’Administració que asumirá el reclutamiento de funcionarios.

El Govern aprobará el próximo martes 6 de octubre un proyecto de ley que después remitirá al Parlament para reforzar el papel de la Escola d’Administració Pública de Catalunya (EAPC) en los procesos de selección de personal.

La Conselleria de la Presidència, dirigida por Albert Dalmau, quiere que el organismo gane autonomía y se ocupe tanto del reclutamiento de altos funcionarios y directivos como de reformular unas oposiciones que considera poco atractivas para los más jóvenes.

Fundada en 1912, la EAPC es la escuela de directivos públicos más antigua de Europa. El año pasado impartió 1.694 cursos con 163.447 participantes, entre personal de la Generalitat y de la administración local.

Ahora el Govern quiere que ese volumen de formación se traduzca en algo más. La Escola decidirá cuándo se materializa cada proceso selectivo, definirá los contenidos y la metodología de las pruebas y acompañará la carrera del empleado público a lo largo de su vida laboral.

Entre un 15% y un 20% de los servidores públicos catalanes se jubilarán en los próximos años. Ese es el hueco que la reforma quiere cubrir.

Por qué la Generalitat reforma ahora la Escola d’Administració

El motivo tiene cifras. Entre un 15% y un 20% de la plantilla pública catalana se jubilará en los próximos años, según los cálculos que maneja la Conselleria de la Presidència.

«Tenemos un reto muy importante de relevo generacional en el servicio público», reconoció el conseller Dalmau.

A ese factor demográfico se suma un problema de formato. La Generalitat sostiene que unas pruebas muy memorísticas expulsan a candidatos jóvenes que sí querrían trabajar en la Administración, y la reforma busca abrir esa puerta.

Qué cambia en las oposiciones catalanas

El reparto de tareas queda así: el Govern seguirá decidiendo cuántas plazas de funcionario se convocan cada año, pero será la Escola quien fije cuándo se pone en marcha cada proceso. La diferencia no es menor, porque el calendario condiciona la preparación del opositor tanto como el temario.

La Escola también definirá contenidos y metodología, siempre dentro de los límites que impone la normativa común a todas las comunidades autónomas. Ahí está la letra pequeña: la EAPC podrá reformular pruebas y hacerlas menos memorísticas, pero no puede cambiar por sí sola el marco básico del empleo público.

Además, la reforma incluye la homologación de la formación para que los cursos sean válidos en distintas administraciones, y un buscador con el que un funcionario pueda planificar su progresión profesional.

Cómo será el nuevo modelo de selección y de formación

La plantilla de formadores de la EAPC combina dos perfiles: un 65% son especialistas de la propia administración, liberados unas horas a la semana durante varios meses para formar a sus compañeros, y un 35% es profesorado externo.

La norma que se apruebe el martes se apoyará en otras dos piezas que aún deben encajar: la nueva ley de ocupació de Cataluña y el proyecto de ley de directivos públicos. Cuando ambas estén en vigor, la Escola reclutará y formará a los altos cargos, hoy ocupados en buena parte por libre designación política.

Los más jóvenes son el objetivo declarado. Este curso han entrado unos 500 estudiantes en el programa de becas de prácticas de la Generalitat, y a lo largo de la legislatura se espera que pasen unos 2.000. La Escola asumirá además las visitas a universidades, centros de formación y salones de ocupación para explicar qué oportunidades ofrece la Administración.

Análisis: una reforma de método que todavía no crea plazas

Conviene decirlo con claridad: esto es una reforma del método, no del volumen. La nueva Escola d’Administració no añade ni una plaza a la oferta de empleo público catalana, y el número de vacantes seguirá dependiendo de la OEP anual, y de la tasa de reposición que autorice el Govern. Quien espere una convocatoria masiva por el simple hecho de la reforma, se equivoca.

Aun así, el cambio de enfoque tiene valor para el aspirante. Un examen menos memorístico beneficia a perfiles con experiencia profesional y a quienes llegan desde la universidad sin años de academia. La homologación de la formación y el buscador de carrera son, en mi lectura, la parte más útil a medio plazo: permiten progresar dentro de la estructura sin cambiar de administración.

El riesgo está en la tramitación. El proyecto de ley debe pasar por el Parlament de Catalunya, y la experiencia demuestra que los calendarios selectivos se estiran con facilidad. Hay otro punto a vigilar: la profesionalización de los directivos públicos choca con años de libre designación. Si la Escola recluta altos cargos pero el nombramiento político sigue pesando, la reforma quedará a medias.

Para el opositor joven, la recomendación práctica es doble. Seguir el calendario de la EAPC, sí, pero sin perder de vista las convocatorias abiertas en otros cuerpos. En las oposiciones de la Generalitat, como en el resto de España, el volumen de plazas manda más que cualquier cambio de método.

📨 Cómo presentar la solicitud

No hay plazo abierto para las nuevas pruebas, porque la reforma todavía debe aprobarse y desarrollarse. Lo que sí puedes hacer desde ya es situarte en los canales oficiales.

  1. Paso 1: Consulta la web de la Escola d’Administració Pública de Catalunya para seguir el detalle de la reforma, la oferta formativa y el calendario.
  2. Paso 2: Revisa el portal de la Funció Pública de la Generalitat, donde se publican las convocatorias vigentes y las bases de cada proceso selectivo.
  3. Paso 3: Si eres estudiante, prepara la documentación del programa de becas de prácticas: este curso han entrado unos 500 alumnos.
  4. Paso 4: Comprueba la titulación que exige el cuerpo al que quieras optar, porque varía según el grupo y la escala.
  5. Paso 5: Cuando se abra el plazo, presenta la instancia por la sede electrónica de la Generalitat y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Generalitat de Catalunya — Escola d’Administració Pública de Catalunya (EAPC).
  • Número de plazas: Sin cifra publicada. El Govern fija cada año las plazas y la Escola decidirá el calendario de cada proceso.
  • Sueldo estimado: No publicado en las bases; retribuciones según el grupo funcionarial y el cuerpo al que se opte.
  • Fecha límite de inscripción: Sin convocatoria abierta. El proyecto de ley se aprueba el 6 de octubre y se remite al Parlament.
  • Dónde inscribirse: Portal de la EAPC y sede electrónica de la Generalitat de Catalunya.

Los correos abre su portal de empleo para la Navidad: miles de plazas sin estudios

Correos abre su portal de empleo para la campaña de Navidad con miles de contratos temporales y sin exigir estudios.

La compañía pública activa la bolsa de trabajo con la que cada año absorbe el pico de actividad de diciembre, tanto en oficinas como en centros logísticos. La inscripción está disponible en la web corporativa y cualquier candidato que cumpla los requisitos básicos puede quedar a disposición de las provincias donde se detecte necesidad de personal.

Por qué Correos refuerza su plantilla cada Navidad

Entre noviembre y enero se multiplican los envíos y la plantilla estable no llega a todo. Correos recurre entonces a contratos temporales vinculados a la campaña específica, la fórmula que la empresa detalla en su apartado de Personas y Talento. Conviene tenerlo claro desde el principio: no es una oposición al uso, porque no hay temario, ni examen, ni promesa de plaza fija.

El empleo de Correos para la Navidad se reparte en tres perfiles operativos: atención al cliente, agente de clasificación y reparto, este último a pie o motorizado. Los destinos abarcan oficinas, centros logísticos y puestos a pie de calle.

Requisitos para entrar en la bolsa de empleo de Correos

Las bases son deliberadamente accesibles. No se exige titulación universitaria ni experiencia previa, pero sí hay que acreditar estos puntos en el momento de la contratación:

  • 18 años cumplidos y graduado escolar o estudios equivalentes reconocidos oficialmente.
  • Nacionalidad española o permiso de trabajo en vigor.
  • No mantener una relación laboral con Correos en la actualidad.
  • permiso de conducir de 125 centímetros cúbicos para los puestos de reparto motorizado.
  • Disponibilidad geográfica dentro de la provincia o la zona de interés que se marque al rellenar la inscripción.

Cómo funciona el proceso de selección

Aquí no hay prueba teórica ni psicotécnico. El candidato rellena el formulario, señala el puesto que le interesa y su disponibilidad horaria, mañana, tarde o noche, y queda dentro de la bolsa a la espera de que un centro lo requiera. La contratación llega cuando aparece la necesidad operativa, no antes.

Inscribirse no equivale a entrar en la bolsa: Correos advierte de que la solicitud no genera derecho ni compromiso alguno de contratación.

Los contratos se ciñen a la campaña y al centro asignado, con jornadas que pueden caer en turno de noche según la carga de trabajo. La empresa se reserva la verificación de todos los datos declarados y expulsa de inmediato a quien acredite información falsa.

Lo que gana y lo que arriesga quien se apunta

Pongamos el foco en lo que de verdad importa. Esta bolsa no ofrece estabilidad: los contratos nacen y mueren con la campaña, y las bases no detallan una retribución cerrada. Quien busque un sueldo previsible y una plaza en propiedad debe saber que este camino no se la da por sí solo.

Dicho eso, el paso tiene valor. Correos convoca de forma periódica procesos de personal laboral fijo, y haber pasado por una campaña navideña aporta oficio real en clasificación, reparto y atención al público, además de experiencia acreditable para futuras fases de méritos. Es la vía más rápida para entrar en el circuito de la empresa sin estudiar un temario.

El riesgo está en la letra pequeña. Hay que marcar disponibilidad geográfica dentro de una provincia o zona concreta, así que quien restrinja demasiado el radio reduce sus opciones. Los turnos de noche y los picos de última hora son habituales en los centros logísticos, y el reparto motorizado exige el permiso de 125 centímetros cúbicos desde el primer día.

Mi lectura: es una buena oportunidad como primer empleo, como complemento de ingresos en diciembre o como puerta de entrada al sector postal, con un matiz importante. No sirve como atajo hacia la plaza fija. Conviene inscribirse cuanto antes, marcar la disponibilidad geográfica más amplia que se pueda asumir y tener a mano los datos para responder rápido cuando llegue la llamada del centro.

📨 Cómo presentar la solicitud

La inscripción se realiza íntegramente en la web de Correos, con un formulario básico y sin trámites presenciales.

  1. Paso 1: Entra en la web de Correos, abre el apartado Personas y Talento y pulsa en ‘portal de empleo’.
  2. Paso 2: Selecciona ‘perfiles operativos’, el espacio donde se aloja la bolsa de la campaña navideña.
  3. Paso 3: Rellena nombre, correo electrónico, fecha de nacimiento, código postal y población.
  4. Paso 4: Indica el puesto que te interesa, si has trabajado antes en Correos y tu disponibilidad horaria y geográfica.
  5. Paso 5: Revisa los datos y pulsa ‘Solicitar’. La información declarada se verifica y cualquier falsedad implica la expulsión inmediata.

📋 Ficha de la Convocatoria

  • Organismo / País: Correos (Sociedad Estatal de Correos y Telégrafos), España.
  • Número de plazas: Miles de contrataciones temporales, sin cifra cerrada publicada.
  • Sueldo estimado: No detallado en las bases; se fija en el contrato según el puesto y el centro.
  • Fecha límite de inscripción: Plazo abierto; las bases no fijan fecha de cierre.
  • Dónde inscribirse: Portal de empleo de Correos, dentro del apartado Personas y Talento.

Bancos y neobancos elevan la remuneración de depósitos para captar ahorro: vuelve la guerra del pasivo

0

La remuneración de los depósitos bancarios vuelve a ser un campo de batalla. La última subida de tipos del Banco Central Europeo (BCE), que dejó el precio del dinero en el 2,5%, ha reanimado el escaparate del ahorro y las entidades compiten ya con ofertas que alcanzan el 4% TAE.

Los neobancos siguen marcando el ritmo. Las cuentas digitales más agresivas parten del 3% y algunos depósitos superan esa cota, mientras la gran banca del IBEX 35 mantiene una posición mucho más prudente y reserva la remuneración para los clientes que ya tiene vinculados.

El escaparate de las cuentas y depósitos remunerados

Bankinter ha elevado del 2,5% al 3% la rentabilidad de su Cuenta Digital para nuevos clientes, con un límite de 100.000 euros. La oferta está vigente hasta el 28 de octubre e incluye un incentivo de hasta 600 euros brutos el primer año para las primeras 50.000 personas que domicilien su nómina. La entidad mantiene, eso sí, cero comisiones, tarjeta de débito gratuita y el interés garantizado durante siete meses.

Por encima de ese 3% se sitúan varios neobancos. Trade Republic ofrece un 3,04% TAE hasta 50.000 euros y un 2,53% TAE para el saldo que supere esa cifra, sin comisiones de mantenimiento ni condiciones de vinculación. Es, sobre el papel, una de las propuestas más limpias del mercado.

En el apartado de los depósitos, Openbank, la entidad digital de Banco Santander, elevó al 2,75% TAE (2,73% TIN) la rentabilidad de su depósito a seis meses para los clientes que domicilien nómina, pensión, prestación por desempleo o ingresos mensuales de al menos 900 euros.

MyInvestor ha movido ficha en dos tandas. Antes de la reunión del BCE adelantó subidas del 0,25% en varios productos, pero guardó lo mejor para después. El neobanco respaldado por Andbank, El Corte Inglés Seguros y AXA lanzó un depósito al 3% TAE a 12 meses desde 10.000 euros, que sube al 3,1% si el cliente contrata una cartera automatizada y alcanza el 3,5% TAE en su Plan Premium para importes de entre 1.000 y 25.000 euros.

El escaparate de las cuentas remuneradas se ha convertido en el principal gancho comercial de los neobancos, mientras la gran banca prefiere no ensuciar su coste de financiación minorista.

La oferta más agresiva llega de Banco BIG, que ha subido al 4% TAE su Gran Depósito a tres meses y ha incorporado el nuevo Depósito GO al 3% TAE al mismo plazo. EBN Banco comercializa, en paralelo, su depósito Nuevo Ahorro a 12 meses con un 3,10% TAE, para un capital de entre 5.000 y 400.000 euros, tanto para clientes nuevos como existentes.

La gran banca del IBEX 35 mira desde la barrera

Santander, BBVA, CaixaBank y el resto de grandes grupos mantienen una posición conservadora. La mayoría de los grandes bancos han optado por la remuneración individualizada y las ofertas personalizadas para elevar y reforzar las vinculaciones de sus clientes, en lugar de subir el cartel de sus cuentas a la vista.

La lógica es distinta según el tamaño. Las entidades tradicionales usan la remuneración para elevar la calidad del perfil de sus clientes y blindar el negocio recurrente. Los bancos medianos y los neobancos, sin esa red de oficinas ni una cartera previa que defender, la utilizan para su particular batalla por el volumen y la captación.

Del 3% al 4%: qué se juega la banca con el pasivo

La batalla por el pasivo no es nueva, pero el contexto la hace más interesante que en 2023 y 2024. Entonces, la gran banca se negó a remunerar el ahorro y prefirió defender el margen de intereses, que por aquel entonces se hinchaba con cada subida de tipos. Ahora el escenario es distinto: con el precio del dinero en el 2,5% y el grueso del ciclo de bajadas ya descontado, captar depósitos vuelve a ser una prioridad para quien necesita financiación. El Banco de España publica cada trimestre las estadísticas del saldo vivo del pasivo, la referencia para medir si ese esfuerzo tiene reflejo contable.

Los grandes del IBEX 35 mantienen una estrategia deliberadamente conservadora. No encarecen su coste de financiación minorista y defienden el margen, sí, pero dejan un flanco abierto. Si un neobanco paga el 3% o el 4% sin condiciones, parte del ahorro más móvil puede migrar hacia la competencia. La cifra es alta. Y reversible.

El riesgo real, a mi juicio, no está tanto en el volumen como en la calidad del cliente. El ahorrador que salta de una entidad a otra por 20 puntos básicos rara vez aporta valor de largo plazo: entra, cobra el interés promocional y se marcha cuando vence el plazo. Banco BIG lo sabe, y por eso su 4% TAE se limita a un depósito a tres meses con importe acotado. No es una oferta para retener, es una oferta para captar.

Hay un precedente que conviene tener presente. En 2023, cuando el BCE llevaba los tipos al 4%, la banca española se enfrentó a las mismas críticas por no trasladar la subida al ahorrador. La solución fue la misma que ahora: cuentas remuneradas de bienvenida, depósitos a corto plazo y retribución ligada a la vinculación. Funcionó entonces y previsiblemente funcionará ahora, porque la red comercial sigue siendo el activo más valioso de la gran banca.

Lo que cambia esta vez es la velocidad. Los neobancos han reaccionado a la reunión de Fráncfort en cuestión de días, mientras la gran banca lo hace con calma y solo para quien ya es suyo. Esa asimetría define el mercado actual. La batalla se libra en el escaparate, pero se decide en la vinculación.

La clave estará en las cuentas del tercer trimestre, que las grandes entidades publicarán a finales de octubre. Será el momento de medir si la remuneración ha empezado a encarecer el coste del pasivo, o si los neobancos están pagando por crecer lo que la gran banca prefiere no pagar por defender lo que ya tiene.

Veredicto Merca2

Cotización al cierre o apertura: Bankinter es la única entidad cotizada del IBEX 35 presente de forma directa en esta subida del escaparate. Su oferta al 3% hasta el 28 de octubre anticipa lo que el consenso vigila: un coste del pasivo que empieza a tensionarse tras un año con los tipos anclados en el 2,5%.

Clave técnica: El 4% TAE de Banco BIG atrae titulares, pero tiene techo: tres meses de plazo y un volumen acotado. La presión real para la gran banca llegará si el 3% se consolida como suelo en cuentas sin condiciones de vinculación.

Apunte macro: El BCE dejó los tipos en el 2,5% en su última reunión, un nivel que permite a los neobancos sostener ofertas del 3% y 4% sin tensionar su cuenta de resultados. Un nuevo recorte en Fráncfort estrecharía ese margen y obligaría a replantear las promociones.

La creatina: por qué la dosis diaria de 3-5 g se mantiene también en días de descanso

La creatina mantiene su efecto con una dosis diaria de 3 a 5 gramos, también en los días de descanso: el músculo se satura de forma progresiva y la constancia pesa más que el momento de la toma.

Durante años se ha repetido que el suplemento solo tiene sentido los días de entrenamiento, como si el cuerpo lo procesara únicamente al levantar hierro. La fisiología dice otra cosa: lo que importa es el depósito muscular de fosfocreatina, y ese depósito se llena y se mantiene con una toma diaria estable, entrenes o no.

Cómo satura el músculo la dosis diaria de creatina

El mecanismo es sencillo. La creatina monohidrato se almacena en el músculo como fosfocreatina, el compuesto que recicla energía rápida en esfuerzos cortos e intensos. Ese almacén tiene un techo y no se llena de golpe: se satura con tomas repetidas a lo largo de días o semanas.

Ahí está la clave. Una dosis de 3 a 5 gramos al día sostiene el depósito una vez alcanzado, y ese es el rango que manejan las revisiones sobre rendimiento. La fase de carga de 20 gramos diarios durante cinco o siete días acelera la saturación, pero no es obligatoria: con 3 gramos diarios se llega al mismo punto en tres o cuatro semanas.

Qué cambia de verdad en los días de descanso

Respuesta corta: nada. La duda de si hay que entrenar para procesar la creatina que acabas de tomar tiene una respuesta clara. El transporte del compuesto al interior de la célula muscular no depende de una sesión de fuerza; depende de su presencia en sangre y del tiempo.

El músculo no distingue entre un martes de series y un sábado de sofá: el depósito se mantiene igual si la toma es diaria.

Lo que sí cambia en un día de descanso es el contexto, no la necesidad. Si te saltas la toma un sábado porque no pisas el gimnasio, el depósito baja y tardas más en volver al nivel óptimo. Es un fallo de lógica, no de fisiología.

El orden respecto al entrenamiento apenas mueve la aguja; la continuidad semanal, en cambio, lo cambia todo.

creatina días de descanso

Fíjate en el patrón de quien abandona el suplemento: casi nunca lo deja por falta de resultados, lo deja por falta de costumbre. Atar la toma al entrenamiento crea una rutina frágil que se rompe el primer viaje, la primera semana con la agenda desbordada. Atarla al desayuno, no.

📊 La pauta en cifras

  • Dosis de mantenimiento: 3 a 5 gramos diarios, también los días sin entrenamiento.
  • Cuándo tomarla: a cualquier hora; la constancia diaria importa más que la franja elegida.
  • Calidad a buscar: monohidrato con análisis externo de pureza y sin mezclas propietarias.
  • A tener en cuenta: la ventaja de tomarla tras entrenar es pequeña y no altera el resultado global.

Cuándo tomar la creatina: pre o post entrenamiento

Aquí llega el matiz fino. La conclusión que se repite en los foros especializados es directa: la suplementación con creatina junto a ejercicio de fuerza aumenta la masa libre de grasa y la fuerza. Hasta ahí, consenso. La pregunta interesante es el orden.

La mayoría de los análisis comparativos apunta que tomarla inmediatamente después del entrenamiento parece algo superior a tomarla antes en composición corporal y fuerza. Con matiz importante: la magnitud de esa diferencia es pequeña y el dato procede de inferencias de magnitud, no de un ensayo que cierre el debate.

Traducido a decisiones. Si te resulta más fácil tomar tus 5 gramos de creatina con el desayuno, hazlo así. Si prefieres el batido post-entrenamiento, también vale. Lo que falla es saltarse los días sin sesión.

Añade un detalle de adherencia: la creatina acompaña bien a cualquier comida con hidratos y no necesita ayuno, ni agua especial, ni un ritual concreto. Un vaso, una cucharada y listo.

La letra pequeña: cómo elegir una creatina que valga la pena

El mercado se ha llenado de variantes con nombres llamativos: creatina HCl, kre-alkalyn, formatos líquidos, geles con sabor. Ninguna ha demostrado superioridad frente al monohidrato de creatina, la forma más estudiada y la más barata por dosis.

  • Que la etiqueta diga creatina monohidrato y no una mezcla propietaria con aromas.
  • Que incluya análisis de terceros o un sello de pureza verificable.
  • Que la dosis aparezca en gramos por servicio, no en cucharadas genéricas.
  • Que el precio por gramo sea bajo: pagar el triple por un envase premium no mejora nada.

El resto es marketing. Un tarro a granel con análisis externo rinde igual que el bote de diseño que triplica el precio. Menos envoltorio, más etiqueta.

La información de este artículo es divulgativa y se orienta a la optimización del rendimiento. Ante cualquier circunstancia personal, conviene consultar con un profesional.

Lo que la evidencia sostiene y lo que conviene no esperar

El precedente es largo y sólido. La creatina es uno de los suplementos con más literatura acumulada en ciencia del ejercicio: cientos de ensayos y varios metaanálisis la sitúan como el compuesto que mejor respalda las ganancias de fuerza y de masa libre de grasa cuando se combina con entrenamiento de fuerza.

Eso no la convierte en magia. Sin progresión en el entrenamiento y sin una ingesta adecuada de proteína, aporta poco más que una mejor recuperación entre series. Es un multiplicador, no un sustituto. Y en deportes de resistencia su impacto es más modesto.

¿Para quién encaja? Para quien entrena fuerza dos o tres veces por semana, quiere exprimir cada sesión y no desea complicarse con protocolos. Para quien espera resultados sin mover una mancuerna, no. Ahí no hay atajo que valga.

Tampoco hay milagro en la báscula. Parte de los gramos que se ganan en las primeras semanas son agua asociada al depósito de fosfocreatina, no tejido adiposo nuevo. Saberlo evita interpretaciones raras en quien se pesa a diario.

⚡ Rutina de Optimización Diaria

  • Ancla la toma: ata los 3 a 5 gramos diarios a un hábito fijo, como el café de la mañana, para no depender de si entrenas o no.
  • Revisa la etiqueta: comprueba que sea monohidrato con análisis externo y calcula el precio por gramo antes de comprar.
  • Reordena tu semana: deja las siete dosis a la vista y guarda una de reserva en la bolsa de deporte.

Calcifediol o colecalciferol: qué forma de vitamina D aprovecha mejor tu cuerpo

El calcifediol, la forma de vitamina D que ya llega parcialmente convertida, se absorbe de un modo distinto al colecalciferol, y quienes no toleran este último describen una respuesta más estable y sostenida. La diferencia está en cuántos pasos necesita cada forma para activarse.

Qué diferencia al calcifediol del colecalciferol

El colecalciferol (vitamina D3) es la forma estrella de la mayoría de suplementos del mercado. Se absorbe en el intestino y pasa por el hígado, donde se convierte en 25-OH D3, y después por el riñón. Son dos conversiones antes de ser funcional. El calcifediol (25-OH D3) ya es ese primer producto convertido: se salta el paso hepático y depende de una sola conversión.

Ese atajo tiene consecuencias prácticas. La biodisponibilidad es mayor y el impacto sobre los niveles en sangre llega antes, según las revisiones sobre formas de vitamina D. Para quien busca optimizar sus marcadores sin esperar semanas, la vía directa juega a favor. Eso sí, no es magia: es fisiología pura.

Hay un detalle de etiqueta que casi nadie mira. El colecalciferol se dosifica en unidades internacionales (UI) y el calcifediol en microgramos. Comparar 1.000 UI con 10 microgramos sin entender la equivalencia es receta de confusión. La letra pequeña manda.

Cuánto calcifediol necesita tu cuerpo

No existe una dosis universal y conviene ser honesto con eso. El calcifediol se mueve en rangos de microgramos, muy por debajo de las cifras habituales del colecalciferol. Entre los casos documentados de personas que cambiaron de forma, la pauta se repite: arrancar bajo y subir de manera progresiva.

El caso que circula en foros de biohacking es elocuente. Un hombre activo de 40 años que nunca toleró el colecalciferol —ni el de liquen, ni el de aceite de pescado, ni el D2— empezó con 1-2 microgramos diarios de calcifediol y escaló hasta media pastilla de 10 microgramos en pocos días. Antes había probado magnesio elemental (300-400 miligramos diarios) y vitamina K como cofactores, sin notar mejora con la forma clásica.

La forma que tu cuerpo aprovecha no es la más famosa, sino la que encaja con tu fisiología y tu tolerancia.

📊 La pauta en cifras

  • Forma: Calcifediol (25-OH D3), ya hidroxilado en la posición 25.
  • Dosis de arranque: En el caso documentado, 1-2 microgramos diarios, con subida progresiva.
  • Unidad de medida: Microgramos, no UI, a diferencia del colecalciferol.
  • A tener en cuenta: La evidencia sobre tolerancia es en buena parte anecdótica y varía según la persona.

Por qué algunas personas toleran mejor el calcifediol

El colecalciferol lleva décadas siendo el estándar, y con razón: es estable, barato y acumula la mayor parte de la evidencia. El calcifediol, sin embargo, tiene presencia regulatoria en varios países europeos y se comercializa bajo distintas fórmulas según el mercado. Ese recorrido más corto importa para un perfil concreto: quien nota una activación excesiva con la forma clásica —más tensión, menos calma, sueño más ligero— suele encontrar en el calcifediol una respuesta más suave.

El matiz honesto: la mayoría de los estudios sobre formas de vitamina D apunta a que el calcifediol eleva los niveles de forma más rápida y directa. Lo que la literatura todavía no tiene son ensayos comparativos sólidos sobre tolerancia percibida. Ahí mandan la experiencia individual y, sobre todo, los marcadores en sangre.

Ojo con las expectativas. El calcifediol no es una versión premium que vaya a multiplicar tu energía por sí sola. Es una forma distinta con una ruta metabólica más corta, y eso, en quienes responden mal a la forma clásica, puede marcar la diferencia. En el resto, la evidencia no permite prometer nada excepcional.

Para el lector que busca energía estable, foco y una suplementación que no le desajuste el día, la recomendación práctica es simple: mide, ajusta y no te quedes con una forma por pura costumbre. Los cofactores clásicos —magnesio y vitamina K— siguen siendo un buen punto de partida, y el marco europeo de declaraciones saludables recuerda que la vitamina D contribuye al mantenimiento de la función muscular normal. Puedes ampliar contexto sobre el compuesto en su entrada de Wikipedia.

Esto no es consejo médico. Es divulgación de rendimiento: cualquier cambio en tu suplementación conviene hablarlo con un profesional que conozca tu caso y tus marcadores.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta: Comprueba si tu vitamina D viene en UI (colecalciferol) o en microgramos (calcifediol) antes de comparar productos.
  • Arranca bajo: Si cambias de forma, empieza con dosis mínimas y sube de manera progresiva durante la primera semana.
  • Mide el marcador: Haz un análisis para comprobar cómo responde tu cuerpo y ajusta con datos, no con sensaciones.

Petróleo Repsol bolsa se dispara: G7 libera 100 millones de barriles por Ormuz

0

El G7 liberará 100 millones de barriles de reservas y el petróleo que sigue Repsol se gira a la baja. La decisión, anunciada el viernes por el presidente francés, Emmanuel Macron, busca contener unos precios de los carburantes que llevan meses tensionando la inflación europea. El crudo lo ha notado de inmediato.

El mandatario galo, que ostenta la presidencia temporal del club de los países ricos, ha convocado por videoconferencia a los ministros del G7 para cerrar el acuerdo. ‘Hemos acordado que no habrá ninguna limitación ni prohibición a las exportaciones entre los miembros del G7’, ha precisado Macron.

Desde Washington, el presidente Donald Trump ha confirmado la operación en su red Truth Social. Europa acaba de acordar liberar una cantidad masiva de su combustible diésel almacenado en el mercado’, ha escrito, y ha rematado que el proceso comenzará de inmediato. Antes había amenazado con limitar las exportaciones de gas de Estados Unidos si Europa no movía ficha con su diésel.

El G7 mueve hasta 100 millones de barriles en cuatro meses

El plan contempla la liberación de hasta 100 millones de barriles de petróleo y diésel a lo largo de los próximos cuatro meses. Los siete socios —Alemania, Canadá, Estados Unidos, Francia, Italia, Japón, y Reino Unido— buscan así reducir el precio de unos carburantes que lastran a hogares y empresas de medio mundo.

No es la primera vez que el G7 recurre a este mecanismo. Sus miembros ya acordaron en marzo la liberación de reservas estratégicas a petición de la Agencia Internacional de la Energía, una decisión que entonces se presentó como respuesta de urgencia a la crisis energética.

El origen de la última espiral de tensión está en el bloqueo del estrecho de Ormuz, consecuencia de la guerra de Israel y Estados Unidos contra Irán. Por ese paso marítimo transita cerca de una quinta parte del petróleo que se mueve en el mundo, y su cierre ha reavivado el fantasma de un shock de oferta capaz de desestabilizar a las economías importadoras.

La liberación de reservas es un calmante de efecto inmediato, pero no resuelve el problema de fondo: quién garantiza el suministro mientras Ormuz siga bloqueado.

El crudo cede y el foco se gira a Repsol

La reacción de los mercados fue casi instantánea. El barril de Brent del Mar del Norte cayó un 1,98%, hasta los 100,28 dólares, mientras que su equivalente estadounidense, el West Texas Intermediate, se dejó un 2,93% y marcó 90,15 dólares. El petróleo devolvió parte del terreno que había ganado con el cierre de Ormuz.

El movimiento llega en un momento delicado para la inflación. Los precios en la eurozona se sitúan en el 3,8%, muy por encima del objetivo del 2% que persigue el Banco Central Europeo, y cualquier alivio en la factura energética es bienvenido en Fráncfort. El crudo es, junto a la electricidad, la variable que más pesa en los costes de la industria.

Para la petrolera española Repsol, la lectura es ambivalente. Está expuesta al precio del crudo a través de su negocio de exploración y producción, de modo que un barril más barato comprime sus márgenes. Eso sí, un crudo más contenido también abarata la materia prima de su refino y rebaja el coste energético de la economía.

crisis energética

Alivio táctico con riesgo estructural

Los analistas advierten de que la liberación de reservas es una herramienta eficaz frente a interrupciones temporales del suministro, pero entraña riesgos a largo plazo. Vaciar los almacenes estratégicos reduce el margen de maniobra futuro y puede amplificar la volatilidad de los precios de los carburantes si la crisis se prolonga más de lo previsto. El aviso no es menor.

En mi lectura, el mercado está premiando el alivio táctico sin resolver la pregunta de fondo. Repsol cotiza con descuento frente a sus comparables europeos y su atractivo pasa, en buena medida, por una retribución al accionista que se sostiene mejor con el crudo por encima de los 90 dólares. Si el Brent se instala por debajo de ese umbral, la ecuación de caja del grupo entra en revisión y el debate sobre el dividendo vuelve a la mesa.

La contradicción es evidente. Un barril más barato alivia la inflación y da margen al BCE, pero recorta los ingresos de los productores que sostienen el suministro no bloqueado. Cuanto más tiempo se tire de reservas, más se estrecha el colchón entre el precio de mercado y una nueva escalada si Ormuz no reabre antes de que se agoten los cuatro meses de plan.

A diferencia de las utilities del IBEX, cuyo negocio depende más de la regulación que del crudo, Repsol actúa como termómetro directo del ciclo energético. La compañía ha construido buena parte de su tesis inversora sobre la disciplina de capital y el retorno al accionista, y ese relato funciona mejor con un petróleo firme que con un mercado a la baja.

En mi experiencia siguiendo el sector, este tipo de intervenciones coordinadas suelen dar un respiro de semanas, no de trimestres. El calendario aprieta: si en el horizonte de cuatro meses Ormuz no reabre, el G7 se quedará sin margen para nuevas liberaciones sin vaciar por completo sus almacenes estratégicos.

Veredicto Merca2

Cotización al cierre o apertura: La referencia es el crudo. El Brent cedió un 1,98% hasta los 100,28 dólares y el WTI un 2,93% hasta los 90,15 dólares. Repsol arrastra la inercia del sector energético europeo, aunque el comunicado del G7 no detalla el movimiento concreto de la acción.

Clave técnica: El nivel que manda es el Brent en los 100 dólares. Perderlo con decisión abriría la puerta a una corrección mayor en los productores integrados y rotaría los flujos hacia utilities del IBEX como Iberdrola o Endesa, menos expuestas al ciclo del crudo.

Apunte macro: La inflación de la eurozona sigue en el 3,8%, muy lejos del 2% que persigue el BCE, y el precio de la energía es una de las variables que más pesa en ese dato. Un Brent por debajo de los 100 dólares aliviaría la presión sobre los precios, aunque el traslado al IPC tarda en reflejarse.

Iberdrola supera a BBVA y recupera el tercer puesto por capitalización del Ibex 35

Iberdrola recupera el tercer puesto por capitalización del Ibex 35 con 138.331 millones de euros, tras superar a un BBVA que cedió un 4,03% y se quedó en 131.193 millones. La eléctrica vuelve a un podio del que se cayó en agosto.

El sorpasso se consumó en una jornada marcada por la presión sobre la banca. Iberdrola avanzó un 0,58% hasta los 20,73 euros por acción, mientras BBVA retrocedió un 4,03% hasta los 23,81 euros, lo que redujo su valor de mercado a 131.193 millones. La distancia entre ambas compañías supera ya los 7.000 millones de euros, cuando hace apenas dos meses la balanza se inclinaba del lado del banco.

No fue una sesión sencilla para el selectivo. Las tensiones en los mercados internacionales de deuda arrastraron al Ibex 35, que cerró con una caída del 2,17%, con las entidades financieras españolas entre los valores más castigados del día.

El sorpasso se fragua en una sola sesión

Conviene matizar el titular. BBVA sigue batiendo a Iberdrola en los horizontes largos: sus títulos acumulan una revalorización del 18,75% en 2026 y del 51,51% en los últimos doce meses, cifras muy superiores a las de la eléctrica.

Iberdrola avanza un 12,30% desde enero y un 27,46% en doce meses. Su comportamiento más estable durante la sesión fue, sin embargo, suficiente para alterar el orden de las mayores empresas del mercado español.

El tercer puesto del Ibex no premia al valor que más sube en el año, sino al que menos se hunde en la jornada equivocada.

La diferencia de modelos explica esa asimetría. Iberdrola representa un negocio de infraestructuras energéticas, redes, generación, y comercialización eléctrica, con flujos de caja más previsibles. BBVA está expuesto al ciclo bancario, a los tipos de interés y al apetito por el riesgo, lo que provoca que sus cotizaciones reaccionen de forma muy distinta ante una misma sesión.

El contraste no es nuevo. Durante buena parte de 2026, el rally del sector bancario español ha impulsado a BBVA muy por encima de las utilities, aunque la volatilidad de las últimas semanas ha devuelto protagonismo a los valores más defensivos.

Cómo queda el podio del Ibex 35

tercer puesto Ibex 35

El liderazgo del selectivo continúa en manos de Banco Santander, la entidad presidida por Ana Botín, que cerró con 171.906 millones de euros de capitalización y sus acciones en 11,81 euros. Por detrás se mantiene Inditex, segundo con 165.334 millones y una cotización de 53,06 euros por título.

La diferencia entre Inditex e Iberdrola ronda los 27.000 millones de euros, un colchón que aleja por ahora a la eléctrica del segundo escalón. El cambio relevante se produce justo por debajo, con BBVA cediendo el tercer puesto que ocupaba desde agosto.

MagnitudIberdrolaBBVA
Capitalización138.331 millones131.193 millones
Cotización20,73 euros23,81 euros
Variación de la sesión+0,58%-4,03%
Variación anual (2026)+12,30%+18,75%
Variación 12 meses+27,46%+51,51%

Para la eléctrica, el puesto recuperado tiene más de simbólico que de operativo. La capitalización bursátil no altera sus fundamentales ni su política de dividendo, pero sí su peso relativo en los índices y en las carteras institucionales, donde los grandes valores concentran el grueso del flujo.

Qué descuenta el mercado a estos precios

El consenso de analistas recopilado por Bloomberg sitúa el precio objetivo medio de Iberdrola en 21,06 euros, apenas un 1,6% por encima de los 20,73 euros del cierre. Esa estrechez indica que buena parte del recorrido esperado ya estaría reflejada en el precio. El 60% de los analistas recomienda mantener, un 36,7% apuesta por comprar y solo un 3,3% aconseja vender.

El reparto de recomendaciones deja poco margen a la sorpresa. Con la acción pegada al precio objetivo, el mercado no descuenta una revalorización significativa a doce meses; lo que cotiza es, sobre todo, la estabilidad de un negocio regulado frente a la volatilidad del bancario.

La recuperación del tercer puesto es una fotografía del momento, no una clasificación permanente. En compañías que valen más de 100.000 millones de euros, movimientos relativamente pequeños bastan para reordenar el podio, especialmente cuando banca y energía atraviesan sesiones de signo opuesto.

El precedente más cercano está en agosto, cuando Iberdrola perdió precisamente esta posición frente a BBVA. Desde entonces, la alternancia entre ambas se ha convertido en el termómetro de la pugna entre el ciclo bancario y el negocio regulado. El comportamiento del sector financiero seguirá marcando, mientras los tipos de interés no den una señal clara, la próxima foto del podio del Ibex.

La lectura para el inversor es sencilla: la capitalización ordena, pero no juzga. Un puesto más alto en el ranking no implica mejor retorno, y BBVA lo demuestra con una revalorización anual que casi duplica la de la eléctrica.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de resultados de ambos grupos y la evolución del sector bancario, todavía condicionado por los tipos y la deuda.
  • Reacción del valor: El consenso apenas ve recorrido en Iberdrola, con un precio objetivo de 21,06 euros, un 1,6% por encima del cierre.
  • Precedente sectorial: En agosto Iberdrola ya cedió este puesto a BBVA; la alternancia entre banca y energía define el podio del Ibex.

Animawings quiebra y cesa operaciones y deja en tierra rutas y pasajeros en el mercado aéreo europeo

Animawings, la aerolínea rumana, ha declarado la quiebra y ha cesado operaciones, dejando en tierra rutas y pasajeros en el mercado aéreo europeo y con seis de sus ocho aviones inmovilizados por fallos de motor.

Qué hay detrás de la quiebra de Animawings

La compañía rumana, que operaba con ocho aviones de última generación, ha llegado al punto de máxima tensión financiera. La declaración de quiebra no implica por sí sola el cierre definitivo, pero el escenario apunta a que la continuidad del negocio pende de un hilo. Y el problema no es solo de caja. Según la información difundida por la propia aerolínea, arrastra un conflicto técnico con los motores de los Airbus A220 que le ha obligado a dejar en tierra seis de los ocho aparatos.

El impacto operativo es mayúsculo. Con solo dos aviones en condiciones de volar, la parrilla de rutas queda insostenible y los costes fijos —leasing, tripulaciones, mantenimiento— se reparten entre una capacidad muy reducida. La cifra habla por sí sola. A esto se suma el encarecimiento del combustible y la debilidad del consumo interno en Rumanía, donde la crisis económica ha recortado el gasto de las familias y, con él, la demanda de vuelos.

La paradoja es que la crisis llega con la flota renovada. Animawings había apostado por aparatos nuevos para mejorar su eficiencia y reducir el consumo por asiento, una estrategia coherente en un contexto de combustible caro. El problema aparece cuando la mitad de esos aviones no puede volar: los costes de arrendamiento siguen corriendo cada mes aunque el aparato permanezca en tierra, y la caja no recibe el ingreso que debería compensarlos.

Ante este panorama, la aerolínea ha anunciado que devolverá el dinero de los billetes vendidos cuyos viajes no puedan realizarse. La medida busca contener el daño reputacional ante ante los acreedores y los pasajeros, pero no disipa las dudas. El propio sector observa con escepticismo el futuro de la compañía, dado que la crisis financiera es profunda y las soluciones a corto plazo, escasas.

El calendario: vuelos cancelados y devoluciones

La quiebra ha venido acompañada de una decisión operativa inmediata: la cancelación de todos los vuelos hasta el próximo 24 de octubre. La intención declarada es volver a volar después de esa fecha, aunque el regreso dependerá de la capacidad de recomponer la flota y de obtener la liquidez suficiente para sostener la actividad. Sin aviones en el aire, no hay ingresos.

Seis aviones en tierra y una caja en tensión: el regreso de Animawings depende hoy más de un rescate externo que de su propio balance.

El pasajero es la otra cara de la operación. Miles de viajeros se quedan sin su vuelo en plena temporada y con la incertidumbre de cuándo recuperarán su dinero. La devolución anunciada mitiga el golpe, pero no resuelve el problema de quienes necesitan una alternativa inmediata, que deberán buscarla en otras compañías. La experiencia de cierres anteriores enseña que el reembolso suele llegar tarde y, a veces, incompleto.

En clave de mercado, la desaparición temporal de Animawings libera rutas y cuota para rivales como Tarom, Wizz Air o Ryanair, acostumbrados a absorber la demanda huérfana en el este de Europa. Los grandes grupos europeos, con IAG —matriz de Iberia y Vueling y valor del Ibex 35— como referencia cotizada, no verán alteradas sus cuentas por este episodio, pero sí sus rutas al este del continente si la capacidad desaparece. La competencia en precios será la vía natural para captar a esos pasajeros.

aerolínea rumana quiebra

Qué señala la quiebra sobre el sector aéreo europeo

Más allá del caso concreto, la aviación europea de tamaño medio vive atrapada entre el alza de costes —combustible, tasas, mano de obra— y una demanda que en los mercados periféricos se ha enfriado más rápido de lo previsto. Cuando una aerolínea se apoya en una flota pequeña, cualquier parón técnico se transforma en un problema de supervivencia, no en un simple contratiempo.

El Airbus A220, un modelo que muchas operadoras regionales adoptaron como apuesta de eficiencia, arrastra problemas de motor que se han convertido en un dolor de cabeza recurrente para el sector. Los retrasos en las revisiones y el mantenimiento han obligado a más de una compañía a recortar capacidad. En paralelo, el marco comunitario de derechos del pasajero obliga a las aerolíneas a ofrecer reembolso o reubicación cuando se cancela un vuelo, una exigencia que en casos como este se pone a prueba.

Para el analista, la lectura es clara: en un sector con márgenes estrechos, la escala y la solidez del balance marcan la diferencia entre resistir y caer. La consolidación avanza y los operadores pequeños, sin colchón financiero, son las primeras víctimas. La pregunta ya no es si Animawings vuelve a volar, sino cuántas aerolíneas regionales seguirán su camino si los costes no ceden.

📊 Las Claves para el Inversor

  • Qué vigilar: El 24 de octubre es la fecha crítica. Si Animawings no reanuda operaciones, la quiebra derivará en liquidación y el reembolso de los billetes quedará en el aire.
  • Reacción del valor: Ninguna cotizada española está expuesta de forma directa; el mercado descuenta una reasignación de rutas hacia rivales de bajo coste y hacia IAG en el corredor europeo.
  • Precedente sectorial: Los cierres de aerolíneas regionales por presión de costes y flotas reducidas anticipan que la consolidación seguirá golpeando a los operadores sin escala.

Guantes obligatorios en moto desde el 1 de octubre: la DGT multa con 200 euros sin ellos

Los guantes obligatorios en moto ya están en vigor: la DGT multa con 200 euros en vías interurbanas. La obligación arrancó el 1 de octubre y no hay periodo de gracia.

La medida forma parte del nuevo Reglamento General de Circulación, diseñado con un objetivo declarado: poner en el centro a los usuarios vulnerables. Peatones, ciclistas, motoristas, y usuarios de patinetes eléctricos. Son quienes tienen más probabilidades de sufrir lesiones graves cuando algo se tuerce en la carretera.

Para quien se mueve en dos ruedas, el texto toca cuatro cosas concretas: el calzado, los guantes, el casco y el espacio por el que puede circular una moto cuando la vía se colapsa. Cada incumplimiento se castiga con la misma cifra: 200 euros.

El director de la DGT, Pere Navarro, ya lo avanzó al presentar las modificaciones. La seguridad vial tradicional se apoyaba en la carretera y en el vehículo, pero el ciudadano tiene ahora muchas formas de moverse. Su resumen fue directo: «Ahora el tema son los peatones y la seguridad vial en los núcleos urbanos».

Conviene fijar una idea antes de seguir. Esto no es un anuncio de futuro ni un borrador pendiente de firma. El reglamento ya está desplegado, así que cualquier motorista que salga hoy a carretera con chanclas o sin guantes se expone a la sanción sin aviso previo.

La norma no distingue entre un trayecto de cinco minutos y una ruta de trescientos kilómetros: si la vía es interurbana, los guantes van puestos.

Qué cambia exactamente para motoristas y acompañantes

El Reglamento General de Circulación endurece el equipamiento básico de motocicletas y ciclomotores, y lo hace extensivo al acompañante. El calzado cerrado pasa a ser obligatorio en todo momento y en cualquier tipo de vía, también en ciudad. Se acabó la estampa veraniega del motorista en chanclas.

En vías interurbanas se añade una segunda exigencia: los guantes de protección para conductor y pasajero. Los cascos de los ciclomotores deberán estar homologados y no bastará con la certificación que se admitía hasta ahora. Los riders que trabajen sobre una moto tendrán que llevar chaleco reflectante en todo momento.

  • Calzado cerrado: obligatorio para conductor y acompañante en cualquier vía, urbana o interurbana.
  • Guantes de protección: obligatorios para ambos, pero solo en carreteras y vías interurbanas.
  • Casco homologado: exigible en ciclomotores; la simple certificación queda fuera.
  • Chaleco reflectante: obligatorio para quienes reparten sobre una moto.

Cuándo entra en vigor y qué excepciones tiene

El paquete de medidas está vigente desde el pasado 1 de octubre. No hay moratoria ni margen de adaptación: la infracción ya se considera grave y se sanciona con 200 euros. Tampoco hay diferencias por comunidad autónoma, porque se trata de normativa estatal de circulación.

Las excepciones son de matiz, y conviene tenerlas claras. Los guantes solo se exigen fuera del entorno urbano. El calzado cerrado, en cambio, no entiende de fronteras. Y la pérdida de puntos no aparece asociada a estas conductas en la información publicada por Tráfico: la sanción se queda en el plano económico.

nuevo reglamento circulación 2026

Hay un detalle que muchos motoristas pasan por alto: la obligación recae también sobre el acompañante. Si el pasajero viaja en chanclas por una carretera convencional, la multa es igual de real que si las llevara el conductor.

Cómo evitar la multa: guantes, calzado y el arcén a 30 km/h

La parte práctica se resuelve con una rutina sencilla. Un par de guantes bajo el asiento resuelven cualquier salida a carretera, y el calzado cerrado debería ser la norma incluso en los desplazamientos cortos de verano.

El otro cambio relevante afecta a los atascos. El reglamento permite al motorista circular por el arcén derecho cuando existe congestión, siempre que no se superen los 30 km/h y que el tramo esté señalizado. Funciona como un pasillo de emergencia preventivo: la moto gana espacio, pero no barra libre.

  1. Comprueba que el tramo está señalizado antes de meterte en el arcén.
  2. No superes los 30 km/h en ningún momento del recorrido.
  3. Deja paso siempre a los vehículos de emergencia.

Sin señalización, el arcén sigue siendo lo que era: un espacio restringido. Circular por él para adelantar la cola entera continúa siendo sancionable, a 30 km/h y a 60.

Lo que la norma deja en el aire

Hay tres cuestiones que merecen una lectura crítica. La primera es la asimetría entre calzado y guantes: se exige calzado cerrado en cualquier vía, pero los guantes solo en carreteras. Es lógico desde la velocidad media y confuso para el motorista urbano, que convive con dos reglas según el tramo.

La segunda es la definición. El texto habla de guantes de protección sin concretar marcado ni características mínimas. En mi lectura, eso deja margen a la interpretación: cualquier guante cerrado y resistente debería servir, aunque no luzca sello visible.

La tercera es el efecto acumulativo. Un motorista que salga a carretera en chanclas y sin guantes podría sumar dos sanciones en un mismo control: 400 euros. La cifra encaja con el catálogo de infracciones graves, donde la cuantía estándar son esos 200 euros.

Queda por ver cómo se comporta la vigilancia en los meses de calor, cuando el uso de guantes cae en picado. Llevar el equipo encima cuesta menos que una multa y muchísimo menos que una caída sin protección en las manos.

Puedes consultar el detalle en la web de la DGT y el texto normativo en el Boletín Oficial del Estado.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Obligación de llevar guantes de protección en vías interurbanas, calzado cerrado en cualquier vía y casco homologado en ciclomotores, entre otras medidas del nuevo Reglamento General de Circulación.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026, ya vigente.

Garamendi (CEOE) avisa: sin presupuestos, la empresa española «está en la calle» y exige certidumbre

El presidente de la CEOE, Antonio Garamendi, advierte de que sin presupuestos la empresa española ‘está en la calle’ y exige seguridad jurídica ante el riesgo de un adelanto electoral que frene la inversión.

Cuatro años sin presupuestos: el diagnóstico de la patronal

Garamendi situó el foco en la incapacidad del Ejecutivo para aprobar unas cuentas públicas a lo largo de toda la legislatura. En su intervención durante el Foro La Toja – Vínculo Atlántico, celebrado en O Grove (Pontevedra), recordó que los presupuestos son ‘la ley básica del Estado para saber cómo se gestiona’ y censuró que el Gobierno se apoye en en decretos que después enmienda. Apenas hay proyectos de ley.

El presidente de la CEOE cuantificó el desorden: ‘En este año, posiblemente sean 80.000 millones que se transfieren de un sitio a otro’, señaló. Para la patronal, esa cifra retrata una gestión fiscal improvisada y deja a las compañías sin una referencia con la que planificar sus inversiones a medio plazo. El diagnóstico es contundente.

Del decreto de vivienda al riesgo de adelanto electoral

El detonante del último choque institucional fue el rechazo en el Congreso de los Diputados de los decretos de vivienda presentados por el Gobierno. Garamendi eludió pronunciarse sobre un posible adelanto electoral, pero tradujo el bloqueo al lenguaje del balance: si una empresa no tiene cuentas, ‘el directivo está en la calle’ o ‘el empresario se aparta’.

De su discurso se desprenden tres exigencias para el tejido productivo.

  • Seguridad jurídica: reglas estables que no muten con cada decreto de urgencia.
  • Estabilidad regulatoria: un marco previsible para comprometer capital a varios años.
  • Calidad de la norma: proyectos de ley debatidos y votados en el Parlamento.
Garamendi elecciones

Garamendi apeló además a recuperar el diálogo entre los grandes partidos y el ‘espíritu de la transición del 78’, en un horizonte en el que tanto la CEOE como la Constitución cumplirán medio siglo. ‘Lo que pedimos las empresas es la palabra confianza’, resumió ante los medios. La petición es clara.

Sin presupuestos no solo se bloquea la gestión pública: se apaga la señal que las empresas necesitan para decidir dónde y cuándo invertir.

Sobre la vivienda, el líder de la patronal reconoció que el problema es ‘real’ y que exige la coordinación de todas las administraciones. La CEOE defiende desde hace años que la salida pasa por ampliar la oferta de suelo y de vivienda protegida, un debate en el que también intervienen CEPYME, las cámaras de comercio y el promotor privado.

El mensaje llega en un momento delicado para el conjunto del Ibex 35. Las grandes compañías han elevado sus planes de inversión y necesitan certezas fiscales y energéticas para ejecutarlos. Un adelanto electoral abriría meses de interinidad en ministerios clave y obligaría a prorrogar automáticamente las cuentas vigentes. Queda la incógnita electoral.

Más allá del tono, el fondo del mensaje apunta a un problema económico medible. Sin un cuadro fiscal definido, las decisiones de inversión se postergan y la ejecución de los fondos europeos —cuyo desembolso está atado a hitos de política económica— se complica.

La CEOE integra a las principales patronales sectoriales y provinciales del país, además de a las grandes cotizadas, por lo que su posición marca el pulso de la confianza empresarial. Cuando la patronal eleva el tono sobre la estabilidad normativa, el mensaje suele anticipar un frenazo en las decisiones de inversión hasta que se despeje la incertidumbre política.

Análisis: por qué la incertidumbre pesa más que un decreto

El argumento de la patronal tiene precedente. Cada vez que el calendario político se ha tensado —antes de unas elecciones generales, durante una moción de censura o en plena negociación de los fondos europeos—, los indicadores de confianza empresarial han retrocedido y la inversión se ha retrasado. La diferencia ahora es acumulativa: cuatro ejercicios sin presupuestos dejan a las compañías sin referencias fiscales para el próximo año, algo que ningún directivo financiero puede modelar con precisión.

El impacto no es homogéneo. Los sectores más expuestos a la normativa —energía, construcción, infraestructuras, y banca— son los que más notan la falta de un cuadro estable, porque su coste de capital depende directamente de la regulación. La petición de ‘calidad de la norma’ que formula Garamendi apunta a ese punto: sin certidumbre, la prima de riesgo exigida por el inversor se amplía y el crédito se encarece. La pelota queda en el tejido productivo.

📊 Las Claves para el Inversor

  • Qué vigilar: La tramitación de los decretos en el Congreso y cualquier adelanto electoral que fuerce una nueva prórroga de las cuentas públicas.
  • Reacción del valor: La ausencia de un marco fiscal definido suele trasladarse a un retraso en la inversión de energía, construcción e infraestructuras del Ibex 35.
  • Precedente sectorial: En los años con presupuestos prorrogados, la confianza empresarial y el capex han tendido a moderarse hasta que se despejó el calendario electoral.

Precio de la luz en septiembre alcanza su nivel más alto desde 2022 y dispara la factura

El precio de la luz cerró septiembre en 143,26 euros por megavatio hora, su nivel más alto desde 2022. El pool eléctrico español encadena un encarecimiento del 21,1% respecto a agosto y del 134,7% frente al mismo mes del año pasado, según el análisis del Grupo ASE.

El dato devuelve al mercado mayorista español a un territorio que no se pisaba desde la crisis energética desatada por la invasión de Ucrania. Entonces fue el gas ruso el que encareció toda la cadena de generación. Ahora el detonante es otro, pero el mecanismo se repite con una precisión incómoda: el gas vuelve a marcar el precio de toda la electricidad.

El gas, la caída de la eólica y una demanda en máximos

El informe del Grupo ASE descompone el alza en tres vectores. El primero es el precio del combustible. El Mercado Ibérico del Gas (MIBGAS) promedió 77,56 euros por megavatio hora en septiembre, un 25,4% más que en agosto y un 143,5% por encima de septiembre de 2025. En el mercado europeo de referencia, el TTF neerlandés subió un 22,8% mensual hasta los 75,46 euros por megavatio hora.

El segundo vector es la disponibilidad renovable. La producción eólica cayó un 17,7%, mientras que los ciclos combinados, que queman gas, crecieron un 33,8%. La fotovoltaica avanzó un 25,1%. Con menos viento, el sistema recurrió a las centrales más caras para cubrir el hueco que dejaban las turbinas paradas. El resultado fue un mix más sucio y más caro.

El tercer factor es el consumo. Las altas temperaturas de septiembre elevaron la demanda eléctrica un 14,46% frente al mismo mes de 2025, hasta situarla un 12,89% por encima de la media de los últimos cinco años. Más horas de refrigeración, más aire acondicionado y una economía que, según los analistas, no ha frenado su apetito eléctrico.

El pool no sube porque falte electricidad, sino porque el gas que la sustituye cuando no hay viento es cada vez más caro.

El informe liga la escalada del gas a dos focos geopolíticos concretos: la guerra en Irán y el bloqueo al tránsito de combustibles fósiles por el estrecho de Ormuz. Ninguno de los dos depende de la política energética española, lo que limita el margen de maniobra del Gobierno. El precedente más cercano, el tope ibérico al gas autorizado por Bruselas en 2022, ya no está en vigor.

Impacto en la factura y presión sobre la industria

mercado mayorista electricidad

El traslado al recibo doméstico no es lineal, pero sí visible. El PVPC, la tarifa regulada a la que siguen acogidos varios millones de hogares, incorpora el precio diario del mercado mayorista con un pequeño porcentaje de contratos a plazo. Los precios horarios que publica OMIE, el operador del mercado diario, son la base de ese cálculo, de modo que un septiembre caro se traduce casi automáticamente en un octubre caro.

En un hogar tipo con 270 kWh de consumo mensual, la brecha entre el pool de este septiembre y el del año pasado supera los 20 euros al mes solo en el término de energía, antes de peajes e impuestos. Las tarifas fijas del mercado libre absorben el golpe con retraso, mientras que las indexadas lo trasladan casi en tiempo real.

Para la industria electrointensiva el efecto es más inmediato. Los contratos a plazo se renegocian con el nuevo escenario y las empresas que compran en el mercado diario operan ya con unos costes un 134,7% superiores a los de hace un año. La volatilidad del gas es, según los analistas del sector, el factor que más distorsiona la competitividad industrial europea frente a Estados Unidos y Asia.

El Gobierno mantiene el bono social eléctrico y la tarifa de último recurso como red de protección para los hogares vulnerables. Ambos mecanismos amortiguan el golpe, pero no lo eliminan: el descuento se calcula sobre una factura que ya es más alta. Para los consumidores acogidos a ellos, la subida llega atenuada; para el resto, llega entera.

El Grupo ASE anticipa un posible alivio. ‘Una normalización de las temperaturas y la recuperación de la producción eólica podrían aliviar los precios eléctricos en España durante las próximas semanas’, sostienen sus analistas. El matiz importa: ese alivio sería coyuntural si el gas no cede. La propia consultora advierte de que la evolución del gas seguirá condicionada por las restricciones de suministro, las temperaturas del invierno y la disponibilidad mundial de GNL.

Análisis: por qué el pool vuelve a máximos y qué falta para que baje

El mercado mayorista español vive una paradoja recurrente. La potencia renovable instalada bate récords año tras año, pero basta una racha de calma para que el sistema tire del gas y el precio se dispare. Ocurrió en 2022, ha ocurrido en cada episodio de poco viento desde entonces y vuelve a ocurrir en septiembre de 2026. La transición energética avanza en capacidad, aunque todavía no ha traducido ese avance en precios estables.

El diseño marginalista del mercado agrava el efecto. La última tecnología en entrar fija el precio de todas las demás, y esa tecnología es, casi siempre, el ciclo combinado. Con el gas a 77 euros por megavatio hora, la casación se resuelve en máximos aunque buena parte de la generación sea mucho más barata. Es el mismo mecanismo que Bruselas intentó corregir en 2022 con la excepción ibérica, una fórmula que España y Portugal defendieron como parche temporal y que nunca llegó a convertirse en estructural.

Un sistema con más renovables instaladas que nunca sigue fijando su precio en la central de gas más cara del día.

La pregunta que recorre el mercado no es si el precio bajará, sino cuándo. Los futuros del gas para el invierno cotizan con prima, lo que sugiere que la presión se mantendrá al menos hasta el primer trimestre de 2027. Si el invierno es frío en Europa, la demanda de calefacción y la competencia por el GNL asiático pueden empujar el TTF a nuevos máximos del año y arrastrar al pool español.

El contrapunto llegará, si llega, por el lado de la oferta. La próxima subasta de renovables y la entrada en operación de nuevas plantas fotovoltaicas y de almacenamiento deberían reducir la dependencia del gas a medio plazo. El calendario, sin embargo, se mide en años. Mientras tanto, cada episodio de calma eólica seguirá teniendo un precio.

Cambiar el patrón exige tres palancas que España trabaja a distintas velocidades: más almacenamiento para trasladar el excedente solar a las horas sin sol, más interconexión con Francia, para exportar los picos de generación renovable y más contratos a plazo que desacoplen al consumidor del precio diario. Las tres están en la hoja de ruta del PNIEC. Ninguna da frutos en semanas.

El próximo dato relevante será el precio medio de octubre, que el mercado conocerá a primeros de noviembre. Si la eólica recupera y las temperaturas caen, septiembre quedará como un pico puntual dentro de un año volátil. Si no, el invierno puede ser el más caro de la electricidad española desde 2022.

Publicidad