Hoy, 12 de agosto de 2026, Europa asiste a un espectáculo celeste excepcional: el primer eclipse solar total visible en el continente desde agosto de 1999. Pero detrás del fenómeno astronómico se esconde un boom económico de corta duración que está tensando los precios hoteleros en Islandia y en la cornisa cantábrica española. He analizado los datos de reservas de las últimas 48 horas y las conclusiones son claras: el turismo de eclipses ha alcanzado una madurez que genera picos de demanda capaces de duplicar tarifas y de llenar al completo las zonas de sombra.
El caso de Reikiavik es el más ilustrativo. Situada cerca del centro de la banda de totalidad, la capital islandesa es uno de los pocos núcleos urbanos con infraestructura suficiente desde donde se puede observar la fase completa antes del anochecer. Esto ha provocado una espiral de precios que, según las plataformas de reserva, ha llevado el coste medio de una habitación de hotel desde los 180-200 euros habituales en estas fechas hasta superar la barrera de los 400 euros. Algunos establecimientos de lujo rozan los 1.500 euros por noche. La ocupación en la ciudad roza el 100%.
Islandia duplica tarifas; España agota reservas
La presión no se limita a la isla nórdica. España, cuyo tercio norte queda dentro de la franja de totalidad, está registrando niveles de ocupación cercanos al lleno técnico en las provincias de A Coruña, Lugo, Asturias, Cantabria, Burgos, La Rioja, Navarra y el norte de la Comunidad Valenciana. Los datos que he podido contrastar con portales de reservas muestran:
En A Coruña y Lugo, la ocupación hotelera supera el 95% para la noche del 11 al 12 de agosto, con incrementos de tarifa de entre el 60% y el 80% respecto a la misma semana del año anterior.
La cornisa cantábrica (Asturias, Cantabria y País Vasco) ha visto dispararse las reservas de última hora un 120% intermensual, colapsando también la oferta de alojamientos rurales y apartamentos turísticos.
En la Comunidad Valenciana, localidades como Castellón o Vinaròs, donde la totalidad rozará el 100%, han agotado su oferta reglada y están derivando pernoctaciones a municipios vecinos.
El patrón que observo es el de un shock de demanda perfectamente localizado en el tiempo y en el espacio, pero con una capacidad de distorsión sobre los precios muy superior a la de un evento turístico convencional. El eclipse convierte localidades secundarias en destinos de primer orden durante 24 horas, y el sector responde con subidas de precios que ponen a prueba la elasticidad de la demanda.
El eclipse como motor económico efímero
Los precedentes en Estados Unidos ofrecen una vara de medir el impacto económico de estos eventos. El eclipse total que cruzó el país de costa a costa en 2017 generó un gasto turístico estimado de 2.600 millones de dólares, y el de abril de 2024, aunque con una trayectoria más limitada, inyectó más de 1.500 millones en las economías locales. Europa tiene ahora su primer gran eclipse del siglo, y aunque la franja de totalidad es más estrecha y afecta a países menos poblados, el efecto sobre las tarifas hoteleras es proporcionalmente igual de intenso.
La diferencia respecto a 1999, cuando el eclipse atravesó el centro de Europa, es que hoy las redes sociales amplifican la hype y las aerolíneas low cost permiten desplazamientos casi instantáneos. Esto hace que la demanda se concentre aún más en las horas previas y que los algoritmos de precios dinámicos de las cadenas hoteleras reaccionen con subidas inmediatas. La inelasticidad de la demanda es máxima: para el entusiasta de la astronomía, pagar 400 o 1.000 euros por una noche es irrelevante si de ello depende ver la corona solar. El sector lo sabe y maximiza ingresos.
🌍 El impacto en España y Europa
Para el consumidor español, el eclipse tiene una doble lectura. Por un lado, los hogares que residen en las zonas de totalidad o que se han desplazado hasta ellas están contribuyendo a un pico puntual de gasto en restauración y alojamiento que, en el corto plazo, puede animar ligeramente los indicadores de consumo regional. Por otro lado, la subida de los precios hoteleros, aunque sea transitoria, añade un elemento de presión sobre el índice de precios de consumo de servicios, partida que el BCE sigue muy de cerca.
Euríbor e hipotecas: El impacto es nulo. Un eclipse no condiciona las decisiones del Consejo de Gobierno del BCE ni las expectativas de tipos. El Euríbor a 12 meses seguirá moviéndose al ritmo que marquen las actas de Fráncfort.
Inflación: El pico de tarifas hoteleras podría aflorar en el IPC armonizado de agosto como una décima adicional en el componente de ocio y cultura, pero será corregido en septiembre. Ningún analista espera que este dato aislado modifique la senda de desinflación.
Tejido empresarial: Las cadenas hoteleras españolas con presencia en el norte (NH, Meliá, Barceló en menor medida) ingresarán un extra de ingresos que, aunque modesto en comparación con sus cuentas anuales, mejorará el RevPAR del mes. Para el pequeño hostelero de zonas rurales, en cambio, el eclipse supone una inyección de liquidez que puede cubrir el equivalente a varias semanas de temporada baja.
Europa asiste hoy a un experimento natural de economía del turismo: un choque de demanda exógeno, no recurrente y geográficamente concentrado. Las cifras de Reikiavik y del norte de España demuestran que el turismo de experiencias ha alcanzado tal preponderancia que es capaz de alterar, por unas horas, la ley de la oferta y la demanda en una región entera.
He seguido de cerca la escalada judicial por Château Miraval y creo que ofrece una lección muy clara para cualquier inversor interesado en activos reales con narrativa de lujo. La batalla entre Brad Pitt y Angelina Jolie por la propiedad de esta finca de 1.200 acres, valorada en 164 millones de dólares (unos 151 millones de euros), ha pasado de los tabloides a los tribunales de tres países. El último hito, la desestimación el 10 de agosto de 2026 de la contrademanda del grupo Stoli en Los Ángeles, confirma que la atención mediática no erosiona el valor del activo. Lo revaloriza.
El viñedo, enclavado en la Provenza francesa, se ha convertido en un caso de estudio sobre cómo un litigio de alto voltaje puede actuar de catalizador para una clase de activo que los grandes patrimonios todavía infravaloran. La opacidad de su estructura accionarial no ha frenado la demanda de un producto que, desde su lanzamiento en 2013 con la familia Perrin, agotó 6.000 botellas de rosado en cinco horas. La bodega es rentable; la marca Miraval, hoy más conocida que nunca.
La cronología de una guerra legal que fortalece el activo
Desde que Jolie vendió su participación del 50% a Yuri Shefler en 2021, Pitt ha peleado en tres jurisdicciones para mantener el control. En febrero de 2024, un tribunal luxemburgués congeló la mitad de las acciones que Pitt vendió simbólicamente a Jolie por un euro, otorgándole a él el 50% y a un administrador judicial el 10%, mientras los tribunales resuelven. El pasado 5 de mayo de 2026, la jueza californiana Cindy Pánuco dio un respiro a Jolie al proteger como privilegiados ciertos correos electrónicos, aunque rechazó sancionar a Pitt con más de 33.000 dólares.
En junio, Pitt logró que una corte de apelaciones de California revocara la decisión que impedía nombrar a Shefler como demandado. Y el 10 de agosto de 2026, el juez desestimó la reconvención de Stoli que acusaba a Pitt de desviar fondos, por falta de jurisdicción. Cada fallo añade complejidad, pero también eleva la notoriedad de un activo que empezó siendo un capricho conyugal y hoy cotiza como referencia del vino de inversión.
Viñedos de lujo: rentabilidad, escasez y blindaje jurídico
El viñedo de lujo comparte con el real estate prime la tangibilidad, pero suma un flujo de caja operativo que un inmueble puramente residencial no ofrece. Mirval factura con sus vinos y con el turismo enológico limitado que permite la finca. En el actual entorno de tipos, los family offices buscan activos que generen ingresos recurrentes; una bodega bien gestionada puede ofrecer un yield del 2-5% anual, más la revalorización del terreno. Según los últimos informes de Knight Frank, los viñedos y el vino fino han superado a la renta variable europea en ventanas de diez años, aunque con una liquidez muy inferior.
Sin embargo, el caso Miraval desnuda el principal riesgo: la gobernanza. Un pacto de socios insuficiente puede llevar al bloqueo accionarial. La disputa demuestra que los activos vitivinícolas requieren documentos de compraventa con cláusulas de tanteo y retracto blindadas, y una estructura que aisle el negocio operativo de los conflictos personales de los propietarios. Para un inversor institucional, la entrada en un viñedo sin control mayoritario es una invitación al litigio.
La marca Miraval vale más que sus uvas; la narrativa de lujo de un viñedo en litigio puede sostener e incluso incrementar su precio.
La escasez es otro factor. La superficie de viñedo certificado ecológico en denominaciones de prestigio como la de Miraval —AOP Côtes de Provence— es limitada. Las barreras de entrada son altas y el mercado de compraventa de fincas vinícolas de lujo es opaco y poco líquido. Eso, para un inversor con horizonte de diez años, puede ser una ventaja: los activos se mueven poco y los compradores suelen ser holding companies familiares que no buscan transacciones rápidas.
Implicaciones para el inversor patrimonial: horizonte, liquidez y reputación
Miraval ilustra que la fama del propietario, lejos de ser un lastre, puede actuar como un multiplicador de marca. La cobertura mediática de la guerra legal ha hecho que cualquier amante del vino conozca el rosado de Pitt. Ese intangible es difícil de cuantificar, pero explica por qué el valor del viñedo se ha mantenido firme en torno a los 164 millones a pesar del conflicto. Los inversores deben preguntarse si el riesgo reputacional de asociarse a un activo envuelto en litigios pesa más que la oportunidad de adquirir una participación con descuento en una futura resolución.
Desde el punto de vista de la asignación de capital, un viñedo de esta escala encaja en la categoría de diversificación pura: baja correlación con los mercados financieros, protección frente a la inflación —las vides y la tierra son activos duros— y retorno a largo plazo vía plusvalía y dividendos operativos. No es un activo para revalorización agresiva a tres años; su ciclo de maduración, como el de la vid, se mide en décadas.
Comprar un viñedo como Miraval no es invertir en vino; es invertir en la historia y en un pedazo limitado de terroir.
💎 Veredicto Wealth
Los viñedos de lujo constituyen una herramienta de preservación de capital para patrimonios con horizonte superior a diez años. El principal riesgo a vigilar es la gobernanza: un pacto de socios sin fisuras y una gestión profesional son condiciones indispensables para que la inversión no se agrie.
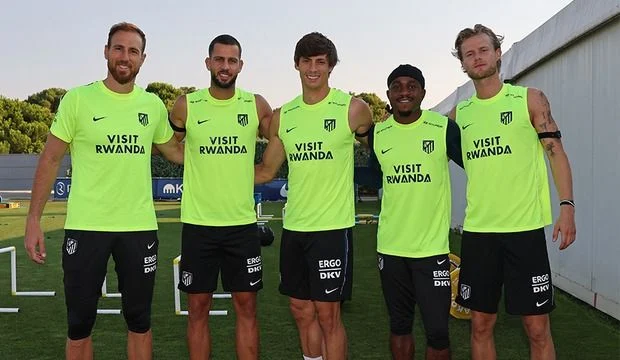
ERGO Group, matriz de DKV, ha firmado una alianza estratégica con el Atlético de Madrid por la que la aseguradora se convierte en patrocinador oficial de los primeros equipos masculino y femenino del club rojiblanco, según informó este miércoles la compañía.
El acuerdo se enmarca en la estrategia de fortalecimiento de la marca ERGO en España y servirá para acompañar el proceso de rebranding de DKV, reforzar su visibilidad y apoyar sus objetivos de crecimiento en el mercado español.
La alianza contempla la presencia de la marca en distintos soportes del club, incluidos activos vinculados a los equipos masculino y femenino, además de acciones de activación comercial, derechos de imagen, experiencias para clientes y presencia en el estadio Riyadh Air Metropolitano y en la futura Ciudad del Deporte.
La aseguradora destacó que Madrid constituye uno de los principales focos de crecimiento de la compañía. Según explicó, la penetración del seguro de salud en la comunidad autónoma alcanza el 37,5%, frente al 26% de media nacional.
En este contexto, ERGO considera que la alianza con el Atlético de Madrid contribuirá a mejorar su posicionamiento en una región donde aspira a incrementar de forma significativa su cuota de mercado durante los próximos años.
El acuerdo incluye además exclusividad en la categoría de seguros, visibilidad en soportes físicos y digitales del club, programas de hospitalidad y actividades dirigidas a clientes, proveedores, mediadores, empleados y aficionados.
El director general de Ingresos y Operaciones del Atlético de Madrid, Óscar Mayo, afirmó que el acuerdo refuerza el compromiso del club con la salud y el bienestar junto a una compañía «referente en su sector» y destacó que el crecimiento nacional e internacional de ERGO y DKV está alineado con las ambiciones de expansión del club.
Por su parte, el consejero de ERGO responsable de Digitalización, Marketing y Alianzas Globales, Mark Klein, señaló que la alianza permitirá «acelerar el despliegue» de la estrategia del grupo en España y reforzar de forma sostenible la visibilidad de la marca entre clientes y socios.
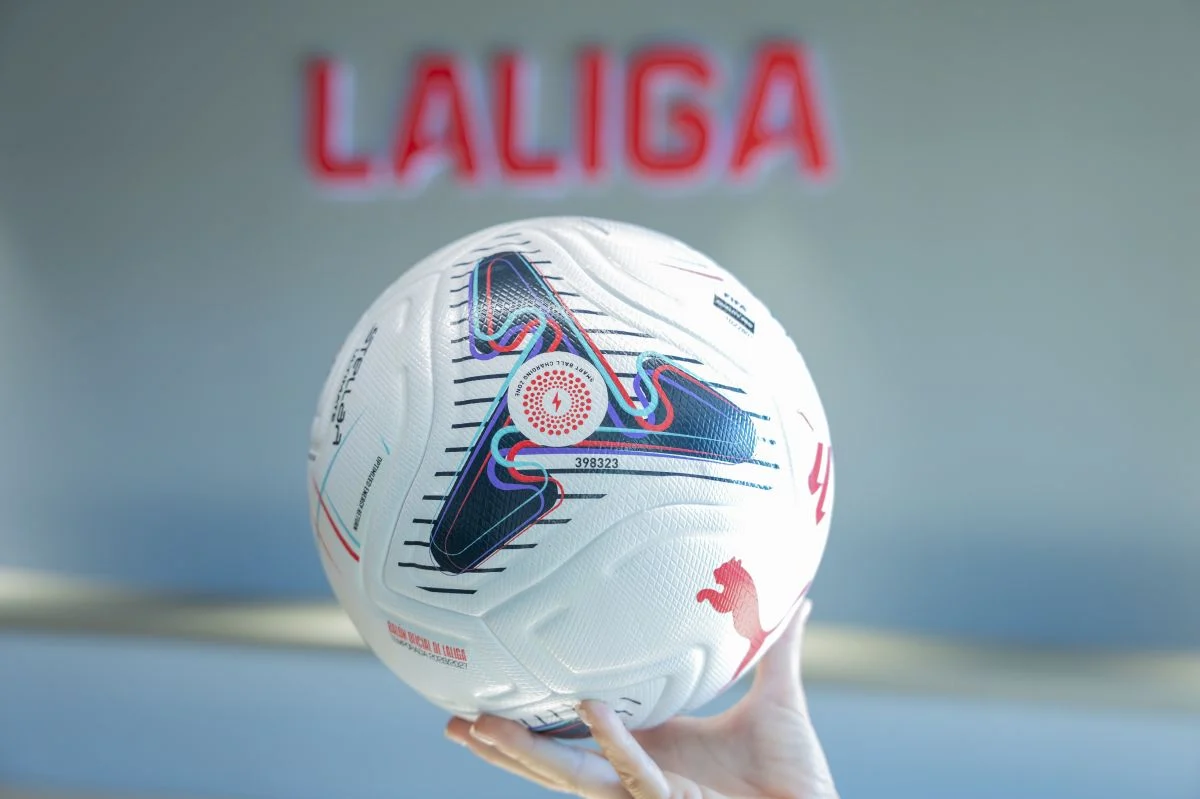
LaLiga se convertirá en agosto en la primera competición nacional profesional de fútbol del mundo en implantar a gran escala la tecnología del balón conectado al desplegarla en todos los partidos de LaLiga EA Sports, integrada además con las tecnologías VAR y SAOT, lo que reforzará su posición como referente mundial en innovación futbolística, desarrollo tecnológico e integridad de la competición.
Según informó La Liga, el proyecto refuerza también su apuesta por seguir evolucionando en la experiencia audiovisual y la forma en que aficionados, broadcasters y plataformas digitales consumen el fútbol.
La iniciativa es fruto de una estrecha colaboración entre LaLiga, el Comité Técnico de Árbitros (CTA), PUMA y Kinexon, y combina el rendimiento del fútbol de élite, la tecnología deportiva avanzada y un marco operativo integral diseñado para respaldar las decisiones arbitrales, reforzar la transparencia de la competición y mejorar la experiencia audiovisual de los aficionados. La implantación del Balón Conectado permitirá además crear xBALL, la nueva capa oficial de datos de LaLiga que servirá de base para futuras innovaciones audiovisuales, digitales y de análisis del juego.
La tecnología estará disponible en todos los partidos de LaLiga EA Sports a partir de la primera jornada de la temporada 2026/27, en agosto, e irá acompañada de un amplio programa de formación para árbitros y responsables del VAR dirigido por el CTA, lo que garantizará una aplicación coherente de la información y contribuirá a objetivar las decisiones, en todos los estadios y entornos de partido.
El núcleo del sistema lo constituye un sensor de radiofrecuencia desarrollado por Kinexob e integrado en el balón oficial de PUMA. El sensor transmite de forma continua y precisa información en tiempo real sobre la posición del balón y el instante exacto de cada contacto. La información generada por el sensor se capta a través de una red de alrededor de doce antenas instaladas en cada estadio y se integra en el amplio ecosistema tecnológico del que dispone LaLiga para la competición.
LaLiga destacó que el sensor no altera el comportamiento, el rendimiento ni las características de juego del balón de PUMA, que ha colaborado estrechamente con Kinexon para garantizar que la integración de la tecnología cumpla con los más altos estándares de rendimiento del fútbol de élite, al tiempo que preserva la integridad del juego.
«Las exhaustivas pruebas de validación y los tests ciegos realizados con los jugadores han confirmado que no hay ninguna diferencia perceptible entre un balón de partido estándar y uno equipado con sensores en cuanto a tacto, trayectoria, peso, equilibrio o experiencia de juego en general», aseguró.
DATOS OBJETIVOS
Al identificar con exactitud el momento preciso del contacto entre el jugador y el balón, el sistema reduce significativamente la incertidumbre en situaciones en las que unos milisegundos pueden marcar una diferencia decisiva. Así, ayuda a objetivar las decisiones en incidentes relacionados con decisiones por fuera de juego, mano, desvíos y toques, señalizaciones de saques de esquina, situaciones de doble toque y todas aquellas acciones en las que resulte relevante confirmar el momento exacto del contacto.
MEJORA DE LA TRANSPARENCIA Y LA EXPERIENCIA
Uno de los elementos más visibles del sistema es la señal de ‘heartbeat’ (‘latido’) generada por el sensor situado en el interior del balón. Esta señal identifica el momento exacto en que contacta el balón, lo que añade un nivel adicional de transparencia y elimina la incertidumbre en torno a la selección de frames en el análisis de los fueras de juego. El ‘latido’ también se integrará en la retransmisión, junto con gráficos y visualizaciones específicos diseñados para traducir los datos de la tecnología Balón Conectado y los procesos de toma de decisiones en una experiencia más comprensible, transparente y atractiva para los espectadores.
La tecnología también proporcionará a los comentaristas y a los operadores audiovisuales una fuente adicional de información, lo que ayudará a explicar las jugadas clave con mayor claridad y precisión durante la retransmisión en directo. Además, se crea xBALL, una nueva capa oficial de datos del partido capaz de enriquecer las retransmisiones, las experiencias digitales y la participación de los aficionados. Estos datos permitirán mostrar durante las retransmisiones la velocidad exacta de los disparos, el efecto aplicado al balón o la trayectoria de determinadas acciones clave.Esto será compatible con la señal de retransmisión internacional de LaLiga, los productos digitales y las futuras experiencias de ‘segunda pantalla’ y se irá incorporando progresivamente tras las primeras jornadas.
PROTOCOLO OPERATIVO
Para garantizar la coherencia en todos los recintos, se ha desarrollado un protocolo de implementación integral que regula la preparación, verificación, custodia y gestión de los balones de partido conectados, el cual se aplicará en todos los estadios de LaLiga EA Sports y se ajusta a las nuevas normas que están empezando a adoptar las principales competiciones internacionales de fútbol.
Antes de cada partido, cada balón se identifica, se carga, se comprueba y se valida mediante un proceso operativo específico diseñado para garantizar la máxima fiabilidad desde el saque inicial hasta el pitido final.
Los balones conectados están reservados exclusivamente para su uso en partidos oficiales y no se utilizan durante los calentamientos ni en las sesiones de entrenamiento, lo que garantiza la integridad del sistema y la calidad de la señal. Cada partido contará con 14 balones conectados: un balón en juego, otro en poder del cuarto árbitro y doce balones distribuidos en posiciones fijas alrededor del terreno de juego como parte del sistema ‘multiball’. El protocolo también define las responsabilidades en materia de gestión de balones, verificación de la señal, pruebas de conectividad y gestión de incidencias, lo que garantiza un marco operativo coherente a lo largo de toda la competición.
En conjunto, el proyecto supone un paso más en el compromiso de LaLiga de mejorar el fútbol a través de la innovación, al tiempo que se preserva la esencia del juego. Tras su implantación en LaLiga EA Sports, se espera que la tecnología se introduzca también en LaLiga Hypermotion a partir de la temporada 2027/28.
XRP ha perforado el soporte de 1 dólar por primera vez desde 2024, arrastrado por un fallo de seguridad en el puente Coreum Bridge que permitió a un atacante drenar casi 200.000 XRP en poco más de hora y media. La criptomoneda, que ya venía mostrando debilidad, cerró ayer cerca de 0,97 dólares, según datos de mercado.
Cómo se vació el Coreum Bridge en 97 minutos
Un puente blockchain es una infraestructura que conecta dos redes distintas, permitiendo mover valor entre ellas. Coreum Bridge facilita bloquear XRP en XRP Ledger (XRPL) para recibir una versión equivalente en la cadena Coreum, y viceversa. Un grupo de 28 validadores externos, los relayers, autoriza las transferencias mediante un sistema de firmas múltiples.
El 9 de agosto, entre las 19:16 y las 20:53 UTC, la cuenta del puente realizó 94 pagos por un total de 199.916 XRP. Al terminar, solo quedaban 493,5 monedas en la cartera. Cada transacción fue firmada por 17 de los 28 relayers, cumpliendo el procedimiento multisig.
El problema no fue una vulnerabilidad en XRPL, como se rumoreó inicialmente, sino un fallo de código en el relayer. El software nunca verificaba que el destino de los pagos entrantes fuera la propia dirección del puente. Así, el atacante se enviaba a sí mismo pequeñas cantidades, y el puente lo interpretaba como un depósito real, generando créditos en Coreum que después utilizaba para retirar XRP auténticos.
Tras el drenaje, los fondos se movieron rápidamente a otras direcciones, complicando su rastreo. Coreum suspendió de inmediato el puente y trabaja en una actualización que incluya la verificación de destino.
El exploit no comprometió la seguridad de XRP Ledger, pero dejó al descubierto la fragilidad de los puentes que conectan criptoactivos entre blockchains.
El precio de XRP y la pérdida del dólar tras el incidente
XRP cotizaba alrededor de 1,01-1,03 dólares antes del incidente. La noticia del exploit, junto con la paralización del puente, generó suficiente incertidumbre como para romper el nivel. Ayer, 11 de agosto, llegó a caer cerca de un 3,3%, situándose por debajo de 0,98 dólares en algunos exchanges. La noticia cayó en en el mercado como un jarro de agua fría.
No es la primera vez que un puente sufre un ataque; en 2022, Ronin perdió 620 millones de dólares. Sin embargo, por el valor drenado —unos 200.000 dólares al cambio— el impacto directo es limitado. El verdadero daño es psicológico: XRP pierde un nivel que no visitaba desde hace casi dos años.
Análisis: puentes, confianza y el futuro a corto plazo de XRP
Este incidente no es el fin de XRP ni de los puentes, pero sí un recordatorio de que cada capa adicional de infraestructura añade riesgo. XRP Ledger se mantuvo sólido durante todo el ataque; sus protocolos de consenso y procesamiento de transacciones nativos no se vieron afectados. La brecha residió en el software auxiliar que Coreum utilizaba para monitorizar los depósitos.
Los inversores a largo plazo en XRP pueden respirar tranquilos: el activo subyacente no está en peligro. Sin embargo, la comunidad de usuarios que confiaba en el puente necesita respuestas. Coreum aún no ha publicado un informe oficial detallando el plan de compensación o el calendario de reactivación. Mientras tanto, la incertidumbre pesa sobre el precio.
Más allá del susto puntual, la caída por debajo de 1 dólar refleja un mercado cripto general ya cauteloso. XRP había coqueteado con el soporte durante semanas, y el hackeo fue el catalizador que activó las ventas. Si Coreum actúa con rapidez y transparencia —y el mercado no recibe más malas noticias—, es probable que el dólar se convierta ahora en una resistencia a batir en las próximas sesiones.
La lección para los usuarios es clara: los puentes concentran riesgo. Mientras el sector madura, cada exploit nos recuerda que mover valor entre blockchains sigue siendo uno de los eslabones más débiles del ecosistema. Para XRP, el partido continúa, con la pelota en el tejado de Coreum.
La capacidad fotovoltaica mundial acumulada alcanzó los 2.974 gigavatios (GW) a cierre de 2025, con 698 GW nuevos añadidos durante el ejercicio, según el informe ‘Snapshot of Global PV Markets 2025’ del programa PVPS de la Agencia Internacional de la Energía. El dato sitúa al sector por encima de los 3 teravatios (TW) de capacidad instalada a comienzos de 2026, apenas dos años después de superar los 2 TW y menos de cuatro tras el primer teravatio.
Pero la euforia de la cifra esconde una realidad incómoda: el ritmo de crecimiento se desacelera con claridad. En 2025 la expansión fue del 16%, muy por debajo del 28% de 2024 y del 93% de 2023. La pregunta ya no es cuánto se instala, sino en qué condiciones puede la red digerir ese volumen. La propia IEA-PVPS advierte de que la integración se ha convertido en el verdadero desafío del sector.
La penetración que enciende las alarmas
La fotovoltaica cubrió en 2025 el 10,5% de la demanda eléctrica mundial, y un total de 35 países ya superan el 10% de penetración teórica. En la Unión Europea, esa cuota se acerca al 15%, con España y Grecia liderando el ranking, ambas por encima del 31%. Pero el dato de Grecia es un espejismo: los recortes de producción (curtailment) que aplica su operador de red restan varios puntos porcentuales a la penetración real. En China, el mayor mercado, la penetración rebasa el 13%, y tanto allí como en la UE los precios negativos y las restricciones de voltaje han dejado de ser anomalías para convertirse en rutina operativa.
El informe del PVPS constata que los fenómenos de curtailment se están generalizando en los mercados maduros. Pakistán, con una penetración que podría rozar el 28%, sufre además cortes por inestabilidad de la red. Esa es la nueva frontera: la instalación masiva de capacidad no garantiza mayor generación útil si no va acompañada de flexibilidad y almacenamiento.
La paradoja del módulo barato
En paralelo, la cadena de suministro vive una paradoja creciente. Los precios de los paneles chinos han caído más del 60% desde 2023, lo que ha abaratado el despliegue en todos los mercados, pero ha hundido los márgenes de los fabricantes. Las pérdidas acumuladas por esa guerra de precios alcanzan ya unos 5.000 millones de dólares desde principios de 2024. La IEA-PVPS apunta que este hundimiento pone en riesgo la capacidad de los productores para sostener garantías a 25 años.
El abaratamiento extremo ha desplazado los cuellos de botella del sector: ya no están en el coste de los paneles, sino en la tramitación de permisos, la congestión de la red y el riesgo de curtailment, que empieza a condicionar la bancabilidad de los proyectos. De hecho, la relación DC/AC de los nuevos parques se ha disparado por encima de 1,7, lo que genera discrepancias de decenas de gigavatios entre las mediciones de distintas fuentes y complica las comparativas internacionales.
La brecha entre lo que se instala y lo que realmente se aprovecha está redefiniendo el valor de la energía solar en los mercados más avanzados.
Señales de ajuste en las políticas
La reacción de los reguladores no se ha hecho esperar. China ha trasladado la fotovoltaica a gran escala a un sistema de precios de mercado; India exige almacenamiento obligatorio en las nuevas licitaciones de gran tamaño; las nuevas normas chinas para solar distribuida obligan a que los proyectos sean “monitorizables, medibles, ajustables y controlables”; y Austria exime de peajes de red al almacenamiento que demuestre aportar estabilidad al sistema.
También los contratos de compraventa de energía (PPA) están evolucionando. En 2025, grandes tecnológicas firmaron importantes acuerdos solares en Norteamérica, y Arabia Saudí cerró cinco contratos por un total de 12 GW. Estos acuerdos reflejan una nueva realidad: el valor de un PPA ya no es solo el precio, sino también la capacidad de gestionar el riesgo de contraparte y la flexibilidad del suministro.
El PVPS advierte, no obstante, de que el sector afronta un ajuste temporal en 2026. Se espera una caída global de las instalaciones de hasta el 8%, motivada sobre todo por el fin de las tarifas reguladas fijas en China, que podría restar al mercado doméstico chino hasta 93 GW. No es un frenazo estructural, sino una pausa antes de que el almacenamiento en baterías y las nuevas políticas de flexibilidad permitan otro salto.
Análisis: El dilema de crecer sin red
La fotovoltaica se enfrenta a una contradicción profunda. Nunca ha sido tan barato producir un panel, pero tampoco tan complicado rentabilizarlo en muchos mercados si el operador de la red tiene que recortar la generación en las horas centrales. Ese desacople entre el coste de instalación y el valor de la energía generada plantea un riesgo sistémico: si los ingresos de los proyectos caen por el curtailment o por los precios negativos, se resiente la bancabilidad y, con ella, la capacidad de financiar nuevas instalaciones.
España, con más de 20 GW solares añadidos en los dos últimos años, es un caso de libro. Los recortes de producción se han desbocado, según datos del propio operador del sistema, y reflejan la urgencia de inversiones en almacenamiento y en refuerzo de la red. El problema es que esas inversiones requieren marcos retributivos que aún no están completamente definidos. Mientras tanto, el excedente solar se convierte en un lastre económico más que en una oportunidad.
La IEA-PVPS proyecta una capacidad acumulada mundial superior a los 6,6 TW hacia 2030, más del doble de la actual. Pero ese camino solo será viable si el almacenamiento en baterías escala en paralelo. De lo contrario, los GW instalados corren el riesgo de ser un número hueco: capacidad que no se transforma en electricidad consumida porque la red no puede absorberla. La industria solar ha ganado la batalla de los costes; ahora debe librar la batalla de la integración.
El déficit mundial de crudo se duplicará en este tercer trimestre hasta 1,8 millones de barriles diarios, según la última revisión de la Agencia Internacional de la Energía (AIE). La causa principal es el cierre práctico del estrecho de Ormuz tras la reanudación de las hostilidades entre Estados Unidos e Irán, que ha reducido las exportaciones de los países del golfo Pérsico a apenas 12 millones de barriles diarios al final de julio.
El Brent supera los 89 dólares por barril y acumula una subida superior al 12% desde que se rompió el alto el fuego. La agencia con sede en París publicó su informe mensual el miércoles y revisó a la baja tanto la oferta como la demanda global, reflejando el impacto dual de un cuello de botella geopolítico que ahoga los envíos y encarece el combustible para los consumidores.
El estrangulamiento del tráfico en Ormuz agrava el agujero de oferta
En su informe de agosto, la AIE recorta en 1,7 millones de barriles diarios su previsión de oferta mundial para el tercer trimestre respecto a las estimaciones de hace un mes. La producción de los países del golfo Pérsico había repuntado tras el acuerdo de alto el fuego de junio entre Washington y Teherán, pero los nuevos ataques de julio frustraron esa recuperación: las exportaciones cayeron de 20 mb/d a principios de mes a unos 12 mb/d al cierre, un desplome de 2,1 millones de barriles diarios.
Las reservas globales de petróleo bajaron en 69 millones de barriles solo en julio y se situaron por debajo de los 7.900 millones de barriles por primera vez desde abril de 2025. La AIE insiste en que la reapertura del estrecho es urgente para evitar un mayor deterioro de los inventarios.
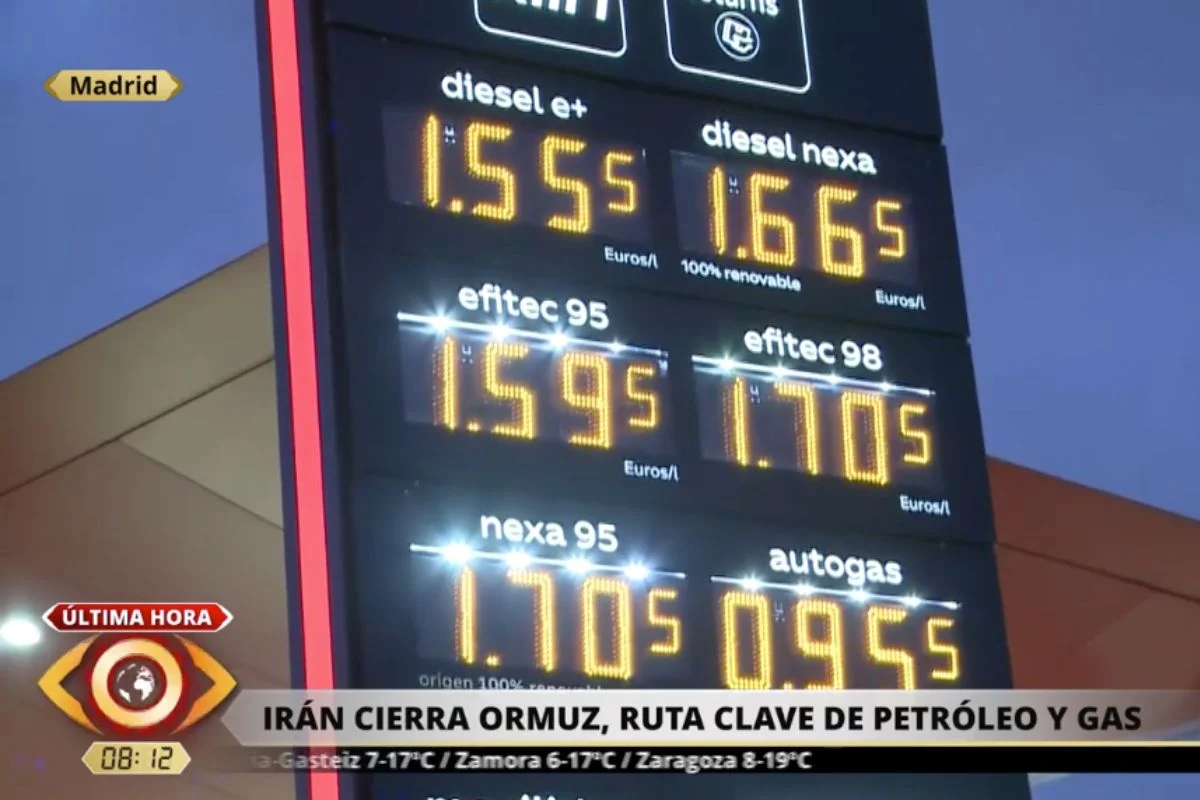
El Brent por encima de los 89 dólares y el riesgo de una escalada en las gasolineras españolas
El barril de crudo de referencia en Europa coquetea con la barrera psicológica de los 90 dólares, un nivel que no se veía desde los picos de tensión de 2025. El encarecimiento está empezando a morder la demanda: la AIE ha rebajado sus previsiones de consumo mundial en 550.000 barriles diarios para lo que queda de año porque los precios elevados están frenando la actividad económica.
En España, el repunte se deja sentir especialmente en en las gasolineras. Los carburantes acumulan subidas semanales y la factura energética de hogares y transportistas se encarece justo en pleno periodo estival. Con una dependencia casi total de las importaciones de crudo, el canal de transmisión es inmediato: cada dólar extra en el Brent añade presión a la inflación subyacente y resta margen a las familias.
La contracción de la demanda ha sido notable en el segundo trimestre, con una caída de 4,9 millones de barriles diarios, y se espera un retroceso adicional de 2,8 mb/d en este tercer trimestre. Solo en los tres últimos meses del año la AIE anticipa una ligera recuperación de 580.000 barriles diarios, siempre que el conflicto no escale aún más.
Ormuz, la llave energética que puede redefinir los precios del crudo hasta 2027
El estrecho de Ormuz canaliza una quinta parte del comercio mundial de petróleo. Su cierre efectivo, aunque parcial, está distorsionando las cotizaciones y alterando las previsiones de medio plazo. La AIE dibuja un escenario de oferta mundial media de 102 millones de barriles diarios en 2026, 4,3 mb/d menos que en 2025, y confía en que en 2027 la producción dé un salto de 8,3 mb/d hasta los 110,3 millones, impulsado por los nuevos bombeos en América. Sin embargo, el propio organismo califica los riesgos de “sustanciales”.
La clave está en la velocidad con la que se reabra el paso. Cada semana de bloqueo drena las reservas y alimenta la especulación. Para España, que importa más del 95% de su petróleo, un Brent enquistado por encima de los 85 dólares tiene implicaciones directas sobre el déficit comercial y la competitividad del sector industrial. Las refinerías nacionales, aunque diversifican orígenes, no son inmunes a un mercado tenso.
La AIE insiste en que la reapertura del estrecho es urgente para evitar un choque de oferta que golpee de lleno a las economías importadoras, como la española.
El margen para rebajar la tensión es estrecho. La diplomacia entre Washington y Teherán se ha mostrado frágil y las primas de riesgo geopolítico se mantienen elevadas. Mientras tanto, los consumidores europeos seguirán pagando un sobrecoste en cada depósito de gasóleo o gasolina. La transición energética, que a largo plazo debería reducir esta dependencia, no alivia el dolor a corto plazo: a falta de alternativas masivas, Ormuz sigue marcando el ritmo del mercado.
Un tribunal del Distrito de Columbia ha dado luz verde a la ejecución del laudo arbitral de 101 millones de euros que el antiguo fondo luxemburgués Antin –ahora en manos del vehículo Centerbridge– obtuvo contra España por el recorte de las primas a las renovables de 2013. La resolución, dictada el pasado 10 de agosto por la jueza Loren L. AliKhan, desoye el veto de la Comisión Europea y reafirma que los laudos del Ciadi (Banco Mundial) son sentencias firmes que deben ejecutarse, reabriendo el debate sobre el riesgo regulatorio del sector.
El veto de Bruselas no frena la ejecución en Washington
España había solicitado la suspensión del procedimiento alegando que en marzo de 2025 la Comisión Europea prohibió expresamente el pago de esta indemnización por considerarla ayuda estatal ilegal. La defensa del Estado invocó además la doctrina del Tribunal de Justicia de la UE que limita los arbitrajes entre inversores europeos y Estados miembros.
La magistrada, sin embargo, recuerda que esos argumentos ya fueron valorados y rechazados por la justicia estadounidense. En el verano de 2024, el Tribunal de Apelaciones del Distrito de Columbia confirmó que España carece de inmunidad soberana frente a este tipo de indemnizaciones, una sentencia que el Tribunal Supremo de EE UU dejó firme en junio de 2026 al no admitir el recurso del Gobierno español.
Con ese respaldo, el tribunal de Columbia considera que la mera constitución de una garantía no implica la apertura automática de un procedimiento sancionador europeo y que la insistencia de España en la imposibilidad de pagar hace “más razonable” que los acreedores soliciten el embargo de bienes.
El fallo reafirma que los laudos arbitrales son sentencias firmes, y ninguna decisión de Bruselas puede impedir su ejecución en jurisdicciones como Estados Unidos.
Millonarias indemnizaciones y la sombra de la reforma eléctrica
El laudo de Antin es solo la punta del iceberg. De los 47 procedimientos de arbitraje abiertos por el recorte de primas a las renovables de 2013, 29 han resultado favorables a los inversores, con compensaciones reconocidas que ascienden a 1.800 millones de euros (2.333 millones si se suman intereses y costas). Otros 18 laudos han sido favorables a España. La mayoría de los derechos de cobro han sido adquiridos por fondos de litigación como Blasket Renewable Investments, que buscan ejecutar las indemnizaciones en al menos seis jurisdicciones.
Concepto
Número
Importe (sin intereses)
Importe (con intereses)
Laudos favorables a inversores
29
1.800 millones €
2.333 millones €
Laudos favorables a España
18
—
—
El foco está ahora en la identificación de activos soberanos susceptibles de embargo. Fuentes cercanas a los acreedores apuntan a la existencia potencial de bienes significativos en el Estado de Nueva York, donde ya se han cursado requerimientos a The Clearing House Payments Company –la cámara de compensación de pagos en dólares de la gran banca estadounidense– y a la Reserva Federal de Nueva York para obtener información.
Embargos a la vista: los activos españoles en el punto de mira
El tribunal ha rechazado la petición del Gobierno de anular esas citaciones, remitiendo cualquier eventual impugnación al Distrito Sur de Nueva York. Además, autoriza a los acreedores a registrar el caso en cualquier otro distrito judicial de Estados Unidos, lo que amplía la capacidad de rastrear y retener activos españoles al otro lado del Atlántico.
La decisión supone un nuevo revés para los servicios jurídicos del Estado, que llevan una década batallando en los tribunales internacionales. El argumento de que la Comisión Europea debe autorizar el pago choca con la realidad de que el mercado de litigación ya ha encontrado vías para forzar el cobro fuera de la UE.
Un precedente que tensiona la seguridad jurídica de las renovables
La sentencia de Columbia subraya el conflicto entre el derecho comunitario y los tratados de protección de inversiones, un choque que incrementa la prima de riesgo regulatorio que los inversores asignan al sector renovable español. Aunque los laudos derivan de una reforma de hace más de diez años, la incapacidad de cerrar definitivamente esas reclamaciones transmite una imagen de inseguridad jurídica que puede encarecer la financiación de futuros proyectos.
Los fondos de litigación han sabido capitalizar esta ventana. La venta masiva de los derechos a vehículos como Centerbridge o Blasket ha trasladado la presión desde los inversores originales a agentes especializados en ejecutar sentencias, que operan con una agresividad y una capacidad jurisdiccional que el Estado español no termina de neutralizar. La confirmación de que los tribunales estadounidenses seguirán tratando los laudos como sentencias firmes deja abierta la puerta a que los próximos meses se concreten los primeros embargos de activos españoles en Nueva York.
Mientras tanto, el contador de indemnizaciones no deja de crecer. Las costas y los intereses legales engordan una factura que, sumando todos los procedimientos, ya supera los 2.300 millones de euros. El coste reputacional, aunque difícil de cuantificar, podría ser aún más alto si los inversores institucionales empiezan a descontar un mayor riesgo de expropiación regulatoria en cualquier análisis de exposición a España.
📊 Las Claves para el Inversor
Qué vigilar: Los próximos requerimientos de información y posibles embargos en Nueva York, así como la reacción de la Comisión Europea ante una ejecución que sortea su veto.
Reacción del valor: Aunque no hay un único activo cotizado afectado, las empresas españolas con intereses en EE UU –especialmente en infraestructuras y energía– deben monitorizar el riesgo de que sus filiales se vean involucradas en procesos de identificación de bienes soberanos.
Precedente sectorial: La resolución de Columbia puede acelerar acuerdos extrajudiciales en otras jurisdicciones y elevar el coste de cualquier nueva medida legislativa que reduzca retroactivamente las rentabilidades garantizadas, tanto en renovables como en otros sectores regulados.
Inditex gana cinco veces más que Shein con apenas un 10% más de ventas. La paradoja financiera del año en el retail global empieza a dar de sí lo que los analistas ni siquiera se atrevían a proyectar.
Los números del último ejercicio cerrado dibujan un escenario que ya no admite excusas: Inditex ingresa alrededor de 35.900 millones de euros, solo un 10% por encima de los cerca de 32.000 millones de dólares que se atribuyen a Shein. Sin embargo, el gigante español embolsa un beneficio neto que quintuplica al del asiático. La diferencia la marca un margen sabrosísimo que parece de otro planeta.
De hecho, esos números sorprenden incluso a los inversores que llevan años siguiendo el duelo entre el modelo de distribución de Amancio Ortega y la máquina de volumen puro de la china fundada por Chris Xu.
Un duelo de rentabilidad que desafía el sentido común
Shein factura cantidades colosales, sobre todo en Estados Unidos y en Europa. Su secreto era sencillo: precios bajísimos, catálogo infinito, marketing de red social y envíos rápidos sin tiendas físicas. Pero ese volumen aplasta el margen hasta dejarlo en poco más de un 3%-4% de beneficio sobre ventas, cuando se logra alcanzar.
En cambio, Inditex opera con un margen neto que ronda el 14%-15% ejercicio tras ejercicio. No es casualidad. El control vertical de la cadena, desde el diseño hasta la tienda, le permite ajustar cada coste y rotar inventarios a una velocidad endiablada. Zara saca colecciones en semanas; Shein en días, pero a costa de canibalizar sus propios artículos sin haberles sacado todavía un céntimo decente.
La china factura casi lo mismo, pero el español embolsa cinco veces más beneficio neto. Es la diferencia entre correr y saber a dónde vas.
La OPV de Shein: de unicornio estrella a ‘patito feo’ de la bolsa
El terremoto financiero se completa al otro lado del tablero. La OPV de Shein lleva meses buscando inversores institucionales y la respuesta está siendo gélida. La compañía ha tenido que rebajar sus pretensiones hasta una valoración inferior a 30.000 millones de dólares, según fuentes del mercado. Esa cifra supone un desplome del 78% respecto a los 100.000 millones que alcanzó en la ronda de financiación de 2022.
Los fondos que mordieron el anzuelo entonces se enfrentan a un escenario de pérdidas latentes severas. Y los nuevos posibles accionistas miran con lupa: quieren pruebas de que Shein puede ganar dinero de verdad, no solo captar tráfico digital.
Por qué la diferencia de margen es la auténtica clave de la batalla
Más allá del titular, la lección para el sector textil es meridiana. La capacidad de Inditex para extraer beneficios de cada euro vendido no es fruto de la suerte ni del volumen; procede de una integración logística y de diseño que ningún competidor ha logrado replicar a escala global. Shein es un competidor temible en capacidad de penetración de mercado, pero su modelo de negocio afronta vientos de frente cada vez más turbulentos: regulación aduanera en Estados Unidos, presión para que pague aranceles reales y el hartazgo del consumidor con la ropa de ‘usar y tirar’.
Creo que el castigo en la OPV es, en gran medida, un voto de castigo a un modelo que no acaba de demostrar que puede convivir con márgenes sanos. La bolsa no perdona cuando el crecimiento se paga con beneficios inexistentes. Y los accionistas de Inditex llevan décadas disfrutando de una máquina que genera caja sin despeinarse.
La pregunta ahora no es quién vende más, sino quién seguirá ganando dinero de verdad cuando el capital barato deje de inflar el globo. Y con la OPV de Shein a la baja, la respuesta, al menos por ahora, la tiene el tejano de Amancio.
Douglas redujo su beneficio neto un 89,1% en los primeros nueve meses del ejercicio fiscal 2025‑2026, hasta 17,6 millones de euros, un fuerte descenso respecto a los 161,3 millones del mismo periodo anterior que la cadena alemana de perfumería atribuye a la debilidad del mercado europeo de belleza y a la feroz competencia de precios.
Qué dicen las cifras del balance
Las ventas del grupo ascendieron a 3.611,2 millones de euros, apenas un 0,5% más en términos interanuales. El dato, calificado por la propia compañía como “en línea con lo previsto”, refleja un estancamiento de la demanda en sus tres mercados clave: Alemania, Francia y Países Bajos.
El resultado bruto de explotación (Ebitda) se contrajo un 8,9%, hasta los 570,9 millones de euros. El beneficio neto ajustado —que excluye extraordinarios— bajó un 25,2% y se situó en 132,4 millones de euros. El desplome del beneficio neto reportado evidencia, además del impacto operativo, el peso de partidas no recurrentes que no se detallan en el avance de resultados.
En el tercer trimestre fiscal (abril‑junio de 2026) la empresa entró en pérdidas netas de 2,6 millones de euros, frente a las ganancias de 17,3 millones del mismo trimestre de 2025. Las ventas trimestrales se redujeron un 2%, hasta los 987,8 millones de euros.
La radiografía del negocio
Magnitud
9M 2025‑2026
9M 2024‑2025
Variación
Cifra de negocio
3.611,2 millones
3.593,2 millones
+0,5%
Ebitda
570,9 millones
626,9 millones
‑8,9%
Beneficio neto
17,6 millones
161,3 millones
‑89,1%
Beneficio neto ajustado
132,4 millones
176,9 millones
‑25,2%
La presión sobre los márgenes es evidente. El consejero delegado, Sander van der Laan, admitió que “la competencia por la cuota de gasto de los consumidores es feroz” y avanzó que la compañía está revisando su estrategia de precios y acelerando la transformación omnicanal.
La caída del beneficio neto hasta 17,6 millones, con un negocio que factura más de 3.600 millones, revela un problema de rentabilidad que el guidance anual no disipa.
Pese al deterioro de las cuentas, Douglas confirmó sus previsiones para el ejercicio 2025‑2026. Espera unas ventas de entre 4.580 y 4.630 millones de euros, lo que supondría un avance de entre el 0% y el 1% respecto al ejercicio fiscal anterior. El margen Ebitda ajustado se mantendría en el entorno del 15%, según el comunicado.
Lo que no dice el balance
Las cifras de Douglas no se entienden sin el contexto del sector europeo de la perfumería. Competidores como Marionnaud (del grupo A.S. Watson) o las cadenas de droguería que han reforzado su oferta de belleza —caso de DM en Alemania— también están sufriendo la contracción del consumo discrecional y la guerra de precios en el canal online.
El mercado alemán, que es el principal para Douglas, muestra una “débil dinámica”, en palabras de la propia empresa, que se suma a la incertidumbre económica en Francia y al entorno competitivo en los Países Bajos. A ello se añade que la transformación omnicanal —imprescindible para defender cuota— consume recursos y presiona el resultado a corto plazo.
Douglas anticipó que presentará una actualización de su estrategia comercial en el cuarto trimestre de este año. Ese plan será la clave para evaluar si el grupo es capaz de recuperar la senda de crecimiento del beneficio sin sacrificar más margen. Mientras tanto, el mercado descuenta que las cifras de cierre de ejercicio podrían situarse en la banda baja del guidance.
Sostener un margen Ebitda del 15% con un crecimiento de ventas plano y una presión de precios creciente exige un control de costes que el grupo aún no ha demostrado en los últimos trimestres.
📊 Las Claves para el Inversor
Qué vigilar: La presentación de la actualización estratégica en el cuarto trimestre de 2026. Cualquier revisión a la baja del guidance o del margen objetivo podría provocar una corrección adicional del valor.
Reacción del valor: La cotización de Douglas (listada en la Bolsa de Frankfurt) apenas se movió tras la publicación, lo que sugiere que el mercado ya descontaba el fuerte recorte del beneficio. La confirmación de previsiones evitó un castigo mayor.
Precedente sectorial: Cadenas como Marionnaud o Douglas han mostrado en los últimos ejercicios que la presión competitiva erosiona márgenes incluso cuando las ventas se mantienen planas. La rentabilidad del cuarto trimestre y el mix de ventas online serán la verdadera prueba.
Aena superó su propia previsión de crecimiento del tráfico aéreo para 2026 al registrar 190,6 millones de pasajeros en sus aeropuertos españoles entre enero y julio, un 4% más que en el mismo periodo de 2025. La cifra, que desborda la estimación oficial del 3%, reaviva el enfrentamiento tarifario con las aerolíneas y expone de nuevo el debate sobre los excesos de retorno regulatorio.
Los datos de tráfico publicados por el gestor —que agrupa 46 aeropuertos y dos helipuertos en España, además de Londres-Luton, Leeds Bradford y 17 terminales en Brasil— muestran que el grupo movió 230,8 millones de viajeros en los siete primeros meses del año, también un 4% más. Solo en julio, Aena gestionó 40,9 millones de pasajeros en todo el mundo (+4,9% interanual) y 34,4 millones en España (+5%).
Un ritmo de crecimiento que desborda las previsiones
La compañía había fijado el 3% de aumento como guía para el conjunto de 2026, una meta que ya parecía conservadora tras el avance del 4,1% registrado en el mismo periodo del año anterior. El hecho de que el tráfico real se sitúe un punto porcentual por encima de esa previsión tiene consecuencias directas sobre la facturación regulada, porque las tarifas aeroportuarias se calculan con una previsión de pasajeros que ahora se revela claramente infraestimada.
Indicador
2026
2025
Variación
Pasajeros España (millones, ene-jul)
190,6
~183,3
+4,0%
Tarifa media por pasajero (euros)
11,02
10,35
+6,44%
El pulso tarifario: 1.300 millones de euros en discusión
En marzo de este año, Aena aplicó una subida del 6,44% de las tarifas que cobra a las aerolíneas por el uso de pistas, terminales y servicios de seguridad, rompiendo una década de precios congelados. La tarifa media pasó de 10,35 euros a 11,02 euros por pasajero. El modelo retributivo vincula estas tarifas a las previsiones de tráfico: a menor estimación de viajeros, mayor coste unitario para las compañías aéreas, porque los costes fijos se reparten entre una base de pasajeros más reducida.
La Asociación de Líneas Aéreas (ALA) sostiene que esta infravaloración no es coyuntural. Según sus cálculos, Aena habría acumulado 1.300 millones de euros de exceso de retorno regulatorio entre 2017 y 2025 (excluidos los años de pandemia) porque el tráfico real superó sistemáticamente las previsiones utilizadas para fijar las tarifas. La aerolíneas recuerdan que el gestor alcanzó ya en 2017 el volumen de pasajeros previsto para 2021 y que, en el segundo periodo regulatorio, rebasó con tres años de antelación la cifra estimada para 2026. Aena, controlada por el Ministerio de Transportes, rechaza de plano esos números.
La disparidad entre las previsiones de tráfico y la realidad operativa no es anecdótica: cada punto porcentual de desviación supone millones de euros para las cuentas de Aena y para la factura de las aerolíneas.
Análisis E-E-A-T: el regalo de las previsiones conservadoras
El modelo de Documento de Regulación Aeroportuaria (DORA) —el marco quinquenal que fija las condiciones tarifarias— convierte la planificación del tráfico en una palanca de ingresos determinante. Al fijar una estimación de pasajeros baja, Aena asegura una tarifa por viajero más alta y, cuando la demanda real supera esa previsión, el exceso de ingresos no se devuelve a las aerolíneas sino que engorda el flujo de caja del gestor. La experiencia de los dos últimos periodos regulatorios demuestra que la compañía ha sabido explotar este desfase con fines financieros: ha destinado los mayores ingresos a remunerar al accionista vía dividendo y a financiar inversiones sin recurrir a deuda adicional.
Para el inversor, la superación recurrente de las previsiones de tráfico es una señal contundente. Las aerolíneas tienen razones para protestar, pero el marco regulatorio vigente, revisado en 2021, no se modificará hasta el próximo ciclo, lo que deja margen para que Aena siga capitalizando el diferencial. Las cifras de julio —crecimientos del 5% en España y del 11% en destinos como Alicante y Valencia— apuntan a un verano que volverá a batir récords, reforzando la expectativa de que el guidance del 3% quedará ampliamente desbordado al cierre del año.
El Adolfo Suárez Madrid-Barajas lideró el tráfico en julio con 6,5 millones de pasajeros (+4,8%), seguido de El Prat (5,9 millones, +6%) y Palma de Mallorca (4,7 millones, +2%). Mientras, la carga aérea se contrajo un 4,5% en España en julio por la debilidad de Madrid (−10%), aunque Barcelona y Vitoria mostraron avances. Los activos internacionales —Brasil (+3,9% en el acumulado) y Londres-Luton (+5,8%)— siguen aportando diversificación, con la vista puesta en la integración de Leeds Bradford, cerrada en mayo.
📊 Las Claves para el Inversor
Qué vigilar: La presentación de resultados semestrales de Aena, que previsiblemente reflejará un fuerte crecimiento de los ingresos regulados por el desfase entre tráfico real y tarifas previstas.
Reacción del valor: El mercado descuenta que la compañía volverá a batir sus propias proyecciones; una eventual revisión al alza del guidance anual podría acelerar la revalorización de la acción.
Precedente sectorial: En el anterior periodo DORA, Aena obtuvo un retorno regulatorio superior al 10%, muy por encima del coste de capital reconocido; el actual marco repite un diseño que premia las previsiones conservadoras.
Hace apenas unos días que las imágenes de Ceuta me dejaron con la misma sensación de rabia contenida que transmite Roberto Vaquero en su última intervención en Wall Street Wolverine. Las hileras de miles de jóvenes cruzando la frontera entre risas, los supermercados saqueados en cuestión de horas y una respuesta oficial que oscila entre la negación y el agradecimiento a Marruecos configuran un panorama que para el analista no es un simple repunte migratorio: «Esto es una guerra híbrida. Es un acto de guerra para mí», sostiene con rotundidad.
La escenificación de un asalto organizado
El colaborador del canal detalla cómo la entrada masiva, lejos de corresponder al perfil de familias desesperadas, ha sido protagonizada por varones jóvenes que grababan con sus móviles y celebraban. «¿Dónde están las mujeres, los ancianos, los niños?», se pregunta Vaquero mientras señala que el escenario parecía sacado de una serie postapocalíptica, casi de Walking Dead. Para él, Marruecos no es un vecino desbordado: está ejecutando una presión calculada que ridiculiza las costuras de la política migratoria española y elige el aniversario del reinado como fecha simbólica para humillar a un Ejecutivo que seguía de fiesta en la embajada.
Una respuesta institucional de «buenrollismo» y sumisión
Mientras las calles de Ceuta se colapsaban, los máximos responsables políticos y militares acudían a conmemorar el aniversario del rey Mohamed VI. Vaquero califica la estampa de «escatológica» y subraya que el Gobierno de Pedro Sánchez se limitó a agradecer la colaboración de Rabat. «Nosotros fuimos a la embajada ese mismo día y estaban de celebración; no se lo esperaban», denuncia, para añadir que la única reacción visible fue una mezcla de pasividad y sumisión.
Ante la falta de respuesta, el analista reclama la intervención del ejército para defender la frontera de forma contundente. Recuerda las declaraciones de algunos generales que lamentan no poder actuar porque «los militares sí quieren, pero no les dejan». Para Vaquero, el buenrollismo institucional impide aplicar una medida que cualquier Estado soberano tomaría sin complejos, y eso convierte a España en un coladero sin capacidad de disuasión.
Europa se blinda y España carga con el muerto
La crisis no tarda en salpicar al resto del continente. Italia ha llamado a consultas a su embajador y ha cerrado el espacio Schengen en diez minutos mientras las imágenes de controles en la frontera francesa empiezan a circular. La lectura de Wall Street Wolverine es clara: «Esto se va a repartir como una plaga». Si se aprueba la regularización masiva que algunos partidos impulsan, esos migrantes tendrán derecho a moverse por toda la Unión, llevándose un perfil que, según Vaquero, no quieren en ningún sitio y que pagarán íntegramente los españoles. Para el canal, la reacción italiana es lógica y debería ir acompañada de una exigencia de responsabilidades a España.
Cuando el votante de izquierdas abandona el relato
Pero quizás lo más llamativo para el analista es el giro que detecta en las bases de la izquierda. Vecinos que votaron a Podemos le confiesan en el barrio que ahora «contra la invasión, unidad». En la concentración improvisada de estos días se mezclaron banderas republicanas y de los tercios, algo que según Vaquero demuestra que la fractura política deja paso a una nueva división: estar con el invasor o contra él. Para el colaborador, incluso los partidos más ideologizados se están poniendo de perfil por miedo a que sus propios votantes les retiren el apoyo si siguen repitiendo mantras que la calle ya no compra.
Cuando te invaden no hay izquierdas o derechas; o estás con el invasor o contra el invasor.
— Roberto Vaquero, en Wall Street Wolverine
En su análisis, Vaquero apunta a un último bastión que aún resiste: ciertos colectivos feministas de la órbita de Podemos que, aunque se declaran defensores de las mujeres, miran hacia otro lado cuando se producen agresiones sexuales o se normaliza un trato degradante hacia ellas. Denuncia que hay auténticos fetiches políticos en grupos de Facebook que vitorean a los recién llegados y construyen un relato de amor interracial que, a su juicio, «es patético». Mientras tanto, mujeres reales sufren las consecuencias de una narrativa que, según Vaquero, ha convertido la ideología en un sucedáneo del deseo personal.
La conversación deriva hacia la necesidad de actualizar las ideologías. Vaquero recurre al ejemplo de Robert Fico, el socialdemócrata eslovaco vilipendiado por la izquierda europea por su dureza migratoria. «Es una cuestión de sentido común, no de etiquetas del siglo pasado», sentencia. En este 2026, el canal ve una oportunidad para que la política deje de repetir mantras y empiece a leer la realidad de los barrios: si la socialdemocracia nórdica o el comunismo francés ya han corregido sus postulados sobre inmigración, España no puede ser la excepción.
No comparto necesariamente todos los tonos apocalípticos que emplea Roberto Vaquero, pero la sucesión de hechos me obliga a preguntarme si no llevamos meses tratando como una emergencia humanitaria lo que en realidad es un pulso geoestratégico. Mientras Europa se repliega y la izquierda doméstica se fragmenta, Ceuta concentra todas las contradicciones de una política migratoria que ha preferido el buenismo a la gestión. Las imágenes hablan por sí solas: jóvenes risueños, supermercados vacíos y un ejército que no puede defender la frontera. A lo mejor la invasión no es solo el principio, como alerta el canal. A lo mejor ya llevamos demasiado tiempo negándola.
Recibir la noticia de que tu solicitud a Y Combinator ha pasado el primer filtro es uno de los momentos más electrizantes para cualquier founder. Pero en 2026, el ‘no’ llega más rápido que nunca si tu texto huele a inteligencia artificial. Los socios de la aceleradora llevan meses detectando un patrón que denota automatización: más de la mitad de las aplicaciones usan ‘em dashes’ con espacios alrededor, y la palabra ‘wedge’ ha pasado de ser un término técnico a una muletilla generada por ChatGPT o Claude. La lección para el emprendedor es tan clara como incómoda: la autenticidad empieza en el dato propio y en la escritura que solo tú podrías haber producido.
El dato que enciende las alarmas: las solicitudes han crecido un 60% en longitud
Tyler Bosmeny, socio de Y Combinator, compartió en X un gráfico que explica el problema. En los últimos tres años, la longitud de las solicitudes ha aumentado un 60%, y no precisamente porque los founders estén contando más cosas útiles. El crecimiento coincide con la popularización de los modelos fundacionales como GPT-4 y Opus, que tienden a producir textos más densos, con cláusulas explicativas y adornos de estilo.
El socio Pete Koomen fue aún más gráfico: «En mis tiempos —hace un año— los founders no hablaban así». La proliferación de los em dashes (esos guiones largos que tanto gustan a la IA generativa) es el síntoma más visible: en la hornada de verano de 2025 aparecían en más del 50% de las solicitudes, y la tendencia no ha hecho más que acelerarse en 2026. Cuando esos guiones llevan espacios a ambos lados —exactamente como este—, la probabilidad de que el texto haya pasado por Opus 4 se dispara, según los datos internos de la aceleradora.
Una aplicación larga no es buena por defecto: si el dato no está, el texto sobra.
‘Wedge’, ‘delve’ y la huella digital de la IA en tu pitch
No son solo los guiones. La palabra ‘wedge’ (cuña) se ha colado en el 20% de las solicitudes del batch de verano de 2026, cuando hace dos años era residual. El perfil es típico: un fundador que quiere explicar su estrategia de entrada al mercado y recurre a la muletilla sin saber que es una de las favoritas de los modelos de lenguaje. Otro término, ‘delve’, experimentó un pico en invierno de 2024, aunque nunca superó el 1,25% de las aplicaciones; aun así, Paul Graham, cofundador retirado de YC, lo señaló como una señal de alerta tan fuerte que hace pasar de largo a cualquier solicitud que lo contenga.
Lo relevante no es la palabra en sí, sino la homogeneización que traen consigo. Cuando cientos de candidatos explican su ventaja competitiva con los mismos giros sintácticos, el comité de selección deja de percibir diferenciación. Y en un proceso donde la tasa de aceptación ronda el 1-2%, ese es el equivalente a firmar la carta de rechazo antes de enviarla.
📦 Caso de estudio: La startup que se negó a usar IA en su solicitud
El reto: Un equipo de dos ingenieros compitiendo contra 10.000 solicitudes en las que el 80% de los textos estaban asistidos por IA.
La jugada: Escribieron cada párrafo de la aplicación reivindicando una métrica concreta: retención de usuarios, ciclo de venta acortado y una tabla comparativa de competidores salida de sus propias entrevistas con clientes potenciales.
El resultado: Entrevista concedida y, más adelante, una ronda seed de 2 millones de euros tras el Demo Day.
La lección: La IA puede estructurar una idea, pero solo tus datos validan un modelo de negocio.
La postura de Y Combinator: un debate entre Garry Tan y Paul Graham
La propia cúpula de la aceleradora tiene opiniones contrapuestas sobre el uso de la IA en las solicitudes. El CEO Garry Tan admitió sin rubor en el podcast Naval que escribe con inteligencia artificial: «Claro que lo hago —dijo—, me habéis pillado». Para Tan, lo importante es «arreglar» los defectos que la IA produce, un proceso que, según él, equivale a mantener «conversaciones de alto ancho de banda» con el modelo. En el otro extremo, Paul Graham ha sido tajante: cuando un correo de un founder le suena a periodismo prefabricado, lo ignora sin piedad porque «se siente como una mentira».
Esta dualidad refleja un dilema real para el emprendedor: la IA puede acelerar un borrador, pero el filtro humano de Y Combinator está entrenado para premiar la densidad de información auténtica. Un fundador que copia y pega un análisis de competidores generado por ChatGPT está regalando a la competencia la misma ventana de entrada. El sistema, al final, es darwiniano: la aplicación con más datos propios gana.
Qué hacer para que tu solicitud no huela a IA sin sacrificar eficiencia
La receta no es rechazar la tecnología, sino entender que el product-market fit se demuestra con números, no con prosa académica. Los socios de YC llevan años leyendo miles de aplicaciones y detectan en segundos si el fundador ha hablado de verdad con sus clientes o si la respuesta es un compendio de lugares comunes. Aquí van los principios que, aplicados a conciencia, devuelven la frescura a una solicitud:
Sustituye las descripciones genéricas del tipo «somos una plataforma disruptiva» por una frase concreta: qué problema resuelves, a quién y cómo mides el progreso (por ejemplo, «reducimos el churn de pymes en un 20%»).
Utiliza la IA solo para estructurar el primer borrador y, después, reescribe cada respuesta a mano, incorporando anécdotas de tus propias entrevistas con usuarios.
Si mencionas a la competencia, olvida los diagramas teóricos: mete una tabla con precios reales, canales de adquisición y puntos débiles que hayas verificado tú mismo.
Lee en voz alta la solicitud completa; si dos párrafos suenan iguales, la IA se ha colado. Rompe el ritmo con frases cortas que reflejen cómo hablas con tu cofundador.
La IA es un estupendo asistente, pero un pésimo fundador: no ha vendido nada, no ha sido rechazada por un cliente y no tiene la piel en juego.
Por qué este aviso va más allá de Y Combinator y afecta a toda aceleradora
El fenómeno no es exclusivo de YC. Aceleradoras como Techstars, Lanzadera o Wayra también están recibiendo aluviones de textos generados por IA, y los comités de selección empiezan a afinar sus propios detectores. La uniformidad estilística se ha convertido en un riesgo sistémico: si todos los aspirantes usan las mismas herramientas, las solicitudes se convierten en un paisaje plano donde la única manera de sobresalir es, precisamente, desmarcarse del rebaño con información genuina.
Los datos de Y Combinator son la punta del iceberg; en el ecosistema español, algún fondos de venture capital ya han comentado en off que ciertas aplicaciones vía formulario repiten exactamente los mismos adjetivos: «escalable», «disruptivo», «tracción exponencial». La repetición es veneno para un inversor que busca talento original. La era de la plantilla perfecta ha terminado; ha empezado la de la verdad imperfecta pero contrastada.
🚀 Hoja de Ruta para Emprender
Escribe el primer borrador sin IA: vuelca en papel todo lo que sabes de tu cliente, tu producto y tu competencia antes de pedir ayuda a un modelo. Así el núcleo de la historia será tuyo.
Mide y muestra, no adjetives: cada vez que teclees «innovador» o «revolucionario», búscate una métrica que demuestre el avance (retención, velocidad de crecimiento, satisfacción). Los números hablan y los adjetivos cansan.
Lee tu solicitud con ojos de inversor cansado: si tu propio texto te aburre, imagina al socio de YC que lleva cien aplicaciones ese día. Elimina la paja, deja el dato.
Personaliza la plantilla de competencia: dedica una tarde a investigar a tus rivales y anota debilidades concretas que solo tú, al estar en la trinchera, conoces. Eso es lo que la IA no puede ofrecer.
El live shopping se ha convertido en la frontera más rentable del comercio social, y Whatnot, la plataforma de subastas en directo para coleccionistas, acaba de demostrar que un nicho con comunidad sólida vale más que un gigante sin engagement. La startup ha cerrado una Serie G de 545 millones de dólares, situando su valoración cerca de los 20.000 millones, y deja una lección de oro para cualquier founder que aspire a escalar defendiendo su tribu.
Los detalles de la ronda que disparan a Whatnot al club de los decacornios
La operación se anunció el pasado 6 de agosto y estuvo liderada por ICONIQ, Lightspeed y Avra, con una participación de altísimo nivel que incluyó a Kleiner Perkins, Wellington Management, Robinhood Ventures Fund I, Y Combinator y Andreessen Horowitz, entre otros. No se trata de una ronda más: es la Serie G más grande vista en el sector del comercio social en lo que va de año.
Con esta inyección, Whatnot roza los 20.000 millones de dólares de valoración, una cifra que la sitúa en el club de los decacornios y duplica los múltiplos que se manejaban hace apenas dos años. El capital se destinará a dos palancas: escalar sus herramientas de inteligencia artificial para vendedores y acelerar la expansión internacional más allá del mercado estadounidense.
A efectos prácticos, la startup nacida en un garaje de Phoenix ha pasado de ser un marketplace de figuras Funko Pop a un gigante que compite de tú a tú con TikTok Shop y Amazon Live. El músculo inversor confirma que la pelea por el live shopping no va de presupuesto, sino de comunidad y frecuencia de compra.
De un garaje de Phoenix a una valoración de 20.000 millones: el modelo de negocio que rompe moldes
El modelo de Whatnot mezcla la agilidad de eBay con la interacción de Twitch y la urgencia de la teletienda. Los vendedores retransmiten en directo mientras subastan artículos de coleccionismo —cartas Pokémon, zapatillas exclusivas, vinilos— y los compradores pujan en tiempo real. No es una tienda: es un espectáculo transaccional donde el influencer es el dependiente y la tribu decide el precio.
La clave es que la plataforma no vende productos, sino que genera confianza y entretenimiento a a los usuarios. Cada stream es una experiencia social que refuerza el sentido de pertenencia. Por eso la retención se dispara: un coleccionista activo pasa una media de 45 minutos por sesión y repite compra cada diez días, métricas que cualquier marketplace envidaría.
La startup está aplicando inteligencia artificial para optimizar la recomendación de streams y automatizar las fichas de producto, lo que reduce la fricción del vendedor y escala el catálogo sin perder el toque humano. El product-market fit es tan sólido que la diversificación a moda vintage y sneakers ha sido orgánica: la comunidad pidió esas categorías y la plataforma las habilitó.
Una comunidad que confía no solo compra: vende, recomienda y defiende la plataforma. Ese activo no se compra con publicidad.
Qué revela esta ronda sobre el apetito inversor y hacia dónde va el live shopping
La Serie G de Whatnot llega en un momento de recuperación del late-stage VC, justo cuando los grandes fondos vuelven a apostar por plataformas que combinan alta frecuencia de uso y componente social. El dato es que no hay ningún marketplace generalista que haya logrado replicar este nivel de engagement: ni TikTok Shop ni Facebook Marketplace alcanzan la tasa de repetición de un nicho apasionado.
La defensa del nicho tiene implicaciones directas para el ecosistema español. En España, plataformas como Wallapop o Vinted han demostrado que el C2C con capa social escala, pero el live shopping en verticales concretos —desde el vino hasta la moda de autor— está prácticamente virgen. Una startup que logre replicar la receta Whatnot (subasta en directo, curaduría de vendedores y IA para la personalización) podría capturar un océano azul antes de que los gigantes desembarquen.
Hay quien mira la valoración de 20.000 millones y ve una burbuja. Con los múltiplos de empresas comparables rondando las 10-15 veces ingresos, y un crecimiento anual estimado de triple dígito, la cifra no es descabellada. El riesgo está en la ejecución internacional: expandir la logística y la moderación de contenido sin diluir la experiencia comunitaria es el verdadero reto.
La escalabilidad no viene de añadir categorías, sino de entrenar a la inteligencia artificial para que cada usuario sienta que el stream es solo para él.
Para un founder que esté levantando su serie A, la lección es nítida. Los inversores no están buscando otro marketplace horizontal: buscan proyectos que demuestren que su comunidad compra, repite y arrastra a otros. Las métricas de burn rate y runway importan, pero el factor diferencial en 2026 es la densidad del engagement.
🚀 Hoja de Ruta para Emprender
Valida tu nicho con métricas de comunidad: Antes de levantar capital, mide la recurrencia de compra y el tiempo de sesión. Un marketplace sin repetición no es defendible.
Construye la plataforma para el vendedor: Si la herramienta de publicación no es tan buena como la experiencia de compra, perderás la oferta. La IA de Whatnot automatiza lo tedioso para que el streamer se centre en vender.
Expande desde dentro: No añadas categorías que el inversor pida; añade las que tu comunidad ya está reclamando. Así evitas diluir el foco y mantienes la autenticidad.
Prepara la ronda en momentos de calor sectorial: La Serie G de Whatnot ha coincidido con un repunte del late-stage. Sincroniza tu fundraising con el apetito del mercado, no con tu caja.
La niebla se enreda entre los robles del bosque de Gatika mientras las primeras luces del alba despiertan los contornos del castillo de Butrón. Las torres puntiagudas, los matacanes y las almenas emergen como un espejismo del norte de Europa, anclado en la suave ondulación del paisaje vizcaíno. El rumor del arroyo Butrón, que lame las raíces de los árboles centenarios, acompaña el vuelo de un halcón peregrino que cruza el cielo aún plomizo. Aquí, a apenas veinte kilómetros de Bilbao, el tiempo parece haberse detenido en un medievo de leyenda.
España atesora más de diez mil fortalezas, desde sencillas torres vigía hasta imponentes ciudadelas reales. Pero entre ese mar de piedras milenarias, un puñado logra erizar la piel del viajero con la misma fuerza que la primera vez que un niño escucha un cuento de caballeros. Son castillos que conservan la pátina del mito, la huella de linajes, órdenes militares y arquitectos visionarios que los modelaron a su antojo. En este recorrido nos detenemos en cinco de ellos, esparcidos por la geografía peninsular, que comparten un hálito legendario y una capacidad casi magnética para transportar al visitante a otras épocas.
Castillo de Butrón: el cuento de hadas en el bosque vasco
Enclavado en una vaguada del municipio de Gatika, el castillo de Butrón desafía cualquier expectativa con su silueta neogótica que remite más a los Alpes bávaros que a los verdes montes del País Vasco. La actual fisonomía se la debemos al Marqués de Cubas, que en la segunda mitad del siglo XIX acometió una restauración radical sobre los cimientos de la torre-casa de los Butrón, un linaje medieval con profundas raíces en la comarca. El marqués, inspirado por el romanticismo historicista que recorría Europa, cubrió la fábrica original con un manto de torreones, almenas y matacanes de clara estirpe germánica, y envolvió el conjunto en un parque forestal que hoy suma más de 35.000 metros cuadrados de robledales, acebos y helechos.
La fortaleza se alza sobre una superficie de 2.500 metros cuadrados repartidos en planta baja, entrepiso, cinco alturas, cubierta y cuatro torreones que rasgan el dosel arbóreo. En su interior alberga una biblioteca que huele a papel viejo y a cera, un salón de recepciones con vitrales polícromos, una pequeña capilla donde la luz se filtra tamizada por los rosetones, un pozo de agua natural que aflora directamente del subsuelo y hasta una mazmorra que todavía conserva argollas de hierro forjado. Recorrer sus estancias es asistir a un museo vivo de la sensibilidad decimonónica, donde cada rincón invita a imaginar banquetes, veladas musicales o conjuras de alcoba.
La visita a Butrón se completa con un paseo por los senderos que ciñen el meandro del arroyo; en primavera el suelo se tapiza de campánulas y la umbría cobija a corzos y zorzales. No hay cafetería ni centro de interpretación, lo que refuerza la sensación de descubrimiento íntimo, lejos de los circuitos masificados. Se puede llegar en coche desde Bilbao en veinticinco minutos, y aparcar en una pequeña explanada junto a la verja de entrada. Conviene consultar los horarios de apertura, sujetos a la gestión privada del inmueble, y elegir un día entre semana para disfrutar del silencio que solo rompen las palomas torcaces.
Castillo Templario de Ponferrada: el guardián del Bierzo
Si Butrón parece traído de un cuento germánico, el castillo de Ponferrada se aferra al cerro con la rotundidad del granito berciano. Declarado Monumento Nacional, domina el valle del río Sil desde un promontorio que ya ocuparon celtas, romanos y visigodos. Su fama, no obstante, se la debe a la Orden del Temple, que en el siglo XIII lo amplió y fortificó para proteger a los peregrinos del Camino de Santiago que cruzaban el Bierzo. El rastro de los caballeros de la cruz roja palpita en la Torre del Homenaje, en los lienzos de muralla que ciñen el patio de armas y en la imponente torre albarrana que se proyecta hacia el exterior como un brazo armado.
El conjunto actual muestra la superposición de varias fases constructivas que van desde el primitivo castro celta hasta las reformas de los Condes de Lemos, quienes lo heredaron tras la disolución de la orden en el siglo XIV. Pasear por el adarve permite leer esa estratigrafía en la mampostería ciclópea, en los vanos románicos y en las bóvedas apuntadas que cubren las antiguas caballerizas. La llamada Torre de Malvecino ofrece una vista panorámica del Bierzo que, al atardecer, tiñe los montes de un cobre líquido.
Una de las experiencias más fascinantes es la visita nocturna, cuando los focos rasantes exaltan los volúmenes de la fortaleza y convierten cada sillar en un relieve fantasmagórico. El Ayuntamiento de Ponferrada, propietario del inmueble desde hace décadas, organiza recorridos guiados que incluyen la bajada a las mazmorras y la subida a las torres. El casco histórico de la ciudad, con su rúa del Reloj y la Basílica de la Encina, merece un paseo gastronómico donde el botillo del Bierzo, los pimientos asados y los vinos de la Denominación de Origen Bierzo ponen el contrapunto terrenal a tanta épica de piedra.
Castillo de Manzanares el Real: el balcón de la Sierra
A solo cuarenta y cinco minutos de la Puerta del Sol, el castillo de Manzanares el Real se recorta contra la mole granítica de la Sierra de Guadarrama como una miniatura salida de un códice iluminado. Construido en el siglo XV sobre una ermita románico-mudéjar, esta fortaleza-palacio de planta cuadrangular fue morada de los Mendoza, duques del Infantado, y ejemplifica como pocos el tránsito de la arquitectura militar a la residencial en la Castilla bajomedieval. Sus muros de piedra caliza se reflejan en las aguas del embalse de Santillana, creando una estampa que ha protagonizado portadas de guías y carteles de festivales.
El visitante accede a través de una barbacana jalonada de saeteras y, una vez en el patio de armas porticado, descubre la torre del homenaje octogonal, única entre las cuatro que flanquean las esquinas (las otras tres son de planta circular). En el interior, los salones conservan artesonados mudéjares, yeserías de tradición islámica y una colección de tapices flamencos que narran las hazañas de Julio César. Subir a las almenas permite contemplar la hipnótica lámina de agua del embalse y, al fondo, las cumbres nevadas de la Cuerda Larga.
Manzanares el Real se presta a una escapada de un día desde Madrid: la carretera M-608 serpentea entre encinares y dehesas donde pastan toros de lidia. En el propio pueblo, las terrazas a la sombra del castillo sirven cocido madrileño y carnes a la brasa, y los fines de semana los artesanos del cuero y la cerámica montan puestos junto a la plaza. Para los más activos, varias rutas de senderismo arrancan desde la misma fortaleza hacia el Parque Nacional de la Sierra de Guadarrama, con itinerarios que van desde el paseo suave hasta la ascensión a La Pedriza.
Castillo de Almodóvar del Río: la atalaya de la campiña cordobesa
Veintidós kilómetros al oeste de Córdoba, sobre un cerro testigo que domina la vega del Guadalquivir, se yergue una de las fortalezas andalusíes mejor conservadas de la Península. El castillo de Almodóvar del Río, de raíz califal levantada en el siglo VIII, sorprende por sus torres rematadas en punta que parecen estilizar la silueta hacia el cielo, y por el formidable recinto amurallado que ciñe las almenas en una danza de volúmenes. Su aspecto majestuoso no es casual: fue restaurado a principios del siglo XX por el Conde de Torralva con un criterio respetuoso que supo preservar la esencia de la alcazaba omeya y el posterior refuerzo almohade.
La visita puede realizarse en dos modalidades que marcan experiencias completamente distintas. De día, la luz andaluza resbala por los lienzos de piedra caliza y permite apreciar los sillares almohadillados, los arcos de herradura del patio de armas y las bóvedas de medio cañón de las cámaras interiores. De noche, en cambio, el recorrido «La Luna Negra» apaga toda iluminación artificial y sumerge al visitante en una atmósfera de antorchas, sombras y leyendas que cuentan los guías vestidos de época. El viento del Guadalquivir silba entre las torres y ningún sonido moderno interrumpe el relato de princesas cautivas o tesoros escondidos.
La primavera y el otoño son las estaciones ideales para combinar la visita al castillo con un recorrido por los pueblos blancos de la campiña cordobesa, como Hornachuelos o Palma del Río, donde el azahar perfuma las calles y los patios rebosan geranios. La gastronomía local ofrece salmorejo, flamenquines y, en las fechas de la matanza, morcillas de sangre y chorizos de la dehesa que se pueden degustar en los mesones de la comarca. Desde Córdoba capital se llega en coche en poco más de veinte minutos, y la carretera regala vistas del río y de los olivares que parecen un mar de plata bajo el sol del sur.
Castillo de Peñafiel: un navío de piedra en tierras del vino
Si los castillos pueden tener una vocación, el de Peñafiel la cumple a la perfección: ser al mismo tiempo fortaleza y templo del vino. Recortado sobre una loma que preside la confluencia de los ríos Duero y Duratón, su planta alargada de 210 metros de eslora por apenas 35 de manga le otorga una inconfundible fisonomía naviforme, acentuada por la blancura de la piedra caliza con que fue construido en el siglo X. En 1917 fue declarado Monumento Nacional, y hoy alberga el Museo Provincial del Vino de la Diputación de Valladolid, un espacio que aúna la enología de la Ribera del Duero con la historia de un edificio que fue baluarte de los Lara y de los Téllez de Meneses.
El recorrido interior discurre por las antiguas caballerizas, convertidas en salas expositivas donde se muestran los procesos de vinificación, los suelos y microclimas de la comarca, y una colección de barricas y botas centenarias. La visita culmina en la terraza de la torre del homenaje, desde donde la vista abarca el caserío apiñado de Peñafiel, la sinuosa lámina del Duero y, en primer término, la plaza del Coso, una de las más antiguas de España. La sensación es la de hallarse en el puente de mando de un galeón que surca un océano de viñedos cuajados de racimos.
Peñafiel invita a prolongar la jornada con una cata en las bodegas que rodean la villa: desde las centenarias cuevas excavadas en la roca hasta las modernas naves de acero que firman los arquitectos de mayor renombre. La añada y las variedades de uva —tempranillo, cabernet sauvignon, merlot— se maridan con el lechazo asado en horno de leña, los quesos de oveja y los postres de almendra típicos de la provincia. Como colofón, el castillo se ilumina al anochecer y su perfil alargado se refleja en el río, cerrando la jornada con una imagen que justifica por sí sola el viaje.
El pulso de las ciudades que crecieron al abrigo de estos cinco castillos sigue marcado por sus relojes de sol y por las campanas de las iglesias. Pero quien se asoma a las almenas de Peñafiel, escucha el viento entre los torreones de Butrón o asiste al silencio sobrecogedor de la Luna Negra de Almodóvar descubre que estas fortalezas no son mudas: cuentan, en voz baja, todo aquello que los libros de historia apenas susurran. Y el viajero que las visita se convierte, sin pretenderlo, en un capítulo más de unas leyendas que llevan siglos sin cerrarse.
La NASA ha declarado ‘llave inglesa abajo’ para el primer instrumento científico que los astronautas del programa Artemis desplegarán sobre la superficie de la Luna. Se trata de la Estación de Monitorización del Entorno Lunar (LEMS), un paquete de sensores del tamaño de una maleta pequeña que ha superado todas las pruebas y está listo para viajar al polo sur de nuestro satélite.
Un maletín sísmico que sobrevive a la noche lunar
Dentro de Lems viajan dos sismómetros ultraprecisos, los más compactos y eficientes jamás construidos para exploración planetaria. Pesan apenas 11 libras en la baja gravedad lunar y están diseñados para captar las vibraciones más débiles del suelo, tanto los terremotos lunares (los famosos ‘moonquakes’) como los impactos de meteoritos. El objetivo es obtener una radiografía del interior de la Luna y evaluar los riesgos sísmicos a los que se enfrentará cualquier futura base.
Pero lo más asombroso del ingenio es su autonomía. LEMS está pensado para funcionar durante años sin intervención humana, gestionando su propia energía mediante un panel solar flexible que se adapta a la carcasa. Resiste oscilaciones térmicas brutales: durante la noche lunar, las temperaturas caen hasta -240 °C en algunas zonas del polo sur. Para lograrlo, los ingenieros del Centro Goddard de la NASA han recurrido a materiales aislantes avanzados, cables de baja conductividad térmica y un regulador que expulsa calor de día y lo retiene de noche. Ni un solo gramo de plutonio: adiós a los calefactores de radioisótopos que llevaban las misiones precedentes.
“Cuando concebimos LEMS no pensábamos solo en la próxima misión, sino en la próxima generación de exploración lunar”, explica Mehdi Benna, el científico de la Universidad de Maryland que lidera el proyecto desde Goddard. “Nuestra visión era crear una boya científica para la Luna. Como una boya oceánica en la Tierra, LEMS es fácil de construir, adaptable a distintos objetivos y capaz de operar de forma independiente durante años”.
Antes de dar el visto bueno definitivo, el equipo sometió a LEMS a una batería de pruebas ambientales que duró cinco meses. Vibraciones de lanzamiento, vacío térmico, radiación… Todo para confirmar que el paquete soportará el viaje y que los astronautas podrán manipularlo sin peligro. El instrumento permanece ahora en una sala limpia del Goddard a la espera de que le asignen una misión Artemis concreta.
El legado del Apolo y una nueva generación de sismómetros
Los astronautas del programa Apolo ya desplegaron una red de sismómetros en la cara visible de la Luna entre 1969 y 1972. Aquellos aparatos operaron hasta 1977 y registraron más de 13.000 terremotos lunares. Fue la primera vez que la humanidad pudo asomarse a la estructura interna de otro cuerpo celeste. Pero todos estaban situados cerca del ecuador, y desde entonces la tecnología ha dado un salto cuántico.
LEMS es el heredero directo de aquella ambición. Llevará los sismómetros más sensibles jamás usados en otro mundo y los colocará en el polo sur lunar, una región que concentra el interés científico y logístico de las próximas décadas. Los datos que recoja permitirán trazar un mapa tridimensional del interior de la Luna, desde la corteza hasta el núcleo, algo que solo se ha logrado en la Tierra con miles de estaciones sísmicas.
Hacia una base lunar segura: lo que LEMS puede (y no puede) desvelar
El despliegue de LEMS no es un mero ejercicio de nostalgia apolínea. Responde a una necesidad muy concreta: antes de levantar una base permanente en la Luna, hay que entender dónde y con qué frecuencia tiembla el suelo. Los moonquakes pueden alcanzar magnitudes de hasta 5,5 en la escala de Richter, y en un entorno sin atmósfera que amortigüe las sacudidas eso es suficiente para dañar estructuras y equipos.
El instrumento también registrará la caída de micrometeoritos, que en el polo sur es especialmente intensa. Conocer su frecuencia real ayudará a diseñar hábitats más resistentes y a elegir los emplazamientos óptimos. Además, LEMS está concebido como una plataforma modular: futuras misiones podrán añadirle sensores de radiación, detectores de partículas o magnetómetros sin necesidad de enviar una estación nueva. Esa filosofía de ‘boya científica’ multiplica el retorno de la inversión.
Conviene ser prudente, no obstante. LEMS es un magnífico ejemplo de ingeniería, pero solo podrá cumplir su cometido si los alunizajes tripulados del programa Artemis se materializan en los plazos previstos. La NASA aún no ha asignado un vuelo concreto al instrumento, por lo que su fecha de despliegue sigue siendo una incógnita. Además, una sola estación sísmica tiene limitaciones: para triangular el origen de los seísmos hará falta una red de varios nodos. Pero todo gran viaje empieza con un primer paso, y LEMS bien podría ser un punto de partida.
Como una boya oceánica en la Tierra, LEMS es fácil de construir, adaptable a distintos objetivos y capaz de operar de forma independiente durante años.
El verdadero legado de este instrumento irá mucho más allá de sus sismogramas. Si funciona como está previsto, marcará el inicio de una red de sensores que podría cubrir toda la Luna, transformándola en un laboratorio geofísico permanente. Y, mientras tanto, será el primer recuerdo palpable de que los astronautas del siglo XXI han vuelto a dejar su huella sobre el polvo gris.
🔬 Ficha del Descubrimiento
Qué se ha completado: La estación sísmica LEMS (Lunar Environment Monitoring Station), el primer instrumento científico listo para ser desplegado por astronautas de Artemis en la Luna.
Dónde: Construido en el Centro Goddard de la NASA, Maryland. Se desplegará en la región del polo sur lunar en una misión aún por asignar.
Institución responsable: NASA, con liderazgo científico de la Universidad de Maryland Baltimore County/College Park y participación de las universidades de Arizona, Morehead State y Washington en San Luis.
Cuándo: Finalizado en agosto de 2026. No tiene fecha de lanzamiento concreta.
Impacto a futuro: Monitorizará terremotos lunares e impactos para cartografiar el interior de la Luna, evaluar riesgos sísmicos y sentar las bases de una red de sensores que haga viable una base permanente.
Colombia sufrió el lunes un terremoto de magnitud 7,4 con epicentro en la localidad de San José del Palmar (Chocó) que dejó siete aeropuertos suspendidos y puso en alerta a las aerolíneas españolas con mayor presencia en el país. El temblor ha abierto un frente de incertidumbre para Iberia, la filial de IAG, que opera múltiples rutas diarias hacia la región andina.
Según Aeronáutica Civil, los aeródromos de Pereira, Manizales, Quibdó, Armenia, Cartago, Buenaventura y el Alfonso Bonilla Aragón (Cali) permanecen inoperativos mientras se evalúan los daños en pistas y terminales. La interrupción afecta a conexiones domésticas e internacionales, y los operadores han activado planes de contingencia.
La respuesta operativa de las aerolíneas
Iberia ha flexibilizado las condiciones de cambio para los billetes emitidos hasta el 10 de agosto y con vuelos programados entre ese día y el 14 de agosto. Los pasajeros pueden reprogramar la fecha hasta el 31 de agosto en la misma clase o la más baja disponible en la misma cabina. La aerolínea solo permite modificar el origen o el destino si el cliente opta por iniciar o finalizar el viaje en Bogotá, ante la imposibilidad de llegar a su destino original.
Por su parte, Avianca permite reprogramar hasta 15 días después sin penalización ni diferencia de tarifa, sujeto a disponibilidad. La aerolínea colombiana también ofrece el reembolso y extiende la medida al trayecto de regreso, incluso si está en billetes separados. Latam da de margen del 10 al 16 de agosto para cambiar el vuelo o pedir la devolución en las rutas desde o hacia Pereira, Cali y Armenia.
Air Europa ha habilitado el cambio gratuito para los movimientos con conexión doméstica dentro del destino en algunos de los aeropuertos afectados. La flexibilidad aplica a billetes emitidos hasta el 10 de agosto y con fecha de vuelo el 10 u 11 de agosto, con nuevo viaje hasta el 24 de agosto en la misma cabina. Para fechas posteriores al 11 de agosto, la aerolínea señala que, por el momento, no es necesario realizar ninguna gestión.
World2fly ofrece cambios sin penalización para vuelos a Cali los días 12 y 16 de agosto, con posibilidad de modificarlo hasta 30 días después del vuelo original.
El batacazo bursátil de IAG
La cotización de IAG recogió el golpe el martes con un descenso del 2,5% hasta los 2,18 euros, en una sesión en la que el índice sectorial europeo STOXX Europe 600 Travel & Leisure se dejaba medio punto porcentual. El castigo fue superior al de otras aerolíneas europeas, un reflejo directo de la sobreexposición de Iberia a Colombia, donde tiene un hub en Bogotá y conexiones diarias con Madrid desde varias ciudades.
El descenso de IAG se produce en un contexto de caídas generalizadas en el sector aéreo por el repunte del precio del petróleo, pero el factor terremoto añade un componente idiosincrático que el mercado ha descontado de forma rápida. La compañía mantiene su programa de recompra de acciones, lo que podría amortiguar la caída, aunque a corto plazo los inversores han optado por recoger beneficios.
El terremoto de Colombia es un shock externo que IAG puede absorber, pero la repetición de eventos climáticos extremos ya es una variable estructural para las cuentas de las aerolíneas.
Análisis: ¿Un accidente puntual o un riesgo recurrente?
A mi juicio, el terremoto de Colombia es un incidente manejable para IAG, pero no un episodio aislado en la hoja de riesgos de las aerolíneas. La interrupción de operaciones en varios aeropuertos durante varios días genera pérdidas de ingresos por cancelaciones, alojamientos y reubicaciones, además del posible deterioro de la confianza del pasajero en la ruta a corto plazo. El coste diario de tener siete aeródromos cerrados puede rondar los 2 millones de euros entre todas las aerolíneas afectadas, según estimaciones del sector que manejan las aseguradoras.
El verdadero desafío para Iberia es que Colombia representa uno de sus mercados más rentables en Latinoamérica. El vuelo Madrid-Bogotá, la ruta de mayor tráfico, opera con altos factores de ocupación y tarifas medias superiores a los 500 euros en temporada media. Una semana de interrupción parcial podría mermar los ingresos del tercer trimestre en unos 15-20 millones de euros, una cifra que, sin ser despreciable, apenas araña los 8.000 millones de facturación trimestral del grupo. En todo caso, la aseguradora de la aerolínea cubrirá buena parte de estos gastos extraordinarios, como suele ocurrir en catástrofes naturales.
El factor que me parece más relevante es la recurrencia de fenómenos extremos. Colombia está situada en el Cinturón de Fuego del Pacífico y, aunque terremotos de magnitud superior a 7 no son frecuentes, los seísmos moderados sí afectan periódicamente la infraestructura aeroportuaria. Las aerolíneas deben internalizar este riesgo en sus planes de contingencia y, cada vez más, en sus modelos de fijación de precios y cobertura de seguros. La pregunta que queda abierta es si el sector está preparado para una sucesión de eventos de este calibre, algo que el cambio climático podría hacer más habitual.
Veredicto Merca2
Cotización al cierre o apertura: IAG cerró la sesión del martes con una caída del 2,5% hasta los 2,18 euros, en línea con otros valores expuestos a Colombia pero peor que la media del sector europeo. El volumen de negociación duplicó la media de las últimas 20 sesiones.
Clave técnica: La acción ha perforado el soporte de los 2,20 euros de corto plazo, una cota que venía aguantando desde principios de mes. Si no recupera ese nivel en las próximas jornadas, el siguiente suelo relevante está en los 2,05 euros.
Apunte macro: La prima de riesgo española se situaba este martes en 68 puntos básicos, estable y sin contagio del evento sísmico. La atención macro gira hacia las solicitudes semanales de desempleo en EE.UU., que se publican el jueves y pueden mover al sector travel.
La cartera de la SEPI supera por primera vez los 15.000 millones de euros en valor de mercado de sus participadas en Bolsa. El dato, que confirman fuentes del organismo, marca un máximo histórico impulsado en gran medida por la espectacular revalorización de Indra.
La Sociedad Estatal de Participaciones Industriales (SEPI) es el brazo inversor del Estado en grandes empresas estratégicas. Controla participaciones significativas en Indra, Enagás, Redeia, Ebro Foods o Enaire, además de otras compañías no cotizadas. Este agosto, la suma de todas esas tenencias en el parqué ha rebasado por primera vez la barrera psicológica de los 15.000 millones.
La cifra no solo pulveriza cualquier registro anterior: duplica el valor de la cartera de hace apenas tres años. En 2023, el paquete accionarial de la SEPI en empresas cotizadas rondaba los 8.000 millones. El salto hasta los 15.000 actuales refleja una combinación de inyecciones de capital, compras selectivas y, sobre todo, el buen comportamiento bursátil de algunos de sus activos.
Indra, la joya de la corona del holding estatal
La tecnológica se ha convertido en el principal motor del récord. Indra Sistemas cerró el lunes con una capitalización bursátil cercana a los 4.800 millones de euros, frente a los apenas 1.500 millones que valía a finales de 2022. La SEPI controla un 28% del capital (con un 8% adquirido en 2024 mediante una ampliación de capital), lo que eleva el valor de esa participación por encima de los 1.300 millones de euros.
Pero el efecto Indra va más allá del bloque directo. La compañía ha multiplicado contratos en el ámbito europeo de la defensa y la ciberseguridad al calor de la guerra en Ucrania y el rearme comunitario. Ese impulso ha arrastrado al alza a otras empresas del sector y, de paso, ha disparado la valoración de Minsait, su filial de tecnologías de la información, que la SEPI también controla indirectamente.
En total, entre la participación directa y la que posee a través de la propia Indra en otras participadas, el peso del grupo Indra en la cartera de la SEPI supera ya los 2.500 millones. Algo más del 16% del total.
La SEPI ha pasado de gestor pasivo a brazo inversor activo: 15.000 millones de patrimonio bursátil por primera vez en su historia.
Consecuencias para la política industrial y el déficit público
Este récord no es solo un número para colgarse medallas. La valoración de la cartera de la SEPI tiene implicaciones directas para las cuentas públicas. La sociedad pública es uno de los pilares de la llamada hucha de las pensiones, ya que una parte de sus dividendos y plusvalías se destina al Fondo de Reserva de la Seguridad Social. A mayor valor de las participadas, mayor margen para futuras desinversiones que inyecten liquidez a las arcas.
Además, el músculo accionarial permite al Estado influir en decisiones estratégicas de sectores clave. En Indra, por ejemplo, la SEPI ha forzado cambios en la presidencia y la entrada de directivos vinculados a Defensa, en una clara apuesta por la soberanía tecnológica.
Análisis: más presencia pública en el IBEX, ¿y ahora qué?
El hito de los 15.000 millones sitúa a la SEPI como el segundo mayor accionista institucional del parqué español, solo por detrás de BlackRock. La diferencia, esta vez, es que quien gestiona esos recursos es un ente público que responde ante el Consejo de Ministros. La pregunta inevitable es: ¿se está convirtiendo el Estado en un actor demasiado grande para los mercados?
Algunos analistas apuntan que, en un contexto de bajos tipos de interés y con la deuda pública en niveles récord, tener una cartera tan voluminosa expone al contribuyente a riesgos bursátiles. Si Indra corrigiera, por ejemplo, el agujero en las cuentas de la SEPI sería notable. Pero la lectura optimista defiende que la cartera actúa como un colchón: a final de año, el holding podría vender paquetes minoritarios sin perder el control y reducir déficit sin tocar impuestos.
La realidad es que la SEPI ha pasado de ser un gestor de participaciones heredadas a un inversor activo. La entrada en Telefónica a principios de 2024 ya fue un aviso, y la reciente compra del 10% de la nueva empresa de semiconductores estatal (Chips Act española) apunta en la misma dirección. El Estado quiere estar en los consejos, no solo en el accionariado.
El riesgo, como siempre, es que la frontera entre estrategia industrial y clientelismo político se desdibuje. De momento, los números cantan: 15.000 millones en el parqué y un liderazgo indiscutible de Indra.
En la última década, la inversión china en España se ha triplicado, superando los 12.000 millones de euros. Los datos reflejan un cambio de estrategia: el país asiático ya no solo vende productos, sino que apuesta por producir localmente. La automoción es el sector estrella de esta ofensiva.
Desde 2022, los fabricantes chinos han pasado de exportar a establecer centros de distribución, y ahora, a planificar plantas de ensamblaje. La guerra comercial con Estados Unidos y los aranceles europeos a los vehículos eléctricos han acelerado el proceso. España, con su capacidad industrial y sus puertos, se ha convertido en el destino preferente.
Cinco gigantes con planes en suelo español
Las conversaciones con gobiernos autonómicos y el Ministerio de Industria avanzan a buen ritmo. Cinco grandes grupos asiáticos — BYD, Chery, SAIC (matriz de MG), Geely y Great Wall — han mostrado interés en abrir fábricas en España. El objetivo: producir modelos eléctricos y enchufables con la etiqueta ‘Made in Spain’ y sortear las tasas a la importación.
BYD ya está presente en varios países europeos con plantas de autobuses eléctricos, pero en España busca un socio local para el ensamblaje de turismos. Chery, que ultima su llegada al mercado español con la marca Omoda, baraja ubicaciones en Cataluña y Valencia. SAIC-MG, por su parte, estudia aprovechar las antiguas instalaciones de Nissan en Barcelona.
Geely, propietaria de Volvo y Polestar, ha insinuado la posibilidad de utilizar la planta que Volvo tiene en Gotemburgo, pero un proyecto exclusivo en la Península Ibérica no está descartado. Great Wall, el principal fabricante de todoterrenos chino, observa con atención el corredor mediterráneo.
El desembarco chino en España ha sido progresivo.
La etiqueta ‘hecho en España’ ya no es solo una cuestión de marketing, sino una necesidad estratégica para competir en el mercado europeo sin aranceles.
Estrategia china: de la exportación a la producción local
Detrás de este desembarco hay una lectura económica de largo alcance. China ha entendido que para consolidarse en Europa no basta con inundar el mercado de coches baratos; necesita fabricarlos dentro de las fronteras comunitarias. La imposición de aranceles de hasta el 38% a los eléctricos chinos por parte de Bruselas ha sido el detonante definitivo.
La ventaja arancelaria no es el único motor. Producir en España permite acortar los plazos de entrega, adaptar los modelos a los gustos europeos y, sobre todo, sortear la desconfianza que aún genera en muchos consumidores el origen del vehículo. Como señala un analista del sector, “un MG ensamblado en Barcelona se vende mejor que uno llegado de Shanghái”.
Sin embargo, el proceso no está exento de riesgos. La mayoría de los proyectos se encuentran en fase de estudio de viabilidad o negociación preliminar. Conseguir los permisos, la financiación y, sobre todo, el respaldo de los proveedores locales llevará tiempo. Algunas iniciativas podrían quedarse en el camino, como ya ha ocurrido con otros intentos de industrialización en el pasado.
Con todo, la tendencia es clara: la automoción china ha puesto sus ojos en España como base de operaciones para Europa. Si los planes se materializan, el país podría convertirse en un polo de producción de vehículos electrificados capaz de competir con los gigantes alemanes y franceses. La próxima gran batalla no se librará en los concesionarios, sino en las fábricas.
He estado siguiendo esta madrugada el último comunicado del Ministerio de Transporte yemení: seis tripulantes han muerto en el ataque con misiles balísticos contra el buque Tihamah en el estrecho de Bab al-Mandeb. Es la primera vez que la campaña hutí contra el transporte marítimo internacional provoca bajas civiles a bordo de un mercante, y la reacción de los mercados de fletes no se ha hecho esperar. El suceso cambia el perfil de riesgo de la ruta más transitada entre Asia y Europa.
El buque, de bandera egipcia, ardió tras recibir tres misiles, según el Gobierno reconocido internacionalmente de Yemen. Lo más alarmante, sin embargo, fue el ataque de doble impacto: mientras los equipos de rescate evacuaban a los muertos y heridos, un segundo proyectil cayó sobre el mismo punto, matando al menos a dos efectivos de la operación de salvamento. El balance final —seis fallecidos y diez heridos— lo convierte en el incidente más letal para la marina mercante desde que Estados Unidos e Israel lanzaran la guerra contra Irán el pasado 28 de febrero.
El ataque en Bab al-Mandeb: cronología y víctimas
Los datos del ministro de Transporte yemení son estremecedores:
Tres tripulantes pakistaníes y uno indonesio murieron en el primer impacto.
El segundo misil alcanzó el lugar del rescate, causando más bajas entre los socorristas y a otros dos marineros.
Diez personas resultaron heridas, siete de ellas miembros de la tripulación.
El buque, que no se ha identificado con más detalle, sufrió daños significativos y quedó en llamas en una de las zonas más sensibles del comercio marítimo: por Bab al-Mandeb y el canal de Suez transita cerca del 12% del tráfico comercial global, y es la arteria principal para los contenedores, el petróleo y el gas natural licuado que llegan de Asia a Europa.
La escalada coincide, además, con el colapso de la tregua entre los hutíes y la coalición liderada por Arabia Saudí. El bombardeo saudí del aeropuerto de Saná a mediados de julio encendió una espiral de ataques recíprocos sobre puertos, aeropuertos e infraestructuras petroleras, arrastrando de nuevo al Yemen a una guerra civil que ya dura una década. La novedad ahora es que el campo de batalla se ha extendido sin cortapisas a las rutas marítimas internacionales.
Condenamos el ataque y pedimos a la comunidad internacional que pase de las condenas a una acción efectiva y decisiva.» — Ministerio de Asuntos Exteriores de Yemen, 12 de agosto de 2026
La ruta marítima que alimenta la inflación europea
Lo que veo aquí es un salto cualitativo en la crisis del Mar Rojo. Hasta ahora los hutíes habían lanzado misiles contra buques mercantes, pero sin causar víctimas mortales a esta escala. El ataque del martes cambia la percepción del riesgo de operar en la zona. Aseguradoras y navieras ya estaban desviando parte del tráfico por el Cabo de Buena Esperanza, añadiendo entre 10 y 14 días al trayecto Asia-Róterdam y elevando el coste del flete un 50%. Con seis muertos, la presión para abandonar la ruta de Suez será insoportable.
El índice de transporte de contenedores (SCFI) ya se había moderado en las últimas semanas gracias a la capacidad adicional desplegada por las grandes líneas. Pero cualquier interrupción sostenida en Bab al-Mandeb lo devolverá a los niveles de principios de año, cuando el coste de un contenedor de 40 pies superó los 4.500 dólares. Eso se traduciría en un nuevo brote de inflación importada justo cuando el BCE empezaba a ver la luz al final del túnel de los precios de los bienes de consumo.
Hay otro factor que pocos analizan con la crudeza necesaria: el ataque sincronizado de doble impacto demuestra una capacidad de inteligencia y una cadencia de fuego que los hutíes no exhibían antes. El suministro de misiles balísticos desde Irán, denunciado una y otra vez por Naciones Unidas, se está perfeccionando, y el Estrecho se ha convertido en un laboratorio para tácticas de negación de área marítima. Este conflicto ya no es una molestia local, sino un desafío abierto a la libertad de navegación de toda la OTAN.
🌐 El efecto dominó en Occidente
El impacto para el ciudadano español es directo, aunque a veces invisible. Casi el 60% de los bienes de consumo duradero que entran en la UE desde China utilizan la ruta del Mar Rojo. Un incremento del 40% en los fletes spot acaba reflejándose, con un decalaje de entre seis y ocho semanas, en los precios de los grandes electrodomésticos, la electrónica y el textil. Las estimaciones más conservadoras sitúan el impacto en el IPC de la zona euro entre 0,2 y 0,3 puntos porcentuales si la tensión marítima persiste más de un trimestre.
Las empresas españolas con gran exposición a la importación asiática, desde Inditex hasta los distribuidores de componentes electrónicos, ya ajustan sus proyecciones de costes. El Euríbor, que venía descontando recortes del BCE para el otoño, podría verse presionado al alza si la inflación repunta. Hoy, mientras los mercados europeos abren a la baja, el Mar Rojo ha dejado de ser un problema periférico para convertirse en un riesgo sistémico para la desinflación.
Con la llegada de Agave 4.2, el cliente validador principal de Solana, la red se da un empujón que no solo mejora las cifras: redefine las reglas del juego para los desarrolladores. La nueva versión deja lista la infraestructura para bloques de 200 milisegundos, amplía el límite de las transacciones a 4.096 bytes (más del triple que hasta ahora) y rebaja un 90 % la fianza de estado, el depósito que hay que inmovilizar por cada dato almacenado. Anatoly Yakovenko, cofundador de Solana, ha salido a reivindicar que este salto «confirma la apuesta original por la velocidad» que definió al proyecto desde su nacimiento. Y como guinda, Alpenglow, la gran aceleración de la red, ya está funcional y a punto de activarse en el siguiente gran paso.
Qué trae Agave 4.2: tres cambios con nombre propio
El arsenal de Agave 4.2 se articula en torno a tres mejoras clave, todas ellas protegidas por feature gates (mecanismos de activación progresiva que permiten a la red asimilar los cambios sin sobresaltos). La primera es la capacidad de acortar los slots —las ventanas de tiempo durante las que un validador propone un bloque— de 400 a 200 milisegundos. Eso se traduce en una red que puede procesar el doble de bloques por segundo, siempre que las condiciones de la red lo permitan. La segunda es el nuevo formato de transacción v1, que eleva el tamaño máximo de 1.232 a 4.096 bytes. Y la tercera, quizá la más práctica para los que desarrollan, es la reducción drástica de la renta (o fianza de estado): el depósito que hay que bloquear por cada cuenta creada en la cadena baja de 6.960 lamports por byte a 696, un recorte del 90 % que se desplegará en cinco saltos.
Detrás de estas cifras hay un cambio de filosofía. El límite de 1.232 bytes era una herencia de los tiempos en que Solana enviaba las transacciones por UDP, donde cada mensaje debía caber en un único paquete de red. Ahora, con QUIC —el protocolo de transporte que usa la red desde hace tiempo—, ese corsé ya no tiene sentido. Y levantar el techo permite que operaciones criptográficas pesadas, como las pruebas de conocimiento cero o las firmas múltiples, quepan en una sola instrucción. «Antes, un desarrollador tenía que trocear una verificación compleja o recurrir a tablas de búsqueda que añadían complejidad. Ahora lo hace de un tirón», resume el detallado artículo técnico de Helius.
Menos fricción para el que construye, menos barreras para el que llega
Para quien no escribe código, el cambio más tangible de Agave 4.2 es la rebaja de la fianza de estado. Hasta ahora, crear una cuenta de token SPL (el estándar de Solana, equivalente a un monedero para cada criptoactivo) exigía inmovilizar unos 0,16 dólares. Con la nueva tarifa, esa cantidad bajará a menos de dos céntimos. Cuando un proyecto tiene que repartir tokens o un stablecoin a miles de usuarios, ese coste puede decidir si subvenciona la incorporación o se la carga al usuario final.
Las transacciones de 4.096 bytes también alivian uno de los mayores quebraderos de cabeza de los desarrolladores: las Address Lookup Tables (ALT). Con el límite antiguo, meter todas las cuentas que tocaba una operación era imposible, obligando a usar punteros a tablas externas que a veces caducaban. «Ahora podemos incluir directamente las 64 direcciones completas y olvidarnos de las tablas», comenta la documentación de la actualización. Para el que construye, es menos complejidad; para el usuario, menos riesgo de que una operación falle porque una tabla ya no existe.
La flexibilidad de crear cuentas por unos céntimos y meter miles de instrucciones en un solo bloque cambia las reglas del juego para los desarrolladores.
El recorte de la fianza tiene, eso sí, un reverso. Si almacenar datos en la cadena sale más barato, un actor malicioso podría intentar saturar de basura el disco de cada validador. La Fundación Solana ha estimado que, para llenar los 500 GB de espacio libre que aún le quedan a un validador típico, harían falta unos 17,2 millones de dólares en SOL. Con un almacenamiento ampliado a 2 TB, la cifra sube a 51 millones. Aún así, la red se ha blindado por si acaso: si alguna vez hay que volver a subir la fianza, las cuentas antiguas no se verán penalizadas, una salvaguarda técnica que evita sorpresas desagradables.
La apuesta por la velocidad nunca se apagó
Solana ha vivido paradas, críticas por centralización y la resaca de FTX. Pero cada gran actualización del cliente validador —desde la migración a QUIC en 2022 hasta la llegada de Firedancer como cliente alternativo— ha reforzado la misma tesis: la velocidad, si se combina con estabilidad, atrae a los constructores. Agave 4.2 es el penúltimo peldaño antes de que Alpenglow se active: entonces, la red podrá alcanzar decenas de miles de transacciones por segundo sin que los validadores más modestos se queden atrás.
Anatoly Yakovenko lo sabe y lo ha celebrado. Su mensaje, más allá de los tecnicismos, es que Solana no se ha desviado un milímetro del camino que trazó en 2018: ser la capa de ejecución más rápida para las aplicaciones descentralizadas. Mientras otras redes discuten sobre fragmentación o pruebas de participación, Solana sigue afinando su motor. Y Agave 4.2 demuestra que la obsesión por los milisegundos y los bytes no solo es legítima: es la razón por la que cada día entran más proyectos a su ecosistema.
La estrategia de la IA china de código abierto se tambalea tras la publicación de un estudio que demuestra que varios de sus modelos más populares fueron entrenados con datos generados por GPT, Claude y Gemini. Los investigadores han hallado indicios sólidos de que DeepSeek, Qwen y otros modelos asiáticos incorporaron respuestas generadas por los líderes occidentales, lo que cuestiona la autosuficiencia proclamada y la ventaja competitiva que ofrecían como alternativa ‘gratuita’.
Claves de la operación
Los modelos chinos abiertos se nutrieron de respuestas de GPT y Claude. Un nuevo método de análisis de los pensamientos internos de los modelos revela patrones de entrenamiento con outputs de los grandes sistemas propietarios de EE. UU.
El ‘chollo’ de la IA gratuita se desvanece por riesgos legales. La dependencia encubierta de los modelos occidentales abre la puerta a conflictos de propiedad intelectual y a una posible pérdida de confianza del mercado.
La seguridad nacional y la soberanía europea entran en juego. El caso expone la fragilidad de los ecosistemas que basan su oferta en costes marginales cero sin transparencia sobre la procedencia de los datos de entrenamiento.
El hallazgo, difundido por Wired a partir de una técnica bautizada como ‘pensamiento en voz alta’, desmonta la narrativa de que las tecnológicas chinas habían alcanzado la paridad con las estadounidenses a base de innovación propia y datos públicos. En realidad, varios modelos que se exhibían como alternativas baratas a ChatGPT o Claude habrían aprendido comportamiento, estructura de respuesta y hasta sesgos directamente de sus rivales.
Un chollo con trampa: la dependencia oculta de Occidente
El atractivo de modelos como DeepSeek‑V2 o Qwen‑2 residía en su rendimiento casi equiparable al de los líderes del sector a un coste de computación y licencia ínfimo. Startups, pymes y departamentos de innovación de todo el mundo los adoptaron como una vía rápida para incorporar inteligencia artificial sin depender de los ecosistemas cerrados de OpenAI, Google o Anthropic.
Sin embargo, el método de inspección probado por el equipo de investigación encuentra que esos modelos replican con asombrosa fidelidad las estructuras de razonamiento, las traducciones y hasta los errores característicos de sus supuestos competidores. La explicación más plausible, apuntan los autores, es que parte del entrenamiento se realizó con corpus de conversaciones extraídas de las APIs de los gigantes estadounidenses, una práctica que bordea los términos de servicio y que podría constituir una infracción de propiedad intelectual.
Los modelos chinos no corrían más baratos por genialidad propia, sino porque en realidad viajaban con el billete pagado por OpenAI y Anthropic.
El negocio de la IA abierta china, bajo la lupa legal
La revelación sitúa a los pesos pesados tecnológicos de Pekín en una posición incómoda. Alibaba, Baidu y los laboratorios respaldados por el Estado han cimentado buena parte de su proyección internacional en la bandera del código abierto. Ahora, si se confirma que los modelos estrella han utilizado de forma masiva datos generados por sistemas comerciales cerrados, la reputación de transparencia y soberanía digital se vendrá abajo.
Además, las consecuencias contractuales no son menores. Los términos de uso de GPT‑4, Claude y Gemini prohíben expresamente emplear sus salidas para entrenar modelos competidores. Si se demuestra que los laboratorios chinos infringieron esas condiciones, los licenciantes podrían reclamar daños, exigir la retirada de los modelos o incluso solicitar el bloqueo de las plataformas que los distribuyen en terceros países.
En la práctica, los clientes empresariales que hayan integrado esos modelos en sus flujos de trabajo quedan expuestos a un riesgo de litigio indirecto y a una interrupción del servicio si los proveedores se ven forzados a cesar la distribución. La noticia ya ha encendido las alarmas en los departamentos jurídicos de media Europa.
Lo que España y Europa pueden aprender del desplome
El caso golpea de lleno a la estrategia europea de fomento del código abierto como salvaguarda de la soberanía digital. En España, donde buena parte de las startups de IA han adoptado modelos chinos para abaratar sus pruebas de concepto, la revelación provocará un replanteamiento inmediato. El coste cero se ha revelado como un espejismo que esconde una factura en forma de inseguridad jurídica y dependencia tecnológica no declarada.
Conviene recordar que la española Telefónica, a través de su filial Telefónica Tech, ha apostado por alianzas con varios laboratorios internacionales para no quedar atada a un único proveedor. Sin embargo, la tentación de abrazar modelos chinos gratuitos —presentes ya en hubs como Hugging Face— era un atajo tentador para muchas pymes. Ahora, ese atajo se ha convertido en una trampa que obliga a repensar las políticas de comprobación de la cadena de entrenamiento en cualquier contrato público o privado que involucre inteligencia artificial.
Desde Bruselas, la reacción no ha tardado. La Comisión Europea ya había advertido en el Libro Blanco sobre IA que la opacidad en la procedencia de los datos de entrenamiento sería un factor de riesgo sistémico. La nueva evidencia refuerza la necesidad de que la AI Act —cuya plena aplicación está escalonada hasta 2028— incluya mecanismos de auditoría sobre el origen de los datos de manera urgente, especialmente para los modelos de propósito general.
Mientras tanto, el chollo de la IA china abierta se desvanece. Lo que parecía un regalo para el ecosistema emprendedor se ha quedado en un señuelo con fecha de caducidad. La factura, ahora, empieza a llegar.
Los tres grandes fabricantes de memoria —Samsung, SK hynix y Micron— ya han comprometido la totalidad de su capacidad de producción de DRAM y HBM para 2027. La demanda de inteligencia artificial ha devorado la oferta antes incluso de que arranque el año, una situación sin precedentes que tensiona la cadena de suministro y anticipa un alza de precios en servidores, centros de datos y, más tarde, en los dispositivos de consumo.
Claves de la operación
Los tres gigantes de la memoria ya han vendido 2027. Samsung, SK hynix y Micron han asignado toda su producción prevista para el próximo año, impulsados por pedidos de IA y contratos de largo plazo.
La HBM acapara hasta el 30% de las obleas de DRAM. Micron y TrendForce advierten de que la memoria de alto ancho de banda está desplazando al resto de productos, lo que reducirá la disponibilidad para PC y smartphones.
Los clientes pagan depósitos por adelantado y apenas cubren el 60-70% de lo solicitado. Los contratos a entre 3 y 5 años se han convertido en la norma, y la oferta sigue sin alcanzar para todos, con prioridad para los grandes proveedores de nube.
El cuello de botella silencioso: cuando la memoria dicta el ritmo de la IA
No toda la memoria es igual. La DRAM convencional se emplea en servidores, ordenadores y teléfonos, pero la HBM (High Bandwidth Memory) apila varias capas para multiplicar el ancho de banda y resulta indispensable junto a las GPU y los aceleradores de inteligencia artificial. La diferencia está en que fabricar HBM consume muchos más recursos de oblea que la DRAM estándar, y ese desplazamiento está reescribiendo las reglas del mercado.
Micron ha reconocido que el crecimiento de la HBM está restringiendo la oferta de productos DRAM que no son de alto ancho de banda. Según las estimaciones de TrendForce que recoge DigiTimes, a finales de 2027 la HBM podría absorber cerca del 30% del total de obleas DRAM procesadas. La cifra deja poco margen para el resto de sectores. De hecho, la consultora ya apunta que este desequilibrio se traducirá en una menor asignación de DRAM para los fabricantes de PC y smartphones durante 2027.
La presión no es coyuntural. Aumentar la capacidad de producción exige nuevas salas limpias, equipamiento y, en el caso de la HBM, ampliar también las líneas de empaquetado avanzado. Micron no espera que sus nuevas instalaciones contribuyan de forma significativa hasta bien entrado 2027, por lo que el desajuste entre la oferta y la demanda se mantendrá al menos durante todo el próximo año.
El precio de la escasez: de los centros de datos al móvil
Los contratos a largo plazo se han convertido en la única vía para garantizar suministro. Según fuentes de la industria citadas por DigiTimes, los grandes fabricantes están cerrando acuerdos de entre 3 y 5 años y, aun así, los compradores no consiguen todo lo que piden. Las asignaciones suelen cubrir apenas entre el 60 y el 70% de las cantidades solicitadas. Los anticipos y depósitos para reservar cuota son práctica habitual.
En ese entorno, los proveedores de servicios cloud y las empresas directamente vinculadas a la inteligencia artificial reciben un trato preferencial. La contrapartida la sufren los productores de dispositivos de consumo: la mayoría de los fabricantes de smartphones y PC podría recibir en 2027 menos DRAM que en 2026, lo que obligaría a ajustar sus márgenes o trasladar el sobrecoste al precio final.
En España, el impacto podría sentirse con especial intensidad en las grandes inversiones de centros de datos. Proyectos como el de AWS en Aragón —17.000 millones de euros hasta 2032— dependen de servidores cargados de memoria; cualquier incremento sostenido del precio de la DRAM y la HBM erosiona la rentabilidad esperada de esas infraestructuras y, en último término, puede encarecer los servicios cloud que consumen las empresas españolas.
La memoria ha pasado de ser un componente de coste a la divisa que determina la velocidad de crecimiento de la inteligencia artificial.
Lecciones de un mercado cíclico: ¿se repetirá la crisis de chips de 2020?
La historia del mercado de la memoria está llena de ciclos de escasez seguidos de excesos de oferta. En 2017-2018, la demanda de centros de datos y smartphones disparó los precios de la DRAM hasta máximos históricos; en 2019, la batalla de inventarios entre los fabricantes hundió las cotizaciones un 70%. Aquel episodio dejó claro que la memoria es un commodity con una volatilidad extrema.
La diferencia ahora es que la inteligencia artificial no es un ciclo de producto, sino una demanda estructural. Los hyperscalers proyectan necesidades de memoria que crecen a doble dígito cada año, y la HBM, con sus exigencias de proceso, limita la capacidad de reacción de la oferta. Sin embargo, el riesgo de una burbuja no ha desaparecido: si el ritmo de adopción de la IA se modera o si las nuevas técnicas de compresión de modelos reducen el consumo de memoria, el mercado podría encontrarse con un exceso de capacidad cuando las fábricas en construcción entren en funcionamiento.
En España, las telecos ya vivieron el ciclo anterior. Telefónica, por ejemplo, tuvo que gestionar el encarecimiento de sus servidores durante la crisis de 2017 y después se benefició de los precios bajos. Aquella experiencia enseña que asegurar la memoria con tanta anticipación es un arma de doble filo. La cuota de 2027 que hoy se disputan los grandes clientes de la nube es, en realidad, una apuesta sobre la velocidad a la que la IA seguirá creciendo. Y esa apuesta se está jugando más de doce meses antes de que las primeras obleas salgan de la cadena de producción.
Un radar móvil de la DGT en San Vicente del Raspeig (Alicante) ha cazado a 120 conductores en tan solo 40 minutos. Todos circulaban por encima de los 50 km/h en la calle Río Turia, una vía urbana principal de esta localidad de 60.000 habitantes. Las denuncias acarrean multas de hasta 600 euros y la pérdida de 6 puntos del carnet.
El dispositivo se activó durante la campaña de velocidad que la DGT desarrolló la semana pasada en colaboración con la Policía Local de San Vicente. La calle Río Turia, uno de los ejes con más tráfico del municipio, registró una media de tres infracciones por minuto. Los agentes hicieron públicos los datos para evidenciar el problema recurrente del exceso de velocidad en las ciudades.
Tres conductores por minuto fueron sancionados por superar el límite de 50 km/h en pleno casco urbano. La cifra ha llevado al Ayuntamiento a revisar la seguridad de la vía.
Control en San Vicente del Raspeig: 120 multas en 40 minutos
El radar móvil se ubicó en un tramo concreto de la calle Río Turia, una vía de doble sentido en la que conviven vehículos, peatones y comercios. La Policía Local confirmó que los 120 conductores denunciados rebasaron el límite legal establecido en 50 km/h. Algunos lo superaron de forma muy significativa, lo que motivó que las sanciones pudieran alcanzar los 600 euros y la resta de puntos.
El Ayuntamiento de San Vicente del Raspeig ha anunciado que elaborará informes específicos para determinar si existen factores estructurales —señalización deficiente, diseño de la calzada o zonas de aceleración— que estén favoreciendo los excesos de velocidad. Mientras tanto, la DGT mantiene su estrategia de campañas intensivas para disuadir estas conductas.
Las sanciones por superar los 50 km/h en ciudad
Superar el límite de velocidad en una vía urbana está tipificado como infracción grave o muy grave en función del exceso. La sanción económica y la pérdida de puntos dependen del margen sobrepasado:
Hasta 20 km/h de exceso: 100 euros, sin puntos.
Entre 21 y 30 km/h: 300 euros y 2 puntos.
Entre 31 y 40 km/h: 400 euros y 4 puntos.
Entre 41 y 50 km/h: 500 euros y 6 puntos.
Más de 50 km/h: 600 euros y 6 puntos (y posible delito penal).
Estas cuantías se recogen en la Ley de Tráfico y no admiten descuento por pronto pago si se acumulan con otros supuestos. En el caso del radar de San Vicente, la mayoría de las denuncias se sitúan en la franja de los 400-600 euros, aunque la Policía Local no ha detallado el desglose por exceso.
Seguridad o recaudación: el eterno debate
Cuando un solo radar en una vía urbana registra 120 infracciones en menos de una hora, es inevitable que surja la pregunta: ¿estamos ante un fin recaudatorio o ante un problema real de seguridad? La DGT siempre defiende que los controles de velocidad tienen un carácter eminentemente preventivo, y no es difícil darles la razón si atendemos a los datos de siniestralidad: el exceso de velocidad está presente en uno de cada tres accidentes mortales en España.
No obstante, la cifra de San Vicente refleja también un deficiente respeto a las normas en el casco urbano. Si la mayoría de los conductores supera el límite en una vía tan transitada, la seguridad vial no está garantizada. De ahí que el Ayuntamiento haya decidido estudiar la configuración de la calle. No se trata solo de multar: se trata de entender por qué ocurre y ponerle remedio.
Mientras tanto, la recomendación es clara: respetar los 50 km/h en ciudad no solo evita multas de hasta 600 euros y 6 puntos, sino que salva vidas. Los radares seguirán apareciendo, y esta campaña de agosto ha demostrado que un solo control puede destapar un problema de conciencia colectiva.
🚨 Ficha de la Normativa
Infracción / Novedad: Exceso de velocidad en vía urbana limitada a 50 km/h.
Sanción económica: Desde 100 euros (sin puntos) hasta 600 euros, según el exceso.
Puntos del carnet: Hasta 6 puntos para excesos muy graves.
Entrada en vigor: Normativa vigente (Ley de Tráfico y Reglamento General de Circulación).
Ver el eclipse solar desde el coche parado en el arcén o grabándolo con el móvil conlleva multa de 200 euros y 6 puntos. La DGT recuerda que detenerse en el arcen para contemplar el fenómeno sin causa justificada es una infracción grave, y manipular el teléfono mientras se conduce suma una sanción aún más severa. Este 12 de agosto, con el eclipse total recorriendo buena parte de España, conviene conocer tanto el impacto en el bolsillo como el peligro para la vista.
Qué sanciones aplica la DGT por ver el eclipse desde el coche
Detenerse en el arcén sin un motivo de emergencia está tipificado en el artículo 90 del Reglamento General de Circulación como infracción grave. Tal y como señala la Ley sobre Tráfico, Circulación de Vehículos a Motor y Seguridad Vial, la parada o estacionamiento en lugares prohibidos o peligrosos se sanciona con una multa de 200 euros. Bajo ningún concepto un eclipse se considera una emergencia, y los agentes de la Guardia Civil de Tráfico estarán vigilantes durante el evento astronómico. Los controles se intensificarán en las horas centrales del día, cuando la visibilidad del eclipse sea mayor, para evitar conductas de riesgo.
Más cara puede salir la tentación de grabar el eclipse mientras se conduce. Utilizar el teléfono móvil al volante con la mano está castigado con 200 euros y la pérdida de 6 puntos del carnet desde la reforma de la Ley de Tráfico de 2021. Sujetar el dispositivo para capturar el momento equivale a una manipulación manual, así que la infracción se aplica de lleno. La DGT no tolerará excusas: cualquier conductor que sea sorprendido grabando el cielo en lugar de atender a la carretera afrontará la multa completa y la resta de puntos.
Riesgos oculares: el parabrisas no protege
Los especialistas en oftalmología consultados por este medio advierten de que mirar directamente al sol —incluso durante un eclipse— a través del parabrisas del coche puede provocar una retinopatía solar con daños irreversibles. Aunque los cristales laminados filtran gran parte de la radiación ultravioleta e infrarroja, la luz visible que penetra en el habitáculo es suficiente para lesionar la mácula. La retina no siente dolor, por lo que la lesión puede manifestarse horas después con manchas en la visión o pérdida de agudeza central.
Tampoco sirven de protección las lunas tintadas, por muy oscuras que sean, ni las gafas de sol convencionales. La única barrera segura son las gafas de eclipse que cumplen la norma ISO 12312-2, diseñadas para filtrar el espectro dañino. Una precaución adicional: no se deben utilizar esas gafas especiales mientras se conduce, ya que su opacidad reduce drásticamente el campo visual y puede provocar un accidente. La recomendación de la DGT es clara: si quieres ver el eclipse, sal del coche en un lugar seguro y emplea el equipo homologado.
Mirar el eclipse a través del parabrisas o con gafas de sol normales puede provocar retinopatía solar irreversible.
Cómo ver el eclipse sin multas y con seguridad
La fórmula más sencilla pasa por estacionar en un área habilitada alejada de la calzada —nunca en el arcén— y salir del vehículo. De ese modo se evita cualquier sanción de tráfico y se puede disfrutar del espectáculo astronómico con las gafas de eclipse adecuadas. Si viajas como pasajero, también puedes contemplar el fenómeno desde el interior del coche siempre que lleves puesta la protección ocular homologada y no interfieras en la conducción.
Para los conductores que se encuentren en plena ruta durante el eclipse, la DGT insiste en que lo prioritario es mantener la atención en la vía. Si el deslumbramiento molesta, se recomienda bajar la visera y, en caso de ser necesario, detenerse en el primer área de servicio o salida señalizada. Pero nunca, bajo ningún concepto, frenar de golpe en el arcén para echar un vistazo.
Análisis Merca2.es: multas proporcionadas y riesgos reales
La coincidencia de un eclipse total con la normativa de tráfico más estricta de la última década pone a prueba la prudencia de muchos conductores. Las sanciones de 200 euros por parar en el arcén pueden parecer desmesuradas a quien solo busca unos segundos de observación, pero el riesgo de colisión con vehículos que circulan a gran velocidad es real y bien documentado. Los arcenes son, por definición, zonas de emergencia; convertir un eclipse en excusa para ocuparlos supone un peligro evitable.
En cuanto a la multa por el móvil, 6 puntos y 200 euros responden a una política de tolerancia cero frente a las distracciones. Grabar el evento mientras se conduce implica despegar la vista de la carretera durante varios segundos: a 120 km/h, el coche recorre más de 66 metros cada dos segundos sin control visual. La sanción busca disuadir un comportamiento cuyas consecuencias pueden ser letales. A ello se suma el daño retiniano irreversible de mirar el sol sin protección, un problema médico que, aunque no tenga multa, puede costar la visión central.
Lejos de un afán recaudatorio, la actuación de la DGT está alineada con la seguridad vial y la protección de los automovilistas. Desde este medio animamos a disfrutar del eclipse, pero con las gafas homologadas y el coche bien aparcado. La carretera no es un observatorio.
🚨 Ficha de la Normativa
Infracción / Novedad: Detenerse indebidamente en el arcén para observar el eclipse o manipular el teléfono móvil para grabarlo mientras se conduce.
Sanción económica: 200 euros por parada en el arcén; 200 euros adicionales por uso manual del móvil al volante.
Puntos del carnet: Sin resta de puntos por la parada en el arcén; 6 puntos por emplear el móvil mientras se conduce.
Entrada en vigor: Ya vigente. Aplicable durante toda la jornada del 12 de agosto de 2026.