La conselleira del Mar, Marta Villaverde, participó en la clausura del II Foro Competemar, organizado por el Clúster Alimentario de Galicia (Clusaga) en Santiago de Compostela. Allí destacó la internacionalización, la innovación y la diferenciación de los productos como factores para reforzar la competitividad de las empresas de la cadena mar-industria gallega.
Villaverde señaló que la internacionalización es una herramienta esencial ante el aumento de los costes, los aranceles y la competencia de terceros países. También defendió la diferenciación y la puesta en valor de la autenticidad, la esencia y la calidad de los productos gallegos.
La conselleira recordó que las exportaciones de la cadena mar-industria gallega alcanzaron un nuevo récord en el último ejercicio, con casi 2.900 millones de euros y presencia en más de 140 países. Asimismo, incidió en la ventaja de reforzar la identificación y el potencial de Galicia Calidade.
Información de mercado y nuevas oportunidades
La responsable autonómica subrayó la importancia de disponer de información actualizada sobre los mercados exteriores y sus tendencias para facilitar las decisiones empresariales. En este contexto, destacó la presentación del Observatorio Agroalimentario de Galicia durante el foro y el valor de las alianzas entre sectores, especialmente las vinculadas a los productos del mar y los vinos gallegos, para impulsar nuevas oportunidades comerciales.
Villaverde puso en valor las actividades de Competemar 2026, entre ellas las misiones comerciales directas, los encuentros con compradores internacionales en Galicia y la iniciativa gastronómica Taste the Sea, celebrada en Londres para dar a conocer los productos del mar gallegos en el mercado británico. También agradeció la participación de las empresas y profesionales, así como la colaboración de Clusaga y Cajamar, y destacó la formación, la innovación y la apertura comercial como ámbitos importantes para afrontar los retos del sector mar-alimentario.
Formación para la internacionalización
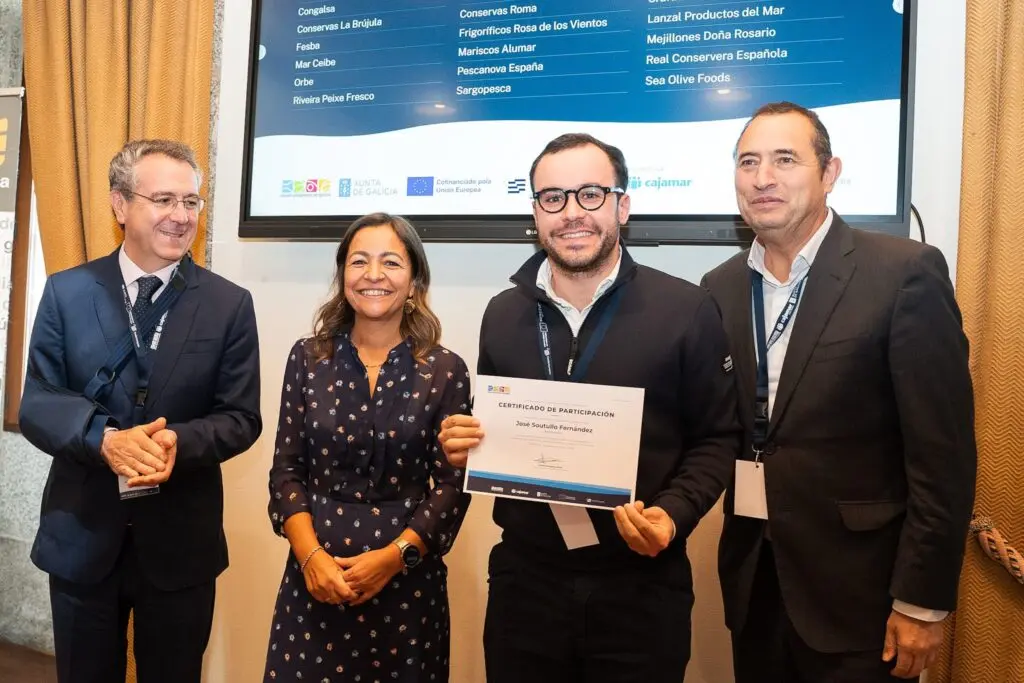
La conselleira participó en la entrega de diplomas a las empresas que completaron el Programa de Especialización en Márketing e Internacionalización del Sector Mar-Alimentario. El programa se desarrolló durante ocho meses e incluyó 75 horas de formación y tutorías personalizadas para elaborar planes de internacionalización. En esta edición participaron 20 empresas, que recibieron formación y asesoramiento para mejorar su posicionamiento y capacidad de acceso a nuevos mercados.
La iniciativa se enmarca en el convenio de colaboración entre la Consellería del Mar y Clusaga, cofinanciado por el Fondo Europeo Marítimo, de Pesca y de Acuicultura (FEMPA) y con el apoyo del Grupo Cooperativo Cajamar. El acuerdo correspondiente a 2026 cuenta con un presupuesto de 185.500 euros, financiado a partes iguales por la Administración autonómica y Clusaga.
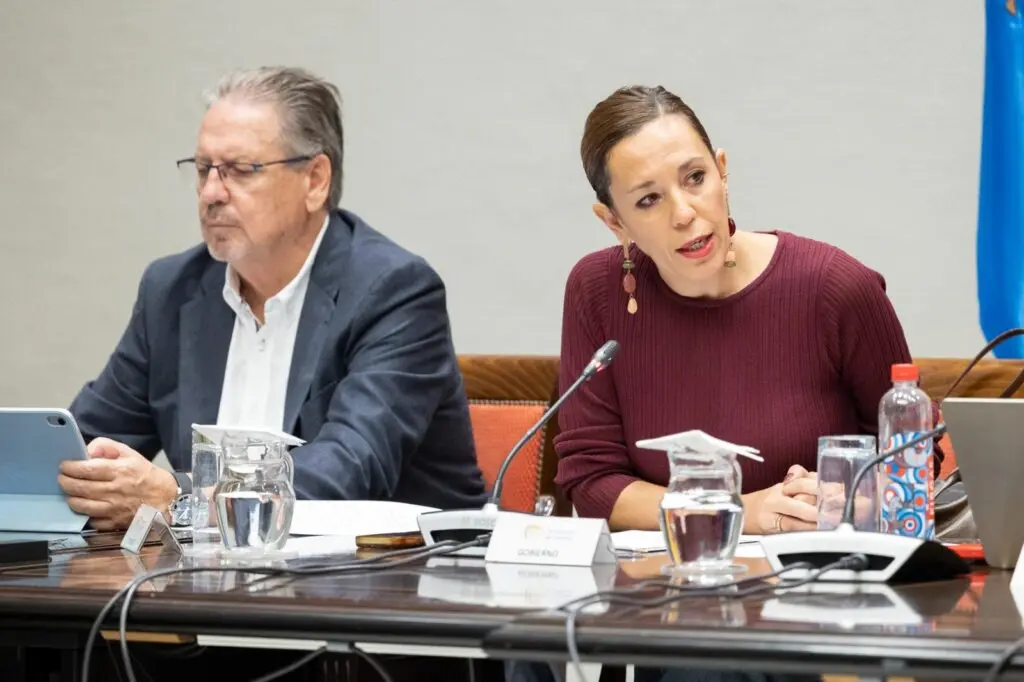
La Consejería de Turismo y Empleo de Canarias contará en 2027 con 189.511.064 euros y el Servicio Canario de Empleo (SCE), con 351.501.582 euros. En conjunto, los recursos ascienden a 541.012.646 euros. La consejera del área, Jéssica de León, presentó estas cifras durante su comparecencia en comisión parlamentaria y señaló que permitirán mantener las líneas de trabajo en turismo, formación y empleo.
El presupuesto del SCE aumenta un 0,02%, hasta los 351,5 millones, destinados principalmente a formación, orientación profesional e inserción laboral de personas desempleadas y ocupadas, además de atender las necesidades de cualificación de las empresas. La Consejería, sin gastos de personal, incrementa sus recursos un 1,15% si se excluye la financiación extraordinaria del Mecanismo de Recuperación y Resiliencia (MRR). La reducción del 23% respecto a 2026 se atribuye principalmente al descenso de esos fondos, cuya dotación queda en 2,36 millones.
Inversiones y formación turística
Los tres centros directivos del área turística suman 85,86 millones de euros, un 2,43% más que el ejercicio anterior, sin contar los servicios comunes ni el MRR. Entre las nuevas líneas de la Dirección General de Infraestructura, Sostenibilidad y Calidad Turística figuran 900.000 euros para embellecer el patrimonio turístico, otros 900.000 para crear y mejorar zonas de acampada y 478.040 euros para turismo rural y enoturismo.
En relación con las zonas de acampada, De León recordó que se aprobó recientemente el decreto que regula los establecimientos turísticos de alojamiento al aire libre y singulares. La Viceconsejería de Turismo eleva su presupuesto un 13,73%, hasta 4,25 millones. Para el Observatorio Turístico y el Sistema de Información Turística se destinan 906.473 euros, un 14,6% más; además, se reservan 200.000 euros para el Foro Iberoamericano de Turismo y un Congreso de Agencias de Viaje.
La Dirección General de Ordenación, Formación y Promoción Turística contará con 58,17 millones de euros. Su programa de Formación Profesional Turística aumenta un 13,53%, hasta 9,53 millones. A través de Hecansa se desarrollarán acciones de preparación para las pruebas de habilitación de guías turísticos y se intensificará la formación en turismo activo.
Aportaciones a empresas públicas
Promotur dispondrá de 43 millones de euros, incluidos 6,65 millones para su nueva responsabilidad de gestionar patrocinios deportivos profesionales. Sin esa partida, los recursos para dar continuidad a su actividad anterior ascienden a 36,36 millones. Entre las prioridades mencionadas figuran la promoción en mercados de mayor valor, la conectividad aérea, la inteligencia turística, la digitalización, la acción climática y el programa Regnext.
Hecansa recibirá 8,92 millones, un 14,79% más. La aportación incluye 400.000 euros para las actividades del nuevo Centro Tecnológico y 50.000 para formación y actualización profesional de guías turísticos. También se mantienen 1,67 millones para acciones formativas, 150.000 para becas y 500.000 para modernizar los centros.
Gesprotur contará con 6,9 millones, un 9,56% más: 4,55 millones para proyectos FEDER y 1,09 millones para el Plan de Dinamización Turística. En el presupuesto del SCE, el programa de inserción y reinserción ocupacional de personas desempleadas concentra el 64,53% de los recursos y financia acciones de formación, orientación profesional y apoyo al autoempleo.
Empleo y Economía Social
Durante su intervención, De León aludió a los datos de octubre: la afiliación a la Seguridad Social en Canarias alcanzó las 989.058 personas, 14.812 más que en septiembre y un 3,22% por encima del año anterior. También indicó que octubre registró el segundo mejor dato de desempleo para ese mes desde 2007 y que el paro de larga duración bajó en 4.259 personas en un año.
La consejera recordó que en 2026 se desarrolló un programa de formación para personas desempleadas dotado con 67,5 millones de euros y alrededor de 40.000 participantes. Para 2027, las cuentas incorporan un millón de euros para la Capitalidad Española de la Economía Social, que ostentará Canarias ese año. La financiación permitirá desarrollar iniciativas de visibilización del sector, emprendimiento colectivo, empleo estable y colaboración entre administraciones y empresas.
Servicios laborales
La Dirección General de Trabajo contará con 8,47 millones de euros, un 11,66% más que en 2026. Entre las actuaciones previstas está continuar la modernización del Servicio de Mediación, Arbitraje y Conciliación (SEMAC), con cerca de 800.000 euros para avanzar en su digitalización y en la prestación telemática de servicios. Según expuso De León, el proceso y el trabajo del personal han permitido reducir las listas de espera acumuladas durante más de una década; el tiempo medio para celebrar una conciliación ronda los veinte días.
Las cuentas incluyen subvenciones para financiar camas elevables y carritos eléctricos en establecimientos hoteleros, en cumplimiento de la modificación legislativa aprobada por el Parlamento de Canarias y con el objetivo de mejorar la seguridad y la salud laboral de las camareras de pisos. La Viceconsejería de Empleo mantiene 1,34 millones, de los que 1,27 millones se destinan a Funcatra, y consolida 40.000 euros para las Cátedras de Diálogo Social de las universidades públicas canarias.
Funcatra dispondrá de 5,97 millones de euros para mantener sus actuaciones de apoyo al empleo y la formación. Se mantienen las principales aportaciones para su funcionamiento, el Observatorio Canario del Empleo (OBECAN) y la Estrategia de Apoyo al Empleo.
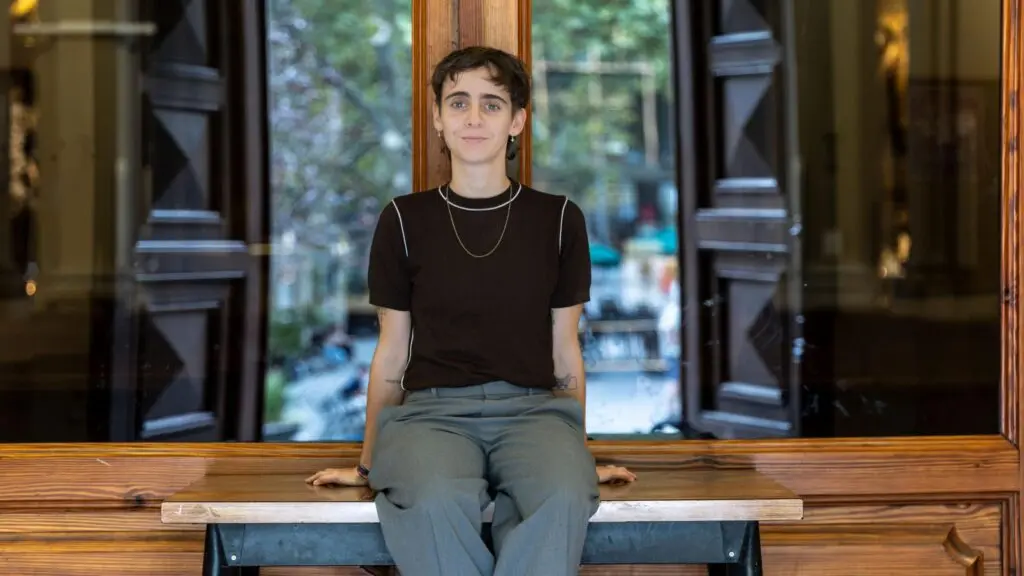
La científica Lucía Matamoros participará en 2027 en Hypatia III, una misión que simulará las condiciones de una futura expedición a Marte. La iniciativa, impulsada por la asociación Hypatia Mars, reunirá a mujeres de distintas disciplinas en una estación de investigación análoga al planeta.
Matamoros es la entrevistada de esta semana en ‘Noms propis’, el programa de entrevistas en profundidad de RTVE Catalunya, dirigido y presentado por Anna Cler y emitido los domingos en La 2Cat. En la conversación también habla de su diagnóstico de TDA en la edad adulta y de cómo comprender su cerebro le cambió la vida.
Una trayectoria entre ciencia y tecnología
Ingeniera, nanocientífica, gestora de proyectos tecnológicos y astronauta análoga, Matamoros cuenta que desde pequeña le interesaban muchas actividades y que esa curiosidad la llevó a explorar distintos caminos, emprender y asumir nuevos retos.
La barcelonesa recibió el diagnóstico de TDA a los 21 años. Explica que le permitió poner palabras a una sensación que llevaba tiempo experimentando. También señala que sus neurodivergencias le han aportado aspectos positivos, aunque en otras situaciones le han causado dificultades.
Una misión análoga a Marte
A lo largo de su trayectoria, Matamoros ha trabajado en investigación científica, innovación y tecnología, desde los telescopios del Teide hasta proyectos digitales del FC Barcelona.
En 2027 formará parte de Hypatia III, la tercera misión de la asociación Hypatia Mars. Sus integrantes convivirán en una estación de investigación análoga a Marte para simular las condiciones de una futura misión al planeta.
Saltarse un semáforo en rojo en Málaga cuesta 200 euros y cuatro puntos del carnet. Las cámaras foto-rojo del Ayuntamiento han detectado 21.746 infracciones en su primer año de funcionamiento, entre el 22 de septiembre de 2025 y el 24 de agosto de 2026.
La cifra consta en la respuesta del Área de Movilidad a una pregunta escrita del grupo municipal Con Málaga. Son casi 60 conductores sancionados cada jornada. Sin aviso previo y sin margen para el frenazo tardío.
Seis dispositivos cubren la ciudad. Cuatro se concentran en la Avenida Valle-Inclán, un eje troncal de la Ronda Intermedia. Los otros dos vigilan el cruce del metro en superficie con el tráfico, en Teatinos, junto al Clínico.
El sistema no dispara una foto suelta. Captura la matrícula, varias imágenes del antes, el durante y el después, y un vídeo corto, de comprobación. Funciona de día y de noche gracias a la iluminación por infrarrojos.
Con la luz en verde o en ámbar el equipo no se activa: solo el rojo dispara la cámara y, con ella, los cuatro puntos del carnet.
Dónde están las cámaras de semáforo rojo de Málaga
Los seis aparatos no están repartidos al azar. El Ayuntamiento los ha emplazado en puntos que considera conflictivos por su exposición al riesgo de colisión frontolateral.
Avenida Valle-Inclán, cruce con el Camino de Suárez: controla los dos carriles de circulación en sentido este.
Avenida Valle-Inclán, cruce con la Avenida Simón Bolívar: dos equipos, uno por sentido.
Avenida Valle-Inclán, cruce con la Avenida de la Palmilla: vigila los dos carriles en sentido este.
Cruce del metro en superficie con la Avenida Jiménez Fraud, en Teatinos: dos cámaras junto al Clínico.
Cada dispositivo va conectado al regulador semafórico. Eso significa que la cámara conoce en todo momento la fase de la luz y solo actúa cuando está en rojo. Ni con el ámbar ni con el verde se genera expediente alguno.
Ahí está el detalle que más conviene memorizar. Muchas denuncias no llegan por cruzar la intersección entera, sino por rebasar la línea de detención cuando el semáforo ya ha cambiado.
Los dos cruces que concentran casi todas las multas
La Avenida Valle-Inclán asume el grueso del volumen sancionador. Suma 15.512 infracciones, el 71,3% del total, con una media de 46 vehículos multados al día. El informe municipal describe la zona como un eje de exposición crítica por la intensidad del tráfico y la tipología de los choques.
La confluencia del metro en superficie con Jiménez Fraud, en el entorno del Clínico, acumula 6.234 expedientes, el 28,7% restante, a razón de 18 diarios. Dos realidades muy distintas dentro de la misma ciudad.
Los aforos explican parte de la diferencia. En Valle-Inclán circulan 32.165 vehículos diarios en sentido este durante los días laborables, 30.395 los sábados y 26.930 los domingos. En sentido Torremolinos la cifra baja a 24.914, 20.556 y 17.422. La hora punta de un laborable se alcanza a las 9:00, con 1.749 vehículos por hora.
200 euros, cuatro puntos y un 50% de descuento
La cuantía no la fija el Ayuntamiento, sino la normativa estatal de tráfico. Según la Dirección General de Tráfico, saltarse un semáforo rojo se sanciona con 200 euros y la retirada de cuatro puntos del permiso.
Eso sí, quien paga dentro del plazo de pronto pago se acoge a una reducción del 50%. La multa se queda en 100 euros. La pérdida de puntos, en cambio, no se negocia por vía económica.
Conviene poner la cifra en contexto. Cuatro puntos equivalen a la mitad del saldo inicial de un conductor novel, que arranca con ocho. Y suponen el doble de lo que resta una infracción media de velocidad cuando no hay reincidencia.
Hay otro detalle que se pasa por alto. La notificación llega semanas después, cuando el conductor ya no recuerda si la luz estaba ámbar o roja. La fotografía y el vídeo de comprobación son, en la práctica, la única prueba de descargo posible.
Cuatro colisiones menos en un año
El efecto sobre la siniestralidad es discreto. En la Avenida Valle-Inclán los accidentes pasaron de 115, entre septiembre de 2024 y agosto de 2025, a 111 en el periodo siguiente. Cuatro siniestros menos. Un 3,5%.
En la Avenida Jiménez Fraud los datos no muestran variaciones significativas. Con 21.746 denuncias en doce meses y una reducción de cuatro choques, el debate sobre la eficacia del sistema está servido.
La viceportavoz de Con Málaga, Toni Morillas, ha sido explícita al respecto. Sostiene que el equipo de gobierno municipal actúa con afán recaudatorio en lugar de mejorar la movilidad, y pide que los ingresos por sanciones se destinen de forma finalista a medidas de movilidad sostenible. También reconoce que algunos dispositivos cumplen una función preventiva.
Los números del entorno invitan a la comparación. El radar fijo de la misma avenida, cerca de Carlinda en sentido Torremolinos, impuso 4.767 multas en 2023 y 2.373 en 2024. Las cámaras de semáforo lo superan con holgura en un solo año.
El Ayuntamiento tiene en marcha, además, un plan licitado por casi 27 millones de euros para soterrar la Avenida Valle-Inclán en su intersección con Martínez de la Rosa y el Camino de Suárez. El objetivo declarado es suprimir la regulación semafórica de ese cruce y ganar fluidez.
Mi lectura es que la norma es fácil de cumplir y difícil de discutir: basta con detenerse ante la línea cuando la luz cambia. Pero un dispositivo que multa a 46 coches al día en un solo punto debería revisar antes su diseño semafórico que su capacidad de recaudar. Si el 71% de las denuncias se concentra en un cruce, puede que el problema sea el tiempo de ámbar o la señalización, y no solo el comportamiento del conductor.
El semáforo no negocia. Y la sanción llega igual, tanto si el salto fue deliberado como si fue un despiste de dos segundos.
🚨 Ficha de la Normativa
Infracción / Novedad: Saltarse un semáforo en rojo detectado por las cámaras foto-rojo instaladas en Málaga.
Sanción económica: 200 euros, reducible a 100 euros con pronto pago.
Puntos del carnet: 4 puntos.
Entrada en vigor: Ya vigente. Los dispositivos operan desde el 22 de septiembre de 2025.
El precio del aceite de oliva encadena meses de corrección y Carrefour ha llevado una garrafa de cinco litros de Aromas del Sur, producida por Acesur en Vilches (Jaén), a 18,75 euros: 3,75 euros el litro.
Qué hay detrás de los 3,75 euros el litro
El producto concreto es una garrafa de cinco litros de Aromas del Sur, un aceite de oliva virgen extra elaborado en Jaén por Acesur en su planta de Vilches. Es la categoría superior del aceite de oliva: se obtiene solo de aceitunas, y exclusivamente mediante procedimientos mecánicos, sin refinado posterior. En la ficha de la tienda online aparece con una valoración de 4,6 estrellas sobre 5.
Vamos a los números. El precio habitual de esa garrafa ronda los 21 euros, lo que equivale a 4,20 euros el litro. Con la rebaja se queda en 18,75 euros, o sea, 3,75 euros el litro. Son 2,25 euros menos por garrafa, un 11% de descuento, y 0,45 euros menos por litro. Ese es el dato que importa.
La campaña se comercializa con el nombre de ‘Precio imbatible’ y está activa tanto en la web de Carrefour como en su red de tiendas. Conviene leerlo como lo que es: una etiqueta comercial, no una certificación de que ese precio sea el más bajo del mercado. La comprobación real se hace con el euros por litro de cada cadena en la misma semana.
El formato de cinco litros explica que el litro salga tan ajustado. Comprar de golpe abarata envase y transporte, pero solo compensa si el aceite se consume en casa a un ritmo razonable: el AOVE no mejora con el tiempo, y una garrafa abierta y mal guardada pierde aroma antes de lo que parece.
El precio que decide no es el de la garrafa en el folleto, sino el del litro en la estantería: 3,75 euros frente a 4,20 es toda la diferencia.
Cómo comparar el aceite sin mirar el folleto
Lo primero que hay que mirar es la unidad de medida, no el precio del envase. La garrafa de 21 euros se traduce en 4,20 euros el litro; la de 18,75 euros, en 3,75. Nadie compara eso mirando la etiqueta del estante, y es la única cifra que permite poner a Carrefour, Mercadona, Lidl o Dia en la misma frase. Menos folleto, más etiqueta.
Cuatro comprobaciones que se hacen en treinta segundos:
Categoría: virgen extra, virgen y ‘aceite de oliva’ no son lo mismo ni se pagan igual.
Origen: ‘Jaén’ en el etiquetado identifica la zona de producción, no el lugar de envasado.
Formato: litro, garrafa o lata; el euros por litro es el único comparable.
Disponibilidad: la nota de la web no dice nada del lote que hay en tu tienda.
📊 La comparativa de un vistazo
Opción
Precio
Coste por litro
Garrafa 5 L, precio habitual
21 euros
4,20 euros/litro
Garrafa 5 L, con promoción
18,75 euros
3,75 euros/litro
Diferencia
2,25 euros menos
0,45 euros menos por litro (un 11%)
El etiquetado ordena el lineal por categorías, y ahí está la primera trampa: el virgen extra es el de mayor calidad organoléptica, el virgen admite defectos muy leves y el llamado ‘aceite de oliva’ es una mezcla de refinado y virgen. La diferencia de precio es real, y también la de sabor. Para quien quiera el detalle técnico, la clasificación completa está en la entrada sobre el aceite de oliva.
La letra pequeña de estas promociones se juega en tres sitios: la disponibilidad por tienda, el límite de unidades por cliente y la distancia entre el precio de la web y el de la estantería. Ninguno de esos detalles sale en el titular del folleto, y los tres pueden dejar la rebaja en nada cuando llegas al pasillo.
Frente a eso, Mercadona, Lidl y Dia mueven el precio de sus marcas propias semana a semana y con formatos distintos, así que la comparación honesta exige mismo día, misma categoría y mismo litraje. A efectos prácticos, la referencia útil no es el folleto: es el euros por litro que ves en el lineal cuando vas con el carro.
Qué mirar antes de cargar la garrafa de cinco litros
El precio del aceite de oliva lleva meses corrigiendo desde los máximos de la campaña anterior, y las cadenas han convertido este lineal en un arma de tráfico: producto visible, de compra recurrente y muy sensible al precio. De ahí que las rebajas agresivas se concentren en formatos grandes y en marcas reconocibles.
¿Compensa esta garrafa? Con los números en la mano, sí para un hogar que consuma aceite a diario: 3,75 euros el litro por un AOVE envasado en origen es un precio bajo para la categoría, y un ahorro de 0,45 euros por litro no es cosmético. Ahora bien, la oferta no convierte el producto en barato por arte de magia: sigue costando bastante más que un ‘aceite de oliva’ genérico de marca blanca, y para frituras intensas hay opciones sensatas por menos.
El matiz que cambia el ticket es el uso. En crudo, sobre una tostada o en una ensalada, la categoría extra se nota en boca y el desembolso tiene sentido. Si el destino es la freidora, manda el bolsillo. Y una advertencia sobre el formato: cinco litros son muchos litros, el aceite se oxida y conviene calcular cuánto se va a gastar de verdad antes de cargar dos garrafas para ‘aprovechar’.
🛒 El Veredicto de Compra
Divide por litro: con la garrafa a 18,75 euros, el litro queda en 3,75 euros; cualquier comparación que no use esa cifra es ruido de folleto.
Comprueba la categoría: virgen extra, virgen y ‘aceite de oliva’ son productos distintos; un precio bajo solo es negocio si es la categoría que buscas.
Mira stock y formato: confirma disponibilidad en tu tienda y límite de unidades, y no compres más litros de los que vas a consumir antes de que el aceite pierda aroma.
La DGT permite desde el pasado 1 de octubre que las motos circulen por el arcén en los atascos. Eso sí, solo cuando se cumplen tres condiciones simultáneas: tráfico denso, tramo señalizado y un máximo de 30 km/h.
La modificación del Reglamento General de Circulación busca dar cobertura legal a una maniobra que muchos motoristas ya practicaban. Hasta ahora no existía un supuesto que la autorizara de forma expresa. Ahora existe, pero acotado al escenario previsto. Fuera de él, todo sigue igual.
Qué cambia exactamente en el arcén y a quién afecta
Solo las motocicletas quedan cubiertas por el nuevo supuesto. Ni turismos, ni furgonetas, ni patinetes: el texto autoriza exclusivamente a los vehículos de dos ruedas con motor. Y la autorización no convierte el arcén en un carril más.
La propia DGT justifica el cambio por la necesidad de gestionar el flujo de vehículos y la seguridad durante los episodios de retención. Puedes consultar las líneas generales de la normativa en la web oficial del organismo. Traducido al día a día: sirve para descomprimir atascos, no para ganar tiempo en un trayecto tranquilo.
Los tres requisitos que deben cumplirse a la vez
La DGT insiste en que no es una norma generalizada ni de libre acceso. Es una excepción condicionada, y los tres filtros son acumulativos: si falla uno, la maniobra queda fuera de la ley.
Treinta por hora es el techo, no una recomendación: por encima de esa cifra el arcén deja de estar autorizado.
Tráfico denso: la autorización nace para situaciones de alta densidad o retención. Sin atasco, no hay permiso.
Señalización previa: el tramo debe estar debidamente señalizado. Si no ves la señal, ese arcén no está habilitado.
Velocidad máxima de 30 km/h: circular más rápido por el arcén convierte la maniobra en infracción.
El tercer punto es el que más se va a incumplir. En plena retención, la tentación de abrir gas es enorme. Y el margen es estrecho: treinta por hora es la velocidad de un carril bici, no la de una vía rápida.
Cuándo entra en vigor y qué excepciones contempla
La norma ya está en vigor desde el 1 de octubre de 2026. No hay periodo de adaptación ni moratoria: el reglamento se aplica tal cual desde esa fecha. Y no contempla una autorización genérica para cualquier arcén de España.
La clave está en la señalización. Un tramo sin señal específica sigue vetado a las motos, aunque haya un atasco de varios kilómetros. La lógica es sencilla: donde la DGT no ha habilitado la maniobra, no existe permiso, por mucha retención que haya.
Tampoco aparecen excepciones por tipo de vía en la información difundida por el organismo. La autorización no distingue entre autovía, autopista o carretera convencional: lo que manda es la combinación de congestión, señal y velocidad.
Cómo evitar la multa: tres comprobaciones antes de entrar al arcén
El reglamento no crea una multa nueva. Lo que hace es sacar la maniobra del terreno sancionable cuando se cumplen los requisitos. Por eso, fuera de ellos, el uso indebido del arcén se sigue resolviendo con el régimen general de infracciones de la Ley de Tráfico. La DGT no ha fijado en esta modificación un importe distinto.
Mira la señalización del tramo antes de moverte. Sin señal, no hay autorización.
Comprueba que hay retención real y no tráfico lento por obras o por un accidente ya resuelto.
Vigila el cuentakilómetros: 30 km/h es el techo, nunca el objetivo.
Una advertencia práctica más. La señalización puede empezar y terminar en pocos cientos de metros. El permiso no alcanza a toda la vía, solo al tramo habilitado. Cuando este acaba, la moto debe volver al carril convencional.
Análisis: una solución útil con letra pequeña
La medida tiene sentido. Ordenar una práctica que ya existía es mejor que dejarla en zona gris, y fijar un techo de 30 km/h reduce la diferencia de velocidad con el tráfico detenido. Ahí la norma acierta de pleno.
El problema es de ejecución. La autorización depende de una señalización que, a día de hoy, no está desplegada en todos los tramos con atascos crónicos. El motorista se encuentra con una regla que cambia cada pocos kilómetros y con la obligación de saber, en plena retención, si ese arcén concreto está habilitado.
Hay un segundo riesgo, más sutil: el efecto llamada. Muchos conductores leerán que las motos ya pueden ir por el arcén y obviarán las tres condiciones. La DGT lo ha advertido, pero el mensaje que circula en grupos de motoristas es más simple y bastante más falso.
Mi lectura: la norma es razonable y llega tarde, pero necesita señalización masiva y campañas de información. Sin eso, se convierte en una fábrica de multas evitables. Conviene recordar además que el arcén sigue siendo espacio de emergencia: una ambulancia o una grúa necesitan ese metro cuando llegan.
Hasta que la señalización se extienda, la conducta prudente es la de siempre: usar el arcén solo donde esté indicado y a la velocidad que marca el reglamento. Lo demás es arriesgarse a una sanción por ganar dos minutos.
🚨 Ficha de la Normativa
Infracción / Novedad: Circulación de motocicletas por el arcén en retenciones, autorizada solo con tráfico denso, tramo señalizado y un máximo de 30 km/h.
Sanción económica: No aplica. La modificación no crea una multa nueva; el uso indebido del arcén se rige por el régimen general de la Ley de Tráfico.
Puntos del carnet: No aplica. La norma no modifica el saldo de puntos.
Entrada en vigor: 1 de octubre de 2026, ya vigente.
El precio del aceite de oliva encara la campaña 2026/2027 con una medida sin precedentes: el Ministerio de Agricultura obliga a retirar el 12% de la producción de las almazaras para sostener el precio en origen tras dos cosechas récord.
El 12% que sale del mercado hasta septiembre de 2027
La orden, publicada en el Boletín Oficial del Estado, activa por primera vez el almacenamiento obligatorio de aceite en España. La cifra es contundente: unas 188.000 toneladas quedan inmovilizadas de forma temporal, y la retirada se aplicará sobre la producción que las almazaras declaren desde este mes de noviembre.
El motivo es aritmético. Los aforos de las comunidades autónomas apuntan a una cosecha de 1,6 millones de toneladas, un 23% más que la campaña anterior. A eso se suman unas existencias de enlace de 357.040 toneladas, un 23,3% por encima del periodo previo, según los datos del Sistema de Información de los Mercados Oleícolas (SIMO). Con ambos volúmenes, el disponible roza el 120% de la producción media de las últimas seis campañas. Con ese punto de partida se cumplen los requisitos técnicos de la orden.
La base jurídica es el artículo 5 de la norma de comercialización del aceite de oliva para esta campaña, al amparo del reglamento comunitario de la Organización Común de Mercados. Traducido: la herramienta existía, pero nunca se había usado.
La respuesta del campo no se ha hecho esperar. El secretario general de UPA Andalucía, Jesús Cózar, calificó la decisión como ‘una medida histórica’ y la valoró ‘muy positivamente’, convencido de que menos oferta con una demanda sostenida debe revertir en el precio que cobra el olivarero. La rentabilidad de la explotación, insiste, está en juego.
Retirar oferta no abarata nada: pone un suelo al precio en origen. La pregunta es si ese suelo llega a la góndola o se queda por el camino.
Ahí no hay consenso. La Comisión Nacional de los Mercados y la Competencia (CNMC) emitió un informe tras conocer el plan en el que advierte de que la retirada constituye una restricción relevante de la competencia y de que puede acabar traduciéndose en un encarecimiento para el comprador final.
Cómo se aplica la retirada, almazara por almazara
El mecanismo es sencillo de explicar y más incómodo de ejecutar. Cada almazara deberá retener el 12% de su producción mensual acumulada, con independencia de la categoría. Eso sí, cada instalación elige libremente qué tipo de aceite aparta —virgen extra, virgen u oliva— y si lo guarda en dependencias propias o ajenas.
Las comunicaciones siguen el cauce habitual del SIMO: producción mensual y existencias finales. Para vigilar que nadie haga trampa, se creará un grupo técnico que aprobará un plan de control coordinado por el Ministerio y ejecutado por las comunidades autónomas, con documentación obligatoria, e inspecciones in situ.
Habrá inspecciones.
El calendario también importa al bolsillo. Los volúmenes retirados permanecerán fuera del mercado hasta el 30 de septiembre de 2027, aunque la resolución podrá modificarse a partir del 31 de diciembre de 2026 en función de cómo evolucione la producción real. La medida nace, por tanto, con revisión incorporada.
📊 La comparativa de un vistazo
Dato de la campaña 2026/2027
Cifra
Lectura
Producción estimada
1,6 millones de toneladas
Un 23% más que la campaña anterior
Existencias de enlace
357.040 toneladas
Un 23,3% más que el periodo previo
Volumen retirado
188.000 toneladas (12%)
Fuera del mercado hasta el 30 de septiembre de 2027
Total disponible frente a la media
120%
Umbral que activa la orden ministerial
Qué significa para el precio del litro en el súper
Aquí está el matiz que de verdad cambia el ticket. La orden no fija precios: actúa sobre la cantidad. Al retirar parte de la oferta disponible, el mercado deja de tener un excedente que presionaba a la baja el precio en origen. Para el consumidor, el efecto inmediato no es una subida, sino algo menos visible y más incómodo: la bajada que tocaba por cosecha récord llega más tarde o llega más corta.
La CNMC va un paso más allá y sostiene que indisponer oferta distorsiona el libre funcionamiento del mercado, debilita los incentivos para mejorar calidad y variedad y eleva el riesgo de coordinación entre operadores. También rechaza la premisa de Agricultura de que la norma sea neutra en términos de competencia, y cuestiona el fondo del diseño: amortiguar subidas en campañas futuras de escasez a costa de limitar las bajadas en las de cosecha abundante.
A efectos prácticos, el traslado del precio en origen a la góndola nunca es automático ni simétrico. Baja despacio cuando el aceite se abarata y sube rápido cuando se encarece.
La lectura de fondo: quién gana y quién paga
Vamos a los números, porque el debate se entiende mejor con ellos delante. Dos campañas consecutivas de cosecha abundante han dejado el mercado con más aceite del que puede colocar a un precio que cubra costes. Con 1,6 millones de toneladas y 357.040 de arrastre, el papel aguanta cualquier discurso: sobra producto. El olivarero, que cobra por litro y no por campaña, se enfrenta a la disyuntiva de vender por debajo de coste o no vender. La retirada del 12% es, en ese contexto, una intervención clásica de gestión de oferta.
El problema es que el mecanismo protege al productor trasladando el ajuste al resto de la cadena. Y hay un detalle incómodo: el aceite retirado no desaparece. Vuelve al mercado a partir de octubre de 2027, con lo que la presión bajista se aplaza, no se elimina. Si la cosecha 2027/2028 vuelve a ser buena, el excedente reaparecerá con un volumen extra acumulado.
Para el comprador, la conclusión realista es que este invierno y la próxima primavera no traerán el desplome que la sobreproducción hacía prever. Tampoco es razonable esperar un encarecimiento brusco: hay existencias y competencia entre enseñas en el lineal. Lo que sí conviene es afinar la comparación por litro y por ración, porque las promociones del aceite suelen ser el primer termómetro de cómo se está trasladando el origen a la tienda.
Este análisis es divulgativo y de consumo: describe el efecto de una norma sobre el mercado y no constituye asesoramiento financiero ni una previsión de precios garantizada.
🛒 El Veredicto de Compra
No esperes un desplome: la retirada de 188.000 toneladas busca sostener el precio en origen, así que la bajada en el lineal llegará más corta de lo que apuntaba la cosecha.
Mira el precio por litro: compara euros/litro entre categorías (virgen extra, virgen, oliva) y entre formatos; el envase grande no siempre sale mejor por unidad.
Vigila el calendario: desde el 31 de diciembre de 2026 la orden es revisable y el 30 de septiembre de 2027 vuelve al mercado el aceite retenido. Ahí se mueve el escenario.
Los valores favoritos de los inversores españoles en Degiro hablan inglés. Nvidia, Alphabet, Microsoft, Meta y Tesla encabezan las compras de los 430.000 clientes españoles del bróker europeo.
Manuel Blanco, responsable de Degiro en España, presentó esta semana el retrato robot de esa base de clientes: joven, con apetito por la tecnología estadounidense y con una cartera más abultada que la del inversor medio europeo. La plataforma, supervisada por el regulador alemán BaFin, suma 3,5 millones de clientes en 16 países y da acceso a 45 mercados en 24 países.
Del Nasdaq al Ibex: retrato de una cartera
La cartera media de los clientes españoles se sitúa en 28.980 euros, por encima de los 26.000 euros de la media europea. No es una diferencia enorme, pero sí consistente con el perfil de un inversor que lleva años aportando de forma periódica.
Por regiones, La Rioja y Madrid lideran el ránking con más de 33.600 euros de cartera media. En el otro extremo, Extremadura se queda en 18.600 euros, prácticamente la mitad.
La huella española en la lista no es residual. IAG ocupa el octavo puesto entre las acciones más contratadas y Santander el noveno. Grifols aparece en el 13, Iberdrola en el 16, y por detrás asoman Telefónica y BBVA.
La mayoría de los clientes de Degiro tiene entre 23 y 49 años, el 73% del total. Entre los menores de 39 la preferencia por la tecnología estadounidense es casi unánime. Blanco lo resume con una frase: a medida que avanza la edad, aumenta el peso de las acciones españolas. El sesgo local se nota incluso por comunidades autónomas. Santander es la tercera acción más comprada en Cantabria e Iberdrola la quinta en País Vasco.
Una cartera de 29.000 euros repartida entre cinco tecnológicas estadounidenses no es una cartera diversificada: es una sola apuesta con cinco tickers distintos.
El peso de los ETF y las rotaciones tras la convocatoria electoral
El dato que más chirría es el de los fondos cotizados. Los clientes españoles destinan a ETF el 26% de sus activos, el porcentaje más bajo entre las grandes plazas europeas. Italia roza el 61%, Austria el 59%, Países Bajos el 44% y Francia el 31%. En España sigue pesando más la cultura del valor individual y del dividendo que la gestión pasiva, aunque el coste de esta última sea una fracción del de una cartera de diez nombres comprada a mano.
Tras la convocatoria de elecciones en España, Blanco descarta una retirada de efectivo: los clientes o han mantenido posiciones o han rotado hacia compras. Las entradas se concentraron en Bankinter, Santander y BBVA, además de nombres tecnológicos como Netflix, Reddit, Alphabet y SpaceX. Las salidas se produjeron en Grifols, Iberdrola y Repsol.
El porcentaje de liquidez en cartera ha caído del 9,11% al 7,64% en un año. Traducido: el inversor minorista español está más invertido que hace doce meses, con menos colchón para imprevistos y menos margen para comprar caídas.
Cinco nombres, un mismo factor de riesgo y una factura fiscal que se pasa por alto
Hay una paradoja en estos números y no es menor. La generación mejor formada financieramente de la historia española, con acceso a fondos indexados por menos del 0,2% de coste anual, elige concentrar su patrimonio en cinco megacaps que responden al mismo catalizador: el ciclo de inversión en inteligencia artificial. Si ese ciclo se agrieta, la cartera mediana no se diversifica, se corrige entera.
El riesgo no es teórico. Nvidia, Alphabet, Microsoft, Meta y Tesla cotizan con primas exigentes tras dos años de subidas fuertes. Un recorte del 25% en el bloque tecnológico, que en las carteras más jóvenes pesa más de la mitad, dejaría la media española por debajo de los 26.000 euros europeos. A eso se suma el efecto divisa: la compra se hace en dólares y la nómina llega en euros.
Hay dos costes silenciosos que conviene mirar antes que el gráfico. El primero es fiscal: a partir de 50.000 euros en valores extranjeros existe obligación de presentar el modelo 720, y los dividendos estadounidenses soportan una retención en origen del 15% con el certificado W-8BEN en vigor. El segundo es de expectativas: un inversor de 30 años acostumbrado a dobles dígitos anuales rara vez tiene un plan para un ejercicio plano.
Aquí me mojo. Pocas veces un bróker ha puesto acceso tan barato a 45 mercados, y ese es el mérito real de la propuesta de Degiro. Pocas veces también, ese mismo acceso se ha usado para concentrar tanto en tan poco. La ronda de resultados del cuarto trimestre en Wall Street, que arranca a mediados de enero, será el primer test serio de esta cartera. Conviene recordar que el supervisor BaFin vigila la operativa del bróker, no la elección de activos del cliente.
Las multas a patinetes eléctricos en Gavà suman 154 denuncias entre enero y octubre de 2026. Solo en octubre, la Policía Municipal tramitó 47, casi un tercio del total acumulado en el año.
No es una cifra casual. Ese mes coincide con el refuerzo de la vigilancia en la Rambla y en las zonas peatonales del municipio, espacios donde los vehículos de movilidad personal tienen prohibida la circulación, y con la aplicación de las nuevas medidas municipales sobre estos vehículos.
Qué infracciones castiga el Ayuntamiento y en qué orden
El desglose que maneja el consistorio dibuja un mapa bastante claro de por dónde se rompe la norma. Estas son las cinco categorías que la Policía Municipal de Gavà ha registrado entre enero y octubre:
Medidas de seguridad y distracciones: 50 denuncias. Incluye circular sin casco homologado, usar el teléfono móvil o llevar auriculares y reproductores de sonido.
Circulación en zonas no permitidas o conducción temeraria y negligente: 44 denuncias.
Dos personas a bordo del mismo patinete: 29 denuncias.
Desobedecer las indicaciones de los agentes: 7 denuncias.
Otras infracciones de tráfico: 24 denuncias, entre ellas saltarse semáforos en rojo, incumplir la señalización o conducir bajo los efectos del alcohol y otras sustancias.
El grupo más numeroso, el de las medidas de seguridad, tiene una explicación sencilla: son conductas que reducen la atención de quien conduce y disparan el riesgo de accidente. Quien circula con el móvil en la mano o con música a todo volumen no está mirando la calzada. Ahí coincide el criterio del Ayuntamiento con el de la DGT.
Un patinete no es un juguete ni un peatón: comparte calzada, responde a las normas de tráfico y en Gavà ya se vigila como cualquier otro vehículo.
Las 44 denuncias por circular donde no se debe o por conducción temeraria confirman el punto más conflictivo. La Rambla y las zonas peatonales concentran la mayoría de esas actas, porque es allí donde el patinete compite por el espacio con el peatón. Y las 29 sanciones por llevar a un segundo ocupante responden a una evidencia física: el VMP está concebido para una sola persona y su frenada no admite más peso.
Cuánto cuesta cada multa: de 80 a 300 euros según la infracción
El importe base que aplica el Ayuntamiento es de 200 euros con carácter general. La cifra se modula según el comportamiento. Las infracciones relacionadas con el uso del casco se sancionan con 100 euros, la mitad que la tarifa general. Las vinculadas a la falta de documentación obligatoria —el registro del vehículo ante la Dirección General de Tráfico o el seguro— oscilan entre 80 y 300 euros, en función del incumplimiento concreto.
Esa horquilla tiene letra pequeña. Circular sin seguro no cuesta lo mismo que llevar el certificado caducado, y el registro del VMP en la DGT es un trámite que buena parte de los usuarios aún no ha completado. El procedimiento y las obligaciones del vehículo se pueden consultar en la web de la Dirección General de Tráfico.
Con estas cuantías, un control complicado sale caro. Tres sanciones de 200 euros superan el precio de un patinete de gama media. Y el casco homologado, que es la multa más barata, cuesta bastante menos que la sanción.
Edad mínima, casco y chaleco: las obligaciones que más se olvidan
El listado de exigencias que se comprueba en cada control es el que recoge la ordenanza municipal, publicada en la web del Ayuntamiento de Gavà. Son estas:
15 años como edad mínima para conducir un VMP.
Casco homologado obligatorio en todo momento.
Prohibido circular por aceras, zonas peatonales y espacios no autorizados.
Prohibido el teléfono móvil y los auriculares durante la conducción.
Un único ocupante por vehículo.
Chaleco reflectante por la noche o con visibilidad reducida; obligatorio a cualquier hora si el patinete se usa como herramienta de trabajo.
Inscripción del vehículo en la DGT, certificado vigente y seguro obligatorio.
Hay dos puntos que generan más dudas en las charlas que imparten los agentes. El primero es el chaleco: muchos usuarios lo asocian solo a la bicicleta y desconocen que en un patinete también se exige de noche. El segundo es la documentación. Comprar el patinete no basta; el vehículo debe estar inscrito en el registro de la DGT y contar con un seguro en vigor.
Rambla, institutos y pantallas: la otra mitad de la estrategia
El Ayuntamiento no se ha limitado a denunciar. La campaña de información y sensibilización se despliega en carteles de centros educativos y equipamientos municipales, folletos con las normas de circulación, pantallas informativas en la calle, soportes publicitarios tipo opis y pantallas de establecimientos comerciales. Incluso la pantalla de la Biblioteca Marian Colomé emite contenidos específicos.
El ámbito educativo es el que más peso tiene. Agentes de la UISE de la Policía Municipal imparten charlas al alumnado de ESO y bachillerato para explicar las obligaciones, las normas de circulación y las consecuencias de un uso inadecuado. La lógica municipal es simple: muchos de esos jóvenes son los usuarios actuales o futuros de un VMP y todavía no conocen el reglamento.
Análisis: el control funciona, pero la norma se incumple por desconocimiento
154 denuncias en diez meses no son muchas ni pocas: son las que corresponden a un municipio que ha decidido mirar. Lo relevante es la concentración. Que 47 lleguen en un solo mes, justo cuando se refuerzan los controles y se estrenan las medidas, indica que la norma no se estaba cumpliendo porque nadie la vigilaba, no porque los usuarios la conocieran y la desafiaran.
Ahí está el detalle que conviene mirar con calma. La sanción por llevar el móvil en un coche son 200 euros y seis puntos del carnet. En un patinete son 200 euros y ningún punto, porque el conductor de un VMP no responde con su permiso. La multa es igual de cara, pero el efecto disuasorio se queda a medias. Es una anomalía del sistema que el Ayuntamiento no puede corregir por sí solo: la reparación depende de la normativa estatal.
El riesgo a vigilar en los próximos meses es doble. Si el ritmo de octubre se mantiene, el municipio cerrará el año con más del doble de actas que en 2025, y eso suele traducirse en presión vecinal para endurecer el control. Y la sanción que más va a pillar por sorpresa es la de la documentación: entre 80 y 300 euros por circular sin el registro de la DGT o sin seguro, cuando muchos patinetes se compraron antes de que esas obligaciones fueran exigibles.
La medida es proporcionada y fácil de cumplir. El problema no es la cuantía, es la información. Hoy, lo que puede hacer un usuario de VMP para no llevarse una sanción es concreto: inscribir el vehículo en la DGT, contratar el seguro, llevar casco homologado y chaleco de noche, y evitar la Rambla y cualquier zona peatonal. Nada de eso requiere obra pública ni un desembolso enorme. Solo requiere saberlo.
🚨 Ficha de la Normativa
Infracción / Novedad: Circular con un patinete eléctrico incumpliendo las obligaciones municipales de Gavà: sin casco, por zonas peatonales, con dos ocupantes o sin registro en la DGT y seguro.
Sanción económica: 200 euros con carácter general; 100 euros por no llevar casco; entre 80 y 300 euros por falta de registro en la DGT o de seguro.
Puntos del carnet: No aplica. Las sanciones a VMP no restan puntos del permiso de conducir.
Entrada en vigor: Ya vigente. El refuerzo de controles y las nuevas medidas municipales se aplican desde octubre de 2026.
El índice del miedo VIX se disparó un 69% el jueves, la segunda mayor subida de su historia. El repunte diario fue de 11,57 puntos, según los cálculos que manejan los analistas de XTB, y llega empujado por el desplome del 5,5% del Nasdaq, que evaporó 2,5 billones de dólares de capitalización en una sola sesión.
El contraste con la jornada anterior es lo que mide de verdad la magnitud del movimiento. El miércoles 4 de noviembre, apenas confirmado el triunfo demócrata en las elecciones de mitad de mandato en Estados Unidos, el indicador de volatilidad del S&P 500 se relajó un 20% de golpe. La resaca electoral duró menos de un día.
En su ascenso del jueves, el VIX llegó a superar los 28 puntos, sus máximos desde finales de marzo, y casi duplicó los 16 puntos que marcaba el miércoles. La sesión de este viernes ofrece una tregua mínima: el indicador se mueve en el entorno de los 26 puntos, todavía muy cerca de la zona de pánico.
Samuel Morán, analista de XTB, sitúa el origen del movimiento en la demanda institucional de protección. ‘Este aumento en el índice del miedo responde sobre todo a la compra masiva de coberturas por parte de los institucionales a través de opciones put OTM y venta del subyacente’, explica en su lectura de la sesión.
El segundo mayor salto del VIX en 36 años de serie histórica
La cifra tiene pocos comparables. Desde la creación del índice en 1990, solo una sesión ha registrado un salto superior al del jueves, y el mercado de opciones lo ha digerido en cuestión de horas. El VIX de contado cerró en 28,15 puntos, frente a los 23,8 a los que cotizaba el futuro con vencimiento en noviembre.
Esa diferencia explica el segundo terremoto técnico de la jornada. La curva de futuros del VIX abandonó su situación habitual de contango —precios crecientes conforme se alarga el vencimiento— para invertirse y entrar en backwardation. Traducido al lenguaje del inversor minorista: el mercado paga más por la protección inmediata que por la de dentro de tres meses.
Cuando la curva del miedo se invierte, el mercado no está pronosticando el futuro: está pagando una prima por no mirarlo.
La curva invertida anticipa alivio, no una crisis prolongada
Morán lo interpreta justo al revés de lo que sugiere el titular del día. Con la curva invertida, ‘el mercado está cubriéndose en el corto plazo y descuenta una menor volatilidad a futuro’, señala el analista, porque la situación considerada normal es la contraria: a mayor horizonte temporal, mayor precio del futuro correspondiente.
La explicación encaja con el patrón de las últimas semanas, en el que la rotación sectorial venía avisando de tensión. Los propios analistas habían advertido de que ese giro presagiaba ‘episodios históricos de gran tensión’ en los mercados. Lo ocurrido es la primera entrega de ese guion: venta masiva en chips e inteligencia artificial, refugio en sectores con flujos de caja visibles.
Qué mira ahora el inversor: dos niveles y una temporada de resultados
Hay una tentación evidente en días como este: leer la subida del VIX como un certificado de que viene otra corrección de calado. No lo es. El índice mide volatilidad implícita a 30 días sobre el S&P 500, no la dirección del mercado, y su metodología puede consultarse en la ficha oficial de Cboe, el operador que lo calcula. Un VIX en 26 no equivale a un desplome garantizado; equivale a un seguro caro.
Lo relevante, en mi opinión, es que el movimiento del jueves es más de posicionamiento que de fundamentales. Nadie ha revisado a la baja las estimaciones de beneficios del sector tecnológico en 24 horas. Lo que ha cambiado es el precio del riesgo, y eso se corrige rápido cuando la cobertura deja de ser barata. Si la curva vuelve a contango en las próximas sesiones, la señal será que el pánico empieza a agotarse.
El riesgo real está en otro sitio: en que la rotación se convierta en un cambio de régimen duradero y el capital que sostiene las valoraciones del Nasdaq busque otra casa (hay más contexto sobre el indicador en su entrada de Wikipedia). Eso no se mide con una sesión, se mide con trimestres. La próxima prueba llegará con la temporada de resultados del cuarto trimestre, ya en enero, y con la primera corrección de guidance que llegue del segmento de semiconductores.
Mientras tanto, dos referencias concretas para seguir: los 28 puntos del jueves como techo inmediato y los 16 puntos del miércoles como suelo de la calma reciente. Lo que ocurra entre ambos dirá si el susto de noviembre fue un episodio aislado o el arranque de algo más largo.
Cataluña ha sancionado a Lidl con 38.500,50 euros por anunciar descuentos que no existían y no entregar el ticket en catalán, una resolución que fija cómo se comprueba una rebaja simulada en el supermercado.
Las tres multas que suman 77.001 euros
La propuesta de resolución de la Agencia Catalana de Consumo fijaba una sanción total de 77.001 euros repartida en tres partidas. La primera, de 35.000 euros, castiga la publicidad que ‘induzca o pueda inducir a error, engaño o confusión’ o que omita datos fundamentales sobre las características reales de un producto. La segunda, del mismo importe, responde a la falta de colaboración: la cadena no facilitó a la administración la información que le fue requerida durante las labores de inspección. La tercera, de 7.001 euros, castiga la vulneración de los derechos lingüísticos de los consumidores.
Aceptar y pagar tenía premio. Lidl asumió la propuesta de resolución y abonó la mitad del importe dentro de los 15 días hábiles habilitados para acogerse a la reducción. El expediente se había abierto en abril de 2024, después de que FACUA presentara una denuncia ante la Agencia Catalana de Consumo.
La asociación no llegó por casualidad. FACUA rastrea cada mes los precios de una cesta de productos en ocho grandes cadenas de distribución, y fue ese seguimiento el que dejó a la vista el patrón: artículos anunciados como rebajados con un precio tachado que no coincidía con el que habían tenido en los 30 días anteriores.
El descuento falso que FACUA cazó en la leche Milbona
El caso más claro está en un brik de un litro de leche sin lactosa de la marca Milbona. En junio se ofrecía a 0,99 euros con un precio anterior tachado de 1,03 euros. El problema es que esos 0,99 euros ya eran el precio habitual del mes previo: la rebaja era una puesta en escena.
Una oferta sin precio anterior real no es una oferta: es un cartel que impide comparar y traslada al comprador una falsa sensación de ahorro.
El mismo mecanismo apareció en paquetes de pasta y en huevos, según la documentación gráfica que la asociación trasladó a a la Generalitat. En todos los casos, el precio de referencia se inflaba para que el descuento en rojo pareciera más grande de lo que era.
Aquí entra la norma. El artículo 20 de la Ley 7/1996 de Ordenación del Comercio Minorista obliga a mostrar con claridad el precio anterior junto al reducido, y define ese precio anterior como el menor que se haya aplicado sobre productos idénticos durante los 30 días precedentes a la oferta.
Cómo comprobar si esa rebaja es real antes de pagar
La verificación se puede hacer en el propio lineal, sin herramientas y en menos de un minuto. Estos tres hábitos bastan para no tragarse una rebaja de cartón:
Mira el precio tachado, no el rojo. Si el importe anterior no aparece o aparece sin referencia temporal, la oferta no es verificable.
Compara con tu último ticket. Guardar los tiques de las últimas cuatro semanas es el método más simple para saber si el precio de hoy es realmente menor.
Calcula el precio por kilo o por litro. Muchas rebajas se anuncian sobre el envase y se desinflan al pasar a la unidad de medida.
A efectos prácticos, una rebaja solo es real cuando el precio reducido es inferior al más bajo de los 30 días previos. Si el folleto compara contra un precio que solo existió en el folleto, el ahorro es cero.
📊 La comparativa de un vistazo
Producto
Lo que se anunciaba
Lo que había en el lineal
Leche sin lactosa Milbona, 1 litro
0,99 euros con anterior de 1,03 euros
0,99 euros ya era el precio del mes previo
Pasta
Rebaja marcada en rojo
Mismo importe que el mes anterior
Huevos
Rebaja marcada en rojo
Mismo importe que el mes anterior
El ticket en catalán: 7.001 euros y un derecho que se puede reclamar
La tercera pata de la sanción no tiene nada que ver con los precios. Los tickets de compra de Lidl no estaban redactados en catalán, y eso supone una vulneración de los derechos lingüísticos que la normativa autonómica reconoce a los consumidores. La partida asignada a este incumplimiento es de 7.001 euros.
El detalle importa más de lo que parece. El ticket es el documento que sirve para devolver un producto, para ejercer la garantía o para reclamar una diferencia de cobro. Si llega en una lengua que el comprador no domina, el derecho existe sobre el papel pero es más difícil de usar. Ese es el criterio que sostiene la sanción y el que conviene tener presente en cualquier establecimiento con obligaciones lingüísticas.
Por qué 38.500 euros no disuaden a una cadena como Lidl
Vamos a los números. Lidl opera cientos de tiendas en España, y la sanción, incluso en su importe íntegro de 77.001 euros, es una fracción mínima de su facturación anual. FACUA lo dice sin rodeos: multas de esta cuantía transmiten el mensaje de que incumplir la normativa y vulnerar los derechos de los consumidores puede resultar rentable. Por eso reclama a las administraciones competentes más vigilancia sobre las promociones comerciales y sanciones proporcionadas a la gravedad de los hechos.
El precedente pesa. Esta resolución no nace de una inspección aleatoria, sino del rastreo sistemático que la asociación hace cada mes en ocho cadenas de distribución. Dicho de otro modo: el sistema funciona cuando alguien compara, no cuando la administración mira sola. Y la reducción automática del 50% por aceptar y pagar, aunque agiliza el procedimiento, rebaja también el coste final del incumplimiento.
Para el comprador, el aprendizaje es concreto y aplicable esta misma semana. Una rebaja anunciada no es un dato: es una afirmación de la cadena que se puede verificar con el ticket anterior. Y cuando no cuadra, hay vía: hoja de reclamaciones en el establecimiento y denuncia ante la agencia de consumo autonómica o ante una organización de consumidores, con la foto de la etiqueta y el tique como pruebas. Este análisis es informativo y de servicio al consumidor; no sustituye el asesoramiento jurídico en un caso concreto.
🛒 El Veredicto de Compra
Guarda el ticket cuatro semanas: es la prueba más sólida para comprobar si el precio anterior que anuncia la cadena existió de verdad.
Exige siempre el precio por unidad: el importe por kilo o por litro desmonta la mayoría de rebajas de escaparate antes de llegar a la caja.
Reclama por escrito: hoja de reclamaciones en tienda y copia a la agencia de consumo autonómica o a FACUA si lo cobrado no se corresponde con lo anunciado.
La tesis de Digi como bolsa refugio acaba de ganar su primer argumento sólido desde que salió al parqué. Los analistas de ING han iniciado la cobertura del valor con una recomendación de compra y un precio objetivo de 8 euros por acción a doce meses. Ese nivel implica un recorrido del 22% sobre los 6,54 euros con los que la teleco cerró ayer.
El movimiento no llega por casualidad. Llega en plena corrección de las tecnológicas, cuando el dinero busca acomodo en los sectores menos cíclicos, y las telecomunicaciones llevan años ocupando esa primera fila. El problema conocido del sector es que el refugio se paga con crecimiento: ingresos que apenas se mueven y retribuciones al accionista que dependen más del balance que de la caja nueva.
ING abre la cobertura con un precio objetivo de 8 euros
ING rompe esa lógica con un caso concreto. En su informe, los analistas describen a Digi Spain como el operador de telecomunicaciones de más rápido crecimiento de Europa y lo califican como ‘una apuesta exclusiva por el atractivo mercado español, con un perfil de crecimiento de ingresos y beneficios a largo plazo. La entidad neerlandesa, cuya actividad de análisis puede seguirse a través de su web corporativa, no incluye matices relevantes a esa descripción.
El argumento se apoya en tres patas. La primera, la capacidad de sostener precios bajos y seguir captando clientes sin deteriorar la cuenta de resultados. La segunda, la opción de entrar con fuerza en el negocio empresarial, un segmento con márgenes más altos y menos expuesto a la guerra del precio minorista. La tercera es el propio mercado: un país de márgenes estrechos donde la competencia se dirime en euros al mes.
Del precio de salida al consenso de doce firmas
La cifra que ordena todo lo demás es la cotización. Digi debutó el pasado mes de julio con un precio de referencia de 5,60 euros por acción, recogido en el folleto registrado ante la CNMV. Desde entonces acumula una subida cercana al 15% y cerró ayer en 6,54 euros. Cotiza, por tanto, un euro por encima de su precio de salida. ING considera que ese recorrido no está agotado.
Y no está sola en esa lectura. De las doce firmas que siguen el valor en el mercado español, nueve recomiendan comprar, dos aconsejan mantener y una vende, según los datos recopilados por LSEG. El precio objetivo medio del consenso se sitúa en 7,45 euros, un 16% por encima de la cotización actual y casi un euro por debajo del que fija ING. La dispersión entre el optimismo y la prudencia es estrecha, pero existe.
Una acción que sube cerca del 15% desde su debut y aún conserva un 16% de potencial no es una anomalía: es una valoración que el mercado no ha terminado de decidir.
El riesgo que el informe no pone en el centro
Hay una parte del relato que conviene separar del entusiasmo. Que un valor sea el de mayor crecimiento de su sector no lo convierte en el más rentable, y la historia reciente de las telecos europeas está llena de operadores que ganaron cuota a base de precio y tardaron años en transformar ese volumen en beneficio. El propio ING habla de un perfil de crecimiento a largo plazo, no inmediato. Ese detalle importa para quien compre hoy.
El riesgo principal es la respuesta de los incumbentes. Si la guerra de precios se recrudece o si los mayoristas aprietan en el alquiler de fibra, el margen que sostiene la tesis se estrecha. A eso se suma la condición de valor recién llegado al parqué: con doce casas de análisis y un capital flotante todavía por construir, la acción puede moverse con más violencia de la que su negocio justifica.
¿Compensa entonces entrar a 6,54 euros? Con el consenso alineado, el debate real no es si Digi crece, sino a qué ritmo convierte ese crecimiento en caja. La primera actualización de resultados tras el debut y la evolución de su cuota en el segmento empresarial durante 2027 serán las dos pruebas que confirmen o desmonten el relato del refugio. Mientras tanto, el mercado ya ha elegido: compra la idea y espera los números.
La dosis eficaz de un prebiótico depende del compuesto: el almidón de patata resistente se estudia con 3,5 gramos al día y el último ensayo de replicación confirma que el resultado cambia según cómo se analice.
La fibra prebiótica no es una categoría única. Una inulina, un GOS y un almidón resistente alimentan poblaciones bacterianas distintas y se han medido con cantidades que no son intercambiables. Por eso la pregunta correcta no es cuánto prebiótico tomar, sino cuánto de este prebiótico concreto. La evidencia acaba de ponerle un marco a esa pregunta.
Qué midió el ensayo con 3,5 gramos de almidón de patata resistente
El trabajo lo firma Jason Bush, director científico de Soulful, y se ha publicado en Nutrients (2026;18:3538). Cuatro semanas, diseño aleatorizado, doble ciego, controlado con placebo y con 74 adultos como muestra. La pauta: 3,5 gramos diarios de Solnul, su almidón de patata resistente, frente a placebo. La pregunta de partida era concreta: si esa cantidad reproduce lo observado en el primer trabajo sobre bacterias intestinales y forma de las heces.
El grupo que tomaba el almidón registró un mayor aumento de Bifidobacterium que el placebo en el análisis por protocolo. Al ampliar la población analizada, la diferencia dejó de ser significativa. El matiz no es menor: el mismo dato cambia de lectura según qué participantes entren en la foto.
El desenlace principal era Akkermansia, y ahí el ensayo no llegó. Los niveles subieron respecto al punto de partida, pero la diferencia frente a placebo no resultó concluyente. Dicho de otro modo, el estudio no alcanzó su objetivo primario. La heterogeneidad de la microbiota vuelve a pasar factura.
Un prebiótico no se valida por lo que promete el envase, sino por la dosis exacta con la que se ha medido y por las personas que respondieron a ella.
En regularidad intestinal las cosas fueron más claras. Más proporción de heces de tipo 3 y 4 en la escala de Bristol y una reducción significativa de los días sin deposición frente al placebo. La frecuencia de deposiciones también subió, aunque sin diferencia relevante frente al grupo control.
La regularidad es el primer indicador honesto de que una fibra prebiótica está haciendo su trabajo, mucho antes que cualquier promesa de etiqueta.
Y el dato que el propio Bush señala como el más importante del manuscrito es otro: la tolerabilidad. Sin diferencias relevantes en las molestias digestivas registradas frente al placebo y sin incidencias de consideración. Para quien integra fibra a diario, eso es media batalla ganada. La dosis importa. La constancia, más.
Cómo elegir un prebiótico: la letra pequeña de la etiqueta
Aquí empieza el consumo inteligente. Muchos envases esconden la dosis real detrás de una mezcla patentada: un complejo de cinco fibras en el que ninguna alcanza la cantidad estudiada. La primera regla es mirar los gramos por ración y por toma diaria, no el número de ingredientes de la lista.
La segunda regla es exigir el nombre del compuesto. La inulina, la oligofructosa, el GOS o el almidón de patata resistente son activos identificables y medibles. ‘Mezcla de fibras vegetales’ no lo es. Si la etiqueta no permite saber cuántos gramos de qué estás tomando, la etiqueta ha ganado la partida.
📊 La pauta en cifras
Dosis estudiada: 3,5 gramos diarios de almidón de patata resistente durante cuatro semanas, según el ensayo publicado en Nutrients.
Qué se midió: proporción de heces tipo 3 y 4 en la escala de Bristol, días sin deposición y presencia de Bifidobacterium y Akkermansia.
Calidad a buscar: el compuesto identificado por su nombre y los gramos por ración visibles; las mezclas sin dosis declarada no replican el estudio.
A tener en cuenta: la mejora en Bifidobacterium fue significativa solo en el análisis por protocolo, y el objetivo principal no se alcanzó.
Hay una tercera comprobación que casi nadie hace: comparar la dosis del envase con la del ensayo. Si el estudio habla de 3,5 gramos diarios y la toma aporta una fracción, el efecto esperado se diluye. Menos marketing, más gramos.
Las cuatro semanas del ensayo también enseñan algo sobre el calendario: los cambios en la microbiota se midieron a las cuatro semanas, no a los tres días. La fibra prebiótica no es un café. Aquí no hay atajos.
Replicar cuesta: por qué la microbiota no firma dos veces el mismo resultado
La industria de los prebióticos se ha construido, en buena parte, sobre estudios únicos. Publicar una réplica es arriesgado: si el resultado no acompaña, el relato comercial pierde fuerza. Bush reconoce que existe una atracción natural por ampliar con estudios adyacentes antes que por reproducir el propio.
La ISAPP, la sociedad científica internacional de probióticos y prebióticos, considera los ensayos de confirmación un paso adicional para consolidar la evidencia de un prebiótico. No es un requisito, pero sí una prueba de madurez. Y esta réplica fue honesta incluso cuando dolió: confirmó la mejora en Bifidobacterium del análisis por protocolo, la regularidad y la tolerabilidad; no confirmó Akkermansia.
El investigador descarta, eso sí, exigir dos estudios positivos para sostener una alegación. También admite que los avances en el análisis de la microbiota han permitido identificar más taxones que en el primer ensayo, lo que complica la comparación entre ambos trabajos. Y hay un detalle incómodo: algunos participantes del grupo placebo mostraron aumentos inesperadamente altos de Akkermansia, sin motivos para atribuirlo a a un error técnico.
Para el lector, la conclusión práctica es doble. Primero, la evidencia por compuesto existe y conviene buscar la dosis exacta que se midió, no la que sugiere el envase. Segundo, la respuesta individual es real: evalúa el producto por lo que te aporta en cuatro semanas de uso constante, con la regularidad y el confort digestivo como referencia.
Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional sanitario.
⚡ Rutina de Optimización Diaria
Revisa el envase: apunta los gramos de fibra por ración y compáralos con la dosis del ensayo antes de comprar otra cosa.
Fija cuatro semanas: mantén la misma pauta diaria y evalúa regularidad y confort digestivo al final, no a los tres días.
Elige un compuesto: prioriza un prebiótico con nombre y dosis declarada frente a mezclas de muchas fibras sin cantidades.
Adif da por hecho que el deterioro de la infraestructura ferroviaria se prolongará hasta 2030: los sucesos que afectan al tráfico crecerán un 20%, hasta 8.799, y la puntualidad de la alta velocidad se degradará durante el periodo.
Qué dicen los números que Adif traslada a la Administración
El gestor público ha incorporado a sus nuevos convenios con la Administración General del Estado un escenario que asume por escrito el deterioro. Los sucesos que afectan a la circulación por el estado de la infraestructura pasarán de 7.355 en 2025 a 8.799 en 2030, un incremento del 20% repartido por toda la red, según la información publicada por El Mundo. No es una hipótesis de catástrofe. Es la previsión base del propio administrador.
La puntualidad corre la misma suerte. En larga distancia, los trenes con más de diez minutos de retraso subirán del 2,62% al 3,5%, y en media distancia el aumento previsto alcanza el 42%, el registro más severo del documento. La alta velocidad, el producto que sostiene la marca del sistema, no se libra: Adif estima que el 16,9% de los trenes sufrirá retrasos en 2026, frente al 4,76% de 2025 y muy por encima del objetivo inicial del 1,83%.
El tercer frente es el mantenimiento preventivo, donde el convenio admite un incumplimiento estructural. Adif contempla que sus objetivos no se alcancen en ninguno de los ejercicios del periodo. En la red convencional el cumplimiento no superaría el 90%; en alta velocidad quedaría por debajo del 96% en 2030. La referencia interna incomoda: durante los últimos cuatro años ese mismo documento situaba el cumplimiento del 99% o más para la alta velocidad. Nadie firma eso con gusto.
El pulso con Renfe, Iryo y Ouigo: tres alegaciones, un diagnóstico
Los operadores no han validado el texto en silencio. Renfe, Iryo y Ouigo han presentado alegaciones y coinciden en lo esencial: el gestor asume el empeoramiento de los indicadores sin articular medidas proporcionadas para revertirlo. La mayoría de los operadores considera que el problema no está en los umbrales, sino en los medios.
Una infraestructura que planifica para 2030 más incidencias de las que sufre hoy no gestiona una crisis: la incorpora a su hoja de ruta.
La ferroviaria pública denuncia un deterioro generalizado de los objetivos de prestación del servicio. El consorcio participado por capital italiano sostiene que el documento normaliza un empeoramiento de la calidad y critica que se pospongan hasta 2030 metas comprometidas para ejercicios anteriores. El operador francés reclama indicadores que permitan medir mejoras de eficiencia, no solo umbrales de tolerancia. Tres aproximaciones al mismo agujero.
Indicador
Referencia 2025
Previsión 2030
Variación
Sucesos que afectan al tráfico
7.355
8.799
+20%
Retrasos de más de 10 minutos en larga distancia
2,62%
3,5%
+0,88 puntos
Cumplimiento del mantenimiento preventivo en alta velocidad
99% o más
Menos del 96%
−3 puntos
Accidentes por millón de trenes-kilómetro
0,011
0,022
+100%
Del 99% al 96%: la serie que rompe el modelo de conservación
Lo relevante no es el listón, sino la ruptura de la serie estadística. Una entidad que durante cuatro ejercicios documentó cumplimientos del 99% en mantenimiento preventivo de alta velocidad y que ahora fija el objetivo por debajo del 96% está admitiendo que el modelo de conservación no escala al ritmo de la red. La siniestralidad refuerza la lectura: el convenio proyecta 0,022 accidentes por millón de trenes-kilómetro en 2030, el doble de los 0,011 de 2025, con una mejora puntual en 2026 que no altera la tendencia. En términos comparables, Adif traslada a los operadores un riesgo operativo creciente en un mercado que se abrió a la competencia, precisamente, para mejorar el servicio.
Conviene mirar el calendario inversor. Un horizonte 2030 ata en la práctica la planificación de los tres operadores a un cuatrienio de obras, cortes y limitaciones temporales de velocidad. Cada intervención en vía se traduce en tiempos de recorrido más largos y en penalizaciones contractuales para quien llega tarde, no para quien no ejecutó la mejora. En los modelos europeos de referencia, el administrador de infraestructura responde por indisponibilidad; aquí el mecanismo se limita a fijar indicadores y a confiar en que se cumplan.
Renfe reclama revertir el deterioro de los objetivos de prestación del servicio.
Iryo exige que no se normalice la pérdida de calidad ni se aplacen metas ya vencidas.
Ouigo pide métricas de eficiencia auditables, más allá del cumplimiento formal.
El coste no recae en un valor cotizado al que exigir cuentas: Adif no cotiza y su financiación se apoya en el aval público. Lo paga el usuario y, en segunda instancia, la cuenta de resultados de los operadores. Queda el calendario.
📊 Las Claves para el Inversor
Qué vigilar: La contestación del Ministerio de Transportes a las alegaciones de los tres operadores y el texto definitivo de los convenios con la AGE.
Reacción del valor: Adif no cotiza; el impacto se traslada al coste operativo de Renfe, Iryo y Ouigo y al gasto público que sostiene la red.
Precedente sectorial: El salto al 16,9% de retrasos previsto en 2026 frente al 4,76% de 2025 rompe la serie y fija el listón con el que se medirá la gestión.
El nuevo consejero delegado de Cox asumirá la operación diaria y partirá el grupo en tres divisiones verticales. Se llama Patxi Sáez y el nombramiento, adelantado por Cinco Días, deja a Enrique Riquelme en la presidencia de la compañía alicantina.
Qué cambia con el nuevo consejero delegado de Cox
El anuncio tiene dos capas. La primera es de gobierno corporativo: Cox separa propiedad y gestión y coloca al frente a un primer ejecutivo con mandato propio, una figura que hasta ahora quedaba diluida en la órbita del fundador. La segunda es operativa: el negocio se ordena en tres divisiones verticales, cada una con su cuenta de resultados, para que las decisiones no tengan que subir hasta el despacho del propietario antes de tomarse.
La sede se queda en Alicante. No es un detalle menor. Cox se ha construido desde la provincia con una cultura de control centralizado y un dueño presente en cada negociación relevante, y cualquier reorganización tiene que convivir con ese rasgo. El margen real de Patxi Sáez se medirá ahí: en si puede decidir sin consultar.
El perímetro del grupo se ha definido en torno al agua y la energía, con contratos de largo plazo y una exposición creciente a licitaciones internacionales. Son actividades de ciclo lento, donde el retorno llega años después de la firma y donde el tamaño del contrato importa menos que la capacidad de ejecutarlo. De ahí la lógica de dividir: distintos negocios, distintos tiempos, distintos equipos.
La geografía explica la prisa. Iberoamérica aporta volumen y recurrencia; Estados Unidos, los proyectos de mayor tamaño y los procesos de selección más exigentes. Vender agua y energía en ambos mercados con el mismo folleto y el mismo equipo comercial funciona hasta cierto tamaño. A partir de ahí, se pierde.
Queda por saber lo que los comunicados no detallan. Quién dirigirá cada división, cómo se reparten los presupuestos, en qué fecha se cierra la transición y si el nuevo consejero delegado se sienta o no en el consejo. Tampoco hay cifra de inversión asociada al plan, un dato que suele aparecer cuando la reorganización viene acompañada de compras o de entrada de capital.
Reorganizar en tres divisiones es fácil de anunciar y difícil de sostener: la estructura solo funciona si cada división puede vetar un proyecto que antes aprobaba el dueño.
De Alicante a EEUU: el mapa que debe ordenar Sáez
El negocio internacional de Cox se juega en concursos públicos y en alianzas con socios locales. Son procesos de dos a tres años, con due diligence larga y con un interlocutor que espera una respuesta rápida. Una estructura de tres divisiones permite especializar equipos por mercado y por tecnología, pero también obliga a coordinar mejor: dos divisiones que pujan por el mismo contrato son un problema, no una virtud.
En Estados Unidos el listón es otro. Los promotores exigen garantías de ejecución, historial verificable y capacidad financiera demostrable, y la competencia incluye a los grandes grupos de infraestructuras del país. Cox no parte como favorito. Parte como especialista con costes competitivos, y ahí la agilidad pesa más que el tamaño del balance.
Tres divisiones, un dueño: la prueba real de la reorganización
He visto este patrón varias veces en los últimos años. Cuando un grupo de origen familiar o fundacional supera cierto umbral, el cuello de botella deja de ser el capital y pasa a ser la capacidad de decisión. ACS, Ferrovial y Sacyr han ensayado reorganizaciones por vertical, o por geografía con resultados desiguales. La estructura no crea negocio por sí sola; evita que el negocio existente se atasque.
El riesgo del nuevo diseño es conocido: duplicar costes corporativos, abrir una competencia interna por el capital y dejar al fundador en todas las negociaciones grandes, con lo que la reforma quedaría en un cambio de organigrama. La otra trampa consiste en crear divisiones sin traspasarles la firma de los contratos, que es donde se demuestra quién manda de verdad.
Hay una forma sencilla de comprobarlo. Las cuentas del grupo se depositan en el Registro Mercantil y pueden consultarse a través del BORME: si las tres divisiones aparecen como sociedades con administración propia, la reorganización será real; si siguen colgando de la misma sociedad cabecera con un organigrama interno, será cosmética. Conviene vigilarlo antes de dar por hecho el cambio.
El siguiente hito visible no será una nota de prensa, sino una adjudicación. Cuando Cox anuncie el próximo contrato relevante en agua o energía, se verá quién firma, quién comparece y quién negocia. Ahí se sabrá si Patxi Sáez es un consejero delegado o un ejecutivo con despacho y sin cartera.
Palma acogerá el 9 de noviembre la sexta edición del Campeonato Nacional de Cocina Vegana Ciudad de Palma con Producto Local, en el que participarán 13 equipos de Baleares, Canarias y la Península. El certamen está organizado por la Asociación de Cocineros Establecidos en Baleares (ASCAIB).
La competición se celebrará en el restaurante Tast del Real Club Náutico de Palma a partir de las 16.00 horas. PalmaActiva patrocina el campeonato por segundo año consecutivo, con el que se busca dar visibilidad al sector de la restauración y a sus profesionales.
Producto local y cocina vegana
En la presentación, la regidora de Comercio, Restauración y Autónomos y presidenta de PalmaActiva, Lupe Ferrer, destacó la colaboración con iniciativas que contribuyen a visibilizar el sector. También puso en valor la labor de ASCAIB en la representación, el apoyo y la promoción de los profesionales de la restauración de Baleares, así como su contribución a mantener y consolidar el campeonato.
Ferrer señaló que esta sexta edición combina competición, formación, intercambio de experiencias y promoción del producto de proximidad. Añadió que la cita tiene un significado especial porque Palma ostenta en 2026 la capitalidad gastronómica de las Islas del Mediterráneo.
Dos categorías y un jurado de 24 personas
El presidente de ASCAIB, Koldo Royo, explicó que las elaboraciones deben incluir ingredientes de proximidad y mostrar sus posibilidades en la cocina vegana, con creatividad, técnica y calidad gastronómica. Los participantes competirán con propuestas originales en las categorías de platos salados y dulces.
El jurado estará compuesto por 24 personas: 12 evaluarán las elaboraciones saladas y otras 12, las dulces. Lo integrarán profesionales de la cocina, la gastronomía, el turismo, el periodismo gastronómico y las redes sociales, además de representantes de las administraciones designados por la organización. Entre los nombres citados figuran Xef Bosquet, Anita Williams, María Sossich, Elisabeth Reynés, Mar Aguirre, Toni Rodríguez y Rubén Martínez.
La competición tendrá una primera fase de valoración de las recetas presentadas y una segunda en la que el jurado elegirá las propuestas ganadoras de ambas categorías. Se valorarán el sabor, la textura, la presentación y la frescura de los ingredientes, además de la originalidad y la calidad de las elaboraciones.
Reconocimientos a tres profesionales
Antes del inicio del concurso, previsto para las 16.00 horas, se entregarán reconocimientos a tres personas por su contribución a dar visibilidad a la gastronomía. Las distinciones de esta edición corresponden a Gloria Fluxà, en el ámbito empresarial; Gloria Carrión, por su labor en redes sociales y cocina vegana, y la periodista Lidia Larrey, en comunicación.
El precio medio de la luz se sitúa este viernes en 246,8 euros por megavatio hora. La jornada deja un mercado mayorista con solo dos horas por debajo de los 200 euros y una tarde que castiga con dureza al consumidor doméstico: entre las 18:00 y las 19:00, el PVPC alcanza los 371,27 €/MWh, el registro más alto del día.
El pool marca 246,8 €/MWh y el pico se concentra en la tarde
Los datos publicados por Red Eléctrica de España y recogidos por Expansión describen una jornada de dos velocidades. El mínimo del mercado mayorista se queda en 195,15 €/MWh entre las 12:00 y las 13:00; el máximo, en 300,67 €/MWh en el tramo de 18:00 a 19:00. La horquilla supera los 105 euros por megavatio hora dentro del mismo día.
Para un hogar acogido a la tarifa regulada el mapa es más generoso de lo que sugiere la media. El tramo más barato llega de 14:00 a 15:00, con 178,66 €/MWh, y la madrugada se mueve en niveles parecidos. Estos son los siete tramos que quedan por debajo de los 200 euros en el PVPC:
De 1:00 a 2:00: 191,96 €/MWh
De 2:00 a 3:00: 184,01 €/MWh
De 3:00 a 4:00: 180,68 €/MWh
De 4:00 a 5:00: 180,73 €/MWh
De 5:00 a 6:00: 186,81 €/MWh
De 14:00 a 15:00: 178,66 €/MWh
De 15:00 a 16:00: 191,16 €/MWh
La otra cara aparece al caer la tarde. A partir de las 18:00, los tres tramos siguientes superan los 360 euros en la tarifa regulada: 371,27, 365,72 y 364,35 €/MWh. Entre las 21:00 y las 22:00 el precio baja a 360,29 y solo después de las 22:00 el sistema respira (275,78 y 240,27 hasta el cierre del día).
Conviene separar dos precios que se confunden con frecuencia. El pool es el mercado mayorista que gestiona el Operador del Mercado Ibérico de Energía y en el que casan oferta y demanda cada hora. El PVPC es la tarifa regulada para potencias contratadas de hasta 10 kW: se construye con ese pool, pero le añade peajes de acceso, cargos y el resto de costes del sistema. De ahí que el pico del pool (300,67) y el del PVPC (371,27) no coincidan ni en magnitud ni en hora.
Un mismo día cotiza con dos facturas: el pool ve dos horas baratas donde la tarifa regulada encuentra siete, y el pico de la tarde dobla el mínimo.
La lectura del titular depende del cristal. En el mercado mayorista solo dos horas, de 11:00 a 12:00 (198,53 €/MWh) y de 12:00 a 13:00 (195,15), se colocan por debajo de los 200 euros. En la tarifa regulada los tramos baratos son siete, aunque ninguno cae en el mediodía: aparecen de madrugada y en la primera hora de la tarde.
La brecha entre la hora más cara y la más barata supera los 192 euros por megavatio hora: la gestión horaria se convierte en la palanca real de ahorro.
El arranque de la mañana tiene su propio perfil. El pool abre el día en 256,61 €/MWh, se relaja hasta los 225 euros a media madrugada y vuelve a subir con la incorporación de la actividad industrial: de 7:00 a 8:00 marca 284,27 €/MWh, el segundo registro más alto de la jornada. En PVPC ese mismo tramo cuesta 260,03.
Qué supone para el recibo: la tarde concentra el coste real
El consumidor medio no gasta de forma uniforme. La franja de 18:00 a 22:00 acumula cuatro tramos por encima de los 360 euros en la tarifa regulada, justo cuando se encienden las luces, se pone la calefacción y arranca la lavadora en la mayoría de los hogares. El kilovatio hora de las 18:30 cuesta más del doble que el de las 14:30.
La explicación tiene una parte física y otra de diseño de mercado. Al ocaso, la fotovoltaica deja de aportar en cuestión de minutos mientras la demanda residencial sube. Ese hueco lo cubren las tecnologías que pueden arrancar a voluntad y, en el sistema marginalista, la última planta necesaria fija el precio para todas las anteriores. Con gas caro, la tarde se encarece para el conjunto.
Para quien está en PVPC, la recomendación práctica cabe en una frase: mover los consumos pesados al tramo de 14:00 a 15:00 o a la madrugada. Lavadora, lavavajillas, secadora y carga del coche eléctrico cambian la factura si se programan con antelación. Quien tiene una oferta a precio fijo en el mercado libre queda al margen de este vaivén horario, aunque paga la cobertura en la prima que asume el comercializador.
Traducido a céntimos, la diferencia se retiene mejor: 37,1 céntimos por kilovatio hora a las 18:30 frente a 17,9 en el tramo de 14:00 a 15:00. Un ciclo de lavado de 1,5 kWh pasa de costar 56 céntimos a 27 solo por cambiar la hora de arranque.
El detalle importa porque la media de 246,8 euros esconde dónde duele el recibo. Un hogar que consume en las horas centrales del día obtiene un precio muy distinto al que concentra el gasto al volver a casa. La estadística diaria, útil para comparar con jornadas anteriores, no sirve para decidir cuándo poner una colada.
Análisis: el hueco de la tarde, el talón de Aquiles del sistema
El diseño marginalista del mercado eléctrico español no es un capricho: retribuye a todas las tecnologías al precio de la más cara necesaria para cubrir la demanda. Ese mecanismo funcionó razonablemente bien cuando el parque era gestionable y predecible. Con un mix donde la solar y la eólica pesan cada vez más, el efecto se invierte: el precio se hunde en las horas de sol y se dispara cuando las renovables se retiran y el respaldo térmico entra en escena.
La paradoja del día es elocuente. La media aritmética de los 24 tramos del PVPC se queda en 246,78 €/MWh, prácticamente calcada al dato del mercado mayorista. Un promedio apacible en apariencia que esconde dos regímenes: siete horas por debajo de 200 euros y cuatro por encima de 360. La volatilidad intradía, no el nivel medio, es lo que castiga al consumidor expuesto.
El riesgo evidente es que ese patrón se consolide como norma cada invierno. La respuesta tecnológica existe —almacenamiento de baterías, gestión de la demanda, más interconexión con Francia—, pero su despliegue avanza a un ritmo que no acompaña a la velocidad con la que se instala generación renovable. Sin capacidad de trasladar excedentes del mediodía a la noche, cada atardecer repite la misma factura.
El debate regulatorio tampoco es nuevo. La señal horaria del PVPC traslada al usuario el coste real del sistema y premia a quien puede desplazar su consumo, pero deja expuestos a los hogares sin margen de maniobra: quienes no pueden programar electrodomésticos ni cambiar hábitos pagan el pico de la tarde sin alternativa. Esa asimetría, más que la media diaria, es la que alimenta la discusión política sobre la tarifa regulada.
Con diciembre a la vuelta de la esquina y la temporada de calefacción en marcha, el punto de atención no será la media del día sino la franja de 18:00 a 22:00. Si el hueco de la tarde se estrecha con nueva capacidad de respaldo flexible, el promedio bajará solo. Si no lo hace, el dibujo de este viernes volverá a repetirse jornada tras jornada, y el debate sobre quién paga la punta regresará con él.
El Tesla Cybertruck se apaga en 2027 y Tesla lo paga en bolsa con un 10,77% de caída. Elon Musk anunció este viernes que la compañía dejará de ensamblar el pick-up en su Gigafactoría de Austin para hacer sitio a una mayor producción del Cybercab. El mercado no esperó a los detalles.
Claves de la operación
Una planta y una sola línea: Austin es la única factoría conocida que ensambla el Cybertruck y la única equipada para fabricar sus componentes específicos. Musk no ha aclarado si la producción se trasladará.
El Cybercab hereda la capacidad: el robotaxi se convierte en la prioridad industrial de Tesla en Texas, con el pick-up ya fuera de la ecuación del volumen.
El castigo del accionista: al 10,77% de la sesión se suma un quinquenio en negativo. 10.000 dólares invertidos hace cinco años valdrían hoy 8.400, según el cálculo de Xataka.
Todo llegó por la vía habitual: un mensaje en X. Musk explicó que Tesla irá ‘cerrando’ la producción del Cybertruck en torno a mediados de 2027 ‘para hacer sitio a una mayor producción de Cybercab’. No hubo calendario detallado, ni cifra de unidades afectadas, ni una explicación sobre qué ocurrirá con el utillaje de la planta. La compañía tampoco ha cuantificado el impacto contable de apagar una línea que presentó como su gran salto a la camioneta eléctrica.
El pick-up que iba a reinventar la camioneta americana se queda sin línea
Competir en ese segmento exigía volumen, precio y una red de servicio que Tesla nunca ha tenido del todo. El Cybertruck llegó con retrasos, con un precio que se movió varias veces y con una carrocería de acero inoxidable que añade complejidad a cualquier cadena de montaje. El vehículo aterrizó tarde en un negocio resuelto desde hace décadas por la F-150 de Ford y la Silverado de Chevrolet, y lo hizo además con rivales eléctricos que ya habían arrancado su producción en serie.
La reacción del mercado ofrece la lectura más nítida: el parqué castiga sustituir un producto que ya factura por otro que todavía no vende. El Cybercab acumula más presentaciones que unidades entregadas. El Cybertruck, con todos sus problemas, sí era un vehículo que salía de fábrica y generaba ingresos.
Para el accionista, el anuncio se suma a una racha incómoda. El cálculo de Xataka es elocuente: 10.000 dólares de hace cinco años valen hoy 8.400, un 16% menos y sin descontar la inflación. La compañía que multiplicó su capitalización con la narrativa del coche autónomo afronta ahora la parte aburrida del negocio, la de las líneas que hay que parar y los productos que hay que retirar.
Austin, el cuello de botella: el robotaxi necesita los metros que hoy ocupa el pick-up
La decisión tiene una explicación física antes que financiera. La Gigafactoría de Austin es la única instalación de Tesla conocida para ensamblar el Cybertruck, y también la única preparada para producir los componentes especializados que el vehículo requiere. Convertir esa capacidad en una línea de robotaxis no es un cambio de turno: es rehacer utillaje, recalibrar proveedores y renegociar plazos con una cadena que trabaja en acero inoxidable y estructuras de gran tamaño.
Mudar la producción a otra planta exigiría replicar utillaje y proveedores, una operación que Musk no ha descartado pero que tampoco ha presupuestado. Por eso el escenario más probable es que el Cybertruck no se fabrique en ningún otro sitio: se extingue donde nació.
El Cybertruck no muere por falta de demanda: muere porque el suelo de la fábrica vale más ocupado por un robotaxi que por un pick-up.
Queda la pregunta que Tesla no responde. Si el Cybercab es la apuesta, ¿qué pasa si la regulación no acompaña? Un vehículo sin volante necesita exenciones que aún no están cerradas en Estados Unidos, y el marco europeo es todavía más restrictivo. La compañía ha construido buena parte de su valoración sobre esa hipótesis y ahora la convierte en ladrillo: menos pick-up, más robotaxi y un balance que tendrá que demostrar que el cambio de surtido se traduce en margen.
De la prima de crecimiento al examen de la ejecución
La comparación útil no es la del Cybertruck con otros pick-ups, sino la de Tesla con su propio relato. Waymo ya opera robotaxis comerciales y BYD gana por coste unitario, dos frentes que atacan la misma promesa desde ángulos distintos: el servicio y el precio. Frente a ambos, Tesla llega tarde a la flota comercial y llega con un producto que aún no ha demostrado que pueda fabricarse en masa sin volante.
En España, la lectura llega por la vía indirecta. No consta homologación europea ni comercialización del Cybertruck en el mercado nacional, de modo que la retirada no toca a los concesionarios; lo que sí toca es el ánimo inversor sobre toda la cadena de componentes. Gestamp y CIE Automotive cotizan el ciclo europeo, no el pick-up americano, pero arrastran la misma pregunta: si el líder de la industria recorta producto para priorizar una tecnología que todavía no factura, ¿cuánto tardan en ajustarse los planes de inversión del resto?
El siguiente hito verificable no es otro mensaje en X: son las cuentas del cuarto trimestre, que la compañía presentará a finales de enero de 2027, y el arranque efectivo de la línea del Cybercab en Austin. Ahí se verá si la capacidad liberada se convierte en unidades o en una nave a medio llenar. Mientras tanto, el vehículo que se vendió como revolución industrial se marcha en silencio y con una factura del 10,77% para quien compró la acción esta semana.
JPMorgan aflora un 3,015% de Naturgy. La comunicación remitida este viernes a la CNMV, entre acciones e instrumentos financieros, equivale a unos 856 millones de euros a los 29,28 euros a los que cotizaba la compañía esta mañana.
El registro de participaciones significativas del supervisor separa la posición en dos bloques muy distintos. Por un lado, un 2,894% de los derechos de voto atribuidos a acciones que el grupo mantiene de forma indirecta y que suman 28,06 millones de títulos. Por otro, un 0,121% canalizado a través de instrumentos financieros. La fecha en la que se alcanzó o cruzó el umbral declarado es el 2 de noviembre, con la notificación formal depositada cuatro días más tarde.
La letra pequeña está en ese segundo bloque. JPMorgan declara derechos de uso sobre acciones de terceros y certificados de depósito equivalentes a 566.342 derechos de voto, un 0,058% del capital. A eso añade contratos de permuta financiera sobre acciones —equity swaps— liquidados en efectivo por otros 613.742 derechos de voto, el 0,063%. El periodo de ejercicio o canje de esos derivados abarca del 30 de noviembre de 2026 al 3 de mayo de 2030.
La posición se articula a través de varias sociedades del grupo. En la cadena de control que figura en la comunicación al supervisor aparecen JPMorgan Securities plc y JPMorgan Securities LLC, dos de los vehículos con los que el banco opera en renta variable europea y estadounidense.
No es una irrupción repentina. Hace algo más de un año, el mismo grupo declaró un 1,26% de Naturgy ante el mismo registro. La cifra actual multiplica por 2,4 aquel precedente, de modo que la posición se ha construido en dos tramos separados por más de doce meses.
Un 3,015% declarado por un banco de inversión no equivale a un socio industrial: la naturaleza de los instrumentos cambia por completo la lectura del movimiento.
El 3% es uno de los umbrales que obligan a comunicar la posición al supervisor. La notificación, por tanto, no describe una intención estratégica: certifica que la participación ha cruzado una línea que el mercado vigila con atención desde hace años.
El mapa accionarial: un quinto puesto con asterisco
La lista de principales accionistas que la compañía publica en su web corporativa ordena el tablero. CriteriaCaixa figura con el 28,5%, Global InfraCo con el 15,5%, Corporación Financiera Alba con el 5% y Sonatrach con el 4,1%. Con esos cuatro nombres, el 3,015% de JPMorgan se convierte en la quinta referencia del capital: muy por debajo del cuarto socio y muy por encima del accionariado disperso.
La distancia importa. A 29,28 euros por título, el paquete de Sonatrach ronda los 1.160 millones de euros, y el de Alba supera los 1.400 millones; la posición del banco, con 856 millones, se queda en un escalón intermedio. Con ese tamaño no hay asiento en el consejo ni capacidad de bloqueo en las mayorías ordinarias de una junta.
Cerca de la mitad del capital, en torno al 47%, no aparece en esa relación de socios de referencia. Ahí está la clave del episodio: es el espacio donde un banco de inversión puede entrar y salir sin alterar el equilibrio de poder que sostiene a la compañía.
Las posiciones indirectas son habituales en los grandes bancos de inversión. Permiten agrupar exposición de distintas mesas y filiales bajo una sola comunicación y explican que la cadena de control incluya varias sociedades y que el porcentaje declarado se reparta entre acciones, depósitos y permutas. También complican la lectura: un 3,015% agregado no siempre equivale a una apuesta única y coordinada.
Swaps con ventana hasta 2030: la parte del 3,015% que no da derechos políticos
Los equity swaps liquidados en efectivo no otorgan los mismos derechos de voto que una acción en propiedad. Aportan exposición económica al precio, pero la relación jurídica se establece con la contraparte del derivado, no con la sociedad cotizada que aparece en el registro.
La diferencia no es menor. Una posición en acciones se defiende en la junta; una posición en derivados se deshace en el mercado. El registro del supervisor refleja la fotografía del 2 de noviembre, no el compromiso de mantenerla hasta 2030.
La ventana de ejercicio tampoco confirma una apuesta de largo plazo. Un calendario que arranca el 30 de noviembre de 2026 y se cierra el 3 de mayo de 2030 encaja igual de bien con una cobertura de cartera, con la gestión de un mandato de terceros o con una exposición direccional pura. Los certificados de depósito y los derechos de uso sobre acciones ajenos apuntan en la misma dirección: instrumentos que permiten tomar posición sin mover los títulos en el mercado abierto.
Un banco no es un industrial: el riesgo de leer el 3,015% como jugada estratégica
La tentación de interpretar el movimiento como el primer paso de un reordenamiento del accionariado es alta, y también prematura. En el registro de la CNMV conviven paquetes industriales con vocación de permanencia y posiciones financieras que se construyen y se deshacen en pocas semanas. Distinguir unas de otras exige mirar el tipo de instrumento y la cadena de control, no solo el porcentaje del titular.
El registro de la CNMV fotografía una posición, no una intención: el 3,015% puede deshacerse con la misma discreción con la que se ha construido.
Hay un detalle que ayuda a calibrar la magnitud. Naturgy repartió esta semana 582 millones de euros entre sus accionistas con cargo al segundo dividendo de 2026. La participación declarada por JPMorgan vale un 47% más que ese pago, y sin que trascienda ninguna intención declarada sobre el gobierno corporativo de la compañía.
El riesgo evidente es de lectura. Un 3,015% abre titulares y sugiere movimientos que el propio registro no respalda. La primera prueba real llegará el 30 de noviembre de 2026, cuando se abre el periodo de ejercicio de los swaps: si la posición se convierte en acciones, el peso del banco en el capital se consolidará; si los derivados se liquidan en efectivo y desaparecen del registro, el episodio quedará como una operación de mercado más de las que pasan cada trimestre por el supervisor.
Entre medias, el núcleo estable del capital no se mueve y la retribución al accionista sigue su curso, con el segundo dividendo del ejercicio ya abonado. La pregunta que queda abierta no es si JPMorgan quiere peso en Naturgy, sino si este 3,015% es una posición de cartera llamada a extinguirse o el primer tramo de algo mayor. La respuesta no está en el registro de noviembre. Estará, si acaso, en el siguiente.
El estudio The Economic Importance of Motorcycles to Europe, elaborado por Oxford Economics y presentado por el secretario general de ACEM, Antonio Perlot, cifra en 35.100 millones de euros la contribución del sector de la motocicleta al PIB de la UE y el Reino Unido en 2024. Según el informe, la actividad sostuvo 481.600 empleos y aportó 20.600 millones de euros en ingresos fiscales.
La conferencia MOTONOMICS: Industrial Realities and Policy Horizons, coorganizada por ACEM y Confindustria ANCMA durante la semana de EICMA en Milán, reunió a representantes de la industria y responsables políticos. El presidente de ACEM y consejero delegado de BMW Motorrad, Markus Flasch, presentó un avance de la Visión 2035+ de la industria, cuya presentación está prevista para principios de 2027.
El impacto económico del sector
Tres cuartas partes de la contribución económica corresponden a la fabricación, venta y reparación de motocicletas y componentes: 26.700 millones de euros de PIB y 356.700 empleos. Los cascos, la ropa y el equipamiento de protección sumaron 5.700 millones de euros y casi 89.000 empleos; las competiciones, ferias y eventos de marca aportaron otros 2.700 millones y 36.000 empleos.
De los 481.600 puestos de trabajo, 208.900 corresponden directamente al sector, desde la fabricación hasta los concesionarios y talleres. La actividad propia generó 10.600 millones de euros de PIB. El informe calcula que cada euro de PIB directo sostiene otros 2,30 euros en el resto de la economía, y que cada empleo del sector respalda 1,3 empleos en otras industrias. En fabricación, venta y reparación, los proveedores generan el 46% del valor.
Comercio y presencia por países
Italia y Alemania representan cada una el 23% de la contribución total, seguidas de Francia, con el 13%; Reino Unido, con el 9%; España, con el 7%, y Austria, con el 5%. El estudio califica las cifras de conservadoras porque no pudo contabilizar actividades como el mototurismo, la formación de conductores, los seguros o los servicios de reparto.
En 2024, cerca de la mitad de la producción de motocicletas y componentes de la UE se destinó a la exportación, frente al 43% en 2019. Las exportaciones alcanzaron 2.500 millones de euros y las importaciones, 3.500 millones, con un déficit comercial de unos 1.000 millones. Estados Unidos fue el principal mercado de exportación, con 761 millones de euros. El informe también señala que los aranceles de China, India y Tailandia siguieron siendo muy superiores a los de la UE y, a menudo, sin reciprocidad.
En una actualización de ACEM con datos de 2025, las exportaciones bajaron un 22%, hasta 2.000 millones de euros, mientras que las importaciones aumentaron un 12%, hasta 3.900 millones. El déficit comercial casi se duplicó y llegó a 1.900 millones de euros.
Movilidad urbana y otros beneficios
El estudio contabiliza 42 millones de motocicletas en las carreteras europeas, equivalentes al 11% del parque motorizado, y 6,4 millones de personas que se desplazan en moto al trabajo cada día. Según el informe, esos trayectos son un tercio más cortos que en coche y suponen un ahorro anual de unos 580 euros por conductor. Una motocicleta requiere 2,9 m² de aparcamiento, frente a los 11,5 m² de un coche; por ello, en una plaza para un automóvil caben cuatro motos. Quienes ya van al trabajo en moto evitan unos 2,4 millones de toneladas de CO₂ al año respecto a realizar esos desplazamientos en coche.
El informe simula también el efecto de que el 5% de quienes viajan al trabajo en coche cambiara a la motocicleta: se ahorrarían 28 millones de días de desplazamiento al año, valorados en 8.600 millones de euros, y 3.900 millones en costes de uso. El escenario calcula 2,6 millones de toneladas menos de CO₂ y 124 km² de aparcamiento liberados. Además, datos de una autopista congestionada de Bélgica indican que un trasvase del 10% podría reducir hasta un 40% los retrasos por atascos.
Más de cinco millones de espectadores asistieron a grandes eventos deportivos de motociclismo en 2024. Los eventos deportivos y promocionales generaron 2.700 millones de euros de PIB. El estudio no cuantificó el gasto asociado al mototurismo en la hostelería, especialmente en zonas rurales, por lo que no ofrece una cifra para esa actividad.
Posiciones de las entidades
Antonio Perlot, secretario general de ACEM, sostuvo que el estudio muestra la aportación económica y los beneficios para la movilidad urbana, y afirmó que la competitividad futura requiere acceso justo y recíproco a los mercados globales, integrar plenamente la motocicleta en la planificación de la movilidad urbana y condiciones favorables a la inversión de los fabricantes en Europa.
Mariano Roman, presidente de Confindustria ANCMA, señaló que las cifras reflejan la contribución de una industria que crea empleo, talento e innovación, y destacó el papel de Italia. También advirtió de que el crecimiento de las matriculaciones no se traduce automáticamente en más producción y rentabilidad, y reclamó normas claras y proporcionadas, reciprocidad comercial y reconocimiento de los vehículos de dos ruedas en las políticas de movilidad.
IAG gana 2.264 millones de euros entre enero y septiembre, un 16,2% menos que en el mismo periodo de 2025. El holding que integra Iberia, British Airways, Vueling, Aer Lingus y Level facturó 25.808 millones, un 2,3% más, pero el dato que cambia la tesis no está en la cuenta de resultados: la capacidad de 2026 será ligeramente inferior a la de 2025, cuando la previsión era de estabilidad.
Un beneficio de 2.264 millones lastrado por el queroseno
El Hecho Relevante remitido a la CNMV este viernes deja dos relatos que no siempre apuntan en la misma dirección. El primero es el del combustible. El segundo, el de la caja.
Los gastos de combustible y derechos de emisión alcanzaron 6.400 millones de euros hasta septiembre, un 18,6% más que un año antes. Los gastos de explotación totales subieron un 5,5%, hasta 22.474 millones , y el beneficio de explotación se quedó en 3.334 millones, un 15,2% menos. La cifra es alta. Y conocida: todas las aerolíneas del grupo arrastran el encarecimiento del queroseno desde marzo.
La caja, en cambio, mejoró. La deuda neta se situó en 4.220 millones de euros a 30 de septiembre, frente a los 5.948 millones de un año antes, con un apalancamiento neto de 0,6 veces. Ese es el dato que sostiene la retribución al accionista y el que explica por qué el consejo mantiene el discurso sobre recompras mientras el beneficio cae a doble dígito.
El verano fue el mejor de la historia del grupo en ingresos: 9.744 millones entre julio y septiembre, un 4,5% más. La ocupación se mantuvo en el 86,1% y el grupo transportó 92,6 millones de pasajeros en el acumulado del año, apenas un 0,2% más. El coste del carburante en esos tres meses creció un 30%, 570 millones adicionales, y a ese golpe se sumaron las disrupciones en el control del tráfico aéreo, los fallos del sistema de equipajes de Heathrow y los problemas de mantenimiento que han afectado a todo el sector.
El queroseno explica la caída del beneficio; el recorte de capacidad explica por qué el mercado va a revisar sus modelos de 2027.
La guía que mantiene el consejero delegado, Luis Gallego, pasa por un margen de explotación antes de partidas excepcionales de al menos el 12% para el conjunto del año, dentro del rango objetivo a través del ciclo. Los ingresos del pasaje, por su parte, alcanzaron 22.662 millones con un avance del 2,9% que confirma que el problema no es la demanda, sino el coste unitario.
Iberia y Vueling: más asientos, peor rentabilidad por vuelo
Las dos filiales españolas cuentan la parte incómoda de la historia. Iberia ganó 978 millones de euros hasta septiembre, un 9% menos que un año antes. Vueling se quedó en 303 millones, un 17,4% inferior. Ambas siguen siendo rentables y ambas ceden terreno.
El motivo tiene nombre propio: capacidad. Vueling creció un 7,3% en sus mercados principales e Iberia elevó su oferta un 18% al reasignar aviones que antes volaban a Oriente Medio. Más asientos en el mismo mercado presionan los yields, sobre todo cuando la ventana de venta se acorta. En el corredor África-Oriente Medio-Sur de Asia la capacidad se recortó un 19% en el tercer trimestre tras abandonar numerosos destinos del Golfo. El Atlántico Norte y el Sur aguantaron; Europa fue más difícil por el incremento de capacidad de los competidores.
Capacidad a la baja, reservas al alza y cuatro aviones que no llegan
El grupo ha ajustado su previsión anual: la capacidad de 2026 será ligeramente inferior a la de 2025, cuando hasta julio esperaba mantenerla estable. Pesan la ausencia de operativa en Oriente Próximo y las disrupciones acumuladas. No es una advertencia de demanda. El 85% de las reservas del cuarto trimestre ya está garantizado y las del primer trimestre de 2027 se describen como muy sólidas.
Lo que sí se deteriora es el coste. Los costes unitarios excluido el combustible crecerán alrededor de un 1% en el ejercicio completo, frente a la estabilidad implícita anterior. La inversión en inmovilizado queda en 3.100 millones de euros y la flota recibirá 12 aviones en 2026, no 16: se retrasan tres Boeing 737 de Vueling y un Airbus A321neo de British Airways. Menos aviones, menos capacidad, más coste por asiento. La ecuación no es la que el consenso tenía en la cabeza hace tres meses.
La lectura de fondo: el combustible pasa, el yield se queda
En mi lectura, el mercado va a cometer el error de mirar el 16,2% de caída del beneficio como si fuera el titular definitivo. El queroseno es cíclico, está parcialmente cubierto por la política de hedging del grupo y la propia compañía ya cuantifica el desvío: la curva del 3 de noviembre sitúa el coste de 2026 en 8.900 millones, 300 millones por encima de lo estimado a finales de julio. Eso es un ajuste de previsión, no un cambio estructural.
El problema real está en la otra mitad de la cuenta. Iberia ha crecido un 18% en capacidad doméstica reasignando aviones que sobraban en otras rutas, y ese movimiento, que protege el empleo de la red española, diluye el ingreso por pasajero justo cuando el coste unitario sube. Es la tensión clásica del negocio aéreo: se defiende cuota de mercado a costa de margen. Vueling, con un modelo de bajo coste y una ventana de venta más corta, lo acusa antes.
Hay un contrapunto que merece respeto. La deuda neta ha bajado un 29% en doce meses y el apalancamiento de 0,6 veces deja espacio para sostener recompras incluso con el beneficio a la baja. Históricamente, el grupo ha cumplido sus objetivos de retribución cuando el balance se lo ha permitido, y hoy el balance lo permite. Quien compre la tesis de IAG no la compra por el trimestre, la compra por la caja que genera incluso en un año malo.
El riesgo que veo, y no es menor, es de credibilidad en la guía. El margen del 12% se ha repetido en cada presentación y ahora llega con dos recortes consecutivos de capacidad y un alza de coste unitario que no estaba en el guion de julio. Si el cuarto trimestre no entrega ese 12%, el consenso tendrá que revisar a la baja el beneficio por acción de 2027 y la recompra dejará de ser suficiente argumento. La próxima cita verificable son las cuentas del ejercicio completo, ya en 2027, con la entrega de flota como termómetro de si el recorte de capacidad es puntual o el inicio de un ciclo más restrictivo.
Frente a sus comparables europeos, el grupo sigue defendiendo una posición competitiva fuerte en el Atlántico, donde las tarifas han aguantado mejor. Ahí está la palanca. Si el Atlántico se tuerce, no habrá caja que compense.
Veredicto Merca2
Cotización al cierre o apertura: El Hecho Relevante se registró a las 08:27 de este viernes, antes de la apertura del Mercado Continuo, por lo que el valor no había reaccionado todavía al recorte de capacidad cuando se publicaron estas líneas. La referencia que maneja el consenso es el margen del 12% para el conjunto de 2026 y el 16,2% de caída del beneficio hasta septiembre.
Clave técnica: Los 4.220 millones de deuda neta y un apalancamiento de 0,6 veces son el suelo del valor: con la inversión fijada en 3.100 millones, una desviación del margen por debajo del 12% en el cuarto trimestre obliga a revisar a la baja el beneficio por acción de 2027. El nivel a vigilar es la capacidad operada del primer trimestre de 2027, no el precio del queroseno.
Apunte sectorial: La curva de combustible del 3 de noviembre eleva el coste de 2026 a 8.900 millones, 300 millones más que la estimación de julio, tras un verano en el que el carburante creció un 30% interanual. En paralelo, la deuda neta del grupo ha caído un 29% en doce meses, hasta 4.220 millones.
Goldman Sachs ha puesto al día su ‘European Conviction List – Directors’ Cut’ con 25 valores europeos y una rentabilidad total media estimada del 41% a doce meses, en plena corrección de las tecnológicas en los parqués del continente.
Qué contiene la lista: 25 valores y un potencial medio del 35%
El banco de inversión estadounidense mantiene la cartera en una veintena larga de nombres —25 exactamente— a los que atribuye un potencial de revalorización medio del 35% frente a sus precios objetivo y una rentabilidad total media del 41% para los próximos doce meses, según el informe recogido por Yahoo Finanzas. La diferencia entre ambas magnitudes no es menor: el potencial mide el recorrido del precio, mientras que la rentabilidad total incorpora los dividendos repartidos en el periodo.
El podio por recorrido lo ocupa Ceres Power, el desarrollador británico de pilas de combustible al que el banco atribuye un 250% en doce meses. Le siguen DEGIRO, el bróker online con sede en Países Bajos, con un 112%, y Rheinmetall, para la que fija un precio objetivo de 2.100 euros por acción y una subida potencial del 102%.
Alrededor de esos tres nombres, la lista mezcla semiconductores, defensa, energía, salud, y logística. Figuran ASML, Siemens Energy, Adyen, Sika, BT Group, Halma y DSV, entre otros. La representación española se limita a dos valores: BBVA y Solaria. El grueso de las ideas queda fuera del Ibex 35 y España entra como posición táctica, no como núcleo de la cartera.
Valor
Perfil
Potencial a 12 meses
Ceres Power
Pilas de combustible
+250%
DEGIRO
Bróker online
+112%
Rheinmetall
Defensa
+102%
Deutsche Bank
Banca
+47%
Las dos entradas y las tres salidas de la cartera
Deutsche Bank es una de las dos incorporaciones y llega con un potencial del 47% a doce meses. El analista Chris Hallan sostiene que la entidad germana inicia una fase de mejora en rentabilidad apoyada en la reactivación de la economía alemana, que impulsará su banca de negocios y su banca privada. Suma el tirón de la renta fija en banca de inversión, la mejora de eficiencia en costes y una posible recompra de acciones tras completar el programa de 1.500 millones de euros de este ejercicio.
El otro fichaje es Carlsberg. Oliver Nicolai sitúa el catalizador en la adquisición de la británica Britvic, que eleva el negocio de refrescos de la cervecera danesa, y en el acuerdo de licencia de marca con PepsiCo, del que espera colaboraciones futuras capaces de añadir beneficios adicionales a la compañía.
La lista no abandona la tecnología: recoloca el peso hacia industria, defensa y banca, y deja el crecimiento puro en segundo plano.
Por el lado de las salidas, Goldman retira de su cartera de valores preferidos a HSBC, a la británica de atención médica al consumidor Haleon y a la inmobiliaria logística CTP. La rotación tiene una lógica reconocible: menos banca británica y menos salud de consumo, más banca alemana y más consumo defensivo en bebidas.
Lo que revela la rotación: ciclo europeo y retorno de capital
Conviene leer ese 41% con cautela. Es una rentabilidad total estimada, incluye dividendos y promedia 25 nombres con distribuciones muy dispares. Los tres valores de mayor recorrido —Ceres Power, DEGIRO y Rheinmetall— concentran buena parte del potencial y, por su perfil, también la mayor volatilidad. Rheinmetall cabalga el rearme europeo, mientras Ceres Power es una apuesta de tecnología emergente con una base de ingresos todavía modesta.
El riesgo de una cartera de alta convicción
Hay un matiz que el enunciado de la lista esconde. La corrección tecnológica no ha sacado a Goldman de la tecnología: ASML y Adyen siguen dentro. Lo que ha hecho es rotar dentro del sector, priorizando compañías con caja, cuota y exposición industrial frente a nombres de crecimiento puro. La diferencia importa para quien compare esta cartera con un fondo temático al uso.
El precedente sectorial ayuda a calibrar el riesgo. Las carteras de convicción de los grandes bancos de inversión tienen historial desigual: funcionan cuando el ciclo acompaña y se quedan cortas cuando el mercado rota hacia lo que no está en la lista. Si la reactivación alemana se confirma, la mejora del crédito debería sostener la tesis de Deutsche Bank y, por extensión, el hueco español de BBVA. Solaria, en cambio, responde a la tesis de electrificación que representa Siemens Energy dentro de la misma cesta.
Queda la pregunta de siempre: cuánto de ese 41% es selección y cuánto es escenario. La ‘Directors’ Cut’ funciona como termómetro del apetito institucional por Europa, y hoy ese apetito mira a la industria, la defensa y la banca. El inversor que replica la cartera asume un sesgo claro, una concentración nada desdeñable en tres nombres y una cartera paneuropea que no cubre el mercado entero.
📊 Las Claves para el Inversor
Qué vigilar: la próxima actualización de la ‘Directors’ Cut’ y las cuentas trimestrales de Rheinmetall y Deutsche Bank, que servirán para validar o recortar los precios objetivo fijados.
Reacción del valor: el mercado ya descuenta buena parte del recorrido en Rheinmetall y ASML; los porcentajes del 250% y del 112% de Ceres Power y DEGIRO exigen catalizadores que la cartera aún no ha confirmado.
Precedente sectorial: las rotaciones previas de otras listas de convicción hacia banca y defensa se han validado cuando el ciclo europeo acompañaba, y han fallado en las apuestas de tecnología emergente.
El Ministerio de Agricultura, Pesca y Alimentación ha ordenado inmovilizar 188.000 toneladas de aceite de oliva —el 12% de la producción de la campaña 2026/2027— para poner suelo a un precio en origen que la sobreproducción amenaza con hundir.
Qué obliga exactamente la resolución del BOE
La resolución de la Dirección General de Producciones y Mercados Agrarios, publicada en el Boletín Oficial del Estado este viernes 6 de noviembre, entra en vigor el mismo día y obliga a cada almazara a retirar el 12% de su producción mensual acumulada, con independencia de la categoría del aceite. El producto retirado deberá permanecer almacenado en instalaciones propias o ajenas hasta el 30 de septiembre de 2027.
Las condiciones técnicas dejan margen de maniobra a la industria y, al mismo tiempo, imponen obligaciones estrictas de información y control:
Cómputo desde noviembre. La retirada se aplica a la producción declarada a partir de noviembre y no afecta a la de octubre, primer mes de campaña.
Libertad de categoría. Cada instalación decide qué tipo de aceite inmoviliza —virgen extra, virgen u oliva— y si almacena en dependencias propias o de terceros.
Control coordinado. Un grupo técnico aprobará un plan tutelado por el Ministerio y ejecutado por las comunidades autónomas, con inspecciones in situ y documentación acreditativa.
Revisión abierta. La resolución podrá modificarse a partir del 31 de diciembre de 2026 en función de la producción real.
La medida da cumplimiento al artículo 5 de la norma de comercialización del aceite de oliva al amparo del reglamento comunitario de la Organización Común de Mercados. El departamento que dirige Luis Planas justifica la intervención en la necesidad de regular la oferta ante una previsión de sobreproducción, garantizar la rentabilidad del agricultor y dar estabilidad al comprador.
Una cosecha de 1,6 millones de toneladas
Los aforos remitidos por las comunidades autónomas proyectan una producción de 1.602.596 toneladas, un 23% más que en la campaña anterior y la cuarta mayor del registro histórico. El salto se explica por la primavera: temperaturas suaves y lluvias abundantes que favorecieron la floración y el cuajado del fruto en las zonas productoras.
A esa cosecha se suman 357.040 toneladas de existencias de enlace, un 23,3% más que en el periodo previo, según las declaraciones de los operadores al Sistema de Información de los Mercados Oleícolas (SIMO). La suma de ambos volúmenes equivale al 120% de la producción media de las seis últimas campañas, umbral técnico que activa la retirada.
Inmovilizar 188.000 toneladas no crea demanda: retrasa la decisión de vender y traslada el excedente a septiembre de 2027.
Magnitud
Campaña 2026/2027
Referencia
Producción prevista
1.602.596 toneladas
+23% interanual
Existencias de enlace
357.040 toneladas
+23,3% interanual
Disponibilidad total
1.959.636 toneladas
120% de la media de seis campañas
Retirada obligatoria
188.000 toneladas
12% de la producción
Fin del almacenamiento
30 de septiembre de 2027
Revisable desde el 31 de diciembre de 2026
De la almazara a la envasadora: quién gana y quién pierde
El mecanismo actúa como suelo artificial del precio en origen. Para el productor, la retirada reduce la oferta disponible en el momento de mayor presión vendedora; para el comprador, la norma busca evitar que el desplome se traslade a un mercado minorista que aún no ha digerido la bajada. La campaña arranca con existencias altas y una cosecha récord en ciernes, la peor combinación posible para quien necesita vender.
La lectura del accionista se concentra en Deoleo, la envasadora cotizada dueña de Carbonell, Hojiblanca y Bertolli, y en competidores no cotizados como Acesur (La Española) o Borges. Para una compañía de envasado, la caída del precio del grano alivia la caja pero castiga la valoración de las existencias en balance; para las cooperativas, entre ellas Dcoop, el efecto es el inverso. Nadie gana con un precio que pasa del récord al excedente en dos campañas.
Lo que la retirada no resuelve
La Organización Común de Mercados contempla retiradas y almacenamiento privado desde hace años, pero la escala de esta campaña no tiene parangón reciente: 188.000 toneladas son una porción relevante del aceite que España coloca fuera cada año. El problema estructural sigue intacto. El país produce mucho más de lo que consume y su equilibrio depende de la exportación a Italia, Estados Unidos y Asia, mercados donde el comprador tiene alternativa y donde una resolución nacional no detiene por sí sola la presión bajista.
El contraste con la sequía es la mejor prueba del ciclo. Entre 2022 y 2024, la falta de lluvia llevó el precio del virgen extra a máximos históricos y estrechó la oferta mundial; hoy el exceso obliga al Ministerio a retirar producto del circuito. La diferencia es que el productor cobraba entonces sin ayuda pública y ahora necesita una resolución para no vender por debajo de coste.
Tampoco resuelve el calendario. La norma es revisable desde el 31 de diciembre de 2026, y esa cláusula es la que de verdad mirarán las almazaras: si la producción real confirma el aforo, el porcentaje puede subir; si el clima se tuerce, puede corregirse a la baja. El mecanismo se presenta como estabilizador del mercado, pero el sector lo lee como un parche de una campaña. La temporada 2027/2028 volverá a plantar los mismos olivos y a depender del mismo cielo.
📊 Las Claves para el Inversor
Qué vigilar: La revisión del porcentaje a partir del 31 de diciembre de 2026 y las declaraciones mensuales al SIMO, que anticiparán si el aforo de 1,6 millones se confirma.
Reacción del valor: Los precios en origen deberían dejar de caer en las próximas semanas, aunque el mercado descuenta que el suelo es temporal y que el excedente volverá al circuito en 2027.
Precedente sectorial: Las retiradas y el almacenamiento privado de la OCM se han activado en ciclos de exceso anteriores sin revertir la tendencia de fondo del precio.
KLM recortará 5.000 puestos de trabajo, el 15% de su plantilla, para contener costes ante un futuro que su primera ejecutiva, Marjan Rintel, considera ‘no garantizado’. El ajuste golpea al grupo Air France-KLM y reordena la competencia aérea en Europa.
La filial holandesa de Air France-KLM desveló el recorte de empleos durante la presentación de resultados del trimestre que cubre el verano. La dirección sostiene que el objetivo es evitar despidos traumáticos y cerrar acuerdos voluntarios, pero el perímetro del ajuste alcanza ya a todos los departamentos y divisiones.
Qué hay detrás del recorte de 5.000 empleos
El núcleo de la operación no es una caída de la demanda, sino un traslado de actividad. KLM cerrará áreas propias y volverá a contratarlas con proveedores externos, una fórmula que rebaja el coste fijo y convierte empleo estructural en gasto variable. ‘Es doloroso transferir actividades que tradicionalmente habían sido parte de la empresa’, admitió Rintel.
La primera ejecutiva dibujó un entorno adverso: ‘el entorno en el que operamos se está volviendo más complejo, con inestabilidad mundial, precios del combustible altos y más presión sobre la aviación’. De ahí las medidas que cada división tendrá que asumir. No hay área blindada.
Cierre de actividades propias y recontratación posterior con proveedores externos.
Reducción del 15% de la plantilla, con preferencia por bajas y acuerdos voluntarios.
Contribución de todas las divisiones al ahorro, sin excepciones por área de negocio.
Con una plantilla que ronda las 33.000 personas, el 15% anunciado equivale a los 5.000 puestos. El calendario tampoco ayuda: el anuncio llega con la temporada de verano ya cerrada, sin el colchón de caja de los meses de mayor tráfico.
El recorte de KLM no responde a un desplome de la demanda, sino a una operación para convertir empleo propio en coste variable y descargar estructura en proveedores externos.
El detalle relevante es cómo se ejecuta. La compañía necesita acuerdos voluntarios y eso pasa por las organizaciones sindicales neerlandesas y por la consulta al comité de empresa, un trámite que puede alargar meses la puesta en marcha. Sin acuerdo, el ahorro se retrasa.
El grupo Air France-KLM: más beneficio, mismo problema de costes
Los números del grupo acompañan poco al anuncio. Air France-KLM presentó una mejora de alrededor del 10% en sus beneficios en el trimestre de verano, un crecimiento moderado que queda enmascarado por el encarecimiento del combustible.
Lufthansa ha transitado la misma senda de crecimiento tibio con los costes energéticos al alza, y Ryanair estudia congelar salarios y ajustar tripulaciones por la misma razón. El combustible ha dejado de ser una variable para convertirse en el eje del margen.
Frente a IAG —propietaria de Iberia, British Airways y Vueling—, el grupo franco-neerlandés arrastra una estructura de costes menos flexible y un histórico de conflictividad laboral que el mercado descuenta. En un negocio de márgenes de un dígito, cada punto de coste laboral pesa más que un punto de ingresos.
Dónde queda la negociación sindical y qué vigila Bruselas
El otro frente es Bruselas. La aerolínea sigue arrastrando el peso del rescate público que Países Bajos articuló durante la pandemia con el visto bueno de la Dirección General de Competencia, un marco que limita determinadas ayudas y refuerza el escrutinio sobre cualquier movimiento que altere el equilibrio del mercado aéreo europeo.
Y está el frente interno. Trasladar actividad a proveedores externos abarata la estructura, pero tensiona la relación con las bases y con el cliente corporativo, que compra puntualidad y fiabilidad operativa tanto como precio.
Lo que miran los analistas: caja, coste unitario y ejecución
La lectura financiera es sencilla: KLM no necesita vender más, necesita producir lo mismo con menos estructura. En un sector donde el coste por asiento-kilómetro disponible marca la diferencia entre ganar y perder dinero, un recorte del 15% de la plantilla solo crea valor si se traduce en coste unitario a la baja y no en menos capacidad operativa.
Ahí está el riesgo. Externalizar abarata el balance a corto, pero deteriora el control de la operación cuando el proveedor falla, y el pasajero lo nota en la primera cancelación. La mayoría de los analistas sigue mirando el coste unitario antes que la plantilla, y la comparación con IAG es inevitable: la matriz de Iberia ha rentabilizado mejor su base de costes en los últimos ejercicios y el consenso suele asignarle un múltiplo superior.
La cifra que importa no es la de los 5.000 puestos, sino la del ahorro anual que generan y el plazo en que se materializa. Si el acuerdo voluntario se cierra rápido, Air France-KLM gana margen para defender su guidance; si se enquista, el mercado volverá a penalizar al valor por la vía del descuento.
📊 Las Claves para el Inversor
Qué vigilar: El cierre de los acuerdos voluntarios con los sindicatos neerlandeses y el calendario de externalización, que determina cuándo llega el ahorro a la cuenta de resultados.
Reacción del valor: El mercado descuenta ejecución, no anuncio: mientras el ahorro no se materialice en coste unitario, Air France-KLM seguirá cotizando con descuento frente a IAG.
Precedente sectorial: Lufthansa y Ryanair afrontan la misma presión de combustible con ajustes de capacidad y salarios, lo que convierte el caso de KLM en termómetro del sector en Europa.
¿Qué ha pasado? La Diputación Permanente del Congreso vota el 12 de noviembre la convalidación de los dos reales decretos de vivienda aprobados el 6 de octubre: el RDL 29/2026, en vigor desde el 8 de octubre, y el RDL 28/2026, sobre alquiler indefinido, que entra en vigor el 15 de noviembre.
¿Quién está detrás? El Ministerio de Vivienda y Agenda Urbana, con el PSOE, Sumar, ERC, EH Bildu y el PNV como socios necesarios. El PP, Vox y Junts suman 34 diputados y no alcanzan para tumbar el primer texto.
¿Qué impacto tiene? Dos años de prórroga forzosa en los contratos de alquiler vigentes, moratoria antidesahucios hasta 2030, tope del 2% a la actualización de rentas y préstamos al 0% de hasta 50.000 euros para comprar primera vivienda.
La Diputación Permanente del Congreso votará el 12 de noviembre los dos decretos de vivienda del Gobierno. El resultado decide si el paquete de alquiler, desahucios y compras de fondos sigue en pie tal y como está escrito.
El reparto de los 69 votos que decidirán los decretos de vivienda en el Congreso
El reparto oficial que recoge el Congreso de los Diputados deja 27 representantes al PP, 24 al PSOE, seis a Vox, seis a Sumar y uno a ERC, Junts, EH Bildu, PNV y el Grupo Mixto. Con Francina Armengol, el bloque socialista suma 25 en la práctica y necesita a los aliados de izquierda más el PNV. Al PP, Vox y Junts no les llega la aritmética.
El PNV es la pieza. Su portavoz, Maribel Vaquero, anunció el voto favorable al primero de los textos y confirmó el rechazo al segundo, el del alquiler indefinido. Apoyan lo que se lee como protección del inquilino y frenan lo que interpretan como intromisión en el derecho de propiedad.
El precedente pesa. Los mismos decretos cayeron el 2 de octubre en el Pleno y aquel varapalo precipitó el adelanto electoral que desemboca en la campaña del 29N. Moncloa apuró los 30 días hábiles que la ley le concede y se refugió en un órgano con mayoría más favorable. Es legal, pero no pacífico: los expertos solo lo admiten para medidas urgentes.
El RDL 29/2026, publicado en el Boletín Oficial del Estado, entró en vigor el 8 de octubre y ya se aplica. Prorroga hasta dos años los contratos de vivienda habitual que venzan antes del 31 de diciembre de 2028, suspende los desahucios de personas vulnerables hasta 2030, limita la subida anual de rentas al 2% hasta finales de 2027, y permite desistir sin indemnización desde el sexto mes con 30 días de preaviso.
Los decretos de vivienda ya no se discuten por lo que contienen, sino por quién reúne la mayoría para desactivarlos.
El RDL 28/2026 llega peor. Entra en vigor el 15 de noviembre y prorroga los contratos cinco años —siete si el arrendador es persona jurídica—, elimina la exención por vulnerabilidad acreditada del casero y calcula la indemnización sobre el tramo superior del sistema estatal de precios. Los avisos de no renovación enviados desde el 7 de octubre ya quedan sujetos al nuevo régimen. Sin PNV, Junts, PP ni Vox, la convalidación está descartada.
Del 70% de tasación al alquiler indefinido: qué cambia para casero e inquilino
El texto que sí saldrá adelante amplía hasta el 31 de diciembre de 2030 la prohibición de compra a fondos, que antes vencía en 2028. Ya no alcanza a cualquier sociedad con inmuebles en su objeto social, sino a las entidades que adquieren viviendas o carteras de hipotecas impagadas por debajo del 70% del valor de mercado, fijado por una tasadora homologada e inscrita en el Banco de España.
Hay dos excepciones. Si la vivienda se destina a alquiler asequible o social, se permite. Y si una de esas entidades compra por menos del 70% la vivienda habitual de una persona vulnerable, cualquier lanzamiento queda suspendido hasta 2030. En paralelo, Tu Casa sube a 10.000 millones: préstamos al 0%, hasta 50.000 euros, 30 años de devolución y sin límite de edad.
La letra pequeña es fiscal y publicitaria. Los anuncios deberán incluir el índice de referencia en zona tensionada, el límite de renta aplicable, el código identificativo de la vivienda y la condición de gran tenedor. Los ayuntamientos podrán recargar el IBI de las viviendas vacías hasta el 150% y gravar otro 150% el uso turístico, que además paga el 10% de IVA. La promoción pública baja al 4%.
La Ficha del Inversor
Métrica clave: el 2% de tope a la actualización de rentas hasta 2027 y el 70% de tasación como suelo de compra son las dos cifras que reordenan el tablero. Para un alquiler de 900 euros, la renta queda congelada en la práctica si el IPC se instala por encima del 2%. Para un fondo con 2.000 unidades, se cierra la vía de las carteras de deuda impagada que alimentó el mercado entre 2013 y 2019.
Tendencia a seis meses: el primer decreto se convalida y el segundo cae. Ese es el escenario que descuentan los negociadores y explica que Moncloa haya separado los dos textos. El riesgo real no está en el hemiciclo, sino en el Constitucional: si el RDL 29/2026 se anula por fraude de ley, las prórrogas y la moratoria caen con él, y con efecto retroactivo.
Perfil recomendado: al inquilino con contrato en vigor le interesan la prórroga y el desistimiento sin indemnización; al comprador de primera vivienda, los préstamos al 0% de Tu Casa; al pequeño propietario, la deducción del 10% en el IRPF para arrendatarios con base inferior a 33.007,20 euros. El perdedor es el capital institucional que confiaba en el turístico y en las compras con descuento.
El precedente más cercano es la Ley de Vivienda de 2023, que llegó al BOE sin reglamento completo y con las comunidades del PP anunciando resistencia. Aquí pasa algo parecido: los recargos de IBI, la herramienta más eficaz contra la vivienda vacía, quedan en manos de los ayuntamientos y un consistorio puede sencillamente no aplicarlos. Vía libre sobre el papel, inaplicación real.
El calendario manda. El 12 de noviembre se vota, el 15 entra en vigor un decreto con fecha de caducidad y el 29N hablan las urnas. Ninguna de las tres fechas resuelve la incertidumbre del inquilino.