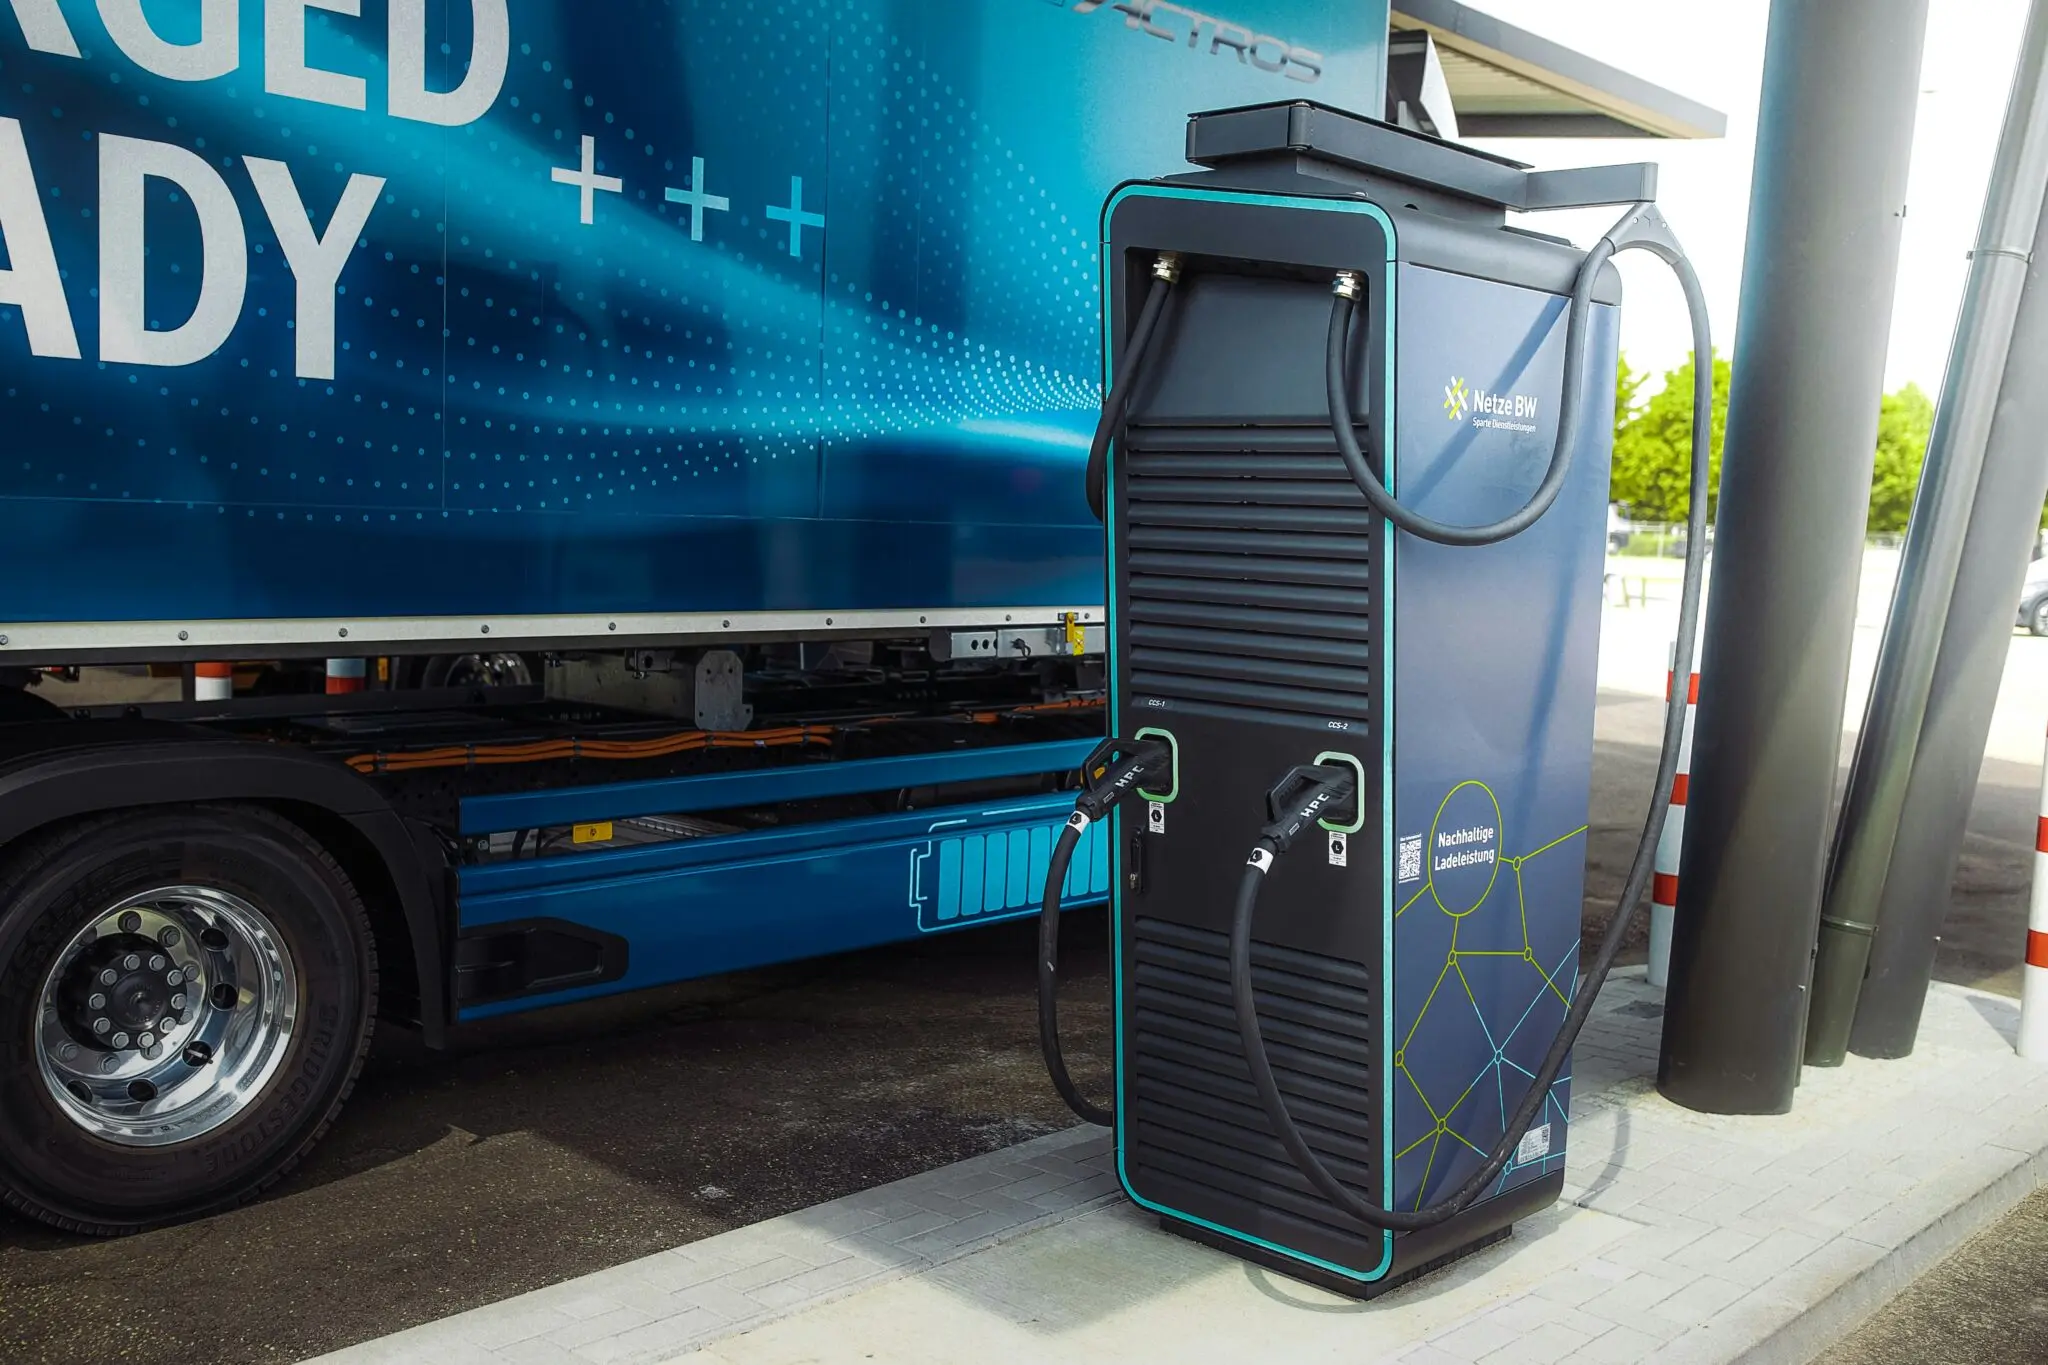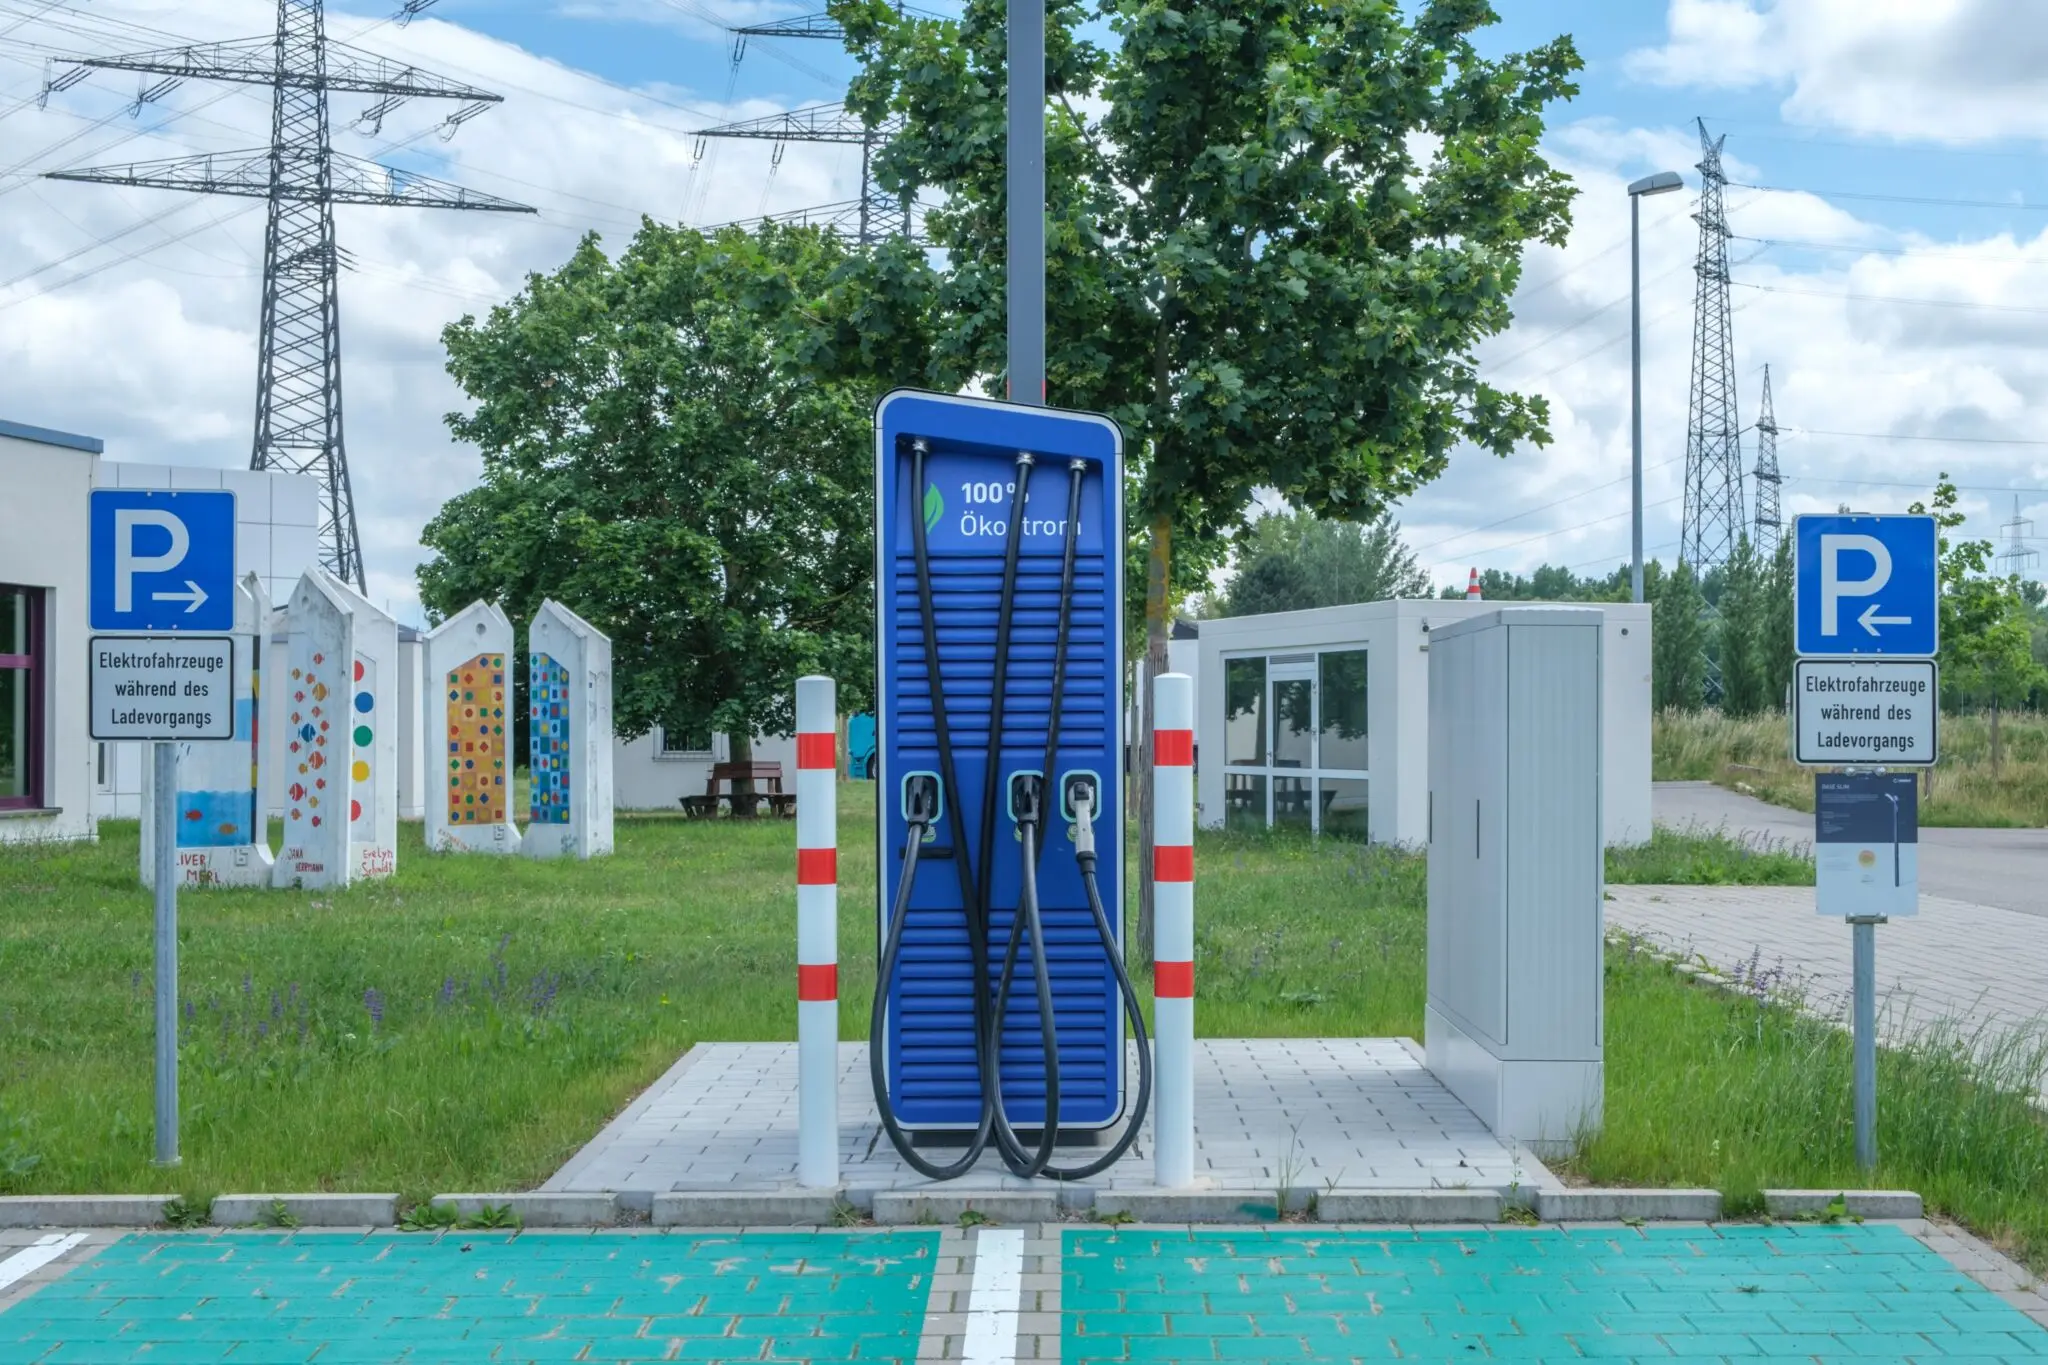
El Ministerio de Transportes licita ocho estaciones de recarga ultrarrápida en la Red de Carreteras por 612 millones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Consejo de Ministros ha autorizado la licitación de seis contratos de concesión para construir y explotar ocho áreas de servicio con estación de recarga ultrarrápida en la Red de Carreteras del Estado, por 611,9 millones de euros sin IVA.
  • ¿Quién está detrás? El Ministerio de Transportes y Movilidad Sostenible (Mitma), que activa el programa piloto de carga eléctrica en carretera alineado con el Reglamento europeo AFIR.
  • ¿Qué impacto tiene? Ocho puntos en Asturias, Cantabria, Zaragoza, Córdoba, Madrid, Cuenca, Valencia y Barcelona, de titularidad pública y con concesiones de entre 20 y 25 años. España suma 58.075 puntos públicos, pero solo el 5% supera los 250 kW.

El Gobierno autoriza la licitación de ocho estaciones de recarga ultrarrápida en la Red de Carreteras por 611,9 millones. La operación se reparte en seis lotes y aspira a tapar el agujero histórico de la carga eléctrica en los grandes ejes del país.

Ocho áreas de servicio en la A-2, A-3, A-4, A-8 y AP-7: dónde y por cuánto

El paquete se articula a través del Consejo de Ministros, que ha autorizado la licitación de seis contratos de concesión de obra, según confirma el Ministerio de Transportes y Movilidad Sostenible. Los ocho puntos se reparten entre Asturias, Cantabria, Zaragoza, Córdoba, Madrid, Cuenca, Valencia y Barcelona, sobre cinco corredores estratégicos: las autovías A-2, A-3, A-4 y A-8, y la autopista AP-7.

De los 611,9 millones de euros estimados, unos 78 millones corresponden a la construcción de las áreas de servicio; el resto se reparte en el valor de explotación. La Roca del Vallés (Barcelona, AP-7) y Montoro (Córdoba, A-4) lideran el presupuesto con 16,40 y 16,30 millones, seguidas por Algemesí (Valencia) con 15,82 y Saelices (Cuenca) con 15,71.

Los lotes más modestos se concentran en el norte y el centro: Penagos (Cantabria) con 11,20 millones, Perales de Tajuña (Madrid) con 6,66, Calatayud (Zaragoza) con 6,52 y La Caridad (Asturias) con 5,84. Cinco de las ocho áreas serán dobles, con instalaciones en ambos márgenes de la vía.

Titularidad pública y hasta 25 años: la letra pequeña que miran las energéticas

Las estaciones serán de titularidad pública y se explotarán en régimen de concesión durante un periodo de entre 20 y 25 años, a cambio del pago de un canon a la Administración. Los terrenos elegidos son de propiedad estatal y estaban infrautilizados, según el Mitma, que los pone a a disposición de empresas privadas para acelerar el despliegue.

El Gobierno espera que concurran las grandes energéticas —Repsol, Iberdrola, Moeve, Endesa, Naturgy, Acciona, EDP y TotalEnergies— junto a operadores especializados en carga rápida como Zunder, Allego, Electra, Fastned y Powerdot. La puja se adivina intensa: quien se quede con los lotes estratégicos controlará el corredor de la AP-7 y del eje noreste, los tramos con más tráfico pesado y turístico.

El Estado asume el papel que dejó la iniciativa privada: licita tarde la red ultrarrápida que España debía tener hace un año.

Sobre el papel, la red pública española alcanzó los 58.075 puntos operativos al cierre del tercer trimestre de 2026, un 11,4% más que un año antes, según datos de Anfac. La lectura del dato es menos brillante de lo que parece: 39.347 puntos, el 68% del total, no llegan a 22 kW; solo 2.991, un 5%, superan los 250 kW; y 17.965 instalaciones, casi una de cada cuatro, están fuera de servicio.

Hoja de Ruta: Claves del Viaje

El impacto de la licitación es doble. Para el conductor eléctrico, la promesa es cerrar los huecos de carga ultrarrápida en los ejes transversales, donde hoy un viaje Madrid-Cantabria o Zaragoza-Valencia depende de desviarse o de encontrar un punto libre. Para las energéticas, la operación abre veinte años de explotación con suelo público y un marco estable, algo que el sector lleva reclamando desde que la crisis energética disparó el coste de la inversión en red.

La zona cero son los corredores secundarios. La A-8 en Asturias y Cantabria, la A-2 en Zaragoza y la AP-7 entre Valencia y Barcelona concentran buena parte de los lotes, justo los tramos donde la red ultrarrápida es más débil. El dato que resume el movimiento es la brecha de potencia: solo 2.991 puntos superan los 250 kW en un país con más de 58.000 enchufes públicos, y esa es la casilla que el Gobierno quiere mover.

Cabe recordar el precedente: el Reglamento (UE) 2023/1804 —conocido como AFIR— fija obligaciones de despliegue en los grandes ejes transeuropeos. España llega con retraso relativo y este paquete piloto funciona como atajo administrativo. El pulso se libra entre las energéticas verticales —Repsol, Iberdrola, Endesa— y los operadores puros de carga rápida.

El reto no es menor: adjudicar, construir y poner en marcha ocho áreas exige aprobar primero los proyectos en la Dirección General de Carreteras, licitar después y encajar los plazos de conexión eléctrica, el cuello de botella clásico. El hito a vigilar es la publicación de los pliegos definitivos y la apertura de ofertas, prevista en los próximos meses.

El ‘Ikea chino’ abre un local comercial de 2.000 m² en el centro de Barcelona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? New Home, la cadena asiática de mobiliario y decoración bautizada como el ‘Ikea chino’, abrirá un local de 2.000 metros cuadrados en el número 66 de la ronda de Sant Antoni, en el centro de Barcelona.
  • ¿Quién está detrás? La marca, que ya suma tres tiendas en la ciudad y una en Valencia, recupera un inmueble protegido cerrado desde 2019, cuando lo ocupaba la tienda de electrodomésticos Miró.
  • ¿Qué impacto tiene? Devuelve al mercado de locales comerciales de Barcelona un activo prime de gran superficie y reafirma el tirón del retail de proximidad en los ejes del centro urbano.

La cadena de mobiliario y decoración New Home, conocida como el ‘Ikea chino’, prepara un local comercial de 2.000 metros cuadrados en el centro de Barcelona. El nuevo establecimiento ocupará el número 66 de la ronda de Sant Antoni, en el antiguo emplazamiento de la tienda de electrodomésticos Miró.

El regreso comercial de la ronda de Sant Antoni

El espacio lleva cerrado desde 2019, cuando la cadena Miró abandonó un inmueble que forma parte de la historia comercial de la zona. La operación devuelve la actividad a un edificio protegido de dos plantas, con una trayectoria que arranca en 1855 y que ha pasado por la fabricación de paraguas y la venta de electrodomésticos.

La conocida como casa-fábrica Rubert fue proyectada por el arquitecto Josep Oriol Mestres para Rafael Pagès, según la ficha patrimonial de Pobles de Catalunya. A comienzos del siglo XX acogió el negocio de paraguas de Pius Rubert Laporta, cuya producción se trasladó en 1924 a otra fábrica de la ciudad, mientras la tienda permanecía en la ronda.

La fachada conserva grandes aberturas con arcos de medio punto en la planta baja y un balcón corrido con barandilla de hierro en el piso superior. Una arquitectura singular que New Home deberá respetar al tratarse de un inmueble protegido. Los trabajos de adecuación ya están en marcha, aunque la fecha de apertura queda por concretar: el local todavía no figura en el directorio oficial de establecimientos de la compañía.

New Home suma su cuarta tienda en Barcelona

Por superficie, el proyecto supone un salto para la marca en Barcelona. Será su cuarto punto de venta en la ciudad, después de los dos que ya opera en la Gran Via de les Corts Catalanes, en los números 433 y 499, y del situado en Comte d’Urgell, 20. La compañía también cuenta con un establecimiento en Valencia.

La oferta de New Home combina mobiliario, menaje y artículos de decoración a precios económicos, con servicios de transporte a domicilio y montaje de muebles. Ese posicionamiento explica el apodo con el que se ha popularizado la enseña, aunque su nombre comercial es New Home y no Ikea.

La reapertura de un local de gran superficie en pleno centro devuelve al retail de proximidad una pieza que llevaba siete años fuera del tablero comercial de Barcelona.

El desembarco coincide con un momento de reconfiguración del retail urbano en la capital catalana, donde los grandes locales prime del centro escasean y los operadores internacionales compiten por activos con buena visibilidad. La ronda de Sant Antoni, eje que conecta el Raval con el barrio homónimo, recupera así uno de sus escaparates más reconocibles.

La Ficha del Inversor

La métrica que ordena este tipo de operaciones es la renta por metro cuadrado. Estos activos se valoran por el alquiler anual que generan en relación con su superficie, y en el centro de Barcelona los grandes locales prime cotizan muy por encima de la media de la ciudad. New Home no ha desvelado las condiciones del contrato ni el precio acordado con la propiedad, un silencio habitual en el mercado de locales.

La tendencia a seis meses apunta a una mayor competencia por los locales de gran superficie en el centro. Los operadores de bajo coste crecen con agresividad en el segmento del equipamiento del hogar, y cada apertura en una ubicación prime presiona al alza las rentas de los activos mejor situados. El perfil que sale ganando es el del propietario patrimonial de locales en ejes consolidados, que ve revalorizarse su activo cuando un operador de referencia firma un contrato de larga duración.

El precedente es la propia trayectoria del inmueble: primero fábrica, y tienda de paraguas, después uno de los establecimientos más reconocibles de Miró, y ahora el cuarto desembarco de una cadena asiática en la ciudad. El riesgo no es menor. El comercio físico de equipamiento del hogar afronta la competencia del canal online, y Ikea mantiene en Cataluña una red consolidada con la que New Home competirá por precio. El desenlace depende del calendario de la reforma: mientras la fecha de apertura no se confirme, el local sigue sin aparecer en el directorio oficial de la cadena.

UPTA alerta: los autónomos que se jubilen en 2028 perderán hasta 12.000 euros de pensión

Los autónomos que se jubilen en 2028 podrían perder hasta 12.000 euros de pensión durante su retiro. La alerta la lanza UPTA España, que señala al desplome y la congelación de las bases mínimas de cotización desde 2023 como el origen del recorte.

El cálculo sale del Observatorio Económico del Trabajo Autónomo de UPTA. Su simulación estima una merma de unos 43 euros mensuales, es decir, alrededor de 600 euros menos al año. Si esa diferencia se mantiene a lo largo de veinte años de jubilación, la pérdida acumulada se acerca a los 12.000 euros, sin contar las revalorizaciones posteriores.

Qué hay detrás de la cifra: 43 euros al mes

Antes de alarmarse conviene leer la letra pequeña. La propia organización insiste en que se trata de una simulación preliminar, no de una pérdida media acreditada para todo el colectivo. Las cantidades deberán validarse con la carrera de cotización completa, las garantías transitorias y las reglas de cálculo que estén vigentes en 2028.

Aun así, el aviso apunta a un patrón consistente. Quienes llevan años cotizando por los tramos más bajos, los de menores ingresos, verán esa trayectoria reflejada en su futura pensión. El sistema premia cotizar más; quien cotiza por lo mínimo acumula derechos por lo mínimo.

La clave está en no confundir base con cuota. La base de cotización es el importe sobre el que se calcula lo que pagas y es la que determina tu futura prestación. La cuota es lo que te sale de la cuenta cada mes. Bajar la primera abarata la segunda hoy, pero también rebaja la pensión mañana.

El sistema de cotización por ingresos reales reparte a los autónomos en una tabla de tramos según sus rendimientos netos. Desde 2023, quien factura menos puede acogerse a bases mínimas más bajas, lo que aligera la cuota mensual pero también reduce las cotizaciones que computarán en la jubilación.

Cotizar por lo mínimo alivia la cuota de este mes, pero deja una factura silenciosa para la jubilación de dentro de veinte años.

Las bases mínimas caen un 32% desde 2022

El segundo factor es la evolución de los importes. En 2022, con el sistema anterior, la base mínima general del RETA estaba en 960,60 euros al mes. Con la reforma de la cotización por rendimientos netos, el tramo de menores ingresos se estrenó en 751,63 euros en 2023, bajó a 735,29 euros en 2024 y quedó en 653,59 euros en 2025, importe que sigue congelado en 2026.

La diferencia con la base mínima general previa a la reforma es de 307,01 euros al mes, un 31,96 % menos. Y el matiz que UPTA recalca es que hablamos de bases reales, no de cuotas bonificadas calculadas sobre bases superiores. Quien cotiza por 653,59 euros genera sus derechos contributivos desde esa cantidad, sin perjuicio de las garantías transitorias previstas en la ley.

La congelación añade presión. Con una inflación estimada del 3,5 %, dos ejercicios sin tocar las bases restarían un 6,65 % de poder adquisitivo. UPTA reclama que las bases de 2027 recojan el IPC de 2026 y la inflación prevista para ese año, una actualización acumulada que rondaría el 7,12 %.

Eduardo Abad, presidente de UPTA España, lo resume con dureza: mantener las bases sin actualizar sería ‘una enorme irresponsabilidad’. La organización reclama al Ejecutivo que en 2027 las bases recuperen, como mínimo, el IPC no incorporado en 2026 y la inflación prevista para ese año.

Por qué la jubilación de 2028 no se compensa sola

Quien se jubile en 2028 habrá pasado cinco ejercicios completos bajo el nuevo sistema, de 2023 a 2027. El cálculo de la pensión para ese año toma las 306 mejores bases de los últimos 312 meses, con la opción de descartar solo seis mensualidades. Con media década de cotizaciones reducidas, ese margen de descarte se queda corto para tapar el desfase.

Aquí conviene mirar atrás. La reforma de las bases se vendió como una forma de que los autónomos con menos ingresos pagaran menos, y así fue. El problema es que pagar menos y cobrar menos son dos caras de la misma moneda, y esa segunda cara rara vez aparece en la carta que anuncia la primera.

Lo que pase con las bases de 2027 será determinante. UPTA pone el foco en la actualización de los importes y en la responsabilidad del Gobierno, gobierne quien gobierne. Para el autónomo de a pie, la recomendación práctica es simple: revisa tu tramo cada año, porque la distancia entre la cuota de hoy y tu pensión de mañana se decide en el alta y en la declaración de rendimientos.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud. La pensión de 2028 se calcula con las bases cotizadas de 2023 a 2027; la revisión del tramo se hace al alta y cada año en la declaración de rendimientos.
  • ✅ Requisitos clave: Afecta a autónomos que cotizan por los tramos más bajos de ingresos y a quienes vieron reducida su base mínima desde 2023.
  • 🌐 Dónde consultarlo: Tu base de cotización aparece en el portal Importass de la Seguridad Social, con certificado digital o Cl@ve.
  • 💰 Importe o coste: UPTA estima unos 43 euros menos al mes, 600 euros al año y hasta 12.000 euros acumulados en veinte años de jubilación.
  • ⚠️ Error a evitar: Elegir el tramo más bajo solo por pagar menos hoy sin calcular cuánto pierdes de pensión mañana.

Nvidia chips IA: su plan con modelos abiertos para frenar a los chips personalizados

Nvidia negocia la compra de Reflection AI por una valoración cercana a los 25.000 millones de dólares, según fuentes consultadas por el Financial Times. La operación, todavía en fase embrionaria, pretende blindar su dominio en los chips de IA antes de que sus propios clientes dejen de necesitarla.

Claves de la operación

  • Valoración de 25.000 millones de dólares. Reflection AI no ha comercializado todavía un producto de masas y ya se mueve en precios de gigante consolidado.
  • Nvidia ya está dentro del capital. Es uno de sus mayores accionistas y maneja cuatro fórmulas distintas para ampliar el control sin pasar por el regulador.
  • El hueco es el modelo de frontera. Nemotron cubre la gama abierta, pero falta una pieza capaz de discutir la hegemonía china en la materia.

No se trata de un movimiento improvisado. Nvidia ya figura entre los mayores accionistas de Reflection AI y su último modelo público, Beam, se ejecuta sobre silicio de la casa. La fórmula que acabe imponiéndose —compra total, ampliación de capital, dependencia exclusiva de cómputo o un acqui-hire— determinará quién controla la próxima generación de modelos de frontera.

Reflection AI no compite con ChatGPT ni con Gemini. Desarrolla modelos de pesos abiertos: publica los parámetros ya entrenados y cualquiera puede descargarlos, adaptarlos y ejecutarlos en su propio hardware. El Pentágono y el Departamento de Energía de Estados Unidos figuran entre sus clientes, igual que varios gobiernos aliados, entre ellos Corea del Sur.

Para el fabricante, ese perfil tiene un valor difícil de replicar. Nvidia presume de Nemotron, su familia de modelos abiertos, pero carece de una pieza de frontera capaz de mirar de tú a tú a los referentes chinos. Beam se sitúa, según Reflection, a la altura de GLM-5.2 de Z.ai, y el medio hongkonés SCMP lo acerca a Qwen 3.8 Max.

Las vías encima de la mesa son cuatro. La compra total es la más limpia y también la más expuesta a la revisión antimonopolio. La ampliación de capital resulta más silenciosa. La tercera pasa por convertirse en proveedor exclusivo de cómputo de vanguardia, atando al socio por la vía del suministro. La cuarta, el acqui-hire, contrata a la plantilla y licencia la tecnología sin adquirir formalmente la sociedad.

Quien controla el modelo decide qué se ejecuta en el chip, y ahí Nvidia quiere dejar de ser un proveedor para convertirse en el estándar.

De vender picos y palas a decidir dónde se cava

El fabricante de Santa Clara construyó su imperio vendiendo herramientas a terceros. Cada empresa que quería entrenar un modelo necesitaba sus aceleradores, y esa posición le permitió crecer sin pisar el terreno de sus propios clientes. El pacto no escrito se rompe ahora. Si Nvidia diseña el modelo de frontera, deja de ser un proveedor neutral y pasa a fijar el punto de partida sobre el que otros construyen.

El negocio no cambia de golpe, pero sí de equilibrio. Un cliente que apoya su producto en Nemotron o en Beam difícilmente migrará después a silicio ajeno: el coste de salida se mide en meses de reentrenamiento, no en facturas de hardware. Es la misma lógica que llevó a las grandes plataformas a integrar capas completas del negocio para retener al usuario.

Las conversaciones, según el diario británico, siguen en una fase temprana y ninguna de las partes ha confirmado nada. El desenlace podría formalizarse en las próximas semanas, y ahí el mercado empezará a descontar qué significa tener un fabricante de chips que también aspira a ser referencia de modelos.

Los chips personalizados que amenazan el modelo de negocio

Google, Amazon, Microsoft y xAI llevan tiempo buscando alternativas internas para depender menos de un único suministrador. La lista no es retórica: la mayoría de los grandes compradores de cómputo quiere una segunda fuente, y el desarrollo de aceleradores propios responde a esa lógica antes que a cualquier capricho tecnológico.

Sobre el papel, la amenaza es más urgente en inferencia que en entrenamiento. Entrenar sigue exigiendo interconexión y herramientas maduras, el terreno donde Nvidia conserva ventaja. Ejecutar modelos ya entrenados admite alternativas más flexibles y más baratas. Controlar el modelo es el seguro que compensa la erosión del hardware.

España compra cómputo, no lo diseña

El mercado español llega a esta partida en una posición incómoda: cliente, no dueño de la tecnología. Nuestra capacidad de cálculo de vanguardia se apoya en comprar aceleradores —el Barcelona Supercomputing Center y los centros de datos que aterrizan en Aragón son los mejores ejemplos— y en integrar infraestructura ajena. No existe ningún fabricante nacional de aceleradores capaz de marcarle el paso a Nvidia.

Conviene recordar de dónde venimos. La compañía entró en España por la puerta del cómputo científico y se consolidó con la fiebre de los centros de datos, hasta convertir sus chips en materia prima de cualquier proyecto serio de IA. Ese papel ha sido rentable para ambas partes y ha permitido al ecosistema local subirse a la ola sin construir la base. Si Nvidia integra también la capa de modelo, el margen diferencial europeo se estrecha: quien no controla ni el silicio ni el modelo compite en servicios, integración y datos.

La regulación tampoco queda al margen. El AI Act obliga a los modelos de propósito general a publicar información sobre su entrenamiento, y las autoridades de competencia europeas examinan con lupa cada movimiento que concentre cómputo y capacidades. Una compra de Reflection AI pondría a Bruselas ante un expediente incómodo: el fabricante dominante absorbiendo a un actor clave del software abierto.

Seguimos de cerca cómo evoluciona la negociación. Si se formaliza, la próxima presentación de resultados de Nvidia servirá para medir hasta qué punto el mercado premia la verticalización del negocio. Y si se rompe, quedará la pregunta de siempre: quién financia el siguiente modelo de frontera de Occidente.

Vitalik Buterin traza el plan de Ethereum para verificar la IA y los agentes autónomos

Vitalik Buterin ha publicado un marco de trabajo sobre cómo Ethereum puede funcionar como capa de confianza para la inteligencia artificial, una propuesta que actualiza las ideas que el cofundador de la red ya planteó hace dos años. El texto no habla de precios ni de comisiones. Habla de quién verifica qué, y de por qué esa pregunta va a pesar cada vez más en una economía donde los agentes de IA empiezan a tomar decisiones sin nadie que los supervise.

El punto de partida es sencillo de enunciar y complicado de resolver: la inteligencia artificial y las criptomonedas suelen analizarse desde tradiciones filosóficas separadas, casi incompatibles. De ese divorcio salen huecos conceptuales que después se notan en la forma de construir productos. Buterin propone cerrar algunos con piezas concretas.

Qué propone Buterin para unir Ethereum y la IA

El primer bloque del marco se centra en interacciones privadas que no obliguen a confiar en un tercero. Buterin apunta a los modelos grandes de lenguaje ejecutados en local, es decir, la IA que corre en tu propio ordenador y no en los servidores de una gran tecnológica; a sistemas de pago criptográficos para servicios de IA; y a métodos de verificación en el lado del cliente, que recortan la dependencia de proveedores centralizados.

El segundo bloque es el que más consecuencias tiene para la red. Ethereum podría actuar como capa de coordinación económica de los agentes autónomos: máquinas que pagan, cobran y se comprometen entre ellas sin un humano de por medio. En ese diseño, un agente puede realizar transacciones, depositar una fianza en garantía y construir un historial de reputación verificable on-chain. Todo eso sustituye el control de una única organización por una arquitectura descentralizada.

Ahí aparece el principio que Buterin repite desde sus años de foro: maximizar la verificación para minimizar la confianza, heredado del movimiento cypherpunk. La novedad es que ahora existen herramientas para llevarlo a la práctica. Un modelo de lenguaje puede ejecutar tareas de verificación que ningún humano haría a gran escala, como revisar contratos inteligentes o validar propuestas de transacción antes de firmarlas.

Verificar no es desconfiar de todo: es repartir la confianza para que nadie tenga que concentrarla.

El tercer bloque mira a la gobernanza. Los mercados de predicción, las estructuras de decisión descentralizadas y los sistemas de votación complejos funcionan mal cuando dependen de la atención humana, que es un recurso escaso. Buterin sostiene que la IA puede escalar el juicio de las personas sin reemplazarlo, y que ahí se abre margen para mecanismos que hoy son experimentos de laboratorio.

A quién afecta y qué gana Ethereum con este plan

Para quien tiene ether, el interés de la propuesta no está en la filosofía, sino en el uso que se le da a la red. Si los agentes autónomos empiezan a liquidar pagos, depositar garantías y registrar su reputación sobre Ethereum, cada una de esas operaciones consume espacio de bloque y paga comisiones en ETH. La red dejaría de competir solo por el tráfico de usuarios humanos y pasaría a facturar por el de las máquinas.

Hay un segundo efecto, menos evidente y más relevante a medio plazo. Una fianza depositada on-chain por un agente de IA es, en la práctica, colateral digital. Eso conecta directamente con el staking (el mecanismo por el que se bloquean 32 ETH para validar la red a cambio de recompensas) y con las stablecoins, que ya mueven miles de millones de dólares sobre Ethereum cada día. La tesis, eso sí, es a años vista.

El contexto: de la aceleración defensiva a los agentes que pagan solos

Este marco no nace de cero. Buterin ya publicó en enero de 2024 su análisis de las cuatro categorías en las que cripto e IA se solapan, y de ahí salió el concepto de aceleración defensiva, el d/acc: usar la tecnología para reforzar la cooperación descentralizada y evitar que el poder se concentre en pocas manos. Lo que acaba de ver la luz es una actualización de aquello, no un giro.

Conviene recordar que Ethereum tiene un historial largo de propuestas que tardan años en aterrizar. The Merge, la transición de la prueba de trabajo a la prueba de participación completada en septiembre de 2022, se discutió durante más de cinco años antes de ejecutarse. Nadie debería esperar que la capa de verificación para agentes de IA esté operativa el próximo trimestre.

Y hay una contradicción que merece señalarse. Buena parte del sector cripto lleva dos años vendiendo la combinación de IA y tokens con más ruido que producto: promesas de agentes autónomos que en la práctica son bots con buena narrativa. La aportación interesante de Buterin no es el relato, sino el detalle de las fianzas y la reputación verificable, que sí resuelve un problema real: cómo confiar en una máquina con la que no compartes jurisdicción ni contrato.

Queda un riesgo de fondo que ninguna criptografía arregla por sí sola. Si tres o cuatro empresas controlan los mejores modelos de lenguaje, una capa de verificación sobre Ethereum no impide la concentración: solo la hace más visible. La parte del plan que habla de modelos ejecutados en local es, precisamente, la más frágil y la más determinante. Quien siga este debate hará bien en mirar menos al token y más a las fianzas y la reputación.

Los Idealista empuja el precio de la vivienda en Sevilla a los 3.000 euros por metro cuadrado

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista sitúa el metro cuadrado en venta en Sevilla en 2.933 euros en septiembre de 2026, un 10,4% más que hace un año.
  • ¿Quién está detrás? El índice de precios del portal Idealista, elaborado con anuncios publicados. Pendiente de contraste con el INE y las tasadoras.
  • ¿Qué impacto tiene? Comprar casa en la capital andaluza cuesta ya lo mismo que la media nacional. El Centro supera los 4.200 euros/m² y Torreblanca se queda en 944.

El precio de la vivienda en Sevilla se queda a 67 euros de la barrera de los 3.000 euros por metro cuadrado. El portal Idealista sitúa el metro cuadrado de compra en 2.933 euros al cierre de septiembre de 2026, un 10,4% más que hace un año.

Sevilla ya paga la vivienda casi al mismo precio que la media nacional

La media nacional se coloca en 2.930 euros/m², apenas tres euros por encima de Sevilla, según el índice de de Idealista. España sube un 11,8% interanual y la capital hispalense avanza algo por detrás, un 10,4%, pero el resultado es que comprar casa en Triana, Nervión o Los Remedios cuesta ya casi lo mismo que en la media del país.

En el corto plazo el impulso se modera. Sevilla sube un 0,3% respecto a agosto y apenas un 0,2% frente a junio. En doce meses, en cambio, el encarecimiento es de dos dígitos y deja la vivienda un 11,7% por debajo de su máximo histórico de 3.322 euros/m², marcado en junio de 2007, en pleno pico del boom.

Conviene tomarlo con prudencia. Idealista elabora su índice con anuncios publicados, no con escrituras cerradas, y la cifra está pendiente de contraste con el Índice de Precios de la Vivienda del INE y las tasadoras.

Del Centro a Torreblanca: la brecha de cuatro a uno que parte el mercado

Comprar en el Centro cuesta 4.249 euros/m², más de cuatro veces los 944 euros/m² de Torreblanca. Entremedias cabe una ciudad entera de precios distintos.

Cada informe de portal dibuja una Sevilla a dos velocidades: la del Centro y Los Remedios, que ya roza los 4.000 euros, y la de la periferia, donde el mismo dinero compra cuatro veces más metros.

Los Remedios (4.005 euros/m²), y Triana (3.878) siguen la estela del Centro, con subidas del 10,9% y el 9,4%. El eje Prado de San Sebastián – Felipe II – Bueno Monreal sube un 11,1% hasta 3.877 euros/m². En el otro extremo, San Jerónimo lidera las subidas de la ciudad con un 27,3% interanual, hasta 1.816 euros/m², aunque su pulso reciente se enfría.

Cerro Amate, con un 26,5%, y Torreblanca, con un 23,9%, completan el pelotón que tira del mercado por abajo. Cerro Amate sigue un 17,1% por debajo de su máximo de 2008. La única excepción es Santa Clara, que cae un 1,1% hasta 2.632 euros/m².

La Ficha del Inversor

La métrica que resume el momento sevillano es la distancia a su propio récord. A 2.933 euros/m², la capital está un 11,7% por debajo del pico de 2007, pero avanza a doble dígito interanual. Para el inversor de alquiler, esa combinación estrecha la rentabilidad bruta: el precio de compra corre más rápido que las rentas. El comprador de vivienda habitual todavía encuentra en los barrios del sur y el este su última ventana por debajo de los 2.000 euros/m².

De cara a los próximos seis meses, la lectura apunta a una estabilización más que a un frenazo. Los incrementos mensuales por debajo del 0,5% y la llegada de obra nueva al entorno de Nervión y Los Remedios deberían contener la escalada. Ninguna de las grandes variables —tipos de interés, turismo residencial y compra extranjera— juega, eso sí, a favor de una corrección a la baja.

El perfil al que le encaja este mercado no es el gran fondo, sino el pequeño inversor patrimonial y el comprador con arraigo en la ciudad, que aún ve en Torreblanca, Cerro Amate o Parque Alcosa precios muy por debajo de la media. El inversor institucional de Build to Rent (construir promociones enteras para alquilar, no para vender) sigue mirando Sevilla de reojo. El punto débil del relato es la fuente: Idealista mide lo que se anuncia, no lo que se firma.

La próxima prueba de fuego será el informe de octubre del portal y el Índice de Precios de la Vivienda del INE del cuarto trimestre. Ahí se sabrá si Sevilla cruza de verdad la barrera de los 3.000 euros o se queda, como hasta ahora, acariciándola.

BitMine roza el 5% del suministro de Ethereum y Tom Lee augura el mayor mercado alcista cripto

BitMine ha vuelto a ampliar su cartera de ether y ya controla el 4,9% de todo el suministro de Ethereum en circulación. La mayor tesorería corporativa de ETH del mundo sumó otros 12.532 tokens en la última semana y se queda a un paso de un umbral que ninguna empresa había pisado antes: el 5% de la segunda criptomoneda más capitalizada.

La compañía estadounidense no ha dejado de comprar desde que lanzara su estrategia de tesorería centrada en ether en junio de 2025. Semana tras semana, con pocas excepciones, ha ido engordando una posición que hoy suma 6.028.946 ETH y que, a precios de mercado, ronda los 15.000 millones de dólares, unos 13.800 millones de euros al cambio actual.

BitMine acapara el 4,9% de todo el ether en circulación

Para tomar la medida exacta del fenómeno conviene mirar el denominador. Ethereum cuenta con 122.133.648 tokens en circulación y BitMine ya acapara el 4,9% de ese total. El segundo clasificado, SharpLink, apenas llega al 0,73%, y el tercero, The Ether Machine, se queda en el 0,41%. Entre el líder y sus perseguidores no hay una ventaja competitiva: hay un abismo.

Esa acumulación sostenida es la que ha convertido a BitMine en el mayor holder corporativo de Ethereum, un ránking que hasta hace poco parecía destinado a repartirse entre varias firmas cotizadas. La estrategia recuerda, salvando las distancias, a lo que Strategy, la antigua MicroStrategy, hace con bitcoin desde 2020: convertir el balance de una empresa cotizada en una apuesta pura por un activo digital.

La diferencia está en el activo. Ethereum no es solo una reserva de valor. Es la infraestructura sobre la que se construyen las finanzas descentralizadas, los rollups de capa 2 (redes secundarias que procesan transacciones fuera de la cadena principal para abaratarlas) y buena parte del ecosistema de stablecoins. Acumular ether es, en cierto modo, apostar por la capa base sobre la que se liquida todo lo demás.

Ninguna compañía cotizada había reunido jamás casi el 5% del ether en circulación. BitMine no compite con sus rivales, compite con el propio mercado.

El precio de la criptomoneda, eso sí, ha puesto las cosas difíciles. ETH cotiza en torno a los 2.400-2.500 dólares tras el último dato de inflación de Estados Unidos, muy lejos de los máximos que marcó en ciclos anteriores. Esa debilidad es la que ha permitido a BitMine comprar más por menos, pero también la que explica los bandazos de su acción.

A quién deja atrás BitMine y por qué el mercado mira a Tom Lee

La cotización de BitMine en Wall Street no ha sido un camino de rosas. En los últimos doce meses sus acciones acumulan un balance negativo del 55%, mientras que el propio ether cae un 40% en el mismo periodo. El mercado todavía no ha premiado la estrategia de acumulación.

El panorama cambia si se mira a más corto plazo. En los últimos tres meses las acciones de BitMine se han disparado un 44%, un porcentaje que vuelve a superar el 32% que sube ether en ese mismo tramo. Ese diferencial, el llamado efecto apalancamiento de las tesorerías, es el que buscan los inversores que compran la acción en lugar del token.

Ahí entra en escena Tom Lee, presidente de BitMine y uno de los analistas más escuchados del sector. Su tesis, repetida en varias intervenciones recientes, apunta al mayor mercado alcista cripto que, a su juicio, todavía no ha arrancado. Es una predicción, no un dato, y conviene tratarla como tal: Lee lleva meses defendiendo que el gran ciclo está por llegar, sin que el precio le haya dado la razón de forma sostenida.

Qué significa esta acumulación para el inversor de ETH

Merece la pena detenerse en lo que implica que una sola empresa controle casi el 5% del suministro de ether. A diferencia de bitcoin, donde mineros y fondos custodios se reparten el pastel, en Ethereum el principal acaparador es hoy una sociedad cotizada que compra a mercado. Eso concentra el riesgo en un único balance.

Hay un precedente que ayuda a entenderlo. Cuando MicroStrategy empezó a acumular bitcoin en 2020, muchos lo vieron como la excentricidad de un directivo peculiar. Cinco años después, su fórmula había sido copiada por decenas de empresas y se había convertido en uno de los motores silenciosos del mercado. BitMine juega hoy el mismo papel, pero con ether: abre camino a una receta, la tesorería cripto en el balance, que hasta ahora casi solo se había aplicado a la reina de las criptomonedas.

No todo es optimismo. La concentración también supone fragilidad. Si BitMine decidiera vender una parte de su posición, o si su acción dejara de financiar las compras mediante ampliaciones de capital, el mercado notaría el golpe. La dependencia de un único comprador estructural es, por definición, un riesgo que se paga con más volatilidad.

Lo que venga a partir de aquí depende de dos variables. La primera, el rumbo de los tipos de interés en Estados Unidos, que sigue marcando el apetito por los activos de riesgo. La segunda, si otras compañías cotizadas imitan a BitMine o si la ventana se cierra antes. La empresa se queda a apenas una décima del 5% del suministro: el momento en que lo cruce, o en que falle en el intento, será la próxima señal que mire el mercado.

Netflix despide a 1.000 empleados, el 6% de su plantilla: su mayor recorte desde 2022

Netflix ejecuta su mayor ronda de despidos desde 2022: cerca de 1.000 empleados menos, el 6% de su plantilla.

Claves de la operación

  • El recorte se concentra en cuatro áreas. Producto, tecnología, recursos humanos y asuntos legales son los departamentos señalados en el correo interno remitido a la plantilla.
  • Los co-CEO mantienen las previsiones anuales. Ted Sarandos y Greg Peters justifican el ajuste en una mayor disciplina a la hora de asignar recursos, no en un deterioro del negocio.
  • La respuesta del mercado llega el 20 de octubre. Ese día la compañía publica los resultados del tercer trimestre de 2026, los primeros tras el anuncio.

Un recorte del 6% con las cuentas todavía en verde

El correo salió de las cuentas de los dos consejeros delegados este miércoles. La filtración del Wall Street Journal, confirmada después por Reuters, sitúa el movimiento como el ajuste de plantilla más profundo en cuatro años, muy por encima de los 450 puestos suprimidos entre mayo y junio de 2022.

Las cifras dimensionan el golpe. Netflix cerró 2025 con unos 16.000 empleados a tiempo completo, según su informe anual, de modo que el 6% anunciado equivale a algo menos de mil puestos. Ni el correo interno ni las filtraciones posteriores detallan cuántos desaparecerán en cada departamento ni cómo se repartirán por países.

En el mensaje a la plantilla, Sarandos y Peters sostienen que la compañía necesita ser más disciplinada al repartir recursos y fijar prioridades. Aseguran que el negocio sigue siendo sólido, que continúa creciendo y que las previsiones financieras del conjunto del año no se tocan. No explican, en cambio, qué áreas pierden peso ni por qué.

Las cuentas publicadas por la compañía respaldan ese discurso. Entre abril y junio de 2026, Netflix ingresó 12.560 millones de dólares, un 13,4% más que en el mismo periodo del año anterior, y ganó 3.401 millones de beneficio neto. Son números de de empresa rentable, no de compañía en apuros.

Netflix no despide porque pierda dinero. Despide porque crecer al 13% ya no se paga en bolsa como crecer al 18%.

La desaceleración es el dato que no aparece en el titular. El crecimiento interanual de los ingresos se ha moderado del 17,6% en el cuarto trimestre de 2025 al 13,4% en el segundo de 2026, una pérdida de cuatro puntos de ritmo en dos trimestres. Cuando la curva se aplana, la primera palanca que se toca es la estructura de costes.

El negocio, además, ya no es solo cine y series. La plataforma ha ampliado su oferta con retransmisiones en directo, videojuegos y videopódcast, y desarrolla su negocio publicitario como fuente adicional de ingresos. El consumo tampoco se hunde: en el primer semestre de 2026 registró más de 97.000 millones de horas de visionado, un 2% más que un año antes.

Un 2% no es euforia.

El ajuste llega mientras el sector reordena su gasto

Ninguna de estas decisiones se toma en el vacío. Netflix pelea por el mismo bolsillo y el mismo tiempo de pantalla con Disney+, Amazon Prime Video y HBO Max, y todas arrastran la misma presión: el contenido cuesta más, el precio de la suscripción tiene techo en los mercados maduros, y el inversor exige margen antes que volumen.

El detalle de que producto y tecnología estén entre las áreas señaladas admite lectura. Son los departamentos donde más automatización de tareas internas se está desplegando, aunque la compañía no ha vinculado el recorte a ninguna herramienta concreta. Observamos que la secuencia se repite en casi todas las grandes tecnológicas: primero se ajusta la estructura, después se revisa el precio.

Netflix no es una empresa en crisis. Llega a este ajuste con caja, con beneficio y con una base de suscriptores estable, algo que no puede decirse de buena parte de sus competidores directos en Europa. Eso hace más difícil vender el recorte como emergencia y más fácil leerlo como una corrección de expectativas de crecimiento.

Netflix en España y el pulso con Telefónica por el salón

La relación de la plataforma con el mercado español viene de lejos. Netflix desembarcó en España en 2015 y desde 2019 opera su centro europeo de producción en Tres Cantos (Madrid), una instalación que la convirtió en uno de los principales motores de rodajes del país. Ese arraigo industrial explica que cualquier ajuste global se mire con lupa desde aquí, aunque la compañía no ha precisado el reparto geográfico de los despidos.

En el plano competitivo, el rival de referencia es Movistar Plus+. Telefónica integra la aplicación de Netflix en su decodificador desde hace años, una relación que convierte a la operadora en socio comercial y competidor al mismo tiempo. La batalla ya no es el catálogo, sino la interfaz del salón, y ahí el operador español juega con la ventaja de la factura única.

El riesgo que arrastra la compañía es de concentración. Su crecimiento depende cada vez más de dos palancas, precio y publicidad, en mercados donde la base de suscriptores roza la saturación, y de un gasto en contenido que no admite recortes bruscos sin dañar la retención. Es el equilibrio incómodo del sector: recortar estructura sin tocar el producto que la sostiene.

El episodio de 2022 sirve de contraste. Entonces, la compañía suprimió unos 150 puestos en mayo y otros 300 en junio, después de comunicar su primera pérdida de suscriptores en más de una década. El escenario de hoy es distinto: las cuentas siguen en verde y el problema no es cuántos usuarios se van, sino a qué velocidad crecen los ingresos.

Sarandos y Peters mantienen intactas las previsiones anuales. Esa es la parte que el mercado vigilará. El 20 de octubre, con los resultados del tercer trimestre de 2026 sobre la mesa, se sabrá si el recorte era una poda puntual o el primer capítulo de una serie más larga. La compañía ha decidido llamarlo disciplina. El resto lo decidirán los números.

El Euríbor repunta y supera el 3,2%: cuánto sube tu hipoteca variable en la próxima revisión

El Euríbor ha vuelto a superar el 3,2% hoy y la media de octubre se queda en el 3,216%: si tu revisión es anual, la cuota de una hipoteca tipo sube unos 115 euros al mes.

Llevo semanas siguiendo la serie diaria del Banco de España y el dato de esta mañana me obliga a actualizar los cálculos de septiembre. Vamos a los números, porque tu revisión depende de tres cosas: cuándo te toca, qué diferencial firmaste y qué media mensual coge tu banco como referencia.

Qué dice el Euríbor hoy: 3,201% diario y 3,216% de media en octubre

El Euríbor a 12 meses ha cerrado la sesión de hoy, 14 de octubre, en el 3,201%, diez milésimas más que el 3,191% de ayer, según la serie que publica el Banco de España. El dato diario, por sí solo, dice poco. Lo que importa es la media del mes, que se queda en el 3,216%.

Ahí está el matiz que muchos titulares se saltan: esa media es inferior al 3,247% de septiembre, pero muy superior a las de la primera mitad del año. En marzo el índice promedió el 2,565%, en junio el 2,798% y en julio el 2,855%. El salto llegó a mediados de septiembre, cuando pasó del 3,138% al 3,326% en tres sesiones.

La comparación que de verdad importa es la interanual. Hace un año, la media de octubre de 2025 se quedó en el 2,187%. Hoy estamos más de un punto por encima. Ese es el salto que van a notar los hipotecados que revisan su préstamo en las próximas semanas.

La media mensual, no el titular del día, es el número que tu banco usará para recalcular la cuota.

¿Por qué repunta? El Euríbor se mueve con lo que el mercado espera que haga el BCE con los tipos oficiales, no con lo que decida hoy en Fráncfort. Cuando las expectativas de recortes se enfrían, el índice sube. Por eso conviene mirar la serie completa y no quedarse con el titular de una sola sesión: el Euríbor es, en el fondo, la media de los tipos a los que se prestan entre sí los grandes bancos europeos.

Cuánto sube tu cuota según cuándo te toque la revisión

Hagamos cuentas con el préstamo tipo: 200.000 euros a 30 años, un diferencial del 1% sobre Euríbor y revisión anual. Con la media de octubre en el 3,216%, el tipo aplicable se queda en el 4,216% y la cuota ronda los 980 euros al mes.

euríbor 3,2%

Hace un año, con la media de octubre de 2025 en el 2,187%, ese mismo préstamo pagaba unos 864 euros. Son 115 euros más al mes, alrededor de 1.380 euros al año. Quien no ha tocado la cuota desde octubre del año pasado se lleva el salto entero.

Esta es la foto según el tipo de revisión, con el mismo préstamo de 200.000 euros a 30 años y el mismo diferencial del 1%:

RevisiónEuríbor anteriorEuríbor de octubreCuota antesCuota ahoraDiferencia
Anual (base de octubre de 2025)2,187%3,216%864 euros980 euros115 euros más
Semestral (base de abril de 2026)2,747%3,216%926 euros980 euros54 euros más
Trimestral (base de julio de 2026)2,855%3,216%938 euros980 euros42 euros más
Mensual (base de septiembre de 2026)3,247%3,216%983 euros980 euros3 euros menos

Fíjate en la última fila. Con revisión mensual el recibo incluso baja tres euros, porque la media de octubre es ligeramente inferior a la de septiembre. Quien revise cada seis meses o cada año, en cambio, paga bastante más que en su última actualización.

La misma subida del Euríbor deja la cuota casi plana en una revisión mensual y 115 euros más cara en una anual.

La letra pequeña que cambia la cifra final

La media del Euríbor es solo el punto de partida. Lo que acabas pagando depende de las condiciones que firmaste. Estos son los cuatro detalles que reviso siempre antes de dar una cifra por buena:

  • El diferencial. El 1% es una media de mercado, pero hay hipotecas firmadas al 0,99% y otras al 1,75%. Cada décima mueve la cuota unos 12 euros al mes en este préstamo.
  • El TIN y la TAE real. En la revisión sube el TIN, el tipo que se aplica al capital. La TAE añade comisiones y gastos, y es la cifra que debes usar si comparas tu hipoteca con una subrogación a tipo fijo.
  • La cláusula suelo. Si tu escritura la incluye, la cuota no subirá por encima de ese límite. Muchas se firmaron entre el 3% y el 4%.
  • El tipo fijo o mixto. Si estás en fijo, este repunte del Euríbor no te afecta. Si tienes una mixta, mira cuándo acaba el periodo bonificado.

Y una pregunta que me llega cada mes: ¿conviene amortizar? La regla es sencilla. Si el tipo de tu hipoteca, Euríbor más diferencial, supera lo que te renta un depósito o una Letra del Tesoro, amortizar sale a cuenta. Si está por debajo, tu dinero puede rendir más fuera, con el riesgo que eso implica. Amortizar plazo ahorra más intereses que amortizar cuota y nunca conviene tocar el fondo de emergencia, que debería cubrir unos seis meses de gastos.

Qué haría yo con el Euríbor por encima del 3%

Vayamos al precedente. Hace un año la referencia de las revisiones anuales estaba en el 2,187%; en marzo de 2026, en el 2,565%; hoy, en el 3,216%. Quien revisa ahora se come casi un punto entero de golpe, mientras que quien pasó por caja en primavera ya digirió parte de la subida. Es la diferencia entre pagar 115 euros más al mes o 54.

Mi criterio con este escenario es no improvisar, aunque el Euríbor siga por debajo de los máximos que marcó en 2023. No firmes una novación a tipo fijo de un día para otro solo porque la carta del banco te haya asustado. Compara primero cuánto cuesta la subrogación, qué comisiones tiene tu préstamo y si tu entidad te ofrece pasar a fijo sin gastos. Si tu revisión es mensual o trimestral, el impacto es pequeño y no merece mover nada; si es anual y el salto es de tres cifras al mes, en en ese caso sí conviene sentarse con dos o tres ofertas encima de la mesa.

Eso sí, esto es información divulgativa y no una recomendación personalizada: tu escritura, tu diferencial y tus comisiones son los que mandan. Y toda decisión de inversión conlleva riesgo. Yo miraría mi próxima fecha de revisión esta misma semana y haría el cálculo con el 3,216% antes de que llegue la carta del banco.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza la fecha de tu próxima revisión y el diferencial de tu escritura, y calcula tu cuota con la media del 3,216% antes de que el banco aplique el cambio.
  • Qué vigilar: La media definitiva de octubre, que se cierra a final de mes, y la próxima reunión del BCE, porque marcan el Euríbor de las siguientes revisiones.
  • El error a evitar: Aceptar la primera oferta de novación sin comparar la TAE real ni las comisiones de subrogación de tu hipoteca.

Trump planea explotar el petróleo de Groenlandia tras ampliar la presencia militar de EE.UU.

Trump ha anunciado este miércoles una exploración masiva de petróleo y gas en Groenlandia, pero sin aportar ninguna prueba técnica que la respalde. El anuncio llega después del acuerdo de seguridad firmado en septiembre entre Washington, Copenhague y la isla, que amplía la presencia militar estadounidense en el Ártico. Lo que me interesa no es el mensaje publicado en Truth Social, sino el orden de los factores: primero las bases, después los recursos.

No hubo detalles sobre compañías participantes, zonas de perforación ni calendario. Tampoco aclaró si el anuncio guarda relación con los informes de agosto sobre una petrolera estadounidense que preparaba trabajos en el este de la isla, unos movimientos que ya inquietaron a los residentes y a las autoridades locales.

Qué hay realmente bajo el hielo

Conviene separar el relato de la geología. La isla tiene recursos minerales relevantes, entre ellos elementos de tierras raras usados en electrónica, renovables y equipamiento militar. En hidrocarburos, la fotografía es muy distinta.

  • Petróleo y gas: se le atribuyen reservas sustanciales sin explotar, pero su viabilidad comercial no está demostrada. Los costes de extracción son elevados y las condiciones árticas, extremas.
  • Producción comercial: en Groenlandia no existe ninguna. Cero barriles.
  • Minerales críticos: el interés no es solo energético. La misma lista de tierras raras sostiene la industria de defensa europea.

La afirmación de Trump de que los expertos sitúan a la isla entre los mayores depósitos de petróleo fácilmente accesible del mundo no viene acompañada de ningún informe que la sostenga. Es una declaración política con formato de dato.

«Una exploración masiva de petróleo, gas y minerales está a punto de comenzar en nuestra nueva y hermosa Groenlandia». — Donald Trump, presidente de Estados Unidos, Truth Social, octubre de 2026 (traducción propia).

El acuerdo militar que cambia el tablero

El texto firmado en septiembre ocupa diez páginas y tiene tres consecuencias. Washington establecerá dos bases nuevas, en Narsarsuaq, al sur, y Mestersvig, al este. Se amplía la cooperación en defensa antimisiles. Y se reafirma la soberanía danesa sobre la isla junto al derecho del pueblo groenlandés a la autodeterminación, un detalle nada menor: Groenlandia es un territorio autónomo del Reino de Dinamarca, no una pieza inmobiliaria.

Ártico recursos

Estados Unidos ya opera la base espacial de Pituffik, en el norte. Durante la Guerra Fría mantuvo miles de efectivos en varios emplazamientos en virtud del tratado de 1951 y cerró todos salvo ese por decisión propia. La lógica estratégica ha vuelto a girar en la misma dirección.

Trump describe la posición de la isla como insuperable para la seguridad de Estados Unidos y de Europa. Hay hipérbole en la formulación, pero también un hecho verificable: Groenlandia se sitúa sobre una de las rutas más cortas entre Rusia y Norteamérica, clave para la detección de misiles y para el sistema Golden Dome que quiere desplegar la Casa Blanca. El deshielo añade un tercer vector: rutas marítimas comerciales antes impracticables.

«Cualquier ataque futuro contra Estados Unidos tendrá que pasar por Groenlandia». — Donald Trump, presidente de Estados Unidos, Truth Social, octubre de 2026 (traducción propia).

Mi lectura: la geología no obedece a un decreto

Lo que veo en esta secuencia es posicionamiento, no un plan industrial. Primero se asegura la infraestructura militar; después se anuncia el acceso a los recursos. Ese orden es el mensaje. El precedente de 1951 demuestra que Washington sabe instalar capacidad en la isla durante décadas; no demuestra que exista un yacimiento rentable esperando a una perforadora.

La contradicción de fondo es doble. El acuerdo de septiembre reafirma la soberanía danesa, mientras el anuncio presupone un acceso que nadie ha concedido por escrito. Y el coste de extraer hidrocarburos en el Ártico sigue siendo el argumento más sólido en contra: ninguna petrolera ha presentado un proyecto comercial viable. El rechazo local registrado en agosto es un riesgo tan real como el hielo.

Queda el trasfondo. Las amenazas de Trump de tomar el control de la isla, incluso por la fuerza, deterioraron la relación entre Washington y Copenhague, dos aliados de la OTAN. El acuerdo rebajó esa fricción. El anuncio la vuelve a poner a prueba.

Hay tres hitos para seguir: la confirmación de operaciones por parte de alguna compañía, los permisos de exploración del Gobierno groenlandés y el debate parlamentario danés sobre las bases de Narsarsuaq y Mestersvig.

🌍 El impacto en España y Europa

Para el lector español, la conexión es indirecta y conviene decirlo sin adornos. No hay línea recta entre un anuncio y la cuota de su hipoteca, pero sí tres canales que merecen atención.

  • Euríbor e hipotecas: el efecto es de segundo orden. Solo si el mercado descontara petróleo ártico abundante se moderarían las expectativas de precios energéticos y la presión sobre la inflación europea, dando margen al BCE. Hoy no hay producción que descontar.
  • Inflación y poder adquisitivo: el Brent sigue dependiendo de la OPEP+ y de la demanda global. El anuncio no altera esa ecuación este año, pero refuerza el argumento de diversificar el suministro europeo.
  • Materias primas críticas: aquí está el interés real. La UE depende de China para buena parte de sus tierras raras, y cualquier acceso a los depósitos groenlandeses vía Dinamarca tendría más efecto en la industria del IBEX que en el petróleo. Está en juego la autonomía europea en minerales críticos.

Si Washington convierte Groenlandia en un activo estratégico cerrado, esa autonomía se complica justo cuando Bruselas la ha elevado a prioridad de legislatura.

Tres bajistas superan el 1% en Técnicas Reunidas y redoblan la presión

0

Tres firmas superan ya el 1% de posiciones cortas en Técnicas Reunidas tras el último movimiento de Marshall Wace. Los registros de la CNMV incorporaron el 13 de octubre una nueva notificación de la firma británica, que eleva su apuesta contra la ingeniería española al 1,01%, frente al 0,90% declarado a finales de septiembre.

La cifra, por sí sola, no es excepcional. El contexto sí. Tres fondos distintos mantienen acciones prestadas de la compañía por encima del umbral del 1% y un cuarto se queda a las puertas. Es la fotografía más nítida de la desconfianza que el mercado ha construido sobre uno de los valores españoles con mayor exposición geopolítica.

Técnicas Reunidas arrancó 2026 lanzada. El 27 de febrero tocó los 36,96 euros por acción, su máximo del año. Justo un día antes del estallido del conflicto en el Estrecho de Ormuz.

Desde entonces, la acción ha perdido cerca del 30% de su capitalización bursátil. El grupo de ingeniería especializado en grandes contratos para la industria energética es la cotizada española con mayor dependencia de Oriente Medio, y el mercado ha ido descontando, sesión a sesión, el riesgo de que esa cartera de proyectos se agriete.

La reciente escalada bélica ha avivado el temor a una cancelación de contratos. Y los hedge funds han intensificado su apuesta. No hay misterio en la mecánica: cuanto más cae un valor, más rentable resulta la estrategia que gana cuando sigue cayendo.

Nueve de cada diez analistas recomiendan comprar Técnicas Reunidas mientras cuatro hedge funds elevan sus apuestas contra el valor. El desacuerdo entre el consenso y el dinero prestado difícilmente puede ser mayor.

Marshall Wace ha elevado sus posiciones cortas en en Técnicas Reunidas hasta el 1,01%, desde el 0,90% que había notificado a finales de septiembre. La entidad es una de las firmas bajistas más activas en la Bolsa española y su último movimiento confirma que la presión no se ha agotado.

Los cuatro nombres que presionan la cotización

Ako Capital encabeza la lista con un 1,30% del capital en posiciones cortas. Le sigue Marshall Wace, ya en el 1,01%. Capital Fund Management mantiene declarado un 1,00% y Marble Bar Asset Management, que elevó su porcentaje a comienzos de octubre desde el 0,51% previo, se queda en el 0,56%.

En conjunto, las cuatro firmas suman cerca del 3,9% del capital en acciones prestadas. No es un nivel que, por sí solo, ponga contra las cuerdas a la compañía. Pero sí señala hacia dónde se inclina el dinero corto en un valor que, hasta febrero, era una de las apuestas favoritas del Mercado Continuo.

La presión va en aumento a medida que el conflicto de Oriente Medio se prolonga. Cada actualización semanal de los registros del supervisor se ha convertido, para los seguidores del valor, en un termómetro casi tan relevante como el propio precio de la acción.

El consenso de analistas mira al otro lado

La presión a corto plazo de los bajistas contrasta con la lectura que hacen las firmas de análisis. Después de la caída, nueve de las diez firmas que cubren Técnicas Reunidas aconsejan comprar sus títulos. La restante, según los datos recopilados por LSEG, propone mantener la inversión.

Su tesis no es una foto del presente, sino una apuesta a medio plazo. Los daños causados en las infraestructuras energéticas de Oriente Medio durante el conflicto y los elevados precios del petróleo y del gas deberían traducirse, sostienen, en un mayor apetito inversor hacia el sector de infraestructuras de energía cuando arranque la reconstrucción.

Dicho de otro modo: el dinero corto descuenta cancelaciones de pedidos; el consenso descuenta adjudicaciones nuevas.

Dos relatos opuestos sobre el mismo territorio.

El pulso entre el corto plazo y el ciclo inversor

Técnicas Reunidas es, por naturaleza, un valor de alta beta geopolítica. Su negocio depende de adjudicaciones plurianuales en regiones donde la estabilidad política es una variable más del modelo financiero. Ese perfil explica que el mercado la trate como termómetro y no como refugio, y que sus múltiplos se muevan más por titulares que por trimestres.

La historia reciente del valor invita a la prudencia con las dos narrativas. En otras crisis regionales, el castigo bursátil inicial de la compañía se ha revertido cuando los contratos se han confirmado; en otras, la parálisis de la inversión ha tardado años en resolverse. La diferencia entre un escenario y otro depende de algo que hoy nadie puede fechar: cuánto dura el conflicto y si los grandes clientes, petroleras nacionales y utilities del Golfo, congelan o reprograman sus proyectos.

Ahí está la contradicción que el consenso parece minimizar. Nueve de cada diez analistas mantiene la recomendación de compra, pero ninguna de esas recomendaciones incorpora una fecha de normalización. Si la escalada se prolonga más allá del primer trimestre de 2027, las estimaciones de adjudicaciones tendrán que revisarse y los precios objetivo se moverán a la baja. El riesgo no es de solvencia; es de calendario.

A mi juicio, el error más frecuente entre el inversor minorista es leer las posiciones cortas como una predicción. No lo son. Son coberturas, arbitrajes o apuestas de corto plazo de fondos que rara vez sostienen una tesis durante años. Lo que sí conviene vigilar es el ritmo de notificaciones: si una quinta firma cruza el 0,50% en las próximas semanas, la presión agregada pasará a ser un factor de precio. Y si alguna de las cuatro reduce su apuesta, el mercado lo leerá como una señal temprana de desescalada.

La próxima cita con las cuentas trimestrales y con el detalle de la cartera de pedidos será el primer test serio. Ahí se verá si el miedo tiene fundamento o si es solo prima de incertidumbre.

Veredicto Merca2

Cotización: La acción acumula una caída cercana al 30% desde los 36,96 euros que marcó el 27 de febrero, su máximo del ejercicio. El castigo se concentra desde el estallido del conflicto en el Estrecho de Ormuz y sitúa al valor en la zona baja del rango anual.

Clave técnica: Las cuatro firmas bajistas suman cerca del 3,9% del capital en acciones prestadas, con tres de ellas por encima del 1%. Ese nivel convierte cualquier rebote con volumen en combustible para un short squeeze; a la inversa, una nueva notificación al alza abriría la puerta a más ventas.

Apunte macro: La prima de riesgo geopolítica se paga en el sector energético. Técnicas Reunidas ha perdido alrededor del 30% desde el 27 de febrero y la reconstrucción de infraestructuras en Oriente Medio es hoy la única palanca que el consenso identifica para revertir ese castigo en los próximos ejercicios.

18 estatuillas de marfil de mamut en Ucrania reescriben la historia del arte paleolítico

El arte paleolítico de Ucrania guarda una lección que llevaba 18.000 años esperando a ser leída. Dieciocho estatuillas de marfil de mamut halladas junto al río Desná sugieren que la creatividad de la Edad de Hielo no avanzó en línea recta, sino por caminos que se bifurcan.

Las piezas aparecieron en dos tandas. Once salieron a la luz entre 1908 y 1909 en el yacimiento de Mizyn, en el norte del país; otras siete, unos cuatro años más tarde. Representaban cuerpos femeninos, así que pronto se las conoció como las Venus de Mizyn. Las había tallado, milenios atrás, la cultura epigravetiense.

Lo que nadie sabía era qué había inspirado sus grabados. Zigzags, líneas sinuosas, marcas paralelas. Un repertorio demasiado ordenado para ser casual y demasiado extraño para ser simple adorno. La pregunta ha quedado abierta más de un siglo.

Los grabados que nadie había sabido leer

La investigación la coordina Simon Radchenko, de la Universidad de Stavanger (Noruega), y en ella participan especialistas de Ucrania, Reino Unido y Alemania. Los resultados se publican en npj Heritage Science, una revista del grupo Nature. Lo que describen es una lectura muy distinta de la que se había hecho hasta ahora.

El equipo examinó las 18 estatuillas con microscopios avanzados y herramientas digitales. El conjunto de las piezas muestran que los grabados no eran arbitrarios. El interior de un colmillo de mamut presenta dos tipos de patrones naturales: las líneas de Schreger, una trama cruzada visible en la sección transversal, y las líneas de Owen, anillos concéntricos que marcan el crecimiento de la dentina. Los zigzags grabados en varias figuras reproducen las primeras; las marcas sinuosas y paralelas de otras evocan las segundas.

En una de las estatuillas, el motivo serpenteante coincide casi exactamente con los anillos de crecimiento del propio marfil. Los grabados siguen esas líneas con una precisión inferior a un milímetro y se colocaron allí donde los patrones resultaban más visibles. Para los autores, eso descarta la imitación pasiva: quien tallaba sabía qué estaba siguiendo.

El artista de Mizyn no copió un dibujo: leyó la estructura del colmillo y decidió convertirla en trazo.

El dibujo ya estaba dentro del colmillo

estatuillas marfil mamut

La cronología ayuda a entender por qué importa. La tradición de las figuras femeninas, las llamadas Venus paleolíticas, arranca hace unos 44.000 años y se apaga en Europa hace unos 12.000, cuando la última glaciación se despedía. En medio, el frío extremo del último máximo glacial dejó un vacío de entre 1.000 y 3.000 años en la producción de figuras humanas.

Las de Mizyn, datadas hace entre 18.800 y 17.400 años, figuran entre las primeras representaciones antropomorfas que reaparecen en Europa después de ese parón. Y traen firma propia. Poco después surgieron en Europa occidental obras de cuerpo femenino igualmente abstractas, pero allí los investigadores no han detectado un uso parecido de los patrones internos del marfil. La hipótesis es que el arte de Europa oriental siguió un camino diferenciado.

Puestos en escala humana, 18.000 años son más de tres veces toda la historia escrita de la humanidad. Aquellas personas tallaban marfil cuando otros grupos humanos pintaban los bisontes de Lascaux, en Francia. Y lo hacían con una precisión inferior al grosor de una uña, guiándose por líneas que apenas se distinguen sin luz rasante o microscopio.

Por qué el arte paleolítico no avanza en línea recta

El trabajo toca una discusión vieja. El estudio de las figurillas del Paleolítico superior europeo permitió definir dos umbrales en la historia humana: la aparición de la representación figurativa y el salto hacia diseños abstractos y esquemáticos. Ambos ocurrieron hace más de 30.000 años y su cronología sigue sin estar clara. La tentación de ordenarlos como una escalera, de lo simple a lo complejo, es fuerte. Los datos de Mizyn la incomodan.

‘Nuestros hallazgos cuestionan la arraigada idea de que el arte antiguo evolucionó siguiendo una línea recta, desde formas básicas hasta otras más complejas’, señala Dmytro Kiosak, arqueólogo del Centro Leibniz de Arqueología. La arqueóloga Aimée Little, de la Universidad de York, lo describe como una ventana a la forma en que las sociedades paleolíticas percibían e interactuaban con su entorno material.

Mi lectura es más prudente en un punto. Dieciocho piezas de un solo yacimiento son una base estrecha para reescribir un continente. La coincidencia entre los grabados y la estructura del marfil está bien documentada, con imágenes microscópicas que la sostienen. Lo que falta es la prueba contraria: que otros yacimientos epigravetienses de Europa oriental repitan el patrón y que sus coetáneos occidentales no lo hagan. Hasta entonces, la hipótesis del camino propio es sólida, pero no cerrada.

El propio Radchenko confía en que los próximos trabajos sobre otras colecciones arrojen luz sobre la aparición y el desarrollo de la expresión artística en Europa. Ahí está el hito que conviene seguir. La mirada se desplaza ahora a los almacenes de los museos, donde puede haber marfil tallado esperando el mismo microscopio.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que los grabados de las 18 estatuillas de marfil de mamut de Mizyn reproducen los patrones internos naturales del colmillo, lo que apunta a una evolución artística diferenciada en la Europa oriental del Paleolítico.
  • Dónde: yacimiento de Mizyn, junto al río Desná, en el norte de Ucrania.
  • Institución responsable: equipo internacional coordinado por Simon Radchenko (Universidad de Stavanger), con especialistas de Ucrania, Reino Unido y Alemania; resultados publicados en npj Heritage Science.
  • Cuándo: piezas talladas hace entre 18.800 y 17.400 años, halladas entre 1908 y 1913 y reanalizadas en un estudio publicado en 2026.
  • Impacto a futuro: abre la búsqueda del mismo uso del marfil en otras colecciones epigravetienses y replantea cómo se explica la evolución del arte prehistórico.

Jefferies señala 10 valores europeos que pueden sorprender al alza en la temporada de resultados

0

Diez valores europeos pueden sorprender al alza en la temporada de resultados más volátil desde 2020. La lista que ha publicado Jefferies para las próximas semanas no incluye ninguna cotizada española.

Las diez apuestas de Jefferies para la temporada de resultados

La firma estadounidense identifica compañías con argumentos concretos para batir el consenso del mercado. Computacenter encabeza la selección: Jefferies la describe como su ‘opción preferida entre las empresas de picos y palas para el ciclo de inversión en IA’. El grupo británico cotiza con una exposición creciente a la infraestructura empresarial estadounidense y a los clientes hiperescaladores, dos de las áreas de mayor gasto tecnológico del momento.

Heidelberg Materials es el segundo nombre con más respaldo. El fabricante alemán de materiales de construcción cotiza a 10,6 veces el PER de 2026 y ha perdido la revalorización del año anterior. Según Jefferies, la confirmación de las previsiones y los ahorros adicionales podrían impulsar revisiones positivas de los beneficios y una nueva revalorización en bolsa.

La lista se completa con AstraZeneca, Beijer Ref, Euronext, InterContinental Hotels, Legrand, Sanofi, Siltronic y Zalando. El sesgo es claramente industrial y defensivo, con nombres farmacéuticos de peso como AstraZeneca y Sanofi, infraestructuras de mercado como Euronext y un único exponente de semiconductores, Siltronic. La presencia de tecnología pura es mínima.

El sesgo defensivo de la selección no es menor. En una temporada de volatilidad elevada, Jefferies apuesta por negocios con ingresos recurrentes y balances sólidos antes que por historias de crecimiento puro. Cuanto más exigente es el mercado con las cifras, mayor es la probabilidad de que sorprenda quien ya juega con ventaja.

La mayor volatilidad desde 2020 y los tres posibles damnificados

El contexto no invita a la calma. UBS advirtió de que los mercados de opciones descuentan la mayor volatilidad desde 2020 en las reacciones a las cuentas; en Europa, la entidad sugiere el tercer periodo de mayor agitación desde la pandemia. Los analistas esperan que las tecnológicas registren fluctuaciones medias superiores al 7% tanto en Europa como en Estados Unidos, y que los bancos estadounidenses, encargados de inaugurar la temporada en Wall Street, muevan entre el 3% y el 4%.

Cuando el mercado descuenta movimientos del 7% en una sola sesión, acertar el valor importa menos que acertar el momento de estar dentro.

En el lado negativo, Jefferies señala tres compañías europeas que podrían decepcionar. Randstad encabeza el grupo: la empresa neerlandesa de servicios de empleo vería contrarrestada la mejora de la demanda por la presión sobre los márgenes, un apalancamiento operativo débil y una generación de flujo de caja inferior a la esperada. Dassault Systèmes, que sube más de un 20% en bolsa en los últimos seis meses, y el fabricante finlandés de papel UPM-Kymmene completan la advertencia.

Por qué ninguna cotizada española entra en la selección de Jefferies

Hay un detalle que revela la propia selección y que merece atención: ninguna compañía del IBEX 35 aparece entre las diez apuestas. No es casualidad. La bolsa española ofrece exposición a banca, energía, infraestructuras y turismo, pero escasea en dos de los ejes que dominan esta temporada, la infraestructura de inteligencia artificial y la defensa de balance. La lista de Jefferies se apoya en grupos con visibilidad de beneficios y capacidad de sorprender por revisiones al alza, no por múltiplo barato.

El riesgo real está en el otro extremo. Con la volatilidad implícita en su nivel más alto desde 2020, el mercado penaliza cualquier titubeo con movimientos más bruscos de lo habitual, incluso en compañías que cumplen. La prueba de fuego llega en las próximas semanas, con los bancos estadounidenses abriendo la temporada y las tecnológicas europeas a continuación. La clave estará en las revisiones de beneficio por acción que sigan a cada publicación: ahí se verá si las apuestas de Jefferies se traducen en revalorizaciones sostenidas o en fogonazos de una sola sesión.

La subasta del Tesoro: coloca hasta 5.500 millones en bonos y obligaciones

El Tesoro Público cierra este jueves el calendario de octubre con una subasta de bonos y obligaciones. El organismo dependiente del Ministerio de Economía prevé adjudicar entre 4.500 y 5.500 millones de euros, el rango en el que se han movido sus últimas convocatorias.

La cita llega en un momento de exigencia para la deuda soberana. Los tipos de referencia rondan el 3% y el Tesoro Público ha ido elevando de forma progresiva la rentabilidad que ofrece a los inversores. Lo ha hecho sobre todo en las letras, el instrumento que más ha calado entre los hogares.

Bonos a 3 y 5 años y obligaciones a 7: el menú de la subasta

El organismo colocará tres referencias distintas. Bonos del Estado a 3 años con un cupón del 2,35%, bonos a 5 años con cupón del 2,60% y obligaciones con una vida residual de 7 años y un cupón del 3,55%. Tres plazos que cubren buena parte de la curva media.

Los tipos marginales de referencia marcan la pauta para anticipar a qué precio se financiará España. Se sitúan en el 3,085% para los bonos a 3 años, en el 3,26% para los de 5 años y en el 3,301% para las obligaciones con vida residual de 7 años.

La subasta llega dos días después de la última cita con las letras. El martes, el Tesoro adjudicó 2.133,91 millones de euros en el rango medio previsto y elevó la rentabilidad a máximos de los dos últimos años, casi rozando el 3% en la referencia a nueve meses.

Las letras se han convertido en en el instrumento favorito del ahorrador minorista. Vencimiento corto, liquidez y una rentabilidad que compite con el depósito bancario. Ese cóctel explica por qué la demanda de los hogares se ha disparado en las últimas convocatorias.

El coste de financiación de España se estabiliza en la zona del 3%, pero cada subasta revela si los inversores siguen comprando deuda soberana sin exigir prima extra.

Prima de riesgo y coste de financiación

El resultado de la puja tiene lectura directa sobre la prima de riesgo. El diferencial entre el bono español y el alemán es el termómetro que siguen los inversores institucionales, y el Banco de España lo monitoriza como indicador de confianza en la deuda nacional.

En términos brutos, las emisiones totales del Tesoro alcanzarán este año los 285.693 millones de euros, un 4,2% más que el cierre previsto para 2025, cifrado en 274.242 millones. El repunte no responde a un mayor endeudamiento neto, sino a las amortizaciones que vencen este ejercicio y obligan a refinanciar más volumen.

El desglose lo confirma. La deuda a medio y largo plazo suma 176.935 millones de euros en términos brutos, un 3,1% más que los 171.514 millones previstos para 2025. Las letras alcanzan los 108.758 millones, casi un 5,9% más que los 102.728 millones estimados el año anterior.

Lo que revela la subasta sobre la financiación de España

Una subasta del Tesoro no es un acto rutinario. Cada mes mide a cuánto está dispuesta la demanda a prestar dinero al Estado español y en qué proporción. Cuando la economía crece y el déficit se reconduce, la puja sale cubierta con holgura y el Tesoro elige el precio. Cuando el apetito se enfría, el organismo paga más por el mismo papel.

En mi lectura, el dato que más importa no está en las obligaciones a 7 años, sino en la evolución de las letras. Que el Tesoro haya elevado su rentabilidad a máximos de dos años en la referencia a nueve meses indica dos cosas a la vez. La primera, que los hogares han redescubierto la deuda pública como alternativa al depósito. La segunda, que el Estado compite por ese ahorro con un coste creciente.

La comparación con los socios europeos ayuda a poner la cifra en contexto. España se financiaba hace años con una prima notable sobre Alemania y hoy el diferencial se ha estrechado de forma sostenida. Ese es el activo más valioso que ha construido el Tesoro en el último ciclo. Sin embargo, la referencia del 3,3% a siete años sigue por encima de la de las economías del norte, y ahí reside el riesgo latente.

Hay una contradicción que conviene no pasar por alto. El Ministerio de Economía justifica su estrategia de financiación en el buen momento de la economía y en la responsabilidad presupuestaria. Ambas cosas son ciertas hasta que dejan de serlo. Si el crecimiento se frena o el coste de la deuda se enquista en el 3%, el margen se estrecha y cada subasta se vuelve más exigente.

Tampoco conviene olvidar quién compra. La demanda institucional, los fondos y los bancos, sostiene el grueso de las emisiones a largo plazo. El minorista domina las letras, y ese equilibrio funciona mientras los tipos ofrecidos compensen la inflación. El día que dejen de compensarla, las letras perderán gancho y el Tesoro tendrá que rascarse el bolsillo.

La prueba llegará con la propia puja de este jueves. Habrá que fijarse en el ratio de cobertura, esto es, cuánta demanda acude por cada euro que se adjudica. Si el Tesoro coloca en el tramo alto del rango y los tipos se mantienen por debajo de las referencias, la señal será de fortaleza. Si ocurre lo contrario, el aviso será tan claro como incómodo.

Veredicto Merca2

Cotización al cierre o apertura: Los tipos marginales de referencia fijan el terreno: 3,085% a 3 años, 3,26% a 5 años y 3,301% a 7 años. Si la puja cierra por debajo de esas cifras, el Tesoro se financiará más barato que en el secundario y la lectura será positiva.

Clave técnica: La atención se concentra en las obligaciones a 7 años. Una adjudicación por encima del 3,30% tensaría la curva y presionaría al alza las rentabilidades del mercado secundario. Un cierre cercano al 3,085% en los bonos a 3 años confirmaría la demanda estable en el tramo corto.

Apunte macro: La prima de riesgo española frente al bono alemán sigue siendo el indicador clave de confianza. Con unas necesidades de financiación de 55.000 millones para 2026 y el tramo de letras rozando máximos de dos años, cualquier sorpresa en la cobertura de la subasta se leerá como una prueba sobre la credibilidad fiscal del país.

Eleia Energía confía a distrito38 su estrategia de comunicación y relaciones públicas en España

distrito38 ha sido seleccionada por Eleia Energía, compañía filial del Grupo Cobra, para liderar su estrategia de comunicación y relaciones públicas en el mercado español. El mandato incluye medios, contenidos y eventos.

distrito38 asume la comunicación de Eleia Energía en España

La energética ha confiado a la consultora el diseño y la ejecución de su comunicación corporativa en España, según la información difundida este 14 de octubre. El encargo incluye las relaciones con los medios de comunicación, la planificación estratégica de contenidos, y la colaboración con el departamento de marketing de la compañía en la activación y promoción de eventos, acciones especiales y relaciones corporativas. La colaboración se inicia ahora, con un plan de acción que la agencia alineará con la estrategia de negocio y los objetivos de marketing de Eleia.

Marta Sevilla, directora de distrito38, sitúa el reto en dos frentes: el posicionamiento de la marca entre los hogares españoles y su presencia en los segmentos empresariales en los que opera la compañía. Desde la agencia describen el proyecto como un reto y una motivación, y avanzan que el plan de acción se alineará con la estrategia de negocio del cliente.

Por parte del cliente, el interlocutor es Ezequiel Blanco Pérez, director comercial de Eleia Energía, que enmarca la elección en el avance del sector eléctrico español hacia un modelo más transparente, flexible y centrado en el consumidor. La compañía buscaba un socio capaz de dar visibilidad a la marca, a su cartera de servicios y a su propósito de promover un futuro más sostenible. La decisión se apoyó en el entusiasmo, la experiencia y el conocimiento del sector energético del equipo de distrito38.

La adjudicación sitúa a distrito38 en el circuito de cuentas corporativas del sector energético español, un ámbito de alta exposición pública.

El alcance del mandato y los responsables del proyecto

El acuerdo define dos niveles de interlocución claros entre cliente y agencia, además de un perímetro de servicios que abarca la relación con los medios y la activación de marca.

  • La agencia adjudicataria: distrito38, consultora especializada en marketing y comunicación que trabaja para impulsar el conocimiento de marcas y empresas.
  • La responsable en la agencia: Marta Sevilla, directora de distrito38, al frente del plan de acción del proyecto.
  • El interlocutor en el cliente: Ezequiel Blanco Pérez, director comercial de Eleia Energía.
  • El perímetro del servicio: relaciones con medios, planificación estratégica de contenidos, eventos, acciones especiales y relaciones corporativas.
  • El grupo matriz: Grupo Cobra, al que pertenece Eleia Energía como filial.

Eleia Energía forma parte del Grupo Cobra, un perímetro empresarial en el que la compañía opera como filial. Esa estructura obliga a coordinar la comunicación de marca con el relato del grupo matriz y a mantener una interlocución única con los medios, algo especialmente relevante en un negocio que atiende a clientes residenciales y empresariales a la vez.

El movimiento se produce en un contexto en el que la información clara y la interlocución especializada se han convertido en elementos determinantes para la decisión de los consumidores, mientras el acceso a datos reales y la transparencia pesan cada vez más en la reputación de las organizaciones. En paralelo, el mercado de la consultoría de comunicación en España mantiene una estructura concentrada, con grupos como LLYC, Atrevia o Kreab compitiendo por cuentas corporativas en sectores regulados, y con asociaciones sectoriales como ADECEC como referencia del mapa de agencias.

El valor de una cuenta energética en el tablero de las agencias

La comunicación del negocio energético se ha convertido en una de las áreas de mayor recorrido para las consultoras en España. La razón es estructural: se trata de un sector regulado, con precios y contratos sujetos a escrutinio público, en el que cualquier mensaje llega a una audiencia muy amplia y sensible. En ese terreno, el trabajo de una agencia combina la comunicación corporativa clásica con la pedagogía de producto, dos disciplinas que exigen equipo propio y conocimiento técnico sostenido en el tiempo.

Para distrito38, la cuenta de Eleia Energía añade un cliente de grupo empresarial a una cartera orientada al conocimiento de marca. La agencia se sitúa así en un segmento donde compiten tanto las grandes redes internacionales como consultoras independientes especializadas, y donde la renovación de los contratos depende del desempeño medido en visibilidad, reputación e impacto en negocio. La estructura del encargo, que integra comunicación y marketing, apuntan a un modelo de agencia única para varias disciplinas, una fórmula cada vez más habitual en las adjudicaciones corporativas.

El reto para el cliente pasa por sostener una interlocución especializada en un mercado con múltiples operadores y un marco regulatorio en revisión constante. Para la agencia, el desafío consiste en traducir ese trabajo en notoriedad medible en un ámbito donde la confianza del consumidor se construye con datos verificables. El encargo ya está en marcha.

📡 El Radar del Sector

  • El vacío que llena: distrito38 aporta a Eleia Energía un equipo externo para ordenar el relato de marca y de producto en un sector bajo escrutinio público.
  • El reto por delante: traducir la transparencia y el acceso a datos en notoriedad medible entre los hogares y los clientes empresariales.
  • El tablero competitivo: la cuenta entra en el circuito de adjudicaciones energéticas donde coinciden LLYC, Atrevia o Kreab junto a consultoras independientes.

YouPlanet ficha a Clara Valle, ex El Terrat, para dirigir su área de entretenimiento y producción

YouPlanet ha fichado a Clara Valle como Branded Entertainment & Production Business Managing Director, un puesto desde el que asumirá la gestión y el desarrollo de las áreas de ficción, entretenimiento y branded content de la compañía.

Una dirección transversal para la ficción y el contenido de marca

El movimiento sitúa a Valle dentro del equipo directivo de YouPlanet y responde a un objetivo concreto: estructurar una visión transversal de negocio que conecte la producción de ficción, el entretenimiento y los contenidos de marca. La compañía presidida por Luis de Val refuerza así un área que se gestionaba de forma más fragmentada, según especifican desde la propia firma.

Valle se incorpora al máximo nivel de la organización, que en los últimos meses ha reordenado su cúpula directiva. El CEO de YouPlanet, David Pueyo, ha señalado que la llegada supone un paso firme en el objetivo de la compañía de marcar la diferencia en el mercado del entretenimiento, con el foco puesto en la coproducción y la creación de contenidos junto a plataformas, marcas y creadores.

El fichaje se enmarca en una etapa nueva para la firma, que busca proyectos capaces de conectar con comunidades y audiencias en distintos territorios culturales.

La estructura que asume Valle cubre tres frentes que la compañía trabaja de forma conjunta: desarrollo creativo, producción ejecutiva y relación con el anunciante.

La incorporación refuerza un área que la compañía considera estratégica: la ficción y el contenido de marca como negocio transversal.

Su llegada no es un movimiento aislado. Se suma a la incorporación de David Pueyo como nuevo CEO de YouPlanet Media y a la de Abel Delgado como Transformation Managing Director, ambas cerradas antes del verano.

Cómo queda el organigrama y la trayectoria de Clara Valle

La trayectoria de Clara Valle incluye los siguientes hitos:

  • El Terrat, área de ficción: dirigió el departamento de ficción de la productora, donde compaginó la gestión del área con el desarrollo creativo y la producción ejecutiva de proyectos.
  • El Terrat, contenido de marca: anteriormente dirigió el departamento de branded content de la misma compañía, etapa en la que el Native Advertising Institute de Dinamarca la reconoció como una de las 100 mujeres más relevantes del sector del native advertising.
  • Producción ejecutiva en cine: ejerció como productora ejecutiva de Cinco minutos más, película dirigida por Ruiz Caldera, seleccionada a concurso en el Festival de San Sebastián, donde obtuvo la Concha de Plata al Mejor Actor de Reparto, y premiada en el Festival de Austin.
  • Contenido de marca premiado: el proyecto Cinergía, desarrollado para Naturgy, obtuvo el Gran Premio de contenidos de marca del festival El Sol.
  • Colaboraciones: ha trabajado junto a directores como Álex de la Iglesia, Alejandro Amenábar, Isabel Coixet, Santiago Segura, Javier Fesser, Daniel Sánchez Arévalo o Borja Cobeaga.

El mercado del branded content y de la producción de ficción vive un momento de reordenación en España. Conviven en él productoras independientes, agencias de comunicación, y las propias plataformas, que cada vez asumen de de forma más habitual proyectos de contenido de marca. En ese tablero, YouPlanet trabaja de manera simultánea con marcas, cadenas y creadores, y su anterior casa, El Terrat, es uno de los referentes del segmento.

La compañía ha reordenado su cúpula antes del verano y ahora completa la estructura con el área que asumirá Valle. El organigrama queda así.

El encaje del movimiento en el mercado del branded content

El fichaje de Valle responde a una lógica extendida en el sector: trasladar perfiles híbridos, con experiencia en producción ejecutiva y en contenido de marca, a la primera línea de negocio. Su etapa en El Terrat es el principal aval de esa doble condición, con una producción ejecutiva en cine reconocida en festivales y un recorrido en branded content distinguido por el Native Advertising Institute. Un precedente comparable en el mercado español es el de las productoras que han integrado sus áreas de ficción y de contenido de marca bajo una misma dirección para competir por encargos de plataformas y anunciantes.

La comparación con su casa anterior resulta inevitable: El Terrat mantiene actividad en ficción y en contenido de marca, por lo que YouPlanet incorpora a una directiva formada en uno de los competidores directos del segmento. El mercado español del branded content es hoy un terreno compartido por productoras, agencias de comunicación y plataformas, todas con estructuras propias para atender al anunciante.

Para YouPlanet, el movimiento cubre una necesidad concreta. La compañía buscaba estructurar una visión transversal de negocio y ahora cuenta con una dirección específica para ese fin, en un momento en el que los grandes grupos y las agencias refuerzan sus áreas de contenido de marca. El foco está en el negocio.

El reto pasa por captar encargos de plataformas y marcas en un mercado competitivo.

📡 El Radar del Sector

  • El vacío que llena: YouPlanet incorpora una dirección específica para unificar ficción, entretenimiento y contenido de marca bajo una misma visión de negocio.
  • El reto por delante: captar encargos de plataformas y anunciantes en un segmento con más competidores y mayores exigencias de producción industrial.
  • El tablero competitivo: El Terrat y otras productoras del segmento compiten por los mismos proyectos de marcas, cadenas y plataformas.

El IPC de España en septiembre se disparó al 4,9% y la CEOE cerro el año en el 3,6%

El IPC de España en septiembre se disparó al 4,9%, un repunte que la CEOE atribuye directamente a la escalada de los precios energéticos. La patronal eleva su previsión de inflación media anual hasta el 3,6%, muy por encima del objetivo del 2% que persigue el Banco Central Europeo.

La CEOE eleva su previsión de inflación media anual al 3,6%

El dato no llega solo. Detrás del 4,9% hay una subida sostenida de los carburantes que ha terminado por contaminar el índice general y, de paso, ha dejado al descubierto lo frágil que resulta cualquier escenario que diera por amortiguada la crisis energética. Según la CEOE, el encarecimiento de la energía explica buena parte del desvío respecto a los meses anteriores.

La cifra preocupa porque llega en un momento en el que la economía española debería estar recogiendo los frutos de la desinflación. No los está recogiendo. La previsión de un 3,6% de media anual implica que los precios seguirán creciendo por encima de la referencia europea durante todo el ejercicio, y eso condiciona salarios, contratos y márgenes empresariales.

En paralelo, el mercado laboral y los convenios colectivos ya están incorporando esa referencia del 3,6%. Es el efecto de segunda ronda que tanto preocupa a los economistas: cuando la inflación se instala en las expectativas, deja de ser un fenómeno pasajero y pasa a formar parte de las decisiones cotidianas de empresas y familias. El INE publicará el próximo dato con la vista puesta en si esa inercia se confirma.

Los carburantes obligan a mantener el descuento de 20 céntimos

La consecuencia más tangible ya tiene fecha. El descuento de 20 céntimos por litro de gasolina y diésel se mantendrá en noviembre, una prórroga que nació como medida temporal y que, curso tras curso, se ha instalado en el paisaje fiscal sin que nadie se atreva a retirarla. Cada extensión cuesta dinero público y normaliza una ayuda que en teoría iba a durar semanas.

El mapa autonómico confirma el diagnóstico. El IPC de Gipuzkoa se ha disparado al 4,3%, su nivel más alto desde 2023, un reflejo de cómo el precio de los carburantes golpea con más fuerza en los territorios donde el transporte por carretera pesa más. No es casualidad que las provincias con mayor dependencia del vehículo privado lideren el repunte.

La inflación energética ya no se combate con parches fiscales cada dos meses, sino con una política que nadie parece dispuesto a asumir.

Desde el lado empresarial, la lectura de la CEOE es prudente y, a la vez, incómoda. Una media anual del 3,6% deja claro que el problema no se resolverá en un trimestre. Y ahí aparece la contradicción de fondo: cuanto más tarda la inflación en ceder, más difícil resulta justificar el final de las ayudas sin provocar un nuevo repunte de precios.

Una inflación pegajosa que estrecha el margen de maniobra

Llevo meses sosteniendo que la batalla contra la inflación no se ganará en los tipos de interés, sino en la energía. El repunte al 4,9% de septiembre lo confirma. Mientras el precio del petróleo y del gas siga marcando el paso, cualquier previsión de convergencia hacia el 2% será más un deseo que un plan. La patronal lo sabe y por eso no se arriesga: habla de un 3,6% de media, una cifra que en la práctica obliga a convivir con precios altos hasta bien entrado 2027.

El riesgo real no está en el dato de septiembre, que era previsible. Está en la respuesta. Mantener el descuento de 20 céntimos alivia al consumidor hoy, pero retrasa la señal de precios que el mercado necesita para ajustar la demanda. Es una contradicción clásica de la política económica: se combate la inflación con medidas que, en el fondo, la sostienen. Y el coste de esa contradicción termina pagándolo siempre el mismo: el contribuyente. El precedente de la anterior escalada energética, cuando el índice tocó máximos que parecían imposibles, sirve de advertencia.

Para las empresas, el escenario es incómodo. Un IPC que ronda el 4% encarece la financiación, tensiona las negociaciones salariales y comprime los márgenes de sectores que no pueden trasladar el coste al cliente final. Las pymes lo notan antes que las grandes. Es el patrón que ya se vio en la anterior crisis energética: las compañías con músculo aguantan y las demás ajustan plantilla o cierran.

Habrá que vigilar dos hitos concretos. El primero, el dato de octubre, que dirá si la escalada de los carburantes ha tocado techo o si el invierno energético aprieta de nuevo. El segundo, la reunión del BCE de diciembre, donde se verá si Frankfurt cede a la tentación de endurecer otra vez la política monetaria o prefiere esperar. Si el índice vuelve a superar el 4%, ningún descuento bastará para disimular el problema. La prudencia tiene un límite, y ese límite se llama credibilidad.

Chandra de la NASA descifra la ‘clave de sol’ cósmica: una colisión de galaxias y el estallido de un agujero negro

El Chandra de la NASA descifra el origen de la ‘clave de sol’ cósmica: una colisión de galaxias. La estructura de ondas de radio, bautizada Treble Clef por su parecido con el símbolo musical, no la dibujó un solo fenómeno. Detrás hay dos, encadenados: el estallido de un agujero negro supermasivo y, después, el choque de dos cúmulos.

Detrás del hallazgo hay un equipo liderado por Andrea Botteon, del Instituto Nacional de Astrofísica italiano (INAF), y el trabajo se ha publicado este miércoles en la revista Astronomy & Astrophysics. Explicar la ‘clave de sol’ ha costado años de intentos. La formación se sitúa casi exactamente detrás del plano de la Vía Láctea, donde las estrellas, el gas y el polvo de nuestra propia galaxia bloquean la vista desde la Tierra.

Un gas caliente que delata a dos cúmulos de galaxias

Solo los instrumentos capaces de atravesar ese velo podían mirar allí. El observatorio de rayos X Chandra, de la NASA, y el telescopio alemán eROSITA detectaron gas difuso y muy caliente justo en el lugar de la ‘clave de sol’. Ese gas, invisible al ojo humano, delata la presencia de un cúmulo de galaxias. No uno solo. Los datos apuntan a dos cúmulos en plena fusión.

Un cúmulo de galaxias es una de las estructuras más grandes del universo. Reúne cientos de galaxias y enormes reservas de gas sobrecalentado, todo atrapado por la gravedad. El gas que han medido Chandra y eROSITA está a millones de grados. Cualquier metal que usemos en la Tierra se vaporizaría mucho antes de acercarse a esa temperatura.

La imagen que acompaña al estudio es un collage de tres miradas. Los rayos X de Chandra y eROSITA aparecen en azul, con un tratamiento especial, para resaltar los detalles finos del gas. Las ondas de radio llegan en rojo desde el LOFAR, una red europea de radiotelescopios de baja frecuencia. La luz infrarroja la aportó el Telescopio Infrarrojo del Reino Unido, en blanco. Las tres capas juntas dibujan la clave de sol flotando entre los dos cúmulos.

El equipo propone un proceso en dos actos. Primero, un estallido del agujero negro supermasivo situado en el centro del cúmulo expulsó nubes de partículas cargadas y campos magnéticos a una velocidad cercana a la de la luz, unos 300.000 kilómetros por segundo. Aquello encendió una emisión de radio brillante que después se fue apagando, a medida que las partículas perdían energía. Mucho más tarde, la colisión entre los dos cúmulos comprimió y reenergizó la nube, y las ondas de radio volvieron a brillar.

La silueta recuerda a una nota musical por pura pareidolia: nuestro cerebro busca formas conocidas en datos que no las contienen.

Ese segundo acto pudo contar con una ayuda extra. Las ondas de choque del impacto —similares a los estampidos que produce un avión supersónico— habrían contribuido a reacelerar las partículas y a devolver el brillo a la estructura.

La técnica que destapó el choque entre los dos cúmulos

Para demostrar que allí hubo una colisión, el equipo usó un truco de resta. La mayor parte del gas caliente del cúmulo es simétrico y tiene una forma que recuerda a un óvalo. Los autores eliminaron ese óvalo de la imagen original de rayos X y se quedaron con el residuo: la parte de la emisión que se sale de lo esperado. El truco funcionó. En la imagen residual, el gas brilla más a la izquierda y a la derecha, y menos en el centro.

La lectura es directa. Si los restos se intensifican en los flancos y no en el medio, el choque se produjo a lo largo de ese eje horizontal tal y como lo vemos desde la Tierra. Los investigadores calculan que la colisión directa ocurrió hace unos pocos cientos de millones de años —un lapso que la Tierra ha atravesado con extinciones masivas y continentes a la deriva de por medio— y que ahora ambos cúmulos se están separando.

Un crescendo cósmico que aún se puede medir

El interés del hallazgo no está solo en el dibujo. Las estructuras de radio como esta son fósiles de procesos que ya no se ven: los chorros del agujero negro se apagaron hace tiempo y solo queda la emisión residual. Reinterpretarlas exige combinar rayos X, radio de baja frecuencia e infrarrojo: ningún telescopio por separado habría bastado.

La conclusión es sólida en lo esencial: el gas caliente está ahí y el residuo asimétrico confirma la fusión. El encadenamiento de los dos actos, en cambio, sigue siendo una interpretación. Nadie ha visto el estallido original. Ocurrió hace demasiado tiempo y su emisión se ha desvanecido, así que el primer acto se deduce del rastro que dejó. El papel exacto de las ondas de choque queda también como hipótesis plausible, no como medida directa.

Eso sí, el mecanismo encaja con lo que se observa en otros cúmulos en proceso de fusión, y el trabajo ha superado la revisión por pares de Astronomy & Astrophysics. Lo que viene ahora es la parte más difícil: medir.

Las observaciones de baja frecuencia del LOFAR, cada vez más sensibles, y los datos de eROSITA permiten volver sobre la ‘clave de sol’ con más resolución y comprobar si las ondas de choque dejan una huella detectable en el gas. Los detalles completos del estudio y la imagen en alta resolución están disponibles en la página del observatorio Chandra de la NASA.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La estructura de radio conocida como ‘Treble Clef’, o ‘clave de sol’, fue esculpida por dos fenómenos sucesivos: un estallido de un agujero negro supermasivo y, después, la colisión de dos cúmulos de galaxias.
  • Dónde: En el cielo, detrás del plano de la Vía Láctea, una posición que bloquea la vista desde la Tierra en luz visible.
  • Institución responsable: Estudio liderado por Andrea Botteon (INAF, Italia) con datos de Chandra (NASA), eROSITA, LOFAR y el Telescopio Infrarrojo del Reino Unido; publicado en Astronomy & Astrophysics.
  • Cuándo: La publicación aparece este miércoles; el choque entre los dos cúmulos ocurrió hace unos pocos cientos de millones de años.
  • Impacto a futuro: Nuevas observaciones de baja frecuencia y de rayos X permitirán medir el papel de las ondas de choque en la reaceleración de partículas dentro de los cúmulos en fusión.

Los supermercados españoles: 130 millones de sobrecoste de energía y 25 más al mes sin ayuda del Gobierno

El sobrecoste energético de los supermercados españoles alcanza ya los 130 millones de euros. La cifra crece a un ritmo de 25 millones más al mes entre luz y gasóleo desde el inicio de la guerra de Oriente Medio, y el Gobierno no ha articulado ninguna compensación.

No es un dato que figure en ningún boletín oficial. Es el resultado de sumar, mes a mes, la diferencia entre lo que el comercio alimentario pagaba por energía antes del conflicto y lo que desembolsa ahora. Los supermercados operan con márgenes brutos estrechos, volúmenes enormes y una cesta de la compra que el consumidor vigila al céntimo, así que cualquier movimiento en la factura energética se nota aquí antes que en casi cualquier otro sector.

130 millones acumulados y 25 más cada mes

La factura energética del comercio alimentario se compone de tres partidas que se mueven casi en paralelo: la electricidad de tiendas y almacenes, el gasóleo de la flota de reparto y el coste de la refrigeración. Energía y carburante son los dos grandes vectores. La luz para iluminar una gran superficie o mantener las cámaras frigoríficas a temperatura estable, y el diésel que mueve miles de camiones cada día para que un producto fresco llegue a la estantería.

Cuando el precio mayorista de la electricidad y el del diésel suben a la vez, el impacto se acumula. Cada mes de conflicto añade esos 25 millones de euros a la cuenta, hasta rozar ya los 130 millones. Ninguna cadena ha trasladado ese incremento íntegro al precio final: una parte se ha absorbido vía margen y otra se ha compensado con ajustes logísticos.

La distribución alimentaria es un negocio de volumen. Se gana poco por cada unidad vendida, pero se venden millones de unidades al día. Eso significa que la factura energética pesa mucho más de lo que sugiere su tamaño relativo, porque el margen neto de una cadena media ronda el 2% o el 3% de la facturación. Un sobrecoste que crece cada mes, aunque parezca pequeño en términos absolutos, se come buena parte de ese colchón.

Un supermercado no puede apagar la cámara frigorífica para ahorrar: el sobrecoste energético no es una elección estratégica, es una factura que llega sola.

El precio de los alimentos, bajo la lupa de la CNMC

El escenario se complica porque la presión energética coincide con una vigilancia reforzada sobre el precio de los alimentos. La Comisión Nacional de los Mercados y la Competencia se prepara para monitorizar la evolución de la cesta de la compra, una tarea que coloca a las cadenas ante un dilema. Si suben precios para cubrir el sobrecoste, quedan expuestas al escrutinio público y regulatorio; si no lo hacen, el margen se resiente.

La guerra de Oriente Medio ha golpeado al mismo tiempo dos insumos que no se pueden apagar por decreto. Una cámara frigorífica no admite vacaciones, y un camión que reparte productos perecederos no puede esperar a que el mercado energético se calme.

Las cadenas más expuestas son las que compiten por precio. Un grupo con miles de referencias y márgenes de un dígito no tiene mucho colchón para digerir una subida sostenida de la luz y del gasóleo sin tocar la etiqueta. Y tocar la etiqueta, en alimentación, es la línea roja que ningún operador quiere cruzar con la administración mirando.

Un sobrecoste que reabre el debate de la ayuda pública

Hay un precedente que conviene recordar. Durante la crisis energética de 2022, tras la invasión de Ucrania, el Gobierno sí aprobó medidas para amortiguar el golpe en el transporte, la industria y el comercio, con rebajas fiscales y ayudas directas al combustible profesional. Ahora, con la guerra de Oriente Medio, el patrón se repite, con precios al alza y márgenes a la baja, pero la respuesta política no ha llegado.

Cuesta sostener en el tiempo una contradicción así. El mismo Ejecutivo que reclama contención en el precio de los alimentos deja que las cadenas carguen solas con un sobrecoste de 130 millones. Es cierto que las grandes superficies no son un sector débil ni necesitado de rescate, y ahí está el argumento de quienes creen que el mercado debe ajustarse solo. Pero el comercio alimentario es también una infraestructura crítica: si el eslabón de la distribución se tensiona, el precio llega igualmente al consumidor, solo que por otra vía.

La variable que puede dar la vuelta a la situación es el propio conflicto. Si Oriente Medio se desescala y los mercados energéticos se normalizan, el sobrecoste dejaría de crecer automáticamente y las cadenas podrían empezar a recuperar margen sin tocar precios. Mientras eso no ocurra, la única pregunta que importa es quién paga la factura: la distribución, el consumidor o el contribuyente.

El siguiente dato relevante será el del índice de precios de los alimentos. El INE publicará su próxima lectura del IPC a mediados del próximo mes, y ahí se verá si el sobrecoste energético ha empezado a trasladarse a la cesta de la compra. Si los precios aguantan, querrá decir que las cadenas están sacrificando margen. Si suben, la pelota volverá al tejado del Gobierno. Ninguna de las dos opciones es cómoda, y ambas dejan la misma pregunta abierta: cuánto tiempo puede el sector absorber en solitario una factura que no controla.

La NASA detalla el 23 de octubre su plan para acelerar la misión Artemis y volver a la Luna en 2028

La NASA ha citado a la prensa para el viernes 23 de octubre. Ese día, desde el Centro Espacial Kennedy, detallará cómo acelerar la misión Artemis y devolver a sus astronautas a la superficie de la Luna en 2028.

La comparecencia arrancará a las 14:00 hora del Este —las 20:00 en la España peninsular— y se emitirá en directo. No es una cita rutinaria. La agencia lleva meses reajustando calendarios, presupuestos y arquitecturas técnicas, y este encuentro servirá para poner fechas concretas sobre la mesa.

Quién dará la cara y desde dónde

Sobre la tribuna estarán tres nombres que dibujan la jerarquía del programa: el administrador de la NASA, Jared Isaacman; el administrador asociado Amit Kshatriya, y Jeremy Parsons, gerente del programa Artemis. Que aparezca el propio Isaacman apunta a que el mensaje no será solo técnico.

Los medios que quieran acudir en persona al centro de Florida disponen hasta el mediodía del viernes 16 de octubre para acreditarse. Quienes prefieran preguntar en remoto deben pedir el número de acceso a la sala de prensa al menos una hora antes del inicio. Son trámites, pero también una señal: la agencia quiere cámaras y preguntas.

Artemis III, el ensayo general antes del alunizaje

El núcleo de la actualización será Artemis III, una misión que enviará a cuatro astronautas a la órbita baja terrestre durante 2027. Allí pondrán a prueba los sistemas críticos que después harán falta para pisar el suelo lunar. Un ensayo general, en definitiva, a unos 400 kilómetros de altura, la misma franja donde orbita la Estación Espacial Internacional.

La escala ayuda a entenderlo. Un vuelo a la órbita baja dura horas; llegar a la Luna exige recorrer unos 384.400 kilómetros, casi mil veces más lejos. Cada sistema que falla cerca de casa se convierte en una lección barata. Cada sistema que falla camino del polo sur lunar, no. Es la misma lógica que llevó a probar cada motor de un avión comercial en tierra antes de subir a nadie a bordo.

Volver a la Luna no es repetir 1969 con otro traje: es montar una base, y eso exige sistemas que todavía nadie ha probado en condiciones reales.

El destino final que persigue la agencia es la región del polo sur lunar, una zona que ningún ser humano ha pisado jamás. El interés no es caprichoso. Allí se han detectado depósitos de hielo de agua en cráteres permanentemente en sombra, un recurso que podría sostener una presencia prolongada sobre la superficie. El agua no solo se bebe: se descompone en hidrógeno y oxígeno, combustible y aire respirable.

Un calendario con ambición y con incógnitas

La meta declarada es nítida: astronautas estadounidenses sobre la Luna en 2028. El contexto ayuda a medir el desafío real. En abril de 2026, la tripulación de Artemis II captó una imagen de la Tierra en forma de creciente poniéndose sobre el limbo lunar. El limbo es, en astronomía, el borde visible de un astro: la línea que separa la zona iluminada de la oscura y que en aquella fotografía servía de horizonte. Aquel vuelo demostró que el hardware de ida y vuelta funciona. Lo que falta es lo más difícil: descender, caminar, y volver a subir.

Conviene ser prudente con las fechas. Los programas lunares arrastran retrasos por definición, y 2028 es una meta, no una garantía. La propia NASA habla de misiones cada vez más difíciles y de levantar una presencia humana duradera en la superficie como antesala de un viaje tripulado a Marte. Ese encadenamiento —órbita baja, polo sur, Marte— explica por qué cada paso se ensaya dos veces antes de darse.

La agencia enmarca todo esto en lo que llama una nueva edad dorada de la innovación y la exploración. La fórmula suena a eslogan, pero describe una apuesta concreta: no volver a la Luna para plantar una bandera y marcharse, sino para quedarse.

Hay otro ingrediente que la NASA repite en cada comunicado: los beneficios económicos. Un programa lunar mueve contratistas, proveedores y puestos de trabajo en decenas de estados. No es un detalle menor en un país donde el presupuesto espacial se decide cada año con la vista puesta en el Capitolio.

Lo que se anunciará en octubre es, en el fondo, una hoja de ruta pública. La agencia quiere que el mundo sepa qué hará su gente, cuándo y con qué medios. Y quiere, de paso, justificar ante el Congreso y la opinión pública la inversión de un programa que compite por dinero con todo lo demás.

Sobre los detalles puramente técnicos —qué módulo de descenso volará, con qué contrato, bajo qué calendario de pruebas— la NASA ha prometido novedades, pero todavía no ha anticipado cifras. Ahí está la incógnita que el 23 de octubre debería empezar a despejar. Mientras tanto, quien quiera seguir el hilo puede consultar los datos de la página oficial del programa Artemis.

La cita no resolverá por sí sola los problemas de ingeniería. Servirá, eso sí, para poner un nombre y una fecha a la siguiente etapa. Y para que el contribuyente estadounidense —y el resto del mundo, que mira de reojo— sepa cuánto falta para que una bota vuelva a dejar huella sobre el polvo lunar.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: La NASA dará una actualización pública sobre la aceleración del programa Artemis y el estado de sus misiones para volver a la Luna.
  • Dónde: Centro Espacial Kennedy, Florida (Estados Unidos), con emisión en directo para todo el mundo.
  • Institución responsable: NASA, Administración Nacional de Aeronáutica y el Espacio.
  • Cuándo: Viernes 23 de octubre de 2026, a las 14:00 hora del Este (20:00 en la España peninsular).
  • Impacto a futuro: Fijará el calendario del regreso de astronautas a la superficie lunar, previsto para 2028, como antesala del viaje tripulado a Marte.

Citroën resucita el 2CV eléctrico por 15.000 euros y lo presenta en el Salón de París

Citroën ha resucitado el 2CV eléctrico por 15.000 euros. La marca francesa lo ha presentado en el Salón de París con una doble carrocería: el turismo de siempre y una variante furgoneta, la Fourgonnette, que recupera el apellido comercial de la saga original.

El movimiento no es menor. Citroën coloca un eléctrico de acceso justo en el suelo de precio que el grueso de la industria europea llevaba años dando por imposible. Después de una década de coches eléctricos cada vez más caros, la firma de los chevrones apuesta por lo contrario: 15.000 euros como reclamo de entrada y una silueta que media Europa reconoce al instante.

Citroën resucita el 2CV: eléctrico, popular y con versión furgoneta

El nuevo 2CV llega con dos cuerpos. Por un lado, el turismo, heredero directo de la silueta que Citroën produjo entre 1948 y 1990. Por otro, la Fourgonnette, la furgoneta de reparto que en su día sirvió de herramienta de trabajo a panaderos, floristas y pequeños comercios. La marca recupera ambos registros en clave eléctrica y con un precio que arranca en los 15.000 euros.

La elección del escenario tampoco es casual. El Salón de París es la cita de casa, el foro donde la marca puede reivindicar su historia ante el público francés y, de paso, medir la reacción de una competencia que lleva meses moviéndose en la misma dirección. Casi todos los grandes grupos han entendido ya que el futuro del coche eléctrico pasa por el segmento pequeño y asequible, no por las berlinas de lujo que dominaron la primera ola.

El precio de 15.000 euros y la guerra del eléctrico barato

La cifra es la noticia. Durante los últimos años el coche eléctrico se ha encarecido, no abaratado: las baterías, los aranceles y la presión regulatoria empujaron los precios de entrada por encima de los 20.000 euros en buena parte de Europa. Un 2CV desde 15.000 euros rompe esa lógica y apunta al hueco que marcas como Dacia o los fabricantes asiáticos habían empezado a ocupar con utilitarios sencillos y baratos.

La versión furgoneta añade otro ángulo. La Fourgonnette apunta a un cliente muy concreto: repartidores, autónomos y pequeñas empresas que buscan un vehículo de trabajo eléctrico sin pagar los precios de una furgoneta industrial. Es un nicho donde históricamente el 2CV comercial se hizo fuerte, y donde el precio vuelve a ser el argumento decisivo.

Resucitar un icono es fácil; venderlo a 15.000 euros sin arruinarse, no. Ahí se decide si el 2CV vuelve para quedarse o para hacerse una foto.

El reto, sin embargo, no está en el escaparate, sino en la fábrica. Vender un eléctrico a ese precio obliga a producir con volúmenes muy altos y costes muy ajustados. La gran pregunta que se escucha en París es si Citroën puede sostener la cifra sin sacrificar margen, o si se trata de un precio gancho que subirá en cuanto lleguen los primeros pedidos en firme.

Conviene recordar el contexto. La familia 2CV fue, durante décadas, sinónimo de coche utilitario en Francia y en media Europa. Su regreso encaja en la estrategia de Citroën de recuperar señas de identidad tras años de modelos que difuminaron su personalidad. El nombre pesa, y la marca lo sabe.

Citroën 2CV precio

Análisis: por qué vuelve el 2CV y qué se juega Citroën

El 2CV no fue nunca un coche bonito ni rápido. Fue, sencillamente, el coche que puso a Europa sobre ruedas. Nacido en 1948 como respuesta a la necesidad de motorizar el campo francés, vendió millones de unidades a lo largo de cuatro décadas, y se convirtió en el símbolo de la movilidad austera, la del vehículo que cumplía sin pretensiones. Recuperar ese nombre para un eléctrico barato es una decisión a la vez estratégica y emocional: Citroën no vende solo un coche, vende la idea de que la transición eléctrica no tiene por qué ser un lujo.

Esa es la apuesta que se juega en París. La marca, integrada en el grupo Stellantis, ha perdido terreno en Europa durante los últimos años y afronta una competencia que ya no es solo europea. Los fabricantes asiáticos han demostrado que se puede producir eléctrico a bajo precio, y los aranceles han frenado su expansión sin resolver el problema de fondo: el comprador europeo quiere eléctricos, pero no a cualquier precio. El 2CV es la respuesta de Citroën a esa contradicción.

El riesgo es que el símbolo devore al producto. Un coche puede ser simpático en la presentación y decepcionar en el concesionario si la autonomía se queda corta, si los plazos se alargan o si los 15.000 euros de partida desaparecen en cuanto se añade el primer extra. Hay precedentes de marcas que revivieron un nombre mítico y no estuvieron a la altura. Citroën tendrá que demostrar, en los próximos meses, que su compromiso con el coche popular es algo más que una operación de imagen.

Queda por ver si el gesto se convierte en pedido. El primer test real no llegará en el salón, sino con la apertura de la cartera de reservas y con las primeras cifras de producción. Los iconos no se miden por el aplauso de una presentación, sino por lo que ocurre cuando el público deja de mirar y empieza a comprar.

Marosa reparte 4 millones de euros entre su plantilla tras venderla a Wolters Kluwer

Marosa ha repartido 4 millones de euros entre toda su plantilla después de que el gigante holandés Wolters Kluwer comprara la compañía. La tecnológica viguesa ha convertido su venta en un Gordo de Navidad anticipado para sus trabajadores. El fundador ha decidido que el botín de la operación no se quede solo en el accionista.

La noticia la han recogido medios gallegos como La Voz de Galicia, Faro de Vigo, Atlántico y Cadena SER. El detalle que la separa de cualquier otra venta es sencillo: cuando una firma tecnológica se vende, el dinero suele seguir un camino previsible hacia los socios fundadores y los fondos que entraron en las primeras rondas. Aquí no ha sido así, o no solo.

Cuatro millones no mueven el mercado. Mueven otra cosa.

Wolters Kluwer se queda Marosa y el fundador reparte el bonus

El grupo holandés Wolters Kluwer ha absorbido la tecnológica viguesa, y su fundador ha decidido canalizar parte del resultado de la operación hacia quienes levantaron la empresa. Los términos económicos completos no se han hecho públicos, pero el reparto entre la plantilla sí ha trascendido y funciona como un mensaje difícil de ignorar.

Marosa entra así en una lista corta de compañías españolas que han compartido el fruto de una salida con su equipo. No es lo habitual. En la mayoría de las operaciones, el bonus se reserva para la cúpula directiva y, como mucho, para un puñado de perfiles clave atados con incentivos a largo plazo. El resto de la plantilla se entera del cierre por correo interno.

El reparto de Marosa no cambia el precio de la operación. Cambia lo que los empleados de una tecnológica esperarán la próxima vez que su empresa se ponga en venta.

La cifra, 4 millones de euros, no es espectacular en términos absolutos. Lo relevante es el destino. Repartirla entre toda la plantilla exige dos cosas a la vez: que el fundador tenga margen para hacerlo y que quiera hacerlo. La primera es cuestión de números. La segunda, de cultura.

El bonus que casi nadie firma cuando vende su empresa

En España, el mercado de fusiones y adquisiciones de tecnológicas ha vivido años intensos, con compras de software y servicios digitales por parte de grupos internacionales. En casi todos esos procesos, el equipo trabaja hasta el cierre y después observa cómo el valor se concentra en unas pocas manos.

Hay un riesgo obvio en idealizar el gesto. Un bonus puntual no sustituye una política salarial ni corrige la precariedad de fondo del sector. Es un pago, no un modelo. Pero genera un efecto difícil de replicar con discursos: el empleado que ve retorno siente que su trabajo tenía un dueño, y que ese dueño se acordó de él en el momento de cobrar.

Wolters Kluwer España

El propio grupo Wolters Kluwer lleva años adquiriendo compañías especializadas en servicios profesionales y de información en distintos mercados. La operación gallega encaja en esa lógica de absorber capacidad ya construida antes que levantarla desde cero.

Lo que el reparto dice del ecosistema tecnológico gallego

La venta de Marosa se inscribe en una tendencia más amplia. Los grupos internacionales de información y software están comprando capacidad tecnológica en el sur de Europa a precios que no encontrarían en sus mercados de origen. Galicia, con un ecosistema más pequeño que el de Madrid o Barcelona pero con compañías muy especializadas, se ha convertido en terreno fértil para ese tipo de operaciones.

Detrás de cada reparto extraordinario hay una estructura de capital. En las compañías que han pasado por varias rondas de financiación, el fundador suele controlar una parte minoritaria y cualquier pago de este tipo requiere el visto bueno de los inversores. Eso explica por qué estos gestos son más probables en empresas con un accionista mayoritario claramente identificado.

El peligro del patrón es conocido. Cuando las mejores compañías de una región se venden a grupos extranjeros, la sede de decisión se marcha y el talento tiende a diluirse. Lo que queda es una plantilla más rica y una región más pobre en propiedad intelectual. La pregunta es si un reparto de 4 millones compensa, aunque sea en parte, ese vacío.

No lo compensa. Pero hay una distancia entre no compensarlo y no hacer nada. En un sector donde la palabra cultura se usa para vender camisetas y afterworks, un fundador que reparte el resultado de de su venta entre quienes ya no tiene obligación de retener está haciendo algo que muy pocos firman cuando llega el momento.

Conviene seguir la pista de la plantilla en los próximos meses. Las integraciones de este tipo suelen traer reorganizaciones, y no todos los que hoy celebran un bonus seguirán en la estructura dentro de un año. El reparto, por generoso, no garantiza continuidad. Es un pago, no una promesa.
Queda por ver si el gesto se convierte en referencia. El ecosistema español tiende a importar modelos, casi siempre desde Estados Unidos, donde muchas salidas terminan con despidos y premios reservados a la cúpula. Si el ejemplo gallego se repite, será por decisión propia y no por imitación.

El caso de Marosa deja una pregunta abierta para el resto del ecosistema: si repartir el botín de una venta se puede hacer, ¿por qué casi nadie lo hace? La respuesta, incómoda, probablemente no tenga que ver con la caja disponible.

Kantar sitúa en el 25% el recuerdo de las colaboraciones entre marcas y creadores de contenido

Kantar sitúa en el 25% el recuerdo que los consumidores españoles tienen de una colaboración reciente entre una marca y un creador de contenido, según el informe Panorama by Kantar del tercer trimestre.

El 25% de recuerdo y la brecha con las visualizaciones

El dato, recogido por Kantar España, mide la huella real de las colaboraciones entre marcas y creadores más allá de las métricas de plataforma. No cuántas visualizaciones, ‘me gusta’ o comentarios genera una pieza, sino cuántos consumidores son capaces de recordarla después. La distancia entre ambas magnitudes delimita el reto del branded content en el mercado español.

La fotografía que dibuja el informe es la de un mercado en el que la inversión en creadores avanza más rápido que su capacidad de dejar huella reconocible. Uno de cada cuatro consumidores recuerda una colaboración reciente; tres de cada cuatro, no. El desajuste no se explica por falta de exposición, sino por la dificultad de convertir ese contenido en una plataforma de marca sostenida en el tiempo.

El contexto acompaña a esa reflexión: las marcas conceden un papel creciente al contenido de creadores dentro de sus planes de medios y de creatividad, y el mercado profesional anticipa que la tendencia se consolide en los próximos ejercicios.

El recuerdo no acompaña al volumen: la inversión en creadores avanza más deprisa que la huella de marca que deja cada colaboración.

De cara a 2027, dos tercios de los profesionales del marketing prevén aumentar su presupuesto en contenido de creadores, con especial atención a los microcreadores y nanocreadores, según el mismo informe de Kantar. Las audiencias más pequeñas y las comunidades más definidas concentran buena parte de las previsiones de crecimiento del sector.

Experiencia real con el producto: la palanca de confianza

La confianza del consumidor no depende de la popularidad del creador. Depende, sobre todo, de lo que se ve en la pieza. Kantar identifica varios factores que sostienen la credibilidad de una recomendación:

notoriedad branded content
  • Resultados reales: un tercio de los consumidores señala la demostración de resultados como el principal factor de confianza.
  • Conocimiento de la categoría: que el creador tenga experiencia o conocimientos sobre el tema aparece inmediatamente después.
  • Uso efectivo del producto: que el creador utilice realmente aquello que recomienda.
  • Claridad en los beneficios: que explique de forma comprensible qué aporta el producto.
  • Sinceridad y autenticidad: mencionada por el 20% de los encuestados.
  • Confianza previa en el creador: señalada por el 14%, por detrás de los factores ligados al propio contenido.

El rechazo responde a la misma lógica. Lo que más molesta al consumidor es que el creador hable de algo que no conoce, mencionado por el 36%, seguido de que recomiende un producto que aparentemente no utiliza, con un 27%. Que la publicidad sea demasiado evidente genera rechazo solo para el 17%, y que el contenido parezca poco auténtico, para el 12%.

La lectura que extrae la consultora es que el consumidor no penaliza el carácter comercial de la colaboración, sino la falta de un encaje creíble entre el creador, el producto y el territorio de la marca. El uso natural del humor y que la colaboración no parezca publicidad forzada es, de hecho, el aspecto menos valorado de la lista propuesta, con un 13%.

Del alcance a la relevancia: cómo medir la contribución a la marca

La inversión en creadores migra desde una lógica centrada en el alcance hacia otra basada en la relevancia. Los datos de The Creator Game Plan de Kantar apuntan que el nivel de engagement y el potencial para aportar valor a la marca solo coinciden en un tercio de las ocasiones. Una pieza con muchas interacciones no garantiza, por tanto, mejores resultados en consideración, diferenciación o construcción de marca.

El responsable de creatividad de la consultora sitúa ahí el eje del debate. Lluís Casas, Head of Creative de Kantar España, señala que ‘conseguir visibilidad no es lo mismo que construir marca’ y subraya que los consumidores confían cuando ven conocimiento, uso real del producto y una explicación clara de sus beneficios. Casas añade que las marcas deben elegir por afinidad real y medir no solo las interacciones, sino también lo que cada pieza aporta a la consideración, la diferenciación y el crecimiento.

Ese giro tiene su reflejo en el marco de medición del sector. La inversión publicitaria se monitoriza a través de fuentes como Infoadex, mientras que las métricas de audiencia y consumo digital cuentan con estándares específicos. El reto para las marcas pasa por integrar esas fuentes de de medición con indicadores propios de marca.

En términos de negocio, el informe deja una idea clara para los equipos de marketing y de comunicación: la selección del creador deja de ser una decisión de alcance y pasa a ser una decisión de encaje. Compatibilidad con la categoría, presencia definida de la marca, libertad creativa suficiente y medición conjunta de resultados de negocio y de marca son los criterios que Kantar pone sobre la mesa para los próximos ejercicios.

📡 El Radar del Sector

  • El vacío que llena: Un marco de medición que va más allá de las métricas de plataforma y conecta el contenido de creadores con la construcción de marca.
  • El reto por delante: Trasladar a la selección de creadores los criterios de afinidad real con la categoría que exige el consumidor.
  • El tablero competitivo: Consultoras, agencias y plataformas pujan por estandarizar la medición del branded content de aquí a 2027.

El hackeo a Ledger: el chip oculto que roba más de 90 millones en cripto

El hackeo de Ledger mediante un chip oculto ha permitido robar más de 90 millones de dólares en criptomonedas a usuarios de Asia y Europa. El implante, escondido detrás de la pantalla de dispositivos vendidos por el revendedor CryptoBilis, capturaba las 24 palabras de recuperación de cada cartera y las enviaba al atacante por red celular. La compañía ha confirmado su existencia y sostiene que el problema se limita a esas unidades.

Conviene retroceder un paso para entender la gravedad. Una hardware wallet (una cartera física) es, en teoría, una de las formas más seguras de guardar Bitcoin y otras criptomonedas, porque mantiene las claves privadas fuera de ordenadores y móviles conectados a internet. El dispositivo guarda esa llave maestra dentro de un chip blindado y exige una confirmación física para firmar cualquier operación. El ataque descubierto en octubre de 2026 no rompió nada de eso. Atacó otro eslabón: la pantalla y, sobre todo, la cadena de suministro.

El primer indicio público llegó de una figura conocida en el sector. Mark Karpelès, antiguo consejero delegado de Mt. Gox, el exchange que quebró en 2014, encontró una pequeña placa adicional escondida detrás de la pantalla de un dispositivo aparentemente nuevo y bien precintado. Aquel hallazgo, documentado el 10 de octubre, encendió las alarmas: si el envoltorio exterior permanecía intacto, el usuario no tenía forma de saber que alguien había abierto el aparato antes de vendérselo.

Cómo funcionaba el chip oculto

Durante la configuración inicial de una cartera Ledger, el dispositivo genera una frase de recuperación de 24 palabras. Esa secuencia es, en la práctica, la llave maestra de todos los fondos asociados a la billetera: cualquiera que la conozca puede restaurar las claves en otro aparato y vaciar la cuenta sin necesitar el dispositivo original.

La investigación de Ledger determinó que los equipos manipulados incluían un circuito no autorizado colocado junto a la pantalla. El implante capturaba esas palabras mientras el usuario las veía durante la puesta en marcha y las enviaba después al atacante a través de conectividad LTE, usando una eSIM integrada (una tarjeta SIM soldada al propio circuito). Ni el sistema operativo ni las firmas de las transacciones se veían alterados, lo que explica por qué el aparato podía superar las comprobaciones habituales de autenticidad y seguir funcionando con normalidad.

El atacante no intentó forzar el chip seguro. Esperó a que el propio dispositivo mostrara al usuario la información necesaria para reconstruir la clave. Eso convierte la cadena de custodia física en parte del modelo de seguridad, algo que la mayoría de manuales de autocustodia pasa por alto.

La criptografía del aparato aguantó intacta. Lo que falló fue algo más terrenal: dar por hecho que la caja que sostienes es la que crees haber comprado.

De 80 bitcoins a más de 90 millones en pérdidas

Las primeras señales fueron robos difíciles de explicar. Varios propietarios denunciaron fondos desaparecidos pese a asegurar que nunca habían compartido sus frases de recuperación. El caso más llamativo: un usuario que perdió 80 bitcoins, valorados entonces en unos 6,6 millones de dólares, después de moverlos a una cartera Ledger nueva. Los fondos llegaron a la dirección el 29 de septiembre y salieron de ella en una sola operación el 9 de octubre.

Conforme aparecieron más direcciones vinculadas, las estimaciones se dispararon. La firma de análisis Bitquery cifró en unos 93,2 millones de dólares los fondos rastreados, mientras YFarmX elevó el cálculo hasta los 94,5 millones. Son cifras que conviene leer con cautela: Ledger ha confirmado el implante y su capacidad para capturar frases, pero eso no prueba que cada dólar identificado corresponda al mismo dispositivo o al mismo grupo de atacantes.

La transparencia de las blockchains permitió seguir parte del dinero y, en algún caso, intervenir a tiempo. Tether congeló alrededor de 10 millones de dólares en USDT vinculados a direcciones de la investigación. Los analistas detectaron además movimientos entre distintas redes y servicios, una táctica habitual para dificultar el rastreo.

El problema dejó de ser exclusivo del sudeste asiático cuando aparecieron reportes en Alemania. Un cliente aseguró haber comprado dos Ledger Nano X en distintas tiendas MediaMarkt y haber encontrado componentes electrónicos adicionales dentro de ambos. MediaMarktSaturn retiró productos Ledger de sus tiendas físicas y de sus plataformas online en varios mercados europeos como medida preventiva. Hasta el 14 de octubre no había pérdidas asociadas a ese caso. Otros fabricantes reaccionaron: OneKey expulsó a CryptoBilis de su red de revendedores y lanzó un programa para reemplazar los dispositivos vendidos por ese distribuidor.

Qué significa para quien guarda sus propias claves

Este episodio reabre un debate recurrente en el sector. Durante años, la promesa de la autocustodia ha sido la de eliminar intermediarios: nadie puede bloquear tus fondos si tú controlas las claves. La quiebra de Mt. Gox en 2014 y, más tarde, el colapso de FTX en 2022, cuando miles de clientes descubrieron que el exchange había usado su dinero sin permiso, empujaron a mucha gente precisamente hacia las carteras físicas. Ahora aparece una vulnerabilidad distinta: no dependes de un banco ni de un exchange, pero sí de que el objeto que compraste no venga manipulado de fábrica.

Los dos modelos siguen teniendo riesgos distintos, y ninguno desaparece. Un custodio institucional, como el que hay detrás de un ETF de Bitcoin, introduce riesgo de contraparte: confías en que esa entidad no quiebre ni actúe mal. La autocustodia traslada al usuario la responsabilidad por las claves, los dispositivos y los procedimientos. El caso CryptoBilis añade una tercera variable, la procedencia física del hardware, que hasta ahora se daba por descontada.

La lectura más útil, en mi opinión, no es abandonar la autocustodia, sino tratarla como lo que es: un proceso con eslabones que hay que vigilar. Comprar siempre al fabricante o a canales cuya cadena de distribución pueda verificarse, desconfiar de precios anormalmente bajos y evitar el hardware de segunda mano son precauciones básicas. Y si existe cualquier sospecha de manipulación, comprobar el software no basta: hay que generar una frase de recuperación completamente nueva. Cambiar el dispositivo y reutilizar las mismas 24 palabras no elimina el riesgo, porque el atacante que ya capturó la semilla conserva el acceso.

Ledger investiga ahora en qué punto de la cadena de suministro se modificaron los aparatos. Esa pregunta, quién tuvo acceso físico a los dispositivos y en qué momento, es la que determinará si el problema se cierra con CryptoBilis o si deja una lección más incómoda: en un sector construido para prescindir de intermediarios, todavía hay un eslabón que el usuario no puede verificar por sí mismo.

Wood Mackenzie: el almacenamiento en baterías de 4 horas es más barato en LCOE que las turbinas de gas en 43 mercados

El informe de coste nivelado de la energía (LCOE) de Wood Mackenzie concluye que el almacenamiento en baterías de 4 horas ya cuesta menos que una turbina de gas de ciclo abierto en los 43 mercados donde se modelaron ambas tecnologías.

Durante dos décadas, la turbina de ciclo abierto fue el activo que se encendía solo en las horas punta, cuando la demanda aprieta y ninguna otra tecnología podía responder en minutos. Ese papel acaba de cambiar de manos. En 43 mercados el cruce ya se ha producido, y el informe añade que en Oriente Medio y África la solar a escala utility lidera además el ranking de costes de generación, lo que refuerza la conclusión por la vía de la carga barata.

Vamos a los datos. El informe compara dos activos que prestan un servicio parecido: entregar potencia firme durante unas pocas horas. La batería lo hace con electricidad previamente almacenada; la turbina, quemando gas natural. El LCOE reparte el coste completo —inversión, operación, combustible y vida útil— entre cada megavatio hora que el activo entrega. Es una métrica imperfecta, pero es la que usan los planificadores para decidir qué se construye.

El fin del reinado de la turbina de ciclo abierto

El ciclo abierto no desaparece por decreto ni por convicción climática. Desaparece porque su función se puede cubrir más barato con otro activo, y eso tiene una consecuencia inmediata en la planificación: cualquier mercado que hoy justifique una turbina de punta tendrá que explicar por qué no instala baterías en su lugar.

A ver, ojo con el matiz. El LCOE mide coste por energía entregada, no servicio completo. Una batería de cuatro horas no resuelve la seguridad de suministro de una semana con viento en calma ni la de un invierno con la red tensionada. Para eso siguen haciendo falta otras piezas: respaldo firme, interconexiones, demanda flexible y ciclos combinados que funcionan miles de horas al año. El informe no dice que el gas haya muerto; dice que su hueco más caro se ha quedado sin argumento económico.

La turbina de punta no pierde por ideología, pierde por aritmética: el servicio que presta ya se cubre más barato con una batería de cuatro horas.

Esa es la letra pequeña que conviene leer antes de celebrar. Wood Mackenzie compara coste nivelado en el mismo punto de conexión, y ahí fuera quedan quién paga la red, quién remunera los servicios de ajuste y qué ocurre en las horas en que la batería está vacía. Los mercados que se tomen el dato en serio tendrán que retocar los mecanismos de capacidad y las reglas de flexibilidad para que el almacenamiento cobre por lo que aporta y no solo por la energía que mueve.

Un activo barato en el papel solo sostiene la red si el mercado paga la flexibilidad que aporta, no la tecnología que es.

Por qué el coste de la batería ha roto el techo del gas

La causa está en dos curvas que llevan años bajando y que ahora se cruzan. Por un lado, el coste del sistema de baterías, empujado por la producción en serie, la competencia industrial y una química —litio hierro fosfato en la mayoría de los proyectos— cada vez más rodada. Por otro, el precio de la electricidad solar que alimenta la batería, que en regiones como Oriente Medio y África ya es la fuente más barata para generación a escala utility.

El resultado es que la batería no compite solo contra el gas en el mercado de capacidad: compite también contra la lógica de construir infraestructura fósil que quedará varada. Un ciclo abierto se dimensiona para varias décadas de funcionamiento esporádico; un sistema de almacenamiento energético se dimensiona para una vida útil más corta y modular, con opción de repotenciarse y de cambiar de química sin rehacer la instalación completa.

📊 Impacto ecológico en cifras

  • CO2 evitado: cada hora en que una batería sustituye a una turbina de ciclo abierto evita quemar gas; el informe no detalla el ahorro agregado en toneladas.
  • Capacidad modelada: almacenamiento con 4 horas de descarga frente a turbinas de gas de ciclo abierto en 43 mercados.
  • Inversión: el estudio compara coste nivelado por megavatio hora, no importes de inversión por proyecto; no detallado en la fuente.
  • Equivalencia tangible: el mismo servicio de horas punta se cubre sin combustión directa y sin dependencia de gas importado.

Del mercado mayorista al recibo: el efecto dominó

El impacto no se queda en el despacho de energía. Una utility que sustituye picos de gas por baterías compra menos combustible, negocia mejor sus contratos de suministro y expone menos su tarifa a la volatilidad del gas. La industria electrointensiva que firma un PPA con almacenamiento asociado estabiliza su coste eléctrico, y el consumidor acaba notándolo en las horas punta, que es donde se concentra la factura.

Ahí está el detalle que cambia todo.

La transición deja de ser un coste para el sistema y pasa a ser una decisión de ingeniería económica. Los fabricantes de baterías lo saben, los desarrolladores de renovables también, y los bancos que financian proyectos empiezan a pedir el almacenamiento en la misma carpeta que la planta solar o el parque eólico.

El precedente que nadie quiere repetir

Hay un patrón conocido en esta transición. La solar fotovoltaica y la eólica terrestre recorrieron la misma curva: primero fueron caras y dependientes de subvención, después competitivas, y hoy son la opción por defecto en la mayoría de los mercados. Los informes de coste de IRENA llevan una década documentando esa caída, y la Agencia Internacional de la Energía ya sitúa el almacenamiento en el centro de sus escenarios de flexibilidad. El coste nivelado de la energía, un concepto que hasta hace poco solo manejaban los analistas, se ha convertido en el árbitro de la política energética.

La pregunta ya no es si las baterías desplazarán a las turbinas de punta, sino a qué velocidad y quién captura el valor. En España, el cuello de botella no es el coste: es la tramitación, la capacidad de acceso a la red y unos mercados de flexibilidad que todavía remuneran mal la disponibilidad. El objetivo de almacenamiento que fija el Plan Nacional Integrado de Energía y Clima exige multiplicar la potencia instalada en pocos años.

Queda una advertencia para el regulador. Si el mercado sigue pagando la potencia instalada y no el servicio prestado, se construirá menos almacenamiento del que justifica la propia economía del sistema.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: en los 43 mercados analizados, cuatro horas de batería cubren el servicio de punta con un coste inferior al de una turbina de gas de ciclo abierto.
  • Modelo que cambia: la turbina de punta, activo fósil de uso esporádico, pierde su justificación económica frente al almacenamiento modular.
  • Para las próximas generaciones: menos gas quemado en las horas de mayor demanda significa menos emisiones y menos exposición a un combustible importado y volátil.
Publicidad