La melatonina para dormir en dosis puntuales de 3 miligramos puede despejar la mente al despertar, sobre todo cuando el reloj interno está desajustado; la evidencia la respalda como apoyo ocasional, no como sustituto de tus hábitos.
Qué aporta la melatonina puntual de 3 miligramos al despertar
Un hilo reciente en una comunidad de biohackers describe la sensación de levantarse sin la típica niebla mental tras tomar 3 miligramos antes de acostarse. No es un chute de energía; es la consecuencia de un sueño más estable y una latencia de conciliación más corta, dos efectos que varias revisiones atribuyen a la melatonina en pautas puntuales.
La melatonina no actúa como un sedante. Es una hormona que informa al cerebro de que ha llegado la noche y prepara el terreno para un descanso con menos interrupciones. Por eso muchas personas notan que el despertar sale más limpio: han dormido con otra arquitectura, no con más horas forzadas.
Ahora bien, 3 miligramos no es la única dosis que funciona. Buena parte de la evidencia señala que dosis entre 0,5 y 1 miligramo ya mejoran la conciliación, así que la pastilla de 3 puede ser más de lo que necesitas en muchas noches. La clave está en lo puntual: viajes, cambios de turno o rachas de horarios irregulares.
Ojo con la letra pequeña: algunos suplementos venden dosis altísimas, de 5 o 10 miligramos, sin que aporten un beneficio extra frente a dosis bajas. Pagas más por un exceso que tu cuerpo, a efectos prácticos, va a eliminar.
La melatonina puntual te da un empujón, pero la arquitectura del descanso la construyen la luz, el movimiento y un horario limpio.
Cómo producir melatonina de forma natural sin depender del suplemento
La pregunta del hilo es excelente: si el cuerpo fabrica melatonina por sí mismo, ¿cómo sostener esa producción sin recurrir a la pastilla? La respuesta no está en un superalimento, sino en un orden circadiano coherente.
La producción natural de melatonina arranca con la caída de la luz ambiental al anochecer. Si pasas la última hora del día frente a una pantalla brillante, estás retrasando esa señal. Baja la intensidad, cambia a luz cálida o usa un filtro en la segunda mitad de la noche.
A la mañana siguiente, exponte a la luz natural durante al menos diez minutos. Ese contraste de luz dice al cerebro cuándo empieza el día y ajusta el reloj interno para soltar melatonina en el momento adecuado, unas catorce horas después. Es la palanca más potente y la más barata.
El ejercicio también cuenta. La evidencia sobre actividad física y sueño apunta a que el movimiento regular, sobre todo el de intensidad moderada, favorece una menor latencia de descanso y un despertar más estable, especialmente si se practica lejos de la hora de acostarse.
¿Y los pistachos? Tienen melatonina, pero en cantidades tan pequeñas que habría que comer alrededor de 4,5 kilos para acercarse a los 3 miligramos de un suplemento. Pueden ser un buen tentempié nocturno por su perfil de grasas y proteínas, no un sustituto de la dosis.
📊 La pauta en cifras
Dosis eficaz: 3 miligramos puntuales, pero muchas noches bastan 0,5 a 1 miligramo; no pagues por megadosis.
Cuándo y cómo: 30-60 minutos antes de acostarte, en noches de desajuste horario o viajes; no como rutina diaria por defecto.
Calidad a buscar: melatonina con pureza verificada, sin azúcares añadidos ni aromas artificiales en gominolas.
A tener en cuenta: sostener la producción natural con luz matutina y horarios estables es la inversión de mayor retorno.
La información de este artículo es divulgativa y no sustituye la valoración de un profesional. Si tu ritmo de descanso se rompe de forma prolongada, conviene revisar primero los hábitos antes de convertir un suplemento en el actor principal.
El matiz de la dosis y la producción natural
La melatonina es uno de los suplementos con más evidencia para la conciliación del sueño y los cambios horarios, pero no es un atajo universal. El precedente científico es sólido en el uso puntual; en el uso diario, las revisiones son más tibias y no respaldan megadosis como valor añadido.
Esto encaja con la lógica de rendimiento: la melatonina no fabrica un descanso nuevo, solo sincroniza el reloj que ya tienes. Si la luz nocturna es caótica, el despertar irregular o la actividad física nula, una cápsula de 3 miligramos no compensa ese desorden.
La honestidad con la evidencia obliga a decirlo: la melatonina no mejora el rendimiento del día siguiente por sí sola. Sostiene la señal de noche, pero la claridad al despertar depende también de la presión de sueño y del ritmo matutino.
A efectos prácticos, el lector que busca un despertar sin niebla mental puede esperar un beneficio real en noches concretas: un cambio de horario, la primera semana de un turno o un viaje largo. No un cambio estructural si el resto del día no acompaña. La dosis importa, pero el orden circadiano importa más.
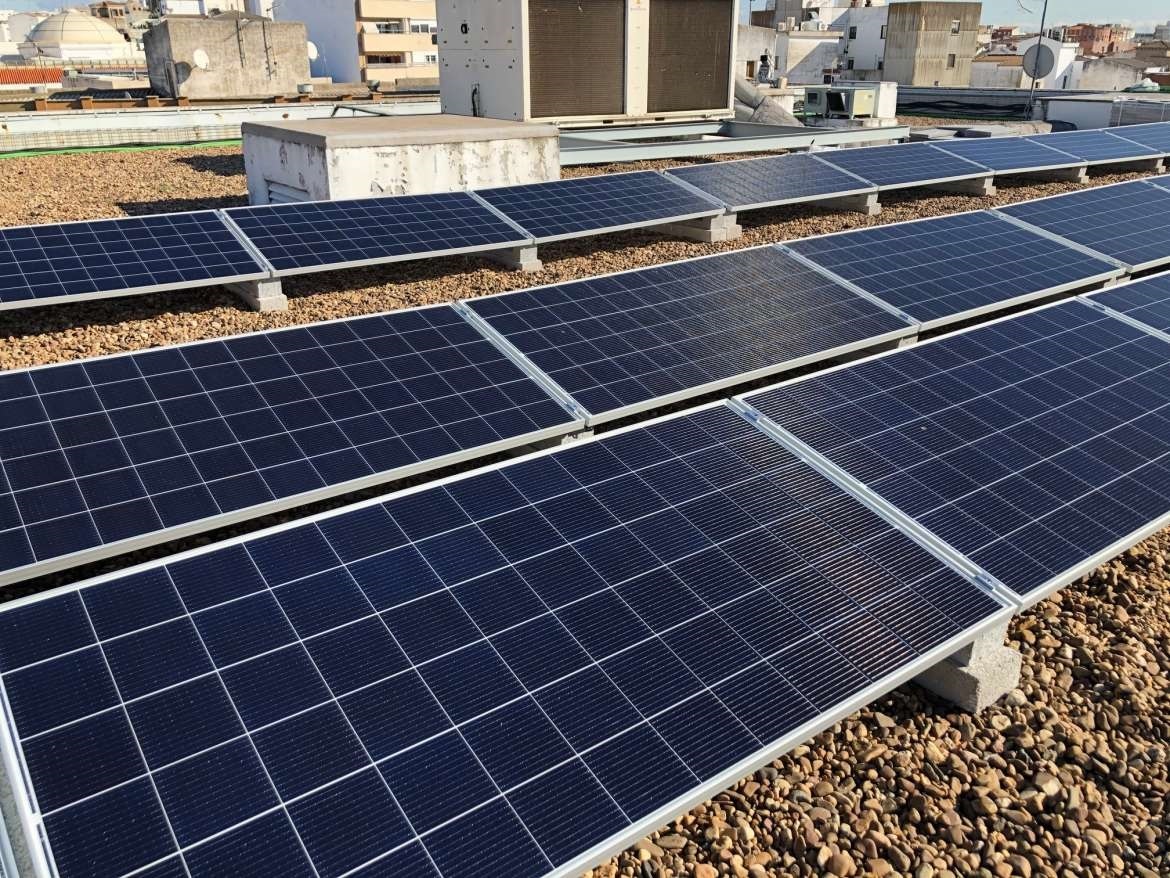
La Estación Depuradora de Aguas Residuales (EDAR de El Ejido) ha estrenado una planta fotovoltaica de autoconsumo de 481,8 kWp que generará 935 MWh al año y abaratará el coste del agua regenerada.
Una fotovoltaica de 876 paneles para blindar la EDAR
El proyecto lo ha ejecutado Cuerva para TRAGSA, en el marco de una actuación impulsada por SEIASA. La inversión asciende a 112.535 euros y está financiada con cargo a los fondos europeos NextGenerationEU.
La instalación se concibe como un blindaje energético frente a la volatilidad del mercado eléctrico. En una región donde el precio de la luz oscila con la demanda agrícola y turística, generar electricidad junto al punto de consumo evita exponer la operación de depuración a los vaivenes de la tarifa.
La planta suma 876 módulos solares diseñados para optimizar la radiación solar. Su producción anual alcanza los 935 MWh, energía que la depuradora consumirá en tiempo real para bombear y recircular agua.
El diseño de los módulos se ha orientado a optimizar la radiación disponible. La inclinación elegida y la disposición sobre el terreno persiguen que cada uno de los 876 paneles trabaje en condiciones de máximo rendimiento, algo esencial en una instalación de autoconsumo donde cada kWh cuenta.
La factura eléctrica es el gran lastre del ciclo del agua; con autoconsumo, el coste estructural baja de forma permanente.
El detalle no es menor: el ciclo integral del agua es una actividad intensiva en electricidad. Según Sergio Villa, jefe de obra del proyecto en Cuerva, la electricidad es necesaria de forma prácticamente continua para garantizar procesos críticos como el bombeo y la recirculación del agua.
Con una tarifa eléctrica de referencia de 0,12 euros por kWh, la inversión se recupera en poco más de un año. El ahorro acumulado durante sus 25 años de vida útil superaría los 2,5 millones de euros, según las previsiones de la compañía.
La cifra de amortización tiene una lectura directa para la gestión pública: un activo con más de dos décadas de ahorro neto. Con el precio de la energía de referencia, la planta generará electricidad por valor de unos 112.000 euros anuales.
Autoconsumo sin excedentes y rentabilidad récord
El sistema de control monitoriza en tiempo real tanto la producción fotovoltaica como el consumo de la depuradora. Si la generación se acerca a superar el consumo instantáneo, actúa sobre los inversores para reducir la potencia y adaptarla a la demanda disponible. Así se maximiza el autoconsumo sin excedentes sin inyectar electricidad sobrante a la red.
Sobre el terreno, la instalación se apoya en estructuras de hormigón prefabricado con una inclinación de 20 grados, pensada para soportar viento, polvo en suspensión y calima. Además, incorpora un sistema de limpieza mediante aspersores repartidos en la parte superior de los módulos, que permite mantener el índice de rendimiento en el 88,56 %.
El rendimiento del sistema no se limita a la generación. La combinación de estructuras de hormigón prefabricado, limpieza por aspersores y monitorización en tiempo real reduce las pérdidas por suciedad y alarga la vida útil de una instalación sometida a un ambiente agresivo.
📊 Impacto ecológico en cifras
Energía renovable: 935 MWh de producción anual para autoconsumo de la depuradora.
CO2 evitado: 169 toneladas de CO2 al año; más de 4.000 toneladas en 25 años.
Inversión: 112.535 euros financiados con fondos NextGenerationEU.
Equivalencia tangible: Agua regenerada a menor coste para una planta que trata 16.438 m³ al día.
Lo que El Ejido demuestra para el agua regenerada de Almería
El proyecto de El Ejido no es una pieza aislada. En Andalucía, el estrés hídrico obliga a repensar el coste de tratar y reutilizar agua. Con 16.438 metros cúbicos de agua regenerada al día, la EDAR se convierte en un ejemplo replicable para otras infraestructuras públicas que consumen electricidad de forma continua.
El coste nivelado de la fotovoltaica y la madurez del autoconsumo sin excedentes hacen que este modelo sea rentable incluso sin primas ni tarifas subvencionadas. Con una inversión de 112.535 euros y un retorno en poco más de un año, la instalación demuestra que la transición energética reduce emisiones y baja la factura municipal del agua.
El dato de las 169 toneladas de CO2 evitadas al año parecerá modesto frente a grandes parques, pero la lógica es la correcta: miles de instalaciones de tamaño similar pueden descarbonizar el ciclo urbano del agua sin depender de la red. Eso es lo que premian los fondos NextGenerationEU y lo que exige la Taxonomía Verde.
Cuerva ya trabaja en otra actuación en la provincia: una instalación que combina fotovoltaica sobre estructura hincada con una solución flotante sobre una balsa para la Comunidad de Regantes Tierra de Almería. Este segundo proyecto muestra que el autoconsumo se abre paso no solo en depuradoras, sino en el riego agrícola, el mayor consumidor de agua de la zona.
La lógica es replicable en miles de infraestructuras públicas. Cada depuradora, bombeo o desaladora que instale placas solares reduce su factura eléctrica y, con ello, la presión sobre las tarifas del agua que pagan hogares y regantes. La decisión de una empresa pública como TRAGSA empuja a toda la cadena de proveedores hacia estándares de rendimiento más exigentes.
🌍 El Impacto Real para el Futuro
Beneficio medible: 935 MWh al año de energía renovable y 169 toneladas de CO2 evitadas. El ahorro supera los 2,5 millones de euros en 25 años.
Modelo que cambia: La dependencia de la red eléctrica en instalaciones públicas de agua da paso al autoconsumo gestionado en tiempo real.
Para las próximas generaciones: Agua regenerada más barata y descarbonizada para una provincia marcada por el estrés hídrico. No traslada la factura a los ciudadanos.
La DGT ya tiene operativos 130 radares inalámbricos casi indetectables en carreteras de toda España. Si superas el límite, la sanción va de 100 a 600 euros y puede restar puntos del carnet según el exceso.
Qué son los radares inalámbricos y por qué resultan tan difíciles de detectar
Tráfico ha reforzado en los últimos meses su flota de cinemómetros portátiles conocidos como Veloláser. La pasada primavera confirmó una partida de más de un millón de euros para incorporar nuevos controles dinámicos, con la previsión de instalar hasta 122 controles entre 2026 y 2027. Sumadas las dos remesas anteriores, la DGT dispone ya de una flota de 130 dispositivos repartidos por toda España: una primera compra de 60 unidades y otra posterior de 70.
La clave de su eficacia está en la tecnología láser. A diferencia de los radares fijos convencionales, no emiten flash visible y lanzan haces que miden la velocidad del vehículo en fracciones de segundo. Apenas superan los 50 centímetros y pesan menos de dos kilos, por lo que los agentes pueden colocarlos en trípodes, guardarraíles o sobre vehículos camuflados sin que el conductor los perciba a tiempo.
Su conexión 4G y WiFi elimina los cables y permite a la patrulla de la Guardia Civil recibir imágenes en tiempo real desde varios metros de distancia. La batería interna da hasta cinco horas de uso inalámbrico y su rango de medición va de 30 a 250 km/h, en ambos sentidos de la circulación, de día, de noche y con climatología adversa. Por eso sirven igual en travesías urbanas, carreteras convencionales o autovías.
El radar inalámbrico no avisa con un destello: si levantas el pie al ver un coche parado, puede ser demasiado tarde.
Dónde se esconden estos radares y qué margen de aviso tienen
La DGT no publica la ubicación exacta de cada unidad, pero sí confirma que la Guardia Civil los concentra en Tramos de Concentración de Accidentes y en vías secundarias con exceso de velocidad recurrente. Al ser dispositivos móviles, pueden cambiar de tramo cada pocas horas.
Los agentes los instalan sobre soportes metálicos, biondas y sobre todo detrás de quitamiedos o guardarraíles. También usan trípodes ocultos tras marquesinas, árboles, vegetación, pilares de puentes, paneles de señalización o farolas, y en algunas campañas se montan sobre la carrocería o el parabrisas de coches camuflados de la DGT.
La consecuencia es especialmente relevante en carretera convencional: no hay destello que delate la medición y el conductor solo ve la denuncia cuando ya ha sido validada. La normativa no obliga a colocar un panel de aviso previo en cada punto donde opera un radar móvil de estas características.
Cómo evitar la multa de 100 a 600 euros y la pérdida de puntos
El baremo sancionador de la DGT para el exceso de velocidad parte de 100 euros en los tramos leves, que no restan puntos. Las infracciones graves suben a entre 300 y 400 euros con pérdida de dos a cuatro puntos, y las muy graves llegan a 600 euros y pueden retirar hasta seis puntos del carnet.
Para no llevarte la denuncia basta con respetar el límite en todo el tramo, pero conviene prestar especial atención a las vías secundarias y a los puntos negros. Puedes consultar los tramos de concentración de accidentes y los controles anunciados en la web oficial de la DGT antes de viajar.
Los radares inalámbricos no discriminan por tipo de vehículo: turismos, motos, furgonetas o camiones quedan expuestos igual. La medida se aplica de día y de noche, en cualquier condición meteorológica.
¿Radares disuasorios o trampa recaudatoria? La letra pequeña
En mi lectura, el refuerzo con radares Veloláser tiene una doble cara. Por un lado, resulta difícil calificar de ilegal su discreción: son cinemómetros homologados y su presencia en Tramos de Concentración de Accidentes responde a una lógica de seguridad vial. Por otro, la ausencia de flash reduce la capacidad disuasoria inmediata; el radar que no se ve no frena al conductor antes del punto de control, solo castiga después.
La DGT asume que la sanción ejerce una pedagogía disuasoria general, pero el conductor que desconoce el tramo puede circular por encima del límite sin percibir riesgo inminente. El detalle clave es que no basta con frenar al ver un coche parado en el arcén: si el haz ya midió la velocidad instantánea, la denuncia está servida. En la práctica, el cumplimiento del límite en vías secundarias y tramos de concentración de accidentes sigue siendo la única cobertura fiable. No es una caza indiscriminada, pero exige un cambio de hábito: levantar el pie en todo el recorrido, no solo en los puntos con cartel de radar.
🚨 Ficha de la Normativa
Infracción / Novedad: Exceso de velocidad detectado por radares inalámbricos Veloláser ya operativos en toda España.
Sanción económica: De 100 a 600 euros según el exceso.
Puntos del carnet: De 0 a 6 puntos según el tramo de exceso.
Entrada en vigor: Ya está vigente; el despliegue adicional se mantiene entre 2026 y 2027.
Solana ha arrancado septiembre con una señal pequeña pero positiva: los ETF al contado de SOL en Estados Unidos registraron entradas netas de 925.000 dólares en la primera sesión del mes. La cifra prolonga una racha de diez sesiones consecutivas con flujos a favor de la demanda regulada, un patrón que acompaña a los repuntes de Ethereum y XRP mientras BlackRock impulsa los fondos de Bitcoin.
925.000 dólares en entradas: la radiografía del dato
El dato procede de los paneles de flujos de ETF, que agregan las suscripciones y los reembolsos diarios de los fondos cotizados. En Solana, esos productos son todavía un mercado joven: no pueden compararse con los días en los que los ETF de Bitcoin mueven cientos de millones de dólares. Sin embargo, la constancia de la racha importa más que el importe unitario. Diez sesiones seguidas sin salidas netas sugieren que los los inversores regulados no han aprovechado el rally de agosto para deshacer posiciones.
Conviene poner la cifra en contexto. Los ETF de Solana al contado, aprobados tras los de Bitcoin y Ethereum, permiten exponerse a la red Solana sin custodiarlo directamente. Para un asesor financiero, ese envoltorio regulado es la diferencia entre comprar SOL en un exchange de criptomonedas y añadirlo a una cartera de fondos. Por eso el flujo diario, aunque sea modesto, funciona como un termómetro de la adopción institucional.
El arranque de septiembre no es un fenómeno aislado de Solana. Los fondos de Ethereum y XRP también registraron entradas, y los de Bitcoin recibieron un nuevo impulso de BlackRock. La lectura que se impone entre los operadores es que el inicio del mes ha servido para añadir riesgo selectivo al ecosistema cripto regulado. Solana, con su décima sesión en verde, acompaña esa tendencia sin liderarla en volumen.
Septiembre suele ser un mes de reajuste en los mercados. Tras el cierre mensual de agosto, los gestores revisan sus posiciones y los flujos de los ETF revelan si el capital institucional está comprando la continuidad de la tendencia o recogiendo beneficios. En el caso de Solana, el dato del día 1 sugiere lo primero, aunque con un matiz: una sola sesión no marca tendencia.
El flujo no impresiona por su tamaño, sino por la constancia: diez sesiones consecutivas de entradas mantienen viva la narrativa institucional de Solana.
Por qué importa la racha de diez sesiones
Una racha de entradas sostenida en un ETF joven es un indicador adelantado de consolidación. Los inversores minoristas pueden rotar con facilidad entre exchanges y posiciones de contado, pero el dinero que entra en un vehículo regulado suele responder a decisiones de asignación más lentas y deliberadas. Por eso los flujos netos de los ETF importan: capturan la demanda que no se ve en los libros de un exchange.
En agosto, Solana vivió un rally que devolvió la atención al ecosistema. Si después de esa subida los ETF hubieran registrado salidas, la lectura sería otra: el inversor regulado estaría aprovechando la fortaleza para vender. En cambio, la apertura de septiembre mantiene el signo positivo, lo que sugiere que al menos una parte del capital prefiere conservar la exposición y no tomar beneficios a corto plazo.
Solana sigue lejos del volumen institucional de Bitcoin y Ethereum
El análisis no estaría completo sin dimensionar la brecha. Los ETF de Bitcoin al contado debutaron en enero de 2024 y hoy son una pieza central de la estructura del mercado cripto. Los de Ethereum llegaron meses después y consolidaron su propio canal institucional. Los de Solana son una categoría mucho más nueva, con un historial corto de negociación y un patrimonio todavía modesto.
Esa juventud explica que un flujo diario de 925.000 dólares sea noticia. En Bitcoin, una cifra así pasaría desapercibida; en Solana, es una señal de que la demanda no desaparece. El riesgo a vigilar es la concentración: un mercado ETF joven puede depender de pocos emisores y de una base inversora estrecha. Si los flujos se revierten en las próximas sesiones, la narrativa institucional perdería fuelle tan rápido como lo ha ganado.
Tampoco conviene olvidar el historial de volatilidad de Solana. Las paradas de red de 2021 y 2022, el entorno regulatorio aún abierto en torno a la clasificación de SOL como valor y la competencia de otros ecosistemas son factores que un inversor institucional pondera antes de ampliar posiciones. El flujo del 1 de septiembre no borra esas dudas; simplemente indica que, por ahora, hay compradores dispuestos a mantener la apuesta.
El mes acaba de empezar. Las próximas sesiones dirán si este arranque queda como un apunte positivo menor o se convierte en una tendencia de flujo más profunda. Yo, con los datos en la mano, me inclino por la prudencia: el dato no garantiza nada, pero tampoco es ruido.
Entrenar con un wearable de recuperación no consiste en obedecer cada puntuación, sino en comparar tres señales: lo que dice la app, cómo te sientes y cómo rindes en el calentamiento. El readiness score puede adelantarse a la fatiga, pero no es un interruptor.
Qué mide de verdad un wearable de recuperación
El readiness score condensa métricas como la variabilidad de la frecuencia cardiaca (HRV), la frecuencia cardiaca en reposo y las fases del sueño. Los algoritmos de dispositivos como Garmin, WHOOP u Oura no miden la recuperación en sí, sino marcadores que suelen correlacionar con ella. Un descenso sostenido puede avisar de que el cuerpo arrastra carga antes de que lo percibas.
Ahí está su utilidad real: anticipar una sesión que no conviene forzar. Un coach que revisa la tendencia a 3-5 días puede proponer una sesión ligeramente más suave y evitar que el cuerpo acumule más estrés del necesario. La evidencia sobre carga deportiva respalda que los ajustes pequeños y frecuentes funcionan mejor que los frenazos bruscos.
El matiz importante es que los wearables no son perfectos. Una noche de sueño mal medida, un sensor mal colocado o un algoritmo que penaliza una variable sobre otras pueden generar un marcador bajo sin que el cuerpo esté realmente fatigado. Si cambias el plan cada vez que baja la puntuación, acabas entrenando para la app y no para tu progreso.
Ese es el dilema central que circula por la comunidad de biohacking: ¿quién manda cuando las señales chocan? Los testimonios de deportistas que monitorizan su recuperación coinciden en algo: el rendimiento real en el calentamiento y la percepción subjetiva siguen siendo información de primera mano.
La regla práctica que mejor equilibra ambos mundos es la siguiente: el rendimiento real manda, el wearable es una señal más. Si el marcador baja dos días pero tus tiempos, cargas y sensaciones se mantienen, no hay motivo para frenar. Si el marcador baja y además te cuesta mover los pesos o sientes el cuerpo pesado, la app te está dando contexto útil.
Un marcador bajo no es una sentencia; es una invitación a mirar tu calentamiento y preguntarte si el cuerpo puede con la carga de hoy.
Cómo aplicar la regla en cinco minutos
Antes de tocar la sesión, repasa tres señales en orden. Primero, la tendencia del readiness score y la HRV de los últimos tres a cinco días. Segundo, tu sensación al despertar y al empezar el calentamiento. Tercero, tu rendimiento en las primeras series. Conviene mirar la tendencia para para no sobreinterpretar una lectura aislada.
Este esquema evita que un dato puntual tumbe un plan sólido. Un descenso del 10-15 % en la HRV media semanal puede merecer una sesión más suave, pero una sola noche con mala puntuación no justifica detenerte si tu fuerza y tus sensaciones están dentro de lo normal. La clave es que el wearable sume contexto y no lo sustituya.
📊 La pauta en cifras
Señales a vigilar: HRV nocturna, frecuencia cardiaca en reposo y calidad del sueño, en tendencia de 3 a 5 días.
Cuándo ajustar: Descenso sostenido de la HRV media semanal o rendimiento por debajo de tu rango habitual.
Cuándo no ajustar: Una sola lectura baja no justifica frenar si el calentamiento y las cargas son normales.
Valor de la app: Es una señal más, no una orden; compárala con tu percepción y tu rendimiento real.
El siguiente paso es definir qué significa para ti “rendimiento real”. Puede ser mover la misma carga con buena velocidad, completar las primeras series sin que la técnica se degrade o mantener la frecuencia cardiaca esperada en un intervalo suave. Ese estándar convierte al wearable en un asesor y no en un jefe.
El criterio que usamos tras revisar los tres frentes
La información sobre wearables de recuperación ha pasado de prometer métricas exactas a matizar que el contexto del deportista pesa más que el número. Los dispositivos son cada vez mejores detectando tendencias, pero todavía fallan cuando intentan concentrar la complejidad del descanso en una sola puntuación. Por eso el enfoque no puede ser binario.
Un entrenador que revisa readiness score, percepción subjetiva y rendimiento real tiene una ventaja clara: puede ajustar la carga en momentos críticos sin volver loco al atleta. La condición es que los tres frentes tengan un orden. Si el rendimiento real está bien y la sensación es neutra, un dato bajo rara vez justifica un cambio drástico.
Para un profesional ocupado que entrena tres o cuatro días por semana, este criterio aterriza en algo muy simple: confía en el wearable cuando detecta una deriva de varios días, no cuando lanza una alerta aislada. Y confía en el cuerpo cuando ya estás en movimiento. La herramienta debe ahorrarte sesiones malas, no robarte sesiones buenas.
El error más común es querer entrenar de manera perfecta según el dato. El objetivo de entrenar con un wearable de recuperación no es la adherencia a un algoritmo, sino usar la señal para conocer mejor tu recuperación y tomar decisiones con más criterio. La app es solo un espejo de carretera: mirarla ayuda, pero el volante sigue en tus manos.
⚡ Rutina de Optimización Diaria
Revisa la tendencia: Mira tu readiness score y tu HRV de los últimos 3-5 días antes de cambiar la sesión.
Haz un test de cinco minutos: Evalúa fuerza, velocidad o sensaciones en el calentamiento con la carga habitual.
Dale una salida flexible: Si el dato baja pero te sientes bien, mantén el plan; si el cuerpo tampoco responde, reduce un 5-10 % la carga total.
El autoconsumo solar de Australia del Sur cubrió el 99,9% de la demanda eléctrica el 31 de agosto y dejó la red en solo 2 MW, un récord invernal que confirma la velocidad de la transición energética en el país con mayor penetración de paneles en tejados.
El operador del mercado energético australiano (AEMO) confirmó que el hito se produjo a las 13:30 horas local. No es un pico puntual, sino la constatación de un sistema que cambia en tiempo real con el respaldo de baterías y bombeo hidroeléctrico.
El resultado coincidió con otro récord: la demanda operativa mínima del conjunto del National Electricity Market (NEM) cayó a 11.992 MW, por debajo de los 12.144 MW del anterior mínimo invernal de agosto de 2024. Temperaturas suaves y cielos despejados en el sureste del país ayudaron a vaciar la red de demanda convencional.
📊 Impacto ecológico en cifras
Demanda cubierta por autoconsumo: 99,9% de la demanda total de Australia del Sur a las 13:30 horas del 31 de agosto.
Demanda de red a escala: 2 MW, nuevo mínimo invernal del operador AEMO.
Mínimo operativo del NEM: 11.992 MW, récord invernal para el mercado nacional.
Capacidad solar en tejados: 28,3 GW nacionales, de los cuales 2,92 GW están instalados en Australia del Sur.
En ese momento, el autoconsumo aportaba cerca del 54% de la demanda subyacente del NEM. Sumadas la solar de tejado, la solar a escala de red y la eólica, las renovables alcanzaron el 71% de la generación. La carga de baterías representó en torno al 10,5% de la generación total, mientras que algo más del 2% se destinó a estaciones de bombeo hidroeléctrico.
Un mínimo invernal de 2 MW: la letra pequeña del dato
El dato de Australia del Sur no se entiende sin su contexto. El estado ya tiene 57% de los tejados equipados con paneles solares, equivalentes a 2,92 GW de capacidad. A escala nacional, el 41% de las viviendas, comercios e industrias cuenta con sistemas fotovoltaicos, con una capacidad conjunta de 28,3 GW. Australia lidera la penetración mundial de solar en tejados.
El sistema ya no se equilibra solo con generación fósil: las baterías absorben excedentes y devuelven energía cuando el sol cae.
Durante el periodo de máxima generación, los precios mayoristas en negativo empujaron a las baterías a cargar a un ritmo superior a la media. El operador AEMO lo valoró como una muestra de cómo las baterías, la hidroeléctrica y el gas equilibran en tiempo real la alta generación renovable.
Un sistema con precios negativos no es un fallo: es la señal de que sobra generación limpia y falta almacenamiento para moverla.
Baterías que cobran por almacenar: la señal de un mercado que cambia
La clave no está solo en el 99,9%, sino en lo que ocurrió después. Con precios negativos, cargar las baterías se convirtió en la opción económicamente racional: se absorbió electricidad que de otro modo habría presionado la red y se reservó para el pico de la tarde. El bombeo hidroeléctrico, con más del 2% de la generación, jugó el mismo papel de sistema de almacenamiento a gran escala.
Para AEMO, estos registros ‘demuestran lo rápido que está cambiando el sistema eléctrico’ y ‘refuerzan la necesidad de planificar un sistema cada vez más dinámico, con la flexibilidad, el almacenamiento, la transmisión y la capacidad operativa necesarias para mantener un suministro seguro mientras se acelera la transición energética’. No es una advertencia vacía: es la hoja de ruta de la integración renovable.
El dato de Australia del Sur no está aislado. El National Electricity Market batió su mínimo operativo invernal con 11.992 MW, superando el anterior de 12.144 MW de agosto de 2024. La energía solar en tejados aportaba cerca del 54% de la demanda subyacente, un peso que obliga a reconsiderar el papel del consumidor: ya no es solo receptor, sino generador que condiciona la estabilidad del sistema.
Lo que este récord obliga a repensar en España y Europa
Australia no es un caso aislado: es un laboratorio a escala real de lo que ocurre cuando la generación distribuida supera a la convencional. En España, el autoconsumo ha crecido con fuerza desde la derogación del impuesto al sol, aunque la penetración de paneles en tejados sigue lejos de la australiana. El matiz relevante es que el operador del sistema ya no puede limitarse a dar orden de encendido a centrales: debe gestionar excedentes, precios negativos y almacenamiento en tiempo real.
Para el inversor y la cadena de suministro, el récord australiano tiene una lectura directa. Cada punto porcentual de autoconsumo reduce la demanda que contrata el comercializador y desplaza generación fósil marginal. Eso empuja las inversiones hacia hacia baterías de almacenamiento, electrolizadores y red de transporte, segmentos que la transición exige con urgencia.
La lectura crítica es esta: un 99,9% de cobertura con solar de tejado no elimina la necesidad de red. Al contrario, la hace más inteligente. Sin capacidad de almacenamiento ni transmisión, el excedente solar se convertiría en cortes o vertidos. Australia del Sur lo resuelve con baterías que cargan a precios negativos y devuelven electricidad al pico de consumo, un modelo que exporta la señal de mercado que Europa aún intenta dimensionar.
🌍 El Impacto Real para el Futuro
Beneficio medible: el 99,9% de la demanda de Australia del Sur se cubrió con autoconsumo solar, dejando la red en solo 2 MW y elevando las renovables al 71% en el mercado nacional.
Modelo que cambia: la generación distribuida y las baterías desplazan a la generación fósil marginal, que pasa de marcar el precio a ser el respaldo puntual.
Para las próximas generaciones: cada récord de integración renovable demuestra que un sistema eléctrico limpio y fiable es posible sin depender de las centrales contaminantes que impulsan la crisis climática.
La oferta de Lottomatica por Cirsa es buena para el negocio combinado, pero no necesariamente óptima para el accionista de la española, según recoge un informe de Renta 4 que firman César Sánchez-Grande y Álvaro Arístegui.
El dato clave es contundente: la contraprestación implícita es de 18,11 euros por acción, incluyendo el dividendo extraordinario de 1,56 euros, lo que supone una prima del 32,7% frente al cierre previo al anuncio. Sin embargo, Renta 4 mantiene un precio objetivo de 23 euros para CIRSA, por lo que considera que el acuerdo valora la compañía aproximadamente un 21% por debajo de su valoración.
Además, el múltiplo al que se produce la operación, de 6,0-6,2 veces EV/EBITDA, queda por debajo tanto del múltiplo de Lottomatica como de la mediana del sector.
Otro matiz importante que destaca el análisis es que el accionista que acepte la operación no cobra 18,11 euros en efectivo. Recibe acciones de Lottomatica mediante un canje de 0,668 acciones por cada acción de CIRSA, además del dividendo extraordinario de 1,56 euros. Por tanto, desde el anuncio hasta el cierre previsto en el segundo trimestre de 2027, el valor final de la contraprestación dependerá de la cotización de Lottomatica y no existe un mecanismo de protección a la baja.
Por lo tanto, para un accionista de CIRSA, vender tras la fuerte revalorización puede suponer renunciar a parte del valor potencial; mantener implica asumir el riesgo de Lottomatica durante los próximos meses.
La propia Renta 4 considera que la operación tiene una sólida lógica industrial, pero califica la valoración de “exigente para el comprador y modesta para el vendedor”.
¿Por qué tendría sentido mantener Cirsa ahora?
Porque la compañía combinada tiene varios argumentos a favor:
Cerca de 2.000 millones de euros de EBITDA ajustado proforma.
Liderazgo en Italia y España y nueve posiciones número uno.
115 millones de euros anuales de sinergias previstas.
Hasta 4.000 millones de euros de distribuciones al accionista en tres años.
Una estructura de negocio más diversificada y una oportunidad para acelerar el negocio online de CIRSA.
Además, el potencial de mejora del negocio online de CIRSA es uno de los argumentos más potentes: actualmente representa alrededor del 13% del EBITDA de CIRSA, frente al 24% en Lottomatica, mientras que el margen EBITDA online de CIRSA ronda el 19%, frente al 57,9% de Lottomatica.
Pero hay una bandera roja importante
Blackstone tendrá aproximadamente el 24% de la compañía combinada y solo estará sujeto a un lock-up de tres meses después del cierre. Renta 4 identifica expresamente este punto como uno de los principales riesgos de la operación.
Y hay otro: el apalancamiento proforma alcanzaría 2,7 veces EBITDA, por encima del objetivo de 2-2,5 veces, aunque Renta 4 considera que es manejable gracias a la elevada generación de caja.
Imagen: Cirsa. Casino de Tanger
“La operación tiene una lógica industrial sólida y crea un líder global del sector con posiciones de liderazgo indiscutibles en Italia y España, un perfil de crecimiento y de generación de caja atractivo y una capacidad de retorno al accionista muy elevada (4.000 millones en los tres años tras el cierre de la operación, incluyendo los 744 millones de dividendo extraordinario tras el cierre de la operación y el buyback actual).
Ahora bien, desde la óptica del accionista de CIRSA la valoración es exigente para el comprador y modesta para el vendedor. Los 18,11 euros por acción de contraprestación implícita suponen un 32,7% sobre el último cierre, pero equivalen a 6,0-6,2 veces VE/EBITDA 2026 frente a las 7,3 veces implícitas en nuestro precio objetivo de 23,0 euros, las 8,2 veces a las que cotiza Lottomatica y las 8,6 veces de mediana sectorial.
La conclusión sería más cercana a “mantener” que a “vender”, pero con un matiz fundamental: no porque CIRSA vaya a seguir cotizando como tal, sino porque Renta 4 considera que el valor ofrecido en la fusión es inferior al valor que atribuye al negocio. El inversor que mantenga las acciones está apostando por capturar el potencial de la compañía combinada a través de Lottomatica.
Fortalecer brazos y hombros sin pesas es posible con una banda de resistencia y una rutina bien pautada. La entrenadora Frida Redknapp propone seis movimientos para deltoides, bíceps, tríceps y espalda alta: 2 a 3 series de 10 a 15 repeticiones.
Las bandas elásticas generan **tensión progresiva**: la resistencia aumenta justo cuando el músculo tiene más ventaja mecánica. Ese estímulo, distinto al de las mancuernas, obliga al hombro a estabilizar todo el recorrido.
La clave está en combinar **empujes y tracciones**. La rutina de Redknapp ataca por delante y por detrás del tren superior, lo que equilibra la cintura escapular y mejora la postura frente al ordenador.
El remo a una mano activa dorsal y retrae la escápula; las extensiones de tríceps con banda exigen control excéntrico; el curl de bíceps aprovecha la tensión continua. Todo funciona sin discos ni mancuernas.
La pauta de Redknapp marca **dos o tres series por ejercicio** y **entre 10 y 15 repeticiones**. Su consejo de entrenadora: tener varias resistencias a mano, una banda ligera para los movimientos de movilidad y una media para los empujes y tracciones.
El matiz que cambia todo: ve despacio. **Cada movimiento debe ser lento y controlado**, sin acelerones ni rebotes, para mantener la tensión todo el recorrido y evitar compensaciones de hombro.
La resistencia elástica castiga el punto más fuerte del movimiento y obliga al tren superior a trabajar en estabilidad en cada repetición.
Los seis ejercicios de Frida Redknapp para una rutina de fuerza en casa
El protocolo separa los movimientos unilaterales con banda anclada de los ejercicios de estabilidad con banda en las muñecas. Así cubres fuerza, rango de hombro y control de la escápula en una sola sesión.
Remo a una mano con banda: sentado, ancla la banda en el pie y tira del codo hacia atrás.
Extensión de tríceps a una mano: de rodillas, fija la banda en el hombro contrario y estira el codo hacia abajo.
Curl de bíceps a una mano: a media rodilla, pisa un extremo de la banda y flexiona el codo controlado.
Flexión de hombro con banda: con la banda en las muñecas, eleva los brazos sin perder la tensión exterior.
Extensión de tríceps sobre la cabeza: desde rodillas, estira un brazo hacia arriba contra la resistencia.
Pulso de hombro sobre la cabeza: brazos elevados, pequeños pulsos hacia fuera manteniendo la banda activa.
La pauta básica es sencilla: completa las repeticiones de cada lado antes de cambiar de brazo. En los movimientos unilaterales no busques velocidad; busca que **la escápula se mueva limpia** y que el codo no compense.
📊 La pauta en cifras
Series y repeticiones: 2 a 3 series de 10 a 15 repeticiones por ejercicio.
Ritmo: 2 a 3 segundos para subir y 2 a 3 para bajar, sin rebotes.
Resistencia: banda ligera para flexión y pulsos; banda media para remo, curl y tríceps.
Material a buscar: bandas de látex o tejido con al menos tres niveles de resistencia y sin asas metálicas.
El error habitual es elegir una banda demasiado fuerte y perder rango. Si no completas 10 repeticiones con buena forma, baja la resistencia; si superas 15 sin esfuerzo, toca subir.
En los movimientos unilaterales, ancla bien la banda bajo el pie o a un punto estable. Para la flexión y los pulsos de hombro, la banda va alrededor de las muñecas y la tensión exterior convierte cada subida en un ejercicio de estabilidad.
Compra con criterio: busca **juegos de bandas de al menos tres resistencias** etiquetadas por color y sin costuras débiles. Las de tela aguantan mejor el tren inferior; las de látex ofrecen más recorrido para brazos y hombros.
Esta información es divulgativa y de optimización del entrenamiento, no un consejo médico. Ante cualquier circunstancia personal, consulta con un profesional del ejercicio.
Cómo ajustar la resistencia y progresar con criterio
El progreso con bandas no se mide solo en series. Se mide en calidad de tensión: cuando las 15 repeticiones se vuelven cómodas, acorta el descanso o usa la banda más fuerte.
Para los ejercicios de hombro, sube el nivel de resistencia solo cuando mantengas el brazo paralelo y el cuello relajado. Si el hombro se encoge hacia la oreja, la carga no es la adecuada.
Las bandas también sirven como calentamiento: dos rondas de flexión y pulsos preparan el manguito rotador y despiertan la conexión mente-músculo antes de un entreno con mancuernas.
Qué dice la evidencia sobre el entrenamiento con bandas
Las bandas no son un accesorio menor. La literatura sobre fuerza coincide en que la resistencia elástica puede producir **ganancias comparables a las cargas libres** en ejercicios básicos, sobre todo para quien entrena en casa y valora la constancia.
La mayoría de los estudios con bandas apunta a un beneficio claro cuando el esfuerzo se acerca al fallo muscular. Esa es la lógica de la pauta de 10 a 15 repeticiones: la última repetición debe costar, pero sin romper la técnica.
Aterrizando al lector: la rutina de Redknapp encaja para quien teletrabaja, viaja o no tiene gimnasio cerca. Con unos 20 minutos, poco espacio y una banda asequible, el estímulo de fuerza es real si la progresión es constante.
No esperes un desarrollo de hipertrofia idéntico al de las cargas progresivas con discos, pero sí una base sólida de fuerza, estabilidad escapular y control neuromuscular. Ideal para combinar con dominadas, fondos o trabajo de empuje vertical.
⚡ Rutina de Optimización Diaria
Reserva 20 minutos a primera hora: ejecuta los seis movimientos con 2 series de 12 repeticiones mañana mismo.
Organiza tus bandas: ten cerca una ligera, una media y una fuerte para ajustar cada ejercicio sin pausas.
Aplica ritmo 2-2: sube en dos segundos y baja en dos, manteniendo la tensión en la banda.
Sophie Adenot y Jessica Meir completaron un paseo espacial de 6 h 49 min e instalaron un retrorreflector en la ISS. La caminata espacial, íntegramente femenina, se cerró a las 3:29 p. m. (hora del este) del 1 de septiembre y dejó la estación algo más preparada para recibir naves de carga y tripuladas.
La NASA confirmó el cierre de la actividad extravehicular en el blog oficial de la estación espacial. El objetivo central era instalar un retrorreflector en el puerto delantero del módulo Harmony, una pieza clave para que las naves calculen su posición durante las maniobras de aproximación y atraque.
Un retrorreflector para medir con precisión la llegada de cada nave
Un retrorreflector es, en esencia, un espejo diseñado para devolver la luz exactamente en la dirección de la que vino. En la estación funciona como una baliza pasiva: el láser de una nave que se aproxima rebota en él y permite calcular la distancia con precisión de centímetros. Sin esta referencia, los puertos de atraque dependen de menos señales ópticas durante las fases finales. Es la diferencia entre un acoplamiento finamente guiado y una maniobra con mayor incertidumbre.
No fue la única tarea de la jornada. Adenot y Meir sustituyeron una cámara de alta definición situada en la estructura central y completaron un hisopado del exterior para buscar microorganismos capaces de resistir el vacío, la radiación y los ciclos térmicos extremos. El muestreo exterior permite analizar si organismos terrestres dispersados desde la tripulación o el aire son capaces de sobrevivir en la piel metálica de la estación.
Seis horas y 49 minutos con un ajuste en el hombro izquierdo
La caminata avanzó hasta las 3:29 p. m. (hora del este) del 1 de septiembre. Sin embargo, no fue un recorrido sin fricciones. Sophie Adenot experimentó una limitación de movilidad en el brazo izquierdo. Meir revisó el traje y determinó que el arnés del calentador del guante estaba probablemente atrapado, lo que reducía el movimiento de la articulación del hombro.
Abrir la cremallera de la articulación resolvió el problema antes de que regresaran a la esclusa Quest. El control de misión, además, aplazó varias tareas secundarias: los cables de conexión eléctrica restantes y los pernos guía del radiador del espectrómetro magnético Alpha se dejaron para una futura salida. No fue un fracaso; fue una decisión operativa para no apurar a la tripulación. Instalar parcialmente cables y preparar un radiador también queda registrado como trabajo en curso; en una estación en órbita, dejar tareas para otro día evita riesgos.
Dos astronautas completaron casi siete horas fuera de la estación; aun así, el control decidió no forzar el cronograma.
El dato que convierte esta salida en un hito para la NASA
Estados Unidos ha contabilizado 99 caminatas espaciales vinculadas a la estación, y esta fue la 284ª en apoyo del ensamblaje, mantenimiento y actualización del complejo orbital. Son cifras que ayudan a poner en contexto lo que acaba de ocurrir: la caminata firmada por Adenot y Meir no es un ensayo aislado, sino la continuación de un programa que combina experiencia, mantenimiento y ciencia aplicada.
Para Meir fue su séptima salida, lo que la sitúa como la tercera mujer con más caminatas espaciales de la historia de la NASA, solo por detrás de Peggy Whitson, con diez, y Suni Williams, con nueve. Para Adenot, en cambio, fue la tercera: un número notable para una astronauta europea que ya se ha convertido en una de las figuras más activas de su promoción.
Me fascina la normalidad con la que la agencia reporta estas salidas. Nada de adjetivos rimbombantes: un blog, unos datos, una lista de tareas. Y, sin embargo, el dato de que dos mujeres completaran la caminata sigue teniendo carga simbólica. No porque las astronautas sean una novedad —no lo son—, sino porque la historia de la caminata espacial ha estado dominada por hombres durante décadas.
La componente técnica también invita a la prudencia. La NASA pospuso parte de los trabajos y dejó abierta la sustitución del radiador del espectrómetro magnético para una próxima salida. Ese instrumento rastrea rayos cósmicos en busca de señales de antimateria o materia oscura; mantener su sistema térmico es una de las tareas más delicadas de la estación. No hay fecha anunciada para cerrar esas tareas, y conviene recordar que una caminata no termina hasta que cada herramienta, cada guante y cada junta del traje han sido revisados en tierra.
No es solo una agenda de mantenimiento. Cada acoplamiento, cada cámara sustituida y cada muestra recogida engrosan el manual de operaciones que heredarán las futuras estaciones comerciales en órbita baja.
Lo que deja esta jornada es una estación con mejor balizaje para la navegación, una cámara nueva y una muestra exterior lista para análisis. El próximo hito concreto que habrá que seguir será la siguiente caminata dedicada al radiador del AMS, aún sin fecha confirmada en el calendario público. La constancia de este tipo de jornadas es la que permite que la estación siga siendo productiva más de dos décadas después del lanzamiento de su primer módulo.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Sophie Adenot y Jessica Meir completaron una caminata espacial de 6 h 49 min e instalaron un retrorreflector de navegación en la ISS.
Dónde: exterior de la Estación Espacial Internacional; puerto delantero del módulo Harmony, esclusa Quest y estructura central.
Institución responsable: NASA y ESA.
Cuándo: 1 de septiembre de 2026; finalización a las 3:29 p. m. (hora del este).
Impacto a futuro: mejora la precisión del atraque de naves y consolida a Meir como la tercera astronauta con más caminatas de la NASA.
T-Systems, uno de los principales hyperscalers de cloud europeos, refuerza su posicionamiento como socio tecnológico estratégico de confianza para el sector financiero tras la designación de su matriz, Deutsche Telekom, como proveedor tecnológico crítico para la Unión Europea en el marco del Reglamento de Resiliencia Operativa Digital o normativa DORA.
La designación ha sido realizada por las Autoridades Europeas de Supervisión -la Autoridad Bancaria Europea, la Autoridad Europea de Seguros y Pensiones de Jubilación y la Autoridad Europea de Valores y Mercados-, que han incluido a Deutsche Telekom en la lista de 19 proveedores tecnológicos críticos para el sistema financiero europeo.
Esta consideración reconoce las capacidades tecnológicas del Grupo Deutsche Telekom y su filial T-Systems, y su papel para reforzar el funcionamiento de entidades financieras europeas, contribuyendo a impulsar su resiliencia, seguridad y garantizar el cumplimiento normativo.
El nombramiento consolida, además, la apuesta de T-Systems por un modelo tecnológico desarrollado y operado desde Europa, alineado con la normativa comunitaria, y diseñado para proporcionar a las entidades financieras capacidad hiperescalable y control operativo.
“La resiliencia digital se ha convertido en una condición imprescindible para la estabilidad, la confianza y la competitividad del sector financiero. En T-Systems acompañamos a las empresas a adaptarse con rigor a la normativa y reforzarse con una arquitectura tecnológica preparada para innovar y escalar», indicó el head of Sales Finance, Energy&Retail en T-Systems Iberia, Luis Cedó.
A su juicio, «la designación Deutsche Telekom como uno de los proveedores tecnológicos críticos para el sector financiero confirma la apuesta del grupo y de T-Systems por la infraestructura digital europea, y fortalece nuestra responsabilidad de operar con los máximos estándares de seguridad y transparencia”.
Además, implica que Deutsche Telekom estará sometida al sistema de supervisión previsto por DORA, normativa que se aplica desde el 17 de enero de 2025, para el resto de proveedores designados.
A través de este mecanismo, las autoridades europeas evaluarán la solidez de sus marcos de gobierno y gestión del riesgo TIC, así como su capacidad para garantizar la seguridad y la resiliencia de los servicios prestados a las entidades financieras.
El objetivo es reducir tanto los riesgos operativos como los derivados de la concentración de servicios esenciales en un número limitado de proveedores.
EUROPA
La normativa DORA ha impulsado a las compañías a revisar las arquitecturas tecnológicas, identificar dependencias críticas y construir modelos operativos más seguros, diversificados y resilientes.
En este contexto, la adopción de cloud soberano europeo, que T-Systems incluye en su solución T Cloud, se presenta como una oportunidad estratégica para la banca española, ya que no se limita a la ubicación física de los datos.
Esta solución permite el control sobre el dato, las claves criptográficas, los accesos administrativos y dependencias TIC críticas, bajo jurisdicción de la Unión Europea. Asimismo, incluye salvaguardas técnicas, organizativas y contractuales para minimizar riesgos de lock-in y exposición a normativas extraterritoriales.
T-Systems combina estas capacidades cloud con soluciones de vanguardia en ciberseguridad soberana, modernización de aplicaciones y otras innovaciones desarrolladas y operadas desde Europa, como el Industrial AI Cloud, la solución europea de IA soberana que combina computación de alto rendimiento y cumplimiento normativo, y la plataforma de IA Agéntica, que facilita el desarrollo, orquestación, gobierno y control de los agentes de IA en las organizaciones.
Todas ellas permiten abordar los requerimientos de DORA desde la arquitectura y el diseño de los servicios, y no únicamente como un ejercicio posterior de adaptación normativa.
El agregador independiente de la luz permitirá a un hogar contratar varias comercializadoras a la vez. El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha abierto una audiencia pública para regular esta figura y recibe alegaciones hasta el 3 de septiembre.
La propuesta de resolución, adelantada por SmartGridsInfo, plantea cambios técnicos para que un mismo punto de suministro pueda gestionarse a través de más de un comercializador eléctrico. El trámite busca eliminar una restricción que ha limitado la competencia en el mercado doméstico español desde la liberalización del sector.
Desde la apertura del mercado a la competencia, un consumidor doméstico solo puede tener un contrato de suministro por punto de conexión. Cambiar de compañía implica cancelar el contrato anterior y formalizar uno nuevo. Con el agregador independiente, esa arquitectura contractual se flexibiliza.
La liberalización del sector eléctrico español arrancó a finales de los años noventa con la Ley 54/1997 del sector eléctrico. Desde entonces, la separación entre actividades reguladas y libres ha sido la base del modelo. Sin embargo, el suministro doméstico ha permanecido vinculado a la figura del comercializador único por punto de conexión. El agregador independiente rompe por primera vez esa lógica en el segmento residencial.
Qué es el agregador independiente y por qué cambia el contrato único
El agregador independiente es una figura reconocida en la normativa europea del mercado interior de la electricidad. Agrupa la demanda de varios consumidores, o la generación de varios productores, para operar como un sujeto único ante el mercado. A diferencia de un comercializador tradicional, no necesita ser la entidad que suministra la energía. Puede actuar como intermediario de flexibilidad, optimizando el consumo de un hogar entre distintas ofertas comerciales.
El contrato único de suministro fue una inercia del mercado liberalizado, no una limitación técnica de los contadores inteligentes.
La resolución que tramita el MITECO introduce modificaciones en los sistemas de medida y facturación. Un mismo contador inteligente podría asignar volúmenes de energía a distintos comercializadores según franjas horarias o servicios contratados. La propuesta recoge los cambios necesarios para que un hogar pueda, por ejemplo, contratar la energía de uso nocturno con una empresa y la diurna con otra.
Un mismo contador inteligente podrá repartir la energía entre varios comercializadores sin duplicar la conexión física.
La audiencia pública, convocada por el Ministerio, permanecerá abierta hasta el 3 de septiembre. Las comercializadoras, las asociaciones de consumidores y los operadores de red pueden presentar comentarios al texto durante este plazo.
La consulta da continuidad a la senda de mayor flexibilidad que promueve la Comisión Europea desde hace una década. El agregador independiente ya opera en mercados como el alemán o el francés, donde convive con el suministrador tradicional sin sustituirlo por completo. En aquellos países, la figura ha servido para que los consumidores participen en mercados de ajuste y de flexibilidad que antes estaban reservados a grandes carteras industriales.
El caso alemán ofrece un precedente relevante. Allí, los consumidores con contadores inteligentes pueden contratar a un agregador para optimizar el consumo en horas de precios bajos. La experiencia ha mostrado que el ahorro depende de la digitalización del punto de suministro, un factor que en España aún presenta retrasos en el parque de contadores de los hogares.
Inercias que conviene revisar.
En España, el retraso ha estado vinculado a la resistencia de los comercializadores más grandes y a las dudas sobre la gestión del bono social. Un hogar que fraccione su suministro entre varias empresas genera más complejidad a la hora de aplicar descuentos regulados o mecanismos de protección. El ministerio deberá aclarar si el bono social se aplica al conjunto del consumo o solo a la parte vinculada al comercializador de referencia.
No es un debate técnico, es de competencia.
Consecuencias para los consumidores y las comercializadoras
Para el consumidor doméstico, la posibilidad de contratar varios comercializadores a la vez abre una vía de arbitraje que antes estaba reservada a grandes clientes industriales. Una vivienda con vehículo eléctrico y batería podría separar el contrato de recarga del de consumo doméstico. También permitiría combinar una tarifa fija para el consumo base con una tarifa indexada para los picos de demanda.
El arbitraje doméstico, al fin.
Para las comercializadoras, el cambio reduce el coste de captación. Hoy, arrebatar un cliente a un competidor exige cancelar el contrato anterior, con la consiguiente fricción administrativa. Con el agregador, una empresa puede entrar en un hogar con un servicio parcial sin esperar a que el contrato principal finalice. Es una puerta de entrada que antes no existía.
El calendario elegido por el ministerio no es casual. La propuesta llega cuando la penetración del autoconsumo y de la generación distribuida empieza a obligar a repensar el papel del comercializador tradicional. Los datos publicados por la CNMC reflejan un interés creciente por fórmulas de flexibilidad en el ámbito doméstico.
Un paso relevante que no elimina todas las barreras
La figura del agregador independiente no es un invento regulatorio español. La Directiva 2019/944 del Parlamento Europeo y del Consejo ya exigía a los Estados miembros garantizar su participación en todos los mercados organizados. España incorporó la figura al ordenamiento nacional, pero ha tardado en desarrollar el marco operativo que permita su despliegue real en el segmento doméstico.
Llega tarde, pero llega.
El riesgo principal de la propuesta reside en la gobernanza de los datos. Un hogar con dos o más comercializadoras multiplica las lecturas de consumo y exige una coordinación estricta entre distribuidora, comercializadoras y agregador. Si no se definen con claridad los procedimientos de reclamación y los supuestos de impago, la flexibilidad puede traducirse en conflictos de facturación.
Otro frente abierto es la protección del consumidor vulnerable. Si el hogar con bono social reparte su suministro entre dos empresas, el sistema de descuentos debe adaptarse para que ninguna de las partes quede excluida. El MITECO tendrá que coordinar la resolución con la normativa del PVPC y con los procedimientos de la CNMC.
Otro aspecto a vigilar es la reacción de los operadores dominantes. El conjunto de grandes comercializadoras han recibido la propuesta con cautela. Las empresas con mayor base de clientes pueden ver el agregador como una amenaza al contrato único que ha protegido su cuota de mercado. La posición de la CNMC en esta fase de alegaciones será clave para calibrar el alcance final de la resolución.
La posición de la CNMC será clave.
La audiencia pública concluye el 3 de septiembre. A partir de ahí, el MITECO deberá evaluar las alegaciones y publicar la resolución definitiva. El éxito de la medida se medirá en si el nuevo marco permite rebajar el precio que paga el consumidor medio y en si la CNMC detecta un aumento real de la competencia en el segmento doméstico.
El marco regulatorio está abierto por completo a estos cambios técnicos, según recoge el portal del MITECO. La pregunta ya no es si España tendrá agregador independiente, sino con qué alcance llegará al consumidor residencial.
La noticia que más me ha inquietado este mes no llega de una sala de subastas. Homeland Security Investigations (HSI), la unidad de investigaciones de U.S. Immigration and Customs Enforcement (ICE), ha incautado más de 22.000 antigüedades en Florida en una operación calificada entre las mayores de su historia. La identificación y autenticación de las piezas llevará tiempo, pero las primeras evaluaciones indican que algunos objetos podrían proceder de civilizaciones con entre 1.000 y 5.000 años de antigüedad, originarias de Europa, África, el Levante y el Mediterráneo oriental.
El comunicado de la agencia omite deliberadamente los detalles operativos: dónde, cuándo y cómo se produjo la incautación. Esa laguna informativa no resta gravedad al hecho; la añade. Un inversor en arte antiguo debe interpretar la ausencia de datos como la confirmación de que existen piezas de origen ilícito circulando con una apariencia de legitimidad suficiente para llegar al mercado estadounidense.
Qué piezas están bajo custodia y qué implica su identificación
El lote intervenido incluye monedas, vasijas cerámicas, estatuas, armas, joyas, abalorios y marcos de mosaico. HSI no ha desglosado valores ni procedencias específicas, pero ha confirmado que el proceso de identificación y autenticación será largo. La agencia trabaja con expertos de universidades locales precisamente porque, a diferencia de los narcóticos, no existe una prueba de campo para antigüedades. Ese vacío técnico convierte cada dictamen de autenticidad en un cuello de botella: mientras no se emita, el estatus jurídico de las piezas permanece en suspenso.
Lo que más me preocupa como analista de activos tangibles no es el número de objetos. Es la dispersión geográfica y temporal que sugiere la horquilla de 1.000 a 5.000 años y los puntos de origen citados por la propia agencia. Una operación de este alcance rara vez es un episodio aislado; suele ser el extremo visible de una cadena de suministro que pudo tocar, en algún momento, a coleccionistas privados e intermediarios con documentación incompleta.
Riesgo legal y de liquidez para el inversor en arte antiguo
El mercado del arte antiguo ha operado históricamente con una prima de riesgo documental. La incautación de Florida convierte ese riesgo en un factor de liquidez inmediato. Una pieza sin procedencia verificable puede ser confiscada administrativamente, rechazada por las casas de subastas y, en los supuestos más graves, implicar responsabilidad penal si se acredita conocimiento del origen ilícito. La declaración del agente especial en funciones de HSI Tampa, Micah McCombs, lo expresa con crudeza: el tráfico de bienes culturales roba patrimonio, canaliza dinero hacia organizaciones criminales transnacionales, alimenta delitos financieros internacionales y, en ocasiones, financia actividades terroristas.
Para una family office o un inversor patrimonial, este contexto transforma la debida diligencia en un requisito de inversión de primer orden. Ya no basta con la factura de compra o el historial de exposición en una feria. La trazabilidad debe retroceder hasta el momento de exportación y, cuando corresponda, al marco legal del país de origen antes de 1970.
La procedencia documental es la única póliza de liquidez en un mercado donde la autenticidad no puede comprobarse con una prueba de campo.
Debida diligencia, asimetría temporal y la nueva prima por papeles impecables
La Convención de la UNESCO de 1970 y las restricciones posteriores crearon una asimetría legal que muchos inversores aún subestiman. Una pieza adquirida legalmente hace cinco décadas puede ser intransferible hoy; un certificado de exportación emitido por un país con legislación laxa puede no resistir el escrutinio de un juez estadounidense. Esa brecha temporal castiga al tenedor actual y recompensa al comprador que acumuló documentación cuando nadie la exigía.
He visto este patrón en otros activos tangibles: cuando la regulación se endurece, el mercado se divide en dos velocidades. Las piezas con procedencia sólida absorben una prima de seguridad. Las piezas sin papeles comienzan a cotizar con descuento o, directamente, dejan de encontrar comprador institucional. En el arte antiguo, esa bifurcación puede acentuarse porque la oferta es finita y la demanda por piezas excepcionales no desaparece; simplemente exige más garantías.
El arte antiguo no se corrige por exceso de oferta ni por moda; se corrige por fallos de papel y por origen dudoso.
El próximo hito a vigilar no será la publicación del inventario completo de la incautación; será la reacción de las casas de subastas y de las aseguradoras especializadas. Si endurecen sus requisitos de procedencia, el mercado de arte antiguo entrará en una fase de selección más estricta. Para el inversor con documentación débil, el coste de salida puede superar el coste de adquisición.
💎 Veredicto Wealth
El arte antiguo sigue siendo un activo de preservación de capital a largo plazo, pero solo con una trazabilidad documental impecable. El principal riesgo a vigilar es la liquidez: una pieza sin procedencia verificable puede quedarse sin comprador en el momento exacto en que se necesita vender.
La Junta de Extremadura ha lanzado una convocatoria que paga 2.500 euros a pymes y autónomos por cada empleado en teletrabajo. El plazo de solicitud arranca al día siguiente de su publicación en el Diario Oficial de Extremadura (DOE) y cierra el 15 de noviembre de 2026.
El Consejo de Gobierno dio luz verde a una iniciativa dotada con 1,8 millones de euros repartidos en dos líneas compatibles: una para implantar el trabajo a distancia y otra para medidas de flexibilidad horaria.
En qué consisten las dos líneas de ayuda
La primera línea paga 2.500 euros por cada trabajador que se incorpore al teletrabajo, con un máximo de 10.000 euros por beneficiario. La medida debe mantenerse durante un periodo no inferior a un año, para uno o varios empleados.
La segunda línea sigue la misma lógica, pero aplicada a la flexibilidad horaria. Cada medida de horario flexible suma otros 2.500 euros hasta un máximo de 10.000 por empresa. Vale, por ejemplo, elegir el horario de entrada y salida, permitir la compensación de horas o poner en marcha un banco de horas.
Las dos ayudas son compatibles entre sí. Una misma empresa puede alcanzar hasta 22.000 euros si combina ambas líneas, siempre sin superar el tope de cada una. El dinero es subvención directa: no hay que devolverlo si se cumplen las condiciones.
El impulso público llega cuando Extremadura sigue lejos de la media nacional de teletrabajo: solo un 9,9% de ocupados lo utiliza, frente al 15,6% de España.
Quién puede pedirla, plazos e incompatibilidades
Pueden optar autónomos y pymes que impliquen a uno o varios trabajadores en estas medidas. La convocatoria no detalla un umbral mínimo de plantilla, pero sí exige que el compromiso se mantenga al menos un año.
El plazo de presentación comienza el día siguiente a la publicación de la convocatoria en el DOE y finaliza el 15 de noviembre de 2026. Al ser una convocatoria abierta por concesión directa, las ayudas se irán aprobando conforme se soliciten.
Aquí viene el primer aviso serio: estas ayudas son incompatibles con cualquier otra subvención de la Junta, de otras administraciones, de la Unión Europea o de organismos internacionales para la misma actuación. Si ya cobras una ayuda por el mismo proyecto, la administración puede denegarte la petición o exigir el reintegro de lo cobrado.
Otro detalle que conviene no pasar por alto es la justificación. La convocatoria supedita la ayuda a que el teletrabajo o el horario flexible se implante de verdad. De cara a la memoria, guarda los pactos con la plantilla, los cambios en el calendario y cualquier documento que acredite el nuevo sistema.
Y si vas a pedirla, evita los intermediarios que prometen agilizar el trámite. La solicitud se gestiona por los canales oficiales de la Junta de Extremadura una vez publicada la convocatoria. No hace falta pagar a nadie por adelantado: este tipo de ayudas públicas se solicitan sin coste.
Por qué Extremadura apuesta por el teletrabajo
La decisión tiene detrás un dato tozudo. En 2025, el 9,9% de las personas empleadas en Extremadura teletrabajó, mientras la media nacional alcanzó su mayor tasa histórica, un 15,6%, según los datos de Randstad extraídos del INE que recoge la información. La región se mueve al alza desde 2023, pero aún está lejos del 12,7% que llegó a tocar en 2020.
La explicación es estructural y no meramente tecnológica. Tiendas, hostelería, sanidad, educación, campo y transporte pesan mucho en la economía extremeña. Son sectores en los que el teletrabajo resulta casi inviable para la mayoría de sus puestos. Por eso el margen real de crecimiento está en oficinas, servicios administrativos, diseño, programación y actividades que pueden operar a distancia.
Visto así, los 2.500 euros por trabajador no van a transformar la tasa regional por sí solos, pero sí pueden ser un incentivo útil para una micropyme que quiera dar el salto al modelo híbrido. El tope de 22.000 euros, sumando ambas líneas, cubre una parte relevante del coste de adaptación, que suele ser más barato de lo que parece.
En términos de servicio público, la convocatoria busca normalizar el trabajo a distancia en una comunidad donde muchos negocios pensaban que esta opción no iba con ellos. El incentivo, combinado con la flexibilidad horaria, se dirige a quienes hasta ahora veían el teletrabajo como una rareza.
El verdadero examen vendrá con la ejecución del presupuesto. Con 1,8 millones de euros, si cada beneficiario agotara sus 22.000, la partida daría apenas para unas 80 empresas. En la práctica no todas pedirán el máximo, pero el margen no es ilimitado. Si estás interesado, prepara ya la documentación y revisa el DOE: el plazo vence el 15 de noviembre y la convocatoria abierta puede agotar crédito antes.
Guía rápida del trámite
📅 Plazos: Empieza el día siguiente a la publicación en el DOE y termina el 15/11/2026.
✅ Requisitos clave: Ser autónomo o pyme, implicar a uno o varios trabajadores y mantener la medida al menos un año.
🌐 Dónde solicitarlo: Canales oficiales de la Junta de Extremadura tras la publicación de la convocatoria en el DOE.
💰 Importe o coste: 2.500 euros por medida o trabajador; máximo de 10.000 por línea y 22.000 por beneficiario.
⚠️ Error a evitar: No revisar la incompatibilidad con otras ayudas para la misma actuación.
Agosto dejó 50 hacks relevantes en criptomonedas, un récord mensual en 2026, pero las pérdidas cayeron un 49,5%: 136,3 millones de dólares frente a los 270 millones de julio. Hay una paradoja incómoda en ese dato: los atacantes actúan más, pero extraen menos por golpe.
El recuento lo publicó este martes la firma de seguridad blockchain PeckShield, una de las referencias del sector a la hora de seguir incidentes en contratos, puentes y plataformas. Su alerta mensual detalla que agosto terminó con 50 hacks importantes, un 67% más que los 30 de julio. La cifra, con todo, esconde una mejora relativa: el agujero mensual se redujo a casi la mitad.
La pérdida promedio por incidente cayó a 2,7 millones de dólares, muy lejos de los 9 millones de julio. Dicho de otro modo, el daño se fragmentó. Los diez mayores ataques sumaron 123,34 millones, mientras que los otros 40 incidentes apenas movieron 12,9 millones en conjunto. Es la diferencia entre un golpe quirúrgico y una sucesión de golpes pequeños.
El mes tuvo un nombre propio: Cronos, la cadena de bloques vinculada al ecosistema de Crypto.com. Su protocolo de préstamos Tectonic perdió 74 millones de dólares, el cuarto robo más grande de lo que va de 2026. El atacante solo pudo mover unos 6 millones hacia Ethereum antes de que los validadores (los participantes que confirman las transacciones) congelaran la red. Luego, los responsables de Cronos restauraron la cadena a un punto anterior al ataque y reanudaron la producción de bloques. PeckShield añadió que el hacker ha empezado a mover fondos hacia bitcoin, con unos 200.000 dólares localizados hasta ahora.
Más ataques, menos botín por golpe
El volumen de agosto supera a los 40 incidentes de abril, mayo y junio. La tendencia es clara: enero arrancó con 16, febrero con 15 y marzo con 20. A partir de la primavera, la estadística dio un salto. En paralelo, el coste total no siguió la misma curva. Abril sigue siendo el mes más caro del año con 646,89 millones de dólares, empujado por los exploits de Drift y KelpDAO, que sumaron 577 millones entre ambos.
Es un cambio de perfil. No hablamos de pocos asaltos espectaculares, sino de una actividad más atomizada. Los protocolos pequeños y medianos se han convertido en el objetivo recurrente. A menor tamaño, más superficies de ataque y menos controles, sobre todo en proyectos que lanzan contratos sin auditorías externas.
Agosto batió el récord de incidentes del año, pero el botín medio por ataque cayó a menos de un tercio del registrado en julio.
La foto de agosto incluye otros nombres relevantes. Moonwell perdió 8,7 millones de dólares; Term Labs, 8,5; Coinsbuy, 7,9; y TAC, 7,5. Injective, MANTRA, BounceBit, Cosmos Labs y aquifer completaron el top 10. Ninguno de estos episodios alcanzó la escala de Tectonic, pero la suma molesta: el dinero robado en pequeños tramos rara vez vuelve.
Qué significa para el usuario
Para un inversor que tiene criptomonedas en una plataforma o que participa en protocolos de finanzas descentralizadas (DeFi), los usuarios pueden leer el dato de agosto con dos lentes. La primera es positiva: los grandes agujeros parecen algo más contenidos. La segunda es inquietante: la frecuencia de los ataques no deja de subir. Que el daño medio baje no significa que el riesgo desaparezca; significa que se reparte entre más víctimas.
También conviene recordar que el recuento de PeckShield se centra en incidentes relevantes de plataformas y protocolos. Las estafas por phishing a usuarios particulares, los falsos airdrops o los drenajes de carteras personales no siempre entran en esta lista. La cifra real de dinero perdido por los usuarios puede ser mayor y, sobre todo, más silenciosa.
Más incidentes, menos daño concentrado
La maduración de la seguridad cripto explica parte de esta paradoja. Tras la caída de Terra y la quiebra de FTX, los equipos reforzaron auditorías, monederos multifirma y sistemas de pausa. Eso no ha frenado la actividad criminal, pero sí ha limitado el tamaño de los golpes. Los validadores de Cronos demostraron que una red puede congelarse a tiempo y revertir un ataque, aunque esa solución también reabre debates sobre la inmutabilidad de las blockchains.
La contrapartida es que la delincuencia se ha profesionalizado en el otro extremo. Los atacantes prueban decenas de contratos pequeños, buscan errores de implementación y lanzan operaciones de corto recorrido. Es más barato fallar y reintentar que preparar un gran golpe. Para el sector, el reto ya no es solo vigilar a los grandes protocolos; es elevar el estándar mínimo de todos los proyectos que tocan dinero de usuarios.
Agosto deja una conclusión incómoda: el récord de ataques no debe leerse como alarma absoluta, pero tampoco como buena noticia. Las pérdidas caen, sí, y eso es un avance frente a los meses más duros. Sin embargo, la presión criminal no cede. El próximo punto de atención será comprobar si septiembre mantiene la frecuencia alta o si el sector logra traducir las lecciones de Cronos en controles preventivos.
El precio de Solana (SOL) ronda los 101,86 dólares este 1 de septiembre y consolida la ruptura del umbral psicológico de los 100 dólares. En 24 horas cede un 1,77%, pero en 30 días suma un 39,71% y en siete días un 5,17%, según el seguimiento de mercado. La red Solana vuelve a captar capital, y el detonante no es una memecoin: es la demanda institucional.
La sesión se parece más a una pausa que a un giro bajista. El rango intradía ha oscilado entre 101,20 y 104,29 dólares, justo por debajo del cierre previo de 103,70 dólares, en un contexto de volumen que se enfría. Se negociaron unos 2.800 millones de dólares, un 5,85% por debajo del promedio de los últimos 30 días, una señal típica de consolidación después de un impulso. No hay un desplome: hay digestión.
101,86 dólares: la estructura alcista resiste la primera prueba
La ruptura de los 100 dólares no fue un accidente. Las liquidaciones de posiciones cortas por 21 millones de dólares aceleraron el movimiento al forzar a los operadores bajistas a recomprar el activo, un combustible mecánico que suele explicar los saltos más verticales en cripto. Una vez agotado ese primer impulso, el mercado necesita demanda orgánica para no devolverse, y la media móvil simple de 7 sesiones (SMA-7), situada en 102,61 dólares, ya cedió durante la sesión.
Esa pérdida intradía no es alarmante mientras el precio se mantenga por encima de los 100 dólares, el soporte psicológico que ahora funciona como primera línea de defensa. Por debajo aparecen la media de 15 sesiones en 95,48 dólares y la media de 30 sesiones en 85,22 dólares; esta última es la referencia que invalidaría la tendencia alcista de fondo si se perdiera. Arriba, en cambio, la zona de 104,29 a 104,69 dólares sirve de techo inmediato: superarla con volumen devolvería la iniciativa a los compradores.
La caída diaria del 1,77% convive con un cierre de siete días aún positivo del 5,17%, un retorno del 32,59% en catorce días y un balance de 90 días del 43,80%. Sin embargo, el activo todavía cotiza un 65,28% por debajo de su máximo histórico de 293,41 dólares registrado en enero de 2025. En los últimos doce meses, SOL aún muestra pérdidas del 51,50% y en lo que va de año la depreciación ronda el 18,32%.
La ruptura de los 100 dólares no es un rebote de corto plazo: está respaldada por liquidaciones forzadas, adopción institucional y expectativas reguladas.
Schwab, ETF y 59.600 millones de capitalización: el dinero serio entra con cautela
El catalizador de mayor calidad en esta fase es la incorporación de SOL a la oferta del bróker estadounidense Schwab, junto con las expectativas de un ETF de Solana, y el avance de productos cotizados asociados al activo. No es la primera vez que un gigante de la intermediación abre la puerta a una criptomoneda, pero el precedente de bitcoin y ether muestra que este tipo de anuncios atraen capital que no se mueve por tendencias de una semana. La capitalización de mercado de SOL ronda los 59.600 millones de dólares, lo que la convierte en una red base de contratos inteligentes con liquidez profunda.
El volumen de hoy sobre esa capitalización se sitúa en el 4,70%, por debajo del promedio del 4,99%. La lectura es matizada: hay actividad suficiente para sostener el precio, pero no la euforia de rotación propia de los tramos finales de un rally. Eso es compatible con una fase temprana o intermedia de recuperación, aunque el inversor hará bien en no confundir calma con debilidad estructural.
Una recuperación real con dos riesgos que vigilar
El análisis de fondo respalda la idea de que Solana ha cambiado de régimen. Tras el colapso de FTX en noviembre de 2022, el token llegó a cotizar por debajo de los 10 dólares y el ecosistema quedó marcado por la desconfianza. Verlo ahora sobre los 100 dólares, con un bróker regulado integrándolo y gestoras avanzando en productos cotizados, refleja que el capital tradicional vuelve a mirar a la red. No es magia: es la combinación de expectativas regulatorias, liquidaciones de cortos y una estructura técnica alineada.
Dicho esto, hay dos factores que impiden un optimismo desbocado. El primero es el calendario de desbloqueos de tokens de esta semana: aunque no hay confirmación de una liberación masiva específica de SOL, la mecánica general de más oferta disponible puede absorber parte de la demanda y ha coincidido con el suave retroceso del día. El segundo es más técnico: dos cierres consecutivos por debajo de los 100 dólares transformarían la ruptura en un cepo alcista, lo que obligaría a replantear la solidez del movimiento.
El escenario neutral es el más probable: una consolidación entre 95 y 105 dólares mientras el mercado digiere el impulso y los desbloqueos no se convierten en presión vendedora. El escenario alcista pasaría por un cierre sobre 104,69 dólares con volumen creciente; el bajista, por la pérdida de los 95,48 dólares. Nada de esto está garantizado, y en renta variable, las probabilidades no son órdenes de compra.
El BOE publica hoy el Real Decreto-ley 22/2026, que moviliza 309 millones de euros para Ceuta con ERTE, rebajas fiscales y ayudas directas. Los autónomos de la ciudad pueden recibir 5.000 euros y las empresas entre 10.000 y 150.000, con plazo hasta el 30 de noviembre.
La medida nace tras la crisis de presión migratoria de finales de julio y busca aliviar la caída de actividad, el consumo y la afluencia de visitantes. Solo pueden acogerse los negocios con actividad económica en Ceuta, según el texto publicado en el BOE.
Ayudas directas: cuánto cobra cada negocio en Ceuta
La ayuda depende del último importe neto de la cifra de negocios. Se reparte así:
Menos de 1 millón de euros de facturación: 10.000 euros.
Entre 1 y 2 millones: 20.000 euros.
Entre 2 y 6 millones: 40.000 euros.
Entre 6 y 10 millones: 80.000 euros.
Más de 10 millones: 150.000 euros.
Para los autónomos, la ayuda es una cantidad fija de 5.000 euros, sin tramos. Y un detalle importante: estas ayudas están exentas de tributar, tanto en el IRPF como en el Impuesto de Sociedades.
El formulario para solicitar la ayuda estará disponible en la sede electrónica de la Agencia Tributaria y podrá presentarse hasta el 30 de noviembre de 2026. Solo hay que indicar la cuenta bancaria donde se quiere recibir el abono.
Ojo: no hay que pagar a ningún intermediario por tramitar esta ayuda. Se pide directamente en la AEAT y es gratuita.
La ayuda directa para autónomos es de 5.000 euros y no tributa ni en IRPF ni en Sociedades.
Rebajas fiscales para autónomos y sociedades
El decreto también toca el IRPF de los autónomos de Ceuta. En 2026 se incrementa el porcentaje deducible por provisiones y gastos de difícil justificación dentro de la modalidad simplificada de estimación directa, y sube la reducción general del rendimiento neto en el sistema de módulos. El fragmento publicado del BOE no concreta los nuevos porcentajes, así que habrá que revisar la norma completa para hacer números exactos.
En el Impuesto de Sociedades, la bonificación por rentas obtenidas en Ceuta y Melilla pasa del 50% al 60%. Es un avance directo para sociedades que cierran ciclo mercantil en estas ciudades y tributan por estas rentas.
Además, el límite para entender obtenidas allí las rentas sube de 50.000 a 60.000 euros por persona empleada a jornada completa, y el máximo de trabajadores pasa de 8 a 20. Eso eleva el tope total de 400.000 a 1.200.000 euros. Para los dos primeros periodos desde la apertura de un lugar fijo de negocio en Ceuta o Melilla, el límite por trabajador sube hasta 120.000 euros con un máximo de 20 personas.
El plan también incluye una ayuda directa a la Cámara de Comercio de Ceuta para financiar bonos de consumo, dinamización del comercio, promoción turística y programas para hostelería y turismo. Son medidas que no gestiona cada autónomo en su sede, pero que sostienen la demanda local durante los próximos meses.
Por qué este plan es distinto y qué hacer ahora
Este paquete no es un parche aislado. Desde 2022, el Gobierno gestiona con las autoridades locales el Plan Integral de Desarrollo Socioeconómico de Ceuta, que ya incluía la promoción internacional de las empresas. Ahora se activa una vía extraordinaria con dinero directo y rebajas fiscales selectivas.
La estructura por tramos de facturación deja fuera de las ayudas a los negocios más pequeños que no sean autónomos, pero la ayuda fija de 5.000 euros cubre el tejido unipersonal que domina la ciudad. Aun así, el éxito dependerá de la rapidez con la que la AEAT publique el formulario y de que los comercios conozcan el plazo.
La mayoría de los negocios de Ceuta puede acogerse ya a alguna de estas medidas, pero conviene leer el texto completo del real decreto-ley para el detalle de los ERTE y del refuerzo de servicios esenciales, que no se desarrollan en el fragmento disponible.
La clave ahora es no dejar pasar el 30 de noviembre. Si tu negocio está en Ceuta, revisa tu importe neto de la cifra de negocios y deja preparados los datos bancarios.
Guía rápida del trámite
📅 Plazos: El formulario se puede presentar desde la publicación del real decreto-ley hasta el 30/11/2026.
✅ Requisitos clave: Tener actividad económica en Ceuta y acreditar el último importe neto de la cifra de negocios.
🌐 Dónde solicitarlo: Sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve.
💰 Importe o coste: Ayuda directa de 5.000 euros para autónomos y de 10.000 a 150.000 para empresas según facturación. Exenta de IRPF e Impuesto de Sociedades.
⚠️ Error a evitar: Contratar intermediarios de pago: la ayuda se pide gratis en la AEAT y no requiere gestorías externas.
La DGT lo deja claro: un curso online pregrabado tributa al 21% de IVA, no como formación exenta. Y lo mismo ocurre con la consultoría de inteligencia artificial. Si vendes formación o servicios digitales, revisa el tipo aplicado antes de presentar tu próximo modelo 303.
El criterio llega en la consulta vinculante V0778-26, emitida el 8 de abril de 2026, según recoge El Economista. No es solo una opinión de la prensa: fija doctrina administrativa y deja poco margen a la interpretación.
Para Tributos, la enseñanza a distancia automatizada es un servicio electrónico cuando apenas requiere intervención humana y funciona a través de internet. La normativa del IVA no prevé ninguna exención para este tipo de prestaciones digitales.
El matiz es relevante: aunque un curso grabado ofrezca tutorías de apoyo, sigue pagando el 21%. La existencia de ayuda puntual no convierte un producto pregrabado en docencia en directo.
Qué dice Hacienda en la consulta V0778-26
La consulta separa dos bandos con una línea clara. A un lado están los cursos pregrabados, las plataformas de aprendizaje bajo demanda y la consultoría sobre inteligencia artificial: todo tributa al 21%.
Al otro lado, la formación presencial o por videollamada interactiva puede acogerse a la exención de IVA si el centro docente está oficialmente autorizado y la actividad es una auténtica transmisión de conocimientos dentro de un marco organizado.
El 21% no se decide por el contenido del curso, sino por si hay un docente en directo: el formato final separa la factura de la exención.
La clave que usa la DGT es el papel del docente. La educación remota se equipara a la presencial solo cuando internet sirve como un medio de comunicación en tiempo real entre profesor y alumno, no como un simple soporte para reproducir contenidos.
Cómo afecta a tus facturas y al modelo 303
Si vendes infoproductos, cursos grabados o asesorías de IA, esto te toca de lleno. El IVA repercutido al 21% se declara en tu modelo 303 trimestral y, si estabas aplicando una exención, toca emitir factura rectificativa para corregir el tipo.
El error más común es creer que toda formación online está exenta. No es así. Un curso vendido sin interacción en directo no es formación exenta para Hacienda, y regularizarlo a posteriori puede salir caro: la cuota no repercutida se puede reclamar con recargos e intereses.
El mismo riesgo está en la consultoría de IA. No es un servicio educativo, así que no tiene sentido aplicar la exención de formación en las facturas, por muy didáctica que parezca la sesión de asesoramiento.
Aquí sí se acabó la discusión con los grises: si tu producto es automatizado, tributa al tipo general.
La línea que divide el 21% de la exención: el directo manda
No es un criterio sorprendente. La exención educativa que recoge el artículo 20.Uno.9 de la Ley del IVA se ha venido aplicando a la enseñanza impartida por centros autorizados y al reciclaje profesional con carácter formativo, no a los servicios electrónicos automatizados. La exención educativa no cubre los servicios electrónicos automatizados, y la consulta V0778-26 lo aterriza en un supuesto concreto: cursos de inteligencia artificial grabados y consultoría de IA pura.
El resultado tiene una paradoja práctica. El mismo contenido puede tributar al 21% si se vende grabado y quedar exento si se imparte en directo por videollamada, siempre que se cumplan los requisitos legales del centro y del programa. La factura cambia por el formato, no por el temario.
Para un autónomo, la única vía sensata es doble: revisar las descripciones comerciales y los contratos ya, y si de verdad se ofrece docencia en directo, documentarla bien para defender la exención. Si no hay docente en tiempo real, el 21% es lo correcto y lo más seguro.
El criterio es técnicamente ortodoxo, pero deja a los formadores digitales ante un dilema de precios: o asumes el IVA sin tocar el precio y reduces margen, o lo repercutes y encareces el curso. La diferencia no es menor: veintiún puntos porcentuales sobre cada venta.
Quien tenga dudas con sus facturas tiene dos opciones rápidas: consultar las consultas vinculantes publicadas en la sede de la AEAT o pedir a su gestor una revisión del tipo aplicado antes de la próxima autoliquidación trimestral.
Guía rápida del trámite
📅 Plazos: No hay solicitud ni plazo: la consulta V0778-26 fija criterio interpretativo desde su publicación el 8 de abril de 2026.
✅ Requisitos clave: Afecta a autónomos que venden cursos pregrabados, plataformas de formación o consultoría de IA; la exención exige docente en directo y centro autorizado.
🌐 Dónde solicitarlo: La regularización se tramita en la sede electrónica de la AEAT o con certificado digital en el modelo 303.
💰 Importe o coste: Tipo general del 21% de IVA sobre el servicio; la exención, cuando aplica, implica no repercutir IVA.
⚠️ Error a evitar: Facturar como exento un curso automatizado o una consultoría de IA: Hacienda puede reclamar la cuota no repercutida con recargos.
El capital por la defensa tecnológica acelera una salida a bolsa de drones impensable hace un lustro: XTEND debuta en el NYSE valorada en 1.500 millones de dólares pese a ampliar pérdidas. La lección de valoración queda servida.
Una salida a bolsa sin levantar capital público
La compañía israelí no ha elegido la vía clásica de la OPV. Sale a cotizar mediante una fusión con JFB, una cotizada del sector inmobiliario, tras el acuerdo firmado en febrero. Aunque JFB mantiene cierta actividad operativa, su ticker pasará a ser XTND.
Bajo esta estructura, XTEND no capta capital de inversores públicos. La financiación llega de un grupo de fondos privados mediante un acuerdo de inversión que, según la documentación de la operación, pasó de los 152 millones de dólares previstos a un cierre de 100 millones.
De esa cifra, la firma ya recibió 42 millones de dólares al sellarse la fusión a principios de 2026, instrumentados como un SAFE, un vehículo convertible en acciones más adelante. Los 60 millones restantes llegarán en los próximos días.
El grupo inversor y cuánto se diluyen los fundadores
El consorcio lo lidera American Ventures, que tras la operación controlará el 15% y se convierte en el mayor accionista. Le acompañan Aliya Capital y el fabricante estadounidense de drones Unusual Machines, además de fondos israelíes como Protego, Union Tech, Chartered Group, Len Blavatnik y TAU Ventures, el vehículo de la Universidad de Tel Aviv.
La reducción del importe privado no obedeció a falta de demanda, según el cofundador y CEO Aviv Shapira, sino al deseo de los accionistas históricos de limitar la dilución. Aun así, la cotización de JFB ha caído un 36% desde el anuncio de la fusión, lo que enfría el entusiasmo de Wall Street.
Levantar una valoración pública no es sinónimo de haber validado el negocio: es una apuesta que el mercado cobrará con ingresos reales y caja sostenible.
Ingresos modestos y pérdidas que se duplican
Los contratos apuntan demanda: 12.500 sistemas desplegados en 30 países, un marco plurianual de 15 millones de dólares con el Ministerio de Defensa de un socio de la OTAN y otro de 12 millones con el Departamento de Defensa estadounidense. Pese a ello, la foto financiera sigue lejos de una cotizada convencional.
En el primer trimestre de 2026 registró 5,8 millones de dólares de ingresos, un 234% más interanual, pero la pérdida neta se duplicó hasta 11,5 millones. Cerró 2025 con 20 millones de facturación (un 20% más) y pérdidas de 27 millones, frente a los 17 millones de 2024.
El contraste llega con sus propias proyecciones: 85,6 millones para 2026, 150 millones en 2027 y 381 millones en 2028, con rentabilidad esperada en 2027. La compañía admite que eran optimistas y no las actualizará.
📦 Caso de estudio: XTEND
El reto: Salir a bolsa rápido para aprovechar el apetito por la defensa tecnológica sin una OPV tradicional.
La jugada: Fusión con la cotizada JFB y 100 millones de dólares privados convertibles, sin ampliar capital público.
El resultado: Debut en el NYSE valorado en 1.500 millones, con pérdidas crecientes e ingresos trimestrales de 5,8 millones.
La lección: La valoración no exime de escalar: el mercado exigirá que el pipeline se convierta en caja.
Qué debe demostrar XTEND para no quedarse en una valoración de escaparate
La historia de XTEND es atípica. Nació en 2018 de los hermanos Aviv y Matteo Shapira tras vender Replay a Intel por 200 millones de dólares. Empezó como compañía de videojuegos y giró hacia la defensa cuando los drones comenzaron a tener aplicaciones físicas en la frontera con Gaza, antes del 7 de octubre.
Hoy se define como un sistema operativo para robots autónomos y quiere ser ‘el Android de la robótica’. Shapira mira el rally de Ondas, cuyas acciones subieron un 750% en dos años comprando empresas israelíes de defensa, y subraya que XTEND no es un holding: tiene una columna común de software.
Vamos a los números. Pagar 1.500 millones por una compañía que perdió 27 millones en 2025 implica confiar en que los ingresos se multiplicarán por cuatro este año. No es imposible en defensa, porque los contratos militares aportan recurrencia, pero el castigo del 36% en JFB avisa de que el mercado no compra narrativa sin evidencia.
La lección para un founder que esté valorando una salida a bolsa o una fusión similar es clara: la proyección que no está respaldada por una cartera firme se convierte en un activo tóxico durante el roadshow. Mejor levantar menos, diluirse lo justo y cerrar contratos, que prometer una curva que el primer trimestre ya desmiente.
La moraleja para el ecosistema español no es menor. La defensa tecnológica deja de ser un nicho vetado al capital europeo y los fondos miran cada vez más a startups con capacidad de firmar contratos con la OTAN. El listado de XTEND y el rally de Ondas ponen una referencia de múltiplos, pero también recuerdan que una cartera comercial sólida vale más que una historia bélica llamativa.
🚀 Hoja de Ruta para Emprender
Valida el contrato antes que la proyección: Asegúrate de que el pipeline comprometido soporta al menos el 70% del crecimiento que cuentas a los inversores.
Cuida la dilución sin maquillar la historia: Reducir la captación para proteger a los fundadores es legítimo, pero no a costa de ocultar el gap de ingresos.
Compara múltiplos de verdad: Si tu valoración crece tres veces en un año, apóyate en comparables de software y defensa, no solo en el hype del sector.
El runway no perdona: Con pérdidas al alza, calcula cuántos trimestres de caja cubren los 100 millones antes de comprometer gasto fijo.
Desde el 1 de septiembre, la Seguridad Social ya no envía por carta a casa la notificación de la baja laboral por incapacidad temporal. Si eres autónomo y estás de baja (o vas a solicitarla), el documento oficial se publica en la Sede Electrónica de la Seguridad Social y debes consultarlo tú.
La novedad llega de la Orden ISM/541/2026, de 27 de mayo, publicada en el BOE el 1 de junio. Esa norma modifica la Orden ISM/903/2020, que regula las comunicaciones electrónicas dentro de la Seguridad Social, y daba tres meses de margen: por eso entra en en vigor justo el 1 de septiembre.
Qué cambia exactamente en las bajas laborales
La comunicación electrónica deja de ser una opción para quienes perciben o solicitan prestaciones por incapacidad temporal. El cambio también alcanza a la incapacidad permanente y a las lesiones permanentes no incapacitantes, que se suman a colectivos que ya operaban así, como ciertos beneficiarios de prestaciones por nacimiento y cuidado del menor o de riesgo durante el embarazo y la lactancia.
La Administración justifica la medida porque los trabajadores integrados en el mercado laboral utilizan a diario dispositivos electrónicos y, en general, disponen de medios y conocimientos para acceder a estas comunicaciones. La vía electrónica permite conocer antes las resoluciones y aporta celeridad y seguridad jurídica, según el propio BOE.
El aviso por SMS o email no es la notificación
Aquí está el matiz que más va a marcar tu día a día. La Seguridad Social utilizará los datos de contacto que tenga registrados para avisarte de que hay un documento nuevo. Ese aviso no sustituye a la notificación oficial. El documento con efectos administrativos se consulta en la Sede Electrónica de la Seguridad Social, la SEDESS.
Por eso conviene actualizar el teléfono y el email en los datos de contacto de la Seguridad Social. Si no hay datos electrónicos para enviar el aviso, la entidad gestora puede recurrir a medios no electrónicos y, en los Centros de Atención e Información, un funcionario puede facilitar el acceso a la sede cuando haga falta. La atención presencial no desaparece.
Recibir un SMS no significa estar notificado: los plazos y los efectos administrativos solo corren desde que abres el documento en la SEDESS.
Por qué la Seguridad Social retira el papel
La Orden ISM/541/2026 da un paso que no es nuevo del todo. Ya existían comunicaciones electrónicas obligatorias para beneficiarios de prestaciones de nacimiento y cuidado del menor o de riesgo durante el embarazo. Ahora se añade el colectivo de las bajas por incapacidad, mucho más amplio y con más volumen de trámites.
El BOE añade un motivo de fondo: la rapidez importa al notificar el alta médica o una denegación de incapacidad permanente. Un retraso postal podía prolongar durante días el abono de una prestación que ya no correspondía. Con la notificación electrónica, la Administración gana celeridad y reduce gastos postales.
Para un autónomo en plena baja, la parte práctica es esta: si no entras en la sede electrónica, puedes perder de vista una resolución que afecta a tu prestación. No se trata de una sanción inmediata. Se trata de que la información importante ya no aparece en el buzón de casa por sí sola.
Guía rápida del trámite
📅 Plazos: La notificación electrónica está vigente desde el 1 de septiembre de 2026 y no tiene fecha de cierre.
✅ Requisitos clave: Estar solicitando o percibiendo una prestación por incapacidad temporal, permanente o por lesiones permanentes no incapacitantes.
Marrakech, con su medina amurallada, queda más cerca en avión de Madrid que algunas capitales europeas. En una hora y cincuenta y cinco minutos se puede pasar de la estepa castellana al rumor de los zocos y al olor intenso del azafrán. Esa proximidad convierte a la ciudad marroquí en una de las diez escapadas razonables para un fin de semana: destinos a menos de dos horas de vuelo desde Barajas que permiten salir un viernes y regresar el domingo con la sensación de haber cambiado de mundo.
La red aérea de corta distancia desde Madrid dibuja un mapa denso. Lisboa, Oporto, Burdeos, Palma de Mallorca, Niza, Marsella, París, Lyon, Marrakech y Alguer comparten una misma lógica: poco tiempo en el aire y una propuesta turística densa al aterrizar. No se trata de grandes expediciones, sino de escapadas urbanas, costeras y enológicas pensadas para aprovechar cuarenta y ocho o setenta y dos horas.
La mitad de los destinos se agrupa en Francia. Portugal aporta dos paradas; Italia y Marruecos suman una cada uno; España está representada por la excepción insular de Mallorca. Esta variedad permite elegir sin ataduras de calendario: hay urbes para caminar, ciudades para el vino, costas mediterráneas y atlánticas, y un desierto al otro lado del Estrecho.
El reloj de los destinos
Los diez destinos se ordenan con un criterio simple y práctico. Lisboa y Oporto se sitúan en una hora y quince minutos; Burdeos ronda la hora y veinte; Palma de Mallorca necesita una hora y veinticinco; Niza llega en hora y treinta y cinco; Marsella, en una hora y cuarenta; Lyon se queda en una hora y cincuenta; París alcanza las dos horas exactas; Marrakech roza las dos horas y Alguer cierra la lista en el límite. A efectos de escapada, todos caben en una mañana sin madrugones heroicos.
La ventaja de esta franja horaria no es solo física. Al mantenerse el vuelo en torno a dos horas, el viajero dispone de la primera hora de la tarde para comer en el destino, pasear sin prisa y comprobar que la ciudad funciona a pie o en tranvía. La maleta puede ser de cabina y el plan puede reducirse a un par de barrios, una mesa y una visita imprescindible.
Lisboa y Oporto, el Atlántico en una hora y cuarto
El país vecino ofrece dos escalas evidentes. Lisboa se presenta como un balcón de luz sobre el Tajo, con el tranvía icónico recorriendo el centro histórico. La Torre de Belém, el monasterio de los Jerónimos, el arco de Rua Augusta y el elevador de Santa Justa concentran los iconos monumentales a un paseo unos de otros.
La ruta a pie puede empezar en la zona baja y ascender al mirador con el elevador de Santa Justa, una estructura de hierro forjado que comunica dos niveles de la ciudad. Desde arriba, la luz del final de la tarde tiñe de dorado los tejados y el Tajo se convierte en un espejo. El casco histórico se presta al paseo y a la improvisación; no exige una planificación exhaustiva.
El barrio de Belém concentra dos de esos iconos, la Torre y el Monasterio de los Jerónimos, y se recorre a pie desde la zona ribereña. Es el contrapunto monumental al casco viejo, donde los miradores y las casas de colores alternan con las tascas.
Un paseo en barco por Lisboa o un recorrido guiado permite asimilar la historia sin que el reloj apriete. Los tranvías son, más que un medio de transporte, una seña de identidad; subirse a uno equivale a entrar en la postal.
Oporto propone un viaje más vertical y húmedo, con las terrazas del barrio de Ribeira asomadas al río Duero y al puente de don Luis I. Sentarse en una de esas terrazas con una copa de vino frente a los arcos del puente es, para muchos viajeros, la imagen que resume la escapada.
La estación de São Bento, decorada con miles de azulejos, y la Catedral, cuyos orígenes se remontan al siglo XII, concentran la historia. Un paseo en barco por los seis puentes permite entender la ciudad desde el agua; a pie, el casco antiguo va desvelando bodegas de vino de Oporto, librerías y recodos con sabor a mar.
El puente de don Luis I, con su arco de hierro sobre el Duero, une el centro con Vila Nova de Gaia, la orilla de las bodegas. Cruzarlo a pie es una de las rutas más sencillas y gratificantes de la escapada.
Los seguidores de Harry Potter encontrarán además un recorrido temático que explora los escenarios que pudieron inspirar a J.K. Rowling. La conexión entre la ciudad y la saga literaria es uno de los alicientes añadidos.
Burdeos y Lyon, dos Francias para el vino y los sentidos
Burdeos, capital histórica del vino, enamora desde las calles medievales, con sus basílicas, torres y palacios. La Porte Cailhau, uno de los principales accesos al centro, adelanta el carácter monumental del conjunto.
La Cité du Vin condensa la cultura vinícola en un recorrido expositivo que termina en cata. Quien prefiera el legado monumental puede pasear por el Viejo Burdeos y el barrio de San Miguel, donde la piedra y el comercio tradicional conviven.
La ciudad se puede abordar con calma, sin planes encorsetados. Las plazas porticadas y las iglesias góticas invitan a detenerse, y el río Garona añade una dimensión fluvial que refresca los paseos.
Burdeos es un destino habitual para viajes breves porque combina una escala manejable con una identidad enológica reconocible. En un fin de semana se puede alternar la visita a las bodegas con la sobremesa en una plaza.
Lyon, a orillas del Ródano, ofrece elegantes plazas y un casco antiguo que se recorre a pie. La basílica de Notre-Dame de Fourvière, el teatro galo-romano, la ópera y los murales de arte urbano son algunas paradas imprescindibles.
El barrio de la Croix-Rousse añade un aire bohemio y cierta independencia respecto al centro. Desde la basílica se contemplan las mejores vistas de la ciudad, con el río y los tejados como telón de fondo.
Lyon es además una ciudad gastronómica, con una identidad culinaria propia. Su escala mediana la hace muy cómoda para una primera visita de fin de semana.
París, el clásico que nunca se despeina
París aterriza a las dos horas justas y no necesita presentación. La Torre Eiffel, el Louvre y un crucero por el Sena forman la línea de salida clásica. La ciudad admite tanto un viaje exprés de fin de semana como una estancia más pausada.
El Sena actúa como una calle principal líquida: los puentes, los muelles y las islas estructuran el paseo. Sin agenda, caminar por la ribera y cruzar de una orilla a otra puede llenar una tarde.
Para sorpresas románticas, un tour nocturno y una cena en Madame Brasserie, el restaurante de la Torre Eiffel, elevan la apuesta. Quien disponga de más días encuentra en Versalles y Disneyland dos excursiones que estiran la escapada.
Niza y Marsella, el Mediterráneo en hora y media
Niza, capital de la Costa Azul, despliega el Paseo de los Ingleses frente a la bahía, un casco antiguo apretado y un mercado de flores. Fundada por griegos y con pasado italiano, la ciudad apodada «Ciudad de las Flores» mezcla identidades con naturalidad.
El mercado de flores, con los puestos de mimosa y rosas, devuelve al visitante al centro de la vida local. A poca distancia, las callejuelas del casco antiguo ofrecen sombra y alguna terraza discreta.
Una excursión por la Costa Azul lleva a Cannes y Antibes, dos nombres ligados al cine y a la luz mediterránea. El plan permite combinar la vida urbana de Niza con la postal de las localidades vecinas.
Marsella vive de su puerto y de las calanques, esas calas de piedra caliza que se recortan sobre el mar. La Basílica de Notre-Dame de la Garde se alza sobre el Vieux Port como un vigía.
El Vieux Port concentra el pulso de la ciudad, con sus barcas de pesca y sus restaurantes. Las calanques, en cambio, piden una mañana despejada para ver el agua turquesa entre paredes de roca.
El castillo de If, escenario de buena parte de El conde de Montecristo, convierte la literatura en excursión náutica. Un recorrido en bicicleta por la ciudad aúna turismo y movimiento, y permite abarcar más barrios en una escapada corta.
Palma de Mallorca, la excepción insular
Palma es la única parada española de la lista, y responde a una lógica clara: a Mallorca no se llega en tren, pero el avión la deja a una hora y veinticinco minutos. La catedral gótica alberga el rosetón gótico más grande del mundo.
La ciudad se descubre a pie desde la catedral hacia el casco antiguo, con patios nobles y calles de piedra. Fuera del núcleo, la isla se abre en calas que exigen coche o excursión organizada.
Las calas de agua turquesa, los pueblos del interior, las cuevas kársticas y las montañas de la isla estiran la escapada más allá del casco urbano. El verano atrae con sol y playa; el resto del año, la isla guarda paisajes naturales y pueblos encantadores. Por eso la escapada funciona en cualquier época.
Marrakech, el salto al otro lado del Estrecho
Marrakech queda más cerca de lo que se piensa. La medina, declarada Patrimonio de la Humanidad, invita a perderse por calles serpenteantes y a regatear en los zocos, donde los oficios se suceden entre el color y el ruido.
La medina no entrega sus secretos de inmediato. Conviene avanzar sin prisa, aceptar la invitación a un té y observar el trabajo de los artesanos. El exotismo no está en el decorado, sino en el ritmo de las calles.
El regateo forma parte del ritual, como la hospitalidad que se despliega entre tés y especias. Para quien disponga de una noche más, dormir bajo las estrellas en el desierto de Zagora se convierte en la escapada definitiva.
Alguer, la Cerdeña que habla catalán
Alguer, al noroeste de Cerdeña, conserva su legado catalán tras cuatro siglos bajo el Reino de Aragón. Un dialecto variante del catalán sigue vivo en la calle.
La huella catalana se percibe en la toponimia y en el habla, pero también en la arquitectura. Ese sustrato compartido convierte a Alguer en una curiosidad cultural, no solo en una escapada de playa.
La Costa Esmeralda, una de las más apreciadas del Mediterráneo, envuelve una ciudad pequeña que se recorre en bicicleta, en quad o en barco. Las playas y el snorkel completan una escapada de aire insular.
Cómo elegir sin depender del calendario
Los destinos se reparten entre la brisa atlántica, el Mediterráneo, el interior francés y el umbral del desierto. La elección puede atender al ánimo: lugares para caminar, para sentarse frente al mar, para perseguir el vino o para cambiar de cultura. En temporada baja, los billetes suelen dar tregua y las ciudades se dejan pasear sin aglomeraciones; en temporada alta, la luz y las terrazas compensan.
La próxima escapada quizá no requiera más que abrir el mapa, mirar el reloj y dejarse llevar por la curiosidad que despiertan las distancias cortas. Entre Madrid y cualquiera de estos diez destinos hay menos tiempo de vuelo que el que ocupan muchos desplazamientos cotidianos.
El 81% de las personas empleadas combina ya trabajo remoto y oficina, según el informe ‘La (R)evolución del workplace: reimaginando la presencia’, presentado ayer por ISS Iberia. El estudio, basado en casi 11.000 profesionales de 15 países, confirma que el modelo híbrido se ha convertido en el esquema predominante de organización laboral.
Un modelo mayoritario que redefine la oficina
La fórmula con mayores niveles de satisfacción entre profesionales es la combinación de presencialidad en la oficina con uno o dos días de teletrabajo a la semana. Así lo recoge el documento, que sitúa este equilibrio entre conciliación y conexión con los equipos como el punto óptimo.
Beatriz Santos, gerente de Workplace y Servicios Auxiliares en ISS Iberia, sostiene que la oficina sigue siendo un espacio clave para el desarrollo personal y profesional de las personas. La interacción entre equipos favorece el intercambio de ideas y la construcción de relaciones que impulsan el crecimiento dentro de las organizaciones.
El informe revela que el 71% de los encuestados sigue considerando la oficina un lugar clave para conectar, aprender y desarrollarse profesionalmente. Los beneficios más valorados son pasar tiempo con compañeros (52%) y compartir conocimientos y aprendizajes (40%).
La oficina evoluciona como un servicio que integra tecnología, sostenibilidad y bienestar. Las empresas ya no gestionan metros cuadrados, sino experiencias que se adaptan a todas las personas. El estudio identifica cuatro grandes perfiles de usuario, desde quienes buscan rutinas estables o concentración absoluta, pasando por visitantes intencionales centrados en la colaboración y el aprendizaje, hasta quienes valoran la coherencia entre espacio y valores personales.
Uno o dos días de teletrabajo por semana: la fórmula híbrida con mayores niveles de satisfacción, según ISS Iberia.
Datos del informe: perfiles, satisfacción y retos del workplace
No todo es positivo. El 25% de los encuestados expresa insatisfacción con el entorno de la oficina y sus instalaciones. Además, el 64% de los profesionales considera que son necesarias mejoras en los espacios o la experiencia laboral para incentivar una mayor asistencia.
81% combina trabajo remoto y oficina.
71% considera la oficina un lugar clave para conectar.
52% valora compartir tiempo con compañeros.
40% valora compartir conocimientos.
25% expresa insatisfacción con las instalaciones.
64% pide mejoras en los espacios laborales.
Análisis Merca2: qué significa para candidatos y empresas
El dato del 81% no sorprende, pero invita a mirar más allá de la flexibilidad. El 64% que reclama mejores instalaciones evidencia que el modelo híbrido no funciona solo con días de teletrabajo: requiere espacios de oficina decentes. Para un candidato, esto supone una variable más al evaluar una oferta.
No todas las empresas que publican una vacante como híbrida ofrecen flexibilidad real. Algunas limitan el teletrabajo a un día cada quince días o exigen presencialidad justificada por criterios operativos. Conviene preguntar en la entrevista el número exacto de días remotos, la política formal de la compañía y si el puesto cuenta con autonomía real para teletrabajar.
Los cuatro perfiles de usuario que identifica el estudio demuestran que no existe una solución única de espacio de trabajo. Las compañías que combinen flexibilidad con diseños orientados a la concentración, la colaboración y el bienestar retendrán mejor el talento.
El equilibrio entre presencialidad y teletrabajo es ya un factor de retención. Los candidatos con competencias digitales sólidas, capacidad de autogestión y experiencia en colaboración remota parten con ventaja en los procesos de selección orientados a este modelo.
📝 Cómo enviar el currículum
Para optar a vacantes de trabajo híbrido conviene activar alertas en los principales portales de empleo y preparar un perfil orientado a esta modalidad.
Paso 1: Accede a portales generalistas y a las secciones de ‘Trabaja con nosotros’ de las empresas que ofrecen modelos híbridos.
Paso 2: Filtra las búsquedas por las palabras ‘trabajo híbrido’, ‘teletrabajo’ o ‘modelo mixto’ y selecciona tu provincia o la opción remota.
Paso 3: Revisa la letra pequeña de cada oferta: número de días presenciales, horario y política real de teletrabajo.
Paso 4: Actualiza tu CV con competencias digitales, autonomía y experiencia en colaboración remota; adjunta una carta breve si se solicita.
Paso 5: Confirma tu candidatura y guarda el identificador de la oferta para hacer seguimiento en una semana.
Plazo de inscripción: No hay un plazo único; cada empresa abre sus procesos de forma escalonada. Requisito mínimo: Disponibilidad para acudir presencialmente los días pactados y competencias digitales básicas.
La inversión en startups de Israel ha encontrado un motor nuevo: la ciberseguridad de IA. Las rondas de agosto muestran hacia dónde se mueve el capital y qué lección puede aplicar un founder español.
Las startups israelíes levantaron al menos 577,5 millones de dólares en 12 rondas anunciadas durante agosto, con una decimotercera operación en ciberseguridad de la que no se hizo público el importe, según el recuento de Calcalistech. Agosto suele ser un mes plano por la temporada de vacaciones; el dato de 2026 es el más fuerte para ese mes desde 2022. No es un récord absoluto, pero confirma que la demanda de seguridad ligada a la IA se ha vuelto estructural.
Detrás de esa cifra no hay una sola historia, sino un patrón. La adopción masiva de IA generativa crea riesgos que todavía no tienen herramientas maduras: modelos que toman decisiones, agentes que ejecutan tareas y atacantes que usan la misma IA para escalar. Los inversores apuestan a que Israel puede construir la infraestructura y la seguridad para resolverlos. La mayoría de las rondas del mes se concentró en resolver esos riesgos, no en promesas de copiloto genérico.
El mejor agosto desde 2022 consolida una tesis que ya se venía cociendo: la seguridad de la IA deja de ser una idea emergente y se convierte en la categoría que más atrae capital dentro del ecosistema de startups israelíes. Para un founder, esto es una brújula. Hay dinero para resolver cuellos de botella reales, no para cualquier variante de copiloto.
La cifra que rompe la estacionalidad del venture israelí
La cifra de agosto no es un espejismo de una sola mega ronda, aunque Alice se llevó la mayor parte del pastel. La compañía levantó 140 millones de dólares con una valoración de entre 700 y 800 millones de dólares, aplicando años de inteligencia sobre comportamiento malicioso al nuevo mercado de seguridad de modelos y agentes de IA.
El capital ya no financia promesas genéricas de IA: paga por una capa de seguridad que permita operar a la IA sin que la empresa entera quede expuesta.
La segunda mayor ronda la firma Zenity: 125 millones de dólares en Serie C, hasta un total acumulado de 185 millones de dólares. Su foco es la seguridad de agentes autónomos, sistemas capaces de actuar con menor intervención humana directa.
De Alice a Zenity: la ciberseguridad de IA concentra las rondas
La lista de agosto reparte el foco en dos ángulos: proteger los modelos, asegurar el acceso o detectar ataques en tiempo real. Oligo Security y Corma levantaron 60 millones de dólares cada una, aunque con estrategias distintas. Oligo apuesta por la seguridad durante la ejecución de la aplicación; Corma desarrolla un modelo fundacional de ciberseguridad defensiva.
📦 Caso de estudio: Zenity
El reto: Asegurar agentes autónomos de IA que ejecutan acciones sin intervención humana directa.
La jugada: Cerrar una Serie C de 125 millones de dólares para acelerar su expansión global en seguridad de agentes.
El resultado: Alcanzó 185 millones de dólares de financiación total acumulada.
La lección: Un nicho técnico claro y una tesis de seguridad diferenciada son imán para el venture capital en fases avanzadas.
La ola de IA también arrastró a sectores que no son puramente tecnológicos. Faye cerró 50 millones de dólares en Serie C con una valoración de unos 500 millones para automatizar reclamaciones de viajes; QuantHealth levantó 45 millones para simular ensayos clínicos; y Remepy obtuvo 36 millones para avanzar en un tratamiento de párkinson basado en IA. En los tres casos, la IA es la palanca de crecimiento, no un adjetivo en la presentación.
Las rondas menores apuntan al mismo sitio. Attestable levantó 20 millones con respaldo de exalumnos de Unit 8200 y StarkWare para verificar sistemas de IA con criptografía de conocimiento cero. June AI captó 20 millones de Benioff y Dell; Arrakis Security, 8 millones para vigilar qué hacen los agentes de IA una vez dentro.
Lo que la oleada israelí enseña a los founders españoles
Israel consolida su papel de laboratorio global de ciberseguridad de IA. La lección para el ecosistema español no es copiar el volumen de capital, sino copiar la especialización: elegir un dolor agudo dentro de la nueva pila de IA y convertirse en referencia en ese nicho.
Aquí entra el criterio. El dato de agosto es sólido, pero la concentración en seguridad de IA también esconde un riesgo de sobresuscripción. Valorar Alice entre 700 y 800 millones de dólares, sin métricas de ingresos públicas, recuerda a los ciclos en los que el capital corre más rápido que la evidencia. Un founder debe leer la señal sin convertir la tesis en espuma y sin olvidar que el product-market fit se demuestra, no se declara.
En España, aceleradoras como Lanzadera o Wayra pueden ser la puerta de entrada para probar pilotos de ciberseguridad con clientes corporativos antes de salir a levantar series. La ruta no es imitar Tel Aviv, sino usar el puente con Europa y Latinoamérica para ejecutar casos de uso reales.
🚀 Hoja de Ruta para Emprender
Valida el riesgo exacto: Antes de fundar en ciberseguridad de IA, define qué capa vas a proteger: modelos, agentes, acceso o ejecución.
Cuida el runway: Levanta capital para alargar meses de operación, no para quemar en marketing antes de validar product-market fit.
Explora aceleradoras locales: Lanzadera o Wayra permiten pilotar con clientes corporativos antes de una Serie A internacional.
Diferénciate por canal: Si compites con startups israelíes, usa la ventaja regulatoria y de acceso al mercado europeo.
La Administración General del Estado ha publicado en su Punto de Acceso General nuevas convocatorias de empleo público. El portal oficial centraliza la información de los procesos selectivos de los distintos ministerios y organismos, y permite consultar requisitos, plazas y plazos antes de presentar la solicitud.
No se trata de una única oferta con miles de puestos, sino de un agregador institucional. La consulta desde administracion.gob.es evita que el candidato tenga que rastrear decenas de sedes electrónicas. Ese es el valor práctico: un solo punto de entrada, con enlaces a cada convocatoria publicada.
Por qué consultar ahora el Punto de Acceso General
El mes de septiembre suele concentrar la reactivación de los procesos selectivos tras el parón estival. La propia portada del portal ya recoge actividad reciente de la Administración General del Estado. Entre los contenidos destacados figura, por ejemplo, el lanzamiento de los concursos AgroCrea y AgroProtagonistas por parte del Ministerio de Agricultura, Pesca y Alimentación, pensados para acercar las profesiones agroalimentarias a perfiles jóvenes.
Aunque se trata de una iniciativa sectorial y no de una oposición al uso, es una muestra de que el portal se actualiza con novedades que no siempre entran en los grandes buscadores de empleo. Conviene revisar tanto el apartado de noticias como el de convocatorias abiertas.
En la portada no solo se listan ofertas: incluye guías sobre prestaciones, registro electrónico y participación en la elaboración de normas. Nada de eso sustituye a la consulta directa de cada proceso, pero conviene conocerlo para no perder tiempo.
El Punto de Acceso General no sustituye a la sede electrónica de cada ministerio, pero te ahorra el trabajo de localizar por tu cuenta procesos dispersos.
Qué puedes consultar y cómo filtrar la información
La consulta de requisitos, plazas y plazos funciona de forma similar a una base de datos. Conviene seguir una secuencia sencilla:
Accede al portal y localiza la sección de empleo público.
Filtra por organismo convocante, categoría profesional o sistema de acceso.
Abre la ficha de cada convocatoria y revisa el plazo de presentación.
Anota la referencia del proceso antes de salir del portal.
Las convocatorias de la Administración General del Estado se rigen por criterios de publicidad oficial: toda la información vinculante aparece en la ficha correspondiente y se enlaza con la sede electrónica del organismo que tramita.
Análisis: una puerta de entrada fiable, pero sin atajos
Como editor de empleo, leo esta novedad con una mezcla de utilidad y cautela. La utilidad es obvia: evita depender de boletines oficiosos y de portales privados que a menudo republican la información con titulares sesgados. La cautela tiene que ver con las expectativas: el portal informa, pero no resuelve la tramitación. Cada convocatoria exige presentar la solicitud por la sede electrónica del órgano convocante, y los plazos son estrictos.
Tampoco hay que confundir el volumen de convocatorias con facilidad de acceso. Muchos procesos de la Administración General del Estado piden titulaciones concretas, certificado digital o Cl@ve, y una preparación específica. El portal no cambia las reglas del juego; simplemente las organiza mejor. Para un candidato que empieza en septiembre, la recomendación es clara: crea una rutina de consulta, prepara la documentación y no dejes la solicitud para el último día.
El perfil con más opciones es el que combina una titulación oficial, disponibilidad de certificado digital y una alerta activa sobre los plazos. Si no tienes certificado digital, obtén uno antes de que los procesos que te interesan abran su plazo de presentación.
📝 Cómo enviar el currículum
La inscripción se realiza a través de la sede electrónica asociada a cada convocatoria, accesible desde el Punto de Acceso General.
Paso 1: Accede al Punto de Acceso General oficial, en la sección de empleo público.
Paso 2: Localiza la convocatoria por organismo o referencia.
Paso 3: Revisa los requisitos y prepara la documentación que exija cada base.
Paso 4: Entra en la sede electrónica del órgano convocante y rellena el formulario oficial.
Paso 5: Presenta la solicitud y guarda el justificante de presentación.
Plazo de inscripción: Depende de cada convocatoria; consulta la fecha límite en la ficha oficial. Requisito mínimo: Identificación electrónica válida y cumplir los requisitos de titulación que indique cada base.
Cirsa y Lottomatica han sellado una fusión que crea un gigante del juego con 34.000 millones de euros de negocio combinado. La operación, anunciada este miércoles a la CNMV, convertirá al grupo catalán en parte de la sociedad italiana, que pasará a ser el segundo mayor operador cotizado de juego y apuestas deportivas del mundo.
El contrato vinculante suscrito contempla la absorción de Cirsa por Lottomatica. La sociedad resultante conservará la denominación de la firma italiana, con sede central en Roma, y mantendrá una segunda sede corporativa para Cirsa en Barcelona. La suma de ambas compañías arroja un Ebitda ajustado aproximado de 2.000 millones de euros.
La ecuación de canje fija que cada accionista de Cirsa recibirá 0,668 acciones de nueva emisión de Lottomatica por cada título que posea. Aplicando ese ratio, los actuales accionistas del grupo catalán representarían aproximadamente el 32,5% del capital de la sociedad combinada.
Blackstone, accionista mayoritario de Cirsa, se posiciona como primer accionista del nuevo grupo con el 24% del capital social. El fondo estadounidense ha suscrito el contrato de fusión y se ha comprometido a votar a favor en la junta general de Cirsa. Tendrá derecho a proponer dos consejeros en un consejo de administración de 13 miembros.
Las cifras maestras de la operación
Las sinergias anuales de caja antes de impuestos se estiman en 115 millones de euros, con materialización prevista para el tercer ejercicio completo posterior al cierre. En paralelo, la sociedad combinada prevé distribuir hasta 4.000 millones de euros en dividendos durante los tres años siguientes a la fusión.
Antes de que la operación sea efectiva, Cirsa pagará un dividendo extraordinario de 262 millones de euros con cargo a prima de emisión. Además, Lottomatica someterá a sus accionistas una distribución de capital de 744 millones de euros, mediante dividendo extraordinario, recompra parcial de acciones o una combinación de ambos. Los accionistas de ambas sociedades recibirán sus dividendos ordinarios del ejercicio 2026, con pago previsto en el segundo trimestre de 2027. Si esos dividendos ordinarios no se pagasen antes de la efectividad, el dividendo extraordinario de Cirsa se incrementará.
Dos líderes nacionales, un único gigante cotizado: Cirsa y Lottomatica suman 34.000 millones de negocio y 2.000 millones de Ebitda ajustado.
Blackstone y el control del nuevo gigante
El consejo de la sociedad combinada estará formado por 13 miembros: los 11 consejeros actuales de Lottomatica y dos designados a propuesta de Blackstone. Guglielmo Angelozzi asumirá la presidencia y la dirección general del grupo, mientras que Laurence Van Lancker será director financiero y consejero delegado adjunto.
En el lado español, Antonio Hostench mantendrá el cargo de consejero delegado de Cirsa y Antonio Grau continuará como su director financiero. La estructura de gobierno refleja el peso que Lottomatica aporta a la operación, con una mayoría clara de sus actuales administradores.
Las acciones de Lottomatica continuarán cotizando en Euronext Milan. La intención es que, a partir de la fusión, los títulos empiecen a negociarse también en las Bolsas de Valores españolas. Es un paso relevante para los inversores minoristas españoles que quieran exposición directa al nuevo grupo.
La lectura estratégica de una fusión que cambia el tablero
Esta operación no es un movimiento financiero aislado. El sector del juego en Europa atraviesa una fase de consolidación que responde a una lógica simple: la escala manda. Los operadores con presencia diversificada en múltiples mercados regulados negocian mejor las licencias, invierten con mayor eficiencia en plataformas digitales y resisten mejor los ciclos fiscales adversos.
A mi juicio, la fusión entre Cirsa y Lottomatica tiene más de proyecto industrial que de operación especulativa. Ambas compañías son líderes en sus mercados de origen. Cirsa domina el segmento de casinos y máquinas recreativas en España, mientras que Lottomatica controla una red de apuestas deportivas y loterías en Italia con músculo regulatorio propio. No se trata de rescatar a un actor débil: es unir dos campeones nacionales para crear un competidor paneuropeo.
El atractivo para Blackstone es evidente. El fondo estadounidense convierte una participación mayoritaria en una empresa no cotizada en el 24% de un grupo cotizado, con liquidez bursátil y acceso a los mercados de capitales. Es la salida natural para un inversor de private equity que lleva años en en el capital de Cirsa. La ecuación de canje de 0,668 acciones de Lottomatica por cada acción de Cirsa refleja el valor relativo que ambas partes asignan a sus negocios.
Sin embargo, hay riesgos que conviene no maquillar. La materialización de las sinergias de 115 millones anuales no se producirá hasta el tercer ejercicio completo tras el cierre. Tres años es tiempo suficiente para que cambie la regulación fiscal del juego en Italia o España, dos mercados que ya han endurecido la tributación del sector en ciclos anteriores. La prima que el mercado asigne dependerá de que la integración no se atasque en los permisos regulatorios.
La efectividad de la fusión está sujeta a condiciones suspensivas. Entre ellas, la aprobación de las juntas de ambas sociedades y que el porcentaje del capital de Cirsa representado por accionistas que ejerzan el derecho de enajenación no supere el 5%. Es una cláusula de protección para el perímetro societario que Blackstone quiere evitar que se desdibuje antes del cierre.
La pregunta que deja abierta la operación es si el segundo mayor operador mundial por negocio combinado tendrá la capacidad de disputar mercados donde hoy no está presente. América Latina, donde Cirsa ya opera en varios países, es el laboratorio natural. Si la integración funciona, la base de sinergias y el Ebitda de 2.000 millones darán munición para comprar. Si se retrasa, el mercado lo descuenta rápido.
Veredicto Merca2
Cotización al cierre o apertura: Lottomatica cotiza en Euronext Milan y el anuncio se produce antes de la apertura de la sesión europea. No hay variación porcentual consolidada todavía; la referencia de valor la fija el canje de 0,668 acciones por cada título de Cirsa.
Clave técnica: El negocio combinado de 34.000 millones de euros respalda un Ebitda ajustado de 2.000 millones. El próximo catalizador será la salida a las Bolsas españolas, prevista para el segundo trimestre de 2027.
Apunte macro: La prima de riesgo española se mantiene en torno a 65 puntos básicos, sin impacto directo por una operación italo-española. El sector del juego europeo confirma su atractivo para el capital institucional tras esta integración.
El Ayuntamiento de Elche convoca 4 plazas de inspector de Policía Local, una vía de ascenso al grupo A2. Las vacantes, incluidas en la Oferta de Empleo Público de 2026, se cubrirán mediante concurso-oposición.
Por qué Elche saca ahora 4 plazas de inspector de Policía Local
La convocatoria responde a la cobertura de vacantes dentro de la plantilla municipal. No es una bolsa temporal: se trata de plazas en propiedad encuadradas en el grupo A, subgrupo A2.
El reparto busca atender dos frentes distintos. Por un lado, dos plazas se abren por turno libre. Por otro, una se reserva a promoción interna ordinaria de la Policía Local de Elche y una a promoción interadministrativa con movilidad entre cuerpos de Policía Local de la Comunitat Valenciana.
El grupo A2 implica funciones de mando y supervisión dentro de la escala técnica de la Policía Local. La Oferta de Empleo Público de 2026 del consistorio da cobertura legal a estas plazas, que ahora saltan a convocatoria pública.
Requisitos para presentarse a inspector de Policía Local
El acceso varía según el turno elegido, pero el nivel de exigencia es alto. Hay que revisar las bases del Ayuntamiento para no descartarse por un detalle.
Turno libre
Titulación universitaria de grado o equivalente.
Permisos de conducir B y A2.
Superar las pruebas físicas, psicotécnicas, examen tipo test, supuesto práctico, valenciano y reconocimiento médico.
Completar la fase de concurso y el curso selectivo posterior.
Promoción interna y movilidad
Pertenecer a la Policía Local de Elche para la promoción interna ordinaria.
Ser personal de otros cuerpos de Policía Local de la Comunitat Valenciana para la movilidad interadministrativa.
Reunir los requisitos adicionales que fijen las bases para cada turno.
Cómo es el examen y el proceso selectivo
El sistema de selección es un concurso-oposición. Primero se celebra la fase de oposición, que incluye pruebas físicas y psicotécnicas. Después llegan el examen tipo test y un supuesto práctico. La prueba de valenciano acredita el conocimiento lingüístico exigido.
Superada la oposición, se valora la fase de concurso con los méritos aportados. El proceso se cierra con el reconocimiento médico y el curso selectivo. No es un trámite rápido.
Dos plazas para turno libre y dos para personal policial en activo: la competencia externa será intensa desde el primer test.
El valenciano filtra.
Lectura de la convocatoria: una oportunidad real de ascenso
La convocatoria ofrece una salida clara para mandos intermedios, pero no está pensada para un acceso masivo. Solo dos de las cuatro plazas se destinan a quienes no son policías locales. La promoción interna y la movilidad reconocen la carrera dentro del cuerpo.
El sueldo no aparece detallado en el anuncio. Aun así, la adscripción al grupo A2 sitúa el puesto en la franja de mando de la Policía Local, por encima de los agentes de escala básica.
La dificultad real está en las pruebas físicas y en el valenciano. Un aspirante que no entrene el test o no domine la lengua se queda fuera antes de la fase de concurso.
Conviene preparar con antelación el temario del examen tipo test y el supuesto práctico. Sin entrenamiento, no hay plaza.
📨 Cómo presentar la solicitud
El plazo de instancias se abrirá una vez publicado el extracto de la convocatoria en el Boletín Oficial del Estado; las bases completas quedan a disposición en los canales oficiales del Ayuntamiento.
Paso 1: Consulta las bases y el extracto de la convocatoria en el Boletín Oficial del Estado y en la web municipal de Elche.
Paso 2: Reúne la documentación: título universitario de grado en turno libre, permisos de conducir B y A2, y acreditación de pertenencia al cuerpo de origen para promoción interna o movilidad.
Paso 3: Rellena la solicitud oficial una vez abierto el plazo y selecciona el turno que corresponda a tu perfil.
Paso 4: Presenta la solicitud por el registro electrónico municipal o por los medios previstos en las bases.
Paso 5: Guarda el justificante de presentación y comienza a preparar las pruebas físicas, el test y la parte de valenciano.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Elche.
Número de plazas: 4 (2 turno libre, 1 promoción interna, 1 movilidad interadministrativa).
Sueldo estimado: No detallado en la convocatoria; retribuciones del grupo A2 de la Policía Local.
Fecha límite de inscripción: Pendiente de apertura tras la publicación del extracto en el BOE.
Dónde inscribirse: Canales oficiales del Ayuntamiento de Elche.