Moeve amplía hasta final de año el doble de ahorro para sus clientes

Moeve vuelve a ampliar su campaña ‘Estamos Contigo’ teniendo en cuenta el contexto de altos precios de la energía. Hasta el 31 de diciembre, todos los usuarios de Moeve gow obtendrán un ahorro de 10 céntimos por litro en sus repostajes, el doble de lo habitual, utilizando cualquier método de pago para particulares. Se trata de una campaña de descuentos que la energética activó a mediados de septiembre para acompañar a los más de 4 millones de clientes de Moeve gow.

Así, los miembros de este programa podrán acumular un ahorro de hasta 40 céntimos por litro de combustible, en función del uso que hagan de las distintas ventajas asociadas al programa. De esta manera, un conductor que realice un repostaje de 50 litros podrá obtener hasta 20 euros de saldo. Cualquier cliente puede unirse de manera inmediata, gratuita y sencilla a Moeve gow y disfrutar de estas ventajas y del resto de alianzas.

Moeve y ENSO se alían para la descarbonización industrial con biomasa y gases renovables

Moeve: Descuento directo para clientes profesionales

En paralelo, Moeve también acompaña a sus clientes profesionales con un descuento directo de 10 céntimos por litro de combustible durante las mismas fechas a través de Moeve pro direct. De esta manera, la compañía ayuda a aliviar el gasto energético a empresas, trabajadores autónomos y conductores profesionales, para los que la movilidad es esencial en el desarrollo de su actividad.

En palabras de Pierre-Yves Sachet, vicepresidente ejecutivo de Mobility en Moeve: «Ante un contexto que sigue marcado por los elevados precios de la energía y los combustibles, hemos decidido ampliar nuevamente nuestra campaña de descuentos para continuar apoyando a nuestros clientes. Con esta medida, podrán seguir beneficiándose de un ahorro adicional que duplica las ventajas habituales. Queremos corresponder a la confianza que depositan en nosotros ayudándoles a reducir el coste de sus desplazamientos en un momento en el que la movilidad sigue suponiendo un esfuerzo añadido para muchas familias y profesionales».

Todos estos descuentos se implementarán en cualquier tipo de combustible (gasolinas, gasóleos y gas licuado) y estarán accesibles en toda la red de estaciones de servicio de Moeve y Cepsa en España.

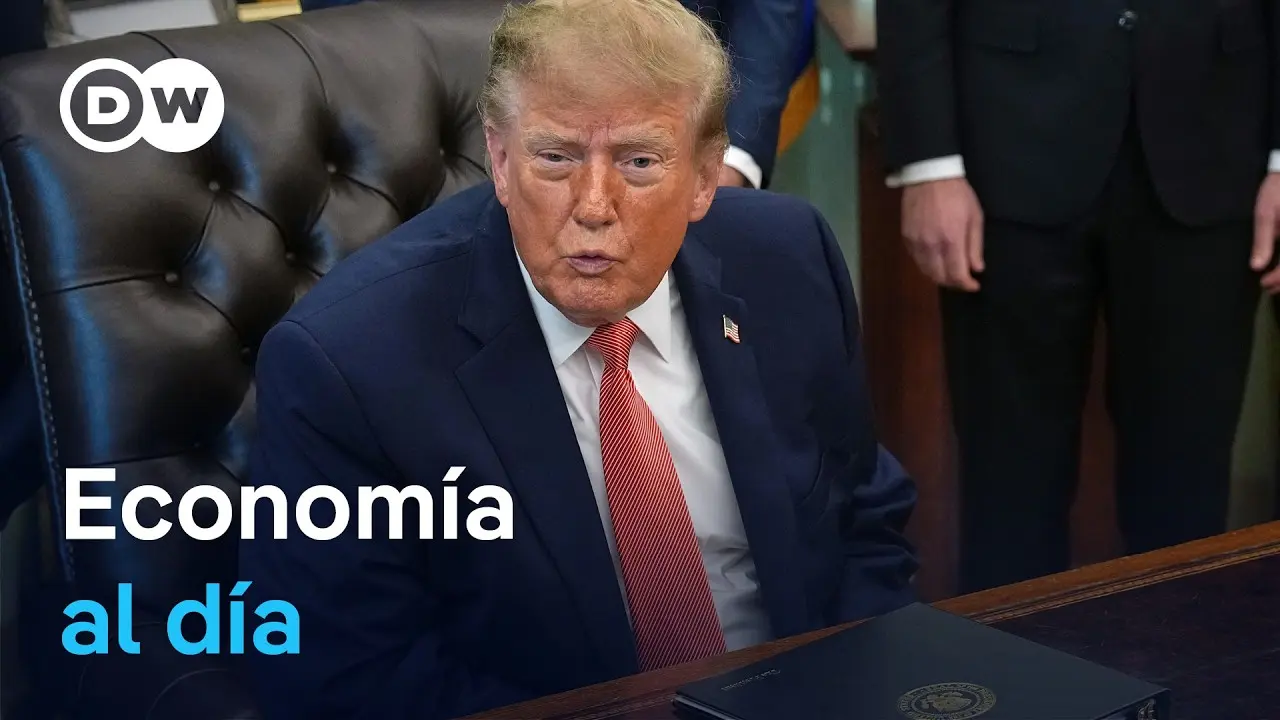
Casi 1.000 petroleros: así esquiva la flota fantasma rusa el tope del G7

Hay una flota que no aparece en los registros oficiales, que cambia de bandera como quien cambia de camisa y que, aun así, mueve más de la mitad del petróleo que Rusia pone en el mar. DW Español le puso cifra en su último repaso económico: cerca de un millar de buques. La llamada flota fantasma rusa se ha convertido en la infraestructura paralela que sostiene las exportaciones de crudo del Kremlin mientras esquiva el tope de precios del G7.

Casi mil buques fuera del radar oficial

En su análisis, el canal alemán explica que los armadores rusos evitan navegar bajo pabellón propio precisamente para no quedar expuestos a las restricciones del G7. Esa decisión —banderas de conveniencia, propietarios interpuestos, sociedades pantalla en jurisdicciones laxas— es lo que da forma a un conjunto de barcos que rara vez se parece a la imagen clásica de una marina mercante ordenada. DW Español calcula que son alrededor de mil unidades.

La antigüedad es el hilo que une a buena parte de esa flota. El reportaje no lo esconde: muchos de los buques están mal mantenidos y algunos son, literalmente, cascos oxidados al borde de la jubilación. Son buques al final de su vida útil. Desde el punto de vista contable ya habrían amortizado su valor; desde el punto de vista del riesgo, siguen navegando con carga y tripulación a bordo.

El tope del G7 y la compra con descuento

El mecanismo que diseñaron las democracias industrializadas no prohíbe comprar crudo ruso: obliga a comprarlo barato. Quien se acoge al sistema oficial solo puede pagar hasta el umbral fijado, en torno a los 60 dólares por barril, si quiere seguir usando seguros y servicios marítimos occidentales. La flota fantasma rusa existe para los compradores dispuestos a pagar por encima de ese tope, pero por debajo del precio medio internacional. Un margen que, visto desde el puerto de destino, se parece bastante a una ganga.

De ahí la relevancia del cálculo que ofrece DW Español: esa flota paralela movería alrededor del 52% del petróleo ruso, en su mayoría crudo y, en menor proporción, productos refinados. Más de la mitad de la exportación marítima rusa viaja por un canal que ni el G7 ni Bruselas controlan del todo.

La flota fantasma rusa transporta cerca de la mitad del crudo que Rusia vende al mundo, y lo hace con barcos que en muchos casos ya agotaron su vida útil económica.

— DW Español

Del 3,25 al 3,78 millones de barriles diarios

Los volúmenes físicos ayudan a entender por qué el mecanismo no se ha desmoronado. Según el análisis del canal, en 2022 el promedio de crudo ruso transportado por mar rondaba los 3,25 millones de barriles diarios; en agosto de 2026 la cifra habría llegado a 3,78 millones de barriles. La producción petrolera del país ha bajado ligeramente desde el inicio de la invasión de Ucrania, pero el crudo que sale por agua se ha mantenido firme e incluso ha crecido. El régimen de sanciones no ha secado el grifo: lo ha redirigido.

Refinerías atacadas y menos diésel de alto valor

El punto débil no está en los pozos, sino en las plantas de proceso. DW Español señala que, desde que el ejército ucraniano intensificó sus ataques contra refinerías, la producción de derivados ha caído alrededor de un 10%. Ese golpe se traduce en menos gasolina y menos diésel, los productos de mayor valor añadido, y empuja a Moscú a colocar en el mercado exterior un crudo que antes transformaba en casa. Vender más barato lo que podría venderse procesado equivale a perder dos veces: en margen y en divisas.

Chatarra oxidada con tripulación a bordo

Hay un coste que no aparece en las estadísticas de ingresos ni en los informes de aduanas. El reportaje insiste en los riesgos que asume la gente que trabaja en esos cascos y en el peligro ambiental de mantener en circulación buques sin mantenimiento adecuado. Un vertido en una ruta comercial concurrida no distingue entre sanciones, banderas ni propietarios. Es el tipo de externalidad que nadie factura hasta que ocurre, y entonces la paga el litoral más cercano.

El contexto: cuatro años de parcheo del tope

El precio máximo al crudo ruso entró en vigor a finales de 2022, coordinado por el G7, la Unión Europea y Australia, con el objetivo declarado de recortar ingresos al Kremlin sin retirar barriles del mercado. Cuatro años después, el diagnóstico que ofrece DW Español es agridulce: el crudo sigue fluyendo, Moscú ingresa menos por unidad pero coloca más volumen por vía marítima, y buena parte de ese comercio se ha desplazado a compradores asiáticos y a una intermediación opaca de seguros, agentes y sociedades instrumentales. El boletín del canal incluye otros asuntos de la semana —la demanda de un importador estadounidense contra los aranceles a Canadá, la cumbre de inversiones en Berlín, los 16.000 millones de Amazon en Alemania—, pero el bloque del petróleo es el que mejor retrata la economía de guerra.

Qué gana y qué pierde el mercado global

Conviene separar dos planos. En el corto plazo, el crudo ruso barato funciona como amortiguador: ayuda a que no falte oferta en un mercado tensionado y contribuye a contener las cotizaciones, algo que se nota en la factura energética de hogares y empresas fuera de Rusia. Ese es el argumento que explica por qué tantos países, empezando por los propios socios del G7 en su condición de consumidores, no tienen prisa por cerrar el grifo del todo.

El envés es político. Como denuncian varias capitales, cada barril colocado por encima del tope y por debajo del precio medio alimenta la maquinaria militar rusa y, de paso, normaliza una zona gris marítima donde el seguro, la trazabilidad y el cumplimiento normativo se diluyen. Ahí aparece el dilema que el reportaje deja flotando: endurecer la vigilancia sobre seguros y servicios de navegación encarecería el transporte y presionaría el precio final; mirar hacia otro lado convierte el tope en un gesto retórico. La flota, mientras tanto, envejece. Y esa es la paradoja central: el mismo mecanismo que hoy sostiene las exportaciones rusas es el que acumula papeletas para el próximo accidente.

Toda guerra económica acaba fabricando sus propias estructuras de elusión, y esta tiene forma de petrolero sin lustre. La pregunta que queda sobre la mesa no es si la flota fantasma rusa puede desaparecer, sino cuánto tiempo más puede seguir navegando antes de que un casco demasiado viejo, una póliza demasiado falsa o una marea demasiado negra la pongan en el centro de la actualidad por motivos que nadie querrá contar.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

OKDiario nombra a Eva Fernández presidenta no ejecutiva de Dos Mil Palabras

La directiva Eva Fernández es la nueva presidenta no ejecutiva de Dos Mil Palabras SL, editora de OKDiario fundada por Eduardo Inda. Llega tras su etapa en Telefónica y refuerza la dimensión corporativa del diario.

Nueva etapa en la presidencia de Dos Mil Palabras

El nombramiento sitúa al frente del consejo de la editora de OKDiario a una directiva con experiencia acreditada en la gestión de grandes grupos editoriales, en el desarrollo de negocios digitales y en la comunicación corporativa. La nueva presidenta no ejecutiva asume una función de representación institucional y de gobierno corporativo, separada de la gestión ejecutiva del día a día. Sin gestión ordinaria.

La incorporación se ha conocido este 21 de octubre y llega después de una carrera construida en la intersección entre el negocio editorial y la comunicación de grandes compañías. Fernández aterriza en el proyecto de Eduardo Inda con un perfil poco frecuente en las presidencias de los medios nativos digitales: ha dirigido cabeceras, ha participado en el lanzamiento de un periódico y ha coordinado la comunicación global de una multinacional cotizada.

Dos Mil Palabras SL es la sociedad editora de OKDiario, cabecera nativa digital impulsada por Eduardo Inda. La llegada de una presidencia no ejecutiva añade a a la compañía una capa de gobierno corporativo orientada a las relaciones institucionales y al desarrollo de negocio. El organigrama queda así.

La designación traslada al consejo de la editora de OKDiario un perfil de gestión editorial, negocio digital y comunicación institucional poco habitual entre los nativos digitales.

Una trayectoria entre medios, digital y comunicación corporativa

La trayectoria de Eva Fernández incluye los siguientes hitos:

  • Unidad Editorial: fue directora general de El Mundo entre 2011 y 2013 y después asumió la subdirección general del grupo.
  • RCS MediaGroup: desarrolló funciones vinculadas a la estrategia digital de la matriz italiana de El Mundo, Expansión y Marca.
  • El Español: se incorporó en 2014 al proyecto impulsado por Pedro J. Ramírez y ejerció como consejera delegada entre 2015 y 2019.
  • Telefónica: desde junio de 2019 fue directora global de Comunicación, responsabilidad que mantuvo hasta 2025.
  • Formación: doctora cum laude por la Universidad San Pablo CEU, con especialización en comercio electrónico y negocio digital.

El movimiento se produce en un contexto de competencia intensa por la audiencia y la inversión publicitaria entre los grupos editoriales españoles. Prisa, Vocento y Unidad Editorial han ido adaptando sus estructuras digitales en los últimos ejercicios, mientras los medios nativos buscan consolidar modelos de ingresos que combinen publicidad, suscripción y acuerdos de distribución. En ese tablero, la capacidad de cerrar alianzas institucionales y comerciales pesa tanto como el volumen de tráfico.

La propia protagonista conoce ese terreno: participó en el lanzamiento y la consolidación de El Español y, antes, en la estrategia digital de RCS MediaGroup. Su salida de Telefónica se enmarcó en la reorganización del equipo directivo de la operadora tras la llegada de Marc Murtra a la presidencia. La estructura societaria cambia.

presidenta no ejecutiva OKDiario

El encaje de la operación en el tablero digital

El recorrido de Fernández ofrece la comparación más directa para leer este movimiento. En 2014 pasó de la dirección general de El Mundo al proyecto de El Español; en junio de 2019 cambió el periódico por la comunicación de una compañía cotizada, y ahora regresa al negocio editorial desde una presidencia no ejecutiva. Es un patrón de perfiles que aportan capital institucional más que gestión diaria de redacción.

En el mapa español, los grupos clásicos mantienen consejos con presencia de accionistas industriales y fundadores, mientras los medios nativos han tendido a concentrar el gobierno en la figura del fundador. La incorporación de una presidencia no ejecutiva acerca a Dos Mil Palabras SL a ese modelo de gobernanza y abre una vía para ordenar las relaciones con anunciantes, instituciones y socios de distribución.

La fórmula no es nueva en el sector: las compañías cotizadas separan desde hace años la presidencia del consejo de la dirección ejecutiva, una fórmula que en el ámbito de los medios nativos resulta menos frecuente y suele reservarse a etapas de crecimiento o de entrada de nuevos socios.

Ese diseño separa dos funciones que en los nativos digitales suelen ir unidas: la propiedad y dirección del proyecto, por un lado, y la representación institucional y societaria, por otro. La presidenta no ejecutiva no sustituye a la dirección del diario ni asume la orientación editorial, sino que se ocupa de la interlocución corporativa de la sociedad.

Para la editora de OKDiario, la lectura es de negocio. Un perfil con recorrido en grupos cotizados y en comunicación corporativa permite abordar acuerdos institucionales, presentaciones ante anunciantes y conversaciones con socios tecnológicos con un interlocutor de primer nivel. La designación se enmarca en el ámbito corporativo de la sociedad. El reto es institucional.

📡 El Radar del Sector

  • El vacío que llena: La editora de OKDiario gana una figura de representación institucional y gobierno corporativo sin asumir la gestión ejecutiva.
  • El reto por delante: Convertir ese capital institucional en acuerdos comerciales, alianzas de distribución e interlocución estable con anunciantes.
  • El tablero competitivo: Los nativos digitales suman perfiles de gobernanza mientras Prisa, Vocento y Unidad Editorial mantienen sus propios modelos de consejo.

La cola de staking de Ethereum ya acumula 1,16 millones de ETH y no deja de crecer

La cola de staking de Ethereum ya acumula 1,16 millones de ETH esperando turno para activarse como validadores. Son unos 36.250 validadores potenciales con sus 32 ETH de garantía cada uno, el equivalente a 47 transferencias como la que se registró ayer hacia el contrato de depósito de Beacon.

Ayer mismo se movieron 24.544 ETH, valorados en unos 60 millones de dólares, desde una wallet sin identificar hasta ese contrato, según el rastreo difundido por Whale Alert. Poco después llegó otra tanda de 28.320 ETH. Por tamaño, ninguna es extraordinaria. Por acumulación, la foto cambia.

Qué es la cola de staking y por qué no para de crecer

El staking es el mecanismo por el que se bloquean 32 ETH para operar un validador, la pieza que mantiene Ethereum en marcha: propone bloques, valida los de los demás y cobra recompensas por hacerlo bien. Desde la actualización Shanghai, en abril de 2023, ese capital también puede retirarse, y de ahí nacieron las dos filas que hoy marcan el pulso de la red: la de entrada, con quien quiere empezar a validar, y la de salida, con quien quiere recuperar sus ether.

El protocolo no admite validadores a cualquier ritmo. Activa un número limitado por epoch (cada periodo de unos 6,4 minutos) para no desequilibrar el consenso ni disparar la emisión de la red. Con ese grifo a medio abrir, una cola de 1,16 millones de ETH no se digiere en días.

Se cuenta en semanas. O en meses si el ritmo de llegadas se mantiene, porque cada nueva tanda que entra al contrato de depósito no acelera la activación: solo engorda la fila.

Una cola de entrada no es dinero aparcado: es dinero que ya ha aceptado dejar de ser líquido durante semanas.

El detalle se puede seguir en el panel público de validadores beaconcha.in, donde entrada y salida aparecen con el número exacto de validadores, y en la página oficial de staking de ethereum.org, que explica qué exige el proceso y qué riesgos asume quien deposita.

A quién afecta: rendimiento a la baja y menos ether disponible

staking ETH

La primera consecuencia es aritmética. Cuanto más ETH hay en staking, más se reparte la misma bolsa de recompensas entre más validadores, así que el pago por validador baja. El rendimiento del staking ha rondado históricamente entre el 3% y el 4% anual y tiende a comprimirse cuando sube la participación; con una cola de este tamaño, esa presión no desaparece sola.

La segunda es de liquidez. Ese 1,16 millones de ETH está fuera del mercado mientras espera: no se puede vender, ni usar como colateral en Aave, ni mover a otra red. Con los ETFs spot de ether operando desde julio de 2024, esa retirada de flotante pesa más de lo que parece.

La tercera afecta al usuario de DeFi. Buena parte de ese capital no llega con 32 ETH propios, sino a través de tokens de staking líquido (LST), el mecanismo que permite depositar ether y recibir a cambio un token que representa la posición y sirve como garantía en otros protocolos. Lido, con su stETH, y Rocket Pool, con rETH, son los nombres más repetidos; a ellos se suman desde 2024 las capas de restaking como EigenLayer, que reutilizan esa misma garantía para asegurar otros servicios a cambio de un extra de rentabilidad.

Y ahí aparece la otra cara. Que la cola esté en la puerta de entrada indica demanda, pero no dice nada del precio: quien bloquea 32 ETH durante semanas apuesta a que el rendimiento y la revalorización compensan la espera. Si el ether cae un 15% durante ese encierro, el 3% de recompensa no tapa el agujero.

Análisis: la cola como termómetro de la tesis de Ethereum

Merece la pena mirar atrás. Antes de Shanghai, en abril de 2023, el ether depositado en staking era rehén: no existía forma de sacarlo. Aquella actualización abrió la puerta y lo primero que apareció fue una cola de salida de varios días, con miles de validadores haciendo fila para deshacer posiciones. Un año después, en marzo de 2024, Dencun abarató las transacciones en las segundas capas y reforzó la idea de que Ethereum era una capa de liquidación con demanda estructural. La cola de hoy está en el otro lado del mostrador.

Eso es lo relevante. Una fila de entrada sostenida durante semanas es la señal más honesta de que hay capital dispuesto a asumir iliquidez a cambio de un cupón. Y en un activo donde los fondos cotizados llevan dos años absorbiendo oferta, la combinación de menos flotante y más ether bloqueado merece atención.

Ahora bien, conviene no confundir señal con garantía. La fila puede girar: ya ocurrió en 2023 y en los picos de estrés de 2024, cuando el mercado pasó en cuestión de días de hacer cola para entrar a hacer cola para salir. Persiste además un riesgo de concentración que el ecosistema arrastra sin resolver del todo: si buena parte de esos depósitos acaba en dos o tres proveedores de staking líquido, la descentralización del consenso se resiente aunque el número de validadores crezca.

Lo que toca vigilar es aburrido y útil a la vez. Si la cola de entrada sigue creciendo la próxima semana, tendremos una historia sobre rendimiento. Si se estanca o se da la vuelta mientras se repiten llegadas como las de 24.544 y 28.320 ETH, tendremos una historia sobre expectativas. De momento, esos 1,16 millones de ETH siguen esperando su turno, y en un protocolo que paga por mantenerlo en marcha, eso dice bastante.

Prestaciones de la Seguridad Social 2026: el BOE publica el RDL 31/2026 con baja por menopausia y CUME

El BOE de hoy publica el real decreto-ley 31/2026, que crea dos bajas médicas nuevas y amplía las prestaciones de la Seguridad Social de 2026. También cambia el CUME, la viudedad y la orfandad.

Las dos bajas son la del trastorno menopáusico secundario codificado y la de las lesiones causadas por violencia de género. Nacen como supuestos especiales de incapacidad temporal y se extienden a todos los regímenes del sistema, también al de los autónomos, eso sí, con las particularidades propias de cada régimen. El texto completo está en el BOE del 21 de octubre.

Qué es y qué no es la baja por menopausia

Vamos por partes, porque aquí se va a liar. La norma no es una baja automática por menopausia: es una incapacidad temporal para un trastorno menopáusico secundario que esté codificado, es decir, diagnosticado y con un código clínico detrás. Un síntoma suelto no abre la puerta.

A efectos prácticos, el circuito es el de siempre. El médico emite el parte con ese diagnóstico y la baja se tramita como incapacidad temporal. Sin cuadro codificado, no hay prestación nueva por esta vía.

El segundo supuesto especial son las lesiones derivadas de la violencia de género. El texto las integra en la misma familia y reordena todas las situaciones especiales de incapacidad temporal que ya existían, para que el régimen no sea un puzzle.

Para un autónomo hay dos avisos que conviene tener claros. Primero: hay que estar al corriente de pago de las cuotas para cobrar la prestación. Segundo: la cuantía se calcula sobre la base de cotización, así que quien cotiza por el tramo bajo cobra poco aunque la baja sea impecable.

Una baja por menopausia sin diagnóstico codificado no existe. Y con el diagnóstico, lo que se cobra depende de la base por la que llevas años cotizando.

Las otras prestaciones que cambian y a quién afectan

El CUME, la prestación por cuidado de menor con cáncer u otra enfermedad grave, se queda con tres novedades. Se podrá reconocer aunque no haya ingreso hospitalario si el tratamiento tiene una intensidad equivalente; se podrá cobrar más allá de los 26 años del causante, con carácter excepcional y si acredita un 65% de discapacidad o dependencia de grado III; y podrán percibirla los dos cuidadores, de forma alternativa o simultánea.

La viudedad de las parejas de hecho con hijos en común también se mueve. Se flexibilizan los requisitos de acceso y se eliminan exigencias formales que venían generando desprotección y litigios. Ojo: el preámbulo no dice cuál de esas exigencias decae; eso toca leerlo en el articulado.

En orfandad hay una subida con nombre propio. Cuando el fallecimiento se deba a violencia contra la mujer y los huérfanos estén en una situación equiparable a la orfandad absoluta, el importe mínimo mensual será el doble del SMI mensual vigente. Traducido: la cifra se mueve cada año con el salario mínimo.

Las pensiones extraordinarias por terrorismo cambian de referencia y pasan de calcularse sobre el triple del IPREM a hacerlo sobre el doble del SMI. El preámbulo defiende que es un parámetro más adecuado, pero no cifra el efecto final en euros.

El Fondo de Garantía del Pago de Alimentos sube el anticipo máximo a 300 euros al mes, eleva el límite de ingresos hasta el SMI y recorta el periodo de residencia exigido a los menores no comunitarios. Son importes que se cobran mes a mes, no un brindis al sol.

En víctimas del terrorismo, quienes no hayan sido indemnizados en concepto de responsabilidad civil podrán reclamar las cuantías del artículo 20 de la Ley 29/2011 en el plazo de cuatro años, con pago en tres anualidades de igual importe.

Y hay un bloque que interesa a cualquier negocio con local en la calle. La asimilación a contingencia profesional de determinadas prestaciones cuando el hecho causante derive de una catástrofe extraordinaria deja de ser excepcional y pasa a aplicarse con carácter permanente, con reglas homogéneas para todos.

La letra pequeña que aún falta por escribir

Hay precedente para leer esto con calma. El CUME nació en 2011 y ha necesitado quince años para quitarse de encima el requisito de la hospitalización, que era el cuello de botella real para las familias. Algo parecido ocurre con la viudedad de hecho: la litigiosidad venía de exigir papeles que la realidad social llevaba años desmintiendo. Que ahora se corrija es buena noticia.

En catástrofes el camino es el inverso. Lo que se aplicó con carácter temporal tras la DANA de 2024 se convierte ahora en norma estable. Es lo sensato: las emergencias no avisan y el sistema debería responder igual la primera vez y la cuarta.

Y aquí va la opinión de esta casa. La reforma es real, pero el autónomo sigue con el mismo problema de fondo: cotiza por una base que élige y que muchas veces es la mínima. Una baja mejor regulada sobre esa base sigue siendo una baja pequeña. Sin tocar eso, la ampliación de derechos se queda corta para quien trabaja por cuenta propia.

Queda una pregunta sin respuesta en el texto publicado: la entrada en vigor y el detalle de duración de los nuevos supuestos. Eso está en las disposiciones finales y en el desarrollo posterior, así que conviene leer el BOE entero antes de dar nada por hecho.

Guía rápida del trámite

  • 📅 Plazos: BOE del 21/10/2026; la entrada en vigor se fija en las disposiciones finales del propio real decreto-ley, no en su preámbulo.
  • ✅ Requisitos clave: diagnóstico codificado en el caso de la menopausia; estar de alta y al corriente de pago en el RETA para cobrar la incapacidad temporal.
  • 🌐 Dónde solicitarlo: el parte lo emite el médico; la prestación se gestiona en la sede electrónica de la Seguridad Social o en un CAISS con cita previa.
  • 💰 Importe o coste: la baja se calcula sobre la base de cotización; el anticipo del Fondo de Alimentos sube a 300 euros al mes; la orfandad por violencia machista, al doble del SMI mensual.
  • ⚠️ Error a evitar: dar por hecho que cualquier síntoma de menopausia genera baja o arrastrar cuotas impagadas cuando llega el parte médico.

Proceso comercial pyme: cómo evitar que la cartera se vaya con el fundador o el comercial estrella

Vender sin un proceso comercial pyme sistematizado deja cada oportunidad en manos de una persona: si el fundador no llega o el comercial estrella se marcha, la cartera se va con él. La solución no es un CRM, es método.

El coste que no aparece en la cuenta de resultados

En muchas pymes vender es algo que ocurre, no algo que se gestiona. Hay un fundador con buena mano, un par de comerciales que se apañan y una agenda de reuniones cuyo estado real nadie sabe reconstruir. Mientras las ventas acompañan, nadie pregunta.

La intuición comercial existe y vale dinero. Lo que no hace es transferirse: no se escala, no se delega y no sobrevive a la baja del que la tiene. Si la forma de vender depende de lo que sabe una sola persona, la empresa no tiene un sistema de ventas, tiene un talento individual. Y los talentos individuales se cansan, se equivocan y se van.

Ese coste no figura en ninguna partida contable, y por eso se ignora con tanta facilidad. Se paga en cinco facturas que no llegan por correo:

  • Oportunidades que mueren por silencio. Sin etapas claras ni fecha de próximo paso, las propuestas se envían y se olvidan.
  • Previsiones que no sirven. Si nadie sabe en qué fase está cada oportunidad, el forecast es una opinión, y planificar sobre una opinión es jugársela.
  • Tiempo comercial mal invertido. Sin criterios de calificación, el equipo dedica horas a clientes que nunca iban a comprar.
  • Dependencia de personas. Si el conocimiento del cliente vive solo en la cabeza de un comercial, su salida abre un agujero que se tarda meses en tapar.
  • Incapacidad de aprender. Sin registro de por qué se gana o se pierde, la empresa repite los mismos errores cada año.

Ninguno de los cinco se arregla contratando a otro comercial ni subiendo la comisión. Se arregla escribiendo cómo se vende.

Un comercial brillante sin proceso es un activo que se deprecia cada mes; un equipo con método es un activo que se revaloriza con cada operación cerrada.

Un pipeline sin etapas es una lista de esperanzas

Muchas pymes creen tener un pipeline cuando en realidad tienen una lista de nombres. Un pipeline de verdad define etapas con criterios de entrada y salida: qué tiene que haber pasado para pasar de primer contacto a necesidad confirmada, de ahí a propuesta y a negociación. Sin esos criterios, cada comercial interpreta a su manera dónde está cada operación y la suma de optimismos infla un embudo que nunca llega a facturación.

El embudo no se infla por falta de oportunidades, se infla porque nadie se atreve a cerrar una etapa que ya no tiene recorrido.

Gran parte de lo que una pyme llama oportunidad es una conversación amable que todavía no ha demostrado intención de compra.

sistematizar ventas

Ponerle fecha al siguiente paso, siempre, es la forma más barata de separar el ruido del negocio real. Y el criterio de calificación no necesita algoritmo: presupuesto aprobado, interlocutor con capacidad de decisión y fecha de inicio.

Proceso no es burocracia: el test de los cinco minutos

La resistencia habitual es razonable: proceso suena a papeleo y a comerciales rellenando campos en lugar de vender. Es una objeción válida cuando el diseño es malo. El objetivo no es vigilar al equipo, es darle claridad para saber qué hacer mañana. Un buen playbook de ventas se lee en cinco minutos y cabe en una hoja.

Si el comercial siente que el proceso sirve solo para para reportar hacia arriba, está mal diseñado. Si le ayuda a priorizar y a no dejar escapar operaciones, se usa sin que nadie obligue. La prueba es simple: ¿cambia el proceso lo que haces el lunes?

El dueño como cuello de botella

En la pyme española el proceso comercial suele ser, en la práctica, el propio dueño. Es quien conoce a los clientes clave, quien decide descuentos y quien recuerda de memoria qué se prometió a cada uno. Funciona con diez clientes. Con cincuenta, el sistema es una agenda humana al borde del colapso.

Ahí aparece el techo: la facturación no crece más allá de lo que el fundador puede gestionar. Muchos lo leen como falta de mercado o de equipo; casi siempre es falta de sistema.

Y hay una consecuencia que se menciona poco: el valor de la empresa. Un negocio cuyas ventas dependen de las relaciones del fundador vale menos para cualquier comprador o inversor que otro con cartera documentada. La dependencia del fundador se descuenta en el precio, siempre.

Pasa igual en una fábrica de chocolate artesanal que vende a tiendas gourmet que en una empresa de software con cien licencias. Si las cuentas clave las trabaja solo el dueño, el negocio no tiene cartera: tiene una libreta.

Qué medir y qué no

Con el proceso definido, la tentación es medirlo todo. A una pyme le bastan tres o cuatro indicadores: oportunidades nuevas al mes, porcentaje que pasa de una etapa a la siguiente, tiempo medio de cierre y proporción de propuestas que acaban en pedido.

Esos números permiten detectar dónde se atasca el embudo y actuar sobre ese punto, en lugar de pedir al equipo que venda más sin cambiar nada. Un cuadro de mando con treinta métricas que nadie revisa no es control: es decoración.

El error de empezar por la herramienta

Cuando una pyme decide ordenar sus ventas, el primer impulso es comprar un CRM. Es comprensible y es el orden equivocado. Una herramienta sin proceso solo digitaliza el desorden: contactos duplicados, oportunidades sin actualizar y campos que cada uno rellena a su manera. Las implantaciones que fracasan comparten ese patrón.

Primero se decide cómo se quiere vender. Después, casi cualquier herramienta razonable sirve, y una hoja de cálculo bien mantenida aguanta los primeros meses. El CRM ordena lo que ya funciona, no arregla lo que no existe. Más contexto en su entrada de Wikipedia.

Por qué esto decide tu próxima ronda y tu próxima venta

Vamos a lo que de verdad mira un inversor. En una due diligence la pregunta se repite: qué pasa con los ingresos si el fundador desaparece dos semanas. Una pyme que responde con un pipeline documentado se valora distinto que otra que responde con ‘yo conozco a todos los clientes’.

El paralelismo con el mundo startup es directo. La metodología Lean Startup insiste en validar con evidencia y no con intuición, y un proceso comercial es exactamente eso aplicado a la venta: convertir percepción en datos. Los equipos que trabajan con OKR semanales ven el atasco antes porque tienen el número delante.

La lección es incómoda: el proceso no se escribe para el equipo, se escribe para el día en que tú no estés. El retorno llega en dos meses, cuando el propio registro dice dónde se atascan las operaciones y qué cliente cierra más rápido. Como resume el análisis de MuyPymes firmado por Diego E. Rodríguez Paredes, ordenar la venta no es papeleo: es construir una empresa que se pueda traspasar.

🚀 Hoja de Ruta para Emprender

  • Define cuatro o seis etapas: escríbelas con criterios de entrada y salida para que cualquiera sepa cuándo una oportunidad avanza de verdad.
  • Prohíbe las oportunidades sin fecha: ninguna operación abierta puede quedarse sin próximo paso concreto y con responsable.
  • Reserva treinta minutos semanales: revisa solo las cuentas grandes y las paradas, y pregunta qué evidencia hay de compra.
  • Aparca el CRM hasta el final: define el proceso y valida con una hoja de cálculo; el software llega cuando el equipo ya vende igual todos los días.

Cómo valorar una startup en cada fase: la guía de Oriol Amat que presenta el Registro de Expertos Contables

Saber cómo valorar una startup en cada fase decide cuánto capital cedes en tu primera ronda. La guía de Oriol Amat para el Registro de Expertos Contables propone un método por etapa.

Qué cambia con la guía del REC: método, rango y ninguna fórmula única

El Registro de Expertos Contables (REC), impulsado por el Instituto de Censores Jurados de Cuentas de España (ICJCE) y el Consejo General de Economistas (CGE), presentó en León la séptima de sus guías, dedicada en esta ocasión a la valoración de empresas emergentes. La firma el catedrático Oriol Amat Salas y el acto lo clausuró Santiago Durán, presidente del Instituto de Contabilidad y Auditoría de Cuentas (ICAC).

El documento no vende una fórmula. Vende un procedimiento en tres pasos: analizar el negocio, elegir los métodos que permita la información disponible y contrastar los resultados entre sí antes de fijar un rango de valor. A partir de ahí examina proyecciones financieras y, sobre todo, el efecto de las sucesivas rondas de financiación sobre el valor de las participaciones. Ese último punto es el que duele.

Vamos a los números. O mejor, a la ausencia de ellos: en una empresa con dos años de vida no hay histórico con el que construir un múltiplo con fundamento.

Fernando Cuñado, presidente del REC, defendió que la valoración de una startup exige un enfoque distinto al de una empresa tradicional y que la guía llega con casos prácticos para afrontar estos encargos con rigor técnico. Salvador Marín, vicepresidente del REC y presidente de Economistas Contables del CGE, puso el diagnóstico que cualquier founder reconoce: poca historia, mucha incertidumbre y un valor de las participaciones que se mueve con cada ampliación de capital.

Una valoración mal hecha no es un error contable: es la vía por la que un founder entrega media empresa en la primera ronda.

Marín lo dejó claro en la presentación: una valoración deficiente puede costarle al emprendedor buena parte de su empresa ya en la primera ronda. No es una advertencia teórica. Es el escenario que se repite cuando el fundador llega a la mesa sin un rango propio y la mayoría de los founders acepta el primer número que le pone el inversor.

Un método por fase: qué se pide a un pre-seed y qué a una Series A

La elección del método depende de la información disponible, y esa es exactamente la lógica que fija la guía. No se valora igual una idea con prototipo y dos clientes de prueba que una compañía con cohortes de retención y cuentas auditadas. La valoración pre-seed se parece más a una hipótesis de trabajo; la de una Serie A, a un ejercicio de contabilidad con escenarios.

métodos de valoración startup

  • Pre-seed: manda el equipo, no el histórico. Sin datos, el mercado recurre a métodos que valoran lo construido (coste de desarrollo, valor de reposición) y a scorecards que puntúan equipo, producto, mercado y tracción. Son cifras provisionales y conviene tratarlas así.
  • Seed: venture capital method y dilución futura. Se proyecta una salida, se descuenta a la rentabilidad exigida y se divide entre las acciones. Valorar sin reservar la dilución de la siguiente ronda es maquillar el número de hoy.
  • Serie A y B: descuento de flujos y comparables. Ya hay unit economics. Toca cruzar descuento de flujos de caja, múltiplos de compañías comparables y ajustes por iliquidez y por concentración de clientes.
  • El contraste, siempre. Tres métodos no dan tres verdades: dan un intervalo. Ese intervalo es lo que se negocia.

En procesos como los de Y Combinator, Lanzadera o Wayra, la pregunta por el reparto accionarial aparece pronto y con ella la obligación de defender una cifra. Lo que se pide no es un número redondo: es un rango argumentado con el cap table delante. Para calibrar contra el mercado existen bases de datos como Crunchbase o Dealroom: útiles para situar una ronda comparable, inservibles para justificar tu valoración.

La IA valora rápido; la decisión sigue siendo humana

Víctor Alió, presidente del ICJCE, puso el foco en la inteligencia artificial con una idea que conviene subrayar en un ecosistema que confunde automatización con criterio: la tecnología hará valoraciones complejas en minutos, pero sin alguien capaz de interpretar los resultados, sus diferencias y sus sesgos, esa valoración no sirve para decidir.

El modelo calcula; el criterio firma. Y en una ronda, quien firma sin criterio paga la diferencia con equity.

Traducido al día a día del founder: la hoja de cálculo no discute contigo. El inversor sí. Cuando llegue la negociación, lo que protege tu participación no es el modelo, sino la explicación de por qué ese rango es razonable y qué variables lo mueven.

La jornada tuvo además un capítulo corporativo. El REC reclamó el reconocimiento legal del experto contable en España y advirtió de que la Unión Europea ya ha aprobado medidas para el reconocimiento mutuo de acreditaciones profesionales entre países. Sin esa figura acreditada, el argumento es que España se queda fuera de un proceso que ordena quién puede firmar una valoración.

Aterrizado al negocio: la valoración afecta al precio de la ronda siguiente, a las condiciones de los préstamos participativos de ENISA, a la retribución en opciones del equipo y a la conversión de los convertibles. Un error en la primera cifra se arrastra en cada ampliación posterior.

Hay una comparación que ayuda. En una pyme madura, dos peritos discuten sobre un múltiplo y cierran un acuerdo en una semana. En un pre-seed no hay peritaje posible sin asumir escenarios, y ahí el método deja de ser contabilidad y pasa a ser estrategia. El criterio que ordena la guía es sencillo de enunciar y difícil de ejecutar: no hay valor sin rango, y no hay rango sin hipótesis explícitas sobre crecimiento, margen y capital necesario. El riesgo de ignorarlo se mide en porcentaje de capital, no en opiniones.

🚀 Hoja de Ruta para Emprender

  • Escribe tu rango antes de la reunión: llega con tres métodos aplicados y un intervalo razonado. Quien no tiene número, acepta el del otro.
  • Reserva la dilución futura: incluye en el cálculo las rondas que vendrán y el pool de opciones. Comparar el valor de hoy con la Serie A es el error que más equity cuesta.
  • Documenta las hipótesis: crecimiento, margen y caja necesaria, por escrito y con fecha. Es lo primero que cuestiona un inversor y lo único que puedes defender con criterio.
  • Pide revisión externa antes de firmar: un experto contable con independencia detecta sesgos que tu modelo no ve. La valoración también se audita.

Blacksmith: 1.000 millones de valoración startup IA por testear el código que escribe la IA

La valoración startup IA de Blacksmith acaba de tocar los 1.000 millones de dólares: la compañía que testea el código generado por IA demuestra que vender infraestructura a quien produce con IA es un negocio rentable.

El dato que importa: de 550 a 1.000 millones en dos meses

Blacksmith ha cerrado una ronda de 66 millones de dólares liderada por Sequoia Capital que eleva su valoración a 1.000 millones, según adelantó Fortune. La operación es su tercera ronda institucional y llega apenas dos meses después de una Series B de 45 millones capitaneada por Peak XV Partners que valoró la compañía en 550 millones. En total, la startup fundada en 2024 acumula unos 124,5 millones de dólares levantados.

Vamos a los números. La compañía ha pasado de 5 millones de validaciones semanales a principios de año a 90 millones en la actualidad. Su ingreso recurrente anual se ha multiplicado por 17 en el mismo periodo, hasta situarse en las decenas de millones de dólares, según su cofundador y consejero delegado, Aditya Jayaprakash. La base de clientes creció de 5.000 a más de 10.000 empresas —Granola, Handshake, Supabase o LangChain están en la lista— y las cuentas más grandes superan el millón de dólares anuales.

La categoría en la que juega tiene nombre técnico: integración continua (continuous integration), el conjunto de compilaciones y test automáticos que un bloque de código debe superar antes de fusionarse con el repositorio y desplegarse. Es la fontanería del desarrollo moderno, una capa que hasta hace poco se resolvía con horas de ingeniero y servidores alquilados.

Comprar las máquinas en vez de alquilarlas: el modelo que mueve los unit economics

testing de código IA

Casi todas las empresas ejecuta esas tareas en servidores alquilados a AWS, Google Cloud o Microsoft Azure. Blacksmith hace lo contrario: compra sus propias máquinas —decenas de miles, según su CEO— y las instala en centros de datos de todo el mundo. Encima corre software propio que evita el trabajo repetitivo de configuración en cada ejecución, el impuesto silencioso que consume minutos de cómputo en cualquier pipeline.

Alquilar cómputo escala rápido y hunde el margen; comprarlo exige capital y planificación, pero convierte un coste variable en una ventaja defendible.

Ese control sobre el hierro sostiene sus unit economics y, a la vez, concentra su mayor riesgo. Jayaprakash admite que la planificación de capacidad es una de las partes más duras del negocio, porque la demanda salta cada vez que aparece un modelo más potente: cuando Anthropic lanzó Claude Fable 5 en julio, el volumen de CI en Blacksmith subió un 40%. Toda la ronda, de hecho, va casi íntegra a comprar más potencia de cálculo.

El cuello de botella se ha movido de sitio. Los desarrolladores dedicaban media jornada a escribir código y la otra media a esperar a que compilara y pasara los checks. Herramientas como Cursor, Codex de OpenAI o Claude Code han vuelto trivial la primera mitad. Ahora el atasco es el otro: la propia Anthropic reconoció en septiembre que sus cargas de validación se multiplicaron por 25 en seis meses.

📦 Caso de estudio: Blacksmith

  • El reto: testear el volumen de código que generan los agentes de IA sin que la validación se convierta en el nuevo cuello de botella.
  • La jugada: comprar máquinas propias y escribir el software de orquestación en lugar de alquilar cómputo a los grandes clouds.
  • El resultado: 1.000 millones de dólares de valoración, 90 millones de validaciones semanales y un ingreso recurrente multiplicado por 17.
  • La lección: cuando una tecnología multiplica la producción, el negocio rentable está en la infraestructura que la valida.

Ojo al riesgo competitivo. Los proveedores de modelos ya empujan hacia el código: Codex y Claude Code ejecutan los test mientras trabajan, Cursor lanzó en marzo un producto para revisar código nuevo de forma automática y GitHub, propiedad de Microsoft, vende sus propias máquinas de CI. El argumento del CEO es que la relación es complementaria: mejores modelos generan más código que verificar y el uso sube.

Lo que esta ronda enseña sobre las devtools y tu próxima ampliación de capital

Hay precedente para el escepticismo. El mercado de integración continua lleva una década dominado por jugadores con economías de escala brutales, y la mayoría de las startups de infraestructura que lo intentaron acabó comprada o convertida en función gratuita de un hiperescalador. La diferencia aquí es la velocidad: pasar de 550 a 1.000 millones en dos meses solo se sostiene con métricas como las que enseña Blacksmith.

Mi lectura: no es una burbuja gratuita, pero tampoco una valoración libre de riesgo. Con 40 empleados entre San Francisco y Nueva York —la previsión es cerrar el año en torno a 75— y una estructura de costes dominada por hardware, la compañía apuesta a que la escasez de cómputo y memoria no se resuelva a corto plazo. Si el precio del silicio sube o los laboratorios integran la validación como servicio incluido, el múltiplo se comprime.

La lección para un founder español o latinoamericano no está en copiar el producto, sino en leer el desplazamiento. Durante dos años el Venture Capital ha financiado a quien genera con IA; ahora empieza a financiar a quien limpia el desorden que esa generación produce: observabilidad, testing, seguridad de código y control de costes. Si tu proyecto aspira a entrar en una aceleradora tipo Y Combinator o Lanzadera, la pregunta no será cuánta IA llevas dentro, sino quién paga y por qué no puede hacerlo él mismo.

🚀 Hoja de Ruta para Emprender

  • Busca el atasco que crea la IA: cada salto de productividad abre un cuello de botella nuevo. Ahí hay presupuesto, no en la herramienta que ya usa todo el mundo.
  • Decide qué controlas: si tu margen depende de un precio de cómputo ajeno, modela el escenario de subida antes de firmar la ronda.
  • Mide recurrencia, no usuarios: Blacksmith enseña 17x de ingresos y tickets de más de un millón. La retención pesa más que los registros.
  • Prepara la respuesta incómoda: si un gigante puede integrar tu producto como función gratuita, ten un argumento de datos; si no, tu valoración es prestada.

Ahorro de energía solar récord: 17.021 millones menos en la factura de la luz

0

El ahorro de la energía solar en España se cifró en 17.021 millones de euros. El dato lo firma la Unión Española Fotovoltaica (UNEF) y cubre los 18 meses comprendidos entre enero de 2025 y junio de 2026.

La conclusión del informe cabe en una frase: sin plantas solares y sin tejados con placas, la electricidad española habría costado casi el doble. El cálculo no es una estimación de despacho. UNEF reconstruye hora a hora el precio que habría marcado el mercado diario sin generación fotovoltaica y lo compara con el que realmente se casó en el operador del mercado OMIE. La diferencia acumulada es el ahorro.

El resultado es un precio medio de 60,2 €/MWh frente a los 112 €/MWh del escenario contrafactual. La fotovoltaica recortó el precio del mercado un 46%. Leído al revés, el titular que maneja el sector es otro: la electricidad habría sido un 86% más cara sin ella.

Sin fotovoltaica, el mercado diario habría casado a 112 €/MWh

La relación entre inversión y retorno es la que más utiliza UNEF en su argumentario: por cada euro que la sociedad española pone en fotovoltaica, el sistema recupera ocho euros en forma de precio eléctrico más bajo. El diferencial entre precio real y precio contrafactual se mantuvo en todos los meses analizados, sin excepción.

El beneficio no se reparte de forma homogénea entre tecnologías de la misma familia. De los 17.021 millones, 14.230 millones se atribuyen a las plantas fotovoltaicas en suelo y 2.791 millones al autoconsumo de viviendas, comercios y naves industriales.

Algo más de 16 céntimos de cada euro ahorrado proceden de instalaciones que no venden electricidad: solo dejan de comprarla.

El reparto temporal confirma la aceleración. La fotovoltaica ahorró 10.863 millones en todo 2025 y 6.158 millones en el primer semestre de 2026. Medio ejercicio concentra ya el 57% del ahorro de los doce meses precedentes, una proporción que combina más potencia conectada con un escenario contrafactual que se ha encarecido. En junio de 2026 el diferencial mensual superó los 93 €/MWh, muy por encima de los 51,8 €/MWh de media del periodo.

El ritmo se acelera: medio ejercicio de 2026 concentra ya el 57% del ahorro generado durante todo el año anterior.

El autoconsumo aporta 2.791 millones y abarata la luz de quien no tiene placas

El mecanismo del autoconsumo es menos intuitivo que el de una gran planta. Cuando una vivienda o una empresa produce y consume su propia electricidad, reduce la energía que compra de la red. Esa demanda que no llega al mercado diario desplaza la casación hacia tecnologías más baratas en las horas centrales del día y presiona el precio a la baja. El resultado es un beneficio que no se queda en quien instaló los paneles: se reparte entre todos los consumidores que compran en ese mismo mercado.

El ejemplo más nítido que recoge el estudio es junio de 2026. El mercado diario promedió 69,6 €/MWh y el escenario sin fotovoltaica habría alcanzado los 162,7 €/MWh. Es decir, más del doble. La diferencia no es un artefacto estadístico de un mes concreto: el informe subraya que el hueco se mantuvo abierto en los 18 meses analizados.

El contexto importa para dimensionar la cifra. La fotovoltaica se ha convertido en la tecnología con mayor presencia del mix en las horas centrales del día, hasta el punto de que los precios en torno a cero euros se han normalizado en los meses de primavera y verano. Sin esas horas baratas, el promedio del periodo se dispara, y ahí está la mayor parte del ahorro que calcula UNEF. No es un fenómeno exclusivamente español, pero sí especialmente intenso en un país que ha conectado capacidad solar a un ritmo superior al de sus vecinos europeos durante los últimos ejercicios.

factura de la luz

La lectura sectorial la resume José Donoso, director general de UNEF: ‘La fotovoltaica es mucho más que una tecnología de generación eléctrica: es una apuesta estratégica por la seguridad energética y la competitividad de España’. Sobre el autoconsumo industrial, el informe insiste en su papel en la reindustrialización: permite a las empresas acceder a una electricidad más competitiva, reducir sus costes energéticos y ganar autonomía frente a la volatilidad de los mercados internacionales, en palabras del propio Donoso.

El ahorro récord no llega íntegro al recibo: dónde se diluye la cifra

El mercado mayorista no es la factura. En el recibo doméstico conviven el coste de la energía, los peajes de acceso, y cargos, el alquiler del equipo de medida y los impuestos, de modo que una caída de 51,8 €/MWh en el pool no se traslada en la misma proporción al importe final. La cifra de UNEF mide el primer componente, no el conjunto. Un hogar en PVPC, que absorbe el precio horario, ha capturado buena parte de ese ahorro en el término de energía; quien firmó un precio fijo antes se benefició de un modo muy distinto, en función del momento de la firma y no del precio del pool de cada día.

Hay un segundo límite, este de naturaleza aritmética. Cada megavatio adicional presiona el precio de las horas en las que ya sobra generación solar, de forma que el ahorro marginal de la siguiente instalación es menor que el de la anterior. La curva no es infinita. De ahí que el sector haya desplazado el foco hacia el almacenamiento y la gestión de la demanda: el valor ya no está solo en producir más barato, sino en mover esa producción a las horas en las que el sistema la necesita. El propio contrafactual del informe encierra una contradicción: compara el sistema actual con uno sin fotovoltaica, pero no con el que habría existido en su lugar, probablemente con más gas, más importaciones y más exposición al TTF.

Para la industria electrointensiva la cifra tiene una lectura inmediata. Un precio mayorista que se mueve en la horquilla de los 60 €/MWh, en lugar de los 112 €/MWh del escenario sin solar, mejora la posición competitiva de plantas que compiten con instalaciones alemanas o italianas con costes energéticos más altos. Esa ventaja, sin embargo, depende de que el diferencial se mantenga y de que el precio se traslade efectivamente a los contratos a plazo, no solo al mercado spot de cada hora.

La pregunta que queda abierta no es cuánto ahorra la fotovoltaica al sistema, sino cuánto de ese ahorro llega al recibo y con qué ritmo se sostiene. La actualización del estudio con el cierre completo de 2026 dirá si el diferencial sigue ensanchándose o si empieza a aplanarse a medida que la solar canibaliza sus propias horas de sol. En paralelo, la revisión anual de peajes y cargos decidirá qué parte del ahorro mayorista se queda por el camino. Los 17.021 millones son un dato del pasado reciente; su continuidad es una incógnita que se resolverá con cada nuevo parque conectado.

Moeve extiende hasta diciembre sus descuentos en carburantes y agudiza la guerra de precios con Repsol

0

Moeve extiende sus descuentos en carburantes hasta el 31 de diciembre y abre un pulso directo con Repsol. La segunda petrolera española duplica el ahorro asociado a su app de fidelización, Moeve gow, y eleva el techo acumulable hasta los 40 céntimos por litro. La campaña responde al regalo de 1.000 euros y a los 20 céntimos durante doce meses que activó la primera petrolera hace apenas unos días.

El nombre elegido es ‘Estamos Contigo’. Todos los usuarios de la app obtienen 10 céntimos por litro en cada repostaje, el doble de lo habitual. Los clientes profesionales, a través de Moeve pro direct, cuentan con un descuento directo de 10 céntimos por litro con idéntico calendario. El ahorro se aplica a gasolinas, gasóleos, y gas licuado en toda la red de estaciones de Moeve y Cepsa en España.

El saldo no nace solo del surtidor. La compañía permite acumular ventajas cruzadas hasta sumar esos 40 céntimos. Un repostaje de 50 litros puede traducirse en 20 euros de saldo. La campaña ya estaba activa desde mediados de septiembre; lo que cambia ahora es el horizonte, estirado hasta el último día del año, y el techo de ahorro.

Moeve duplica el ahorro en Moeve gow hasta el 31 de diciembre

La base sobre la que se sostiene la ofensiva es la comunidad de Moeve gow, con más de cuatro millones de clientes registrados en España. Es una masa crítica que ninguna cadena de bajo coste puede replicar con su propia aplicación: el carburante barato compite con precio, pero no con un programa capaz de cruzar electricidad, gas y combustible en una sola tarjeta.

Ahí está la palanca menos visible del movimiento. Las ofertas de Moeve están vinculadas a ventas cruzadas de luz y gas suministradas por Naturgy, tercera eléctrica y primera gasista del mercado español. Quien contrate esos servicios con la gasista accede a ventajas que engordan el descuento final en el surtidor. La frontera entre petrolera y comercializadora se diluye un poco más.

El descuento ya no se libra en el surtidor: se libra en la factura de la luz y en el contrato de gas del mismo cliente.

El calendario tampoco es neutro. Cerrar el 31 de diciembre coloca la oferta en plena Navidad, uno de los dos grandes picos de movilidad por carretera del año, y traslada la decisión de prorrogar o retirar la campaña al arranque de 2027.

Repsol, Iberdrola y Naturgy mueven ficha en plena escalada de precios

El detonante de la cadena fue Repsol. La primera petrolera española lanzó una campaña comercial sin precedentes para captar clientes en todos los frentes —luz, gas e hidrocarburos— con un regalo de 1.000 euros para las altas nuevas y descuentos de hasta 20 céntimos por litro durante doce meses. El movimiento respondía, a su vez, a Iberdrola.

La mayor eléctrica del país acaba de estrenar un servicio comercial basado en inteligencia artificial para captar clientes de electricidad en climatización y agua caliente. Y hace unas semanas cerró la compra de Contigo Energía, la antigua Gesternova, con la que sumó más de 100.000 clientes eléctricos. La batalla ya no distingue entre comercializadoras, gasistas y refineras: todas venden de todo.

guerra de precios gasolineras

En apenas unas semanas, casi todas las grandes energéticas españolas han movido ficha con ofertas que combinan suministro, fidelización y servicios. La escalada tiene un efecto inmediato en el escaparate: el cliente que compara recibe más valor que hace un año por el mismo repostaje o la misma factura. El coste de esa generosidad no aparece en el folleto.

El contexto agrava el efecto. La ofensiva comercial llega en plena escalada de los precios de la luz, el gas y los carburantes, un escenario en el que el cliente doméstico revisa contratos y compara con más atención que nunca. Cada décima que se mueve en la factura o en el surtidor pesa más que en un ejercicio de precios estables, y las grandes compañías lo saben.

La pinza comercial que exprime a las ‘low cost’

El precedente está documentado. Cuando las petroleras integradas estrecharon márgenes en carburantes, las gasolineras de bajo coste llevaron el caso a la Comisión Nacional de los Mercados y la Competencia, que terminó imponiendo sanciones millonarias a Repsol. En electricidad el mecanismo fue similar: el estrechamiento de márgenes hundió a decenas de comercializadoras independientes y dejó a otras al borde del abismo, con Holaluz como caso más visible. El patrón se repite: la denuncia llega antes que la resolución y, para cuando esta se publica, el mercado ya se ha reordenado.

La diferencia de esta ronda es el perímetro. Los descuentos ya no salen solo del negocio de carburantes, sino de un balance que mezcla generación, gas, electricidad y refino. Un grupo integrado puede permitirse perder dinero en el surtidor si recupera al cliente en la factura eléctrica; una cadena de gasolineras independiente no tiene esa segunda caja. El límite es el margen, y el margen no está repartido.

La gran energética puede subsidiar el surtidor con la factura eléctrica; la gasolinera de barrio, no. Ahí se decide la guerra.

Hay un segundo riesgo, menos discutido. El descuento real no siempre es el que anuncia el cartel: se acumula en saldo, exige registro previo y depende de contratar otros servicios. Eso dificulta la comparación y desplaza la competencia del precio visible al diseño del programa de fidelización, un terreno donde el regulador tiene menos recorrido. El resultado es que las ‘low cost’ defienden su posición con precio puro mientras las integradas atacan con precio, servicios y suministro a la vez.

Para el consumidor, la lectura práctica es doble. La campaña de Moeve, con 10 céntimos directos y hasta 40 acumulables, compite por ser la más generosa del mercado para quien ya use su app. La de Repsol, con 1.000 euros de regalo y 20 céntimos durante un año, está diseñada para captar altas nuevas y retenerlas más tiempo. Ninguna de las dos es una rebaja del precio de los carburantes: ambas son una transferencia de fidelidad.

El pulso tiene fecha. La campaña de Moeve expira el 31 de diciembre, mientras los descuentos de Repsol se extienden doce meses y se adentran en 2027. Entre medias quedan la evolución del crudo, la vigilancia de la CNMC sobre las prácticas de fidelización y el movimiento que pueda hacer Naturgy con su propio escaparate comercial. Cualquiera de los tres factores puede reordenar la tabla antes de que acabe el año.

Randstad gana 110 millones en el tercer trimestre, un 33% más, y eleva un 9% sus ingresos en España

Randstad ganó 110 millones de euros en el tercer trimestre, un 33% más que en el mismo periodo del año anterior, y elevó un 9% sus ingresos en España, el mercado del grupo que más crece y que sostiene el avance mundial del 5%, hasta 6.115 millones.

Qué dicen las cifras del tercer trimestre

La facturación mundial del grupo holandés de recursos humanos alcanzó los 6.115 millones de euros entre julio y septiembre, un 5% más que un año antes y un 3,9% en términos orgánicos, según las cuentas publicadas este miércoles. El beneficio operativo se situó en 177 millones, frente a los 136 millones del mismo tramo de 2025, y el Ebita llegó a 211 millones, un 11% más (+10% en orgánico).

La cifra que mejor resume el trimestre es la del beneficio neto: 110 millones, un 33% por encima de los 83 millones implícitos del tercer trimestre de 2025. El beneficio crece cuatro veces más rápido que las ventas, una brecha que no se explica por volumen sino por mezcla de negocio y por la mejora del margen operativo.

Magnitud (millones de euros)3T 20263T 2025Variación
Ingresos del grupo6.1155.824*+5,0%
Ebita211190*+11,0%
Beneficio operativo177136+30,1%
Beneficio neto11083*+33,0%
Ingresos región Iberia577534*+8,0% orgánico

*Cifra implícita, calculada a partir de la variación comunicada por la compañía.

El margen de Ebita sobre ingresos se sitúa en torno al 3,5%, frente al 3,3% de un año antes. Son dos décimas, pero en un negocio de márgenes estrechos y millones de horas facturadas esa diferencia es la que separa un ejercicio plano de otro con crecimiento de doble dígito en el resultado.

Conviene matizar un punto. El crecimiento orgánico del 3,9% descuenta el efecto divisa y las adquisiciones, de modo que el 5% contable incorpora algo de inorgánico. La fotografía es buena; el perímetro, algo más heterogéneo de lo que sugiere el titular.

Un 5% más de ingresos no explica un 33% más de beneficio: el trimestre se gana en la mezcla de negocio y en el apalancamiento operativo.

España, el mercado que tira del grupo

beneficio Randstad 2026

Los ingresos en España crecieron un 9% en el trimestre, cuatro puntos por encima del conjunto del grupo y muy por delante de Portugal, donde el avance fue del 2%. Sumando ambos mercados, la región Iberia facturó 577 millones de euros, un 8% más en términos orgánicos.

En el acumulado de los nueve primeros meses, España se ha situado como el mercado del grupo que más crece y el conjunto de la península como uno de los más eficientes y rentables de la compañía. Así lo destaca la propia empresa en su comunicación al mercado, que coloca el negocio español en el grupo de unidades con mayor contribución al margen consolidado.

El dato tiene lectura sectorial. El trabajo temporal español opera desde 2021 bajo un marco que restringió la contratación de duración determinada y desplazó parte de la demanda hacia el outsourcing, la formación y la selección especializada. Las empresas del sector que antes vivían del volumen barato compiten ahora por el valor añadido, y ahí la filial de Randstad llega con ventaja de estructura.

Frente a los grandes rivales europeos, con Adecco y ManpowerGroup a la cabeza, y con operadores nacionales como Eurofirms o el Grupo Crit apretando en el segmento de pyme, el crecimiento del 9% en España contrasta con el 2% de Portugal. Un diferencial de siete puntos entre dos mercados vecinos es demasiado amplio para atribuirlo solo al ciclo.

La estrategia que sostiene el margen

El consejero delegado de Randstad, Sander van’t Noordende, atribuyó el resultado a la estrategia ‘Partner for Talent’, con ‘el 75% de nuestro negocio ahora en crecimiento’, impulsada por marketplaces digitales combinados con IA agéntica. El mensaje tiene fondo: el grupo está desplazando su modelo desde la colocación masiva de bajo margen hacia la especialización por verticales —tecnología, salud, industria— y hacia plataformas propias.

Ahí está el detalle que el mercado debería leer con atención. Si el 75% del negocio crece, una cuarta parte de la cartera todavía no lo hace. Esa es la asignatura pendiente y, a la vez, el colchón de mejora que queda si el resto del perímetro se estabiliza.

El riesgo es el de siempre en el sector. El trabajo temporal es la primera partida que recorta una empresa cuando el ciclo se gira, y con el Banco Central Europeo moderando tipos pero con el empleo industrial europeo todavía flojo, la comparativa interanual será más exigente en el cuarto trimestre. La ventaja de Randstad es que el margen ya está instalado por encima del 3,5%: si el volumen aguanta, el beneficio tiene más recorrido que la facturación.

Para los inversores institucionales que siguen el valor en Euronext Amsterdam, donde cotiza el grupo, la pregunta relevante no es cuánto crece España, sino si ese crecimiento es estructural o simplemente un mejor punto de partida que el de Alemania o Francia. La respuesta llegará con el cuarto trimestre. Randstad ha demostrado en este trimestre que puede ganar dinero sin crecer mucho. Falta saber si puede seguir ganando más creciendo poco.

📊 Las Claves para el Inversor

  • Qué vigilar: la presentación de las cuentas anuales de 2026, ya en 2027, y si España mantiene el doble dígito en el cuarto trimestre, cuando la comparativa interanual se endurece.
  • Reacción del valor: el mercado descuenta la mejora de margen; la cotización dependerá de que el 3,5% de Ebita se consolide como nuevo suelo y no como pico de ciclo.
  • Precedente sectorial: Adecco y ManpowerGroup afrontan el mismo mercado europeo con estructuras más pesadas; el diferencial España-Portugal será la referencia para medir la calidad del negocio ibérico.

La CNMC abre expediente sancionador a Exolum por tres posibles abusos de posición dominante

La CNMC ha incoado un expediente sancionador contra Exolum por tres presuntos abusos de posición dominante en la logística de hidrocarburos líquidos, una investigación que apunta directamente al sistema de tarifas de la única red de oleoductos de España.

El expediente, registrado como S/0005/26, lo instruye la Dirección de Competencia y analiza conductas que encajarían en la Ley 15/2007 de Defensa de la Competencia. El foco no está en el tamaño de Exolum, sino en cómo lo utiliza: precios excesivos sobre sus tarifas y negativa de acceso a sus instalaciones de transporte y almacenamiento a un tercer operador competidor en el puerto de Tarragona.

La incoación no llega por una denuncia aislada. Competencia ha cruzado varios informes de la Sala de Supervisión Regulatoria del propio regulador con un conflicto de acceso presentado ante la CNMC, y ha inspeccionado la sede de la compañía antes de abrir la fase formal. El expediente nace, por tanto, con trabajo previo encima de la mesa.

Los tres frentes del expediente S/0005/26

El escrito de incoación agrupa tres conductas diferenciadas, todas bajo el paraguas del abuso de posición dominante que prohíbe la legislación de competencia:

  • Precios excesivos. Exolum habría fijado tarifas por encima del nivel competitivo aprovechando su condición de operador dominante, lo que le habría permitido sostener márgenes elevados en la logística primaria.
  • Negativa de acceso al transporte. Un operador competidor habría visto bloqueada la entrada a la red de oleoductos, una infraestructura que no tiene réplica en España.
  • Cierre del almacenamiento. La misma negativa se extiende a las instalaciones de almacenamiento en Tarragona, punto clave para importar y distribuir producto en el arco mediterráneo.

El marco sancionador es serio. La norma permite multas de hasta el 10% del volumen de negocios total de la empresa infractora, y Competencia dispone de un plazo máximo de 24 meses para resolver. El regulador recuerda además que la incoación no prejuzga el resultado: es el arranque de la instrucción, no una condena anticipada.

Exolum es el principal operador de logística primaria de hidrocarburos líquidos del país y gestiona la única red de transporte por oleoducto. Aguas abajo se sientan las petroleras que comercializan carburantes —Repsol, Cepsa y los operadores independientes—, de modo que cualquier sobrecoste en el transporte termina trasladándose al surtidor. Ahí está la relevancia pública del caso.

El expediente no cuestiona el tamaño de Exolum, sino el uso que hace de una red que ningún competidor puede replicar.

Tarragona, el nudo del conflicto de acceso

Tarragona no es un detalle menor. La zona costera concentra tráficos de importación, refinación, y distribución química, y el acceso a las instalaciones portuarias condiciona la capacidad de cualquier operador para competir aguas abajo. Si un tercero no puede entrar en el almacenamiento, el debate sobre precios se convierte en un debate sobre quién puede operar y quién no.

La CNMC sostiene que los consumidores podrían haber sufrido un incremento sucesivo de precios derivado de esa doble barrera, la tarifaria y la física. No es un mercado cualquiera: la logística de hidrocarburos es una infraestructura esencial, con economías de escala que hacen inviable duplicar la red. La competencia, si existe, se juega en el acceso, no en la construcción.

abuso de posición dominante Exolum

El conflicto tampoco se limita a un puerto. Los operadores independientes que quieren ganar cuota en el suministro industrial y marítimo dependen de las mismas instalaciones, y cualquier resolución que fije condiciones de acceso en Tarragona marcará doctrina para el resto de la fachada peninsular.

Qué se juega Exolum: del monopolio natural al escrutinio

El caso obliga a separar dos planos. El primero es sancionador: si Competencia acredita los abusos, la multa puede ser relevante y, más importante, puede venir acompañada de medidas correctoras sobre tarifas y condiciones de acceso. El segundo es estratégico: Exolum opera en régimen de monopolio natural, y su modelo depende de que el regulador acepte su estructura retributiva.

Ahí está la asimetría. Una compañía que no cotiza en bolsa no sufre el castigo inmediato del parqué, pero sí nota el efecto en dos frentes: el coste de financiación —los inversores en deuda penalizan el riesgo regulatorio— y su capacidad de negociar tarifas con los grandes clientes. El expediente, en la práctica, es una revisión de precios por la vía del Derecho de la Competencia.

El precedente sectorial ayuda a calibrar. La CNMC ha utilizado el marco de competencia para intervenir en mercados regulados donde la infraestructura no se replica, y el patrón se repite: primero supervisión, luego informe, después expediente y, en su caso, resolución con condiciones. Que la Sala de Supervisión Regulatoria haya alimentado el caso con sus informes indica que el regulador no lo trata como una queja menor.

La película, eso sí, será lenta. Con 24 meses de plazo máximo desde la incoación, la resolución no llegará antes de 2028, y por el camino caben alegaciones, prueba pericial y una posible terminación convencional. Para los operadores aguas abajo, la pregunta relevante no es cuándo se decide, sino si mientras tanto cambian las condiciones de acceso.

📊 Las Claves para el Inversor

  • Qué vigilar: El calendario de instrucción de Competencia y cualquier requerimiento de información a Exolum; la apertura de la fase de alegaciones es el siguiente hito visible.
  • Reacción del valor: Exolum no cotiza, así que el mercado lo leerá en el coste de su deuda y en la negociación de tarifas con las petroleras clientes.
  • Precedente sectorial: Los expedientes por abuso en infraestructuras esenciales suelen cerrarse con condiciones de acceso antes que con multa récord.

ACS, Merlin y Solaria caen hasta un 30% en bolsa por el frenazo de los centros de datos

Los centros de datos han dejado de ser el motor de la bolsa española. ACS acumula una caída del 30% desde el 30 de junio, Merlin Properties pierde un 24,9% y Solaria se deja un 10,4% solo en octubre. Son tres de las cuatro cotizadas del Ibex 35 con exposición directa a los data centers, y las tres que peor se comportan en el segundo semestre del año.

La paradoja incomoda. Las mismas compañías que en la primera mitad del ejercicio volaron en bolsa por su apuesta por los centros de datos son ahora las que encabezan las pérdidas del selectivo. Ferrovial, con un descenso del 26,8%, completa la lista de cuatro señalados.

Ninguna de ellas tiene los centros de datos como negocio principal. Ese detalle, que en el primer semestre sirvió para relativizar el riesgo, ahora juega en contra: el mercado descuenta que las inversiones comprometidas y el endeudamiento asociado no van a compensarse con ingresos si el ciclo de la inteligencia artificial se enfría. Entre el 25% y el 30% de capitalización es lo que ha costado esa duda.

Del rally al correctivo: cuatro valores en el mismo saco

El detonante tiene nombre propio y es estadounidense. CoreWeave, el hiperescalador especializado en GPU, cae un 27% en lo que va de octubre y el coste de su deuda ha pasado de un entorno del 9% en la emisión a niveles próximos al 15%. Cuando el mercado de crédito exige esa prima a un inquilino, el problema deja de ser la cotización y pasa a ser la solvencia del arrendatario.

En clave española, el eslabón más frágil es Merlin Properties. CoreWeave representa el 8,6% de sus ingresos totales, pero supera el 80% de la división de centros de datos sobre los 160 MW que la socimi tiene operativos o prealquilados. Ahí está el nudo.

El mercado no penaliza los metros cuadrados de Merlin, sino la identidad de su principal inquilino: un 8,6% de los ingresos concentrado en el 80% de una división entera.

A ese cóctel se suma el real decreto que ultima el Gobierno sobre centros de datos, que en su versión más exigente obligaría a las compañías a respaldar con nueva generación renovable al menos el 80% de su consumo energético. La norma añade una capa de coste y de incertidumbre regulatoria que el sector no tenía hace seis meses, y su tramitación llega condicionada por el calendario político.

CoreWeave, el dominó que llega desde el crédito

Conviene distinguir dos planos. El primero es de sentimiento: cualquier valor con etiqueta de inteligencia artificial se mueve con el piloto automático del sell-off estadounidense. El segundo es de balance. Las cuatro compañías han comprometido inversiones que en varios casos se financian con deuda, y el mercado ha decidido exigirles la prueba de que ese capital se recupera.

Los números del correctivo son elocuentes. ACS cae un 30% desde el 30 de junio y un 35% desde los máximos históricos de 138,4 euros que marcó en mayo. La constructora ha hecho de los centros de datos una de sus grandes apuestas de futuro, lo que la convierte en el valor más sensible al deterioro del ánimo inversor hacia todo lo que huela a inteligencia artificial.

Solaria, en cambio, es el peor valor del Ibex en lo que va de octubre con una caída del 10,4%. La compañía acaba de anunciar una inversión de 5.000 millones de dólares en centros de datos en Uruguay, un movimiento que amplía el negocio pero que también engorda la factura de capital en un momento en el que el mercado paga caro el crecimiento financiado con deuda.

Ferrovial, por su parte, se deja un 26,8% en el segundo semestre. Su entrada en el negocio de los data centers ha coincidido con el giro más desfavorable del ciclo. El viento sopla de cara.

El consenso ve entre un 32% y un 50% de recorrido

La reacción de los analistas ha sido casi unánime: el castigo se ha pasado de frenada. Jefferies recuerda que, cuando complete todos sus desarrollos, Merlin tiene la intención de limitar la exposición a un único inquilino por debajo del 20%. Los expertos de Sabadell añaden que los contratos de arrendamiento incluyen garantías y respaldos disponibles en caso de impago, y que los activos alquilados a CoreWeave son valiosos y podrían realquilarse a otros operadores.

La firma catalana recomienda sobreponderar Merlin con un precio objetivo de 17,93 euros, por encima de los 16,96 del consenso que recoge Bloomberg. Sobre los niveles actuales, ese recorrido ronda el 47%. En ACS, el consenso estima un potencial del 41% hasta los 127 euros; en Solaria, del 50% desde el cierre previo; en Ferrovial, del 32%. Eso sí, esos precios objetivo se calculan antes del último tramo de la corrección y llegan después de meses de revisiones a la baja en los múltiplos de todo el sector.

Para seguir el rastro de quién compra y quién vende en plena caída, la CNMV publica los hechos relevantes y las comunicaciones de participaciones significativas de estas sociedades, información bastante más útil que la cotización del día. En el caso de la socimi, la información para inversores de Merlin Properties detalla la estructura de contratos por inquilino y el calendario de entrega de los desarrollos en curso.

Lo que el mercado descuenta y lo que no

A mi juicio, hay que separar el problema operativo del problema de valoración. En los cuatro casos nos encontramos con lo segundo. Es cierto que las inversiones en centros de datos son intensivas en capital y que han elevado el endeudamiento, pero ninguna de estas compañías vive de este negocio: el data center es hoy una opción de crecimiento, no la fuente principal de caja. Eso no significa que la caída sea gratuita; significa que su origen está en el múltiplo y no en el dividendo.

El precedente más cercano es el ciclo renovable español de 2023 y 2024. Entonces los parques se valoraron por la capacidad futura que prometían y, cuando el coste de la financiación se duplicó, el mercado dejó de pagar por megavatios que aún no existían. Con los centros de datos ocurre algo parecido, con un matiz relevante: aquí el comprador final es un puñado de hiperescaladores, y la concentración de cliente se convierte en un riesgo tan serio como el tipo de interés. La cartera de Merlin es el ejemplo más nítido.

La contradicción está en el calendario. El mismo Gobierno que impulsa la digitalización prepara un real decreto que exigiría respaldar el 80% del consumo con renovable nueva, una medida razonable en términos de red y soberanía energética, pero que encarece una inversión ya tensionada por el crédito. Nadie discute el objetivo. El problema es el momento.

La pregunta que dejo sobre la mesa es concreta: ¿aguanta CoreWeave el tipo? Si el coste de su deuda se estabiliza cerca del 15% y la compañía mantiene los pagos, Merlin y el resto rebotarán con rapidez, porque sus múltiplos ya descuentan un escenario adverso. Si no lo hace, el realquiler de los activos será posible, pero a precio inferior y con varios trimestres de retraso contable. El próximo hito para comprobarlo no es la cotización diaria: es el texto definitivo del real decreto y, sobre todo, las previsiones de inversión que los grandes hiperescaladores den para el ejercicio siguiente.

Veredicto Merca2

Cotización al cierre o apertura: ACS acumula una caída del 30% desde el 30 de junio y del 35% desde los 138,4 euros de mayo. Merlin Properties pierde un 24,9% en el mismo periodo y Solaria un 10,4% solo en octubre, mientras Ferrovial retrocede un 26,8% en el segundo semestre.

Clave técnica: Sabadell fija el precio objetivo de Merlin en 17,93 euros frente a los 16,96 del consenso de Bloomberg, un potencial del 47%. ACS presenta un recorrido del 41% hasta los 127 euros, Solaria del 50% y Ferrovial del 32%, siempre sobre valoraciones anteriores al último tramo de la corrección.

Apunte macro: El contagio llega por la vía del crédito y no del soberano. El coste de la deuda de CoreWeave ha pasado de un entorno del 9% a niveles próximos al 15%, y el real decreto exigiría cubrir con renovable nueva el 80% del consumo de los centros de datos españoles.

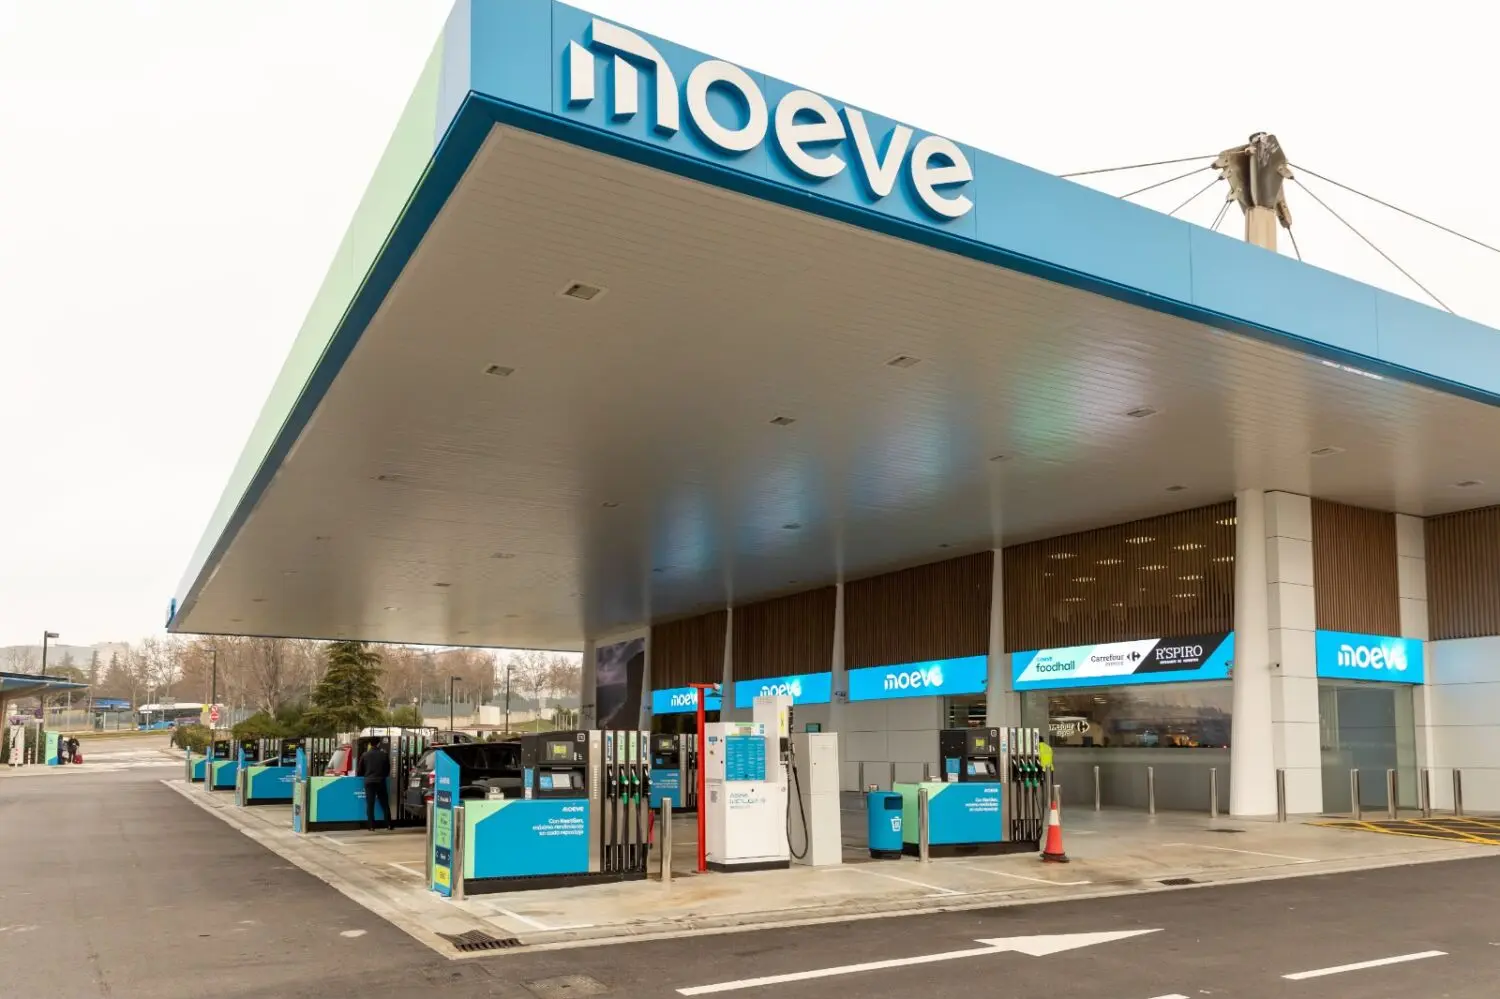
Cisma total en Conpymes: Pimec y otras 18 asociaciones abandonan la patronal que amadrinó Begoña Gómez y le arrebatan el 80% de su representación

Un bloque formado por 19 asociaciones empresariales integradas en la patronal Conpymes, lideradas por Pimec y Fenadismer, ha acordado abandonar de forma conjunta la confederación, asestándole un golpe casi mortal que despoja a la organización del 80% de su representación en el tejido de las pequeñas y medianas empresas. La espantada colectiva constituye el punto final a un año de agrios enfrentamientos internos y pulsos judiciales contra el presidente de la entidad, José María Torres, a quien gran parte de los socios fundadores ha acusado reiteradamente de emprender una gestión de carácter unilateral y contraria a los principios democráticos de gobernanza.

Un cisma anunciado: la fractura definitiva tras un año de pulsos internos y choques judiciales

La crisis abierta en el seno de Conpymes no cogió por sorpresa a los analistas del sector económico, pero su magnitud formalizada este martes supera los peores presagios de la cúpula directiva. La salida en bloque de diecinueve organizaciones territoriales y sectoriales deja a la confederación sumida en una situación de extrema debilidad institucional.

Durante los últimos doce meses, la convivencia interna había degenerado en una sucesión de expedientes disciplinarios cruzados, tensiones asamblearias y batallas en los tribunales. El detonante principal de la fractura radicaba en el profundo rechazo que suscitaba la estrategia de gobernabilidad de José María Torres, cuya voluntad de prolongar su mandato al frente de la organización chocó frontalmente con el criterio de las principales patronales asociadas, con la catalana Pimec a la cabeza. Los intentos de mediación y los expedientes internos de expulsión mutua —que incluyeron medidas cautelares y recursos judiciales— terminaron por dinamitar los puentes de diálogo, abocando a la organización a una disolución de facto en su actual configuración representativa.

┌────────────────────────────────────────────────────────────────────────┐
│             LAS CLAVES DE LA CRISIS Y RUPTURA EN CONPYMES              │
├────────────────────────────────########################################┤
│ • Dimensión de la fuga: 19 asociaciones abandonan la patronal.     │
│ • Impacto representativo: Pérdida directa del 80% de la base.       │
│ • Principales líderes de la escisión: Pimec y Fenadismer.     │
│ • Motivo central: Rechazo a la gestión unilateral del presidente.   │
│ • Consecuencia directa: Colapso del modelo unitario impulsado por Torres.│
└────────────────────────────────────────────────────────────────────────┘

Pimec y Fenadismer descabezan el proyecto frente a la gestión de José María Torres

El peso de las organizaciones que han decidido romper amarras con Conpymes explica la gravedad de la crisis. La salida coordinada de Pimec —la poderosa patronal de la pequeña y mediana empresa catalana— y de la Federación Nacional de Asociaciones de Transporte de España (Fenadismer), secundadas por otras diecisiete entidades sectoriales y provinciales, priva a la confederación nacional de su principal músculo operativo y económico.

Desde las asociaciones díscolas se ha venido censurando de manera insistente lo que califican de «deriva presidencialista y personalista» por parte de José María Torres. La tensión escaló de forma exponencial cuando la asamblea general de Pimec impulsó la apertura de expedientes de censura que desembocaron en la mutua exclusión orgánica, un pulso que no encontró contención ni siquiera en los tribunales ordinarios, los cuales rechazaron aplicar medidas cautelares capaces de suturar una brecha ya insalvable. Al retirar su respaldo y sus cuotas de adscripción, las patronales escindidas han vaciado de contenido real las siglas de Conpymes, dejándola sin la legitimidad cuantitativa necesaria para erigirse en interlocutor válido del sector.
Un varapalo estratégico en pleno auge de la representatividad institucional de las pymes

La implosión de Conpymes se produce en un momento especialmente delicado e irónico para el asociacionismo empresarial español. Hace apenas unos meses, la organización había celebrado como un hito histórico los fallos de la Sala de lo Contencioso-Administrativo del Tribunal Supremo que sentaban jurisprudencia al reconocerle capacidad directa para representar a las pymes en los órganos estatales, rompiendo parcialmente el histórico monopolio de la CEOE y CEPYME en el diálogo social.

Aquel triunfo judicial, presentado entonces como la consagración definitiva de Conpymes como contrapeso institucional de la gran patronal, queda ahora severamente cuestionado en su operatividad práctica. Con el 80% de su representación evaporada tras la marcha de sus socios fundacionales, la confederación pierde el respaldo demográfico y sectorial que justificaba su presencia en las mesas de negociación con el Ministerio de Trabajo y los agentes sociales. Las asociaciones fugadas, por su parte, ya han avanzado contactos preliminares para estudiar la puesta en marcha de un nuevo proyecto asociativo concebido desde bases estrictamente participativas y democráticas, dejando atrás las siglas que hasta hoy pretendían unificar a las pymes españolas.
El coste de las pensiones y funcionarios salta a 17.600 millones de euros y tensiona el déficit y el Tesoro

El coste de las pensiones y de los funcionarios saltará a 17.600 millones de euros en 2027. No es un pago único. Es gasto que se consolida en nómina y que aterriza a cinco semanas de las elecciones del 29 de noviembre.

8.400 millones en pensiones y 9.200 en sueldos públicos

La factura se reparte en dos bloques. La revalorización de las pensiones con el IPC costará 8.400 millones, según la previsión de Funcas que sitúa el alza en el 3,6% para 2027. La subida salarial de los empleados públicos añade otros 9.200 millones. Ninguno de los dos conceptos caduca en diciembre.

El primero toca a más de 9,5 millones de pensionistas. El IPC de noviembre, que se conocerá de forma preliminar el 27 de ese mes, dos días antes de los comicios, y será definitivo a mediados de diciembre, fija el porcentaje. Pedro Sánchez ha garantizado que su Gobierno cumplirá la ley incluso en funciones, desde el 30 de noviembre hasta la toma de posesión del nuevo Ejecutivo.

El segundo bloque se calcula sobre la masa salarial de las administraciones públicas: 181.494 millones de euros en 2025, con un crecimiento del 2% previsto para 2026 según la Contabilidad Nacional del Instituto Nacional de Estadística y las cuentas de la Intervención General del Estado. La senda pactada incluye un 4,5% fijo en 2027 más un 0,5% variable por el exceso de inflación.

El acuerdo se publicó en el Boletín Oficial del Estado a principios de 2026 y especifica que los incrementos son consolidables. Cada alza se aplica sobre las retribuciones ya incrementadas el año anterior. Ese matiz convierte una promesa política en una rampa de gasto creciente.

Una subida consolidable no es un gesto de un ejercicio: se arrastra sobre cada nómina futura y sobre cada negociación salarial que venga después.

El calendario sigue abierto. CSIF exige que la actualización se apruebe antes de las elecciones para evitar los límites del Ejecutivo en funciones. UGT sostiene que la Diputación Permanente y el propio Consejo de Ministros tienen mecanismos legales suficientes y fija como límite el 24 de noviembre. CCOO pregunta directamente por el real decreto ley. Función Pública garantizó la subida, pero no puso fecha: los empleados públicos saben cuánto, no cuándo.

De los 38.195 millones de déficit al calendario del Tesoro

El marco importa. El déficit público del primer semestre de 2026 alcanzó los 38.195 millones de euros, de modo que los 17.600 millones comprometidos equivalen a casi la mitad de ese desequilibrio en apenas seis meses. Y llegan con la AIReF advirtiendo de que, sin reformas, el aumento del gasto en pensiones obligará a detraer recursos de otras políticas públicas o a elevar el endeudamiento.

revalorización pensiones 2027

Ahí entra el Tesoro. Cada décima que se mueva la revalorización altera el programa de financiación del ejercicio siguiente, porque el calendario de subastas se diseña sobre una previsión de déficit que todavía no está cerrada. La prima de riesgo no se mueve por un titular de 17.600 millones, pero sí descuenta, emisión a emisión, cuánto de esa factura se considera permanente.

La comparativa europea ayuda a dimensionar el problema. España no es la única economía con presión demográfica sobre las cuentas públicas, aunque sí una de las que llega al tramo final del ciclo con menos margen fiscal: el desequilibrio de 38.195 millones del primer semestre se suma a una deuda que el Tesoro coloca cada mes en el mercado. Añadir 17.600 millones de gasto consolidado a esa base estrecha el colchón ante cualquier shock de tipos.

Por qué el gasto consolidable cambia el debate

Hay una diferencia sustancial entre un desembolso y una obligación. El paquete de 2027 se comporta como lo segundo: la revalorización se calcula sobre la nómina ya actualizada y la subida salarial se aplica sobre retribuciones previamente incrementadas. El efecto compuesto hace que el coste real crezca por encima del porcentaje anunciado en cada ejercicio.

La comparativa con el pasado reciente es ilustrativa. La senda pactada con los sindicatos contemplaba un 2,5% en 2025, un 1,5% más un 0,5% variable en 2026, el 4,5%, más otro 0,5% en 2027 y un 2% en 2028. A lo largo de cuatro años, la base sobre la que se calcula todo se ha ido elevando escalón a escalón, y con ella el coste de cualquier subida futura.

El riesgo está identificado. La AIReF ha señalado que el aumento del gasto en pensiones, sin reformas, desplaza recursos de otras políticas o eleva el endeudamiento. La contradicción es evidente: se promete cumplir la ley y, a la vez, se comprometen 17.600 millones sin una fuente de financiación declarada. El calendario electoral añade una capa de incertidumbre jurídica, porque un Ejecutivo en funciones tiene límites para aprobar normas con impacto presupuestario.

A mi juicio, el punto crítico no es la cifra de 2027, sino su carácter consolidable. Un gasto puntual se corrige con un ajuste de un ejercicio; una subida que entra en la base de cálculo se financia todos los años siguientes. Lo que he visto en estos años de cuentas públicas es un patrón repetido: se discute la cifra anual y se deja intacta la estructura.

El IPC de noviembre, que se publicará el 27 de ese mes, decidirá el primer escalón. El segundo lo decidirá el real decreto ley que tenga que aprobar el próximo Gobierno, antes o después de la investidura. Y el tercero, la primera subasta de deuda de 2027, donde el mercado pondrá precio a todo lo anterior.

Veredicto Merca2

Cotización al cierre o apertura: La noticia no afecta a una cotizada concreta, sino al mercado de deuda soberana. Los 17.600 millones comprometidos equivalen a casi la mitad de los 38.195 millones de déficit registrados en el primer semestre de 2026, y ese es el dato que acabará pesando en el calendario de emisiones del Tesoro.

Clave técnica: Cada décima de revalorización adicional ronda los 233 millones, según la relación implícita entre el 3,6% que prevé Funcas y los 8.400 millones de coste. Si el IPC de noviembre supera ese 3,6%, el margen del próximo Gobierno se estrecha en esa misma proporción antes de la primera subasta del año.

Apunte macro: La AIReF ya advirtió de que, sin reformas, el gasto en pensiones obligará a recortar otras políticas o a elevar el endeudamiento. Con el 4,5% consolidable y efectos retroactivos desde enero, el Consejo de Ministros del 24 de noviembre es la última ventana antes de los comicios para fijar el calendario de la subida.

Resultados de Iberdrola en 2026: gana 5.816 millones, eleva dividendo un 8,7% y mejora el guidance

Los resultados de Iberdrola 2026 dejan 5.816 millones de euros de beneficio hasta septiembre, un 9,6% más, y elevan el guidance por encima del 10%. La eléctrica presidida por Ignacio Sánchez Galán mejora por segunda vez sus previsiones en el año y apunta a un beneficio neto ajustado récord de unos 6.900 millones al cierre del ejercicio.

Plusvalía de México, redes y un Ebitda que sube el 7,5%

La cifra bruta incorpora la plusvalía neta de 953 millones por la venta del negocio en México a Cox. Sin ese efecto, el beneficio neto ajustado se queda en 5.140,5 millones, un 8,8% más. Es la magnitud que utiliza la propia compañía para medir el pulso real del negocio y la que conviene mirar cuando se compara con ejercicios anteriores.

El Ebitda ajustado se situó en 11.890,6 millones, con un avance del 7,5% impulsado por la aceleración de las redes. En términos reportados, la partida cae un 0,7% por dos elementos que no pertenecen a la operación corriente del ejercicio: el reconocimiento de costes pasados en Estados Unidos (530 millones) y la venta de los contadores inteligentes de Reino Unido en 2025 (382 millones). El tipo de cambio restó 36,1 millones. Sin ese viento de cara negativo, el crecimiento habría sido del 7,8%.

Los ingresos ascendieron a 34.405 millones de euros, un 8% más frente a los 31.871 millones del mismo tramo de 2025.

El flujo de caja operativo ajustado (FFO) apenas creció un 0,8%, hasta 9.264 millones, condicionado por efectos extraordinarios del resultado financiero del año pasado. La deuda financiera neta ajustada se situó en 54.561 millones: 600 millones más en el tercer trimestre y 4.379 millones por encima del cierre de diciembre por el esfuerzo inversor y por la apreciación del real brasileño y del dólar.

El balance aguanta. La compañía mantiene el rating BBB+, dispone de 23.000 millones de liquidez y cubre con ellos veinte meses de necesidades de financiación.

La plusvalía de Cox engorda el beneficio contable; la prueba real es que el resultado ajustado crezca un 8,8% sin la caja mexicana.

Dividendo de 0,275 euros y un guidance que apunta a 6.900 millones

El consejo ha acordado elevar un 8,7% el dividendo a cuenta, hasta 0,275 euros por acción. A esa cantidad se sumará el complementario que se someterá a la junta general de accionistas de 2027, todavía sin cifra. La dirección vincula el incremento a la combinación de más inversión, crecimiento del resultado y retribución al accionista, apoyada en activos regulados y contratos de largo plazo que estabilizan los ingresos.

En cuanto a las previsiones, la energética espera ahora un crecimiento de al menos el 10% en el beneficio neto ajustado de 2026, frente al más del 8% que manejaba antes. Sobre la base récord de 6.231 millones de 2025, el cálculo conduce a unos 6.900 millones al cierre del año.

El marco a cinco años mantiene ese mismo ritmo del 10% anual y llevaría las ganancias por encima de los 10.000 millones en 2030. Para sostenerlo, la base de activos regulados deberá superar los 90.000 millones y la compañía prevé instalar 15.000 MW entre 2025 y 2030, de los que ya ha sumado 3.300 en los últimos doce meses.

beneficio Iberdrola

Las inversiones subieron un 13%, hasta 10.087 millones, con cerca del 75% destinadas a Reino Unido, Estados Unidos y Brasil. Redes absorbió 6.277 millones (+28%), el 62% del total, y elevó el RAB un 14% hasta 56.000 millones, con el transporte creciendo un 31%. Generación y Clientes se llevó 3.600 millones, de los que 3.257 fueron a renovables, sobre todo eólica terrestre y marina.

El negocio regulado manda.

Análisis: el negocio regulado sostiene la tesis, la divisa y la deuda marcan el riesgo

Hay dos maneras de leer estas cuentas. La primera se queda en el titular: 5.816 millones y un 9,6% más. La segunda mira debajo y encuentra un crecimiento ajustado del 8,8% que no depende de la plusvalía mexicana, sino de las redes, cuyo empuje lleva el Ebitda al 7,5%. En mi lectura, la segunda es la que importa. Iberdrola se ha convertido en una compañía de infraestructura eléctrica con una cartera de generación que actúa de complemento, no al revés. El 62% del capital invertido hasta septiembre fue a redes y el RAB ya son 56.000 millones. Ese es el motor y esa es la parte del negocio que se paga con un marco regulatorio predecible.

El riesgo, en cambio, no está en la operación. Está en la financiación. El FFO creció un 0,8% mientras las inversiones avanzaban un 13%. Esa brecha de doce puntos se cubre con deuda: 4.379 millones más desde diciembre. La compañía lo atribuye a la apreciación del real y del dólar, y es cierto, pero también evidencia que el programa inversor va por delante de la generación de caja. Con rating BBB+ y 23.000 millones de liquidez hay margen para veinte meses. No es una alerta. Es una condición a vigilar trimestre a trimestre.

La retribución merece un comentario aparte. Subir el dividendo a cuenta un 8,7% cuando el guidance promete un 10% de crecimiento del beneficio es coherente, incluso algo conservador. El mensaje al accionista es que el crecimiento se comparte, pero la dirección no se compromete a elevar el payout. Prefiere reinvertir. Esa ha sido la apuesta de Sánchez Galán durante una década y explica a la vez el tamaño del RAB y el nivel de deuda.

Queda la duda de la divisa y de la regulación. Un 75% del dinero invertido en nueve meses fue a tres marcos regulatorios distintos y a tres divisas distintas. El tipo de cambio restó 36,1 millones al Ebitda. Poca cosa hoy. Con la deuda donde está, no es poca cosa mañana. Añádase el detalle de los capital allowances británicos: 277,6 millones de impacto positivo que ayudan al beneficio ajustado y que no se repiten necesariamente cada ejercicio.

El siguiente hito verificable es el Capital Markets Day de marzo de 2027, donde la compañía detallará inversiones y objetivos del nuevo ciclo. Antes, el mercado tendrá el cuarto trimestre para comprobar si el FFO acelera o si la brecha con la inversión se ensancha. Ahí se decide si la tesis defensiva aguanta el próximo ejercicio.

El detalle completo del periodo puede consultarse en la información remitida a la CNMV y en la página de accionistas e inversores de Iberdrola.

Veredicto Merca2

Cotización al cierre o apertura: El comunicado se ha difundido antes de la apertura del 21 de octubre y la referencia inmediata para el accionista es el dividendo a cuenta de 0,275 euros por acción, un 8,7% superior al del ejercicio anterior. Sin variación intradía confirmada al cierre de esta edición, el valor afronta la sesión con la mejora de guidance como principal argumento.

Clave técnica: El indicador a seguir es la deuda neta ajustada de 54.561 millones frente a un FFO de 9.264 millones. Si el flujo de caja no acelera en el cuarto trimestre, el apalancamiento seguirá creciendo después de los 4.379 millones añadidos desde diciembre, y ahí se tensiona el coste de financiación futuro.

Apunte macro: El 75% de los 10.087 millones invertidos está fuera de España, con el real brasileño y el dólar ya sumando 4.379 millones a la deuda por apreciación de divisas. El rating BBB+ y los 23.000 millones de liquidez cubren veinte meses de necesidades, suficiente para ejecutar el plan sin acudir al mercado en condiciones adversas.

Mallorca, Marsella y las capitales y destinos de costa donde la saturación turística ha disparado el rechazo vecinal y las protestas

Barcelona: el espejo español de la protesta francesa contra la masificación

aerial view of city buildings during daytime
Foto de Logan Armstrong en Unsplash

Barcelona es el espejo español obligado del malestar que estos días ha incendiado Francia. A comienzos de octubre, unos 600 manifestantes —cifra de la Guardia Urbana— recorrieron el centro convocados por la Asamblea de Barrios por el Decrecimiento Turístico, con el respaldo de 120 colectivos, y los Mossos les impidieron acercarse a la Sagrada Família. La marcha se coordinó con otras de Mallorca, Granada, Palma, Lisboa o Venecia dentro de la alianza Sud d’Europa contra la Turistització, y coincidió con la peor oleada de disturbios francesa en años: unas 550.000 personas en la calle el 17 de octubre, el Louvre bloqueado el día 19 y restricciones nocturnas en París, Marsella, Lyon, Lille y Niza. El sustrato es común —vivienda y coste de vida—, con una diferencia: en la capital catalana el turismo lleva una década señalado como la cara visible del problema.

Los datos explican la intensidad. La ciudad ronda los 16 millones de visitantes anuales frente a 1,6 millones de residentes, y siete de cada diez barceloneses sostienen que no puede acoger a más, según una encuesta difundida este verano. El ayuntamiento ha convertido ese límite en política: los 10.500 pisos turísticos quedarán sin licencia en 2028, la tasa turística puede alcanzar los 12 euros por noche y Collboni quiere doblar el recargo a los cruceristas. El comisionado de turismo sostenible, José Antonio Donaire, lo resume en «ni un turista más». El flanco débil es la coherencia: el Gobierno central aprobó en septiembre el plan DORA III, con 1.760 millones para El Prat y partidas preparatorias para ampliar la pista, y 5.500 personas marcharon contra el proyecto el 20 de septiembre.

Marsella: el puerto francés donde vivienda y turismo alimentan la protesta

Marsella panoramica 1024x683 1 Merca2

Marsella es el caso más avanzado de Francia en la disputa entre alquiler turístico y vivienda. La ciudad pasó de 13.000 a 11.000 alojamientos turísticos entre 2024 y 2025 (un 16% menos), con una caída del 35% en el Panier, el barrio popular junto al Vieux-Port donde llevan tiempo las pintadas de «Tourists go home» y «Airbnb mata nuestros barrios»; en algunos de sus bloques se supera el 40% de viviendas de corta estancia. El descenso llega tras un crecimiento del 73% de la oferta entre 2020 y 2023 y con el telón de fondo de una crisis habitacional severa: 54.000 solicitudes de vivienda social pendientes y alrededor de 40.000 pisos en situación de infravivienda, según el consistorio. Desde el 1 de enero de 2026, la residencia principal no puede alquilarse más de 90 días al año —antes eran 120— y el que incumple se expone a multas de hasta 15.000 euros; a finales de septiembre, un multipropietario fue condenado a 440.000 euros. La demanda no afloja: en julio de 2026, Booking situó a Marsella como el destino francés más solicitado de su plataforma.

La ciudad es, además, uno de los epicentros de la ola de protestas de octubre de 2026. El sábado 17, tras semanas de movilizaciones estudiantiles contra el coste de la vida, la vivienda y el deterioro de los servicios públicos, manifestantes encapuchados forzaron la puerta del Hôtel de Ville al grito de «esta es la Revolución, tomamos la Bastilla», rompieron un busto de Marianne y pintaron una A anarquista en una pared, mientras otro grupo destrozaba una comisaría municipal y se saqueaban comercios de La Canebière, la rue Paradis y el Centre Bourse. El balance local fue de 101 detenidos —una cuarta parte, menores— y 118 agentes heridos, más de una décima parte de todos los contabilizados en el país; los empresarios hablaron de más de 500 locales dañados. El ayuntamiento prohibió concentraciones durante ocho horas, impuso toque de queda nocturno para menores en varios barrios y recibió refuerzos policiales, y los hoteles del Vieux-Port, como el InterContinental y el Sofitel, blindaron accesos y escaparates. Marsella entra en la lista porque allí el rechazo al turismo ya no es una pancarta: se ha fundido con la protesta por la vivienda.

Canarias: dos capitales de costa y el grito de ‘Canarias tiene un límite’

white and brown concrete buildings near sea under blue sky during daytime
Foto de Bastian Pudill en Unsplash

«Canarias tiene un límite» dejó de ser un eslogan de pancarta para convertirse en la marca de una contestación sostenida en el tiempo. Nacido en la manifestación del 20 de abril de 2024, el lema agrupa hoy a decenas de colectivos que han situado la moratoria turística como exigencia central, ya formalizada ante la Consejería de Turismo para que se incorpore a la nueva Ley del sector. El archipiélago cerró 2025 con un récord de unos 18,4 millones de turistas y en 2026 las llegadas se han contenido levemente —7,8 millones de visitantes extranjeros hasta junio, un 0,6% menos—, pero la presión sobre la vivienda no ha aflojado: Canarias supera las 70.000 viviendas vacacionales registradas y Las Palmas de Gran Canaria tiene en marcha el procedimiento para declararse zona de mercado residencial tensionado.

Las dos capitales costeras, Santa Cruz de Tenerife y Las Palmas de Gran Canaria, han protagonizado la última oleada de protestas. Entre finales de septiembre y el 6 de octubre acamparon el Sindicato de Inquilinas en la plaza de España de Santa Cruz y Derecho al Techo en la plaza de La Feria de Las Palmas, ante la Delegación del Gobierno. El 3 de octubre, las marchas por la vivienda reunieron a 3.500 personas en la capital grancanaria según la Policía Nacional —más de 8.000 según los convocantes— y a 2.000 en la tinerfeña —10.000 según la organización—, con lemas como «mi barrio no es tu negocio» y «el turismo vive, el pueblo sobrevive». A la saturación de los cascos urbanos se añade la de los espacios naturales: en el parque rural de Anaga, con 1.500 residentes y 1,8 millones de visitantes en 2025, los vecinos cortaron la carretera en marzo para exigir límites.

Palma de Mallorca: la capital insular que trasladó el malestar turístico a la calle

Palma de Mallorca

Palma lleva tres veranos siendo el termómetro del malestar turístico español. El 26 de julio de 2026 la capital balear acogió la tercera y más multitudinaria manifestación contra la masificación, convocada por la plataforma Menys Turisme, Més Vida bajo el lema ‘Mallorca al límit’ y respaldada por más de un centenar de entidades vecinales, ecologistas y sindicales: la Policía Nacional contabilizó 25.000 asistentes y los organizadores, 70.000. La marcha, que fue de la plaza de España a Ses Voltes, quedó marcada por el desenlace: cuando los agentes cerraron el acceso al lugar donde se leía el manifiesto, hubo cargas con material antidisturbios, al menos ocho heridos —una docena según los convocantes, entre ellos un fotoperiodista—, una detención y exigencias de dimisión del delegado del Gobierno en Baleares.

El detonante es la vivienda: los convocantes cifran en más de 105.000 las viviendas de uso turístico en Mallorca, legales o ilegales, y el alquiler en Baleares rebasó los 20 euros por metro cuadrado en agosto (+5,4% interanual), con quince meses consecutivos de subidas en Palma. El malestar no se desinfló tras el verano: a finales de agosto más de un millar de personas formaron una cadena de sillas entre la plaza de España y el Consolat de Mar y en septiembre volvieron a concentrarse coincidiendo con la cumbre europea de ministros de Turismo, mientras Marga Prohens sostiene que las islas han «tocado techo» pero descarta decrecer. Las imágenes de las cargas circularon por Alemania, Reino Unido y Francia, el mismo país donde en octubre las protestas por el coste de la vida acabaron bloqueando el Louvre.

Venecia: el canon de acceso como respuesta a la saturación

Venice canal
Foto de Ricardo Gomez Angel en Unsplash

Venecia abrió en abril de 2024 un camino que ninguna otra ciudad había transitado: cobrar por entrar. El canon de acceso, todavía en fase experimental, se ha aplicado este 2026 en 60 jornadas —del 3 de abril al 26 de julio, entre las 8.30 y las 16.00—, frente a las 29 del primer año y las 54 de 2025, con dos tarifas: 5 euros para quien paga al menos cuatro días antes de la visita y 10 para quien lo deja para el final. El balance de la temporada supera los 650.000 excursionistas de pago y los 5 millones de euros recaudados, la cifra más alta hasta la fecha. Quedan fuera quienes pernoctan, que ya abonan la tasa turística, además de residentes, menores de 14 años y quienes trabajan o estudian en la ciudad. No pagar se sanciona con entre 50 y 300 euros, y el portal municipal exige un código QR que se comprueba en los accesos.

El propio consistorio admite que la tarifa se ha quedado corta como disuasión. El concejal de Presupuesto, Michele Zuin, sostiene que la horquilla de 5 a 10 euros está al alcance de cualquier bolsillo y ha pedido a Roma elevarla hasta 30 —se llegó a hablar de 50— y alargar el calendario; el nuevo alcalde, Simone Venturini, ha planteado cobrar entre 30 y 50 euros en días señalados. El salto necesita el visto bueno del Gobierno de Meloni y afronta dudas constitucionales sobre la libertad de circulación. El malestar vecinal, en todo caso, sigue intacto: el centro histórico ha caído por debajo de los 50.000 habitantes frente a más de 51.000 camas turísticas, y en agosto arrancó la recogida de 5.000 firmas para un referéndum sobre los pisos turísticos. El comité No Grandi Navi ha convocado para el 7 de noviembre una protesta contra el dragado del canal Vittorio Emanuele, un proyecto de 375 millones para devolver los cruceros a Santa Marta.

Grandes tenedores y socimis blindan su identidad en los juicios de desalojo por okupación

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tribunal Supremo, en sentencia 756/2026 de 17 de junio, confirma que puede limitarse el acceso a la identidad de las sociedades con cartera en alquiler cuando su divulgación facilite localizar sus viviendas.
  • ¿Quién está detrás? La Sala de lo Contencioso-Administrativo resuelve el pulso entre la Generalitat y la Cambra de la Propietat Urbana de Barcelona, a partir de una petición de acceso a la información pública formulada por una periodista.
  • ¿Qué impacto tiene? Socimis, servicers y patrimonialistas pueden invocar un riesgo futuro y previsible para que su nombre no se publique, aunque el número de viviendas, los municipios y la condición jurídica del titular siguen siendo públicos.

El Supremo avala que los grandes tenedores oculten su identidad cuando revelarla eleve el riesgo de okupación de sus inmuebles.

La Sala de lo Contencioso-Administrativo del Tribunal Supremo desestimó el recurso de casación de la Generalitat y confirmó el criterio del Tribunal Superior de Justicia de Cataluña en la sentencia 756/2026, de 17 de junio. El origen del caso no era una demanda de desalojo, sino la petición de una periodista sobre la estructura de la propiedad de alquiler en Cataluña.

La solicitud reclamaba el censo de grandes tenedores: cuántos inmuebles estaban arrendados, en qué municipios se ubicaban, si pertenecían a personas físicas o jurídicas y la identidad de los propietarios que a 1 de abril de 2021 tuvieran viviendas en alquiler con fianza depositada en el Institut Català del Sòl (INCASOL). La Comisión de Garantía del Derecho de Acceso a la Información Pública (GAIP) autorizó la entrega, eso sí, con los nombres de las personas físicas anonimizados.

Del nombre al portal: así se cruzan los datos que preocupan al Supremo

La Cambra de la Propietat Urbana de Barcelona (CPUB) recurrió para blindar también las denominaciones sociales. El TSJC le dio la razón al apreciar un riesgo capaz de justificar la limitación, y la Generalitat llevó el asunto en casación ante el alto tribunal. El Supremo confirma ahora ese blindaje parcial: los nombres de las 3.187 personas jurídicas quedan fuera del expediente.

El razonamiento importa más que el fallo. La Sala recuerda que el acceso a la información pública es la regla general y que los límites de la Ley 19/2013 de transparencia se aplican de forma excepcional, con motivación y proporcionalidad. No basta con invocar la seguridad pública: hay que explicar qué perjuicio concreto produce la divulgación. Pero el Supremo añade una pieza decisiva: esos límites cumplen una función preventiva y no exigen esperar a que la okupación se haya producido, siempre que existan elementos objetivos que hagan razonablemente previsible el riesgo.

La sentencia no protege al inquilino ni al mercado: protege al titular. Y esa diferencia cambia el modo en que se mide la concentración del alquiler en España.

El núcleo del litigio está en el cruce de datos. La denominación social, por sí sola, no revela dónde están los pisos. Combinada con el municipio y el número de viviendas, en cambio, constituye el punto de partida que ‘permite localizar con relativa facilidad inmuebles de su titularidad’, sostiene la Sala. Tampoco considera decisivo que los inmuebles estuvieran alquilados en el momento de la solicitud: un contrato se extingue y el piso queda libre. El Supremo aprecia interés público en conocer la distribución de la propiedad, pero entiende que ya se facilitó información suficiente para analizar la concentración y que la utilidad adicional de identificar a esas 3.187 sociedades no tiene intensidad bastante para prevalecer sobre el perjuicio.

Qué cambia para socimis, servicers y patrimonialistas con cartera concentrada

El fallo no crea un derecho general a la opacidad. Crea un test. Quien quiera que su nombre no aparezca en una respuesta a una solicitud de transparencia deberá acreditar relación entre la divulgación y un riesgo futuro y previsible, no un perjuicio abstracto. La restricción, además, debe afectar solo al dato que genera el riesgo: el régimen de acceso parcial del artículo 16 permite entregar el resto. Es decir, el número de viviendas por municipio sigue siendo público aunque el titular quede en la sombra.

La doctrina encaja con precisión en el mapa actual del residencial en alquiler. Las socimis y los servicers heredaron carteras dispersas de la reestructuración bancaria y, en muchos casos, concentradas en municipios medianos donde el parque de alquiler es pequeño y cualquier dato permite acotar calles. Los patrimonialistas familiares que engordaron cartera durante la crisis de 2008-2014 afrontan la misma exposición. Para todos ellos, el fallo introduce un argumento defensivo que hasta ahora se resolvía caso por caso y con suerte desigual.

La lectura crítica es otra, y conviene no esquivarla. La Ley de Vivienda de 2023 apoyó la declaración de zonas tensionadas en la identificación de los grandes tenedores, y esa identificación funciona con datos que la Administración tiene, pero el ciudadano no. El resultado es una asimetría: el regulador sabe quién concentra el alquiler y el inquilino solo intuye. La opacidad societaria no encarece el alquiler, pero dificulta el debate público sobre por qué se encarece.

La Ficha del Inversor

La métrica que resume la operación es el 3.187: las personas jurídicas con vivienda arrendada y fianza en INCASOL a 1 de abril de 2021 cuyo nombre queda fuera del censo. La cifra, modestamente, permite dimensionar el mercado catalán de alquiler corporativo y explica por qué la CPUB peleó el asunto hasta el final. Para el inversor institucional, la utilidad práctica es la existencia de un criterio jurisprudencial citable en la próxima solicitud de acceso que le afecte.

En los próximos seis meses veremos el efecto real: más peticiones de transparencia, más oposiciones de titulares y resoluciones de las autoridades de acceso que empezarán a citar esta sentencia como precedente. La tendencia es de opacidad societaria creciente en el residencial en alquiler, con un matiz: el blindaje funciona mejor en carteras concentradas en municipios pequeños que en carteras dispersas por grandes capitales, donde el cruce de datos ya es fácil sin necesidad de nombres.

El perfil más expuesto es el patrimonialista mediano con cartera compacta y marca societaria reconocible; el menos, el fondo con vehículos interpuestos y activos repartidos. Para el pequeño inversor particular la sentencia aporta poco, salvo una certeza: su nombre seguirá anonimizado. El riesgo del fallo es que convierta la prevención en patente: toda sociedad con pisos podría alegar un peligro futuro y difuso, y el Supremo exige elementos objetivos, pero el umbral queda en manos del tribunal que revise cada caso. El precedente se remonta a 2013, cuando la Ley de transparencia se aprobó sin pensar en el alquiler residencial; trece años después, el ladrillo la pone a prueba. El siguiente hito será la entrega efectiva de los datos anonimizados por la Generalitat y las primeras resoluciones que apliquen el test.

Moncloa advierte de «más» intervención en el mercado de la vivienda: ampliará zonas tensionadas y topes al alquiler

El Gobierno promete más intervención en el mercado de la vivienda si revalida la Moncloa el 29 de noviembre. El anuncio no es nuevo en el fondo, pero sí en el tono: por primera vez desde 2023, el Ejecutivo pone fecha y herramienta a su siguiente paso regulatorio.

El ministro de Hacienda, Arcadi España, lo dijo sin ambages en el programa ‘Malas Lenguas’, de La 2: el Ejecutivo irá ‘más allá’ en su intervención del mercado residencial ‘con toda la fuerza de la ley’ si continúa al frente del Gobierno tras los comicios. Traducido a norma: ampliación de zonas tensionadas y topes al alquiler con más recorrido del que permite hoy la Ley de Vivienda.

El plan se apoya en dos piezas legislativas concretas. La primera, que incluye la prórroga de los alquileres y la moratoria antidesahucios hasta el 31 de enero de 2030, ya está en vigor. La segunda, la que convertiría los contratos de arrendamiento en indefinidos, sigue bloqueada y sin mayoría parlamentaria a la vista.

Los dos decretos de vivienda que Moncloa quiere resucitar antes del 13 de noviembre

El Congreso de los Diputados tumbó ambos reales decretos-ley el pasado 2 de octubre. El Ejecutivo está obligado a remitirlos a la Cámara Baja antes del 13 de noviembre para su convalidación, y el ministro confía en que la Diputación Permanente los incluya ‘pronto’ en el orden del día. El problema es aritmético: el PNV, socio imprescindible de la mayoría, ya ha confirmado su voto en contra.

La ministra de Vivienda y Agenda Urbana, Isabel Rodríguez, puso el diagnóstico encima de la mesa en un almuerzo-coloquio del Club Siglo XXI. ‘No era falta de valentía, era falta de votos’, resumió al explicar por qué las dos normas cayeron en el hemiciclo. El Ministerio de Vivienda y Agenda Urbana asume así un relato de gestión incompleta que ahora quiere convertir en programa electoral.

Rodríguez avanza que la oferta socialista será ‘ambiciosa’ en vivienda, aunque el texto sigue en elaboración. Su tesis es que la campaña se ganará contando lo hecho: el presupuesto del departamento ha pasado de unos 450 millones a cerca de 4.000 millones de euros, y el Plan Estatal de Vivienda suma 7.000 millones hasta 2030 con el acuerdo unánime de las comunidades autónomas. También reivindica las bonificaciones fiscales para los propietarios que rebajen la renta.

Ampliar las zonas tensionadas es barato en el BOE y caro en el mercado: cada tope nuevo necesita un parque dispuesto a seguir alquilando bajo ese techo.

Qué significa ampliar las zonas tensionadas y quién acaba pagando la factura

Una zona tensionada —la figura que introdujo la Ley de Vivienda de 2023— permite limitar la renta de los nuevos contratos al índice de referencia estatal o autonómico. La competencia para declararla es autonómica, pero el Gobierno puede empujar por la vía de la financiación condicionada y del marco legal básico. Si Moncloa revalida, la lectura más plausible es un perímetro más amplio y requisitos más duros para los grandes tenedores.

A eso se suma el segundo decreto, el de los contratos indefinidos, que tocaría de lleno la LAU y la estructura misma del arrendamiento. Para el pequeño propietario con un piso en cartera, el paquete completo —tope, prórroga e indefinición— recorta su capacidad de recuperar el inmueble, y eso ya está moviendo decisiones de venta entre patrimonialistas medianos.

La experiencia comparada no invita al optimismo. El mietendeckel berlinés, el congelamiento de rentas aprobado en 2020, fue anulado por el Tribunal Constitucional federal alemán en 2021 y dejó miles de reclamaciones cruzadas entre caseros e inquilinos. Portugal, con su paquete ‘Mais Habitação’, priorizó incentivos fiscales y cesión de suelo público antes que un tope general. La pregunta que Moncloa no responde es cuánta promoción nueva va a levantar el Build to Rent —construir para alquilar, no para vender— si el marco de rentas se endurece.

La Ficha del Inversor

La métrica clave de este ciclo es presupuestaria antes que normativa: un multiplicador de casi nueve en tres años, de 450 a 4.000 millones, más los 7.000 millones del Plan Estatal hasta 2030. Ese dinero va a irrigar suelo público, promoción protegida y rehabilitación. Es el mejor argumento del Ejecutivo y, a la vez, su punto débil: si el calendario electoral desordena la ejecución, el compromiso de mantener la protección en los inmuebles con financiación pública puede quedarse en un folio.

La tendencia a seis meses es de parálisis y ruido. Entre la huelga general del 11 de noviembre, el plazo del 13 de noviembre para los decretos y las elecciones del 29 de noviembre, el residencial afronta el trimestre con menos visibilidad regulatoria de los últimos años. Un Gobierno socialista abre más zonas tensionadas y más tope. Un cambio de signo abre una revisión a la baja de la Ley de Vivienda. En los dos escenarios, comprar o alquilar se decidirá con el BOE en la mano.

El perfil al que esto le importa es muy concreto. El propietario que heredó un piso y lo tiene alquilado por debajo de mercado se enfrenta a una renovación de contrato con más incertidumbre que hace un año. El inversor institucional en alquiler residencial recalcula el yield neto con un marco que puede moverse por decreto. Y el comprador de vivienda habitual sigue esperando oferta que no llega. El siguiente hito no es una sentencia: es la Diputación Permanente, y su convocatoria dirá si los decretos vuelven o si el Ejecutivo se juega definitivamente el voto para escribirlos de cero.

La NASA ensambla SR-1 Freedom, la primera nave nuclear a Marte: despega en 2028 y recorta la radiación

La NASA ensambla SR-1 Freedom, la primera nave nuclear que viajará a Marte: despegará a finales de 2028.

El anuncio del programa Space Reactor-1 llegó apenas unos días antes de que la tripulación de Artemis II completara su maniobra de retorno alrededor de la Luna, en abril de este año. Simon Middleburgh, codirector del Nuclear Futures Institute de la Universidad de Bangor, en Gales, admitió que semejante titular le arrancó una sonrisa. No es para menos: nadie había construido antes una nave interplanetaria que se impulse con un reactor de fisión.

La diferencia con cualquier misión anterior no está en el destino, sino en el método. En lugar de quemar toneladas de propergol en los primeros minutos y quedar a merced de la inercia, SR-1 llevará a bordo una central nuclear capaz de sostener la propulsión durante meses. El trayecto hasta Marte, según los planes de la agencia, quedará en torno a un año, con llegada prevista en 2029.

Un reactor de 20 kilovatios en la punta de una flecha

Los bocetos que el programa ha mostrado hasta ahora se parecen a una flecha emplumada de proporciones descomunales. La parte trasera aloja el sistema de potencia y propulsión; la punta, un reactor cargado de uranio con una capacidad mínima de 20 kilovatios. La comparación ayuda a tomar la medida: una central nuclear terrestre típica es unas 50.000 veces más potente. Esta no está diseñada para alumbrar ciudades, sino para empujar una nave.

Las plumas de la flecha son, en realidad, aletas radiadoras. Su trabajo consiste en expulsar al vacío el calor sobrante del reactor, porque en el espacio no hay aire que lo disipe por convección. Todo el diseño obedece a esa lógica: convertir una reacción de fisión en electricidad, y la electricidad en movimiento.

La primera nave nuclear hacia Marte no será la más potente jamás construida: será la primera que convierta el calor de un reactor en empuje sostenido.

Cómo se convierte el calor de la fisión en empuje

El esquema se llama propulsión eléctrica nuclear. Los neutrones liberados en una reacción autosostenida de fisión del uranio generan calor, el calor produce electricidad y esa electricidad ioniza un gas que sale despedido por la parte trasera gracias a campos magnéticos. El resultado, según Sebastian Corbisiero, director técnico nacional de programas de reactores espaciales del Departamento de Energía de Estados Unidos, es un empuje muy bajo pero muy eficiente, aprovechable durante periodos largos.

SR-1 Freedom

La escala de esa potencia resulta casi doméstica: 20 kilovatios equivalen al consumo simultáneo de cuatro o cinco viviendas españolas. La diferencia es que aquí no hay red a la que conectarse, ni mantenimiento posible, ni segunda oportunidad. Por eso el reactor no se encenderá hasta aproximadamente dos días después del lanzamiento, cuando la nave esté lo bastante lejos de la Tierra. El uranio en sí no es especialmente peligroso; sus productos de fisión, sí.

El otro gran obstáculo es el despegue. Middleburgh lo describió sin rodeos: el reactor tendrá que sobrevivir a un viaje en el que se le sacude, se le agita y se le voltea. Cualquier componente que falle en esa fase deja la misión en tierra antes de empezar.

De DRACO a SR-1: una apuesta de 2.000 millones que ya fracasó antes

La idea de propulsar naves con reactores no es nueva. La Unión Soviética puso en órbita decenas de ellos, a menudo para alimentar satélites espía. Y el programa estadounidense acumula 75 años de intentos, algunos abandonados a mitad de camino. El último cadáver fue DRACO, la colaboración entre la NASA y el Departamento de Defensa que se canceló en 2025 por el coste de los experimentos, la dificultad de competir en precio con la propulsión química convencional y los problemas para garantizar ensayos seguros en tierra.

Ahora la agencia vuelve a la carga con un compromiso de 2.000 millones de dólares. Philip Metzger, investigador de ingeniería de vuelo espacial en el Florida Space Institute, considera que no hay grandes obstáculos técnicos y que la tecnología es perfectamente viable; lo que faltaba era decisión. El reto, en su lectura, es de integración: casi todas las piezas existen por separado y el desafío consiste en hacerlas funcionar juntas en el vacío.

El calendario, sin embargo, invita a la prudencia. Lindsey Holmes, vicepresidenta de proyectos avanzados de la empresa aeroespacial Analytical Mechanics Associates, califica el plazo de agresivo y sospecha que parte del impulso viene de la competencia: China y Rusia han hablado de colocar un reactor en la superficie lunar a mediados de la década de 2030 para alimentar una base conjunta. El Idaho National Laboratory, encargado de construir el reactor de SR-1, sostiene que va en plazo para el lanzamiento de finales de 2028, con la adquisición de los componentes principales ya en marcha.

Hay un detalle que conviene subrayar: SR-1 volará sin tripulación. La promesa de recortar la exposición a la radiación cósmica de los astronautas es, por ahora, una proyección basada en la eficiencia del sistema, no un dato medido en personas. Y un año de viaje tampoco es, en términos estrictos, más rápido que las mejores trayectorias químicas hacia Marte, que rondan los siete u ocho meses. La ganancia real está en el empuje continuo, que permite maniobras, cargas y perfiles de misión que un cohete convencional no puede permitirse.

Lo que ocurra en los próximos 24 meses dirá mucho. La NASA quiere empezar a levantar las bases de una instalación en el polo sur lunar antes de que acabe la década, y la tecnología de ambos proyectos es prima hermana: la superficie de la Luna es un vacío, igual que el espacio. Si SR-1 funciona en ruta a Marte, un reactor lunar deja de ser ciencia ficción. Si no, habrá costado 2.000 millones saberlo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La NASA ha iniciado el ensamblaje de SR-1 Freedom, la primera nave interplanetaria impulsada por un reactor nuclear de fisión, con destino Marte.
  • Dónde: Se construye en instalaciones de Estados Unidos, con el reactor a cargo del Idaho National Laboratory; el destino es Marte, a entre 55 y 400 millones de kilómetros de la Tierra según la órbita.
  • Institución responsable: NASA, en colaboración con el Departamento de Energía de Estados Unidos y el Idaho National Laboratory.
  • Cuándo: Anuncio del programa en abril de 2026; lanzamiento previsto para finales de 2028 y llegada a Marte en 2029.
  • Impacto a futuro: Abriría una era de vuelos interplanetarios más eficientes y con menor exposición a la radiación para futuras tripulaciones.

Crean el primer organoide alzhéimer con microglía y linfocitos T que reproduce la neuroinflamación

Un organoide cerebral humano reproduce la neuroinflamación del alzhéimer. Y lo hace, además, con los dos actores del sistema inmune que ningún cultivo había reunido hasta ahora en el mismo tejido: la microglía y los linfocitos T CD8.

Qué hay dentro: neuronas, microglía y linfocitos T CD8 en el mismo tejido

El trabajo lo describe un equipo que publica sus resultados en la revista eLife, y la clave no está en el tamaño del tejido, sino en su composición. La plataforma parte de células madre pluripotentes inducidas —células adultas reprogramadas hasta un estado casi embrionario— y construye un prosencéfalo en miniatura al que después se incorporan, de forma controlada, células inmunes humanas.

Hasta aquí, el problema era siempre el mismo. Los ratones modificados genéticamente reproducen depósitos de amiloide, pero su sistema inmune no se parece al nuestro. El tejido cerebral humano de autopsia es una fotografía fija de la enfermedad. Y los cultivos en dos dimensiones carecen de la arquitectura necesaria para que una neurona y una célula inmune se hablen.

El bucle: la microglía llama y los linfocitos T acuden

Dentro del organoide, la microglía cumple dos funciones que parecen contradictorias. Por un lado, limpia amiloide beta y favorece la maduración de las neuronas. Por otro, se activa de forma inflamatoria cuando el entorno se vuelve hostil. Ese doble papel es justo el que se observa en el cerebro de una persona con alzhéimer.

La parte nueva es el reclutamiento. La microglía activada libera CCL4 y CCL5, dos quimiocinas —señales químicas de atracción— que se enganchan a los receptores CCR1, CCR5 y CXCR3 de los linfocitos T CD8. Esas células entran entonces en escena y alimentan la inflamación en lugar de calmarla.

El hallazgo no es que la inflamación exista, sino haber localizado la señal concreta que recluta a los linfocitos T dentro de tejido humano vivo.

Quien haya seguido el rastro de una hormiga entiende el mecanismo. No hay un cable que conecte a las células, sino un gradiente de moléculas que se difumina por el tejido y marca el camino. La microglía no grita. Deja un rastro, y el linfocito T lo sigue hasta el foco.

Un organoide no es un cerebro. Pero permite hacer con células humanas lo que ningún ratón permite: preguntar quién llama a quién y en qué orden.

El sistema se probó de forma sistemática, componente a componente. Añadir y quitar microglía, añadir y quitar linfocitos T, permitió comprobar qué parte de la respuesta inflamatoria depende de cada tipo celular. Es la diferencia entre un cuadro colgado en la pared y un banco de pruebas.

Limpiar amiloide tiene un precio. La microglía del organoide retira beta-amiloide del entorno, y ese gesto no es gratuito: cuanto más activa está la célula, más señales inflamatorias emite. El equilibrio entre retirar residuos y encender la alarma es, probablemente, una de las claves de toda la enfermedad.

microglía

Bloquear CCR5 o CXCR3 corta el bucle inflamatorio

La prueba de fuego llegó al interferir en la conversación. Los autores aplicaron fármacos dirigidos contra CCR5 y CXCR3 y observaron dos efectos encadenados. Primero, la llegada de linfocitos T CD8 al tejido se reducía. Segundo, la autofagia —el sistema de reciclaje interno de la célula— cambiaba, y lo hacía de una manera que dependía de la presencia de microglía: sin ella, el efecto se desvanecía.

Ahí está la trampa. Si una misma molécula actúa de forma distinta según qué células acompañen al cultivo, cualquier ensayo simplificado puede dar una respuesta engañosa. El organoide modular permite preguntar no solo si un compuesto funciona, sino en qué versión del ecosistema funciona.

Lo que este organoide no es (y por qué aun así importa)

Conviene decirlo pronto: un organoide de prosencéfalo no es un cerebro. Carece de vasos sanguíneos, de barrera hematoencefálica, de circulación periférica, y de las regiones que sostienen la memoria y el lenguaje. Los linfocitos T CD8 que aparecen aquí no han llegado desde la médula ósea: se añaden desde fuera, en el número y el momento que decide quien diseña el experimento. La enfermedad que vemos es un mecanismo aislado, no un paciente.

Hay además una fuente de variabilidad silenciosa. Cada línea de células iPS procede de una persona distinta y arrastra su propio historial genético. Buena parte de la discusión de los próximos años no estará en si el sistema funciona, sino en si funciona igual con cien fondos genéticos diferentes. El trabajo aparece en eLife, una revista que publica junto al artículo la evaluación de sus revisores, de modo que las objeciones metodológicas no quedan en un cajón.

Queda una pregunta de fondo que el estudio no resuelve y que quizá no pueda resolver: si los linfocitos T CD8 tienen un papel relevante en la enfermedad humana o si son un invitado que solo aparece en determinadas circunstancias. La evidencia genética lleva años señalando disfunciones inmunes en el alzhéimer, pero traducir esa pista en un mecanismo concreto ha sido un ejercicio de paciencia.

Donde el modelo sí es puntero es en la posibilidad de experimentar con células humanas vivas y con varios tipos celulares a la vez. La neuroinflamación del alzhéimer se ha estudiado durante décadas con piezas separadas: neuronas por un lado, microglía por otro, linfocitos en muestras de sangre periférica. Aquí las tres piezas comparten el mismo medio. Y comparten, sobre todo, el mismo tiempo.

El siguiente paso lógico es costoso y evidente: aplicar la plataforma a células procedentes de personas con la enfermedad y compararlas con controles sanos. Si la señal CCL4/5 se comporta de forma distinta en unos y otros, habrá una diana terapéutica que perseguir. Si no, habremos aprendido algo igual de valioso: que el bucle que este organoide reproduce es un mecanismo posible, no necesariamente el que ocurre en los cerebros reales.

Mientras tanto, el dato que queda es concreto: una plataforma humana, modular y manipulable donde la inmunidad innata y la adaptativa se hablan en el mismo tejido. Veremos qué dicen esas conversaciones.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un organoide de prosencéfalo humano que integra microglía y linfocitos T CD8 y reproduce el bucle de neuroinflamación del alzhéimer, con la señal CCL4/5 como reclutadora de las células T.
  • Dónde: en laboratorio, sobre tejido humano derivado de células madre pluripotentes inducidas; no corresponde a una ubicación geográfica concreta.
  • Institución responsable: el equipo autor del estudio publicado en eLife con la referencia 111730, una revista que hace pública la evaluación de sus revisores.
  • Cuándo: artículo publicado en eLife y consultado para esta pieza el 21 de octubre de 2026.
  • Impacto a futuro: permite ensayar terapias contra la neuroinflamación en tejido humano real antes de dar el salto a modelos animales y a ensayos clínicos.

Cómo volver a dormir de noche: la técnica de imágenes neutras que frena el pensamiento rumiante

Volver a dormir de noche tras un despertar a las tres de la mañana tiene un protocolo con nombre propio: cambiar el pensamiento rumiante por imágenes neutras. La técnica se ha viralizado y la psicología del descanso le da sentido.

Qué es el barajado cognitivo y por qué frena el bucle mental

El despertar nocturno es normal: casi todo el mundo abre los ojos una o dos veces en mitad de la noche y vuelve a cerrarlos sin recordarlo. El problema aparece cuando la mente aprovecha el silencio. Repasas la reunión de mañana, reconstruyes una conversación incómoda, calculas cuántas horas te quedan si te duermes ya. Ese bucle tiene carga emocional y sube el nivel de activación, justo lo contrario de lo que pide el sueño profundo.

Se llama barajado cognitivo —en la literatura anglosajona, cognitive reshuffling— y consiste en darle al cerebro una tarea tan neutra que no compita con nada. Ni resolver, ni planificar, ni recordar: solo generar imágenes sin carga. Los especialistas en conducta del sueño lo describen como una versión refinada de contar ovejas. La diferencia es que aquí no cuentas: visualizas.

El principio que lo sostiene es fácil de resumir. La atención tiene un techo y, si la ocupas con material irrelevante, desplazas el que te mantiene en alerta. El matiz importante: ese material debe ser emocionalmente plano y visual. Una imagen concreta consume más recursos que una idea abstracta, y una imagen sin historia no abre la puerta a nada más.

La técnica no intenta relajarte. Intenta que dejes de intentar dormir.

Cómo aplicar el barajado cognitivo paso a paso

El procedimiento se aprende en dos minutos y no necesita aplicaciones ni accesorios. Funciona mejor cuanto más mecánico y menos inspirado sea.

El objetivo no es construir una historia ni resolver nada: la aleatoriedad es parte del ejercicio, y ahí está justo su valor.

  • Elige una palabra de seis a ocho letras, cotidiana y sin recuerdo asociado: descanso, ventana, montaña.
  • Recorre sus letras en orden y, por cada una, piensa en dos o tres palabras que empiecen por esa letra. Sin relación entre ellas y sin buscar sentido.
  • Visualiza cada palabra mientras la piensas: forma, color, tamaño. Un delfín, una duna, un durazno.
  • No corrijas el rumbo. Si te bloqueas en una letra, pasa a la siguiente. Si la palabra se agota, empieza otra.

Con descanso, la D puede dar duna, delfín y durazno; la E, elefante, espejo y estrella; la S, silla, sombrero y sonrisa. Diez segundos por letra y la secuencia se sostiene sola varios minutos. Ese es el tiempo que necesita la activación para bajar un escalón.

Vale casi cualquier lista neutra: frutas, ciudades, objetos de una casa. Lo que no vale es elegir un tema con significado personal, porque el cerebro vuelve a engancharse a la historia. Y el reloj es el peor enemigo: mirar la hora añade una cuenta atrás al bucle.

📊 La pauta en cifras

  • Palabra de arranque: de 6 a 8 letras, cotidiana y sin carga emocional; evita nombres propios y fechas.
  • Ritmo: 2 o 3 palabras por letra, con la imagen visualizada y no solo nombrada.
  • Cuándo: tras unos 15 o 20 minutos despierto en la cama, o en cuanto detectes que el bucle arranca.
  • Qué no esperar: no es un interruptor del sueño; es una tarea neutra que reduce la presión de dormir.

despertar nocturno

El detalle que decide si funciona o no es la intención. Si lo conviertes en un examen —a ver cuántas palabras saco, a ver si bato mi marca—, activas la misma maquinaria competitiva que te tenía despierto. La técnica pide desinterés.

Lo que la evidencia dice y lo que no cabe esperar

Esta familia de técnicas para dormir no es nueva. Contar ovejas, restar de siete en siete desde 1000 o repasar una lista de ciudades comparten el mismo principio: dar a la mente una tarea lo bastante absorbente como para tapar el ruido, pero lo bastante aburrida como para no encenderla. Los programas conductuales de sueño las sitúan como primer escalón porque son gratuitas, inmediatas y no requieren nada material.

Ahora la parte honesta. El barajado cognitivo no es un interruptor y no arregla un patrón de despertares que se repite noche tras noche. La autora que lo puso a prueba con la palabra read se topó con su propia vena competitiva: encontrar palabras con R que no fueran agresivas la frustró, y la frustración la mantuvo despierta un rato más. Le pasó por convertir el ejercicio en un marcador.

Para quién encaja: para noches sueltas, para esos despertares en los que la cabeza se enciende sin motivo y para quien ya tiene una rutina de sueño decente y solo necesita una herramienta de emergencia. Para quién no: para quien lleva semanas durmiendo mal de forma sostenida. Ahí la palanca no es un truco, es revisar el conjunto con un profesional del sueño. La información de este análisis es divulgativa, no un consejo personalizado.

⚡ Rutina de Optimización Diaria

  • Decide la palabra hoy: elige esta noche una palabra de seis a ocho letras antes de apagar la luz. Improvisarla a las tres de la mañana gasta la energía que quieres ahorrar.
  • Protocolo de madrugada: si te despiertas, no mires la hora. Arranca el recorrido de letras con imágenes neutras y mantén dos o tres palabras por letra.
  • Ajusta la luz de la noche: baja la intensidad lumínica una hora antes de acostarte para que tu ritmo circadiano marque la bajada de activación.

Renan Guevara alerta: Francia y Europa en crisis y la factura de EEUU

Francia atraviesa un momento crítico y Europa empieza a pagar facturas que no contrató. Renan Guevara lo planteó así en su intervención en Negocios TV: más que un estallido improvisado, lo que se ve en las calles francesas es la consecuencia de una política económica que lleva años trasladando costes a los salarios y a los servicios públicos. Y añadió el detalle que, a su juicio, revela mejor el fondo del problema: dónde estaba Emmanuel Macron mientras su país ardía.

La conversación no arrancó en París. Arrancó en Oriente Próximo, con los movimientos de Israel y Estados Unidos, las reuniones que vuelven a tensar el tablero y el temor a un nuevo episodio en el pulso con Irán. Sobre ese fondo de tensiones EEUU Irán, el presentador del programa trasladó la pregunta a Europa: por los toques de queda, por el ministro del Interior que presentó su renuncia y Macron no aceptó, por los disturbios y los saques. La hipótesis de trabajo era incómoda: no se trata solo de Francia, sino de una decadencia más amplia.

Del tablero de Oriente Próximo a las calles francesas

Para ordenar el diagnóstico, el analista retrocedió a los antecedentes. Antes de los disturbios hubo una gran huelga de empleados públicos, un movimiento obrero potente y estudiantes movilizados. Desde las primeras manifestaciones, sostiene Guevara, se vieron órdenes de apaleamiento y un uso desproporcionado de la fuerza por parte de la policía. Lo que ahora se recoge, viene a decir, es lo que se sembró entonces.

La violencia policial como detonante del estallido

Su lectura es que la represión preventiva ha funcionado como multiplicador del conflicto. La violencia de los antidisturbios, argumenta, está siendo respondida con violencia por los manifestantes, porque con cantos de paz no se evita un golpe en la cabeza. En el programa se citaron imágenes concretas: un médico apaleado en la plaza de la República de París, con versiones sobre su fallecimiento que no constan confirmadas oficialmente y que conviene tratar con prudencia; policías infiltrados disfrazados de manifestantes grabados presuntamente por un diputado de la Asamblea Nacional; y agentes uniformados participando en el saqueo de comercios con las escaparates reventados.

El incendio del ayuntamiento de Limoges, un edificio de 1878, sirvió para trazar un paralelismo histórico. Guevara recordó que en 1871, durante la Comuna de París, los revolucionarios incendiaron el ayuntamiento y las Tullerías para frenar el avance de las tropas. De ahí su conclusión, formulada con crudeza: para hacer una tortilla hay que romper huevos, y si es francesa, también. No es una descripción neutral de los hechos, es una toma de partido explícita sobre el origen de la escalada.

Cuando Francia estornuda, Europa se resfría, pero la factura no llega en estadísticas: llega a los salarios, a los transportistas y a los servicios públicos.

— Renan Guevara, en Negocios TV

Macron, el presidente menos popular de la Quinta República

El retrato político que se dibujó en el programa fue duro. Macron aparece como el presidente con menor popularidad de la Quinta República y, se añadió, también de la Cuarta, rechazado por una mayoría amplia de franceses y con un gobierno igualmente desgastado. La respuesta del Elíseo, según esta lectura, combina el anuncio de medidas de excepción con la promesa de mano dura, mientras la situación se le escapa de las manos.

La crítica de fondo no es de gestión, es de prioridades. Guevara sostiene que el Ejecutivo francés sitúa como eje de su política provocar a Rusia y destinar miles de millones al gasto en defensa para eternizar la guerra de Ucrania, a costa de degradar servicios públicos, salarios y pensiones. Ese es, en su opinión, el combustible social del incendio. Y la comparación que eligió no fue menor: la corte de Luis XVI en Versalles.

La factura que Europa paga por cuenta de Washington

Lo más revelador, insistió el analista, no son los disturbios, sino la agenda del presidente francés: una gira de emergencia por las monarquías del Golfo. La energía como hilo conductor. Una potencia que sale a buscar combustible de urgencia mientras pierde el control de sus calles, argumentó, debería preguntarse si la gestión del orden público no forma parte también de su autonomía estratégica. Los toques de queda pueden recuperar temporalmente una calle, un distrito o una ciudad, pero no devuelven capacidad industrial ni competitividad.

Aquí entra el argumento económico central. La crisis francesa no es un caso aislado, sino una realidad del bloque atlantista, que absorbe costes mientras el capital financiero transnacional —el estadounidense y el europeo— sigue su propia lógica de rentabilidad y no contempla necesariamente a Francia como una sociedad que deba sostenerse. En cada crisis, sea Ucrania o el pulso con Irán, hay muchos perdedores y algunos sectores financieros y energéticos que se benefician enormemente. La factura aterriza en trabajadores, transportistas, pequeños empresarios, familias y servicios públicos. Y llega a Alemania igual que a Francia.

España, la excepción que no termina de movilizarse

El contraste con España fue uno de los momentos más interesantes. Con circunstancias parecidas, admitió Guevara, aquí el malestar no cuaja: hay huelgas sectoriales, indignación y también represión, pero las movilizaciones no cristalizan. Su tesis es que donde debería haber protesta aparecen asentamientos, que considera lo contrario de la movilización, y que la indignación disponible acaba capitalizada por la disidencia controlada o por el propio gobierno en clave electoral. Frente a eso, Francia y Alemania marcan un camino sin retorno: en el país germano hay jóvenes quemando cartillas contra el reclutamiento obligatorio, aunque los telediarios no lo cuenten.

Un toque de queda no reconstruye la industria

El análisis se cerró con una advertencia que también vale como autocrítica. Hay que distinguir las movilizaciones pacíficas de los saques y los incendios: la violencia contra ciudadanos y comercios no es una solución política. Pero tampoco lo es una operación policial, que no resuelve problemas salariales, educativos ni económicos. Y la indignación social, por sí sola, no es una estrategia: si no se traduce en organización, negociación o capacidad de modificar decisiones económicas, las contradicciones permanecen, gobierne Macron, Marine Le Pen o un tercero surgido de esta implosión.

Qué significa esto para el lector

Más allá del caso francés, el programa deja una idea incómoda para cualquier europeo: el coste de la política de bloques no se mide solo en presupuestos de defensa, se mide en cohesión social. Si el gasto militar crece y los servicios públicos se degradan, la correlación entre tensiones geopolíticas y conflicto interno deja de ser una hipótesis académica. Francia tiene elecciones presidenciales previstas para abril de 2027 y llega a esa cita con un presidente debilitado y un malestar que ya no se canaliza por vías institucionales.

La segunda idea es de método. Guevara insiste en que nada de esto se arregla con más policía, sino con política económica capaz de responder a las necesidades de la población: recuperar capacidad industrial, fijar prioridades europeas y dejar de administrar la dependencia. Es una tesis opinionada, discutible en sus comparaciones históricas y en algunas de sus afirmaciones sobre lo ocurrido en las calles, pero apunta a un problema verificable: la factura energética y la competitividad perdida tienen traducción electoral.

Para el lector español, la advertencia es doble. Primero, que la calma relativa no equivale a estabilidad. Segundo, que lo que ocurre en Francia y Alemania suele llegar antes o después, con retraso y con formas propias. El propio analista se declara pesimista sobre España y sostiene que las protestas que ya se ven en los países centrales de Europa continental indican un camino sin retorno.

Queda la pregunta de fondo, la que ninguna estadística responde: si Europa no puede fijar sus prioridades económicas, ¿quién las fija por ella? Y una segunda, más incómoda todavía: cuando el orden público se convierte en el único instrumento disponible, ¿no es síntoma de que la política económica hace tiempo que dejó de funcionar?

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Iñaki Ortega entra en Trescom como primer accionista y asume el cargo de CEO

Iñaki Ortega se incorpora a Trescom como primer accionista y nuevo CEO de la agencia de comunicación, dentro de una operación de capital que suma también a Alberto Corcóstegui como inversor de referencia y CFO de la firma.

Una nueva etapa en la propiedad de la agencia

La consultora, fundada por Isabel Lozano hace más de 17 años y con oficinas en Madrid, Barcelona y Lisboa, reordena su accionariado con la entrada de Ortega y Corcóstegui al frente de un nuevo núcleo duro accionarial. La operación no altera la cúpula ejecutiva de la casa: Lozano continúa como socia y presidenta fundadora, mientras que Miriam Sarralde mantiene la dirección general —con un nuevo paquete de acciones— desde donde lidera la operativa, la estrategia del equipo y el servicio a clientes.

Junto al nuevo núcleo duro permanece parte de la propiedad anterior, integrada por Lozano, Sarralde y Florita Vallcaneras, y se incorporan varios inversores financieros. La compraventa ha contado con el asesoramiento financiero de Crepinvest y con el acompañamiento legal de Lexcrea, según la información trasladada por la compañía.

Los nuevos socios llegan con posiciones de gestión: Ortega como CEO y Corcóstegui como CFO. Ambos refuerzan la apuesta de Trescom por áreas como asuntos corporativos, asuntos públicos, comunicación financiera, marketing, branding, experiencias de marca, reputación y gestión de crisis.

La operación combina la continuidad de la propiedad fundadora con un núcleo inversor que asume la gestión ejecutiva de la consultora.

Quién es quién en el nuevo organigrama

La trayectoria de los nuevos socios incluye los siguientes hitos:

  • Iñaki Ortega, etapa anterior: director general de LLYC en su oficina de Madrid, tras más de dos décadas dedicadas a la comunicación, la economía y la gestión ejecutiva.
  • Iñaki Ortega, perfil académico: doctor en Economía, profesor universitario y autor de publicaciones de referencia en management.
  • Alberto Corcóstegui, etapa anterior: trayectoria en banca, consultoría estratégica y operaciones de M&A, además de empresario del sector de la publicidad y la comunicación.
  • Alberto Corcóstegui, formación: MBA por el IESE y accionista en varias compañías y vehículos de inversión.
  • Isabel Lozano y Miriam Sarralde, continuidad: la fundadora mantiene la presidencia y la dirección general conserva el liderazgo operativo del equipo.

Trescom nuevo CEO

Trescom se ha consolidado en sus más de 17 años como socio estratégico de multinacionales y marcas nacionales e internacionales en sectores de alta exigencia: tecnología, salud y bienestar, gran consumo, seguros, finanzas y gestión del talento. El movimiento llega en un contexto en el que el mercado español de la consultoría de comunicación tiende a la concentración y en el que las firmas independientes buscan estructura y capital para competir por mandatos de mayor tamaño, con LLYC, Atrevia y Kreab como referencias de dimensión. La nueva propiedad aterriza con el objetivo declarado de profundizar en la especialización y escalar el acompañamiento a las empresas.

El encaje de la operación en el tablero de las agencias

La lectura de negocio es clara: Trescom profesionaliza su gobernanza con un núcleo accionarial que asume la primera línea ejecutiva, mientras la fundadora preserva la presidencia y la dirección general mantiene el control operativo. Es una fórmula habitual entre las consultoras independientes españolas que, tras superar la primera década, buscan capital y estructura para competir por cuentas de mayor tamaño. La estructura cambia. El equipo se mantiene.

El perfil del nuevo CEO conecta con ese objetivo. Su etapa como director general de LLYC en Madrid incorpora a la casa un conocimiento del negocio de asuntos públicos y corporate que Trescom identifica como área clave. La comparación con el tablero es obligada: LLYC y Atrevia compiten con estructuras multinacionales y equipos de mayor tamaño, mientras Kreab mantiene su posición en asuntos públicos. Con oficinas en Madrid, Barcelona y Lisboa, Trescom se sitúa en el segmento de consultoras de tamaño medio con vocación ibérica, donde la especialización pesa más que el volumen.

El reto es de integración. La operación suma socios, gobernanza y una nueva estructura de capital, y deberá traducirse en capacidad comercial y en nuevas cuentas sin diluir la cercanía y la creatividad que la firma reivindica. La compraventa se ha formalizado con Crepinvest como asesor financiero y Lexcrea en el terreno legal. A partir de ahora, el organigrama queda así: presidencia fundadora, CEO, CFO y dirección general.

📡 El Radar del Sector

  • El vacío que llena: una cúpula ejecutiva con capital propio para escalar la consultora y competir por cuentas corporativas de mayor tamaño.
  • El reto por delante: integrar gobernanza, socios y nueva estructura de capital sin perder ritmo comercial ni la relación con los clientes.
  • El tablero competitivo: Trescom refuerza su posición en el segmento medio ibérico frente a LLYC, Atrevia y Kreab.

Invictibellatrix amberina: el nuevo dinosaurio carnívoro que acechó la Isla de Wight hace 120 millones de años

Un nuevo dinosaurio carnívoro ha salido de un cajón del Museo de Historia Natural de Londres. Se llama Invictibellatrix amberina y vivió en la Isla de Wight hace unos 120 millones de años. Lo describe un equipo de la University College London en la revista Royal Society Open Science, y no es un fósil recién excavado: llevaba un siglo esperando a que alguien lo mirase con los instrumentos adecuados.

Un depredador de tres metros con garras de veinte centímetros

El animal medía entre tres y cuatro metros de longitud y levantaba aproximadamente metro y medio del suelo. La comparación más útil es la de un tigre grande: suficiente para resultar peligroso, insuficiente para reinar en su ecosistema. El autor principal, el doctor Cassius Morrison, del departamento de Ciencias de la Tierra de la UCL, sitúa su papel ecológico en la órbita de una hiena actual. Formidable, sí. Pero probablemente no el superdepredador de aquellas llanuras, un puesto que los autores atribuyen a algún espinosáurido, esos carnívoros de hocico alargado y gustos anfibios.

Invictibellatrix pertenece a los megaraptoranos, un grupo de terópodos carnívoros que la paleontología ha tardado décadas en encajar. No son tiranosaurios. Nunca desarrollaron cráneos macizos ni mandíbulas trituradoras. Su diseño era otro: cabezas relativamente esbeltas, cuello flexible y, sobre todo, brazos largos rematados en garras curvas de entre 10 y 20 centímetros, de un palmo largo a casi dos, que probablemente usaban para agarrar y someter a la presa antes de morder. Los investigadores no descartan que el animal estuviera cubierto de plumas.

El cráneo que esperó un siglo en un armario de Londres

La historia del fósil compite con la del dinosaurio. Lo recogió Reginald Walter Hooley, paleontólogo aficionado, en la costa suroeste de la Isla de Wight. Tras su muerte, el Museo de Historia Natural de Londres adquirió más de mil especímenes de su colección en 1924. Entre ellos viajaba un fragmento de la parte posterior de un cráneo. Durante décadas, nadie le prestó demasiada atención.

El equipo lo sometió a tomografía computarizada y reconstruyó en tres dimensiones los huesos conservados y la cavidad interna donde alojaba el cerebro. Después comparó esas estructuras con con las de tiranosaurios, espinosáuridos y otros terópodos. Aparecieron dos rasgos singulares: la abertura por la que el bulbo raquídeo entraba en la caja craneal tenía forma ovalada, y el hueso lucía una cresta con forma de reloj de arena. Ahí estaba la especie nueva.

El cráneo llevaba cien años catalogado como un fragmento sin importancia. Bastó una tomografía para convertirlo en la primera prueba de un linaje entero en Europa.

Conviene detenerse en la escala. Ciento veinte millones de años es una cifra que se pronuncia rápido y se entiende mal. Cuando este animal caminaba por lo que hoy es una isla del canal de la Mancha, las plantas con flor apenas asomaban en el paisaje: dominaban las gimnospermas, y el mundo vegetal se parecía más a un bosque de coníferas y cícadas que a cualquier campiña actual. Por allí pastaban saurópodos de cuello largo emparentados con los rebaquisáuridos y parientes del Iguanodon, con cocodrilos, tortugas y lagartos compartiendo la llanura de inundación, húmeda en unas estaciones y seca en otras.

Invictibellatrix amberina

El primer megaraptorano de Europa y el mapa que se reordena

Hasta este estudio había megaraptoranos en Asia, en Sudamérica y en Australia. En Europa, nada concluyente. Esa ausencia sostenía una hipótesis incómoda sobre el origen del grupo: que habrían surgido en Asia y se habrían dispersado hacia el sur atravesando Europa hasta alcanzar Gondwana, el gran continente austral. El fósil de Wight encaja con ese guion y lo convierte en algo más que una hipótesis razonable.

Los autores no se quedaron en la anatomía descriptiva. Modelaron matemáticamente la distribución geográfica del grupo a lo largo del tiempo geológico y el resultado dibuja dos actos. En el Cretácico Temprano, los megaraptoranos eran abundantes y cosmopolitas. Después desaparecieron del norte de Laurasia mientras algunos linajes del sur crecían hasta extremos difíciles de imaginar. Maip macrothorax, argentino, llegó a medir nueve o diez metros —el largo de un autobús urbano— y lució garras de hasta 35 centímetros. Las causas de esa retirada septentrional siguen sin respuesta: cambios ambientales, clima, competencia con otros grandes terópodos. Ninguna descartada.

Invictibellatrix, la guerrera invicta

El nombre del género significa «guerrera femenina invicta» y reconoce el éxito evolutivo de un linaje que acabó produciendo depredadores gigantes. Hay, además, una intención explícita: los investigadores querían que el nombre transmitiera un mensaje de resistencia a quienes sufren discriminación, acoso u opresión. El epíteto amberina alude al ámbar asociado a los depósitos de la Formación Wessex de donde procede el fósil, y también a un nombre propio femenino.

Lo que este cráneo revela y lo que todavía no

Me parece un hallazgo sólido, aunque con la fragilidad propia de su materia prima. Toda la especie se sostiene sobre un único fragmento craneal, sin material del resto del esqueleto que permita estimar el tamaño con precisión independiente ni comprobar proporciones. La identificación se apoya en rasgos anatómicos muy concretos —la abertura ovalada, la cresta en reloj de arena— y en análisis computacionales de evolución, herramientas potentes que no sustituyen a un esqueleto más completo. Si apareciera un segundo ejemplar con mandíbula y vértebras, la diagnosis se consolidaría. Mientras tanto, conviene leerla como lo que es: una propuesta bien argumentada, publicada tras revisión por pares, pero pendiente de confirmación con más fósiles.

Lo que sí ha demostrado el estudio es algo que trasciende al animal. El profesor Paul Barrett, del Museo de Historia Natural y autor sénior, insiste en el valor de las colecciones históricas: ejemplares recogidos hace un siglo pueden contener descubrimientos extraordinarios cuando se examinan con técnicas que en su momento no existían. La Isla de Wight lleva más de dos siglos siendo excavada y sigue dando especies nuevas. La pregunta inevitable es cuántas cajas más, en cuántos museos, guardan huesos que solo esperan un escáner. El siguiente paso ya está en marcha: revisar el resto del material de Hooley con los mismos ojos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una nueva especie de dinosaurio terópodo, Invictibellatrix amberina, de hábitos carnívoros y unos 120 millones de años de antigüedad.
  • Dónde: Formación Wessex, costa suroeste de la Isla de Wight (Reino Unido); el fósil se conserva en el Museo de Historia Natural de Londres.
  • Institución responsable: University College London y Museo de Historia Natural de Londres, con publicación en Royal Society Open Science.
  • Cuándo: el estudio se publica en octubre de 2026; el fragmento de cráneo fue recogido a comienzos del siglo XX e ingresó en el museo en 1924.
  • Impacto a futuro: primera evidencia de megaraptoranos en Europa y respaldo a la hipótesis de una dispersión desde Asia hacia Gondwana a través del continente europeo.
Publicidad