El IBEX 35 cierra la semana en 18.873,10 puntos y firma una caída semanal de 1.100 enteros. Cinco sesiones, todas en negativo. Casi un 5,9% de retroceso que deja al selectivo por debajo de los 19.000 puntos, una cota que había logrado sostener en las semanas previas con más esfuerzo que convicción.
La sesión del viernes terminó con un descenso del 1,63% y un volumen condicionado por el tercer vencimiento de opciones y futuros del mes. No hubo rebote. Ni siquiera el habitual ajuste de posiciones de última hora sirvió para maquillar el cierre.
El IBEX 35 pierde los 19.000 puntos: cinco sesiones en rojo y un 5,9% semanal
El castigo se concentró en los valores con mayor sensibilidad al ciclo. ArcelorMittal cedió un 5,66%, Laboratorios Rovi un 4,54% y ACS un 4,50%. En el otro extremo, solo tres nombres lograron terminar en positivo: Redeia un 1,76%, Enagás un 0,80% e Iberdrola un 0,35%. Es la fotografía de una rotación defensiva clásica, la que se activa cuando el mercado deja de discutir sobre crecimiento y empieza a proteger el capital.
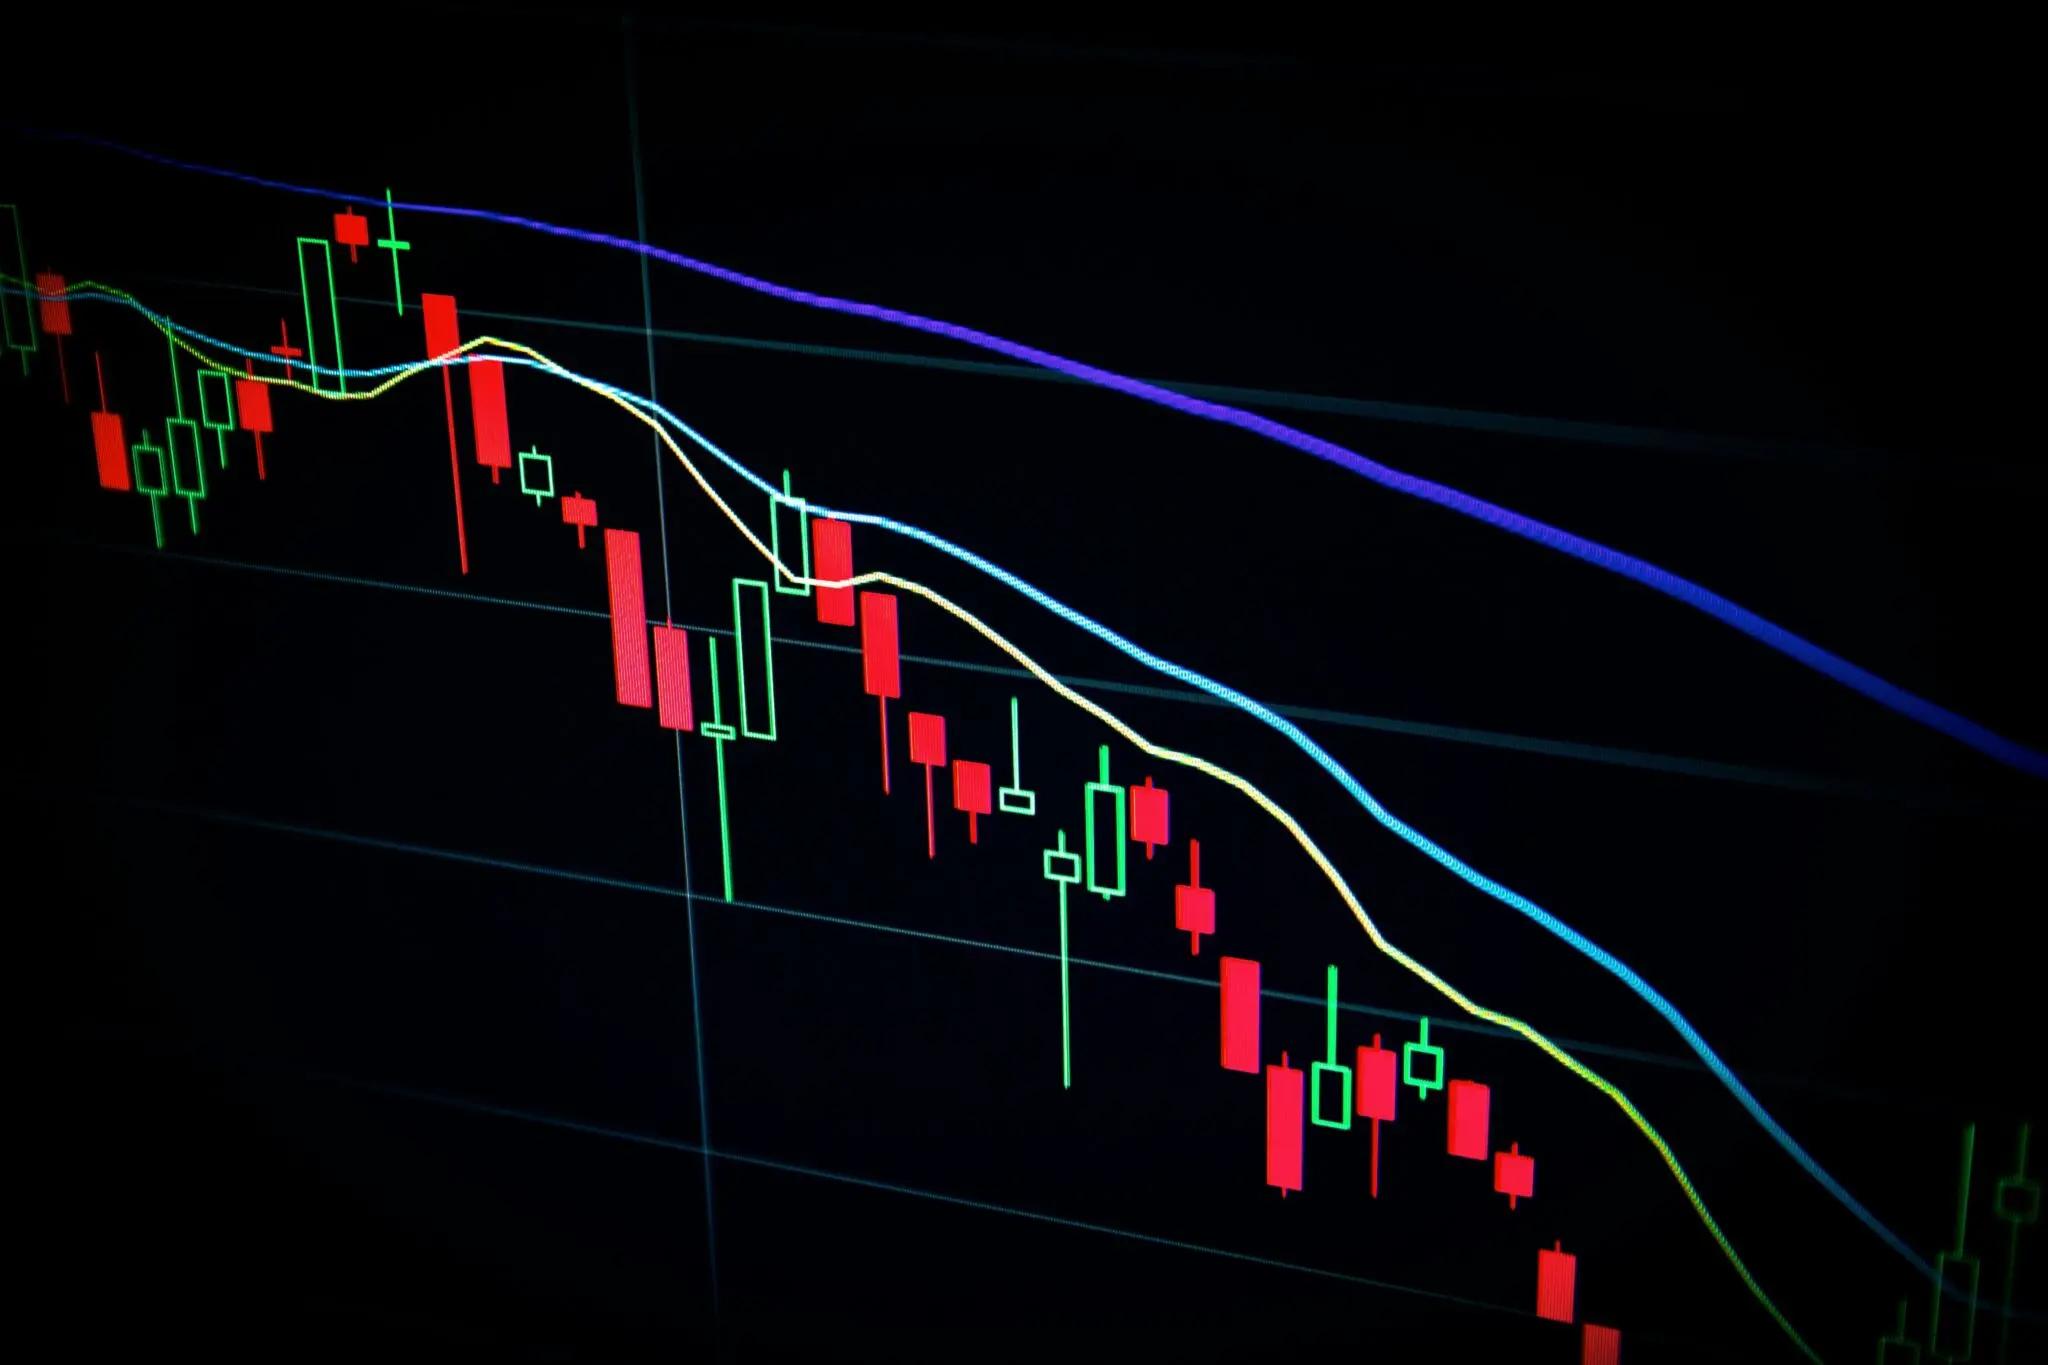
José Antonio González, analista de mercados de Estrategias de Inversión, lo resume con el gráfico en la mano: el cierre confirma una vela envolvente bajista, una figura que, en su lectura, abre la puerta a correcciones adicionales en las próximas semanas. La interpretación técnica no es menor. Cuando el patrón aparece en un cierre semanal y con vencimiento de derivados de por medio, la señal gana fiabilidad.
El origen del golpe está fuera de España y tiene nombre propio: Anthropic. La compañía debutó en bolsa el jueves con un recibimiento extraordinario y este viernes se desplomó un 10%. Un día de gloria. Y al siguiente, la resaca. El movimiento arrastró al conjunto del sector tecnológico y contaminó a las plazas europeas desde la apertura.
La resaca de la IA, la deuda que la financia y una Fed capaz de subir medio punto en diciembre: tres factores que se alimentan entre sí.
Hay un segundo frente que el inversor minorista suele pasar por alto. Las emisiones de deuda en Europa han alcanzado un récord de 2 billones de euros, impulsadas en buena parte por el esfuerzo inversor de las grandes tecnológicas en centros de datos y capacidad de cálculo, según los datos que maneja Bloomberg. La inteligencia artificial ya no se financia solo con caja. Se financia con bonos.
Del desplome de Anthropic al crudo en 90 dólares: los tres focos de la corrección
El primero es la propia IA. La salida a bolsa de Anthropic funcionó como termómetro perfecto: demanda desbordada en el estreno y recogida de beneficios en la primera oportunidad. El mercado empieza a preguntarse a qué múltiplo se paga una promesa de beneficio que, en la mayoría de los casos, todavía no existe. En mi lectura, esa pregunta es la que va a ordenar el comportamiento del sector durante los próximos trimestres.
El segundo foco es la Reserva Federal. Las actas de la última reunión, conocidas esta semana, dejaron sobre la mesa la posibilidad de una subida de 50 puntos básicos en diciembre. Buena parte del consenso no la contempla como escenario central, pero el simple hecho de que aparezca en el documento basta para tensionar las carteras. Y hay un detalle que pesa más: si esa subida llega, el mercado empezará a descontar un ciclo de repuntes que se prolongue durante 2027.
El tercero es el petróleo. El barril se ha instalado en los 90 dólares, un nivel que encarece la factura energética europea, presiona al alza la inflación subyacente y reduce el margen de maniobra del BCE. Con el S&P 500 en fase de corrección, el cóctel no necesita más ingredientes.
Entre tanto ruido, UBS mantiene su recomendación de compra sobre Banco Santander con un precio objetivo de 13,30 euros, lo que implica un potencial de más del 25% sobre la cotización actual. Es la excepción en una jornada en la que casi todo fue venta. El sector bancario ha sido el principal motor del selectivo en el ciclo alcista, y su comportamiento en las próximas semanas servirá para medir si esto es una pausa o un cambio de tendencia.
La IA ya no mueve acciones: mueve el mercado de deuda
Hay una consecuencia de esta semana que va a sobrevivir al lunes. Durante dos años, la conversación sobre la inteligencia artificial se ha librado en el terreno de los múltiplos: cuánto vale Nvidia, cuánto vale Microsoft, cuánto puede crecer el beneficio de un fabricante de chips. Esa fase ha terminado. El debate se ha trasladado al coste del dinero.
Los 2 billones de euros en emisiones europeas no son una anécdota de mercado. Son la constatación de que las tecnológicas han encontrado en la renta fija la vía para financiar centros de datos que consumen capital a una velocidad que el flujo de caja no cubre. Cada emisión añade papel al mercado, compite por el mismo inversor institucional que compra deuda española y presiona los diferenciales al alza. Cuando ese papel empieza a pagar cupones altos, la deuda soberana deja de ser la opción obvia.
Ahí está la contradicción. El mercado celebró durante años las inversiones en IA como una prueba de ambición estratégica y ahora penaliza la deuda que las hace posibles. No es incoherencia: es madurez. Un activo que necesita apalancarse para crecer deja de ser una promesa y pasa a ser un balance que hay que leer.
La segunda contradicción tiene que ver con la Fed. El consenso mayoritario sigue instalado en la idea de que el ciclo de tipos ya ha tocado techo. Las actas insinúan otra cosa. No porque vayan a subir necesariamente, sino porque el mercado ha descontado un escenario de estabilidad que el propio banco central no ha confirmado. Esa brecha entre expectativa y documento explica movimientos como el del viernes: caídas ordenadas, sin pánico, con ventas selectivas, en los valores más cíclicos y refugio en utilities y concesionarias.
Para el inversor español, el punto de atención está en el 18.900. Perder esa cota no es dramático en términos de valoración, porque el selectivo llega a esta corrección después de un ciclo de revalorización prolongado. Pero sí cambia el relato. Deja de ser una pausa dentro de una tendencia y pasa a exigir argumentos nuevos. La próxima cita relevante es la reunión de la Fed de diciembre, y después la temporada de resultados de enero de 2027, donde se verá si las compañías del IBEX trasladan a las cuentas el enfriamiento que ya descuenta la deuda.
Veredicto Merca2
Cotización al cierre o apertura: El IBEX 35 cerró el viernes 20 de noviembre en 18.873,10 puntos, con un descenso del 1,63% en la sesión y del 5,9% en la semana, lo que supone 1.100 enteros perdidos en cinco jornadas consecutivas en negativo.
Clave técnica: La vela envolvente bajista que señalan desde Estrategias de Inversión deja los 19.000 puntos como primera resistencia y traslada el foco al entorno de los 18.500, un 2% por debajo del cierre del viernes y primera prueba seria para la tendencia.
Apunte macro: El crudo en 90 dólares y la posibilidad de una subida de 50 puntos básicos de la Fed en diciembre elevan el coste de financiación justo cuando Europa emite deuda tecnológica a ritmo récord, hasta 2 billones de euros.