La compañía de productos y detergentes para el hogar estadounidense Unilever registró otro trimestre sólido, con unos volúmenes más resistentes de lo esperado a pesar -eso si- de la aceleración de los precios. No obstante, hay que tener en cuenta que a medida que la compañía avanza en la separación de ‘Foods’, la atención se está desplazando hacia el futuro perfil de rentabilidad de la compañía globalmente.
En este sentido, el Día del Inversor, celebrado ya el pasado cuatro de noviembre, marcó la siguiente etapa de su transformación en un grupo centrado en el hogar y el cuidado personal. El nuevo modelo operativo debería simplificar el negocio y mejorar la ejecución, mientras que las perspectivas de crecimiento siguen siendo relativamente cautelosas a pesar del fuerte impulso. Un evento que donde se mostró cómo se ha transformado Unilever en los últimos años como están elevando las marcas principales, que geografías contribuirán al crecimiento, y cómo evoluciona el modelo operativo para dar respuestas.
Tal y como explica el analista de AlphaValue, Théodore Duval-Segard, «los aspectos positivos clave para Unilever son un programa de ahorro más amplio y un camino más claro hacia la mejora del margen y los rendimientos de efectivo. No obstante, la inflación de costos, la reestructuración y la inversión continua significan que estos beneficios tardarán en materializarse».
Unilever ve el camino más claro
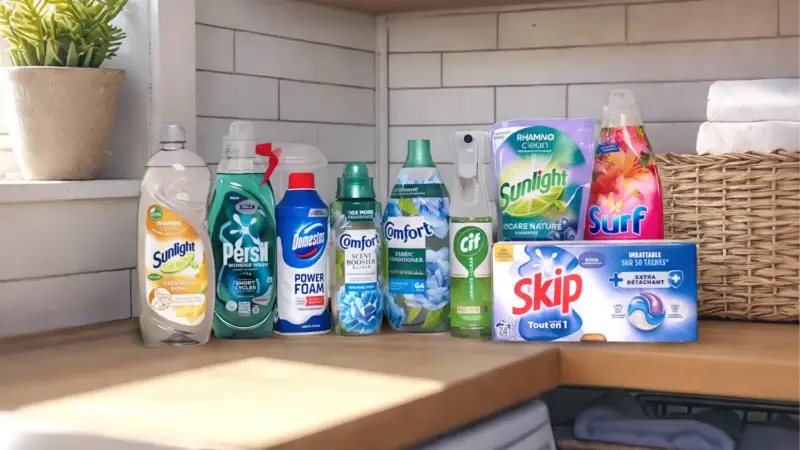
En este contexto, después de la escisión del negocio de helados, y la combinación planificada de Foods con McCormick, Unilever se está moviendo hacia un negocio de HPC (el cuidado del hogar, del cuerpo y belleza) más centrado. Si bien, las tres categorías principales comparten tecnologías similares, necesidades de innovación y canales de distribución, lo que permite una mayor escala y eficiencia para la compañía.
Siguiendo esta línea, la nueva estructura combina una estrategia global centralizada con una ejecución local más fuerte. Seis unidades regionales asumirán toda la responsabilidad de sus pérdidas y ganancias, mientras que la inversión seguirá centrada en Power Brands, productos premium e innovación más rápida, respaldada por Inteligencia Artificial. Esto debería simplificar la toma de decisiones y ayudar a Unilever a responder más rápidamente a las tendencias del mercado local.
«la contribución de nuestras Power Brands a los ingresos de la empresa ha aumentado significativamente»
Fernando Fernandez, CEO Unilever
«Las categorías están cambiando fundamentalmente. Y las coincidencias entre Belleza, Cuidado Personal y Cuidado del Hogar están aumentando. Belleza y Bienestar es donde comienzan todas las tendencias, y viajan desde la belleza de prestigio hacia la belleza central, hacia el cuidado personal (desodorantes primero, limpieza de la piel después, lavado). El cuidado personal es una categoría en la que disfrutamos de un liderazgo muy fuerte«, certifica el CEO de Unilever.
No obstante, la dirección de la compañía estadounidense reiteró sus ambiciones de crecimiento a medio plazo y espera que el crecimiento orgánico en 2027 se mantenga dentro del rango del 4 al 6%. El experto de AlphaValue añade que «esto parece relativamente conservador dado que HPC reportó un crecimiento orgánico del 7% en el tercer trimestre, mientras que el crecimiento del volumen ha promediado el 3,3% en los últimos 11 trimestres».

Fuente: Magnum Ice Cream
El objetivo de volumen del 2% debe verse como un piso en lugar de una desaceleración de la demanda. Desde Unilever quieren asegurarse de que puede ofrecer este nivel en diferentes condiciones de mercado, particularmente durante períodos de mayor inflación, cuando los precios desempeñan un papel más importante. En un entorno más normal, el crecimiento del volumen podría estar más cerca del 3%, dejando espacio para un crecimiento más fuerte. En general, los analistas de AlphaValue creen que la guía parece deliberadamente cautelosa en lugar de reflejar una demanda más débil.
El nuevo programa de ahorro de Unilever
Sin ir más lejos, el anuncio más alentador es el nuevo programa de ahorro de productividad de mil millones de euros que se entregará a finales de 2029. Unilever se había comprometido previamente a compensar entre 400 y 500 millones de euros de costos varados de la separación de alimentos. Por lo tanto, el programa más amplio va más allá del plan de mitigación de costos original, ofreciendo potencial para una mejora adicional del margen.
Unilever también proporcionó una hoja de ruta más clara para reducir la brecha de rentabilidad con sus rivales del cuidado del hogar, del cuerpo y belleza (HPC). Su margen operativo subyacente del año fiscal 25 fue del 19,1%, en comparación con alrededor del 22 y 23% para los grandes rivales de HPC que cotizan en bolsa. No obstante, Unilever ve oportunidades en productividad, adquisiciones, crecimiento del volumen y primas.

Fuente: Agencias.
El problema es qué parte de la brecha es estructural, mientras que una mayor inversión en la marca y la I+D podrían absorber algunos de los ahorros. Los costos de reestructuración también pesarán en las ganancias reportadas y la generación de efectivo. Por lo tanto, vemos margen de mejora gradual del margen en lugar de una rápida recuperación. Es importante destacar que la fuerte conversión de efectivo y los ingresos esperados de la transacción de Alimentos también deberían apoyar la desapalancamiento y los rendimientos de los accionistas, incluidas las recompras planificadas.
Tal y como certifican desde AlphaValue, «el Día del Inversor refuerza nuestro caso de inversión. Unilever está negociando los márgenes más altos de Alimentos para un perfil de crecimiento más fuerte, respaldado por una mejor asignación de capital y generación de efectivo. La pregunta clave sigue siendo si esta transformación puede lograr un crecimiento sostenible de las ganancias y mayores rendimientos del capital, en lugar de simplemente una expansión del margen».