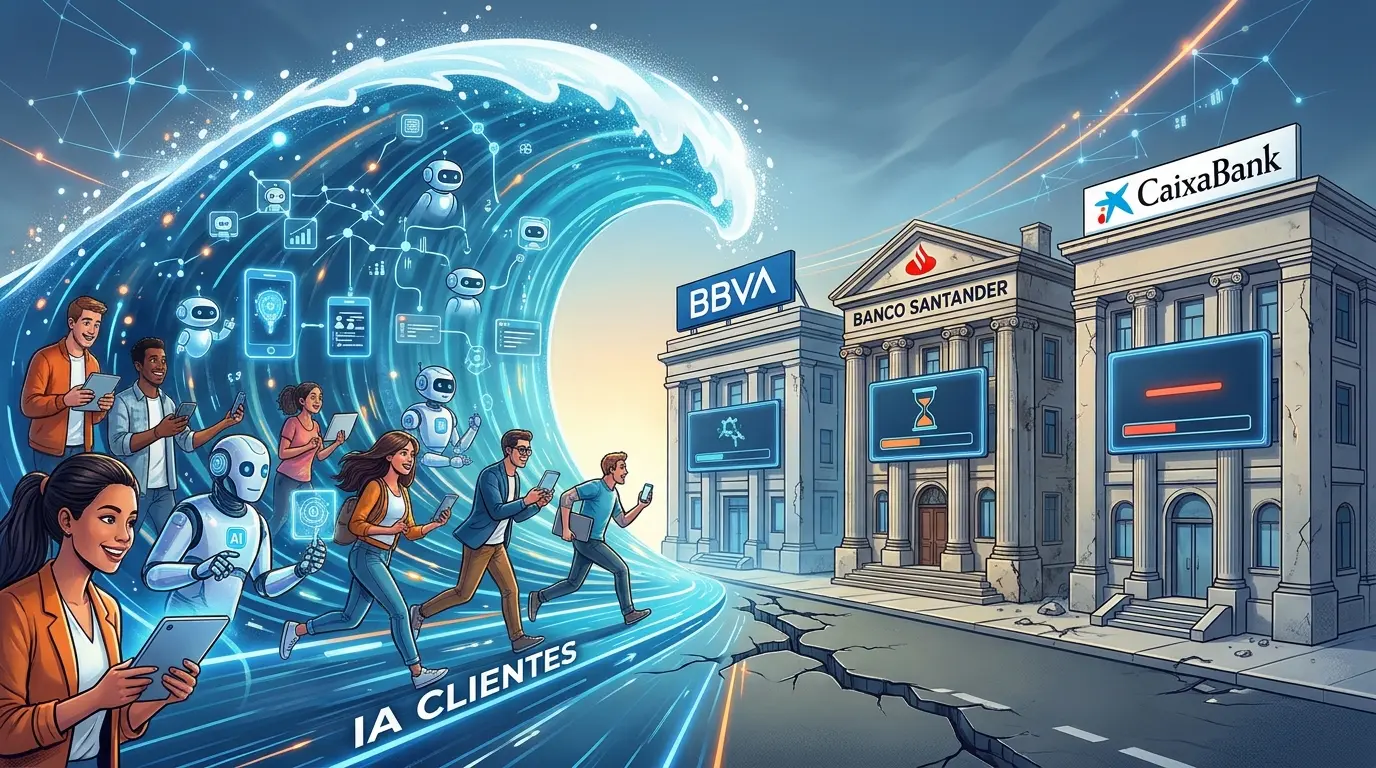
El sector bancario, con BBVA, Santander, CaixaBank y Sabadell a la cabeza, tuvo un año excepcional, pero se avecinan cambios. Tres fuerzas, como son el auge de las fintech y los neobancos, las nuevas tecnologías que reducen la fidelización de los clientes y la evolución de su comportamiento, amenazan la solidez de la relación entre los clientes y su banco principal. Las entidades están acostumbradas al cambio; lo que es diferente esta vez es el ritmo.
En este sentido, BBVA, CaixaBank y Santander, entre otras entidades, deben desarrollar una nueva y mayor velocidad de ejecución para igualar el ritmo del desarrollo de la inteligencia artificial. Concretamente, los bancos siempre han podido adaptarse a los nuevos avances tecnológicos a su propio ritmo, en parte porque sus clientes más antiguos también tardaban en adoptar la tecnología. El problema está en que ahora los clientes de todas las edades están adoptando la IA más rápido que cualquier otra tecnología.
Tal y como señalan los expertos de McKinsey, «Hasta ahora, la mayoría de los bancos han utilizado la IA para ayudar a sus empleados a trabajar más rápido. El siguiente paso, la inteligencia institucional, hace que el banco sea más inteligente. Cuando el mejor analista de crédito de un banco se jubila, su criterio se va con ella. Y ese no es el único problema: las mejores ideas del banco suelen estar dispersas por toda la institución. Y quienes toman las decisiones se esfuerzan por integrar sus mejores ideas entre la multitud de políticas y requisitos de cumplimiento».
BBVA, Santander y CaixaBank afrontan la mayor carrera tecnológica de la banca
En 2025, el sector bancario mundial volvió a superarse a sí mismo. Los ingresos netos ascendieron a 1,3 billones de dólares, un 7% más que la cifra récord de 2024. Una vez más, la banca registró los mayores ingresos netos de cualquier sector. A medida que los tipos de interés empezaron a bajar en los principales mercados, los márgenes de interés netos disminuyeron ligeramente a nivel mundial, del 1,65% en 2024 al 1,62% en 2025.
Siguiendo esta línea, los bancos están expandiendo su presencia en diversas regiones con modelos de negocio similares, buscando incluso ventajas derivadas de las plataformas. Por ejemplo, BBVA se está convirtiendo en un grupo multinacional que abarca España, México, Sudamérica y Turquía. Asimismo, el negocio mayorista es la única línea de negocio que se mantiene consistentemente global, pero representa solamente alrededor del 11% de los ingresos del sector bancario.
«La estrategia bancaria tradicional para las nuevas tecnologías, conocida como «seguimiento inteligente», funcionó razonablemente bien»
McKinsey
Por otro lado, los bancos necesitan ciclos más rápidos, una gestión de riesgos diferenciada y experimentación escalable. Un único modelo operativo a una sola velocidad no puede garantizar estabilidad y rapidez a la vez. Las innovaciones clave siguen requiriendo cuidado y control, mientras que otra parte de la cartera debe operar a la velocidad de la luz. Para alejarse de un único modelo operativo, los bancos deberían organizar el desarrollo tecnológico y la innovación a tres velocidades.
Sin ir más lejos, los clientes corporativos esperan cada vez más la integración de la inteligencia artificial en los servicios que contratan, desde la previsión de flujos de efectivo hasta la evolución crediticia. Además, esperan que agentes de banca transaccional actúen en tiempo real. Es decir, se describe este cambio como una transición de la banca relacional a la banca inteligente, eso sí, gestionada a través de un gestor de relaciones de confianza.

Los principales bancos: BBVA, Santander y CaixaBank, entre otros, están descubriendo que el proceso de desarrollar inteligencia institucional lleva tiempo, pero los resultados son cada vez mejores. Las distintas entidades bancarias están adoptando rápidamente la inteligencia artificial. La distribución de beneficios se está modificando lentamente, pero esto cambiará. La importante son las acciones que los bancos emprenden hoy para prepararse para un futuro impulsado por la inteligencia artificial.
Dentro de las acciones, las entidades bancarias deben encontrar el mejor posicionamiento en el ecosistema del sector, ponerse al día con la adopción por parte de los clientes y desarrollar inteligencia institucional y una infraestructura de controles, todo ello a un ritmo sin precedentes.
De la productividad de los empleados a la inteligencia institucional
Hasta ahora, la mayoría de los bancos han utilizado la IA para ayudar a sus empleados a trabajar más rápido. El siguiente paso, la inteligencia institucional, hace que el banco sea más inteligente. Cuando el mejor analista de crédito de un banco se jubila, su criterio se va con ella. Y ese no es el único problema: las mejores ideas del banco suelen estar dispersas por toda la institución. Y quienes toman las decisiones se esfuerzan por integrar sus mejores ideas entre la multitud de políticas y requisitos de cumplimiento.
La inteligencia institucional conecta los datos, las políticas, las decisiones pasadas y el juicio de los expertos que actualmente se encuentran dispersos, recopilándolos de tal manera que cada agente y empleado trabaje con el conocimiento colectivo del banco, un conocimiento que se retroalimenta. Con ello, los empleados promedio pueden alcanzar un rendimiento del cuartil superior, según nuestra experiencia.

En un estudio comparativo de QuantumBlack, IA de McKinsey, de siete sistemas de agentes en producción en empresas de servicios financieros y profesionales, los agentes redujeron el tiempo que requieren las tareas en aproximadamente un 60%. Pero el banco obtiene mucho menos porque el ahorro de un individuo es fraccional, una o dos horas al día. Ningún banco puede monetizar una fracción de un trabajo.
Los bancos líderes se han dado cuenta de que necesitan rediseñar el trabajo o reestructurar roles y equipos para que los fragmentos se integren. Solo una cuarta parte de las empresas que utilizan IA de última generación ha realizado este rediseño. La limitación es organizativa: los bancos necesitan rediseñar los dominios clave de principio a fin y medir el resultado en términos de costo, rendimiento y riesgo, en lugar de en horas ahorradas.