Los ETFs de Ethereum al contado encadenan siete semanas de reembolsos netos y acumulan 2.400 millones de dólares en salidas. El ether cotiza por debajo de 1.800 dólares y el mercado ya mira al siguiente escalón técnico: 1.500.
Siete semanas seguidas de reembolsos: 2.400 millones fuera de los ETFs de ether
Los números salen del panel de flujos de SoSoValue, que sigue las creaciones y redenciones diarias de estos productos. Un ETF al contado de ether replica su precio y se compra en bolsa como una acción; el emisor guarda las monedas reales en custodia y las mueve según la demanda. Cuando las redenciones superan a las suscripciones durante siete semanas consecutivas, el resultado es el que se ve: 2.400 millones de dólares que han salido del vehículo. La mecánica es simple y algo brusca: para devolver el efectivo, alguien vende ether en el mercado.
El movimiento no es exclusivo del ether. Los fondos de bitcoin también han cerrado el periodo en negativo, mientras que los de Solana han captado 11,7 millones de dólares en entradas. Son cifras pequeñas, casi de calado, pero señalan por dónde busca aire el dinero institucional cuando el apetito por el riesgo se enfría.
El precio acompaña. El ether ha perdido el soporte de 1.850 dólares, un nivel que había aguantado varias acometidas desde el verano, y cotiza por debajo de 1.800. El volumen sigue alto: 11.800 millones negociados en 24 horas, un 5% de su capitalización. Mucho movimiento para tan poco recorrido al alza.
El ether pierde los 1.850 dólares y el gráfico vuelve a mirar a 1.500
El sentimiento se ha instalado en el pánico. El índice de miedo y codicia de cripto marca 13 puntos, la lectura más baja desde febrero y la primera incursión en la zona de miedo extremo desde junio. Dicho de otro modo: la mayoría de los participantes ya ha asumido pérdidas y buena parte de ellos compró por encima del precio actual.
Santiment, firma de análisis on-chain —el que se hace sobre los datos que quedan registrados en la propia red—, añade otro dato incómodo. Su ratio MVRV, que compara el valor de todo el ether en circulación al precio al que se compró con la capitalización actual, está en el -25%. Por debajo de cero, indica que el conjunto de los tenedores está en pérdidas. Quien compró entre agosto y septiembre, en plena corrección al alza, ahora está atrapado, y ese es el caldo de cultivo habitual de una capitulación.
Siete semanas de reembolsos no son una anécdota: son la señal de que el dinero institucional ha dejado de esperar y empieza a contabilizar pérdidas.
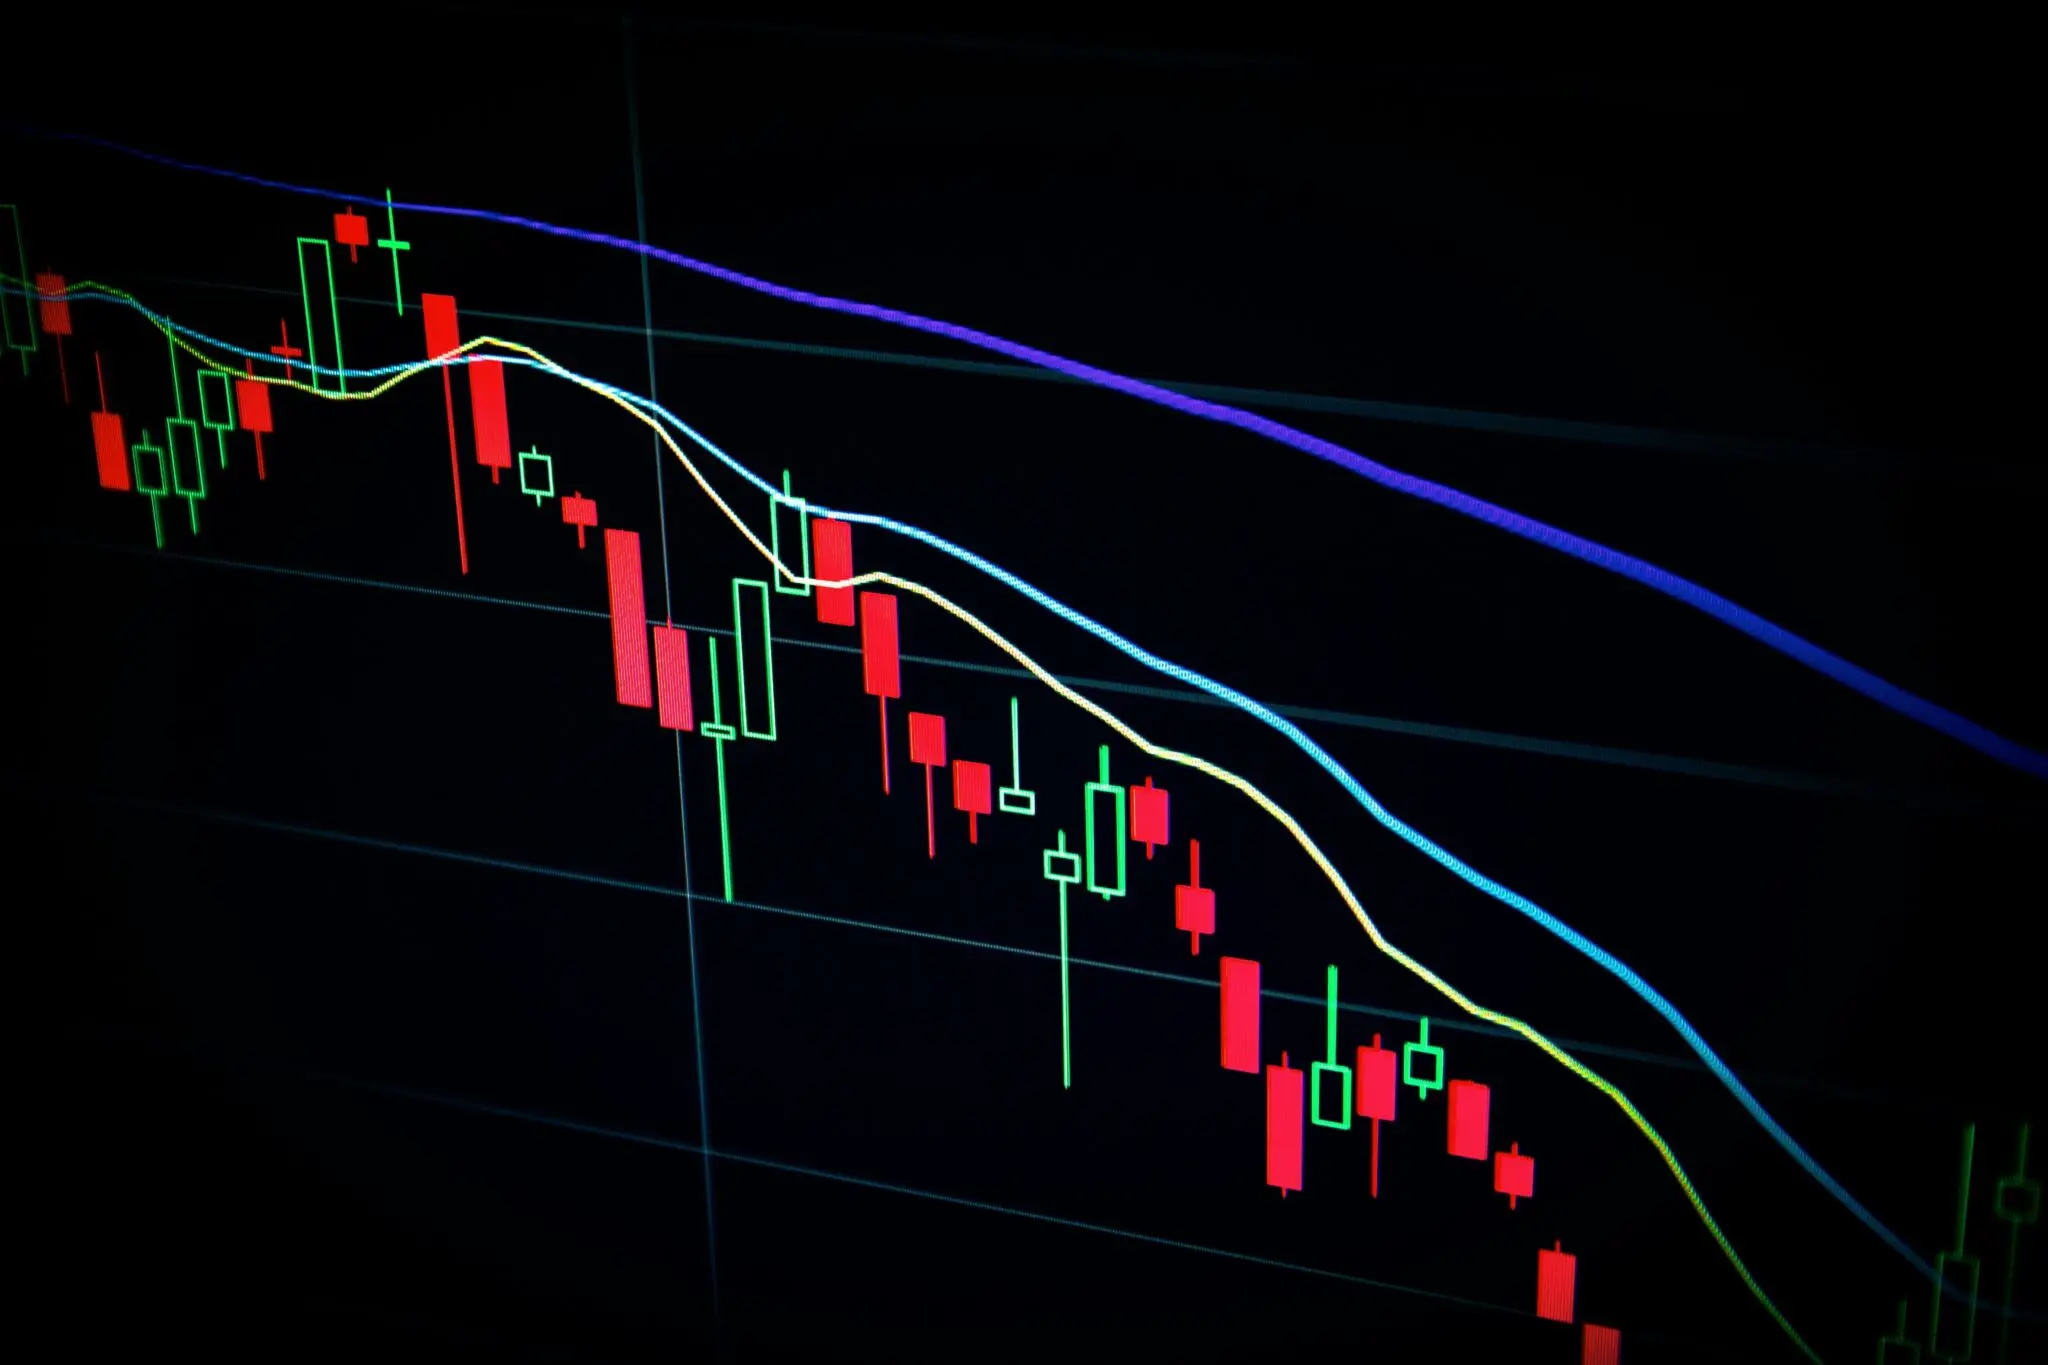
En el gráfico diario, el RSI —el indicador que mide la velocidad de las subidas y las bajadas— ha tocado 24, un nivel de sobreventa extrema. En las tres ocasiones anteriores con lecturas parecidas, el precio rebotó con fuerza: unas veces para arrancar un ciclo alcista y otras para recuperar la resistencia perdida. El informe que firman los analistas de FXEmpire traza dos escenarios. Si el ether recupera los 1.900 dólares, el primer objetivo aparece en 2.400. Si no lo consigue, la zona de 1.500 dólares —los mínimos de junio— queda a un 18% de la cotización actual.
Hay un trasfondo político que también pesa. Las elecciones de medio mandato en Estados Unidos han dado la victoria a los demócratas, y con ella vuelven a la mesa los debates regulatorios que el sector daba por cerrados tras el triunfo de Donald Trump en noviembre de 2024. Dos años después, no ha salido adelante una ley integral que ordene el tratamiento de los activos digitales. Sin marco claro, los fondos cotizados son el primer termómetro que se enfría.
De la euforia de julio de 2024 al miedo extremo de hoy
Conviene recordar de dónde venimos. La aprobación de los ETFs spot de ether en julio de 2024 se vendió como la mayoría de edad institucional del activo, y durante meses los titulares acompañaron. Los primeros compases fueron engañosos: las entradas de los fondos nuevos se compensaban con las salidas del producto de Grayscale, que arrastraba comisiones muy superiores a las de sus competidores. Con el tiempo el saldo se equilibró y BlackRock se hizo con el liderazgo del grupo. Hoy la dinámica es la inversa. El reembolso es la norma y la creación, la excepción.
La diferencia con otros ciclos está en la mecánica del producto. Un ETF al contado no amortigua las caídas: cuando el inversor vende su participación, el emisor termina liquidando ether y esa venta presiona aún más la cotización. Es el bucle que ya se vio en los peores meses de 2022, solo que ahora con un instrumento regulado, visible para el gran público y presente en carteras de asesores que nunca habían tocado criptoactivos. A eso se suma un contexto de red menos generoso: con comisiones de transacción muy bajas, la quema de ether que introdujo el cambio de protocolo de 2021 aporta poco al relato de la escasez.
Hay riesgos que no desaparecen con un rebote técnico. El primero es la concentración: buena parte de los flujos institucionales pasa por un puñado de emisores, y unos pocos rollups —las redes secundarias que abaratan las transacciones y luego resumen los resultados en Ethereum— concentran la mayor parte de la actividad. El segundo es de lectura obligada para cualquier inversor: un RSI en 24 indica agotamiento vendedor, no un suelo confirmado. Los suelos se certifican después, nunca antes, y casi siempre con más dolor del que el gráfico sugiere.
Lo que venga no dependerá solo del indicador. La próxima cita relevante no está en el calendario de los fondos, sino en el de los desarrolladores del protocolo: cualquier avance que vuelva a abaratar la red o a hacerla más atractiva para los emisores de stablecoins, las monedas digitales ancladas al dólar, puede cambiar la conversación. Mientras tanto, la pregunta del inversor medio tiene una respuesta poco épica. Hasta que las salidas netas no se detengan dos semanas seguidas, el mercado seguirá buscando suelo a tientas.