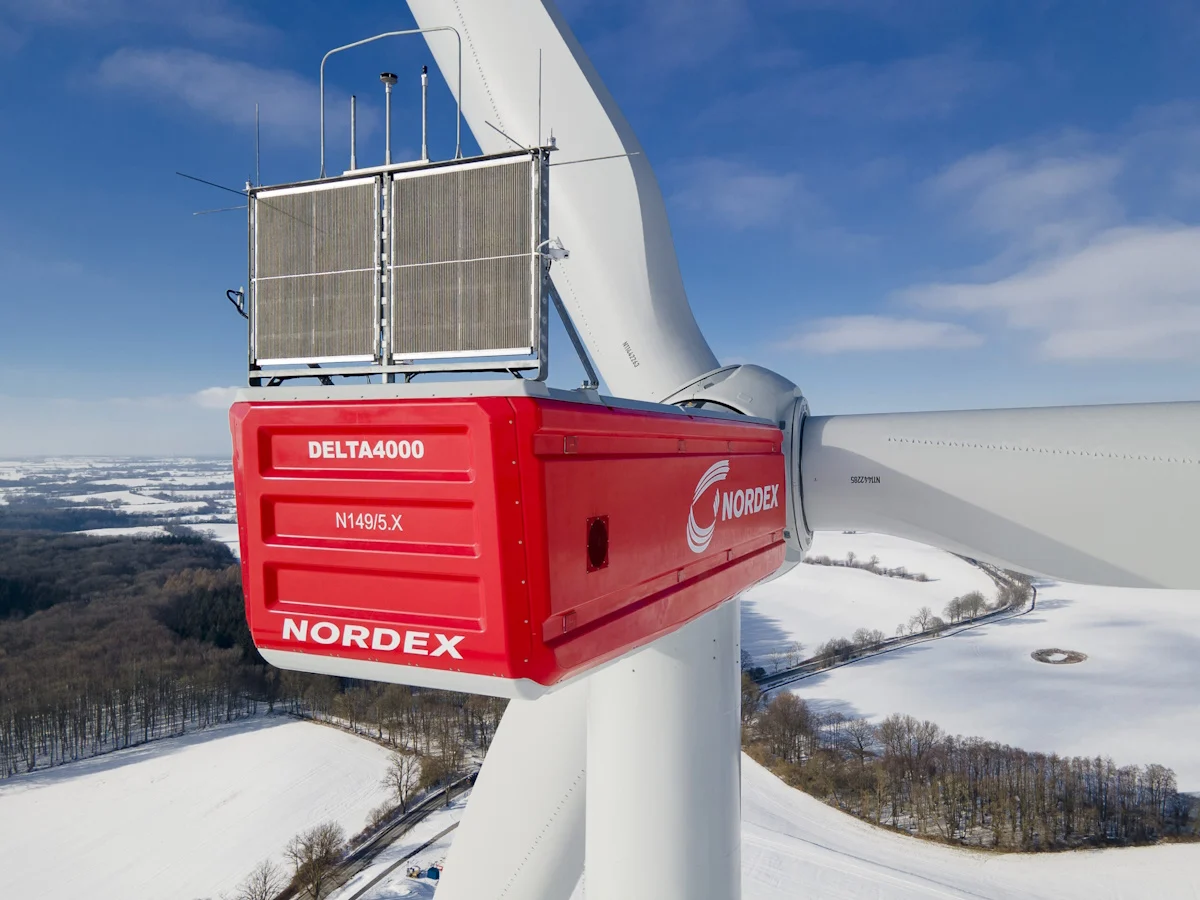
Nordex acelera su recuperación operativa y convence al mercado. Berenberg ha reafirmado su recomendación de Comprar sobre el fabricante eólico y ha elevado su precio objetivo hasta los 61 euros por acción, tras una sorpresiva revisión al alza en las guías de margen EBITDA para 2026 (11,5%-12,5%).
Apoyada en unos resultados preliminares del tercer trimestre que han superado al consenso, una sólida ejecución de proyectos y el impulso de los pedidos en Alemania y EE. UU., la firma de análisis prevé un fuerte crecimiento de la rentabilidad y un flujo de caja operativo que abre la puerta a un dividendo superior al esperado.
Esta es la principal conclusión de la nota que ha emitido Richard Dawson, analista de Berenberg sobre Nordex, de la que Acciona controla el 47,0% del capital, tras conocer y valorar las guías el pasado 15 de octubre.
“Elevamos nuestro precio objetivo para Nordex a 61 euros por acción tras la revisión al alza que la empresa realizó el 15 de octubre de sus previsiones de margen para el ejercicio fiscal 2026, que superaron con creces las expectativas del consenso. Consideramos que esta revisión al alza es una prueba de la sólida ejecución de los proyectos de la creciente cartera de pedidos y de la continua expansión de los márgenes en el negocio de Servicios”.
“En nuestra opinión, el impulso subyacente sigue siendo muy favorable, incluyendo la aceleración de los pedidos de turbinas y una cartera de pedidos de Servicios en crecimiento y de mejor calidad. Creemos que los objetivos de margen de EBITDA a medio plazo de la dirección podrían revisarse al alza debido al repunte de los pedidos en EE. UU. en lo que va de año y a una probable ampliación de las licitaciones agregadas de energía eólica terrestre en Alemania hasta 2032”.
Berenberg prevé un mayor crecimiento en el cuarto trimestre: Los resultados preliminares del tercer trimestre apuntan a un EBITDA de 278 millones de euros (un 15% por encima del consenso recopilado por la empresa) y un margen del 12,7%, respaldados por la expansión de los márgenes del negocio de Servicios y una sólida ejecución de los proyectos, lo que ha hecho que los riesgos presupuestados para los proyectos no se materializaran.
Esto implica unos ingresos de aproximadamente 2.200 millones de euros (en línea con las expectativas). La cartera de pedidos del negocio de Proyectos ascendió a 2.500 millones de euros (2,8 GW), con precios de las turbinas prácticamente estables. Ahora prevemos márgenes de EBITDA del 12,1% para el ejercicio fiscal 2026 (frente al 10,9%), lo que implica un mayor crecimiento de los márgenes del cuarto trimestre hasta superar el 15%.
Se revisan al alza las previsiones de márgenes para el ejercicio fiscal 2026, a medida que la atención se centra en el objetivo a medio plazo: los márgenes de EBITDA para el ejercicio fiscal 26 se han revisado al alza, pasando del 8-11% al 11,5-12,5% (el consenso se sitúa en el 10,6%). El resto de los elementos de las previsiones se mantienen sin cambios: ingresos de entre 8.200 y 9.000 millones de euros, una ratio de capital circulante inferior al 9% y una inversión en activos fijos de 200 millones de euros.
Acciona: Nordex pasa de lastre a motor de valor y abre el debate sobre una posible venta
“Creemos que esto ofrece a la dirección más motivos para revisar al alza los márgenes a medio plazo por encima del nivel actual del 10-12%, dado que el punto medio de las previsiones para el ejercicio fiscal 26 ya se sitúa en el extremo superior. Esto se produce además en un contexto de nuevas licitaciones de energía eólica terrestre en Alemania por un total de 72 GW hasta 2032, un mercado en el que Nordex cuenta con una cuota de aproximadamente un tercio. Ahora esperamos un objetivo de margen a medio plazo del 11-13% y prevemos una expansión del margen hasta el 12,7% en el ejercicio fiscal 2030”.
La generación de flujo de caja libre (FCF) sigue superando las expectativas: la dirección prevé que el FCF del tercer trimestre alcance los 379 millones de euros (aproximadamente 150% interanual), mientras que se espera que el del cuarto trimestre se mantenga en terreno positivo, respaldado por una mayor rentabilidad, mejoras en el capital circulante y el impulso de la entrada de pedidos.
Esto demuestra la sólida conversión de efectivo del negocio y, en nuestra opinión, aumenta las perspectivas de que el dividendo del ejercicio fiscal 2026 supere el mínimo de 50 millones de euros comunicado anteriormente. Ahora prevemos un dividendo de 100 millones de euros para el ejercicio fiscal 2026.
En conclusión, “aumentamos nuestras estimaciones de beneficio por acción (BPA) en aproximadamente un 15% y un 9% para los ejercicios fiscales 2026 y 2027, respectivamente, impulsadas por una mayor confianza en los márgenes tanto del negocio de proyectos como del de servicios. Nos situamos un 22% y un 15% por encima del consenso de Bloomberg sobre el BPA”.
Tesis de inversión de Berenberg sobre Nordex
- Nordex es líder del mercado eólico terrestre en Europa y cuenta con una presencia cada vez mayor en América. Esperamos que la entrada de pedidos se mantenga en niveles elevados, impulsada por nuevas adjudicaciones en Europa y Canadá en particular, mientras que tendencias como la electrificación respaldan las oportunidades a medio plazo en otros mercados, como el de EE. UU.
- Los márgenes están empezando a repuntar a medida que los proyectos heredados llegan a su fin, los volúmenes aumentan y mejora la calidad de las turbinas bajo contratos de mantenimiento.
- Esta trayectoria de mayores márgenes ha tenido un efecto positivo en la generación de flujo de caja libre (FCF), mientras que el balance sigue mostrando una sólida posición de efectivo neto.
- Valoramos a Nordex basándonos en un múltiplo objetivo EV/EBITDA de 9,5 veces para 2027E.