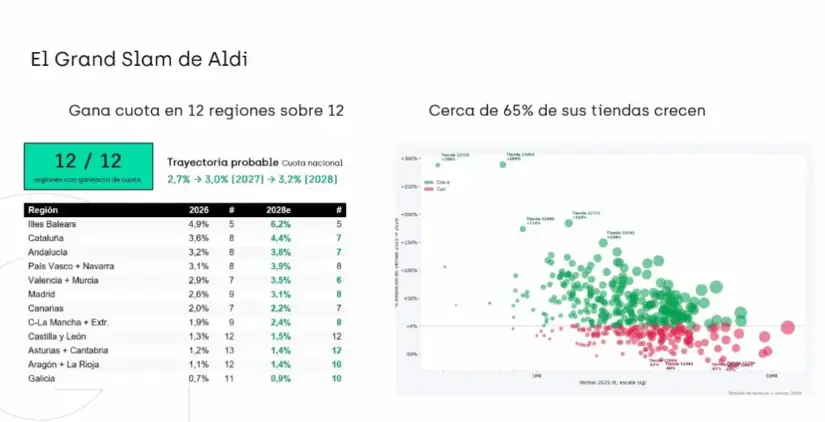
La cadena de distribución alemana, Aldi, ha logrado firmar un desempeño comercial sin precedentes que los expertos del sector denominan un «Grand Slam»: la compañía ha conseguido ganar cuota de mercado de forma simultánea en las 12 regiones en las que se articula el análisis de la distribución nacional. Este crecimiento pleno sustenta una proyección ascendente que situará su penetración en la cesta de la compra del 2,7% actual al 3,0% en 2027 y al 3,2% para el ejercicio 2028.
En este contexto, Aldi ha logrado no solo ganar terreno en sus feudos principales, sino también establecer bases sólidas en regiones de menor implantación histórica pero con recorrido a medio plazo, tales como Castilla y León (donde proyecta pasar del 1,3% al 1,5%), Asturias y Cantabria (del 1,2% al 1,4%), Aragón y La Rioja (del 1,1% al 1,4%) y Galicia (del 0,7% al 0,9%).
Por otro lado, el supermercado ‘discounter’ Aldi es el que más compradores de marca propia ha ganado desde 2023. Concretamente, la cadena de distribución suma 965.000 más compradores que en 2023, y alcanza una penetración del 37,9%. Asimismo, no hay que olvidar que el 91,1% de los clientes que visitan sus establecimientos compra al menos un producto de marca propia de Aldi al año.
El mapa del crecimiento dentro de España para Aldi
En este contexto, uno de los grandes retos de la cadena de distribución alemana radicaba en la marcada heterogeneidad territorial, donde la premisa es que no hay un único mercado español, condicionando así la estrategia de los competidores. Si bien Aldi ha demostrado una gran capacidad de penetración al registrar índices de crecimiento superiores a los 120 puntos respecto al ejercicio anterior, donde el caso más significativo lo observamos en las Illes Balears.
Las Islas Baleares son el principal bastión de Aldi, donde la cadena alcanza una cuota del 4,9% y ocupa la quinta posición dentro del ranking regional. Siguiendo esta línea, Cataluña actúa como otro de los grandes motores de su expansión con una cuota del 3,6%, situándose en la octava posición regional, frente a sus competidores. En el mercado andaluz, la enseña ostenta un 3,2% de cuota con un índice del 122.
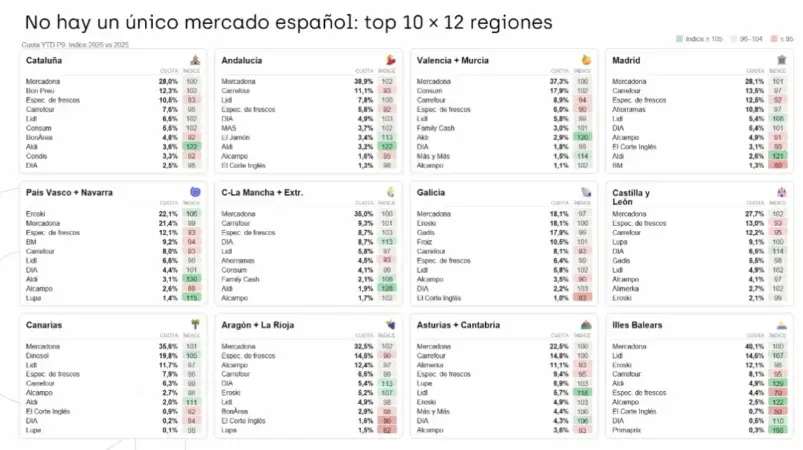
No obstante, Aldi vive una intensidad competitiva en la Comunidad de Madrid, donde conviven gigantes como Mercadona (28,1%) o Carrefour (13,5%) con referentes locales como Ahorramas (10,8%). Asimismo, Aldi ha consolidado una cuota del 2,6% con un índice del 121, previendo situarse en el 3,1% para 2028. El comportamiento favorable se extiende a Valencia y Murcia, Canarias y Castilla-La Mancha con Extremadura.
«Aldi crece en lo que llevamos de 2026 gracias a la apertura de nuevos establecimientos y a su gestión de las tiendas»
Rafael Molina, ejecutivo de cuentas en Algori
Tal y como detalla el ejecutivo de cuentas de Algori, Rafael Molina, el incremento de cuota de mercado para Aldi no responde exclusivamente a la apertura neta de tiendas, sino a la tracción del formato comercial entre los consumidores existentes. El 65% de los establecimientos del supermercado alemán registra un crecimiento positivo en sus volúmenes de venta. No obstante, con el 35% restante de la red de tiendas observamos trayectorias planas o de contracción moderada, un efecto habitual en fases de intensa expansión geográfica por ajustes de canibalización entre tiendas próximas o por tiempos de adaptación a las dinámicas de consumo locales.
El peso de la marca propia en Aldi
Según datos de Worldpanel by Numerator, en 2026 más de la mitad del volumen de compra de los hogares, un 53,8%, ya corresponde a productos de marca propia sin contar productos frescos. De hecho, la presencia de estas marcas es tan habitual que las familias adquieren productos de distribución unas 104 veces al año de media, destinando cerca de 25 euros semanales a este tipo de productos.
Asimismo, tal y como se adelanta desde Circana, la cuota de marca propia en Europa se situará en el 51,6% a cierre de 2026. Y si nos fijamos a nivel europeo, la marca propia concentra el 44% de las ventas europeas en alimentación y bebidas, mientras que otras secciones, como el cuidado personal o la higiene, continúan liderando los productos de los fabricantes.
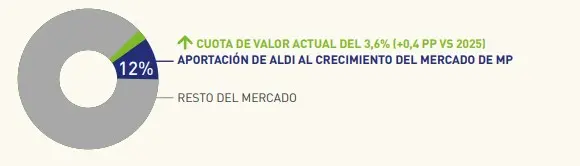
Centrándonos en Aldi, la cadena alemana ha demostrado un dinamismo sobresaliente en un contexto muy competitivo. El supermercado ‘discounter’ ha alcanzado un 3,6% de cuota de valor en marca propia con un destacado incremento de 0,4 puntos porcentuales respecto al año pasado, 2025. Unas cifras que afirman que el peso de Aldi en la economía de los hogares españoles es indudable.
Sin ir más lejos, el supermercado alemán aporta un 12% del crecimiento total en valor de la marca propia en toda España. Un dato que refleja claramente la eficiencia del modelo de negocio de Aldi y la confianza de los hogares españoles en los productos que la cadena de distribución expone en sus lineales. El gasto medio anual de los clientes de la cadena alemana en sus marcas propias ha crecido un 12,6% hasta situarse en 123,71 euros.