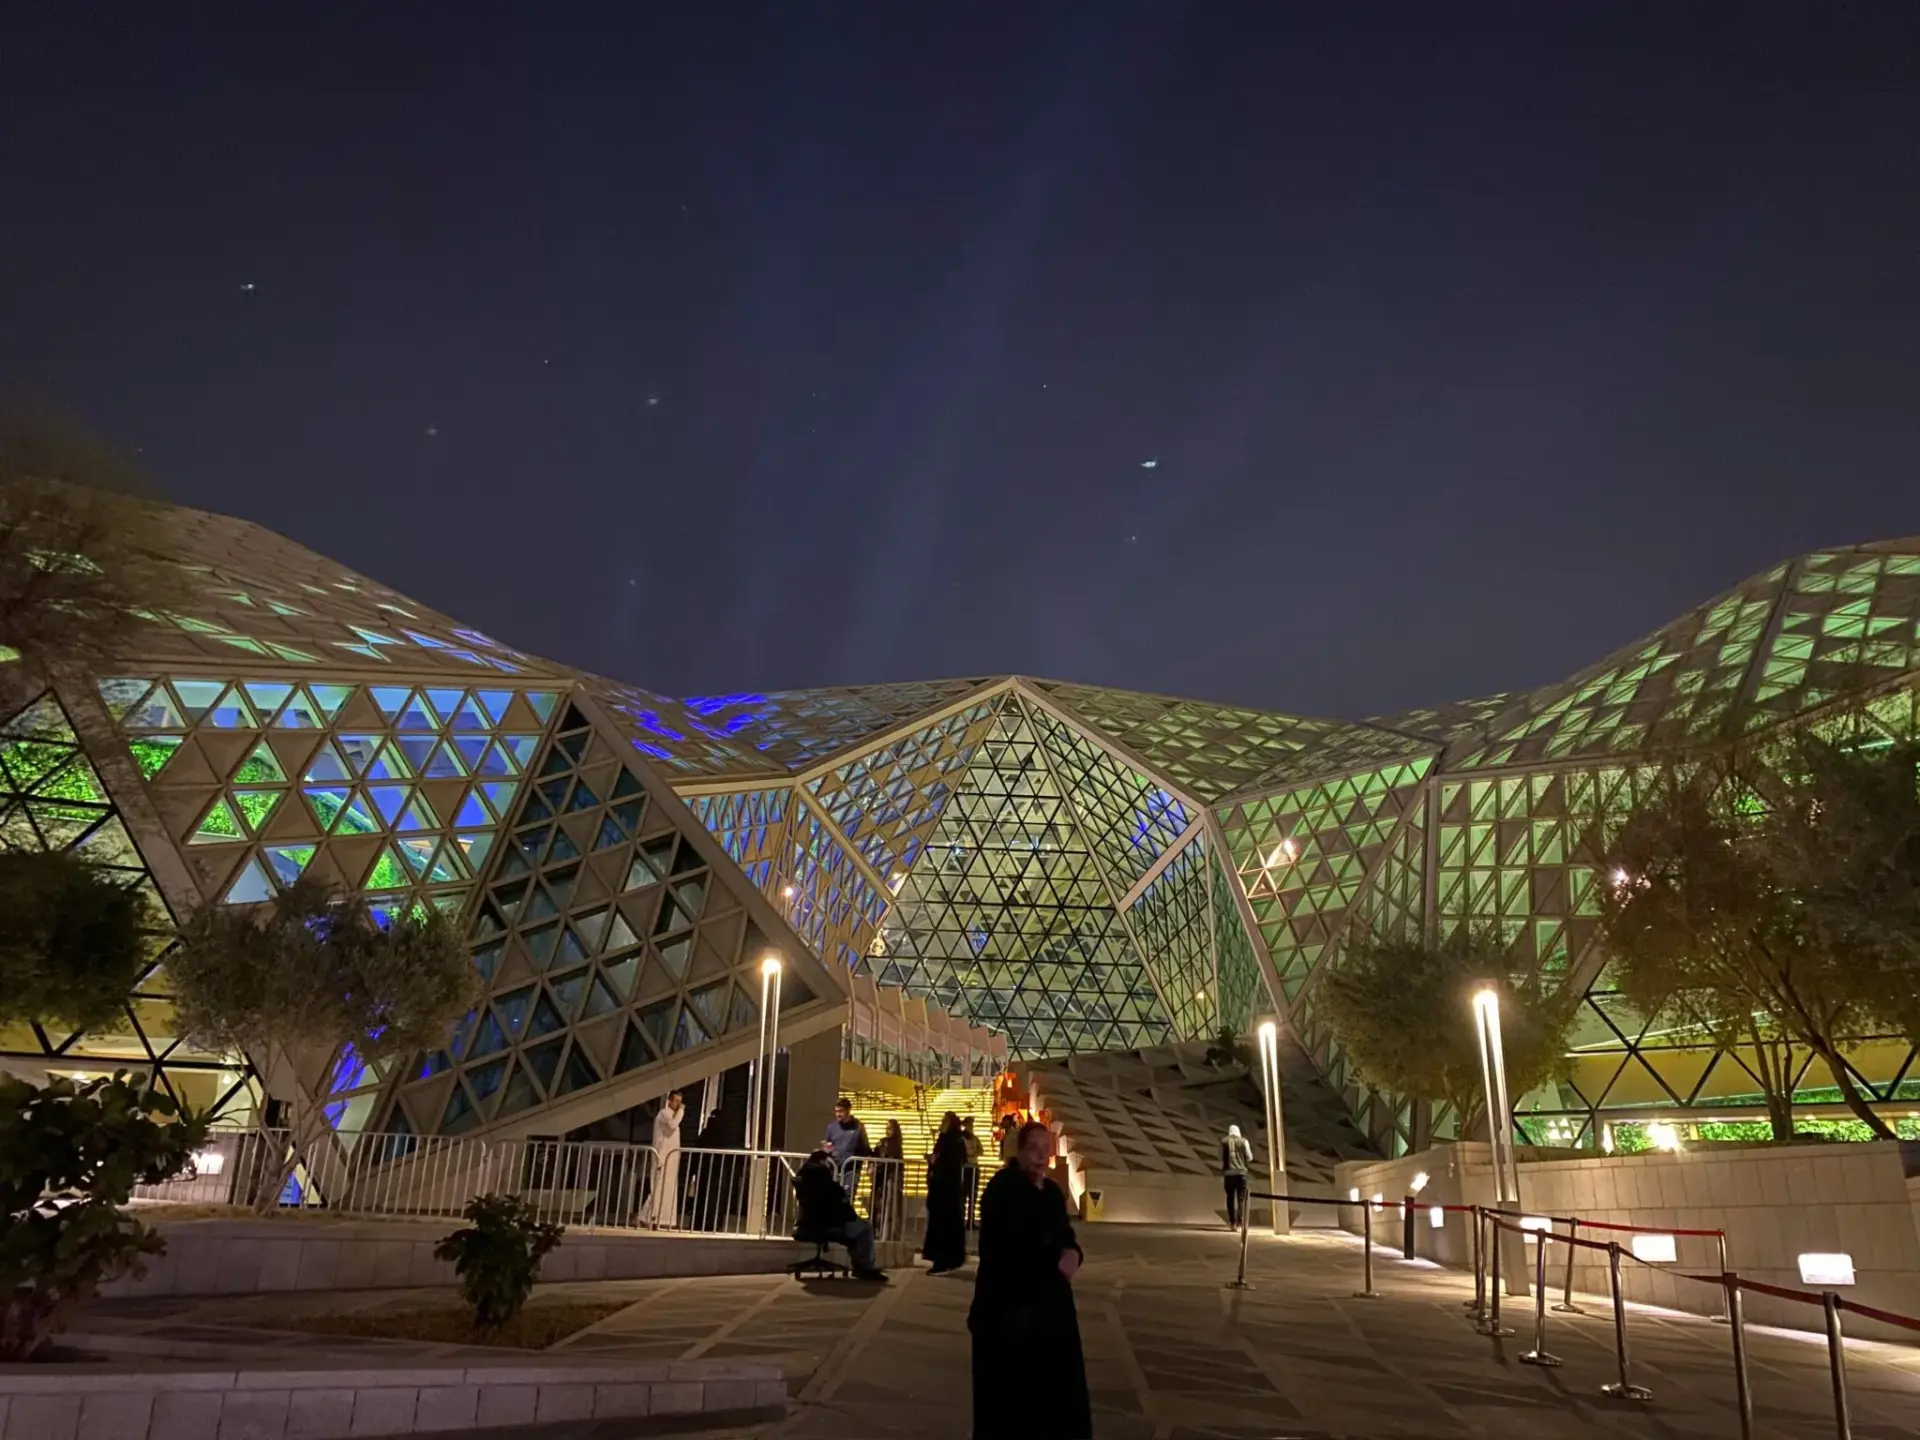
El ataque hutí contra Riad ha dañado una torre del King Abdullah Financial Center sin dejar víctimas. Ocurrió en la mañana del jueves 19 de noviembre y, desde entonces, lo que vigilo no es el balance material sino la reacción del Brent y la prima de riesgo con la que el mercado empieza a mirar el Golfo.
El impacto dañó varios pisos de una de las torres del complejo financiero y varios edificios adyacentes. La Defensa Civil saudí confirmó que no hubo heridos ni fallecidos. Sobre el papel, es un daño contenido. En clave de mercado, es un mensaje: el objetivo no era una refinería, sino el corazón administrativo y financiero de la capital.
Daños en varios pisos y cero víctimas: el balance oficial
Los datos que manejo proceden del comunicado de la Defensa Civil y de la nota del Ministerio de Asuntos Exteriores saudí:
- Daños materiales: varios pisos de una torre del King Abdullah Financial Center y edificios adyacentes del mismo distrito.
- Cero víctimas: ni heridos ni fallecidos, según el mismo comunicado oficial.
- Respuesta militar: la coalición liderada por Arabia Saudí, que interviene en Yemen desde 2015, destruyó una plataforma de lanzamiento de misiles balísticos en la región de Dhamar, en el suroeste yemení, desde donde según su versión partió el ataque contra Riad.
- Versión contraria: los hutíes denunciaron al menos 15 muertos y 13 heridos en dos ataques aéreos de la coalición contra la provincia de Taiz.
No doy por buena ninguna de las dos cifras. El balance de víctimas en Taiz procede de la parte beligerante y no está verificado por una fuente independiente; el parte saudí, en cambio, es coherente con la ausencia de población residente en el distrito a esa hora. Lo dejo apuntado, no resuelto.
«El Reino no tolerará ninguna agresión dirigida contra su territorio y sus bienes.» — Ministerio de Asuntos Exteriores de Arabia Saudí, comunicado del 19 de noviembre de 2026
La Defensa Civil fue más lejos al calificar el ataque de «flagrante violación del derecho internacional humanitario» contra infraestructuras civiles. Riad pidió además a los miembros permanentes del Consejo de Seguridad de la ONU que asuman sus responsabilidades y condenen los ataques.
Por qué el objetivo era un centro financiero y no una terminal petrolera
Aquí está la lectura que me interesa. Los ataques se enmarcan en la contraofensiva Amanecer del Yemen, lanzada el 5 de octubre por fuerzas alineadas con el Gobierno reconocido, después de que los hutíes avanzaran por la costa del mar Rojo y tomaran Moca y territorios próximos al estrecho de Bab al-Mandeb. Quien hoy golpea Riad ya controla parte del cuello de botella por el que circula buena parte del comercio marítimo regional.
Golpear un centro financiero en lugar de una instalación de producción tiene una lógica precisa. El precio del crudo no mide solo barriles disponibles; mide también la percepción de riesgo de quien asegura un buque, de quien financia una planta o de quien decide dónde registrar una sociedad. Ese canal se mueve antes que el suministro físico.
El precedente que tengo en la cabeza es el ataque de 2019 a Abqaiq y Khurais, que dejó fuera de servicio temporalmente buena parte de la producción saudí. El mercado reaccionó con fuerza y se desinfló en días. Hoy el mecanismo es otro: no se ha perdido un barril, pero la prima de riesgo regional vuelve a estar en el aire.
Lo que el dato no resuelve es la naturaleza de la campaña. Un ataque aislado se digiere; una secuencia de golpes contra infraestructura civil y financiera cambia el mapa de riesgos. La primera prueba llega pronto: el mercado saudí no ha cotizado este viernes y reabre el domingo 22, con la prima de seguro de guerra marítima como termómetro más fiable que cualquier comunicado.
🌍 El impacto en España y Europa
Para el lector español, la conexión no es directa pero sí medible. Pasa por tres canales:
- Euríbor e hipotecas: si el Brent consolida una prima de riesgo geopolítico, la desinflación energética europea se frena y el margen del BCE para bajar tipos se estrecha. El Euríbor a 12 meses, referencia de la mayoría de las hipotecas variables españolas, tendría menos recorrido a la baja del que descuentan los nuevos contratos.
- Inflación y poder adquisitivo: el primer transmisor es el carburante; el segundo, la electricidad vía gas natural. Un episodio sostenido en el mar Rojo encarece el transporte marítimo y acaba llegando a la cesta de la compra con dos o tres trimestres de retraso.
- Tejido empresarial: las constructoras e ingenierías españolas con contratos en el Golfo afrontan primas de riesgo más altas y posibles retrasos en los calendarios de pago; las exportadoras pierden competitividad si las navieras vuelven a desviar rutas por el Cabo de Buena Esperanza.
No es una crisis energética. Es, de momento, un repunte de percepción de riesgo con capacidad de contaminar la política monetaria europea si se prolonga. Lo que el inversor español debería vigilar no es el humo en Riad, sino el precio del seguro para cruzar Bab al-Mandeb.