Los márgenes de refino suben el doble que el Brent
El margen de refino de Repsol ha pasado de 5,6 a 12,4 dólares por barril en un año. Más del doble. Moeve, la antigua Cepsa, ha recorrido un camino casi idéntico: de 5,8 a 11 dólares por barril en el mismo intervalo. La media de las dos mayores petroleras españolas creció un 116% entre el primer semestre de 2025 y el de 2026, más del doble de lo que avanzó el precio del Brent en ese mismo periodo, un 53%. Los informes semestrales de ambos grupos recogen el detalle.
Conviene recordar qué es un margen de refino. Es la diferencia entre lo que cuesta el barril de crudo y lo que se ingresa por vender el producto ya transformado, ese gasóleo y esa gasolina que sí llegan al depósito. El coche no quema crudo. Quema producto refinado, y ese producto tiene su propio mercado, su propia oferta y su propia demanda. Si sobra petróleo pero faltan refinerías para procesarlo, el surtidor se desacopla del barril.
Europa lleva dos décadas desmontando esa capacidad. Desde 2008 se han cerrado o reconvertido una treintena de las cerca de cien refinerías del continente, casi una de cada tres, y la Unión ha perdido 167,6 millones de toneladas de capacidad de procesado, más del 20% del total.
A ese agujero estructural se ha sumado este año un shock de oferta en toda regla. Los ataques con drones ucranianos han dañado instalaciones rusas, y Moscú ha cerrado la exportación de diésel. El estrecho de Ormuz sigue condicionando los envíos desde Oriente Próximo. Y esta semana Donald Trump ha amenazado con frenar las exportaciones estadounidenses de gasóleo, con EEUU como primer proveedor mundial del producto.
El surtidor no traslada el alivio fiscal
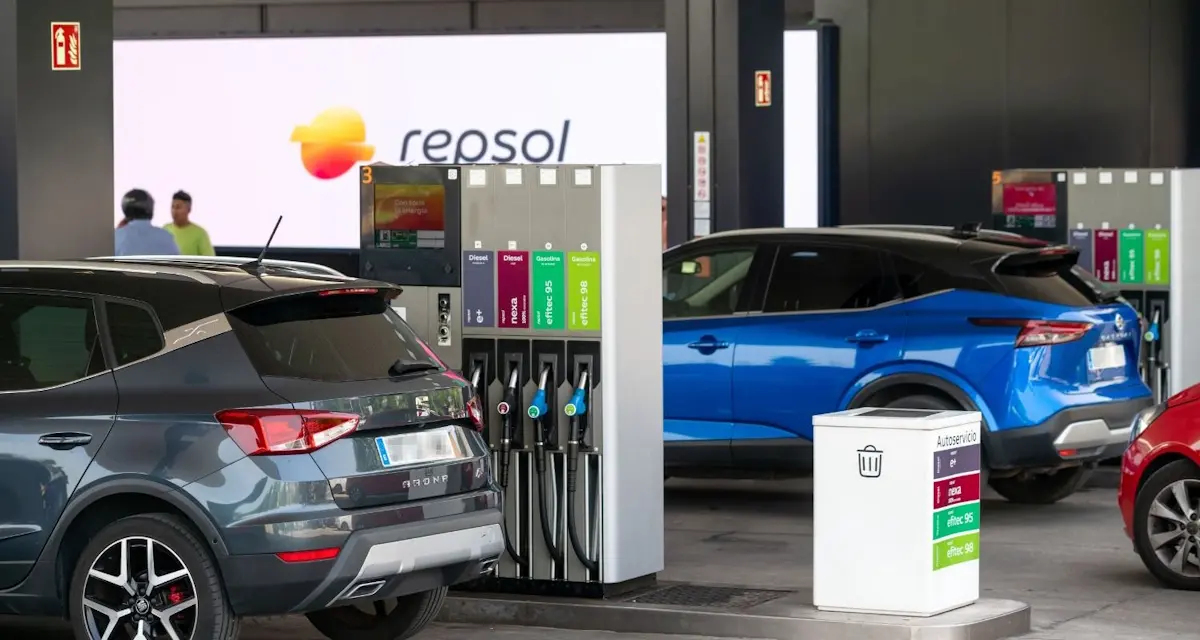
En el diésel, el coste mayorista del litro ha pasado de 52 céntimos a 1,11 euros en año y medio, más del doble, y ya acapara el 60% del precio final frente al 36% que representaba en 2025. La distribución ha caído del 20% al 13%. Y el impuesto especial, con la rebaja fiscal de 20 céntimos por litro que mantiene el Gobierno, se ha quedado en apenas el 10% del ticket cuando hace doce meses era el 27%.
El descuento fiscal existe, se aplica y no se nota: veinte céntimos frente a sesenta de encarecimiento real del producto.
La gasolina 95 repite el patrón con matices. El litro se ha encarecido alrededor de un 25% y el coste al por mayor ha subido de 48 a 86 céntimos, de modo que su peso en el precio final pasa del 32% al 46%. La partida fiscal se mueve en dirección contraria a la que promete el descuento: el impuesto especial baja cinco céntimos, pero el IVA se calcula sobre un precio más alto y sube casi siete. Las petroleras insisten además en la doble imposición que supone aplicar el IVA sobre una base donde ya está incluido el especial.
Con el Brent un tercio por debajo del máximo de 2008, llenar el depósito cuesta hoy casi sesenta céntimos más por litro que entonces.
Análisis: una renta potente, pero no eterna
España es la excepción del mapa europeo. Mientras el continente apagaba refinerías, la red nacional mantuvo su capacidad e incluso la elevó un 2%. El país concentra el 13% del refino de la Unión y es la tercera potencia comunitaria, con plantas capaces de procesar más de cien tipos de crudo y de exprimir de cada barril un mayor rendimiento en gasóleo y queroseno. Repsol y Moeve gestionan siete de las ocho refinerías que siguen operativas, según el detalle que ambas compañías publican en sus informes semestrales y en la información que remiten a la Comisión Nacional del Mercado de Valores.
La pregunta de fondo, y aquí tomo partido, es cuánto de esta renta es estructura y cuánto es coyuntura. Una parte relevante es sólida. Una refinería cerrada no vuelve a arrancar en dos trimestres, y el déficit europeo de diésel no tiene solución rápida. Otra parte, en cambio, cuelga del precio de la geopolítica: si el estrecho de Ormuz se normaliza o si el diésel ruso regresa a los mercados, el diferencial entre crudo y producto se comprime y los 12,4 dólares por barril se quedan en la mitad. En mi lectura, el mercado está capitalizando un pico, no una media.
Hay además una contradicción que conviene señalar. Las petroleras denuncian con razón la doble imposición del IVA sobre el impuesto especial, pero sostienen ese argumento mientras sus márgenes baten récords. Ambas cosas pueden ser ciertas a la vez y ambas tienen coste político. El consumidor, entretanto, paga el litro más caro de la serie histórica con el crudo un tercio por debajo del máximo de 2008. Repsol detalla la evolución del indicador en su página corporativa.
El riesgo que vigilo no está en la oferta, sino en la demanda. A 1,92 euros el litro, el gasóleo empieza a destruir consumo propio, y esa elasticidad tarda en aparecer, pero cuando lo hace es persistente. La próxima cita para comprobar si el margen aguanta llegará a finales de octubre, con las cuentas del tercer trimestre de Repsol y Moeve. Ahí se verá si los 12,4 dólares son suelo o techo.
Veredicto Merca2
Cotización al cierre o apertura: No hay reacción a un comunicado corporativo porque el dato no es nuevo: los márgenes de 12,4 dólares por barril de Repsol y de 11 de Moeve ya estaban en el mercado desde la presentación semestral. La referencia que moverá la cotización llegará con las cuentas del tercer trimestre, previstas para finales de octubre.
Clave técnica: El margen de refino es hoy la palanca más sensible del resultado del sector. Cada dólar de retroceso desde los 12,4 actuales recorta un 8% el indicador, y una vuelta a los 8 dólares por barril, nivel todavía muy por encima de los 5,6 de 2025, lo dejaría un 35% por debajo del pico.
Apunte macro: El peso del impuesto especial en el litro de gasóleo ha caído del 27% al 10% en un año, mientras el coste del producto saltaba del 36% al 60% del ticket. España aporta el 13% de la capacidad de refino europea y ha ganado un 2% de capacidad mientras el continente perdía más del 20%.