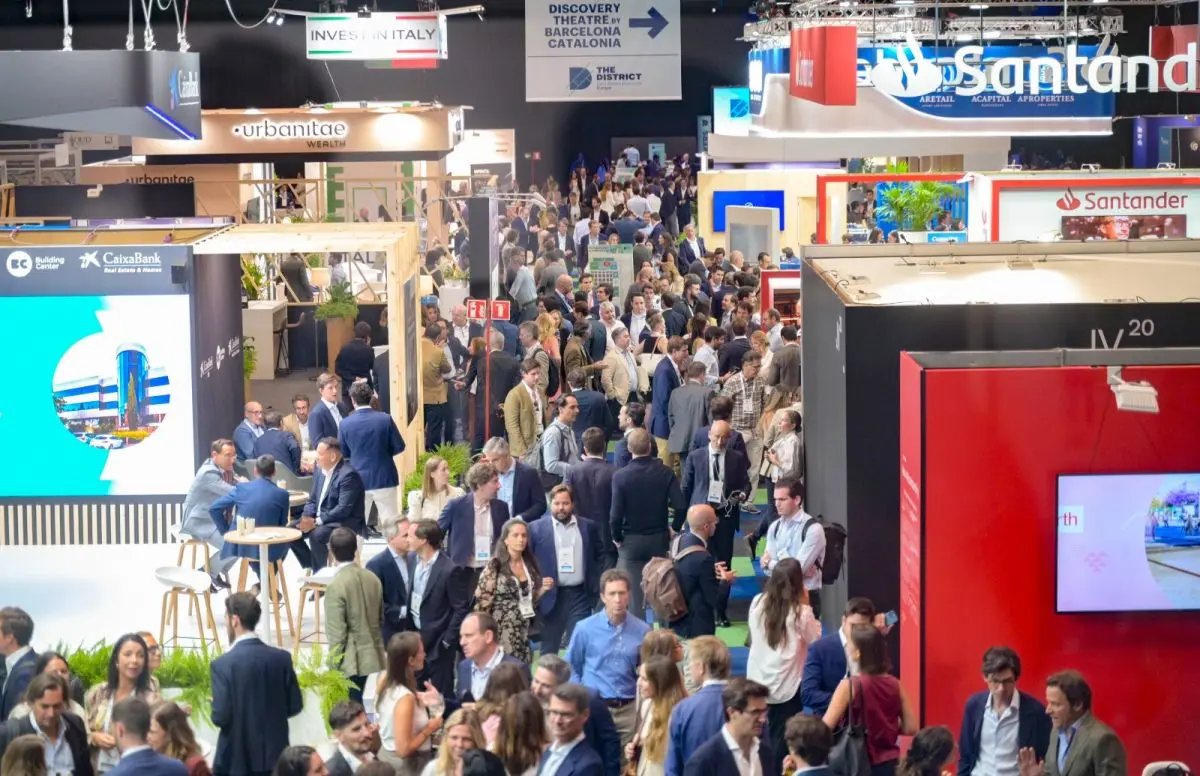
The District 2026 reúne a 17.589 directivos y sitúa al sur de Europa como uno de los principales polos de inversión

0

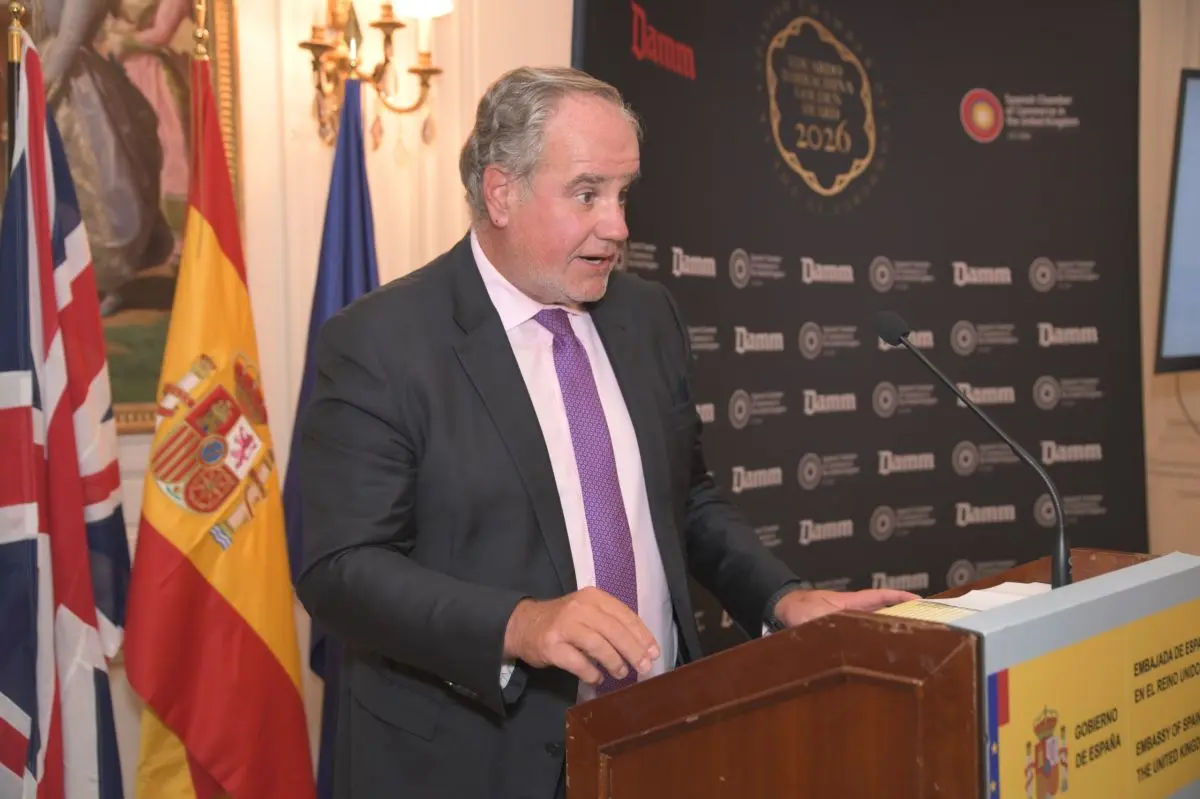
The District 2026 cerró este jueves sus puertas con 17.589 directivos, un 21% más que en la edición anterior, que acudieron a Madrid a conocer las macrotendencias que marcarán el nuevo ciclo inmobiliario, analizadas por más de 450 expertos internacionales. Durante tres jornadas, los líderes del sector abordaron un escenario marcado por unos costes de capital más elevados, una mayor selectividad inversora y la búsqueda de oportunidades ligadas a la escasez de oferta, la transformación de los activos y las nuevas demandas del mercado.

En la clausura de The District 2026, el presidente del evento, Juan Velayos, resumió las principales conclusiones de las tres jornadas de análisis sobre la evolución del mercado inmobiliario europeo, destacando los factores que marcarán las estrategias de inversión en los próximos años. El primero de ellos, un nuevo escenario de inversión marcado por el coste de capital, dado que el sector afronta un cambio de ciclo en el que los tipos de interés se situarán en niveles superiores a los de la última década, lo que obliga a los inversores a replantear sus estrategias y a centrar sus decisiones en la generación de valor operativo.

En este contexto, la inversión inmobiliaria será más selectiva y los retornos dependerán cada vez más de la capacidad de transformar y gestionar los activos, frente a modelos basados únicamente en el apalancamiento o la compresión de rentabilidades.

El segundo factor, explicó, es que España consolida su atractivo para el capital internacional, por lo que destacó la posición de España como uno de los mercados con mayor interés para los inversores internacionales, impulsada por su crecimiento económico y el dinamismo de segmentos concretos del Real Estate. No obstante, apuntó que el nuevo escenario exigirá mayor rigor en la selección de oportunidades y una visión más estratégica por parte de los operadores.

Un tercer factor es que la escasez de oferta marca las oportunidades del futuro. Las oportunidades estarán concentradas en aquellos sectores donde la demanda mantiene una evolución estructuralmente positiva y la oferta continúa siendo limitada. Destacó especialmente el residencial, donde el déficit de vivienda sigue siendo uno de los grandes retos del mercado, junto a otros segmentos como el living, el alojamiento para estudiantes o el senior living.

En cuarto lugar, señaló que la transformación de los activos será clave para generar valor. En relación con los principales segmentos inmobiliarios, señaló que la creación de valor pasará por la adaptación de los activos a las nuevas necesidades de usuarios y operadores. En hospitality, el siguiente ciclo dependerá de la capacidad de los operadores para mejorar la gestión y la eficiencia; en oficinas, las oportunidades estarán vinculadas al reposicionamiento de edificios de calidad; y en retail, los activos con ubicaciones consolidadas y una oferta diferencial seguirán concentrando el interés inversor.

Finalmente, apuntó a la tecnología y la inteligencia artificial como palancas de eficiencia, con el papel creciente de la inteligencia artificial como una herramienta de transformación para el sector inmobiliario. Tras una primera fase de experimentación, el reto será avanzar hacia aplicaciones capaces de generar impactos medibles en la gestión de los activos, la eficiencia operativa y la toma de decisiones.

INTERVENCIONES

Ricardo Martínez Rico, presidente y CEO de Equipo Económico, destacó el peso creciente de la geopolítica en la evolución económica global y en las decisiones de inversión. Señaló que “el menor dinamismo del crecimiento, las expectativas de inflación y la evolución de los tipos de interés seguirán condicionando la actividad económica, aunque Europa mantiene oportunidades para el capital internacional, especialmente en mercados como España”.

En la misma línea, Daniel Lacalle, Chief Economist de Tressis, enfatizó el impacto de la inflación, el endeudamiento y el coste del dinero sobre las estrategias de inversión, señalando la importancia de preservar el valor de los activos en un entorno de mayor presión monetaria y fiscal, y el papel del inmobiliario como activo vinculado a la escasez de oferta y la generación de valor a largo plazo.

Samir Amichi, Head of Real Estate Acquisitions Europe de Blackstone, apuntó que el mercado inmobiliario ha mejorado respecto a 2022 y 2023, con una reducción de la brecha de valoración y una recuperación progresiva de las transacciones. Destacó el potencial de sectores con demanda estructural, como las infraestructuras digitales, la logística y el hospitality, impulsados por tendencias como la inteligencia artificial, el cloud computing, la reindustrialización o el nearshoring; y subrayó la posición de España ante la transformación digital y su atractivo para la inversión internacional.

Por su parte, Michael Abel, fundador, CEO y CIO de Greykite, puso el foco en la necesidad de generar valor más allá de la adquisición de activos, mediante estrategias basadas en plataformas inmobiliarias y una gestión activa. En este sentido, destacó el interés de sectores con demanda estructural como living, senior housing o determinados segmentos industriales, así como la evolución positiva de España dentro del mapa europeo de inversión.

Finalmente, Donato Saponara, Head of South and West Europe y Co-Head of Investment Europe de Pimco Prime Real Estate, señaló que la incertidumbre se ha convertido en un elemento estructural del mercado, lo que obliga a los inversores a analizar tanto nuevas oportunidades como la capacidad de los activos existentes para mantener su valor a largo plazo. Destacado la importancia de adaptar los inmuebles a tendencias como la inteligencia artificial, el cambio climático o la evolución de las necesidades de los usuarios, situando la demanda de los inquilinos como un factor clave en las decisiones de inversión.

RECONOCIMIENTO

The District 2026 puso punto final a su quinta edición con la entrega del Reconocimiento a la Trayectoria Empresarial a Ismael Clemente, consejero delegado y fundador de Merlin Properties, por su contribución al desarrollo del sector inmobiliario y por una carrera profesional vinculada al mercado desde 1998. Clemente cuenta con una amplia experiencia en inversión inmobiliaria tras su paso por Garrigues, Bankers Trust REIB, DB Real Estate y Rreef. Desde la creación de Merlin Properties, ha ejercido como consejero delegado de la compañía, impulsando su crecimiento y consolidación en el mercado inmobiliario español.

“Recibir este reconocimiento en The District supone un orgullo, especialmente en un encuentro que reúne a los principales actores del capital inmobiliario y que pone en valor la importancia de la visión a largo plazo, la profesionalización del sector y la capacidad de generar rendimiento a través de los activos inmobiliarios. Es, en definitiva, un reconocimiento al trabajo colectivo y a la capacidad del sector inmobiliario para seguir evolucionando y aportando valor a la sociedad y a la economía”, señaló Clemente.
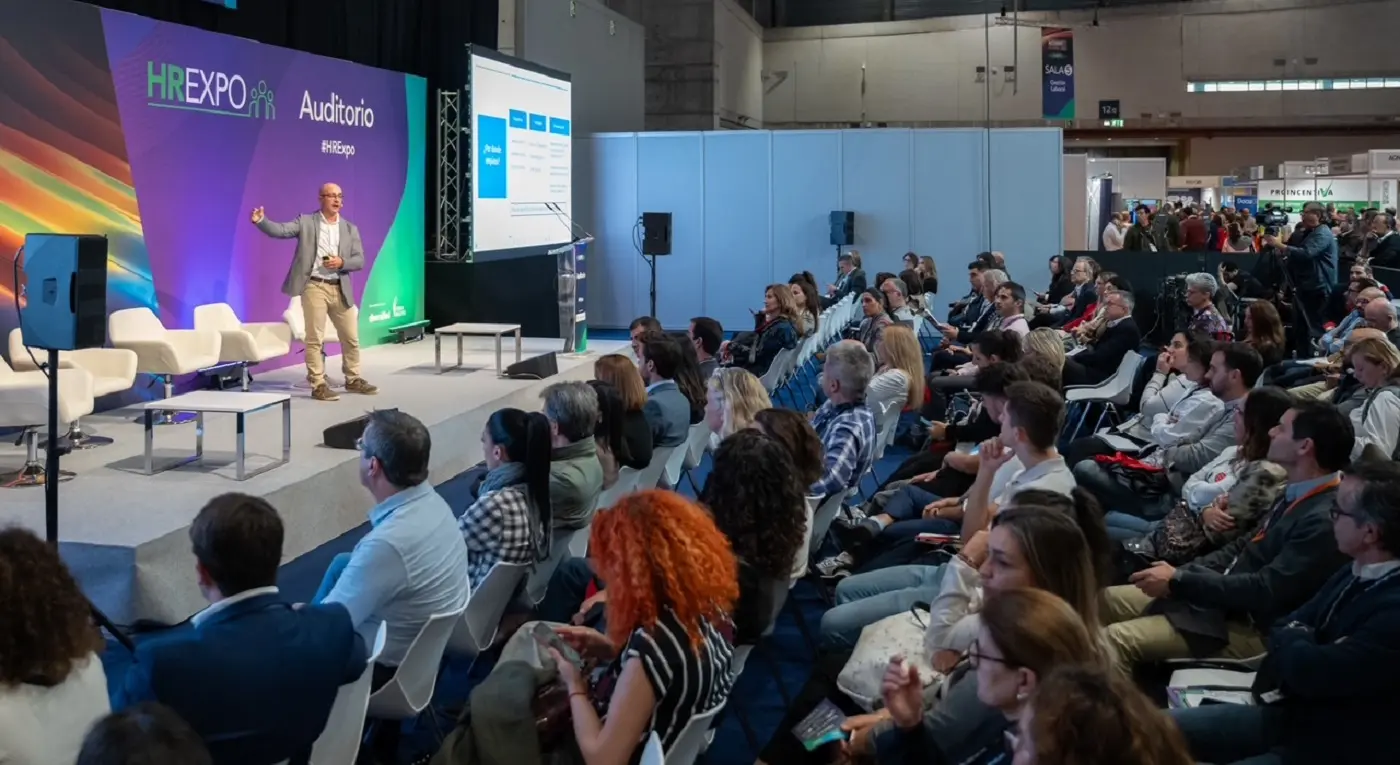
IA, talento y nuevas reglas del trabajo: HR EXPO 2026 reunirá en Madrid las claves que están transformando los Recursos Humanos

La Inteligencia Artificial está cambiando la forma de seleccionar y desarrollar talento. La transparencia salarial obligará a revisar políticas y procesos. Las expectativas de los profesionales continúan evolucionando y RRHH afronta el reto de demostrar cada vez más su impacto en el negocio.

Estos serán algunos de los grandes debates de HR EXPO 2026, la feria dirigida a profesionales de Recursos Humanos que celebrará su tercera edición los próximos 18 y 19 de noviembre en IFEMA MADRID.

La feria contará este año, por primera vez, con un pabellón propio, reflejo del crecimiento de una cita que en su pasada edición reunió, junto a ACCOUNTEX España, a más de 12.500 profesionales.

“Que HR EXPO cuente por primera vez con un pabellón propio en IFEMA MADRID refleja el interés creciente por los retos relacionados con las personas y el talento. Queremos que los profesionales puedan entender qué está cambiando realmente en RRHH, conocer experiencias de otras organizaciones y llevarse ideas y soluciones que puedan aplicar en sus empresas”, señala Cristina Claveria, directora ferial de HR EXPO 2026.

Más de 70 sesiones para entender qué está cambiando en RRHH

El programa reunirá a directivos y especialistas para abordar no solo las tendencias del sector, sino también qué están haciendo ya las organizaciones para responder a ellas.

La Inteligencia Artificial será uno de los grandes ejes de esta edición de HR EXPO 2026. Las sesiones analizarán cómo está transformando la selección, el desarrollo profesional, la productividad y la gestión del talento, con casos reales de empresas que ya están incorporando estas tecnologías a sus procesos.

También tendrán un peso destacado cuestiones como la atracción y fidelización del talento, el futuro del liderazgo, la evolución de la cultura organizativa, el bienestar y la salud mental, las nuevas expectativas sobre flexibilidad y conciliación o el papel estratégico de RRHH dentro del negocio.

Los cambios normativos previstos para los próximos meses tendrán igualmente protagonismo, especialmente ante cuestiones como la transparencia salarial y la evolución del registro de jornada.

Entre las sesiones destacadas del programa de HR EXPO 2026 se encuentran:

  • Productividad, competitividad y el nuevo papel estratégico del Director de Personas, en una mesa redonda organizada por AEDRH que analizará cómo transformar talento, organización, liderazgo y tecnología en resultados de negocio.
  • “Confesiones del futuro: 5 cosas que todavía no sabes sobre el futuro de RRHH”, con Tiago Santos.
  • Una sesión sobre cómo impulsar la adopción de Inteligencia Artificial en grandes organizaciones, con la participación de Mahou San Miguel, Merz Aesthetics y Prosegur, organizada por Área 101.
  • Una sesión de Pat Iglesias sobre cómo construir simultáneamente un departamento de People y un proyecto cultural.
  • “Cómo atraer talento de verdad: Employer Branding, Inbound Recruiting e IA que sí funcionan”, con Toni Gimeno, centrada en cómo conectar marca empleadora, atracción de talento e Inteligencia Artificial con resultados reales de selección.

Más de 90 empresas y soluciones para los principales retos de RRHH

Junto al programa de contenidos, los asistentes podrán descubrir las soluciones de más de 90 empresas especializadas en Recursos Humanos.

La zona expositiva reunirá tecnología y servicios relacionados con software de RRHH, selección y Talent Acquisition, formación y desarrollo, bienestar y salud laboral, nóminas, control horario, comunicación interna, compensación y beneficios, movilidad internacional, evaluación y desarrollo del talento e Inteligencia Artificial.

El objetivo es que los profesionales puedan, en una misma visita, descubrir nuevas soluciones, comparar proveedores, asistir a demostraciones y conocer experiencias de otros responsables de RRHH.

HR EXPO 2026 está dirigido tanto a directores de Recursos Humanos y Chief People Officers como a profesionales de Talent Acquisition, Employer Branding, formación y desarrollo, relaciones laborales, compensación, bienestar, cultura y gestión del talento.

Además, la feria reforzará los espacios destinados al networking y al intercambio de experiencias entre profesionales, empresas y proveedores especializados.

Un año más, HR EXPO 2026 se celebrará de forma simultánea con ACCOUNTEX España, que alcanza su quinta edición, así como con la primera edición de LEGAL TECH Expo.

Las tres ferias ofrecerán una visión integral de los retos y avances que están redefiniendo la gestión empresarial, la práctica jurídica y la gestión del talento, y reunirán en Madrid a los profesionales vinculados a estas principales áreas de la gestión para conocer tecnologías y soluciones aplicadas a sus respectivos ámbitos de actividad.

HR EXPO 2026 contará con la colaboración de ADIRELAB – Asociación de Directores de Relaciones Laborales, AEDIPE – Asociación Española de Dirección y Desarrollo de Personas, AEDRH – Asociación Española de Directores de Recursos Humanos, AEPSAL – Asociación de Especialistas en Prevención y Salud Laboral, AESSS – Asociación Española de Salud y Seguridad Social, ANCYPEL – Asociación Nacional de Centros y Asociaciones de eLearning, ASNALA – Asociación Nacional de Laboralistas, Colegio Oficial Graduados Sociales de Madrid, Consejo General Graduados Sociales de España, GEHOCAN – Asociación de recursos humanos de Canarias, OBBIO – Observatorio de Bienestar Organizacional y WTC, y cuenta con la participación de empresas expositoras como Cegid, Clasing, Endalia, Factorial, Lucca, Personio, Pluxee, Sage, Sesame y Wolters Kluwer.

Para todos los profesionales interesados en visitar la feria, el plazo de inscripción ya está abierto y pueden registrarse a través del siguiente enlace. Además, ya se puede consultar el programa completo de HR EXPO 2026.

Antiblanqueo: el Gobierno prepara nuevos controles de la titularidad real de las sociedades

El Gobierno prepara una reforma antiblanqueo para saber qué persona física controla de verdad cada sociedad. El anteproyecto, aprobado en primera vuelta el pasado 28 de julio, refuerza el control de la titularidad real de las empresas y dota al Registro Central de Titularidades Reales de nuevas potestades de inspección y sanción.

Es un cambio que aprieta sobre todo en las estructuras complejas: sociedades que participan en otras sociedades y difuminan quién manda al final. La norma todavía tiene que completar su tramitación antes de entrar en vigor, así que hoy no cambia ninguna obligación. Eso sí, conviene revisar cómo están declarados los datos de propiedad de tu sociedad.

Qué cambia en el control de la titularidad real

El Registro Central de Titularidades Reales no es nuevo. Se creó con el Real Decreto 609/2023 y centraliza los datos de las personas físicas que están detrás de las personas jurídicas españolas. Los sujetos obligados por la normativa antiblanqueo ya pueden consultarlos para identificar al titular real. Lo nuevo es el músculo: la reforma quiere herramientas para comprobar que esos datos son exactos y para actuar cuando no lo son.

Primero, el concepto. El titular real es la persona física que posee o controla una entidad, ya sea de forma directa o indirecta. El nuevo marco europeo fija el 25% de participación como referencia: acciones, derechos de voto u otra forma de propiedad. Pero el control también puede ejercerse por otras vías, así que no basta con mirar quién figura como socio en el papel.

En las estructuras indirectas, el sistema tiene que reconstruir la cadena. Si una persona controla la sociedad A, que participa en la B y esta a su vez tiene parte de la C, el registro debe remontar cada nivel hasta llegar a la persona física que está al final. Cuantos más escalones se interpongan, más difícil es el rastreo, y ahí apunta justo la reforma.

El titular real no es quien firma, sino quien decide. El nuevo registro quiere llegar hasta esa persona aunque la separen tres sociedades.

El Reglamento (UE) 2024/1624 marca las reglas comunes. El grueso de su articulado se aplicará a partir del 10 de julio de 2027 y obliga a los Estados a fijar sanciones efectivas, proporcionadas y disuasorias para quien incumpla. España ha incluido en el anteproyecto que el Registro Central tenga competencias inspectoras y sancionadoras propias.

La reforma también contempla crear la Autoridad Nacional de Integridad Financiera (ANIFI), que concentrará competencias de supervisión, inspección y sanción hoy repartidas entre varios organismos.

A quién afecta de verdad y a quién no

Para los autónomos que operan a través de una sociedad y para las pymes pequeñas, el nuevo escenario significa una cosa muy concreta: toca mantener al día los datos de propiedad y control. No es que todos los autónomos vayan a ser investigados por tener una sociedad. El foco está en la calidad de la información, en detectar incoherencias y en cerrar la puerta a estructuras que sirven para esconder quién manda.

¿Quién debería mirarse los papeles? El autónomo societario que ejerce el control pero no figura como socio, porque el capital está a nombre de otra persona o de otra sociedad. Es el caso típico que el registro quiere aflorar. Para el resto, el día a día no cambia mientras los datos estén bien y actualizados.

Dos figuras concentran la atención. La primera, el testaferro: alguien que aparece formalmente como propietario o administrador mientras otra persona conserva el control efectivo o se lleva el beneficio. La segunda, las sociedades pantalla y las cadenas con varios niveles, donde cuantos más entes se interponen, más difícil es reconstruir la propiedad.

Ojo con los despistes administrativos. Un cambio de socios que no se comunica, una participación declarada de cualquier manera o una sociedad intermedia que se olvida son los errores que generan incoherencias. Y esas incoherencias son lo que el nuevo sistema busca detectar. La mayoría de los autónomos societarios mantiene su información en orden, pero basta un dato mal puesto para que salte la alerta.

Del Real Decreto 609/2023 a la ANIFI: qué falta por llegar

Esto no arranca de cero. El Registro Central funciona desde el Real Decreto 609/2023, y la reforma es la segunda capa: primero se centralizaron los datos, ahora se dota al sistema de capacidad para verificarlos y castigar los incumplimientos. El paquete europeo de 2024 empuja en la misma dirección y obliga a mirar la realidad de cada estructura, no solo el papel.

La pregunta útil es otra. ¿Merece la pena tanto control para el autónomo con una sociedad sencilla, sin cadenas ni socios escondidos? A efectos prácticos, no cambia su día a día mientras los datos estén bien.

El problema llega para quien usa la estructura para difuminar la propiedad: ahí el nuevo registro sí pretende morder. Y la pieza que falta es la tramitación. El anteproyecto aún debe recorrer el proceso completo y, hasta que sea ley, las reglas no cambian. Lo que sí está fijado es el calendario europeo, con el 10 de julio de 2027 como fecha clave.

Guía rápida del trámite

  • 📅 Plazos: La reforma sigue en tramitación y todavía no tiene fecha de entrada en vigor. El Reglamento (UE) 2024/1624 se aplica desde el 10/07/2027.
  • ✅ Requisitos clave: Afecta a sociedades y a autónomos societarios, sobre todo si hay participaciones indirectas. Hay que tener actualizados los datos de propiedad y control.
  • 🌐 Dónde solicitarlo: Los datos de titularidad real se vuelcan a través del Registro Mercantil y se consultan en el Registro Central de Titularidades Reales. El detalle de la vía telemática no está recogido en la fuente oficial.
  • 💰 Importe o coste: No hay tasa anunciada. La reforma prevé sanciones efectivas, proporcionadas y disuasorias; los importes no están detallados en la fuente oficial.
  • ⚠️ Error a evitar: No comunicar cambios de socios ni declarar mal las participaciones indirectas genera incoherencias, justo lo que el nuevo sistema busca detectar.

Trump y Xi se juegan los chips en Washington: los semiconductores, la IA y Taiwán marcan la tregua tecnológica

Trump y Xi se citan en la Casa Blanca con los chips, la IA y Taiwán como moneda de cambio. Es el segundo cara a cara del año entre ambos presidentes, después del encuentro del pasado 14 de mayo en Pekín, y llega con las dos mayores economías del planeta atadas por una interdependencia tecnológica que ninguna puede romper sin pagar un precio altísimo.

Claves de la operación

  • El arancel ya no es la palanca principal. La escalada de 2025 llevó los tipos al 145% en EEUU y al 125% en China, y una repetición tendría efectos económicos devastadores para ambos.
  • El control de los semiconductores mueve más dinero. Una relajación de las restricciones sobre GPU, aceleradores de IA, CPU y memorias HBM impactaría en bolsa más que cualquier rebaja de aranceles.
  • Taiwán concentra tres conflictos en una isla. Soberanía, seguridad militar y tecnología se sientan en la misma mesa, con las ventas de armas estadounidenses de fondo.

La última vez que la rivalidad se descontroló fue el 2 de abril de 2025, cuando Washington anunció un arancel adicional del 34% sobre las importaciones chinas. La respuesta de Pekín y los sucesivos golpes elevaron la tarifa estadounidense hasta el 145% y la china hasta el 125%. Aquella espiral dejó a las dos potencias al borde de la desconexión comercial, y nadie en la Casa Blanca ni en Zhongnanhai quiere repetir la escena.

Washington lleva casi cuatro años apretando esa tuerca. Desde el 7 de octubre de 2022, el Gobierno de EEUU restringe el acceso de China a los semiconductores avanzados que fabrican TSMC, Samsung, Intel y otros productores de alineación occidental. No todos los chips entran en el mismo saco: el foco está en las GPU y los aceleradores para IA, las CPU y las memorias HBM (High Bandwidth Memory), los componentes que sostienen los grandes centros de datos de inteligencia artificial. El veto no va de tecnología, va de quién entrena los modelos.

Si esa presión se relaja, el efecto llega directo a los parqués. Nvidia, AMD, TSMC y ASML son las compañías que primero notarían cualquier acuerdo, y la industria china de fabricación de circuitos respiraría después de años de asfixia. Los informes previos al encuentro coinciden en un punto: el impacto de un pacto en esta materia sería mayor que el de cualquier reducción arancelaria. La cotización de los fabricantes de litografía depende de una firma en Washington.

En inteligencia artificial, las posiciones siguen muy lejos. EEUU quiere conservar su liderazgo en los modelos de frontera; China prioriza modelos más baratos, personalizables y masivos con el objetivo de debilitar económicamente a sus rivales. El grupo de asesores de ambas delegaciones, liderado por Sisson y Jiang, propone líneas rojas alrededor de sus sistemas nucleares y control humano sobre ciberataques, además de una línea de comunicación militar directa entre las dos potencias.

Quien controla el acelerador controla la mesa de negociación, y en 2026 el acelerador se llama Nvidia.

El pulso por los chips: qué cede cada bando y a cambio de qué

Taiwán entra en la conversación por tres vías a la vez. Es territorio disputado, escenario de ventas de armamento estadounidense y nodo central de la fabricación mundial de semiconductores. Según varios analistas, ambos presidentes abordarán el alcance de esas ventas de armas, un asunto que China considera línea roja. Taiwán es donde la geopolítica y el silicio se tocan.

La paradoja sostiene toda la negociación: ninguno de los dos puede desconectarse del otro sin asumir un coste enorme. EEUU depende de componentes ensamblados en Asia; China depende de herramientas y diseño occidentales para fabricar lo que necesita. La interdependencia sostiene la mesa aunque ninguno la reconozca. Nadie cede gratis. La tregua no es la paz, pero evita el escenario que ambos temen.

Nvidia, ASML y el negocio que espera en la puerta

guerra de chips

El mercado ha leído el encuentro como una oportunidad de corto plazo. Una relajación de los controles sobre memorias y aceleradores desbloquearía pedidos que llevan meses congelados y devolvería a los fabricantes de equipos una parte del negocio perdido en China. En paralelo, la industria local china tiene margen para recuperar capacidad y reducir su dependencia del inventario acumulado. La bolsa premia la tregua antes de que exista sobre el papel.

También hay riesgo en la lectura optimista. Europa y Japón temen que un acuerdo bilateral entre Washington y Pekín reordene cuotas de mercado sin contar con sus fabricantes, y las empresas chinas de chips siguen años por detrás en los nodos más avanzados. Eso sí, su estrategia no pasa por alcanzar la frontera técnica, sino por inundar de silicio maduro los mercados donde el precio manda.

Lo que España mira desde la barrera: dependencia europea y el PERTE Chip

España no fabrica chips de vanguardia y no tiene silla en esa mesa, pero paga la factura de cada movimiento. El plan español de microelectrónica activado en 2022, el PERTE Chip, busca atraer inversión en diseño y encapsulado; el centro belga Imec desembarcó en Málaga y el Barcelona Supercomputing Center investiga arquitecturas abiertas para no depender de una sola licencia. La autonomía tecnológica europea sigue siendo un proyecto, no una realidad.

La referencia del IBEX 35 en este terreno es Indra, que lleva años intentando colocarse como proveedor de sistemas críticos en defensa y digitalización. Su problema es el de toda la industria española: diseñar y ensamblar se puede, pero el silicio avanzado para IA llega de fuera, en su mayoría de Taiwán y Corea del Sur. Un acuerdo entre Trump y Xi relajaría precios; una ruptura dispararía plazos y costes. En en el mejor de los casos, Europa gana tiempo; en el peor, descubre otra vez que su soberanía digital tiene fecha de entrega externa.

El próximo punto de control está fechado. Trump y Xi han acordado verse de nuevo el 18 de noviembre en Shenzhen, durante la cumbre de APEC, y hasta entonces la tregua se medirá en licencias aprobadas y pedidos que vuelven. Los resultados trimestrales de Nvidia darán la primera señal real de si el mercado ha descontado un acuerdo que todavía nadie ha firmado.

Hacienda vigila los cobros por Bizum de los autónomos para aflorar ingresos no declarados

Hacienda cruza los cobros que los autónomos reciben por Bizum con sus declaraciones para detectar ingresos de actividad sin declarar.

El pago con el móvil se ha colado en la rutina de cualquier negocio pequeño: un cliente que salda una reparación, un paciente que abona una consulta, un socio que cubre su parte de un trabajo. Bizum ya no es una rareza. Y no es invisible para la Agencia Tributaria, que ha reforzado el control sobre estas operaciones.

La clave no está en el canal por el que entra el dinero, sino en si ese cobro se declara. Un ingreso por Bizum tributa igual que por transferencia, tarjeta o efectivo. Cambia el soporte, no la obligación.

Qué mira Hacienda cuando un autónomo cobra por Bizum

La Agencia Estatal de Administración Tributaria (AEAT) cruza los movimientos de Bizum y de otras plataformas de pago con las autoliquidaciones que presentan los autónomos. La idea es sencilla: comprobar si todo lo cobrado por la actividad aparece después en la contabilidad y en las declaraciones.

Para ese cruce, Hacienda no depende de que el autónomo lo cuente. Los proveedores de pago informan de esos cobros mediante el modelo 170, la declaración informativa que recoge la identificación del profesional, el importe mensual cobrado y las cuentas de pago utilizadas, según recoge La Provincia. Llega a la AEAT con periodicidad mensual.

El detalle que muchos desconocen: no existe un importe mínimo que deje una operación fuera de esa obligación. El clásico ‘era una cantidad pequeña, esto no cuenta’ no sirve para excluirse.

El método de cobro no cambia nada: si el dinero viene de un cliente, hay factura y hay que declararlo, entre por donde entre.

La frontera que decide si un Bizum entra en el modelo 170 es quién lo envía. Si es un cliente que paga un servicio, es un ingreso de actividad; si es un amigo que te devuelve lo que adelantaste por una cena, no lo es. Hacienda no convierte automáticamente en ingreso profesional todo Bizum que recibe un autónomo, y la propia AEAT aclara que esta declaración se refiere a cobros de empresarios y profesionales.

Qué tiene que hacer el autónomo para no tener problemas

La receta es corta: registrar todos los cobros profesionales, emitir la factura correspondiente y conservar la documentación que permita justificar cada ingreso. Ese es el blindaje básico ante cualquier cruce de datos.

cobros Bizum declarar

El segundo consejo es de sentido común y evita sustos: separar los cobros del negocio de los movimientos personales. Si la cuenta en la que entra el Bizum de un cliente es la misma con la que pagas la compra semanal, la contabilidad se enreda y las explicaciones ante una revisión, también.

En materia de impuestos, nada cambia por cobrar con el móvil. El autónomo mantiene sus obligaciones de siempre: liquidar el IVA cuando corresponda con el modelo 303 y presentar los pagos fraccionados del IRPF, el modelo 130 en estimación directa o el 131 en módulos. Bizum no crea un impuesto nuevo ni libra de los que ya hay.

El error que más caro sale: pensar que un Bizum pequeño no cuenta

Conviene despejar un malentendido. Usar Bizum no genera ninguna multa en sí mismo. Lo que Hacienda persigue es el cobro profesional que no se declara, no el método con el que se ha cobrado.

Cuando aparece un ingreso oculto, las consecuencias son las de siempre. La AEAT puede regularizar los impuestos no ingresados y, según las circunstancias, imponer una sanción. La Ley General Tributaria fija multas que pueden arrancar en el 50% de la cantidad no ingresada en las infracciones leves y subir hasta el 150% en los supuestos más graves.

La lectura práctica es esta: el problema nunca fue el Bizum, sino la casilla que se queda vacía. Un cobro de 40 euros repetido cien veces al año suma 4.000 euros que, si no pasan por la declaración, acaban apareciendo igualmente en un cruce de datos.

Hacienda lleva años apoyándose en información de terceros, entidades financieras, plataformas, y operadores, para comprobar los ingresos que declaran los autónomos. El modelo 170 añade una fuente más a una lista que no deja de crecer. La facturación electrónica y los sistemas conectados con la Agencia Tributaria van en la misma dirección.

La parte justa de la medida salta a la vista: quien compite cobrando en negro hace daño al que factura todo. La parte incómoda también: el autónomo que ya declara hasta el último euro carga con más obligaciones formales por el comportamiento de otros. Lo único que está en su mano es el orden.

De cara a los próximos meses, la recomendación es una revisión sencilla. Mirar el extracto del último trimestre, comprobar que cada cobro profesional tiene su factura y que las cuentas del negocio no se mezclan con las personales. Si algo no cuadra, mejor arreglarlo antes de que lo haga el cruce de datos.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo propio para este control; las obligaciones trimestrales siguen su calendario habitual de presentación.
  • ✅ Requisitos clave: Estar de alta en el RETA, cobrar por la actividad y declarar todos los ingresos con su factura y justificante.
  • 🌐 Dónde solicitarlo: No es una solicitud, sino una obligación. Las declaraciones se presentan en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Usar Bizum no cuesta nada. La sanción por no declarar arranca en el 50% de la cantidad no ingresada en las infracciones leves.
  • ⚠️ Error a evitar: Dar por hecho que las cantidades pequeñas cobradas por móvil no se controlan; el modelo 170 no tiene importe mínimo.

Google deberá abrir su tecnología publicitaria a rivales durante seis años por la sentencia de monopolio en EEUU

La jueza federal Leonie Brinkema ha ordenado a Google abrir su tecnología publicitaria a los competidores durante seis años, con efectos en todo el mundo. La medida afecta a AdX y DFP, las dos piezas de su negocio de publicidad programática.

Una apertura forzosa durante seis años

El documento detalla en 106 páginas un catálogo de remedios para restablecer la competencia en el mercado de la tecnología publicitaria. El objetivo es evitar que la compañía dé preferencia a sus propios productos dentro de su ecosistema y garantizar la igualdad de condiciones frente a sus rivales, según el contenido de la resolución.

La medida más relevante es la integración de AdX y DFP con Prebid, la infraestructura abierta del sector. Además, AdX deberá aportar información de las pujas en tiempo real a los rivales de DFP para que puedan operar con ellos. Los editores podrán acceder a sus datos de DFP y AdX para exportarlos, en un paquete que incorpora también obligaciones de transparencia.

Todos los cambios quedan bajo la supervisión de un comité técnico independiente. La supervisión durará seis años. El plazo para ejecutar los ajustes técnicos es de entre 12 y 15 meses, según el calendario fijado en la resolución.

La orden da respuesta a la demanda antimonopolio que el Departamento de Justicia de EEUU impulsó contra Google, el gigante tecnológico. La jueza ya había acreditado con anterioridad la existencia de un monopolio en este mercado; el documento ahora publicado fija la forma de corregirlo.

La orden rompe la integración entre el servidor publicitario y el mercado de intercambio que daba a Google ventaja frente a terceros.

Cómo queda el mapa de la publicidad programática

El paquete de medidas introduce fricciones entre DFP y AdX, hoy integradas en Google Ad Manager. Esa integración forzaba a los medios a usar el servidor de la compañía para acceder a la demanda que gestiona su mercado de intercambio. Con la interoperabilidad ordenada, el coste de abandonar DFP disminuye para los editores.

Estas son las medidas clave:

  • Interoperabilidad: AdX y DFP deberán integrarse con Prebid en un plazo máximo de 15 meses.
  • Datos de pujas: AdX compartirá con los rivales de DFP información de las subastas en tiempo real.
  • Portabilidad: los editores podrán exportar sus datos de DFP y AdX.
  • Acceso de terceros: Magnite y PubMatic, competidores del servidor publicitario, tendrán acceso a AdX en 12 meses.
  • Google Ads: la herramienta no podrá pujar de forma discriminatoria para favorecer a AdX ni hacerlo directamente en DFP.

La llegada de la demanda de AdX a la infraestructura abierta de Prebid favorece a los competidores del servidor publicitario de Google, como Magnite o PubMatic. Ambos ganan una vía directa a un volumen de pujas que hasta ahora exigía pasar por el ecosistema de la compañía.

El alcance es mundial en la mayoría de los remedios. La jueza considera que limitarlos geográficamente introduciría complejidad técnica y restaría impacto a las medidas. La decisión puede influir ya en las decisiones de medios europeos y españoles sobre las herramientas publicitarias con las que trabajan.

Google Ads queda al margen de ese alcance global: las restricciones sobre esa herramienta se aplicarán principalmente en EEUU. El Departamento de Justicia, vencedor de la demanda, considera muy positivas las nuevas limitaciones.

Qué cambia para los editores y para el sector

La resolución llega después de que la propia jueza declarase previamente la existencia de un monopolio de Google en tecnología publicitaria en EEUU. El fallo actual es la fase de remedios: no discute la responsabilidad, sino cómo corregirla. Ese encadenamiento explica la arquitectura de la orden, centrada en la interoperabilidad y en la portabilidad de datos más que en sanciones económicas.

La comparativa inmediata se establece con Magnite y PubMatic, los dos competidores del servidor publicitario que ganan acceso a la demanda de AdX en 12 meses. Prebid, la infraestructura abierta que hasta ahora operaba fuera del ecosistema de Google, pasa a ser una pieza central del mercado. Para los editores españoles, el efecto práctico es un abanico mayor de proveedores con acceso a la misma demanda, lo que reduce la dependencia de un único servidor.

El reto es de ejecución: el calendario de 12 a 15 meses convive con seis años de supervisión externa y con la incertidumbre técnica de integrar sistemas que hasta ahora funcionaban como una unidad cerrada. El sector publicitario, los medios y las plataformas de compra programática seguirán con atención el despliegue de cada hito.

El tablero, en cualquier caso, queda abierto. Los primeros hitos técnicos deberán estar resueltos antes de dos años y el comité independiente marcará el ritmo de cada fase.

📡 El Radar del Sector

  • El vacío que llena: la orden trata de restablecer la competencia en un mercado de tecnología publicitaria dominado por un único operador.
  • El reto por delante: Google dispone de entre 12 y 15 meses para ejecutar los cambios técnicos bajo supervisión externa durante seis años.
  • El tablero competitivo: Magnite, PubMatic y Prebid ganan peso frente a Google Ad Manager en el reparto de la demanda programática.

EasyJet estrena Girona y abre siete rutas nuevas con España para el verano de 2027

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? easyJet ha anunciado siete rutas nuevas con España para la temporada de verano de 2027 y mete a Girona por primera vez en su red.
  • ¿Quién está detrás? La aerolínea británica de bajo coste, que suma conexiones en Girona, Barcelona, Palma, Bilbao, Málaga y Murcia.
  • ¿Qué impacto tiene? El primer vuelo, Girona-Liverpool, despegará el 28 de marzo de 2027; el resto se escalona hasta el 3 de junio.

easyJet estrena Girona en su red y operará siete rutas nuevas con España en el verano de 2027. El paquete toca seis aeropuertos españoles y se escalona entre el 28 de marzo y el 3 de junio, con Reino Unido y Francia como destinos.

La aerolínea británica entra en un aeropuerto catalán que lleva años en la órbita casi exclusiva de Ryanair. Girona se suma al mapa de easyJet con dos conexiones: Liverpool, que arranca el 28 de marzo, y Londres-Gatwick, que lo hace el 3 de junio. Ninguna de las dos existía hasta ahora en su programación.

Javier Gándara, director general de easyJet para el Sur de Europa, ha justificado el movimiento con una idea sencilla: las nuevas rutas ‘reflejan nuestra voluntad de seguir creciendo en España allí donde identificamos oportunidades para ofrecer más conectividad. Traducido al terreno, la compañía no abre donde ya hay guerra, sino donde detecta hueco.

El resto del paquete reparte el esfuerzo entre cuatro comunidades. El País Vasco gana el Bilbao-Edimburgo; Murcia, el enlace con Liverpool; Andalucía, el Málaga-Biarritz; y Cataluña y Baleares, las conexiones con la ciudad escocesa de Aberdeen.

Las siete rutas, una por una: fechas, frecuencias y aeropuertos

El calendario está cerrado y cada ruta llega con sus días de operación definidos. La temporada de verano de la aviación comercial arranca el último domingo de marzo —en 2027, el día 28— y se extiende hasta finales de octubre; casi todas las aperturas caen en ese primer tramo.

  • Girona-Liverpool: desde el 28 de marzo de 2027, miércoles y domingos.
  • Girona-Londres Gatwick: desde el 3 de junio, jueves y domingos, y también martes en temporada alta.
  • Barcelona-Aberdeen: desde el 31 de marzo, miércoles y sábados.
  • Bilbao-Edimburgo: desde el 30 de marzo, martes y sábados.
  • Murcia-Liverpool: desde el 29 de marzo, lunes y viernes, desde el Aeropuerto Internacional Región de Murcia.
  • Aberdeen-Palma de Mallorca: desde el 3 de mayo, dos frecuencias semanales, lunes y jueves.
  • Málaga-Biarritz: desde el 7 de mayo, lunes y viernes.

Las frecuencias son cortas, de dos vuelos semanales por ruta. Es la lógica habitual del bajo coste cuando abre mercado: se entra con la mínima inversión y se engorda la programación si la demanda responde.

Que easyJet aterrice en Girona y no en El Prat dice bastante: el low cost británico ya no necesita disputar los grandes hubs para seguir creciendo en España.

Por qué Girona entra ahora y qué gana Aena con el movimiento

Girona es un caso singular en la red de Aena. El aeropuerto catalán ha vivido episodios de dependencia extrema de un solo operador, con recortes de capacidad cada vez que las negociaciones de incentivos comerciales se torcían. Sumar a easyJet rompe esa lógica y da al territorio una alternativa para la temporada alta.

El aeropuerto de la Costa Brava tiene capacidad de sobra: su problema nunca ha sido la pista, sino la demanda. La llegada de un segundo operador relevante reduce el riesgo de que una sola decisión empresarial se lleve por delante media programación de verano.

Para el viajero, la lectura es directa. Bilbao, Málaga, Murcia y Palma suman enlaces con Reino Unido y Francia que hasta ahora no operaban con estas ciudades, y Barcelona refuerza su posición como puerta hacia Escocia. El Málaga-Biarritz, además, es una rareza: conecta dos plazas turísticas sin pasar por Madrid ni por París.

Hoja de Ruta: Claves del Viaje

El impacto se mide en conectividad y en precio. Estas rutas compiten con escalas en Londres, Dublín o Madrid, y la experiencia del bajo coste dice que la entrada de un operador en un corredor sin competencia directa suele presionar las tarifas a la baja en la primera temporada. La zona cero es Cataluña: Girona entra por primera vez en el mapa de la aerolínea británica y lo hace con dos rutas a la vez, algo poco habitual en una apertura.

El dato que resume el movimiento son las siete rutas nuevas con España en una sola temporada, con dos estrenos absolutos en Girona. En el pulso entre operadores, easyJet juega donde Ryanair manda desde hace años y evita medirse en Barajas o El Prat, donde la competencia de Vueling, Ryanair e Iberia aprieta los márgenes.

El riesgo está en las frecuencias. Dos vuelos semanales por ruta significan programaciones frágiles: si una temporada no rinde, la conexión desaparece sin ruido, como ha ocurrido en otras aperturas del sector. El primer examen llegará el 28 de marzo de 2027, cuando despegue el Girona-Liverpool. A partir de ahí, la temporada dirá qué rutas aguantan el invierno y cuáles se quedan en el intento.

Iryo fija sus tarifas hasta 180 días y elimina las fechas restringidas para viajeros frecuentes

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iryo fija la tarifa de cada ruta con una vigencia de hasta 180 días y elimina las fechas restringidas de su abono de diez trayectos.
  • ¿Quién está detrás? La operadora privada de alta velocidad Iryo, participada por Trenitalia, Air Nostrum y Globalvia, con Fabrizio Favara como consejero delegado.
  • ¿Qué impacto tiene? Los viajeros frecuentes, sobre todo pymes y autónomos, pueden anticipar el coste de sus desplazamientos y cancelar hasta 30 minutos antes sin coste.

Iryo ha movido ficha en la alta velocidad española. La operadora ha decidido fijar la tarifa de cada ruta con una vigencia de hasta 180 días y eliminar las fechas restringidas de su abono de diez trayectos, una fórmula pensada para el viajero que repite y que necesita saber cuánto pagará antes de subirse al tren.

El producto se articula alrededor de un abono de diez trayectos. Lo relevante no es el bono en sí, sino la combinación de tres piezas: precio fijo por ruta, vigencia semestral y ausencia de días bloqueados. Frente a las tarifas dinámicas que suben según la demanda y la antelación de compra, Iryo apuesta por un esquema que permite anticipar costes con meses de margen. El objetivo son las pymes, los autónomos y los particulares con una pauta de viaje habitual, según recoge Hosteltur.

Precio cerrado a seis meses y cancelación hasta 30 minutos antes

La flexibilidad es el segundo eje. Los billetes pueden cancelarse hasta 30 minutos antes de la salida sin coste, y el importe regresa automáticamente al saldo disponible para futuros trayectos. Es un margen poco habitual: Renfe aplica condiciones distintas según la tarifa y Ouigo trabaja con esquemas más rígidos en los cambios. Iryo ofrece dos modalidades, Gran Confort y Confort, con diferencias de cabina y equipaje, aunque ambas incluyen selección gratuita de asiento.

La compra está disponible en la web de Iryo y a través de agencias de viajes. La gestión cotidiana se concentra en el entorno digital del operador, donde el usuario puede canjear trayectos, consultar los billetes emitidos y cancelar sin pasar por el teléfono.

Fabrizio Favara, consejero delegado de la compañía, vincula la iniciativa con la necesidad de dar mayor certidumbre a los clientes frecuentes. ‘La posibilidad de asegurar el precio fijo de los viajes a seis meses vista les permite anticipar costes y, al mismo tiempo, disfrutar de la flexibilidad necesaria en su día a día’, ha señalado el directivo.

Iryo no compite aquí por ser el más barato, sino por ser el más previsible: vende certeza presupuestaria a quien viaja cada semana por trabajo.

El pulso con Renfe y Ouigo por el viajero de negocios

La jugada tiene lectura estratégica. Desde la liberalización del corredor Madrid-Barcelona en 2021, el AVE dejó de ser un monopolio de Renfe y se convirtió en un mercado a tres bandas. Renfe conserva la mayor cuota del corredor, Ouigo ha presionado a la baja con precios agresivos e Iryo se ha posicionado como la alternativa intermedia, con foco en el servicio y en la fidelización más que en el precio puro.

Renfe ha construido su propia política de fidelización con abonos recurrentes, mientras Ouigo mantiene un modelo de bajo coste con menos capas de producto. La diferencia de Iryo es que convierte el precio en un dato contractual, no en una incógnita que el cliente descubre al pagar.

Hoja de Ruta: Claves del Viaje

El impacto se mide en el bolsillo de quien viaja por trabajo. Para un autónomo o una pyme que hace el Madrid-Barcelona cada semana, saber hoy cuánto costará el billete dentro de cinco meses elimina una variable de la factura. La zona cero es el corredor Madrid-Barcelona, el más competido de Europa, y los ejes Madrid-Sevilla, Madrid-Valencia, y Madrid-Málaga. El dato que resume el movimiento es el plazo: 180 días de precio fijo por ruta.

El pulso entre operadores es nítido. Renfe defiende su posición dominante y su red; Ouigo juega la carta del precio; Iryo intenta quedarse con el viajero que repite y que valora no llevarse sorpresas. La competencia se está desplazando del precio puro a las condiciones de uso.

La incertidumbre está en la letra pequeña. Iryo no ha detallado cuántas rutas cubre la tarifa fija ni si el precio se reajustará la próxima temporada. Tampoco ha aclarado cómo encajará con las promociones puntuales del operador, que pueden ofrecer precios por debajo del abono. Si esas ofertas desaparecen, el bono gana atractivo; si se mantienen, el viajero frecuente tendrá que hacer cuentas.

Observamos un patrón conocido: cada vez que un operador fija precios, los demás deciden si le siguen o si mantienen la flexibilidad que les permite capturar más margen en los picos de demanda. La próxima campaña de Navidad será el primer test. El hito a seguir es la respuesta comercial de Renfe y Ouigo y el primer balance de uso del abono.

Delivery Hero confirma a Niklas Östberg como CEO en plena OPA de Uber pese a su salida anunciada en mayo

0

Delivery Hero ha confirmado que Niklas Östberg seguirá como consejero delegado pese a haber anunciado su salida en mayo, una decisión que busca dar estabilidad mientras Uber ejecuta su OPA sobre la compañía alemana, valorada en 12.770 millones de euros.

El consejo cierra la sucesión con una marcha atrás

El consejo de supervisión de la compañía, propietaria de Glovo, puso fin este jueves al proceso de búsqueda de un nuevo primer ejecutivo abierto hace cuatro meses. La decisión supone un giro respecto al anuncio de mayo, cuando tanto el órgano de control como el propio Östberg comunicaron su salida al considerar que era el momento idóneo para el relevo.

‘Niklas creó Delivery Hero y la conoce mejor que nadie. Con las transacciones con Uber y SSW en marcha, nos complace que Niklas continúe liderando la empresa en esta nueva etapa’, ha señalado la presidenta del consejo de supervisión, Kristin Skogen Lund.

El fundador de la compañía hace 15 años justificó entonces su marcha con un mensaje de confianza en el equipo. ‘Delivery Hero no es solo la plataforma, sino también las personas que la construyen. Estoy sumamente orgulloso del equipo que ha creado esta empresa en los últimos 15 años’, afirmó en mayo.

Ahora, el directivo cambia de discurso y se muestra ‘más motivado que nunca’. Östberg ha vinculado su continuidad al rendimiento de la estrategia Everyday, la aplicación que agrupa los servicios de reparto, y al crecimiento acelerado de la compañía en los últimos meses.

El regreso de Östberg no responde a un cambio de opinión, sino a la necesidad de un rostro conocido para pilotar la operación más compleja de la historia de Delivery Hero.

Uno de los inversores de Delivery Hero presionó para que la salida del fundador fuera efectiva, según informó el diario alemán Handelsblatt. El compromiso de vender sus participaciones a Uber dio la vuelta a la situación y otorgó a Östberg el respaldo del consejo.

La OPA de Uber y el reparto de mercados con SSW Partners

El consejo de administración dio su visto bueno a principios de septiembre a la oferta de Uber Technologies, por un importe de 14.800 millones de dólares (12.770 millones de euros), y recomendará a los accionistas aceptar la transacción. La operación coloca al grupo estadounidense al frente de uno de los mayores operadores de reparto de comida de Europa, en competencia directa con Uber Eats, Just Eat Takeaway y DoorDash.

En paralelo, Delivery Hero firmó un acuerdo independiente con SSW Partners, sujeto a la finalización de la OPA de Uber y a otras condiciones habituales. La firma de inversión adquirirá los negocios de la plataforma alemana en 14 mercados por una contraprestación aproximada de 1.600 millones de dólares (1.398 millones de euros).

Los negocios que serán transferidos a SSW incluyen:

  • foodora (Austria, Chequia, Noruega y Suecia).
  • efood (Grecia).
  • Foody (Chipre).
  • Glovo (Moldavia, Polonia, Portugal, Rumanía y España).
  • PedidosYa (Chile y Ecuador).
  • Yemeksepeti (Turquía).
MagnitudOPA de UberAcuerdo con SSW Partners
CompradorUber TechnologiesSSW Partners
Importe en dólares14.800 millones1.600 millones
Importe en euros12.770 millones1.398 millones
ObjetoTotalidad de Delivery Hero14 mercados en Europa y América
EstadoAprobada por el consejoSujeta al cierre de la OPA

Por qué la continuidad de Östberg importa al mercado

La marcha atrás de Östberg tiene una lectura financiera directa. Uber necesita que Delivery Hero mantenga la estabilidad operativa durante el periodo de aceptación de la OPA, que aún debe superar el escrutinio de las autoridades de competencia. Un cambio de primer ejecutivo en pleno proceso habría añadido incertidumbre a una transacción que requiere el visto bueno de la Comisión Europea y de varios reguladores nacionales.

El sector vive una nueva ola de consolidación tras años de márgenes ajustados. La compra de Just Eat Takeaway por Prosus marcó el primer gran movimiento y la operación de Uber sobre Delivery Hero confirma la tendencia. Un grupo de fondos institucionales mantienen posiciones relevantes en la compañía alemana y observan con atención cómo se resuelve el relevo. La continuidad de Östberg encaja con la lógica del comprador: conservar al equipo gestor que conoce los mercados locales reduce el riesgo de ejecución.

El detalle relevante para los accionistas minoritarios es el calendario. La OPA debe cumplir con los plazos de aceptación y con las condiciones regulatorias antes de que SSW Partners pueda ejecutar su compra. Cualquier retraso en las autorizaciones de competencia alargaría una transición en la que Östberg seguirá al mando, al menos, hasta que el comprador tome el control.

Para el inversor, el mensaje es doble. La continuidad del fundador refuerza la probabilidad de que la OPA de Uber culmine sin sobresaltos operativos. Y anticipa que SSW Partners heredará un mapa de mercados ya definido, con Glovo especialmente expuesto en España, donde la operación podría requerir el análisis de la CNMC.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión de las autoridades de competencia europeas sobre la OPA de Uber y el calendario del periodo de aceptación, que determinará cuándo se ejecuta la venta a SSW Partners.
  • Reacción del valor: La continuidad de Östberg despeja la incertidumbre sobre la gestión durante la transición, aunque el mercado vigilará el calendario regulatorio como principal fuente de volatilidad.
  • Precedente sectorial: La integración de Just Eat Takeaway en Prosus marcó la primera gran consolidación del reparto europeo y sirve de referencia para medir los tiempos de la operación de Uber.

SoftBank emite bonos por 9.750 millones de euros para financiar su inversión en OpenAI

0

SoftBank Group emitirá bonos sénior por un importe agregado de 11.100 millones de dólares, unos 9.750 millones de euros, para financiar el tercer y último tramo de su inversión en OpenAI, según el comunicado difundido por el conglomerado japonés.

La emisión de bonos SoftBank se reparte en cinco vencimientos y dos divisas, con cupones que van del 7,125% al 9,750% anual. Es el precio que el mercado exige a un emisor con calificación BB+ para conseguir 10.000 millones de dólares en efectivo antes del 1 de octubre.

Cómo se reparte la emisión: cinco tramos y dos divisas

El grueso de los tramos en dólares se reparten en tres referencias escalonadas que dibujan una curva de tipos ascendente: cuanto más largo es el vencimiento, mayor es el cupón que demanda el inversor. SoftBank colocará 10.000 millones de dólares, alrededor de 8.785 millones de euros.

TramoImporteVencimientoCupón anual
Dólares1.000 millones de dólares20308,625%
Dólares4.500 millones de dólares20329,250%
Dólares4.500 millones de dólares20349,750%
Euros500 millones de euros20307,125%
Euros500 millones de euros20328,000%

En euros, la emisión asciende a 1.000 millones, equivalentes a unos 1.138 millones de dólares, divididos a partes iguales entre un vencimiento en 2030 al 7,125% y otro en 2032 al 8,000%. La fecha prevista de desembolso para el conjunto de la oferta es el próximo 29 de septiembre de 2026.

Los títulos cotizarán en la Bolsa de Singapur y llegan al mercado con una calificación de BB+ otorgada por S&P y Fitch, el primer escalón del grado especulativo en ambas escalas. Ese nivel de riesgo explica el diferencial: no es financiación de compañía con grado de inversión, sino deuda high yield.

La distribución se llevará a cabo en mercados internacionales, fundamentalmente Estados Unidos, Europa y Asia, con Japón excluido, a través de Citigroup, Goldman Sachs, J.P. Morgan, Morgan Stanley y Deutsche Bank, entre otras entidades.

El cupón del 9,750% a 2034 no mide la calidad del negocio de SoftBank, sino la urgencia del calendario: el pago a OpenAI vence el 1 de octubre.

Del crédito puente de 40.000 millones al pago a OpenAI

El destino de los fondos está cerrado de antemano. La compañía destinará la mayor parte de la emisión a abonar los 10.000 millones de dólares, unos 8.785 millones de euros, del tercer y último tramo de la inversión adicional de 30.000 millones acordada con OpenAI en febrero de 2026, cuyo cierre está previsto para el 1 de octubre de 2026. El resto irá a fines corporativos generales.

  • Destino principal: pago de 10.000 millones de dólares a OpenAI, tercer tramo de una inversión total de 30.000 millones.
  • Calendario: emisión el 29 de septiembre de 2026 y cierre de la inversión el 1 de octubre de 2026.
  • Efecto de balance: cancelación simultánea de 10.000 millones de dólares de capacidad no dispuesta del crédito puente suscrito en marzo de 2026.

De forma paralela, el conglomerado dirigido por Masayoshi Son espera cancelar los 10.000 millones de dólares restantes de capacidad no dispuesta bajo el acuerdo de crédito puente de 40.000 millones, unos 35.140 millones de euros, firmado en marzo de 2026. Dicho de otro modo, la compañía sustituye deuda bancaria por deuda cotizada.

Ese movimiento tiene una lectura de balance clara para el accionista. El crédito puente es una facilidad a corto plazo que exige capacidad disponible y añade presión de vencimiento; los bonos, en cambio, alargan el perfil de la deuda hasta 2034, aunque a un coste que se sitúa entre el 7,125% y el 9,750%.

Qué implica para SoftBank asumir este coste

La aritmética del cupón deja una cifra difícil de ignorar. Solo los tres tramos en dólares generan un desembolso anual en intereses cercano a los 940 millones de dólares, a los que se suman unos 76 millones de euros por las dos referencias en la divisa europea, en términos brutos y sin contar comisiones de colocación. Es un gasto financiero relevante para una compañía que acude al mercado con BB+, la cima del grado especulativo.

El contraste con el propio historial de SoftBank refuerza esa lectura. En marzo de 2026 la compañía resolvió la financiación de su apuesta por la inteligencia artificial con un crédito puente bancario de 40.000 millones; medio año después acude al mercado de capitales con cinco referencias. El cambio no es cosmético: traslada el riesgo desde la banca hacia hacia inversores institucionales de renta fija dispuestos a asumir el tramo alto del high yield a cambio de cupones cercanos al 10%.

Para el inversor, la clave no está en el importe —equivalente a unos 1,76 billones de yenes— sino en el calendario y en la estructura. El cierre de la inversión está fijado para el 1 de octubre, apenas dos días después de la emisión de los bonos, lo que deja un margen operativo muy estrecho. Además, la colocación se realiza fuera de Japón, con cotización en Singapur, lo que amplía la base inversora pero también la exposición al apetito global por deuda corporativa de alto rendimiento.

📊 Las Claves para el Inversor

  • Qué vigilar: el desembolso de la emisión el 29 de septiembre de 2026 y el cierre del tercer tramo de la inversión en OpenAI, previsto para el 1 de octubre.
  • Reacción del valor: el mercado ya descuenta un coste de financiación elevado para un emisor BB+; una ampliación posterior de la colocación tensaría aún más los cupones.
  • Precedente sectorial: el crédito puente de 40.000 millones firmado en marzo de 2026 es la referencia inmediata y explica el trasvase de deuda bancaria a deuda cotizada.

El precio de gasolina y diésel roza los 2 euros: máximo anual y presión fiscal al Gobierno

0

El precio de la gasolina y del diésel roza ya los 2 euros por litro tras doce semanas seguidas de subidas. El gasóleo repuntó un 4,58% en la última semana, hasta 1,918 euros el litro, mientras la gasolina escaló un 3,32% para situarse en 1,928 euros, su máximo anual, según el Boletín Petrolero de la Unión Europea.

A comienzos de septiembre, el gasóleo había dado un respiro a los conductores. La reactivación del mecanismo de salvaguarda, con una rebaja fiscal de 20 céntimos por litro, se notó en los surtidores apenas unos días. Esa ventaja se ha evaporado casi por completo: el carburante ha retomado la escalada y ha devuelto la mayor parte del alivio al bolsillo del automovilista.

La gasolina, en cambio, no ha dado tregua. Acumula doce semanas consecutivas al alza, una racha que se traduce en un encarecimiento del 30% desde finales de junio. Desde hace dos semanas mantiene además el sorpasso sobre el diésel, al cotizar por encima de él por primera vez desde marzo.

Que la gasolina cueste más que el gasóleo rompe una lógica histórica en España, donde el diésel ha sido tradicionalmente más barato por su menor carga fiscal y su mayor peso en el transporte profesional. El estrechamiento de esa brecha responde, en parte, a la cotización internacional de cada producto y a la caída de la demanda de gasóleo en Europa.

Llenar un depósito medio de 55 litros de gasóleo cuesta ahora 105,49 euros. Hace un año, la misma operación se quedaba en 77,55 euros, es decir, 28 euros menos. Para los vehículos de gasolina, el llenado supone 106,04 euros, 25 euros más que hace doce meses, cuando el desembolso era de 81,40 euros.

Ninguno de los dos carburantes ha recuperado aún los máximos del verano de 2022. En julio de aquel año, la gasolina alcanzó los 2,141 euros por litro y el gasóleo los 2,1 euros. La referencia sigue lejos, pero la pendiente preocupa a los analistas del sector.

El alivio de los 20 céntimos ha durado semanas: el mercado ha devuelto el precio del diésel a la casilla de salida en apenas un mes.

La tendencia al alza arranca del estallido del conflicto en Irán, que tensó las cotizaciones del crudo y, con el decalaje habitual, se ha trasladado a los surtidores. La evolución del barril no llega de inmediato a la bomba: lo hace con semanas de retraso, lo que explica por qué los precios siguen subiendo incluso cuando el petróleo se estabiliza.

España paga menos que la media europea, aunque la brecha se estrecha

El precio de la gasolina sin plomo de 95 se mantiene en España por debajo de la media comunitaria. La Unión Europea registra un promedio de 2,092 euros el litro, mientras que la eurozona alcanza los 2,157 euros, según el Boletín Petrolero comunitario. El diferencial se repite en el gasóleo: 2,226 euros de media en la UE y 2,262 euros en la zona euro frente a los 1,918 euros españoles.

Esa brecha, sin embargo, es engañosa como consuelo. España partía de una base fiscal más baja y aun así ha visto cómo sus carburantes subían con más fuerza que en los países vecinos en términos porcentuales. La presión sobre el consumidor es real: llenar el depósito cuesta hoy entre 25 y 28 euros más que hace un año.

La patronal de las estaciones de servicio, Aevecar, ha reclamado que se mantengan las bonificaciones fiscales para afrontar el encarecimiento. Sus argumentos chocan con la posición del Ministerio de Hacienda, que ya advirtió de que el mecanismo de salvaguarda tiene fecha de caducidad: la rebaja de 20 céntimos por litro expira en octubre.

El dilema fiscal del Gobierno ante el máximo anual de los carburantes

máximo anual carburantes

El Gobierno afronta una decisión incómoda. Prorrogar la rebaja de 20 céntimos hasta final de año supondría renunciar a una recaudación estimada en varios cientos de millones de euros. Retirarla, en cambio, dejaría al diésel y a la gasolina a un paso de los 2 euros, justo cuando el Ejecutivo trata de contener el malestar por el coste de la vida.

El precedente de 2022 no ayuda. Entonces, la bonificación generalizada de 20 céntimos se aplicó durante meses con un coste fiscal superior a los 2.000 millones de euros. La medida se retiró de forma escalonada y dejó un regusto amargo: el precio volvió a subir en cuanto desapareció el descuento.

La rebaja fiscal no abarata el carburante, solo retrasa su factura: cuando se retira, el precio recupera el terreno perdido en semanas.

Existe, además, un factor que el Ejecutivo no controla. El precio final depende de la cotización específica de cada carburante, independiente de la del petróleo, de los impuestos, del coste de la materia prima, y de la logística, así como de los márgenes brutos de las operadoras. Sobre varios de esos componentes, el margen de actuación nacional es escaso.

Una subida que tensiona la política energética y el bolsillo del consumidor

El encarecimiento de los carburantes llega en un momento delicado para la política energética española. La inflación subyacente había dado señales de moderación en los últimos trimestres, y el repunte del diésel amenaza con trasladarse al resto de la cesta de precios. El transporte de mercancías, la logística y la distribución son eslabones sensibles: cualquier subida del gasóleo se filtra antes o después al precio final de los alimentos y de los bienes de consumo.

La comparación con 2022 resulta inevitable, pero también peligrosa. Entonces, el contexto era distinto: la invasión de Ucrania disparó el crudo por encima de los 120 dólares y los gobiernos europeos respondieron con medidas fiscales masivas. Ahora el detonante es el conflicto en Irán y la tensión en las rutas de suministro, con un petróleo menos extremo pero con una presión más persistente. El riesgo evidente es que la subida se vuelva estructural.

La decisión sobre el mecanismo de salvaguarda será la primera piedra de toque. Si el Ejecutivo lo prorroga, ganará tiempo pero no resolverá el problema de fondo: un sistema fiscal que penaliza el carburante sin ofrecer alternativas de movilidad accesibles.

Si lo retira en octubre, el repunte podría devolver los precios a la zona de máximos de 2022 en plena temporada de consumo. Los próximos datos del Boletín Petrolero, que se publican cada jueves, marcarán si la racha de doce semanas se rompe o se prolonga. La respuesta llegará antes de que acabe el año.

El precio de la luz hoy se dispara: 13 veces más caro a las 21:00 que a las 14:00

0

El precio de la luz hoy baja un 1% y deja la media diaria en 194,3 euros por megavatio hora (MWh), según los datos publicados por Red Eléctrica de España. Bajo ese promedio aparentemente plácido se esconde una jornada de dos velocidades opuestas.

Entre las 14:00 y las 15:00, el Precio Voluntario para el Pequeño Consumidor (PVPC) se queda en 49,16 euros por MWh, el registro más bajo de todo el día. En el otro extremo, la franja de 20:00 a 21:00 escala hasta 389,22 euros por MWh. Entre ambos puntos hay un factor de casi ocho.

El mercado mayorista dibuja una curva todavía más agresiva. Entre las 13:00 y las 14:00, el precio de casación cae a 22,03 euros por MWh; entre las 20:00 y las 21:00 se dispara hasta 279,05 euros por MWh. El salto entre el valle y la punta equivale a 12,7 veces, esto es, prácticamente trece veces más caro.

El castigo se concentra al caer la tarde. Las seis franjas que van de las 18:00 a la medianoche superan los 200 euros por MWh, con un máximo de 389,22 euros entre las 20:00 y las 21:00. El segundo pico del día, sin embargo, no llega de noche: se registra entre las 8:00 y las 9:00, cuando el PVPC alcanza los 256,91 euros por MWh, por encima de cualquier hora de la tarde salvo el tramo final.

La razón está en la composición del mix. En las horas centrales, la producción fotovoltaica empuja el precio de casación hacia abajo hasta dejarlo en mínimos que hace una década habrían parecido un error de cálculo. Por la noche, con el sol apagado y la demanda repuntando, son las centrales de ciclo combinado de gas y la hidráulica de bombeo las que fijan el precio marginal. Ahí manda el coste del gas.

El sistema retribuye cada kilovatio según la tecnología que fija el precio marginal, no según lo que cuesta producirlo: por eso la misma electricidad puede valer trece veces más de noche.

Para el consumidor doméstico acogido al PVPC, la consecuencia es directa. Un hogar que concentre lavadora, lavavajillas y termo eléctrico entre las 14:00 y las 15:00 pagará por ese consumo alrededor de un 87% menos que si lo concentrara a las 21:00.

La media de 194 euros no describe a ningún consumidor real. Solo existen dos precios: el de quien puede esperar a mediodía y el de quien enciende la luz al volver a casa.

El PVPC hora a hora: dónde conviene concentrar el consumo

Estos son los precios que pagará el consumidor acogido a la tarifa regulada en cada tramo de la jornada:

  • 00:00 a 01:00: 189,01 euros por MWh
  • 01:00 a 02:00: 188,68 euros por MWh
  • 02:00 a 03:00: 187,51 euros por MWh
  • 03:00 a 04:00: 187,17 euros por MWh
  • 04:00 a 05:00: 184,84 euros por MWh
  • 05:00 a 06:00: 186,46 euros por MWh
  • 06:00 a 07:00: 194,76 euros por MWh
  • 07:00 a 08:00: 221,15 euros por MWh
  • 08:00 a 09:00: 256,91 euros por MWh
  • 09:00 a 10:00: 203,42 euros por MWh
  • 10:00 a 11:00: 185,62 euros por MWh
  • 11:00 a 12:00: 150,76 euros por MWh
  • 12:00 a 13:00: 121,97 euros por MWh
  • 13:00 a 14:00: 102,94 euros por MWh
  • 14:00 a 15:00: 49,16 euros por MWh
  • 15:00 a 16:00: 53,16 euros por MWh
  • 16:00 a 17:00: 88,90 euros por MWh
  • 17:00 a 18:00: 112,22 euros por MWh
  • 18:00 a 19:00: 242,36 euros por MWh
  • 19:00 a 20:00: 337,33 euros por MWh
  • 20:00 a 21:00: 389,22 euros por MWh
  • 21:00 a 22:00: 357,81 euros por MWh
  • 22:00 a 23:00: 241,15 euros por MWh
  • 23:00 a 24:00: 229,83 euros por MWh

La tabla deja tres lecturas operativas. La primera, que la ventana barata se abre entre las 11:00 y las 17:00 y tiene su fondo entre las 14:00 y las 15:00. La segunda, que el tramo más caro se extiende de 18:00 a 24:00 y no admite matices. La tercera, que el pico matinal de 8:00 a 9:00 se cuela entre los tramos más caros de la jornada con 256,91 euros por MWh, un dato relevante para los hogares que adelantan tareas antes de salir de casa.

Trasladado a la factura, el diferencial es tangible: el mismo kilovatio hora cuesta casi ocho veces más a las 21:00 que a las 14:00. Nada de esto es nuevo en el diseño del PVPC. Lo nuevo es el tamaño de la brecha.

El pool y el PVPC no cuentan la misma historia

El pool es el mercado mayorista en el que OMIE casa oferta y demanda hora a hora. El PVPC es la tarifa regulada que traslada ese precio al hogar, pero no de forma literal: incorpora los peajes de acceso, los cargos del sistema, los servicios de ajuste y los impuestos. De ahí que las dos curvas no avancen en paralelo.

El efecto es visible en los extremos del día. La hora más barata del mercado mayorista es la de 13:00 a 14:00, con 22,03 euros por MWh; la más barata del PVPC llega una hora después, entre las 14:00 y las 15:00, con 49,16 euros. Quien programa el consumo mirando el pool y quien lo hace mirando la tarifa regulada no aciertan siempre con la misma franja.

PVPC hoy

La trampa del promedio: una media de 194 euros que no existe

Hay un problema de fondo que la media de 194,3 euros esconde. Promediar la hora más barata y la más cara produce una cifra que no paga nadie: ningún consumidor contrata el promedio, todos consumen a una hora concreta. Y el sistema eléctrico genera cada vez más electricidad barata en momentos en los que buena parte de los hogares no está en casa para aprovecharla.

El fenómeno tiene nombre en los mercados eléctricos: la curva del pato, descrita por primera vez en California hace más de una década y convertida desde entonces en manual de operación de los sistemas con alta penetración solar. España reproduce el patrón con una presencia fotovoltaica creciente que hunde el valle del mediodía y empina la rampa de la noche.

El riesgo es de reparto, no de precio. Mientras el almacenamiento, tanto baterías como bombeo, no escale al ritmo que exige la generación intermitente, el diferencial entre punta y valle funciona como un impuesto silencioso para quien no puede mover su consumo: turnos de trabajo, familias con niños pequeños, comercios con horario fijo. La flexibilidad de demanda es un privilegio, y el mercado la remunera como tal.

La discusión que viene no es si la luz es cara, sino quién asume la diferencia. La paradoja es que la misma jornada que deja 49,16 euros a media tarde registra una punta de 389,22 euros al filo de las nueve de la noche. Ambas cosas son ciertas y ambas caben en el mismo día.

Habrá una prueba concreta en los próximos meses: el ritmo al que se conectan los proyectos de almacenamiento ya adjudicados y la evolución del diferencial intradía en las jornadas de alta producción solar. Si la brecha entre las 14:00 y las 21:00 se estrecha, el sistema estará madurando. Si se ensancha, el problema habrá dejado de ser eléctrico para convertirse en social.

Prescripción de deuda con Hacienda: qué puede alegar el autónomo si anulan la providencia de apremio

Si Hacienda te notifica una liquidación antigua tras anularse la providencia de apremio, puedes alegar la prescripción de la deuda con Hacienda: una notificación defectuosa no interrumpe el plazo de cuatro años. El Tribunal Supremo lleva años sosteniéndolo y los tribunales están dando la razón a quien se opone.

Cuándo prescribe la deuda con Hacienda: dónde arranca el reloj de los cuatro años

La regla está en el artículo 67.1 de la Ley General Tributaria: la prescripción arranca el día siguiente al plazo para presentar la declaración. Traducido: si la autoliquidación era el IRPF de 2021, el contador empezó a correr el 1 de julio de 2022, al día siguiente del cierre de la campaña. Con la misma regla, en el IRPF de 2025 el reloj echó a andar el 1 de julio de 2026. Cuatro años después, Hacienda ya no puede liquidar esa deuda.

Ojo con confundir dos plazos que se parecen. Liquidar y exigir el pago prescriben con relojes distintos: el derecho a liquidar se cuenta desde que acaba el plazo de la declaración (artículo 67.1), mientras que el derecho a exigir una liquidación ya notificada se cuenta desde el día siguiente al final del periodo voluntario de pago (artículo 67.2). Son actos distintos con cuentas distintas. Y no todo lo que hace Hacienda interrumpe: los supuestos que valen están tasados en el artículo 68 de la LGT.

Qué alegar si anulan el apremio y Hacienda vuelve a notificar la liquidación

Vamos al caso que se repite. Hacienda dicta una liquidación que no llega a notificarse bien, el contribuyente nunca puede recurrirla y, años más tarde, aparece en el buzón la providencia de apremio con el recargo encima, que va del 10% al 20% de la deuda. La salida es recurrir ese apremio con un motivo tasado, la falta de notificación de la liquidación, que recoge el artículo 167.3 de la Ley General Tributaria. Si el defecto es real, el tribunal anula el apremio y el recargo cae con él.

providencia de apremio

Hasta aquí todo cuadra. El problema llega después. Cada vez es más frecuente que, anulado el apremio, Hacienda vuelva a notificar esa misma liquidación como si los años transcurridos no contaran para nada.

El Supremo ya cerró esa puerta. En su sentencia de 25 de noviembre de 2013 (recurso 1030/2013) declaró que una liquidación puede ser válida en su contenido y, aun así, ineficaz por no haberse notificado bien. Y añadió la frase que sostiene todo el argumento: una liquidación mal notificada no detiene el reloj de la prescripción, porque, en palabras del Alto Tribunal, ‘las notificaciones defectuosas son insuficientes para interrumpir la prescripción’.

No basta con que Hacienda dictara la liquidación dentro de plazo: si no la notificó bien, el procedimiento no terminó y el contador siguió corriendo.

La segunda pieza encaja con la primera. Según el Supremo, la providencia de apremio dictada sin que antes exista una liquidación correctamente notificada es nula de pleno derecho, así que tampoco interrumpe nada. Su razonamiento es literal: el apremio y su impugnación solo tienen efecto interruptor ‘si el apremio es válido y eficaz’. La sentencia de 20 de abril de 2017 (recurso 977/2016) reiteró la doctrina con una precisión que importa: solo juega cuando el apremio se anula por falta de notificación de la liquidación.

Y aquí está el error que más caro sale. Muchos contribuyentes dan por hecho que el apremio recurrido, o los escritos presentados, mantuvieron vivo el plazo. No lo hicieron. Toca coger el calendario y comprobar si durante esos cuatro años hubo alguna otra actuación con eficacia interruptora. Si no la hubo, ante Hacienda se alega la prescripción, no el fondo de la deuda, y la liquidación que acabas de recibir debería caer.

Por qué Hacienda insiste y dónde se le rompe el expediente

La práctica tiene una explicación incómoda. Reabrir una liquidación mal notificada le cuesta poco a la Administración y, en muchos casos, el contribuyente no discute: paga el recargo y pasa página. Ese cálculo solo funciona mientras nadie mira las fechas. Contra Hacienda se gana más con fechas que con argumentos de fondo, y este es el ejemplo perfecto: la clave no es si la deuda era correcta, sino cuándo se notificó y cuánto tiempo estuvo el expediente parado.

El precedente ayuda a medir el alcance. La doctrina de 2013 se pensó para liquidaciones que nunca llegaron a notificarse bien y la de 2017 la acotó a las anulaciones del apremio por ese motivo concreto. No vale igual para cualquier apremio anulado: si el tribunal lo tumbó por otro defecto, el recurso sí puede haber tenido efecto interruptor y el cómputo cambia.

Para el autónomo con un requerimiento abierto, la tarea de esta semana es sencilla. Localizar la fecha en que acababa el plazo de la autoliquidación, sumar cuatro años, revisar qué actuaciones hubo en medio y decidir si merece la pena oponerse. Y guardar toda la documentación de las notificaciones, porque la prueba del defecto es la que sostiene el argumento cuando Hacienda vuelve a intentarlo.

Guía rápida del trámite

  • 📅 Plazos: el recurso contra la providencia de apremio se presenta en el mes siguiente a su notificación; si Hacienda vuelve a notificar la liquidación, ese nuevo acto abre su propio plazo de impugnación.
  • ✅ Requisitos clave: que exista un defecto real en la notificación de la liquidación, que el apremio se anule por ese motivo concreto y que en los cuatro años no haya ninguna otra actuación válida que interrumpa el plazo.
  • 🌐 Dónde solicitarlo: en la sede electrónica de la AEAT con certificado digital o Cl@ve, por teléfono en el 901 33 55 33 o por escrito ante el órgano de recaudación.
  • 💰 Importe o coste: el trámite no tiene coste; lo que está en juego es la deuda reclamada más el recargo de apremio, que va del 10% al 20%.
  • ⚠️ Error a evitar: dar por bueno que el apremio recurrido interrumpió el plazo y pagar sin comprobar antes si los cuatro años de prescripción ya habían vencido.

La NASA selecciona el telescopio infrarrojo PRIMA para cartografiar el universo frío y polvoriento

0

La NASA ha seleccionado PRIMA, su primer telescopio infrarrojo lejano, para estudiar el universo frío y polvoriento. La agencia anunció el miércoles 23 de septiembre que la misión avanza a la fase B, donde se afinan el diseño preliminar y las tecnologías críticas antes de comprometer la construcción. Es el primer miembro de la clase Probe Explorers, una familia nueva de misiones astrofísicas dentro del veterano programa Explorers.

PRIMA responde a las siglas de PRobe far-Infrared Mission for Astrophysics, la misión de sondeo en el infrarrojo lejano para la astrofísica. La NASA la presenta como la ventana que faltaba en su flota, capaz de mirar donde ningún observatorio espacial en activo llega con la sensibilidad necesaria. El anuncio completo aparece en el comunicado oficial de la agencia.

Qué buscará PRIMA en el infrarrojo lejano

El observatorio llevará un espejo de 1,8 metros, menos que la altura de una portería de fútbol, y lo dedicará a sondeos profundos y sensibles. La franja que le interesa no es el infrarrojo cercano que ya exprime el James Webb, sino el infrarrojo lejano, la región del espectro que queda entre esa luz y las ondas de radio que recogen los radiotelescopios terrestres.

Su objetivo es el universo que apenas brilla. El telescopio rastreará el resplandor tenue del polvo interestelar para responder a preguntas que la astronomía arrastra desde hace décadas: cómo se forman los planetas fuera del sistema solar, cómo han crecido las galaxias junto a sus agujeros negros y de qué manera se han acumulado el polvo y los elementos pesados a lo largo de la historia cósmica.

Entre la luz que capta el James Webb y las ondas que escuchan los radiotelescopios se extiende una franja comparable a los canales que quedan entre dos emisoras: existe, transporta información y casi nadie la ha sintonizado.

‘La misión PRIMA es la próxima ventana de la humanidad hacia el universo profundo’, afirmó Nicky Fox, administradora asociada de la Dirección de Misiones Científicas de la NASA. Fox señaló que el telescopio desvelará lo que hoy permanece oculto y ayudará a entender la formación de planetas, estrellas y agujeros negros, e incluso cómo llegó el agua a la Tierra. Shawn Domagal-Goldman, director de la División de Astrofísica, añadió que ninguna misión por sí sola desentraña todos los misterios del universo, pero que extender la flota hacia esa banda permite una mirada mucho más completa del cosmos.

No buscará luz visible ni ondas de radio: perseguirá el resplandor tenue y frío que delata el polvo donde nacen las estrellas y los planetas.

De la fase B al lanzamiento en 2033: la revisión que decidirá si se construye

Entrar en la fase B no equivale a una autorización definitiva. La NASA someterá el proyecto a una revisión de confirmación en la que pesarán el rendimiento técnico, la programación y el coste, y solo si la supera pasará a la fase C, la del desarrollo propiamente dicho. El techo presupuestario es de 1.200 millones de dólares, una cifra que no incluye el lanzamiento ni otros gastos ajenos al proyecto.

Si la revisión sale adelante, el lanzamiento está previsto para 2033 y la misión operará durante cinco años. El Jet Propulsion Laboratory, en el sur de California, dirigirá el proyecto, con el Goddard Space Flight Center de Greenbelt (Maryland) y el Marshall Space Flight Center de Huntsville (Alabama) como socios principales.

El consorcio internacional es otro de los rasgos del diseño: PRIMA contará con aportaciones del CNES francés, la italiana ASI, la alemana DLR, la agencia canadiense CSA, el instituto coreano KASI, la japonesa JAXA, y la agencia espacial británica.

La misión nace de una recomendación del informe decenal que las Academias Nacionales de Ciencias, Ingeniería y Medicina de Estados Unidos publicaron en 2020. La NASA la eligió tras evaluar varios estudios de concepto por su mérito científico, su viabilidad de coste y calendario y el uso de tecnologías reaprovechables en misiones mayores.

El programa Explorers es el más antiguo que la NASA mantiene en funcionamiento continuo. Desde el lanzamiento del Explorer 1 en 1958, que descubrió los cinturones de radiación de la Tierra, ha puesto en órbita más de cien misiones, entre ellas Uhuru y el Cosmic Background Explorer, cuyos investigadores recibieron el premio Nobel.

Por qué el infrarrojo lejano importa más de lo que parece

La astronomía espacial ha cubierto el espectro a saltos, dejando huecos que ahora empiezan a cerrarse. Domagal-Goldman situó el proyecto en una cadencia deliberada: misiones de primer nivel en las dos mitades de esta década, con el James Webb y el futuro Roman, y el arranque de la siguiente con este telescopio. Es también una apuesta por misiones medianas encadenadas frente a las grandes aventuras aisladas.

El riesgo está tasado y conviene leerlo con precisión. El techo de 1.200 millones de dólares excluye el lanzamiento y otros costes no asociados al proyecto, así que la factura final será mayor. El comunicado no especifica qué vehículo pondrá a PRIMA en órbita ni una fecha concreta dentro de 2033. Y la revisión de confirmación puede retrasar el calendario si el diseño se encarece o alguna tecnología clave no madura a tiempo.

Lo relevante es qué se juega la ciencia en esa franja del espectro. Buena parte del polvo que llena las galaxias, el mismo que forma los granos donde se cocinan nuevas estrellas, emite su energía justo ahí. Hasta ahora lo hemos visto de refilón, con datos parciales y catálogos incompletos. Si el telescopio vuela, la próxima generación de astrónomos trabajará con mapas que hoy no existen.

La próxima cita es esa revisión de confirmación, sin fecha pública en el comunicado. Después llegará la fase C, la construcción, y más tarde un lanzamiento previsto para 2033, a siete años vista: un bebé nacido estos días tendrá edad de leer sobre PRIMA cuando el telescopio abra su espejo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la NASA selecciona PRIMA, primer telescopio de la clase Probe Explorers, para pasar a la fase B de diseño y desarrollo tecnológico.
  • Dónde: observatorio espacial de infrarrojo lejano gestionado desde el Jet Propulsion Laboratory (California), con Goddard (Maryland) y Marshall (Alabama).
  • Institución responsable: NASA, con aportaciones del CNES, ASI, DLR, CSA, KASI, JAXA y la agencia espacial británica.
  • Cuándo: anunciado el 23 de septiembre de 2026; lanzamiento previsto en 2033 para una misión de cinco años.
  • Impacto a futuro: cubrirá la franja del espectro entre el James Webb y los radiotelescopios y producirá los primeros grandes catálogos del universo frío y polvoriento.

JPMorgan alerta: los hackeos en DeFi frenan el dinero institucional en Ethereum

JPMorgan sostiene que los hackeos en DeFi están frenando la entrada de dinero institucional en Ethereum. Lo dice un informe del banco publicado este miércoles, firmado por el equipo que dirige el director general Nikolaos Panigirtzoglou, que coloca las brechas de seguridad repetidas como el primer freno para el capital de los grandes fondos.

No es un diagnóstico nuevo, pero sí lo es el respaldo de una entidad del tamaño de JPMorgan. El documento repasa la evolución de las finanzas descentralizadas, los protocolos que permiten prestar, pedir prestado, o intercambiar activos sin intermediarios, y concluye que el sector no genera el crecimiento orgánico que necesita para convencer al inversor institucional.

El exploit de Kelp DAO que borró 20.000 millones del mapa DeFi

El informe se apoya en un caso concreto: el exploit sufrido por Kelp DAO, un protocolo de restaking, la variante que reutiliza el ether ya depositado como garantía para respaldar servicios adicionales. Según los analistas, el ataque borró unos 20.000 millones de dólares del valor total bloqueado en DeFi en cuestión de días. Esa métrica, conocida como TVL, mide todo el dinero depositado en estos protocolos y se puede seguir en paneles públicos como DefiLlama.

Lo que más incomoda a los analistas es la forma en que se propagó el daño. El capital no solo huyó de las plataformas expuestas a rsETH, el activo afectado, sino también de pools que no tenían ninguna relación directa con él. La estructura interconectada del sector, señalan, convierte una brecha localizada en un shock para todo el ecosistema en menos de una semana.

La autoría apunta a un actor conocido. LayerZero y varios investigadores independientes de seguridad atribuyen el ataque al Grupo Lazarus, el aparato de ciberataques vinculado a Corea del Norte. Parte de los fondos sustraídos ha podido congelarse; el resto sigue moviéndose entre carteras y protocolos de privacidad, según el documento.

Por qué el dinero institucional no acaba de llegar

El banco relativiza la magnitud del golpe a escala de ecosistema. Las pérdidas por hackeo en todo el sector cripto avanzan este año a un ritmo parecido al de 2025 y la auditoría de contratos inteligentes ha mejorado de forma notable. El agujero sigue estando en otro sitio: los puentes entre cadenas, la infraestructura que traslada activos de una red a otra, concentran la mayor parte del riesgo sin resolver.

Un protocolo puede tener los contratos auditados y el equipo impecable; si el puente que lo conecta con el resto se rompe, el dinero no espera explicaciones.

A ese argumento se suma otro menos visible. Medido en dólares, el valor bloqueado en DeFi se ha recuperado en parte junto al resto del mercado cripto. Medido en ether, la cifra lleva meses plana. Para los analistas, esa distancia plantea una duda de fondo: si el sector no crece en la unidad con la que opera, difícilmente va a atraer capital institucional a gran escala.

El comportamiento del dinero en los momentos de tensión también deja pistas. Los inversores han sacado fondos de DeFi y los han aparcado en stablecoins, el refugio habitual del sector. El informe señala a USDT como el vehículo de salida preferido, por su mayor liquidez en los exchanges centralizados y por sus vías de conversión a dinero tradicional más rápidas.

Ese giro hacia las stablecoins, eso sí, todavía no se refleja en un aumento de la capitalización de mercado de USDT. En paralelo, la firma de análisis on-chain CryptoQuant registró un repunte brusco de los tipos de interés para pedir prestado en los protocolos DeFi, lo que apunta a que la liquidez se cerró después del exploit.

seguridad DeFi

Hasta dónde llega la responsabilidad de Ethereum

Conviene separar dos cosas que el informe mezcla. Ethereum es la red sobre la que se construyen estos protocolos, pero no responde de cómo cada equipo diseña su contrato ni de la seguridad de un puente externo: el protocolo base funciona como la carretera, no como el vehículo que se sale en la curva. Ahora bien, el ecosistema sí arrastra un problema estructural de composabilidad, esa capacidad de conectar protocolos entre sí como piezas de Lego que hace a DeFi atractiva y, al mismo tiempo, contagiosa. Cuando falla una pieza, el temblor recorre todo el tablero.

El sector ya ha vivido algo parecido. En 2016, el hackeo de The DAO, el primer gran experimento de inversión colectiva sobre Ethereum, obligó a reescribir la historia de la red y acabó partiéndola en dos. En 2022, la cadena de asaltos a puentes entre redes dejó claro que mover activos de una blockchain a otra era el eslabón más débil. Cuatro años después, el informe de JPMorgan viene a decir que ese eslabón sigue sin arreglarse, ahora con más dinero encima de la mesa y un inversor institucional que no necesita excusas para quedarse fuera.

Lo que cambiaría el panorama es poco vistoso: un periodo largo sin incidentes graves, un crecimiento del valor bloqueado medido en ether —y no solo en dólares— y avances reales en la seguridad de los puentes. Hasta entonces, el dinero institucional seguirá mirando DeFi desde la barrera. Ethereum ya ha atravesado crisis peores y ha salido reforzada; lo que no ha logrado nunca es que la confianza de los grandes inversores deje de depender de que nadie vuelva a romper nada.

ING elige a Sra. Rushmore para liderar su campaña paneuropea ‘Getting Europe Invested’

Sra. Rushmore ha sido la agencia elegida por ING para liderar la estrategia y el desarrollo creativo de ‘Getting Europe Invested’, su nueva campaña paneuropea de inversión, con iProspect al frente de la planificación de medios.

Sra. Rushmore gana el concurso global de ING

La agencia creativa española se ha impuesto en un concurso global organizado por el Grupo ING desde Holanda, un proceso que la matriz coordinará antes de desplegar la iniciativa en los distintos mercados europeos en los que opera el banco.

El propósito de la campaña es hacer que invertir resulte más sencillo, cercano y accesible, especialmente para los adultos jóvenes que todavía no han dado el paso. El foco está puesto en millones de europeos de entre 25 y 35 años que se encuentran en las primeras etapas de su relación con la inversión, con independencia de la cantidad con la que comiencen.

En un contexto marcado por la inflación y por la búsqueda de fórmulas que permitan preservar y hacer crecer el ahorro, ING quiere romper con la percepción de que invertir es una actividad compleja. Bajo el lema global ‘Investing? You can!’, la agencia ha desarrollado un territorio creativo que apuesta por un enfoque más humano y emocional.

Frente a una comunicación tradicionalmente centrada en datos, productos y conceptos financieros, Sra. Rushmore pone el foco en las personas y en las barreras que les impiden empezar. ‘Nuestro reto era desarrollar una campaña capaz de funcionar en diferentes mercados y, al mismo tiempo, mantener una idea sencilla y relevante para las personas’, señala César García, Chief Creative Officer de la agencia.

La cuenta reúne creatividad y medios bajo un mismo paraguas paneuropeo: la estrategia se define una vez y se adapta después en cada mercado.

El reparto de la cuenta: creatividad en España y medios

El proyecto combina dos piezas. La estrategia y el desarrollo creativo corresponden a la agencia española, mientras que la planificación de medios queda en manos de iProspect. La cuenta es paneuropea.

Los hitos del proyecto quedan definidos así:

  • Adjudicación: concurso global organizado por el Grupo ING desde Holanda, con la coordinación central del despliegue en Europa.
  • Alcance creativo: definición del territorio estratégico, del concepto de campaña y de su ecosistema de comunicación digital.
  • Sistema escalable: un toolkit con las piezas máster para vídeo, redes sociales, display y DOOH que cada mercado adaptará a su realidad.
  • España: bajada estratégica, adaptación y ejecución de la campaña como agencia titular de la marca en el mercado español.
  • Medios: planificación a cargo de iProspect para el conjunto de la iniciativa paneuropea.

El movimiento se enmarca en un modelo de gestión de cuentas internacionales cada vez más extendido entre los grandes anunciantes: una plataforma creativa única, coordinada desde la matriz, y adaptaciones locales para cada mercado. En este esquema, España actúa como sede de la definición estratégica y no solo como territorio de ejecución. La agencia ya figuraba como titular de la marca en el mercado español antes de este concurso, de modo que la adjudicación amplía su perímetro de responsabilidad en lugar de abrir una relación nueva. El perímetro se amplía.

Del mercado español a la plataforma europea

Para la agencia, el encargo supone un salto de escala. Hasta ahora Sra. Rushmore operaba como agencia titular de ING en España; a partir de esta adjudicación asume la definición del territorio creativo para el conjunto de Europa y conserva la ejecución en el mercado nacional. Ese doble rol, plataforma continental y adaptación local, es el precedente más directo del modelo que se implanta ahora. El encargo es continental.

El reto corporativo es doble. La campaña debe sostener una misma idea en mercados con hábitos de ahorro, canales y regulación distintos. Y la comunicación financiera exige un equilibrio fino entre cercanía y rigor: el mensaje se dirige a un público de 25 a 35 años al que no conviene hablarle en el lenguaje del producto.

En el plano de medios, la planificación de iProspect reparte la inversión entre OTT, exterior, digital, redes sociales, y audio digital, una combinación orientada a pantallas y entornos de vídeo donde ese segmento concentra su consumo. El peso del vídeo digital en las estrategias de marca es una constante que el sector mide a través de asociaciones como IAB Spain. La separación entre creatividad y medios en dos proveedores distintos es habitual en las cuentas internacionales y permite ajustar cada mercado sin rehacer el concepto.

El movimiento deja a la agencia española con una cuenta de alcance continental y sitúa su nombre en el circuito de los concursos globales, un terreno en el que la competencia entre grupos internacionales se dirime por la capacidad de escalar una idea sin perder relevancia local. El reto es la escala.

📡 El Radar del Sector

  • El vacío que llena: Una plataforma creativa única que funcione en varios mercados europeos sin perder cercanía local en cada uno de ellos.
  • El reto por delante: Sostener la misma idea en mercados con hábitos de ahorro y regulación distintos, coordinada con la planificación de medios.
  • El tablero competitivo: Una agencia española que pasa a definir cuentas paneuropeas frente a grupos internacionales de mayor tamaño.

Colonial irrumpe en residencias de estudiantes: ‘joint venture’ con el británico Vita Group

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Colonial SFL sella una ‘joint venture’ al 50% con el operador británico Vita Group para entrar en el negocio de las residencias de estudiantes, con una cartera inicial de tres activos en Madrid valorada en 1.000 millones de euros.
  • ¿Quién está detrás? La socimi Colonial, con Pere Viñolas como consejero delegado, y la británica Vita Group, especializada en alojamiento universitario bajo la dirección de Mark Stott.
  • ¿Qué impacto tiene? La plataforma sumará 92.000 metros cuadrados y 2.200 camas y abre a Colonial un segmento de activos alternativos ajeno a su perímetro tradicional de oficinas y Build to Rent residencial.

Colonial entra en residencias de estudiantes. La socimi ha sellado una alianza al 50% con el operador británico Vita Group para explotar tres activos en Madrid valorados en 1.000 millones de euros, según ha confirmado Colonial SFL y recoge Idealista.

La operación se articula como una ‘joint venture’, esto es, una sociedad conjunta en la que cada socio controla la mitad del capital. La cartera se irá incorporando por fases. Vita Group aporta de entrada Vita Student Oria South, que acaba de abrir sus puertas este mismo mes de septiembre. Oria North se sumará a lo largo de 2027. El tercer inmueble, Santa Hortensia, procede del plan de transformación urbana de la propia Colonial y llegará tras su entrega, prevista para 2028.

La integración de los tres activos en una única plataforma permitirá sumar 92.000 metros cuadrados y 2.200 camas. El destino será doble: residencia de estudiantes y flex living, la fórmula de alquiler flexible por estancias cortas que combina el uso residencial con servicios propios de un hotel.

Qué gana Colonial con una plataforma de 2.200 camas en Madrid

La socimi sostiene que el acuerdo mejora la rentabilidad esperada de Santa Hortensia. Colonial cifra una TIR sin apalancamiento del 10% —la tasa interna de retorno, es decir, la rentabilidad anualizada de la inversión calculada sin deuda—, por encima de sus previsiones iniciales, y una rentabilidad sobre coste superior al 6%. La compañía anticipa así la materialización de valor al generar rentas de forma inmediata.

El consejero delegado de Colonial SFL, Pere Viñolas, incide en que la operación se cierra ‘manteniendo nuestra disciplina financiera, sin capex de desarrollo adicional previsto para Santa Hortensia’. Añade que la plataforma otorga a la compañía flexibilidad para seguir creciendo y, con el tiempo, incorporar capital institucional adicional.

Colonial no compra oficinas ni ladrillo residencial: compra la gestión de un negocio con ingresos recurrentes, que es justo lo que el mercado premia en una socimi.

Por qué España es el país europeo más demandado para estudiar

El segmento del alojamiento universitario muestra, según la compañía, ‘sólidos fundamentales’ en toda Europa, apoyados en el crecimiento de la demanda estudiantil y en una insuficiencia estructural de oferta. El consejero delegado de Vita Group, Mark Stott, insiste en que la transacción representa ‘una gran oportunidad a largo plazo en las capitales europeas y los principales centros universitarios’, donde la escasez de plazas impulsa la demanda de espacios de calidad gestionados profesionalmente.
España es el país europeo más demandado entre los estudiantes internacionales. Madrid, a su vez, es la ciudad más solicitada del país y apenas ofrece 8 camas por cada 100 estudiantes. Esa brecha entre oferta y demanda es el argumento central de toda la operación.

La Ficha del Inversor

La métrica que resume el movimiento es el precio por cama: con una cartera de tres activos valorada en 1.000 millones de euros y 2.200 plazas, la plataforma arranca en torno a los 455.000 euros por cama, una cifra propia del segmento institucional y muy por encima del coste de construcción de una residencia universitaria convencional. La rentabilidad sobre coste declarada, superior al 6%, se sitúa en línea con los yields prime que manejan las consultoras para el alojamiento universitario en Madrid, ligeramente por debajo de lo que exige el inversor de oficinas en el centro de la capital.

La tendencia a seis meses apunta a una institucionalización acelerada del segmento. El alojamiento universitario estuvo en manos de operadores especializados y fondos oportunistas durante la última década; ahora entra una socimi cotizada con vocación de permanencia. Si el modelo funciona, cabe esperar que Merlin, Colonial u otra cotizada repliquen la fórmula en Barcelona, Valencia y Málaga, las tres plazas universitarias con mayor déficit de camas después de Madrid.

El perfil al que se dirige la operación es el inversor institucional y el family office que buscan rentas estables con un componente de servicios y poca exposición al ciclo residencial puro. Los pequeños ahorradores quedan, de momento, fuera del perímetro: es un negocio de escala. El riesgo está en la dependencia del flujo internacional de estudiantes, sensible a la política de visados y al ciclo económico, y en que la TIR del 10% es una estimación de la propia compañía, no un dato auditado. El triaje de los tres activos culminará en 2028 con la entrega de Santa Hortensia; hasta entonces, la prueba será la ocupación de Oria South en su primer curso.

Drones de guerra en Ucrania: la unidad de élite 412 Nemesis que cambia las reglas

Un equipo de The Economist pasó una semana en Ucrania grabando junto a una unidad de drones de élite. El resultado, un reportaje especial de 26 minutos, es mucho más que una pieza sobre tecnología militar: es una ventana a cómo será la guerra en los próximos años.

Lo que el equipo encontró no fue un frente estable, sino un país sometido a una campaña de bombardeos cada vez más intensa. Ucrania había logrado avances notables semanas antes. Ahora la iniciativa, en el aire, se ha desplazado.

Ucrania, de la ventaja a encajar la escalada

El reportaje parte de una comparación incómoda. Hace apenas dos meses, según relata el medio británico, Ucrania parecía ir por delante: sus fuerzas conseguían destruir objetivos dentro de Rusia y mantenían la presión sobre la logística enemiga. Ese equilibrio se ha roto.

Rusia, sostiene The Economist, ha escalado con dureza y ha dirigido sus ataques contra infraestructura civil. El reportaje menciona gasolineras, almacenes y ciudades cercanas a la línea del frente, incluidos objetivos en Kyiv. La impresión que transmite el equipo sobre el terreno no es la de una ofensiva quirúrgica, sino la de un castigo sostenido sobre la vida cotidiana.

Drones FPV que persiguen a civiles por la calle

El pasaje más duro del vídeo llega cuando el reportaje describe el uso de drones FPV, esos cuadricópteros pequeños, baratos y cargados con explosivos, dentro de núcleos urbanos. La conclusión que repiten los entrevistados es estremecedora: ya no se trata de cruzar una línea roja, porque esa línea se traspasó hace tiempo. Las máquinas vuelan sobre las ciudades y buscan personas.

El reportaje sitúa esa práctica en un contexto de ataques masivos. Menciona una explosión en un almacén cerca de Kyiv y habla de operaciones con más de dos centenares de drones de ataque lanzados de forma coordinada. La imagen que queda es la de un cielo saturado de aparatos que obligan a repensar por completo qué significa estar a salvo.

Rusia no está cruzando ninguna línea roja nueva: lleva meses usando drones FPV para cazar civiles dentro de las ciudades.

— The Economist

412 Nemesis: la unidad de élite que cambia las reglas

Frente a ese panorama, el reportaje se adentra en el trabajo de una unidad de drones de élite, la 412 Nemesis, que el medio presenta como ejemplo de cómo Ucrania ha industrializado el uso de estas armas. Lo relevante no es un aparato concreto, sino el método: equipos pequeños, muy entrenados, capaces de operar con rapidez, de adaptarse a cada objetivo y de aprender de cada misión.

Según el relato del medio, esas unidades funcionan como pequeñas empresas de alta especialización: pilotos, técnicos, analistas y gente que repara lo irreparable con piezas salidas de una impresora. La rotación es constante y el desgaste, físico y mental, también.

El vídeo muestra ese trabajo desde dentro, con sus rutinas, su logística y la tensión permanente de operar bajo bombardeo. The Economist insiste en una idea: la ventaja no la da el dron más sofisticado, sino la capacidad de producir, desplegar y corregir a un ritmo que el adversario no pueda igualar.

Lo que el reportaje enseña sobre la guerra moderna

Conviene separar lo que el reportaje demuestra de lo que sugiere. Demuestra que un aparato de unos pocos cientos de euros puede inutilizar material valorado en millones. Sugiere, sin decirlo de forma explícita, que la inteligencia artificial y el software de coordinación serán el siguiente salto: enjambres que vuelan solos, identifican objetivos y reparten el trabajo sin que un operador tenga que decidir cada movimiento.

El reportaje no se detiene en fichas técnicas ni en catálogos de fabricantes. Su foco está en las personas que sostienen ese sistema, y ahí está probablemente su mayor valor periodístico: mostrar que la innovación militar, hoy, se cocina en talleres y sótanos tanto como en laboratorios.

Qué implica esto para quien lee desde fuera

Hay tres lecturas posibles. La primera es militar: cualquier ejército que planifique una guerra en la próxima década tendrá que asumir que el cielo sobre sus tropas y sus ciudades estará disputado por aparatos baratos. La segunda es legal: si el uso de drones contra población civil se normaliza sin consecuencias, el derecho internacional humanitario pierde uno de sus pocos frenos prácticos. La tercera es industrial: quien controle la cadena de producción de componentes, motores, baterías, cámaras y chips, tendrá una influencia que no se mide en divisiones.

España y el resto de Europa no son espectadores neutrales. La tecnología que se prueba en Ucrania se exporta, se copia y se abarata a una velocidad que las adquisiciones tradicionales no pueden seguir. El debate sobre defensa europea, por tanto, no va solo de presupuesto: va de si el continente quiere depender de cadenas de suministro ajenas para algo que ya es cotidiano en el campo de batalla.

Queda una pregunta que el reportaje deja flotando. Si un dron de unos cientos de euros puede cambiar el curso de un enfrentamiento, ¿qué impide que esa misma lógica se aplique mañana a un estadio, a una estación o a una calle cualquiera de una ciudad europea? The Economist no da una respuesta. Se limita a mostrar el presente, que ya golpea mas fuerte de lo que muchos querían admitir.

Puedes ver el análisis completo en el vídeo original de The Economist en YouTube.

Youtube video

La NASA capta los restos de una supernova de cinco estrellas desde el Observatorio Oukaïmeden

0

Los restos de supernova de cinco estrellas distintas aparecen reunidos en un único campo captado desde el Observatorio Oukaïmeden, en Marruecos. La imagen, difundida por la NASA en su programa Astronomy Picture of the Day (APOD), acumula unas 200 horas de observación y cubre una porción del cielo equivalente a mil lunas llenas colocadas una junto a otra. No muestra estrellas vivas. Muestra las cáscaras fantasmales que dejaron atrás tras estallar.

Lo extraordinario no es una explosión, sino cinco. Cada remanente es el eco de una estrella que murió por su cuenta, en un momento y a una distancia distintos, y que ahora aparece superpuesta en la misma fotografía como si el azar hubiera reunido a un quinteto de fantasmas en una sola sala.

Cinco fantasmas estelares en la constelación de Auriga

El campo fotografiado se extiende por la constelación de Auriga, el auriga que guía un carro imaginario por el cielo del norte. Allí conviven los cinco objetos, bautizados con códigos de catálogo: G181.1+9.5, G182.4+4.3, G179.0+2.6, G180.0−1.7, más conocido como Sh2-240 o nebulosa de los Espaguetis, y G178.2−4.2. En la imagen anotada aparecen además el cúmulo abierto M37 y la nebulosa del Renacuajo, dos vecinos brillantes que ayudan a situarse en el mapa.

Los datos recogidos sitúan estos objetos a varios miles de años luz de la Tierra y les atribuyen edades de hasta decenas de miles de años. La escala se vuelve vértigo al traducirla a tiempo de viaje. La Voyager 1, la sonda más rápida jamás lanzada, avanza a unos 17 kilómetros por segundo, y a ese ritmo tardaría más de 17.000 años en recorrer un solo año luz. Alcanzar cualquiera de estas nebulosas exigiría millones de años de travesía.

200 horas para cazar cáscaras de gas incandescente

Detrás de la fotografía hay una proeza de paciencia. El equipo reunió aproximadamente 200 horas de observación para construir un mosaico de gran campo, y separó después la luz en dos colores clave: el rojo traza el hidrógeno y el azul, el oxígeno. Lo que emerge son estructuras filamentosas, gas sacudido y calentado por la onda de choque de cada explosión, que se expande todavía hacia el espacio interestelar.

Hay algo casi doméstico en estas cifras. Cuando las estrellas estallaron, hace decenas de miles de años, los humanos que poblaban la Tierra pudieron verlas como nuevos puntos brillantes en el cielo, astros que crecían de intensidad y se desvanecían en cuestión de semanas o meses. Después, durante milenios, su rastro se volvió invisible a simple vista. Solo ahora lo recuperamos con telescopios y horas y horas de exposición.

Cada una de esas cáscaras es materia que viaja lejos de casa y que, algún día, formará parte de otras estrellas y de otros mundos.

Lo que estos fantasmas cuentan sobre la materia que nos forma

Los remanentes de supernova son algo más que bellas imágenes. En ellos se cocina y se dispersa buena parte de los elementos pesados que hacen posible la química de la vida: el hierro de nuestra sangre, el calcio de nuestros huesos y el oxígeno que respiramos pasaron, en algún momento, por el interior de una estrella y salieron disparados en una explosión como estas. Mirar la nebulosa de los Espaguetis es, en cierto sentido, mirar el origen de nuestra propia materia.

No todas las supernovas nacen igual. Algunas marcan el final de estrellas gigantes que agotan su combustible y colapsan sobre sí mismas; otras surgen cuando una enana blanca roba materia a una compañera y supera un límite de masa. Distinguir ambos caminos en un remanente concreto suele exigir años de estudio, y en estos cinco objetos antiguos la tarea es aún más difícil, porque la onda de choque ya se ha difuminado sobre el fondo del cielo.

Conviene, eso sí, poner esta pieza en su sitio. La imagen forma parte del archivo divulgativo de la NASA y no de un artículo con revisión por pares: no presenta nuevas mediciones ni corrige las edades y distancias ya estimadas, que son aproximadas. Sabemos que cada objeto es una estrella muerta, pero no conocemos con detalle cómo fue cada progenitor ni el momento exacto del estallido. Los astrónomos siguen reconstruyendo ese pasado a partir de la forma y la temperatura del gas que aún se expande.

El hallazgo visual llega además en plena mudanza del programa. APOD, que durante años vivió en apod.nasa.gov, se traslada a la web principal de ciencia de la NASA, donde seguirá publicando una imagen del universo cada día. Los restos de estas cinco supernovas ya tienen su ficha en ese archivo colectivo. Y sirven de recordatorio de algo sencillo: las estrellas no desaparecen del todo. Dejan fantasmas, y de esos fantasmas estamos hechos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una imagen de gran campo que reúne los restos de cinco supernovas distintas en la constelación de Auriga.
  • Dónde: captada en el Observatorio Oukaïmeden, en Marruecos; los objetos se sitúan a varios miles de años luz de la Tierra.
  • Institución responsable: NASA Astronomy Picture of the Day (APOD), con imagen de Stephane Vetter y Yann Sainty.
  • Cuándo: difundida el 24 de septiembre de 2026, tras unas 200 horas de observación.
  • Impacto a futuro: muestra cómo las supernovas siembran el espacio de elementos pesados que formarán nuevas estrellas y planetas.

Idealista identifica ocho pueblos abandonados en Zamora, la España vaciada donde el suelo no vale nada

Zamora acumula ya ocho núcleos sin un solo vecino censado, según el último análisis publicado por el portal Idealista. Son la cara más extrema de la España vaciada: pueblos donde el suelo residencial ha dejado de tener valor de mercado y la vivienda ha perdido su función patrimonial.

El listado no es un inventario turístico de ruinas, sino una radiografía del ciclo largo de la despoblación: emigración, transformación del campo y pérdida progresiva de servicios. En cada núcleo hay una manera distinta de desaparecer, y todas comparten el mismo final.

Los ocho despoblados que ficha Idealista: de la peste de 1600 al último vecino de 2003

El recorrido arranca en Otero de Sariegos, levantado sobre un altozano con vistas a las lagunas de Villafáfila. Llegó a tener una veintena de viviendas de barro y adobe y un breve impulso en los años sesenta, cuando llegaron la electricidad y la carretera. El último residente permanente se marchó en 2003.

Castrotorafe es una antigua villa medieval hoy reducida a conjunto arqueológico en ruinas, en San Cebrián de Castro. Tuvo papel estratégico en la Edad Media y el derrumbe del puente sobre el Esla selló su suerte.

Salto de Castro es el caso que más interesa al inversor. Iberduero lo construyó para alojar a los trabajadores de la presa de Castro, en Arribes del Duero, y se inauguró en 1957. Permaneció habitado hasta 1989 y conserva viviendas, iglesia, escuela, hospedería, bar, piscina, y antiguo cuartel. En 2025 lo compró un estadounidense por 310.000 euros.

El suelo de la España vaciada no es barato: es ilíquido, porque no hay demanda que lo sostenga ni comprador que lo rescate.

El Salto de Villalcampo nació con la misma función y quedó vacío a finales de los noventa, cuando la automatización de la central eliminó la necesidad de trabajadores residentes. Argusino desapareció por la presa de Almendra: en 1967 sus habitantes fueron desalojados y el caserío arrasado, pese a acumular siete siglos documentados y cerca de 300 vecinos.

El resto salta de la montaña a la llanura. Gusandanos, en Sanabria, se sitúa a 1.345 metros y no tiene población censada; el Diccionario de Pascual Madoz ya recogía solo seis casas en el siglo XIX. Chaguaceda, citada desde el siglo XII, quedó despoblada durante la Guerra de la Independencia y se abandonó hacia 1955.

El más antiguo es Tímulos, en el municipio de Toro, con una despoblación en torno a 1600 por una epidemia de peste. Madoz recuerda que llegó a tener 35 vecinos en 1552.

Por qué el suelo de estos pueblos no vale nada (y por qué Salto de Castro es la excepción)

Conviene separar dos cosas que suelen confundirse: precio del suelo y liquidez. En un pueblo sin vecinos no existe mercado, porque no hay comprador dispuesto a tasar una parcela sin acceso rodado, sin servicios y sin expectativa urbanística. El suelo finalista, el que ya puede edificarse, pierde todo su valor cuando desaparece la demanda. No es barato: es invendible.

Salto de Castro rompe el patrón, y por eso interesa. Un comprador pagó 310.000 euros por un poblado entero y lo orientó al turismo rural. No se compra vivienda, se compra un activo singular con potencial.

La Ficha del Inversor

La métrica clave aquí no es un precio, sino un vacío: cero euros por metro cuadrado en un mercado sin transacciones. El suelo de los despoblados no genera yield —la rentabilidad anual de un alquiler antes de impuestos y gastos— porque no hay renta posible. La oportunidad no está en el suelo residencial, sino en activos singulares con arquitectura, paisaje o valor histórico.

La tendencia a seis meses es de estabilización con sesgo bajista. El padrón que publica el Instituto Nacional de Estadística seguirá confirmando pérdida de población en los núcleos pequeños, y sin población no hay demanda que revalorice el suelo. La única palanca capaz de mover el mercado es la llegada de compradores dispuestos a adquirir conjuntos enteros por su singularidad.

El perfil recomendado no es el pequeño ahorrador ni el inversor patrimonial en alquiler tradicional: es el comprador de activos singulares, el promotor de turismo rural o el fondo especializado en reconversión con ayudas europeas a la despoblación. El pulso entre agentes es desigual: los ayuntamientos afectados carecen de recursos y dependen de fondos europeos y provinciales, mientras las administraciones autonómica y central miran de reojo.

La lectura a diez años no invita al optimismo. Desde la crisis de 2008, el mercado rural se ha desacoplado del urbano: mientras las capitales disparaban sus precios, los despoblados perdían toda referencia de valor. Sin fiscalidad diferenciada, incentivos al asentamiento y conectividad real, la lista de Zamora solo puede crecer.

Google adelanta Gemini 4: el modelo que llega antes para frenar a OpenAI

0

Google quiere lanzar Gemini 4 mucho antes de que acabe 2026 y ya no disimula el motivo: la presión competitiva de OpenAI ha reordenado su calendario de producto.

Claves de la operación

  • El ‘mucho antes’ del nuevo jefe de DeepMind. Koray Kavukcuoglu sitúa Gemini 4 en fase de refinamiento y descarta esperar a diciembre para su salida.
  • La cuota se juega en el contrato corporativo. Cada mes de retraso es una renovación plurianual que se firma con otro proveedor de modelos de frontera.
  • España entra por la vía regulatoria. Las empresas españolas que integren el modelo tendrán que revisar la documentación técnica de un proveedor sujeto a la AI Act.

El encargado de ejecutar ese adelanto es Koray Kavukcuoglu, responsable de la división DeepMind desde el último relevo en su cúpula. En su primera comparecencia ante los medios en ese cargo, explicó a The Information que Gemini 4 está en fase de refinamiento y que la intención de la compañía es publicarlo ‘mucho antes’ de que termine el año. ‘Nuestra intención es, en cuanto podamos, lanzar un primer resultado de post-entrenamiento porque estamos viendo los resultados y nos entusiasman’, añadió, tal y como recoge The Verge.

La frase tiene lectura de balance. En la carrera de los modelos de frontera, el calendario dejó de ser un asunto de ingeniería para convertirse en el primer activo comercial: cada trimestre de retraso equivale a cuota entregada al rival. Google llega a este tramo después de varios ciclos en los que otros desarrolladores marcaron el ritmo de los lanzamientos insignia.

El ‘mucho antes’ se traduce en una ventana concreta: el cuarto trimestre, cuando las grandes organizaciones cierran presupuestos y renuevan contratos. Un modelo que llega en esa franja entra en las evaluaciones de compra del año; uno que se retrasa entrega la comparativa al proveedor que sí llegó a tiempo.

Hay además un matiz técnico con consecuencias comerciales. Kavukcuoglu habla de publicar un primer resultado de post-entrenamiento, una versión afinada con datos posteriores al entrenamiento base, y de mantener después una iteración acelerada. La maniobra permite ocupar contratos con antelación, aunque deja abierta la pregunta de siempre: si la versión de salida rinde por debajo de lo prometido, el coste se paga en las renovaciones del año siguiente.
Sobre la mesa hay, además, una decisión de asignación de recursos. Alphabet sostiene un esfuerzo inversor creciente en centros de datos, chips propios y energía para atender la demanda de IA, y ese gasto solo se defiende si la demanda llega a tiempo. Un modelo nuevo es el argumento que convierte capex en ingresos recurrentes de nube y de suscripción.

El retraso ya no se mide en meses de ingeniería, sino en contratos que otro firma mientras el modelo sigue en refinamiento.

El pulso de los calendarios: quién marca el ritmo de la IA de frontera

OpenAI, Anthropic y los laboratorios que trabajan con Microsoft y Amazon han convertido la cadencia de lanzamientos en su principal herramienta comercial. Cada anuncio reordena las quinielas de los compradores corporativos y obliga al resto a explicar por qué su propuesta sigue siendo la adecuada. En ese juego, el proveedor que llega primero fija el estándar de evaluación.

Para Google hay un componente defensivo difícil de exagerar. Su negocio publicitario sostiene la caja, pero el relato inversor de los últimos ejercicios se apoya en Gemini como prueba de que la compañía no se queda atrás en la transición hacia la IA generativa. Un retraso de meses no rompe las cuentas; una percepción sostenida de seguidismo deteriora el múltiplo que el mercado paga por sus beneficios futuros.

El riesgo está en la otra cara de la prisa. Adelantar la salida expone el modelo a comparativas inmediatas y a un escrutinio técnico más duro. Google asume ese desgaste a cambio de estar presente cuando el cliente decide. En esta redacción entendemos que el intercambio es deliberado: mejor una primera versión mejorable que un silencio de un trimestre entero.

Por qué la cuota se decide en la nube y no en el laboratorio

Google DeepMind

El campo de batalla real está en las plataformas. Gemini no compite solo como asistente de consumo: se integra en Vertex AI y en Google Cloud, donde las empresas construyen aplicaciones, agentes y flujos de datos. Ahí, un modelo nuevo arrastra consumo de cómputo y servicios asociados, y ese consumo es ingreso recurrente con margen más estable que la publicidad.

La competencia se libra contra Microsoft, que empaqueta modelos de OpenAI en Azure, y contra AWS, que ofrece un catálogo variado para no depender de un solo proveedor. La baza de Google es la integración vertical: chips propios, centros de datos y modelos bajo un mismo techo, sin intermediarios que se queden parte del margen.

Google Cloud mantiene crecimientos de doble dígito en sus últimas cuentas trimestrales, aunque sigue por detrás de las dos grandes plataformas estadounidenses en cuota. Para cerrar esa distancia necesita que cada lanzamiento se traduzca en carga de trabajo real y no en una prueba de laboratorio. El calendario que describe Kavukcuoglu apunta exactamente a eso.

Lo que Alphabet se juega y dónde entra España en la ecuación

En España, la huella de Google se mide en dos planos que rara vez se cruzan. El primero es publicitario, con una posición dominante en búsqueda que financia al grupo. El segundo es infraestructura: la región cloud de Madrid opera desde 2022 como pieza de captación para clientes que exigen residencia de datos y latencia baja.

A ese segundo plano se le suma ahora el regulatorio. Las obligaciones de la AI Act para sistemas de alto riesgo están en vigor desde agosto de 2026, y los proveedores de modelos de propósito general deben mantener documentación técnica, resúmenes de entrenamiento y políticas de derechos de autor actualizadas. Cada lanzamiento obliga a revisar ese paquete completo, también para los clientes españoles que lo integren en procesos sensibles.

El punto débil del relato es la concentración. Su caja depende de la publicidad, sus modelos de su propia infraestructura y su credibilidad de no volver a llegar tarde. Son tres frentes que un solo tropiezo puede dañar a la vez, y la mayoría de las firmas de análisis vigila la brecha entre el gasto comprometido y los ingresos atribuibles a la IA.

La ventana del cuarto trimestre es cómoda, pero no infinita. El próximo hito verificable son los resultados trimestrales que Alphabet publica en su página de relación con inversores, previsiblemente a finales de octubre, y la disponibilidad real de Gemini 4 en Vertex AI para clientes empresariales. Ahí se sabrá si el ‘mucho antes’ de Kavukcuoglu se mide en semanas o en un trimestre entero.

Trump y Xi prorrogan la tregua comercial EEUU-China: golpe directo a la inflación y a la Fed

Tregua comercial EEUU-China. Bloomberg Television abrió su emisión de este jueves con una lectura incómoda para el optimismo oficial. La prórroga del armisticio arancelario entre Washington y Pekín, que el canal enmarca en una bienvenida inusualmente cordial a Xi Jinping, no arregla el problema que de verdad mueve los precios: la inflación sigue ahí y la Reserva Federal sigue sin herramientas cómodas para atajarla. Desde ahí, la conversación del programa se desplazó a Alemania, a sus bonos y a su industria.

El presentador Tom McKenzie condujo la emisión desde Londres con dos invitados que marcaron el tono: el presidente del instituto Ifo, Clemens Fuerst, y Grace Peters, codirectora de estrategia global de inversión en JP Morgan Private Bank. Entre los dos dibujaron un mapa poco tranquilizador: venta global de bonos, crecimiento alemán tibio, consumo débil y una China que ya no funciona como salvavidas para las exportaciones europeas.

Alemania rompe la parálisis, pero no llega a los hogares

El índice de confianza empresarial del Ifo subió en septiembre hasta 89,9 puntos, por encima de los 89 que esperaban los analistas y cada vez más cerca de la barrera psicológica de los 90. Fuerst lo describió como la continuidad de una recuperación que lleva un par de meses y que, según dijo, es bastante transversal. El impulso llega del equipo eléctrico, de la industria de defensa y de una cierta estabilización de las exportaciones.

Hay excepciones notables. La automoción sigue arrastrando problemas serios y la logística carga con el peso de unos precios energéticos altos. El presidente del Ifo no ocultó que la mejora se concentra en el mundo de la empresa y en los pedidos públicos, no en las familias. Ahí está la grieta: los salarios tienen dificultades para seguir el ritmo de la inflación y los hogares miran con aprensión la factura de la calefacción y del combustible.

Fuerst situó el gasto en defensa como uno de los motores de medio plazo. El objetivo declarado es que el gasto militar, en sentido amplio, alcance el 5% del PIB, frente al 1,5%-2% del que se parte. Es un salto enorme, financiado con deuda, lo que elevará con rapidez la carga de intereses del presupuesto alemán. Aun así, el economista considera que el cambio estructural en el sector es real y que muchas compañías se están beneficiando ya de él.
El consumo, en cambio, seguirá siendo el punto flaco del ciclo. Fuerst apuntó a la incertidumbre sobre el empleo industrial bien pagado, a los resultados electorales que reflejan ese malestar y a la volatilidad energética del invierno. Su previsión de crecimiento para Alemania ronda el 1% tanto este año como el siguiente: modesto, pero muy por encima de la parálisis de los últimos ejercicios. El país se recupera por arriba, no por abajo.

La recuperación es real y bastante transversal en las empresas, pero no llega al bolsillo de las familias: el consumo seguirá siendo el punto débil durante un tiempo.

— Clemens Fuerst, presidente del instituto Ifo

El 5% libre de riesgo cambia el cálculo de todo

Grace Peters puso el foco en el otro extremo del problema. La rentabilidad del Tesoro estadounidense ha tocado máximos de casi dos décadas y el diez años acumula un repunte de entre 35 y 40 puntos básicos en un solo mes. Para la estratega de JP Morgan Private Bank, ninguno de los factores que empujan al alza es nuevo: el crecimiento aguanta, los PMI del día anterior lo confirmaron y la emisión de deuda pública y corporativa, incluida la que financia el negocio de la inteligencia artificial, no va a dejar de crecer. Con el petróleo por encima de los 100 dólares, tampoco aparece una salida clara por el lado de los precios.

Con un tipo libre de riesgo en el entorno del 5%, cada activo tiene que justificar mejor su retorno. Peters sostiene que la bolsa no ha sido complaciente con la subida de yields, pero admite que se multiplica la exigencia sobre los beneficios. El mercado cotiza alrededor de 19 veces beneficios futuros, frente a las 22 veces de comienzos de año, y eso traslada la presión a las compañías: hace falta crecimiento, y hace falta poder de fijación de precios. Su apuesta de cartera sigue siendo la renta variable como motor, con la renta fija actuando más como cobertura que como convicción.

Una Fed con la credibilidad en juego

Sobre la Reserva Federal, la estratega se alinea con lo que descuenta el mercado y no espera sorpresas a corto plazo. El debate que va a durar todo el próximo año es el del mercado laboral. Peters cree que existe la posibilidad de que se fortalezca a lo largo de 2027, lo que daría argumentos a la economía para sostener unos rendimientos altos y, eventualmente, a nuevos ajustes al alza por parte del banco central.

Su diagnóstico sobre la inflación es incómodo para el banco central: buena parte de las subidas de precios que se están viendo tienen origen en la oferta, no en la demanda. La Fed no puede perforar más pozos de petróleo ni generar más electricidad, así que su margen real es limitado. Lo que está en juego, en palabras de la invitada, es la credibilidad de la Fed tanto como su capacidad de intervención.

China ya no es el motor que Alemania esperaba

El otro hilo de la emisión fue la relación entre Alemania y China. Fuerst fue tajante al respecto: el mercado chino es donde las exportaciones alemanas han caído con más fuerza y no está claro que una reactivación de Pekín vaya a tener el efecto positivo que tuvo en el pasado. Las empresas germanas han perdido posiciones de forma notable, y el caso más llamativo es el de los fabricantes de automóviles, que han cedido cuota de mercado a un ritmo que el presidente del Ifo calificó de dramático.

Ese dato conecta directamente con el marco de la tregua comercial entre Washington y Pekín. Si el comercio entre las dos grandes potencias se estabiliza pero China ya no absorbe lo que antes absorbía, el alivio arancelario llega tarde para una parte de la industria europea. En el plano doméstico alemán, la lectura que hace el Ifo es que las empresas no esperan gran cosa de un repunte chino y están reorientando su estrategia hacia la inversión pública, la defensa y la reconstrucción de infraestructuras.

Europa: interés selectivo, no convicción plena

Preguntada por la renta variable europea, Peters no escondió sus preferencias: Estados Unidos y mercados emergentes están por delante en su asignación. Reconoce que hay nombres atractivos en la construcción de centros de datos, en infraestructuras y en el sector financiero europeo, y admite que la subida de la rentabilidad de los bonos del continente abre oportunidades interesantes en renta fija. Pero su umbral para subir la apuesta por Europa es más alto: querría ver un crecimiento mucho más firme, más cerca del 2,5% o incluso del 3% que se maneja en el escenario estadounidense, y no del 1% alemán.

¿Qué significa todo esto para el lector? Que la prórroga de la tregua comercial no es, por sí sola, una buena noticia automática para los mercados. Un mundo con tipos libres de riesgo cerca del 5% penaliza a quien no tenga beneficios visibles, capacidad de subir precios y exposición a los grandes ciclos de inversión, ya sea el de la inteligencia artificial o el del rearme europeo. La inflación de origen energético y el gasto público financiado con deuda dejan poco espacio para que los bancos centrales bajen el pie del acelerador con comodidad. En ese contexto, la rentabilidad no vendrá de acertar el macro, sino de elegir bien las compañías que puedan pagar el precio del capital. Y el consumo europeo, mientras tanto, seguirá esperando a que la recuperación llegue a casa.

La pregunta que queda abierta es si la estabilización del comercio entre Washington y Pekín servirá para bajar precios o si, por el contrario, se convertirá en un alivio que la economía real apenas notará. Bloomberg Television lo deja claro en su análisis: el mercado de bonos ya ha dado su veredicto, y es más cauto que los titulares políticos.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.
Youtube video

MASMOVIL lanza “MI WIFI AUXILIAR” un servicio pionero para garantizar la mejor conexión a internet durante incidencias en el servicio fijo

MASMOVIL, marca de referencia para el mercado residencial del grupo Orange España, estrena en primicia el nuevo servicio “MI WIFI AUXILIAR”, una funcionalidad pionera que activa un punto de acceso WiFi a través del teléfono móvil si se interrumpe la conexión fija, asegurando que la experiencia del cliente no se vea afectada. Con esta iniciativa, la compañía apuesta una vez más por la innovación para ofrecer la mejor calidad.
Se trata de una solución única en el mundo con patente exclusiva de Orange España concedida por la Oficina Europea de Patentes.

El servicio, que es gratuito, se lanza inicialmente para los clientes convergentes de la marca con teléfonos con sistema Android (Android 16 en adelante). Progresivamente se ampliará el número de clientes que podrán beneficiarse de esta novedad.

Así funciona “Mi WiFi Auxiliar”

Wifi Auxiliar
Wifi Auxiliar. Fuente: MASMOVIL

En situaciones en las que la conexión fija pueda verse interrumpida por factores externos, con “MI WIFI AUXILIAR” el cliente dispondrá de un mecanismo de respaldo de fácil activación: MASMOVIL le enviará un SMS avisándole de la incidencia y ofreciéndole la solución basada en un hotspot WiFi en su móvil con las credenciales de su router.

  1. Al activar “MI WIFI AUXILIAR”, y con un solo click, el ecosistema de dispositivos del cliente (Smart TV, domótica, consolas, tablets, etc…) se conectará automáticamente al nuevo hotspot WiFi, sin necesidad de configuraciones manuales ya que el smartphone del cliente replica la red WiFi de la casa. . Todo vuelve a la vida en un instante a través del móvil.
  2.  
  3. Una vez restaurada la disponibilidad de la fibra, el sistema avisa al cliente para volver a la normalidad. Con “Mi WiFi Auxiliar” se garantiza el servicio al 100% y se elimina el concepto de «caída de internet».

Rafael Palmar, Director de Calidad de Orange España, subraya la orientación al cliente de la solución: “El objetivo es dar respuesta eficaz cuando se produce un corte del WiFi de su casa por avería proporcionándoles una WiFi alternativa exactamente igual que la que se le cortó, usando su móvil como punto de acceso. De esa manera el cliente seguirá con servicio en su casa cuando se producen incidencias como cortes de fibras por obras, climatológicas, etc”.

En este sentido, Angélica Sánchez, Directora de Oferta Comercial de Orange España, añade: «Con ‘MI WIFI AUXILIAR’ aplicamos la tecnología para asegurar que nuestros clientes disponen de conectividad sin interrupciones. Este lanzamiento eleva el estándar de calidad en MASMOVIL gracias a una solución que responde de forma automática, para que el cliente no tenga que preocuparse por nada y disfrute siempre de una red robusta y de máxima confianza».

Demetrio Carceller Arce recibe el Premio de Oro Eduardo Barrachina 2026

0

Damm ha recibido el Eduardo Barrachina Golden Award 2026, un reconocimiento otorgado por la Cámara de Comercio de España en Reino Unido a empresas españolas por su trayectoria y contribución al mercado británico. El galardón fue recogido por Demetrio Carceller Arce, presidente ejecutivo de Damm, durante un acto celebrado en la residencia de la embajadora de España en Londres.

Fundada en 1876, Damm ha reforzado durante los últimos años su presencia internacional y actualmente Reino Unido es uno de sus principales mercados fuera de España, con un peso significativo dentro de su negocio internacional. Estrella Damm, su principal marca, cuenta con una presencia destacada en el sector hostelero británico.

Uno de los principales hitos de la compañía en el país ha sido la inversión de 70 millones de libras en Eagle Brewery, su fábrica de Bedford, adquirida en 2022. La inversión ha permitido modernizar las instalaciones y aumentar de forma significativa su capacidad de producción. Según la compañía, desde 2022 la planta ha generado un 300% más de nuevos puestos de trabajo y ha avanzado en eficiencia productiva y en la reducción de las emisiones vinculadas al transporte.

Durante el acto, Carceller destacó que el principal logro de Damm en Reino Unido es “la confianza” construida con consumidores, distribuidores, hosteleros y clientes. “Por eso adquirimos Eagle Brewery en Bedford, para producir aquí, invertir aquí y crear empleo aquí, en un país en el que queríamos invertir, crecer y construir un futuro a largo plazo”, afirmó.

El presidente ejecutivo de Damm también se refirió a la reciente adquisición de Old Speckled Hen, una marca histórica del mercado británico. En este sentido, señaló que “cuanto más global se vuelve una compañía, mayor es su responsabilidad de proteger aquello que hace único a cada lugar” y aseguró que preservar una marca profundamente vinculada a la tradición cervecera británica supone para Damm “tanto un honor como una responsabilidad”.

La embajadora de España en Reino Unido, Emma Aparici Vázquez de Parga, destacó durante su intervención la evolución de Damm a lo largo de sus 150 años de historia y su presencia en más de 130 países, mientras que Juan Carlos Machuca, presidente de la Cámara de Comercio de España en Reino Unido, puso en valor la contribución de la compañía a la economía de Bedford y a la creación de nuevas oportunidades de empleo en la zona.

El Eduardo Barrachina Golden Award es uno de los principales reconocimientos corporativos de la Cámara de Comercio de España en Reino Unido. En ediciones anteriores ha distinguido a compañías como FCC, Indra, RIU Hotels y Navantia.

Los electrodomésticos inteligentes de Xiaomi que revientan las ventas de Cecotec o Taurus

0

Freidora de aire Xiaomi Smart Air Fryer 6L: el asalto directo al trono de Cecofry

Freidora de aire Xiaomi Smart Air Fryer 6L

Xiaomi ha convertido la capacidad en su principal arma contra la Cecofry. El modelo de 6 litros no se limita a ofrecer una cubeta grande: su bandeja de altura ajustable permite pasar de 6 a 3 litros colocándola en el raíl superior, de modo que la misma freidora sirve para una tanda familiar o para una ración individual con resultados más crujientes. A esto se suma una potencia de 1.500 W, un ventilador de nueve aspas y circulación de aire caliente de 360° que, según la marca, filtra la grasa sin resecar el alimento. El control de temperatura NTC cubre de 40 a 200 °C, lo que habilita funciones que muchas rivales del mismo precio no tienen: descongelar, fermentar yogur o deshidratar. El panel táctil incluye seis modos preconfigurados, recordatorio para remover y una pausa inteligente que detiene la cocción al sacar la cesta y la reanuda al cerrarla.

Donde el pulso se decide de verdad es en el precio. La Xiaomi Air Fryer de 6 litros se ha visto en torno a los 50 euros en grandes superficies, y su versión Essential —1.550 W y rango de 80 a 200 °C— ha bajado incluso por debajo de los 45 euros en Amazon. La Cecofry Bombastik 6000, con los mismos 6 litros, 1.700 W, 12 modos y un rango de 80 a 200 °C, se mueve entre los 49,90 y los 69 euros, de modo que la china ataca justo en el terreno donde Cecotec construyó su trono: la relación calidad-precio. La diferencia tampoco es solo de euros, porque Xiaomi suma el ecosistema Mi Home, con recetas en la nube y control remoto en sus variantes conectadas, y una cesta antiadherente apta para lavavajillas. El resultado se aprecia en Amazon España, donde el modelo de 6,5 litros acumula más de 5.800 valoraciones con una nota media de 4,6 sobre 5.

Robot aspirador Xiaomi Robot Vacuum S10/X10: la gama que ha puesto techo al crecimiento de Conga

Robot aspirador Xiaomi Robot Vacuum S10/X10

El Robot Vacuum S10 y el X10 son la punta de lanza con la que Xiaomi ha ocupado la franja de precio en la que Cecotec levantó su Conga. El S10 llegó en abril de 2023 con navegación láser LDS, 4.000 Pa de succión, depósito 2 en 1 de 300 ml de polvo y 170 ml de agua y una autonomía declarada de hasta 130 minutos, con un precio de salida que rondaba los 350 euros; hoy se encuentra por debajo de los 210. El X10 sube la apuesta: base de autovaciado con bolsa de 2,5 litros —la marca habla de más de 60 vaciados sin tocar el depósito—, 5.200 mAh y hasta 180 minutos de limpieza, además de mopa con control electrónico del agua. Salió a 500 euros y Xiaomi lo ha llegado a rebajar hasta 249,99 euros, llevando el autovaciado al terreno del robot de gama media. Es justo el salto que Conga vendía como gama alta.

El efecto se mide en cuota. Según Euromonitor, el portfolio Conga de Cecotec controlaba en 2025 el 18% del volumen minorista de aspiradores en España, aunque solo aproximadamente la mitad de ese negocio correspondía a robots. En Europa occidental, la cuota de Conga pasó del 10% en 2021 al 12% en 2025, con avances de medio punto anual entre 2023 y 2025: la marca valenciana sigue creciendo, pero se ha estancado justo cuando Xiaomi aprieta en precio. En paralelo, iRobot se ha desinflado del 26% al 12% en el mismo periodo y Xiaomi ya figura como cuarto fabricante mundial de robots aspiradores, con un 9,1% de cuota según IDC. Cecotec cerró 2024 con un crecimiento del 57% en volumen de negocio y lidera el pequeño electrodoméstico español con un 23% de cuota en valor, pero el robot es la categoría donde la presión de precios se nota más.

Aspirador escoba Xiaomi Vacuum Cleaner G10 Plus: donde Cecotec Rockstar pierde la batalla del precio

Aspirador escoba Xiaomi Vacuum Cleaner G10 Plus

El Xiaomi Vacuum Cleaner G10 Plus llega con una ficha que hace unos años era territorio de gamas altas: motor digital brushless de hasta 150 AW de succión, sistema ciclónico de 12 conos y filtración en cinco etapas capaz de retener el 99,9% de partículas de hasta 0,3 μm. La batería, de 3.000 mAh y extraíble, promete hasta 65 minutos de autonomía con el cepillo plano y alrededor de 45 en potencia alta, con un depósito de polvo de 0,6 litros. Su gran baza es que aspira y friega a la vez gracias a un depósito de agua de 250 ml, y a eso suma el cepillo 3 en 1 antienredos, la pantalla LED, el bloqueo del gatillo para no mantener el dedo pulsado y el soporte de pared. Todo en unos 4,2 kg de peso.

El precio es lo que le ha abierto la puerta de esta lista. Su PVP oficial ronda los 299 €, pero el G10 Plus se ha dejado ver con rebajas del 40%-45% que lo colocan en 169-179 € en Amazon y MediaMarkt, una horquilla en la que Xiaomi mete aspiración de 150 AW, función de fregado y batería sustituible. Ahí aprieta a Cecotec: los Rockstar que igualan los 150 AW (RS70 Pet Flex, 3500 Storm Pet Flex) se mueven entre 119 y 139 €, pero sin depósito de agua; cuando el comprador quiere un Rockstar que aspire y friegue, los modelos Ergowet y ErgoFlex se disparan a los 302 € del 1500 Ultimate Ergowet o a los 378,95 € del 11500 Odyssey ErgoFlex. En el tramo del dos en uno, la marca valenciana queda defendiendo a base de descuentos un terreno donde antes era intocable.

Purificador Xiaomi Smart Air Purifier 4: el hueco que Taurus y Cecotec no cubren con conectividad

Purificador Xiaomi Smart Air Purifier 4

El Xiaomi Smart Air Purifier 4 es el escalón medio de la familia de purificadores de la marca, y ahí está su baza: 400 m³/h de CADR de partículas para estancias de hasta 48 m², filtración de alta eficiencia más carbón activo que retiene el 99,97 % de las partículas de 0,3 micras, sensor PM2.5 con ajuste automático, pantalla OLED táctil, ionizador y un modo noche de 32,1 dB, con un filtro que aguanta entre seis y doce meses. Pesa 5,6 kilos y mide 25 x 25 x 55,5 centímetros, y todo se gobierna desde el móvil con la app Xiaomi Home o por voz mediante Alexa y Google Assistant. Su precio oscila según el distribuidor entre los 146,99 euros del mínimo histórico anotado en febrero y los algo más de 207 euros que llegó a pedir Carrefour. Detrás hay una marca que, según sus propios datos, supera los 25 millones de purificadores vendidos desde 2014 y encadena diez años liderando las ventas online del producto, además de haber sido el primer fabricante mundial de purificadores inteligentes en 2024 con un 8 % de cuota, según un informe del sector.

El matiz que explica su tirón frente a Taurus y Cecotec no es que estas renuncien al wifi, sino a qué precio lo ofrecen. Cecotec lo reserva para su familia TotalPure Connected (1500, 2000, 2500 y 5000), con app propia, sensor PM2.5 y control remoto, mientras que Taurus hace lo mismo en su gama Connect: el AP2051W (350 m³/h, hasta 80 m², 38 W, HEPA13 con dos lámparas UV-C y 22 dB) y el High Landscapes Connect Pro (600 m³/h, hasta 140 m² y 85 W) se manejan desde la app Taurus Connect y asistentes de voz. Es decir, conectividad en las gamas altas y con aplicaciones de fabricante cerradas a su catálogo. Xiaomi la ha llevado al tramo de entrada: incluso el Smart Air Purifier 4 Compact, de 230 m³/h, 27 m² y 2,2 kilos, se controla por wifi y por voz, y estos meses se ha visto por 68,39 euros. Añadir el aparato a Xiaomi Home, la misma app que gobierna lámparas, robots aspirador o cámaras, es un argumento que ninguna de las dos firmas iguala en ese rango de precio.

Ventilador de torre Xiaomi Smart Tower Fan: el formato que EnergySilence hizo masivo y Xiaomi ha reempaquetado

Ventilador de torre Xiaomi Smart Tower Fan

El ventilador de torre dejó de ser un capricho cuando Cecotec lo metió en el salón de media España. Su familia EnergySilence, con modelos como el 890 Skyline o el 850 Skyline, convirtió un formato vertical, delgado y silencioso en un superventas de Amazon por menos de 45 euros: el 890 Skyline llegó a despachar más de 10.000 unidades en un solo mes, según La Razón, y sigue coronando la lista de los más vendidos en temporada de calor. Xiaomi ha aplicado a ese mismo molde la receta que ya usó con las pulseras o los patinetes: tomar una categoría normalizada y reempaquetarla con conectividad, diseño cuidado y precio agresivo. El Smart Tower Fan 2 aterrizó en España por 79,99 euros, con una rebaja de lanzamiento de cinco euros que lo dejaba en 74,99, mientras el Smart Tower Fan original se mantiene en 129,99 euros en la web de la marca.

Lo que separa al de Xiaomi del ventilador de torre barato al uso no es el formato, sino lo que lleva dentro. El Smart Tower Fan 2 ocupa la base de una hoja A4 (29 x 29 x 101 centímetros y 3,5 kilos), mueve hasta 494 m³/h, gira 150 grados y alcanza los 10 metros, con una salida de aire de 0,6 metros. Su motor inversor de CC permite 100 niveles de velocidad y tres modos —directo, natural y suspensión—, además de cuatro brisas simuladas (lago, camping, huerto y terraza) que la app Xiaomi Home deja personalizar. En modo noche baja a 28,7 dB y, según la firma, todo el verano se ventila con un solo kilovatio. Se controla por móvil, por voz con Alexa o Google y por botones en la parte superior, incluye bloqueo infantil y encaja con termómetros y sensores del ecosistema Xiaomi para ventilar solo cuando hace falta.

Publicidad