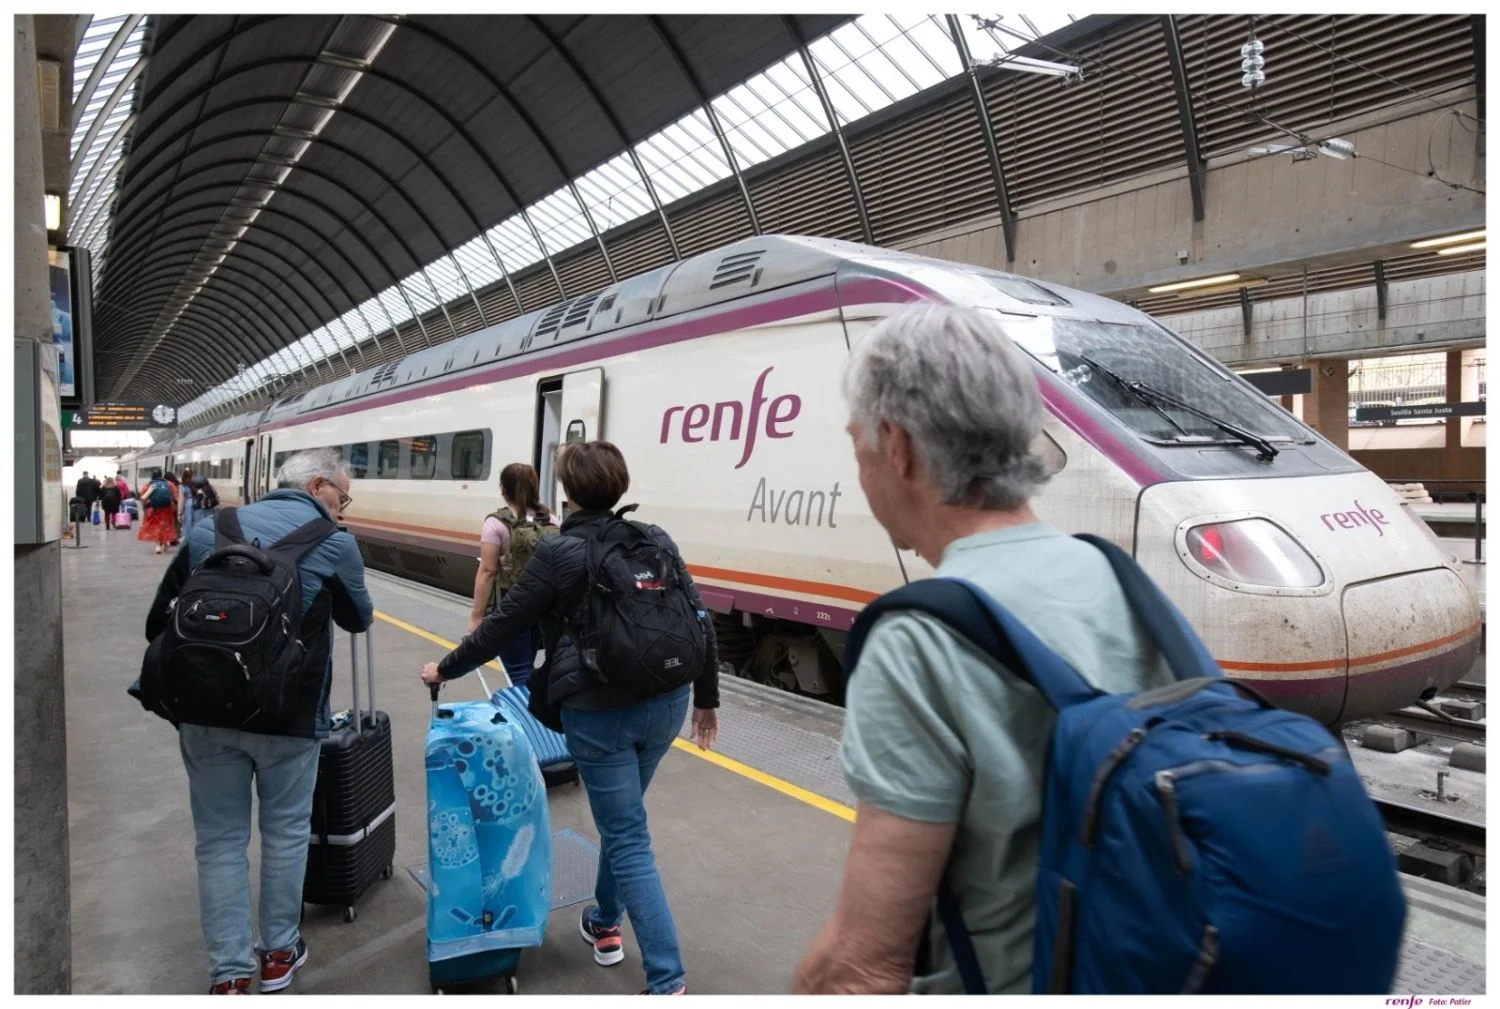
Renfe añade 440 plazas diarias al Avant Madrid-Toledo desde mayo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha incrementado en 440 plazas diarias la oferta de la línea Avant Madrid-Toledo a partir de mayo.
  • ¿Quién está detrás? Renfe, a través de su servicio Avant de alta velocidad de media distancia.
  • ¿Qué impacto tiene? Más disponibilidad de billetes y mayor flexibilidad para los viajeros habituales, especialmente en las franjas horarias de mayor demanda laboral y universitaria.

Renfe ha ampliado desde este mes de mayo la capacidad de su línea Avant entre Madrid y Toledo, sumando 440 asientos adicionales cada día. La medida responde al incremento continuado de la demanda en este corredor, uno de los más transitados de la red de media distancia de alta velocidad en Castilla-La Mancha.

El servicio Avant conecta la capital toledana con la estación de Madrid-Puerta de Atocha en apenas 34 minutos, una duración que lo ha consolidado como opción preferente para los desplazamientos diarios de trabajadores, estudiantes y turistas. Hasta ahora, la oferta diaria rondaba las 5.600 plazas —entre semana— distribuidas en cerca de una treintena de servicios por sentido; con este refuerzo, se superan con holgura los datos prepandemia.

Un refuerzo directo para la ruta de mayor carga de Castilla-La Mancha

Las 440 plazas extras no proceden de nuevos trenes ni de modificaciones drásticas en la malla horaria, sino de un incremento en la composición de los convoyes que ya circulan. En la práctica, Renfe ha decidido acoplar más coches a las formaciones que operan en las horas punta, pasando de trenes de una o dos unidades a configuraciones de mayor capacidad.

El resultado es una mejora inmediata en la disponibilidad de billetes, especialmente en los servicios matinales hacia Madrid y en los de retorno por la tarde, donde la ocupación superaba habitualmente el 85%. Fuentes de Renfe consultadas por MERCA2.ES confirman que el ajuste se ha aplicado ya a todos los canales de venta, sin cambios en las tarifas ni en los abonos vigentes.

La línea Avant Madrid-Toledo cerró 2025 con cerca de 2,1 millones de viajeros, un 6% más que el año anterior, y la tendencia alcista se ha mantenido en los primeros meses de 2026. Buena parte de ese crecimiento tiene que ver con el auge del teletrabajo híbrido, que ha disparado los desplazamientos interurbanos dos o tres días por semana en vez de los cinco habituales.

Sin embargo, el refuerzo no es solo respuesta al volumen. También hay un componente de equilibrio territorial: Toledo es la única capital de provincia de Castilla-La Mancha conectada directamente con Madrid mediante alta velocidad, y Renfe quiere evitar que la presión de la demanda deteriore la calidad del servicio y lleve a los viajeros a optar por el autobús o el vehículo privado en los tramos más conflictivos.

El refuerzo en el Avant Madrid-Toledo es tan medido como necesario: 440 plazas diarias extras que no cambian el mapa pero sí la experiencia cotidiana de miles de pasajeros.

Además, la mejora se produce en un momento en que el corredor ferroviario Madrid-Toledo ha recuperado ya los niveles de ocupación previos al colapso provocado por la pandemia. Según los datos internos de Renfe, en lo que va de 2026 la ocupación media se sitúa en el 76%, con picos del 92% los viernes por la tarde y los lunes por la mañana.

Qué cambia para el viajero: reservas, horarios y enlace con Cercanías

Para el usuario, la noticia se traduce en mayor probabilidad de encontrar billete libre en los servicios más demandados, sobre todo en horarios comprendidos entre las 7.00 y las 9.00 horas con destino Madrid y entre las 17.00 y las 19.30 en sentido Toledo.

Los billetes mantienen el sistema de tarifas actuales: tarifa general, tarifa ida y vuelta y abonos recurrentes con descuentos. Además, el servicio Avant sigue integrado en el sistema de transbordo gratuito con la red de Cercanías de Madrid en la estación de Atocha, lo que hace que el trayecto combinado resulte especialmente competitivo para quienes viven en Toledo y trabajan en la periferia madrileña.

Hoja de Ruta: Claves del Viaje

El impacto de sumar 440 asientos diarios es cuantificable, pero sobre todo perceptible en la reducción de la saturación que producía rechazo en los servicios punta. La zona cero es, sin duda, el eje Madrid-Toledo, donde el flujo de viajeros es sostenido los siete días de la semana y que cada año suma más usuarios desde que, en 2005, se inauguró la conexión de alta velocidad desde La Sagra.

El dato clave son esas 440 plazas, que equivalen a algo más de un tren completo adicional en las horas valle repartidas a demanda, lo que refuerza el carácter semiflexible del servicio. En un contexto donde el ferrocarril compite con la autovía A-42 —gratuita y sin peajes— y con la red de autobuses del mismo corredor, cada asiento extra cuenta para mantener la cuota modal del tren.

Desde el punto de vista de la planificación, Renfe ha demostrado en otras rutas, como Madrid-Valladolid o Madrid-Córdoba, que los incrementos graduales de capacidad permiten captar demanda sin necesidad de grandes inversiones en infraestructura nueva. Aquí la lectura es similar: apretar la flota existente para responder a un alza que el operador espera consolidada al menos hasta 2027, según fuentes del sector.

El refuerzo también tiene una lectura política: Toledo es la capital de Castilla-La Mancha, comunidad gobernada por el PSOE, y Madrid, la capital de España, con gobierno del PP. Aunque Renfe opera con criterios empresariales, siempre hay margen para las presiones territoriales. En este caso, la decisión de ampliar plazas antes de la reestructuración de servicios prevista para 2027 permite al operador sellar el compromiso sin hipotecar su plan de viabilidad.

El siguiente hito en el horizonte es la presentación, prevista para otoño, del Plan de Mejora de los Servicios de Media Distancia de Alta Velocidad, donde el Avant Madrid-Toledo juega un papel simbólico y operativo destacado. Hasta entonces, los 440 asientos adicionales estarán rodando a diario y el viajero notará una diferencia pequeña pero tangible: menos carteles de «completo» en las horas clave.
Kevin Warsh jura como presidente de la Fed mientras Trump lo presiona: ‘Haz tu trabajo’

Kevin Warsh juró este jueves como nuevo presidente de la Reserva Federal para un mandato de cuatro años, y lo hizo con una presión inédita: Donald Trump le espetó «No me mires, haz tu trabajo». La frase, pronunciada durante la ceremonia de toma de posesión, resume la tensa relación que se anticipa entre la Casa Blanca y el banco central.

Un relevo con sello Trump

Warsh, conocido asesor económico y exgobernador de la Fed durante la crisis de 2008, releva a Jerome Powell al frente del organismo. No es un nombramiento cualquiera. Trump lleva meses exigiendo un giro drástico en la política monetaria: quiere tipos de interés mucho más bajos para reactivar el crecimiento y contentar a Wall Street, y ha encontrado en Warsh a un candidato que, pese a su perfil técnico, no dudará en alinearse con la agenda económica de la Administración.

«El presidente ha sido muy claro: la Reserva Federal debe dejar de ser un lastre», declaró una fuente cercana al proceso de selección. La advertencia de Trump, recogida por varios medios, deja poco margen a la interpretación. En un comunicado oficial, la Reserva Federal se limitó a confirmar el juramento sin mencionar las palabras del mandatario.

Presagio bajista en los mercados

Wall Street no ha tardado en reaccionar. El relevo del presidente de la Fed, justo en un momento en el que se debate una posible pausa en las bajadas de tipos, se ha interpretado como uno de los presagios más bajistas para la renta variable. La pérdida de credibilidad de la institución, sumada al temor a una política monetaria excesivamente laxa, ha disparado la volatilidad del S&P 500 y del Nasdaq.

Los inversores temen que un banco central sometido al poder político acabe alimentando burbujas de activos o reavivando la inflación. «Es una señal peligrosa. La independencia de la Fed es la piedra angular de la confianza de los mercados», advierte un analista de una gran gestora internacional.

El fantasma de la independencia de la Fed

El episodio trasciende la anécdota. La Reserva Federal ha operado desde su creación con un mandato dual de estabilidad de precios y pleno empleo, blindada frente a las presiones electorales. La decisión de Trump de condicionar públicamente el trabajo de su nuevo presidente amenaza con quebrar ese consenso. Si la Fed cede y baja los tipos en pleno repunte del IPC, la credibilidad del dólar podría sufrir un castigo inmediato.

Para las empresas españolas con exposición al mercado estadounidense —desde constructoras como ACS hasta gigantes textiles como Inditex— un dólar débil encarece sus exportaciones y erosiona márgenes. Además, una Reserva Federal menos creíble suele traducirse en primas de riesgo más altas para la deuda corporativa europea. La última vez que se cuestionó la autonomía del banco central, con Nixon en los años setenta, la factura fue una década de inflación desbocada. No hay que olvidarlo.

El riesgo no es solo económico. La erosión de las instituciones independientes, si se asume con normalidad, allana el camino a decisiones arbitrarias que terminan pagando los ciudadanos. Kevin Warsh tendrá que demostrar en los próximos meses si es capaz de resistir la presión de su padrino político. Los mercados, mientras tanto, se preparan para un período de mayor incertidumbre. La pregunta no es si habrá tensiones, sino cuánto tardará el nuevo presidente en tener que decidir entre su juramento y la lealtad al presidente.

Navantia lanza el LASV 75: el buque autónomo no tripulado que España necesitaba

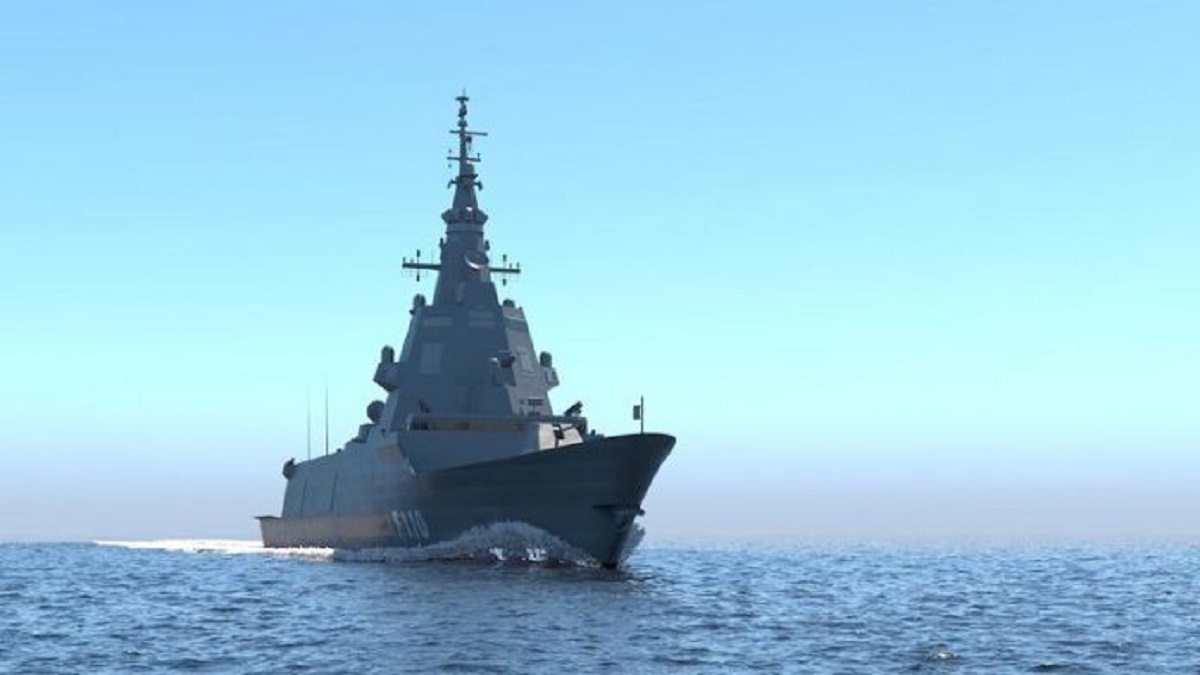
Navantia ha presentado esta semana el LASV 75, un buque de superficie autónomo no tripulado diseñado para la Armada española. El anuncio confirma la apuesta decidida de la industria de defensa nacional por los drones navales, un segmento en el que España busca posicionarse con tecnología propia y proyección exportadora.

El acto de presentación, celebrado en las instalaciones de la compañía en Ferrol, sirvió para mostrar una maqueta a escala del que será el primer gran buque autónomo de combate desarrollado íntegramente en España. Aunque Navantia mantiene la cautela sobre las especificaciones finales, fuentes del sector consultadas por esta redacción aseguran que la eslora rondará los 75 metros —de ahí la denominación— y que contará con un diseño modular capaz de albergar desde sensores de inteligencia electrónica hasta misiles ligeros o drones aéreos.

Un buque no tripulado para la Armada híbrida del futuro

El concepto detrás del LASV 75 encaja en la doctrina de la Armada híbrida que el Ministerio de Defensa viene perfilando desde hace dos años. La idea es sencilla sobre el papel: combinar fragatas y destructores tripulados con enjambres de unidades no tripuladas que amplíen la capacidad de vigilancia, multipliquen las plataformas de ataque y reduzcan el riesgo para las dotaciones humanas.

En la práctica, un buque como el LASV 75 puede operar como nodo de reconocimiento adelantado, perturbar comunicaciones enemigas o lanzar munición merodeadora contra blancos costeros sin exponer a un solo marinero. Según el Jefe del Estado Mayor de la Armada, que ha seguido de cerca el proyecto, la integración de estas unidades en la flota permitirá a España “multiplicar la presencia naval con un coste operativo inferior al de las fragatas convencionales”.

La autonomía del sistema es otro de los puntos fuertes. Los ingenieros de Navantia han trabajado en un sistema de navegación inteligente que aprende de las condiciones del entorno marítimo, un avance que la empresa ya ha probado en modelos más pequeños como el USV Vendaval, presentado en 2024. El LASV 75 escalará esa tecnología hasta un buque de combate real.

El impulso a la industria de defensa y la competencia europea

Con el LASV 75, Navantia entra de lleno en un mercado que mueve miles de millones de euros al año. La consultora Janes estima que el gasto mundial en sistemas navales no tripulados superará los 45.000 millones de dólares en 2030, y Europa acelera sus programas para no quedarse atrás. Reino Unido ya cuenta con el Madfox y el Apollo; Francia avanza con el Espadon de Naval Group, y Alemania prepara sus propias plataformas.

En ese contexto, el proyecto español tiene un valor estratégico que va mucho más allá de la propia Armada. “El LASV no es solo un prototipo: es la tarjeta de presentación de Navantia para competir en licitaciones internacionales”, explica un analista del sector que prefiere mantener el anonimato. El astillero público ya ha mantenido conversaciones preliminares con armadas de Oriente Medio y el Sudeste Asiático interesadas en drones de superficie de bajo coste pero alta letalidad.

Para España, el programa también supone un espaldarazo a su base industrial. Subcontratas de sistemas de combate, comunicaciones y propulsión recaerán previsiblemente en empresas como Indra, Sapa Placencia o Tecnobit, reforzando un ecosistema que factura más de 12.000 millones de euros al año y emplea a 100.000 personas.

El Gobierno se ha comprometido a alcanzar el 2% del PIB en gasto en defensa antes de 2029, y programas como el LASV justifican ese incremento ante la opinión pública. No se trata de comprar más tanques, sino de invertir en capacidades diferenciales que generen retorno industrial y exportador.

Armada española drones navales

Carrera global de drones navales: el reto estratégico para España

La guerra de Ucrania ha acelerado como ningún otro conflicto la maduración de los vehículos no tripulados en el mar. Los ataques ucranianos con USV cargados de explosivos contra la Flota del Mar Negro demostraron que un enjambre de drones puede cambiar las reglas del juego táctico frente a una armada convencional. El LASV 75, sin embargo, apunta a un escalón superior: el de los grandes buques autónomos con capacidad de combate multidominio.

Aquí es donde la ambición del proyecto choca con los retos técnicos y legales. La inteligencia artificial a bordo debe ser capaz de discernir entre un pesquero civil y una lancha hostil sin supervisión humana directa, una decisión ética y jurídica que aún no está resuelta en el ámbito OTAN. Además, la fiabilidad de los sistemas de comunicación en entornos con interferencias electrónicas obligará a probar el LASV durante miles de horas de mar antes de cualquier despliegue operativo.

Con todo, el movimiento de Navantia es inteligente. En un momento en que el compromiso de España con el gasto en defensa —situado en el 1,28% del PIB en 2025— empieza a generar tensiones en la Alianza, contar con un programa autóctono de buques autónomos permite defender la hoja de ruta industrial sin que parezca una mera subida del gasto en «fierros» tripulados. La pregunta no es si la Armada necesita este tipo de buques, sino si llegará a tiempo de integrarlos antes de que el escenario geopolítico le pase por encima.

El primer prototipo del LASV 75 no verá el mar hasta 2028, según el cronograma que maneja el astillero. Pero cuando lo haga, España habrá dado un paso que muy pocos países han conseguido hasta ahora: poner en el agua un buque de combate autónomo de tamaño real diseñado y fabricado en casa. El camino es largo, pero el primer paso está dado. Y en defensa, quien da el primer paso suele marcar el ritmo de los demás.

Hyperliquid genera 400% más ingresos mensuales que Ethereum en mayo

Hyperliquid, el exchange descentralizado de derivados perpetuos, ha registrado en mayo unos ingresos mensuales de 49 millones de dólares. En el mismo periodo, la red principal de Ethereum apenas generó 9,9 millones de dólares en comisiones. Dicho de otro modo: los ingresos de Hyperliquid han sido un 400% superiores a los de la segunda mayor criptomoneda del mundo. Una diferencia que pone sobre la mesa el auge imparable de las plataformas DeFi especializadas en trading frente a las blockchains de propósito general.

¿Qué hace Hyperliquid para generar tanto dinero?

Hyperliquid es un exchange descentralizado que opera su propia cadena de bloques de capa 1, diseñada específicamente para operar con futuros perpetuos. Estos contratos permiten a los traders especular sobre el precio de un activo sin poseerlo y sin fecha de vencimiento, algo que en los mercados centralizados mueve volúmenes astronómicos. La diferencia es que aquí no hay intermediarios: todo se ejecuta mediante contratos inteligentes, y los usuarios mantienen la custodia de sus fondos.

Para hacerse una idea de la magnitud: esos 49 millones de dólares en ingresos mensuales proceden casi en su totalidad de las comisiones por operación. El protocolo cobra una pequeña tarifa por cada apertura y cierre de posición, y el volumen de trading de derivados ha sido tan alto en mayo que la cifra ha superado con creces la recaudación de toda la red Ethereum. No es un hito menor, teniendo en cuenta que Ethereum es la base de miles de aplicaciones descentralizadas y mueve diariamente miles de millones de dólares en valor.

¿Por qué Ethereum se queda rezagado?

Los 9,9 millones de dólares de ingresos de Ethereum en mayo representan una caída notable en comparación con años anteriores, cuando la red principal era el único escaparate de la finanza descentralizada. La razón principal es el auge de las soluciones de escalado de segunda capa (L2), como Arbitrum u Optimism, que procesan transacciones fuera de la cadena principal y reducen las comisiones para el usuario. Eso ha aliviado la congestión de Ethereum, pero también ha diluido su capacidad de generar tasas.

En paralelo, plataformas como Hyperliquid han optado por construir su propia infraestructura desde cero, optimizada para un solo propósito: el trading de derivados. Al no compartir espacio con otras aplicaciones, consiguen mayores velocidades y menores costes operativos, lo que atrae a un volumen de operadores que antes se concentraba en exchanges centralizados como Binance o Bybit. La descentralización, en este caso, no penaliza la eficiencia.

Análisis: el nuevo tablero de los ingresos en cripto

Este dato de mayo es una foto fija, pero sirve para ilustrar un cambio de paradigma que lleva gestándose desde el verano DeFi de 2020. Entonces, Uniswap y otros exchanges descentralizados demostraron que era posible competir con los gigantes centralizados en el mercado spot. Ahora, Hyperliquid está haciendo lo mismo en el terreno de los derivados, un segmento mucho más jugoso en términos de comisiones.

Que una sola aplicación genere más ingresos que toda una red como Ethereum no implica que esta última esté perdiendo relevancia. Más bien, subraya que el valor económico en el ecosistema cripto se está fragmentando hacia nichos ultraespecializados. Ethereum sigue siendo la columna vertebral de la seguridad y la liquidación, pero las aplicaciones que capturan más comisiones son las que resuelven un problema concreto de forma más eficiente que nadie.

Ahora bien, este reinado de Hyperliquid no está exento de riesgos. La dependencia de un único producto —los futuros perpetuos— convierte a la plataforma en vulnerable si la regulación aprieta a los derivados descentralizados o si aparece un competidor con mejor tecnología. Además, la concentración de ingresos en tan solo un mes puede deberse a picos puntuales de volatilidad, y no a una tendencia consolidada. De hecho, en meses anteriores, los ingresos de Hyperliquid ya eran elevados, pero no llegaban a multiplicar por cuatro los de Ethereum.

Lo que sí parece claro es que la batalla por las comisiones se está librando en el terreno de las cadenas propias y los protocolos verticales. El inversor medio que hasta ahora solo miraba el precio de bitcoin o ether haría bien en seguir de cerca a estos nuevos gigantes de los ingresos: no porque vayan a sustituir a las grandes blockchains, sino porque reflejan hacia dónde va el dinero de verdad dentro del sector. Y, en mayo de 2026, ese dinero ha ido a parar a Hyperliquid.

Trump Media: pérdidas en Bitcoin alcanzan $455M tras mover $200M, según Arkham

Trump Media & Technology Group, la empresa de medios del expresidente Donald Trump, ha movido más de 200 millones de dólares en Bitcoin en un momento en el que sus pérdidas en la criptomoneda se han disparado hasta los 455 millones de dólares, según los datos on-chain de la firma Arkham. La compañía no ha confirmado si se trata de una venta, lo que mantiene en vilo a un mercado cripto que ya arrastraba semanas de corrección.

Un traslado millonario sin aclarar

Según los datos de Arkham, la firma especializada en rastreo de carteras de criptomonedas, el 22 de mayo se detectó un movimiento de más de 200 millones de dólares en Bitcoin desde una dirección vinculada a Trump Media. Las pérdidas acumuladas en su cartera de Bitcoin equivalen a 455 millones de dólares, una cifra que supone un duro revés para la compañía, que entró en el mundo cripto con fuerza a finales de 2025. Por entonces, el Bitcoin rondaba los 100.000 dólares, y desde esos máximos ha caído cerca de un 30% en 2026. Las minusvalías reflejan precisamente ese desplome: es probable que la empresa comprara los bitcoins en niveles altos, como sugieren los números.

La noticia ha caído como un jarro de agua fría en una semana en la que Bitcoin trata de recuperar los 90.000 dólares tras tocar mínimos anuales. El mercado ya venía presionado por la incertidumbre macroeconómica y los rumores de una regulación más estricta en Estados Unidos. En la red social Truth Social, propiedad de Trump, las reacciones no se han hecho esperar, con especulaciones sobre una posible desinversión.

¿Venta o simple cambio de cartera?

Movimientos de tal magnitud suelen interpretarse en el sector cripto como una antesala a la venta en los exchanges, pero también pueden corresponder a un cambio de custodia, en el que los fondos pasan de una cartera caliente (conectada a internet) a otra más segura, o se destinan a una plataforma de custodia institucional. Trump Media no ha emitido comunicado alguno, y no está obligada a hacerlo, ya que la regulación estadounidense sobre tenencias de criptoactivos en empresas no cotizadas en el sector todavía es difusa.

La cotización de Trump Media en el Nasdaq (bajo el ticker DJT) podría resentirse si se confirmara una venta masiva, por el simbolismo político que conlleva. El presidente Trump se ha posicionado como un firme defensor de las criptomonedas, y cualquier movimiento que se perciba como una desinversión enviaría un mensaje contradictorio.

Algunos analistas apuntan a que la compañía necesita liquidez, después de varios trimestres con ingresos modestos. En ese escenario, vender Bitcoin sería una forma de tapar agujeros. Sin embargo, con pérdidas acumuladas tan abultadas, materializar esas minusvalías no es una decisión trivial. Las normas contables obligan a reflejar el deterioro del valor en las cuentas trimestrales.

Análisis: el riesgo de las cripto en los balances corporativos

Lo ocurrido con Trump Media no es un caso aislado. Empresas como MicroStrategy, Tesla o Block han incluido Bitcoin en sus balances, y todas han sufrido vaivenes similares. La diferencia es que Trump Media no es una empresa tecnológica nativa de las cripto, sino un medio de comunicación que apostó por el activo digital en un gesto político y especulativo. Esa ambigüedad estratégica lastra la confianza de los inversores institucionales.

El problema de fondo es la no transparencia. Cuando una empresa lista en bolsa decide mover cientos de millones sin dar explicaciones, el mercado tiende a asumir lo peor. Y en el ecosistema cripto, donde la información on-chain está al alcance de cualquiera gracias a herramientas como Arkham, los silencios se convierten en munición para la especulación.

La próxima presentación de resultados trimestrales de Trump Media será clave. Si para entonces no ha aclarado qué hizo con los bitcoins, los accionistas podrían exigir cuentas. La lección para cualquier compañía que se plantee incluir criptoactivos en su tesorería es clara: la comunicación es tan importante como la estrategia de inversión.

Por ahora, lo único seguro es que la apuesta cripto de Trump Media ha costado, sobre el papel, casi medio billón de dólares. Y que esos bitcoins están en movimiento. El resto, como suele ocurrir en este mundo, son incógnitas que alimentan las redes sociales y las pantallas de trading.

Plazas libres Imserso 2026: salidas desde 18 ciudades para mayores

El programa de viajes del Imserso para esta temporada todavía tiene plazas libres con salidas desde 18 ciudades españolas. Si no fuiste agraciado en el sorteo inicial, puedes reservar ahora uno de los paquetes de costa peninsular, islas, turismo cultural o naturaleza. Los precios arrancan en 115 euros por persona, con todo incluido, y las salidas se programan hasta finales de junio.

Las 18 ciudades desde las que parten los autobuses son algunas de las más pobladas de España, como Madrid, Barcelona, Valencia, Sevilla, Bilbao, Málaga, Zaragoza, Valladolid o A Coruña. El listado completo se puede consultar en la web del Imserso, donde las plazas libres se actualizan a diario según las cancelaciones o los cupos que las agencias no han vendido.

Destinos a los que aún puedes apuntarte

Los itinerarios sobrantes cubren los cuatro lotes clásicos del programa: costa peninsular (Andalucía, Comunidad Valenciana, Cataluña, Murcia), islas (Baleares y Canarias), turismo de interior y circuitos culturales, así como naturaleza. Cada viaje dura entre 4 y 10 días y las salidas tienen lugar hasta el 30 de junio de 2026. Los alojamientos suelen ser hoteles de tres o cuatro estrellas con pensión completa, y el transporte se realiza en autocar.

Los precios, que parten de 115 euros para las estancias en temporada baja en costa peninsular, incluyen desplazamiento, alojamiento, manutención y seguro de viaje. En islas, el coste mínimo ronda los 130 euros, y en los circuitos culturales puede superar los 200 euros, siempre con todo incluido y sin sorpresas de última hora.

Cómo reservar una plaza libre: canales, requisitos y documentación

Para poder optar a una de estas plazas hay que ser beneficiario del programa del Imserso, es decir, haber recibido la carta de acreditación para la temporada 2025-2026. Sin la acreditación no se puede reservar ningún viaje, ya que el sistema cruza los datos con la base del Imserso. Quienes ya la tengan pueden gestionar la reserva por tres vías: en la sede electrónica del Imserso (imserso.es), por teléfono en los números de las agencias autorizadas que figuran en la propia web, o de forma presencial en las oficinas de esas agencias.

El procedimiento es sencillo. Una vez localizada la plaza libre que interese, se formaliza el pago —con tarjeta o transferencia— en el mismo momento y la reserva queda confirmada. Eso sí, conviene actuar con rapidez, porque las plazas libres se adjudican por orden de solicitud y los destinos más demandados, como las islas, vuelan en cuestión de horas.

Un detalle importante: si el pensionista tiene reconocida alguna discapacidad, puede viajar con un acompañante en condiciones gratuitas o reducidas, siempre que lo indique así la acreditación. Es algo que mucha gente desconoce y que supone un ahorro extra.

El último tren de la temporada: por qué las plazas libres son un chollo

Las plazas libres del Imserso se han convertido en un clásico de primavera. Muchos mayores que no consiguieron viaje en el primer reparto esperan este momento con la esperanza de encontrar un hueco. Y con razón: un viaje de una semana a la costa con todo incluido por 115 euros sencillamente no existe en el mercado comercial. Para ponerlo en perspectiva, un fin de semana en un hotel similar puede costar más del triple por cuenta propia.

En temporadas anteriores, el goteo de plazas libres se ha mantenido constante hasta el cierre del programa, en junio. Sin embargo, el Imserso avisa de que este año la demanda ha sido especialmente alta, por lo que algunas salidas se completan muy rápido. Los destinos de costa peninsular suelen concentrar más plazas libres, mientras que los de naturaleza, con menos cupo, desaparecen enseguida.

Más allá del precio, el atractivo del programa reside en la tranquilidad que ofrece a las familias: los viajes están supervisados, incluyen asistencia médica y se diseñan para un ritmo accesible. Por eso, si andas dándole vueltas, mi consejo es que eches un vistazo hoy mismo a la web del Imserso. A lo mejor, cuando termines de leer este artículo, ya no queda la plaza que te gusta.

Guía rápida del trámite

  • 📅 Plazos: Las plazas libres se ofertan hasta agotar existencias o hasta el fin de la temporada, previsto el 30 de junio de 2026.
  • ✅ Requisitos clave: Tener la acreditación del Imserso para la temporada 2025-2026 y ser pensionista o mayor de 65 años (60 si se cobra pensión). Si viajas con acompañante, este debe cumplir los mismos requisitos o ser cónyuge/pareja de hecho.
  • 🌐 Dónde solicitarlo: En imserso.es, por teléfono en el 91 536 29 00 o en las agencias de viajes autorizadas. Es necesario identificarse con la carta de acreditación.
  • 💰 Importe o coste: Desde 115 euros por persona (costa peninsular, temporada baja). Incluye transporte, alojamiento, pensión completa y seguro.
  • ⚠️ Error a evitar: Intentar reservar sin la acreditación. El sistema rechazará la solicitud y perderás la oportunidad de conseguir plaza.

Financial Times revela la hipoteca partida: cómo dividir el préstamo en fijo y variable esquiva el Euríbor alto

El Financial Times ha puesto el foco esta semana en una estrategia que gana tracción entre los hipotecados más castigados por el Euríbor alto: la hipoteca partida, un préstamo que divide el capital en un tramo fijo y otro variable para sortear el impacto de los tipos. El diario británico describe cómo los prestatarios, especialmente en mercados como el español, recurren a esta fórmula de split mortgage para estirar su capacidad de pago sin renunciar a una posible rebaja si el índice baja.

En la práctica, el cliente contrata una sola hipoteca pero con dos tramos diferenciados. Una parte —normalmente entre el 50 % y el 70 % del préstamo— se pacta a tipo fijo, lo que blinda una cuota estable durante toda la vida del crédito. El resto queda vinculado al Euríbor más un diferencial, como cualquier hipoteca variable tradicional. La cuota mensual es la suma de ambas, y el banco aplica un tipo de interés que suele quedar a medio camino entre el fijo puro y el variable clásico.

La ventaja inmediata es que el golpe del Euríbor no se multiplica por el total del capital. En un escenario como el actual, con el Euríbor aún por encima del 3,2 % en mayo de 2026, el tramo variable encarece la cuota, pero solo sobre una fracción del préstamo. Si el Euríbor baja, el cliente recoge el alivio en esa misma porción, sin perder la seguridad del tramo fijo.

Por qué el Euríbor alto dispara el interés por la hipoteca partida

La persistencia del Euríbor en niveles incómodos ha llevado a muchos hogares a buscar un punto intermedio. Las hipotecas 100 % fijas ofrecen previsibilidad, pero con tipos que fácilmente superan el 3,5 % TAE en las ofertas actuales. Las variables puras arrastran una cuota que en los últimos dos años ha subido más de un 40 % para una hipoteca media. La hipoteca partida se presenta como una tercera vía: pagar algo más que el variable puro hoy, pero bastante menos que un fijo completo, y con la expectativa de que el tramo variable se alivie en el medio plazo.

Según el análisis del Financial Times, la demanda de estos productos se ha disparado en países donde los bancos los comercializan de forma activa. En España, entidades como CaixaBank, Santander o BBVA ya incluyen la opción de hipoteca mixta o partida en su catálogo, aunque con matices. Algunas permiten elegir el porcentaje de cada tramo; otras lo fijan en un 60 % fijo y un 40 % variable sin margen de negociación.

La oferta no es nueva, pero su popularidad sí. Hace una década, cuando el Euríbor cotizaba en negativo, la hipoteca partida era residual. Hoy, la banca la está rescatando como un producto que le permite capturar clientes que dudan entre fijo y variable y además mantiene un colchón de ingresos por intereses, ya que el tramo variable seguirá generando margen si el Euríbor se estabiliza por encima del 2 %.

La hipoteca partida no es una varita mágica, pero sí un traje a medida: protege del sobresalto del Euríbor sin pagar la prima completa del seguro que supone un fijo total.

Cómo aterriza el modelo en el mercado español actual

El contexto español añade dos ingredientes propios. Primero, el techo del Euribor parece cercano: los futuros descuentan recortes graduales a partir del último trimestre de 2026, lo que empuja a muchos hipotecados a no casarse con un fijo al 3,8 % cuando en dos años podrían estar pagando un 2,5 % por el tramo variable. Segundo, la Ley de Vivienda ha endurecido la concesión de hipotecas variables al limitar el diferencial y las comisiones por amortización anticipada, lo que en la práctica convierte a la hipoteca partida en una vía más limpia para los bancos.

Para un préstamo de 140.000 euros a 25 años, una hipoteca partida al 50 % fijo (3,6 %) y 50 % variable (Euribor + 0,8 %) arroja hoy una cuota de unos 690 euros mensuales. Un fijo completo costaría alrededor de 740 euros, y un variable puro, unos 670 euros. La diferencia no es enorme, pero el ahorro frente al fijo puro equivale a unos 600 euros al año, sin renunciar a la protección parcial.

Lo advierten las asociaciones de consumidores: el tramo variable sigue siendo un riesgo si el Euríbor repunta, y el fijo parcial puede hacer que el cliente pague de más si no negocia bien el porcentaje o el plazo. Además, no todos los bancos permiten cambiar la proporción una vez firmada la escritura.

La Ficha del Inversor

La hipoteca partida se lee en clave de gestión de riesgos más que de oportunidad. Para el comprador de vivienda habitual, la ventaja es un ahorro modesto pero seguro en el corto plazo, con la flexibilidad de no haber atado todo el capital al fijo más caro. Para el inversor patrimonial que compra con financiación, la fórmula le permite mejorar el flujo de caja de un alquiler, ya que el menor pago mensual libera margen para otros gastos.

La tendencia a 6 meses apunta a que la oferta de hipotecas partidas se ampliará en España. Fuentes del sector consultadas por MERCA2.ES indican que varias entidades medianas están ultimando productos con tramos configurables por el cliente desde el 30 % hasta el 70 % fijo, con diferenciales que podrían bajar si la competencia se intensifica. El riesgo es que, si el Euríbor no baja al ritmo esperado, el tramo variable siga castigando la cuota y el ahorro respecto al fijo puro se difumine.

La lectura a 10 años es interesante: la hipoteca partida podría convertirse en el producto estándar para los nuevos compradores, desplazando a los variables puros y comiendo terreno a los fijos completos. De hecho, ya se observa un patrón similar en Reino Unido y Australia, donde las hipotecas con tramo fijo parcial son mayoría desde la crisis financiera de 2008. Si el Euríbor se normaliza en el entorno del 2 %-2,5 %, los bancos tendrán incentivos para promocionar esta fórmula, que les garantiza cierta exposición al índice de referencia y reduce el riesgo de prepago que sufren con las hipotecas fijas largas.

El próximo hito será la reunión del BCE de junio, donde los mercados esperan pistas sobre el calendario de recortes. Hasta entonces, el hipotecado español tiene que decidir si prefiere dormir tranquilo con un fijo completo a un coste más alto o si apuesta por esta vía intermedia que gana adeptos cada mes.

Autónomos: cómo cobrar el paro para incorporarte al negocio familiar

Si estás en paro y te surge la posibilidad de trabajar en el negocio de tu familia, el SEPE te permite seguir cobrando la prestación por desempleo mientras te incorporas. No hace falta renunciar al paro ni capitalizarlo: la nueva normativa permite compaginar ambos ingresos, siempre que cumplas una serie de requisitos y no tengas el control de la empresa.

Requisitos para cobrar el paro en un negocio familiar

El SEPE ha ampliado las condiciones para hacer compatible la prestación con la actividad en un negocio familiar. Los puntos clave son:

  • Tienes que ser pariente hasta segundo grado del titular del negocio: cónyuge, padres, hijos, hermanos, abuelos o nietos.
  • No debes haber sido autónomo en esa misma actividad durante los doce meses anteriores. Si ya cotizaste como tal, el SEPE podría entender que no es una incorporación real.
  • No puedes controlar la empresa: no eres administrador, no tienes más del 50% del capital ni diriges la gestión. Tu papel debe ser el de un trabajador más, sin poder de decisión.
  • Hay que comunicarlo al SEPE antes de empezar. Si inicias la actividad sin avisar, la prestación podría suspenderse y exigirte la devolución de lo cobrado indebidamente.
  • Estar al corriente con la Seguridad Social y no tener deudas pendientes.

¿Cuánto se cobra y durante cuánto tiempo?

La cuantía y la duración de la prestación no cambian por el hecho de incorporarte al negocio familiar. Sigues cobrando lo mismo que hasta ahora: el 70% de la base reguladora durante los primeros 180 días, y el 50% a partir del día 181. El plazo máximo depende de lo que hayas cotizado; no se amplía ni se reduce.

Un detalle importante: la prestación se compatibiliza, no se interrumpe. Si el negocio no marcha bien o decides dejarlo, el paro sigue su curso. Solo se extingue por las causas ordinarias (agotar el periodo, encontrar otro empleo por cuenta ajena, etc.).

Cómo solicitar la compatibilidad ante el SEPE

El trámite es sencillo, pero conviene seguirlo al pie de la letra para no llevarse sorpresas:

  1. Cita previa en el SEPE. Puedes pedirla en la sede electrónica o acudiendo a tu oficina de empleo. Lleva el DNI y la documentación que acredite el parentesco (libro de familia, certificado de matrimonio, etc.).
  2. Presenta el formulario de comunicación de actividad. En él tienes que indicar los datos del negocio, tu grado de parentesco y, sobre todo, una declaración responsable de que no ejerces el control de la empresa.
  3. Adjunta documentación que lo demuestre. Por ejemplo, los estatutos sociales donde figure que no eres administrador o un certificado del titular que aclare tu puesto de trabajo sin capacidad de dirección.
  4. Espera la resolución. En cuanto el SEPE la apruebe, puedes empezar a trabajar sin perder la prestación. Si te deniegan, tienes 15 días para presentar alegaciones.

El error que más recargos genera: empezar a trabajar sin haber recibido la autorización del SEPE. Muchos autónomos lo hacen pensando que es un mero trámite y luego Hacienda reclama cantidades con intereses.

Un cambio que reconoce la realidad de las familias autónomas

Hace apenas unos años, el panorama era muy distinto. Si un parado se incorporaba a un negocio familiar, aunque fuera como simple dependiente, el SEPE solía darle de baja porque entendía que pasaba a ser autónomo y, por tanto, dejaba de percibir la prestación. La única salida era capitalizar todo el paro (el pago único) para invertir en el negocio, una opción que no todos podían asumir.

Ahora, con esta clarificación normativa —que el propio Ministerio de Trabajo ha impulsado—, se reconoce que muchas pymes familiares necesitan mano de obra y que forzar a elegir entre el paro y ayudar en casa era absurdo. Es una medida acertada, pero el diablo está en los detalles: más de la mitad de las denegaciones se producen por no acreditar correctamente la falta de control. Las oficinas del SEPE afinan mucho, sobre todo cuando el titular del negocio es el cónyuge o un hijo.

Por eso, antes de dar el paso, conviene revisar bien la letra pequeña y, si hace falta, asesorarse. Con esta compatibilidad, miles de familias pueden reactivar su economía sin salir del sistema de protección. Un balón de oxígeno para quienes tienen la oportunidad laboral en casa.

Guía rápida del trámite

  • 📅 Plazos: La solicitud se puede presentar en cualquier momento, antes de iniciar la actividad. Si ya has empezado, comunícalo de inmediato para evitar sanciones.
  • ✅ Requisitos clave: Ser pariente hasta segundo grado, no haber sido autónomo en los 12 meses anteriores, no controlar la empresa y estar al corriente de pagos.
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE con certificado digital o Cl@ve, o presencialmente en tu oficina de empleo con cita previa.
  • 💰 Importe o coste: El paro mantiene su cuantía (70% de la base reguladora los primeros 180 días, luego 50%). No hay coste adicional.
  • ⚠️ Error a evitar: Empezar a trabajar sin la autorización del SEPE. Puede acarrear la pérdida de la prestación y la obligación de devolver lo cobrado.

Telefónica encadena tres semanas al alza y ya sube un 16,5% en bolsa en 2026

0

Telefónica encadena tres semanas al alza en el selectivo español y ya sube un 16,5% en bolsa en lo que va de año. La tecnológica prolonga su buen tono bursátil y suma su tercera semana consecutiva en positivo, con un avance cercano al 4% en las últimas cinco jornadas.

La compañía eleva su cotización hasta los 4.096 euros, alcanzando máximos desde comienzos de noviembre. En lo que va de año, el valor acumula una revalorización del 16,5%, frente al avance del 4% del IBEX 35 en el mismo periodo.

Los sólidos resultados del primer trimestre que la compañía presentó el pasado 14 de mayo, que batieron las previsiones del mercado, han impulsado la cotización de Telefónica en las últimas jornadas. Además, esta semana Telefónica ha reforzado su posición financiera con una emisión de bonos con la que ha captado 750 millones de euros y en la que el libro de órdenes superó los 2.000 millones de euros.

La Seguridad Social cambia la simulación de la pensión del subsidio para mayores de 52 años: cómo revisarla

La Seguridad Social ha actualizado su simulador de jubilación para incorporar las nuevas bases del subsidio para mayores de 52 años de este año, solucionando un desfase que afectaba a miles de parados de larga duración.

La actualización de las bases en el simulador: qué vas a ver ahora

Hasta hace muy poco, los beneficiarios de este subsidio del Servicio Público de Empleo Estatal (SEPE) se encontraban con un problema importante al calcular su retiro: el portal oficial proyectaba bases de cotización desactualizadas, correspondientes a años anteriores. Esto hacía que el cálculo estimado fuera inexacto y arrojara una cifra de pensión inferior a la que realmente les correspondía. Como ha advertido recientemente el asesor fiscal Francisco Martínez, la Seguridad Social ya ha corregido este error en su plataforma.

A efectos prácticos, el subsidio para mayores de 52 años es el único de carácter asistencial que sigue cotizando de cara a la jubilación. Lo hace por el 125% de la base mínima de cotización vigente en el Régimen General.

Tras la subida del Salario Mínimo Interprofesional (SMI) en este 2026, la base mínima de cotización se ha situado en los 1.381,20 euros mensuales. Al aplicar el coeficiente corrector, la base por la que cotiza el SEPE es de 1.726,50 euros en tu expediente de jubilación. Con la nueva actualización del simulador, esta es la cuantía real que verás reflejada en tus proyecciones de futuro.

Cómo revisar tu pensión y el despiste que te puede costar la ayuda

Para comprobar que tu expediente es correcto y conocer cuánto cobrarás al retirarte, debes acceder al portal de la Seguridad Social. El trámite se realiza de forma sencilla a través del apartado de simulador de jubilación en su Sede Electrónica. Puedes identificarte mediante el sistema Cl@ve, certificado digital o incluso solicitando un código temporal por SMS si tienes tu teléfono registrado en las bases de datos de la administración.

No obstante, el simulador es una herramienta orientativa que proyecta tu situación actual hacia el futuro, por lo que cualquier variación en tus rentas afectará al resultado.

Aquí es donde surge el error más costoso y habitual entre los beneficiarios de esta ayuda del SEPE: olvidar la presentación de la Declaración Anual de Rentas (DAR). no entregar el documento a tiempo provoca la suspensión inmediata del subsidio y, por tanto, la pérdida de esas valiosas cotizaciones mensuales de más de 1.700 euros que tanto influyen en tu futura pensión pública.

Análisis: el impacto real de cotizar a niveles de un salario medio

La cotización que genera el subsidio para mayores de 52 años es una de las mayores ventajas del sistema asistencial español. Mientras que otros subsidios por desempleo dejan un ‘vacío’ de cotización que la Seguridad Social debe integrar con lagunas de cotización mínimas o nulas, esta ayuda mantiene al al parado cotizando al nivel de un sueldo medio en España.

Al pasar de una base de 1.653,75 euros al mes el año pasado a los actuales 1.726,50 euros mensuales, esta ayuda mantiene al parado cotizando al nivel de un sueldo medio para asegurar una base reguladora mucho más sólida para el cálculo de su futura pensión de jubilación.

Esto resulta crucial para quienes han encadenado periodos de desempleo al final de su carrera profesional, justo cuando las cotizaciones tienen un impacto decisivo en el importe final de la jubilación.

Desde la redacción de Merca2.es consideramos que, aunque la ayuda directa mensual siga congelada en los 480 euros mensuales (el 80% del IPREM), el verdadero beneficio invisible de esta ayuda es su capacidad para salvar la jubilación de los trabajadores senior.

Es un acierto técnico que la Seguridad Social haya adaptado por fin su simulador oficial, permitiendo a los ciudadanos planificar su futuro financiero con datos totalmente reales y actualizados.

Guía rápida del trámite

  • 📅 Plazos: El simulador está disponible de forma permanente las 24 horas del día para realizar consultas.
  • ✅ Requisitos clave: Estar cobrando el subsidio para mayores de 52 años y contar con certificado digital, Cl@ve o SMS para identificarse.
  • 🌐 Dónde solicitarlo: El simulador se encuentra en la Sede Electrónica de la Seguridad Social, en el apartado ‘Trabajo – Simular tu jubilación’.
  • 💰 Importe o coste: El uso del simulador es completamente gratuito y la base de cotización simulada para 2026 es de 1.726,50 euros al mes.
  • ⚠️ Error a evitar: No presentar la Declaración Anual de Rentas (DAR) en la Sede Electrónica del SEPE, lo que cancelaría el subsidio y las cotizaciones.

Xavier Pirla, experto en comunicación: “El carisma es una habilidad de hacer que la gente se sienta mejor cuando está cerca de ti”

Hay una pregunta que Xavier Pirla escucha con frecuencia y que siempre le genera el mismo dilema: ¿cuál es la forma más rápida de mejorar la autoestima? La respuesta, dice, depende de quién la haga. Pero lo que sí tiene claro este experto en comunicación y carisma es el punto de partida: antes de aprender a hablar en público, conviene entender por qué uno se compara con los demás desde que tiene uso de razón.

La autoestima, explica Pirla, no es una cualidad que se construye en soledad. «No somos seres aislados; la autoestima no está absolutamente desvinculada del resto, somos seres sociales», afirma. Y desde ese principio, traza un camino que va de la conciencia propia al carisma como habilidad social, pasando por una distinción que considera fundamental y que muy pocos formadores se molestan en establecer.

Autoestima, comparación y el origen del problema

Youtube video

Para Pirla, el concepto de autoestima lleva implícita una trampa semántica. Estimar, recuerda, es también evaluar, comparar, poner en relación con algo externo. «Si hubieras nacido en una isla desierta, tu autoestima seguramente no estaría ni baja ni alta ni nada», señala. Sin referentes sociales, la autoestima carece de objeto. El problema aparece cuando esos referentes llegan demasiado pronto y con demasiada carga emocional: un hermano mayor alabado por los padres, un compañero de clase que parece hacerlo todo mejor, un entorno que evalúa antes de que uno aprenda a evaluarse a sí mismo.

Esa es la primera pista que propone: identificar con quién se ha comparado uno desde pequeño. No para culpar a nadie, sino para entender de dónde viene la medida con la que uno se mide. Y a partir de ahí, distinguir entre dos conceptos que suenan parecidos pero funcionan de manera distinta: aptitudes, con p, y actitudes, con c. Las aptitudes son habilidades técnicas. Las actitudes son la manera en que uno interpreta lo que le ocurre. «Uno de los elementos que está muy demostrado que afecta la confianza son los resultados», apunta Pirla, pero advierte que lanzarse a actuar sin trabajar antes ambas dimensiones es una estrategia que suele salir mal.

Del miedo escénico al carisma: una cuestión de actitud

Del miedo escénico al carisma: una cuestión de actitud
Fuente: agencias

Pirla recuerda un episodio que le ocurrió en Torreón, México, tras una conferencia. Un joven se le acercó para decirle que quería ser como él, que admiraba su forma de comunicar, pero que el miedo le paralizaba. Empezó a listar sus inseguridades y Pirla le interrumpió con una frase que al chico le dejó sin palabras: «Tu problema es que eres un egoísta». La explicación llegó enseguida. Desde el inicio de la conversación, el joven solo había hablado de sí mismo, de su miedo, de sus dudas, de lo que podría pasarle a él. Y «hablar en público es todo sobre los demás, yo soy el vehículo», dice Pirla.

Esa reorientación de la atención, del yo hacia el otro, es la base de lo que él entiende por carisma. No se trata de técnicas de imagen ni de trucos de comunicación no verbal. El carisma es una habilidad de hacer que la gente se sienta mejor cuando está cerca de ti que cuando está lejos de ti», define. Da igual si lo consigues haciéndola reír, transmitiéndole seguridad o haciéndola sentir escuchada. El efecto es el mismo: la persona quiere volver.

Pero hay una condición previa que Pirla subraya con insistencia: esa seguridad no se puede fingir. El sistema nervioso humano detecta el estrés ajeno con una precisión que no engaña. Una persona excesivamente activada, nerviosa o a la defensiva genera en los demás exactamente lo contrario del carisma. Por eso, insiste, las técnicas son accesorias. Primero hay que sentirse seguro de verdad. Después, todo lo demás funciona. «El hacer sin el sentir y el pensar no tiene sentido; vas a ser un castillo de naipes», concluye.

Irán y Omán negocian un peaje permanente en el Estrecho de Ormuz, según Antonio Alonso

Antonio Alonso, durante su última intervención en Negocios TV, ha puesto sobre la mesa una revelación que podría alterar el transporte marítimo mundial: Irán y Omán negocian un peaje permanente para los barcos que crucen el Estrecho de Ormuz. Hasta ahora, este paso estrátegico era libre, pero el analista sostiene que la idea de convertirlo en un ‘canal’ con costes de mantenimiento es el enésimo truco de magia de Donald Trump para salir airoso del conflicto. Una salida que, según Alonso, responde más a la necesidad de evitar una derrota que a un verdadero éxito diplomático.

Un estrecho convertido en ‘canal’ por arte de Trump

El Estrecho de Ormuz, por donde transita una quinta parte del petróleo mundial, siempre fue un paso natural sin peaje. Sin embargo, Antonio Alonso detalla que la excusa para cobrar sería la inversión necesaria en dragados para ampliar los escasos tres kilómetros de ida y tres de vuelta por los que realmente navegan los buques. «Eso implica una serie de costes que se trasladarían a los barcos», explicó. La maniobra, ironiza el analista, responde a la capacidad de Trump para aparecer como un ‘mago’ que puede salirse de la guerra proclamando un acuerdo secreto que solo él conocía, aunque nadie le crea.

Las amenazas que tiemblan los países del Golfo

Más allá del peaje, Alonso advierte de que prolongar la presencia militar estadounidense en la zona acerca a los vecinos de Irán a un escenario catastrófico. Según el analista, la diplomacia iraní ha trasladado un mensaje claro a las monarquías del Golfo: si permiten ataques desde su territorio, las represalias no se limitarán a las bases americanas, sino que apuntarán a las desaladoras de agua. «En esos países no se puede vivir sin agua. Sin petróleo aguantan un mes, pero sin agua, ni una semana», subrayó. Una advertencia que cobra especial crudeza con el verano a las puertas.

Omán, el socio estable que esquiva las tensiones regionales

Dentro del tablero, Omán emerge como un actor singular. Su proyecto geopolítico ‘Omán 2040’ busca revalorizar el país frente al poderío de Emiratos, Qatar o Arabia Saudí, sin generar distorsiones con ningún bando. Su relación con Irán es positiva y su estabilidad contrasta con las tensiones que sí han enfrentado otros vecinos. El establecimiento del peaje, señala Negocios TV, se enmarca en esa estrategia omaní para capitalizar su control parcial del estrecho, alargando una excedencia territorial en la punta de la península arábiga que le otorga una posición privilegiada.

El precedente que inquieta al comercio global

Si la comunidad internacional acepta que un estrecho natural se convierta en zona de pago, el efecto dominó sería inmediato. El Estrecho de Malaca, el de Adén o cualquier otro paso estratégico podrían seguir el mismo camino, encareciendo el comercio mundial. «¿Por qué no lo van a hacer también en Malaca?», planteó Alonso. De hecho, la sola amenaza de este precedente ya está generando incomodidad entre los países árabes, que ven cómo la guerra entre Irán e Israel amenaza sus inversiones turísticas y sus ingresos multimillonarios, desde el museo Ferrari de Dubái hasta los eventos de UFC en Abu Dabi.

Hace tres meses pasar por el Estrecho de Ormuz era gratis. Ahora, por obra y gracia de Donald Trump, se ha transformado en un canal de peaje que puede cambiar las reglas del comercio mundial.

— Antonio Alonso, en Negocios TV

Israel y la fractura del orden árabe que amenaza el peaje

Aunque el acuerdo de peaje baila entre Irán y Omán, la actitud de Israel es el elefante en la habitación. En Negocios TV se recordó la frase de Kissinger: «Israel distorsiona las relaciones internacionales de Estados Unidos en Oriente Medio». Las imágenes de detenidos de la flotilla, tratados de forma degradante por el ministro israelí Ben Gvir, ilustran para Alonso un modelo que «cada vez nos deja con menos argumentos» a los europeos para criticar a Irán. Esa escalada de agresividad, sumada a la ambición israelí de acabar con el régimen iraní, choca con los intereses de los países árabes que, como Omán, solo quieren seguir desarrollándose sin sobresaltos.

Para los consumidores europeos y españoles, el mensaje es claro: cada día que la tensión persista y se normalicen peajes como el que discuten Irán y Omán, el coste del transporte marítimo subirá. Y ese coste siempre acaba en el ticket de la compra o en el depósito de combustible. Además, la fragmentación de las rutas comerciales que podría desencadenar un efecto contagio en otros estrechos abre un escenario inflacionista que los bancos centrales, aún lidiando con la resaca de 2025, no quieren ni imaginar. El ‘truco de magia’ de Trump quizá sirva para que el presidente salve la cara, pero la factura la pagaremos todos.

Antonio Alonso cerró su intervención con una nota agridulce: un optimismo prudente que confía en que la guerra entre en pausa durante un año, pero con el pesimismo de fondo porque, a largo plazo, ni Irán ni Israel renuncian a su destrucción mutua. Mientras tanto, los países árabes contienen la respiración y Omán juega sus cartas con discreción. La pregunta que queda flotando es si el peaje de Ormuz será la chispa que encienda una nueva era de proteccionismo marítimo o si, por el contrario, se diluirá como otro amago más en el teatro de Oriente Medio.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

El IBEX 35 roza máximos históricos apoyado por los planes de crecimiento de las empresas y el respaldo de analistas

El IBEX 35 avanza hacia niveles próximos a máximos históricos, respaldado por el creciente apoyo de analistas nacionales e internacionales que sitúan su potencial en cotas inéditas y prevén que alcance el entorno de los 20.000 puntos en los próximos 12 meses. Una cifra que supondría la valoración más alta de su historia.

El impulso del mercado se apoya también en un elevado dinamismo corporativo. En los últimos meses, compañías cotizadas como Iberdrola, ACS, Merlin Properties, Neinor, OHLA, Amper o TSK han recurrido al mercado para financiar sus planes de expansión, con ampliaciones de capital que suman alrededor de 10.000 millones de euros.

Estas operaciones han estado orientadas principalmente a impulsar inversiones en infraestructuras, redes energéticas y centros de datos, así como a reforzar balances y acelerar el crecimiento tanto en España como en el exterior.

Los analistas destacan que este elevado número de ampliaciones refleja el dinamismo corporativo del mercado, en un contexto en el que varias de estas operaciones han contado con una elevada demanda por parte de los inversores, con casos de sobresuscripción.

En paralelo, las firmas de análisis subrayan que cerca de la mitad de los valores del IBEX 35 presentan aún potencial alcista superior al 10%, apoyado en la mejora de resultados empresariales y el atractivo relativo de la bolsa española frente a otras plazas europeas, con Grifols, Fluidra y Rovi entre las compañías que concentran mayores expectativas de revalorización, con recorridos cercanos al 57%, 38% y 30%, respectivamente.

Con todo, el escenario continúa marcado por riesgos como la incertidumbre geopolítica y la evolución de la política monetaria, factores que podrían derivar en episodios de volatilidad en el corto plazo. Aun así, el consenso de analistas mantiene una perspectiva constructiva a medio plazo, sustentada en el flujo de inversión hacia el mercado y en el dinamismo corporativo, elementos que refuerzan la posición del IBEX para prolongar su tendencia alcista y acercarse a los 20.000 puntos en los próximos 12 meses. Una cifra que supondría la valoración más alta de su historia en un contexto en el que el índice se mantiene a apenas un 3% de sus récords y en el que las previsiones de los expertos han ido mejorando de forma progresiva a lo largo del último año.

Robinhood pierde a su COO de cripto mientras los ingresos se desploman

Robinhood se queda sin su directora de operaciones cripto. Tanya Denisova, que ocupaba el cargo de Chief Operating Officer de la división de criptodivisas de la aplicación de trading, abandona la compañía en un momento delicado: los ingresos por compraventa de activos digitales han encadenado varios trimestres a la baja y el negocio cripto pierde peso dentro de la plataforma.

Una salida anunciada en plena desaceleración del negocio cripto

La noticia, adelantada por CoinDesk el 22 de mayo, llega sin demasiado ruido. Denisova no ha hecho declaraciones públicas y la empresa se ha limitado a confirmar su marcha con un escueto comunicado. Sin embargo, el contexto convierte la salida en una señal poco tranquilizadora.

Robinhood apostó fuerte por las criptomonedas durante el último ciclo alcista: lanzó una cartera propia, amplió el número de tokens disponibles y llegó a facturar más de 300 millones de euros en ingresos por cripto en un solo trimestre. Pero aquella bonanza se ha desvanecido. Los volúmenes de negociación han caído a medida que el entusiasmo minorista se enfría y la competencia de exchanges nativos aprieta.

Denisova, que se incorporó en 2024 para profesionalizar el área, representaba la apuesta por un modelo más institucional. Su currículum —con experiencia en plataformas cripto y en regulación— daba peso a la división. Ahora ese relevo queda en el aire.

Por qué importa: el dinero cripto ya no fluye como antes

Para entender el impacto, basta con mirar las cifras. Durante 2025, Robinhood reportó una caída de los ingresos por cripto superior al 40 % respecto al año anterior. Y en lo que llevamos de 2026, la tendencia no ha mejorado. Aunque la compañía no desglosa con precisión la parte cripto en sus últimos informes, las estimaciones de analistas sitúan el retroceso cerca del 30 % interanual.

No es un problema exclusivo de Robinhood: Coinbase y otras plataformas también notan el enfriamiento. Pero mientras los exchanges puros han diversificado hacia servicios de staking o stablecoins, la aplicación de trading sigue dependiendo del spread por operación. Y cuando el inversor de a pie deja de comprar bitcoin, los ingresos se resienten.

Análisis: ¿adiós a la era dorada del trading cripto en aplicaciones generalistas?

La salida de Denisova plantea una pregunta incómoda: ¿le interesa a Robinhood seguir metido en cripto con la misma intensidad? La división ha sido un imán de usuarios jóvenes durante los picos de precio, pero también una fuente de dolores de cabeza regulatorios —la SEC ya ha mirado con lupa sus listados— y de costes operativos que no compensan cuando el volumen escasea.

Me parece que Robinhood no va a tirar la toalla. La aplicación necesita el gancho cripto para mantener su atractivo frente a rivales como Revolut o Trade Republic. Pero sí es probable que rebaje las ambiciones: menos tokens, menos lanzamientos y un enfoque más defensivo, parecido al de un bróker tradicional que ofrece cripto como complemento, no como plato fuerte.

Eso implica que la sustitución de Denisova no será sencilla. Encontrar un perfil que entienda regulación, tecnología y el vaivén de los mercados minoristas cuesta dinero y tiempo. Y mientras tanto, el área puede quedar descabezada en un momento en que la competencia no se detiene.

El mercado cripto ha demostrado ser cíclico. Que hoy los ingresos bajen no significa que mañana no vuelvan a dispararse si el bitcoin rompe resistencias. Pero para entonces, Robinhood necesitará tener el equipo preparado. Si Denisova se fue porque no veía futuro inmediato, habrá que ver quién acepta ese reto.

Dejémoslo en un «veremos».

El precio de la vivienda en Valladolid marca nuevo récord: 2.046 €/m² en abril

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda en Valladolid ha marcado en abril un nuevo récord histórico: 2.046 euros por metro cuadrado.
  • ¿Quién está detrás? El dato lo publica el portal inmobiliario Idealista, que basa su índice en los precios de oferta publicados en su plataforma.
  • ¿Qué impacto tiene? Superar los 2.000 €/m² refleja la fuerte tensión compradora en una capital media del interior; comprar un piso de 90 m² supera ya los 184.000 euros.

Valladolid ha roto en abril la barrera psicológica de los 2.000 euros por metro cuadrado. El último informe mensual de Idealista sitúa el precio medio de la vivienda en la capital del Pisuerga en 2.046 €/m², un incremento que consolida la escalada que venía registrando la ciudad desde el arranque de 2026 y que deja atrás cualquier referencia anterior a la burbuja inmobiliaria.

Se trata de un máximo histórico de la serie que elabora el portal, y aunque los precios de oferta no reflejan exactamente las transacciones finales (que suelen ser algo más bajas), la señal es inequívoca: el mercado residencial de Valladolid se ha calentado de forma notable en el primer cuatrimestre del año.

El dato: 2.046 euros/m² y la barrera de los 2.000

Superar la frontera de los 2.000 euros por metro cuadrado tiene en Castilla y León un simbolismo especial. Hasta hace apenas dos años, hablar de precios por encima de esa cifra era patrimonio casi exclusivo de las grandes capitales (Madrid, Barcelona, Bilbao) y de algunas zonas costeras. Que una ciudad de interior como Valladolid, con una población estable en torno a los 300.000 habitantes, los alcance indica que la dinámica de precios ya no se limita a los polos clásicos.

El índice de Idealista refleja los precios de venta que los particulares y las agencias publican en su plataforma. Si bien es un dato de oferta (y por tanto suele ser algo más elevado que el precio real de cierre), las series históricas demuestran que la tendencia direccional es idéntica a la de los datos de transacciones del INE. En otras palabras: 2.046 euros/m² no solo es un número redondo; es una fotografía fiable de la tensión compradora que vive la ciudad.

Valladolid, capital económica de Castilla y León: un mercado cada vez más tensionado

El comportamiento del mercado en Valladolid responde a factores estructurales que llevan años cocinándose. La capital ejerce de polo de atracción laboral y de servicios para toda la comunidad autónoma, lo que mantiene una demanda residencial constante. A esto se suma una oferta nueva muy limitada: los desarrollos urbanísticos en el extrarradio han sido contenidos y el suelo finalista escasea, por lo que la mayor parte de las operaciones se centran en vivienda usada.

El portal inmobiliario recogió en su último boletín que la presión de la demanda en barrios como Parquesol, La Victoria o el centro histórico empuja los precios al alza, y las zonas de nueva construcción, como el entorno de Villa del Prado, registran valores aún más elevados, a menudo por encima de los 2.300 euros/m² en promociones de obra nueva.

Valladolid ya no es el secreto asequible del interior: el metro cuadrado ha superado la barrera psicológica de los 2.000 euros y, si la oferta no reacciona, 2026 podría cerrarse con alzas aún más acusadas.

La Ficha del Inversor

Para el inversor particular, el precio de 2.046 €/m² obliga a afinar los números. La rentabilidad bruta del alquiler en la capital de Castilla y León ronda tradicionalmente el 4,5%-5% anual, según los datos agregados de los portales especializados. Con un metro cuadrado a 2.046 euros, una vivienda tipo de 80 m² exigiría un desembolso cercano a los 164.000 euros, a lo que habría que sumar los gastos de compraventa (ITP del 8% en la comunidad, notaría y registro), que elevan la factura final por encima de los 178.000 euros. Una renta mensual en torno a 700-750 euros permitiría acercarse a ese yield del 5%, pero el verdadero desafío está en el precio de adquisición.

La tendencia a seis meses es de estabilización al alza. La banca mantiene condiciones hipotecarias atractivas para compradores solventes, con tipos fijos que han bajado del 3% y variables con diferenciales competitivos. Esto sostiene la demanda, mientras la oferta de segunda mano sigue sin crecer al mismo ritmo. Para el pequeño ahorrador local que busca vivienda habitual, el momento aconseja paciencia y una buena negociación; para el inversor foráneo que mire Valladolid como alternativa de rentas estables, los números empiezan a apretar pero aún ofrecen diferenciales positivos frente a las grandes capitales.

La clave, como en casi todas las plazas medias españolas, está en el suelo. Si el nuevo Plan General de Ordenación Urbana, actualmente en revisión, desbloquea bolsas de suelo finalista en los próximos dos años, la presión podría moderarse. Si no, Valladolid corre el riesgo de repetir el guión de otras capitales donde los precios se han desacoplado de la capacidad adquisitiva local.

El hacker de Verus devuelve 8 millones de euros en Ethereum tras pactar recompensa

El mundo de las criptomonedas se despertó con una noticia que pocos esperaban. El hacker que explotó la semana pasada el puente de Verus ha devuelto los 4.052 ether que robó. Al cambio actual, son 8,5 millones de dólares. Lo ha hecho tras pactar una recompensa con el equipo del protocolo. Un desenlace que no es habitual en el ecosistema.

En las finanzas descentralizadas (DeFi), lo normal es que los ataques terminen con el dinero desaparecido y los usuarios perdiéndolo todo. Esta vez, el atacante optó por la vía de la negociación. Y el resultado ha sido positivo para Verus, un protocolo que opera puentes —esas piezas clave que permiten mover activos entre diferentes cadenas de bloques— y que evitó un daño mucho mayor.

El ataque al puente de Verus: lo que se sabe

Verus es un protocolo DeFi centrado en la interoperabilidad. Su puente permite transferir tokens entre varias redes, un servicio cada vez más demandado pero también más expuesto. A principios de mayo, un atacante aprovechó una vulnerabilidad —todavía sin detallar por el equipo— y drenó 4.052 ETH de los contratos inteligentes del puente. En cuestión de horas, la liquidez se esfumó.

Sin embargo, lo que vino después fue inusual. El atacante no se evaporó en la dark web ni intentó blanquear los fondos a través de mezcladores. Se puso en contacto con los desarrolladores y ofreció un trato: devolvería el dinero a cambio de una recompensa. Tras unas horas de tensa negociación, las dos partes llegaron a un acuerdo. El monto exacto de la recompensa no ha trascendido, pero en estos casos suele rondar el 10% del botín, una práctica habitual en el mundo de los bounties de ciberseguridad.

La devolución se confirmó este 23 de mayo, según fuentes cercanas al protocolo. Los 4.052 ETH volvieron a las carteras de Verus, evitando así una pérdida que habría dejado muy tocada la confianza de los inversores. El incidente, sin embargo, ya ha hecho mella en las estadísticas del año: las pérdidas por ataques a puentes DeFi ascienden ya a 328,6 millones de dólares en lo que va de 2026, según datos recopilados por CryptoRank.

Por qué los puentes DeFi siguen en el punto de mira

Los puentes han sido el eslabón más débil de las finanzas descentralizadas desde hace años. Basta recordar el ataque a Poly Network en 2021, donde un hacker se llevó 610 millones de dólares (aunque luego los devolvió casi en su totalidad), o el robo de 325 millones en Wormhole al año siguiente. En 2025, varios puentes menores acumularon pérdidas de decenas de millones, demostrando que el problema no se limita a los grandes nombres.

Este año, la tendencia no mejora. Los 328,6 millones perdidos hasta mayo superan ya el total de muchos ejercicios anteriores. Y el caso Verus demuestra que la estrategia del bounty puede funcionar, pero también que la prevención sigue fallando. De hecho, muchos protocolos ofrecen programas de recompensas para investigadores que encuentren fallos antes de que los exploten. Cuando el atacante ya ha robado, negociar se vuelve un último recurso.

El desenlace de este caso es, sin duda, el mejor posible dentro de la gravedad. Pero la realidad es tozuda: cada vez que un puente es hackeado, se rompe una promesa fundamental de la DeFi: que el código es ley y que el sistema no necesita intervención humana. Aquí, la intervención humana fue la que salvó los fondos.

Análisis: el dilema de la seguridad en los puentes

Que un protocolo tenga que sentarse a negociar con un atacante para recuperar sus propios fondos es un síntoma de fragilidad. Por muy aliviados que estén los usuarios de Verus, la verdad incómoda persiste: los puentes son el punto más caliente de la seguridad DeFi. Cada dólar depositado en un contrato puente es un dólar en riesgo, y los inversores empiezan a ser conscientes de ello.

El problema de fondo no es nuevo. La arquitectura de los puentes actuales acumula demasiado poder y liquidez en un único punto de fallo. Mientras no se generalicen soluciones como los rollups nativos con puentes embebidos o las pruebas de conocimiento cero (ZK) que eliminan intermediarios, el sector seguirá expuesto. El precedente más cercano fue el de Euler Finance en 2023, donde el hacker devolvió 197 millones de dólares tras negociar un bounty de 2 millones. La buena noticia es que equipos de desarrollo de todo el mundo trabajan a contrarreloj en en el ecosistema para cerrar esas brechas.

Desde esta redacción, creemos que la lección de Verus es doble. Por un lado, demuestra que un plan de contingencia con bounties puede evitar un desastre financiero y reputacional. Por otro, evidencia que la prevención sigue siendo la asignatura pendiente. 328,6 millones de dólares en lo que va de año no son una cifra asumible para un sector que aspira a sustituir a las finanzas tradicionales.

La pregunta que queda en el aire es cuántos protocolos están preparados para una llamada inesperada de un hacker dispuesto a pactar. Y, sobre todo, cuántos invertirán en auditorías más rigurosas para que esa llamada no llegue a producirse. Porque mientras los puentes sigan siendo necesarios, los ataques no van a desaparecer. La historia reciente de la DeFi está llena de finales felices y de desastres silenciosos. Solo nos queda esperar que el siguiente final feliz no se haga de rogar demasiado.

¿Hay que declarar los Bizum a Hacienda? Límites y exenciones en la Renta 2026

Si utilizas la aplicación de pagos instantáneos para saldar deudas cotidianas puedes respirar tranquilo, pero el control de Hacienda es absoluto si eres autónomo.

El mito de los particulares: qué bizums están totalmente libres de impuestos

Existe una gran confusión sobre si cada céntimo que enviamos por el móvil debe pasar por el filtro del fisco. La respuesta corta es que no, siempre y cuando hablemos de movimientos de dinero entre particulares sin ánimo de lucro. Si sales a cenar con tus amigos, pagas la cuenta y luego cada uno te envía su parte por Bizum, no tienes que declarar absolutamente nada. Estos reembolsos de gastos cotidianos o los regalos ocasionales por cumpleaños están totalmente exentos y no deben incluirse en la campaña de la Renta de este año.

¿Qué ocurre si vendes un artículo de segunda mano? Si decides deshacerte de tu viejo móvil o de una bicicleta a través de plataformas online de compraventa y cobras por Bizum, tampoco tendrás que declarar nada siempre y cuando el precio de venta sea inferior al que te costó comprarlo. En ese escenario, no existe una ganancia patrimonial. Solo si obtienes un beneficio real (es decir, si vendes el producto por más dinero del que pagaste inicialmente) estarás obligado a declarar esa plusvalía como ganancia patrimonial en tu declaración de la Renta.

Sin embargo, la Agencia Tributaria vigila muy de cerca la cuantía de estos movimientos. El límite legal que activa las alertas automáticas de los bancos está fijado en los 10.000 euros anuales acumulados. Si superas esa cifra enviando o recibiendo transferencias inmediatas, la entidad financiera tiene la obligación legal de reportar tus movimientos a Hacienda. En ese caso, sí estarás obligado a reflejar estos ingresos en tu declaración anual del IRPF o, en su defecto, a justificar detalladamente su procedencia ante una posible inspección.

El fin de las zonas grises para autónomos con el Real Decreto 253/2025

La situación para quienes ejercen una actividad económica es diametralmente opuesta. El gran cambio normativo se consolidó con la entrada en vigor del Real Decreto 253/2025, una reforma que desde el 1 de enero de 2026 obliga a los bancos a informar mensualmente de todos los cobros electrónicos de autónomos y empresas. Con esta norma, el antiguo límite anual de 3.000 euros ha quedado eliminado por completo para los profesionales que utilicen sistemas de pago asociados a un número de teléfono móvil.

Esto significa que si eres peluquero, das clases particulares o cobras el alquiler de un piso por Bizum, Hacienda ya lo sabe mes a mes. Las entidades financieras reportan de forma automatizada tu identificación, el número de comercio, el importe total facturado y las cuentas asociadas. Por lo tanto, si eres trabajador por cuenta propia, debes registrar meticulosamente cada uno de estos ingresos en en el reglamento de facturación y declararlos a través del modelo 303 de IVA trimestral y el modelo 130 de pagos a cuenta del IRPF, para luego consolidarlo todo en el modelo 100 de la Renta. Además, recuerda que este control sistemático de la Agencia Tributaria no solo cruzará los datos mensuales de Bizum, sino también los de pasarelas de pago digitales y cobros con tarjeta.

Bizum impuestos

El análisis de Moncloa: la trampa de los conceptos graciosos y las sanciones de la AEAT

En la redacción de Moncloa hemos analizado el impacto real de esta fiscalización constante y el veredicto es claro: la digitalización del dinero ha destruido las antiguas zonas grises de la economía sumergida. Muchos ciudadanos cometen el error de tomárselo a broma y utilizan conceptos sospechosos en sus transferencias cotidianas, como «pago de sustancias» o «dinero para armas». Lo que empezó como un chiste entre amigos puede acabar en un auténtico dolor de cabeza, ya que los algoritmos automáticos de prevención del blanqueo de capitales de las entidades bancarias bloquean estas cuentas de inmediato y te obligan a aportar justificantes firmados. Es un aviso serio: las máquinas no tienen sentido del humor.

La Agencia Tributaria no busca perseguir el pago de una caña de tres euros, sino detectar patrones de recurrencia que oculten una actividad profesional no regulada. Si Hacienda descubre que estás cobrando un alquiler o prestando servicios profesionales de forma encubierta mediante Bizum, las consecuencias financieras serán inmediatas. Las sanciones por no declarar estos ingresos oscilan entre una multa fija de 600 euros y recargos que pueden llegar a suponer el 50% de las cantidades totales que hayas ocultado al fisco.

De cara al futuro inmediato, la recomendación experta es nítida: si eres autónomo, separa inmediatamente tu cuenta personal de la profesional y asocia Bizum únicamente a esta última. De esta manera, evitarás que Hacienda confunda un traspaso familiar inofensivo con la facturación de tu negocio. La transparencia electrónica ya no es opcional en la España de 2026.

Guía rápida del trámite

  • 📅 Plazos: La actual campaña de la Renta correspondiente al ejercicio fiscal anterior se presenta desde el 8 de abril hasta el 30 de junio de 2026.
  • ✅ Requisitos clave: Los particulares no declaran bizums cotidianos. Solo es obligatorio si superas los 10.000 euros anuales o si el cobro procede de actividades profesionales, alquileres o venta de bienes con ganancia.
  • 🌐 Dónde solicitarlo: Toda la información fiscal y el borrador de la declaración se gestionan en la sede electrónica de la AEAT, mediante Cl@ve, certificado digital o llamando al teléfono oficial de asistencia de Hacienda.
  • 💰 Importe o coste: Bizum no tiene coste fiscal propio. Sin embargo, los ingresos profesionales tributan según tu tramo de IRPF y los tipos de IVA correspondientes (generalmente 21%).
  • ⚠️ Error a evitar: El fallo más grave es no registrar los Bizum profesionales en tus libros contables trimestrales; la Agencia Tributaria cruzará los datos mensuales del banco de forma automática.

NYSE cuestiona reglas de Nasdaq para atraer a SpaceX: impacto en inversores

SpaceX se ha convertido en el centro de una batalla silenciosa entre las grandes bolsas estadounidenses. Nasdaq movió ficha con cambios normativos polémicos para atraer a la empresa de Elon Musk, y ahora la NYSE, a través de su presidenta Lynn Martin, alza la voz por la integridad del mercado y la protección de los inversores minoristas.

Las reglas cuestionadas del Nasdaq

En una entrevista concedida a Bloomberg Television, Martin no ocultó su escepticismo. “Desde nuestra perspectiva, la integridad del mercado no es algo sujeto a una dinámica competitiva”, sostuvo, calificando de “cuestionables” algunas de las modificaciones normativas que Nasdaq introdujo para tentar a SpaceX. La presidenta de la NYSE fue clara: cuando se alteran las condiciones de inclusión en índices de referencia, quienes pueden salir perjudicados son los pequeños ahorradores que invierten a través de fondos cotizados.

¿Periodo de sazonamiento exprés?

Uno de los puntos más controvertidos es la reducción drástica del llamado periodo de sazonamiento. Para que un valor entre en el S&P 500 se suelen exigir alrededor de doce meses de cotización, pero en el caso de las empresas que Nasdaq quiere seducir ese plazo se habría rebajado a apenas quince días. Martin reconoció que debatir una vía rápida de inclusión puede tener sentido — de hecho, S&P tiene ahora mismo abierta una consulta pública —, pero subrayó que “precipitar un cambio de este tipo para acomodar una salida a bolsa genera interrogantes”.

El multiplicador de flotación: un atajo polémico

La presidenta de la NYSE puso el foco en otro mecanismo: el multiplicador de flotación. Nasdaq habría aplicado un factor de tres veces a SpaceX para calcular su peso real en los índices, una práctica que, según Martin, “debería examinarse con más detenimiento”. La preocupación de economistas independientes, recordó, es que algunas de las nuevas OPV acaben teniendo un impacto desproporcionado en la ponderación de los índices, algo que podría distorsionar las carteras de los inversores pasivos.

Más allá de Musk: la diversificación de las OPV

Martin quiso matizar que el apetito por las salidas a bolsa no se limita a nombres mediáticos. Aseguró que este año están llegando al mercado compañías de energía, consumo e industria, y que esa diversificación es bien recibida por los inversores minoristas. “No quieren invertir solo en Elon Musk — apuntó durante la entrevista —; quieren una cartera equilibrada”. Sin embargo su colega de Nasdaq podría discrepar, y ese es precisamente el tipo de tensión que subyace en la pugna entre los dos grandes mercados.

“Desde nuestra perspectiva, la integridad del mercado no es una dinámica competitiva y algunas de las reglas que se han modificado son cuestionables.”

— Lynn Martin, presidenta de la NYSE

Integridad y vigilancia: el papel de la IA

Más allá de SpaceX, Martin abordó otros temas calientes. Sobre la posibilidad de que ciertos inversores estén operando con información privilegiada en un contexto geopolítico convulso, defendió que los reguladores estadounidenses ya utilizan inteligencia artificial para vigilar los mercados a gran velocidad. La propia NYSE ha desplegado uno de sus primeros casos de uso de IA para supervisar el flujo de mensajes en sus motores de contratación. “Cada vez que nuestras infraestructuras se han puesto a prueba — guerras, pandemias, crisis financieras —, los mercados han salido más transparentes y líquidos”, afirmó con un optimismo que, reconoció, forma parte de su ADN.

¿Elon Musk y China?

La presidenta de la NYSE compartió anécdotas de su reciente viaje a China junto a una delegación de altos ejecutivos estadounidenses. Defendió que los negocios pueden trascender las barreras geopolíticas, pero fue tajante al señalar que las empresas chinas solo volverán a cotizar en bolsas americanas si cumplen con los estándares de gobernanza y transparencia que exige el regulador.

La batalla por SpaceX es solo la punta del iceberg de un debate más amplio: ¿hasta dónde puede llegar la competencia entre plazas bursátiles sin erosionar la confianza del inversor? La NYSE, con 234 años de historia a sus espaldas, ha dejado claro que no se quedará callada.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television:

Ortega compra París: 850 millones por un complejo de oficinas

Amancio Ortega ha vuelto a demostrar que su voracidad inversora no entiende de ciclos. El fundador de Inditex, a través de su brazo inmobiliario Pontegadea, negocia la compra de un gran complejo de oficinas en París por un importe cercano a los 850 millones de euros, según ha adelantado este miércoles Expansión y ha confirmado esta redacción de fuentes próximas a la operación.

Las conversaciones, que se encuentran en una fase muy avanzada, podrían materializarse en las próximas semanas si la ‘due diligence’ técnica y legal arroja un resultado satisfactorio. El activo, un edificio de oficinas de primera categoría situado en el corazón financiero de la capital francesa, cuenta con certificaciones de sostenibilidad y, según las mismas fuentes, está alquilado en su mayor parte a un inquilino de primer nivel cuya identidad no ha trascendido.

Un activo estratégico en el nuevo París post-pandemia

El complejo objeto de negociación se levanta en una de las zonas más codiciadas de París, previsiblemente en el distrito de negocios de La Défense o en el céntrico distrito 8. Las oficinas de calidad en ubicaciones ‘prime’ han resistido mejor la corrección de precios que ha sufrido el sector en los últimos dos años, con caídas de valoración de entre el 15% y el 20% en mercados secundarios.

Fuentes del sector inmobiliario consultadas por este medio apuntan a que la operación se está negociando a un precio que refleja una rentabilidad bruta cercana al 4%, ligeramente por encima de la media del mercado parisino para activos similares. Es una apuesta defensiva, pero con el sello de Ortega: activo irreemplazable, inquilino sólido y un horizonte de inversión de décadas», explica un analista que prefiere mantener el anonimato.

Pontegadea no es nueva en París. La firma ya posee activos emblemáticos en la capital francesa, como el edificio que alberga la Apple Store en los Campos Elíseos, adquirido por 600 millones de euros en 2018, o la antigua sede de BNP Paribas en el Boulevard des Capucines, por la que desembolsó 400 millones en 2020. Con esta nueva adquisición, el brazo inversor de Amancio Ortega elevaría su exposición al mercado inmobiliario parisino por encima de los 3.500 millones de euros acumulados desde 2015.

Pontegadea solidifica su huella en Europa con una compra anticíclica

El movimiento llega en un momento en el que muchos inversores institucionales están replanteándose su exposición al sector de oficinas. La popularización del teletrabajo híbrido ha vaciado parcialmente los centros de negocios de las grandes capitales, y fondos como Blackstone o Brookfield han reasignado capital hacia la logística y el residencial. Sin embargo, la estrategia de Pontegadea siempre ha sido contra-cíclica: comprar en silencio cuando otros venden, apoyándose en la fortaleza financiera del que sigue siendo uno de los hombres más ricos del mundo.

Un portavoz no oficial de la compañía, que prefiere no ser identificado, reconoce que «Ortega no se deja llevar por modas; si el precio es adecuado, esperará veinte años hasta que el activo se revalorice, sin presión de liquidez». De momento, el mercado parece validar esa filosofía: la cartera inmobiliaria total de Pontegadea alcanzó los 18.400 millones de euros en valor de mercado a cierre de 2025, según datos de la propia firma, con un 65% concentrado en España y el resto repartido entre Reino Unido, Francia, Estados Unidos y Canadá.

La apuesta por las oficinas prime: ¿visión o riesgo calculado?

La inversión en oficinas parisinas no está exenta de riesgos. El Índice de Sentimiento del Mercado de Oficinas de París que elabora BNP Paribas Real Estate cayó un 12% en el primer trimestre de 2026, reflejando la cautela de los ocupadores y la dificultad para fijar rentas en un entorno de tipos de interés aún elevados. No obstante, la brecha entre los activos ‘prime’ y los periféricos se ha ensanchado de manera notable.

Los edificios que combinan ubicación central, altas prestaciones energéticas y un inquilino de larga duración siguen siendo considerados valores refugio por los inversores familiares más conservadores. Y ese es exactamente el perfil de inversión de Pontegadea. El modelo es sencillo: comprar los mejores edificios de Europa, firmar contratos de alquiler a diez o quince años con empresas de primer orden, y olvidarse del activo hasta que el mercado reconozca su valor añadido», comenta un gestor de patrimonios familiarizado con las operaciones de la firma gallega.

Con esta adquisición, Ortega envía un mensaje contundente a un mercado que lleva dos años esperando un colapso de precios que no acaba de llegar en los tramos altos. Si el acuerdo se cierra en los términos previstos, Pontegadea habrá ejecutado una de las tres mayores operaciones de oficinas en Europa en lo que va de 2026, una muestra más de que el inversor español no teme navegar contra la corriente.

La pregunta que flota en el aire es si el resto del mercado seguirá su estela o si, por el contrario, esta compra se recordará dentro de una década como un gesto de un empresario con una visión a prueba de ciclos que pocos pueden permitirse. De momento, París vuelve a ser el tablero de juego favorito de Amancio Ortega, y se espera que que el cierre sea anunciado antes del verano.

El FMI urge a España a subir la oferta de vivienda y acelerar la consolidación fiscal

El Fondo Monetario Internacional (FMI) ha lanzado este jueves su última revisión de la economía española, y el mensaje es directo: España necesita aumentar la oferta de vivienda de manera inmediata si quiere contener unos precios que se han desbordado en las grandes ciudades y acelerar la consolidación fiscal.

Un diagnóstico que no sorprende al sector: oferta insuficiente y precios al alza

El informe del organismo —fruto de la supervisión periódica del Artículo IV— sitúa el acceso a la vivienda como el principal problema económico de los hogares españoles. Según sus cálculos, los precios de la vivienda acumulan un incremento del 14% desde 2021 en términos reales, muy por encima del crecimiento de los salarios. El análisis del FMI subraya que más de la mitad de los hogares jóvenes destinan ya más del 40% de sus ingresos al pago del alquiler.

El Banco de España ya había advertido en su último boletín que la creación neta de hogares supera en más de 90.000 unidades anuales a las viviendas terminadas, un déficit que se concentra en las áreas metropolitanas de Madrid, Barcelona Valencia, Málaga y Baleares.

‘Sin un aumento significativo de la oferta, las medidas de control del alquiler corren el riesgo de ser contraproducentes a medio plazo’, resume el texto del FMI. La institución apunta directamente a la rigidez del planeamiento urbanístico y a la lentitud de las licencias municipales como los cuellos de botella que lastran la producción de obra nueva.

Mientras tanto, los datos de Idealista de mayo sitúan el precio medio del metro cuadrado en España en 2.150 euros, con Barcelona liderando los 4.200 euros/m² y Madrid rozando los 3.900 euros. En el mercado del alquiler, la presión es aún mayor: el esfuerzo salarial para pagar una renta media ya supera el 40% en las grandes capitales, según Fotocasa.

La ecuación que plantea el FMI es clara: sin más viviendas en el mercado, cualquier intervención sobre los precios será un parche temporal. Y lo saben tanto en Moncloa como en las consejerías autonómicas.

El doble mandato del FMI: más ladrillo y menos deuda, en pleno pulso político

La exigencia fiscal del FMI no es nueva: pide acelerar la consolidación para reducir la deuda pública por debajo del 100% del PIB antes de 2030. El organismo vincula ambas recomendaciones al argumentar que una mayor actividad constructora generaría ingresos fiscales adicionales —a través del IVA, el ITP y las cotizaciones— que aliviarían las cuentas públicas sin necesidad de nuevos recortes.

Sin embargo, la realidad política española convierte el diagnóstico en un pulso entre administraciones. La Ley de Vivienda estatal, encallada en el Congreso, choca con la oposición frontal de comunidades gobernadas por el PP, que reclaman más liberalización de suelo y menos intervención en los alquileres. Mientras, el Ministerio de Vivienda insiste en que la prioridad es el parque público de alquiler, aunque los avances en la cesión de suelos de la Sareb son lentos.

La Ficha del Inversor: claves de un mercado que necesita músculo promotor

La métrica clave que resume el momento es el yield bruto del alquiler (la rentabilidad anual del alquiler antes de impuestos y gastos), que en las grandes capitales se ha comprimido hasta el 3,2% según la Sociedad de Tasación. Con los tipos de interés aún en el entorno del 3,5%, la rentabilidad neta para el pequeño inversor es casi nula, lo que desincentiva la compra para arrendar y presiona aún más la oferta.

La tendencia a seis meses apunta a una estabilización de precios en la obra nueva —las promotoras reconocen dificultades para trasladar los costes al comprador— pero a un repunte adicional del alquiler del 4-5% si no se desbloquea suelo finalista. El perfil recomendado por el FMI es claro: inversores institucionales capaces de desarrollar Build to Rent a gran escala, el modelo de construir para alquilar, y promotores con cartera de suelo lista para urbanizar. El pequeño ahorrador que busque vivienda habitual deberá competir en un mercado cada vez más tensionado.

¿Cómo se aplicaría este modelo al mercado español? La experiencia de Alemania, que aprobó en 2022 una ley de movilización de suelo (Baulandmobilisierungsgesetz) para agilizar trámites y obligar a los municipios a liberar terrenos, ofrece una hoja de ruta. En España, sin embargo, la competencia urbanística está transferida a las comunidades autónomas y a los ayuntamientos, lo que fragmenta cualquier intento de reforma nacional. La pregunta que deja el FMI es si el Gobierno central está dispuesto a condicionar la financiación autonómica a objetivos concretos de oferta de vivienda, como ya se ha hecho en otros países.

La mayoría de los expertos consultados por MERCA2.ES considera que el verdadero cuello de botella no está tanto en la demanda como en la maraña burocrática que dilata los plazos de licencia entre 18 y 24 meses en ciudades como Barcelona o Palma. Sin una reforma de la Ley del Suelo que agilice la concesión de permisos, cualquier inyección de capital público o privado tardará en traducirse en más pisos disponibles.

El precedente histórico lo encontramos en el boom inmobiliario de principios de siglo: entonces, la oferta desbordó a la demanda y el exceso de construcción generó una burbuja. Hoy, el diagnóstico es el opuesto: la falta crónica de producto es lo que amenaza la estabilidad social. Y el FMI no quiere esperar a que el problema se cronifique.

El refugio rural en Segovia que buscas si necesitas silencio total y tranquilidad en junio

¿Y si la mejor forma de disfrutar de Segovia en junio no fuera hacer cola bajo el acueducto, sino escapar a un pueblo silencioso a las afueras? Mientras todos piensan en terrazas llenas y rutas masificadas, tú puedes estar ya planificando una escapada donde solo se escuche el viento entre los campos.

La buena noticia es que ese lugar existe y no está perdido en la España vaciada, sino a escasos minutos de la ciudad, con casas rurales pensadas para desconectar de verdad. En los alrededores de la capital segoviana encuentras alojamientos donde el silencio nocturno es real, el entorno es rural y junio se vive con otro ritmo.

Segovia en junio: mejor a un paso que en pleno centro

Youtube video

Cuando piensas en Segovia en junio, imaginas turistas, cámaras de fotos y mesas llenas de cochinillo, pero no siempre descanso auténtico. Salir unos minutos de la ciudad y buscar una casa rural en plena llanura castellana te permite seguir disfrutando de la gastronomía y del patrimonio, pero volviendo a dormir en un entorno de calma absoluta.

Ese pequeño cambio de código postal es lo que marca la diferencia entre un viaje agotador y una escapada reparadora. Reservar una vivienda turística en un núcleo rural cercano a Segovia te ofrece la mezcla justa entre comodidad de servicios, paisaje abierto y noches en las que, por fin, puedes escuchar tus propios pensamientos.

El encanto silencioso de Segovia desde Fuentemilanos

Elegir una casa de campo en las afueras de Segovia te permite vivir la provincia con otra perspectiva, entrando y saliendo de la ciudad cuando te apetece, pero regresando siempre a la tranquilidad de Fuentemilanos. Allí, las viviendas de uso turístico y casas rurales se levantan entre campos y caminos donde el silencio manda, lejos del tráfico y los grupos organizados.

En este pequeño núcleo rodeado de paisaje castellano, junio se traduce en tardes largas, cielos limpios y una vida lenta que cuesta encontrar en otros destinos. Puedes desayunar mirando al horizonte, bajar después a Segovia a hacer tus planes urbanos y volver al atardecer a una casa donde solo te esperan una piscina tranquila, una barbacoa y el canto de los pájaros.

Qué tipo de refugio rural encontrarás realmente

Más que hoteles impersonales, en este entorno cerca de Segovia abundan las casas completas pensadas para grupos pequeños o familias que buscan intimidad. Suelen contar con jardín, zonas de sombra, salones amplios y detalles como chimenea o porches donde alargar las conversaciones sin que nadie moleste tu descanso.

En pueblos como Fuentemilanos, las viviendas se conciben como refugios discretos en los que cada uno marca su ritmo. No es raro encontrar alojamientos con piscina privada, espacios de juegos y rincones de lectura donde junio se convierte en sinónimo de quietud, lejos de altavoces, bares nocturnos o tráfico constante.

Youtube video

Por qué junio es el momento clave para escapar

Junio es un mes privilegiado para una escapada rural cerca de Segovia: hay horas de luz de sobra, el calor aún es soportable y el turismo masivo de verano no ha terminado de despegar. Eso se traduce en más posibilidades de encontrar disponibilidad en casas rurales y en una atmósfera relajada tanto en la ciudad como en los pueblos.

Además, el calendario juega a tu favor si buscas silencio. Entre los grandes puentes de primavera y el inicio oficial de vacaciones, junio es ese intervalo en el que muchos destinos de Castilla y León recuperan su ritmo auténtico. Aprovecharlo para instalarte unos días en Fuentemilanos o en otra aldea cercana a Segovia significa ganar en privacidad y en calidad de sueño sin renunciar a ningún plan.

Clave de la escapadaBeneficio principalDetalle a tener en cuenta
Alojarte junto a SegoviaCombinas ciudad y silencioLlegas al centro en pocos minutos
Ir en junioMenos masas y más calmaMejor relación entre luz y temperatura
Elegir casas rurales completasMás privacidadControlas horarios y ruidos del entorno

Mirando al futuro: el nuevo lujo de la tranquilidad rural

Todo apunta a que, en los próximos años, el verdadero lujo cerca de Segovia no será solo ver el acueducto desde la mejor mesa, sino poder cerrar la puerta de tu alojamiento y escuchar un silencio total. A medida que crece la demanda de turismo tranquilo, pequeños núcleos como Fuentemilanos irán ganando peso como refugios discretos para quienes priorizan descanso por encima de postureo.

Si quieres adelantarte a esa tendencia, junio es una apuesta segura para probar este formato de escapada rural silenciosa. Reservar con algo de margen, elegir bien la ubicación y priorizar alojamientos donde el entorno sea de verdad rural y sosegado te permitirá comprobar que, a veces, el mejor recuerdo de un viaje a Segovia no es una foto de postal, sino dormir de un tirón toda la noche.

Naturgy sube un 7% en cuatro sesiones y los analistas recomiendan comprar

Naturgy ha encadenado cuatro jornadas consecutivas de subidas en el Ibex 35, acumulando un repunte cercano al 7% que ha llevado sus acciones más allá de los 22 euros. En lo que va de año, la eléctrica acumula un 12% de revalorización, duplicando el avance del selectivo español. La compañía se apoya en un cóctel de catalizadores que va desde unos resultados trimestrales que superaron expectativas hasta el incremento de su capital flotante, pasando por una política de dividendo que roza el 6% de rentabilidad a los precios actuales.

Los inversores han respondido con convicción. En solo cuatro sesiones, el valor ha pasado de cotizar en torno a los 20,70 euros a cerrar este jueves en 22,15 euros, con un volumen negociado que se ha disparado. El interés institucional regresa a un título que había estado castigado por la incertidumbre regulatoria.

Resultados y aumento del free float impulsan la cotización

Las cuentas del primer trimestre de 2026, presentadas a finales de abril, mostraron un beneficio neto de 450 millones de euros, un 12% más que un año antes y un 10% por encima del consenso de analistas. El Ebitda alcanzó los 1.200 millones, impulsado por la división de redes y la recuperación del negocio de comercialización en España.

A ese impulso fundamental se suma otro técnico: el aumento del free float. Tras la salida parcial de CVC y GIP en los últimos meses, la proporción de acciones que cotizan libremente ha subido hasta el 22%, según la CNMV. Eso ha devuelto la atención de los gestores de fondos pasivos, que antes evitaban el valor por su baja liquidez. ‘Es un cambio estructural que revaloriza el título por sí mismo’, explica un analista independiente.

Dividendo del 6% y revisiones al alza de los analistas

El tercer pilar es la remuneración al accionista. Naturgy mantiene un dividendo anual de 1,40 euros por acción, lo que a los precios actuales implica una rentabilidad del 6,3%. Un nivel que pocas eléctricas europeas igualan y que actúa como suelo para la cotización. El consejo ha reiterado su compromiso de mantenerlo al menos hasta 2027.

Los analistas han tomado nota. Goldman Sachs ha elevado su precio objetivo hasta los 25 euros, con recomendación de comprar. Morgan Stanley también aconseja sobreponderar, con un objetivo de 26,5 euros. Ambas firmas ven un potencial adicional de entre el 11% y el 17%. El consenso de Bloomberg sitúa el precio medio en 24,8 euros, un 12% por encima de la cotización actual.

Análisis: Naturgy, un refugio en la transición energética

Lejos del ruido político, el mercado valora al fin el perfil defensivo de Naturgy. La compañía cuenta con una red de distribución regulada que genera ingresos estables, una cartera de renovables en expansión y una exposición limitada al gas gracias a la diversificación geográfica. Además, sus infraestructuras de gas se han revalorizado como respaldo ante la intermitencia de las renovables. Esa mezcla resulta atractiva en un contexto de tipos altos pero que empiezan a bajar.

El riesgo no ha desaparecido. La intervención del Gobierno en los precios energéticos sigue siendo una amenaza. Y el plan estratégico hasta 2028 exige inversiones que podrían tensar el balance si la caja flaquea. Cualquier recorte en el dividendo sería castigado con dureza.

Pese a ello, el momentum es favorable. Los catalizadores son tangibles y la mejora del free float es un cambio de régimen que ha llegado para quedarse. No espero un rally vertical, pero creo que el valor tiene suelo en los 20 euros y un recorrido razonable hacia los 25. La historia, de momento, camina.

Cosas que pasan en 2026.

Las deducciones de Hacienda que los trabajadores pasan por alto en la Renta 2026

La campaña de la declaración de la Renta 2026 entra en su fase final de cara al 30 de junio y miles de trabajadores cometen el mismo error: confirmar el borrador de Hacienda sin revisar las deducciones específicas para asalariados que no se añaden de forma automática.

Los tres gastos de trabajo que Hacienda nunca añade en tu borrador

A la hora de presentar el Impuesto sobre la Renta de las Personas Físicas, la mayoría de los empleados por cuenta ajena confían a ciegas en los datos fiscales que ofrece el borrador. Sin embargo, existen ciertos gastos vinculados directamente con el desempeño laboral que el fisco no puede marcar por defecto, ya que no le constan de antemano. Añadirlos a mano puede marcar la diferencia entre una declaración a ingresar o una a devolver.

En primer lugar, las cuotas sindicales deben registrarse manualmente en la declaración. Hacienda no cruza estos datos de manera automática con los sindicatos para proteger la confidencialidad de la afiliación de los trabajadores. Estas cantidades se restan directamente de los ingresos íntegros del trabajo en la casilla 0014, lo que supone un ahorro fiscal proporcional al tipo de gravamen del contribuyente.

En segundo lugar, se encuentran los gastos de defensa jurídica derivados de conflictos laborales. Si has tenido un litigio con tu empresa por un despido, modificación de condiciones o una reclamación de salarios, puedes deducir los honorarios de abogados y graduados sociales. El límite deducible por este concepto es de 300 euros anuales, y los gastos de abogados en conflictos laborales reducen tu factura fiscal de forma muy notable.

Por último, las cuotas de colegios profesionales obligatorios también son un gasto deducible muy común que se pasa por alto. Profesiones como la enfermería, medicina, arquitectura o abogacía, donde la colegiación es un requisito indispensable para ejercer, se aplica en en las cuotas pagadas con un límite máximo de 500 euros al año. Para beneficiarse de esta deducción, basta con introducir el importe abonado en la casilla correspondiente del rendimiento del trabajo.

Movilidad geográfica y deducciones autonómicas: el gran agujero del ahorro fiscal

Uno de los mayores beneficios fiscales para los trabajadores que han estado en desempleo es la deducción por movilidad geográfica. Si estabas inscrito en la oficina de empleo como parado y aceptaste un puesto de trabajo en otro municipio que te obligó a trasladar tu residencia habitual, tienes derecho a aplicar una reducción adicional de 2.000 euros sobre el rendimiento neto del trabajo. Esta ventaja fiscal se aplica no solo en el año del traslado, sino también en el ejercicio siguiente, por lo que el traslado por motivos de trabajo reduce la base imponible de forma drástica.

Asimismo, las deducciones autonómicas representan el verdadero talón de Aquiles de la campaña. Al estar reguladas por cada comunidad autónoma, la Agencia Tributaria no suele volcarlas de forma directa en el borrador al carecer de datos personales actualizados. Aquí entran en juego los gastos de alquiler de vivienda habitual para jóvenes trabajadores (con límites que en Andalucía o Madrid pueden alcanzar hasta los 1.200 euros), deducciones por gastos educativos en idiomas o informática, e incluso ayudas para familias monoparentales o gastos de guardería. No dedicar unos minutos a revisar el catálogo de beneficios regionales de tu lugar de residencia fiscal es, a efectos prácticos, regalar dinero a la administración.

declaración Renta 2026

El sobrepago invisible y la importancia de la revisión manual en Renta Web

El fenómeno del sobrepago invisible describe una situación recurrente en nuestro país: cumplir escrupulosamente con el trámite fiscal pero pagando más IRPF del que realmente corresponde por puro desconocimiento. Según estimaciones de asesores fiscales, uno de cada tres contribuyentes españoles deja escapar deducciones legítimas a las que tiene derecho. La comodidad de aceptar el borrador con un solo clic en la aplicación móvil de Hacienda se traduce en pérdidas que, de media, rondan los 300 y 600 euros por declarante, lo que demuestra que el borrador de Hacienda puede ocultar un sobrepago involuntario año tras año.

La experiencia de campañas anteriores demuestra que el borrador no es una liquidación definitiva, sino una propuesta elaborada con la información que las empresas y bancos han enviado previamente a la Agencia Tributaria. Si tu situación personal ha cambiado, si te has mudado de localidad por trabajo o si has tenido gastos extraordinarios deducibles, eres tú quien debe incorporarlos en el sistema Renta Web. Recuerda que, si cometes un error y confirmas una declaración incompleta, Hacienda permite rectificar declaraciones de ejercicios anteriores no prescritos (con un límite de cuatro años), pero el trámite de rectificación es siempre más complejo y lento que realizar una revisión exhaustiva antes del cierre de la campaña actual.

Guía rápida del trámite

  • 📅 Plazos: Del 8 de abril al 30 de junio de 2026 para presentar la declaración de la Renta.
  • ✅ Requisitos clave: Ser trabajador por cuenta ajena con gastos deducibles del trabajo o con derecho a deducciones autonómicas aplicables.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT, por teléfono o presencialmente en oficinas con cita previa.
  • 💰 Importe o coste: Variable. El ahorro medio por aplicar las deducciones de Hacienda que se olvidan oscila entre 300 y 600 euros.
  • ⚠️ Error a evitar: Confirmar el borrador directamente sin rellenar a mano las casillas de gastos sindicales, defensa jurídica o colegios profesionales.

Google apela la histórica condena por monopolio en búsqueda: ‘ganamos limpiamente’

Google ha formalizado este viernes la apelación contra la sentencia de agosto de 2024 que lo declaró monopolista ilegal en el mercado de búsquedas online. La compañía presenta un recurso de más de 200 páginas en el que sostiene que el tribunal ignoró la competencia real del sector y que su dominio es fruto de un producto superior. La batalla legal coincide con el avance de una nueva sanción de Bruselas bajo el reglamento DMA, lo que sitúa al buscador en el centro de una tormenta regulatoria a ambos lados del Atlántico.

Claves de la operación

  • Google apela el fallo por monopolio de agosto de 2024. La compañía argumenta que el tribunal no valoró adecuadamente la competencia de rivales como Amazon, TikTok o los asistentes de IA.
  • La sentencia de 2025 obligaba a compartir datos de búsqueda con terceros. Esa medida, que Google califica de ‘expropiación encubierta’, queda suspendida hasta que se resuelva la apelación.
  • Bruselas prepara un nuevo expediente sancionador por incumplir el DMA. La Comisión Europea investiga si el buscador favorece sus propios servicios de viajes y compras frente a los de la competencia.

El argumento de la apelación: ‘Ganamos limpiamente’

En el escrito presentado ante el tribunal de apelación, Google defiende que su posición en el mercado no deriva de prácticas anticompetitivas, sino de haber ofrecido el mejor producto de forma consistente. ‘Google just prevailed in the marketplace fair and square‘ —ganamos en el mercado limpia y justamente—, resume la compañía en un pasaje que ya ha sido filtrado por varios medios estadounidenses.

La apelación ataca directamente el corazón del fallo original del juez Amit Mehta. Según Google, la sentencia ‘atropella’ principios legales básicos al definir el mercado relevante de forma artificial. La empresa insiste en que el ecosistema de búsqueda ha mutado por completo en los últimos dos años, con la irrupción de ChatGPT, Perplexity y los buscadores integrados en redes sociales como TikTok e Instagram.

El recurso también cuestiona la orden de compartir datos de búsqueda con competidores, impuesta en septiembre de 2025. Google describe esa medida como una «expropiación sin precedentes de propiedad intelectual» y advierte de que, de mantenerse, distorsionaría el mercado en lugar de corregirlo.

En esta redacción observamos que la estrategia procesal de Google es deliberadamente maximalista. No busca una corrección técnica del fallo, sino la revocación completa. Coloca al tribunal de apelación ante la disyuntiva de respaldar una intervención radical o retroceder por completo.

El tono desafiante del recurso no es casual. Google quiere enviar un mensaje al ecosistema inversor: su motor de ingresos, que facturó 175.000 millones de dólares en publicidad de búsqueda en 2025, no está en peligro inmediato. La cotización de Alphabet reaccionó con alzas moderadas a la filtración de los argumentos, una señal de que el mercado ya descontaba la apelación.

Google no está negociando una multa. Está peleando por la arquitectura legal que define si un buscador puede ser declarado monopolista por ser el más usado.

El frente europeo: el DMA como amenaza paralela

Mientras la batalla judicial en Estados Unidos seguirá su curso durante al menos dos años, Bruselas avanza con una ofensiva regulatoria que golpea el mismo flanco del negocio. La Comisión Europea ultima un pliego de cargos contra Google por presunto incumplimiento del Digital Markets Act (DMA) en el tratamiento de los resultados de búsqueda.

La investigación se centra en si Google continúa favoreciendo sus propios servicios de viajes, compras y hoteles frente a los de competidores como Booking, Tripadvisor o los comparadores locales que operan en mercados como el español. La multa podría alcanzar el 10% de la facturación global de Alphabet, lo que en las cifras de 2025 se traduce en cerca de 34.000 millones de dólares.

El caso europeo tiene un alcance más práctico que el estadounidense. En EE.UU. se discute doctrina antimonopolio; en Bruselas se discute qué ve el usuario cuando teclea ‘hotel barato en Madrid’ y si el primer resultado que aparece es orgánico o está condicionado por la posición dominante del buscador.

Los reguladores europeos han endurecido el tono tras la sentencia estadounidense de 2024, que consideran un respaldo a su propio diagnóstico. Pero el frente judicial en EE.UU. otorga a Google una baza: mientras la apelación siga viva, cualquier medida estructural ordenada por el tribunal original queda en suspenso. Eso diluye la urgencia de un acuerdo con Bruselas, que ve cómo su ventana de influencia se estrecha.

Lo que se juega el ecosistema digital español

El desenlace de esta disputa no es abstracto para el mercado español. Google acapara más del 94% de las búsquedas en España según datos de StatCounter. Cualquier cambio en la arquitectura del buscador tiene un impacto directo sobre miles de negocios que dependen del tráfico orgánico para captar clientes.

Las agencias de viajes, los comparadores de seguros y los portales inmobiliarios españoles llevan años denunciando que Google privilegia sus propios widgets en detrimento del ecosistema local. La CNMC ha abierto diligencias informativas, aunque sin llegar aún a un expediente sancionador.

Una eventual victoria de los reguladores —tanto en Estados Unidos como en Europa— obligaría a Google a rediseñar la página de resultados. Eso abriría oportunidades para competidores locales como idealista, Rastreator o Atrápalo, que podrían recuperar visibilidad en las búsquedas más valiosas.

Sin embargo, el calendario juega en contra. La apelación en Estados Unidos puede alargarse hasta 2028, y el procedimiento europeo por el DMA no suele resolverse en menos de dos años. Para entonces, la propia naturaleza de la búsqueda podría haber cambiado de nuevo con la generalización de los asistentes de IA conversacional.

En esta redacción consideramos que Google está comprando tiempo en todos los frentes. La apelación en EE.UU. es sólida en lo jurídico y ralentiza cualquier remedio estructural. El frente europeo, aunque más inmediato, se enfrenta a una empresa que ya ha demostrado su capacidad de adaptación regulatoria.

La paradoja es que el ecosistema de búsqueda se está moviendo más rápido que los tribunales. Cuando llegue una sentencia firme, el mercado ya no será el mismo que se juzgó en 2024. Los reguladores libran la última guerra. Google, mientras tanto, ya está peleando la siguiente.

Hackeo Polymarket: roban $520.000 en contrato UMA, fondos seguros

La plataforma de predicciones Polymarket ha sufrido un exploit en uno de sus contratos inteligentes esta mañana. Un atacante ha conseguido drenar 520.000 dólares a través de un fallo en el adaptador que conecta con el oráculo de UMA, aunque —ese es el dato crucial— los fondos de los usuarios están seguros. El popular investigador de criptoseguridad ZachXBT fue quien dio la voz de alarma en X poco después de detectar movimientos anómalos en la red Polygon.

No es el primer incidente en el ecosistema DeFi, pero sí uno de los que mejor ilustra la diferencia entre un riesgo de protocolo y el riesgo para el usuario. Aquí el dinero que estaba depositado en los mercados de predicción de Polymarket no se ha visto comprometido; el ataque explotó un contrato de liquidación que manejaba fondos del propio sistema de comisiones y garantías, no los depósitos de los apostadores.

Qué ha pasado exactamente en Polymarket

La alerta de ZachXBT se centró en el UMA CTF Adapter, el contrato inteligente que permite que los mercados de predicción de Polymarket se resuelvan utilizando el oráculo optimista de UMA (un sistema que verifica datos del mundo real para cerrar apuestas). El atacante encontró una vulnerabilidad en ese adaptador y empezó a vaciar fondos.

Según los datos on-chain, la dirección del atacante 0x8F98075db5d6C620e8D420A8c516E2F2059d9B91 recibió más de 520.000 dólares en distintas criptomonedas; la cifra, confirmada por el propio investigador en su publicación en X, se ha convertido en el dato de referencia del incidente. El ataque se produjo exclusivamente en la versión desplegada en Polygon, la red de escalado de Ethereum donde Polymarket tiene una actividad intensa.

Lo relevante es que el contrato atacado no custodia los fondos que los usuarios emplean para hacer sus apuestas. Esos están en otro contrato, completamente aislado del exploit. La plataforma lo confirmó con un comunicado rápido: “Los fondos de los usuarios están seguros”.

La respuesta de Polymarket: por qué los fondos están seguros

Desde Polymarket explicaron que el UMA CTF Adapter es una pieza de infraestructura que maneja las primas de liquidación y los incentivos para los resolutores de mercados. En términos sencillos: es como si en un casino alguien encontrara una forma de vaciar la caja de las comisiones, pero todos los depósitos de los jugadores permanecieran intactos en cajas fuertes separadas.

El equipo técnico de la plataforma pausó de inmediato las interacciones con ese contrato y activó un plan de contingencia. Poco después, la actividad de apuestas siguió con normalidad. La rápida respuesta evitó que el ataque se extendiera a otros contratos o que el daño económico fuera mayor.

Polymarket no ha detallado aún el vector exacto de la vulnerabilidad, pero ha prometido una auditoría completa que se hará pública en los próximos días. Mientras tanto, el incidente quedó contenido sin pérdidas directas para los usuarios, algo que en el historial reciente de exploits DeFi no siempre sucede.

Polymarket y la seguridad: qué dice este incidente sobre los mercados de predicción

El sector de los mercados de predicción lleva meses ganando popularidad, en parte por el auge de las apuestas sobre eventos políticos y resultados tecnológicos. Polymarket es uno de los referentes, y que un fallo en un contrato como el UMA CTF Adapter haya pasado inadvertido durante meses obliga a reflexionar sobre la madurez de esta industria.

No es la primera vez que un oráculo o un adaptador se convierte en el punto débil. En 2021, un exploit en el protocolo de precios de Chainlink causó pérdidas en varios protocolos; en 2022, el puente de Wormhole perdió 325 millones por un fallo en su propio contrato. La diferencia ahora es que la respuesta de Polymarket fue inmediata y el diseño de sus contratos limitó el contagio al dinero real de los usuarios.

Aun así, el incidente deja una enseñanza para el ecosistema: cada integración entre protocolos añade una capa de complejidad que puede esconder fallos difíciles de detectar. Los contratos que gestionan el flujo de información y las recompensas internas son igual de críticos que los que custodian fondos, por más que no los manipule el usuario directamente.

Los inversores más veteranos saben que ningún protocolo es infalible, pero que la diferencia entre un susto y un desastre está en cómo se gestiona la crisis. Polymarket, al aislar los fondos, ha pasado la prueba de fuego. La próxima iteración de sus auditorías y la transparencia con la que publique los detalles del exploit marcarán si la confianza sale reforzada o tocada.

Publicidad