Subempleo en España 2026: 1,6 millones trabajan solo 21 horas pese a querer jornada completa

En el primer trimestre de 2026, 1,62 millones de asalariados en España trabajan de media 21,7 horas semanales, aunque desearían una jornada completa de 40,1 horas. La brecha, según el último estudio de Asempleo basado en la Encuesta de Población Activa, alcanza 18,4 horas por persona cada semana y golpea de lleno a mujeres, jóvenes y trabajadores de la hostelería y el comercio.

El dato, publicado por la patronal de las empresas de trabajo temporal, revela que el subempleo —trabajar menos de lo que se quiere y se puede— sigue enquistado en un mercado laboral que bate récords de ocupación. Pese a que los niveles han bajado desde los máximos de 2013, la cifra de afectados roza los 1,6 millones y supone un despilfarro de capital humano según la asociación.

Qué es el subempleo y cómo se mide en España

La estadística oficial considera subempleado a un asalariado que cumple tres condiciones: trabaja menos horas de las que desearía, está disponible para ampliar su jornada en las dos semanas siguientes y ha buscado activamente más empleo o está a disposición del empleador para hacerlo. En cristiano: una camarera con un contrato de 20 horas que querría 40 y no le dan más turnos, aunque los pide.

Según los datos de la EPA del primer trimestre de 2026, el promedio de horas trabajadas por los subempleados se queda en 21,7, frente a las 40,1 que anhelan. La diferencia, 18,4 horas semanales, no solo implica menor salario mes a mes, sino también una cotización más baja de cara a la pensión y una menor capacidad de ahorro.

Por sexo, el 58,4% de los afectados son mujeres, frente al 41,6% de hombres; una desigualdad que los expertos vinculan con la parcialidad involuntaria en sectores feminizados y las responsabilidades de cuidados. Los menores de 35 años concentran el mayor volumen de subempleo, aunque el grupo de 25 a 34 años ha reducido su tasa un 41,4% desde 2014, mientras que los jóvenes de 20 a 24 años siguen estancados: apenas 177.000 personas salen de esa situación desde hace más de una década.

Sectorialmente, el 86,6% de los subempleados trabaja en servicios, con la hostelería comercio y los servicios administrativos a la cabeza. La industria, por contra, ha ido reduciendo su subempleo de forma sostenida, y la construcción, aunque registra un ligero repunte, sigue muy por detrás de los servicios.

El subempleo es un agujero en la nómina y en la cotización que no se arregla con más contratos, sino con mejores horas.

Hostelería y comercio concentran el 86% del subempleo

La elevada estacionalidad de estos sectores explica, en gran parte, la acumulación de empleos de jornada insuficiente. Un camarero en temporada alta puede hacer 40 horas, pero en temporada baja apenas llega a 15, y la empresa no le ofrece más. El problema es que muchos de esos trabajadores no quieren cambiar de sector porque su experiencia está ahí, y acaban atrapados en una rueda de horas mínimas.

Asempleo subraya que la digitalización de los servicios de intermediación laboral podría ayudar a casar mejor la oferta de horas con los trabajadores disponibles, pero también alerta del riesgo de que la inteligencia artificial y la automatización reduzcan la demanda de perfiles medios en el sector servicios, engordando el subempleo si no se toman medidas.

Análisis: un problema de productividad y justicia laboral que afecta al conjunto del país

El subempleo no es solo un drama personal. En términos macro, significa que una parte importante de la fuerza laboral está infrautilizada. En el primer trimestre de 2026, los 1,6 millones de subempleados dejan de trabajar unas 18 horas cada uno a la semana. Si se multiplica, el desperdicio de capacidad productiva es enorme y lastra el PIB. Andreu Cruañas, presidente de Asempleo, lo resume así: “La infrautilización sistemática de la capacidad de nuestra fuerza laboral representa una pérdida de potencial económico para el conjunto del país, en un contexto en que el crecimiento de la productividad resulta clave para garantizar la sostenibilidad del estado del bienestar y la competitividad internacional”.

La buena noticia es que la tendencia es a la baja: desde el pico de 2013, cuando más de dos millones de asalariados estaban en esa situación, se ha avanzado. Pero la persistencia en los jóvenes y en los sectores de servicios sugiere que el problema es estructural. Mientras el turismo siga creciendo —y absorbendo buena parte del empleo—, habrá oportunidades para organizar jornadas más flexibles que repartan las horas de manera más eficiente. Si no se hace, corremos el riesgo de consolidar una bolsa de trabajadores perpetuamente a media jornada involuntaria.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo administrativo concreto; eres empleado en activo. Si deseas ampliar tu jornada, comunícalo por escrito a tu empresa y verifica el convenio colectivo aplicable.
  • ✅ Requisitos clave: Estar trabajando menos horas de las que deseas, tener disponibilidad y haber solicitado más horas a tu empleador o buscar activamente otro empleo complementario.
  • 🌐 Dónde solicitarlo: La primera vía es hablarlo con tu empresa; revisa también el convenio sectorial. Para orientación laboral o formación que te permita cambiar de sector, puedes acudir al SEPE o a los servicios públicos de empleo de tu comunidad autónoma.
  • 💰 Importe o coste: No hay coste directo. El perjuicio económico radica en la menor remuneración mensual y en la cotización más baja, que afecta a futuras prestaciones.
  • ⚠️ Error a evitar: Pensar que no hay nada que hacer. Dejar constancia por escrito de tu deseo de ampliar horas te protege y, en algunos convenios, obliga a la empresa a ofrecerte un aumento de jornada si hay vacante.

La crisis de las renovables en España: adiós al boom, uno de cada dos proyectos no sobrevive

España se partía la cara por cada megavatio renovable en 2021, pero hoy la mitad de aquellos proyectos han muerto por el camino. La saturación de oferta, los precios hundidos del mercado mayorista y la falta de músculo financiero han convertido el paraíso verde en un erial para las pequeñas y medianas promotoras. Según la investigación de EXPANSIÓN con datos de Red Eléctrica, solo 34.200 MW de los 280.400 proyectados hace cinco años han conseguido ponerse en marcha. La otra mitad se ha quedado en el limbo de los permisos caducados, los planes especulativos y los balances que ya no cuadran.

El dato demoledor: 280.400 MW en proyecto, 34.200 nuevos tras la criba

En febrero de 2021 el boom tocó techo. Había 37.900 MW renovables operativos, otros 140.500 con licencia pero sin construir, 23.200 en trámite y 116.700 a los que se les había denegado el permiso. En total, 280.400 MW de puros proyectos –más que toda la potencia instalada histórica del país– esperaban su turno.

Cinco años después, la foto es muy distinta. De aquella avalancha, solo 34.200 MW han llegado a la fase operativa. El parque total asciende ahora a 72.100 MW. Las expectativas se han desplomado: en estos momentos apenas hay 109.700 MW en proyecto. Sumados a los que sí se construyeron, el total alcanza 143.900 MW, justo la mitad de lo que se soñaba en 2021.

La tasa de mortalidad ha sido brutal y no es fruto del azar. Una primera gran criba llegó en 2021 con la nueva normativa que impuso plazos de construcción y ejecución de avales. Miles de iniciativas puramente especulativas perdieron los permisos de la noche a la mañana. Después vinieron las crisis energéticas que han reventado los precios del pool y la sobreabundancia de instalaciones compitiendo por un mercado que no da para todos.

Canibalismo de precios: por qué el pool por debajo de 30 euros estrangula al sector

El mercado mayorista se mueve ahora en medias inferiores a 30 euros por megavatio hora. Esa es la línea roja que muchos proyectos no pueden cruzar. Con esas referencias, hay plantas que ya operan con EBITDA negativo. Y lo peor es que la hemorragia está a punto de llegar a los balances de la banca, que financió alegremente un sector cuyo flujo de caja ya no alcanza para repagar la deuda.

El deterioro afecta sobre todo a las empresas de tamaño medio y pequeño, ajenas al paraguas de los gigantes –Iberdrola, Endesa, Naturgy, Repsol, Acciona, EDP o Statkraft– que sí pueden aguantar el golpe gracias a su cartera diversificada y a su capacidad de financiación. Para los promotores que apostaron todo a uno o dos parques, el ajuste es existencial.

El precio de la luz ha caído un 40% desde el pico de 2021, pero esa ganga para el consumidor es una sentencia para miles de pequeños promotores.

La consultora Alvarez & Marsal ya ha puesto cifras al desplome. Según su último informe, los múltiplos de transacción de activos renovables han pasado de 15 veces EBITDA en 2021 a 12 veces en 2025, y podrían caer hasta 9,5 veces en 2027. El drama es que ese múltiplo menguante se aplica sobre un EBITDA cada vez más escuálido, cuando no directamente negativo. Las fichas del dominó están colocadas.

proyectos renovables

El análisis: burbuja, especulación y un mercado eléctrico que devora a sus hijos

Conviene leer la radiografía con cierta perspectiva histórica. España ha sido durante años el alumno aventajado de la transición energética europea, con una apuesta institucional y privada que disparó las renovables por encima del 50% del mix. Pero el éxito tiene un reverso amargo: cuando todo el mundo planta paneles y aspas al mismo tiempo, el precio se derrumba. Es la paradoja del caníbal que acaba devorándose a sí mismo.

El fenómeno no es exclusivo de los grandes parques. El autoconsumo ha irrumpido como un tsunami silencioso. Ayer, a las 15:00 horas, las instalaciones domésticas y empresariales vertían a la red más de 6.000 MW, superando en ese mismo momento a los siete reactores nucleares activos. Ese aluvión de generación distribuida, además de poner en jaque la gestión técnica del sistema –todos los informes sobre el apagón de 2025 señalaban la incontrolabilidad del autoconsumo como uno de los factores–, hunde los precios en las horas centrales del día hasta llevarlos a cero, precisamente cuando más produce una fotovoltaica. El golpe para la rentabilidad de las plantas medianas es demoledor.

Yo creo que estamos asistiendo a un proceso de selección natural acelerado. No es que las renovables hayan dejado de ser negocio; es que el negocio ha cambiado de escala. Los proyectos pequeños, sin capacidad de almacenamiento ni contratos de cobertura a largo plazo, están condenados a desaparecer o a ser absorbidos. La consolidación será la tónica de los próximos años. Y eso, para bien o para mal, dejará el sector en manos de unos pocos actores con balance suficiente para esperar a que el mercado digiera el exceso de oferta.

El interrogante que queda en el aire es si la banca, que ahora ve deteriorarse su cartera crediticia, reaccionará cortando el grifo o refinanciando a la desesperada. De esa decisión dependerá que la crisis de inversión se convierta en una crisis financiera sectorial. Mientras tanto, uno de cada dos proyectos que hace cinco años iluminaban las presentaciones de los fondos ya no existe. Y los que quedan miran al pool con el temor de quien sabe que su próxima cuota de crédito se juega en la casilla de los 30 euros.

BitMine compra 60.000 Ethereum: acumulación récord cerca del Russell 1000 según Tom Lee

BitMine ha vuelto a hacer una declaración de intenciones. La empresa, una de las mayores tesorerías corporativas de Ethereum que cotiza en bolsa, acaba de adquirir 60.000 ether adicionales, según ha confirmado este lunes a través de una comunicación oficial. Con esta compra, su balance roza ya los 235.000 ETH, una cifra que la sitúa aún más cerca del selecto índice Russell 1000. El analista Tom Lee, de Fundstrat, ha calificado la operación como un movimiento inteligente antes de la posible ola de inversión pasiva que traería la inclusión en el índice.

La noticia se produce en un momento curioso para BitMine. El valor de sus ether ha caído desde los máximos de principios de año, y la compañía arrastra unas pérdidas no realizadas que rondan los 7.800 millones de dólares (unos 7.100 millones de euros al cambio actual). Sin embargo, lejos de recortar posiciones, la firma ha decidido reforzar su apuesta. Dicho de otra manera: está comprando en plena corrección, algo que no todos los inversores entienden, pero que tiene una lógica muy concreta si se analiza el calendario de de los índices.

60.000 ether más: el mayor movimiento de BitMine desde 2025

Los 60.000 ETH equivalen, a precios actuales, a unos 450 millones de dólares. Es la compra individual más grande que BitMine ha realizado desde que anunció por primera vez su estrategia de tesorería en criptoactivos hace dos años. La operación se ha ejecutado en varias tandas durante las últimas semanas para no alterar el mercado.

El dato clave es que la compañía no ha vendido ni un solo ether durante la caída. En lugar de eso, ha aprovechado los precios más bajos para aumentar su posición. Esto recuerda a la estrategia que Michael Saylor popularizó con Bitcoin en MicroStrategy, pero aplicada al ether. Una diferencia importante, eso sí, es que el ecosistema de Ethereum permite, además, generar rendimiento mediante staking, algo que BitMine ya está haciendo con parte de sus activos.

Russell 1000: la llave que abre la inversión pasiva

El Russell 1000 es un índice que agrupa a las 1.000 mayores empresas cotizadas de Estados Unidos por capitalización bursátil. Entrar en él no es solo una cuestión de prestigio. Significa que los fondos indexados y los ETFs que replican ese índice van a comprar acciones de BitMine de forma automática. Eso podría traducirse en una entrada masiva de capital, que la empresa podría destinar, previsiblemente, a seguir acumulando ether.

Tom Lee, conocido por sus predicciones alcistas sobre las criptomonedas, ha señalado en una nota que la combinación de la entrada al Russell 1000 y la política de acumulación de ETH convierte a BitMine en un caso único. “Es un proxy regulado para ganar exposición a Ethereum sin tener que lidiar directamente con los riesgos de custodia”, escribió. De hecho, si la inclusión se materializa en la revisión anual de junio, podría ser el catalizador de un nuevo tramo alcista para el precio de ether.

Análisis: el riesgo de 7.800 millones en pérdidas y la apuesta a largo plazo

No todo son luces. La empresa acumula pérdidas latentes multimillonarias que, en cualquier otro contexto, harían saltar las alarmas. Pero BitMine insiste en que se trata de una inversión a largo plazo. Aquí hay que entender una cosa: las pérdidas no realizadas solo se convierten en una amenaza si la empresa se ve obligada a vender. Mientras no necesite liquidez inmediata, puede esperar a que el mercado se recupere.

BitMine no está comprando ether para especular a corto plazo: está construyendo un puente entre el capital institucional y el valor subyacente de la red Ethereum.

A mi modo de ver, el movimiento es arriesgado pero coherente. La volatilidad de Ethereum sigue siendo alta y la empresa está concentrando una parte muy significativa de su balance en un solo activo. Sin embargo, si el mercado de las criptomonedas vuelve a ponerse alcista y el staking sigue generando rendimientos del 4% o 5% anual, BitMine podría haber acertado de pleno. La entrada en el Russell 1000 sería la guinda que valide esa estrategia.

Lo que está claro es que la decisión de BitMine no pasa desapercibida. Otras empresas con tesorería en ether, como BTCS o SharpLink, también han aumentado sus posiciones en los últimos meses. Pero ninguna ha dado un salto tan grande de golpe. Mientras tanto, la comunidad cripto mira de reojo al 14 de junio, fecha en la que FTSE Russell anuncia la nueva composición del índice. Ese día podríamos saber si la apuesta de BitMine se convierte en un éxito… o en una lección muy cara.

BBVA ejecuta el 23,44% del tercer tramo de su recompra de acciones por 1.460 millones

BBVA ha comunicado este lunes a la Comisión Nacional del Mercado de Valores (CNMV) que ya ha ejecutado el 23,44% del tercer y último tramo de su programa de recompra de acciones. El banco ha desembolsado hasta la fecha 342,21 millones de euros de un presupuesto total de 1.460 millones, según la información remitida al supervisor.

En la última semana, del 18 al 22 de mayo, la entidad adquirió cerca de 6,48 millones de acciones propias a un precio medio de 19,11 euros, invirtiendo 123,67 millones de euros en las diferentes plataformas de negociación.

La ejecución del tercer tramo: cifras y cronograma

Desde el arranque de este tramo, BBVA ha acumulado 18,11 millones de títulos a un coste medio de 18,91 euros por acción, lo que refleja una ejecución disciplinada y sin grandes desviaciones frente al precio de mercado. Citi, como gestor del programa, opera en el Mercado Continuo español y en en las plataformas Cboe Europe, Turquoise Europe y Aquis Exchange para minimizar el impacto en la cotización.

La entidad se ha fijado límites diarios de compra: hasta 3.549.316 acciones en el Mercado Continuo, 1.476.879 títulos en Cboe Europe, 154.445 en Turquoise y 322.959 en Aquis Exchange. Además, adquiere como mínimo 500.000 acciones en cada jornada, garantizando un ritmo constante de ejecución.

El cronograma del tramo es claro: finalizará no antes del 2 de julio ni más tarde del 3 de agosto, a menos que se alcancen antes los 1.460 millones de euros o las 429.552.243 acciones autorizadas. Con el ritmo semanal actual, todo apunta a que se completará dentro de ese horquilla.

Con 342 millones ya desembolsados y un ritmo semanal de 123 millones, BBVA está retirando del mercado más de 6 millones de títulos propios cada semana.

Recompra y retribución al accionista: una palanca para el valor en bolsa

La recompra de acciones reduce el número de títulos en circulación y, con ello, eleva el beneficio por acción (BPA) de forma mecánica. En el caso de BBVA, este tramo de 1.460 millones se suma a los 1.500 millones de euros ejecutados en los dos tramos anteriores del programa extraordinario, totalizando una inyección de 2.960 millones de euros en retribución al accionista vía buyback.

Este volumen sitúa a BBVA entre las entidades españolas más generosas en remuneración al accionista, combinando el dividendo ordinario con recompras que actúan como un escudo anticaídas para la cotización. La operación, además, envía un mensaje inequívoco sobre la solidez del capital del banco y la confianza del consejo en la generación futura de resultados.

programa recompra BBVA

Análisis E-E-A-T: el buyback como termómetro de la confianza de BBVA en su futuro

Más allá de las cifras, la ejecución de este tercer tramo revela una filosofía de asignación de capital que merece atención. BBVA está llevando a cabo una de las recompras más ambiciosas del IBEX 35 mientras mantiene colchones de solvencia holgados. A mi juicio, el hecho de que la entidad acelere el ritmo – con compras superiores a 6 millones de acciones por semana – indica que la dirección considera que el valor cotiza por debajo de su valor intrínseco, incluso con la acción en torno a los 19 euros.

La operativa repartida entre cuatro mercados y gestionada por Citi demuestra rigor y sofisticación. Los límites diarios y el compromiso mínimo de 500.000 títulos por sesión reflejan un equilibrio entre la necesidad de absorber papel sin tensionar el precio y la voluntad de completar el programa en plazo. Este modus operandi, además de cumplir con los requisitos de la CNMV, envía una señal de disciplina a los inversores institucionales.

No obstante, la recompra no está exenta de riesgos. Si el entorno macroeconómico empeora y los márgenes bancarios se estrechan, el capital consumido en esta operación podría haberse reservado para otros fines, como reforzar el balance. Por ahora, la prima de riesgo contenida y la cartera crediticia saneada de BBVA hacen que ese escenario parezca lejano. El listón está puesto: el banco se juega parte de su reputación como gestor de capital en la ejecución impecable de este tramo.

Veredicto Merca2

Cotización al cierre o apertura: La acción de BBVA se movía en el entorno de los 19 euros durante la sesión, nivel en línea con el precio medio de adquisición de la recompra. El valor se mantiene estable, sin reacciones bruscas al comunicado.

Clave técnica: La franja de 18,50-19,00 euros actúa como soporte gracias a la demanda artificial del programa de recompra. Una ruptura al alza por encima de los 20 euros podría acelerar el cierre del tramo y reforzar el momentum alcista.

Apunte macro: La prima de riesgo española se sitúa en 65 puntos básicos, un nivel que sigue favoreciendo el coste de financiación de la banca nacional. Además, el entorno de tipos aún elevados sostiene los márgenes del sector, lo que facilita que BBVA mantenga su política de fuertes retornos al accionista.

CNMC avisa a Red Eléctrica: El conflicto de intereses fuerza la separación de la operación y el transporte.

La tensión entre regulación y monopolio eléctrico en España sube un peldaño más. La CNMC ha publicado un informe demoledor sobre el doble rol de Red Eléctrica (REE) como operador del sistema y gestor de la red de transporte, y la conclusión es tan clara como explosiva: la concentración de ambas funciones provoca un conflicto de interés que distorsiona la planificación de la red. El regulador no se anda con rodeos y reclama la separación total de ambos negocios.

El aviso del regulador: los riesgos del doble rol

Red Eléctrica es, desde su creación, la encargada de dos tareas que en muchos países europeos llevan entidades distintas. Como operador del sistema, coordina en tiempo real la producción y el consumo de electricidad, garantizando que siempre haya equilibrio entre oferta y demanda. Como gestor de la red de transporte, planifica y ejecuta las inversiones en infraestructuras de alta tensión, decide dónde se tienden nuevas líneas y cómo se refuerzan las existentes. A ojos de la CNMC, esa integración vertical genera un sesgo evidente: quien planifica las redes también las opera y puede orientar las inversiones para maximizar su propio beneficio regulado, en lugar de perseguir la máxima eficiencia para el conjunto del sistema.

El informe, conocido estos días, señala que el operador está en una posición que le permite influir en las decisiones de planificación para favorecer soluciones que luego él mismo gestiona. La Comisión Nacional de los Mercados y la Competencia lo resume en una palabra: conflicto de interés. Y propone una solución drástica: separar jurídica y funcionalmente las dos actividades, creando dos sociedades independientes. La medida no es nueva en el debate energético europeo, pero sí el hecho de que el propio regulador español la ponga sobre la mesa con esta contundencia.

El movimiento de la CNMC llega en un momento especialmente delicado. La red de transporte española está al límite de su capacidad para integrar nueva generación renovable, y las inversiones previstas para los próximos años superan los 6.000 millones de euros. Cualquier atisbo de que esas inversiones pudieran no responder únicamente a criterios de eficiencia técnica enciende las alarmas de la competencia.

Fuentes cercanas a Red Eléctrica han defendido en el pasado que la integración actual genera sinergias que se traducen en menores costes para el consumidor, y advierten de que una escisión encarecería los peajes de transporte. Sin embargo, la CNMC considera que los ahorros no compensan el riesgo de distorsión en las decisiones de inversión. El debate, por tanto, no es solo técnico: es una discusión sobre el modelo de gobernanza del sistema eléctrico.

Cuando quien planifica también gestiona, las decisiones sobre dónde invertir dejan de obedecer a la eficiencia y pasan a depender de quien controla ambas patas.

Un debate que pone en jaque el monopolio de Red Eléctrica

El informe de la CNMC no se produce en el vacío. Los problemas de congestión en la red de transporte —especialmente en los nudos con alta penetración renovable— han disparado las críticas hacia el actual modelo. En los dos últimos años, los costes asociados a los vertidos de energía renovable por falta de capacidad de evacuación han superado los 900 millones de euros, según datos del operador del mercado. La presión política y social para acelerar las inversiones choca con la inercia de un gestor único que, según algunos analistas, no tiene incentivos para moverse con la rapidez que exige la descarbonización.

La posible segregación de Red Eléctrica alimenta un escenario que hasta hace poco parecía tabú: el fin del monopolio en la gestión del transporte. Aunque la propiedad de la red seguiría siendo de la compañía, la aparición de un operador del sistema realmente independiente abriría la puerta a nuevos actores en la planificación y a una supervisión mucho más estrecha de las inversiones. No sería una liberalización en el sentido clásico, pero sí un terremoto regulatorio con consecuencias directas sobre la valoración de REE y la estrategia de sus accionistas.

¿Hacia una escisión? Implicaciones y precedentes europeos

En la Unión Europea, el modelo de separación entre el operador del sistema y el gestor de transporte no es una anomalía. Países como Alemania, Francia o Italia han optado por fórmulas que garantizan la independencia efectiva del operador, incluso cuando comparte grupo empresarial con el transportista. El caso español, con un operador que es al mismo tiempo transportista único, resulta cada vez más difícil de justificar frente a Bruselas. Y Competencia lo sabe.

Yo creo que la CNMC ha movido ficha con inteligencia: el informe no obliga, pero crea un marco de presión regulatoria que el Gobierno —y en última instancia el Ministerio para la Transición Ecológica— tendrá muy difícil ignorar. La transición energética estaba centrada en la generación y el consumo; ahora el foco se desplaza a la red, y con él, la necesidad de repensar quién decide y bajo qué reglas. La separación de operación y transporte no es solo un tecnicismo de competencia: es la llave que puede destensar el colapso de la red y hacer que las inversiones de miles de millones de euros respondan al interés del sistema, no al de un monopolio.

El camino hasta una escisión formal será largo y probablemente pase por una transposición de directivas europeas que, de momento, no son obligatorias. Sin embargo, el mensaje de la CNMC coloca a Red Eléctrica en una posición incómoda: tendrá que demostrar que su modelo dual no solo es rentable para sus accionistas, sino la opción más eficiente para un país que necesita desesperadamente más red y más barata. La pelota está ahora en el tejado del operador… y del legislador.

Compatibilizar el subsidio de mayores de 52 con un trabajo: guía práctica

La respuesta rápida es que sí: puedes trabajar y seguir cobrando el subsidio para mayores de 52 años, pero la ayuda de 480 euros al mes no se mantiene entera. El SEPE permite compatibilizarlo mediante el Complemento de Apoyo al Empleo durante un máximo de 180 días, con una cuantía que va bajando cada trimestre. El objetivo es que aceptar un empleo siempre sea más rentable que quedarse en casa, pero la letra pequeña tiene trampas que conviene conocer.

¿En qué consiste el Complemento de Apoyo al Empleo?

Desde la reforma asistencial que entró en vigor el 1 de noviembre de 2024, el subsidio para mayores de 52 años ya no se extingue automáticamente al firmar un contrato. Antes, encontrar un trabajo significaba perder la ayuda de inmediato. Ahora, el SEPE ha creado el Complemento de Apoyo al Empleo, un mecanismo que permite percibir un porcentaje del subsidio mientras se cotiza por el nuevo puesto.

La clave es que el complemento solo está pensado para contratos a tiempo completo o parcial que generen un alta en la Seguridad Social. En jornadas reducidas, la cuantía se recalcula proporcionalmente, de modo que el apoyo económico se ajusta al número de horas trabajadas. Además, la cotización continúa —aunque de forma reducida en el caso de tiempo parcial—, lo que sigue sumando para la jubilación futura.

Cómo funciona la compatibilidad: las tres reglas que marcan la diferencia

El complemento no es un cheque fijo durante seis meses. El SEPE aplica un sistema decreciente dividido en varias fases y, además, impone un tope de ingresos que puede suspenderlo sin previo aviso. Estos son los tres puntos críticos:

1. Duración y reducción progresiva. La compatibilidad máxima es de 180 días, contados desde el inicio del contrato. El importe que se cobra es más alto durante el primer tramo y se reduce drásticamente en los trimestres siguientes. La idea es que el trabajador vaya consolidando el salario de la empresa como fuente principal de ingresos, de modo que al final del periodo la ayuda se extingue por completo.

2. El tope de ingresos. La suma del salario bruto del nuevo empleo más el complemento del SEPE no puede rebasar en ningún mes el umbral fijado en la ley. Si por una hora extra, un plus de productividad o un complemento variable se supera ese límite, el SEPE paraliza la ayuda de oficio. No hay margen de error: hasta el más mínimo desajuste en nómina puede costar el complemento.

3. Qué pasa si el contrato se acaba antes de tiempo. Si el empleo finaliza durante el periodo de compatibilidad —porque no se supera el periodo de prueba, porque el contrato es de corta duración o por cualquier otra causa—, el subsidio original no se reactiva solo. El desempleado debe pedir expresamente la reanudación en un plazo muy breve; de lo contrario, los meses consumidos se descuentan del derecho que le quedaba y la protección queda mermada.

La compatibilidad no es un bono extra, sino un empujón que va menguando: o consolidas tu puesto o vuelves a la situación de partida.

Por qué la reforma es un buen paso, aunque no salga gratis

Romper la regla de que trabajar anulaba el subsidio era necesario. El cambio de 2024 elimina el desincentivo que tenía aceptar cualquier empleo y, en palabras del SEPE, busca aflorar trabajo sumergido y acelerar la inserción de un colectivo que soporta largos periodos en el paro. Los datos de años anteriores mostraban que muchos mayores de 52 años preferían no arriesgarse a perder una ayuda fija —la cual cotiza además para la jubilación— por un contrato temporal mal pagado.

Ahora bien, el diseño técnico de la compatibilidad tiene trampas. La reducción trimestral exige que el salario de la empresa crezca o, al menos, se mantenga, porque de lo contrario los ingresos totales caen en picado a partir del cuarto mes. Y el tope de ingresos es una línea roja que muchos trabajadores subestiman: en sectores con complementos salariales variables o con horas extras puntuales, el riesgo de suspensión es real. Por eso, antes de firmar, conviene hacer números con la oficina de empleo y preguntar cómo afectaría exactamente el convenio colectivo al cálculo.

Guía rápida del trámite

  • 📅 Plazos: La compatibilidad dura un máximo de 180 días desde el inicio del contrato. No hay fecha de solicitud separada: se activa al darse de alta en la Seguridad Social.
  • ✅ Requisitos clave: Estar cobrando el subsidio para mayores de 52 años, firmar un contrato de trabajo (a tiempo completo o parcial) y no superar el tope de ingresos conjunto (salario + complemento).
  • 🌐 Dónde solicitarlo: No requiere trámite inicial específico, pero cualquier incidencia se gestiona en la sede electrónica del SEPE (con certificado digital o Cl@ve), en el teléfono 060 o presencialmente en la oficina de empleo.
  • 💰 Importe o coste: La cuantía del complemento parte del 80% del IPREM (480 euros/mes) y se reduce progresivamente cada trimestre; el importe exacto depende de la jornada y del mes concreto.
  • ⚠️ Error a evitar: No comunicar al SEPE la finalización del contrato a tiempo. Si el empleo termina, hay que reanudar el subsidio en plazos estrictos; de lo contrario, los días consumidos se pierden.

El BCE alerta a la banca sobre riesgos IA y exige subsanar fallos en Claude Mythos

El Banco Central Europeo ha convocado este martes a los principales bancos de la zona euro para una reunión urgente sobre los riesgos sistémicos que plantean los últimos modelos de inteligencia artificial, con especial atención a Claude Mythos Preview de Anthropic. La cita, a la que ha tenido acceso EXPANSIÓN, busca que las entidades financieras refuercen de inmediato su ciberseguridad y apliquen con mucha más velocidad los parches de software que estos modelos son capaces de explotar.

El vicepresidente del consejo de supervisión del BCE, Frank Elderson, ha sido contundente: si antes se podía ir a un ritmo tranquilo, ahora hay que pasar “del andante al presto”. La preocupación no es cosmética. Anthropic reconoció hace semanas que Mythos había encontrado miles de vulnerabilidades de alta gravedad en sistemas operativos y navegadores, con consecuencias potencialmente graves para economías y seguridad nacional.

La patata caliente de los parches: de semanas a 30 minutos

El BCE insiste en la velocidad de reacción. Según Elderson, una vez que un gran proveedor publica un parche de seguridad, los atacantes pueden hacer ingeniería inversa y descubrir la vulnerabilidad original en apenas 30 minutos. La práctica habitual del sector financiero, que a menudo tarda semanas en desplegar actualizaciones en sus sistemas críticos, se ha quedado obsoleta. “Eso significa que un banco ha de tener procesos establecidos para asegurarse de aplicar estos parches mucho más rápido de lo que ahora es la práctica habitual del mercado”, subrayó.

La reunión ha sido organizada a toda prisa. Refleja el nerviosismo de los reguladores, que ven cómo la inteligencia artificial puede poner el jaque al sistema bancario mundial. Y Europa se siente especialmente vulnerable porque la mayoría de sus entidades no tienen acceso a Mythos. Anthropic solo ha abierto su modelo a un puñado de organizaciones del Proyecto Glasswing, casi todas estadounidenses.

“Es lamentable que los bancos europeos no tengan acceso a este modelo”, admitió Elderson, aunque matizó que la falta de acceso no justifica la inacción. La razón: los actores maliciosos probablemente dispondrán de esta tecnología en un futuro muy cercano. El BCE espera que los bancos estadounidenses, como JPMorgan Chase —que supervisa filiales en la zona euro—, compartan las lecciones aprendidas.

Elderson lo dice claro: esto va a cambiar las reglas del juego y el tiempo se acaba.

Un problema mundial con soluciones a medias

Anthropic ha aceptado ofrecer sesiones informativas de alto nivel a organismos como el Consejo de Estabilidad Financiera y la Comisión Europea. Pero las peticiones de acceso directo al modelo —o al menos a detalles de sus funcionalidades— se acumulan sin respuesta inmediata. Mientras, el BCE vigila a 111 de los mayores bancos de la zona euro, incluidas las filiales de los gigantes de Wall Street que sí han probado Mythos.

La paradoja está servida: los bancos que más pueden sufrir un ciberataque basado en IA son precisamente los que menos información tienen sobre cómo funciona el atacante. El supervisor europeo quiere romper esa asimetría pidiendo cooperación privada, pero sin un marco regulatorio que obligue a compartir datos. La buena voluntad puede ser insuficiente.

Los mercados, por ahora, apenas han reaccionado. La sensación de urgencia aún no ha calado en las mesas de operaciones. Sin embargo, el discurso del BCE apunta a un endurecimiento progresivo de la supervisión: si los bancos no aceleran sus defensas, los requerimientos de capital por riesgo operacional podrían revisarse. Y eso sí tiene un coste directo en balance.

Conviene recordar que los episodios de estrés bancario provocados por ciberataques no son ciencia ficción. En los últimos años, varios bancos centrales han simulado escenarios en los que una caída masiva de sistemas de pago coincidía con una salida de depósitos. La IA generativa añade una capa de peligro cualitativamente distinta, porque automatiza la búsqueda de brechas y la explotación de vulnerabilidades a una escala imposible para equipos humanos.

El BCE no tiene capacidad para imponer plazos concretos sobre actualizaciones de software. Pero sí puede elevar el tono, exigir planes de contingencia detallados y, llegado el caso, plantear inspecciones in situ. Lo que está en juego no es un simple fallo informático, sino la confianza sistémica en las infraestructuras que sostienen los pagos, la liquidación de valores o la operativa diaria del interbancario.

Error en tu declaración de la Renta 2026: Hacienda avisa a 13.000 valencianos

Hacienda ha enviado avisos a 13.000 contribuyentes valencianos por posibles errores en su declaración de la Renta de este año. No es una sanción: es una oportunidad para corregir antes de que termine la campaña, el 30 de junio.

La Agencia Tributaria ha lanzado una oleada de notificaciones dentro de la aplicación y de la web de Renta para avisar de contradicciones entre los datos que has declarado y la información que maneja Hacienda de terceros (bancos, empresas, autonomías). No se trata de una liquidación ni de un expediente sancionador, sino de un toque de atención para que revises tu borrador y, si procede, presentes una declaración complementaria sin recargos.

Qué son exactamente estos avisos de Hacienda

Estas notificaciones aparecen en el apartado de estado de tramitación de la declaración, tanto en Renta Web como en la app de la Agencia Tributaria. La propia AEAT explica que se dirigen a contribuyentes que han modificado la información fiscal que la Agencia facilita en el borrador, para que valoren si deben ajustar su declaración a los datos que obran en poder del fisco.

Las primeras remesas salieron a mediados de mayo y se espera una segunda tanda a lo largo de junio, según se vayan presentando más declaraciones. En toda España ya se han remitido más de 130.000 avisos, de los cuales unos 13.000 corresponden a la Comunitat Valenciana.

Recibir uno de estos mensajes no significa obligatoriamente que hayas hecho algo mal. Simplemente, Hacienda cruza millones de datos y, cuando detecta una incoherencia, prefiere avisarte antes que abrir una comprobación. La decisión de corregir o no es tuya.

Los errores más habituales que hacen saltar las alarmas

Según la propia Agencia Tributaria y asesores fiscales consultados, los fallos más frecuentes están relacionados con deducciones autonómicas, arrendamientos de inmuebles y gastos deducibles de los autónomos, sobre todo ahora que ha entrado en vigor el nuevo sistema de cotización por ingresos reales.

Las deducciones por vivienda habitual, por obras de eficiencia energética o por alquiler suelen ser las que más confusión generan. En España, solo tienen derecho a la deducción por alquiler quienes firmaron su contrato antes del 1 de enero de 2015 y ya la aplicaban antes de esa fecha. Muchos contribuyentes la incluyen sin cumplir el requisito y eso salta en los controles.

En el caso de los autónomos, la nueva cotización por rendimientos reales obliga a regularizar las cuotas de 2023 en esta campaña. Cerca de 1,2 millones de trabajadores por cuenta propia deben ajustar sus deducciones del IRPF, lo que está provocando errores y discrepancias con los datos que maneja Hacienda.

Los autónomos están en el foco de Hacienda este año: la nueva cotización por ingresos reales ha multiplicado las discrepancias en las declaraciones.

Otras casillas conflictivas son las de transmisiones patrimoniales, cobro de subvenciones o aportaciones a planes de pensiones. En todos los casos, el aviso de Hacienda te da la oportunidad de corregir antes de que acabe la campaña, el 30 de junio, evitando intereses de demora y sanciones.

Hacienda aviso contribuyentes

El precedente: más de 45.000 rectificaciones el año pasado

La estrategia de avisos preventivos no es nueva. El año pasado, más de 45.000 contribuyentes rectificaron su declaración tras recibir uno de estos mensajes. La Agencia Tributaria calcula que así se evitan comprobaciones posteriores, que suelen acarrear recargos y molestias mayores.

En esta campaña, Hacienda ha ampliado los mensajes de advertencia incluso antes de presentar la declaración, tanto en el documento de datos fiscales como en Renta Web. Es una apuesta por el cumplimiento voluntario, pero también refleja un mayor cruce de datos entre administraciones y el control creciente sobre actividades económicas digitales.

Si has recibido un aviso, lo más sensato es revisarlo con calma. No hay que entrar en pánico ni ignorarlo: simplemente comprueba si el error es real. Si tienes dudas, puedes pedir cita previa en una oficina de la AEAT (el plazo empieza el 29 de mayo y la atención presencial arranca el 1 de junio) o contactar con el servicio telefónico.

En definitiva, la Agencia Tributaria prefiere un contribuyente que rectifica a tiempo que uno al que tiene que sancionar. Pero ojo: si el aviso es fundado y no corriges, la próxima comunicación podría ser ya un expediente con intereses de demora y multa.

Guía rápida del trámite

  • 📅 Plazos: Campaña de la Renta 2025 abierta del 2 de abril al 30 de junio de 2026. Cita previa para atención presencial desde el 29 de mayo; domiciliación del pago hasta el 25 de junio.
  • ✅ Requisitos clave: Cualquier contribuyente que haya presentado su declaración y reciba un aviso de la AEAT por discrepancias.
  • 🌐 Dónde solicitarlo: Accede a Renta Web o a la app de la Agencia Tributaria, apartado «estado de tramitación». También puedes pedir cita previa en la sede electrónica de la AEAT o llamar al 91 290 13 40.
  • 💰 Importe o coste: Corregir no tiene coste. Si no se corrige un error detectado, los recargos pueden ir del 5% al 20% más intereses de demora.
  • ⚠️ Error a evitar: No revisar el aviso y dejar pasar la campaña sin corregir puede convertir una simple advertencia en un procedimiento sancionador con recargo de hasta el 50%.

Viajes del Imserso 2026-2027: tarifa plana desde 50 euros y plazas para mascotas

La temporada 2026-2027 de los viajes del IMSERSO ya está en marcha. Casi 880.000 plazas, un presupuesto cercano a los 60 millones de euros y las mismas empresas gestoras que el año pasado. Pero la gran novedad es la tarifa plana de 50 euros para pensionistas con rentas bajas y que, por primera vez, algunos viajeros podrán llevar a sus mascotas en determinados destinos de costa.

El contrato del programa de turismo social se ha prorrogado un año más, según ha adelantado El Economista, manteniendo la estructura de la edición anterior. La gestión corre a cargo de UTE Turismo Social para los lotes 1 (costa peninsular) y 3 (turismo de escapada), con unas 651.000 plazas, y Mundicolor para el lote 2 (islas), con 228.142 plazas.

Tarifa plana de 50 euros: quién puede acceder y cómo funciona

La medida más llamativa es la tarifa plana de 50 euros para pensionistas con ingresos más bajos. Se reservan 7.400 plazas específicas para quienes cobren una pensión reducida, aunque el IMSERSO no ha detallado el umbral exacto de renta. Por esos 50 euros, el viajero tiene cubierto el hotel, las comidas, el seguro y el transporte, asumiendo el IMSERSO el resto del coste.

Esta iniciativa busca que ningún mayor se quede sin vacaciones por motivos económicos. Eso sí, las plazas son limitadas y se espera que vuelen en cuanto se abra el plazo de inscripción.

Viajar con mascota: requisitos y destinos

tarifa plana 50 euros

Otra de las novedades que repite tras el éxito del año pasado es la posibilidad de viajar con animales de compañía. Solo se permiten mascotas pequeñas, de hasta 10 kilos de peso incluyendo el transportín, y únicamente en algunos viajes de costa, tanto peninsular como insular. Deberán cumplirse las normas establecidas por el programa, que incluyen el alojamiento en habitaciones adaptadas.

Para muchos mayores que viven solos, poder llevar a su perro o gato marca la diferencia entre irse de vacaciones o quedarse en casa. El IMSERSO reconoce así el papel de los animales en el bienestar emocional.

La tarifa plana de 50 euros elimina la barrera económica y la apertura a mascotas derriba la soledad.

Plazas, distribución y calidad exigida

El programa contará con casi 880.000 plazas en total, financiadas con un presupuesto cercano a los 60 millones de euros. Una de las condiciones del contrato es que el 36% de las plazas de cada lote se reparta de forma homogénea durante todos los meses de la campaña, evitando la concentración en temporada alta y ayudando a mantener el empleo en los destinos.

Además, los hoteles participantes deben tener al menos tres estrellas y ofrecer actividades de ocio adaptadas a las personas mayores, así como información sobre envejecimiento activo y prevención del maltrato. Si las empresas no cumplen los estándares de calidad, se exponen a sanciones.

Un programa social que va más allá del turismo barato

El programa de viajes del IMSERSO cumple una función que trasciende lo vacacional. Es una herramienta de cohesión social que permite a miles de mayores salir de su entorno, relacionarse y combatir la soledad no deseada. La tarifa plana de 50 euros reduce drásticamente la barrera económica para los pensionistas con menos recursos, aunque las 7.400 plazas reservadas representan apenas un 0,8% del total, lo que deja margen para que se amplíe en futuras ediciones si la demanda lo justifica.

La inclusión de mascotas, por su parte, demuestra una sensibilidad creciente hacia el bienestar emocional de las personas mayores. En la edición anterior, esta opción fue un éxito, y su continuidad confirma que el IMSERSO está atento a las nuevas realidades sociales.

El reparto obligatorio de plazas durante todo el año también beneficia a los destinos turísticos, que pueden mantener actividad en temporada baja y conservar empleos. Con un presupuesto de 60 millones de euros, el programa es una inversión pública que genera retorno económico y social. Si estás interesado, toca estar atento a la apertura del plazo de inscripción, que suele arrancar en otoño de 2026. Las plazas más demandadas se agotan rápido.

Guía rápida del trámite

  • 📅 Plazos: El IMSERSO aún no ha publicado la fecha de inicio de la inscripción. Suele abrir en octubre de 2026. Permanece atento a la web oficial.
  • ✅ Requisitos clave: Ser pensionista o beneficiario del sistema de la Seguridad Social con residencia en España. Para la tarifa plana, acreditar rentas bajas según criterio del IMSERSO.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica del IMSERSO o en agencias de viaje autorizadas. Se recomienda tener a mano el DNI y el certificado de pensión.
  • 💰 Importe o coste: Tarifa plana desde 50 euros para las 7.400 plazas reservadas. El resto de viajes tienen precios variables según destino y temporada, pero siempre subvencionados.
  • ⚠️ Error a evitar: Esperar a última hora para inscribirse. Las plazas de tarifa plana y los destinos más populares se agotan en los primeros días.

La expansión de la defensa europea no es sólo un tema militar, también inmobiliario

El informe Defence Deployment de Colliers pone de relieve que la expansión de la defensa europea no es únicamente un fenómeno militar, sino también industrial, tecnológico e inmobiliario.

Por este motivo, Oriol Gual, I&L National director de Colliers, señala que la clave para capturar una nueva ola de inversión ligada a defensa, tecnología e infraestructuras críticas para el sector inmobiliario será comprender dónde crecerán los clusters, qué perfiles de empresas dominarán y qué tipologías de activos demandarán.

La idea clave del informe es que la industria de defensa europea está entrando en una fase de expansión estructural impulsada por dos factores simultáneos: por un lado, el deterioro del contexto geopolítico y el aumento del gasto militar. Por otro lado, la transformación tecnológica del sector hacia modelos más digitales, autónomos y basados en software.

El resultado es un ecosistema de defensa mucho más amplio, descentralizado y orientado a la innovación que el modelo tradicional centrado únicamente en grandes fabricantes de armamento.

Si bien los equipos tradicionales de gran escala para fuerzas terrestres, aéreas y navales siguen siendo centrales, la industria está ampliándose cada vez más hacia capacidades avanzadas como las operaciones cibernéticas y los sistemas no tripulados y autónomos, incluidos los drones de pequeño tamaño. En conjunto, el ecosistema de defensa se está volviendo más distribuido, impulsado por la innovación y centrado en la tecnología.

Esto se refleja en las decisiones de los gobiernos europeos de destinar financiación tanto a los fabricantes de armamento convencional como a las empresas de defensa tecnológica y start‑ups emergentes. Esta asignación expansiva de 800.000 millones de euros en gasto en defensa redistribuirá capital hacia múltiples localizaciones geográficas y distintos tipos de activos inmobiliarios necesarios.

En términos de localización y requisitos inmobiliarios, los fabricantes de armamento convencional presentan, por lo general, necesidades muy diferentes a las de las empresas modernas de defensa tecnológica.

La fabricación tradicional de defensa suele ubicarse en localizaciones (a menudo remotas) históricamente vinculadas a emplazamientos industriales tradicionales, debido a su dependencia de grandes instalaciones industriales pesadas, o en bases de las fuerzas armadas nacionales.

En cambio, la defensa tecnológica está expandiéndose en ubicaciones con una alta concentración de talento tecnológico, acceso a financiación para el crecimiento, sólidos ecosistemas de apoyo y marcos regulatorios favorables.

BlackRock declara a España la estrella del mercado inmobiliario europeo y atrae la inversión global

El crecimiento de la defensa tecnológica también está influyendo en el tipo de activos inmobiliarios requeridos Imagen: Dassault Systemes

Inmobiliario: defensa tecnológica y sus necesidades específicas

El crecimiento de la defensa tecnológica también está influyendo en el tipo de activos inmobiliarios requeridos, orientándolos hacia espacios híbridos que combinan laboratorios, oficinas de ingeniería e instalaciones industriales ligeras. El espacio de oficinas es esencial tanto para las empresas de defensa tradicional como para las de defensa tecnológica; el formato preferido es un entorno seguro que combine oficina y I+D, en lugar de oficinas convencionales.

Determinados países y ciudades europeas atraen de forma recurrente a fundadores ambiciosos y empresas tecnológicas de rápido crecimiento. En el primer nivel de la defensa tecnológica se sitúan los líderes europeos: Reino Unido, Alemania, Francia y Turquía. Un segundo nivel lo forman países altamente especializados y tecnológicos como Suecia, Italia, España, Polonia y Noruega. Por último, un tercer nivel incluye mercados emergentes con rápido crecimiento como Finlandia, Estonia y Ucrania.

Se han identificado 38 clusters clave de defensa tecnológica en Europa, cada uno con características y fortalezas propias. Estas diferencias, entre otros factores, condicionan y determinan los requisitos específicos de los edificios y de las infraestructuras necesarias para apoyar las actividades dentro de cada cluster.

Para el sector inmobiliario, es fundamental comprender cómo la expansión del sector de defensa está influyendo en las necesidades inmobiliarias de los usuarios finales, tanto en términos de localización geográfica como de requisitos técnicos de los edificios.

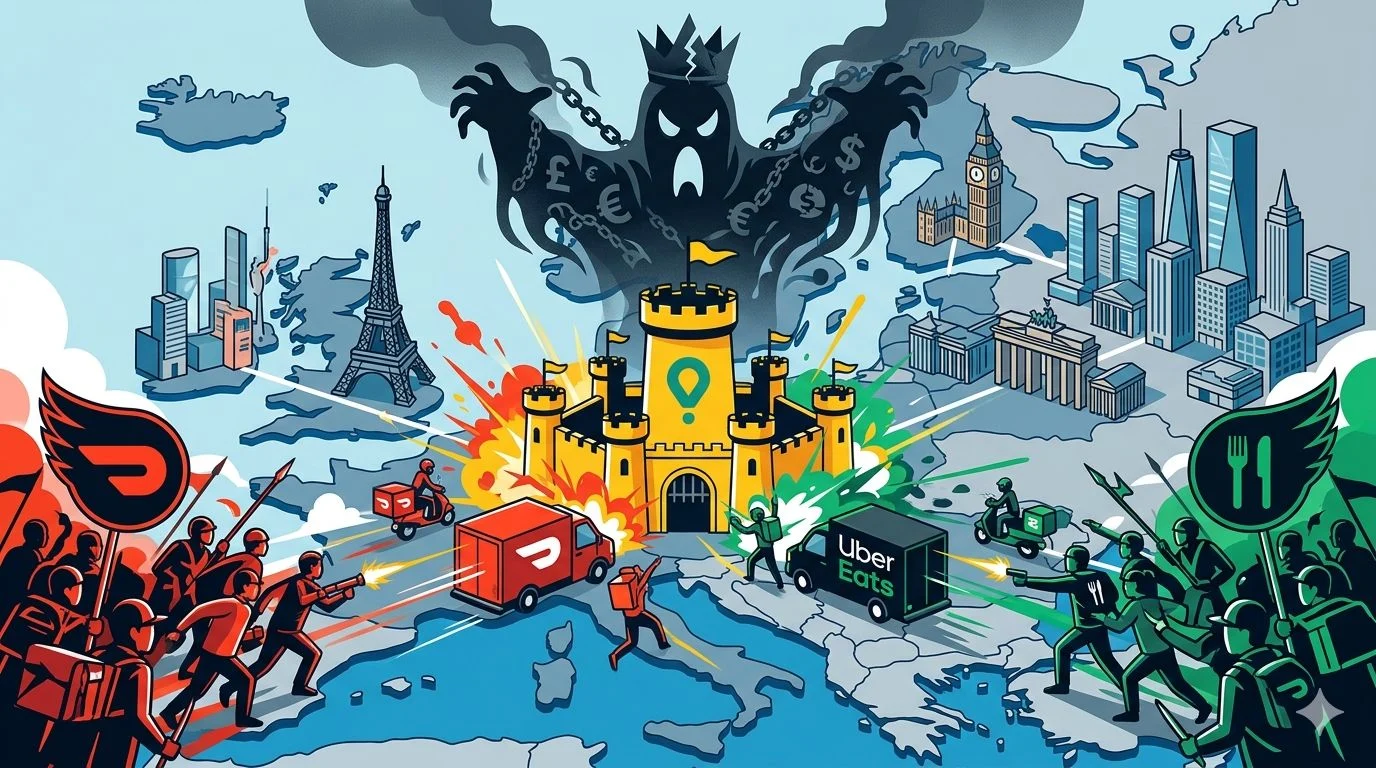
La guerra por Glovo estalla en Europa: Uber y DoorDash chocan con el fantasma del monopolio

Uber y DoorDash están sondeando inversores para una oferta por la matriz de Glovo, Delivery Hero. El flujo de noticias sobre la puja por Delivery Hero se está intensificando, y la última compañía que se ha sumado a esta nueva carrera de interés por Delivery Hero es DoorDash, que se une a la carrera junto con Uber y Prosus.

Si bien el gran problema con el que se van a encontrar las dos compañías es que existen innumerables cuestiones antimonopolio por resolver. Concretamente, Uber tiene presencia en 22 mercados y nueve de ellos en Europa. Y, por su parte, DoorDash tiene presencia en 18 mercados, 14 de ellos en Europa.

«Los supuestos movimientos de Uber y DoorDash para desmantelar Delivery Hero nos recuerdan la importancia estratégica de estos activos, así como la dificultad de adquirirlos. Ante la multitud de posibilidades, predecir con exactitud qué sucederá a continuación es complicado, más allá de la certeza de que las acciones de Delivery Hero seguirán subiendo», explican desde Jefferies.

Rider de Uber Eats. Fuente: Agencias
Fuente: Agencias

LA PUJA POR DELIVERY HERO SIGUE ENTRE UBER, PROSUS Y AHORA DOORDASH

En este contexto, Uber mantuvo una serie de conversaciones con los principales accionistas de Delivery Hero con el objetivo de adquirir participaciones minoritarias. Algunos inversores mencionaron que buscaban más de 40 euros la acción, una prima de aproximadamente el 20% respecto al cierre del viernes 23 de mayo.

«Una oferta de 33 euros la acción, en línea con el precio al contado y confirmada por Delivery Hero en un comunicado el pasado 23 de mayo, fue rechazada«, apuntan desde Jefferies. No obstante, hay que remarcar que la compañía de reparto no está sola ante el ímpetu de comprar Delivery Hero, ya que aparecen otros actores con grandes ambiciones también.

LA REVISIÓN ESTRATÉGICA DE DELIVERY HERO CONTEMPLA LA VENTA DE ACTIVOS EN LA REGIÓN DE MENA Y/O COREA

Por otro lado, desde DoorDash también se han puesto ya en contacto con el presidente de la matriz de Glovo, Delivery Hero. Asimismo, DoorDash está principalmente interesado en las operaciones en la región de MENA, incluyendo Talabat y HungerStation, pero también están considerando si adquirir la filial turca, Yemeksepeti, pero no se descarta una oferta por todo el grupo.

Centrándonos en el inconveniente de que puedan verse como un monopolio las ofertas de Uber y DoorDash por la matriz de Glovo, una oferta conjunta con el compromiso de dividir el grupo podría sortear estos problemas, pero la complejidad y el riesgo de la operación siguen siendo considerables.

DoorDash Merca2
Fuente: DoorDash

Hay que recordar que Uber, hace cosa de siete días, adquirió un 12,5% adicional de Delivery Hero más un 5,6% en derivados. Esto ha aumentado la participación actual de la compañía al 19,5%, pero en su día declararon que no tenían intención de adquirir el 30% o más de Delivery Hero. Si bien esta adquisición ya adelantaba y alimentaba la especulación sobre una posible adquisición de Delivery Hero por parte de Uber.

LOS EXPERTOS CAMBIAN LAS ESTIMACIONES DE DELIVERY HERO

Los analistas de Jefferies han actualizado sus previsiones a medio y largo plazo para el crecimiento sostenido del margen bruto del 2% al 3%, y para los márgenes de EBITDA ajustado del 4% al 5% para la matriz de Glovo. «Nuestras previsiones para los ejercicios fiscales 2026-2028 se mantienen sin cambios».

Rider de Glovo en Madrid. Agencias
Rider de Glovo en Madrid. Fuente: Agencias

«Nuestra valoración global basada en el método de flujo de caja descontado y la suma de las partes se sitúa en 42,5 desde los 29 euros. Delivery Hero cotiza a aproximadamente 13 veces el EV/EBITDA del ejercicio fiscal 2026, frente a sus competidores estadounidenses que cotizan a entre 13 y 18 veces«, apuntan desde Jefferies.

Objetivo Málaga: La alianza clave de Ouigo para adelantar a Iryo y Renfe en la temporada alta

Ouigo está haciendo todo lo posible por aprovechar la recuperación de la ruta que conecta Madrid y Málaga. Tras perder el destino los primeros meses del año por las reparaciones en la vía a causa del accidente en Adamuz, la empresa francesa la ha convertido en el centro de varias campañas de descuentos, y ahora el ayuntamiento de la ciudad ha anunciado un acuerdo que esperan que sirva para promocionar el «potencial turístico» de la ciudad.

La firma ha tenido lugar en el Consistorio, con la asistencia del alcalde de Málaga, Francisco de la Torre; el concejal de Turismo, Jacobo Florido, y la directora general de Ouigo España, Amandine Thomas-Commin. Es otro paso de la empresa francesa para aumentar su presencia en la Costa del Sol, un destino clave para los españoles en la temporada estival, sobre todo en un año marcado por el turismo interno debido a los efectos que tendrá la crisis en Irán sobre la aviación comercial.

Según se lee en el comunicado del Ayuntamiento, «el acuerdo sienta las bases de una colaboración orientada a reforzar la conectividad ferroviaria de alta velocidad con Málaga, impulsar una movilidad más accesible y sostenible y contribuir a la dinamización económica del destino. Asimismo, contempla avanzar conjuntamente en proyectos beneficiosos para la ciudad, sus vecinos y sus visitantes, consolidando la conexión de Málaga con otros destinos nacionales a través del tren».

Tren de Ouigo en la estación María Zambrano. Fuente: Agencias

«En este sentido, la colaboración con Ouigo refuerza el posicionamiento de la ciudad como destino turístico conectado, competitivo y alineado con los objetivos de sostenibilidad urbana. El acuerdo tiene una duración de un año. Para el seguimiento de las actuaciones derivadas de este protocolo, se creará una comisión mixta integrada por representantes del Ayuntamiento de Málaga y de Ouigo España», sentencia el texto.

UN PASO MÁS DE OUIGO PARA ADELANTAR A IRYO Y RENFE

Lo cierto es que el regreso a Málaga ha sido clave para las tres operadoras de la alta velocidad del país. Incluso si Renfe nunca cerró la ruta, manteniendo su oferta del trayecto a través de un servicio complementario de autobús, lo cierto es que recuperar la normalidad de la ruta, incluso con los límites de velocidad impuestos por Adif desde el accidente, sigue siendo una victoria tanto económica como simbólica para los tres competidores de lo que la empresa pública bautizó como el «juego de trenes» cuando inició la liberalización.

Pero el paso de llegar a un acuerdo con el Ayuntamiento es clave para Ouigo. Los destinos costeros son siempre los más atractivos en la temporada estival, por lo que llegar a acuerdos con la ciudad es un triunfo a la hora de atraer viajeros y mejorar su cuota de mercado frente a sus rivales. Es cierto que de momento no se han publicado detalles de programas, descuentos o activaciones especiales, lo que debería ser una sorpresa pocos días después de la firma, pero deberían aparecer en los próximos días.

RECUPERAR LA COSTA DEL SOL PARA LA PRÓXIMA TEMPORADA ALTA

Más allá de la tragedia que significó el accidente, los problemas posteriores del sistema de alta velocidad han marcado las estrategias de Ouigo, Iryo y Renfe. De hecho, incluso si recuperaron la ruta a finales de abril, el no haber contado con la ruta malagueña en Semana Santa ya fue un golpe doloroso. En cualquier caso, recuperar este espacio para el verano es una buena noticia, sobre todo en un año que ha empezado descarrilando sus resultados.

Tren de Ouigo en Barcelona
Tren de Ouigo en Barcelona. Fuente: Agencias

Habrá que ver ahora cómo reaccionan los usuarios. La recuperación de la ocupación de los trenes es uno de los retos clave de la industria tras el accidente, y aunque los problemas de puntualidad de las semanas posteriores se han reducido y la confianza de los usuarios ha vuelto poco a poco, la situación sigue siendo delicada. Y es que, incluso si Ouigo y Renfe declararon beneficios en los ejercicios de 2025, todavía hay dudas de que puedan mantener la tendencia este año tras el accidente.

SIGUE SUMANDO ESTRATEGIAS PARA PESCAR USUARIOS

La empresa de origen francés sigue sumando estrategias más allá de sus precios bajos para atraer pasajeros. El acuerdo con Málaga se suma al del «Mad Cool» como parte de una apuesta clave para aumentar su presencia frente a los usuarios; además, han celebrado el quinto aniversario de la llegada de la liberalización al país con billetes a cinco euros, por debajo de los nueve de base, y se espera que se sumen a la promoción del bono joven cuando sea anunciado.

Es de esperar que sigan anunciando este tipo de medidas. Siguen teniendo algunas ventajas frente a sus competidores, en particular el apoyo que siguen recibiendo del Estado francés, pero si quieren seguir en números verdes, tienen que seguir tomando medidas como la que acaban de adoptar en Málaga para atraer usuarios.

Ballenas Bitcoin y una acumulación que alcanza 1.282 entidades: máxima divergencia frente al miedo minorista

Bitcoin se mueve alrededor de los 77.250 dólares. En superficie, el pánico es evidente: el índice de Miedo y Codicia ha caído a 28, el nivel más bajo desde principios de año, y los pequeños inversores están vendiendo. Pero bajo esa capa de miedo, las ballenas de Bitcoin —las entidades que poseen al menos 1.000 BTC— han acelerado la acumulación al ritmo más intenso en año y medio. En las últimas dos semanas, estas grandes carteras han sumado 47.000 bitcoins, elevando el número total de direcciones de este tipo a 1.282, según datos de la firma de análisis on-chain Alphractal. Esa cifra iguala el máximo anual alcanzado el pasado 3 de mayo.

La métrica que mejor captura este contraste es la Whale vs Retail Delta, un indicador que mide la diferencia entre la acumulación de los grandes tenedores y la demanda de los inversores minoristas. Alphractal señala que la divergencia positiva acaba de marcar su registro más alto desde noviembre de 2024. “Mientras el minorista está capitulando, las ballenas acumulan”, resume la firma.

El contraste entre ballenas y minoristas se agranda

El analista de CryptoQuant conocido como Darkfost ha detallado que la demanda aparente de Bitcoin ha caído hasta aproximadamente -147.000 BTC, la lectura más bajista desde diciembre de 2025. Cuando esta métrica es negativa, significa que la emisión de nuevas monedas supera la absorción real del mercado, un síntoma típico de agotamiento entre los compradores más pequeños.

Darkfost matiza, sin embargo, que este tipo de caídas profundas acompañadas de pesimismo excesivo han creado históricamente oportunidades para inversores pacientes. La última vez que el sentimiento fue tan bajo —con el índice de Miedo por debajo de 30 y la métrica Holder Sentiment de Alphractal rondando 0.80— fue en marzo de 2024. Aquel episodio de pánico minorista precedió a un rally del 67% en los siguientes tres meses, subiendo desde aproximadamente 37.000 dólares hasta superar los 61.000.

En esta ocasión, la compra no se limita a las ballenas anónimas. Strategy, la empresa que preside Michael Saylor, adquirió hace apenas una semana otros 24.869 BTC a un precio medio de 80.985 dólares, por encima incluso de la cotización actual. Además, una dirección inactiva desde 2013 movió 500 BTC por primera vez en doce años, lo que algunos analistas interpretan como un cambio de custodia hacia manos más institucionales.

El inversor minorista está más asustado que en cualquier otro momento del año, mientras las ballenas acumulan con una convicción que no se veía desde finales de 2024.

Una resistencia clave en 78.258 dólares y un patrón técnico esperanzador

El movimiento de las ballenas no es caprichoso. Coincide con una zona técnica muy concreta. Según la métrica UTXO Realized Price Distribution de Glassnode, existe un denso clúster de suministro en los 78.258 dólares. Unos 415.534 BTC (el 2,07% del total en circulación) cambiaron de manos por última vez exactamente en ese nivel. Esa franja se ha convertido en la primera gran resistencia que Bitcoin debe superar para escapar del rango actual.

En el gráfico de 12 horas se está dibujando un patrón de cabeza y hombros invertido. La cabeza tocó fondo en los 74.177 dólares el pasado 22 de mayo, coincidiendo con el pico de miedo. El hombro izquierdo ya está definido, y el derecho está en formación. La línea de cuello —la zona que, de romperse, confirmaría el patrón— se sitúa alrededor de 78.125 dólares, muy cerca del clúster de oferta. Una ruptura clara por encima de 79.057 dólares proyectaría un objetivo de 82.073 dólares, un 5% por encima del precio actual.

whale vs retail delta

La lectura técnica tiene dos caras. Si el precio es rechazado en la línea de cuello y cae para formar el hombro derecho, el rango probable estaría entre 76.040 y 74.177 dólares. Si en ese proceso pierde los 74.177 dólares, el patrón quedaría invalidado y el argumento alcista de fondo se debilitaría seriamente. El propio Darkfost advierte de que la falta de un rechazo no rompe la estructura, solo empuja la línea de cuello más arriba, manteniendo viva la posibilidad.

Qué puede esperar el inversor medio

La acumulación de ballenas en un entorno de miedo no es garantía de nada, pero sí un recordatorio de que los ciclos de Bitcoin nunca son lineales. Cuando el minorista capitula y las manos fuertes acumulan, a menudo estamos ante una fase de distribución lateral que precede a movimientos bruscos. La historia reciente —marzo de 2024— y la menos reciente —noviembre de 2024, la anterior vez que la divergencia fue tan grande— sugieren que los periodos de pánico extremo suelen ser el preludio de una revalorización.

Ahora bien, ninguna configuración técnica opera en el vacío. El patrón de cabeza y hombros invertido es una promesa condicionada: necesita romper la resistencia de los 78.125-79.057 dólares para activarse. Si no lo hace, o si la demanda spot no regresa para digerir los 415.000 BTC que duermen en esa franja, el escenario podría torcerse con rapidez.

Para el inversor doméstico, la lección es simple pero incómoda: los movimientos más importantes en Bitcoin suelen ocurrir cuando el sentimiento es peor. No se trata de predecir el futuro, sino de entender que la divergencia actual —ballenas comprando, minorista vendiendo— es, por definición, una señal de redistribución a largo plazo. Y en la mayoría de las ocasiones anteriores, el tiempo dio la razón a quienes aguantaron.

Paz rápida, bloqueo parcial o crisis prolongada: Ormuz forzará la independencia del petróleo

El estrecho de Ormuz ha pasado de ser un lugar poco conocido a ojos del público a ser todo un espacio donde las miradas se paran, no por nada es por donde pasan hasta el 20% del petróleo mundial y ahora está siendo escenario de unas negociaciones que podrían (o tal vez no) dar pie a una paz que deje de presionar a esta zona crítica para la energía dentro del Golfo Pérsico. No obstante, independientemente de cómo concluyan esas el resultado es el mismo: el mundo ha aprendido que no se puede depender del petróleo.

La negociaciones sobre Ormuz abre la puerta a muchos escenarios con el mismo resultado

En este sentido, los analistas de Wood Mackenzie ha planteado múltiples escenarios que tienen como protagonista a este área del Golfo Pérsico. En cuanto al primero, destaca por ser el más optimista de todos, contempla una resolución rápida del conflicto y una reapertura del estrecho de Ormuz antes de que termine el verano. No obstante, según sugiere el análisis de la consultora, incluso en este caso, el mercado energético seguiría sufriendo tensiones durante meses, especialmente en el gas natural licuado (GNL), donde el Golfo Pérsico tiene un peso decisivo para Europa y Asia.

Estrecho de Ormuz. Fuente: Merca2.

El segundo escenario, por su parte, apunta a una situación que visto el contexto actual podría ser la más posible si continúan las negociaciones, y es el caso de un cierre parcial y prolongado hasta septiembre del estrecho de Ormuz. Una presión sobre la zona del Golfo Pérsico suficientemente fuerte para generar escasez temporal de petróleo y gas; de hecho, según sostiene Wood Mackenzie, este contexto podría llevar a una recesión moderada en varias economías desarrolladas durante la segunda mitad de 2026, impulsada por el encarecimiento de la energía y un nuevo repunte de la inflación global.

Redeia, E.ON y National Grid: las firmas que liderarán la reconstrucción de las redes europeas

Sin embargo, la situación que más preocupa a los analistas es la de una interrupción prolongada del tráfico marítimo en Ormuz, dando pie al peor escenario posible de la coyuntura iraní. Datos de la firma confirman que de darte un cierre total de larga duración, el barril de Brent podría acercarse peligrosamente a los 200 dólares, afectando por consecuente a combustibles clave como el diésel o el queroseno para aviación sufrirían fuertes subidas de precio. La consultora calcula, además, que la economía mundial podría contraerse hasta un 0,4% en 2026, lo que abriría la puerta a una nueva recesión global.

El motivo detrás de estas previsiones es el peso estratégico del estrecho. No por nada, hay que recordar que por este paso marítimo circulan cada día más de 11 millones de barriles de petróleo y condensados, además de cerca del 20% del comercio mundial de gas natural licuado. Por ello, cualquier alteración en el flujo energético del Golfo impacta de forma inmediata en los precios internacionales y en las cadenas de suministro, tal y como hemos vivido desde el incido de la guerra de Irán.

Futuro más independiente del petróleo y Estados Unidos capitaneado la energía

No obstante, más allá de los escenarios a corto plazo en torno a estas negociaciones, el informe insiste en una idea que ha quedado patente después de esta crisis energética: hay que buscar soberanía e independencia energética. En este sentido, Wood Mackenzie considera que cualquier escenario de tensión prolongada acelerará un cambio estructural en el sistema energético mundial, donde países importadores buscarán reducir su dependencia del crudo del Golfo mediante una mayor electrificación, mayor presencia de generación renovable y nuevas inversiones estratégicas fuera de Oriente Medio.

Iran EEUU geopolitica Merca2
Bandera de Irán y de EEUU. Fuente: Merca2

El informe también apunta a que Estados Unidos podría salir reforzado como proveedor alternativo de energía, especialmente de GNL (tal y como ha ido demostrando desde la salida del gas ruso del mix energético europeo), mientras que Europa y Asia intensificarían sus planes de transición energética. En definitiva y a ojos de la consultora, incluso aunque el estrecho vuelva a operar con normalidad, la percepción de vulnerabilidad geopolítica ya habría cambiado para siempre como vemos al petróleo, por lo que la tendencia del futuro apunta a un mundo cada vez menos dependiente del petróleo.

Constellation Solana: el plan de Anza para eliminar la censura en bloques

Anza, el equipo que mantiene el cliente validador Agave —el software que corre en la mayoría de los nodos de Solana— ha presentado Constellation, una propuesta que ataca la raíz del problema de la censura en la red: el monopolio temporal del líder del bloque. Se trata de la primera especificación formal de Múltiples Proponentes Concurrentes (MCP) para una cadena de producción a esta escala, y busca hacer matemáticamente imposible que un validador excluya transacciones legítimas.

¿Por qué es necesario cambiar cómo se construyen los bloques en Solana?

Hoy, en Solana, la producción de bloques rota según un leader schedule: cada pocos segundos, un solo validador se convierte en líder y tiene el control exclusivo sobre qué transacciones entran y en qué orden. Recibe las transacciones directamente en su Transaction Processing Unit (TPU), a menudo antes que el resto, lo que le da una ventana de discrecionalidad enorme. Puede reordenarlas, insertar las suyas propias, o simplemente ignorar algunas.

Imagínate que el cajero de un banco pudiera decidir, durante su turno, saltarse tu transferencia para meter una operación personal que le genera un beneficio extra. Ese beneficio extra es lo que el sector llama MEV (Maximal Extractable Value, valor extraíble máximo). En la práctica, si el validador actúa de forma honesta, deja dinero sobre la mesa; si lo explota, perjudica a los usuarios. Solana, además, no tiene un mempool público como Ethereum, lo que agrava el desequilibrio: el líder tiene un monopolio informativo casi absoluto.

Constellation: 16 proponentes, 256 atestiguadores y ciclos de 50 milisegundos

Constellation rompe ese monopolio añadiendo dos nuevos roles al protocolo: proponentes y atestiguadores (attesters). En lugar de un único líder con plenos poderes, ahora habrá aproximadamente 16 proponentes trabajando en paralelo en ventanas de 50 milisegundos. Cada uno ensambla sus transacciones en fragmentos codificados con borrado (erasure-coded pslices) y los envía a 256 atestiguadores.

Cuando un número suficiente de atestiguadores firma un fragmento, se genera un registro criptográfico que ata al líder final al conjunto de transacciones atestiguadas. Si intenta excluir una transacción que ya cuenta con esa atestación, produce un bloque inválido que la red rechazará. De esta forma, se logra lo que el equipo de Anza denomina resistencia selectiva a la censura: en cada ciclo, o bien todas las transacciones competitivas en comisiones entran, o no entra ninguna. No hay término medio.

Este diseño es complementario a Alpenglow, la nueva capa de consenso cuya llegada a la red principal está prevista para el tercer trimestre de 2026. Mientras Alpenglow se encarga de la seguridad y la finalidad de los bloques, Constellation se ocupa de la estructura de mercado: quién puede proponer transacciones, cómo se combinan y, sobre todo, cómo se elimina la posibilidad de censurarlas.

Constellation pretende hacer imposible que un líder excluya transacciones que ya hayan sido atestiguadas por un quórum suficiente. Es un cambio de filosofía radical: en lugar de gestionar el MEV, lo elimina de raíz.

Análisis: ¿un adiós real a la censura o nuevos desafíos en el horizonte?

La propuesta es ambiciosa, y los argumentos técnicos son sólidos, pero conviene no perder de vista tres salvedades que el propio white paper reconoce abiertamente. La primera: la visibilidad de las transacciones antes de ser incluidas sigue existiendo —todos los proponentes las ven—, lo que puede ampliar, en lugar de reducir, la superficie expuesta a ataques de ordenación y de manipulación temporal. Dicho llanamente, Constellation no resuelve los problemas de frontrunning o de juegos de latencia; simplemente los traslada a una arquitectura con más actores.

La segunda: la selección de roles se hace en función del stake delegado, con lo que las dinámicas de concentración actuales se heredan sin cambios. Los validadores grandes tendrán más peso como proponentes y atestiguadores, y el impacto neto sobre cada operador individual no podrá modelarse hasta que exista una SIMD concreta.

Y la tercera, quizá la más relevante para el inversor que sigue la red: no hay todavía mediciones empíricas de latencia en condiciones reales. El dato más importante que Anza puede publicar —cuánto tardaría un slot de 200 ms bajo el protocolo actual frente al mismo slot bajo Constellation— no existe aún. Sin esas cifras, el debate sobre la relación costo-beneficio es incompleto.

En paralelo, Constellation entierra de forma explícita cualquier modelo de separación proponente-constructor (PBS) que se hubiera planteado para Solana. Una vez que el registro de atestación limita la discrecionalidad del líder, no queda nada que un constructor especializado pudiera vender. Es un enfoque filosóficamente distinto al que ha tomado Ethereum y, aunque coherente con la identidad de rendimiento de Solana, supone renunciar a potenciales sinergias con ese ecosistema de infraestructura.

Con todo, si Alpenglow cumple los plazos y Constellation llega a materializarse en una SIMD con datos de latencia sobre la mesa, estaríamos ante uno de los rediseños de mercado de bloques más significativos de cualquier cadena de producción. La promesa de que un usuario pueda confiar en que su transacción no será censurada porque el protocolo se lo impide —no porque el validador de turno sea buena persona— es, sencillamente, un paso de gigante para las finanzas sobre Solana.

El BOE publica plazas para Policía Nacional y Guardia Civil con contrato fijo

El Boletín Oficial del Estado publica este 25 de mayo de 2026 las esperadas convocatorias de empleo para la Policía Nacional y la Guardia Civil. Se trata de procesos selectivos para la escala básica de la Policía Nacional y para el acceso directo a la escala de cabos y guardias de la Benemérita. Son más de 2.300 plazas en total —alrededor de 1.500 para la Policía Nacional y 800 para la Guardia Civil— que permiten conseguir un contrato fijo desde el primer día y una carrera profesional estable dentro de la seguridad pública.

Requisitos y plazas ofertadas en la convocatoria del BOE

La nota de referencia publicada en el BOE de hoy recoge los pormenores de dos procesos paralelos. Para la Policía Nacional, el concurso-oposición exige tener la nacionalidad española, una edad comprendida entre los 18 y los 40 años —sin titulación superior a la ESO— y una estatura mínima de 1,65 metros para hombres y 1,60 para mujeres. En el caso de la Guardia Civil, la horquilla de edad se amplía hasta los 40 años también, pero se pide el título de ESO o equivalente y se mantienen las estaturas mínimas citadas.

Ambos cuerpos reservan un porcentaje de plazas para militares profesionales de tropa y marinería con al menos cinco años de servicio, lo que puede reducir la oferta real para los aspirantes civiles. No se requiere experiencia previa en seguridad, pero sí superar pruebas físicas, psicotécnicas y un reconocimiento médico exhaustivo.

  • Policía Nacional (escala básica): 1.500 plazas, turno libre.
  • Guardia Civil (acceso directo): 800 plazas, con reserva para militares.
  • Contrato: funcionarial, fijo desde la toma de posesión.
  • Pruebas: físicas (circuito de agilidad, carrera, natación), test de conocimientos y entrevista personal.

Condiciones laborales: empleo fijo desde el día uno y sueldo competitivo

Uno de los mayores atractivos de estas convocatorias es que el vínculo laboral es fijo desde el primer día, una rareza en el mercado de trabajo actual. El sueldo de un policía nacional o guardia civil recién egresado de la academia ronda los 1.600 euros brutos mensuales en su primer destino, una cantidad que supera en más de un 25% el SMI de 2026 (previsto en 1.137 euros en 14 pagas). A ello se suman complementos por destino, turnicidad y peligrosidad, que pueden elevar la nómina hasta los 2.000 euros en pocos años.

Además, los funcionarios de las Fuerzas y Cuerpos de Seguridad del Estado disfrutan de jornada regulada (37,5 horas semanales de promedio), seis semanas de vacaciones anuales, ayudas para formación y la posibilidad de promocionar a escalas superiores sin perder la condición de fijo. La estabilidad es total: la tasa de reposición está garantizada por ley y los despidos disciplinarios son prácticamente inexistentes.

Un sueldo de partida un 25 % por encima del salario mínimo y un puesto de trabajo para toda la vida: difícil encontrar una oferta similar en el sector privado sin título universitario.

Análisis: estabilidad laboral garantizada frente a un proceso exigente

Desde el punto de vista de la empleabilidad, estas oposiciones representan una de las pocas vías seguras de acceso a un empleo público de calidad sin necesidad de formación superior. El sector de la seguridad privada, que compite por perfiles similares, ofrece sueldos que rara vez superan los 1.400 euros y con contratos temporales o de obra. La Policía Nacional y la Guardia Civil doblan esa estabilidad con un plan de carrera definido y la posibilidad de traslados a cualquier punto de España sin penalización económica.

Sin embargo, el proceso selectivo es muy duro. Las pruebas físicas eliminan a más del 40 % de los aspirantes en cada convocatoria, y los test psicotécnicos miden capacidades de razonamiento abstracto y perfil psicológico que no todos los candidatos superan a la primera. La preparación suele alargarse entre ocho y doce meses y requiere una inversión en academias o materiales de entre 600 y 1.500 euros. Los exámenes médicos también son estrictos: cualquier patología crónica no controlada o una agudeza visual inferior a la exigida puede dejar fuera al opositor, a demás de la presión que genera la competencia —en 2025 se presentaron más de 30.000 personas para la escala básica de Policía.

Con todo, quien apruebe la oposición tendrá un empleo blindado frente a los vaivenes del mercado. Para los jóvenes sin carrera universitaria y con vocación de servicio público, es una de las mejores oportunidades laborales del año, siempre que estén dispuestos a aceptar destinos en cualquier provincia y turnos rotatorios.

📝 Cómo enviar el currículum

La inscripción se realiza de forma telemática a través de la sede electrónica del Ministerio del Interior. Solo necesitas un certificado digital o Cl@ve y un documento de identidad en vigor.

  1. Paso 1: Accede a la página del BOE y busca la Resolución de la Dirección General de la Policía o de la Guardia Civil que contiene las bases.
  2. Paso 2: Entra en la sede electrónica del Ministerio del Interior (https://sede.policia.gob.es) y selecciona la convocatoria correspondiente (Escala Básica de Policía Nacional o Acceso a Guardia Civil).
  3. Paso 3: Cumplimenta la solicitud telemática, paga las tasas (unos 90 euros, con exenciones para familias numerosas y desempleados) y adjunta la documentación escaneada requerida (DNI, titulación académica, etc.).
  4. Paso 4: Revisa el recibo de presentación y guarda el justificante. A partir de ese momento, se te convocará para las pruebas físicas y teóricas en la fecha que indique el tribunal.
  5. Paso 5: Consulta periódicamente el estado de tu solicitud en el portal del proceso selectivo; los cambios de fecha o lugar se publican exclusivamente en la web oficial.

Plazo de inscripción: 20 días hábiles a partir de hoy, es decir, hasta el 19 de junio de 2026. Requisito mínimo: nacionalidad española, edad entre 18 y 40 años y estar en posesión del título de ESO o equivalente.

Idealista confirma la estabilización de precios ante la caída de oferta de viviendas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Encuesta de Sensibilidad Inmobiliaria (ESI) de Idealista del segundo trimestre de 2026 constata que la confianza de las agencias repunta ligeramente en ventas (+0,7 puntos, hasta 65,3) y se mantiene plana en alquiler. El 51% de los encuestados espera que los precios de venta se estabilicen este trimestre, frente al 49% anterior.
  • ¿Quién está detrás? Idealista, el principal portal inmobiliario español, con su panel de expertos de toda España. La encuesta recoge las opiniones de cientos de agencias inmobiliarias sobre la evolución del mercado.
  • ¿Qué impacto tiene? La reducción del stock disponible frena las subidas de precios y metra la accesibilidad tanto para compradores como para inquilinos. Se consolida un mercado de precios resistentes pero con un volumen de operaciones bajo presión.

La encuesta de confianza inmobiliaria que elabora Idealista desde 2017 acaba de arrojar un dato que resume el momento del ladrillo español en primavera de 2026: estabilización de precios sustentada en una oferta cada vez más escasa. Después de tres trimestres consecutivos de caídas en la confianza de las agencias, la métrica de ventas repunta siete décimas hasta los 65,3 puntos, la primera subida desde el arranque de 2024. La lectura que hacemos en MERCA2.ES es que el mercado entra en una fase de equilibrio tenso, donde la escasez de viviendas actúa como suelo de los precios pero también como lastre para la actividad.

El panel de expertos de la ESI refleja que el 48% de las inmobiliarias espera cerrar más operaciones de compraventa este trimestre, un punto más que en marzo. El porcentaje de quienes prevén el mismo número de transacciones se mantiene en el 30% y solo un 21% anticipa un retroceso. La mejora es modesta pero significativa porque rompe la racha negativa que arrancó en la segunda mitad de 2025 y que había llevado al índice de ventas a su peor dato en dos años.

Sin embargo, el verdadero mensaje del informe está en el capítulo de precios y de captación de producto. El 51% de los encuestados afirma que los precios de venta se mantendrán iguales este trimestre, dos puntos más que hace tres meses, mientras que los que esperan subidas bajan del 40% al 39%. El porcentaje de agencias que prevé bajadas se reduce del 8% al 6%. Es decir, casi nueve de cada diez profesionales esperan precios planos o al alza, un escenario que solo se explica por la debilidad del lado de la oferta.

La captación de viviendas para la venta se resiente con claridad: los encuestados que creen que conseguirán más producto caen cuatro puntos, hasta el 43%, mientras que un 29% espera mantener el mismo inventario y el 21% declara directamente que captará menos casas. La consecuencia es un mercado con menos rotación y precios que se resisten a corregir a pesar del enfriamiento de la demanda. El fenómeno es especialmente visible en las capitales y en la costa, donde el suelo finalista escasea y las promociones nuevas se absorben a velocidad de crucero.

La combinación de precios que se niegan a bajar y una oferta que se encoge genera un deterioro silencioso de la accesibilidad, tanto para el que quiere comprar como para el que necesita alquilar.

Alquiler: precios altos, menos oferta y brotes verdes en el arrendamiento

El mercado del alquiler sigue instalado en una paradoja. El índice de confianza se ancla en 56,4 puntos, el mismo nivel que hace un año, pero la sensación de agotamiento es palpable. El 37% de las agencias espera nuevas subidas de las rentas (+2 puntos respecto al trimestre anterior), mientras que el 48% apuesta por la estabilidad y apenas un 5% cree que los alquileres bajarán. La presión sobre los inquilinos no afloja porque la oferta disponible para arrendar también mengua.

Los datos de captación de pisos para alquiler son elocuentes: aunque crece tres puntos el porcentaje de agencias que confían en aumentar su cartera de alquiler (hasta el 23%), sube con más fuerza la proporción de las que anticipan menos oferta, que salta al 28% desde el 25% de marzo. En paralelo, un 29% de los encuestados prevé menos contratos de alquiler en los próximos meses, tres puntos más que en el trimestre pasado, mientras que solo un 23% augura un aumento de las operaciones. La lectura más extendida entre los expertos es que los alquileres se mantendrán caros y escasos, un cóctel que explica por qué el índice permanece plano en lugar de rebotar.

La Ficha del Inversor

La ESI de Idealista correspondiente al segundo trimestre de 2026 deja tres métricas que resumen el momento del ciclo inmobiliario: un índice de confianza en ventas de 65,3 puntos —el más bajo en un repunte tras una caída—, un 51% de agencias que anticipan precios estables en compraventa y un 48% en alquiler que pronostica rentas sin cambios. La cifra clave es la caída en la oferta tanto de venta como de alquiler, que está actuando como soporte de los precios en un contexto de demanda debilitada pero no colapsada.

La tendencia a seis meses apunta a una estabilización similar a la que vivió el sector en 2023-2024, cuando los precios se mantuvieron rígidos mientras el número de transacciones se corregía lentamente. El riesgo es que un repunte del Euríbor o un deterioro macro —por ejemplo, por la ralentización europea que ya anticipa el Banco de España— enfríe más la demanda y acabe forzando ajustes de precio en zonas donde la oferta es menos rígida: periferias urbanas, segundas residencias no premium y municipios con parque de vivienda envejecido. Para los próximos seis meses, el escenario más probable es una continuidad del estancamiento suave.

En cuanto al perfil recomendado, la fase actual del mercado beneficia a los propietarios que ya tienen vivienda y quieren vender sin presión: los precios se mantienen y la escasez de producto les da cierto poder de negociación, sobre todo si la propiedad está bien ubicada y en buen estado. Para el comprador de primera vivienda, la noticia es ambivalente: la estabilidad de precios evita sustos pero la falta de oferta limita las opciones y alarga los plazos de búsqueda. Los inversores patrimoniales en alquiler residencial se enfrentan a rentas que podrían seguir subiendo en el corto plazo, aunque con un colchón de rendimiento menguante por la entrada de capital y la regulación autonómica, especialmente en Cataluña y País Vasco. Las socimis y los fondos de Build to Rent, que compran edificios enteros o suelos, sufren el mismo problema de escasez de producto que el pequeño ahorrador, lo que eleva los precios de adquisición y comprime los yields.

Un precedente que ayuda a leer el dato: en 2018, la ESI también registró un repunte de la confianza en ventas tras varios trimestres de bajadas moderadas, acompañado de precios estables y una oferta menguante. Aquella fase precedió a dos años de suave aceleración de precios hasta que la pandemia cambió todas las reglas. No decimos que se repita, pero sí que el patrón de estabilidad con escasez de inventario suele preceder a un nuevo tramo alcista cuando la demanda encuentra motivos para reactivarse —tipos más bajos, mejora de expectativas laborales o ayudas a la compra—. Por el momento, esos motivos no son evidentes.
Cerramos la ficha con una reflexión abierta: el mercado inmobiliario español está atrapado en una rigidez estructural de oferta que ninguna comunidad autónoma ha conseguido resolver a tiempo. Mientras la vivienda nueva no llegue en volumen suficiente y la segunda mano no se libere con fluidez, los precios seguirán encontrando suelo incluso cuando la actividad se enfríe. La próxima entrega de la ESI, prevista para finales de septiembre de 2026, será clave para confirmar si este repunte de la confianza en ventas es un espejismo o el principio de una estabilización duradera.

Ni Chanel ni Dior: el perfume de Mercadona de menos de 5 euros que huele exactamente igual que una colonia de alta gama

¿Es posible que un aroma de tocador que cuesta menos que un menú del día compita directamente en Mercadona con las botellas de cristal tallado que rozan los tres dígitos en las boutiques de Madrid? La respuesta corta es sí, y el fenómeno está ocurriendo ahora mismo en los pasillos de Mercadona, donde una legión de compradoras ha descubierto que el dinero no siempre compra un mejor olfato. Existe una creencia arraigada de que solo el desembolso desorbitado garantiza la permanencia y el refinamiento de un aroma, pero la química moderna acaba de demostrar que las estructuras moleculares de las flores y los almizcles no entienden de marcas ni de etiquetas de lujo.

Los datos de consumo en España reflejan que el gasto en perfumería premium ha sufrido una transformación radical debido a la calidad de las alternativas de gran consumo. El laboratorio detrás de la cadena valenciana utiliza técnicas de destilación avanzadas que replican casi al milímetro las pirámides olfativas de los grandes titanes franceses. No es una simple imitación barata que se evapora a los diez minutos, sino una verdadera obra de ingeniería cosmética que aguanta la jornada laboral completa en la piel.

El secreto químico que esconde el éxito de Mercadona

Youtube video

La magia detrás de este fenómeno no se encuentra en campañas de publicidad con actrices de Hollywood, sino en la optimización de los costes de producción en origen. Un perfume costoso dedica un porcentaje mínimo de su precio de venta al líquido real, destinando el resto al diseño del envase, el marketing global y los intermediarios comerciales. Al eliminar estos gastos superfluos, la cadena de supermercados puede invertir en materias primas de alta fidelidad que garantizan una fijación impecable en el tejido cutáneo.

Los expertos de la industria denominan a este proceso contratipo, una técnica legal que analiza los componentes volátiles de una fragancia de referencia mediante cromatografía. Así se descubrió que el iris, la bergamota y las notas atalcadas de las firmas de lujo tienen réplicas exactas en los estantes de Mercadona por una fracción ridícula de su coste original. El consumidor actual ya no compra a ciegas un logotipo, sino que busca la eficiencia olfativa que responde al uso cotidiano.

Las equivalencias más buscadas por los consumidores españoles

El catálogo de opciones es amplio, pero una fragancia en particular ha capturado la atención de los analistas de tendencias por su asombrosa similitud con el iris de alta gama. Las notas de salida despliegan un frescor cítrico que recuerda a los jardines mediterráneos, para luego asentarse en un fondo empolvado que evoca sábanas de hilo limpias y jabón artesanal. Esta versatilidad lo convierte en el candidato perfecto tanto para el día a día como para las ocasiones especiales de la temporada.

La fidelidad de la réplica es tal que incluso narices entrenadas pasan por apuros para diferenciar ambas propuestas en una cata a ciegas. La industria nacional ha alcanzado un nivel de madurez que permite ofrecer estas experiencias sensoriales sin necesidad de realizar sacrificios en la seguridad dermatológica. Cada lote puesto a la venta pasa por rigurosos controles de calidad antes de llegar al lineal de perfumería.

Fragancia de SupermercadoInspiración de Alta GamaNota PrincipalPrecio Estimado
Variedad Cítrica DeliplusInfusion d Iris PradaIris atalcadoMenos de 5 €
Colección Rose NudeChloé Eau de ParfumRosa de FranciaMenos de 9 €
Elección Pour FemmeCoco MademoisellePachulí floralMenos de 10 €

Mercadona: La previsión de mercado para la cosmética de consumo inteligente

Youtube video

Las proyecciones para los próximos meses indican que la venta de estos formatos de inspiración crecerá por encima del doble dígito en el mercado ibérico. Los consumidores buscan optimizar su economía doméstica sin renunciar a los pequeños placeres cotidianos que elevan la autoestima y el bienestar personal. Esta tendencia consolida el liderazgo de los productos de marca propia frente a la perfumería tradicional de las grandes superficies comerciales.

El consejo de los especialistas es claro: no hay que temer a la combinación de gamas en el tocador diario. Reservar la pieza de diseño original para eventos nocturnos y adoptar el perfume de Mercadona para la rutina de oficina es la estrategia de ahorro más inteligente del año. La durabilidad del producto está garantizada si se aplica correctamente en las zonas de pulso como las muñecas y detrás de las orejas.

El veredicto final sobre la revolución aromática de bajo coste

La realidad comercial demuestra que el éxito de estas propuestas no es una moda pasajera de las redes sociales, sino un cambio estructural en las prioridades de compra. El ciudadano busca autenticidad y rendimiento real, penalizando aquellas marcas que sostienen sus precios únicamente basados en el prestigio histórico de su nombre. La democratización del bienestar es imparable cuando la calidad se sitúa al alcance de todos los bolsillos de forma directa.

La próxima vez que pases por la sección de belleza durante tu compra semanal, detén tu camino frente a los probadores transparentes. Concederle una oportunidad a un perfume de precio modesto es el primer paso para romper con los mitos del marketing tradicional. La verdadera sofisticación no se graba en letras de oro sobre un tapón de diseño, sino en la memoria olfativa de quienes te rodean a diario.

El jardín prohibido de Madrid que esconde un búnker de la Guerra Civil y solo abre unas horas: el laberinto secreto que casi nadie conoce.

¿Es posible que el rincón más idílico y romántico de la capital albergue en sus entrañas el secreto militar mejor guardado de la defensa de la ciudad? Quienes pasean entre los templetes clásicos y los estanques señoriales de la Alameda de Osuna suelen ignorar que, bajo las raíces de los árboles centenarios, se esconde un búnker colosal de hormigón que funcionó como el cuartel general de las fuerzas republicanas. Este laberinto fortificado rompe con la imagen de postal aristocrática y revela la doble vida de un entorno donde el lujo cortesano sirvió de escudo perfecto contra la aviación enemiga.

La estructura defensiva se mantiene casi intacta a quince metros de profundidad gracias a un estricto control que restringe las visitas a pases muy contados durante los fines de semana. Traspasar el umbral de este búnker implica descender a la denominada Posición Jaca, un complejo de galerías diseñado para resistir impactos directos de proyectiles pesados. La gestión municipal actual preserva el misterio limitando el aforo de forma drástica, lo que convierte la entrada en un auténtico privilegio para los pocos que logran reservar su plaza en las convocatorias oficiales.

El refugio secreto de la Posición Jaca bajo el suelo de Madrid

Youtube video

El imponente búnker se construyó en los primeros meses de mil novecientos treinta y siete aprovechando el relativo aislamiento de la finca residencial. Las obras de ingeniería militar se realizaron con total discreción excavando bajo las praderas para que las copas de los árboles impidieran la detección visual por parte de los aviones de reconocimiento. El complejo subterráneo disponía de dependencias operativas capaces de albergar a unas doscientas personas de forma simultánea durante los momentos más críticos del asedio a la capital.

La elección de este emplazamiento no fue casual ya que la densidad de la vegetación y la distancia respecto al frente urbano ofrecían una seguridad inigualable. Este búnker contaba con sistemas avanzados de filtrado de aire para contrarrestar posibles ataques con gases tóxicos y generadores eléctricos independientes que garantizaban las comunicaciones con el resto de los sectores defensivos. La estructura de cemento armado absorbió el impacto de la historia sin sufrir daños estructurales que pusieran en peligro la vida de los oficiales superiores.

La ingeniería militar que resistió el asedio en el búnker del general Miaja

El diseño constructivo de este búnker destaca por un pasillo central flanqueado por habitaciones que funcionaban como despachos de cartografía, salas de transmisiones y dormitorios para el personal de guardia. El general Miaja coordinó gran parte de las operaciones de resistencia desde este habitáculo protegido por muros de un grosor extraordinario. Las salidas de emergencia comunicaban directamente con zonas boscosas del parque exterior permitiendo una evacuación rápida en caso de que la entrada principal quedara bloqueada por los escombros.

El suministro de agua potable en el búnker se aseguraba mediante la reconexión de las galerías con los antiguos viajes de agua subterráneos creados originalmente por los duques de Osuna. Esta red de conductos históricos facilitó las labores de drenaje y evitó las inundaciones crónicas que solían inutilizar otros refugios de la misma época en el suelo de Madrid. La solidez de las bóvedas subterráneas demuestra la pericia de los operarios que trabajaron contra reloj en condiciones de extrema presión ambiental.

El laberinto verde que oculta las galerías del búnker republicano

El contraste entre la superficie ajardinada y la sobriedad del búnker representa una de las mayores singularidades del patrimonio histórico madrileño. Mientras en el exterior florecen las lilas y los arbustos del laberinto romántico muestran su diseño geométrico, abajo domina el color gris del cemento envejecido y el olor a humedad confinada. Los accesos camuflados junto al palacio neoclásico pasan desapercibidos para los visitantes habituales que acuden al parque buscando tranquilidad dominical.

La entrada al búnker permanece cerrada con compuertas metálicas que solo se abren cuando los guías oficiales inician el recorrido explicativo para los grupos autorizados. El silencio que impera en los pasillos excavados contrasta con el trinar de los pájaros que pueblan los árboles de la superficie. Esta dualidad convierte al espacio en un documento arqueológico vivo que ilustra la transformación drástica de un área recreativa noble en un centro logístico de operaciones de guerra.

Datos técnicos y accesos al búnker de la Alameda de Osuna

Youtube video

Antes de planificar la visita a los vestigios subterráneos es conveniente revisar las características estructurales y las condiciones específicas que rigen la apertura de este enclave patrimonial.

Parámetro del RefugioDetalle Técnico y Logístico
Profundidad máximaQuince metros bajo el nivel del jardín
Capacidad originalDoscientos operarios y oficiales de mando
Tipología de accesosTres galerías de evacuación independientes
Régimen de aperturaFines de semana mediante cita previa online
Programa de gestiónVisitas guiadas gratuitas del Ayuntamiento

Las dimensiones del búnker permitían el almacenamiento de víveres y combustible para resistir periodos prolongados de aislamiento sin necesidad de salir al exterior. La conservación del equipamiento original incluye los sistemas de ventilación mecánica que todavía sorprenden a los especialistas en arquitectura industrial por su eficacia operativa. Los visitantes deben vestir calzado cómodo y ropa de abrigo debido a la bajada notable de temperatura que se experimenta al abandonar la superficie del parque.

Previsión de apertura y cómo conseguir plaza para el búnker en la actualidad

La demanda para acceder al búnker se ha disparado debido al interés creciente por el turismo de memoria histórica y la escasez de fechas disponibles en el calendario anual. Las campañas de inscripción del programa cultural local agotan las plazas disponibles en pocos minutos de apertura del registro digital. Los expertos recomiendan activar las alertas del portal de patrimonio municipal durante los meses de primavera para asegurar un pase en los turnos del fin de semana.

La tendencia indica que las restricciones de aforo en este búnker se mantendrán vigentes para evitar el deterioro de las condiciones higrométricas del interior de las salas. El desgaste provocado por el tránsito constante de personas aconseja espaciar los pases grupales para asegurar la estabilidad del aire confinado. Los guías especializados sugieren consultar las guías digitales previas para aprovechar al máximo la explicación sobre el terreno durante la hora que dura el itinerario subterráneo.

El valor de conservar el búnker como testigo de la historia de Madrid

Mantener abierto este búnker supone un esfuerzo de mantenimiento constante que justifica las limitaciones impuestas a los circuitos turísticos tradicionales de la capital. La fragilidad de los yesos originales y la necesidad de vigilar las filtraciones de agua naturales obligan a una supervisión técnica permanente por parte de los conservadores municipales. La estructura no es un simple túnel de paso sino un monumento que narra la resistencia urbana desde una perspectiva arquitectónica singular.

El búnker de El Capricho consolida la riqueza de un parque que supera la categoría de jardín botánico para consolidarse como un espacio de aprendizaje histórico indispensable. Descender por sus escaleras de hormigón ofrece una lección que los libros escolares difícilmente pueden transmitir con el mismo impacto emocional. El resguardo bajo el subsuelo madrileño garantiza que las generaciones futuras comprendan el coste logístico y humano que conllevó la fortificación de una ciudad en tiempos de máxima adversidad.

Las 7 Magníficas disparan los beneficios del S&P 500 en 2026 y superan las previsiones

Las 7 Magníficas lideraron de forma extraordinaria el crecimiento de beneficios del mercado estadounidense en el primer trimestre de 2026, superando ampliamente las expectativas de los analistas y contribuyendo decisivamente al crecimiento de las ganancias del S&P 500.

La nota que firma John Butters, vicepresidente en Factset destaca que (Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia y Tesla) superaron las previsiones de beneficios por acción (EPS) y registraron un crecimiento agregado de ganancias del 63,2%, muy superior al resto de empresas del S&P 500.

Por este motivo, empresas como NVIDIA, Alphabet, Amazon.com y Meta Platforms fueron los mayores impulsores del crecimiento del índice. Eso sí, la nota indica que parte de estos resultados estuvo influida por ganancias extraordinarias y diferencias entre métricas GAAP y no-GAAP.

Por último, los analistas han mejorado las previsiones de crecimiento para 2026, especialmente para las 7 Magníficas.

A 31 de marzo, la tasa de crecimiento estimada de los beneficios de las empresas del grupo 7 Magníficas para el cuarto trimestre era del 22,5%. En general, el 100% (7 de 7) de las 7 Magníficas registraron una sorpresa positiva en el beneficio por acción, frente al 84% de todas las empresas del S&P 500. En conjunto, los resultados presentados por las empresas de las 7 Magníficas superaron las estimaciones en un 32,5%, frente al 16,6% de todo el S&P 500.

Como resultado, las 7 Magníficas registraron un crecimiento real de los beneficios del 63,2% en el primer trimestre, lo que supone la tasa de crecimiento de los beneficios más alta registrada por estas siete empresas desde el segundo trimestre de 2021 (89,2%).

¿Quién necesita a los Siete Magníficos? Hay vida más allá de estos grandes valores

Por otro lado, la tasa de crecimiento de los beneficios combinada de las otras 493 empresas del S&P 500 para el primer trimestre es del 17,4%, lo que también supone la tasa de crecimiento de los beneficios más alta registrada por este grupo de empresas desde el cuarto trimestre de 2021 (32,3%).

Cuatro de las 7 Magníficas se encuentran entre las cinco principales contribuyentes al crecimiento de los beneficios del S&P 500 durante el primer trimestre. Imagen: NVIDIA
Cuatro de las 7 Magníficas se encuentran entre las cinco principales contribuyentes al crecimiento de los beneficios del S&P 500 en el trimestre. Imagen: NVIDIA

Destacan cuatro de las 7 Magníficas

En general, cuatro de las 7 Magníficas se encuentran entre las cinco principales contribuyentes al crecimiento de los beneficios del S&P 500 durante el primer trimestre: NVIDIA, Alphabet, Amazon.com y Meta Platforms.

Micron Technology es la única empresa ajena a las 7 Magníficas que figura entre las cinco principales contribuyentes al crecimiento de los beneficios del S&P 500 durante el trimestre.

Estos son los valores y sectores con mejores resultados que los Siete Magníficos

Es importante señalar que se utilizó el beneficio por acción (BPA) declarado según los principios de contabilidad generalmente aceptados (GAAP) por Alphabet, Amazon.com y Meta Platforms tanto para el cálculo de la sorpresa en los beneficios como para el de la tasa de crecimiento de los beneficios, ya que la mayoría de los analistas que aportan estimaciones de BPA a FactSet para estas tres empresas proporcionan dichas estimaciones según los GAAP. Alphabet, Amazon.com y Meta Platforms, históricamente, solo han comunicado cifras de BPA según los GAAP.

Por otra parte, para los cálculos tanto de la sorpresa en los resultados como de la tasa de crecimiento de los beneficios se utilizó el beneficio por acción (BPA) declarado según criterios no GAAP por NVIDIA y Micron Technology, ya que la mayoría de los analistas que aportan estimaciones de BPA a FactSet para estas dos empresas lo hacen según criterios no GAAP.

Históricamente, NVIDIA y Micron Technology han publicado sus cifras de BPA tanto según criterios GAAP como no GAAP. NVIDIA declaró un BPA no GAAP (1,87 dólares) inferior al BPA GAAP (2,39 dólares), mientras que Micron Technology declaró un BPA no GAAP (12,20 dólares) superior al BPA GAAP (12,07 dólares).

De cara al futuro, las tasas de crecimiento de los beneficios estimadas para 2026, tanto para las empresas 7 Magníficas (34,9% frente a 24,3%) como para las otras 493 empresas del S&P 500 (17,9% frente a 14,7%), son hoy más altas en comparación con el 31 de marzo, ya que los analistas han aumentado las estimaciones de beneficio por acción (BPA) para todo el año de ambos grupos de empresas en conjunto.

Menos extranjero y más turismo nacional: La nueva y drástica estrategia de Vueling e Iberia Express

IAG ha cambiado su estrategia para este verano en sus aerolíneas «low cost». La empresa hispano-británica ha replanteado los destinos de Vueling e Iberia Express, reduciendo la importancia de los destinos internacionales y apostando por los viajes locales, que se han vuelto un refugio para este verano ante la crisis económica generada por la guerra en Irán.

El cambio en la estrategia de Iberia Express y Vueling no debería ser una sorpresa. Los avisos de los últimos meses, tanto de los analistas económicos de Renta 4 como de Bloomberg, de organizaciones como la IATA e incluso de la propia IAG o Ryanair sobre el turismo internacional, empiezan a dibujarse como una realidad, con el aumento de los precios marcando las decisiones de los viajeros. Esto, sumado a la pérdida de algunos destinos de Oriente Medio, ha hecho que las zonas playeras de España se hagan todavía más importantes en la próxima temporada estival.

Según declaraciones recogidas por El Economista, el consejero delegado de IAG, Luis Gallego ha asegurado que la capacidad perdida en Oriente Medio «se ha reasignado a otras oportunidades» buscando «la máxima optimización». Esto se ha hecho evidente en ambos casos, con el aumento de las frecuencias de Iberia Express tanto a las Islas Canarias como a las Baleares y de Vueling, que ha reforzado los destinos nacionales con los aviones que antes de la guerra volaban a Israel.

Sede de Vueling en 2023. Fuente Agencias

Este movimiento forma parte de un cambio de estrategia generalizado de las aerolíneas. Si bien ayer los datos de las aerolíneas europeas mejoraron en Bolsa ante la posibilidad de una tregua en el Estrecho de Ormuz, todas se han ido preparando para una crisis larga, y esto incluye también prepararse para un cambio en las preferencias de los viajeros. En particular para las «low cost», con sus márgenes más controlados en su modelo de precio, les resulta difícil adaptarse a esta nueva realidad.

UNA SOLUCIÓN LEJANA

Lo cierto es que desde IAG se ha hecho especial énfasis en el riesgo que genera para el sector que el conflicto se siga alargando. El propio Gallego señaló la semana pasada que si la crisis se alargaba más allá del verano, se podía empezar a ver aerolíneas declarándose en quiebra. Un sentimiento del que se hizo eco el consejero delegado de Ryanair, Michael O’Leary, en una entrevista con el canal norteamericano CNBC.

Si los precios del petróleo se mantienen en los actuales niveles y si el estrecho de Ormuz permanece cerrado hasta septiembre u octubre, habrá quiebras de aerolíneas en Europa«, sentenciaba el directivo irlandés, dejando poco espacio para las dudas. Es cierto que hay movimientos que pueden hacerse en el corto plazo, sea reubicar algunos aviones, cancelar vuelos a destinos menos lucrativos o revisar los modelos de precios, pero no todas las opciones son viables para las «low cost».

OCUPAR LOS ESPACIOS VACÍOS QUE HA DEJADO RYANAIR

Si una ventaja tienen Iberia Express y Vueling para aplicar la nueva medida, es que hay algunos aeropuertos que tienen más espacio para ellas que antes. El abandono de Ryanair de algunos aeropuertos españoles, entre ellos el de Santiago, por las tarifas «abusivas» de Aena ha sido también una ventana para sus rivales, en particular para los que comparten el modelo «low cost».

Avión de Ryanair en Barajas. Fuente: Agencias

En particular, Vueling ha hecho un esfuerzo por ocupar las conexiones con Barcelona que los irlandeses han dejado libres. Es cierto que no han conseguido de momento ocupar todos los espacios que los irlandeses han abandonado, pero también han sido claves para que algunas de estas zonas recuperen parte de sus conexiones; además, la estrategia les ha resultado rentable, pues algunos de estos destinos han crecido en cuanto a la demanda precisamente por la crisis que se ha desatado por la guerra en Irán.

VUELING E IBERIA EXPRESS, LISTAS PARA EL VERANO

Los movimientos de Vueling e Iberia Express muestran lo complejo que se ha hecho el calendario para las «low cost» de cara a la temporada estival. Si bien las de largo radio pueden pensar en los destinos de Estados Unidos y América Latina como solución, para las empresas de bajo coste la respuesta tiene que estar en destinos europeos o nacionales. Al mismo tiempo, el valor de estos territorios como «refugios» permite que sigan soñando con un verano de récords.

El peligro real, entonces, no es el efecto de la guerra en los precios o la demanda para la temporada estival, sino la crisis posterior del combustible. Es cierto que las españolas han asegurado que han almacenado suficiente para no cancelar destinos o vuelos en las próximas semanas y meses, pero una vez que llegue el otoño, la situación puede cambiar y las Navidades pueden ser complicadas. A esto se suma que ya hay reportes de algunas líneas aéreas que han reducido frecuencias, juntando varios vuelos, para mantener un nivel de ocupación alto en sus aviones, con el ejemplo evidente de Volotea.

Es una crisis sobre la que las operadoras tienen poca o ninguna capacidad de respuesta. La realidad es que la situación geopolítica sigue siendo complicada, y no hay indicios reales de que se vaya a resolver rápidamente; lo que, antes o después, acabará por afectar a los precios, los destinos o la capacidad de volar de todas las aerolíneas si no se reabre el Estrecho.

Naturgy atrapada en un negocio que Europa quiere reducir: el gas cae a un segundo plano

Europa está avanzando hacia un futuro donde las renovables ganan importancia, mientras que el gas pierde valor progresivamente. Esta es la realidad a la que se enfrenta Naturgy, debido a su alta exposición a negocios vinculados con el GNL (gas natural licuado). Una exposición, que si bien ha sido clave para actuar como activo refugio en crisis energéticas del calibre del estallido de la guerra de Ucrania de 2022 o el cero energético que azotó a toda la península ibérica del año pasado, está perdiendo relevancia dentro del panorama europeo.

¿La transición energética deja más dudas sobre el modelo de Naturgy?

Morgan Stanley prevé este giro de guion por parte de la energía en Europa, ya que después de las crisis energéticas afrontadas, teniendo la última por el estrecho de Ormuz, el continente va a buscar la soberanía e independencia energética en sus renovables. En este sentido, la firma de inversión anticipa que para la siguiente década, se dará un ciclo inversor destinado a sectores verdes, añadiendo para el periodo de 2026 y 2030 añada alrededor de 318 GW de nueva capacidad eléctrica, de los cuales hasta 309 GW corresponderían a tecnologías limpias.

La eólica marina importa: la soberanía energética corona a Orsted e Iberdrola saca partido

El problema para Naturgy bajo este contexto, es que su ADN empresarial sigue estando profundamente ligado al gas. En este sentido, la compañía cuenta incluso con una flota propia de ocho buques metaneros, más de 138.000 kilómetros de red de distribución y millones de clientes vinculados al negocio gasista. Un modelo de negocio, que a ojos de Morgan Stanley tiene un futuro reducido ya que Europa ya no está propiciando tanto la garantía de suministro energético, sino reducir de forma progresiva la dependencia estructural del mismo.

BlackRock pone final a su relación con Naturgy con una operación valorada en 2.792 millones de euros
Francisco Reynés, presidente de Naturgy. Imagen: Agencias

De esta forma, Naturgy quedaría peor posicionada que otras utilities europeas y operadores como Redeia, E.ON o SSE, que se beneficiarán de un nuevo ciclo inversor que apuesta por la electrificación de la red europea. En este sentido, la firma bancaria calcula que el capex anual europeo en redes podría pasar de unos 45.000-50.000 millones en 2024 hasta cerca de los 90.000-100.000 millones de euros hacia 2030.

El contraste es importante porque la lógica financiera del nuevo ciclo energético europeo favorece especialmente a los operadores eléctricos regulados. Mientras que, Naturgy, por su parte, arrastra parte de las contradicciones del viejo modelo energético europeo, ya que durante décadas, Europa construyó una enorme infraestructura gasista pensando que el gas sería el combustible puente de la transición energética y que este puente duraría mas tiempo. El problema es que Morgan Stanley detecta un aceleración en esa transición energética que recompensaría a través de las inversiones a las empresas con un mejor posicionamiento en redes y renovables, puntos donde Naturgy tiene dificultades debido a sus ataduras en los contratos gasistas a largo plazo.

Naturgy ha presentado unos resultados que han superado las expectativas en un entorno volátil
Edificio de Naturgy. Fuente: Naturgy

No obstante, esto no significa que el gas acabe extinto de aquí a una década, de hecho, el informe del banco norteamericano reconoce que la molécula seguirá siendo necesaria durante años para estabilizar el sistema eléctrico europeo mientras avanza la electrificación. Además, Naturgy pese a estar peor posicionada para este futuro más renovable, también ha hecho los deberes en esta materia, no por nada la compañía lleva años intentando reposicionarse parcialmente hacia negocios más alineados con la electrificación y la descarbonización.

En este sentido, la energética ha acelerado su inversión en renovables durante los últimos ejercicios y ha reforzado especialmente su apuesta por tecnologías como el biometano, el hidrógeno verde o la generación eléctrica renovable. Y justo tecnologías como el hidrógeno verde, donde Naturgy participa en varios proyectos, resultan interesantes ya que responde al legado gasista de la empresa y la necesidad de que se actualice hacia economías verdes. Sin embargo, esta tecnología aún tiene retos como los costes elevados y una rentabilidad incierta. Mientras que, Morgan Stanley ve como claras beneficiadas a tecnologías como la eólica marina que a sus ojos sería la fuente de energía que más podría aportar a la generación renovable del futuro.

naturgy-aerogeneradores
Aerogeneradores de Naturgy. Fuente: Agencias.

En cuanto a Naturgy, también está apostando por la generación verde, aumentando su capacidad solar y eólica en España, Australia y Latinoamérica, intentando acercarse a utilities más electrificadas como Iberdrola. El problema en este aspecto es que mientras que la energética vasca ha sabido construir un relato centrado en redes y renovables; Naturgy está en un equilibrio incómodo entre su legado gasista y una transición hacia el nuevo modelo energético europeo. Y es esta dualidad, la que deja a la compañía en una posición muy incómoda en el escenario dibujado por Morgan Stanley.

En definitiva, Naturgy tiene un posicionamiento desventajoso frente al nuevo panorama europeo, a pesar de que tiene ciertos indicios hacia las energías renovables. Por ello, la cuestión es si Naturgy logrará adaptarse rápidamente al nuevo panorama europeo o si, de lo contrario, quedará rezagada en esta carrera hacia la electrificación

Lidl copia a Inditex y Mango: así vigilan cada producto para frenar pérdidas millonarias

Lidl y El Corte Inglés se suman a la tendencia iniciada por Mango e Inditex con la incorporación de la tecnología RFID para prevenir hurtos en sus establecimientos. En concreto, ambas cadenas de distribución son conscientes de que actualmente la industria atraviesa una transformación digital que avanza a pasos agigantados.

En este sentido, lo que comenzó siendo un recurso para las compañías de moda se ha convertido ahora en una necesidad para las cadenas de distribución, que se ven obligadas a protegerse de forma continua. Actualmente, Lidl y El Corte Inglés lo hacen mediante la implantación de tecnología RFID para mantener todo bajo control.

«Los sistemas basados en RFID permiten a los grandes retailers localizar los productos de la tienda en tiempo real y conocer también su fecha de caducidad, lo que facilita la toma de decisiones automáticas sobre descuentos, donaciones, retirada de productos o reacondicionamiento», explica el director de desarrollo de negocio, estrategia y partnerships de Clustag, Manolo Reguart.

Recreacion de inventario de etiquetas RFID y con PDA en un supermercado Merca2
Fuente: Agencias

LIDL Y EL CORTE INGLÉS BUSCAN AHORRO GRACIAS A LA TECNOLOGÍA PARA PREVENIR HURTOS

En este contexto, las soluciones de etiquetado inteligente, especialmente la tecnología RFID de identificación por radiofrecuencia, se están posicionando como un aliado estratégico para mejorar la eficiencia operativa y reducir costes en el sector. Se trata de una herramienta muy potente que ya ha llegado a grandes cadenas como la alemana Lidl y a los grandes almacenes El Corte Inglés.

En esta línea, el informe Food in the Digital Age, elaborado por la consultora internacional GlobalData, señala que la implementación de sistemas RFID en la gestión de inventario puede generar un ahorro anual de hasta 32,5 millones de euros para grandes compañías con inventarios valorados en torno a los 93 millones de euros.

LIDL Y EL CORTE INGLÉS APROVECHAN LA TECNOLOGÍA RFID REDUCIENDO EL CONTROL DE INVENTARIO DE 80 MINUTOS A SOLO 8 SEGUNDOS

Asimismo, tanto el supermercado alemán como El Corte Inglés se verán beneficiados por las ventajas de esta tecnología, utilizada previamente por compañías como Inditex y Mango. El uso de RFID permitirá a ambas cadenas de distribución optimizar los tiempos de inventario y minimizar el capital inmovilizado.

Con esta tecnología, tanto la monitorización como el control del stock en los supermercados pueden reducir el período de almacenamiento de los productos de cuatro a tan solo tres semanas, liberando así recursos y mejorando la disponibilidad de productos frescos. Cabe destacar que Lidl no destaca precisamente por su oferta de frescos, por lo que esta puede ser una gran oportunidad de mejora en ese ámbito.

Lidl y El Corte Inglés integran la tecnología RFID
Fuente: Agencias

Manolo Reguart señala que, debido a la rápida expansión del e-commerce, el auge de las tiendas de conveniencia y la necesidad de una gestión más ágil y transparente del stock, «estamos viendo cada vez más casos en los que las grandes empresas del sector alimentario perciben la implantación de tecnologías RFID como una inversión estratégica que repercute directamente en su competitividad y en el refuerzo de la confianza del consumidor.

¿QUÉ OCURRE CON LOS SISTEMAS TRADICIONALES?

Tanto Inditex como Mango dejaron atrás los sistemas de alarmado tradicionales: la típica alarma de plástico duro que, en muchas ocasiones, se convertía en un «caramelo» para los amigos de lo ajeno. Este método tradicional, además de resultar vulnerable a los robos, provocaba lentitud y numerosos errores en el control del stock y en el seguimiento de cada prenda.

Anteriormente, el sistema de alarmado tradicional obligaba a los dependientes a realizar un doble trabajo: controlar manualmente tanto el stock como el almacenamiento. Además, este método requería un mayor número de empleados, lo que suponía un incremento de los costes salariales y de la partida destinada al personal.

DE INDITEX Y MANGO A EL CORTE INGLÉS Y LIDL: UN SISTEMA OBSOLETO QUE TIENE LOS DÍAS CONTADOS

No obstante, gracias a la tecnología RFID, tanto Inditex como Mango han modernizado su modelo de negocio, apostando por la tecnología como eje central de su actividad y dejando atrás un sistema clásico y obsoleto. Ahora es el turno de las cadenas de distribución Lidl y El Corte Inglés, que observan cómo las compañías de retail reforzaban su seguridad y han decidido seguir el mismo camino, conscientes de que ello implica una importante inversión.

Alarmas RFID
Alarmas RFID

Fuente: Agencias

Sin ir más lejos, la tecnología RFID permitirá generar mayores beneficios, reducir costes laborales y ofrecer más libertad a los empleados para centrarse en la atención al cliente. Además, facilitará un control total tanto de las prendas expuestas en tienda como de los productos almacenados, sustituyendo sistemas anteriores basados en PDA, cuyos resultados, en muchas ocasiones, eran imprecisos.
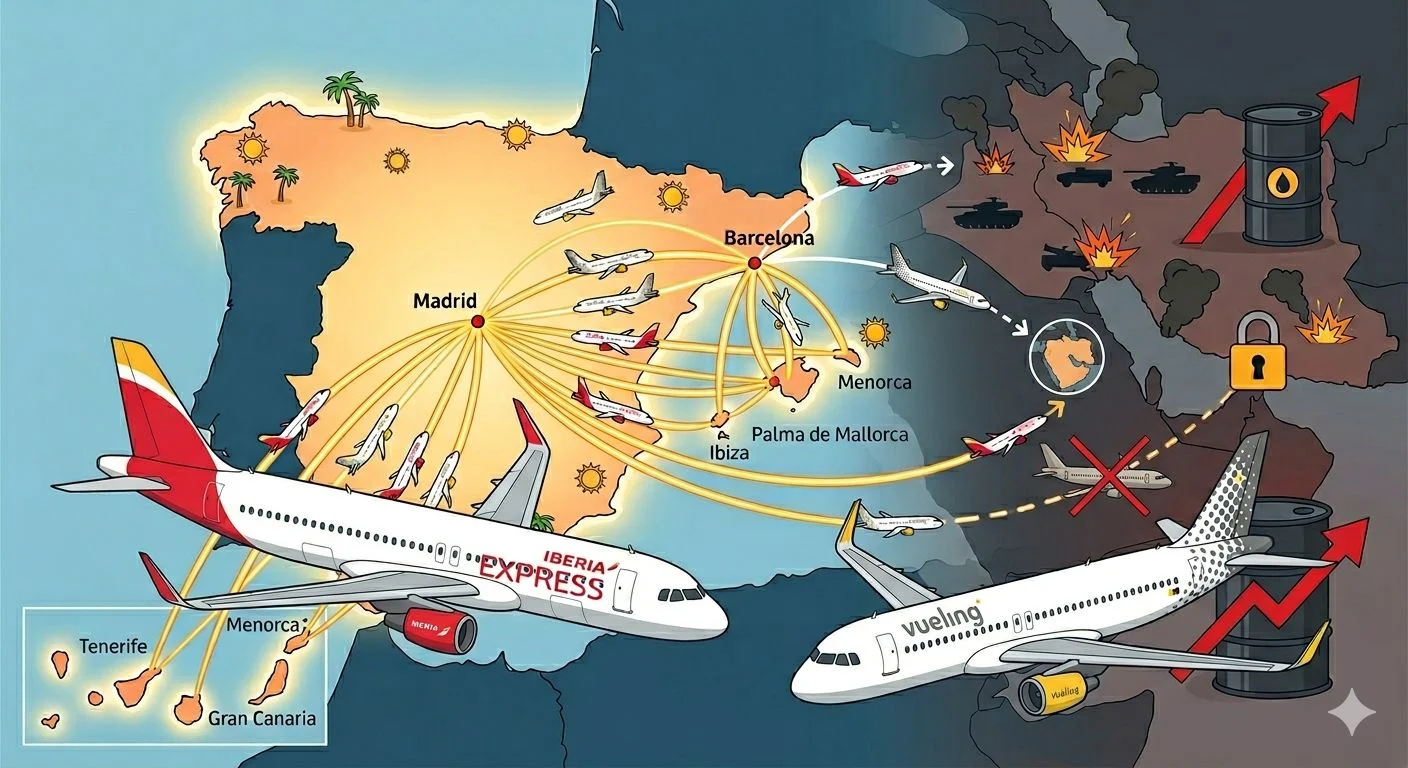
Asimismo, para Lidl y El Corte Inglés, este nuevo sistema de alarmado contribuirá a evitar que haya alimentos en mal estado en sus neveras y permitirá dar una segunda vida a aquellos productos con una fecha de caducidad próxima, respondiendo así a una demanda cada vez más importante de los consumidores en materia de responsabilidad y sostenibilidad.

Riquelme acorrala a Real Madrid TV: Bajo share, elevados gastos y denuncias laborales

El empresario y aspirante a la presidencia del Real Madrid CF, Enrique Riquelme, ha situado a Real Madrid TV en el centro del debate al cuestionar su coste, su modelo de gestión y su papel dentro de la estructura comunicativa del club.

Sus críticas reabren una discusión recurrente sobre el funcionamiento del canal oficial madridista, en un contexto marcado por bajas audiencias, tensiones laborales y polémicas en torno a su línea editorial. Riquelme ha puesto el foco en el presupuesto del canal, que según sus estimaciones se sitúa entre 40 y 45 millones de euros anuales.

A su juicio, esta inversión debería traducirse en un proyecto mucho más eficiente y abierto, capaz de generar contenido con proyección internacional. En sus palabras, el canal debería «informar al socio, informar al madridista, entretener a los actuales, pero también ser un imán para atraer madridistas en el mundo», y no quedar reducido a una deficitaria estructura de consumo interno.

En esa misma línea, Riquelme defendió que el canal no debería convertirse en una parte «sectaria», sino en una herramienta abierta capaz de atraer al conjunto del madridismo global, reforzando así su función informativa y su capacidad de generar valor de marca. Más allá del debate económico, una de las críticas más repetidas en torno al canal tiene que ver con su papel dentro del ecosistema comunicativo del club.

En determinados sectores del análisis deportivo se ha cuestionado su enfoque editorial, al considerarlo excesivamente cerrado en su defensa institucional, lo que ha alimentado la discusión sobre su independencia y su utilidad como herramienta informativa.

Este debate convive con otro problema estructural: las audiencias. Real Madrid TV registra en lo que llevamos de mes un share aproximado del 0,6%, que es el mismo dato que el mes anterior y prácticamente idéntico al de mayo de 2025. La estabilidad en cifras tan bajas refuerza la percepción de un canal con impacto limitado dentro de la TDT española, especialmente si se compara con la dimensión global del Real Madrid CF.

El contraste entre la potencia mediática del club y la penetración televisiva de su canal oficial alimenta el debate sobre la eficiencia del modelo. Mientras el Real Madrid es una de las marcas deportivas más influyentes del mundo, su televisión no logra trasladar ese alcance al consumo televisivo convencional.

A estas críticas se suman los conflictos laborales que han afectado históricamente a la redacción del canal. Diversas informaciones publicadas en medios digitales han descrito un clima interno de alta tensión en Real Madrid TV, con testimonios que apuntan a situaciones complejas en distintas etapas de su evolución.

En un reportaje de Voz Pópuli se recogían descripciones especialmente duras sobre ese entorno y acusaba a uno de los máximos responsables de Real Madrid TV, Antonio Galeano, de imponer «la ley del terror».

En ese mismo contexto, el medio señalaba a César Nanclares como su mano derecha, al que situaba en el centro de las críticas internas: «La buena prensa que tiene Nanclares en el despacho presidencial se transforma en rechazo fuera del mismo. Pasa por ser el hombre más temido en la redacción de Real Madrid TV debido al trato vejatorio que dispensa a la redacción».

«Sus gritos y descalificaciones son una constante que ha provocado ataques de ansiedad y lágrimas a las redactoras, además de numerosas quejas a Mariano Rodríguez, jefe de producción del canal y gerente de Royal Media en la redacción. Su pasividad se ha convertido en complicidad del maltrato laboral vivido en los últimos tiempos en la redacción, siendo señalado de ello por Galeano ante Florentino», añadían.

El mismo medio calificaba también de «impulsivo» a Nanclares, que sigue en el Real Madrid pese a las quejas de sindicatos, socios y compañeros, «hasta límites que rozan el acoso, no solo el psicológico, también el físico. El editor Fernando Sosa, que abandonó en su día el canal, puede certificarlo, ya que fue zarandeado por el director de contenidos en presencia de varios compañeros».

Real Madrid TV
Real Madrid TV.

Estos episodios no han sido reconocidos oficialmente por el club, pero han alimentado el debate sobre las condiciones laborales en estructuras mediáticas vinculadas a grandes entidades deportivas, donde la presión institucional puede trasladarse directamente al trabajo diario de las redacciones.

El señalamiento de árbitros de Real Madrid TV

En paralelo, Real Madrid TV también se ha visto envuelta en una controversia institucional relacionada con su contenido editorial y su impacto en el ecosistema arbitral del fútbol español. La Asociación Española de Árbitros de Fútbol (AESAF) ha presentado dos denuncias ante la Comisión Estatal contra la Violencia, el Racismo, la Xenofobia y la Intolerancia en el Deporte, organismo dependiente del Consejo Superior de Deportes, al considerar que determinados mensajes y actuaciones públicas estarían contribuyendo a incrementar la presión sobre el colectivo arbitral.

Según estas denuncias, los procedimientos se dirigen, por un lado, contra Florentino Pérez y, por otro, contra Real Madrid TV, al entender que ciertos contenidos del canal y declaraciones institucionales han contribuido a un clima de señalamiento hacia los árbitros. Este episodio añade una dimensión institucional al debate, que ya no se limita únicamente a la gestión económica o laboral del canal, sino que se extiende a su papel dentro del ecosistema competitivo del fútbol español y su relación con los estamentos arbitrales.

El canal nació en 1999 y dio el salto a la TDT en abierto en 2016 tras la adjudicación de una licencia por parte del Gobierno de Mariano Rajoy. En 2019 Florentino Pérez arrebató la producción a Mediapro, según algunos medios por la complicidad de Jaume Roures con el procés, y se la entregó a una joint venture compuesta por una filial de Telefónica y otra de Mediaset en la que tienen intereses JJ Santos y Manu Carreño, este último señalado por Florentino Pérez en la célebre rueda de prensa.

En este contexto, la propuesta de Riquelme plantea una reorientación del modelo hacia un formato más eficiente, más abierto y con mayor proyección internacional. Su visión pasa por convertir el canal en una plataforma capaz de generar contenido de mayor alcance, menos dependiente de estructuras de gasto elevadas y más alineada con el potencial global del Real Madrid CF.

Cuánto dinero deberías tener bajo el colchón según los expertos en geopolítica

El apagón del 28 de abril de 2025 demostró que cuando los sistemas digitales fallan, quien no tiene dinero en efectivo no puede comprar ni lo más básico. Esa lección, que millones de personas aprendieron de golpe, es exactamente lo que los especialistas en geopolítica llevan años advirtiendo en voz baja.

Según, Claudio Feijóo (ingeniero y economista), Pedro Baños (escritor y militar) y Pablo Gil (economista) el mundo atraviesa una transición de orden global que no tiene vuelta atrás, y -para ellos- prepararse para escenarios de crisis ya no es cosa de conspiranoicos. Es, en todo caso, una responsabilidad personal elemental.

La liquidez como primera línea de defensa

Youtube video

Cuando Pablo Gil, economista especializado en mercados globales, describe qué hacer en los primeros minutos de una crisis sistémica, su respuesta es directa: tener dinero en efectivo a mano no resuelve todo, pero sin él estás ciego. «Vivimos en un mundo digital y cuando se paran las comunicaciones es como estar ciego», advierte. El dinero en efectivo no garantiza que las tiendas estén abastecidas ni que acepten pagos físicos, pero sí da margen para una primera reacción cuando las transferencias y los terminales dejan de funcionar.
Los expertos no fijan una cifra universal porque depende de cada situación familiar, pero el consenso apunta a tener cubiertos al menos entre dos semanas y un mes de gastos esenciales en billetes físicos. Comida, transporte, medicamentos. Lo que no puede esperar a que vuelva internet.

Claudio Feijó, especialista en tecnología china, señala algo que en Europa suena a excentricidad pero en Asia es rutina: los chinos guardan dinero en casa. No todos, pero sí una proporción significativa de la población, y esa costumbre tiene raíces en una cultura que ha vivido suficientes ciclos históricos como para no fiar el bienestar a la estabilidad de los sistemas. Occidente, dice, podría aprender de ese hábito.

Por su parte, el coronel Pedro Baños, experto en geopolítica, añade una capa más al asunto: la preparación no se improvisa en 30 minutos. Tener dinero disponible es solo el primer eslabón de una cadena que incluye autonomía energética, documentación en regla, rutas de evacuación pensadas con antelación y, sobre todo, haber hecho el ejercicio mental antes de que la emergencia lo exija. «Las cosas que hay que hacer en esa media hora hay que prepararlas mucho tiempo antes», resume.

¿Qué hacer con tu dinero? El contexto que lo explica todo

¿Qué hacer con tu dinero? El contexto que lo explica todo
Fuente: agencias

Este tipo de consejos no surge de la nada. Surge de un diagnóstico geopolítico que los tres expertos comparten: el orden mundial construido tras la Segunda Guerra Mundial se está disolviendo, y las turbulencias que acompañan ese proceso pueden durar décadas.

La guerra, explica Baños, ya no se libra solo en campos de batalla. Se libra en el ámbito económico, tecnológico, financiero e ideológico. Estados Unidos y China protagonizan una competencia total en la que el dinero, la energía y los semiconductores son tan estratégicos como los misiles. En ese tablero, Europa pierde peso con cada año que pasa: hace 20 años representaba el 25% del PIB mundial; hoy no llega al 14%.

Lo que ocurra en esa pugna tendrá consecuencias directas en los mercados, en el suministro de materias primas y en la estabilidad de los sistemas financieros que los ciudadanos dan por seguros. El corte de gas, el bloqueo de transferencias internacionales o la caída de los mercados no son escenarios de ciencia ficción; son los primeros efectos documentados de cualquier escalada seria entre potencias.

En ese contexto, tener dinero en efectivo no es paranoia. Es, según estos especialistas, la versión mínima de una preparación que debería incluir también fuentes alternativas de energía, reservas básicas de agua y alimentos, y cierta independencia respecto a los servicios digitales. No para volverse autosuficiente, sino para ganar tiempo cuando los sistemas fallen, porque la experiencia histórica indica que antes o después fallan.

Publicidad