Metro de Madrid activará el pago contactless en 1.249 tornos desde el 1 de junio

Metro de Madrid activa 1.249 tornos con pago contactless desde el 1 de junio. Este movimiento, más propio de una fintech que de un operador público, convierte a la red de metro en un campo de pruebas para la digitalización del transporte urbano en España. Con el billete reducido a un gesto de ‘tapping’, la capital se suma a una tendencia global que Londres y Singapur ya dominan.

Claves de la operación

  • 1.249 tornos adaptados para pago directo y todas las estaciones con lectores QR, convirtiendo al Metro en un laboratorio de pagos sin contacto.
  • Tarifa plana promocional de 1,5 euros durante las primeras semanas para incentivar la adopción, frente a los hasta 3 euros del billete normal.
  • En 2027 llegará el ‘ticketing basado en cuenta’, un sistema que calcula automáticamente la tarifa más barata según el perfil de cada viajero.

La batalla silenciosa por el pago sin contacto en el transporte público

A partir del 1 de junio, cualquier viajero con una tarjeta bancaria contactless o un teléfono con NFC podrá pagar directamente en 1.249 tornos repartidos por toda la red. Basta con acercar el dispositivo al lector; el sistema cobrará el billete y abrirá el paso. Los usuarios no necesitarán adquirir un título de transporte previo, lo que elimina uno de los puntos de fricción más señalados por los turistas y los viajeros ocasionales. Además, todas las estaciones dispondrán de lectores de códigos QR para validar títulos digitales.

Para incentivar el uso, el Consorcio Regional de Transportes ha fijado un precio promocional de 1,5 euros durante las primeras semanas, el mínimo de la horquilla que va de 1,50 a 3 euros según el recorrido. Este descuento oculta una intención estratégica: migrar a los usuarios hacia el pago digital, una puerta de entrada para los sistemas de analítica de datos que alimentarán el futuro ‘ticketing basado en cuenta’. La medida, además, reduce la necesidad de personal en taquillas y el coste de mantenimiento de las máquinas expendedoras.

Con este despliegue, Madrid emula el modelo de Transport for London, que desde 2014 acepta pagos contactless y ha visto cómo el 60% de los viajes en metro se pagan ya con tarjeta bancaria o móvil. La experiencia londinense demuestra que el pago contactless dispara la adopción de los pagos digitales y reduce la evasión gracias a la trazabilidad. Sin embargo, el verdadero salto será la integración con el sistema inteligente que llegará en 2027.

¿Quién gana y quién pierde con el adiós al billete magnético?

Para los usuarios habituales que ya disponen de abono transporte, el cambio es casi invisible: la Tarjeta Transporte Público sigue funcionando. Los grandes beneficiados son los viajeros esporádicos y los turistas, que hasta ahora tenían que hacer cola para comprar un billete sencillo o descargar una app. Basta con su tarjeta de crédito, sin necesidad de instalar nada. También ganan los gigantes de los pagos, como Visa o Mastercard, que ven crecer sus transacciones en el transporte público, un mercado que mueve millones de validaciones diarias.

Pierden, por el contrario, los quioscos de prensa y las expendedoras de billetes, cuyo volumen de negocio caerá. Los operadores de ticketing tradicional, acostumbrados a contratos de suministro de bandas magnéticas, se enfrentan a una obsolescencia acelerada. La digitalización de los tornos favorece a los proveedores de tecnología contactless y a los desarrolladores de plataformas de pago, donde firmas como Indra podrían tener un papel relevante en futuras licitaciones.

El verdadero salto no es pagar con el móvil, sino que un algoritmo decida la tarifa por ti en tiempo real, eliminando de un plumazo las colas en taquilla.

El precedente de Barcelona y la guerra del ‘ticketing’ en España

Madrid no llega virgen a esta carrera. Barcelona estrenó la T-mobilitat en 2022 con un sistema de validación contactless y una aplicación para recargar títulos, aunque con retrasos y críticas por su implementación. El precedente barcelonés, con la T-mobilitat, sus retrasos y su adopción escalonada muestra que la promesa de la movilidad digital choca a menudo con la complejidad administrativa. Madrid, al optar por un despliegue masivo de 1.249 tornos de golpe, evita la implantación fragmentada y aspira a igualar la interoperabilidad que exige la normativa europea de servicios de pago (PSD2).

Históricamente, el metro madrileño ha sido pionero en la adopción de tecnología: en 1986 introdujo el billete magnético y en 2012 la tarjeta sin contacto. Cada salto tecnológico ha redefinido la relación del ciudadano con el transporte público. Ahora, con el pago directo, Madrid se posiciona como el primer gran operador español en eliminar la necesidad de un título de transporte para el viaje ocasional, un hito que hasta ahora solo las plataformas de movilidad privada como Cabify o Uber ofrecían.

El verdadero desafío estará en la segunda fase. El ‘ticketing basado en cuenta’ previsto para 2027 utilizará los datos de uso para calcular la tarifa más ventajosa para cada viajero, rompiendo el actual sistema de tarifas zonales. Esta personalización tarifaria supone una disrupción en el modelo de negocio del transporte público, donde los ingresos por billetes ocasionales subvencionan los abonos. No obstante, el riesgo de fuga de ingresos si la tarifa mínima se mantiene por debajo del coste real es un riesgo que el consorcio deberá gestionar. La experiencia de otras ciudades indica que la reducción de la evasión compensa, pero no hay certezas.

metro Madrid tarjeta móvil

Más de 22.000 trabajadores de Madrid elegirán delegados en junio en las elecciones sindicales en Alsea

0

El Grupo Alsea, una de las principales empresas de restauración en la Comunidad de Madrid, con marcas como Vips, Starbucks, Ginos y Foster’s, se prepara para las elecciones sindicales en las que sus más de 22.000 empleados renovarán la representación laboral de la compañía.

En juego están 298 delegados en la comunidad madrileña, donde actualmente, Fetico cuenta con 88 delegados, el 41% del total, y se perfila como la fuerza más pujante frente a CCOO (con 51 delegados y un 24% del total) y UGT (77 delegados y un 36%).

El resultado de estas elecciones tendrá implicaciones directas sobre la negociación del convenio colectivo de restauración moderna, que afecta a 50.000 trabajadores en empresas como Burger King, Goiko, Five Guys o McDonald’s. Entre las principales reivindicaciones que se discuten se incluyen incrementos salariales, reducción de la jornada laboral a 37,5 horas semanales, contratación mínima de 25 horas, ampliación del precio de hora nocturna, derecho a manutención, descansos retribuidos, eliminación de turnos partidos nocturnos y garantías sindicales, así como planes de pensiones de empleo y sistemas de retribución variable.

Desde el sindicato Fetico, que aspira a la mayoría absoluta en estas elecciones, explican que el sector de la hostelería está buscando un nuevo modelo de representación laboral, una afirmación que se sostiene con datos, como que sus delegados en estas empresas, ha sufrido un aumento del 231% en los últimos cuatro años, pasando de 274 a 645 delegados, y un incremento en restauración moderna del 12% al 20% en tres años.

El desarrollo de estas elecciones será seguido de cerca por el sector, dado su potencial impacto en la mayor empresa de restauración moderna de España y en la dinámica de representación sindical en la comunidad de Madrid.

Hacker por cuenta del Estado: el CNI busca informáticos y expertos en ciberseguridad en toda España

El espionaje del siglo XXI ya no se libra exclusivamente en misiones de campo con gabardinas, sino tras pantallas monitorizadas y líneas de código. Consciente de que los mayores desafíos del Estado se encuentran hoy en los entornos virtuales, el Centro Nacional de Inteligencia (CNI) ha lanzado una ambiciosa convocatoria para captar personal técnico e informático a lo largo de toda la geografía española. La iniciativa, analizada por el portal especializado El Chapuzas Informático, evidencia la urgente necesidad de la institución de robustecer sus ciberdefensas en un escenario de creciente hostilidad geopolítica y guerra informática.

A diferencia de otros organismos estatales, el CNI cuenta con un régimen de contratación peculiar regulado por su propio Estatuto de Personal. Esto le permite sortear los mecanismos tradicionales de la administración pública y buscar de manera directa, ágil y selectiva aquellos perfiles altamente cualificados que habitualmente se disputan las grandes multinacionales de la tecnología. Con su sede central en Madrid como núcleo operativo, la organización mantiene la puerta abierta a candidaturas de diversas regiones españolas, planteando un modelo de carrera donde el talento y la vocación de servicio son la prioridad absoluta.

Los perfiles más codiciados: ciberseguridad y análisis de redes

El abanico de vacantes que prioriza el centro cubre prácticamente todo el espectro técnico de las tecnologías de la información. Las posiciones con mayor urgencia de incorporación y volumen de plazas se concentran en las siguientes disciplinas:

  • Expertos en Ciberseguridad y Análisis Forense: Responsables de repeler incidentes lógicos, trazar el origen de los ataques informáticos dirigidos contra infraestructuras críticas del Estado y parchear vulnerabilidades críticas antes de que sean explotadas.
  • Ingenieros de Redes y Telecomunicaciones: Diseñadores y administradores de las infraestructuras de comunicación cifrada que utilizan el funcionariado, los ministerios y el propio cuerpo diplomático en el extranjero.
  • Técnicos de Sistemas TIC y Soporte: Personal fundamental para la monitorización continua de las redes del centro y el mantenimiento preventivo del hardware y los entornos de servidores.

Requisitos ineludibles y el riguroso filtro de seguridad

La incorporación a la plantilla del CNI no está al alcance de cualquiera, y las condiciones de acceso van mucho más allá de poseer un título en Ingeniería Informática o Telecomunicaciones. El proceso exige pasar un escrupuloso filtro de seguridad gestionado de forma interna. Los candidatos deben poseer obligatoriamente la nacionalidad española, ser mayores de edad, carecer de antecedentes penales o inhabilitaciones y superar un exhaustivo estudio de seguridad personal e historial para obtener la habilitación de acceso a información clasificada por parte de la Oficina Nacional de Seguridad (ONS).

Un aspecto relevante es que el CNI valora el encaje psicológico y la capacidad analítica por encima de una dilatada experiencia previa. Quienes superen las entrevistas de aptitud, las pruebas técnicas y los test psicotécnicos deberán integrarse en los programas de formación especializada en las dependencias centrales de la organización en Madrid. Superado este tramo, el personal técnico puede ser destinado a delegaciones en diferentes puntos del Estado o a misiones internacionales.

Valores frente a los sueldos de la empresa privada

Competir salarialmente con las grandes multinacionales del sector tecnológico es complejo para cualquier organismo público. Por ello, el CNI enfoca su captación hacia profesionales que busquen estabilidad laboral y, sobre todo, que estén movidos por factores intangibles como la discreción, la lealtad y el compromiso con la protección de la seguridad nacional.

Para postularse, los interesados no deben buscar portales de empleo comunes, sino cumplimentar sus datos directamente a través de la sección de autocandidatura de la web oficial del CNI (cni.es). Las vacantes se procesan bajo un estricto régimen de confidencialidad, recordando a los aspirantes una regla de oro antes de enviar el currículum: el primer paso para ser un buen agente es no contarle a nadie que estás intentando serlo.

Ahorramas factura 2.422 millones en 2025, un 6,1% más, e invierte 92 millones en red e infraestructura

0

Ahorramas cerró el ejercicio 2025 con una facturación bruta de 2.422 millones de euros, un 6,1% más que el año anterior, una cifra que supone un crecimiento acumulado del 26% desde 2022 y que la compañía atribuye a la expansión de su red comercial, el refuerzo de su modelo de tienda y la inversión en plantilla.

La compañía obtuvo un Ebitda de 210 millones de euros, un resultado de explotación de 148 millones y un beneficio neto de 109 millones. La cadena destinó durante el ejercicio 92 millones de euros a inversiones, de los que el 64% se dirigió a aperturas, reformas, cambios de imagen, superficies logísticas y otros activos inmobiliarios, una partida que en conjunto creció un 4% respecto al año anterior.

En el plano comercial, Ahorramas abrió siete nuevas tiendas, reformó otras siete y renovó la imagen de siete establecimientos más, hasta situarse cerca de los 300 puntos de venta y superar los 240.000 metros cuadrados de sala de venta. La expansión le permitió entrar en Castilla y León con su primera tienda en Ávila, sumándose a su presencia en Madrid y Castilla-La Mancha.

La plantilla creció un 3,6% hasta los 14.230 empleados, con un 99,7% de contratos indefinidos y un incremento salarial acumulado cercano al 20% en los últimos cuatro años. Cerca del 22% de los trabajadores supera los 50 años. La compañía mantiene además el 98% de su volumen de compra en España y eleva su marca propia hasta los 1.745 productos.

La aportación tributaria de la compañía ascendió a 235 millones de euros, de los que 131 millones fueron impuestos soportados y 104 millones recaudados.

En materia de sostenibilidad, Ahorramas cuenta con 114 tiendas con paneles solares y 137 establecimientos ecoeficientes, y alcanzó su quinto año consecutivo como Residuo Cero, con más del 99% de los residuos valorizados.

La Junta General de Accionistas ratificó este lunes la renovación del Consejo de Administración, con la incorporación de Cristina Chaparro y de Criscival 2015 S.L., representada por Juan Manuel Morales, en sustitución de dos consejeros.

El Ibex refuerza su apuesta por la FP ante la creciente demanda de perfiles técnicos en España

0

La Formación Profesional se ha consolidado como una de las principales vías para atender la demanda de talento en el mercado laboral español, y ya está presente en casi la mitad de las ofertas de empleo, según el informe Infoempleo Adecco. En este contexto, marcado por las dificultades de las empresas para cubrir determinados puestos técnicos, las compañías del Ibex 35 están reforzando su apuesta por esta vía formativa como mecanismo de captación y desarrollo de talento especializado.

Este impulso empresarial coincide además con un crecimiento sostenido de esta modalidad formativa, que alcanzó en 2025 un total de 1.218.347 matrículas, según datos del Ministerio de Educación, Formación Profesional y Deportes. Una evolución que confirma su consolidación como puente directo entre el sistema educativo y las necesidades del mercado laboral.

En este escenario, Repsol se ha posicionado como uno de los referentes en el impulso de la FP Dual en España, gracias a un modelo que combina formación teórica con experiencia práctica en entornos industriales reales. La compañía acoge cada año a más de 200 estudiantes en sus instalaciones, donde desarrollan competencias técnicas en áreas como robótica, ciberseguridad o eficiencia energética. Este enfoque mejora la empleabilidad de los alumnos y facilita su incorporación a sectores con alta demanda de perfiles especializados.

Siguiendo esta misma línea, Acciona ha reforzado su compromiso con la Formación Profesional mediante el lanzamiento de un ciclo de FP dual adaptado al grado superior de Administración y Finanzas, en colaboración con el Instituto Tomás y Valiente y validado por la Comunidad de Madrid. El programa, orientado a captar y desarrollar talento alineado con las necesidades reales de la compañía, combina formación académica con una importante carga práctica, consolidando así la FP como una vía directa de incorporación al ámbito empresarial.

Por su parte, Indra destaca por la dimensión de su apuesta, con 346 acuerdos con centros de FP y una creciente capacidad de incorporación de talento. En 2025, el 75% de las personas en prácticas de FP se incorporaron posteriormente a la plantilla, y para 2026 la previsión es elevar esta cifra por encima del 80%. Estas cifras reflejan el alto nivel de empleabilidad de estos programas y su estrecha alineación con las necesidades de la compañía. De hecho, actualmente un tercio de su plantilla en España procede de la Formación Profesional. Indra subraya, además, el papel estratégico de la FP como palanca para impulsar la competitividad y acompañar la transformación tecnológica e industrial en sectores clave.

Una tendencia que también confirman desde Davante, donde destacan que “estamos viendo un cambio cualitativo muy importante”. En este sentido, señalan que cada vez más compañías se acercan a sus centros formativos no solo con el objetivo de captar talento, sino para establecer relaciones más estratégicas: “co-diseñan programas, participan en proyectos, impulsan modelos de FP Dual y convierten las prácticas en una verdadera cantera de incorporación”. Añaden además que la Formación Profesional se está consolidando como uno de los principales pipeline de talento para las empresas españolas, especialmente en un contexto donde la rapidez de adaptación y las competencias técnicas se han convertido en factores diferenciales para la competitividad.

Paga extra de verano para las pensiones 2026: cuándo cobran los jubilados y cómo se calcula

La paga extra de verano ya está aquí. Casi 10 millones de pensionistas verán su cuenta engordar este junio con una mensualidad adicional, que la Seguridad Social abona entre el 1 y el 3 de julio de 2026. Pero la mayoría la recibirá antes, porque los bancos suelen adelantar el ingreso en cuanto reciben la comunicación de la TGSS.

Quién cobra la paga extra y cuánto dinero supone

El sistema de pensiones contributivas en España reparte el importe anual en 14 pagas: 12 mensualidades ordinarias y dos extraordinarias, una en verano y otra en noviembre. La extra no es un complemento: es simplemente el resultado de dividir la pensión anual en 14 partes iguales.

Eso significa que este mes los jubilados cobrarán el doble: la mensualidad ordinaria más una paga idéntica a la de un mes normal. Con la revalorización del 2,7% aplicada en 2026, un pensionista con 1.500 euros al mes recibirá otros 1.500 euros en la extra, lo que suma 3.000 euros en junio.

Pero ojo: los jubilados que no hayan estado cobrando la pensión durante todo el semestre de devengo (de diciembre a mayo) recibirán solo la parte proporcional. Por ejemplo, alguien que empezó a cobrar el 1 de marzo tiene derecho a tres de los seis meses, así que percibirá la mitad. Y quienes hayan empezado a percibir su pensión después del 31 de mayo no cobrarán nada de la extra. Tampoco la reciben los pensionistas por accidente laboral o enfermedad profesional, porque su paga extra ya está prorrateada en las 12 mensualidades.

Fechas de pago y qué bancos lo adelantan

La TGSS ordena la transferencia oficial entre el 1 y el 3 de julio, pero la práctica bancaria es adelantar el dinero. Basándose en el comportamiento de años anteriores, estas son las fechas previstas:

El sistema de 14 pagas no es un regalo: la extra es simplemente el resultado de dividir la pensión anual en catorce partes en lugar de en doce.

  • CaixaBank: 24 de junio
  • Santander: 24 de junio
  • Banco Sabadell: 24 de junio
  • BBVA: 25 de junio
  • Bankinter: 25 de junio
  • Ibercaja: 25 de junio
  • Unicaja: 25 de junio
  • Kutxabank: 25 de junio
  • Abanca: 25 de junio
  • ING: 25 de junio
  • Cajamar: 25 de junio
  • Caja de Ingenieros: 25 de junio

Estas fechas, tomadas del calendario de adelantos de 2025, pueden variar ligeramente. Lo habitual es que el dinero esté disponible el mismo día del adelanto, aunque en algunos casos puede reflejarse al día siguiente.

cuándo cobran los jubilados junio

Qué hacer si la extra no llega y el error que más despista a los pensionistas

Si el 3 de julio la paga no ha aparecido en la cuenta, el primer paso es consultar con el banco para descartar incidencias internas. Si la entidad confirma que no ha recibido la orden de la TGSS, el pensionista puede reclamar a través del portal Import@ss en la Sede Electrónica de la Seguridad Social o pedir cita en un Centro de Atención e Información (CAISS) llamando al teléfono gratuito 060.

El error más frecuente tiene que ver con el cálculo proporcional. Muchos pensionistas que han accedido a la jubilación en los últimos meses creen que recibirán la extra completa del semestre y, cuando ven la mitad o menos, piensan que ha sido un fallo. Si tu pensión empezó después del 1 de diciembre de 2025, cobrarás solo la parte que te corresponde por los meses cotizados dentro del periodo. La propia Seguridad Social lo detalla en la carta de resolución de la pensión.

En términos de planificación doméstica, la paga extra de verano supone un respiro en un mes con gastos propios de las vacaciones. Para un pensionista con 1.500 euros, los 3.000 euros de junio permiten afrontar con holgura el periodo estival. La revalorización del 2,7% aplicada en 2026 ha elevado ligeramente tanto la mensualidad como la extra respecto al año anterior, un detalle que no hay que pasar por alto.

Guía rápida del trámite

  • 📅 Plazos: La TGSS abona la extra entre el 1 y el 3 de julio de 2026. Los bancos la adelantan, en su mayoría, al 24 o 25 de junio.
  • ✅ Requisitos clave: Ser pensionista contributivo (jubilación, viudedad, incapacidad, etc.) con la pensión en vigor durante al menos un día del semestre de devengo (diciembre a mayo). Quienes hayan empezado a cobrar después del 31 de mayo no la reciben.
  • 🌐 Dónde solicitarlo: No hay que hacer ningún trámite: el pago es automático. Si hay incidencia, se reclama en la Sede Electrónica de la Seguridad Social (Import@ss) o llamando al 060.
  • 💰 Importe o coste: Igual a una mensualidad ordinaria. Con una pensión de 1.500 euros, la extra es de 1.500 euros. Se reduce proporcionalmente si no se ha cobrado todo el semestre.
  • ⚠️ Error a evitar: Dar por hecho que la extra llega completa si la pensión se reconoció a mitad del semestre. La Seguridad Social la calcula al céntimo según los días cotizados.

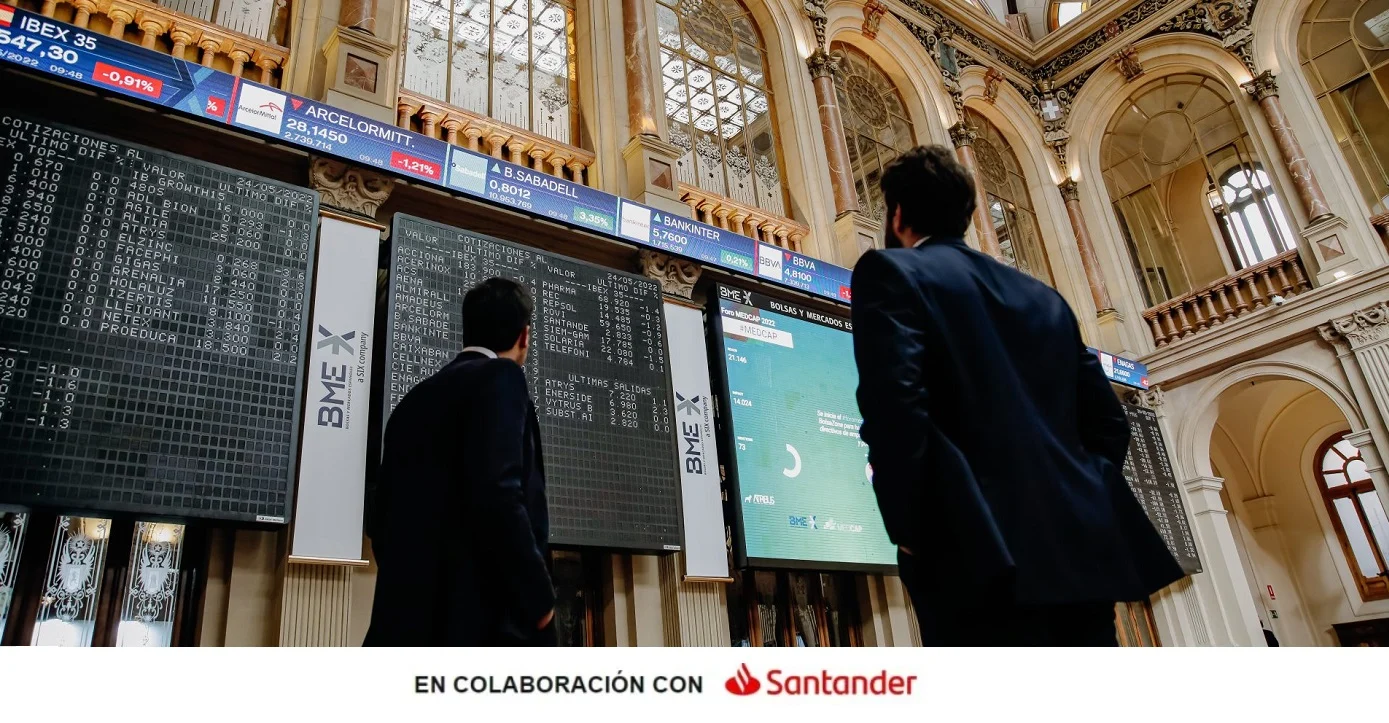
Dividendos del Ibex 35: Merlin, Mapfre y Sabadell reparten esta semana, ¿hasta cuándo comprar?

Tres compañías del Ibex 35 desembolsan esta última semana de mayo 0,0151, 0,11 y 0,50 euros por acción. Merlin Properties, Mapfre y Banco Sabadell pagan dividendo en tres días consecutivos, aunque solo una de ellas permite todavía comprar títulos con derecho a cobro: Sabadell, cuyo último día es hoy, 26 de mayo.

Merlin Properties: 0,0151 euros brutos el lunes 25 de mayo

La socimi repartió este lunes un dividendo a cuenta de 0,0151 euros brutos por acción, equivalente a 0,0122 euros netos. La fecha límite para adquirir acciones con derecho a cobro fue el miércoles 6 de mayo, por lo que los inversores ya no pueden beneficiarse de este pago.

Este dividendo se suma al abonado en diciembre de 2025 por 0,20 euros y al repartido en mayo del año pasado, con lo que la retribución total de Merlin con cargo al ejercicio 2025 asciende a 0,2342 euros brutos por título. El yield anual, a precios actuales en torno a 8,85 euros, roza el 2,6%.

Mapfre reparte 0,11 euros el jueves 28 de mayo: el mayor dividendo de su historia

La aseguradora abonará un dividendo complementario de 0,11 euros brutos por acción con cargo a 2025. Este lunes 25 de mayo fue el último día para comprar acciones con derecho a cobro, ya que desde el martes 26 de mayo cotizan ex-dividendo.

Sumado al pago a cuenta de 0,07 euros de noviembre de 2025, Mapfre habrá distribuido 0,18 euros brutos por acción con cargo a 2025, un desembolso total cercano a los 554 millones de euros, el mayor de la historia de la aseguradora. Además, la junta aprobó un dividendo adicional de 0,0015 euros si el quórum supera el 85% del capital.

Merlin Properties dividendo

Sabadell paga 0,50 euros el viernes 29 de mayo: hoy es el último día para comprar

El pago más abultado de la semana procede de Banco Sabadell. El dividendo extraordinario de 0,50 euros brutos por acción se abonará el viernes 29 de mayo. La fecha ex-dividendo es el miércoles 27 de mayo, así que los inversores tienen hasta hoy, martes 26 de mayo, para adquirir acciones con derecho al cobro.

Este dividendo deriva de la venta de la filial británica TSB al Santander por 2.863 millones de libras (unos 3.315 millones de euros). La entidad anunció el pago en la presentación de resultados del primer trimestre, donde declaró un beneficio de 347 millones de euros, un 29,1% inferior al mismo periodo del año anterior. Se trata de un pago único vinculado a una operación corporativa y no forma parte de la retribución recurrente del banco.

Dividendos del Ibex 35: tres pagos, tres historias distintas

Las tres retribuciones de la semana resumen bien la dispersión de políticas de dividendo dentro del selectivo español. Merlin opera con una política de distribución predecible, anclada al flujo de caja de sus activos, pero los 0,0151 euros son una cifra modesta que apenas mueve la rentabilidad por dividendo. Mapfre, en cambio, celebra su mayor retorno histórico gracias a un año de elevada siniestralidad contenida y plusvalías, y la cúpula de la aseguradora lo enmarca en una senda de mejora del payout.

El dividendo de Sabadell merece una lectura aparte. La operación de TSB generó una plusvalía contable y la entidad ha optado por devolver parte a los accionistas de forma inmediata. Es un gesto que mejora el sentimiento del mercado, pero no debe confundirse con un cambio estructural en la remuneración al accionista. El banco sigue centrado en fortalecer su CET1 y en digerir la reorganización tras la salida del negocio británico.

En paralelo, el dato reciente de Capital Group apuntaba a que los dividendos de las cotizadas españolas crecen más del doble que la media mundial, un termómetro de la salud financiera de las grandes compañías. Mayo ha sido un mes cargado: Inditex y Santander ya habían pagado 0,875 y 0,125 euros a principios de mes, y ahora Merlin, Mapfre y Sabadell cierran un goteo que ha devuelto liquidez directa a los inversores.

La venta de TSB por 3.315 millones de euros refuerza la solvencia de Sabadell, pero el banco pierde una fuente de ingresos recurrente en Reino Unido.

Veredicto Merca2

Cotización al cierre o apertura: Al inicio de la sesión del martes, Sabadell cotiza plano en 3,10 euros, lo que sitúa la rentabilidad del dividendo extraordinario en el 16,1%. Mapfre abrió con un descenso del 1,8% al descontar el cupón, en 2,72 euros, y Merlin cerró el lunes en 8,85 euros.

Clave técnica: Sabadell acumula una revalorización del 18% desde enero y el pago del dividendo podría activar recogida de beneficios. El soporte clave se sitúa en los 2,95 euros, nivel que coincidió con máximos de finales de 2025.

Apunte macro: La prima de riesgo española se mantiene en 73 puntos básicos, en mínimos de tres semanas. Moody’s mantiene el rating de Sabadell en Baa2 con perspectiva estable, por lo que la venta de TSB no altera por ahora la calificación crediticia del banco.

Las constructoras españolas ACS, Ferrovial, FCC y OHLA copan los grandes contratos en Nueva York

Las cuatro grandes constructoras españolas —ACS, Ferrovial, FCC y OHLA— han tomado el pulso a Nueva York. La mayor ciudad de Estados Unidos se ha convertido en el escaparate de la ingeniería nacional, con contratos que suman más de 18.000 millones de dólares en los proyectos emblemáticos del aeropuerto JFK, la nueva terminal de autobuses de Manhattan y la ampliación del metro. La ciudad invertirá más de 280.000 millones en infraestructuras en la próxima década, y las empresas españolas ya lideran las obras más estratégicas.

Una lluvia de miles de millones que redibuja la Gran Manzana

Detrás de este aluvión de contratos se encuentra el plan federal de infraestructuras aprobado en 2021, dotado con 1,2 billones de dólares, de los que unos 550.000 millones corresponden a nuevo gasto federal. Nueva York es la principal beneficiaria y, al mismo tiempo, la puerta de entrada para las empresas europeas. La Autoridad Portuaria de Nueva York y Nueva Jersey gestiona un programa de 45.000 millones hasta 2035; la MTA, un récord de 68.400 millones hasta 2029; y la ciudad de Nueva York prevé 173.000 millones en la próxima década. A eso se suman los 19.000 millones del plan de renovación del aeropuerto JFK.

En ese tablero, ACS se ha hecho con dos de los contratos más relevantes. A través de Turner Construction supervisará la construcción de la nueva terminal de autobuses de Port Authority, en pleno Midtown Manhattan, un proyecto de 10.000 millones de dólares. Y Dragados, integrada en la plataforma Flatiron-Dragados North America, participa en el Hudson Tunnel, la obra ferroviaria más crítica del país, valorada en 17.200 millones.

Ferrovial, por su parte, lidera el consorcio que construye la Terminal One del JFK, con una inversión de 9.500 millones, tras haber adquirido el 96% de la participación de Carlyle. La nueva terminal internacional —que sustituye a las antiguas T1, T2 y T3— comenzará a operar en otoño de este año y se completará en 2030.

FCC encabeza el contrato de la segunda fase del metro de la Segunda Avenida, por 1.972 millones de dólares, que ampliará la línea Q hasta Harlem. OHLA, mediante su filial Judlau, moderniza 13 estaciones del metro con un presupuesto de 577 millones.

Más que obra pública: por qué la apuesta por EEUU redefine el sector constructor español

La presencia en Estados Unidos no es anecdótica. Supone una diversificación que blindan sus cuentas de resultados frente a los vaivenes de la obra pública en España y proporciona visibilidad de ingresos a largo plazo. ACS creó en 2025 el segundo mayor contratista civil estadounidense al integrar Flatiron y Dragados, con 18.000 millones de cartera. Ferrovial no solo construye aeropuertos, sino que gestiona concesiones y ha dado el salto al Nasdaq para atraer capital norteamericano —su cotización en la bolsa neoyorquina refuerza su perfil como operador global—. FCC y OHLA han ido escalando posiciones en el mercado de túneles y estaciones, un nicho donde la experiencia europea es muy valorada.

Nueva York se ha convertido en el mayor campo de pruebas de la ingeniería moderna, y las constructoras españolas han demostrado que pueden competir de tú a tú con los gigantes locales.

Lo que comparten las cuatro es haber entendido que el ciclo de inversión estadounidense es estructural y no solo coyuntural. Las exigencias de renovación de infraestructuras críticas —muchas centenarias— garantizan una cartera de obra durante al menos una década, algo que en Europa es más difícil de conseguir con la fragmentación administrativa. A ello se suma que la revisión del plan federal de infraestructuras, prevista para este mismo año, podría inyectar nuevos fondos y abrir más oportunidades.

La Ficha del Inversor

Para cualquier inversor que siga al sector constructor, las cifras que manejan estas compañías en EEUU son elocuentes. ACS supera los 6.000 millones de dólares de facturación en el país, una porción que ha crecido más de un 15% anual en los últimos tres años. Ferrovial obtiene de América del Norte más del 40% de sus ingresos, y para OHLA la región representa su mayor fuente de contratación. La métrica clave es la cartera de obra conjunta, que supera los 30.000 millones de dólares y tiene visibilidad hasta bien entrada la próxima década.

La tendencia a seis meses es de clara aceleración. La revisión del plan federal de infraestructuras este mismo año podría inyectar nuevos fondos, y las próximas licitaciones de la MTA y la Autoridad Portuaria seguirán ampliando la bolsa de contratos. Quienes apuesten por estas constructoras encontrarán en su exposición al dólar y al mercado norteamericano una cobertura natural frente a la ralentización doméstica. No obstante, el riesgo político —cualquier cambio en las prioridades de gasto en Washington— y la competencia de los grandes grupos locales sigue siendo un factor a vigilar.

El perfil de inversor más adecuado es el institucional que busque diversificar fuera de la UE y valora la estabilidad de ingresos recurrentes, así como los promotores inmobiliarios que quieren asociarse con socios constructores con capacidad probada en megaproyectos urbanos. No es casualidad que tras cada gran adjudicación en Nueva York las acciones de estas empresas repunten: el mercado descuenta que la globalización de la construcción española no es una moda, sino un nuevo paradigma.

La crisis de la vivienda en Andorra ya afecta a hospitales y residencias: faltan sanitarios por el precio del alquiler

La crisis de acceso a la vivienda en Andorra ya no afecta únicamente a jóvenes, familias o trabajadores del sector servicios. El encarecimiento del alquiler empieza también a tener consecuencias directas sobre el sistema sanitario y sociosanitario del país. Las residencias privadas alertan de que cada vez resulta más complicado incorporar enfermeros, auxiliares y otros profesionales especializados porque muchos candidatos rechazan trasladarse al Principado cuando descubren el coste real de vivir allí.

El problema se ha agravado en los últimos meses debido a la combinación de varios factores: una oferta limitada de vivienda, precios al alza y una competencia creciente con el sistema sanitario público, que ofrece mejores condiciones laborales tras la actualización del convenio del Servicio Andorrano de Atención Sanitaria (SAAS).

El alquiler desplaza al salario como principal obstáculo

Hasta hace pocos años, las dificultades para captar profesionales sanitarios se relacionaban sobre todo con los salarios y la competencia laboral entre el sector privado y el público. Sin embargo, los responsables de residencias privadas sostienen que el principal problema ya no está únicamente en las nóminas, sino en el coste de la vivienda.

Muchas ofertas laborales dejan de resultar atractivas cuando los profesionales calculan cuánto tendrían que destinar al alquiler. En algunos casos, una parte muy importante del sueldo acaba absorbida por el coste de un piso, especialmente en las parroquias con mayor presión inmobiliaria.

A esto se suma otro elemento estructural: Andorra depende en gran medida de trabajadores procedentes del exterior para cubrir vacantes sanitarias. El mercado laboral interno no genera suficientes perfiles especializados y el país necesita atraer personal extranjero para sostener parte de su sistema asistencial.

Las residencias privadas pierden trabajadores frente al sector público

El nuevo convenio del SAAS ha reforzado el atractivo del sistema público gracias a una mayor estabilidad, mejores complementos salariales y más posibilidades de desarrollo profesional. Como consecuencia, algunas residencias privadas denuncian una fuga progresiva de trabajadores ya formados hacia hospitales y servicios públicos.

El fenómeno no afecta únicamente a enfermeros. También resulta complicado cubrir plazas de auxiliares geriátricos, cuidadores y personal especializado en atención a personas mayores o dependientes. El envejecimiento progresivo de la población aumenta además la presión sobre estos servicios.

Las direcciones de varios centros advierten de que la combinación de escasez de personal y aumento de la demanda asistencial podría terminar afectando a la calidad de la atención si no se adoptan medidas adicionales.

El Gobierno intenta ampliar la vivienda asequible

La crisis del alquiler se ha convertido en una de las principales preocupaciones políticas y sociales del país. El Ejecutivo andorrano ha reconocido públicamente las dificultades de acceso a la vivienda y ha puesto en marcha nuevas inversiones para ampliar el parque público y asequible.

Entre las medidas anunciadas figuran la compra de edificios ya construidos, la adquisición de terrenos y el impulso de nuevas promociones públicas. El Gobierno prevé destinar alrededor de 35 millones de euros adicionales para aumentar la oferta de pisos y facilitar el acceso a alquileres más asequibles.

La prioridad oficial pasa por incorporar viviendas de forma rápida al mercado público, con el objetivo de contener parte de la presión inmobiliaria. Aun así, distintos sectores consideran que las medidas avanzan más lentamente que el ritmo de subida de los precios.

Una crisis que afecta a toda la economía

El caso del sector sanitario refleja un problema más amplio. La vivienda se ha convertido en uno de los principales retos estructurales de Andorra y afecta también a sectores como la hostelería, el comercio o los servicios esenciales.

El Fondo Monetario Internacional ya ha advertido recientemente de que las dificultades de acceso a la vivienda representan uno de los factores que pueden limitar el crecimiento económico del país en los próximos años.

La presión inmobiliaria también ha provocado un aumento de las protestas y movilizaciones vinculadas al precio de los alquileres. En los últimos meses, el debate sobre la vivienda ha ocupado un lugar central en la política andorrana y se ha convertido en uno de los principales focos de preocupación social.

El riesgo de una pérdida de atractivo laboral

La situación plantea un desafío importante para Andorra: mantener su capacidad para atraer trabajadores cualificados en un contexto donde el coste de vida crece más rápido que parte de los salarios.

En el caso del sector sanitario, las residencias privadas advierten de que el problema ya no es puntual, sino estructural. Si el acceso a la vivienda continúa deteriorándose, atraer talento exterior será cada vez más difícil y algunos servicios esenciales podrían enfrentarse a una falta crónica de personal.

La trampa fiscal del IVA intracomunitario: el error por el que perderás el dinero de tus clientes con Hacienda

Muchos autónomos y pequeñas empresas empiezan a operar con proveedores o clientes europeos convencidos de que presentar un modelo en Hacienda es suficiente para estar en regla. Sin embargo, no lo es. El registro de operadores intracomunitarios, conocido como ROI, tiene una particularidad que muy pocos conocen antes de tropezar con ella: darse de alta no es automático, y operar sin tenerlo aprobado puede salir muy caro.

Son muchos los autónomos que empiezan a emitir facturas sin IVA porque creen que ya están registrados y que, cuando Hacienda revisa esas operaciones, se encuentran con que deben abonar ese IVA de su propio bolsillo. El cliente ya pagó. La factura ya está cerrada. El dinero no vuelve.

Qué es el ROI y cuándo es obligatorio estar en él

Youtube video

El ROI es el censo que la Agencia Tributaria utiliza para identificar a los operadores que realizan transacciones de bienes o servicios dentro de la Unión Europea bajo el régimen de IVA intracomunitario. Estar inscrito en él permite emitir y recibir facturas sin IVA entre empresas de distintos países miembros, siempre que ambas partes estén correctamente registradas.

El error más frecuente se produce en las compras. Muchos autónomos contratan servicios a empresas europeas, plataformas de software, publicidad digital, herramientas online, sin estar dados de alta en el ROI. En ese caso, el proveedor emite la factura con el IVA de su país de origen. Ese IVA extranjero, en la mayoría de los casos, no puede deducirse en España. Hacienda no lo reconoce como gasto deducible porque la operación no se ha realizado bajo el marco correcto.

En las ventas el problema tiene otra cara. Para emitir una factura intracomunitaria sin IVA no basta con que el emisor esté dado de alta: el cliente también tiene que estarlo. Antes de cerrar cualquier operación con una empresa europea conviene verificarlo a través del sistema VIES, la herramienta que la Comisión Europea pone a disposición de los operadores para comprobar si un NIF extranjero está registrado. Hacienda también permite hacer esta consulta desde su sede electrónica, dentro del apartado de otros servicios, introduciendo el NIF del proveedor o cliente.

Si alguna de las dos partes no figura en el registro, la operación debería llevar IVA español. Si Hacienda detecta que esas facturas se emitieron sin IVA sin que existiera el alta correspondiente, puede reclamar ese impuesto aunque haya pasado tiempo desde la operación.

Hacienda: Cómo tramitar el alta paso a paso con el modelo 036

Hacienda: Cómo tramitar el alta paso a paso con el modelo 036
Fuente: agencias

El trámite se realiza a través de la sede electrónica de Hacienda mediante el modelo 036, que es el formulario censal general para autónomos y sociedades. No se trata de un modelo específico para el ROI, sino de una modificación dentro del censo de actividad.

Una vez dentro del modelo, hay que desmarcar la opción simplificada para acceder al formulario completo. En la primera página aparecen tres bloques: alta, modificación y baja. El que corresponde en este caso es el de modificación, donde hay que localizar la casilla 130, que es la que activa la solicitud de inscripción en el registro de operadores intracomunitarios. Al marcarla, el sistema indica que es necesario completar también la página 5 del modelo.

En esa página, dentro del apartado de registros, aparecen las casillas 582 y 583. La 582 es la que hay que cumplimentar para solicitar el alta, indicando la fecha de efecto deseada. Antes de enviar, conviene validar el formulario para detectar posibles errores. Si el sistema no muestra incidencias, se firma y se envía.

Tramitar no significa estar dado de alta. Hacienda revisa cada solicitud de forma individual. El proceso puede resolverse en pocos días o alargarse varias semanas, e incluso puede requerir que el solicitante aporte información adicional que justifique que va a realizar operaciones intracomunitarias reales. Por eso conviene hacer el trámite con antelación suficiente y no esperar a tener ya una operación encima.

Para confirmar que el alta ha sido aprobada, la comprobación más fiable es consultar el propio NIF en el sistema VIES o en la herramienta de consulta de operadores intracomunitarios que ofrece la propia sede electrónica de Hacienda. Si el NIF aparece en el registro, la empresa puede operar. Si no aparece, todavía no.

UBP recorta su previsión del precio del oro 2026: de 6.000 a 5.500 dólares

Union Bancaire Privée (UBP) ha recortado en 500 dólares su estimación para el precio del oro al cierre de 2026, dejándola en 5.500 dólares por onza. La decisión llega en un contexto de menor tensión geopolítica y de expectativas de un posible acuerdo entre Estados Unidos e Irán. Sin embargo, la entidad ginebrina mantiene un objetivo de 6.000 dólares para marzo de 2027, lo que arroja un potencial alcista superior al 31% sobre la cotización actual del metal.

Las razones del recorte: menos temor geopolítico y estancamiento en la inversión

UBP argumenta que la actividad inversora en metales preciosos se ha estancado desde finales de febrero. Los fondos cotizados (ETF) de oro registraron en marzo la mayor salida mensual desde 2021 y, desde entonces, las entradas se han reducido a un goteo. Esta pérdida de ímpetu entre los inversores minoristas e institucionales ha restado uno de los principales apoyos al metal.

En paralelo, la expectativa de una distensión entre Washington y Teherán reduce la prima por riesgo geopolítico que había impulsado el oro durante los meses de mayor tensión en Oriente Próximo. El análisis de la entidad apunta que la resolución del cierre del estrecho de Ormuz es el catalizador a corto plazo que los mercados vigilan con más atención.

El mercado de opciones se enfría y las rentabilidades de la deuda pasan factura

El nerviosismo en el mercado de opciones ha retrocedido de forma notable. Las volatilidades implícitas a corto plazo han caído desde casi el 40% hasta situarse ligeramente por encima del 20%, señal de que los operadores anticipan un mercado más calmado. Además, las opciones a tres meses muestran un ligero sesgo hacia posiciones bajistas (puts), aunque UBP aclara que esa señal no es un indicador adelantado fiable.

Otro factor que ha pesado en la revisión a la baja es el repunte de los rendimientos nominales a corto plazo provocado por la escalada del petróleo. La entidad cuantifica que un aumento del 1% en los rendimientos del bono del Tesoro estadounidense a diez años es coherente con una caída de algo más de 100 dólares por onza. Buena parte del mercado ya descuenta una subida de tipos de 25 puntos básicos, lo que eleva el coste de oportunidad de mantener posiciones largas en oro.

Sin embargo, UBP considera que este incremento de los rendimientos no será duradero. La reducción de inventarios en el mercado de crudo debería forzar una solución en el estrecho de Ormuz en las próximas semanas, despejando las presiones inflacionistas de oferta y devolviendo a los bancos centrales margen para mantener una postura acomodaticia.

previsión oro

La nueva previsión de 5.500 dólares no supone un giro bajista, sino una pausa en una tendencia alcista que UBP sigue considerando intacta.

¿Una pausa o el fin del rally? La visión a medio plazo de UBP

Desde una perspectiva de cartera, el movimiento de UBP tiene más de ajuste táctico que de cambio estructural. De hecho, la casa suiza mantiene sin cambios su precio objetivo de 6.000 dólares por onza para marzo de 2027, y subraya que la demanda de los bancos centrales —244 toneladas solo en el primer trimestre de 2026— sigue siendo sólida y debería añadir unas 800 toneladas a las reservas globales este año. Esa demanda institucional, poco sensible a los vaivenes del sentimiento, limita el riesgo de caídas profundas.

Llama la atención, no obstante, que la entidad minimiza el impacto de la reciente subida de los rendimientos a largo plazo. Con los bonos a 30 años superando el 5% tanto en Estados Unidos como en el Reino Unido, muchos estrategas habrían esperado una presión bajista mayor. UBP argumenta que la causalidad es clave: si esos rendimientos suben por un entorno de crecimiento real, el oro puede convivir con ellos; si suben solo por miedo inflacionista, el efecto es más corrosivo. Su análisis apuesta por la primera opción.

A mi juicio, el factor que más puede descolocar esta hoja de ruta es el resurgir de la inflación subyacente si el petróleo se mantiene elevado más tiempo del previsto. El oro ya ha demostrado que puede actuar como refugio incluso con yields al alza, pero una Reserva Federal obligada a endurecer su política de forma agresiva sí erosionaría el argumentario alcista. El mercado de opciones, al inclinarse por las puts, parece poner en precio ese riesgo de cola.

El interés de los inversores españoles por el oro ha crecido de forma perceptible en los últimos ejercicios, tanto a través de ETFs cotizados en la Bolsa de Madrid como de cuentas en bancos privados. Para ese perfil, la revisión de UBP puede servir como recordatorio de que el oro no es un activo inmune a la liquidez y al ciclo de tipos. Sin embargo, mientras los bancos centrales sigan comprando y la percepción de un posible acuerdo EEUU-Irán no elimine todas las fuentes de incertidumbre geopolítica, la corrección en el precio del metal tiene visos de ser temporal.

Veredicto de Merca2

Cotización al cierre o apertura: El oro al contado cerró en los mercados europeos en torno a 4.570 dólares por onza el pasado lunes. La revisión de UBP a 5.500 dólares para finales de 2026 apenas reduce la rentabilidad potencial desde los niveles actuales, que sigue superando el 20% en un horizonte de siete meses.

Clave técnica: La reciente caída de volatilidades y el sesgo bajista en opciones sugieren que el oro podría consolidar entre los 4.500 y los 4.700 dólares en las próximas semanas. Un cierre diario por debajo de 4.500 activaría una señal de debilidad que pondría a prueba la zona de 4.200-4.250, soporte del último tramo alcista.

Apunte macro: La prima de riesgo española se mantiene en el entorno de los 75 puntos básicos, beneficiada por la narrativa de tipos aún bajos en Europa. La posible resolución del conflicto en Oriente Próximo y el consiguiente alivio en el petróleo supondrían un viento de cola para los activos de riesgo europeos y, de paso, podrían devolver al euro algo de tracción frente al dólar, un factor adicional a vigilar para los inversores en oro denominado en divisa europea.

Caldea refuerza el modelo de escapada que combina bienestar, naturaleza y experiencias únicas

0

Caldea informó de que refuerza su papel «como uno de los grandes iconos contemporáneos» de Andorra y como un espacio capaz de integrar lo mejor del entorno natural y urbano del país en una misma experiencia de buena vida.

Indicó que «cada vez más personas convierten la primavera en el momento ideal para hacer una pausa, bajar el ritmo y reconectar con aquello que les hace sentirse bien. Las escapadas vinculadas al bienestar, la naturaleza y la desconexión se han consolidado como una forma de vivir el tiempo libre, especialmente entre aquellos viajeros que priorizan experiencias cercanas, memorables y con un impacto emocional positivo».

En este contexto, señaló que entre las propuestas que cada vez ganan más protagonismo esta primavera destacan combinaciones que unen naturaleza, contemplación y bienestar: Caldea con el Puente Tibetano, para combinar adrenalina, paisaje y desconexión emocional entre montañas; Caldea con el Mirador del Roc del Quer, una escapada para reconectar con el silencio, las vistas panorámicas y el ritmo pausado; y Caldea con el Mirador Solar de Tristaina, una experiencia que une alta montaña, contemplación y relajación termal.

Subrayó que Andorra vive un momento como destino capaz de combinar naturaleza, vida urbana, actividad outdoor y experiencias wellness en un único entorno. La tendencia encaja con la evolución del wellness experiencial en Europa, donde cada vez más viajeros buscan escapadas vinculadas a la desconexión, las slowcations y las experiencias inmersivas de proximidad: el valor ya no reside solo en el destino, sino en la manera de vivirlo. Estas propuestas reflejan una nueva forma de entender el lujo: menos asociada al exceso y más vinculada al tiempo, al bienestar y a las experiencias que dejan huella».

PUMA y LALIGA presentan el balón STELLAR NITRO

0

PUMA presentó este martes el balón oficial de LALIGA para la temporada 2026/27, STELLAR NITRO Ultimate, al que ha calificado como el «más innovador y tecnológicamente» avanzado que la marca ha desarrollado hasta la fecha para las competiciones más exigentes y seguidas del fútbol mundial.

«Cada temporada, LALIGA continúa elevando el nivel del juego con una fútbol más rápido e intenso. El balón STELLAR NITRO se ha diseñado precisamente para responder a esa constante evolución: un balón creado no solo para adaptarse a las demandas del fútbol actual, sino también para potenciarlo en cada jugada», indicó LALIGA.

Añadió que su núcleo NITROFOAM, la innovadora espuma con infusión de nitrógeno de PUMA, devuelve más energía al impacto, lo que permite que los toques, pases y disparos salgan del pie con mayor velocidad y capacidad de respuesta que nunca. También es el balón oficial de la Premier League y de la Serie A, convirtiéndose en el balón de confianza en el corazón de tres de las competiciones de fútbol más importantes del mundo.

Según explicó, la ingeniería que respalda esa capacidad de respuesta se refleja en cada elemento del diseño. Una precisa construcción de paneles 4+4 que equilibra el flujo de aire y reduce la resistencia para ofrecer un vuelo más preciso y auténtico cada vez que un jugador lo golpea, mientras que una superficie exterior más rugosa y con relieve ayuda a que el balón corte el aire y mantenga su velocidad y estabilidad a lo largo de toda su trayectoria.

Visualmente, el balón STELLAR NITRO combina «rendimiento y personalidad» con una estética moderna y sofisticada. Sobre una base blanca limpia, pequeños toques y acentos gráficos en tonos como fucsia, turquesa y morado aportan una fresca sensación, mientras que las formas oscuras con el negro como protagonista generan profundidad para hacer que los colores contrasten y destaquen sutilmente en movimiento. El resultado es un diseño fácilmente reconocible sobre el terreno de juego. El balón PUMA STELLAR NITRO Ultimate estará disponible a partir del 26 de mayo en ‘puma.com’ y en distribuidores seleccionados de todo el mundo.

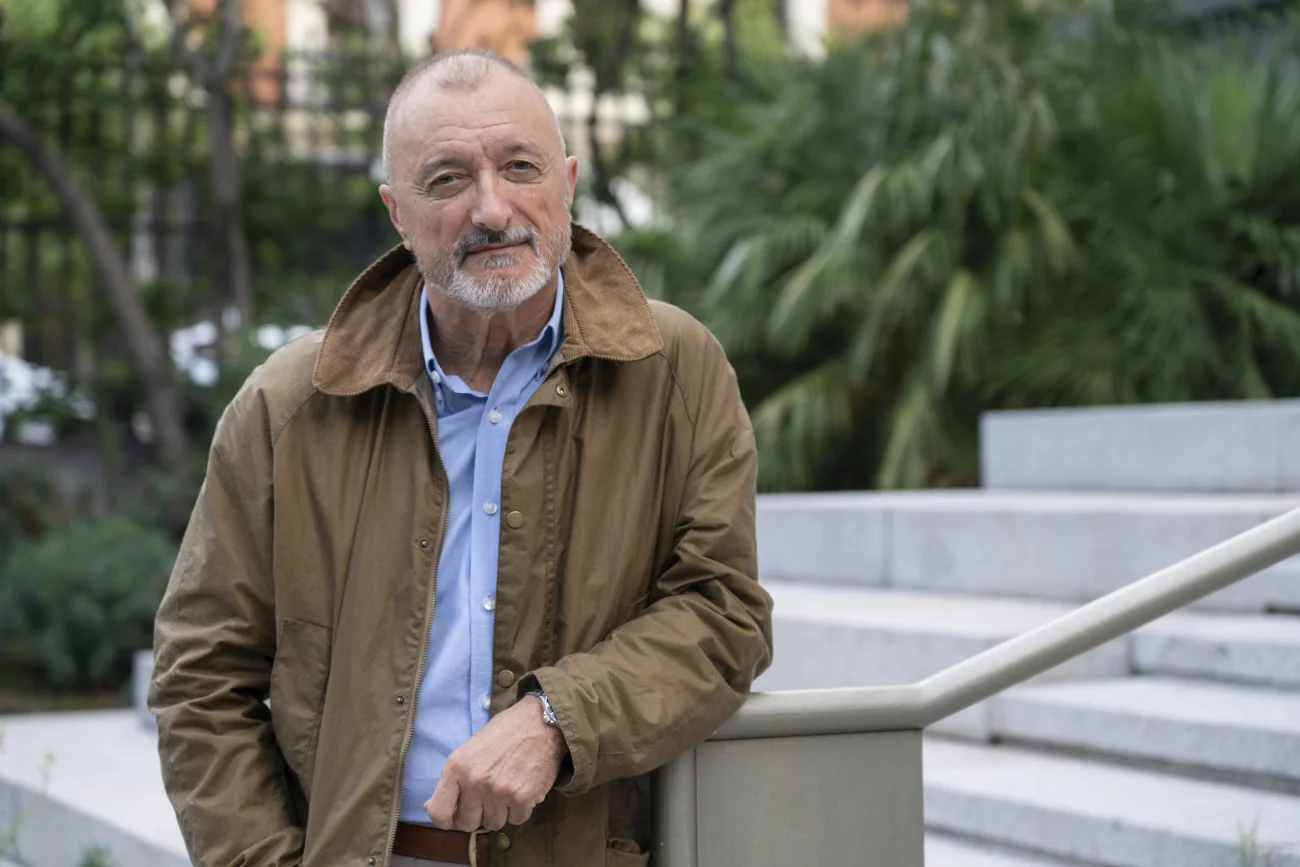
Arturo Pérez-Reverte (74), escritor: “El mundo digital nos hace fácilmente manipulables y eso únicamente se combate con la lucidez de la cultura”

Arturo Pérez-Reverte, con motivo del lanzamiento de la octava entrega de su emblemática saga del capitán Alatriste, ambientada esta vez en una misión en París, ha reflexionado sobre el envejecimiento, la cultura, la pérdida de valores clásicos en Occidente y las amenazas invisibles que configuran el panorama actual de la hiperconectividad.

El escritor advierte sobre los riesgos del descontrol tecnológico en las nuevas generaciones. El académico sostiene que las sociedades contemporáneas se están desarmando intelectualmente ante el algoritmo y el consumo rápido, perdiendo las herramientas críticas básicas para defenderse del entorno. En sus propias palabras, “el mundo digital nos hace fácilmente manipulables y eso únicamente se combate con la lucidez de la cultura”.

La vejez como archivo y la cultura como escudo

La vejez como archivo y la cultura como escudo
Fuente: agencias

Pérez-Reverte tiene una teoría sobre los viejos que incomoda un poco a Occidente. No pide que se adapten ni que finjan ser jóvenes. Pide lo contrario: «A un viejo hay que pedirle no que se mantenga joven, sino que sea de su edad». Lo que hay detrás de un anciano, insiste, es una biografía entera de errores, amores, desastres y aciertos. Material de supervivencia que la sociedad occidental desperdicia mientras otras culturas, las africanas, las orientales, las latinoamericanas, siguen escuchando al patriarca antes de tomar decisiones.

Su propio ejemplo viene de la Real Academia Española, donde entró en 2003 siendo el académico más joven. Estuvo dos años sin abrir la boca. Escuchaba a figuras como Manuel Seco o Rafael Lapesa debatir sobre la lengua y salía pensando que ese era el verdadero privilegio de ser académico: llegar a tiempo para oír a los últimos grandes. Eso, dice, es lo que está desapareciendo. No la vejez, sino la escucha.

La cultura, en ese contexto, no es adorno ni entretenimiento. Es lo que Pérez-Reverte llama una herramienta defensiva. Él mismo lo comprobó cuando con 19 años llegó por primera vez a una guerra. No fue un trauma porque ya lo había leído todo. Reconocía los patrones, los gestos, los silencios. La cultura no elimina la tragedia, pero ayuda a soportarla y a asumirla con serenidad», dice. Sin ella, afirma, habría regresado roto de Beirut o de Sarajevo.

El apocalipsis que viene y la ignorancia que ya llegó

Youtube video

Pérez-Reverte no teme al mundo digital en abstracto. Lo que le preocupa es lo concreto: alguien ya sabe a quién sigues, a qué horas, qué parte de cada vídeo repites, qué compras y cuándo. Con esos datos, puede predecir tu voto antes de que tú lo hayas decidido. «Eso nos hace fácilmente manipulables», repite, y añade que la única defensa posible es el conocimiento propio, la cultura de verdad, no la cultura de las comillas.

Describe tres escenarios posibles. En el primero, el ciudadano mantiene una actitud lúcida y alerta, consciente de que cede datos, pero intenta no dejarse llevar. En el segundo, estados y corporaciones controlan el sesgo de información con una precisión quirúrgica. En el tercero, ni siquiera ellos conservan el control y todo colapsa en una jungla digital donde nadie sabe de dónde viene la amenaza. Ese tercer escenario es el que más le inquieta, y lo llama, con humor sombrío, el apocalipsis zombie.

Lo que más le reprocha a las nuevas generaciones no es que sean peores. Es que tienen los medios que su generación nunca tuvo y no los usan para lo que importa. «Ahora la ignorancia es voluntaria, no forzosa», dice sin rodeos. «No hay excusa para ciertos comportamientos bestiales o irracionales que la cultura puede evitar o atenuar». Alguien con un teléfono en el bolsillo tiene acceso a todo el conocimiento humano acumulado. Usarlo para ver qué ropa lleva una influencer es, a su manera, una decisión.

Y sin embargo, Pérez-Reverte no se indigna. Observa. Esa es la diferencia que subraya entre él y el abuelo gruñón: cuando alguien le empuja en una escalera mecánica, no se enfada; intenta entender qué mundo habita ese alguien. La curiosidad como postura ante el fin de una época. El humor y el conocimiento como las dos muletas sin las cuales, dice, «ver acabar un mundo es una tragedia».

Bitwise compara criptomonedas con NVIDIA antes del boom de la IA: ‘estamos en una oportunidad histórica’

Bitcoin y el mercado de criptomonedas están viviendo un momento que recuerda, según el director de inversiones de Bitwise, Bradley Duke, los primeros compases de NVIDIA antes del despegue de la inteligencia artificial. En una entrevista durante el MadBitcoin Summit 2026, Duke declaró que ‘estamos en una oportunidad histórica’ para el cripto, y comparó el potencial actual con el de la tecnológica que luego se convirtió en la más valiosa del mundo.

La gestora, que cuenta con uno de los mayores ETPs de bitcoin en Europa, ha registrado entradas de más de 50 millones de euros en su producto estrella en los últimos tres meses. Un dato que Duke califica de ‘sorprendentemente bueno’ teniendo en cuenta que el bitcoin ha subido cerca de un 25% entre marzo y abril, tras meses de lateralidad y un sentimiento negativo que arrastraba desde octubre de 2025 por el tweet sobre aranceles de Trump.

‘Los mercados no han estado en su mejor momento’, reconoce, ‘pero el sentimiento vuelve al terreno positivo y las perspectivas de cara al futuro son buenas’.

El paralelismo con NVIDIA y el momento de mercado

La analogía con NVIDIA no es casual. La compañía de chips pasó de ser una firma de nicho a una de las más valiosas del planeta gracias a la explosión de la IA. Para Duke, las criptomonedas atraviesan una fase similar: todavía infravaloradas por el inversor institucional de gran calado, pero con catalizadores que podrían disparar su adopción a escala masiva.

Los datos de oferta y demanda que maneja Bitwise respaldan su tesis. Los compradores institucionales, en particular las empresas con tesorería en bitcoin, han adquirido 92.000 nuevos bitcoins en los últimos cuatro meses. La nueva oferta mensual de bitcoin se sitúa en torno a las 12.700 unidades. Es decir, se está comprando siete veces la nueva oferta. ‘Con oferta fija y demanda creciente, la presión sobre el precio es inevitable’, subraya Duke.

Hay una tesis muy clara: cuando los activos se van on-chain, normalmente no vuelven.

En ese contexto, la entrada de fondos de pensiones y gestoras de activos tradicionales, que antes miraban el cripto con recelo, es una señal inequívoca. Duke menciona el caso del fondo soberano de Luxemburgo, que ya invierte en ETPs de bitcoin, y recuerda que el regulador luxemburgués permite hasta un 10% de exposición en fondos americanos.

Los catalizadores que respaldan la tesis alcista

Si la demanda institucional es el motor inmediato, los agentes de inteligencia artificial son, para Duke, el mayor cambio que veremos en el mercado cripto en los próximos doce meses. ‘Un agente de IA no necesita creer en bitcoin; el cripto le es nativo. Los raíles de pago que usamos los humanos no son óptimos para una máquina, mientras que las stablecoins y las blockchains sí’, explica.

Esa visión encaja con la tokenización de activos y el desarrollo de productos como los Vaults de Bitwise, que envuelven estrategias DeFi en un ETP accesible desde cualquier cuenta de corretaje. Cuanta más riqueza vaya a blockchain, más gente querrá replicar allí las carteras que tiene en las finanzas tradicionales’, añade.

El clima regulatorio también sopla a favor. En Estados Unidos el GENIUS Act se aprobó el año pasado, y este año es probable que se apruebe el CLARITY Act, con un presidente de la SEC que es ‘pro cripto’. En Europa, la regulación MiCA está acelerando la adopción y empujando a los bancos a ofrecer servicios de cripto a sus clientes de alto patrimonio. ‘Ahora nos llaman diciéndonos: tenemos demanda de nuestros usuarios para invertir en Bitcoin, ¿nos podéis ayudar? Eso antes no pasaba’, relata Duke.

¿Una oportunidad histórica o un espejismo?

La comparación con NVIDIA es potente, pero conviene ponerle algo de contexto. En los ciclos alcistas anteriores también se habló de oportunidades únicas. La diferencia, apuntan desde Bitwise, es que ahora los fundamentales son mucho más sólidos: flujos institucionales récord, oferta limitada y un ecosistema que ya ha sobrevivido a varios inviernos cripto.

Sin embargo, Duke insiste en que no todas las criptomonedas son iguales. ‘El 95% de los tokens que existen no merecen tu atención. Céntrate en los de mayor capitalización, que se aproximan más a lo que podríamos llamar categoría de inversión‘, aconseja. Y aunque la mayoría de los inversores está esperando una corrección, el director de inversiones de la gestora recuerda un dato revelador: quienes mantienen bitcoin durante tres años no pierden dinero.

El horizonte, por tanto, sigue siendo de largo plazo. Para Duke, la clave está en entender bitcoin como un depósito de valor alternativo, que incluso ha subido desde el inicio del conflicto con Irán mientras el oro caía. La incógnita es si la promesa de los agentes de IA se materializará con la suficiente rapidez como para que este paralelismo con NVIDIA no se quede en una mera anécdota.

Marc Vidal: la crisis industrial alemana hunde a Europa con 200.000 empresas cerradas

200.000 empresas alemanas desaparecieron en un solo año. La cifra más alta desde 2011 y un 16% por encima del anterior. Marc Vidal asegura que no quebraron por la pandemia, sino porque ya no podían pagar la factura de la luz. Y eso es solo el síntoma de una enfermedad mucho más profunda.

El motor alemán se para

El creador del canal explica que Alemania ha encadenado cinco trimestres consecutivos de contracción de su PIB. En 2023 cayó un 0,3% y en 2024 un 0,2%. No es una mala racha, advierte Vidal: es una economía que ha dejado de funcionar. Para entenderlo, dibuja tres líneas desde 2015: el consumo público se ha disparado, la inversión privada lleva una década plana y el PIB total se sostiene artificialmente por el gasto del Estado. El sector privado, dice, mira hacia otro lado mientras el Bundesbank ya reconoce que el gasto público será el principal motor de crecimiento a partir del segundo trimestre de este año.

Las cuatro causas del apagón industrial

Vidal identifica cuatro motivos que explican por qué las empresas alemanas han dejado de invertir en su propio país. El primero es la energía: Alemania cerró sus centrales nucleares y dependía del gas ruso. Cuando ese suministro se cortó, la industria se quedó sin la energía barata que la sostenía. Hoy, los precios eléctricos industriales alemanes están entre los más altos del mundo desarrollado. Grandes grupos como Basf ya trasladan inversiones fuera. El segundo es la regulación asfixiante: un cuerpo normativo europeo que crece a un ritmo imposible de absorber sin perder competitividad. El tercero es la demografía: Alemania envejece y la inmigración que recibe no cubre los huecos en los sectores productivos clave por falta de cualificación. El cuarto y más interesante, según su analisis detallado, es la respuesta política: el nuevo canciller aprobó en marzo de 2025 un giro fiscal histórico con 500.000 millones de euros en infraestructuras y un déficit proyectado del 4% del PIB para este año. Más Estado sustituyendo al sector privado.

“El Estado es esa gran ficción a través de la cual todo el mundo se esfuerza en vivir a costa de todo el mundo”.

— Marc Vidal, citando a Frédéric Bastiat

El falso sustituto español

Frente a la caída alemana, se escucha que España puede ser el nuevo motor europeo. Vidal desmonta ese relato con datos. Crecimos un 3,5% en 2024 y un 2,8% en 2025, pero el crecimiento es extensivo: más empleo, no más producción por trabajador. La productividad por persona empleada está estancada; la productividad por hora trabajada incluso cayó. Desde 2019, el PIB per cápita apenas ha mejorado mientras que la población ha sumado 8 millones de personas gracias a la inmigración. Esa incorporación masiva se ha concentrado en sectores de baja productividad como la hostelería, la agricultura o los cuidados. El Real Instituto Elcano ha documentado que, con más oferta de trabajadores poco cualificados, las empresas tienen menos incentivos para invertir en tecnología e innovación. Así, la brecha de riqueza con nuestros socios europeos se amplía: entre 2000 y 2022, el PIB per cápita español creció 12.300 euros, frente a los 20.400 de Alemania o los 30.800 de Países Bajos. Competir por costes laborales, repite Vidal, produce sociedades pobres con mucha gente en servicios de escaso valor.

El turismo, que aportó cerca de 260.000 millones al PIB en 2025, tampoco es un colchón seguro. El 13% de los turistas internacionales que visitan España son alemanes, justo el país que se hunde industrialmente. Cuando el desempleo alemán suba y los hogares recorten gasto, los primeros viajes que se cancelarán, advierte el analista, serán los de la costa española. Eso pondrá a prueba un modelo hotelero para el que nadie se está preparando. Y aunque Inditex demuestre que España puede crear campeones mundiales, sigue siendo un negocio de bajo contenido tecnológico: ropa, no chips ni inteligencia artificial. El Fondo Monetario Internacional constató en junio de 2025 que la brecha de PIB per cápita de España se debe a un déficit de productividad y a empresas que nacen pequeñas y no escalan.

Las cartas que Europa no juega

Sin embargo, Vidal señala que Europa posee palancas geoeconómicas reales que simplemente ha decidido no usar. El Geostrategic Europe Task Force identificó 41 productos estratégicos en los que China depende de importaciones europeas en más del 80% de su oferta mundial, y 67 productos en el caso de Estados Unidos. Hablamos de materiales farmacéuticos activos, insulina, máquinas de litografía ultravioleta extrema como las que fabrica ASML en Países Bajos para los chips más avanzados. La restricción de esas exportaciones a China en 2019 y 2023 fue efectiva y bloqueó el avance de Pekín durante tres años, pero la decisión la tomó Washington, no Bruselas. Europa tiene las fichas, pero no sabe jugarlas.

El informe Relearning the Language of Power resume el problema: la Unión lleva una década invirtiendo en soberanía para reducir vulnerabilidades, confundiéndola con el poder real que modifica los cálculos de los demás. El efecto Bruselas, esa capacidad de imponer normas al mundo, se ha quedado sin músculo porque los demás ya no aceptan las reglas comunes. El diagnóstico de Mario Draghi en 2024 fue contundente: la brecha tecnológica explica el menor crecimiento de la productividad europea. Proponía invertir 800.000 millones anuales en innovación, defensa y energía. Pero un año y medio después, solo el 11% de sus 383 recomendaciones están en marcha. Mientras, Estados Unidos produjo en 2025 unos 40 grandes modelos fundacionales de inteligencia artificial, China unos 15 y la Unión Europea apenas 3. En el continente que inventó la ilustración, la termodinámica y la mecánica cuántica, eso es una anomalía, subraya Vidal.

¿Superioridad moral o parálisis real?

La respuesta, para el creador, está en una Europa que se moraliza mientras se vacía. Una docena de marcos normativos digitales regulan una industria que mayoritariamente no es europea. Y en plena negociación del presupuesto plurianual 2028-2034, los 27 discuten sobre cohesión y reparto, mientras el fondo de competitividad genera resistencias porque otorgaría más discrecionalidad a la Comisión. Cada gobierno guarda su ficha nacional, mientras quienes sí saben jugar el tablero negocian capital a capital sin encontrar jamás una posición consolidada. Vidal cierra con una idea optimista: todas esas cartas existen y aún podrían ponerse en marcha. Pero lanza una pregunta inquietante: ¿cuánto vale la superioridad moral sin energía propia, sin chips, sin modelos de IA y sin capacidad militar autónoma?

Nada de esto depende del ciudadano, admite, pero sí podemos hacer dos cosas pequeñas. Primero, no creernos el relato de los nuevos motores europeos, porque el español está dopado por la demografía y el turismo, y depende de la cartera alemana que pronto se resentirá. Segundo, entender que el problema no se arregla con más Europa de la misma, sino con una Europa de verdad que construya soberanía factura a factura, fábrica a fábrica, chip a chip. Lucidez frente al mar, frente a la Torre de Hércules, para conquistar nuestro propio futuro, concluye el autor.

Hacienda confirma: La exención por reinversión en vivienda habitual permite comprar hasta dos años después de vender

Si estás pensando en vender tu casa para comprar otra, o ya has comprado y aún no has vendido la anterior, tienes un aliado fiscal que muchos desconocen: la exención por reinversión en vivienda habitual. La Agencia Tributaria acaba de confirmar una interpretación clave: el plazo de dos años para reinvertir funciona en ambos sentidos. Es decir, puedes comprar la nueva vivienda antes de vender la antigua y beneficiarte igualmente de la exención en el IRPF. Eso sí, hay que cumplir con los requisitos y los plazos al detalle.

El plazo de dos años que casi nadie entiende bien

La normativa del IRPF establece que si vendes tu vivienda habitual y reinviertes el dinero en otra vivienda habitual, la ganancia patrimonial obtenida queda exenta de tributar. El plazo para hacer esa reinversión es de dos años. Pero lo que Hacienda aclara ahora (y que el Tribunal Supremo ya había sentado doctrina en 2020) es que ese periodo de 24 meses no solo vale hacia adelante También puedes comprar primero la nueva casa y vender la anterior dentro de los dos años siguientes. La clave está en el valor, no en el flujo de caja.

Durante años, Hacienda interpretaba de forma restrictiva los casos en los que la compra precedía a la venta. Sin embargo, la sentencia 1230/2020 del Tribunal Supremo dejó claro que lo relevante es que el importe obtenido en la venta se destine a la adquisición de la nueva vivienda habitual, con independencia de que el dinero físico de la venta se utilice o no. Esto abre la puerta a financiar la nueva casa con hipoteca o ahorros, y luego vender la antigua para reinvertir el dinero en otros fines personales.

Qué requisitos debes cumplir para no pagar ni un euro a Hacienda

No basta con comprar y vender dentro del plazo. La exención exige condiciones estrictas que afectan tanto a la vivienda vendida como a la nueva:

  • Vivienda habitual. La que vendes debe haber sido tu residencia principal durante al menos tres años (salvo excepciones justificadas como traslado laboral, separación, etc.). La nueva debe convertirse en vivienda habitual en un máximo de doce meses desde la compra o fin de obras.
  • Reinversión total o parcial. Para quedarte exento al 100%, debes destinar todo el dinero de la venta a la compra (o rehabilitación) de la nueva casa. Si solo reinviertes una parte, la exención se aplica proporcionalmente.
  • Plazo de construcción. Si la vivienda nueva está en construcción o es autopromoción, dispones de hasta cuatro años para terminarla desde el inicio de la inversión, siempre que reinviertas en un máximo de dos.

Y ojo con un detalle que Hacienda vigila: si la venta y la compra ocurren en ejercicios fiscales distintos, debes indicar expresamente en tu declaración de la Renta del año de la venta que piensas acogerte a la exención. Si no lo marcas, la Agencia Tributaria entenderá que renuncias y luego no podrás reclamar.

El truco no está en cuándo vendes, sino en que el importe reinvertido cubra la ganancia generada.

Cuánto te ahorras y qué pasa si solo reinviertes una parte

La ventaja no es una subvención, sino dejar de pagar el IRPF por la ganancia generada en la venta. Esa ganancia se calcula restando al precio de venta el precio de compra original y otros gastos deducibles. Si no aplicas la exención, tributa en la base del ahorro con tipos progresivos del 19% al 30%.

Por ejemplo, si compraste por 100.000 euros y vendes por 200.000, la ganancia es de 100.000 euros. Sin reinversión, podrías pagar más de 21.000 euros en impuestos. Con la exención total, cero.

Cuando solo reinviertes una parte, Hacienda te exonera en la misma proporción. Si del total de 200.000 euros solo metes 120.000 en la nueva casa (el 60%), solo se librará de tributar el 60% de la ganancia: el resto sí pagará IRPF.

Los errores más comunes que puedes evitar

El despiste más extendido es olvidar comunicar la intención de acogerte a la exención cuando la venta y la compra están en años distintos. Otro error frecuente es pensar que la nueva vivienda debe comprarse exactamente con el dinero de la venta, cuando en realidad puedes financiarla con un préstamo hipotecario sin problemas. Y no olvides que la nueva casa debe ser tu residencia habitual: si la alquilas o la dejas vacía, pierdes el beneficio.

Por qué esta doctrina te cambia las cuentas

La sentencia del Supremo de 2020 supuso un giro radical para muchos contribuyentes que habían comprado antes de vender, a menudo forzados por el mercado inmobiliario al alza. Antes, Hacienda denegaba sistemáticamente la exención en estos supuestos, obligando a pagar el IRPF aunque la reinversión fuera evidente. Ahora, el contribuyente dispone de una flexibilidad mucho mayor para planificar su cambio de vivienda sin miedo al fisco. Comparado con la interpretación anterior, la actual hace justicia al sentido económico de la operación: se cambia de casa, no se especula. Aun así, la Agencia Tributaria no regala nada: los plazos son férreos y los requisitos, estrictos. Pero si los cumples, el ahorro puede ser de miles de euros.

En la práctica, esta clarificación permite que alguien que necesita mudarse rápidamente (por trabajo, familia o cualquier razón) pueda comprar sin esperar a vender, y luego liquidar su antigua vivienda con calma. Pero la clave está en la documentación: guarda todas las facturas, las escrituras y la declaración de tu intención en la Renta, porque Hacienda puede revisarte hasta cuatro años después.

Guía rápida del trámite

  • 📅 Plazos: Dos años desde la venta para comprar, o comprar y vender en los dos años anteriores. La nueva vivienda debe ser habitual en 12 meses.
  • ✅ Requisitos clave: Vivienda vendida habitual 3 años (salvo causa justa), destino del importe a nueva vivienda habitual, y reinversión total o parcial.
  • 🌐 Dónde solicitarlo: No se solicita aparte; se aplica en la declaración de la Renta del año de la venta, marcando la casilla de reinversión. Puedes hacerlo telemáticamente en la sede electrónica de la AEAT con Cl@ve o certificado digital.
  • 💰 Importe o coste: Ahorro del 19%-30% de la ganancia patrimonial, según el tipo marginal. Ejemplo: hasta 21.000 euros de ahorro en una ganancia de 100.000€.
  • ⚠️ Error a evitar: No comunicar la intención de reinvertir en la Renta del año de la venta si la compra es posterior; Hacienda no lo admitirá después.

Si te despiertas siempre a esta hora exacta de la madrugada, tu cuerpo te está mandando una seria advertencia sobre tu nivel de estrés

¿Crees que abrir los ojos de golpe en medio de la noche es solo una casualidad o culpa de una cena pesada? Muchas personas culpan al azar cuando experimentan un despertar abrupto, sin saber que el estrés acumulado durante el día dicta el comportamiento del cerebro cuando las luces se apagan. Este fenómeno recurrente sabotea el descanso y se convierte en una alarma silenciosa que destruye la arquitectura de nuestro sueño profundo.

Un estudio clínico reciente confirma que la activación del sistema nervioso simpático interrumpe bruscamente los ciclos nocturnos cuando los límites biológicos se saturan. Lejos de ser un mito, el patrón regular de interrupción del descanso revela que las demandas del entorno están sobrepasando tus mecanismos de defensa naturales. Ignorar este aviso incrementa la fatiga mental y perpetúa un bucle de cansancio crónico muy difícil de romper.

¿Por qué abrir los ojos entre las 3 y las 4 de la mañana revela un exceso de estrés?

Youtube video

El organismo sigue un estricto reloj biológico controlado por el ritmo circadiano que regula las funciones vitales. Cuando sufrimos niveles elevados de estrés, el equilibrio interno se altera y predispone al cerebro a salir de las fases de sueño profundo de forma prematura. Los expertos en medicina del descanso asocian esta franja horaria específica con una vulnerabilidad neuronal donde los pensamientos intrusivos y la inquietud física se manifiestan con mayor violencia.

La mente hiperactiva interpreta las preocupaciones diarias como amenazas reales que requieren mantener un estado de vigilancia constante. Esto provoca microdespertares violentos acompañados de taquicardia o sudoración, impidiendo que el ciclo nocturno complete su función restauradora básica. Si esta situación se repite más de tres veces por semana, tu cuerpo te está exigiendo un cambio urgente en la gestión de tus tensiones cotidianas.

La conexión hormonal que altera tu descanso y dispara el cortisol de madrugada

El insomnio de mantenimiento no es un fallo genético, sino la consecuencia directa de una respuesta defensiva ligada al estrés prolongado en tu rutina. Cuando la presión externa es constante, la glándula suprarrenal altera su producción natural de cortisol, la hormona encargada de regular la vigilia y la respuesta de alerta en los seres humanos. Si este componente químico se libera antes de tiempo, el cerebro asume que es momento de despertar y salir de la cama inmediatamente.

Este desajuste metabólico rompe la sintonía con la melatonina, impidiendo que alcances las fases cruciales para la consolidación de la memoria y la regeneración celular. Mantener una adecuada higiene nocturna es clave para mitigar el impacto del estrés crónico en el sistema nervioso. Regular las jornadas laborales y desconectar del entorno digital ayuda a estabilizar la producción de esta sustancia biológica antes de acostarte.

Cómo el cerebro procesa la ansiedad mientras intentas dormir plácidamente

Youtube video

Durante las primeras horas de la noche, la mente intenta procesar las experiencias emocionales vividas a lo largo de la jornada laboral. Cuando el nivel de exigencia diaria es desmedido, los mecanismos de asimilación fallan y generan una sobrecarga en la amígdala cerebral. Esta estructura procesa el miedo y la ansiedad, enviando señales de emergencia que interrumpen el descanso de forma fulminante.

El despertar a mitad de la noche no permite un retorno fácil a la relajación porque el pensamiento lógico se encuentra bloqueado. La rumiación cognitiva genera un nuevo pico de alerta, provocando que la frustración por no poder dormir aumente la resistencia del sistema nervioso. Romper este círculo requiere aplicar estrategias de desactivación mental antes de ingresar al dormitorio.

Consecuencias físicas de ignorar las alertas que emite tu sistema nervioso

Sostener este patrón de interrupciones prolongadas debilita el sistema inmunitario y eleva el riesgo de padecer trastornos cardiovasculares crónicos. El desgaste que provoca la privación de sueño afecta directamente la capacidad de concentración, el rendimiento profesional y la estabilidad del estado de ánimo. El cuerpo pierde la capacidad de regular los niveles de glucosa en sangre, facilitando el desarrollo de fatiga metabólica y aumento de peso involuntario.

A nivel cognitivo, la falta de una fase REM estable deteriora la agilidad mental y reduce la capacidad para tomar decisiones complejas bajo presión. Las células cerebrales no logran eliminar las toxinas acumuladas, un proceso vital que solo ocurre de forma óptima durante el descanso ininterrumpido. Atender estos episodios es fundamental para evitar un colapso de la salud integral a medio plazo.

Síntoma NocturnoCausa BiológicaImpacto en la Salud Diurna
Despertar a las 3 AMPico prematuro de cortisolFatiga mental y neblina cognitiva
Taquicardia al despertarActivación del sistema simpáticoAnsiedad matutina e irritabilidad
Pensamiento aceleradoSaturación de la amígdala cerebralFalta de concentración y baja productividad

Evolución del mercado del bienestar y soluciones avanzadas para recuperar el sueño

El sector de la salud y el bienestar está transformando su enfoque hacia soluciones personalizadas que combinan la cronobiología con la tecnología médica de vanguardia. La tendencia futura apunta al desarrollo de dispositivos capaces de medir el cortisol en tiempo real a través del sudor dérmico durante la noche. Los especialistas coinciden en que la prevención del agotamiento nervioso será el pilar fundamental para combatir los trastornos crónicos del descanso en los próximos años.

Para recuperar la estabilidad biológica, los terapeutas aconsejan priorizar la regulación del entorno luminoso y realizar ejercicios de respiración controlada al final de la tarde. El éxito para acabar con estos despertares radica en modificar la relación con las obligaciones diarias y respetar los tiempos de transición hacia el reposo. Abrazar una rutina predecible permitirá que tu mente vuelva a considerar la noche como un espacio seguro para la restauración integral.

500 empleos del SEPE sin experiencia: contrato indefinido y sin requisitos previos

Más de 500 puestos de trabajo. Contrato indefinido desde el primer día. Sin exigir experiencia previa. El Servicio Público de Empleo Estatal (SEPE) acaba de renovar su catálogo de ofertas laborales en el portal Empléate con vacantes repartidas por todas las comunidades autónomas, dirigidas especialmente a quienes aún no han dado el salto al mercado laboral o buscan un cambio de sector sin arrastrar un historial de años cotizados.

La convocatoria no está ligada a una campaña estacional ni a un plan puntual de choque. Se trata de la publicación diaria de oportunidades que realizan las empresas a través del SEPE y que, en esta ocasión, supera el medio millar de contratos estables sin el habitual requisito de experiencia. Una cifra que conviene contextualizar: en los últimos doce meses, el portal Empléate ha canalizado más de 2,3 millones de contratos, según datos del propio organismo. El volumen actual de plazas sin barrera de entrada refleja un momento de demanda intensa en sectores como la hostelería, la construcción, la logística o los servicios sociales.

Perfiles más buscados y condiciones laborales

Las vacantes abarcan desde puestos operativos hasta perfiles técnicos. La mayoría no pide titulación superior, aunque algunas requieren estudios básicos o un certificado de profesionalidad. Estos son algunos ejemplos reales extraídos del portal:

  • Comercial (Cádiz): estudios básicos. Sueldo de 13.000 a 15.600 euros brutos anuales.
  • Ayudante de cocina (Guadalajara): jornada completa de 40 horas, turnos rotativos y salario según convenio con posibilidad de mejora.
  • Operario/a de tejeduría (Alicante): no se pide experiencia. Ganas de aprender y disponibilidad para turnos. Sueldo de 17.094 a 20.000 € brutos/año.
  • Peón de obra (Murcia): horario partido mañana y tarde. De 17.000 a 18.500 euros brutos anuales.
  • Camarero/a (Navarra): se solicita la ESO o graduado escolar.
  • Mantenimiento de instalaciones deportivas (Valladolid): conocimientos básicos en fontanería, electricidad y jardinería. Sueldo en torno a 17.256 euros brutos anuales.
  • Socorrista (Tenerife): varias plazas. Imprescindible título de socorrista en vigor y nivel básico de inglés. Salario entre 22.000 y 23.000 euros brutos anuales.
  • Trabajador/a social (Valencia): turnos de mañana o tarde. Remuneración próxima a los 26.284 euros brutos al año.
  • Auxiliar administrativo (Zamora): Bachillerato y jornada de tarde de lunes a viernes.

La mayoría de los contratos son indefinidos a jornada completa, pero también hay opciones a tiempo parcial para quienes necesitan compaginar el empleo con otras responsabilidades. Los salarios arrancan en los 13.000 euros brutos y pueden superar los 26.000 euros en perfiles cualificados, lo que en la franja baja se sitúa en la órbita del Salario Mínimo Interprofesional (1.134 euros mensuales en 2026) y en la alta ofrece un colchón de casi 900 euros adicionales al mes.

La combinación de estabilidad contractual y barrera de entrada baja convierte esta hornada de ofertas en una de las más accesibles del año para el candidato sin historial laboral previo.

Análisis: ¿es competitiva esta oferta respecto al mercado?

Las condiciones salariales de las vacantes del SEPE no rompen estadísticas, pero tampoco esconden trampas. Un sueldo de 17.000 euros brutos anuales para un peón de obra en Murcia equivale a unos 1.150 euros netos en doce pagas, apenas 16 euros por encima del SMI. Sin embargo, la estabilidad del contrato indefinido y la nula exigencia de experiencia inclinan la balanza a favor de quien busca un primer empleo. En sectores como la construcción o la hostelería, donde la temporalidad ha sido la norma, encontrar una vacante fija sin necesidad de acreditar meses trabajados es una anomalía que merece atención.

Donde la oferta gana atractivo es en perfiles como trabajador social o socorrista. Los 26.284 euros brutos del primer caso superan en un 18 % la remuneración media de los titulados en Trabajo Social durante su primer año de ejercicio, según la última encuesta de inserción laboral del Ministerio de Universidades. Y para socorrista, el rango de 22.000-23.000 euros, unido al plus de inglés exigido, apunta a instalaciones turísticas con mayor capacidad de pago que la media del sector.

Presta atención a la letra pequeña. Algunas ofertas, como las de peón de obra, mencionan horario partido, lo que implica disponibilidad de mañana y tarde. Otras, como camarero o ayudante de cocina, operan con turnos rotativos y fines de semana. No es un inconveniente insalvable, pero conviene tenerlo claro antes de inscribirse para evitar abandonos en la primera semana.

📝 Cómo enviar el currículum

La inscripción se realiza a través del portal Empléate del SEPE y solo necesitas un perfil activo y tu currículum actualizado.

  1. Paso 1: Accede a la web oficial Empléate (https://empleate.sepe.es).
  2. Paso 2: Crea tu perfil o inicia sesión si ya estás registrado.
  3. Paso 3: Aplica los filtros «Contrato indefinido» y «Sin experiencia previa» en el buscador de ofertas.
  4. Paso 4: Selecciona la vacante que te interesa, pulsa en «Inscribirse» y adjunta tu CV.
  5. Paso 5: Confirma la candidatura. Recibirás un correo de confirmación en un plazo máximo de 48 horas hábiles.

Plazo de inscripción: Las ofertas permanecen publicadas mientras la empresa no cubra la vacante; el SEPE no cierra una fecha límite única para este conjunto de puestos. Requisito mínimo: La mayoría de las plazas no pide experiencia laboral previa, aunque algunas exigen estudios básicos (ESO, Bachillerato) o una titulación específica (socorrista, por ejemplo).

OPA Santander Webster: la junta de accionistas vota hoy el futuro del banco español en EE.UU.

Banco Santander enfrenta esta tarde la votación más crítica de su ofensiva estadounidense. La junta extraordinaria de accionistas de Webster Financial, convocada para las 16:00 horas (hora peninsular), decidirá si acepta la oferta de compra que el grupo español lanzó en febrero. Sobre la mesa, 12.200 millones de dólares —unos 10.500 millones de euros— y un precio de 75 dólares por acción, pagado en efectivo y títulos. La operación, de salir adelante, transformaría a Santander en uno de los diez mayores bancos minoristas de Estados Unidos por activos.

Una oferta con el respaldo de los grandes fondos

La oferta de Santander ha generado expectativas de cierre ágil. El banco anunció en febrero la adquisición por 12.200 millones de dólares, unos 10.500 millones de euros al cambio actual. Cada accionista de Webster recibirá una combinación de efectivo y acciones de Santander que equivale a 75 dólares por título. Para cumplir con los términos, Santander realizó en marzo una ampliación de capital de 334,8 millones de acciones, que se entregarán a los accionistas de Webster mediante American Depositary Shares (ADS).

Con los números en la mano, el resultado de la junta depende en buena medida de los grandes fondos institucionales. Según el folleto de convocatoria, Vanguard controla el 10,55%, BlackRock el 8,4% y Fidelity el 5,8%. Sumados, estos tres actores superan el 24% del capital y su voto favorabel prácticamente sellaría la aprobación. El mercado descuenta que la operación saldrá adelante: Santander ya ha puesto a trabajar a equipos de integración de ambas entidades y espera cerrar la compra en el segundo semestre de este mismo año.

La operación dejará a los actuales dueños de Webster con una participación del 2,2% en el capital de Santander, mientras que los accionistas del banco español mantendrán el 97,8% restante. Una dilución asumible a cambio de un salto estratégico en Estados Unidos.

Santander realizó en marzo una ampliación de capital de 334,8 millones de acciones, que se usarán para retribuir a los accionistas de Webster mediante ADS. Con esta operación, la la dilución para el accionista actual de Santander será limitada, ya que los títulos emitidos equivalen a apenas el 2,2% del capital final.

Santander está desembolsando 12.200 millones de dólares para convertirse en el quinto mayor captador de depósitos del noreste de EE.UU., un movimiento que podría elevar la rentabilidad del grupo a un nuevo escalón si los reguladores dan luz verde definitiva.

Los riesgos que amenazan la compra

No todo es viento a favor. Hasta la fecha, Webster ha recibido varias cartas de reclamación y se enfrenta a tres demandas judiciales que pueden ralentizar el proceso o, en el peor de los casos, bloquearlo. El contenido exacto de las demandas no ha trascendido, pero la litigiosidad en fusiones bancarias de este calibre es habitual en Estados Unidos.

El frente político añade incertidumbre. La semana pasada, dos senadores estadounidenses reclamaron a las autoridades reguladoras y supervisoras que frenen la compra. Los argumentos no se han hecho públicos, pero cualquier escalada en la oposición política podría alargar los plazos de aprobación regulatoria. Aun así, Santander confía en que el proceso avanza a buen ritmo y que el cierre se producirá en el segundo semestre. La prisa tiene sentido: cuanto antes se integre Webster, antes se materializarán las sinergias que justifican el precio pagado.

Santander EE.UU.

Análisis: una apuesta que puede redefinir la rentabilidad del grupo

Más allá de los obstáculos judiciales y políticos, la operación tiene una lógica de negocio muy potente. Con Webster, Santander lograría una ratio de eficiencia por debajo del 40%, un nivel que pocos bancos españoles alcanzan y que le situaría entre las entidades más ágiles del mercado estadounidense. Además, escalaría hasta el top 10 de la banca minorista y empresas de EE.UU. por activos, y se convertiría en el quinto mayor captador de depósitos del noreste. Es decir, la operación no es solo financiera: es un intento de construir un segundo pilar de rentabilidad en dólares.

A mi juicio, el precio de 75 dólares por acción parece razonable en el contexto de las métricas que maneja Santander. El banco estima un retorno sobre el capital invertido de aproximadamente el 15% y una aportación positiva al beneficio por acción del 7-8% en 2028. Son cifras que mejoran el perfil de crecimiento del grupo a medio plazo. Además, la ampliación de capital realizada en marzo, aunque dilutiva, ha sido bien digerida por el mercado: los inversores entienden que la dilución es mínima (2,2%) y el retorno potencial es muy superior.

Otro punto a favor es la solidez de capital. La previsión es que la ratio CET1 se sitúe en el rango del 12,8-13% a cierre de 2026 y suba por encima del 13% en 2027, en la parte alta del objetivo operativo del banco (12-13%). Esto permite a Santander mantener la política de distribución de capital sin tensiones, algo que tranquiliza a los accionistas que temían un recorte del dividendo para financiar la compra. De hecho, el banco ha insistido en que no habrá cambios en la retribución al accionista.

Sin embargo, el riesgo regulatorio en Estados Unidos es real y no se puede subestimar. La oposición política, aunque minoritaria, puede retrasar los permisos y obligar a Santander a hacer concesiones que reduzcan el atractivo de la operación. También las demandas, aunque probablemente se resuelvan con acuerdos, consumen tiempo y recursos. En mi lectura, Santander ha hecho bien en acelerar la integración y en mantener la comunicación con los reguladores. El verdadero test llegará en las próximas semanas, cuando se conozca si los supervisores imponen condiciones adicionales. La junta de hoy es solo el primer paso; el desenlace final sigue abierto.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Santander cotiza con un leve avance del 0,15% en la sesión de hoy, en torno a los 4,80 euros, con un volumen de negociación un 12% superior a la media mensual. El mercado espera el resultado de la junta sin tomar grandes posiciones.

Clave técnica: Las acciones se mueven en una zona de congestión entre los 4,72 y los 4,85 euros, donde confluye la media móvil de 200 sesiones. Una ruptura al alza de los 4,85 euros con confirmación de volumen abriría el camino hacia los 5,10 euros en el corto plazo.

Apunte macro: La prima de riesgo española se sitúa en 68 puntos básicos, prácticamente estable. La agencia Moody’s mantiene a Santander con rating A2 y perspectiva estable, un respaldo que no se ve amenazado por la operación siempre que la ratio CET1 se conserve en la zona alta del objetivo.

El Supremo decidirá si una tasación privada puede rebatir el valor del Catastro para el IRPF y el IBI

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tribunal Supremo ha admitido a trámite un recurso que decidirá si una tasación privada es suficiente para desvirtuar el valor de referencia catastral en impuestos como ITP, IBI y la imputación de rentas en el IRPF.
  • ¿Quién está detrás? El Alto Tribunal, tras el auto de admisión del pasado 29 de abril de 2026 (recurso 8442/2024), y con el aval del Tribunal Constitucional (STC 13/2026).
  • ¿Qué impacto tiene? Un fallo favorable ampliaría las vías de prueba para los contribuyentes, sin necesidad de criticar el método catastral, lo que se traduciría en menores liquidaciones y rebajas en el IBI o en la plusvalía municipal.

El Tribunal Supremo se prepara para resolver una de las batallas fiscales más esperadas por los contribuyentes inmobiliarios: si una tasación privada puede desvirtuar el valor de referencia del Catastro sin necesidad de señalar errores concretos en su cálculo. El auto de admisión, fechado el pasado 29 de abril, llega después de que el Tribunal Constitucional avalara la constitucionalidad del valor de referencia el pasado febrero y reconociera que se trata de una presunción iuris tantum que admite prueba en contrario.

La cuestión que resolverá el Supremo: ¿basta una tasación de mercado?

La sala tercera del alto tribunal se pronunciará sobre si el valor de referencia fijado por la Dirección General del Catastro es una presunción absoluta o si, por el contrario, el contribuyente puede aportar cualquier dictamen pericial que acredite un valor de mercado inferior. Hasta ahora, la mayoría de los tribunales superiores de justicia (TSJ de Asturias, Castilla y León, entre otros) exigían que la pericial no se limitara a ofrecer una valoración alternativa, sino que debía ‘hablar el lenguaje de Catastro’, es decir, demostrar errores en la aplicación del método de valoración.

En cambio, el TSJ de Canarias, en sentencia de 15 de julio de 2024, aceptó una pericial que, tras visitar el inmueble y emplear tres métodos de valoración, arrojó un valor muy inferior al catastral sin necesidad de criticar el cálculo oficial. Esa sentencia, recurrida por el Gobierno canario, es el origen del recurso que ahora estudia el Supremo. El auto de admisión subraya que el Constitucional ya dejó claro que el sistema debe estar «abierto a su contradicción» y que cualquier dictamen pericial puede servir para desvirtuarlo.

Los frentes abiertos: ITP, IBI y la declaración de la renta

El impacto práctico trasciende al Impuesto de Transmisiones Patrimoniales (ITP) o al de Sucesiones y Donaciones. El mismo valor de referencia se utiliza como base imponible del IBI en muchos casos y, desde 2021, para calcular la imputación de rentas inmobiliarias en el IRPF de segundas viviendas. Una sentencia que flexibilice la prueba permitiría rebajar la carga tributaria de miles de propietarios que hoy se ven atrapados por valoraciones desproporcionadas.

Además, la plusvalía municipal también se nutre del valor catastral, de modo que un pronunciamiento favorable podría abrir una vía indirecta para reducir la factura de este impuesto local cuando la referencia esté hinchada. Las expectativas son altas: fuentes del sector consultadas por MERCA2.ES apuntan a que el fallo, que se espera para después del verano, podría aliviar a los numerosos contribuyentes que han visto cómo la administración aplica de forma casi automática el valor de referencia sin admitir tasaciones privadas.

Si el Supremo confirma que cualquier pericial de mercado puede rebatir la referencia catastral, el actual bloqueo probatorio que sufren los contribuyentes se desmoronará sin necesidad de cambiar la ley.

La Ficha del Inversor

La clave de esta futura sentencia está en la libertad probatoria. En la práctica, los contribuyentes que hoy recurren un valor de referencia desproporcionado se topan con un muro: deben contratar a un perito que no solo demuestre que su vivienda vale menos, sino que diseccione los fallos del Catastro, una tarea técnica y costosa. Si el Tribunal Supremo se alinea con la interpretación canaria, bastaría con un informe pericial de mercado, lo que reduciría drásticamente los costes de la reclamación y, con ello, la factura fiscal.

En cuanto a la tendencia a seis meses, el escenario es de expectación. Si el fallo es favorable, observaremos un aluvión de recursos y solicitudes de rectificación de autoliquidaciones, especialmente en operaciones de compraventa de viviendas con valor de referencia elevado. Las oficinas liquidadoras autonómicas podrían verse obligadas a modificar sus criterios, y los ayuntamientos, a ajustar el IBI de ejercicios no prescritos. El perfil más recomendado para beneficiarse de esta doctrina es el del propietario de inmuebles adquiridos o heredados en los últimos cuatro años que sospeche que el valor catastral supera el precio real de mercado.

Desde el punto de vista del pulso entre actores, la Administración General del Estado y las haciendas autonómicas mantienen una postura restrictiva, anclada en el automatismo del valor de referencia como modo de aumentar la recaudación sin modificar tipos. Los contribuyentes, en cambio, llevan años reclamando seguridad jurídica. La sentencia del Supremo, sea cual sea su sentido, dará un golpe de timón que afectará a todo el sistema de valoración fiscal inmobiliaria en España. Cabe recordar la doctrina del propio Tribunal Supremo sobre la comprobación de valores: ya en 2015 exigió que la administración motivara sus valoraciones con un dictamen pericial, no con meras referencias a coeficientes.

La reflexión final queda abierta hasta que el alto tribunal dicte sentencia. Mientras tanto, los contribuyentes deben saber que la vía contencioso-administrativa sigue abierta y que aportar una tasación sólida, aunque no critique expresamente el método catastral, puede ser ya suficiente para ganar en algunas salas. El próximo hito es, precisamente, la publicación de la sentencia del Supremo, que se espera para el otoño de 2026.

Marc Vidal, analista económico, sobre la inteligencia artificial: “No hay evidencia de que se esté destruyendo empleo masivamente”

Una de las revistas más influyentes del mundo cruzó esta semana una línea que llevaba años evitando. The Economist, la publicación que lee el Banco Central Europeo y que ningún ministro de economía se permite ignorar, puso en portada dos palabras: Jobs Apocalypse. Debajo, en letra más pequeña pero con igual peso: Hoped for the best, plan for the worst.

Marc Vidal, analista económico y divulgador especializado en transformación digital, lo interpretó como una alarma impactante sobre el avance de la inteligencia artificial: «Cuando el árbitro más sobrio de la ortodoxia económica liberal decide cambiar de tono, deberíamos preocuparnos aún más».

Inteligencia artificial: El argumento que siempre funcionó ya no cierra

Inteligencia artificial: El argumento que siempre funcionó ya no cierra
Fuente: IA

Durante dos siglos, la economía tuvo una respuesta tranquilizadora para cada oleada tecnológica: la máquina destruye empleos concretos, pero crea más de los que elimina. Los telares automáticos borraron a los tejedores a mano y parieron ingenieros mecánicos. El automóvil mató al carretero y dio vida a una industria entera de carreteras, talleres y seguros. The Economist lo reconoce, lo ha citado siempre, y luego añade algo que desde esa publicación tiene el peso de una confesión: «la industria no siempre es buena guía para el futuro».

Para explicar por qué, la revista rescata el concepto de la pausa de Engels, ese período entre 1780 y 1840 en que la productividad industrial se disparó, el PIB creció y los salarios reales de los trabajadores simplemente se estancaron. La riqueza se generó; simplemente fue a parar a los propietarios del capital.

Lo que Vidal señala es que los modelos de inteligencia artificial actuales ya abordan tareas de codificación que hace apenas dos años eran ciencia ficción, que el gasto empresarial en IA crece de forma exponencial y que los ingresos de compañías como Anthropic ya apuntan a los 50.000 millones de dólares anuales. «No hay evidencia de destrucción masiva de empleo todavía», reconoce el analista, «pero ante la velocidad a la que avanza la inteligencia artificial, sería imprudente desestimarlo».

El problema no es tecnológico, es político

Youtube video

The Economist identifica algo que Vidal considera el giro más revelador del artículo: los trabajadores de cuello blanco amenazados por la inteligencia artificial tienen más poder político y social que los obreros que en su momento perdieron ante la competencia china.

Cuando el China Shock de los 2000 dejó sin empleo a dos millones de estadounidenses entre 1999 y 2011, eso equivalió, según la propia revista, a un mes típico de despidos concentrado en comunidades específicas. Fue suficiente para transformar la política occidental. Ahora el impacto potencial apunta a despachos de abogados en Madrid, equipos de análisis en Frankfurt, redacciones en cualquier ciudad. Gente con estudios universitarios, hipotecas en zonas urbanas y capacidad de articular su malestar.

La revista agrupa las respuestas posibles en tres bloques: frenar la tecnología, aplicar reformas fiscales que capturen parte de las rentas generadas por la IA, o avanzar hacia alguna forma de participación ciudadana en los beneficios de las empresas tecnológicas. Vidal es escéptico del Estado como gestor del capital tecnológico, no por ideología sino por evidencia histórica.

Pero su preocupación principal no es lo que The Economist propone, sino lo que nadie propone: los gobiernos regulan el uso de la inteligencia artificial sin estimular una transición ordenada; las empresas adoptan la IA como herramienta de reducción de costes sin ningún plan para los trabajadores desplazados; y la conversación pública sigue atrapada entre quienes niegan el problema y quienes ofrecen soluciones que generan problemas distintos.

La renta básica universal, que sonará cada vez más en los próximos meses, tampoco le convence sin matices. «No es emancipación», advierte Vidal: «se convierte en una dependencia estructural que es tecnofeudalismo con subsidio». Una prestación que depende de que quienes concentran el capital, precisamente las empresas de inteligencia artificial y sus accionistas, decidan seguir pagando.

Para el especialista, ni a los gobiernos que llegan tarde, ni a las empresas sin incentivos para actuar, ni a quienes esperan que la adaptación sea una responsabilidad exclusivamente individual. «El apocalipsis del empleo no es una certeza, pero ya no es ciencia ficción. Es un escenario que hay que planificar», asegura.

Por qué debes reservar ya si quieres entrar al impresionante bosque de hayas más bonito (y protegido) de la Comunidad de Madrid

¿Piensas que para perderte en un entorno de cuento alpino necesitas salir de Madrid durante el próximo fin de semana? La realidad es que la masificación turística y el estricto protocolo de conservación ambiental han transformado el acceso a los espacios verdes más exclusivos de la región en una auténtica carrera contrarreloj para los viajeros despistados.

La supervivencia del fascinante Hayedo de Montejo depende de un riguroso cupo diario que agota sus pases gratuitos mediante un sistema de sorteo telemático mensual. Si no gestionas tu acreditación digital con semanas de antelación, te arriesgas a quedarte a las puertas de este entorno declarado Patrimonio Natural de la Humanidad por la UNESCO.

El límite de plazas impuesto por la Comunidad de Madrid

El control exhaustivo de visitantes garantiza que la joya natural de la Sierra del Rincón mantenga intacta su biodiversidad frente a la presión del turismo masivo. La delegación forestal autonómica prohíbe el acceso libre, obligando a realizar todas las rutas de senderismo junto a un equipo de guías oficiales especializados en la interpretación del paisaje.

Las plazas disponibles para particulares se distribuyen de forma telemática exclusiva a través de ventanas temporales muy estrictas durante las primeras semanas de cada mes. No existen opciones de improvisación para recorrer este entorno, ya que las cancelaciones son residuales y el personal de control andaluz o central exige la documentación obligatoria antes de cruzar la pasarela del río Jarama.

La fragilidad biológica de un bosque único en la península

Youtube video

Mantener la estabilidad ecológica de este singular bosque requiere el cumplimiento estricto de una normativa interna que suele pillar desprevenidos a los excursionistas que llegan desde la capital de Madrid. Está totalmente prohibido consumir alimentos, fumar o salirse de los senderos señalizados para evitar la degradación del suelo forestal.

Las restricciones de este ecosistema protegido impiden también la entrada de animales domésticos, protegiendo así la tranquilidad de la fauna autóctona que habita entre ejemplares arbóreos centenarios. La recolección de cualquier elemento vegetal, incluyendo hojas caídas o setas, conlleva sanciones económicas severas reguladas por la dirección general de biodiversidad regional.

Cómo organizar la tramitación de las reservas telemáticas

La plataforma digital de la Reserva de la Biosfera gestiona las solicitudes mediante un calendario web que se actualiza periódicamente bajo criterios estacionales claros. Los usuarios deben registrar sus datos personales completos y los de sus acompañantes, incluyendo a los niños, quienes también computan en el límite de aforo fijado por las autoridades.

Una vez adjudicado el pase gratuito, el trámite exige personarse en la oficina de información del municipio con suficiente antelación respecto a la hora de salida fijada. Descuidar los plazos de retirada digital implica la pérdida inmediata del derecho de entrada, liberando ese cupo para los pocos aventureros que aguardan de forma presencial.

Las diferentes rutas guiadas para descubrir el entorno

La senda del río destaca como la opción circular más accesible y demandada por las familias gracias a un terreno llano que progresa en paralelo al curso fluvial de agua cristalina. El trayecto descubre rincones emblemáticos como la antigua carbonera, donde los paneles informativos detallan los antiguos aprovechamientos forestales de la población serrana tradicional.

Para los excursionistas que buscan una perspectiva más panorámica y exigente, la ladera y el mirador ofrecen desniveles pronunciados rodeados de pinos silvestres y robles. Estas variantes permiten comprender la evolución climática de la cuenca alta, confirmando el valor científico de un paraje que funciona como un laboratorio natural vivo.

Periodo de InscripciónMétodo de AdjudicaciónTipo de Recorrido
Días 1 al 5 del mesSorteo Digital WebSenda del Río (Fácil)
Días 16 al 20 del mesAsignación TelemáticaSenda de la Ladera (Media)
Mismo día de visitaPresencial en OficinaSenda del Mirador (Alta)

Tendencias en el turismo sostenible y conservación forestal

El futuro de la gestión de espacios protegidos en Madrid apunta hacia una digitalización aún más restrictiva para garantizar el equilibrio entre la divulgación educativa y el cuidado ecológico. Los analistas de mercado turístico prevén que este modelo de accesibilidad controlada se extienda a otras arboledas vulnerables de la geografía nacional durante las próximas temporadas.

La recomendación experta es planificar la escapada fuera de la masificada época otoñal, descubriendo la explosión de verdes intensos que ofrece este asombroso bosque durante los meses estivales. Asegurar tu acreditación ambiental hoy te permitirá disfrutar de una experiencia exclusiva, respetuosa y plenamente integrada en la naturaleza virgen del norte peninsular.

Nasdaq aprueba opciones Bitcoin: el precio de BTC cae a $77,400

Nasdaq ha recibido la autorización condicional de la SEC para lanzar opciones sobre Bitcoin, un producto que acerca aún más la criptomoneda a los mercados tradicionales. A pesar del hito, el precio de BTC retrocedió hasta los 77.400 dólares, en una jornada en la que los inversores sopesan la resistencia técnica y la incertidumbre regulatoria.

La noticia, adelantada por la Comisión de Bolsa y Valores (SEC) la semana pasada, permite a Nasdaq PHLX listar contratos de opciones de estilo europeo sobre un índice de Bitcoin, liquidados en efectivo y bajo el ticker QBTC. Cada contrato equivale a 1 BTC, una reducción considerable frente a los 5 BTC que exige la CME, el otro gran mercado de derivados regulados. Esto amplía el acceso a gestores de fondos y operadores institucionales que quieren cubrir riesgos o especular sobre la volatilidad del bitcoin sin poseer directamente el activo.

Qué son las opciones de Bitcoin en Nasdaq y por qué importan

Las opciones sobre Bitcoin son contratos que dan el derecho, pero no la obligación, de comprar o vender un activo a un precio fijado (strike) antes de una fecha de vencimiento. Al ser de estilo europeo, no se pueden ejercer antes del vencimiento, y al liquidarse en en efectivo, los pagos se hacen en dólares sin necesidad de custodiar bitcoins. Esto elimina uno de los principales frenos regulatorios: la custodia de criptoactivos.

Los nuevos contratos seguirán el CME CF Bitcoin Real-Time Index (BRTT), un precio de referencia ampliamente usado por grandes fondos y que puede consultarse en la web de CME Group. Sin embargo, queda un paso crucial: la Comisión de Negociación de Futuros de Productos Básicos (CFTC) aún debe otorgar una exención antes de que los contratos QBTC puedan negociarse realmente. Así que, por ahora, la luz verde de la SEC es un permiso sobre el papel.

La reacción del precio: Bitcoin cae a 77.400 dólares

A pesar del repunte del 0,9% en las últimas 24 horas, la realidad es que Bitcoin cotiza un 4% por debajo de los máximos de la semana pasada, cerca de los 81.750 dólares. La debilidad se ha acentuado al perder la media móvil exponencial (EMA) de 50 días, y ahora la atención se centra en el EMA de 200 días, situado en el entorno de los 76.500 dólares.

Las opciones no son malas noticias: normalizan Bitcoin. Pero los mercados suelen comprar con el rumor y vender con la noticia, y ahora esperan a la CFTC.

Ese nivel de 76.500 dólares es, para muchos analistas, la línea de defensa principal. Si se pierde en un cierre diario, la corrección podría acelerarse hacia los 69.000-72.000 dólares, donde se agrupan soportes importantes construidos en los últimos meses.

Por arriba, las resistencias se acumulan. El EMA de 20 días ronda los 78.800 dólares, seguido por un techo horizontal en los 79.600 y el máximo local de la semana pasada en 81.750. Para que la tendencia cambie, Bitcoin necesita superar esa franja y cerrar por encima de los 82.000 dólares de forma consistente.

Análisis: tres escenarios para el bitcoin mientras la CFTC decide

En este punto, los inversores se debaten entre tres posibles caminos. El escenario alcista pasaría por que el soporte de los 76.500 aguante, las entradas a los ETF de bitcoin al contado mantengan su ritmo y la CFTC dé señales de una pronta aprobación. En ese caso, BTC podría recuperar el rango de 79.500-81.000 dólares en pocos días.

El escenario base es la consolidación. Con el precio atrapado entre los 76.400 y los 78.000 dólares, el mercado esperaría una o dos semanas hasta tener claridad regulatoria. Este escenario recuerda a la calma tensa que vivimos antes de la aprobación de los ETF al contado en enero de 2024.

El escenario más adverso implicaría una ruptura por debajo de los 74.000 dólares, lo que abriría la puerta a una caída rápida hacia la zona de 69.000-72.000 dólares. No sería un desplome, pero sí pondría a prueba la estructura alcista que Bitcoin ha construido desde mediados de 2023.

La aprobación de opciones en Nasdaq es otro síntoma de madurez institucional, pero la historia reciente muestra que estos hitos no siempre impulsan el precio de forma inmediata. El mercado tiende a descontar las buenas noticias con antelación y, después, a ajustar posiciones cuando el producto aún no está operativo. Con la CFTC como último filtro, la paciencia es la consigna.

BlackRock vende 1.000 millones en Bitcoin: el mayor movimiento institucional en semanas

BlackRock, el mayor gestor de activos del mundo, ha vendido aproximadamente 1.000 millones de dólares en bitcoin a través de su ETF al contado IBIT en la jornada de este 26 de mayo. Se trata de la mayor salida diaria registrada por el fondo desde hace semanas, según datos de Yahoo Finance.

El movimiento equivale a unos 10.000 bitcoins al precio actual, aproximadamente. Esta salida de capital rompe con la tendencia de entradas netas que los ETF de bitcoin al contado habían mostrado en las últimas semanas.

¿Cuánto ha vendido BlackRock exactamente y cómo se ha notado?

Según los datos preliminares publicados por Yahoo Finance, el ETF IBIT de BlackRock registró el 26 de mayo reembolsos netos (outflows) cercanos a los 1.000 millones de dólares. Esta cifra representa la mayor retirada diaria desde al menos el mes de marzo, cuando una corrección del mercado también provocó salidas puntuales.

El impacto inmediato se reflejó en el precio del bitcoin, que cayó ligeramente durante la sesión asiática, aunque lejos de movimientos de pánico. El mercado interpreta estas ventas como un ajuste puntual de carteras más que como una fuga institucional.

Una retirada de mil millones no es un giro en la estrategia, pero sí es la mayor señal de prudencia en semanas.

Por qué BlackRock podría estar vendiendo ahora

Las razones detrás de una operación de este calibre no son públicas. Sin embargo, existen varias hipótesis plausibles: la más repetida apunta a un rebalanceo de carteras. Los grandes fondos ajustan periódicamente sus pesos en distintos activos —acciones, bonos, materias primas— y el bitcoin ha acumulado una plusvalía considerable desde principios de año. Tomar beneficios en momentos de máximos relativos es una práctica habitual.

Tampoco se puede descartar una rotación hacia activos considerados más seguros en un contexto geopolítico todavía incierto. Con las subidas acumuladas, algunos gestores pueden preferir reducir exposición a un activo volátil para cumplir con sus mandatos de riesgo.

Lectura: ¿pausa puntual o señal de techo en el interés institucional?

Conviene poner la cifra en contexto. BlackRock gestiona más de 10 billones de dólares en total, y su ETF de bitcoin al contado ha acumulado desde su lanzamiento un patrimonio superior a los 20.000 millones de dólares (AUM). Los 1.000 millones de dólares retirados este lunes suponen aproximadamente un 5% de ese fondo, una proporción relevante pero no alarmante.

Eso sí, la coincidencia con salidas en otros ETF como el de Fidelity (FBTC) o el de ARK/21Shares durante la misma jornada apuntaría a una cierta sincronización en la cautela institucional. No es la primera vez que los flujos de los fondos cotizados marcan el termómetro del sentimiento; ya en el verano de 2024, semanas después del lanzamiento de los ETF al contado en Estados Unidos, se vieron episodios de salidas netas antes de nuevas subidas.

Desde esta redacción, creemos que interpretar una sola sesión de ventas como un cambio de tendencia sería apresurado. El apetito institucional por el bitcoin como activo de reserva y cobertura a largo plazo se mantiene sólido. Pero sí merece seguimiento: si las salidas persisten durante varias sesiones, sí estaríamos hablando de una señal más consistente.

Por el momento, los inversores que entraron en los niveles recientes pueden sentir un ligero vértigo, aunque los fundamentos del activo —sobre todo la inminente llegada del halving y el entorno de tipos de interés— siguen ofreciendo un suelo relativamente firme. La pregunta no es si BlackRock volverá a comprar, sino cuándo.

Publicidad