Qualitas Energy ha firmado un acuerdo para adquirir a Macquarie la plataforma europea de Cero Generation, con 5,8 GW.
La operación incluye una cartera de 5,8 GW distribuida entre Reino Unido, Italia y España. De ese total, más de 2 GW corresponden a activos en operación, construcción o fase ‘ready-to-build’, mientras que los otros 3,8 GW son proyectos en desarrollo.
Cero Generation es un productor independiente de energía especializado en proyectos solares fotovoltaicos y sistemas de almacenamiento en baterías (battery energy storage systems, BESS). La compañía fue creada en 2021 por Macquarie Group y, hasta ahora, operaba como una empresa independiente de la cartera del gestor australiano.
La adquisición incluye también los equipos locales y las oficinas de Cero Generation en Londres, Milán y Madrid. Con esa estructura, Qualitas Energy refuerza su presencia en tres mercados donde ya contaba con actividad consolidada, aunque con ritmos distintos de crecimiento.
La operación se ejecutará a través del último fondo insignia de la firma, Qualitas Energy Fondo VI (QE VI), y responde a una estrategia de ‘private equity’ diseñada para acelerar el crecimiento mediante operaciones corporativas y plataformas de mayor escala.
La compra de Cero Generation convierte a Qualitas Energy en un actor con plataforma paneuropea, no solo en un agregador de proyectos individuales.
Daniel Parejo, managing partner y chief investment officer de Qualitas Energy, ha señalado que ‘Cero Generation encaja de forma natural en la cartera europea de Qualitas Energy y constituye un claro ejemplo de la estrategia de inversión de Qualitas Energy Fondo VI.
La operación no transfiere solo activos: transfiere un equipo de gestión local que conoce los permisos y los cuellos de botella de cada mercado.
Tras el cierre, el negocio adquirido continuará operando bajo la marca Cero Generation como compañía independiente de la cartera de Qualitas Energy. El modelo integrado de Cero Generation, con capacidades internas en desarrollo, construcción y operación, se alinea con el esquema industrial verticalmente integrado del comprador.
Se espera que la operación se cierre en los próximos meses, sujeta a las condiciones habituales. Qualitas Energy ha sido asesorada por Nomura en M&A, Herbert Smith Freehills Kramer en aspectos legales, DNV y Kiwa Moroni como asesores técnicos, y KPMG en materias financieras y fiscales.
El equipo gestor no ha detallado el importe de la transacción. Tampoco ha especificado un calendario concreto de integración de los equipos, más allá del cierre previsto a medio plazo.
Una operación de 5,8 GW con tres mercados y un equipo integrado
La cartera traspasada suma proyectos en tres jurisdicciones europeas con marcos regulatorios distintos. En España, el desarrollo solar fotovoltaico convive con una creciente competencia por el acceso a la red y con precios de captura a la baja en horas centrales.
La composición del portfolio de Cero Generation no depende de un único esquema de ingresos:
Activos en operación, que aportan flujo de caja inmediato.
Proyectos en construcción, con calendario de puesta en marcha en curso.
Activos en fase ‘ready-to-build’, pendientes de inicio de obras.
3,8 GW en desarrollo, la mayor bolsa de crecimiento, pero también la que requiere permisos y contratos.
En Italia y Reino Unido, Cero Generation ha construido una base de proyectos solares y de almacenamiento que no depende de un único mercado. Parte de esos activos ya está en construcción o preparada para construir, lo que permite generar caja antes que un proyecto puramente en desarrollo.
Qualitas Energy no adquiere solo megavatios: incorpora oficinas, equipos locales y relaciones con contratistas y reguladores en Madrid, Milán y Londres. Esa estructura reduce el tiempo de despliegue de nuevos proyectos y facilita el acceso a financiación local.
Otra cosa es ejecutarlos. Los proyectos en desarrollo suman la parte más visible de la cartera, pero también la que más permisos y contratos bilaterales requiere para convertirse en megavatios operativos.
Por qué QE VI apuesta por plataformas solares y BESS en Europa
El fondo Qualitas Energy Fondo VI (QE VI) utiliza operaciones corporativas para saltar de proyecto a plataforma: compra equipos y carteras completas en lugar de activos aislados. Cero Generation encaja en ese patrón porque combina desarrollo, construcción y operación bajo una sola dirección.
El almacenamiento en baterías es el segundo vector de la operación. En mercados como Reino Unido e Italia, los BESS ofrecen ingresos por servicios de ajuste y arbitraje de precios que complementan la generación solar. España aún está desplegando sus primeras carteras de almacenamiento a escala, y la compra permite a Qualitas importar modelos ya probados.
El mantenimiento de la marca Cero Generation y de su estructura local reduce el riesgo de integración, un fallo clásico de las operaciones corporativas en renovables. El comprador no tiene que fusionar equipos de inmediato ni renegociar contratos con proveedores en tres idiomas distintos.
El movimiento recuerda a otras operaciones recientes de la misma firma. Qualitas Energy ha protagonizado conversaciones para tomar posiciones en plataformas europeas en venta, un patrón que se repite desde el lanzamiento de QE VI. La puja por Lightsource BP, controlada por BP, es otro ejemplo de esa agenda corporativa.
La operación no cambia la fotografía española de manera inmediata. Amplía la cartera de un inversor con ambición de consolidar plataformas europeas, en línea con otros movimientos del sector.
El precedente de Cero Generation y los riesgos del pipeline en desarrollo
Que Macquarie haya creado Cero Generation en 2021 y la venda cinco años después es un caso de manual de gestor de infraestructuras: construir una plataforma, industrializarla y rotarla cuando el valor de los activos madura. Qualitas Energy asume el siguiente ciclo de crecimiento, con un fondo preparado para mantener posiciones durante varios años.
El mercado europeo de solar fotovoltaica vive un momento de consolidación: los grandes inversores financieros compran carteras en desarrollo para asegurarse escala, pero el valor real sigue dependiendo de contratos de compraventa de energía y de permisos. La bolsa de proyectos en desarrollo de 3,8 GW tiene valor potencial, pero no es inmediato. La rentabilidad de la operación dependerá de cuántos de esos megavatios alcancen construcción.
El riesgo no es la tecnología, sino el calendario. Las autorizaciones en España, Italia y Reino Unido avanzan a ritmos distintos, y la congestión en los nodos de red españoles puede retrasar la conexión de plantas ya diseñadas. El almacenamiento tampoco escapa a la evolución de los mercados de capacidad, aún incipientes en algunas zonas.
La transacción sitúa a Qualitas Energy en una liga de inversores con plataformas multiterritorio. El cierre en los próximos meses dará la medida de la integración real: nóminas, cartera, oficinas y una marca que seguirá operando como compañía independiente.
El mercado interpreta que la operación responde a una apuesta de valor con plazo largo. Hasta que no se conozcan los primeros acuerdos de venta de energía de los proyectos en desarrollo, los 5,8 GW serán una promesa más que una definición.
El Departamento de Industria y Transición Ecológica y Digital Empresarial de Navarra ha publicado la convocatoria de 2026 de ayudas para que las pymes contraten personal técnico de comercio internacional. El presupuesto total asciende a 400.000 euros y las bases completas están ya disponibles en la convocatoria oficial.
Vamos al grano: si tienes una pyme en Navarra y necesitas incorporar un perfil de comercio exterior para crecer fuera de España, esta línea de ayudas puede financiar parte de esa contratación. Eso sí, el detalle de requisitos, plazos e importes individuales hay que leerlo en las bases, porque el resumen que circula no los desglosa.
Qué financia exactamente esta convocatoria
La convocatoria de 2026 está orientada a cubrir parte de los costes de contratación de personal técnico especializado en comercio internacional dentro de pymes navarras. El objetivo es claro: reforzar los equipos que gestionan exportaciones, prospección de mercados, logística internacional o documentación aduanera, funciones que en muchas empresas pequeñas terminan recayendo sobre el propio empresario.
El presupuesto global de la línea es de 400.000 euros. No se ha detallado en la fuente disponible cómo se reparte ese montante entre las empresas solicitantes, ni si existe un tope máximo por solicitud. Esa letra pequeña aparece en la convocatoria oficial, que es la que manda.
A efectos prácticos, hablamos de ayudas que buscan profesionalizar la internacionalización de la pyme. No es un préstamo: es una subvención, dinero que no tienes que devolver si cumples las condiciones y justificas correctamente el gasto.
El dinero no espera en las convocatorias de internacionalización: se agota por orden de entrada y con presupuestos ajustados, cada semana de retraso puede dejarte fuera.
Quién puede pedirla y cómo se consultan los requisitos
La convocatoria se dirige a pymes con actividad en Navarra que quieran incorporar o ya hayan incorporado un técnico de comercio internacional. Los criterios exactos de elegibilidad, como el tamaño máximo de la plantilla, la antigüedad, el tipo de contrato subvencionable o el perfil formativo exigido al técnico, no aparecen en el extracto de la noticia y deben verificarse en el texto oficial.
La vía más segura es el portal del Gobierno de Navarra, donde se publican las bases reguladoras y el formulario de solicitud. Para presentar la documentación necesitarás, en principio, certificado digital o Cl@ve, como en la mayoría de trámites de la administración foral.
Un error habitual en este tipo de convocatorias es empezar a preparar la solicitud sin comprobar antes si el perfil que quieres contratar encaja con el catálogo de puestos subvencionables. Las bases suelen definir con precisión qué se considera personal técnico de comercio internacional y qué titulaciones o experiencia se aceptan.
Una partida ajustada que exige moverse con rapidez
Los 400.000 euros pueden parecer mucho, pero en ayudas a la contratación se agotan rápido. Haciendo un cálculo rápido: si la subvención cubriera la mitad del coste salarial anual de un técnico de comercio exterior, que en Navarra ronda los 30.000 euros, el presupuesto daría para algo más de una veintena de contrataciones. Con un importe superior por empresa, la cifra se reduce aún más.
En convocatorias anteriores del Departamento de Industria, la internacionalización ha sido una línea recurrente, normalmente ligada a los planes de apoyo a la pyme navarra. La diferencia con otras ayudas es que aquí el foco está en el capital humano, no en la asistencia a ferias o en la contratación de consultoría puntual.
La recomendación es doble: consulta hoy mismo las bases y prepara la documentación del perfil a cubrir, porque una vez abierto el plazo de presentación las partidas pequeñas suelen resolverse por orden de entrada y sin prórrogas.
Guía rápida del trámite
📅 Plazos: No detallado en la fuente oficial; consulta la convocatoria de 2026 en el portal del Gobierno de Navarra.
✅ Requisitos clave: Ser pyme con actividad en Navarra; proyecto de internacionalización; perfil técnico de comercio exterior según bases.
🌐 Dónde solicitarlo: Portal del Gobierno de Navarra y sede electrónica; certificado digital o Cl@ve para la presentación.
💰 Importe o coste: Presupuesto total de 400.000 euros a repartir entre las solicitudes; importe individual no detallado en la fuente.
⚠️ Error a evitar: Presentar la solicitud sin validar que el perfil del técnico cumple los requisitos de la convocatoria puede invalidar la ayuda.
La DGT ha decidido que el mes de octubre no llegue solo con el cambio de hora. A partir del día 1, miles de conductores, ciclistas y usuarios de patinete eléctrico tendrán que adaptarse a una reforma del Reglamento General de Circulación que llevaba meses cocinándose en el Ministerio del Interior.
No es un simple retoque cosmético. El Real Decreto 518/2026 reescribe buena parte de las normas que regulan la convivencia en las calles españolas, con la vista puesta en quienes más sufren los accidentes: peatones, ciclistas y usuarios de vehículos de movilidad personal.
DGT: la reforma que cambia el paso de peatones
Uno de los cambios que más va a notarse en el día a día es el de los semáforos. Hasta ahora, era habitual ver el ámbar intermitente para los coches al mismo tiempo que el peatón tenía el verde, una situación que generaba dudas constantes en cruces y giros.
Desde el 1 de octubre esa combinación desaparece. Si el peatón puede cruzar, el semáforo del vehículo estará directamente en rojo, sin fases intermedias que inviten a interpretaciones libres. Saltarse esa nueva fase roja se sanciona exactamente igual que saltarse un semáforo en rojo de toda la vida: 200 euros y 4 puntos menos.
DGT y el nuevo mapa de la movilidad urbana
El corazón de la reforma tiene nombre propio: el DGT ha tenido que actualizar su lenguaje de señalización porque la calle ya no se parece a la de hace veinte años. La irrupción de patinetes, bicis eléctricas y VMP obligaba a repensar cómo funciona un semáforo en un cruce donde ya no solo hay coches y peatones.
La nueva normativa introduce por primera vez el concepto de «usuario vulnerable de la vía», una etiqueta que agrupa a quienes más riesgo corren en caso de choque. Según los datos que maneja el propio organismo, estos colectivos concentran más del 80% de las víctimas en zonas urbanas, aunque representen menos de la mitad de los fallecidos totales en carretera.
DGT: casco, chaleco y guantes ya no son opcionales
Si te mueves en bicicleta o patinete, esto te interesa especialmente. La reforma obliga a los ciclistas a llevar casco en cualquier vía, sin las excepciones urbanas que existían hasta ahora, y añade el guante homologado como requisito en carreteras interurbanas.
Para los patinetes eléctricos, el paquete es todavía más completo: casco y chaleco reflectante pasan a ser obligatorios, con especial atención a los repartidores que trabajan con VMP durante toda su jornada laboral. No llevarlos ya no es una recomendación, sino una infracción grave que puede costar 200 euros.
Motos, atascos y las nuevas reglas del arcén
Los motoristas también tienen su capítulo particular en esta reforma. Cuando haya congestión de tráfico en un tramo señalizado para ello, podrán circular por el arcén derecho, una medida que llevaba años reclamando el sector y que ahora queda recogida de forma explícita en el reglamento.
Además, se reduce la velocidad obligatoria durante los adelantamientos a ciclistas y motoristas, una medida sencilla pero que, según los propios técnicos de tráfico, puede marcar la diferencia entre un susto y un accidente grave. La distancia lateral mínima se mantiene, pero ahora se exige bajar el ritmo mientras dura la maniobra.
Entre las novedades menos comentadas pero igual de relevantes está el nuevo Título VI del reglamento, pensado específicamente para zonas urbanas:
Definición jurídica de los caminos escolares seguros
Nuevas reglas de prioridad en giros y salidas de intersección
Ajustes en la señalización para autocaravanas
Revisión obligatoria de la programación semafórica en los ayuntamientos
DGT: cuánto cuesta no enterarse a tiempo
El resto de la reforma se centra en algo que a los conductores profesionales les afecta de lleno: las exenciones del cinturón de seguridad. A partir del 1 de octubre, no habrá periodo transitorio, así que quien pierda su exención deberá cumplir la norma desde el primer día, sin margen de adaptación.
Las cuantías exactas de varias sanciones todavía están pendientes de publicarse en el BOE, aunque la DGT ya ha confirmado que el incumplimiento del equipamiento obligatorio —casco, chaleco o guantes— entra dentro del régimen sancionador habitual, con multa económica y, en varios supuestos, pérdida de puntos en el carnet.
Lo que viene después del 1 de octubre
La buena noticia es que esta reforma no llega de un día para otro sin previo aviso: los principales cambios llevan meses anticipándose en medios y asociaciones de ciclistas y motoristas, así que quien haya seguido la actualidad de tráfico no debería sorprenderse demasiado.
El consejo más práctico, repetido por técnicos y periodistas especializados, es simple: revisa tu equipamiento antes de la fecha límite. Un casco homologado, un chaleco reflectante o unos guantes adecuados cuestan mucho menos que una multa, y la DGT ya ha dejado claro que esta vez no habrá excepciones que valgan.
A tan solo un día de la presentación de resultados de la multinacional gallega matriz de Zara, Inditex, los analistas de Jefferies creen que la salida a bolsa del gigante chino de ‘low cost’, Shein, está arrojando más luz sobre una probable reinflación vertical de la ropa en a Unión Europea. La compañía de retail ofrece un algoritmo de crecimiento de un dígito alto, cada vez más raro dentro del universo del consumo más amplio y del mercado europeo.
En este sentido, hay dos factores que continúan sustentando la confianza de los expertos en Inditex para el 13% de la rentabilidad total para el accionista anual en los próximos años a pesar de que los desafíos de los costes directos asociados a la producción de bienes que una empresa vende durante un año, aparecen en el horizonte. El programa de actualización de la tienda Zara sustenta un cambio transformador en la experiencia de compra.
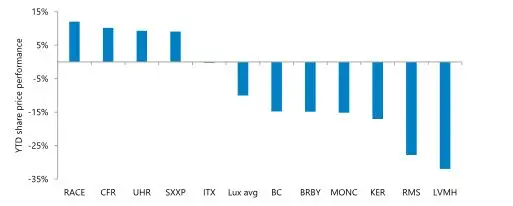
«Inditex ha disfrutado de una resistencia de estimaciones mucho mayores que el sector de lujo más amplio, especialmente en 2025. En los últimos meses, las acciones no han disfrutado del tipo de mejoras que han beneficiado al índice STOXX600 más amplio. Las recientes ganancias del precio de las acciones han dejado a la multinacional gallega plana en 2026 hasta la fecha (hasta el cierre del 2 de septiembre), un resultado relativamente resistente frente a un promedio del -10% para el lujo, aunque detrás de un Stoxx 600 un aumento del 9% en temas relacionados con la inteligencia artificial», afirma el experto James Grzinic de Jefferies.
El precio plano de las acciones de Inditex en el año de año ha superado a muchos pares de lujo presionados Fuente: Jefferies
La transformación de Inditex para Zara
Una experiencia de tienda transformadora es lo que siguen viendo los expertos en las tiendas Zara renovadas. Más recientemente, el local de la 333 Oxford Street reabrió después de un cierre de 5 meses. Los cambios son notables dado un cambio al 100% de autopago, un aumento en los vestuarios que pasan de ser 20 a 49, unos pasillos más anchados y un diseño premium en el interior del local.
Si bien, algunos inversores pueden estar entusiasmados con la narrativa espacial incremental que emerge de formatos que no son de Zara. «Pero en nuestra mente es el aumento de densidades de ventas en Zara, después de todo, todavía el 70% del PBT del grupo el año pasado, incluido el hogar, a pesar de la dilución de la asignación de costos fijos, lo que será el principal impulsor de ganancias del grupo. Y la creciente población de buques insignia es un impulsor acelerador», afirman desde Jefferies.
«Zara se encuentra en las primeras etapas del plan de renovación de tiendas más transformador en su vida pública; vemos que esto proporciona beneficios duraderos»
Jefferies
No obstante, es posible que el programa de renovación transformacional que comenzó después del lanzamiento de las RFID, de etiquetas blandas en Zara, y las unidades de autopago de nueva generación, ha comenzado a apuntalar un cambio en la experiencia de compra que no tiene paralelo en la historia reciente del grupo gallego; todavía estamos en los primeros días de una poderosa fase de autoayuda que debería respaldar el aumento de las ganancias de participación de mercado y la eficiencia de la tienda.
Siguiendo esta línea, el impulso principal para el crecimiento de Inditex está listo para seguir siendo ganancias de productividad de ventas en la marca más reconocida de la multinacional gallega, Zara, con un nuevo crecimiento de espacio en otros formatos como una consideración secundaria. La expansión del grupo después de la COVID ha mostrado un patrón de entrega muy diferente. El crecimiento orgánico se ha ralentizado a medida que el ritmo de expansión de la tienda se ha reducido primero y luego se ha estancado ampliamente.
Fuente: Zara
En este frente, el plan espacial oficial es que el grupo crezca a término bruto en alrededor del 5% entre los ejercicios fiscales de 2026 y 2027 para una contribución espacial neta positiva que asumimos alrededor de la marca del 2%. Suponemos que esta dinámica será similar en los próximos años. Asimismo, el aumento en las inversiones de actualización en las tiendas insignia de Zara está justificado siempre que se generen ganancias proporcionales en la productividad de los activos, y que se sustente de manera saludable en el margen y el ROCE.
El problema de la Unión Europea y la salida a Bolsa de Shein
El prospecto de Shein confirma las ventas del primer trimestre de EE. UU. en el -14%, y que el gravamen de 3 euros por importación de la UE introducido el 1 de julio ha «terminado» de facto la exención de minimis, con los franceses a la vanguardia de los cambios. Si bien, Es probable que más legislación sobre circularidad y trazabilidad que se produzca en 2027 y 2028 tenga un impacto adicional.
Sin ir más lejos, en palabras de Shein, «la eliminación de la exención de minimis de EE. UU. ha tenido un impacto adverso en nuestras ventas en los EE. UU. y el crecimiento general de nuestros ingresos netos, y ha contribuido a un aumento en nuestro cumplimiento gastos como porcentaje de los ingresos netos«. «Desde entonces hemos observado signos de normalización en el comportamiento de compra del consumidor y las tendencias de ventas en los Estados Unidos».
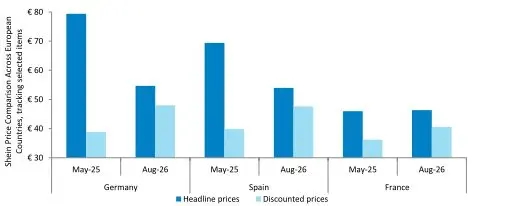
Shein ha aumentado los precios con descuento en un 20 % en los países clave de la UE
Fuente: Jefferies
«Nuestras propias comprobaciones de precios sugieren que Shein ha comenzado a tomar aumentos de precios considerables en la UE en respuesta a los recientes cambios en torno a de minimis; en nuestra cesta de 8 prendas de precio de apertura (5 en ropa de mujer y 3 en ropa de hombre) calculamos que los precios titulares promedio se han reducido en un promedio del 18% en Alemania, España y Francia, pero que los precios con descuento, los precios pagados por prácticamente por todos los compradores, que inevitablemente priorizan el uso de la aplicación para acceder a los precios más bajos en oferta, han aumentado en casi un 19% cuando se miden entre finales de agosto de este año y mediados de mayo 2025″, explican desde Jefferies
Lo que está claro es que Inditex ha seguido prosperando a pesar del crecimiento de las plataformas chinas, con un 70% más a nivel mundial, desde Rusia, frente a los niveles anteriores a la COVID.
Compartir piso ya no es únicamente una etapa asociada a los años universitarios o a los primeros pasos hacia la independencia. La dificultad para acceder a una vivienda y el elevado coste del alquiler están cambiando el perfil de quienes recurren a una habitación en España. La edad media de las personas que comparten vivienda se sitúa ya en los 31 años, según los últimos datos publicados por Fotocasa Research, lo que confirma que esta fórmula se mantiene como una alternativa también durante la treintena.
El análisis, elaborado durante el primer semestre de 2026 y publicado por Fotocasa, refleja cómo el encarecimiento de la vivienda está transformando las formas de acceso al alquiler. Compartir gastos se ha convertido para muchas personas en una necesidad para poder emanciparse o continuar viviendo fuera del hogar familiar sin destinar una parte excesiva de sus ingresos a la vivienda.
Los menores de 35 años siguen siendo mayoría
La población joven continúa siendo mayoritaria en el mercado de las habitaciones, pero los datos muestran que compartir vivienda no termina necesariamente al finalizar los estudios. El grupo más numeroso está formado por personas de entre 18 y 24 años, que representan el 44% de quienes comparten piso. A continuación se sitúan los adultos de entre 25 y 34 años, con un 33% del total.
En conjunto, las personas menores de 35 años concentran aproximadamente tres cuartas partes de la demanda de habitaciones, aunque el mercado también cuenta con perfiles de mayor edad. El 5% tiene entre 35 y 44 años, el 7% se encuentra entre los 45 y 54 años y el 12% tiene entre 55 y 75 años.
Fuente: Agencia.
Estos datos muestran que el piso compartido se ha alejado de la imagen tradicional vinculada exclusivamente al estudiante universitario.
La mujer se convierte en el principal perfil
Otro de los cambios destacados tiene que ver con el género de las personas que buscan una habitación. Según Fotocasa Research, el 53% de quienes comparten vivienda son mujeres, frente al 47% de hombres. El dato consolida el cambio de tendencia iniciado el año anterior y sitúa a la mujer joven como el perfil mayoritario dentro de este mercado.
Además, el estudio refleja que una parte importante de quienes buscan una habitación todavía vive con sus padres. Este grupo representa el 40% de los demandantes, lo que demuestra que compartir piso continúa siendo una de las principales vías para iniciar el proceso de emancipación.
Compartir para poder asumir el coste de la vivienda
El cambio de perfil se produce en un contexto marcado por las dificultades de acceso al mercado residencial. Para muchos inquilinos, alquilar una habitación supone una alternativa más asequible que asumir el coste completo de una vivienda. Sin embargo, esta fórmula tampoco permanece al margen de la presión de los precios.
Los últimos datos de Fotocasa, publicados el 3 de septiembre, sitúan el precio medio de una habitación en España en 505 euros mensuales en julio de 2026. Aunque esta cifra supone un descenso interanual del 1,1% a nivel nacional, la evolución varía considerablemente según el territorio y en muchas ciudades las habitaciones continúan encareciéndose.
Fuente: IA
Madrid es uno de los ejemplos más claros de esta situación. El precio medio de una habitación alcanzó los 605 euros mensuales en julio, un 3,4% más que un año antes.
El piso compartido deja de ser una solución temporal
La evolución del mercado refleja una transformación más profunda en la forma de acceder a la vivienda. Durante años, compartir piso fue considerado principalmente como una solución temporal antes de poder alquilar o comprar una vivienda en solitario. Sin embargo, el aumento de los precios y la dificultad para acceder a un inmueble completo están prolongando esta etapa para una parte creciente de la población.
El hecho de que la edad media se mantenga en los 31 años demuestra que compartir vivienda ya no desaparece necesariamente al alcanzar la estabilidad laboral o superar la etapa universitaria. Para muchos trabajadores, la diferencia entre pagar una habitación o asumir el alquiler completo de una vivienda se ha convertido en un factor decisivo.
Andalucía y Madrid concentran la mayor demanda
Por comunidades autónomas, Andalucía concentra el 23% de las personas que comparten piso en España, seguida de la Comunidad de Madrid, con el 20%. Cataluña representa el 13% y la Comunidad Valenciana el 12%, según los datos del estudio de Fotocasa Research.
Andalucía concentra el 23% de las personas que comparten piso en España, seguida de la Comunidad de Madrid, con el 20%
La concentración de demanda en las principales áreas urbanas refleja también la presión que existe en los mercados del alquiler con mayor actividad laboral, universitaria y poblacional.
Una nueva realidad para el mercado del alquiler
El piso compartido continúa siendo una herramienta fundamental para la emancipación de los jóvenes, pero su perfil está evolucionando. La edad media de 31 años, el peso creciente de los adultos de entre 25 y 34 años y la presencia de personas de edades todavía superiores reflejan cómo la vivienda compartida está dejando de ser únicamente una experiencia vinculada a una etapa concreta de la vida.
La crisis de acceso a la vivienda está alargando la permanencia en los pisos compartidos y transformando un modelo tradicionalmente asociado a estudiantes y jóvenes en una alternativa cada vez más presente entre trabajadores y adultos que buscan reducir el coste de vivir de alquiler.
En un mercado donde el acceso a una vivienda completa continúa siendo complicado para una parte importante de la población, compartir piso ya no parece una solución de transición. Para muchos españoles, se está convirtiendo en una forma de vivir durante más años de los que habían previsto.
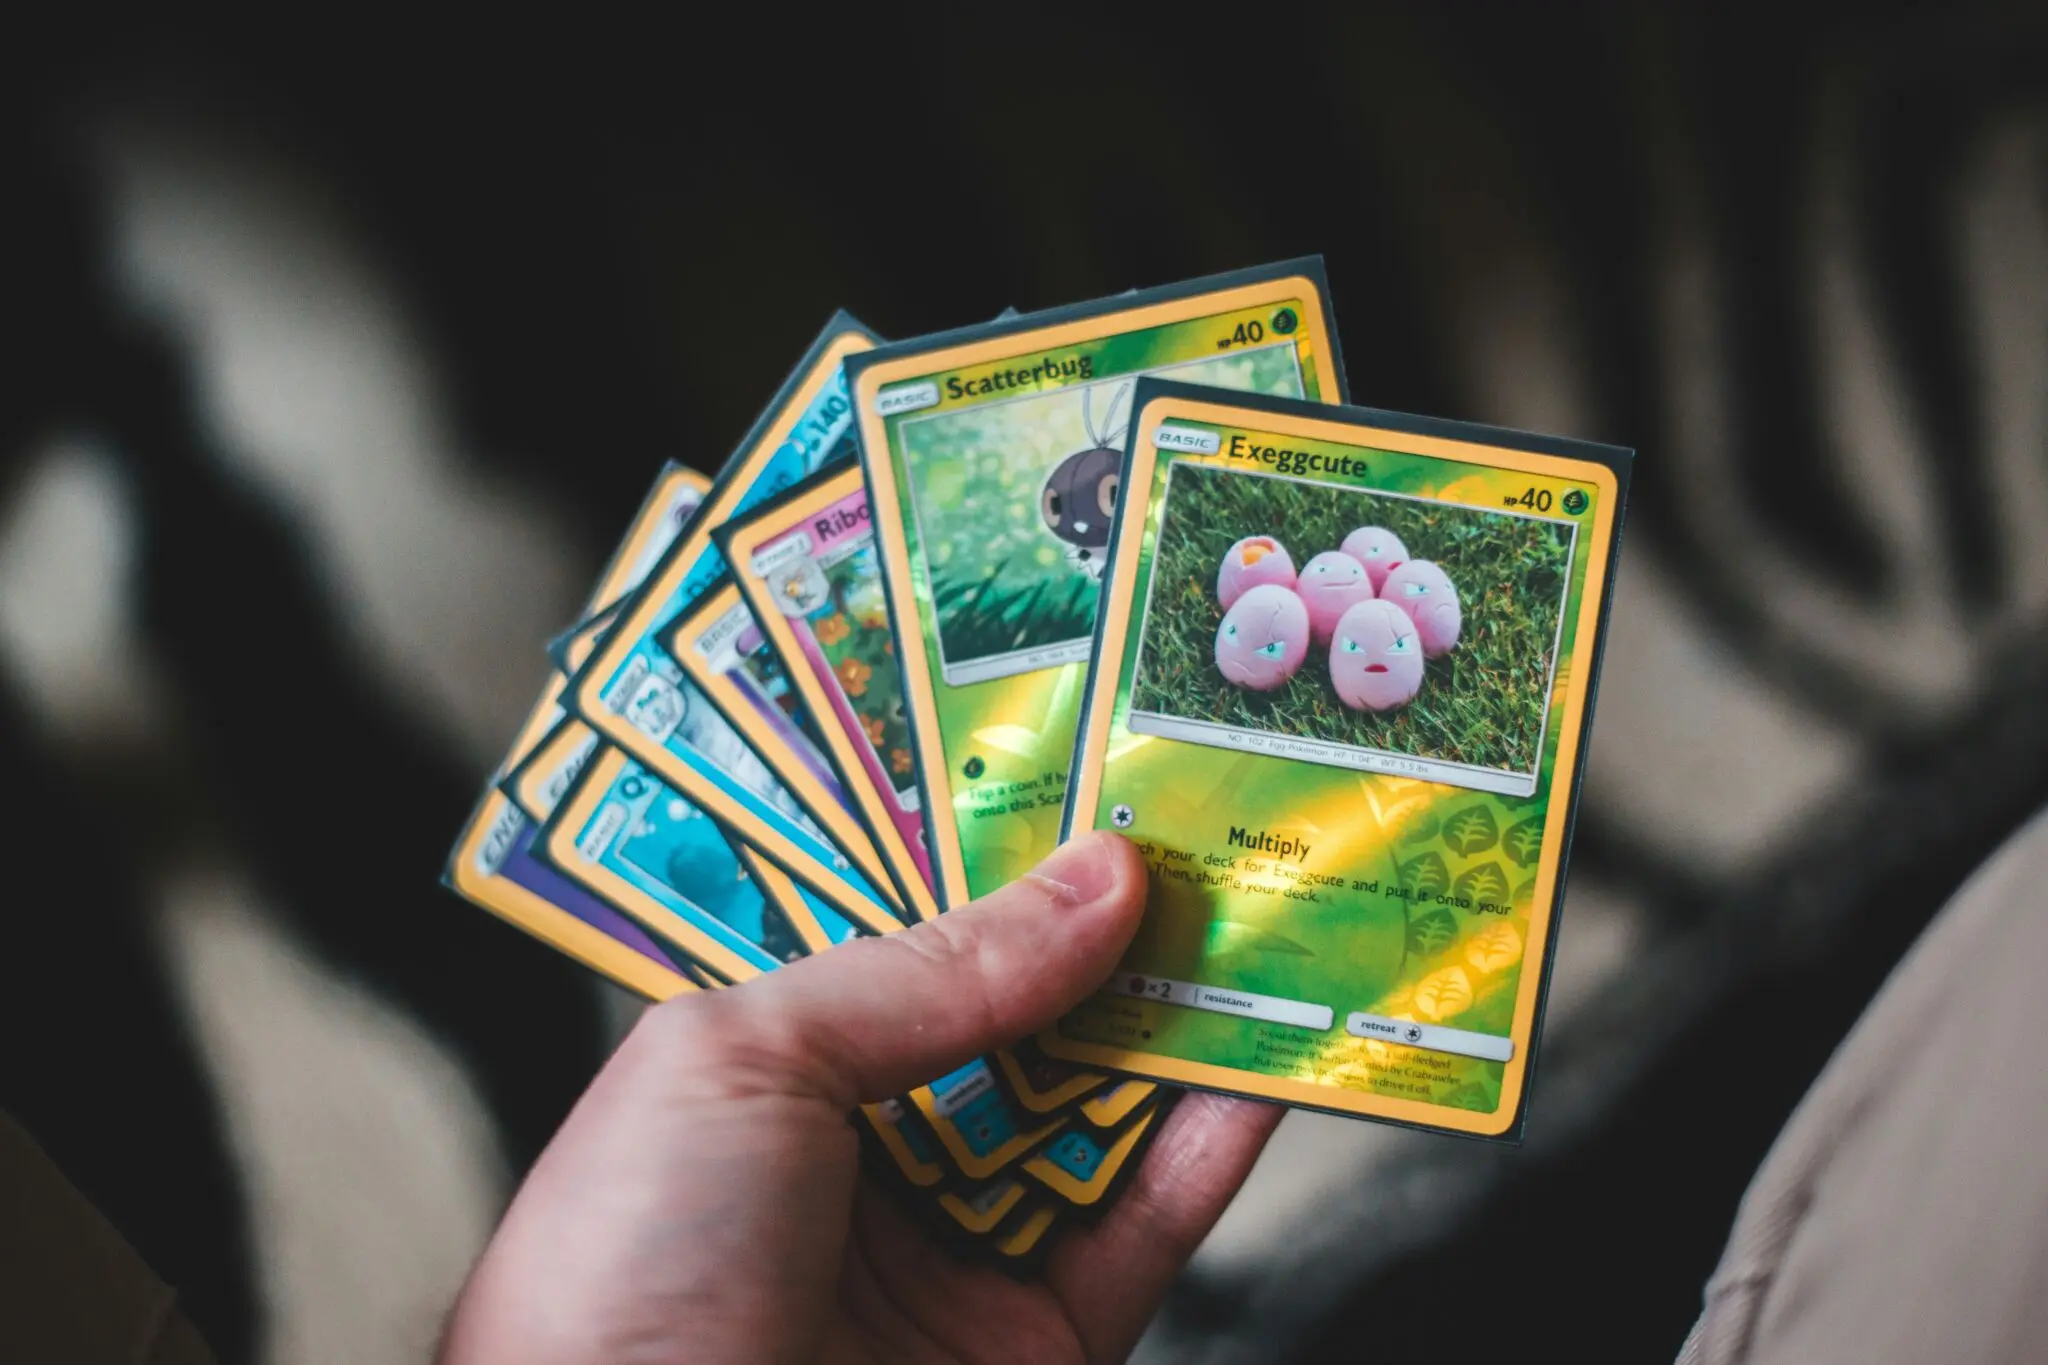
Jupiter, el principal agregador de intercambios de Solana, acaba de integrar su colección de cartas físicas Gacha en Jupiter Mobile. Desde el móvil ya se pueden abrir sobres digitales de Pokémon y One Piece con una particularidad: cada apertura queda registrada en la cadena de bloques de Solana y su aleatoriedad verificable permite comprobar el resultado. Si el sobre contiene una carta deseada, el coleccionista puede pedir que se la envíen físicamente ya graduada o revenderla al instante con la función de recompra.
La operación convierte a Jupiter, conocida por su agregador de intercambios de tokens y sus mercados de derivados, en un punto de encuentro entre las finanzas descentralizadas y el coleccionismo físico. Es un salto llamativo, pero la lógica que lo sustenta es más sencilla de lo que parece: utilizar a Solana como notario digital de cada apertura.
Cómo funciona el Gacha integrado en Jupiter Mobile
Gacha toma su nombre del formato japonés de sobres con recompensas aleatorias, y en este caso combina dos mundos. El usuario paga por un sobre digital desde Jupiter Mobile y el sistema le muestra qué carta ha obtenido. Si el resultado le convence, puede conservarla, recibirla en casa o venderla al instante con la función de recompra integrada.
La diferencia frente a un sobre físico tradicional es la trazabilidad. Según explica Jupiter, cada tirada utiliza aleatoriedad verificable en Solana, de modo que cualquier persona puede comprobar que el resultado no fue manipulado por la plataforma. Las cartas subyacentes, de Pokémon y One Piece, son reales y están graduadas por empresas especializadas. No se trata, por tanto, de simples tokens con la imagen de un personaje, sino de activos físicos con un historial digital asociado.
Thomas Stoffels, responsable de producto de Jupiter Mobile, lo resumió así: ‘Integrar Gacha de forma nativa en Jupiter Mobile refleja nuestro compromiso con ofrecer la mejor experiencia de usuario. Convierte la aplicación en un centro integral para todos tus coleccionables, al alcance de la mano, en cualquier momento.’
Las cartas físicas siguen siendo el producto final, pero la cadena de bloques aporta una prueba independiente de que el sobre no vino amañado.
Una app financiera que suma coleccionables a su oferta
Jupiter Mobile ya tenía una base considerable antes de esta integración. La aplicación acumula más de 1,68 millones de descargas en iOS y Android, con 240.000 usuarios activos en los últimos 30 días, según los datos facilitados por el equipo. En ese mismo periodo procesó 575 millones de dólares en volumen y generó 770.000 dólares en comisiones.
Hasta ahora, Gacha funcionaba como una experiencia separada. Su integración nativa lo coloca junto a los productos financieros que Jupiter ya ofrecía, como los intercambios de tokens, los contratos perpetuos (derivados sin vencimiento fijo) y el préstamo. El movimiento aprovecha la base de usuarios de una aplicación de finanzas descentralizadas para introducir una experiencia de consumo más amplia, con el coleccionismo como puerta de entrada.
No es la primera vez que Solana se posiciona como capa de liquidación para activos físicos, pero el caso de Gacha tiene un matiz particular. La red no solo registra la propiedad: certifica el proceso aleatorio previo, algo relevante para un sector donde la confianza en la apertura del sobre es el negocio.
La apuesta de Jupiter por el consumidor coleccionista
El paso tiene lógica estratégica. Jupiter nació como un agregador de liquidez en en Solana y ha ido ganando tracción en intercambios y derivados. Con Gacha dentro de su aplicación móvil, deja de ser únicamente una herramienta financiera y se convierte en un portal de consumo con margen para captar a un público que no necesariamente opera con derivados.
El dato de 240.000 usuarios activos mensuales es la clave. No es una cifra menor para una aplicación cripto, pero tampoco garantiza que el coleccionista medio vaya a migrar. El reto de Jupiter será explicar por qué la verificación en la red añade valor a alguien que solo quiere una carta de Charizard bien graduada. Si lo consigue, habrá creado un puente entre el mercado de cartas coleccionables, que mueve miles de millones de dólares al año, y la infraestructura de Solana.
Eso sí, conviene no perder de vista el riesgo. La recompra instantánea es una promesa de liquidez atractiva, pero su sostenibilidad depende de la tesorería y de la demanda real de cada carta. Si el mercado de una edición concreta se enfría, los precios de recompra pueden alejarse de lo que el coleccionista pagó. Además, la verificación de la aleatoriedad es tan buena como la integridad del generador que la produce: la cadena de bloques lo deja auditable, pero no elimina todos los eslabones de confianza.
En cualquier caso, el experimento encaja con una tesis que gana peso en el ecosistema: Solana no solo compite por las transacciones financieras, sino por ser la capa de coordinación de activos físicos con precios que no dependen de un exchange. Las cartas coleccionables son solo la primera ficha visible de ese tablero.
Un gel activador de rizos de Deliplus, la cosmética de Mercadona, se ha agotado en varios lineales y ha entrado en el maletín de peluqueras. Cuesta 2,80 euros por 200 mililitros, frente a 10 o 15 euros de salón.
Por qué un gel de 2,80 euros se agota en Mercadona
El producto se comercializa como gel activador del rizo y pertenece a la línea capilar de Deliplus. Su bote de 200 ml con textura fluida está pensado para definir el rizo, dar fijación y reducir el encrespamiento. La clave de la compra por tandas no es la fidelidad a la marca, sino el precio por unidad frente a los cosméticos de peluquería.
La fuente original habla del auge del método curly, que excluye sulfatos, siliconas y alcoholes desnaturalizantes. El producto encaja en esa rutina. Lo llamativo es otro dato: en marcas especializadas, geles activadores de rizos con funciones parecidas superan con facilidad los 10 y 15 euros el bote.
Algunas profesionales lo utilizan en cabina o como fondo de retoque entre lavados, lo que amplifica la escasez en el lineal. Conviene separar el uso real de la narrativa viral que circula en redes.
El precio por mililitro frente a los productos de salón
El precio que importa no es el del bote, sino el del mililitro. El gel de Deliplus se sitúa en unos 0,014 euros por mililitro. Un producto de salón de 200 mililitros puede moverse entre 0,05 y 0,075 euros por mililitro si su PVP va de 10 a 15 euros.
Esa distancia explica por qué se compra por tandas. Con cuatro botes de Mercadona, el comprador obtiene 800 mililitros por 11,20 euros, todavía por debajo del precio de un solo bote especializado de 200 mililitros. La comparativa deja clara la presión de la distribución sobre el canal profesional.
El precio por mililitro, no el del bote ni el reclamo del lineal, define si un cosmético capilar merece la pena en el ticket.
📊 La comparativa de un vistazo
Opción
Precio orientativo
Dato clave
Gel activador Deliplus Mercadona
2,80 euros/200 ml
0,014 euros por mililitro
Gel de salón básico
10 euros/200 ml
0,05 euros por mililitro
Gel de salón especializado
15 euros/200 ml
0,075 euros por mililitro
Los precios de salón son orientativos: cambian según laboratorio, canal y promociones. El dato robusto es la horquilla que cita la información de partida.
La letra pequeña de la fijación ‘hasta 72 horas’ y del método curly
La etiqueta declara una fijación de hasta 72 horas. En la práctica, la duración depende de la porosidad del cabello, la humedad ambiental y el tipo de rizo. No es una certificación externa: es una cifra de marketing que conviene leer como tope, no como promesa universal.
La fórmula dice no llevar sulfatos, siliconas ni alcoholes desnaturalizantes. Esa ausencia encaja con el método curly y reduce los ingredientes que más apelmazan o resecan. La clave está en en la textura y en la técnica de aplicación, no solo en la lista de ingredientes.
El fabricante recomienda aplicar sobre cabello húmedo y usar la técnica del scrunch: presionar el rizo de abajo hacia arriba sin estirarlo. Si al secar queda un efecto crujiente, se retira aplastando el rizo con las palmas. Son pasos que condicionan el resultado tanto como la fórmula.
Análisis: cuándo compensa frente a un producto profesional
La cosmética de marca blanca ya presiona en otras categorías de gran consumo. La lógica es idéntica a la de los geles fijadores del supermercado: el consumidor compara precio por unidad y se lleva el producto que menor coste supone. Aquí, el bote de 200 ml a 2,80 euros ataca directamente el margen del canal de peluquería.
¿Compensa la compra? Depende del uso. Para una rutina curly de bajo presupuesto, es una opción razonable para probar. Para cabellos muy porosos o clientes que pagan por acabado de salón, la fijación real y la textura pueden quedar cortas.
El precio bajo invita a comprar por tandas, pero el stock irregular y el ritmo de redes no equivalen a desempeño universal. Es preferible un único bote de prueba y evaluar el rizo en condiciones reales, no en la foto del lineal.
🛒 El Veredicto de Compra
Compara por mililitro: el gel de Deliplus sale a 0,014 euros/ml frente a 0,05-0,075 euros/ml de salón; el ahorro es real.
Prueba antes de comprar por tandas: la fijación de 72 horas es orientativa; un solo bote sirve para medir el resultado en tu rizo.
Mira más allá del precio: sin sulfatos, siliconas ni alcoholes desnaturalizantes encaja en el método curly, pero no garantiza resultados en cabello poroso.
Compra por precio al kilo o al litro, no por el precio total del envase
El precio total del envase juega a favor de quien vende, no de quien compra. Basta con ver el lineal de cualquier gran superficie para encontrar packs «familiares» o «formato ahorro» que, una vez dividido el coste entre su contenido real, resultan más caros que la versión pequeña: un estudio de FITstore cifró esa diferencia en hasta un 18,6% más por kilo o litro en productos como galletas, batidos o café, y la OCU ha documentado casos en los que el formato «ahorro» se paga hasta un 82% más por kilo que el estándar en lácteos y detergentes. El precio por unidad de medida, esa cifra pequeña expresada en euros por kilo o por litro, es la única que permite comparar un bote de 500 gramos con otro de 750, una marca con otra o el mismo artículo entre Mercadona, Lidl y Carrefour, cuyas cadenas no siempre coinciden en los formatos que ofrecen. Confiar en el total del envase equivale a aceptar que «más grande» significa «más barato», una premisa que los estudios citados desmontan una y otra vez.
Que ese indicador sea fiable tampoco puede darse por sentado: desde 2002 la ley obliga a exhibirlo junto al precio de venta, pero el análisis que la OCU publicó en diciembre de 2024 concluye que una de cada cinco etiquetas con precio por unidad de medida contiene errores de cálculo, redondeos o visibilidad. Entre las cadenas físicas con más fallos, por encima del 30%, figura Carrefour Market, mientras que en la web de Mercadona ese dato ni siquiera aparece en la pantalla de resultados de búsqueda. A los errores se suma la reduflación, que encoge el contenido sin tocar el precio, como esa pizza Hacendado que pasó de 440 a 415 gramos manteniendo sus 2,90 euros, lo que elevó su coste real por kilo de 6,59 a 6,99. Comprobar siempre el precio al kilo o al litro, y no el total del envase, es la única manera de destapar ambas trampas a la vez y de elegir con criterio en cualquier supermercado.
Haz al menos la mitad de tu cesta con las marcas propias de cada cadena
Que la marca propia merezca al menos la mitad del carro ya no suena a consejo de manual, sino a la fotografía real de lo que ocurre hoy en las cajas de estas tres cadenas. En España, la cuota de la marca de distribución se ha duplicado desde 2009, cuando suponía el 27% del gasto en gran consumo, hasta rondar el 54% en 2025, según el informe de EAE Business School, un nivel que convierte al país en referente europeo. En Lidl, enseñas como Milbona o Cien acaparan ya en torno al 81% de las ventas, y en Mercadona, Hacendado, Bosque Verde o Deliplus se mueven cerca del 75-78%; Carrefour, que partía de un peso mucho menor, ha escalado hasta un tercio de su facturación mientras rebajaba precios en 500 referencias propias. Fijar el listón en la mitad de la cesta no es, por tanto, una meta exigente: es la pauta que ya siguen de forma mayoritaria los hogares en las tiendas de surtido corto.
Lo que convierte esta regla en un truco con efecto inmediato en el ticket es que ahí se concentra la mayor brecha de precio: la decisión entre fabricante y distribuidor. Los estudios calculan que las marcas propias resultan en torno a un 22% más baratas, y ya no se perciben como una opción de segunda fila: más del 75% de los españoles valora su relación calidad-precio y buena parte de ellas se fabrica en las mismas plantas que las etiquetas clásicas. El margen de mejora es mayor en Carrefour, donde la enseña propia todavía pesa menos que en Lidl o Mercadona, sobre todo en droguería, lácteos o congelados. Además, el surtido de fabricante se encoge: Mercadona ha recortado sus referencias un 45% desde 2019, de modo que quien se aferra a las marcas conocidas paga más por una oferta cada vez más reducida. Rellenar la mitad del carro con la marca del súper es la palanca de ahorro más simple que existe, porque no exige cupones, apps ni esperar ofertas.
Usa la app Lidl Plus y activa los cupones semanales antes de pasar por caja
La eficacia de Lidl Plus depende de un detalle que muchos clientes descubren al revisar el ticket en casa: en la app conviven dos sistemas de descuento y solo uno perdona el descuido. Las Ofertas Lidl Plus, la selección semanal de productos rebajados, se aplican automáticamente al escanear la tarjeta digital en caja. No ocurre lo mismo con los cupones de la sección Mis cupones, personales, intransferibles y de un solo uso, que la cadena renueva cada semana adaptándolos al historial de compra de cada usuario. Esos solo se descuentan si se activan antes desde el móvil; quien llega al terminal sin hacerlo paga el precio íntegro de un artículo que figuraba rebajado en su propia aplicación. Que el programa sea gratuito y esté consolidado —desembarcó a finales de 2018 y completó su despliegue en España en 2019, superando los cinco millones de usuarios registrados en 2023— no evita que este olvido se repita a diario en las colas.
Lo que convierte este gesto en uno de los ahorros más rentables de la lista es que no obliga a cambiar de hábitos, sino a confirmar con un toque los que ya se tienen: al estar personalizados, los cupones suelen recaer sobre productos que de todas formas entran en la cesta, así que el descuento no incentiva compras impulsivas, sino que abarata la compra real. La rutina consiste en revisar la app antes de salir de casa —el folleto digital adelanta la semana en curso y la siguiente, lo que permite planificar la lista— y activar todos los cupones que vayan a usarse. El mismo escaneo en caja suma además con las recompensas de Puntos Lidl: un punto por cada euro gastado, canjeables por más de 400 premios, con 25 puntos de bienvenida y 24 meses de validez. Un minuto antes de la cola y varios euros menos en cada compra.
Instala OCU Market y compara el ticket completo de tu carrito entre las tres cadenas
La premisa de este truco descansa en un dato que la OCU repite en cada estudio: la misma cesta de la compra puede costar hasta un 13% más según el establecimiento, y elegir bien la cadena supone de media un ahorro de 1.132 euros al año por hogar, una brecha que en ciudades como Madrid o Barcelona supera los 4.000 euros. Frente a la lógica de cazar ofertas sueltas, OCU Market, la aplicación gratuita de la organización, traslada esa comparación a todo el carrito y no a media docena de productos escogidos. Su base de datos reúne más de 150.000 referencias de alimentación y droguería, con precios que se actualizan a diario, y al ser una herramienta independiente de marcas y fabricantes, sin publicidad y sin comisiones por derivar compras, sus resultados no empujan a decantarse por una enseña concreta como hacen otros comparadores.
Conviene usarla precisamente porque ninguna de las tres grandes gana siempre. En el estudio anual de precios que la OCU publicó en septiembre de 2025, Lidl, Mercadona y Carrefour quedaron casi empatados —108, 109 y 110 puntos sobre una cesta de 241 productos—, pero eso no impide que un mismo artículo presente diferencias notables de precio entre unas y otras. Escaneando el código de barras de cada producto de la lista, o tecleando su nombre, la app indica en qué cadenas está disponible, cuál lo vende más barato y qué tiendas cercanas lo tienen en ese precio, de modo que se puede repartir la compra semanal o mensual entre Mercadona, Lidl y Carrefour sin fiarse de la fama de barato. No hace falta ser socio: basta registrarse gratis como Amigo, y de paso la herramienta aporta el Nutriscore, el grado de procesado y la nota de su Escala Saludable, evitando que el ahorro se consiga a costa de llenar la cesta de ultraprocesados.
Apúntate al Club Carrefour y revisa la app antes de comprar para no perderte sus cheques descuento
Pertenecer a El Club Carrefour no cuesta nada y puede hacerse desde la web o en tienda, pero el ahorro de verdad vive hoy en la app Mi Carrefour, adonde ha migrado el programa de fidelidad que ya suma más de diez millones de socios en España. La clave es el ChequeAhorro, el vale que devuelve un porcentaje de lo gastado —1% en alimentación, droguería y limpieza, 8% en repostajes en gasolineras Carrefour y 4% en CEPSA— y que se emite cada dos meses: con una compra de 300 euros se acumulan unos 3 euros por periodo. Lo que hace imprescindible mirar la app antes de pagar es la letra pequeña: el cheque es de un solo uso, tiene fecha de caducidad y, si el ticket no alcanza su importe, la diferencia se pierde. Quien lo descubre tarde se queda sin él; quien lo vigila lo convierte en descuento real en la siguiente cesta.
El segundo filón son los cupones personalizados, que no responden a sorteos sino a tu historial de compras: Carrefour asegura repartir hasta 240 cupones al año por socio, muchos de ellos efímeros y solo visibles en el móvil. Abrir la aplicación antes de salir de casa permite activar los que interesan, revisar los folletos de 2×1 o «segunda unidad al 70%» y generar el código QR de «voy a pasar por caja» para que los descuentos se apliquen solos al pagar, también en la compra online. El efecto se amplifica si se combina con la tarjeta ClubPASS lanzada en 2025, que eleva al 2% la acumulación en alimentación y suma otro 1% de las compras fuera de Carrefour: cada revisión previa de la app deja el ChequeAhorro siguiente un poco más gordo.
Evita las bandejas de verdura ya cortada, las bolsas de ensalada y los platos preparados
En Mercadona, Lidl y Carrefour la sección de fruta y verdura guarda una trampa silenciosa para el bolsillo: bandejas de verdura ya lavada y cortada, bolsas de ensalada listas para consumir y platos preparados ocupan cada vez más lineal, pero su precio por kilo no tiene nada que ver con el de la pieza entera. El consumidor no paga solo el alimento: paga el lavado, el pelado, el corte, el envasado en atmósfera protectora y toda la logística del frío que lo mantiene presentable. Según análisis de consumo recientes, estos formatos pueden llegar a costar de tres a cuatro veces más que el producto entero, y la diferencia se camufla porque el ticket muestra un importe pequeño frente a una cantidad de producto también pequeña. Quien no compara el precio por kilo, que suele figurar en letra pequeña en el etiquetado, acaba pagando un sobrecoste difícil de detectar en el momento de la compra.
El segundo golpe llega en la nevera de casa. La verdura troceada pierde su barrera natural, se oxida antes, degrada vitaminas y multiplica la superficie en la que pueden crecer microorganismos: una bolsa de ensalada abierta aguanta días, mientras que una lechuga entera puede durar más de una semana y una pieza de calabaza o de apio, semanas. Cuando esos productos de pago extra se estropean a medias, el ahorro malgastado se convierte en doble pérdida: se paga la prima por la comodidad y después se tira parte de lo comprado. Por eso este truco merece un lugar en la lista: comprar la pieza entera y dedicar diez minutos a cortarla o hacer una sesión de preparación semanal no solo recorta la factura, sino que alarga la vida útil de lo que se compra. Revisar la etiqueta, comparar el precio por kilo y elegir el producto sin procesar es de las pocas decisiones en el súper que ahorran dinero y desperdicio a la vez, sin renunciar a comer igual de sano.
Reserva una caja sorpresa de Too Good To Go en Lidl o Carrefour para productos frescos próximos a consumir
Reservar una de estas cajas a través de la aplicación cuesta entre 2,99 y 3,99 euros, pero su contenido se valora en torno a los 12 euros: un descuento cercano al 70% que se aplica sobre productos frescos que la tienda ya no puede exponer a precio completo. El sistema premia la planificación: se consultan los packs disponibles en la zona, se abona dentro de la app y se recogen a la hora fijada, casi siempre en el tramo final de la jornada. En Carrefour, la alianza con la plataforma ha sacado de la basura cerca de 600.000 packs desde el arranque del proyecto, y toda la red acumula en España unos ocho millones de usuarios y más de 25 millones de lotes salvados, según datos de la propia compañía. El contenido exacto es una sorpresa, pero suele girar en torno a fruta, verdura, lácteos o panadería con fecha próxima de consumo, productos que piden consumo inmediato y que por eso mismo se rebajan con tanta agresividad.
En Lidl, la misma idea toma forma de bolsa antidesperdicio a tres euros con frutas y verduras que no cumplen los cánones estéticos o que proceden de envases deteriorados sin que la calidad se resienta. La cadena la estrenó en Canarias en 2023, donde dio salida a más de 20.000 kilos de producto en una treintena de tiendas, y después la extendió al resto del país; se coloca a primera hora de la mañana y se agota en minutos, como reflejan los vídeos virales que muestran aguacates y verdura de temporada por ese precio. El éxito del truco depende de la rapidez y de la previsión: conviene tener activas las alertas de la app o acudir pronto, porque en Carrefour los packs pueden desaparecer en cuestión de segundos, y después toca cocinar en las siguientes 24 o 48 horas para no reproducir en casa el desperdicio que se quería evitar. Las experiencias cambian según el establecimiento, así que lo sensato es empezar por tiendas con mejor valoración de otros usuarios.
Divide tu lista entre Mercadona y tus cadenas favoritas según lo que ofrecen en folleto o cupón
La clave de este truco está en entender que no todas las cadenas juegan con las mismas reglas. Mercadona lleva más de una década sin publicar folletos: su estrategia es la del «siempre precios bajos», con bajadas internas que casi no anuncia y que se concentran sobre todo en su marca Hacendado. Lidl, Carrefour, Día o Alcampo, en cambio, compiten con promociones semanales que rotan rápido: 2×1, segunda unidad al 50% y cupones digitales diseñados para mover tráfico en tienda. Por eso conviene dividir la lista en dos bloques: dejar en Mercadona la compra de base, la de consumo diario de precio estable (lácteos, pan, fruta y buena parte de Hacendado), y reservar para las otras cadenas únicamente aquello que esa semana aparece en su folleto o en el cupón activado en la app, donde el descuento puntual supera con claridad al precio fijo del valenciano. Quien compra solo donde hay rebaja acaba pagando más por el resto de la cesta; quien separa lo fijo de lo promocionado rentabiliza ambas estrategias.
La mecánica exige poca rutina, pero debe ser previa al súper: Carrefour publica su folleto los martes con vigencia semanal, Lidl renueva sus ofertas los jueves y su app Lidl Plus permite consultar la semana en curso y la siguiente, activar cupones personalizados según tu historial de compra y guardar los tickets. Ese repaso de diez minutos evita el mayor riesgo del sistema: el folleto es marketing y no toda rebaja responde a un descuento real, así que conviene contrastar con el precio base de Mercadona antes de desplazarse. Aun así, los márgenes existen: las rebajas por caducidad próxima de Lidl rondan el 30-40% y los frescos de Carrefour llegan al 50%. Según la OCU, la diferencia entre la cadena más cara y la más barata de España puede superar los 1.000 euros anuales y acercarse a los 4.270 en Madrid, un abanico que justifica repartir la compra entre dos o tres establecimientos cercanos, nunca más, para que el tiempo y el combustible no se coman el ahorro.
Para Mercadona, haz una lista estricta en papel o en su propia app y no vayas más allá de los pasillos que necesitas
En Mercadona la partida del ahorro apenas se juega en los carteles de descuento. La cadena valenciana no reparte cupones ni tiene tarjeta de fidelización: mantiene precios estables todo el año, así que recortar el ticket pasa por controlar lo que acaba en el carro sin necesidad. Y la tentación existe: un estudio de Shopfully y YouGov de marzo de 2025 concluye que recorrer el súper sin una compra planificada empuja al 37% de los consumidores a llevarse lo que no buscaban, y solo un 7% de los españoles asegura no caer jamás en el impulso. Una lista estricta, en papel o en el móvil, fija el presupuesto antes de entrar y convierte la visita en un trámite mecánico donde cada artículo se decide en casa, con la despensa delante, no frente al lineal.
Hacer esa lista en la propia app de Mercadona añade precisión: el carrito se organiza siguiendo las mismas secciones que estructuran la tienda (fruta y verdura, pescadería, carnicería, perfumería…), permite repetir el último pedido, marcar lo ya cogido y sincronizarse con el móvil de la pareja o de un familiar. Esa distribución por ambientes, con los frescos a la entrada, permite trazar una ruta sin desvíos: quien limita su recorrido a los pasillos anotados evita las zonas que más alimentan el gasto no previsto, como la cosmética, el artículo que más españoles devuelven a la estantería antes de pasar por caja (42%), según el mismo informe. En una cadena sin promociones que inviten a improvisar, la disciplina del recorrido es la mejor oferta.
Compra las frutas y verduras de temporada y congela la cantidad que no vayas a consumir esa semana
Frutas y hortalizas son el grupo que más se ha encarecido en los últimos años: el estudio de precios de la OCU publicado en septiembre de 2025 sitúa su subida en el 8,2% solo en el último ejercicio, muy por encima del 3% de media de la cesta de la compra. Frente a esa tendencia, la temporada sigue siendo la variable que el consumidor puede dominar: cuando una fruta o verdura está en su momento de recolección, la oferta se dispara y el precio toca su mínimo anual, algo que las propias cadenas trasladan a sus lineales con ofertas semanales. Comprar esa semana lo que se va a consumir y, al mismo tiempo, el excedente que irá al congelador permite fijar el precio más bajo del año y evitar pagar en invierno por productos que en plena campaña cuestan una fracción de lo que pedirán fuera de ella. Es la lógica de aprovechar el pico de abundancia, cuando la calidad es máxima y el coste mínimo.
La congelación casera ataca además el mayor agujero del gasto doméstico: el desperdicio. En 2024 los hogares españoles tiraron unos 1.125 millones de kilos de alimentos, alrededor de 24 kilos por persona según el Ministerio de Agricultura, y las frutas (32,4%) junto a verduras y hortalizas (13,8%) suman casi la mitad de lo que acaba en la basura sin consumirse, un despilfarro que se traduce en unos 250 euros perdidos al año por familia. Blanquear y congelar el excedente semanal alarga la vida de esas piezas durante meses sin pérdidas nutricionales relevantes y encaja con la nueva ley contra el desperdicio aprobada en 2025. La OCU confirma el margen: guisantes, judías verdes o espinacas congeladas en Mercadona, Lidl o Carrefour cuestan entre un 44% y un 92% menos que sus versiones frescas, un ahorro que se multiplica cuando la congelación se hace en casa en el momento justo de máxima oferta.
Enterovirus: la enfermedad de manos, pies y boca que irrumpe en septiembre
Enterovirus: la enfermedad boca-mano-pie que irrumpe en septiembre
Si hay un virus que marca el calendario nada más reabrir las aulas, ese es el enterovirus que causa la enfermedad boca-mano-pie. El agente más habitual, el coxsackie, encuentra en las clases de Infantil su hábitat perfecto: se transmite por saliva, mocos, líquido de las ampollas, heces y superficies como juguetes o picaportes, donde puede sobrevivir varios días. Su fama de vaciar guarderías tiene respaldo numérico: un estudio con registros de atención primaria de Cataluña entre 2014 y 2025 contabilizó 83.400 casos en menores de cinco años y confirmó picos estacionales sincronizados con el calendario escolar, con un repunte al volver de vacaciones. Tras la pandemia, la incidencia rebotó desde el otoño de 2021 y este curso ya hay colegios, como varios del Campo de Gibraltar, que han enviado circulares a las familias por el aumento de casos. El cuadro típico: fiebre de unos tres días, úlceras dolorosas en la boca y vesículas en palmas y plantas, con niños que dejan de comer, babean y lloran, aunque algunos compañeros pasen la infección sin síntomas.
No hay vacuna ni tratamiento específico, así que frenarlo a tiempo se juega en la higiene: lavado de manos con agua y jabón durante al menos 20 segundos, desinfección de juguetes y superficies y no llevar al cole a quien tenga fiebre o mal estado general. Con matices: los pediatras recuerdan que la transmisión ocurre antes y después de los síntomas y que muchos casos son asintomáticos, por lo que aislar al enfermo no basta; la Asociación Española de Pediatría permite volver en cuanto cede la fiebre y el niño puede comer, sin esperar a que curen las lesiones. El manejo se centra en aliviar molestias con paracetamol, geles orales para las llagas y comidas frías y blandas, porque el mayor riesgo es la deshidratación por el dolor al tragar. Los adultos también se contagian (los expertos estiman que alrededor del 1% de los expuestos desarrolla síntomas) y, cinco o seis semanas después, algunos pequeños pierden las uñas de manos y pies, una secuela llamativa pero benigna.
Norovirus: el brote de vómitos y diarrea que tumba a medio colegio
Si hay un virus capaz de dejar media clase vacía en un fin de semana, ese es el norovirus. No es un recién llegado, pero cada otoño regresa a las aulas con fuerza renovada: un estudio del Instituto de Salud Carlos III lo sitúa como el virus gastrointestinal más detectado en niños españoles con diarrea, y los casos de gastroenteritis vinculados a él llegaron a subir un 25% interanual, según el Sistema de Vigilancia Epidemiológica. Su poder para tumbar a medio colegio reside en una contagiosidad extrema: basta una carga mínima de partículas para infectar y, a diferencia de los adultos, los niños lo manifiestan sobre todo con vómitos. Un solo alumno que vomite en clase genera aerosoles que dispersan el virus por el aula y sus alrededores, y de ahí al resto del grupo solo hay un paso: brotes de decenas de afectados que dejan el centro con aulas semivacías.
Frenarlo exige aparcar algunos reflejos aprendidos con otros virus: el gel hidroalcohólico, tan útil contra los respiratorios, apenas afecta al norovirus. La primera barrera es el lavado de manos con agua y jabón, antes de comer y después de ir al baño, y la desinfección con lejía o cloro de mesas, pomos y grifos, porque el virus sobrevive varios días sobre las superficies. Los colegios que han sufrido brotes activan protocolos parecidos: mesas separadas, ventilación y refuerzo de la limpieza, junto a la regla de oro que repiten las autoridades sanitarias: un niño con vómitos o diarrea no debe volver al centro hasta 48 horas después de que desaparezcan los síntomas. En casa, lo esencial es hidratar con sueros orales en pequeños sorbos, pues no hay vacuna ni tratamiento específico y el mayor peligro, sobre todo en los más pequeños, es la deshidratación.
Rinovirus: el resfriado común que llena las narices de mocos
Si hay un virus que explica por sí solo el repunte de narices congestionadas y pañuelos en las papeleras de septiembre, ese es el rinovirus. No provoca cuadros graves ni copa titulares, pero es el principal agente del resfriado común y el gran motor del alza de infecciones que acompaña a la vuelta al cole: según los datos del Instituto de Salud Carlos III, entre el 9 y el 29 de septiembre del curso pasado los casos de infección respiratoria aguda en atención primaria se duplicaron en menores de 19 años, con incrementos superiores al 133% tanto en niños de 1 a 4 años como en escolares de 5 a 19. Su fuerza reside en lo fácil que le resulta diseminarse en las aulas: los pequeños contagian incluso antes de mostrar síntomas y el virus viaja en las manos, los juguetes, los lápices o las botellas que comparten. Aunque el cuadro sea leve, esa semana de mocos, tos y estornudos se traduce en visitas al pediatra y absentismo escolar: un niño sano pasa por entre seis y ocho infecciones respiratorias cada año.
Frenarlo a tiempo no pasa por la farmacia, porque no existe vacuna ni antiviral específico contra el rinovirus: la única barrera realmente eficaz es la higiene. El lavado frecuente de manos con agua y jabón, unos veinte segundos al llegar a casa, antes de comer y después de sonarse, reduce las infecciones respiratorias en torno a un 21%, apuntan los pediatras. En el aula ayudan ventilar a diario, desinfectar pupitres y juguetes y que los niños aprendan a toser o estornudar en el codo, a no chuparse los bolígrafos ni compartir vasos y a no llevarse las manos a la cara, la puerta de entrada del virus a las vías respiratorias. Si el catarro se instala, no hay atajo que lo acorte: hidratación, lavados nasales con suero fisiológico y descanso, y conviene no acudir al cole mientras haya fiebre o malestar para no regar el aula ni llegar a los abuelos u otras personas vulnerables del entorno.
Virus respiratorio sincitial (VRS): el peligro oculto para los recién nacidos
El VRS es el gran ausente de las listas de virus infantiles peligrosos para quien se queda en casa: en los escolares apenas provoca un catarro, pero su temporada arranca entre septiembre y octubre, cuando los hermanos mayores vuelven a las aulas y convierten el colegio en la puerta de entrada del virus al hogar. Esa infección banal que traen en las manos puede acabar en los pulmones del recién nacido y convertirse en bronquiolitis: el VRS causa en torno al 80% de las bronquiolitis en menores de un año y es la primera causa de hospitalización de esa franja de edad en España. Su peligro resulta además especialmente oculto porque no se limita a prematuros o niños con patologías previas: cerca del 95% de los lactantes ingresados por esta bronquiolitis eran bebés sanos nacidos a término, sin ningún factor de riesgo conocido.
Frenarlo a tiempo es posible y España es el país que mejor lo ha demostrado: desde la temporada 2023-2024 se inmuniza de forma universal a los lactantes con nirsevimab, un anticuerpo monoclonal que con una sola dosis protege al menos cinco meses, toda la temporada del virus. Las comunidades arrancan ahora sus campañas, en septiembre y octubre: los bebés nacidos entre abril y septiembre reciben la dosis en el centro de salud en cuanto los citan; los que nazcan entre octubre y marzo, en la maternidad antes del alta. En vida real la estrategia funciona: en Andalucía la cobertura superó el 95% y los ingresos por bronquiolitis cayeron en torno al 80%, con unos 2.000 menos solo en el último invierno. Hasta que llegue esa cita, toca la higiene de siempre: lavarse las manos antes de coger al bebé, no besarlo si se tiene catarro y mantener a los hermanos mayores con síntomas lejos del recién nacido.
Gripe: la infección respiratoria que no espera al invierno
Si la gripe tiene fama de virus invernal, este curso vuelve a desmentir el tópico: su primera actividad estacional se detecta ya en septiembre, en plena vuelta al cole y antes de que lleguen el frío y la campaña de vacunación. Los datos autonómicos lo ilustran con claridad: en la Comunitat Valenciana pasó de no registrar casos a principios de mes a una incidencia estimada de 19,2 casos por cada 100.000 habitantes en la última semana de septiembre, según el Sistema de Vigilancia de Infecciones Respiratorias Agudas (SiVIRA). Son cifras de intensidad todavía baja, pero el repunte golpea donde más preocupa a los epidemiólogos: los menores de 4 años, cuya incidencia de infecciones respiratorias se triplicó durante el mes (de 1.059 a 3.507 casos por 100.000) tras el regreso a guarderías y colegios. Los niños vuelven de vacaciones con la inmunidad «descargada», se contagian los primeros y convierten el aula en el escenario donde el virus ensaya su escalada antes de tiempo.
Lo que hace a la gripe merecedora de un hueco en esta lista no es su gravedad en edad escolar, donde suele cursar de forma leve, sino su efecto dominó: los pequeños actúan como vector de transmisión hacia los mayores de 65 años, el grupo con más riesgo de complicaciones. Por eso conviene frenarla antes de que se asiente: la vacunación infantil arrancó en octubre en los propios centros educativos (38.417 escolares se adhirieron el curso pasado solo en la Comunitat Valenciana) y no conviene demorarla, porque la vacuna tarda unas dos semanas en ofrecer protección. Mientras llega, la transmisión se corta con hábitos sencillos en casa y en el aula: ventilar las clases con frecuencia, lavarse las manos, toser o estornudar en el codo y no llevar al niño al colegio con fiebre o mal estado general. Si aparecen dificultad para respirar, decaimiento importante o una fiebre que no cede, toca consultar con Pediatría en lugar de esperar a que remita solo.
Adenovirus: cuando el catarro viene con conjuntivitis y fiebre
Si un niño vuelve del cole con fiebre, dolor de garganta y los ojos rojos, no es un resfriado común: es el adenovirus, que convierte un catarro aparentemente banal en la fiebre faringoconjuntival, la combinación de faringitis, conjuntivitis y temperatura alta que enciende las alarmas en pediatría. Es la causa más frecuente de conjuntivitis viral y su seña de identidad frente a otros virus respiratorios es atacar a la vez garganta, ojos y a menudo el intestino, con diarrea y vómitos. La fiebre suele ser alta y persistente, a veces más de cinco días, y afecta sobre todo a menores de cinco años, aunque casi todos los niños la pasan antes de los diez. Con la vuelta al cole recupera protagonismo: en Canarias, rinovirus y adenovirus explican el repunte de infecciones respiratorias en niños de 0 a 14 años tras la reapertura de las aulas, según su Servicio de Epidemiología.
Frenarlo a tiempo exige entender que no hay vacuna ni antiviral específico y que los antibióticos no sirven: solo queda tratamiento sintomático, con antitérmicos, hidratación y reposo. La batalla se gana cortando la transmisión, porque el adenovirus es muy contagioso y, al carecer de envoltura lipídica, aguanta más que otros virus en superficies como juguetes, pomos y toallas y es menos sensible a ciertos desinfectantes; por eso el lavado de manos con agua y jabón y la limpieza con lejía diluida resultan las medidas más fiables. En el aula, la conjuntivitis obliga a extremar cuidados: nada de compartir toallas, pañuelos ni colirios, y lavarse las manos después de tocar los ojos. Aunque baje la fiebre, el niño sigue contagiando durante varios días, así que no debe volver a clase hasta que remitan los síntomas oculares y se normalice la temperatura. Ante ojos muy rojos, secreción abundante o fiebre que no cede, conviene acudir al pediatra.
SARS-CoV-2: el coronavirus que se ha convertido en uno más
El SARS-CoV-2 ha dejado de ser la emergencia excepcional para convertirse en el virus respiratorio con el calendario más predecible: desde hace cinco años, cada septiembre repunta al compás de la vuelta a las aulas. Este curso no ha sido una excepción. La incidencia en España pasó de 46,6 casos por 100.000 habitantes a mediados de junio a 99,3 en la semana del 15 al 21 de septiembre, según el Instituto de Salud Carlos III, y en la Comunidad Valenciana el coronavirus escaló hasta 141,2 casos por 100.000, su nivel más alto desde julio de 2024. Detrás de la subida están las variantes Stratus (XFG) y Nimbus (NB.1.8.1), descendientes de ómicron a las que la OMS sigue la pista; la primera, una recombinación apodada «Frankestein» por mezclar fragmentos de cepas previas, tiende a provocar ronquera y voz áspera, mientras la segunda se delata con dolor de garganta intenso y molestias digestivas. Su ventaja frente a nosotros: al no haberse registrado una gran ola reciente, gran parte de la población no ha renovado su inmunidad y vuelve a ser vulnerable.
En los niños el cuadro suele ser leve, casi indistinguible de un resfriado, y ahí reside la trampa: los escolares actúan como vector hacia los abuelos, y la covid sigue siendo una de las primeras causas de hospitalización por infección respiratoria entre los mayores. Frenarla a tiempo no exige confinamientos, sino recuperar gestos que el curso había aparcado. La primera barrera es la vacunación: la campaña de gripe y covid arrancó el 1 de octubre y, como el curso pasado, los niños de segundo ciclo de Infantil pueden recibir la dosis en el propio colegio con permiso de sus padres. En casa, la norma es la de cualquier virus: si el niño tiene fiebre, tos o dolor de garganta, lo sensato es hacerle un test y que no acuda al aula hasta que remita la sintomatología. En clase, ventilar entre horas reduce la carga viral en espacios cerrados, y quien tenga síntomas y deba usar transporte público puede ponerse la mascarilla: un gesto pequeño que protege sobre todo a quienes esperan en la puerta del cole.
Parainfluenza: la tos perruna del ‘crup’ que asusta a los padres
La parainfluenza no es una desconocida, pero cada septiembre recupera protagonismo en las aulas: sus tipos 1 y 2 son la causa más frecuente del crup o laringitis aguda, la primera causa de obstrucción de la vía aérea superior en la infancia. El regreso al cole lo propicia: según el Instituto de Salud Carlos III, en las primeras semanas del curso pasado las infecciones respiratorias agudas se duplicaron en menores de 19 años, con subidas superiores al 133% entre los niños de 1 a 4 años. El cuadro clásico aparece en pequeños de 6 meses a 3 años, con pico hacia los 2, y arranca como un resfriado banal con fiebre y congestión para derivar, sobre todo al caer la noche, en una tos seca y metálica que suena como un ladrido, ronquera y, a veces, un silbido al inspirar llamado estridor. Esa tos perruna, que despierta al niño horas después de dormirse y reaparece de madrugada, es la que llena las urgencias pediátricas en otoño, justo cuando este virus alcanza su pico estacional.
Lo que asusta a los padres es también lo que tranquiliza a los pediatras: el crup suena grave, pero en la inmensa mayoría de los casos es leve y se resuelve solo en tres o cuatro días. De los niños que acaban en urgencias, solo entre un 5% y un 6% precisan observación y alrededor del 1% ingresa, la mitad en cuidados intensivos. En casa, lo primero es mantener la calma y sentar al niño erguido y entretenido, porque el llanto agrava la inflamación; el aire fresco y húmedo, abriendo la ventana o con el vapor del baño, alivia el estridor. No hay antibióticos que valgan ni vacuna frente a la parainfluenza, de modo que frenar la transmisión pasa por la higiene: manos lavadas, pañuelos desechables y ventilación de las aulas. Conviene acudir a urgencias si el estridor aparece en reposo, se le marcan las costillas al respirar, babea o se le ponen los labios azulados; allí, una dosis única de corticoides por vía oral, a veces con adrenalina nebulizada, reduce la inflamación en pocas horas.
Metapneumovirus humano: el gran desconocido que imita al VRS
Aunque fue identificado por primera vez en 2001 en Países Bajos, el metapneumovirus humano (hMPV) llevaba ya décadas circulando entre la población sin que nadie lo nombrara, y sigue siendo el gran desconocido de los virus respiratorios. Es primo hermano del virus respiratorio sincitial (VRS): ambos pertenecen a la familia Pneumoviridae y generan cuadros casi indistinguibles (tos, fiebre, congestión nasal y pitos al respirar en los más pequeños), por lo que con frecuencia se archiva como un VRS más o como un simple catarro. Su peso real se aprecia en pediatría: se estima que está detrás de alrededor del 10% de las infecciones respiratorias diagnosticadas en menores de cinco años y en ellos puede progresar a bronquiolitis o neumonía. Como no se pide una prueba específica salvo en casos graves, la mayoría de los contagios en el aula pasan sin etiqueta diagnóstica, lo que lo convierte en un invitado silencioso de la vuelta al cole.
A diferencia de otros virus de esta lista, contra el hMPV no hay vacuna ni tratamiento antiviral específico, y la inmunidad que deja es breve, de modo que cabe reinfectarse varias veces a lo largo de la vida. Además, sobrevive horas en juguetes, pupitres y pomos y viaja en las gotitas que expulsan la tos y los estornudos, condiciones ideales para propagarse cuando las aulas se llenan en septiembre, aunque su pico real de circulación llegue más tarde, en invierno y primavera. Estudios hospitalarios españoles posteriores a la pandemia han constatado incluso un repunte de su detección entre niños, con picos adelantados a diciembre. Frenarlo a tiempo pasa por aplicar con rigor las medidas clásicas: lavado frecuente de manos, ventilación del aula, limpieza de superficies y no llevar al colegio a un niño con fiebre o tos. Y ante respiración dificultosa, decaimiento o fiebre alta persistente en un menor de cinco años, conviene consultar sin demora.
Rotavirus: la diarrea infantil que se previene con la vacuna
El rotavirus es el gran olvidado de la vuelta al cole, pero uno de los que más ingresos hospitalarios provoca: es la causa más frecuente de diarrea grave en menores de cinco años y la principal responsable de hospitalización por gastroenteritis aguda en España. Se transmite por vía fecal-oral y resiste en manos, pañales y superficies, un circuito que guarderías y escuelas infantiles amplifican con la reincorporación de septiembre: prácticamente todos los niños sufren al menos un episodio antes de cumplir los dos años y cuanto menor es el lactante, mayor es el riesgo de deshidratación que acaba en urgencias. Un estudio multicéntrico español atribuye a este virus cerca del 44% de los ingresos por gastroenteritis aguda en menores de cinco años. El lavado de manos reduce el contagio, pero no lo elimina: la higiene, por sí sola, no frena al rotavirus.
Lo que hace singular al rotavirus frente al resto de la lista es que tiene vacuna financiada y que esta solo funciona si se administra muy pronto. La Comisión de Salud Pública aprobó en enero de 2024 su inclusión en el calendario común de vacunación y dio a las comunidades hasta finales de 2025 para financiarla; a día de hoy solo Andalucía está pendiente de incorporarla. La pauta es oral, de dos o tres dosis según el preparado, y debe comenzar entre la sexta y la duodécima semana de vida, idealmente a los dos meses junto al resto de vacunas: cumplidos los tres meses ya no se puede iniciar, de ahí que convenga no demorarla. Con la pauta completa, la efectividad frente a las formas graves y la hospitalización se sitúa entre el 80% y el 95%, y los últimos estudios españoles muestran que los lactantes sin vacunar o con pauta incompleta tienen casi cuatro veces más riesgo de ingreso por esta infección.
Medir el índice de omega-3 en sangre convierte la suplementación con EPA y DHA en un dato y no en una suposición: la analítica muestra si la dosis que eliges está cambiando de verdad tu equilibrio de ácidos grasos. Un experimento reciente compartido en Reddit r/Biohackers acaba de ponerle números a una estrategia de seis meses.
El punto de partida no era malo por falta de interés, sino por falta de medición. La persona detrás del caso tomaba suplementos y pescado azul, pero nunca había comprobado si la dosis real se reflejaba en la membrana celular. Cuando lo hizo, la diferencia llegó con claridad.
Qué mide el índice de omega-3 y por qué es más fiable que mirar la dosis
El índice de omega-3 se calcula a partir del porcentaje de EPA y DHA en la membrana de los glóbulos rojos. Es un reflejo de la ingesta mantenida durante semanas, no de lo que tomaste el día anterior. Por eso sirve para comprobar si tu suplemento se traduce en una incorporación real.
La ventaja es que elimina la intuición: puedes estar tomando un aceite de pescado caro y aun así mantener un índice bajo si la dosis, la biodisponibilidad o la constancia no acompañan. El dato en sangre lo deja claro y permite ajustar con lógica de rendimiento.
En el caso compartido, el punto de partida era mejorable: un omega-3 total del 3,7% y un ratio omega-6:omega-3 de 11,6. No importa solo cuánto tomas; importa el equilibrio final entre familias de ácidos grasos.
La analítica de ácidos grasos en membrana eritrocitaria tiene una ventaja práctica: no depende de lo que cenaste anoche ni del ayuno puntual. Habla de semanas, no de una foto aislada.
La dosis que movió los números: 1125 miligramos de EPA y 875 miligramos de DPA al día
El autor del experimento utilizó un suplemento de aceite de pescado con 1125 miligramos de EPA y 875 miligramos de DPA cada día, lo que suma cerca de dos gramos diarios de omega-3 de cadena larga. Añadió salmón u otro pescado azul unas tres veces al mes y semillas de chía o lino cuatro o más días por semana.
La estrategia no fue obsesiva: la fuente principal fue el suplemento y, además, introdujo fuentes vegetales de omega-3 como apoyo. Con esa constancia, la analítica posterior llegó tras seis meses.
El resultado fue contundente. El omega-3 total subió de 3,7% a 7,9% y el ratio omega-6:omega-3 bajó de 11,6 a 3,5. Los valores de EPA, DHA y DPA quedaron en 1,7%, 4,0% y 2,3%, respectivamente.
Otro dato relevante: el ácido linoleico acabó en 13,9%, ligeramente por debajo del rango de referencia del laboratorio (18,6%–29,5%). En clave de rendimiento, no es un fallo: indica que el equilibrio se desplazó con claridad hacia una menor presencia relativa de omega-6.
La medida en sangre no premia al suplemento que más etiqueta tiene, sino a la dosis que tu cuerpo consigue incorporar con constancia.
📊 La pauta en cifras
Dosis diaria utilizada: 1125 miligramos de EPA + 875 miligramos de DPA, cerca de 2 gramos de omega-3 de cadena larga.
Periodo de seguimiento: seis meses con analítica antes y después.
Complementos de dieta: pescado azul unas tres veces al mes y chía o lino cuatro días por semana.
Resultado principal: omega-3 total de 3,7% a 7,9%; ratio omega-6:omega-3 de 11,6 a 3,5.
Calidad a buscar: concentración real de EPA y DHA por cápsula, no solo miligramos de aceite total.
Consumo inteligente: qué mirar en la etiqueta y en tu analítica
El experimento demuestra que no basta con que el bote ponga «omega-3». La letra pequeña decide el resultado. En el suplemento conviene diferenciar entre aceite de pescado total y cantidad real de EPA y DHA por cápsula: es lo que mueve el índice en sangre.
La analítica, por su parte, se lee igual que un informe de rendimiento: compara tu punto de partida, valida la dosis y ajusta. Si un valor está fuera de rango, lo importante es la tendencia a lo largo de meses, no un dato aislado.
Ojo con la fuente de omega-3 vegetal: las semillas de chía y lino aportan ácido alfa-linolénico (ALA), que el cuerpo convierte a EPA y DHA de forma limitada. En este caso fueron un apoyo, no el motor principal.
También conviene mirar la forma química del suplemento. Los concentrados de aceite de pescado suelen declarar cuánto EPA y DHA aportan por cápsula; si solo aparece el contenido de aceite total, es una señal para seguir leyendo.
El autor del hilo no recortó fritos de forma deliberada, un detalle útil: su mejora no dependió de eliminar grasas omega-6, sino de elevar la incorporación de omega-3.
Qué dice un experimento n=1 y qué conclusiones conviene no exagerar
Un caso individual no es un ensayo controlado, y aquí está bien recordarlo. El autor ni siquiera sintió cambios evidentes en energía o foco, algo esperable: el índice de omega-3 describe una una variable fisiológica, no una sensación inmediata.
Dicho esto, el resultado tiene valor práctico porque confirma una idea que se repite en la literatura de rendimiento: la constancia de la dosis y la forma química del omega-3 pesan más que la publicidad. La subida de 3,7% a 7,9% es un movimiento medible.
El matiz importante llega con el peso corporal. La persona del experimento ronda los 48 kilos; una dosis de dos gramos puede ser proporcionalmente alta para su complexión. Quien pese el doble probablemente necesite otra pauta, y por eso la analítica personal tiene sentido antes de ajustar.
Esta información es divulgativa y de optimización del estilo de vida: no sustituye el seguimiento de un profesional y conviene ajustar cualquier suplemento según parámetros individuales.
⚡ Rutina de Optimización Diaria
Revisa la dosis real: Suma los miligramos de EPA y DHA de tu suplemento, no los miligramos de aceite total, y comprueba cuántas cápsulas tomas al día.
Mide para ajustar: Hazte una analítica de índice de omega-3 antes y a los seis meses; busca la tendencia, no el número perfecto.
Acompaña con fuentes naturales: Añade pescado azul dos o tres veces por semana y semillas de lino o chía a tus desayunos.
¿Qué ha pasado? El Ministerio de Consumo cifra en 1,15 millones las personas que viven en España en alquiler de temporada o por habitaciones.
¿Quién está detrás? El ministro Pablo Bustinduy reclama al Consejo de Ministros aprobar el real decreto ley de vivienda en septiembre.
¿Qué impacto tiene? La futura norma busca regular el alquiler de temporada y por habitaciones, prorrogar alquileres y atajar la especulación y los pisos turísticos.
El Ministerio de Consumo cifra en 1,15 millones de personas la población en alquiler de temporada o por habitaciones en España. Más de un tercio, unas 422.000 personas, habría preferido un contrato de vivienda habitual si la oferta se lo hubiera permitido.
La cifra, difundida por el ministro de Derechos Sociales, Consumo y Agenda 2030, Pablo Bustinduy, desborda la lectura puramente estadística. Señala un mercado en el que la temporalidad funciona como refugio forzoso y no como elección de vida.
La lectura estratégica es otra.
Bustinduy ha urgido a retomar el real decreto ley de vivienda. El texto que defiende Consumo incorpora la prórroga de los alquileres, medidas para frenar la especulación y los pisos turísticos, y una regulación expresa del alquiler de temporada y por habitaciones. No caben, ha dicho, más dilaciones.
El calendario juega en contra.
El ministro ha fijado septiembre como ventana para que el Consejo de Ministros apruebe el decreto. Las negociaciones con los grupos parlamentarios, asegura, son constantes. La urgencia no es retórica.
El alquiler de temporada ya no es una vía marginal: es el refugio forzoso de cientos de miles de hogares sin acceso a un contrato estable.
Bustinduy remarca que no hay una obligación más importante para el Congreso de los Diputados ahora mismo que sacar adelante esta respuesta a la primera necesidad de la ciudadanía. La ventana de septiembre, además, reabre el curso político con un margen de negociación corto.
En Consumo sostienen que el precio de la vivienda, se ha convertido en la principal fuente de desigualdad del país. Es, en palabras del ministro, el principal lastre al que se enfrentan los hogares españoles.
El dato que destapa el vacío legal del alquiler de temporada
El alquiler de temporada y el arrendamiento por habitaciones permiten, en la práctica, esquivar algunos mecanismos pensados para la vivienda habitual. El dato de Consumo pone cifra a ese desplazamiento: 422.000 personas habrían querido otro contrato y no han podido acceder a él.
La fotografía del mercado roto no es nueva, pero ayuda a dimensionar el problema. La temporalidad, lejos de ser minoritaria, ya tiene un peso estructural en el parque de alquiler.
La mayoría de los contratos de temporada tiene una duración limitada y un precio sensiblemente superior al alquiler residencial ordinario. Eso empuja al inquilino a una rotación constante.
El diablo está en la letra pequeña.
Por qué septiembre marca la batalla parlamentaria de la vivienda
El Gobierno necesita un acuerdo. La aprobación del real decreto ley en el Consejo de Ministros no es el final del camino: el Congreso debe convalidarlo después. Por eso Bustinduy insiste en que los contactos son constantes y en que no hay margen para demoras.
Si la norma sale adelante, el alquiler de temporada dejará de funcionar como vía de escape. Eso cambia el cálculo de propietarios, gestoras y fondos que operan en residencial.
Esto no es cosmética.
La Ficha del Inversor
La métrica clave no es solo el total de 1,15 millones. Son los 422.000 inquilinos cautivos los que explican la tensión regulatoria: una masa crítica suficiente para sostener una intervención pública y para reordenar el mercado del alquiler.
La tendencia a seis meses apunta a una oferta temporal más vigilada si el decreto se aprueba. Eso puede trasladar demanda hacia el alquiler permanente, pero también puede endurecer los criterios de selección de los propietarios. El inversor en Build to Rent, la construcción de promociones enteras concebidas para alquilar, no para vender, sigue teniendo una posición favorable frente al pequeño tenedor.
El precedente no es menor. La Ley de Vivienda de 2023 ya abrió la puerta a los topes al alquiler en zonas tensionadas. La lectura que hacemos desde esta redacción es que la discusión actual es la continuidad de aquel pulso regulatorio, con una diferencia: ahora la estadística aporta una cifra concreta.
El perfil recomendado cambia según el lado del contrato. Para el inquilino que busca vivienda habitual, la regulación es una oportunidad de estabilidad si se aprueba y se aplica. Para el pequeño propietario, el riesgo es la firma de contratos con menos margen para fijar rentas. Para el inversor institucional, el encaje de la norma marcará el atractivo del producto en alquiler de temporada.
El próximo hito es el Consejo de Ministros de este mes. Si aprueba el decreto, la convalidación en el Congreso abrirá una nueva fase de negociación. Ahí se medirá cuánto de este discurso se convierte en normativa y cuánto se queda en presión parlamentaria.
Mercadona carga con la fama de ser el supermercado «carillo» de España, ese al que vas cuando quieres calidad pero sabes que vas a pagar un poco más. Es la idea que lleva años instalada en el imaginario colectivo, y por eso cuando alguien decide comprobarlo con hechos reales, el resultado tiene garantizado el impacto.
Eso es justo lo que hizo un joven creador de contenido: repetir la misma lista de la compra, con los mismos productos y las mismas cantidades, en Mercadona, Carrefour y Lidl. El objetivo era sencillo: pasar por caja en los tres y comparar los tickets sin trampa ni cartón. Lo que descubrió cambió su forma de ver el súper de Juan Roig.
Mercadona bajo la lupa: así fue el experimento
La primera parada del experimento fue Mercadona. El joven llenó su carrito con productos básicos: leche, yogures, fruta, papel higiénico y, cómo no, aceite de oliva virgen extra, ese que «vale para todo» pero que ronda los 7 euros la garrafa. Su idea era clara desde el principio: coger siempre el producto más barato disponible en cada cadena, priorizando la marca blanca frente a la de fabricante para que la comparación fuera lo más justa posible.
Al pasar por caja, el ticket de Mercadona ascendió a 81,51 euros. Un precio que, a priori, encajaba con la reputación de la cadena valenciana. Lo interesante viene después, cuando esa misma cesta se repitió en las otras dos cadenas y el orden esperado saltó por los aires.
Carrefour y Lidl: la sorpresa que nadie esperaba
El siguiente destino fue Mercadona, comparado esta vez directamente contra su gran rival francés, mientras que para entender el papel de la cadena alemana conviene repasar primero qué es exactamente Lidl: un supermercado de descuento de origen alemán, parte del gigantesco grupo Schwarz, que aterrizó en España en 1994 con su primera tienda en Lérida y que hoy suma más de 650 establecimientos por todo el país.
Con esa competidora en el punto de mira, el joven repitió la compra en Carrefour, el segundo supermercado más importante de España. A pesar de mantener una política de precios que se presume competitiva, el resultado fue el más caro de los tres: 86,94 euros, casi 9 euros más que el rival más barato. La sorpresa fue mayúscula porque Carrefour tiene programas de fidelización potentes, como su tarjeta «Mi Club», que en teoría deberían compensar precios más altos en el lineal.
El veredicto final: quién ganó realmente la batalla
La última parada fue Lidl, donde el creador de contenido repitió exactamente la misma compra, con la misma lucha por encontrar formatos idénticos: «No sabéis lo complicado que es encontrar las cajas de pechuga de pollo que pesen exactamente un kilo«, confesó entre risas durante el vídeo. El resultado final dejó a todos en shock: el ticket de Lidl cerró en 78,05 euros, convirtiéndose en el supermercado más económico de los tres analizados.
La diferencia entre el más barato y el más caro fue de 8,89 euros, una cifra nada despreciable si se multiplica por las compras semanales de todo un año. «Sinceramente, no me esperaba este resultado«, admitió el propio protagonista, reconociendo que tenía interiorizado que Mercadona iba a ser el más caro de los tres, y no fue así.
Por qué el precio del ticket no cuenta toda la historia
Antes de sacar conclusiones definitivas, conviene matizar algo importante: una comparativa puntual no es una sentencia universal. Los análisis de la Organización de Consumidores y Usuarios (OCU) insisten año tras año en que la cesta más barata depende enormemente de qué productos, marcas y formatos elige cada comprador en cada visita al supermercado.
Otro factor que distorsiona el resultado es la fidelización. Carrefour, por ejemplo, cuenta con su programa «Mi Club», que reparte un punto por cada euro gastado y ofrece descuentos exclusivos que pueden reducir significativamente el gasto final si se es cliente habitual. Esto significa que el precio de lineal no siempre refleja lo que realmente paga un comprador fidelizado.
Entre los factores que más pesan a la hora de comparar tickets entre cadenas destacan estos cuatro puntos:
La marca propia: Mercadona concentra buena parte de su surtido en marca de distribuidor, con precios más cerrados y menos oscilación.
Las promociones activas: Carrefour y Lidl suelen jugar con descuentos puntuales de 3×2 o cupones segmentados que cambian el resultado día a día.
El formato y el gramaje: comparar «lo mismo» es más difícil de lo que parece, porque cada cadena vende envases de tamaños distintos.
La app de fidelización: Lidl Plus, por ejemplo, permite acceder a cupones exclusivos que rebajan aún más el ticket final ya de por sí competitivo.
Lo que dicen las comparativas más recientes de 2026
Este experimento casero no es un caso aislado. Otras comparativas publicadas en 2026 confirman una tendencia parecida: el margen entre las grandes cadenas españolas suele moverse entre el 3% y el 5% para una misma cesta, un porcentaje que puede parecer modesto pero que, sumado mes a mes, termina pesando de verdad en el presupuesto familiar.
En cestas concretas de 80 euros, la diferencia entre Mercadona y Carrefour ha llegado a rondar los 3,24 euros, un 4% que reabre continuamente el debate sobre qué cadena sale realmente más a cuenta. Lo que estas comparativas dejan claro es que no existe un ganador absoluto para todos los bolsillos: influyen la cercanía del establecimiento, el surtido disponible y, sobre todo, los hábitos de cada comprador.
El futuro de la comparación de precios: más transparencia, menos sorpresas
La buena noticia es que cada vez es más fácil comparar precios sin necesidad de hacer tres compras seguidas como este creador de contenido. Las apps de fidelización y comparadores online están ganando terreno como herramienta habitual del comprador español, y eso juega a favor del consumidor final, que puede tomar decisiones más informadas antes de llenar el carrito.
El consejo de los expertos en consumo sigue siendo el mismo de siempre, pero cada vez más vigente: fijarse en el precio por kilo o por litro, mantener una lista cerrada y no fiarse únicamente del total que marca la caja registradora. Con inflación o sin ella, la comparación sigue siendo la mejor aliada del bolsillo, y experimentos como este demuestran que las ideas preconcebidas sobre «qué súper es más caro» no siempre resisten el contraste con la realidad.
He revisado las pantallas de Tokio en la apertura del martes y la lectura es inquietante para quienes dormían tranquilos con posiciones apalancadas. La divisa japonesa pasó de cotizar en torno a 154 a tocar máximos de seis meses cerca de 152 en cuestión de horas, una sacudida que no se explica solo por la expectativa de subidas de tipos del Banco de Japón, sino por la velocidad con la que los inversores están liquidando operaciones de carry trade.
Lo relevante, a mi juicio, es la doble presión que enfrenta el yen. Por un lado, el consenso en Tokio apunta a que el BoJ podría acelerar la normalización monetaria en su próxima reunión, después de años de estímulos. Por otro, la banda entre 152 y 154 por dólar se ha convertido en un campo de minas para los fondos globales que se financiaban en yenes baratos para invertir en activos de mayor rentabilidad, desde bonos estadounidenses hasta pesos mexicanos. La autoridad monetaria nipona, que publica sus decisiones en su web oficial, aún no ha confirmado intervención alguna.
El desarme del carry trade y la banda 152-154
El movimiento no es marginal. El yen se ha apreciado con fuerza frente al dólar y lidera la recuperación de sus pares en Asia. Los analistas citados por Nikkei Asia interpretan el repunte como un desarme acelerado de posiciones cortas en yenes, no como una intervención oficial confirmada. La distinción importa: una intervención del BoJ busca corregir un nivel; un desarme masivo del carry trade cambia la dinámica de liquidez de todo el sistema.
El yen tocó la zona de 152 unidades por dólar, máximo de seis meses, tras haber cotizado cerca de 154 poco antes.
La volatilidad intradía se ha ampliado, con los operadores pendientes de cada declaración del gobernador Kazuo Ueda y de la próxima decisión del BoJ.
La posición especuladora corta en yenes se redujo con rapidez, lo que sugiere un desarme más técnico que fundamental.
Mientras tanto, la intervención del Banco de Japón sigue siendo una posibilidad abierta. Tokio ya ha intervenido en episodios anteriores cuando la volatilidad se volvía desordenada. En este caso, sin embargo, la presión no es una depreciación sino una apreciación brusca, un escenario menos habitual y más incómodo para los exportadores japoneses.
No veo todavía un cambio estructural. Veo un ajuste violento de posiciones que puede contagiarse a los mercados de bonos estadounidenses y a las divisas de economías emergentes. Cuando el yen sube con esta intensidad, los fondos que habían tomado préstamos en Tokio deben deshacer sus apuestas a cualquier precio. Eso explica los movimientos erráticos en la franja de 152 a 154.
El Banco de Japón: entre la intervención y el ritmo de subidas
El gobernador Ueda ha venido insinuando que el ritmo de normalización será gradual, pero el mercado descuenta un calendario más agresivo. Si el BoJ valida esas expectativas en su próxima reunión, el yen podría romper la barrera psicológica de 150 y extender el desarme. Si las defrauda, la banda actual podría estabilizarse, pero no sin antes castigar a los tardíos.
La clave para Occidente es que una apreciación sostenida del yen encarece a los exportadores japoneses, pero también reduce el diferencial de tipos con Estados Unidos y drena liquidez de los activos de riesgo globales. El mecanismo es directo: a mayor yen, menos carry trade; a menos carry trade, más presión vendedora sobre bonos y divisas emergentes. Es un efecto dominó que Europa ya conoce de agosto de 2024, cuando el desarme del yen golpeó al Nikkei y contaminó las bolsas occidentales durante semanas.
El desarme de posiciones de carry trade amplifica el avance del yen y lo coloca por encima de sus pares frente al dólar, según los analistas consultados por Nikkei Asia.
Lo que me llama la atención es que el mercado no espera una intervención clásica. Espera, sobre todo, más claridad del BoJ. Una intervención compradora de yenes tendría poco sentido con la divisa apreciándose; otra cosa sería una intervención verbal o una gestión de expectativas sobre el calendario de subidas. En cualquier caso, el daño ya está hecho: el carry trade se ha vuelto a desarmar y la volatilidad llega a Europa en plena apertura.
🌐 El efecto dominó en Occidente
La sacudida del yen no se queda en Tokio. Si la divisa japonesa mantiene la presión alcista, las bolsas europeas abrirán con menor apetito por el riesgo y los bonos soberanos de la eurozona podrían recibir flujos de refugio. Para España, el efecto más visible vendría del lado de la inflación importada: un yen más fuerte encarece los productos japoneses, pero el canal del carry trade es el que preocupa, porque puede tensar las condiciones financieras globales y complicar las decisiones del BCE si la volatilidad persiste.
Las empresas del IBEX con financiación ligada a divisas asiáticas o exposición al turismo japonés deben vigilar el ajuste.
El Euríbor podría moderarse si la aversión al riesgo empuja a los inversores hacia la deuda alemana, aunque el efecto no es automático.
La apertura de Wall Street esta tarde medirá si el desarme del yen es un episodio técnico o el inicio de un ajuste más amplio.
Donald Trump ha amenazado con bloquear las ventas de Bombardier en Estados Unidos si no fabrica allí, y lo hace con la palabra aranceles de fondo. La advertencia, publicada el lunes en una red social, reaviva la guerra comercial entre Washington y Ottawa en la misma jornada en que los aranceles de represalia de Canadá entran en vigor.
Me detengo en el momento elegido por el presidente estadounidense. La represalia canadiense sobre cerca de 700 productos estadounidenses por valor de 20.000 millones de dólares comienza a aplicarse a primera hora de este martes, según la cobertura de Al Jazeera. La medida responde a los gravámenes que Trump ha ido imponiendo a productos canadienses desde su regreso a la Casa Blanca en 2025.
El pulso arancelario entre Washington y Ottawa
No es la primera vez que Trump apunta al fabricante canadiense. En enero, las acciones de Bombardier se desplomaron después de que el mandatario amenazara con descertificar los jets de cabina grande de la compañía y con aplicar un arancel del 50% a los aviones nuevos. La condición que puso entonces era que Canadá certificara el último modelo de Gulfstream, el rival estadounidense. Aquel episodio sigue siendo el principal precedente del pulso actual.
Canadá grava 700 bienes de Estados Unidos por un valor cercano a 20.000 millones de dólares.
La represalia entra en vigor este martes, al inicio de la jornada.
En enero, Trump amenazó con descertificar los aviones de cabina grande de Bombardier y con aranceles del 50%.
Trump justifica su última amenaza con un argumento de dependencia comercial: asegura que más de la mitad de los ingresos de Bombardier proceden de compradores, empresas, aeropuertos y servicios de Estados Unidos. También acusa a Ottawa de bloquear de forma injusta a bancos estadounidenses y, en particular, de impedir que Gulfstream haga negocios en Canadá. «Esa era ha terminado», sentenció en su publicación.
«Se acabó vender Bombardier en Estados Unidos. Sus productos no son lo bastante buenos. Si quieren nuestro mercado, deben fabricar aquí y dejar de tratar a Estados Unidos como una hucha.» — Donald Trump, presidente de Estados Unidos, publicación en redes sociales, 7 de septiembre de 2026
Un proteccionismo que redibuja la relación bilateral
Lo que observo es un endurecimiento cualitativo del mensaje. No se trata solo de aranceles: se trata de condicionar el acceso al mercado a una decisión de localización industrial. Es una forma de proteccionismo que traslada la carga no solo a los consumidores, sino a las decisiones de inversión de las empresas. El caso Gulfstream funciona como espejo: desde la Casa Blanca se presenta como un trato asimétrico a un fabricante estadounidense y se utiliza para justificar una posible prohibición de ventas de su competidor canadiense.
El riesgo concreto tiene un nombre en la industria de la aviación privada: NetJets, uno de los mayores compradores de Bombardier y con sede en Columbus, Ohio. Su acuerdo para adquirir 12 Challenger 3500, con opción a otros 232 aviones, podría quedar en el aire si la amenaza se materializa. Bombardier no ha respondido a la solicitud de comentarios de Al Jazeera, lo que deja abierta la puerta a una escalada de represalias cruzadas. El alcance no es menor: si Washington llegara a bloquear las ventas de Bombardier, sentaría un precedente para otras multinacionales con dependencia del mercado estadounidense.
🌍 El impacto en España y Europa
El impacto directo en España es limitado: Bombardier no tiene una cuota relevante en la aviación comercial europea y el enfrentamiento se libra, sobre todo, en el segmento de jets privados y en la relación entre Washington y Ottawa. Sin embargo, el precedente importa.
Euríbor e hipotecas: una escalada arancelaria entre dos economías tan integradas puede aplazar expectativas de recortes de tipos si reaviva la inflación global; eso pondría suelo al Euríbor en España.
Inflación europea: las cadenas de suministro norteamericanas y canadienses afectan a componentes y materiales con peso en la industria europea; un contagio comercial elevaría costes.
Tejido exportador español: empresas con filiales en Norteamérica o que exportan a ambos países deben vigilar de cerca una posible espiral de aranceles, aunque por ahora no hay medidas directas sobre la UE.
Para el BCE, el riesgo es doble: presiones inflacionistas importadas y una economía global más fragmentada. Nada de esto obliga hoy a una respuesta en Fráncfort, pero añade un argumento de cautela. Seguiré atento a la reacción de Bombardier y a los próximos movimientos de Ottawa, porque la negociación bilateral ha dejado de ser solo comercial: es una prueba de resistencia del marco de relaciones entre dos socios históricos del G7.
Las oposiciones Cantabria 2026 suman 206 plazas en la Administración General y el plazo cierra el 28 de septiembre. El Gobierno de Cantabria publica este lunes la orden de convocatoria en el Boletín Oficial de Cantabria y abre el turno libre con una distribución de 93 plazas de personal funcionario y 113 laborales.
La convocatoria da continuidad a la Oferta de Empleo Público 2025-2026, que en total moviliza 899 plazas en la Administración General autonómica. Se trata de una de las más grandes de la última década, diseñada para frenar la interinidad y garantizar el relevo generacional en los servicios públicos.
Por qué Cantabria lanza ahora la tercera convocatoria
El Ejecutivo cántabro divide la OEP en bloques para agilizar la ejecución. Este verano ya se celebraron las primeras pruebas de las 103 plazas convocadas de la primera tanda, destinadas a puestos de mayor urgencia como ingenieros técnicos agrícolas, bomberos forestales, operarios de carreteras y auxiliares de enfermería.
A comienzos del verano se abrió un segundo bloque con 282 plazas, cuyos exámenes comienzan este mes de septiembre. El tercer bloque, publicado hoy, aporta 206 plazas más y deja el calendario encarrilado para cerrar 2026 con una ejecución avanzada.
En el anual, la OEP cántabra totaliza 899 plazas, una cifra que no se veía en la región desde hace diez años. El objetivo declarado es doble: modernizar la Administración y cubrir vacantes estructurales.
Requisitos para presentarse a las 206 plazas
La orden publicada en el BOC fija para cada cuerpo la titulación y los requisitos específicos. Las bases pueden consultarse en la sede electrónica del Gobierno de Cantabria y en el propio boletín.
El plazo para presentar la solicitud es de solo tres semanas: adelantar la instancia evita errores de última hora.
Titulación: varía según la plaza: desde graduado en ESO o equivalente para las plazas laborales de servicios hasta título universitario para los cuerpos superiores.
Edad: 16 años cumplidos y no superar la edad de jubilación forzosa.
Nacionalidad: española o de un Estado miembro de la Unión Europea; en algunos casos, familiares de personas con derecho a libre circulación.
Capacidad funcional: no padecer enfermedad o limitación incompatible con el desempeño del puesto.
Turno libre: no se exige experiencia previa en la Administración, lo que facilita el acceso a personas ajenas al sector público.
Las 62 plazas del Cuerpo Administrativo y las 100 de Empleado de Servicios concentran la mayor parte de la oferta y disparan el interés entre quienes buscan una plaza fija sin un perfil técnico muy especializado.
Cómo es el examen y el temario
El sistema elegido es la oposición libre. Las primeras pruebas se celebrarán a partir del 1 de noviembre, lo que deja poco menos de dos meses desde el cierre de solicitudes para preparar el temario. Un margen muy justo.
El temario de cada cuerpo aparece en las bases del BOC. Para el Cuerpo Administrativo, la oposición suele incluir ejercicios de contenido teórico y, en algunas convocatorias, una prueba práctica de ofimática. Las plazas laborales de Empleado de Servicios y Subalterno tienden a evaluar tareas operativas y conocimientos básicos.
El calendario previsto apunta a que los exámenes arranquen en noviembre y se prolonguen durante los meses siguientes. La Administración cántabra quiere evitar los retrasos que históricamente han alargado estos procesos.
Lectura de la convocatoria y riesgos a vigilar
El volumen de plazas convierte a esta tercera tanda en una de las más accesibles de la OEP cántabra. Las 100 plazas de Empleado de Servicios, en particular, amplían el acceso a perfiles sin titulación universitaria y con experiencia laboral variada.
No obstante, el calendario aprieta. El plazo de solicitud es de solo tres semanas y los exámenes arrancan el 1 de noviembre. Quien no domine el temario antes de finales de octubre no llegará preparado. La demanda de plazas administrativas en Cantabria suele superar con creces la oferta, especialmente en el Cuerpo Administrativo, que concentra 62 vacantes.
El Gobierno regional destaca el cumplimiento de los plazos de ejecución, y los datos le respaldan: el primer bloque ya ha celebrado pruebas, el segundo lo hará este mes y el tercero acaba de abrirse. La velocidad es una señal positiva para los aspirantes.
La recomendación práctica es clara: revisa las bases del cuerpo elegido antes de pagar la tasa y no esperes al último día para presentar la instancia. Un fallo en el modelo de solicitud puede dejarte fuera del proceso.
📨 Cómo presentar la solicitud
La inscripción se realiza a través de la sede electrónica del Gobierno de Cantabria y exige identificación electrónica o certificado digital.
Paso 1: Accede a la sede electrónica del Gobierno de Cantabria y localiza la convocatoria de la OEP 2025-2026.
Paso 2: Identifícate con certificado digital, Cl@ve o los medios admitidos en la orden publicada en el BOC.
Paso 3: Selecciona el cuerpo o categoría al que optas y rellena el modelo de solicitud.
Paso 4: Abona la tasa de examen si las bases la exigen y adjunta la documentación requerida.
Paso 5: Registra la solicitud antes del 28 de septiembre y guarda el justificante de presentación.
📋 Ficha de la Convocatoria
Organismo / País: Gobierno de Cantabria, Administración General autonómica.
Número de plazas: 206 (93 de personal funcionario y 113 laborales).
Sueldo estimado: Pendiente de publicar en las bases de cada cuerpo.
Fecha límite de inscripción: 28 de septiembre de 2026.
Dónde inscribirse: Sede electrónica del Gobierno de Cantabria y Boletín Oficial de Cantabria.
Lidl vuelve a colar un chollo entre las prendas de entretiempo, y esta vez lo hace con un jersey que parece sacado de una tienda mucho más cara. Cuesta 7,99 euros, está confeccionado en algodón puro y ya está en boca de las que más controlan de moda esta temporada. El aviso de stock limitado en la web no es casualidad: la prenda vuela.
Lo llamativo no es solo el precio. Es que el toque calado, ese acabado artesanal que hasta hace poco solo veíamos en firmas de precio medio-alto, le da un aire que no parece de supermercado. Y eso, en pleno cambio de armario de septiembre, es oro puro para cualquiera que quiera renovar sin gastar de más.
El jersey de Lidl que se ha colado en el radar de las expertas
El jersey de punto calado de Lidl ha aparecido en la sección de moda de mujer de la tienda online con un mensaje que pocas veces se toman a broma: unidades limitadas. Y no es un farol, porque en cuestión de días varias tallas ya han empezado a escasear en los colores más demandados.
Ahora mismo se puede encontrar en blanco, naranja terracota y azul hielo, tres tonos que están en todas las paletas de esta temporada. El corte es relajado, con escote redondo y manga tres cuartos, pensado para estilizar sin apretar. Es, en definitión, la prenda que muchas llevaban tiempo buscando sin encontrarla a este precio.
Por qué esta prenda no es un capricho pasajero
En Lidl llevan tiempo apostando fuerte por la moda, y no es la primera vez que consiguen colar una prenda entre las preferidas de quienes siguen tendencias de cerca. La fórmula se repite: calidad por encima de lo esperado y un precio que rompe cualquier comparación con firmas más conocidas. El punto calado, de hecho, lleva meses viéndose en desfiles y en el street style de ciudades como Copenhague, donde las texturas rústicas y los acabados artesanales se han convertido en una seña de identidad del estilo nórdico que tanto se imita en España.
Ese origen explica por qué el jersey de Lidl no se siente como una prenda básica más. Tiene ese punto artesanal que normalmente asociamos a marcas escandinavas de precio bastante más elevado, y aquí llega sin necesidad de hacer ningún viaje ni pagar de más.
Un tejido pensado para el cambio de temporada
El material es clave para entender el éxito de esta prenda. Está hecho en algodón puro, con un tacto suave que aguanta bien tanto los días de calor residual de septiembre como las primeras tardes más frescas de octubre. No pesa, no da calor de más y se adapta a cualquier tipo de look.
El punto calado, además, aporta ventilación sin perder cobertura, algo que muchas prendas de entretiempo no consiguen resolver bien. Es ese equilibrio difícil de encontrar entre abrigo ligero y frescura que hace que una prenda se convierta en comodín de fondo de armario durante semanas, no solo un día puntual.
Cómo lucirlo sin complicarse
La versatilidad es otro de sus puntos fuertes. Este jersey funciona igual de bien en la oficina que en un plan informal de fin de semana, y no exige pensar demasiado el resto del look. Basta con combinarlo con básicos que ya tengas en el armario para que la pieza se luzca por sí sola.
Algunas combinaciones que están funcionando especialmente bien esta temporada, según las que ya lo han probado, son:
Con vaqueros rectos y zapatillas blancas, para un look diario sin esfuerzo.
Con falda midi y botines, ideal para looks de oficina con un punto más arreglado.
Con pantalón de pinzas y bailarinas, para un estilismo de tarde elegante.
Con shorts vaqueros aún si el tiempo acompaña, aprovechando los últimos días cálidos.
Lo que viene: el punto calado no es una moda pasajera
Todo apunta a que el punto calado va a seguir siendo protagonista durante buena parte del otoño, y no solo en Lidl. Las firmas de precio medio y alto ya han empezado a incorporar variantes similares en sus colecciones, lo que confirma que no se trata de un capricho puntual sino de una tendencia que ha llegado para quedarse varias temporadas.
Mi consejo, si te has fijado en esta prenda, es no dejarlo para más adelante. Los stocks limitados en Lidl suelen agotarse en cuestión de días, y las que ya lo han comprado coinciden en que la relación calidad-precio es difícil de igualar ahora mismo en cualquier otra cadena.
Anaya, la editorial que ha acompañado a millones de estudiantes durante sus primeros pasos en el colegio, es un ejemplo perfecto de la extrema dependencia que la industria editorial española tiene de los vaivenes normativos dictados por el Boletín Oficial del Estado. Y es que, tras la inyección extraordinaria de ingresos que supuso la implantación de la última gran reforma educativa, la llamada LOMLOE, el Grupo Anaya afronta en la actualidad una severa resaca financiera. Un complejo panorama que combina un notable desplome de la facturación, números rojos y, finalmente, un profundo plan de reestructuración.
La realidad es que la normativa educativa funciona en España como un auténtico estímulo cíclico para el sector editorial. Cuando se aprueba una nueva ley, los centros educativos y las familias se ven obligados a renovar masivamente los manuales, lo que dispara las ventas de las grandes editoriales de libros de texto. Sin embargo, una vez que se completa esa forzosa adaptación, el mercado sufre una contracción inmediata. Ese efecto se puede comprobar al revisar las cuentas del Grupo Anaya.
Anaya y su rentable ‘Operación Mundo’
De hecho, la compañía señala que el ejercicio 2025 fue un periodo difícil debido a la finalización de la campaña editorial de renovación vinculada a la LOMLOE, un ambicioso proceso que comenzó en 2021 y que ha exigido a Anaya la actualización y creación de más de 6.000 títulos curriculares bajo el paraguas del proyecto conocido como ‘Operación Mundo’.
Los efectos financieros de este brusco fin de ciclo han sido drásticos en las cuentas de las diferentes sociedades que componen el holding en España. Comercial Grupo Anaya, la filial que actúa como brazo comercial y se encarga de la distribución y venta física de los ejemplares, experimentó un pico histórico de facturación cercano a los 150 millones de euros en 2023, logrando unos sólidos beneficios netos superiores a los dos millones de euros. Sin embargo, el aterrizaje ha sido forzoso: tan solo dos años después, la facturación ha caído hasta los 126,5 millones de euros en 2025, un retroceso que ha arrastrado a la sociedad a unas pérdidas operativas de 1,2 millones y a unos números rojos netos de 1,25 millones de euros al cierre del ejercicio.
El impacto ha sido igualmente severo un escalón más arriba, en la matriz creadora del contenido, Grupo Anaya. Esta sociedad, encargada de la edición y de la gestión de los derechos, ha visto cómo sus ventas descendían de forma ininterrumpida hasta situarse en los 52,7 millones de euros en 2025. El efecto cascada sobre sus márgenes ha provocado que su beneficio neto se hunda un 92% en apenas doce meses, pasando de ganar 3,7 millones de euros en 2024 a cerrar el año con un raquítico beneficio de apenas 284.000 euros en 2025.
Anaya riega de millones a su propietario francés
A pesar de este evidente deterioro del negocio operativo y del frenazo en las ventas, la propiedad del conglomerado —en manos del gigante francés Lagardère a través de su filial Hachette Livre España— ha mantenido intacta una agresiva política de extracción de liquidez. El grupo galo ha exigido históricamente a su filial española el reparto del 100% de las ganancias anuales mediante el abono de dividendos.
De este modo, durante el último lustro, impulsada artificialmente por la reforma educativa, la matriz española ha transferido a las arcas francesas cerca de 35 millones de euros. Esta implacable política de retribución al accionista único no se ha frenado ni siquiera ante el desplome de la rentabilidad en 2025, año en el que el consejo de administración acordó enviar íntegramente los escasos 284.281 euros obtenidos.
La asfixia de la caja ha forzado a la filial comercial a depender financieramente de la matriz a través de mecanismos de préstamos internos o ‘cash pooling’ para sostener su liquidez operativa. De esta forma, ha acumulado una deuda a corto plazo con empresas del grupo que alcanzó los 12,7 millones de euros en el último ejercicio cerrado. Con ello, además, ha conseguido extraer más recursos mediante el pago de intereses, sin recurrir directamente al reparto de dividendos.
Para mantener ese pago de dividendos, aliviar la tensión de tesorería y garantizar la supervivencia del grupo hasta la próxima gran reforma legal que reactive el mercado, la compañía ha activado una estricta hoja de ruta basada en los recortes y la optimización de sus recursos.
Anaya establece un estricto plan de reestructuración
En el ámbito laboral, el ajuste ha sido progresivo pero constante. La filial distribuidora ha reducido su plantilla media de manera notable, pasando de los 399 empleados que llegó a sumar en 2022 a tan solo 336 trabajadores al cierre de 2025, lo que supone un recorte efectivo de casi el 16% de su fuerza de trabajo en un periodo de tres años.
A nivel territorial y logístico, la empresa también ha llevado a cabo un repliegue sistemático. Durante los últimos ejercicios se han clausurado paulatinamente sedes y delegaciones históricas, como las oficinas de A Coruña y Baleares, y se ha procedido a la desinversión de inmuebles corporativos, como la venta de sus instalaciones en Burgos. Además, en julio de 2025, Comercial Grupo Anaya dio un paso estratégico al ejecutar la opción de compra de su principal almacén logístico, situado en Getafe (Madrid), con el objetivo de eliminar de su balance la carga asociada a los pasivos por arrendamiento.
En medio de este complejo escenario económico y laboral, el único gran balón de oxígeno para el grupo ha llegado desde los tribunales. En octubre de 2025, la sentencia de la Audiencia Nacional, tras la inadmisión de un recurso en el Tribunal Supremo, anuló una histórica y polémica multa impuesta por la Comisión Nacional de los Mercados y la Competencia (CNMC). El organismo regulador había sancionado a Anaya y a otras editoriales con 8,1 millones de euros por supuestas prácticas restrictivas de la competencia en el conocido como ‘cártel de los libros de texto’.
Con el frente judicial finalmente despejado y con la estructura adelgazada, Anaya ha iniciado el ejercicio 2026 enfocada en una profunda reorganización societaria destinada a garantizar su viabilidad futura. Como culminación de este proceso, en marzo de este mismo año, la matriz Grupo Anaya formalizó la adquisición del 100% del capital social de Edelsa Grupo Didascalia y Larousse Editorial. Este movimiento corporativo de concentración anticipa un escenario de mayor integración operativa y fusión de estructuras, con el objetivo de centralizar el poder, aprovechar al máximo las sinergias comerciales y seguir generando recursos para el gigante francés Lagardère.
Europa vuelve a lanzar sus propios cohetes, pero sigue dependiendo de Estados Unidos para poner sus satélites en órbita. El éxito de Isar Aerospace supone un hito para la industria espacial europea, aunque llega en un momento en el que la dependencia de SpaceX es mayor que nunca: el 94% de las cargas europeas lanzadas en 2026 han viajado a bordo de Falcon 9. El relevo de los cohetes rusos todavía no lo han protagonizado los lanzadores europeos, sino Elon Musk.
Michael Filatov, analista de Berenberg, recuerda que Isar Aerospace es una empresa aeroespacial alemana fundada en 2018 en Múnich que desarrolla cohetes comerciales para poner satélites en órbita. Su principal vehículo es Spectrum, un lanzador de dos etapas diseñado para transportar aproximadamente 1.000 kg a órbita baja terrestre (LEO) y unos 700 kg a órbita heliosíncrona (SSO).
El pasado 5 de septiembre de 2026, Spectrum consiguió alcanzar la órbita en su segundo intento y desplegó varios CubeSats de la Agencia Espacial Alemana. El primer lanzamiento, en marzo de 2025, había terminado con la pérdida del cohete unos 30 segundos después del despegue.
Ese segundo vuelo tiene una importancia que va más allá de Isar: Europa necesita aumentar su capacidad propia de lanzamiento después de haber perdido el acceso a los cohetes Soyuz rusos.
Imagen: Cuota de mercado de los cohetes europeos. Fuente: Berenberg
Además, Isar ha conseguido un contrato europeo de 197,8 millones de euros dentro del European Launcher Challenge, condicionado a demostrar capacidad orbital antes de finales de 2027.
Los cohetes europeos no transportan prácticamente ningún satélite europeo
En 2025, 11 de las 164 cargas útiles de propiedad europea (el 7 %) volaron a bordo del Ariane 6 o del Vega C, aunque representaron el 32% en masa (13,7 t de 42,5 t), ya que el Ariane 6 transportó el MetOp-SG, el CSO-3 y el Sentinel-1D. En lo que va de 2026, los lanzadores europeos han transportado solo 1 de las 119 cargas útiles y el 36% en masa, todo ello correspondiente al Meteosat 14.
De los 213 lanzamientos mundiales realizados en lo que va de año, 11 transportaban una carga útil europea. De los cinco lanzamientos europeos en lo que va de año, cuatro transportaron a clientes no europeos (tres fueron misiones de Amazon Leo en Ariane y una para la misión SMILE de la Agencia Espacial Europea (ESA) y China en Vega C).
Imagen: Isar Aerospace.
La cuota de Rusia recayó en SpaceX, no en su propio país: en 2020-21, el 81 % de las cargas útiles europeas en número (alrededor del 65% en masa) se lanzaron en Soyuz, en su mayoría de OneWeb. Esta cuota se redujo al 16% en 2022 tras el último lanzamiento del Soyuz desde Kourou, y desde entonces ha sido de cero o una carga útil al año. La cuota del Falcon 9 aumentó del 1% en 2020 y del 12% en 2021 al 81% en 2025 y al 94% en lo que va de año.
La flota de Launcher Challenge es de menos de una tonelada
Berenberg explica que, de los 902 millones de euros comprometidos, se han firmado contratos por valor de 543,6 millones con Isar, Rocket Factory Augsburg (RFA One, unos 500 kg en órbita sin salida, primer vuelo pendiente) y PLD Space (Miura 5, unos 540 kg en órbita sin salida, primer vuelo previsto para 2026). MaiaSpace (aproximadamente 500 kg en órbita sin salida [SSO] reutilizable, aproximadamente 1.500 kg de un solo uso, primer vuelo en el segundo semestre de 2027 como muy pronto) aún no ha firmado ningún contrato y Orbex se encuentra en proceso de liquidación.
Así, Europa registró una media de 189 cargas útiles y 50 t al año entre 2022 y 2025 (122 y 34 t sin contar OneWeb). Las cargas útiles de menos de 1.000 kg ascendieron a 177 al año, pero solo sumaron 15 t, y 9,5 t en 2025, lo que requeriría entre 15 y 20 vuelos repartidos entre los cuatro vehículos. Las otras 35 t (el 70% de la masa) corresponden a unos 12 satélites al año de más de 1.000 kg, desde Galileo hasta el SpainSat NG de 6,1 t, que superan la capacidad de cualquier vehículo del programa Challenge y se transportan en el Ariane 6 o el Falcon 9.
La mayor parte del tráfico de menos de una tonelada se transporta actualmente en vuelos compartidos del Falcon 9, por lo que, si se reduce la capacidad de estos vuelos compartidos, es posible que los nuevos vehículos del programa Challenge por sí solos no basten para satisfacer la demanda a corto plazo, sobre todo teniendo en cuenta el número de despliegues soberanos europeos previstos en órbita terrestre baja (LEO).
Imagen: SpaceX por Unsplash.
La ampliación de la capacidad lleva años; los estadounidenses pueden cubrir esa brecha
El Electron tardó seis años en pasar de su primera órbita a una cadencia de dos dígitos (habiendo alcanzado ya los 21 lanzamientos en 2025) y el Firefly Alpha ha volado siete veces en cinco años, por lo que una contribución realista al Challenge antes de 2028 sería de un número de vuelos de un solo dígito al año.
Rocket Lab ha realizado 13 lanzamientos en lo que va de año, frente a los cinco de Europa, y en marzo llevó a cabo la primera misión dedicada del Electron para la ESA
En agosto, Rocket Lab creó Rocket Lab Germany para vender lanzamientos de Electron y Neutron a programas soberanos europeos, con su plataforma contenedorizada GHOST desplegable en cualquier emplazamiento de acogida. Firefly y SSC Space están construyendo el Complejo de Lanzamiento 3C de Esrange en Suecia para el Alpha (aproximadamente 1.000 kg a LEO), con el objetivo de 2028, respaldado por un Acuerdo de Salvaguardias Tecnológicas entre EE. UU. y Suecia y un acuerdo de defensa sueco por valor de 209 millones de coronas suecas.
La estrategia es ‘puerto espacial soberano, cohete estadounidense’, y una convocatoria de ventas militares al extranjero del Mando de Sistemas Espaciales de EE. UU. del 3 de septiembre, destinada a ayudar a un país socio no revelado a poner en marcha lanzamientos de seguridad nacional en su propio puerto espacial con un vehículo comercial, sugiere que Washington respalda ahora este modelo.
En conclusión, Berenberg estima que el éxito de Isar Aerospace es una buena noticia para Europa, pero todavía no cambia el equilibrio de poder en el espacio. Alcanzar la órbita demuestra que el continente puede desarrollar lanzadores competitivos, pero la verdadera batalla será industrial: fabricar y lanzar con suficiente frecuencia, cubrir tanto los satélites pequeños como los grandes y reducir la dependencia de SpaceX.
Por ahora, Europa ha conseguido recuperar una parte de su capacidad soberana, pero el salto desde un lanzamiento exitoso hasta una verdadera autonomía espacial todavía queda lejos.
La carrera por dominar la inteligencia artificial entra en una nueva fase. Citigroup considera que la demanda seguirá creciendo durante años, pero advierte de que el problema empieza a desplazarse desde la fabricación de chips hacia algo mucho más físico: conseguir suficiente electricidad, memoria, redes y espacio para instalar los centros de datos que necesitan los nuevos modelos.
El ciclo de inversión en inteligencia artificial todavía estaría en una fase temprana: Citi considera que la adopción empresarial y el gasto en IA tienen mucho recorrido, con una oportunidad de mercado potencial superior a 4,2 billones de dólares en 2030.
El principal cuello de botella empieza a desplazarse de los chips hacia la infraestructura física: electricidad, capacidad de centros de datos, redes, permisos y disponibilidad de suelo están condicionando la velocidad de despliegue.
Nvidia seguirá creciendo con fuerza, pero podría perder cuota de mercado: los chips personalizados de los grandes hiper escaladores y los ASIC pueden ganar terreno, aunque Citi mantiene unas previsiones muy elevadas para los volúmenes de Nvidia.
La memoria será cada vez más estratégica para la IA: el auge de la inferencia, los modelos con contexto largo y los agentes aumenta las necesidades de DRAM y NAND, desplazando parte del problema desde la potencia de cálculo hacia la capacidad y el ancho de banda de memoria.
La gran oportunidad inversora puede estar en los “picos” de la cadena de suministro de la IA: centros de datos, redes eléctricas, equipamiento eléctrico y generación energética podrían beneficiarse tanto o más que los fabricantes de chips ante la necesidad de alimentar la próxima ola de inversión.
Para Michael Rollins, analista de Citigroup, el cambio es importante porque desplaza el foco de la industria. Durante la primera etapa de la fiebre de la IA, la escasez de GPU convirtió a los fabricantes de chips, con Nvidia a la cabeza, en los grandes protagonistas. Ahora, a medida que los grandes modelos evolucionan hacia sistemas de inferencia más intensivos, agentes de IA y aplicaciones con contextos cada vez más largos, la capacidad de computación deja de ser el único factor limitante.
Citi considera que el cuello de botella se está desplazando hacia la memoria, el ancho de banda, el movimiento de datos y la infraestructura física necesaria para sostener esa potencia de cálculo.
La electricidad se convierte en el nuevo recurso estratégico
El crecimiento de la IA tiene una consecuencia especialmente relevante: cada vez necesita más energía. Citi observa que la potencia requerida por los chips de IA crece más rápidamente que el número de chips, debido al aumento de su densidad energética. En su análisis de infraestructura energética, la firma estima que el consumo asociado a los chips de IA seguirá aumentando con mucha más rapidez que las unidades instaladas.
Esto convierte a la red eléctrica en una pieza esencial de la carrera tecnológica. No basta con comprar GPUs si no existe una red capaz de proporcionarles electricidad. Citi advierte precisamente de que la expansión de las redes eléctricas está teniendo dificultades para seguir el ritmo de unas necesidades de potencia cada vez mayores, lo que está impulsando soluciones de generación distribuida y fórmulas de suministro eléctrico directamente asociadas a los centros de datos.
El problema es, además, geográfico. Una empresa puede disponer de capital y de los chips necesarios, pero si no consigue una conexión eléctrica adecuada, permisos, suelo y capacidad de refrigeración, el centro de datos no puede entrar en funcionamiento.
Los centros de datos se convierten en el siguiente gran cuello de botella
Citi prevé un crecimiento muy fuerte de la capacidad mundial de los centros de datos. En su escenario, la carga informática global pasaría de unos 121 GW en 2026 a 370 GW en 2031, con la IA generativa como principal motor de ese incremento.
La dificultad es que construir capacidad no es inmediato. Los centros de datos especializados en IA requieren grandes inversiones y pueden necesitar entre 18 y 36 meses de construcción, dependiendo de la localización, los permisos y la disponibilidad de infraestructuras.
Por eso, Citi pone el foco en compañías que ya disponen de emplazamientos, electricidad y conexiones. Tener capacidad disponible se convierte en una ventaja competitiva porque permite acortar los plazos de despliegue en un momento en el que los grandes clientes tecnológicos necesitan capacidad con rapidez.
Esta dinámica explica también la reconversión de antiguos operadores de minería de bitcoin. Empresas que ya poseen terrenos y conexiones eléctricas pueden transformar esas instalaciones en centros de datos para IA y computación de alto rendimiento, reduciendo el tiempo necesario para poner nueva capacidad en funcionamiento.
Imagen: Centro de datos de Nvidia
Y aparece otro problema: la memoria
El segundo gran cuello de botella está dentro del propio sistema. Citi considera que la evolución desde los primeros modelos de IA hacia inferencia, razonamiento de contexto largo, RAG y agentes de IA está cambiando las necesidades de hardware.
La cuestión ya no es simplemente tener más capacidad de cálculo. Los sistemas necesitan mover y almacenar cantidades crecientes de información con rapidez. Por eso, DRAM, NAND, ancho de banda y movimiento de datos ganan importancia.
Citi identifica así una nueva fase del ciclo de memoria: la demanda procedente de la IA puede sostener un ciclo alcista prolongado, mientras los clientes buscan contratos de suministro de memoria a varios años para asegurarse capacidad. La firma considera que el cuello de botella puede desplazarse progresivamente desde el procesamiento puro hacia la capacidad y velocidad de acceso a los datos.
Nvidia seguirá creciendo, pero la IA ya no será una historia exclusivamente de Nvidia
La paradoja es que este cambio no significa que Nvidia vaya a dejar de ganar dinero con la IA. Al contrario: Citi mantiene unas expectativas muy elevadas para sus volúmenes de chips.
Pero sí significa que el crecimiento de la industria puede empezar a beneficiar a una cadena de suministro mucho más amplia.
Citi estima que Nvidia podría pasar de controlar alrededor del 43% del mercado de chips GenAI en 2026 al 28% en 2031. El motivo no sería un hundimiento de la demanda, sino el avance de los chips personalizados —ASIC— desarrollados por los grandes hiperescaladores para determinadas cargas de trabajo.
En paralelo, Citi señala a AMD y Cerebras como alternativas especialmente interesantes en el escenario de evolución de la inferencia.
La lectura es importante para el inversor: la segunda fase de la fiebre de la IA puede tener menos que ver con quién fabrica el chip más potente y más con quién consigue eliminar los cuellos de botella que impiden utilizar esos chips.
Imagen: Merlin Properties. Data Center Madrid-Getafe
El nuevo mapa de ganadores
El desplazamiento del cuello de botella abre una oportunidad mucho mayor que la estrictamente tecnológica. Citi amplía el universo de beneficiarios hacia centros de datos, redes, generación eléctrica, transmisión, equipamiento eléctrico, refrigeración y memoria.
De hecho, la propia Citi señala que el gasto relacionado con la IA ya se está extendiendo más allá de semiconductores y memoria hacia centros de datos, networking, generación eléctrica, transmisión y recursos naturales.
La consecuencia es que la IA empieza a parecerse menos a una revolución puramente digital y más a un gigantesco ciclo de inversión industrial.
El dato que resume toda la tesis es sencillo: los modelos de IA pueden seguir multiplicándose a gran velocidad, pero cada nuevo salto tecnológico necesita detrás más electricidad, más memoria, más redes y más metros cuadrados de centros de datos. El próximo ganador de la IA no tiene por qué ser quien fabrique el cerebro: puede ser quien consiga alimentarlo.
Citigroup es positivo con Merlin Properties
Rollins es bastante constructivo con Merlin Properties, sobre todo por su transformación hacia los centros de datos, aunque mantiene una visión prudente sobre la valoración.
Lo más relevante de su tesis es:
Ve a Merlin como uno de los beneficiarios del boom de la IA. Citi destaca que la compañía está aprovechando su ventaja de ser pionera en centros de datos y la fuerte demanda existente.
El potencial de crecimiento está en los data centers: actualmente representan alrededor del 10% del negocio, pero Merlin prevé que alcancen aproximadamente el 65% en 2032, con una cartera de proyectos de unos 5,1 GW.
Citi valora la diversificación del negocio. La combinación de centros de datos, oficinas, logística y centros comerciales permite amortiguar el carácter cíclico de cada segmento, especialmente cuando los data centers implican una mayor concentración de inquilinos.
El gran riesgo que señala Citi es la ejecución: Merlin tiene que convertir las reservas y prealquileres de capacidad en centros de datos operativos y, finalmente, en ingresos recurrentes. La disponibilidad de electricidad y las conexiones a la red son elementos críticos.
La tesis ha ganado fuerza con la ejecución reciente: en el primer semestre de 2026 Merlin alcanzó 160 MW alquilados o prealquilados, y la compañía espera superar ampliamente su objetivo de 200 MW para todo 2026.
Las diferentes entidades bancarias son conscientes de que septiembre es la oportunidad de conseguir captar clientes más jóvenes, ya que estos están en un buen momento por la vuelta a la universidad, el primer empleo u otro tipo de jóvenes que son estudiantes, pero quieren vivir la experiencia de un Erasmus. En septiembre de 2026, elegir una tarjeta no depende únicamente de que sea gratuita. También conviene fijarse en las condiciones para sacar dinero, los pagos en otras divisas o la posibilidad de utilizar Bizum, entre otras ventajas.
Las entidades bancarias han reforzado durante los últimos meses sus cuentas y tarjetas dirigidas a clientes de menos de 30 años con una propuesta cada vez más digital, sin comisiones y con ventajas especialmente pensadas para quienes estudian, empiezan a trabajar o viajan al extranjero. Un claro ejemplo es el impulso de CaixaBank a su parte más juvenil, Imagin, con una gran cantidad de descuentos y promociones por ser cliente.
«En BBVA queremos que vueles tan alto como te propongas. Por eso tu Cuenta Joven sin Comisiones viene con premio: tendrás dos vuelos para ti y quién tú decidas dentro de Europa, Reino Unido y Marruecos. Esto incluye vuelos nacionales, obviamente. Tienes un año para conseguir tus vuelos desde que recibes el código y seis periodos para elegir cuándo volar. Podrás entrar a la web de https://canjea-vuelojoven.girpromo.com siempre que quieras para organizarte y ver opciones, pero asegúrate de reservar antes de que te caduque el código», certifican desde BBVA en su actual promoción para captar el nicho más joven.
Fuente: BBVA
Las cuentas de BBVA, Santander ofrecen más ventajas para los jóvenes
En este contexto, entre las alternativas que destacan actualmente están las tarjetas jóvenes de BBVA y Santander.La propuesta de BBVA se articula alrededor de la Cuenta Joven Sin Comisiones, dirigida a personas de 18 a 29 años. Es una cuenta para el día a día que no cobra comisión de administración ni mantenimiento y que incluye una Tarjeta Aqua Débito sin coste de emisión ni mantenimiento. Es una propuesta para hacerse cliente 100% online.
Si bien, una de las grandes ventajas de la cuenta joven de BBVA es que no exige domiciliar una nómina ni recibos para mantener estas condiciones. Además, la Tarjeta Aqua Débito asociada a la Cuenta Joven incorpora ventajas para viajar. BBVA indica que los jóvenes pueden pagar en moneda extranjera sin comisión por parte del banco y disponer de hasta tres retiradas de efectivo gratuitas al mes en cajeros de cualquier lugar del mundo, sin límite de importe.
«Cuando el cliente cumple 30 años, mantiene la cuenta sin comisiones y las mismas ventajas»
Tal y como apuntan desde BBVA en su folleto de condiciones
Centrándonos en Banco Santander, también tiene una propuesta atractiva para los jóvenes. La entidad señala en su página web, «la libertad de ser joven. Sin coste para mayores de 18 años y con tarjeta de débito al contratarla». Sin ir más lejos, la Cuenta Online para jóvenes está dirigida a clientes de 18 a 29 años. No tiene comisión de mantenimiento, no exige domiciliar nómina ni recibos para mantenerla y tampoco permanencia. La tarjeta de débito asociada no tiene comisión de emisión ni mantenimiento.
La entidad cuenta con una promoción vigente que permite conseguir hasta 840 euros en dos años, pero no se los lleva cualquier joven simplemente por abrir la cuenta. La promoción solamente está disponible para nuevos clientes que domicilien ingresos y tiene vigencia, según las condiciones publicadas por Santander, hasta el 30 de octubre de 2026. Además, los clientes jóvenes pueden conseguir un cupón de 75 euros, una vez aplicada la retención fiscal, para canjearlo en Santander Boutique por unosBeats Solo Buds u otro dispositivo de igual o mayor valor, sujeto a disponibilidad. Esta última promoción tiene fecha de caducidad el próximo 30 de septiembre.
Fuente: Banco Santander
CaixaBank fortalece la propuesta de Imagin
En el caso de CaixaBank, para el público joven la referencia es Imagin, su marca digital. Para mayores de 18 años, Imagin ofrece una cuenta bancaria sin comisiones de mantenimiento, gestionada completamente desde el móvil, y una tarjeta de débito gratuita, sin gastos de emisión ni mantenimiento. Además, la opción de la entidad bancaria permite pagar en cualquier divisa del mundo sin comisiones por parte de Imagin.
Siguiendo esta línea, Imagin también tiene una baza diferencial frente a otras tarjetas. Concretamente, el Carné Joven financiero, que puede combinar las ventajas del Carné Joven con una tarjeta de débito o crédito. Dependiendo de la comunidad autónoma, está disponible hasta los 30 años y ofrece descuentos en ocio, cultura, deporte, transporte y viajes, además de un seguro gratuito de asistencia en viajes para las modalidades financieras.
Fuente: Imagin
Imagin también busca diferenciarse por su oferta de descuentos y ventajas para el público joven. A través de su plataforma, los clientes pueden acceder a promociones y programas de cashback en marcas de moda, viajes, restauración, ocio y tecnología, con firmas como Nike, Cinesa, Uniqlo, Scalpers, eDreams o Too Good To Go, aunque las ofertas disponibles pueden variar. Además, cuenta con promociones puntuales para nuevos clientes y otras vinculadas a productos concretos.
¿Qué ha pasado? La exención temporal del EES venció el domingo 6 de septiembre y Ryanair advierte de colas de hasta tres horas.
¿Quién está detrás? Ryanair pide a la Comisión Europea prorrogar la suspensión hasta al menos abril de 2027.
¿Qué impacto tiene? Los aeropuertos con vuelos extra-Schengen, incluidos los españoles, pueden sufrir esperas largas en el control de pasaportes.
Ryanair ha denunciado colas de hasta tres horas en los controles fronterizos de varios aeropuertos europeos y ha pedido a la Comisión Europea que prorrogue la suspensión del EES hasta al menos abril de 2027. La aerolínea irlandesa sitúa a España entre los mercados con mayor exposición por sus vuelos extra-Schengen.
Qué es el EES y por qué la exención caduca ahora
El EES (Entry/Exit System, o Sistema de Entradas y Salidas) es el registro biométrico con el que Bruselas quiere sustituir el sellado manual de pasaportes en las fronteras exteriores del espacio Schengen. El objetivo declarado es registrar cada entrada y salida de ciudadanos de terceros países con datos biométricos, una capa adicional que aligera el sellado manual pero exige que los puestos automáticos estén operativos. Los Estados miembros tenían margen para suspender temporalmente su aplicación e intentar evitar colapsos como los vividos este verano, pero esa exención caducó el domingo 6 de septiembre.
Ryanair entiende que la deficiente implantación del EES está incrementando los tiempos de procesamiento. El director de operaciones de la compañía, Neal McMahon, cargó contra la gestión de Bruselas: ‘la gestión del EES por parte de la UE ha sido un desastre de principio a fin’. La aerolínea defiende que los pasajeros no deben cargar con los fallos de un proyecto comunitario.
De Cracovia a Roma: colas de tres horas y la alerta de Ryanair
‘Los pasajeros no deberían verse obligados a pagar el precio de su fallida implantación’, añadió McMahon. La aerolínea reclama tiempo para reparar los puestos de control automatizados, aumentar el personal de fronteras y garantizar un funcionamiento eficiente antes de la aplicación total del sistema.
Las colas no son una hipótesis. Este verano se registraron retrasos de hasta tres horas en Cracovia, Lisboa, Milán y Roma, ciudades que combinan un alto volumen de vuelos con la entrada en vigor progresiva de los nuevos filtros. Ryanair pide que la prórroga llegue de forma inmediata, antes de que la temporada alta vuelva a tensionar los aeropuertos.
España no queda al margen. Los aeropuertos con vuelos a destinos fuera del espacio Schengen son los más sensibles a cualquier deterioro del control. Ryanair no ha desglosado cifras por aeropuerto español, pero su aviso coincide con la reactivación de las rutas que dependen de estas inspecciones. Por eso, la aerolínea ha activado un doble mensaje: avisar al pasajero de que las esperas pueden volver a dispararse y presionar a la Comisión antes de que se publique el próximo calendario de aplicación.
La prórroga no resuelve el problema de fondo: devuelve a Europa tiempo para dimensionar un sistema que llega tarde y sin probar su capacidad real.
Hoja de Ruta: Claves del Viaje
Impacto. La vuelta plena del EES amenaza con castigar los tiempos de conexión y las escalas en los aeropuertos extra-Schengen. Para el viajero español que vuela a Londres, Marruecos o Turquía, el riesgo no es perder el avión por un fallo global, sino sumar esperas de más de una hora en el filtro de pasaportes si Bruselas no prorroga la exención. La prioridad no es sólo evitar la foto de las colas, sino impedir que las conexiones cortas acaben retrasando a miles de viajeros.
Zona cero. La tensión se concentra en los grandes hubs con vuelos al Reino Unido y el norte de África: Madrid y Barcelona primero, pero también Málaga, Alicante y Palma en temporada alta. El verano ya mostró que el problema se desplaza a cualquier terminal europea que concentre rutas con Reino Unido.
El dato. Las colas alcanzaron las tres horas en Cracovia, Lisboa, Milán y Roma. No es una cifra de laboratorio; salió de la operativa real de Ryanair y motivó que la aerolínea eleve ahora la presión sobre Bruselas.
La comparativa histórica no deja en buen lugar a la Comisión. El EES acumula años de retrasos y dudas presupuestarias, y cada aplazamiento traslada la factura al pasajero. Sin embargo, la posición de Ryanair también tiene su esquina: una aerolínea de bajo coste se juega la puntualidad comercial y la ocupación de sus aviones si los filtros no fluyen.
La duda abierta es si la prórroga llegará con condiciones. El calendario de Bruselas no se ha pronunciado, pero la presión de Ryanair sitúa el debate en la misma semana en la que la exención ha caducado. La próxima señal será una eventual comunicación de la Comisión Europea sobre los márgenes de flexibilidad para los Estados miembros.
Los inversores institucionales mantienen a Bitcoin en el centro de la foto y dejan a Ethereum en un segundo plano. Los ETF de bitcoin esquivan la caída de entradas que atrapa a los productos de Ethereum, Solana y XRP, según recogen BeInCrypto y Yahoo Finance, y la brecha entre los dos grandes activos digitales se ensancha.
La fotografía es incómoda para ether. Mientras los vehículos cotizados que replican bitcoin aguantan el ritmo de suscripciones, los fondos de Ethereum, Solana y XRP atraviesan una sequía de capital que ya no puede explicarse solo por el verano. La demanda institucional marca distancias y lo hace en un momento delicado para la tesis de inversión de ETH.
Cómo se lee la caída de entradas en los ETF de Ethereum
Los ETF spot son fondos cotizados que compran el activo subyacente al contado, lo que permite a un inversor tradicional exponerse a ether sin gestionar claves ni custodias. Cuando se habla de entradas, se mide el dinero neto que entra o sale de estos productos en un periodo concreto. Menos entradas no siempre significan pánico, pero sí una señal de apetito.
Los datos recogidos por BeInCrypto y Yahoo Finance no dibujan una salida masiva en Ethereum, pero sí un estancamiento persistente. Bitcoin no solo resiste: amplía la ventaja y confirma que, en el tramo institucional, prefiere un relato simple. Escasez programada, reserva de valor y profundidad de mercado.
Por qué Bitcoin sí y Ethereum no
La diferencia no es solo de precio. Bitcoin ha conseguido instalarse en las carteras como una suerte de oro digital, un activo que no requiere entender contratos inteligentes ni capas adicionales. Ethereum, en cambio, exige al inversor comprender una red productiva que cobra comisiones, ejecuta aplicaciones y se apoya en rollups, unas capas auxiliares que procesan transacciones para descongestionar la vía principal.
Esa complejidad pesa en las mesas de asignación de activos. Un tesorero corporativo entiende el límite de 21 millones de bitcoin con una sola línea. Convencerle de que ether puede generar rendimiento por comisiones y por su uso en DeFi lleva más tiempo. Por eso, cuando el apetito se enfría, Ethereum suele sufrir antes y con más fuerza.
Bitcoin aguanta porque su relato institucional es de una frase; Ethereum necesita tres párrafos para explicar por qué podría valer más mañana.
Qué significa para la tesis de inversión de ether
La sequía de flujos no es un dato aislado. En julio de 2024, la SEC aprobó los primeros ETF spot de ether en Estados Unidos y el mercado interpretó aquel paso como el gran puente hacia el capital institucional. Dos años después, el puente existe, pero el tráfico no termina de ser fluido. Las entradas en los productos de Ethereum no solo son inferiores a las de bitcoin: también han perdido la capacidad de sorprender al alza.
Conviene mirar los precedentes con perspectiva. En ciclos anteriores, el interés institucional por ether aparecía a ráfagas, ligado a modas concretas: las finanzas descentralizadas en 2020, la tokenización o los mercados de predicción. El problema es que esos ciclos atraen capital caliente, no siempre asignación estructural. La diferencia con bitcoin es que su demanda tiende a sostenerse incluso cuando el resto del ecosistema cripto se enfría.
Hay un riesgo adicional que conviene señalar. Si los productos de ether no incorporan el staking —el mecanismo que permite bloquear monedas para validar la red a cambio de rendimiento—, el inversor institucional renuncia a parte del retorno que justifica la posición. Eso encarece el caso de inversión frente a bitcoin. A ello se suma la competencia de de Solana o XRP, que pelean por el mismo dinero residual dentro del universo cripto.
La lectura es prudente. Ethereum sigue siendo la plataforma con mayor actividad en el ecosistema de contratos inteligentes y su hoja de ruta técnica apunta a reducir costes. Pero, a corto plazo, los flujos de los ETF no mienten: el capital institucional prefiere la simplicidad de bitcoin. La brecha no se cerrará con promesas técnicas; se cerrará cuando el inversor profesional pueda explicar ether con la misma claridad con la que explica una reserva de valor.
Pedir proteína comiendo fuera ya no es una rareza de deportistas ni una concesión a la moda: es la forma más directa de mantener tu energía y no desajustar tu ingesta diaria cuando la agenda te aleja de la cocina. La primera radiografía europea de Lightspeed y Censuswide lo confirma: un 14% de comensales elige platos altos en proteína y un 13% la busca incluso en raciones pequeñas.
Por qué la proteína comiendo fuera es una decisión de energía, no una moda
La encuesta, realizada en abril de 2026 entre 1.000 comensales alemanes mayores de 18 años, dibuja una tendencia que aún no es mayoritaria pero que la hostelería empieza a leer como señal temprana. Un 29% declara fijarse en la alimentación equilibrada al pedir, un 22% prefiere platos ligeros y un 18% mira el azúcar antes de decidir.
El dato más jugoso para quien entrena con regularidad no está en los titulares: un 11% ya busca activamente opciones high protein y un 13% considera imprescindible una cantidad suficiente de proteína hasta en las porciones pequeñas. Es un cambio de expectativa, no una anécdota. La carta manda.
Cómo elegir plato, guarnición y extras sin romper tu ingesta diaria
La primera jugada al sentarte es elegir la base del plato. Con pescado, pollo, huevo o legumbre tienes la proteína resuelta; con pasta o arroz queda a expensas de la guarnición y del extra. No se trata de demonizar carbohidratos, sino de que la base marque la pauta de tu energía.
Luego viene la guarnición. Las verduras salteadas, la quinoa o los edamames suman proteína vegetal sin robarle protagonismo a la saciedad. Patatas fritas y arroz blanco pueden funcionar, pero si tu objetivo es mantener la ingesta proteica sin cocinar, una guarnición con legumbre o huevo renta mucho más.
Cierra el círculo con los extras. Pide una pechuga extra en la ensalada, doble huevo en el poke o un puñado de frutos secos tostados y conviertes un plato correcto en una comida completa. La dosis importa.
Elegir proteína fuera de casa no exige pedir el plato más caro: solo cambiar la guarnición y el extra puede mantener tu energía sin romper tu plan.
📊 Las señales de la carta en cifras
29% valora la alimentación equilibrada al elegir plato.
22% prefiere platos ligeros; 18% controla el azúcar.
14% pide platos con contenido alto en proteína.
13% quiere proteína suficiente también en raciones pequeñas.
11% ya busca activamente opciones high protein.
6% mira ingredientes amables con la digestión.
La letra pequeña de la carta: lo que pide un consultor de rendimiento
El menú no siempre facilita la elección. Fíjate en el orden de los ingredientes: si el cereal aparece antes que la legumbre, la proteína probablemente sea testimonial. Pregunta por el método de cocción y, si el plato lleva salsa, pídela aparte; así controlas el azúcar escondido sin renunciar al sabor.
También conviene mirar la letra pequeña del aliño. Las vinagretas con miel, teriyaki o mostaza dulce aportan más azúcar del que parece. Si pides proteína en restaurante, elige aliños con aceite de oliva, limón o vinagre y gana claridad sobre lo que de verdad estás comiendo.
En el terreno de la digestión, el informe apunta que solo un 6% busca platos amables con el confort digestivo. Es un porcentaje aún pequeño, pero coherente con la idea de que comer fuera no tiene por qué sentar mal ni interrumpir tu rutina.
Lectura crítica del dato: la hostelería aún no convierte la proteína en estándar
El informe de Lightspeed es claro: el healthy dining todavía no es mainstream. Con un 14% de demanda de proteína y un 11% de búsqueda activa, la restauración no ha volcado sus cartas hacia el comensal que entrena o quiere energía estable. La oportunidad es tuya.
Nosotros lo leemos como consultores de rendimiento: no esperamos que el restaurante cuide tu plan; aprendemos a elegir con criterio. La evidencia de consumo, no la opinión, sugiere que un pequeño ajuste en guarnición y extra mantiene la ingesta proteica diaria sin cocinar.
Esta guía es divulgativa y no sustituye el consejo de un profesional si tu caso es particular. Ajusta las cantidades a tu actividad, tu apetito y tu forma de comer.
⚡ Rutina de Optimización Diaria
Revisa la base antes de pedir: A partir de mañana, elige platos con pollo, pescado, huevo o legumbre como base en cada comida fuera de casa.
Cambia una guarnición: Sustituye patatas fritas o arroz blanco por verduras, quinoa o edamames para sumar proteína vegetal y estabilidad energética.
Activa un extra proteico: Pide pechuga extra, doble huevo o frutos secos tostados y convierte cualquier plato en una opción completa sin cocinar.
La Fundación Jiménez Díaz ha puesto en marcha una Unidad de Podología y Biomecánica para prevenir, detectar y tratar alteraciones, lesiones o limitaciones funcionales de los pies y miembros inferiores. Según informó, este nuevo dispositivo asistencial permitirá tratar de forma integral alteraciones, lesiones o limitaciones funcionales, optimizando la movilidad y la reducción o eliminación del dolor y evitando la aparición de lesiones o el empeoramiento de las existentes.
Se estima que hasta ocho de cada diez personas pueden sufrir problemas en los pies, en función de su edad, actividad física y enfermedades previas, destacando entre ellas las alteraciones biomecánicas y estructurales, como la fascitis plantar, el ‘hallux valgus’ (juanetes), los dedos en garra, el pie plano o valgo, la metatarsalgia (dolor en la almohadilla del pie), entre otras; alteraciones en el pie diabético, las alteraciones pediátricas, las lesiones deportivas incluso los cambios biomecánicos en postquirúrgicos.
Este escenario, que se suma al hecho de que un 20 por ciento de la población europea sufre dolor crónico, según datos de la International Association for the Study of the Pain (IASP), y al incremento de la actividad deportiva entre la población general, añadida a los deportistas de alto nivel y a los que realizan deporte adaptado, pone de relieve una necesidad asistencial, según destacó el Hospital Universitario Fundación Jiménez Díaz.
Así, con el objetivo de mejorar la salud, calidad de vida y bienestar de las personas afectadas por estos cuadros clínicos, un año después de su inauguración para abordar todas las dolencias musculoesqueléticas y deportivas de forma multidisciplinar, la Unidad del Dolor, Terapias Regenerativas y Medicina Deportiva del centro madrileño acaba de ampliar su cartera de servicios ofreciendo servicios de Podología y Biomecánica.
Concretamente, este nuevo dispositivo asistencial permitirá prevenir, detectar precozmente y tratar de forma integral alteraciones, lesiones o limitaciones funcionales de los pies y miembros inferiores, optimizando la movilidad y la reducción o eliminación del dolor y evitando la aparición de lesiones o el empeoramiento de las existentes.
Para ello, y bajo la coordinación de Sara Parejo, especialista en biomecánica deportiva, pie diabético y cirugía mínimamente invasiva, la unidad realiza estudios biomecánicos que, a través de tecnología avanzada y una exploración personalizada, evalúan la posición y rango articular de los pies, tobillos, rodillas y caderas para ofrecer una propuesta terapéutica personalizada en caso de detección de algún problema.
“Se trata de una valoración especializada que analiza el movimiento del paciente, cómo camina, cómo corre, cómo distribuye y/o compensa la carga sobre sus pies y sus extremidades inferiores, tanto en estática como en dinámica…”, explicó Parejo. “Con los resultados obtenidos diseñamos tratamientos individualizados que mejoran la salud y el bienestar”, añade, concretando: “En definitiva, la biomecánica no consiste únicamente en estudiar cómo pisa una persona; analizamos cómo se mueve, cómo camina o corre, cómo gestiona las cargas y qué factores pueden estar relacionados con la aparición, persistencia o recurrencia -que pueden ser relevantes en determinados casos- de problemas y, a partir de ahí plantear las estrategias de tratamiento más adecuadas para cada caso y así mejorar, e incluso ayudar a eliminar, el dolor”.
La cartera de servicios del nuevo dispositivo incluye estudios biomecánicos de la pisada, en los que se analiza la forma de caminar para identificar alteraciones biomecánicas que puedan afectar a los pies u otras articulaciones; y estudios biomecánicos de la carrera, que valoran la técnica y patrones de movimiento para prevenir lesiones, mejorar la eficiencia y optimizar el rendimiento. Asimismo, se diseñan plantillas personalizadas adaptadas a las necesidades de cada paciente para mejorar el apoyo, reducir el dolor y favorecer una correcta función del pie; y se analiza el rango de movimiento 3D, las fuerzas y estática y dinámica de presiones plantares en cirugías de tobillo, rodilla, cadera, espalda y hombro a fin de prevenir y tratar las lesiones. “Cada tratamiento se adapta a las características, actividad física y objetivos del paciente, realizando revisiones periódicas para garantizar los mejores resultados”, apunta la responsable de la unidad.
Todo ello pone una oferta asistencial especializada a disposición de un variado público objetivo, que abarca desde los deportistas amateur y profesionales a personas que simplemente desean prevenir lesiones y mejorar su calidad de vida, pasando por afectados por dolor en pies, tobillos, rodillas o caderas, personas que permanecen muchas horas de pie, niños con alteraciones de la marcha o la postura o personas con riesgo de ulceración.
Celestia (TIA) ha protagonizado este 7 de septiembre una subida del 19,76% hasta los 0,475 dólares, con un volumen que se disparó un 370% por encima de su media de 30 días. El token nativo de la red de disponibilidad de datos modular firma una de las mejores jornadas entre las altcoins. La red de Celestia se especializa en disponibilidad de datos, un servicio que otras blockchains utilizan para escalar sin congestionar su propia red.
Qué hay detrás del salto de TIA
El precio abrió en 0,360 dólares y cerró en 0,429 dólares, con un máximo intradía de 0,475 dólares y un mínimo de 0,379 dólares. La capitalización de mercado se sitúa en torno a los 395 millones de dólares, mientras que el volumen negociado alcanzó los 97,7 millones de dólares. La ganancia semanal acumulada llega al 31,76%, según el informe de DiarioBitcoin.
Pese al impulso, TIA cotiza todavía un 97,94% por debajo de su máximo histórico de 20,85 dólares, alcanzado el 10 de febrero de 2024. Dicho de otro modo, el rebote de hoy no borra ni una fracción de la caída estructural que arrastra el activo desde hace dos años.
No existe un catalizador confirmado por fuentes verificables en las últimas 24 a 72 horas. No se han publicado anuncios de ETF, fallos de red ni decisiones regulatorias específicas para TIA. La explicación más plausible, según el análisis de DiarioBitcoin, es un rebote de flujo y volumen especulativo, con posible cobertura de posiciones cortas. Los operadores que habían vendido a la baja se ven obligados a recomprar para cerrar sus posiciones, lo que alimenta el precio. Sin noticia que lo respalde, el repunte sabe a fuegos artificiales.
El detalle del volumen respalda esa lectura: el ratio entre volumen y capitalización saltó del 5,25% al 24,72% en una sola sesión. Es un patrón típico de entrada de capital de corto plazo, no de acumulación lenta. Cuando el volumen crece mucho más rápido que el precio, sugiere participación genuina y no solo un hueco de liquidez.
Sobre el gráfico, el precio opera por encima de todas sus medias móviles clave —las de 7, 15, 30, 50, 90 y 200 días—, lo que confirma un impulso de corto plazo. Una media móvil suaviza el precio de los últimos días; operar por encima de todas suele leerse como fortaleza de corto plazo. Sin embargo, la mecha superior dejada en 0,475 dólares sugiere que parte de las ganancias se recogieron de forma inmediata.
La subida es real en volumen, pero sin una noticia que la respalde se parece más a un rebote táctico que a un cambio de tendencia.
Niveles clave y qué esperar
Las resistencias inmediatas están en 0,429 y 0,475 dólares; el soporte más cercano aparece en 0,3869 dólares, el máximo de ayer. Por debajo, las medias de 7 y 200 días se agrupan en torno a 0,3547 dólares, y la media de 30 días marca un suelo en 0,3382 dólares.
El análisis de DiarioBitcoin recomienda aguantar para posiciones existentes y esperar retrocesos hacia la zona de 0,39-0,40 dólares antes de plantear nuevas entradas. La gestión de riesgo pasa por un límite de pérdida bajo 0,3547 dólares y una toma de ganancias parcial entre 0,45 y 0,475 dólares.
El escenario neutral, con mayor probabilidad según DiarioBitcoin, se mueve entre 0,35 y 0,43 dólares si el volumen se agota. El escenario alcista dibuja un rango de 0,45 a 0,55 dólares, mientras que el bajista devuelve al activo a la zona de 0,30 a 0,35 dólares.
Análisis E-E-A-T: un rebote técnico dentro de una caída estructural
Celestia es una red modular de disponibilidad de datos. Su propuesta técnica consiste en separar la disponibilidad de datos de la ejecución, algo que en 2024 sonaba a promesa de escalabilidad para las blockchains. El token TIA se utiliza para pagar ese servicio, participar en la gobernanza y hacer staking (bloquear monedas a cambio de recompensas).
La valoración, sin embargo, se ha desplomado. Desde su máximo de 20,85 dólares, el activo ha perdido casi el 98% de su valor. Ese tipo de caída no se explica solo por el mercado bajista: refleja una repreciación de las expectativas de adopción. Dicho de otro modo, el mercado dejó de pagar por la narrativa modular y ahora exige métricas de uso.
No hay datos de valor total bloqueado ni de cuentas activas en el análisis de DiarioBitcoin para confirmar una recuperación fundamental. Por eso, este rebote debe leerse como un movimiento táctico dentro de una tendencia estructural bajista. El riesgo de nuevos desbloqueos de tokens añade presión de oferta. La cautela manda: una subida con volumen real puede agotarse rápido si no aparece una noticia que la sostenga.
La prueba para TIA será si consolida cierres diarios por encima de 0,43 dólares con volumen sostenido. Sin eso, el rebote corre el riesgo de ser un episodio más en una caída larga.