Crisis Ormuz Repsol: Imax tacha de ‘naif’ la respuesta de Bruselas y pide ‘más tecnología, menos ideología’

Josu Jon Imaz no se muerde la lengua. El consejero delegado de Repsol ha calificado de ‘naif’ la respuesta de la Comisión Europea a la crisis energética provocada por el bloqueo del Estrecho de Ormuz, y ha reclamado un giro pragmático que ponga sobre la mesa todas las tecnologías disponibles: petróleo, gas, nuclear y combustibles renovables. ‘Más tecnología y menos ideología’, sentenció.

La intervención, pronunciada en el foro de Energía y Geoestrategia 2026, llega en un momento de máxima tensión para el suministro energético global. El bloqueo del estrecho —por donde transita aproximadamente una quinta parte del crudo mundial— ha vuelto a exponer las costuras del modelo energético europeo. Y para Imaz, la respuesta de Bruselas no está a la altura.

La respuesta ‘naif’ de Bruselas que enfurece al sector

El CEO de Repsol fue directo al grano. La Comisión Europea, explicó, insiste en la electrificación y el despliegue de renovables como única receta ante la crisis. Una solución que ‘tiene sentido a largo plazo’, admitió, pero que ‘en absoluto’ resuelve los problemas inmediatos. Parece que Europa no aprende’, espetó Imaz ante un auditorio lleno de expertos en energía y defensa.

La crítica no es nueva, pero sí el tono. Imaz considera que la respuesta europea es ‘incompleta’ para abordar los problemas reales. Mientras los barcos no pueden cruzar Ormuz, Bruselas habla de objetivos a 2040 y 2050. La desconexión entre el discurso político y la realidad operativa del suministro energético resulta, a su juicio, insostenible.

Y los datos le respaldan. Imaz recordó que el 97% de los transportes depende de los hidrocarburos, un porcentaje que ‘no va a bajar significativamente’ en los próximos años. La electrificación del parque automovilístico avanza, sí, pero el transporte pesado, la aviación y el sector marítimo siguen anclados al petróleo y al gas. El dato es tozudo. Esa realidad, insistió, no se transforma por decreto.

En este contexto, el CEO de Repsol señaló a países como Estados Unidos, Brasil o Canadá como fuentes de suministro energético estables. También a Libia y Argelia en el capítulo gasista. La diversificación geográfica, defendió, no es una opción estratégica más: es una necesidad imperiosa para reducir la vulnerabilidad europea.

Bruselas responde con el horizonte de 2050 mientras los barcos no pueden cruzar Ormuz hoy. Esa desconexión es el problema.

Imaz también cargó contra el estigma del ‘fracking’ en Europa. Mientras el continente rechaza esta técnica, el gas no convencional estadounidense ha amortiguado el impacto de las crisis energéticas en los últimos años. La paradoja es evidente: Europa importa gas obtenido mediante métodos que prohíbe en su territorio. El resultado es una dependencia que no se reduce, sino que se externaliza.

El directivo tampoco ahorró críticas a casos concretos dentro del propio espacio europeo. En Reino Unido, denunció, el entorno regulatorio y fiscal está desincentivando nuevas inversiones energéticas. En Chipre, el potencial gasista del país se desaprovecha porque, según su diagnóstico, el gas ‘terminará siendo procesado en Egipto’. Dos ejemplos que ilustran el fracaso de un enfoque que margina los hidrocarburos sin ofrecer alternativas viables a corto plazo.

Europa pierde el 20% de su capacidad de refino: ‘Sin combustibles no hay defensa’

Josu Jon Imaz

Uno de los pasajes más duros de la intervención se centró en el refino. Imaz lo definió como la ‘columna vertebral’ de la economía moderna. No exageraba. El 98% de las actividades productivas requieren derivados petroquímicos en alguno de sus procesos. Sin embargo, el continente ha perdido el 20% de su capacidad de refino en los últimos años. Un dato que debería encender todas las alarmas en Bruselas. Pero no lo hace.

El consejero delegado de Repsol puso un ejemplo que resuena con fuerza en el actual contexto geopolítico: la defensa. ‘Sin combustibles no hay defensa’, afirmó con rotundidad. Un tanque, un caza o un buque de guerra no funcionan con paneles solares. La logística militar depende enteramente de los hidrocarburos, y una Europa desarmada en términos de refino es una Europa estratégicamente vulnerable. Así de claro.

En este punto, Imaz defendió las inversiones que tanto Repsol como Cepsa (ahora Moeve) realizaron en sus refinerías en un momento en que muchos consideraban esas plantas como activos condenados a la obsolescencia. Aquellas decisiones, que en su día generaron dudas en algunos sectores financieros, aparecen hoy como un acierto estratégico. Tener capacidad de refino propia no es un capricho industrial: es una póliza de seguro.

El foro también contó con la intervención de Duarte Bello, consejero delegado de EDP España, que reclamó un marco regulatorio estable para acelerar la transición energética basada en sostenibilidad, competitividad y seguridad. Y del teniente general Miguel Ballenilla, director del Ceseden, que subrayó que la seguridad energética se ha convertido en el cuarto pilar de la energía, tras la disponibilidad, el precio y la sostenibilidad.

Más tecnología y menos ideología: el debate que la UE no quiere tener

La intervención de Imaz no es un exabrupto aislado. Responde a un malestar creciente en el sector energético europeo, que observa con perplejidad cómo Bruselas insiste en un discurso que los hechos se encargan de desmentir una y otra vez. La estrategia de descarbonización es necesaria, pero su aplicación dogmática está generando tensiones que van más allá de las refinerías y las petroleras.

Europa se enfrenta a una contradicción difícil de resolver: quiere liderar la lucha contra el cambio climático, pero su demanda energética no para de crecer. Quiere electrificar la economía, pero sus redes no están preparadas. Quiere independencia estratégica, pero cierra refinerías y prohíbe tecnologías que otros usan para abastecerla. El resultado es un continente que importa el 90% de su petróleo y más del 80% de su gas mientras predica la autonomía energética.

Imaz puso una comparación demoledora sobre la mesa: el sector del cemento y del acero chinos emiten tanto CO2 como toda Europa junta. ‘Es el espejo del fracaso de nuestras políticas’, sentenció. La descarbonización europea, sin un enfoque global coordinado, corre el riesgo de convertirse en un ejercicio de virtuosismo moral sin impacto real sobre las emisiones globales.

La propuesta de Imaz se resume en cuatro palabras: neutralidad tecnológica real. Que Europa use todas las opciones disponibles —desde la nuclear hasta los combustibles renovables, pasando por el gas y el petróleo— con una política ‘realista, competitiva y estratégica’. El objetivo no es abandonar la transición energética, sino dejar de abordarla con un enfoque que tacha de ‘naif’. La diferencia no es menor.

El debate está servido. La crisis de Ormuz ha vuelto a demostrar que la seguridad energética no es un capítulo cerrado en los libros de historia, sino una vulnerabilidad activa que puede activarse en cualquier momento. La pregunta que flota en el ambiente tras el foro de Energía y Geoestrategia es si Bruselas escuchará esta vez. O si, como teme Imaz, Europa seguirá sin aprender.

Ethereum contra Bitcoin toca sobreventa extrema en RSI: la última vez provocó un rally del 40% hacia $4.000

El par Ethereum contra Bitcoin (ETH/BTC) ha encadenado 14 velas rojas consecutivas y ha llevado su indicador de fuerza relativa (RSI) a la misma zona de sobreventa extrema que en febrero de este año. Entonces, aquella lectura sirvió como plataforma para un rally de ether del 40% que lo llevó a superar los 2.450 dólares en pocas semanas, y más tarde a rozar los 5.000 dólares. La pregunta ahora es si la historia puede repetirse.

El martes, el cruce ETH/BTC cotizaba alrededor de 0,02835 BTC por ether, su nivel más bajo desde julio de 2025. La secuencia de 14 cierres diarios a la baja ha llevado al RSI a caer por debajo de 35, una zona que los analistas técnicos asocian con un agotamiento de la tendencia bajista. De hecho, la última vela de la serie fue un doji, un tipo de vela que refleja indecisión y que a menudo aparece cerca de cambios de tendencia.

El analista conocido como BLADE, en un gráfico compartido con el medio NewsBTC, destaca que el RSI ha vuelto a la misma banda de soporte que en febrero. “En aquella ocasión, la presión vendedora fue tan intensa que el indicador tocó niveles de sobreventa no vistos desde la caída de 2022. Pocos días después, Ethereum empezó a ganar terreno a Bitcoin y el movimiento se aceleró”, explica.

El contexto actual no es idéntico, pero comparte varios ingredientes. La racha de 14 cierres a la baja ha estirado el impulso bajista hasta un punto en el que los compradores empiezan a aparecer, aunque de forma tímida. La vela diaria actual, de momento, es verde, lo que sugiere un posible giro. Además, Bitcoin ha vuelto a perforar los 70.000 dólares en las últimas 24 horas, mientras que Ethereum también ha caído por debajo de los 2.000 dólares. Es decir, el mercado está en números rojos generalizados, pero el par ETH/BTC muestra señales de vida.

El mercado ha llevado la relación ETH/BTC a un extremo de pesimismo que en ciclos anteriores acabó en rotación.

En febrero de 2026, el RSI de ETH/BTC tocó un suelo similar, cerca de 30. Ethereum cotizaba entonces por debajo de los 1.900 dólares y muchos inversores temían una nueva ola bajista. Sin embargo, en cuestión de semanas, ether se recuperó y llegó a superar los 2.450 dólares. Aquel movimiento fue la antesala del máximo histórico de agosto de 2025, cuando el par alcanzó los 0,0434 BTC y ether se disparó hasta los 4.946 dólares.

Hoy, el ETH/BTC está un 35% por debajo de aquel pico de agosto. Si el patrón de febrero se repitiera, el camino hacia los 4.000 dólares por ether no sería descabellado, pero haría falta un catalizador claro. El propio BLADE señala que la configuración es prometedora, pero advierte: “El par necesita dejar de imprimir cierres bajistas y reconquistar la zona de ruptura. Solo entonces podremos hablar de una rotación sostenida”.

ETH/BTC en mínimos de casi un año: 14 días de caídas y RSI por los suelos

La dinámica del par ETH/BTC es uno de los termómetros más fiables del apetito por el riesgo dentro el ecosistema cripto. Cuando ether gana terreno a bitcoin, el mercado suele entrar en fase de optimismo; cuando lo pierde, la aversión al riesgo se impone. En las últimas dos semanas, esa aversión ha sido casi absoluta.

El descenso ha sido tan lineal que ha llevado el RSI a niveles de 30-35, el umbral que separa una corrección normal de en en una sobreventa extrema. Para los seguidores del análisis técnico, la combinación de un RSI tan bajo y una vela doji suele anticipar rebotes, aunque no siempre se materializan. De momento, la vela verde de hoy insinúa que los compradores están probando fuerzas.

¿Un déjà vu de febrero?: el precedente que ilusiona a los inversores de Ethereum

El gráfico que BLADE ha compartido con NewsBTC superpone la situación actual con la del pasado mes de febrero. En aquel momento, el RSI del par rozó los 30 y la presión vendedora parecía imparable. Sin embargo, el soporte aguantó y Ethereum inició una recuperación que sorprendió incluso a los alcistas más convencidos.

Si se repitiera un movimiento similar, el ether podría subir un 40% frente al bitcoin, lo que traducido al precio en dólares lo llevaría de nuevo por encima de los 2.700-2.800 dólares. Eso sí, el escenario depende de que los flujos de capital vuelvan a girar hacia Ethereum, algo que no sucederá si el sentimiento macroeconómico sigue siendo negativo.

En la sesión del martes, el ETH/BTC cotizaba a 0,02835, una cifra que no se veía desde los días posteriores al verano de 2025. El par ha caído un 9% en lo que va de mayo y acumula una sangría del 35% desde su máximo de agosto. Pero para los analistas técnicos, son precisamente esos niveles de agotamiento los que suelen marcar un punto de inflexión.

Análisis: ¿Está preparado ether para otra rotación o el mercado ha cambiado?

La tentación de mirar al espejo de febrero es grande, pero conviene no olvidar que cada ciclo tiene sus particularidades. En febrero, la caída del par ETH/BTC fue acompañada de un recorte general de los mercados por los temores de recesión en Estados Unidos, y el rebote llegó cuando la Reserva Federal insinuó una pausa en las subidas de tipos. Hoy, sin embargo, el foco está en la guerra comercial con China y en la incertidumbre regulatoria que persigue a las criptomonedas en Europa tras la entrada en vigor de MiCA.

Por otro lado, la estructura del mercado de Ethereum ha cambiado. El staking masivo y la explosión de los rollups de capa 2 han reducido el suministro líquido de ETH, lo que en teoría debería favorecer una apreciación en términos de bitcoin. Sin embargo, los flujos de los ETF de ether al contado, que acumulan ya más de 23.000 millones de dólares bajo gestión, no terminen de despegar al mismo ritmo que los de bitcoin.

Desde esta redacción creemos que la sobreventa extrema no es una garantía de rebote, pero sí una condición que en el pasado ha coincidido con fuertes repuntes. La diferencia con febrero es que entonces el sentimiento era de pánico puro, mientras que ahora el mercado parece más resignado que asustado. Esa diferencia puede jugar a favor de Ethereum si la rotación tarda menos en activarse, o en contra si la apatía se prolonga.

En cualquier caso, con un RSI en mínimos y una secuencia de 14 velas rojas, el par ETH/BTC está en territorio de oportunidad para aquellos que confían en la narrativa a largo plazo de Ethereum. La pelota está ahora en el tejado de los compradores.

Madrid tiene mejores listas de espera en grandes especialidades quirúrgicas que la media nacional

0

La Comunidad de Madrid cuenta con mejores listas de espera en las grandes especialidades quirúrgicas, puesto que en traumatología opera en 83 días menos que la media nacional, en oftalmología lo hace en 33 días menos y en cirugía general y del aparato digestivo lo consigue en 69 menos.

El análisis de los últimos datos del Sistema de Información sobre Listas de Espera (SISLE) que elabora el Ministerio de Sanidad sitúa a la Comunidad de Madrid en una posición diferencial, pues destaca por realizar más intervenciones y por hacerlas antes. El tiempo medio de espera quirúrgica en Madrid se sitúa en 50 días, frente a los 121 días de media nacional. Esto supone operar en 71 menos que el conjunto del sistema.

Aún más significativo es que el porcentaje de pacientes que superan los seis meses de espera que en Madrid apenas alcanza el 0,8%, frente al 21,6% del conjunto nacional. Es decir, la lista de espera prolongada —la que más impacto tiene en la calidad de vida del paciente— es bastante residual en esta región.

Estos datos contrastan con la capacidad real de respuesta sanitaria del Sistema Nacional de Salud (SNS), que refleja un cuello de botella de las listas de espera en determinadas áreas. En concreto, traumatología cuenta con 200.584 pacientes pendientes de intervención; oftalmología, con 172.974; cirugía general y del aparato digestivo, con 149.749; y urología, con 75.086, encabezan la presión asistencial en España.

MENOS ESPERA EN TRAUMATOLOGÍA

En traumatología, una de las especialidades más demandadas y con mayor complejidad organizativa, el tiempo medio de espera en el conjunto del SNS alcanza los 137 días, mientras que en Madrid se reduce a 54, lo que supone 83 días menos. La distancia se amplía si se compara con otras comunidades, pues en Andalucía la espera asciende a 187 días y en Cataluña a 154.

La situación es similar en oftalmología, donde Madrid registra un tiempo medio de espera de 44 días, frente a los 77 días del conjunto del SNS, lo que supone una diferencia de más de un mes. La agilidad en la resolución de los procesos que afectan a la visión resulta especialmente relevante, ya que influye de forma directa en la autonomía y la calidad de vida de los pacientes.

En cirugía general y del aparato digestivo, otra de las áreas estructurales del sistema, la diferencia vuelve a ser significativa: 44 días en Madrid frente a 113 en el conjunto nacional (69 menos). Lo mismo ocurre en Urología, donde la espera media es de 74 días menos (48 días en la comunidad madrileña frente a los 122 del SNS).

Los datos de los llamados procesos quirúrgicos seleccionados —que incluyen intervenciones frecuentes como cataratas, prótesis de cadera o hernias— refuerzan la misma idea. En este grupo, el tiempo medio de espera en Madrid es de 47 días, frente a los 93 del conjunto del SNS, mientras que el porcentaje de pacientes con más de seis meses en lista se sitúa en el 0,4%, muy lejos del 13% nacional.

LA VENTAJA DE MADRID

La eficacia de la red hospitalaria madrileña y su modelo de gestión de colaboración público-privada permite que algunos centros, no solo rebajen los tiempos de la media nacional sino también la de la propia comunidad en las especialidades más tensionadas. Según los últimos datos de abril del Servicio Madrileño de Salud (SERMAS), el Hospital Universitario Fundación Jiménez Díaz (FJD), buque insignia del modelo de gestión mixta, presenta demoras muy reducidas en las especialidades de Traumatología: 24,29 días; Oftalmología: 13,3; o cirugía general y del Aparato Digestivo: 8,3. Por último, en Urología la espera en la FJD es de 8,4 días.

El mismo patrón se observa en otros hospitales de gestión público-privada como el Hospital General de Villalba o el Hospital Rey Juan Carlos. En el de Villalba se puede acceder a una operación de Oftalmología en 5,08 días; de Urología en 5,88; a una Cirugía General y del Aparato digestivo en 8,22 días y a una intervención de Traumatología en 15,29. En el rey Juan Carlos tan solo se tarda 3,53 días en acceder a una Cirugía General y del Aparato Digestivo; 10,78 días para Traumatología quirúrgica; 14,1 para Urología y 17 para Oftalmología.

Estos tres hospitales, junto con el Hospital Universitario Infanta Elena —también de gestión mixta—, son los cuatro centros que registran los menores tiempos de espera para intervenciones quirúrgicas de toda la red madrileña. El Hospital Universitario General de Villalba encabeza la clasificación con una demora media de 11,13 días, seguido por el Hospital Universitario Rey Juan Carlos con 15,24 días, la FJD en tercer lugar —y el primero entre los de alta complejidad— con 18,42 días; y en cuarto lugar el Hospital Universitario Infanta Elena, con 23,41 días.

Meliá cesa la gestión de 15 hoteles en Cuba tras el ultimátum de Estados Unidos

Meliá Hotels International ha decidido cesar de manera inmediata la gestión, comercialización y uso de sus marcas en 15 hoteles en Cuba, acorralada por el ultimátum de Estados Unidos que expira el próximo 5 de junio y que amenaza con sanciones a cualquier empresa extranjera que mantenga vínculos con el conglomerado militar estatal Gaeasa. La comunicación a la CNMV, realizada este 3 de junio, confirma el portazo de la hotelera mallorquina a un destino que lleva meses agonizando.

La decisión, que ya se había anticipado el pasado 26 de mayo a los propietarios de los establecimientos, se atribuye a ‘circunstancias sobrevenidas ajenas a la capacidad de gestión’ de la filial instrumental Ilha Bela, según el hecho relevante remitido al supervisor. La compañía asegura que el impacto financiero es ‘limitado’ porque la gran mayoría de esos hoteles estaban ya cerrados por la crisis energética y la caída de la demanda turística.

El ultimátum de Estados Unidos y el contexto cubano

La intervención de la Administración estadounidense ha colocado a las hoteleras extranjeras en una posición insostenible. Washington ha fijado el 5 de junio como fecha límite para que las compañías que operan en la isla rompan cualquier lazo con Gaeasa, el conglomerado que controla buena parte de la infraestructura turística cubana y que está bajo la órbita del estamento militar. Las sanciones previstas pueden alcanzar la prohibición de acceso al sistema financiero internacional, un riesgo que ninguna cadena cotizada está dispuesta a asumir.

Esa presión exterior se superpone a un deterioro interno sin precedentes. La falta de combustible de aviación ha provocado la cancelación de numerosas conexiones directas, incluso desde Canadá, su principal mercado emisor. Las estadísticas de abril confirman el desastre: apenas 30.551 viajeros internacionales llegaron ese mes, y el acumulado de los cuatro primeros meses de 2026 arroja un desplome del 55,8% en la llegada de visitantes, hasta los 328.608. El turismo en Cuba vive su peor momento en décadas.

Meliá y el impacto en su cartera hotelera

Ilha Bela ha notificado el cese de prestación de servicios en los 15 hoteles que gestionaba en régimen de franquicia o cesión de marca. La compañía de Gabriel Escarrer ha activado ya protocolos para una ‘desafiliación ordenada’ y para informar de forma transparente a proveedores y clientes. La propia Meliá había adelantado en sus cuentas trimestrales que el inicio de 2026 estaba comprometido ‘de forma significativa’ por la intervención de Estados Unidos en la región, lo que agravó las dificultades para obtener combustible y hundió el mercado turístico.

  • Hoteles afectados: Gran Hotel Bristol Habana Vieja, Innside Catedral Habana, Meliá Buena Vista, Meliá Cayo Santa María, Meliá Jardines del Rey, Meliá Las Dunas, Meliá Península Varadero, Paradisus Los Cayos, Paradisus Princesa Mar, Paradisus Río de Oro, Paradisus Varadero, Sol Caribe Beach, Sol Cayo Santa María, Sol Río de Luna y Mares y Sol Varadero Beach.

La decisión de Meliá tiene un impacto financiero limitado porque la mayoría de los hoteles ya estaban cerrados, pero acelera la desinversión estratégica en un destino cada vez más hostil.

Meliá abandona Cuba

El cierre paulatino fue inevitable: la compañía finalizó el el primer trimestre de 2026 con aproximadamente el 50% de su capacidad operativa paralizada en la isla, lo que lastró los indicadores de habitaciones disponibles y los resultados reportados. Ahora, con el ultimátum cumpliendo plazos, Meliá desactiva por completo una exposición que en los últimos ejercicios había contribuido de manera marginal a su cuenta de resultados.

Otras hoteleras que ya han salido de la isla

La salida de Meliá no es un hecho aislado. Iberostar Hotels & Restaurants ya había abandonado Cuba, desvinculándose de la cadena Gaviota y dejando de operar 12 hoteles. Por su parte, Minor Hotels se retiró en febrero de los dos hoteles que gestionaba en La Habana bajo la marca NH. Y Royalton Hotels & Resorts, la antigua Blue Diamond Resorts, suspendió hace semanas la actividad de 62 establecimientos que operaba con 10 marcas, incluyendo el Royalton Paseo del Prado y el Hotel Inglaterra. Una combinación de factores —reducción de vuelos, deterioro operativo y sanciones— ha vaciado de gestoras internacionales la principal isla del Caribe.

Las consecuencias para el negocio internacional de Meliá

El repliegue cubano, aunque financieramente amortiguado por el cierre previo de activos, tiene un valor estratégico. Cuba representaba para Meliá un mercado emblemático en el Caribe, donde la cadena mallorquina llegó a operar más de 30 hoteles en los tiempos de bonanza. La ruptura forzosa de los contratos con propietarios locales y la pérdida de ingresos por canon, aunque residuales, subrayan la fragilidad de las apuestas geográficas expuestas a sanciones extraterritoriales. Para el inversor, el mensaje es claro: la hotelera prefiere un lavado de cara inmediato en su cartera antes que poner en riesgo su acceso al mercado estadounidense, donde ya tiene presencia con marcas premium y urbanas.

En este contexto, la cotización de Meliá apenas ha acusado el movimiento. El valor ya descontaba la imposibilidad de operar en Cuba mientras persistiera el bloqueo de facto. El foco de los analistas se centra ahora en el ritmo de recuperación de sus hoteles urbanos en Europa y en la vuelta del turismo vacacional en España, mercados que sí explican más del 90% de su Ebitda.

📊 Las Claves para el Inversor

  • Qué vigilar: El 5 de junio expira el ultimátum. La reacción de la Administración estadounidense y posibles sanciones a gestores que no hayan roto vínculos con Gaeasa marcarán el clima para el resto de operadores internacionales con intereses en Cuba.
  • Reacción del valor: La acción de Meliá apenas se ha movido; el mercado ya había digerido el cierre progresivo de hoteles y la decisión se interpreta como una medida defensiva, no como un deterioro imprevisto.
  • Precedente sectorial: La salida en cascada de Iberostar, Royalton y Minor Hoteles demuestra que la presión de Washington está vaciando de gestores internacionales la isla; la recuperación de la planta hotelera cubana queda ahora en manos exclusivamente locales.

La ONU eleva al 80% la probabilidad de El Niño en 2026: sequías y olas de calor extremas

He leído el informe de la Organización Meteorológica Mundial (OMM) publicado ayer, 2 de junio, y la conclusión es inequívoca: la probabilidad de que se desarrolle un episodio de El Niño entre junio y agosto de 2026 ha ascendido al 80%. La agencia de la ONU advierte, además, de que el fenómeno podría alcanzar una intensidad moderada o fuerte y que hay un 90% o más de probabilidades de que se mantenga activo al menos hasta noviembre. Lo que está sobre la mesa no es una simple curiosidad climática: es un shock de oferta global que golpeará los precios de los alimentos, la energía y las cadenas de suministro justo cuando los bancos centrales empiezan a vislumbrar el final del ciclo de endurecimiento monetario.

Los datos: 80% de probabilidad y 6°C bajo la superficie

Según las proyecciones de la OMM, las condiciones observadas en el océano Pacífico tropical muestran señales consistentes con el inicio de El Niño. Las temperaturas subsuperficiales del mar en la región de referencia superan en más de 6°C la media, y el calor acumulado bajo la superficie continúa alimentando el proceso.

Para el período junio-agosto, la OMM prevé temperaturas superiores al promedio en gran parte del planeta y un mapa de anomalías de precipitación que ya dibuja el impacto económico:

  • Sequías en América Central, el Caribe, norte de América del Sur, Australia, Indonesia y zonas de Asia meridional.
  • Lluvias por encima de lo normal en partes de América del Sur, sur de Estados Unidos, Cuerno de África y Asia central.
  • Déficit de precipitaciones en áreas agrícolas clave del Gran Cuerno de África, Centroamérica y el sur de Asia durante ciclos de cultivo esenciales.
  • Olas de calor más frecuentes tanto en tierra como en los océanos.

Celeste Saulo, secretaria general de la OMM, fue muy clara en la presentación del informe: “Tenemos que prepararnos para un posible episodio de El Niño de gran intensidad, que agravará tanto las sequías como las lluvias torrenciales y aumentará el riesgo de olas de calor en tierra y en el océano”.

“La ciencia es clara: El Niño está llegando a nuestras puertas en los próximos meses (…). Las condiciones de El Niño echarán más leña al fuego de un mundo que se está calentando y su impacto será aún más severo, llegará más lejos y cruzará fronteras con una velocidad devastadora.” — Organización Meteorológica Mundial, 2 de junio de 2026

Ciclo climático, impacto económico estructural

Lo que veo aquí es la superposición de un fenómeno natural recurrente —El Niño aparece cada dos a siete años y dura entre nueve y doce meses— con un planeta que arrastra un calentamiento de fondo. La propia OMM aclara que no hay evidencia concluyente de que el cambio climático aumente la frecuencia de estos episodios, pero sí subraya que una atmósfera y un océano más cálidos añaden energía, amplificando olas de calor y lluvias extremas. En términos económicos, eso significa más volatilidad en la producción de materias primas y una inflación de costes que los mercados aún no han descontado por completo.

La última vez que El Niño golpeó con fuerza, entre 2023 y 2024, contribuyó a temperaturas globales récord y generó condiciones climáticas contrastantes que afectaron a cosechas y precios. Ahora, los futuros de granos como el trigo y el maíz, el café o el azúcar pueden reaccionar rápidamente si los mapas de sequía se confirman. Países exportadores netos como Australia o Brasil podrían ver mermadas sus cosechas, mientras que los importadores netos del sur de Asia y África oriental enfrentarán mayores presiones en sus balanzas fiscales.

Además, las olas de calor marinas elevan el riesgo de blanqueo de corales y afectan a la pesca, con consecuencias para economías locales que dependen del turismo y la proteína marina. El secretario general de la ONU, António Guterres, lo enmarcó ayer como un problema de seguridad económica global: “El mundo debe tratarlo como la urgente señal de alarma climática que es. Las condiciones de El Niño avivarán el fuego de un planeta en calentamiento”.

🌍 El impacto en España y Europa

Para España y el sur de Europa, el patrón histórico de El Niño suele traducirse en primaveras y veranos más secos de lo normal, justo el escenario que menos necesita una agricultura mediterránea ya tensionada por la escasez hídrica. El aceite de oliva, las frutas de hueso o el cereal de secano se enfrentan a un recorte adicional de oferta que puede prolongar la escalada de precios en el lineal del supermercado.

En el capítulo energético, un verano más caluroso elevará la demanda de refrigeración y, con ella, el precio de la electricidad en el mercado mayorista. Si el gas natural licuado vuelve a cotizar al alza por una demanda asiática de reposición, la factura de la luz y el IPC subyacente recibirán un nuevo empujón. Eso coloca al Banco Central Europeo en una posición incómoda: un shock de oferta provocado por el clima no se combate con subidas de tipos, pero una inflación de alimentos y energía persistentemente alta podría retrasar cualquier relajación monetaria. Para las hipotecas variables, el Euríbor podría mantenerse en niveles elevados más tiempo del previsto.

Los sistemas de alerta temprana que reclama la OMM no son solo un asunto de protección civil; son también una herramienta de estabilidad macroeconómica. Cuanto antes adapten gobiernos y empresas sus estrategias de acopio y contratos de suministro, menor será el impacto sobre la inflación y el poder adquisitivo del consumidor europeo.

Porsche Carrera GT one-off con V10 manual: la pieza que se revaloriza como ningún otro activo

El Porsche Carrera GT, con su motor V10 atmosférico y cambio manual, se ha convertido en uno de los superdeportivos más ansiados por los coleccionistas serios. Pero la pieza que les presento hoy lleva ese atractivo al extremo: un one-off construido sobre la misma mecánica, oculto bajo una carrocería de carbono inspirada en los prototipos clásicos de la marca. Se llama JC9 y no es solo un coche único, sino un activo de inversión que desafía las reglas del mercado del motor de alto rendimiento.

El nacimiento de una pieza única sobre el ADN del Carrera GT

La factura corre a cargo de Miller Motorcars, concesionario de lujo de Connecticut, para conmemorar su 50º aniversario. El proyecto se ha realizado en colaboración con el diseñador Jason Castriota, cuya firma aparece en el Ferrari P4/5 y en otros encargos irrepetibles. El resultado es un coche con la silueta de un 917K contemporáneo, pero con el alma de un Carrera GT: el motor 5.7 litros V10 de 603 caballos no se ha tocado, y la caja de cambios manual de seis velocidades se mantiene intacta.

La carrocería es de fibra de carbono completa y el interior apenas disimula el origen: los relojes, las salidas de aire y la consola central son los mismos que los del modelo donante. Ni siquiera el volante ha cambiado, aunque se ha eliminado el escudo de Porsche. Todo lo demás es artesanía pura de Castriota, y el resultado es un ejercicio de exclusividad que no tiene parangón en el mercado actual.

El mercado de los one-off: la escasez como motor de la revalorización

El Carrera GT de serie ya es un valor refugio por sí mismo. Durante la última década, las unidades en estado original han pasado de los 300.000 euros a superar los 800.000 euros en subasta, un retorno anualizado que dobla al de muchos fondos de inversión. Pero este JC9 da un paso más: es una obra de carrocería única que combina la ingeniería del modelo más deseado de Porsche con la firma de uno de los diseñadores más cotizados del segmento coachbuilt.

Las piezas únicas en el mundo del motor nunca siguen una curva de depreciación predecible. La referencia más cercana es el Ferrari P4/5 de James Glickenhaus, también diseñado por Castriota sobre la base de un Enzo, cuyo valor estimado supera hoy los 15 millones de euros. Sin llegar a esa cifra, cualquier superdeportivo coachbuilt moderno con un V10 manual parte de un umbral de escasez que ningún modelo de producción limitada puede igualar.

Un Carrera GT convencional ya ha multiplicado por tres su valor en una década. Esta pieza única, con el mismo corazón V10 y una carrocería de carbono artesanal, lleva la escasez a su expresión más extrema.

Una apuesta de colección que redefine el riesgo y el horizonte

En mi experiencia analizando el mercado de automóviles clásicos como clase de activo, las verdaderas revalorizaciones agresivas se producen en el segmento de los encargos únicos, siempre y cuando confluyan tres factores: una plataforma de primer nivel, un diseñador con trayectoria verificable y una narrativa de mercado sólida. El JC9 reúne los tres. El Carrera GT goza de un estatus de culto entre los entendidos; Castriota ha demostrado capacidad para crear iconos instantáneos; y el hecho de que nazca de un concesionario con medio siglo de historia añade una capa de autenticidad que los inversores valoran cada vez más.

El riesgo, no obstante, está en la liquidez. Un one-off no cotiza como un Daytona o un 911 Turbo clásico. Encontrar comprador exige paciencia y una red de contactos adecuada. Por eso, el inversor que entre en esta clase de activo debe hacerlo con un horizonte mínimo de ocho a diez años, y con la convicción de que el retorno se materializará solo si la propuesta gana tracción en los círculos de coleccionistas de élite. Aquí no hay garaje que garantice plusvalías a corto plazo.

En el corto plazo, la publicación de la primera tasación independiente o la posible exposición en eventos como Pebble Beach o el Concurso de Elegancia de Villa d’Este actuarán como catalizadores. Conviene seguir esos hitos de cerca.

💎 Veredicto Wealth

Para el inversor con horizonte superior a diez años, el JC9 representa una oportunidad de revalorización agresiva, siempre que se asuma el riesgo de liquidez propio de las piezas únicas. Su valor dependerá más del reconocimiento del diseñador y del consenso del mercado que de la mecánica subyacente.

Inditex confirma la fecha de las rebajas de verano 2026 para Zara, Bershka, Pull&Bear, Stradivarius y Lefties

Inditex arranca las rebajas de verano 2026 con un calendario ya confirmado. Zara, Bershka, Pull&Bear, Stradivarius y Lefties activan los descuentos online el 24 de junio y en tiendas el 25, en un movimiento que refuerza la venta desde la app antes de abrir las persianas.

La compañía ha hecho público el cronograma de descuentos para las próximas semanas, una cita que se ha convertido en uno de los eventos de consumo más esperados del año. El esquema repite la fórmula de temporadas anteriores: primero la aplicación móvil, luego la web de cada marca y, 24 horas después, las tiendas físicas. Una estrategia escalonada que no es casualidad.

Calendario oficial: app, web y tienda, por este orden

La fecha principal para el consumidor es el miércoles 24 de junio de 2026. Ese día, los usuarios de las aplicaciones de Zara, Bershka, Pull&Bear, Stradivarius y Lefties podrán acceder a los descuentos antes que nadie, a partir de las 19:00 o 21:00 horas según la enseña. Horas después, la oferta se extiende a las webs de compra online (entre las 20:00 y las 22:00). El jueves 25 de junio, la promoción llega a las tiendas físicas de toda España.

El adelanto progresivo de las fechas es ya una tradición. En 2024, las rebajas online empezaron el miércoles 26 de junio; en 2025, el miércoles 25; este año, el miércoles 24. La compañía gallega ha ido mordiendo un día cada verano para captar la atención antes que la gran distribución y, de paso, diluir el pico de tráfico que colapsaba sus plataformas hace una década.

Un dato que el consumidor debe tener presente: los descuentos iniciales suelen oscilar entre el 20% y el 30% en las primeras horas, con recortes más agresivos que se aplican en las semanas siguientes. No es un secreto: Inditex prefiere mover el stock rápido con un goteo de oferta antes que practicar liquidaciones masivas el primer día.

El efecto escalera de los descuentos: por qué Inditex repite la fórmula

Detrás de este despliegue hay una lógica de negocio que va más allá de la simple liquidación estacional. Al liberar los descuentos primero en la app, Inditex premia la descarga de sus aplicaciones, alimenta su base de datos de clientes registrados y recoge información valiosa sobre quién busca qué antes de que la prenda vuele del lineal. Es, en esencia, un embudo de fidelización camuflado de ventaja para el usuario.

Los horarios también están medidos. Que Zara lance sus descuentos a las 21:00 en la app y a las 22:00 en la web, mientras Stradivarius o Pull&Bear lo hacen a las 19:00 y 20:00 respectivamente, responde a una segmentación de público: las marcas más juveniles captan al comprador de tarde, mientras Zara apunta a la franja nocturna. El caso de Massimo Dutti es aún más notable: suele adelantar los descuentos al martes 23 de junio para los suscriptores de su newsletter, un gesto de exclusividad que refuerza la imagen premium.

¿Sale rentable al consumidor madrugar? Depende. La experiencia de campañas anteriores muestra que las mejores piezas (esos artículos con alta rotación y poco sobrante) se agotan en horas. Si buscas una prenda concreta y una talla determinada, anticiparte por la app sí da ventaja. Si lo que necesitas es un fondo de armario básico, la visita a tienda a partir del jueves 25 de junio puede ser suficiente y te ahorra prisas.

📊 La comparativa de horarios por marca

MarcaApp (hora)Web (hora)Tiendas físicas
Zara21:0022:0025 de junio
Stradivarius19:0020:0025 de junio
Pull&Bear19:0020:0025 de junio
Lefties19:0020:0025 de junio
Bershka19:0020:0025 de junio
Oysho20:0021:0025 de junio
Massimo DuttiNewsletter: 20:00 del 23 junio24 de junio*

*Massimo Dutti suele iniciar las rebajas físicas el mismo miércoles 24 de junio, un día antes que el resto.

fecha rebajas Zara

El bolsillo del consumidor: ¿vale la pena ser el primero?

La ecuación es sencilla. Las rebajas de verano de Inditex no son una barra libre de precios mínimos, sino un goteo de descuentos que arranca moderado y se intensifica con el paso de las semanas. La ventaja real para el comprador está en la selección de producto, no en el porcentaje de descuento del primer día. De hecho, la OCU ha señalado en repetidas ocasiones que en muchas cadenas los precios de salida apenas bajan un 15%-20% durante los primeros compases.

Por tanto, si lo que buscas es una ganga de verdad, la estrategia más inteligente es esperar a la segunda o tercera semana, cuando los descuentos alcanzan el 50% o más. Pero si tu objetivo es esa chaqueta de Zara que solo queda en tres tallas o el vestido viral de Stradivarius, la aplicación es tu mejor aliada. Ojo: no tiene coste económico descargarla, pero sí implica ceder datos de navegación a un ecosistema que luego personaliza ofertas.

La ventaja de las rebajas escalonadas de Inditex no es tanto el descuento como el acceso al producto deseado antes de que vuele del catálogo.

Una estrategia con precedente y con mensaje

El modelo no es nuevo. Inditex lleva años alejándose de la estacionalidad tradicional, igual que H&M o El Corte Inglés, que también lanzan promociones anticipadas. La diferencia está en la maquinaria digital de Inditex, que integra inventario en tiempo real y permite una experiencia fluida entre canales. Según datos de la CNMC, el comercio electrónico textil creció un 12% en 2025, y la compañía gallega quiere seguir liderando ese segmento.

La pregunta que flota es si alguna vez se adelantará el inicio a la segunda quincena de junio, como ya hicieron algunas firmas en el pasado. Por ahora, el grupo mantiene el miércoles de la última semana de junio como pistoletazo, pero la presión competitiva podría acortar ese plazo en futuras temporadas.

🛒 El Veredicto de Compra

  • Descarga la app y madruga solo si tienes claro el artículo: las mejores prendas vuelan en las primeras horas. Si tu compra es genérica, deja pasar unos días para un descuento mayor.
  • Compara precios con calma: usa la web para chequear el stock y el precio por prenda antes de lanzarte. El carrito online te permite guardar y esperar.
  • No te olvides de la tienda física: a partir del jueves 25 de junio, las tiendas ofrecen el mismo descuento y puedes ver el producto y probártelo. La experiencia física evita devoluciones.

Subvención en Canarias: hasta 700 € de la cuota de autónomos durante una baja médica

El Gobierno de Canarias ha activado una subvención que paga hasta 700 euros de la cuota de autónomos durante una baja médica. La ayuda cubre los dos primeros meses de incapacidad temporal y se abona en un único pago, sin que tengas que devolver nada.

La convocatoria se publicó ayer, 2 de junio, en el Boletín Oficial de Canarias (BOC) y tiene efecto retroactivo desde el 1 de enero de 2026. Las solicitudes se resolverán por orden de llegada, así que conviene no dormirse.

Quién puede pedir los 700 euros y qué cubre exactamente

La ayuda está dirigida a autónomos sin asalariados, mutualistas y, en algunos casos, miembros de sociedades o comunidades de bienes que ejerzan su actividad en Canarias. Para optar a ella necesitas cumplir tres condiciones: tener domicilio fiscal en las islas, desarrollar tu actividad allí y estar al corriente de pago con Hacienda, la Seguridad Social y la Agencia Tributaria Canaria.

El programa compensa el importe de las cuotas pagadas durante los dos primeros meses de baja. Si la incapacidad temporal dura menos, recibirás la parte proporcional. La cuantía máxima es de 700 euros por persona, y se ingresa de una sola vez tras revisar la documentación que presentes con la solicitud. Solo se necesita presentar la documentación justificativa una vez, sin trámites posteriores.

La lógica es sencilla: cuando un autónomo cae enfermo o sufre un accidente, el pago mensual de la cuota a la Seguridad Social sigue corriendo. Esta ayuda busca evitar que una baja médica se convierta en un agujero económico. Así de simple.

Cómo se solicita y qué errores evitar

La solicitud se presenta de forma íntegramente electrónica en la sede del Gobierno de Canarias, en la dirección sede.gobiernodecanarias.org. Es un trámite 100% digital. Necesitarás certificado digital, DNI electrónico o Cl@ve para acceder.

El programa funciona en régimen de concurrencia no competitiva. Esto significa que no se comparan expedientes ni se puntúa a nadie: las ayudas se conceden a las primeras solicitudes que cumplan los requisitos, hasta que se acabe el presupuesto. Por eso el orden de llegada importa, y mucho.

El error más frecuente en este tipo de convocatorias es presentar la solicitud con documentación incompleta. Si falta algún justificante, tu expediente podría quedar fuera y perderías el turno. Revisa bien los anexos antes de enviar. Y otro aviso: no hacen falta intermediarios. La tramitación es gratuita y directa con la administración canaria.

La Consejería de Economía, Industria, Comercio y Autónomos ha defendido la medida como parte de una estrategia más amplia. El vicepresidente canario, Manuel Domínguez, señaló que «la medida está pensada para evitar que enfermar o sufrir un accidente suponga un perjuicio económico añadido para quienes desarrollan su actividad por cuenta propia en Canarias».

La ayuda no exige justificación posterior del gasto, solo la documentación inicial.

Un plan más amplio: no es la única ayuda sobre la mesa

Esta subvención para la baja médica es una pieza más dentro del Plan Respaldo Autónomos, un paquete de medidas con el que el Gobierno canario busca proteger a los trabajadores por cuenta propia. Si eres autónomo en las islas, conviene que le eches un ojo al resto de líneas abiertas. Por ejemplo, el Programa Concilia cubre hasta un 75% de los gastos de guardería o cuidados familiares, con un máximo de 3.000 euros. Según el Ejecutivo regional, esta línea recibe más de 10 solicitudes al día. Y no acaba ahí.

También está activa la cuota cero para nuevos emprendedores, que ya acumula más de 3.900 solicitudes en su tercera convocatoria. El programa +Uno52 bonifica la primera contratación indefinida de personas mayores de 52 años. Y hay una línea de financiación que reduce 2 puntos el tipo de interés de préstamos durante tres años, ampliable a 2,5 puntos para menores de 45 años. A todo esto se suma la exención del IGIC para los autónomos que facturen menos de 50.000 euros al año.

El contexto deja claro que Canarias está desplegando una batería de apoyos con un enfoque integral. No se trata solo de cubrir la cuota durante una baja médica, sino de crear un ecosistema que cubra la conciliación, la contratación y la financiación. A efectos prácticos, si eres autónomo en las islas y no has revisado las convocatorias abiertas, igual estás dejando pasar dinero que te corresponde.

Lo que todavía no se conoce es el presupuesto total de esta línea de incapacidad temporal ni cuántas solicitudes se esperan. Ese dato determinará la velocidad a la que se agoten los fondos. La Consejería no lo ha detallado en la convocatoria. Con el historial de aceptación de otras ayudas del plan, es razonable pensar que el ritmo de solicitudes será alto.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta desde el 2 de junio de 2026. Resolución por orden de llegada hasta agotar fondos. Efecto retroactivo al 1 de enero de 2026.
  • ✅ Requisitos clave: Ser autónomo sin asalariados (o mutualista) en Canarias, con domicilio fiscal y actividad en las islas, y estar al corriente con Hacienda, Seguridad Social y Agencia Tributaria Canaria.
  • 🌐 Dónde solicitarlo: Sede electrónica del Gobierno de Canarias (sede.gobiernodecanarias.org). Imprescindible certificado digital, DNI electrónico o Cl@ve.
  • 💰 Importe o coste: Hasta 700 euros por persona en un único pago, para cubrir las cuotas de los dos primeros meses de incapacidad temporal (o parte proporcional). Ayuda a fondo perdido.
  • ⚠️ Error a evitar: Presentar la solicitud con documentación incompleta: perderías el turno en un sistema de concurrencia no competitiva.

Hostelería: cierre de terrazas en olas de calor con multas de hasta 50.000 euros

A partir de este verano, servir una caña en una terraza bajo un calor extremo puede salir muy caro. La reciente modificación del VI Acuerdo Laboral de la Hostelería (ALEH) impone a bares y restaurantes la obligación de proteger a sus trabajadores frente a los golpes de calor, bajo amenaza de sanciones que superan los 50.000 euros. La norma, firmada el pasado 13 de abril por los sindicatos FeSMC-UGT y CCOO Servicios y las patronales Hostelería de España y CEHAT, integra por primera vez los riesgos climáticos en la prevención laboral del sector.

La nueva obligación: refrigerar la terraza o cerrarla durante las alertas

El ALEH modificado establece que, cuando la Agencia Estatal de Meteorología (AEMET) active avisos naranjas o rojos por calor extremo, los establecimientos hosteleros deben suspender la actividad en el exterior. La única alternativa permitida es instalar sistemas de refrigeración eficaces –como nebulizadores, toldos con aislamiento térmico o cortinas de aire frío– que garanticen unas condiciones térmicas seguras para los empleados. El interior del local puede seguir funcionando con normalidad, pero la terraza queda inoperativa si no se climatiza.

La medida responde a un principio básico de la Ley de Prevención de Riesgos Laborales: ningún trabajador está obligado a desempeñar su tarea en un entorno que ponga en peligro su salud. El texto, además, tipifica la negativa del empleado a servir en esas condiciones como un derecho respaldado legalmente, y exige a los empresarios que elaboren planes específicos para olas de calor, inundaciones o grandes nevadas dentro de sus evaluaciones de riesgos.

El sector hostelero, que mueve más de 1,3 millones de empleos en España, se enfrenta así a un verano en el que deberá invertir o asumir cierres intermitentes en las horas centrales del día. La adaptación llega, además, en un momento en que las olas de calor son cada vez más frecuentes e intensas.

La hostelería ya no puede esquivar el calor extremo con un toldo y un ventilador; ahora debe invertir en climatización o aceptar el cierre.

Sanciones de 50.000 euros: la Inspección de Trabajo ya tiene la herramienta

El acuerdo laboral, que entró en en vigor el pasado 13 de abril, no se queda en recomendaciones. La Inspección de Trabajo podrá sancionar a los empresarios que obliguen a sus camareros a trabajar en una terraza durante una alerta roja sin medidas de protección. Las multas, según fuentes del ámbito laboral, pueden superar los 50.000 euros, al calificarse como infracción grave en materia de seguridad y salud. Se trata de un importe que para muchos negocios de barrio equivale a varios meses de beneficio.

La referencia es el régimen sancionador de la Ley sobre Infracciones y Sanciones en el Orden Social (LISOS), que contempla grados máximos cuando se vulnera de forma deliberada el derecho a la integridad física. Aunque la aplicación práctica dependerá del criterio inspector, la existencia de la norma da al trabajador un argumento sólido para negarse y a la administración un camino claro para actuar.

ALEH hostelería

El dilema económico: adaptarse a golpe de inversión o perder clientes… y empleo

La hostelería española arrastra márgenes muy ajustados –en torno al 8% de media, según datos del sector– y una alta estacionalidad. Instalar un sistema de refrigeración eficaz en una terraza de tamaño medio puede costar entre 3.000 y 6.000 euros, más el mantenimiento. Para un bar de copas de una ciudad de interior, donde las olas de calor implican el cierre de la terraza en plena temporada alta, la factura puede ser más dolorosa que la propia multa.

Hay, sin embargo, quien ve una oportunidad. Algunos fabricantes de toldos térmicos y equipos de climatización ya han empezado a ofrecer soluciones modulares pensadas para hostelería. La pregunta que queda en el aire es si el coste de la inversión se traducirá en un encarecimiento de la carta o en un recorte de plantilla. El equilibrio entre rentabilidad y cumplimiento normativo marcará el verano.

Otra incógnita es la vigilancia: la Inspección de Trabajo no puede multiplicar sus efectivos de la noche a la mañana, y en episodios de calor masivo los recursos se reparten entre múltiples sectores. Es probable que en esta primera campaña la autorregulación y la denuncia de los propios trabajadores jueguen un papel protagonista. Las empresas deberán documentar sus protocolos de actuación ante alertas meteorológicas; un documento bien elaborado puede ser la diferencia entre una advertencia y una sanción de cinco dígitos.

España da este paso antes que otros grandes mercados turísticos europeos, lo que podría reforzar su imagen de destino laboralmente responsable, pero también tensa la cuenta de resultados justo cuando la inflación de los alimentos y la energía sigue apretando. El sector tiene ante sí un verano que medirá si es capaz de conciliar la protección del empleado con la cuenta de explotación. Como ocurre con casi todas las normas laborales, la prueba de fuego llegará con los termómetros por encima de los 40 grados y una terraza llena de clientes.

Bitmine acumula 5,42 millones de ETH y desafía la caída: cartera cripto de 11.600 millones

Bitmine Immersion Technologies ha dado un paso más en su estrategia de acumulación de ether (ETH). La compañía cotizada en la Bolsa de Nueva York (NYSE) anunció que ya posee 5,42 millones de ETH (exactamente 5.416.901 ether), lo que equivale al 4,49% del suministro total de 120,7 millones de tokens. A los precios actuales de 2.003 dólares por unidad, sus tenencias de ether alcanzan un valor de unos 10.850 millones de dólares.

Pero la cartera de Bitmine no se limita a ether. Sumando su tesorería en efectivo (446 millones de dólares), sus 203 bitcoin (BTC), su participación en Beast Industries (180 millones) y su inversión indirecta en OpenAI a través de Eightco Holdings (93 millones), el conglomerado alcanza un valor total de 11.600 millones de dólares. La cifra la convierte, según sus propios datos, en la mayor tesorería corporativa de ether del mundo y en la segunda mayor reserva de cripto empresarial, solo por detrás de Strategy (antes MicroStrategy) y sus más de 62.000 millones en bitcoin.

El anuncio llega en un momento en que el precio de ETH ronda los 2.000 dólares, un nivel alejado de los máximos de 2024 y 2025. Sin embargo, Bitmine no ha frenado su apetito. Su presidente, Thomas ‘Tom’ Lee, reveló en la última carta a los accionistas que la compañía adquirió 26.497 ETH solo en la última semana. “En nuestra opinión, los precios del ETH no reflejan el fortalecimiento de los fundamentales de Ethereum”, explicó Lee, quien espera que Bitmine alcance el ‘alchemy of 5%’ (el 5% del suministro) en algún momento de este 2026.

El staking como motor de ingresos recurrentes

Pero Bitmine no solo acumula ether; lo pone a trabajar. La empresa tiene 4.718.677 ETH bloqueados en staking, es decir, cedidos para participar en la validación de la red Ethereum a cambio de recompensas. Esto representa el 87% de todos sus ether. Con una rentabilidad anualizada del 2,73% (según el rendimiento de los últimos siete días), los ingresos por staking ya se proyectan en 258 millones de dólares anuales. Cuando todos sus ether estén apostados, esa cifra podría alcanzar los 296 millones, según las estimaciones de la compañía.

Para gestionar esta operación, Bitmine acaba de lanzar MAVAN (Made in America VAlidator Network), una plataforma de staking de grado institucional. Aunque nació para dar servicio a la propia tesorería, la empresa planea abrir MAVAN a inversores institucionales, custodios y socios del ecosistema. Es un movimiento que que recuerda al de los grandes pools de minería de bitcoin, pero adaptado al staking de Ethereum.

Comprar en plena corrección: la tesis que sostiene Bitmine

La estrategia de Bitmine contrasta con la de muchos inversores minoristas. Mientras el mercado corrige, ellos compran. Lee argumenta que Ethereum se está beneficiando de dos vientos de cola: la tokenización de activos tradicionales por parte de Wall Street y la creciente demanda de blockchains públicas y neutrales por parte de sistemas de inteligencia artificial. “Estamos en las primeras etapas de la primavera cripto”, llegó a afirmar en la carta.

Esta apuesta recuerda a la que hizo Strategy (MicroStrategy) con bitcoin a partir de 2020. Bitmine aspira a ser el equivalente en ether, con una diferencia importante: al hacer staking, sus ether generan un flujo de ingresos que, en teoría, reduce la dependencia de la revalorización del activo. De hecho, si los ingresos por staking se mantienen estables, Bitmine podría financiar nuevas compras de ETH sin necesidad de vender sus reservas.

O crees que el activo está infravalorado, o crees que lo estará pronto. Bitmine parece apostar por ambas mientras el resto del mercado duda.

Análisis: ¿Un gigante incómodo para la descentralización?

La acumulación de casi el 5% del suministro de ether por una sola empresa abre un debate incómodo en el ecosistema Ethereum. La red se ha construido sobre la promesa de descentralización, pero una sola entidad controlando una porción tan significativa del staking —y, en el futuro, también de la validación a través de MAVAN— puede generar riesgos de concentración de poder.

En el pasado, la comunidad ya ha mostrado preocupación por el dominio de Lido en el staking líquido, que llegó a superar el 30% del total. Si Bitmine consolida sus validadores y además ofrece staking a terceros, podría convertirse en un nodo demasiado grande para ignorar. La paradoja es fascinante: el apetito institucional que da legitimidad al activo también puede erosionar la arquitectura descentralizada que le da valor.

No obstante, también hay argumentos a favor. Un gran staker comprometido con el largo plazo, y con reputación regulatoria (Bitmine cotiza en NYSE), aporta estabilidad al ecosistema. Sus validadores, si están bien distribuidos geográficamente y son resistentes a fallos, pueden mejorar la seguridad de la red. Además, la existencia de un actor que compra ether de forma constante y lo retira del mercado podría reducir la oferta circulante y presionar el precio al alza en un próximo ciclo alcista.

En cualquier caso, el experimento de Bitmine servirá como laboratorio para el resto del mercado. Si tiene éxito, no sería extraño ver más empresas cotizadas replicando la fórmula de acumular ether y hacer staking. Si fracasa —por una caída prolongada del precio o por presiones regulatorias—, la tesis de la tesorería corporativa en cripto podría quedar tocada. De momento, Tom Lee y sus inversores —entre los que figuran Cathie Wood (ARK), Pantera, Kraken, Galaxy Digital y Founders Fund— mantienen el pulso. Y cada semana, la cuenta de ethers de Bitmine no deja de crecer.

OHLA pone a la venta su negocio de servicios por 100 millones y Serveo suena como comprador

EN 30 SEGUNDOS

  • ¿Qué ha pasado? OHLA inicia un proceso competitivo de venta de su división de servicios, valorada en unos 100 millones de euros, con el objetivo de reducir deuda y fortalecer el balance.
  • ¿Quién está detrás? Serveo, filial de facility management controlada por el fondo Portobello, se perfila como principal candidato tras haber intentado comprar la misma unidad en 2024.
  • ¿Qué impacto tiene? Los fondos se destinarán a amortizar deuda corporativa —actualmente 325 millones— y a mejorar las condiciones con los bonistas. La división facturó 560 millones en 2025, un 7% más, con un ebitda de 14 millones, un 40% superior al año anterior.

OHLA ha lanzado un proceso competitivo para vender su negocio de servicios, según informan fuentes del sector. La operación, que valora la división alrededor de 100 millones de euros, tiene a Serveo como candidato más interesado, aunque se espera que hasta media docena de compañías entren en la puja.

La constructora participada por los hermanos Amodio busca con esta desinversión reforzar su balance y reducir los 325 millones de euros de deuda corporativa que arrastra. La división de servicios, que opera fundamentalmente a través de Ingesan, está clasificada como actividad discontinuada desde que el grupo la puso a la venta.

Serveo intenta rematar una compra que se le escapó en 2024

Serveo, el antiguo negocio de facility management de Ferrovial que hoy controla Portobello, ya mantuvo negociaciones en exclusiva por Ingesan en 2024. Aquellas conversaciones se rompieron por diferencias de precio. La empresa había presentado una oferta que no satisfizo a OHLA, y ambas partes decidieron aparcar la operación.

Dos años después, la situación es distinta. OHLA ha saneado la unidad de servicios y ha conseguido mejorar sensiblemente los números de Ingesan y el resto de filiales lo que justifica una valoración más atractiva. Serveo, que tras reinvertir en sí misma con un vehículo de 350 millones liderado por Goldman Sachs, está depurando su perímetro para centrarse en el facility management puro. En esa línea, vendió su negocio de gimnasios a Forus y ha contratado a Greenhill para desprenderse de los servicios sociales.

Los números de Ingesan respaldan una valoración al alza

La división de servicios cerró 2025 con una cifra de negocio de 560 millones de euros, un 7% más que en 2024, y un resultado bruto de explotación (ebitda) de 14 millones, un 40% superior. En el primer trimestre de 2026, la unidad facturó 140 millones y aportó 3,6 millones de ebitda, acumulando una cartera de contratos de 641 millones.

Aunque existe cierta horquilla en las valoraciones del mercado —algunas fuentes rebajan la cifra a entre 70 y 80 millones—, el consenso de los analistas sitúa el precio en torno a los 100 millones de euros. OHLA quiere cerrar la operación en los próximos meses y destinar los recursos a amortizar deuda y a plantear a sus bonistas una nueva estructura más barata.

La venta de la división de servicios no solo apuntala el balance de OHLA; es la constatación de que la compañía ha logrado dar la vuelta a un negocio que en 2024 nadie quería pagar al precio pedido.

La Ficha del Inversor

La operación se enmarca en la reestructuración que OHLA viene ejecutando desde hace más de un año. En el primer trimestre de 2026, la constructora obtuvo un beneficio neto de 7,8 millones de euros frente a las pérdidas de 21,8 millones del mismo periodo de 2025. El ebitda se disparó un 67%, hasta 44,7 millones, y el margen sobre ventas alcanzó el 5,8%, casi el doble que un año antes. Para el conjunto del año, OHLA mantiene una previsión de ebitda de 215 millones.

El comprador natural, Serveo, viene de consolidar el sector: ya adquirió las divisiones de servicios de Sacyr, Duro Felguera, Tecnolimp, Global Dominion y Jauregui. La integración de Ingesan le permitiría reforzar su posición como líder del facility management en España, en un momento en que las grandes constructoras abandonan ese segmento.

Desde el punto de vista del inversor, la operación ofrece varias claves. Primero, la valoración implícita de la división —entre 6 y 7 veces ebitda— es razonable para un negocio de servicios con márgenes ajustados pero con contratos recurrentes. Segundo, la reducción del endeudamiento corporativo de OHLA —que pasaría de 325 millones a unos 225 millones si se ejecuta la venta— mejora significativamente su perfil de riesgo. Tercero, la tendencia del facility management a medio plazo es alcista: la externalización de servicios por parte de grandes propietarios inmobiliarios y administraciones sigue creciendo, y Serveo ha demostrado capacidad para escalar compras.

No obstante, el proceso competitivo abierto puede atraer a otros postores, lo que podría elevar el precio final. Para el pequeño inversor en renta variable, OHLA sigue siendo un valor de reestructuración, pero esta venta, junto con la mejora operativa, le concede un margen de seguridad adicional. La compañía ya ha demostrado capacidad de generación de caja positiva durante tres ejercicios consecutivos.

Un riesgo a vigilar es que la ejecución de la venta se dilate o que las condiciones de financiación para el comprador se endurezcan, algo que afectaría al cierre. Aun así, el precedente de 2024 —con una ruptura de negociaciones por precio— sugiere que esta vez ambas partes acudirán a la mesa con mayor realismo.

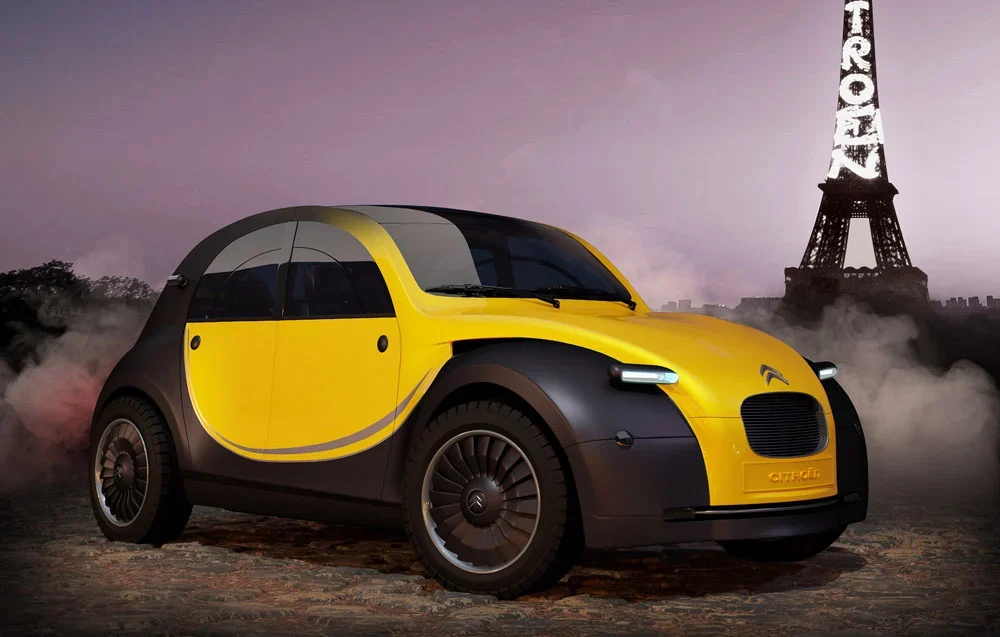
Citroën resucita el 2CV como eléctrico por menos de 15.000 euros

Citroën ha decidido devolver el poder de compra a los europeos con un movimiento que apela a la nostalgia y a la razón económica. La marca del Grupo Stellantis trabaja en resucitar el mítico Citroën 2CV en formato 100% eléctrico, con un precio por debajo de los 15.000 euros. El prototipo se presentará en el próximo Salón de París, y su llegada apunta directa a un segmento que Europa abandonó hace años: los coches nuevos, sencillos y realmente asequibles.

El diagnóstico de la propia Citroën es demoledor. Según Xavier Chardon, consejero delegado de la marca, el mercado europeo ha perdido cerca de tres millones de ventas anuales en las categorías inferiores, y el 60% de esa caída responde a la inexistencia de modelos por debajo de los 15.000 euros. La edad media del parque automovilístico ha superado los 12 años, un síntoma claro de que los conductores no encuentran relevo.

El regreso del mito: un eléctrico por menos de 15.000 euros

El Citroën 2CV original, concebido en los años 30 para motorizar a la Francia rural, se convirtió en un icono de la movilidad sin lujos. Con más de 5 millones de unidades fabricadas hasta su cese en 1990, el ‘dos caballos’ representó la democratización del automóvil en la posguerra. Ahora, Thierry Koskas, director general de Citroën, quiere recuperar esa esencia utilitaria, pero con propulsión eléctrica. Su declaración, recogida por Híbridos y Eléctricos, marca el tono: la misión es ofrecer soluciones sencillas y honestas, eliminando los excesos que inflan los precios.

El precio objetivo —por debajo de los 15.000 euros— lo coloca entre los eléctricos más baratos del mercado, en un escalón que hoy apenas tiene oferta. Competidores como el Dacia Spring o los futuros modelos chinos empiezan a asomarse, pero ninguno parte de un icono cultural tan potente como el 2CV. Citroën busca que el coche sea tan accesible como su antecesor, pero con las obligaciones de seguridad y emisiones del siglo XXI.

La plataforma Smart Car, clave para contener el precio

Para alcanzar ese precio, Citroën recurrirá a la plataforma Smart Car del Grupo Stellantis. Esta arquitectura, derivada de la plataforma CMP, está diseñada desde cero para coches eléctricos asequibles. Simplifica procesos, reduce el número de componentes y permite una fabricación a gran escala. Así, se pueden mantener los estándares de seguridad y el confort característico de Citroën sin recurrir a tecnologías de lujo.

La estrategia no es nueva. Stellantis ya ha utilizado esta base en modelos como el Citroën ë-C3 o el Fiat 600e, aunque el reto ahora es llevarla a un segmento inferior, donde los costes son aún más críticos. La decisión de aplicar la Smart Car al resucitado 2CV demuestra la voluntad de la marca de no hacer un ejercicio de estilo nostálgico, sino un producto de volumen con sentido industrial.

coche eléctrico barato

La vuelta del 2CV no es una operación de nostalgia industrial, sino la respuesta a un mercado europeo que ha perdido 3 millones de ventas por la ausencia de coches baratos.

Análisis: ¿puede Citroën reactivar el mercado de coches asequibles?

El movimiento de Citroën llega en un momento crítico. Durante años, los fabricantes europeos han ido abandonando los segmentos más bajos por sus márgenes raquíticos. Mientras, los constructores chinos como BYD o MG empiezan a copar ese hueco con modelos cada vez más competitivos. El 2CV eléctrico es, en parte, una respuesta defensiva: Stellantis no quiere ceder la base de su pirámide de clientes.

Sin embargo, el éxito de la operación no está garantizado. Mantener un precio por debajo de 15.000 euros con una batería eléctrica decente exige un control de costes extremo. Las economías de escala son imprescindibles, y eso implica volúmenes de producción masivos desde el primer día. Si Citroën no logra vender cientos de miles de unidades, el proyecto podría no ser rentable. Además, existe el riesgo de canibalizar sus propios modelos, como el ë-C3.

El verdadero desafío estará en el coste por kilovatio-hora de las baterías. Stellantis confía en sus acuerdos con proveedores y en la producción en Europa, pero la volatilidad de los materiales sigue siendo alta. Conseguir un autonomía suficiente —quizá en torno a 200 kilómetros WLTP— sin disparar el precio final es un equilibrio difícil. Aun así, la apuesta tiene sentido: los europeos necesitan un electrico asequible, y Citroën está dispuesto a darlo.

El prototipo que desvele Citroën en París será solo un primer paso. La verdadera batalla se librará en las cadenas de montaje y en la capacidad de Stellantis para reducir el coste por kilovatio-hora. Si lo logran, no solo habrán resucitado un mito: habrán devuelto al mercado europeo los coches que el consumidor lleva años esperando.

Ataque ruso en Kiev: escalada sin precedentes con 600 misiles y advertencia de Putin

La madrugada del 3 de junio de 2026 pasará a los libros de historia como el punto en que la guerra de Ucrania cruzó un umbral que muchos temían. Más de 600 misiles y drones rusos barrieron Kiev en un ataque diurno sin precedentes, apenas horas después de que Vladimir Putin advirtiera que la naturaleza del conflicto había cambiado. En el programa de Negocios TV, un panel de analistas desmenuzó las implicaciones de esta escalada y del mensaje del Kremlin, ofreciendo un debate que oscila entre la alarma geopolítica y la crítica a la estrategia europea.

El ataque masivo que marca un antes y un después

El bombardeo sobre la capital ucraniana no fue uno más. La magnitud —más de 600 proyectiles entre misiles y drones, en pleno día— dejó claro que Moscú ha decidido responder con contundencia a lo que considera una agresión terrorista previa. El presidente ruso se refirió explícitamente al asalto contra una escuela en territorio ruso que causó muertes y mutilaciones entre jóvenes como el detonante de un cambio cualitativo. Según el análisis de Juan Antonio de Castro en el espacio, Putin dijo que “cambia la naturaleza de lo que se había llevado hasta ahora” y esa frase, subrayó, debería preocuparnos profundamente.

De Castro incluso agradeció que sea Putin quien esté al mando, argumentando que un líder más radical podría haber desencadenado una represalia muchísimo más devastadora. “Nada va a ser igual”, vaticinó, anticipando una tónica de ataques recurrentes contra infraestructuras civiles. La lectura de este panelista es que, al haber cruzado la línea de atacar civiles en suelo ruso, se ha legitimado una respuesta simétrica que anula las reglas no escritas de los últimos años.

Cambia la naturaleza de la guerra y eso nos debe preocupar. Nada va a ser igual a partir de ahora.

— Juan Antonio de Castro, panelista de Negocios TV

La factura europea de una guerra sin sentido

La conversación viró rápidamente hacia el papel de Europa. Carlos, otro de los intervinientes, fue tajante: esta guerra debería haber terminado hace mucho, pero los líderes europeos la han alimentado bajo la premisa de resistir “hasta el último ucraniano”. Los famosos 90.000 millones de euros que Bruselas esgrime no provienen de activos rusos congelados, sino de los bolsillos de los ciudadanos europeos, recordó De Castro. Una sangría que, según su análisis, nos está costando competitividad, cobertura de pensiones e incluso la capacidad de desarrollar inteligencia artificial propia.

Ambos coincidieron en señalar la dependencia energética inducida: rompimos con el gas ruso para comprar gas y petróleo estadounidense a precios ocho veces superiores, una decisión que calificaron de suicidio económico. Carlos evocó la figura de Angela Merkel, que supo manejar la relación con Moscú y hablaba ruso, como ejemplo de una diplomacia pragmática que hoy brilla por su ausencia. En cambio, denunciaron, se impone un relato del miedo: el oso ruso que supuestamente quiere invadir Europa, amplificado por una propaganda que, en palabras de De Castro, orquesta el Reino Unido.

Zelenski, legitimidad en entredicho y el desvío de fondos

Un punto especialmente áspero fue la crítica a la deriva interna de Ucrania. Carlos recordó que Volodímir Zelenski ya no es legalmente presidente, pues su mandato expiró sin que se convocaran elecciones. “Todo el mundo dice ‘vamos a negociar de la mano de Zelenski’ y lo pasean como si fuera el hombre que tiene que gobernar”, ironizó. Para los panelistas, esto refleja la escasa voluntad de resolver democráticamente el futuro del país.

Además, De Castro mencionó un dato revelador: las listas de espera para yates de lujo se han disparado y los principales solicitantes son ucranianos. “Hay que ver dónde va el dinero de Europa cuando llega a Ucrania”, apuntó, insinuando un entramado de corrupción que ningún dirigente europeo parece dispuesto a investigar. El debate conectó así el conflicto con la opacidad financiera, un terreno donde los intereses se enredan de forma incómoda.

Diplomacia o desgaste eterno: la llamada a la negociación

Emiliano aportó la nota discordante. Sin restar gravedad al ataque, recordó que Rusia viola la Carta de Naciones Unidas en su invasión, un principio que no se puede aplicar selectivamente. Sin embargo, coincidió en el diagnóstico de estancamiento: la partida de ajedrez está enrocada, sin ganador claro, y solo la diplomacia puede desatascar la situación. Propuso que se celebren referendos en el Donbás y en las otras provincias disputadas, tal como se hizo tras muchos conflictos de la posguerra.

El presentador de Negocios TV deslizó un nombre que alimenta la esperanza de una salida negociada: Reder, antiguo miembro de la junta directiva de Gazprom, que según rumores se encuentra en un hotel de Moscú. El dato no es menor: un perfil con profundos vínculos energéticos podría facilitar canales de comunicación que los líderes europeos han descuidado. Para Emiliano, el problema de fondo es que las exigencias de Putin han sido siempre “una imposición o capitulación”, y eso choca con la esencia misma de una negociación.

La escalada de hoy deja a Europa en una encrucijada peligrosa. Mientras los misiles caen sobre Kiev y las advertencias de Putin retumban, los contribuyentes financian una guerra sin final y sin controles democráticos sobre el dinero enviado. Los panelistas de Negocios TV han puesto el dedo en la llaga: o la diplomacia vuelve al centro de la escena, o nos adentramos en un sexto año de desgaste mutuo que nadie puede ganar. ¿Hasta cuándo estaremos dispuestos a pagar el precio de una estrategia que, día a día, demuestra sus costuras?

Puedes ver el análisis completo en el vídeo original de Negocios TV:

Youtube video

ORUM: el servicio gratuito de ciberseguridad para pymes y autónomos de Murcia se presenta este viernes en Yecla

El programa ORUM, impulsado por la Consejería de Economía, Hacienda y Transformación Digital de la Región de Murcia, arranca con una jornada de presentación gratuita este viernes 5 de junio en Yecla. Ofrece asesoramiento, herramientas de monitorización y formación sin coste para que las pequeñas empresas y autónomos refuercen su protección digital.

⚠️ ATENCIÓN: La inscripción para asistir a la jornada de presentación de ORUM en Yecla cierra este viernes 5 de junio a las 10:00 horas.

Qué incluye ORUM: análisis, monitorización y formación práctica

ORUM es un servicio 100% gratuito pensado para que pymes y autónomos de la Región de Murcia puedan acceder a soluciones de ciberseguridad que, a menudo, solo están al alcance de las grandes empresas. La iniciativa permite a los negocios participantes recibir sin cargo herramientas de análisis y monitorización de sus sistemas, asesoramiento especializado y formación práctica para detectar vulnerabilidades y protegerse frente a ataques informáticos.

La concejal de Desarrollo Económico de Yecla, Isabel Pérez, explicó durante la presentación que «cada vez son más frecuentes los intentos de fraude, los ataques informáticos o los problemas relacionados con la seguridad de los datos, y muchas pequeñas empresas y autónomos no disponen de los recursos necesarios para afrontar estas amenazas». De ahí que la Consejería haya diseñado este programa para acercar la ciberseguridad al tejido empresarial de la región.

Que el servicio sea gratuito no le quita importancia: la mayoría de los ciberataques se dirigen a las empresas más pequeñas porque suelen tener menos defensas.

Los participantes pueden acceder de forma totalmente gratuita a a herramientas de análisis continuo de sus equipos y redes, informes de vulnerabilidades y recomendaciones personalizadas. El programa incluye también sesiones de formación para que el propio emprendedor o el pequeño empresario sepa cómo actuar ante un incidente de seguridad, algo que muchas veces se descuida por falta de tiempo o conocimiento.

Cómo inscribirse y quién puede beneficiarse de este servicio gratuito

La jornada de presentación tendrá lugar este viernes 5 de junio a las 10:00 horas en las instalaciones de la Feria del Mueble Yecla y finalizará a las 10:45 con un café networking. La inscripción es gratuita y puede realizarse a través de la web oficial de ORUM, donde también se puede solicitar más información a través del teléfono gratuito 900 899 389 o el correo electrónico ciber.orum@carm.es.

Pueden acogerse al programa cualquier pyme o autónomo con actividad en la Región de Murcia, sin importar su sector o tamaño. No se exige una facturación mínima ni tener empleados; el único requisito es estar dado de alta y desarrollar la actividad económica en la comunidad autónoma. El error más común que detectan los responsables es pensar que este tipo de recursos solo interesan a empresas tecnológicas o con mucho volumen digital, cuando en realidad cualquier negocio que maneje datos de clientes, facturación o comunicaciones por internet necesita protegerse.

Eso sí, conviene no confundir ORUM con el Kit Digital estatal. Mientras que el Kit Digital entrega ayudas económicas (en forma de bono) para contratar soluciones de ciberseguridad con agentes digitalizadores homologados, ORUM ofrece directamente el servicio sin intermediarios ni papeleo de justificación. Para el autónomo yeclano que no quiere complicarse con convocatorias y justificaciones, ORUM supone una vía más directa para empezar a blindar su negocio sin coste.

Por qué la ciberseguridad de un negocio pequeño ya no es opcional

La apuesta de la Región de Murcia por una iniciativa como ORUM no es casual. En los últimos tres años, los ataques informáticos a pequeñas empresas han crecido a un ritmo de dos dígitos en España, según los informes del Instituto Nacional de Ciberseguridad. Sin embargo, la mayoría de los autónomos sigue asumiendo que «a mí no me va a pasar», un sesgo que facilita justamente que ocurra.

El valor diferencial de ORUM reside en que elimina la barrera económica y la complejidad técnica. No se trata de un programa que desembolse dinero y después toque buscarse la vida para gastarlo bien, sino de un acompañamiento real, con herramientas instaladas y personas al otro lado que explican qué hacer. Es decir, va un paso más allá que las ayudas clásicas: presta el servicio, no solo lo financia.

El programa tiene un precedente en otros servicios regionales de digitalización que han funcionado, como los centros de demostración de tecnología en Galicia o los agentes de innovación en Cataluña, aunque el foco exclusivo en ciberseguridad y la gratuidad total lo convierten en un modelo interesante. Lo que está por ver es si la demanda responde. A veces, la falta de cultura de ciberseguridad hace que incluso lo gratis se perciba como un esfuerzo extra. Por eso, la sesión de presentación y el café networking del viernes son un primer paso para que los autónomos de la zona entiendan que no es un lujo, sino una inversión en supervivencia del negocio.

El reto para la administración será mantener el servicio en el tiempo y, sobre todo, medir su eficacia. Si los datos demuestran que las empresas asesoradas sufren menos incidentes, la fórmula podría replicarse en otras comunidades. Por ahora, quienes tengan actividad en Murcia tienen una oportunidad sobre la mesa que conviene no dejar pasar.

Guía rápida del trámite

  • 📅 Plazos: La inscripción para la jornada del 5 de junio está abierta y cierra el mismo día a las 10:00 horas. El servicio ORUM estará disponible de forma continuada.
  • ✅ Requisitos clave: Ser autónomo o pyme con actividad en la Región de Murcia. No se exige facturación mínima ni empleados.
  • 🌐 Dónde solicitarlo: A través de orum.carm.es, del teléfono gratuito 900 899 389 o del correo ciber.orum@carm.es.
  • 💰 Importe o coste: Totalmente gratuito. No hay que pagar nada ni justificar gasto.
  • ⚠️ Error a evitar: No confundir ORUM con el Kit Digital; es un servicio directo, no una subvención para contratar a un agente externo.

Ayudas al carburante para transportistas autónomos: el Ministerio espera que se cobren antes de julio

Las ayudas al carburante para transportistas autónomos llevan bloqueadas desde marzo por las objeciones de Bruselas, pero el Ministerio de Transportes traslada ahora un mensaje de tranquilidad: los pagos podrían desbloquearse en las próximas semanas y materializarse antes de que termine junio. Los profesionales acumulan hasta 3.000 euros por vehículo en devoluciones pendientes, según cálculos de la Federación Española de Transporte Discrecional de Mercancías (Fetransa).

El principal escollo no está en la bonificación de 20 céntimos por litro vinculada al gasóleo profesional, sino en las ayudas directas de 300 o 600 euros por vehículo que la Comisión Europea cuestiona por no estar ligadas al consumo real de combustible.

El bloqueo de Bruselas y las ayudas en juego

El sistema de gasóleo profesional funciona de manera automática: las petroleras comunican a Hacienda los litros repostados con las tarjetas profesionales y la Administración devuelve el importe correspondiente. Esa parte no ha generado problemas. Las dudas de Bruselas se centran en las subvenciones fijas para vehículos ligeros o de menor tonelaje que no pueden acceder al gasóleo profesional porque no existe un mecanismo que controle su consumo real.

El Gobierno optó por conceder 300 o 600 euros según la categoría del vehículo, pero la Comisión considera que una ayuda energética debe estar vinculada al gasto efectivo en carburante. “Un vehículo puede recibir 600 euros haga 15.000 kilómetros, haga 500 o incluso aunque no circule”, resume José Carlos Jato, secretario técnico de Fetransa.

El Ejecutivo ha presentado alegaciones para desbloquear la situación y, aunque no hay confirmación oficial, el tono de las conversaciones con el Ministerio es ahora más optimista que hace semanas.

¿Cuándo llegarán los pagos? Lo que dice el Ministerio

Desde Fetransa explican que el Ministerio “está ofreciendo tranquilidad” y que el conflicto podría resolverse “incluso en menos de 15 días”. Jato matiza que se trata de una previsión basada en las reuniones mantenidas, no de un compromiso formal. Sin embargo, el sector confía en que el Gobierno no dejará sin pagar unas ayudas que ya se dan por hechas.

Si se cumplen las expectativas, los primeros ingresos podrían comenzar a llegar a los transportistas durante la segunda quincena de junio, justo antes de que la línea de ayudas actual finalice el 30 de ese mes.

Problemas de tesorería: hasta 3.000 euros por vehículo atrapados

Mientras Bruselas y el Gobierno negocian, el sobrecoste en combustible sigue castigando a autónomos y pequeñas flotas. Fetransa calcula unos 1.000 euros de gasto extra por camión y mes desde marzo. Sumando abril, mayo y junio, un transportista puede tener retenidos ya 3.000 euros por vehículo.

El dinero no llega y cada mes que pasa son 1.000 euros más que el transportista adelanta de su bolsillo.

La mayoría de los transportistas autónomos paga el combustible por adelantado y cualquier retraso en el ingreso de estas ayudas tensa la tesorería de forma crítica. En negocios con uno o dos camiones, la situación es especialmente delicada.

¿Se prorrogará la ayuda más allá de junio?

Las ayudas actuales vencen el 30 de junio, pero si el precio del gasóleo sigue alto el sector cree probable que el Gobierno module o prorrogue algún tipo de apoyo. “A lo mejor en vez de 20 céntimos pasa a ser de 10”, apunta Jato. No hay nada confirmado, pero la idea que circula es que no se eliminarán de golpe.

Este precedente recuerda a otras líneas de bonificación al combustible que ya se activaron durante la crisis energética de 2022 y que, aunque nacieron con vocación temporal, se fueron renovando mientras los precios no daban tregua.

La diferencia ahora es que las objeciones de Bruselas están retrasando el cobro de ayudas ya comprometidas, y eso está impactando directamente en la liquidez de los transportistas. Si el bloqueo se prolonga más allá de junio, el sector exigirá una solución urgente: o se liberan los fondos retenidos o se articula un nuevo mecanismo que evite los problemas de tesorería.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha oficial de pago. El sector espera el desbloqueo antes del 30 de junio. La ayuda actual finaliza ese día.
  • ✅ Requisitos clave: Ser transportista autónomo o empresa con vehículos acogidos al gasóleo profesional (devolución de 20 céntimos/litro) o con vehículo ligero sin acceso a ese sistema (ayuda directa de 300 o 600 euros).
  • 🌐 Dónde solicitarlo: No hay que realizar ningún trámite nuevo. Los beneficiarios ya están identificados. En su momento, la ayuda se solicitó a través de la AEAT. Para dudas, contactar con Fetransa o el Ministerio de Transportes.
  • 💰 Importe o coste: Hasta 3.000 euros por vehículo acumulados entre marzo y junio a razón de unos 1.000 euros/mes de sobrecoste. La ayuda por litro es de 20 céntimos; la ayuda fija, 300 o 600 euros según categoría.
  • ⚠️ Error a evitar: Dar por hecho que el ingreso llegará en una fecha concreta. Las previsiones son orientativas; conviene ajustar la tesorería como si el pago pudiera retrasarse hasta bien entrado el verano.

David Sánchez no presenta el título ruso homologado en días

David Sánchez Pérez-Castejón no ha entregado los diplomas originales rusos que le otorgaron la máxima puntuación en el concurso para la plaza de director de los conservatorios de la Diputación de Badajoz. En la primera sesión del juicio oral, su abogado solicitó que constaran solo las versiones homologadas en España, pero las acusaciones populares han puesto el foco en la celeridad con que esos títulos se convalidaron: en apenas semanas, cuando la normativa y la práctica administrativa señalan plazos de meses o incluso años. Según la información publicada por El Mundo, el proceso para obtener la homologación de sus dos especialidades —Composición y Dirección de Orquesta— se resolvió en 24 y 16 días respectivamente.

El pasado 29 de mayo, al inicio del juicio en la Audiencia Provincial, el letrado de David Sánchez pidió expresamente que las homologaciones quedaran registradas en la causa. Minutos antes, Alexis Aneas, abogado de la asociación Liberum, anunciaba una “nueva prueba clave”. Durante el plenario, Aneas recogió el guante y solicitó que el acusado aportase los originales en ruso o copias compulsadas de los títulos, algo que no ha ocurrido ni en la fase administrativa del concurso ni a lo largo de la instrucción judicial.

Homologaciones en tiempo récord: semanas en vez de meses

Los dos diplomas del Conservatorio Estatal de San Petersburgo Rimsky-Kórsakov fueron traducidos por una empresa de interpretación en septiembre y noviembre de 2010. El primero, el de Composición, se tradujo el 3 de septiembre y ya el 27 de ese mes el Ministerio de Educación expedía la homologación a efectos de Licenciado Universitario. El segundo, en Dirección de Orquesta, se tradujo a principios de noviembre y la convalidación llegó el día 23. En ambos casos se trataba de títulos no europeos, para los que el real decreto que regula las homologaciones exige pasar por la Oficina de Interpretación de Lenguas del Ministerio de Exteriores y, después, por Educación. Expertos consultados por este diario coinciden en que los plazos normales rara vez bajan de seis meses.

David Sánchez presentó en su expediente los documentos en español, nunca los originales rusos. Ese vacío documental, según la acusación, podría haber invalidado su candidatura en la fase de subsanaciones del concurso, convocado en mayo de 2017.

La máxima puntuación que definió el concurso

En el apartado de titulación académica, el hermano del presidente del Gobierno obtuvo 15 puntos sobre 15, la nota más alta entre los once aspirantes. Las bases exigían la especialidad de Dirección de Orquesta y la coordinación de los conservatorios profesional y superior. “Hemos pedido que se aporten los títulos originales para comprobar las fechas y cómo es posible que los trámites duraran tan poco”, declaró Aneas a El Mundo.

La defensa, sin embargo, insiste en que las homologaciones son válidas y que la rapidez no implica irregularidad. Pero la falta de los diplomas rusos impide verificar si las fechas de las traducciones coinciden con los originales y si las homologaciones se tramitaron con todos los requisitos.

homologación exprés títulos Rusia

El proceso de homologaciones exprés de de títulos extranjeros no es nuevo en la administración, pero rara vez aflora en un juicio penal con tanta nitidez. La cuestión no es solo si David Sánchez obtuvo ventaja sino qué mecanismos permiten acelerar trámites que para el común de los ciudadanos se eternizan.

La rapidez de una homologación no prueba una ilegalidad, pero sí exige explicar por qué unos expedientes corren más que otros.

Lo que la prueba documental omite y lo que revela sobre la función pública

El caso de David Sánchez trasciende lo personal y alcanza una dimensión sistémica. La posibilidad de que un título no europeo se homologue en días sin que consten los originales cuestiona los filtros que el Estado aplica en los procesos selectivos. Cuando esos filtros se relajan para un aspirante concreto —sea por descuido o por influencia— la integridad del sistema de mérito-capacidad se resiente.

En 2017, los conservatorios de Badajoz necesitaban un director con experiencia orquestal. Las bases del concurso reflejaban esa exigencia, pero al mismo tiempo la adjudicación de 15 puntos por unos títulos sin copia original plantea una paradoja difícil de salvar. ¿Cómo valorar lo que no se puede cotejar? La acusación popular insiste en que la respuesta está en los diplomas rusos que nunca llegaron al expediente.

El juicio continuará en las próximas semanas. La incorporación o no de los originales marcará el rumbo de la causa. Mientras tanto, la historia deja una enseñanza: cuando la burocracia se acelera para unos pocos, la confianza en el sistema se frena para todos.

La captura de CO2 está en crecimiento: más rápido que la solar para cumplir el Acuerdo de París

Las tecnologías de eliminación de dióxido de carbono (CDR, por sus siglas en inglés) deberán expandirse a un ritmo más rápido que el de la energía solar si la humanidad quiere mantener el calentamiento global por debajo de 1,5 °C. Así lo concluye un informe publicado por The Guardian, que advierte de que la brecha entre los compromisos gubernamentales y lo que exige el Acuerdo de París es tan amplia que solo un despliegue sin precedentes de estas técnicas puede cerrarla.

El estudio pone cifras a una realidad que los escenarios del IPCC ya dibujaban: para que el mundo tenga alguna posibilidad de cumplir el objetivo más ambicioso del clima, será necesario retirar de la atmósfera miles de millones de toneladas de CO2 cada año. Las promesas de reducción de emisiones —los NDC, por sus siglas en inglés— apenas alcanzan para limitar el calentamiento a unos 2,7 °C. Lo que falta, en términos prácticos, es una capacidad de eliminación de carbono que hoy apenas existe a escala comercial.

Los autores del informe señalan que la próxima media década es crítica. Si las tecnologías de captura directa de aire (DAC), la bioenergía con captura y almacenamiento (BECCS) o los sistemas de meteorización mejorada no arrancan ya con fuerza, el coste de sufragar el exceso de emisiones se disparará hasta hacer inviable la meta de 1,5 °C. «Estamos hablando de expandir la eliminación de carbono más rápido de lo que el mundo desplegó los paneles solares», resume uno de los investigadores.

La brecha que las promesas climáticas no cierran

El Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) estima que alcanzar el objetivo de 1,5 °C exigirá retirar de la atmósfera hasta 10.000 millones de toneladas de CO2 al año a partir de 2050, una magnitud que supera con creces la capacidad actual de todas las plantas piloto del mundo.

Las promesas nacionales —los NDC— no incorporan ese volumen de eliminación de carbono. Incluso los países con metas de neutralidad climática para 2050 confían en un mix de reforestación y tecnologías aún no maduras para cubrir una fracción sustancial del déficit. El estudio de The Guardian subraya que, de no acelerarse de inmediato, el mundo se enfrentará a un sobrecoste climático de dimensiones desconocidas.

Más rápido que la revolución solar: el nuevo listón

La energía solar fotovoltaica ha sido, hasta ahora, la tecnología limpia de despliegue más exponencial de la historia. En poco más de una década, su capacidad instalada mundial se multiplicó por veinte, impulsada por subsidios, economías de escala y una apuesta decidida de China, Europa y Estados Unidos. Sin embargo, el estudio revela que incluso esa tasa de crecimiento, que parecía inalcanzable en su día, se queda corta para la tarea que ahora afronta la captura de CO2 directa y otras soluciones de emisiones negativas.

La razón es simple: las emisiones acumuladas ya han llenado la atmósfera hasta el punto de que reducir simplemente las nuevas emisiones no basta. Hay que retirar carbono del aire a una velocidad que no tiene parangón industrial. Para igualar el ritmo de expansión de la solar, la capacidad anual de extracción de CO2 debería multiplicarse por 70 en los próximos cinco años, una cifra que los autores califican de «enormemente ambiciosa pero alcanzable» si se movilizan los fondos adecuados.

La eliminación de carbono no sustituye a la reducción de emisiones, sino que complementa un esfuerzo de descarbonización que ya va tarde.

El inversor ESG ante una oportunidad de escala sin precedentes

Para las empresas que han abrazado objetivos Net Zero y para los fondos que aplican criterios ESG, el mensaje es nítido: la eliminación de carbono está dejando de ser un nicho experimental para convertirse en una industria de dimensiones gigantescas. Los analistas prevén que el mercado global de CDR podría superar los 100.000 millones de dólares anuales en la próxima década, una oportunidad que ya atrae a gigantes tecnológicos y energéticos.

Sin embargo, el inversor responsable debe leer la letra pequeña. La mayoría de las soluciones de captura directa de aire están aún en fase de demostración, con costes que oscilan entre los 300 y los 600 dólares por tonelada de CO2 retirada. Para que el modelo sea económicamente viable y escalable, se necesitarán mecanismos de fijación de precios del carbono robustos, estándares de contabilidad de emisiones negativas y una regulación que evite el greenwashing—por ejemplo, que las empresas no computen créditos de CDR como sustituto de reducciones reales de emisiones en sus cadenas de suministro.

DAC

Los inversores empiezan a posicionarse. Fondos de transición climática y vehículos de capital riesgo están destinando capital a proyectos de DAC y a nuevas plantas de captura que prometen reducir los costes a la mitad en una década. El respaldo regulatorio, como el que ya ofrece la Taxonomía Verde europea al incluir ciertas actividades de captura de carbono como elegibles, será determinante para desbloquear la inversión institucional.

El sprint tecnológico que mide la credibilidad de los compromisos Net Zero

El precedente de la energía solar da esperanza, pero también avisa. La fotovoltaica despegó gracias a una combinación de subsidios, mandatos regulatorios y una demanda creciente; las tecnologías de eliminación de carbono no disfrutan hoy de ese ecosistema. El estudio llega en un momento en que cientos de empresas han prometido la neutralidad de carbono a 2050 apoyándose, en parte, en futuras absorciones de CO2 que todavía no existen.

Aquí está la letra pequeña. Muchos de esos planes asumen una disponibilidad masiva de CDR a costes asumibles en las próximas dos décadas, sin detallar inversiones concretas hoy. Si en los próximos cinco años no se sientan las bases industriales y financieras, esos compromisos quedarán en papel mojado y la ventana de los 1,5 °C se cerrará definitivamente. La credibilidad de las estrategias Net Zero se medirá, a partir de ahora, por la cantidad de toneladas de CO2 que las compañías están dispuestas a contratar en proyectos reales de eliminación, no solo por sus objetivos a largo plazo.

La transición ya es física, no solo de relato. La captura de carbono no es una bala de plata, pero sin ella no hay trayectoria que cumpla con el Acuerdo de París. El reto es titánico, pero la oportunidad económica y climática es igualmente colosal. La próxima gran industria limpia está esperando a que alguien invierta en ella.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Escalar el CDR a tasas superiores a las de la solar permitiría retirar hasta 10.000 millones de toneladas de CO2 al año, cerrando la brecha entre los compromisos actuales y la senda de 1,5 °C.
  • Modelo que cambia: La industria de la eliminación de carbono pasa de ser un experimento a convertirse en un sector económico de cientos de miles de millones, redefiniendo la manera en que las empresas contabilizan sus emisiones y su responsabilidad climática.
  • Para las próximas generaciones: Acelerar la captura de CO2 en esta década reduce la factura climática que heredarán los jóvenes, evitando escenarios de adaptación extrema y preservando ecosistemas y recursos hídricos críticos.

El 72% de los españoles denuncia el “silencio mediático” que sufren los tumores cerebrales

0

El 72% de los españoles considera que existe un “silencio mediático” sobre los tumores cerebrales, al entender que «no reciben suficiente cobertura» en los medios de comunicación.

Estos datos aparecen en un estudio realizado por Astuce Spain e Ipsos bajo el título ‘Percepción Social de los Tumores Cerebrales’, el cual se presentará el 11 de junio en el marco del Día Internacional de los Tumores Cerebrales, que se conmemora cada 8 de junio.

Ipsos ha realizado una radiografía inédita sobre el desconocimiento de esta patología, combinando la visión de la sociedad, pacientes y familias. Entre los resultados de la encuesta también destaca cómo los tumores cerebrales son una de las patologías que mayor temor provoca.

Desde Astuce Spain destacaron cómo estos resultados muestran que no es solo una visión de la asociación, sino que “realmente existe un amplio consenso entre la sociedad general sobre la necesidad de incrementar la cobertura informativa de esta patología”.

El presidente de Astuce Spain, José Luis Mantas, señaló que solo para el 6% de la población española la atención recibida por parte de los tumores cerebrales es suficiente, mientras que el 72% cree que los tumores cerebrales reciben una atención insuficiente por parte de los medios.

PRESENTACIÓN DEL ESTUDIO

El estudio completo se presentará el 11 de junio a las 10.30 horas en la calle Eloy Gonzalo 10 de Madrid, durante la celebración del II Workshop ‘Más allá del diagnóstico: Una fotografía social de los tumores cerebrales’.

El evento servirá de punto de encuentro de investigadores, periodistas, pacientes y familiares y representantes de la industria que abordarán, de forma rigurosa y humana, la realidad de esta enfermedad desde múltiples ángulos: social, clínico, emocional, y funcional.

Además de generar espacios de debate para hablar sobre las conclusiones del estudio, a lo largo de la jornada se darán a conocer las últimas novedades en investigación relacionadas con el oligodendroglioma, un tumor primario del sistema nervioso central que se origina en el cerebro o la médula espinal y que se presenta entre los 35 y 44 años, mayoritariamente.

El evento será inaugurado por Manuel Meléndez, coordinador del Comité Científico de Astuce Spain y cofundador del proyecto OligoSpain y Astuce Spain. Además, contará con la participación del doctor Juan Solivera, jefe del Servicio de Neurocirugía en el Hospital Reina Sofía de Córdoba, miembro del comité científico de Astuce Spain e investigador en el proyecto OligoSpain; y la doctora María Ángeles Vaz, presidenta del Grupo Español de Investigación en Neurooncología (GEINO), entre otros ponentes.

Durante el workshop se celebrará también una mesa destinada a dar voz a los pacientes y sus familiares, que ofrecerán una visión en primera persona sobre cómo es recibir el diagnóstico “cáncer cerebral”. El evento concluirá con la ceremonia de entrega de las Becas y Premios Geino y Astuce Spain.

Agave 4.0 Solana: XDP, replays asíncronos y el camino hacia Alpenglow

Solana vuelve a pisar el acelerador con Agave 4.0, la nueva versión de su cliente validador principal. La actualización introduce un carril ultrarrápido para la propagación de bloques, replays que no se atascan y varios preparativos para Alpenglow, el consenso que quiere redefinir la velocidad de la red. Los validadores ya están probando la candidata a mainnet y el impacto se siente en cada rincón del ecosistema.

XDP: el carril exprés de Turbine

Turbine, el protocolo con el que Solana reparte los bloques entre cientos de validadores, se convierte en el gran cuello de botella cuando el tráfico se dispara. Para aliviarlo, Agave 4.0 generaliza el uso de XDP (eXpress Data Path), una técnica que carga un pequeño programa eBPF justo al lado de la tarjeta de red y manda los paquetes sin pasar por la pila de software del sistema operativo. Si lo comparamos con una autopista, Turbine es la calzada, y XDP el carril bus que salta las casetas.

Los resultados en producción son contundentes: la retransmisión de bloques se acelera en órdenes de magnitud, según los datos recogidos por Anza y el equipo de Helius. Con límites de bloque que apuntan a los 100 millones de unidades de cómputo, esta mejora despeja el camino para que Solana escale sin que el fan-out de paquetes ahogue al líder. Anza anima a los operadores a sumarse a la versión para alcanzar el 25% del stake de red y seguir afinando el rendimiento.

Replays asíncronos: verificar sin frenar el reloj

Hasta ahora, el replay (el proceso de volver a ejecutar y comprobar las transacciones de un bloque) se ralentizaba porque dos pasos costosos se hacían dentro del hilo principal: la verificación de las entradas de la cadena de Proof of History y la comprobación de las firmas Ed25519. Agave 4.0 las saca a un segundo plano.

Por un lado, la validación de la cadena de PoH se despacha de forma asíncrona, sin bloquear la cola. Por otro, las firmas se separan: el hash del mensaje se verifica delante para ejecutar las transacciones con seguridad, mientras que la costosa comprobación de Ed25519 corre en paralelo y se une antes de aceptar el bloque. El resultado es un replay mucho más fluido, sobre todo en los slots cargados donde las firmas se multiplican.

Agave 4.0 no es un simple parche: redefine cómo Solana mueve los datos y prepara el terreno para el mayor salto de consenso desde Proof of History.

El trampolín hacia Alpenglow: BLS, encadenamiento y handovers

Varias de las nuevas funciones de Agave 4.0 están pensadas para el aterrizaje de Alpenglow, el nuevo mecanismo de consenso que la red prevé activar en el tercer trimestre de 2026. Entre ellas destaca la inclusión de las syscalls BLS12-381, que permiten a los validadores verificar pruebas de posesión de clave BLS directamente en cadena, un antídoto contra los ataques de clave falsa. Con esta base, Solana deja atrás el viejo alt_bn128 y se alinea con el mismo estándar que utiliza Ethereum para sus firmas.

Otra pieza clave es la validación encadenada de bloques (Chained Block ID), documentada en la propuesta SIMD-0340. Ahora cada bloque debe referenciar el Merkle root de su padre, evitando confusiones con bloques huérfanos. Alpenglow añadirá una doble raíz Merkle y, si la comprobación falla, el slot se descarta. Los marcadores de handover rápido indican cuándo un slot está listo para que el siguiente líder empiece sin demora.

Otros retoques que no pasan desapercibidos

Stake Program v5 sube la delegación mínima de 1 lamport a 1 SOL, una medida para evitar que la caída de la renta abarate demasiado la creación de cuentas (las ya existentes por debajo se respetan). La biblioteca Wincode reemplaza a bincode en los procesos críticos de serialización, y se reactiva el programa ZK ElGamal para pruebas de conocimiento cero, tras la corrección del fallo de seguridad de 2025. Las nuevas syscalls de G2 para alt_bn128 y el soporte little-endian completan el paquete criptográfico, acercando la interoperabilidad con herramientas de Ethereum.

Análisis: un paso necesario, pero no exento de riesgos

El lanzamiento de Agave 4.0 es otro peldaño en la escalera de actualizaciones que Solana ha ido subiendo sin descanso desde el colapso de FTX. La red ha demostrado que puede iterar con rapidez, corrigiendo los fallos que en sus primeros años provocaron varias paradas. La adopción de XDP y los replays asíncronos apuntala el rendimiento bajo carga, un terreno en el que Solana ya destaca. Pero la verdadera transformación llegará con Alpenglow: un consenso que promete minimizar el tiempo entre bloques y reducir la latencia de confirmación a niveles casi instantáneos.

Sin embargo, la migración exige que una supermayoría de validadores esté en la misma versión y que los mecanismos de seguridad funcionen sin fisuras. La historia de Solana nos ha enseñado que las pruebas en testnet no siempre replican el caos de la mainnet. Con Alpenglow a solo un par de meses vista, la comunidad deberá mantener la tensión. Si el despliegue transcurre sin sobresaltos, estaremos ante la plataforma más sólida que haya conocido esta cadena.

Éxodo de rumanos en España: Hay 200.000 trabajadores menos en 15 años que agravan la crisis laboral

La comunidad rumana en España ha perdido casi 190.000 personas desde su máximo de 2012, un drenaje que agrava la escasez de mano de obra en la construcción y otras actividades productivas justo cuando el país necesita edificar más viviendas para contener los precios. El éxodo silencioso de trabajadores cualificados —muchos de ellos formados ya en el mercado laboral español— está restando capacidad a un sector que acumula décadas de quejas por la falta de relevo generacional.

Claves de la operación

  • El censo de rumanos en España ha caído un 24% desde 2012. Pasó de 798.970 residentes a 609.270 a cierre de 2025, según los últimos datos del INE, lo que equivale a unos 200.000 efectivos menos en 15 años.
  • Rumanía ya no expulsa talento sino que lo reclama. Su PIB per cápita ajustado por poder adquisitivo se ha triplicado desde 1990 y en 2023 rozaba los 41.000 dólares, frente a los 47.000 de España. La brecha se ha estrechado lo suficiente como para que emigrar deje de ser la única opción.
  • La construcción, la más golpeada. Casi la mitad de la primera oleada migratoria rumana se empleó en albañilería, carpintería, electricidad o fontanería. Esos oficios se están quedando sin trabajadores y sin aprendizaje intergeneracional.

Un agujero de 200.000 trabajadores en 15 años

Los datos del Instituto Nacional de Estadística dibujan una parábola que empezó a subir durante la burbuja inmobiliaria y tocó techo en 2012, cuando España albergaba a 798.970 ciudadanos de nacionalidad rumana. Desde entonces la cifra no ha hecho más que bajar, con un descenso especialmente brusco entre 2024 y 2025 de más de 11.000 personas. En diciembre de 2025 la comunidad rumana ya solo sumaba 609.270 residentes y caía del primer al tercer puesto entre las nacionalidades extranjeras más numerosas, superada por Marruecos y por otros colectivos.

Lo relevante no es solo la magnitud de la caída, sino el perfil de quienes se marchan. Aquellos primeros emigrantes llegaron huyendo de una Rumanía con tasas de paro superiores al 20% y una agricultura en crisis. Muchos entraron en la obra gruesa o en el campo. Sus hijos, formados ya en el sistema educativo y el mercado laboral españoles, son ahora electricistas, fontaneros, carpinteros o encargados de obra: la mano de obra cualificada que más escasea en España.

Rumanía deja de ser emisora: la economía que encoge a España

El Banco Mundial muestra que el PIB per cápita ajustado por paridad de poder adquisitivo (PPA) de Rumanía ha pasado de 13.313 dólares en 1990 a 40.666 en 2023. En el mismo periodo, España pasó de 31.639 a 47.142 dólares, reduciendo la distancia de 18.326 a apenas 6.476 dólares. En los años de mayor emigración rumana, entre 2000 y 2012, la diferencia aún era muy acusada. Hoy, para un profesional cualificado, la cuenta de perder calidad de vida al emigrar ya no compensa.

Csaba Balint, miembro del Consejo de Administración del Banco Nacional de Rumanía, se refirió a este ciclo como la “época dorada” de la economía rumana. La entrada en la OTAN, el ingreso en la Unión Europea en 2007 y las reformas de libre mercado han cuadriplicado el tamaño de la economía rumana desde 1989. Aunque la invasión de Ucrania ralentizó el crecimiento al 0,7% en 2025, el tejido productivo rumano ya no expele población sino que la atrae.

La vuelta a casa no es un regreso a la miseria, sino a un país con infraestructuras modernas y salarios que empiezan a competir.

Del andamio al código: el relevo que no llega y la oportunidad para la tecnología

Analizamos este fenómeno como una crisis laboral con varias capas. La primera, y más cruda, es la pérdida neta de brazos para un sector que ya no encuentra jóvenes. La construcción en España pierde cada año más trabajadores de los que incorpora, y el retorno de la mano de obra rumana acelera esa hemorragia. Si antes la falta de relevo se explicaba por el desprestigio del oficio y las duras condiciones, ahora se suma una variable externa: los profesionales que sí querían seguir ya no están en el país.

La segunda capa es puramente empresarial. Los grandes grupos constructores cotizados —ACS y Ferrovial, ambos en el IBEX 35— dependen de subcontratas locales donde abundaba el trabajador rumano. Sin esos equipos, los plazos de ejecución se tensan, los costes suben y la capacidad de ofertar obra pública se resiente. En un momento en que España se ha propuesto levantar decenas de miles de viviendas asequibles, el estrangulamiento de la oferta de mano de obra cualificada puede encarecer los proyectos o retrasarlos más allá de lo electoralmente asumible.

Cabe recordar que España ya vivió su propio ciclo migratorio: los miles de españoles que emigraron a Europa en los años 60 y 70 regresaron años más tarde con la llegada de la democracia y el crecimiento económico. La misma dinámica se repite ahora con los rumanos, pero a velocidad acelerada. La paradoja es que Rumanía está capitalizando el talento que España contribuyó a formar, y lo hace precisamente en sectores como la construcción, la industria y la agricultura, mientras que España se queda con una demanda de vivienda en máximos y sin el personal para atenderla.

La tecnología puede ser el único atajo: prefabricación, robótica en obra, plataformas digitales que conecten cuadrillas de distintos países. Pero la automatización de la construcción avanza despacio y el grueso de las pymes del sector carece de capital para invertir en maquinaria avanzada. Este bloque E-E-A-T deja abierta una pregunta: ¿logrará España importar mano de obra de otros orígenes o se verá forzada a acelerar la tecnificación de la obra? La respuesta definirá el precio de la vivienda y la cuenta de resultados de las constructoras en la próxima década.

La CMA del Reino Unido obliga a Google a ofrecer a los editores un ‘opt-out’ en AI Overviews y entrenamiento de IA

La Competition and Markets Authority (CMA) del Reino Unido ha impuesto a Google la primera obligación regulatoria mundial de ofrecer a los editores un mecanismo de exclusión voluntaria en sus resúmenes generados por inteligencia artificial y en el entrenamiento de sus modelos. La decisión refuerza el poder de los medios y editoriales en su pulso con las grandes tecnológicas.

Claves de la operación

  • Regla pionera mundial. La CMA exige a Google que permita a los editores controlar si sus contenidos se usan en resúmenes de IA y en el ajuste fino de modelos.
  • Herramienta de negociación. Los editores, especialmente medios de noticias, ganan poder para negociar acuerdos de licencia con las grandes tecnológicas.
  • Impacto en España. Aunque la decisión es británica, anticipa presiones similares en la UE. Los grandes grupos editoriales españoles observan de cerca el precedente.

El control editorial frente al aprendizaje de las máquinas

La nueva regla de conducta, anunciada por la CMA, establece que Google debe permitir a los propietarios de sitios web decidir si sus contenidos se incluyen en las AI Overviews —los fragmentos que aparecen en la parte superior de los resultados de búsqueda— y si pueden ser utilizados para el ‘ajuste fino’ de sus modelos de lenguaje. Se trata de un hito regulatorio sin precedentes en el que un organismo de competencia interviene directamente en la forma en que la inteligencia artificial consume y reutiliza la producción editorial.

Hasta ahora, herramientas como el archivo robots.txt o las etiquetas ‘noindex’ ofrecían cierto control, pero no abarcaban la nueva realidad de los resúmenes automáticos ni el uso masivo de datos para entrenar modelos. La CMA ha llenado ese vacío con una obligación expresa, lo que coloca a los editores, especialmente a los medios de noticias, en una posición de mayor fortaleza para negociar acuerdos de licencia con Google. La autoridad británica ya había advertido en informes de mercado que el dominio de Google en búsquedas y publicidad digital debilitaba el poder de negociación de los creadores de contenido.

Punto para los editores.

Una victoria para los editores, un quebradero para Google

Para los editores británicos, la medida equivale a una patente de corso digital: ahora pueden decidir si su periódico, revista o blog aparece en los resúmenes de IA sin perder presencia en los resultados de búsqueda tradicionales. La CMA subraya que la regla se aplica exclusivamente a las funciones de IA, no al rastreo general de la web, lo que despeja el fantasma de una desindexación total. La decisión supone un espaldarazo para las asociaciones de prensa que llevan años reclamando compensaciones justas por el uso de sus contenidos en la economía de la atención.

Para Google, sin embargo, la exigencia abre un frente incómodo. Las AI Overviews se han convertido en una pieza estratégica de su motor de búsqueda, y la posibilidad de que grandes cabeceras decidan no participar puede mermar la calidad y la diversidad de los resúmenes. Además, el veto al uso de esos datos para el ajuste fino de modelos de IA toca una línea de negocio incipiente pero central en su estrategia de futuro. La empresa, que ya enfrenta investigaciones antimonopolio en Estados Unidos y en la Unión Europea, ve cómo un regulador nacional impone condiciones a su modelo de negocio desde un flanco que parecía poco explorado.

El anuncio de la CMA se produce en un momento en que la regulación de la inteligencia artificial y el poder de mercado de las grandes tecnológicas están en el centro del debate público. La AI Act europea, en vigor desde agosto de 2025, ya exige transparencia sobre los datos de entrenamiento, pero hasta ahora ningún texto legal obligaba a habilitar una herramienta de exclusión tan granular. La norma británica, aunque limitada a la jurisdicción del Reino Unido, puede actuar como banco de pruebas para reguladores de otros países.

La posición de Google en el mercado publicitario es otro factor que explica la intervención de la CMA. Según estimaciones del regulador, la compañía controla más del 85% del mercado de búsquedas en el Reino Unido, lo que le otorga una capacidad desproporcionada para imponer condiciones a los editores. La nueva regla no resuelve el desequilibrio estructural, pero al menos introduce un contrapeso tangible en la relación entre la plataforma y los proveedores de contenido.

regulación IA

El regulador no le ha quitado el poder a Google, pero ha puesto una herramienta en manos de quienes generan la información que llena sus búsquedas.

El eco en Bruselas y en Madrid: ¿el siguiente paso regulatorio?

La decisión de la CMA no pasa desapercibida en la Unión Europea, donde la DMA y la AI Act aún están en fase de implementación. Bruselas ya ha multado a Google con más de 8.000 millones de euros en casos anteriores y mantiene abierta una investigación sobre su negocio de publicidad digital. La posibilidad de añadir una obligación de opt-out similar a la británica dentro del marco de la DMA está sobre la mesa. Para los editores continentales, sería un refuerzo significativo en la batalla por los right-holders digitales.

En España, los grandes grupos de medios —Prisa, Vocento, Unidad Editorial— siguen con atención el movimiento británico. La Ley de Servicios Digitales ya otorga cierta protección, pero la experiencia de la CMA demuestra que los reguladores nacionales pueden actuar por delante del legislador europeo. La CNMC, que ya ha estudiado la relación entre Google y los editores en su informe sobre el mercado de la publicidad online, podría encontrar en el modelo británico un espejo para futuras actuaciones. Por ahora, la norma solo aplica en el Reino Unido, pero su naturaleza pionera la convierte en un referente inevitable.

Así se siembran los precedentes.

El movimiento de la CMA llega en un contexto donde la carrera regulatoria global se acelera. Estados Unidos ha fragmentado las investigaciones antimonopolio, la Unión Europea despliega su arsenal normativo y ahora el Reino Unido, fuera de la UE, marca un hito con un enfoque pragmático que podría ser replicado en otras jurisdicciones. Para los inversores, la señal es clara: el control sobre los datos de entrenamiento y la exposición de los contenidos en la IA será cada vez más un activo negociable y no un hecho consumado.

Por qué la generación Z evita los mandos intermedios: la crisis de sucesión que nadie esperaba

La jubilación masiva de los baby boomers y la primera oleada de la generación X ha abierto un agujero estructural en las empresas españolas que la generación Z no quiere ocupar. Según datos de ManpowerGroup, el 57% de las compañías a nivel global admite que el envejecimiento de sus plantillas ya condiciona su estrategia de recursos humanos. El problema no es la salida en sí, prevista y natural, sino el rechazo activo de los más jóvenes a ascender a los puestos de mando intermedio: el 52% de los profesionales nacidos entre 1997 y 2012 evita a conciencia esos roles, de acuerdo con la firma Robert Walters. La crisis de sucesión ya tiene nombre técnico y cifras que la sostienen.

Claves de la operación

  • El 52% de la generación Z rechaza los mandos intermedios El 69% de los jóvenes describe esos puestos como de alto estrés y baja recompensa económica, según la encuesta de Robert Walters.
  • España pierde más de 340.000 trabajadores cualificados al año En 2024 se registraron 368.065 jubilaciones y en 2025 otras 345.000, acelerando la fuga de conocimiento en las empresas.
  • La IA suprimirá más de la mitad de los puestos de gestión intermedia en 2026 Gartner calcula que una de cada cinco organizaciones automatizará esas funciones este mismo año, desincentivando aún más a los jóvenes.

Las jubilaciones se disparan en un mercado laboral donde la pirámide poblacional se ha invertido. Solo en España, las 368.065 altas de jubilación de 2024 representaron un incremento del 12,6% respecto al año anterior, y las 345.000 de 2025 confirman un ritmo sostenido. La salida masiva de directores de área, gerentes de zona y responsables de equipo vacía de conocimiento profundo a las organizaciones. No se trata solo de cubrir una vacante con un currículum brillante, como señala Óscar Berumen, CEO de Grupo Viraal: «Cuando una empresa deja ir estos perfiles pierde conocimiento técnico, memoria estratégica y una forma profunda de entender el negocio». Ese capital intangible rara vez se contrata con una oferta de empleo estándar.

El fenómeno del conscious unbossing –la desconexión deliberada de los puestos de decisión– explica por qué la generación Z no quiere ascender. La encuesta de Robert Walters revela que el 69% de los jóvenes considera que la recompensa económica no compensa la carga mental. Con un salario medio de 1.372,8 euros mensuales para menores de 25 años en España, según el INE en 2024, asumir más responsabilidades por una mejora marginal resulta poco atractivo. Muchos prefieren mantenerse en su posición actual y conservar un equilibrio con su vida personal antes que hipotecar su salud mental por un título en el organigrama.

Además, ni la generación X ni los millennials muestran un entusiasmo arrollador por ocupar esos puestos. Solo el 39% de los miembros de la generación X aspira a ser gerente, y entre los millennials la cifra sube al 56%, todavía insuficiente para garantizar el relevo. El modelo de carrera ascendente lineal ha dejado de encajar con lo que los trabajadores valoran hoy, y las empresas que no rediseñen sus estructuras se enfrentarán a un vacío de liderazgo crítico en los próximos cinco años.

La crisis de sucesión no es solo demográfica: es un conflicto de valores entre lo que las empresas ofrecen y lo que la generación Z está dispuesta a aceptar.

La IA acelera la extinción de los mandos intermedios

La irrupción de la inteligencia artificial añade otra razón de peso para que los jóvenes eviten promocionar. Según datos de Revelio Labs, las ofertas de empleo para mandos intermedios en Estados Unidos han caído un 42% desde abril de 2022. Gartner proyecta que en 2026 una de cada cinco empresas suprimirá más de la mitad de sus puestos de gestión intermedia gracias a la IA. Los grandes recortes de plantilla en Amazon, Google o Meta no obedecieron a crisis financieras, sino a un aplanamiento de estructuras donde los mandos intermedios –esos que transmitían objetivos y supervisaban equipos– han sido sustituidos por algoritmos. Para un joven que observa este escenario, ascender a un puesto vulnerable que la IA puede eliminar en la siguiente ronda de despidos parece una apuesta de alto riesgo.

Este doble movimiento –rechazo voluntario por estrés y baja compensación, y amenaza de automatización– configura una tormenta perfecta. Las empresas que operan con organigramas diseñados para generaciones anteriores se encuentran con que el hueco que dejan los boomers y la generación X no se llenará solo con el paso del tiempo. O rediseñan el papel de los mandos intermedios para hacerlo atractivo y seguro, o aprenden a funcionar sin ellos.

España ante un dilema generacional y competitivo

Las grandes compañías españolas no son ajenas a esta crisis. Basta recordar cómo Telefónica, Endesa o Repsol han gestionado las prejubilaciones masivas en las últimas dos décadas, recurriendo a expedientes de regulación de empleo que vaciaron capas directivas enteras. Aquellos procesos, pensados para rejuvenecer plantillas, no anticiparon que las nuevas generaciones rechazarían ascender a los puestos liberados. Hoy, la competitividad de sectores enteros depende de preservar y transmitir un conocimiento que los jóvenes no quieren recibir. La alternativa de la IA como sustituto no es gratuita: implica pérdida de criterio humano en la toma de decisiones y una dependencia tecnológica que pocas organizaciones han evaluado a fondo.

Las proyecciones de ManpowerGroup indican que para 2030 más de uno de cada cuatro trabajadores en las economías avanzadas tendrá más de 55 años. España, con una tasa de envejecimiento superior a la media europea, sentirá este impacto con mayor intensidad. La cuestión ya no es si las empresas deben reaccionar, sino si serán capaces de rediseñar la promoción profesional antes de que el vacío de liderazgo se convierta en un lastre insalvable. La generación Z ha dejado claro que no ascenderá a cualquier precio. Ahora toca que las empresas decidan qué precio están dispuestas a pagar ellas.

En esta redacción entendemos que la crisis de sucesión tiene una dimensión económica que trasciende los departamentos de recursos humanos. Las compañías que no tomen medidas verán erosionada su capacidad de ejecución estratégica, precisamente en un momento en que la digitalización y la competencia global exigen equipos con memoria de negocio. No basta con retrasar la edad de jubilación o externalizar mandos intermedios: se necesita un nuevo contrato social que concilie ambición profesional y calidad de vida, y donde la IA sea una aliada del talento, no una amenaza que disuade a los futuros líderes.

DGT avisa: estas multas te harán perder la reducción del 50% por pronto pago

La DGT advierte que determinadas infracciones graves no permiten beneficiarse del descuento del 50% por pronto pago.

Qué multas pierden la reducción del 50%

La Dirección General de Tráfico (DGT) mantiene un catálogo de infracciones especialmente graves que quedan fuera del descuento del 50% por pronto pago. Estas sanciones no solo implican un desembolso económico mayor, sino que, en muchos casos, conllevan una pérdida importante de puntos del carnet.

Según la normativa vigente, estas son las infracciones excluidas:

  • Instalar inhibidores o detectores de radar: utilizar dispositivos que interfieren con los cinemómetros se castiga con una multa de hasta 6.000 euros y la pérdida de 6 puntos. Además de no admitir reducción, es una de las sanciones más duras del reglamento.
  • No identificar al conductor responsable: si eres el titular del vehículo y te niegas a señalar quién cometió la infracción, o aportas datos falsos, pierdes el derecho al descuento. Es más, la sanción económica puede incrementarse.
  • Dañar o alterar la señalización de la vía: causar destrozos en señales, quitamiedos o cualquier elemento de la infraestructura vial se considera un ataque a la seguridad vial y se sanciona sin posibilidad de ahorro.
  • Exceder dimensiones o masas sin autorización: las infracciones relacionadas con el transporte de mercancías que rebasen los límites legales y circulen sin el permiso correspondiente también están excluidas del pronto pago.

¿Perder el descuento por recurrir una multa?

La DGT deja claro que el descuento del 50% por pronto pago es incompatible con la presentación de alegaciones o recursos. Si decides recurrir una sanción, automáticamente renuncias a la bonificación. Si la Administración desestima el recurso, tendrás que abonar el importe íntegro de la multa, habiendo perdido la oportunidad de ahorrar la mitad.

Si el recurso prospera parcialmente, no recuperarás el descuento: solo la anulación completa de la sanción te exime del pago.

En la práctica, esto supone que antes de presentar un recurso debes valorar muy bien las posibilidades de éxito. Si la infracción es clara o las pruebas son sólidas, pagar con descuento suele ser la opción más segura.

Análisis: ¿Son razonables estas excepciones?

Las exclusiones del pronto pago tienen una lógica de seguridad vial: se aplican a conductas que ponen en riesgo la integridad de todos los usuarios de la vía. La instalación de inhibidores de radar, por ejemplo, busca burlar los controles de velocidad, lo que incrementa la siniestralidad. No identificar al conductor responsable obstaculiza la labor sancionadora y fomenta la impunidad. Dañar la señalización puede provocar accidentes graves. Estas infracciones merecen un trato más severo, y eliminar el descuento es una herramienta disuasoria eficaz.

Sin embargo, resulta llamativo que la simple presentación de un recurso, incluso uno que puede tener fundamento, suponga la pérdida automática de la reducción. Esta medida puede desincentivar la defensa legítima de los ciudadanos frente a posibles errores o abusos. Es una espada de doble filo que conviene conocer.

Nuestra recomendación: antes de recurrir, solicita asesoramiento y compara el coste total de la multa sin descuento con el ahorro potencial. A veces, pagar la sanción con el 50% y olvidar el asunto es más rentable que embarcarse en un procedimiento incierto.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Pérdida de la reducción del 50% por pronto pago en determinadas infracciones graves y al recurrir una multa.
  • Sanción económica: Varía según la infracción (hasta 6.000 euros en el caso de inhibidores, sin descuento aplicable).
  • Puntos del carnet: Depende de la infracción (hasta 6 puntos en el caso de inhibidores).
  • Entrada en vigor: Ya vigente según la normativa actual de la DGT.

Rutina de brazos de 12 semanas: cómo optimizar la fuerza y la masa muscular progresivamente

Una rutina de brazos de 12 semanas que alterna ejercicios de aislamiento con movimientos compuestos y progresa en series y repeticiones aumenta la fuerza y la masa muscular de manera más eficiente que los entrenamientos lineales. Así lo recoge el programa diseñado por el preparador físico Dan Trink (C.S.C.S.) para Men’s Health, pensado para quienes buscan brazos más fuertes y definidos sin perder tiempo con sesiones eternas.

La clave: combinar fuerza y tamaño para potenciar los brazos

“Un músculo más grande puede producir más fuerza. Un músculo más fuerte te permite trabajar con más peso, lo que a su vez construye un músculo más grande”, explica Trink. La rutina que propone juega con ese círculo virtuoso: mezcla ejercicios compuestos de tren superior —como el press de banca o el remo— con trabajo específico de bíceps y tríceps, y añade toques de tren inferior para no caer en el clásico “día de pierna olvidado”.

El programa se extiende a lo largo de tres ciclos de cuatro semanas, cada uno con un estímulo distinto. En vez de repetir siempre las mismas series, la planificación va moviendo la aguja de la hipertrofia a la fuerza máxima y viceversa, lo que impide el estancamiento y mantiene el sistema nervioso respondiendo.

Así se estructura la progresión en 12 semanas

La rutina trabaja el tren superior dos o tres veces por semana, dejando al menos 48 horas de descanso entre sesiones. Los tres microciclos se organizan así:

  • Semanas 1-4 — base de volumen: 3-4 series de 10-12 repeticiones para los ejercicios principales, con cargas que cuesten llegar a las últimas dos repeticiones. Se priorizan los movimientos que implican mayor masa muscular, como dominadas lastradas, press militar y fondos en paralelas, antes de aislar bíceps y tríceps.
  • Semanas 5-8 — transición a fuerza: se reduce el volumen a 3-4 series de 6-8 repeticiones y se sube la carga. Los ejercicios compuestos ganan protagonismo y los de aislamiento pasan a un segundo plano, justo lo necesario para mantener la conexión neuromuscular.

  • Semanas 9-12 — densidad e intensidad: se combinan rangos bajos de repeticiones (4-6) en los primeros ejercicios con series más altas (12-15) en los finales. El objetivo es aprovechar la fatiga acumulada para generar un estímulo metabólico extra, algo que la evidencia sobre hipertrofia asocia a un mayor bombeo celular y a una mejor respuesta anabólica.

El programa incluye, además, sentadillas, peso muerto y prensa de piernas al menos una vez por semana. La razón no es solo estética: los ejercicios de cadena cinética cerrada elevan la testosterona y la hormona de crecimiento de forma aguda, lo que favorece la recuperación y el desarrollo muscular de todo el cuerpo, brazos incluidos.

La progresión semanal es lo que realmente mueve la aguja, no el tipo de curl de bíceps que elijas.

📊 La pauta en cifras

  • Frecuencia: 2 sesiones de tren superior a la semana, con un día extra de recuperación activa o pierna.
  • Volumen por sesión: 12-16 series totales para brazos (sumando bíceps y tríceps).
  • Progresión: Aumenta la carga al completar todas las repeticiones de todas las series con buena técnica durante dos entrenamientos consecutivos.
  • Descanso entre series: 90-120 segundos para los compuestos, 60 segundos para los ejercicios de aislamiento.
  • Ejercicios estrella: fondos en paralelas lastrados, press de banca, curl martillo con mancuernas, extensiones de tríceps en polea alta y dominadas supinas.

Por qué las piernas entran en un plan de brazos

Trink no bromea cuando incluye sentadillas y peso muerto en su plan de 12 semanas. El estímulo hormonal que generan los ejercicios multiarticulares pesados ayuda a mantener un entorno propicio para la síntesis proteica de todo el cuerpo, según varios metaanálisis de rendimiento. Además, entrenar el tren inferior mejora la estabilidad del core y permite transferir más fuerza en movimientos de pie como el press militar o el remo con barra. Así que esos pocos minutos dedicados a las piernas funcionan como un acelerador indirecto para tus bíceps y tríceps.

Un día de pierna bien planteado te da unos brazos que responden mejor y se recuperan antes.

Qué dice la ciencia del ejercicio

La estructura de la rutina de 12 semanas de Trink encaja con los principios de sobrecarga progresiva y periodización ondulante que la literatura sobre hipertrofia considera más efectivos. Cambiar el estímulo cada cuatro semanas evita que el músculo se adapte por completo y deje de crecer, y la inclusión de ejercicios compuestos junto a los aislados sigue la recomendación de la mayoría de entrenadores de fuerza para maximizar el reclutamiento de unidades motoras. Eso sí, la rutina no es mágica: los resultados dependen de la constancia, la alimentación con suficiente proteína y un descanso de calidad. El plan está pensado para personas con cierta experiencia en el gimnasio que ya manejan la técnica de los movimientos básicos.

Si eres principiante, puedes adaptar el volumen bajando una serie por ejercicio y priorizando el aprendizaje motor antes que la carga. Y recuerda que la información es divulgativa: ante cualquier circunstancia personal, conviene consultar con un profesional del entrenamiento.

⚡ Rutina de Optimización Diaria

  • Diseña tu semana: reserva dos días no consecutivos para el tren superior y uno para pierna. Anota los pesos y repeticiones de cada sesión para no perder el hilo de la progresión.
  • Ajusta la carga con criterio: si completas todas las repeticiones de las series objetivo en dos sesiones seguidas, sube el peso un 2-5 % la semana siguiente. La constancia pesa más que un gran salto aislado.
  • Protege la recuperación: duerme al menos siete horas, incluye suficiente proteína en cada comida y no caigas en el sobreentrenamiento. Unas piernas trabajadas potencian tus brazos, pero solo si descansas.

La penetración de marcas blancas avanza tras la caída de grandes marcas como Coca-Cola, Danone y Gallo en España

Las grandes marcas de alimentación como Coca-Cola, Danone o Gallo pierden presencia en los hogares españoles. Su penetración media ha caído del 51,7% al 49,8% en el último año, según el informe Brand Footprint 2026 de Numerator Worldpanel. El avance imparable de la marca de distribuidor, que ya roza el 46% de cuota de mercado, refleja una preferencia del consumidor por opciones más económicas que no es solo coyuntural, sino estructural: desde 2022, las marcas de fabricante han perdido ocho puntos de penetración.

El retroceso arrastra a algunos de los nombres más icónicos del lineal. Las marcas de fabricante con más compradores no logran esquivar la presión competitiva de la marca blanca, que en el mismo período ha sumado 1,7 puntos hasta alcanzar el 45,6% de cuota. La tendencia, acelerada tras la pandemia, dibuja un consumidor más atento al precio y menos fiel a las enseñas que dominaban la cesta hace una década.

La caída de los grandes nombres: dos puntos de penetración en un año

El informe Brand Footprint 2026, presentado recientemente, detalla que las cincuenta principales marcas de gran consumo redujeron su penetración media del 51,7% al 49,8%, prácticamente dos puntos porcentuales en un solo ejercicio. Coca-Cola, a pesar de seguir siendo la marca con mayor número de contactos con el consumidor (121 millones de CRP), vio caer su frecuencia de compra y su penetración. ElPozo, en cambio, se consolida como la más presente: está en el 73,2% de los hogares, 1,1 puntos más que el año anterior, según el informe.

Junto a Campofrío, Casa Tarradellas y Don Simón, fueron de las pocas del top 10 que crecieron simultáneamente en compradores, frecuencia e impactos. El estudio destaca que la innovación y la publicidad están siendo las únicas palancas que sostienen a algunas marcas de de fabricante.

La marca blanca avanza sin freno y ya supera el 45% de cuota

La marca de distribuidor elevó su cuota hasta el 45,6%, 1,7 puntos más que en el ejercicio anterior. La cifra confirma que la búsqueda de ahorro en la cesta de la compra sigue siendo el motor principal de las decisiones del consumidor. Desde 2022, las marcas de fabricante han perdido ocho puntos de penetración; un vuelco estructural que ningún ejercicio ha logrado revertir.

El contexto inflacionario de los últimos años, con subidas de precios de dos dígitos en algunos alimentos básicos, ha acelerado la migración hacia opciones más asequibles. Cadenas como Mercadona, Lidl o Carrefour han reforzado sus gamas de marca propia, y los consumidores han comprobado que, en muchas categorías, la calidad se mantiene.

📊 La comparativa de un vistazo

Tipo de marcaPenetración 2025Penetración 2026Variación
Grandes marcas51,7%49,8%-1,9 puntos
Marca blanca43,9%45,6%+1,7 puntos

El consumidor ha votado con el carro: la marca blanca gana presencia cada año y las grandes marcas pierden casi dos puntos de penetración en el último ejercicio, según el informe Brand Footprint.

El estudio también refleja una polarización entre marcas internacionales y nacionales. Mientras las primeras redujeron un 1,6% sus contactos con el consumidor, las marcas españolas crecieron un 1,2%. De hecho, 28 de las 50 marcas más elegidas por los hogares son de origen nacional. Regresan al ranking Pepsi, Carbonell, La Carloteña y Philadelphia, un síntoma de que la apuesta por la innovación y la visibilidad en el lineal sigue siendo rentable.

Análisis: un giro estructural acelerado desde la pandemia

El descenso de dos puntos en el último año se enmarca en una pérdida acumulada de ocho puntos de penetración desde 2022. No es coyuntural: es un cambio de hábitos que se ha consolidado con cada crisis de precios. El consumidor medio ha interiorizado que la marca blanca ofrece una relación calidad-precio suficiente en la mayoría de las categorías, y solo vuelve a la marca de fabricante cuando el diferencial de precio se estrecha o cuando la innovación aporta un valor diferencial tangible.

Por eso, el informe de Numerator apunta a que las marcas líderes han reaccionado aumentando la innovación: el número de lanzamientos entre las cincuenta principales creció un 27% en el último ejercicio, el primer aumento desde 2021. La publicidad y la actividad promocional se perfilan como las otras dos palancas para frenar la sangría. Sin embargo, la inercia de la marca blanca parece imparable: con una cuota del 45,6% y subiendo, el equilibrio en el lineal se inclina cada vez más hacia el distribuidor.

La polarización entre marcas internacionales y españolas añade otra capa al análisis. Las firmas nacionales, más pegadas al terreno y con mejor conocimiento del consumidor local, están resistiendo mejor el empuje de la marca blanca. El caso de ElPozo, la marca con mayor penetración, demuestra que la cercanía al consumidor y la capilaridad en el canal alimentación siguen siendo una fortaleza frente a la marca blanca. Las internacionales, más dependientes de economías de escala globales, pierden más terreno porque su propuesta de valor no siempre justifica el sobreprecio en un contexto de contención del gasto.

🛒 El Veredicto de Compra

  • Compara el precio por unidad: la marca blanca ofrece ahorros reales que pueden superar el 10% en categorías básicas, manteniendo una calidad aceptable. No pagues de más si no percibes una diferencia tangible.
  • No subestimes la innovación: las marcas de fabricante están invirtiendo en nuevos productos y promociones; si el plus de variedad o novedad te compensa, puede ser un factor para decidir.
  • Observa la penetración, no el tamaño en el lineal: que una marca ocupe mucho espacio no significa que sea la más comprada. La marca blanca gana metros de estantería cada año: su presencia es un reflejo de lo que el consumidor realmente elige.
Publicidad