Mediaset elige a Carlos Franganillo y Alba Lago para moderar el cara a cara Sánchez-Feijóo

Mediaset ha designado a Carlos Franganillo y Alba Lago como sus presentadores para moderar el cara a cara electoral entre Pedro Sánchez y Alberto Núñez Feijóo, en el marco de los comicios del 29 de noviembre.

La apuesta de Mediaset para el debate

El grupo Mediaset España, propietario de Telecinco y Cuatro, ha propuesto a ambos profesionales para conducir el encuentro en caso de que sea la cadena elegida para organizarlo. La designación, adelantada por Europa Press, llega mientras todas las televisiones han trasladado ya sus ofertas a los partidos para acoger un cara a cara entre los dos principales candidatos.

Carlos Franganillo es el director de Informativos Telecinco y conduce la edición de las 21.00 horas. Por su parte, Alba Lago presenta la edición de sobremesa de Noticias Cuatro. La intención del grupo pasa por emitir el cara a cara en simulcast en ambas cadenas, de modo que el debate llegue a las dos audiencias de forma simultánea.

Mediaset condiciona su propuesta a la decisión final de los partidos. Ninguna formación ha confirmado todavía el canal que albergará el encuentro ni la fecha definitiva del formato.

La designación de los moderadores convierte a Mediaset en la primera cadena que concreta nombres para el cara a cara de la campaña.

El cara a cara, aún sin fecha.

El tablero de las cadenas ante el 29N

La carrera por organizar el cara a cara está abierta y las grandes cadenas han movido ficha. Atresmedia y RTVE ya han concretado sus propuestas de fechas, mientras Mediaset no ha fijado todavía una jornada para su encuentro. La corporación pública, según las ofertas conocidas, ha planteado hasta tres formatos diferentes para las semanas previas a los comicios.

Las propuestas se concentran en una horquilla de apenas diez días, entre el 17 y el 26 de noviembre, justo antes de la cita con las urnas. RTVE ha puesto sobre la mesa un cara a cara, un debate con portavoces parlamentarios, y un encuentro a cuatro con las principales fuerzas que concurran. Atresmedia también ha ofrecido sus propias ventanas para el cara a cara y para un debate a cuatro. Los equipos de los partidos tienen la última palabra sobre formato, fecha y cadena.

Nada está cerrado.

La negociación reproduce un patrón habitual en cada ciclo electoral: las televisiones pujan por acoger el debate de mayor alcance y los partidos administran esa exposición según su estrategia de campaña. El cara a cara entre los dos grandes candidatos concentra el mayor valor informativo y, a la vez, resulta el más difícil de cerrar.

Los debates entre candidatos se han consolidado como un formato recurrente en las campañas españolas, aunque su celebración ha dependido siempre del acuerdo entre los partidos y las cadenas. La fórmula del cara a cara entre los dos principales aspirantes no siempre ha llegado a cerrarse, y en cada convocatoria se repite la negociación sobre fechas, formatos y moderadores.

Ambos perfiles reúnen experiencia en informativos y cobertura de actualidad:

  • Carlos Franganillo: forjado en RTVE, donde fue corresponsal en Moscú y Washington y presentador del Telediario, antes de asumir la dirección de Informativos Telecinco.
  • Alba Lago: vinculada a la información de Cuatro, presenta la edición de sobremesa de Noticias Cuatro.
  • Encaje en el grupo: la pareja cubre las dos marcas de Mediaset, Telecinco y Cuatro, en línea con el simulcast previsto.

Qué se juega Mediaset con el debate

Acoger un cara a cara electoral tiene un valor estratégico que va más allá de la parrilla de una noche. Los debates concentran una audiencia muy superior a la habitual de los informativos y funcionan como escaparate de marca para la cadena que los organiza. En ciclos anteriores, las televisiones que han logrado cerrar el formato han visto cómo su propuesta se convertía en referencia informativa durante toda la campaña.

Mediaset se adelanta.

Para Mediaset, la baza pasa por aprovechar la estructura de dos cadenas. Telecinco aporta alcance generalista y Cuatro, un perfil complementario, de modo que el simulcast amplía la cobertura sin duplicar la señal. La designación de Franganillo y Lago encaja en esa lógica: dos rostros conocidos de los informativos del grupo, uno por cada marca.

Este movimiento se produce, además, en plena pugna entre las grandes televisiones por el relato de la campaña. Atresmedia y RTVE ya han presentado sus propuestas, y Mediaset responde con nombres antes de que exista una fecha confirmada. La competencia no es solo por la audiencia del debate, sino por quedar asociada al encuentro de mayor relevancia del calendario electoral.

El desenlace depende ahora de los equipos de campaña, que deberán elegir entre las distintas ofertas. Mediaset parte con la ventaja de haber concretado ya sus moderadores, un paso que refuerza su candidatura frente a las de Atresmedia y RTVE.

📡 El Radar del Sector

  • El vacío que llena: Mediaset concreta nombres para el debate antes de cerrar fecha, con dos rostros que cubren sus dos marcas.
  • El reto por delante: lograr que los partidos acepten su propuesta frente a las ofertas de Atresmedia y RTVE.
  • El tablero competitivo: tres grandes cadenas pujan por un mismo formato en una ventana de apenas diez días.
RTVE prepara un Telediario especial por el 70 aniversario con la vuelta de Franganillo y Matías Prats

RTVE prepara una edición especial del Telediario para conmemorar el 70 aniversario de TVE. La 1 emitirá ‘El Telediario de nuestras vidas’, un informativo que reunirá a presentadores históricos y contará con la vuelta de Carlos Franganillo y Matías Prats.

Una edición especial en La 1

La 1 emitirá el 19 de octubre ‘El Telediario de nuestras vidas’, una edición especial del informativo que reunirá en plató a algunos de los presentadores más emblemáticos de la historia del formato. La emisión, según ha informado RTVE, está dirigida por Carlos del Amor y cuenta con la realización de Antonio Casado.

En apenas 45 minutos, el programa recorrerá las noticias más relevantes de los últimos 70 años. No será una emisión convencional. El objetivo es reconstruir la memoria informativa del país a través de las voces que han presentado el Telediario.

La historia del Telediario acompaña la de Televisión Española desde sus inicios, en la segunda mitad de la década de 1950, de modo que el formato informativo cumple ahora siete décadas. El especial se apoya en el Archivo RTVE, el archivo de televisión más importante del país, para recuperar imágenes de aquella televisión en blanco y negro.

La cita reúne a presentadores de RTVE, Atresmedia y Mediaset en un mismo plató, una colaboración poco habitual entre los grandes grupos generalistas.

Quién vuelve al plató del Telediario

Matías Prats

El reencuentro reunirá a una nómina amplia de profesionales que han presentado el informativo en distintas etapas. A los rostros históricos de la casa se sumarán dos presentadores que hoy desarrollan su carrera en la competencia. La lista es extensa.

Carlos Franganillo, actual presentador de Informativos Telecinco, y Matías Prats, al frente de Antena 3 Noticias, regresarán al plató de Torrespaña, tras haber pasado por RTVE. La corporación ha agradecido la ‘generosidad’ de Atresmedia y Mediaset al facilitar su participación.

Entre los nombres que regresan al plató figuran:

  • Ana Blanco, una de las presentadoras más veteranas del formato.
  • Iñaki Gabilondo, referente de la información en televisión.
  • Pedro Piqueras, uno de los rostros históricos del informativo.
  • Lorenzo Milá, presentador de distintas etapas del Telediario.
  • María Escario, vinculada al informativo y a los deportes.
  • Olga Viza, presentadora histórica del formato.
  • Manuel Campo Vidal, presentador y analista de comunicación.

A la nómina se sumarán también otros profesionales vinculados a la casa, como Paco Montesdeoca, histórico presentador de ‘El Tiempo’, que compartirá pantalla con Mónica López, actual responsable de meteorología de RTVE.

El movimiento se enmarca en un calendario de celebraciones que RTVE ha desplegado a lo largo del año. La movilidad de presentadores entre cadenas es, además, una constante del sector: los grandes grupos compiten por los mismos perfiles informativos.

El TD-1 se emite desde Robledillo de la Jara

La primera edición del Telediario se sumará a las celebraciones con una cobertura especial el 15 de octubre. El informativo que presenta Alejandra Herranz se emitirá en directo desde Robledillo de la Jara, un municipio de unos 80 habitantes situado en la sierra norte de Madrid, a una hora de la capital. La elección no es casual.

La plaza del ayuntamiento se llama Plaza de Televisión Española, un nombre que se remonta a los inicios de la cadena. Gracias al programa Destino TV, emitido a finales de la década de 1950, el pueblo tuvo su primer televisor.

Toda la emisión se realizará en directo desde esa plaza, con la información del tiempo y la de los deportes trasladadas hasta el municipio. La Orquesta y Coro de RTVE interpretará sintonías antiguas y el informativo recurrirá al Archivo RTVE para recordar los orígenes de la ficción televisiva.

El valor estratégico del aniversario

Para RTVE, el aniversario funciona como una operación de marca y de servicio público. El Telediario es uno de los formatos con mayor reconocimiento de la casa y el 70 aniversario permite rentabilizarlo en términos de imagen institucional. La colaboración con Atresmedia y Mediaset añade un componente sectorial: el préstamo de dos presentadores de la competencia refuerza el relato de homenaje colectivo al informativo. Se trata, por tanto, de una jugada de posicionamiento antes que comercial.

El contexto del sector invita a leer el movimiento en clave de competencia y de prestigio. Los grandes grupos generalistas pugnan cada temporada por los mismos perfiles informativos, y la movilidad de presentadores entre RTVE, Atresmedia y Mediaset es una dinámica consolidada. En ese marco, un especial conjunto no altera la puja diaria por la audiencia. El símbolo pesa.

El movimiento se apoya, además, en un activo diferencial: el Archivo RTVE, un fondo que la corporación utiliza como argumento de marca frente a los catálogos de las plataformas. Memoria, servicio público y colaboración entre grupos sitúan el aniversario entre las citas informativas del otoño en televisión. La lectura es institucional.

📡 El Radar del Sector

  • El vacío que llena: El especial recupera un formato de homenaje que permite a RTVE capitalizar simbólicamente sus siete décadas de informativos.
  • El reto por delante: Coordinar a presentadores de tres grupos distintos en una sola emisión sin diluir la identidad de cada marca.
  • El tablero competitivo: Atresmedia y Mediaset prestan dos rostros de referencia, un gesto sectorial que no altera su pugna por la audiencia.

Bitcoin cae bajo 83.000 dólares: el crudo dispara 403 M$ en liquidaciones de largos

Bitcoin cae por debajo de los 83.000 dólares y arrastra consigo al resto del mercado cripto. La mayor criptomoneda del mundo cotizaba este miércoles en 83.062 dólares, casi un 4% menos que 24 horas antes, tras tocar un mínimo de 82.823. El detonante no está en el sector: está en el petróleo y en el precio del dinero.

La semana pasada llegó a rozar los 87.086 dólares. En siete días ha perdido algo más de 4.000 dólares de valor, un movimiento que en cualquier otro mercado se consideraría un accidente serio y que en este se ha convertido en rutina.

El petróleo de Ormuz y las hipotecas de Estados Unidos

El crudo Brent ha superado los 102 dólares por barril después de que Irán haya intensificado sus ataques contra buques en el estrecho de Ormuz, la principal vía de salida del petróleo del Golfo. Cuando la energía se encarece, los inversores descuentan más inflación y, con ella, tipos de interés altos durante más tiempo.

La confirmación llegó el mismo miércoles desde el mercado hipotecario estadounidense: los tipos de las hipotecas encadenan su séptima semana consecutiva al alza y están en su nivel más alto de casi tres años. El mercado teme que la Reserva Federal vuelva a subir los tipos. El banco central ya lo hizo el mes pasado, y bitcoin se mueve incómodo cuando el dinero es caro.

No ha sido el único activo castigado. El oro, la plata y las bolsas también cedieron. La razón es la misma para todos: si el crudo sigue subiendo, la vida en Estados Unidos se encarece y la política monetaria aprieta.

Bitcoin no ha caído por una mala noticia del sector, sino por el precio del petróleo y de las hipotecas en Estados Unidos.

403 millones en liquidaciones de largos: qué significa

En apenas una hora se cerraron a la fuerza 403,58 millones de dólares en posiciones long (apuestas a que el precio sube), según los datos de liquidaciones recogidos por la prensa especializada este miércoles. Ese paquete equivale al 97% de todo lo liquidado en ese intervalo. La proporción importa: no se ha desmontado el mercado, se ha desmontado un lado del mercado.

Una liquidación merece una explicación, porque es la palabra que más se repite en los titulares y la que menos se aclara. Quien opera con apalancamiento pide prestado para comprar más monedas de las que su dinero permitiría. Si el precio va en su contra, la plataforma le exige más fondos y, si no los pone, cierra su posición sin preguntar. Ese cierre forzoso es la liquidación, y cuando miles se producen a la vez, la caída se retroalimenta.

Las cifras cambian según quién las mida y en qué ventana temporal, y en episodios así los recuentos rara vez cuadran entre proveedores. CoinGlass, el agregador que rastrea los cierres forzosos en los principales exchanges, cifraba en cerca de 178 millones de dólares los largos liquidados en bitcoin en 24 horas. Otras mediciones elevan a 403,58 millones lo cerrado en una sola hora. Parte de la diferencia está en el alcance de cada recuento, que no siempre cubre los mismos exchanges ni los mismos activos. Con apalancamiento alto, sesenta minutos bastan para borrar el resultado de un mes.

Un miércoles malo en un año que sigue siendo bueno

Conviene no perder de vista el bosque. Bitcoin acaba de firmar su mejor trimestre en años y los analistas lo dan por instalado en un mercado alcista desde que el precio se puso por encima de su media móvil de 365 días, la referencia que resume si la tendencia larga acompaña. Una caída del 4% en una sola sesión no rompe ese dibujo por sí sola.

Tampoco es la primera vez que un factor ajeno al sector tumba el precio en cuestión de horas. Cabe recordar agosto de 2024, cuando un movimiento brusco del yen japonés desató una cascada de liquidaciones que se llevó por delante miles de millones de dólares en derivados en una sola jornada. Entonces el susto llegó del mercado de divisas; ahora llega del crudo y de las hipotecas.

El mes pasado, además, bitcoin esquivó dos golpes que sobre el papel eran serios: la subida de tipos de la Reserva Federal y el bloqueo en el Congreso de la Clarity Act, la ley llamada a ordenar el mercado cripto estadounidense. El precio aguantó ambos. La norma sigue sin aprobarse y volverá al debate.

La próxima cita con mayúsculas es la decisión de tipos de la Fed, condicionada por un petróleo que no da tregua. En paralelo, Estados Unidos celebra elecciones legislativas el 3 de noviembre, con la inflación y el coste de vida como asunto central de la campaña. Ninguno de los dos frentes se resuelve en el mercado cripto, pero los dos se acaban pagando en él.

Para el inversor de a pie, la lectura práctica es sencilla: bitcoin sigue comportándose como el activo más sensible de la cartera cuando el precio del dinero se mueve, y esta vez el miedo viene de fuera. Si Ormuz se descomprime y la Fed deja los tipos donde están, el mercado tiene argumentos para recuperar lo perdido. Si el crudo se mantiene por encima de los 100 dólares, el castigo se repetirá antes de que llegue el próximo trimestre.

BitMine Ethereum: frenará la compra al alcanzar el 5% del suministro, avisa Tom Lee

BitMine ha acumulado ya el 4,9% de todo el ethereum en circulación y solo necesita unos 100.000 ETH más para dejar de comprar. Así lo confirmó su presidente, Tom Lee, esta semana en la conferencia TOKEN2049 de Singapur.

La compañía tenía 6.016.414 ETH a fecha del 4 de octubre, según los datos de holdings que publica cada semana, y le bastan tres o cuatro compras más para cruzar la barrera que ella misma se ha autoimpuesto. Los últimos 100.000 tokens le costarían alrededor de 230 millones de dólares a los precios actuales, con el ethereum rondando los 2.581 dólares.

El anuncio tiene lecturas distintas. Por un lado, cierra una de las estrategias de acumulación corporativa más agresivas que ha visto el mercado cripto. Por otro, deja una pregunta incómoda sobre la mesa: qué pasa con el precio de la segunda criptomoneda más grande del mundo cuando el mayor comprador se retira.

Qué le falta a BitMine para cruzar el 5%

Tom Lee puso cifra sobre el escenario: unos 100.000 ETH adicionales. ‘Solo necesitamos conseguir otros 100.000 ETH para llegar al 5%’, dijo en TOKEN2049. Y añadió un detalle que suele pasarse por alto: dejar de comprar también significa que la empresa ya no tendrá que levantar más dinero para financiar estas compras.

Todo empezó el 30 de junio de 2025, cuando el ethereum cotizaba cerca de 2.500 dólares. Desde entonces ha sumado más de seis millones de tokens y ha convertido su balance en el mayor de cualquier compañía cotizada del sector. El precio actual no se ha movido demasiado respecto al de entonces, aunque el camino ha sido una auténtica montaña rusa.

El mayor tenedor corporativo de ethereum del mundo no ha comprado por moda. Ha comprado porque cree que el precio actual se queda corto.

Cuánto ha pesado BitMine en el precio del ethereum

Hay un dato que ayuda a entender por qué la decisión importa. En agosto de 2025, BitMine sumó 1,1 millones de ETH en un solo mes, más que cualquier otra empresa de tesorería del sector en ese mismo periodo, según un informe de la gestora VanEck. Ese mes, el ethereum subió un 15,8% y tocó máximos cerca de los 4.953 dólares.

VanEck atribuyó aquel empujón a dos cosas: el interés por las stablecoins, y las compras de las tesorerías corporativas. Esas dos fuerzas metieron 4.000 millones de dólares en los fondos de ethereum estadounidenses en un solo mes. BitMine era entonces el motor visible de esa ola.

En 2026, la compañía siguió comprando cada semana sin faltar a su cita. Pero el ethereum cayó por debajo de los 2.000 dólares en junio, un descenso del 44% en lo que iba de año. En ese momento, los 5,41 millones de tokens que la empresa tenía en balance valían cerca de 9.000 millones de dólares menos de lo que había pagado por ellos.

Hoy la foto es menos dramática. El ethereum ha recuperado hasta los 2.581 dólares y las pérdidas no realizadas de BitMine rondan los 4.500 millones de dólares. Es una cifra enorme, pero asumible si la tesis a largo plazo se cumple.

Qué pasa cuando el mayor comprador se para

BitMine no es el primer caso de este tipo. MicroStrategy, rebautizada como Strategy y convertida en el gran proxy cotizado del bitcoin, inauguró la fórmula en 2020: usar el balance de una empresa que cotiza en bolsa para acumular cripto, financiarse con deuda y ofrecer al inversor tradicional una puerta de entrada sin necesidad de abrir una wallet. BitMine ha replicado el manual, esta vez con ethereum.

Hay tres frentes que merece la pena vigilar a partir de ahora. El primero es el hueco que deja en el mercado de compras. Durante 15 meses, BitMine ha funcionado como un flujo estructural que ya no estará. Los fondos cotizados y otras tesorerías tendrán que ocupar ese espacio o el ethereum notará la ausencia.

El segundo frente son los ETFs al contado estadounidenses. La semana pasada perdieron alrededor de 408 millones de dólares en seis días, según los datos de la plataforma SoSoValue: unas 152.000 monedas salieron de estos fondos, diez veces más que la última compra semanal de BitMine, que fue de 15.112 ETH. Dicho de otro modo: mientras la empresa pisaba el freno, el dinero institucional también salía por la puerta.

El tercer frente es el rendimiento del ethereum bloqueado. BitMine tiene 5,07 millones de monedas en staking, el mecanismo por el que se bloquean criptomonedas en la red Ethereum para ayudar a mantenerla operativa a cambio de recompensas. Ese negocio le reporta alrededor de 363 millones de dólares al año, un colchón que sostiene el modelo cuando el precio no acompaña.

En paralelo, ocurre algo curioso en bolsa: las acciones de BitMine han superado al ethereum este año, pese a las pérdidas contables. El mercado parece estar premiando su capacidad de aguantar el ciclo más que su acierto de timing. O quizá está descontando que el suelo ya ha quedado atrás.

La próxima actualización semanal de holdings dirá cuánto tarda en caer el último tramo. Y, sobre todo, permitirá ver qué hace el mercado cuando el mayor comprador de ethereum se retire de la mesa.

Los centros de datos invierten 343 millones en comunidades rurales de Texas para ganar su apoyo local

Los centros de datos han invertido más de 343 millones de dólares en comunidades rurales de Texas en un año para ganar aceptación local, mientras el estado deja de ingresar al menos 3.000 millones en exenciones fiscales.

Torres de agua, museos y barbacoas: el mapa del dinero

La lista de compras es variada y muy municipal. Una torre de agua nueva en Turkey, un pueblo de 275 habitantes, por 3 millones de dólares. La reforma de un museo en Stamford, 400.000. Una barbacoa para los servicios de emergencia del condado de Medina, 10.000. Son tres ejemplos del rastro que dejan las empresas de centros de datos en el Texas rural, según el análisis de The Texas Tribune que recoge Grist.

El total, más de 343 millones de dólares, es la primera cifra de este tipo que se compila en Texas y probablemente se queda corta, porque no todas las donaciones se hacen públicas. El manual del sector es siempre el mismo: entrar en el municipio con dinero antes de encender el primer servidor.

Hay nombres propios. Google ha destinado millones al área de Haskell para su hospital y su centro de maternidad, y en agosto comprometió 6 millones para entidades sociales de Haskell, Stamford y Rule, más 4,5 millones para reparar una tubería con fugas en Vernon. Rowan Digital Infrastructure desarrolla un campus de 4.200 millones en East Temple y ha comprometido 38 millones para infraestructura pública: 25 millones para el programa de agua de South Temple y 10 millones para almacenamiento y recuperación de acuíferos.

Ese campus todavía no factura y ya pone dinero encima de la mesa. El alcalde de Temple, Tim Davis, lo lee como prueba de buena voluntad y, a la vez, como recordatorio de que la ciudad debe protegerse. Nadie regala 38 millones por simpatía.

El permiso social se paga antes de encender el primer servidor: 343 millones en un año para desactivar el rechazo vecinal en el Texas rural.

La asimetría fiscal ayuda a entender el conjunto. Un análisis previo de The Texas Tribune cifró en al menos 3.000 millones de dólares el impuesto sobre ventas que el estado dejará de ingresar en dos años por la exención que disfruta esta industria, a la que se suman bonificaciones locales. La filantropía se mide en millones; la renuncia recaudatoria, en miles de millones.

Cuando una empresa decide dónde va el agua de un pueblo, el permiso social deja de ser una cortesía y se convierte en infraestructura básica.

Presupuestos en la cuerda floja: el dinero privado tapa un agujero público

Las comunidades rurales de Texas afrontan una cuesta fiscal complicada: recortes del impuesto sobre la propiedad, inflación y una economía local que no acompaña. Suzanne Bellsnyder, editora de dos periódicos del Panhandle, lo resume sin adornos: para los municipios que viven al margen, un centro de datos es una oportunidad, porque casi ningún servicio básico se paga con impuestos holgados.

El patrón no es nuevo. Las petroleras del oeste de Texas llevan años financiando parques de bomberos, comisarías y campañas de mochilas escolares para integrarse en la vida local. Lo distintivo ahora es la escala: el dinero llega a ayuntamientos que no podrían costear por sí solos un depósito de agua, y llega, además, cuando más se les nota la falta de recursos. Sin ese colchón, el impacto energético e hídrico del sector, un frente que monitoriza la Agencia Internacional de la Energía, se discute municipio a municipio.

📊 Impacto ecológico en cifras

  • Inversión social en un año: más de 343 millones de dólares en municipios rurales de Texas, un mínimo según la fuente.
  • Infraestructura hídrica: 38 millones de Rowan en Temple, con 25 millones para el programa de agua de South Temple.
  • Agua cedida: Lancium prevé entregar hasta 1 millón de galones diarios a Childress sin coste para el municipio.
  • Renuncia fiscal: al menos 3.000 millones de dólares en impuesto sobre ventas en dos años, según el Texas Tribune.

El agua como moneda de cambio

Turkey es el caso más claro. La torre de agua falló y el pueblo se quedó semanas sin suministro, con vecinos realojados en localidades cercanas. El Ayuntamiento maneja un presupuesto anual de 500.000 dólares. QTS Data Centers se ofreció a sustituir la torre: entre 3 y 5 millones de coste para la compañía. La gerente municipal, Lynette Findley, bromea con que la avería llegó en el momento exacto.

Childress repite el guion con otro desenlace. La ciudad, de unos 5.800 habitantes, ha vivido un mes bajo aviso de hervir el agua y ha declarado situación de desastre; sus responsables han repartido agua embotellada con ayuda de empleados de IREN, uno de los dos operadores instalados en la zona. El gestor municipal culpa a la sequía y a la bajada del nivel del lago Greenbelt. Buena parte de los vecinos lo atribuye a los centros de datos.

La respuesta del sector pasa por traer agua en lugar de consumirla. Lancium construye una conducción de 26 kilómetros desde su campus hasta el depósito de Greenbelt: no extrae del lago, según el consistorio, sino que trata y entrega hasta 1 millón de galones diarios sin coste para el municipio. El detalle que cambia todo es que los contratos se firmaron con con el condado de Hall, no con la ciudad.

Boom, bust y la pregunta que Texas dejará escrita

El espejo existe y está a unas horas de coche. Spearman nació alrededor de una compañía de servicios petroleros; cuando la empresa se marchó, no había plan a largo plazo para el municipio. Bellsnyder, residente allí, no quiere que la identidad de su pueblo dependa de lo que una sola compañía decida aportar. Es el riesgo clásico del ciclo extractivo: infraestructura financiada por el operador de turno y un mantenimiento que después no asume nadie.

El rechazo social tampoco ha desaparecido con las donaciones. Una encuesta de agosto del Texas Politics Project situó en el 57% el porcentaje de consultados que se opondría a un centro de datos en su comunidad. En el último año ha habido proyectos retirados por presión vecinal y una moratoria de 90 días aprobada en Lubbock tras una iniciativa ciudadana.

Ahí está la letra pequeña que conviene comparar con Europa. La directiva europea de información corporativa sobre sostenibilidad (CSRD) obliga a las grandes compañías a reportar su impacto social y ambiental con criterios homogéneos; en Texas, el mismo esfuerzo depende de la voluntad de cada operador. Las energéticas que operan en España, como Iberdrola o Acciona, cierran acuerdos con los municipios donde instalan parques y los incorporan a su memoria de sostenibilidad.

La conclusión no es que el dinero esté de más. Es que una torre de agua pagada con donaciones privadas es una solución de emergencia, no un modelo de financiación. Con 3.000 millones de dólares de recaudación renunciada en dos ejercicios, Texas tendría margen para costear sus propias conducciones. El permiso social se gana con hechos verificables; se compra, como mucho, con tiempo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: más de 343 millones de dólares en un año para agua, colegios y emergencias en municipios texanos sin recursos propios.
  • Modelo que cambia: la filantropía voluntaria sustituye al ingreso fiscal en comunidades rurales, un equilibrio frágil si el sector se marcha.
  • Para las próximas generaciones: las infraestructuras financiadas hoy duran décadas, pero su mantenimiento dependerá de quién pague cuando el ciclo inversor se enfríe.

ETF de Ethereum sufren la mayor salida en tres semanas: 201,9 M$ en un día

Los ETF de Ethereum registraron 201,9 millones de dólares en salidas el 6 de octubre, su mayor retirada diaria en tres semanas. Fue el sexto día consecutivo en el que el dinero salió de estos fondos, según los datos de flujos que recopila la plataforma SoSoValue.

Conviene aclarar de qué hablamos. Un ETF al contado de Ethereum es un fondo que cotiza en bolsa como cualquier acción y que compra la criptomoneda real, custodiada por un tercero. Si entran inversores, el fondo adquiere más ETH en el mercado; si salen, vende. Desde el 29 de septiembre, esas ventas suman 407,8 millones de dólares y firman la racha más larga desde el tramo de nueve sesiones que se registró entre el 17 y el 30 de junio.

El punto de partida hace la cifra más llamativa. En las siete sesiones previas al inicio de los retiros, estos mismos fondos habían captado 850,8 millones de dólares. Las salidas actuales han borrado casi la mitad de aquel botín en apenas seis días.
El dinero no se ha ido del sector, se ha movido de sitio

La foto del 6 de octubre lo deja claro. Los ETF de bitcoin captaron 118,9 millones de dólares ese día y acumulan 239 millones en las mismas seis sesiones en las que Ethereum perdía 407,8. No es una huida del cripto, es una rotación dentro de él.

Otros productos lo confirman. Los fondos de Zcash (ZEC) perdieron 89 millones de dólares en el mismo periodo, y los de Solana (SOL), 23,2 millones. El dinero que sale de la segunda criptomoneda por capitalización no está aparcado en efectivo: se está recolocando en los vehículos que el inversor institucional percibe como más seguros hoy.

Qué está pesando en el precio de Ethereum

Durante buena parte de la racha, el precio aguantó sin inmutarse. Entre el 29 de septiembre y el 6 de octubre, ETH subió un 0,33% en Binance. El miércoles la resistencia se rompió: el token tocó un mínimo intradía de 2.591,71 dólares y cotizaba en 2.617,76 dólares, un 2,90% abajo en 24 horas.

El movimiento arrastró por delante a los operadores apalancados. La firma de datos de derivados CoinGlass contabilizó 164,88 millones de dólares en posiciones largas de ETH liquidadas en un día, frente a 10,22 millones en cortas. Traducido: los que apostaban por una subida fueron los que pagaron la factura. Una liquidación forzosa ocurre cuando el bróker cierra una operación con dinero prestado porque el margen ya no cubre las pérdidas.

Las salidas de los ETF se ven en los gráficos con retraso; las liquidaciones se ven en cuestión de minutos y dejan el precio más frágil.

Los indicadores de demanda tampoco ayudan. El Coinbase Premium Index que elabora CryptoQuant (la diferencia entre el precio de ETH en Coinbase, la plaza que mejor mide al dinero estadounidense, y el de otros mercados) se mantiene en negativo desde principios de septiembre, con un valor de -0,007. Cuando ese índice está bajo cero, los compradores grandes no están pagando prima por entrar.

Hay un segundo frente abierto y menos visible: la cola de salida de validadores. El staking (el mecanismo por el que se bloquean monedas para ayudar a asegurar la red Ethereum a cambio de una recompensa) tenía cero ETH en espera a mediados de septiembre. Ahora hay 837.187 ETH haciendo cola para desbloquearse. Si esos fondos llegan al mercado, se suman a la presión vendedora. La cola de entrada, de 1,41 millones de ETH, sigue siendo mayor, pero se está acortando.

El ánimo social acompaña al pesimismo. A comienzos de octubre, las publicaciones bajistas sobre Ethereum en redes superaron a las alcistas por primera vez desde el 7 de junio, según los recuentos que sigue el sector. Y el analista gráfico Ted Pillows ya advirtió antes del descenso de que los mínimos de las últimas semanas acabarían siendo revisitados.

Sus niveles de referencia sitúan el primer soporte entre 2.547 y 2.565 dólares. Perder esa zona abriría la puerta a una caída hasta los 2.190 dólares. Para recuperar terreno, ETH tendría que superar antes la resistencia de 2.760 a 2.800 dólares.

La lectura: por qué esta racha pesa más que las anteriores

Los fondos cotizados de Ethereum llegaron al mercado en julio de 2024, medio año después que los de bitcoin, con la expectativa de repetir el éxito de captación de su hermano mayor. Dos años después, la realidad es otra: el mercado de ETH tiene menos profundidad, menos narrativa institucional y una comunidad que reacciona más rápido a los cambios de humor. Los 850,8 millones que entraron en septiembre demostraron que el apetito existe; los 407,8 que han salido desde entonces, que es frágil.

Hay un contrapeso que conviene no ignorar. Según CryptoQuant, en los exchanges quedan 14,7 millones de ETH, frente a los aproximadamente 21 millones de mediados de 2025. Menos monedas disponibles en plataformas de intercambio significa menos munición lista para venderse. Es la lectura que explica por qué el precio no se ha desplomado pese a seis días de retiradas. Buena parte de la comunidad, sin embargo, prefiere mirar la cola de validadores que ahora mismo quiere salir.

La pregunta que queda abierta tiene fecha corta. Los datos de flujos correspondientes a la sesión del 7 de octubre se publican hoy y dirán si la racha se extiende a una séptima jornada, algo que no ocurre desde junio. Si la cola de validadores empieza a vaciarse en paralelo, el mercado tendrá que digerir dos fuentes de oferta a la vez. Si se frena, la historia cambia y vuelve a parecerse a la de septiembre, cuando Ethereum era el destino favorito del dinero institucional.

La eólica en EEUU crecerá un 36% en 2025 hasta 7 GW y sumará 46 GW hasta 2029

El monitor de Wood Mackenzie y la ACP cifra en más de 7 GW la nueva eólica de EEUU en 2025, un 36% más, y proyecta 46 GW hasta 2029.

Un lustro de viento: EEUU suma 46 GW de nueva eólica hasta 2029

Vamos a los datos. El informe ‘U.S. Wind Energy Monitor’, de Wood Mackenzie y la American Clean Power Association (ACP), sitúa la nueva capacidad por encima de los 7 GW en 2025, un 36% más que el ejercicio precedente. La cifra llega con aranceles y permisos en el aire, pero el sector mantiene su hoja de ruta.

El volumen que sostiene la previsión es el acumulado. Entre 2025 y 2029, EEUU sumará 46 GW de nueva potencia eólica, un dato que no se ha movido trimestre a trimestre respecto a los pronósticos previos. Eso sí, el calendario se ha desplazado: los grandes saltos llegan en 2026 y 2027, con 10,7 GW y 12,7 GW respectivamente, a medida que más activos avanzan por el desarrollo.

La instalación se concentra en la segunda mitad del año. En el tercer trimestre, las conexiones cayeron un 23% por debajo de lo previsto, hasta 932 MW, mientras que para el cuarto trimestre de 2025 hay 3,8 GW en cola. Es decir, el 52% de la capacidad anual se juega en los últimos meses, un patrón habitual en la puesta en marcha de un parque.

El pulso del mercado de pedidos también ha cambiado. La cartera de aerogeneradores repuntó a niveles previos a la One Big Beautiful Bill Act, con más de 2 GW de compromisos en firme en el tercer trimestre, la mayor entrada de la región en nueve meses y un 79% más que el trimestre anterior. La visibilidad, en cambio, sigue siendo limitada: los fabricantes retienen detalles de los proyectos.

El viento estadounidense ya no crece solo por incentivo fiscal: su coste nivelado lo vuelve competitivo frente al gas en buena parte del país.

Hay un factor que lo cambia todo: la demanda. Tras una década de consumo plano, las eléctricas han comprometido 160 GW de nuevos grandes clientes, y el crecimiento de la demanda eléctrica hasta 2029 se estima en torno al 3% anual, frente al 0,7% de la década anterior. Los centros de datos explican unos 59 GW de los 90 GW de aumento de la demanda punta. Ese volumen encaja con una fuente que no emite y que se instala rápido: la energía eólica.

La red estadounidense vuelve a crecer tras años de demanda plana, y ese hueco lo pelean la eólica y el gas palmo a palmo.

La letra pequeña: aranceles, permisos y una potencia que se retrasa

Aquí está la letra pequeña. El informe avisa de que la incertidumbre arancelaria encarecerá las turbinas en 2026 antes de moderarse. En total, el capex de la eólica terrestre estadounidense subirá un 5% hasta 2029. La lógica de mercado apuntaría a precios a la baja por sobrecapacidad de fabricación doméstica, pero los aranceles sobre materias primas y subcomponentes lo impiden.

El otro freno es el permiso. La responsable de investigación de Wood Mackenzie, Leila Garcia da Fonseca, advierte de que el crecimiento a medio plazo dependerá de resolver la incertidumbre en permisos y política. El informe anticipa que 2029 se debilite frente a los trimestres previos, tras cancelaciones y designaciones inactivas de capacidad.

La geografía del crecimiento también se mueve. Los estados del oeste, con Wyoming y Nuevo México a la cabeza, concentrarán el 34% de la actividad del periodo. El proyecto SunZia, de 3,5 GW en Nuevo México, convertirá a Pattern en el mayor instalador de 2026. En 2027, el Towner Energy Center de Invenergy, con 998 MW en Colorado, será el mayor proyecto individual. Arkansas estrena su primera eólica terrestre a escala industrial con el Crossover Wind de Cordelio.

En repotenciación, Wood Mackenzie prevé que 18 proyectos sumen 2,5 GW de capacidad adicional en tres años. En eólica marina, Vineyard Wind ha conectado 15 turbinas en el tercer trimestre y ha entregado 200 GWh en nueve meses, aunque el sector afronta presión financiera y cuellos de botella en los buques de instalación.

📊 Impacto ecológico en cifras

  • Capacidad nueva en 2025: más de 7 GW, un 36% por encima de 2024.
  • Acumulado 2025-2029: 46 GW de nueva potencia, con 10,7 GW en 2026 y 12,7 GW en 2027.
  • Repotenciación: 2,5 GW adicionales repartidos en 18 proyectos durante los próximos tres años.
  • Capex: el coste de la eólica terrestre subirá un 5% hasta 2029 por los aranceles.
capacidad eólica instalada

Análisis: por qué el viento de EEUU crece pese al mercado hostil

Un precedente ordena la lectura. La eólica terrestre estadounidense ya vivió un ciclo dorado al calor de los créditos fiscales federales y ahora afronta su primera prueba de madurez sin esa red. Los 39,8 GW de eólica terrestre concentran casi todo el volumen, y el pipeline de 2025 a 2027 ya está cerrado, con pedido de turbina en firme y más del 60% en obra o comisionado.

La letra pequeña dibuja un sector a dos velocidades. De un lado, proyectos con puesta en marcha prevista para 2026 que cumplen hitos; del otro, desarrollos posteriores a 2027 que dependen de una capacidad de buques instaladores escasa, y de permisos que no llegan. La eólica aporta la energía firme que demanda el auge de los centros de datos, con un coste nivelado (LCOE) que la mantiene competitiva frente al gas.

Frente a Europa, la comparación ayuda a situar el dato. Mientras el continente aprieta con el paquete Fit for 55 y la Taxonomía Verde, EEUU avanza por la vía del coste y de la demanda eléctrica. Ahí está la tensión: sin previsibilidad en permisos y política, los 46 GW son un techo alcanzable, no un suelo garantizado. Los aranceles, con ese 5% extra de capex, son el contrapeso real.

El horizonte global no se entiende sin esa carrera. Los objetivos de descarbonización que fija el Acuerdo de París exigen triplicar la capacidad renovable esta década, y EEUU aporta una pieza central. La duda no es si el viento crecerá, sino a qué velocidad lo hará cuando el permiso y el arancel dejen de frenarlo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 7 GW nuevos en 2025 y 46 GW hasta 2029 sustituyen generación fósil por electricidad limpia en la red estadounidense.
  • Modelo que cambia: la eólica deja de depender del incentivo fiscal y compite por coste nivelado frente al gas, con los centros de datos como nuevo motor.
  • Para las próximas generaciones: cada GW instalado opera entre dos y tres décadas generando electricidad sin emisiones de CO2 a lo largo de su vida útil.

Huelga de autobuses en Barcelona desde el jueves: TMB reduce el servicio y estos son los horarios

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los paros en el servicio de autobuses de Barcelona arrancan este jueves 8 de octubre, con frecuencias por debajo de lo habitual en franjas concretas del día.
  • ¿Quién está detrás? TMB, el operador municipal que gestiona el bus y el metro de Barcelona; la convocatoria parte de los representantes de los trabajadores y los servicios mínimos los fija la Generalitat.
  • ¿Qué impacto tiene? El viajero de bus urbano tendrá que reordenar sus desplazamientos y comprobar en la web y la app de TMB si su línea entra en el servicio mínimo.

La huelga de autobuses en Barcelona arranca este jueves 8 de octubre y obliga a TMB a recortar el servicio en su red de superficie. Los usuarios del bus urbano tendrán que reordenar sus desplazamientos y consultar los servicios mínimos antes de salir de casa.

TMB —Transports Metropolitans de Barcelona, el operador que gestiona el bus y el metro de la ciudad— sostiene buena parte de la movilidad diaria en la capital catalana. La convocatoria de paros llega, además, en una semana complicada: Barcelona aún arrastra los efectos de las lluvias intensas de los últimos días y mantiene equipos extraordinarios de limpieza y revisión en calles y equipamientos.

Según la información difundida este miércoles, los paros arrancan este jueves y se reparten en las fechas que figuran en la convocatoria, con tramos horarios en los que el servicio se reduce de forma notable. La cifra que importa al viajero es una: cada jornada de paro, el bus de Barcelona circula por debajo de su capacidad habitual.

Qué días y a qué horas se nota el recorte de TMB

El esquema recuerda al de convocatorias anteriores: los paros se concentran en franjas concretas y dejan el resto de la jornada con frecuencias menguadas. Los servicios mínimos —el mínimo legal que el operador está obligado a prestar aunque haya huelga— los fija la Generalitat, no la empresa, y su porcentaje exacto para esta convocatoria solo lo confirma el departamento de Trabajo.

El recorte golpea sobre todo a quien no tiene alternativa. El metro no está afectado por esta convocatoria —el paro es de bus—, así que buena parte de los viajeros optará por bajar a la red subterránea o por adelantar salidas y entradas. Para quien vive en barrios mal conectados por ferrocarril, el margen de maniobra es mínimo.

Un paro de bus no se mide en líneas cortadas, sino en el tiempo extra que cada viajero suma a su día sin poder evitarlo.

Cómo consultar las líneas afectadas y los servicios mínimos

La primera recomendación es sencilla: mirar antes de salir. la web oficial de TMB y su aplicación publican los horarios ajustados y las frecuencias previstas para cada jornada de paro, y ahí es donde el viajero encontrará la información actualizada. Conviene comprobar la línea una por una, porque el recorte no es homogéneo en toda la red.

Al margen de la app, el Ayuntamiento de Barcelona y el ATM —el consorcio que coordina el transporte público del área metropolitana— suelen colgar avisos con alternativas y desvíos. Y para quien se mueve en bicing o en patinete, el consejo de siempre: las horas punta de un día de paro, tensionan también la bicicleta pública y los aparcamientos de patinetes.

Merece la pena distinguir dos cosas que a veces se mezclan. Una es el paro, que afecta al bus de TMB. Otra, los servicios mínimos, que son el suelo que el operador debe mantener pase lo que pase. Si tu bus aparece en el listado de servicios mínimos, circulará; si no aparece, mejor no contar con él.

Hoja de Ruta: Claves del Viaje

El impacto no es de bolsillo —el bus urbano se paga con tarjeta integrada—, sino de tiempo. Un paro de TMB reordena la jornada de quien depende del bus para ir al trabajo, al colegio o al médico. La zona cero es la propia ciudad de Barcelona y su red de superficie, aunque el efecto se estira hacia los municipios del área metropolitana que enlazan con líneas de TMB.

El dato que resume la convocatoria es el calendario: los paros arrancan este jueves 8 de octubre y se reparten en franjas horarias concretas, lo que deja al viajero la tarea de comprobar día a día si su línea entra en el servicio mínimo. El pulso es el de siempre entre la empresa y los representantes de los trabajadores, con la Generalitat fijando el suelo de servicio y el Ayuntamiento en modo emergencia tras las lluvias.

La lectura estratégica es otra. Cada huelga de bus en Barcelona reabre la misma pregunta de fondo: hasta qué punto una ciudad que quiere reducir el coche privado puede permitirse que su red de superficie se detenga. El riesgo inmediato es que la caída de viajeros en los días de paro se note en el balance mensual de TMB; el de fondo, que quien ese día descubre que su alternativa real era el coche tarde en volver.

El próximo hito será comprobar si la negociación avanza o si la convocatoria se amplía a más jornadas. Hasta entonces, la única certeza para el viajero es la de siempre: revisar la app antes de salir de casa.

Cómo aplica Bending Spoons el crecimiento por adquisición: 50 compras y Vimeo por 1.380 M$

Crecer por adquisición sin destruir lo comprado es el reto del modelo ‘buy and build’, y Bending Spoons lo demuestra en Vimeo tras pagar 1.380 millones de dólares. La lección: comprar es lo fácil; integrar es el negocio.

El playbook de Bending Spoons: más de 50 compras y 1.380 millones por Vimeo

Bending Spoons es una tecnológica con sede en Milán que desde 2014 ha comprado más de 50 negocios, un historial que puedes seguir en su ficha de Crunchbase. La lista impone: Evernote, AOL, Eventbrite, Meetup y, la más reciente, Vimeo. La plataforma de vídeo anunció el año pasado su venta por 1.380 millones de dólares, la operación que devolvió a la compañía italiana al primer plano del ecosistema.

El dato que de verdad pesa no es el precio, sino la estructura. Bending Spoons salió a bolsa este verano con una valoración de 18.000 millones de dólares. Ese paraguas de capital le permite comprar con caja propia y sostener cada empresa en el tiempo, en lugar de revenderla al primer postor.

Ahí está la primera diferencia con un fondo de capital riesgo al uso. La compañía lo repite en sus informes: no necesita demostrar un crecimiento espectacular de producto, así que puede centrarse en lo que le sirve al usuario y en la eficiencia operativa.

La prueba está en cómo reparte su equipo. En la presentación de resultados de agosto, el cofundador y consejero delegado Luca Ferrari contó que alrededor de 60 ‘Spooners’ —así llama la empresa a sus empleados— trabajaron en Vimeo durante el segundo trimestre de 2026. Es casi el mismo número que destinó a la transformación de Evernote en 2023, pese a que Vimeo factura unas cuatro veces más.

La adquisición no es el final del proceso, sino el punto de partida de una operación quirúrgica que dura años.

Cómo integra una empresa recién comprada: 200 entrevistas y 100 fallos corregidos

Una vez cerrada la compra, Bending Spoons no improvisa. Marco Castello, empleado veterano de la casa y ahora director general de Vimeo, explica que desde la adquisición él y su equipo han hablado con más de 200 usuarios del software. La idea era doble: tranquilizar a los clientes —muchos temían que la empresa dejara de invertir en el segmento corporativo— y averiguar qué querían cambiar.

La respuesta sorprendió. Los usuarios no pedían funciones revolucionarias, sino arreglos y mejoras de lo que ya existía. Para mayo de 2026 la compañía había corregido más de 100 fallos y entregado más de 50 mejoras, desde la búsqueda de eventos en directo hasta la velocidad de carga de las páginas.

Uno de los cambios más rentables fue casi invisible: cambiar de proveedor de subtítulos permitió ampliar los idiomas soportados de 7 a 99. Un ajuste pequeño con un impacto enorme en accesibilidad para los clientes corporativos.

Bending Spoons

El otro pilar del método es el tamaño de los equipos. Castello lo resume así: los grupos pequeños y ágiles innovan más rápido. Tras cada compra reorganizan el producto para devolverlo a un modo startup, donde un puñado de personas muy comprometidas entrega resultados en plazos cortos.

📦 Caso de estudio: Vimeo bajo Bending Spoons

  • El reto: Integrar una plataforma de vídeo de 1.380 millones sin que los clientes corporativos y los creadores se marcharan.
  • La jugada: Entrevistar a más de 200 usuarios, corregir 100 fallos antes de lanzar funciones nuevas y reorganizar el producto con equipos reducidos.
  • El resultado: Mejoras en búsqueda, subida y carga, y subtítulos ampliados de 7 a 99 idiomas.
  • La lección: Antes de innovar, arregla lo que ya tienes; el usuario premia la velocidad y la estabilidad más que la novedad.

Y el apetito comprador no se detiene. En septiembre, la compañía cerró la compra de la herramienta de datos Airtable por unos 1.290 millones de dólares y anunció planes para adquirir la plataforma de colaboración Miro por cerca de 1.360 millones. El patrón se repite.

Lo que el ‘buy and build’ enseña a un founder español

Conviene mirar el modelo con distancia. Bending Spoons carga con la etiqueta de fondo de capital riesgo encubierto por su afición a a recortar plantilla tras cada compra. En Vimeo hubo un despido en diciembre de 2025, aunque la empresa asegura que mantuvo los equipos especializados de ventas y soporte. Con Evernote, el rediseño de precios espantó a una parte de los usuarios veteranos.

Ese es el filo de la navaja. El cofundador y vicepresidente de producto Matteo Danieli lo plantea sin rodeos: el motor de crecimiento de Bending Spoons es adquirir y operar negocios, no exprimir cada producto. Esa libertad, dice, es la que permite centrarse en lo útil para el cliente en vez de en métricas de vanidad.

Para un founder español que piense en crecer por adquisición, la lección es doble. Primero: comprar solo tiene sentido si tienes la caja y el equipo para operar lo comprado, no para revenderlo. Segundo: la integración se gana escuchando al usuario y arreglando lo básico antes de prometer maravillas.

🚀 Hoja de Ruta para Emprender

  • Define tu tesis de compra: Antes de adquirir, escribe qué harás con el negocio en los primeros 100 días; sin plan de integración, la operación es solo un gasto.
  • Habla con 50 clientes: Repite el método de Castello a tu escala; sus quejas señalan dónde está el arreglo más rentable.
  • Arregla antes de innovar: Dedica el primer trimestre a corregir fallos y acelerar lo básico; la confianza del usuario se gana en la velocidad.
  • Mantén equipos pequeños: Grupos reducidos con foco claro mueven el producto más rápido que estructuras grandes y difusas.

Qué enseña la Serie D de Valon: ronda startup fintech de 150 M$ a 2.300 M$ de valoración

La última ronda startup fintech que mira Silicon Valley no la firma un neobanco: Valon cierra 150 millones de dólares en una Serie D y duplica su valoración, con una lección clara sobre cómo vender software a un sector regulado.

150 millones y una valoración de 2.300: los números de la Serie D de Valon

Vamos a los números. Valon Technologies ha cerrado una Serie D de 150 millones de dólares que sitúa a la compañía en una valoración de 2.300 millones, el doble que en su ronda anterior, según los datos recogidos por FinTech Global. Entra como nuevo inversor Ribbit Capital, el fondo de Micky Malka, mientras los socios que ya estaban dentro, entre ellos Andreessen Horowitz, vuelven a firmar el cheque.

El destino del capital es el de manual: acelerar el desarrollo de producto y ampliar plantilla. La compañía busca ingenieros y perfiles de producto, despliegue y venta, con puestos en Nueva York, San Francisco y en remoto.

Traducido: Valon no está en modo recorte, está en modo expansión, algo poco frecuente en el software financiero de 2026. Para un fundador que compite por ese mismo talento desde España, la palanca sigue siendo otra: atraer perfiles técnicos internacionales con instrumentos como la Ley de Startups, no con presupuestos de contratación de Silicon Valley.

El negocio que sostiene esa expansión es ValonOS, un sistema operativo nativo de inteligencia artificial pensado para finanzas reguladas. En lugar de convivir con la maraña de programas que arrastran los servicers —datos de préstamos, informes a inversores, lógica de cumplimiento, y movimiento de dinero—, lo unifica todo en un único registro. Andrew Wang, cofundador y consejero delegado, insiste en que el servicing hipotecario lleva sesenta años funcionando sobre sistemas mainframe envejecidos y en que cada cambio regulatorio ha ido sumando deuda técnica.

El camino atípico: primero fue servicer, después vendió el software

Serie D valoración

Valon nació en 2019 y tomó una ruta poco convencional. En vez de llamar a la puerta de los grandes servicers con una demo, montó su propio negocio de servicing a escala completa sobre la plataforma. Solo después, cuando el sistema ya había tragado carteras reales, lo abrió a terceros.

Vender software a un sector regulado no empieza por el producto: empieza por demostrar que aguanta en producción con dinero real.

El atajo funcionó. En medio año desde esa apertura, Valon ya había firmado más de 200 millones de dólares de ARR contratado. Hoy asegura que uno de cada seis préstamos hipotecarios vivos en Estados Unidos está contratado sobre su plataforma, y que dos de los diez mayores servicers del país ya operan con ValonOS: ServiceMac, cuarto subservicer residencial, y Carrington Mortgage Services, que compró el negocio de servicing de Valon en agosto y convirtió ValonOS en su sistema central. Newrez, la filial de Rithm Capital, está en la lista de entidades contratadas que aún tienen que migrar.

📦 Caso de estudio: Valon Technologies

  • El reto: vender software a servicers hipotecarios anclados en mainframes con décadas de deuda técnica acumulada.
  • La jugada: operar primero su propio negocio de servicing y licenciar la plataforma después, con carteras reales como aval.
  • El resultado: Serie D de 150 millones de dólares, valoración de 2.300 millones y más de 200 millones de ARR contratado.
  • La lección: en sectores regulados, el mejor argumento comercial es haber usado tu propio producto en producción.

El múltiplo que importa: once veces un ARR que todavía hay que cobrar

Aquí viene el matiz. Con 2.300 millones de valoración y más de 200 millones de ARR contratado, el múltiplo ronda las once veces ingresos recurrentes, la métrica estándar en software como servicio. Caro para un mercado que lleva dos años castigando al software sin beneficios; razonable si esos contratos se convierten en caja. La palabra clave es ‘contratado’: firmado no es lo mismo que cobrado.

El precedente del sector ayuda a leer la operación. El mortgage tech vivió su propia resaca: el boom de refinanciación de 2020 y 2021 infló las valoraciones de la hipoteca digital y la subida de tipos se llevó por delante a varias compañías. Valon no compite por volumen de originación, compite por infraestructura, un negocio de contratos largos y cambio de proveedor caro. Eso explica que Ribbit y Andreessen Horowitz paguen el doble que en la ronda anterior.

Para quien emprende desde España o Latinoamérica, la lectura es directa. El capital no ha vuelto al sector por optimismo general, ha vuelto a un activo concreto: software vertical para industrias reguladas, con contratos plurianuales y coste de cambio alto. Si tu producto vive en banca, seguros, salud o energía, la comparación con Valon sirve más que cualquier informe de tendencias.

Y el detalle incómodo: la migración de un servicer a una plataforma nueva no se cierra en un trimestre, así que buena parte de ese ARR contratado tardará en convertirse en ingresos contables. El dato que importa no es la valoración, es cuánto de ese contrato llega a caja.

🚀 Hoja de Ruta para Emprender

  • Demuestra antes de vender: si tu cliente es un sector regulado, opera tú mismo el proceso con datos reales antes de pedir una reunión comercial.
  • Mide el ARR que cobras, no el que firmas: separa el ingreso contratado del recurrente ya en producción antes de negociar una Serie D.
  • Busca negocios con coste de cambio alto: el inversor paga la recurrencia y la migración cara, no el crecimiento de un trimestre.
  • Define el segundo vertical antes de necesitar el dinero: Valon ya apunta a crédito personal, auto y estudiantil; ten identificada tu siguiente cuota de mercado.

Qué enseña la Serie B de 52,5 millones de dólares de Stuut sobre la automatización financiera con IA

La automatización financiera con IA acaba de recibir su mayor aval: Stuut cierra una Serie B de 52,5 millones de dólares liderada por Insight Partners para rescatar el dinero que duerme en facturas impagadas.

Vamos a los números. La compañía neoyorquina ha levantado 52,5 millones de dólares apenas diez meses después de su Serie A, un intervalo poco frecuente en el capital riesgo. En la operación entran también Andreessen Horowitz, M12 —el fondo de Microsoft— y Activant. El total acumulado desde su fundación asciende a 93 millones de dólares, según el comunicado que la propia compañía publicó al anunciar la ronda.

El problema que ataca no es cosmético. Las empresas de todo el mundo tienen 16 billones de dólares atrapados en cuentas por cobrar pendientes. Un pedido sin orden de compra, un dato mal capturado o una factura enviada a la persona equivocada desencadena semanas de correos, portales de proveedor y persecuciones internas que arrastran a ventas, finanzas y operaciones.

Stuut ejecuta esa cadena completa: cobros, aplicación de efectivo, pagos, disputas y deducciones. La compañía asegura que sus clientes liberan hasta un 40% más de flujo de caja y recortan el DSO un 47%, es decir, los días que tardan en cobrar lo que ya han facturado.

Esa es toda la diferencia entre organizar el trabajo y hacerlo.

El software financiero tradicional ordena la tarea; el negocio solo cambia cuando alguien la ejecuta de principio a fin.

Y no exige cambiar de ERP: se integra sobre los sistemas que la empresa ya tiene y entra en producción en días, con cada acción auditable.

Ningún director financiero compra automatización que esquive sus controles; la firma cuando puede auditarla entera.

El 81,7% de los cobros ya se ejecuta sin manos humanas

Los números de operación son los que sostienen la ronda. El 81,7% de la actividad de cobro saliente corre sin intervención humana y el 95% de los pagos entrantes se concilia de forma automática. No es una demo de laboratorio: más de 150 clientes utilizan la plataforma, entre ellos compañías del Fortune 50 y del Fortune 500.

La base de clientes se ha multiplicado por cinco en un año y ya han circulado más de 3.000 millones de dólares por el sistema. El crecimiento declarado supera el 90% trimestre a trimestre. Ese ritmo explica la prisa del inversor.

El contexto del sector añade urgencia. Más de 300.000 contables han abandonado la profesión en Estados Unidos desde 2019, mientras los equipos de finanzas gestionan más clientes, más transacciones y más sistemas que nunca.

Hay algo más bajo el capó. El sistema construye una memoria viva de cada cliente: cómo paga, qué portales usa, qué se rompe y cómo se arregla. Esa memoria se acumula hasta que la herramienta desaparece en el fondo de la operación y solo se consulta cuando alguien necesita saber exactamente qué pasó.

Lo que un fabricante con 45 sucursales enseña a cualquier equipo

Los casos concretos valen más que las promesas. Honeywell corre la plataforma sobre su SAP heredado para alcanzar la cola larga de cuentas y ya la extiende hacia el quote-to-cash. En ZoomInfo han cobrado 21,2 millones de dólares con ella, el tiempo hasta el primer contacto ha caído más del 90% y el DSO ha pasado de 51 a 40 días.
ronda Serie B

El caso más instructivo para un negocio de economía real es el de Bishop Lifting, una compañía industrial con 45 sucursales.

📦 Caso de estudio: Bishop Lifting

  • El reto: Gestionar cobros, disputas y conciliación en 45 sucursales con un equipo de finanzas que no crecía al mismo ritmo que la facturación.
  • La jugada: Desplegar la automatización sobre los sistemas que ya tenía, en lugar de ampliar la plantilla administrativa.
  • El resultado: 35% menos de cuentas vencidas, 3 millones de dólares de capital circulante liberados y un 50% más de cuentas por empleado.
  • La lección: Antes de contratar, mide cuántas tareas repetitivas absorbe un agente y cuánta caja recuperas con ello.

Alrededor del producto se está montando además una red de distribución con Fiserv, EY, Altamont y HIG, una vía para que las grandes empresas compren, desplieguen y escalen la herramienta sin embarcarse en un proyecto interno de dos años.

El director financiero de Verifone, Chris Dichiara, resumía el punto con una idea sencilla: a su escala, poder preguntar qué pasó, por qué pasó, y qué hizo el sistema vale más que la velocidad. La confianza es el producto.

Qué dice esta ronda del mercado y qué no te cuenta

Insight Partners gestiona más de 90.000 millones de dólares en activos, ha invertido en más de 900 compañías y ha acompañado a 55 de ellas hasta la salida a bolsa, con presencia en Nueva York, Londres, Tel Aviv y la Bay Area. No es un fondo que apueste por experimentos.

Lo llamativo no es el importe. Es el calendario. Diez meses entre la Serie A y la Serie B indican que la demanda empujó más que el plan de negocio, algo que conviene leer con doble filtro: urgencia real del comprador, sí, pero también presión por crecer antes de que el mercado se llene de competidores.

Aquí conviene afinar el criterio. La inteligencia artificial agéntica aplicada a finanzas vive de la confianza, no de la novedad. Un error de conciliación cuesta más que cualquier ahorro, y por eso la compañía insiste en la trazabilidad y en que cualquier cambio de comportamiento exija aprobación humana.

La zanja por cubrir es enorme: los negocios estadounidenses acumulan 7,2 billones de dólares en cuentas por cobrar comerciales y cada día extra de DSO inmoviliza unos 150.000 millones. Con el DSO vigilado por los consejos de administración y, en algunos casos, atado a la retribución del propio CFO, el comprador no es un entusiasta de la tecnología. Es alguien con el bonus en juego.

Para un founder español que quiera jugar aquí, la lección es incómoda. No vendas IA: vende caja recuperada, con una métrica que el cliente pueda auditar dentro de su propio ERP. Y prepara un runway largo, porque convencer a un director financiero global se mide en trimestres, no en semanas.

🚀 Hoja de Ruta para Emprender

  • Traduce la IA a caja: fija un OKR de días de cobro antes de tocar el producto; si no mueves ese número, no hay venta posible.
  • Integra antes de imponer: conéctate al ERP, al banco y al CRM del cliente y entra en producción en días, no en trimestres.
  • Haz todo auditable: registra cada acción del sistema y exige aprobación humana en los cambios sensibles; la confianza abre la puerta grande.
  • Vende a quien firma el dolor: si el DSO afecta al bonus del CFO, ese es tu comprador, no el comité de innovación.

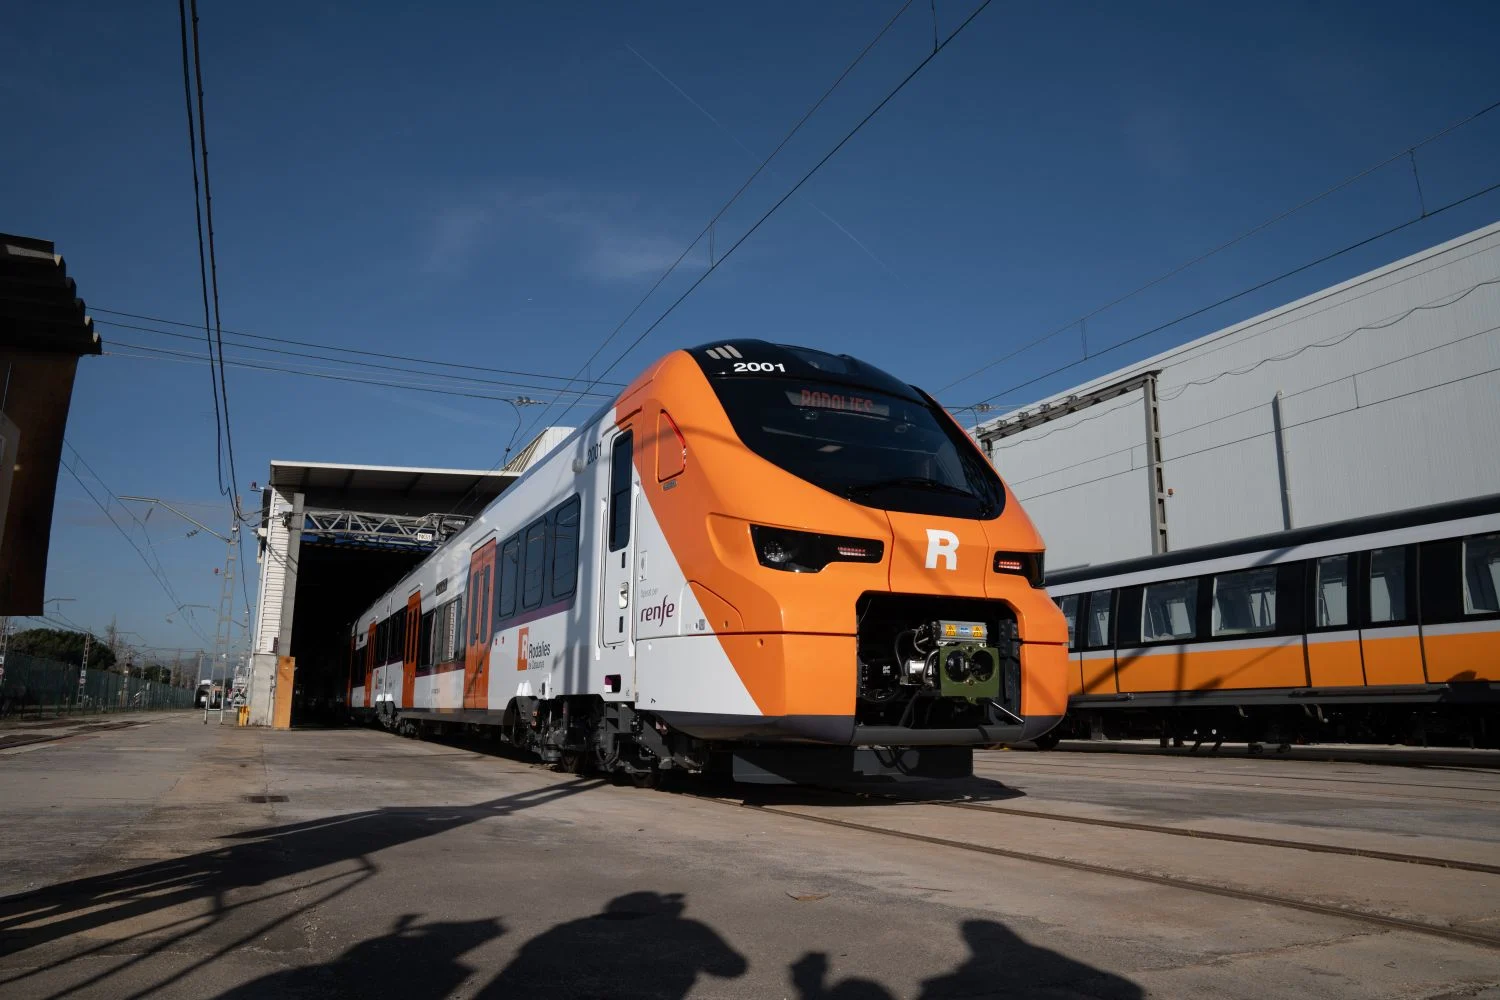
Caos en Rodalies: los maquinistas se plantan tras el temporal y Renfe suspende el servicio

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los maquinistas de Renfe se han negado a circular en Rodalies tras la caída de un árbol sobre un tren regional en Vilanova i la Geltrú. La red catalana ha amanecido sin servicio en plena hora punta.
  • ¿Quién está detrás? El sindicato mayoritario SEMAF, que exige los informes de seguridad de la infraestructura antes de mover un solo tren. Renfe y Adif sostienen que la red opera con garantías.
  • ¿Qué impacto tiene? El servicio se recupera a trompicones: la R1 vuelve entre Arenys de Mar y l’Hospitalet, pero la R2 Nord hasta Granollers, la R4 en el Vallès y la R11 siguen cortadas. El temporal también canceló 47 vuelos en El Prat.
Los maquinistas de Renfe se han plantado esta mañana y han dejado a Rodalies sin servicio en toda Cataluña en plena hora punta. Ningún tren ha circulado a primera hora, y los viajeros se han enterado por megafonía y redes sociales, sin margen para buscar alternativa.

La chispa fue la caída de un árbol sobre un tren regional la noche anterior en Vilanova i la Geltrú. Y no es un episodio aislado: llega tras cuatro días de temporal intenso y después de un accidente, hace nueve meses, en el que murió un maquinista en prácticas en Gelida.

El sindicato mayoritario SEMAF, junto a Alferro, sostiene que no se están siguiendo los protocolos para reabrir las líneas cortadas. La propia Renfe instó a los maquinistas por correo electrónico a reabrir la R1 hasta Blanes y la R11 hasta Portbou, lo que encendió aún más los ánimos.

‘No podemos asegurar la circulación de todas las líneas y el servicio se irá restableciendo a medida que la seguridad lo permita’, ha advertido Òscar Playà, director de Rodalies. La dirección reconoce que recibió una carta del sindicato mayoritario anunciando que no garantizaba el arranque del servicio.

Renfe pide trenes en la vía y los maquinistas piden informes en la mano: hasta que ambas cosas no coincidan, ningún horario de Rodalies está garantizado.

Los buses alternativos contratados para algunos tramos no han podido absorber a todos los viajeros. El resultado ha sido el de siempre: autobuses interurbanos, coches privados y miles de trayectos directamente cancelados.

Un árbol, un tren y cuatro días de temporal: así se rompió la red

La recuperación no es hoy una cuestión meteorológica, sino de garantías de seguridad. Ya en la jornada previa, la R1 arrastró problemas porque numerosos trabajadores se negaron a pasar por el túnel de plaza Catalunya, que había estado 48 horas inundado.

Lejos de buscar un acuerdo, Renfe presionó para reabrir cuanto antes. Ayer no llegaron los informes pertinentes, y la caída del árbol acabó de calentar unos ánimos que estallaron de madrugada.

Qué líneas vuelven y cuáles siguen cortadas

Pasada la hora punta, los maquinistas han recibido los informes que reclamaban y, alrededor de las nueve y media, algunos tramos han empezado a moverse. Lo han hecho fuera de horario y a trompicones, con trenes visiblemente vacíos.

La R1 ha vuelto a circular entre Arenys de Mar y l’Hospitalet. En cambio, el tramo de la R2 Nord hasta Granollers, la R4 en el Vallès y la R11 siguen fuera de juego al no estar incorporados a dicho informe.

A la falta de garantías se ha sumado el golpe del temporal en el aire. El aguacero obligó a cancelar al menos 47 vuelos en El Prat y provocó demoras en más de medio millar de rutas. Eurocontrol informó además de un fallo eléctrico en la torre de control que detuvo el tráfico en tierra y obligó a desviar vuelos a Palma de Mallorca, Madrid y, Toulouse, según los datos difundidos por Aena.

Hoja de Ruta: Claves del Viaje

El impacto golpea el bolsillo y el reloj de quien depende del tren cada día. Cada mañana sin servicio se traduce en horas perdidas y gasto extra en taxi, bus o combustible. La zona cero es el Vallès, el Maresme y el Garraf, donde la R2, la R4 y la R11 concentran el grueso de los viajeros. El dato: cero trenes a primera hora y una recuperación por tramos sin horario cerrado.

El pulso es nítido. SEMAF avala los informes de sus técnicos y exige aplicar los protocolos antes de reabrir; Renfe y Adif sostienen que la infraestructura ya opera con seguridad. En el fondo late el fantasma de Gelida, un accidente que activó promesas de seguridad que, nueve meses después, siguen sin concretarse del todo.

Toca mirar la próxima ventana crítica. Los maquinistas condicionan la vuelta al informe oficial de cada tramo, así que la R2 Nord, la R4 y la R11 no volverán a la normalidad hasta que ese documento llegue a sus manos. Con el temporal todavía en la ecuación, cualquier nuevo aguacero puede repetir el bloqueo.

Alter Enersun invertirá 250 millones para dar 500 GWh al hidrógeno verde Huelva de Moeve

El hidrógeno verde de Huelva ya tiene a su primer gran suministrador de energía. Alter Enersun movilizará más de 250 millones de euros a través de un contrato de compraventa de energía (PPA, por sus siglas en inglés) con el que aportará unos 500 GWh anuales de electricidad renovable al proyecto Onuba, la primera fase del Valle Andaluz del Hidrógeno Verde que Moeve impulsa en Palos de la Frontera.

La firma onubense se convierte así en pieza central del abastecimiento eléctrico del mayor complejo de hidrógeno renovable de Europa. La electricidad saldrá de dos instalaciones: La Luz, ya en operación, y Puerto Sostenible, todavía en desarrollo. Sin una fuente de energía competitiva y cercana, el proyecto no arranca.

Dos plantas, 500 GWh y un reparto en dos tramos

El PPA se articula en dos tramos bien diferenciados. La planta de La Luz aportará 265 GWh anuales en virtud de un acuerdo de suministro a largo plazo ya cerrado con Moeve. Puerto Sostenible añadirá otros 235 GWh al año, en este caso bajo un ‘term sheet’ preliminar cuya materialización queda ligada al desarrollo de las instalaciones y al cierre de los contratos definitivos.

En conjunto, ambas plantas suman una capacidad potencial de generación de hasta 750 GWh, por encima de los 500 GWh comprometidos con Onuba. Ese excedente funciona como margen de maniobra: si la demanda industrial crece o alguna instalación se retrasa, el proyecto conserva holgura para cubrir el desfase.

El suministro combinará autoconsumo directo y compraventa a plazo. Alter Enersun asumirá el desarrollo técnico, la construcción y la explotación a largo plazo de los parques, un modelo de integración vertical que reduce la intermediación entre el generador y el consumidor industrial.

El hidrógeno renovable es, antes que nada, un negocio de conversión eléctrica: su viabilidad se decide en el precio del kilovatio hora tanto como en el coste del electrolizador.

Hay un motivo técnico detrás de ese esquema. El hidrógeno renovable exige electricidad certificada como verde en cada hora de producción, no solo en promedio anual. Ese requisito, derivado de la normativa europea de adicionalidad, obliga a los promotores a contratar generación real y rastreable, no únicamente garantías de origen. De ahí que Moeve haya optado por plantas físicas conectadas al complejo antes que por compras abiertas en el mercado.

El proyecto no compite solo por tecnología: compite por energía barata. Quien asegure la electricidad más competitiva marcará el precio del hidrógeno.

La compañía opera en la provincia de Huelva desde 2018 y acumula experiencia en la hibridación de plantas fotovoltaicas, lo que aporta solidez técnica al despliegue. El componente eléctrico pesa.

Números, no promesas. Los 500 GWh anuales equivalen a una fracción relevante del consumo eléctrico de un complejo industrial de gran escala y sitúan a Huelva como el epicentro español de la producción de hidrógeno verde.

Onuba: 300 MW de electrólisis y más de 1.000 millones de inversión

Onuba es el nombre con el que se designa la primera fase del Valle Andaluz del Hidrógeno Verde. Su planta, ubicada en el Parque Energético de Moeve en Palos de la Frontera, ya ha iniciado su construcción y arrancará con 300 MW de capacidad de electrólisis, ampliables a 105 MW adicionales. La inversión conjunta supera los 1.000 millones de euros.

La hoja de ruta prevé un arranque modular. Los 300 MW iniciales se ampliarán según evolucione la demanda de hidrógeno por parte de la industria onubense y del propio refino. Ese escalado por fases reduce el riesgo de inversión y permite ajustar la capacidad a la velocidad real de adopción del hidrógeno en el transporte pesado y en la química.

Moeve lidera la iniciativa con el 51% del capital, y en el accionariado figuran Hy24, Cofides, Enagás Renovable y la propia Alter Enersun. El suministrador de energía es, a la vez, socio del proyecto, un doble rol que alinea los intereses de la oferta eléctrica y de la demanda industrial.

Cuando alcance plena operación, la instalación podrá producir aproximadamente 45.000 toneladas anuales de hidrógeno renovable y evitar la emisión de unas 250.000 toneladas de CO₂ al año. El electrolizador necesita un factor de carga elevado para amortizarse y, de ahí, la importancia de contratos como el firmado con Alter Enersun.

Moeve hidrógeno verde

Huelva, el nudo industrial donde el hidrógeno encuentra a su cliente

El Valle Andaluz es, hoy, el proyecto que mejor encarna la estrategia española de hidrógeno. Concentra en un mismo entorno la producción de la molécula, el consumo de electricidad renovable y la demanda de un cliente cautivo como el refino. Esa integración resulta difícil de replicar en otros emplazamientos europeos, donde la industria pesada y el recurso solar rara vez coinciden a pocos kilómetros de distancia.

España parte con una ventaja que no siempre explota: es uno de los países europeos con mayor capacidad renovable instalada y tiene en el sur peninsular uno de los mejores recursos solares del continente. El objetivo oficial de varios gigavatios de electrólisis para 2030 exige, precisamente, amarres eléctricos como el anunciado en Huelva.

Análisis: la energía como cuello de botella del hidrógeno español

El movimiento encaja en un patrón que el sector lleva dos años ensayando: primero se asegura la molécula, después la electricidad que la produce. Buena parte de los proyectos de hidrógeno anunciados en España dependen de PPA a largo plazo con generadores locales, porque la producción industrial a gran escala no tolera la volatilidad del mercado mayorista. Onuba no es una excepción.

La lógica tiene una lectura incómoda. Puerto Sostenible sigue en desarrollo y su ‘term sheet’ aún no es un contrato en firme. Si esos 235 GWh anuales se retrasan, el colchón energético de Onuba se estrecha y la primera fase queda más expuesta al pool eléctrico, donde el precio del kilovatio hora puede duplicarse de un trimestre a otro. El reloj corre.

El contexto competitivo añade presión. Proyectos de hidrógeno en el norte de África, Oriente Medio y Latinoamérica avanzan con costes eléctricos inferiores, mientras la Comisión Europea endurece los criterios de adicionalidad. El diferencial de Huelva no está en el recurso solar —competitivo, pero no el mejor de España— sino en la integración: puerto, refino, industria química, y ahora generación renovable en un mismo entorno.

Conviene recordar el punto de partida. Hace apenas tres años, el hidrógeno verde español era, en buena medida, una promesa de despacho. Hoy hay electrolizadores en construcción, PPAs firmados y accionistas con capital comprometido. La distancia entre el anuncio y la molécula real se ha acortado, aunque el talón de Aquiles persiste: pocos proyectos han alcanzado la decisión final de inversión con volúmenes comparables a Onuba.

El otro frente es regulatorio. Bruselas revisa las condiciones del Banco Europeo del Hidrógeno y los criterios de subasta, y cualquier cambio en el marco de ayudas puede alterar la ecuación económica de proyectos que aún no han cerrado su financiación. Onuba cuenta con el respaldo de Hy24 y Cofides, lo que amortigua ese riesgo, aunque no lo elimina.

Queda una pregunta abierta sobre el ritmo. El Valle Andaluz aspira a convertirse en referencia europea, pero su viabilidad final depende de que la cadena de suministro eléctrico esté tan avanzada como la obra civil. Ahí, la pelota está en el tejado de Puerto Sostenible y del calendario de cierre de los contratos pendientes.

El precio de la gasolina hoy: cae un 7,2% y ya ronda los 1,79 €/litro con el descuento de 20 céntimos

El precio de la gasolina hoy se sitúa en 1,791 euros por litro de media en las estaciones de servicio españolas, un 7,4% menos que hace una semana. El desplome llega después de que el descuento fiscal de 20 céntimos por litro entrara en vigor el 1 de octubre.

Es el mayor descenso intersemanal desde marzo, cuando se aprobó el primer paquete de medidas anticrisis. Desde la entrada en vigor del nuevo decreto, la gasolina se ha abaratado un 7,15% en el surtidor, según el histórico de precios que publica el geoportal de carburantes del MITECO.

La gasolina cae a 1,791 euros por litro y el diésel se queda atrás

El litro de gasolina se paga a 1,791 euros, un 1,7% menos que hace un mes. El gasóleo, en cambio, se suministra a 1,896 euros por litro: cae un 1,7% en la última semana, pero sigue un 5 % más caro que hace un mes. La asimetría entre ambos carburantes tiene una explicación fiscal.

En septiembre, el diésel ya contaba con una rebaja de 20 céntimos por litro, mientras que la gasolina solo tenía 5. El nuevo paquete iguala el punto de partida de los dos en octubre, y ahí está la clave del desplome: la gasolina venía de un escalón más alto. Llenar un depósito de 55 litros cuesta hoy 98,5 euros si es de gasolina y 104,28 euros si es de gasóleo.

Llama la atención el diferencial entre ambos carburantes. El gasóleo, que durante décadas se ha pagado por debajo de la gasolina, mantiene ahora una prima de 10,5 céntimos por litro. Para un conductor que reposte cada dos semanas, la elección de carburante pesa ya más de 60 euros al año.

El alivio en el surtidor no viene de que el crudo se haya abaratado, sino de que el Estado ha decidido cargar con una parte mayor de la factura energética.

El calendario fiscal marca lo que queda de año. El descuento sobre el Impuesto de Hidrocarburos será de 20 céntimos por litro en octubre, se reducirá a 13 céntimos en noviembre y se quedará en 6 céntimos en diciembre, según el decreto que extiende las medidas hasta el 31 de diciembre. La rebaja se aplica sobre la cuota del tributo, de modo que se traslada al precio del surtidor sin trámites para el conductor.

El calendario ya contempla que el alivio se estreche dos veces antes de diciembre. En enero, si nada cambia, el surtidor recuperará los 20 céntimos de golpe.

Sin impuestos, la gasolina sigue un 59,2% más cara que antes de la guerra

Los precios antes de impuestos confirman la naturaleza del alivio. La gasolina sin cargas fiscales se paga a 1,215 euros por litro, con un máximo anual de 1,24 euros marcado el 1 de octubre. El gasóleo sin impuestos se sitúa en 1,393 euros, con el pico del año el 22 de septiembre en 1,432 euros, según los últimos datos de la Comisión Nacional de los Mercados y la Competencia.

La comparación entre estaciones añade otro matiz. Moeve marcaba los precios más altos con 1,855 euros por litro de gasolina y 1,973 euros de gasóleo, mientras que la cadena de bajo coste Ballenoil ofrecía los más bajos, 1,697 y 1,805 euros respectivamente. La horquilla entre la más cara y la más barata supera los 15 céntimos por litro en gasolina. El dato del Ministerio es una media del conjunto de la red, así que cada conductor encontrará desviaciones según la provincia y la enseña.

El balance desde que arrancó la escalada bélica en Oriente Medio, el pasado 28 de febrero, deja una cifra incómoda: la gasolina se ha encarecido un 21% en el surtidor y el gasóleo un 31,94%. Antes de impuestos, los incrementos son del 59,2% y del 69,9%. El mercado no ha corregido nada; solo lo ha maquillado la política fiscal.

descuento gasolina 20 céntimos

El alivio se paga en los Presupuestos y choca con la hoja de ruta verde

La secuencia de los últimos siete meses admite pocas lecturas complacientes. El Estado absorbe una parte creciente de un shock de oferta que no controla y que tampoco ha desaparecido. Cada céntimo rebajado sale de las cuentas públicas en un ejercicio en el que la recaudación por carburantes ya venía tensionada.

El precedente de marzo sirve de aviso. Aquel primer paquete anticrisis también rebajó el impuesto durante unos meses y produjo un descenso inmediato en el surtidor. Cuando la medida se agotó, la caída se revirtió en semanas. Algo parecido ocurrió en 2022, cuando la rebaja de 20 céntimos aprobada tras la invasión de Ucrania se retiró por tramos y el litro volvió a subir sin que el crudo cambiara de tendencia.

La medida admite críticas de diseño. La rebaja es lineal y universal: beneficia igual al conductor de un utilitario que al de un todoterreno, y no distingue por renta ni por intensidad de uso, a diferencia del bono social eléctrico. Es, en la práctica, un cheque energético sin comprobación de ingresos.

Hay, además, una contradicción de fondo poco discutida. El mismo Ejecutivo que despliega el Plan Nacional Integrado de Energía y Clima y que fija objetivos de electrificación del parque móvil destina recursos públicos a abaratar el litro de combustible fósil. La tensión no es nueva, pero el calendario la hace más visible: el descuento cae a 6 céntimos justo antes del tramo de mayor movilidad del año.

El riesgo evidente está en enero. Si el 31 de diciembre expira el decreto sin prórroga, el impuesto volverá a aplicarse íntegro y el litro de gasolina recuperará de golpe los 20 céntimos que hoy deja de ingresar Hacienda. Con los precios antes de impuestos anclados cerca de sus máximos anuales, el surtidor notaría el cambio en cuestión de días.

El problema de fondo es que la política fiscal se ha convertido en la variable dominante del precio. Cuando el mercado sube, el Estado baja el tributo; cuando el mercado no cede, el Estado mantiene la rebaja. Esa dinámica, sostenida durante varios ejercicios, traslada la señal de escasez al contribuyente y no al consumidor, que pierde la referencia real del coste energético.

La frontera real del problema está en el crudo, no en el Boletín Oficial del Estado. Mientras el barril y el gasóleo europeo no cedan, cualquier tregua en el surtidor será temporal. El próximo termómetro será el informe semanal de precios de carburantes y el dato de inflación de octubre. Ahí se verá si la caída del 7,2% se consolida o se queda en un espejismo estadístico.

Consumo abre expediente sancionador a un gran portal inmobiliario por prácticas comerciales desleales

El Ministerio de Derechos Sociales, Consumo y Agenda 2030 ha abierto un expediente sancionador a un gran portal inmobiliario estatal por prácticas comerciales desleales, el primero que dirige contra una plataforma como responsable directa de la infracción.

La Dirección General de Consumo inició la investigación tras recibir una denuncia de la Federación de Consumidores y Usuarios CECU. El expediente apunta a una plataforma que opera en todo el país y cuyo nombre el ministerio no ha desvelado. Con este movimiento, el departamento que dirige Pablo Bustinduy eleva la presión regulatoria sobre el negocio de los clasificados de vivienda, un segmento central en la publicidad de alquiler y compraventa.

Qué persigue el expediente sancionador

Consumo recuerda que las prácticas comerciales desleales con los consumidores constituyen una infracción administrativa. El marco legal las tipifica como infracción grave, castigada con multas de hasta 100.000 euros o, de forma alternativa, con una sanción de entre cuatro y seis veces el beneficio ilícito obtenido. Esa segunda vía convierte el expediente en una amenaza material para una compañía cuyo negocio se mide en volumen de contactos y comisiones.

El detalle relevante es quién responde. La plataforma queda señalada de forma directa, no por la información que los propietarios hubieran colocado en sus anuncios. Hasta ahora, los expedientes de Consumo en este terreno se habían dirigido contra los anunciantes, no contra el intermediario digital que ordena y monetiza la oferta.

Las obligaciones que llegan al escaparate digital

sanción portal inmobiliario

La resolución coincide con el anuncio de una circular a las grandes plataformas inmobiliarias. El objetivo es informarles de las nuevas obligaciones de publicidad de pisos en alquiler que incorpora el primer real decreto-ley de vivienda, aprobado este pasado martes en el Consejo de Ministros. Consumo se ha declarado vigilante para que las plataformas digitales incorporen la norma con la mayor rapidez posible.

El salto cualitativo no está en la cuantía de la multa, sino en el sujeto señalado: por primera vez responde el intermediario digital que ordena la oferta.

El artículo 20 del real decreto-ley regula la publicidad, promoción y oferta de arrendamientos. Todo anuncio deberá incluir, al menos, el índice de referencia del precio del alquiler y, cuando proceda, la renta del último contrato de vivienda habitual vigente en los cinco años anteriores. La obligación se extiende a cualquier ciudad del país, con independencia de que el inmueble esté en una zona declarada tensionada.

Con esos datos, el inquilino podrá comparar el precio ofertado por el casero con el que la administración considera adecuado y detectar subidas respecto a los últimos arrendatarios. También deberá publicarse el límite de renta aplicable en zonas tensionadas y la condición de gran tenedor del arrendador. Son exigencias que golpean el modelo de negocio de los portales, basado en exhibir el mayor número posible de anuncios.

Precedentes: de la multa a Alquiler Seguro al cerco a las inmobiliarias

No se trata de una actuación aislada. En mayo de este año, Consumo ya inició un expediente contra una gran inmobiliaria que alquila miles de viviendas en toda España, tras identificar cuatro potenciales infracciones: la imposición de un seguro de impago al inquilino o una penalización desproporcionada por cada día de retraso en la entrega del inmueble, entre otras.

El historial sancionador del departamento dibuja una escalada clara en el último año:

Actuación de ConsumoFechaAlcance
Multa firme a Alquiler SeguroAbril de 20263,6 millones de euros
Expediente a una gran inmobiliaria arrendadoraMayo de 2026Cuatro infracciones potenciales
Expediente a un portal inmobiliario estatalOctubre de 2026Hasta 100.000 euros o 4-6 veces el beneficio

En abril, Consumo ratificó una multa de 3,6 millones de euros a Alquiler Seguro por prácticas abusivas contra sus inquilinos. La resolución devino firme y agotó la vía administrativa después de que el ministro resolviese el recurso de alzada. La compañía fue sancionada por seis infracciones muy graves y una grave, al vulnerar los derechos de los consumidores y aprovechar su posición de predominio de mercado.

Qué gana y qué pierde el sector con este cerco

El impacto sobre las cotizadas puras de clasificados inmobiliarios es limitado en lo contable, pero relevante en lo reputacional y lo operativo. Ninguno de los grandes portales de clasificados inmobiliarios españoles cotiza en el Ibex 35, de modo que la sanción no amenaza directamente al selectivo. Sin embargo, la obligación de publicar el índice de referencia y la renta del último contrato obliga a los operadores a integrar datos que hasta ahora ni siquiera gestionaban, con el consiguiente coste tecnológico.

La comparación con el caso Alquiler Seguro es reveladora. Allí la multa de 3,6 millones se apoyó en infracciones muy graves, mientras que el expediente actual se mueve, de entrada, en el tramo grave. La diferencia de calibre importa: si Consumo acredita que la plataforma obtuvo un beneficio ilícito elevado, la sanción podría dispararse muy por encima del umbral nominal de 100.000 euros. El criterio del beneficio ilícito es el que conviene vigilar.

El sector inmobiliario digital afronta así un doble frente: la apertura del expediente, por un lado, y la adaptación forzosa al real decreto-ley. Los grandes operadores que ya publican índices de precio de forma voluntaria parten con ventaja; los que basan su tráfico en en el volumen indiscriminado de anuncios tendrán que reconvertir su escaparate. La pelota queda en el tejado de las plataformas.

📊 Las Claves para el Inversor

  • Qué vigilar: La identidad del portal expedientado y la cuantía final, que dependerá del beneficio ilícito acreditado. Después, la aplicación del artículo 20 del real decreto-ley.
  • Reacción del valor: Al no haber cotizadas puras de clasificados en el Ibex, el mercado apenas trasladará el golpe a la cotización; el foco estará en las inmobiliarias patrimonialistas.
  • Precedente sectorial: La multa firme de 3,6 millones a Alquiler Seguro marca el techo de lo resuelto y anticipa la dureza con que Consumo tratará los casos siguientes.

Eléctricas y gran industria elevan a 4.100 millones el coste de los servicios de operación del sistema

El coste de los servicios de operación del sistema eléctrico alcanza los 4.100 millones de euros hasta septiembre, un 40% más interanual, una carga que golpea las cuentas de las eléctricas del Ibex 35 y la gran industria electrointensiva.

El último informe del Observatorio del coste de los servicios de operación cifra en 4.100 millones la factura acumulada desde enero, un importe que ya equivale a lo que los consumidores pagan por las redes. Solo en la segunda quincena de septiembre, los consumidores eléctricos asumieron un sobrecoste adicional de 25,01 euros por megavatio hora (MWh), más de 250 millones de euros en ese tramo. Desde el arranque de 2026, el sobrecoste promedia 21,95 euros/MWh.

El dato no es menor para las utilities. El coste de operación del sistema es un componente regulado que acaba en la factura y que, en numerosos periodos, supera al propio precio de la energía en el mercado mayorista. Lo que encarece el recibo no es solo el pool; también pesa la maquinaria que lo mantiene en equilibrio.

Quién sostiene el Observatorio y qué empresas están detrás

El Observatorio no es un think tank independiente, sino una plataforma de patronales. En ella participan Aelec, la asociación de las grandes eléctricas donde se integran Endesa, Iberdrola y EDP España; las comercializadoras independientes ACIE y Acenel; la gran industria electrointensiva AEGE; y la patronal CEOE. A ellos se suman la Alianza por la Competitividad de la Industria Española, la confederación de consumidores Consumes y Cepyme.

La plataforma ha incorporado seis organizaciones nuevas en su última actualización: la asociación de fabricantes de material eléctrico AFME, la patronal del metal Confemetal, los empresarios madrileños CEIM, la Corporación Tecnológica de Andalucía, la Confederación de Empresarios de Galicia y la Asociación de Empresarios del Sur de España (CESUR). Con ellas, supera ya la quincena de entidades representativas de consumidores, industria y sector energético.

El lastre de la operación reforzada tras el apagón de 2025

eléctricas Ibex 35

El informe atribuye buena parte del repunte a las medidas extraordinarias activadas tras el apagón del 28 de abril de 2025. La llamada operación reforzada del sistema se ha intensificado de forma notable y ha disparado los costes que soportan hogares y empresas. El Observatorio insiste en que estos servicios se trasladan directamente a la factura eléctrica y alcanzan en muchos periodos niveles superiores al propio precio de la energía.

Un sobrecoste que promedia 21,95 euros por megavatio hora deja de ser un ajuste técnico y pasa a ser un componente estructural de la factura eléctrica española.

Conviene matizar el mecanismo. Los servicios de operación son los pagos que el operador del sistema, Red Eléctrica, destina a garantizar la estabilidad de la red: reserva de potencia, regulación, arranque de grupos y coberturas ante caídas de generación. Cuando la cuota renovable es elevada y variable, ese colchón de respaldo se encarece. No es un impuesto, pero se comporta como tal en el recibo.

La lectura para el Ibex es directa. Las eléctricas integradas soportan la presión sobre el margen regulado mientras defienden su retribución en redes y renovables. La gran industria electrointensiva, por su parte, ve cómo el coste energético deja de ser un asunto de precios de mercado para convertirse en una cuestión de competitividad industrial frente a plantas alemanas o francesas.

El contraste es claro. España presume de precios mayoristas competitivos, pero el recibo final absorbe componentes ajenos al pool que erosionan esa ventaja.

El impacto en las cuentas del Ibex y en la industria electrointensiva

La cifra de 4.100 millones no sale de un balance, pero acaba en todos. Endesa, Iberdrola o Naturgy conviven con un marco retributivo donde el coste del sistema se reparte entre los consumidores, y son estos —industria, pymes y hogares— quienes reclaman una revisión. Es la misma tensión que ya estalló con el mecanismo ibérico y con el debate sobre los beneficios caídos del cielo de las hidráulicas y nucleares.

El precedente más próximo es el propio apagón del 28 de abril de 2025, que obligó a reforzar la operación del sistema y cuyo coste, un año y medio después, sigue engordando la factura. La comparación con las redes es reveladora: si el sobrecoste ya iguala el coste de transporte y distribución, el problema deja de ser coyuntural. Para la industria electrointensiva —acero, química, cerámica, aluminio—, cada euro por megavatio hora pesa en la decisión de invertir o deslocalizar.

El sector mira ahora a la CNMC y al Ministerio para la Transición Ecológica. La pregunta no es si los servicios de operación son necesarios, sino cuánto de ese coste debe recaer sobre el consumidor y cuánto debería optimizarse en el diseño del mercado. Con más renovable instalada y más intermitencia, el respaldo del sistema será cada vez más caro. Y ese coste, hoy, no tiene techo regulatorio.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo informe del Observatorio y cualquier movimiento regulatorio sobre la operación reforzada del sistema, que fijará si el sobrecoste se contiene o se consolida.
  • Reacción del valor: Las utilities del Ibex ya descuentan presión sobre el margen regulado; el mercado está pendiente de si el coste se socializa o se traslada a la tarifa final.
  • Precedente sectorial: El apagón de abril de 2025 y el posterior refuerzo del sistema marcan el patrón: cada episodio de inestabilidad encarece la operación de forma duradera.

El Ibex 35 se hunde un 1,17% hasta 19.216,5 puntos lastrado por la banca y el bono a 10 años en máximos de 2013

El Ibex 35 profundizaba su caída un 1,17% a media sesión, hasta los 19.216,5 puntos, con la banca española como principal lastre y el rendimiento del bono a diez años disparado al 4,144%.

La caída llega en una jornada en la que los principales índices europeos también cotizaban en rojo. Londres cedía un 0,40%, París un 0,88%, Fráncfort un 1,10% y Milán un 1,41%, en un contexto en el que Wall Street había cerrado la víspera en nuevos máximos. El contraste entre ambos mercados apunta a una rotación de flujos hacia activos estadounidenses y a un repunte del coste de la deuda en la eurozona.

La banca arrastra al selectivo: cinco valores superan el 2% de caída

El castigo se concentró en el sector financiero. CaixaBank cedía un 2,55%, Bankinter un 2,53%, Banco Santander un 2,33% y BBVA un 2,31%. Los cuatro se dejaban más que el propio índice, en una sesión en la que el bloque bancario, el de mayor peso en la capitalización del selectivo, trasladó su debilidad al conjunto del Ibex 35.

El mapa de la sesión dejó una lista de perdedores muy definida, con la siderurgia y la banca copando los peores registros del día:

  • ArcelorMittal: -3,06%
  • CaixaBank: -2,55%
  • Bankinter: -2,53%
  • Banco Santander: -2,33%
  • BBVA: -2,31%

En el lado opuesto, Rovi subía un 1,55%, Acciona un 0,95%, Telefónica un 0,86% e Inditex un 0,71%. La fotografía es la de una rotación hacia valores defensivos y con menor sensibilidad al ciclo crediticio.

ActivoNivel a media sesiónReferencia
Ibex 3519.216,5 puntos-1,17% en la sesión
Bono español a 10 años4,144%4,07% al cierre del martes
Prima de riesgo64,6 puntos básicosfrente al bono alemán
Brent101,65 dólares+1,03%
Euro/dólar1,1259-0,58%

El bono a diez años marca el paso: 4,144% y prima de riesgo en 64,6 puntos

El movimiento de la renta fija explica buena parte del comportamiento bursátil. El rendimiento del bono soberano español con vencimiento a diez años escalaba al 4,144%, desde el 4,07% registrado al cierre del martes, mientras la prima de riesgo frente al bono alemán se elevaba hasta los 64,6 puntos básicos. El nivel devuelve al coste de la deuda española a la zona de máximos de 2013.

caída Ibex 35

El euro también acusaba la tensión y se depreciaba un 0,58% frente al dólar, hasta cruzarse en 1,1259 dólares. El gobernador del Banco de Francia, Emmanuel Moulin, admitió que la situación fiscal de su país es compleja ante el repunte de los rendimientos exigidos a la deuda gala, aunque subrayó que no se dan las condiciones para una intervención del BCE, cuya misión es combatir la inflación y no resolver los problemas presupuestarios de Francia.

Un rendimiento del 4,144% encarece la financiación de toda la economía y devuelve el riesgo soberano al primer plano de la cotización bancaria.

Resultados del tercer trimestre y actas de la Fed: el calendario que viene

Los analistas de Bankinter sitúan el foco en la temporada de resultados del tercer trimestre, que arranca oficialmente la próxima semana. Al cierre del mercado se publicarán además las actas de la última reunión de política monetaria de la Reserva Federal, una cita a la que los inversores están pendientes de de la calibración del tono monetario estadounidense.

En el ámbito internacional, los mercados seguían con atención los ataques con drones y misiles lanzados por las milicias hutíes de Yemen contra objetivos en Arabia Saudí. El Brent se situaba en 101,65 dólares, un 1,03% más, y el West Texas Intermediate en 89,74 dólares, un 0,34% arriba. El crudo por encima de los 100 dólares actúa como coste directo para las compañías del selectivo con mayor exposición energética.

En el terreno empresarial, este miércoles concluye el plazo para la presentación de la primera oferta por Tubos Reunidos, con al menos 14 interesados según el último dato oficial. Además, el Tribunal Federal del Distrito de Columbia ha dictado cuatro nuevas sentencias contra España por los recortes retroactivos aplicados a las primas de las renovables, elevando a 13 las condenas en territorio estadounidense, un frente judicial que añade presión sobre la percepción de riesgo regulatorio del sector energético español.

Por qué la banca cotiza el riesgo soberano antes que los beneficios

La correlación entre el rendimiento del bono español y la cotización de los bancos no es casual. Las entidades mantienen carteras de deuda pública relevantes en balance, de modo que un repunte de la rentabilidad exigida implica minusvalías latentes en los tramos valorados a mercado. A la vez, un diferencial al alza frente al bono alemán encarece la financiación mayorista de las entidades y estrecha el margen si el traslado al crédito no es inmediato. La sesión de este miércoles es la versión bursátil de ese mecanismo, y explica por qué Banco Santander, BBVA, CaixaBank y Bankinter caen antes de que se conozcan sus cuentas del trimestre.

El precedente ayuda a leerlo. La última vez que el bono español se movió en la zona del 4,1% el mercado atravesaba la normalización de la crisis de deuda soberana, con la banca funcionando como termómetro del riesgo país. El punto de partida actual es distinto, con tipos oficiales más altos y un ciclo de resultados sólido, pero el canal de transmisión se repite: cuando el rendimiento soberano se tensa, el inversor exige más prima para mantener bancos en cartera. La sesión deja además una pista de rotación: Inditex, Telefónica y Acciona subieron el mismo día en que el sector financiero se dejaba más de dos puntos. Con el Ibex 35 en 19.216,5 puntos y el bono en el 4,144%, la pelota queda en el tejado de la temporada de resultados.

📊 Las Claves para el Inversor

  • Qué vigilar: La temporada de resultados del tercer trimestre arranca la próxima semana y las actas de la Reserva Federal se publican al cierre de esta sesión.
  • Reacción del valor: El Ibex 35 cotiza en 19.216,5 puntos y descuenta ya un repunte del rendimiento soberano; la banca amplifica cada movimiento del bono.
  • Precedente sectorial: La referencia del 4,1% en el bono español se remonta a 2013, un episodio en el que el sector financiero lideró las caídas del selectivo.

ABC nombra a Jesús García Calero subdirector de Opinión y de Ideas Editoriales

ABC ha nombrado a Jesús García Calero nuevo subdirector de Opinión y de Ideas Editoriales, un cargo que asume de inmediato y que compatibilizará con la dirección de ABC Cultural, suplemento que dirige desde febrero de 2021.

Nueva etapa en la dirección editorial de ABC

El nombramiento lo ha confirmado la propia cabecera, que sitúa a García Calero al frente de las líneas editoriales estratégicas del diario. Entre sus funciones estará coordinar las firmas de Opinión, participar en la definición de las posiciones de fondo del periódico y asumir el desarrollo de nuevos proyectos editoriales.

García Calero deja la jefatura de la sección de Cultura, que dirigía desde 1998, y mantiene la dirección de ABC Cultural. La estructura del área se mantiene estable: Álvaro Martínez continúa como jefe de la sección de Opinión.

El movimiento se produce en un contexto en el que las cabeceras nacionales separan cada vez más la gestión de las firmas de la producción informativa diaria. ABC, integrado en Vocento, compite en ese terreno con Prisa, Unidad Editorial y el Grupo Godó, grupos que también han ido perfilando sus áreas de Opinión en los últimos años.

La sección de Opinión reúne firmas de análisis y columnas de fondo, un formato que los diarios de referencia han convertido en argumento comercial para sus ediciones digitales. La coordinación de esas firmas recae ahora en un perfil procedente de Cultura, área que también alimenta buena parte de los contenidos de marca del grupo.

El nombramiento refuerza el área de Opinión de ABC y sitúa a un veterano de la casa en la definición de las posiciones de fondo del diario.

El relevo es efectivo de inmediato.

Cerca de tres décadas en la sección de Cultura

La trayectoria de Jesús García Calero incluye los siguientes hitos:

  • Origen profesional: nacido en Segovia en 1965, es licenciado en Ciencias de la Información por la Universidad Complutense de Madrid y comenzó su carrera en la Cadena SER, con una etapa posterior en información internacional.
  • Especialización cultural: a partir de 1994 centró su actividad en el periodismo cultural, con trabajos sobre patrimonio, política cultural, literatura, arte, música y arqueología subacuática.
  • Dirección de Cultura de ABC: al frente de la sección desde 1998, casi tres décadas en las que ha firmado investigaciones sobre el patrimonio naval español y el galeón San José. Buena parte de su carrera se ha desarrollado en esta casa.
  • ABC Cultural: dirige el suplemento desde febrero de 2021, responsabilidad que mantiene tras el nuevo nombramiento.
  • Obra publicada: coautor junto a Juan Fernández-Miranda de ‘Don Juan contra Franco’, autor de ‘Alcalá de Henares. Historia entre ficciones’ y de la colección de relatos ‘Geografía del deseo’, escrita con María José Solano.

A lo largo de su etapa en Cultura ha cubierto asuntos como los robos de manuscritos y mapas en la Biblioteca Nacional, las controversias en torno a determinadas atribuciones del Museo del Prado o investigaciones relacionadas con la SGAE, además de impulsar proyectos de divulgación vinculados a las Pinturas Negras de Goya y al papel cultural de los bares durante la pandemia.

El relevo en Cultura llega después de casi tres décadas con el mismo responsable al frente de la sección, un caso poco frecuente en la prensa nacional. La llegada de un perfil cultural al área de Opinión dibuja un organigrama en el que las firmas y las líneas de fondo ganan peso específico dentro del diario, cuyo detalle corporativo puede consultarse en la estructura del grupo Vocento.

El organigrama queda así.

nombramiento ABC

Cómo queda el encaje editorial del diario

El precedente más cercano dentro de la propia casa es la doble responsabilidad que ya asumía García Calero entre Cultura y ABC Cultural. La novedad está en el salto a Opinión, un área que en las cabeceras nacionales suele reservarse a perfiles de peso dentro de la redacción y que en ABC mantiene ahora dos niveles: la jefatura de sección y la subdirección.

El eje de mando cambia de área.

En términos de negocio, este tipo de nombramientos refuerza un producto, las firmas y el análisis, que sostiene buena parte del posicionamiento de las cabeceras de pago. La mayoría de las cabeceras nacionales mantiene estructuras similares, con una dirección de Opinión separada de la gestión diaria de las secciones informativas.

El tablero sigue moviéndose.

📡 El Radar del Sector

  • El vacío que llena: La nueva subdirección concentra la coordinación de las firmas y la definición de las posiciones de fondo, funciones que pasan a un perfil con rango directivo.
  • El reto por delante: El desafío es encajar esa doble responsabilidad con la dirección de ABC Cultural y sostener el peso de las firmas en un diario que compite por suscriptores.
  • El tablero competitivo: El movimiento deja a ABC con una estructura de Opinión diferenciada frente a Prisa, Unidad Editorial y el Grupo Godó, que mantienen sus propios esquemas de firmas.

PSOE y PP se disputan 50.000 millones en participaciones del Estado en el IBEX

Las participaciones del Estado en el IBEX suman cerca de 50.000 millones y quedarán en el aire el 29-N. Diez cotizadas —siete de ellas en el índice selectivo— forman un paquete que ningún Gobierno ha querido soltar en los últimos ocho años. Aena, CaixaBank, Indra, Telefónica, IAG, Redeia, Enagás, Ebro Foods, Talgo y Airbus quedan bajo la lupa inversora de cara a los comicios del 29 de noviembre.

El valor del paquete accionarial público ronda los 50.000 millones de euros, mientras la capitalización conjunta de las compañías participadas supera los 342.500 millones. La proporción no es menor: el Estado controla en torno al 15% del valor agregado de esas diez empresas. Y en varias de ellas, su palabra decide quién preside el consejo.

Aena y CaixaBank concentran más de la mitad de la cartera

El mayor paquete público no cuelga de la Sepi. Enaire, la empresa que gestiona la navegación aérea, controla el 51% de Aena. Con los títulos del gestor aeroportuario en 25,84 euros al cierre de la sesión del 6 de octubre, ese paquete vale unos 19.768 millones, el 40% de toda la cartera estatal. Aena cotiza desde 2015 y, con cargo a los resultados de 2025, reportó 834 millones en dividendos al Estado.

El segundo bloque más valioso es el 18,1% de CaixaBank, en manos de BFA Tenedores. Con la entidad financiera en 12,36 euros, la participación asciende a 15.606 millones. BFA dejó de ser filial del Frob tras la transformación aprobada en el Consejo de Ministros de finales de julio y pasa a depender directamente del Ministerio de Economía. Eso sí, mantiene la obligación de desinvertir en el banco antes de diciembre de 2027, un plazo ya prorrogado en varias ocasiones.

Airbus es la mayor posición gestionada por la Sepi. España posee un 4,12% del gigante aeronáutico europeo que, con los títulos en 188 euros, supera los 6.100 millones de euros. La siguiente en valor es Indra, donde la Sepi controla el 28%. La ingeniería presidida por Ángel Simón se ha convertido en pieza central del mapa industrial diseñado desde Moncloa.

El Estado ha construido en ocho años una cartera que mezcla intereses industriales, blindaje estratégico y dividendos corrientes. La política decidirá cuánto de eso sobrevive al 29-N.

Indra y Telefónica: las dos apuestas de Sánchez en pleno mandato

Indra es el caso donde la revalorización ha sido más llamativa. La Sepi elevó su peso hasta el 28% tras comprar un 10% adicional en 2022 por cerca de 174 millones. Ese paquete vale hoy 1.050 millones, 880 millones más que entonces, o seis veces la inversión inicial.

Con Telefónica el resultado es el inverso. El Ejecutivo desembolsó unos 2.285 millones para recuperar un 10% de la operadora y responder a la entrada sorpresiva del fondo saudí STC. El desempeño bursátil ha dejado ese mismo paquete en 1.917 millones: 368 millones menos de lo pagado. La vuelta del Estado al capital fue clave para la llegada de Marc Murtra a la presidencia, un nombramiento vinculado al PSC.

adelanto electoral 29-N

En energía y transporte el mapa se reparte entre Redeia (20%, unos 1.600 millones), Enagás (5%, unos 200 millones), IAG (2,52%, unos 600 millones), Ebro Foods (10,36%, 289 millones) y Talgo (7,8%, apenas 25 millones frente a los 75 invertidos). En Redeia y Enagás, el Estado es el primer accionista pese a su peso limitado en la segunda, lo que le otorga una voz decisiva sobre la gobernanza.

Un ciclo inversor que ahora depende de las urnas

Para entender lo que está en juego conviene mirar atrás. España privatizó en los noventa buena parte de sus campeones nacionales —Telefónica, Repsol, Endesa, Argentaria— y durante dos décadas el Estado fue un accionista residual. La crisis financiera de 2008 invirtió el relato: la entrada en Bankia, la nacionalización de Catalunya Banc y el rescate europeo devolvieron al sector público al capital de la banca. Lo que vino después fue una desinversión lenta, culminada en la venta de Bankia a CaixaBank en 2021. Ahora el péndulo vuelve a moverse en sentido contrario.

La diferencia con Francia o Alemania es de grado, no de fondo. París controla alrededor del 20% de Renault y participaciones significativas en Air France-KLM o Thales a través de Bpifrance; Berlín sostiene un 25% de Deutsche Telekom vía KfW. Ninguno de los dos ha convertido esas posiciones en un asunto electoral de primer orden. En España sí lo es, porque la cartera pública se ha construido sobre decisiones muy visibles: Telefónica, Talgo, Indra.

Aquí está la contradicción que el próximo Gobierno heredará. El Estado dice querer mantener influencia en CaixaBank, pero arrastra la obligación de vender su 18,1% antes de diciembre de 2027. La última prórroga, concedida en febrero de 2025, se justificó con el argumento de maximizar la recuperación de lo invertido. Ese mismo razonamiento puede repetirse otra vez. O puede romperse si cambia el inquilino de Moncloa.

A mi juicio, el mercado todavía no ha descontado un escenario de desinversión acelerada. Un hipotético Gobierno del PP tendría incentivos políticos para reducir la huella pública en la banca y en la energía, pero también afrontaría el coste de desprenderse de Aena —la joya de la cartera, con 834 millones de dividendos— en un momento delicado para el sector aéreo europeo. La pregunta no es si el Estado venderá, sino a qué ritmo y con qué prioridades. La respuesta llegará después del 29-N.

Veredicto Merca2

Cotización al cierre o apertura: Aena cerró la sesión del 6 de octubre en 25,84 euros tras subir un 1,57%; CaixaBank marcó 12,36 euros, IAG 5,18 y Airbus 188. Los títulos cotizan todavía sin recoger de forma explícita la incertidumbre política del 29-N.

Clave técnica: El paquete estatal equivale a cerca del 15% de la capitalización conjunta de las diez participadas, que supera los 342.500 millones. El futuro de la obligación de venta en CaixaBank —antes de diciembre de 2027— es el catalizador más vigilado por los institucionales.

Apunte macro: La cita con las urnas añade una prima política a valores con presencia pública directa. Aena, con 834 millones de dividendos con cargo a 2025, y Telefónica, con un 10% público, son las posiciones más expuestas a un giro en la estrategia de participaciones.

Morgan Stanley aconseja comprar deuda española en las caídas y desmarca el bono del contagio francés

La deuda española no debería contagiarse del deterioro francés, según Morgan Stanley, que aconseja comprar en las caídas.

El rendimiento del bono español a diez años llegó a tocar el 4,15% en la sesión del lunes, la primera después de que se conociera el adelanto electoral. Un día más tarde, los mínimos intradía ya bajaban del 4,10% y la prima de riesgo regresaba a niveles muy próximos a los 61 puntos básicos del cierre del viernes, la jornada previa al anuncio. El sobresalto duró menos que la inquietud que lo provocó.

Morgan Stanley no es la única firma que ha movido ficha en las últimas jornadas. Un número creciente de casas de análisis advierte de que la renta fija empieza a ofrecer niveles atractivos de entrada. La deuda pública española no es una excepción si vuelve a registrar nuevas desinversiones.

Comprar en las caídas no es patrimonio exclusivo de la renta variable. En un mercado de deuda tan agitado como el actual, la firma estadounidense considera que cualquier episodio adicional de ventas puede convertirse en una ventana de entrada para el inversor de medio plazo.

El epicentro francés y el temor al contagio

El foco de las alertas fiscales en Europa está hoy en Francia. Los inversores han colocado la deuda pública gala en el punto de mira y el temor a un efecto contagio se unió el pasado lunes al factor adicional de incertidumbre que introdujo el adelanto electoral en España. La coincidencia de ambos vectores explica el movimiento inicial.

Los inversores de renta fija son, por definición, reacios a la incertidumbre. De ahí que la primera reacción fuera de ventas, con caída del precio de los bonos a diez años y subida de los intereses exigidos. No obstante, la sesión siguiente cortó ese deterioro y devolvió el diferencial español a la zona previa al anuncio.

El sobresalto español ha durado dos sesiones; el problema de fondo que arrastra la deuda francesa sigue sin resolverse.

El mercado de deuda vive estos días una agitación poco habitual. Los inversores están reevaluando el riesgo fiscal de la eurozona casi emisor por emisor, y en ese ejercicio el bono español ha funcionado como refugio relativo dentro de la periferia, no como activo señalado.

Para Morgan Stanley, la clave está en el origen del movimiento. La firma solo consideraría una caída de los bonos españoles como oportunidad de compra si esa caída responde a factores específicos de España y no a un movimiento general del mercado de la eurozona. Es una distinción importante.

El argumento de fondo es macro. La incertidumbre política derivada de las urnas difícilmente va a generar la volatilidad suficiente en los resultados económicos como para cuestionar la imagen de estabilidad del país. Ese es, en esencia, el razonamiento que sostiene la recomendación.

Dos soportes: inversores externos y banca

La firma estadounidense aprecia dos pilares que pueden ejercer de soporte ante cualquier episodio bajista. El primero son los inversores de fuera de la eurozona; el segundo, los bancos. Ambos pueden desempeñar un papel clave en la absorción de la oferta de deuda pública española, cuyo calendario se consulta en el Tesoro Público.

A esto se suma la lectura sobre la calidad crediticia. Morgan Stanley ve más factible una mejora de ráting que un deterioro y sitúa en 2027 el margen para nuevas subidas de calificación. Para un inversor institucional que compara rentabilidades ajustadas a riesgo, ese diferencial de expectativas pesa tanto como el cupón.

prima de riesgo España

Análisis: por qué España cotiza distinto a Francia

Hay un detalle que suele pasarse por alto cuando se comparan primas de riesgo periféricas. España y Francia comparten moneda, pero no comparten diagnóstico fiscal. El mercado lleva meses tratando el diferencial francés como un problema estructural —déficit, fragmentación política, dificultad para aprobar presupuestos— y el español como un activo con ruido puntual encima. Esa asimetría explica que bastaran dos sesiones para devolver el bono a diez años a la zona previa al anuncio electoral.

El precedente ayuda a sostener la tesis. Cada episodio de volatilidad política en España de los últimos años se ha saldado con una corrección de rentabilidad medida en días, no en meses. El inversor extranjero ha aprendido a distinguir entre incertidumbre de Gobierno e incertidumbre de país, y la segunda no parece estar sobre la mesa. A mi juicio, ahí está el verdadero soporte del mercado, más que en cualquier informe de una casa concreta.

El riesgo, sin embargo, existe. La tesis descansa en que la volatilidad no alcance el cuadro macro. Si el ciclo electoral se alarga, si el 29 de noviembre no despeja el mapa parlamentario o si Bruselas endurece el tono sobre las cuentas públicas, el argumento pierde fuerza. Hay una segunda contradicción: comprar caídas funciona mientras el mercado no revise al alza el riesgo de reinversión de una deuda que sigue dependiendo en buena medida de la demanda no residente.

Queda una incógnita de calendario. El Tesoro mantiene su programa de emisiones y el próximo test de demanda llega con las subastas ordinarias. Si los precios aguantan, la lectura de Morgan Stanley saldrá reforzada. Si aparece debilidad en el ratio de cobertura, el mercado tendrá motivos para replantearse la tesis antes de que las agencias muevan ficha en 2027.

Conviene recordar que la deuda española no se comporta igual en todos los tramos de la curva. El apetito se concentra en el diez años, que es el instrumento de referencia para los fondos extranjeros, mientras el tramo corto navega con mucha menos volatilidad. La recomendación de comprar en caídas tiene sentido en el medio y largo plazo, y bastante menos en las letras.

Veredicto Merca2

Cotización: El rendimiento del bono español a diez años volvió a mínimos intradía por debajo del 4,10% tras el 4,15% del lunes, y la prima de riesgo se colocó de nuevo cerca de los 61 puntos básicos del cierre del viernes. La corrección de precio, por tanto, ha sido prácticamente íntegra.

Clave técnica: El nivel a vigilar es el 4,15% que marcó el bono a diez años en la sesión posterior al anuncio electoral. Una vuelta sostenida por encima de esa referencia obligaría a revisar el escenario de compra en caídas; la consolidación por debajo del 4,10% confirmaría la lectura de la firma estadounidense.

Apunte macro: La prima de riesgo española se mantiene en el entorno de los 61 puntos básicos, el mismo terreno del cierre previo al adelanto electoral, frente al ensanchamiento del diferencial francés. El calendario de subastas del Tesoro será el próximo test de demanda para la deuda española.

Glamsterdam Ethereum se despliega en Sepolia: el salto a 200M de gas por bloque

Ethereum ha dado el pistoletazo de salida a Glamsterdam, su próxima gran actualización, en la red de pruebas Sepolia. Los bloques apuntan a un límite de 200 millones de gas, más del triple que el que Sepolia manejaba hasta ahora, y la idea es medir hasta dónde puede crecer la red sin que los validadores se ahoguen por el camino.

El gas es la unidad que mide el trabajo computacional de cada operación en Ethereum, según la documentación oficial de la red. Un intercambio en un exchange descentralizado, una transferencia de stablecoin o una interacción con un contrato inteligente consumen gas, y cada bloque tiene un techo. Si ese techo sube, caben más operaciones en cada turno de quince segundos y la competencia por el espacio se relaja: comisiones más bajas y menos transacciones esperando turno.

Sepolia venía operando con un límite de unos 60 millones de gas por bloque, así que el salto a 200 millones multiplica esa cifra por más de tres. Que una testnet lo pruebe no significa que la red principal vaya a adoptar ese número: Sepolia es un campo de entrenamiento para comprobar si los nodos aguantan bloques mucho más grandes sin exigir ordenadores desproporcionados a quien valida.

Qué cambia Glamsterdam en la forma de procesar bloques

La actualización no se limita a ensanchar el bloque. Introduce dos cambios de fondo en la arquitectura que apuntan al mismo sitio: procesar más trabajo sin disparar el coste para los nodos.

El primero son las listas de acceso a nivel de bloque. Permiten que cada nodo sepa de antemano qué cuentas y posiciones de almacenamiento va a tocar un bloque antes de ejecutarlo, de modo que las transacciones independientes pueden procesarse en paralelo en lugar de una detrás de otra. Es la diferencia entre una caja de supermercado con un solo cajero y varias cajas abiertas a la vez.

El segundo es la separación entre proponente y constructor integrada en el protocolo, conocida como ePBS. Traslada al propio núcleo de Ethereum buena parte del proceso que hoy ocurre fuera, en manos de intermediarios que arman los bloques, con el fin de reducir la confianza depositada en unos pocos actores.

El gas barato no llegará por decretar un número más alto en una testnet, sino por demostrar que la red aguanta sin pedirle un servidor industrial a cada validador.

Los equipos ya han rodado el diseño bajo carga. Las pruebas de Nethermind, uno de los clientes que ejecutan los nodos, incluyeron 2.302 test de rendimiento que procesaron 570.700 millones de gas en poco más de tres minutos. No prueban nada sobre la red principal, pero indican que el terreno está listo.

A quién afecta y qué mirar ahora

Ethereum Sepolia testnet

Si Glamsterdam termina llegando a la red principal, el primer grupo que lo notará son los usuarios. Con más gas por bloque, una operación de DeFi o un pago con stablecoin compite contra menos rivales por el mismo espacio. La demanda también sube, pero la holgura marca la diferencia entre pagar céntimos y pagar euros en un día de congestión.

El segundo grupo son los validadores, quienes mantienen la red operativa a cambio de recompensas y responden con un depósito de garantía que pueden perder si actúan mal. Un bloque más grande exige más disco, más memoria y más ancho de banda, así que cuanto más se ensancha, más se aprieta el requisito de hardware. Ahí está la tensión real: de eso depende que la validación no acabe concentrada en unas pocas granjas profesionales.

Conviene recordar que Glamsterdam todavía no tiene fecha de aterrizaje en mainnet. La prueba en Sepolia dará números concretos sobre capacidad y resistencia de los nodos, pero no es una promesa cerrada.

Por qué esta prueba pesa más de lo que parece

Ethereum lleva años empujando la escalabilidad por dos vías a la vez. Una es la red principal, que crece subiendo el gas por bloque y afinando, cómo se construyen y ejecutan los bloques. La otra son los rollups, redes secundarias que procesan el grueso del tráfico por su cuenta y luego resumen los resultados en Ethereum, como vías de servicio que descongestionan la autopista central. Glamsterdam toca la primera de esas vías, y por eso importa tanto si los validadores aguantan el tirón.

El precedente más cercano es la crisis de comisiones que arrastró Ethereum en los ciclos de mayor actividad, cuando una simple operación podía costar decenas de dólares. Aquel problema se combatió desde dos frentes: abaratar la capa 2 con los blobs, esos paquetes de datos que llegaron con la actualización Dencun, y aumentar poco a poco la capacidad de la capa 1. Glamsterdam es el paso más agresivo probado en ese segundo frente.

Hay un riesgo evidente y conviene señalarlo sin dramatizar: si el bloque crece más rápido de lo que aguantan los nodos caseros, la red gana capacidad a costa de concentrar la validación en manos de unos pocos operadores con infraestructura potente. Eso erosiona justo lo que hace valioso a Ethereum frente a otras redes. La prueba en Sepolia existe para medir dónde está esa línea roja.

Lo que viene después no se decide en una tarde. Si los números salen bien, el debate se trasladará a la mainnet con qué cifra concreta, en qué plazo y con qué margen de reversibilidad. Quien tenga ETH en cartera no verá cambiar su saldo por este anuncio, pero sí notará el efecto en las comisiones cuando la red esté ocupada. Y eso, para quien usa Ethereum a diario, es lo que de verdad cuenta.

Por qué el euro se hunde frente al dólar y enciende el temor a otra crisis en la eurozona

El euro se hunde frente al dólar y enciende las alarmas de una nueva crisis en la eurozona. La divisa única ha caído a mínimos de 17 meses y acumula apuestas bajistas récord, mientras el mercado recorta un 5% la previsión del cruce para 2027. La crisis fiscal francesa y el shock energético europeo explican el desplome.

No es el movimiento aislado de una sesión. Desde mediados de verano, la moneda común ha ido perdiendo terreno de forma sostenida, y los operadores han construido la mayor posición corta contra el euro que se recuerda. Cuando el consenso se inclina tan claramente hacia un solo lado, conviene preguntarse si el mercado descuenta un problema real o simplemente sigue la inercia.

El detonante lleva nombre propio: Francia. El país afronta un ajuste fiscal sin mayoría parlamentaria estable, y la prima de riesgo francesa se ha convertido en el termómetro que miran a diario los gestores de renta fija. La incapacidad de cerrar un presupuesto creíble pesa más que cualquier dato coyuntural.

El euro cae a mínimos de 17 meses y el mercado recorta un 5% la previsión para 2027

Las cifras son elocuentes. El euro se ha estabilizado en torno a 1,12 dólares tras la distensión en la prima de riesgo gala, pero ese nivel esconde una caída mucho más severa desde los máximos del año. Los analistas han recortado un 5% la previsión del cruce para 2027, un ajuste que no se veía en años.

La frase que resume el ánimo del mercado la dejó caer Bolsamania: ‘Nadie quiere navegar en euros’. Puede sonar grandilocuente, pero capta bien el momento. Los inversores institucionales están reduciendo exposición a activos denominados en la moneda comunitaria y buscando refugio en el dólar, el franco suizo y el oro.

El euro no cae porque falte dinero, sino porque falta una respuesta fiscal coordinada capaz de convencer a quien tiene que prestarlo.

El shock energético añade leña al fuego. Europa vuelve a pagar su dependencia exterior con un diferencial de precios que erosiona la competitividad industrial y ensancha el déficit comercial de los países más expuestos. Un contexto que no ayuda a defender la divisa.

Prima de riesgo francesa, contagio a España y apuestas récord contra la divisa

El contagio es la palabra que más se repite en las mesas de análisis. Si la prima de riesgo francesa se desancla, el efecto arrastre hacia España e Italia es casi automático. Los bonos periféricos ya pagan más por financiarse que hace un trimestre, y el diferencial con el bono alemán vuelve a ser un indicador incómodo.

España, de momento, aguanta mejor de lo que cabría esperar. El crecimiento se ha mantenido por encima de la media europea y eso se nota en la demanda de deuda pública. Pero nadie en el mercado considera que el país esté blindado. La referencia a otra crisis de la eurozona cada vez aparece con más frecuencia en los informes de las casas de análisis.

La comparación con la crisis de deuda de 2011 y 2012 es inevitable. Entonces, como ahora, la desconfianza empezó en las cuentas públicas y acabó contagiando a toda la eurozona. La diferencia es que hoy existe el fondo de rescate y el Banco Central Europeo dispone de herramientas que entonces no existían. Eso sí, ninguna de las dos cosas resuelve por sí sola un problema político.

crisis eurozona

Por qué el mercado no cree en el euro

Aquí conviene tomar partido. La debilidad del euro no responde a un pánico irracional, sino a un diagnóstico que comparto: la eurozona sigue sin una arquitectura fiscal que respalde a su moneda en los momentos difíciles. En 2012 bastaron tres palabras del BCE para calmar a los mercados. Hoy no basta con un banco central decidido cuando falta la credibilidad que solo da un presupuesto cuadriculado.

El mercado ha aprendido la lección. Las apuestas contra el euro son récord porque los grandes fondos asumen que la corrección política europea será lenta y costosa. La prima de riesgo francesa se ha convertido en el símbolo de ese escepticismo. Mientras Francia no presente un plan que cuadre, la presión sobre la divisa seguirá ahí.

Hay un riesgo que conviene señalar sin dramatismo. Si el cruce se debilita demasiado, la inflación importada vuelve a subir y complica la vida al BCE. El abaratamiento del euro ayuda a los exportadores a corto plazo, pero encarece la energía y las materias primas que Europa sigue comprando fuera. Un equilibrio frágil.

No espero un colapso, pero tampoco que la calma dure sin remedio. Bastará con que Francia apruebe un presupuesto creíble para que las apuestas se cierren y el euro recupere aire. La cita clave será la próxima revisión de previsiones de Bruselas y el calendario de emisiones del Tesoro galo. Hasta entonces, la moneda única seguirá navegando con viento en contra. Y no será la primera vez que el mercado se adelanta a los políticos.

Inspección de Trabajo: 47.143 falsos autónomos regularizados en 2025, récord en ocho años

La Inspección de Trabajo regularizó 47.143 falsos autónomos en 2025, seis veces más que en 2024. Es la cifra más alta de los últimos ocho años y aparece en la memoria anual que el organismo publicó este miércoles, donde también figuran 1.212,3 millones de euros aflorados en cuotas a la Seguridad Social.

El salto respecto a 2024 es difícil de exagerar: aquel ejercicio cerró con 7.234 falsos autónomos regularizados y este, con 47.143. Las propuestas de sanción por infracciones al orden social alcanzaron los 858,26 millones de euros, un 58,62% más que los 541 millones del año anterior, y las cuotas afloradas subieron un 28,8%, hasta 1.212,3 millones. El organismo completó 1.206.028 actuaciones y afloró 131.645 empleos irregulares.

El resto del balance lo completan 427.495 centros de trabajo inspeccionados y 1.030.183 trabajadores con protección directa, un 17,5% más que en 2024. El documento completo, con el desglose por sectores y territorios, se puede consultar a través de la web del Ministerio de Trabajo.

De 7.234 a 47.143 casos: el empuje de las plataformas digitales

La memoria señala un motivo concreto: la intensificación de los controles sobre las plataformas digitales de reparto y servicios. El origen del salto está en las plataformas, no en un cambio normativo, aunque el marco legal ya venía reforzado desde 2021: la Ley 12/2021, conocida como ley rider, obliga a presumir la relación laboral de los repartidores que dependen de algoritmos para organizar su trabajo.

El efecto de una regularización no se queda en el expediente. La persona pasa a estar de alta de oficio en el Régimen General, no en el RETA, y la empresa asume las cuotas de todo el periodo que no declaró, más el acta de infracción que corresponda. Para el trabajador, la parte buena es que esa cotización aflora y cuenta de cara a la jubilación y a las prestaciones por desempleo.

El récord no nace de una ley nueva, sino del cruce de datos: la Inspección mira antes y ve lo que antes solo aparecía en una visita.

Qué mira la Inspección antes de declarar que eres falso autónomo

Inspección de Trabajo 2025

No hay un indicio único que decida el caso. La Inspección valora el conjunto: con qué medios trabajas, si puedes rechazar encargos, quién fija el horario, si asumes riesgo y beneficio o cobras una cantidad garantizada, y de cuántos clientes dependes. La doctrina de los tribunales se apoya en dos conceptos clásicos del Estatuto de los Trabajadores, la ajenidad y la dependencia: trabajo por cuenta ajena, integrado en una organización y bajo su dirección.

De ahí sale un aviso que conviene tener claro: trabajar para un solo cliente no te convierte en falso autónomo. Lo que inclina la balanza es la combinación de exclusividad, sometimiento a horarios y ausencia de estructura propia. Un freelance que fija precios, decide cómo ejecuta el trabajo y asume el riesgo difícilmente encaja; quien recibe instrucciones diarias, cumple un cuadrante y factura la misma cantidad cada mes, sí.

El error que sale caro: facturar como autónomo lo que es una nómina

El patrón que más actas genera no suele ser la chapuza evidente, sino la comodidad. Un negocio necesita a una persona a jornada completa, con puesto y horario, y la contrata como autónoma porque así se ahorra la cotización patronal. Cuando llega la Inspección, el resultado es una regularización de oficio, cuotas de todo el periodo y una propuesta de sanción.

El mecanismo que destapa estos casos no es distinto del que mueve el resto de la actividad. La Herramienta de Lucha contra el Fraude, basada en analítica avanzada y cruce masivo de datos, permitió transformar 70.163 contratos temporales y fijos discontinuos en indefinidos ordinarios y ampliar la jornada a 18.804 personas. También engorda el goteo de avisos: el buzón de denuncias anónimas cerró 11.824 actuaciones en 2025, un 17,5% más.

Para quien trabaja por cuenta propia con clientes, la lectura práctica es sencilla: revisar cómo está documentada la relación es la mejor defensa. Contrato de prestación de servicios con entregables definidos, facturas con conceptos claros y libertad real de organización. Lo peor, y lo más habitual, es no tener nada por escrito y cobrar siempre la misma cantidad el mismo día del mes.

Un récord con la plantilla justa: 9.384 trabajadores por inspector

Conviene mirar el reverso del récord. La plantilla creció un 2,5%, hasta 3.681 trabajadores, mientras las actuaciones subían un 5,18% y las cuotas afloradas, un 28,8%. Cada actuante tiene a su espalda 9.384 trabajadores en activo, frente a los 10.014 del año anterior. Se ha ganado eficiencia, no músculo. El propio organismo atribuye el repunte a su actividad y a los planes de choque, pero pasar de 7.234 regularizaciones a 47.143 en un año no se explica sin el cruce masivo de datos.

Queda una pregunta razonable para los próximos meses: si el foco en las plataformas deja en sombra otros sectores donde la externalización también es habitual, como la logística, la hostelería, o los servicios a empresas. El clima de presión tampoco ayuda: la memoria registra 44 incidentes por agresiones o amenazas a inspectores, frente a los 33 de 2024, y 76 paralizaciones de trabajos por riesgo grave. Para los autónomos, quedan dos cosas que seguir: la cifra de 2026 y si ese periodo cotizado acaba contando en la vida laboral de los regularizados.

Guía rápida del trámite

  • 📅 Plazos: no existe plazo de solicitud; la memoria anual se publica una vez al año y los requerimientos o actas pueden notificarse en cualquier momento.
  • ✅ Requisitos clave: que existan dependencia y ajenidad reales (horarios, instrucciones, medios de la empresa, retribución fija) para que la relación se considere laboral.
  • 🌐 Dónde solicitarlo: no es un trámite de solicitud. El alta por cuenta propia se consulta en el portal Importass y las alegaciones a un acta se presentan ante la Inspección.
  • 💰 Importe o coste: la memoria cifra en 1.212,3 millones las cuotas afloradas y en 858,26 millones las sanciones propuestas; el importe individual no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: encadenar facturas con un único cliente, horario fijo y retribución garantizada, el patrón que más regularizaciones de oficio provoca.

Entrenamiento de fuerza una vez por semana: los 6 ejercicios que sí rinden

El entrenamiento de fuerza una vez por semana mantiene la señal de construcción muscular hasta tres días y basta para ganar entre un 30 y un 50% de fuerza el primer año, según las revisiones de hipertrofia.

La agenda apretada es la excusa número uno para saltarse el gimnasio. El error de cálculo es siempre el mismo: creer que entrenar poco tiempo no sirve de nada.

A ver, no nos vamos a engañar. Tres sesiones semanales siguen siendo mejores que una y hay literatura que lo sostiene con holgura. Pero la ciencia del ejercicio lleva años midiendo qué ocurre cuando el volumen se desploma, y el veredicto es otro: una sola sesión bien diseñada rinde mucho más de lo que sugiere la intuición.

Por qué una sesión semanal ya mueve la aguja

Cada sesión de entrenamiento de fuerza enciende la síntesis proteica muscular, la señal que ordena al músculo reparar y crecer. Kate Rowe-Ham, entrenadora de fuerza, lo describe con una imagen muy útil: el estímulo de la sesión del lunes sigue construyendo músculo el jueves. El trabajo no se apaga cuando sales del vestuario.

Hay un segundo reloj en juego. Los tendones, los huesos y el sistema nervioso se adaptan a otro ritmo, así que la progresión de las primeras semanas no depende del tamaño del músculo. El cerebro aprende antes que el espejo.

Una sesión semanal bien diseñada no es un parche para la falta de tiempo: es el estímulo mínimo que ya construye fuerza real.

Y hay un tercer motivo, este de largo plazo. A partir de los 30 la masa muscular empieza a descender en torno a un 3-8% por década, un proceso que se acelera con los años. Mantener el músculo es la póliza de longevidad activa más barata que existe.

Los seis ejercicios que cubren todo el cuerpo en 45 minutos

Si vas a invertir una única sesión, esa sesión tiene que ser deliberada. La recomendación es clara: movimientos compuestos en lugar de un circuito de máquinas de aislamiento. Con seis patrones —sentadilla, bisagra de cadera, empuje, tracción, acarreo y un bloque corto de core— el cuerpo entero queda estimulado.

rutina full body

El orden importa menos que el esfuerzo, aunque empezar por los movimientos más exigentes ayuda a rendir en todos. Esta es la propuesta, con los rangos ajustados para que la intensidad suba en cada serie:

  • Sentadilla goblet: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Peso muerto rumano con mancuernas: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Remo inclinado con mancuernas: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Flexión inclinada: 2-3 series de 6-12 repeticiones.
  • Press militar con mancuernas: 3 series de 10-12, 8-10 y 6-8 repeticiones.
  • Paseo del granjero: 2-3 series de 30-45 segundos.

Antes, cinco minutos de calentamiento: caminata rápida o bici estática, círculos de brazos y dos series ligeras de aproximación del primer ejercicio, subiendo peso en cada una.

📊 La pauta en cifras

  • Volumen mínimo: Alrededor de cuatro series duras por grupo muscular a la semana; las piernas toleran algo más de volumen que el tren superior en principiantes.
  • Duración: De 45 a 60 minutos, calentamiento incluido, con los compuestos siempre primero.
  • Cómo progresar: Fija un rango de repeticiones, mantén el peso hasta llegar al tope en todas las series con técnica limpia y sube el incremento más pequeño disponible.
  • A tener en cuenta: La fuerza sube antes que el músculo visible; el sistema nervioso se adapta en unas cuatro semanas y el tejido tarda bastante más.

Qué esperar semana a semana (y qué no)

Las dos primeras semanas no se ve nada y eso descoloca a mucha gente. Es normal: en ese tramo el progreso es real pero invisible.

En torno a la cuarta semana el sistema nervioso mejora el reclutamiento de fibras y la coordinación, y ahí ya levantas más peso. Entre las semanas 4 y 6 los pesos empiezan a sentirse más ligeros y suele aparecer más energía y mejor humor. Entre las semanas 6 y 12 el crecimiento muscular ya es medible, incluso con volúmenes muy bajos.

El aviso es serio: la cuarta semana es la zona de abandono más habitual. Justo antes de que llegue la parte visible.

La letra pequeña: evidencia, proteína y constancia

Aquí toca ser honestos, porque el titular fácil vende otra cosa. La evidencia sobre entrenar una sola vez por semana es sólida en fuerza y en adherencia, y bastante más limitada cuando el objetivo es exprimir la hipertrofia al máximo. Con dos o tres sesiones semanales el estímulo se reparte mejor por grupo muscular y el crecimiento tiende a ser algo mayor. La ventaja real de la sesión única no es la fisiología óptima: es la constancia.

El suelo que sí conviene respetar ronda las cuatro series duras por grupo muscular cada semana. Con una sola sesión, el margen de error se estrecha: no hay espacio para series de relleno. El otro pilar es la comida. Entrenar con poca proteína frena la respuesta del músculo, y repartir en torno a 100 gramos diarios entre tres o cuatro comidas funciona mejor que concentrarlo todo en la cena.

Ojo con el detalle: la mayoría de los estudios apunta en la misma dirección, pero las muestras son pequeñas y los protocolos, muy distintos entre sí. Nadie va a duplicar su masa muscular con una sesión semanal. Lo que sí se consigue, con once meses de constancia, es un cuerpo que responde y una fuerza que se nota al subir las escaleras con la compra.

Todo lo anterior es información divulgativa de optimización del estilo de vida, no un consejo individual: ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Bloquea la sesión como una reunión: 45-60 minutos fijos en la agenda semanal, con los seis compuestos en el mismo orden y sin descansos largos entre series.
  • Aplica la regla de progresión: cuando completes el tope del rango en todas las series con buena técnica, sube el incremento más pequeño disponible esa misma semana.
  • Reparte la proteína: unos 25-30 gramos en cada una de las tres o cuatro comidas del día, empezando por el desayuno, para que el músculo tenga material tras entrenar.

Idealista aclara: ingresar dinero privativo en una cuenta conjunta no implica donación entre cónyuges

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Dirección General de Tributos (DGT) confirma en la consulta vinculante V0413-26 que ingresar dinero privativo en una cuenta conjunta no presume donación al cónyuge cotitular.
  • ¿Quién está detrás? La DGT, dependiente de Hacienda, apoya su criterio en el Código Civil y en la jurisprudencia del Tribunal Supremo sobre cotitularidad bancaria.
  • ¿Qué impacto tiene? Quien vende una vivienda privativa y deposita el importe en una cuenta compartida no tributa por donación si puede acreditar el origen de los fondos.

La Dirección General de Tributos (DGT) ha aclarado que ingresar dinero privativo en una cuenta bancaria conjunta no convierte por sí solo al otro titular en propietario de la mitad de esos fondos. La consulta vinculante V0413-26, fechada el 26 de febrero, despeja la duda de una contribuyente que vendió un inmueble de carácter privativo y tenía previsto depositar el importe obtenido en la cuenta que comparte con su marido.

El organismo dependiente del Ministerio de Hacienda responde así, según ha difundido el portal Idealista, a una pregunta recurrente entre matrimonios: ¿basta con figurar como cotitular de una cuenta para que Hacienda entienda que el dinero ha pasado a ser común? La respuesta es no. Ingresar no es donar.

Qué dice la consulta vinculante V0413-26 de la DGT

El punto de partida es el artículo 1 de la Ley del Impuesto sobre Sucesiones y Donaciones, que grava los incrementos patrimoniales obtenidos a título lucrativo. El contribuyente es quien recibe los bienes o derechos. Para que ese tributo se active tiene que producirse una transmisión real, no una simple anotación contable.

La donación exige, según los artículos 618 y 623 del Código Civil, un acto de disposición gratuito a favor de otra persona, además de su aceptación. Entre los elementos esenciales figuran el empobrecimiento de quien entrega, el enriquecimiento de quien recibe, la intención de liberalidad y la aceptación del donatario. Sin esas cuatro piezas, no hay donación que declarar.

La conclusión práctica es clara. Si vende usted una vivienda que era solo suya y mete el dinero en la cuenta compartida con su pareja, no está regalando la mitad del importe. Al menos, no mientras no exista un acto consciente de transmisión.

Cotitularidad bancaria no equivale a propiedad del dinero

Aquí está el matiz que más confunde. La DGT recurre a la jurisprudencia del Tribunal Supremo para separar dos conceptos que el lenguaje corriente mezcla: ser titular de una cuenta y ser dueño del dinero que hay dentro. En una cuenta indistinta, cualquiera de los cotitulares puede disponer del saldo, pero esa facultad no reparte la propiedad a partes iguales.

Figurar en la cartilla no reparte el dinero: Hacienda mira el origen de los fondos, no el nombre impreso en el contrato bancario.

La propiedad se determina atendiendo a las relaciones entre los cotitulares y, sobre todo, al origen de los fondos. Si el dinero procede de la venta de un bien privativo, sigue siendo privativo aunque cambie de cuenta. El cónyuge que aparece como cotitular no adquiere el 50% por el simple hecho de estar en el papel.

Eso sí, la Administración no acepta sin más la versión del contribuyente. Determinar a quién pertenecían los fondos y si hubo después una transmisión gratuita es una cuestión de hecho que debe valorarse con pruebas. La carga de la prueba recae sobre quien alega, conforme a los artículos 105, y 106 de la Ley General Tributaria.

De ahí que la consulta insista en la documentación. La escritura de compraventa del inmueble, los justificantes de la operación y los extractos de las cuentas de origen y destino permiten reconstruir el recorrido del dinero. Sin esa trazabilidad, el contribuyente queda expuesto a que Hacienda presuma lo contrario.

La Ficha del Inversor

La cifra que resume el caso es un 50%. Es el porcentaje del saldo que Hacienda podría reclamar como donación si entendiera que el ingreso en la cuenta conjunta transmite la mitad del dinero al cónyuge cotitular. Con la doctrina ahora aclarada, ese 50% deja de ser automático: solo se gravaría lo que se demuestre efectivamente donado.

La lectura a seis meses apunta a más control documental, no a más presión fiscal. Quien no pueda acreditar el origen de los fondos seguirá expuesto a que se le presuma una liberalidad, especialmente en ventas de inmuebles privativos depositadas en cuentas comunes.

El precedente es la propia doctrina del Supremo sobre cotitularidad bancaria, que ya separó en su día la disponibilidad del saldo de la propiedad del mismo. Ahora la DGT traslada ese criterio al terreno fiscal y recuerda que la carga de la prueba no se presume.

El perfil afectado es amplio: matrimonios que venden un bien privativo, herederos que reciben dinero y lo depositan en una cuenta compartida, y autónomos que manejan cuentas conjuntas con su pareja. Para todos, la recomendación es la misma: conservar la escritura, los justificantes y los movimientos bancarios.

La contradicción está en la letra pequeña. La doctrina protege al contribuyente, pero no le exonera de probar. La consulta V0413-26, ya publicada, marca el criterio que la Administración deberá aplicar en los próximos expedientes.

Publicidad