Fendi desvela su desfile de alta costura en Roma julio 2026: la exposición Lagerfeld como catalizador de inversión

Fendi ha comunicado que el 9 de julio la Galleria Nazionale d’Arte Moderna e Contemporanea de Roma acogerá el primer desfile de haute couture diseñado por Maria Grazia Chiuri. La elección del museo —un antiguo convento carmelita del siglo XVII que alberga más de 3.000 obras— se acompaña de la inauguración de la exposición ‘After un Percorso di Lavoro. Fendi / Karl Lagerfeld 1985’, dedicada al legendario creador que definió la identidad de la casa. He seguido de cerca la estrategia de las grandes maisons del lujo y pocas veces he visto un movimiento tan calculado para reforzar el posicionamiento de marca; esta cita no es solo moda, es un puro ejercicio de creación de valor intangible.

La cita es un golpe de efecto que va mucho más allá de la pasarela. Apuntala el valor de una de las joyas de LVMH —grupo que controla Fendi desde 2001— y, por extensión, el atractivo de la cotizada como vehículo de inversión. La Galleria Nazionale no es un espacio de alquiler convencional; es el principal museo estatal italiano de arte moderno, con piezas de Giacomo Balla, Giorgio de Chirico o Renato Guttuso. Elegirlo para la primera colección de Chiuri, que acaba de cerrar una etapa de ocho años en Dior con un canto del cisne en la misma Roma, comunica tres cosas: arraigo, patrocinio institucional y dominio del storytelling que infla los múltiplos de las marcas de lujo.

La exposición sobre Lagerfeld, abierta al público del 10 de julio al 25 de octubre, añade profundidad al relato. No es una retrospectiva al uso: se monta en un espacio público con acceso controlado durante el desfile solo para invitados, lo que genera escasez, deseo y cobertura mediática. El coste de la operación —Fendi no ha revelado cifras— será minúsculo comparado con el retorno en capital de marca. Cada mención en prensa equivale a una inyección publicitaria que ninguna campaña tradicional puede replicar con la misma autoridad.

La revalorización de la identidad: por qué Roma es un activo estratégico

Chiuri nació en Roma. Su anterior colección de despedida en Dior, en mayo del año pasado, ya la vinculó sentimentalmente a Villa Albani Torlonia. Ahora, con Fendi, elige el mismo escenario para el debut en couture. La repetición del gesto no es casual: refuerza la conexión emocional con la clientela de altísimo patrimonio, que busca autenticidad y narrativas coherentes. Roma es, además, la sede histórica de la casa, que ya desfiló en la Fontana de Trevi en 2016 y en el Templo de Venus en 2019, con donaciones que superaron los 2,5 millones de euros para restauraciones. Ese historial de mecenazgo se traduce en goodwill, el intangible más difícil de contabilizar pero que los analistas del lujo incorporan cada vez más en sus valoraciones.

El museo, con su impronta neoclásica, no solo sirve de escenografía: valida al evento como hecho cultural, no meramente comercial. Eso eleva la percepción de exclusividad y permite a Fendi mantener los precios de sus piezas de couture en el rango más alto —entre 50.000 y 100.000 euros, según estimaciones del sector— sin que la demanda se resienta. Los inversores en LVMH deben saber que este tipo de acciones sostienen el foso competitivo de la marca y, por tanto, la capacidad de generar márgenes operativos recurrentes por encima del 30%.

Cuando una maison mete un desfile de alta costura en un museo nacional no vende vestidos: compra intangible que se traduce en márgenes durante décadas.

El impacto en cartera: Fendi como locomotora del crecimiento de LVMH

Fendi no desglosa sus cuentas de forma independiente, pero los analistas estiman que su facturación supera los 1.500 millones de euros anuales. El segmento de moda y artículos de piel de LVMH, donde se encuadra, ingresó 41.300 millones en 2025, con un crecimiento orgánico del 9%. La couture —pérdidas operativas asumibles— funciona como laboratorio de imagen y escaparate para vender bolsos, zapatos y perfume, las verdaderas máquinas de caja. El desfile romano, con toda probabilidad, servirá de lanzadera para una nueva línea de accesorios o una fragancia vinculada a Lagerfeld que rentabilice el legado.

Además, el evento coincide con un momento de renovación generacional en la cúpula creativa del lujo. La llegada de Chiuri a Fendi tras su salida de Dior (ambas controladas por LVMH) supone un trasvase de talento interno que minimiza riesgos ejecutivos. El mercado ha premiado históricamente esta continuidad: las acciones de LVMH acumulan una revalorización cercana al 400% en la última década, y la buena gestión del capital intangible explica una parte relevante de ese múltiplo.

Más allá del desfile: la construcción de un intangible que cotiza

He analizado decenas de operaciones de mecenazgo cultural en el sector del lujo, desde la restauración del Palazzo Grassi por Pinault hasta el museo Louis Vuitton de Frank Gehry. Todas comparten un patrón: la inversión inicial, pequeña en términos relativos, se amplifica mediante décadas de asociación con el arte y la cultura. El desfile de Fendi en la Galleria Nazionale encaja en esa categoría. No es un evento de moda, sino un hito de construcción de marca que puede influir en la percepción de los inversores institucionales durante los próximos dos o tres ejercicios.

El riesgo, en este caso, es reducido. La ubicación está consolidada, el nombre de Chiuri es un activo probado y la exposición de Lagerfeld garantiza cobertura mediática incluso entre audiencias no habituales en el circuito de la moda. Con todo, conviene vigilar dos variables: la ejecución del desfile —cualquier fallo logístico en un museo con obras de alto valor es un riesgo reputacional no despreciable— y la respuesta del mercado a la colección, que se medirá en la evolución de las ventas de ready-to-wear a partir del otoño.

💎 Veredicto Wealth

Fendi emplea la haute couture y el legado de Lagerfeld para fortalecer el capital intangible de la marca, lo que favorece la preservación de valor para accionistas de LVMH con horizonte a largo plazo. El evento no busca revalorización agresiva a corto plazo, sino blindar los márgenes y ampliar el foso cultural de la casa.

Renta 4 ya permite comprar Ethereum directamente: la criptoinversión tradicional aterriza en España

Renta 4 Banco ha activado hoy su servicio de compraventa directa de criptoactivos, un movimiento que acerca la inversión en Ethereum y otras criptomonedas a los clientes de banca tradicional en España. La plataforma, disponible en la web y aplicación del bróker, permite operar con Bitcoin, Ethereum y Solana desde la misma cuenta donde el usuario ya gestiona sus acciones y fondos, con una comisión de solo el 0,65% por transacción más un 0,25% anual por custodia.

El lanzamiento se produce justo cuando el nuevo marco regulatorio europeo MiCA lleva meses plenamente operativo. El periodo de transición español expira el 1 de julio de 2026, y este servicio llega con la correspondiente autorización de la CNMV, gracias al respaldo de los proveedores que participan en la infraestructura.

Cecabank y Bit2Me: los pilares técnicos y regulatorios

La estructura del servicio descansa sobre dos socios con autorización MiCA propia. Cecabank, el primer banco mayorista español en obtener ese sello europeo, asume la custodia institucional de los criptoactivos. Los activos quedan segregados del balance y se gestionan con los mismos estándares de seguridad que el banco aplica en el negocio tradicional de valores.

La ejecución de las órdenes y la provisión de liquidez recaen en Bit2Me, la fintech española que en julio de 2025 se convirtió en la primera de habla hispana en recibir la autorización de la CNMV como proveedor de servicios de criptoactivos. Gabriel Ayala, director de Soluciones Bancarias de Bit2Me, destaca que “alianzas como esta confirman que España está liderando la integración real de activos digitales en el sector financiero europeo”.

Aurora Cuadros, directora corporativa de Securities Services de Cecabank, explica que “con el modelo que hemos desarrollado, basado en un ecosistema con proveedores de primer nivel a escala global, estamos acompañando a nuestros clientes -como Renta 4 Banco- en este proceso, ofreciéndoles una solución integral para que puedan poner a disposición de sus clientes finales servicios de compraventa de criptoactivos con las máximas garantías”.

El modelo reparte los roles con lógica: Cecabank aporta los estándares de custodia del mundo de los valores; Bit2Me pone la tecnología de ejecución y la liquidez; y Renta 4 ofrece la interfaz unificada al cliente final, integrando los criptoactivos en la misma pantalla donde el inversor ya tiene sus fondos de inversión y su cartera de acciones. Las tarifas, según la entidad, son “muy competitivas dentro del mercado regulado”.

Con este movimiento, la criptoinversión deja de ser terreno exclusivo de plataformas especializadas para integrarse en la cuenta de valores de toda la vida.

Análisis: un paso más hacia la normalización del cripto en España

Renta 4 no aterriza en el cripto desde cero. El banco ya gestionaba el fondo Renta 4 Cripto FIL, un vehículo de inversión libre con exposición a activos digitales, y ofrecía operativa sobre ETPs de criptomonedas. La diferencia con lo que estrena hoy es radical: el cliente compra Ethereum directamente, no un producto que invierte en él. “Ampliamos su horizonte de inversión, con una operativa sencilla, una visión global de su patrimonio y con el respaldo y seguridad de su banco de confianza”, declaró Daniel Alonso, responsable de Activos Digitales de Renta 4.

El timing no es casual. El 1 de julio marca el fin del régimen transitorio de MiCA en España, y las entidades que quieran ofrecer servicios con criptoactivos necesitarán la autorización pertinente. Renta 4 se posiciona así como uno de los primeros brókeres regulados en dar el paso, aprovechando la infraestructura de los dos actores que ya tienen el sello.

Aun así, conviene no confundir regulación con reducción del riesgo. Como subraya Pablo Vega, experto en finanzas digitales, “la regulación aporta más seguridad jurídica y puede mejorar los estándares de custodia, pero no reduce por sí sola el riesgo del activo”. Comprar Ethereum desde una plataforma bancaria no lo convierte en un producto conservador; la volatilidad sigue estando ahí. El inversor prudente debe evaluar si esta nueva clase de activo encaja en su perfil.

El lanzamiento llega además en un contexto de creciente interés institucional por Ethereum, impulsado por los ETFs spot y por el desarrollo de soluciones de capa 2 que hacen la red más escalable. Que un bróker tradicional ofrezca acceso directo a ETH normaliza una narrativa que hasta hace poco parecía lejana en España. La siguiente pregunta es si otras entidades seguirán el mismo camino antes de que expire el periodo transitorio.

Ayudas al coche eléctrico: El medio año de retraso obliga a devolver descuentos del Plan Moves

Miles de compradores de coches eléctricos se enfrentan a un escenario inesperado: pueden verse obligados a devolver el descuento que les aplicó el concesionario si el Plan Auto+ no termina de publicarse en el BOE. El nuevo programa de ayudas directas, anunciado hace seis meses, acumula retrasos administrativos que dejan en el aire las subvenciones, y no todos los compradores firmaron el mismo tipo de contrato.

Un plan anunciado en diciembre que aún no ha llegado al BOE

El Gobierno presentó a bombo y platillo el Auto+, el sucesor del Moves, a principios de diciembre de 2025. La promesa: 400 millones de euros en ayudas directas para la compra de vehículos electrificados y una deducción del 15% en el IRPF para puntos de recarga. Seis meses después, la convocatoria sigue sin publicarse en el Boletín Oficial del Estado, y la norma no es oficial. Las marcas del automóvil, que llevan desde enero financiando las operaciones con sus propios recursos, ya dan por perdido el mes de junio y miran con poco optimismo a julio.

Esta misma semana, el secretario de Industria rebajó las expectativas al asegurar que «los conductores podrán irse de vacaciones con la ayuda ya aprobada». El sector interpreta julio como el nuevo horizonte, pero sin certeza. La retroactividad anunciada desde el 1 de enero de 2026 mantiene vivo el interés de los compradores, aunque no elimina el problema de fondo: los 400 millones pueden quedarse muy cortos. El anterior Moves III arrancó con una dotación similar y hubo que ampliarla hasta los 1.603 millones de euros.

El peligro oculto: descuentos que son en realidad créditos puente

Para no perder ventas durante la espera, concesionarios y marcas han tirado de dos fórmulas muy distintas. Algunas firmas han aplicado un descuento firme sobre el precio de venta, sin obligación de devolución. Otras, en cambio, han ofrecido un adelanto equivalente a la futura ayuda, pero con letra pequeña: ese dinero se entrega como un crédito puente que el comprador debe reembolsar si la subvención no se materializa, se retrasa más de lo previsto o el vehículo no cumple los requisitos del plan.

El comprador que aceptó un crédito puente puede encontrarse con una deuda de miles de euros si la ayuda del Gobierno no llega antes de que venza el plazo.

Según fuentes del sector, hay contratos con vencimientos de once meses, una ventana pensada para que el cliente cobre la ayuda pública y liquide el crédito. Si esa ayuda no llega, el comprador se queda con la deuda íntegra. La diferencia entre un descuento a fondo perdido y un préstamo disfrazado de rebaja es, en la práctica, la que separa a un comprador protegido de otro que podría acabar pagando más por su coche eléctrico de lo que esperaba.

Plan Moves 2026 retraso

Qué puede hacer ya el comprador para protegerse

La primera recomendación es clara: revisar con lupa el contrato de compraventa. Si en el documento aparece cualquier mención a «crédito», «adelanto reintegrable» u «obligación de devolución en caso de no obtención de la ayuda», el descuento no es firme. También conviene mirar la fecha de vencimiento del crédito y compararla con los plazos que maneja el Gobierno. Mientras la convocatoria no se publique en el BOE, cualquier cálculo es incierto.

Quienes hayan adquirido un vehículo elegible desde el 1 de enero de 2026 conservarán el derecho a la ayuda cuando se active el Auto+, siempre que guarden toda la documentación. Pero si el concesionario les reclama el importe adelantado antes de ese momento, la situación se complica. La vía más segura es negociar con la marca una prórroga del crédito o, si el contrato lo permite, cancelarlo y esperar a que la ayuda oficial esté disponible para formalizar la compra.

Análisis: un plan lastrado por la gestión y las dudas del sector

El Auto+ nació con la vocación de corregir el principal defecto del Moves: la lentitud en el pago. Medio año después, el nuevo plan repite el mismo guion. Todavía no es efectivo y la dotación de 400 millones parece insuficiente para absorber la demanda acumulada. El precedente del Moves III, que solo había pagado un 65 % de lo resuelto al cierre, con comunidades como Murcia (27 %) o Extremadura (29 %) muy lejos de la media, no invita al optimismo.

Además, varias organizaciones han criticado el peso que el Auto+ otorga a los híbridos enchufables, una tecnología que mantiene motor de combustión y, a su juicio, diluye el objetivo de acelerar la transición al vehículo 100 % eléctrico. En mi lectura, el Gobierno ha construido un plan con buena intención pero con la misma fragilidad administrativa que sus antecesores. Y mientras la industria espera, los compradores que confiaron en la ayuda pública se encuentran en la posición más vulnerable: con un coche financiado y un descuento que, en el peor de los casos, tendrán que devolver.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Riesgo de tener que reembolsar el descuento puente si el Plan Auto+ no se publica en el BOE o el vehículo no cumple los requisitos.
  • Sanción económica: Variable, equivalente al importe del descuento adelantado (hasta varios miles de euros).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Retroactiva desde el 1 de enero de 2026, pero sin fecha confirmada de publicación.

Trump paraliza cinco proyectos eólicos marinos en EE.UU. alegando seguridad nacional: 6,2 GW en riesgo

La administración Trump ha paralizado este jueves la concesión de cinco proyectos eólicos marinos que ya estaban en construcción en la costa este de Estados Unidos, alegando riesgos para la seguridad nacional. La medida congela 6,2 GW de capacidad renovable y amenaza con frenar la descarbonización justo cuando la demanda de electricidad se dispara por los centros de datos y la inteligencia artificial.

Proyectos en construcción que quedan en suspenso

La orden del Departamento de Interior afecta de inmediato a los parques Vineyard Wind 1, Revolution Wind, Coastal Virginia Offshore Wind (CVOW), Sunrise Wind y Empire Wind 1. Todos ellos cuentan con una potencia conjunta de 6,2 GW, suficiente para abastecer a más de tres millones de hogares con la tecnología eólica marina. El proyecto más avanzado es CVOW, propiedad de Dominion Energy y con 2.600 MW, cuyas turbinas estaban a pocos meses de empezar a verter electricidad a la red de Virginia.

La pausa se produce después de que el Departamento de Guerra entregara informes clasificados que, según el Secretario de Interior Doug Burgum, detectan “riesgos de seguridad nacional emergentes”. Burgum subrayó que la obligación primordial del Gobierno es “proteger al pueblo estadounidense” y que las estructuras eólicas crean “vulnerabilidades” para las tecnologías de adversarios.

El argumento de seguridad nacional: interferencias radar sin pruebas públicas

El Ejecutivo republicano asegura que el movimiento de las palas y las torres reflectantes de los aerogeneradores producen “interferencias de radar”, un fenómeno conocido como ‘clutter’ que podría enmascarar amenazas enemigas. Sin embargo, el Departamento de Interior no ha desclasificado los informes que respaldan la medida, por lo que el riesgo se sostiene únicamente sobre documentos secretos.

La tesis del Pentágono choca con la experiencia real: los dos aerogeneradores piloto de CVOW llevan cinco años funcionando sin haber provocado ningún incidente relacionado con la seguridad nacional. Además, el parque se sitúa a 44 kilómetros de la costa, una distancia que minimiza cualquier impacto visual o interferencia con radares costeros.

📊 Impacto ecológico en cifras

  • Capacidad renovable en pausa: 6,2 GW de eólica marina, casi el doble de la potencia eólica marina operativa actual en Estados Unidos.
  • CO2 evitado (estimación): cerca de 10 millones de toneladas anuales que dejarían de emitirse al culminar todos los proyectos, según factores de carga estándar del Atlántico norte.
  • Equivalencia: electricidad suficiente para más de 3 millones de hogares, lo que liberaría capacidad fósil en una red con una demanda al alza del 3% anual.

Trump offshore wind

Dominion Energy contraataca: “CVOW es esencial para la seguridad nacional”

La respuesta de Dominion Energy no se ha hecho esperar. En un comunicado, la eléctrica recuerda que el proyecto CVOW es “esencial para la seguridad nacional estadounidense” porque abastecerá a algunas de las instalaciones militares más críticas del país: la base naval de Norfolk, el mayor fabricante mundial de buques de guerra (Newport News Shipbuilding) y la mayor concentración de centros de datos del planeta. Según la empresa, detener el parque “amenaza la fiabilidad de la red para algunos de los activos militares, de inteligencia artificial y civiles más importantes de la nación”.

Dominion subraya que CVOW es un proyecto de capital estadounidense, con más de diez años de planificación y coordinación estrecha con las Fuerzas Armadas. Los reguladores estatales de Virginia aprobaron sus costes en 2022 tras una revisión exhaustiva, y los mismos supervisan los exigentes programas de ciberseguridad y seguridad física del parque.

La paradoja es total: el mismo argumento de seguridad nacional que esgrime la administración Trump es el que sostiene al mayor proyecto eólico marino del país, diseñado para alimentar la infraestructura militar y la revolución de la IA.

La eléctrica añade que la demanda de electricidad en Virginia se duplicará en los próximos años, impulsada por los centros de datos que compiten en la carrera de la IA y por la fabricación de submarinos nucleares. “Virginia necesita cada electrón que podamos conseguir”, sentencia el comunicado, recordando que el plan energético del estado combina gas natural, nuclear avanzada y renovables.

¿Qué implica esta parálisis para la transición energética de EE.UU.?

La congelación de cinco parques en construcción supone un frenazo brutal para el objetivo de la administración Biden de alcanzar 30 GW de eólica marina en 2030. Los 6,2 GW bloqueados representan más del 20% de la meta oficial y envían una señal de inestabilidad regulatoria que puede espantar a los inversores internacionales, justo cuando el sector necesitaba certidumbre para cerrar contratos y financiar nuevas fábricas de componentes.

El impacto no se limita a los megavatios. La cadena de suministro —puertos, astilleros, fabricantes de torres y cables— estaba ya movilizada. La parálisis amenaza miles de empleos y obligará a recurrir a más centrales de gas para cubrir la demanda creciente, con el consiguiente aumento de emisiones. A la vista de los argumentos militares, los promotores confían en poder recurrir la decisión ante los tribunales, pero los plazos judiciales pueden alargarse meses.

El caso contrasta con el ritmo de la eólica marina en Europa, donde países como Reino Unido, Alemania o Dinamarca instalan gigavatios sin que se hayan planteado riesgos de seguridad. La comunidad científica y la propia industria militar llevan años señalando que las interferencias de radar son solucionables con tecnología de filtrado, algo que no se ha explorado en esta disputa.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: la reactivación de los 6,2 GW evitaría cerca de 10 millones de toneladas de CO2 al año y reduciría la dependencia del gas natural en la costa este.
  • Modelo que cambia: la decisión administrativa sin sustento público debilita la seguridad jurídica de las inversiones verdes, un pilar que hasta ahora era diferencial estadounidense frente a otros mercados.
  • Para las próximas generaciones: cada año de retraso en la eólica marina hipoteca la descarbonización de la red y traslada una factura climática y económica que pagarán los consumidores y el medio ambiente del mañana.

Marta Vidal (Vallformosa) asume la presidencia de la DO Cava en plena crisis del sector

Marta Vidal, directiva de Vallformosa, se convierte en la primera mujer al frente de la DO Cava, en plena crisis de ventas y reputación. Su llegada a la presidencia del consejo regulador, tras años de dominio histórico de Freixenet y Codorníu, llega en un momento delicado: las exportaciones se hunden y los espumosos alternativos ganan terreno. Lo que decida en los próximos meses puede redefinir el precio y la calidad del cava que compramos.

La cruda realidad en cifras: Estados Unidos y Alemania, los mercados que se desploman

El sector del cava cerró 2025 con 190 millones de botellas vendidas, un -12,9% interanual, y una facturación que retrocedió un -10%. La hemorragia es especialmente intensa fuera de España. Según los datos del propio sector, Estados Unidos registró un descenso del -18,4%, mientras que Alemania —histórico bastión del cava— ha perdido un 78% de sus compras en apenas tres años. Ese derrumbe está ligado a la decisión que Henkell (propietaria de Freixenet) tomó en 2024 de limitar las ventas de cava en el país germano por la sequía, sustituyéndolo por un espumoso elaborado en España fuera de la denominación.

📊 La crisis del cava en cifras

MercadoVariación 2025Detalle
Total botellas vendidas-12,9%190 millones de unidades
Facturación total-10%Caída generalizada
Estados Unidos-18,4%Mercado clave en retroceso
Alemania-78%Desplome en tres años

La competencia no viene solo del espumoso sin DO: Corpinnat, una marca colectiva que agrupa a bodegas históricamente cavistas como Juvé i Camps, ya capta parte del consumidor que busca un producto con anclaje territorial y una percepción de mayor calidad. La presión sobre la DO Cava es doble: por precio y por imagen.

El plan de Marta Vidal: transparencia, marketing y un contrato por la viña

El programa de Vidal se articula en tres ejes. El primero es un modelo de gobernanza que cree una “visión colectiva de futuro”, con un portal de transparencia y un esfuerzo por reconectar con bodegas que se sienten desvinculadas emocionalmente de la denominación. El segundo consiste en mejorar la comunicación y el marketing de la mano de instituciones como INCAVI o la Agència Catalana de Turisme, con el objetivo de elevar la notoriedad de la marca ‘Penedès’ a nivel internacional. El tercer pilar es el ‘pacto de valor por la viña’, que incluye contratos a largo plazo para reducir la incertidumbre del viticultor y la creación del Observatorio Económico del Cava, una base de datos anonimizados sobre costes y rendimientos de las variedades.

presidenta DO Cava

Vidal ha sido elegida frente a otros cinco candidatos, entre ellos el fundador de Pere Ventura Family Wine Estates, y su primer paso será asegurar la normativa para la campaña de colecta de la viña de este año. El consejo contará con una presencia más diversa: productores como Dominio de la Vega o Covides y elaboradores de Freixenet, Codorníu y otras bodegas.

El cava no va a salir de este bache solo con un cambio de cara: la presidencia de Vidal se juega en la capacidad de hacer del Penedès una marca reconocida y de diferenciar el producto frente a los espumosos que se venden a golpe de precio.

¿Qué significa esto para el consumidor de cava? Más competencia, misma calidad

Para quien compra cava de forma habitual, el movimiento en la cúpula de la DO no se traducirá en cambios inmediatos en el precio de estantería, pero sí puede marcar una tendencia. Si la apuesta por la transparencia y el marketing eleva la percepción de calidad, los cavas de gama media-alta podrían justificar precios más altos. En cambio, la presión de los espumosos sin DO y de marcas que han abandonado la denominación empuja los precios hacia abajo en los segmentos más básicos.

El precedente es claro: cuando Henkell decidió limitar el cava en Alemania, buena parte del consumidor migró a un espumoso español más barato sin etiqueta DO. La nueva presidenta tendrá que decidir si pelea por recuperar ese cliente con precio o si sube la apuesta por la calidad y el origen, arriesgándose a perder más volumen. La creación del Observatorio Económico sugiere que la DO quiere disponer de datos objetivos para que los contratos con los viticultores sean sostenibles; eso, a largo plazo, puede estabilizar el precio de la uva y del producto final.

Más allá del precio, la batalla clave es la reputación. El consumidor cada vez lee más la etiqueta y distingue entre un Cava, un Corpinnat o un Clàssic Penedès. La diferencia de precio entre ellos, a menudo de uno o dos euros por botella, se sustenta en la trazabilidad y las prácticas de viña. Si la DO logra comunicar mejor su propuesta de valor, el comprador podría estar dispuesto a pagar ese plus sin percibirlo como un sobrecoste injustificado.

🛒 El Veredicto de Compra

  • Compara por calidad, no solo por precio: un cava de reserva o gran reserva suele rondar los 8-12 euros y su elaboración es más exigente que la de un espumoso básico; el sobreprecio puede estar justificado por el método tradicional.
  • Fíjate en la etiqueta: la DO Cava, Corpinnat o Clàssic Penedès no son lo mismo. Si valoras la procedencia de la uva y las prácticas de viña, la etiqueta te da pistas más allá del precio.
  • Este año, no esperes grandes cambios de precio a corto plazo: la reestructuración de la denominación llevará tiempo; mientras, la oferta sigue siendo muy competitiva y el consumidor tiene alternativas interesantes.

Ayudas I+D para pymes: el BOE publica la convocatoria, solicítalas ya

El BOE ha publicado hoy la convocatoria de las ayudas INNOGLOBAL 2026, dotada con 30,25 millones de euros para que pymes inviertan en proyectos de I+D con vocación internacional. El plazo para presentar solicitudes arranca el próximo martes 17 de junio y se cierra exactamente un mes después, el 16 de julio a las 12:00 (hora peninsular). La gran novedad de este año es la puerta trasera que el CDTI abre a las grandes empresas si desarrollan su investigación en Canarias.

El Centro para el Desarrollo Tecnológico y la Innovación (CDTI) financia estas ayudas con cargo a su presupuesto y con cofinanciación del Fondo Europeo de Desarrollo Regional (FEDER) del periodo 2021‑2027. La cuantía mínima que recibirá cada empresa beneficiaria no podrá bajar del 30 % del presupuesto elegible del proyecto, y el propio organismo adelantará los fondos para evitar tensiones de tesorería a las pymes.

¿En qué consisten las ayudas INNOGLOBAL 2026?

Son subvenciones a fondo perdido, no un préstamo. Están pensadas para proyectos que cumplan tres condiciones innegociables: carácter internacional, desarrollo plurianual y cooperación con socios extranjeros. No sirve un proyecto de innovación puramente nacional; hay que demostrar que se trabaja codo con codo con entidades de otros países.

El presupuesto total asciende a 30.250.000 euros, y la intensidad final de la ayuda dependerá del tamaño de la empresa, el coste auditable del proyecto y la disponibilidad por comunidad autónoma. El dinero cubre desde la investigación básica hasta el desarrollo experimental, siempre que haya transferencia de conocimiento real.

Las solicitudes se tramitan exclusivamente por vía telemática a través de la sede del CDTI. El extracto de la convocatoria ya está indexado en la Base de Datos Nacional de Subvenciones con el código 912195 y en el BOE, donde se detallan los formularios y la documentación exigida.

¿Quién puede beneficiarse y qué ventaja tiene Canarias?

Las pymes con domicilio fiscal en España o con sucursal en territorio nacional pueden presentarse sin restricciones de plantilla. Las grandes empresas, en cambio, tienen el acceso normalmente vetado salvo que acrediten menos de 500 empleados. Aquí llega la excepción estratégica que introduce esta convocatoria: las grandes corporaciones sí podrán optar a las ayudas si localizan y ejecutan la dirección del proyecto tecnológico dentro de la Comunidad Autónoma de Canarias.

El objetivo es convertir al Archipiélago en un polo de atracción de talento e inversión multinacional, compensando su lejanía geográfica con un blindaje normativo que ninguna otra comunidad recibe. Las empresas que ya tengan infraestructura de I+D en las islas o decidan instalarla antes de junio de 2026 pueden acceder a esta lluvia de millones cofinanciada por el FEDER.

La excepción canaria convierte al Archipiélago en un laboratorio natural para que las grandes empresas accedan a fondos públicos, un giro estratégico que puede cambiar el ecosistema de I+D insular.

Error a evitar: no menospreciar la documentación de la cooperación internacional. Muchas solicitudes se caen porque el proyecto describe una colaboración superficial con un socio extranjero. El CDTI exige cartas de intenciones firmadas, plan de trabajo conjunto y, en la práctica, un reparto real de tareas. Si la relación con el socio es meramente testimonial, la ayuda se deniega.

Análisis E-E-A-T: ¿Oportunidad real o laberinto burocrático?

Las convocatorias INNOGLOBAL no son nuevas: ediciones anteriores ya han repartido decenas de millones, pero con un porcentaje de éxito que ronda el 40‑50 % entre las solicitudes presentadas. La principal traba histórica ha sido la exigencia de cooperación internacional, que deja fuera a muchas pymes simplemente porque no tienen contactos en el extranjero o porque el coste de preparar la documentación disuade a los negocios más pequeños.

En esta edición, la novedad canaria cambia las reglas del juego para las grandes empresas, pero también añade complejidad administrativa: las firmas que quieran acogerse a la excepción tendrán que acreditar ante el CDTI no solo el proyecto tecnológico, sino también la ubicación real del equipo de I+D en las islas, algo que puede requerir meses de preparación mientras el plazo solo está abierto un mes.

Mi lectura: la convocatoria es una buena oportunidad para pymes con cierta madurez exportadora, pero corre el riesgo de concentrar los fondos en grandes empresas que trasladen temporalmente parte de su I+D a Canarias, dejando poco espacio a las pequeñas que no puedan justificar una colaboración internacional sólida. La experiencia de años anteriores muestra que las pymes con menos de 10 empleados rara vez entran en este tipo de ayudas si no van de la mano de un clúster o una asociación sectorial.

El calendario es apretado: la convocatoria se abre en seis días y dura un mes exacto. Para las empresas que ya tenían el proyecto cocinado, es el momento de rematar la solicitud; para las que parten de cero, el tiempo es muy justo.

Guía rápida del trámite

  • 📅 Plazos: Presentación de solicitudes del 17 de junio al 16 de julio de 2026, hasta las 12:00 (hora peninsular).
  • ✅ Requisitos clave: Ser pyme con sede o sucursal en España; proyecto internacional y plurianual con socios extranjeros. Las grandes empresas solo pueden acceder si ejecutan el desarrollo en Canarias y tienen menos de 500 empleados.
  • 🌐 Dónde solicitarlo: Sede electrónica del CDTI (accesible con certificado digital o Cl@ve) y consulta en la Base de Datos Nacional de Subvenciones con código 912195.
  • 💰 Importe o coste: Subvención a fondo perdido de al menos el 30 % del presupuesto elegible del proyecto, con cargo a un fondo total de 30,25 millones de euros.
  • ⚠️ Error a evitar: No presentar una colaboración internacional real: el CDTI exige cartas de intenciones, plan de trabajo conjunto y un reparto tangible de tareas con el socio extranjero.

El País alcanza los 442.000 suscriptores digitales y fija la meta de 800.000 para 2029

El País, el diario del grupo Prisa Media, alcanzó los 442.092 suscriptores digitales al cierre de 2025, incluyendo a los abonados de la edición impresa que activaron el acceso digital, según los datos presentados por el presidente de Prisa Media, Joseph Oughourlian, en el WAN-IFRA World News Media Congress. El directivo fijó un nuevo objetivo de 800.000 suscriptores y un EBITDA de 74 millones de euros para 2029 con Latinoamérica como principal palanca de crecimiento.

Seis años de crecimiento acelerado en suscriptores

El diario lanzó su muro de pago en mayo de 2020 y ha pasado de cero a 442.092 abonados digitales en poco más de cinco años. A esa cifra se suman 12 millones de usuarios registrados que acceden a contenidos gratuitos y, en total, Prisa Media contabiliza 145 millones de navegadores únicos mensuales en todas sus cabeceras, que incluyen también AS, Cinco Días y varias emisoras de radio en España y América Latina.

Según Similarweb, El País es el 35º sitio de noticias más visitado del mundo, con 112,7 millones de visitas en mayo. La plantilla del grupo supera los 3.600 empleados, de los que 1.800 son periodistas, y un 30 % está en América Latina. Oughourlian subrayó que la prioridad desde 2020 ha sido reconstruir la relación directa con los lectores mediante la suscripción. “Necesitábamos recomponer el vínculo con nuestra base de seguidores. Habíamos regalado el producto durante demasiado tiempo”, explicó.

El objetivo: 800.000 suscriptores y unas cuentas saneadas

El plan estratégico de Prisa Media para los próximos años contempla alcanzar los 800.000 suscriptores y mejorar los márgenes de rentabilidad. En 2025 el grupo facturó 438 millones de euros y registró un EBITDA de 58 millones (excluyendo costes de indemnización). La meta para 2029 es elevar los ingresos hasta los 520 millones y el EBITDA a 74 millones. “Siento que nuestras cifras son muy conservadoras y me decepcionaría no superarlas de manera significativa”, afirmó el presidente.

Actualmente la suscripción básica de El País cuesta 12 euros al mes o 144 euros al año, aunque Oughourlian considera que “está demasiado barata” y debería equipararse al precio de plataformas como Netflix. La compañía también explora otras vías de diversificación como eventos en vivo —un negocio que Oughourlian calificó como “muy rentable”—, juegos, contenido de estilo de vida y verticales de gastronomía y turismo. No obstante, prevé que las noticias sigan representando el 65 % de los ingresos en 2029.

El diario ha pasado de ser deficitario a generar un EBITDA de 58 millones de euros y 442.000 suscriptores en solo cinco años.

Latinoamérica, la gran cuenta pendiente

La mitad de la audiencia de El País procede de América Latina, pero esa región solo aporta el 10 % de los suscriptores actuales. Oughourlian admitió que “son mercados notoriamente difíciles para el modelo de suscripción” porque la cultura de pago por noticias aún es baja. Sin embargo, confía en que el crecimiento de plataformas como Netflix demuestra que existen bolsas de consumo dispuestas a pagar.

Prisa Media ha reforzado sus redacciones en la región y aspira a convertir la gran base de usuarios registrados latinoamericanos en abonados de pago. El ejecutivo recordó que México, uno de los países con mayor índice de asesinatos de periodistas, valora la credibilidad y el equilibrio informativo de El País.

El reto de monetizar la audiencia digital

Oughourlian se mostró escéptico respecto a los retornos financieros de plataformas como YouTube, donde Prisa Media suma 13 millones de seguidores. “No veo un gran retorno económico, aunque sí ayuda a construir marca y a llegar a públicos jóvenes”, señaló. El grupo apuesta por el audio, el vídeo y la publicidad digital, pero mantiene el foco principal en el crecimiento orgánico de suscriptores.

España sigue siendo un mercado limitado para las suscripciones: el Digital News Report 2025 del Instituto Reuters cifra en un 10 % la proporción de españoles que pagaron por noticias online en el último año, igualando al Reino Unido pero muy lejos de Noruega (42 %) o Suecia (31 %). Ese contexto empuja a El País a buscar el crecimiento más allá de sus fronteras.

📡 El Radar del Sector

  • El vacío que llena: La aceleración del negocio digital y la diversificación geográfica reducen la dependencia del mercado publicitario tradicional en España.
  • El reto por delante: Convertir la enorme audiencia latinoamericana en suscriptores de pago en países con baja disposición a pagar por contenidos informativos.
  • El tablero competitivo: Con 442.000 abonados, El País duplica a su principal competidor en España y se consolida como líder en suscripciones digitales en el ámbito hispanohablante.

Iberdrola apuesta por Mesonero para liderar su reestructuración financiera

Iberdrola refuerza su cúpula financiera con el ascenso de David Mesonero como adjunto al director financiero, José Sainz de Armada. El movimiento marca el inicio de una reestructuración más profunda del departamento que busca blindar la financiación del ambicioso plan inversor en renovables y redes eléctricas, en un momento en que el coste del capital sigue elevado.

Claves de la operación

  • David Mesonero ha pilotado operaciones por 20.000 millones de euros en dos años. Su experiencia en venta de activos, macroampliaciones y alianzas con fondos soberanos lo convierte en la pieza ideal para asegurar los recursos futuros del grupo.
  • Se implantará un modelo dual en direcciones clave de las finanzas corporativas. Junto a cada director titular habrá un co-director para garantizar una transición ordenada ante la renovación generacional que se avecina en la cúpula financiera.
  • La reestructuración prepara a Iberdrola para competir por la financiación de infraestructuras energéticas a escala global. En un entorno de tipos de interés altos, la capacidad para cerrar acuerdos con inversores institucionales de largo plazo es crítica para mantener el liderazgo frente a rivales como Endesa o Naturgy.

Un modelo dual para anticipar el relevo en la dirección financiera

Según fuentes del sector energético consultadas, el nombramiento de Mesonero es inminente y supone un reconocimiento a su trayectoria al frente del desarrollo corporativo de la eléctrica. A sus 45 años, pasará a ser la mano derecha de José Sainz de Armada, de 67 años, en un organigrama donde varios directivos superan los sesenta.

Iberdrola ha decidido implantar, por el momento, una estructura dual en las áreas clave que dependen de la dirección financiera. Así, en desarrollo corporativo el propio Mesonero seguirá como titular pero contará con el apoyo de Miguel Gallardo; en relación con inversores, Ignacio Cuenca estará acompañado por Isabel Sánchez. El objetivo es que el día después del relevo generacional no altere la ejecución de una estrategia financiera cada vez más sofisticada.

Las direcciones financieras de las tres filiales internacionales más relevantes —Estados Unidos, Reino Unido y Brasil— permanecerán sin cambios, lo que subraya la estabilidad de un perímetro exterior que ha sido el gran motor de crecimiento de Iberdrola en la última década.

El ejecutivo de los 20.000 millones y las alianzas que moldean el sector

Mesonero, licenciado en Icade y MBA por Iese, ha desarrollado prácticamente toda su carrera en finanzas corporativas y estrategia. Desde su incorporación a Iberdrola ha participado en operaciones que han generado recursos por 20.000 millones de euros, desde la venta del negocio en México hasta la recompra del 100% de Avangrid y Neoenergía o la compra de la británica ENW.

Pero su figura ha ganado peso sobre todo en la estructuración de partnerships —alianzas— con inversores institucionales de largo plazo. Iberdrola ha marcado tendencia en estas coinversiones con fondos soberanos, y Mesonero ha sido el arquitecto de acuerdos como los sellados con Masdar, el fondo de Abu Dabi, para movilizar 15.000 millones de euros, o con GIC de Singapur para redes en Brasil.

La complejidad de estas transacciones trasciende lo financiero. Implican negociaciones con gobiernos y organismos reguladores en entornos geopolíticos diversos. De ahí que su perfil, que combina visión estratégica y capacidad de ejecución, sea tan valorado dentro y fuera del grupo.

Liderar la financiación de la transición energética exige tanto músculo financiero como la agilidad para cerrar acuerdos con fondos soberanos en tiempo récord.

El ejecutivo salmantino, además, ha tenido que superar el complejo techo de cristal que supone ser yerno del presidente ejecutivo, Ignacio Galán, aunque fuentes del sector subrayan que su trayectoria se ha ganado con resultados propios sobre el terreno.

Iberdrola Mesonero

Por qué Iberdrola necesita a Mesonero ahora: el pulso por la financiación verde

Iberdrola se fundó en 1992 tras la fusión de Iberduero e Hidrola, y bajo el liderazgo de Ignacio Galán se ha convertido en el mayor grupo energético español por capitalización bursátil, con una apuesta decidida por las renovables y las redes eléctricas. Sin embargo, el salto inversor previsto para los próximos años —decenas de miles de millones— exige asegurar el acceso a financiación en condiciones óptimas, especialmente cuando los tipos de interés no han vuelto al terreno de mínimos.

Aquí radica la ventaja competitiva que aporta Mesonero. Mientras competidores como Endesa han mantenido un foco más doméstico, Iberdrola ha tejido una red de alianzas institucionales a escala global que le permiten compartir riesgos y multiplicar capacidad de inversión. La macroampliación de capital de 5.000 millones realizada en 2025 —en tiempo récord— demostró que el mercado confía en esa estrategia, y Mesonero fue una de sus piezas clave.

No obstante, el nuevo modelo dual en la dirección financiera también encierra riesgos: duplicidades, posibles tensiones entre directivos y una puesta a prueba de la agilidad ejecutiva. El mercado seguirá con atención la convivencia de titulares y co-directores en áreas tan sensibles como control, tesorería y sostenibilidad corporativa. El éxito de esta reestructuración se medirá por la capacidad de Iberdrola para cerrar nuevas alianzas estratégicas en los próximos doce meses sin que el ruido organizativo ralentice las decisiones.

Desde esta redacción observamos que el movimiento, aunque interno, tiene una lectura de mercado clara: Iberdrola se prepara para un ciclo inversor exigente y blinda los mecanismos de financiación que le dieron ventaja en el pasado. Mesonero representa la continuidad de esa política, pero con la presión añadida de liderar la transición en un entorno de competencia feroz por los pocos activos renovables de calidad que quedan por adquirir.

Ethereum ya roza los 200 millones de wallets: duplica a Bitcoin en holders

Ethereum está a punto de alcanzar los 200 millones de carteras con saldo, un hito que duplica con creces los aproximadamente 59 millones de monederos activos de Bitcoin, según los últimos datos de la plataforma de análisis on-chain Santiment. La cifra de adopción desafía el sentimiento de miedo extremo que domina las redes sociales y muestra una red con una base de usuarios en plena expansión.

La firma Santiment señaló a través de X que la red de ether suma ya 195 millones de monederos no vacíos, lo que supone una ventaja del 230% respecto a la red de Bitcoin. El dato refleja un crecimiento acumulado que no ha parado a lo largo de los últimos ciclos bajistas.

Mientras en las redes se habla de ‘criptoinvierno’ y la mayoría de los indicadores de sentimiento rozan niveles de pánico, los números cuentan otra historia: la actividad on-chain no se detiene.

Ethereum dobla a Bitcoin en número de carteras con saldo

El contraste es llamativo: la red de ether multiplica por más de tres los monederos activos de Bitcoin. Aunque la capitalización de mercado de BTC sigue siendo mayor, la adopción en Ethereum avanza a un ritmo que no tiene parangón entre las grandes criptomonedas. Los datos de Santiment , la firma de análisis on-chain, muestran que esa brecha ha seguido ampliándose en los últimos ciclos, sin importar si el precio subía o bajaba.

Gran parte de esa ventaja se explica por el uso que se le da a Ethereum. A diferencia de Bitcoin, que muchos inversores guardan como reserva de valor sin moverlo, en ETH la mayor parte de las carteras participa activamente en staking (el bloqueo de ether para validar la red a cambio de recompensas), protocolos de finanzas descentralizadas (DeFi) o aplicaciones del ecosistema. Esa utilidad genera un goteo constante de nuevos usuarios.

Los 195 millones de carteras no son solo números: detrás hay millones de personas interactuando con préstamos, intercambios descentralizados, juegos y soluciones de capa 2 que hacen más barato operar. La cifra de monederos activos recoge la utilidad real de la red.

La inercia de la adopción en Ethereum es más fuerte que el ruido del mercado. No se construye un ecosistema de 195 millones de carteras con especulación pasajera.

Por qué la red sigue sumando usuarios pese al miedo extremo

La respuesta está en la utilidad. Ethereum alberga más del 60% del valor total bloqueado en DeFi, según DefiLlama, y el staking mantiene más de 40 millones de ether inmovilizados generando rendimiento. Cada usuario que deposita fondos en Aave, que utiliza un intercambio como Uniswap o que bloquea sus monedas en Lido necesita una cartera activa. Esa actividad alimenta una base de usuarios que no depende del precio a corto plazo.

Además, las capas 2 —como Arbitrum, Optimism o Base— han abaratado las comisiones hasta niveles de céntimos, lo que ha facilitado que pequeños inversores y proyectos de todo tipo se sumen sin el freno que suponían los altos costes de ejecución en la red principal. La combinación de utilidad financiera y costes más bajos está ensanchando la pirámide de usuarios mucho más deprisa de lo que los titulares pesimistas reflejan.

Análisis: una consolidación que repite patrones de otros grandes activos

Desde una perspectiva más amplia, la actual fase de precios de ether —lejos de sus máximos, pero sin desplomarse— podría leerse como una consolidación natural. El analista conocido como Materkel argumenta que ether sigue siendo uno de los activos que más rápido alcanzó los 500.000 millones de dólares de valoración, y que las correcciones prolongadas son habituales tras crecimientos tan explosivos. Grandes activos como Amazon o Apple pasaron por fases de escepticismo de una década antes de reanudar su expansión.

En el caso de Ethereum, buena parte de la presión vendedora procede de inversores que compraron a niveles inferiores a 100 dólares —en los primeros años de la red o en la ICO— y que están tomando ganancias tras años de revalorización. Es un movimiento racional, pero no resta atractivo a la red para los nuevos participantes, como demuestra el crecimiento de carteras.

Conviene, eso sí, tomar la métrica con cierta cautela: no todas las carteras representan a un usuario único —algunas son bots, cuentas de exchanges o direcciones duplicadas—. Sin embargo, la tendencia de largo plazo es tan consistente que resulta difícil ignorarla. La red de Ethereum sigue sumando más direcciones con fondos cada mes, mientras que Bitcoin avanza a un ritmo mucho más lento.

La pregunta no es si Ethereum alcanzará los 200 millones, sino si ese crecimiento se traducirá en una mayor demanda de ether a medida que mejore el entorno macroeconómico y se consoliden productos como los ETF de staking. Por ahora, los datos de adopción pintan un panorama muy distinto al pesimismo reinante en los mercados.

Aena suma 124,6 millones de pasajeros hasta mayo, pero el ritmo se desacelera al 3,7%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Aena ha registrado 124,6 millones de pasajeros en los cinco primeros meses de 2026, un 3,7% más que en 2025. Mayo creció un 5% con 30,7 millones de viajeros.
  • ¿Quién está detrás? Aena, el gestor de los aeropuertos españoles.
  • ¿Qué impacto tiene? La desaceleración del crecimiento (frente al 4,7% de hace un año) indica una normalización de la demanda tras la fiebre post-COVID, aunque el verano puede ser clave. Madrid-Barajas sigue en cabeza y destinos como Alicante y Valencia crecen a doble dígito.

Aena ha transportado 30,7 millones de pasajeros en mayo, un 5% más que en 2025, y acumula 124,6 millones de pasajeros en el arranque del año, según los datos publicados por el gestor aeroportuario. Sin embargo, el ritmo de crecimiento se frena al 3,7% frente al 4,7% del mismo periodo del año pasado, una señal de que la demanda aérea pierde impulso tras varios ejercicios de fuerte expansión.

¿Por qué se frena el crecimiento? Los factores puntuales que menciona Aena

Aena atribuye la moderación a factores no estructurales: la programación de verano aún por desplegar, los efectos del conflicto en Oriente Medio y un cierto trasvase desde el ferrocarril tras el accidente del 18 de enero. La compañía subraya que el acumulado está condicionado por eventos puntuales y no por un cambio de tendencia en la demanda. Es decir, la desaceleración no sería una caída orgánica, sino un ajuste temporal. Sin embargo, el dato invita a la cautela: en 2025 el acumulado avanzaba al 4,7%, y ahora baja al 3,7%. Si se descuenta el empuje de mayo, la tendencia podría estabilizarse por debajo del 4% en la recta final del año.

El accidente ferroviario ocurrido el 18 de enero en la red de alta velocidad generó un trasvase de viajeros hacia el avión en determinados corredores, lo que pudo haber inflado artificialmente las cifras del primer semestre. A la vez, la inestabilidad en Oriente Medio ha reducido los vuelos a Israel y afecta a las rutas con el Mediterráneo oriental, un mercado que en años anteriores crecía a doble dígito. Ambos factores, sumados a una programación de verano que aún no se ha desplegado por completo, explican parte del bache en el ritmo interanual.

En mayo, la red contabilizó 30,7 millones de viajeros, un 5% más que en 2025, junto con 259.412 movimientos de aeronaves (un 4,9% más) y 118.042 toneladas de mercancía (un 3,9% adicional). La actividad operativa refleja mayor intensidad, aunque la carga aérea sigue mostrando signos de debilidad en algunos aeropuertos.

Madrid-Barajas lidera con 6 millones; Alicante y Valencia, las que más crecen

Madrid-Barajas rozó los 6.007.105 pasajeros en mayo, un 4,8% más que en 2025. Barcelona-El Prat le siguió con 5.509.868 viajeros y un avance del 6,4%. Palma de Mallorca superó los cuatro millones y Málaga-Costa del Sol alcanzó 2,7 millones, consolidando el tirón de los destinos vacacionales.

Llama la atención el tirón de Alicante-Elche (+11,9%) y Valencia (+11,8%), los dos aeropuertos que más crecieron en términos relativos, impulsados por la temporada turística y la conectividad con el centro de Europa. Los destinos de sol y playa mantienen el pulso.

Los 124,6 millones de pasajeros confirman un año récord, pero la desaceleración del 3,7% es un aviso para las aerolíneas: la demanda se normaliza y los factores geopolíticos pueden acelerar el ajuste.

En el apartado operativo, Madrid-Barajas registró 39.132 movimientos de aeronaves, por delante de Barcelona, Palma, Málaga, Alicante-Elche y Gran Canaria. En carga, Barajas movió 69.857 toneladas, seguido de Barcelona, Zaragoza y Vitoria, que mantienen su relevancia logística pese a la ralentización general del comercio.

En el ámbito internacional, el Grupo Aena sumó 36.116.528 pasajeros en mayo, un 4,7% más que en 2025, incluyendo Londres-Luton (+8,2%) y los 17 aeropuertos brasileños. Brasil aportó 3,7 millones de viajeros, un 1% más, con un comportamiento desigual: el grupo BOAB creció hasta 2.404.119 pasajeros, impulsados por Congonhas, mientras ANB retrocedió ligeramente. En el acumulado hasta mayo, el grupo alcanzó 150.874.452 pasajeros, un 4% más, y los aeropuertos brasileños sumaron 19.263.469 viajeros, un 5,3% más que en 2025. Londres-Luton, pese a las obras de repavimentación de pista, cerró mayo con 1.732.264 pasajeros (+8,2%), aunque la carga cayó un 19,1%.

Hoja de Ruta: Claves del Viaje

El impacto inmediato de estas cifras se traduce en una señal de normalización para un sector que venía de crecimientos de doble dígito. Para las aerolíneas, la desaceleración obliga a ajustar los planes de capacidad de cara al verano, especialmente en rutas que dependen del turismo vacacional. La red de Aena en España sigue siendo la columna vertebral de la conectividad turística, con más de 30 millones de pasajeros al mes, pero el margen de mejora se estrecha.

La zona cero de este ajuste potencial está en los aeropuertos turísticos de la costa mediterránea y las islas, aunque Madrid y Barcelona mantienen su fortaleza. No hay que perder de vista que el conflicto en Oriente Medio sigue afectando a las conexiones con Israel y podría desviar flujos hacia otros destinos. La buena noticia es que los datos de mayo muestran que la demanda internacional aún responde, sobre todo en Alicante y Valencia.

El dato que resume la noticia es el 124,6 millones de pasajeros acumulados con un crecimiento del 3,7%, inferior al 4,7% de 2025. Para entenderlo, conviene recordar el contexto: en 2022 y 2023 los crecimientos superaban el 10% por el efecto rebote post-COVID; en 2024 y 2025 se moderaron al 6-4%, y ahora se acerca a una tasa más acorde con la media histórica del sector aéreo, en torno al 3-5% anual. Se trata de un aterrizaje suave, no de un frenazo.

La lectura a medio plazo es que España consolida su posición como destino líder, pero la fiesta del crecimiento a tasas chinas ha terminado. La prudencia recomienda vigilar los próximos datos de verano: si mayo no marca un punto de inflexión, el año podría cerrar con un incremento por debajo del 4%, lo que supondría un enfriamiento de la demanda internacional. Habrá que esperar a agosto para tener una fotografía más clara.

Las mudanzas de inquilinos se disparan por no poder afrontar la subida de alquileres, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Cuatro de cada diez inquilinos se ha mudado por razones económicas en el último año y seis de cada diez propietarios endurece los requisitos para alquilar, según un análisis de la red donpiso difundido por Idealista.
  • ¿Quién está detrás? La red inmobiliaria donpiso, especializada en el mercado del alquiler, ha publicado el estudio que revela la pérdida de estabilidad residencial.
  • ¿Qué impacto tiene? La subida de las rentas expulsa a los inquilinos de las zonas tensionadas hacia segundas coronas urbanas, alterando los patrones de residencia y aumentando la presión social.

Más del 40% de los inquilinos españoles se ha mudado en el último año por motivos económicos, incapaces de absorber las subidas de los alquileres. El dato, extraído de un estudio de la red donpiso publicado por Idealista, refleja una tensión residencial que va más allá de las cifras de precios: el alquiler deja de ser una solución estable para convertirse en una situación transitoria marcada por la incertidumbre.

Seis de cada diez propietarios endurecen los requisitos para alquilar

El análisis de donpiso detalla que el 60% de los propietarios ha endurecido las exigencias para alquilar su vivienda en los últimos doce meses. La combinación de una demanda muy elevada y de rentas al alza permite a los arrendadores seleccionar inquilinos con mayor solvencia y exigir contratos más restrictivos. Emiliano Bermúdez, subdirector general de donpiso, explica que “hay inquilinos que, en el momento en el que vencen sus contratos, los propietarios les modifican las condiciones. A partir de ahí, esas condiciones no pueden asumirse y la subida de renta es lo que provoca que los inquilinos tomen la decisión de mudarse”.

Esta práctica convierte la renovación del contrato en un punto de fractura. Quien no puede asumir el incremento, a menudo de dos dígitos en las zonas más tensionadas, se ve abocado a buscar otra vivienda, frecuentemente en peores condiciones o en ubicaciones alejadas.

La misma fuente apunta que al menos un 20% de los inquilinos ha cambiado de vivienda dos veces en los últimos cinco años, y el 30% reconoce vivir en una casa que no responde a sus preferencias. La inestabilidad residencial se consolida como un rasgo estructural del mercado.

Del centro a las coronas: el mapa de las mudanzas forzadas

El informe de donpiso destaca que uno de cada tres inquilinos ha tenido que cambiar de barrio o de zona para poder pagar el alquiler. El fenómeno es especialmente intenso en Barcelona y su área metropolitana, donde las rentas más altas expulsan progresivamente a parte de la población. Bermúdez habla de un “pequeño éxodo de las grandes capitales” hacia primeras y segundas coronas urbanas, donde los precios, aunque también en ascenso, resultan algo más asequibles.

“Hablamos de Barcelona y las grandes capitales de Cataluña, porque es donde hay más tensión de precio y de alquiler, estamos hablando de segundas coronas, porque las rentas también han aumentado en esa primera corona”, puntualiza el directivo. La mayoría de estos inquilinos sigue trabajando en la capital, lo que multiplica los desplazamientos y vuelve a poner sobre la mesa la importancia de las infraestructuras de transporte como factor clave para la ordenación de las necesidades inmobiliarias.

El alquiler está perdiendo su función de recurso habitacional previo a la compra y se está convirtiendo en un factor de presión social en las grandes ciudades.

La dinámica no se limita a Cataluña. Cualquier plaza con fuertes subidas del alquiler —Madrid, Valencia, Málaga o Baleares— reproduce un patrón similar: los contratos vencen, la renta se revisa al alza y los inquilinos, si no pueden pagar, empaquetan y se alejan. El resultado es una movilidad residencial forzosa que altera comunidades, vacía centros urbanos de población con menos recursos y engorda la periferia metropolitana.

La Ficha del Inversor

La métrica clave del estudio de donpiso es la tasa de mudanza por motivos económicos, que se sitúa por encima del 40% de los inquilinos en el último año. Un indicador indirecto pero muy elocuente del desbordamiento del mercado del alquiler. Si se cruza con el 60% de propietarios que endurece los requisitos, el diagnóstico es claro: la oferta de alquiler residencial, lejos de democratizarse, se vuelve más excluyente.

La tendencia para los próximos seis meses apunta a una estabilización en niveles todavía muy elevados, salvo que la macroeconomía —tipos de interés del BCE a la baja pero aún restrictivos, Euríbor en torno al 2,7%— y la política de vivienda —ley estatal, zonas tensionadas declaradas— generen algún alivio. Sin embargo, la inercia del mercado es alcista: la demanda no se desvanece y la nueva construcción de alquiler asequible, incluso con el impulso del Plan Vive o los proyectos de Build to Rent, tardará años en tener un impacto significativo.

El perfil más castigado es el del inquilino con empleo en la gran ciudad pero ingresos insuficientes para absorber incrementos de renta de doble dígito. Para el pequeño inversor patrimonialista, el estudio de donpiso ofrece una lectura dual: por un lado, la presión alcista de las rentas refuerza la rentabilidad del alquiler tradicional; por otro, la creciente morosidad selectiva y la rotación de inquilinos empiezan a erosionar los rendimientos netos. Las family offices y los fondos que apuestan por el Build to Rent en segundas coronas encuentran, sin quererlo, un caladero de clientes expulsados del centro.

Conviene recordar el antecedente del mietendeckel en Berlín (el control de los alquileres que el Tribunal Constitucional alemán tumbó en 2021) o la renta estabilizada de Nueva York. Ambas experiencias muestran que la contención administrativa de precios puede frenar la expulsión a corto plazo, pero tiende a desincentivar la oferta y a enquistar el problema si no se acompaña de un aumento real del parque de viviendas. En España, el índice de referencia del alquiler recién estrenado y las primeras declaraciones de zonas tensionadas intentan aprender de esos precedentes, aunque la velocidad de la espiral de precios es mucho mayor que la de la administración.

No obstante, el dato de donpiso es contundente: el alquiler ya no protege a quien busca un techo temporal antes de comprar, sino que lo empuja. Y esa presión social, en plena ebullición, marca la agenda regulatoria de los próximos meses. La próxima publicación de los datos de transacciones del INE correspondientes al segundo trimestre y cualquier decisión del Ministerio de Vivienda sobre nuevas zonas tensionadas serán los hitos que confirmen —o corrijan— esta tendencia.

La OCU elige el mejor aire acondicionado portátil del mercado por su relación calidad precio

La factura de la luz puede dispararse hasta un 40 % en los meses de más calor si el aire acondicionado que tienes en casa no es eficiente, y la OCU lleva años advirtiendo de ello. Antes de que llegue la primera ola de calor, conviene saber exactamente qué números y etiquetas importan de verdad, y cuáles son solo marketing.

No todos los portátiles que prometen frío lo cumplen igual en condiciones reales de uso. La OCU evalúa rendimiento en calor extremo, nivel de ruido, facilidad de instalación y, sobre todo, consumo efectivo por hora, un dato que los folletos suelen esconder.

Lo que la OCU mira primero en un aire acondicionado portátil

Youtube video

Según el análisis de la OCU, los mejores portátiles no son necesariamente los más caros ni los que más BTU declaran en la caja. La organización pone el foco en el rendimiento real bajo condiciones de calor extremo, muy distinto al que aparece en los datos técnicos de laboratorio. Un equipo que en el papel enfría 25 m² puede quedarse corto en un salón orientado al oeste a mediodía de julio.

Entre los criterios que más peso tienen en las comparativas de la OCU destacan la eficiencia energética con etiqueta A o superior y la presencia de compresor inverter. Este tipo de tecnología ajusta la potencia según la temperatura ambiente en lugar de trabajar siempre al máximo, lo que puede suponer un ahorro de hasta el 30 % respecto a modelos de gama baja con los mismos BTU declarados.

La OCU y Cecotec: por qué la marca valenciana aparece en todas las comparativas

La OCU lleva años analizando portátiles de distintas gamas de precio, y Cecotec aparece de forma recurrente en esas listas por ofrecer prestaciones de gama media a precios difíciles de igualar. Su gama ForceClima se ha convertido en referencia para quien busca climatización sin instalación y sin arruinarse.

Lo interesante no es que Cecotec salga en las comparativas, sino por qué sale: sus modelos con tecnología Soundless han reducido el nivel de ruido hasta los 65 dB, un punto crítico en los portátiles, donde el compresor va dentro de la unidad. Para uso nocturno o en dormitorios pequeños, ese dato marca la diferencia entre dormir y no dormir.

Qué mirar en la etiqueta antes de llevártelo a casa

Youtube video

El refrigerante R-290 es otro de los criterios que la OCU valora positivamente. A diferencia de los gases más antiguos, tiene un potencial de calentamiento global (GWP) de solo 3, lo que lo convierte en una opción más responsable con el medioambiente sin que eso implique peor rendimiento. Varios modelos de Cecotec ya lo incorporan de serie.

Hay un segundo número que pocos compradores miran y que la OCU siempre señala: el EER (índice de eficiencia energética). Un EER de 2,6 significa que por cada vatio consumido el equipo produce 2,6 vatios de frío. Cuanto más alto, mejor relación entre consumo y rendimiento, independientemente de la marca.

Cuándo tiene sentido un portátil y cuándo no

La OCU es clara en este punto: un aire acondicionado portátil tiene sentido cuando no se pueden hacer obras en la vivienda, cuando el uso será esporádico, o cuando no hay posibilidad de instalar una unidad exterior. Quien vive de alquiler o en un piso donde la comunidad no permite obras encuentra en los portátiles su única opción viable de climatización real.

El error más habitual que detecta la OCU es intentar cubrir una estancia demasiado grande con un equipo de potencia insuficiente. La regla básica: para espacios de hasta 20 m² basta con 7.000-9.000 BTU; para 25-35 m² conviene subir a 12.000 BTU. Elegir mal en este punto convierte cualquier compra, por buena que sea, en una fuente de frustración.

BTU: la unidad que debes entender

Los BTU miden la capacidad de frío por hora. El problema es que los fabricantes suelen indicar el valor máximo en condiciones ideales, no en las de tu casa. La OCU recomienda aplicar un margen del 20 % sobre el valor declarado para obtener una estimación más realista del rendimiento en uso cotidiano.

El tubo de salida: el detalle que más enfría (o más calienta)

Un tubo mal sellado es, literalmente, meter calor de vuelta mientras el equipo trabaja para sacarlo. La OCU insiste en este punto en todas sus guías: el sellado del kit de ventana es tan importante como la potencia del aparato. Un mal montaje puede anular la mitad del rendimiento de cualquier modelo, sin importar el precio.

Qué esperar de los portátiles en los próximos veranos

La tendencia que se consolida en 2026 apunta a portátiles con conectividad WiFi y control por aplicación, lo que permite gestionar el encendido desde el móvil y evitar arranques innecesarios cuando ya se ha refrescado la estancia. Varios modelos de Cecotec ya incorporan esta función, y la OCU la valora como un plus real de eficiencia, no como un simple capricho tecnológico.

El consejo experto para este verano es directo: no compres por BTU ni por precio, compra por EER, etiqueta energética y refrigerante. Con esos tres datos encima de la mesa, cualquier comparativa de la OCU cobra sentido y la elección deja de ser una apuesta para convertirse en una decisión informada.

Doomscrolling a exercise snacking: el truco de 10 sentadillas que transforma tu energía

Cada vez que abres Instagram sin pensar, tu cerebro sigue un patrón de refuerzo variable —uno de los programas de condicionamiento más adictivos que existen—: nunca sabes cuándo aparecerá una publicación que te enganche y eso mantiene el circuito de dopamina en modo búsqueda. El problema no es de fuerza de voluntad; es de diseño. Ahora, un biohacker ha dado con una vuelta de tuerca: bloquear esas aplicaciones hasta que realices diez sentadillas contadas por la cámara del móvil. El resultado: un sistema que transforma el doomscrolling en un hábito de micro-ejercicio que mejora la energía y el foco a lo largo del día.

Los feeds infinitos funcionan como un estímulo supernormal sobre una razón variable, la misma mecánica que hace que las tragaperras enganchen. Casi todos los bloqueadores fallan porque añaden fricción que puedes saltar con un toque (“ignorar límite por hoy”), sin actuar sobre el bucle de recompensa. El usuario de Reddit que diseñó el protocolo tenía claro que para romper el condicionamiento hacía falta un coste de respuesta real: una acción física no negociable que además tuviera un efecto positivo.

El sistema es sencillo pero blindado: las aplicaciones más problemáticas se bloquean y, al intentar abrirlas, aparece una barrera que exige completar diez sentadillas —el número lo decide cada uno— rastreadas por la cámara del teléfono mediante detección de articulaciones. No hay botón de saltar ni temporizador de desbloqueo por tiempo; la única vía de emergencia duplica las repeticiones la próxima vez, lo que desalienta su uso. El desbloqueo se mide por uso activo, así que esperar no sirve. La idea no es eliminar el móvil, sino insertar unos 30-60 segundos de esfuerzo entre el gatillo y la recompensa.

Después de un mes de prueba —un experimento personal, sin biomarcadores— las observaciones encajan con lo que la ciencia del comportamiento predice. Una gran parte de los desbloqueos eran automatismos, no deseos reales; al intercalar las sentadillas, el impulso se desvanecía antes de terminar las repeticiones. El coste fisiológico corta el reflejo, no lo ignora como haría una notificación de culpa.

El hallazgo más interesante fue que el protocolo se convirtió en ‘exercise snacking’ accidental: decenas de micro-sesiones de ejercicio de resistencia repartidas durante el día. Esa pauta cuenta con respaldo en la literatura de fisiología: los micro-bouts mejoran la sensibilidad a la insulina, los marcadores de condición física y la energía, incluso en personas con rutinas sedentarias. Aquí, el gatillo que se quería eliminar se transformó en la señal que activaba la conducta deseada.

El doble giro del protocolo es que el hábito indeseado se convierte en la dosis del hábito que sí quieres cultivar.

Cómo aplicar el principio sin la app: de la sentadilla al micro-ejercicio

No hace falta tener la herramienta concreta que el biohacker desarrolló. El mecanismo es transferible: basta con pactar con un compañero que te haga hacer diez flexiones o sentadillas antes de desbloquear ciertas horas, o instalar un recordatorio físico que te obligue a un ejercicio cuando sientas el impulso de abrir la red social. Lo importante es que el coste sea real, no simbólico, y que la conducta sustitutiva aporte un beneficio tangible: unos segundos de trabajo muscular que mejoran la respuesta metabólica y la concentración.

La pauta en cifras

  • Ejercicio por desbloqueo: Diez sentadillas completas (o flexiones), contadas con precisión (sin trampa con el movimiento del teléfono).
  • Sin botón de saltar: La app no se abre hasta que la cámara valida las repeticiones; la excepción duplica la carga la próxima vez.
  • Dosis diaria resultante: Al final del día, el sistema acumula decenas de micro-bouts de fuerza, en línea con las pautas estudiadas para mejorar la energía y la sensibilidad a la insulina.
  • Clave psicológica: El coste fisiológico interrumpe el reflejo y entrena al cerebro para reevaluar el impulso.
doomscrolling

Análisis: ¿funciona más allá de un ‘n=1’?

El relato del biohacker tiene la honestidad de un experimento propio y no se presentan datos objetivos de laboratorio. Sin embargo, el mecanismo combina principios sólidos de la psicología del aprendizaje —coste de respuesta, sustitución de conducta, patrón de interrupción— y encaja con la evidencia creciente sobre el ‘exercise snacking’. La mayoría de los estudios apunta a que acumular pequeñas dosis de ejercicio de resistencia a lo largo del día tiene un impacto positivo en la composición corporal y la energía, incluso si cada sesión dura apenas un minuto. La novedad aquí es usar el impulso de hacer scroll como el recordatorio perfecto para moverte, convirtiendo un hábito parasitario en el detonante de uno beneficioso.

En la práctica, el protocolo no busca demonizar la tecnología. Propone aprovechar la misma mecánica adictiva para redirigir la conducta hacia algo que sume: una serie de sentadillas, un sprint mental de un minuto o unos fondos en la mesa. Quienes rindan cuentas con un compañero obtendrán la misma interrupción del reflejo y el mismo extra de movimiento diario.

⚡ Rutina de Optimización Diaria

  • Elige tu gatillo: Identifica las dos o tres apps que más abres sin motivo real. Anota cuántas veces sientes el impulso cada día.
  • Asigna un micro-ejercicio: Antes de desbloquear el teléfono o abrir la app, haz diez sentadillas o flexiones. Si no puedes usar la cámara, pídele a alguien que supervise o pon un temporizador de 60 segundos que te obligue a completar las repeticiones.
  • Revisa el balance al final de la semana: Comprueba cuántos minutos extra de movimiento has acumulado y cómo ha cambiado tu nivel de energía y foco. Ajusta el ejercicio o el número de repeticiones según tu comodidad, sin perder el coste real.

La magia no está en la app, sino en que el esfuerzo físico se convierta en el peaje que decide si de verdad quieres entrar. Un protocolo que utiliza la neurociencia del condicionamiento a tu favor.

BEI financiación energía: los ministros de la UE avalan el 5% para defensa

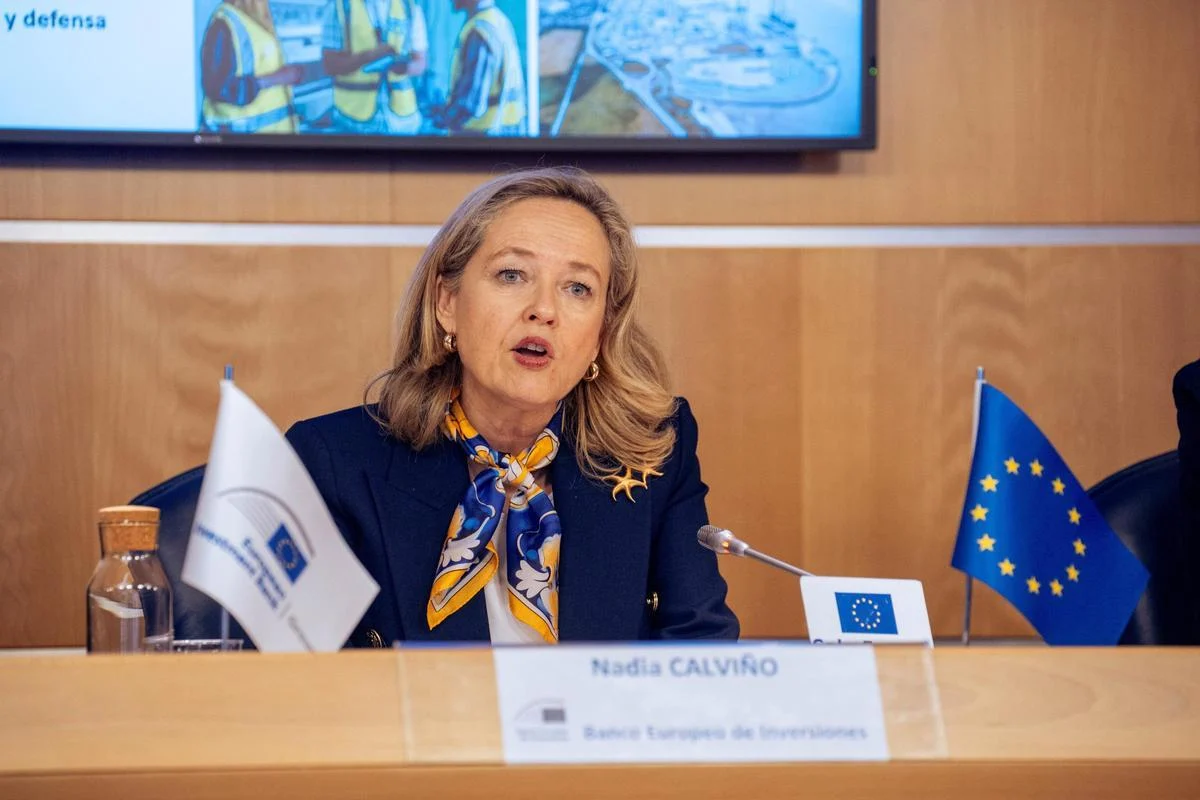
La reunión del Eurogrupo en Luxemburgo no ha sido una más. Los ministros de Finanzas de la Unión Europea han dado luz verde a una estrategia que, en la práctica, redibuja el perímetro del mayor banco público del mundo. El BEI movilizará 100.000 millones de euros en 2026, manteniendo el ritmo récord de 2025, pero con un giro cualitativo: por primera vez en su historia, el 5% de toda su financiación dentro de la UE se destinará a seguridad y defensa.

La decisión no es un simple trámite de gobernanza. Supone el espaldarazo político definitivo para que la institución capitaneada por Nadia Calviño entre de lleno en ámbitos que, hasta hace apenas tres años, estaban vedados por sus estatutos fundacionales. Y lo hace sin descuidar su columna vertebral: la inversión en redes eléctricas, donde el BEI ya financia la mitad de todos los proyectos europeos.

De los 4.000 millones en 2025 al 5% en 2026: el salto cualitativo

Para entender la dimensión del cambio hay que mirar los números. En 2025, el BEI cuadruplicó sus inversiones en defensa hasta superar los 4.000 millones de euros. Una cifra inédita, pero que aún resultaba tímida frente a las necesidades de un bloque que ha pasado de la dependencia estratégica a la urgencia. Ahora, al fijar un objetivo del 5% sobre el total de su cartera intracomunitaria, el banco está enviando una señal inequívoca al mercado: la defensa ya no es un sector tabú para el brazo financiero de la UE.

No se trata solo de munición o blindados. El mandato ampliado incluye infraestructuras críticas, instalaciones militares, investigación y desarrollo, y el respaldo financiero a las pymes que nutren la cadena de suministro del sector. El BEI se convierte así en un actor con capacidad tractora no solo para los grandes contratistas, sino para todo un ecosistema industrial que llevaba años infrafinanciado.

El giro tiene implicaciones que van más allá del ámbito militar. Al liberar al BEI de sus ataduras tradicionales, la UE está reconociendo —de facto— que la seguridad económica y la defensa militar se han fusionado en un único tablero geopolítico. Y que la autonomía estratégica requiere músculo financiero público, no solo coordinación diplomática.

Los ministros de Finanzas, reunidos en su calidad de gobernadores del banco, han sido claros: el BEI debe asumir más riesgos. La palabra «más» es deliberada. Implica aceptar operaciones que otros inversores institucionales no querrían tocar solos, y hacerlo con un volumen suficiente como para que el apalancamiento privado llegue después.

El BEI está cruzando una línea que lo convierte en un instrumento de política industrial y de seguridad, no solo de cohesión territorial.

Energía: el 50% de las redes eléctricas europeas pasan por sus manos

Mientras la defensa acapara titulares, el balance energético del BEI sigue siendo apabullante. Según los datos presentados a los Veintisiete, la entidad financia aproximadamente la mitad de las inversiones en redes eléctricas dentro del bloque. Participa en uno de cada cinco proyectos solares, en uno de cada tres parques eólicos terrestres y está presente en la mayoría de los grandes desarrollos de eólica marina.

Estas cifras convierten al BEI en el socio silencioso —pero imprescindible— de la transición energética europea. Sin su capacidad para asumir riesgos de construcción y desarrollo, muchas de las subastas de renovables que copan titulares simplemente no cerrarían financiación. El banco actúa como colchón anticíclico y como primer inversor paciente en proyectos con horizontes de retorno a quince o veinte años.

Hay un dato especialmente revelador que suele pasar desapercibido: los programas de eficiencia energética para pymes. El BEI calcula que sus líneas actuales pueden ayudar a unas 350.000 compañías europeas a reducir costes energéticos y avanzar en la descarbonización. En un contexto de precios eléctricos persistentemente altos respecto a otros bloques comerciales, esa capilaridad es tan estratégica como una interconexión transfronteriza.

El foco en redes no es casual. La Agencia Internacional de la Energía lleva años advirtiendo de que el cuello de botella de la transición no está en la generación, sino en el transporte y la distribución. El BEI ha interiorizado ese diagnóstico y está volcando recursos hacia allí antes de que la congestión regulatoria y técnica se convierta en un tapón estructural.

UE inversión redes eléctricas

Energía y defensa comparten caja: lo que implica para el contribuyente y para el inversor

La decisión de los ministros merece una lectura conjunta. Energía y defensa han compartido históricamente capítulos en los libros de geopolítica, pero casi nunca compartían ventanilla de financiación. A partir de ahora sí. Y eso plantea preguntas incómodas pero necesarias.

La primera es sobre la rentabilidad. Las inversiones en redes eléctricas ofrecen retornos estables y predecibles, regulados y con flujos de caja a largo plazo que cualquier fondo de pensiones entiende. Las inversiones en defensa, salvo en nichos concretos como los radares o los sistemas de comunicación, son otra cosa: dependen de presupuestos públicos, de ciclos políticos y de la capacidad exportadora de una industria que compite ferozmente con gigantes estadounidenses y chinos.

Al compartir cartera, el BEI está mezclando perfiles de riesgo que requieren una gobernanza interna mucho más sofisticada. No es lo mismo evaluar un parque eólico marino en el Mar del Norte que un proyecto de ciberseguridad para infraestructuras críticas o una planta de ensamblaje de drones. La diligencia debida no puede ser la misma, y los errores de valoración se pagarán con dinero público.

La segunda pregunta apunta al volumen. El BEI se ha fijado un umbral del 5% para defensa, pero no ha aclarado si ese porcentaje es un suelo o un techo. Si la presión geopolítica aumenta —y todo indica que lo hará—, los próximos ministros de Finanzas podrían encontrarse con una institución que, en la práctica, se ha convertido en un agencia de financiación del complejo industrial-militar europeo.

El matiz es relevante. El BEI mantiene uno de los ratings crediticios más altos del mundo (AAA por las tres grandes agencias). Cualquier percepción de desviación de su misión original de cohesión e infraestructuras podría tensionar su coste de fondeo en los mercados de capitales. Y un aumento de solo 10 puntos básicos en su coste de emisión se traduciría en cientos de millones de euros adicionales al año.

No es un riesgo inminente, pero sí estructural. Y los ministros, al avalar la nueva estrategia, han lanzado un mensaje a las agencias de calificación: la definición de «inversión productiva» ha cambiado. Ahora incluye sistemas antimisiles.

La estrategia incorpora también la pata tecnológica, bautizada como TechEU. El BEI comprometió más de 22.000 millones de euros en 2025 para inteligencia artificial, tecnologías limpias e infraestructuras digitales. La Iniciativa Europea de Campeones Tecnológicos, impulsada por el Fondo Europeo de Inversiones, aspira a movilizar hasta 15.000 millones de euros adicionales para que las startups estratégicas no dependan de fondos soberanos extranjeros.

Todo esto configura un banco público que se parece cada vez menos al de los tratados fundacionales y cada vez más a un fondo estratégico de inversión con mandato múltiple. Puede que sea la única respuesta posible a la fragmentación y la competencia global. O puede que sea una acumulación de riesgos complejos en una sola entidad.

El tiempo lo dirá. Pero el camino elegido ya está despejado.

Qué enseña la caída de Oracle sobre la burbuja de inversión en IA para startups

La fiebre inversora en inteligencia artificial empieza a mostrar signos de agotamiento. Oracle acaba de presentar unos resultados récord que, sin embargo, no convencieron al mercado: sus acciones cayeron un 10% y la compañía anunció una financiación masiva de 40.000 millones de dólares para centros de datos. La lección para las startups de IA es contundente: el crecimiento a cualquier precio no es sostenible y la burbuja de las puntocom ofrece un espejo incómodo.

Oracle tropieza pese a los récords: el detalle que encendió las alarmas

Oracle facturó 19.180 millones de dólares en el cuarto trimestre fiscal, un 21% más que el año anterior, y superó las expectativas de Wall Street tanto en ingresos como en beneficio por acción. Sin embargo, la división de computación en la nube, que ya representa el 52% de los ingresos totales, se quedó en 9.910 millones, ligeramente por debajo de los 9.970 millones que esperaban los analistas. Bastó esa diferencia de apenas 60 millones de dólares para que los inversores reaccionaran con una venta masiva que hundió la cotización más de un 10% en preapertura.

La reacción desproporcionada del mercado revela una sensibilidad extrema a los datos de la nube. Los inversores ya no se conforman con buenos números agregados; ahora examinan con lupa cada segmento de negocio, especialmente aquellos ligados a la inteligencia artificial. Oracle no falló en sus cuentas globales, pero la decepción en el crecimiento de la nube fue suficiente para castigar su valoración.

40.000 millones en deuda y capital: el músculo financiero que inquieta

La otra señal de alarma fue el anuncio de un plan para levantar 40.000 millones de dólares entre deuda y emisión de acciones durante su año fiscal 2027. La compañía ya había captado 48.000 millones en 2026 y, aunque asegura que no ampliará más esa cifra en el presente ejercicio, la noticia cayó como un jarro de agua fría. Financiar la expansión de centros de datos para IA está resultando mucho más costoso de lo que algunos inversores toleran.

Oracle defiende el movimiento con datos sólidos: sus obligaciones de rendimiento pendientes (RPO), un indicador de contratos firmados pero no ejecutados, se dispararon un 363% interanual hasta los 638.000 millones de dólares. Además, la empresa explica que los grandes contratos de IA incluyen prepagos y equipos aportados por los clientes por valor de 75.000 millones, lo que reduce la necesidad de capital propio. Pero el mercado, escocido por los paralelismos con otros excesos, no se fía.

A efectos prácticos, Oracle está pidiendo a los inversores que financien una apuesta por la inteligencia artificial que aún no ha demostrado retornos proporcionales. El riesgo de sobreinversión recuerda inevitablemente a los días previos al estallido de las puntocom.

resultados Oracle IA

La CFO de Oracle, Hilary Maxson, aseguró que estas inversiones responden a “una demanda comprometida de los clientes” y confió en que generarán fuertes retornos. Pero la desconfianza ya está instalada: cada nuevo anuncio de gasto masivo en IA hace que los inversores se pregunten si no se está repitiendo el mismo error que en 2000.

El fantasma de las puntocom: ¿estamos en otra burbuja de IA?

Varios analistas han empezado a trazar paralelismos inquietantes. A finales de mayo de 2026, el S&P 500 cerró en máximos históricos, pero ese récord fue empujado por solo 20 valores, de los cuales 13 estaban vinculados a la inteligencia artificial. En marzo del 2000, justo cuando la burbuja de las puntocom alcanzó su pico, solo 20 valores también marcaban máximos simultáneos, según datos de Bank of America recogidos por CNBC.

La historia no se repite, pero rima. Entonces, empresas sin beneficios y con valoraciones hinchadas cayeron en cadena cuando el capital dejó de fluir. Hoy, gigantes como Oracle y las grandes tecnológicas están invirtiendo sumas colosales en infraestructura de IA con la esperanza de que la demanda futura justifique el gasto. Pero la caída de Oracle demuestra que los inversores ya no están dispuestos a esperar sin garantías.

Levantar capital no es el éxito: es contraer una deuda de crecimiento que el founder tendrá que devolver con resultados.

Para una startup de IA, el mensaje es aún más directo: si Oracle, con su posición de mercado y su cartera de contratos, no logra calmar al mercado, imagina la presión sobre una empresa emergente que queme efectivo sin un modelo de negocio claro.

Qué significa este temblor para las startups que levantan capital en IA

La sacudida de Oracle no es un hecho aislado. En los últimos meses hemos visto cómo fondos de venture capital y grandes corporaciones han moderado su apetito por rondas de financiación que se basan únicamente en la promesa del crecimiento en clientes. La métrica que importa ya no es solo el ARR (ingreso anual recurrente); ahora se mira con lupa la eficiencia del capital, el runway y la velocidad hacia la rentabilidad.

Las startups de IA que estén planeando levantar su próxima ronda deben tomar nota. Los inversores van a exigir que cada dólar gastado en GPU se traduzca en ingresos recurrentes y, preferiblemente, en contratos prepagados por clientes reales. Oracle ha tenido que recurrir a la deuda y a la emisión de acciones para financiar su expansión; una startup no puede permitirse ese lujo sin diluirse hasta desaparecer.

El caso recuerda a la avalancha de dinero que entró en las puntocom y que se evaporó cuando las métricas de negocio no acompañaban. La lección para el fundador es clara: validar el mercado, firmar contratos vinculantes y demostrar una senda hacia el punto de equilibrio antes de quemar capital a lo grande. La inteligencia artificial es una oportunidad generacional, pero la burbuja, si se desinfla, barrerá primero a quienes han crecido solo a base de expectativas.

La inteligencia artificial no es una burbuja en sí misma; lo es la manera en que se está financiando sin métricas de retorno.

Si estás construyendo una startup de IA y tu plan pasa por levantar decenas de millones sin haber demostrado tracción real, la caída de Oracle es un aviso para revisar tu estrategia. Los inversores van a ser cada vez más selectivos y van a pedir pruebas, no promesas.

🚀 Hoja de Ruta para Emprender

  • Define tus unit economics antes de escalar: Conoce cuánto cuesta adquirir a un cliente y cuánto ingreso realmente generas.
  • Asegura contratos con prepagos: Como hace Oracle con sus ‘large AI contracts’, negocia condiciones que reduzcan tu necesidad de financiación.
  • Cuida tu runway y evita depender de la siguiente ronda: Quema efectivo con un propósito y mantén siempre 18-24 meses de caja.
  • Estudia los errores del pasado: La burbuja de las puntocom enseña que quien no tiene un modelo rentable, cae antes.

Bitcoin: demanda on-chain sugiere suelo, pero métricas estructurales preocupan

Bitcoin ha rozado los 59.000 dólares en este junio de 2026, una zona de precio que apenas se sitúa un 9% por encima de su precio realizado de 53.600 dólares. Ese nivel —el coste medio al que todos los bitcoins en circulación cambiaron de manos por última vez— ha funcionado históricamente como el suelo de los ciclos bajistas. Pero esta vez los datos on‑chain cuentan una historia más compleja: la demanda se ha desplomado y la capitulación aun no ha terminado.

Según un informe de CryptoQuant del 10 de junio, la cercanía al precio realizado convierte a los 59.000 dólares en una zona de valor, mas no en un fondo confirmado. «Los mercados bajistas anteriores terminaron en precios cercanos o ligeramente por debajo del precio realizado», señala la firma de análisis. Eso sugiere que, desde un punto de vista puramente de valoración, Bitcoin podría estar cerca de un suelo.

Sin embargo, los datos de demanda ofrecen una lectura muy distinta. La demanda total de Bitcoin se ha reducido en 652.000 BTC, la mayor contracción desde enero de 2022. Al mismo tiempo, los ETF spot de Bitcoin registran salidas importantes y han dejado de aportar esa demanda estructural que tanto impulsó el mercado en los meses previos. La prima de Coinbase —el diferencial que refleja el apetito comprador en Estados Unidos— se mantiene en zona de descuento mientras el precio caía hacia los 60.000 dólares. Un informe de Glassnode subraya que «la disminución en la acumulación sugiere que este grupo se está volviendo más cauteloso, eliminando otra fuente de demanda marginal en un momento en el que el sentimiento general del mercado sigue siendo débil».

El precio realizado: la brújula de los ciclos de bitcoin

El precio realizado es un concepto que conviene entender. Mientras que el precio de mercado es el último cruce entre comprador y vendedor, el precio realizado, como se explica en Wikipedia, recoge el coste medio de adquisición de todas las monedas. Cuando el mercado cotiza por debajo de esa referencia, los inversores están en pérdidas no realizadas; cuando se acerca a ella, suele marcar el agotamiento de los vendedores. En ciclos anteriores, los suelos se formaron justo ahí o ligeramente por debajo.

Que Bitcoin esté a solo un 9% de ese umbral es, por tanto, una señal de que la corrección ha llevado el precio a un territorio donde históricamente el riesgo de bajar más era limitado. Pero CryptoQuant insiste en que el precio por sí solo no basta. Sin una recuperación de la demanda, ese nivel es un candidato a suelo, no un suelo firme.

El colapso de la demanda: 652.000 BTC menos y los ETF en retroceso

La cifra que más preocupa a los analistas on‑chain es la caída de la demanda total. Se han evaporado 652.000 bitcoins de la presión compradora, el mayor descenso en más de cuatro años. Parte de esa erosión viene de los fondos cotizados: los ETF spot, que en su momento llegaron a comprar más de 500 millones de dólares al día, ahora apenas registran flujos positivos residuales. Las tesorerías corporativas, otro gran motor de acumulación, también han pisado el freno.

La capitulación tampoco ha alcanzado el punto de agotamiento típico. Las pérdidas realizadas en esta corrección suman solo 187.000 BTC, una cifra modesta frente a los 1,2 millones de BTC que se liquidaron en el suelo de 2022. Eso indica, en palabras de CryptoQuant, que «el mercado aún no ha agotado su suministro de vendedores motivados». Dicho de otro modo: todavía puede salir más papel a la venta.

El precio dice suelo, pero la demanda aún no ha votado a favor.

La prima de Coinbase negativa refuerza esa imagen de debilidad. Cuando los inversores estadounidenses están dispuestos a pagar menos que en otros mercados, suele reflejar un apetito comprador anémico. Es el mismo patrón que se vio en los meses más duros de 2022.

Un suelo de precio sin demanda: ¿qué significa para el inversor?

Los datos de CryptoQuant y Glassnode dibujan un escenario de posible suelo de valoración, pero no de giro confirmado. Para que el mercado pase de la defensa al ataque se necesitaría una recuperación visible en la demanda total, una vuelta de los flujos positivos en los ETF y un pico de capitulación que limpie las posiciones débiles. Hasta entonces, los 59.000 dólares son más una referencia histórica que una señal de compra.

La lección de ciclos anteriores es clara: los fondos se construyen con paciencia. El precio realizado marcó el suelo en 2015, en 2018 y en 2022, pero en cada ocasión hubo semanas de lateralización antes de que la demanda volviera. Ahora mismo, la estructura on‑chain recuerda más a un mercado que necesita consolidar que a uno listo para rebotar.

El inversor particular haría bien en no dejarse llevar por la narrativa del «suelo alcanzado». El dato está ahí, pero la confirmación aún no. Como suele decirse en el sector, un fondo de ciclo no se proclama; se reconoce cuando ya ha quedado atrás.

Iberia reanuda el 3 de julio los vuelos Madrid-Doha con tres frecuencias semanales

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia retoma la ruta Madrid-Doha el 3 de julio con tres vuelos semanales, tras cuatro meses de suspensión por el conflicto bélico en Oriente Medio.
  • ¿Quién está detrás? La aerolínea de IAG, que operaba un vuelo diario antes de la guerra y ahora recupera la conexión con descuentos de lanzamiento.
  • ¿Qué impacto tiene? Los viajeros pueden beneficiarse de hasta un 15% de descuento en turista y un 10% en business hasta el 15 de septiembre, más rebajas adicionales en destinos vía Doha gracias a la alianza con Qatar Airways.

Iberia reanudará los vuelos entre Madrid y Doha el próximo 3 de julio, cuatro meses después de suspender la ruta por la escalada del conflicto entre Estados Unidos, Israel e Irán, según ha confirmado la aerolínea a través de un comunicado al que ha tenido acceso Preferente. La compañía de IAG apostará por tres frecuencias semanales y una campaña agresiva de descuentos para recuperar el tráfico en uno de sus corredores estratégicos hacia Oriente Medio.

Tres vuelos a la semana y una campaña de precios para volver a Qatar

Antes de la suspensión, Iberia ofrecía un vuelo diario entre Madrid y Doha utilizando el Airbus A321XLR, un avión de largo alcance que permitía cubrir la distancia de forma eficiente. Ahora, la aerolínea regresa con tres rotaciones semanales, una cifra que la compañía podría ampliar si la demanda responde. Los billetes para los nuevos vuelos se pueden adquirir desde ya en la web de Iberia, con descuentos de hasta el 15% en clase turista , del 10% en business y rebajas adicionales en conexiones.

La campaña de lanzamiento incluye también descuentos de hasta el 20% sobre las tarifas públicas a una veintena de destinos en Asia, África, Oceanía y, Oriente Medio a los que se puede llegar vía Doha. Estas tarifas especiales se benefician de la alianza que Iberia mantiene con Qatar Airways y permiten comprar billetes hasta mediados de septiembre. Los vuelos con origen en Madrid estarán disponibles en los sistemas de reserva a partir de esta misma semana.

Cuatro meses de parón forzoso por un conflicto que aún dicta la prudencia

La ruta Madrid-Doha se suspendió en febrero por la escalada del conflicto que involucró a Estados Unidos e Israel con Irán, una situación que llevó a Iberia y a otras aerolíneas europeas a cancelar también los vuelos a Tel Aviv. Aunque el tráfico aéreo en la región se ha ido normalizando desde hace semanas, las compañías mantienen una operativa reducida porque las recomendaciones de seguridad internacionales todavía no permiten la reapertura total de frecuencias.

La decisión de volver con solo tres vuelos semanales —en lugar de los siete previos al conflicto— es un reflejo de la cautela con la que la industria está recuperando sus operaciones en Oriente Medio. Las autoridades aeronáuticas siguen revisando las condiciones de seguridad y las aerolíneas prefieren pisar con tiento para evitar nuevas cancelaciones masivas en caso de que la situación se deteriore de nuevo. En este contexto, la oferta de descuentos resulta una herramienta para reactivar la demanda sin comprometerse a una capacidad plena.

Iberia vuelve a Doha, pero no como antes: tres vuelos frente a siete es un termómetro de que la normalización en Oriente Medio aún está en sus primeros compases.

Hoja de Ruta: Claves del Viaje

El regreso a Doha tiene un impacto inmediato para los viajeros de negocios y los pasajeros que buscan conectar con destinos lejanos a través del hub de Qatar Airways. Los descuentos de lanzamiento, que oscilan entre el 10% y el 20%, hacen que la ruta sea competitiva en precio, sobre todo para los billetes adquiridos con antelación en clase turista. La zona cero de esta recuperación es el corredor Madrid-Doha, un eje que antes del conflicto movía unos 50.000 pasajeros al año y que ahora arrancará con una capacidad inferior para probar el apetito del mercado.

El dato que resume la operación son esas tres frecuencias semanales y el 15% de descuento en turista. No es el primer baile de Iberia con Doha: la ruta se inauguró en 2017 con altibajos, y la pandemia ya la mantuvo en suspenso temporalmente. El precedente muestra que las rutas a la región son sensibles a las crisis geopolíticas, pero también que la demanda subyacente existe. Si el alto el fuego se consolida, es probable que la aerolínea vuelva a aumentar las frecuencias de cara al invierno.

La alianza con Qatar Airways es el principal respaldo comercial de la apuesta. Los descuentos extendidos a otros destinos del Golfo y Asia aumentan el atractivo del producto y permiten a Iberia captar tráfico que de otra forma se iría a través de otros hubs europeos. La prudencia al operar solo tres vuelos sugiere que la compañía quiere evitar el coste de otra cancelación masiva, pero también aprovechar el margen de mejora si la situación en la región se estabiliza. La incógnita está en si la demanda responderá lo suficiente como para volver al vuelo diario en la temporada de invierno, algo que dependerá tanto de la geopolítica como de la respuesta del viajero.

El MIT descubre el mecanismo químico que hace un 13% más resistente al cemento con CO₂

Un equipo del Instituto Tecnológico de Massachusetts (MIT) ha logrado observar, por primera vez, la reacción química transitoria que se oculta tras la ganancia de resistencia del cemento inyectado con CO₂. El hallazgo explica por qué este material gana un 13% más de solidez y abre la puerta a hormigones capaces de capturar carbono, un paso decisivo para descarbonizar una industria responsable de cerca del 8% de las emisiones antropogénicas de CO₂.

Una nevada de CO₂ en el laboratorio Pierce

Todo empezó con una nevada improvisada. Un día de septiembre, en el Laboratorio Pierce del MIT, los investigadores despresurizaron un tanque de dióxido de carbono líquido. El gas se congeló al instante y cayó en forma de copos sólidos, como una tormenta química en pleno campus. Aquellos copos se mezclaron con pasta de cemento, se prensaron en discos del tamaño de una moneda de diez centavos y se sellaron con una fina capa de aceite vegetal para retener el agua y bloquear el aire.

A continuación, el equipo entrenó haces láser sobre cada muestra. La espectroscopía Raman, capaz de rastrear cambios moleculares en milisegundos, les permitió capturar un momento que nadie había visto antes: la reacción transitoria entre el CO₂ y los minerales del cemento. Una danza química que dura apenas segundos, pero que imprime al material una resistencia un 13% superior a la del cemento convencional.

El destello químico que lo cambia todo

Hasta ahora se sabía que inyectar CO₂ en el hormigón acelera el curado y aumenta su resistencia, pero la razón exacta permanecía en penumbra. Los modelos asumían una carbonatación lenta y homogénea; sin embargo, los láseres del MIT han revelado una fase intermedia, una especie mineral que actúa como refuerzo nanoestructural y luego desaparece. Esa fase, que los investigadores describen como «un visitante efímero en la química del cemento», condensa la estructura del material en sus primeros instantes de fraguado.

El resultado neto es un cemento que, una vez endurecido, soporta más carga y se expande menos. La inyección de CO₂, además, secuestra de forma permanente una cantidad de carbono equivalente a la que emitió su producción, lo que podría transformar el hormigón en un sumidero neto de CO₂ si se aplica a gran escala.

construcción sostenible

El equipo del MIT, liderado por los investigadores del Departamento de Ingeniería Civil y Ambiental, publica el hallazgo en una revista revisada por pares. La claridad de las imágenes espectroscópicas ha despejado un rompecabezas que llevaba años intrigando a los químicos del cemento. Sin embargo, los propios autores advierten que la reacción transitoria es muy sensible a la humedad y a la pureza del CO₂, lo que exige un control riguroso en las plantas de prefabricado.

Un 13% de resistencia extra: el camino hacia el hormigón que atrapa emisiones

La industria del cemento genera en torno al 8% de las emisiones antropogénicas de CO₂ del planeta. Cada tonelada de cemento Portland libera casi una tonelada de CO₂ a la atmósfera. De ahí que cualquier avance que reduzca su huella de carbono, por modesto que parezca, tenga un impacto global descomunal. El enfoque del MIT no solo mejora la resistencia sin añadir más clínker —el componente más contaminante— sino que convierte al propio hormigón en un almacén de carbono.

Un incremento del 13% en la resistencia significa, en la práctica, que las mismas infraestructuras requieren menos material para soportar las mismas cargas, lo que reduce las emisiones desde el diseño. Si además se consigue escalar la inyección de CO₂ puro, se podría cerrar el ciclo: capturar el gas de chimeneas industriales y encerrarlo en las aceras y edificios por los que caminamos a diario.

El refuerzo químico dura segundos, pero su efecto estructural permanece décadas.

Quedan aún retos por delante. La reacción transitoria se ha observado en discos milimétricos de laboratorio; ahora habrá que reproducirla en pastas y hormigones de escala real, con áridos y armaduras de acero. Además, los investigadores necesitan afinar la proporción exacta de CO₂ para maximizar la resistencia sin comprometer la trabajabilidad del material. Aun así, la base científica está puesta: conocer el mecanismo íntimo del refuerzo es el primer paso para diseñarlo a voluntad.

El camino hacia una construcción carbono-neutral pasa por este tipo de innovaciones, que transforman al hormigón de villano climático a aliado. El trabajo del MIT no solo explica un fenómeno esquivo, sino que dota a la ingeniería de un nuevo parámetro para diseñar los materiales del futuro. Las ciudades que vendrán quizá se eleven sobre cimientos que, en lugar de emitir, absorban el exceso de CO₂ del aire.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La reacción química transitoria entre el CO₂ y los minerales del cemento, responsable de la ganancia de un 13% de resistencia adicional.
  • Dónde: Laboratorio Pierce del MIT, en Cambridge (Massachusetts, EE. UU.).
  • Institución responsable: Instituto Tecnológico de Massachusetts (MIT), Departamento de Ingeniería Civil y Ambiental.
  • Cuándo: El estudio se publica en 2026; los experimentos se realizaron en septiembre de un año anterior no especificado.
  • Impacto a futuro: Permite diseñar hormigones que, al inyectar CO₂, capturen carbono de forma permanente mientras reducen la cantidad de material necesaria en las estructuras.

Aumenta un 11% la venta de ‘aftersun’ en las farmacias y los solares alcanzan su pico en marzo

0

La población española ha adelantado la adquisición de productos solares en farmacias, concentrando el pico de demanda en marzo, tradicionalmente alcanzado en verano. Según el Observatorio de Tendencias de Cofares, esta anticipación se observa desde 2025, y en mayo se registró un repunte adicional del 8%. Esto demuestra que cada vez son más los ciudadanos que compran sus fotoprotectores con antelación, preparándose para la temporada de sol mucho antes de lo habitual.

En este contexto, indicó que la farmacia comunitaria se consolida como un referente de confianza, ofreciendo asesoramiento personalizado y recomendando productos que contribuyen a una protección eficaz frente a la radiación solar. Asimismo, los farmacéuticos desempeñan una labor esencial en la promoción de hábitos saludables, ayudando a prevenir las primeras quemaduras solares de la primavera y a reducir el riesgo de cáncer de piel, uno de los tipos de cáncer más frecuentes en Europa.

Según el informe de la cooperativa, los protectores solares representan más del 93% de la demanda total, mientras que los activadores del bronceado representan el 3,8% y los autobronceadores el 0,8%, concentrando así una proporción mínima y evidenciando que la prioridad de los ciudadanos es la salud y la prevención frente a fines estéticos.

En paralelo, los productos ‘aftersun’ han registrado un crecimiento del 11% en el último año, especialmente durante los meses de verano. Este aumento refleja que la población busca una protección completa que no solo prevenga los daños por radiación solar, sino que también favorezca la hidratación, alivio inmediato y recuperación de la piel tras la exposición.

La celebración del Día Europeo de la Prevención del Cáncer de Piel, el 13 de junio, recuerda la importancia de la educación sanitaria y la adopción de hábitos de fotoprotección. Según la Sociedad Española de Oncología Médica (SEOM), solo en 2026 se diagnosticarán 8.074 nuevos casos de melanoma en España, el tipo de cáncer de piel más peligroso, lo que subraya la relevancia de prevenir la exposición excesiva al sol.

Telefónica aprueba la venta de su sede histórica en Madrid al empresario Tomás Olivo

Telefónica ha aprobado este jueves la venta de su sede histórica en la Gran Vía de Madrid, un edificio centenario con protección singular, al empresario murciano Tomás Olivo. La operación, decidida en la comisión delegada presidida por Marc Murtra, permitirá a la operadora ingresar hasta 180 millones de euros —120 millones fijos y 60 variables sujetos al cambio de uso— y avanzar en su plan de reducción de deuda.

La comisión delegada, que también integran el consejero delegado Emilio Gayo, los vicepresidentes Isidro Fainé (La Caixa) y Carlos Ocaña (en representación de la Moncloa), y cuatro consejeros independientes, ha dado luz verde a la desinversión. Según adelantó El Confidencial, la reunión estaba convocada para decidir sobre el traspaso de la joya inmobiliaria del grupo, en un proceso que ha atravesado múltiples objeciones e incertidumbres urbanísticas.

Una puja condicionada por el planeamiento urbano

El emblemático inmueble de Gran Vía 28, construido hace un siglo y catalogado con Grado de Protección Singular —la máxima distinción del catálogo de edificios protegidos—, había atraído propuestas de inversores como Drago Capital (junto a Bain), el empresario Rafael Serrano, los hermanos Rafael y Borja Ardid, la gestora Terralpa o la aseguradora Generali. Sin embargo, casi todas las ofertas estaban condicionadas a que el Ayuntamiento de Madrid autorizase un cambio de uso para convertir el edificio de oficinas en hotel y apartamentos de lujo.

Ninguno de los candidatos iniciales llegó a depositar una oferta vinculante con fondos asegurados. Las más ambiciosas rondaban los 220 millones, pero exigían un periodo de exclusividad para levantar capital. La aparición de Olivo, con un cheque sobre la mesa, ha sido el factor diferencial.

Tomás Olivo, un comprador con liquidez y trayectoria inmobiliaria

El empresario murciano, con un patrimonio estimado en cerca de 5.000 millones de euros según Forbes y sin deuda, es dueño de once centros comerciales a través de su socimi General de Galerías Comerciales. Ya adquirió en 2018 la sede social de Telefónica en Granada y desarrolla el futuro Valdebebas Shopping, el mayor centro comercial de Madrid. Su oferta por Gran Vía 28 se compone de 120 millones al contado y otros 60 millones variables ligados a la obtención del cambio de uso, una estructura que minimiza el riesgo para Telefónica.

Tomás Olivo

La operación supone una prima de realidad frente al resto de postores, que no pasaron del compromiso condicionado. “La oferta de Olivo, respaldada por su patrimonio libre de deuda, ha sido la única que ha puesto efectivo sobre la mesa, desbancando a los inversores que pedían tiempo para buscar financiación”, subrayan fuentes próximas al proceso.

OferenteOferta (mill. €)Condiciones
Drago Capital / Bain~220Exclusividad para levantar capital; cambio de uso
Rafael Serrano (Prime Investors)No desveladaCondicionada al cambio de uso
Tomás Olivo120 + 60 variablesPago al contado; sujeto al cambio de uso

El reto del cambio de uso y el blindaje patrimonial

El comprador y Telefónica deberán ahora negociar con el consistorio madrileño. El Plan Especial de 2009 acordado entre la operadora y el Ayuntamiento establece que el uso del edificio es mitad para infraestructuras y mitad para actividades culturales. Cualquier transformación hacia un hotel de lujo o viviendas requerirá una modificación del planeamiento, un escollo que ya desalentó a varios inversores en fases anteriores. El carácter de protección singular del inmueble añade una capa de complejidad administrativa y riesgo de demora.

Un movimiento alineado con el plan estratégico

La venta se encuadra en la hoja de ruta lanzada por Marc Murtra el pasado noviembre, que prioriza la reducción de deuda, la desinversión en activos no estratégicos y la generación de caja para recuperar la confianza del mercado. Telefónica cerró 2025 con un nivel de endeudamiento que aún le resta margen, y los resultados del primer trimestre de 2026 fueron acogidos con subidas de hasta el 5% por los inversores. La entrada de 120 millones líquidos —y potencialmente 60 millones adicionales— aportará oxígeno a ese objetivo sin diluir el negocio operativo.

La desinversión se produce tras un proceso liderado por Rothschild & Co, que contactó con más de una docena de potenciales compradores. El cierre definitivo está condicionado a la firma del contrato y, sobre todo, al visto bueno urbanístico. El mercado seguirá atento a la capacidad de Olivo para desbloquear el cambio de uso, un trámite que determinará la viabilidad financiera final de la operación.

Las Claves para el Inversor

  • Qué vigilar: El avance de las negociaciones con el Ayuntamiento de Madrid y la concesión del cambio de uso, que activaría los 60 millones variables y definiría la rentabilidad del proyecto.
  • Reacción del valor: Telefónica cotiza con alzas moderadas, descontando la generación de caja adicional, pero la acción no se despegará hasta que se concrete la reducción de deuda en el segundo semestre.
  • Precedente sectorial: La venta de las sedes históricas de grandes corporaciones (como la de BBVA en 2022) suele liberar plusvalías relevantes; sin embargo, el obstáculo urbanístico puede retrasar el cobro del variable.

La creación de empresas en España cae un 15% en mayo: 2.000 sociedades menos que en 2025

Mayo de 2026 dejó un mal dato para el emprendimiento en España: se constituyeron 11.312 nuevas sociedades mercantiles, un 14,9% menos que en el mismo mes de 2025. La cifra supone casi 2.000 empresas menos que hace un año, según la Estadística Mercantil del Colegio de Registradores. La caída rompe con el fuerte optimismo de los primeros meses del año y confirma que la incertidumbre económica está frenando la creación de nuevos negocios.

De la euforia al frenazo en solo tres meses

El arranque de 2026 fue muy positivo. En febrero las constituciones llegaron a dispararse un 40,6% respecto al mismo mes de 2025. Pero la primavera ha traído una corrección brusca: abril ya cerró en negativo y mayo ha profundizado la tendencia con el mayor descenso interanual en lo que va de año. Se encadenan así dos meses consecutivos de caída en la creación de sociedades.

Una parte de este retroceso puede ser una simple vuelta a la normalidad tras el fuerte tirón de los meses previos. Sin embargo, los datos brutos son elocuentes: 1.974 sociedades menos en un solo mes. La incertidumbre pesa y los emprendedores lo están notando en sus decisiones.

Las comunidades que más pierden y las que aguantan

El frenazo se ha extendido por casi todo el país. Durante mayo, solo tres comunidades autónomas, más Ceuta y Melilla, consiguieron aumentar el número de nuevas sociedades. El resto cerró el mes con cifras inferiores a las de mayo de 2025.

Andalucía, Cataluña y Madrid merecen una mención especial: entre las tres concentran cerca del 60% de todas las empresas que nacen en España. Cualquier variación en estos territorios golpea directamente la estadística nacional. La caída general no se explica sin lo ocurrido en estos grandes focos de emprendimiento.

La creación de nuevas sociedades no es una foto del presente, sino un voto sobre el futuro. Y este voto, en mayo, ha sido de cautela.

Empresas consolidadas sí invierten

No todo son señales negativas. Mientras disminuye la creación de nuevas empresas, las que ya funcionan están reforzando su estructura financiera. Las ampliaciones de capital crecieron un 1% en mayo respecto al mismo periodo del año anterior: 606 en Madrid, 492 en Cataluña y cifras significativas en otras provincias.

Este comportamiento sugiere que las compañías ya consolidadas mantienen sus planes de crecimiento e inversión, incluso cuando el entorno es más incierto para quien está valorando arrancar un nuevo proyecto. La prudencia, por ahora, no les ha llevado a paralizar la expansión.

Lectura en clave autonomo y emprendedor: prudencia sin parálisis

Los datos son un termómetro de la confianza. Cuando el número de nuevas sociedades cae, es razonable pensar que los emprendedores están midiendo mejor los riesgos. Factores como las tensiones geopolíticas, los aranceles, la evolución de los tipos de interés y las dudas sobre el crecimiento económico mundial invitan a esperar antes de lanzarse a constituir una SL.

Pero la decisión de emprender no se toma solo en función del entorno macro. Muchos autónomos que ven su actividad crecer necesitan blindar su patrimonio y dar el salto a la sociedad limitada. El umbral de facturación a partir del cual empieza a tener sentido fiscal este paso –alrededor de los 60.000 euros de beneficio anual, según los expertos– no cambia por que la creación de empresas baje un mes. Si tu proyecto es sólido, el contexto no debería ser el único freno.

Lo que sí puede hacer esta coyuntura es endurecer las condiciones de financiación. Menos sociedades significan menos demanda de crédito, pero también menos apetito de los bancos por financiar nuevos proyectos si perciben riesgos elevados. Es el momento de afinar el plan de negocio más que nunca.

Guía rápida del trámite

  • 📅 Plazos: Una SL suele tardar entre 2 y 6 semanas desde la firma notarial hasta la inscripción en el Registro Mercantil.
  • ✅ Requisitos clave: Capital social mínimo de 3.000 euros (íntegramente suscrito y desembolsado), certificación negativa de denominación en el Registro Mercantil Central, estatutos sociales y alta en Hacienda y Seguridad Social.
  • 🌐 Dónde solicitarlo: A través del portal CIRCE (Centro de Información y Red de Creación de Empresas) o directamente en notaría y luego en el Registro Mercantil. Requiere certificado digital o apoderamiento.
  • 💰 Importe o coste: Los costes de constitución (notario, registro, gestoría) oscilan entre 600 y 1.000 euros, a lo que se suma el capital social mínimo que se deposita en la cuenta de la empresa.
  • ⚠️ Error a evitar: Lanzarse sin un plan de negocio adaptado al contexto actual de financiación más restrictiva y demanda menos previsible.

Sastrería italiana como inversión: los trajes de Kiton que revalorizan el lujo

En la última década, he visto cómo la moda de lujo se ha acelerado hasta cotas industriales, con colecciones cada dos meses y márgenes estrujados. Pero justo en ese contexto, firmas como Kiton han convertido la paciencia en un activo financieramente sólido. Cada uno de sus trajes requiere más de 50 horas de trabajo manual: un lujo que se mide en tiempo y que empieza a cotizar como un bien raro.

Coincidiendo con la reciente celebración del Día Nacional del Made in Italy 2026, la alta sastrería napolitana ha vuelto a captar la atención de los grandes patrimonios. La filosofía es sencilla y, al mismo tiempo, radicalmente contraria al mercado: el verdadero lujo reside en el tiempo y el cuidado dedicados a cada detalle. Y eso es, precisamente, lo que hace que una chaqueta de Kiton pueda revalorizarse en el imaginario de un inversor que busca activos tangibles alejados de la volatilidad bursátil.

La escasez programada: cómo 50 horas de trabajo definen un activo de lujo tangible

Un solo traje de Kiton puede necesitar la intervención de hasta 25 profesionales distintos. El ensamblaje del cuello, las mangas, los ojales y los pespuntes invisibles se siguen realizando completamente a mano. La tradición napolitana apuesta por estructuras poco rígidas: hombros suaves, tejidos fluidos y una sensación de segunda piel que es imposible de replicar con maquinaria.

Los materiales son otro pilar de la exclusividad. La firma trabaja con cachemira de altísima calidad, lana merino superfina y vicuña, una de las fibras más escasas y caras del planeta. Un traje confeccionado en vicuña o mezclas especiales puede superar los 15.000 euros sin demasiado esfuerzo. La producción es deliberadamente limitada: Kiton mantiene una capacidad reducida para que cada puntada siga siendo artesanal, y eso convierte cada prenda en una pieza de colección con escasa oferta.

Además, la compañía ha creado su propia escuela de sastrería en Nápoles para preservar las técnicas tradicionales. Formar a un artesano lleva años, y esa barrera de entrada consolida la ventaja competitiva de la marca. En un mundo donde la rapidez se ha convertido en estándar, la lentitud de Kiton es su mayor fortaleza como activo duradero.

Un traje de Kiton no compite con la moda; compite con activos como el arte o la relojería, cuyo valor se ancla en horas humanas y materias primas finitas.

De comprador a inversor: quién adquiere hoy un traje de 15.000 euros y por qué

La demanda de alta sastrería italiana procede sobre todo de Estados Unidos, Oriente Medio y Asia, mercados donde el prestigio del savoir faire napolitano sigue siendo un activo aspiracional. Pero no hablamos de un consumo impulsivo: muchos clientes trabajan durante años con el mismo sastre, repitiendo compras que trascienden la moda estacional. Cada traje se convierte en una adquisición planeada, comparable a la compra de una obra de arte o un reloj de colección.

El llamado Bespoke Trunk, desarrollado junto a la plataforma Artemest, eleva aún más la experiencia: un baúl artesanal que transporta tejidos y herramientas de sastrería para citas privadas. Este tipo de proyectos subraya una cuestión clave: cuando la producción es tan limitada, la prenda no solo conserva su valor, sino que adquiere un aura de exclusividad que puede mantener o incluso aumentar su precio de reventa en círculos muy concretos.

Quien compra un Kiton en 2026 está adquiriendo, en realidad, una reserva de valor textil que la producción industrial jamás podrá replicar.

Lecciones del lujo silencioso: qué enseña la historia del ‘slow luxury’ al inversor paciente

He estudiado los ciclos del mercado del lujo el tiempo suficiente para reconocer un patrón: en los momentos de saturación del consumo rápido, lo artesanal recupera prima de valor. Ocurrió con los vinos de Borgoña cuando la producción masiva inundó el sector, y está ocurriendo ahora con la moda. Kiton no es una excepción, sino el reflejo de una tendencia más amplia en la que la riqueza busca objetos que encierren tiempo humano, no solo logotipos.

Estos trajes no se plantean como una apuesta de revalorización agresiva a corto plazo, sino como un instrumento de preservación de capital para patrimonios que valoran la escasez y la transmisión generacional. El riesgo principal es la liquidez: no existe un mercado secundario líquido como el de los relojes, pero precisamente esa falta de estandarización es lo que protege frente a la volatilidad. Un Kiton no cotiza en una pantalla, y eso lo convierte en un refugio especialmente útil para carteras que ya poseen exposición a activos financieros tradicionales.

El horizonte razonable para este tipo de inversión es de al menos una década. Quien adquiera hoy una chaqueta de vicuña y la mantenga en condiciones óptimas puede encontrarse, en 2036, con una pieza cuya rareza sea aún mayor. La próxima fecha a vigilar es la presentación de resultados anuales del grupo Slowear (del que Kiton es emblema) a principios de 2027 —un indicador de cómo el segmento artesanal resiste la presión de las recesiones cíclicas del lujo—.

💎 Veredicto Wealth

La alta sastrería italiana de Kiton es un activo de preservación de capital para inversores con un horizonte superior a diez años y que buscan una diversificación alejada de los mercados financieros tradicionales. El riesgo a vigilar es la ausencia de un mercado secundario organizado, lo que exige un compromiso de permanencia y un almacenamiento impecable para no deteriorar el valor textil.

Ben Goertzel lo deja claro: la interoperabilidad blockchain es el futuro de Web3

El investigador en inteligencia artificial y fundador de SingularityNET, Ben Goertzel, ha puesto el dedo en la llaga del debate cripto: la idea de que una única blockchain gane la partida es, en su opinión, un error de base. La interoperabilidad blockchain se perfila, para Goertzel, como el único final realista para Web3.

Sus palabras, que circulan entre la comunidad de Cardano tras una breve intervención en redes, llegan en un momento en el que el debate entre cadenas rivales sigue caliente, pero la realidad técnica apunta a un mundo de múltiples redes conectadas.

Por qué una sola blockchain no puede ganar

La metáfora de una ‘ganadora’ viene de las batallas tecnológicas del pasado, como VHS contra Beta, donde una sola tecnología se quedaba con todo el mercado. Pero en el universo de las blockchains, el juego es distinto. Cada cadena ha sido diseñada con un equilibrio específico entre seguridad, descentralización y escalabilidad, el famoso trilema que condiciona cualquier proyecto. Ethereum prioriza la descentralización y los contratos inteligentes, Solana la velocidad de las transacciones, Cardano el rigor académico y la seguridad a largo plazo. Pretender que una sola absorba todas las necesidades es ignorar las distintas aplicaciones que ya existen: pagos instantáneos, finanzas descentralizadas, identidad digital, cadena de suministro… No hay una talla única para tantos usos.

Goertzel defiende que la infraestructura que se está construyendo ya refleja ese futuro plural. Herramientas como Hydra, la solución de escalado de capa 2 de Cardano, o Milkomeda, un protocolo que permite ejecutar contratos inteligentes de Ethereum sobre Cardano, no buscan aplastar a la competencia, sino tender puentes. El protocolo IBC de Cosmos, por ejemplo, permite que más de 50 cadenas intercambien datos y tokens de forma nativa, demostrando que la interoperabilidad no es una utopía. Y no son los únicos: Polkadot con sus parachains y los propios puentes entre cadenas que ya mueven miles de millones de dólares dibujan un mapa interconectado.

Hydra, Milkomeda y la apuesta de Cardano por la multicadena

Hydra es una solución de capa 2 que permite procesar transacciones fuera de la cadena principal de Cardano, multiplicando su capacidad sin sacrificar seguridad. Milkomeda, por su parte, actúa como un puente que permite a los desarrolladores de Ethereum desplegar sus aplicaciones en Cardano con cambios mínimos. Ambas son ejemplos de que Cardano, lejos de querer ser el ‘asesino de Ethereum’, está invirtiendo en convivencia.

La interoperabilidad no es una opción: es la única forma de que Web3 salga de su torre de cristal.

Incluir estas herramientas dentro de la tesis de Goertzel no es casualidad: SingularityNET, su proyecto de inteligencia artificial descentralizada, ha elegido Cardano y otras cadenas para operar, buscando precisamente esa interoperabilidad que permita a los agentes de IA moverse entre redes sin fricción.

Qué significa esto para el inversor y el futuro de Web3

Para el inversor, la narrativa de la cadena ganadora ha sido una trampa recurrente. En ciclos anteriores, cada nueva blockchain prometía destronar a Ethereum y, sin embargo, el ecosistema se ha vuelto cada vez más diverso. Bitcoin mantiene su posición como reserva de valor; Ethereum sigue siendo el centro de las finanzas descentralizadas; Solana atrae el trading de alta frecuencia; y Cardano, Polkadot o Avalanche ocupan nichos distintos. La interoperabilidad diluye el riesgo de apostar todo a una sola ficha.

No obstante, también plantea retos. La seguridad de los puentes entre cadenas ha sido un punto débil: recordemos el hackeo al bridge de Ronin, que costó más de 600 millones de dólares. La complejidad técnica de mover activos entre redes todavía es alta para el usuario medio. Y, sobre todo, la fragmentación de liquidez puede hacer que ningún ecosistema alcance la masa crítica necesaria para competir con las finanzas tradicionales.

La apuesta de figuras como Goertzel, con proyectos reales detrás, invita a pensar un Web3 más maduro, donde la colaboración sustituya a la competición destructiva. Si la interoperabilidad se impone, el inversor tendrá que aprender a evaluar no qué cadena ‘ganará’, sino qué protocolos están mejor posicionados para conectar los mundos que ya existen.

El Ibex 35 se dispara a máximos históricos: supera los 18.600 puntos con el petróleo bajo los 90 dólares

El Ibex 35 ha iniciado la sesión del viernes con una subida del 1,72%, lo que le ha permitido superar los 18.604,7 puntos y marcar un nuevo máximo histórico. El selectivo madrileño se ha visto impulsado por la caída del precio del petróleo y la digestión de la última subida de tipos del Banco Central Europeo (BCE), en una jornada en la que prácticamente todos los valores cotizan en verde.

La clave del día ha sido el desplome del crudo. El barril de Brent, referencia en Europa, cotiza por debajo de los 90 dólares tras retroceder un 2,3% en el arranque de la sesión, situándose en 88,3 dólares. Por su parte, el West Texas Intermediate (WTI) estadounidense se abarata un 2%, hasta los 85,9 dólares. El detonante ha sido el anuncio de Donald Trump, quien aseguró el jueves haber ‘puesto fin’ a la guerra con Irán, aunque Teherán no ha confirmado ningún alto el fuego.

La ofensiva militar lanzada por Estados Unidos e Israel contra Irán el pasado 28 de febrero había disparado los precios energéticos, que en semanas llegaron a superar los 100 dólares. La perspectiva de una desescalada en Oriente Medio inyecta optimismo en las bolsas europeas, que hoy han amanecido todas en positivo: Fráncfort y París suben un 1,5%, Milán un 1,3% y Londres un 0,8%.

En el plano macro, el INE ha publicado esta mañana el dato definitivo del IPC de mayo, que se mantiene en el 3,2% interanual, el mismo registro que en abril. Son ya tres meses consecutivos por encima del 3%, un nivel que influye en las decisiones del BCE, que ayer —según fuentes del mercado— subió los tipos de interés en 25 puntos básicos, aunque la institución no ha detallado el calendario. A pesar de la inflación pegajosa, los inversores no han mostrado nerviosismo y han centrado su atención en el alivio geopolítico.

El gestor del mercado de renta fija tampoco ha sido un lastre: el bono español a diez años cotiza al 3,42%, tras retroceder un 1,3%, lo que indica que la deuda soberana se mantiene bien anclada.

Petróleo bajo 90 dólares: el empujón que necesitaba el Ibex

La caída del crudo tiene un efecto directo sobre las cuentas de las empresas intensivas en energía, pero también sobre el sentimiento de los inversores. Con el Brent por debajo de los 90 dólares, se despeja uno de los principales riesgos que habían llevado al Ibex a moverse lateralmente durante semanas. La prima de riesgo geopolítico se reduce, y eso se traduce en una mayor predisposición a asumir posiciones largas en renta variable, sobre todo en un índice como el español, donde el sector energético y el turismo pesan mucho.

No es casualidad que la sesión de hoy esté liderada por IAG (+4,5%), que se beneficia del abaratamiento del combustible, y por Acciona Energía (+6,4%), que, pese a ser renovable, recoge la mejora del sentimiento general. En cambio, Repsol cede un 3,3%, la mayor caída del selectivo, porque los márgenes de refino se erosionan cuando el crudo baja.

Repsol cae con fuerza: la otra cara del petróleo barato

El valor más castigado de la jornada es Repsol, que pierde más de un 3% y se convierte en el lastre del Ibex. La petrolera española, que había celebrado el rally del crudo de los últimos meses, ve ahora cómo los inversores recogen beneficios. Le acompañan en los números rojos otras energéticas como Enagás (-1,1%), Naturgy (-0,5%), Iberdrola (-0,44%) y Endesa (-0,37%), aunque sus recortes son modestos en comparación con las subidas del resto.

En el lado opuesto, además de Acciona Energía e IAG, Santander suma un 3,6% y ArcelorMittal un 2,9%, animados por la idea de que unos costes energéticos más bajos impulsan la actividad económica y, con ella, la demanda de crédito y acero.

subida Ibex

Grifols, por su parte, ha anunciado a través de su filial egipcia que elevará la inversión en el país hasta los 460 millones de euros, con el objetivo de ampliar a 40 los centros de donación de plasma y alcanzar una capacidad de recolección de tres millones de litros para 2029. La noticia, aunque positiva, no ha tenido un impacto significativo en la cotización en un día dominado por la macro y la geopolítica.

El Ibex 35 ha aprovechado la tregua en el precio del petróleo para romper el techo de los 18.600 puntos, un nivel que llevaba semanas resistiéndose.

¿Un rally con fundamento o una tregua pasajera?

La sesión de hoy invita al optimismo, pero el trasfondo dista de ser sencillo. El BCE acaba de subir tipos —la decisión se conoció en su reunión del jueves— y la inflación en España sigue por encima del 3%, lo que sugiere que la política monetaria restrictiva se mantendrá durante un tiempo. A mi juicio, el mercado está descontando un escenario demasiado benigno: da por hecho que la guerra con Irán ha terminado sin que haya una confirmación oficial, y que el petróleo se estabilizará en estos niveles.

Sin embargo, la prima de riesgo española no ha reflejado aún tensiones relevantes, y la deuda a diez años se mantiene en el entorno del 3,4%. Eso es una señal de que los inversores internacionales siguen cómodos con el riesgo ibérico, incluso después de tres meses de IPC por encima del 3% y con un BCE que no da señales de pivotar.

La subida de tipos, que que parecía un obstáculo, se ha convertido en un catalizador: el mercado lo interpreta como una muestra de que el banco central tiene la inflación bajo control. No comparto del todo esa lectura. Si el BCE se ve obligado a subir más de lo previsto porque el IPC no cede, la fiesta en las bolsas podría durar poco. Hoy, no obstante, los inversores prefieren centrarse en el fin de la guerra, y eso da alas al Ibex.

Habrá que seguir de cerca los próximos movimientos de la OPEP y, sobre todo, si Irán confirma el alto el fuego. De no ser así, el crudo podría volver a escalar y llevarse por delante los avances de la sesión. Por el momento, el Ibex 35 ha entrado en zona de máximos históricos, y el siguiente objetivo psicológico son los 19.000 puntos.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 sube un 1,72% en la apertura y se sitúa en los 18.604,7 puntos, su nivel más alto de la historia. Si consolida al cierre, sería la primera vez que el selectivo cierra por encima de los 18.600.

Clave técnica: El índice ha superado la resistencia de los 18.600 puntos, que había frenado varios intentos de ruptura en las últimas semanas. El volumen de negociación en los primeros minutos es elevado, lo que da solidez al movimiento. El siguiente nivel a vigilar son los 19.000 puntos, aunque antes debe confirmar soporte en los 18.300.

Apunte macro: La prima de riesgo española se mantiene estable, con el bono a diez años en el 3,42%. El IPC de mayo, en el 3,2%, sigue sin dar tregua al BCE, que ha vuelto a subir tipos. Mientras el conflicto con Irán no se resuelva definitivamente, el crudo seguirá siendo la variable que incline la balanza del mercado.

El suelo de Bitcoin se acerca: TradingView desvela la última fase del mercado bajista

Bitcoin puede estar cerca de tocar fondo. Según un análisis compartido en TradingView por el analista identificado como No Name, la criptomoneda ha entrado en la segunda y última fase del mercado bajista, y proyecta un suelo entre 47.000 y 51.000 dólares para octubre de 2026. La predicción se apoya en patrones de ciclos pasados que asignan unos 350 días de duración a cada etapa correctiva.

No Name, un analista con una comunidad creciente en redes, publicó el 9 de junio un gráfico detallado que divide el ciclo bajista en dos fases. La primera, que ya ha quedado atrás, fue una caída abrupta desde el máximo histórico de 126.000 dólares alcanzado en octubre de 2025. Durante ese desplome, el precio llegó a perforar los 60.000 dólares, destrozando la narrativa alcista y llevando al mercado a un estado de miedo extremo.

La segunda fase, en la que nos encontramos ahora, es más lenta y psicológica. Se caracteriza por movimientos laterales, volúmenes bajos y un pesimismo que domina a los inversores. Es la etapa que el sector conoce como FUD (Fear, Uncertainty and Doubt, el cóctel de miedo y dudas que paraliza a los inversores), donde muchos abandonan el mercado por puro agotamiento. Según el analista, esta fase dura históricamente alrededor de 350 días, y como la primera etapa ya se completó en ese plazo, el calendario apunta a un punto de inflexión alrededor de octubre de 2026.

Bitcoin entra en la fase final del mercado bajista

El modelo de No Name dibuja un mercado bajista en dos actos. El primero, el colapso de precios, suele ser rápido y vertical. El segundo, que es donde estaríamos ahora, es un proceso de capitulación más extendido en el tiempo. Los precios se mueven en un rango estrecho, la volatilidad se reduce y la desconfianza campa a sus anchas. Para el analista, este es el terreno en el que el mercado prepara el suelo definitivo, antes de girar al alza.

El patrón temporal de 350 días tiene cierta base estadística: en ciclos anteriores, la duración de cada etapa correctiva ha rondado esa cifra. Aunque ninguna proyección es exacta, la repetición de este número añade coherencia al análisis. Con la primera fase bajista ya consumida, el cronómetro coloca el posible final de la corrección en los últimos meses del año.

El mercado bajista no termina cuando el precio toca mínimos, sino cuando los inversores pierden hasta la esperanza de que algo cambie.

Los objetivos de precio: de los 54.000 dólares a corto plazo al posible suelo de 47.000

Mientras No Name apunta a un fondo entre 47.000 y 51.000 dólares para octubre, otro analista, Kabuki, afina el calendario. En un análisis reciente, Kabuki proyecta que Bitcoin podría caer a 54.000 dólares tan pronto como la próxima semana, y que el suelo definitivo se situaría en los 47.000 dólares hacia julio de 2026. Este escenario adelantaría el fondo unos meses respecto al horizonte del análisis anterior, aunque ambos coinciden en la franja de precios.

La coincidencia no es casual: el nivel de los 47.000 dólares coincide con la media móvil de 350 días, un soporte técnico que ha funcionado como suelo en ciclos previos. Traducido a euros, estaríamos hablando de un rango entre 44.000 y 47.500 euros al cambio actual, precios que no se veían desde principios de 2025 y que supondrían una pérdida de más del 60% desde los máximos del año pasado.

Kabuki incluso se atreve con una visión a más largo plazo: una vez superada la capitulación, el analista pronostica un nuevo máximo histórico cercano a los 151.000 dólares para enero de 2027. Es un escenario alcista que, de confirmarse, convertiría la zona de los 47.000 en una oportunidad de entrada para inversores pacientes, aunque conviene recordar que los mercados de criptoactivos rara vez siguen guiones tan exactos.

Lecciones de los ciclos bajistas: ¿se repetirá el patrón de 350 días?

En ciclos anteriores de Bitcoin, los suelos de precio se han formado precisamente cuando la media móvil de largo plazo actuaba como soporte último. Aunque cada ciclo tiene sus particularidades —la adopción institucional masiva de 2025 no existía en 2018, por ejemplo—, el componente psicológico tiende a repetirse. La pérdida de interés del público general es, con frecuencia, una de las señales más fiables de que el mercado se acerca al punto de giro.

Más allá de los gráficos, lo que importa es el comportamiento del inversor. Los volúmenes bajos y el miedo extremo suelen anticipar suelos. Pero dar con el momento exacto es casi imposible. Como ha demostrado la historia reciente, los mínimos de precio suelen ser una zona, no un punto. El análisis de TradingView dibuja ese suelo en la franja de los 47.000-51.000 dólares, pero el mercado tiene la última palabra. Todo apunta a que el verano y el otoño de 2026 serán meses decisivos.

Publicidad